La apuesta de Solaria por las baterías la sitúa en uno de los principales vectores de la nueva electrificación

Solaria ha pasado de ser una energética renovable a algo más: una plataforma energética con un progresivo enfoque en el almacenamiento, siendo esta última línea de negocio la que le podría poner en una situación ventajosa a la compañía frente a sus pares sin exposición al sector de las baterías para la nueva era de la electrificación que anuncian los analistas de Deuschte Bank.

En este sentido, los teutones apuntan a que el mundo afronta una nueva electrificación que no dependerá de la capacidad de generar renovables, sino del desarrollo de infraestructura y capacidad para trasladarla donde es necesario. Por ello, la apuesta de Solaria la posiciona directamente en uno de los elementos que más podría crear valor para este escenario.

El mundo está sufriendo una infrainversión en infraestructuras

Los analistas alemanes señalan que la inversión en energía renovable hace tiempo que ha dejado de ser un problema, no por nada desde la firma financiera sostienen que esta se ha triplicado desde 2010 hasta la actualidad. Un fenómeno que ha sido desigual en comparación con la inversión realizada en redes eléctricas, las cuales a ojos de los analistas se han estacando, con unas cifras que se sitúan en torno a los 300.000 millones de dólares anuales.

Mientras que la Agencia Internacional de la Energía (AIE) sitúa como necesario para una transición energética completa una suma de 600.000 millones de dólares anuales, sumado a que BloombergNEF apunta a que para 2050 tendría que desplegar alrededor de 29 millones de kilómetros adicionales.

Geopolítica, inteligencia artificial y ciberseguridad: los 3 factores que marcarán la energía
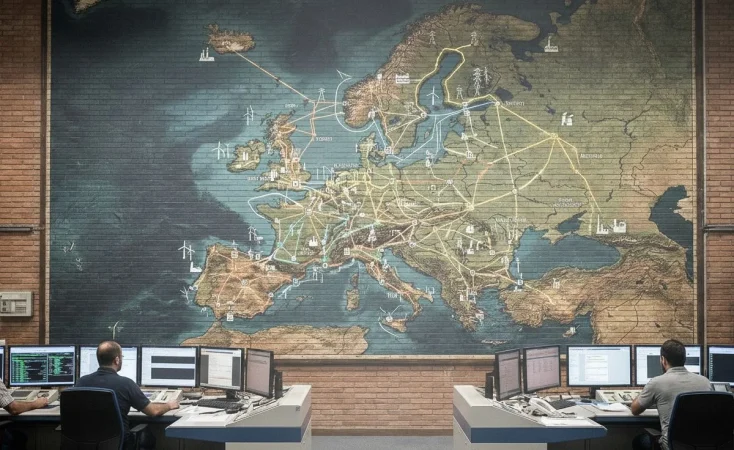
Redes eléctricas europea. Fuente: Merca2

La historia de crecimiento de Solaria convence a los analistas: los centros de datos y las baterías disparan su valoración

Es decir, una situación de infrainversión que está teniendo ya efectos en la transición energética. Datos de Deustche Bank recuerdan que hay más de 3.000 GW de proyectos renovables que permanecen bloqueados a nivel mundial de los cuales casi 1.500 GW se encuentran en fases avanzadas de desarrollo. Todo un fenómeno que está traduciéndose en unos costes, que en Europa durante 2024 alcanzaron cerca de los 9.000 millones de euros, con un curtailment (vertido de energía) de casi 72TWh de energía renovable, que acabó desperdiciada por falta de capacidad de gestión.

El modelo de Solaria encaja en el nuevo escenario

Es precisamente en este punto donde encaja la estrategia de Solaria. La compañía lleva varios ejercicios acelerando su transformación desde un modelo basado exclusivamente en la generación fotovoltaica hacia otro centrado en la gestión de energía, el almacenamiento y el suministro a infraestructuras electrointensivas. La lógica es sencilla: en un mercado donde la proliferación de la energía solar presiona a la baja los precios durante las horas centrales del día, almacenar energía para venderla cuando la demanda es mayor se convierte en una herramienta fundamental para proteger márgenes y aumentar la rentabilidad.

Los movimientos realizados durante los últimos meses muestran que la apuesta es estructural. Según ha detallado la propia compañía, Solaria adquirió en febrero 516 MWh de baterías para varios proyectos en España, elevando hasta 1.878 MWh el almacenamiento contratado y una inversión cercana a los 150 millones de euros. Posteriormente obtuvo autorizaciones ambientales para nuevos proyectos hasta alcanzar 3.280 MWh de capacidad aprobada y una cartera de aproximadamente 2,8 GW de almacenamiento BESS en desarrollo entre España e Italia.

Solaria 2 Merca2
Operario de Solaria. Fuente: Solaria

La estrategia no se limita al almacenamiento. Solaria está vinculando sus proyectos de baterías con su creciente presencia en el negocio de centros de datos. La compañía ha alcanzado acuerdos con Merlin Properties para proporcionar acceso y conexión a más de 200 MW destinados a estas infraestructuras, acompañados de contratos de suministro energético a largo plazo y soluciones de almacenamiento asociadas.

Esta visión conecta directamente con otra de las grandes conclusiones del informe de Deutsche Bank. El banco destaca que más del 80% de la nueva capacidad eléctrica incorporada en Estados Unidos durante 2025 estuvo relacionada con la demanda procedente de centros de datos e inteligencia artificial, un fenómeno que está acelerando la necesidad de redes más robustas y sistemas de almacenamiento capaces de garantizar suministro continuo.

De este modo, la apuesta de Solaria por las baterías no responde únicamente a una diversificación de negocio. La compañía está posicionándose en uno de los segmentos que Deutsche Bank identifica como principales focos de creación de valor para las próximas décadas. Si la nueva electrificación mundial va a estar condicionada por la capacidad de almacenar y gestionar electricidad más que por la mera capacidad de generarla, el almacenamiento energético podría convertirse en uno de los activos más escasos y valiosos del sistema.

La prueba definitiva de Mercadona, Carrefour y Alcampo: cuál te permite llenar más tu carro con solo 20 euros

Ir a Mercadona, Carrefour y Alcampo, entre otras cadenas de distribución, cada vez se parece más a entrar en una página web como sería ‘Chollómetro’, y buscar las mejores ofertas, con las que poder llenar una cesta básica de la compra sin dejarse un dineral. Desde MERCA2 hemos querido realizar una comparativa de ocho productos básicos en Mercadona, Carrefour y Alcampo sin necesidad de superar los 20 euros, pudiendo ser una guía para aquellos clientes que buscan ahorrar.

En este sentido, conseguir que 20 euros den para llenar la cesta de la compra ya no es tan sencillo como hace apenas unos años. El encarecimiento de los alimentos y también de las materias primas ha obligado a millones de familias españolas a cambiar sus hábitos de consumo, comparar precios entre supermercados y buscar promociones para intentar reducir el impacto de la inflación en el presupuesto mensual.

No obstante, pese a que la inflación alimentaria se ha ido moderando en los últimos meses, lo que es evidente y una realidad es que los precios de los productos básicos como el aceite de oliva, los huevos, la carne o el café continúan muy por encima de los niveles registrados antes de la pandemia. Elegir un supermercado u otro puede parecer una decisión menor, pero cuando se suman pequeñas diferencias de precio en cada producto, el ahorro anual puede alcanzar varios cientos de euros.

La cesta de la compra se dispara otro 20% este verano: el impacto de la sequía en las hortalizas
Cesta de la compra. Fuente: Agencias

Mercadona, Carrefour y Alcampo, frente a frente en la cesta básica

En este contexto, los hábitos de compra de millones de consumidores han cambiado. Ahora comparan precios con mayor frecuencia, consultan aplicaciones especializadas y aprovechan promociones para intentar reducir el gasto mensual. Con el objetivo de comprobar qué cadena ofrece una cesta más económica, hemos comparado ocho productos básicos presentes en la mayoría de los hogares españoles utilizando precios de Mercadona, Carrefour y Alcampo.

No obstante, hay que destacar que, aunque se trata de una muestra reducida, sirve para comprobar cómo pequeñas variaciones terminan influyendo en el importe final del carrito. Concretamente, la cesta comparada por MERCA2 incluye algunos de los alimentos más habituales en cualquier compra semanal, como son la leche, los huevos, arroz, pasta, pan, café, pollo y aceite de oliva.

Lista cesta básica Mercadona Carrefour y Alcampo
Lista cesta básica Mercadona Carrefour y Alcampo. Fuente: IA

Como podemos observar en el cuadro comparativo, con tan solo estos ocho productos en Mercadona la compra no saldría por 17,45 euros, en Alcampo 17,43 euros, y por último y más caro, aunque solo sea diferencia de céntimos, la cadena de distribución francesa, Carrefour, con un precio total de la cesta de 18,20 euros. Si bien la diferencia entre la cadena de Juan Roig y Alcampo es prácticamente simbólica, apenas dos céntimos separan las dos cestas de la compra.

Mercadona consigue el mejor precio en seis de los ocho productos analizados, especialmente en alimentos de consumo diario como la leche, la pasta, el pan, el café, el pollo y el aceite de oliva. Por su parte, Alcampo destaca en productos como los huevos y el arroz, dos referencias habituales en cualquier despensa. Carrefour obtiene un importe ligeramente superior, aunque conviene recordar que buena parte de su estrategia se basa en promociones temporales, descuentos personalizados y programas de fidelización que pueden modificar significativamente el precio final de la compra.

Los consumidores ya están gastando 20 euros, sin añadir frutas ni verduras a la cesta

Aun así, la muestra refleja una tendencia que numerosos consumidores ya perciben. Mercadona y Alcampo mantienen precios muy similares en la cesta básica, mientras que Carrefour suele compensar algunos importes más elevados mediante campañas promocionales de manera continua y con productos que van rotando para siempre dar oportunidad de comprar diferentes productos a los clientes.

¿Qué supermercado compensa más para ahorrar en la compra?

Mercadona continúa siendo el supermercado con mayor cuota de mercado en España gracias a un modelo basado en un surtido más reducido, una fuerte presencia de marcas propias y una política de precios bastante estable durante todo el año. Marcas como Hacendado, Deliplus o Bosque Verde han conseguido fidelizar a millones de clientes, ofreciendo un precio lo bastante bajo para no tener que realizar ni promociones ni ofertas.

Si nos fijamos en Carrefour, en cambio, desarrolla una estrategia muy distinta a la de la cadena de distribución de Juan Roig. La compañía francesa apuesta por un catálogo mucho más amplio y por campañas promocionales continuas, además de ofrecer marca blanca. Descuentos acumulables, ofertas 2×1, cupones personalizados y programas de fidelización permiten que determinados productos resulten muy competitivos.

Local Carrefour Distribucion Merca2
Fuente: Agencias

Por último, Alcampo completa la comparativa con una política muy orientada al ahorro. La cadena francesa mantiene una amplia oferta de productos de marca propia, formatos familiares y envases de gran tamaño que suelen reducir el precio por unidad. Esta estrategia resulta especialmente interesante para hogares numerosos o familias que realizan compras grandes cada varias semanas.

En conclusión:

  • Alcampo consigue la cesta más barata con 17,43 euros, y es una cadena que cuenta con grandes promociones y descuentos.
  • Mercadona con 17,45 euros, sin necesidad de realizar ofertas ni promociones, pero sí llevando a cabo ciertas bajadas de precios.
  • Carrefour alcanza los 18,20 euros, pero sigue siendo la cadena que usa los descuentos con más fuerza, además de su tarjeta de fidelidad, que acumula puntos para los clientes y les proporciona ofertas exclusivas en algunos casos.

El cierre del acceso principal de Sants durará dos años: el vestíbulo del AVE se triplicará

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El acceso principal a la estación de Sants por la plaza dels Països Catalans cerrará a finales de septiembre durante dos años, afectando a peatones y vehículos.
  • ¿Quién está detrás? Adif está ejecutando las obras de remodelación integral con una inversión de 150 millones de euros.
  • ¿Qué impacto tiene? Los peatones usarán una nueva entrada en el paseo Sant Antoni; los coches y taxis se trasladarán a la plaza Joan Peiró. Además, la obra triplicará el vestíbulo del AVE y duplicará el de Rodalies.

La remodelación de la estación de Barcelona Sants arranca la cuenta atrás para su mayor transformación. Adif confirmó este jueves que el cierre del acceso principal por la plaza dels Països Catalans será efectivo a partir de finales de septiembre y se prolongará durante dos años, una medida que anticipa el cambio de fisonomía de la terminal con la ampliación de los vestíbulos del AVE y de Rodalies.

Los peatones tendrán que aprender un itinerario distinto. El nuevo acceso en el paseo Sant Antoni, que hoy no existe, se habilitará para absorber el flujo que atravesaba la plaza Països Catalans. La plaza misma, cuyas estructuras de Albert Viaplana y Helio Piñón están siendo restauradas, estará finalizada a finales de este año, según confían los responsables de la obra.

Para los vehículos, el cambio es drástico: los coches particulares y los taxis que antes dejaban pasajeros en la entrada de Països Catalans se trasladan en bloque a la plaza Joan Peiró. Adif ha aclarado que los taxis ya están en esa zona, pero ahora asumirán todo el tráfico rodado, lo que podría generar aglomeraciones en horas punta.

De la asfixia actual al modelo de Atocha y Chamartín

La intervención, con un presupuesto de 150 millones de euros, busca resolver el déficit de espacio que atenaza a Sants. Hoy, los viajeros del AVE se hacinan en 3.700 metros cuadrados donde las colas de acceso a los trenes se cruzan con las llegadas. Al terminar las obras, el vestíbulo de alta velocidad se expandirá hasta los 10.200 metros cuadrados, casi el triple. Y lo hará con dos zonas diferenciadas —salidas y llegadas— replicando el esquema que ya funciona en Chamartín y Atocha.

Habrá más novedades para los viajeros premium: la planta primera albergará la sala Club de Renfe y espacios VIP que podrán sumar otros operadores como Iryo, que hasta ahora ofrecía ese complemento en un hotel cercano. Mientras, frente al vestíbulo actual, se creará una zona de salidas con dos plantas para hacer la espera más cómoda.

El vestíbulo del AVE pasará de 3.700 a 10.200 metros cuadrados, tendrá dos zonas segregadas para salidas y llegadas, e incorporará nuevas zonas VIP: la estación que hoy conocen los viajeros en Barcelona dejará de existir como tal en 2028.

No solo gana el AVE. El vestíbulo de Rodalies, en el otro extremo de la estación, duplicará su superficie: de 2.600 a 4.400 metros cuadrados. El nuevo espacio ganará terreno hacia la plaza Països Catalans, donde incluso se añadirá una línea de validadoras para acceder directamente desde el exterior. Las obras en este sector ya muestran pilares alzados sobre los andenes subterráneos, aunque no se actúa sobre la infraestructura de vías.

Hoja de Ruta: Claves del Viaje

Con dos años de obras y una remodelación que no concluirá realmente hasta después de 2028, el impacto para los usuarios de Sants se mide tanto en molestias inmediatas como en una ganancia a largo plazo. La zona cero es la boca de acceso que hoy utilizan a diario miles de viajeros procedentes de la plaza Països Catalans, la más cercana al centro de la ciudad y a los ejes peatonales de Sants-Montjuïc. El nuevo desvío por el paseo Sant Antoni, aunque a menos de 200 metros, obliga a caminar por un lateral menos intuitivo y sin la misma dotación de comercios.

La cifra que resume la operación es el triple de espacio para el AVE en apenas dos años, con una inversión de 150 millones de euros que Adif ejecuta con el objetivo de poner a Sants al nivel de las terminales madrileñas. Sin embargo, un dato que no debe pasarse por alto: el proyecto acumula retraso. Cuando se presentó, se prometió que las obras estarían terminadas en 2026; ahora la primera fase se retrasa a 2028, y la segunda ni siquiera tiene proyecto constructivo definido. Eso introduce un riesgo de saturación prolongada para los viajeros habituales.

El pulso entre operadores también aparece tímidamente: Iryo, que en su desembarco carecía de salas VIP en la estación, podrá optar a instalar una en la nueva planta intermedia, lo que iguala la oferta de servicios frente a Renfe. La estación, además, ganará altura con tres plantas, de las cuales la superior será técnica y la intermedia albergará el club y futuros espacios premium. Para el viajero medio, la gran noticia es que, tras dos años de incomodidades, el embarque al AVE dejará de ser una carrera entre colas.

Inversión inmobiliaria de futbolistas: Erling Haaland y la cartera prime que diversifica su patrimonio

El mercado inmobiliario de lujo no suele asociarse al fútbol, pero los datos obligan a cambiar el enfoque. Erling Haaland, delantero del Manchester City, ha construido en apenas tres años una cartera de propiedades que supera los 17 millones de euros y abarca tres países. La operación más reciente, un soberbio inmueble en la campiña de Cheshire, confirma que el noruego no compra casas: compra activos refugio.

La cartera inmobiliaria de Erling Haaland: cuatro activos en tres países

Según los registros catastrales que cita The Sun, Haaland desembolsó en 2025 7,3 millones de euros (6,2 millones de libras) por una mansión de diez dormitorios en Cheshire, a tiro de piedra del centro de entrenamiento del City. La propiedad, de nuevo cuño, incluye lago privado, piscina, jardines y una casa en el árbol. El futbolista se mudó con su pareja y su hijo recién nacido, lo que marca un viraje: después de varios años de alquiler en el centro de Mánchester, opta por anclar capital en suelo británico.

Dos veranos antes, en 2022, ya había invertido unos 6,5 millones de euros (7,1 millones de dólares) en una villa de la Milla de Oro marbellí. La vivienda, con sauna y espacio subterráneo, se sitúa en uno de los corredores prime más tensionados de Europa, donde el precio por metro cuadrado ha subido por encima del 10% anual en el último lustro.

El portfolio se completa con un apartamento de tres habitaciones en el complejo Sommerro House de Oslo, por el que pagó aproximadamente 3 millones de euros (2,6 millones de libras) en 2023. La residencia ocupa un edificio art déco de 1930 y está integrada en un hotel boutique, una fórmula híbrida que permite combinar privacidad con servicios de alta gama. Existen indicios de una cuarta propiedad en Málaga, pero los detalles no han trascendido.

Diversificación geográfica y de activos: un patrón común entre los deportistas de élite

La distribución de los activos de Haaland no es aleatoria. Cheshire aporta la base residencial británica ligada al ciclo laboral; Marbella, la exposición al mercado vacacional de lujo y eventual optimización fiscal; Noruega, el anclaje en el país de origen y un activo en una moneda no euro. Esta triangulación geográfica replica las estrategias de diversificación que los family offices recomiendan a los grandes patrimonios: mitigar riesgos cambiarios, regulatorios y de mercado concentrando el capital en zonas con dinámicas de oferta muy limitada.

Las fincas elegidas comparten un denominador común: escasez de suelo urbanizable, entorno de baja densidad y valor de reventa sostenido por la marca del lugar. La Milla de Oro marbellí, la campiña de Cheshire y el Solli Plass de Oslo son referencias que han demostrado una resistencia cíclica notable en los informes de Knight Frank y Savills.

La decisión de comprar después de años de alquiler en Mánchester marca un punto de inflexión: de la liquidez del deportista al anclaje del inversor a largo plazo.

El criterio ‘inversor’ de Haaland: liquidez, uso personal y valor refugio

He seguido la evolución del real estate de los deportistas de élite durante la última década y pocas veces veo un periodo de adquisición tan concentrado sin mediación de clubes o patrocinadores. Haaland ha actuado como un family office unipersonal: liquida su salario en activos tangibles, en ubicaciones que no perderán atractivo y con una estrategia de salida a largo plazo basada en la exclusividad del stock.

El jugador del City no es el único ni el pionero. Cristiano Ronaldo y Lionel Messi acumulan carteras en media docena de países, pero lo interesante del caso Haaland es la precocidad y la disciplina: a los 25 años, ha comprado en plazos cortos y con una selección geográfica muy precisa. Esta velocidad de acumulación indica que la compra no responde a necesidades de vivienda, sino a una planificación patrimonial estructurada.

La inversión en obra nueva o reciente en Cheshire y en un edificio histórico reformado en Oslo muestra además un equilibrio entre activos de ciclo largo y activos con prima de singularidad. La villa de Marbella, rehabilitada y en una de las vías más cotizadas, cumple una doble función: uso estacional y activo refugio que puede apalancarse para operaciones futuras sin perder atractivo en el mercado de segunda mano.

En mi lectura, lo relevante no son las cifras absolutas —modestas para un patrimonio de UHNWI—, sino la demostración de que las gestoras de grandes fortunas y los asesores fiscales están calando en los nuevos deportistas con un discurso de preservación de capital mucho antes de que llegue el retiro.

💎 Veredicto Wealth

La cartera de Haaland refleja un perfil conservador de diversificación geográfica y tipológica apropiado para un inversor que busca preservar capital con un horizonte superior a diez años. El riesgo principal es la iliquidez inherente al lujo residencial y la exposición a un solo sector cíclico, que debe compensarse con activos financieros líquidos en fases de contracción del mercado prime.

El ADN de los últimos neandertales descarta la endogamia como causa de extinción

El ADN de los últimos neandertales descarta la endogamia como causa de su extinción. Un equipo del Instituto Max Planck de Antropología Evolutiva ha analizado los genomas de 27 individuos que vivieron hace unos 40.000 años en lo que hoy es Bélgica y el norte de Francia, y sus resultados, publicados en Nature, dibujan una imagen radicalmente distinta de la que sostuvo la ciencia durante décadas.

Lo que revelaron los genomas de 27 neandertales

Hace unos 40.000 años, los neandertales desaparecieron de Europa tras más de 300.000 años de presencia. La hipótesis dominante atribuía su extinción a una “espiral genética”: grupos cada vez más pequeños y aislados que, al reproducirse entre parientes cercanos, acumulaban mutaciones perjudiciales hasta condenarse a la desaparición. Sin embargo, los genomas de los 27 individuos analizados —todos ellos habitantes del noroeste europeo hacia el final de la especie— no muestran las señales de consanguinidad extrema que se esperaban.

“En el ocaso de los neandertales, en el noroeste de Europa, había más variación que milenios antes en Siberia”, explica a este diario Alba Bossoms Mesa, genetista y primera autora del estudio. La investigadora se refiere a la comparación con grupos como los de las cuevas de Chagyrskaya y Denisova, donde sí se han detectado comunidades muy pequeñas y aisladas genéticamente durante generaciones.

Los neandertales belgas y franceses, en cambio, estaban más emparentados entre sí que con otros grupos contemporáneos de Europa, lo que indica que formaban parte de una misma población regional. Pero no presentan los estragos típicos de la endogamia repetida. La imagen que emerge es la de pequeñas comunidades conectadas, que probablemente intercambiaban individuos con otros grupos vecinos. Más que familias aisladas, eran una red dispersa pero comunicada.

Además, el estudio no detectó un aumento de la llamada “carga genética” —la acumulación de mutaciones potencialmente perjudiciales— que cabría esperar en poblaciones en declive. “Estos resultados cuestionan la idea de que los neandertales desaparecieran principalmente debido a un deterioro progresivo de sus genomas”, afirma Bossoms.

El equipo también halló linajes genéticos muy antiguos entre algunos de estos individuos, una señal de que las poblaciones neandertales fueron más diversas y complejas de lo que se pensaba. De hecho, los análisis corrigieron errores de clasificación anatómica: fragmentos óseos que se creían de distintos individuos resultaron pertenecer al mismo.

Más que un callejón sin salida genético, los últimos neandertales tejían una red social que los mantenía conectados.

Cómo se extrajo información de huesos centenarios

Los restos estudiados proceden de diez yacimientos en en el norte de Francia y Bélgica, muchos excavados hace más de un siglo y con cantidades ínfimas de ADN conservado. Para recuperar la información, los investigadores del Max Planck emplearon un sistema de captura genética diseñado específicamente para neandertales, capaz de secuenciar millones de posiciones del genoma relevantes para su historia evolutiva.

Entre todos los fragmentos destaca un fémur hallado en la cueva de Goyet (Bélgica), del que se ha obtenido un genoma completo de gran calidad, el quinto de este nivel conseguido hasta ahora para un neandertal. El análisis genético también permitió identificar y descartar duplicidades, corrigiendo las atribuciones previas de algunos huesos.

Una extinción que sigue sin dueño

Pese a que neandertales y humanos modernos coexistieron en Europa durante miles de años, el estudio no ha encontrado indicios de mestizaje reciente en esta región durante la fase final de la especie. La asimetría es llamativa: existen varios ejemplos de humanos modernos de hace unos 50.000 años con antepasados neandertales apenas unas generaciones antes, pero todavía no se ha hallado ni un solo neandertal que tuviera un antepasado humano moderno reciente en su árbol genealógico inmediato.

“Comprender por qué el intercambio genético fue tan asimétrico sigue siendo un área de investigación activa”, señala Bossoms. Esta ausencia subraya que la desaparición neandertal no respondió a una dinámica simple de absorción o mezcla masiva. Yo he seguido de cerca el debate sobre la endogamia neandertal y debo confesar que este giro me sorprende.

Aunque los neandertales presentaran niveles de diversidad genética limitados en comparación con los humanos modernos, los investigadores subrayan que no puede descartarse cierta vulnerabilidad demográfica. Factores como las fluctuaciones climáticas y la competencia por los recursos con el Homo sapiens probablemente también intervinieron.

Los neandertales nunca se extinguieron del todo: una parte de su genoma sigue viva en muchos de nosotros.

La imagen clásica de los últimos neandertales como una especie aislada y genéticamente condenada pierde fuerza. Su desaparición parece haber sido el desenlace de una historia mucho más intrincada, donde la genética, el clima y la competencia se entrelazan. Y aunque el enigma de su extinción no está cerrado, una cosa es cierta: el ADN desmiente el mito de la decadencia inevitable.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los últimos neandertales del noroeste de Europa no estaban condenados por la endogamia y formaban una red social conectada.
  • Dónde: Yacimientos en Bélgica y norte de Francia (cueva de Goyet, entre otros).
  • Institución responsable: Instituto Max Planck de Antropología Evolutiva, Alemania (publicado en Nature).
  • Cuándo: 24 de junio de 2026.
  • Impacto a futuro: Cuestiona la hipótesis de la “espiral genética” y redirige la investigación hacia factores ecológicos y climáticos en la extinción de los neandertales.

Calor, irritabilidad y falta de concentración: cómo mantener el rendimiento cognitivo en olas de calor

El calor extremo no solo fatiga el cuerpo; también resta recursos a tu cerebro, dispara la irritabilidad y dificulta la concentración. Detrás de esa sensación de mal humor que muchos experimentan en olas de calor hay un mecanismo fisiológico claro: el hipotálamo se sobrecarga y la adrenalina se dispara, desviando la atención y reduciendo el autocontrol, según explica la literatura de rendimiento cognitivo.

Por qué el termómetro alto te deja sin foco y con menos paciencia

Cuando la temperatura ambiental supera la zona de confort, el cerebro activa un protocolo de emergencia. El hipotálamo —nuestro termostato interno— intensifica su actividad para disipar el exceso de calor, un proceso que consume una cantidad enorme de recursos neuronales. Esos recursos son los mismos que el cerebro emplea para regular emociones, mantener la atención e inhibir impulsos. El resultado: un estrés térmico que reduce la capacidad de concentración hasta en un 10-15% en tareas complejas, de acuerdo con estudios de psicología del rendimiento.

Además, las glándulas suprarrenales liberan adrenalina en dosis superiores a las habituales para colaborar en la disipación térmica, aumentando la frecuencia cardíaca y la activación general del organismo. Ese exceso de activación se traduce en tensión interna, menor paciencia y respuestas más reactivas ante contratiempos cotidianos. No es un fallo del carácter, sino una respuesta neurofisiológica predecible: tu cerebro prioriza la supervivencia térmica sobre la cortesía y la calma.

Cómo el calor se cuela en tu descanso y multiplica el agotamiento mental

El deterioro cognitivo no se limita a las horas de sol. Dormir mal es uno de los principales amplificadores de la irritabilidad por calor. Con noches tropicales que superan los 25 °C, el sueño profundo se acorta y los microdespertares aumentan, impidiendo la recuperación fisiológica que el cerebro necesita. La privación parcial de sueño afecta directamente a la tolerancia al estrés y a la capacidad de mantener la atención la mañana siguiente, como demuestran numerosos trabajos sobre cronobiología y rendimiento.

La noche es el momento en que el hipotálamo, además de regular la temperatura, sincroniza la producción de melatonina. Una temperatura ambiental excesiva desincroniza este proceso, retrasando el inicio del sueño y fragmentando los ciclos. Dormir en una habitación a más de 26 °C reduce hasta un 30% la cantidad de sueño de ondas lentas, la fase más reparadora. Al día siguiente, la niebla mental y la irritabilidad se instalan como un eco directo de esa mala noche.

ola de calor rendimiento cognitivo

📊 Las claves para bajo rendimiento en calor: pautas y métricas

  • Temperatura ideal para dormir: entre 18 y 22 °C. A partir de 26 °C, el sueño profundo se reduce significativamente.
  • Hidratación basal: al menos 2 litros de agua al día en condiciones de calor moderado, aumentando a 3 litros si se realiza actividad física. La deshidratación del 2% del peso corporal ya perjudica la atención.
  • Franjas de alto rendimiento: programar tareas que exigen concentración durante las primeras horas de la mañana o al anochecer, evitando la ventana de 12:00 a 17:00.
  • Refrescar el entorno de trabajo: ventiladores, paños húmedos en cuello y muñecas, y pausas cada 50 minutos para rehidratar y bajar la temperatura corporal central.

Más allá del descanso, el calor desvía el foco de atención. El cerebro, concentrado en mantener la temperatura estable, destina menos recursos a las funciones ejecutivas. La capacidad de autocontrol y la memoria de trabajo se resienten, lo que explica por qué discusiones superficiales escalan más rápido y por qué resulta tan cuesta arriba mantener la productividad en una oficina mal refrigerada. La evidencia lo corrobora: en jornadas con temperaturas superiores a 32 °C, los errores en tareas de vigilancia aumentan un 20%, según datos de seguridad laboral.

La buena noticia es que estos efectos son modulables. Pequeños ajustes en la rutina y el entorno pueden preservar una buena parte del rendimiento cognitivo incluso durante una ola de calor intensa. No se trata de luchar contra la fisiología, sino de trabajar con ella.

Cuando el termómetro sube, tu cerebro se convierte en un gestor de emergencias: prioriza bajar la temperatura y deja en pausa la regulación emocional y la concentración.

Ajustar los horarios de las tareas de alto valor, mantener una hidratación constante y optimizar las condiciones de sueño son las tres palancas que más impacto tienen sobre el rendimiento en días de calor extremo. La hidratación no solo repone líquidos: influye directamente en la velocidad de procesamiento cognitivo. Beber agua fresca cada hora estabiliza la temperatura central y evita que el hipotálamo entre en modo alerta, liberando recursos para el foco y la toma de decisiones.

El cerebro bajo presión térmica: prioriza la supervivencia y renuncia al rendimiento fino

La neurofisiología del estrés térmico tiene décadas de investigación a sus espaldas. Trabajos clásicos sobre rendimiento laboral y temperatura ambiente ya demostraron que la productividad cognitiva cae de forma lineal a partir de los 26 °C, y que el malestar emocional aumenta en paralelo. Lo novedoso es la divulgación de estos hallazgos para que profesionales y deportistas puedan anticiparse y no atribuir su falta de concentración a un defecto personal.

El hipotálamo, situado en la base del cerebro, actúa como un centro de mando que integra información térmica y desencadena respuestas autonómicas. Cuando la temperatura exterior sube, ordena vasodilatación periférica y sudoración, dos mecanismos que exigen un gasto energético considerable. Esa demanda adicional compite con los circuitos prefrontales, responsables de la planificación, la inhibición y la regulación emocional. Por eso la paciencia se agota más rápido y las decisiones impulsivas ganan terreno.

La liberación de adrenalina y también de noradrenalina explica la sensación de tensión y la disminución de la tolerancia a la frustración. Estos neurotransmisores preparan al organismo para una respuesta de lucha o huida, pero en dosis mantenidas generan un estado de hiperalerta que agota los recursos mentales. El resultado es un círculo vicioso: calor → activación adrenérgica → peor descanso → más activación → menor rendimiento al día siguiente.

La clave, según los expertos en rendimiento, está en romper ese círculo mediante hábitos proactivos. Mantenerse hidratado, buscar ambientes frescos y evitar la exposición directa al sol en las horas centrales son medidas de bajo coste y alto impacto. La suplementación con electrolitos —sodio, potasio y magnesio— puede ser útil cuando la sudoración es intensa, pues la pérdida de sales afecta la conducción nerviosa y, por tanto, la velocidad de procesamiento mental.

En contextos laborales, pequeñas adaptaciones como ventilación cruzada, pausas activas en espacios frescos y ropa transpirable pueden marcar la diferencia entre un día productivo y uno perdido. La ciencia del rendimiento sugiere que incluso un descenso de 2 °C en la temperatura ambiente percibida mejora la precisión en tareas de alta demanda cognitiva. No es necesario un aire acondicionado potente; a veces, un ventilador y un trapo húmedo en la nuca bastan para recuperar el foco.

Análisis E-E-A-T: la evidencia detrás de la niebla mental por calor

El vínculo entre temperatura y rendimiento no es una creencia popular; está respaldado por una base sólida de investigación en psicología ambiental y neurociencia aplicada. Estudios con resonancia magnética funcional han mostrado que el calor reduce la actividad de la corteza prefrontal dorsolateral, la zona que interviene en la memoria de trabajo y el control inhibitorio. Estos hallazgos se alinean con la experiencia diaria de millones de personas que notan una menor lucidez en días de bochorno.

Desde el punto de vista del rendimiento deportivo y laboral, la literatura coincide en que la aclimatación progresiva al calor mejora la tolerancia y reduce el impacto cognitivo. Exponerse gradualmente a temperaturas elevadas durante 7-10 días permite que el cuerpo optimice la sudoración y reduzca la sobrecarga del hipotálamo. Quienes trabajan al aire libre o entrenan en verano desarrollan, de hecho, una especie de “armadura” fisiológica que les protege parcialmente de la niebla mental, siempre que mantengan una hidratación adecuada.

La honestidad con la evidencia obliga a señalar que los mecanismos descritos no son una patología, sino una respuesta adaptativa normal del organismo. La irritabilidad y la falta de concentración en olas de calor no deben medicalizarse; simplemente reflejan un conflicto de prioridades entre la termorregulación y las funciones cognitivas superiores. Entenderlo así ayuda a ajustar expectativas y a aplicar las estrategias adecuadas sin alarmismo ni culpas.

En definitiva, la ciencia apoya la idea de que pequeños gestos de autocuidado —hidratación, pausas, sueño fresco— actúan como un escudo para el rendimiento en climas extremos. La próxima vez que notes que el calor te pone de mal humor, recuerda: no eres tú, es tu hipotálamo trabajando horas extra. Y ya sabes cómo ayudarle.

⚡ Rutina de Optimización Diaria

  • Hidratación inteligente: bebe un vaso de agua fresca cada 50 minutos durante la jornada laboral. Si sudas mucho, añade una pizca de sal y limón para reponer electrolitos sin azúcar.
  • Reserva las horas frescas para las tareas de alto valor: programa el trabajo que requiera máxima concentración antes de las 12:00 o después de las 18:00. El mediodía lo dedicas a tareas rutinarias o a una pausa fresca.
  • Acondiciona tu descanso nocturno: ventila la habitación al atardecer, usa ropa de cama ligera y, si la temperatura supera los 25 °C, dúchate con agua tibia antes de acostarte para ayudar a tu cuerpo a bajar la temperatura central.

Las entradas de ISDIN, Ahorramas o Fluidra en Merco 2026 apuntalan el peso del consumo, la salud y la industria en la reputación empresarial

0

La última edición del Monitor Empresarial de Reputación Corporativa (Merco) ha incorporado nuevas compañías a su ranking de 2026, en un movimiento que refleja el creciente peso de sectores vinculados al consumo, la salud y la industria en la economía española y en la construcción de su reputación corporativa.

Entre las principales novedades figura la entrada de Fluidra, junto a otras empresas como Ebro Foods o Desigual, mientras que dentro del Top 100 se incorporan firmas como ISDIN, que se sitúa en el puesto 79, y Ahorramás, en el 90. Estas nuevas incorporaciones se producen en un contexto en el que los sectores más cercanos al consumidor y con mayor exposición social están reforzando su protagonismo dentro del ranking.

Desde una perspectiva sectorial, la irrupción de estas compañías pone de manifiesto el mayor peso de aquellas empresas ligadas al consumo final y al bienestar. En distribución alimentaria, la entrada de Ahorramás se suma a un entorno altamente competitivo liderado por Mercadona, pero en el que también destacan operadores como Lidl, Carrefour, Eroski o Amazon, reflejando la intensidad de un sector clave por su impacto directo en el consumo de los hogares.

En el ámbito de la salud y el cuidado personal, la incorporación de ISDIN refuerza el dinamismo de un segmento en crecimiento, impulsado por la creciente demanda de soluciones vinculadas al bienestar. Este posicionamiento se produce en paralelo al protagonismo de grandes compañías farmacéuticas y de gran consumo como Bayer, Novartis o Pfizer.

Por su parte, la entrada de Fluidra pone el foco en la importancia de la industria dentro del tejido empresarial español. Su perfil, marcado por la internacionalización y la capacidad exportadora, la sitúa en línea con otras compañías industriales y de infraestructuras con fuerte presencia global como Siemens, Airbus, Acciona o ACS, que continúan siendo actores clave en la proyección exterior de la economía española.

En conjunto, estas incorporaciones refuerzan una tendencia en la que los factores reputacionales están cada vez más vinculados a la capacidad de las compañías para conectar con el cliente, adaptarse a entornos competitivos complejos y mantener una propuesta de valor sólida en mercados en transformación.

La 26ª edición de Merco amplía por tercer año consecutivo el número de empresas analizadas hasta 200, ofreciendo una radiografía más completa del tejido empresarial español a partir de 64.764 encuestas, 7 evaluaciones y 29 fuentes de información.

En este contexto, el ranking vuelve a situar a Inditex, Mercadona y el Grupo Social ONCE como las compañías con mejor reputación en España, consolidando el liderazgo de grandes grupos de distribución, consumo y servicios en lo más alto de la clasificación.

Parla suspende su ZBE 2026: Los coches sin etiqueta pueden circular sin multa

El Ayuntamiento de Parla ha suspendido de forma inmediata las restricciones de acceso a su Zona de Bajas Emisiones (ZBE), lo que significa que los vehículos sin etiqueta ambiental pueden circular por todo el municipio sin exponerse a una multa. La decisión, anunciada por el alcalde Ramón Jurado en el Debate sobre el Estado de la Ciudad, se mantendrá vigente mientras los niveles de contaminación no suban y la calidad del aire se mantenga dentro de los parámetros saludables. En paralelo, el regidor también ha ordenado dejar en suspenso el cobro de la tasa de basuras, una medida que convierte a Parla en el segundo municipio de la región en declararse insumiso a este impuesto.

Qué cambia en Parla y a quién afecta la suspensión de la ZBE

A partir de este anuncio, ningún conductor será sancionado por acceder al centro de la ciudad con un vehículo que carezca de distintivo ambiental. La moratoria afecta directamente a los coches sin etiqueta de la DGT, es decir, a los gasolina matriculados antes del año 2000 y a los diésel anteriores a 2006, que en condiciones normales tendrían prohibido el paso a la zona delimitada. El Ayuntamiento adopta así el modelo de ‘zona cero’ que ya aplican ciudades como Milán o Turín: no hay restricción activa salvo que los medidores de calidad del aire detecten un incremento significativo de la contaminación.

Ramón Jurado argumentó la decisión con un criterio de equidad territorial. «No creo que sea justo que los vecinos de Parla no gocen de los mismos derechos que otros municipios, por el simple hecho de ser más ricos o menos pobres», afirmó el alcalde. Al mismo tiempo, confirmó que el Gobierno local formado por PSOE y Más Madrid implantará en el centro «medidas disuasorias de estacionamiento» mediante parquímetros de la llamada Zona Azul, de la que quedarán exentos los vehículos que paguen el Impuesto de Vehículos de Tracción Mecánica en la localidad.

La ZBE de Parla no estaba multando, y seguirá sin hacerlo mientras las estaciones de medición no disparen las alertas.

Cuándo entra en vigor y qué excepciones contempla la medida

La suspensión de las multas es inmediata y no tiene una fecha de finalización programada. Dependerá, exclusivamente, de la evolución de los niveles de contaminación en el municipio. Mientras los estudios reflejen una calidad del aire aceptable, la ZBE se mantiene como una figura administrativa sin consecuencia sancionadora para el conductor. ¿La única novedad que sí se aplicará? La regulación del aparcamiento en el centro mediante parquímetros, algo que el consistorio plantea como fórmula para disuadir a los conductores de Toledo que estacionan en Parla para tomar el tren hacia Madrid.

La decisión de suspender la tasa de basuras que también anunció el alcalde responde a un contexto financiero complejo. La Comunidad de Madrid ha entregado solo 200.000 euros de los 30 millones correspondientes a la liquidación del consorcio urbanístico de Parla Este, un hecho que Jurado calificó de «robo» y que ha pesado en la negativa municipal a repercutir el nuevo impuesto a los vecinos.

tasa basuras Parla

Cómo evitar la multa y qué hacer si circulas sin etiqueta por Parla

La respuesta es sencilla: con la suspensión de la ZBE, no hay multa que evitar. Cualquier vehículo puede circular por el centro de la ciudad sin restricciones de distintivo ambiental. No obstante, hay dos aspectos que los conductores deben vigilar a partir de ahora:

  • Zona Azul con parquímetro. Aunque los vehículos empadronados en Parla estarán exentos, los conductores de fuera del municipio que aparquen en el centro deberán abonar la tasa de estacionamiento regulado. La barrera, en este caso, no es la etiqueta de la DGT sino el ticket del parquímetro.
  • Reactivación por contaminación. Si en algún momento los sensores de calidad del aire detectan niveles preocupantes, el Ayuntamiento podría reactivar las restricciones de la ZBE. Cuando eso ocurra, volverá a ser obligatorio el distintivo ambiental para circular por la zona delimitada.

Un movimiento local con implicaciones más amplias

La decisión de Parla introduce un matiz relevante en el despliegue de las Zonas de Bajas Emisiones, un mandato legal que obliga a todos los municipios de más de 50.000 habitantes a contar con un área de tráfico restringido por criterios ambientales. Lo que ha hecho el alcalde socialista es invocar la literalidad de la norma: si no hay contaminación que mitigar, no hay razón para prohibir la circulación. De hecho, el modelo de ‘zona cero’ que argumenta el consistorio ya funciona en ciudades del norte de Italia, donde las restricciones se activan solo cuando los niveles de polución alcanzan umbrales determinados.

El gesto tiene, además, una lectura política nada desdeñable. Mientras los grandes municipios de la región, con Madrid a la cabeza, aprietan las restricciones de acceso y endurecen las sanciones —200 euros por entrar sin etiqueta a la M-30—, en el sur del área metropolitana se abre una brecha de asimetría normativa. Que Parla se sume a Leganés en la insumisión a la tasa de basuras añade un segundo frente al Ministerio. La deuda viva del municipio supera los 500 millones de euros y el regidor ha tendido la mano al Gobierno central con una petición expresa: «ir todos juntos al Ministerio para que distribuya la deuda con criterio de equidad».

Para el conductor que se mueva por el sur de Madrid, el mensaje práctico es claro. Circular por el centro de Parla con un diésel de 2004 no cuesta hoy ni un euro en multas. Pero esa tranquilidad tiene un asterisco: depende de que el aire siga limpio. Si la contaminación repunta, la ZBE se activará y las cámaras de acceso podrán sancionar como en cualquier otra gran ciudad. Hasta entonces, la gratuidad del acceso y la exención de la tasa de basuras convierten a Parla en una rareza administrativa que merece la pena vigilar de cerca.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Suspensión de las restricciones de acceso a la ZBE de Parla para todos los vehículos, incluidos los que carecen de etiqueta ambiental.
  • Sanción económica: No aplica. Las multas por ZBE quedan suspendidas mientras la calidad del aire se mantenga dentro de los parámetros saludables.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Inmediata. La suspensión se anunció en el Debate sobre el Estado de la Ciudad de junio de 2026 y no tiene fecha de finalización programada.

Modernización de tanques con IA: el jefe del ejército alemán lo detalla en The Economist

Cinco áreas que exigen una modernización inmediata

El jefe del Ejército alemán no se anda con rodeos. Durante una entrevista con The Economist, dibujó un plan de transformación centrado en cinco pilares que considera inaplazables. El primero es el fuego indirecto, que incluye la artillería tradicional pero también los sistemas de ataque profundo: desde misiles capaces de alcanzar objetivos a 1.000 kilómetros hasta municiones de precisión para la profundidad táctica, entre 100 y 300 kilómetros. Un salto cualitativo respecto a las capacidades actuales de la Bundeswehr.

El segundo eje es la defensa aérea contra drones, un ámbito en el que la guerra de Ucrania ha demostrado carencias críticas. A continuación, la guerra electromagnética como tercera prioridad: interferir, engañar y proteger las comunicaciones propias en un campo de batalla cada vez más digitalizado. La cuarta área clave es la integración de sistemas no tripulados en las unidades tripuladas, lo que el general define como ‘hombre-máquina en equipo’. Por último, insiste en los sistemas de mando y control habilitados por inteligencia artificial, imprescindibles para procesar el aluvión de datos de los sensores modernos.

En ningún momento habla de ‘sistemas heredados’ —un término que rechaza—, sino de los medios necesarios para tomar y mantener el terreno, que sigue siendo la misión fundamental de las fuerzas terrestres.

El eterno debate: ¿tiene futuro el carro de combate?

Cuando el entrevistador le plantea el dilema entre plataformas clásicas y tecnología emergente, la respuesta del jefe militar es clara como el blindaje de un Leopard: el tanque no va a desaparecer, pero debe reinventarse. Según explicó ante The Economist, el carro de combate del mañana será ‘un centro de mando y control, una especie de nave nodriza’ que gestione enjambres de drones terrestres y aéreos.

La experiencia ucraniana —oficiales consultados por el medio británico— demuestra que los vehículos terrestres no tripulados (UGV) ya asumen tareas de suministro, apoyo de fuego y logística que antes requerían blindados tripulados. Para el Ejército alemán, la transición no consiste en elegir entre drones o tanques, sino en fusionarlos.

A mitad de la conversación, el general expuso el núcleo de su doctrina:

El tanque debe convertirse en un centro de mando y control, una especie de nave nodriza para sistemas no tripulados.

— Jefe del Ejército alemán, en The Economist

Esta visión encaja con las lecciones del Donbás, donde la supervivencia en un campo de batalla transparente exige movilidad, protección y una conciencia situacional que solo la IA puede proporcionar.

Reequilibrar la balanza en la OTAN

La entrevista llega en un momento de turbulencias. Hace apenas unos días, dos ministros británicos —el titular de Defensa y un secretario de Estado— dimitieron denunciando que los planes de modernización del Reino Unido no son suficientemente innovadores, con poca apuesta por drones y autonomía. El debate está abierto en todas las capitales de la Alianza.

El planteamiento alemán ofrece un camino intermedio: ni saltar al vacío de lo puramente no tripulado ni aferrarse a plataformas obsoletas. La clave, según el jefe del Ejército, está en mejorar rápido en los cinco vectores que ha señalado y dejar que la experimentación defina el equilibrio exacto.

Con el fondo especial de 100.000 millones de euros aprobado tras la invasión rusa de Ucrania, Alemania tiene músculo financiero para acometer esta transformación. La pregunta es si la burocracia de defensa será capaz de ejecutarla al ritmo que exigen los campos de batalla del este de Europa.

Reflexión final: del blindado al enjambre inteligente

Lo que el jefe del Ejército alemán describe ante The Economist es un cambio de paradigma. El tanque como nave nodriza, rodeado de vehículos autónomos, conectado por inteligencia artificial y protegido por defensas antiaéreas y guerra electrónica. Una mutación que recuerda más a una flota naval que a una columna acorazada del siglo XX.

La adaptación será dolorosa. Muchos ejércitos europeos mantienen estructuras pensadas para guerras que ya no existen. Pero si el diagnóstico es certero, el que no entienda que los drones y la IA son tan necesarios como el blindaje acabará viendo sus unidades barridas antes de alcanzar la línea de contacto.

Puedes escuchar el análisis completo en el vídeo original de The Economist:

El Corte Inglés hunde el precio del Roomba Combo 405 a 329 €: el robot que friega y aspira desde el móvil

Hay días en que el suelo puede esperar, pero el suelo no opina igual. El Corte Inglés acaba de dejar a tiro de un clic uno de los robots aspiradores más codiciados del mercado: el Roomba Plus 405 Combo de iRobot pasa de 699 € a 329 €, un recorte del 52% que convierte un producto premium en una compra razonable para casi cualquier hogar español. No es un reajuste menor: son 370 euros de diferencia entre el precio habitual y la oferta activa hoy en la web y centros del gigante de la distribución.

El modelo en cuestión no es un simple aspirador con ruedas. El Roomba Plus 405 Combo combina aspiración y fregado en el mismo ciclo, con mopas giratorias DualClean elevables y una base AutoWash que lava y seca las propias mopas sin que el usuario tenga que tocarlas. La promesa, en la práctica, es real: enciendes el robot desde la app del móvil, sales a trabajar y vuelves al suelo limpio.

El Corte Inglés lo tiene disponible hoy, pero las ofertas de este tipo vuelan

Youtube video

El Corte Inglés no suele mantener descuentos de este calibre durante semanas. La ficha del producto confirma disponibilidad tanto en tienda física como en su plataforma online, con entrega disponible el mismo día en muchas provincias. La financiación sin intereses en 12 meses —activa hasta julio de 2026— añade otro argumento para quienes prefieren repartir el gasto: 329 € a plazos son menos de 28 € al mes.

El Roomba Plus 405 Combo no aspira por aspira. Usa sistema de mapeo y navegación inteligente para cubrir cada zona del hogar, detectar obstáculos y adaptarse a alfombras, tarimas y suelos de madera. La potencia de succión se regula sola según la superficie, y las mopas DualClean se elevan automáticamente cuando el robot detecta que va a pasar sobre una alfombra, evitando mojarla.

El Corte Inglés e iRobot: dos marcas que llevan años haciendo equipo

El Corte Inglés lleva años siendo uno de los distribuidores de referencia para la gama Roomba en España, y iRobot —fundada en 1990 por investigadores del MIT— es la compañía que popularizó el concepto de aspiradora robótica doméstica con el lanzamiento del primer Roomba en 2002. Desde entonces, la marca ha vendido más de diez millones de unidades en todo el mundo y ha ido incorporando el fregado, la navegación con LiDAR y el vaciado automático a sus modelos más avanzados.

La combinación de ambas marcas no es casual. El Corte Inglés ofrece garantías de compra, devolución en 15 días y financiación propia que en Amazon o MediaMarkt no están disponibles en las mismas condiciones. Para quienes valoran el respaldo de la tienda física —poder llevar el robot en mano si algo falla—, ese factor tiene un peso real en la decisión.

Lo que hace diferente al Roomba Plus 405 Combo frente a modelos más baratos

Youtube video

El mercado de robots aspiradores en España está lleno de modelos por debajo de los 200 €, pero el salto cualitativo entre esa gama y el Roomba Plus 405 Combo es notable. La base AutoWash es el elemento clave: en los robots básicos, el usuario tiene que limpiar la mopa sucia a mano después de cada uso. Aquí, la estación lo hace sola: lava, aclara y seca las mopas DualClean de forma autónoma.

El sistema de fregado SmartScrub aplica una presión constante sobre el suelo mientras las mopas giran, lo que lo diferencia de los robots que simplemente arrastran un paño húmedo. El resultado en suelos con grasa o residuos secos —cocina, entrada, comedor— es visible a simple vista. La app iRobot Home permite programar ciclos, establecer zonas de exclusión y elegir el modo de limpieza sin levantarse del sofá.

Qué debes saber antes de comprarlo

La conexión con el móvil es imprescindible para sacarle partido

El Roomba Plus 405 Combo funciona sin smartphone, pero pierde buena parte de su potencial. La app iRobot Home —disponible para iOS y Android— es donde se configuran los horarios, se ajusta la intensidad del fregado y se reciben notificaciones cuando el robot termina o necesita atención. Sin conexión WiFi estable en casa, la experiencia se reduce a pulsar el botón físico y esperar.

La base AutoWash necesita su propio espacio y acceso a agua

La estación de lavado y secado de mopas no es pequeña: ocupa un espacio similar al de una papelera de oficina y necesita estar cerca de un enchufe. En pisos con espacios reducidos o sin zonas cómodas para instalarla, conviene medirlo antes. El depósito de agua de la base hay que llenarlo y vaciarlo periódicamente, aunque la frecuencia depende del uso.

Robots aspiradores con fregado: hacia dónde va el mercado en 2026

Los modelos 2 en 1 —que aspiran y friegan en un solo ciclo— representan ya la tendencia dominante entre los robots de gama media-alta. La integración de inteligencia artificial para reconocer tipos de suelo, evitar obstáculos y adaptar la potencia en tiempo real ya no es exclusiva de los modelos más caros: el Roomba Plus 405 Combo demuestra que esta tecnología puede estar a 329 € cuando la marca decide apostar por un descuento de verdad.

El consejo experto es claro: si el fregado manual es la tarea doméstica que más tiempo consume en tu hogar, invertir en un robot con base autolimpiante —como este modelo disponible hoy en El Corte Inglés— es la decisión más rentable a medio plazo. El tiempo que recuperas en un año justifica con creces la inversión.

Hotel de lujo en Cádiz: el nuevo Amàre Beach de la familia Luque dispara el interés inversor en Sancti Petri

La costa de Cádiz, y en particular Sancti Petri, se consolida como uno de los polos más activos del mercado hotelero de lujo en España. La familia Luque, propietaria de Fuerte Group Hotels, acaba de estrenar el Amàre Beach Sancti Petri, el tercer hotel de la marca solo para adultos tras los de Marbella e Ibiza, con una inversión que supera los 30 millones de euros. He analizado la operación y, más allá de la noticia de la apertura, veo una señal clara para los inversores que buscan activos inmobiliarios con vocación de legado y rentas recurrentes.

El nuevo establecimiento, con acceso directo a la playa de La Barrosa, suma 335 habitaciones (desde 224 euros la noche) y refuerza un enclave que ya cuenta con el Palacio de Sancti Petri Gran Meliá, el único hotel de Cádiz distinguido como Leading Hotels of the World. A escasos metros, además, está prevista la apertura del primer resort de Fairmont en España, lo que confirma la apuesta de las grandes cadenas internacionales por esta franja litoral de la provincia gaditana.

Una apuesta de 30 millones que refuerza el polo de lujo de Sancti Petri

La familia Luque ha concebido el Amàre Beach como un resort de gran formato, pensado exclusivamente para adultos, con una oferta que combina el descanso, la alta gastronomía y el bienestar. De las 335 habitaciones, 30 son de categoría swim out con acceso directo a una piscina compartida, y la Master Suite corona la propuesta con vistas panorámicas al Atlántico, terraza con jacuzzi y cocina equipada. El precio medio ronda los 60 euros en el restaurante Hayaca, dirigido por el chef con estrella Michelin Mauricio Giovanini, un indicio más del posicionamiento premium que persigue el activo.

Situado junto al Palacio de Sancti Petri, el hotel se beneficia de la tracción de la marca Gran Meliá y del ecosistema de servicios de alto nivel de la zona. A ello se suma el Belvue Rooftop Bar, con coctelería de autor a cargo de Diego Cabrera, piscina infinita y sesiones de DJ, un reclamo para una clientela dispuesta a pagar por experiencias exclusivas y que genera un mayor gasto por habitación en restauración y ocio.

El perfil de inversión que buscan los Luque y que seduce al mercado

La inversión en hoteles de lujo por parte de family offices y grupos patrimonialistas no es nueva, pero el caso del Amàre Beach subraya algunas claves que interesan al inversor cualificado. En primer lugar, la propiedad y la gestión están en manos de una misma familia con experiencia en el sector —Fuerte Group Hotels opera ya una docena de establecimientos en Andalucía—, lo que reduce los riesgos de ejecución y garantiza una visión de largo plazo.

En segundo lugar, el producto solo para adultos segmenta una demanda de alto poder adquisitivo que ha demostrado ser más resiliente a los ciclos económicos y menos dependiente de la estacionalidad vacacional tradicional. La combinación de un entorno natural protegido (La Barrosa), barreras urbanísticas y la presencia de marcas internacionales crea un foso competitivo difícil de replicar, lo que sostiene tanto las tarifas como la ocupación media.

La combinación de suelo escaso, demanda de alto poder adquisitivo y un producto de marca consolidada convierte al Amàre Beach en un activo con alta probabilidad de revalorización a largo plazo.

Este tipo de activos encaja en la cartera de cualquier family office que busque diversificar fuera de los mercados financieros y obtener una renta periódica indexada a la inflación —las tarifas hoteleras tienden a subir con el coste de la vida— junto a una reserva de valor en el ladrillo prime. La inversión de 30 millones, además, se sitúa en un rango accesible para patrimonios medios-altos que desean tomar posiciones directas en inmuebles singulares, sin recurrir a vehículos colectivos.

Cádiz como destino de inversión hotelera: más allá de la temporada estival

El auge de Sancti Petri no es un fenómeno aislado. En los últimos cinco años, la provincia de Cádiz ha atraído a operadores como Fairmont, SO/ Sotogrande o la propia Meliá, que han elevado el estándar de la oferta y empujado al alza los precios medios. Esta transformación ha ido acompañada de una renovación de las infraestructuras de transporte y de un incremento del turismo internacional de alto gasto procedente de Estados Unidos, Reino Unido y Oriente Medio.

Para un inversor con horizonte de siete a diez años, el perfil de riesgo-retorno de un activo como el Amàre Beach resulta atractivo. El inmueble se beneficia de una doble fuente de valor: el rendimiento operativo de la actividad hotelera, con márgenes elevados en el segmento de lujo, y la apreciación del suelo en una zona donde las licencias para nuevos desarrollos son cada vez más escasas. A ello se une la estabilidad del marco jurídico español y la fortaleza de la demanda turística en el Mediterráneo, un factor que no muestra signos de agotamiento.

💎 Veredicto Wealth

El Amàre Beach Sancti Petri es un activo de preservación de capital con rentas estables para un inversor paciente que valore el legado familiar. El principal riesgo a vigilar es la estacionalidad, mitigada por el modelo solo para adultos y la consolidación del destino como enclave premium.

Metro de Madrid cierra Cuzco y corta la línea 10 desde el 4 de julio por obras en Bernabéu

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid cierra la estación de Cuzco y corta la línea 10 entre Nuevos Ministerios y Plaza de Castilla desde el 4 de julio hasta finales de agosto.
  • ¿Quién está detrás? Metro de Madrid y la Comunidad de Madrid, con una inversión de 1,7 millones en impermeabilización y retirada de amianto en Cuzco y 66 millones en la renovación de Santiago Bernabéu.
  • ¿Qué impacto tiene? Los viajeros del norte de la línea 10 disponen de un servicio gratuito de autobuses de la EMT cada 3-5 minutos y refuerzos en las líneas 1 y 9 de Metro y en Cercanías.

Metro de Madrid cerrará la estación de Cuzco y cortará el servicio de la línea 10 entre Nuevos Ministerios y Plaza de Castilla a partir del próximo 4 de julio. La suspensión se prolongará hasta finales de agosto y responde a las obras de renovación integral de la estación de Santiago Bernabéu, que el Gobierno regional ejecuta con una inversión de 66 millones de euros.

El corte que complica la línea más rápida de la red

El cierre total de Cuzco amplía la interrupción que ya sufría la línea 10 desde el pasado 28 de marzo. Hasta ahora, el tramo entre Nuevos Ministerios y Cuzco estaba suspendido, pero la estación de Cuzco seguía operativa en dirección a Plaza de Castilla. Con la nueva fase, esa conexión desaparece: el corazón de la línea más rápida de toda la red subterránea queda partido en dos.

El corte afecta a la comunicación directa entre la zona norte —San Sebastián de los Reyes, Fuencarral-El Pardo— y la parte sur que nace en Alcorcón y atraviesa Latina, Moncloa-Aravaca, Centro y Chamberí. Quienes necesiten salvar el tramo afectado deberán utilizar las líneas 1 y 9 de Metro o el Cercanías a Chamartín desde Nuevos Ministerios.

Para mitigar el impacto, Metro de Madrid mantiene el servicio sustitutivo gratuito de autobuses activo desde marzo. Diez vehículos de la EMT circulan con una frecuencia de entre tres y cinco minutos entre Plaza de Castilla y la zona afectada. Además, se han reforzado las líneas regulares 27 y 147 de la EMT, que recorren el Paseo de la Castellana.

Las obras en Santiago Bernabéu y la reforma de Cuzco

La renovación de la estación de Santiago Bernabéu alcanza ya el 45% de ejecución. Los trabajos de excavación bajo la losa de cubierta han dado paso a la construcción de un nuevo nivel intermedio, muy próximo a la bóveda original. Cuando esa estructura esté completa, se demolerá la antigua estación para levantar la nueva, que será completamente accesible.

El proyecto contempla 12 ascensores y 24 escaleras mecánicas, y triplicará la superficie disponible: de los 4.843 metros cuadrados actuales a más de 12.400. La futura estación, que en 2025 registró cerca de cuatro millones de entradas y picos de 34.000 viajeros en jornadas de partido, aspira a inaugurarse a lo largo del primer trimestre de 2027, coincidiendo con el 125 aniversario del Real Madrid.

En paralelo, el cierre de Cuzco permitirá acometer obras de mejora propias con un presupuesto de 1,7 millones de euros (IVA incluido). Las actuaciones incluyen la impermeabilización de la infraestructura y la retirada del amianto de la bóveda y de los cuartos técnicos. Una vez finalizadas estas tareas, a finales de agosto, el corte de la línea 10 volverá al esquema anterior —solo entre Nuevos Ministerios y Cuzco— hasta finales de año, manteniendo siempre el autobús sustitutivo.

Hoja de Ruta: Claves del Viaje

El impacto del corte se concentra en la desconexión del norte de la línea 10 con el centro y el sur. La alternativa en superficie, con autobuses cada pocos minutos, palia el problema pero no evita que miles de viajeros sumen entre 10 y 15 minutos extra en sus trayectos diarios durante los meses de julio y agosto, justo cuando la afluencia baja por las vacaciones, lo que reduce la presión sobre los servicios alternativos.

La zona cero es el tramo entre Nuevos Ministerios y Plaza de Castilla, un segmento que en hora punta mueve una densidad de pasajeros muy alta y que ahora depende de un bypass en superficie. La coordinación entre Metro y la EMT funciona, pero el riesgo operativo es real: cualquier incidencia en el dispositivo de autobuses —desde un pico de demanda imprevisto hasta un accidente en la Castellana— deja al norte sin alternativa rápida.

El dato que resume la operación son los 66 millones destinados a Bernabéu y los 1,7 millones para Cuzco. No es solo una obra de mantenimiento: es la mayor reforma de una estación de Metro en la capital en años. El pulso entre administraciones no es tal —todo depende de la Comunidad de Madrid—, pero la lectura de fondo es la misma de siempre: las grandes infraestructuras del transporte público madrileño avanzan a golpe de megaevento, en este caso el aniversario del estadio.

La línea 10 se parte en dos justo en su tramo central: el norte queda aislado del sur y la alternativa es un autobús que replica el recorrido en superficie.

Observamos un calendario ajustado: si las obras en Cuzco se retrasan más allá de agosto, el corte seguirá y la vuelta a la normalidad parcial se complicará. El compromiso oficial es que el servicio vuelva al esquema anterior (solo Nuevos Ministerios-Cuzco suspendido) a finales de agosto, y la inauguración de la nueva Bernabéu apunta al primer trimestre de 2027. Lo que pase entre medias dependerá de que no aparezcan sorpresas bajo la bóveda de amianto.

La CNMC fija 13.000 millones de retribución al gas para el periodo 2027-2032

La CNMC fija una retribución al gas de casi 13.000 millones para 2027-2032. Las circulares, ya en manos del Consejo de Estado para dictamen de urgencia, marcan las nuevas reglas del sector gasista para los próximos seis años.

La cifra total asciende a aproximadamente 12.900 millones de euros, según los cálculos del regulador, que desglosa la remuneración en tres actividades: distribución, transporte y regasificación. El marco retributivo, que debe aprobarse antes del 1 de octubre, introduce además incentivos específicos para la penetración de gases renovables y la digitalización de las redes.

Las cifras de la retribución: distribución, transporte y regasificación

La distribución de gas se lleva la parte del león. La CNMC estima una retribución promedio de 1.193,66 millones de euros anuales en el escenario tendencial, y de 1.189,39 millones en el de electrificación. En total, la distribución recibirá más de 7.100 millones de euros durante el periodo 2027-2032. Empresas como Nedgia (Naturgy), la mayor distribuidora del país, Redexis, Nortegas, Madrileña Red de Gas o Gas Extremadura son las principales beneficiarias de esta partida.

La regasificación, donde el actor dominante es Enagás, contará con 377,11 millones anuales, lo que suma cerca de 2.263 millones en seis años. Por su parte, el transporte de gas natural —también concentrado en Enagás— recibirá 575,46 millones al año, es decir, casi 3.453 millones entre 2027 y 2032.

Las cantidades son prácticamente idénticas a las que el regulador adelantó en marzo, tras recibir alegaciones del sector. La única variación significativa es el endurecimiento de los mecanismos de control financiero y de reporte de información, que comentaremos más adelante.

La CNMC apuesta por una red gasista más verde, con casi 13.000 millones que incentivan la entrada de biometano e hidrógeno en las redes.

El organismo que preside interinamente Cani Fernández —su mandato expiró el 17 de junio y está a la espera del relevo por Juan José Lanuza— ha diseñado estas circulares como el último paso antes de la aprobación definitiva. El trámite de urgencia ante el Consejo de Estado se justifica por la necesidad de cumplir con el plazo legal del 1 de octubre.

Incentivos a la transición: biometano, hidrógeno y digitalización

Una de las novedades más destacadas es el Incentivo por Desarrollo Sostenible (IDS), que ahora incluye términos específicos para gases renovables. Se premiará la inyección de biometano e hidrógeno verde en las redes de transporte, así como el suministro de bioGNL desde las plantas de regasificación para uso en transporte marítimo y terrestre. La CNMC busca acelerar la descarbonización de un sector que sigue siendo intensivo en combustibles fósiles.

Además, la circular para distribución contempla una partida dedicada exclusivamente a la digitalización, el reforzamiento de la ciberseguridad y la implementación de tecnologías para reducir las emisiones de metano. Se trata de una señal clara de que la transición energética no solo pasa por el vector eléctrico; el gas natural —y sus sustitutos renovables— seguirán jugando un papel relevante en la matriz energética española.

En el plano financiero, la CNMC ha elevado la presión. A partir del año de gas 2030, las penalizaciones por incumplir ratios de prudencia financiera subirán del 1% al 1,5% de la retribución anual. No obstante, hasta 2029 se mantiene el límite del 1% para suavizar el impacto. El objetivo es instar a las compañías distribuidoras a mantener niveles de endeudamiento y solvencia saludables.

Otro elemento novedoso es el endurecimiento de los controles de información. Aquellas empresas que no entreguen a tiempo los datos regulatorios o no subsanen errores sufrirán una retención automática de hasta el 50% de la retribución que les correspondería en las liquidaciones mensuales. Un mecanismo sancionador que busca mejorar la calidad y fiabilidad de la información que maneja el regulador.

Por último, el Incentivo a la fiabilidad y valoración de activos amortizados (IFVA) se aplica a infraestructuras con más del 75% de su vida útil regulatoria. Su función es garantizar que los activos troncales sigan recibiendo el mantenimiento adecuado sin trasladar costes ineficientes al consumidor final. Este incentivo reconoce la importancia de las redes de gas actuales, incluso aquellas que están cerca del final de su vida útil contable, en el contexto de una transición ordenada.

circulares gas

Análisis: ¿Un marco retributivo que impulsa la transición o perpetúa el gas?

Visto en conjunto, el nuevo marco retributivo de la CNMC es un intento de equilibrar la seguridad jurídica de los inversores en infraestructuras gasistas con los objetivos de descarbonización. Las cifras globales —casi 13.000 millones— pueden parecer contradictorias con un discurso de electrificación total. Pero hay que entender que las redes de gas actuales transportan casi el 30% de la energía final consumida en España y que, sin una red capilar de distribución y transporte, difícilmente podrá escalar el biometano o el hidrógeno verde.

Empresas como Enagás están pivotando hacia el hidrógeno, con proyectos como el H2Med y la adaptación de regasificadoras. La retribución para el transporte y regasificación, aunque estable, les da un colchón para afrontar esas inversiones. Sin embargo, el verdadero reto es que los incentivos sean lo suficientemente atractivos para que los productores de biometano conecten sus plantas a la red. Hoy, los volúmenes inyectados son simbólicos.

También conviene recordar que la Comisión Europea, en su taxonomía, solo considera sostenibles las inversiones en gas si van acompañadas de una hoja de ruta creíble hacia los gases renovables. Estas circulares van en esa dirección, pero el éxito dependerá de la ejecución. Si los volúmenes de biometano no despegan, parte de la retribución podría acabar financiando activos que más adelante se conviertan en varados.

El reto es que los incentivos sean suficientes para que las infraestructuras de gas no se conviertan en activos varados antes de amortizarse.

En mi opinión, el regulador ha dado un paso coherente. La inclusión del IDS y del IFVA muestra que se piensa en la transición desde dentro del sistema. Pero el calendario apremia: 2030 está a la vuelta de la esquina y la competencia con la electrificación será cada vez mayor. La clave estará en si estas circulares logran movilizar inversión real en biometano e hidrógeno, o si simplemente mantienen una red que acabará encogiéndose. El próximo 1 de octubre sabremos si el Consejo de Estado comparte esa visión.

Interconexiones energéticas entre España y Francia: la cumbre que puede resolver el aislamiento eléctrico

La vicepresidenta tercera del Gobierno, Sara Aagesen, ha confirmado este jueves que España, Portugal y Francia celebrarán «en las próximas semanas» una reunión ministerial de alto nivel para abordar las interconexiones energéticas de la península ibérica. Lo harán junto al comisario europeo de Energía, Dan Jørgensen, en un intento por romper un bloqueo que dura lustros. La cita no tiene aún sede fija, pero el hecho de que Francia se siente a la mesa ya es, en sí mismo, una señal de cambio.

El anuncio se produjo a su llegada al consejo de ministros de Energía de la UE, reunido esta semana en Luxemburgo. Aagesen subrayó que «estamos en un estadio diferente» y que la colaboración con París, Lisboa y Bruselas es ahora «muy importante». La ministra española evitó dar fechas concretas —solo avanzó que el encuentro será inminente—, pero el tono denota urgencia: la península lleva años por debajo de los niveles de interconexión que los Veintisiete consideran mínimos para un mercado eléctrico integrado.

La cita ministerial: lo que se sabe

La reunión se enmarca en el debate europeo sobre redes eléctricas, interconexiones y almacenamiento, una carpeta que Bruselas ha elevado al primer plano estratégico. La Comisión Europea lleva meses advirtiendo de que la falta de capacidad en las infraestructuras de transporte es «la mayor barrera potencial» para la transición verde. Jørgensen lo ilustró esta misma semana con un ejemplo que resonó en el sector: «Digamos que necesitamos 200 coches para conectar Europa. Tenemos 100 pero solo dejamos circular a 50». La analogía, directa y autocrítica, apunta a un problema de gestión además de inversión.

España, con uno de los mayores parques renovables del continente, se topa con un cuello de botella en los Pirineos. La interconexión actual con Francia apenas supera los 2.800 MW —muy por debajo del objetivo del 15 % de capacidad de interconexión sobre la potencia instalada que la UE marcó para 2030— y el proyecto de un nuevo enlace a través del golfo de Vizcaya, el cable submarino de 2.000 MW, acumula retrasos. Mientras, la generación renovable ibérica se apaga en horas valle porque no puede encontrar comprador al otro lado de la frontera.

Jørgensen ha puesto la mejora de estas conexiones «entre sus prioridades», según confirmó en una entrevista previa al consejo. El comisario danés defendió multiplicar por cinco la financiación europea para grandes proyectos de interconexión en el próximo marco presupuestario, consciente de que las inversiones necesarias —decenas de miles de millones— no pueden depender solo de los estados miembros.

Por qué el bloqueo francés fue el gran obstáculo

Históricamente, Francia ha frenado nuevas interconexiones para proteger su mix nuclear, temerosa de que una entrada masiva de electricidad barata procedente de las renovables ibéricas debilitara la competitividad de sus propias centrales. Ese proteccionismo energético, disfrazado de discusiones técnicas, ha mantenido a la península como una isla energética dentro del mercado único, encareciendo la factura eléctrica en los picos de demanda y obligando a España a instalar más ciclos combinados de gas como respaldo.

El cambio de actitud que ahora percibe el gobierno español no es casual. La crisis de precios de 2022 y la guerra de Ucrania demostraron que la seguridad de suministro europea exige solidaridad eléctrica real. Además, la propia Francia necesita importar electricidad en los momentos en que su parque nuclear —envejecido y con paradas recurrentes— no cubre la demanda. París empieza a ver las interconexiones no como una amenaza, sino como un seguro mutuo.

La península ibérica ha sido, durante demasiado tiempo, un generador renovable sin salida comercial. Esta cumbre puede cambiar el relato.

Portugal, que también participará en la cumbre, comparte el interés español: sus ambiciosos proyectos de hidrógeno verde y almacenamiento solo serán rentables si la electricidad fluye sin trabas hacia el centro del continente. El eje Lisboa-Madrid-Bruselas se ha alineado para presionar a Francia y, de paso, para exigir a la UE herramientas de financiación más ágiles.

reunión ministerial energía

Redes, presupuesto y la batalla que viene

El creciente protagonismo de las redes en la agenda europea no es coyuntural. Alemania, según datos manejados en Luxemburgo, pierde unos 4.000 millones de euros al año en energía que no puede transportar por limitaciones de sus propias infraestructuras. En Dinamarca se han decretado moratorias a nuevos proyectos renovables por la misma razón. El mensaje es claro: sin cables, la transición se ahoga.
Jørgensen lo sabe y por eso ha vinculado el debate de las interconexiones a la inminente negociación del presupuesto plurianual de la UE. La propuesta de quintuplicar los fondos para proyectos de interés común —los que cruzan fronteras— es ambiciosa, pero chocará con las tensiones fiscales del bloque. Alemania, Países Bajos y los nórdicos mantienen posiciones de austeridad que podrían limitar la ambición. Mientras, los países del sur reclaman que la solidaridad energética se traduzca en inversión tangible.

España llega a esta cita con una posición de fuerza. Es el cuarto mayor productor renovable de Europa y aspira a convertirse en un hub de exportación, no solo de electricidad, sino de moléculas verdes a través de futuros hidroductos. Pero para que ese plan funcione necesita dos cosas: que las interconexiones eléctricas se amplíen sin más demora y que el marco regulatorio europeo premie a quien invierte en almacenamiento y flexibilidad.

En mi opinión, el escepticismo sigue estando justificado. Francia ha sabido usar la diplomacia técnica para retrasar decisiones durante años. Que hoy haya un lenguaje más constructivo no garantiza que los próximos meses no aparezcan nuevos estudios de impacto ambiental, consultas públicas interminables o exigencias de compensación económica. El compromiso político es imprescindible, pero habrá que medirlo en hechos: en expedientes de red que avancen, en fechas de puesta en servicio que se cumplan y en partidas presupuestarias que no se diluyan.

La reunión de las próximas semanas —probablemente en julio— es una oportunidad real, pero el riesgo de que se convierta en otra foto de familia sin consecuencias operativas es alto. El sector eléctrico español lleva décadas esperando que la conexión con Europa deje de ser una aspiración y pase a ser un kilovatio hora que cruza la frontera. Esta vez, la urgencia climática y la seguridad de suministro juegan a favor. A partir de ahí, la pelota está en el tejado de los ministros.

La CNMV propone crear el Ibex 50 para diversificar el índice y reducir el peso de la banca

La presidenta de la CNMV, Marta San Basilio, ha propuesto crear un nuevo índice bursátil, el Ibex 50, para diversificar la composición actual del parqué español y reducir la elevada ponderación de la gran banca, que aglutina alrededor del 40% del Ibex 35. La iniciativa fue expuesta esta semana en Santander y apunta a incorporar hasta las 50 mayores compañías del país con el objetivo de atraer a sectores hoy infrarrepresentados.

La concentración bancaria, el detonante de un Ibex más amplio

En la actualidad, seis entidades financieras —Banco Santander, BBVA, CaixaBank, Banco Sabadell, Bankinter y Unicaja— representan aproximadamente el 40% de la ponderación del Ibex 35. San Basilio admitió que disponer de bancos «muy sólidos y en crecimiento es positivo para la economía española», pero subrayó que la bolsa «está concentrada» y que el supervisor debe trabajar para que otros sectores ganen presencia. La creación de un índice con 50 valores no sustituye al Ibex 35, sino que diversifica la exposición de los inversores sin perder la referencia de las grandes capitalizaciones.

La concentración en un puñado de valores es un riesgo sistémico conocido: cualquier sobresalto en la gran banca arrastra todo el selectivo. El Ibex 50, al incluir más compañías de tamaño intermedio, diluiría ese efecto y ofrecería una fotografía más completa del tejido empresarial español. La propuesta llega en un momento en el que la renta variable europea pierde atractivo frente a Wall Street y urge buscar palancas para revitalizar la plaza local.

El Ibex 50 como palanca para atraer empresas no cotizadas

Marta San Basilio fue clara al señalar que «sería bueno para los mercados de valores que hubiera más empresas de este tamaño y que hubiese un Ibex50 lo más diversificado posible». Detrás de la idea está la necesidad de seducir a grandes compañías no financieras que hoy optan por mantenerse fuera del parqué o, directamente, por cotizar en Estados Unidos. Según la presidenta, el ritmo de salidas a bolsa en España es «de casi cuentagotas» y Europa no puede permitirse seguir perdiendo activos corporativos de referencia.

La propuesta del Ibex 50 aspira a funcionar, además, como señal para los reguladores europeos. La integración normativa y la simplificación de los trámites de salida a bolsa son dos ejes de mejora que San Basilio considera urgentes. «Estamos diseñando paquetes legislativos que eliminen las barreras nacionales», detalló. La ambición es que un índice más amplio pueda actuar como escaparate y elevar la competitividad del mercado español frente a otros parqués de la Unión Europea.

El Ibex 50 no es solo una cuestión de imagen; es una palanca para atraer a las grandes empresas que hoy miran hacia Wall Street.

Ibex 50

El estancamiento de las salidas a bolsa y la fuga hacia Estados Unidos

La escasez de nuevas incorporaciones también afecta al mercado de pequeñas y medianas empresas. San Basilio reconoció que las salidas a bolsa en el BME Growth están estancadas y que la creación del BME Scale Up, un índice concebido para fomentar la llegada de empresas innovadoras, no ha cumplido las expectativas. En su primer año, de las 48 sociedades que cotizan en él, 44 pertenecen al sector inmobiliario, casi todas SOCIMIs. Lejos de la tecnología o la industria, el nuevo escalón ha atraído exclusivamente a vehículos conocidos y poco representativos de la economía real.

Europa debe «ofrecer una posibilidad atractiva de salir a bolsa para evitar que las empresas se vayan a Estados Unidos», subrayó la presidenta. La combinación de costes de listado, cargas regulatorias y una liquidez menor en los parqués europeos empuja a muchas compañías a cruzar el Atlántico. En ese contexto, el Ibex 50 podría servir como reclamo si consigue agrupar a sectores diversificados y mejora la visibilidad internacional de las cotizadas españolas.
Análisis: ¿qué implica para el inversor y el mercado español?

La creación de un nuevo índice de 50 valores no depende directamente de la CNMV —es BME la encargada de diseñar y gestionar los índices—, pero el mensaje lanzado desde el supervisor tiene un peso simbólico innegable. Si la propuesta cuajara, los inversores institucionales y los fondos pasivos que replican índices tendrían a su disposición una cesta más representativa y menos expuesta a los vaivenes de la banca. El Ibex 50 podría atraer incluso a nuevos fondos internacionales que hoy descartan España por su concentración sectorial.

No obstante, conviene matizar que la idea no resuelve el problema de fondo: la falta de grandes empresas dispuestas a cotizar. Mientras los costes de salida y las cargas regulatorias no se reduzcan a escala europea, el número de 50 podría convertirse en un ejercicio de suma de pequeñas compañías sin masa crítica. La clave reside, por tanto, en que las reformas legislativas avanzadas por Bruselas lleguen a tiempo y que el mercado español sepa aprovechar esa ventana. Sin una auténtica simplificación, el nuevo índice correría riesgo de ser más maquillaje que solución.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la propuesta se plasma en calendario y BME inicia la construcción del índice. La receptividad de los grandes valores no financieros será el termómetro.
  • Reacción del valor: El mercado ha acogido la idea sin sobresaltos; a corto plazo no altera las ponderaciones del Ibex 35. El impacto real llegará si surgen nuevas incorporaciones.
  • Precedente sectorial: Índices como el FTSE 100 o el DAX 40 ya muestran que una mayor diversificación reduce la volatilidad ligada a un solo sector. El Ibex 50 replicaría esa filosofía.

Carlos San Basilio impulsa la reforma de la ley de OPAs tras el caso BBVA-Sabadell

El presidente de la CNMV, Carlos San Basilio, ha anunciado este jueves que el organismo impulsará la reforma del Real Decreto que regula las OPAs, tomando como referencia las deficiencias detectadas durante la oferta hostil de BBVA sobre Sabadell. La norma, que acumula más de dos décadas de vigencia, será revisada para ganar claridad y adaptarse a nuevas competencias que otorgará la Unión Europea, según ha explicado en la clausura de los seminarios de la UIMP organizados por APEI y patrocinados por BBVA.

Las deficiencias de la OPA BBVA-Sabadell que impulsan la reforma

San Basilio ha reconocido que el decreto ha cumplido su papel, pero ha evidenciado «áreas donde ha tenido que ser interpretado en un sentido o en otro». La comunicación con el Ministerio de Economía es constante a través del Tesoro, y el objetivo es eliminar lo que el propio presidente ha calificado como «directamente errores de redacción». Entre las lagunas detectadas, la operación BBVA-Sabadell puso de manifiesto la necesidad de precisar los criterios de aceptación de ofertas competidoras y los plazos de suspensión de la cotización durante el período de oferta.

Pese al diagnóstico, el supervisor no considera que exista una «necesidad urgente» de reforma, ya que el marco legal ha operado hasta ahora de forma satisfactoria. No obstante, la revisión servirá para trasponer formalmente directivas comunitarias que concederán a la CNMV la potestad de suspender la cotización de valores en «situaciones de emergencia». Muchas de estas propuestas, según ha desvelado, ya han sido compartidas con la Secretaría del Tesoro.

Ibex 50 y diversificación: la otra petición de la CNMV

Más allá de las OPAs, San Basilio ha abogado por una mayor diversidad en los índices bursátiles españoles para reducir la dependencia del sector financiero. Actualmente, las entidades financieras representan alrededor del 40% de la ponderación del Ibex 35, algo que el presidente ve con buenos ojos porque tener bancos «muy sólidos» es positivo para la economía, pero que reclama corregir para ganar resiliencia. «Es cierto que la Bolsa está concentrada, no solo en bancos sino en número, y nos parece que debería ser más de valores», ha afirmado.

CNMV OPAs

Por ello, la CNMV defiende la creación de un Ibex 50 con firmas de liquidez que animen no solo a pymes, sino a corporaciones de gran tamaño a dar el salto al parqué y aprovechar las ventajas de financiación recurrente. El presidente ha recordado que la capacidad de absorción del mercado español ya ha quedado demostrada con colocaciones y ampliaciones que han superado los 9.000 millones de euros en el primer semestre del año.

La concentración del selectivo es un factor a trabajar para fortalecer la estructura de la bolsa nacional, insiste el supervisor, sin restar valor a la solidez de los bancos.

Análisis: ¿un lavado de cara o un verdadero refuerzo del mercado?

La iniciativa de la CNMV trasciende la coyuntura de una sola operación. La OPA BBVA-Sabadell ha actuado como catalizador de una revisión que en realidad arrastra años de inercia legislativa. La incorporación de las directivas europeas sobre suspensiones de emergencia y la mejora técnica del decreto responde a una agenda más amplia de modernización del mercado de valores español, donde la convergencia con los estándares europeos es ineludible. En paralelo, la actualización del Código de Buen Gobierno, que incluirá por primera vez directrices sobre inteligencia artificial, y la apuesta por un Ibex más poblado y equilibrado, dibujan un plan integral de fortalecimiento institucional. No obstante, conviene no perder de vista que la reforma de las OPAs no es urgente, lo que podría dilatar el calendario: el nuevo código de gobierno no se aprobará hasta el segundo trimestre de 2027 y los cambios normativos sobre OPAs dependerán del ritmo que marque el Tesoro.

La resiliencia del mercado español, con diferenciales de riesgo comprimidos a pesar del ruido político, añade confianza a la hoja de ruta. San Basilio ha constatado un «cierto distanciamiento de los mercados» respecto a la coyuntura institucional, ya que los inversores priorizan las variables macro y microeconómicas de las compañías. Con todo, el verdadero test será la capacidad de atraer nuevas salidas a bolsa y reducir la concentración financiera que atenaza al parqué nacional.

📊 Las Claves para el Inversor

  • Qué vigilar: La trasposición de las directivas europeas y la comunicación entre CNMV y Tesoro. Cualquier borrador del nuevo real decreto dará pistas sobre los plazos reales.
  • Reacción del valor: La OPA de BBVA sobre Sabadell dejó de ser un factor de volatilidad extrema, pero la reforma normativa podría revalorizar el atractivo de los valores pequeños si se reduce la concentración del Ibex.
  • Precedente sectorial: La CNMV ya impulsó en 2022 un código de buenas prácticas para OPAs. Ahora busca blindar el proceso con rango de ley, en línea con lo que exige la UE.

Eroski vende su red de gasolineras a la low cost Petroprix en plena desinversión

Eroski ha alcanzado un acuerdo para vender sus 40 estaciones de servicio a Petroprix, el operador de gasolineras low cost que refuerza así su red hasta las 245 instalaciones en España y Latinoamérica. La operación, asesorada por Deloitte y Lawesome, se enmarca en la estrategia de desapalancamiento del grupo cooperativo vasco y en su decisión de concentrar todos los recursos en el negocio alimentario, su núcleo tradicional.

El perímetro de la operación: 40 gasolineras y una red low cost que se amplía

La transacción contempla la transmisión de las 40 estaciones de servicio que Eroski opera en once comunidades autónomas: Andalucía, Aragón, Asturias, Cantabria, Castilla y León, Cataluña, Galicia, Islas Baleares, La Rioja, Navarra y País Vasco. El cierre está previsto para finales de año, una vez se cumplan las condiciones habituales en este tipo de acuerdos, según ha comunicado la cooperativa. Con esta compra, Petroprix eleva su capilaridad en la península ibérica y suma puntos de venta en territorios donde ya tenía presencia, lo que le permite ganar economías de escala en la distribución de carburantes.

La red de Petroprix pasará a contar con 245 estaciones de servicio, repartidas entre España, Portugal, Chile y Panamá. La compañía, especializada en el modelo de bajo precio, aprovecha la experiencia acumulada en la gestión de instalaciones para dar continuidad al servicio, según el comunicado de Eroski. La operación no supone un desembolso en efectivo que haya trascendido, aunque se espera que el importe se ajuste conforme al valor de los activos traspasados y al fondo de comercio del negocio.

Estrategia de desapalancamiento y foco en la alimentación

Eroski cierra así una de las últimas desinversiones previstas tras culminar en 2025 el proceso de refinanciación que normalizó su estructura financiera. El grupo cerró ese ejercicio con unas ventas de 6.081 millones de euros y una red de 1.508 establecimientos, casi todos del sector alimentario. La venta de las gasolineras encaja en el plan de la cooperativa para reducir deuda y liberar recursos que se destinarán de forma íntegra al desarrollo de su red comercial de supermercados, la expansión de formatos de proximidad y franquicia, y la apuesta por los productos frescos y locales.

“La cooperativa continuará centrando su estrategia en el desarrollo de su red comercial alimentaria, el impulso de sus formatos de proximidad y franquicia, la apuesta por los productos frescos y locales, el ahorro para las familias y el avance de sus procesos de transformación y eficiencia”, ha señalado la compañía. El movimiento se produce en un contexto de transformación del sector energético y de la movilidad, con nuevos hábitos de consumo que obligan a una creciente especialización de los operadores.

La salida del negocio de carburantes permite a Erosko concentrar su caja y su gestión en un sector alimentario donde la competencia se intensifica.

Petroprix

Análisis: una desinversión lógica en un sector en transformación

La decisión de Eroski no sorprende si se observa la evolución del mercado de carburantes. Las gasolineras low cost han ganado cuota de forma agresiva frente a las redes tradicionales y a las de las grandes petroleras. En los últimos años, operadores como Petroprix, Ballenoil o Plenoil han aprovechado los vaivenes del precio del combustible y los cambios en la movilidad para consolidarse como alternativa de bajo coste para los conductores.

Para Eroski, mantener una red de 40 estaciones de servicio dentro de un grupo eminentemente alimentario suponía un coste de oportunidad. La rentabilidad del negocio de carburantes, sometido a la volatilidad del precio del barril y a la presión regulatoria medioambiental, ya no compensaba frente a la necesidad de concentrar el balance en el core. Además, la cooperativa necesita seguir reduciendo su deuda después del duro proceso de refinanciación que culminó en 2025. La venta, aunque de importe no hecho público, inyecta liquidez y elimina gastos operativos asociados a un negocio periférico.

El comprador, Petroprix, gana una red ya operativa en ubicaciones consolidadas y con un volumen de clientes que permite amortizar la inversión en un plazo relativamente corto. La operación encaja en la tesis de consolidación del sector low cost, donde la escala es la barrera de entrada más efectiva.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre definitivo de la operación, previsto para finales de 2026, y la posible comunicación del importe exacto de la venta, que arrojará luz sobre el múltiplo pagado por estación.
  • Reacción del valor: Eroski no cotiza en bolsa, por lo que la transacción no tiene impacto bursátil directo. Sin embargo, la operación mejora el perfil de riesgo de la deuda del grupo, lo que podría traducirse en mejores condiciones de financiación futuras.
  • Precedente sectorial: La venta de activos no estratégicos por parte de grupos de distribución para centrarse en su negocio principal es una tendencia que ya se ha visto en otros operadores, como la desinversión de Repsol en estaciones de servicio de bajo rendimiento o la venta de los activos de gasolineras de El Corte Inglés a Cepsa.

OpenAI retrasa GPT-5.6 por petición de Trump: ¿seguridad o control gubernamental?

OpenAI retrasará el lanzamiento de GPT-5.6 por petición expresa de la administración Trump, que además exigirá aprobar uno por uno el acceso de los clientes empresariales al nuevo modelo. La medida, comunicada por Sam Altman a sus empleados esta semana, supone un giro sin precedentes en el control gubernamental sobre la inteligencia artificial de vanguardia y coloca al Ejecutivo estadounidense como filtro directo del despliegue comercial de la IA más potente del momento.

Claves de la operación

  • Retraso ordenado por la administración Trump. OpenAI lanzará GPT-5.6 en formato de vista previa limitada, restringiendo el acceso a un pequeño grupo de clientes empresariales seleccionados.
  • Aprobación gubernamental caso por caso. La Casa Blanca supervisará y autorizará individualmente a cada empresa que quiera utilizar el modelo, un nivel de intervención inédito en el sector.
  • Ventaja competitiva respecto a Anthropic. Fuentes internas señalan que el acuerdo con OpenAI es más favorable que el impuesto a su rival, que ya opera bajo condiciones más estrictas.

El precio de la seguridad: control gubernamental sobre la IA avanzada

La decisión, adelantada por The Information y confirmada por varios medios, responde a la creciente aprensión del gobierno estadounidense ante posibles brechas de seguridad ligadas a modelos de inteligencia artificial tan avanzados como GPT-5.6. El propio Altman detalló en una sesión de preguntas y respuestas interna que el lanzamiento se escalonaría para cumplir con la solicitud federal, cediendo así la llave del despliegue comercial a los criterios del Ejecutivo.

No es la primera vez que Washington interviene en la hoja de ruta de los laboratorios de IA, pero sí la primera que lo hace con un alcance tan quirúrgico. La administración Trump no se ha limitado a exigir informes de seguridad, sino que se ha reservado el derecho de veto sobre la lista de clientes, lo que equivale a convertir a la Casa Blanca en una suerte de comité de admisión para la inteligencia artificial de última generación.

OpenAI ha aceptado que el Gobierno decida quién puede usar su modelo más potente. El argumento de la seguridad nacional se impone a la lógica del mercado.

La noticia ha caído como un jarro de agua fría en Silicon Valley, donde muchos temen que este precedente abra la puerta a un control político permanente sobre la innovación. Sin embargo, la administración Trump defiende la medida como un paso necesario para evitar que la tecnología caiga en manos de actores hostiles o sea utilizada con fines maliciosos antes de que existan salvaguardas adecuadas.

Anthropic, la gran damnificada de un trato desigual

El acuerdo con OpenAI deja en peor lugar a Anthropic, su principal competidor en la carrera por la IA segura. Según las informaciones disponibles, las condiciones ofrecidas a Anthropic fueron notablemente más restrictivas, lo que puede lastrar su capacidad para cerrar acuerdos con grandes clientes corporativos en el corto plazo. La asimetría regulatoria introduce una distorsión competitiva que beneficia indirectamente a OpenAI, que ya partía con ventaja en financiación y acceso al mercado.

Este trato desigual recuerda a otros episodios en los que la regulación, bajo el pretexto de la seguridad nacional, acaba consolidando la posición de los actores dominantes. La paradoja es evidente: mientras se pide transparencia y control, se premia a quien acepta primero las reglas del nuevo supervisor, creando un ecosistema de dos velocidades que podría relegar a los rivales más pequeños o menos dispuestos a ceder autonomía.

regulación IA Estados Unidos

Europa observa y toma nota: el espejo de una regulación imposible

El movimiento de la administración Trump tiene una lectura global inmediata, sobre todo para la Unión Europea, inmersa en el despliegue de su propio marco regulatorio con la AI Act. Mientras Bruselas apuesta por una normativa horizontal y basada en el riesgo, Washington opta por una intervención directa y discrecional que le permite decidir quién accede a la tecnología más disruptiva y quién no. Dos modelos de control opuestos que libran una batalla silenciosa por definir las reglas del juego.

Para las empresas españolas que ya utilizan o planean integrar modelos de lenguaje de gran escala, la decisión de OpenAI introduce una nueva capa de incertidumbre. Depender de una API cuyo acceso puede ser vetado por un gobierno extranjero añade un riesgo geopolítico que hasta ahora no figuraba en los análisis de viabilidad. La reciente apuesta de la Comisión Europea por la soberanía digital y los modelos de código abierto cobra un nuevo sentido ante este escenario.

Cabe recordar que OpenAI ha mantenido históricamente una relación ambivalente con los gobiernos: mientras abogaba por una regulación internacional de la IA, sus movimientos comerciales buscaban la máxima escala. La cesión actual, sin precedentes, puede leerse como una jugada estratégica o como una rendición pragmática. En cualquier caso, el mercado ha recibido la noticia con división de opiniones: unos ven una barrera a la innovación y otros, una oportunidad para que la regulación madure.

La próxima junta de accionistas de OpenAI, prevista para este otoño, será clave para medir el malestar interno y el posible impacto en la valoración de la compañía. Mientras, en los pasillos de Bruselas, la pregunta ya no es si la IA debe regularse, sino hasta qué punto los gobiernos nacionales pueden convertirse en árbitros directos de la tecnología que usan las empresas y los ciudadanos.

Google obliga a verificar desarrolladores Android: el fin del sideloading en 2026

Google dinamita la seña de identidad que ha separado a Android de iOS durante una década: la libertad para instalar aplicaciones de cualquier fuente. A partir del 30 de septiembre de 2026, cualquier app que quiera ejecutarse en un dispositivo Android necesitará la firma de un desarrollador que haya verificado su identidad real ante Google.

Claves de la operación

  • El registro obligatorio de desarrolladores arranca en septiembre en cuatro países asiáticos. Brasil, Indonesia, Singapur y Tailandia serán los primeros mercados donde se exigirá que las apps estén firmadas por un desarrollador verificado, con extensión mundial en 2027.
  • Google detecta 50 veces más ‘malware’ fuera de Play Store que dentro. La compañía justifica la medida por razones de seguridad, alegando que el anonimato de los desarrolladores facilita las estafas coercitivas y la propagación de software malicioso.
  • La campaña ‘Keep Android Open’ agrupa a pesos pesados del software libre. La EFF, la Free Software Foundation, el proyecto Tor, Proton, KDE y LineageOS, entre otros, denuncian que Google recorta la libertad de los usuarios sin su consentimiento.

La apuesta por la seguridad que amenaza la apertura de Android

Desde su nacimiento, Android se posicionó como la alternativa abierta frente al jardín vallado de Apple. La posibilidad de descargar archivos APK desde repositorios externos, mercados alternativos o directamente desde la web de un desarrollador ha sido un atractivo para millones de usuarios, especialmente en países como España, donde más del 80% de los ‘smartphones’ funcionan con el sistema de Google.

Esa puerta, sin embargo, se cierra en nombre de la protección. Google argumenta que el anonimato de quienes crean aplicaciones ha multiplicado el ‘malware’. Según sus cifras, las apps instaladas fuera de Play Store contienen cincuenta veces más software dañino que las distribuidas en su tienda oficial. Por ello, la nueva política exigirá a cualquier desarrollador —incluso a aquellos que operan en tiendas como Samsung Galaxy Store o Xiaomi GetApps— registrarse en la consola de desarrolladores de Android con su nombre legal, dirección, correo electrónico y un número D-U-N-S en el caso de las empresas.

La mayoría de las apps descargadas fuera de Play Store contiene malware, según Google. Este dato, que la compañía ha sacado a relucir en sus comunicados, es el pilar de una reforma que consideran «un esfuerzo de toda la industria». Pero los detalles del proceso generan inquietud: Google almacenará datos personales muy sensibles y, aunque promete no compartirlos, admite que los utilizará para verificar la identidad.

Pese a las promesas de confidencialidad, el historial de filtraciones de datos de las grandes tecnológicas invita al escepticismo. Para las pequeñas empresas o autónomos que distribuyen herramientas internas o apps de nicho, el requisito de un número D-U-N-S representa una barrera burocrática adicional que puede dejar fuera del sistema a creadores legítimos.

El calendario que cambiará la forma de instalar apps

La hoja de ruta, detallada en el blog oficial de Android, es la siguiente:

  • Junio de 2026: se activa un servicio de autenticación de desarrolladores en la mayoría de los dispositivos Android.
  • Julio de 2026: lanzamiento global de la API de estado de ID de desarrollador y una cuenta para estudiantes y aficionados que permite compartir apps con hasta 20 dispositivos sin identificación oficial.
  • Agosto de 2026: se introduce un «flujo avanzado» para instalar aplicaciones de desarrolladores no verificados, con controles de seguridad adicionales pensados para usuarios avanzados.
  • 30 de septiembre de 2026: se exige el registro de apps en Brasil, Indonesia, Singapur y Tailandia. Las aplicaciones no registradas podrán descargarse solo mediante Android Debug Bridge o el flujo avanzado.
  • 2027: el programa se extiende a nivel mundial.

El llamado «flujo avanzado» se presenta como la válvula de escape para los usuarios técnicos, pero en la práctica supone un obstáculo disuasorio para el consumo masivo. Las aplicaciones no registradas quedarán relegadas a una opción de menú oculta que pocos sabrán activar.

Google endurece el control: ¿adiós a las ROMs personalizadas y al APK libre?

La medida ha provocado una reacción contundente entre organizaciones y desarrolladores que defienden el carácter abierto de Android. En una campaña bautizada como ‘Keep Android Open’, una veintena de entidades de todo el mundo han unido fuerzas para denunciar lo que consideran una traición a la promesa original del sistema operativo.

Entre los firmantes figuran la Electronic Frontier Foundation (EFF), la Free Software Foundation, el proyecto Tor, la empresa de correo cifrado Proton, los escritorios KDE y el proyecto de ROMs personalizadas LineageOS. Su argumento es claro: el consumidor que compró un dispositivo Android confiando en que podía ejecutar cualquier software verá cómo, a partir de septiembre, Google decide qué puede instalar.

«Usted compró su dispositivo Android confiando en la promesa de Google: una plataforma informática abierta en la que podía ejecutar el software que deseara. Sin embargo, a partir de septiembre de 2026, Google implementará, sin su consentimiento, una actualización de su sistema operativo que bloqueará definitivamente este derecho», reza el manifiesto de la campaña.

El ‘sideloading’ no es solo cuestión de piratería: es la llave que permite instalar aplicaciones de código abierto, repositorios alternativos y ROMs que mantienen vivos dispositivos antiguos.

En España, donde proyectos como Aptoide —una tienda de aplicaciones independiente— cuentan con millones de usuarios, la restricción tendrá un impacto significativo. Muchos desarrolladores locales que distribuyen herramientas gratuitas mediante archivos APK tendrán que someterse al registro de Google, exponiendo datos personales o abandonando la distribución directa.

Desde esta redacción observamos que el equilibrio entre seguridad y libertad se inclina peligrosamente hacia el control. La exigencia de verificación de identidad no revisa el código de las aplicaciones ni elimina el riesgo de que una app verificada haga un mal uso de los permisos. En cambio, levanta una barrera de entrada que perjudica a los pequeños creadores y concentra aún más el poder en el ecosistema de Google.

No hay que olvidar que la Comisión Europea, bajo la Ley de Mercados Digitales (DMA), ha forzado a los guardianes como Google a facilitar la competencia en tiendas de apps. Irónicamente, la verificación de identidad puede convertirse en una herramienta para cumplir formalmente con la norma mientras se desincentiva de facto la descarga fuera de Play Store.

No es descartable que, como consecuencia, parte de la comunidad más técnica migre hacia alternativas como las distribuciones de Linux para móviles o sistemas operativos basados en Android desprovistos de los servicios de Google, como el proyecto /e/OS. La pregunta que flota en el aire es si la apuesta por la seguridad acabará erosionando la base de usuarios que hicieron de Android el sistema operativo más popular del planeta.

Microsoft sube hasta 150 dólares el precio de todas las consolas Xbox desde agosto de 2026

Microsoft ha sacudido el mercado de las consolas al anunciar un incremento de hasta 150 dólares en todas sus Xbox a nivel mundial, una medida que entrará en vigor el próximo 1 de agosto de 2026. La firma de Redmond lo justifica por el encarecimiento sin precedentes de los componentes de memoria y almacenamiento, arrastrados por la voraz demanda de la inteligencia artificial en los centros de datos.

Claves de la operación

  • Subida de 100 o 150 dólares según la capacidad. Los modelos de 512 GB se encarecen 100 dólares y los de 1 TB suben 150 dólares.
  • Adiós a la edición de 2 TB. Microsoft retira del mercado la Xbox Series X Galaxy Black Special Edition de 2 TB de almacenamiento.
  • Medidas paliativas para amortiguar el golpe. Financiación sin intereses hasta 12 meses, programas de recompra y consolas reacondicionadas certificadas con descuentos de hasta 100 dólares.

La memoria RAM, el nuevo cuello de botella para las consolas

Detrás de la subida se esconde un problema estructural que hace años que no se veía en la electrónica de consumo. La inteligencia artificial generativa y el entrenamiento de modelos masivos concentran el consumo mundial de chips de memoria. El fenómeno no es nuevo, pero la intensidad actual no tiene precedentes. Los centros de datos dedicados a la IA están absorbiendo una capacidad de producción que antes se destinaba a los componentes de consumo, y eso ha disparado los costes de la RAM y el almacenamiento hasta 2,5 veces más que antes de la explosión de ChatGPT.

Microsoft ya había ajustado precios en octubre de 2025 en Estados Unidos, con incrementos de entre 20 y 70 dólares. Ahora, el fabricante admite que «esperábamos que no fuera necesario» un segundo golpe, pero que la presión sobre los costes de los componentes hace inevitable trasladar parte de la factura al comprador final. La compañía apunta que, para otoño de 2027, el precio de la memoria podría duplicarse de nuevo.

Consultoras como TrendForce llevan meses alertando de que la demanda vinculada a la IA está absorbiendo la capacidad de producción de memoria. The Wall Street Journal ha calificado el despliegue de centros de datos como un nuevo motor de inflación sobre la electrónica de consumo. Y las consolas, que históricamente se venden con márgenes nulos o negativos, son las primeras en acusar el golpe.

El viejo modelo de subsidio cruzado se resquebraja

Durante décadas, la industria del videojuego funcionó con una premisa sencilla: vender la consola por debajo del coste de fabricación y recuperar la inversión con la venta de juegos y suscripciones. Ese modelo permitió precios estables durante largos ciclos. Pero ahora choca con una realidad en la que la memoria, el componente que más ha subido, es la misma que necesitan los centros de datos para entrenar modelos.

La mayoría de los expertos consultados tiene claro que el ajuste era inevitable. Si la IA dispara los costes de la cadena de suministro, los fabricantes no pueden seguir absorbiendo las pérdidas con cada unidad vendida. La decisión de Microsoft llega además después de que Sony subiera el precio de PS5 y de que Valve comunicara que el encarecimiento de la RAM lastró el precio de su Steam Machine. Es un patrón que se repite en toda la electrónica de consumo.

La memoria de los centros de datos está subvencionando el sobreprecio que pagan los jugadores.

Para amortiguar el impacto, Microsoft despliega opciones de pago aplazado, financiación sin intereses en colaboración con Amazon y más disponibilidad de consolas reacondicionadas certificadas con descuentos de hasta 100 dólares sobre el precio recomendado. Sin embargo, estas alternativas dependen de la región y están sujetas a condiciones, lo que diluye su alcance real.

Xbox en España: lecciones del pasado y riesgos a futuro

El mercado español siempre ha sido especialmente sensible al precio. Xbox desembarcó en nuestro país en 2002, en plena batalla con PlayStation 2, y logró una cuota modesta basada en catálogo y precio competitivo. Hoy, según los últimos datos de GfK, PlayStation domina con cerca del 70% de las consolas de sobremesa vendidas en España. El incremento que se avecina puede agrandar esa brecha.

La subida de 100 euros que cabe esperar —tomando como referencia el ajuste en dólares— situaría la Xbox Series S más básica en torno a los 449 euros y la Series X cerca de los 699 euros en nuestro país. En un mercado donde el consumidor medio compara cada euro, esa diferencia puede empujar a muchos indecisos hacia las propuestas de Sony o, cada vez más, hacia el ecosistema del PC.

En esta redacción consideramos que Microsoft está priorizando la rentabilidad de su división de hardware, un movimiento lógico tras la absorción de Activision Blizzard y la consolidación del ecosistema Game Pass. Sin embargo, el riesgo es tangible: si los usuarios empiezan a percibir la consola como un bien prohibitivo, la puerta al juego en la nube y a otros dispositivos se abre de par en par. Y en ese escenario, Xbox compite con gigantes como Amazon y Nvidia, no solo con Sony.

El verdadero test llegará en la campaña navideña de 2026. Si las ventas resisten, Microsoft habrá demostrado que la fidelidad de los jugadores soporta un modelo de precios más realista. Si no, la vieja regla del subsidio cruzado habrá muerto antes de lo que nadie deseaba.

La Fundación Ethereum se reorganiza: analistas ven un futuro brillante para ETH

La Fundación Ethereum ha confirmado una reorganización interna que reducirá tanto su mandato como su gasto operativo, según un comunicado oficial. La reestructuración llega en un momento en que Ethereum busca equilibrar la adopción institucional, el escalado (soluciones de segunda capa o L2) y la presión de blockchains rivales. Al mismo tiempo, Joseph Lubin, cofundador de Ethereum, ha señalado que la red está cerca de grandes avances en interoperabilidad entre capas, una señal alcista añadida.

A diferencia de una empresa tradicional, la Ethereum Foundation (EF) no gestiona la red. Sin embargo, actúa como el principal organismo de coordinación para la investigación del protocolo, las subvenciones a desarrolladores (grants), el desarrollo de clientes clave (como Geth o Nethermind) y la financiación de bienes públicos. Por ello, cualquier cambio en su estructura tiene implicaciones para todo el ecosistema.

Un presupuesto más ajustado y un mandato más definido

El plan, adelantado por la EF, busca proteger la solvencia a largo plazo de la organización. Pasar de un gasto vinculado a los ciclos alcistas del mercado a un modelo más parecido a un fondo patrimonial. Concretamente, se reducen los costes operativos y se acota el alcance de los grupos de trabajo internos, lo que debería resultar en una ejecución más ágil y menos dependiente de las fluctuaciones de precio.

Este enfoque puede ser bien recibido por los inversores de ETH, ya que una Fundación menos inflada podría canalizar mejor los recursos hacia las áreas críticas. Pero también hay una contrapartida: la hoja de ruta de Ethereum es amplia y competir por la atención de la EF con frentes como las actualizaciones de protocolo (el próximo hard fork Pectra), la privacidad, la experiencia de usuario o la integración institucional. Un recorte demasiado agresivo podría dejar algunas iniciativas desatendidas.

Una Fundación más ágil no soluciona sola los desafíos, pero allana el camino para una ejecución más enfocada y disciplinada.

El factor Joseph Lubin y la interoperabilidad en ciernes

En paralelo, Joseph Lubin, también fundador de ConsenSys y figura clave en el lanzamiento de Ethereum, ha declarado que ‘la red está muy cerca de desplegar mejoras que harán que la comunicación entre la capa base (L1) y las soluciones de escalado (L2) sea casi transparente. Estas palabras llegan en un contexto de críticas a la fragmentación del ecosistema, donde los usuarios deben pasar por complejos puentes (bridges) y sufrir comisiones variables según la red de segunda capa que elijan.

Una interoperabilidad más fluida beneficiaría directamente a los poseedores de ETH, ya que reduciría la fricción para mover valor entre capas y consolidaría a Ether como el activo colateral y de pago de comisiones en todo el ecosistema. No es casualidad que varios analistas hayan interpretado la reorganización de la EF junto con las declaraciones de Lubin como un doble catalizador para la cotización de ETH en los próximos meses.

Análisis: ¿madurez o recorte de miras?

Es tentador ver la reestructuración de la EF como una simple noticia corporativa. Pero mirando la historia de Ethereum, cualquier cambio en la Fundación ha tenido repercusiones. Basta recordar cómo, tras The Merge en septiembre de 2022, la EF fue criticada por una comunicación errática sobre el suministro de ETH o por la lentitud en ciertos desarrollos. Ahora, con una tesorería que depende en buena parte de los ether que posee (cuyo valor en dólares fluctúa), un ajuste en el gasto parece un movimiento prudente, casi inevitable.

Sin embargo, el riesgo está en los detalles. Si la reducción de costes afecta a los equipos de investigación más innovadores o a las subvenciones que nutren proyectos de base, Ethereum podría perder fuelle frente a competidores que inyectan capital agresivamente en sus ecosistemas. La clave será ver si la nueva estructura logra priorizar sin asfixiar. Por lo pronto, la señal que manda la EF es clara: preparémonos para una maratón, no para un sprint.

Para el inversor en ETH, el foco debe estar en tres puntos: la velocidad con que la EF ejecute el próximo gran upgrade (Pectra), la transparencia con la que se publiquen los informes trimestrales de gastos y, muy especialmente, los avances en interoperabilidad que menciona Lubin. Un Ethereum con capas mejor conectadas sería una plataforma más robusta y, por tanto, un activo más atractivo para los grandes fondos.

En definitiva, la reorganización de la Fundación Ethereum no moverá el precio de ETH de la noche a la mañana, pero redefine las reglas del juego para el desarrollo del protocolo. Y en un mercado donde los fundamentales a largo plazo pesan cada vez más, eso sí que importa.

Recarga de coches eléctricos en España: la CNMC alerta de monopolios y tarifas opacas

Una red que avanza con baches administrativos

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha puesto el dedo en la llaga del despliegue de la recarga eléctrica en España. La maraña de permisos municipales y la opacidad de las tarifas están frenando un ecosistema que, sobre el papel, ya cubre el 90% de las carreteras principales con puntos de carga rápida. El organismo advierte de que este cóctel de trabas burocráticas y precios poco transparentes puede abonar el terreno para la concentración del mercado en pocas manos, justo cuando el parque de vehículos eléctricos empieza a despegar.

Conviene no perder de vista el dato positivo: según el Gobierno, la excusa de la autonomía tiene los días contados. Nueve de cada diez vías de alta capacidad ya cuentan con un cargador rápido a menos de diez minutos. Pero ese avance no es homogéneo. El mapa provincial muestra diferencias que van más allá de la densidad de población: provincias como Soria o Teruel concentran más puntos por habitante que Madrid o Barcelona, en parte porque la obligación legal de instalar cargadores en gasolineras con alto volumen de ventas fuerza la capilaridad en zonas de paso, aunque la demanda local sea todavía testimonial.

El laberinto de las tarifas y el riesgo de monopolio

La CNMC no se anda con rodeos: cargar un coche eléctrico en España sigue siendo más complicado de lo que debería. En su último análisis, el regulador detecta que los consumidores se enfrentan a un galimatías de precios que hace casi imposible comparar entre operadores. Un mismo cargador puede mostrar tarifas distintas según la app que uses, y los costes por minuto, por kWh o por sesión se entremezclan sin un estándar común. Esta falta de claridad desincentiva al usuario y, lo que es más preocupante, crea una barrera de entrada para nuevos competidores que no pueden replicar las economías de escala de los grandes grupos energéticos.

El riesgo de monopolio no es una hipérbole. La propia CNMC alerta de que el modelo actual favorece la integración vertical: las mismas compañías que generan la electricidad están copando la instalación y gestión de los puntos de recarga, con plataformas de pago que a menudo excluyen a terceros. Si no se agilizan las licencias y se obliga a una mayor transparencia, el mercado español podría repetir el patrón de otros sectores donde la competencia llegó tarde y mal.

España tiene los enchufes, pero todavía no tiene las reglas claras para que el usuario sepa lo que paga y para que el pequeño operador pueda competir.

Análisis: la oportunidad se diluye entre licencias y opacidad

El despliegue de infraestructura de recarga es una carrera contra el reloj. La Unión Europea exige hitos cada vez más ambiciosos, y España parte con la ventaja de una red de carreteras bien dotada de postes eléctricos. Pero las trabas administrativas están convirtiendo esa ventaja en un espejismo. Obtener un permiso municipal para instalar un cargador rápido puede llevar entre doce y dieciocho meses, según datos del sector que la CNMC ha recogido sin ambages. En ese tiempo, un operador con espalda financiera puede absorber los costes, pero un empresario local difícilmente aguanta.

La opacidad tarifaria es la otra pata del problema. Sin una referencia de precios clara y comparable, el consumidor desconfía. Y cuando el consumidor desconfía, la adopción del vehículo eléctrico se frena, lo que a su vez reduce el retorno de la inversión en nuevos puntos. Es un círculo vicioso que solo se rompe con regulación inteligente: menos burocracia en los Ayuntamientos y una plataforma pública que muestre precios en tiempo real, como ya existe en países como Noruega o Países Bajos.

La CNMC ha dado la voz de alarma, pero la pelota está en el tejado de varias Administraciones. El Gobierno central puede legislar para homogeneizar los criterios de concesión de licencias, y las Comunidades Autónomas pueden coordinar a sus municipios. Mientras tanto, el mapa seguirá siendo un mosaico donde conviven autopistas bien surtidas con pueblos que no ven un cargador ni de lejos. Que el 90% de las carreteras principales esté cubierto es un buen titular, pero la verdadera prueba de fuego será la recarga en el día a día, en el garaje comunitario y en la calle de barrio.

Yo creo que el debate va más allá de los números de puntos. Es un debate sobre si queremos que la movilidad eléctrica sea un servicio público gestionado por unas pocas corporaciones o un mercado abierto donde la innovación y la competencia presionen los precios a la baja. La CNMC ha puesto el foco. Ahora falta que alguien mueva ficha.

PP, Vox y Junts tumban el decreto de Renfe para comprar trenes con más deuda

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Congreso rechazó el decreto ley que autorizaba a Renfe a concertar hasta 671 millones de euros en crédito extraordinario para la compra de trenes. PP, Vox y Junts votaron en contra.
  • ¿Quién está detrás? El Ministerio de Transportes impulsó el decreto, pero la oposición y Junts lo tumbaron. La votación terminó 176 votos en contra frente a 173 a favor.
  • ¿Qué impacto tiene? Renfe se queda sin la autorización de endeudamiento necesaria para renovar flota, lo que podría retrasar la incorporación de nuevas unidades y mermar su competitividad frente a Iryo y Ouigo.

El Congreso de los Diputados rechazó ayer el decreto ley que autorizaba a Renfe a concertar operaciones de crédito extraordinarias por hasta 671 millones de euros para la compra de trenes. La votación, con 176 votos en contra, deja en el aire las inversiones ferroviarias previstas por la compañía pública.

El voto que bloquea la capacidad de endeudamiento de Renfe

El decreto, aprobado previamente en el Consejo de Ministros, permitía a Renfe —junto a Puertos del Estado, Icex y Salvamento Marítimo— superar sus límites de endeudamiento ordinario ante la imposibilidad de actualizarlos por la prórroga de los Presupuestos Generales del Estado desde 2023. El rechazo parlamentario impide a la operadora ferroviaria disponer de los 671 millones que destinaba a adquirir material rodante durante este año.

El resultado de la votación reflejó una frágil mayoría en contra: 173 diputados a favor (incluidos el PSOE, Sumar, PNV, Coalición Canaria y UPN) no fueron suficientes frente al bloque de PP, Vox y Junts, que sumaron 176 votos. La medida contaba con el respaldo del Gobierno, pero la aritmética parlamentaria le dio la espalda.

La importancia del decreto radica en que Renfe necesita renovar flota para competir en un mercado de alta velocidad cada vez más disputado. La entrada de Iryo y Ouigo ha elevado la oferta de plazas, y la falta de trenes modernos o de repuestos para los existentes podría traducirse en menos frecuencias y pérdida de cuota. La compañía pública ya había vinculado parte de su plan estratégico a esta línea de crédito.

Reacciones y la exigencia de Junts de apartar a Sánchez

El debate parlamentario dejó también un fuerte choque político. El diputado de Junts, Josep Maria Cruset, condicionó cualquier apoyo al Gobierno a que el presidente Pedro Sánchez «se tiene que apartar». Su formación ha endurecido el discurso y utilizó el decreto de Renfe como palanca para presionar al Ejecutivo.

Desde el PP y Vox, las críticas se centraron en el instrumento legislativo escogido. Pilar Alía Aguado (PP) tachó la fórmula de «mala gestión» por no incluir las autorizaciones en unos presupuestos nuevos. Por su parte, Pablo Sáez (Vox) definió el decreto como «una verdadera tomadura de pelo», especialmente la compra de una sede para Icex. El ministro de Transportes, Óscar Puente, respondió recordando que los votos no repercuten solo en el Gobierno, sino en «los ciudadanos y ante su conciencia».

En la misma sesión, el Congreso sí convalidó el programa Verano Joven 2026, dotado con 130 millones de euros para descuentos de hasta el 90% en viajes de autobús y tren para jóvenes nacidos entre 1996 y 2008, válido del 1 de julio al 30 de septiembre. Solo Vox votó en contra; PP y Junts se abstuvieron. Un contraste que evidencia la complejidad del tablero parlamentario.

El bloqueo del decreto coloca a Renfe en un escenario de incertidumbre financiera justo cuando la operadora pública necesita acelerar la compra de nuevos trenes para no ceder más cuota de mercado a Iryo y Ouigo.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato recae sobre la capacidad operativa de Renfe. Sin la autorización de crédito, la empresa deberá revisar su programa de adquisiciones, lo que puede retrasar la renovación de flota en corredores de alta densidad como el Madrid‑Barcelona. La compra de trenes no es un capricho: en el actual entorno competitivo, disponer de unidades modernas es determinante para mantener frecuencias y atraer viajeros con tarifas ajustadas.

La zona cero es el propio grupo Renfe y, por extensión, los fabricantes de material rodante que esperaban adjudicaciones. Empresas como CAF, Alstom o Talgo tenían puestos los ojos en este plan de inversión, que ahora queda paralizado. El sector ferroviario español ve cómo la inestabilidad presupuestaria frena un flujo de contratos que genera miles de empleos.

El dato que resume todo es el margen de 671 millones de euros, una partida que quedaba bloqueada si el decreto no prosperaba. La votación con 176 ‘noes’ deja a Renfe en una posición similar a la de 2024, cuando ya tuvo que retrasar algunos pedidos por falta de crédito. La lectura estratégica apunta a que el uso del decreto ley para sortear la prórroga presupuestaria se agota políticamente.

La lectura a 5‑10 años sugiere que, si la parálisis se prolonga, el diferencial de flota entre el operador público y sus rivales privados podría ampliarse. Iryo y Ouigo avanzan con planes de inversión financiados por sus matrices (Trenitalia y SNCF), mientras Renfe depende del Estado. El episodio también deja ver que Junts está dispuesto a tumbar medidas económicas para forzar un cambio de liderazgo en Moncloa, una estrategia con consecuencias imprevisibles para la legislatura.

El riesgo inmediato es que Renfe tenga que desistir de algunas licitaciones ya preparadas. Fuentes del sector consultadas por MERCA2.ES indican que la compañía barajaba este año la compra de al menos diez trenes de alta velocidad y una veintena de unidades de media distancia. Sin la inyección de crédito, los plazos se dilatan y la ventana de oportunidad para contratar con proveedores se estrecha. El próximo paso, probablemente, será negociar con Hacienda una partida alternativa dentro de un eventual presupuesto de 2027 o, en su defecto, buscar fórmulas de financiación extrapresupuestaria que puedan esquivar un nuevo veto parlamentario.

Heineken renueva 25 años la distribución de Guinness en España: qué cambia para el consumidor

Heineken España y Diageo han sellado la continuidad del acuerdo de distribución exclusiva de Guinness en el país. La cerveza negra irlandesa seguirá llegando a los 11.000 puntos de venta que ya alcanza —seis mil bares y restaurantes, más cinco mil supermercados— sin que el consumidor note ninguna variación en el precio. La maniobra, lejos de tocar la cartera, consolida el hueco de una enseña premium que crece en el canal hostelero justo cuando el cliente pide más propuestas de valor añadido.

Un cuarto de siglo extra para blindar la presencia de Guinness

El nuevo contrato estira la alianza que ambas compañías mantienen desde hace más de veinticinco años. La renovación, por otros 25 años, deja fuera solo a las Islas Canarias, donde la distribución corre por otro canal. A efectos prácticos, significa que el lineal de supermercado y la barra del bar seguirán contando con la stout de Diageo con normalidad.

Las cifras que maneja la marca reflejan la dimensión del pacto: Guinness ya está presente en más de 6.000 bares y restaurantes y en otros 5.000 puntos de venta del canal de alimentación. La red de Heineken, con conocimiento profundo del territorio y del negocio hostelero, garantiza que esa cobertura no solo se mantenga, sino que pueda ampliarse.

¿Por qué Heineken distribuye una cerveza que no es suya?

La respuesta es puramente estratégica. Diageo, dueña de Guinness, no despliega fuerza de distribución propia en España; en su lugar, apoya el crecimiento de la marca en un socio que ya tiene la capilaridad y el acceso a los locales. Para Heineken España, sumar una referencia premium consolidada al catálogo refuerza su oferta sin necesidad de desarrollar un producto competidor desde cero. Es un ganar-ganar que explica por qué el acuerdo se extiende ahora por otro cuarto de siglo.

“La renovación de este acuerdo nos permite seguir desarrollando el potencial de Guinness en España, apoyándonos en la fortaleza de nuestra red y en el conocimiento del canal hostelero”, señaló Guilherme Cury, presidente de Heineken España. La lectura es clara: la marca irlandesa gana músculo de distribución y la holandesa un argumento más para dialogar con el hostelero y el distribuidor.

La renovación no toca el precio, pero consolida una de las marcas premium más reconocibles del lineal y del bar.

¿Qué cambia para el consumidor? El análisis

La pregunta inevitable es si el bolsillo nota algo. La respuesta corta es que no. El precio de Guinness en tiendas y bares ya estaba fijado por el equilibrio entre Diageo y Heineken, y este movimiento no introduce rebajas ni recargos. La noticia, por tanto, no es de caja, sino de seguridad: asegura que dentro de cinco, diez o veinte años, el aficionado seguirá encontrando la pinta de cerveza negra en los mismos puntos donde ya la compra hoy.

Sin embargo, sí hay un matiz que puede traducirse en beneficio indirecto. Cuando una enseña como Guinness se apoya en la red de Heineken, gana presencia en más rincones de la hostelería. El consumidor puede toparse con ella en pubs tradicionales, pero también en espacios gastronómicos modernos que antes no la incluían. No se trata de una bajada de precio, sino de una mejora en la disponibilidad y en la experiencia de consumo.

Hay que anotar, además, que el segmento premium cervecero vive un momento dulce. Cada vez más clientes piden referencias con historia, con un relato de calidad detrás. Guinness encaja ahí de lleno, y Heineken, al mantener la exclusividad, se asegura de que su competidor directo no pueda servir la misma carta. El consumidor sale ganando en variedad, pero no esperará un “ahorro” en el ticket.

🛒 El Veredicto de Compra

  • Disponibilidad garantizada: La Guinness no va a desaparecer de bares ni supermercados. El acuerdo blinda otros 25 años de presencia.
  • Sin impacto en el precio: La renovación no toca la etiqueta. El consumidor pagará lo mismo que antes en cada canal.
  • Posible mayor presencia hostelera: La red de Heineken puede llevar Guinness a locales que aún no la ofrecían, ampliando el acceso a la marca.

Lidl lanza parrillas con precios desde 8 euros para la temporada de barbacoas

Lidl ha lanzado en Portugal una nueva gama de parrillas con precios que arrancan en 8,89 euros, una jugada con la que busca captar al consumidor de barbacoas de verano con un reclamo de entrada muy agresivo. La cadena alemana despliega cuatro modelos que cubren desde el picnic más improvisado hasta la cocina al aire libre con control casi profesional, y repite una fórmula que ya le ha funcionado en otros mercados: poner un producto señuelo a menos de 10 euros para llenar el ticket con el resto de la compra.

La ofensiva de precios: de los 8,89 euros a los 399 euros

La horquilla de precios es tan amplia que cabe todo. El modelo más económico, una parrilla redonda de carbón que sale por 8,89 euros, es ligero, con trípode y protección contra el viento. Está pensado para quien solo necesita un fuego rápido en un balcón pequeño o en una salida al campo. En el extremo opuesto, la parrilla de cerámica con ruedas alcanza los 399 euros y se inspira en los equipos de tipo kamado que manejan los aficionados más exigentes.

Entre medias, Lidl coloca dos modelos que comparten precio (119 euros) y que apuntan a dos públicos distintos: el que prefiere el sabor del carbón con un control mecánico de la altura de la brasa, y el que valora la rapidez del gas y la posibilidad de crear distintas zonas de calor para cocinar varios alimentos a la vez.

Cómo se diferencian los cuatro modelos

📊 La comparativa de un vistazo

ModeloTipoPrecio (euros)Característica destacada
Parrilla redonda de carbónCarbón portátil8,89Ligera, trípode y protección antiviento
Parrilla de carbón con manivelaCarbón tradicional119Manivela externa para regular la altura de la brasa
Parrilla de gas 3 quemadoresGas119Cocción rápida y zonas de calor independientes
Parrilla cerámica con ruedasCerámica (tipo kamado)399Termómetro integrado, rango 50-450 °C, reserva exclusiva en app

El modelo por debajo de los 9 euros es el gancho comercial: una parrilla sencilla para quien solo quiere salir al parque sin complicaciones.

barbacoa barata Lidl

Estrategia de reserva en la app y el imán del ticket

La parrilla de cerámica no se compra directamente en la tienda. Solo se puede reservar a través de la app Lidl Plus entre el 29 de junio y el 5 de julio, y después se recoge en el establecimiento elegido. Esta mecánica, cada vez más frecuente en la cadena, le permite medir la demanda sin arriesgar stock y, de paso, reforzar el hábito digital de sus clientes.

Mientras, los otros tres modelos estarán disponibles en las tiendas Lidl Portugal a partir del 29 de junio. Con la parrilla de 8,89 euros en primera línea, Lidl consigue que el consumidor entre a por el gancho y, muchas veces, acabe añadiendo carbón, utensilios o la compra semanal. Es una jugada que ya ha probado con otros artículos de temporada en diferentes países y que suele funcionar cuando la inflación aprieta el bolsillo.

¿Compensa la parrilla de cerámica de 399 euros? El análisis en frío

Los modelos de cerámica tipo kamado que venden marcas especializadas suelen moverse en precios que arrancan en torno a los 700 u 800 euros, e incluso superan los 1.500 según diámetro y accesorios. Que Lidl ofrezca uno por 399 euros es un recorte notable, aunque el comprador debe poner en la balanza algunos matices.

Por un lado, el fabricante no está identificado; Lidl habla de revestimiento de esmalte y termómetro integrado, pero el servicio posventa dependerá de la garantía legal de tres años, sin el respaldo de una marca especializada con red técnica. Por otro, la jugada de la reserva en app evita la compra por impulso: el cliente tiene varios días para pensarlo y, si finalmente la recoge, sabe que está apostando por un producto que no puede comparar físicamente antes de la decisión.

El precedente de otros lanzamientos de Lidl –desde herramientas eléctricas hasta bicicletas– muestra que a menudo la relación calidad-precio sale bien parada en las comparativas de las organizaciones de consumidores, pero también que el stock es limitado y que la experiencia de compra es muy distinta a la de una tienda especializada.

🛒 El Veredicto de Compra

  • La parrilla de 8,89 euros es un complemento, no un centro de cocina: suficiente para un picnic ocasional, pero no esperes durabilidad ni control de temperatura.
  • Si valoras el control preciso de la brasa, el modelo de carbón con manivela de 119 euros cubre el escalón intermedio: ofrece una función que suele encarecer las parrillas tradicionales y aquí viene de serie.
  • La parrilla de cerámica solo saldrá a cuenta si realmente le vas a dar uso frecuente: a 399 euros compites con marcas consolidadas; si la reservas, asegúrate de revisar la garantía y los accesorios incluidos antes de recogerla.
Publicidad