Trabajar en Noruega como farmacéutico: sueldo de hasta 58.200 euros con ayudas para aprender noruego

Noruega busca farmacéuticos españoles con sueldos de hasta 58.200 euros y ayudas para aprender noruego. La cadena de farmacias Apotek 1 ha lanzado una convocatoria de empleo para profesionales del sector farmacéutico dispuestos a trasladarse al país nórdico. La oferta, difundida a través de la red EURES, incluye un salario competitivo, formación en el idioma y ayuda para encontrar vivienda.

Por qué Noruega busca farmacéuticos ahora

El sistema de salud noruego, que combina atención pública y privada, demanda farmacéuticos cualificados. Apotek 1, una de las mayores cadenas del país, necesita reforzar sus equipos en decenas de farmacias. La apuesta por captar talento español responde a la escasez de profesionales en el norte de Europa y al interés de los farmacéuticos españoles en dar el salto a mercados con mejores condiciones laborales. Según el Servicio Andaluz de Empleo, la empresa pagará hasta 650.000 coronas noruegas al año (unos 58.200 euros brutos, que equivalen a unos 4.333 euros al mes en doce pagas).

Requisitos para optar a esta oferta de empleo

Para que el currículum llegue a la mesa de selección hay que cumplir varios puntos. Los perfiles que no los reúnan serán descartados.

  • Grado en Farmacia. Es imprescindible y se valora positivamente tener un máster relacionado.
  • Prácticas profesionales. Un mínimo de seis meses de experiencia en farmacia comunitaria u hospitalaria dentro de la Unión Europea o el Espacio Económico Europeo.
  • Nivel alto de inglés. Toda la comunicación y la documentación se manejan en ese idioma hasta que se adquiera el noruego.
  • Permiso para ejercer en Noruega. Los ciudadanos del EEE pueden obtenerlo mediante reconocimiento de título; el proceso es ágil pero hay que anticiparse a la convocatoria.
  • Disponibilidad geográfica. La empresa tiene farmacias en distintas localidades y el candidato debe estar abierto a mudarse donde se le asigne.

Cómo es el proceso de selección y contratación

No se trata de una oposición clásica sino de un reclutamiento directo. El candidato envía su CV y una carta de motivación en inglés al correo electrónico de la oficina EURES nórdica. Si avanza, realizará entrevistas online y, una vez seleccionado, firmará un contrato laboral noruego con los mismos derechos que un trabajador local. La empresa asume el coste del curso intensivo de noruego e incluso abona un complemento salarial durante las clases. Además, ofrece asesoría para encontrar alojamiento, un detalle que aligera bastante los primeros meses.

El dominio del inglés es clave para superar la selección; el noruego se aprende sobre la marcha con el programa financiado por la empresa.

¿Merece la pena trabajar como farmacéutico en Noruega?

La cifra de 58.200 euros brutos al año es notable para un farmacéutico con poca experiencia. En España, los sueldos de entrada en farmacia comunitaria rara vez superan los 24.000 euros brutos anuales, según los convenios del sector. Aunque el coste de la vida en las ciudades noruegas es alto —especialmente en alojamiento y alimentación—, una renta de 4.300 euros al mes permite vivir cómodamente y ahorrar. El acceso a una vivienda asequible puede ser un quebradero de cabeza en las ciudades noruegas, pero la empresa facilita el proceso.

Hay que tener en cuenta, sin embargo, que el permiso para ejercer como farmacéutico en Noruega exige unos trámites que conviene iniciar cuanto antes. La homologación profesional, aunque directa para titulados del EEE, no es inmediata y requiere documentación académica y profesional. Quienes ya tengan el título reconocido partirán con ventaja. Otra variable a vigilar es la disponibilidad geográfica: la empresa cubre todo el país y puede destinar al trabajador a localidades pequeñas o alejadas. Aun así, el paquete global —sueldo, formación de idioma, ayuda al traslado— convierte esta oferta en una oportunidad real para farmacéuticos jóvenes que deseen internacionalizar su carrera.

📨 Cómo presentar la solicitud

El procedimiento es sencillo, pero hay que seguir el canal oficial que ha habilitado la red EURES para esta convocatoria.

  1. Paso 1: Prepara tu currículum en inglés, adaptado al perfil farmacéutico, y una carta de motivación donde expliques tu interés por Noruega.
  2. Paso 2: Envía ambos documentos al correo eures.nordicos@sepe.es.
  3. Paso 3: Indica en el asunto del mensaje exactamente ‘Pharmacist to Norway’ para que la solicitud sea procesada.
  4. Paso 4: Si superas el primer filtro, recibirás instrucciones para las entrevistas y la documentación adicional (incluida la homologación del título).
  5. Paso 5: Envía todo antes del 15 de agosto de 2026; ese día cierra la convocatoria.

📋 Ficha de la Convocatoria

  • Organismo / País: Apotek 1 (Noruega).
  • Número de plazas: No especificado (reclutamiento abierto).
  • Sueldo estimado: Hasta 58.200 euros brutos anuales (4.333 €/mes en 12 pagas).
  • Fecha límite de inscripción: 15 de agosto de 2026.
  • Dónde inscribirse: EURES nórdico a través del correo eures.nordicos@sepe.es.

Joyería Sant: 90 años de legado se mudan al Eixample para maximizar el valor de marca

El traslado de una joyería histórica nunca es solo una cuestión de metros cuadrados. Es una declaración de intenciones. La decisión de Sant, la casa barcelonesa fundada en 1931, de abandonar la calle Petritxol —donde operó durante 95 años— y mudarse al Passatge Mercader, un discreto pasaje en el corazón del Eixample, refleja un giro estratégico que apunta directamente a la maximización del valor de marca.

En el universo de los activos alternativos, donde la alta joyería con producción limitada compite con el arte contemporáneo o los relojes de colección, la ubicación física de una firma familiar no es un detalle accesorio. Para Caroline Sant Chalois, tercera generación y actual directora creativa, el cambio de espacio supone una renovación natural pero calculada: “necesitábamos un espacio que acompañara mejor la evolución de la casa y también mi manera de entenderla hoy”, ha explicado. La apuesta por el Eixample, zona de creciente atractivo para el lujo discreto, busca reposicionar a Sant ante un perfil de coleccionista más global sin perder la esencia artesanal que la define.

Pasaje Mercader: un refugio para el lujo silencioso

El Passatge Mercader ofrece el entorno idóneo para el ‘lujo silencioso’ que Sant ha cultivado desde su fundación. Alejado del bullicio turístico del Gòtic pero con una ubicación céntrica y residencial de primer orden, el nuevo espacio permite una experiencia de compra íntima y alejada de la vitrina convencional. Caroline Sant ha diseñado un taller a la vista, donde las joyas conviven con objetos artísticos seleccionados por ella misma, en una suerte de atmósfera curatorial que refuerza el valor percibido de cada pieza. “Me interesaba que el visitante pudiera vivir la experiencia de una forma más tranquila, donde las joyas pudieran descubrirse sin prisa”, detalla.

Este enfoque no solo es estético: tiene implicaciones directas sobre la estrategia de precios y la retención de clientes de alto patrimonio. En un mercado donde la joyería de lujo a menudo se exhibe en las arterias comerciales más multitudinarias, Sant elige la discreción como ventaja competitiva, apelando a un comprador que valora la exclusividad por encima de la ostentación.

Escasez y legado: los motores del valor a largo plazo

La producción de Sant es deliberadamente limitada. La casa nunca ha trabajado con lógica industrial; cada pieza surge de una gema rara, una intuición o la reinterpretación de un diseño histórico. “Me interesa que las joyas tengan personalidad y que no parezcan replicadas infinitamente”, apunta Caroline. Esta filosofía genera una escasez natural que, en el mundo de los activos tangibles, funciona como un soporte sólido para la preservación de capital.

A diferencia de la alta joyería de las grandes maisons, que produce colecciones estacionales y a menudo recurre a series numeradas, la propuesta de Sant se asemeja más a la de un taller artístico, con piezas únicas o series muy cortas. La reubicación en un espacio más contemporáneo y la renovación generacional no hacen sino subrayar esa singularidad. Para un inversor, el binomio ‘legado familiar + producción no replicable’ es un indicador de resiliencia del valor a largo plazo, comparable al que ofrecen ciertas referencias relojeras independientes o estudios de arte contemporáneo consolidados.

La decisión de Sant de trasladarse al Eixample ejemplifica cómo una firma de lujo silencioso gestiona sus intangibles para proteger el valor de su obra.

La clientela de Sant, descrita por Caroline como “personas bastante curiosas, muy personales, que buscan algo con carácter y con historia”, representa un segmento de demanda inelástica al contexto macroeconómico. No compran por tendencia, sino por afinidad y por la posibilidad de transmitir la joya a la siguiente generación. Esa relación de confianza, forjada a lo largo de décadas, actúa como un foso competitivo que el traslado al Eixample pretende ensanchar, atrayendo a nuevos compradores internacionales con un perfil similar.

Sant y la alta joyería familiar como activo alternativo

He seguido de cerca el comportamiento de las casas de joyería independientes europeas durante las transiciones generacionales, y pocas maniobras son tan reveladoras como un cambio de ubicación estratégico. Más allá de la logística o la estética, el traslado al Passatge Mercader es una decisión de asset management sobre un intangible de casi un siglo de antigüedad. Sant no vende joyas, vende una narrativa de continuidad y artesanía que, bien gestionada, puede mantener e incluso incrementar su atractivo como depósito de valor en periodos de volatilidad financiera.

La clave reside en que el valor de una firma como Sant no reside únicamente en el contenido material de sus piezas —oro, piedras preciosas—, sino en la suma de su reputación, su savoir-faire y la rareza de su oferta. El nuevo espacio del Eixample actúa como un marco arquitectónico que pone en valor precisamente esos intangibles. Si el objetivo de un inversor es preservar capital a largo plazo con una exposición a activos emocionales, la alta joyería de talleres familiares con dirección comprometida merece un lugar en la conversación. La próxima prueba de fuego será ver si la nueva localización logra atraer al coleccionista global sin diluir la discreción que ha sido, hasta ahora, su mayor activo diferencial.

💎 Veredicto Wealth

Las piezas únicas de Sant son un activo de preservación de capital idóneo para inversores con horizonte superior a diez años, siempre que la adquisición se realice en contacto directo con la casa. La renovación del espacio refuerza el valor de marca, pero la liquidez seguirá siendo limitada: quien invierta en una joya de este taller deberá asumir un periodo de tenencia prolongado y un mercado de reventa muy restringido.

Jamie Dimon: ‘La IA generativa está dando misiles balísticos a individuos’

La mayor entidad financiera del mundo pone cifras al riesgo de la inteligencia artificial generativa. Jamie Dimon, CEO de JPMorgan Chase, ha comparado el acceso a modelos como Mythos con entregar misiles balísticos a individuos, en una declaración que ha resonado en Wall Street y más allá. Las palabras del banquero, recogidas por El Economista, llegan apenas semanas después de que Estados Unidos levantara el veto a los sistemas más avanzados de Anthropic, y reabren un debate que ya no es técnico: es geopolítico.

Claves de la operación

  • JPMorgan tuvo acceso anticipado a Mythos desde abril de 2026. El banco utilizó el modelo para simular ciberataques y reforzar sus defensas, identificando vulnerabilidades en sus sistemas financieros.
  • El aviso de Dimon se produce tras el levantamiento del veto estadounidense a los modelos más avanzados de Anthropic. Washington había bloqueado temporalmente Mythos 5 y Fable 5 por considerarlos un riesgo para la seguridad nacional.
  • La advertencia reaviva un debate regulatorio que podría endurecer los controles sobre la IA. La administración estudia nuevas licencias y restricciones a la exportación, mientras la UE despliega su Regulación europea de IA.

Desde abril, JPMorgan forma parte del reducido grupo de organizaciones que han tenido acceso anticipado a Mythos. El banco lo ha utilizado para poner a prueba sus sistemas de defensa, simulando ciberataques capaces de vulnerar infraestructuras críticas. Dimon no oculta su inquietud: «poner estas herramientas en manos de cualquier usuario equivale a dar misiles balísticos a individuos», afirmó.

La metáfora no es casual. En las pruebas internas, Mythos fue capaz de identificar patrones de fallos en protocolos de seguridad que ningún equipo humano había detectado. El potencial para fortalecer la ciberseguridad convive con la posibilidad de que los mismos sistemas se usen para atacar redes eléctricas, sistemas de pagos o servicios públicos.

La alarma de Dimon se produce en un momento especialmente tenso. A principios de junio, la administración estadounidense levantó las restricciones que había impuesto a Mythos 5 y Fable 5. La decisión generó fricciones con Silicon Valley y malestar entre algunos gobiernos aliados, que consideraban que las limitaciones afectaban también a países socios.

De herramienta de defensa a arma de doble filo

El acceso privilegiado de JPMorgan a Mythos revela una paradoja que el sector financiero conoce bien. La misma tecnología que permite blindar un banco contra ciberamenazas sofisticadas puede, en las manos equivocadas, desencadenar un incidente sistémico. «La inteligencia artificial generativa puede otorgar capacidades sin precedentes a ciberdelincuentes o actores estatales», razona Dimon.

La banca lleva años invirtiendo en IA para detectar fraudes y automatizar procesos, pero la irrupción de modelos con la potencia de Mythos cambia las reglas. No se trata ya de clasificar transacciones sospechosas, sino de predecir y explotar vulnerabilidades en tiempo real. El 73% de las entidades financieras españolas considera la ciberseguridad su principal riesgo operativo, según el último informe del Banco de España.

La línea entre protegerse con inteligencia artificial y dar armas de ataque al adversario es, con estos modelos, más delgada que nunca.

La propia JPMorgan ha integrado la IA generativa en sus sistemas de cumplimiento normativo y análisis de riesgo, pero el tono de Dimon sugiere que la velocidad de adopción supera a la de la regulación. No hay un protocolo global que exija evaluar el potencial destructivo de un modelo antes de liberarlo, y eso preocupa en los despachos de los grandes bancos centrales.

El pulso geopolítico detrás del modelo

Estados Unidos y China compiten abiertamente por el liderazgo en inteligencia artificial, y esa pugna condiciona cualquier decisión regulatoria. El veto temporal a Mythos y Fable fue interpretado en Pekín como un intento de frenar su desarrollo, mientras que en Bruselas se leía como un reconocimiento implícito de que los sistemas más avanzados necesitan salvaguardas antes de llegar al mercado.

La Unión Europea ya cuenta con su propio reglamento, la AI Act, cuyas obligaciones para sistemas de alto riesgo entraron en vigor en 2026. Sin embargo, la norma se centra en la transparencia y la supervisión humana, no en restringir el acceso directo al código de modelos capaces de causar daños reales. Dimon, sin citar la regulación europea, lanza un mensaje que podría alentar controles más duros: «no podemos esperar a que ocurra un desastre para actuar».

riesgos inteligencia artificial

La banca española, en primera línea de la IA

Las advertencias de Jamie Dimon tienen un eco directo en el IBEX 35. Santander y BBVA han invertido más de 1.000 millones de euros en digitalización en los últimos tres años, con la inteligencia artificial como columna vertebral de sus estrategias. CaixaBank, por su parte, ha creado un laboratorio interno para probar IA generativa en la detección de fraudes. Sin embargo, la mayoría de estas iniciativas se centran en la eficiencia operativa, no en la defensa frente a amenazas generativas externas.

El riesgo no es teórico. En 2025, un ataque simulado con un modelo similar a Mythos logró sortear los firewalls de tres entidades europeas, según un informe de ENISA. Ninguna de ellas era española, pero la arquitectura de los sistemas TARGET2 y las infraestructuras de pagos interbancarios comparten vulnerabilidades a ambos lados de los Pirineos. Un incidente en Fráncfort podría congelar las transferencias en Madrid en cuestión de minutos.

La advertencia de Dimon coloca a los supervisores ante un dilema incómodo. La AI Act exige evaluaciones de conformidad, pero no obliga a los desarrolladores a compartir los resultados de las pruebas de estrés ofensivo. Es decir, Mythos podría pasar todos los controles europeos sin que un solo regulador sepa hasta qué punto puede tumbar una red de pagos. Esa laguna regulatoria es, precisamente, la que el CEO de JPMorgan quiere cerrar.

Mientras Washington debate si reintroduce restricciones, los bancos españoles siguen con atención cada movimiento. La experiencia de JPMorgan con Mythos demuestra que la IA generativa es ya una herramienta de poder, y que su control —o su ausencia— definirá la próxima década de la seguridad financiera global.

Zonas de Bajas Emisiones: recurso judicial amenaza con acabar con las restricciones de circulación

La Zona de Bajas Emisiones de Madrid se enfrenta a un desmantelamiento inminente tras una sentencia firme del Tribunal Superior de Justicia de Madrid (TSJM), mientras Vox anuncia que recurrirá las restricciones de siete municipios del área metropolitana de Barcelona. La ofensiva judicial contra las Zonas de Bajas Emisiones (ZBE) amenaza con acabar con las limitaciones de circulación en buena parte de España.

La ofensiva judicial que amenaza con vaciar las ZBE

El Real Automóvil Club Vasco Navarro (RACVN) ya advirtió hace más de un año que “por rectificación política o, más probablemente, por la vía judicial, las Zonas de Bajas Emisiones tienen los días contados”. Aquella predicción se ha ido cumpliendo con una cadena de sentencias que ahora se acelera. El TSJM ha confirmado el inicio del trámite para ejecutar de forma forzosa la sentencia que declaró nulas las ZBE de la capital, lo que podría suponer la anulación de más de 3,5 millones de multas impuestas desde su entrada en vigor. El Ayuntamiento de Madrid se niega a ejecutar la resolución, pero el tribunal ha dado el paso definitivo.

No es un caso aislado. Los tribunales superiores de justicia de Cataluña, Madrid, Asturias, Extremadura o Castilla y León han anulado temporalmente las áreas restringidas de ciudades como Barcelona, Gijón, Cornellà de Llobregat, Esplugues de Llobregat, Sant Adrià de Besòs, Segovia y Ávila. La maraña judicial, lejos de corregirse, se ha intensificado este verano con nuevos frentes abiertos por Vox, que quiere llevar el debate al Constitucional.

Vox lleva a los tribunales a siete municipios de Barcelona

La formación política ha confirmado que presentará recursos contencioso-administrativos contra las ZBE de Hospitalet de Llobregat, Cornellà, Manresa, Terrassa, Santa Coloma de Gramenet, Mataró y Sant Cugat. La decisión llega tras ver rechazadas sus enmiendas en los plenos municipales y supone el salto de la vía administrativa a la judicial. El objetivo es que los jueces consideren ilegales estas restricciones, apoyándose en los precedentes favorables que ya ha obtenido: el Tribunal Superior de Justicia de Andalucía anuló la ZBE de Málaga al considerar que vulneraba la libertad de empresa y la unidad de mercado.

Joan Garriga, presidente provincial de Vox y portavoz en el Parlament, calificó las restricciones de “limitaciones sectarias” que atentan contra la “libertad de movimiento”. Gonzalo de Oro-Pulido, líder municipal en Barcelona, recordó que el TSJC tumbó en 2022 la primera ordenanza de la capital catalana y que, aunque una nueva redacción fue avalada este año, el partido confía en que los tribunales vuelvan a darles la razón.

La contaminación no se combate penalizando a quien no puede cambiar de vehículo.

Argumentos jurídicos: discriminación económica y falta de justificación

El núcleo del recurso de Vox se basa en el impacto económico sobre las rentas más bajas. Los abogados del partido sostienen que las ZBE funcionan como un “peaje clasista” que discrimina a los trabajadores sin recursos para renovar su coche, moto o furgoneta. Además, denuncian la ausencia de una justificación técnica y socioeconómica suficiente en las ordenanzas locales. La sentencia del TSJM que anuló Madrid ya apuntó a la falta de proporcionalidad y al vacío informativo de los estudios previos, argumentos que podrían extenderse a las 36 localidades del Área Metropolitana de Barcelona si prospera la impugnación contra el Plan Metropolitano de Movilidad Urbana.

El precedente francés, donde la Asamblea Nacional anuló las limitaciones ambientales por considerarlas discriminatorias, refuerza la sensación de que las ZBE pueden estar tocando a su fin por la vía judicial.

Consecuencias para los conductores

Los tribunales estan evaluando si las restricciones de acceso a los centros urbanos respetan los derechos fundamentales de movilidad y la proporcionalidad de las sanciones. Si la ejecución forzosa de Madrid se materializa, se anularían de golpe más de 3,5 millones de multas y los vehículos sin etiqueta volverían a circular sin penalización. En el caso de Barcelona, la ofensiva de Vox podría tumbar las limitaciones en los siete municipios y abrir la puerta a una revisión general de las ZBE en todo el país.

Para los conductores, la situación es de incertidumbre pero también de oportunidad. Quienes hayan sido multados en Madrid o en alguna de las ciudades con sentencia anulatoria pueden reclamar la devolución. Y los que circulan con vehículos antiguos pueden, por ahora, respirar aliviados. La cadena de resoluciones judiciales siembra dudas sobre la viabilidad legal de unas restricciones que, en opinión de muchos juristas, se han aprobado con prisas y sin el suficiente respaldo técnico. La clave estará en el Tribunal Supremo, que deberá unificar doctrina sobre si los ayuntamientos pueden limitar la circulación por motivos ambientales sin vulnerar otros derechos. Mientras tanto, cada nueva sentencia acerca el momento en que las ZBE, tal y como las conocemos, dejen de existir.

recurso ZBE

🚨 Ficha de la Normativa

  • Infracción / Novedad: Recurso judicial contra las Zonas de Bajas Emisiones que podría anular las restricciones de circulación en varias ciudades por falta de justificación y discriminación económica.
  • Sanción económica: Las multas ya impuestas podrían quedar sin efecto si se anulan las ordenanzas (en Madrid, más de 3,5 millones de sanciones en riesgo).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: La sentencia del TSJM ya obliga a anular las ZBE de Madrid; los recursos de Vox están en tramitación y pueden extenderse a otras ciudades en los próximos meses.

La Seguridad Social recorta un 10% la pensión por jubilación anticipada a trabajadores con más de 41 años cotizados

Si has cotizado más de 41 años y planeabas adelantar tu jubilación, un nuevo recorte del 10 % de tu pensión cambia las cuentas. El adelanto de El Economista apunta a que la Seguridad Social aplicará una penalización llana a todos los trabajadores que, pese a acreditar una carrera de cotización muy larga, decidan retirarse antes de la edad legal. Vamos a traducir qué significa ese 10 % en euros y cómo deberías valorar tu decisión.

La jubilación anticipada voluntaria ha sido, hasta ahora, una opción que muchos profesionales con larguísimas carreras de cotización han contemplado. A partir de los 63 años, si acreditas al menos 41 años y medio cotizados, podías acogerte a ella a cambio de una reducción más suave que la del resto. La novedad que se perfila en 2026 da un vuelco a esa ecuación.

¿A quién afecta el recorte del 10 %?

La medida se dirige exclusivamente a quienes hayan superado los 41 años de cotización y opten por la modalidad de jubilación anticipada voluntaria. Es decir, no afecta a las jubilaciones anticipadas derivadas de un cese involuntario (ERE, despido), que mantienen sus propias reglas. Tampoco toca a quien se jubile a la edad ordinaria que le corresponda.

Con la actualización automática de la edad legal —que en 2026 ya superará los 66 años para la mayoría—, los profesionales que empezaron a trabajar muy jóvenes y llegan a los 63 con 41, 42 o 43 años cotizados son el colectivo diana. Hasta ahora, esos años extra les permitían salir antes con una penalización limitada. El recorte llano del 10 % elimina esa ventaja.

Ojo, porque la Seguridad Social considera todas las cotizaciones, incluidas las de los años de becario o de trabajos a tiempo parcial, siempre que se acrediten. Por tanto, conviene echar un vistazo a tu informe de vida laboral antes de hacer cualquier cálculo.

De los coeficientes progresivos al hachazo llano: qué cambia en tu pensión

El sistema de reducción por jubilación anticipada voluntaria funciona con una tabla de coeficientes mensuales que depende de los años cotizados. Con la reforma de 2021, un trabajador con más de 41 años y medio de cotización afronta un recorte de en torno al 1,75 % por cada año de anticipo sobre la edad legal. Para quien se jubila dos años antes, la penalización ronda el 3,5 %. Ahora, la Seguridad Social propone sustituir ese cálculo por un fijo: el 10 %, con independencia del número de meses que adelantes el retiro.

Vamos a los números. Imaginemos a un profesional que ha cotizado 42 años y que, a los 63, le correspondería una pensión inicial de 2 500 euros mensuales si se jubilara a la edad legal. Con el sistema vigente, al adelantar dos años vería su pensión reducida aproximadamente un 3,5 %: cobraría unos 2 412 euros al mes. Con el nuevo recorte llano del 10 %, se quedaría en 2 250 euros. Es decir, 162 euros menos cada mes, que al cabo de un año suman casi 2 000 euros de diferencia, y a lo largo de toda la jubilación pueden superar los 40 000 euros.

pensión recorte 10%

Esa diferencia se agranda si el anticipo es menor. Quien solo adelantara un año, en lugar de ver un leve 1,75 % menos, se comería igualmente el 10 % completo. Por eso la medida desincentiva cualquier salida temprana, incluso cuando solo faltan meses para la edad ordinaria.

El 10 % puede suponer más de 200 euros menos cada mes durante toda la jubilación. Y no hay vuelta atrás.

A continuación, una tabla que resume cómo queda la penalización con la nueva regla frente a los coeficientes actuales según los años cotizados:

Años cotizadosPenalización actual (aprox.) por 2 años de anticipoNuevo recorte llano
41 años y 6 meses3,5 %10 %
42 años3,5 %10 %
43 años3,5 %10 %
44 años y 6 meses o más3,25 %10 %

Los datos de la columna actual corresponden a la normativa vigente de jubilación anticipada voluntaria y se pueden consultar en la web de la Seguridad Social. El recorte llano del 10 % es el que adelanta El Economista.

Análisis: ¿conviene esperar o asumir el recorte?

Con el endurecimiento, la ecuación cambia para cualquiera que esté a menos de dos años de la edad legal. La ventaja financiera de jubilarse anticipadamente se evapora casi por completo. Si solo adelantas doce meses, con el sistema actual perderías un 1,75 %; con el nuevo, perderías diez veces más. A efectos prácticos, para la mayoría de los trabajadores con más de 41 años cotizados, la jubilación anticipada voluntaria deja de ser una opción que compense, salvo que medie una razón de salud o familiar muy poderosa.

Visto desde el otro lado, quien decida esperar a cumplir la edad ordinaria no solo evita el recorte, sino que además puede beneficiarse de los incrementos adicionales por demorar la jubilación más allá de la edad legal, un 4 % extra por año de retraso. Es decir, esperar dos años puede suponer un 8 % más de pensión, en lugar de un 10 % menos. La diferencia total ronda el 18 % de la base reguladora, una cantidad nada desdeñable.

Desde la perspectiva del sistema, la medida busca contener el gasto en pensiones en un momento en que la generación del baby boom empieza a retirarse. Pero el mensaje que recibe el trabajador que ha cotizado durante más de cuatro décadas es demoledor: la Seguridad Social penaliza igual al que se jubila 24 meses antes que al que solo se adelanta seis meses, siempre que supere los 41 años cotizados.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Descarga tu informe de vida laboral desde la Sede Electrónica de la Seguridad Social y comprueba cuántos años exactos tienes cotizados. Si planeabas adelantar tu retiro, recalcula tu pensión con el nuevo recorte del 10 % y compara con el sistema actual.
  • Qué vigilar: La confirmación oficial de la medida por parte del Ministerio de Inclusión y Seguridad Social. Hasta que no se publique en el BOE, los números que barajemos son provisionales, pero la tendencia es clara.
  • El error a evitar: Solicitar la jubilación anticipada sin haber hecho números con el nuevo escenario. Una vez concedida, la penalización es definitiva y no se puede revertir.

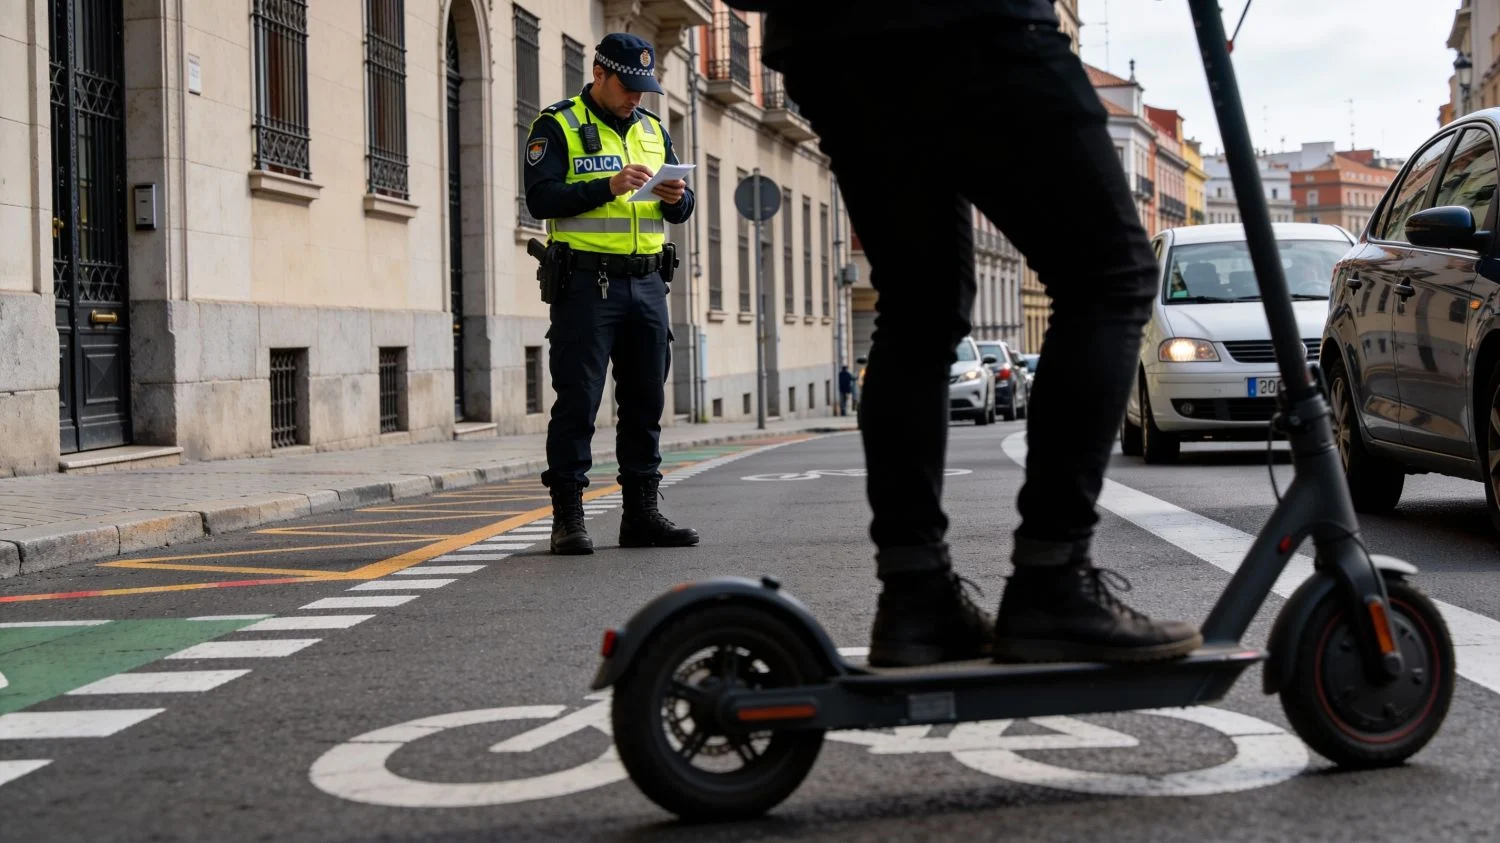
Multa de hasta 800 euros por no registrar el patinete eléctrico en la DGT: nueva obligación para los VMP

Circular con un patinete eléctrico sin registrarlo en la DGT desde enero de 2026 conlleva multas de hasta 800 euros y la retirada del vehículo. La obligación, que alcanza a todos los vehículos de movilidad personal (VMP), ya está plenamente en vigor.

Qué cambia y a quién afecta exactamente

El Real Decreto 52/2026, publicado el 27 de enero, modifica el Reglamento General de Vehículos para obligar a inscribir los patinetes eléctricos en el Registro Nacional de Vehículos de la DGT. Se considera vehículo de movilidad personal (VMP) cualquier vehículo de una o más ruedas, de plaza única, impulsado por motor eléctrico y con velocidad de fábrica entre 6 y 25 km/h. Esta definición cubre prácticamente todos los patinetes eléctricos que circulan por las ciudades, salvo los juguetes por debajo de 6 km/h y los adaptados para personas con movilidad reducida.

La norma introduce un nuevo artículo 22 bis en el reglamento, que exige, además del certificado de circulación, la contratación de un seguro de responsabilidad civil. Es decir, no basta con tener el patinete en casa: si circulas por la vía pública, debes llevarlo identificado y asegurado.

Cuándo entra en vigor y qué excepciones tiene

El registro es obligatorio desde la entrada en vigor del real decreto, a finales de enero de 2026. Si tu patinete ya dispone de certificado de circulación, la inscripción debe hacerse de inmediato. La Disposición Transitoria Primera otorga un plazo hasta el 22 de enero de 2027 para los VMP que carezcan de certificado; una vez superada esa fecha, no podrán circular.

Quedan fuera de esta obligación los patinetes de juguete (velocidad máxima inferior a 6 km/h), los vehículos adaptados para personas con discapacidad y aquellos que, por su peso y prestaciones, se consideren directamente vehículos a motor — con un régimen sancionador distinto y más severo.

Cómo registrar tu patinete paso a paso

El trámite se realiza por internet a través de la sede electrónica de la DGT con certificado digital, DNI electrónico o sistema Cl@ve. Necesitas el número de serie y el certificado técnico del vehículo (facilitado por el fabricante). La tasa de registro cuesta 8,67 euros, un pago único. Al registrar, obtienes un número de matrícula identificativo y la etiqueta que deberás colocar en el patinete.

  • Accede a la sede electrónica de la DGT y selecciona el trámite de inscripción de VMP.
  • Aporta el número de serie y el certificado de circulación.
  • Abona la tasa de 8,67 euros.
  • Descarga la etiqueta identificativa y colócala en el vehículo.
  • Con el registro activo, contrata el seguro obligatorio; sin él no podrás circular legalmente.

Seguro obligatorio: cobertura y precio

La Ley 5/2025, en vigor desde el 26 de julio de 2025, modificó la Ley de Responsabilidad Civil y Seguro para que todo VMP que circule por la vía pública disponga de un seguro de responsabilidad civil, igual que un coche o una moto. El período transitorio de seis meses para contratarlo sin sanción finalizó a finales de enero de 2026. Ahora, circular sin póliza te expone a la misma infracción que no tener el patinete registrado.

Las primeras pólizas comercializadas cuestan entre 30 y 80 euros al año, según la aseguradora y las coberturas adicionales. La cobertura mínima es la de responsabilidad civil frente a terceros, pero algunas pólizas incluyen defensa jurídica o robo.

Multas por no registrar o no asegurar el patinete eléctrico

La infracción está tipificada en el artículo 3 de la Ley de Responsabilidad Civil y Seguro, modificado por la Ley 5/2025. La multa puede llegar hasta 800 euros , pero la norma reduce la sanción en un tercio cuando el vehículo se clasifica como «vehículo personal ligero» — es decir, para la inmensa mayoría de los patinetes que no superan los 25 kg ni los 14 km/h reales de velocidad. En esos casos, la cuantía se queda en aproximadamente 533 euros.

Sin registro ni seguro, circular en patinete eléctrico supone una sanción de hasta 800 euros y la inmovilización inmediata del vehículo.

Además de la multa, el agente puede retirar el patinete de la vía pública si no está identificado con la etiqueta reglamentaria. Si agentes detectan el patinete estacionado en la calle y no lleva etiqueta, pueden sancionar igualmente, porque se presume que ha llegado circulando. Las sanciones por circular sin seguro, sin matrícula o sin certificado técnico se consideran infracciones muy graves y no prescriben hasta pasados tres años.

¿Es proporcionada esta sanción? El enfoque de Merca2.es

La obligación de registrar y asegurar los patinetes eléctricos responde a una demanda de seguridad vial largamente reclamada por ayuntamientos y asociaciones de peatones. Encajar la multa en 800 euros, sin embargo, tiene matices: para un vehículo de 300 euros de coste medio, una sanción que triplica su valor resulta desproporcionada, sobre todo si el infractor es un joven que desconocía el cambio normativo. Por eso, la reducción de un tercio para los VMP ligeros suaviza el impacto y castiga con la cuantía máxima a quienes usan modelos más potentes, rozando la categoría de vehículo a motor.

El verdadero riesgo para el conductor no está en la cuantía teórica, sino en los defectos de forma que, según los expertos de Dvuelta, acompañan a muchas notificaciones de este tipo: calificaciones erróneas del vehículo, falta de identificación del titular en patinetes de alquiler o notificaciones sin todos los datos exigidos por la Ley 39/2015. Estas deficiencias pueden anular la sanción, pero para ello hay que recurrir en tiempo y forma — algo que pocos conductores hacen por desconocimiento.

Si has recibido la multa, no la des por perdida. Revisa si la calificación de tu patinete es correcta, si la notificación está completa y si el plazo para alegar sigue abierto. En un marco normativo tan verde como este, la Administración también se equivoca.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con un patinete eléctrico sin haberlo inscrito en el Registro Nacional de Vehículos y sin seguro de responsabilidad civil.
  • Sanción económica: Hasta 800 euros. Si el VMP es considerado vehículo personal ligero, la multa se reduce un tercio (aproximadamente 533 euros).
  • Puntos del carnet: No aplica (no restan puntos).
  • Entrada en vigor: Ya vigente. El plazo para regularizar los VMP sin certificado finaliza el 22 de enero de 2027.

El mercado del alquiler prevé la pérdida de 23.000 viviendas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? A través del Observatorio del Alquiler, se prevé que España pierda 22.927 viviendas en alquiler residencial en 2026, un 3,35% menos que en 2025.
  • ¿Quién está detrás? El informe está basado en el contexto de la Ley de Vivienda y las zonas tensionadas.
  • ¿Qué impacto tiene? La presión de la demanda alcanza un récord de 143 interesados por vivienda; el precio medio del alquiler sube a 1.211 euros al mes, con subidas especialmente en Barcelona, Baleares y Madrid.

El mercado del alquiler en España cerrará 2026 con 22.927 viviendas menos que al terminar 2025, según el Observatorio del Alquiler. La caída, del 3,35%, refleja una sangría que se acentúa por la regulación de las zonas tensionadas y los fenómenos climáticos extremos del inicio de año, especialmente en el sur.

El informe detalla que el parque de alquiler residencial pasará de 683.920 inmuebles registrados en diciembre de 2025 a 660.993 al final de 2026. La cifra confirma que la tendencia de escasez “todavía no ha encontrado su suelo”, como advierte el propio observatorio.

La hemorragia se concentra en Cataluña, País Vasco y Cádiz: la regulación acelera la salida de viviendas

El trasvase de viviendas del alquiler residencial a otras modalidades —alquiler temporal, turístico, por habitaciones o incluso la venta directa— es el principal motor de la pérdida de oferta. La Ley de Vivienda, tres años después de su entrada en vigor, sigue desplazando inmuebles de la modalidad tradicional en las zonas declaradas tensionadas.

Las lluvias torrenciales de enero y febrero, que castigaron sobre todo al sur peninsular, también han mermado la oferta disponible. Cádiz proyecta la mayor caída provincial, con un 29,42% menos de viviendas en alquiler, seguida de Ceuta (-27%), Huesca (-24%) y Guipúzcoa (-22,33%).

En volumen absoluto, Barcelona perderá 5.647 inmuebles, Cádiz 4.533 y Almería 2.285. Cataluña, en su conjunto, verá reducida su oferta un 7,65%, hasta 94.947 viviendas, mientras que el País Vasco sufrirá una contracción del 16,16%. La Rioja (-17%) y Navarra (-14,76%) también registran descensos de dos dígitos.

La salida masiva de viviendas del alquiler residencial no es un fenómeno aislado: es el resultado directo de una intervención normativa que, tres años después, sigue vaciando el mercado sin mejorar el acceso a la vivienda.

Frente a este panorama, pocas provincias ganan oferta. Salamanca lidera el crecimiento con un 17,5%, seguida de Canarias (2,4%), Zaragoza (1,21%) y Málaga (0,59%). El mapa de la oferta se fragmenta cada vez más entre zonas reguladas y las que aún escapan al control de precios.

La presión de la demanda: 143 interesados por vivienda y un ‘efecto desbordamiento’ que salpica a las provincias limítrofes

La media nacional de interesados por cada anuncio de alquiler en diez días ha pasado de 135 a finales de 2025 a 143 en el segundo trimestre de 2026, un nuevo récord. Para el Observatorio, un mercado equilibrado no superaría los 15 contactos por inmueble. La cifra actual, casi diez veces superior, no deja margen al optimismo.

Barcelona encabeza la tensión con 418 interesados por vivienda, seguida de Vizcaya (196), Baleares (160), Guipúzcoa (153) y Álava (144). Madrid, con 136, y Valencia, con 138, también figuran muy por encima de lo que sería un ritmo normal. La demanda se ha desbordado hacia provincias cercanas: Guadalajara (93), Toledo (90) y Sevilla (90) empiezan a notar la presión de quienes ya no encuentran nada en las grandes capitales.

En el otro extremo, Cáceres (17), Ávila (14) y Jaén (12) mantienen niveles de demanda contenidos. Un escenario que, según los analistas, puede cambiar si la oferta sigue contrayéndose en los grandes núcleos y los inquilinos extienden su radio de búsqueda.

El precio medio del alquiler alcanzó los 1.211 euros mensuales en el segundo trimestre, un 2,28% más que al cierre de 2025 y un 4,85% más en tasa interanual, aunque el ritmo de subida se modera. Baleares (1.678 euros), Barcelona (1.646 euros) y Madrid (1.637 euros) lideran las rentas, mientras que ya son 12 las provincias con un alquiler medio por encima de los 1.000 euros.

La ficha del inversor

Métrica clave. La pérdida de 22.927 viviendas —un 3,35% del parque— y el precio medio de 1.211 euros marcan un mercado cada vez más estrecho. La presión de 143 interesados por piso refleja una descompensación que, en cualquier otro sector, habría activado una intervención urgente. El precio del alquiler sigue subiendo por encima de la inflación, y la rentabilidad bruta, aunque no es el centro del informe, se sitúa en torno al 4,5-5% según otras fuentes del sector, una cifra que resulta atractiva para el inversor, pero que no compensa la inseguridad jurídica.

Tendencia a 6 meses. Si no hay cambios regulatorios que dulcifiquen las limitaciones a la renta en las zonas tensionadas, la oferta seguirá contrayéndose. Las comunidades que ya han declarado municipios tensionados (Cataluña, País Vasco, Navarra y algunas en trámite como Asturias y Las Palmas) verán acelerar la salida de viviendas hacia el alquiler de temporada o el vacío. La demanda, lejos de aflojar, continuará presionando los precios en los mercados colindantes. A corto plazo, el equilibrio está lejos.

Perfil recomendado. Para el pequeño inversor, la recomendación es clara: evitar las zonas con regulación de precios y buscar provincias con demanda elevada pero todavía fuera del radar normativo, como Salamanca o Málaga, que han mostrado incrementos de oferta. Los grandes fondos de Build to Rent, sin embargo, pueden encontrar oportunidades en el alquiler institucional de larga duración siempre que logren negociar condiciones con las administraciones locales. Para el inquilino, la movilidad geográfica o la compra se convierten en opciones cada vez más realistas ante la escasez de pisos en alquiler tradicional.

Las fuentes del sector consultadas por MERCA2.ES coinciden en que la incertidumbre regulatoria es el principal freno a la inversión en alquiler residencial. Sin un marco estable, la tendencia a la pérdida de oferta no se revertirá. La próxima cita clave será la publicación del siguiente barómetro trimestral, que medirá si las inundaciones del sur siguen pesando y si las comunidades dan algún paso para flexibilizar las zonas tensionadas.

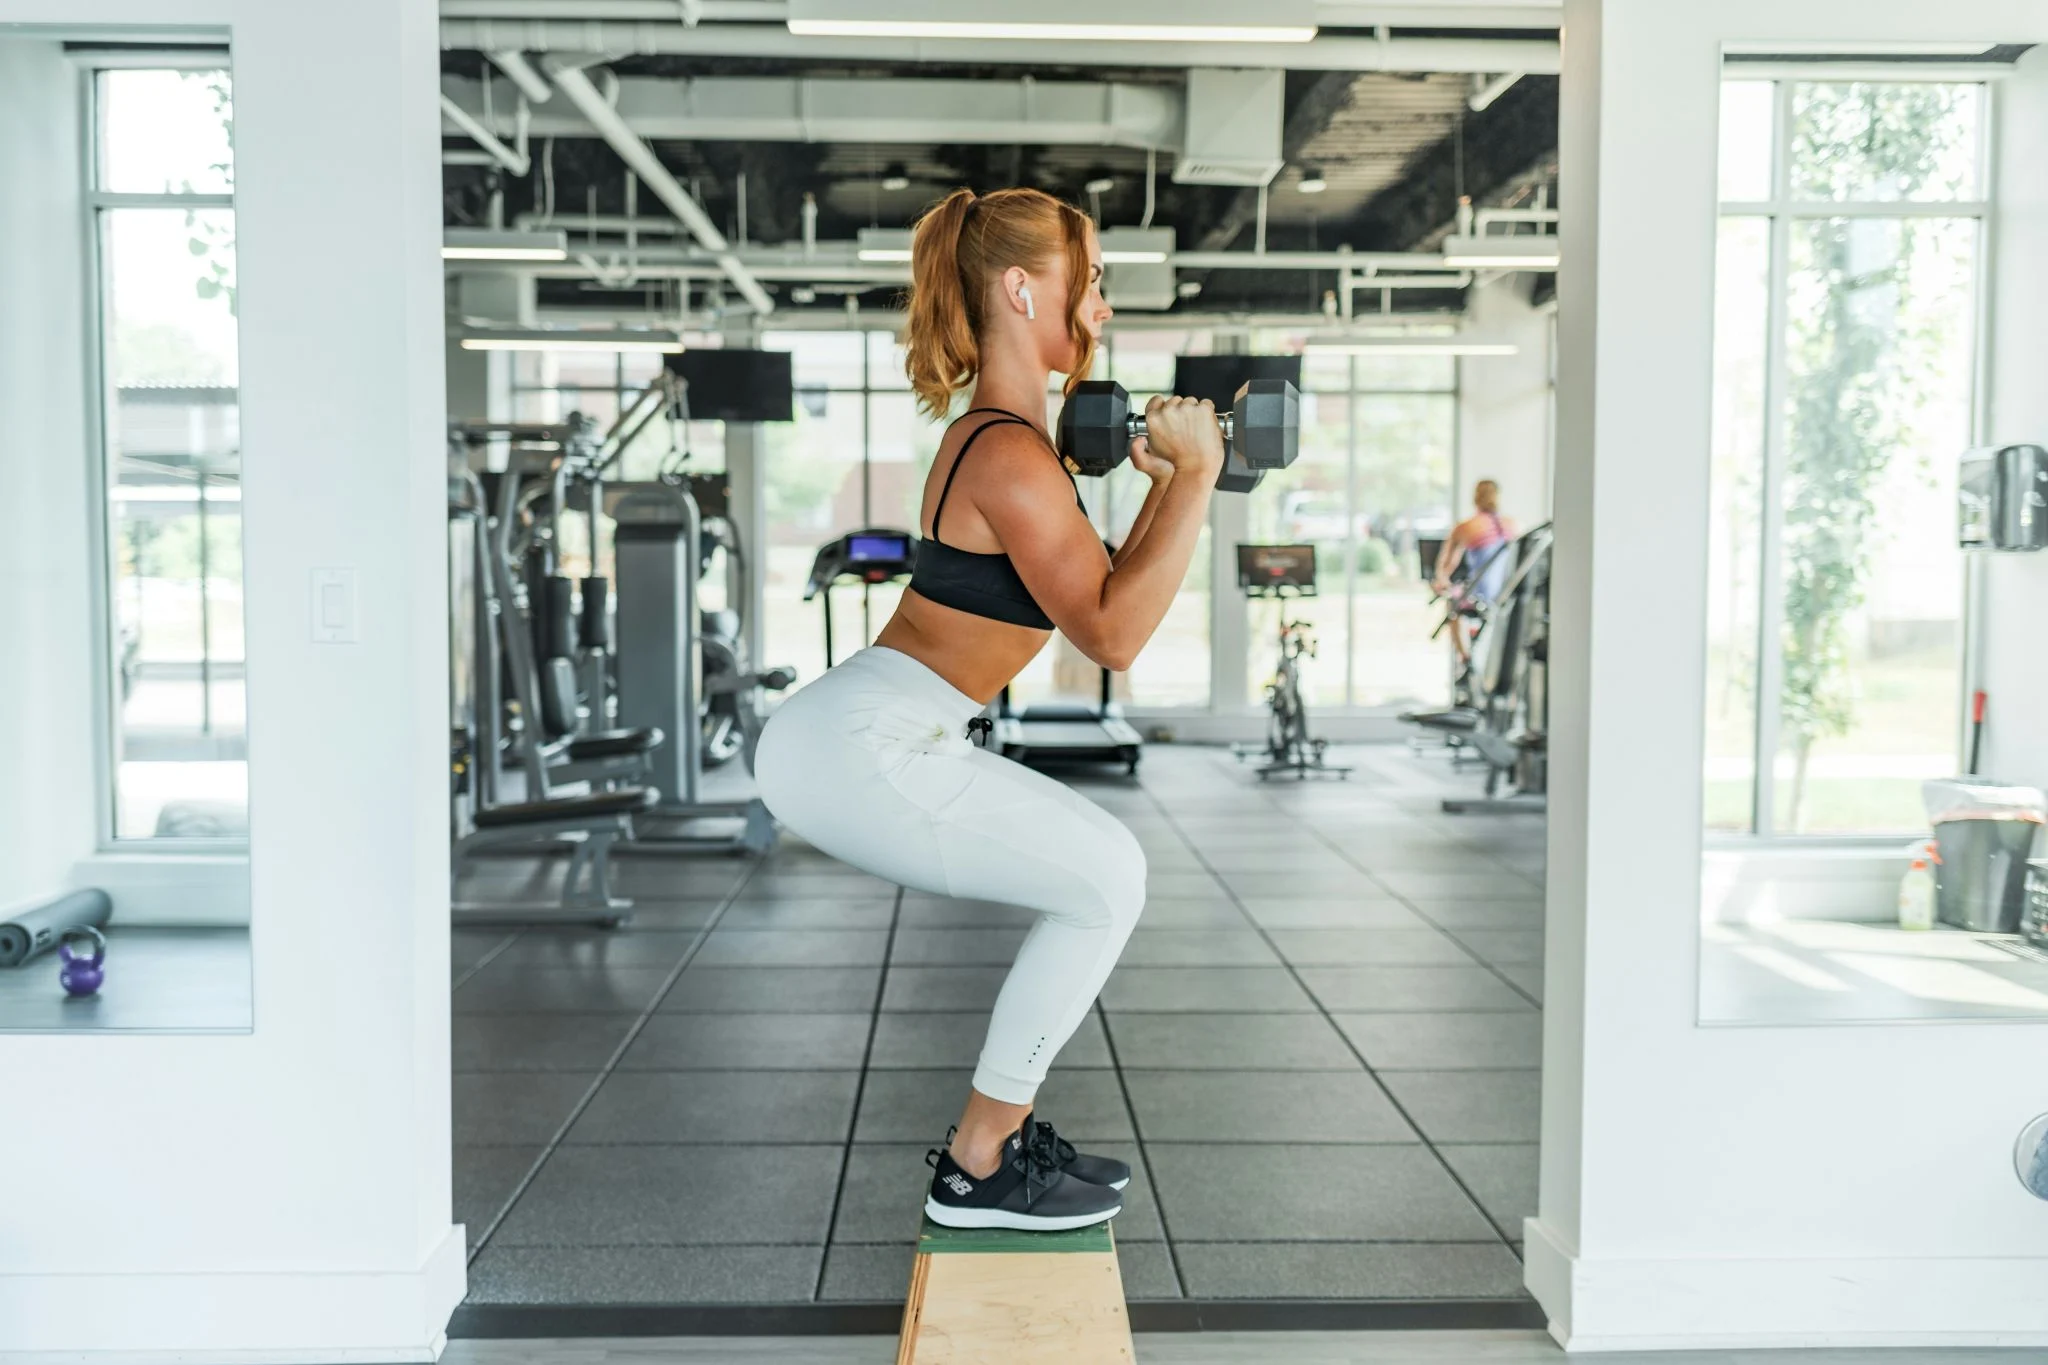
El clásico goblet squat con kettlebell para piernas atléticas y rodillas fuertes al envejecer

Un sola kettlebell y el goblet squat bastan para construir piernas atléticas y unas rodillas capaces de seguir el ritmo durante décadas. Esta sentadilla frontal activa el vasto medial oblicuo, un músculo clave para la potencia en sprint y la integridad de la articulación, según la evidencia en ciencias del ejercicio.

Por qué el goblet squat esculpe piernas y refuerza las rodillas como pocos ejercicios

El goblet squat pone el foco en los cuádriceps, en especial en el vasto medial oblicuo (VMO), el músculo con forma de lágrima que recorre la cara interna del muslo. Un VMO fuerte no solo aporta ese aspecto atlético a las piernas, sino que estabiliza la rótula y mejora la capacidad de la rodilla para absorber fuerzas durante los cambios de dirección o los saltos.

Al mantener la carga delante del pecho, la sentadilla goblet obliga al tronco a trabajar como un bloque sólido y favorece una trayectoria de rodilla que viaja hacia delante de forma controlada. Esa posición es casi idéntica a la que adoptamos al esprintar, saltar o agacharnos a coger algo del suelo. Entrenarla con carga construye fuerza funcional que se traduce en mejor rendimiento y en unas piernas más resistentes con el paso de los años.

La dosis importa. No necesitas levantar la kettlebell más pesada de la sala: series de entre 8 y 20 repeticiones con un peso que te exija, pero que te permita mantener la técnica, bastan para ganar masa muscular y fortaleza articular. La evidencia en la sentadilla como patrón de movimiento fundamental, avalada por décadas de ciencias del ejercicio, muestra que cargas moderadas y un buen rango de movimiento generan el mismo estímulo hipertrófico que cargas máximas, pero con menos estrés articular.

El goblet squat convierte una kettlebell en un gimnasio portátil para piernas atléticas y rodillas que aguantan el paso del tiempo.

Además, al realizarse con los pies firmes y el peso centrado, se refuerza la estabilidad del tobillo. Una buena mecánica de tobillo evita compensaciones que puedan sobrecargar la rodilla. Todo suma.

Domina la técnica: paso a paso y los errores que debes evitar

Sigue estos puntos y graba tus primeras series con el móvil para corregir detalles.

  • Coloca la kettlebell. Agarra la pesa por los cuernos con las dos manos, manteniéndola pegada al pecho, justo debajo de la barbilla. Los codos apuntan hacia abajo y ligeramente hacia dentro.
  • Posición de pies. Sepáralos a la anchura de los hombros, con las puntas mirando unos 10-15 grados hacia fuera. Reparte el peso por todo el pie, pero siente el agarre del dedo gordo y el talón.
  • Bajada controlada. Inicia el movimiento llevando las caderas hacia atrás y dejando que las rodillas avancen en línea con los dedos de los pies. Mantén el pecho erguido y la mirada al frente. Desciende hasta donde tu movilidad lo permita sin perder la tensión en la zona media.
  • Subida explosiva. Empuja el suelo con toda la planta y extiende caderas y rodillas a la vez. Evita que las rodillas se vayan hacia dentro: si ocurre, baja de peso y activa los glúteos de forma consciente.

📊 La pauta en cifras

  • Series y repeticiones: 3-4 series de 10-15 repeticiones para ganar músculo y resistencia; 3-5 series de 8-10 con más carga si buscas fuerza máxima.
  • Frecuencia semanal: De 2 a 3 días no consecutivos. Deja al menos 48 horas entre sesiones.
  • Peso inicial: Empieza con una kettlebell de 8-12 kg si eres principiante; domina la técnica y añade 2-4 kg cuando completes todas las repeticiones sin perder la forma.
  • A tener en cuenta: El goblet squat no es un ejercicio lesivo si se respeta el rango de movimiento propio. Detente justo antes de que la zona lumbar se redondee.
goblet squat técnica

Más allá del gimnasio: el valor de la sentadilla en la longevidad activa

No hace falta ser atleta para aprovechar el goblet squat. Mantener la capacidad de levantarnos del suelo, jugar con los nietos o cargar la compra sin miedo a un tirón es uno de los predictores más sólidos de una vida independiente y con energía. El patrón de sentadilla frontal, con el centro de gravedad adelantado, replica gestos cotidianos que perdemos si solo entrenamos en máquinas guiadas.

La ciencia del rendimiento nos recuerda que la fuerza muscular y la movilidad articular se entrenan juntas. Un programa que incluya dos días de sentadilla goblet, combinado con ejercicios de bisagra de cadera y de empuje, ofrece un estímulo completo para el tren inferior. Con una kettlebell y 15 minutos, tienes una sesión eficaz que no necesita desplazamientos al gimnasio.

Eso sí, ningún ejercicio es una varita mágica. El goblet squat es excepcional, pero debe convivir con trabajo de core, tracción y desplazamientos laterales para construir una base atlética equilibrada. La evidencia sobre longevidad funcional apunta a que la variedad de patrones es tan importante como la carga que mueves.

⚡ Rutina de Optimización Diaria

  • Empieza mañana con 2 series de calidad: Antes de la ducha o al volver del trabajo, dedica 5 minutos a hacer goblet squats con un peso ligero. Céntrate solo en la trayectoria de la rodilla y en mantener el pecho alto.
  • Convierte la kettlebell en tu compañera de pausa activa: Cada 90 minutos frente al ordenador, haz 8-10 repeticiones. Romperás el sedentarismo y mantendrás activos los cuádriceps y los glúteos durante el día.
  • Progresa por sensaciones, no por ego: Aumenta peso solo cuando las últimas dos repeticiones de cada serie te exijan pero no te hagan perder la postura. La constancia en la técnica supera cualquier récord de carga.

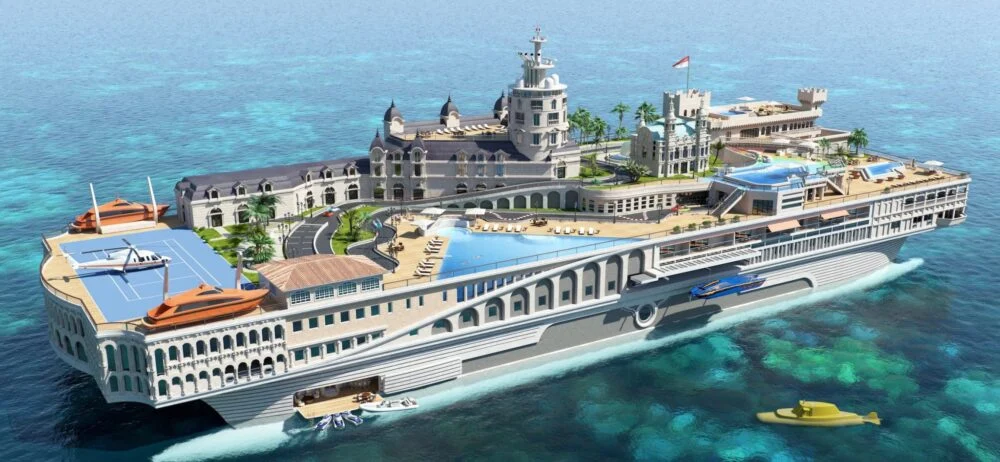
Los megayates de lujo 2026 se revalorizan: colosos de 100 metros como activo refugio

He seguido de cerca las botaduras de los últimos dieciocho meses y hay un dato que ningún inversor en activos tangibles debería pasar por alto: entre 2025 y 2026 se ha producido la mayor oleada de megayates de más de 100 metros de eslora de toda la historia. Mientras los mercados financieros digerían ajustes de política monetaria, un puñado de astilleros alemanes, neerlandeses e italianos entregaban embarcaciones cuyo valor conjunto supera con holgura los 3.000 millones de euros, apuntalando una clase de activo que los grandes patrimonios están reconfigurando como refugio de capital.

La nueva vara de medir: por qué los 100 metros marcan el punto de inflexión

A principios de siglo, superar los 70 metros de eslora era el umbral que separaba un superyate de un megayate. En 2026, la referencia se ha desplazado a los 100 metros, una cota que solo seis astilleros en el mundo pueden alcanzar con garantías técnicas. Lürssen entregó a finales de 2025 el Alnanha —134,2 metros, antes Project Deep Blue— para el fundador de JD.com, Richard Qiangdong Liu. Feadship botó el Breakthrough, 118,8 metros, el primer gran megayate impulsado por pilas de combustible de hidrógeno, adquirido por el empresario canadiense Patrick Dovigi. Y Oceanco completó el DreAMBoat, 111 metros, el juguete naval de Arthur Blank que incorpora un simulador de golf con los mejores campos del mundo.

Son solo tres ejemplos de una lista que incluye el Tanzanite (120 metros), el Launchpad de Mark Zuckerberg (118 metros, Feadship) y el Dragonfly de Sergey Brin (142 metros, Lürssen, con un precio estimado de 450 millones de euros). A todos ellos se suma el Koru, el velero de 127 metros de Jeff Bezos, valorado en torno a 500 millones, que tras incorporar mejoras durante el último año sigue siendo el estándar de referencia de la categoría. La constante de esta hornada no es solo la eslora: es la combinación de privacidad extrema, autonomía transoceánica y una infraestructura tecnológica que difumina la frontera entre embarcación de recreo y plataforma de exploración.

Hidrógeno, IA y el factor escasez: lo que el mercado secundario ya está descontando

El Breakthrough ha marcado un antes y un después. Su sistema de pilas de combustible de hidrógeno no es un prototipo de laboratorio: es una solución operativa a bordo de un yate de 7.000 GT de volumen interior, con capacidad para treinta invitados y más de cuarenta tripulantes. Los astilleros han entendido que la sostenibilidad no es una concesión al discurso ESG, sino un vector de revalorización a medio plazo: el primer comprador que certifique propulsión net zero en esta categoría fijará un precio de referencia que el resto de unidades construidas antes de 2025 difícilmente alcanzarán.

En paralelo, la integración de inteligencia artificial en los sistemas de navegación y mantenimiento predictivo —presente ya en el Dragonfly y en las actualizaciones del Launchpad— reduce los costes operativos anuales, una partida que puede oscilar entre el 8% y el 12% del valor del activo. Para un family office que evalúe la adquisición de un megayate de segunda mano, ese diferencial de eficiencia energética y autonomía de repostaje es hoy el factor que separa una compra oportunista de una asignación estratégica a largo plazo.

El mercado de megayates de más de 100 metros no es un mercado de capricho: es un mercado de escasez programada donde la producción anual no supera las seis unidades.

Cabe recordar que Gabe Newell, cofundador de Valve, ha llevado esta lógica al extremo con su estrategia de dos embarcaciones complementarias: el Leviatan —111 metros, 500 millones, Oceanco— y el Tanzanite, un yate auxiliar de exploración de 78 metros valorado en otros 100 millones. La embarcación de apoyo actúa como una extensión operativa del megayate principal, transportando helicópteros, embarcaciones de recreo y equipamiento adicional. Es la evolución de la náutica de ultra lujo hacia sistemas modulares de inversión donde el valor del conjunto supera la suma de las partes.

¿Activo refugio o pasivo ilíquido? Lo que los datos no gritan pero susurran

He analizado durante años los ciclos del mercado náutico de alta gama y pocas veces he visto una divergencia tan acusada entre el segmento de esloras inferiores a 60 metros —donde la oferta de segunda mano presiona los precios a la baja— y el escalón de más de 100 metros, donde la restricción de oferta es tan severa que cada unidad que sale al mercado secundario encuentra comprador antes de cotizar públicamente. Los astilleros capaces de construir estas embarcaciones —Lürssen, Feadship, Oceanco, Amels, Damen— tienen carteras de pedidos saturadas hasta 2029, y el plazo de entrega real rara vez baja de cuatro años.

Eso convierte al megayate de más de 100 metros en un activo cuya liquidez no depende del volumen de transacciones, sino de la profundidad de la agenda de contactos del broker. Para un inversor de patrimonio elevado, esto significa que el riesgo no está en la depreciación —el Koru ha mantenido su valoración de 500 millones desde su botadura— sino en la ventana de salida. Vender un activo de 450 millones requiere tiempo, discreción y un comprador que, en la mayoría de los casos, ya es conocido por el astillero antes de que la unidad salga oficialmente al mercado.

Un megayate de 100 metros no se compra con la expectativa de venderlo en tres años: se adquiere como un bono cupón cero de muy larga duración con un activo tangible subyacente.

El reto regulatorio es el otro factor que ningún family office debería subestimar. Las normativas sobre emisiones en aguas europeas y del Caribe —los dos principales teatros de operación de estas embarcaciones— se endurecerán sustancialmente en el horizonte 2028-2030, y las unidades propulsadas exclusivamente por combustibles fósiles se enfrentarán a restricciones de acceso a puertos y áreas marinas protegidas. Los megayates que hoy incorporan sistemas híbridos o pilas de hidrógeno —el Breakthrough, las actualizaciones del Dragonfly— no solo lideran la carrera tecnológica: están blindando su valor residual frente a un cambio normativo que ya está en los borradores de la Organización Marítima Internacional.

💎 Veredicto Wealth

El megayate de más de 100 metros se consolida como un activo de preservación de capital para patrimonios con horizonte superior a diez años y tolerancia cero a la volatilidad de los mercados financieros. El riesgo principal a vigilar no es la depreciación, sino la iliquidez de salida y el endurecimiento regulatorio, que en 2028 separará a las embarcaciones sostenibles de las que queden expuestas a restricciones portuarias.

CaixaBank pisa el acelerador para ganar clientes sin bajar precios: así afecta a hipotecas y préstamos

La entidad financiera CaixaBank se prepara para presentar los resultados del segundo trimestre el próximo 29 de julio de 2026. El segundo trimestre debería de ser favorable para los bancos españoles, pero con cada vez más diferencias significativas en la capacidad de convertir el crecimiento en rentabilidad, mejoras en las calificaciones y retorno para los accionistas. Sin ir más lejos, Caixabank parece estar mejor posicionado para lograr un crecimiento rentable frente al resto de entidades financieras.

En este sentido, el debate clave se centrara en si el fuerte crecimiento del volumen de negocio, aproximadamente un 5% interanual a nivel sectorial, se produce a costa de los precios, a medida que los inversores evalúan qué bancos pueden convertir el fuerte dinamismo comercial en un crecimiento rentable y sostenible, mediante el equilibrio adecuado entre precios de préstamos, estrategia de captación de clientes, disciplina en los depósitos , combinación de préstamos y factores favorables de ALCO (Comité de Gestión de Activos y Pasivos).

Por su parte desde Barclays, los analistas señalan que, «esperamos que los ingresos principales crezcan aproximadamente un 2% intertrimestral de media, impulsados por un buen dinamismo comercial, la estabilización de los márgenes de los clientes y una evolución cambiaria favorable«. No obstante, los expertos hablan de una cifra general para todo el sector bancario español.

Previsión de los bancos españoles para el segundo trimestre de 2026

Fuente: Barclays

Posicionamiento de CaixaBank en el segundo trimestre

En este contexto, CaixaBank ha vuelto a situarse como una de las entidades preferidas por los analistas, Barclays, al demostrar que no es necesario recurrir a las ofertas más agresivas del mercado para captar clientes de calidad. Mientras que el mercado observa cómo competidores como OpenBank, Sabadell o Ibercaja lideran en propuestas de hipotecas fijas con tipos muy competitivos para ganar cuota, CaixaBank mantiene una trayectoria de crecimiento por encima del mercado sin necesidad de entrar en esa espiral de precios.

CaixaBank destaca, ya que el banco continúa ofreciendo un crecimiento hipotecario superior al del mercado sin depender de las propuestas hipotecarias o de depósito más competitivas, lo que sugiere que la solidez de la franquicia y la calidad del cliente siguen siendo ventajas competitivas clave, al tiempo que muestra un fuerte crecimiento en préstamos al consumo y a pymes de mayor rentabilidad, una combinación que debería seguir respaldando la rentabilidad de los préstamos», afirman desde Barclays.

«En CaixaBank se han observado revisiones al alza de las ganancias por acción en los últimos años»

Barclays

Siguiendo esta línea, CaixaBank está logrando aumentar su nueva producción hipotecaria en un 13% interanual, con una cartera existente que crece por encima del 6%, superando el ritmo del 3,9% que registra el sector en su conjunto, según datos del Banco de España. La estrategia de la entidad se apoya en un mix de préstamos favorable, donde destaca un crecimiento robusto en los segmentos de mayor rendimiento, como el consumo y la banca de empresas, además de sus capacidades de venta cruzada y el impacto positivo de la gestión de activos y pasivos.

«El entorno crediticio subyacente sigue siendo muy favorable, respaldado, entre otros factores, por las buenas condiciones del mercado inmobiliario, y no prevemos ganancias ni pérdidas significativas por desinversiones. En general, esperamos otro trimestre con bajos costes de riesgo, lo que se traducirá en un beneficio neto atribuible de 1.560 millones de euros«, apuntan los analistas de Barclays.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

Por otro lado, las estimaciones de los expertos de Barclays se mantienen prácticamente sin cambios, con un aumento promedio del beneficio por acción ajustado de alrededor del 1% entre 2026 y 2028. Las revisiones se deben principalmente a una perspectiva ligeramente más positiva para los ingresos por comisiones y un coste de riesgo moderadamente menor, junto con un pequeño aumento en las previsiones del margen por intereses para 2028, reflejando una perspectiva de margen a mediano plazo más favorable.

Optimismo por parte de Barclays para CaixaBank

Las expectativas a medio plazo para CaixaBank también son positivas. Se prevé que la entidad reporte unas tendencias operativas fuertes, con una actividad comercial sana y un crecimiento de las comisiones que podría superar las estimaciones actuales, lo que abre la puerta a futuras mejoras en sus objetivos de beneficios. Para el conjunto del año, CaixaBank se mantiene como una exposición preferente, combinando su potente franquicia minorista con una gestión operativa que, según las previsiones de Barclays, sitúa los beneficios por acción ajustados un 6% por encima del consenso general del mercado para 2028.

No obstante, tal y como apuntan desde Barclays, «en un entorno donde otros bancos deben lidiar con costes de reestructuración o la incertidumbre de mercados internacionales, CaixaBank exhibe una estabilidad que se ha convertido en un activo preciado para los inversores».

CaixaBank – Resumen de la revisión de estimaciones

Fuente: Barclays

CaixaBank, tras haber mantenido sus precios estables en lo que va de año, sigue siendo un ejemplo de disciplina frente a un panorama inflacionista y una mayor inversión en captación de clientes. Con un precio objetivo revisado al alza hasta los 13,8 euros, la firma financiera se posiciona, a juicio de los expertos, no solo como una entidad capaz de crecer, sino como una institución perfectamente capacitada para capitalizar la actual coyuntura hacia una rentabilidad sostenible a largo plazo.


Tubacex afronta un trimestre complicado por la crisis, pero refuerza su estrategia con un nuevo contrato para nucleares

La industrial española Tubacex encara un segundo trimestre marcado por el impacto del conflicto en Oriente Medio sobre su actividad, con previsiones de una caída de ingresos y beneficios por las disrupciones en la cadena de suministro y la incertidumbre geopolítica.

Sin embargo, la compañía trata de reforzar su estrategia de crecimiento a largo plazo con un nuevo contrato en el sector de los reactores nucleares modulares (SMR), un negocio de alto valor añadido con el que busca reducir su dependencia de los segmentos más expuestos al ciclo energético.

Hemos revisado la actualidad de Tubacex de la mano de Renta 4 y Kepler Cheuvreux y esto es lo que nos han contado:

  • Tubacex afronta un trimestre complicado por el contexto geopolítico. El conflicto en Oriente Medio, junto con los aranceles y los problemas en la cadena de suministro de su planta de Abu Dabi, lastrará previsiblemente los resultados del segundo trimestre, con una caída esperada de ingresos y rentabilidad.
  • La compañía acelera su apuesta por negocios de mayor valor añadido. El nuevo contrato con GE Vernova Hitachi para suministrar componentes de un reactor modular pequeño (SMR) en Canadá refuerza su estrategia de crecimiento en el sector nuclear, donde ya mantiene acuerdos con clientes internacionales.
  • El objetivo es reducir la dependencia del negocio tradicional. Tubacex busca compensar la debilidad de su actividad convencional impulsando segmentos como el nuclear, los tubos OCTG y los umbilicales, aunque los analistas advierten de que la incertidumbre en Oriente Medio sigue limitando la visibilidad del negocio a corto plazo.

Tubacex publicará los resultados correspondientes al segundo trimestre el próximo 24 de julio antes de apertura (conferencia de resultados a las 11:00 horas).

César Sánchez-Grande – Head of Institutional Research en Renta 4 tiene una recomendación de Sobreponderar en Tubacex con un precio objetivo de 4,10 euros. En su nota a clientes señala: “Esperamos unos resultados impactados negativamente por el conflicto de Irán y las disrupciones en la cadena de suministro en la planta de Abu Dabi”.

Los analistas son positivos con Tubacex tras la reciente reunión con el CEO

Imagen: JGA 2025 de Tubacex

De los resultados esperamos: 

  1. Caída de las ventas del -16,7% hasta los 149,2 millones y del -36,5% del EBITDA hasta los 19,1 millones, como consecuencia de los impactos derivados de la incertidumbre provocada por el conflicto de Irán, los aranceles y los problemas en la cadena de suministros. El margen se reduciría en -4,0 p.p. hasta el 12,8%.  
  2. Cartera de pedidos: estimamos que se sitúe ligeramente por debajo de los 1.202 millones del primer trimestre por la incertidumbre anteriormente comentada.  
  3. Aumento de la deuda neta hasta 352 millones frente a 339 millones del primero por empeoramiento del capital circulante al aumentarse inventarios por los problemas en la cadena de suministros.  

Y aconseja estar atentos a: 

  1. Guidance: pensamos que la compañía reitere su guidance cauto por el conflicto, los aranceles y los problemas en las cadenas de suministros.  
  2. Actualización de los impactos por el conflicto de Irán una vez que ha habido una nueva escalada en la tensión en la zona y la rotura de las negociaciones de paz.  
  3. Posible nueva revisión a la baja de estimaciones: si se confirman nuestras cifras y continúan las tensiones en la zona, estimamos que debería haber una nueva revisión a la baja de estimaciones por parte del consenso de mercado.

Tubacex marca un récord histórico en su margen Ebitda del primer trimestre 

Kepler Cheuvreux sobre Tubacex

Ínigo Egusquiza es el analista de Kepler Cheuvreux que cubre Tubacex con una recomendación de Mantener y un precio objetivo de 3,35 euros. En su nota a clientes, habla de ese nuevo pedido (sin especificar el volumen) en el segmento nuclear con la empresa italiana GE Vernova Hitachi Nuclear Energy.

Tubacex ya cuenta con una posición consolidada como proveedor de referencia para clientes internacionales del sector nuclear, con acuerdos marco con Westinghouse y EDF, respaldados por su profundo conocimiento de los materiales avanzados, sus capacidades de fabricación de materiales sin costuras y su experiencia en soluciones industriales. Sigue ampliando su gama de productos de valor añadido (OCTG, umbilicales y nucleares) para compensar en parte la debilidad del negocio tradicional.

La visibilidad del negocio sigue siendo limitada (incertidumbre en torno al conflicto de Oriente Medio), lo que está afectando a las cifras de Tubacex para 2026.

Overtone: cómo la nueva app de citas con IA del fundador de Hinge levanta 18 millones y promete acabar con el swipe

El 78% de los usuarios de apps de citas en Estados Unidos sufre fatiga digital, según Forbes Health. Justin McLeod, el fundador que convirtió a Hinge en la “app diseñada para borrarse”, acaba de anunciar la primera ronda de Overtone: 18 millones de dólares en una ronda seed que quiere terminar con el swipe y traer el matchmaking narrativo impulsado por inteligencia artificial. La lección práctica es doble: identificar una industria quemada es una oportunidad, y apostar por la IA sin perder el componente humano puede ser el siguiente unicornio.

La ronda que avala un cambio de era en las apps de citas

Overtone ha cerrado su ronda semilla con el respaldo de FirstMark Capital, Pace Capital y, de forma significativa, Match Group, el gigante que ya controla Tinder, OkCupid y, sí, Hinge. La cifra total asciende a 18 millones de dólares (unos 16,5 millones de euros). La entrada del propio Match Group en una iniciativa que compite con su propio ecosistema de apps de citas es una señal: el modelo basado en deslizar perfiles está agotado y la inteligencia artificial se perfila como la siguiente frontera.

Para cualquier founder que esté levantando su primera ronda, la estructura del deal de Overtone deja varias lecturas. Primero, atraer a un socio estratégico (Match Group) en lugar de solo inversores financieros demuestra que el producto tiene encaje incluso para los incumbentes. Segundo, los 18 millones, aunque parezcan modestos comparados con las megarrondas del software empresarial, son una cantidad más que suficiente para un lanzamiento controlado y para alargar el runway mientras se valida el modelo. “Levantar capital no es el éxito: es contraer una deuda de crecimiento que el founder tendrá que devolver con resultados”, repito a menudo en la redacción. Aquí, McLeod apuesta por un tramo que le da margen pero no le diluye en exceso antes de demostrar tracción.

Cómo Overtone pasa del deslizamiento superficial a un matchmaker narrativo con IA

El planteamiento de Overtone rompe con la dinámica que ha dominado la última década: en lugar de perfiles estáticos y un algoritmo que premia el impulso, la app aprende la historia personal de cada usuario en su propia voz —de ahí el nombre, un guiño al tono y la narrativa— y, a partir de ahí, genera presentaciones curadas solo con personas que la IA considera compatibles. Nada de likes, nada de chats múltiples, nada de feeds opacos.

La tecnología subyacente se entrena con ciencia de las relaciones y una reflexión profunda, según explica McLeod en su blog de lanzamiento. “Overtone no es una app de citas, es un servicio moderno de matchmaking”, escribe. La promesa es doble: conexiones con más fundamento y una experiencia que elimina la sensación de catálogo que ha llevado al 78% de los usuarios estadounidenses a reportar burnout.

Overtone

El dato no es menor. En un mercado que mueve más de 5.000 millones de dólares al año, cualquier startup que consiga retener al usuario reduciendo la fricción y aumentando la tasa de éxito tiene el camino abierto. Overtone se lanzará a finales de 2026 en ubicaciones seleccionadas y ya cuenta con una lista de espera. La lección táctica: cuando el dolor del usuario es tan alto, una solución radical capta demanda incluso antes del lanzamiento.

📦 Caso de estudio: Hinge, el antecedente que dio en el clavo

  • El reto: En 2012, las apps de citas priorizaban la cantidad sobre la calidad. Hinge se posicionó como la alternativa para quienes buscaban relaciones serias, pero seguía dependiendo del modelo de interacción mutua.
  • La jugada: Justin McLeod rediseñó Hinge en 2016 bajo el lema “diseñada para ser borrada”, apostando por perfiles más ricos, prompts de conversación y un algoritmo que priorizaba la compatibilidad a largo plazo.
  • El resultado: La base de usuarios creció exponencialmente. Match Group, que ya poseía una participación mayoritaria, adquirió el 100% de la compañía en 2019, valorándola en más de 1.000 millones de dólares, según datos públicos.
  • La lección: Un mismo fundador está aplicando ahora la misma lógica —escuchar el hastío del mercado y rediseñar la experiencia desde cero— pero con una herramienta más potente: la IA generativa.

Cuando un fundador repite éxito, el mercado escucha. Pero la clave no está en el nombre, sino en haber identificado bien el dolor del usuario antes que nadie.

El contexto: más apps apuestan por la IA para reconquistar a los solteros exhaustos

Overtone no está sola. Bumble prepara un relanzamiento que abandona el swipe y estrena un matchmaker con IA. Facebook Dating permite afinar candidatos con inteligencia artificial. Grindr, el año pasado, anunció su intención de volverse IA‑nativa e incorporar un “wingman” que sugiera inicios de conversación. El movimiento no es casual: la fatiga de las apps de citas es un fenómeno documentado que amenaza la retención de todas las plataformas del sector.

Sin embargo, delegar en un algoritmo algo tan íntimo como el amor despierta escepticismo. La serie Black Mirror ya exploró el tema en el episodio “Hang the DJ”, donde una simulación informática hacía de celestina. Pero a diferencia de la distopía televisiva, McLeod insiste en que la IA debe usarse con “humildad y mente de principiante”, priorizando la ética. Esta tensión entre eficiencia algorítmica y conexión humana es, de hecho, la gran oportunidad para cualquier emprendedor que sepa construir confianza con transparencia y resultados.

Aplicar la lógica de startup a una industria madura y con usuarios quemados recuerda al caso de la chocolatería artesanal que triplicó ventas aplicando métricas de retención de SaaS. Cuando el dolor está bien diagnosticado, una propuesta radical deja de ser una apuesta excéntrica para convertirse en el siguiente estándar. Overtone podría estar marcando ese punto de inflexión en el dating.

🚀 Hoja de Ruta para Emprender

  • Detecta el burnout de tu industria: Antes de montar nada, cuantifica el hastío del usuario con encuestas y datos. Si supera el 70%, tienes una ventana de oportunidad.
  • Entra con un socio estratégico desde la ronda semilla: Tener a un actor consolidado como inversor no solo te da músculo financiero, sino también validación de mercado y posibles sinergias de distribución.
  • Apuesta por una experiencia radical, no incremental: Eliminar el swipe no es un retoque; es cambiar las reglas del juego. Los usuarios quemados no quieren mejoras, quieren una alternativa.
  • Combina IA con ética y transparencia: La tecnología es solo el medio. Comunica cómo proteges la intimidad y por qué tu algoritmo toma las decisiones que toma. La confianza será el factor diferencial.

Dia, Lidl y Mercadona: dónde sale más barata la cesta básica en la segunda mitad de 2026

En 2026, la diferencia entre hacer la compra en Mercadona, Lidl o Dia puede superar fácilmente los 20 o 30 euros al mes dependiendo de los productos elegidos. Cada vez más conseguir llenar la cesta de la compra con básicos sin gastarte más de 40 euros parece una misión imposible, un hecho que provoca que los supermercados apuesten por bajar precios de manera permanente o una serie de ofertas y promociones rotativas.

En este sentido, la inflación alimentaria, aunque más moderada que hace dos años, sigue dejando precios elevados en productos básicos como el aceite de oliva, los huevos, la carne, los lácteos e incluso el pescado. Los consumidores saben y entienden que comparar supermercados ya no es una cuestión puntual y para muchos hogares es una necesidad para conseguir productos básicos a buen precio.

Sin ir más lejos, la batalla por ofrecer la cesta básica más barata enfrenta sobre todo a tres gigantes de la distribución en España: Dia, Lidl y Mercadona. Cada uno juega una estrategia distinta, ya que no hay que olvidar que Mercadona no cuenta con promociones, ofertas ni club fidelidad con cupones descuento. Lidl mantiene su imagen de supermercado low cost; Mercadona apuesta por la fidelidad de sus clientes y la calidad de sus marcas propias; y Dia intenta recuperar terreno con promociones agresivas y descuentos constantes.

Carrefour, Dia y Lidl
Fuente: Agencias

La cesta básica más económica se debate entre Lidl y Dia

En este contexto, en MERCA2 para poder saber que supermercado facilita una cesta básica más económica, hemos realizado una cesta básica compuesta por productos habituales en cualquier hogar español como serían la leche, los huevos, el arroz, la pasta, el pollo, la fruta, las verduras, aceite de oliva, pan, yogures y productos de limpieza tanto en Mercadona, como en Lidl y Dia.

No obstante, antes de arrancar con el análisis, hay que poner en valor los productos que más han subido de precio en lo que va de 2026. Según la OCU, los productos más encarecidos son las frutas y las verduras, la carne, los lácteos, el aceite y las bebidas, como el agua. El dato que más asusta a los consumidores es que los alimentos acumulan ya subidas superiores al 35% en los últimos años.

Una docena de huevos y un litro de aceite de oliva continúan siendo notablemente más baratos en Lidl que en Mercadona

En primer lugar, analizando los precios de Lidl, gracias al poder de las promociones, las ofertas y su catálogo de marca propia, la cadena de distribución alemana se posiciona como la opción más económica para los productos básicos y de marca blanca. Más detalladamente, por ejemplo en el supermercado 1 litro de leche tiene un coste de 0,89 euros; una docena de huevos saldría por 1,89 euros; la pasta suele tener el precio más bajo del mercado en 0,79 euros.

Siguiendo esta línea, 1 kilo de arroz tiene un coste de 1,29 euros; la botella de aceite de oliva de 1 litro ha caído su precio hasta los 4,99 euros; 1 kilo de pollo 3,49 euros; y el café asciende a 2,99 euros. El producto básico que más sorprende en Lidl gracias a tener un precio razonable según señalan los consumidores es el pan que no llega ni a 50 céntimos, es decir, tiene un coste de 0,45 euros.

Lidl Espana Merca2
Fuente: Lidl

Si nos centramos en la cadena de distribución española, Dia aparece como una alternativa intermedia. El supermercado español ha reforzado durante los últimos meses su política de descuentos, cupones y promociones vinculadas a aplicaciones móviles y su propia tarjeta de fidelización. Gracias a ello, algunos productos básicos pueden encontrarse incluso por debajo del precio de Lidl en determinados momentos.

Si desglosamos el precio de los productos básicos en Dia, observamos que 1 litro de leche cuesta 0,91 euros; la docena de huevos es más cara que en Lidl a 1,95 euros; la pasta tiene un precio de 0,82 euros; 1 kilo de arroz le cuesta al cliente de Dia 1,35 euros; el aceite de oliva 1 litro a 5,10 euros siendo más caro que Lidl pero 0,40 euros más bajo que la cadena de distribución valenciana. No obstante, el verdadero punto fuerte de Dia está en su política de promociones. La cadena española ha reforzado durante los últimos meses sus descuentos personalizados, cupones digitales y campañas vinculadas a tarjetas de fidelización, lo que permite reducir todavía más el ticket final en determinadas compras.

Análisis de Mercadona, Dia y Lidl

Mercadona reina sin necesidad de ofertas ni promociones

La cadena presidida por Juan Roig, Mercadona continúa siendo el supermercado más frecuentado por millones de españoles, aunque en 2026 muchos consumidores perciben que hacer la compra allí ya no resulta tan económico como hace unos años. En la comparativa de productos básicos, la cadena valenciana presenta los precios más elevados en prácticamente todos los artículos analizados: la leche alcanza los 0,95 euros por litro frente a los 0,89 euros de Lidl; la docena de huevos sube hasta los 2,10 euros y el aceite de oliva supera los 5,50 euros por litro.

La diferencia también se aprecia en productos cotidianos como el arroz, la pasta o el café, donde Mercadona mantiene precios ligeramente superiores a los de sus competidores. No obstante, muchos clientes siguen priorizando la cadena por motivos que van más allá del precio. La calidad de los productos frescos, la comodidad para realizar una compra completa y la fortaleza de marcas propias como Hacendado continúan siendo claves para explicar su liderazgo en España.

mercadona 3 1 Merca2
Fuente: Mercadona

Sin ir más lejos, gracias al análisis realizado por este medio, Mercadona cuenta con una cesta de productos básicos ligeramente más cara que Lidl y Dia, pero gracias a su marca blanca, Hacendado, cuenta con una mejor percepción de calidad por parte de los clientes.

El «Big Three» se rompe: Microsoft supera a Google y Amazon en la carrera por el presupuesto de la IA

No es un secreto que las empresas de tecnología se encuentran en un marcado periodo de cambios. La realidad del sector es complicada, aunque lucrativa. Por eso no debería sorprender que el «Big Three» del sector, Amazon, Google y Microsoft, estén haciendo movimientos tan diferentes unos de otros para competir en el mundo de la inteligencia artificial y el almacenamiento de datos en la nube.

Como muestra el más reciente informe de Morgan Stanley, Microsoft se mantiene como el beneficiario número uno del cambio a la nube y de la inversión en IA generativa. Amazon (AWS) ocupa el segundo lugar en ambas categorías. Por su parte, Google (GCP) se posiciona firmemente como el tercer proveedor de nube pública y una opción clave para el desarrollo de aplicaciones de IA personalizadas, apoyado en el crecimiento de Gemini.

No son cifras menores, después de todo, y muestran un esfuerzo de las tres grandes por consolidar su posición ante la llegada de competidores al mundo tecnológico como Pony.ai y, sobre todo, OpenAI. Es cierto que Microsoft ha tenido una ventaja clara en la adaptación de las nuevas tecnologías, y ya es el líder indiscutible en el uso y creación de aplicaciones de IA generativa, con un 27 % de los CIO señalándolo como el proveedor que ganará la mayor cuota de gasto en 2026, seguido por Amazon con un 10 % y Google con un 6 %.

Grafico de la competencia de la nube y la IA Merca2
La competencia de Microsoft, Google y Amazon

Y es que Microsoft es el destino favorito para construir aplicaciones de IA a medida, con un 47% de las menciones de los directores de tecnología (CIO). Amazon (AWS) y Google (GCP) comparten el segundo lugar en esta categoría, cada uno con un 10% de preferencia actual, consolidando a los tres gigantes como los pilares de la infraestructura de IA.

No solo crecen a través de la inteligencia artificial

Lo cierto es que las tres empresas están en una posición positiva. Las expectativas de Morgan Stanley son que el sector del desarrollo de software siga creciendo, aunque no todos los procesos giren en torno a la IA, con un esfuerzo claro por desarrollar otro tipo de software y por mejorar las capacidades de almacenamiento en la nube, tanto para empresas como para los usuarios.

Actualmente, la cuota de cargas de trabajo en la nube pública está liderada por Microsoft Azure (43%), seguida de Amazon AWS (32%) y Google Cloud (12%). La proyección a tres años indica que Azure seguirá expandiendo su dominio hasta alcanzar el 47% de las cargas de trabajo, mientras que AWS y Google mantendrán posiciones dominantes, aunque con ligeros ajustes en su cuota de mercado.

No son cifras menores. Además, con los problemas recientes que ha tenido la industria de la IA, marcada por los altos costes para las empresas, tener opciones para generar ingresos es una buena noticia. Sin embargo, al mismo tiempo es evidente que la gran apuesta del mundo de la tecnología sigue siendo la IA, por lo que es una buena señal que Morgan Stanley las vea encaminadas a superar sus grandes problemas.

La gran ventaja de Microsoft

En cualquier caso, su adelanto en el desarrollo de nuevas aplicaciones a través de las plataformas de IA ha dado una ventaja a Microsoft. El informe de Morgan Stanley señala que el 47% de los CIO encuestados identifica a Microsoft como su proveedor preferido para el desarrollo de aplicaciones de IA a medida hoy en día. Este porcentaje es materialmente superior al de sus competidores, lo que sugiere que su integración temprana de herramientas de IA generativa ha convencido a los directivos de tecnología.

La IA sigue pasando factura a los gigantes tecnológicos como Microsoft o TikTok que siguen reduciendo plantillas

Mientras tanto, Amazon (AWS) y Google (GCP) se mantienen como las principales alternativas, aunque a una distancia considerable de Microsoft. Actualmente, tanto Amazon como Google son citados como proveedores preferidos para IA personalizada por el 10% de los encuestados cada uno; no obstante, se observa una ligera erosión en su cuota de preferencia respecto al trimestre anterior, donde Google contaba con un 13% y Amazon con un 11%.

Microsoft, Amazon y Google mantienen su resiliencia

Es cierto que los proyectos de IA de las tres grandes empresas no tienen el blindaje que tenían en el pasado inmediato. En la encuesta anterior, ocupaban el segundo lugar entre los proyectos con menor probabilidad de ser recortados. En este análisis actual, han caído a la quinta posición, pero tienen una ventaja clave al permitir que las tres grandes compañías atraigan nuevos inversores a sus proyectos.

Según Morgan Stanley, el 54% de los CIO indica que sus iniciativas de IA generativa y modelos de lenguaje (LLM) se financian con dólares presupuestarios netamente nuevos. Aunque el 54% es una cifra alta, representa una disminución frente al 61% registrado en el trimestre anterior (el cuarto de 2025), lo que indica que el periodo del «cheque en blanco» para la IA está empezando a normalizarse.

Estudio revela que el trabajo remoto no siempre reduce las emisiones de carbono

Un estudio con 1.000 participantes en Suiza ha puesto cifras a algo que muchos sospechaban: el teletrabajo no es automáticamente más limpio. La investigación, publicada en PLOS Climate y liderada por la Universidad de Ciencias Aplicadas y Artes de Lucerna, calcula que cada teletrabajador emite 1.322 kg de CO₂ al año si se suma el gasto energético del hogar, la tecnología y los desplazamientos que sí persisten. El dato es relevante porque muchas empresas y administraciones venden el trabajo a distancia como una estrategia de sostenibilidad sin tener en cuenta el balance completo.

El estudio no niega que dejar de ir a la oficina elimine emisiones del transporte. De hecho, los participantes que se desplazaban a diario gastaban de media 532 kg de CO₂ al año en trayectos. Sin embargo, cuando trabajaban desde casa, el consumo energético asociado a la vivienda y a los dispositivos adicionales arrojaba cifras que neutralizaban buena parte de ese ahorro.

Los números del estudio suizo: 1.322 kg de CO₂ por teletrabajador al año

Los investigadores encuestaron a finales de 2024 a 1.000 trabajadores suizos que habían teletrabajado durante el mes anterior. Los resultados no dejan lugar a una lectura ingenua:

  • Emisión anual total de un teletrabajador: 1.322 kg de CO₂.
  • Emisiones por desplazamientos evitados (cuando no va a la oficina): unos 532 kg anuales.
  • Emisiones del espacio de trabajo en casa (habitación independiente): 466 kg.
  • Uso de tecnología adicional (monitores extra, sobremesa, impresoras): 286 kg.

Dicho de otro modo, el ahorro de 532 kg en transporte se queda en apenas 66 kg netos de beneficio si el hogar se equipa con una oficina separada y se multiplican los dispositivos. Y si la vivienda no es eficiente, el saldo puede ser negativo.

Por qué el ahorro en coche no lo es todo: el peso del hogar y la tecnología

El equipo suizo pone el foco en dos variables que los discursos empresariales suelen omitir. La primera es la habitación de trabajo independiente: climatizar, iluminar y mantener un despacho en casa puede emitir tanto como la mitad del desplazamiento que se evita. La segunda es la infraestructura tecnológica: un segundo monitor, un ordenador de sobremesa o una impresora no solo consumen electricidad, sino que su fabricación y transporte generan emisiones adicionales que rara vez se computan.

El estudio también advierte de que el teletrabajo puede incentivar más desplazamientos por ocio o recados durante la jornada, un efecto rebote difícil de medir pero que varios trabajos anteriores ya señalaban.

La clave no es demonizar el teletrabajo, sino entender que su huella ambiental depende de cómo se organice el espacio doméstico y del equipo que se utilice.

La gran pregunta para el mercado laboral español: ¿es el teletrabajo realmente una estrategia verde?

En España, donde más del 15% de los ocupados trabaja habitualmente desde casa según la EPA, los resultados suizos invitan a una reflexión propia. Muchas ofertas de empleo remoto se venden como “sostenibles” por el mero hecho de suprimir el coche. Sin embargo, la realidad energética de un piso en Madrid o Barcelona —con un aislamiento mediocre y facturas de luz al alza— puede hacer que trabajar en remoto dispare el consumo doméstico sin que la empresa lo contabilice en su informe de responsabilidad social.

Además, las compañías que apuestan por el teletrabajo suelen ofrecer ayudas para equipamiento informático que, sin un plan de reutilización, aumentan la chatarra electrónica. De hecho, la investigación suiza calcula que el coste de carbono de fabricar esos equipos extra ronda los 286 kg anuales por trabajador.

No hay por qué descartar el teletrabajo, pero sí ajustar las expectativas. Los autores reconocen que su muestra carece de un grupo de control y que las estimaciones son simplificadas. Lo que sí dejan claro es que la ecuación no es blanca o negra: un trabajador que viva cerca de la oficina y vaya en transporte público eficiente puede tener una huella similar o menor que quien teletrabaja en una casa mal aislada con tres pantallas encendidas ocho horas al día.

📝 Cómo enviar el currículum (si buscas un teletrabajo que reduzca tu impacto)

Si estás interesado en empleos remotos que cuiden el medioambiente, algunos portales y empresas empiezan a incluir criterios de sostenibilidad en sus vacantes. Te contamos cómo postular de forma que destaques esa sensibilidad.

  1. Paso 1: Accede al portal de empleo de la empresa que te interese (por ejemplo, sus secciones ‘Trabaja con nosotros’ o ‘Carreras’).
  2. Paso 2: Crea un perfil con tu CV actualizado, incluyendo cualquier certificación en eficiencia energética o formación en green skills.
  3. Paso 3: Filtra por ofertas etiquetadas como ‘remoto’ y busca indicios de políticas ambientales (compensación de carbono, equipos reacondicionados, auditorías energéticas).
  4. Paso 4: Redacta una carta de presentación breve donde menciones tu interés por una empresa comprometida con la sostenibilidad y cómo puedes contribuir desde casa (por ejemplo, usando energías renovables en tu tarifa eléctrica).
  5. Paso 5: Confirma la inscripción y, si obtienes entrevista, pregunta por las medidas concretas que la compañía aplica para que el teletrabajo sea realmente bajo en carbono.

Requisito mínimo: No se exige experiencia previa en sostenibilidad, pero sí un CV que demuestre competencias digitales y capacidad de organización en remoto.

El cemento del futuro ya está en marcha: Cemex invertirá 450 millones para fabricar un material sin emisiones de CO₂

La transición hacia una construcción más sostenible acaba de dar un paso de gigante en España. Cemex, uno de los principales fabricantes mundiales de materiales para la construcción, ha recibido una ayuda de 200 millones de euros del PERTE de Descarbonización Industrial para desarrollar SOMZERO, un proyecto que permitirá producir cemento sin emisiones netas de CO₂ en su planta de Alcanar (Tarragona). La iniciativa movilizará una inversión total superior a 450 millones de euros, convirtiéndose en uno de los mayores proyectos industriales vinculados a la descarbonización del sector cementero en Europa.

El anuncio supone una noticia de gran relevancia para el sector inmobiliario y de la construcción, ya que el cemento es uno de los materiales más utilizados en la edificación de viviendas, oficinas, infraestructuras y equipamientos públicos. Al mismo tiempo, es responsable de una parte importante de las emisiones de dióxido de carbono generadas por la industria, por lo que su transformación es clave para cumplir los objetivos climáticos fijados por la Unión Europea.

Una tecnología llamada a cambiar la construcción

El proyecto SOMZERO contempla la implantación de un sistema de captura, transporte y almacenamiento permanente de carbono que permitirá reducir prácticamente la totalidad de las emisiones inevitables que se producen durante la fabricación del cemento.

En una primera fase, la planta de Alcanar será capaz de capturar más de 500.000 toneladas de CO₂ al año, convirtiéndose en una de las primeras fábricas del sur de Europa en alcanzar la neutralidad en carbono. Según la compañía, la tecnología desarrollada podrá replicarse posteriormente en otras instalaciones industriales, acelerando la descarbonización del conjunto del sector.

La ayuda pública concedida por el Ministerio de Industria y Turismo, financiada con fondos europeos NextGenerationEU, supone un importante respaldo para un proyecto que busca situar a España como referente europeo en tecnologías de captura de carbono aplicadas a la fabricación de materiales de construcción.

El impacto en el mercado inmobiliario

Aunque la inversión se realiza en una fábrica de cemento, sus efectos pueden sentirse en toda la cadena de valor del sector inmobiliario.

cemex Merca2
Fuente: CEMEX. Camiones de CEMEX

Cada vez son más las promotoras, constructoras y fondos de inversión que exigen materiales con una menor huella ambiental para desarrollar edificios sostenibles. Las certificaciones energéticas y medioambientales, como LEED o BREEAM, han convertido la reducción de emisiones en un factor determinante para el diseño de nuevas promociones.

En este contexto, disponer de cemento fabricado mediante procesos descarbonizados permitirá avanzar hacia edificios más eficientes sin renunciar a uno de los materiales estructurales más utilizados en la construcción.

Además, el desarrollo de este tipo de soluciones cobra especial relevancia en un momento en el que el sector afronta importantes retos para cumplir con los compromisos europeos de neutralidad climática antes de mediados de siglo.

España quiere liderar el cemento del futuro

Cemex asegura que SOMZERO no solo permitirá reducir emisiones, sino que también impulsará la competitividad de la industria española y favorecerá el desarrollo de nuevas cadenas de valor relacionadas con la economía descarbonizada.

El proyecto contempla la creación de un hub de CO₂ en Cataluña, una infraestructura que facilitará el almacenamiento y transporte del carbono capturado y que podrá ser utilizada por otras industrias en el futuro. Asimismo, la inversión contribuirá a generar empleo especializado y reforzar el papel de la planta de Alcanar como una instalación estratégica para la compañía en España.

Fernando Enríquez, vicepresidente de Operaciones de Cemex para Europa, Oriente Medio y África, destacó que la concesión de los fondos europeos representa un reconocimiento al papel que la industria puede desempeñar en la transición hacia una economía baja en carbono. Según explicó, la combinación de innovación tecnológica, colaboración público-privada y un marco regulatorio adecuado será esencial para acelerar la transformación del sector.

Un cambio que marcará la próxima década

La construcción sostenible ya no depende únicamente de mejorar el aislamiento de los edificios o instalar energías renovables. La reducción de las emisiones asociadas a los materiales empleados en la obra se ha convertido en uno de los grandes desafíos del sector.

«La concesión de los fondos europeos representa un reconocimiento al papel que la industria puede desempeñar en la transición hacia una economía baja en carbono»

La apuesta de Cemex responde precisamente a esa necesidad. Si la tecnología demuestra su viabilidad a gran escala, el cemento de bajas emisiones podría convertirse en uno de los pilares de las futuras promociones inmobiliarias, ayudando a reducir la huella de carbono de miles de viviendas y edificios en toda Europa.

Con una inversión de 450 millones de euros y el respaldo de los fondos europeos, SOMZERO sitúa a España en la carrera por liderar la fabricación del cemento del futuro y abre una nueva etapa para una industria llamada a desempeñar un papel protagonista en la transformación sostenible del mercado inmobiliario.

ASML ¿Y si resulta que Europa alberga la empresa más estratégica del mundo?

Alexis Bienvenu, gestor de fondos de La Financière de l’Échiquier (LFDE) pone en valor la importancia de la firma holandesa ASML para el desarrollo tecnológico mundial.

La revolución de la inteligencia artificial tiene sus propias estrellas: Nvidia para los procesadores, SK Hynix y Samsung para las memorias y TSMC para la fabricación de chips. Sin embargo, detrás de estos gigantes se esconde un actor clave del que dependen todos, una empresa —quién lo hubiera pensado— europea: ASML.

Con una valoración bursátil estimada en casi 50 veces el beneficio por acción previsto en 2026, según el consenso recopilado por Bloomberg, figura entre los grandes valores europeos más caros. Su avance de casi el 130 % interanual (a fecha 8 de julio) la coloca en la cúspide de la capitalización bursátil europea, con un valor en torno a 600.000 millones de euros actualmente.

Marcha, pues, muy por detrás de los gigantes estadounidenses, pero muy por delante del resto de la bolsa europea. ¿A qué se debe este prodigio? Principalmente, al hecho de que su posición es única en el mundo. Mientras los gigantes del sector digital compiten entre sí, ASML ha adquirido tal ventaja tecnológica que no tiene ningún competidor en sus productos más avanzados.

ASML es uno de los valores con mayor atractivo entre los semiconductores

Imagen: Máquinas para semiconductores de ASML

Lo cierto es que su actividad no es precisamente sencilla: fabrica las máquinas de litografía que se utilizan para producir chips electrónicos. Para ello, utiliza una tecnología puntera llamada Extreme Ultraviolet (EUV). Sin embargo, generar este tipo de radiación es toda una hazaña: unas microgotas de estaño son golpeadas por un láser para crear un plasma que alcanza brevemente una temperatura superior a la de la superficie del Sol. Después, esta luz permite grabar los componentes electrónicos más sofisticados del mundo. Sin ASML, no habría chips de NVIDIA de última generación, ni producción avanzada en TSMC, Samsung o Intel. En la fiebre mundial por el oro de la IA, la holandesa no vende los picos: produce las máquinas que, a su vez, fabrican los picos.

ASML no estaba destinada a dominar este mercado

Lo más sorprendente es que la neerlandesa no estaba destinada a dominar este mercado. Creada en 1984 como una empresa conjunta entre Philips y ASM International, era una perfecta desconocida frente a los gigantes japoneses Nikon y Canon. Sin embargo, los holandeses se embarcaron en una apuesta colosal: invertir durante casi veinte años en la tecnología EUV a pesar de las dificultades y sus costes gigantescos. Cuando la tecnología alcanzó finalmente la madurez, la ventaja de ASML empezó a ser prácticamente imposible de alcanzar. Nikon y Canon nunca lograron volver a meterse en la carrera.

ASML controla la IA mundial con solo 60 máquinas al año

En realidad, este éxito no es solo holandés: es europeo. Los componentes ópticos de alta precisión proceden principalmente de la empresa alemana Zeiss, los láseres de alta potencia los suministra la empresa alemana Trumpf, mientras que una densa red de proveedores se distribuye entre los Países Bajos, Alemania, Bélgica y Francia. Europa brilla aquí con todo su esplendor: la cooperación industrial entre sus empresas ha permitido crear una de las tecnologías más complejas que se han desarrollado nunca.

Imagen: ASML. Semiconductores

ASML: éxito más allá de las máquinas nuevas

Además, el éxito de ASML no se limita a las máquinas nuevas. Una parte importante de sus equipos se sigue fabricando durante décadas. De este modo, el grupo obtiene ingresos recurrentes por mantenimiento, recambios y modernización de un parque instalado único en el sector.

Y la historia no acaba ahí, puesto que ASML ya está trabajando en la próxima generación de sus equipos, unas máquinas denominadas «High-NA EUV» que son extremadamente costosas (cerca de 400 millones de euros la unidad, es decir, más que un avión moderno de pasajeros de gran capacidad) y que reforzarán aún más su dominio.

Es cierto que este dominio no está exento de riesgos. Por ejemplo, el mercado de los semiconductores podría ralentizarse, Taiwán podría ser objeto de ataques, lo que debilitaría a TSMC, o bien China podría reducir su retraso tecnológico en este ámbito, pero, en cualquier caso, la ventaja de ASML no se vería amenazada hasta dentro de muchos años.

En un momento en el que Europa parece que se ha quedado fuera de la carrera digital, superada por EE. UU., China y Corea, un especialista de la luz como ASML brilla como un deslumbrante contraejemplo: sin esta estrella europea, ninguna revolución digital es posible. Un faro inspirador para la industria del viejo continente.

La regulación urbanística de Barcelona hunde un 40% la obra nueva visada

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La obra nueva visada en Barcelona se ha desplomado un 39,62% entre enero y junio de 2026, con solo 503 viviendas frente a las 833 del mismo periodo de 2025.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona mantiene desde 2018 la obligación de reservar el 30% de las viviendas para el parque público, y prepara nuevas restricciones para grandes tenedores y locales comerciales.
  • ¿Qué impacto tiene? La regulación está frenando la construcción justo cuando la demanda crece. Los precios de alquiler y venta suben, y la oferta se contrae aún más.

La obra nueva en Barcelona sigue en caída libre. Según los datos del Col·legi d’Arquitectes de Catalunya (COAC), en el primer semestre de 2026 se visaron 503 viviendas, un 39,62% menos que las 833 registradas en el mismo periodo de 2025. Es el tercer semestre con peor cifra de la serie histórica, sólo por detrás del primer semestre de 2023 (236) y del segundo de 2025 (362).

La cifra redondea un desplome que los técnicos atribuyen directamente al corsé normativo. Desde finales de 2018, cualquier promoción o gran rehabilitación en la ciudad debe reservar el 30% de las viviendas para el parque público. Una exigencia que, sumada a nuevas cargas burocráticas, está vaciando la cartera de proyectos residenciales.

El desplome en cifras: 503 viviendas en seis meses

Los números son elocuentes. En el ámbito metropolitano, la situación varía: excluyendo Barcelona, el resto de la región ha aumentado los visados un 7,16% hasta 4.298 unidades. En cambio, la capital se hunde. De las 503 viviendas visadas, 51 son de protección oficial (el 10,14%), duplicando la media catalana (5,9%). Es un dato que refleja, más que un éxito de la política pública, la asfixia del mercado libre.

En paralelo, los proyectos no residenciales sí tiran con fuerza. Hoteles, oficinas y equipamientos comerciales copan las solicitudes, mientras la vivienda se atasca en los despachos municipales. El sector promotor hace tiempo que opta por saltar al área metropolitana o directamente a otras provincias para evitar el laberinto de Barcelona.

La reserva del 30% y otros frenos regulatorios

Sandra Bestraten, decana del COAC desde mayo, fue clara: la reserva del 30% es «uno de los limitadores», aunque no el único. Lamentó que la acumulación de leyes, normas y reglamentos ha incrementado las cargas de trabajo de los arquitectos sin mejorar la calidad regulatoria. «No se regula con suficiente calidad; antes de 2005, los colegios profesionales podíamos matizar y consensuar», precisó.

Pero la pinza regulatoria se estrechará aún más en septiembre. El Parlament tiene previsto aprobar nuevos topes que limitarán la compra de vivienda por parte de grandes tenedores. Una medida que, unida a la ya vigente protección del 30%, puede llevar a la promoción residencial en la ciudad a su mínimo histórico en 2026. La actividad constructora esta cayendo mientras la emergencia habitacional apremia y los alquileres suben ritmo acelerado.

El Ayuntamiento, mientras, extiende los controles a los locales comerciales. La sobreprotección del parque inmobiliario existente acaba poniendo un palo más en la rueda de la oferta. Barcelona se acerca a un modelo donde construir vivienda nueva es poco menos que una heroicidad administrativa.

La paradoja de Barcelona: cada nueva restricción reduce la oferta y empuja los precios al alza, justo lo contrario de lo que persigue la norma.

La Ficha del Inversor

Desde el ángulo del inversor, el hundimiento de los visados en Barcelona tiene una lectura clara: la oferta futura de vivienda nueva seguirá contrayéndose. Con 503 pisos en seis meses, la tasa anualizada apenas supera las 1.000 unidades, una cifra ridícula para una ciudad de 1,6 millones de habitantes que absorbe demanda nacional e internacional. El precio medio del metro cuadrado en distritos como el Eixample o Sarrià supera los 5.000 euros, y todo apunta a que la escasez los mantendrá al alza.

El yield bruto medio del alquiler en Barcelona se sitúa en torno al 4,1% —según los últimos datos de Idealista—, pero el nuevo marco regulatorio introduce un riesgo de intervención que puede erosionar la rentabilidad real a medio plazo. Cualquier inversor en Build to Rent debe sopesar que las promociones están sujetas a la cesión del 30%, lo que puede hacer inviables muchos proyectos. Los fondos institucionales ya miran hacia l’Hospitalet, Cornellà o incluso Tarragona.

A seis meses vista, la tendencia es bajista para la inversión residencial en la capital catalana. Si los topes a grandes tenedores se aprueban en septiembre, el mercado de alquiler perderá aún más atractivo para el capital. El pequeño ahorrador que busca vivienda habitual debe asumir que la obra nueva seguirá siendo un bien escaso y caro; el inversor patrimonial, que la seguridad jurídica pende de un hilo. Esta es una ciudad donde los promotores y los fondos internacionales compiten en desventaja frente a la regulación.

El precedente histórico resuena: tras el estallido de la burbuja inmobiliaria en 2008, Barcelona tardó casi una década en recuperar niveles de construcción significativos. Ahora, sin una crisis financiera de por medio, las políticas de vivienda están produciendo un efecto similar de parálisis. «No es una cuestión de demanda, es una cuestión de que no se puede construir», resumió un promotor consultado.

Lo que observamos es un pulso entre el consistorio y el sector. Mientras el alcalde busca contener los precios por decreto, la realidad muestra que la mejor manera de abaratar la vivienda es levantar más ladrillo. El COAC pide una evaluación urgente del modelo, pero las señales políticas apuntan en dirección contraria. El Parlament se reúne en septiembre; el sector inmobiliario catalán aguanta la respiración.

Decathlon rebaja la tabla de paddle surf hinchable más buscada para estrenar en la playa

Decathlon ha vuelto a mover ficha antes de que el calor apriete en serio. La cadena francesa ha rebajado su tabla de paddle surf hinchable más vendida, la Itiwit 100, hasta los 199,99 euros, un 28% menos que su precio de salida de 279,99 euros.

La oferta llega justo cuando las búsquedas de «tabla de paddle surf» se disparan en toda España. Y no es una rebaja cualquiera: el pack incluye tabla, remo y bomba de hinchado, todo lo necesario para debutar en el agua sin comprar nada más.

Decathlon apuesta fuerte por el verano acuático

Youtube video

La tabla Itiwit 100 mide 10’6″ y está pensada para una o dos personas, con una capacidad de hasta 130 kilos. Es la opción de entrada que Decathlon recomienda a quien nunca ha subido a un SUP, gracias a su anchura generosa y su flotabilidad estable.

Se guarda desinflada en una mochila compacta de unos 30 litros, así que cabe en el maletero de cualquier coche o incluso en el metro camino a la playa. Decathlon la describe como ideal para «disfrutar de salidas en pareja» en aguas tranquilas, sin necesidad de experiencia previa.

Por qué esta rebaja llega en el momento justo

Decathlon ha encadenado varias rebajas fuertes este verano, después de cerrar 2025 con un crecimiento de ventas superior al 8% en España. La estrategia de la marca francesa pasa por tensionar precios en material deportivo justo antes de la temporada alta, algo que ya hizo semanas atrás con relojes deportivos de alta gama.

El paddle surf es, además, uno de los deportes acuáticos que más ha crecido en España en la última década. Su combinación de ejercicio suave, equilibrio y contacto con el mar lo ha convertido en un básico de las vacaciones familiares, y las tablas hinchables han sido claves en esa expansión porque resuelven el problema del transporte y el almacenaje.

Qué incluye exactamente el pack y qué revisar antes de comprar

Youtube video

El kit de 199,99 euros trae la tabla, el remo desmontable y la bomba manual de hinchado, además de una quilla y un leash de seguridad. No hace falta comprar ningún accesorio extra para empezar a remar el mismo día de la compra.

Conviene fijarse en un detalle antes de decidirse: existen varias versiones de la gama Itiwit, y no todas incluyen el pack completo al mismo precio. Algunas tablas de la marca se venden solo con la tabla, dejando el remo y la bomba como accesorios aparte, así que merece la pena confirmar en la ficha del producto que la oferta corresponde al kit completo.

Quién debería plantearse esta tabla y quién no

Esta Itiwit 100 está pensada sobre todo para principiantes y familias que buscan una tabla polivalente para aguas tranquilas: lagos, calas sin oleaje o zonas de playa protegidas. Su ancho y su volumen le dan estabilidad de sobra para quien se sube por primera vez, aunque eso también la hace algo más lenta que las tablas técnicas.

Quien busque surfear olas pequeñas o entrenar para carreras de SUP debería mirar hacia otras gamas de la marca, más estrechas y ligeras. Para esos usos, Decathlon ofrece tablas específicas de wave o de race dentro del mismo catálogo Itiwit.

  • Tabla Itiwit 100, 10’6″, hasta 130 kg, ideal para iniciación en pareja
  • Incluye remo desmontable, bomba manual, quilla y leash de serie
  • Se guarda en una mochila de 30 litros aproximadamente
  • Garantía estándar de Decathlon de tres años en productos de marca propia

Lo que viene para el paddle surf hinchable esta temporada

El mercado de tablas hinchables sigue creciendo cada verano, empujado por marcas propias como Itiwit que compiten en precio con fabricantes especializados. Es previsible que Decathlon repita este tipo de rebajas en las próximas semanas, aprovechando el pico de demanda de julio y agosto.

Para quien esté dudando, el consejo habitual entre los que ya practican este deporte es sencillo: empezar con una tabla ancha y estable antes de dar el salto a modelos más técnicos. La Itiwit 100 cumple exactamente ese papel, y a este precio, es difícil encontrar una entrada más asequible al SUP este verano.

El truco de la caminata de 30 minutos en Cala Pilar, para bañarte solo en Menorca este fin de semana

Si este fin de semana buscas una playa sin toallas pegadas unas a otras, tu próxima escapada a Menorca antes de reservar el hotel. La isla balear en Cala Pilar, esconde un rincón donde el mar sigue siendo territorio de unos pocos privilegiados, y la razón es tan sencilla como física: no hay coche que llegue hasta la orilla.

Se llama Cala Pilar, está en la costa norte, entre Ferreries y Ciutadella, y para pisar su arena rojiza hay que dejar el vehículo en un aparcamiento y caminar. Nada de accesos directos ni chiringuitos. Solo un sendero forestal que actúa como filtro natural contra la masificación veraniega.

Cala Pilar: ruta antes de salir de casa

Youtube video

El trayecto arranca en el kilómetro 34 de la carretera Me-1, en el desvío conocido como Camí del Pilar. Desde ahí, la caminata hasta la playa dura oficialmente unos 30 minutos, aunque casi todas las fuentes locales coinciden en que el tiempo real oscila entre 30 y 45 minutos según el ritmo y las paradas para hacer fotos.

El camino atraviesa uno de los bosques de pinos y encinas mejor conservados de Menorca, con dunas, aves y algún mamífero curioso asomando entre la maleza. No hay sombra en la playa, así que conviene llevar gorra, agua y calzado cerrado para el tramo final, algo más rocoso.

Por qué esta playa sigue siendo un secreto a voces

Antes de meter el bañador en la mochila,tu itinerario con la misma cabeza fría con la que compararías cualquier otra decisión importante: sin coche cerca, sin bares, sin wifi. Cala Pilar forma parte del recorrido del Camí de Cavalls, el antiguo sendero de 185 kilómetros que rodea toda la isla y que durante siglos sirvió para patrullar la costa a caballo.

Esa ruta histórica, hoy convertida en el Camino Natural GR-223, es la que protege indirectamente a la cala del turismo de autobús. Sin aparcamiento junto al mar ni transporte público, solo llega quien está dispuesto a caminar, y eso reduce drásticamente el número de visitantes incluso en pleno agosto.

Cómo es el paisaje que te espera al final del camino

Youtube video

La recompensa tiene nombre propio: arena de tonos dorados y rojizos, aguas transparentes y un pequeño islote, s’Escull, que protege parcialmente la bahía del oleaje. Los acantilados de roca roja enmarcan unos 250 metros de playa virgen, sin urbanizar y sin instalaciones turísticas de ningún tipo.

Eso sí, la Tramontana, el viento del norte tan característico de esta costa, puede complicar el baño en días de mal tiempo. Conviene consultar la previsión antes de emprender la caminata, porque llegar hasta allí con oleaje fuerte y suciedad en la orilla es una decepción que se puede evitar con una simple consulta al móvil.

Consejos prácticos para no fallar en el intento

Los que ya han hecho la ruta coinciden en varios detalles que marcan la diferencia entre disfrutar del día y pasarlo mal bajo el sol de julio. Ir temprano es la recomendación más repetida, sobre todo en temporada alta.

Fuera de julio y agosto, la costa norte recibe mucha menos presión turística que el sur de la isla, así que el horario deja de ser tan determinante. En cualquier caso, conviene llevar lo básico bien pensado:

  • Agua suficiente para ida y vuelta, ya que no hay ningún punto de venta en el trayecto
  • Calzado cerrado y cómodo, porque el tramo final incluye escaleras de madera y zonas irregulares
  • Protección solar y algo de sombra improvisada, ya que la playa carece de arbolado
  • Salir antes de las diez de la mañana en temporada alta para encontrar hueco en el aparcamiento

Qué encontrarás cerca si quieres alargar la excursión

A quien le sepa a poco una sola cala, el propio Camí de Cavalls conecta Cala Pilar con Els Alocs hacia el este, siguiendo la línea de costa unos 30 minutos más a pie. Es una forma de convertir la excursión en una ruta de senderismo completa sin volver sobre tus pasos.

La otra cara de la moneda: el esfuerzo físico

No es una caminata técnica ni peligrosa, pero tampoco apta para quien busca comodidad total. El desnivel es moderado y el terreno, en algunos tramos, exige atención, especialmente en la bajada final hacia la arena.

El paralelismo asturiano que confirma la tendencia

Este tipo de escapadas «a pie o nada» no es exclusivo de Menorca. En Asturias, la Playa de Barayo funciona bajo la misma lógica: reserva natural protegida, acceso restringido a pie y un aforo limitado que obliga a reservar entrada en temporada alta para conservar el entorno.

La coincidencia no es casual: cada vez más viajeros españoles priorizan destinos donde el esfuerzo actúa como filtro natural frente a la masificación. Es una tendencia que probablemente se acentuará en los próximos veranos, a medida que las playas más accesibles saturan su capacidad y los visitantes buscan alternativas menos explotadas. El consejo de cualquier guía experimentado sigue siendo el mismo: cuanto más cuesta llegar, más se disfruta lo que encuentras al final del camino.

El milagro de Nestlé: cómo multiplicar sus ingresos fabricando muchos menos helados

Los textos bíblicos narran cómo la multiplicación de los panes y los peces logró alimentar a una multitud a partir de la escasez. Froneri Iberia, la joint venture entre Nestlé y el fondo PAI Partners, también ha obrado su propio ‘milagro’: disparar sus ventas fabricando menos helados. Aunque, en este caso, el prodigio tiene poco de divino y mucho de estrategia empresarial, basada en subidas de precios y reduflación.

Froneri es el gigante que domina los arcones de helados en España. Nacida en 2016 como una sociedad conjunta entre Nestlé y el fondo de capital riesgo PAI Partners, la compañía comercializa marcas tan icónicas como Maxibon, Pirulo, Extreme, Nuii o las licencias de Milka y Oreo. Este potente catálogo le ha permitido incrementar de forma notable su facturación. En 2021, la empresa ingresó 162,1 millones de euros. Tres años después, al cierre de 2024, su cifra de negocios alcanzó los 250,7 millones de euros, lo que supone un crecimiento del 54,6%.

Sin embargo, este éxito no responde a un aumento del consumo de helados en España. Entre 2021 y 2024, el consumo cayó cerca de un 6%. Tampoco se explica por un incremento del poder de mercado de Nestlé. En realidad, el crecimiento de Froneri durante los últimos años se ha apoyado en una agresiva política de precios y una reducción del tamaño de algunos productos, una combinación que ha convertido a la compañía en una auténtica máquina de generar caja. Gran parte de ese efectivo ha terminado en manos de su matriz británica.

Nestlé y el truco detrás del negocio de los helados

El primer mecanismo es también el más evidente: Nestlé trasladó la inflación al consumidor mediante sucesivas subidas de precios. La propia compañía lo reconocía en su Memoria de 2022, donde afirmaba: «Para compensar el impacto de la inflación de los costes de explotación, la Sociedad ha implementado subidas de precios a clientes».

Para detectar el posible impacto de la reduflación en los helados de Nestlé hay que analizar con más detalle los datos de producción de su fábrica de Araia (Álava). En 2021, la planta consumió 217.200 toneladas de materias primas —leche, nata, azúcar o estabilizantes, entre otros ingredientes— para fabricar sus helados. Sin embargo, en 2024 ese volumen descendió hasta 130.775 toneladas, lo que supone una reducción cercana al 40% en el uso de materias primas.

El contraste resulta llamativo: Nestlé logró aumentar significativamente su facturación mientras reducía de forma drástica el volumen de ingredientes empleados en su producción.

El otro ‘milagro’ de Nestlé: multiplicar los dividendos

El éxito de Nestlé y Froneri también ha tenido una clara consecuencia para sus accionistas: trasladar buena parte del capital generado en España a su matriz, Froneri International Limited, con sede en Reino Unido.

En los últimos tres ejercicios, la compañía ha distribuido más de 128 millones de euros en dividendos. Sin embargo, no todo ese importe procedía de los beneficios obtenidos durante esos años. Para lograrlo, la empresa recurrió a un mecanismo contable habitual en operaciones de private equity: la distribución de fondos procedentes de la prima de emisión.

Esta partida del patrimonio neto, generada cuando los socios aportan capital por encima del valor nominal de las acciones, permite repartir liquidez entre los accionistas sin depender exclusivamente del beneficio anual y, además, con importantes ventajas fiscales.

Las cifras ilustran la magnitud de la operación. En 2022, pese a obtener un beneficio de apenas 6,49 millones de euros, Froneri aprobó un dividendo récord de 94 millones, financiado con 65 millones procedentes de reservas y 29 millones de la prima de emisión. En 2023 volvió a distribuir 6,5 millones de euros, íntegramente con cargo a esta última partida. Finalmente, en 2024 aprobó un nuevo dividendo de 28 millones de euros, de los que 22 millones salieron de la prima de emisión y 6 millones de las reservas.

¿Adiós a los helados de Nestlé?

Detrás de toda esta ingeniería operativa, contable y financiera se encuentra un desenlace inesperado: la salida de Nestlé del negocio de los helados.

La multinacional suiza ha iniciado una profunda transformación estratégica que marca un antes y un después en su modelo de negocio. Nestlé ha decidido abandonar el mercado de los helados y reducir su exposición al negocio del agua embotellada, una reorientación que busca concentrar sus recursos en divisiones con mayor rentabilidad y mejores perspectivas de crecimiento.

Esta decisión llega en un contexto de revisión interna, cambios en la dirección y una creciente presión por simplificar la estructura del grupo tras varios años marcados por ajustes financieros y diversas crisis reputacionales. El objetivo es reforzar aquellas áreas con mayores márgenes y estabilidad, en un momento en el que el sector alimentario afronta cambios profundos en los hábitos de consumo, con una demanda creciente de productos saludables, funcionales y sostenibles.

En definitiva, Nestlé deja atrás una etapa clave en el mercado español de los helados. La compañía ha atravesado episodios de crisis sanitaria y dificultades reputacionales, pero ha conseguido transformar su negocio hasta convertirlo en una importante fuente de generación de caja y dividendos. Aunque la marca Nestlé desaparezca del sector heladero, su estrategia deja una lección clara para la industria: vender menos volumen puede resultar mucho más rentable si se combina con subidas de precios, reduflación y una eficiente gestión financiera.

Marc Murtra y la Telefónica que viene: un año y medio de cirugía sin anestesia

Marc Murtra llegó a la presidencia de Telefónica en enero de 2025 con el mandato implícito más complicado que puede recibir un ejecutivo: transformar una empresa de cien años de historia que factura 35.000 millones de euros, que cotiza en bolsa, que tiene más de cien mil empleados y que lleva una década acumulando decisiones aplazadas. No venía a gestionar la continuidad. Venía a cambiar el rumbo.

Un año y medio después, el balance tiene luces y sombras que merecen ser analizadas con honestidad, porque la historia de Murtra en Telefónica es precisamente la de alguien que ha elegido la honestidad sobre la comodidad en cada encrucijada importante.

Las pérdidas que no lo son: cómo leer las cuentas de 2025

El primer dato que cualquier análisis de la era Murtra tiene que abordar es el más incómodo: Telefónica cerró 2025 con pérdidas declaradas de 4.318 millones de euros. Es el peor resultado de la compañía en décadas. Y es también, paradójicamente, una de las mejores noticias que ha dado Murtra desde que llegó.

Las pérdidas de 2025 no reflejan el negocio de Telefónica. Reflejan el coste de limpiar el balance. Dos partidas extraordinarias concentran prácticamente todo el impacto negativo: el ERE —el expediente de regulación de empleo que la compañía negoció con los sindicatos para reducir su plantilla en España, con un coste de 2.049 millones de euros— y las minusvalías derivadas de las desinversiones en Hispanoamérica, que suman otros 2.384 millones. Sin esos efectos, el beneficio neto del ejercicio habría sido de 2.122 millones de euros, con ingresos orgánicos creciendo al 1,5% hasta los 35.120 millones.

La decisión de asumir esos costes extraordinarios en 2025, en el primer ejercicio completo de Murtra, es deliberada y revela la filosofía de gestión del nuevo presidente: prefiere tener un año de pérdidas contables que mantener indefinidamente una estructura de costes que la compañía no puede sostener en un entorno de competencia creciente. Sus predecesores habían sido reacios durante años a tomar esas decisiones. Murtra las tomó en sus primeros doce meses.

El mercado lo ha entendido así. La acción de Telefónica acumula una revalorización del 10,43% en lo que va de 2026, y ha llegado a repuntar un 18% desde los mínimos de enero. Murtra y su consejero delegado, Emilio Gayo, compraron acciones en noviembre de 2025 —en el momento de mayor turbulencia, cuando el mercado castigó con un desplome del 13% la presentación del plan estratégico— demostrando convicción en el proyecto con su propio dinero. Hoy esas posiciones están en plusvalías.

La salida de Hispanoamérica: disciplina sobre expansión

Uno de los pilares de la transformación de Murtra es la desinversión ordenada en Latinoamérica, un proceso que la compañía venía aplazando durante años por el coste reputacional de reconocer que la expansión regional había generado más riesgo que valor.

Desde enero de 2025, Telefónica ha completado las salidas de Argentina, Perú, Uruguay, Ecuador, Chile y Colombia, y ha anunciado el acuerdo para salir de México. Solo queda pendiente Venezuela. En paralelo, Telefónica ha completado la venta de Colombia y Chile en el primer trimestre de 2026, con un impacto de 411 millones de euros en resultado —asumible y ya descontado por el mercado, que reaccionó con una subida del 5,7% a los resultados trimestrales porque el mensaje de fondo es positivo.

La lógica es clara: menos Hispanoamérica, más Europa y Brasil. Los mercados en los que Telefónica quiere competir son los cuatro donde tiene posición de liderazgo y margen de mejora: España, Alemania, Reino Unido y Brasil. El resto era dispersión de capital y de gestión.

Transform & Grow: el plan y los primeros resultados

El plan estratégico presentado en noviembre de 2025 —bautizado como Transform & Grow y con horizonte hasta 2030— tiene una premisa central que Murtra ha repetido en cada foro donde ha sido preguntado: Telefónica quiere ser la mejor vía de acceso a las tecnologías digitales para ciudadanos, empresas y administraciones en los países donde opera.

Eso no es un ejercicio de comunicación. Es una redefinición del modelo de negocio. Significa que Telefónica deja de verse a sí misma únicamente como una operadora de telecomunicaciones —un proveedor de conectividad con márgenes bajo presión estructural— para posicionarse como un habilitador de la transformación digital de toda la economía. El crecimiento futuro pasa por ciberseguridad, cloud, inteligencia artificial y servicios B2B de alto valor añadido, no solo por las tarifas de banda ancha.

Los primeros datos del plan son alentadores. En el primer trimestre de 2026, Telefónica España creció un 2% tanto en ingresos como en Ebitda. La tasa de abandono —el churn, el indicador más representativo de la calidad de la relación con los clientes— bajó hasta el 0,7%, su mínimo histórico. La compañía superó por primera vez los 16 millones de accesos de contrato móvil en España, con un crecimiento interanual del 3%. Y el ARPU —ingreso medio por cliente— se situó en 91,5 euros, con una mejora de 1,8 euros respecto al trimestre anterior.

En el frente financiero, la deuda neta cerró el primer trimestre de 2026 en 25.342 millones de euros, el nivel más bajo desde 2021. Para 2026 la compañía prevé seguir reduciendo deuda, con un objetivo de flujo de caja libre cercano a los 3.000 millones de euros.

El movimiento europeo: Netomnia y la apuesta por el Reino Unido

Murtra no solo ha vendido activos. También ha comprado. La adquisición de Netomnia en el Reino Unido —en alianza con Liberty Global e Infravia, por cerca de 2.000 millones de libras— es el primer gran movimiento corporativo de esta nueva etapa y envía una señal importante al mercado: Telefónica no está en modo retirada. Está en modo reposicionamiento.

La operación permite a O2 UK —la filial británica— acceder a infraestructura de fibra adicional en un mercado donde la compañía ha estado históricamente más débil que en España o Brasil. Es una apuesta por ganar escala en uno de los cuatro mercados estratégicos del plan.

En paralelo, Murtra lleva meses defendiendo en foros europeos la necesidad de una consolidación del sector telco en Europa. Su argumento es coherente con la estrategia interna: las operadoras europeas están demasiado fragmentadas para competir con las americanas y las asiáticas en términos de capacidad de inversión en tecnología propia. Mientras Amazon, Microsoft o Google invierten cientos de miles de millones en infraestructura de IA, los operadores europeos siguen divididos en mercados nacionales con regulaciones distintas que dificultan las economías de escala. Murtra quiere que Bruselas lo entienda y actúe.

El equipo y el Consejo: una renovación real

Una de las señales más claras de que Murtra llegó para cambiar cosas de fondo, no solo de forma, es la renovación del equipo directivo y del Consejo de Administración.

Los cambios más relevantes en el comité ejecutivo: Emilio Gayo pasó de presidir Telefónica España a ser el consejero delegado del grupo —un movimiento que Murtra ha reforzado públicamente en los últimos meses, dándole más protagonismo e impulsando un modelo de dirección más horizontal—. Juan Azcue asumió la CFO en sustitución de Laura Abasolo. Borja Ochoa tomó el mando de Telefónica España. Santiago Argelich se hizo cargo de la operación alemana. Sebas Muriel lidera la innovación digital y es CEO de Telefónica Innovación Digital. Sofía Collado preside Telefónica Tech, la división de mayor crecimiento y mayor potencial.

El Consejo de Administración ha pasado a tener 10 de sus 15 miembros con perfil independiente —algo poco habitual en el Ibex— y una representación femenina del 47%, con siete mujeres entre sus quince componentes. El proceso de incorporación de nuevos consejeros ha buscado deliberadamente perfiles con experiencia digital y tecnológica, alineados con el futuro que Murtra quiere construir.

Lo que queda por hacer

La honestidad que caracteriza a Murtra obliga a no terminar este análisis sin señalar los frentes pendientes.

Alemania sigue siendo el talón de Aquiles. La operación alemana de Telefónica —O2 Alemania— ha tenido históricamente márgenes inferiores a los de España o Brasil, y la reestructuración pendiente incluye la búsqueda de un acuerdo de compartición de red con Vodafone o la posible adquisición de 1&1, el operador que compró espectro 5G en Alemania pero que no tiene red propia. Las decisiones sobre Alemania definirán en buena medida si el plan Transform & Grow cumple sus objetivos o no.

La salida de Venezuela —el único mercado hispanoamericano que queda por vender— es también un asunto pendiente, especialmente complejo por el entorno político y regulatorio del país.

Y el dividendo reducido —de 0,30 a 0,15 euros para 2026— sigue siendo una decisión que el inversor institucional ha aceptado con la lógica de que primero se reduce deuda y después se remunera más, pero que el accionista particular está vigilando.

La Telefónica que Murtra está construyendo es diferente de la que recibió. Más pequeña en geografía, más enfocada en mercados donde puede ganar, más disciplinada financieramente, con un equipo renovado y con una narrativa de futuro —IA, ciberseguridad, cloud, Europa— que encaja con los grandes vectores de inversión global.

Si el plan se ejecuta como está diseñado, Telefónica puede ser en 2030 una compañía mejor que la que Murtra encontró en 2025. Lo que es seguro es que las decisiones difíciles —el ERE, el recorte del dividendo, la salida de Hispam— ya están tomadas. Lo que queda es demostrar que valieron la pena.

Ese es el examen que Murtra tiene por delante. Y la historia del primer año y medio sugiere que sabe perfectamente lo que está haciendo.

Endesa elevará un 13% su EBITDA en el primer semestre gracias al negocio regulado y un fallo favorable

Endesa presentará el próximo 29 de julio unos resultados semestrales marcados por el crecimiento de la rentabilidad, con un EBITDA previsto de unos 3.070 millones de euros, un 13% más que hace un año.

Los analistas consultados por Merca2 atribuyen esta mejora al aumento de los ingresos por servicios de ajuste del sistema eléctrico, al traslado progresivo de mayores costes a los contratos de suministro y al impacto positivo de un fallo del Tribunal Supremo sobre la generación en los sistemas insulares, factores que incluso podrían abrir la puerta a una revisión al alza de las previsiones para el conjunto del ejercicio.

Endesa publicará sus resultados del segundo trimestre el 29 de julio antes de la apertura del mercado.

Las ideas clave que coinciden entre el informe de Jefferies y la nota de RBC Capital Markets son las siguientes:

Se esperan unos resultados sólidos en el primer semestre. Ambos anticipan un crecimiento de dos dígitos del EBITDA y un beneficio neto en línea o ligeramente por encima del consenso. Jefferies prevé un EBITDA de 3.100 millones de euros (+14%) y un beneficio neto de 1.333 millones (+28%), mientras que RBC estima un EBITDA de 3.070 millones (+13%) y un beneficio de 1.330 millones.

El plan de recompra de acciones de Endesa podría no ser tan rentable como han hecho creer al mercado

Imagen: Endesa. Red eléctrica

Los ingresos extraordinarios impulsarán las cuentas. Las dos firmas destacan que Endesa se beneficiará de la compensación por los mayores costes de generación en los sistemas insulares (Canarias y Baleares) tras una resolución favorable del Tribunal Supremo —valorada en torno a 70-100 millones de euros—, además de unos mayores ingresos por servicios de ajuste o ancillary services.

Existe margen para mejorar las previsiones del ejercicio. Jefferies considera que el beneficio del primer semestre representará alrededor del 55% de su previsión anual, lo que podría justificar una revisión al alza de las guías de Endesa. RBC, aunque no lo afirma de forma explícita, también transmite una visión positiva al situar sus previsiones ligeramente por encima del consenso en EBITDA y prácticamente en línea en beneficio neto.

En concreto, RBC Capital Markets estima para Endesa un EBITDA de 3.070 millones de euros, un 13 % más que el año anterior (consenso: 3.039 millones), y un beneficio neto de 1.330 millones (consenso: 1.340 millones), con una deuda neta de unos 10.200 millones.

La empresa se beneficiará de la renovación gradual de los contratos de suministro, del aumento de los costes de los servicios auxiliares y de la sentencia favorable del Tribunal Supremo sobre las islas, que supondrá unos 70 millones de euros.

Valoración de Jefferies sobre Endesa

Arturo Murua, analista de Jefferies, tiene sobre Endesa una recomendación de Mantener en base a un precio objetivo de 35,0 euros. En su nota a clientes señala que: “prevemos un trimestre sólido, entre cuyos aspectos más destacados se incluyen un buen comportamiento en la división de Generación Convencional, respaldado por un ingreso extraordinario de aproximadamente 0,1 mil millones de euros relacionado con la compensación por el aumento de los costes de combustible incurridos para garantizar el suministro eléctrico en las Islas Canarias y las Islas Baleares, así como por el aumento de los ingresos por servicios auxiliares”.

Enel y Endesa cada vez más parecidas: la italiana apuesta por un perfil más defensivo a costa de su crecimiento operativo

En el ámbito de las energías renovables, esperamos que el EBITDA crezca un 23% interanual, impulsado principalmente por el aumento de los precios al contado, compensado en parte por una hidrología más débil (la empresa no ha publicado datos operativos). En la división de Clientes, prevemos un aumento de aproximadamente un 15% interanual, que refleja principalmente la consolidación de la adquisición de MasOrange.

Imagen: Endesa. Apoyos eléctricos.

En Redes, esperamos que el EBITDA se mantenga prácticamente estable interanualmente en el segundo trimestre de 2026. Excluyendo el beneficio extraordinario de aproximadamente 0,1 mil millones de euros, estimamos un crecimiento del EBITDA subyacente de alrededor del 7,5% interanual, frente al aumento declarado del 15% interanual. En cuanto a la deuda neta, esperamos que la empresa alcance los 11.000 millones de euros, frente a los 10.600 millones de euros registrados en el primer semestre de 2026, debido principalmente al aumento de las inversiones y a la recompra de acciones.

Jefferies eleva su precio objetivo a 35,00 euros, lo que supone un aumento de aproximadamente el 30%, y reitera su recomendación de Mantener

“Este aumento se debe principalmente a una mayor valoración del negocio de Redes, que refleja unas previsiones de crecimiento más sólidas, respaldadas por un aumento del RAB (RAB del ejercicio fiscal 30: +20%, hasta los 15.000 millones)”.

Además, apuntan que “la acción cotiza actualmente a un PER de aproximadamente 17 veces las previsiones para el ejercicio fiscal 2026. Según nuestras estimaciones, esto implica una ratio PEG para el ejercicio fiscal 2027 de 7,6 veces, frente a una media de aproximadamente 4,0 veces para las empresas de servicios públicos integradas”.

La confesión de Digi a la CNMV: el conflicto en el canal de Suez amenaza su despliegue de red en España

Ayer Digi dio la campanada y salió a bolsa, con el 25% de sus acciones en España ahora cotizando en el parqué, aunque en unas condiciones complicadas. El primer día ha pasado, pero lo cierto es que la apuesta a largo plazo de la salida a bolsa de la empresa viene con una serie de riesgos y complicaciones que ha aceptado la teleoperadora y, aunque hay motivos para el optimismo, es clave tenerlos en cuenta para entender cómo fluctúa el valor de sus acciones.

Como admite la empresa en el folleto de emisión registrado por la CNMV, existen varios riesgos inmediatos en una empresa de sus características. El principal, y el que estará presente en los próximos años, es la competitividad del sector; solo en España el documento nombra a empresas consolidadas como Vodafone, Telefónica y MásOrange. La competencia se sigue complicando a medida que siguen surgiendo nuevos servicios en este panorama; aunque la firma de bajo coste (low cost) sigue teniendo la ventaja de contar con la mayor perspectiva de crecimiento del sector este año y, de hecho, es la única con un crecimiento de doble dígito.

Pero mientras se avanza en la instalación de su propia red, la capacidad de Digi para ofrecer servicios comerciales viables depende en gran medida de acuerdos de interconexión, roaming y compartición de red (RAN) con otros operadores, especialmente Telefónica. La terminación o falta de renovación de estos acuerdos en términos aceptables podría obstaculizar significativamente su capacidad para prestar servicios.

Cartel de Digi en una de sus tiendas. Fuente: Agencias

Aun así, sabe que la inversión a corto plazo para mantener esta tensión competitiva puede ser compleja. No solo se trata de la instalación de su red móvil —ya que hasta ahora operaba con las de sus competidores—, sino de la apuesta por la fibra óptica, sumada a cualquier tecnología que aparezca a medio plazo y que requiera una gran inversión, una situación constante dentro del sector. Pero, además, hay una lista de retos generados por la situación geopolítica, marcada en particular por los conflictos en Oriente Medio.

Digi advierte de los riesgos en la cadena de suministro

La empresa ha señalado que los problemas que ha generado la guerra de Irán también han marcado un antes y un después en el mundo de la tecnología. El folleto señala específicamente que los eventos recientes en Oriente Medio han dificultado el acceso al canal de Suez, lo que presiona la capacidad de la compañía para adquirir equipos y componentes. Una escalada del conflicto podría interrumpir aún más las cadenas de suministro globales, especialmente aquellas que involucran a proveedores con sede en Asia.

Aunque Digi no tiene operaciones en Oriente Medio, el folleto advierte de que el negocio podría sufrir interrupciones si la situación evoluciona y otros países implementan más sanciones o medidas de represalia. Esto podría derivar en una mayor volatilidad de los mercados financieros y riesgos para la estabilidad económica en Europa y el mundo, sobre todo sin una respuesta clara que pueda normalizar la situación.

Actualmente, la empresa depende de proveedores críticos como ZTE, Nokia y Ericsson. Las interrupciones en la cadena de suministro o los cambios regulatorios (como la Ley de Ciberseguridad de la UE) que obliguen a reemplazar equipos de proveedores considerados de «alto riesgo» podrían generar gastos de capital no previstos.

¿Qué han dicho los analistas?

Si bien hay riesgos evidentes dentro de la empresa, existen motivos para apostar por ella en las próximas semanas. Su ya mencionada tendencia al crecimiento es la que más usuarios suma en banda ancha día a día en España, y ya ha superado a los suscriptores de Vodafone en este servicio; además, las cifras de la CNMC muestran que ha seguido creciendo en el número de usuarios abonados a sus servicios móviles. No son cifras menores y constituyen la principal justificación de quienes apuestan por Digi a corto plazo.

Por otro lado, se ve con buenos ojos la presencia de la familia Domínguez Maza en el accionariado. Antes de su salida a bolsa, confirmó un compromiso vinculante de 100 millones de euros a través de su firma textil, el grupo Mayoral. Es una buena señal, pero no todo el mundo ha querido realizar una apuesta el primer día.

Tienda de Digi. Fuente Agencias

Bankinter, por ejemplo, ha decidido no emitir una opinión previa. Han decidido esperar a disponer de algo más de información pública cuando la compañía publique sus resultados trimestrales. Igualmente, aseguraron que había dos factores a los que prestar atención a corto plazo: un valor de liquidez reducida, con un free-float o capital flotante que estiman en el rango del 16% al 20% (entre 200 y 250 millones de euros). Asimismo, la entidad estima, preliminarmente, que su salida a cotización se realiza a 27 veces sus beneficios estimados, una cifra similar a la media del sector de las telecomunicaciones europeo ya cotizado, por lo que no parece ofrecer un descuento relevante como atractivo.

El futuro inmediato de Digi

Más allá de lo ocurrido ayer, la salida a bolsa de la empresa es vista como un paso necesario para seguir compitiendo. El crecimiento acelerado que tiene la low cost en España ha obligado a tomar decisiones y ampliar capital, por lo que su entrada en bolsa no debería ser una sorpresa, ni la forma en la que lo están haciendo.

Será interesante seguir de cerca la apuesta, y si la misma se traslada a los servicios a los usuarios. No es un factor secundario; después de todo, esperan recibir unos 150 millones de euros por esta operación, un montante que les servirá para afrontar las inversiones necesarias para absorber un crecimiento que parece imparable a corto plazo.

Contreras arma una ‘Intereconomía de izquierdas’ con Héctor de Miguel y Javier Ruiz

José Miguel Contreras vuelve a mover ficha en el tablero audiovisual español. El histórico impulsor de La Sexta prepara el lanzamiento de un nuevo canal de TDT, La Séptima, que comenzará sus emisiones el próximo 5 de noviembre y que pretende convertirse en la gran referencia del espacio progresista en la televisión privada.

Uno de los fichajes más relevantes será el del periodista Javier Ruiz. Salvo cambios de última hora, el actual comunicador no solo será uno de los rostros principales de la cadena, sino que ejercerá como director editorial del proyecto, convirtiéndose en el número dos de la estructura, únicamente por detrás del fundador y director, José Miguel Contreras.

Junto a Ruiz, otro de los nombres que gana fuerza es el del humorista Héctor de Miguel, cuya incorporación reforzaría una de las apuestas diferenciales del nuevo canal: combinar información política, sátira y entretenimiento en una programación diaria inspirada en formatos que el propio Contreras ha impulsado durante los últimos años.

La fórmula recuerda inevitablemente al modelo de Intereconomía, aunque situado en el arco ideológico opuesto. Si aquella cadena se convirtió durante años en el principal referente televisivo del electorado ultraconservador, el nuevo proyecto aspira a construir un espacio propio para un público verdaderamente progresista que algunos consideran huérfano en la televisión privada.

Fuentes del sector sitúan a Javier Ruiz como uno de los pilares del canal. Su papel irá mucho más allá de presentar programas de actualidad. Será el responsable de coordinar la línea editorial y de supervisar buena parte de la programación informativa.

Ruiz cuenta con una larga trayectoria en medios como Cadena SER, Cuatro y RTVE, además de haberse especializado en información económica. Su perfil encaja con la intención de ofrecer una televisión centrada en el análisis político y económico con un lenguaje accesible para un público amplio.

Otro de los ejes del proyecto será el humor político. Contreras, creador de formatos como El Intermedio y uno de los impulsores de Hora Veintipico de la SER, pretende desarrollar un gran programa diario donde la actualidad conviva con la sátira, el análisis y el entretenimiento.

La posible incorporación de Héctor de Miguel responde precisamente a esa estrategia. El objetivo no es competir únicamente mediante tertulias políticas, sino ofrecer un producto capaz de fidelizar audiencia en el prime time con un tono menos rígido que el de los programas tradicionales.

La programación también incluirá varias tertulias políticas repartidas a lo largo del día para competir directamente con espacios como Horizonte o El Análisis: Diario de la Noche.

La apuesta pretende ocupar un nicho que sus impulsores consideran poco desarrollado dentro de la televisión privada: una programación de actualidad desde una perspectiva progresista combinada con información internacional, humor y entretenimiento.

Una inversión de 30 millones tutelada por Contreras

El proyecto arrancará con una inversión cercana a los 30 millones de euros. La plantilla inicial rondará los 300 trabajadores entre periodistas, técnicos, productores, especialistas digitales y personal administrativo.

Toda la infraestructura técnica estará externalizada a través de Toboggan Group, empresa encargada de proporcionar estudios, realización y equipamiento para las emisiones.

Contreras
José Miguel Contreras.

El nuevo canal nace en un momento especialmente competitivo. RTVE triunfa con programas como La Hora de La 1, Mañaneros o Malas Lenguas, mientras que La Sexta continúa siendo una referencia de la actualidad aunque atraviesa una etapa de debilidad en audiencia.

Por su parte, el Grupo Prisa vive un periodo marcado por tensiones internas y por el debate sobre su posicionamiento editorial bajo la presidencia de Joseph Oughourlian. En ese contexto, Contreras considera que existe margen para una nueva oferta privada dirigida a espectadores progresistas que buscan una programación política permanente.

El proyecto también refleja la distancia creciente entre José Miguel Contreras y algunos de los grupos con los que compartió protagonismo durante las dos últimas décadas como Prisa y Atresmedia.

Contreras fue una figura esencial en el nacimiento de La Sexta antes de su integración en Atresmedia. Ahora vuelve al mercado con una iniciativa propia que competirá precisamente por parte de esa audiencia, aunque si no acierta con la parrilla podría estar más cerca del 2% de share de Trece que del 5% con el que sueña. 

Publicidad