El grupo alimentario mexicano Bimbo atraviesa actualmente un periodo de reajuste en el mercado estadounidense marcado por la desaceleración tanto del volumen de las ventas como del contrapeso de las subidas de precios. Sin ir más lejos, gracias a los datos de NielsenIQ, la compañía mexicana ha logrado mantener sus ingresos estables y conservar e incluso incrementar ligeramente su cuota de mercado en Estados Unidos.
En este sentido, el crecimiento de Grupo Bimbo en Estados Unidos continúa dependiendo casi por completo del incremento de precios, estrategia que ha permitido amortiguar una caída persistente en los volúmenes de ventas durante el tercer trimestre de 2026. Según análisis de Citi elaborados por la experta Renata Cabral, a pesar de que la atonía en la demanda de pan empaquetado frena la facturación en suelo norteamericano, la multinacional mexicana ha demostrado mayor resiliencia operativa que sus competidores directos al ganar unos 2 puntos básicos de cuota de mercado.
Sin ir más lejos, la analista señala que, «el entorno macroeconómico retador y la debilidad en categorías clave de pan de molde mantienen la recomendación de los analistas en una postura de cautela ‘Neutral‘, asignando un precio objetivo de P$60.00 por acción».

El comportamiento del mercado estadounidense perjudica a Bimbo
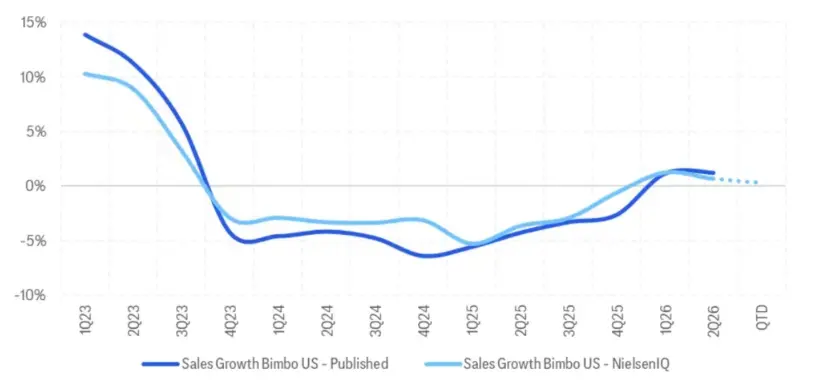
En este contexto, Nielsen IQ ha monitoreado las ventas minoristas en Estados Unidos, donde se refleja un patrón claro en la dinámica de la industria de panadería y aperitivos. Concretamente, el volumen de las unidades vendidas de Bimbo en el mercado estadounidense continúa bajo presión, de modo que el crecimiento de la facturación de la compañía de alimentos depende casi por completo de la traslación de precios al consumidor final.
Siguiendo esta línea, Citi cuenta con un informe de las cuatro semanas concluidas el 5 de septiembre de 2026; las ventas de la compañía mexicana, Bimbo, en suelo estadounidense retrocedieron un -0,5% interanual, situándose en línea con la caída global de la categoría, que es un -0,6%. Este comportamiento estuvo condicionado por una contracción del -5,8% en los volúmenes, que pudo compensarse parcialmente gracias a un incremento medio de las tarifas del 5,6%.
«Los datos apuntan a una estabilidad en las ventas y en la cuota de mercado de Bimbo, con un crecimiento impulsado todavía por los precios»
Citi
No obstante, pese a esta caída en unidades, Bimbo ganó aproximadamente 2 puntos básicos de cuota de mercado en el periodo, contrastando favorablemente con las pérdidas de cuota registradas por sus principales competidores de marcas de fabricante. Si bien, hasta el 19 de septiembre las ventas totales en Estados Unidos mostraron un ligero repunte del 0,2%, mientras que la lectura de las últimas cuatro semanas consolidadas a esa fecha marcó una caída del 0,6%.
Asimismo, la subida de precios se mantuvo sólida en el 5,6%, mitigando el impacto de un volumen que se contrajo un 5,1% en el acumulado trimestral. El dato que más ha sorprendido a los analistas de Citi es que, dividiendo el negocio de Bimbo por segmentos, la categoría general de pan reportó unas caídas de entre el 0,9% y el 0,6%, donde los incrementos de precios de en torno al 3% no alcanzaron a amortiguar caídas de volumen del 3,8%.
A pesar de este escenario desafiante para el consumo masivo, la compañía alimentaria ha logrado mantener una cuota de mercado estable en Estados Unidos, demostrando mayor resiliencia operativa que la mayoría de sus competidores directos«, apunta Cabral.
El programa de transformación de Bimbo y las perspectivas financieras
Durante el tercer trimestre, los expertos han observado un fuerte desempeño operativo, que les ha llevado a actualizar ligeramente al alza sus proyecciones de ingresos y rentabilidad para el ejercicio completo de 2026. «La previsión de las ventas consolidadas para Bimbo se han ajustado a 419,659 millones de pesos mexicanos. Del mismo modo, la estimación de ebitda ajustado para el año fiscal también se ha elevado, situando el margen ebitda ajustado en el 14,9%».
Sin ir más lejos, la experta de Bimbo destaca que la trayectoria de la acción permanece expuesta a tres riesgos principales. El primer riesgo es la volatilidad en las materias primas agrícolas (trigo, maíz y azúcar) junto a los tipos de cambio; en segundo lugar, la debilidad persistente en la demanda de pan empaquetado en Norteamérica; y por último, la presión inflacionaria en los costes laborales y de distribución logística en EE. UU.
La solidez de las operaciones de Bimbo en México continúa ejerciendo de pilar estabilizador para los resultados consolidados del grupo, contrarrestando la lentitud del mercado estadounidense.

Por último, es probable que Bimbo lleve a cabo un programa de transformación en Estados Unidos. La experta de Citi señala que, para justificar una revisión al alza en la calificación del valor, sería necesario comprobar una inflexión más clara de la compañía en los márgenes de Estados Unidos.
Concretamente, Bimbo mantiene en marcha un plan de transformación operativa en Norteamérica cuyos costes han actuado como un freno temporal. No obstante, existen algunos indicios de que este programa comienza a dar frutos en la división de aperitivos salados, ayudando a compensar la debilidad del negocio del pan.