
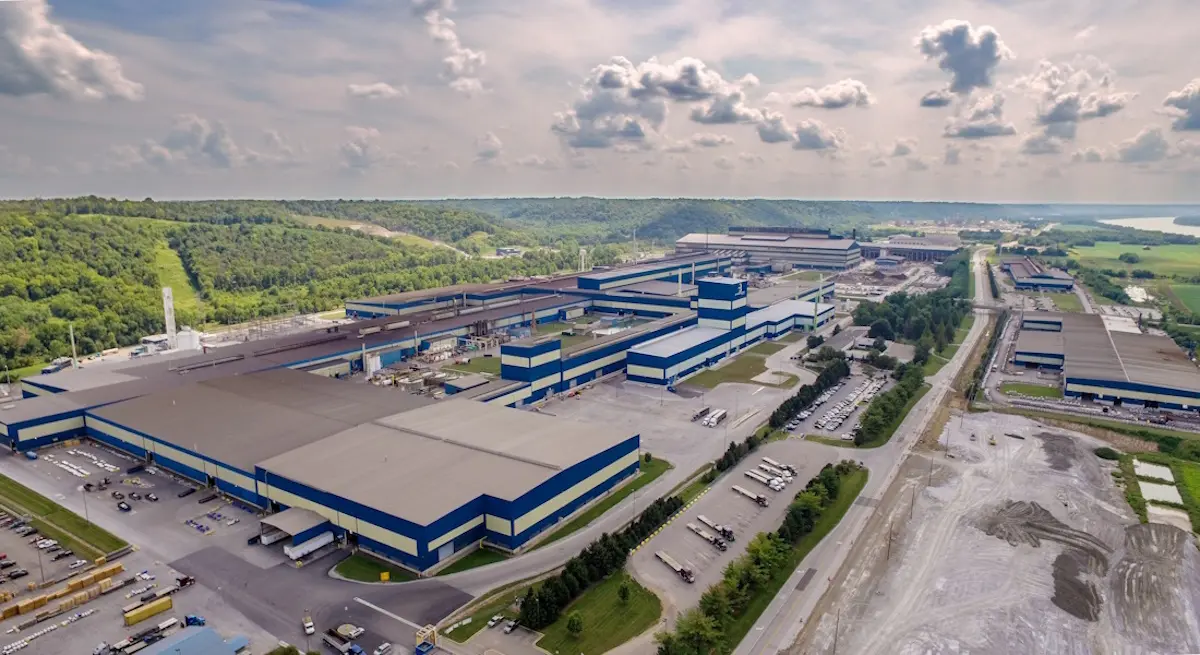
La filial estadounidense de Acerinox se ha consolidado como la gran joya oculta del grupo en los mercados. Según el último informe de Renta 4 Banco, la valoración conjunta de North American Stainless (NAS) y Haynes International alcanza los 5.140 millones de euros, cifra que representa por sí sola el 94% de todo el Valor de Empresa (VE) de la siderúrgica.
Esta marcada asimetría implica que la Bolsa asigna un residual valor de solo 380 millones de euros al resto del negocio global (Europa, VDM y Columbus), abriendo la puerta a una revalorización significativa o a un posible spin-off en Wall Street para aflorar su verdadero valor.
César Sánchez-Grande, el analista que firma la nota de Renta 4 sobre Acerinox, apunta: “El mercado paga 2026 y regala 2027: A 17,27 euros por acción (precio cierre 2/10/26), el EBITDA de Acerinox que equivale a un múltiplo VE/EBITDA de 8,7 veces (múltiplo histórico 2012/2025) es de cerca de 631 millones de euros, cifra muy similar a nuestra estimación 2026e (629 millones). Esta circunstancia, nos lleva a la conclusión de que la cotización no incorpora ninguna de las palancas de 2027, que elevan nuestro EBITDA a 843 millones (34%)”.
Acerinox mejorará un 24% su EBITDA en el segundo trimestre gracias al impulso del CBAM
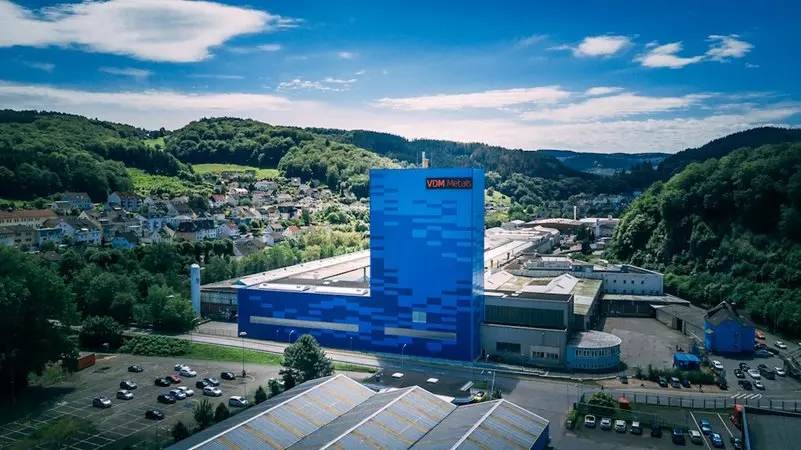
“De cara a 2027 vemos 3 claros catalizadores, explica el analista de Renta 4: 1) Europa a break-even: el aumento de volúmenes registrado gracias al CBAM y las nuevas medidas de salvaguarda podría añadir alrededor de 100 millones de euros de EBIT y 140 millones al EBITDA; 2) Haynes y VDM: la fortaleza del sector aeroespacial y la recuperación de Oil&Gas deberían añadir más de 40 millones de EBITDA; y 3) un potencial spin-off de Acerinox USA: NAS y Haynes valen, según nuestras estimaciones, a múltiplos americanos, el 94% del VE actual del grupo”.
Además, Sánchez-Grande añade que “en este escenario, estimamos que Europa no alcanza el break-even en 2027 (perdemos los cerca de 100 millones de euros de mejora de EBIT) y ni Haynes ni VDM se recuperan (otros cerca de 40 millones). El EBITDA 2027e se quedaría en 703 millones (12% frente a 2026 estimado), y aplicamos un múltiplo de 7,0 veces, propio de la parte baja del ciclo. En este escenario nuestro precio objetivo quedaría fijado en 14,86 euros por acción, limitando la caída al 14,0%, ya que el precio actual ya solo descuenta el EBITDA de 2026”.
Tesis de inversión de Renta 4 sobre Acerinox
Potencial de revalorización del 32%: Renta 4 incrementa el precio objetivo de Acerinox a 22,80 euros por acción (frente a los 17,27 euros de cotización actuales). El mercado actual únicamente descuenta los resultados de 2026, obviando el crecimiento esperado para 2027.
Predominio de la división en EE. UU. (NAS y Haynes): Las operaciones en Estados Unidos alcanzan una valoración conjunta de 5.140 millones de euros, lo que representa el 94% del Valor de Empresa (VE) total del grupo. Esto implica que la Bolsa valora en apenas 380 millones el resto de los activos globales (Europa, VDM y Columbus), abriendo la opción de un spin-off para destapar su valor real.
Impulso regulatorio en Europa (CBAM y salvaguardas): La entrada en funcionamiento del Mecanismo de Ajuste en Frontera por Carbono (CBAM) y los aranceles de salvaguarda actuarán como barrera defensiva frente a las importaciones desleales, aportando 140 millones al EBITDA europeo en 2027.
Previsiones del 3T26 por encima del consenso: Se proyecta un EBITDA de 189,5 millones para el tercer trimestre (75,5% interanual), superando los pronósticos más conservadores del mercado.
Perfil de inversión asimétrico y defensivo: El valor cuenta con un suelo en escenario estresado de 14,86 euros por acción (-14% de caída máxima), respaldado por una reducción progresiva de la deuda (0,9 veces Deuda Neta/EBITDA en 2028) y una rentabilidad por dividendo del 3,6%.
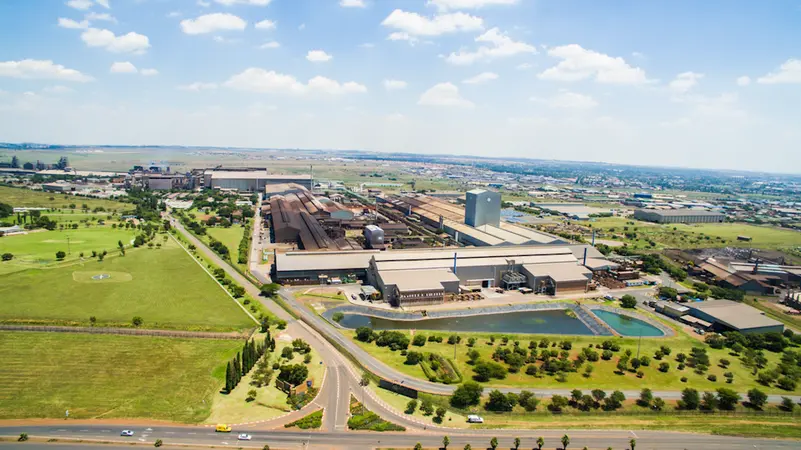
Acerinox es uno de los mayores fabricantes a nivel mundial de aceros inoxidables y aleaciones de alto rendimiento. Cuenta con tres factorías con proceso integral de producción de productos planos: Campo de Gibraltar (España), N.A.S. (Kentucky, E.E.U.U,), y Columbus (Middelburg, Sudáfrica), además de ser el líder en aleaciones de alto rendimiento a través de VDM y Haynes.
En conclusión, Renta 4 considera que Acerinox presenta un punto de inflexión donde la valoración actual del mercado no refleja sus fundamentales ni sus catalizadores a medio plazo. Con una división estadounidense que abarca por sí sola casi la totalidad del valor de la compañía (94%) y el respaldo regulatorio que impulsará el negocio en Europa a partir de 2026, la cotización ofrece un margen de seguridad excepcional.
La combinación de un potencial alcista del 32% (hasta los 22,80 euros), una sólida rentabilidad por dividendo del 3,6% y un riesgo de caída limitado al 14% sitúa a la siderúrgica como una de las propuestas de inversión con mejor perfil riesgo-beneficio de la bolsa española.
De ahí su recomendación de Sobreponderar con un precio objetivo de 22,8 euros por acción.








