
La entidad bancaria catalana Banco Sabadell cuenta con una recomendación de Neutral en Citi, fijando un precio objetivo de 3,57 euros, frente a su cotización reciente de 3,71 euros con un rendimiento por dividendo estimado del 4,6%. A pesar de las señales positivas derivadas de la reestructuración de sus alianzas de gestión de activos, el verdadero determinante del beneficio de la entidad española hacia 2027 no reside en sus comisiones, sino en la evolución del volumen de depósitos.
En este sentido, el sector bancario europeo se encuentra sumido en una fase de profunda reconfiguración operativa y financiera. La transición desde un ciclo marcado por rápidas subidas de los tipos de interés oficiales por parte del Banco Central Europeo (BCE) hacia un escenario de normalización y graduales recortes de política monetaria ha obligado a las entidades analistas a recalibrar minuciosamente sus modelos de valoración.
Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, añade que «seguimos considerando que la hipótesis sobre el crecimiento de los fondos de clientes y la beta de los depósitos son los factores determinantes de los riesgos al alza y a la baja para los beneficios estimados de Banco Sabadell en el ejercicio fiscal de 2027″.
Los depósitos y el margen de intereses de Banco Sabadell
En este contexto, si nos centramos en el margen neto de intereses de Banco Sabadell para los próximos ejercicios fiscales, la entidad muestra dinámicas diferenciadas entre el corto y el medio plazo. Para 2026, la entidad bancaria ha reiterado sus objetivos financieros apoyándose en una previsión del tipo de depósito del Banco Central Europeo del 2,5%, un diferencial con clientes superior a los 290 puntos básicos en el último trimestre y un crecimiento de la cartera de créditos y fondos de clientes entre el 3 y el 6%.
Siguiendo esta línea, el equipo de analistas de Citi proyecta «un margen neto de intereses para Banco Sabadell alineado con el consenso de mercado que corresponde aproximadamente a 3.650 millones de euros, es decir, 1,2% interanual más, observando un margen de mejora limitado a causa de las curvas de los tipos actuales». Durante su reciente intervención en las jornadas financieras de septiembre, la directiva de Sabadell confirmó que tanto la concesión de crédito como la captación de fondos comerciales están evolucionando a ritmos del 5% al 6%, una dinámica alineada con el crecimiento del PIB nominal español.
«Para 2026, Banco Sabadell reiteró su objetivo de crecimiento interanual del margen de intereses superior al 1%»
Citi, Borja Ramírez Segura
No obstante, competidores directos de Banco Sabadell como CaixaBank ya han advertido de que la tasa de crecimiento de los depósitos podría moderarse en comparación con los niveles del 5% registrados en 2025, reflejando una leve contracción de la tasa de ahorro de los hogares como consecuencia directa de la persistencia de los precios en el consumo.
Por otro lado, el escenario para el ejercicio fiscal de 2027 concentra la mayor parte de las incertidumbres y sensibilidad financieras para la entidad bancaria. Concretamente, Banco Sabadell mantiene su meta de alcanzar los 3.900 millones de euros en el margen neto de intereses bajo los supuestos de un tipo BCE del 1,9%, un Euríbor a 12 meses del 2,3% y una traslación del coste de los depósitos igual o inferior al 30%.
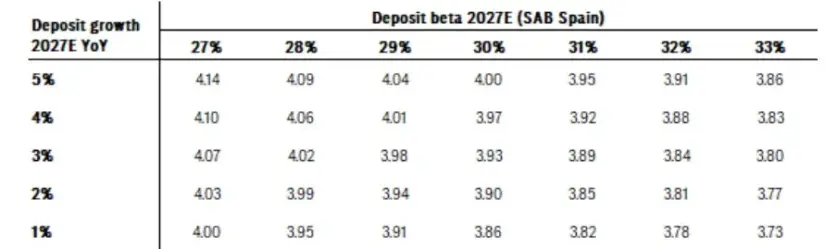
Fuente: Citi
En cuanto a Citi, explican que «la clave del éxito o desviación frente a estas cifras residirá en la capacidad del banco para captar ahorro de familias y empresas en un contexto donde el crecimiento del depósito podría moderarse por la presión del consumo«. Asimismo, la evolución del volumen de pasivo y la contención de su coste (deposit beta) serán, en consecuencia, las únicas palancas capaces de inclinar la balanza de resultados de la entidad hacia el rango alto o bajo de las expectativas para el final del trienio.
La alianza con Amundi y el perfil de riesgo
En el frente de los ingresos no procedentes del margen de intereses, la aportación del negocio de gestión de activos y productos de inversión adquiere un papel estabilizador determinante. Banco Sabadell oficializó la extensión de su acuerdo de distribución exclusiva con la gestora francesa Amundi hasta el año 2035, alargando en cinco años el plazo que expiraba originalmente en 2030.
Más allá de la ampliación temporal, la entidad española ha reestructurado las condiciones económicas y la letra pequeña de la alianza, una mejora de márgenes cuyos efectos financieros comenzarán a computarse a partir de los resultados del tercer trimestre de 2026. Aunque Sabadell no ha desglosado públicamente las cifras exactas del nuevo reparto económico, el histórico financiero permite dimensionar el alcance de la operación.
Durante la primera mitad de 2026, las comisiones asociadas a fondos de inversión generaron aproximadamente 65 millones de euros para la entidad, lo que equivale al 10% de su margen bruto por comisiones netas. Sobre la base de un patrimonio gestionado en fondos de inversión de unos 33.000 millones de euros al cierre del segundo trimestre de 2026, Citi calcula que el margen medio de comisiones obtenido por el banco se situó en torno a los 41 puntos básicos.

Según los modelos de sensibilidad desarrollados por Citi, si la revisión de los términos con Amundi se traduce en un incremento de entre el 10% y el 20% en el margen sobre comisiones de fondos, Banco Sabadell capturará una mejora de ingresos netos de entre 5 y 15 millones de euros en el conjunto de 2026 frente a las previsiones actuales.
Si bien el consenso proyecta «un crecimiento de comisiones del 3,2% interanual para 2026, el impacto de esta remodelación en la cuenta de resultados será eminentemente cualitativo: Citi estima que la aportación adicional al Beneficio por Acción de 2026 será modesta, situándose en un promedio aproximado del 0,4%«.