GES se adjudica contratos EPC por 225 millones para parques solares en Aragón y Valencia

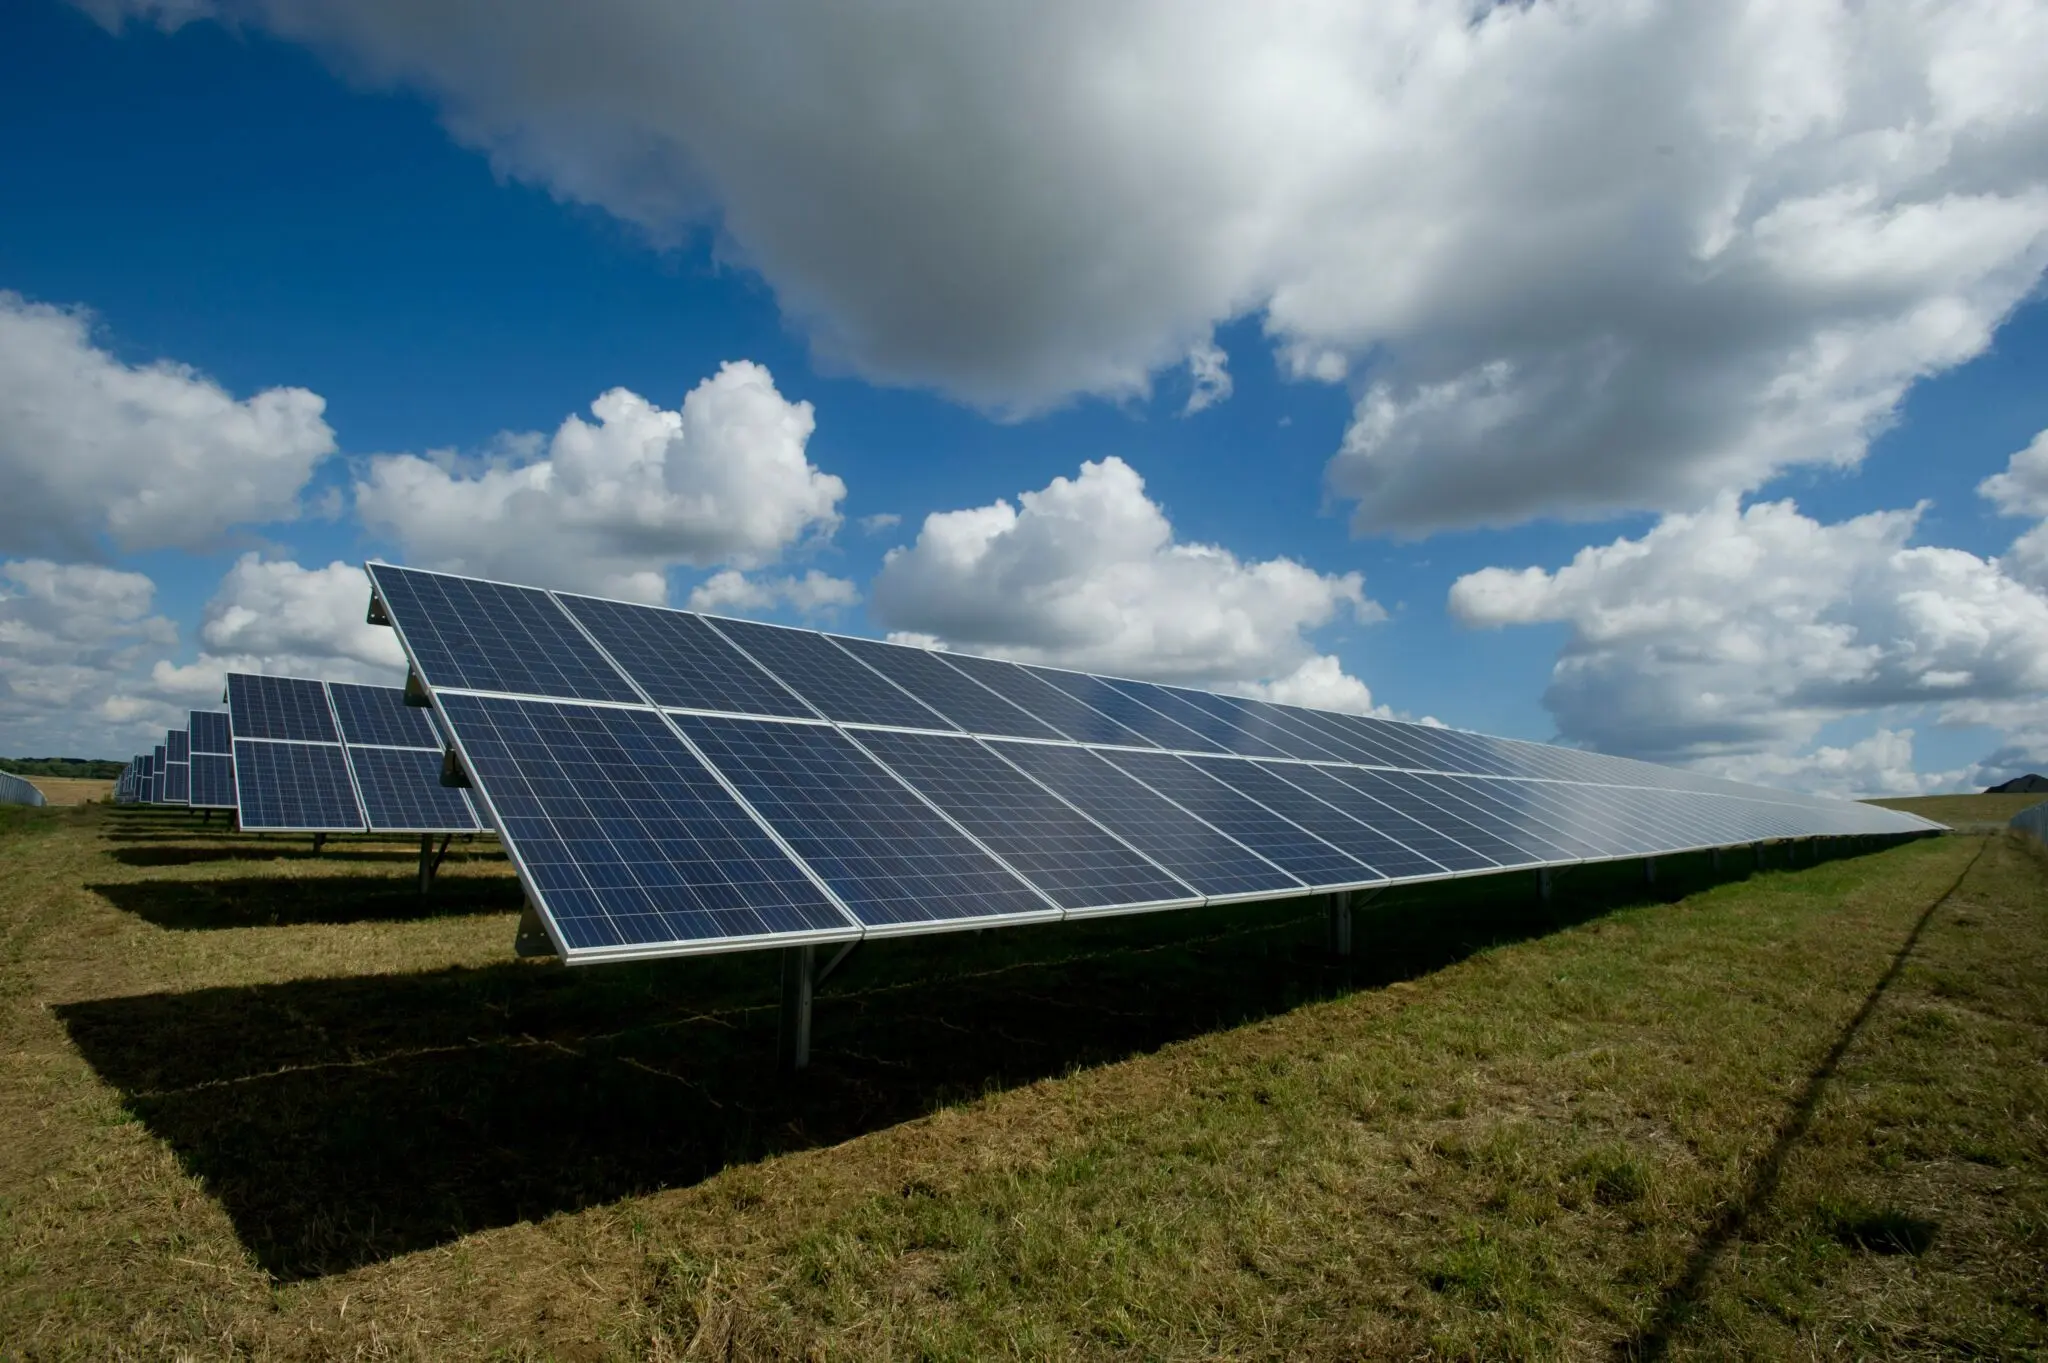
GES se ha adjudicado cuatro contratos EPC por 225 millones de euros para levantar una docena de plantas solares en Aragón y la Comunidad Valenciana, con una potencia conjunta de 583,41 MW.

La adjudicación, adelantada por Cinco Días, refuerza la cartera de la ingeniería en el mercado fotovoltaico español. Son tres complejos solares y una planta fotovoltaica que suman doce instalaciones.

Los cuatro contratos y su reparto por comunidades

De los cuatro pedidos, tres se han firmado con clientes nuevos y el cuarto corresponde a un cliente histórico al que el grupo ha entregado instalaciones por más de 1 GW en los últimos años. Si se reparte el importe total a partes iguales, el contrato medio se sitúa en 56,25 millones de euros.

El primer pedido comprende dos plantas en la provincia de Zaragoza, con 93,52 MW conjuntos, capaces de cubrir el consumo de 47.000 hogares. La compañía prevé su entrada en operación en el segundo semestre de 2027. El segundo, también en Zaragoza, añade una planta de 132,92 MW para un grupo inversor con larga trayectoria en España; el contrato incluye las adecuaciones necesarias para una futura hibridación con sistemas de almacenamiento.

Los otros dos pedidos suman 356,97 MW repartidos en nueve plantas: tres en Aragón, con 159,47 MW, y seis en la Comunidad Valenciana, con 197,5 MW. La ejecución se solapará en seis provincias, lo que obliga a movilizar equipos de obra en paralelo durante los próximos trimestres.

PedidoUbicaciónPotenciaDetalle
Dos plantasZaragoza93,52 MWEnergía para 47.000 hogares
Una plantaZaragoza132,92 MWPreparada para hibridar con baterías
Tres plantasAragón159,47 MWComplejo solar
Seis plantasComunidad Valenciana197,5 MWComplejo solar
TotalDos comunidades583,41 MW225 millones de euros

Los 225 millones adjudicados superan el total que GES prevé facturar en España este año, una medida del tamaño que alcanza ya su libro de pedidos.

El mapa de clientes: tres nuevos y uno histórico

GES no ha identificado a los promotores de los proyectos, una práctica habitual en el negocio EPC, donde el contratista suele quedar sujeto a confidencialidad. Sí ha precisado que tres de los cuatro pedidos son con clientes nuevos y que el cuarto corresponde a un cliente histórico al que ha suministrado más de 1 GW. El director general de la empresa, José Luis García Donoso, ha señalado que las adjudicaciones ‘suponen un reconocimiento del mercado a nuestra oferta de valor’.

La repetición de cliente es el mejor indicador que tiene un contratista: no existe escaparate comercial más barato que una obra entregada a tiempo.
contratos EPC fotovoltaica

El responsable de construcción fotovoltaica para Iberia de GES, Francisco Javier Rangel, subraya que el grupo ejecuta de forma simultánea más de 1 GW en distintas fases y repartidos en seis provincias. La compañía prevé facturar más de 200 millones de euros en España este año por su actividad fotovoltaica, lo que duplicará el volumen de 2025, y refuerza plantilla mientras busca mercados nuevos en América.

En el Cono Sur, GES ultima un complejo híbrido de eólica, fotovoltaica y almacenamiento de 697 MW, y participa en la licitación de varios proyectos solares y eólicos en países de Latinoamérica. Con más de tres décadas de trayectoria, el grupo acumula más de 7.400 aerogeneradores instalados y 30,7 GW de potencia.

El ciclo del EPC español: demanda alta y permisos como cuello de botella

La pujanza del negocio de construcción llave en mano responde a la oleada de proyectos que empujan desarrolladores como Solaria, Grenergy, X-Elio o las filiales renovables de Endesa y Repsol. Los contratistas compiten en un mercado concentrado en torno a un puñado de nombres: Prodiel, Solarpack, la división de energía de ACS y el propio GES. La diferencia rara vez está en el precio; está en la capacidad de ejecutar varios parques a la vez sin desviar plazos.

El cuello de botella sigue en los permisos de acceso y conexión a la red, que dependen de Red Eléctrica y que la CNMC vigila de cerca, y en la disponibilidad de puntos de evacuación en nudos saturados. Los objetivos del Plan Nacional Integrado de Energía y Clima exigen multiplicar la capacidad de energía solar fotovoltaica instalada antes de 2030.

La hibridación con baterías se ha convertido en el argumento comercial de moda. Una planta con almacenamiento puede vender energía en las horas caras, pero encarece la inversión de forma notable, un sobrecoste que solo se sostiene con contratos de compraventa de energía a largo plazo, o con precios de mercado firmes.

El apetito inversor tampoco se ha enfriado: fondos de infraestructuras como Brookfield o Macquarie han protagonizado en los últimos años la compra de plataformas renovables en España, y el proyecto que ya tiene conexión y permisos es hoy el activo más codiciado.

Análisis: cartera, márgenes estrechos y riesgo de ejecución

El negocio EPC no es un negocio de márgenes altos, y las cifras lo confirman: GES cerró 2025 con un EBITDA récord de 15,32 millones de euros, mientras el grupo CL, su matriz, declaró una facturación consolidada de 1.332 millones con una plantilla de 3.200 profesionales repartida en 26 filiales. La rentabilidad del contratista depende de la ejecución, no del precio del kilovatio.

Los 225 millones adjudicados equivalen a algo más de una vez la facturación fotovoltaica que GES espera cerrar en España este ejercicio, lo que da medida del volumen de su libro de pedidos. El riesgo no está en la demanda, sino en la capacidad de simultanear obra en seis provincias, en el precio de los módulos y en la disponibilidad de personal cualificado. Un retraso en la conexión de cualquiera de los doce proyectos obliga a renegociar plazos con el promotor y suele traducirse en penalizaciones contractuales.

El precedente inmediato invita a la prudencia. En el ciclo anterior, varios contratistas españoles vieron cómo sus márgenes se estrechaban por retrasos en la puesta en marcha, con penalizaciones que se comieron buena parte del beneficio previsto. Para GES, la prueba no será ganar los contratos, sino entregarlos en plazo con el equipo que ya tiene comprometido en Latinoamérica.

📊 Las Claves para el Inversor

  • Qué vigilar: La entrada en operación de las dos plantas de Zaragoza, prevista para el segundo semestre de 2027, y el ritmo de contratación para sostener 1 GW en obras.
  • Reacción del valor: GES no cotiza, así que el termómetro se traslada a los comparables solares, que descuentan demanda firme de EPC con márgenes bajo presión.
  • Precedente sectorial: Las carteras de Prodiel o Solarpack se mueven en volúmenes similares, un listón que exige ejecutar sin desviaciones para no diluir el margen.
El riesgo cuántico Ethereum: Aztec blindará su rollup ZK antes de 2030

El riesgo cuántico de Ethereum ya tiene calendario. Aztec Network, uno de los rollups más veteranos de la red, ha publicado un plan para completar su migración a criptografía post-cuántica antes de que termine 2030, según ha adelantado Cryptonews.net. La hoja de ruta marca dos velocidades: proteger desde ya los datos privados de los usuarios y, en paralelo, sustituir poco a poco toda la criptografía que hoy sostiene el protocolo.

Qué ha anunciado Aztec y por qué mira a 2030

Cabe recordar qué es Aztec antes de entrar en materia. Se trata de un rollup (una segunda capa que procesa transacciones por separado y luego resume los resultados en Ethereum) construido con pruebas de conocimiento cero, la tecnología que permite verificar una operación sin revelar sus detalles. Es uno de los pocos proyectos que llevan la privacidad como bandera desde antes de que el término zero-knowledge se pusiera de moda.

El documento, fechado el 15 de octubre, separa dos frentes. El primero es la defensa inmediata: Aztec asegura que su diseño actual ya ofrece herramientas para resistir ataques cuánticos, como el hasheo de claves públicas para limitar su exposición y el envío fuera de cadena de las notas privadas, los registros que un usuario necesita para localizar y gastar sus fondos. El segundo frente es más profundo: reemplazar de raíz las primitivas criptográficas sobre las que funciona la red.

Las librerías reforzadas para desarrolladores llegarán a principios de 2027, según el mismo plan publicado por Aztec Network. La idea es que construir aplicaciones seguras resulte más sencillo y no dependa de que cada equipo replique patrones avanzados por su cuenta. La migración completa, con todo el protocolo adaptado a esquemas post-cuánticos, se ha fijado para finales de 2030.

El detalle que da sentido a toda la estrategia es una amenaza con nombre propio: el ataque de recolectar ahora y descifrar después. Un adversario copia hoy los datos cifrados y los almacena a la espera de disponer de un ordenador cuántico lo bastante potente para abrirlos. Como explica el propio NIST, el instituto estadounidense de estándares, ese riesgo persiste incluso si los sistemas se actualizan antes de que esas máquinas lleguen: lo que tenía valor ayer puede seguir teniéndolo el día en que la tecnología madure.

No hace falta que el ordenador cuántico funcione hoy: basta con que alguien guarde los datos cifrados hasta que lo haga.

Por qué la privacidad es el frente más expuesto a un ataque cuántico

Para quien usa Ethereum a diario, el anuncio tiene una lectura práctica. Hoy la mayoría de las transacciones son públicas: cualquiera puede ver quién manda qué a quién. Aztec lleva años intentando lo contrario, ofreciendo un entorno donde el importe, el saldo y las partes implicadas quedan fuera del alcance del observador. Ese tipo de privacidad es, además, la más vulnerable a un futuro cuántico, porque el dato cifrado que se guarda hoy podría abrirse dentro de una década.

El plan de Aztec plantea una distinción útil: no es lo mismo blindar la privacidad de las notas —los registros internos que cada usuario gestiona— que proteger el consenso entero de la red. La primera parte se puede reforzar hoy con trucos de diseño; la segunda exige cirugía profunda en el corazón criptográfico del protocolo. La compañía admite que aplicaciones distintas necesitan enfoques distintos para cifrar y entregar esas notas, y ahí entran las librerías anunciadas.

Lo que enseña Aztec y lo que aún queda por resolver

Aztec no es la primera voz que advierte sobre el riesgo cuántico, pero sí una de las primeras en ponerle fecha. Cuando The Merge convirtió Ethereum en una red de consenso por prueba de participación en septiembre de 2022, el foco era la eficiencia energética. Cuando Dencun abrió la era de los blobs en marzo de 2024, la obsesión era abaratar costes. Ahora el debate se traslada a otro terreno: la supervivencia criptográfica a largo plazo. Estamos ante uno de los primeros proyectos del ecosistema que trata la amenaza cuántica como un plan de obra y no como una nota al pie.

Conviene, eso sí, mantener la cabeza fría. Fijar una meta a 2030 no garantiza cumplirla, y los plazos en criptografía post-cuántica tienden a estirarse más que a encogerse. Tampoco está claro que un ordenador cuántico capaz de romper las firmas actuales esté a la vuelta de la esquina: los expertos hablan de años, quizá décadas, y de una escala de qubits que todavía no existe. El riesgo real no es un apocalipsis mañana, sino la ventana de tiempo en la que unos pocos podrán leer lo que otros guardaron creyendo que nadie lo leería.

Hay otro punto que la industria prefiere no subrayar: la migración post-cuántica afecta a toda la pila de Ethereum, no solo a un rollup. Si Aztec se blinda en 2030 pero la red principal o los puentes que conectan capas siguen anclados en criptografía clásica, la protección será parcial. La coordinación entre equipos —clientes, rollups, wallets, custodios— pesará tanto como la propia matemática.

Lo que deja el anuncio es una señal de madurez. El ecosistema lleva tiempo discutiendo escalabilidad y costes; ahora empieza a mirar décadas hacia delante. Que un proyecto pequeño se adelante al resto no garantiza nada, pero marca el tono: quien no planifique su salto a la criptografía post-cuántica tendrá que improvisarlo cuando ya sea tarde.

Arthur Hayes apuesta largo por Ethereum y Bitcoin y revive su ETH a 200.000 dólares

Arthur Hayes, cofundador de BitMEX, ha vuelto a mover ficha con Ethereum. En un mensaje publicado este 15 de octubre en su cuenta de X, el trader pide posicionarse largo en ETH y bitcoin en lugar de adivinar cuándo estalla la burbuja de la inteligencia artificial, y resucita su histórico objetivo de 200.000 dólares por ether.

El mensaje iba acompañado de un gráfico con la caída de CoreWeave, uno de los mayores proveedores de nube para IA. Su idea de fondo: no merece la pena apostar ni a favor ni en contra del desplome, sino comprar los activos que absorban el dinero que se imprima cuando llegue el rescate. Resumido en dos palabras: Long BTC, ETH.

La tesis de Hayes: cobrar el rescate en lugar de adivinar la caída

Para Hayes, cada gran tecnología se desarrolla en exceso, sufre una corrección severa y termina rescatada con dinero público. El boom de los centros de datos de IA estaría, en su lectura, camino de ese punto, con un horizonte que sitúa a finales de 2027 o 2028. Cuando llegue el rescate, espera que los bancos centrales impriman más dinero que tras la crisis de 2008.

Ese dinero nuevo necesita un destino. Hayes sostiene que bitcoin y las criptomonedas absorberían buena parte de esa liquidez y proyecta un bitcoin por encima del millón de dólares. Para ether mantiene el objetivo de 200.000 dólares que ya defendió en ciclos anteriores.

El precedente que usa como respaldo es el de la pandemia. Cuando la Reserva Federal más que duplicó su balance en 2020, bitcoin pasó de menos de 5.000 dólares a más de 60.000 dólares en algo más de un año. Primero llegó la liquidez, después el precio.

Hayes también descarta la estrategia contraria. Ponerse corto en acciones de IA le parece incómodo: exige acertar el momento exacto y el rescate puede llegar antes de lo que espera el bajista. Él prefiere estar colocado en el activo que cobrará después.

La apuesta de Hayes no consiste en acertar cuándo pincha la burbuja, sino en estar colocado en el activo que recibirá el dinero cuando alguien decida rescatarla.

La oferta monetaria marca récords, pero el ether no responde

Aquí aparece la primera grieta de la tesis. La oferta monetaria de Estados Unidos, el agregado M2 que mide el dinero en circulación más los depósitos, tocó máximos históricos el pasado mes de agosto, según los registros de la Reserva Federal de San Luis. Bitcoin, en lugar de acompañar, cotiza un 35% por debajo de su máximo de octubre de 2025.

El desacople se repite en el otro activo de la ecuación. Tanto bitcoin como ether han rendido por debajo de la mayoría de las acciones ligadas a la IA en lo que va de 2026, un ejercicio en el que el capital ha preferido a las compañías que facturan con inteligencia artificial antes que a los criptoactivos.

No todos los analistas comparten el calendario. Tom Lee, de Fundstrat, cree que la IA se parece a 1997 y no a 1999, y sitúa el pico de la burbuja cerca de 2033. Mismo diagnóstico, plazos distintos.

El ruido lo ha provocado CoreWeave, que se dejó un 15% en una sola sesión después de que Jim Cramer, presentador de CNBC, lo señalara como su única opción fiable de nube para IA. La caída reavivó las dudas sobre la deuda del sector. En un boletín de septiembre, Hayes calificó de insolventes, a valor de mercado, a las principales aseguradoras del país.

Lo que Hayes da por sentado y el mercado discute

Conviene mirar atrás. Ethereum vivió su propio ciclo de exceso en 2020 con el DeFi summer, la explosión de protocolos financieros sobre la red, y después llegó un invierno largo. En septiembre de 2022, The Merge cambió la minería por el staking —el bloqueo de 32 ETH por validador para asegurar la red a cambio de recompensas— y abrió una narrativa nueva. En julio de 2024 aterrizaron los ETFs spot de ether en Estados Unidos, con BlackRock y Fidelity a la cabeza, y el flujo institucional pareció dar la razón, a quienes esperaban una revalorización sostenida. Ninguno de esos episodios acercó a ETH a los 200.000 dólares.

La clave que Hayes da por sentada es que la liquidez acabe encontrando el camino hacia los criptoactivos. Ahí hay una contradicción: ether ha pasado de moverse por su propia hoja de ruta técnica a depender del humor macro y de los flujos que entran o salen de media docena de productos cotizados. En 2026 esa dependencia le ha jugado en contra, mientras el dinero se iba a las acciones de IA. Queda además un riesgo estructural: buena parte del ether en circulación está en manos de unos pocos proveedores de staking líquido, esos servicios que devuelven un token canjeable mientras el ETH sigue bloqueado.

En todo caso, la tesis no es descabellada. Solo es difícil de calendarizar. Quien compre ether hoy no está comprando el rescate: compra la opción de que, si ese rescate se materializa, parte del dinero nuevo termine en la red con más liquidez y más productos regulados. Lo que conviene vigilar no es el gráfico de CoreWeave, sino la relación entre ether y bitcoin, que es donde se mide si Ethereum vuelve a liderar el ciclo. Hayes sitúa su escenario en el tramo final de 2027 y 2028.

Cómo aplicar el ‘caos disciplinado’ de HBR: innovación disciplinada en la empresa sin matar ideas

La innovación disciplinada en la empresa no nace del orden absoluto ni de la improvisación: OCP, la fertilizante marroquí de Mostafa Terrab, aplicó un ‘caos disciplinado’ que permite romper procesos sin perder el rumbo.

Harvard Business Review ha diseccionado el caso en un análisis reciente, y la conclusión incomoda a más de un directivo. Si tu equipo espera a que la estrategia baje desde arriba, el mercado ya te ha adelantado. El método que funciona combina reglas claras con margen real para desobedecer. No es una moda de gestión importada de Silicon Valley; es una respuesta estructural a un problema que ya es de todos.

El punto de partida es una verdad incómoda: la disrupción ya no llega cada década, llega cada trimestre. Las empresas que sobreviven no son las que predicen mejor el futuro, sino las que se renuevan antes de necesitarlo. Para eso no basta con crear un departamento de innovación; hay que repartir la capacidad de decidir.

El caso OCP: reinventar una empresa en crisis sin esperar órdenes de arriba

En 2006, Mostafa Terrab fue nombrado directeur général de OCP, la compañía marroquí de fertilizantes y roca fosfática. Recibió un encargo exigente: convertir a un productor financieramente débil en una firma capaz de alimentar al mundo de forma sostenible mediante nutrición vegetal y animal de alta calidad.

No llegó con un plan cerrado de trescientas páginas. Cambió la lógica. En lugar de concentrar la innovación en un comité central que aprobaba cada proyecto, repartió la capacidad de decidir entre equipos con autonomía y un mandato claro. La cúpula fijó el rumbo; los equipos eligieron el cómo.

Fijar el rumbo y soltar el cómo: casi toda la innovación corporativa muere entre el PowerPoint y la primera aprobación.

📦 Caso de estudio: OCP

  • El reto: convertir un productor de roca fosfática en crisis en una firma de nutrición sostenible.
  • La jugada: repartir autonomía entre equipos con pocas reglas claras y margen para romper procesos.
  • El resultado: dejar de depender de que la estrategia baje de arriba y ganar capacidad de renovación continua.
  • La lección: fija el qué y suelta el cómo; la innovación de comité mata más ideas que la falta de presupuesto.

Qué es el ‘caos disciplinado’ y por qué gana a la innovación de comité

La etiqueta suena a contradicción, y en parte lo es. El caos disciplinado consiste en fijar unas pocas normas no negociables —el propósito, los límites de gasto, los estándares de calidad— y dejar todo lo demás abierto para que los equipos rompan procesos cuando haga falta. Sin disciplina, ese caos es ruido. Sin caos, la disciplina se convierte en burocracia.

La autonomía sin presupuesto ni métrica no es innovación; es una idea bonita que morirá en la siguiente reunión de aprobación.

El error más común es copiar solo la mitad del método. Muchas empresas importan el discurso de los equipos autónomos, pero mantienen cuellos de botella que estrangulan cualquier idea antes de nacer. Aquí viene la lección: la autonomía funciona cuando llega con presupuesto, plazo y una métrica que la respalde.

El adjetivo ‘disciplinado’ es el que suele olvidarse. La autonomía no es ausencia de control, sino control de otro tipo: presupuesto por experimento, plazo máximo, y una métrica que el equipo pueda mover sin pedir permiso. Cuando desaparece ese marco, aparecen los proyectos eternos que nadie sabe cuándo cerrar.

Lo que este método enseña a un equipo pequeño que no puede tener 500 investigadores

Conviene mirar el precedente antes de ilusionarse. Amazon popularizó los equipos ‘de dos pizzas’ para mantener ágil a cada grupo; Google concedió históricamente un 20% del tiempo a proyectos propios; 3M lleva décadas con su regla del 15%. Todos comparten el mismo patrón: menos permiso previo, más responsabilidad sobre el resultado. El patrón se repite en sectores muy distintos, lo que sugiere que no depende del tamaño.

El fracaso típico no está en el método, sino en la copia a medias. Un laboratorio de innovación sin presupuesto propio ni acceso al cliente es marketing interno, no I+D. Y un equipo autónomo al que se le exige reportar cada paso regresa al comité por la puerta de atrás. Lo he visto repetirse en decenas de planes estratégicos.

Para un founder con diez personas, la lectura es directa: no necesitas una vicepresidencia de innovación, necesitas OKR que dejen claro qué resultado importa y libertad para que el equipo elija la ruta. A efectos prácticos, aplica la misma lógica de Lean Startup que usarías con un producto nuevo: hipótesis, experimento barato y decisión rápida.

El criterio que marca la diferencia es la transparencia. Si las reglas son públicas y estables, los equipos asumen riesgos sin miedo a la arbitrariedad. Si cambian según el humor del jefe, nadie se mueve. Lo que de verdad funciona no es más libertad, sino libertad con marco. El runway no perdona, y la innovación tampoco.

🚀 Hoja de Ruta para Emprender

  • Define tres reglas y solo tres: propósito, límite de gasto y estándar de calidad; el resto, negociable por el equipo.
  • Da presupuesto y plazo a cada experimento: sin dinero asignado ni fecha de cierre, la autonomía es decorativa.
  • Mide el resultado, no el proceso: cambia las reuniones de aprobación por una métrica que el equipo pueda mover solo.
  • Protege el derecho a romper procesos: si nadie puede desobedecer el manual, no hay innovación, solo cumplimiento.

La alta relojería e inversión: una muñeca en un Grand Slam dispara el precio del reloj en el mercado secundario

0

La alta relojería ha encontrado en el tenis su canal de prescripción más eficaz, y el inversor que sigue el mercado secundario debería tomar nota. He repasado las piezas que pasaron por el Open de Australia, Roland Garros y Wimbledon en 2026 y la conclusión incomoda al coleccionista purista: la visibilidad mediática mueve el precio antes que cualquier argumento técnico.

El caso más citado es el Rolex Cosmograph Daytona de esfera azul turquesa con el que Carlos Alcaraz celebró en Melbourne su primer Open de Australia, en enero de 2026. Oro amarillo de 18 quilates, 40 milímetros, bisel Cerachrom negro y brazalete Oysterflex sobre el calibre 4131, con 72 horas de reserva de marcha. Tarifa oficial: 41.800 euros.

Más relevante para patrimonios altos es el Vacheron Constantin Overseas Self-Winding Ultra-Thin que Brad Pitt llevó a la final femenina de Roland Garros. Caja y brazalete íntegros en platino 950, esfera salmón, 39,5 milímetros de diámetro y solo 7,35 de grosor, con el calibre 2550 de 2,4 milímetros y microrrotor de platino. Producción cerrada en 255 unidades y precio de 118.000 euros.

Tom Holland eligió en Wimbledon un Daytona de platino 950 con esfera azul glaciar e índices de diamantes, a 82.900 euros. David Beckham apostó por un Tudor Black Bay 58 de acero a 4.920 euros y Serena Williams, por un Audemars Piguet Royal Oak Offshore de titanio con 32 diamantes en el bisel.

El episodio más revelador es el de Andrew Garfield. Apareció en Wimbledon con un IWC Ingenieur Automatic 35 que todavía no se había presentado oficialmente; días después, la manufactura confirmó la referencia, con esfera «Pool» y 11.700 euros. La filtración controlada forma parte ya de la estrategia comercial.

Una aparición televisiva mueve la demanda más rápido que cualquier informe de mercado, pero no crea escasez: solo la acelera.

Conviene recordar que la relación entre tenis y relojería tiene décadas de recorrido. Lo nuevo es la velocidad: identificar una referencia exigía antes un reportaje especializado y hoy exige mirar redes sociales. En paralelo, Rolex celebra el centenario del brazalete Oyster con una edición temporal.

El efecto Grand Slam en el mercado secundario

La distinción operativa es sencilla. Una pieza de producción ilimitada vista en un Grand Slam gana visibilidad, no escasez. El Daytona turquesa de Alcaraz es un reloj de catálogo: su prima en el mercado secundario depende del color de esfera y de la paciencia del comprador, no de una producción cerrada.

El Overseas de platino responde a otra lógica. Con 255 unidades y un metal que Vacheron Constantin dosifica con cuentagotas, la aparición de Pitt actúa sobre una oferta ya rígida. Aquí la prima no es ruido: es la constatación de que la demanda supera estructuralmente a la producción.

El Tudor Black Bay 58 ilustra el extremo opuesto. Sus 4.920 euros lo sitúan en un segmento donde la liquidez es alta y la reventa rápida. La visibilidad de Beckham ensancha la base de compradores, no el margen por unidad.

Y el IWC Ingenieur muestra el mecanismo más sofisticado: generar demanda antes de que exista producto, recuperando para ello las líneas que Gérald Genta diseñó en los años setenta. Quien compró en la presentación oficial compró sobre seguro, con la referencia ya legitimada por una aparición que, en apariencia, no estaba remunerada.

Análisis: la prima de celebridad y su duración real

Mi lectura es que la prima de celebridad se comporta como un activo de momentum, no de preservación. Funciona mientras la imagen circula y se diluye cuando el mismo modelo llega al escaparate. El precedente del Daytona de Paul Newman enseña que solo la escasez real, con relato documentado, sostiene el precio a diez años.

La muñeca de un famoso en la grada aporta relato, pero rara vez aporta escasez. Por eso las referencias que de verdad resisten son las de producción limitada, las descatalogadas y las que se compran por debajo de tarifa en el mercado secundario. En el resto, el inversor paga una prima emocional que el siguiente comprador no siempre reconocerá.

Hay además un riesgo de liquidez que conviene dimensionar. Por encima de 100.000 euros, el universo de compradores se estrecha y los tiempos de venta se alargan. Un Overseas de platino a 118.000 euros no es difícil de colocar en términos absolutos, pero sí lo es cuando coinciden tres o cuatro piezas equivalentes en el mismo mes.

Quien compra un reloj tras una final de Grand Slam compra en el pico de atención, que es exactamente el peor punto del ciclo.

El horizonte razonable para esta categoría es de cinco a siete años, no de un trimestre, y la entrada debe producirse cuando la referencia ya ha salido del foco mediático.

💎 Veredicto Wealth

La prima de celebridad favorece la revalorización agresiva a corto plazo en piezas de producción cerrada, no en relojes de catálogo. El riesgo a vigilar es la liquidez por encima de 100.000 euros y comprar en el pico de atención mediática.

El próximo test será el calendario de subastas de relojería de Ginebra de noviembre de 2026, donde se verá si estas referencias aguantan precio fuera del foco de las cámaras. Después, el Open de Australia de enero de 2027 volverá a poner una muñeca bajo el objetivo.

Los castillos históricos como inversión: el efecto Zuckerberg reactiva el real estate prime

0

La compra de Strancally Castle por Mark Zuckerberg ha reactivado un nicho escaso: la inversión en castillos históricos. He revisado los datos que han movido este mercado este otoño y la conclusión es clara: las propiedades con escrituras centenarias han dejado de ser una curiosidad para convertirse en una asignación de capital con reglas propias.

El fundador de Meta y su esposa, Priscilla Chan, adquirieron este verano una casa neogótica de hacia 1830 sobre el río Blackwater, en el condado irlandés de Waterford. La finca abarca unas 178 hectáreas y cerca de 1.500 metros cuadrados en tres plantas, con torre y embarcadero propio.

El precio no consta en el registro público irlandés; la prensa local lo sitúa entre 20 y 30 millones de euros. Un portavoz confirmó que la usarán como residencia de temporada, a un paso de la sede europea de Meta en Dublín.

Ese detalle geográfico no es menor. El comprador ya tiene intereses en el país y busca una base estable, no una operación financiera a corto plazo. Es exactamente el perfil que sostiene este segmento del real estate prime.

El mercado que sostiene el efecto Zuckerberg

En el primer trimestre de 2026, el departamento de casas de campo de Knight Frank cerró en Reino Unido 36 operaciones por 173 millones de libras, con un precio medio de salida de 4,8 millones. La firma describe un mercado empujado por familias que abandonan Londres y por compradores internacionales que quieren una base estable en el país.

El portal JamesEdition ha radiografiado los anuncios de castillos y fincas históricas en Inglaterra, Irlanda, Escocia y Gales. Una de cada cinco propiedades tiene instalaciones ecuestres y aproximadamente la mitad cuenta con grandes extensiones de terreno. En Francia e Italia, las caballerizas aparecen solo en el 8% de los anuncios.

Allí mandan el viñedo, con un 24,5%, y el olivar, por encima del 4%. La piscina, en cambio, es más del doble de frecuente en el continente: un 1% en las islas frente al 7%.

La piscina sale casi gratis en las islas británicas; lo que encarece estas fincas es la tierra, la pesca y el derecho a un nombre con siglos de historia.

De 525.000 a 8,7 millones de euros: el mapa de precios

La oferta disponible es tan singular como limitada. Estos son algunos de los activos que hoy buscan dueño, con precios que van del medio millón a los casi nueve millones de euros.

  • Coolmain Castle (Cork, Irlanda): 7,5 millones de euros, unos 780 metros cuadrados y 23 hectáreas con playa privada. Roy E. Disney, sobrino de Walt Disney, lo conservó durante unos 35 años.
  • Brechin Castle (Escocia): 1,87 millones, catalogado en la máxima protección escocesa, con 3.500 metros cuadrados, 16 dormitorios y derechos de pesca sobre el río South Esk.
  • Ormiston Castle (Edimburgo): 4,31 millones tras tres años de restauración integral, con ingresos de alojamiento superiores a 340.000 libras anuales.
  • Burton Hill House (Inglaterra): la más cara, 8,75 millones, con 19 dormitorios y una capilla restaurada convertida en complejo de ocio.
  • Un apartamento en Flete House: 525.952 euros, la vía más asequible para entrar en una casa señorial catalogada en el grado I, con una cuota mensual cercana a las 1.670 libras.
real estate prime

La horquilla revela algo importante: no existe un único mercado, sino varios. El castillo con historia y explotación turística se comporta como un activo de renta; la finca congelada durante décadas es una apuesta de capital a largo plazo.

Lo que un inversor patrimonial debe exigir

Llevo años siguiendo este segmento y pocas veces he visto una divergencia tan clara entre la narrativa y los números. La prima emocional de un castillo puede elevar el precio por encima del valor de tasación de la tierra, pero esa prima se evapora cuando el propietario necesita liquidez. El mercado secundario de fincas históricas es lento: una operación puede tardar de doce a veinticuatro meses en cerrarse.

La preservación de capital aquí no viene del inmueble en sí, sino de la combinación de tres factores: escrituras claras, catalogación que limite reformas costosas y una explotación económica que cubra los gastos corrientes. El mantenimiento de una finca de este tamaño es un coste recurrente que la mayoría de los compradores subestima, y sin ingresos erosiona cualquier revalorización teórica.

El caso de Ormiston Castle es el más instructivo para un family office. Tres años de restauración lo han convertido en alojamiento de cinco estrellas con ingresos superiores a 340.000 libras anuales, lo que transforma un pasivo patrimonial en un activo con flujo de caja. El comprador que busca solo refugio de capital debería mirar primero el rendimiento operativo y después la belleza de la fachada.

Un castillo sin ingresos es un pasivo con vistas; uno con explotación hostelera es un activo con historia. La diferencia se mide en libras al año.

El efecto Zuckerberg ha puesto el foco sobre un mercado escaso, pero no lo ha vuelto líquido. La próxima cita para calibrarlo llegará con los datos del cuarto trimestre de Knight Frank y con las subastas de fincas históricas que se celebren en Reino Unido e Irlanda antes de que acabe el año.

💎 Veredicto Wealth

La inversión en castillos históricos es una herramienta de preservación de capital para perfiles conservadores con horizonte superior a diez años, no un vehículo de revalorización rápida. El riesgo principal es la liquidez: entre la compra y una eventual venta pueden transcurrir más de dos años.

El fondo soberano de Noruega estudia abrir sus 2 billones a fabricantes de armas nucleares

El fondo soberano de Noruega estudia levantar el veto a los fabricantes de armamento nuclear. La propuesta la presentó este jueves una comisión designada por el Gobierno noruego y afecta de lleno a los grandes contratistas de defensa occidentales, que llevan años fuera del perímetro del mayor inversor institucional del mundo, con más de 2 billones de euros en activos.

Bajo las directrices vigentes, el fondo excluye a 14 compañías por desarrollar o fabricar armas nucleares o sus componentes. Entre ellas figuran Airbus, BAE Systems, Boeing, Lockheed Martin y Safran. El veto no responde a un criterio de rentabilidad, sino a un mandato ético que el fondo aplica de forma estricta y que el Ejecutivo decidió revisar en noviembre del año pasado. De aquel encargo nace el informe que ahora se discute, presidido por el exgobernador del banco central Svein Gjedrem.

Una excepción por alianza militar, no por sector

El documento, de 434 páginas, plantea una excepción acotada: el fondo podría invertir en fabricantes de armas nucleares con sede en un Estado reconocido como potencia nuclear por el Tratado de No Proliferación Nuclear que, además, sea aliado de Noruega en la OTAN. La fórmula deja fuera a Rusia, China, India, Pakistán y Corea del Norte, y devuelve al radar a compañías británicas, francesas y estadounidenses.

«Esto significa que varios fabricantes de armas británicos, franceses y americanos volverán al fondo.» — Svein Gjedrem, presidente de la comisión, presentación del informe, 15 de octubre de 2026

Se mantiene intacto el resto del catálogo ético. La comisión conserva las exclusiones por:

  • Armas biológicas y químicas.
  • Minas antipersona y bombas de racimo.
  • Carbón, tabaco y cannabis.

También cambia la arquitectura de control. El Consejo de Ética seguiría evaluando el riesgo de que una compañía vulnere los estándares del fondo, pero perdería la potestad de recomendar su exclusión directa, una facultad que ya está suspendida a la espera de esta revisión.

El calendario: consulta pública hasta el 15 de enero y examen parlamentario en primavera

El informe no es definitivo. Sus recomendaciones estarán en consulta pública hasta el 15 de enero y el Gobierno trasladará su evaluación al Parlamento la próxima primavera. La recepción política ya es desigual. Varios partidos de izquierda han criticado el texto y un dirigente de los Verdes lo tildó de carente de todo sentido.

Stoltenberg, ministro de Finanzas y ex secretario general de la OTAN, señaló «la paradoja» de que el fondo no pueda invertir en compañías que podrían ser «cruciales para la seguridad de Noruega», en un contexto de amenaza nuclear rusa creciente y de expansión del arsenal chino. El fondo participa en más de 7.000 empresas y posee alrededor del 1,5% de las acciones cotizadas del mundo.

armas nucleares inversión

Lo que veo en el fondo noruego: el rearme redefine el consenso ético

Lo que veo aquí no es un giro ideológico, sino la presión del ciclo de rearme sobre un marco ético diseñado en otro mundo. Europa ha elevado de forma sostenida sus presupuestos de defensa desde 2022 y los grandes contratistas han pasado de ser apéndices industriales a activos estratégicos. El rearme redefine el consenso ético y lo hace por la vía del interés de seguridad, no de la rentabilidad.

La contradicción que el informe no resuelve es evidente: el fondo seguiría vetando la bomba de un país no aliado y comprando la de un aliado nuclear. Ese doble rasero es el punto débil del texto y el eje sobre el que se articulará la crítica en la consulta pública. Hay un segundo riesgo, menos visible: convertir al fondo en instrumento de política de seguridad y erosionar la independencia que le ha dado credibilidad durante décadas. Para seguir el asunto, dos fechas: el cierre de la consulta el 15 de enero y la evaluación parlamentaria de la próxima primavera.

🌍 El impacto en España y Europa

El impacto directo en España es limitado y conviene decirlo sin adornos: se trata de una decisión de política ética de un inversor extranjero, no de un movimiento de política monetaria, por lo que no tiene transmisión al Euríbor ni a las hipotecas variables.

  • Euríbor e hipotecas: sin efecto. La decisión no altera los tipos del BCE ni la referencia hipotecaria; cualquier movimiento del Euríbor seguirá dependiendo de la inflación europea y de Fráncfort.
  • Defensa europea: Airbus y Safran figuran entre las compañías excluidas. Si el veto se levanta, el fondo se convierte en accionista estable de dos pilares del sector, con efecto indirecto para las empresas españolas integradas en sus programas industriales.
  • Financiación e IBEX: un accionista de largo plazo con 2 billones de euros reduce la volatilidad y el coste de capital del sector defensa europeo, del que dependen contratos y empleo en España.
  • Precedente regulatorio: otros inversores institucionales europeos que replican el modelo noruego tendrán un argumento para revisar sus propias listas de exclusión, con impacto en la financiación del rearme del continente.

El euro cae a mínimos de cinco meses frente al dólar y la libra pese a dos subidas de tipos del BCE

El euro ha caído esta semana a mínimos de diecisiete meses frente al dólar y de dieciséis frente a la libra, y lo que me interesa no es la magnitud del movimiento, sino lo que revela: dos subidas de tipos del BCE no han bastado para sostener la moneda única. La divisa se intercambió el miércoles en torno a 1,111 dólares, su nivel más bajo desde mediados de mayo de 2025, y rebotó el jueves hasta 1,121 dólares. Frente a la libra tocó 0,842, mínimo desde principios de junio del año pasado.

Desde finales de agosto, el euro pierde más del 5% frente al billete verde y cerca del 2% contra la libra desde finales de septiembre. La recuperación del verano ha quedado revertida por completo.

Un dólar resurgente: el IPC del 3,7% en Estados Unidos lo cambia todo

La otra cara del cruce euro-dólar es un billete verde que ha recuperado el pulso. El índice del dólar alcanzó el miércoles máximos de dieciocho meses después de conocerse que el IPC estadounidense subió al 3,7% en septiembre, por encima de lo que esperaba el consenso. El dato duplicó aproximadamente las apuestas de los operadores a favor de una subida de la Reserva Federal en la reunión del 28 de octubre.

  • IPC de Estados Unidos: 3,7% en septiembre, por encima de las previsiones y muy lejos del objetivo del 2%.
  • Tipo oficial de la Fed: 3,75%-4,0%, en terreno claramente restrictivo.
  • Tipo de depósito del BCE: 2,5%, tras la subida de 25 puntos básicos del 10 de septiembre.
  • Inflación de la eurozona: 3,8%, máximo de tres años.

El diferencial de tipos juega en contra del euro por partida doble. Estados Unidos parte de un nivel más alto y el mercado descuenta otro movimiento antes de que acabe octubre. Europa sube tipos desde un suelo históricamente bajo y por una razón incómoda: el shock energético derivado de la guerra de Irán golpea a la eurozona con más fuerza porque importa casi toda la energía que consume.

Los operadores dan por hecho que el BCE mantendrá los tipos en la reunión del 29 de octubre y volverá a subirlos en diciembre. El debate interno, sin embargo, no está cerrado.

«La solución primaria y primera está en casa, en Francia […], y tiene que ver con las políticas fiscales.» — Christine Lagarde, presidenta del BCE, reunión anual del FMI y el Banco Mundial en Bangkok, 14 de octubre de 2026

«Probablemente vamos a tener que volver a subir los tipos.» — Pierre Wunsch, gobernador del Banco Nacional de Bélgica, 14 de octubre de 2026

Francia y el shock energético: el lastre que ningún tipo compensa

Si el euro está pagando algo, es la prima de riesgo fiscal francesa. El spread entre el bono galo y el alemán a diez años superó los 150 puntos básicos a comienzos de mes, el nivel más alto desde la crisis de deuda del euro de 2011. La deuda pública francesa alcanzó el 119% del PIB al cierre de junio de 2026, unos 3,59 billones de euros y el doble del umbral europeo del 60%.

El presupuesto francés para 2027 pretende ahorrar unos 54.000 millones de euros y rebajar el déficit al 5% del PIB desde el 5,4% previsto para este año. Su tramitación arrancó el martes en una Asamblea dividida y con protestas estudiantiles que reclaman más financiación educativa.

En el Consejo de Gobierno del BCE hay división. El presidente del Bundesbank, Joachim Nagel, señaló a comienzos de mes que «no hay por ahora señales claras de que la inflación se haya trasladado a la fijación de precios y salarios», mientras el belga Wunsch apuesta por subir de nuevo. La diferencia importa: si la subida europea responde a un shock de oferta y no a una demanda recalentada, atrae menos capital y sostiene peor la divisa.

Al otro lado del canal de la Mancha, los datos sólidos de actividad han disparado las apuestas a una subida del Banco de Inglaterra en noviembre, lo que da soporte a la libra. El euro queda en una pinza: dólar fuerte por inflación, libra fuerte por crecimiento y Francia débil por sus cuentas.

Lo que veo: una moneda que descuenta riesgo fiscal antes que tipos

El episodio me recuerda más a 2011 que a 2022. En la crisis del euro de hace quince años, el mercado dejó de mirar el tipo oficial del BCE y empezó a mirar los balances nacionales; la moneda única se sostuvo cuando se despejó la duda fiscal, no cuando subieron los tipos. Ahora ocurre algo parecido: el euro descuenta riesgo fiscal. Las dos subidas de este año, la del primer semestre y la del 10 de septiembre, no han bastado para impulsar la cotización.

Hay una contradicción que los datos no resuelven. Si la inflación europea del 3,8% viene de la energía y no de salarios y precios, el BCE sube tipos para defender una moneda que se debilita por el precio de esa misma energía importada. Si el presupuesto francés descarrila en el Parlamento, la prima de riesgo ampliará el diferencial y el euro buscará suelo por debajo de los 1,11 dólares. El hito a seguir es la decisión del BCE del 29 de octubre; antes, este viernes, se publica el dato definitivo de inflación de la eurozona.

🌍 El impacto en España y Europa

La traducción para el bolsillo español depende de tres canales.

  • Euríbor e hipotecas: si el BCE sube tipos en diciembre, la referencia a doce meses trasladará el movimiento a las revisiones hipotecarias del primer trimestre de 2027.
  • Poder adquisitivo: un euro más flojo encarece cada barril importado y cada compra facturada en dólares, presión directa sobre el consumo español.
  • IBEX y empresas: los exportadores con ingresos en dólares mejoran su facturación al convertir; los importadores y las endeudadas en divisa pagan más. La cita electoral del 29 de noviembre añade incertidumbre al bloque justo cuando Bruselas examina los presupuestos nacionales.

La alta joyería inversión: por qué Suarez convierte el Lázaro Galdiano en escaparate del activo refugio

0

La alta joyería ha dejado de ser un capricho de vitrina para convertirse en una línea de inversión patrimonial. Y España acaba de colocar uno de sus escaparates más eficaces.

La firma Suarez inauguró en el Museo Lázaro Galdiano la exposición Un diálogo con el arte, comisariada por Eloy Martínez de la Pera. Joyas históricas y creaciones contemporáneas comparten sala con la colección permanente del museo, en un montaje que recorre las más de ocho décadas de oficio de la casa. La lectura es doble: cultural en la superficie, económica en el fondo.

La elección del enclave no es neutra. Exponer piezas de archivo junto a creaciones actuales en una institución con fondos propios equivale a construir un relato de procedencia. En el coleccionismo, la trazabilidad separa una pieza documentada de una pieza anónima, y esa distancia se paga.

La casa presentó además la colección Sinfonía, inspirada en el logotipo que patentó en 1987. Como embajadora ejerció Beatrice Borromeo, que destacó el carácter escultural de los pendientes y defendió una idea útil para el inversor: preservar el oficio de una generación a otra.

De la vitrina al balance: qué revela la muestra al inversor

He seguido con atención cómo el mercado de coleccionismo ha reorganizado su jerarquía interna. La joya firmada, con sello de autor y archivo, se comporta de forma distinta al diamante suelto o al metal valorado por peso: la primera se aprecia por escasez narrativa; el segundo, por cotización de la materia prima.

La muestra madrileña apunta ahí. Una pieza expuesta en un museo público entra en un registro de procedencia, y la procedencia es el activo intangible que después sostiene el precio en subasta. No es una operación de imagen: es una política de valor.

La joya firmada no compite con el oro. Compite con la obra de arte, y se juzga con los mismos criterios de autoría, archivo y procedencia.

Conviene recordar los límites. La joya de autor es un mercado estrecho, con pocos compradores comparables y una liquidez que exige tiempo. Comprar bien es posible; vender rápido, casi nunca. Ahí reside el riesgo y la razón por la que el segmento ha entrado en las carteras de los family offices como diversificación, no como especulación.

Qué mira un family office antes de firmar: autoría, trazabilidad y liquidez

joyas como activo

Tres preguntas ordenan cualquier decisión en este segmento. La primera es la autoría: quién firma la pieza y qué peso tiene esa firma en los archivos de la casa. La segunda es la trazabilidad documental: facturas, certificados y el historial de propietarios. La tercera, la liquidez esperada en el momento de la salida.

Suarez cumple la primera por defecto. Acumula más de ochenta años de archivo propio, un logotipo patentado en 1987 y una estructura familiar que ha atravesado varias generaciones del negocio joyero español. Ese fondo permite situar una pieza de mediados del siglo XX y una de 2026 en la misma conversación.

La segunda depende del vendedor, no de la marca. El error más común consiste en adquirir alta joyería a precio de escaparate y descubrir después que el mercado secundario descuenta con dureza cuando falta la documentación.

En alta joyería el descuento no lo marca la piedra. Lo marca la ausencia de papel: sin archivo, no hay prima de autor.

La tercera exige paciencia. En los tramos de precio más altos, encontrar al comprador adecuado puede llevar meses. La joya de autor se parece más a un inmueble singular que a un valor cotizado: se compra con horizonte largo.

El precedente: cuando el arte corrige y la pieza firmada aguanta

He visto correcciones severas en arte contemporáneo tras cada ciclo de euforia, siempre con el mismo patrón: el mercado castiga lo que se compró sin criterio y premia lo que tiene autoría verificable. En joyería el proceso llega con retraso, porque los precios se negocian en privado y no existe un índice transparente comparable al de la pintura.

Las piezas de archivo de las grandes casas mantienen mejor su valor relativo que las compras impulsivas de piedra suelta, porque su demanda no depende de la cotización diaria del metal. Su riesgo es otro: custodia, aseguramiento y dificultad para hallar comprador.

Mi lectura es que este segmento sirve para preservar capital y diversificar, no para perseguir rentabilidades de dos dígitos en doce meses. Quien tenga horizonte de siete a diez años y acceso a piezas documentadas encontrará un componente poco correlacionado con la renta variable, siempre que calcule antes los costes de custodia.

La próxima prueba de fuego es el calendario de subastas de alta joyería de noviembre, con las sesiones de Ginebra y Hong Kong, y la publicación de los informes de wealth management en el primer trimestre de 2027. Ahí se verá si la demanda de pieza firmada se consolida o si el comprador vuelve al material valorado por peso.

💎 Veredicto Wealth

La alta joyería firmada encaja como activo de diversificación y preservación de capital para horizontes superiores a siete años. El riesgo principal es la liquidez: fuera del circuito documentado, el comprador tarda meses y el descuento se dispara.

Bruselas busca en la cumbre UE-China cómo recortar el déficit comercial y cuadrar el presupuesto

La cumbre de la UE que arranca hoy en Bruselas sitúa a China en el centro del debate económico. Los Veintisiete dedican dos jornadas a buscar fórmulas para recortar un déficit comercial que alcanzó los 360.000 millones de euros en 2025 —y que este año va camino de superarlo—, mientras intentan desatascar el presupuesto comunitario y cierran filas, el viernes, con Ucrania.

Ninguno de los tres asuntos admite una solución rápida, y lo que salga de Bruselas marcará el tono de la relación comercial con Pekín durante los próximos años.

Un déficit de 360.000 millones y fábricas que cierran

El desequilibrio comercial con Pekín sobrevuela toda la cita. La dimensión UE-China de la cumbre llega menos de una semana después de que la Comisión Europea pactara con Pekín contener la entrada de coches híbridos chinos, un acuerdo que Bruselas vende como primer paso y que la industria observa con escepticismo.

Sobre el diagnóstico hay poco debate. Bruselas sostiene que los subsidios estatales chinos generan una competencia desleal, y los grupos industriales añaden el dato que más pesa: el aluvión de importaciones está detrás del cierre creciente de fábricas. A la lista se suma el precio de la energía europea.

Antes de la reunión, el canciller alemán Friedrich Merz y el presidente francés Emmanuel Macron reclamaron nuevas medidas contra cualquier práctica que distorsione el mercado. Las diferencias con Pekín tienen en la Organización Mundial del Comercio su foro natural.

El presupuesto 2028-2034: contribuyentes netos contra receptores

El segundo frente es el que más ruido genera. El marco financiero plurianual para 2028-2034 vuelve a enfrentar a los Estados que aportan más con los que dependen de los fondos de cohesión, y exige unanimidad para salir adelante.

«Debemos reducir significativamente el presupuesto común respecto a las propuestas de la Comisión. Ningún Estado miembro de la Unión Europea puede permitírselo.» — Friedrich Merz, canciller de Alemania y defensor de un presupuesto más austero, a su llegada a la cumbre de Bruselas, 15 de octubre de 2026

En su misma posición está el primer ministro sueco, Ulf Kristersson, para quien las propuestas actuales «simplemente no son aceptables». En el extremo opuesto, Giorgia Meloni defendió ante su Parlamento que no existe contradicción entre las políticas antiguas y las nuevas prioridades.

No se espera un acuerdo cerrado. El objetivo es acercar posiciones antes de una cumbre extraordinaria en noviembre. La prisa tiene una razón: en 2027 hay elecciones en varios Estados miembros y, con gobiernos nuevos, cualquier consenso será más difícil.

Ucrania, el viernes y la presión de Zelenski

La segunda jornada se dedicará a Ucrania, con el presidente Volodímir Zelenski invitado a la reunión. Su mensaje no admite ambigüedad.

Todos en Europa queremos que esta guerra termine. Y para que eso ocurra hacen falta señales fuertes: más presión real sobre Rusia y más apoyo en defensa para Ucrania.» — Volodímir Zelenski, presidente de Ucrania, a su llegada a Bruselas, 16 de octubre de 2026

El apoyo europeo gana peso mientras la Administración de Donald Trump mantiene una posición ambigua sobre el conflicto, reflejada en un acuerdo reciente que asegura importaciones de diésel ruso pese a las sanciones internacionales. Trump ha llegado a pedir que Zelenski sea sustituido al frente de Ucrania.

Con el invierno cerca y Rusia intensificando sus ataques contra civiles, la financiación europea se convierte en el sostén principal de Kyiv. Sin presupuesto cerrado, cualquier compromiso plurianual queda en el aire.

Lo que veo en el fondo: tres negociaciones con el mismo nudo

Lo que veo en esta cumbre no es una agenda de tres temas, sino de un solo nudo presupuestario. El déficit con China exige instrumentos —defensa comercial, aranceles, ayudas industriales— que se pagan con dinero. El apoyo a Ucrania necesita garantías plurianuales. Y ambos dependen del mismo marco que los Veintisiete no consiguen pactar.

La lógica política, sin embargo, empuja en dirección contraria. Merz y los contribuyentes netos quieren recortar; Meloni y los receptores quieren preservar. Nadie discute el diagnóstico: discrepan sobre la factura. Ese es el desacuerdo de fondo.

Hay además un riesgo que los datos no resuelven. Bruselas presenta el acuerdo sobre los híbridos chinos como una muestra de firmeza, pero negociar con Pekín es reconocer que el arma arancelaria se aplica con cuentagotas, por miedo a la represalia. El próximo hito es la cumbre de noviembre.

🌍 El impacto en España y Europa

Para España, esta cumbre tiene una traducción concreta: el presupuesto 2028-2034 decide cuánto dinero de cohesión llega a las comunidades autónomas. Como receptor neto, España tiene interés en que los fondos tradicionales se mantengan, lo que la alinea con la posición italiana. Un recorte se notaría antes en infraestructuras y política agraria que en cualquier titular bursátil.

  • Euríbor e hipotecas: más emisión de deuda presionaría al alza los yields del bono español y el Euríbor a 12 meses, donde cada décima ronda los 8 euros al mes en una hipoteca media de 150.000 euros.
  • Inflación y consumo: contener las importaciones chinas mueve precios de automoción, electrónica y textil, con efecto directo en el IPC europeo y en el poder adquisitivo.
  • Empresas exportadoras: los sectores españoles más expuestos a una represalia de Pekín son los que ya viven de ese mercado.
  • BCE: el desenlace presupuestario condiciona la política fiscal de la eurozona y estrecha o amplía el margen de maniobra del banco central.

Los precios de la energía en Europa encienden la alerta populista: Bruselas pide subvencionar el crudo

Los precios de la energía en Europa han vuelto a encender la alerta política en Bruselas. El comisario europeo de Energía y Vivienda, Dan Jørgensen, ha advertido esta semana de que la UE debe actuar para contener la escalada del petróleo y del gas o se arriesga a que una parte creciente de los ciudadanos acabe votando a formaciones populistas y extremistas. Lo ha dicho con el gas en máximos desde el invierno de 2022 y el crudo en 92 dólares el barril.

Su mensaje no es una advertencia abstracta. Es una lectura política de la factura energética, y llega mientras los líderes europeos discuten en Bruselas cómo rebajar el coste del combustible antes de que empiece el invierno.

Gas en máximos desde 2022 y un crudo 20 dólares más caro que en marzo

Los datos que maneja la Comisión dibujan un invierno complicado. Y no solo para los hogares: también para la industria.

  • Gas natural: el precio mayorista europeo ha alcanzado esta semana su nivel más alto desde el invierno de 2022, cuando la invasión rusa de Ucrania desató la primera gran crisis energética del continente.
  • Petróleo: el crudo se ha encarecido hasta los 92 dólares el barril, 20 dólares más que en marzo, según los datos que la Agencia Internacional de la Energía publicó esta semana.
  • Coste acumulado: desde el inicio de la guerra de Estados Unidos e Israel contra Irán, la UE estima que ha pagado 110.000 millones de euros adicionales por energía que no habría necesitado con suministros estables.
  • Pobreza energética: incluso en un año medio, cerca de 50 millones de europeos reconocen dificultades para calentar su vivienda.

Con ese punto de partida, la discusión ya no es solo climática: es social y electoral. Jørgensen, antiguo ministro danés de Clima y Energía, sostiene que los gobiernos pueden abaratar los combustibles fósiles siempre que las medidas sean focalizadas y temporales, para no descarrilar el objetivo de recortar drásticamente las emisiones. Eso sí, admite que el corto plazo pesa.

Subvenciones focalizadas: el giro que incomoda a los verdes

“Si no abordamos lo que la gente considera sus problemas más fundamentales cada día… si no tienen la capacidad de pagar sus facturas a final de mes, existe el riesgo de que escuchen a los populistas y a los extremistas.” — Dan Jørgensen, comisario europeo de Energía y Vivienda, en declaraciones a The Guardian y otros diarios europeos, 14 de octubre de 2026

El mensaje tiene un destinatario claro: las capitales. Muchos Estados miembros llevan meses pidiendo margen fiscal para contener la factura. La Comisión propuso el miércoles retrasar un año las normas de emisiones de metano aplicables a las importaciones de petróleo y gas, previstas para el 1 de enero de 2027, bajo presión de Estados Unidos y también de Francia.

Sobre la mesa, el borrador de conclusiones del Consejo Europeo es explícito: pedirá a la Comisión que examine y presente, en su caso, nuevas medidas para abordar la escalada de los precios de la energía a corto plazo. Es decir, margen abierto para intervenir, sin decir cómo ni con cuánto dinero.

La contradicción que nadie quiere reconocer

Lo que veo aquí es una UE atrapada entre dos calendarios. El climático avanza por décadas; el político se mide en meses, y a veces en semanas. Subvencionar el gas abarata la vida hoy y encarece mañana el ajuste, en forma de menor inversión en eficiencia y renovables. Es una tensión real, no un eslogan.

Hay además una contradicción que los datos no resuelven. El precio del gas depende del clima, de la competencia por el gas natural licuado con Asia y de la geopolítica del Golfo; el del petróleo, de la oferta de los grandes productores y del riesgo en Oriente Próximo. Ninguna subvención nacional cambia esos fundamentales.

El precedente de 2022 no es tranquilizador. Las ayudas masivas aliviaron la factura, pero dejaron déficit público y señales de precio distorsionadas. Entonces había una excusa clara —la guerra— y ahora el escenario es más difuso. El hito que conviene seguir es la letra final de las conclusiones del Consejo Europeo y el primer dato de inflación energética de la eurozona que publique Eurostat con los precios de octubre.

🌍 El impacto en España y Europa

Para el lector español, la traducción de todo esto es bastante directa:

  • Euríbor e hipotecas: el índice a 12 meses se mueve con la política del BCE, no con el crudo. Pero una energía más cara mantiene la inflación subyacente pegajosa, aleja los recortes de tipos y frena la bajada del Euríbor.
  • Inflación y poder adquisitivo: la electricidad y los carburantes pesan en la cesta de la compra española. Un barril por encima de los 90 dólares llega a la gasolinera en semanas.
  • Tejido empresarial y BCE: los sectores intensivos en energía y los exportadores del IBEX afrontan más costes, justo cuando compiten con rivales que pagan el gas más barato.

El impacto en la factura de la luz depende también del mercado mayorista y del peso de las renovables, que amortigua parte del golpe. La dirección, en todo caso, es clara: un invierno caro devuelve a la primera línea quién paga la cuenta.

La DGT: estos son los radares que más multan en España, con hasta 600 euros y 6 puntos

Los radares fijos son los que más multan en España: 2,43 millones de denuncias en 2025, el triple que los móviles de la DGT.

La DGT cerró el ejercicio con 3.788.251 expedientes de sanción emitidos por sus cinemómetros, según los datos que el organismo dependiente del Ministerio del Interior publica en el Portal de Transparencia. La estadística no incluye lo que captan los drones ni los helicópteros; solo recoge la actividad de los tres tipos de radar desplegados en las carreteras.

El desglose explica por sí solo dónde está el dinero. Los radares fijos firmaron 2.435.722 multas a través de 443 dispositivos, lo que arroja una media de 5.498 infracciones por aparato y año. Son, con diferencia, los cinemómetros más productivos del país.

Los móviles, mucho más numerosos, se quedaron atrás. Con 611 aparatos censados acumularon 1.097.929 denuncias, una media de 1.797 por unidad. Los radares de tramo registraron 254.600 expedientes con 151 cinemómetros: 1.686 sanciones por dispositivo.

El resultado es una paradoja que conviene memorizar. Los fijos concentran el 64% de todas las multas por velocidad, pero solo representan el 37% de los aparatos reconocidos. Sus denuncias crecieron cerca de un 3% respecto al año anterior; las de los móviles, un 2,1%.

El radar fijo avisa, está señalizado y se publica en la web oficial. Y aun así es el que más multas pone de toda España.

Qué radares multan más en España y cuántos están activos

La DGT reconoce hoy 1.205 radares de velocidad en funcionamiento. Repartidos por tipo, el retrato queda así:

  • Radares fijos: 443 aparatos, 2.435.722 denuncias y una media de 5.498 por dispositivo.
  • Radares móviles: 611 aparatos, 1.097.929 denuncias y una media de 1.797.
  • Radares de tramo: 151 aparatos, 254.600 denuncias y una media de 1.686.

La explicación está en la forma de trabajar de cada uno. Un fijo vigila un punto concreto durante las 24 horas, en un tramo donde el límite rara vez cambia y por el que pasan miles de conductores cada día.

El despiste se repite.

Los móviles dependen de dónde los coloque el agente cada jornada, así que acumulan menos horas de vigilancia sobre el mismo punto. Los de tramo miden la velocidad media de un recorrido completo: el frenazo de última hora no sirve de nada.

Cuánto cuesta un exceso de velocidad y dónde se concentran los controles

El importe de la multa no es único. El catálogo sancionador de la Ley de Tráfico arranca en 100 euros y alcanza los 600 euros y seis puntos del carnet en los excesos más graves. La retirada de puntos puede llegar a seis, en función del porcentaje en que se supere el límite de la vía.

La ubicación de los radares fijos y de tramo es pública: la DGT la publica en su página oficial y la actualiza con cada incorporación. Los móviles no figuran en ese listado, y esa ausencia es lo que los convierte en los más imprevisibles.

Conviene distinguir entre cantidad y efecto. Los 611 móviles superan en número a los 443 fijos, pero firman menos de la mitad de las denuncias. Hay más aparatos donde menos se multa, y menos aparatos donde más se multa.

Cómo evitar la multa en los tramos más vigilados

  1. Consulta el listado oficial de radares fijos y de tramo antes de un viaje largo. Es gratuito y está abierto a cualquier conductor.
  2. En un radar de tramo, mantén la velocidad media durante todo el recorrido. Frenar en los últimos metros no cambia el cálculo.
  3. Respeta el límite real de cada vía, no el que la memoria da por hecho. El fijo no distingue entre el que pasa cada día y el que llega de fuera.

Parece una obviedad. No lo es.

El error más caro sigue siendo el mismo de siempre: circular por inercia. Con 1.205 radares activos y casi 3,8 millones de expedientes al año, la probabilidad de que el velocímetro se relaje en el punto equivocado no es anecdótica.

Vigilancia o recaudación: lo que revela el mapa de radares

Un radar fijo lleva años señalizado y figura en la web oficial, y aun así genera una media de 5.498 multas anuales. Ese dato invita a pensar que el problema no es la falta de aviso. Si un dispositivo anunciado sigue cazando a miles de conductores cada año, la discusión debería trasladarse al diseño de la vía o a la coherencia del límite que impone.

En mi lectura, el radar fijo debería ser disuasorio y no recaudatorio. Si mantiene la misma productividad año tras año, su función preventiva está fallando. Y hay un dato que refuerza esa sospecha: mientras los fijos crecieron un 3% en denuncias, los móviles subieron un 2,1%, una progresión que apunta a más vigilancia en carreteras donde nadie la espera.

El riesgo que conviene vigilar es doble. Las cifras oficiales solo recogen los cinemómetros de la DGT, de modo que las denuncias de drones y helicópteros quedan fuera y el total real de multas por velocidad en España es más alto. Y seis puntos suponen la mitad del saldo de un carnet ordinario, que dispone de doce.

Para el conductor, la conclusión práctica cabe en una frase: los radares que más multan son los que todo el mundo conoce y casi nadie respeta. Revisar el listado antes de salir y ajustar la velocidad a la señalización sigue siendo el método más barato de evitar los 600 euros y los seis puntos.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad detectado por los radares de la DGT, con los fijos concentrando el 64% de las denuncias y una media de 5.498 multas por aparato al año.
  • Sanción económica: De 100 a 600 euros, según la gravedad del exceso. La franja máxima es de 600 euros.
  • Puntos del carnet: Hasta 6, en función del porcentaje en que se supere el límite.
  • Entrada en vigor: No aplica. Se trata del balance de sanciones registradas por la DGT a lo largo de 2025.

COAG exige a Mercadona que frene la bajada del precio de la leche y asuma el recorte, no el ganadero

COAG exige a Mercadona que frene la bajada del precio de la leche. La semidesnatada de Hacendado ha pasado de 0,88 euros a 0,83 euros el litro desde enero y el recorte, avisan los ganaderos, lo acabaría pagando el productor.

La rebaja de Mercadona: cinco céntimos menos en el litro

La cadena valenciana tocó el precio hace una semana y lo hizo sobre medio centenar de productos básicos de su marca blanca. La intención era dar un respiro a los bolsillos de las familias en plena escalada de precios. El efecto colateral ha sido otro: el sector lácteo se ha puesto en pie.

No es un movimiento solitario. Lidl ha ajustado cerca de 800 referencias de su surtido, Carrefour y Aldi han movido sus precios en la misma dirección y la mayoría de las cadenas mantiene la apuesta por los básicos baratos. La marca blanca, o marca de distribuidor, es la herramienta con la que se pelea por el cliente que mira cada céntimo, y la leche es uno de los productos que más pesa en la cesta semanal.

En el caso concreto de la leche, la rebaja se mide en céntimos. La semidesnatada de Hacendado arrancó el año a 0,88 euros el litro, bajó a 0,84 euros en abril y está en 0,83 euros en octubre: cinco céntimos menos. La desnatada sigue un camino parecido, de 0,84 a 0,82 euros en abril y a 0,81 euros en el lineal actual, tres céntimos de caída. La entera ha pasado de 0,97 euros a 0,96 euros desde abril.

📊 La comparativa de un vistazo

Variedad HacendadoEneroOctubreDiferencia
Semidesnatada0,88 euros/litro0,83 euros/litro5 céntimos
Desnatada0,84 euros/litro0,81 euros/litro3 céntimos
Entera0,97 euros/litro0,96 euros/litro1 céntimo

Qué exige COAG y qué se juega el ganadero

La organización agraria ha pedido por escrito a la cadena presidida por Juan Roig que recule y no se sume a la batalla iniciada por los supermercados. El argumento es de cadena de valor. Abaratar el producto en el lineal no sale gratis y, cuando el ajuste no se reparte de forma equilibrada, acaba recayendo en quien tiene menos capacidad de negociar.

guerra de precios leche

Una rebaja en el lineal solo es sostenible cuando baja para todos los eslabones y no solo para el que tiene menos margen para negociar.

Los números de la granja sostienen esa lectura. La cotización de la leche en origen se sitúa en torno a 0,46 euros el litro, mientras el lineal vende la semidesnatada de marca blanca a 0,83 euros. Entre medias quedan el transporte, el envasado, la logística de frío y los márgenes de cada tramo.

El malestar no es nuevo. La leche arrastra años de tensión entre granja y lineal porque es un producto de tránsito: el comprador la mete en el carro casi sin mirar la marca y su precio funciona como termómetro de lo cara que está la cesta. Ese papel de referencia es justo lo que el sector quiere enterrar.

‘Abaratar la leche no puede salir del bolsillo del ganadero/a. Una rebaja en el lineal que no se reparte de forma equilibrada acaba, tarde o temprano, recayendo sobre el eslabón más débil: el productor’, señala Isabel Vilalba, responsable del sector lácteo en la Ejecutiva de COAG. Luis Pérez, responsable sectorial de vacuno de leche, añade que el sector logró con mucho esfuerzo dejar de ser producto reclamo y pide que ese trabajo no se pierda con bajadas de PVP que considera injustificadas.

Por qué una rebaja de la leche nunca es solo un precio

El contexto general no ayuda. La inflación roza el 5% en el índice general de precios que publica el INE y las grandes superficies cifran su sobrecoste en unos 130 millones de euros, entre 20 y 25 millones al mes, según ASEDAS, por el encarecimiento de la energía y de los envases de plástico. Las cadenas también pagan más por vender lo mismo.

Detrás de esta pelea hay una década de sangría. España ha pasado de unas 17.000 explotaciones con entregas en abril de 2015 a 8.425 ganaderías en agosto de 2026: casi la mitad. Menos granjas, poco relevo generacional y unos costes —piensos, fertilizantes, combustible y mano de obra— que no siempre han viajado al mismo ritmo que el precio que cobra el productor.

A efectos prácticos, el comprador gana cinco céntimos por litro en la variedad más vendida. El matiz importante es que ese margen puede volver por otra vía: menos oferta de proximidad y más dependencia de la leche que llega de fuera. La pregunta útil no es si el litro baja, sino si la bajada se sostiene sin romper la cadena por su eslabón más frágil. Aquí, la letra pequeña no está en la etiqueta.

🛒 El Veredicto de Compra

  • Compara el precio por litro: la semidesnatada de marca blanca está en 0,83 euros y la desnatada en 0,81 euros, así que el ahorro real depende del formato que consumas.
  • Mira el hueco con el origen: la leche se cotiza en la granja en torno a 0,46 euros el litro, una diferencia de unos 37 céntimos que el sector quiere repartir mejor.
  • Sigue el conjunto de la cesta: si más cadenas replican la bajada, compara tu compra semanal completa y no solo el litro de leche antes de dar el ahorro por hecho.

La DGT cierra el balance de seguridad vial 2025 con 1.775 fallecidos, 10 menos, y alerta por motoristas

El balance de seguridad vial 2025 cierra con 1.775 fallecidos, diez menos que en 2024, y un repunte de motoristas. Los datos consolidados que la DGT ha hecho públicos dejan un descenso del 1% en la mortalidad, pero también una brecha inquietante: las víctimas entre los usuarios más frágiles crecen donde deberían caer.

En total se registraron 103.591 siniestros viales con al menos una víctima. Un total de 9.888 personas necesitaron ingreso hospitalario, un 3% más que el año anterior. Diez fallecidos menos no compensan 327 heridos graves más.

Qué dicen los datos del balance de seguridad vial 2025

El descenso es real, aunque mínimo. 1.775 personas perdieron la vida en las carreteras y calles españolas, y esa caída del 1% llega en un año en el que la movilidad no dejó de crecer: se contabilizaron 478,6 millones de desplazamientos de largo recorrido por vía interurbana, un 3,4% más que en 2024.

La tasa de mortalidad vial se quedó en 36 fallecidos por millón de habitantes, por debajo de la media europea (43) y en mejor posición que Francia, Italia o Portugal. Sin embargo, España sigue por detrás de Suecia (20), Dinamarca (23), Alemania (34) y Países Bajos (35).

Diez fallecidos menos en un año con más movilidad no son un éxito: es un empate técnico que siguen pagando peatones y motoristas.

El repunte de los usuarios vulnerables en ciudad

El verdadero foco del balance está en las vías urbanas. Allí se produjeron 67.616 siniestros con 496 fallecidos y 5.034 heridos graves. Los números apenas se mueven respecto a 2024, con dos muertos y nueve hospitalizados más, pero el detalle por tipo de usuario sí cambia.

Los usuarios vulnerables representaron el 81% de los fallecidos en ciudad, quince más que el año anterior. La lista la encabezan los peatones, con 222 muertes que suponen el 45% del total; después aparecen los motoristas, con 132 (26%); los ciclistas, con 29 (6%); y los usuarios de VMP, con 21 (4%). Los turismos solo sumaron 73 víctimas mortales, el 15%.

Por tipo de siniestro, el atropello a peatones se mantiene como el más letal en ciudad, con un 43% de las víctimas mortales. Las salidas de vía causaron 111 muertes, un 4% más, y afectan sobre todo a motoristas que pierden el control o chocan contra un obstáculo. Las colisiones laterales y frontolaterales, típicas de cruces e intersecciones, sumaron el 11% de los fallecimientos urbanos, con ocho muertes menos que en 2024.

El uso de casco y cinturón, la asignatura pendiente

Uno de cada tres fallecidos en vías urbanas no llevaba puesto el dispositivo de seguridad obligatorio. El 30% de las víctimas mortales en ciudad viajaba sin casco o sin cinturón, y ese porcentaje sube un año más.

Los números por tipo de vehículo son elocuentes. De los 132 motoristas fallecidos, siete circulaban sin casco. Entre los ciclistas, doce de las víctimas no llevaban protección. En los VMP, trece de los veintiún muertos carecían de cualquier elemento de seguridad. El caso más extremo está en los turismos: veintiséis de las 73 personas fallecidas, un 45%, no llevaban el cinturón abrochado.

Un balance de mínimos con una brecha urbana sin cerrar

El titular invita al optimismo, pero conviene mirarlo con lupa. La caída de diez fallecidos se produce en el mejor escenario posible: más tráfico y más desplazamientos. Cuando el volumen crece y la cifra absoluta baja un 1%, la mejora relativa existe, pero es frágil. Basta un invierno con mala climatología o un repunte de la velocidad media para revertirla.

La pregunta de fondo es por qué las ciudades concentran el 65% de todos los siniestros con víctimas y más de la mitad de los heridos graves, aunque solo acumulen el 28% de las víctimas mortales. La respuesta apunta al diseño de los cruces, a la gestión de la velocidad y a la convivencia entre modos con masas y velocidades muy distintas.

En mi lectura, la DGT ha acertado al poner el foco en los motoristas, pero el problema no se resuelve solo con vigilancia. El parque de 5,96 millones de motocicletas y ciclomotores sigue creciendo y, con él, la exposición al riesgo de un usuario que apenas tiene margen de error. Las campañas de control de casco y cinturón sirven de poco mientras un tercio de los fallecidos urbanos siga viajando sin protección.

Hay una cifra que conviene retener. La tasa de 36 fallecidos por millón de habitantes deja a España en la zona media de la Unión Europea, tres puntos por detrás de la mejor nota continental. Con más de 90 millones de turistas al año circulando por nuestras carreteras, la exposición al riesgo no va a bajar sola.

El conductor puede hacer poco sobre las cifras globales y mucho sobre las suyas: casco abrochado, cinturón puesto y atención al peatón en cada cruce. Ahí no hay margen.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Balance definitivo de siniestralidad vial de 2025, con 1.775 fallecidos y 9.888 heridos graves.
  • Sanción económica: No aplica. Es un dato estadístico, no una infracción.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica. Datos publicados el 15 de octubre de 2026.

Ibex pierde los 19.200 puntos: las tecnológicas desatan otra oleada de ventas

0

El IBEX 35 pierde los 19.200 puntos y cierra en 19.177,70 tras ceder un 0,28%. La segunda embestida semanal contra el rally de la inteligencia artificial golpea de lleno a ACS, Merlin y Solaria, tres valores que se habían multiplicado por su negocio de centros de datos, mientras las telecos recogen el dinero que sale corriendo.

La sesión arrancó en positivo y el giro llegó con la apertura de Wall Street. Solo el mejor tono de los índices estadounidenses al cierre permitió limar parte de las pérdidas. El 0,28% final esconde movimientos mucho más bruscos: dentro del índice hay valores que se han dejado más de un 4% en una sola jornada.

El IPC de EEUU reabre la puerta a nuevas subidas de tipos

El detonante llegó de Estados Unidos. El dato de inflación publicado ayer superó las expectativas y devolvió al mercado la idea de que la Reserva Federal subirá tipos otra vez antes de fin de año. Esa presión cae sobre el eslabón más sensible: las compañías que sostienen inversiones billonarias en centros de datos, chips y energía al calor del rally de la IA.

El castigo se reparte entre los valores más cíclicos. Los bancos ceden terreno: Sabadell se deja un 2,7%, Unicaja un 1,9%, Santander un 1,6%, Bankinter un 1,5%, y BBVA un 1,2%. La acerera ArcelorMittal retrocede un 1,6%. Son caídas contenidas, pero marcan por dónde respira el mercado cuando el dinero deja de mirar a la inteligencia artificial.

El golpe más visible llega por el lado de los centros de datos. Merlin se deja un 4,3%, ACS un 2,8% y Solaria un 2,4%, los tres con la etiqueta de beneficiarios directos de la infraestructura que exige la IA. A cambio, los inversores desvían las compras hacia sectores menos cíclicos: Telefónica sube un 3,2% y Cellnex un 3,9%, las dos mayores subidas del índice.

El rally de la IA necesitaba tipos bajos para justificar sus múltiplos. Basta un dato de inflación para recordarle al mercado lo que cuesta financiarlos.

De Asia a Wall Street: el castigo se ceba con los semiconductores

La corrección viajó toda la noche desde Asia. El Kospi de Corea se dejó un 7,5% al cierre y el Nikkei japonés un 4,9%. Los valores que más subieron con el rally de la IA son hoy los que más caen. En Europa, Infineon se deja un 7,4%, Soitec un 10,2%, ASM International un 8,9% y ASML, el gigante del sector, un 5,6%.

En Wall Street el correctivo se frena. El Nasdaq perdió ayer un 1,88% y hoy abrió con otra caída superior al 1%, aunque llegó a borrar casi todas las pérdidas durante la sesión. En Europa la historia es distinta: el Stoxx 600 vuelve a chocar con los 640 puntos y Ámsterdam sufre más que nadie por su peso tecnológico.

El dinero que sale de las tecnológicas no se queda quieto. Resurge la deuda pública y los intereses bajan incluso después del IPC estadounidense. El bono de EEUU a diez años se repliega hasta el 5,05%, lejos del 5,30% que rozó tras el dato. En Europa, el bund alemán se enfría por debajo del 3,40% y el bono español perfora el 4% por primera vez en tres semanas.

El petróleo también ayuda. El barril de Brent retrocede hasta los 105 dólares. A menos de tres semanas de las elecciones legislativas estadounidenses, Washington estudia suavizar las sanciones contra productores como Rusia, Irán y Venezuela, y la Agencia Internacional de la Energía ultima la salida al mercado de nuevas reservas estratégicas de crudo.

El ajuste también pasa factura al dólar, que frena su ascenso. El euro recupera los 1,12 dólares y el oro se resarce por encima de los 4.150 dólares la onza. El bitcoin, en cambio, retrocede hasta los 81.000 dólares.

Un correctivo que no rompe la tendencia, pero cambia el manual

Conviene no confundir un correctivo con un cambio de ciclo. El Ibex sigue por encima de los 19.000 puntos y las caídas se concentran en los valores que más habían subido, que es exactamente lo que ocurre cuando una parte del mercado recoge beneficios. Los primeros retrocesos de un sector disparado son tan sanos como inevitables.

El problema es otro. La carrera inversora en inteligencia artificial se ha financiado con la expectativa de tipos en descenso, y cada dato de inflación que sorprende al alza encarece esa factura justo cuando el mercado exige resultados y no promesas. A eso se suma la competencia china, que presiona precios en los tramos menos diferenciados de la cadena. Doble frente: dinero más caro y márgenes más discutidos.

El riesgo que de verdad vigilo no es el Nasdaq, es el crédito. Si las empresas de infraestructura digital tienen que refinanciarse a los tipos actuales y el mercado empieza a mirar los vencimientos con lupa, la corrección dejará de ser una rotación y pasará a ser un asunto de balance. Las dos señales a seguir: los resultados trimestrales y la reunión de la Fed de finales de octubre.

El precio de los alimentos en España sube más que en casi toda la UE: solo Chipre supera la inflación alimentaria

El precio de los alimentos en España sube un 2,3% interanual, solo por detrás de Chipre en toda la Unión Europea, y repunta hasta el 2,7% en septiembre. La cesta de la compra vuelve a apretar el bolsillo.

España sube el doble que Francia e Italia y solo Chipre la supera

El mapa europeo de la inflación alimentaria que publica la oficina estadística Eurostat deja a España en una posición incómoda. Con un 2,3% interanual en agosto, el país solo queda por detrás de Chipre, que se anota un 3,8%. Entre las grandes economías de la Unión el contraste es notable: Francia e Italia registraron un 1,1% y Alemania se quedó en un 0,2%.

Hay países que directamente están bajando precios. Bélgica los mantuvo estables, Países Bajos recortó un 1%, Dinamarca hizo lo propio con otro 1% y Suecia firmó el descenso más acusado de todo el continente, con un 6,2%. Esa distancia mide cuánto pesa aquí la cesta básica frente al resto de Europa.

Septiembre agrava el dato: del 2,3% al 2,7%

La foto de agosto ya era mala. La de septiembre es peor. El INE confirmó con datos definitivos un repunte de la inflación de los alimentos hasta el 2,7%, medio punto por encima del registro anterior. Lejos de remitir, la presión se agranda.

Conviene separar dos cosas para leer bien el dato: el nivel de precios, que no baja, y el ritmo al que sube, que se ha acelerado. Un producto que se encareció un 2% el año pasado y vuelve a hacerlo este año acumula una subida compuesta que el ticket nota mucho más de lo que sugiere el porcentaje aislado.

El dato interanual mide la velocidad a la que suben los precios; la etiqueta de la góndola mide la carga real. Y esa carga no ha devuelto nada de lo subido en los dos últimos años.

📊 La comparativa de un vistazo

PaísPrecio de los alimentosLectura
Chipre+3,8%El único país por delante de España
España+2,3% en agostoRepunta al 2,7% en septiembre
Francia+1,1%Menos de la mitad que España
Italia+1,1%Mismo patrón que Francia
Alemania+0,2%Prácticamente plana

El mapa es claro. España no lidera por un repunte puntual de un producto de temporada, sino por una subida sostenida que se repite mes a mes mientras sus vecinos europeos la moderan o directamente la revierten.

Energía, gasóleo y envases: los tres costes que aprietan

La patronal de los supermercados, Asedas, cifra ya en más de 130 millones de euros el sobrecoste acumulado por el encarecimiento de la energía y los combustibles tras el estallido del conflicto en Oriente Medio, con un impacto que ronda entre 20 y 25 millones de euros al mes. El desglose apunta a tres partidas muy concretas:

  • Los servicios de ajuste eléctrico, que se han disparado un 53% en un año.
  • El gasóleo, que se ha encarecido un 35,5%.
  • Las materias primas para fabricar envases de plástico, con subidas del 25%.

Las cadenas vienen absorbiendo parte de ese incremento con eficiencia operativa y ajuste de márgenes, pero avisan de que el margen de maniobra es cada vez más estrecho y de que no podrán sostener el esfuerzo indefinidamente. El ministro de Agricultura, Pesca y Alimentación, Luis Planas, reclamó a las empresas que evitaran encarecer sus productos. La Federación Española de Industrias de Alimentación y Bebidas (FIAB) responde que las medidas anunciadas no son suficientes y pide ayudas directas, financiación y liquidez para el sector.

Asedas introduce además un matiz que conviene no perder de vista: según sus datos, los precios de los alimentos subieron el mes pasado más de dos puntos por debajo del IPC general, que alcanzó el 4,9%. La patronal defiende que la variedad de surtido, de enseñas y de tipos de tienda dan al comprador herramientas para luchar contra el incremento.

Lo que de verdad cambia tu ticket en la próxima compra

Aquí está la clave del análisis: ese 2,3% o ese 2,7% no se reparte por igual en el carro. Se concentra en las categorías con más coste energético, logístico y de envase, y apenas toca a los productos frescos de temporada, que responden a su propia campaña. Comparar entre cadenas y entre formatos sigue siendo la herramienta más rentable que tiene el comprador.

La segunda palanca es el precio por kilo o por litro, y no el del envase. Un formato grande con reclamo de ahorro puede salir más caro por unidad que el formato pequeño del mismo producto; la cuenta se hace sobre la etiqueta, nunca sobre el folleto. Y el aviso que toca: esta información es divulgativa y de análisis de consumo, no un consejo financiero ni una recomendación de compra.

Para quien compra cada semana, la previsión razonable no es una bajada generalizada, sino una contención lenta: las cadenas seguirán ajustando surtido y promociones para no perder cliente, y las categorías más dependientes del envase, del frío y del transporte son las que más van a notar el tirón. El dato de septiembre deja poco espacio al optimismo.

🛒 El Veredicto de Compra

  • Mira el precio por kilo o por litro: es el único número que compara de verdad dos formatos del mismo producto y desactiva los reclamos de tamaño grande.
  • Revisa el ticket por categorías: con una subida del 2,7% en alimentos, el ahorro no está en un producto suelto, sino en dos o tres categorías donde puedas cambiar de enseña sin perder calidad.
  • Guarda el tique y compara la semana siguiente: si un producto de compra habitual se encarece de golpe, puedes reclamar el precio anunciado en el punto de venta y pedir la hoja de reclamaciones.

19 de 19: los precedentes alcistas en Bolsa que anticipan nuevas subidas a 12 meses

0

Los precedentes alcistas en Bolsa arrojan un pleno de 19 de 19 que anticipa doce meses de subidas. La estadística no sale de un modelo ni de una hoja de cálculo, sino de una serie histórica que arranca en 1950.

Desde el pasado martes, los mercados suman un goteo diario de referencias que vigilar. La oleada de resultados empresariales acaba de empezar y, con ella, se multiplican los focos de atención de los inversores.

A la temporada de cuentas se añaden los datos macro y las reuniones de los bancos centrales. Y por encima de todo planean dos variables que llevan semanas marcando el ánimo del mercado: la deuda y el petróleo.

Un pleno estadístico desde 1950

Las primeras previsiones de las firmas de inversión para 2027 no pasan por alto la complejidad del contexto. Eastspring Investments admite que la historia sugiere que el escenario actual, con endurecimiento monetario, endurecimiento fiscal y shock de los precios de la energía, puede traer vientos en contra para los mercados.

A pesar de esos vientos, la gestora considera aún más determinantes los que podrían soplar a favor. En su último informe pronostica que ‘en 2027 tanto la renta variable como la renta fija continuarán su recorrido alcista’.

El S&P 500 no ha fallado nunca tras unas midterms desde 1950: diecinueve citas con las urnas y diecinueve arranques de doce meses en verde.

La firma sostiene su optimismo en que ‘en el entorno actual se dan una serie de factores que no se produjeron en otros periodos anteriores’. Entre otros, cita las inversiones billonarias en inteligencia artificial, un menor impacto del petróleo que en otras épocas y un mercado de crédito más sólido.

El último punto es el que más peso tiene en su tesis: la alta probabilidad de que Trump pierda el control del Congreso en las elecciones de mitad de mandato de noviembre. Los comicios se celebrarán el martes 3 de noviembre.

Más allá del resultado y de su impacto político, la gestora llama la atención sobre una estadística bursátil inmaculada desde 1950. ‘El S&P 500 ha subido durante el periodo de 12 meses posterior a todas las elecciones de mitad de mandato desde 1950’, destacan sus analistas. La firma matiza que la rentabilidad pasada no es necesariamente indicativa de la futura, pero la serie histórica arroja una tasa de acierto de 19 de 19.

La letra pequeña del rally post-electoral

Los precedentes invitan al optimismo, y más si el partido del gobierno sale debilitado. Según los datos recopilados por Eastspring, las rentabilidades en el periodo de doce meses posterior a que el partido del presidente pierda el control de la Cámara de Representantes han promediado el +16%.

Las encuestas actuales apuntan a ese escenario. La historia, sin embargo, no se repite igual dos veces, y el contexto de 2026 tiene poco que ver con el de 1994 o el de 2010.

Lo que el 19 de 19 no dice sobre 2027

Conviene ser honesto con la estadística. Un pleno de 19 de 19 impresiona, pero sigue siendo una muestra pequeña. Diecinueve observaciones no bastan para hablar de ley, y menos cuando cada ciclo electoral llega con su propio contexto macroeconómico. La propia gestora lo reconoce al matizar que el pasado no garantiza el futuro.

Dicho esto, el patrón tiene una lógica que trasciende la coincidencia. El año posterior a las midterms suele coincidir con el final del ciclo de endurecimiento y con la llegada de estímulos fiscales. Esta vez, además, la inversión en IA actúa como un motor que no existía en 1994. La duda razonable no es si el S&P 500 subirá, sino cuánto de ese +16% histórico se ha adelantado ya en los precios actuales.

El riesgo está sobre la mesa. Un shock energético sostenido, un repunte de la deuda, o un giro inesperado en la Reserva Federal podrían romper la racha. La condición para que el 19 de 19 se convierta en 20 de 20 pasa por que la economía aguante el tipo hasta noviembre. A partir de ahí, el calendario electoral tomará el mando y los inversores tendrán que decidir si creen en la estadística o en el contexto.

El ‘downtrading’ de consumo se consolida: los hogares cambian de marca, de formato y de canal

El downtrading de consumo se ha instalado en la cesta de la compra española: ante el encarecimiento de los alimentos, los hogares pasan de marca de fabricante a marca blanca y las cadenas con surtido propio salen ganando.

Qué es el downtrading y por qué ya marca tu compra semanal

El downtrading es el movimiento que da el comprador cuando pierde poder adquisitivo o mira con incertidumbre el futuro próximo. No compra menos: sustituye lo que ya tenía por una alternativa más barata. En la práctica, cambia la marca de fabricante por la marca de distribuidor, elige formatos más económicos, deja el producto premium a un lado o directamente se muda a un establecimiento con la cesta más competitiva.

El fenómeno no es nuevo, pero se ha acentuado con el encarecimiento acumulado de la alimentación. La clave es que el gasto no baja por comprar menos, sino por pagar menos en cada línea del tique. Comparar precios, aprovechar promociones y bajar de gama se han convertido en rutina para miles de hogares: la lista de la compra se revisa ahora con la calculadora a mano.

Y hay un efecto que conviene entender. El downtrading no siempre se nota en el carro: a veces el carro llega igual de lleno, pero el ticket es más bajo. El comprador que antes metía una marca conocida ahora mete la del distribuidor, sin que el carrito pierda volumen. La mayoría de los hogares mantiene el mismo número de artículos, pero paga menos por cada uno.

Los datos del INE: la comida sube un 2,7% y el fresco se dispara

El último dato del INE deja el precio de los alimentos en un 2,7% interanual en septiembre, según los datos definitivos del IPC publicados este mes. La cifra queda por debajo del 4,9% de inflación general, empujada por los carburantes y la energía, pero no invita a la calma: la cesta sigue subiendo, solo que más despacio.

El problema se concentra en el producto fresco, donde el bolsillo lo nota antes. Las bayas se han encarecido cerca de un 50% en un año; los tomates, pimientos y pepinos suben en torno a un 17%; y los huevos, más de un 12%. Son alimentos de compra frecuente, así que el golpe se repite cada semana en el mismo pasillo.

El downtrading no es un capricho pasajero: es la respuesta racional de un hogar que ve subir el fresco cada semana.

📊 La comparativa de un vistazo

ProductoSubida interanualDato clave
BayasCerca del 50%El fresco que más se encarece
Tomates, pimientos y pepinosEn torno al 17%Básicos de la ensalada
HuevosMás del 12%Compra semanal constante
Cesta de alimentos (IPC)2,7%Por debajo de la inflación general (4,9%)

precio de la comida

Con este mapa de precios, el downtrading deja de ser una anécdota y se convierte en estrategia doméstica. El comprador no renuncia al tomate: cambia el formato, busca la bandeja más barata o espera a la rebaja. El precio por kilo, y no el de la etiqueta, empieza a mandar en la decisión.

Quién gana con el downtrading: Mercadona, Lidl y Aldi parten con ventaja

No todas las cadenas juegan igual esta partida. Mercadona, con un surtido dominado por su marca propia —Hacendado a la cabeza—, parte con ventaja clara: el comprador que baja de gama muchas veces baja dentro de la propia tienda. Lidl y Aldi han construido su modelo sobre referencias propias y una política de precios agresiva, así que el cambio de hábito les llega en bandeja.

El resto no se queda quieto. Carrefour y Alcampo tienen el reto de casar un surtido amplio, con precios competitivos en lo básico, mientras que Dia aprieta donde más duele: el cliente que prioriza el ahorro y compara cada céntimo antes de pagar.

Qué significa para tu ticket: el matiz que conviene entender

Aquí está la clave que muchas veces se pasa por alto: que la inflación se modere no implica que los precios vuelvan a donde estaban. El downtrading no se deshace solo. Cuando un hogar descubre que la marca blanca le sirve para el día a día, el hábito se queda, y eso tiene una consecuencia directa: la comparación de precios se convierte en costumbre y no en excepción.

Hay un matiz importante para no engañarse. Cambiar a marca blanca ahorra dinero en muchas categorías, pero no en todas: en productos como el aceite de oliva, los refrescos o algunos lácteos, el formato y el precio por litro o por kilo pueden dar la vuelta a la comparación. El ahorro real no está en renunciar a la gama, sino en leer la etiqueta con criterio. Para una parte de los hogares, el downtrading es una respuesta temporal; para otra, se ha quedado fijo en la rutina del mes. Esto es información de consumo y análisis de precios, no un consejo financiero: cada presupuesto es un mundo.

🛒 El Veredicto de Compra

  • Compara siempre el precio por kilo o por litro: el de la etiqueta engaña; dos formatos del mismo producto pueden esconder diferencias de hasta un 30%.
  • No bajes de gama a ciegas: en aceite y lácteos conviene revisar composición y origen antes de dar por hecho el ahorro.
  • Guarda el tique de la semana anterior: con el fresco subiendo, el control del gasto se hace comparando compras, no confiando en la memoria.

Shein logística España: abre su red de marketplace a vendedores locales para vender en Europa

Shein ha activado en España un servicio de logística cooperativa que permite a los vendedores de su marketplace despachar pedidos a Alemania, Francia, Italia y Portugal. España es el primer país europeo donde se pone en marcha.

Qué cambia para el vendedor español

El programa, bautizado como Cooperative Logistics, abre el acceso a varias opciones de transporte en función del destino y de las rutas disponibles. La contratación puede hacerse en línea o fuera de línea según el operador elegido, y la compañía prevé extender la herramienta de forma progresiva a vendedores de otros países europeos.

GLS es el socio principal: su red desde España hacia Alemania, Francia e Italia se ha ampliado. Según los datos que maneja la plataforma, más del 80% de los vendedores españoles de su marketplace ya utiliza este servicio. En el programa también participan operadores como FedEx y CTT.

La plataforma integra más de 1.000 marcas españolas y el lanzamiento se enmarca en su colaboración con la Cámara de Comercio de Madrid. Ambas entidades celebraron el pasado 7 de octubre un taller dirigido a empresas interesadas en conocer el funcionamiento del marketplace y las claves para crecer a través de él.

GLS, FedEx y CTT: la letra pequeña del envío

El obstáculo es otro para la mayoría de las empresas que vende fuera de España. No es el catálogo: es el transporte. Gestionar recogidas, etiquetas, plazos y devoluciones en cuatro países a la vez exige un volumen que un negocio pequeño rara vez tiene, y la herramienta agrupa esas gestiones bajo una sola contratación, con tarifas negociadas por la plataforma y no por el vendedor.

El cuello de botella del vendedor español no es vender fuera: es mover el paquete fuera sin que el margen se lo coma el transporte.

Aquí está el matiz que conviene entender bien. Alemania, Francia, Italia y Portugal comparten mercado único con España, así que no hay aranceles ni trámites aduaneros. Lo que encarece la operación es otra cosa: la última milla, la gestión de la devolución y el coste de atender una reclamación en otro idioma. Ninguna de esas partidas desaparece por integrarse en el programa. Se externalizan, que no es lo mismo.

La letra pequeña está en la contratación. Transportista, destino y modalidad cambian la tarifa, de modo que el precio del envío no es una cifra única que se pueda comparar de memoria: hay que mirarla por ruta. El plazo comprometido depende de la red de cada operador, no de la plataforma, y es una pieza más del engranaje del comercio electrónico transfronterizo.

El comprador también nota el cambio. Un pedido que sale de un almacén español llega antes, se rastrea mejor y tiene una devolución más sencilla que uno que cruza medio mundo. Esa es, en el fondo, la baza comercial: acortar la distancia entre el catálogo y la puerta de casa.

📊 La comparativa de un vistazo

OpciónQué implicaA quién le encaja
Logística cooperativa del marketplaceRutas y tarifas agregadas con GLS, FedEx y CTTVendedores sin volumen propio suficiente
Transportista contratado por cuenta propiaControl total del envío y de la atención al clienteNegocios con volumen y marca consolidada
Venta solo en EspañaMenos operativa, pero también menos mercadoQuien arranca o prueba producto

Por qué Shein hace esto ahora

Shein lleva años vendiendo producto propio, pero su crecimiento pasa cada vez más por el marketplace: cobra comisión por lo que venden otros. Cuantos más vendedores locales tenga, más catálogo cercano ofrece y menos depende del envío desde Asia. El movimiento encaja con una estrategia conocida en el sector, porque otros grandes marketplaces llevan tiempo integrando logística para terceros y quien no la ofrece pierde vendedores.

La diferencia es el método. La compañía no levanta almacenes propios ni compra flota: se apoya en operadores externos y actúa como agregador de tarifas. Es una vía más ligera y más rápida de desplegar, pero también más dependiente de que esos operadores mantengan capacidad y precios. Vamos a los números: más de 1.000 marcas españolas ya están dentro y más del 80% de los vendedores locales usa la ruta de GLS.

Toca ser honesto con el alcance. La herramienta resuelve el transporte, no la competitividad del precio, porque dentro del marketplace el vendedor español compite con miles de ofertas con costes estructurales más bajos. Tampoco es gratis: cada envío se paga. Y en paralelo crecen las obligaciones de trazabilidad de vendedores que el reglamento europeo de Servicios Digitales impone a las plataformas, un terreno que también vigila la CNMC en materia de competencia. Para el comprador, el efecto real es un catálogo con más origen español y plazos más razonables; para el vendedor, una pieza más de la operativa y no una solución completa. Este análisis es divulgativo y no constituye asesoramiento comercial.

🛒 El Veredicto de Compra

  • Mira el origen del envío: cada vez más fichas salen de almacenes españoles; comprueba si el pedido viaja desde España o desde fuera de la UE, porque cambia el plazo y las condiciones de devolución.
  • Identifica quién vende: en un marketplace, la garantía y la devolución las responde el vendedor, no la plataforma; revisa su ficha y guarda el justificante de compra.
  • Si vendes, compara tarifas: la logística cooperativa da rutas y precios agregados, pero cada envío se paga; contrasta el coste por ruta con el que ya tienes.

Los vídeos de IA y el marketing: Adrián Sáenz factura 220 dólares por 10 anuncios con 75% de margen

Higgsfield se ha convertido en la herramienta de moda entre quienes crean contenido con inteligencia artificial. Traduce voces, genera planos que parecen rodados con varias cámaras y hasta convierte a una persona en robot. Pero Adrián Sáenz no la enfoca como un juguete para pasar una tarde de sábado: en su último vídeo sostiene que la verdadera oportunidad está en vender anuncios generados con IA a empresas, y expone un modelo con el que calcula facturar 220 dólares por cada pack de diez vídeos, con un margen del 75%.

La tesis es sencilla. Casi todas las empresas necesitan vídeo, pero muy pocas saben producirlo con inteligencia artificial. Y los costes técnicos se han desplomado. Ahí, según el youtuber, aparece un hueco de mercado que él describe como una productora audiovisual apoyada en IA.

Qué es Higgsfield y por qué unifica tantos modelos

El primer bloque del vídeo es un repaso a la herramienta. Sáenz explica que el problema de generar vídeo hoy no es la falta de modelos, sino su exceso. Cada semana aparece un generador nuevo y, si hubiera que pagarlos todos por separado, la factura se dispara. Higgsfield reune en una sola suscripción varios modelos de vídeo y de imagen. Entre los segundos, el creador menciona generadores como Nano Banana o GPT-image, nombres que no dejan de sonar en el sector.

Lo interesante, insiste, no es solo el acceso. Un modelo por sí solo devuelve clips de pocos segundos. La plataforma añade capas por encima: une un plano con el siguiente para dar continuidad, ofrece plantillas para no pelearse con el prompt y permite levantar un anuncio completo a partir de una sola imagen de producto.

El coste de producir un anuncio se ha desplomado

Durante años, grabar un spot exigía productora, cámaras, actores y equipo técnico. Eso lo hacía caro. Ahora, según Sáenz, un ordenador basta para generar piezas que parecen reales, con personas creíbles y movimientos de cámara que imitan una producción convencional. El youtuber recuerda que hasta grandes marcas han tirado de IA para sus campañas más visibles, y lo usa como señal de hacia dónde va el mercado.

La estrategia: 40 demos gratis para cerrar cuatro packs

Aquí llega el núcleo del vídeo. La propuesta de Sáenz pasa por contratar el plan más alto de Higgsfield, que ofrece 6.000 créditos. Cada anuncio consume unos 100 créditos, así que la cuenta permitiría generar alrededor de sesenta piezas. Su plan es producir 40 vídeos para 40 negocios distintos y presentárselos como 40 demos gratuitas. Después, a cada uno de esos locales se le ofrece un pack de diez vídeos por 220 dólares.

La oportunidad no está en la herramienta, sino en vender el vídeo terminado a negocios que no saben producir con inteligencia artificial.

— Adrián Sáenz

Las cuentas que hace el creador son las siguientes: si vende un pack, ya recupera lo invertido. Si convierte a uno de cada diez negocios, es decir, cuatro clientes, ingresaría unos 880 dólares al mes. Y añade un detalle logístico. Como los 40 vídeos de muestra se hicieron primero y luego cada cliente pide diez piezas más, en la práctica harían falta ochenta vídeos y no sesenta, aunque el sistema abarata el trabajo porque la IA reutiliza planos entre anuncios del mismo negocio.

Cómo se fabrica un anuncio subiendo cinco fotos

Para demostrar que no es teoría, Sáenz abre el apartado de Marketing Studio y lo hace en directo. Sube cinco fotos de unos auriculares, describe el producto y escribe un breve guion con el tono que quiere: minimalista, blanco y negro, sobrio. La herramienta devuelve una pieza de quince segundos con textos sobreimpresos y movimientos lentos de cámara. Todo el proceso cabe en un par de minutos de pantalla.

No es dinero fácil

El youtuber se esfuerza en poner freno al entusiasmo. Repite que esto no es dinero fácil. Recomienda coger los 40 vídeos y entrar físicamente en los locales, enseñarlos en persona y ofrecer la primera pieza gratis. La tecnología abarata la producción, pero la parte difícil sigue siendo la misma de siempre: encontrar clientes que paguen.

Contexto: una industria que ya juega con IA

La reflexión de Sáenz encaja con un movimiento que el sector publicitario lleva meses discutiendo. Los grandes anunciantes han empezado a probar generadores de vídeo en campañas reales, aunque con supervisión humana y presupuestos millonarios. En ese escenario, la propuesta del creador no compite con las agencias globales, sino con el fotógrafo de barrio y el freelance que graba reels para pymes. Ese es el terreno donde sus números resultan más plausibles y también más discutibles.

Conviene tomarlos como lo que son: un caso ilustrativo, no una garantía. El propio autor lo presenta como una estrategia con potencial y advierte de que requiere trabajo comercial. La productora audiovisual con IA que describe existe, pero vender exige el mismo esfuerzo que cualquier negocio de servicios.

Qué significa esto para quien lee

Para el lector de este medio, la historia deja tres ideas. La primera es que el coste de producir vídeo publicitario ya no es la barrera principal. La segunda es que la ventaja competitiva se desplaza hacia quien sabe vender, no hacia quien sabe manejar la herramienta. Y la tercera es que los márgenes que se citan solo aparecen cuando el trabajo previo de captación compensa.

También hay una lectura incómoda. Si cualquiera puede generar cien anuncios con una suscripción y unas fotos, el precio del vídeo genérico tenderá a caer. Los clientes que hoy pagan 220 dólares por un pack podrían encontrarlo más barato mañana. La estrategia funciona en la ventana actual, mientras el mercado todavía no sabe hacerlo solo.

Queda la pregunta de fondo, la que el vídeo no resuelve del todo. ¿Cuánto tiempo seguirá existiendo esa ventana?

EEUU envía 10.000 soldados y un tercer portaaviones: la tensión EEUU Irán al límite

VisualPolitik sostiene en su último análisis que Washington ha decidido subir la apuesta en Oriente Medio justo cuando su propio relato sobre una Irán prácticamente desarmada empieza a agrietarse. Un tercer portaaviones, hasta 10.000 efectivos adicionales y un grupo anfibio camino del Golfo. El mensaje es inequívoco, aunque el resultado esté por ver.

El pasado 30 de septiembre, el secretario de Defensa estadounidense aseguró que la marina iraní, su fuerza aérea, su sistema de defensa, su cúpula militar y buena parte de su industria armamentística habían sido destruidas. Diez días después, recuerda el canal, llegaron noticias bastante distintas: el regimen iraní seguiría produciendo misiles y drones, y algunos informes apuntan a que Rusia estaría ayudando a rearmarlo.

Un despliegue pensado para disuadir, no para negociar

El paquete anunciado incluye el grupo de combate del portaaviones Theodore Roosevelt, el grupo anfibio del USS Makin Island y la decimotercera unidad expedicionaria de los marines, en total unos 10.000 efectivos adicionales que deberían llegar a la zona a principios de noviembre.

Según VisualPolitik, el objetivo inmediato no es tanto lanzar una ofensiva como evitar que Teherán interfiera en las elecciones de mitad de mandato. De fondo, filtraciones que apuntan a un plan de bombardeos masivos contra instalaciones energéticas y arsenales iraníes una vez pasados los comicios. La lógica sería la de siempre: demostrar tal capacidad de castigo que Teherán prefiera sentarse a negociar.

Máxima presión sobre una economía que ya se hunde

El canal recuerda que Irán ha perdido el control total del estrecho de Ormuz. El crudo de sus vecinos vuelve a salir escoltado por la marina estadounidense, eso sí, en volúmenes menores y con sobrecostes enormes. El petróleo iraní, en cambio, sigue atascado por el bloqueo, y eso está asfixiando sus cuentas. El secretario del Tesoro, Scott, lo dijo sin rodeos: la intención es estrangular económicamente al régimen.

El problema, subraya el análisis, es que ese tipo de presión rara vez ha funcionado en el corto plazo. Y menos contra un rival que no necesita ganar para desgastar al contrario. La trampa de la escalada es el concepto que ordena todo el vídeo.

En esta guerra, Irán no necesita ganar: le basta con que cada golpe estadounidense le salga a Washington más caro de lo que puede conseguir con él.

— VisualPolitik

Guerra asimétrica y escalada horizontal

VisualPolitik insiste en que el modelo mental de subir escalones uno a uno no sirve aquí. Irán no responde golpeando más arriba, sino ampliando el campo de juego: petroleros, oleoductos, refinerías, desaladoras, centros de datos, cables submarinos. Es lo que los expertos llaman escalada horizontal. Lanzaderas dispersas, fábricas en túneles, lanchas rápidas, minas y equipos de bajo coste componen un sistema diseñado precisamente para sobrevivir a esta clase de campaña.

El canal señala además dos detalles incómodos. El primero, que Teherán admite ir muy escaso de interceptores. El segundo, que en agosto el ejército iraní llegó a ofrecer 30.000 dólares por cada soldado estadounidense muerto o capturado, algo que, advierte, podría derivar en atentados. Entre las opciones sobre la mesa también aparece cortar los cables submarinos que atraviesan Ormuz.

Una economía de resistencia y un cierre de filas inesperado

¿Está el régimen al borde del colapso? VisualPolitik cree que no, o al menos no todavía. Décadas de sanciones empujaron a Irán a construir una economía de resistencia basada en el contrabando, el trueque con sus vecinos, el uso masivo de criptomonedas y una autosuficiencia alimentaria notable. Se lo están pasando mal, concede el canal, pero la crisis no es letal.

Más llamativo resulta el frente interno. Investigadores que entrevistan a iraníes de todas las ideologías desde junio de 2025 habrían detectado un cierre de filas frente a Washington. Muchos siguen detestando al régimen, pero el enfado con Estados Unidos lo habría eclipsado todo. Según estas mismas fuentes, Teherán persigue tres objetivos: la salida de las tropas norteamericanas del Golfo Pérsico, el levantamiento de todas las sanciones y el reconocimiento de Irán como gran potencia regional, con compensaciones incluidas.

Petróleo, deuda y el riesgo de contagio global

Cada barril que sale del Golfo cuesta ya alrededor de 30 dólares extra solo en transporte, mientras los inventarios globales siguen contrayéndose. Si el conflicto se desmadra, VisualPolitik anticipa tres derivadas: ataques iraníes contra activos críticos del Golfo y minado de Ormuz; un rebote de la inflación y de los combustibles que golpearía el bolsillo de los estadounidenses; y una subida de los intereses exigidos por los bonos del Tesoro justo cuando Washington emite deuda a ritmo récord.

Rusia, Ucrania y el comodín saudí

El canal conecta varios cabos. A Rusia le vendría de perlas un crudo disparado y, de paso, cada escalada iraní contribuye a financiar su guerra en Ucrania. De ahí que Moscú tenga pocos incentivos para dejar de facilitar inteligencia a Teherán. VisualPolitik sugiere que esto ayudaría a explicar la repentina urgencia de Trump por presionar a Zelenski.

La otra vía de salida pasaría por contentar a Irán imponiendo dos límites: que no cierre la puerta a fabricar armas. Para que eso no parezca una derrota, el despliegue actual serviría como coartada: la paz, dirían, llegó gracias a la amenaza de la fuerza. Pero alejarse de Oriente Medio exige que alguien ocupe el hueco, y el canal solo ve un candidato posible, Arabia Saudí, con el modelo ucraniano como espejo: inteligencia, entrenamiento y defensas antimisiles, nunca tropas. En ese contexto encaja la activación, a principios de octubre, del pacto de defensa mutua firmado en La Meca entre Arabia Saudí, Turquía y Pakistán.

Queda el nudo final. Las milicias respaldadas por Irán están apretando las tuercas al príncipe heredero saudí, y según filtraciones recogidas por el Wall Street Journal, Teherán habría presionado activamente a los hutíes para que entraran en la guerra. Si Riad no aguanta, Washington tendría que elegir entre volver a la trampa de la escalada o marcharse dejando un vacío que solo Irán podría llenar.

Qué significa esto para el mercado y para el lector

Para quien invierte o simplemente reposta gasolina, la lectura es incómoda. El riesgo geopolítico del crudo no está en los titulares de un solo día, sino en la persistencia. Una prima de transporte de 30 dólares por barril, inventarios en descenso y una capacidad iraní de golpear infraestructura regional configuran un escenario donde la volatilidad energética tiene más recorrido del que sugiere la calma aparente. A eso se suma el canal financiero: si la inflación repunta por el petróleo, los tipos exigidos a la deuda estadounidense suben, y con emisiones récord eso no es una anécdota.

Conviene recordar que todo esto es, por ahora, el escenario que dibuja un canal de análisis, no una secuencia confirmada de hechos. La parte verificable es el despliegue militar. La interpretación, y ahí está el valor del vídeo, es que Washington puede estar entrando en un conflicto donde gana todas las batallas que quiere librar y pierde, en cambio, la definición del tablero.

Al final, la pregunta que sobrevuela el análisis es si Arabia Saudí puede realmente tomar el relevo de Estados Unidos en la seguridad del Golfo. Si la respuesta es sí, Trump tendría su salida. Si es no, la puerta que Washington busca puede ser en realidad una ratonera con la salida pintada en la pared. Las próximas semanas dirán si la alianza de La Meca es una opción operativa o solo un buen titular.

los precio Solana hoy: SOL cae 2% a 105,81 dólares con volumen 14% sobre su media antes de Alpenglow

El precio de Solana hoy cae un 2% desde la apertura hasta 105,81 dólares, con el volumen un 14% por encima de su media de 30 sesiones.

Un retroceso del 2% que no borra el cierre anterior

El matiz importa. La referencia de la que cae SOL es la apertura de la sesión, en 107,90 dólares, no el cierre previo. Frente a los 103,95 dólares del día anterior, la cotización está algo por encima: el 2% describe un retroceso intradía, no una pérdida acumulada. El rango de la jornada oscila entre 101,36 y 105,95 dólares.

El volumen negociado, 4.090 millones de dólares, supera en un 14,17% la media de las últimas 30 sesiones, y la capitalización ronda los 62.350 millones. Más actividad no equivale a más venta: en esa cifra caben compras al contado, coberturas con derivados y liquidaciones forzadas. La rotación sobre capitalización, un 6,57% frente al 5,75% habitual, confirma que el mercado se ha movido por encima de lo normal.

Fuera de la red, el contexto tampoco ayuda. Según la cobertura de Decrypt, los grandes criptoactivos retrocedieron tras una lectura de inflación en Estados Unidos por encima de lo esperado, con más de 900 millones de dólares en liquidaciones. Ese contexto explica la presión general, pero no demuestra que sea la causa del movimiento de SOL ni permite aislar el motivo exacto del retroceso.

La foto técnica es mixta, que en la práctica significa que nadie tiene una señal limpia. El precio está por debajo de las medias móviles de 7, 15, 30 y 50 días —108,82 y 109,42 dólares en las de 7 y 50—, pero se mantiene sobre las de 90 y 200 días, en 95,65 y 87,13. El RSI de 14 días, el indicador que mide la fuerza del impulso, marca 41: debilidad, pero todavía sin zona de sobreventa. El estocástico, en 20,3, está más cerca de ese terreno, y el MACD, que compara medias móviles, conserva histograma bajista.

El catalizador que el mercado tiene en el calendario es Alpenglow, la actualización de consenso cuya activación está prevista para el 21 de octubre. Su objetivo anunciado es llevar el tiempo de finalidad de las transacciones a unos 150 milisegundos: el intervalo entre el envío de una operación y el momento en que ya no puede revertirse. Hoy esa garantía depende del voto de los validadores —los nodos que confirman transacciones y que arriesgan un depósito de SOL si actúan mal—, combinado con los sellos de tiempo criptográficos que la red llama Proof of History y que ordenan las operaciones antes de votarlas.

Una actualización de consenso mejora la experiencia de uso y la competitividad de la red, pero no garantiza por sí sola ingresos, adopción sostenida ni una recuperación del precio.

Qué vigilar: los 104,01 dólares y la media de 7 días

Por debajo del precio actual hay dos referencias inmediatas: el nivel de Fibonacci del 38,2% de los últimos 90 días, en 104,01 dólares, y el VWAP intradía, en 103,30, que es el precio medio ponderado por volumen de la jornada. Ninguna funciona como suelo garantizado; son zonas donde suele concentrarse la negociación. El mínimo de 101,36 marca la frontera entre un retroceso normal y un deterioro mayor.

En la parte alta, la primera barrera es la media de 7 días, en 108,82 dólares, seguida de la de 50, en 109,42. Recuperarlas sería una señal de que la presión vendedora se agota, no una confirmación de cambio de tendencia. Con una volatilidad anualizada del 55,2% y un ATR de 4,76 dólares —el rango medio de movimiento diario—, los desplazamientos del 4% son lo normal en este activo.

Lo que la historia de Solana enseña sobre esperar una actualización

Conviene poner el momento en contexto. SOL cotiza un 63,94% por debajo de su máximo histórico de 293,41 dólares, registrado el 19 de enero de 2025, y acumula un retorno negativo del 43,47% en 52 semanas, con un rebote del 41% en 90 días. La red ya vivió dos paradas completas de producción de bloques, en septiembre de 2021 y febrero de 2022, y el colapso de FTX en noviembre de 2022, cuando la exposición de Alameda Research al ecosistema arrastró a SOL por debajo de los 10 dólares. Después llegaron los airdrops de Jito, en diciembre de 2023, y de Jupiter, en enero de 2024, que devolvieron actividad. Ninguno de esos episodios tuvo como causa una actualización técnica.

El precio de SOL se ha movido históricamente con el ciclo de liquidez global, el capital institucional y las narrativas, no con el calendario de mejoras del protocolo. Alpenglow puede mejorar la experiencia de quien opera en la red y hacerla más competitiva, pero el dato disponible no dice nada sobre comisiones, ingresos o valor total bloqueado. El riesgo principal no es técnico, es de expectativas: un despliegue perfecto no fabrica demanda.

Queda un segundo riesgo, menos visible. Buena parte del suministro en staking —el SOL delegado a validadores para asegurar la red a cambio de recompensas— se concentra en un puñado de operadores, y un cambio profundo de consenso les obliga a actualizar software en ventanas ajustadas. Por eso la red impulsa clientes validadores alternativos al mayoritario, como Firedancer, el segundo cliente desarrollado por Jump Crypto. La propuesta completa se documenta en el repositorio público de propuestas de mejora de Solana.

El 21 de octubre es, por tanto, una fecha técnica con lectura de mercado, y conviene separar ambos planos. Si Alpenglow se activa según lo previsto, Solana tendrá un argumento de rendimiento que enseñar a los desarrolladores que dudan entre cadenas. Si el precio sigue atrapado bajo sus medias de corto plazo, la mejora quedará como una línea más en el historial de la red, sin reflejo inmediato en la cotización.

Visa activa USDC sobre Solana para pagos transfronterizos 24/7

Visa ha llevado el prefunding con USDC a producción comercial. El primer proveedor en habilitarlo es Inyo Global, y la fórmula consiste en adelantar fondos en una stablecoin vinculada al dólar para poder enviar pagos casi al instante, sin esperar a que abran los bancos.

Para Solana, una de las redes donde el USDC se ha consolidado como medio de pago y no solo como activo de inversión, la lectura es directa: dólares digitales moviéndose como capital de trabajo en un negocio que hasta ahora dependía de ventanas horarias.

La clave técnica es que nada cambia en la superficie. Los clientes elegibles de Visa Direct podrán financiar pagos internacionales a cualquier hora usando las APIs que ya tienen integradas en la plataforma de Inyo. Y sin tocar una línea de código.

Qué ha activado Visa y por qué el horario bancario deja de mandar

El prefunding es el saldo que un proveedor de pagos adelanta para poder ejecutar las órdenes de sus clientes. Cuando ese saldo se agota un viernes por la tarde, los cauces tradicionales esperan al lunes. Ahí está el cuello de botella que Visa dice haber resuelto.

Con USDC, la stablecoin del dólar emitida por Circle, el proveedor repone fondos en minutos y sin ventanas de corte. La compañía no ha publicado cuánto se ahorra por operación ni los volúmenes ya procesados: el beneficio anunciado se limita a la disponibilidad continua, no a un recorte de costes cuantificado.

Inyo Global opera con licencia para entidades financieras y fintechs y da servicio en más de 170 países, con capas de cumplimiento y prevención de fraude. USDC se suma a rieles ya existentes, como Mastercard Send y bancos locales, en lugar de sustituirlos.

Un pago que no puede esperar al lunes no necesita bancos más rápidos: necesita fondos disponibles cuando el reloj bancario ya está cerrado.

El anuncio llega fechado el 15 de octubre de 2026 y cierra una etapa abierta en 2025, cuando Visa empezó a probar esta vía. Ahora es producto comercial, aunque sin métricas públicas de los pilotos previos.

A quién beneficia y quién se queda fuera por ahora

Los primeros interesados son los transmisores de dinero y las fintechs que gestionan liquidez en varios husos horarios. También las tesorerías que hoy inmovilizan saldo preventivo para no quedarse sin capacidad de pago un domingo por la noche.

Vira Platonova, directora global de Visa Direct, ha enmarcado el lanzamiento dentro de un giro más amplio hacia las stablecoins. Robson Dantas, cofundador de Inyo, ha puesto el acento en el acceso continuo y en mantener la experiencia de las APIs intacta. Beneficios esperados, no resultados medidos.

Otra cosa es la escala. Nadie ha detallado los criterios de elegibilidad, los países habilitados para cada modalidad ni las condiciones comerciales, y la mayoría de los proveedores interesados tendrá que revisar antes qué licencia necesita en cada mercado.

El detalle que decide si esto cambia algo de verdad

Visa no es nueva en esto. La compañía lleva años explorando la liquidación con stablecoins en distintas redes, con Solana entre las elegidas, y en 2025 abrió la fase de pruebas que ahora se comercializa. Lo relevante no es el token. Es que una stablecoin deja de ser un activo de inversión y pasa a ser infraestructura de tesorería: el usuario final no verá USDC en ningún extracto, igual que no ve la red por la que viaja una transferencia.

Para quien tiene SOL, la noticia no mueve el precio por sí sola. Lo que sí cambia es la historia que sostiene la red: cada caso de uso donde una stablecoin sustituye a un riel bancario añade actividad, comisiones y demanda de espacio de bloque. Las stablecoins en Solana se liquidan en segundos y con costes que, en condiciones normales, se miden en céntimos.

El riesgo más repetido tiene nombre de red. Solana acumuló paradas en sus primeros años —septiembre de 2021 y febrero de 2022 son las fechas que todos citan—, y un riel de pagos necesita disponibilidad casi perfecta. La red ha cambiado desde entonces, con mejoras en la gestión de la congestión y en el mercado de comisiones prioritarias, pero el historial sigue siendo el argumento favorito de los escépticos.

El segundo frente es regulatorio. USDC y EURC circulan bajo marcos distintos en cada jurisdicción, y una operación que cruza tres países puede necesitar tres lecturas legales diferentes. Que InyoX ofrezca infraestructura regulada para ambas monedas ayuda, pero no armoniza nada por sí sola.

Creo que la pregunta interesante no es si Visa usará más stablecoins, sino cuánto tarda en publicar volúmenes. Sin ese dato, el prefunding con USDC es una capacidad elegante y difícil de medir. Con él, empezaremos a saber si el horario bancario deja de ser el jefe. Queda trimestre por delante para verlo.

Subida del SMI antes del 29-N: el Gobierno la aprueba y CEOE la tacha de electoralista

0

El Gobierno quiere cerrar la subida del SMI antes de las elecciones del 29 de noviembre. No hay cifra definitiva y el comité de expertos sigue trabajando, pero la intención política ya está sobre la mesa. El vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo, ha expresado su confianza en poder aprobar el alza antes de la cita con las urnas para reducir la incertidumbre de los perceptores del salario mínimo.

La posición del Ejecutivo, desgranada por Cuerpo en una entrevista en TVE, añade un matiz relevante: la subida no depende solo de la voluntad del Consejo de Ministros, sino del cierre de la comisión de expertos que debe fijar el porcentaje. Ese comité todavía no ha entregado su propuesta. Mientras tanto, el Gobierno ya anticipa que el margen entre la aprobación y la constitución de las Cortes es estrecho.

Por qué el Gobierno quiere aprobar el alza antes del 29-N

Cuerpo ha argumentado que anticipar el anuncio antes de los comicios permite «reducir la incertidumbre» entre los trabajadores que cobran el salario mínimo. El razonamiento tiene una lógica de calendario: tras el 29 de noviembre llega la constitución de las Cortes y la formación del nuevo Gobierno, un proceso que se extendería hasta finales de año o principios de 2027.

El ministro ha recordado que el SMI acumula un incremento del 66% en los últimos años, hasta situarse en el entorno del 60% del salario medio, en línea con las recomendaciones europeas. En paralelo, el Ejecutivo prevé aprobar en diciembre, ya en funciones, la revalorización de las pensiones conforme al IPC, una medida que Cuerpo vincula al mandato legal y no al calendario electoral. La reforma de 2021 busca absorber el pico de jubilación del baby boom de cara a 2050.

El detalle no es menor. El salario mínimo se fija por real decreto-ley, una fórmula que permite una tramitación rápida pero que exige justificar la urgencia. Ese es el terreno donde se va a librar la próxima discusión.

El calendario manda: cuanto más cerca de las urnas, más difícil es separar una decisión económica de su lectura política.

Las críticas de la CEOE y el pulso con los sindicatos

La patronal no ha tardado en responder. La CEOE considera increíble que el Gobierno utilice el periodo electoral para aprobar una subida del salario mínimo, según recoge elDiario.es, y sitúa la medida en el terreno de la oportunidad política más que en el de la negociación social. Es el mismo reproche que ya lanzó en anteriores actualizaciones del SMI.

En paralelo, los sindicatos CCOO y UGT han convocado una huelga general para el 11 de noviembre, en la que el coste de la vida y la inseguridad económica figuran entre los principales motivos. Cuerpo ha calificado esa preocupación de «perfectamente válida». La coincidencia de fechas, eso sí, complica el relato político.

Qué supone esta subida para tu nómina y para el mercado laboral

Más allá del pulso político, conviene mirar el impacto real. Una subida del SMI afecta de forma directa a los trabajadores que cobran la renta mínima y también a quienes tienen convenios con un suelo por debajo del nuevo umbral. Cuando el salario mínimo sube, arrastra al alza las categorías más bajas de muchos convenios y presiona a las empresas a revisar sus tablas.

El riesgo que vigilan los analistas está en los sectores más intensivos en mano de obra: hostelería, comercio, agricultura y servicios de limpieza. En estas actividades, el coste salarial pesa mucho sobre el margen, y una subida sin pacto puede traducirse en más contratos a tiempo parcial. Eso sí, la evidencia de las últimas subidas no muestra un desplome del empleo, aunque sí un ajuste en las horas contratadas de algunos segmentos.

Para el trabajador, la lectura práctica es sencilla: conviene revisar la nómina el mes siguiente a la aprobación y comprobar que el nuevo SMI se aplica también a las pagas extras y a las bases de cotización. Un error en la base de cotización afecta a la futura jubilación.

La cuantía final dependerá, en buena medida, de la propuesta del comité de expertos. Si el Gobierno cierra el alza antes del 29-N, será una de las últimas decisiones económicas de la legislatura. Si se retrasa, la pelota quedará en el tejado del próximo Ejecutivo.

📝 Cómo comprobar la subida del SMI en tu nómina

La subida se aplica de oficio una vez aprobada y publicada la norma. Aun así, conviene verificar que tu empresa la ha trasladado bien al recibo de salarios.

  1. Paso 1: Espera a la publicación del real decreto-ley en el Boletín Oficial del Estado; esa fecha marca el mes desde el que se aplica.
  2. Paso 2: Revisa la nómina del mes correspondiente y compara el salario base con el nuevo SMI vigente.
  3. Paso 3: Comprueba que el incremento se refleja también en las pagas extras y en la base de cotización.
  4. Paso 4: Si detectas un error, plantéalo por escrito a tu departamento de recursos humanos y guarda copia.
  5. Paso 5: Si no hay respuesta, presenta una reclamación ante la Inspección de Trabajo a través de su sede electrónica.

Plazo: no existe un plazo de solicitud; el ajuste se aplica de oficio desde la entrada en vigor de la norma. Requisito mínimo: estar dado de alta y percibir un salario inferior al SMI vigente.

Pontegadea compra una torre de oficinas en Chicago por 490 millones

Pontegadea compra una torre de oficinas en Chicago por 490 millones de euros. El brazo inversor de Amancio Ortega ha cerrado la adquisición del número 1 de North Wacker Drive, un rascacielos de 51 plantas en pleno distrito financiero de ‘Loop’, en una de las mayores operaciones de oficinas del año en Estados Unidos.

El precio se sitúa en unos 550 millones de dólares, lo que al cambio equivale a 490 millones de euros, según las fuentes conocedoras de la transacción consultadas por Europa Press. El vendedor es Irvine Company, el vehículo inmobiliario del empresario estadounidense Donald Bren.

Alrededor del 94% de su superficie ya está alquilada. Entre sus inquilinos figuran la consultora PwC, el despacho Barnes & Thornburg, la agencia de calificación Fitch Ratings y el banco suizo UBS. Un cartel de primer nivel que reduce el riesgo de vacancia de una operación de este tamaño.

Una torre de 51 plantas y una hipoteca heredada al 2,71%

El desembolso incorpora además la asunción de un préstamo hipotecario titulizado de 353 millones de dólares, unos 315,3 millones de euros, que Irvine contrató en 2021. Ese pasivo vence en 2031 y arrastra un tipo fijo del 2,71%, muy por debajo de los costes de financiación actuales del mercado estadounidense.

Ese 2,71% merece un párrafo aparte. En un ejercicio en el que la deuda nueva se firma a tipos sensiblemente superiores, heredar un préstamo a ese precio con cinco años de recorrido vale tanto o más que el propio inmueble. Pontegadea no solo compra metros cuadrados: compra financiación barata.

Una hipoteca heredada al 2,71% hasta 2031 vale tanto como el propio rascacielos: esa financiación ya no existe en el mercado.

Una cartera global que suma y sigue

Con esta operación, Ortega amplía una presencia en Chicago que ya venía de lejos. En 2023 adquirió una torre residencial de 492 viviendas y suma el antiguo edificio del Esquire Theater, locales comerciales en North Michigan Avenue y el hotel Eurostars Magnificent Mile. La ciudad del Medio Oeste se ha convertido en uno de sus feudos estadounidenses.

Pontegadea acumula hoteles, naves logísticas, bloques residenciales, y centros comerciales repartidos por España, Estados Unidos, Francia, Canadá y Corea. Solo en 2025 cerró diez operaciones inmobiliarias por un valor superior a los 1.655 millones de euros. La cifra da la medida de una máquina de comprar que no se detiene con los ciclos.

El modelo es constante desde hace años: adquirir edificios no residenciales, fundamentalmente oficinas, en los centros neurálgicos de las principales ciudades del mundo, y gestionarlos con vocación de permanencia. Sin rotación especulativa, sin apalancamiento agresivo. Puedes seguir el detalle de su cartera en la web corporativa de Pontegadea. Amancio Ortega controla hoy la mayor inmobiliaria española por volumen de activos.

La operación no es un hecho aislado. Pontegadea ha convertido la reinversión de los dividendos de Inditex en una estrategia inmobiliaria global que ya supera con holgura las fronteras españolas. Cada año que la compañía textil reparte dividendo, buena parte de ese capital termina convertido en oficinas, logística o hoteles en alguna capital del mundo.

Oficinas ‘prime’ cuando el sector mira hacia otro lado

Esta operación llega en un momento delicado para el sector de oficinas. El auge del teletrabajo y las dudas sobre las valoraciones de los activos ‘prime’ han castigado al mercado estadounidense en los últimos años. En ese contexto, la apuesta de Pontegadea por un inmueble al 94% de ocupación se lee como una apuesta por la calidad más que por el ciclo.

No es casual que el comprador venga de fuera del mercado estadounidense. Mientras los grandes fondos inmobiliarios estadounidenses han reducido exposición a oficinas para proteger sus balances, un inversor patrimonialista con horizonte de décadas puede comprar precisamente lo que otros venden. La lógica es la del valor paciente: aprovechar el pesimismo ajeno cuando el activo es de primera categoría.

El historial acompaña. Pontegadea rara vez vende y casi nunca compra en subasta. Construye cartera con la misma lógica que un inversor patrimonialista clásico: activos singulares, ubicaciones irrepetibles, arrendamientos de largo plazo y deuda asumida en condiciones favorables. La compra de Chicago encaja en ese patrón sin fisuras.

Eso sí, el riesgo no desaparece. Un 6% de superficie vacía, la posibilidad de que alguno de los grandes inquilinos renegocie a la baja o no renueve, y una eventual refinanciación en 2031, cuando venza el préstamo heredado, en un escenario de tipos que hoy nadie puede anticipar. La deuda barata es un activo ahora; dentro de cinco años, la película puede ser otra.

A mi juicio, la clave está en el perfil del comprador y no en el precio. Pontegadea no rinde cuentas ante un fondo trimestral, no necesita rotar el activo y puede esperar a que llegue el inquilino adecuado. Esa paciencia es su ventaja competitiva y explica por qué sigue sumando metros cuadrados cuando buena parte del sector mira al ladrillo con recelo.

Queda por ver si la demanda de oficinas en Estados Unidos se estabiliza o si la corrección se prolonga. Hay dos puntos de control a la vista: la evolución de la ocupación del número 1 de North Wacker Drive y las próximas renovaciones de los contratos de peso. El telón de fondo, la refinanciación de 2031, aún queda lejos, pero condiciona ya la lectura de la operación.

Veredicto Merca2

Cotización al cierre o apertura: Pontegadea es un vehículo no cotizado, de modo que la operación no tiene traslación directa al precio de Inditex ni ha generado hecho relevante ante la CNMV. El desembolso, 490 millones de euros, se ejecuta con patrimonio personal de Ortega y no con el balance del grupo textil.

Clave técnica: El préstamo heredado de 353 millones de dólares al 2,71% con vencimiento en 2031 es el gran activo de la operación. En un mercado donde la financiación nueva se firma muy por encima de ese tipo, asegurar cinco años de deuda barata equivale a un descuento implícito sobre el precio de entrada.

Apunte macro: Se trata de la mayor venta de oficinas en Chicago de los últimos años y de una de las mayores transacciones del sector en Estados Unidos en 2026. El movimiento confirma que el capital con horizonte largo sigue encontrando valor en el ‘prime’ estadounidense mientras el inversor coyuntural se retira.

Publicidad