China Huadian conecta la primera planta comercial de almacenamiento de CO2 comprimido con 100 MW y 10 horas de autonomía

China Huadian ha conectado a la red en Xinjiang la primera planta comercial de almacenamiento CO2 comprimido, con 100 MW de potencia y 1.000 MWh de capacidad que permitirán evitar unas 170.000 toneladas de CO2 al año.

La instalación se levanta en el condado de Mulei, en la prefectura de Changji, en pleno desierto del Gobi. La conexión inicial a red se produjo el 30 de septiembre, según confirma la propia compañía estatal china. El complejo ocupa aproximadamente 565.000 metros cuadrados e integra cinco recintos de almacenamiento de gas, 141 unidades de CO2 líquido y 97 unidades de almacenamiento térmico.

No es una planta aislada. Forma parte de un desarrollo renovable con 600 MW eólicos y 400 MW solares que comparten punto de conexión. Cuando alcance plena operación, Huadian espera una generación anual cercana a 200 GWh, lo que evitaría el consumo de unas 50.000 toneladas de carbón estándar y las 170.000 toneladas de CO2 ya citadas. Vamos a los datos.

El Gobi conecta el primer almacenamiento comercial de CO2 comprimido

La capacidad nominal es de 100 MW / 1.000 MWh, con una duración de descarga de 10 horas. Esa cifra es la que separa esta tecnología del almacenamiento convencional en baterías de litio, diseñado para dos o cuatro horas. Aquí el objetivo no es aplanar el pico diario, sino cubrir el ciclo nocturno completo de una instalación renovable.

A diferencia del almacenamiento por aire comprimido (CAES), que necesita cavernas de sal o espacios subterráneos sellados de forma artificial, el sistema de Mulei utiliza CO2 como fluido de trabajo en un ciclo termodinámico cerrado. El CO2 se licua a presiones comparativamente moderadas, lo que permite un almacenamiento a alta presión mucho más compacto y libera al proyecto de la geología: no depende de encontrar una caverna adecuada bajo tierra.

La gran promesa del CO2 comprimido no es la eficiencia, sino la geografía: desacopla el almacenamiento de larga duración del mapa subterráneo.

La contrapartida es la superficie. El sistema exige infraestructura de almacenamiento de gas en superficie, intercambiadores de calor y turbomaquinaria especializada, con un coste de inversión que Huadian no ha desglosado por fases. La mayoría de los proyectos de larga duración apunta a una industrialización progresiva para abaratar esa parte del equipo.

Sin coste nivelado ni eficiencia global publicada, los 100 MW de Mulei demuestran integración de ingeniería, no todavía competitividad económica.

Cómo funciona un ciclo cerrado con CO2 como fluido de trabajo

Durante la carga, la electricidad excedente de los 1.000 MW renovables acciona los compresores que elevan la presión del CO2 gaseoso. El calor que genera la compresión no se tira: se recupera y queda almacenado en las unidades térmicas. El gas comprimido se enfría y se licua para quedar guardado en recipientes a presión.

En la descarga, el proceso se invierte. El CO2 líquido se evapora, se recalienta con la energía térmica recuperada y se expande a través de una turbina que genera electricidad. El gas vuelve después al almacén para ser reutilizado. Es un circuito cerrado: el CO2 no se emite, circula.

Detrás de la tecnología hay un equipo de investigación dirigido por el profesor Xie Yonghui, de la Universidad Xi’an Jiaotong, comercializado a través de la firma con sede en Shenzhen Exax Energy, también conocida como Bairang New Energy. Dongfang Electric actúa como contratista EPC y suministra los equipos principales: compresores, turbinas, generadores, intercambiadores y sistemas de control.
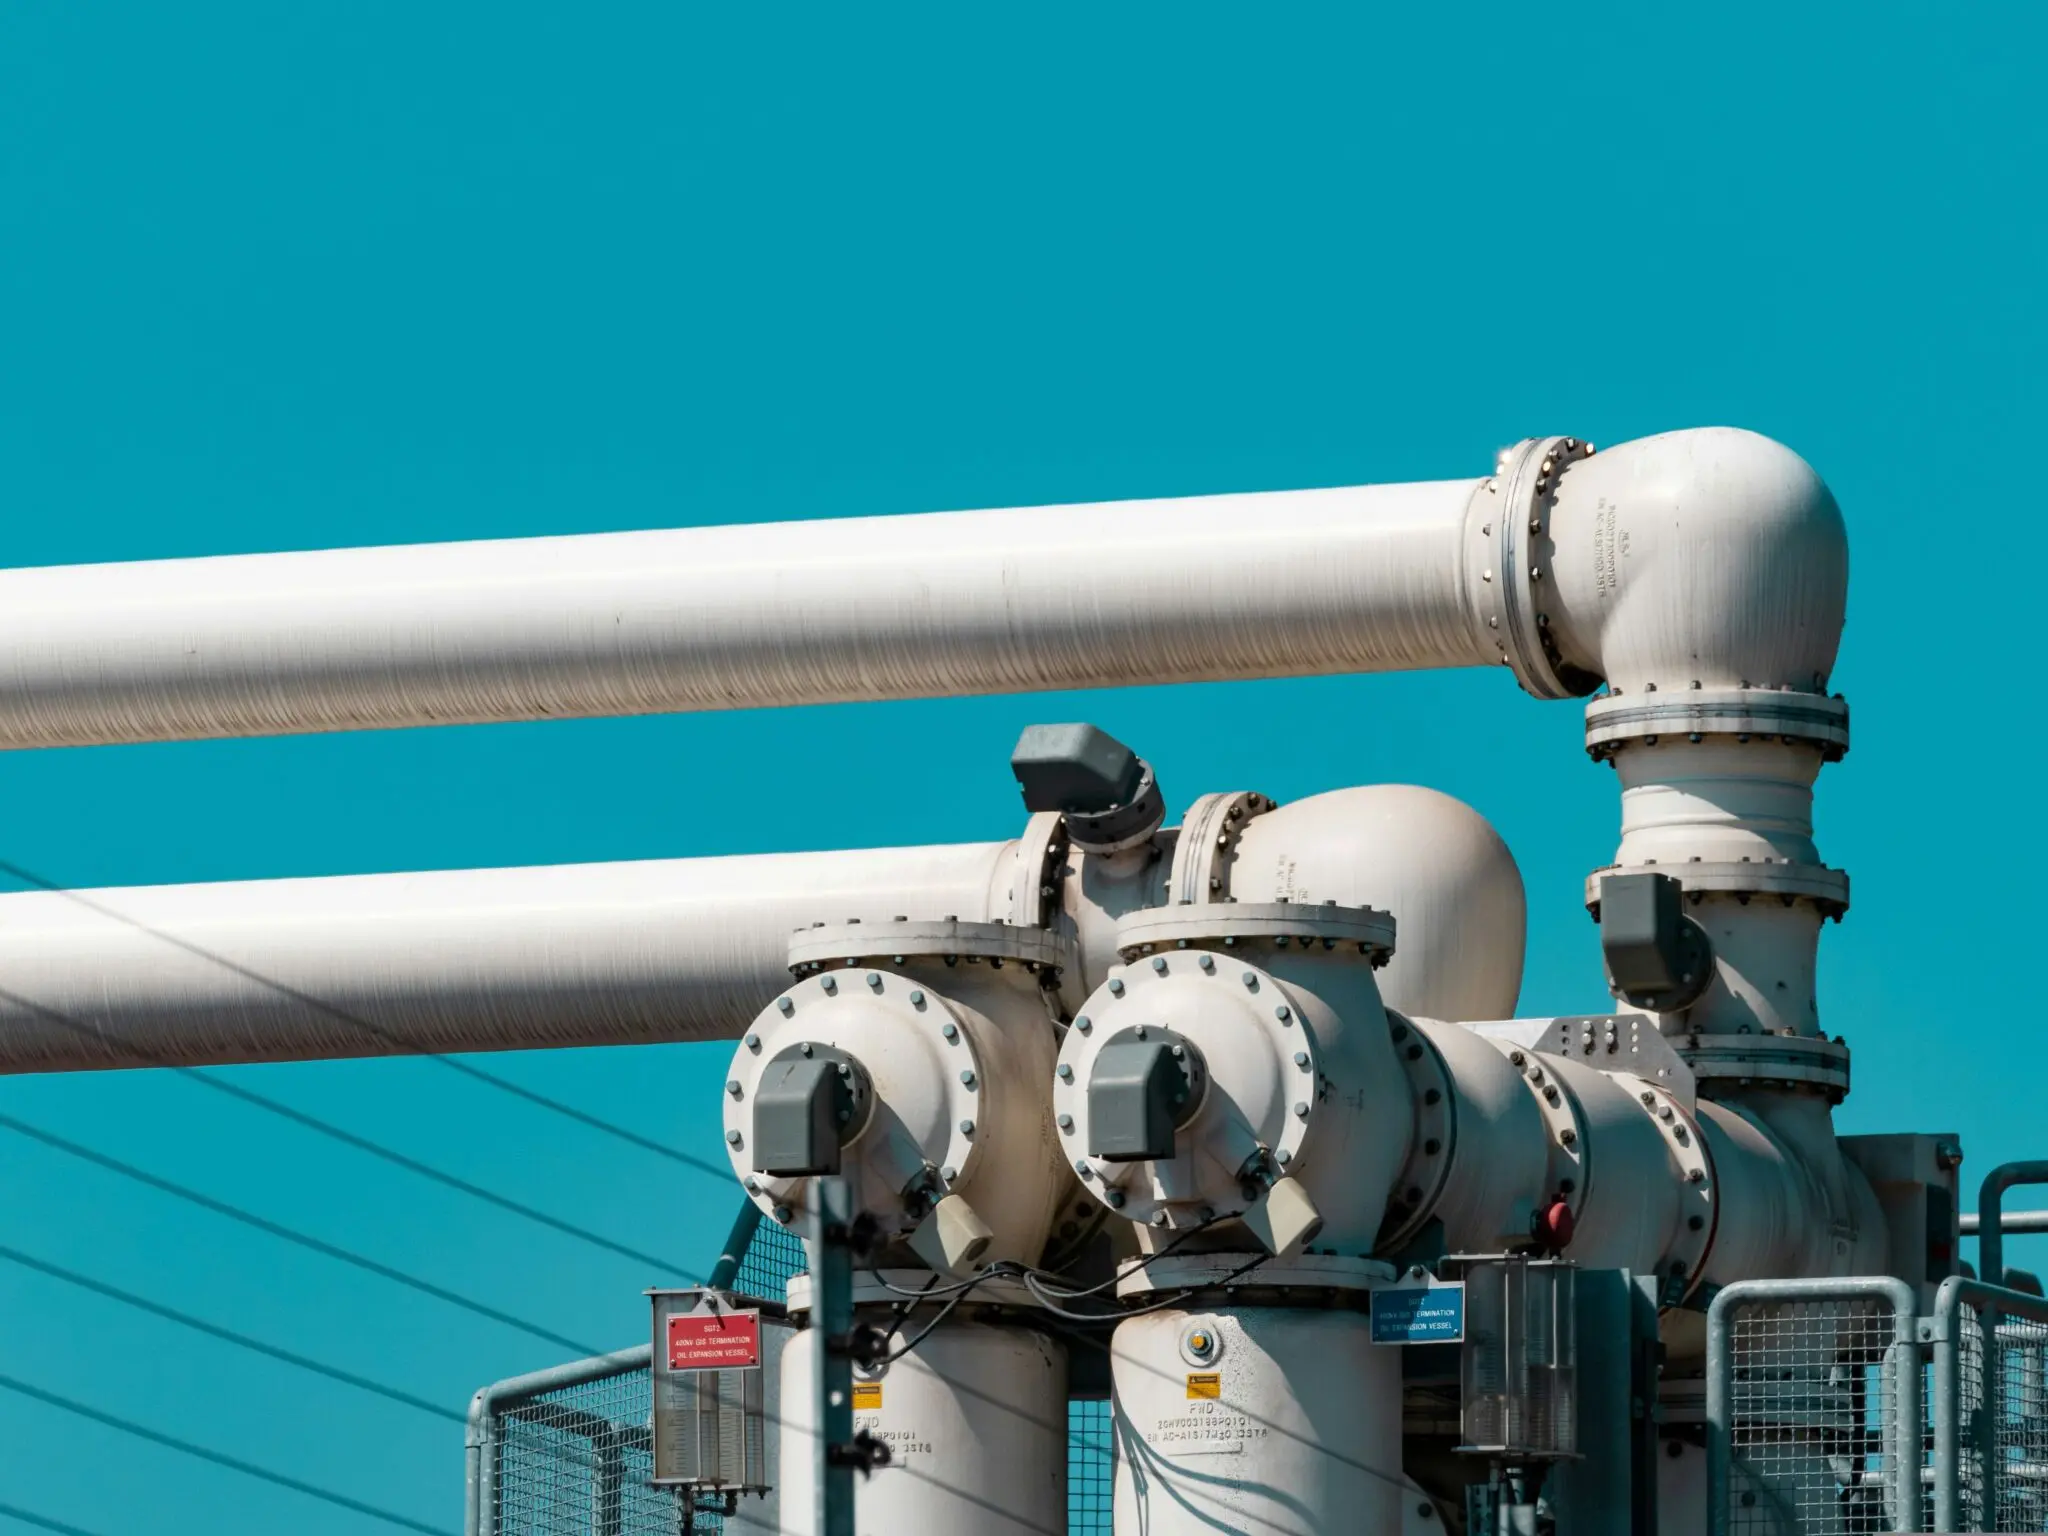
almacenamiento larga duración

📊 Impacto ecológico en cifras

  • CO2 evitado: alrededor de 170.000 toneladas anuales en plena operación, según los cálculos de China Huadian.
  • Capacidad: 100 MW de potencia y 1.000 MWh de energía almacenada, con 10 horas de descarga nominal.
  • Alternativa fósil: evita el consumo de unas 50.000 toneladas de carbón estándar al año.
  • Inversión: no detallada en la información publicada por la compañía.

La letra pequeña: el 92% es la turbina, no el sistema completo

Huadian destaca que la turbina de CO2 tiene una eficiencia de diseño superior al 92%. El dato es real y también es parcial. Esa cifra mide el rendimiento de la turbina, no la eficiencia de ida y vuelta del sistema completo, que es la que determina cuánta electricidad sale por cada unidad que entra. La compañía no ha publicado una eficiencia global verificada de forma independiente, ni el coste nivelado del almacenamiento.

Tampoco hay que perder de vista la escala temporal. La tecnología ha pasado de un sistema de verificación de 10 MW / 20 MWh en 2022 a una instalación de 10 MW / 80 MWh conectada en la provincia de Anhui en diciembre de 2023, y ahora a los 100 MW de Mulei. Fuera de China, la italiana Energy Dome opera una planta comercial de 20 MW / 200 MWh en Cerdeña. El CO2 comprimido avanza, sí, pero sigue siendo menos maduro comercialmente que el CAES convencional.

El resto de las especificaciones apunta a un activo pensado para durar: 30 años de operación de diseño, más de 20.000 ciclos de arranque y parada y menos de 20 minutos para pasar de arranque a plena carga. Son parámetros de central eléctrica, no de batería. Y ahí está la pista de por qué este tipo de almacenamiento importa para el mix: cuanto más peso ganan la eólica y la solar, más hace falta cubrir huecos largos, no solo los picos de demanda.

Europa tiene sus propias razones para mirar hacia Xinjiang. La Taxonomía Verde y el paquete Fit for 55 empujan a los sistemas eléctricos hacia cuotas renovables altas, y el cuello de botella ya no está en instalar generación, sino en gestionar sus horas valle. La Agencia Internacional de la Energía viene señalando desde varios informes que el almacenamiento de larga duración es la pieza que falta para que la descarbonización no dependa del gas como respaldo. China, con este proyecto, pone una referencia operativa sobre la mesa. La pregunta razonable no es si la tecnología funciona, sino a qué coste por MWh almacenado lo hace cuando compita con el litio, el hidrógeno verde o el bombeo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 200 GWh anuales y alrededor de 170.000 toneladas de CO2 evitadas al integrarse con 600 MW eólicos y 400 MW solares.
  • Modelo que cambia: el almacenamiento de larga duración deja de depender de cavernas subterráneas y se abre a emplazamientos sin geología favorable.
  • Para las próximas generaciones: un sistema eléctrico capaz de sostener diez horas de descarga limpia es un paso hacia redes sin respaldo fósil en las horas nocturnas.
Circle logra la primera licencia de stablecoin MiCA para la USDC regulada en Europa

USDC es ya la primera stablecoin regulada en Europa como instrumento significativo bajo MiCA. La Autoridad Bancaria Europea (EBA) ha designado al token emitido por Circle como el primer token de dinero electrónico significativo de la Unión Europea, una etiqueta que sitúa al dólar digital más usado del mundo bajo supervisión directa de Bruselas y que marca un precedente para el resto del sector.

Conviene aclarar qué significa exactamente. Una stablecoin es un token diseñado para mantener un valor estable, en este caso un dólar por moneda, respaldado por reservas de activos líquidos. MiCA, el reglamento europeo de mercados de criptoactivos que empezó a aplicarse por fases desde 2024, las divide en dos grandes familias: los tokens de dinero electrónico, ligados a una moneda oficial, y los tokens referenciados a activos. Hasta ahora ninguna había recibido la etiqueta de significativa.

USDC es la primera de las 45 notificadas bajo MiCA que recibe esa clasificación, según los datos publicados por la propia Autoridad Bancaria Europea. No es una licencia nueva ni una autorización de última hora: Circle ya operaba en la UE a través de su filial Circle Internet Financial Europe SAS. Lo que cambia es el nivel de escrutinio.

Qué cambia el 12 de noviembre para USDC y sus usuarios

A partir del 12 de noviembre de 2026, la EBA asumirá competencias directas sobre las reservas del emisor, su liquidez, sus fondos propios, y los planes de recuperación y reembolso. El regulador francés ACPR conservará la supervisión de otras áreas, incluida parte del gobierno corporativo de la entidad. Es un reparto de tareas poco habitual: la EBA no supervisa de forma ordinaria a emisores privados de dinero digital.

Para el usuario final, el cambio no se traduce en comisiones nuevas ni en restricciones a corto plazo. Se traduce en algo más difícil de medir: si surgen problemas con las reservas de USDC, la pelota deja de estar solo en el tejado del emisor y pasa también al de un supervisor europeo con capacidad sancionadora.

Las obligaciones añadidas incluyen mantener una composición de reservas que cumpla el reglamento, garantizar liquidez suficiente para atender reembolsos y disponer de un plan creíble para devolver el dinero a los tenedores en escenarios de estrés. Los detalles técnicos se irán concretando, pero la dirección es clara: menos margen de improvisación.

El mercado cripto, mientras tanto, atraviesa una jornada de tensión. Bitcoin cayó por debajo de los 81.000 dólares, hasta unos 80.764 dólares, con un descenso del 3,6% en 24 horas, y ether retrocedió un 6,5% hasta cerca de 2.353 dólares. Según los datos citados por el medio especializado The Block, las liquidaciones, el cierre forzoso de posiciones abiertas con dinero prestado, rozaron los 951 millones de dólares, de los que 876 millones correspondieron a apuestas al alza. La caída coincidió con un desplome del 8% en el índice Kospi surcoreano y del 5,2% en el Nikkei japonés.

Una stablecoin regulada no vale más por llevar un sello europeo, pero deja de ser una promesa del emisor para convertirse en una obligación vigilada.

A quién afecta y qué pasa con el resto de stablecoins

La decisión no prohíbe nada. El resto de stablecoins notificadas sigue operando y puede comercializarse en la UE siempre que cumpla las obligaciones generales de MiCA. Lo que hace la etiqueta de significativa es añadir una capa de supervisión más exigente a quien supera ciertos umbrales de tamaño, uso o vinculación con el sistema financiero.

Para Circle, el movimiento tiene una lectura comercial evidente: USDC gana un argumento de confianza frente a Tether, su principal competidor, que ha mantenido una posición más cautelosa en Europa. Para los bancos y las fintech europeas que emiten sus propios tokens en euros, es también una señal de hacia dónde se mueve el listón.

En paralelo, otras piezas se mueven en la misma dirección. La Comisión de Valores australiana (ASIC) mantiene abierta hasta el 27 de noviembre una consulta sobre requisitos de capital y custodia para plataformas cripto, con estándares finales previstos para marzo de 2027. Y en el terreno de las finanzas descentralizadas, Babylon Labs presentó el 14 de octubre una propuesta para que Aave acepte bitcoin nativo como garantía de préstamos en su próxima versión, una iniciativa que aún debe pasar por la gobernanza del protocolo.

Por qué esta etiqueta importa más de lo que parece

La historia reciente del sector ofrece el contexto. La quiebra de Terra en 2022, cuando el colapso de su stablecoin algorítmica UST borró decenas de miles de millones de dólares en cuestión de días, fue uno de los detonantes políticos de MiCA. Antes de eso, el episodio de 2023 con USDC, que perdió temporalmente su paridad con el dólar tras la intervención del Silicon Valley Bank, demostró que incluso los emisores con reservas conservadoras dependen de la salud del sistema bancario tradicional. Europa reaccionó legislando. Ahora empieza a aplicar lo que legisló.

La etiqueta tiene un valor práctico para el inversor institucional que necesita justificar ante su comité de riesgos qué hace con el dinero de sus clientes. No tanto para el particular que usa USDC para mover fondos entre plataformas. Se notará antes en los balances ajenos que en la app del móvil.

Queda un riesgo que conviene no ignorar: la concentración. Que un único emisor controle la mayor stablecoin en dólares de la UE y que un único supervisor asuma su vigilancia crea un punto de dependencia. Si Circle tuviera un problema serio de reservas o de cumplimiento, el ecosistema europeo de pagos digitales lo notaría de inmediato.

La siguiente cita en el calendario es el 12 de noviembre, cuando la EBA asuma formalmente sus nuevas competencias. A partir de ahí se verá si otras stablecoins notificadas siguen el mismo camino y si Tether decide adaptar su estructura para competir en igualdad de condiciones dentro del mercado europeo.

El café y la microbioma intestinal: por qué un estudio con 22.000 personas lo asocia a más diversidad

El café y el microbioma intestinal mantienen una relación medible: un estudio con más de 22.000 participantes asocia el consumo habitual de la bebida a una microbiota más diversa. El patrón se repite, además, con el descafeinado.

Qué encontró el estudio con 22.000 personas sobre el café y tu microbiota

Vamos a los datos. Tim Spector, epidemiólogo especializado en microbiota y nutrición, publicó en la revista Nature Microbiology un análisis con miles de participantes en el que comparó la composición bacteriana de bebedores y no bebedores de café. Estamos ante uno de los trabajos más amplios sobre la cuestión: más de 22.000 personas, con datos de hábitos y de bacterias intestinales. La señal era lo bastante consistente como para sostenerla en el tiempo.

La bacteria que se llevó el protagonismo fue Lawsonibacter asaccharolyticus, presente entre seis y ocho veces más en el intestino de quienes tomaban café de forma habitual. Este microorganismo participa en la producción de ácidos que alimentan la pared intestinal, un proceso que la investigación en microbiota relaciona con un entorno digestivo equilibrado.

A ver, aquí está el matiz que cambia todo: el equipo encontró la misma relación en los consumidores de descafeinado. Eso apunta a que el efecto sobre la microbiota no depende de la cafeína, sino de otros compuestos que viajan en el grano.

Los investigadores han puesto el foco en los polifenoles, compuestos vegetales que llegan al intestino y que la microbiota intestinal se encarga de metabolizar. De ese proceso salen moléculas que se estudian por su papel en la digestión y en el metabolismo energético. Menos cafeína, más compuestos vegetales. Ahí está la pista.

El café no crea bacterias de la nada: alimenta a las que ya viven en ti, y esa diferencia cambia por completo cómo se lee el estudio.

Cuánto café, cuál y con qué lo acompañas: la letra pequeña de la taza

Spector lo dejó claro en su entrevista: todo depende de la dosis. Las cantidades altas se asocian a temblores, nerviosismo y dificultades para conciliar el sueño, y la respuesta varía según la velocidad con la que cada persona procesa la cafeína, algo que en parte viene marcado por la genética.

La cafeína no desaparece de golpe. Buena parte sigue circulando varias horas después de la última taza, así que la hora a la que la tomas importa tanto como la cantidad. Un café a media tarde puede seguir haciendo acto de presencia cuando apagas la luz.

Ahí entra el consumo inteligente. Un café solo, molido y recién preparado no lleva nada más. El problema aparece en la letra pequeña: el torrefacto se tuesta con azúcar, así que suma azúcar oculto a cada taza, y muchas bebidas de cafetería son postres líquidos con nombre de café. Merece la pena revisar la etiqueta del paquete o preguntar por los ingredientes antes de pedir.

beneficios del café

📊 La pauta en cifras

  • Patrón asociado: Consumo habitual y moderado, no grandes cantidades. La relación con una microbiota más diversa aparece tanto con cafeína como sin ella.
  • Cuándo tomarlo: Primera mitad del día, para que la cafeína no interfiera con el sueño profundo de la noche.
  • Calidad a buscar: Grano molido o en grano, sin azúcares añadidos y sin torrefacto, base de cualquier bebida casera.
  • A tener en cuenta: La microbiota responde a la dieta completa; ninguna bebida hace el trabajo por sí sola.

Qué dice la evidencia española y dónde está el límite del hallazgo

No es un resultado aislado. En 2025, un equipo de investigación vinculado al Hospital Universitario Vall d’Hebron de Barcelona publicó un análisis con 1.001 adultos de todas las comunidades autónomas: el consumo de café, tanto con cafeína como descafeinado, se asociaba a patrones concretos de composición de la microbiota. El mismo trabajo relacionó una mayor ingesta de fruta, verduras, frutos secos y semillas con una mayor diversidad bacteriana.

Ojo con la interpretación. Son estudios observacionales: muestran asociación, no causalidad. Beber café no garantiza por sí mismo una microbiota más rica. El microbioma depende de la dieta general, de la cantidad de fibra, del descanso, de la actividad física y de factores individuales. La mayoría de los estudios apunta en la misma dirección, pero ninguno promete milagros.

Para Spector, el café forma parte de un enfoque alimentario más amplio. Su recomendación pasa por priorizar vegetales poco procesados, fuentes de fibra y fermentados, e incorporar variedad de plantas a lo largo de la semana. En ese contexto, el café es un buen acompañante. Nunca el protagonista.

La pregunta práctica es otra: si toleras bien la cafeína, dos tazas al día encajan sin problema en una rutina de energía estable. Si eres sensible, el descafeinado conserva buena parte de los compuestos vegetales del grano y sigue apareciendo en los datos. Y si notas que te roba sueño, esa señal manda más que cualquier titular.

Todo esto es información divulgativa orientada a la optimización del estilo de vida, no un consejo médico. Si tienes dudas sobre tu tolerancia, lo sensato es consultarlo con un profesional.

⚡ Rutina de Optimización Diaria

  • Adelanta la última taza: Tómala antes de las dos de la tarde para que la cafeína no te robe sueño profundo esa noche.
  • Revisa el paquete: Elige café sin azúcares añadidos, huye del torrefacto y ahorra el azúcar oculto de las bebidas de cafetería.
  • Suma fibra al café: Acompaña la taza con fruta, frutos secos o un fermentado para dar variedad vegetal a tu microbiota.

Los baños de agua fría tras entrenar: menos agujetas no es sinónimo de mejor recuperación muscular

La inmersión en agua fría después de entrenar reduce las agujetas, pero no equivale a una mejor recuperación muscular: 20 minutos a unos 8 grados se asociaron a un 20% menos de síntesis proteica en el músculo.

Qué alivia el agua fría y qué no arregla

La práctica se ha colado en la rutina de cualquiera que entrene con regularidad. De los deportistas de élite a los aficionados al gimnasio, cada vez más gente busca en el agua fría una forma de bajar las molestias y volver antes a las pesas. Y una parte de la evidencia le da la razón: la crioterapia por inmersión rebaja las agujetas y también algunos marcadores indirectos del desgaste muscular.

El matiz llega justo después. Sentir menos molestias no significa que el músculo esté mejor recuperado. El fisioterapeuta y divulgador Pedro Azañón pone el foco en esa confusión: aliviar la percepción de las agujetas y favorecer la adaptación al entrenamiento son dos procesos distintos, y mezclarlos lleva a decisiones poco útiles.

Para ilustrarlo, recurre a un trabajo publicado en 2025 en el que se comparó a tres grupos: quienes usaban agua fría después de entrenar, quienes elegían agua caliente y quienes no hacían nada. El resultado fue claro: sin diferencias en recuperación muscular. El dato incomoda a quien confía en sus sensaciones, porque demuestra que lo que notas al día siguiente no siempre refleja lo que ocurre dentro de la fibra.

¿Por qué engañan las sensaciones? Porque la molestia percibida es una señal, no un medidor de adaptación. Se puede bajar con frío, con calor o simplemente esperando, mientras la maquinaria que construye músculo —síntesis proteica, señalización del estrés mecánico y reparación de fibras— avanza a su propio ritmo.

Sentir menos agujetas es una sensación; adaptarse es un proceso. El frío cambia lo primero mucho antes de tocar lo segundo.

Los 20 minutos a 8 grados que frenan tu adaptación

El segundo dato que cita Azañón apunta directamente al entrenamiento de fuerza. Los participantes que permanecieron 20 minutos a unos 8 grados registraron una reducción de hasta el 20% en la síntesis de proteínas después de la sesión. Ese proceso es el que repara el tejido y sostiene las adaptaciones que buscas: si lo frenas, frenas también parte de la ganancia.

baños de hielo después de entrenar

Con ese escenario, el agua fría deja de ser un acelerador universal y pasa a ser una herramienta con coste. El efecto depende del tipo de ejercicio, de la frecuencia con la que se usa la inmersión y del objetivo que persigas; la pregunta útil no es si el frío sirve, sino para qué lo estás usando.

📊 La pauta en cifras

  • La cifra clave: hasta un 20% menos de síntesis proteica tras 20 minutos de inmersión en agua a unos 8 grados, según el estudio citado.
  • El dato que desmonta el mito: en el trabajo de 2025, agua fría, agua caliente y no hacer nada dieron resultados equivalentes en recuperación muscular.
  • Dónde sí encaja: cuando necesitas volver a rendir en poco tiempo, como en un torneo con partidos cada 48 horas.
  • A tener en cuenta: no existe una pauta universal; el efecto cambia con la temperatura, la duración, la frecuencia y tu objetivo.

Y aquí aparece la letra pequeña: lo que se está midiendo es el alivio de las molestias, no la adaptación acumulada semana a semana. Convertir ese alivio puntual en una rutina fija es el error de fondo, sobre todo si tu objetivo es ganar masa muscular.

El negocio ha empujado en la dirección contraria. Los cubos de hielo domésticos y las bañeras a 8 grados se venden como atajo de recuperación, y casi nadie explica que el beneficio medido es de alivio, no de adaptación. Antes de comprar o de convertir el frío en liturgia, define qué quieres que haga por ti.

Para quién tiene sentido el frío y para quién juega en contra

La crioterapia no es una moda de gimnasio. Lleva décadas instalada en la rutina de los deportes de competición, donde manda el calendario: si tienes que volver a rendir en 48 horas, tu prioridad no es adaptarte mejor, sino competir de nuevo. Ahí el frío cumple una función de gestión del tiempo, no de construcción de músculo.

Cuando el objetivo es la hipertrofia o la fuerza, la balanza se inclina al otro lado. Aplicar frío de forma sistemática después de cada sesión resta estímulos que el músculo necesita para crecer. Y el factor problemático no es el baño puntual: es convertirlo en obligación diaria.

Azañón no pide huir del agua fría. Pide dejar de usarla por inercia y responder a una pregunta sencilla antes de meterte: ¿quieres aliviar las agujetas de hoy o buscas las adaptaciones de las próximas semanas? Si eliges lo segundo, el frío sobra justo después del entrenamiento de fuerza.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional que valore tu contexto, tus cargas y tus objetivos.

⚡ Rutina de Optimización Diaria

  • Separa el frío de la fuerza: si entrenas para ganar músculo, deja la inmersión para los días sin pesas o para la jornada siguiente.
  • Reserva el baño para el calendario apretado: úsalo cuando necesites rendir otra vez en menos de 48 horas, no como rutina fija.
  • Anota tu recuperación real: registra cargas, repeticiones y sensaciones de la semana; si el frío no cambia tus marcas, sobra.

El Matcha, agua de chía y seed cycling: qué respalda la ciencia y qué se exagera

Tres tendencias acaparan el feed como atajos de energía y saciedad: el matcha, el agua de chía y el seed cycling. La evidencia solo respalda una parte de lo que prometen.

El matcha: foco real, quema de grasa exagerada

El matcha es té verde molido en polvo y concentra una cantidad alta de catequinas, entre ellas la epigalocatequina galato (EGCG), los antioxidantes que la investigación relaciona con sus efectos. También aporta cafeína, y de ahí su fama para mejorar el estado de alerta y la concentración.

Ojo con las promesas grandes. La idea de que el matcha quema grasa a toda velocidad o depura el cuerpo no se sostiene: la pérdida de grasa saludable es fruto de una dieta bien planteada, entrenamiento y descanso, no de una bebida. Si eres sensible a la cafeína, limita la dosis.

La clave está en la dosis y el momento. Un matcha bien batido, con agua caliente pero no hirviendo, rinde más que un matcha latte cargado de azúcar. Tómalo antes de las tareas que exijan concentración y evita la tarde-noche si eres sensible a la cafeína, porque puede retrasar el sueño.

El agua de chía: fibra y saciedad, no un batido milagroso

Las semillas de chía absorben agua y forman ese gel tan característico por su contenido en fibra soluble. Además aportan omega-3 de origen vegetal (ALA) y una buena dosis de proteína vegetal y minerales. Tomadas dentro de una dieta equilibrada, ayudan a la saciedad y a la regularidad intestinal.

El matiz importante: el agua de chía no es una bebida para perder peso ni un depurativo. Para aprovecharla, hidrátala bien antes de consumirla y acompáñala de suficiente líquido a lo largo del día. Si tu dieta era baja en fibra, sube la cantidad poco a poco para evitar hinchazón y gases.

Una bebida de moda puede sumar nutrientes, pero nunca sustituye a la dieta, al entrenamiento ni al descanso como palancas de energía.

Para que cumplan su función, hidrátalas con antelación: una cucharada sopera en un vaso de agua o bebida vegetal deja una textura tipo gel en unos veinte minutos. Añadirlas a yogur, batidos o ensaladas es la forma más sencilla de sumar fibra sin depender de una bebida concreta.

El seed cycling: la tendencia con menos respaldo científico

El seed cycling propone tomar semillas concretas según la fase del ciclo: lino y calabaza en una etapa y sésamo y girasol en la siguiente. Son alimentos ricos en grasas saludables, fibra y minerales, así que como fuente de nutrientes cumplen de sobra.

Su atractivo está en el envoltorio: suena personalizado, casi ritual. El problema es que traslada a un calendario una idea muy simple, tomar semillas variadas, y le añade una promesa que la investigación todavía no ha confirmado con estudios sólidos.

Lo que no sostiene la evidencia es el paquete entero. No hay pruebas firmes de que ese calendario concreto regule nada por sí mismo, y las afirmaciones sobre equilibrio hormonal van muy por delante de los datos. Si te interesan sus nutrientes, incorpora variedad de semillas a lo largo de la semana sin atarte a a una coreografía fija. Menos reglas, más surtido.

Lo que de verdad mueve la aguja (y lo que no)

Este patrón se repite con casi toda tendencia viral. Primero llega el testimonio en redes y después el titular que promete más de lo que el estudio sostiene. Con el matcha y la chía, la parte aprovechable es la nutrición: antioxidantes, cafeína moderada, fibra, omega-3 vegetal y minerales. Con el seed cycling, lo defendible es precisamente lo más aburrido, comer semillas variadas, no seguir un calendario.

La honestidad importa más que el entusiasmo. Ninguna de las tres tendencias sustituye a una alimentación ordenada, a un entrenamiento con progresión y a un sueño de calidad. Si buscas energía estable y mejor composición corporal, esas tres palancas siguen rindiendo más que cualquier bebida de moda.

Y si aun así quieres probarlas, adelante, siempre que las trates como lo que son: complementos de sabor y nutrientes, no como atajos. Un matcha por la mañana, chía en el desayuno y un puñado de semillas al día son hábitos razonables. Convertirlos en la base de tu estrategia es el error.

La próxima tendencia viral hará lo mismo: tomar un alimento real, cargarlo de promesas y venderte el atajo. Tu trabajo es sencillo. Quédate con el nutriente, ignora la fantasía y mide el resultado en tu energía diaria, no en el número de seguidores que lo repite.

⚡ Rutina de Optimización Diaria

  • Cambia el refresco por matcha: Sustituye una bebida azucarada de media tarde por un matcha sin azúcar para mantener el foco sin picos de energía.
  • Prepara tu agua de chía: Deja una cucharada de chía hidratando la noche anterior y tómala a media mañana con fruta para sumar fibra y saciedad.
  • Varía tus semillas: Añade un puñado distinto cada día (lino, calabaza, sésamo o girasol) a yogur o ensaladas en lugar de seguir un calendario rígido.

El ejercicio core con Bosu: seis movimientos para la estabilidad y el equilibrio a los 86

La rutina de ejercicios core con Bosu de Erika Rischko, a sus 86 años, demuestra que la estabilidad y el equilibrio se entrenan con seis movimientos y un balón inestable que multiplica el trabajo de la zona media.

Los seis ejercicios de core con Bosu, uno a uno

Rischko ha compartido en Instagram una de sus sesiones sobre el Bosu, ese medio balón que convierte cualquier plancha en otro ejercicio. La superficie inestable obliga a la musculatura profunda a corregir el desequilibrio en cada repetición. Traducido a efectos prácticos: el core trabaja más para que tú no te tambalees. Ella misma lo resume con humor: su abdomen aprieta, su equilibrio se pone dramático y todo parece idea suya.

  • Plancha comando: antebrazos sobre la cúpula del Bosu y pies a la anchura de las caderas; sube a plancha alta mano a mano y baja en el mismo orden, sin mover la cadera.
  • Incorporación hasta de pie: sentado en el Bosu con los talones apoyados, sube con el abdomen, rueda hacia delante y ponte de pie sin ayudarte de las manos.
  • Plancha con toque de pie: plancha alta con las manos en el suelo y los pies juntos sobre el Bosu; abre una pierna hasta tocar el suelo y vuelve.
  • Plancha lateral: codo sobre el Bosu justo debajo del hombro, caderas altas y cuerpo en línea; mantén la posición sin dejar caer la cadera.
  • Escalador lento: manos en el suelo y pies sobre el Bosu; lleva la rodilla derecha al codo derecho y vuelve al centro con tempo pausado.
  • Escalador cruzado lento: antebrazos en el Bosu y pies en el suelo; la rodilla derecha busca el codo izquierdo y regresa al centro sin balancear el torso.

Ese tempo lento no es un detalle estético. Cuando el apoyo se mueve, acelerar significa perder el control de la pelvis y dejar que el movimiento lo firme la inercia. La dificultad real está en frenar.

Cómo montar la sesión: series, tempo y progresión

La estructura que mejor funciona con este material es sencilla: dos o tres series de 30 a 45 segundos por ejercicio en los sostenidos (plancha comando, plancha lateral, escaladores) y ocho a doce repeticiones en los dinámicos (incorporación y toque de pie). Descanso de 45 a 60 segundos entre series y la sesión completa en menos de 20 minutos, dos o tres días por semana.

📊 La pauta en cifras

  • Volumen eficaz: dos o tres series por ejercicio; 30 a 45 segundos en los sostenidos y 8 a 12 repeticiones en los dinámicos.
  • Tempo: movimiento lento y controlado, con uno o dos segundos de frenada al volver a la posición inicial.
  • Frecuencia: dos o tres sesiones semanales de 15 a 20 minutos, con al menos un día de descanso entre ellas.
  • A tener en cuenta: el Bosu reduce la carga que moverías en el suelo; es complemento del trabajo pesado, no sustituto.

Si el Bosu te queda grande, empieza con dos series y tiempos de 20 segundos, o apoya la cúpula hacia abajo. Y si quieres más chispa, suma una serie y alarga la bajada a tres segundos. Eso es progresar sin inventar.

La estabilidad no se compra con más peso: se construye frenando el movimiento en cada repetición.

El equilibrio se entrena igual que la fuerza: con repeticiones y constancia. Levantarse del sofá, cargar la compra o subir una escalera son gestos que agradecen una base sólida. Por eso Rischko, a los 86, sigue dándole cuerda al balón.

Qué dice la evidencia y qué puedes esperar de verdad

La investigación sobre superficies inestables lleva años apuntando al mismo intercambio: cuando el apoyo se mueve, la fuerza que puedes aplicar baja y el trabajo de estabilización sube. Para entender por qué el cuerpo responde así, ayuda tener claro qué es la propiocepción, ese mapa interno que informa de la posición de cada articulación. El Bosu no es magia: es una forma muy eficiente de entrenar ese mapa junto al core. Eso sí, si tu objetivo es ganar fuerza máxima, el suelo firme sigue mandando.

El matiz honesto: el Bosu es un complemento excelente para el equilibrio y el control postural, pero no sustituye al trabajo con carga. Las guías del American College of Sports Medicine recuerdan que el entrenamiento de fuerza debería estar presente al menos dos días por semana en cualquier programa. A efectos prácticos, la mayoría de personas tiende a notar el cambio en la estabilidad en pocas semanas si respeta la frecuencia. Lo que no puede esperar nadie es que el balón haga el trabajo solo. Nada de esto sustituye el criterio de un profesional que valore tu punto de partida.

Dónde se cae el hype. El Bosu no convierte una plancha en un ejercicio cardiovascular ni sustituye a la barra. Tampoco necesita sesiones de una hora: el control se gana con calidad, no con volumen. Si un ejercicio te obliga a a perder la postura, baja a la versión estable y vuelve a subir cuando la domines.

⚡ Rutina de Optimización Diaria

  • Calienta la base: cinco minutos de plancha lateral en el suelo antes de tocar el Bosu; activa antes de complicar.
  • Fija la sesión: dos días fijos a la semana (martes y viernes, por ejemplo) con 15 minutos, dos series de cada ejercicio.
  • Mide el progreso: cronometra la plancha lateral y anota los segundos; suma cinco cada dos semanas.

Netflix recorta un 6% su plantilla global con cerca de 1.000 salidas

Netflix recorta en torno al 6% de su plantilla global, cerca de 1.000 empleados, en el mayor ajuste de su estructura desde 2022. La decisión se ha comunicado internamente a los equipos, con las salidas concentradas en producto, tecnología, servicios jurídicos y recursos humanos.

Un ajuste de 1.000 empleos centrado en producto y tecnología

El movimiento lo han trasladado a la plantilla los consejeros delegados Ted Sarandos y Greg Peters, que han justificado la medida por la necesidad de concentrar recursos en las iniciativas con mayor impacto. Los equipos de producción y de series apenas se verán afectados, lo que sitúa el foco del recorte en las áreas de soporte y desarrollo de producto.

Las cerca de 1.000 personas afectadas saldrán de la compañía en los próximos días y la reducción es la mayor desde 2022, cuando la plataforma prescindió de unas 450 personas. El grupo dará cuenta de los motivos y las circunstancias el próximo 20 de octubre, fecha prevista para la presentación de resultados del tercer trimestre, según el contenido trasladado internamente.

Los principales datos del ajuste quedan así:

  • Volumen: en torno a 1.000 empleados, cerca de un 6% de la plantilla global.
  • Áreas afectadas: producto, tecnología, servicios jurídicos y recursos humanos.
  • Alcance: la mayor reducción de plantilla desde 2022.
  • Calendario: los resultados del tercer trimestre, el 20 de octubre.

El organigrama queda más ligero.

Del ajuste de 2022 a la madurez del modelo de suscripción

El precedente directo es 2022, cuando el grupo afrontó su primera pérdida de abonados en más de una década y recortó unas 450 posiciones. De aquel episodio salieron las dos palancas que han sostenido el negocio desde entonces: la introducción de la publicidad y el veto a las cuentas compartidas que habían favorecido los usuarios. El ajuste actual llega sin una crisis de suscriptores de por medio.

El recorte es el mayor desde 2022, pero llega sin caída de abonados: la compañía concentra ahora sus recursos en publicidad, directo y precio.

El sector de las plataformas ha transitado en la última década de la carrera por el número de suscriptores a la disputa por la rentabilidad. La etapa de crecimiento sostenido sobre catálogos en expansión ha dado paso a una fase de contención de costes en la que las compañías revisan sus estructuras y concentran el gasto en los formatos capaces de generar ingresos directos.

En el mercado, la competencia creciente por absorber el tiempo de consumo de los usuarios marca el contexto de 2026, el de la madurez del modelo de suscripciones. Amazon Prime Video, Disney+, Max, Movistar Plus+ y DAZN disputan el mismo mercado publicitario y las mismas horas de visionado, y la mayoría de las plataformas ha recurrido a la subida de precios, la palanca sobre la que se sostiene el modelo de Netflix en esta fase.

La compañía ha acelerado en paralelo su diversificación: televisión en directo, emisiones deportivas, y la compra de los derechos del Mundial de 2030 para España. El objetivo de estos movimientos es elevar las horas de visionado, el indicador del que depende directamente el negocio publicitario. En el mercado español, las operaciones de concentración del sector audiovisual y la comercialización de derechos quedan bajo la supervisión de la CNMC.

El reto de sostener el precio con las horas de consumo estancadas

El indicador que tensiona el modelo es el de las horas de visionado. Crecieron solo un 2% interanual durante el primer semestre del año, por debajo del avance de la facturación. La publicidad, prioridad declarada de la compañía, aporta de momento en torno al 3% de la facturación general, de modo que el grueso del crecimiento se explica por el aumento de precios y no por un mayor consumo.

Ese desacople marca el reto del sector: sostener la tarifa cuando el tiempo de uso se estanca. El precedente de 2022 dibuja el patrón (ajuste de costes, nuevas palancas de ingresos y vuelta al crecimiento), con una diferencia de escala y de punto de partida. Entonces eran 450 personas y una base de suscriptores en retroceso; ahora son cerca de 1.000 y un negocio estabilizado al que se le exige financiar la siguiente fase de inversión.

La presión es idéntica en todo el sector.

En el mercado español, el movimiento llega en plena reordenación de la oferta: los operadores tradicionales revisan sus paquetes de contenidos mientras las plataformas internacionales ajustan catálogos e inversiones locales. La lógica es común. Menos estructura fija y más gasto ligado al rendimiento de cada título.

La presentación de resultados del 20 de octubre será el primer marco público en el que la compañía detalle el impacto del recorte y la evolución de su negocio publicitario. El dato de ingresos por usuario, más que el de plantilla, será la referencia que siga el conjunto del sector.

📡 El Radar del Sector

  • El vacío que llena: El recorte libera recursos para las líneas que la compañía ha señalado como prioritarias: publicidad, televisión en directo y derechos deportivos.
  • El reto por delante: Sostener el crecimiento de ingresos con las horas de visionado estancadas y una aportación publicitaria todavía cercana al 3%.
  • El tablero competitivo: Amazon, Disney+, Max y Movistar Plus+ afrontan la misma presión de costes en un mercado de suscripciones ya maduro.

BBVA y Santander cierran con Iberdrola el primer préstamo sindicado blockchain del mundo

Iberdrola, BBVA y Santander cierran el primer préstamo sindicado blockchain del mundo, de 150 millones de euros. La operación se ha gestionado íntegramente sobre un registro distribuido, sin que ningún tramo del proceso haya pasado por los circuitos manuales de un banco agente.

Es la primera vez que una financiación sindicada completa —desde la originación hasta el cierre, pasando por la asignación de los tramos entre los prestamistas— se resuelve con esta tecnología. Los tres protagonistas son pesos pesados del Ibex 35, y eso ayuda a entender por qué el hito no ha salido de un banco pequeño: mover una operación así exige capacidad de balance, relaciones corporativas consolidadas y ganas de asumir el riesgo tecnológico.

Una financiación de 150 millones gestionada sin papel

El préstamo asciende a 150 millones de euros y lo firman Iberdrola como prestataria y BBVA y Santander como entidades sindicadas. Lo relevante no es el importe —modesto para los estándares del mercado sindicado español—, sino el cómo. La totalidad del ciclo se ha ejecutado sobre una plataforma de registro distribuido, un libro único y compartido donde cada tramo, cada cesión y cada vencimiento quedan registrados sin necesidad de conciliar versiones distintas entre las partes.

En un préstamo sindicado convencional, el proceso arrastra decenas de documentos, un banco agente que coordina a los prestamistas y un rastro administrativo que se prolonga durante semanas. La tecnología blockchain promete lo contrario: trazabilidad en tiempo real, liquidación más rápida y un historial que no admite enmiendas a posteriori. Que ese salto se haya dado, por primera vez, con dinero real y a escala corporativa es lo que convierte la operación en un hito y no en una prueba de laboratorio.

Para BBVA y Santander, participar en el primer sindicado íntegramente digital no es solo una operación de imagen. La banca lleva dos años preparando infraestructura para la llamada banca tokenizada, y los sindicados son un escaparate natural: mueven volúmenes altos, implican a muchos actores y exigen una coordinación que la tecnología puede aligerar. Quien controle la plataforma por la que pasan esas operaciones controlará una porción del negocio corporativo que hoy se reparte entre unos pocos grandes.

El primer sindicado en blockchain mueve poco dinero, pero mueve algo más valioso: el estándar por el que competirán los grandes bancos los próximos años.

El pulso por el estándar de la banca tokenizada

Iberdrola BBVA Santander

La operación llega en un momento en que las principales entidades europeas exploran cómo llevar activos financieros tradicionales a registros distribuidos. Bonos digitales, depósitos tokenizados, y ahora sindicados comparten la misma lógica: sustituir procesos manuales por flujos automáticos. Bruselas impulsa desde hace años un marco para los valores tokenizados, aunque la regulación sigue yendo por detrás de la tecnología. El Banco Central Europeo observa estos desarrollos con atención mientras diseña su euro digital, y ese calendario condiciona cuánto se atreven a mover los bancos.

La cadena de bloques no resuelve por sí sola el negocio. Lo que ofrece es un terreno común donde las partes comparten la misma versión de los hechos, y eso, en un sindicado con varios prestamistas, vale dinero. Menos fricción administrativa, menos disputas y un rastro que un auditor puede revisar sin reconstruir carpetas.

Lo que se juega la banca española

Mi lectura es que el valor de esta operación no está en los 150 millones, sino en la ventana que abre. La banca española compite en un mercado corporativo maduro, donde la diferencia entre un banco y otro se mide en capacidad operativa más que en precio. El sindicado digital es justo el terreno donde las entidades tradicionales pueden defender su posición frente a las fintech: requiere balance, licencias y relaciones a largo plazo, tres cosas que no se improvisan.

El mercado de sindicados es uno de los más opacos del sector financiero español, y esa opacidad tiene costes. Cada operación se negocia a puerta cerrada, con estructuras que rara vez trascienden más allá de las partes. Que una de esas operaciones quede registrada en un libro compartido y verificable no solo ahorra trabajo administrativo: cambia el punto de partida de cualquier futura auditoría o litigio.

El riesgo, eso sí, está en la adopción. Una operación no hace un mercado, y la tecnología solo compensa si el resto de los participantes la usan. Si cada banco empuja su propia plataforma, el sector acabará con silos incompatibles y la promesa de eficiencia se quedará a medias. La historia reciente de la digitalización bancaria está llena de pilotos brillantes que nunca escalaron.

Habrá que seguir el ritmo de las próximas operaciones. Si en los próximos trimestres los sindicados digitales dejan de ser noticia —porque se han vuelto rutina—, el hito habrá cumplido su función. Si se quedan en casos aislados, estaremos ante otro anuncio que suena más grande de lo que luego fue.

Netflix y los despidos masivos: 1.000 empleados y su mayor recorte en plena caída en bolsa

Netflix despide a unos 1.000 empleados, en torno al 6% de su plantilla, en el mayor recorte de personal desde 2022. La noticia llega en plena caída en bolsa y con una pregunta incómoda sobre la mesa: si la compañía que enseñó al mundo a ver televisión por internet sigue teniendo el mismo motor de crecimiento o si, por primera vez, está gestionando la madurez de un negocio que nunca quiso reconocer como maduro.

El recorte: 1.000 empleados y el 6% de la plantilla

Las cifras que manejan los medios que han cubierto el anuncio son consistentes entre sí: alrededor del 6% de la plantilla y cerca de 1.000 personas afectadas. Es el mayor ajuste desde 2022, cuando la compañía ejecutó varias rondas de despidos después de perder suscriptores por primera vez en una década. Entonces aquello se leyó como un accidente. Ahora se lee de otra manera.

Hasta el cierre de esta edición, la empresa no había hecho público el reparto del recorte por áreas, países o niveles de responsabilidad. Tampoco ha puesto cifra al ahorro que espera conseguir. Ese silencio sobre el detalle es habitual en operaciones de este tipo, pero deja el terreno abierto a la interpretación: si el ajuste toca producto, ingeniería o marketing, la lectura cambia por completo. Y en un negocio donde la tecnología es el producto, esa diferencia importa.

Una de las versiones que circulan vincula el ajuste a la necesidad de impulsar el engagement de los usuarios: recuperar tiempo de pantalla y adherencia en un mercado donde ya no se compite solo con catálogo, sino con precio, publicidad y paquetes combinados. Traducido a cuenta de resultados, la compañía necesita que cada suscriptor pase más horas dentro de la plataforma para justificar la próxima subida de tarifa sin que una parte de la base se dé de baja.

La bolsa dejó de creer en la escala

Netflix reestructuración

El anuncio ha llegado con la acción en plena caída, y ese es el dato que ordena todo lo demás. Cuando el título baja, los despidos se leen como una señal de debilidad y no como una muestra de disciplina. Es la diferencia entre ajustar para crecer y ajustar para sostener. La segunda lectura es la que incomoda a un inversor que compró la primera y que ahora ve cómo el manual del sector se reescribe sin él.

Un recorte del 6% no se hace para ahorrar un trimestre. Se hace cuando la plantilla estaba dimensionada para un crecimiento que ya no llega.

La comparación con 2022 no es un detalle menor. Aquel episodio dejó una lección que el sector entero aprendió de golpe: el streaming dejó de ser un negocio de suma constante y pasó a ser una guerra de desgaste. Desde entonces, todas las plataformas han probado lo mismo: subidas de precio, planes con publicidad,, límites a las cuentas compartidas. Y todas han acabado chocando contra el mismo techo. El usuario no es infinito. Su paciencia, menos.

El riesgo real del ajuste no está en las 1.000 salidas, sino en lo que dice del modelo. Si Netflix recorta plantilla mientras presume de catálogo, está admitiendo que el coste de sostener ese catálogo ya no se paga con nuevos suscriptores. Y si el recorte se justifica en el engagement, conviene recordar que el tiempo de pantalla no se compra con organigrama: se compra con contenido que el espectador quiera ver dos veces.

Qué mira el mercado a partir de ahora

Conviene mirar la película completa. Netflix lleva años vendiendo una tesis sencilla: escala, datos y precio. Cuanto más grande la base de suscriptores, más se diluye el coste de cada producción y mejor margen. Ese relato funcionó mientras la base crecía a doble dígito y el mercado premiaba cada trimestre de altas netas. Ahora, con la compañía madura y la competencia replicando su manual, la escala ha dejado de ser una ventaja para convertirse en una obligación de gasto.

Cada temporada nueva, cada acuerdo de derechos, cada apuesta por el deporte en directo cuesta más y rinde menos por euro invertido. Ese es el nudo que explica el recorte mejor que cualquier comunicado. La compañía puede seguir comprando audiencia con talonario, pero hacerlo mientras recorta estructura es una forma elegante de decir que el crecimiento orgánico ya no paga la factura. Las cuentas oficiales de la compañía están disponibles en su página de relaciones con inversores.

No creo que estemos ante el principio del fin. Netflix tiene caja, marca y una capacidad de producción que muy pocos pueden igualar. Pero sí estamos ante un cambio de fase que la compañía tardó en reconocer y que ahora le obliga a decisiones impopulares. La pregunta no es si podrá recortar costes, eso ya lo está demostrando, sino si será capaz de hacerlo sin que el espectador note el hueco.

La próxima cita para comprobarlo llegará con la presentación de las cuentas del cuarto trimestre, ya en 2027, y con la primera temporada completa sin parte de la estructura actual. Ahí se verá si el ajuste era cirugía o simple tijera. La trayectoria de Netflix como compañía ayuda a poner el movimiento en perspectiva: no es la primera vez que el guion cambia a mitad de temporada.

Y una advertencia para quien lea esto como una buena noticia para la competencia. Un Netflix más delgado y más disciplinado es un rival más difícil, no más fácil. Los despidos no debilitan su producto: liberan dinero para el producto. La duda, la de siempre, es cuánto de ese dinero acabará en la pantalla y cuánto en el balance.

Atresmedia cierra en MIPCOM 2026 nuevas ventas internacionales de ‘Las hijas de la criada’

Atresmedia ha cerrado en MIPCOM 2026 nuevos acuerdos de venta internacional para su ficción ‘Las hijas de la criada’, que se emitirá en Portugal, Irlanda, Finlandia, Rumanía y Croacia a través de operadores locales de cada mercado.

Cinco nuevos mercados para la ficción del grupo

La compañía ha presentado su catálogo a través de Atresmedia Sales, su división de distribución internacional, en un mercado celebrado en Cannes al que acuden compradores de Europa, Oriente Medio y Latinoamérica. La serie, basada en la novela de Sonsoles Ónega galardonada con el Premio Planeta, llegará a Portugal a través de RTP, a Irlanda mediante TG4, a Finlandia con YLE, a Rumanía a través de Antena Group y a Croacia con HRT.

Los acuerdos ya están cerrados.

La ficción se convirtió en el mejor estreno de atresplayer de los últimos tres años, según los datos difundidos por el grupo. En septiembre fue la ficción nacional más vista en el prime time de Antena 3, y THE WIT la seleccionó entre las producciones internacionales más destacadas del momento. Está protagonizada por Verónica Sánchez, Carlota Baró y Alain Hernández.

Los cinco mercados cerrados en Cannes sitúan la ficción del grupo en los circuitos públicos europeos, además de en las plataformas de pago.

El interés por el título se extiende más allá de los cinco mercados confirmados. La compañía ha señalado que el catálogo presentado en Cannes despertó el interés de operadores de Europa, Oriente Medio y Latinoamérica, un abanico que deja abiertas nuevas negociaciones en los próximos mercados.

El resto del catálogo presentado en Cannes

Junto a la serie de Sonsoles Ónega, la división comercial del grupo ha llevado al mercado otras ficciones que también han captado el interés de los compradores internacionales:

  • ‘A la deriva’, protagonizada por Paula Echevarría, Daniel Grao y Michel Noher.
  • ‘Ágata y Lola’, con Eva Martín y Mireia Oriol.
  • ‘Trazos ocultos’, con Toni Acosta y Rodolfo Sancho.
  • La segunda temporada de ‘Entre tierras’, encabezada por Megan Montaner.

El catálogo se amplía.

Las producciones del grupo han obtenido además más de 30 nominaciones a los premios PRODU, con especial presencia de ‘Las hijas de la criada’, ‘Ágata y Lola’ y ‘Sueños de libertad’, según los datos facilitados por la compañía. El reconocimiento de la industria acompaña la estrategia de venta internacional que el grupo desarrolla a través de su división de distribución.

‘Sueños de libertad’ mantiene su recorrido fuera de España. La ficción protagonizada por Natalia Sánchez, Oriol Tarrasón y Dani Tatay seguirá emitiéndose en Latinoamérica y Brasil a través de HBO Max, así como en Letonia y Lituania (TV3), Rumanía (Happy Channel), Polonia (TVP Play) y Oriente Medio. El grupo mantiene así varias ventanas de emisión simultáneas para una misma producción.

La expansión continúa.

MIPCOM, celebrado en Cannes cada mes de octubre, reúne a los principales compradores, distribuidoras, y operadores de televisión del mundo. La estrategia de venta internacional del grupo Atresmedia se apoya en su división de distribución, Atresmedia Sales, que centraliza la comercialización de las producciones de la compañía más allá de las fronteras nacionales. La venta a operadores públicos europeos como RTP, YLE, TG4 o HRT convive con los acuerdos cerrados con plataformas de pago y canales privados de América Latina.

El valor estratégico de la distribución internacional

El recorrido de ‘Sueños de libertad’ opera como precedente del modelo que el grupo aplica ahora a otros títulos: una misma producción mantiene ventanas abiertas en plataformas de pago y canales de varios territorios, lo que permite escalonar su explotación comercial y alargar la vida del catálogo. El criterio es común en la industria: un mismo título se coloca primero en el mercado doméstico y después se comercializa por territorios.

En el caso de ‘Las hijas de la criada’, los datos de rendimiento en atresplayer —el mejor estreno de la plataforma en los últimos tres años— y su liderazgo entre las ficciones nacionales del prime time de Antena 3 en septiembre funcionan como argumento comercial ante los compradores reunidos en Cannes.

El modelo se replica.

La ficción española compite con catálogos de otros mercados europeos y latinoamericanos por un hueco en las parrillas de los operadores. La presencia en foros como MIPCOM permite cerrar acuerdos territorio a territorio y ajustar el precio de cada ventana según el mercado. La combinación de operadores públicos europeos y plataformas de pago reduce la dependencia de un solo canal y amplía el número de explotaciones por título. Cada ventana suma ingresos adicionales para una producción ya amortizada en el mercado doméstico.

📡 El Radar del Sector

  • El vacío que llena: Consolida la presencia internacional del catálogo de ficción del grupo en cinco mercados europeos nuevos para el título.
  • El reto por delante: Mantener el ritmo de producción y de ventas para sostener el interés de los compradores en cada mercado.
  • El tablero competitivo: Competir por la atención de los operadores con otros distribuidores de ficción europeos y latinoamericanos presentes en MIPCOM.

La inflación de EE. UU.: los combustibles disparan el IPC y reabren el miedo a subidas de tipos de la Fed

La inflación de EE. UU. vuelve a inquietar a los mercados. El último dato de precios al consumo repuntó hasta el 3,7%, impulsado por el fuerte encarecimiento de los combustibles, y ha reabierto en apenas unos días el debate sobre las subidas de tipos que la Reserva Federal parecía haber aparcado. Los operadores ya descuentan hasta dos alzas antes de que termine el año.

El dato llega, además, a las puertas de las elecciones de medio mandato de noviembre, un contexto en el que cualquier repunte de los precios se convierte en munición política. La Oficina de Estadísticas Laborales ha confirmado un 3,7% que rompe la tendencia descendente de los últimos trimestres.

El IPC de Estados Unidos repunta al 3,7% por el tirón de los combustibles

La gasolina explica buena parte del susto. El alza de los precios energéticos, y en particular de los carburantes, ha tirado hacia arriba del índice general y ha sorprendido a un consenso que daba por hecho un aterrizaje suave de la inflación. Las previsiones apuntaban a una cifra más contenida; la realidad ha ido por otro camino.

Con la vista puesta en noviembre, el dato llega en el peor momento posible para la Casa Blanca y para una Reserva Federal que lleva meses intentando convencer al mercado de que lo peor ya ha pasado. El libro Beige —el informe de coyuntura que el banco central publica antes de de cada reunión— ha rebajado parte de esa euforia al describir una economía que empieza a perder fuelle en el consumo y en el empleo. Puedes consultar el calendario y los informes en la web de la Reserva Federal.

La lectura es incómoda. Por un lado, los precios energéticos empujan al alza; por otro, la actividad se enfría. Es el escenario que ningún banquero central quiere tener delante, porque obliga a elegir entre combatir la inflación o sostener el crecimiento.

Buena parte del susto se explica por el peso de la energía en la cesta de precios. Los carburantes se mueven con una volatilidad que ningún banco central puede controlar, y su traslado al resto de los precios depende de cuánto tiempo se mantenga el encarecimiento. Si es un episodio breve, la fotografía general apenas cambia.

Un solo dato de combustibles no cambia una tendencia de fondo, pero basta para que el mercado vuelva a dudar de cuándo tocará bajar los tipos.

De la deuda soberana a las bolsas: el contagio salta a España

El primer efecto se ha visto en el mercado de renta fija. Los rendimientos de la deuda soberana estadounidense se han tensado con fuerza tras conocerse el dato, y ese movimiento arrastra a los bonos europeos. La referencia española a diez años ha notado el golpe, igual que los índices: Wall Street ha abierto en rojo y las plazas del Viejo Continente han recogido el testigo.

Los analistas consultados apuntan a que el mercado se ha vuelto más agresivo de lo que la propia Fed está dispuesta a reconocer. Si el banco central sube dos veces más antes de diciembre, el precio del dinero se situaría en máximos que nadie esperaba en verano.

En España, el impacto llega por dos vías. La primera, el encarecimiento de la financiación, que aprieta a hogares y empresas con crédito vivo. La segunda, la bolsa, donde los valores más sensibles a los tipos —banca y utilities— han sido los primeros en notarlo.

IPC Estados Unidos

Un pulso entre el dato y el relato de la Fed

Aquí conviene detenerse. Durante meses, el relato oficial del banco central ha sido que la inflación estaba en la senda correcta y que la discusión giraba ya en torno a cuándo empezar a bajar los tipos. Un solo dato de combustibles ha bastado para poner ese relato en cuestión. No porque la energía justifique por sí sola un cambio de rumbo, sino porque el mercado lleva meses buscando cualquier excusa para reajustar sus expectativas.

He visto este patrón antes. Cada vez que la energía se dispara, la primera reacción de los operadores es sobrerreaccionar y descontar endurecimiento. Luego, cuando el componente subyacente de la inflación no acompaña, la corrección se deshace igual de rápido. La clave está en si el repunte de los combustibles se traslada o no al resto de los precios.

Hay un detalle que conviene no perder de vista: la Fed no reacciona al titular, sino al núcleo. El dato de energía es el que hace ruido, pero el que decide los tipos es el que excluye alimentos y energía. Si ese indicador sigue bajando, el repunte de los combustibles será un susto de temporada.

El riesgo evidente es el inverso al que se temía hace un año: una Fed que sube de más y estrangula el crecimiento justo cuando la economía empieza a flaquear. La contradicción está servida, porque mientras el mercado pide mano dura contra la inflación, el libro Beige describe un mercado laboral que ya da señales de cansancio.

Toca seguir de cerca tres citas: la próxima reunión del comité de política monetaria, el dato de precios del mes que viene y, sobre todo, el componente subyacente, que es el que de verdad mueve a la Fed. Si los combustibles se moderan y el núcleo aguanta, el susto quedará en un titular de portada. Si el repunte se contagia, la historia será otra.

Funcas alerta: la economía española crece un 2,5% pero se ralentiza por la inflación

Funcas mantiene su previsión de crecimiento de la economía española en el 2,5% para este año, pero avisa de que lo complicado llega después. La fundación anticipa una ralentización del PIB durante los dos próximos ejercicios por culpa de una inflación persistente y unos tipos de interés que seguirán en terreno elevado.

Funcas mantiene el 2,5% pero anticipa dos años de frenazo

El dato en sí no cambia. Funcas sigue estimando que el producto interior bruto español crecerá un 2,5% en el ejercicio en curso, una cifra que la sitúa entre las más optimistas del panel de previsiones. Lo que cambia es el tono: la fundación no ve un desplome, pero sí una desaceleración progresiva que se extenderá a lo largo de los dos años siguientes.

El diagnóstico tiene dos ingredientes. El primero es la inflación, que se resiste a volver al entorno del 2% y mantiene tensiones sobre los precios de bienes y servicios básicos. El segundo es el coste del dinero. Los tipos altos encarecen la financiación de familias y empresas, y esa factura se nota en cada cuota de hipoteca y en cada préstamo que se renueva.

La combinación no es nueva, pero sorprende que España mantenga el tipo mientras buena parte de la zona euro ya mira hacia el retroceso. La economía española crece por encima de la media europea, sí, pero esa ventaja se estrecha a medida que el consumo interno pierde fuelle. Según recoge la propia Funcas en su último informe, el cuadro no invita al optimismo desbordado.

El matiz importa porque España llega a este tramo con una posición distinta a la de hace una década. El empleo resiste, el turismo marca récords y el sector servicios tira del carro, pero la inversión privada no termina de arrancar. Sin ese empujón, el crecimiento depende más de factores externos que de la propia maquinaria interna.

El impacto sobre los hogares: inflación persistente y coste de la deuda

Donde más se va a notar es en el bolsillo. Funcas alerta de que la persistencia de la inflación golpea directamente a los hogares, sobre todo, a los que tienen menor capacidad de ahorro. Cuando los precios suben de forma sostenida y los ingresos no acompañan, la pérdida de poder adquisitivo deja de ser un concepto abstracto y se convierte en una decisión diaria sobre qué se compra y qué se deja.

El crecimiento del 2,5% sostiene la estadística; lo que se agrieta es la capacidad real de las familias para mantener su nivel de vida.

La deuda añade otra capa de presión. El encarecimiento de la financiación afecta tanto a las hipotecas a tipo variable como a los créditos al consumo, y también a las empresas que dependen del crédito para invertir. Funcas reclama medidas para hacer frente a la subida de la inflación y al mayor coste de la deuda, un llamamiento con más de advertencia que de receta cerrada.

Lo llamativo es que la fundación no concreta su catálogo de soluciones, y ese silencio es en sí un mensaje. En un contexto de tipos altos y una inflación que no cede, el margen de maniobra de cualquier Gobierno es estrecho. Subir impuestos o recortar gasto tiene coste político; no hacer nada, también.

Análisis: una ralentización que no es una recesión

Llevo tiempo señalando lo mismo: la economía española aguanta mejor de lo que muchos pronosticaban, pero aguantar no es lo mismo que acelerar. El aviso de Funcas encaja en ese patrón. No anuncia un batacazo, anuncia un frenazo, y esa distinción importa porque determina qué decisiones conviene tomar y cuáles no.

El riesgo central no es tanto el crecimiento como su composición. Un PIB que avanza gracias al consumo público y a un sector exterior resistente puede maquillar durante un tiempo la debilidad de la demanda interna. Cuando el consumo de las familias se enfría por la inflación y el coste de la deuda, el motor se queda con menos cilindros. Y ahí es donde los márgenes empresariales empiezan a apretarse de verdad.

El precedente más cercano invita a la prudencia. En 2008, la economía española también crecía por encima de la media europea semanas antes de que todo se torciera. No sostengo que estemos ante un escenario parecido, porque los fundamentales son otros y el sistema financiero está mucho más saneado, pero conviene recordar que las señales de ralentización casi nunca se anuncian con estruendo.

Hay una contradicción que no deberíamos pasar por alto. España lidera el crecimiento europeo mientras arrastra una productividad que no termina de despegar y un mercado laboral que, aunque resiste, sigue lastrado por la temporalidad en sectores clave. Crecer al 2,5% con esos mimbres es un mérito, pero también una señal de que buena parte del impulso es coyuntural.

Lo que vigilaré en los próximos meses son dos cosas. Primero, si la inflación subyacente cede lo suficiente como para permitir un alivio de los tipos sin reavivar los precios. Segundo, si las medidas que reclama Funcas llegan o se quedan en el cajón. La próxima revisión de previsiones será el primer test real del escenario que dibuja la fundación.

James Webb descubre un exoplaneta deformado a 1.300 años luz por las mareas de su estrella

El telescopio James Webb ha observado la atmósfera deformada de un exoplaneta a 1.300 años luz. Contrariamente a la imagen que solemos tener de estos mundos, este planeta, bautizado WASP-17b, tiene uno de sus lados atmosféricos visiblemente más hinchado que el otro, y ese abultamiento no es un error de medida: es la huella de vientos capaces de arrastrar calor de un hemisferio a otro a escala planetaria.

Lo ha logrado un equipo internacional liderado desde la Universidad de Cornell, con participación de la Universidad de Bristol, y aparece descrito en Nature Astronomy. El hallazgo no se limita a un planeta raro. Abre una manera nueva de mirar estos mundos: ya no como puntos de luz con una temperatura media, sino como objetos tridimensionales con climas que cambian de una región a otra.

Una atmósfera que no es una esfera perfecta

WASP-17b pertenece a la familia de los llamados Júpiteres calientes: gigantes gaseosos que orbitan tan cerca de su estrella que completan una vuelta en pocos días y alcanzan temperaturas abrasadoras. A esa distancia, la estrella no solo calienta el planeta. También lo ha frenado hasta dejarlo anclado por las mareas, de modo que un hemisferio mira siempre hacia ella y el otro vive en una noche sin fin.

Ese contraste brutal es el motor de todo lo demás. Los vientos transportan cantidades enormes de calor desde el lado diurno hacia el lado nocturno, y ese flujo energético hincha una parte de la atmósfera más de lo que cabría esperar. Los investigadores localizaron la protuberancia en el lado vespertino del ecuador, exactamente donde los modelos teóricos llevaban años prediciendo que debía aparecer. La teoría no falló.

Detrás del hallazgo está Lili Alderson, de la Universidad de Cornell y primera firmante del estudio, que califica el resultado de prueba de concepto. Durante años, los astrónomos solo podían estimar la composición química de una atmósfera o su temperatura global. Ahora han medido, por primera vez, cómo cambia un planeta de una región a otra.

Lo que llevábamos años dibujando en los modelos acaba de aparecer ante el telescopio: un mundo cuya atmósfera respira de forma desigual.

Cuerdas de transmisión: cómo se mide la forma de un mundo lejano

telescopio James Webb

El método se llama transmission strings, o cuerdas de transmisión, y lo idearon los astrofísicos David Grant y Hannah Wakeford. Cuando un exoplaneta pasa por delante de su estrella, una fracción mínima de la luz estelar atraviesa su atmósfera antes de llegar hasta nosotros. Durante años, esa luz se analizó como si la atmósfera fuese un anillo uniforme: una media de todo lo que había allí dentro.

La nueva técnica rompe esa simplificación. En lugar de tratar la atmósfera como un todo homogéneo, los investigadores dividen el tránsito en franjas y miden distancias distintas entre el centro del planeta y el borde de su atmósfera. Sumando esas medidas reconstruyen la geometría real del mundo. Es como deducir la forma de una nube lejana a partir de las sombras que proyecta al cruzar por delante de una linterna.

Con ese método, el equipo no solo confirmó la asimetría. También reconstruyó parte de las diferencias de temperatura entre el ecuador, y los polos, y entre el lado iluminado y el nocturno. El resultado es una de las visiones tridimensionales más detalladas que se han obtenido hasta ahora de la atmósfera de un planeta fuera del sistema solar.

Lo que cambia y lo que todavía no sabemos

Hasta ahora, la exploración de atmósferas lejanas se movía en promedios. Se sabía de qué estaban hechas, más o menos, y a qué temperatura global ardían. Lo que faltaba era el mapa: cómo cambia el tiempo de una región a otra de un mismo mundo. Este trabajo entrega el primer trazo de ese mapa y confirma que los modelos de circulación atmosférica para los Júpiteres calientes no iban desencaminados.

Hannah Wakeford, coautora y profesora de Astrofísica en la Universidad de Bristol, resume la sensación del equipo: los planetas son temperamentales, sus atmósferas complejas y caóticas, y ver que todos los datos encajaban para mostrar una imagen tan dinámica de un mundo situado a más de mil años luz resultó emocionante. No es una frase menor. Detrás hay años de predicciones que por fin tienen respaldo observacional.

Conviene medir el alcance del hallazgo sin exagerarlo. El retrato sigue siendo grueso. Se trata de un solo planeta, además de un caso extremo: un gigante gaseoso pegado a su estrella, con temperaturas que nada tienen que ver con las de la Tierra. La técnica todavía ofrece una resolución limitada y necesita replicarse en otros mundos antes de que pueda darse por consolidada. Eso sí, la puerta que abre es amplia: comparar patrones climáticos entre planetas distintos y, algún día, aplicar el método a mundos más pequeños y templados.

Por ahora, WASP-17b queda como el primer retrato tridimensional de una atmósfera alienígena. Un mundo deformado, sí, pero no por capricho: por la maquinaria de un clima que funciona a escala planetaria. Los próximos datos del James Webb dirán si lo que aquí parece una regla se repite en el resto de los Júpiteres calientes del catálogo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La atmósfera de WASP-17b no es una esfera perfecta; presenta una asimetría provocada por los vientos que redistribuyen el calor del planeta.
  • Dónde: A 1.300 años luz de la Tierra, en órbita de su estrella.
  • Institución responsable: Equipo internacional liderado por la Universidad de Cornell con participación de la Universidad de Bristol; resultados publicados en Nature Astronomy.
  • Cuándo: Estudio publicado en 2026 en la revista Nature Astronomy, a partir de observaciones del telescopio James Webb.
  • Impacto a futuro: Abre la puerta a cartografiar en tres dimensiones el clima de exoplanetas y a comparar patrones meteorológicos entre mundos distintos.

Ethereum cae bajo 2.500 $: el IPC caliente de EE. UU. desata 1.000 millones en liquidaciones

Ethereum pierde más del 3% en quince horas y cae por debajo de los 2.500 dólares tras un IPC estadounidense más caliente de lo previsto. La sacudida no viene de la red, viene de fuera: el índice de precios de septiembre se colocó en el 3,7% interanual, una décima por encima del consenso y otras tres por encima del 3,4% de agosto.

El resultado ha sido una cascada de manual. Wall Street firmó el miércoles su peor sesión desde julio: el S&P 500 cedió un 1,1%, el Nasdaq un 1,9% y los fabricantes de chips y los centros de datos de inteligencia artificial se dejaron entre un 4% y un 8%.

Este jueves Asia ha recogido el testigo. El KOSPI surcoreano se ha desplomado cerca de un 8% hasta obligar a suspender la negociación, y el Nikkei japonés ha caído casi un 5%. Ese movimiento global, que el sector llama risk-off —huida del riesgo hacia los activos refugio—, ha empujado al ether por debajo de la cota de los 2.500 dólares.

Por qué un IPC más caliente cambia el guion de la Reserva Federal

El dato no es malo por una décima, es malo por lo que implica. La inflación subyacente, la que excluye alimentos y energía y miran los bancos centrales para decidir, quedó en el 2,6%, también una décima por encima de las previsiones, según el informe de la oficina de estadísticas laborales de Estados Unidos. Con ese cuadro, la probabilidad que asigna el mercado a otra subida de tipos en la reunión de la Reserva Federal de finales de octubre ha vuelto a subir.

Para un activo como Ethereum, que cotiza en el mismo cajón que la tecnología de alto crecimiento, el efecto es casi mecánico: cuando el precio del dinero sube, lo que no genera ingresos deja de parecer barato. El mercado cripto perdió en 24 horas el equivalente a 110.000 millones de dólares de capitalización total, de 2,80 a 2,69 billones, con el volumen un 40% por encima de lo habitual.

Las correlaciones lo confirman. En esa misma ventana, la capitalización total del mercado cripto se movió con una sincronía de 0,97 respecto al fondo cotizado que replica el S&P 500 y de 0,93 respecto al del Nasdaq. Dicho de otro modo: durante unas horas, comprar ether fue casi lo mismo que comprar el índice tecnológico estadounidense, solo que con más volatilidad.

El ether no ha caído por un problema de Ethereum: ha caído porque el mercado ha decidido que el dinero gratis se acaba.

Ethereum paga la factura más cara: 283 millones en liquidaciones en 24 horas

liquidaciones cripto

Dentro del mercado cripto, el castigo se ha repartido de manera desigual. De los cerca de 942 millones de dólares liquidados en 24 horas, en torno al 92% correspondía a posiciones largas, es decir, a operadores que apostaban por subidas. Entre las monedas principales, el ether se llevó la peor parte: unos 283 millones frente a los 196 millones de bitcoin. La mayoría de las posiciones apalancadas estaba al alza y se quedó sin margen cuando el precio rompió los niveles de protección habituales.

Conviene recordar qué es una liquidación, porque explica por qué una caída del 3% se siente como una del 10%. Cuando alguien compra ether con dinero prestado, el intermediario le exige una garantía; si el precio baja y esa garantía se agota, la posición se cierra a la fuerza, sin que nadie pregunte. Eso convierte una corrección ordenada en una cascada.

En un solo tramo de una hora, coincidiendo con el momento en que bitcoin perforó brevemente los 81.000 dólares, se borraron más de 485 millones en posiciones. El ether marcó mínimos en torno a los 2.350 dólares tras arrancar la jornada cerca de los 2.414. El detalle que invita a la prudencia es otro: las tasas de financiación de los futuros perpetuos, el coste diario que pagan quienes se apalancan al alza, siguen positivas y el interés abierto se mantiene alto. Queda combustible para otro episodio parecido.

La lectura de fondo: la red aguanta, el apalancamiento no

Ethereum ha vivido sacudidas así antes, y casi nunca por motivos propios. En septiembre de 2022 completó The Merge, el cambio del minado por un sistema de validadores que exige depositar 32 ETH en garantía y que recortó el consumo energético de la red más del 99%; el precio apenas lo celebró, porque la Reserva Federal estaba subiendo tipos.

En julio de 2024 llegaron los primeros ETF spot de ether en Estados Unidos, fondos cotizados que replican su precio sin que el inversor custodie la moneda, y el dinero institucional tampoco bastó para sostener una tendencia con la macro en contra.

El patrón se repite con una insistencia que ya debería enseñar algo: la tecnología de Ethereum marca el suelo de largo plazo y el ciclo del dinero marca el ritmo del corto. Eso no exime a la red de sus propios riesgos. El más visible es el apalancamiento que se acumula alrededor de su precio; el más estructural, la concentración de la actividad en unos pocos rollups, las segundas capas que procesan transacciones fuera de la cadena principal para abaratarlas, y una quema de comisiones activada en 2021 con la EIP-1559 que se encoje cuando el mercado se enfría.

La próxima cita ya está en el calendario: la reunión de la Reserva Federal de finales de octubre y, después, el dato de inflación de octubre a mediados de noviembre. Con esos dos números sobre la mesa se sabrá si el episodio de esta semana ha sido un susto de otoño o el arranque de algo más largo. Mientras tanto, los 2.350 dólares son la referencia que vigila buena parte del mercado.

Metro de Madrid cierra la L6 entre Cuatro Caminos y Lucero los fines de semana del 17 y 24 de octubre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid suspende la circulación en la L6 entre Cuatro Caminos y Lucero los días 17, 18, 24 y 25 de octubre para probar los nuevos trenes automáticos.
  • ¿Quién está detrás? Metro de Madrid y el Gobierno regional, que pilotan la automatización de la Circular, la línea más utilizada de la red.
  • ¿Qué impacto tiene? Ocho estaciones se quedan sin tren —Guzmán el Bueno, Vicente Aleixandre, Ciudad Universitaria, Moncloa, Argüelles, Príncipe Pío, Puerta del Ángel y Alto de Extremadura— y habrá autobuses gratuitos en superficie.

Los cortes de Metro en la L6 de Madrid vuelven este fin de semana. Ocho estaciones entre Cuatro Caminos y Lucero se quedan sin tren los días 17 y 18 de octubre, y el corte se repetirá los días 24 y 25. Las dos cabeceras del tramo, Cuatro Caminos y Lucero, permanecen abiertas.

La causa no es una avería. Metro aprovecha los fines de semana para continuar con los ensayos de seguridad de los nuevos trenes de conducción automática que se incorporarán a la Circular, el nombre con el que se conoce a la L6 por su trazado de anillo. El Gobierno regional avisa de que el tramo del segundo fin de semana podría cambiar según los resultados que arrojen las pruebas del 17 y el 18.

Las ocho estaciones sin servicio y las conexiones que se salvan

Las estaciones afectadas son ocho estaciones: Guzmán el Bueno, Vicente Aleixandre, Ciudad Universitaria, Moncloa, Argüelles, Príncipe Pío, Puerta del Ángel y Alto de Extremadura. En todas ellas se podrá seguir usando las correspondencias con otras líneas que tengan parada, pero no acceder a los andenes de la Circular.

El mapa de alternativas se mantiene: la L1 y la L2 en Cuatro Caminos, la L3 en Moncloa y Argüelles, la L4 en Argüelles, la L7 en Guzmán el Bueno y la L10 junto al Ramal Ópera-Príncipe Pío en Príncipe Pío. Metro habilitará además autobuses gratuitos que cubrirán en superficie el recorrido cortado, con paradas en el entorno de las estaciones cerradas.

El dispositivo es idéntico al de los fines de semana del 26 y el 27 de septiembre y del 3 y el 4 de octubre, cuando la circulación ya se suspendió en el mismo tramo. No será el último: Metro tiene programados cierres de 48 horas consecutivas en varios fines de semana hasta finales de año y promete anunciar cada tramo con antelación suficiente.

Qué se prueba en el túnel y qué gana la Circular con los trenes sin maquinista

Durante las jornadas de pruebas, dos trenes sin conductor circularán por el tramo clausurado a baja, y a alta velocidad. El objetivo es comprobar su comportamiento y verificar la integración de los sistemas que harán posible la conducción automática. Las ocho estaciones afectadas ya tienen instaladas las puertas de andén, los paneles que separan físicamente la zona de espera de las vías y que en el sector se conocen como platform screen doors.

El corte no es una avería: es el peaje que paga la línea más usada de Madrid para dejar de necesitar maquinista.

Los paneles están en la última fase de pruebas y ajustes, con la finalización prevista para finales de octubre. Funcionarán sincronizados con las puertas de los trenes, garantizarán una separación máxima de tres centímetros entre el convoy y el andén e incorporarán pantallas con información del estado del servicio. Metro calcula que la capacidad de la línea pasará de 400.000 a 730.000 viajeros diarios cuando la automatización esté completa.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tiempo y en transbordos. El corte afecta a un corredor que une el noroeste con el centro de la capital, con Moncloa, Argüelles y Príncipe Pío como nodos de paso obligado para estudiantes universitarios y para quien cambia de línea en hora punta. La zona cero es ese eje entre Cuatro Caminos y Lucero, con Ciudad Universitaria como punto más sensible en un fin de semana de octubre con la actividad académica ya en marcha. La cifra que resume la operación son los 730.000 viajeros diarios que Metro espera alcanzar, frente a los 400.000 actuales.

El pulso se libra entre la hoja de ruta tecnológica del Gobierno regional y la paciencia de los usuarios. La Comunidad defiende que la automatización es la vía para ganar capacidad sin acometer obra nueva y ha anunciado su intención de abrir la primera línea madrileña sin maquinistas 24 horas todos los fines de semana. Los viajeros, mientras tanto, se encuentran con transbordos y autobuses sustitutivos que alargan el trayecto. El punto débil del calendario es la comunicación: si las pruebas del 17 y el 18 obligan a redefinir el tramo, el aviso llegará con muy poco margen.

La referencia la marca la propia Metro: las puertas de andén estarán operativas a finales de octubre y los nuevos cierres de 48 horas se irán anunciando según avancen las validaciones hasta diciembre. El viajero tiene en la web oficial de Metro de Madrid el detalle de los tramos afectados y del recorrido de los autobuses gratuitos. Hasta entonces, cada fin de semana se parecerá mucho a este.

Starknet vota su salida de Ethereum: el riesgo cuántico pone en jaque a las L2

La capa 2 Starknet ha abierto una votación que puede redefinir su relación con Ethereum. Durante siete días, los tenedores de su token STRK decidirán si la red explora su salida del ecosistema de Ethereum para convertirse en una cadena de capa 1 independiente, con el riesgo cuántico como argumento de fondo. La consulta se cierra el 22 de octubre y, por sí sola, no activa ningún cambio.

Qué se vota en Starknet y qué no

No es una votación vinculante. Se trata de una encuesta de siete días con tres respuestas posibles: respaldar que se siga investigando la independencia, oponerse o mantenerse neutral. Un resultado favorable significaría que la comunidad apoya que StarkWare, la empresa desarrolladora detrás de la red, continúe explorando esa vía, pero no autorizaría ninguna transición. El texto de la propuesta está publicado en la web oficial de Starknet.

Convertirse en capa 1 exigiría nuevas propuestas y votaciones de gobernanza, y nadie ha anunciado un calendario. Conviene recordar qué es una capa 2: una red que procesa transacciones por su cuenta y después envía un resumen a Ethereum, lo que abarata las comisiones y le permite heredar buena parte de su seguridad.

Ese punto es justo el que ahora se cuestiona. Starknet depende de Ethereum para su puente —la infraestructura que permite mover activos entre redes— y para la disponibilidad de datos, el sistema que garantiza que la información publicada sea accesible. StarkWare señala esas dos piezas como las que seguirían siendo vulnerables ante un ataque cuántico aunque el resto se blindara.

Por qué el riesgo cuántico divide a las capas 2

El argumento de StarkWare es de calendario. La compañía sostiene que puede desarrollar defensas post-cuánticas a su propio ritmo, sin esperar a los plazos de actualización de Ethereum. Su consejero delegado, Eli Ben-Sasson, ha defendido públicamente que blindar las criptomonedas frente a la computación cuántica es urgente y que el sector debe moverse a máxima velocidad, frente a lo que considera un ritmo más lento en Ethereum y Bitcoin.

Un matiz que suele quedarse fuera del titular es qué significa de verdad ser resistente a la cuántica. La mayoría de las cadenas actuales firma sus transacciones con criptografía de clave pública, el sistema que protege también las firmas digitales bancarias, y un ordenador cuántico suficientemente potente podría romperlo. La criptografía post-cuántica se apoya, en cambio, en problemas matemáticos que se resisten a ese tipo de ataque.

La pregunta no es si Ethereum resistirá a la computación cuántica, sino si sus capas 2 están dispuestas a esperar el turno.

Starknet no es un caso aislado, aunque sí es el primero que pone sobre la mesa una salida completa. En junio de este año, StarkWare presentó una hoja de ruta de tres fases para blindar su red: actualización de firmas, migración de los contratos inteligentes y, por último, las infraestructuras que dependen de Ethereum. El horizonte que maneja la compañía apunta a 2027 para tener esa primera red plenamente resistente a la computación cuántica.

Al otro lado está Ethereum, que no se ha quedado quieta. En marzo, los desarrolladores del protocolo crearon un equipo dedicado a la criptografía post-cuántica con el objetivo de introducir las primeras protecciones a nivel de protocolo en 2029. El conjunto de esos trabajos se organiza en la hoja de ruta pública del proyecto. Dos velocidades, un mismo problema.

El dilema de fondo: soberanía o seguridad compartida

El movimiento toca una fibra sensible del ecosistema. Desde 2022, cuando Ethereum completó The Merge —el cambio que trasladó la validación de la minería al staking, es decir, a bloquear ETH como garantía para asegurar la red—, y sobre todo desde Dencun, en marzo de 2024, las capas 2 se han convertido en la principal vía de crecimiento del ecosistema.

La lógica era sencilla: Ethereum pone la seguridad, las capas 2 ponen la velocidad. Pero esa división del trabajo también ha creado dependencia. Buena parte de los rollups concentra su actividad en unos pocos secuenciadores, los ordenadores que ordenan las transacciones antes de enviarlas a la red principal. Que uno de los proyectos más grandes del sector pregunte en voz alta si merece la pena seguir atado a Ethereum es, como mínimo, un aviso.

Conviene ser prudente con el alcance real de la noticia. Una encuesta no vinculante no rompe nada, y el historial reciente está lleno de propuestas que se anuncian con gran despliegue y después se diluyen en los foros de gobernanza. Tampoco es descartable lo contrario: que el debate empuje a Ethereum a acelerar unos planes post-cuánticos que ya están sobre la mesa desde marzo.

Para el tenedor de ETH, el impacto más tangible es de expectativas. Si una parte del valor de las capas 2 empieza a desligarse de Ethereum, la tesis de que todo el ecosistema se retroalimenta pierde fuelle. Para quien tiene STRK, la promesa de una red independiente con reglas propias puede leerse como una oportunidad, con el riesgo evidente de renunciar al paraguas de seguridad de la red principal.

La votación se cierra el 22 de octubre y los resultados se publicarán después. Lo que salga de las urnas no cambiará el calendario de nadie de un día para otro, pero sí dará una pista sobre cuánta paciencia le queda al ecosistema para abordar la amenaza cuántica en común. La próxima cita no es una fecha técnica: es la respuesta de la comunidad.

Un millón en ayudas al comercio de Vitoria para autónomos, hostelería y servicios

Las ayudas al comercio de Vitoria-Gasteiz suben hasta 1.086.144,40 euros: el Consistorio amplía en casi 300.000 euros dos líneas tras recibir más solicitudes de las previstas.

El Ayuntamiento de la capital alavesa ha pasado de los 790.000 euros iniciales a 1.086.144,40 euros, un incremento de 296.144,45 euros para llegar a todas las empresas con derecho a cobrar. Son dos convocatorias distintas: una para abrir local y otra para digitalizarse.

Dos líneas de ayuda y hasta 20.000 euros por negocio

La primera convocatoria es la de dinamización de locales comerciales. Arrancó con 300.000 euros y ahora sube hasta los 365.000. Su objetivo es que los emprendedores costeen el alquiler de un bajo a pie de calle: cubre el 50% de la renta durante el primer año, con un tope de 500 euros al mes.

Desde que estas ayudas existen, 167 nuevos negocios han abierto sus puertas en Vitoria-Gasteiz.

La segunda línea es la de implantación, modernización y transformación digital. Pasa a 721.144,45 euros, frente a los 490.000 iniciales. Con ella, las pymes de comercio, hostelería y servicios pueden financiar equipos informáticos, herramientas de gestión y software, desarrollo de páginas web, o estrategias de marketing digital, entre otros conceptos.

El Ayuntamiento financia entre el 25% y el 40% de la inversión subvencionable, según la puntuación que obtenga cada proyecto. El techo por negocio llega a 20.000 euros.

No se reparte por orden de llegada: la puntuación del proyecto decide qué porcentaje de la inversión acabas cobrando.

Quién entra y quién se queda fuera de las ayudas

Las ayudas están pensadas para negocios con actividad en un bajo de Vitoria-Gasteiz. Hay tres filtros que no se saltan: la plantilla debe ser inferior a 50 personas empleadas, el balance general anual no puede superar los 10 millones de euros y hay que cumplir los requisitos de cada convocatoria.

Pueden beneficiarse comercios y restaurantes, pero también agencias de viajes, negocios de telecomunicaciones, instituciones financieras, seguros, actividades profesionales y artísticas, y establecimientos integrados en mercados de abastos.

En la línea de locales hay una condición que tumba solicitudes: la fecha clave es la entrada en vigor del contrato de alquiler, cuya vigencia debe haberse producido entre el 1 de agosto de 2025 y el 31 de julio de 2026. Fuera de esa ventana, no pasa el corte.

La novedad de esta edición es el pago anticipado del 100% de la ayuda: por primera vez, las personas emprendedoras lo reciben tras la resolución de la concesión, sin esperar a justificar el gasto para cobrar.

Por qué el Ayuntamiento ha tenido que ampliar la partida

Que un Consistorio amplíe una partida porque se le quedan solicitudes fuera no es lo habitual. Lo normal es lo contrario: presupuesto cerrado y lista de espera. Aquí ha pasado al revés.

El salto respecto a la previsión inicial es notable. La línea de locales crece un 21,7% hasta 365.000 euros y la de digitalización casi un 47% hasta 721.144,45 euros. No es un ajuste cosmético: son 296.144,45 euros más que salen del acuerdo presupuestario firmado para 2026 entre el Equipo de Gobierno municipal y EH Bildu.

La concejala de Promoción Económica, Empleo, Comercio y Turismo, María Nanclares, ha vinculado la ampliación a la demanda creciente de emprendedores, a la ocupación de locales vacíos y a la modernización de las pymes locales. La portavoz de EH Bildu, Rocío Vitero, ha defendido que, cuando las instituciones públicas tienden la mano, el sector comercial avanza.

Para el autónomo, la lectura es doble. Por un lado, hay dinero: el Consistorio amplía la partida en 296.144,45 euros para que nadie con derecho se quede fuera. Por otro, la letra pequeña manda. El pago anticipado evita adelantar caja, pero solo sirve si el proyecto puntúa lo suficiente como para rascar el tramo alto.

Conviene separar conceptos. Estas son subvenciones a fondo perdido, dinero que no se devuelve, no préstamos ni líneas de financiación. Eso sí, el Consistorio exige después justificar en qué se ha gastado cada euro recibido.

La duda que queda para las próximas semanas es el calendario. La información difundida no detalla una fecha de cierre de solicitudes, así que si tienes un negocio en Vitoria-Gasteiz y encajas en los requisitos, lo sensato es mirar la sede electrónica del Ayuntamiento y no fiarlo todo a la siguiente convocatoria. El dinero de este año se ha ampliado, pero no es infinito.

Guía rápida del trámite

  • 📅 Plazos: La información publicada no detalla el plazo de solicitud. En la línea de locales, el contrato de alquiler debe tener entrada en vigor entre el 01/08/2025 y el 31/07/2026.
  • ✅ Requisitos clave: Actividad en un bajo de Vitoria-Gasteiz, plantilla inferior a 50 empleados y balance anual por debajo de 10 millones de euros.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ayuntamiento de Vitoria-Gasteiz y atención presencial en las oficinas municipales.
  • 💰 Importe o coste: Hasta 500 euros al mes (50% del alquiler) en la línea de locales y hasta 20.000 euros (25%-40% de la inversión) en la de digitalización. Ayudas a fondo perdido.
  • ⚠️ Error a evitar: Presentar un contrato fuera de la ventana 01/08/2025-31/07/2026 o no justificar el gasto después: la ayuda se puede perder.

Directivos de clubes españoles reivindican el control económico de LALIGA ante la alerta financiera del fútbol inglés

0

El Regulador Independiente del Fútbol Inglés (IFR) ha advertido de la vulnerabilidad financiera que atraviesan los clubes de la Premier League y del resto de categorías profesionales del país, pese a que el fútbol inglés genera más de 9000 millones de libras anuales. En su informe preliminar ‘State of the Game’ publicado esta semana, el organismo reclama reformas urgentes para corregir los desequilibrios económicos del sistema y cuestiona la eficacia de las nuevas normas financieras para contener el gasto.

Sus conclusiones ponen de relieve la importancia de establecer mecanismos de supervisión que no solo tengan en cuenta los ingresos de los clubes, sino también su capacidad para asumir compromisos económicos, como sucede con el modelo de control preventivo que LALIGA aplica desde 2013, basado en límites de gasto individualizados para evitar que los equipos asuman obligaciones que puedan comprometer su viabilidad a largo plazo.

Según el documento, el 94% de los clubes de las cinco principales categorías del fútbol inglés registró pérdidas en la temporada 2025/2026, en un contexto marcado por el aumento de los costes, el endeudamiento y la dependencia de la financiación de sus propietarios. En el caso de la Premier League, las pérdidas medias por club pasaron de 20 a 44 millones de libras entre las temporadas 2021/2022 y 2025/2026. Los problemas económicos se agravan en las categorías inferiores, donde más del 60% de los equipos de la English Football League (EFL) y la National League presenta insolvencia técnica y el 29% de los clubes consultados no podría sobrevivir más de 30 días sin nuevas aportaciones de sus propietarios.

Este diagnóstico contrasta con la experiencia de los clubes españoles, que llevan más de una década sujetos al control económico de LALIGA. En este sentido, Juan Carlos Castaños Souillard, director financiero del Levante UD, ha destacado en sus redes sociales la estabilidad financiera que aporta este sistema. «En España llevamos más de una década con el control económico de LALIGA. A veces lo sufrimos, y en un club como el nuestro se nota, pero nos ha dado algo que en Inglaterra empiezan a echar en falta: estabilidad», ha señalado.

Una visión que comparte Alberto González Andrades, director ejecutivo del CD Castellón, quien también ha defendido en sus redes la utilidad del control económico de LALIGA. A propósito del procedimiento por presuntas infracciones financieras del Manchester City en la Premier League, el directivo ha reivindicado la postura que Javier Tebas ha mantenido durante años a favor de una supervisión más estricta de las finanzas de los clubes. González Andrades ha reconocido que, con el paso del tiempo, comprende cada vez mejor la utilidad de este sistema y ha destacado las exigencias del modelo español. «El futbol español seguirá con su rutina aburrida de pedir papeles. Pocas veces ser el pesado de la clase ha salido tan a cuenta», recalcó.

En paralelo, el IFR identifica los desequilibrios económicos entre competiciones como uno de los factores que agravan los problemas del fútbol inglés. Un club medio de la Premier League ingresa casi nueve veces más que uno de la Championship, una diferencia que alimenta la presión por aumentar el gasto deportivo. El organismo cuestiona, además, los pagos compensatorios que reciben los equipos descendidos de la Premier League, conocidos como parachute payments, al considerar que incentivan el gasto excesivo y contribuyen a la inflación salarial.

Ante estos riesgos, ha presentado un plan de seis puntos que contempla medidas para reducir las pérdidas, mejorar la gestión financiera, revisar el reparto de ingresos y avanzar en la gobernanza y la participación de los aficionados. También considera poco probable que las nuevas reglas financieras de la Premier League y la Championship consigan contener el gasto o revertir la tendencia de pérdidas.

En este contexto, el ‘State of the Game’, elaborado en cumplimiento de la Football Governance Act 2025, servirá de base para las futuras decisiones regulatorias del IFR, aunque sus conclusiones no implican por ahora nuevas obligaciones ni sanciones. De esta forma, el organismo pretende avanzar hacia una supervisión capaz de anticipar los problemas financieros antes de que comprometan la viabilidad de los clubes. Para ello, ha abierto un periodo de consulta pública hasta el 8 de diciembre de 2026 para recoger las aportaciones de los distintos agentes del sector antes de elaborar la versión definitiva del informe, cuya publicación está prevista para principios de 2027.

Paradigm Corporate Affairs sitúa a Isabel Bonig al frente de su Observatorio electoral 29-N

Paradigm Corporate Affairs ha situado a su Senior Advisor Isabel Bonig al frente del Observatorio electoral 29-N, la iniciativa con la que la consultora de asuntos públicos seguirá las Elecciones Generales del 29 de noviembre.

Un observatorio para seguir la campaña del 29-N

La firma, especializada en senior advisory, asuntos públicos y reputación corporativa, ha diseñado junto a Bonig un programa de actividades que se desplegará durante las próximas semanas, según el comunicado difundido por la consultora. El eje será la elaboración de documentos y notas de inteligencia corporativa para analizar los hitos más relevantes de la campaña electoral.

Bonig dirigirá todas las acciones previstas por la firma para el seguimiento, el análisis y la interpretación de los comicios. El programa incluye también la organización de encuentros personalizados entre líderes políticos y clientes de la consultora, con el fin de de conocer de primera mano los programas electorales de los partidos.

El CEO de Paradigm Corporate Affairs, Joan Ramón Vilamitjana, ha señalado que la misión de la firma es ‘dotar a nuestros clientes de la información y de la inteligencia necesarias para que puedan tomar las mejores decisiones’, especialmente en momentos de alta incertidumbre política. Vilamitjana ha situado a Bonig como la profesional con experiencia y conocimiento para liderar el proyecto.

La consultora convierte el ciclo electoral en un producto de inteligencia para sus clientes, con un perfil de trayectoria institucional al frente.

Bonig, por su parte, ha explicado que asume la dirección del observatorio con el compromiso de construir una plataforma de análisis e inteligencia corporativa que ofrezca a los clientes una visión amplia y completa del entorno político en clave electoral.

La trayectoria de Isabel Bonig

La trayectoria de la responsable del observatorio, recogida en su perfil enciclopédico, combina la gestión institucional, la consultoría en asuntos públicos y la docencia:

  • Generalitat Valenciana: consellera de Infraestructuras, Territorio y Medio Ambiente.
  • Partido Popular de la Comunitat Valenciana: presidenta del partido.
  • Ayuntamiento de la Vall d’Uixó: alcaldesa.
  • Consultoría en asuntos públicos: actividad que ha compaginado con la docencia durante los últimos años.
  • UNIR: docente del Máster Universitario en Dirección de la Gestión Pública y del Grado en Ciencias Políticas y Gestión Pública.
  • Universidad Nebrija: docente del Executive Máster de Asuntos Públicos en el Instituto de Asuntos Públicos y Gobierno.
  • Formación: licenciada en Derecho por la Universitat Jaume I con Premio Extraordinario Fin de Carrera.

El Observatorio electoral 29-N se apoya en un modelo de servicio que las áreas de asuntos públicos han consolidado en los últimos años: seguimiento normativo y político, notas de coyuntura y acompañamiento a los equipos directivos en su relación con las administraciones. Firmas como LLYC o Atrevia mantienen divisiones específicas de asuntos públicos, y la cita del 29 de noviembre abre un tramo de demanda en el que las consultoras compiten por perfiles procedentes de la gestión pública y de la docencia universitaria. Para Paradigm Corporate Affairs, el observatorio funciona además como escaparate de su propuesta de senior advisory, basada en incorporar perfiles con recorrido institucional frente a estructuras con más volumen de equipo.

Isabel Bonig

El valor del senior advisory en un ciclo electoral

El nombramiento ilustra una práctica consolidada en la consultoría de asuntos públicos: incorporar perfiles con recorrido institucional para traducir el lenguaje político al lenguaje del negocio. La experiencia de Bonig en la Generalitat Valenciana, en la presidencia del PP valenciano y en la alcaldía de la Vall d’Uixó encaja en ese perfil, que las firmas del sector valoran especialmente en los meses previos a una cita con las urnas.
El reto del observatorio es de ejecución. La consultora deberá entregar análisis periódicos, sostener la neutralidad de sus lecturas y gestionar encuentros entre clientes y responsables políticos en un calendario comprimido por la campaña. La combinación de experiencia institucional y docencia universitaria de Bonig aporta a la firma un perfil reconocible ante interlocutores públicos y privados.

El movimiento llega en un momento en el que las consultoras de comunicación refuerzan sus áreas de asuntos públicos para acompañar a los clientes en un entorno regulatorio más denso y con más interlocutores. Para Paradigm Corporate Affairs, el observatorio supone una oportunidad de posicionamiento frente a estructuras de mayor tamaño, con un formato de producto que puede reutilizarse en futuros ciclos electorales. El modelo permite, además, dar servicio a direcciones de comunicación y de asuntos públicos de sectores regulados, donde el seguimiento político forma parte de la rutina.

📡 El Radar del Sector

  • El vacío que llena: La firma suma a un perfil institucional que traduce el ciclo electoral en información útil para sus clientes.
  • El reto por delante: Mantener el rigor y la neutralidad de las notas de inteligencia durante las semanas de campaña y hasta el 29-N.
  • El tablero competitivo: El movimiento sitúa al observatorio frente a las áreas de asuntos públicos de LLYC, Atrevia o Kreab.

Hacienda aclara cuándo los autónomos deben declarar criptomonedas en el extranjero: modelo 721

Hacienda concreta cuándo un autónomo debe declarar sus criptomonedas en el extranjero con el modelo 721: si custodias tú las claves, no hay obligación.

La respuesta está en la consulta vinculante V0848-26, del 21 de abril, firmada por la Dirección General de Tributos. El caso que la originó es reconocible: un residente fiscal en España montó una sociedad limitada en Estados Unidos, una LLC, para guardar criptomonedas a largo plazo. La duda era si eso le obligaba a informar a la Agencia Tributaria.

La clave no es dónde está el exchange, sino quién guarda las claves

Aquí viene el detalle que casi nadie mira. Que tu exchange esté fuera de España no convierte automáticamente esa tenencia en algo que debas comunicar con el modelo 721. La norma exige un proveedor que preste servicios de custodia de claves criptográficas privadas por cuenta de terceros, no residente en España y sin establecimiento permanente aquí. Es lo que fija el artículo 42 quater del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria.

Traducido: el 721 solo entra si un tercero extranjero guarda tus claves. Si eres tú quien conserva el control de las claves privadas de tus criptomonedas, sin delegar la custodia en nadie, esa tenencia queda fuera de la declaración. Da igual que sea un monedero conectado a internet —una hot wallet— o un dispositivo físico guardado en casa, una cold wallet. Lo que pesa no es el aparato, es el control.

Ojo con la lectura errónea de esto. Quedar fuera del 721 no significa que tus criptomonedas sean invisibles para Hacienda. Significa que no tienes que presentar esa declaración informativa concreta. Nada más. Y nada menos, porque las ganancias siguen su propio camino.

Que nadie más custodia tus claves te libra del modelo 721, pero no te libra de tributar por lo que ganes cuando vendas.

Los 50.000 euros y el segundo aviso: cuándo sí toca informar

Si las claves las tiene un proveedor extranjero, todavía queda comprobar la segunda barrera: el dinero. Con carácter general, no hay modelo 721 por debajo de 50.000 euros a 31 de diciembre.

modelo 721

Y hay una regla que se olvida cada enero. Una vez presentada la declaración por primera vez, hay que volver a presentarla en los ejercicios siguientes cuando el saldo conjunto haya aumentado en más de 20.000 euros respecto al importe que motivó esa primera presentación.

El despiste típico es dar por hecho que, si ya se presentó el año anterior, este año no hay nada que hacer. Hacienda cruza los datos con los proveedores, así que revisar las cifras a cierre de ejercicio no es opcional. Ahí es donde la mayoría de los titulares que mantiene criptomonedas en un exchange extranjero se lleva la sorpresa. Y cuando toca presentar, el plazo es el que publica cada año el calendario del contribuyente de la Agencia Tributaria.

Qué cambia si mueves las criptos a una LLC en Estados Unidos

Este es el giro interesante de la consulta. En el caso analizado, el contribuyente aportó a su LLC estadounidense las criptomonedas que antes tenía en una cartera personal. A efectos fiscales de Estados Unidos, esa LLC es una disregarded entity: sus ingresos y gastos se atribuyen directamente al dueño. Hacienda, en cambio, mira su personalidad jurídica propia desde el punto de vista mercantil.

Consecuencia práctica: tras la aportación, las monedas ya no son tuyas, son de la sociedad. Tú lo que tienes es una participación en esa entidad extranjera. Eso desplaza el foco a otra declaración informativa, el modelo 720, que recoge determinados bienes y derechos situados en el extranjero, entre ellos las participaciones en entidades extranjeras.

No confundas los dos modelos, porque es el error que más caro sale. El 721 mira las monedas y el 720, la participación societaria. Son obligaciones distintas, con supuestos distintos, y una aportación puede llevarte del primero al segundo.

La lectura de fondo merece un comentario. Tributos lleva años construyendo su criterio sobre los activos digitales a golpe de consulta, y este pronunciamiento confirma una línea que ya se intuía: la autocustodia deja las criptos fuera del 721, pero es un refugio estrecho. Quien guarda sus claves en un dispositivo propio evita esa declaración, sí, pero sigue teniendo que declarar el resultado de cada venta en su IRPF. La consulta solo resuelve la parte informativa, no la tributaria de la aportación societaria.

Para un autónomo que guarda parte de su tesorería en cripto, la consecuencia práctica cabe en tres frases. Si usas un exchange extranjero que custodia por ti, revisa el valor de tu posición a 31 de diciembre y comprueba si cruzas el umbral. Si tienes tus propias claves, respira por el 721, pero no por el IRPF. Y si has movido activos a una sociedad fuera de España, toca revisar también el 720.

Guía rápida del trámite

  • 📅 Plazos: la declaración se refiere al valor de las monedas a 31 de diciembre; el plazo de presentación lo publica cada año la AEAT en su calendario del contribuyente.
  • ✅ Requisitos clave: que un proveedor no residente custodie tus claves y que el valor conjunto de las monedas supere los 50.000 euros a 31 de diciembre.
  • 🌐 Dónde solicitarlo: por vía electrónica, con certificado digital o Cl@ve, en la sede electrónica de la Agencia Tributaria.
  • 💰 Importe o coste: cero euros. Es una declaración informativa: se comunica, no se paga.
  • ⚠️ Error a evitar: dar por hecho que tener el exchange fuera de España obliga siempre al 721, o que la autocustodia exime de tributar por las ganancias en el IRPF.

La ronda de 300 millones de una startup de exGoogle para que la IA diseñe chips

El cuello de botella del cómputo ya no se resuelve levantando más centros de datos, y Ricursive Intelligence acaba de cerrar una ronda de 300 millones de dólares para que la IA diseñe chips.

Una Serie A de 300 millones que valora la compañía en 4.000 millones

La empresa, fundada a finales de 2025 por Anna Goldie y Azalia Mirhoseini, dos investigadoras que trabajaron en Google DeepMind, ha cerrado una Serie A de 300 millones de dólares liderada por Lightspeed Venture Partners. La operación eleva su valoración hasta los 4.000 millones y sitúa a Nvidia entre los inversores a través de su brazo de capital riesgo, según recoge Infobae.

El precedente explica la velocidad. Meses antes, la compañía había levantado una ronda semilla de 35 millones liderada por Sequoia Capital. Dos rondas en menos de un año para un proyecto que todavía no ha anunciado contratos con fabricantes ni fechas de producción en serie.

La plataforma diseña chips de computación de forma autónoma, aprende de cada iteración y mejora los siguientes diseños sin intervención humana. El equipo reúne a investigadores e ingenieros procedentes de Google DeepMind, Anthropic, Apple, y Cadence, un pedigrí que en el deep tech pesa tanto como el producto a la hora de firmar un term sheet.

No llegan de la nada. Antes de fundar Ricursive, Goldie y Mirhoseini codesarrollaron AlphaChip, el sistema de inteligencia artificial de Google DeepMind capaz de generar diseños de circuitos integrados en horas en lugar de los meses o años que exigen los equipos humanos. Esa tecnología se usó en cuatro generaciones de las TPU de Google y también la adoptaron empresas externas del sector de semiconductores.

El capital no está financiando chips más rápidos: está financiando la capacidad de diseñarlos antes de que el mercado los necesite.

La tesis que sostiene la ronda es un problema de demanda. En su intervención en TechCrunch Disrupt, Goldie sostuvo que en los próximos cinco años habrá al menos 10.000 veces más demanda de cómputo, una estimación que ella misma calificó de potencialmente conservadora.

Una valoración de 4.000 millones antes de la producción en serie no premia lo construido: descuenta el cuello de botella que el sector no sabe resolver.

Más centros de datos, insiste la fundadora, no cubren ese salto. La vía que defiende pasa por chips más eficientes, que aprovechen mejor el ancho de banda de las instalaciones existentes y expriman mejor las obleas y las fábricas. Ni siquiera construir centros de datos en el espacio resolvería el problema de fondo.

De Sequoia a Lightspeed: quién está comprando el cuello de botella

La lista de inversores funciona como un mapa de la tesis. Sequoia Capital entró en la semilla; Lightspeed Venture Partners lidera la Serie A; y Nvidia participa a través de su brazo de capital riesgo. El fabricante dominante de aceleradores de IA se posiciona en quien puede optimizar esos mismos aceleradores.

inversión deep tech

📦 Caso de estudio: Ricursive Intelligence

  • El reto: La demanda de cómputo para entrenar modelos de IA crece muy por encima de la capacidad de levantar centros de datos.
  • La jugada: Usar IA para optimizar el chip completo de una sola vez, en lugar de bloques aislados.
  • El resultado: Semilla de 35 millones con Sequoia, Serie A de 300 millones con Lightspeed y una valoración de 4.000 millones.
  • La lección: El cuello de botella de un sector suele ser el mejor sitio donde levantar capital.

El modelo también explica por qué la IA descubre arreglos que un ingeniero no habría firmado. AlphaChip llegó a producir una distribución circular de componentes, con forma de rosquilla, que sorprendió al equipo antes de demostrar que rendía mejor. El método tradicional divide el chip en decenas de bloques y los optimiza por separado; Ricursive trabaja el diseño completo de una vez, lo que abre la puerta a patrones ondulados que el flujo convencional descarta.

Ahí está la diferencia frente a Synopsys y Cadence Design Systems, las dos firmas que dominan el diseño electrónico automatizado y que ya aplican inteligencia artificial a partes del proceso. Lo que Ricursive reclama es el ciclo entero: chips más avanzados permiten entrenar modelos más capaces, y esos modelos diseñan mejores procesadores. Para Goldie, los ingenieros deberían aportar las ideas y dejar la ejecución a la máquina.

Goldie añade un argumento de mercado que suena más a oportunidad que a eficiencia. Si diseñar un chip cuesta seis meses, un año o dos, hay que ser extremadamente selectivo con los proyectos. Si cuesta una semana, aparecen aplicaciones que hoy no se justifican económicamente: espacio, realidad aumentada y virtual o computación biológica.

Lo que este caso enseña a un founder de deep tech

Queda un detalle que ninguna ronda resuelve: antes de fabricarse en plantas como las de TSMC o Samsung, cualquier diseño debe superar verificaciones físicas rigurosas. El capital ha entrado en una fase de I+D con riesgo de ejecución alto, no en una fábrica en marcha.

El precedente más cercano no es una startup, sino las propias herramientas de diseño: Synopsys y Cadence llevan décadas construyendo barreras de patentes y flujos de trabajo que ningún modelo, por bueno que sea, sustituye de un día para otro. Vender al cuello de botella es una tesis sólida, pero el ciclo de venta en semiconductores se mide en años, no en trimestres.

Para un founder europeo, la lectura es agridulce. En España, líneas públicas como las de ENISA o los programas del CDTI se mueven en órdenes de magnitud muy distintos a esta ronda; el capital que financia deep tech de frontera sigue concentrado en Estados Unidos. Eso no invalida la estrategia: atacar un cuello de botella concreto funciona igual en software, en industrial o en un obrador artesanal que decide competir por la logística en lugar del escaparate.

La lección práctica es de asignación de recursos. Ricursive no ha construido un chip nuevo: ha construido la herramienta que diseña chips. En un ciclo donde el hardware condiciona el ritmo de la IA, quien vende picos y palas cobra antes que quien busca oro, y lo hace con menos capex. El riesgo, eso sí, es que la valoración descuente ya una posición de mercado que aún no está ganada.

🚀 Hoja de Ruta para Emprender

  • Busca el cuello de botella: Antes de definir tu producto, identifica qué limita al sector al que vendes y construye alrededor de esa restricción.
  • Vende antes de construir: Ricursive levantó capital para la herramienta, no para el chip: si el dolor del cliente está documentado, el dinero llega antes.
  • Cuida el runway largo: En semiconductores el ciclo de venta se mide en años; ajusta tu burn rate a un runway de 24 meses mínimo si vendes a industria.
  • Diversifica tus fuentes de capital: Combina venture con líneas públicas como ENISA o CDTI para no depender de una sola ronda.

Altcoins caen hoy hasta un 15%: RAY, ETHFI y PUMP lideran las ventas tras el IPC de EEUU

Las altcoins caen hoy hasta un 15% y el castigo se concentra en los tokens ligados a Solana y a las finanzas descentralizadas. RAY, el token del exchange descentralizado Raydium, retrocede un 15,12% hasta los 1,81 dólares y lidera las ventas de la jornada. Le siguen ETHFI, el token de ether.fi (-13,57%), y PUMP, el activo de la plataforma de memecoins pump.fun (-13,56%).

ZRO (LayerZero), ENA (Ethena), INJ (Injective) y FET (Fetch.ai) también pierden más del 10% en la misma sesión, según los datos de mercado recopilados por Diariobitcoin. No es el batacazo de un token pequeño y olvidado: es una jornada de ventas amplia sobre varios de los activos que mejor se habían comportado en los últimos meses. El patrón no es nuevo.

Qué ha pasado hoy: RAY arrastra al resto de altcoins

La foto de RAY ayuda a entender el movimiento. El token cotizaba en 1,81 dólares frente al cierre previo de 2,03 y por debajo del precio medio ponderado por volumen de la sesión (el VWAP, 1,89), una referencia que los operadores usan para saber si el mercado ha comprado caro o barato a lo largo del día. El rango de hoy fue de 1,77 a 2,03 dólares.

RAY es el token de Raydium, uno de los principales intercambios descentralizados del ecosistema Solana. Su capitalización ronda los 490 millones de dólares y el volumen negociado en la jornada fue de 79,04 millones, un 4,38% por debajo de su promedio de 30 días aunque un 68,77% por encima del registrado ayer. Es decir: se negoció más que ayer, pero menos que la media del último mes.

Lo llamativo es el contraste con el medio plazo. RAY cae un 24,68% en una semana, pero todavía sube un 31,70% en 30 días y un 170,03% en 90 días. Quien compró hace tres meses sigue ganando dinero. Quien lo hizo la semana pasada, no.

En el plano técnico, el token cotiza por debajo de todas sus medias móviles de corto plazo, de la de 5 a la de 30 sesiones, y por encima de la de 50, la de 90 y la de 200. El RSI de 14 días, el indicador que mide si un activo está sobrecomprado o sobrevendido, marca 44,5: zona de debilidad, sin llegar a sobreventa extrema. El estocástico está en 5,6, un nivel tan bajo que suele preceder rebotes técnicos, aunque no los garantiza.

La estructura de corto plazo está rota; la de largo plazo, intacta: RAY cotiza bajo sus medias cortas y muy por encima de la de 200 sesiones.

Por qué caen las altcoins: la macro de EEUU y las liquidaciones

El detonante que circula en el sector es macroeconómico: los datos de inflación de Estados Unidos (el IPC) y las señales restrictivas de la Reserva Federal. CoinMarketCap atribuyó la presión sobre RAY y el resto de altcoins a ese contexto, a la contracción de la capitalización total del mercado y a cerca de 700 millones de dólares en liquidaciones, según recogió Diariobitcoin. Es contexto plausible, no una confirmación.

Una liquidación ocurre cuando alguien ha comprado con dinero prestado, es decir, apalancado, y la plataforma cierra su posición a la fuerza al tocar un precio determinado. Ese cierre forzoso suma ventas y empuja la cotización todavía más abajo, en una espiral que se retroalimenta en minutos. El problema, aquí, es que los datos públicos no permiten saber qué parte de esos 700 millones correspondió a RAY ni si las posiciones cerradas eran de compradores o de vendedores.

Hay otro factor que el sector vigila desde hace meses: el desbloqueo de tokens. Muchos proyectos reparten sus monedas por fases y, cuando llega el día en que el equipo o los primeros inversores pueden venderlas, la oferta aumenta de golpe y el precio suele resentirse. En el caso de RAY no hay ningún desbloqueo confirmado para estas fechas, así que no sirve como explicación. Pero ayuda a entender por qué las altcoins pequeñas caen más que bitcoin cuando el mercado se gira.

Qué vigilar ahora: soportes, volatilidad y precedentes

El nivel que concentra las miradas está en la zona de 1,77 y 1,79 dólares, donde coincide el mínimo del día con un retroceso de Fibonacci de 90 días, una herramienta que los analistas usan para buscar puntos de apoyo en las caídas. Perder esa franja debilitaría la hipótesis de estabilización. Por arriba, recuperar los 1,89 sería la primera señal de alivio, y superar los 2,03 abriría la puerta a las medias situadas entre 2,10 y 2,29.

Conviene además mirar el tamaño de los movimientos. El ATR, que mide cuánto se mueve un activo en una sesión normal, equivale aquí al 12% del precio, y la volatilidad anualizada a 30 días roza el 129,5%. Traducido: mucho ruido. Con esos números, los límites de pérdida demasiado estrechos quedan en papel mojado y cualquier posición debería dimensionarse con margen.

Para ponerlo en contexto, Raydium es una pieza central del ecosistema de Solana, la red que se ha convertido en la alternativa más seria a Ethereum para negociar tokens. Su token llegó a valer 16,91 dólares el 13 de septiembre de 2021, en pleno ciclo alcista posterior al verano de las DeFi, el periodo de 2020 en el que los protocolos de finanzas descentralizadas pasaron de experimento a mover miles de millones. Hoy cotiza un 89,27% por debajo de aquel máximo.

A eso se añade el problema de siempre: los datos que faltan. No hay cifras públicas de comisiones del protocolo, usuarios activos ni valor total bloqueado, es decir, el dinero depositado en el protocolo, para las últimas 24 o 72 horas. Sin esas métricas no se puede distinguir si la caída responde a un deterioro real del uso de Raydium o a un simple golpe macro. Y esa diferencia es la que separa un bache de un cambio de tendencia.

Con todo, la lectura más honesta es prudente. Una corrección del 15% en un activo que aún sube un 170% en 90 días habla de un mercado muy sensible a cualquier dato macro. Si el precio defiende los 1,77 dólares y recupera el VWAP, el episodio quedará como un susto. Si los pierde, la media de 90 sesiones, en 1,17 dólares, entra en el mapa. Prudencia, entonces. Este análisis no constituye un consejo de inversión.

Cercanías C-8b cortada entre Los Molinos y Cercedilla: Renfe habilita autobuses alternativos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un tren de Cercanías Madrid ha sufrido la salida de un eje y la circulación de la línea C-8b está cortada entre Los Molinos y Cercedilla.
  • ¿Quién está detrás? Renfe opera el servicio y Adif gestiona la infraestructura. El Ayuntamiento de Cercedilla habla de descarrilamiento; Renfe matiza y pide cautela.
  • ¿Qué impacto tiene? Autobuses alternativos cubren el tramo por carretera en ambos sentidos hasta que se retire el tren y se repare la vía.

La salida de un eje de un tren ha cortado la línea C-8b de Cercanías Madrid entre Los Molinos y Cercedilla. Renfe ha activado autobuses alternativos por carretera para que los viajeros de la Sierra de Guadarrama no queden incomunicados.

Salida de eje o descarrilamiento: el matiz que divide a Renfe y al Ayuntamiento

El incidente se produjo en plena hora punta de la mañana y no ha dejado heridos. Solo hay daños materiales, según coinciden el operador y el Ayuntamiento de la localidad. La circulación permanece interrumpida en el tramo que separa las dos estaciones, en el corazón del corredor ferroviario que sube hacia la sierra de Guadarrama.

Aquí aparece el primer matiz del día. Desde Renfe se insiste en que el tren ha sufrido la salida de un eje de uno de sus coches y piden cautela a la hora de hablar de descarrilamiento. El Ayuntamiento de Cercedilla, en cambio, lo ha trasladado ya a los vecinos por sus canales oficiales como un descarrilamiento. Dos versiones, un mismo tramo cortado.

Conviene aclarar las competencias, porque marcan los tiempos de la reparación. Renfe es el operador: pone los trenes y al personal. Adif es el gestor de la infraestructura, y suyos son el carril, las catenarias y la señalización. La reparación de la vía dañada depende de Adif, y hasta que sus operarios no retiren el tren siniestrado y acondicionen el trazado, el ferrocarril no vuelve.

La diferencia entre una salida de eje y un descarrilamiento no es menor. En la salida de eje, una de las ruedas del convoy se sale del carril sin que el tren abandone el trazado; en el descarrilamiento, el vehículo se va del carril. El lenguaje importa en un sector que lleva años bajo el foco por la puntualidad y la seguridad.

Un eje fuera del carril y una línea cortada: la discusión sobre cómo llamarlo no cambia el dato que importa, el tren no circula entre Los Molinos y Cercedilla.

Los autobuses alternativos que cubren el tramo cortado

Mientras la vía permanece cerrada, Renfe ha montado un servicio especial de autobuses que enlaza Los Molinos y Cercedilla en ambos sentidos. El operativo se mantendrá activo hasta que concluyan las maniobras de retirada del tren y las labores técnicas de reparación en el trazado.

El Ayuntamiento ha pedido comprensión a los afectados y recomienda programar los trayectos con margen de tiempo. El aviso no es menor: entre dos estaciones de montaña, un trayecto que en tren se cuenta en minutos por carretera se estira, con tráfico y con transbordos de por medio.

Para el viajero, la recomendación es simple: consultar la web de Cercanías Madrid antes de moverse, sumar tiempo de sobra y tener a mano la app del operador, donde se actualizan los horarios de los autobuses de refuerzo.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tiempo y en bolsillo. La C-8b es la espina dorsal del transporte público en buena parte de la Sierra de Guadarrama, y la mayoría de sus usuarios la usan a diario para llegar a Madrid. Un corte obliga a esos vecinos a echar mano del coche o a encadenar transbordos, y ninguno de los dos planes sale gratis.

La zona cero es el tramo entre Los Molinos y Cercedilla, dos municipios de la sierra madrileña separados por apenas unos kilómetros. Cercedilla funciona como nudo: es el punto donde el corredor se adentra en la montaña y donde muchos viajeros enlazan con otros servicios. Cortar ahí tiene efecto dominó sobre toda la línea.

Los precedentes no ayudan a la calma. La nevada de Filomena, en enero de 2021, dejó a la Cercanías madrileña trabajando a medio gas durante días y a la sierra incomunicada por tren. La lección de entonces sigue vigente: en una red tan radial, un solo tramo cortado arrastra a toda la línea y a todos sus horarios.

Queda por saber cuánto tardará Adif en devolver la vía a la normalidad. El operativo de autobuses se mantendrá mientras duren las tareas de retirada y reparación, sin fecha cerrada por ahora. El primer hito es la retirada del tren siniestrado; a partir de ahí, empieza la cuenta atrás para reabrir el tramo. Seguimos de cerca la evolución del corte y la reapertura de la C-8b.

Repsol vs Iberdrola: así es la campaña histórica que reactiva la guerra de precios

Repsol ha decidido que la guerra contra Iberdrola por el cliente energético se libra en el surtidor. La petrolera que dirige Josu Jon Imaz activa desde hoy una ofensiva comercial para captar clientes de luz y gas con un reclamo poco habitual en el sector: 100 euros de saldo en Waylet y una rebaja de 20 céntimos por litro durante doce meses en cualquier repostaje. La campaña reactiva el pulso directo con las grandes eléctricas españolas.

La promoción estará vigente entre el 15 de octubre y el 31 de diciembre y está pensada para nuevos clientes que contraten electricidad o gas con la compañía. Los que ya lo son quedan fuera de esta oferta concreta, aunque mantienen otras ventajas. El gancho se apoya en Waylet, el sistema de pago y fidelización que Repsol lleva años convirtiendo en su gran herramienta de captación, y persigue sobre todo engordar la cartera de clientes eléctricos, el terreno donde la compañía tiene menos recorrido histórico.

Repsol activa la ofensiva: 100 euros en Waylet y 20 céntimos por litro

No es un movimiento improvisado. Repsol lleva casi una década construyendo una propuesta multienergía capaz de integrar luz, gas y carburante en un mismo contrato y una misma aplicación. Ese modelo, que sus rivales petroleros no han sabido o no han querido replicar, es el que ha impulsado su crecimiento en el mercado minorista eléctrico desde que entró en 2018 con la compra de los activos de Viesgo, una operación que le aportó una cartera inicial de 750.000 clientes.

Desde entonces ha escalado con crecimiento orgánico, pero sobre todo a golpe de adquisiciones. Gana Energía, CHC Energía, ODF Energía, y operaciones menores como Ekiluz le han permitido entrar en distintos segmentos del mercado. Hoy Repsol suma cerca de 3,5 millones de clientes de electricidad y gas entre España y Portugal, según cifras internas que la compañía no desglosa. El objetivo declarado es superar los cuatro millones en 2028.

Iberdrola, Endesa y Naturgy: el tablero que Repsol quiere romper

El contexto es el de un mercado que había permanecido casi congelado durante años y que se ha movido con fuerza en los últimos meses. Iberdrola, primera eléctrica española, con algo más de nueve millones de clientes, anunció en septiembre la compra del negocio de comercialización de Contigo Energía —la antigua Gesternnova—, sumando más de 100.000 clientes eléctricos. Un año antes ya había incorporado las casi 19.000 carteras de Electra del Maestrazgo.

La factura de la luz ya no es el negocio: es el anzuelo con el que Repsol quiere pescar el gasto energético completo del hogar.

Endesa, segunda del ránking con otros nueve millones de clientes, acordó el año pasado la compra de la comercializadora de MasOrange, una operación que le aportó aproximadamente 350.000 clientes. Iberdrola y Endesa rompían así con una dinámica en la que nunca habían jugado a crecer vía compras en comercialización de luz: ese terreno había quedado reservado para Repsol.

campaña comercial Repsol

El tercer frente es Naturgy. Con algo más de cuatro millones de clientes, la gasista es el verdadero objetivo a batir por Repsol, que aspira a superar esa barrera dentro de dos años. La compañía lleva días desplegando una campaña institucional masiva en medios, una señal de que la presión competitiva se ha instalado también en el terreno de la marca y no solo en el del precio.

En paralelo, Totalenergies ha resucitado sus ofertas después de años de frenazo. El gigante francés, que llegó a superar el millón de clientes en España y cayó por debajo de los 900.000, ha recuperado la agresividad comercial con un personaje a modo de mascota, Totie, como reclamo. La presión llega por todos los flancos, y eso explica por qué Repsol ha decidido mover ficha ahora y no en otro momento del calendario.

Por qué el multienergía sostiene la apuesta de Repsol

El mercado minorista español de electricidad se reparte entre unos pocos grandes operadores que llevan años moviéndose en una horquilla estrecha, con la mayoría de sus clientes cautivos y poca propensión al cambio. La diferencia entre ellos ya no está en el precio puro, sino en los servicios añadidos: fidelización, mantenimiento y pago integrado. Ahí es donde Repsol ha decidido plantar batalla.

Hay una lectura más de fondo en el movimiento. Durante una década, la compañía ha hecho de la integración energética su principal ventaja: contratar luz, gas y carburante con el mismo proveedor y pagarlo todo desde la misma aplicación. Ninguna otra petrolera española ha explotado esa combinación con la misma insistencia, y ese es, precisamente, el argumento que sostiene la ofensiva. El riesgo, sin embargo, está en el coste de la fidelización: 100 euros por cliente nuevo y una rebaja sostenida de 20 céntimos por litro durante un año son cifras que aprietan el margen si la captación no se convierte después en permanencia.

Repsol compite además contra una inercia que juega en su contra. El cliente energético español cambia de comercializadora menos de lo que las campañas sugieren, y las eléctricas tradicionales conservan una base cautiva de millones de hogares difícil de mover con descuentos. La ventana de la promoción —del 15 de octubre al 31 de diciembre— no es casual: coincide con el tramo del año en el que se concentran las revisiones de tarifas y las renovaciones de contrato.

La clave estará en cuántos de esos clientes captados siguen con Repsol cuando expire la rebaja de los doce meses. Si el grueso se queda, la compañía habrá acercado su meta de los cuatro millones para 2028. Si no, habrá pagado una factura muy alta por un crecimiento de escaparate.

Por qué entrenar fuerza a los 50 exige más carga, no menos: la ciencia del músculo maduro

Entrenar fuerza a los 50 exige subir la carga, no bajarla. Mantener la intensidad y ejecutar con técnica es lo que conserva el músculo maduro, según los especialistas en fuerza que trabajan con esta franja de edad.

La creencia popular dice justo lo contrario. Al cumplir años toca aligerar, cambiar la barra por la máquina y conformarse con mantenerse. El entrenador Bryan Krahn, de 53 años, sostiene lo opuesto: lo que se filtra con la edad es la fuerza, y la única forma de frenar esa fuga es seguir exigiendo al músculo un peso que le obligue a adaptarse.

El matiz importa, y es donde se decide todo. Mantener la carga no significa repetir la sesión del año pasado ni forzar la máquina como si tuvieras 30. Significa entrenar dentro de tus límites conocidos y, desde ahí, seguir progresando. Krahn lo resume con precisión: ni lo que hacías antes, ni lo que crees que podrías hacer en un día perfecto.

La ciencia del músculo maduro: la carga es el estímulo

El punto de partida es esperanzador. Krahn lo deja claro: incluso quien nunca ha tocado una barra llega a los 50 con margen de sobra. Las ganancias de novato siguen ahí a cualquier edad y aparecen rápido, siempre que el estímulo sea real. El músculo no distingue entre un principiante de 20 y uno de 55; distingue entre una carga que le reta y una carga que le aburre.

Eso choca de frente con la estrategia defensiva. Reducir peso sin criterio, sesión tras sesión, apaga la señal que construye y conserva la masa muscular. A efectos prácticos: menos estímulo, menos músculo y menos capacidad para moverte con soltura en el día a día.

La fuerza no se pierde por cumplir años, se pierde por dejar de darle al músculo un motivo para quedarse.

¿Cuánto peso es suficiente? Aquí la evidencia coincide en un punto: la intensidad eficaz es individual y depende del movimiento. El fisiólogo del ejercicio Pat Davidson, a sus 46 años, mueve entre 8 y 15 repeticiones en sentadilla tipo hack como zona dulce para construir músculo con margen de seguridad, mientras en los ejercicios de empuje sí aprieta más.

Cómo aplicar la sobrecarga progresiva después de los 50

Vamos por partes. La sobrecarga progresiva es el principio que sostiene cualquier avance: subir el peso, las repeticiones o la calidad de la ejecución a lo largo del tiempo. Con la edad no se abandona ese principio, se aplica con más cabeza.

📊 La pauta en cifras

  • Carga eficaz: un peso que te deje 1 o 2 repeticiones en reserva al cerrar la serie, nunca una serie cómoda.
  • Repeticiones de referencia: 8 a 15 por serie en movimientos grandes (sentadilla, prensa, remo); menos repeticiones en empujes si la técnica se mantiene impecable.
  • Progresión realista: subir carga o repeticiones cada una o dos semanas, o sumar una serie si el peso se estanca.
  • El ajuste prudente: al volver de un parón, arranca un 10% por debajo de tu límite conocido y recupera desde ahí.
peso y edad entrenamiento

Krahn trasladó buena parte de su entrenamiento a las máquinas después de un parón por el hombro. El objetivo de ese cambio no era levantar menos, sino levantar mejor. Una máquina guía la trayectoria, permite controlar el rango de recorrido y hace que el músculo objetivo trabaje de verdad.

Ahí está la clave: la carga no se recorta, se recoloca. Barra, mancuerna, máquina, o polea son herramientas. Lo que decide el resultado es si el músculo recibe un estímulo lo bastante exigente como para justificar su reconstrucción.

Y no, no hace falta vivir en el gimnasio. Krahn insiste en que su prioridad actual es entrenar de forma sostenible, con sesiones que pueda repetir semana tras semana. La constancia a intensidad decente gana a la heroicidad puntual.

Qué dice la evidencia sobre el músculo maduro

Hay un consenso razonable en la literatura de ejercicio: el músculo responde al entrenamiento de fuerza a cualquier edad y la intensidad es la variable que más pesa en ese estímulo. La novedad del mensaje de Krahn y Davidson está en el orden de prioridades. Durante años, la recomendación para la mediana edad fue bajar peso y sumar repeticiones. La evidencia actual apunta a lo contrario: conservar la fuerza es el objetivo y la carga es el medio.

También conviene ser honesto con los límites. Entrenar pesado es específico de cada movimiento y de cada persona, y no existe una cifra universal que valga para todos. La progresión se construye sobre el historial propio, no sobre un porcentaje copiado de internet. Y la recuperación entre sesiones pesa más a partir de los 50: dormir bien y comer proteína suficiente deja de ser un extra y pasa a ser parte del entrenamiento.

Para quién encaja esto: para quien ya entrena y ha ido aligerando por prudencia, para quien vuelve después de años parado y para quien empieza de cero a los 50. En los tres casos la pauta es la misma. Menos miedo a la carga, más criterio en la ejecución.

Aviso útil: todo lo anterior es información divulgativa sobre optimización del estilo de vida y rendimiento, no un consejo profesional individualizado. Si tus circunstancias personales condicionan tu forma de entrenar, coméntalo con un especialista antes de subir cargas.

⚡ Rutina de Optimización Diaria

  • Fija tu límite conocido: anota hoy el peso que controlas con 2 repeticiones en reserva y trabaja desde ahí el próximo mes, sin bajarlo por reflejo.
  • Progresa una sola variable: sube 2,5 kilos o una repetición cada una o dos semanas en un ejercicio; si se estanca, cambia a máquina o ajusta el rango.
  • Cierra el día con proteína y sueño: reparte entre 25 y 30 gramos de proteína por comida y protege 7 u 8 horas de descanso para que la sesión se convierta en adaptación.
Publicidad