La demanda mundial de electricidad se acelera en 2026 y crecerá unas 2,3 veces más rápido que la demanda total de energía

La demanda mundial de electricidad se está acelerando y, en 2026, crecerá aproximadamente 2,3 veces más rápido que la demanda total de energía, según la IEA.

En ese sentido, Michael Lewis, responsable de Investigación en Finanzas Sostenibles de DWS, y Taylor Smith, gestor del DWS Invest Essential Materials Producers y co-responsable de Renta Variable de Materias Primas y Recursos Naturales en DWS, analizaron esta semana en Madrid las principales tendencias de la electrificación y las oportunidades de inversión que está generando esta transformación.

Para los expertos de DWS, una de las claves que explica el interés por la electrificación es que la electricidad se está convirtiendo en la columna vertebral del sistema energético mundial.

Cuatro motores del aumento de la demanda de electricidad

La gestora identifica cuatro motores de demanda están impulsando la transición a diferentes ritmos (transporte, edificios, industria y digital) y señala que la expansión de las energías limpias está facilitando la electrificación, pero las redes eléctricas se están convirtiendo en el cuello de botella.

Las ventas mundiales de vehículos eléctricos superaron los 20 millones en 2025, pero estos siguen representando menos del 5% del parque mundial de turismos. El potencial de conversión restante es considerable, aunque su adopción varía considerablemente de una región a otra.
Electricidad. Imagen de Monika en Pixabay

La IA cambia de cuello de botella: ya no faltan chips, falta electricidad, memoria y centros de datos

Los edificios representaron alrededor del 60% del crecimiento de la demanda eléctrica en 2024. Las bombas de calor, los sistemas de refrigeración y los sistemas conectados de los edificios aumentan la carga, al tiempo que generan oportunidades para mejorar la eficiencia y la flexibilidad de la demanda.

La electricidad representa solo alrededor del 4% de los procesos industriales a nivel mundial. Los hornos de arco eléctrico, las bombas de calor industriales y otras tecnologías consolidadas pueden cubrir una mayor parte de las necesidades de calor de los procesos a medida que mejoren la rentabilidad y las infraestructuras.

Los centros de datos representaron alrededor del 1,5 % de la demanda mundial de electricidad en 2024. Su porcentaje podría aumentar notablemente a mediados de la próxima década, ya que las cargas de trabajo relacionadas con la inteligencia artificial requieren una mayor capacidad de procesamiento y refrigeración.

Por otro lado, la gestora añade que los centros de datos se han convertido en la nueva carga marginal en varios mercados eléctricos y apunta que la transición energética requiere cada vez más recursos materiales. Por último, DWS recuerda que la geopolítica y la seguridad energética están reforzando la tendencia hacia la electrificación. 
Los precios negativos de la electricidad revelan el gran cuello de botella de la transición energética

Electricidad. Imagen de Roman Soto en Pixabay

La cadena de valor de la energía como inversión

Lewis y Smith señalaron que la clave para invertir con éxito en la transición es la cadena de valor de la energía, que supone el proceso que va desde la extracción de los recursos hasta la distribución final de la energía se divide en cinco etapas fundamentales, cada una con sus propias actividades y desafíos operativos:

  • En la primera etapa de minería y procesamiento, las actividades principales se centran en la obtención de cobre, litio, grafito, níquel, tierras raras y otros insumos esenciales. Los obstáculos típicos en esta fase incluyen los largos plazos de desarrollo, los trámites de permisos (permitting), la calidad del mineral y los procesos de concentración.
  • La segunda fase corresponde a la fabricación de equipos, donde se producen transformadores, turbinas, celdas de conmutación (switchgear), cables y electrónica de potencia. Aquí, los cuellos de botella habituales son la capacidad de las fábricas, la escasez de mano de obra especializada y los prolongados ciclos de homologación.
  • Durante la tercera etapa de construcción e instalación, se requiere el despliegue de conexiones de alta capacidad y maquinaria especializada. Los principales retos que ralentizan los proyectos son la ejecución de las obras, la disponibilidad de personal y la gestión de permisos.
  • En la cuarta fase de generación y almacenamiento, las labores abarcan la ingeniería, la construcción de subestaciones, líneas de alta tensión y conexiones a la red. Las dificultades más comunes en este punto están relacionadas con los puntos de conexión, el costo de capital, la flexibilidad operativa y el diseño del mercado.
  • Finalmente, la etapa de transmisión y distribución involucra redes reguladas, interconectores y sistemas de redes inteligentes (smart grids). Los obstáculos característicos de este último tramo son los retrasos en la planificación, la asequibilidad de los servicios y los retornos de inversión permitidos.

Para Lewis y Smith se trata de un tema común, pero con factores de valoración distintos: “Un productor de cobre, un fabricante de transformadores, una empresa de ingeniería y una empresa de servicios públicos regulada pueden beneficiarse todos de la electrificación; sin embargo, sus perfiles de flujo de caja y su exposición al riesgo siguen siendo fundamentalmente diferentes”.
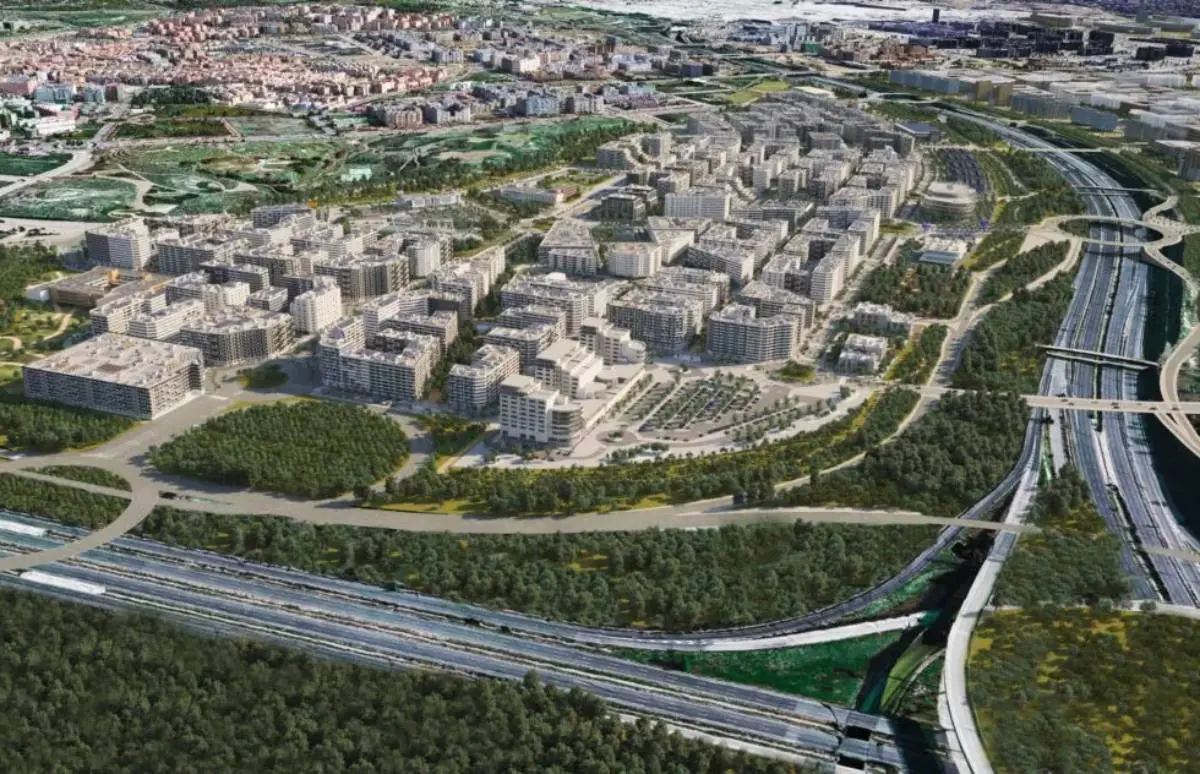
Culmia y un fondo internacional ponen 400 millones sobre la mesa para levantar 900 viviendas en Madrid

La promotora inmobiliaria Culmia se ha aliado con Cross Ocean para impulsar una cartera de 900 viviendas en la Comunidad de Madrid con una inversión prevista de 400 millones de euros. La operación arrancará con dos desarrollos urbanísticos estratégicos: Valdecarros, en la capital, y Retamar de la Huerta, en Alcorcón.

El acuerdo refuerza la apuesta del capital internacional por el mercado residencial madrileño y consolida un modelo de negocio en el que los grandes inversores aportan financiación mientras las promotoras especializadas se encargan de gestionar todo el proceso, desde el desarrollo urbanístico hasta la comercialización de las viviendas. Cross Ocean controlará el 90% de la nueva sociedad, mientras que Culmia conservará el 10% y asumirá la gestión integral de los proyectos.

Cross Ocean controlará el 90% de la operación

La alianza entre Culmia y Cross Ocean se materializará a través de una plataforma de coinversión inmobiliaria destinada a desarrollar proyectos residenciales en la Comunidad de Madrid. La inversión prevista asciende a 400 millones de euros para una cartera inicial de 900 viviendas, cuya ejecución se distribuirá en distintas fases.

La estructura societaria refleja el reparto de funciones entre ambas compañías. Cross Ocean tendrá una participación del 90%, mientras que Culmia mantendrá el 10% restante. La promotora española se ocupará de identificar y desarrollar las oportunidades inmobiliarias, definir el producto residencial, gestionar los aspectos técnicos, coordinar la construcción y comercializar las viviendas.

Culmia Merca2
Fuente: Culmia

Este modelo permite al inversor internacional entrar en proyectos de gran escala sin tener que asumir directamente todas las tareas propias de una promotora. Para Culmia, supone ampliar su actividad como socio especializado en el desarrollo residencial y gestionar nuevos proyectos con capital de terceros.

La operación se suma a otras alianzas que la compañía ha establecido con inversores institucionales para impulsar promociones en diferentes mercados españoles.

Valdecarros y Retamar de la Huerta concentran las 900 viviendas

La cartera inicial se repartirá entre dos de los principales desarrollos urbanísticos del entorno madrileño. Valdecarros concentrará 163 viviendas, mientras que Retamar de la Huerta, en Alcorcón, sumará otras 737.

La distribución sitúa el grueso de la operación en el suroeste de la región, aunque también incorpora una parte del gran desarrollo residencial previsto en el sureste de Madrid capital. En el caso de Retamar de la Huerta, la ejecución de las viviendas se realizará progresivamente. Este desarrollo urbanístico se encuentra entre las grandes bolsas de suelo residencial previstas para ampliar la oferta de vivienda en el entorno metropolitano madrileño.

Valdecarros, por su parte, forma parte de la expansión urbana del sureste de la capital, donde se proyectan decenas de miles de viviendas a lo largo de las próximas fases de desarrollo. La presencia de Culmia en ambos ámbitos permite a la nueva sociedad concentrar su inversión en dos áreas con capacidad para absorber nuevas promociones residenciales.

Los fondos internacionales buscan oportunidades en el residencial español

La alianza ilustra el interés de los inversores internacionales por el mercado inmobiliario español, especialmente por aquellos proyectos en los que existe capacidad para desarrollar nuevas viviendas a medio y largo plazo.

En este tipo de operaciones, la disponibilidad de suelo y la capacidad para gestionar los trámites urbanísticos y la construcción resultan tan importantes como la financiación. La colaboración con una promotora que conoce el mercado local permite al inversor delegar buena parte de la ejecución y concentrarse en la estructura financiera de la operación.

Para Culmia, la fórmula también supone una vía para desarrollar nuevos activos sin tener que financiar por sí sola la totalidad de las inversiones. La compañía mantiene la responsabilidad operativa de los proyectos y participa en el capital de la sociedad conjunta, aunque en una proporción minoritaria.

La estrategia encaja con otros acuerdos impulsados por la promotora en los últimos años, tanto en vivienda de alta gama como en proyectos residenciales vinculados a inversores institucionales. La compañía también ha desarrollado una alianza con MEAG para impulsar una plataforma de vivienda asequible con una inversión prevista cercana a los 400 millones de euros y el objetivo de superar las 2.500 viviendas a medio plazo.

Culmia refuerza su papel como gestora de proyectos inmobiliarios

La operación con Cross Ocean no consiste únicamente en la entrada de un nuevo socio financiero. También refleja la evolución de Culmia hacia un modelo en el que combina la promoción residencial con la gestión integral de proyectos para inversores.

Culmia
Fuente: Culmia

La compañía se encargará de coordinar el conjunto del proceso, desde la preparación urbanística y la definición de las viviendas hasta la construcción y su posterior venta. Este papel permite mantener el conocimiento técnico y comercial del proyecto dentro de la promotora, mientras el socio internacional aporta la mayor parte del capital.

La transacción contó con el asesoramiento legal de Linklaters y el inmobiliario de Colliers para Cross Ocean. Por parte de Culmia, Cuatrecasas intervino como asesor legal y Evercore como asesor financiero.

Una inversión que se ejecutará por fases

Los 400 millones de euros corresponden a la inversión prevista para desarrollar la cartera residencial, no a un desembolso íntegro destinado a construir las 900 viviendas de manera inmediata. La ejecución se realizará progresivamente y dependerá del calendario de desarrollo de cada ámbito.

La alianza combina así dos elementos clave del negocio inmobiliario actual: el acceso a capital institucional y la capacidad de las promotoras para transformar suelo en viviendas comercializables.

Con Valdecarros y Retamar de la Huerta como punto de partida, Culmia y Cross Ocean ponen en marcha una plataforma que aspira a aprovechar el potencial residencial de la Comunidad de Madrid. La evolución de estos proyectos permitirá comprobar cómo se materializa una inversión de 400 millones de euros en un mercado marcado por la necesidad de ampliar la oferta de vivienda y por el creciente protagonismo de los fondos internacionales.

Carrefour lanza su nueva línea de platos preparados de otoño con recetas de cuchara por menos de 2,50€ la ración

Con la llegada de las primeras bajadas de temperaturas, el cuerpo nos pide platos calientes que reconforten el estómago, pero el ritmo frenético del día a día apenas deja tiempo para cocinar desde cero. Es en este momento cuando la gran distribución busca soluciones prácticas, y es ahí donde entra en juego la estrategia de Carrefour para conquistar el paladar de sus clientes.

Ahorrar tiempo sin renunciar a una alimentación equilibrada se ha convertido en una auténtica prioridad para miles de hogares que buscan optimizar su presupuesto semanal. Para dar respuesta a esta necesidad, Carrefour ha puesto en marcha una selección de menús tradicionales de cuchara que prometen calentar las mesas españolas por menos de 2,50€ la ración.

El gran atractivo de Carrefour para este otoño con guisos tradicionales económicos

Cuando el frío se instala en la calle, pocas cosas apetecen tanto como un buen guiso tradicional bien caliente, pero pasar horas frente a los fogones no siempre es una opción viable. Consciente de esta realidad, Carrefour ha diseñado una completa línea de platos preparados que incluye desde lentejas estofadas hasta reconfortantes purés de verduras y cremas de temporada.

La clave del éxito de esta iniciativa reside en ofrecer recetas de cuchara elaboradas con ingredientes seleccionados y un sabor muy cercano al casero, manteniendo un precio rompedor inferior a 2,50€ por ración. Carrefour facilita así el acceso a una dieta caliente y variada para estudiantes, trabajadores sin tiempo y familias que buscan practicidad.

Innovación en la comodidad alimentaria de Carrefour con platos listos en tres minutos

El ritmo de vida actual exige respuestas rápidas en la cocina, y el sector de la alimentación de conveniencia no deja de evolucionar para satisfacer a un consumidor cada vez más exigente. La propuesta de Carrefour se adapta perfectamente a este estilo de vida acelerado gracias a envases individuales y familiares muy fáciles de manejar.

Cada producto ha sido ideado para ofrecer la máxima funcionalidad, permitiendo disfrutar de una comida completa en cuestión de minutos y sin complicaciones. Para entender mejor el impacto de estas soluciones en el mercado actual, conviene repasar los elementos clave de esta gama de otoño.

  • Lentejas estofadas: Precio inferior a 2,50€ por ración y listas en menos de tres minutos en el microondas.
  • Fabada asturiana: Receta tradicional con embutido seleccionado, formato individual y gran aceptación.
  • Cocido madrileño: Sabor clásico con garbanzos tiernos y carnes seleccionadas para combatir el frío.
  • Judías con chorizo: Plato de cuchara contundente con excelente relación calidad-precio en Carrefour.
  • Puré de verduras: Opción ligera de temporada elaborada con hortalizas frescas y textura suave.
  • Crema de calabaza: Receta otoñal muy demandada por su aporte nutricional y facilidad de consumo.
  • Envase sostenible: Diseñado para facilitar el reciclaje y conservar intactas las propiedades del producto.

El impacto del plato preparado en la economía familiar y el ahorro diario

La subida generalizada de los costes en la cesta de la compra obliga a los consumidores a buscar alternativas inteligentes que no supongan un sacrificio en la calidad de los alimentos que se llevan a la mesa. En este escenario, Carrefour se posiciona como un referente indiscutible al acercar soluciones económicas que cuidan tanto el bolsillo como el tiempo de los ciudadanos.

Además, el consumo de este tipo de alternativas se alinea con las tendencias actuales de la sociología del consumo y la evolución del mercado de la alimentación, tal como recogen diversos análisis sobre el concepto de plato preparado en la sociedad moderna y su creciente presencia en los lineales de los supermercados.

Cómo integrar estos menús de temporada en tu planificación semanal sin aburrirte

Organizar el menú semanal cuando se dispone de poco tiempo puede convertirse en un verdadero quebradero de cabeza, pero contar con opciones preparadas de calidad facilita enormemente la tarea. La versatilidad de la nueva línea de Carrefour permite combinar estos guisos con ensaladas frescas o guarniciones ligeras para lograr una comida completa y equilibrada.

Los expertos en nutrición recuerdan que mantener una ingesta adecuada de legumbres y verduras durante los meses de otoño es fundamental para afrontar el cambio de estación con energía. Carrefour acerca estas opciones tradicionales a todos los públicos gracias a una distribución capilar en sus hipermercados y supermercados de proximidad.

El compromiso de Carrefour con la accesibilidad y el sabor tradicional en otoño

La apuesta de la compañía por democratizar el acceso a la comida de cuchara demuestra que la alta conveniencia y el ahorro no tienen por qué estar reñidos. Con tarifas ajustadas y un enfoque centrado en los sabores de toda la vida, Carrefour consolida su liderazgo en el sector de la gran distribución alimentaria.

A medida que avancen los meses de frío, es previsible que la demanda de estos productos continúe al alza, consolidando una tendencia donde la comodidad y el precio competitivo mandan en la cesta de la compra. Carrefour reafirma así su compromiso con las familias que buscan comer bien sin complicaciones ni grandes desembolsos.

Claves para elegir el mejor plato preparado según tus necesidades nutricionales

A la hora de seleccionar un plato preparado en el lineal, resulta muy útil revisar el etiquetado nutricional para comprobar los aportes calóricos y el contenido en sal o grasas. Carrefour facilita esta tarea incluyendo información detallada en cada envase para que cada consumidor pueda adaptar su elección a sus objetivos personales.

Planificar las compras de la semana con antelación utilizando estas opciones de Carrefour permite no solo ahorrar dinero, sino también evitar el desperdicio alimentario en casa gracias a porciones perfectamente medidas y listas para consumir en cualquier momento.

Recomendaciones para potenciar el sabor casero de tus platos en pocos segundos

Aunque los platos preparados vienen listos para consumir, un pequeño toque personal puede transformar por completo la experiencia culinaria en casa. Añadir un chorrito de aceite de oliva virgen extra, unas hojas de perejil fresco o un toque de especias al gusto antes de servir permite elevar el resultado final al nivel de un guiso casero tradicional.

Con estas sencillas pautas y la ayuda de las nuevas propuestas de Carrefour, disfrutar de la gastronomía de otoño en casa es más fácil, rápido y económico que nunca, convirtiendo cada comida en un momento reconfortante para toda la familia.

El futuro de la alimentación práctica y el éxito de las recetas de cuchara

La evolución del sector de la alimentación apunta claramente hacia productos que combinan la tradición culinaria con la máxima comodidad para el consumidor actual. El éxito de la nueva línea de Carrefour confirma que la cocina de siempre sigue teniendo un hueco privilegiado en nuestras mesas.

Apostar por soluciones que ahorran tiempo sin renunciar al sabor tradicional es la fórmula ganadora con la que Carrefour busca acompañar a sus clientes durante todo el otoño, demostrando que comer caliente, rico y barato es posible todos los días de la semana.

El sorpasso del ahorro: la OCU destapa los 100 productos básicos de Mercadona y Lidl que marcan la diferencia en tu bolsillo este mes

Cada vez que cruzamos las puertas correderas del establecimiento habitual con la lista de la compra en la mano, comprobamos que el presupuesto familiar sufre altibajos inesperados. La reciente radiografía de la Organización de Consumidores y Usuarios sitúa el coste anual de referencia en torno a los 6.094 euros para Mercadona, marcando una batalla sin tregua en los lineales de todo el país.

Frente a la escalada general de precios acumulada desde 2021, que roza ya el 39,5%, encontrar margen para desahogar el bolsillo se ha convertido en una auténtica odisea cotidiana. Aunque el alivio veraniego dejó un respiro del 0,8%, las familias afrontan la recta final del año con la necesidad imperiosa de afinar cada céntimo destinado a la despensa y a la economía doméstica.

Alerta de la OCU en octubre de 2026: la radiografía de los 100 productos básicos y la estrategia de Mercadona

El estudio anual elaborado con más de 100.000 precios analizados demuestra que la guerra comercial entre las enseñas de gran consumo no da tregua este mes. Las cadenas han ajustado sus tarifas en artículos de alta rotación para retener al cliente, y es precisamente ahí donde el análisis pormenorizado de los 100 productos esenciales destapa diferencias clave en el ticket final.

Mientras los productos envasados se mantienen con repuntes moderados del 1,4%, los frescos registran un incremento medio del 4,7%, con especial incidencia en el pescado y la carne. Esta divergencia obliga a cambiar de estrategia en la cesta, priorizando aquellos pasillos donde la marca propia o distribuidora ofrece recortes efectivos de hasta el 5,6% frente a las marcas de fabricante.

El pulso del ahorro: cómo se comportan los precios frente a la cesta general de referencia

Youtube video

La batalla por el ticket más económico se libra analizando el céntimo en cada categoría de producto alimentario y de higiene. La OCU advierte que el ahorro real no surge de comprar por inercia, sino de identificar las partidas donde el distribuidor ha aplicado reducciones notables en sus artículos de marca blanca.

El consumidor actual examina con lupa el coste por kilo o litro, dejando a un lado la fidelidad ciega a una sola enseña comercial. A continuación, desglosamos los siete frentes clave del ahorro basándonos en los datos del último informe sectorial para este otoño:

  • Aceite de oliva virgen extra: Variación del -2,1% + El oro líquido muestra una moderación tras meses de máximos históricos, aliviando ligeramente el coste base de la despensa diaria.
  • Leche entera y desnatada: Estabilidad en marca blanca a 0,88 euros/litro + Se consolida como uno de los productos refugio donde la marca propia gana cuota de mercado frente a los fabricantes.
  • Huevos frescos de categoría L: Repunte del 3,2% interanual + A pesar de las tensiones inflacionistas en granja, continúan siendo la fuente proteica más económica por ración familiar.
  • Arroz redondo y pasta envasada: Ajuste del -1,5% en línea blanca + Los básicos secos acumulan descensos puntuales gracias a las campañas de descuentos y segundas rebajas de la temporada.
  • Pescado fresco de lonja: Subida del 8,6% en el lineal + El encarecimiento de las capturas contrasta con los abarrotes, obligando a buscar alternativas congeladas o de temporada.
  • Frutas y verduras de temporada: Incremento moderado del 3,5% + El producto hortofrutícola nacional amortigua la subida general gracias a la entrada de género de proximidad otoñal.
  • Legumbres secas y cocidas en conserva: Descenso del 2,4% en surtido básico + Una opción anticrisis altamente nutritiva que mantiene precios competitivos en el formato ahorro de dos kilos.

La letra pequeña de las rebajas de otoño y el impacto real en la economía del hogar

Analizar la letra pequeña de los folletos comerciales revela que los recortes de precios se concentran de forma muy focalizada en los productos de primera necesidad. En este escenario competitivo, Mercadona y otras grandes superficies ajustan sus márgenes en los artículos de mayor rotación para captar al comprador metódico.

La OCU recuerda que las comparativas globales, donde Lidl figura con un índice de referencia de 6.054 euros y Mercadona se sitúa muy cerca con 6.094 euros, reflejan diferencias anuales de apenas unos euros que dependen estrictamente de la cesta que elijamos llenar en el supermercado.

Radiografía de los productos básicos: dónde se esconde el verdadero margen de ahorro

El consumidor actual ya no se fía exclusivamente de los grandes carteles de oferta, sino que compara el coste unitario real de cada artículo del carro. La estrategia de Mercadona pasa por contener el precio de los productos de marca propia, que experimentan recortes cercanos al 5,6% en su selección más económica.

Esta política comercial busca contrarrestar el encarecimiento general del 1,8% que arrastra la cesta básica en el conjunto nacional, protegiendo así el poder adquisitivo de los hogares frente a la persistente presión inflacionista de la energía y los carburantes.

La cesta inteligente de otoño: claves para optimizar el presupuesto mensual sin renunciar a nada

Youtube video

Optimizar el gasto familiar este mes exige un ejercicio activo de planificación y comparación entre los lineales de las principales marcas del sector de la distribución. La clave reside en aprovechar las rebajas de otoño en los productos de marca blanca, que garantizan la misma calidad nutricional con un diferencial de precio muy ventajoso.

Comprar con criterio en Mercadona o en su principal competencia implica priorizar los productos secos, las legumbres y los artículos de limpieza frente a los frescos de alta volatilidad estacional, equilibrando así el tique final.

El impacto de la marca propia frente al fabricante en la cesta de la compra

La diferencia de precio entre los productos de marca de distribuidor y los de marca de fabricante se ha ampliado de forma notable durante este ejercicio, alcanzando horquillas muy significativas. Mientras las marcas líderes han trasladado parte de sus costes al consumidor con subidas del 2,5%, la alternativa blanca en Mercadona ofrece un refugio anticrisis incuestionable.

Los expertos en consumo recomiendan revisar detalladamente el etiquetado nutricional y el precio por kilo para comprobar que el ahorro anunciado en los folletos de otoño se traduce realmente en un alivio efectivo al pasar por caja.

Estrategias de compra inteligente frente a la subida de los productos frescos

La subida del 4,7% en la sección de frescos aconseja diversificar las compras y aprovechar las ofertas puntuales de cada enseña comercial según el barrio y la superficie. Planificar los menús semanales en función de la fruta y la verdura de temporada evita sorpresas desagradables en el ticket de compra y fomenta una dieta equilibrada.

Ajustar los hábitos de consumo en Mercadona y otros operadores permite capear la cuesta de otoño con solvencia, convirtiendo cada visita al establecimiento en una decisión financiera inteligente y medida al milímetro.

Conclusiones prácticas para blindar tu presupuesto familiar ante el cierre del año

En definitiva, la comparativa de la OCU pone negro sobre blanco la realidad de los lineales y demuestra que el ahorro real en este mes depende tanto de la cadena elegida como de la selección inteligente de los productos básicos. Con un margen de diferencia muy estrecho entre los líderes del sector, la clave del éxito reside en priorizar la marca propia y vigilar el coste por unidad.

Afrontar los próximos meses con una estrategia de compra bien definida en Mercadona te permitirá proteger la economía familiar frente a la incertidumbre y sacar el máximo partido a cada euro invertido en tu despensa.

Play Station se encuentra con su enemigo final en España, La Agencia Tributaria

Play Station puede presumir de ser una de las grandes dinastías del mundo de los videojuegos. Desde sus inicios hasta la actualidad, la marca ha vendido millones de consolas y muchos más videojuegos en todo el mundo. Sin embargo, su modelo de negocio en España se asemeja a una partida en la que la ingeniería fiscal ocupa un lugar central. La filial española factura cientos de millones de euros con apenas 40 empleados y un margen de beneficio reducido, mientras que una parte importante del negocio digital se gestiona desde Reino Unido. Pero, tras años de éxitos, ahora deberá enfrentarse al que podría ser su ‘jefe final’: Hacienda.

En la industria de los videojuegos, el ‘jefe final’ es ese adversario implacable que obliga al jugador a desplegar todas sus estrategias para evitar perder la partida. Para la división de PlayStation en España, ese enemigo no es un monstruo virtual ni una compañía rival: viste de traje, tiene su sede en el Ministerio de Hacienda y conoce a la perfección las complejas reglas de la fiscalidad internacional.

La filial española de PlayStation tampoco es un jugador cualquiera en este tablero. Sony Interactive Entertainment España, la sociedad que opera el negocio de PlayStation en el mercado español, funciona con un modelo de negocio de dos velocidades: por un lado, una estructura física que asume los costes locales; por otro, un ecosistema digital y transfronterizo en el que se concentra una parte relevante de los ingresos. Sin embargo, como ocurre en cualquier videojuego, el antagonista de esta historia, la Agencia Tributaria, también quiere reclamar su parte del botín.

PlayStation en España y el espejismo de los 360 millones

Lo primero que llama la atención de la filial española de PlayStation es su aparente productividad: genera una cifra de negocio extraordinaria con una plantilla muy reducida. En 2024, la compañía registró unos ingresos de 363 millones de euros, frente a los aproximadamente 295 millones de euros de 2025. Todo ello con una plantilla media de apenas 42 empleados en 2024 y 41 en 2025. En otras palabras, cada trabajador de Sony en España equivale, sobre el papel, a más de siete millones de euros de facturación anual.

Sin embargo, estas cifras necesitan contexto. El volumen de facturación no se traduce necesariamente en beneficios elevados, ya que Sony Interactive Entertainment España actúa principalmente como distribuidora: compra consolas y videojuegos físicos a su matriz británica, Sony Interactive Entertainment Europe, y los revende a los comercios españoles.

La clave está en el margen que obtiene por estas operaciones. Según el esquema descrito, los precios de transferencia —los importes que la matriz cobra a su filial por los productos— mantienen el margen de beneficio de la sociedad española en niveles reducidos, de entre el 1,6% y el 2,2% sobre las ventas. Este mecanismo resulta determinante para calcular el beneficio declarado en España y, por tanto, la base sobre la que tributa la compañía.

El truco final de PlayStation en España

Pero la parte más relevante del negocio no está necesariamente en las consolas físicas, sino en el ecosistema digital. Cuando un consumidor compra una consola PlayStation 5 en una tienda española, la operación comercial se integra en la actividad de la filial nacional. Sin embargo, cuando ese mismo usuario llega a casa, enciende la consola y paga 70 euros por un videojuego digital en la PlayStation Store o contrata una suscripción a PlayStation Plus (PS Plus), el ingreso puede corresponder a otra sociedad del grupo, en lugar de a la filial española. Ahí reside una de las claves del modelo de negocio.

Las transacciones digitales, que suelen tener unos costes de distribución inferiores a los de los productos físicos, pueden generar márgenes comerciales elevados. En este caso, la facturación de esas operaciones se atribuye a otra sociedad del grupo radicada en Reino Unido: Sony Interactive Entertainment Network Europe Limited. De este modo, la filial española asume gastos como el mantenimiento de las oficinas, los salarios de los empleados locales y las campañas de marketing destinadas a captar jugadores, mientras que una parte de los ingresos digitales se contabiliza fuera de España.

Pero las operaciones intragrupo no terminan ahí. La estructura también contempla cargos por servicios recibidos desde otras sociedades del grupo: 20,65 millones de euros en 2024 y 14,18 millones en 2025, según las cifras recogidas. Además, Sony cerró sus almacenes en España y centralizó la distribución física en Países Bajos. A ello se suma el uso de un sistema centralizado de tesorería, conocido como cash pooling, que permite gestionar la liquidez de distintas sociedades del grupo para atender sus necesidades financieras.

Este conjunto de operaciones refleja cómo las multinacionales pueden organizar sus actividades entre diferentes países. No obstante, su tratamiento fiscal depende de factores como la naturaleza de los servicios, las funciones que desempeña cada sociedad y las condiciones aplicadas a las operaciones entre empresas vinculadas.

Hacienda, tras los talones de PlayStation

Este modelo de negocio ha situado a Sony en el punto de mira de la Agencia Tributaria española. El foco del conflicto está en si los precios de transferencia y los cargos intragrupo reflejan adecuadamente la actividad desarrollada en España y, por tanto, si el beneficio declarado por la filial se corresponde con las funciones y los riesgos que asume en el mercado nacional.

Hacienda consideró que los precios fijados por la matriz británica dejaban un beneficio demasiado reducido en España y levantó actas de inspección por importes millonarios. El conflicto llegó a tal punto que fue necesario recurrir a un Procedimiento Amistoso (MAP, por sus siglas en inglés) entre España y Reino Unido para resolver las discrepancias y evitar la doble imposición. Ambos países tuvieron que negociar cómo repartir la potestad tributaria sobre los beneficios afectados.

El resultado de esta disputa fiscal tuvo consecuencias para las cuentas de la filial española. En 2024, la compañía registró una regularización de impuestos de 2,47 millones de euros, correspondiente al periodo 2014-2016. En 2025, un nuevo acuerdo internacional dio lugar a otro cargo de dos millones de euros, relacionado con el periodo 2017-2020.

Y la partida todavía no ha terminado. Las memorias de la compañía señalan que Hacienda abrió en 2022 nuevas inspecciones relativas al Impuesto sobre Sociedades, el IVA y el IRPF. En el verano de 2024, la inspección propuso nuevas actas por un importe superior a 3,2 millones de euros. Sony mostró su disconformidad con estas actuaciones y recurrió ante el Tribunal Económico-Administrativo Central (TEAC). Por su parte, Play Station ha decidido dejar de vender sus afamadas consolas en formato físico, lo que le ayudará a ahorrar dinero en impuestos.

En definitiva, el caso de PlayStation en España pone de relieve las tensiones fiscales que pueden surgir cuando una multinacional distribuye sus operaciones, sus ingresos y sus costes entre distintas jurisdicciones. La estructura del negocio y los precios aplicados entre sociedades vinculadas están en el centro de la disputa. Mientras Sony defiende su posición, Hacienda continúa examinando las operaciones para determinar qué parte de los beneficios debe tributar en España. La partida sigue abierta y el desenlace dependerá de las resoluciones administrativas y fiscales que se adopten.

Cabify, Bolt y Uber exigen un marco normativo estatal mínimo ante el inicio de la nueva legislatura

La realidad del sector de las VTC puede cambiar, como todo en España, el próximo 29 de noviembre. El inicio de una nueva legislatura es un momento clave, pero la realidad es que para Uber, Cabify y Bolt puede suponer un gran cambio de esquema. La legislación actual, marcada por el «Decreto Ábalos», dejaba que cada comunidad autónoma y cada ayuntamiento tomaran su propia decisión sobre cómo regular las plataformas de la llamada «nueva movilidad».

En esta situación, la industria atraviesa un momento especialmente complejo. Cada una de las comunidades autónomas ha planteado la regulación de forma diferente, lo que ha generado grandes dolores de cabeza para las plataformas cada vez que se plantean operar en una nueva ciudad. Es uno de los grandes problemas para estas empresas en un momento clave del sector, marcado por la irrupción de los vehículos autónomos.

Uber, Cabify y Bolt siguen adaptándose a cada ley local

«Son 8.132 municipios, y a veces da la sensación de que hay 8.132 normativas», explican desde Cabify a Merca2. Ya han señalado en el pasado que, aunque se entiende que el transporte es competencia de las comunidades autónomas, sería importante que se planteen unas condiciones mínimas, que no existen desde que en 2022 venció el periodo transitorio del controvertido «Decreto Ábalos».

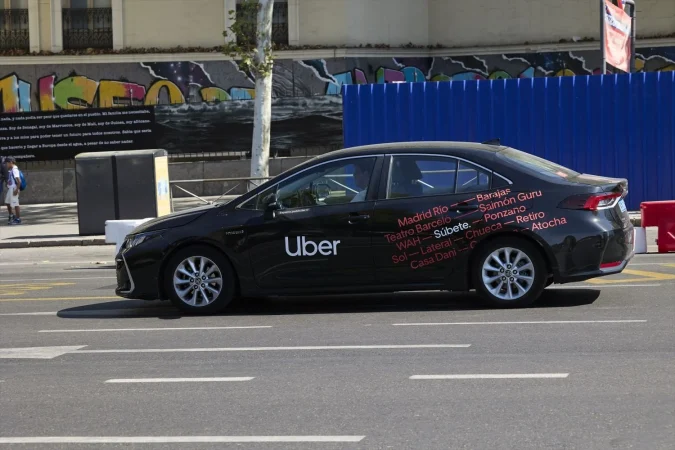
Vehículo de Uber en Atocha. Fuente: Agencias

La posición de Bolt ha sido similar: «La próxima legislatura debería ser una oportunidad para avanzar hacia marcos normativos que sitúen a la ciudadanía y el interés público por delante de intereses particulares, con una mayor homogeneidad entre territorios y respetando las competencias de cada administración», explican desde la plataforma, y la posición de Uber no es demasiado distante en este aspecto.

«Sería necesario establecer criterios claros y objetivos para dimensionar la oferta y las licencias actuales, tanto de taxi como de VTC, y habilitar mecanismos que favorezcan la competencia cuando se determine que esa oferta es insuficiente», insisten desde Bolt.

Esto evitaría crisis como las que han tenido que afrontar en los últimos años, con territorios como Castilla-La Mancha, Aragón o Cataluña haciendo lo posible para limitar el funcionamiento de estas plataformas y retrasando en lo posible la concesión de licencias. Es una realidad diametralmente opuesta a la de comunidades como Madrid o Andalucía, donde la legislación ha buscado que convivan y compitan con el servicio de taxi.

El vehículo autónomo como nueva pieza del rompecabezas

Lo cierto es que si en algo insisten desde Bolt y Cabify como pieza necesaria para la nueva legislatura es en el vehículo autónomo. También llamado robotaxi, la llegada de estos coches sin conductor al mercado de las VTC obliga a revisar tanto las condiciones para operar en las grandes ciudades como el efecto que su desembarco puede tener en el empleo del sector, incluso si de momento el nivel 4 de autonomía exige la presencia de un conductor por motivos de seguridad.

«Creemos que España debe dar pasos en movilidad autónoma, una realidad ya presente en muchos de los mercados en los que operamos, mediante una transición ordenada que respete los derechos de los operadores actuales», han expresado desde Bolt. La empresa nacida en Estonia ha llegado a un acuerdo con el fabricante Lucid para recibir 25.000 vehículos sin conductor para el mercado europeo, y en España está trabajando de la mano de Stellantis.

Imagen promocional de Bolt en Murcia

Cabify está en un barco similar. Aunque la empresa no ha confirmado con qué colaborador está preparando su vehículo autónomo, sí que está dando pasos en esa dirección. Saben que es necesario un reglamento claro. Por su lado, Uber ya ha iniciado las primeras pruebas de sus vehículos autónomos en Madrid. Son decisiones normativas que deben abordarse con celeridad.

El número de licencias de VTC sigue en aumento

Mientras tanto, a pesar de la falta de un reglamento claro a nivel nacional, el número de licencias de VTC sigue subiendo en todo el país. Ya hay unas 27.706 licencias en el sector, un dato que refleja las casi 3.000 nuevas licencias que se han sumado en el territorio nacional solo este año, e incluyen zonas donde las asociaciones de taxistas han mantenido una alta tensión frente a las plataformas, como en los casos de Cataluña o Castilla-La Mancha. Mientras tanto, las licencias de taxi se han reducido en un número similar.

De hecho, dentro del sector se han señalado mucho los problemas que generan las leyes que van contra las empresas del ramo, incluida la catalana. «La realidad se ha impuesto a los intereses particulares que querían expulsar de Cataluña a las VTC y a cualquier modalidad que quisiera competir con el taxi en entornos urbanos. La redacción original está siendo cuestionada por Europa, la mayoría de agentes económicos y sociales de Cataluña… y ni siquiera aglutina el consenso dentro del propio sector del taxi. Ello hace que el trámite parlamentario necesite más tiempo», han expresado fuentes del sector a este diario sobre el caso catalán.

Mercadona se enfrenta a la presión de COAG por bajar hasta cinco céntimos el litro de leche Hacendado

La Coordinadora de Organizaciones de Agricultores y Ganaderos (COAG) ha hecho un llamamiento urgente a Mercadona para que dé un paso atrás y renuncie a sumarse a la incipiente guerra de precios en el sector lácteo, donde ya nos encontramos a Lidl, Carrefour, Aldi y Alcampo, junto con otras cadenas que ajustan sus marcas blancas para atraer clientes, sin tener en cuenta que están perjudicando a los agricultores.

En este sentido y para entrar en materia, hay que remontarse a hace ya unos meses, justo a principios de este ejercicio fiscal, cuando el mercado lácteo europeo inició 2026 dentro de una fase de ajuste y normalización, tras un 2025 marcado por precios elevados en origen, un repunte en la producción de leche como materia prima superior a lo inicialmente previsto y una creciente volatilidad en los mercados internacionales.

El problema con el precio de la leche no es una novedad, pero desde COAG piden a la cadena de distribución presidida por Juan Roig, Mercadona, que no se sume a la guerra de precios. «Abaratar la leche no puede salir del bolsillo de los ganaderos y ganaderas. No se puede tirar por tierra el esfuerzo de años para evitar que la leche se utilice como producto reclamo«, critica la responsable del sector lácteo de COAG, Isabel Vilalba.

leche marca blanca Mercadona
Lineal de leche en supermercado

Fuente: Agencias

Mercadona aprieta el precio de la leche Hacendado

En este contexto, COAG está alertando de que las recientes rebajas en la leche de marca blanca de Mercadona, es decir, Hacendado, están siendo de hasta cinco céntimos por litro. Unas rebajas que amenazan con reactivar el uso de este bien básico como un producto de reclamo para los clientes, trasladando la presión del margen a lo que consideran desde la organización el eslabón más débil de la cadena.

Sin ir más lejos, cuando hablamos del eslabón más débil en la cadena, observamos cómo agricultores y ganaderos se encuentran en un contexto crítico, marcado así por la escalada de los costes de producción en las granjas y, a su vez, la pérdida de la mitad de las explotaciones ganaderas en España durante la última década. El gran problema es que el consumo crece, la producción baja y quedan la mitad de explotaciones que en 2015.

«La rebaja de la leche en Mercadona llega en plena escalada de la inflación, con la energía y las tensiones geopolíticas encareciendo la cesta de la compra»

COAG

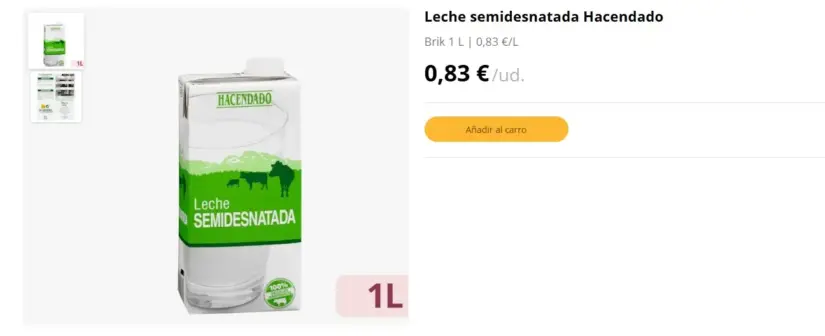
No obstante, si detallamos los precios que se han ido publicando de la leche de Mercadona, podemos observar cómo el brick de semidesnatada ha pasado de 0,88 céntimos el litro a comienzos de año a costar 0,84 céntimos en abril y en este mes de octubre 0,83 céntimos, es decir, un ahorro total de 5 céntimos. Pasando a la desnatada de Hacendado, ha bajado de 0,84 céntimos a 0,82 céntimos en abril y 0,81 céntimos en el lineal a día de hoy; son 3 céntimos menos. Por último, la entera ha pasado de 0,97 € a 0,96 € desde abril.

Leche semidesnatada Hacendado_Mercadona
Leche semidesnatada Hacendado

Fuente: Mercadona

Por su parte, desde COAG, defiende que las familias puedan acceder a una cesta de la compra a precios justos y accesibles, pero no a costa de quienes producen los alimentos, un hecho que quieren frenar en Mercadona. Mientras tanto, los costes de las granjas lecheras (energía, piensos, fertilizantes, combustibles y mano de obra) siguen subiendo sin que el precio en origen evolucione en consonancia. «Una rebaja en el lineal que no se reparte de forma equilibrada en la cadena acaba, tarde o temprano, recayendo sobre el eslabón más débil: el productor», ha afirmado Isabel Vilalba, responsable del sector lácteo en la Ejecutiva de COAG.

¿En qué punto se encuentran la ganadería y la agricultura?

El responsable sectorial de vacuno de leche de la Coordinadora de Organizaciones de Agricultores y Ganaderos, Luis Pérez, recuerda que el sector ha conseguido con mucho esfuerzo que la leche deje de utilizarse como producto de reclamo, una práctica que algunas cadenas de distribución siguen haciendo a día de hoy. «Ha costado años lograr que la leche dejara de ser tratada como un producto reclamo en los supermercados. Todo ese trabajo no puede perderse ahora con unas bajadas de PVP injustificadas».

«Es necesario avanzar en la regulación del mercado y de los márgenes para que todos los eslabones, desde la granja hasta la mesa, obtengan un precio justo. El esfuerzo de ajuste no puede recaer siempre sobre los hombres y mujeres del campo»

Isabel Vilalba

Si bien es una obviedad que el sector atraviesa además una situación muy delicada. En la última década, el sector lácteo español ha perdido prácticamente la mitad de sus explotaciones, concretamente, de unas 17.000 en abril de 2015 a 8.425 ganaderías con entregas en agosto de 2026, según los datos de entregas de leche. Los cierres, la falta de relevo generacional y unos márgenes cada vez más ajustados ponen en riesgo la viabilidad de las granjas y el abastecimiento de proximidad.

ganaderos
Fuente: Agencias

Tras pedir a Mercadona que no se sume a la batalla de los precios de la leche, ahora COAG reclama también a las administraciones y a los operadores de la cadena tres puntos clave. En primer lugar, piden reforzar el cumplimiento de la Ley de la Cadena Alimentaria, para que ningún eslabón pague por debajo de los costes de producción, como está ocurriendo y como no quieren que Mercadona termine actuando.

En segundo lugar, desde COAG exigen que se garantice la transparencia en la formación del precio final, eso sí, con un seguimiento de los márgenes a lo largo de toda la cadena. Y, en tercer y último lugar, quieren evitar que cualquier rebaja en el punto de venta se traslade a los precios en origen y que los contratos reflejen la evolución real de los costes. «COAG seguirá vigilando la evolución de los precios y defendiendo una renta digna para ganaderos y ganaderas, así como alimentos de calidad accesibles para los consumidores», afirman ellos mismos.

Jefferies vuelve a confiar en Merlin Properties: ve un potencial del 34% pese a los tipos altos

Jefferies recupera la confianza en Merlin Properties y eleva su recomendación de mantener a comprar, con un precio objetivo de 16 euros por acción. La firma considera que el mercado está penalizando en exceso los riesgos vinculados a los centros de datos y ve un potencial de revalorización del 34%, pese al impacto de los tipos de interés elevados sobre el sector inmobiliario.

El informe de Jefferies Real Estate in a Higher-for-Longer World: 9 Rating Changes, publicado el 14 de octubre de 2026, mantiene una visión prudente sobre el inmobiliario europeo. La firma considera que el principal riesgo ya no es una crisis de refinanciación de la deuda, sino una nueva caída de las valoraciones de los activos, con un entorno de tipos elevados que limita el crecimiento y las operaciones corporativas.

Goldman Sachs apuesta por Merlin Properties y castiga a Colonial: ve un 36% de potencial en una y un 12% de caída en la otra

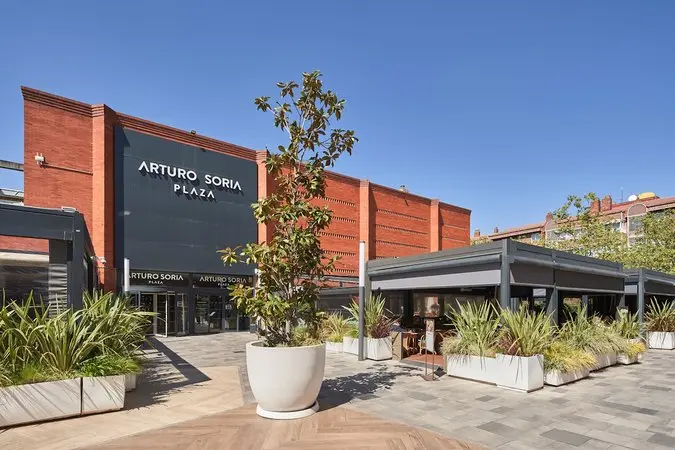
Imagen: CC Arturo Soria Plaza. Merlin Properties

Tesis de Jefferies sobre Merlin y el sector inmobiliario

– El inmobiliario europeo afronta una segunda fase de ajustes en las valoraciones. Jefferies advierte de que unos tipos de interés elevados durante más tiempo aumentan las tasas de descuento y el coste de financiación, lo que presiona el valor de los inmuebles.

– El riesgo de deuda es asumible, pero condiciona las decisiones empresariales. La firma no anticipa un desplome de los resultados operativos del sector. Prevé que el coste medio de la deuda pase del 3% en 2025 al 3,5% en 2028, aunque las nuevas financiaciones marginales resulten más caras.

– No espera un deterioro brusco de los beneficios. Jefferies recorta de media alrededor de un 2% sus previsiones de fondos procedentes de las operaciones por acción (FFO por acción) para 2028. Su escenario contempla un crecimiento anual medio del 2,5% durante tres años.

– Las valoraciones ya descuentan parte del escenario adverso. Las inmobiliarias analizadas cotizan a unas 13,2 veces los fondos de operaciones previstos, frente a una media histórica de 17,5 veces. Aun así, la firma advierte de que la recuperación no será uniforme.

– El crecimiento orgánico gana importancia. Con una financiación más cara y menos oportunidades de adquirir activos de forma rentable, las compañías deberán centrarse en aumentar las rentas, mejorar sus inmuebles y gestionar con disciplina el capital.

– El dividendo puede crecer más despacio. El mayor coste financiero y la presión sobre las valoraciones limitan el margen para aumentar las distribuciones a los accionistas.

– Jefferies apuesta por la selección de compañías. Sus sectores preferidos son los centros comerciales de Europa continental y los activos industriales en Reino Unido. Mantiene una posición prudente sobre oficinas, aunque identifica oportunidades concretas, y muestra preferencia por los activos sanitarios y los centros de datos frente al almacenamiento y las residencias de estudiantes.

– La firma revisa sus recomendaciones. Eleva a comprar Merlin Properties, Great Portland Estates, Catena y Target Healthcare REIT; mejora a mantener Land Securities y Derwent London; y rebaja a infraponderar Icade y a mantener Workspace y Lumo Homes. La firma también reduce sus precios objetivo una media aproximada del 8%.

Jefferies rebaja Merlin Properties pese al auge de los centros de datos por el aumento de los riesgos

Imagen: Colonial. La Plaza de Madnum. Madrid

¿Qué opina Jefferies sobre Colonial?

La lectura sobre Colonial es cautelosa: reconoce la calidad de sus oficinas prémium, pero cuestiona que la compañía esté aprovechando plenamente esa ventaja. Su precio objetivo en el escenario base es de 4,65 euros por lo que tiene una recomendación de Mantener.

– La calidad de sus activos es una ventaja competitiva. Colonial cuenta con una cartera de oficinas prémium concentrada principalmente en París y, en menor medida, en Madrid y Barcelona. Jefferies considera que la polarización del mercado de oficinas debería favorecer a los inmuebles mejor ubicados y de mayor calidad.

– La estrategia de la compañía genera dudas. Jefferies critica que Colonial esté difuminando su posicionamiento al invertir en activos de menor calidad, en residencial y en nuevas localizaciones. A su juicio, estos movimientos pueden diluir la diferenciación que le proporciona su cartera de oficinas de primera categoría.

– El escenario central ofrece un margen limitado de revalorización. Jefferies contempla un precio objetivo de 4,65 euros, un 5% por debajo de la referencia utilizada en su análisis. Su escenario base asume un crecimiento medio de las rentas comparables del 3,1% durante los próximos tres años y un incremento medio anual de las valoraciones de los activos del 0,9%.

– Las ventas de activos son una palanca relevante. La firma contempla desinversiones por 500 millones de euros en 2026 y otros 200 millones en 2027. También señala que nuevas ventas en Francia o España, por un importe de entre 500 y 1.000 millones, podrían ayudar a reducir el apalancamiento.

– París concentra parte del potencial alcista. En el escenario optimista, Jefferies prevé que continúe el aumento de las rentas de las mejores oficinas parisinas y que se compriman las rentabilidades exigidas a estos activos. Este escenario permitiría elevar el precio objetivo hasta los 7 euros.

– El riesgo bajista no es menor. Si se desacelera el crecimiento de las rentas, aumenta la vacancia de las oficinas prémium o se amplía la rentabilidad exigida a los activos, el precio podría caer hasta los 2,80 euros en el escenario adverso. Jefferies también contempla en ese supuesto más deuda neta, una posible rebaja de la calificación crediticia y un recorte del dividendo.

– La mejora de la ocupación y las rentas debe traducirse en valor para el accionista. La tesis pasa por aprovechar el potencial de revisión de rentas en París y España, vender activos de forma selectiva y reducir la deuda sin sacrificar la calidad de la cartera.

Escolar, Maestre y Espinar acrecientan su campaña contra Pablo Iglesias

El plazo para registrar coaliciones de cara al 29N termina hoy y la izquierda vuelve a afrontar una de sus habituales disputas sobre las alianzas electorales. En medio de las negociaciones, Podemos se ha convertido de nuevo en el blanco de una parte de la izquierda mediática, que responsabiliza al partido de la fragmentación del espacio progresista y cuestiona su acuerdo con ERC, mientras apenas dedica el mismo empeño a examinar los vetos, las exclusiones y las decisiones que han conducido a la situación actual.

Nacho Escolar, Antonio Maestre y Ramón Espinar son algunas de las voces que han cargado contra la formación morada. A ellos se suman otros comentaristas, como Pedro Vallín, Javier Gallego, que realizó este jueves un programa temático de ‘Carne Cruda’ para atacar a los morados, y Máximo Pradera.

El denominador común de estas intervenciones es un relato que sitúa a Podemos como principal responsable de la falta de unidad, pese a que el partido ha pactado con ERC y está cerrando acuerdos en distintos territorios. Cabe recordar que el distanciamiento con el Frente Amplio responde también a los vetos y a la exclusión que ha sufrido en los últimos años.

La controversia llega, además, después de que el espacio progresista haya pasado tres años bajo el liderazgo político de Yolanda Díaz, gran ministra y pésima líder de la izquierda, y de la tibia coalición de Sumar, que tras no permitir que Podemos siguiera en el Gobierno en 2023 ha firmado una legislatura sin colmillos al convertirse en un rehén permanente del PSOE.

Los poderosos enemigos de Podemos

Podemos llevó a la izquierda transformadora a su mayor cota electoral de la historia, facilitó el regreso de los comunistas en el Gobierno, se convirtió en uno de los adversarios más incómodos para los poderes económicos y mediáticos, y tejió los mayores acuerdos del espacio.

Pero la crítica a Podemos también obvia una parte esencial de su trayectoria. La formación cometió errores estratégicos y sufrió un desgaste político evidente, pero su historia no puede reducirse a una supuesta voluntad de destruir la izquierda. Podemos alcanzó su mayor fuerza electoral cuando desafió el bipartidismo, obligó al PSOE a aceptar un Gobierno de coalición y colocó en la agenda cuestiones que durante años habían quedado relegadas.

También fue objeto de una campaña de desprestigio que combinó filtraciones, informaciones falsas y actuaciones policiales cuestionadas. Ese contexto no convierte todas sus decisiones en acertadas, pero sí hace difícil entender el trato que recibe sin recordar la hostilidad que despertó entre sectores políticos, económicos y mediáticos.

El contraste con el tratamiento dispensado a quienes abandonaron el proyecto resulta especialmente llamativo. Manuela Carmena rompió con Iglesias en la etapa previa a las elecciones municipales de 2019; Íñigo Errejón dejó Podemos y fundó Más Madrid en 2019, antes de impulsar Más País; y Yolanda Díaz terminó construyendo un espacio propio, separado políticamente del fundador de Podemos, hasta convertirse en la principal referencia de Sumar. Los tres habían desarrollado buena parte de sus carreras al calor del ciclo político abierto por Iglesias, pero sus rupturas fueron recibidas en determinados sectores mediáticos con mucha más comprensión que la resistencia de Podemos a disolverse en otras siglas.

La paradoja es que las escisiones y las sucesivas reorganizaciones del espacio se han presentado a menudo como movimientos de renovación, mientras que la voluntad de Podemos de mantener una identidad propia se interpreta como una maniobra egoísta. La crítica resulta todavía más llamativa cuando se dirige contra una formación a la que se ha dejado fuera de las decisiones centrales del espacio durante los últimos años y que ahora trata de garantizar su presencia electoral.

Antonio Maestre abre fuego contra Podemos

El ejemplo más reciente es Antonio Maestre, colaborador de ‘Al Rojo Vivo’, que ha cuestionado públicamente la utilidad electoral de la colaboración entre Irene Montero y Gabriel Rufián. «¿De alguien que no quisiese votar a Irene Montero va a votar a Irene Montero solo porque Gabriel Rufián salga en Villaverde haciendo un pareado de esos que hace él? ¿Tú no crees que ellos lo piensan? Yo creo que no. Es decir, no suma nada Gabriel Rufián saliendo con Irene Montero en campaña en Villaverde Alto, en Getafe o en Motilla del Palancar. Nada», afirmó.

Maestre
Antonio Maestre.

El protegido de Antonio García Ferreras fue más allá y atribuyó al acuerdo entre Podemos y ERC la intención de «fracturar al Frente Amplio y perjudicar a los comunes en Cataluña». En su análisis, la estrategia de los morados pasaría por permitir un Gobierno de PP y Vox para apropiarse del capital político de la izquierda situada a la izquierda del PSOE.

Maestre también dice en la web de La Sexta que «la labor del equipo morado siempre ha sido la de dinamitar cualquier posibilidad de que exista un acuerdo sincero dentro de las izquierdas» y acusa al partido de realizar «maniobras arteras» para favorecer a sus dirigentes. El texto cuestiona que Podemos haya reclamado primarias abiertas mientras negociaba su colaboración con ERC y sostiene que la operación habría dejado vendidos a los comunes.

El enfoque contrasta con la responsabilidad que se atribuye a otras formaciones en el fracaso de las negociaciones. El Frente Amplio, integrado por IU, Movimiento Sumar, Más Madrid y los comunes, se han negado a aceptar primarias.

Podemos, por su parte, ha rechazado integrarse en la candidatura madrileña en las condiciones planteadas y ha propuesto a IU pactos en distintas comunidades. El coordinador de IU, Antonio Maíllo, ha rechazado esa fórmula y ha insistido en negociar conjuntamente dentro del Frente Amplio. La disputa, por tanto, no puede explicarse únicamente como una negativa unilateral de Podemos a alcanzar acuerdos.

En el centro de la polémica está también el pacto con ERC. Las dos formaciones han anunciado una colaboración para el 29N: Podemos no presentará candidatura propia en Cataluña y ambas fuerzas cooperarán durante la campaña, con Rufián participando en actos junto a Montero. El acuerdo ha provocado críticas de los comunes, que fueron superados por Podemos en las últimas europeas. 

Mientras tanto, Nacho Escolar ha situado a Podemos en el centro de sus críticas sobre la falta de unidad. El director de elDiario.es, que en 2019 respaldó públicamente la candidatura de Errejón a las elecciones generales de noviembre, representa una de las voces más influyentes de una izquierda mediática que ahora reclama a los morados que se integren en una candidatura más amplia. El problema de este relato es que tiende a presentar la unidad como una obligación exclusiva de Podemos, sin exigir el mismo nivel de autocrítica a quienes han dirigido el espacio durante los últimos cuatro años.

La crítica tampoco es nueva. Ramón Espinar, antiguo dirigente de Podemos y hoy tertuliano habitual en RTVE, lleva tiempo arremetiendo contra Iglesias y su entorno. Su trayectoria ilustra la paradoja de un espacio en el que algunos antiguos integrantes del partido han encontrado un lugar destacado en los medios después de distanciarse de la organización. También Pedro Vallín y Javier Gallego, al frente de ‘Carne Cruda’, han dirigido críticas a Podemos, mientras que Máximo Pradera ha acusado a Iglesias en X de anteponer sus intereses personales a los del conjunto de la izquierda.

No todas las voces, sin embargo, han asumido ese marco. La entrevista de Jesús Cintora a Ione Belarra en RTVE fue percibida por sectores de Podemos como una encerrona del soriano, que volvió a RTVE en 2023 gracias a la intermediación de Pablo Iglesias.

El intercambio llegó a incomodar incluso a su colaborador Javier Aroca, según las críticas surgidas tras la conversación. En la Cadena SER, Aimar Bretos también salió en defensa de la dirección actual de Podemos, que según Lucía Méndez responde solo a los deseos del exvicepresidente.

Podemos no está libre de responsabilidad. Su dirección ha cometido errores, algunas de sus decisiones han alimentado la desconfianza de otros partidos y su estrategia puede ser discutible, especialmente cuando las encuestas apuntan a un escenario complicado para el conjunto de la izquierda. El acuerdo con ERC tampoco garantiza por sí solo que la colaboración entre Rufián y Montero se traduzca en más votos. Pero reconocer esos problemas no obliga a aceptar que toda la culpa de la fragmentación recaiga en la misma organización.

‘Las hijas de la criada’ llegará a varios mercados tras su éxito en el MIPCOM de Cannes

‘Las hijas de la criada’ amplía sus fronteras. La serie de Atresmedia ha cerrado varios acuerdos de distribución internacional durante MIPCOM 2026, celebrado en Cannes. La ficción, protagonizada por Verónica Sánchez, Carlota Baró y Alain Hernández, llegará a cinco nuevos mercados europeos y refuerza así la presencia internacional de la producción española.

La serie podrá verse en Portugal, a través de RTP; Irlanda, mediante TG4; Finlandia, en YLE; Rumanía, en Antena Group, y Croacia, en HRT. Los acuerdos alcanzados por Atresmedia Sales permitirán que la adaptación de la obra homónima encuentre nuevos espectadores fuera de España, donde mantiene su recorrido tanto en la plataforma atresplayer como en la emisión en abierto de Antena 3.

MIPCOM, considerado uno de los principales encuentros internacionales de la industria audiovisual, ha servido de escaparate para la ficción española y para otras producciones del grupo. Atresmedia Sales ha cerrado diferentes acuerdos comerciales con operadores de varios países, en una edición en la que ‘Las hijas de la criada’ ha destacado por el interés que ha despertado entre los compradores.

La expansión internacional llega después de una trayectoria favorable en el mercado español. La serie se convirtió en el mejor estreno de Atresplayer de los últimos tres años y, tras su llegada a Antena 3, se situó como la ficción nacional más vista del prime time en septiembre, según los datos difundidos por la compañía.

A estos resultados se suma el reconocimiento de THE WIT, que seleccionó la producción entre los títulos internacionales más destacados. La elección contribuyó a reforzar la visibilidad de una ficción que adapta una de las novelas recientes de mayor repercusión comercial en España y que ahora aspira a consolidar su recorrido en otros territorios.

Una historia que traspasa fronteras

La ficción traslada a la pantalla una historia marcada por los secretos familiares, los conflictos personales y las relaciones de poder, con un reparto encabezado por Verónica Sánchez, Carlota Baró y Alain Hernández.

Su llegada a cinco nuevos mercados supone un nuevo paso en la estrategia de distribución internacional de Atresmedia, que busca ampliar la explotación de sus producciones más allá de su emisión original. La venta de derechos a operadores europeos permite prolongar la vida comercial de las series y dar visibilidad a las historias creadas para el público español.

El acuerdo también coincide con la recta final de la emisión de la serie en Antena 3. La cadena ha anunciado para el próximo jueves un episodio marcado por una muerte dolorosa, un acontecimiento que forma parte de los últimos capítulos de la ficción. La coincidencia entre el avance de la trama en España y los acuerdos internacionales refuerza la actualidad de una producción que sigue ocupando espacio en la oferta de la cadena.

Atresmedia impulsa otras ficciones en MIPCOM

La adaptación televisiva de la novela homónima no ha sido la única producción que ha despertado interés en Cannes. Atresmedia Sales también ha presentado otras apuestas de ficción de la compañía, con acuerdos y conversaciones comerciales en distintos mercados.

Entre ellas figura ‘A la deriva’, drama protagonizado por Paula Echevarría, Daniel Grao y Michel Noher, que estrena nuevos episodios cada domingo en atresplayer. La producción ha llamado la atención de operadores de Europa, Oriente Medio y Latinoamérica, según ha informado el grupo.

'Las hijas de la criada'
‘A la deriva’.

También han destacado ‘Ágata y Lola’, un procedimental policiaco protagonizado por Eva Martín y Mireia Oriol; ‘Trazos ocultos’, un thriller emocional con Toni Acosta y Rodolfo Sancho, y la segunda temporada de ‘Entre tierras’, con Megan Montaner al frente del reparto.

Esta última ficción llegará próximamente al prime time de Antena 3 después de su emisión en Atresplayer durante la pasada primavera. Su regreso a la televisión en abierto forma parte de la estrategia de explotación de las series del grupo, que combina su lanzamiento en plataforma con su posterior recorrido en la programación lineal.

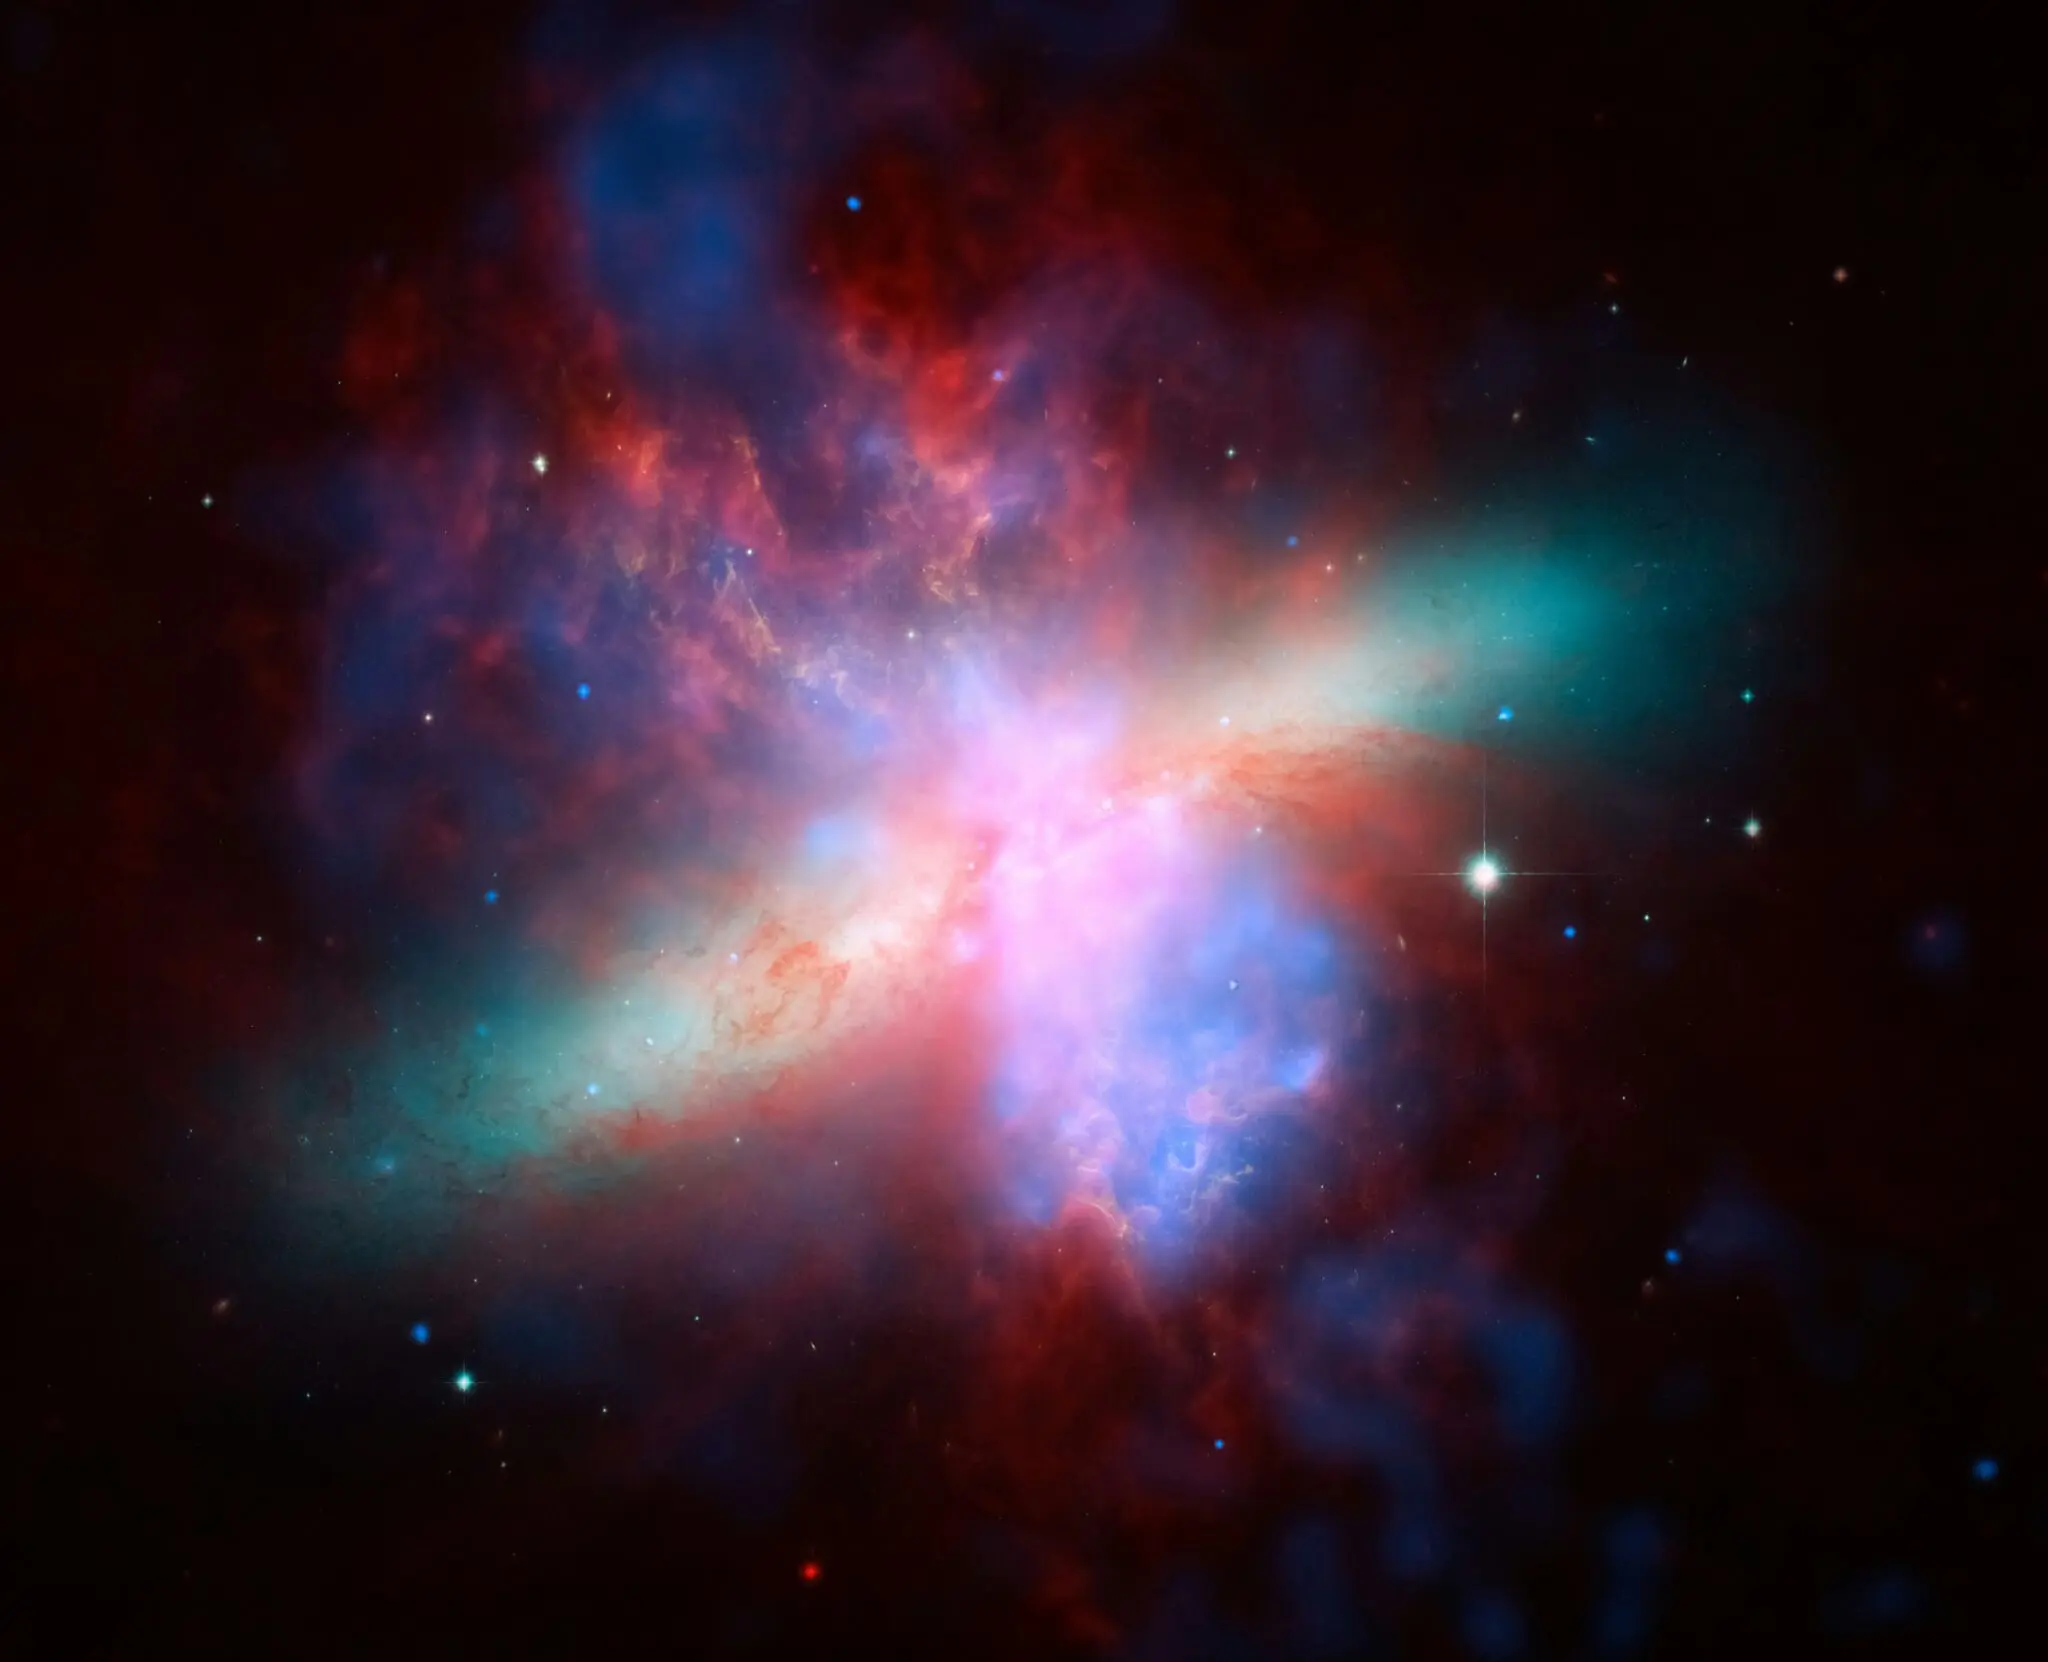
Las tres galaxias sin materia oscura a 65 millones de años luz desafían la gravedad modificada

Tres galaxias sin materia oscura a 65 millones de años luz ponen en aprietos a la gravedad modificada. No son remolinos rebosantes de luz, sino objetos pálidos recorridos por un puñado de estrellas. Se llaman DF2, DF4 y DF9, y su existencia apunta a que la materia oscura es una sustancia real y no un simple error de nuestras ecuaciones.

El trabajo que sostiene esa lectura se publicó en junio de 2026 en The Astrophysical Journal, con Michael Keim, astrofísico de la Universidad de Yale, entre sus firmas. La hipótesis es tan sencilla como incómoda: dos galaxias normales chocaron de frente hace miles de millones de años, su gas y su polvo se enredaron y la materia oscura siguió de largo.

Lo que revelan tres galaxias fantasma

Casi todas las galaxias conocidas están dominadas por la materia oscura, el andamiaje invisible que sostiene las mayores estructuras del cosmos. Atrae hacia sí la materia ordinaria, permite que nazcan estrellas, y evita que los brazos más externos de los discos galácticos salgan despedidos hacia el vacío.

DF2 rompió el molde en 2018. Tiene un tamaño parecido al de la Vía Láctea, pero 200 veces menos estrellas, y los astrónomos que siguieron el movimiento de esos astros con el telescopio Keck, en Hawái, calcularon que aloja hasta 400 veces menos materia oscura de la esperada. Fue la primera galaxia deficitaria jamás detectada. Un año después llegó DF4, con el mismo problema.

En 2026 el club creció con DF9, que reúne la masa de unos 100 millones de soles, una cifra compatible con tener solo materia ordinaria. Si además estuviera cargada de materia oscura, sería 100 veces más masiva. Keim describió su aspecto con una sola palabra: fantasmal.

La ausencia de materia oscura se ha convertido, paradójicamente, en una de las pruebas más limpias de que existe.

Cómo se pesa lo que nadie ha visto

Nadie ha visto la materia oscura. Su presencia se deduce, y el método para deducirla en DF2, DF4 y DF9 tiene poco de espectacular: se mide a qué velocidad se mueven sus estrellas. Cuanto más rápido giran alrededor del centro galáctico, más masa hace falta para retenerlas. Es la misma lógica que permite pesar el Sol sin subirse a él.

El resultado deja a las tres galaxias con muy poca masa y muy pocas estrellas. No hay trampa evidente. Son un pálido conjunto de astros formados, en apariencia, con materia ordinaria y nada más.

La explicación preferida pasa por un choque galáctico. Dos caballeros a lomos de sus cabalgaduras, la lanza por delante: al encontrarse, los jinetes se enredan y caen hechos un montón, mientras los caballos siguen galopando. La imagen es del astrónomo Aaron Romanowsky, de la Universidad Estatal de San José, y describe bien lo que ocurre cuando la materia oscura, casi sin fricción, atraviesa el caos del impacto y deja atrás el gas.

materia oscura

Conviene detenerse en la escala. Los 65 millones de años luz que nos separan de este trío significan que la luz que hoy captamos partió cuando en la Tierra se extinguían los dinosaurios. Es un retrato del pasado remoto, no del presente.

Un episodio parecido se observó en el Cúmulo Bala, a 3.800 millones de años luz, donde la materia visible y la invisible aparecen separadas tras una colisión antigua. El James Webb lo fotografió hace poco con un detalle sin precedentes. Eso sí, en DF2, DF4 y DF9 la separación se aprecia con mucha más claridad.

Por qué este trío incomoda a la gravedad modificada

Desde 1983 existe una alternativa incómoda. El físico Mordehai Milgrom propuso entonces que quizá no hay materia oscura, sino que la gravedad se comporta de otro modo cuando el tirón es muy débil: entre objetos muy distantes, la fuerza no caería igual de rápido. Durante décadas, esa idea —la dinámica newtoniana modificada, o MOND— explicó con cierta elegancia cómo giran las galaxias espirales sin necesidad de masa extra.

En 2015, el observatorio LIGO detectó por primera vez ondas gravitacionales y comprobó que viajan a la velocidad de la luz en todas direcciones a lo largo de distancias enormes. Si la gravedad se comportara de forma distinta en el universo profundo, esas ondas habrían llegado desfasadas. No lo hicieron.

Con DF2, DF4 y DF9 ocurre algo parecido. Para Daniel Whiteson, de la Universidad de California en Irvine, la teoría no encaja con los datos. Shyam Balaji, del King’s College de Londres, lo formula así: resulta más fácil despojar a una galaxia de su materia oscura mediante una colisión que apagar una ley de la naturaleza. Y Chamkaur Ghag, del University College de Londres, apunta la ironía: la ausencia de algo es su prueba.

La génesis del trío, en cambio, sigue abierta. Kinwah Wu, también del University College de Londres, no ve los filamentos y colas de gas que suelen quedar tras un impacto de ese tipo y propone otra vía: las tres galaxias atravesaron un grupo de galaxias masivas que les arrancó su materia oscura. Stacy McGaugh, de la Case Western Reserve y defensor de la gravedad modificada, tampoco da el caso por cerrado. Acepta la mecánica —si les robaron la materia oscura, lo demás encaja—, pero duda de que sea el único camino posible.

Ahí está la principal debilidad del resultado. Las masas se estiman de forma indirecta, a partir del movimiento estelar, y el mecanismo de formación es una hipótesis verosímil, no una certeza observada. Además, la materia oscura sigue sin detectarse de forma directa casi un siglo después de que Fritz Zwicky la propusiera en los años treinta.

Lo que viene ahora es más telescopio. Los autores defienden que observar más objetos como estos, y afinar sus masas con instrumentos independientes, permitirá cerrar el debate sobre el origen. Mientras tanto, el trío sigue ahí arriba, tenue y obstinado. Casi invisible. Como la sustancia que, al faltarles, delata su existencia.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: tres galaxias difusas (DF2, DF4 y DF9) con muy poca o ninguna materia oscura, y un mecanismo de formación basado en una colisión galáctica.
  • Dónde: a unos 65 millones de años luz de la Tierra, alineadas y vecinas entre sí.
  • Institución responsable: equipo internacional liderado por Michael Keim (Universidad de Yale), publicado en The Astrophysical Journal.
  • Cuándo: DF2 se identificó en 2018, DF4 en 2019 y DF9 en 2026; el estudio que explica su origen se publicó en junio de 2026.
  • Impacto a futuro: refuerza la hipótesis de que la materia oscura es una sustancia física y debilita las teorías de gravedad modificada.

Asturias activa un fondo público de inversión para pymes y grandes empresas

La financiación pública para pymes en Asturias estrena instrumento: el fondo Alantre, con 10 millones de euros para préstamos de 200.000 euros a cinco millones.

Lo gestiona la Sociedad Regional de Promoción (SRP) y el dinero procede del Fondo de Transición Justa (FTJ), el programa europeo que acompaña a los territorios afectados por la descarbonización, canalizado en España a través del Instituto para la Transición Justa. El fondo cubre hasta el 70% de la inversión de cada proyecto; el resto lo pone la empresa con recursos propios o con otra financiación.

Cuánto puedes pedir y con qué condiciones

Hay dos líneas y conviene no mezclarlas. La primera reparte préstamos ordinarios de entre 200.000 euros y cinco millones por proyecto, con un plazo de devolución de uno a diez años y una carencia de hasta dos años en los que no se amortiza capital. El tipo de interés se fija al conceder la operación y no puede superar el euríbor más 0,75 puntos.

La segunda vía es el préstamo participativo, una figura distinta: combina una remuneración fija con otra variable vinculada a la evolución de la actividad, de modo que una parte del coste dependerá de cómo vaya el negocio. La línea está dotada con cinco millones y sus condiciones de devolución se pactan operación a operación, tras analizar cada solicitud. Para entendernos, el préstamo participativo no es un crédito al uso: el prestamista cobra más si a la empresa le va bien y menos si le va mal.

En ambos casos el tope es el mismo: hasta el 70% de la inversión financiable. Ni un euro más. La empresa tendrá que aportar el 30% restante y demostrar que puede sostener la devolución.

Alantre no reparte dinero: lo presta. Quien lo reciba tendrá que devolverlo y sostener el proyecto con sus propios números.

Quién puede pedirlo y qué se financia

Pueden solicitarlo pymes y grandes compañías. Las grandes cargan con un requisito extra: deben acreditar que la inversión contribuye a una economía climáticamente neutra y comprometerse a crear empleo de calidad. Las pymes no tienen esa exigencia añadida.

financiación pymes Asturias

El dinero se destina a inversiones localizadas en Asturias que modernicen, diversifiquen, reconviertan o amplíen la capacidad productiva del negocio. Entran terrenos, construcciones, instalaciones, maquinaria y equipos, y también patentes, licencias, y programas informáticos vinculados a la actividad productiva.

Aquí está la diferencia de fondo: no hay convocatoria competitiva con fecha de cierre. La SRP estudia cada solicitud por separado, valora la viabilidad de la inversión y la capacidad de devolución del solicitante, y resuelve de forma motivada según haya recursos disponibles. Traducido: no es dinero a fondo perdido, es financiación que se devuelve.

Préstamo no es subvención: lo que se juega Asturias con Alantre

El diseño del fondo tiene una lógica concreta. Los beneficios de cada operación se reutilizan para financiar el siguiente proyecto, y los préstamos vuelven a la administración. El consejero de Hacienda, Guillermo Peláez, lo planteó como un instrumento con vocación de perpetuarse en el tiempo; el de Ciencia, Industria y Empleo, Borja Sánchez, puso el acento en que las empresas puedan invertir, crecer y consolidar su actividad en la comunidad, según recoge La Voz de Asturias.

Los números, eso sí, invitan a la prudencia. Diez millones no transforman por sí solos el tejido industrial asturiano, y el propio fondo asume su limitación: si el capital se agota con proyectos que cumplan los requisitos, el Principado podrá reprogramar más fondos del FTJ para atender la demanda. Ya hay una gran compañía del sector agroalimentario interesada, y ese detalle apunta a un patrón conocido: los proyectos grandes, con garantías, historial y capacidad de devolución acreditada, parten con ventaja frente a la pyme pequeña o la microempresa que llega con una idea y poco balance.

Hay un segundo filtro que conviene tener claro antes de perder tiempo con papeles: el mínimo de 200.000 euros por operación. Una inversión de 40.000 euros en maquinaria no encaja en este instrumento, por mucho que sea una inversión real y necesaria. Para tickets por debajo de esa cifra, las vías habituales siguen siendo el crédito bancario y las líneas de avales públicas.

Lo que conviene vigilar en las próximas semanas es si el Principado publica un procedimiento de solicitud cerrado y si amplía la dotación inicial. Mientras tanto, quien tenga un proyecto de inversión sobre la mesa en Asturias puede ir ordenando la documentación técnica y financiera: la valoración es caso por caso y la capacidad de devolución pesa tanto como la idea.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha límite publicada. No es una convocatoria con cierre: la SRP analiza cada operación según los recursos disponibles.
  • ✅ Requisitos clave: Proyecto de inversión localizado en Asturias, promovido por una pyme o una gran empresa; las grandes deben acreditar transición climáticamente neutra y empleo de calidad.
  • 🌐 Dónde solicitarlo: A través de la Sociedad Regional de Promoción (SRP), gestora del fondo. La fuente oficial no detalla sede electrónica ni teléfono de contacto.
  • 💰 Importe o coste: De 200.000 euros a cinco millones por proyecto, con hasta el 70% de la inversión cubierta e interés máximo de euríbor más 0,75 puntos en los préstamos ordinarios.
  • ⚠️ Error a evitar: Tratar la operación como una subvención: el dinero se devuelve y la SRP evalúa la viabilidad y la capacidad de pago del solicitante.

Qué cubre la Seguridad Social en la baja de un autónomo y qué gastos pagas tú

La baja de un autónomo en la Seguridad Social da derecho a una prestación económica, pero no cubre ni el alquiler del local ni la cuota que seguirás pagando mientras no puedes trabajar.

Ese es el agujero real. La incapacidad temporal (IT) del autónomo paga una parte de lo que dejas de ingresar. Los gastos fijos del negocio, en cambio, siguen su curso sin preguntar. Vamos por partes, porque saber cuánto cobras y cuánto te falta decide si puedes aguantar un mes parado o no.

Qué prestación cobras por la baja y desde cuándo

Si una enfermedad o un accidente te impide trabajar, la Seguridad Social te paga una prestación. Cuánto depende de tu base de cotización y del motivo de la baja. El origen cambia el calendario y el porcentaje.

Por enfermedad común o accidente no laboral, el reparto es este:

  • Días 1 al 3: no cobras nada.
  • Días 4 al 20: el 60% de tu base reguladora.
  • Desde el día 21: el 75%.

Si la baja viene de un accidente de trabajo o una enfermedad profesional, cobras el 75% de la base reguladora desde el día siguiente al de la baja médica. Sin días en blanco y sin esperar a la tercera semana.

Para las bajas por enfermedad común se exige, con carácter general, haber cotizado al menos 180 días en los cinco años anteriores. Ese requisito no se aplica a los accidentes ni a las enfermedades profesionales.

La prestación tapa parte del sueldo que no cobras. No tapa el negocio, que sigue sumando gastos cada día que estás de baja.

Un matiz que casi nadie tiene controlado: aunque durante la IT sigues obligado a cotizar al principio, a partir de los 60 días de baja el pago de las cuotas pasa a la mutua o a la entidad gestora. Respiro tardío, pero respiro.

Los gastos que siguen llegando aunque no factures

Aquí está el problema de verdad. Dejar de facturar es solo la mitad del golpe. La cuota de autónomos, el alquiler la gestoría, el préstamo y los recibos de suministros no entienden de bajas.

Vamos con números. Con una base reguladora diaria de 40 euros, en los primeros 30 días de una baja por enfermedad común la prestación ronda los 636 euros, según los cálculos que maneja el sector. Si tus gastos fijos del negocio son 750 euros al mes, la prestación ni siquiera cubre los gastos fijos del negocio.

Cobras menos de lo que cuesta tener el negocio cerrado. Y todavía tienes que comer. Ese desfase es lo que hunde a muchos autónomos cuando una baja se estira dos o tres meses.

Por eso la cuenta hay que echarla antes de que pase. ¿Cuántos meses podrías pagar tus gastos sin facturar? ¿Tienes empleados, alquiler o costes que no puedes reducir de un día para otro? Si la respuesta es pocos o no puedo tocar nada, tu exposición a una baja es alta.

Por qué la prestación se queda corta si cotizas por la base mínima

Todo conecta con un detalle que muchos autónomos pasan por alto: la prestación se calcula sobre tu base de cotización, no sobre lo que facturas.

Si llevas años cotizando por la base mínima para pagar menos cuota cada mes, el día que te pones malo cobras menos. La base reguladora diaria sale de dividir tu base de cotización mensual entre 30, así que una base de unos 1.200 euros deja una base reguladora diaria de 40 euros. De ahí salen esos 636 euros del ejemplo.

La otra cara: subir la base sube la cuota todos los meses. No es una decisión de un día ni un ajuste que puedas hacer el mismo día que te lesionas. Es un cálculo de cuánto pagas hoy por estar cubierto mañana. Y depende mucho de tu actividad: si eres fontanero, electricista, transportista o fisioterapeuta, tu cuerpo es tu herramienta y una lesión te deja fuera de juego semanas. Si tu negocio funciona sin ti, el golpe se reparte.

Algunos autónomos completan esa cobertura con un seguro privado de baja. Mira bien la letra pequeña: la carencia (el tiempo desde que contratas hasta que ciertas coberturas arrancan), la franquicia (los primeros días que no cobras) y los límites y exclusiones. Una póliza barata con demasiadas exclusiones no sirve de nada. Y nunca sustituye a la prestación pública: la complementa, si acaso.

Lo que sí puedes hacer desde ya: organizar los gastos, tener claro quién atiende el negocio si tú no estás y revisar tu base en la próxima revisión. El resto se decide el día 1 de la baja. Porque hay un plazo que no perdona: tienes 15 días para presentar la declaración de situación de actividad, indicando quién gestiona el negocio o si cesas la actividad temporalmente.

Guía rápida del trámite

  • 📅 Plazos: la baja médica la fija el facultativo. La declaración de situación de actividad se presenta en los 15 días siguientes a la baja.
  • ✅ Requisitos clave: estar de alta en el RETA y al corriente de pago. En enfermedad común, 180 días cotizados en los cinco años anteriores.
  • 🌐 Dónde solicitarlo: ante la mutua colaboradora o la entidad gestora, y a través de el portal Importass de la Seguridad Social. Requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: 60% de la base reguladora entre los días 4 y 20, y 75% desde el día 21. En accidente de trabajo o enfermedad profesional, 75% desde el día siguiente a la baja.
  • ⚠️ Error a evitar: no presentar la declaración de situación de actividad en plazo puede bloquear la prestación y obligarte a devolver lo cobrado.

La deflactación IRPF País Vasco: un 3% en 2027 que aliviará la factura fiscal de los autónomos

Las haciendas de Álava, Bizkaia y Gipuzkoa deflactarán un 3% las tarifas del IRPF en 2027. El objetivo es que la inflación no encarezca la factura fiscal de los autónomos forales ni les empuje a un tipo mayor por haber subido precios para mantenerse.

Qué significa deflactar el IRPF y a quién afecta

El anuncio salió de la reunión del Consejo Vasco de Finanzas. Las tres diputaciones forales del País Vasco han confirmado que en el ejercicio 2027 las tarifas del IRPF se deflactarán un 3%. Deflactar no es bajar el impuesto: es ajustar las tarifas y los tramos al alza para que una subida de ingresos destinada solo a compensar la inflación no coloque al contribuyente en un escalón más caro.

Puesto en cristiano: si subes precios para no perder poder de compra, no deberías acabar pagando un porcentaje mayor de IRPF por ese simple ajuste. La deflactación corrige esa trampa y afecta a las tarifas, no a los mínimos ni a las deducciones.

El contexto lo explica todo. Según las previsiones del Consejo Vasco de Finanzas, la inflación media anual en Euskadi para este año rondará el 3,6% o el 3,7%, pero en septiembre ya escaló hasta el 5,0% interanual. Son cinco meses consecutivos de subidas y una décima por encima de la media nacional.

La deflactación llega a quien declara ante su diputación foral, no a todo el mundo: un autónomo de Sevilla o Madrid no verá este ajuste en su borrador.

Y aquí está la clave del colectivo. En Álava, Bizkaia y Gipuzkoa los autónomos personas físicas no presentan su renta ante la AEAT. Lo hacen ante su hacienda foral, que es la que fija las tarifas y gestiona el IRPF. Esta deflactación beneficia a los autónomos forales y deja fuera a los del régimen común, que siguen con las tarifas estatales.

Cómo se traduce en tu cuota y qué no cambia

IRPF Álava Bizkaia Gipuzkoa 2027

El efecto es indirecto y no se parece a una rebaja lineal. No hay una casilla que reste el 3%. Lo que cambia es el punto de corte de cada tramo. Un autónomo cuyo beneficio suba alrededor de ese 3% no debería notar que le aplican un tipo marginal superior.

No es una deducción nueva ni toca las reducciones por actividad económica. Ajusta las tarifas del impuesto y ya está. Tampoco compensa toda la inflación: el 5,0% de septiembre supera el 3% que se aplicará en 2027.

Hay otro detalle práctico. Como el ajuste se aplica sobre las tarifas, quien apenas roza el primer tramo notará poco o nada. El efecto se concentra en rentas medias que, sin la deflactación, saltarían de escalón al revalorizar sus precios.

Lo que ha cambiado en las cuentas vascas y lo que falta por confirmar

Las cifras acompañan el anuncio. Según el Consejo Vasco de Finanzas, la recaudación de este año alcanzará los 21.365 millones, un 1,1% por encima de lo presupuestado y un 5,1% más que el cierre del año pasado. Los ingresos del IRPF suben un 6,4% y los del Impuesto de Sociedades, un 15%.

Para 2027 las previsiones apuntan a 22.681,7 millones, un 6,2% más. De ese total, 11.711 corresponden a Bizkaia, 7.481 a Gipuzkoa y 3.489 a Álava. El consejero Noël d’Anjou ha calificado los presupuestos de continuistas. El Consejo también cerró las aportaciones de las diputaciones al Gobierno vasco: 15.125 millones, con Bizkaia asumiendo el 50,37%, Gipuzkoa el 33,52% y Álava el 16,11%.

La deflactación es una herramienta recurrente cuando la inflación aprieta, y el Concierto Económico les da autonomía para regular su propio IRPF. En el régimen común, los autónomos y las pymes siguen sujetos a las tarifas estatales y presentan sus modelos en la sede electrónica de la AEAT, sin este ajuste.

Mi lectura: el 3% es un alivio real, pero corto. Cubre parte de la inflación, no la neutraliza, y la capacidad de compra del autónomo seguirá expuesta. Además, la medida todavía tiene que aterrizar en las normas forales del próximo ejercicio. Hasta que no se publiquen, hablamos de un acuerdo de previsiones, no de una norma en vigor.

Eso sí, marca una dirección clara: las haciendas forales se adelantan a compensar el golpe inflacionario mientras el debate sobre la deflactación en el régimen común sigue encima de la mesa. Lo que toca vigilar es la letra pequeña de las normas forales de 2027 y si el 3% se mantiene tal cual.

Guía rápida del trámite

  • 📅 Plazos: La deflactación se aplicará al IRPF de 2027, cuya campaña de declaración llegará en 2028. No hay plazo de solicitud.
  • ✅ Requisitos clave: Ser contribuyente del IRPF foral en Álava, Bizkaia o Gipuzkoa, incluidos los autónomos personas físicas.
  • 🌐 Dónde solicitarlo: No se solicita. Cada diputación foral la aplica de oficio en la declaración de la renta.
  • 💰 Importe o coste: Deflactación del 3% sobre las tarifas del IRPF, sin coste para el contribuyente.
  • ⚠️ Error a evitar: Confundir el IRPF foral con el estatal: los autónomos del régimen común no se benefician de esta medida.

La tarifa plana invertida en Andalucía: así baja la cuota de autónomos por relevo generacional

Andalucía prepara la ‘tarifa plana invertida’ para el relevo generacional: financiará la cuota de quien se jubila y de quien releva el negocio, según anunció esta semana la Consejería de Empleo.

Qué es la tarifa plana invertida y a quién beneficia

La consejera de Empleo, Empresa y Trabajo Autónomo, Rocío Blanco, avanzó en la Comisión de Empleo del Parlamento andaluz que su departamento trabaja en unas nuevas bases reguladoras. Entre las medidas anunciadas figura la ‘tarifa plana invertida’, pensada para que un negocio no desaparezca cuando su titular se jubila.

El mecanismo tiene dos patas. Por un lado, la Junta contribuirá a financiar la Seguridad Social del autónomo que transmite su actividad, es decir, de quien se jubila. Por otro, crea un incentivo reforzado de Inicio de Actividad para quien decide dar continuidad al negocio. El relevo sale más barato en los dos extremos de la operación.

Conviene no confundirla con la tarifa plana estatal. Esa es la cuota reducida que abarata el alta de los nuevos autónomos, y en Andalucía se complementa desde hace años con la Cuota Cero. La versión autonómica le da la vuelta: en lugar de incentivar solo al que empieza, también acompaña al que deja el negocio en buenas manos.

La letra pequeña, por ahora, es más intención que trámite. Las tres líneas siguen en fase de elaboración y todavía no se han publicado las bases reguladoras en el Boletín Oficial de la Junta de Andalucía (BOJA). Sin convocatoria abierta no hay plazo de solicitud ni importes cerrados. Quien quiera acogerse tendrá que esperar a la publicación oficial.

La tarifa plana invertida no rebaja la cuota a todos los autónomos: paga la Seguridad Social de quien se jubila y abarata el alta de quien coge el testigo.

Las otras dos líneas: cuota del segundo año e incapacidad temporal

La ‘tarifa plana invertida’ no llega sola. La Consejería prepara un segundo bloque de ayudas para sostener el negocio cuando el autónomo ya ha despegado y la tarifa plana inicial se ha agotado. La primera línea subvencionará las cuotas del segundo año de actividad.

La segunda cubrirá la cuota del titular en caso de incapacidad temporal. El objetivo, según Blanco, es reducir el golpe económico que supone una baja y evitar que el negocio se caiga mientras su dueño se recupera. Porque un autónomo de baja sigue pagando su cuota como si estuviera a pleno rendimiento.

Las tres ayudas nacerán de las mismas bases reguladoras y llegarán juntas o en fechas próximas, según lo anunciado en el Parlamento. Andalucía no parte de cero en este terreno, pero el enfoque del relevo es nuevo.

cuota autónomos Andalucía

Lo que Andalucía ya pone sobre la mesa

Estas medidas se suman a lo que ya está en marcha. Andalucía cerró septiembre con 605.258 autónomos afiliados, su máximo histórico, y mantiene el liderazgo nacional del colectivo desde mayo de 2021. La mayoría de los afiliados cotiza por el RETA, el régimen de la Seguridad Social de los trabajadores por cuenta propia.

Desde 2019, la Consejería ha concedido más de 365 millones de euros en ayudas a casi 150.000 autónomos. Entre los programas activos destacan la Cuota Cero, que subvenciona las cuotas de quienes están acogidos a la cuota reducida estatal, y las ayudas al Inicio de Actividad, que van de 3.800 a 5.500 euros por negocio. A todo ello se suma el Plan Estratégico Andaluz del Trabajo Autónomo 2024-27.

Las tres nuevas ayudas son subvenciones a fondo perdido, no préstamos: el dinero no se devuelve si se cumplen las condiciones. En este tipo de convocatorias la Junta suele exigir estar al corriente de las obligaciones con Hacienda y la Seguridad Social.

La tarifa plana invertida toca un problema real. El comercio de barrio, la peluquería de siempre o el taller familiar se apagan cuando el dueño se jubila y nadie coge el relevo. Premiar las dos puntas del traspaso es un enfoque sensato, y más en una comunidad que presume de liderar el número de autónomos de España.

El problema es el calendario. Un autónomo que quiera traspasar su negocio este trimestre no puede acogerse todavía a nada, porque sin bases reguladoras no existe convocatoria. Y la experiencia de convocatorias anteriores dice que entre el anuncio y la primera ayuda publicada suele pasar un tiempo considerable. El BOJA manda, y hasta que no salga, todo es sobre el papel.

Quien esté pensando en dar el relevo a un hijo, a un empleado o a un socio hará bien en tener el alta al día y la documentación del negocio ordenada. Cuando la línea se abra, los plazos de las ayudas autonómicas suelen ser cortos. Puedes consultar el estado de las altas y las cotizaciones en el portal Importass de la Seguridad Social.

Guía rápida del trámite

  • 📅 Plazos: No hay convocatoria abierta; las bases reguladoras siguen en elaboración y aún no se han publicado en el BOJA.
  • ✅ Requisitos clave: Autónomos de alta en Andalucía; en la tarifa plana invertida, un titular que transmite la actividad y otro que la asume. Condiciones pendientes de las bases.
  • 🌐 Dónde solicitarlo: Cuando se publique, en la sede electrónica de la Junta de Andalucía. Requerirá certificado digital o Cl@ve. No detallado en la fuente oficial.
  • 💰 Importe o coste: No detallado. Financia la Seguridad Social de quien se jubila y refuerza el incentivo de Inicio de Actividad (hoy de 3.800 a 5.500 euros). Es subvención a fondo perdido.
  • ⚠️ Error a evitar: Dar por hecho que ya está disponible; sin bases publicadas no se puede solicitar y esperar al último día puede dejar la ayuda fuera.

Puntos de recarga Iberdrola: la compañía supera los 97.000 e instala más de 100 al día

0

Iberdrola ha superado los 97.000 puntos de recarga instalados en España a un ritmo de más de cien al día.

De esa red, más de 85.000 cargadores están en hogares y empresas y algo más de 12.000 son de uso público. La compañía se atribuye la instalación y el suministro de uno de cada cinco cargadores del país, con una cuota superior al 20% en el segmento de acceso abierto al público.

El ritmo mensual que maneja la eléctrica incluye más de 2.000 cargadores para clientes particulares, alrededor de un centenar en empresas y más de 200 puntos públicos. Una cadena de valor completa acompaña ese despliegue: más de 100 empresas instaladoras y en torno a 1.000 profesionales trabajan para la red.

Quién usa esos 97.000 puntos: 10.000 recargas diarias y tres millones en 2026

La compañía asegura que su red registra más de 10.000 recargas diarias y que acumula más de tres millones de operaciones en lo que va de 2026. Son cifras de actividad, no de facturación, y conviene leerlas con la calculadora al lado: también sirven para medir cuánto queda por crecer.

El contexto de mercado empuja en la misma dirección. Según los datos de la Dirección General de Tráfico, en septiembre cuatro de cada diez turismos particulares matriculados fueron vehículos enchufables, el mejor registro mensual conocido hasta ahora.

El despliegue avanza a un ritmo que ninguna otra red europea mantiene: más de cien puntos al día sin esperar a que la demanda acompañe.

El dato tiene una letra pequeña que conviene subrayar. La estadística se refiere al canal de particulares, no al conjunto del mercado, donde la proporción de eléctricos e híbridos enchufables es bastante menor; y dentro de los enchufables conviven los eléctricos puros con los híbridos, cuya recarga real depende mucho más de la disciplina del propietario. Cosas que pasan cuando una estadística parcial se convierte en titular global.

La red pública española ya no se mide por su tamaño, sino por la frecuencia con la que cada cargador ve pasar un coche.

Cuatro de cada diez matriculaciones particulares: el dato que sostiene el despliegue

Septiembre fue un mes excepcional. Los fabricantes afrontan objetivos de emisiones más exigentes y están empujando la venta de enchufables con descuentos agresivos, mientras el comprador particular sigue dependiendo de unos programas de ayuda cuyo calendario cambia cada ejercicio. La pregunta relevante no es cuántos coches se venden, sino cuántos se enchufan a diario.

La red pública española es además un mercado cada vez más poblado. Junto a Iberdrola conviven bp pulse —que superó los 2.500 puntos en Iberia tras un despliegue récord en 2026—, Repsol, Zunder, Ionity, Tesla o Endesa X. La fragmentación encarece el servicio y complica la experiencia: el conductor necesita varias aplicaciones, varias tarifas y varios sistemas de pago para un mismo trayecto.

La compañía también ha convertido la recarga doméstica en una puerta de entrada comercial. Quien instala un cargador en su garaje suele contratar ahí la electricidad, la tarifa con discriminación horaria o el autoconsumo, y esa venta cruzada tiene un coste de captación mucho más bajo que la del cliente que llega por comparador. De ahí el interés en el segmento privado, donde se concentran 85.000 de los 97.000 puntos.

Ahí está el negocio.

La paradoja de la recarga española: 12.000 puntos públicos y pocos coches por cargador

Hace apenas siete años, la red pública española era una anomalía europea: pocos puntos, mal distribuidos y con trámites municipales que podían alargarse meses. Hoy una sola compañía declara más de 12.000 cargadores abiertos al público. El salto explica por qué las cifras de instalación se han convertido en argumento comercial y, a la vez, por qué el debate se ha desplazado del número de puntos a su tasa de utilización.

Los números invitan a la prudencia. Si los tres millones de recargas acumuladas se repartieran exclusivamente entre los 12.000 puntos públicos, cada cargador habría atendido unas 250 operaciones en lo que va de año, menos de una al día. El cálculo es una aproximación —el dato de la compañía incluye también la red privada, de modo que la ocupación real en la vía pública sería inferior—, pero ayuda a dimensionar el despliegue de los puntos de recarga de Iberdrola.

El negocio público depende de tres variables que el instalador no controla: el precio del kilovatio hora, el coste de la potencia contratada y el tiempo que cada punto permanece ocupado. Un cargador de 50 kW en entorno urbano cubre costes con dos o tres sesiones diarias; uno de 150 kW en autovía necesita una rotación muy superior. El titular aguanta. La letra pequeña, menos.

La contradicción aparece cuando la demanda se enfría. Los programas de ayuda a la compra se agotan o se prorrogan según el ejercicio, el marco fiscal del coche eléctrico sigue abierto en Europa y la revisión del calendario que fija el fin de los motores de combustión en 2035 continúa sin resolverse. Si el mercado se estabiliza por debajo de las previsiones, la red pública se convierte en un activo infrautilizado que cuesta lo mismo mantener.

Hay además un sesgo geográfico. El despliegue se concentra en Madrid, Barcelona, el arco mediterráneo, y los grandes corredores de tráfico; los municipios de menos de 5.000 habitantes siguen siendo, en la práctica, un desierto de recarga. No es un problema exclusivo de Iberdrola, pero limita la promesa de que el vehículo eléctrico sea una opción real para cualquier residente y no solo para quien dispone de garaje propio.

El precedente europeo ayuda a calibrar la expectativa. Noruega electrificó su parque con incentivos fiscales masivos y una red densa en un país de 5,5 millones de habitantes. Alemania y Francia han financiado corredores de recarga rápida en autovía con dinero público. España ha dejado el grueso del despliegue en manos de las eléctricas y los operadores privados, con subvenciones a la instalación. El resultado es una red que crece deprisa donde ya había negocio y despacio donde no lo hay.

La lectura razonable es que el hito de los 97.000 puntos consolida a Iberdrola como primer operador del país y confirma que la instalación doméstica funciona como palanca comercial. El riesgo no está en el ritmo, sino en la rentabilidad de la parte pública, donde la inversión se amortiza a diez años y la demanda aún no ocupa toda la capacidad disponible.

Cuestión de ritmo, no de tamaño.

Queda un indicador que ninguna nota de prensa publica y que decidirá el próximo capítulo: la tasa de ocupación por punto y por hora. Con ese dato sobre la mesa, la discusión sobre quién instala más cargadores se vuelve secundaria. El próximo examen llegará con las matriculaciones del último trimestre. Si el mercado de enchufables sostiene el ritmo de septiembre, la red tendrá argumentos para mantener el paso inversor; si se descuelga, los 12.000 puntos de uso público empezarán a pedir explicaciones al balance.

Pánico en Bolsa por la caída de acciones IA: Nvidia pide calma a los inversores

La caída de las acciones de IA ha vuelto a los mercados tres meses después del primer desplome del sector. CoreWeave se ha hundido más de un 25% en apenas dos sesiones y el Nasdaq busca un salvavidas en Jensen Huang, consejero delegado de Nvidia, para frenar un pánico que ya no viene de un solo sitio.

Claves de la operación

  • Una ‘tormenta perfecta’ de tres miedos. El desplome no responde a un único detonante: coinciden el encarecimiento de la deuda, el avance de los fabricantes chinos de memoria y la congelación de las salidas a bolsa del sector.
  • Los resultados récord no sostienen las cotizaciones. Micron, TSMC, ASML y Samsung han batido previsiones, pero ninguna cifra positiva está sirviendo para frenar las ventas.
  • Nvidia se erige en el banquero central de la IA. Huang ha salido a calmar al mercado asegurando que su compañía no rescatará a CoreWeave porque ‘no lo necesita’.

El miedo a la deuda ahoga a las ‘neoclouds’

En la última semana, las ‘chiperas’ vuelven a hundirse y el miedo se extiende a toda la cadena. Las ‘palas’ de los centros de datos, con Caterpillar a la cabeza, también caen con fuerza. Y las neoclouds, las plataformas de datos en la nube que crecieron al calor de la fiebre por la IA, se desmoronan con CoreWeave como gran víctima.

Por el momento, la temporada de resultados arranca con buenas señales. Micron, TSMC y ASML han batido expectativas y presentado beneficios estratosféricos. Samsung ha puesto sobre la mesa el trimestre más rentable de su historia, con 80.000 millones de dólares de ganancias. Ninguna de ellas ha recortado previsiones ni ha dado señales de debilidad a corto plazo.

Nada de eso basta. Cualquier dato positivo queda aplastado por lo que llega desde los mercados de deuda. La financiación de las inversiones para la IA está encareciendo toda la deuda. La guerra de Irán ha reavivado la inflación, los bancos centrales aprietan y la deuda de los Estados se encarece. El círculo se cierra: atraer capital para la IA exige ahora intereses cada vez más altos, porque el inversor tiene alternativas mucho más seguras.

La gran víctima ha sido CoreWeave. La compañía ha emitido una enorme cantidad de deuda sin contar con las ‘máquinas de imprimir dinero’ que sostienen las inversiones de Google o Microsoft. El mercado teme que no sea capaz de devolver todo lo prestado y que acabe absorbida o fusionada para sobrevivir. Sus CDS rondan ya el 12% y sus bonos se hunden hasta cerca del 16% de rentabilidad, más del triple que la deuda estadounidense a diez años.

La IA ya no se financia con relatos, sino con deuda que exige tipos crecientes y que penaliza a quien no tiene caja para pagarla.

El propio Huang ha terminado ejerciendo de banquero central del sector. Desde un evento en Suecia, Jensen Huang ha realizado su particular imitación de Mario Draghi para calmar al Nasdaq. Allí ha asegurado que el fabricante de chips no saldrá a rescatar a CoreWeave porque ‘no lo necesita’, y ha añadido que los costes de capital de la firma están cayendo y que su negocio es ‘más fuerte cada día’. El mercado se ha aferrado a sus palabras y ha borrado parte de las caídas.

El miedo a China y a las salidas a bolsa que nunca llegan

El segundo frente es la competencia china. Cada vez que CXMT e YMTC anuncian avances en memoria, el sector se hunde. El temor es que, en un par de años, inunden el mercado, los compradores dejen de racionar chips y se desate una guerra de precios que se lleve por delante los beneficios y los contratos a cinco años ya firmados por Micron, Sandisk o SK Hynix.

El resultado es paradójico. Algunas de las firmas más rentables del mundo cotizan a un PER de tres años, como SK Hynix, o de cinco, como Micron y Sandisk. Están por debajo de los precios más bajistas que pronostican los analistas a doce meses. Morgan Stanley insiste en que no ve señales de debilidad en el mercado de chips y sostiene que la producción adicional china se quedará en su propio mercado. Los inversores, sin embargo, siguen mirando a 2029 y 2030.

El tercer miedo son las salidas a bolsa fallidas. OpenAI ha aplazado su debut hasta 2027 entre dudas sobre sus ingresos. Firmus, una compañía australiana respaldada por Nvidia, iba a salir este mes, y el viernes pasado optó por una ronda privada ante la incertidumbre. Las caídas ahuyentan a quien quiere vender acciones y esa negativa a salir a bolsa amplía las caídas. La gran esperanza es Anthropic, que mantiene su proceso y aspira a debutar en noviembre con un crecimiento de ingresos del 46%.

Una burbuja con beneficios récord que el mercado no quiere pagar

La burbuja de la IA es extraña, muy distinta a la de las puntocom. Aquí sobran empresas con beneficios escandalosos y caja. La duda está arriba de la pirámide. JP Morgan calcula 1,4 billones de dólares de inversión de capital en 2027, tras los 967.000 millones previstos para este año. Todo ese dinero lloverá sobre los proveedores de chips y sostendrá sus valoraciones. Pero para que las cifras se sostengan, el sector debe generar beneficios que las justifiquen.

En esta redacción observamos un patrón incómodo. El mercado castiga a las ‘chiperas’ no por lo que ganan hoy, sino por lo que teme que ganen dentro de tres años. Es la misma lógica que tumbó al sector en 2023, ahora con un ingrediente nuevo: la deuda. El IBEX 35 apenas tiene exposición directa a la IA pura. Su principal referencia tecnológica, Indra, cotiza al calor del rearme europeo y no de los chips. Esa menor dependencia ha protegido al índice español de la volatilidad del Nasdaq, pero también le ha hecho perder el tren de la revalorización del sector.

Nvidia acelera su inversión en Europa: 2.000 millones y 250 más para Reino Unido

Nvidia refuerza su inversión en Europa con 2.000 millones de dólares y 250 más para Reino Unido. La compañía de Jensen Huang suma una nueva partida a los 8.000 millones que ya ha destinado al continente en el último año, según las cifras que su propio CEO puso sobre la mesa durante una gira que incluyó un encuentro con el primer ministro francés, Emmanuel Macron.

Claves de la operación

  • El compromiso europeo roza los 10.000 millones. A los 2.000 millones anunciados se suman los 8.000 millones invertidos en el continente durante los últimos doce meses, según Huang.
  • Reino Unido recibe 250 millones en capacidad de cálculo. Son 50 millones anuales durante cinco años destinados a investigar la seguridad de los agentes de IA.
  • Francia concentra las empresas emergentes beneficiadas. Doctolib, Genesis AI, Pigment y Entalpic figuran entre las destinatarias del capital, en sectores que van de la sanidad a la robótica.

El reparto del cheque: quién cobra los 250 millones y quién se queda fuera del foco

La parte británica del anuncio se concreta en 50 millones de dólares anuales durante cinco años, hasta completar los 250 millones. El dinero se traduce en acceso a capacidad de cálculo, no en efectivo, y una parte se destinará al laboratorio BOLD de Oxford, al laboratorio SOFAIR y al Imperial College de Londres, según el comunicado de la empresa. Nvidia señala que esa capacidad se alojará en el Reino Unido a través de socios locales de cloud, aunque los proveedores, la arquitectura técnica y las condiciones comerciales siguen sin cerrarse.

En el continente, los 2.000 millones se reparten de forma menos detallada. Parte del capital irá a empresas emergentes francesas como Doctolib, Genesis AI, Pigment, y Entalpic, que cubren sanidad, robótica, software empresarial e investigación de materiales. La cifra engorda un compromiso que ya superaba los 8.000 millones en apenas un año. Nvidia no ha precisado cuánto de ese dinero aterrizará en España, Italia o Alemania, países que quedan fuera del foco del anuncio.

Huang aprovechó la gira para defender los modelos abiertos como vía para que Europa recorte distancia con Estados Unidos. ‘Los modelos abiertos son importantes porque se pueden personalizar para los idiomas y para vuestra propia soberanía’, señaló el directivo. Nvidia ya respalda a Mistral AI, que además le compra chips para sus propios centros de datos franceses.

La seguridad de la IA se convierte en moneda de cambio geopolítica

El envoltorio del anuncio es la investigación sobre la seguridad de los agentes de IA, un terreno donde la capacidad de cálculo es el verdadero cuello de botella. Nvidia afirma que en ese trabajo se usarán su software y sus diseños OpenShell y Sentry. La letra pequeña apunta en otra dirección: cada proyecto financiado acaba generando más demanda para sus propios chips.

La donación no es filantropía: es la forma de asegurarse que el próximo laboratorio europeo de IA entrene sus modelos sobre su propio hardware.

El reparto de bandos en torno a la regulación se ha endurecido. Por un lado están quienes defienden que las propias empresas se autorregulen, un grupo en el que Huang coincide con Mark Zuckerberg y con la Administración Trump. Por otro, quienes piden frenar el desarrollo y someterlo a evaluadores externos, posición que comparten Anthropic, OpenAI y varias voces de Google DeepMind. El argumento que desequilibra siempre la balanza es el mismo: si China no frena, Estados Unidos tampoco lo hará.

El Reino Unido se ha colocado en medio de ese pulso sin contar con un gran desarrollador de IA propio. Su apuesta pasa por liderar la evaluación y la gestión de riesgos a través del Instituto de Seguridad de la IA. Kanishka Narayan, ministro de IA británico, calificó la donación como una ‘muestra de confianza’ en la investigación del país.

Por qué España se queda fuera del círculo inversor de Nvidia

El movimiento de Nvidia deja a España en una posición incómoda. A diferencia de Francia, que cuenta con Mistral AI y con un flujo constante de capital hacia sus empresas emergentes, el ecosistema español carece de un actor equivalente en modelos fundacionales. La inversión del fabricante de semiconductores, por tanto, apenas aterriza en el país salvo en forma de compra de hardware.

En el IBEX 35, Indra ha intentado posicionarse como referente en defensa y digital, mientras Telefónica ha tejido alianzas con los grandes proveedores de nube para reforzar su oferta empresarial. Ninguna de las dos compite en el terreno donde Nvidia reparte el dinero: los modelos de lenguaje y la investigación en seguridad de agentes. La dependencia del hardware estadounidense sigue siendo el principal punto débil de la industria europea.

El riesgo de esta dinámica es la asimetría. La compañía fundada por Nvidia financia la investigación que después alimenta su propio negocio, y lo hace en países que le garantizan acceso a talento y a clientes institucionales. España, sin un campeón nacional de IA, queda fuera de ese círculo. El próximo hito a vigilar será la letra pequeña de las donaciones británicas: si los proveedores de nube elegidos acaban siendo filiales estadounidenses, el gesto tendrá más de marketing que de soberanía. Ahí se sabrá cuánto tiene de negocio y cuánto de espejismo.

Bruselas desafía a EEUU: el precio de la soberanía tecnológica europea

La soberanía tecnológica europea ya tiene factura: 115.000 millones de euros en diez años. Es la cifra que pone encima de la mesa un estudio del European Centre for International Political Economy (ECIPE) para dimensionar el coste de la propuesta con la que Bruselas quiere reducir la dependencia de la nube estadounidense.

Claves de la operación

  • 115.000 millones de coste estimado en diez años. El informe reparte la factura en unos 35.100 millones para el sector público, de los que 33.300 serían costes directos, y cerca de 80.000 millones para empresas privadas de sectores esenciales.
  • AWS, Azure y Google Cloud concentran más del 70% del mercado europeo. La cuota de los proveedores de la UE cayó del 29% en 2017 al 15% en 2022 y, según Bruselas, no se ha recuperado.
  • La norma llega con cuatro niveles de garantías de soberanía. Las administraciones tendrían que evaluar su riesgo y contratar servicios ajustados a cada nivel, desde el dato en territorio europeo hasta el control empresarial pleno.

El texto se llama Cloud and AI Development Act (CADA) y la Comisión Europea lo presentó en junio de 2026 dentro de su estrategia digital europea. No prohíbe proveedores extranjeros. Lo que hace es obligar a las administraciones a clasificar el riesgo de cada carga de trabajo y a contratar en función de él. Cuanto más sensible sea el servicio, más exigente será el nivel de soberanía que deba acreditar quien lo presta.

El estudio que cifra el impacto está financiado por CCIA Europe, una patronal en la que se sientan Amazon, Google y Meta. Su autor sostiene que las conclusiones son independientes de la organización que paga la factura. Conviene retener el matiz: los 115.000 millones no salen de Bruselas, salen de la parte interesada en que la norma se apruebe con el menor alcance posible.

La factura de la soberanía: 115.000 millones y el 69% en software

Para llegar a esa cantidad, los investigadores construyen un escenario intermedio de aplicación entre 2027 y 2036. El cálculo para el sector privado depende de una hipótesis generosa: que las exigencias se extiendan solo al 25% de las cargas de trabajo en la nube de las empresas afectadas. Si ese porcentaje sube, la factura sube con él.

El grueso del coste no está en los servidores. El 69% del impacto económico viene de migrar aplicaciones, reescribir programas y rediseñar sistemas. Una aplicación bancaria alojada en la nube arrastra bases de datos, sistemas de identificación, y herramientas diseñadas para funcionar con un proveedor concreto. Copiar los archivos no basta: hay que adaptar componentes, revisar el código y comprobar que todo sigue en pie.

Cambiar de proveedor de nube es mover datos; lo caro es rehacer el software que se construyó para vivir dentro del anterior.

La Comisión calcula que AWS, Microsoft Azure y Google Cloud concentran más del 70% del mercado europeo de servicios en la nube. La cuota de las compañías europeas pasó del 29% en 2017 al 15% en 2022. Ese retroceso es el diagnóstico que justifica la norma: Europa no ha perdido terreno por falta de centros de datos, sino porque los servicios que se contratan de verdad se diseñan fuera. Algunos proveedores están sometidos a legislaciones extranjeras que pueden exigir acceso a datos, y ciertas decisiones tomadas fuera del bloque pueden comprometer la continuidad del servicio.

La nube soberana que llega antes que la ley

Amazon y Google no han esperado a que la norma esté aprobada. La división de nube de Amazon puso en marcha su infraestructura específica para clientes europeos en enero de 2026, varios meses antes de que Bruselas presentara CADA. Google comercializa distintas alternativas para reforzar el control sobre los datos y las operaciones. Ambas responden a la demanda de soberanía sin salir del mercado europeo.

La lectura competitiva es evidente. La exigencia regulatoria se convierte en ventaja para el proveedor que se anticipa. Los actores europeos, que defienden la norma, se encuentran con que sus rivales estadounidenses ya venden el mismo relato. CISPE, la asociación europea de proveedores de infraestructura, considera insuficientes algunas de las garantías previstas y reclama reforzarlas.

Esa crítica descoloca el relato simple de Europa contra las tecnológicas de EEUU. Dentro del propio bloque hay quien cree que la propuesta se queda corta. La norma, además, no solo restringe: también busca ampliar la capacidad europea de centros de datos y de innovación. Y abre una puerta que dispara la estimación del sector privado: en circunstancias justificadas y tras consultar a los Estados miembros, la Comisión podría exigir evaluaciones y medidas de mitigación a empresas privadas de sectores esenciales mediante actos delegados.

Lo que se juega la industria española

En España el debate tiene un actor con nombre propio. Telefónica Tech, la filial de servicios digitales del grupo, lleva años construyendo su oferta de nube y ciberseguridad para empresas y administraciones. Compite de frente con las filiales locales de AWS y Azure en un mercado donde el país es una de las plazas preferidas de los hyperscalers para instalar regiones de datos, mientras los proveedores nacionales se quedan con una porción menor del negocio que va por encima.

El riesgo para España no es perder inversión en infraestructura, sino la capa de servicios que se monta encima. Los grandes anuncios de centros de datos en Aragón o Madrid aseguran suelo, empleo técnico y presencia física. No aseguran que el software crítico, la gestión de identidades o la capa de datos sensibles se diseñen aquí. Ahí está la brecha que el CADA pretende cerrar.

Observamos que el calendario pesa hoy más que el contenido del texto. Bruselas tiene una propuesta pendiente de negociación con el Parlamento Europeo y el Consejo, y el escenario de costes del ECIPE se confirma o se desmonta según cómo quede el texto final y a cuántas empresas se extiendan realmente las exigencias. La decisión no se jugará en la votación de la norma, sino en los actos delegados que fijen quién entra en el perímetro. Es ahí donde se sabrá si los 115.000 millones son una advertencia o una profecía.

Las antigüedades de inversión: el activo refugio que dispara los viajes de caza de grandes patrimonios

La inversión en antigüedades ha encontrado su formato de moda: el viaje de caza guiado. My French Country Home ha pasado de organizar uno o dos viajes de compra al año a ocho en 2026, con once ya programados para 2027.

El fenómeno no es nuevo, pero su intensidad actual es difícil de ignorar. Claiborne & Olive, operador centrado en Inglaterra, abrió sus viajes a finales de 2024, celebró doce en su primer año y ha agotado ya todas las salidas de 2026. En un sector saturado de recomendaciones algorítmicas, estas propuestas venden lo contrario: acceso humano, relaciones y criterio.

Lo que contrata el cliente no es una ruta de mercadillos. Es la entrada a una red de comerciantes, restauradores y brocantes que de otro modo tardaría años en descifrar. La guía actúa como filtro: valora estado, antigüedad y si el precio es razonable, pero deja la decisión final al comprador.

Tammi Saranko, fundadora de Claiborne & Olive, no cobra comisión sobre lo que adquieren sus grupos y añade algo más prosaico y decisivo: acceso a fletes compartidos para las piezas que no caben en una maleta.

El viaje de compra se consolida como canal de mercado

Sharon Santoni, fundadora de My French Country Home y autora de un libro sobre el arte de comprar antigüedades en Francia, describe su propuesta como una agenda de contactos acumulada durante décadas.

Una presentación puede abrir la puerta de un taller de restauración, de una brocante rural cerrada al público o de una cena en casa del propio anticuario. El alojamiento se elige con el mismo criterio: propiedades singulares, servicio impecable y sin pompa, en ocasiones reservadas por completo para el grupo.

El decorador y coleccionista Alexander Widener aporta la lógica que sostiene el modelo: al entrar en una tienda, conviene preguntar al dueño por dónde seguir. Un comerciante conduce a otro y, en poco tiempo, el viajero ha visto lo mejor disponible. El detalle importa porque una antigüedad no es un producto homologable: cada pieza es única y su atractivo nace de lo que no puede reproducirse bajo demanda.

En un mercado ilíquido y opaco, el valor no está solo en la pieza: está en quién abre la puerta para verla antes que nadie.

Ese carácter irrepetible explica su tirón entre patrimonios que huyen de lo masivo. Widener atribuye el fenómeno a un deseo creciente de objetos con huella de una vida real: grietas, reparaciones antiguas y pátina que solo da el tiempo. Su diagnóstico es directo: cuanto más avanza la inteligencia artificial, más se valoran lo hecho a mano y lo irrepetible.

Qué implica para el inversor de patrimonio elevado

coleccionismo de lujo

Para el gran patrimonio, la antigüedad funciona como activo tangible de refugio. No cotiza, no correlaciona con la bolsa y ofrece algo que ningún fondo replica: escasez física y verificable. El rango de precios es amplísimo. Una jarra de dos euros puede convivir en el mismo viaje con un lienzo de decenas de miles, lo que revela que el comprador no siempre persigue rentabilidad, sino posesión.

Eso sí, conviene separar el coleccionismo de la inversión. La antigüedad exige autenticación, procedencia documentada y conocimiento de mercado. Los costes de restauración, transporte, aduanas y seguros erosionan cualquier retorno teórico. Y el mercado secundario, salvo en piezas excepcionales, es lento y depende de casas de subasta especializadas.

La antigüedad no da liquidez inmediata; entrega algo más escaso para un gran patrimonio: un activo que ningún algoritmo puede replicar.

La antigüedad como refugio: virtudes y trampas de liquidez

En mi lectura, la inversión en antigüedades pertenece a la categoría de preservación de capital, no a la de revalorización agresiva. Los segmentos altos —mobiliario, porcelana, platería, pintura antigua— se han comportado históricamente como reserva de valor a diez o veinte años, con periodos largos de precios planos interrumpidos por repuntes concretos.

Frente a los relojes o el arte contemporáneo, carece de un mercado de reventa rápido y de índices transparentes, lo que castiga a quien necesita liquidez a corto plazo. El riesgo principal, por tanto, no es la caída de precio, sino la iliquidez y la autenticidad.

Comprar guiado reduce la probabilidad de pagar de más, pero no la elimina: el acceso privilegiado que ofrecen estos viajes es valioso precisamente porque el mercado sigue siendo opaco. Para un horizonte inferior a cinco años, cada adquisición debería tratarse como consumo patrimonial, no como asignación de cartera. A partir de siete o diez, y con piezas contrastadas, la antigüedad encaja como diversificador real frente a la volatilidad financiera.

El próximo hito a seguir son las salidas de 2027. My French Country Home ya tiene once programadas y el resto de operadores reabrirá reservas en los próximos meses. Quien quiera medir la temperatura real de la demanda de antigüedad entre grandes patrimonios tiene ahí su termómetro.

💎 Veredicto Wealth

La antigüedad es un activo de preservación de capital para patrimonios dispuestos a inmovilizar importes más de cinco años. El riesgo a vigilar no es el precio, sino la liquidez: sin procedencia documentada, una pieza puede tardar años en encontrar comprador.

La factura de PVPC eficiencia subirá 8,22 euros al año: el MITECO acelera la orden

0

El nuevo término de eficiencia energética elevará 8,22 euros al año la factura del consumidor medio acogido al PVPC. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) tramita por la vía de urgencia la orden que lo aplicará desde el 1 de enero de 2027.

El nuevo cargo del PVPC: 0,0022033313 euros por kWh

La propuesta actualiza el término de contribución al Fondo Nacional de Eficiencia Energética, uno de los costes de comercialización que la metodología del precio voluntario para el pequeño consumidor incorpora al cálculo de la tarifa. La cifra fijada es de 0,0022033313 euros por kWh. El impacto estimado por el propio Ministerio para un consumidor tipo —2.430 kWh de consumo anual y 4,11 kW de potencia contratada— se queda en 0,69 euros mensuales. Multiplicado por doce, los 8,22 euros al año.

El cálculo parte de un precio de mercado de referencia de 103,50 euros por MWh para 2027, un IVA del 21% y un tipo medio del Impuesto Especial sobre la Electricidad del 5,11%. Son supuestos, no certezas: si el precio medio del pool se desvía de esa referencia, el importe final del recibo también lo hará, aunque el término de eficiencia permanezca intacto.

Ese término no es un impuesto finalista al uso, sino la vía de financiación de un sistema. El fondo sufraga medidas de apoyo económico y financiero, asistencia técnica, formación e información destinadas a mejorar la eficiencia energética en distintos sectores, y sus actuaciones pueden combinarse con otras fuentes de financiación, incluidos los fondos europeos. La eficiencia energética deja de ser un asunto de conciencia individual y pasa a tener línea propia en la facturación regulada.

La norma acaba de salir a audiencia pública y se tramita por el procedimiento de urgencia. De ahí la prisa. La aplicación está prevista para el 1 de enero de 2027, una vez concluida la tramitación y aprobada la versión definitiva.

El coste de la eficiencia entra en el recibo con una cifra modesta por hogar, pero con vocación de permanencia en la tarifa regulada.

La orden hace algo más que tocar el precio. Fija en 850 kilotoneladas equivalentes de petróleo (ktep) el objetivo de ahorro de energía final que deberá cubrir en 2027 el Sistema Nacional de Obligaciones de Eficiencia Energética. La cifra equivale a 9.885,5 gigavatios hora, prácticamente 10 TWh, y se traduce en una tasa de ahorro del 1,118%.

El objetivo no es decorativo: 850 ktep de ahorro obligan a los sujetos del sistema a justificar cada gigavatio hora que dicen haber recortado.

Cómo se reparte el coste: equivalencia financiera y pagos trimestrales de 2027

El Ministerio ha construido la tasa sobre una previsión de consumo nacional de energía final de 883.913,2 GWh para 2027. La equivalencia financiera queda en 2,33 millones de euros por ktep, esto es, 200.213,24 euros por cada GWh ahorrado, con un aumento del 0,80% respecto a los 2,31 millones fijados para 2026. Aplicada al objetivo del año, la equivalencia implica un volumen cercano a los 1.980 millones de euros.

Hay un cambio de método que afecta a la caja de las empresas. Hasta ahora, las órdenes ministeriales tomaban como referencia las ventas de energía del segundo año anterior al ejercicio de obligación. Con el nuevo sistema, cada compañía calculará su compromiso aplicando la tasa a sus ventas, suministros y consumos reales del propio año, con revisión trimestral desde el 1 de enero de 2027 y descuento de lo ya satisfecho en los trimestres previos.

El ámbito de aplicación también se amplía. Además de las comercializadoras de gas y electricidad y de los operadores mayoristas de productos petrolíferos y gases licuados del petróleo, quedan incluidos los consumidores directos en el mercado, las empresas que distribuyen al por menor y los consumidores finales, en los términos previstos en la Ley 18/2014. El origen está en el Real Decreto-ley 7/2026, de 20 de marzo, que modificó el marco legal del sistema.

La vigilancia del cumplimiento recaerá sobre la Dirección General de Planificación y Coordinación Energética, que contrastará los datos de electricidad facilitados por la CNMC con la información del resto de vectores energéticos procedente de la Corporación de Reservas Estratégicas de Productos Petrolíferos. Los sujetos obligados podrán cubrir parte de su compromiso con Certificados de Ahorro Energético, regulados por el Real Decreto 36/2023, pero deberán satisfacer en efectivo al menos el 5% de su obligación anual.

Los pagos serán trimestrales: 30 de abril, 31 de julio y 31 de octubre de 2027 en en los tres primeros tramos, y antes del 31 de marzo de 2028 el cuarto, fecha en la que también tendrá que estar cubierta la obligación anual completa. La propuesta incorpora previsiones indicativas para los ejercicios siguientes: 875 ktep de ahorro en 2028 y 900 ktep en 2029, con equivalencias financieras de 2,40 y 2,45 millones de euros por ktep. No son cifras vinculantes. Deberán concretarse mediante las correspondientes órdenes ministeriales.

La letra pequeña pesa más que el anuncio.

Quién paga el ahorro y qué se juega el sistema con el 5% en caja

El diseño de la orden revela una intención que va más allá del recibo doméstico. El Ministerio convierte un mecanismo históricamente delegado en el mercado de certificados en una obligación con suelo de pago en efectivo: al menos el 5% de la cuota anual debe ir al fondo, mientras el resto puede canalizarse a través de los CAE. Es un cambio de arquitectura financiera. El fondo gana previsibilidad de caja; el mercado de certificados pierde parte de su papel como único instrumento de cumplimiento.

El riesgo evidente está en el otro lado del balance. Si la liquidez de los certificados no alcanza o sus precios se tensan, el coste de cumplimiento sube y buena parte de ese volumen cercano a los 1.980 millones de euros acaba trasladándose a peajes, cargos o tarifas. La cifra no es menor para un sistema que ya arrastra la presión de una senda europea exigente: España debe alcanzar un ahorro acumulado de energía final de 53.593 ktep entre 2021 y 2030, un 44% por encima del objetivo que fijaba la directiva anterior.

La tramitación por urgencia responde a ese calendario, no al importe mensual del recibo. La pregunta relevante no es cuánto sube la factura del PVPC en enero, sino si el mercado de certificados tiene profundidad suficiente para absorber el 95% de la obligación sin encarecer el cumplimiento.

La respuesta llegará por partes. Primero, con la publicación de la orden definitiva en el BOE, que debe producirse antes del 31 de diciembre de 2026 para que el objetivo de 850 ktep sea exigible desde el arranque del ejercicio. Después, con la primera liquidación trimestral, prevista para el 30 de abril de 2027, cuando se sabrá si el suelo del 5% actúa como red de seguridad o termina siendo el mínimo real de un sistema que no logra cubrirse con ahorros certificados.

El 66,2% de los españoles deja de comprar tras una mala atención al cliente: qué enseña sobre retención

La atención al cliente decide la retención: el 66,2% de los españoles ha dejado de comprar en una empresa tras una mala experiencia, según el II Observatorio de Tendencias en CX de Foundever. Contestar rápido no es resolver el problema.

El dato que rompe el mito de la velocidad: casi 7 de cada 10 clientes se van

El II Observatorio de Tendencias en CX en España, elaborado por Foundever, deja dos cifras que conviene leer juntas. La primera: el 66,2% de los españoles afirma haber dejado de consumir en una empresa de la que era cliente habitual tras recibir una mala atención. La segunda: el 62,1% considera que la resolución eficaz del problema pesa más que la rapidez. Dos cifras, una conclusión.

Traducido a la cuenta de resultados de cualquier negocio, la velocidad no compra fidelidad y la resolución sí. Un cliente puede recibir respuesta instantánea de un asistente virtual y acabar más frustrado si, para resolver su problema, le transfieren a tres departamentos y tiene que repetir su información en cada uno. Foundever bautiza esa desconexión como la ‘brecha de ejecución’. La incidencia mal cerrada es la que dispara el churn, no la queja. La mayoría de los clientes que se marcha no reclama, simplemente deja de comprar.

En España, el contexto tecnológico acompaña, aunque no siempre en la dirección correcta. Según el informe Perspectivas España 2025 de KPMG, el 85% de las empresas del país ya invertía o preveía invertir con fuerza en inteligencia artificial para mejorar su eficiencia operativa. El reto no es integrar más tecnología para ‘hablar’ con el cliente, sino conseguir que resuelva. Automatizar un proceso roto no arregla nada. Solo hace que el error viaje más rápido.

De la IA agéntica al mostrador: cómo se cierra la brecha de ejecución

La IA agéntica es la pieza en la que la industria ha puesto las esperanzas de cerrar esa brecha. No se limita a entender la petición: se conecta a los sistemas internos, ejecuta el cambio y completa el flujo de trabajo de principio a fin, ya sea reprogramar un vuelo o tramitar un reembolso. Todo bajo un modelo de ‘ejecución delimitada’: actúa dentro de reglas estrictas y, cuando el caso se sale de los parámetros o exige empatía, deriva al profesional humano. Más contexto sobre estos sistemas, en su entrada de Wikipedia.

Un cliente no mide tu atención en segundos, la mide en problemas resueltos; el resto es decorado de la primera línea.

El detalle interesante para un equipo pequeño es el reparto de tareas. La tecnología asume la coordinación mecánica entre plataformas que a menudo están desconectadas y las personas recuperan el trabajo de alto valor. Según explica Gema Marín Eizaguirre, responsable de Operaciones de Foundever en España, sus agentes humanos dejan de ser procesadores de tareas para convertirse en embajadores de marca. Ahí se decide la renovación.

La fidelidad no se firma en la venta, se firma en la incidencia: ahí es donde el cliente decide si vuelve.

Antes de comprar tecnología, mira el proceso. El error de dirección que se repite consiste en medir la atención por el tiempo medio de respuesta y no por el porcentaje de casos resueltos en el primer contacto. Ese indicador, el first contact resolution, es el que mueve la renovación del cliente. El reloj solo mide lo que tardas en contestar, no lo que el cliente tarda en dejar de confiar.

📦 Caso de estudio: Foundever y la brecha de ejecución

  • El reto: Casi 7 de cada 10 clientes españoles deja de comprar tras una mala atención, aunque la respuesta inicial sea rápida.
  • La jugada: IA agéntica bajo ‘ejecución delimitada’: cierra el flujo en los sistemas internos y deriva al humano cuando hay excepción.
  • El resultado: El 62,1% prioriza la resolución eficaz; el agente humano pasa de procesar tareas a construir marca.
  • La lección: Mide incidencias resueltas en el primer contacto, no tiempo medio de respuesta, y pon ese dato junto al churn.

Lo que este dato hace con tu cuenta de resultados

Ya pasó con la primera oleada de chatbots. Muchas compañías optimizaron la tasa de desvío, cuántas consultas no llegan a un humano, y celebraron el ahorro mientras la satisfacción caía por otro lado. El patrón se repite con la IA generativa: se mide lo que es fácil de medir y se ignora lo que decide la renovación. Retención y adquisición son la misma línea de la cuenta: cuando el churn sube porque el cliente no consigue que le resuelvan, el coste de adquisición (CAC) se paga dos veces, una para captar y otra para tapar el hueco que deja el que se marcha.

Conviene no perder de vista un matiz. La inversión en IA agéntica tiene sentido cuando existe gobernanza: reglas claras, límites definidos y una persona responsable de cada flujo. Sin eso, la automatización traslada el problema de sitio, del mostrador al sistema, y multiplica el daño porque ocurre sin testigos. La tecnología no cierra casos.

La lógica no es exclusiva del software. Una chocolatería artesanal que contesta en Instagram en diez minutos y tarda tres días en reponer un pedido roto vive la misma brecha. Y una sede de eventos que rehabilita un edificio histórico se juega la renovación del cliente corporativo en cómo gestiona la incidencia del montaje, no en el email de disculpa. La experiencia se decide en el proceso.

Tres errores que disparan el churn después de una incidencia

  • Medir el reloj y no el resultado: el tiempo de respuesta baja, la métrica luce en el informe y el cliente se marcha igual.
  • Fragmentar el caso por departamentos: cada transferencia reinicia la conversación y multiplica la frustración de quien ya explicó su problema.
  • Automatizar sin gobernanza: sin límites ni responsable de flujo, la IA promete lo que la operación no puede cumplir.

🚀 Hoja de Ruta para Emprender

  • Mide la resolución, no el reloj: pon el first contact resolution en el mismo cuadro de mando que el churn y revísalos cada semana.
  • Un dueño por incidencia: define quién acompaña el caso hasta que el cliente confirme que está resuelto, sin transferencias ciegas.
  • Automatiza solo lo que ya funciona: si el proceso manual no resuelve, la IA agéntica replicará el fallo más rápido y más veces.
  • Reserva lo humano para la excepción: mide a tu equipo por casos cerrados, no por llamadas atendidas, y deja la empatía donde aporta.

Louis Vuitton Objets Nomades: el diseño de colección de LVMH bate récords en el mercado secundario

0

Louis Vuitton Objets Nomades ha convertido el diseño de autor en el activo tangible menos visible del portfolio de LVMH. La colección nació en 2012 y la entrega que la casa ha dedicado al art déco y a Pierre Legrain confirma una tesis que sostengo desde hace tiempo: el mobiliario firmado ya no es decoración, es clase de activo.

En mi seguimiento de los lotes de diseño del siglo XX que pasan por las salas de Phillips, Sotheby’s y Christie’s, el patrón se repite. Cuando el objeto tiene autoría documentada, edición cerrada y fabricante identificable, el comprador final paga por encima de la estimación. Cuando falta alguno de esos tres elementos, el lote se queda en sala.

Legrain, el art déco y el primer mueble de Vuitton

La colección Pierre Legrain Homage se presentó en el Salone del Mobile de Milán en abril de 2026, con el visto bueno de la familia del artista, y reinterpreta sus diseños más audaces en mobiliario, textil, cerámica y vidrio. Vuitton no inventa: recupera.

La relación con Legrain arranca en 1910, cuando el artista ya dibujaba material publicitario para la casa, y se formaliza en 1921, cuando Gaston-Louis Vuitton —nieto del fundador, diseñador, coleccionista e inventor— le encarga el primer mueble de la historia de la marca: un tocador omega lacado en rojo y negro.

Legrain trabajó la marquetería, la encuadernación y la ilustración, y ese tránsito entre disciplinas es hoy su mejor argumento patrimonial. De ahí que los motivos de encuadernación reaparezcan en las mantas geométricas de doble cara —funcionan igual sobre un sofá que montadas en la pared— y que la casa haya reeditado el tocador de 1921, un biombo plegable de marquetería y la silla Riviera Chilienne, en roble y piel con nácar.

Legrain murió en 1929, a los 39 años, antes de que el movimiento se consolidara. Eso limita su obra y, al mismo tiempo, la protege: una producción corta y bien documentada es exactamente lo que sostiene el precio en subasta.

El art déco no es una moda recuperada: es una cantera de autoría documentada, y la autoría documentada es lo único que el mercado secundario paga sin discutir.

El mercado secundario del diseño: precios, plazos y liquidez

El centenario de la Exposición Internacional de Artes Decorativas de París, que se cumplió en 2025, reactivó el interés institucional por el movimiento. LVMH no desglosa la facturación de Objets Nomades en sus cuentas, y esa opacidad es deliberada: la colección opera como herramienta de valor de marca, no como negocio de volumen.

Para el inversor, lo relevante es otro dato. Las piezas son made-to-order o de edición cerrada, con producción asignada por boutique y plazos que, en la práctica, se cuentan en meses. Eso reduce el flujo secundario hasta niveles propios de la alta relojería, con una diferencia notable: aquí no existe un índice público de referencia. El precio se negocia caso por caso y esa falta de transparencia es, a la vez, el mayor riesgo y la mayor oportunidad del segmento.

diseño de colección

Hay un segundo factor que conviene no ignorar: el comprador de diseño no es el comprador de relojes. El coleccionista de mobiliario compra para convivir con la pieza, no para guardarla en una caja fuerte, y eso reduce la rotación y encarece cada salida al mercado. Quien adquiera un Objets Nomades debe asumir un horizonte de cinco a diez años y costes de salida relevantes.

Sin índice público ni mercado continuo, el diseño de autor se comporta como el arte: la liquidez no depende del precio, sino del comprador adecuado.

Escasez artesanal, iliquidez y horizonte real: cómo encaja en una cartera

He defendido en varias ocasiones que el diseño de autor merece un lugar en la asignación de alternativos de un family office, y lo mantengo, con matices. Objets Nomades reúne tres condiciones que rara vez coinciden: producción limitada por capacidad artesanal, autoría histórica verificable —Legrain es pieza de museo, no tendencia— y un emisor con balance para sostener el relato durante décadas.

La obra sobre papel de un artista joven ofrece más volatilidad y menos suelo; el reloj deportivo, más liquidez y una comunidad de compradores mucho más profunda.

Mi lectura es que la colección encaja como activo de preservación de capital a largo plazo antes que como apuesta de revalorización agresiva. La prima que hoy se paga en el secundario nace de la escasez, no de la especulación, y la escasez artesanal no se corrige ampliando producción sin destruir el propio argumento de valor. El riesgo a vigilar no es el precio: es el tiempo de venta.

Si la casa multiplicara las ediciones, la prima se estrecharía sin que la pieza perdiera calidad.

Los próximos termómetros llegan pronto. La feria Design Miami, en diciembre de 2026, y las subastas de diseño de Nueva York y Londres dirán si el mercado ha digerido el homenaje a Legrain. Queda por ver si el Salone del Mobile de 2027 confirma el giro de LVMH hacia el patrimonio art déco o lo deja en ejercicio puntual. Ahí se sabrá si esto es una colección con memoria o una operación de aniversario.

💎 Veredicto Wealth

Objets Nomades es un activo de preservación de capital para patrimonios con horizonte superior a cinco años, no una apuesta de revalorización rápida. El riesgo principal es la liquidez: sin índice público, vender una pieza de seis cifras exige meses y el comprador adecuado.

El Ibex 35 cierra en 19.177,70 puntos (-0,28%) lastrado por la banca, Ferrovial y Merlin

El Ibex 35 cerró la sesión de este jueves en 19.177,70 puntos tras recortar un 0,28%, lastrado por el contagio del desplome tecnológico asiático y por las caídas de Ferrovial, Merlin Properties y la banca.

El Ibex 35 pierde los 19.200 puntos por el desplome asiático

La sesión arrancó en negativo y el selectivo no logró recomponerse en ningún tramo de la jornada. Las ventas en el sector tecnológico asiático se trasladaron al resto de parqués mundiales y dejaron al índice de referencia de la Bolsa española por debajo de la cota de los 19.200 puntos que había defendido en las sesiones precedentes.

El Kospi de Corea del Sur cerró con una caída del 7,6% y el Nikkei 225 de Japón se dejó un 4,9%. Dentro del mercado coreano, Samsung y SK Hynix retrocedieron un 9,5% y un 11,1%, respectivamente. Son dos de los mayores fabricantes mundiales de memoria y sus cotizaciones funcionan como termómetro del ciclo de inversión en inteligencia artificial.

Los analistas de XTB incidieron en que el dato de inflación de Estados Unidos, del 3,7% interanual en septiembre, ‘reaviva la cuestión de si el ritmo de crecimiento futuro de los beneficios justifica las valoraciones actuales con un coste de financiación tan elevado’. La lectura es directa: con el dinero más caro, el mercado exige beneficios y no promesas.

Ferrovial y Merlin encabezan los descensos, con Cellnex como contrapeso

En el mercado español, los valores más alcistas de la sesión fueron Cellnex (+3,56%), Telefónica (+2,98%), Grifols (+2,85%) y Sacyr (+2,67%). El empuje de Telefónica, uno de los pesos pesados del selectivo, evitó un recorte mayor del índice.

La otra cara la protagonizaron Ferrovial, que encabezó los descensos con un 4,30%, seguida de Merlin Properties (-4,05%), Rovi (-2,46%) y Banco Sabadell (-2,02%). Infraestructuras y activos inmobiliarios son los dos bloques que mejor reflejan, el coste de la financiación en balance.

El Ibex cede cuatro décimas mientras el Kospi se hunde un 7,6%: no es una crisis del mercado español, es el ajuste de las valoraciones del negocio de la inteligencia artificial.

PlazaVariación de la sesión
Ibex 35-0,28%
FTSE 100 (Reino Unido)+1,08%
Cac 40 (Francia)+0,78%
Dax (Alemania)+0,33%
FTSE MIB (Italia)-0,72%
Euro Stoxx 50-0,36%

Ibex 35 hoy

Deuda, crudo y una subasta del Tesoro con tipos al alza

En renta fija, el rendimiento del bono soberano español a diez años descendió hasta el 4,013%, desde el 4,084% del cierre del miércoles, y la prima de riesgo se situó en 62,68 puntos básicos. Es el único dato de la jornada que juega a favor del mercado: financiarse sigue siendo caro, pero algo menos que ayer.

El Tesoro Público colocó 5.435,3 millones de euros en una subasta de bonos y obligaciones del Estado, en el rango medio previsto, y lo hizo elevando la rentabilidad ofrecida a los inversores por las tres referencias emitidas, según el resultado publicado por el Banco de España. La colocación se cerró sin sobresaltos, pero el precio que paga el emisor sube.

En el capítulo empresarial, Amper confirmó que negocia la compra de la firma de sensores de radar Advanced Radar Technologies (ART), sin acuerdo vinculante por el momento. Si las conversaciones cristalizan, la compañía estará obligada a comunicarlo a la CNMV como información relevante. En paralelo, Solaria y el Gobierno de Uruguay firmaron el desarrollo de un parque tecnológico de centros de datos por 5.080 millones de euros (5.700 millones de dólares).

El crudo añadió presión geopolítica. El Brent subió un 0,08% hasta los 106,14 dólares y el West Texas Intermediate se encareció un 2,56%, hasta los 97,52 dólares, en una jornada en la que Estados Unidos reivindicó la destrucción de una embarcación vinculada a Irán y la insurgencia hutí de Yemen informó de un nuevo ataque contra el aeropuerto de Riad. La Agencia Internacional de la Energía liberará los 100 millones de barriles que restan del compromiso de 400 millones acordado en marzo.

En divisas y activos refugio, el euro se apreciaba un 0,43% hasta los 1,1205 dólares y el oro escalaba un 1,55%, hasta los 4.171 dólares por onza.

Qué descuenta el mercado para las próximas sesiones

El contraste entre plazas da la medida real del movimiento. El Ibex cedió un 0,28% mientras el FTSE 100 británico subía un 1,08%, el Cac 40 francés ganaba un 0,78% y el Dax alemán remontaba un 0,33%. El Euro Stoxx 50 se dejó un 0,36%. Al otro lado del Atlántico, Wall Street cotizaba con dudas: el Dow Jones repuntaba un 0,92%, el S&P 500 avanzaba un 0,15% y el Nasdaq, el índice más expuesto a la tecnología, perdía un 0,37%.

Detrás del recorte está la composición del índice. La banca concentra una parte relevante del peso del Ibex y su cuenta de resultados depende del margen de intereses, ligado a un bono que ronda el 4%. Los activos de infraestructuras y los inmobiliarios, con Ferrovial y Merlin en el foco de las ventas, sufren cuando el coste de la financiación no cede.

La exposición directa del selectivo al negocio de la memoria y de la inteligencia artificial es limitada, y por eso una caída del 7,6% en Corea no se traduce en una caída equivalente en España. El inversor que lea el -0,28% como una señal de debilidad estructural del Ibex se equivoca de diagnóstico: es un mercado con otra cartera.

Queda el tipo de cambio. Un euro que se aprecia un 0,43% hasta 1,1205 dólares resta competitividad a las compañías más internacionalizadas del Ibex y actúa como freno para las cuentas del próximo trimestre. Con el crudo por encima de los 106 dólares y la inflación estadounidense en el 3,7%, el escenario de tipos altos durante más tiempo sigue sobre la mesa. El mercado no lo da por agotado, y la banca lo sabe.

📊 Las Claves para el Inversor

  • Qué vigilar: La apertura asiática del viernes y el comportamiento del Nasdaq, que perdía un 0,37% en la sesión americana, marcarán si la corrección tecnológica tiene continuidad.
  • Reacción del valor: El Ibex conserva los 19.177,70 puntos y el mercado descuenta que la banca seguirá marcando el ritmo mientras el bono a diez años ronde el 4%.
  • Precedente sectorial: La divergencia con Londres (+1,08%) y Fráncfort (+0,33%) anticipa que el castigo al Ibex responde a su composición sectorial más que a un deterioro general del mercado.

El Euríbor hoy sube al 3,247%: la hipoteca variable se encarece 85 euros al mes

Si tienes hipoteca variable, el Euríbor hoy sube al 3,247% y tu próxima cuota se encarecerá unos 85 euros al mes. Toca decidir: revisar, renegociar o esperar.

He estado repasando la última referencia que certificó el Banco de España y las cuentas salen solas. Tercera subida consecutiva del índice y +1,03 puntos en un año. Sobre el papel parece una cifra abstracta; en tu recibo es dinero que se va cada mes.

Qué le pasa exactamente a tu cuota con el Euríbor al 3,247%

El Euríbor a 12 meses es el índice al que se referencian la mayoría de las hipotecas variables en España. Su último dato oficial, recogido por el Banco de España, lo deja en el 3,247%. Es el tercer mes consecutivo al alza y acumula un punto entero más que hace un año.

Vamos a los números. Una hipoteca de 150.000 euros a 25 años con un diferencial del 1% pasa a liquidar un interés global del 4,247%. La cuota mensual se coloca cerca de los 812 euros.

Frente a la revisión de hace un año, cuando el Euríbor estaba en el 2,217% y la cuota rondaba los 728 euros, el salto es de unos 85 euros al mes, cerca de 1.000 euros al año. En comparación con las revisiones más benignas del último tramo el golpe es más suave, de entre 20 y 35 euros, pero la dirección del índice no acompaña.

El Euríbor no sube para castigarte: sube porque el precio del dinero sigue caro, y tu cuota es la primera en notarlo.

Aquí viene el detalle que importa de verdad. No es solo el número de este mes: el índice se recalcula cada mes y tu entidad aplica el que corresponda a la fecha de tu contrato, no el que más te convenga. Ese desfase es el que decide si la subida te pilla ahora o dentro de seis meses.

Una décima de Euríbor parece poca cosa hasta que la multiplicas por los años que te quedan de hipoteca.

La letra pequeña que decide lo que pagas de verdad

El Euríbor no es lo único que mueve tu cuota. Cuentan también el diferencial que firmaste y, sobre todo, las bonificaciones y vinculaciones que atan tu préstamo. La letra pequeña manda.

cuota hipoteca variable

Antes de dar por bueno cualquier cálculo, revisa tu escritura. Estas son las cuatro claves que de verdad pesan en la factura:

  • El diferencial sobre el Euríbor y si tu contrato tiene suelo o techo pactado.
  • Las bonificaciones por domiciliar la nómina o contratar seguros: cuánto descuentan y qué te cuestan al año.
  • La comisión de subrogación y la de cancelación parcial, si te planteas cambiar de banco.
  • El plazo que te queda: no es lo mismo revisar con 20 años por delante que con 8.

Puesta en números, la comparación de tu cuota antes y después de la revisión queda así de clara:

MomentoEuríbor a 12 mesesTipo total (Euríbor + 1%)Cuota (150.000 euros, 25 años)
Hace un año2,217%3,217%728 euros
Hoy3,247%4,247%812 euros
Diferencia+1,03 puntos+1,03 puntos+85 euros al mes

Y ojo con confundir el TIN con la TAE. El tipo que anuncian las ofertas es solo el interés nominal; la TAE real incluye comisiones y gastos y es el único número que dice lo que de verdad pagas. Comparar uno con otro es la trampa más habitual.

La curva de tipos juega a tu favor, pero no corre

Hay un matiz que conviene no perder de vista. El Euríbor a 3 meses se colocó en el 2,634% a mediados de octubre, muy por debajo del tipo a 12 meses. Esa brecha indica que el mercado descuenta una relajación monetaria paulatina, aunque el alivio no llega de inmediato a los contratos referenciados al plazo de un año.

Qué haría yo con la revisión encima de la mesa

Con la revisión a la vuelta de la esquina, hay tres caminos. El primero es aguantar y asumir el recibo más alto. El segundo, renegociar con tu banco una novación de condiciones. El tercero, trasladar el préstamo a otra entidad mediante una subrogación, que en un mercado competitivo puede rebajar el diferencial.

Mi criterio, con el número delante: si te quedan muchos años por pagar y el diferencial es alto, las hipotecas mixtas —un tramo fijo de cinco o diez años y luego variable— han vuelto a tener sentido. Si te quedan pocos años, la batalla real está en las comisiones y no en el tipo.

Todo esto convive con el BCE, que mantiene la cautela. Aunque las presiones inflacionistas se han moderado respecto a ejercicios anteriores, el supervisor europeo frena la velocidad de las bajadas de tipos oficiales. Eso mantiene el coste del dinero todavía exigente para quien tiene una hipoteca a tipo variable y explica por qué el índice no baja al ritmo que muchos esperaba.

A efectos prácticos, quien tenga la revisión en las próximas semanas debería calcular su cuota nueva antes de que llegue y llevarla a la mesa de su banco. Nada nuevo bajo el sol, pero el orden de los pasos ahorra dinero.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula tu próxima cuota aplicando el Euríbor al 3,247%, más tu diferencial, con tu capital pendiente y los años que te quedan. Pide el número exacto a tu banco.
  • Qué vigilar: El dato del Euríbor del próximo mes y la reunión del BCE, que marcarán si la subida se consolida o se frena. Ojo también a la fecha exacta de tu revisión.
  • El error a evitar: Dar por bueno el primer cálculo sin revisar las bonificaciones y comisiones de tu escritura. Y no confundir nunca el TIN con la TAE real.
Publicidad