ArcelorMittal: los resultados ofrecerán estabilidad a la espera de la recuperación

Los analistas esperan estabilidad en los resultados de ArcelorMittal a la espera de la recuperación en sus mercados principales.  

ArcelorMittal publica sus resultados del primer trimestre el jueves 30 de abril antes de la apertura y celebrará la conferencia a las 15:30h

Iván San Félix Carbajo- Equity Research Analyst en Renta 4, espera que los envíos avancen un 1% frente al cuarto trimestre de 2025 (Norteamérica 7%, Brasil -6% y Europa 3%) y precios -1% frente al cuarto trimestre de 2025 (Norteamérica 2%, Brasil 1% y Europa plano). Norteamérica sigue afectada por los aranceles (México y Canadá) que son compensados en parte por la entrada de Calvert a partir del tercer trimestre de 2025. Además, los volúmenes se verán impulsados tras la recuperación en México, tras el incendio en agosto 2025.

Mientras, en Europa el mercado sigue muy penalizado por las importaciones, aunque esperamos recuperación en volúmenes tras la caída en el cuarto trimestre de 2025. Esperamos que las Joint Ventures, ya sin la aportación de Calvert desde el tercer trimestre, aporten 195 millones de dólares al EBITDA (206 millones en el cuarto de 2025) debido a la elevada entrada de importaciones, y que la contribución de Sustainable Solutions se mantenga estable, 110 millones (106 millones en el cuarto).

Citi apoya el rebote en ArcelorMittal porque Irán no cambia sus fundamentales

En Minería prevemos caída de los envíos tras la fortaleza en el cuarto trimestre de 2025 y leve caída de los precios (-2%). Así, esperamos que a nivel grupo los ingresos repunten un 3%, hasta los 15.353 millones, EBITDA en línea frente al cuarto trimestre de 2025 hasta los 1.597 millones y resultado neto de 502 millones (frente a 177 millones en el cuarto de 2025). 

Por otro lado, el analista calcula que la deuda neta aumente en torno a 1.800 millones frente al cuarto trimestre de 2025 hasta 9.724 millones debido principalmente a la inversión en circulante (Renta 4 estimado -1.700 millones) típica de inicio de año. Además, descontamos capex -1.100 millones, -114 millones en dividendos y sin recompra de acciones. El múltiplo de deuda neta/EBITDA 2026 Renta 4 se situaría en 1,2 veces, un nivel conservador.

La deuda neta aumentará en torno a 1.800 millones frente al cuarto trimestre de 2025 hasta 9.724 millones. Imagen: ArcelorMittal

Y en la conferencia (30 de abril 15:30h) estaremos pendientes de:

  • tono de la demanda (aparente y final), que podría comenzar a mejorar en anticipación de la entrada en vigor de la nueva política arancelaria en un escenario de inventarios relativamente bajos,
  • evolución en el segundo trimestre, que creemos que será un trimestre de aumento de volúmenes y precios, aunque también de mayor coste de las materias primas
  • impacto de la guerra, especialmente en costes en Europa. En principio creemos que ArcelorMittal está bien cubierta a corto plazo de las subidas de los precios del gas.

Renta 4 tiene sobre ArcelorMittal una recomendación de Sobre ponderar en base a un precio objetivo de 58,0 euros

Deutsche Bank, positivo con ArcelorMittal

Bastian Synagowitz, analista de Deutsche Bank, espera una ligera mejora con respecto al cuarto trimestre, impulsada por mayores contribuciones de Norteamérica y Europa (aunque parcialmente compensadas por una menor estacionalidad en Brasil, las empresas conjuntas y los mayores costes en Ucrania).

Los márgenes en la UE se han ampliado considerablemente en el primer trimestre (respaldados por el CBAM e incluso antes de la nueva normativa TDI de la UE) y, aunque el principal aumento de los márgenes debería producirse en el segundo trimestre, los precios en los demás mercados clave también han sido favorables.

ArcelorMittal: AlphaValue eleva su precio objetivo y su recomendación

Aunque la inflación de los costes energéticos ha vuelto a suponer un lastre para la demanda y una corrección más acusada sería un riesgo, nunca hemos considerado como escenario base un repunte importante en los mercados finales, y la política comercial debería proporcionar protección a través de mejores márgenes a lo largo del ciclo.

Synagowitz apunta: realizamos pequeños ajustes en nuestro modelo (principalmente recortando la línea «Otros» debido a un rendimiento más débil en Ucrania), lo que reduce nuestras estimaciones de EBITDA para los ejercicios 2026-2028 entre un 1% y un 3% (nuestro precio objetivo se mantiene en 57 euros).

Aunque el escenario geopolítico puede seguir evolucionando rápidamente, creemos que el reciente retroceso en el precio de las acciones de ArcelorMittal ofrece, en última instancia, otra oportunidad de entrada, ya que la tesis de inversión principal se mantiene intacta: ArcelorMittal cuenta con una importante cartera de proyectos que respalda el crecimiento orgánico de los beneficios (con una gran parte del gasto de capital ya incurrido) y se beneficia de los cambios normativos previstos en Europa (y en otros lugares).
Iberdrola encara el trimestre con un resultado sólido pero no por factores operativos

Iberdrola va a presentar resultados del primer trimestre de su ejercicio en 2026 el 29 de abril. Hasta entonces, analistas de Renta 4, RBC y Deutsche Bank apuntan a que Iberdrola va a presentar unos resultados en línea con lo esperado, reportando un crecimiento sólido pero no por factores operativos, sino financieros y de carácter fiscal y contable. Por ello, todos los bancos mencionados recomiendan Mantener con un precio objetivo de 20,10; 17 y 19,93 euros la acción respectivamente.

Iberdrola mantiene un perfil defensivo gracias a su negocio de redes

En este sentido, los bancos apuntan a que Iberdrola reportará un crecimiento prácticamente plano cercano al 1% en EBITDA pasando de 3.974 millones a 4.000 millones de euros. Dentro de este desempeño operativo, el motor de crecimiento siguen siendo las redes, ya que según sitúa Renta 4 en su informe, se espera que este negocio pase de tener una cifra de 1.885 millones a 2.012 millones de euros, creciendo 6,8% entre los primeros trimestres de 2025 y 2026.

Esta situación se debe a la mejora regulatoria en España con una retribución en redes que ha pasado del 5,58% en el ejercicio de 2025 al 6,58% durante este año, la consolidación de ENW (Electricity North West) y las nuevas infraestructuras y tarifas en Estados Unidos.

Parque eolico marino Vineyard Wind. Fuente: Iberdrola
Parque eolicomarino Vineyard Wind. Fuente: Iberdrola

En contraste, Renta 4 prevé que el área de producción y clientes caería un 4,5% interanual, llegando a los 1.995 millones, debido a unos menores precios energéticos, el impacto negativo de servicios auxiliares Aunque, según apunta el banco de inversión español, este peor rendimiento podría compensarse con la mejora del negocio hidráulico en Estado Unidos.

Por su parte, el informe de RBC profundiza en la evolución operativa por geografías, destacando un comportamiento desigual entre tecnologías y mercados, donde en España, la producción hidráulica habría aumentado un 8,8% interanual, mientras que los ciclos combinados (CCGTs) se disparan un 54,2%, en contraste con caídas en nuclear (-12,7%), solar (-14,4%) y eólica (-10,2%).

En el caso de Reino Unido la evolución es claramente positiva, con un fuerte crecimiento de la eólica, tanto terrestre (+53,6%) como marina (+27,6%). Mientras que las previsiones apuntan a un negocio estadounidense de capa caída con una generación eólica en descenso reportando caídas de hasta el 5,7% entre 2025 y 2026.

Iberdrola podría tener un primer trimestre sólido gracias a las redes y a su negocio de producción y clientes

Desequilibrios entre EBITDA y beneficios

A pesar de este desempeño operativo prácticamente plano, los tres bancos coinciden en que Iberdrola registrará un crecimiento sólido del beneficio neto, en el entorno del 7%, situándose alrededor de los 1.800 millones de euros. Es decir se espera un desajuste entre el crecimiento operativo y de beneficios.

Iberdrola podría tener un primer trimestre sólido gracias a las redes y a su negocio de producción y clientes
Ignacio Galán, presidente de Iberdrola. Fuente: Iberdrola

Según apuntan los bancos de inversión se debe a factores que no están ligados directamente con la línea operativa, sino a elementos que actúan por debajo. En el caso de Renta 4 señala que el beneficio neto se ha desarrollado mejor debido a una reversión de las provisiones en Estados Unidos, a la aportación de activos de México por puesta en equivalencia y un menor peso de los activos minoritarios. Es decir, durante este primer trimestre Iberdrola ha realizado ajustes contables que le reportan beneficios fuera de sus operaciones.

En el caso de Deutsche Bank, atribuye este incremento debido a una menor tasa fiscal, que impulsa el resultado final pese al escaso crecimiento operativo. Mientras que RBC pone el foco en el reposicionamiento del negocio frente a costes.

Es decir, los canadienses sostienen que la compañía ahora está mejor protegida frente al incremento de los servicios auxiliares, gracias a contratos que permiten trasladar estos costes cuando superan los 18 €/MWh. Según las estimaciones del banco británico este mecanismo de protección ha sido clave, ya que esperan que los costes auxiliares se hayan disparado a lo largo del trimestre.

En definitiva, Iberdrola es una empresa que continúa creciendo, aunque operativamente más lentamente que sus beneficios. Aún así, los analistas han destacado la solidez de su rendimiento, especialmente el de las redes que un trimestre más, transmiten visibilidad y estabilidad a la compañía.

MiCA no basta: Bybit pide más licencias para ganar en Europa

El reglamento europeo de criptoactivos, conocido como MiCA, prometía un mercado único: una sola licencia para operar en los 27 países de la Unión. Pero el consejero delegado de Bybit, uno de los mayores exchanges del mundo, acaba de poner el dedo en la llaga. Ben Zhou ha dicho en voz alta lo que muchos directivos del sector murmuran en privado: con MiCA sola no se gana dinero en Europa.

Zhou ha explicado que las plataformas necesitan sumar licencias adicionales país por país para que el negocio sea rentable. Una afirmación que, si se confirma como tendencia, deja en entredicho una de las grandes promesas de Bruselas: la armonización regulatoria que iba a convertir a Europa en un terreno de juego homogéneo para los exchanges (las plataformas donde se compran y venden criptomonedas).

Qué ha dicho exactamente el CEO de Bybit

En declaraciones recogidas por CoinDesk, Zhou ha sostenido que el régimen de MiCA, plenamente operativo desde finales de 2024, cubre lo básico pero deja fuera servicios que generan ingresos clave. Para ofrecerlos, las plataformas tienen que pedir autorizaciones nacionales adicionales en mercados como Alemania, Francia o España, cada uno con su propio supervisor, sus tiempos y sus tasas.

Eso encarece la operación. Y mucho. Bybit, que obtuvo su licencia MiCA a través de un registro en un país miembro, sigue tramitando aprobaciones específicas en varios estados para poder ofrecer derivados, servicios de custodia avanzada o productos vinculados a staking (el mecanismo por el que un usuario bloquea sus monedas en una red para recibir recompensas, parecido a un depósito a plazo en un banco). Estos son, justamente, los productos con mejores márgenes.

La queja de Zhou no es trivial. Bybit es un actor global con volúmenes diarios de miles de millones, y si su CEO admite que MiCA no basta para ser rentable, el problema escala más allá de un caso aislado.

Por qué esto afecta al usuario europeo y al inversor medio

El razonamiento es directo. Si operar en Europa sale más caro de lo previsto, los exchanges pueden hacer tres cosas: subir comisiones, recortar el catálogo de productos disponibles o, directamente, salir de mercados secundarios donde no compense el esfuerzo regulatorio. Cualquiera de las tres opciones penaliza al usuario final.

De hecho, varias plataformas han ajustado ya su oferta en Europa desde la entrada en vigor de MiCA. Algunos tokens han desaparecido de los listados europeos, y ciertas stablecoins (criptomonedas diseñadas para mantener un valor estable, normalmente vinculado al dólar) han visto restricciones específicas para usuarios con residencia en la UE. Para quien invierte desde España, eso significa menos opciones que un usuario en Estados Unidos o Asia.

El otro efecto, menos visible, es la concentración. Si solo los gigantes pueden permitirse el coste de licencias múltiples, los exchanges medianos quedan fuera. Una paradoja: una norma pensada para abrir competencia podría acabar reduciéndola.

licencia cripto España

Una promesa de armonización que se va matizando

Conviene situar el momento. MiCA se aprobó en 2023 y se desplegó en dos fases, completándose a finales de 2024. Bruselas lo vendió, con razón, como el primer marco regulatorio integral para criptoactivos en una jurisdicción importante, adelantándose a Estados Unidos y al Reino Unido. La idea era simple y potente: una passport, una sola autorización válida para los 27 países, igual que ocurre desde hace años con bancos y gestoras bajo MiFID II.

El precedente regulatorio europeo apuntaba a que esa armonización funcionaría. En el sector financiero tradicional, el pasaporte único ha funcionado razonablemente bien para fondos UCITS o para entidades de pago. Pero el cripto introduce capas que MiCA no resuelve del todo: derivados sobre criptoactivos, productos de rendimiento como el staking institucional, o la custodia para clientes profesionales. Esos huecos los rellenan los reguladores nacionales, cada uno a su manera.

En España, por ejemplo, la CNMV ha mantenido competencias específicas y un registro propio que se solapa parcialmente con el régimen europeo. Y la ESMA, la autoridad europea de mercados, sigue afinando guías técnicas que llegan con cuentagotas. El resultado es que un exchange con licencia MiCA aún tiene que negociar caso por caso con cada supervisor nacional para los servicios que más facturan.

El riesgo de fondo es político. Si los grandes operadores empiezan a decir abiertamente que el marco europeo no funciona para hacer negocio, se reabre el debate sobre si Europa será un mercado atractivo o una jurisdicción que el sector evita. Y eso ocurre justo cuando Estados Unidos avanza, bajo la nueva administración, hacia un marco propio que muchos perciben como más amigable. La SEC ha relajado parte de su postura adversarial del bienio anterior, y eso compite directamente por captar a las plataformas que hoy dudan dónde poner su sede europea.

La pregunta que queda abierta es si Bruselas reaccionará. La revisión técnica de MiCA tiene fechas previstas para los próximos años, y el debate sobre una posible MiCA II ya está sobre la mesa en círculos especializados. Mientras tanto, el lector que invierte desde España conviene que asuma una realidad: aunque vea el sello ‘autorizado bajo MiCA’ en su exchange favorito, eso no garantiza que tenga acceso a todos los servicios, ni que las comisiones sean homogéneas con las de un usuario alemán o francés. La armonización, de momento, es más una aspiración que un hecho.

Jaume Roures vuelve a la primera división audiovisual con la compra de Goroka

El empresario audiovisual Jaume Roures ha dado un paso decisivo para regresar al primer plano del sector con la adquisición de Goroka Contents, una productora consolidada en el panorama catalán y conocida por títulos de gran repercusión, especialmente en el género true crime.

La operación, adelantada por el diario El Nacional y confirmada a través del Registro Mercantil, marca un nuevo capítulo en la trayectoria del fundador de Grupo Mediapro tras su salida de la compañía en octubre de 2023.

Según consta en la documentación oficial, la compra se ha ejecutado a través de la sociedad Mediacable Servicios de Producción, que pasa a asumir la administración única de Goroka, con Roures al frente.

El Boletín Oficial del Registro Mercantil recoge además la revocación de los anteriores administradores, Guillermo Cascante Portabella, hasta ahora consejero delegado, y Victòria Piany Rovira, representante de la sociedad Colorado Zone.

Estos cambios formalizan una operación cuyo importe económico no ha sido desvelado. La adquisición supone el regreso de Roures a la producción audiovisual dos años y medio después de su salida de Mediapro, grupo que fundó en 1994 y lideró durante casi tres décadas.

Su marcha en 2023, tras una etapa marcada por tensiones internas y cambios accionariales, parecía cerrar una etapa clave en el sector audiovisual. Sin embargo, esta compra evidencia su intención de seguir siendo un actor relevante en la industria tras haber trabajado en Abacus Media, que hace unos días sufría la cancelación de algunos episodios de El Juicio de RTVE, tal y como adelantó este periódico.

Fundada en 2006, Goroka Contents se ha consolidado como uno de los principales players del ámbito audiovisual catalán. Con cerca de 20 años de trayectoria, la compañía ha desarrollado una amplia variedad de contenidos que incluyen series, documentales, programas de televisión, publicidad y branded content.

Goroka Merca2
Parte del equipo de Goroka. Foto: EP.

Entre sus clientes y socios figuran cadenas y plataformas como TVE, TV3, Canal 33, Movistar+, Amazon Prime Video o Discovery Channel. En los últimos años, la productora ha ganado especial notoriedad por su vinculación con el fenómeno Crims, liderado por el periodista Carles Porta. A través de su colaboración con The True Crime Factory, Goroka ha coproducido gran parte de los contenidos asociados a este exitoso formato, que ha logrado una importante audiencia y reconocimiento en el ámbito del true crime. Además, la compañía también está detrás de otros títulos destacados como Luz en la oscuridad, reforzando su especialización en este género.

Más allá del true crime, Goroka ha participado en proyectos de ficción y documental de diversa índole. Entre ellos destacan el largometraje Balandrau, infierno helado, centrado en la tragedia ocurrida en el Pirineo catalán en el año 2000, la serie 33 días, coproducida junto a Atresmedia, o la docuserie La sombra del emperador.

Esta diversidad de formatos y temáticas ha contribuido a consolidar su reputación dentro del sector. En términos económicos, la productora registró en 2024 una facturación de 5,98 millones de euros y un beneficio de 630.000 euros, según datos publicados por la prensa local. Estas cifras reflejan una empresa saneada y con capacidad de crecimiento, lo que podría haber resultado atractivo para Roures en su estrategia de retorno al negocio audiovisual.

La operación se produce, además, en un contexto especialmente delicado para Mediapro, la compañía que Roures ayudó a construir. En los últimos días se ha hecho público un expediente de regulación de empleo (ERE) que afecta a cerca de 250 trabajadores en Barcelona y Madrid, lo que ha generado protestas y movilizaciones por parte de la plantilla. La situación evidencia las dificultades que atraviesa el grupo, actualmente controlado por el fondo Southwind, vinculado al conglomerado chino Orient Hontai.

En 2018, Southwind adquirió el 56% de la compañía por 900 millones de euros, y posteriormente aportó otros 620 millones para estabilizar la empresa, que cuenta con unos 6.000 empleados en todo el mundo. A estos desafíos se suman recientes cambios en la cúpula directiva. En octubre, Tatxo Benet, cofundador de Mediapro, fue destituido y sustituido por Sergio Oslé, ex consejero delegado de Telefónica España y presidente de Movistar+. También se incorporó Carlos Núñez como consejero delegado tras su dimisión como CEO de Prisa Media tras el ‘no’ de Joseph Oughourlian al impulso de un canal de TDT diseñada en los aledaños de Moncloa.

La CECU reclama blindar el alquiler asequible en el nuevo plan de vivienda

La Federación de Consumidores y Usuarios CECU ha expresado su preocupación por el nuevo Plan Estatal de Vivienda 2026-2030 aprobado recientemente por el Consejo de Ministros. Aunque el plan contempla diversas ayudas destinadas a fomentar el parque público de vivienda, la rehabilitación de edificios y la reducción del esfuerzo económico de los hogares, la organización considera que las medidas planteadas resultan insuficientes y carecen de la ambición necesaria para garantizar el derecho a la vivienda.

Desde CECU se han identificado varias problemáticas que, a su juicio, podrían comprometer el impacto real del plan. Una de las principales críticas se centra en la falta de garantías sobre el destino a largo plazo de las viviendas financiadas con fondos públicos.

El plan establece que estas viviendas deberán dedicarse al alquiler o a la cesión de uso durante un periodo mínimo de 50 años. Sin embargo, no especifica qué ocurrirá una vez transcurrido ese plazo, lo que genera incertidumbre sobre su futuro.

En este sentido, Eloy Gutiérrez, responsable de Vivienda de la organización, advierte: «Es preocupante que no se garantice el destino a alquiler social con carácter permanente de viviendas financiadas con dinero público. Si no se blinda su carácter social más allá de 50 años, corremos el riesgo de que terminen incorporándose al mercado libre».

Para CECU, esta ausencia de protección permanente supone una debilidad estructural que podría favorecer procesos de descalificación de vivienda protegida en el futuro. Otro de los ejes clave del plan es la rehabilitación, la accesibilidad y la renovación tanto en entornos urbanos como rurales. Estas medidas buscan mejorar la eficiencia energética de los edificios, reforzar la seguridad y adaptar las viviendas a las necesidades de la población, en línea con los objetivos europeos. No obstante, la organización denuncia importantes carencias en este apartado.

Por un lado, CECU señala la falta de líneas de financiación específicas dirigidas a la rehabilitación de viviendas de consumidores en situación de vulnerabilidad. Esta ausencia, según la entidad, limita el alcance social del plan y deja fuera a quienes más necesitan apoyo para mejorar sus condiciones de habitabilidad.

Por otro lado, critica que se permita destinar parte de los fondos previstos para rehabilitación a la construcción de nueva vivienda. «Se ha dejado fuera financiación específica para la rehabilitación de viviendas de consumidores vulnerables y, además, se permite utilizar recursos de esta línea para construir vivienda nueva. Esto puede dejar proyectos de rehabilitación sin financiación en favor de la construcción», denuncia Gutiérrez.

Para la organización, esta flexibilidad en el uso de los fondos puede desvirtuar los objetivos iniciales del plan y priorizar actuaciones menos urgentes desde el punto de vista social. Además, el plan contempla la posibilidad de movilizar vivienda vacía mediante su rehabilitación para incorporarla al mercado de alquiler asequible.

Aunque esta medida podría contribuir a aumentar la oferta disponible, CECU advierte de que la obligación de destinar estas viviendas a alquiler asequible se limitaría únicamente a la duración de los contratos de arrendamiento.

Esto, según la organización, podría abrir la puerta a comportamientos especulativos una vez finalizados dichos contratos. Tras la aprobación del plan estatal, el desarrollo concreto de las medidas recaerá en las comunidades autónomas, que deberán definir los requisitos, ayudas y actuaciones en el marco de sus competencias.

En este contexto, CECU considera que los gobiernos autonómicos tienen un papel clave para corregir las deficiencias detectadas y reforzar la protección del derecho a la vivienda. La organización insta a las comunidades a priorizar políticas que garanticen una mayor estabilidad del parque público y que refuercen la función social de la vivienda.

Entre sus propuestas destacan el impulso a la rehabilitación de viviendas de personas vulnerables, el establecimiento de mecanismos que aseguren la protección permanente de las viviendas financiadas con fondos públicos y el uso preferente de herramientas como el derecho de tanteo y retracto para ampliar el parque público existente.

Viviendas Merca2
Bloque de viviendas. Foto: EP.

Frente a la construcción de nueva vivienda, CECU defiende una estrategia centrada en la recuperación y mejora del parque ya existente, así como en la movilización de viviendas vacías bajo condiciones que aseguren su uso continuado como alquiler asequible. Para la organización, estas medidas permitirían optimizar los recursos disponibles y responder de manera más eficaz a las necesidades actuales de acceso a la vivienda.

«El derecho a la vivienda exige políticas públicas valientes. No basta con movilizar recursos: es imprescindible asegurar que las ayudas públicas se traduzcan en vivienda en alquiler asequible de forma permanente», concluye Gutiérrez.

En definitiva, aunque el nuevo Plan Estatal de Vivienda introduce instrumentos relevantes para abordar el problema del acceso a la vivienda, CECU considera que su diseño actual presenta lagunas importantes. La falta de garantías a largo plazo, las carencias en la rehabilitación para colectivos vulnerables y el riesgo de desvío de fondos son, según la organización, elementos que deben ser revisados para asegurar que el plan cumpla realmente con sus objetivos sociales.

Big Tech se juega 16 billones $ en una semana clave para Wall Street

Las grandes tecnológicas concentran 16 billones de dólares en capitalización en la semana más decisiva para Wall Street en lo que va de año. Los resultados Big Tech que se publican entre el 27 de abril y el 1 de mayo medirán si el rally del S&P 500 hasta máximos históricos tiene base real o vive de expectativas.

Claves de la operación

  • 16 billones en juego en cinco sesiones bursátiles. Es la cifra combinada de capitalización de Microsoft, Alphabet, Apple, Amazon y Meta, los cinco gigantes que reportan esta semana. Equivale a más de diez veces el PIB de España.
  • El rally del S&P 500 depende de un puñado de valores. El índice acumula nuevos récords en 2026 sostenido por la concentración tech: las siete mayores compañías explican más del 30% de la capitalización del índice.
  • La factura del capex en IA llega a la cuenta de resultados. Los analistas vigilan si las inversiones billonarias en infraestructura de inteligencia artificial empiezan a traducirse en márgenes o erosionan beneficios.

El rally del S&P 500 se la juega en cinco sesiones

El índice de referencia estadounidense ha cerrado abril rozando máximos históricos, con una subida acumulada en el año superior al 9% según los datos recogidos por los mercados estadounidenses. Pero esa subida descansa sobre una base estrecha. Demasiado estrecha, según observamos en esta redacción.

La concentración es el elefante en la sala. Cinco compañías —Microsoft, Alphabet, Apple, Amazon y Meta— suman cerca del 25% del peso del S&P 500. Si una sola decepciona en sus cifras trimestrales, el efecto arrastre sobre el índice puede borrar semanas de subidas en cuestión de horas. Ya pasó en 2022 con Meta. Ya pasó, en menor medida, con Alphabet en 2024.

Lo que el mercado quiere ver es sencillo de enunciar y difícil de entregar: crecimiento de doble dígito en la nube y monetización efectiva de la IA generativa. Microsoft Azure y Google Cloud necesitan defender ritmos de crecimiento por encima del 25% interanual para justificar los múltiplos a los que cotizan. Amazon Web Services, que llevaba dos trimestres reacelerando, debe confirmar la tendencia.

El capex en IA empieza a pasar factura a los márgenes

Los cinco gigantes han comprometido para 2026 un volumen conjunto de inversión en bienes de capital que ronda los 320.000 millones de dólares, según las estimaciones publicadas por las propias compañías en sus últimas conference calls. La cifra asusta. Conviene mirarla despacio.

Esa inversión va destinada principalmente a centros de datos, chips de Nvidia y AMD, y capacidad eléctrica para alimentar la infraestructura de IA. El problema es que el retorno todavía no es visible en las cuentas. Microsoft ha logrado meter la facturación de Copilot y Azure OpenAI en sus números, pero Alphabet y Meta siguen debiendo una historia clara de monetización directa de sus modelos. El mercado lleva dos años dando crédito sin pedir factura. Esa paciencia se está agotando.

Wall Street rally

Apple juega su partida aparte. No es un actor puro de IA, pero su exposición a China y la lenta adopción de Apple Intelligence en su base instalada son los dos focos de los analistas. La compañía de Cupertino acumula una caída relativa frente al resto de los Siete Magníficos en lo que va de año, y unos resultados flojos en iPhone podrían cristalizar la rotación que algunos gestores ya están ejecutando hacia compañías más pequeñas y cíclicas.

El rally que ha llevado al S&P 500 a máximos no se sostiene en la economía estadounidense, se sostiene en cinco balances que esta semana tendrán que demostrar que la fiesta de la IA da dinero, no solo titulares.

Lo que está en juego para el inversor europeo y el IBEX 35

El desenlace de esta semana no se queda en Nueva York. La correlación entre el Nasdaq y los índices europeos sigue siendo elevada, y el IBEX 35 ha avanzado en abril empujado tanto por la banca como por valores con exposición tecnológica directa. Cellnex e Indra son las dos referencias domésticas que más sentirían un giro de humor en los grandes valores estadounidenses, aunque por motivos opuestos: la primera por su perfil de infraestructura asimilable a torres y data centers, la segunda por su narrativa de defensa y digitalización.

Conviene mirar atrás. La última gran sacudida del Nasdaq, en el verano de 2024, arrastró al IBEX 35 a una corrección del 7% en menos de tres semanas, pese a que los fundamentales de la banca española estaban en su mejor momento desde la crisis. La tesis era simple: cuando Wall Street estornuda, Madrid se resfría, da igual cómo ande la liquidez del BCE.

La lectura editorial que hacemos es la siguiente. El mercado ha descontado un escenario casi perfecto para la Big Tech: aceleración del cloud, monetización temprana de IA, márgenes estables pese al capex récord y vientos a favor del consumidor estadounidense. Cuatro condiciones que rara vez se cumplen a la vez. Si tres de las cinco compañías baten estimaciones con guía al alza, el rally tiene combustible para llegar al verano. Si dos decepcionan, la rotación hacia valor que llevan meses anunciando los gestores europeos podría dejar de ser una conversación y convertirse en flujos reales.

El calendario lo deja claro. Microsoft y Alphabet abren fuego el martes, Meta el miércoles, y Apple y Amazon cierran la semana el jueves. Cinco sesiones. 16 billones de dólares. Y un rally que necesita justificarse con números, no con relatos.

Mikel Alonso, doctor en Neurociencia: “Tu cerebro decide hasta un segundo antes de que creas haber decidido”

La intuición ha dejado de ser vista como un concepto difuso para convertirse en objeto de estudio científico. Lejos de lo místico, cada vez más investigaciones apuntan a que el cuerpo percibe señales antes de que la mente las procese de forma consciente.

En este contexto, el doctor en neurociencia Mikel Alonso sostiene una idea que rompe con la lógica tradicional: el cerebro toma decisiones antes de que el individuo crea haberlas tomado. Y lo más llamativo es que esa información suele manifestarse primero en el cuerpo.

El cuerpo como primer canal: cómo el cerebro anticipa decisiones

El cuerpo como primer canal: cómo el cerebro anticipa decisiones
Fuente: Quirónsalud

Durante décadas, la ciencia ha intentado separar mente y cuerpo. Sin embargo, hoy se entiende que esa división es artificial. El cerebro no opera aislado, sino que interpreta constantemente información que llega desde todo el organismo. Esa lectura silenciosa es la base de lo que comúnmente se denomina intuición.

Según Alonso, el cerebro funciona como un sistema predictivo que analiza patrones de forma inconsciente. A partir de experiencias previas, construye probabilidades sobre lo que puede ocurrir. Cuando detecta una conclusión relevante, envía una señal. Esa señal no suele ser racional ni verbal, sino física.

De ahí surge la llamada “corazonada”. Puede manifestarse como tensión, incomodidad, una sensación de alerta o incluso un impulso claro hacia una decisión. Antes de que la persona formule un pensamiento, el cerebro ya ha evaluado el escenario.

Este proceso no es menor. Se ha demostrado que el cerebro puede anticipar decisiones entre medio segundo y un segundo antes de que el individuo sea consciente de ellas. Es decir, la sensación de “decidir” llega después de que el proceso ya ocurrió.

Lejos de ser un fallo del sistema, se trata de una estrategia de eficiencia. El cerebro consume una gran cantidad de energía, por lo que tiende a automatizar procesos siempre que puede. La intuición forma parte de ese mecanismo: decisiones rápidas basadas en información acumulada.

Intuición y experiencia: por qué pensar menos puede ser más efectivo

Youtube video

Uno de los puntos más controvertidos que plantea Alonso es que, en contextos complejos, pensar demasiado puede ser contraproducente. La tendencia habitual es analizar más cuando hay más variables en juego. Sin embargo, el cerebro funciona de manera diferente.

Cuando una persona tiene experiencia en un área, su cerebro ha procesado miles de situaciones similares. Esa base permite generar respuestas rápidas sin necesidad de un análisis consciente profundo. En estos casos, la intuición suele ofrecer decisiones más ajustadas que la reflexión prolongada.

Este fenómeno se observa con frecuencia en entornos como la empresa, el deporte o la medicina. Profesionales con alta experiencia toman decisiones en segundos que luego resultan acertadas. No se trata de azar, sino de un cerebro entrenado que reconoce patrones de forma automática.

Ahora bien, no todas las señales internas son intuición. El cerebro también puede generar respuestas basadas en miedo, sesgos o prejuicios. Por eso, el entrenamiento es clave. Aprender a distinguir entre una reacción emocional y una corazonada genuina es parte del proceso.

Alonso propone ejercicios simples para desarrollar esta habilidad. Uno de ellos consiste en recordar situaciones pasadas en las que una decisión intuitiva fue correcta e identificar cómo se sintió en el cuerpo. Otro enfoque es prestar atención en el presente a pequeñas decisiones cotidianas y detectar qué señales físicas aparecen.

El objetivo no es eliminar el pensamiento racional, sino equilibrarlo. El cerebro cuenta con dos sistemas: uno lento, analítico y consciente, y otro rápido, automático e inconsciente. La clave está en saber cuándo utilizar cada uno.

En conclusión, la intuición no es un don reservado para unos pocos. Es una capacidad que todos poseen, aunque no siempre desarrollan. Escuchar al cuerpo implica, en realidad, aprender a interpretar el lenguaje del cerebro.

Litecoin sufre reorg de 13 bloques: era un bug, no un 51%

La red de Litecoin vivió este sábado uno de esos sustos que en cripto disparan todas las alarmas: trece bloques de su cadena fueron reescritos de golpe. Durante unas horas, medio sector dio por hecho que estábamos ante un ataque del 51%, el escenario que más temen los usuarios de cualquier blockchain. Al final no era eso. Era un fallo de software.

El equipo de desarrollo de Litecoin confirmó que la reorganización de 13 bloques registrada el 25 de abril se debió a un bug de día cero, es decir, una vulnerabilidad desconocida hasta el momento de explotarse, presente en versiones antiguas del cliente que aún no habían instalado la última actualización. El parche ya está disponible y los nodos afectados están migrando a la versión corregida.

Qué pasó exactamente con los 13 bloques de Litecoin

Para entender la magnitud del susto conviene traducir la jerga. Una reorganización, o reorg en argot del sector, ocurre cuando la red descarta una serie de bloques recientes y los sustituye por otra cadena distinta que considera válida. Pasa de vez en cuando con uno o dos bloques sin mayor problema. Que se reescriban trece de golpe, en cambio, es excepcional y deja en el aire transacciones que parecían confirmadas.

El primer reflejo en redes sociales y foros fue dar por hecho que alguien había logrado un ataque del 51%, el escenario en el que un actor malicioso controla más de la mitad del poder de minado y reescribe la historia de la cadena a voluntad. Ese tipo de ataque es la pesadilla teórica de cualquier blockchain de prueba de trabajo, y Litecoin, con un hash rate (la potencia total de cómputo dedicada a minar la red) muy inferior al de Bitcoin, ha sido señalado en alguna ocasión como potencialmente vulnerable.

Pero los datos no encajaban. Según la explicación de los desarrolladores recogida por Diario Bitcoin, el problema estaba en cómo ciertos nodos antiguos validaban un tipo concreto de transacción. Un fallo en esa lógica permitió que parte de la red aceptara como válida una secuencia de bloques que el resto rechazaba, generando la divergencia que acabó resolviéndose con la reescritura de los trece bloques.

Por qué importa la diferencia entre bug y ataque

Que sea un bug y no un ataque cambia el relato por completo, y el lector que sigue el sector debería entender por qué.

Un ataque del 51% implica que la seguridad económica de la red está comprometida: alguien con suficiente dinero o potencia ha decidido vulnerarla. La solución pasa por subir la dificultad de minado, atraer más mineros honestos o, en casos extremos, modificar el algoritmo. Es un problema estructural.

Un bug en el cliente, en cambio, es un fallo de código. Se identifica, se parchea y se distribuye una nueva versión. Los nodos actualizan y el problema desaparece. Pasa en Bitcoin, en Ethereum y en cualquier software complejo. Litecoin nació en 2011 como una bifurcación del código de Bitcoin y comparte buena parte de su arquitectura, lo que significa que también hereda el tipo de vulnerabilidades sutiles que aparecen cuando se acumulan años de parches sobre parches.

El equipo ha pedido a operadores de nodos, exchanges y servicios de minería que actualicen cuanto antes. Algunas plataformas suspendieron temporalmente los depósitos y retiradas de LTC durante el incidente, una medida estándar para evitar que un usuario reciba monedas que después podrían quedar invalidadas si la cadena vuelve a reorganizarse.

Lo que este episodio nos dice sobre la seguridad cripto

El incidente deja varias lecturas que conviene poner sobre la mesa con calma. La primera es que la velocidad con la que la comunidad cripto interpreta cualquier anomalía como ataque dice mucho del nerviosismo que arrastra el sector tras varios años de hackeos sonados. Hay precedentes que pesan: Ethereum Classic sufrió ataques del 51% reales en 2019 y 2020 que costaron millones de dólares en doble gasto, y casos como ese todavía marcan la memoria colectiva.

La segunda lectura es más técnica. Los bugs de día cero en clientes blockchain son raros, pero ocurren. Bitcoin tuvo uno célebre en 2018, el CVE-2018-17144, que de haberse explotado habría permitido inflar la oferta de la moneda. Se descubrió y parcheó a tiempo, pero recuerda que ningún software es invulnerable, y que la red depende de que la mayoría de los operadores actualicen rápido cuando llega el aviso. En el caso de Litecoin, el hecho de que existieran suficientes nodos sin actualizar como para provocar una reorg tan grande sugiere que la disciplina de mantenimiento en la red es mejorable.

La tercera lectura toca al inversor medio. Si tienes LTC en un exchange regulado, el incidente apenas te afecta más allá de unas horas sin poder mover fondos. Si lo guardas en un monedero propio, tampoco. La integridad de los saldos no se ha visto comprometida según la información disponible, y las transacciones afectadas eran un grupo concreto y limitado. Eso sí, episodios como este recuerdan que las criptomonedas con menor capitalización y menos hash rate dedicado son estructuralmente más frágiles que las grandes, algo que conviene tener presente al decidir cómo se reparte una cartera.

La incógnita que queda abierta es cuántos nodos tardarán en actualizarse y si el parche cubre todas las variantes del bug. Los desarrolladores hablan de una corrección completa, pero la auditoría exhaustiva, suele llevar semanas. Hasta entonces, la prudencia recomienda seguir el ritmo de actualización del ecosistema antes de cantar victoria.

El queroseno dispara el precio de los vuelos por la crisis de Irán

El precio de los vuelos amenaza con encarecerse hasta un 15% este verano por el repunte del queroseno tras la escalada en el estrecho de Ormuz. La cotización del combustible aéreo, indexada al Brent, ha vuelto a niveles de tensión geopolítica que las aerolíneas europeas no veían desde 2022. Y el calendario, peor: la subida llega justo en la antesala de la temporada alta turística.

Claves de la operación

  • El queroseno marca máximos de tres años. El barril de jet fuel cotiza con prima sobre el Brent y la cobertura de combustible de las aerolíneas europeas para el tercer trimestre apenas cubre dos tercios del consumo previsto.
  • IAG, Ryanair y Vueling, los más expuestos. El combustible representa entre el 25% y el 30% de los costes operativos de las grandes aerolíneas que operan en España, según los últimos informes anuales de las compañías.
  • España juega su mejor campaña turística con un riesgo añadido. Una subida sostenida del precio del billete pondría en cuestión las previsiones de Exceltur de superar los 100.000 millones en aportación turística al PIB en 2026.

Ormuz vuelve a marcar el rumbo del coste por asiento-kilómetro

La tensión en el estrecho por el que circula cerca del 20% del petróleo mundial ha disparado el queroseno por encima de los niveles de marzo. Los operadores hablan ya de una prima de riesgo geopolítica añadida al Brent que, según datos recogidos por la IATA en su monitor de combustible, no se veía desde el segundo trimestre de 2022.

El golpe es directo a la cuenta de explotación. Cada dólar adicional por barril resta entre 90 y 110 millones de euros al beneficio operativo de IAG en el ejercicio, según las sensibilidades que el grupo hispano-británico publicó en su última conference call de resultados. Ryanair, por su tamaño y por una política de cobertura habitualmente más agresiva, tiene un colchón mayor; Vueling, dentro de IAG, va más expuesta al spot.

Y aquí entra el matiz incómodo. Las coberturas de combustible que las aerolíneas firmaron a finales del año pasado se cerraron con un Brent en torno a los 75 dólares. La realidad de las últimas semanas se mueve por encima de los 90. La diferencia la paga el pasajero, vía tarifa, o la accionista, vía margen.

El pulso entre tarifa y demanda en plena temporada alta

La gran pregunta que se hace el sector no es si se trasladará el sobrecoste al billete, sino cuánto se podrá trasladar sin destruir demanda. Las reservas para julio y agosto en rutas vacacionales españolas vienen fuertes, según los datos preliminares que manejan las patronales del sector. Eso da margen para subir precios. Pero hay un techo.

El consumidor europeo lleva tres años absorbiendo subidas del billete aéreo, con incrementos acumulados que rondan el 30% desde 2022 según los datos de Eurostat sobre transporte aéreo. La elasticidad ya no es la que era. Tampoco es para tanto, visto a corto plazo: la temporada de verano siempre tiene comprador. La duda es qué pasa en el cuatrimestre de invierno.

Cada vez que el queroseno se mueve por geopolítica y no por demanda, las aerolíneas europeas pierden el control del relato y lo único que les queda es subir tarifa o aceptar margen.

Ryanair lo ha resuelto históricamente con una mezcla de coberturas anticipadas y crecimiento de capacidad que diluye el coste unitario. IAG, con una flota más diversa y rutas de largo radio donde el peso del queroseno es proporcionalmente mayor, tiene menos margen para esa diluciónn. Vueling, que opera con un parque de aviones más antiguo en parte de su flota, paga la papeleta dos veces: por consumo más alto y por menos eficiencia.

aerolíneas España 2026

Lo que el sector se juega más allá del verano

Conviene mirar este episodio con perspectiva histórica. La aviación europea ha vivido dos shocks de combustible en cinco años: el de 2022 tras la invasión de Ucrania y el actual, ligado al avispero de Oriente Medio. En ambos casos, las aerolíneas que mejor capearon la crisis fueron las que tenían balance limpio y políticas de cobertura sistemáticas. IAG llegó al shock de 2022 con un endeudamiento elevado y una recuperación post-pandemia incompleta, lo que penalizó su cotización durante meses; el grupo ha trabajado desde entonces en sanear su balance, y el mercado le ha premiado con una recuperación bursátil notable en el último año.

El paralelismo con el IBEX 35 es revelador. Aena, que cotiza en el índice y es la otra gran pata del transporte aéreo en España, vive el reverso de la moneda: si las aerolíneas suben tarifas y aguanta el tráfico, ingresa más por pasajero, pero si la subida termina retrayendo demanda, su negocio comercial en aeropuertos se resiente. Observamos que el mercado, por ahora, sigue separando ambos relatos. La cotización de Aena se mantiene en zona alta y la de IAG ha corregido en la última semana.

La incertidumbre genuina aquí no es el verano. Es qué hacen las aerolíneas con la capacidad de invierno si el Brent no afloja. Reducir frecuencias en rutas marginales es la palanca habitual; reducir flota es la última. La próxima publicación de resultados del primer semestre de IAG y Ryanair, prevista para finales de julio, marcará el punto de inflexión. Hasta entonces, el sector vuela con un ojo puesto en Ormuz y otro en el calendario de reservas. Los números no mienten.

¿Qué pasa en las casas de los más ricos? El trabajo secreto de las limpiadoras y mayordomos

El trabajo invisible que sostiene el lujo en las casas de los más ricos. Cuando pensamos en mayordomos y doncellas, nuestra mente probablemente se transporta a esas novelas de época o a películas ambientadas en tiempos pasados. Pero, ¿quién diría que en pleno siglo XXI este mundo sigue más vivo que nunca? Alizée Delpierre, socióloga que profundiza en este tema en su libro Servir a los ricos, nos trae una realidad que, aunque parezca sacada de un cuento antiguo, sigue marcando la vida de los más adinerados hoy en día.

A través de un trabajo de inmersión como niñera y varias entrevistas con empleados y empleadores, Delpierre describe lo que ella llama una «armada invisible», encargada de todo, desde la limpieza más básica hasta el cuidado casi obsesivo de rosales premiados a los que, para que florezcan más bellos, se les pone música. Es un mundo donde la perfección se mide en pequeños detalles, a veces tan minúsculos que solo los ojos más atentos logran verlos.

Un mercado laboral exclusivo: más allá de las agencias de empleo

trabajo
La perfección en los detalles, desde los rosales premiados hasta cada rincón del hogar. Fuente: IA.

El acceso a este mundo de lujo no es para nada sencillo. Y no estamos hablando de aplicar a un empleo cualquiera. Para entrar en una mansión de este calibre, las puertas no se abren con un simple currículum ni con una entrevista de trabajo común. En lugar de agencias de empleo convencionales, el mercado funciona mediante recomendaciones personales y el famoso «boca a boca». Así, este sector laboral se convierte en un espacio casi secreto, reservado solo para unos pocos.

Aquí, el trabajo está altamente feminizado y se distingue en dos grandes grupos: las trabajadoras polivalentes, quienes asumen todo tipo de tareas domésticas, y el personal especializado, compuesto por roles más exclusivos como mayordomos, gobernantas, cocineros, chóferes y hasta ayudantes de cámara. ¿Te imaginas un día entrando a trabajar a una mansión de lujo? Aunque puede sonar como un sueño, la realidad es bastante diferente. El personal no solo debe tener habilidades excepcionales, sino que también debe estar dispuesto a manejar expectativas extremadamente altas, con una dosis de discreción que roza lo invisibilizado.

La «jaula dorada»: el precio personal del lujo

Que pasa en las casas de los mas ricos1 Merca2
Trabajadores invisibles en la sombra, dedicados a servir a los más adinerados sin ser vistos. Fuente: IA.

Aunque la gente común podría pensar que quienes trabajan en estos hogares son afortunados, Delpierre describe este mundo como una «jaula dorada. Y es que, sí, los empleados gozan de salarios altos, regalos lujosos, incluso viajes a destinos paradisíacos… pero, ¿a qué precio? Las jornadas laborales se alargan hasta el infinito, y la vida personal de estos trabajadores se ve arrasada por la exigencia de estar siempre disponibles, a veces sacrificando su propio bienestar por cumplir con el ritmo frenético de sus empleadores.

Algunos testimonios de empleados recogidos por Delpierre son escalofriantes: en algunos casos, la presión es tan grande que llegaron a usar pañales, comprados por sus propias jefas, para no perder tiempo en ir al baño. ¿Qué pasa cuando tu trabajo exige tanto que pierdes la capacidad de hacer algo tan básico como una pausa para ti mismo?

Además, la invisibilidad de estos empleados es casi total. Algunos deben hacer sus tareas más importantes sin ser vistos, como planchar en cuartos apartados para no ser percibidos antes de que sus jefes se despierten. La preocupación no es solo la rapidez en el trabajo, sino también la invisibilidad, la necesidad de estar allí, pero nunca ser vistos.

Estereotipos y clase social: el rostro oculto del servicio

Que pasa en las casas de los mas ricos2 Merca2
El juego social que implica tener personal, más allá de los lujos materiales. Fuente: IA.

El servicio doméstico de lujo no solo está marcado por la presión laboral, sino también por la carga de estereotipos y clasismo. En muchos casos, los empleadores prefieren contratar a trabajadoras africanas, por su supuesta «resistencia», o a empleadas del Caribe, que deben ajustarse a una imagen «más exótica» para cumplir con las expectativas que sus jefes tienen de ellas.

Pero el tema no es solo de trabajo, sino también de clase. Tener un servicio doméstico no es solo un lujo; es un símbolo de estatus social. Las familias aristocráticas, por ejemplo, suelen mantener un servicio discreto, más pequeño, mientras que los «nuevos ricos» contratan personal más numeroso, incluso para tareas excéntricas, como una forma de mostrar su éxito. ¿No es curioso cómo algunas personas necesitan rodearse de lujo para demostrar lo que son, mientras que otros lo llevan con naturalidad, sin necesidad de mostrarlo?

Cohere absorbe Aleph Alpha y nace el gigante europeo de IA

La fusión entre Cohere y Aleph Alpha sitúa a Europa en el tablero global de la IA con un actor de capital mixto canadiense-alemán y respaldo del gigante Schwarz, dueño de Lidl y Kaufland. La operación, anunciada este 25 de abril, redibuja el mapa de la inteligencia artificial generativa en el Viejo Continente y plantea por primera vez una amenaza con músculo financiero a OpenAI y Anthropic.

Claves de la operación

  • Schwarz entra como ancla industrial y financiera. El grupo alemán, propietario de Lidl, aporta capacidad de cómputo a través de su filial cloud Schwarz Digits y se convierte en cliente de referencia de la nueva entidad. Es la primera vez que un retailer europeo asume un papel central en la IA generativa.
  • Aleph Alpha renuncia a competir en modelos generalistas. La empresa de Heidelberg, que llegó a captar más de 500 millones de euros en su ronda de 2023, reorienta sus activos hacia la integración de Cohere en el mercado europeo. Su valoración como independiente se desplomó tras el giro estratégico anunciado a finales de 2024.
  • Bruselas gana el argumento de la soberanía digital. La operación llega en plena negociación de la segunda fase del AI Act y refuerza el discurso de la Comisión sobre la necesidad de campeones europeos. La dependencia del cómputo estadounidense, sin embargo, sigue intacta.

El pulso por una IA soberana que Europa lleva tres años sin resolver

La promesa de un OpenAI europeo lleva sonando desde 2023. Mistral en Francia, Aleph Alpha en Alemania y un puñado de iniciativas menores recibieron capital y atención política, pero ninguno consiguió escalar al nivel de los laboratorios estadounidenses. La fusión que ahora se anuncia parte del reconocimiento de que el modelo de actor nacional aislado no funciona en una industria donde el coste de entrenamiento de un modelo frontera supera ya los 500 millones de dólares por iteración, según estimaciones de Epoch AI.

Cohere aporta la tecnología y el equipo, con sede en Toronto y oficinas en Londres y San Francisco. La canadiense se ha especializado en modelos para empresa, lejos del consumo masivo de ChatGPT, y cerró 2025 con ingresos cercanos a los 100 millones de dólares según cobertura sectorial reciente de Reuters. Aleph Alpha pone la huella europea, los contratos con la administración alemana y, sobre todo, la entrada en el accionariado del grupo Schwarz.

El pulso es claro. Quien controle la capa de modelos en Europa decidirá las condiciones de uso de la IA en banca, sanidad, administración pública y retail durante los próximos diez años.

Lidl pasa de supermercado a infraestructura crítica de IA

El movimiento de Schwarz es el dato que más sorprende al mercado. El grupo alemán, con una facturación superior a los 175.000 millones de euros en su último ejercicio, lleva tres años invirtiendo en su división cloud Schwarz Digits, que opera centros de datos en Alemania bajo estándares de soberanía europea. La compañía ya prestaba servicio a SAP y a varias administraciones públicas. Ahora se convierte en el principal proveedor de cómputo de la nueva Cohere-Aleph Alpha en territorio europeo.

Esto coloca a Lidl, indirectamente, en la lista de actores que importan en IA continental. Suena raro al decirlo. Pero los números no mienten: Schwarz Digits ha levantado más de 2.000 millones de euros en inversión en infraestructura desde 2023, una cifra que ningún competidor europeo puro ha igualado.

La pregunta es si esa capacidad basta. Los hyperscalers estadounidenses —AWS, Microsoft Azure y Google Cloud— concentran cerca del 70% del cómputo de IA mundial según los últimos informes de Gartner, y mantienen una ventaja de inversión anual que se mide en decenas de miles de millones. Schwarz puede ofrecer soberanía. No puede ofrecer escala equivalente.

IA soberana Europa

¿Qué se juega España en este nuevo eje franco-alemán-canadiense?

Observamos un patrón que se repite en cada gran movimiento europeo de tecnología: el eje se construye en Berlín y París, y Madrid llega a negociar condiciones cuando la mesa ya está puesta. La fusión Cohere-Aleph Alpha no incluye, de momento, ninguna participación industrial española relevante. Telefónica, que ha intentado posicionarse como actor en IA empresarial a través de su acuerdo con Microsoft y de los desarrollos de Telefónica Tech, no figura en los documentos preliminares de la operación. Indra, con su división Minsait, tampoco.

La fusión confirma que Europa solo tendrá un campeón de IA si renuncia a tener varios; España debe decidir si quiere ser cliente, socio industrial o espectador.

El antecedente reciente es ilustrativo. Cuando Mistral cerró su acuerdo con Microsoft en 2024 y luego con la administración francesa, las empresas españolas quedaron como compradoras de servicio, no como copropietarias del modelo. El riesgo de repetir ese papel secundario es real y económicamente costoso, porque condena al tejido empresarial nacional a pagar licencias en lugar de capturar valor en la cadena.

Hay matices, eso sí. El BSC de Barcelona desarrolla MarIA y ALIA, modelos abiertos en español con apoyo del Gobierno, y el ecosistema de empresas emergentes en torno a IA generativa ha crecido un 40% en el último año según datos de la asociación AMETIC. Son piezas valiosas. No suman, todavía, una posición negociadora frente a un bloque Cohere-Aleph Alpha-Schwarz con cómputo, modelos y clientes integrados.

Quedan abiertas dos incógnitas relevantes para los próximos meses. La primera es regulatoria: la Comisión Europea debe decidir si la operación encaja en el marco del Reglamento de Mercados Digitales o requiere notificación específica bajo el AI Act, cuya segunda fase entra en aplicación a lo largo de 2026. La segunda es financiera: la valoración conjunta de la nueva entidad, que fuentes del sector sitúan entre los 8.000 y los 10.000 millones de euros sin confirmación oficial, deberá validarse en una próxima ronda prevista para el segundo semestre. Ahí se sabrá si los inversores creen de verdad en la tesis europea o si la fusión es, sobre todo, un movimiento defensivo.

El BCE aparta a Visa y Mastercard del euro digital

El Banco Central Europeo ha decidido construir el euro digital sin Visa ni Mastercard. La institución que preside Christine Lagarde acaba de firmar acuerdos con tres organismos europeos para que la futura moneda digital de la zona euro funcione sobre estándares abiertos del continente, una decisión que aparta del proyecto a las dos grandes redes estadounidenses que hoy dominan los pagos con tarjeta.

El movimiento llega después de años de debate sobre quién tendría las llaves técnicas del euro digital, y supone un giro claro hacia la soberanía tecnológica. Para el ciudadano de a pie, la decisión no cambia nada en su día a día inmediato, pero sí define cómo será dentro de unos años el dinero público que conviva con los billetes y las tarjetas.

Qué ha firmado el BCE y por qué deja fuera a Visa y Mastercard

Los acuerdos se han cerrado con tres entidades muy específicas: el European Payments Council (ECPC), que coordina los esquemas de pagos en euros entre bancos; nexo, la asociación que define estándares para pagos en comercios; y Berlin Group, una alianza técnica que fija reglas comunes para la interoperabilidad entre entidades financieras europeas. Tres siglas que suenan a despacho, pero que entre las tres cubren prácticamente toda la fontanería de los pagos europeos.

La idea de fondo es que el euro digital, cuando llegue, hable el mismo idioma técnico en cualquier país de la zona euro y lo haga sobre protocolos abiertos, no sobre redes propietarias. Visa y Mastercard, las dos compañías que hoy procesan la mayoría de pagos con tarjeta en Europa, quedan fuera de esa capa fundacional. Según ha publicado el medio especializado BeInCrypto, el BCE quiere evitar que la infraestructura crítica del dinero público dependa de proveedores no europeos.

No es un detalle menor. Cada vez que pagamos con tarjeta en un comercio europeo, una parte de la comisión termina en cuentas de empresas estadounidenses. El euro digital está diseñado precisamente para ofrecer una alternativa pública, gratuita para el usuario final y bajo control del eurosistema.

Qué es exactamente el euro digital y a quién afecta

Conviene explicarlo sin tecnicismos. El euro digital sería una CBDC (Central Bank Digital Currency, una moneda digital emitida directamente por un banco central), es decir, dinero del BCE pero en formato electrónico, equivalente a tener un billete pero en el móvil. No es una criptomoneda al uso: ni es descentralizada ni fluctúa de precio. Un euro digital valdría exactamente un euro, igual que un billete.

Por ponerlo en contexto, China lleva años probando el yuan digital, y otros bancos centrales como el de Brasil o el de Reino Unido tienen proyectos similares en marcha. Europa va con calma, pero quiere ir bien. La fase preparatoria del proyecto está en curso desde noviembre de 2023, y la decisión final sobre su lanzamiento depende del Consejo de Gobierno del BCE y del aval de las instituciones europeas.

Para el ciudadano, el euro digital se traduciría en una cartera digital oficial, probablemente integrada con la app del banco de cada uno, que permitiría pagar online y en comercios sin pasar por Visa o Mastercard. También funcionaría sin conexión, en pequeñas cantidades, algo que el BCE considera esencial para que sea un sustituto real del efectivo.

Una apuesta por la soberanía que llega tarde y con riesgos

La lectura de fondo es claramente geopolítica. Europa lleva más de una década intentando construir alternativas propias en pagos —el proyecto European Payments Initiative, lanzado en 2020 con apoyo de la banca, terminó reduciéndose mucho respecto a su ambición original— y ha visto cómo Visa, Mastercard y, más recientemente, soluciones como Apple Pay o Google Pay se han comido el terreno. Que el BCE plante bandera ahora con el euro digital y opte por estándares abiertos europeos es coherente con esa estrategia, pero también llega con varios años de retraso respecto a lo que está pasando en otros bloques.

Hay riesgos visibles. El primero es de adopción: un sistema de pagos solo funciona si lo usa mucha gente, y los europeos ya están cómodos con sus tarjetas y sus apps. El segundo es técnico: los estándares abiertos suenan bien sobre el papel, pero coordinar a bancos, comercios, reguladores y veintenas de proveedores tecnológicos para que todo encaje no es trivial. Y el tercero es político, porque parte del sector bancario europeo teme que un euro digital muy generoso en límites pueda restarles depósitos.

El siguiente hito relevante será la decisión formal del Consejo de Gobierno del BCE sobre si pasar a la fase de construcción real, prevista para los próximos meses. Si la respuesta es afirmativa, el euro digital podría empezar a desplegarse de forma escalonada antes del final de la década. Si no, el proyecto seguirá en pruebas y el dominio de las redes americanas en los pagos europeos cotidianos continuará intacto un tiempo más.

El 018 llega para guiar a las víctimas de tráfico en los momentos más difíciles

Hay momentos que te rompen el día sin avisar. Un accidente de tráfico es uno de ellos. Todo ocurre rápido… y, de repente, llega el silencio. Y ahí empiezan las preguntas: ¿a quién llamo?, ¿qué hago ahora?, ¿qué derechos tengo? Es un desconcierto muy real.

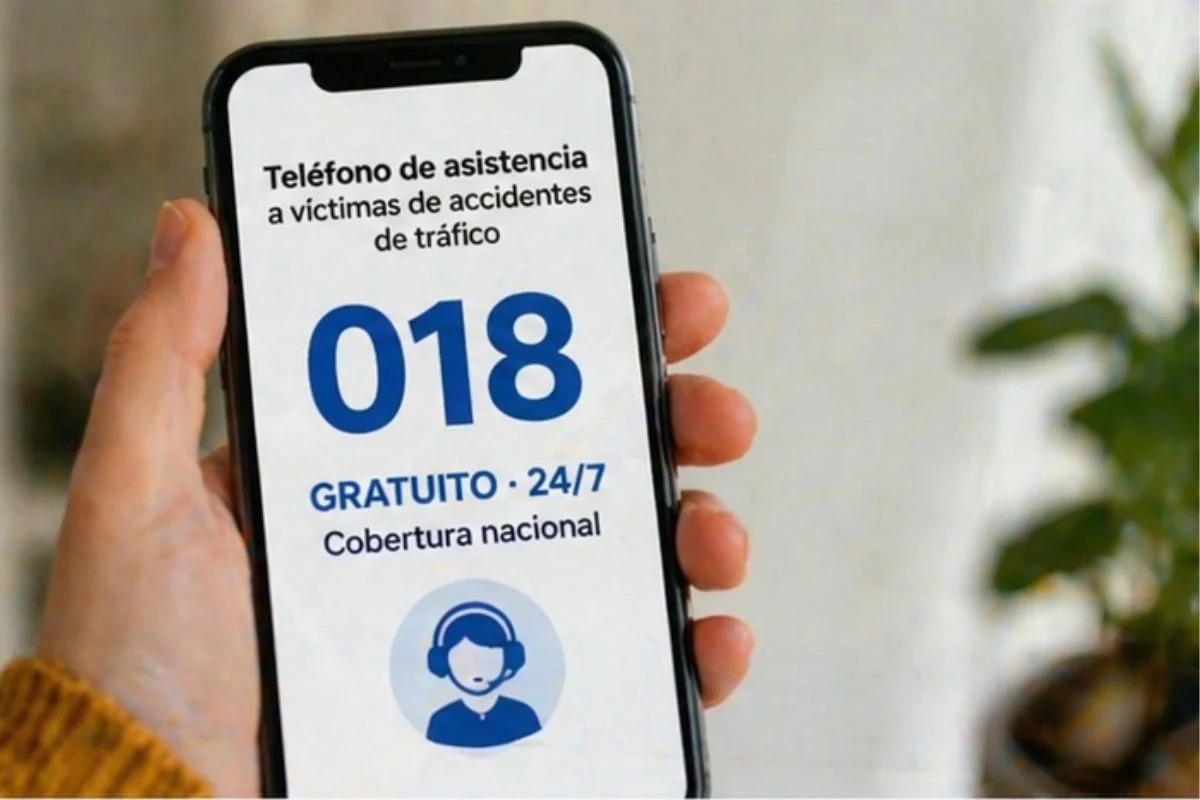
En ese punto, justo ahí, aparece el 018, un servicio telefónico gratuito y de cobertura nacional que nace con una idea sencilla pero poderosa: no dejar a nadie solo cuando más perdido se siente.

Un número que acompaña de verdad

tráfico
El 018 ofrece orientación inmediata tras un accidente de tráfico. Fuente: IA

El 018 no es “otro teléfono más”. Es ese apoyo que llega cuando todo está desordenado. Una voz que te sitúa, que te guía, que te ayuda a poner un poco de orden en medio del caos. Y esto no surge de la nada. Detrás hay años de insistencia por parte de asociaciones de víctimas que pedían algo claro, directo, útil… algo que funcionara en las primeras horas, que son las más difíciles.

Porque, siendo sinceros, nadie está preparado para un accidente. Nadie. Y en ese momento, tener a alguien al otro lado que te diga por dónde empezar puede marcar una diferencia enorme.

Además, no solo está pensado para quien sufre el accidente. También para familiares, amigos, acompañantes… esas personas que, sin esperarlo, se ven dentro de una situación que les supera un poco o bastante.

Información clara cuando la cabeza no da para más

Teléfono 018
El servicio incluye apoyo emocional además de información práctica. Fuente: IA

Uno de los efectos más comunes tras un siniestro es el bloqueo. Ese momento en el que sabes que tienes que hacer cosas… pero no sabes ni por dónde empezar. El 018 está ahí precisamente para romper ese bloqueo.

A través de la llamada, se ofrece información clara y directa: qué pasos seguir, cómo actuar en ese primer momento, qué derechos tienes como afectado. También orienta sobre trámites, reclamaciones, dónde acudir… todo eso que, en frío, parece sencillo, pero que en caliente se vuelve un laberinto.

Y hay algo más que me parece clave.

El apoyo psicológico. Porque no todo es papeleo. Hay una parte emocional que pesa y mucho. A veces incluso más que lo físico. Y tener acceso a ese acompañamiento desde el principio puede cambiar cómo se vive todo lo que viene después.

Un recurso que llega por fin para quedarse

El servicio fue aprobado y publicado en el Boletín Oficial del Estado el 24 de noviembre de 2025, pero es ahora cuando entra en funcionamiento. La presentación oficial la ha realizado el ministro del Interior, Fernando Grande-Marlaska, desde la sede de la Dirección General de Tráfico.

El objetivo es bastante claro: que la gente lo conozca antes de necesitarlo. Porque de poco sirve un recurso así si no sabes que existe.

Y es curioso, porque muchas veces estas cosas no las valoras… hasta que te hacen falta. Ojalá no tener que usarlo nunca. Pero si llega el momento, saber que está ahí cambia mucho la sensación.

Más que un teléfono: un punto de partida

El 018 llega para guiar a las victimas2 Merca2
El objetivo es que ninguna víctima se sienta sola tras el siniestro. Fuente: IA

El 018 es, en el fondo, algo más que un número. Es una red de apoyo en un momento en el que todo parece tambalearse. No va a borrar lo ocurrido, ni a quitar el golpe emocional. Pero sí puede acompañar, ordenar, dar pasos concretos.

Y eso, en medio del caos, vale muchísimo.

Porque cuando todo se rompe un poco… tener a alguien que te diga “empieza por aquí” puede ser justo lo que necesitas para volver a levantarte.

Lo que están consiguiendo los robots en el deporte va un paso más allá


Robots que compiten… y ya no siempre pierden. Hay momentos en los que la tecnología deja de ser algo lejano, casi futurista, y se planta delante de ti como un espejo. Un espejo que no siempre gusta lo que refleja. Porque te enseña hasta dónde puede llegar… y, de paso, te obliga a preguntarte dónde estamos nosotros en todo eso.

En los últimos años, la robótica y la inteligencia artificial han avanzado a un ritmo que, siendo sinceros, cuesta seguir. Ya no hablamos de máquinas que imitan. Hablamos de máquinas que empiezan a superar. Y no en cualquier cosa, sino en uno de los terrenos más exigentes que existen: el deporte de élite. Ese lugar donde siempre pensamos que el cuerpo humano tenía la última palabra.

Pues ya no está tan claro.

Cuando la máquina corre… y gana

1Lo que estan consiguiendo los robots Merca2
Los robots ya compiten en pruebas físicas superando marcas humanas. Fuente: IA

Hubo un momento reciente que lo cambió todo. En una media maratón en Beijing, un robot humanoide completó los 21 kilómetros en poco más de 50 minutos. Y claro, dicho así, puede sonar a dato curioso… hasta que haces la comparación.

El récord humano, en manos de Jacob Kiplimo, está en 57 minutos.

Sí, el robot llegó antes.

Y no fue lo único llamativo. Cerca del 40% de los robots que participaron en esa carrera lo hicieron sin intervención humana directa. Sin alguien corrigiendo cada paso. Sin control constante. Decidían, se adaptaban, avanzaban solos. Y aquí es donde, al menos a mí, me cambia la cara. Porque ya no es solo velocidad. Es autonomía.

Y cuando una máquina empieza a tomar decisiones en tiempo real… la conversación se pone interesante.

Aprender como nosotros

Lo que estan consiguiendo los robots4 Merca2
La inteligencia artificial impulsa un nuevo nivel en el deporte. Fuente: IA

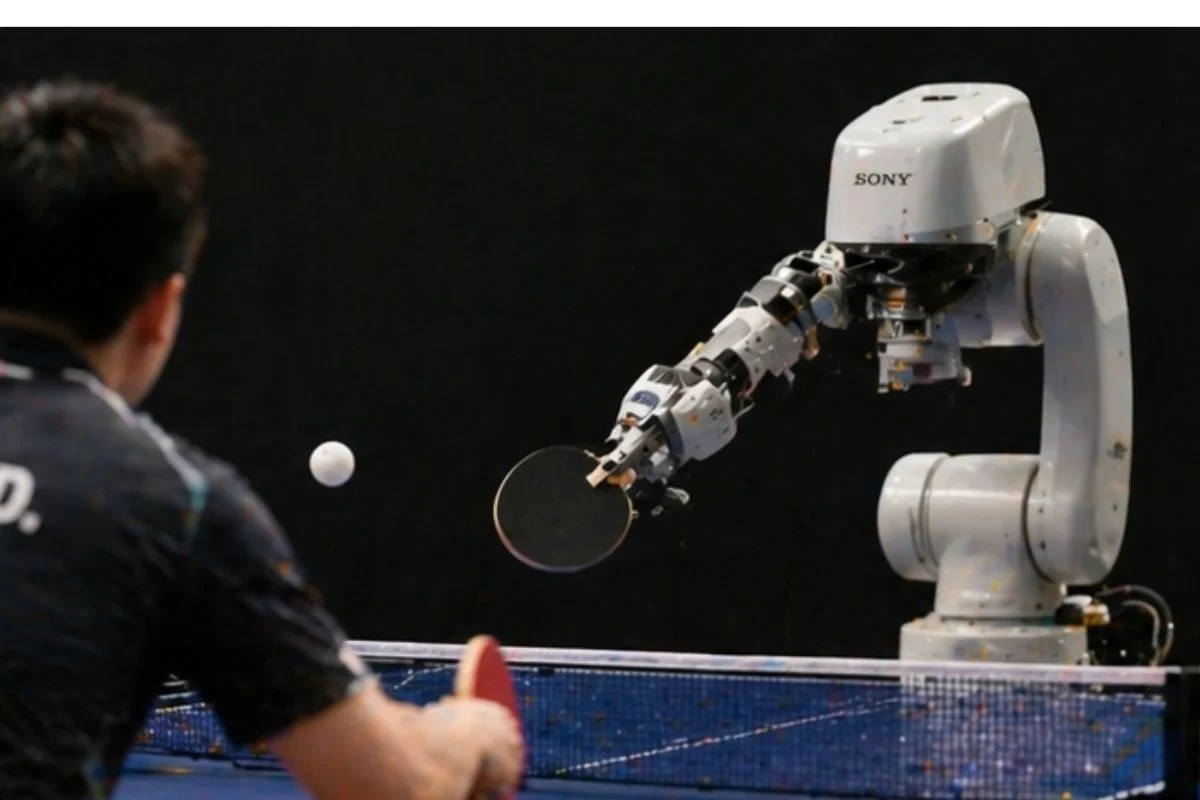
Otro caso que me parece casi más inquietante es el de Project Ace, desarrollado por Sony. Un brazo robótico que juega al tenis de mesa. Hasta ahí, nada nuevo.

Lo diferente es cómo aprende.

No sigue un guion cerrado. No repite lo que alguien le ha programado.

Aprende jugando.

Prueba, falla, corrige… y vuelve a intentarlo. Como haríamos tú o yo. Solo que con una diferencia clave: lo hace a una velocidad que da vértigo. En cuestión de tiempo, ha llegado a enfrentarse a jugadores profesionales… y ganarles.

Es curioso, porque te hace pensar: ¿qué pasaría si nosotros pudiéramos aprender así de rápido?

Precisión que roza lo imposible

Pero esto no va solo de correr o jugar al ping pong. En otros deportes, los robots están haciendo cosas que parecen sacadas de otro nivel.

En baloncesto, por ejemplo, han encestado desde más de 24 metros y encadenado miles de tiros libres sin fallar. Miles. Sin un solo error. Algo que, siendo honestos, ningún jugador humano podría mantener.

También destacan en disciplinas donde la precisión lo es todo: billar, bádminton, artes marciales… movimientos exactos, repetidos con una perfección casi milimétrica. Sin cansancio. Sin dudas. Sin ese pequeño temblor que a veces tenemos cuando la presión aprieta.

Y luego está el movimiento en sí. Saltos, parkour, coordinación… como si el cuerpo, al volverse mecánico, hubiera eliminado ese margen de error que siempre nos acompaña.

Cuando fallan… y casi parecen humanos

2Lo que estan consiguiendo los robots Merca2
La autonomía de los robots cambia las reglas del juego deportivo. Fuente: IA

Pero no todo es perfección. Y, curiosamente, eso es lo que más llama la atención.

Porque también fallan.

Se caen. Tropiezan. Calculan mal. Y en esos momentos casi parece que la máquina se humaniza. Como si recordara que todavía está aprendiendo.

Y quizá ahí está la clave. Porque, aunque su evolución es constante y cada vez más rápida, hay algo que nos sigue diferenciando: la forma en la que vivimos el error. Para nosotros, fallar pesa. Para ellos, es solo un dato más que procesar.

Incluso en algo tan simple como celebrar. Nosotros gritamos, saltamos, levantamos los brazos. Ellos… ejecutan una respuesta programada. Una celebración sin emoción, pero perfectamente medida.

Más allá del deporte

Todo esto va mucho más allá del deporte. Es solo el principio.

Porque si ya son capaces de superar límites físicos en un entorno tan exigente, la pregunta surge sola: ¿qué pasará en otros ámbitos? ¿Dónde está realmente el techo?

No sé si estamos al principio de algo grande o ya metidos de lleno sin darnos cuenta. Pero hay algo que sí parece claro: los límites están cambiando.

Y esta vez, no somos nosotros quienes los estamos empujando.

El ETF de Bitcoin de BlackRock bate récord y entra en Wall Street

El fondo cotizado de bitcoin de BlackRock, conocido por su ticker IBIT, acaba de marcar un récord que confirma lo que en el sector se viene comentando desde hace meses: el bitcoin ya no es un activo de nicho. Es un instrumento más en las carteras de los grandes gestores de Wall Street, y los datos de derivados así lo demuestran.

Según una información publicada por CoinDesk este fin de semana, el interés abierto en las opciones sobre IBIT —es decir, el dinero que los inversores tienen comprometido en contratos que les permiten apostar al alza o protegerse de caídas— ha alcanzado un máximo histórico. Dicho de otro modo: cada vez más fondos institucionales están usando este ETF no solo para tener bitcoin, sino para cubrirse frente a sacudidas en sus carteras.

Qué dice el récord de IBIT y por qué importa

El producto de BlackRock se lanzó a principios de 2024, cuando la SEC autorizó por fin los ETFs de bitcoin al contado en Estados Unidos. Desde entonces, IBIT ha ido batiendo marcas: primero por velocidad de captación de patrimonio, después por volumen diario negociado, y ahora por volumen en su mercado de opciones.

Las opciones son contratos que permiten comprar o vender un activo a un precio fijado y en una fecha futura. Sirven para apostar a una dirección concreta del mercado, sí, pero sobre todo se utilizan para algo más prosaico: cubrir riesgos. Un fondo que tiene bitcoin en cartera puede comprar opciones de venta sobre IBIT y limitar pérdidas si el mercado se desploma. Es la misma lógica que se aplica con el oro, el petróleo o el S&P 500.

Que el interés abierto en estas opciones marque récord significa que los gestores profesionales están integrando bitcoin en sus modelos de gestión de riesgo. No lo tratan como una apuesta marginal, sino como una posición que merece la pena cubrir. Los datos completos del producto pueden consultarse en la ficha oficial de iShares, la división de ETFs de BlackRock.

Cobertura macro: por qué los fondos compran bitcoin

La narrativa que ha empujado este movimiento es conocida pero conviene desgranarla. En un entorno de tipos altos durante más tiempo del previsto, deuda pública estadounidense desbocada y dudas sobre el dólar como refugio, varios gestores institucionales han empezado a tratar el bitcoin como una especie de oro digital: un activo escaso, no controlado por ningún gobierno, que se mueve por su propia lógica.

Eso no significa que sea un refugio seguro al estilo clásico. Bitcoin sigue siendo volátil y puede caer un 20% en una semana mala, algo impensable para el oro. Pero precisamente por su descorrelación parcial con la bolsa y los bonos, encaja en carteras que buscan diversificar.

Por ponerlo en contexto: el patrimonio gestionado por los ETFs de bitcoin al contado en Estados Unidos supera ya los 100.000 millones de dólares según los datos recopilados por SoSoValue, una plataforma que agrega los flujos de estos productos. Es una cifra comparable a la capitalización bursátil de empresas como Repsol o Telefónica.

IBIT récord

Lectura del medio: institucionalización con asteriscos

Conviene poner el récord en perspectiva. La última vez que vivimos un cambio de percepción tan claro hacia bitcoin fue en enero de 2024, cuando la SEC aprobó los primeros ETFs al contado tras una década de rechazos. Aquel hito abrió la puerta a fondos de pensiones, asesores financieros y bancos privados que hasta entonces no podían tocar el activo por restricciones internas. El récord en opciones que conocemos ahora es la continuación lógica de aquella apertura: una vez tienes el ETF en cartera, el siguiente paso es operarlo con derivados.

Eso sí, hay matices que el lector debería tener presentes. El primero es de concentración: BlackRock domina el mercado de ETFs de bitcoin con una cuota muy superior al resto de competidores como Fidelity o ARK. Que un solo emisor concentre tanto flujo y tanto interés en derivados crea una dependencia que, en caso de problemas operativos o regulatorios, podría amplificar la volatilidad en lugar de amortiguarla.

El segundo matiz es regulatorio. La SEC ha autorizado las opciones sobre estos ETFs, pero la fiscalidad y el tratamiento contable de las posiciones en derivados cripto siguen siendo terreno movedizo en muchas jurisdicciones, incluida la europea. Cualquier endurecimiento de la ESMA o de la propia SEC sobre cómo registrar estas exposiciones podría enfriar el apetito.

Y queda la pregunta de fondo: ¿estamos ante una institucionalización sostenible o ante una ola que puede revertir si bitcoin entra en un mercado bajista prolongado? La respuesta dependerá de si los flujos a IBIT se mantienen cuando el precio caiga, no solo cuando sube. El próximo gran test para el sector será la temporada de resultados del segundo semestre de 2026, cuando se vea cuántos fondos mantienen sus posiciones tras un año entero con bitcoin en cartera.

Un nuevo “sentido” podría estar más cerca de lo que imaginas… y no lo sabías

Nuevo modo de sentir… y casi nadie lo sabía. Hay descubrimientos que no llegan con grandes titulares ni fuegos artificiales… pero que, poco a poco, te cambian la forma de mirar las cosas. Este es uno de esos. Porque toca algo muy básico, casi automático: cómo sentimos.

Investigadores de dos universidades en Inglaterra han puesto nombre a algo que suena casi imposible: el “tacto remoto”. Y sí, al principio chirría un poco. ¿Sentir sin tocar? ¿Cómo encaja eso con todo lo que creíamos saber?

Pues encaja. Y bastante mejor de lo que parece.

Hasta ahora, el tacto era sencillo de entender: contacto, piel, sensación. Fin. Pero este hallazgo le da una vuelta interesante. Porque sugiere que nuestras manos podrían estar captando información del entorno antes incluso de rozarlo. Como si leyeran lo que tienen delante en voz baja.

La pista estaba en la naturaleza

Un nuevo sentido 3 Merca2
Las manos pueden percibir el entorno sin necesidad de contacto directo. Fuente: IA

Lo curioso es que todo empezó fuera del laboratorio. En la playa, literalmente. Observando aves costeras, las limícolas, los caradrinos, que hacen algo que, si lo piensas, es bastante increíble: encuentran comida enterrada en la arena sin verla… y sin tocarla directamente.

¿Cómo? Detectan pequeñas vibraciones, cambios mínimos en el terreno. Es como si la arena les hablara. No ven la presa, pero la “sienten” antes de llegar a ella.

Y claro, alguien se hizo la pregunta: ¿y si nosotros también pudiéramos hacer algo parecido… pero nunca nos hemos dado cuenta?

El experimento que dejó a más de uno pensando

Un nuevo sentido 2 Merca2
Pequeñas vibraciones permiten detectar objetos sin tocarlos. Fuente: IA

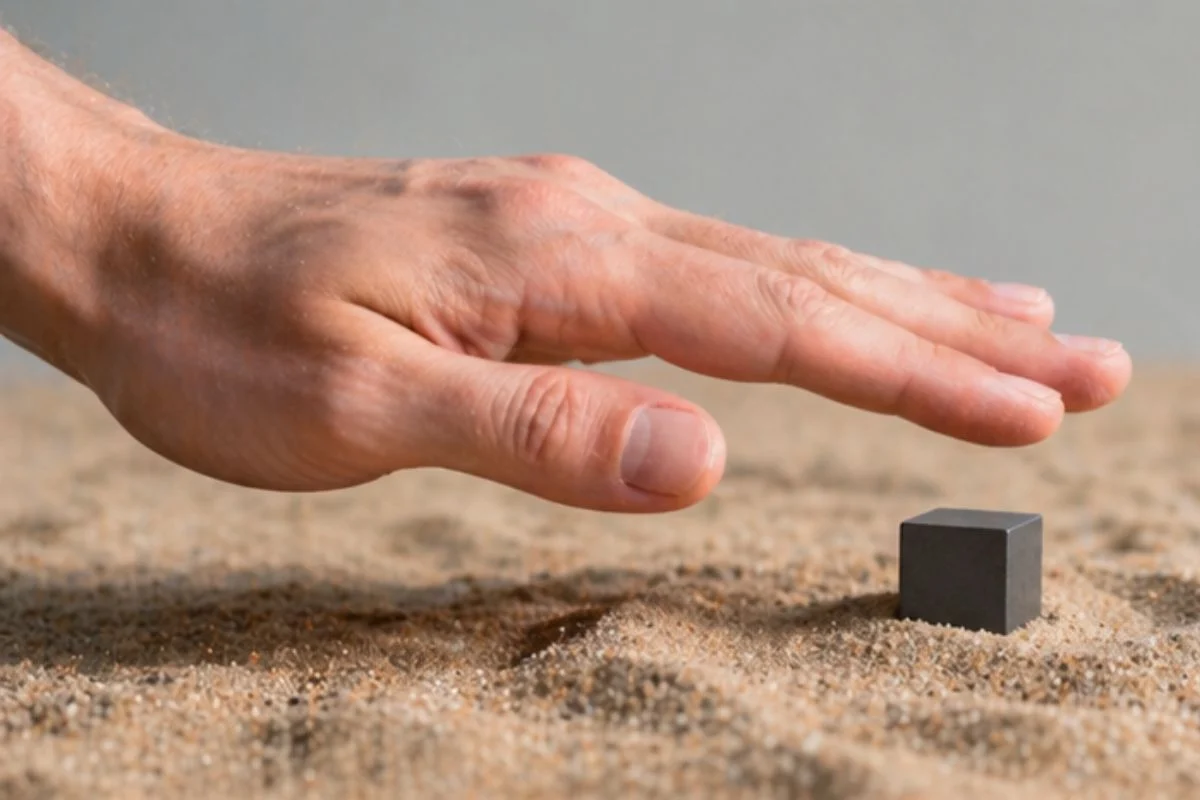
Para comprobarlo, hicieron algo tan simple que casi sorprende. Pidieron a varias personas que pasaran los dedos por arena donde había pequeños cubos enterrados. Nada de tocarlos. Solo deslizar la mano, con calma, como quien busca algo que se le ha caído.

Y pasó.

La mayoría logró encontrarlos. Sin contacto directo. Sin pistas evidentes. Solo con esa sensación difusa que, hasta ahora, ni siquiera sabíamos que teníamos.

La explicación no es mágica, pero sí fascinante: nuestras manos perciben mínimos movimientos en la arena, pequeños cambios que rodean al objeto. Tan sutiles que pasan desapercibidos… hasta que alguien decide mirarlos de cerca.

Es un poco como cuando entras en una habitación y notas que algo ha cambiado, aunque no sepas qué. Pues esto sería algo parecido, pero llevado al terreno físico.

Más sensibles de lo que creíamos

No tenemos el “equipo” especializado de esas aves, está claro. Pero el estudio deja algo bastante claro: nuestras manos sienten mucho más de lo que imaginábamos.

Y aquí viene lo interesante de verdad. Porque no es solo una curiosidad para contar en una cena. Es una pequeña grieta en lo que creíamos saber sobre el cuerpo.

¿Hasta dónde llega el tacto? ¿Cuántas cosas estamos percibiendo sin ser del todo conscientes? Da que pensar.

De la curiosidad a lo útil: lo que viene ahora

Un nuevo sentido 4 Merca2
El tacto remoto abre nuevas posibilidades en ciencia y tecnología. Fuente: IA

Y sí, esto no se queda en lo teórico. Tiene recorrido.

En robótica, por ejemplo, podría cambiar la forma en la que se diseñan máquinas capaces de interactuar con el entorno. Imagínate robots que “noten” lo que hay cerca sin tocarlo, capaces de trabajar con una precisión mucho más fina.

En exploración también abre puertas. Desde detectar objetos bajo tierra hasta moverse en fondos marinos donde ver es complicado. Ese tipo de sensibilidad puede marcar la diferencia.

Y luego está el espacio. Marte, por ejemplo. Terrenos difíciles, visibilidad limitada… cualquier ventaja sensorial cuenta. Detectar sin tocar ya no suena tan descabellado.

Al final, lo que más impresiona no es solo el descubrimiento. Es la sensación de que el cuerpo humano todavía guarda ases bajo la manga. Que hay habilidades que usamos sin saber que las estamos usando.

Y no sé a ti, pero a mí eso me genera una mezcla rara. Un poco de vértigo… y bastante curiosidad. Porque si esto estaba ahí sin que nos diéramos cuenta… ¿qué más nos estaremos perdiendo?

Ormuz: el mayor shock energético jamás visto, según S&P

La crisis del Estrecho de Ormuz dispara el petróleo y amenaza con frenar el crecimiento global en 2026. Daniel Yergin, vicepresidente de S&P Global, ha calificado el bloqueo como ‘la mayor disrupción energética jamás vista’, superando incluso al embargo árabe de 1973. El tráfico marítimo por el corredor que canaliza un quinto del crudo mundial ha caído a cero.

Claves de la operación

  • Cero barriles cruzando Ormuz por primera vez en décadas. El doble bloqueo iraní ha paralizado un flujo que en condiciones normales mueve cerca de 20 millones de barriles diarios, según datos recogidos por Bloomberg.
  • El crudo Brent escala a niveles no vistos desde 2008. Los traders consultados por Financial Times anticipan un ajuste forzado de demanda si la situación se prolonga más de seis semanas, con impacto directo en la inflación europea.
  • Repsol y Cepsa, expuestas en sus márgenes de refino. Las cotizadas españolas con actividad en refino dependen parcialmente de crudos de Oriente Medio, y el sector se prepara para revisar a la baja sus previsiones del segundo trimestre.

El pulso geopolítico que paraliza el mercado físico de crudo

Lo que estamos viendo no tiene precedentes recientes. El Estrecho de Ormuz, ese cuello de botella de apenas 33 kilómetros entre Irán y Omán, ha quedado completamente cerrado al tráfico de petroleros desde la madrugada del 25 de abril, según confirma Bloomberg apoyándose en datos de seguimiento marítimo. Por aquí pasa el crudo de Arabia Saudí, Emiratos, Kuwait, Irak y el propio Irán. La cifra asusta.

Yergin, autor de referencia en historia energética y voz autorizada de S&P Global Commodity Insights, ha sido contundente en sus declaraciones recogidas el viernes: ninguna crisis previa, ni la de 1973, ni la revolución iraní de 1979, ni la invasión de Kuwait en 1990, había llevado a un cierre físico total del estrecho. Hasta ahora siempre hubo una válvula de escape.

El mercado reacciona con violencia. Los futuros del Brent rebasaron los 130 dólares en la sesión asiática, según los datos publicados por Financial Times, y los traders de derivados energéticos ya operan con escenarios de 160 dólares si el bloqueo se extiende más allá de mayo. Pero los números no mienten: cada semana adicional de cierre destruye en torno a 0,4 puntos del PIB global, según las estimaciones que circulan entre las mesas de materias primas.

España en la línea de fuego: del IBEX al IPC

El impacto sobre la economía española merece análisis aparte. Repsol importa entre el 25% y el 30% de su crudo desde el Golfo Pérsico, según los desgloses de su última memoria anual. Cepsa, ahora bajo control mayoritario de Mubadala, tiene exposición aún mayor por su acuerdo histórico de suministro con Adnoc. Ambas refinerías ibéricas están recalibrando sus mezclas con crudos atlánticos y africanos, pero el diferencial de precio se come márgenes.

En el IBEX 35, las dos petroleras lideraron el viernes las caídas tras un primer rebote inicial. Sí, suena contradictorio: precios del crudo al alza suelen impulsar a las productoras. Pero Repsol no es una major integrada al estilo de Shell o ExxonMobil, y su negocio de refino y comercialización pesa más que su upstream. Cuando el barril sube por shock de oferta y no por demanda, el efecto neto sobre el grupo es negativo. Lo aprendimos en 2022.

precio petróleo Irán

Naturgy, Iberdrola y Endesa observan desde otra trinchera. El gas natural licuado europeo, cuyo precio ya se había estabilizado tras el shock ruso, vuelve a tensionarse: Qatar exporta su GNL precisamente a través de Ormuz. Europa podría perder de golpe el 20% de su suministro de gas si el bloqueo persiste, según los cálculos preliminares que manejan analistas del sector.

Y luego está el consumidor. El precio del litro de gasolina en España, que cerraba marzo en 1,58 euros de media según los datos del Geoportal del Ministerio para la Transición Ecológica, podría escalar por encima de 1,85 en cuestión de semanas si las cotizaciones internacionales se mantienen.

¿Está Europa preparada para un shock que nunca planificó?

Aquí entra nuestra lectura de fondo. Llevamos años observando cómo Bruselas ha priorizado la transición energética sobre la seguridad de suministro a corto plazo, una apuesta que tenía sentido geopolítico mientras Rusia era el problema y Oriente Medio jugaba un papel secundario. Esa ecuación ha saltado por los aires.

Ningún plan de contingencia europeo contempló jamás un cierre total y simultáneo de Ormuz, porque hasta esta semana se daba por hecho que era impensable.

El antecedente histórico relevante para España es la crisis del 73, cuando el embargo árabe disparó la inflación al 16% y forzó el primer plan energético nacional. Medio siglo después, el grado de dependencia exterior del crudo apenas ha bajado: España importa el 99,8% del petróleo que consume. Cellnex, Indra y Acciona pueden capear el temporal, pero el conjunto del IBEX está expuesto vía consumo y costes logísticos.

La gran incógnita es la duración. Yergin no se ha mojado con plazos, y hace bien: cualquier estimación depende de movimientos militares y diplomáticos imposibles de modelizar. La Reserva Estratégica de Petróleo estadounidense, drenada durante la administración anterior, tiene capacidad limitada para amortiguar el golpe. La AIE convocará una reunión extraordinaria, pero la coordinación de liberaciones llevará semanas.

El BCE se enfrenta a un dilema espinoso: subir tipos para contener la inflación importada o sostenerlos para no asfixiar un crecimiento que ya venía flojo. La próxima reunión del Consejo de Gobierno, prevista para junio, será la primera ocasión de ver cómo Frankfurt encaja este shock en su función de reacción. Mientras tanto, los inversores españoles harán bien en revisar su exposición a sectores intensivos en energía: química, transporte, cerámica y siderurgia. Esto va para largo, o eso parece.

Rallo desmonta el mito: la IA no destruirá el empleo

Juan Ramón Rallo vuelve a poner el dedo en la llaga sobre uno de los grandes miedos contemporáneos: la idea de que la inteligencia artificial nos dejará a todos sin trabajo. En su último análisis en el canal que lleva su nombre, el economista desmonta ese relato apocalíptico con un argumento histórico y económico que merece ser escuchado antes de comprar la narrativa dominante.

La conversación, enmarcada dentro de una entrevista más amplia sobre la coyuntura económica, deriva hacia una reflexión que el propio Rallo considera central para entender hacia dónde camina el mercado laboral. Y su tesis, lejos de ser optimista por inercia, se apoya en una lectura clásica de la historia del progreso técnico.

El miedo recurrente a quedarnos sin empleo

El presentador arranca planteando una preocupación que circula con fuerza en redes y medios: la sensación de que esta vez sí, con la irrupción de la IA generativa, la automatización barrerá millones de puestos de trabajo sin posibilidad de reciclaje. Rallo responde con calma. Recuerda que ese mismo temor ha acompañado a cada gran salto tecnológico, desde la máquina de vapor hasta la informática personal, y que en ningún caso se ha materializado en un desempleo estructural masivo de carácter permanente.

El economista insiste en que confundir destrucción de empleos concretos con destrucción del empleo en general es el error de partida. Que una tarea desaparezca no implica que el trabajador desaparezca: implica que ese trabajador, idealmente, se reasigna a actividades donde su productividad aporta más valor.

Por qué la automatización no elimina el trabajo, lo desplaza

Rallo desarrolla la idea con un razonamiento económico básico pero a menudo olvidado. Cuando una máquina o un algoritmo abarata la producción de un bien, el poder adquisitivo real de la sociedad aumenta. Esa renta liberada se destina a consumir otras cosas, lo que genera demanda en sectores nuevos o en actividades que antes no eran rentables. Ahí aparecen los empleos del futuro, muchos de los cuales hoy ni siquiera podemos imaginar.

El argumento se apoya en la ley de Say bien entendida y en la observación empírica: pese a dos siglos de revoluciones tecnológicas encadenadas, la tasa de empleo en las economías desarrolladas no ha colapsado. Lo que ha cambiado es la composición del empleo, no su volumen agregado.

La IA como complemento, no como sustituto total

Una de las matizaciones más interesantes que aporta Rallo durante la entrevista tiene que ver con la naturaleza específica de la IA actual. Sostiene que la inteligencia artificial generativa, tal y como está desplegada hoy, funciona mejor como herramienta de asistencia que como reemplazo integral del profesional. El abogado que usa IA para redactar borradores sigue siendo necesario para validar, matizar y asumir responsabilidad. El médico que apoya su diagnóstico en algoritmos sigue siendo quien firma y quien atiende al pacient

El economista admite, eso sí, que el ajuste no es indoloro. Habrá fricciones de transición serias para quienes desempeñan tareas fácilmente automatizables y carecen de margen para reciclarse. Esa parte del problema, reconoce, es real y merece atención política y formativa, pero no debe confundirse con la profecía del fin del trabajo.

El verdadero riesgo: la regulación apresurada

Rallo desliza otra advertencia que en el medio nos parece especialmente relevante. El miedo desmedido al desempleo tecnológico está alimentando propuestas regulatorias que podrían frenar artificialmente el despliegue de la IA en Europa, justo cuando Estados Unidos y China aceleran. El economista sugiere que cargar a las empresas europeas con costes regulatorios añadidos no protegerá los empleos: simplemente trasladará la innovación, y los puestos de trabajo asociados, fuera del continente.

En este punto conecta el debate con la pugna geoeconómica más amplia. La administración Trump ha hecho de la carrera tecnológica frente a China uno de sus ejes, y la Unión Europea corre el riesgo de quedar atrapada entre dos bloques mucho más agresivos en el despliegue de capacidades de IA.

Lectura editorial: separar el ruido del fondo

La aportación de Rallo es valiosa porque obliga a separar dos planos que el debate público mezcla con frecuencia. Una cosa es que la IA vaya a reorganizar profundamente sectores enteros, y eso ocurrirá. Otra muy distinta es que vayamos a un escenario de desempleo masivo permanente sin precedentes históricos, una hipótesis para la que, como recuerda el economista, no existe evidencia sólida.

Para el inversor y para el profesional, la conclusión práctica es doble. Primero, conviene posicionarse en sectores y habilidades complementarios a la IA, no sustitutivos. Segundo, hay que mirar con cautela los relatos de pánico que justifican intervenciones regulatorias amplias: muchas veces protegen rentas existentes a costa de impedir la creación de las futuras.

Queda una pregunta abierta que el propio Rallo no resuelve del todo en esta intervención: ¿cuánto tiempo durará la fase de transición y qué herramientas tendrán los trabajadores desplazados para llegar a la otra orilla? Esa es, probablemente, la conversación que de verdad merece tenerse.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

La llave que muchos siguen usando… y que un cerrajero recomienda cambiar cuanto antes

Hay cosas en casa que damos por hechas. Como cerrar la puerta y sentir ese pequeño alivio automático, casi sin pensarlo. Creemos que estamos a salvo… hasta que algo nos hace dudar. Y eso es justo lo que está pasando con las cerraduras de gorjas.

Durante años estas llaves largas, con esos “dientes” tan peculiares, eran lo más. Si tenías una, dormías tranquilo. Era como llevar un buen abrigo en pleno invierno: te protegía sin que te lo cuestionaras demasiado. Pero claro… el mundo cambia. Y quienes buscan colarse donde no deben, también.

Hoy, expertos en cerrajería como Daniel Mateo (sí, el de @elcerrajerodetiktok) lo dicen sin rodeos: este sistema se ha quedado atrás. Lo que antes era seguridad, ahora puede ser justo lo contrario. Y no importa si en su día invertiste en una buena marca. El problema no es ese. Es el paso del tiempo.

La amenaza silenciosa que nadie ve venir

llave
Las cerraduras antiguas pueden abrirse sin dejar señales visibles. Fuente: IA

Aquí viene lo inquietante. Las cerraduras de gorjas no fallan por donde uno esperaría. No es que sean fáciles de romper o arrancar. De hecho, resisten bastante bien técnicas que sí afectan a cerraduras modernas.

El punto débil está en algo mucho más discreto: el ganzuado.

Y dentro de ese mundo aparece una herramienta que suena casi a película… pero no lo es: la “Magic Key”. Se vende por internet, sin demasiado misterio. Y con un par de tutoriales, alguien puede abrir una puerta en segundos.

Sin ruido. Sin marcas. Sin que te enteres.

cerrajero
Actualizar el sistema de cierre mejora la protección del hogar. Fuente: IA

Y aquí es donde, sinceramente, a uno se le encoge un poco el estómago. Porque no es solo que puedan entrar. Es que pueden hacerlo como si tuvieran tu propia llave. Como si nada.

Robos “limpios”… y problemas muy reales

Puede parecer un detalle menor, pero no lo es en absoluto. Este tipo de robos, los llamados “limpios”, ya representan una gran parte de los casos. Dos de cada tres, dicen los expertos.

¿Y qué implica eso? Pues algo tan simple y tan inquietante como no darte cuenta a tiempo. Llegas a casa, todo parece en su sitio… hasta que empiezas a notar pequeñas cosas fuera de lugar. Esa sensación rara, difícil de explicar.

Y luego está el tema del seguro. Aquí es donde muchas personas se llevan el segundo golpe. Si no hay signos de fuerza, algunas aseguradoras no lo consideran robo, sino hurto. Y claro, eso cambia mucho las cosas. A veces demasiado.

Entonces… ¿qué hacemos?

La llave que muchos siguen usando4 Merca2
Los robos “limpios” dificultan la actuación de los seguros. Fuente: IA

La buena noticia es que no hace falta meterse en obras ni cambiar la puerta entera. La solución es bastante más sencilla: actualizar el sistema de cierre.

Los profesionales lo tienen claro: apostar por bombines de perfil europeo de alta seguridad. Es decir, dar el salto a sistemas actuales, pensados para resistir lo que hoy en día se utiliza.

Modelos como el Keso 8000, el Kaba Xpert Plus o el M&C Cóndor son algunos de los que más se mencionan. Pero más allá del nombre hay un detalle que marca la diferencia: las llaves incopiables.

Puede sonar exagerado, pero no lo es. Que nadie pueda hacer una copia sin una tarjeta de propiedad es, literalmente, poner una barrera más entre tu casa y cualquiera que no debería estar ahí.

Y luego está ese tema que solemos dejar para “otro día”: el mantenimiento. Sí, las cerraduras también envejecen. También se quedan atrás. Revisarlas cada cinco o seis años no es paranoia, es sentido común.

Al final, la seguridad en casa es un poco como cuidar algo que te importa mucho. No basta con hacerlo una vez y olvidarte. Hay que mirarlo de vez en cuando, ajustarlo, actualizarlo.

Porque, siendo honestos… ¿cuántas cosas seguimos usando solo porque “siempre han estado ahí”? A veces, lo más seguro no es lo que conocemos, sino lo que decidimos revisar a tiempo.

John Ternus, el ingeniero que devolverá Apple al hardware

La sucesión de Tim Cook al frente de Apple apunta a un giro estratégico hacia el hardware en plena travesía de la compañía por su mayor rezago en inteligencia artificial. El elegido, según adelantó Bloomberg y han confirmado distintos medios estadounidenses, es John Ternus, vicepresidente sénior de ingeniería de hardware. Una decisión que dice mucho sobre cómo lee Cupertino el momento del mercado.

Claves de la operación

  • Ternus llega con perfil de ingeniero puro. Su carrera en Apple desde 2001 ha estado ligada al iPad, al iPhone y al desarrollo de los chips propios de la serie M, pieza clave del margen bruto del grupo.
  • Apple cotiza presionada por su atraso en IA. La acción ha tenido un comportamiento más débil que la del resto de las llamadas Magnificent Seven en los últimos doce meses, con Siri retrasada y Apple Intelligence sin haber convencido al mercado.
  • El relevo redefine la guerra competitiva. Frente a Microsoft, Google y Meta, que han apostado por software e infraestructura de IA, Apple dobla la apuesta por el dispositivo como diferencial. Una posición incómoda en Bruselas, donde la Digital Markets Act sigue apretando al ecosistema iOS.

El pulso por la narrativa de la IA llega tarde a Cupertino

Analizamos la elección de Ternus como una señal explícita. Apple no va a competir con OpenAI ni con Anthropic en el terreno del modelo fundacional. Va a competir donde sabe ganar: en el silicio, en el ensamblaje, en la integración vertical entre chip, sistema operativo y aplicación. La compañía vuelve a definirse como fabricante de dispositivos premium, no como proveedor de servicios de IA generativa.

El contexto financiero ayuda a entender el movimiento. Apple cerró su último ejercicio fiscal con ingresos por encima de los 391.000 millones de dólares, según los resultados oficiales publicados por la compañía, con la división de servicios marcando récord pero con un iPhone que crece a un dígito bajo. Y ahí está el matiz. Sin un nuevo ciclo de hardware potente, el motor del grupo se ralentiza.

Ternus es responsable directo de los chips de la serie M, los procesadores propios que sustituyeron a Intel en el Mac y que han disparado los márgenes del segmento. El silicio propio aporta entre 8 y 10 puntos de margen frente a comprar a terceros, según estimaciones recurrentes de analistas como Ming-Chi Kuo. Apostar por un ingeniero de hardware en el sillón principal es apostar por seguir engordando ese diferencial.

¿Qué se juega Apple frente a Samsung, Xiaomi y la presión europea?

El mercado smartphone global lleva tres años de estancamiento. IDC sitúa los envíos de 2025 en torno a 1.240 millones de unidades, lejos del pico de 2017. En ese contexto, la batalla ya no es de volumen sino de margen y de ticket medio. Apple captura más del 80% del beneficio operativo del sector con una cuota de unidades cercana al 18%, según los últimos datos de Counterpoint Research.

Ternus hereda la responsabilidad de mantener esa anomalía. La presión llega por dos flancos. Por arriba, Samsung está apretando con su gama Galaxy S25 Ultra y un despliegue de Galaxy AI bastante más visible que Apple Intelligence. Por abajo, Xiaomi y Huawei recuperan terreno en China, donde Apple lleva varios trimestres perdiendo cuota.

Apple hardware estrategia

A esto se suma Bruselas. La Comisión Europea ya impuso a Apple una multa de 1.800 millones de euros en 2024 por prácticas anticompetitivas en streaming musical, y mantiene abiertos varios expedientes bajo la DMA. El nuevo CEO asume el pulso regulatorio europeo en su momento más tenso, con la App Store obligada a abrirse a tiendas alternativas en la UE y un escrutinio creciente sobre el negocio de servicios.

El mercado no se lo ha creído del todo. La acción cotiza con un descuento relativo frente al resto de grandes tecnológicas estadounidenses, y los fondos llevan meses preguntándose si Apple necesita una adquisición transformadora en IA. Perplexity ha sonado. También algún laboratorio menor. Nada se ha materializado.

Lectura para España: el ecosistema Apple y el efecto sobre la cadena de proveedores

En esta redacción entendemos que el relevo tiene lecturas concretas para el mercado español, aunque indirectas. Apple no cotiza en el IBEX 35, pero su estrategia condiciona a varios actores del Mercado Continuo y al ecosistema de distribución. El Corte Inglés, MediaMarkt y los operadores Telefónica, Vodafone y Orange dependen del ciclo de iPhone para sostener su negocio de terminales premium. Un giro hacia hardware más potente, con ciclos de renovación más cortos, beneficia el modelo de financiación a 24 meses que estos actores usan como gancho.

El paralelismo con casos del IBEX es ilustrativo. Cuando Indra apostó hace un lustro por reforzar su división de Defensa frente al consumo público, su perfil pasó de empresa de servicios IT a contratista industrial, y el mercado tardó varios trimestres en revalorar la acción. Apple afronta una transición conceptualmente similar: pasar de ser percibida como plataforma de servicios a reafirmarse como fabricante industrial de tecnología de consumo. El múltiplo al que cotiza puede resentirse en el corto plazo si los inversores prefieren la narrativa pura de IA que ofrecen Microsoft o Nvidia.

Quedan riesgos evidentes. Ternus no es una figura pública construida, a diferencia de Cook. Su capacidad para gestionar la relación con Wall Street, con los reguladores europeos y con un Donald Trump que ya ha amenazado con aranceles a la producción asiática está por demostrar. La dependencia de Foxconn y de la cadena china sigue siendo el talón de Aquiles operativo del grupo, y los planes de diversificación hacia India y Vietnam avanzan más lento de lo anunciado.

El próximo hito que conviene marcar en el calendario es la presentación de resultados del tercer trimestre fiscal, prevista para finales de julio. Será la primera ocasión para que el mercado ponga precio a la nueva era. Hasta entonces, conviene mirar el dato con calma.

DeepSeek aplaza su modelo V4 para apostar por chips chinos

El aplazamiento del modelo DeepSeek V4 marca un giro estratégico hacia los chips chinos y refuerza la tesis del desacoplamiento tecnológico entre Washington y Pekín. La compañía retrasa su gran lanzamiento para optimizar el modelo sobre semiconductores domésticos, según una cuenta afiliada a la cadena estatal CCTV citada por Bloomberg. La decisión sacude al mercado de IA y al consenso sobre el dominio de Nvidia en aceleradores.

Claves de la operación

  • Aplazamiento estratégico, no técnico. DeepSeek retrasa V4 para garantizar compatibilidad con la nueva generación de aceleradores chinos, en lugar de optimizar primero para hardware de Nvidia.
  • Golpe directo a la narrativa de Nvidia en China. Si los grandes laboratorios de IA chinos migran a silicio doméstico, la pérdida de cuota en el segundo mercado mundial se vuelve estructural.
  • Aceleración del desacoplamiento tecnológico. El movimiento traslada la guerra de chips desde la política comercial al diseño mismo de los modelos, con implicaciones para Europa y para la regulación española de IA.

Por qué el retraso de V4 es una señal política, no solo industrial

La lectura inmediata es técnica: DeepSeek necesita más tiempo para que su próximo modelo de gran escala rinda sobre el ecosistema de chips chinos. Pero el subtexto es otro. Que la noticia se filtre a través de una cuenta vinculada a CCTV, el principal altavoz mediático del Estado, sugiere que Pekín quiere que el mercado lea el aplazamiento como un acto de soberanía industrial, no como un contratiempo de ingeniería.

Hablamos del laboratorio que el año pasado puso en jaque la valoración de medio Silicon Valley con su modelo R1, capaz de igualar a los grandes de OpenAI y Anthropic con una fracción del coste de entrenamiento. El propio episodio R1 borró cerca de 600.000 millones de capitalización a Nvidia en una sola sesión. Aquella vez fue por eficiencia algorítmica. Esta vez, por hardware.

Observamos que el mensaje hacia el mercado es deliberado. China quiere demostrar que sus campeones de IA pueden competir sin depender del catálogo recortado que Nvidia tiene autorización para venderles. Los H20, los chips diseñados específicamente para sortear los controles de exportación estadounidenses, dejan de ser la única vía.

El pulso por el mercado chino de aceleradores se reabre

Huawei, con su línea Ascend, y Cambricon, cotizada en Shanghái, son las dos beneficiarias naturales del giro. La acción de Cambricon ha multiplicado su valor varias veces en los últimos doce meses al calor de cada anuncio de adopción doméstica. Si DeepSeek certifica que V4 corre de forma competitiva sobre silicio chino, abre la puerta a que Alibaba, Tencent y ByteDance aceleren la transición ya iniciada.

Para Nvidia el problema es de magnitud. China representó cerca del 13% de sus ingresos en el último ejercicio fiscal, según los resultados publicados ante la SEC. La compañía ya descontó parte de ese mercado tras los sucesivos paquetes de controles de exportación. Pero la hipótesis que sostenía la cotización era que el mercado chino seguiría comprando lo que pudiera comprar. Si los grandes clientes prefieren esperar a hardware doméstico antes que adquirir versiones recortadas, esa hipótesis salta.

El mercado no se lo ha creído del todo. Los chips chinos siguen lejos en rendimiento bruto y, sobre todo, en la pila de software CUDA, el verdadero foso defensivo de Nvidia. Pero los números no mienten: cada generación reduce la brecha.

Qué se juega Europa, y qué mira España desde la barrera

El movimiento llega en un momento incómodo para la Unión Europea. Bruselas ultima la implementación operativa del Reglamento de IA, con obligaciones reforzadas para modelos de propósito general que entrarán en vigor a lo largo del próximo ejercicio. El bloque carece de un campeón propio en aceleradores y depende casi por completo del eje Nvidia-TSMC. La fragmentación EEUU-China en dos pilas tecnológicas paralelas deja a Europa pagando peajes en ambas.

En España la conversación tiene su propio matiz. El Gobierno apostó por atraer capacidad de cómputo con el proyecto del superordenador MareNostrum 5 en Barcelona y con compromisos públicos en torno a la Estrategia Nacional de Inteligencia Artificial. Pero la base instalada sigue siendo, abrumadoramente, hardware estadounidense. Telefónica Tech, Indra y las grandes consultoras españolas que vertebran el negocio de IA empresarial trabajan sobre esa infraestructura. Comparado con las apuestas europeas en cuántica o ciberseguridad — donde Indra sí compite con Thales o Leonardo —, en aceleradores de IA Europa juega fuera.

Aquí está el matiz incómodo. Si DeepSeek logra que V4 rinda razonablemente sobre Ascend o Cambricon, el modelo de negocio de los grandes proveedores cloud españoles — que revenden capacidad sobre GPU de Nvidia — empieza a tener un competidor con costes potencialmente menores al otro lado de Eurasia. Los modelos de DeepSeek están disponibles en versión abierta. Cualquier integrador puede desplegarlos localmente.

La incógnita real es si el aplazamiento responde a una capacidad madura o a una imposición política con coste técnico. Los próximos benchmarks del modelo, cuando llegue, dirán si el desacoplamiento es viable o si China paga el precio en rendimiento. La cita está en el calendario: la presentación oficial de V4 marcará el siguiente capítulo del pulso por la IA.

El nuevo fenómeno inmobiliario en Madrid que indigna a los vecinos: Qué es el ‘coliving de lujo’ y por qué está vaciando Chamberí

¿Cree usted que el centro de Madrid sigue siendo un lugar para vivir o se ha convertido en un hotel fragmentado por habitaciones con baño privado? La expansión del coliving de lujo en Madrid ha dinamitado la última frontera del alquiler residencial, demostrando que poseer un contrato de arrendamiento a largo plazo es hoy una reliquia en peligro de extinción frente a la rentabilidad del nómada digital.

Los datos de los portales inmobiliarios confirman que en distritos como Chamberí, la oferta de pisos completos ha caído un cuarenta por ciento, mientras que las habitaciones de diseño con servicios incluidos no dejan de brotar en edificios rehabilitados. Madrid se enfrenta a una metamorfosis donde el vecino ya no es quien comparte el rellano, sino un inquilino de paso con un ticket medio inalcanzable para el sueldo local.

Madrid El fin del alquiler tradicional en los barrios históricos

Youtube video

La llegada masiva del coliving de lujo a los barrios más nobles de Madrid supone una vuelta de tuerca agresiva al proceso de gentrificación que ya conocíamos. No se trata solo de turistas de fin de semana, sino de profesionales que ocupan espacios híbridos donde la vivienda se funde con el coworking de alto nivel.

Este modelo permite a los propietarios multiplicar los ingresos por metro cuadrado al fragmentar las viviendas en unidades más pequeñas, pero con servicios premium. El resultado inmediato en Madrid es una presión inflacionista que desplaza a las familias hacia la periferia de forma irreversible y silenciosa.

Chamberí como epicentro de la resistencia vecinal

En las calles de Chamberí, el malestar es palpable cada vez que un portal histórico se vacía para iniciar una reforma integral orientada al coliving de lujo. Los residentes denuncian que Madrid está perdiendo su identidad comunitaria para transformarse en un parque temático de servicios exclusivos para extranjeros de paso.

La normativa actual en Madrid encuentra dificultades para regular estos espacios que operan en un limbo entre lo residencial y el hospedaje técnico. Esta falta de control permite que el coliving de lujo crezca sin las restricciones que sufren otros modelos habitacionales, acelerando la desaparición del comercio local.

La rentabilidad que ciega a los inversores institucionales

Para un fondo de inversión, apostar por el coliving de lujo en una capital como Madrid es una jugada maestra con retornos que superan el siete por ciento neto anual. La gestión profesionalizada de estos activos elimina los riesgos del impago tradicional y asegura un flujo constante de capital extranjero en el centro de España.

El apetito de los mercados por Madrid no parece tener techo, lo que convierte cualquier edificio antiguo en una pieza de caza para el coliving de lujo. Las SOCIMI y grupos internacionales ven en la capital un refugio seguro donde la demanda de alojamiento flexible supera con creces la oferta disponible.

Servicios de hotel para ciudadanos del mundo

Youtube video

Lo que diferencia al coliving de lujo de una pensión moderna es la oferta de experiencias y la exclusividad de sus zonas comunes dentro de los edificios de Madrid. Gimnasios privados, limpieza diaria y eventos de networking están incluidos en una factura mensual que rara vez baja de los dos mil euros por cuarto.

Esta segmentación del mercado en Madrid crea burbujas de aislamiento donde el residente no interactúa con el entorno real del barrio. El coliving de lujo vende una comunidad impostada y prediseñada que nada tiene que ver con la vida tradicional de las corralas o los edificios señoriales madrileños.

Indicador Inmobiliario 2026Alquiler ConvencionalColiving de Lujo
Precio medio habitación600€ – 850€1.800€ – 2.600€
Estancia media3 – 5 años4 – 6 meses
Rentabilidad neta3,5%7,2%
Servicios incluidosNingunoTodo incluido

El futuro de la convivencia urbana en la capital

La batalla por el espacio en Madrid solo acaba de empezar y el coliving de lujo es el síntoma de una ciudad que prioriza el activo financiero sobre el derecho habitacional. La fisonomía de Madrid cambiará para siempre si permitimos que los salones se conviertan en despachos y los dormitorios en suites de hotel encubiertas.

Solo el tiempo dirá si Madrid logra equilibrar esta inversión necesaria con la protección de su alma más castiza y sus vecinos de siempre. Por ahora, el avance del coliving de lujo parece una mancha de aceite imparable que redefine el mapa de la exclusión urbana en pleno siglo veintiuno.

DWS vaticina que el oro volverá a 5.000 dólares en 2026

El precio del oro apunta de nuevo a los 5.000 dólares por onza en 2026, según la previsión de DWS, la gestora del grupo Deutsche Bank que vaticina un nuevo máximo histórico para el metal precioso.

Claves de la operación

  • DWS proyecta una vuelta a los 5.000 dólares. Taylor Smith, gestor de la firma, sostiene que las dinámicas estructurales que llevaron al oro a esos niveles siguen intactas y se reactivarán a lo largo de este año.
  • El oro consolida su papel como refugio frente a la deuda soberana. El interés institucional se mantiene firme por la presión sobre las cuentas públicas en EE.UU. y Europa, junto al riesgo geopolítico abierto en varios frentes.
  • Implicación directa para el inversor español. Los fondos cotizados sobre oro físico siguen captando flujos en la bolsa española y los gestores patrios elevan ponderación en carteras defensivas.

Por qué DWS insiste en los 5.000 dólares

La tesis de Taylor Smith no surge en el vacío. El oro ya tocó cotas históricas en los meses previos, y la gestora alemana entiende que la corrección posterior no ha desactivado los motores de fondo: tipos reales bajos en términos relativos, compras sostenidas de bancos centrales emergentes y desconfianza creciente sobre la sostenibilidad de la deuda estadounidense.

Analizamos esta proyección con cierta cautela. Las previsiones a doce meses sobre materias primas tienen un historial irregular, y DWS no es ajena a ello. Sin embargo, el argumento de Smith se sostiene en variables estructurales, no en una apuesta táctica. Esa diferencia importa.

El metal se ha convertido, de hecho, en uno de los pocos activos que han batido al S&P 500 en los últimos veinticuatro meses. La cifra asusta. Conviene mirarla despacio.

De acuerdo con los datos del World Gold Council, las compras netas de bancos centrales se han mantenido por encima de las 1.000 toneladas anuales durante tres ejercicios consecutivos, un patrón sin precedentes en la serie histórica reciente. Polonia, China, India y Turquía concentran buena parte de esa demanda institucional.

El refugio que el dinero europeo ya no quiere soltar

El comportamiento del oro durante 2025 dejó una lectura incómoda para los gestores tradicionales: la correlación negativa con la renta variable que se daba por descontada se ha desdibujado. El metal ha subido con las bolsas y también ha aguantado en las correcciones. Eso lo convierte, paradójicamente, en menos predecible y más atractivo a la vez.

En España, los ETF respaldados por oro físico cotizados en BME Growth y los productos comercializados por las grandes gestoras han acelerado captaciones. CaixaBank AM, Santander AM y BBVA AM han elevado discretamente la exposición al oro en sus fondos perfilados defensivos, según se desprende de los informes trimestrales remitidos a la CNMV.

Y ahí está el matiz. El inversor minorista español, tradicionalmente reacio a las materias primas, ha entrado en oro vía fondo y vía ETF con un volumen que no se veía desde 2011. La diferencia respecto a aquel ciclo es que ahora el comprador no busca rentabilidad rápida: busca cobertura.

Observamos un cambio de fondo: el oro ha dejado de ser un activo táctico para una minoría y se ha convertido en posición estructural en las carteras conservadoras europeas.

Qué se juega el inversor si DWS acierta (y si no)

Llegar a 5.000 dólares por onza implicaría una revalorización notable desde los niveles actuales y una capitalización del mercado del oro físico que rebasaría con holgura los 22 billones de dólares. Para ponerlo en contexto: equivaldría a más del doble de la capitalización conjunta de las siete grandes tecnológicas estadounidenses al cierre del primer trimestre.

El precedente español pesa. Hace quince años, cuando el oro escaló hasta los 1.900 dólares en plena crisis del euro, la banca patria apenas tenía exposición indirecta al metal. La fotografía de hoy es distinta: BBVA, Santander y CaixaBank ofrecen producto estructurado vinculado a oro, y firmas como Renta 4 o Bestinver han incorporado el activo en sus modelos de asignación. La industria española de gestión, que durante décadas miró al oro con desdén anglosajón, lo ha integrado por la vía de los hechos.

Cabe recordar que la previsión de DWS no es unánime en el sector. Goldman Sachs sitúa el rango más conservador y JPMorgan ha rebajado expectativas en su última revisión sectorial. La pregunta incómoda es si los fundamentales que cita Smith —tensiones geopolíticas, déficits soberanos, compras de bancos centrales— pueden sostenerse sin un detonante adicional. La respuesta honesta es que no lo sabemos.

El próximo test llega con la publicación de los datos de inflación de la zona euro y con la reunión del BCE de junio. Si el banco central confirma el sesgo acomodaticio que el mercado descuenta, el oro tendrá un viento de cola adicional. Si no, la previsión de los 5.000 dólares se complica. El calendario manda.

Wall Street Wolverine: por qué la mentalidad de crecimiento gana

Hay una idea que atraviesa el último diálogo emitido en el canal Wall Street Wolverine con AyudaTPymes y que merece ser rescatada: la supuesta guerra entre empresarios y trabajadores es, en buena medida, un relato fabricado. Yo escuché la conversación con atención y salí con la sensación de que el debate público español lleva años atrapado en una falsa dicotomía. El presentador y su invitado coinciden en algo que parece obvio pero que la política rara vez asume: empresa y empleado navegan en el mismo barco.

Un Estado árbitro, no un Estado bombero

El conductor del espacio plantea una tesis sencilla y a la vez incómoda: el Estado no debería actuar como benefactor de una de las partes, sino como árbitro imparcial. En su análisis, sostiene que el papel del legislador consiste en fijar reglas mínimas para evitar abusos en ambos lados, no en repartir favores. Hay empresarios tóxicos, sí. Y también hay empleados que aprovechan vacíos legales para extorsionar a quien les paga. La realidad, según se desprende de la charla, es bastante más prosaica que el maniqueísmo televisivo.

El problema, advierte, aparece cuando la política se convierte en clientelismo. Si un partido sobreprotege al trabajador para arañar votos y otro relaja las normas para conquistar al empresariado, el sistema queda atrapado en un péndulo absurdo. Lo que se necesita, insiste, es equilibrio normativo, no un bando ganador.

El falso enfrentamiento entre quien contrata y quien trabaja

El invitado, empresario reconocido, va un paso más allá. Asegura que los empresarios que conoce —pocos, matiza— no se desentienden de sus plantillas: las consideran parte esencial del proyecto. Y describe una relación de pertenencia mutua, donde el empleado siente la empresa como parte de su vida. Esa visión choca de frente con el relato dominante que pinta a las compañías rentables como entidades casi malignas que deberían pedir perdón por ganar dinero.

Aquí aparece un argumento interesante que el canal subraya: cuando una empresa cotiza o recibe inversión, parte de esos beneficios acaban en fondos de pensiones o en productos financieros que, sin saberlo, sostienen los ahorros de los propios trabajadores. La confrontación, por tanto, es tan simplista como contraproducente.

El mercado laboral dinámico como mejor antídoto

Un punto que me parece especialmente lúcido del intercambio es el papel del mercado como regulador natural. Si el empleo abunda, el empresario abusivo se queda sin equipo. La gente vota con los pies. El abuso prospera, sobre todo, donde el trabajador está en posición de vulnerabilidad estructural, es decir, donde no hay alternativas. Es una lectura económica clásica pero que en el debate político español apenas se ventila.

Hay personas malas, personas buenas y personas regulares en todos los bandos. Si se aplica una regla lógica para todos, todo se equilibra.

— Wall Street Wolverine

Incentivos: la palabra que lo explica casi todo

La conversación se desliza después hacia un terreno donde el canal se mueve con soltura: los incentivos. Ambos coinciden en que los incentivos lo son todo. Y, según argumentan, ese es uno de los grandes fracasos de la administración pública española. Si el funcionario que rinde más no asciende —porque para ascender hay que aprobar otra oposición— y el que trabaja la mitad cobra lo mismo, el sistema empuja a la mediocridad. No por maldad, sino por diseño.

El presentador apunta una observación interesante: incluso quien quiere rendir más se autocensura para no generar agravios con sus compañeros. La consecuencia macro es enorme. Recuerdan, además, un dato estructural de la economía española: cerca del 90% de las empresas tiene menos de diez empleados. Una atomización que limita productividad, salarios y capacidad de competir fuera.

Vender la empresa y enfrentarse al vacío

El tramo final del diálogo se vuelve más íntimo. El invitado se pregunta qué haría si vendiese su compañía. Su respuesta es elocuente: aguantaría poco sin emprender otra cosa, probablemente algo vinculado a la tecnología y a la actual ola de innovación. Esa mentalidad de crecimiento que da nombre a buena parte del discurso del canal aparece aquí en estado puro: no es el dinero lo que mueve al empresario veterano, es la necesidad de construir.

El presentador comparte la sensación. Confiesa, entre risas, que su psicólogo le insiste en aprender a aburrirse y que él se resiste. Y suelta una frase que define a una generación de fundadores: el problema es que le gusta trabajar. La ambición empresarial, en su definición, no se mide solo en facturación, sino en la incapacidad fisiológica de quedarse quieto.

Lectura editorial: por qué este debate importa ahora

El valor del intercambio está en sacudir un marco mental que en España se da por sentado. La narrativa de empresario contra trabajador se ha instalado en titulares, debates parlamentarios y campañas electorales, mientras los datos de productividad, tamaño medio empresarial y dinamismo del mercado laboral siguen siendo flojos en comparación con nuestros vecinos europeos. Reorientar el discurso hacia los incentivos correctos y hacia un Estado árbitro probablemente sea más útil que cualquier reforma cosmética.

Para el lector que sigue de cerca el ecosistema empresarial, el mensaje es claro: el desarrollo profesional y la creación de valor florecen donde las reglas son estables, donde el talento se premia y donde el éxito empresarial no se vive como una culpa. Lo demás es ruido.

¿Estamos preparados para reescribir el relato y dejar de mirarnos como adversarios? La pregunta queda abierta, pero el diagnóstico, después de escuchar este encuentro, parece difícil de discutir.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Margarita Torres (57), historiadora: “La clase media desaparece; es exactamente lo que ocurrió al final del Imperio Romano”

Hay historiadores que estudian el pasado y hay historiadores que lo usan para entender el presente. Margarita Torres pertenece claramente al segundo grupo. Especializada en la Edad Media y en el ocaso del Imperio Romano, lleva años advirtiendo de algo que pocos quieren escuchar: la sociedad occidental está repitiendo, con inquietante fidelidad, los mismos errores que hundieron a Roma.

La tesis de Torres no es una metáfora ni una provocación intelectual. Es, según ella, un análisis frío y documentado. El Imperio Romano no cayó de golpe ni por la llegada de los bárbaros. Cayó, entre otras razones, porque la clase media dejó de existir. Y eso, insiste la historiadora, es exactamente lo que está ocurriendo ahora.

La rana que no nota que el agua hierve: de Roma al presente de la clase media

La rana que no nota que el agua hierve: de Roma al presente de la clase media
Fuente: agencias

Para Torres, el paralelo más revelador entre la Roma tardía y la sociedad actual no es político ni militar. Es económico. El Imperio Romano contaba con una clase media robusta formada por comerciantes, artesanos, soldados retirados y grandes propietarios agrícolas. Esa clase media era el tejido que sostenía el conjunto. Cuando empezó a desaparecer, el sistema entero comenzó a desmoronarse.

«Somos la rana que se va calentando», afirma Torres. Igual que los romanos no percibieron la erosión gradual de su poder adquisitivo, los ciudadanos de hoy aceptan como normal algo que hace veinte años hubiera resultado inaceptable. La clase media actual no ha desaparecido de un día para otro. Se ha ido empobreciendo en silencio mientras el discurso público hablaba de crecimiento y oportunidades.

El funcionariado de alto rango todavía se mantiene. Los autónomos, sin embargo, cargan cada año con una presión fiscal mayor y con menos capacidad real de prosperar que hace dos décadas. La clase media artesana y comerciante de Roma vivió exactamente eso. Y cuando esa clase media dejó de ser viable, lo que vino después fue la feudalización: un puñado de grandes familias controlando el territorio y el resto de la población dependiendo de ellas para sobrevivir.

Torres lleva años usando la palabra «neofeudalizacion» en sus clases y conferencias. Lo que antes parecía una hipótesis provocadora hoy encuentra eco en analistas de geopolítica y geoestrategia de todo el mundo. Las grandes corporaciones han ocupado el lugar de los señores feudales. La clase media ha quedado atrapada entre un Estado que la grava sin descanso y un mercado que la expulsa hacia los extremos.

Pan y circo del siglo XXI: el control que no se ve

Youtube video

La otra gran herramienta del fin de Roma era la distracción. Torres lo nombra sin rodeos: pan y circo. Alimento y entretenimiento suficientes para que la población no levantara la vista y preguntara quién mandaba realmente y en beneficio de quién. El obispo Idacio de Chaves, contemporáneo de aquella crisis, se desesperaba porque nadie a su alrededor veía lo que estaba ocurriendo. Torres encuentra en ese grito antiguo un eco perfectamente reconocible.

Hoy el circo es digital y está en el bolsillo de cada ciudadano. La clase media contemporánea pasa horas frente a pantallas que le ofrecen estímulos constantes mientras el acceso a la vivienda se vuelve inalcanzable y las pensiones de la próxima generación se convierten en una pregunta sin respuesta. La inseguridad crece. El miedo se incentiva desde distintos frentes. Y la clase media no desaparece sola: se divide entre quienes logran mantenerse gracias al paraguas del Estado y quienes van quedando fuera del sistema.

La historiadora no ve esto como un destino inevitable. Bizancio, el Imperio Romano de Oriente, sobrevivió mil años más porque supo adaptarse. Torres cree que esa sigue siendo la opción disponible, aunque exige algo que escasea: voluntad colectiva de ver lo que está pasando y disposición para nombrarlo sin eufemismos.

La clase media no desaparece porque la historia tenga una voluntad propia. Desaparece porque se toman decisiones concretas que la empujan hacia los márgenes. Roma lo vivió. La Edad Media lo consolidó. Y la pregunta que Torres lanza desde sus clases universitarias es: ¿estamos dispuestos a aprenderlo esta vez o preferimos no levantar la vista de la pantalla?

Publicidad