Las petroleras del Mar del Norte han puesto su primera factura al nuevo primer ministro británico. Para desbloquear dos grandes proyectos de crudo, exigen una sola cosa: que el windfall tax desaparezca. Andy Burnham tiene la llave y, de momento, ninguna prisa.
El pulso no nace de cero. Desde la llegada del Partido Laborista al Gobierno, el sector británico de exploración y producción ha encadenado dos golpes en la misma dirección: subidas del gravamen extraordinario sobre los beneficios y un endurecimiento de las condiciones para abrir nuevos yacimientos de hidrocarburos. El resultado es un Mar del Norte que produce menos, invierte menos y protesta más alto.
La petición que aterriza ahora en Downing Street tiene una particularidad que la separa de los debates fiscales habituales. No reclama alivios parciales, ni desgravaciones por inversión, ni un calendario de salida. Pide derogación. Los productores sostienen que sin la retirada del impuesto no existe caso económico para los dos desarrollos que llevan meses aparcados, y que esas dos decisiones bastarían para arrastrar consigo buena parte de la cadena de suministro asociada.
Enfrente, las organizaciones climáticas y buena parte del movimiento ecologista británico advierten de que autorizar nueva producción de crudo en aguas del Reino Unido choca de frente con los objetivos de descarbonización del país. El choque es de manual: empleo industrial, caja pública y seguridad de suministro contra compromisos climáticos y desgaste político.
Downing Street no ha despejado todavía su posición, y ahí está el negocio para ambos bandos. El sector calcula que un giro fiscal de esta magnitud tendría un efecto inmediato sobre las decisiones de inversión; los grupos ambientales sostienen justo lo contrario. Nadie ha movido ficha.
El sector no pide una rebaja: pide un cambio de régimen fiscal. Esa diferencia es la que convierte dos proyectos en una prueba política para Burnham.
El gravamen que sitúa al Mar del Norte entre los más caros del mundo
El Energy Profits Levy es un recargo específico sobre los beneficios de la producción de petróleo y gas en el Reino Unido, añadido al impuesto de sociedades que el sector ya soporta bajo el régimen del ring fence. Su vigencia se ha ido prorrogando en cada cita presupuestaria, con cambios de tipo incluidos, lo que ha convertido la planificación a diez años en un ejercicio casi imposible para las operadoras.
La industria no discute pagar impuestos altos, discute pagarlos con reglas que cambian cada ejercicio. La previsibilidad pesa tanto como el tipo.
Las cifras del negocio explican la dureza del pulso. La producción británica de crudo y gas lleva años en descenso, con una base de yacimientos maduros que exige inversión constante solo para frenar la caída. Cada punto de producción que se apaga no vuelve. Y el Tesoro cuenta con unos ingresos anuales que no está dispuesto a entregar sin contrapartida.
Ese es el nudo real del asunto. El sector reclama seguridad jurídica a cambio de proyectos que tardarían años en producir; el Gobierno exige certidumbre de inversión antes de tocar un impuesto que ya está presupuestado. Nadie quiere moverse primero.
Dos proyectos sin nombre y una decisión que no espera

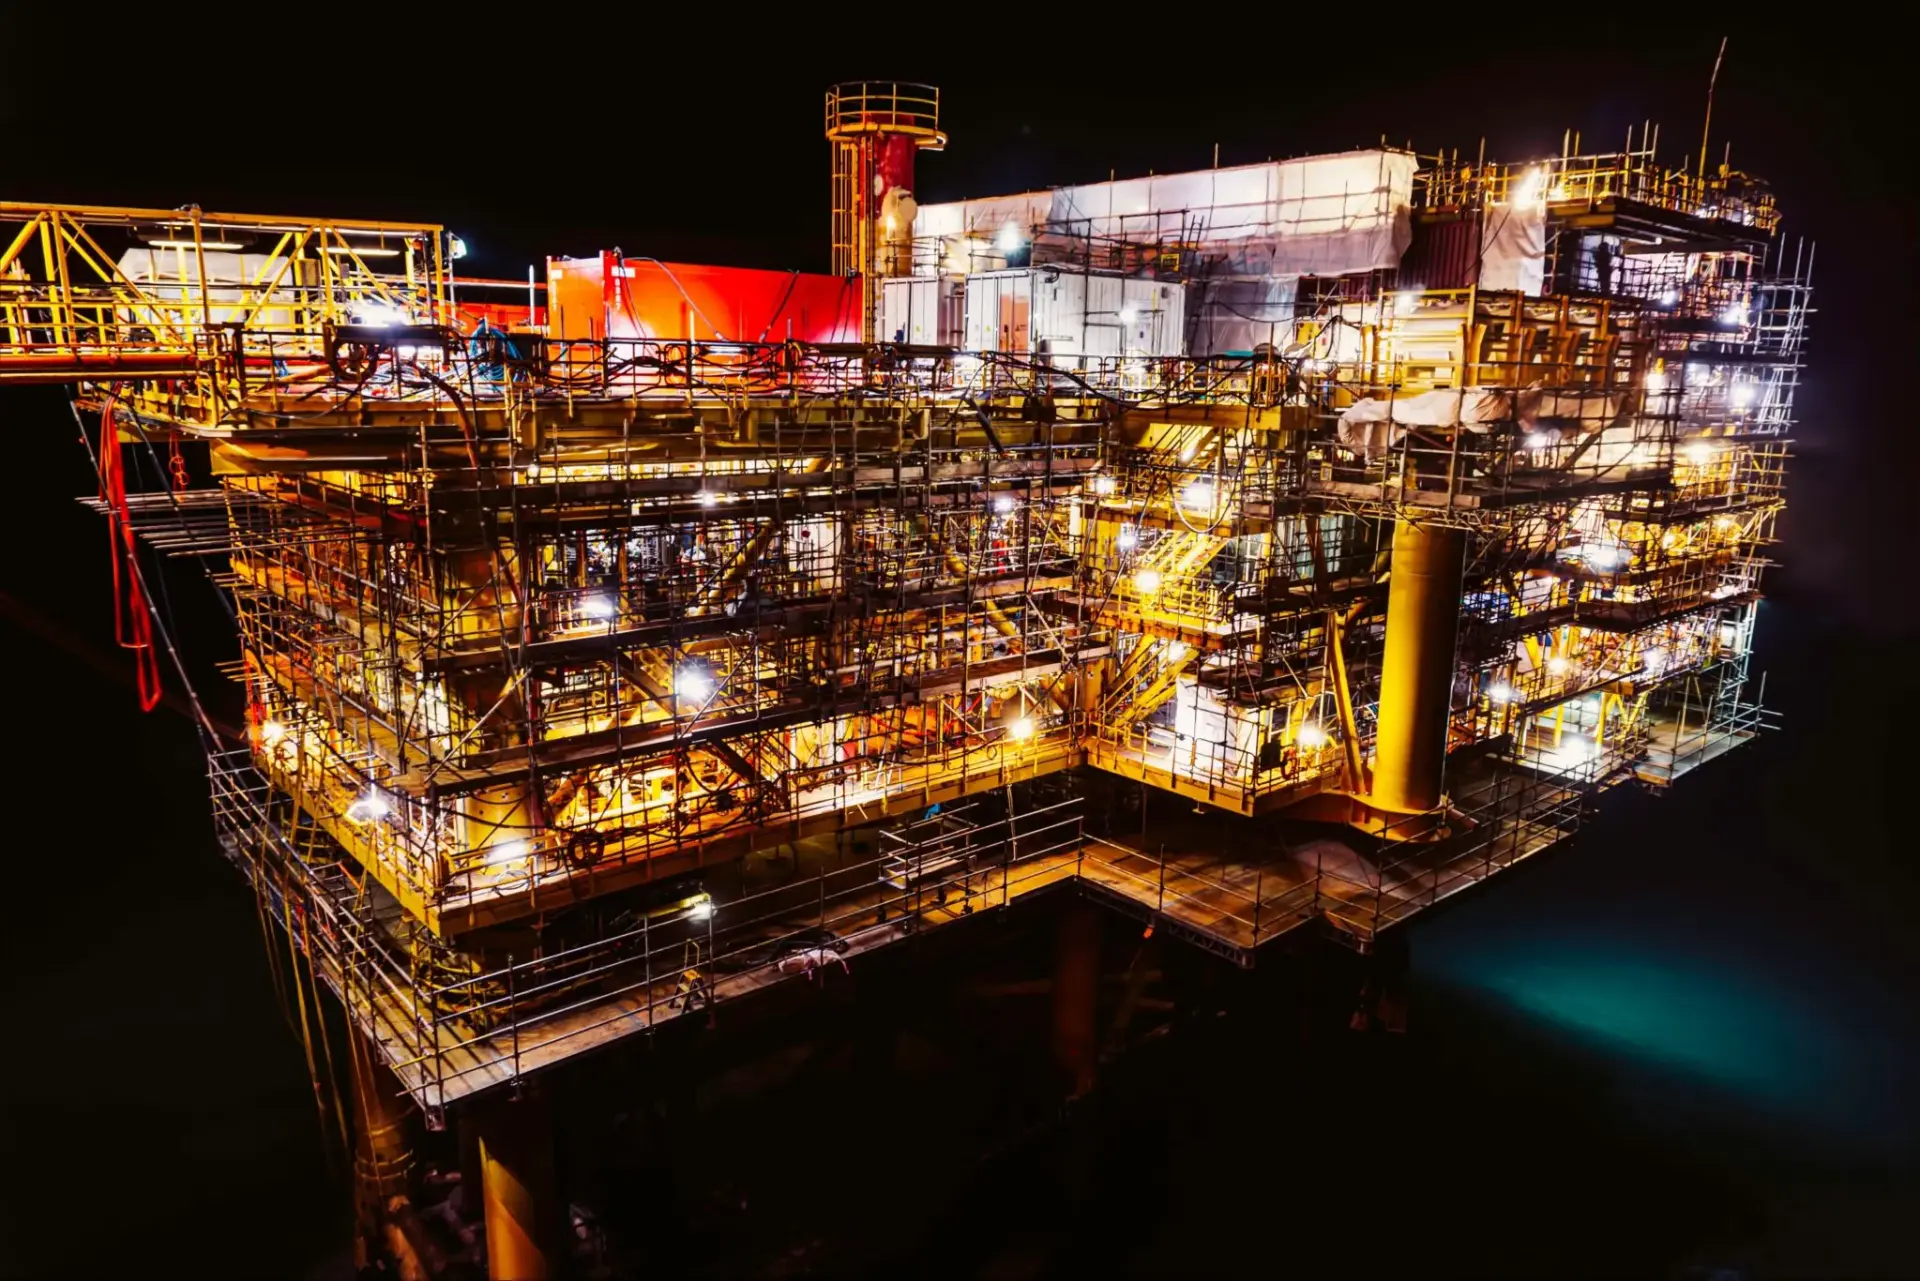
Los dos desarrollos en juego no han sido identificados públicamente con detalle, y ese silencio forma parte de la negociación. Se trata, en todo caso, de proyectos de gran tamaño, del tipo que moviliza contratistas, astilleros, servicios de ingeniería y empleo cualificado en el noreste de Escocia, donde el sector sigue siendo el principal sostén industrial.
La tramitación pasa por la North Sea Transition Authority, el regulador británico que evalúa los planes de desarrollo y las declaraciones de impacto ambiental antes de dar luz verde. Un marco fiscal hostil no bloquea por sí solo una autorización, pero condiciona la decisión final del promotor. Nadie firma un proyecto a quince años con un impuesto que se renueva cada primavera.
En paralelo, el Reino Unido afronta una contradicción que no admite mucha retórica. El país importa una parte creciente de su gas y de su crudo, y lo hace desde Noruega, Estados Unidos y Oriente Medio. Renunciar a producción doméstica no reduce el consumo: desplaza la producción, las emisiones asociadas y el empleo a otras geografías.
El argumento económico que acompaña la petición se apoya en el efecto arrastre. Cada libra invertida en un yacimiento se traduce en contratos para una cadena de suministro que ya opera por debajo de su capacidad, según defienden las patronales del sector. Los críticos responden que ese multiplicador se lleva usando décadas para justificar producción que el país ya no necesita.
Fiscalidad energética: el arma que dispara hacia los dos lados
El debate británico interesa a España más de lo que parece. El país ensayó su propio gravamen a las grandes energéticas, con un diseño que se ha ido prorrogando y revisando casi cada ejercicio, y con el mismo problema de fondo: cuánto puede gravar un Estado a un sector antes de que la inversión se mude de país. Los resultados de aquel experimento no invitan al optimismo en ninguna de las dos direcciones.
Noruega suele citarse como contraejemplo: combina una fiscalidad muy elevada con deducciones inmediatas sobre la inversión y reglas que apenas se han movido en décadas. La diferencia no es el tipo, es la estabilidad. Ninguna petrolera decide un desarrollo de dos décadas mirando solo lo que paga este año.
De ahí el riesgo evidente del envite. Derogar el windfall tax puede ser condición necesaria y no suficiente: si el sistema de licencias sigue siendo lento, si la litigación climática mantiene en el aire las autorizaciones y si el coste del capital del sector no se relaja, los dos proyectos pueden seguir parados con el impuesto ya suprimido. El sector tendría su bandera y el Gobierno, una factura fiscal sin contrapartida.
Conviene recordar además el contexto de precios. Con el crudo en niveles que no invitan a disparar el gasto en exploración y con la OPEP+ manejando el ritmo del suministro global, el capital no escasea: lo que escasea es la disposición a asumir riesgo regulatorio. Eso no se arregla con un titular de prensa.
El envite se resolverá antes de lo que parece. La próxima cita fiscal británica y la decisión sobre los permisos pendientes marcarán si Burnham convierte el windfall tax en su primera gran concesión al sector o en su primera línea roja. Hasta entonces, los dos proyectos siguen en el cajón.