La irrupción de agentes de inteligencia artificial generativa capaces de ejecutar tareas financieras complejas ha encendido las alarmas en las cúpulas directivas del sector bancario: CaixaBank, BBVA e ING. Tras el despliegue de soluciones avanzadas como Meta Muse, ha reaparecido con fuerza el debate sobre la vulnerabilidad del negocio de pasivo, concretamente la posibilidad de que bots autónomos rastreen de forma ininterrumpida las mejores ofertas del mercado y trasladen los ahorros de los clientes de una entidad a otra en cuestión de segundos.
En este sentido, un análisis de la estructura bancaria revela que este escenario catastrófico para la estabilidad de los depósitos está sustancialmente sobredimensionado. La arquitectura regulatoria, los cuellos de botella operativos y, sobre todo, la distribución demográfica de la riqueza privada actúan como un potente escudo protector para las entidades tradicionales donde nos encontramos con CaixaBank, BBVA e ING.
El experto de Citi, Andrew Coombs, afirma que «creemos que esta situación modificará la forma en que los bancos evalúan el valor de los depósitos vinculados a la relación con el cliente frente a los depósitos tácticos«.
Fuente: Agencias
LA IA y sus efectos en BBVA, CaixaBank e ING
En este contexto, actualmente, en lugar de permitir que un agente inteligente externo redirija el pasivo hacia competidores agresivos en cuanto al precio, la banca comercial está acelerando la integración de las herramientas de la inteligencia artificial propietarias en sus propias plataformas digitales. Frente al riesgo de que los agentes de IA desintermedien la captación de pasivo en Europa, CaixaBank, BBVA e ING representan tres modelos de adaptación muy consolidados para proteger sus depósitos y reforzar la fidelización de sus clientes.
Aunque difieren en su origen y en sus estructuras operativas, las tres entidades coinciden en convertir la vinculación integral y el desarrollo tecnológico propio en sus principales barreras defensivas frente a la competencia de bots y agregadores externos. La fortaleza de CaixaBank radica en las hipotecas y las nóminas; con un 71,8% de clientes relacionales, la entidad logra aislar su base de depósitos de las fluctuaciones tácticas de precios. En este ecosistema de bancaseguros, donde cerca del 90% de los clientes hipotecarios traslada su nómina y más del 80% contrata seguros asociados, la decisión de cambiar de banco guiada por un algoritmo externo pierde atractivo operativo.
«BBVA aborda la amenaza de la IA agéntica desde una posición de liderazgo en infraestructura analítica y digitalización global»
Citi
La entidad financiera presidida por Carlos Torres Vila, cuenta con una propuesta que consiste en transformar la propia aplicación móvil en un gestor financiero integral e interactivo capaz de anticiparse a las recomendaciones de plataformas de terceros. A través de algoritmos de hiperpersonalización y salud financiera, la entidad detecta saldos ociosos o vencimientos inminentes para ofrecer soluciones automáticas de inversión o ajuste de deuda dentro del banco, antes de que el usuario sienta la necesidad de consultar un buscador de ofertas.
En cuanto a ING, la entidad representa la evolución desde un modelo de ahorro directo y táctico hacia una plataforma de banca principal. Siguiendo esta línea, ING ha reorientado su estrategia para convertirse en la cuenta operativa de referencia mediante la Cuenta Nómina y la expansión hacia hipotecas, créditos de consumo y fondos de inversión. «ING ha incrementado la adherencia de sus usuarios mediante una experiencia de usuario simplificada y un catálogo diversificado, lo que reduce la probabilidad de que sus clientes deleguen la gestión de sus ahorros en un agente inteligente externo«, explican desde Citi.

No obstante, es posible que, para contrarrestar la amenaza potencial de los agentes de inteligencia artificial, los bancos se centren aún más en las cuentas principales de nóminas y busquen ‘adueñarse’ de la relación con el cliente. Si bien también es probable que se generalicen los modelos de suscripción bancaria, que ofrecen múltiples productos con descuentos y recompensas por fidelidad.
Por su parte, el analista de Citi, Andrew Coombs, señala que las entidades mejor posicionadas son BBVA y CaixaBank, ya que lideran el mercado con un enfoque basado en la relación, utilizando las hipotecas como su producto ancla. Es cierto que resulta más difícil utilizar las hipotecas como producto ancla en otros mercados, pero ING ha logrado avances a la hora de crear una base de clientes más leal y con mayor grado de fidelización.
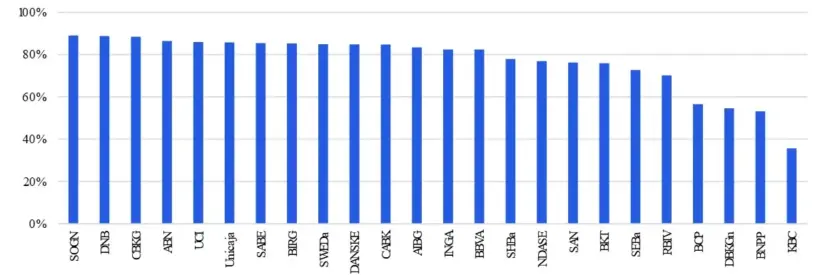
«Prevemos que los clientes bancarios seguirán adoptando la inteligencia artificial. No obstante, factores como la confianza, la fiabilidad y la transparencia, sumados a las restricciones normativas, continuarán obstaculizando el uso de agentes de inteligencia artificial de terceros para contratar productos bancarios como la apertura de nuevas cuentas de depósito o el cambio de entidad. En su lugar, esperamos ver una mayor integración de herramientas de IA para el cliente dentro de la propia oferta digital de cada banco«, afirman desde Citi.
CaixaBank acelera la transformación digital
CaixaBank ha decidido crear una nueva dirección de inteligencia artificial y data con el objetivo de reforzar el papel de los datos y la inteligencia artificial como palancas estratégicas para la transformación del grupo bancario. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en inteligencia artificial de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato.
Si bien el objetivo de esta novedad es seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la inteligencia artificial permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo así siempre los principios de la entidad bancaria con la transparencia, la confianza y la supervisión humana.
Fuente: IA
Asimismo, la nueva dirección estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas. La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.