Putin puso la filial rusa de Nestlé bajo administración externa temporal mediante un decreto presidencial firmado el pasado 17 de septiembre, transfiriendo la gestión de Nestlé Rusia y Nestlé Kubán a LEV Management. El decreto abarca, en la práctica, el 100% de las acciones de ambas entidades. Los expertos estiman que las ventas en Rusia representan aproximadamente el 2% del grupo, con un porcentaje ligeramente superior de las ganancias operativas.
En este sentido, las operaciones rusas de Nestlé fueron puestas en concurso de acreedores provisional. Esto se suma al proceso que han seguido otras empresas internacionales, como Auchan (supermercados franceses), FM Logistics (francesa) y Batilogistic (francesa). Históricamente, esta práctica ha sido a menudo un preludio a la venta forzosa o la expropiación efectiva de las operaciones en el mercado. Este fue el caso de Danone y Carlsberg, por ejemplo, en 2023.
«Nestlé sigue evaluando la situación y sus opciones, y mantiene su compromiso de tomar todas las medidas necesarias para proteger sus derechos y garantizar la continuidad de sus operaciones comerciales en beneficio de todas las partes interesadas, en particular de sus empleados», afirman los analistas de Jefferies, encabezados por David Hayes, ante la problemática de Rusia con empresas como Nestlé.

La situación de Nestlé en Rusia
En este contexto, el negocio de Nestlé en Rusia podría alcanzar un valor de entre 160.000 y 175.000 millones de rublos. Una cifra que sigue siendo pequeña en comparación con el total de la compañía de alimentación suiza. No obstante, los expertos sugieren que Rusia aún podría presentar para la multinacional de alimentación entre el 2% y el 3% de las ventas. Por lo tanto, el impacto en la cuenta de resultados parece limitado a nivel de grupo, pero la situación podría dar lugar a un impacto contable puntual más significativo.
Sin ir más lejos, Nestlé todavía mantiene una presencia operativa significativa en Rusia, con un total de seis plantas de producción dedicadas al café, la confitería, los alimentos infantiles y los alimentos para mascotas. No obstante, desde AlphaValue destacan que las cuentas de Nestlé correspondientes al ejercicio fiscal de 2025, «indicaron explícitamente que el Grupo seguía controlando sus filiales rusas a pesar de las restricciones vigentes en el país».
«el nuevo decreto podría desencadenar una reevaluación del control y, potencialmente, conducir a la desconsolidación»
AlphaValue
Los propios analistas de AlphaValue refuerzan que no creen que el impacto financiero en Nestlé sea realmente significativo, ya que la empresa había dejado de invertir y declaró que no tenía intención de obtener beneficios. «No puede considerarse una buena noticia, puesto que el valor potencial de los activos incautados podría estimarse en unos 1.700 millones de francos suizos, de una capitalización bursátil de 200.000 millones de francos suizos.
Si bien Nestlé está barata según los estándares históricos, mantiene una posición defensiva y sigue ofreciendo un crecimiento orgánico decente, mientras que la nueva estrategia de reenfocarse en unas pocas categorías seleccionadas podría proporcionar un crecimiento adicional. Dentro de los riesgos financieros, su cuantificación es difícil, pero los analistas de Jefferies estiman que podría ascender a unos 1.000 millones de francos suizos.

Por otro lado, además de los activos de Nestlé, Rusia también decidió confiscar los activos de Auchan en el país, lo cual es significativo. Ambas compañías habían decidido mantener su compromiso con Rusia, y la confiscación de los activos tiene un impacto muy negativo para las empresas que aún operan en el país.
Por su parte, el experto de Jefferies señala que «la mayoría de las empresas que analizamos han abandonado Rusia en los últimos años, pero algunas siguen suministrando ciertos productos. Reckitt (aproximadamente el 1% de las ventas), L’Oréal (entre el 1% y el 2%), Beiersdorf (aproximadamente el 2%), Haleon (aproximadamente el 2%) y Danone (creemos que aún existe cierto suministro en el sector de la nutrición, que representa hasta aproximadamente el 1% de las ventas). Es probable que exista cierta preocupación por las perspectivas futuras de mantener estas operaciones».
La nueva receta de Nestlé para crear valor
El nuevo CEO de Nestlé, Philip Navratil, ha emprendido una reestructuración para simplificar su cartera y enfocar capital en los negocios más rentables. Dicha hoja de ruta incluye la desinversión de activos no estratégicos, como la escisión del negocio de agua, y el plan de ahorro que busca liberar 3 billones de francos suizos, para financiar la innovación y reforzar la inversión en marketing, enfocándose en áreas donde tiene una mayor ventaja competitiva.
David Cabeza, analista de Renta 4, señala que «proyectamos una recuperación del crecimiento orgánico impulsada por el volumen y el mix de producto, estimando un 3,4% en el ejercicio fiscal de 2026 y un 4,0% en 2027. En márgenes, tras un difícil 2025 (margen EBIT del 16,1%), proyectamos una mejora paulatina apoyada en la vuelta a volúmenes positivos, normalización de costes de materias primas y ahorros operativos (16,7% en 2027e, frente a una guía por encima del 17% a medio plazo)».
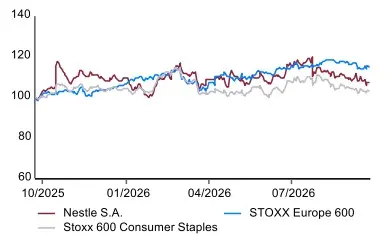
Fuente: Renta 4
Asimismo, Nestlé cuenta con una fuerte generación de caja libre y una trayectoria excepcional de 30 años consecutivos incrementando el dividendo por acción. La compañía ofrece una rentabilidad por dividendo para el ejercicio fiscal de 2026 del 4,1%, constituyendo el mayor diferencial frente a la deuda soberana suiza en dos décadas. Su pago está cubierto por la generación de caja libre y respaldado por el 20% de L’Oréal.