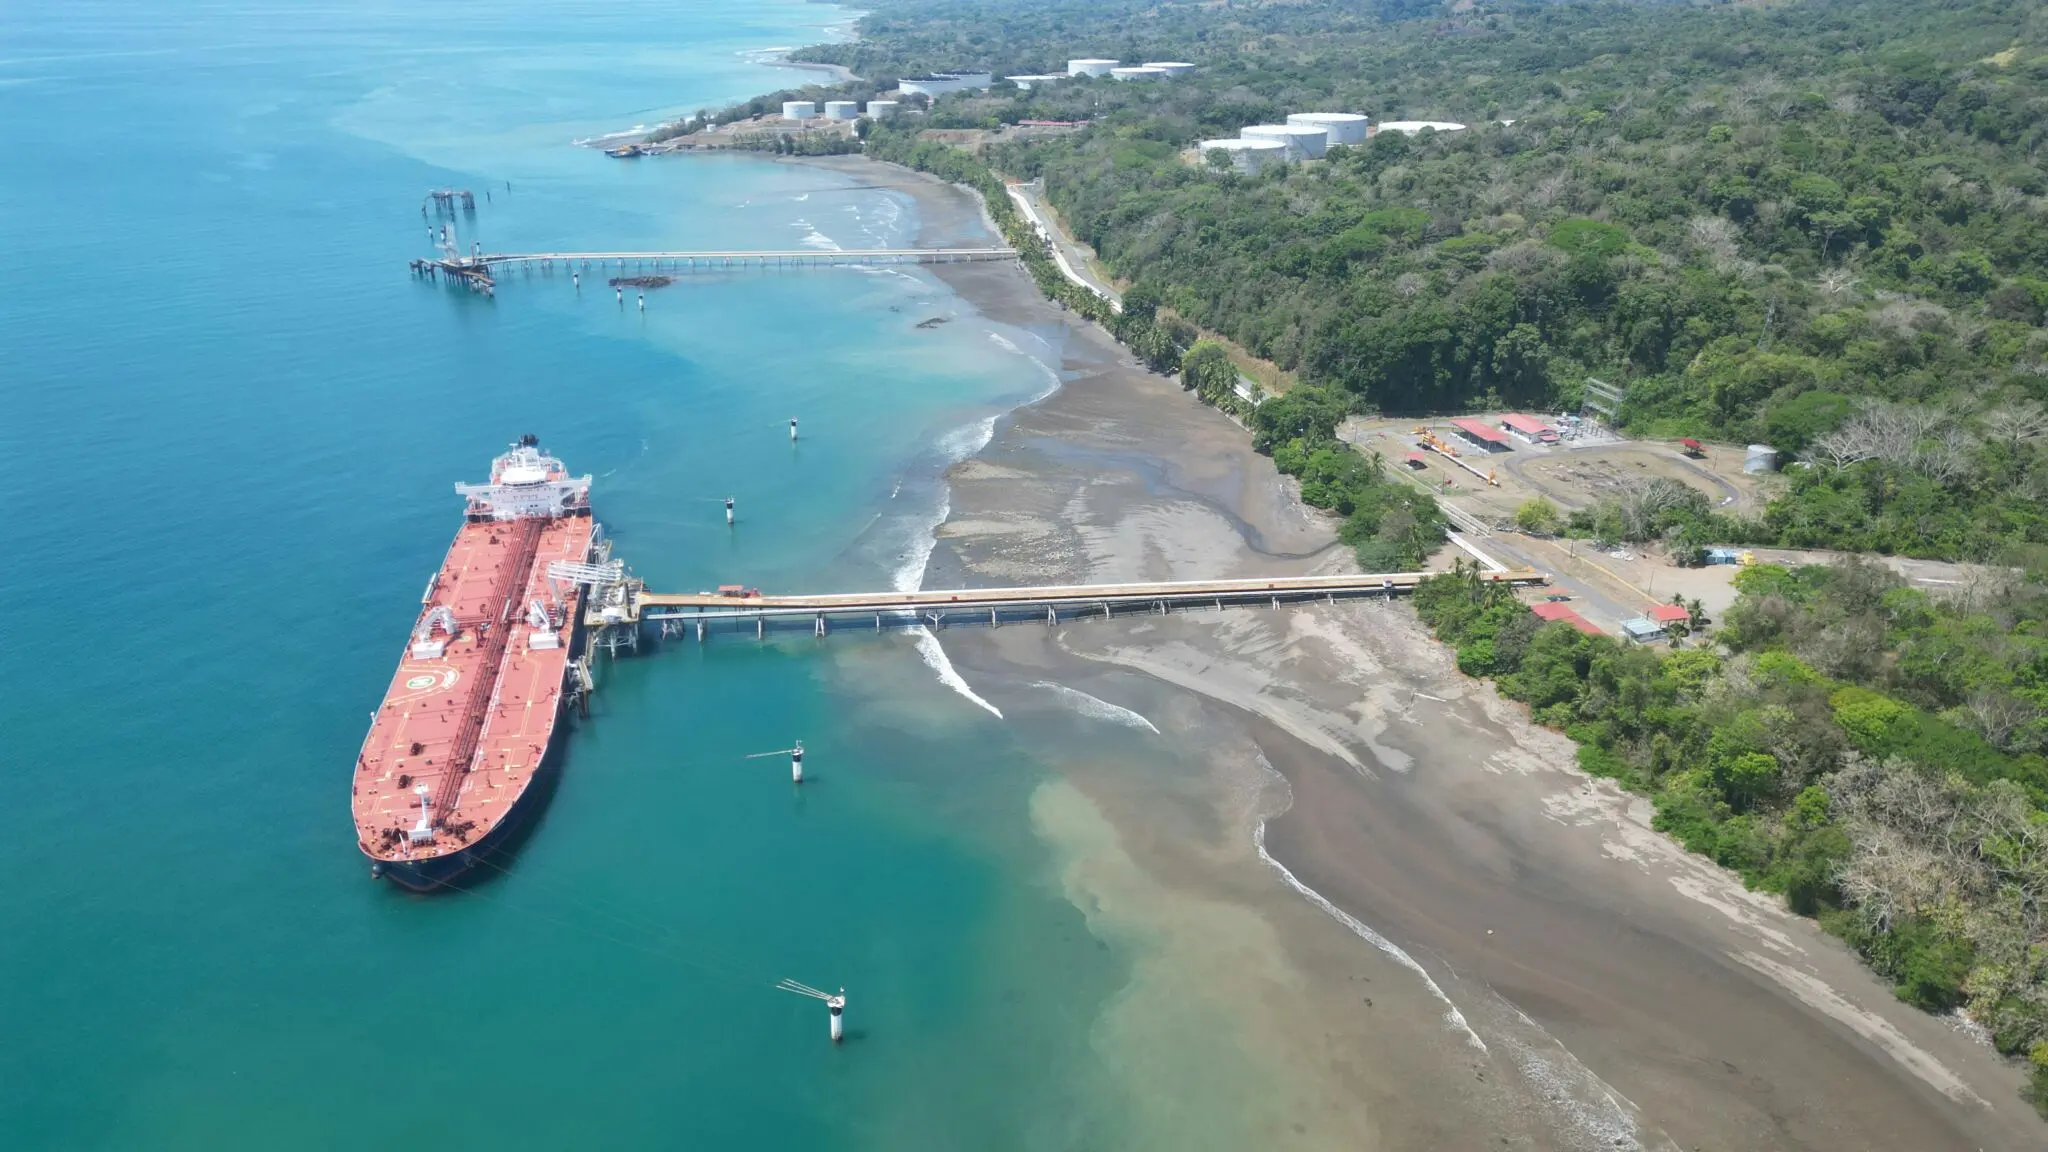
Repsol afronta el tercer trimestre de 2026 en una posición especialmente favorable por su exposición al negocio industrial y de refino, según el último informe sectorial que ha publicado Barclays.
El banco británico estima que:
- El EBIT de Repsol alcanzará aproximadamente 3.300 millones de euros en el tercer trimestre.
- Esto supondría un aumento cercano al 30% respecto al trimestre anterior.
- El EBIT del negocio Industrial crecería alrededor de un 50% trimestral y sería 6,1 veces superior al del mismo periodo del año anterior.
- El flujo de caja operativo subyacente podría duplicar el registrado en el tercer trimestre de 2025.
Por ese motivo, Lydia Rainforth y el equipo de analistas de Barclays, eleva el precio objetivo de Repsol de los 32 a los 38 euros, un potencial cercano al 38% desde los precios actuales.
“Elevamos nuestro precio objetivo para Repsol en un 19%, hasta los 38 euros por acción, lo que refleja unas previsiones más altas de los márgenes de refino y un aumento en la previsión del precio del petróleo. Entre las empresas de exploración y producción (E&P), vemos un mayor potencial alcista en Harbour, dada su exposición al gas natural”.
Bankinter eleva por cuarta vez su precio objetivo de Repsol en poco más de 12 meses
Más en dato sectorial, Barclays señala: “El tercer trimestre de 2026 refleja las secuelas de la crisis del suministro energético y se prevé que sea otro trimestre sólido para el sector energético europeo. Esperamos que los beneficios del sector crezcan alrededor de un 115% interanual, impulsados principalmente por el sector de la refinería y el gas europeo. Prevemos que las empresas vinculadas a la refinería obtengan un rendimiento superior al del resto del sector durante el trimestre”.
Panorama del sector energético europeo
- El sector energético europeo se prepara para uno de los mejores trimestres de los últimos años.
- Se espera un crecimiento de los beneficios del sector de aproximadamente el 115% interanual en el tercer trimestre de 2026.
- Los principales impulsores son los márgenes de refino y los precios del gas natural en Europa.
- Se prevé un retorno sobre el capital empleado (RoCE) sectorial cercano al 20% en 3Q26, similar al segundo trimestre, pero casi el doble que un año antes.
- Los beneficios del grupo europeo se estiman cerca de 35.000 millones de dólares y el flujo de caja libre subyacente en unos 45.000 millones.
- El flujo de caja libre subyacente del sector sería el más alto estacionalmente desde el tercer trimestre de 2022.
La ventaja oculta de Repsol ante la crisis: sus refinerías fabrican justo el combustible que más escasea
Revisión del escenario de precios de commodities
- Barclays eleva su escenario de precios de commodities hasta 2027 por un mercado más tensionado tras varias perturbaciones de oferta.
- Las disrupciones en Oriente Medio han restringido el suministro de petróleo durante más de siete meses.
- Los inventarios de productos refinados están bajos en la mayoría de las regiones.
- El almacenamiento de gas en Europa está por debajo de la media histórica.
- La incertidumbre sobre el suministro ruso y la competencia por el GNL mantendrían el mercado tensionado.
- Revisión al alza de las previsiones de precio del petróleo Brent:
- 2026: 91,5 dólares/barril (frente a 83,7 antes).
- 2027: 95 dólares/barril (frente a 80 antes).
- Revisión al alza del precio del gas europeo (TTF) a 25 dólares/mmbtu hasta 2027.
- Revisión al alza de los márgenes de refino:
- 2026: promedio de 30,8 dólares/barril.
- 2027: promedio de 20,7 dólares/barril.
Márgenes de refino como factor clave
- Barclays calcula un margen de refino del noroeste de Europa (NWE) de aproximadamente 40 dólares/barril en 3Q26, el más alto de su serie histórica (desde al menos 1990).
- Este margen indicador es unos 30 dólares/barril superior interanual y unos 15 dólares/barril más que en el trimestre anterior.
- La fortaleza de los márgenes se explica por:
- Caída de las exportaciones de productos refinados desde Oriente Medio por conflictos regionales.
- Ataques de drones ucranianos que mantienen fuera de servicio parte de la capacidad de diésel rusa.
- Restricciones a la exportación de diésel ruso hasta enero de 2027.
- China ha detenido las exportaciones de productos refinados más allá de Hong Kong y Macao.
- Inventarios de diésel en EE.UU. en mínimos históricos.
- Posibilidad de que EE.UU. restrinja las exportaciones de diésel para contener precios internos.
- Barclays advierte que estos márgenes tan elevados no son sostenibles a largo plazo.
Estimaciones de Barclays por encima del consenso
- Las estimaciones revisadas de Barclays para 3Q26 y para el año completo están por encima del consenso de Bloomberg.
- Barclays se sitúa especialmente por encima del consenso en Shell (+20%) y Neste (+19%) en el tercer trimestre.
- El sector energético es el que mejor rendimiento registra en Europa en lo que va de año y en el trimestre.
- El sector ha superado al índice Stoxx Europe 600 en aproximadamente un 28% en lo que va de año.
- Barclays ha incrementado sus estimaciones de beneficio por acción (EPS) para 2026 y 2027 en un promedio de alrededor del 17% y 45%, respectivamente.
- Como consecuencia, ha elevado sus precios objetivo en un promedio de aproximadamente el 7%.
Repsol es uno de los beneficiados del entorno
- Barclays ve a Repsol como uno de los principales beneficiados del entorno de márgenes de refino elevados.
- Previsión para el tercer trimestre de 2026:
- EBIT estimado de unos 3.300 millones de euros, un aumento de alrededor del 30% respecto al trimestre anterior.
- El EBIT del negocio Industrial crecería aproximadamente un 50% trimestral y sería 6,1 veces superior al de 3Q25.
- El flujo de caja operativo subyacente podría ser el doble que en el tercer trimestre de 2025.
- Revisión del precio objetivo:
- De 32 a 38 euros por acción, un incremento del 19%.
- Potencial de revalorización estimado del 28% frente al precio de referencia de 29,60 euros del 2 de octubre de 2026.
- Recomendación positiva (equivalente a “sobreponderar”).
- Datos operativos previstos para 3Q26:
- Producción upstream: 574 kboe/d (frente a 558 en 2Q26 y 551 en 3Q25).
- Margen de refino indicador en España: 33,4 dólares/barril (frente a 14 en 2Q26 y 8,8 en 3Q25).
- Utilización de las refinerías: 85% (frente a 78,9% en 2Q26 y 86,1% en 3Q25).
- Margen petroquímico indicador: 465 euros/tonelada (frente a 569 en 2Q26 y 258 en 3Q25).
- Repsol ha sido una de las compañías con mejor comportamiento bursátil del sector en los últimos tres meses, con una subida de aproximadamente el 36%, en línea con la mejora de las previsiones de beneficios.
- Barclays destaca:
- La fortaleza del negocio de refino como principal catalizador.
- Una cartera de proyectos upstream con potencial en 2026-2027.
- Una posición favorable para crecer en negocios bajos en carbono.
- También señala que Repsol presenta una posición industrial relativamente débil en el upstream frente a algunos competidores y una mayor exposición al negocio downstream.
Distribuciones a accionistas y deuda
Barclays espera que el fuerte flujo de caja permita a las compañías reducir aún más el apalancamiento y aumentar las distribuciones a accionistas.
Para Repsol, estima:
- Recompras de 1.000 millones de euros en 2026 y 1.600 millones en 2027.
- Dividendo por acción de 1,10 euros en 2026 y 1,20 euros en 2027.
- Rentabilidad por dividendo estimada del 3,8% en 2026 y 4,1% en 2027.
- Reducción de la deuda neta de 6.200 millones de euros en 2026 a 2.300 millones en 2027 y 1.300 millones en 2028.
El informe señala que, con muchas compañías ya dentro de sus rangos objetivo de apalancamiento, habrá más margen para recompras y dividendos adicionales en el cuarto trimestre de 2026 y en 2027.
En conclusión, Barclays concluye que el sector vive un momento excepcional de beneficios y caja, pero que el reto para inversores y compañías es gestionar la transición de un ciclo extraordinario a un modelo de crecimiento y rentabilidad más sostenible y basado en recursos y proyectos de largo plazo.