Revolut alcanza los 200.000 millones de valoración: cómo un ex nadador construyó un neobanco en una década

Cuando un neobanco alcanza una valoración de 200.000 millones de dólares, el ecosistema financiero europeo se detiene a observar. Revolut, la fintech fundada por el ex nadador Nikolay Storonsky, ha puesto esa cifra sobre la mesa como objetivo de su salida a bolsa, un hito que duplicaría su última ronda privada y convertiría a Storonsky en uno de los hombres más ricos del sector.

Claves de la operación

  • Storonsky controlaría un paquete accionarial de 76.000 millones de dólares. Los incentivos en acciones especiales le darían un dominio casi absoluto sobre el banco digital. Una rentabilidad descomunal desde los 500.000 dólares iniciales.
  • La empresa busca 100 millones de clientes diarios en 100 países en dos años. Su expansión agresiva incluye la entrada en EE.UU., México y, a largo plazo, China, mientras lidia con los recelos de los supervisores.
  • El modelo de negocio muta hacia el crédito al consumo y las hipotecas. JPMorgan advierte de que cuanto más preste Revolut, menos inversores la valorarán como fintech de pagos y más como banca tradicional, con el consiguiente reajuste de múltiplos.

El ‘misil autoguiado’ de Storonsky: de los derivados a los pagos digitales

Nikolay Storonsky, de 41 años y origen ruso, aprovechó los 500.000 dólares que había ganado como operador de derivados en Lehman Brothers y Credit Suisse para lanzar Revolut en 2015. “Queremos sustituir a los bancos, así de simple”, dijo entonces en un vídeo promocional. Once años después, Revolut alcanza los 75.000 millones de dólares en valoración privada y ambiciona los 200.000 millones en Bolsa, una cifra que lo situaría entre las mayores cotizadas financieras del mundo.

La compañía, que ya cuenta con 75 millones de clientes, ofrece desde pagos internacionales casi gratuitos hasta gestión patrimonial asistida por inteligencia artificial e inversiones en criptoactivos. Storonsky ha construido una cultura donde las largas jornadas de Wall Street se mezclan con la obsesión por los objetivos trimestrales. Sus directivos son “misiles autoguiados”, según sus propias palabras, y rotan cada tres meses si no cumplen. La tasa de retención es baja, pero la fábrica de talento recibe 1,7 millones de solicitudes al año.

En este escenario, los inversores han bendecido el proyecto con rondas mil millonarias y planean una venta secundaria a finales de 2026 que valoraría la empresa en al menos 100.000 millones de dólares. Jensen Huang, CEO de Nvidia, llegó a anunciarle a Storonsky durante un acto con el primer ministro británico: “Voy a invertir en vuestra próxima ronda”.

Las grietas en la gobernanza que intranquilizan a los reguladores

El hipercrecimiento tiene un precio. Revolut ha necesitado cinco años para obtener una licencia bancaria en el Reino Unido y un plazo similar para operar en la India. El Banco Central Europeo le impone el mayor coeficiente de capital del bloque a su filial en Lituania, reflejo de la inquietud ante los controles de blanqueo de capitales y ciberseguridad.

En 2023, un fallo en el sistema de pagos estadounidense permitió a los delincuentes sustraer 20 millones de dólares. En 2024, las denuncias por fraude en Reino Unido se dispararon. Los supervisores europeos observan con lupa la mezcla de startup tecnológica y entidad financiera que Storonsky defiende. Brendan O’Boyle, director de Coatue, uno de los fondos que ha apostado por la compañía, sostiene que “el negocio es una plataforma de software global integral para servicios financieros” y que la expansión geográfica crea una ventaja imposible de replicar.

El gran salto de Revolut no es tecnológico, es de confianza: pasar de ‘app de viajes’ a banco principal requerirá sudor regulatorio y cultura corporativa.

Sin embargo, las ambiciones hipotecarias chocan de frente con la realidad normativa. La entrada en Francia o Alemania exige convencer a los reguladores de que los problemas de gobernanza están superados. La filial europea arrastra una exigencia de capital adicional impuesta por el BCE, lo que encarece cualquier apuesta por el crédito inmobiliario.

El espejismo del hipercrecimiento: riesgos ocultos en el modelo de crédito

En esta redacción leemos la metamorfosis de Revolut como un paso inevitable, pero arriesgado. La fintech ha construido su prestigio sobre los pagos y las comisiones, un negocio ligero con márgenes cercanos al 25% que ha enamorado a los fondos tecnológicos. Ahora, para seguir escalando, necesita convertirse en prestamista. A cierre de 2025, los préstamos al consumo, hipotecas y saldos de tarjetas apenas representaban el 6% de los depósitos de clientes, mientras que los ingresos por intereses suponían el 22% del total, buena parte procedente de la rentabilidad de los bonos del Tesoro estadounidense que mantenía como garantía.

JPMorgan estima que cada 1.000 millones de libras adicionales prestados pueden generar 70 millones más de ingresos por intereses, pero advierte: los inversores podrían reajustar sus marcos de valoración si Revolut se parece cada vez más a un banco tradicional. Y ahí aparece la sombra de la comparación con el IBEX 35. Entidades como Santander o BBVA llevan años puliendo sus billeteras digitales, pero con estructuras mucho más reguladas y, a la vez, con una rentabilidad sobre depósitos que las fintech europeas envidian. Si Revolut avanza hacia el crédito, el espejo con el que se mide cambia: ya no será un unicornio disruptivo, sino un banco que compite en un terreno donde los márgenes dependen del ciclo económico y de los tipos de interés.

Storonsky mantiene el timón con mano única: 40 personas le reportan directamente y su paquete accionarial está atado a hitos de valoración que pocos consejos de administración aprobarían sin pestañear. La cultura de alta exigencia y los incidentes de seguridad han sembrado dudas en las agencias supervisoras, justo cuando la compañía se prepara para pedir licencia en Estados Unidos y diseñar su salto a China. El verdadero test no será alcanzar los 200.000 millones, sino demostrar que puede gestionar un gigante global sin tropezar en los mismos escándalos de blanqueo que hundieron a Wirecard o Worldline.

El artículo original de El País detalla que Revolut afirma incorporar casi dos millones de clientes cada mes, una velocidad de crucero que obliga a verificar identidad y origen de fondos con precisión milimétrica. La historia reciente enseña que la combinación de crecimiento explosivo y controles laxos es letal. Storonsky ha prometido mejoras, pero la tensión entre el ritmo de una startup y el corsé de la banca regulada no se disipará con una ronda de financiación. El mercado lo sabe: la próxima venta secundaria de acciones y la eventual OPV serán los momentos en los que la credibilidad de ese nuevo modelo híbrido se ponga a prueba.

Lo dejamos aquí con una certeza: Revolut ha conseguido lo que muchos bancos centenarios aún persiguen: una base de clientes joven, global y dispuesta a pagar comisiones. La incógnita es si la criatura de Storonsky puede domesticar la fiera regulatoria sin perder el alma ágil que la hizo grande.
Los ETF de XRP capturan la fuga de capital de Ethereum: salen flujos institucionales

Mientras los fondos cotizados de Ethereum sufren su racha más larga de salidas en 2026, los ETF de XRP están captando un volumen de dinero institucional que pocos analistas esperaban tan rápido. La rotación es palpable: en las últimas dos semanas, los vehículos de ether han perdido más de 450 millones de dólares, mientras que los productos centrados en la criptomoneda de Ripple han sumado casi 380 millones, según los datos de Yahoo Finance.

La rotación institucional: los números detrás del cambio

Las cifras hablan por sí solas. El ETF spot de Ethereum de BlackRock, el ETHA, ha registrado seis jornadas consecutivas de reembolsos netos. Por contra, los dos grandes ETF de XRP —lanzados tras el espaldarazo regulatorio que supuso la sentencia favorable a Ripple— han acumulado entradas en once de las últimas doce sesiones bursátiles. El giro empezó a notarse a finales de mayo y se ha acelerado en junio con la llegada de nuevo capital a los vehículos de XRP.

Este movimiento rompe con la tendencia que dominó 2024 y buena parte de 2025, cuando los inversores institucionales se volcaron en ether atraídos por el staking (bloquear monedas para validar la red a cambio de recompensas) y por la narrativa de Ethereum como plataforma de contratos inteligentes. Ahora, parte de ese dinero está buscando exposición a un activo con una historia diferente.

¿Por qué XRP atrae al capital que deja Ethereum?

El factor determinante es la claridad legal. Mientras que Ethereum todavía navega cierta incertidumbre sobre si su staking podría considerarse un valor en Estados Unidos, XRP ya ha recibido un veredicto que lo distingue de los títulos financieros tradicionales. Eso ha abierto la puerta a que los grandes fondos puedan incluirlo sin temor a sanciones de la SEC.

Además, el entorno de tipos de interés ha enfriado el atractivo del rendimiento del staking de ether, que ronda el 3% anual. Para un gestor de cartera, una criptomoneda con un caso de uso claro en pagos transfronterizos y con una red de socios bancarios consolidada puede resultar más predecible que la volatilidad de los proyectos construidos sobre Ethereum. Dicho de otro modo: XRP está vendiendo utilidad empresarial, mientras que Ethereum sigue prometiendo una revolución técnica que tarda en llegar.

Eso no significa que el dinero abandone Ethereum en masa. Las salidas, aunque significativas, representan un porcentaje pequeño del capital total en sus ETF. Sin embargo, marcan un cambio de sentimiento que merece atención.

El dinero institucional no es leal a ninguna cadena: sigue la claridad legal y el rendimiento ajustado al riesgo.

Análisis: ¿un cambio de ciclo o un simple rebalanceo?

Conviene poner este movimiento en perspectiva. Ethereum ya vivió una situación parecida en 2018, cuando XRP le arrebató temporalmente el segundo puesto por capitalización. Entonces fue un espejismo: el ecosistema de contratos inteligentes y finanzas descentralizadas de Ethereum acabó pesando más. Sin embargo, entonces no existían ETF spot que canalizaran dinero de fondos de pensiones o aseguradoras.

Ahora el escenario es distinto. La red Ethereum ha madurado con rollups de capa 2 como Arbitrum y Base, que abaratan las comisiones, y con mejoras técnicas como el upgrade Pectra, que ya está activo en mainnet. Pero también sufre una fragmentación de liquidez entre decenas de cadenas secundarias y una dependencia cada vez mayor de unos pocos proveedores de staking líquido. Eso puede hacer que los inversores conservadores busquen alternativas más simples.

Por su parte, XRP tiene un ecosistema DeFi todavía muy limitado y carece de la flexibilidad de los contratos inteligentes que ofrece Ethereum. Su valor recae en la adopción institucional de RippleNet y en la expectativa de que los bancos centrales acaben utilizando el token para liquidar pagos de manera eficiente. Si ese escenario no se materializa, la rotación actual podría invertirse con la misma velocidad.

En cualquier caso, lo que está ocurriendo esta semana confirma una verdad que el mercado cripto viene repitiendo desde la aprobación de los ETF spot de bitcoin en enero de 2024: el dinero grande ya no apuesta por una sola criptomoneda. Está construyendo carteras diversificadas, y en esta nueva fase, XRP le ha ganado la partida a ether.

La campaña ‘Lleva la delantera’ busca acompañar a las pacientes con cáncer de mama en la gestión de la enfermedad y la prevención del riesgo de recaída

0

La Federación Española de Cancer de Mama (Fecma), la Asociación Española Cáncer de Mama Metastásico, la Federació Catalana d’Entitats contra el Càncer (Fecec), la Asociación Cáncer Mama Ovario Hereditario (AMOH) y Novartis han presentado ‘Lleva la Delantera’, una campaña de concienciación que busca acompañar a las pacientes con cáncer de mama en la convivencia con la enfermedad. La iniciativa proporciona información y herramientas para ayudar a las pacientes en aspectos como la calidad de vida, la adherencia al tratamiento o la gestión del riesgo de recaída.

Cada año se diagnostican más de 38.000 nuevos casos de cáncer de mama en España. Aunque la mayoría se detectan en fases tempranas, la preocupación no termina con la cirugía o el tratamiento inicial. Una parte de las pacientes continúa en riesgo de que la enfermedad reaparezca, a menudo como enfermedad avanzada. De hecho, el riesgo de recaída es la principal preocupación de futuro para el 84% de las mujeres con cáncer de mama precoz, según el Informe ImpOrta.

Antonia Gimón, presidenta de Fecma, subraya que “es fundamental seguir avanzando hacia una atención integral, personalizada y centrada en las necesidades reales de las pacientes, así como garantizar un acceso equitativo a los tratamientos innovadores, que están permitiendo mejorar la prevención de la recaída y ofrecer mejores perspectivas de futuro”.

La iniciativa subraya la importancia de abordar la diversidad de experiencias en el cáncer de mama. Elisenda Martínez, presidenta de Aecmm, explica que “en fases tempranas, el miedo a la recaída es una de las principales preocupaciones, mientras que en el cáncer de mama metastásico el foco está en la progresión de la enfermedad y en mantener opciones terapéuticas eficaces. Por ello, es fundamental acompañar, informar y garantizar el acceso a la innovación en todas las etapas”.

‘Lleva la Delantera’ responde a esta realidad, sensibilizando sobre el impacto emocional y físico de la enfermedad, resaltando la necesidad de contar con un acompañamiento continuado y comprender las necesidades que surgen en cada etapa del proceso. Además, también se convierte en un espacio de reflexión y visibilidad, promoviendo una conversación social más empática y ajustada a las realidades de todas las mujeres afectadas para alcanzar una mejor comprensión social de la enfermedad.

La campaña está disponible en ‘https://www.llevaladelantera.es/‘ y cobra vida a través píldoras de vídeo con conversaciones entre pacientes, asociaciones y profesionales sanitarios sobre cómo afrontar el cáncer de mama de forma más informada y acompañada, así como talleres en hospitales españoles para abordar el manejo de la enfermedad, la calidad de vida, el acompañamiento y el intercambio de experiencias.

La presidenta de Fecec, Maria Assumpció Vilà, destaca la importancia de que «las mujeres afectadas de cáncer de mama participen activamente en las decisiones sobre su enfermedad. Esto favorece una atención más personalizada, garantiza que dispongan de más información clara y rigurosa y les permite escoger de acuerdo con sus valores, preferencias y circunstancias personales».

Por su parte, Marisa Cots, presidenta de AMOH, destaca que “campañas como ‘Lleva la Delantera’ son especialmente necesarias porque invitan a las mujeres a anticiparse y a implicarse activamente en el cuidado de su salud. En cáncer de mama, la situación puede cambiar de un control a otro, por lo que la detección precoz y la vigilancia continua son fundamentales”.

En palabras de Amaya Echevarría, presidenta de Novartis en España, “el cáncer de mama es un desafío de salud global que afecta a millones de mujeres, y el riesgo de recaída sigue siendo una prioridad. La colaboración con las asociaciones de pacientes es el eje para entender sus necesidades y, por ello, desde Novartis queremos escuchar sus voces y aprender de sus experiencias para dar una respuesta a lo que realmente es importante para ellas”.

Kevin Warsh afronta su primera reunión en el Fed: ¿giro inesperado en tipos?

Kevin Warsh se sienta esta semana en la silla más vigilada del mundo financiero. Su primera reunión como presidente de la Reserva Federal llega en un momento de máxima tensión: Donald Trump redobla sus presiones, los mercados anticipan volatilidad y el legado de Jerome Powell todavía pesa en el Comité Federal de Mercado Abierto (FOMC).

Un FOMC bajo máxima presión política

La cita del miércoles no es ordinaria. Warsh asume el mando con un mandato claro de Trump —tipos más bajos a toda costa—, pero también con la conciencia de que cualquier gesto de sumisión a la Casa Blanca destruiría en horas la credibilidad del banco central. La inflación subyacente, estancada en el 3,6%, no da margen para recortes agresivos. De hecho, los datos de empleo de mayo —robustos pero con signos de enfriamiento— añaden aún más incertidumbre.

El presidente ha llegado a cuestionar públicamente la independencia de la Fed, pero Warsh, un republicano de pedigrí, ha evitado contestar en el mismo tono. Su estrategia parece clara: marcar distancias sin enredarse en una guerra abierta antes de tiempo. El mercado, que tiene memoria, recuerda cómo Powell acabó cediendo en 2019 tras las presiones de la misma administración, pero aquel contexto era muy distinto.

Tipos, balance y el dólar: lo que esperan los mercados

El consenso de analistas apunta a una pausa: tipos mantenidos en el rango 5,25%-5,50%. Cualquier otra decisión sería una sorpresa mayúscula. La cuestión no es tanto el qué, sino el cómo. El comunicado y las proyecciones económicas —el famoso ‘dot plot’— darán las pistas sobre el ritmo de futuros movimientos y, sobre todo, sobre la voluntad de Warsh de aguantar el pulso político.

Pero hay un segundo frente que inquieta: la reducción del balance de la Fed, que drena liquidez a un ritmo de 60.000 millones de dólares al mes. Si Warsh mantiene esa senda sin cambios, las rentabilidades de la deuda estadounidense podrían dispararse al alza, encareciendo el crédito más allá de lo deseado por Trump. La curva de tipos, que sigue invertida en algunos tramos, añade leña al fuego de una recesión que no termina de llegar.

Warsh no va a permitir que la Casa Blanca le dicte la política monetaria. Su margen de maniobra es estrecho, pero su historial indica que no se doblegará.

Warsh ante el espejo: independencia del banco central a prueba

Desde Madrid, la reunión del FOMC se sigue con la misma atención que la del BCE. No en vano, la mayoría de los mercados financieros ha descontado ya que la Fed tardará más de lo previsto en bajar tipos, lo que refuerza al dólar y mantiene al euro bajo presión. Para las empresas españolas con deuda en divisa estadounidense, cada día de tipos altos es un lastre adicional.

El verdadero reto de Warsh no es técnico —conoce la casa, fue gobernador entre 2006 y 2011—, sino político. Debe demostrar que la Reserva Federal no es un apéndice más de la administración Trump y que sus decisiones se basan en datos, no en tuits. Hasta ahora, ha dado muestras de temple: en sus comparecencias previas evitó dar pistas y se limitó a señalar el doble mandato de estabilidad de precios y pleno empleo.

Eso sí, la historia reciente enseña que ningún presidente de la Fed es inmune al poder de la Casa Blanca. Basta recordar los ataques de Nixon a Arthur Burns en los años setenta. La diferencia es que, entonces, la inflación se desbocó precisamente porque el banco central acabó cediendo. Warsh tiene la oportunidad de escribir un capítulo distinto, pero el coste de hacerlo —un choque frontal con el presidente— puede ser muy alto.

La reunión del miércoles no decidirá el futuro de la economía mundial, pero sí marcará el tono de una relación que definirá los próximos años. Y desde esta redacción, creemos que la primera victoria de Warsh será, simplemente, mantener los tipos sin ceder al ruido.

La UE ratifica el cobro maletas mano: victoria de las aerolíneas frente a Consumo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La UE ratifica que las aerolíneas pueden cobrar por las maletas de mano tipo trolley, en contra del criterio del Ministerio de Consumo español.
  • ¿Quién está detrás? El Comité de Conciliación de la UE, formado por Parlamento, Estados miembros y Comisión, da la razón a las aerolíneas representadas por ALA.
  • ¿Qué impacto tiene? Se confirma la legalidad de tarificar el trolley, se desactivan las multas millonarias en España y el 40% de pasajeros que no lo usa pagará solo por el bulto de mano.

La Unión Europea ha zanjado este lunes la batalla del trolley. El Comité de Conciliación, que reúne a Parlamento, Estados miembros y Comisión, ha ratificado que las aerolíneas están en su derecho de cobrar por las maletas de mano tipo trolley, lo que supone una victoria directa para el sector frente a las sanciones millonarias impuestas por el Ministerio de Consumo español.

La Asociación de Líneas Aéreas (ALA) ha sido la primera en celebrarlo. En un comunicado, destaca que las instituciones europeas «han dado la razón a las aerolíneas, corroborando que es perfectamente legal ofrecer una tarifa más barata a aquellos pasajeros que solamente lleven un bulto de mano». Es decir, que la tarifa básica no tiene por qué incluir el trolley si el viajero no lo necesita.

Lo que el fallo de la UE significa para las tarifas

La decisión pivota sobre un principio esencial de la legislación comunitaria: cualquier suplemento opcional no debe incluirse en la tarifa inicialmente mostrada. El cliente debe ser quien decida si lo añade. En la jerga de Bruselas, opt-in (incorporación voluntaria) en vez de opt-out (exclusión voluntaria).

ALA lamenta que un criterio distinto, como el que defendía Consumo, «es probable que induzca a muchos consumidores a acabar pagando por un servicio que no precisan». Y aporta un dato revelador: alrededor del 40% de los pasajeros de las compañías sancionadas vuela sin maleta de mano tipo trolley. Obligar a incluir ese coste encarecería la tarifa para quien nunca arrastra el equipaje de ruedas.

El dictamen europeo no es un permiso para inflar precios: es la confirmación de que el viajero paga solo por lo que necesita.

Por qué Consumo pierde la partida de las multas

El Gobierno español, a través de la Dirección General de Consumo, había impuesto sanciones a varias aerolíneas por considerar abusivo el cobro del trolley. Las multas alcanzaban importes relevantes y se basaban en la interpretación de que el equipaje de mano es un derecho del pasajero. Ahora, con la ratificación comunitaria, esas sanciones quedan desactivadas de facto.

El razonamiento europeo es claro: si una línea aérea ofrece dos franjas tarifarias —una sin trolley y otra con él—, está respetando la libertad de elección del consumidor. La clave es que el precio base anunciado debe ser el mínimo, sin extras camuflados. Consumo, en cambio, interpretaba que ese desglose constituía una práctica engañosa.

El varapalo es significativo. El Ministerio de Consumo deberá ahora archivar los expedientes abiertos o verlos tumbados en los tribunales. Y las aerolíneas respirarán mientras ajustan sus políticas comerciales al nuevo paraguas normativo.

Hoja de Ruta: Claves del Viaje

Lo que deja este pronunciamiento es un reequilibrio a favor de la oferta flexible. El pasajero que viaje ligero, con una mochila o bolso pequeño, verá reflejado ese ahorro en el billete final. Y el que necesite el trolley pagará por ese plus, pero sin que el resto subsidie su elección. En términos de precio, la diferencia puede oscilar entre 5 y 15 euros por trayecto en las rutas low cost más populares.


El epicentro de la polémica ha sido España, donde Ryanair, Vueling o EasyJet concentran buena parte de su actividad. Sin embargo, la decisión tiene alcance europeo. Cualquier Estado miembro que quiera sancionar a una aerolínea por tarificar el trolley deberá ahora alinearse con el criterio de la Comisión. La Asociación Internacional de Transporte Aéreo (IATA) ya anticipa que sentará jurisprudencia para otros mercados.

Hay una lectura que va más allá del trolley. El marco de opt-in que defiende Bruselas empuja al sector a desglosar tarifas de manera más transparente, pero también abre la puerta a que otros complementos —como la elección de asiento o la prioridad de embarque— se desplieguen de forma más atomizada. La pregunta que surge es si el consumidor, al final, acabará navegando por un laberinto de extras o si realmente se beneficiará de un precio mínimo más ajustado.

Nos quedamos con una imagen nítida: las aerolíneas han ganado la primera gran batalla regulatoria de la tarificación desagregada. Consumo se queda sin argumentos. Y el pasajero, a partir de ahora, tendrá que decidir —con billetera en mano— qué tipo de viajero quiere ser.

Plan anticrisis de energía: Cuerpo y Aagesen reúnen a gasistas y petroleros por la guerra de Irán

Cuerpo y Aagesen reunieron este lunes a los principales operadores gasistas y petroleros del país. La cita, convocada con urgencia, pone sobre la mesa un plan anticrisis que el Gobierno prorrogó hasta el 30 de junio y que ahora busca evaluar, con la mirada puesta en la escalada bélica en Irán. Según ha confirmado el Ministerio para la Transición Ecológica, el encuentro contó con los consejeros delegados de Enagás y Exolum, además de representantes de las patronales AICE y Sedigas.

Una cumbre estratégica ante el impacto de la guerra

La vicepresidenta tercera y ministra para la Transición Ecológica, Sara Aagesen, y el vicepresidente primero y ministro de Economía, Carlos Cuerpo, encabezaron la reunión. El formato fue de seguimiento sectorial: se analizó cómo están funcionando las medidas del Plan de Respuesta, activado el 20 de marzo, y se discutió abiertamente la posibilidad de prolongarlo más allá de la fecha de caducidad. «Se está monitorizando minuto a minuto la evolución del conflicto», trasladó el Ejecutivo a los asistentes.

En las próximas semanas, Cuerpo repetirá la fórmula con otros sectores especialmente expuestos a la volatilidad energética. El miércoles se sentará con el sector agroalimentario junto al ministro Luis Planas, y después lo hará con la industria, en una reunión copresidida por Jordi Hereu. El Gobierno lleva ya varias rondas con agentes sociales, transporte, logística y distribución.

El punto de partida no es cómodo. La guerra de Irán, con los precios del crudo disparados y el gas tensionado, puede restar casi un punto de PIB en un escenario severo. De ahí que Moncloa quiera amarrar el consenso sectorial antes de decidir si prorroga, adapta o reescribe el plan.

El Plan de Respuesta: impacto directo sobre la inflación

Las cuentas que maneja el Ministerio de Economía apuntan a que las medidas anticrisis están moderando la tasa interanual del IPC general en casi un punto porcentual. El efecto más visible está en los carburantes: los precios en el surtidor han contenido las subidas que el Brent, por encima de los 95 dólares, hubiera trasladado de forma mecánica. Aagesen ha defendido que el plan «está cumpliendo su objetivo de amortiguar el shock externo sobre la inflación y el poder adquisitivo».

Los operadores gasistas y petroleros expresaron su visión técnica durante el encuentro. Enagás trasladó que las reservas estratégicas se mantienen por encima del 85%, aunque alertó de que un corte prolongado en el Estrecho de Ormuz tensionaría los contratos de GNL. Exolum, por su parte, detalló que la logística de distribución no ha sufrido disrupciones significativas, pero necesita certidumbre regulatoria para planificar el segundo semestre.

La patronal gasista (Sedigas) y la de operadores petrolíferos (AICE) coincidieron en pedir una señal clara: si el plan decae el 30 de junio, la industria teme un rebote de precios que devuelva la inflación a tasas cercanas al 4%. El Gobierno, de momento, no ha desvelado su decisión, aunque fuentes presentes en la sala apuntan a que la prórroga es «casi segura».

La prórroga del plan se da por hecha en los despachos, pero su letra pequeña se negocia con los sectores esta misma semana.

El otro pilar que Moncloa defiende con insistencia es el llamado «escudo renovable»: la apuesta decidida por la electrificación y las energías limpias como dique de contención frente a la volatilidad de los mercados fósiles. España, con más del 52% de generación eléctrica de origen renovable en lo que va de año, está mejor posicionada que la mayoría de socios europeos. Pero ese escudo es estructural, no coyuntural; no amortigua la factura de este verano.

Cuerpo Aagesen gasistas

Análisis: prórroga política, escudo real

Hay que reconocerlo: el Plan de Respuesta está funcionando en lo inmediato. Un punto menos de inflación en plena crisis del petróleo es un logro que pocas economías pueden exhibir. Pero sostenerlo sine die tiene costes. Las cuentas públicas absorberán la factura de las bonificaciones a los carburantes y los avales al gas, cifras que el Ejecutivo no ha detallado pero que superan los 6.500 millones de euros desde marzo.

La prórroga parece inevitable a corto plazo: ningún gobierno quiere retirar el paraguas con el Brent coqueteando con los 100 dólares. Sin embargo, la pregunta que flota en los pasillos del Ministerio es hasta cuándo se puede mantener sin empezar a hablar de impuestos extraordinarios o ajustes en otras partidas. La propia Aagesen ha dejado caer en privado que el plan debe «evolucionar hacia medidas más focalizadas».

Los gasistas, por su parte, insisten en que la certidumbre regulatoria es clave para no encarecer la financiación de las infraestructuras pendientes. Si el plan se prorroga con cambios cada tres meses, las compañías retrasarán decisiones de inversión. Es una patata caliente para el Gobierno, que necesita que la transición ecológica siga rodando mientras apaga fuegos inflacionistas.

La ronda de reuniones que arrancó ayer es, en el fondo, el test de estrés definitivo. Si el agroalimentario y la industria piden más oxígeno —y todo apunta a que lo harán—, Cuerpo tendrá que elegir entre un plan generalista que contente a todos o uno quirúrgico que deje heridas. La negociación se juega en los próximos quince días. Y, como casi siempre en energía, el tiempo se mide en barriles.

Fox cierra la compra de Roku por 19.010 millones de euros en efectivo y acciones

Fox Corporation ha alcanzado un acuerdo definitivo para adquirir la plataforma de streaming Roku por un importe de 19.010 millones de euros (22.000 millones de dólares), en una operación mixta que combina efectivo y acciones y que valora cada título de Roku en 160 dólares, una prima del 11% sobre el cierre del pasado viernes. La transacción, aprobada por unanimidad en ambos consejos, crearía un gigante del entretenimiento digital y aceleraría la estrategia digital del grupo de medios estadounidense, según han comunicado las compañías.

Los términos de la oferta: 96 dólares en metálico y acciones de Fox

Por cada acción de Roku, Fox abonará 96 dólares en efectivo y entregará 0,9693 títulos de clase A de la propia Fox. La combinación resultante estará controlada en un 73% por los actuales accionistas de Fox y en un 27% por los de Roku una vez se complete la fusión, cuyo cierre se estima para el primer semestre de 2027.

La oferta valora Roku en aproximadamente 19.010 millones de euros, incluyendo la deuda neta, y sitúa el precio por acción sensiblemente por encima de los 144 dólares del cierre del viernes. La prima del 11% refleja la determinación de Fox por hacerse con una plataforma que suma más de 80 millones de cuentas activas y una posición consolidada en el mercado de la televisión conectada.

Roku no es solo un reproductor de streaming: su sistema operativo está integrado en millones de televisores inteligentes y actúa como puerta de entrada a cientos de servicios, mientras que su división publicitaria factura más de 1.000 millones de dólares al año. Por tanto, la compra supone un salto cualitativo en la monetización de audiencias para Fox.

Financiación y sinergias: el préstamo puente de Morgan Stanley

Fox prevé financiar el componente en efectivo —que asciende a cerca de 10.370 millones de euros (12.000 millones de dólares)— mediante una combinación de nueva deuda y caja disponible. Con ese fin ya ha asegurado un préstamo puente totalmente comprometido por Morgan Stanley Senior Funding por ese mismo importe, lo que aporta certeza financiera a la operación.

En el capítulo de sinergias, la compañía estima ahorros de costes recurrentes de 400 millones de dólares (unos 346 millones de euros) y un potencial de incremento de ingresos adicional. Según Fox, esta eficiencia permitirá elevar el flujo de caja libre por acción a partir del segundo año completo tras el cierre.

acuerdo Roku Fox

La adquisición convierte a Fox en un actor global del streaming, pero la integración de la cultura tecnológica de Roku y la gestión del pago en acciones serán claves.

La visión de Fox: un cambio de rumbo hacia el streaming

Lachlan K. Murdoch, presidente ejecutivo y CEO de Fox, calificó la operación de «momento decisivo» y de extensión natural de la estrategia seguida durante casi una década. El directivo subrayó que la combinación transformará el alcance hacia verticales de alto crecimiento y supondrá un «cambio radical» en el perfil de crecimiento del grupo.

Por su lado, Anthony Wood, fundador y CEO de Roku, permanecerá en la empresa fusionada y se incorporará al consejo de administración de Fox. Wood defendió que la transacción ofrece una prima significativa para los accionistas de Roku y les brinda la oportunidad de participar en el futuro de la compañía resultante.

El tablero del streaming se reconfigura

El acuerdo marca un nuevo episodio de consolidación en el sector del entretenimiento digital, donde gigantes como Netflix, Amazon Prime Video o Disney+ compiten ferozmente. Fox, propietaria de cadenas como Fox News y Fox Sports, carecía hasta ahora de un vehículo digital masivo; con Roku suma una base de más de 80 millones de usuarios y un sistema operativo que sirve de escaparate para decenas de plataformas.

La transacción evoca operaciones como la compra de Time Warner por AT&T o la de NBCUniversal por Comcast, aunque en este caso el comprador es un grupo mediático más ligado a la televisión por cable tradicional. Los riesgos regulatorios existen, aunque al no solaparse los negocios de forma significativa, los analistas anticipan pocas objeciones por parte de las autoridades de competencia estadounidenses.

📊 Las Claves para el Inversor

  • Qué vigilar: El proceso de autorización regulatoria en EE.UU. y la evolución de la integración, cuyo cierre se espera para el primer semestre de 2027. Cualquier retraso o condición impuesta podría enfriar el apetito comprador.
  • Reacción del valor: Las acciones de Fox cotizaban el viernes alrededor de los 44 dólares; el mercado no había especulado con esta operación. La prima del 11% sobre Roku fue bien recibida, pero la dilución del 27% para los actuales accionistas de Fox merece atención en el corto plazo.
  • Precedente sectorial: Fusiones como Discovery-WarnerMedia demostraron que integrar plataformas tecnológicas y contenido es complejo. En este caso, Roku era una de las últimas plataformas neutrales independientes, lo que podría desencadenar nuevos movimientos corporativos en el sector.

Técnicas Reunidas gana dos grandes contratos upstream en Oriente Medio

Técnicas Reunidas ha comunicado este lunes a la CNMV la adjudicación de dos grandes contratos de ingeniería, aprovisionamiento y construcción para las instalaciones ‘upstream’ de un campo de crudo en Oriente Medio. La compañía no ha revelado el importe económico ni la identidad del cliente —una petrolera nacional—, pero sí ha subrayado que ambos proyectos refuerzan su guidance de adjudicaciones para 2026.

La noticia llega en un momento en el que la ingeniería española busca consolidar su cartera en la región. El upstream, ligado a la extracción y tratamiento del crudo, ofrece contratos más estables y menos expuestos a los ciclos del refino que los proyectos de downstream. Técnicas Reunidas ha calificado estas adjudicaciones como un ‘hito importante’ que refuerza su posición ‘en un mercado estratégicamente relevante’.

La referencia a la guía de resultados del primer trimestre no es trivial. En aquella presentación, la compañía situaba el rango bajo de adjudicaciones potenciales a corto plazo en Oriente Medio en 4.000 millones de dólares (unos 3.444 millones de euros al cambio actual). Los dos contratos anunciados encajan en esa horquilla y apuntalan la confianza en un ejercicio que, de momento, avanza sin grandes sobresaltos en la contratación.

Impacto en la cotización y guía de adjudicaciones

La acción de Técnicas Reunidas apenas ha reaccionado en los primeros compases de la sesión. Cotiza en torno a los 11,20 euros, prácticamente plana, reflejando la cautela del mercado ante la falta de cifras concretas. La ingeniería madrileña arrastra el recuerdo de años de sobreexposición al margen y necesita demostrar que la nueva orientación hacia contratos upstream y de servicios mejora la rentabilidad.

El guidance de 4.000 millones en Oriente Medio es ambicioso pero creíble. La zona concentra una parte relevante del capex petrolero mundial y varias majors y petroleras nacionales mantienen planes de expansión. Técnicas Reunidas lleva más de una década trabajando en la región y conoce bien los plazos y los riesgos asociados a los proyectos llave en mano.

Sin embargo, la confidencialidad impuesta por el cliente impide por ahora cuantificar el impacto real en la cartera. Un mega proyecto sin cifras es una promesa de backlog; el mercado quiere ver contratos firmados y márgenes comprometidos. Ese es, a mi juicio, el principal factor que mantiene la cotización en compás de espera.

upstream

Análisis: la sombra de Oriente Medio y la nueva Técnicas Reunidas

Oriente Medio ha sido históricamente un mercado central para Técnicas Reunidas. Pero también una fuente de volatilidad. En los últimos ejercicios, la compañía ha pagado caro el optimismo en la ejecución de proyectos complejos, con revisiones de costes y retrasos que han lastrado sus cuentas. Ahora, con un equipo gestor renovado y una estrategia que prima los contratos de ingeniería pura y los upstream sobre el refino, la empresa intenta reducir el riesgo operativo.

Los dos contratos anunciados encajan en ese perfil de menor complejidad constructiva pero mayor recurrencia. Si el precio se ajusta a los márgenes que la empresa ha manejado en sus últimas presentaciones, la rentabilidad podría mejorar sensiblemente. Sin embargo, hay una incógnita incómoda: la ausencia de detalles económicos deja abierta la posibilidad de que los márgenes sean más estrechos de lo que el mercado descuenta. En mi lectura, la clave no está tanto en el volumen como en la calidad del margen que estos proyectos aportarán al Ebit del ejercicio.

Además, la referencia a la guía de 4.000 millones es un arma de doble filo. Por un lado, confirma que la empresa tiene visibilidad sobre un número relevante de adjudicaciones. Por otro, establece una cifra de referencia que el mercado ya ha interiorizado. Cualquier retraso en la firma de otros contratos dentro de ese bloque podría generar frustración. De momento, los dos proyectos ganados este lunes son un paso en en la buena dirección, pero no eliminan la necesidad de seguir demostrando ejecución impecable.

La confianza en la guía de adjudicaciones se sostiene, pero sin márgenes concretos el mercado no soltará las riendas del escepticismo.

El contexto de los precios del crudo también pesa. Con el barril de Brent rondando los 82 dólares, las petroleras nacionales de Oriente Medio mantienen sus presupuestos de inversión, aunque con creciente atención a los costes. Técnicas Reunidas compite con gigantes asiáticos y europeos, pero su presencia local y la relación con los clientes le dan ventaja en determinados paquetes. Aun así, cada adjudicación es una batalla ganada.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Técnicas Reunidas abre la sesión del lunes en 11,20 euros, sin variación respecto al cierre del viernes. La ausencia de cifras económicas en la comunicación mantiene al valor en la zona de consolidación de las últimas semanas.

Clave técnica: El soporte de los 10,50 euros ha funcionado como suelo en las tres últimas correcciones y su preservación es el primer filtro para el corto plazo. Un cierre diario por encima de 11,50 euros activaría una señal de entrada para estrategias de impulso, pero el bajo volumen de la sesión aconseja esperar confirmación.

Apunte macro: La prima de riesgo española se sitúa en 72 puntos básicos, estable en la jornada. El crudo Brent, referencia para los proyectos upstream, cotiza en 82,15 dólares, sosteniendo el argumento de inversión en la región sin presiones inflacionistas adicionales.

Tres datos que confirman la solvencia Argentina Milei, según Juan Ramón Rallo

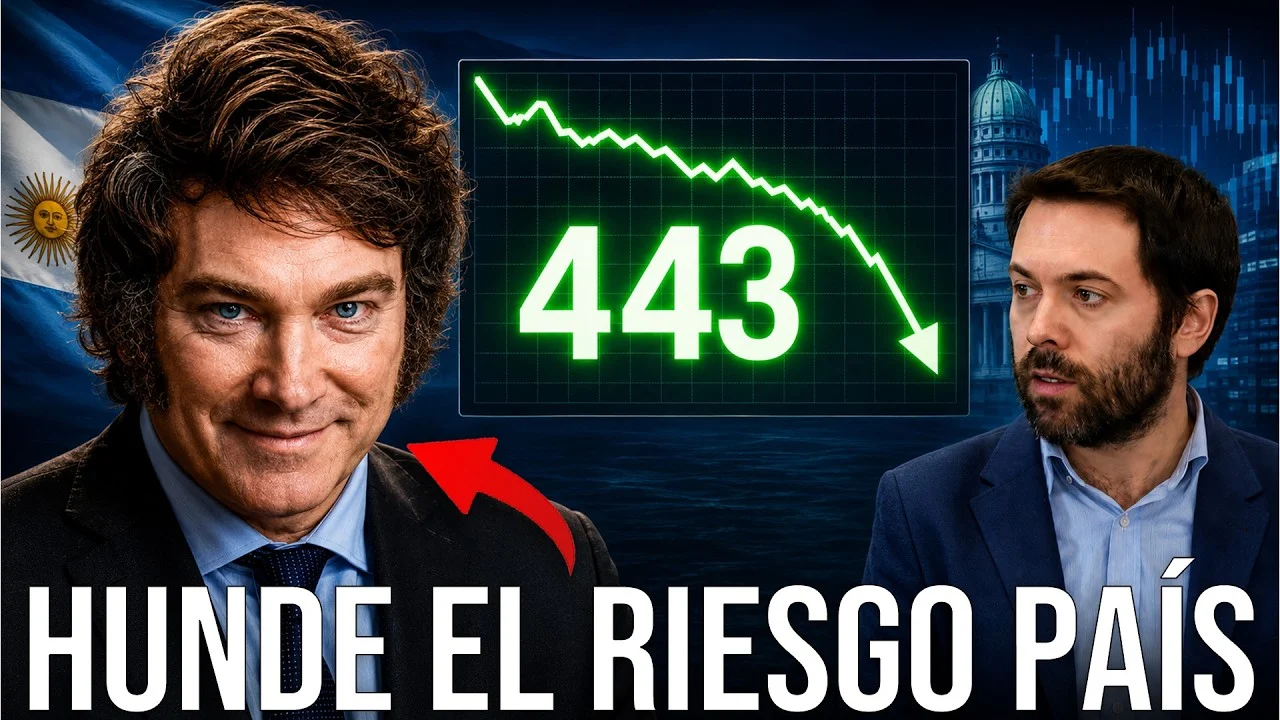
La estabilización financiera de Argentina alcanza un punto de inflexión. En su último análisis, Juan Ramón Rallo sostiene que la solvencia del Estado mejora de forma evidente, y apoya esta afirmación en tres indicadores recientes que no dejan lugar a dudas: el riesgo país en mínimos de ocho años, compras récord de reservas y una inflación que se modera con consistencia.

El riesgo país toca mínimos de ocho años

El dato más contundente, según Rallo, es la caída del riesgo país hasta 443 puntos básicos. Se trata del nivel más bajo desde que Javier Milei asumió la presidencia y el más reducido en casi un lustro. Aunque el detonante inmediato fue la mejora del rating soberano por parte de Standard & Poor’s —de CCC+ a B−, que equipara a Argentina con Ecuador y la sitúa por encima de Venezuela y Bolivia—, la causa de fondo es política. La victoria de La Libertad Avanza en las elecciones legislativas de octubre de 2024 disipó el temor a un regreso del peronismo y consolidó la expectativa de que se mantendrá el superávit primario.

El efecto en los mercados es tangible. Rallo explica que durante los últimos gobiernos peronistas, el tipo de interés que el Tesoro argentino debía pagar superaba en 20 puntos porcentuales al bono estadounidense equivalente. Hoy esa prima se ha desplomado hasta el 4,3%. Si la deuda a diez años de Estados Unidos rinde un 4%, Argentina financiaría su déficit —ahora superávit— a un tipo cercano al 8,3%, en lugar del 24% anterior. Con el despeje del riesgo político, el superávit primario va ganando credibilidad y se refleja en un costo de financiación mucho más bajo.

El Banco Central compra 10.000 millones de dólares en lo que va de año

La segunda pieza del rompecabezas que presenta Rallo es la histórica acumulación de reservas. El Banco Central de la República Argentina ha comprado en 2026 un total de 10.000 millones de dólares, alcanzando ya la meta de todo el año fijada por el Fondo Monetario Internacional. Esta no es una racha cualquiera: el analista la califica como una de las más intensas de la historia argentina en materia de compra de divisas.

La razón que vincula este fenómeno con el riesgo país es sencilla. Una menor prima de riesgo estimula la demanda de bonos soberanos; de forma análoga, las masivas compras de dólares por parte del Banco Central —que emite pesos para adquirirlos— indican que los argentinos están dispuestos a desprenderse de sus dólares a un tipo de cambio estable. Si existiera desconfianza en el peso, el tipo de cambio se habría depreciado con fuerza. Pero no ocurre: la estabilidad cambiaria se mantiene incluso sin controles de capital, lo que apunta a una creciente demanda ciudadana de la moneda doméstica. Rallo ya había anticipado este proceso de remonetización en un análisis anterior: la economía se repesa porque el público vuelve a confiar en ella.

La solvencia del Estado argentino lleva 2 años mejorando gracias al superávit primario que asumió Javier Milei de su primer mes de mandato.

— Juan Ramón Rallo

Inflación en mayo: el mejor dato subyacente desde que gobierna Milei

El tercer indicador que celebra Rallo es la tasa de inflación de mayo de 2026: un 2,1% intermensual, la más baja desde septiembre del año pasado. Yendo al núcleo, la inflación subyacente se situó en el 1,9%, una décima por debajo incluso del registro de mayo de 2025, cuando la general fue excepcional (1,5%) pero la núcleo alcanzó el 2,1%. Que en un mes de mayo se haya logrado un 1,9% de inflación subyacente, en contraste con el repunte de precios que sufrió Argentina hasta marzo, es para Rallo un síntoma inequívoco de que la dinámica de precios ha cambiado de signo.

Conviene contextualizar. La aceleración inflacionista de principios de año fue fruto de la depreciación cambiaria que siguió a la incertidumbre electoral. Pero desde que quedó despejado el panorama político y se afianzó el superávit fiscal, la inflación ha ido cediendo. Para el analista, no se trata de una crisis que deprima los precios —porque en ese escenario el riesgo país no se desplomaría ni el Banco Central podría comprar dólares a manos llenas con un tipo de cambio estable—, sino de una mayor demanda de activos y de moneda argentinos, que ancla el valor del peso y modera los precios al tiempo que reduce el costo de la deuda.

Tres datos, un único diagnóstico: solvencia en alza

Rallo subraya que esta triple mejora no es casual ni responde a narrativas aisladas. Es la expresión de un mismo fenómeno: la solvencia del Estado argentino va en aumento. Más solvencia significa más demanda de deuda pública, menor tipo de interés y, por tanto, menor riesgo país. Más solvencia implica que el pasivo estatal —la moneda— resulta más atractivo, lo que permite que el Banco Central emita para comprar divisas sin disparar el tipo de cambio. Y más solvencia, al estabilizar el valor de la moneda, contribuye a anclar las expectativas de inflación.

Por supuesto, el analista advierte de que el saneamiento financiero no basta para garantizar la prosperidad, pero sí es condición indispensable. Argentina ha sido durante décadas el ejemplo de cómo destruir la economía privada volviendo insolvente al sector público y condenándose a tipos de interés estratosféricos e inflación galopante. Si el rumbo actual se consolida, podría pasar de ser advertencia a convertirse en modelo de cómo sentar las bases del crecimiento cuando el Estado deja de saquear a sus ciudadanos.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

CharcutExpo 2026 convertirá Madrid en el gran escaparate de la charcutería con un impacto económico de 4 millones de euros

0

CharcutExpo 2026, la gran feria internacional dedicada a los charcuteros y sus negocios, abrirá sus puertas mañana en Ifema Madrid para recibir el martes y el miércoles a más de 7.000 profesionales del sector, que descubrirán las tendencias, soluciones y estrategias con las que impulsar la rentabilidad, la diferenciación y la competitividad de las charcuterías. Con su celebración, la feria generará un impacto económico de más de 4 millones de euros y convertirá Madrid en el gran escaparate internacional de la charcutería.

Sus organizadores explicaron que CharcutExpo 2026 nace con el objetivo de convertirse en la plataforma profesional de referencia para un sector que vive un momento de transformación. La evolución de los hábitos de consumo, la presión sobre los costes, el relevo generacional y la necesidad de atraer talento joven, la convivencia entre la charcutería tradicional y la gran distribución, la digitalización del punto de venta y la búsqueda de nuevas formas de generar valor marcan hoy el futuro de un oficio profundamente vinculado a la identidad gastronómica española.

Bajo el lema ‘El Arte del Sabor: La nueva generación de charcuterías’, la feria contará con más de 12.000 m² de zona expositiva con 187 firmas expositoras que presentarán las últimas novedades en jamón ibérico, jamón serrano, embutidos, fiambres, patés, foies, quesos, elaborados de quinta gama, conservas, ahumados, vinos y aceites, así como soluciones de equipamiento, vitrinas refrigeradas, maquinaria de obrador, básculas, cuchillería, cortadoras, sistemas de frío, packaging, envasado, limpieza, seguridad, TPVs y software de gestión. Una visión completa de todo lo que una charcutería necesita para evolucionar desde el producto hasta la gestión empresarial.

La feria se complementará con el CharcutExpo Congress, que reunirá a 122 expertos del sector en 4 escenarios simultáneos, con una agenda formada por 65 ponencias y actividades que abordarán los grandes retos del sector desde una visión práctica y aplicada al día a día del charcutero. La rentabilidad del punto de venta, el aumento del ticket medio, la diferenciación frente a alternativas más económicas, el papel del producto premium, la digitalización del negocio, la exposición en vitrina, la experiencia de cliente o el relevo generacional, serán algunos de los temas centrales del programa.

El Foro Retail para Charcuterías abordará cómo la charcutería puede ganar relevancia en la cesta de la compra sin renunciar a su esencia de la mano de charcuteros, directivos y expertos referentes en el sector como María José Sánchez, CEO de Los Extremeños, Octavio Rodríguez, propietario de la charcutería Octavio, José Manuel Manglano, propietario de la charcutería Manglano, Aitor Vega, director de Exclusivas Luis Vega, David Carbó, propietario de la charcutería Adrià & Obrador Núvol, Javier Brichetto, chef y propietario del restaurante Plantao, y Asier Beato, presidente de Metrae, entre otros.

Asimismo, en el ámbito de la gran distribución y retail, directivos de Alcampo, Makro, Supermercados Plaza, Transgourmet Ibérica, ASEDAS y ANGED analizarán el papel de la charcutería como categoría estratégica en supermercados y como adaptar su oferta a las nuevas demandas del consumidor.

EL PRODUCTO

El producto y el saber hacer también tendrán un papel protagonista en el Obrador de Charcutería by Argal, con demostraciones de Albert Boronat, CEO de Colmado de Llívia, y Jérémie Crauser, chef charcutero de Charcuterie Crauser et Bello, que acercarán nuevas miradas sobre la charcutería francesa y la tradición de Lyon. También pondrá el foco en la técnica y la innovación aplicada al producto de la mano de expertos como Antonio Peña Barrio, Director General de Tiendas Peña, Rafa Peña, chef charcutero de Provisions Gresca, Xesc Reina, maestro charcutero, Joaquín Felipe, chef del Restaurante Atocha 107, o Natalia Rodríguez, maestra charcutera y CEO de Ca la Cova, que compartirán nuevas formas de entender la charcutería desde el oficio, la creatividad, la calidad y la especialización.

El queso tendrá también un papel destacado a través de Planeta Queso, un espacio que abordará cómo esta categoría puede convertirse en una palanca de diferenciación, rentabilidad y experiencia para charcuterías, supermercados y hostelería. Expertos como Juan Ramón Garijo, propietario de El Sueño del Queso, Salvador Valero, maestro quesero de Bon Fromage, Toni Gerez, jefe de sala y sumiller de Castell de Perelada*, Marta Medrán, quesommelier de Cansaladeries Medrán, Nuria Arribas, directora gerente de InLac, o Abel Valverde, director de sala del Restaurante Desde 1911*, analizarán nuevas formas de vender, presentar, comunicar y servir el queso.

En el marco de CharcutExpo 2026 tendrán lugar también la primera edición de los Premios Joyas de la Charcutería, que buscan reconocer a los establecimientos y profesionales que están marcando el camino del sector en España, destacando por su calidad, innovación, sostenibilidad y experiencia de cliente. Los premios premiarán a las Estrellas Michelin de la charcutería de cada provincia española, otorgando una, dos o tres Joyas Charcuteras, con el objetivo de visibilizar el talento local y proyectarlo a nivel nacional, convirtiéndose en un escaparate de buenas prácticas que inspire al conjunto del sector.

Asimismo, los concursos serán otro de los grandes atractivos de la feria. CharcutExpo reunirá a 88 concursantes entre el Concurso Internacional de Cortadores/as de Jamón y el Concurso a la Mejor Tabla de Quesos para Charcuterías y Restauración, dos competiciones que reconocerán la excelencia profesional, la técnica, la creatividad y la capacidad de poner en valor el producto ante el consumidor.

Con esta primera edición, CharcutExpo 2026 quiere convertirse en ese espacio dedicado a los charcuteros que dé respuesta a los retos actuales de la profesión y ponga en valor su papel dentro de la alimentación, el comercio especializado y la gastronomía, así como su impacto social y económico.

Fortune revela los innovadores cripto 2026: Aave, Morpho y Pendle arrasan en DeFi

La revista Fortune ha publicado su esperada lista de innovadores cripto 2026, y el protagonismo recae en su mayor parte sobre las finanzas descentralizadas (DeFi, por sus siglas en inglés, el sistema de servicios financieros que funciona con contratos autónomos en la blockchain). Entre las diez figuras seleccionadas, cinco son protocolos que probablemente hayas oído mencionar si sigues el sector: Aave, Morpho, Pendle, Hyperliquid y Maple. La selección dibuja un mapa de por dónde avanza el dinero inteligente en este ciclo de mercado, un reflejo de hacia dónde mira la industria cuando busca utilidad real y no solo hype.

La elección de Fortune no es un ranking de popularidad ni un premio al que más capitalización ha sumado en los últimos meses. Lo que distingue esta edición, a juicio de esta redacción, es que casi todos los elegidos comparten una virtud rara: han modificado el comportamiento de los inversores, no solo han surfado una tendencia. Han convencido a los usuarios de hacer las cosas de una manera distinta, y eso deja huella en el mercado. Dicho llanamente: no basta con crecer. Tienes que conseguir que el ecosistema empiece a operar como tú propones. La historia de los protocolos de préstamo y el yield lo demuestra.

Los elegidos por Fortune y por qué importan

Aave sigue siendo la capa base del préstamo on-chain. Si has depositado alguna vez criptomonedas para ganar intereses o has pedido un crédito con garantía digital, es muy probable que el contrato funcionara sobre código de Aave. En 2026 conserva el trono, pese a la avalancha de competidores. Su fortaleza es la confianza que genera su historial, como un Santander de las DeFi que resiste sin apenas incidentes de seguridad desde hace más de cinco años.

Un escalón por debajo, Morpho ha conseguido tracción por una vía más quirúrgica: mejorar la eficiencia de esos mismos mercados. Su arquitectura separa el emparejamiento entre prestamistas y prestatarios para reducir comisiones, una especie de broker electrónico que afina el precio en tiempo real. De alguna manera, recoge el testigo que dejaron las versiones tradicionales de lending pools y lo lleva un paso más lejos.

En el lado del crédito institucional, Maple mantiene viva la conversación sobre cómo trasladar la reputación del mundo corporativo a la blockchain. Sus préstamos a empresas sin necesidad de que estas depositen garantías voluminosas abren una puerta que pocos protocolos se atreven a cruzar. No es un producto para el pequeño ahorrador, pero es la pieza que hace falta para que las finanzas descentralizadas tengan sentido también para pymes y gestoras.

El ámbito del trading descentralizado tiene un nombre propio este año: Hyperliquid. Ha captado una atención descomunal con sus contratos perpetuos (perps), una herramienta con la que los operadores especulan sobre el precio futuro de un activo sin poseerlo. La plataforma ha demostrado que se puede competir con exchanges centralizados en liquidez y velocidad sin salir de la blockchain, algo que hace un par de años sonaba a ciencia ficción.

Por último, Pendle merece un párrafo aparte. Su propuesta es descomponer los rendimientos futuros de un activo en dos partes: el principal y el interés esperado. Te permite, por ejemplo, vender hoy la rentabilidad que crees que dará tu inversión en ethereum dentro de seis meses y quedarte solo con el capital. Ese mercado de rendimiento fijo, que antes parecía demasiado complejo, se ha vuelto corriente en las carteras DeFi de 2026 gracias a Pendle.

Entre todos dibujan un ecosistema menos ostentoso y más funcional que el de ciclos anteriores. Madura.

Cómo estos protocolos están redefiniendo las finanzas descentralizadas

Aave DeFi

Conviene recordar que hace apenas dos años, cuando la DeFi todavía cicatrizaba las heridas del colapso de Terra y la quiebra de FTX, cundía la idea de que todo aquello había sido un espejismo. La lista de Fortune 2026 actúa como un contrapunto medido: la innovación nunca se detuvo, simplemente se desplazó de los proyectos que prometían rentabilidades astronómicas sin sustento hacia los que resuelven problemas concretos de asignación de capital y gestión del riesgo.

El signo más elocuente de que el sector ha cambiado es la propia selección de Pendle y Morpho. Ambos protocolos ni siquiera existían o eran marginales en el pico alcista de 2021. Han brotado en el mercado bajista, cuando la exigencia de los usuarios es mucho mayor. Sobrevivir en ese entorno requiere un encaje doloroso con la realidad, no con la narrativa. Por eso su inclusión en la lista sabe a validación de un proceso, no a golpe de suerte.

Sin embargo, la lectura no está exenta de matices. El protagonismo casi absoluto de las finanzas descentralizadas en la lista de innovación de Fortune deja fuera otros ámbitos que también bullen, como la tokenización de activos físicos (real world assets) o las soluciones de identidad digital descentralizada. Puede que la revista considere que esos campos aún no han producido el mismo impacto tangible, o que las DeFi sigan siendo la punta de lanza que el gran público asocia de forma más intuitiva con «utilidad cripto». La pregunta, sin intención de clickbait, es si dentro de un año veremos a alguno de esos otros sectores colarse en la foto.

Merece la pena mencionar, aunque sea de pasada, el ruido que supone que una publicación como Fortune, leída por directivos y fondos de inversión tradicionales, dé este espaldarazo a unos protocolos que operan al margen de bancos, CNMV y circuitos financieros de toda la vida. Las barreras mentales se van derritiendo titular a titular, y eso, a largo plazo, puede pesar más que un green candle en el gráfico.

Ya no se trata de cuánto dinero entra en las DeFi, sino de en qué manos acaba.

Al final, la verdadera huella de estos cinco protocolos se medirá en si consiguen mantenerse en la lista de innovadores del año que viene. En un sector donde la novedad caduca en semanas, repetir aparición es la señal definitiva de que el proyecto ha calado por méritos propios. Aave ya lo ha demostrado. Al resto aún le toca refrendarlo. Y aquí, como en tantas otras cosas, solo el tiempo separa lo que es mera tendencia de lo que merece llamarse infraestructura.

Descubren el queso más antiguo del mundo en una tumba china de hace 3.600 años

Un equipo de arqueólogos ha identificado el queso más antiguo del mundo en el cementerio de Xiaohe, China, con una antigüedad de 3.600 años. Lo que parecía una extraña sustancia blanquecina esparcida sobre las cabezas y cuellos de momias de la Edad del Bronce resultó ser restos de kéfir, un producto lácteo fermentado que se utilizaba como ofrenda funeraria. El hallazgo, publicado esta semana en la revista Cell, adelanta en más de un milenio la evidencia de producción quesera en Asia y desafía la idea de que esta práctica surgió exclusivamente en Europa.

Un hallazgo que estuvo a punto de pasar desapercibido

El cementerio de Xiaohe, situado en la árida cuenca del Tarim, en el noroeste de China, es conocido por sus enigmáticas momias y sus ataúdes con forma de barco. La extrema sequedad y la salinidad del suelo crearon un ambiente que detuvo el reloj biológico de los materiales orgánicos durante más de tres milenios. En 2014, los arqueólogos se toparon con algo inusual: una sustancia blanquecina depositada de forma deliberada sobre los difuntos.

«Claramente, no era un derrame casual», explica el equipo en el artículo. La disposición sugería un ritual. Creían que ese alimento —conservado de forma impecable— debía nutrir a los muertos en su viaje al más allá. La idea no es descabellada: otras culturas de la estepa también incluían víveres en los ajuares, pero nunca se había encontrado queso tan antiguo y en un estado que permitiera analizar su genoma.

Así se convirtió la leche en queso en la Edad del Bronce

Los investigadores extrajeron material genético de las muestras recogidas en tres tumbas distintas. La secuenciación confirmó la presencia de ADN de vaca y de cabra, pero no mezclados: cada lote de producción se elaboraba con leche de una sola especie. Este detalle sorprendió a los expertos, porque en Oriente Medio o Grecia, las culturas lácteas contemporáneas solían combinar distintos tipos de leche. En Xiaohe, en cambio, había una clara especialización.

Pero el verdadero golpe de suerte llegó con los microorganismos. El queso no era simplemente leche cuajada: contenía Lactobacillus kefiranofaciens y Pichia kudriavzevii, las mismas bacterias y levaduras que hoy forman los granos de kéfir modernos. «Es como encontrar la masa madre de un pan de hace 3.600 años», comenta un investigador. El análisis filogenético muestra que la cepa bacteriana ancestral está emparentada con la que aún se usa en el Tíbet.

El queso de Xiaohe es la evidencia más antigua de una alianza entre humanos y microorganismos que aún perdura.

queso de 3600 años

Un golpe a las teorías clásicas sobre el origen del kéfir

El hallazgo no solo bate el récord de antigüedad: cambia el mapa de la domesticación bacteriana. Hasta ahora, se asumía que el kéfir —y su cultura simbiótica de bacterias y levaduras— se originó en las montañas del Cáucaso, en la actual Rusia. Los restos de Xiaohe demuestran que, en paralelo, en Asia Central ya se dominaba la fermentación láctea con una sofisticación inesperada. La separación de lotes sugiere la existencia de pastores especializados que controlaban los rebaños y los procesos de fermentación con una precisión casi industrial.

Además, el estudio genómico comparativo entre las bacterias antiguas y las modernas revela una evolución adaptativa: a lo largo de los siglos, el microbio «aprendió» a mitigar la respuesta inmunitaria del intestino humano, volviéndose más estable y eficiente. Este dato fascina a los biólogos, porque muestra cómo un alimento y un microorganismo han coevolucionado con nuestra especie.

Sin embargo, queda una pregunta abierta: ¿cómo llegó la cultura del kéfir a Xiaohe? La cuenca del Tarim fue un corredor migratorio; probablemente, las rutas ganaderas conectaron el Cáucaso con el Asia interior, difundiendo el conocimiento de fermentación. Este queso milenario, por tanto, no es solo un alimento: es un testigo de las migraciones prehistóricas que tejieron el mapa genético y cultural de Eurasia.

Los entornos desérticos como este podrían preservar restos orgánicos similares en otras tumbas. El equipo espera que futuras excavaciones en Asia Central arrojen más luz sobre el origen de los productos probióticos. Por ahora, este hallazgo deja claro que, hace 3.600 años, alguien decidió que un trozo de queso era lo bastante valioso como para acompañar a sus muertos en la eternidad.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Restos de queso de kéfir de 3.600 años de antigüedad esparcidos como ofrenda funeraria en momias.
  • Dónde: Cementerio de Xiaohe, cuenca del Tarim, noroeste de China.
  • Institución responsable: Equipo de arqueólogos chinos, estudio publicado en Cell.
  • Cuándo: Descubrimiento en 2014; análisis genético publicado en junio de 2026.
  • Impacto a futuro: Adelanta en más de un milenio la evidencia de producción de queso en Asia y reescribe el origen de la fermentación láctea.

Los ETF de Bitcoin captan 85 millones y vuelven a flujo positivo; Ether bajo presión

Los ETF al contado de Bitcoin en Estados Unidos han vuelto a registrar entradas netas después de cinco jornadas consecutivas con más dinero saliendo que entrando. El viernes, los flujos netos acumularon 85,8 millones de dólares, según datos de CoinBureau, el rastreador de fondos cotizados que sigue la actividad de estos productos.

Este giro llega en un momento en que los inversores de Bitcoin buscaban una confirmación de que la demanda institucional no se había agotado, sino que solo estaba tomando un respiro tras varias semanas de debilidad. La cifra, aunque modesta en comparación con los máximos de principios de año, supone un respiro para los alcistas del bitcoin.

Bitcoin recupera el pulso de las compras institucionales

Los ETF al contado —fondos que replican directamente el precio del bitcoin comprando la criptomoneda en el mercado— se han convertido en una puerta de entrada cómoda para inversores que no quieren o no pueden manejar claves privadas. Cada día, los flujos netos (entradas menos salidas) se publican y se interpretan como un termómetro de la confianza institucional en el bitcoin.

La jornada del viernes fue liderada por dos pesos pesados: el fondo de Fidelity (FBTC) añadió aproximadamente 42 millones de dólares, y el IBIT de BlackRock sumó otros 35 millones de dólares. Estos flujos compensaron las pequeñas salidas y la falta de demanda de otros productos, devolviendo el saldo neto diario a positivo.

Conviene recordar que un solo día de compras no cambia una tendencia, pero sí ofrece un ancla concreta. Después de cinco jornadas con retiradas, que habían sembrado dudas sobre el apetito institucional, este dato es un primer indicio de que el capital no ha huido definitivamente.

Un día de entradas no cambia la tendencia, pero les da a los alcistas un argumento sólido tras varios días en los que la narrativa institucional se había vuelto negativa.

Ether no levanta cabeza: otra jornada en rojo

El contraste con los ETF de ether al contado no pudo ser más claro. Los productos de Ethereum registraron una salida neta diaria de 4,95 millones de dólares, según el mismo rastreador, acumulando así una racha de jornadas con flujos negativos.

Esta divergencia ha sido una constante en las últimas semanas. Mientras el bitcoin atrae capital incluso en momentos de incertidumbre, el ether sigue ligado a preguntas más complejas: los rendimientos del staking los ingresos de la red y la demanda general de altcoins. En la práctica, los inversores institucionales están tratando al bitcoin como la “asignación macro” más limpia, y al ether como un activo más especulativo y expuesto a riesgos propios de las finanzas descentralizadas.

A esta presión se suma la incertidumbre regulatoria en Europa, donde la plena aplicación de MiCA obliga a los emisores de ETF de ether a cumplir requisitos adicionales sobre el staking, lo que frena a algunos inversores más cautos.

¿Qué lectura deja este desequilibrio para el inversor?

Lo que revelan estos datos no es solo el apetito por uno u otro activo. Detrás de los flujos diarios de los ETF se esconde una pauta que se ha ido consolidando desde que estos productos cotizan en bolsa: el bitcoin se ha convertido en la puerta de entrada institucional al mundo cripto, el activo que muchos gestores de fondos entienden como una versión digital del oro o de un bono de reserva. Ether, en cambio, se enfrenta a un doble escrutinio: por un lado, su volatilidad típica, y por otro, la presión añadida de cumplir con MiCA en Europa y de demostrar que su modelo de negocio basado en tarifas de red y staking es sostenible a largo plazo.

No es descartable que, si los flujos positivos en bitcoin se mantienen la próxima semana, el mercado empiece a leer las cinco jornadas de salidas como un simple ajuste a corto plazo, más que como un repliegue institucional serio. Por el contrario, si los flujos vuelven a terreno negativo, las dudas sobre la demanda podrían intensificarse. De momento, la pelota está en el tejado de los compradores de ETF, y los datos de los próximos días serán la verdadera prueba.

Para el inversor español, que ya tiene acceso a estos productos a través de ciertas plataformas o que observa su influencia en el precio de bitcoin, este tipo de señales son una brújula valiosa. Aunque no determinen el precio a corto plazo, sí moldean la confianza del mercado y, con ella, la dirección que puede tomar el bitcoin en las próximas semanas.

Telefónica desembolsará 850 millones en el segundo tramo del dividendo de 2025 esta semana

Telefónica desembolsará 850,5 millones de euros el próximo jueves 18 de junio para abonar el segundo tramo del dividendo del ejercicio 2025, una retribución de 0,15 euros por acción que completa el pago total de 0,30 euros por título anunciado para el pasado año.

El pago se produce tras el primer tramo de 0,15 euros abonado en diciembre de 2025 y supone la última gran retribución en efectivo antes del cambio de rumbo que la operadora ha diseñado para los próximos ejercicios. Los inversores que quieran percibir este dividendo deben tener las acciones en cartera antes del 16 de junio, fecha a partir de la cual el valor cotizará sin derecho al mismo.

Cómo se reparte el segundo tramo del dividendo de 2025

La teleco presidida por Marc Murtra abonará 0,15 euros por cada uno de los 5.670 millones de acciones en circulación, lo que arroja un desembolso total estimado de 850,5 millones de euros, según ha comunicado la compañía. Este importe completa el dividendo con cargo a los resultados de 2025, que la empresa decidió mantener en 0,30 euros por título pese al ajuste anunciado para ejercicios posteriores.

Los tres grandes accionistas ingresan cerca de 254 millones de euros

Telefónica dividendo junio

El Gobierno, a través de la Sociedad Estatal de Participaciones Industriales (SEPI), CriteriaCaixa y STC figuran entre los principales beneficiarios de este pago. Sus participaciones, que rondan el 10% del capital, concentran una parte sustancial del desembolso.

AccionistaParticipaciónIngreso estimado (millones €)
SEPI10%85,05
STC9,969%84,8
CriteriaCaixa9,9%84,2

El holding público, con un 10% del capital, ingresará en torno a 85,05 millones de euros, mientras que la empresa saudí, con el 9,969%, percibirá aproximadamente 84,8 millones de euros. Por su parte, el brazo inversor de la Fundación Bancaria La Caixa, que controla en torno al 9,9% de la teleco, recibirá alrededor de 84,2 millones de euros. En conjunto, estos tres accionistas sumarán cerca de 254 millones de euros en dividendos.

Los tres accionistas de referencia —SEPI, STC y CriteriaCaixa— se embolsarán en conjunto más de 254 millones de euros de este segundo tramo, lo que evidencia el peso del dividendo en la estrategia de control del capital.

El giro en la remuneración al accionista: dividendo a la baja a partir de 2027

Telefónica reducirá a la mitad el dividendo que abonará con cargo a los resultados de 2026, hasta 0,15 euros por título, según informó en noviembre de 2025 a la Comisión Nacional del Mercado de Valores (CNMV). El pago, previsto para junio de 2027, será de un único tramo y refleja la intención de la compañía de mejorar el balance y aplicar una «disciplina financiera de hierro», tal y como adelantó Marc Murtra en la junta de accionistas de abril de 2025.

La decisión supone un punto de inflexión en la política de retribución. «La política de dividendos es una parte integral de nuestra estrategia de asignación de capital y será el resultado del flujo de caja libre de Telefónica, tras invertir en el futuro de Telefónica y mantener un nivel adecuado de apalancamiento financiero», detalló la empresa en aquel hecho relevante.

Reducir el dividendo a la mitad no es una marcha atrás en la retribución al accionista, sino una decisión forzada por la necesidad de desapalancar el balance y financiar las inversiones en redes de nueva generación.

Para los ejercicios 2027 y 2028, la remuneración al accionista será de entre el 40% y el 60% del flujo de caja libre, lo que introduce una mayor volatilidad en los pagos al vincularlos directamente a la generación de caja. La compañía ha mantenido, no obstante, el dividendo de 2025 en 0,3 euros por acción, abonado en dos tramos, como señal de estabilidad durante la transición.

Telefónica ante el reto del dividendo: entre la retribución y la necesidad de inversión

El movimiento de Telefónica se enmarca en un contexto sectorial donde las grandes telecos europeas lidian con altos niveles de deuda y fuertes inversiones en fibra y 5G. La decisión de recortar el dividendo a partir de 2027, aunque pueda disgustar a los accionistas más dependientes de la renta periódica, se alinea con la prioridad de reducir el apalancamiento. A cierre de 2025, la deuda neta se situaba por encima de los 25.000 millones de euros, y el ratio de apalancamiento superaba las 2,5 veces el EBITDA, según datos de la propia operadora.

El mercado ha recibido el ajuste con relativa calma: el valor cotiza en niveles cercanos a los 4 euros por acción, lejos de los máximos de años anteriores, pero con un consenso de analistas que valora positivamente el giro hacia una asignación de capital más disciplinada. La clave para los inversores estará en si el flujo de caja libre crece lo suficiente a partir de 2027 para generar dividendos atractivos incluso dentro de la horquilla del 40%-60%.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha de corte para el dividendo es el 16 de junio. Quien compre acciones a partir de ese día no percibirá el pago de 0,15 euros. Además, el mercado estará atento a la evolución de la deuda neta en los próximos trimestres, ya que de su reducción dependerá el margen para futuros dividendos.
  • Reacción del valor: La cotización no ha mostrado grandes sobresaltos ante el pago, pero el recorte anunciado para 2027 podría presionar a la baja si la generación de caja no acompaña. Los inversores deberán evaluar si la rentabilidad por dividendo sigue siendo competitiva frente a otras telecos europeas.
  • Precedente sectorial: Operadoras como Orange y Vodafone también han ajustado sus políticas de dividendos en los últimos años para liberar recursos y destinarlos a inversión. Telefónica sigue un camino similar, pero la presencia de accionistas con vocación de permanencia y peso político añade un elemento singular al caso.

UAX celebra la graduación de casi 9.500 alumnos en un curso marcado por la innovación, la cocreación con empresas y la internacionalización

0

La Universidad Alfonso X el Sabio (UAX) ha celebrado la graduación de su promoción 2026 con casi 9.500 alumnos de áreas como Salud, Business & Tech, Deporte, Ingeniería, Educación o Música. Los nuevos graduados pasan a formar parte de una comunidad de más de 65.000 alumni tras un curso marcado por la innovación educativa, la colaboración con empresas, el impulso investigador y la expansión de la universidad dentro y fuera de Madrid.

Los recién graduados han contado con el apoyo de Antonio Garamendi, presidente de la CEOE, Matías Rodríguez Inciarte, presidente de Santander Universidades y vicepresidente de Universia, y Antonio de Lacy, reconocido médico internacional especializado en Cirugía General y del Aparato Digestivo, como padrinos de la promoción 2026.

Durante sus discursos, todo ellos han puesto en valor las soft skills, porque “hay que impulsar no solo el conocimiento teórico y tradicional, si no el saber adaptarse a un mundo de cambios”, ha apuntado Rodríguez Inciarte. Algo que ha ratificado Garamendi al apuntar que “las tecnologías evolucionan, los sectores cambian, las profesiones se redefinen, la IA está modificando ya nuestra forma de trabajar, de comunicar y de tomar decisiones, pero es ahí donde el criterio propio se convierte en un valor añadido”. Mientras que de Lacy ha querido destacar su campo asegurando que, tras la educación, “lo más importante son las ciencias de la salud”.

Por su parte, el presidente de UAX, Jesús Núñez, ha afirmado que “sois el mejor reflejo de nuestro propósito, que no es otro que formar con excelencia académica, compromiso e innovación para que todos nuestros alumnos puedan cumplir sus metas”.

A lo largo del curso 2025/2026, UAX indicó que ha seguido reforzando su modelo educativo con foco en la formación de profesionales preparados para un entorno cada vez más tecnológico, interdisciplinar y en constante transformación. De esta forma, en el ámbito sanitario la universidad ha consolidado su apuesta por un modelo de salud más preventivo, sostenible y personalizado. Tras ser pionera en la integración de la formación en Salud Digital en el grado de Medicina, ha extendido dichos estudios al resto de titulaciones de esta rama, además de haber incorporado la asignatura de Salud Sostenible. Una evolución formativa orientada a preparar a los futuros profesionales para un sistema sanitario donde la tecnología, los datos y la innovación jugarán un papel decisivo.

Asimismo, ha continuado impulsando perfiles híbridos capaces de combinar visión de negocio y dominio tecnológico, una necesidad creciente en un mercado laboral donde la transformación digital impacta ya en todos los sectores profesionales.

De cara al próximo curso, la universidad continuará actualizando su oferta académica e incorporando opciones de formación biliingüe, full English o francés. También incorporando nuevas titulaciones de acuerdo con las demandas emergentes del mercado laboral en ámbitos como el Deporte con el Bachelor Degree in Sports Management, el MBA in Sports Management o el Máster en Psicología del Deporte (ambos en modalidad online). Respecto al sector sanitario, contará con novedades como el Máster Universitario en Salud Pública y One Health, el Máster en Medicina Estética o el MBA Dirección, Gestión Estratégica e Innovación de Oficina de Farmacia y en el campo de Business & Tech actualizará su oferta con títulos como el Máster Universitario en Gemelos Digitales e IA para la Industria, el Máster Universitario en Mercados Energéticos y Sostenibilidad o el Máster Universitario en Innovación y Emprendimiento.

APRENDIZAJE PRÁCTICO

La actualización constante de entornos e instalaciones ha sido otro de los pilares del curso. En Salud ha ampliado su Ciudad Sanitaria con la inauguración de la Clínica de Psicología UAX, situada en el distrito madrileño de San Blas-Canillejas, un espacio que integra formación universitaria, atención especializada e impacto social.

Asimismo, el Hospital Clínico Veterinario de UAX celebra sus 20 años como uno de los centros europeos de referencia en atención y formación veterinaria práctica, con más de 15.000 procedimientos al año y tecnología aplicada a todas las especialidades con expertos de reconocido prestigio internacional.

UAX añadió que la conexión con el entorno profesional también se ha reforzado mediante alianzas estratégicas con empresas e instituciones líderes. Entre ellas, acuerdos con Cremades & Calvo-Sotelo en el ámbito jurídico o iniciativas vinculadas a ciberseguridad y transformación digital junto a compañías como Microsoft, Telefónica, IBM, Accenture o BBVA, incluyendo la cocreación de programas, como el dedicado a la formación en IA Agéntica, desarrollado conjuntamente con NTT Data.

En industrias creativas y entretenimiento, UAX ha impulsado además nuevos programas junto a Live Nation España centrados en cultura, música, contenidos audiovisuales e inteligencia artificial aplicada como el MBA Music Business o el Máster Universitario en Gestión de la Cultura, el Deporte, los Medios y el Entretenimiento (impartido en Málaga en UAX Mare Nostrum). En paralelo, la Facultad de Música de UAX ha reforzado su posicionamiento como referente en jazz con un exclusivo ciclo de masterclass protagonizado por figuras internacionales como Chucho Valdés y Joe Sanders.

La investigación ha sido otro de los ejes del curso. Así lo ratifican convenios como el rubricado entre UAX y el Centro Nacional de Investigaciones Cardiovasculares Carlos III (CNIC), orientado al desarrollo de proyectos de investigación avanzada, la formación de investigadores y la promoción de iniciativas científicas de excelencia en ciencias de la salud y biomedicina. Además, con motivo del Día Internacional de la Mujer y la Niña en la Ciencia, UAX reunió a cinco de sus investigadoras pioneras para visibilizar el talento femenino en el ámbito científico y tecnológico y fomentar nuevas vocaciones STEM.

Las publicaciones científicas también han tenido un papel muy destacado con un incremento en 2025 del 67,4% y la implementación de dos nuevos laboratorios dedicados a la investigación: Laboratorio de Materiales y Laboratorio de Física Aplicada.

El compromiso social también ha formado parte de la actividad universitaria durante el curso a través de la Oficina de Voluntariado y Cooperación al Desarrollo, con iniciativas de voluntariado, cooperación y programas vinculados al bienestar y la salud de la comunidad.

Una vez celebradas las graduaciones, UAX ya prepara el curso 2026/2027, que supondrá un nuevo hito dentro de su amplia trayectoria de más 30 años. Tras la apertura de UAX Mare Nostrum en Málaga en septiembre de 2025, el próximo inicio de curso llegará acompañado de la inauguración del Centro Universitario Alfonso X el Sabio Asturias, situado en el histórico edificio Calatrava de Oviedo y con foco en formación de ámbito sanitario.

IAG advierte de que la crisis del Golfo puede costarle slots si no logra exenciones

IAG ha encendido las alarmas: la crisis abierta en el Golfo, derivada de las acciones militares en Irán, amenaza con erosionar la operativa del holding aéreo, encarecer el combustible y, lo más grave, poner en riesgo los slots (los derechos horarios para operar en aeropuertos saturados que las aerolíneas se reparten en cada temporada) si no consigue exenciones de los reguladores.

El grupo de Iberia, British Airways, Vueling y Aer Lingus dibuja un escenario de alta volatilidad que condensa en pocas líneas todas las preocupaciones del sector aéreo para los próximos meses. La guerra en la región del Golfo, advierte IAG, “está provocando volatilidad en los mercados, un aumento de los precios del combustible y alteraciones operativas”.

El combustible y los slots, el doble frente

El encarecimiento del queroseno de aviación es el primer mazazo. IAG, que ya anticipó una caída de beneficios por esta misma razón, abre la puerta a un empeoramiento si el conflicto se prolonga. Pero el segundo golpe, menos evidente para el viajero, resulta igual de peligroso para la cuenta de resultados: la posible pérdida de slots en aeropuertos como Heathrow o Gatwick.

La normativa europea y la del Reino Unido obliga a las aerolíneas a usar los slots al menos al 80% cada temporada para no perderlos. Las disrupciones operativas provocadas por la crisis — cancelaciones forzosas, desvíos, restricciones de espacio aéreo— pueden hacer que IAG incumpla ese umbral si no se activan exenciones por causa de fuerza mayor.

La pérdida de un slot en Heathrow no es un problema administrativo: es perder un derecho de vuelo que vale decenas de millones de euros.

El holding apunta directamente a los organismos reguladores. Sin esos salvoconductos, la red de rutas del grupo, especialmente la de British Airways en Londres, se resentiría en los repartos de capacidad futuros.

Más frentes abiertos: ciberataques, expansión aeroportuaria y combustible sostenible

Pero el temor de IAG no se agota en el Golfo. El documento de riesgos también menciona un “entorno hostil y cada vez más amenazante de los ciberataques”, agravado por la geopolítica y el uso de inteligencia artificial e ingeniería social para penetrar en los sistemas del grupo. La aviación es un blanco recurrente y el holding reconoce que la cadena de suministro también está expuesta.

A esto se suman los costes derivados de los planes de ampliación de Heathrow y Gatwick, que IAG califica de “proyectos de infraestructura ineficientes”. Esos gastos, según el grupo, repercuten en el tráfico y en las decisiones sobre flota.

Por último, el holding apunta a los regímenes de emisiones y la obligación de usar combustible de aviación sintético sostenible, un coste que, añade, conlleva “distorsión competitiva” para las aerolíneas europeas frente a rivales de otras regiones menos reguladas.

Hoja de Ruta: Claves del Viaje

La fotografía que describe IAG no es solo una lista de riesgos financieros: es la constatación de que la aviación comercial europea encara la tormenta perfecta en 2026. El factor más disruptivo no es el precio del combustible, sino la combinación de ese incremento con la pérdida potencial de slots, que cristaliza en un deterioro estructural de la red.

Para Iberia, la principal aerolínea española del grupo, el impacto directo de la crisis del Golfo es menor que para British Airways. No obstante, la subida del queroseno afecta a toda la flota, y los slots de Barajas, aunque menos tensionados que los de Heathrow, también se rigen por las mismas reglas europeas. Si el supervisor comunitario o el slot coordinator no conceden exenciones, la operativa de Vueling en Barcelona o la de Iberia en Madrid podría verse limitada en el próximo reparto de capacidad.

Observamos con atención las próximas semanas: el verano es la temporada alta y cualquier interrupción en el suministro de combustible o en la ruta del Golfo dispararía los costes. IAG ha garantizado, de momento, un verano sin cancelaciones ni recargos, pero esa promesa se sostiene sobre el supuesto de que la situación geopolítica no se deteriore aún más.

La doctrina de la aviación es clara: los slots son el activo más valioso de una aerolínea de red. En el contexto actual, la crisis del Golfo pone a prueba la capacidad de los reguladores para distinguir entre una gestión ineficiente y una causa de fuerza mayor. La decisión afectará a la competencia en rutas clave entre Europa y Asia, y también al bolsillo del pasajero, que al final paga el queroseno y la escasez de asientos.

Blancpain Ladybird Tribute Marilyn: 7 piezas únicas que redefinen la inversión en alta joyería relojera

En mis años analizando activos alternativos, pocas veces he visto un lanzamiento que combine escasez absoluta, narrativa cultural y pedigree relojero de forma tan precisa como los siete Blancpain Ladybird Tribute Marilyn. No es una reedición limitada; son siete piezas únicas, cada una con una letra del nombre del icono, y cada una destinada a un coleccionista-inversor que entiende que la verdadera rareza no admite repetición.

El reloj original, un ejemplar de los años 50 que perteneció a Marilyn Monroe, fue redescubierto en 2016 entre el legado de Lee Strasberg. Blancpain lo adquirió en subasta por 225.000 dólares, no como una operación comercial, sino como un acto de preservación histórica. Aquella pieza de platino y diamantes, de silueta art déco, marcó el punto de partida para la reinterpretación contemporánea que ahora ve la luz en el centenario del nacimiento de la actriz.

Siete piezas únicas: el dato de escasez que todo inversor debe mirar

Cada uno de los siete relojes Ladybird Tribute Marilyn está realizado en oro blanco de 18 quilates y engastado con 85 diamantes, con un peso total de 1,360 quilates. La caja rectangular de 35 × 16 mm mantiene una escala íntima, deliberadamente femenina, y el fondo de zafiro deja ver el calibre manufactura 510, un movimiento ultraplano de cuerda manual con 52 horas de reserva de marcha y apenas 2,60 mm de grosor. La combinación de alta joyería y mecánica de precisión no es habitual en el segmento de los relojes de pulsera femeninos, y aquí reside parte de su atractivo para el conocedor.

El dato clave para el inversor es el volumen de producción: siete unidades, cada una con un color de correa y una letra diferentes, desarrolladas por Pantone® para este homenaje. No hay tirada comercial, no hay reposición. Cada pieza es un objeto irrepetible que, por definición, carece de mercado secundario inmediato porque no existe un igual con el que comparar. Esa liquidez cero es, precisamente, lo que la convierte en un activo de altísima singularidad.

Siete piezas. Siete colores. Siete letras. Cuando la oferta es de siete unidades para todo el planeta, la ley de la escasez actúa con una precisión implacable.

Alta joyería y mecánica: ¿una combinación que preserva capital?

Los relojes joya de alta gama, especialmente aquellos con pedigrí de manufactura y una historia significativa detrás, han demostrado una notable capacidad para conservar valor a lo largo del tiempo. En las subastas internacionales, piezas únicas de firmas como Cartier, Patek Philippe o Van Cleef & Arpels con gemas de calidad han alcanzado precios de siete cifras, a menudo multiplicando su precio de catálogo original. La diferencia en el caso de los Ladybird Tribute Marilyn es que su valor no depende solo de los materiales: el legado de Monroe funciona como un multiplicador emocional que puede ampliar la base de compradores potenciales cuando el reloj eventualmente se ofrezca en el mercado.

Hay que recordar que el original de Monroe fue adquirido por Blancpain en 2016 por 225.000 dólares, una cifra que ya reflejaba una prima de colección sobre un reloj joya de la época sin tal procedencia. Hoy, siete nuevos relojes únicos, con la misma esencia pero con la autoridad de ser creaciones contemporáneas de la manufactura de Le Brassus, entrarán en el mercado con un precio de salida que la casa no ha revelado pero que, sin duda, se medirá en cientos de miles de dólares. Para el inversor que accede a uno de ellos, el potencial de revalorización reside en la convergencia de tres vectores: marca relojera de prestigio, narrativa cultural irrepetible y escasez extrema.

Comprar una pieza única de Blancpain con historia de cine equivale, en términos de riesgo, a adquirir un pequeño Warhol: el mercado no perdona la prisa, pero premia la paciencia.

El inversor paciente gana: horizonte temporal y riesgos de esta clase de activo

A lo largo de dos décadas cubriendo el mercado del lujo como activo, he observado que la máxima recompensa en este tipo de piezas la recoge quien compra para mantener a largo plazo y es capaz de soportar periodos de sequía de liquidez. Los Ladybird Tribute Marilyn no son activos para operaciones de trading; quien los adquiera debe entender que la salida se producirá, probablemente, a través de una subasta especializada en relojería o joyería de colección, con una ventana de oportunidad que puede tardar años en abrirse.

El principal riesgo es la valoración. Al ser piezas únicas sin comparables directos, el precio de realización dependerá en última instancia del interés de un grupo muy reducido de potenciales compradores. Sin embargo, la combinación de una manufactura con casi tres siglos de historia, la narración de Marilyn Monroe —una figura con un magnetismo global— y una ejecución joyera de primer nivel reduce significativamente la probabilidad de depreciación. En mi lectura, estamos ante un activo que se asemeja más a una obra de arte de pequeño formato que a un instrumento financiero: su valor se mide por lo que el mercado esté dispuesto a pagar en el momento adecuado.

La presentación del conjunto de las siete piezas en Nueva York a lo largo de 2026 será un termómetro realista de la demanda. Allí se concentrará el núcleo de coleccionistas internacionales capaces de mover este mercado. Será el momento de observar si la exclusividad de la propuesta se traduce en pujas privadas firmes o si la cautela frena las decisiones.

💎 Veredicto Wealth

La colección Ladybird Tribute Marilyn es un activo de preservación de capital para inversores con horizonte superior a diez años y tolerancia a la baja liquidez. El riesgo principal no es la depreciación, sino encontrar el momento y el comprador adecuados para materializar la plusvalía.

Exit startup adquisición: cómo Big Blue Analytics logró su venta estratégica a SITA

Cada minuto de retraso en un aeropuerto cuesta a las aerolíneas miles de euros en compensaciones, combustible extra y pérdida de reputación. La startup barcelonesa Big Blue Analytics lo resolvió con una plataforma de inteligencia artificial que reduce hasta un 30% esos costes de disrupción. La multinacional suiza SITA acaba de adquirirla, demostrando que un producto muy enfocado puede convertirse en un activo estratégico para un gigante corporativo. La lección para cualquier founder es clara: el deep tech con un problema real y métricas de ahorro tangibles atrae exits, no solo rondas de venture capital.

La operación: SITA se refuerza con IA barcelonesa

SITA, líder mundial en tecnología de la información para el transporte aéreo, ha comprado Big Blue Analytics por un importe que las partes mantienen confidencial. La operación integra al equipo completo de la startup —una decena de personas— en la multinacional suiza, según confirmó Pau Collellmir, cofundador de la compañía junto a Juan Carlos Iglesias. Ambos emprendedores continuarán liderando el desarrollo y la expansión de la tecnología desde Barcelona.

La adquisición no es una absorción para desmantelar el producto, sino un refuerzo estratégico. SITA incorpora a su cartera la plataforma Occam y el conocimiento profundo de un equipo que entiende el caos operativo de las aerolíneas desde dentro. Collellmir trabajó antes en Vueling como analista de negocio y estrategia, lo que le dio una perspectiva privilegiada de las ineficiencias del sector.

El exit no es el final del camino: es la validación de que tu tecnología resuelve un problema lo bastante grande como para que una corporación pague por ella.

Los fundadores crearon la empresa en 2017 con la misión de evitar que una incidencia puntual —meteorología adversa, una avería o falta de tripulación— desencadenase una cascada de retrasos y cancelaciones. Muchas aerolíneas seguían reorganizando sus vuelos casi a mano, con sistemas desconectados entre sí. Big Blue Analytics automatizó ese rompecabezas con inteligencia artificial.

El producto que conquistó a la multinacional: Occam y la reducción de costes

La plataforma Occam evalúa simultáneamente aviones, tripulaciones, pasajeros y mantenimiento, y genera planes de recuperación en minutos. El resultado: las aerolíneas que la utilizan han reducido sus costes de disrupción hasta un 30%. En un sector con márgenes ajustados, esa cifra es un argumento de venta imbatible.

Los números respaldan la propuesta. Big Blue Analytics cerró el ejercicio 2025 con unos ingresos de 950.000 euros, una facturación modesta para una startup tecnológica, pero muy sólida para un equipo de diez personas sin rondas de inversión masivas a la vista. La empresa creció con ingresos recurrentes de clientes que validaron el producto en condiciones reales, un indicador de product-market fit que SITA valoró por encima del músculo financiero.

Big Blue Analytics

“Aunque parezca increíble, cuando algo se tuerce, como la meteorología, las averías o la falta de tripulación, muchas aerolíneas aún reorganizan sus vuelos casi a mano, con sistemas desconectados entre sí”, explica Collellmir. Occam sustituye ese caos por un plan optimizado, y eso se traduce en menos pasajeros descontentos y menos dinero perdido.

📦 Caso de estudio: Big Blue Analytics

  • El reto: Las aerolíneas gestionaban las disrupciones con procesos manuales y sistemas aislados, elevando los costes operativos.
  • La jugada: Desarrollar una plataforma de IA, Occam, que integra todas las variables en tiempo real y propone la solución óptima.
  • El resultado: Reducción del 30% en costes de disrupción, ingresos de 950.000 euros en 2025 y adquisición por SITA.
  • La lección: Un producto que ahorra dinero medible a un cliente grande es la mejor carta de presentación para un exit corporativo.

Lecciones para founders: cómo construir para un exit corporativo

El recorrido de Big Blue Analytics es un manual de lo que funciona en el deep tech B2B. No levantaron rondas millonarias ni persiguieron el crecimiento a toda costa. En lugar de eso, se centraron en un problema muy concreto del sector aéreo, validaron su solución con clientes reales y construyeron una tecnología difícil de replicar. Cuando SITA evaluó la adquisición, lo que compró fue ese conocimiento encapsulado y las métricas de ahorro.

Este caso recuerda a otras salidas de startups españolas de inteligencia artificial aplicada a la industria, como la compra de PlayGiga por Facebook o la de Privalia por Vente-Privee, aunque en un nicho más técnico. La constante es la misma: el fundador que entiende el dolor del cliente desde dentro y construye una solución con datos cuantificables tiene una ventaja enorme a la hora de negociar con un comprador estratégico.

Desde la redacción hemos visto cómo el ecosistema barcelonés sigue generando talento deep tech que atrae a corporaciones globales. Aplicar metodologías como Lean Startup para validar hipótesis antes de escalar y mantener un burn rate bajo fue clave para que Big Blue Analytics llegase a este punto sin depender de inversión externa que diluyese a los fundadores. El control accionarial probablemente les permitió negociar la salida desde una posición de fuerza.

No necesitas ser un unicornio para lograr un gran exit. A veces, un millón de euros de ingresos recurrentes con una tecnología propietaria vale más que una valoración hinchada.

Para el founder que está construyendo en un nicho B2B, el mensaje es nítido: busca métricas de ahorro o generación de ingresos que hablen el idioma de tu posible comprador. El importe confidencial de esta operación no resta valor al aprendizaje; al contrario, indica que ambas partes encontraron un precio que reflejaba el encaje estratégico, no solo los múltiplos de mercado.

🚀 Hoja de Ruta para Emprender

  • Resuelve un problema con un euro concreto: identifica cuánto dinero pierde tu cliente potencial con el statu quo y diseña tu solución para atacar esa cifra. Tu producto debe poder presumir de un retorno medible, como el 30% de ahorro de Occam.
  • Valida con clientes de verdad antes de buscar inversión: Big Blue Analytics alcanzó 950.000 euros de facturación con un equipo pequeño. El product-market fit demostrado es el mejor aval ante un comprador estratégico.
  • Protege tu tecnología y tu equipo: el conocimiento encapsulado en el equipo y en el código fue lo que SITA valoró. Cuida la propiedad intelectual y la retención del talento clave como si ya estuvieras en un proceso de due diligence.
  • Aprende del lenguaje del comprador: si aspiras a un exit corporativo, entiende qué métricas, integraciones o sinergias busca un gigante de tu sector y construye tu hoja de ruta con esos hitos en mente.

Renfe acusa al gobierno de Ayuso de discriminar con la TTP

La relación entre Renfe y el Gobierno de la Comunidad de Madrid ha sumado un nuevo capítulo de alta tensión institucional. En esta ocasión, la operadora ferroviaria pública ha acusado de forma directa al ejecutivo liderado por Isabel Díaz Ayuso de introducir criterios que discriminan a los usuarios en el acceso a los servicios públicos. El detonante de este duro reproche ha sido la aprobación, por parte del Consorcio Regional de Transportes de Madrid (CRTM), de unas nuevas instrucciones que condicionan la expedición de la Tarjeta de Transporte Público Personal (TTP) a la acreditación obligatoria del empadronamiento a partir de este lunes 15 de junio.

Una medida que rompe la igualdad y penaliza al usuario

Para la compañía pública, vincular la obtención de la tarjeta de transporte al registro administrativo del padrón municipal es un error flagrante que introduce diferencias injustificables entre los ciudadanos. Renfe sostiene que la política de movilidad de cualquier administración debe centrarse en un objetivo único y claro: reducir el uso del coche privado y fomentar el transporte colectivo. Al imponer barreras basadas en el lugar de residencia, se torpedea esta estrategia y se discrimina abiertamente a las personas por su situación administrativa o su lugar de origen.

La operadora denuncia que esta decisión del Consorcio Regional de Transportes de Madrid atenta directamente contra la cohesión social y territorial de la región. Restringir o dificultar el acceso a la TTP penaliza a miles de ciudadanos que, a pesar de no estar empadronados en la Comunidad de Madrid, se desplazan diariamente por su red de transportes por motivos laborales, académicos, médicos o comerciales. Según la empresa, este requisito aleja por completo al sistema de transportes del principio de igualdad universal que debe regir de forma obligatoria en la gestión de cualquier servicio público esencial.

Decisiones unilaterales frente al modelo sin restricciones de Renfe

Más allá del fondo de la medida y de la acusación de discriminación, Renfe ha criticado con dureza las formas en las que se ha gestado este cambio normativo. La compañía lamenta que el gobierno autonómico haya adoptado esta decisión de manera unilateral, sin ofrecer información ni consulta previa, y situándose por completo al margen de los mecanismos habituales de coordinación institucional. A ojos de la operadora, esta forma de actuar vulnera los principios de cooperación y cogobernanza que son imprescindibles cuando se ponen en juego aspectos tan sensibles como el equilibrio financiero y operativo de toda la red de transportes.

Como respuesta a este movimiento, Renfe ha anunciado que solicitará de manera inmediata la convocatoria urgente de la comisión de seguimiento. El objetivo será analizar a fondo las consecuencias de la norma y recordar que no se pueden tomar decisiones de este impacto sin contar con todos los actores implicados en el sector.

Tren de Cercanías Renfe. Fuente: Agencias

Frente a las trabas y restricciones que ahora exige la Comunidad de Madrid, la empresa pública ha querido reivindicar la filosofía de sus propios títulos de transporte, diseñados para ofrecer soluciones flexibles sin necesidad de justificar el empadronamiento de los usuarios:

Título de TransporteCoste y Condiciones GeneralesÁmbito de Validez¿Exige Empadronamiento?
Abono Mensual Renfe20 € (10 € para jóvenes). Viajes ilimitados.Todos los núcleos de Cercanías de España.No
Bonotren RenfeTarifa según trayecto. Válido para 10 viajes.Un núcleo concreto y zonas seleccionadas.No
Tarjeta TTP (CRTM)Tarifas fijadas por el Consorcio de Madrid.Red de transportes de la Comunidad de Madrid.Sí, obligatorio desde el 15 de junio

Con este contraste, Renfe busca evidenciar que es posible gestionar la movilidad de forma justa y económica, mientras mantiene su ofensiva contra una normativa madrileña que, a su juicio, quiebra la equidad en el transporte de la región.

Nuevas métricas de Bitcoin de MicroStrategy: ¿innovación o excusa?

MicroStrategy ha presentado esta semana un nuevo conjunto de indicadores para medir la rentabilidad de su inversión en bitcoin. La empresa, que dirige Michael Saylor, acumula ya 580.000 bitcoins en su balance, y estos nuevos parámetros pretenden ofrecer una visión más nítida de si la estrategia está funcionando.

La compañía ha bautizado estas métricas como ‘BTC Yield’ y ‘BTC por Acción’, y las ha presentado los los nuevos parámetros en un comunicado a los inversores. La idea es sencilla: medir cuánto bitcoin adicional se genera por cada acción en circulación, reflejando así la capacidad de la empresa para aumentar sus reservas de bitcoin sin diluir a los accionistas.

Según la propia MicroStrategy, en el último trimestre el BTC Yield alcanzó un 7,2%, lo que significa que por cada acción en manos de un inversor, la empresa sumó bitcoin por un valor equivalente al 7,2% de su cotización. Dicho de otro modo, si un accionista mantenía 100 euros en acciones, ahora esas acciones respaldan 7,2 euros más en bitcoin, una rentabilidad que la compañía califica de ‘pionera’ en el mundo corporativo.

Para ponerlo en contexto, MicroStrategy compró la mayoría de sus bitcoins a un precio medio de unos 35.000 dólares por unidad. Con el bitcoin cotizando en torno a los 120.000 dólares, las plusvalías latentes superan los 49.000 millones de dólares. No obstante, estas métricas nuevas se centran en el flujo, no en el stock: miden cuánto bitcoin se añade, no cuánto valen los que ya se tienen.

El mercado ha recibido este movimiento con división de opiniones. Mientras algunos analistas aplauden el intento de medir la eficiencia de la estrategia, otros lo ven como una forma de redefinir el éxito para no tener que reconocer pérdidas no realizadas cuando el precio del bitcoin cae. ‘Es como un fondo que mide las suscripciones netas pero ignora el valor liquidativo’, ironizaba un gestor en redes sociales.

Medir la generación de bitcoin es una métrica necesaria, pero no sustituye a la contabilidad tradicional del riesgo.

Qué métricas ha presentado MicroStrategy y cómo se calculan

Las dos estrellas del nuevo panel de MicroStrategy son el BTC Yield y el BTC por Acción. El primero calcula el porcentaje de bitcoin añadido al balance en relación con la capitalización bursátil de la empresa. En esencia, muestra cuánto bitcoin adicional está generando la compañía para cada dólar invertido en sus acciones, algo parecido a un dividendo en criptoactivo. El segundo, más intuitivo, divide el total de bitcoin en tesorería entre el número de acciones en circulación: hoy, cada título de MicroStrategy equivale a aproximadamente 0,0032 bitcoin.

La empresa también ha desvelado el Coste Medio por Bitcoin Acumulado, un indicador que refleja el precio al que se ha ido construyendo la posición. Con la última gran compra de junio, esa cifra ronda los 35.000 dólares, lo que permite a la compañía presumir de una rentabilidad sobre el coste superior al 240% a precios actuales. Sin embargo, estas métricas no aparecen en la contabilidad oficial bajo las normas de información financiera estadounidenses; son lo que la empresa denomina ‘métricas operativas’.

Para muchos inversores institucionales, esta transparencia es bienvenida. ‘Por fin un estándar para comparar empresas con estrategia bitcoin’, señalaba un analista de la firma de investigación MicroStrategy en su blog corporativo. Pero la recepción no es unánime.

El escepticismo: ¿innovación o excusa contable?

Los críticos señalan tres puntos débiles. El primero es que las métricas ignoran las minusvalías latentes cuando el bitcoin cae, algo que no es un escenario remoto dada la volatilidad del activo. El segundo es que el BTC Yield puede aumentar simplemente comprando más bitcoin a crédito, lo que incrementa el riesgo de apalancamiento sin que el indicador lo recoja. Y el tercero, más de fondo, es que estas cifras son autocreadas y no están auditadas del mismo modo que los resultados financieros tradicionales.

Es como si una empresa textil creara su propio indicador de rentabilidad por hectárea de tela comprada’, comentaba un experto en gobierno corporativo consultado por esta redacción. La comparación es extrema, pero sirve para entender el recelo: MicroStrategy está proponiendo un lenguaje contable propio porque el actual, simplemente, no le es favorable.

A pesar de las críticas, la compañía defiende que estas métricas son complementarias y que ayudan al inversor a entender la ejecución de la estrategia. La realidad es que, hasta ahora, el precio de las acciones de MicroStrategy ha seguido la estela del bitcoin casi a la perfección, así que el mercado ya valora, de facto, sus tenencias. Lo que está por ver es si estas nuevas reglas de medición cambian la percepción o solo añaden ruido.

Una apuesta que redefine la tesorería corporativa

Más allá del debate métrico, la historia de MicroStrategy es la de una empresa que ha convertido el bitcoin en su activo de reserva exclusivo. Fue la primera gran cotizada en hacerlo, allá por agosto de 2020, y desde entonces ha servido de espejo para otras como Metaplanet o Semler Scientific. El movimiento de junio de 2026, con la introducción de estas métricas, busca precisamente institucionalizar esa filosofía: si el bitcoin es el nuevo oro digital, dice Saylor, las empresas deberían tener herramientas para medir cómo de bien están construyendo sus reservas.

El riesgo, y así lo advierten los más cautos, es que estos indicadores acaben desviando la atención del dato realmente relevante: la capacidad de la empresa para generar ingresos operativos y pagar su deuda. MicroStrategy carga con una deuda considerable, utilizada en parte para financiar la compra de más criptomonedas. Mientras el bitcoin suba, la ecuación es favorable. Pero si el mercado gira y la empresa tiene que financiar obligaciones, ninguna métrica de ‘BTC Yield’ pagará los intereses.

En definitiva, los nuevos números son un intento legítimo de aportar transparencia dentro de un terreno contable aún en construcción. Pero como todo en el mundo cripto, conviene leerlos con la misma prudencia que se aplica a cualquier otra promesa de rentabilidad fácil. La pregunta que queda en el aire es si los auditores, los reguladores y, sobre todo, los inversores acabarán adoptando este nuevo lenguaje o lo dejarán como una anécdota corporativa.

Solana acapara pagos de agentes IA: 35M transacciones y liderazgo frente a memecoins

El camarero ni siquiera tocó un monedero. Una aplicación en la barra detectó el teléfono, comprobó el saldo y un agente liquidó el pago en cadena antes de que la espuma del café terminara de asentarse. El recibo decía x402. Si sigues Solana por los rankings de memecoins, es fácil que este cambio te pase desapercibido. Los pagos iniciados por agentes con x402 están creciendo de forma silenciosa, menos llamativos que una vela del 1000%, pero mucho más cerca del comercio real.

Solana ha procesado más de 35 millones de transacciones a través del protocolo x402 desde su desembarco en la red este verano, según los datos oficiales recogidos en la página de x402 en Solana. Cada una de esas operaciones ha costado de media unos 0,00025 dólares en comisiones, con una finalidad que ronda los 400 milisegundos. Traducido: el tiempo que tardas en sacar la tarjeta del bolsillo, un agente ya ha pagado, verificado y archivado el recibo en cadena.

El dato no es menor. Llega en un momento en que Solana lleva dos años demostrando que puede digerir explosiones especulativas de volumen. La pregunta ahora es otra: ¿puede sostener pagos automatizados de baja latencia que funcionen para consumidores y comercios a escala? x402 —un protocolo para transacciones agénticas— está emergiendo como el catalizador de esa respuesta.

Qué es x402 y por qué encaja como un guante en Solana

x402 define una forma común para que agentes autónomos —aplicaciones, bots, dispositivos y servicios— negocien y liquiden pagos en cadena con la mínima fricción. El usuario fija las reglas: qué agente puede gastar, con qué límites, en qué tokens y durante qué franjas horarias. A partir de ahí, el agente actúa solo. Sin pedir firma a cada paso, sin notificaciones innecesarias.

Para que esto funcione en la vida real, la experiencia de usuario depende de dos variables: finalidad y coste. Si un pago tarda segundos en confirmarse o cuesta unos céntimos de más, el flujo se rompe. Solana ofrece ~400 milisegundos de finalidad y comisiones de ~0,00025 dólares por transacción, condiciones que permiten confirmaciones instantáneas sin ansiedad por las tarifas, según la documentación oficial de x402 en Solana. Ese salto de usabilidad hace viable que un agente gestione el pago de un café a las 8:30, un viaje en patinete a las 18:00 o una sesión de juego a las 21:15 sin interrumpir al usuario.

Por qué los pagos de agentes pesan más que las memecoins

Las memecoins generan atención. Los pagos agénticos con x402 sugieren demanda repetible: software que toma decisiones en tiempo real para liquidar valor vinculado a actividad real. Una puede dispararse sin retener; la otra se acumula por hábito.

La diferencia se ve en los números. El panel oficial de x402 registra 75,41 millones de transacciones y 24,24 millones de dólares en volumen durante los últimos 30 días, con 94.000 compradores y 22.000 vendedores activos. De ese total, más de 35 millones de transacciones han corrido sobre Solana, concentrando casi la mitad de la actividad del protocolo en una sola cadena. No es casualidad: la combinación de velocidad y coste mínimo actúa como un imán para los desarrolladores que construyen flujos de pago autónomos.

Además, un informe de Chainalysis citado por el ecosistema apunta a que las transferencias de un dólar o más representan ya el 95% del volumen total de x402, frente al 49% de principios de 2025. El protocolo está pasando de los micropagos de juguete a flujos económicos con sentido comercial.

En paralelo, Base —la red de capa 2 de Ethereum incubada por Coinbase— superó los 100 millones de transacciones agénticas acumuladas en el primer trimestre de 2026, según el mismo análisis. La adopción no es un juego de suma cero, pero Solana parte con ventaja en usabilidad. La rapidez con la que el ecosistema ha absorbido 35 millones de transacciones x402 en cuestión de meses sugiere que los desarrolladores valoran la latencia y el coste por encima de otras variables.

Las memecoins demuestran que hay atención; los pagos de agentes, que hay demanda repetible. Uno es un pico de adrenalina, el otro es un hábito de consumo.

El termómetro real de la salud de Solana

Conviene recordar de dónde viene Solana. La red sufrió varias paradas entre 2021 y 2022 que minaron la confianza de los inversores institucionales. Después vino el colapso de FTX en noviembre de 2022, que arrastró a SOL hasta mínimos cercanos a los 8 dólares. La recuperación fue progresiva: el ecosistema se reconstruyó sobre la mejora del cliente validador Agave, el despliegue progresivo de Firedancer como segundo cliente independiente y la explosión de actividad en protocolos como Jupiter y Jito.

Pero una cosa es sobrevivir a un stress test y otra distinta es demostrar que la red puede sostener comercio cotidiano. Las memecoins probaron la capacidad de procesamiento en ráfagas. Los pagos de agentes con x402 prueban la fiabilidad, las garantías de liquidación y la ergonomía para el desarrollador en un contexto de consumo diario. Son dos exámenes distintos. Y el segundo es el que determina si una cadena entra en la vida de la gente.

Los riesgos, sin embargo, no han desaparecido. Una mala configuración de los agentes podría drenar fondos si los límites de gasto son demasiado laxos. Los bugs en contratos inteligentes nuevos son una superficie de ataque real; las auditorías y la verificación formal siguen siendo imprescindibles. La congestión de red en momentos de picos de tráfico —un lanzamiento, un concierto, un evento de juego— pondrá a prueba la promesa de los 400 milisegundos. Y los reguladores aún no han dicho la última palabra sobre pagos autónomos, autorizaciones recurrentes y delegación de custodia.

Dicho de otro modo: la automatización amplifica lo bueno y lo malo. Controles estrictos, monitorización activa y botones de revocación accesibles no son opcionales; son la condición de supervivencia del ecosistema.

Aun así, los datos apuntan en una dirección clara. Cuando un protocolo de pagos agénticos procesa 35 millones de transacciones en una sola red en menos de un trimestre, con costes de fracción de céntimo y liquidación instantánea, algo está cambiando. No es especulación. Es infraestructura funcionando en segundo plano, sin que el usuario tenga que entender qué hay debajo. Y eso, en pagos, es justo lo que se busca.

Prohibición de acceso a las redes sociales a los menores en el Reino Unido: el plan de Starmer que prohíbe TikTok e Instagram

El Gobierno británico veta el acceso de los menores de 16 años a las redes sociales y asesta un duro golpe a los ingresos publicitarios de Meta y TikTok. La prohibición, que podría entrar en vigor en 2027, emula la norma australiana de 2025 y se extiende a juegos en línea y chatbots sentimentales. Reino Unido, que ya cuenta con la Ley de Seguridad en Línea, completa así el mayor blindaje legal para la infancia digital en Occidente.

Claves de la operación

  • Impacto financiero directo: el mercado publicitario infantil, en el aire. La medida afecta a cerca de ocho millones de adolescentes y pone en juego un mercado estimado en más de 300 millones de euros anuales.
  • Modelo australiano como espejo y precedente. La ley emula la prohibición de Canberra y allana el camino para más restricciones en la Unión Europea, donde la DSA ya contempla obligaciones de protección del menor.
  • El cerco se amplía a los videojuegos y los chatbots con sesgo romántico. Por primera vez, una regulación de este calado apunta a las interacciones con desconocidos en juegos multijugador y a los asistentes virtuales diseñados para simular relaciones.

El anuncio de Downing Street confirma que la regulación de la infancia digital ha dejado de ser un debate teórico para convertirse en una realidad normativa con efectos medibles en los balances de las empresas.

El recorte a los ingresos publicitarios de las grandes tecnológicas

Los ingresos por publicidad conductual de las plataformas dependen, en gran medida, de la permanencia y la atención de los usuarios más jóvenes. Según las estimaciones de analistas del sector, los menores de 16 años representan una porción significativa del tiempo de uso en aplicaciones como TikTok e Instagram, y su salida forzosa reducirá el volumen de inventario y por tanto el valor del ecosistema.

Para Meta, propietaria de Instagram, y ByteDance, titular de TikTok, el mercado británico es el tercero más lucrativo de Europa en ingresos por usuario. Un alejamiento forzoso de los adolescentes complica sus proyecciones de crecimiento a medio plazo, justo cuando ambas compañías redoblan su apuesta por la monetización del comercio social entre la Generación Z.

El reto técnico de verificar la edad sin vulnerar la privacidad añade otra capa de complejidad. El Ejecutivo de Starmer baraja sistemas de doble autenticación o la verificación mediante documentos oficiales, una exigencia que podría alejar a parte de los usuarios adultos y disparar los costes operativos de las plataformas.

Las declaraciones de Starmer al anunciar la medida fueron contundentes. «¿Creemos de verdad que las redes sociales crean un entorno feliz para nuestros hijos? ¿Creemos que es un lugar donde pueden sentirse seguros?», preguntó, respondiendo él mismo que no. La retórica del primer ministro conecta con un malestar social que los sondeos ya recogían desde la pandemia.

Cuando un país prohíbe, no solo cambia sus leyes: le arrebata a las plataformas la cantera de usuarios del mañana.

El cerco al ‘gaming’ y los chatbots sentimentales

La iniciativa de Starmer va más allá de las redes clásicas. El plan prohibirá también que los menores interactúen con desconocidos en videojuegos multijugador y que utilicen aplicaciones de inteligencia artificial diseñadas para simular relaciones románticas o sexuales.

Este frente abre un nuevo campo de batalla regulatorio para estudios como Epic Games (Fortnite) o Roblox Corporation, que basan su modelo en la interacción social. La inclusión de los chatbots ‘afectivos’ —un sector en auge tras la irrupción de los grandes modelos de lenguaje— demuestra la velocidad con la que la legislación trata de alcanzar a la innovación.

La ‘ola australiana’ llega a Europa: ¿está España en la lista de espera?

El precedente de Canberra, que prohibió el acceso a redes a los menores de 16 años en 2025, encendió una mecha que recorre el continente. La Comisión Europea ya estudia medidas armonizadas en el marco de la Ley de Servicios Digitales (DSA), y el Reino Unido, a pesar del Brexit, se alinea con ese impulso regulador.

En España, la Agencia Española de Protección de Datos (AEPD) ha sido una de las más activas en sancionar el tratamiento de datos de menores. La multa de cinco millones de euros a TikTok en 2024 por recabar información sin consentimiento parental marcó un hito, y el debate sobre la verificación de edad lleva años en la agenda política.

La ley británica, aunque no afecta directamente a la normativa española, añade presión política para que el Gobierno de Pedro Sánchez acelere una regulación propia. Varios ministros ya han manifestado su ‘preocupación por el impacto de las redes en la salud mental juvenil’, y fuentes de Moncloa admiten que se sigue con ‘mucho interés’ el modelo australiano.

En esta redacción consideramos que el movimiento de Starmer confirma que la protección de la infancia digital es ya un campo de batalla regulatorio global. Las plataformas que quieran seguir captando a los consumidores del futuro tendrán que hacerlo dentro de un marco cada vez más estrecho. Y ese marco se dibuja hoy en Londres, en Canberra y, pronto, quizá en Madrid.

Multas ZBE ilegales: 3,5 millones de sanciones declaradas ilegales, reclama ya

Más de 3,5 millones de multas de Zona de Bajas Emisiones (ZBE) impuestas por el Ayuntamiento de Madrid han sido declaradas ilegales por el Tribunal Superior de Justicia de Madrid (TSJM). La asociación Automovilistas Europeos Asociados (AEA) exige la anulación inmediata de todas las sanciones y la paralización de los embargos en curso. Si recibiste una multa entre enero de 2022 y el 31 de diciembre de 2025, puedes reclamar ya la devolución del importe que pagaste.

La presión sobre el consistorio madrileño se ha intensificado tras conocerse los últimos datos oficiales. Según las estadísticas del Portal de Transparencia municipal, fueron 3.424.744 las denuncias tramitadas en ese periodo, un montante que supera los 200 euros por sanción. A tenor de la resolución judicial firme, todas ellas carecen de cobertura legal.

Tres millones y medio de sanciones, por un valor cercano a los 700 millones de euros, están hoy en el aire.

La sentencia que declara ilegales las sanciones de la ZBE madrileña

El pasado mes de abril, el TSJM emitió una resolución que anulaba los artículos de la ordenanza municipal que daban cobertura a las restricciones de acceso y a las multas asociadas a las ZBE de Distrito Centro, Plaza Elíptica y la denominada Madrid ZBE. El fallo, con efectos retroactivos (ex tunc, según el artículo 72.2 de la Ley de la Jurisdicción Contencioso-Administrativa), expulsaba del ordenamiento esos preceptos y dejaba sin validez los actos administrativos dictados a su amparo.

Sin embargo, el Ayuntamiento de Madrid, presidido por José Luis Martínez-Almeida, mantiene activos millones de expedientes sancionadores y sigue ejecutando embargos sobre cuentas bancarias de ciudadanos. AEA ha presentado un requerimiento formal ante la Junta de Gobierno municipal para exigir el cumplimiento inmediato del mandato judicial.

Qué multas se pueden reclamar y cuánto dinero recuperar

Las multas anulables son todas aquellas impuestas desde enero de 2022 hasta el 31 de diciembre de 2025, fecha en la que se modificó la ordenanza. La cuantía asciende a 200 euros por infracción, por lo que un conductor con varias sanciones podría reclamar varios cientos de euros. No hay pérdida de puntos del carnet, ya que las infracciones de ZBE no conllevan detracción de saldo.

El Ayuntamiento, de Madrid mantiene los procedimientos de embargo sobre cuentas de ciudadanos pese a que la sentencia es firme. Esta circunstancia ha llevado a AEA a denunciar una “flagrante infracción del principio de legalidad” y a exigir el archivo de oficio de todas las sanciones pendientes.

Cómo reclamar la devolución de la multa de ZBE paso a paso

Si ya pagaste una multa de ZBE en el periodo señalado, puedes iniciar la reclamación de las cantidades abonadas. Estos son los pasos recomendados por los servicios jurídicos de AEA:

  1. Localiza el expediente sancionador. Revisa el número de expediente, la fecha de la denuncia y el justificante de pago si abonaste la multa.
  2. Presenta un escrito de solicitud de revocación y devolución de ingresos indebidos ante el Ayuntamiento de Madrid. Puedes hacerlo a través de la sede electrónica municipal o con representación legal.
  3. Acompaña la sentencia del TSJM (referencia: recurso contencioso-administrativo 505/2023) como fundamento jurídico de tu petición.
  4. Si el Ayuntamiento no contesta en el plazo de tres meses, puedes interponer un recurso contencioso-administrativo ante el propio TSJM.

Asimismo, si tienes una multa pendiente de pago y no ha prescrito (cuatro años), puedes solicitar que se archive el expediente por nulidad de la norma. No conviene pagar ahora sin antes revisar tu situación.

Análisis: ¿por qué el Ayuntamiento sigue embargando?

La actitud del consistorio madrileño resulta difícil de justificar desde la legalidad. La sentencia del TSJM es firme y tiene efectos generales (erga omnes), por lo que ningún expediente basado en los preceptos anulados puede mantenerse vivo. El hecho de que la Agencia Tributaria de Madrid continúe practicando embargos sobre cuentas corrientes de cientos de miles de automovilistas supone, en la práctica, un enriquecimiento indebido y una vulneración del derecho a la tutela judicial efectiva.

Llama la atención, además, que el Ayuntamiento cambiara la ordenanza a finales de 2025 sin dar publicidad al hecho de que las multas anteriores quedaban sin cobertura. Muchos ciudadanos pagaron esas sanciones confiando en su legalidad, y ahora tienen que reclamar activamente para recuperar su dinero. Es un ejemplo más de cómo la complejidad normativa y la falta de transparencia acaban perjudicando al conductor.

La presión de AEA y la acumulación de recursos podrían forzar una respuesta política. Mientras tanto, la recomendación es clara: no dejes pasar la oportunidad de reclamar. El coste de no hacerlo es perder 200 euros —o más— a los que tenías derecho.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Sentencia judicial que declara ilegales los artículos de la ordenanza de ZBE que sustentaban las multas en Madrid.
  • Sanción económica: 200 euros por multa (importe reclamable si ya se pagó).
  • Puntos del carnet: No aplica (las infracciones de ZBE no restan puntos).
  • Entrada en vigor: Sentencia firme con efectos retroactivos desde enero de 2022.

Dormir con calor: la ciencia explica por qué descansas peor y cómo refrescar por la noche

El descanso nocturno se resiente cuando el mercurio sube. La razón es fisiológica: para conciliar el sueño, el cuerpo necesita bajar su temperatura central unos 0,5 °C, un mecanismo que el calor bloquea. Los expertos en cronobiología explican que las noches cálidas fragmentan el sueño y reducen la energía al día siguiente, porque la termorregulación se convierte en un obstáculo para el rendimiento diario.

El descenso térmico: la señal que tu cerebro necesita para dormir

El sueño no es un interruptor, sino un proceso que depende de señales biológicas. Una de las más potentes es la caída de la temperatura corporal central, que empieza a descender a medida que se acerca la noche. Cuando la temperatura ambiente es muy alta, el organismo no puede disipar el calor acumulado con la misma facilidad, por lo que esa bajada natural se retrasa o se vuelve incompleta.

En condiciones ideales, la vasodilatación periférica —las manos y los pies se calientan— permite expulsar calor y que el núcleo del cuerpo se enfríe entre 0,5 y 1 °C. Sin ese descenso, el cerebro interpreta que aún no es momento de dormir. El resultado es un sueño más ligero, con más despertares nocturnos y una sensación de cansancio matinal aunque se hayan cumplido las horas en la cama. La ciencia del ejercicio ya sabe que un descanso deficiente lastra la recuperación muscular y el foco mental, dos variables clave del rendimiento.

No se trata solo de la temperatura, sino de todo un engranaje que el verano altera: la duración de la luz, los cambios de horario y las cenas tardías contribuyen a desincronizar el reloj interno. Pero la base fisiológica que más pesa sigue siendo la incapacidad de perder calor.

Estrategias de confort térmico: cómo refrescar la noche y mejorar el descanso

Si el objetivo es facilitar la caída térmica, la primera herramienta está en el baño. Una ducha templada (en torno a 36-38 °C) una hora antes de acostarse provoca un efecto vasodilatador. Al salir de la ducha, la piel se enfría de forma natural y arrastra el calor hacia el exterior, facilitando el descenso térmico central. Al contrario de lo que se cree, el agua muy fría puede generar una vasoconstricción que retiene el calor interno y perjudica la señal de sueño.

La elección del entorno cuenta tanto como la propia ducha. La temperatura del dormitorio que optimiza la transición al sueño se sitúa entre 20 y 22 °C, según los estudios termofisiológicos. Para lograrlo sin abusar del aire acondicionado, basta con ventilar al final de la tarde, bajar persianas durante el día y usar ropa de cama de fibras naturales como el lino o el algodón, que disipan la humedad sin atrapar el calor.

📊 La pauta del confort térmico

  • Ducha templada: Entre 36 y 38 °C, de 5 a 10 minutos, una hora antes de dormir. Imprescindible para activar la vasodilatación y la posterior caída térmica.
  • Temperatura del dormitorio: Mantener entre 20 y 22 °C. La ventilación cruzada, las persianas bajadas y los textiles transpirables ayudan a alcanzarla.
  • Ropa de cama: Apuesta por sábanas de algodón o lino, que absorben la humedad y facilitan la disipación de calor. Evita tejidos sintéticos que retienen el sudor.
  • A tener en cuenta: El alcohol y la cafeína en las horas previas alteran la termorregulación. El alcohol, además, fragmenta el sueño profundo y eleva la temperatura corporal durante la noche.

sueño verano

A estas medidas se suman otros hábitos que protegen el ritmo circadiano: reducir la exposición a la luz azul de las pantallas una hora antes de dormir ayuda a que la melatonina se libere sin retrasos. La mayor duración de la luz diurna en verano ya inhibe de por sí la producción de esta hormona, por lo que cualquier refuerzo sintético, como las pantallas nocturnas, agrava el retraso del inicio del sueño.

La ducha templada justo antes de acostarse induce un descenso posterior de la temperatura central que actúa como señal de sueño.

En el día a día, mantener horarios fijos para irse a la cama —incluso en vacaciones— es una de las recomendaciones más repetidas en cronobiología. El organismo responde mejor a rutinas predecibles; cada noche que nos acostamos a una hora diferente, la temperatura corporal y la melatonina se descuadran y el sueño se resiente.

La ciencia del sueño térmico: lo que funciona y lo que no según la evidencia

No todo lo que se dice sobre dormir con calor tiene el mismo peso. La evidencia en termorregulación del sueño muestra que las duchas frías, por ejemplo, no son la solución idónea: el choque térmico puede elevar temporalmente la temperatura central si el agua está muy por debajo de la corporal, lo que retrasa la conciliación. El efecto vasodilatador de la ducha templada, en cambio, está documentado como un facilitador natural de la bajada térmica.

El mito de dormir completamente desnudo para refrescarse también merece matices. Si la temperatura ambiente supera los 25 °C, cualquier tejido ligero que absorba la sudoración puede ser más eficaz que el contacto directo de la piel con una superficie caliente. La clave, de nuevo, está en la transpirabilidad y no en la ausencia de ropa.

Por otro lado, aunque a menudo se subraya el poder del calor para arruinar el descanso, el principal desregulador en verano es la luz. La mayor cantidad de luz diurna la temperatura nocturna y los cambios de rutina —a menudo subestimados— son los que más interfieren en la recuperación. Atender solo al frescor del dormitorio, sin proteger la liberación de melatonina, es como querer enfriar la habitación con la ventana abierta al sol.

En definitiva, la combinación más eficaz integra las tres patas: control térmico, gestión de la luz y consistencia horaria. Las tres han mostrado resultados sólidos en la optimización del sueño de personas con alta exigencia mental y física, sin necesidad de recurrir a suplementos ni gadgets caros.

⚡ Rutina de Optimización Diaria

  • Ducha templada a las 22:30: Justo una hora antes de tu hora habitual de cama, date una ducha de 5-10 minutos a unos 37 °C. Al salir, la temperatura central caerá y el sueño llegará antes.
  • Adiós a las pantallas a las 22:00: Apaga móviles y ordenadores al menos 60 minutos antes de dormir. La luz azul bloquea la melatonina y prolonga el estado de alerta.
  • Ventila el dormitorio a las 21:00: Abre ventanas opuestas durante 15 minutos para generar una corriente que reduzca la temperatura a 20-22 °C. Luego baja persianas para mantener el frescor hasta la mañana.

Pamplona activa el radar con IA que multa ocho infracciones: velocidad, móvil y semáforo

Pamplona ha activado el primer radar con inteligencia artificial de España, que multa por ocho infracciones a la vez, incluyendo móvil y cinturón. No es un cinemómetro al uso: este dispositivo, instalado en puntos elevados de la ciudad, utiliza cámaras de alta resolución y software de aprendizaje automático para analizar cada vehículo de forma individual y sancionar hasta ocho conductas de riesgo distintas en un mismo instante. Los conductores que circulen por Pamplona deben saber que el sistema ya está en funcionamiento desde este mismo mes de junio de 2026.

Qué infracciones detecta el radar de inteligencia artificial de Pamplona

El Ayuntamiento de Pamplona ha dado un salto sin precedentes en la vigilancia del tráfico urbano. Los nuevos radares con IA son capaces de leer matrículas, seguir trayectorias y cruzar datos para identificar hasta ocho infracciones diferentes:

  • Excesos de velocidad.
  • Saltarse un semáforo en rojo.
  • No usar el cinturón de seguridad.
  • Utilizar el teléfono móvil al volante.
  • Cambios de sentido prohibidos.
  • Circulación en sentido contrario.
  • Giros no autorizados.
  • Invasión o estacionamiento en pasos de peatones y líneas amarillas.

A diferencia de los sistemas anteriores, que solo controlaban la velocidad, esta tecnología analiza cada vehículo de forma simultánea, incluso cuando hay varios coches circulando a la vez por distintos carriles. El margen de error es mínimo y las denuncias se generan de forma automática sin necesidad de un agente.

Cuándo ha entrado en vigor y cómo funciona el nuevo superradar

La fecha de activación ha sido este mes de junio de 2026, sin periodo de gracia. Las cuatro unidades adquiridas por el consistorio —un desembolso de 80.000 euros más IVA (20.000 euros por radar)— ya están emitiendo sanciones.

El sistema se coloca en puntos elevados, normalmente junto a semáforos o pórticos, y está preparado para trabajar en condiciones extremas, desde los -30 hasta los 70 grados. Además, controla vehículos que circulan entre 10 y 320 km/h y puede distinguir límites de velocidad diferentes según el carril. La inteligencia artifical (así la denomina el fabricante) permite que una sola cámara haga el trabajo que antes requería varios dispositivos y un operador humano.

superradar IA Pamplona

Cómo evitar la multa del radar con IA que sanciona todo a la vez

La receta es sencilla: cumplir escrupulosamente las normas de tráfico. No basta con levantar el pie del acelerador al ver la cámara. El nuevo radar de IA también te capta si llevas el móvil en la mano, si no te has abrochado el cinturón o si te saltas un semáforo.

Los conductores que pasen por las zonas vigiladas deben tener en cuenta que no hay margen para el descuido. El sistema procesa las imágenes en tiempo real y las envía al centro de gestión de multas municipal. La notificación llegará sin previo aviso, como ocurre con cualquier otro control automatizado.

La buena noticia es que no hay nuevas prohibiciones. Todas las conductas sancionadas ya estaban tipificadas en el Reglamento General de Circulación y en la ordenanza municipal. Lo que cambia es la capacidad de detección simultánea: el radar no elige qué infracción vigila, lo vigila todo al mismo tiempo.

El radar de Pamplona puede detectar hasta ocho infracciones a la vez sin necesidad de un agente, lo que supone un cambio radical en la capacidad de vigilancia automatizada.

Análisis: ¿vigilancia desproporcionada o salto necesario en seguridad vial?

La implantación de este dispositivo marca un precedente en España. Por primera vez, una administración local apuesta por un radar que no se limita a la velocidad, sino que sanciona varias conductas de riesgo de forma simultánea. La eficacia es indudable: se multiplica la capacidad de detección sin aumentar la plantilla de agentes y se recaudan multas que antes quedaban impunes. Pero también abre un debate sobre la proporcionalidad de la medida.

En mi lectura, el sistema es legal y está amparado por la Ley de Tráfico. No hay invasión de la privacidad que otros dispositivos no realicen ya: las cámaras de semáforo en rojo llevan años funcionando. La novedad es que una sola cámara haga de radar de velocidad, de semáforo, de cinturón y de móvil a la vez. Esto puede generar una sensación de vigilancia total que incomode a algunos conductores, pero la realidad es que todas las infracciones que detecta ya estaban prohibidas y sancionadas.

Más allá del debate, lo práctico es saber que otras ciudades estudian ya sistemas parecidos. Si el superradar de Pamplona demuestra resultados, es muy probable que veamos dispositivos similares en Barcelona, Madrid o Valencia en los próximos meses. La recomendación para cualquier conductor es simple: circula siempre como si te estuvieran grabando, porque a partir de ahora, en algunas calles, es exactamente lo que va a ocurrir.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Radar con inteligencia artificial que detecta hasta ocho infracciones simultáneas (velocidad, semáforo, móvil, cinturón, giros prohibidos y estacionamiento indebido).
  • Sanción económica: Varía según la infracción. Velocidad: hasta 600 euros. Móvil: 200 euros. Semáforo: 200 euros. Cinturón: 200 euros. Estacionamiento en paso de peatones: 200 euros.
  • Puntos del carnet: Móvil: 3 puntos. Cinturón: 3 puntos. Semáforo: 4 puntos. Velocidad: de 2 a 6 puntos según exceso.
  • Entrada en vigor: Junio de 2026 (ya está en funcionamiento y emitiendo denuncias).
Publicidad