Ferrovial suma la concesión de la I-285 de Atlanta a su apuesta por las autopistas estadounidenses, pero el elevado compromiso financiero de los proyectos y la falta de visibilidad sobre sus retornos dividen a los analistas.
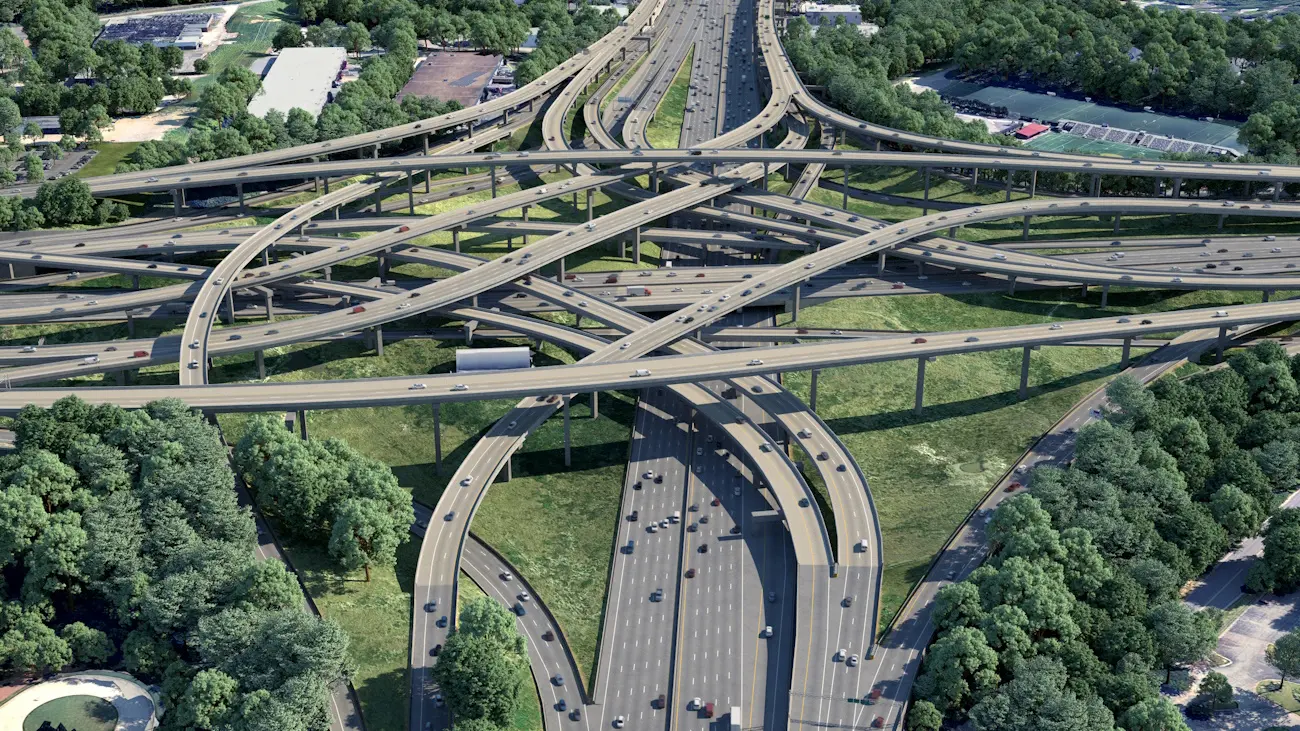
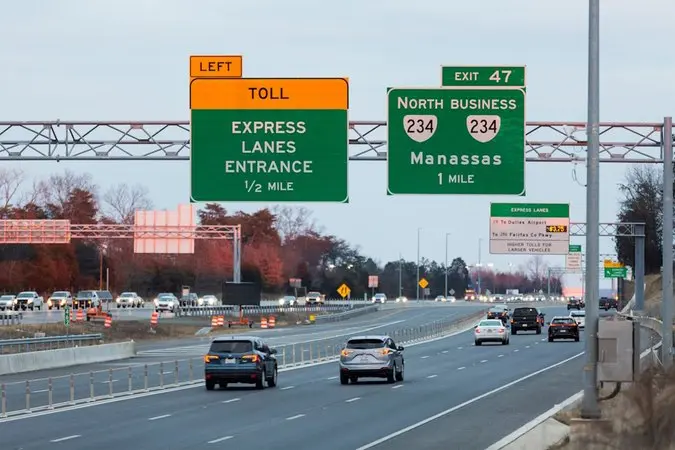
Los analistas de Renta 4, AlphaValue y RBC Capital Markets valoran que Top End Mobility Group, consorcio liderado por Ferrovial, haya sido seleccionado para desarrollar los carriles exprés de la I-285 East en la zona metropolitana de Atlanta, Georgia.
“La I-285 East representa nuestro primer proyecto de carriles exprés en Georgia y marca un hito importante para Ferrovial en un estado en el que estamos presentes desde hace más de una década”, afirmó Ignacio Madridejos, consejero delegado de Ferrovial.
“Junto con nuestros proyectos de construcción en la región, esta adjudicación demuestra nuestra capacidad para desarrollar infraestructuras complejas y a gran escala, que resultan esenciales para mejorar la movilidad y apoyar el crecimiento económico. Esperamos colaborar estrechamente con nuestros socios públicos y privados para llevar a cabo esta iniciativa que busca mejorar la conectividad y crear valor a largo plazo en toda el área metropolitana de Atlanta”.
Consenso entre los analistas sobre Ferrovial
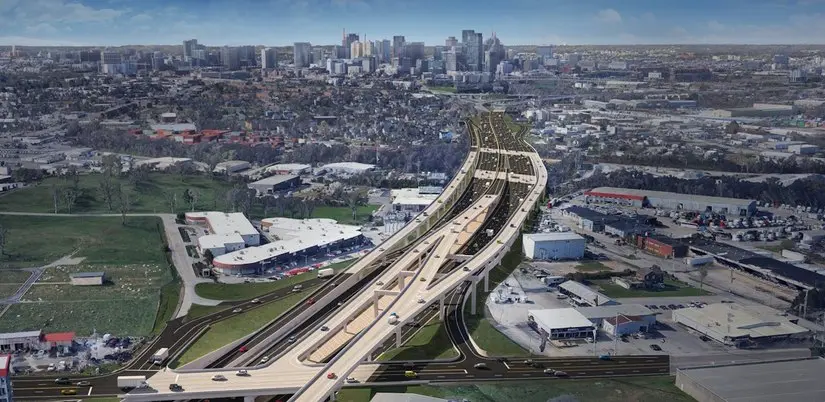
– La adjudicación de la I-285 en Atlanta refuerza la posición de Ferrovial en las concesiones de carriles exprés de Estados Unidos. Es el segundo gran proyecto de este tipo que consigue en pocos meses, tras la I-24 de Tennessee, y consolida su apuesta por las infraestructuras de peaje dinámico.
– La dimensión económica de los contratos genera cautela en el mercado. La inversión en construcción y los elevados pagos comprometidos por las concesiones despiertan dudas sobre la financiación, el coste del capital y la rentabilidad que finalmente obtendrá Ferrovial.
– La visibilidad sobre los retornos es limitada en esta fase. Aunque la compañía defiende que los proyectos crearán valor, los analistas coinciden en que habrá que esperar a conocer más detalles financieros y a que avance el proceso de cierre para evaluar su atractivo real.
– El calendario de ejecución es largo y concentra inversiones importantes. La primera fase de Atlanta está prevista para 2034 y la concesión se desarrollará durante décadas. Por tanto, los beneficios potenciales tardarán en materializarse y la cotización podría seguir sometida a incertidumbre a corto plazo.
– La reacción bursátil dependerá de que Ferrovial despeje las dudas sobre la financiación y la rentabilidad. La adjudicación no supone por sí sola un catalizador inmediato: el mercado necesita comprobar que el desembolso previsto es asumible y que los retornos compensan los riesgos.
– La capacidad de Ferrovial para crear valor a largo plazo sigue siendo un elemento central del debate. Las opiniones reconocen el potencial estratégico de las concesiones estadounidenses, pero difieren en cuánto crédito merece la compañía antes de conocer los retornos y las necesidades de capital.
Principal divergencia entre los expertos
La discrepancia está en la valoración de la acción y en la confianza en la estrategia. Renta 4 considera que las caídas recientes ofrecen una oportunidad de compra y mantiene una recomendación de Sobreponderar. RBC también conserva una visión favorable, apoyada en la trayectoria de Ferrovial y en el valor de sus activos norteamericanos.
AlphaValue, en cambio, se muestra mucho más crítica: cuestiona la rentabilidad de los proyectos, el impacto sobre el balance y la retribución al accionista, y considera que la valoración no resulta suficientemente atractiva pese al retroceso bursátil.
Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones
– Renta 4 estima que la adjudicación de Atlanta refuerza el liderazgo de Ferrovial en las autopistas de peaje dinámico de EEUU y aporta visibilidad a su negocio constructor. Sin embargo, las dudas sobre las necesidades de capital y los retornos pueden seguir presionando la cotización. El analista mantiene su recomendación de Sobreponderar y considera que las caídas recientes ofrecen una oportunidad de entrada a largo plazo.
– AlphaValue advierte de que Ferrovial afronta dos proyectos de enorme dimensión, con inversiones concentradas en el tiempo y menos margen para elevar los peajes que en otras autopistas estadounidenses. El desembolso podría comprometer hasta unos 4.000 millones de euros de capital, limitando la capacidad de retribuir al accionista. Cuestiona también el balance y la valoración bursátil, por lo que no recomienda volver a comprar acciones.
– RBC considera que el mercado puede reaccionar con cautela a la nueva concesión, dado que la rentabilidad de Atlanta tardará años en demostrarse. No obstante, cree que las dudas podrían moderarse a medida que Ferrovial detalle la financiación y que la valoración de sus autopistas norteamericanas siga creciendo. Mantiene una visión positiva, con recomendación de Sobreponderar y un precio objetivo de 68 euros, apoyada en la calidad de los activos existentes y la capacidad del grupo para crear valor.
En conclusión, la adjudicación de Atlanta refuerza la apuesta de Ferrovial por las autopistas estadounidenses, pero también eleva las dudas sobre la financiación, los retornos y el impacto en la retribución al accionista. Mientras RBC y Renta 4 confían en su capacidad para crear valor a largo plazo, Alphavalue advierte de que el elevado compromiso inversor puede no compensar los riesgos. La clave para la cotización será que Ferrovial demuestre la rentabilidad de sus nuevas concesiones.