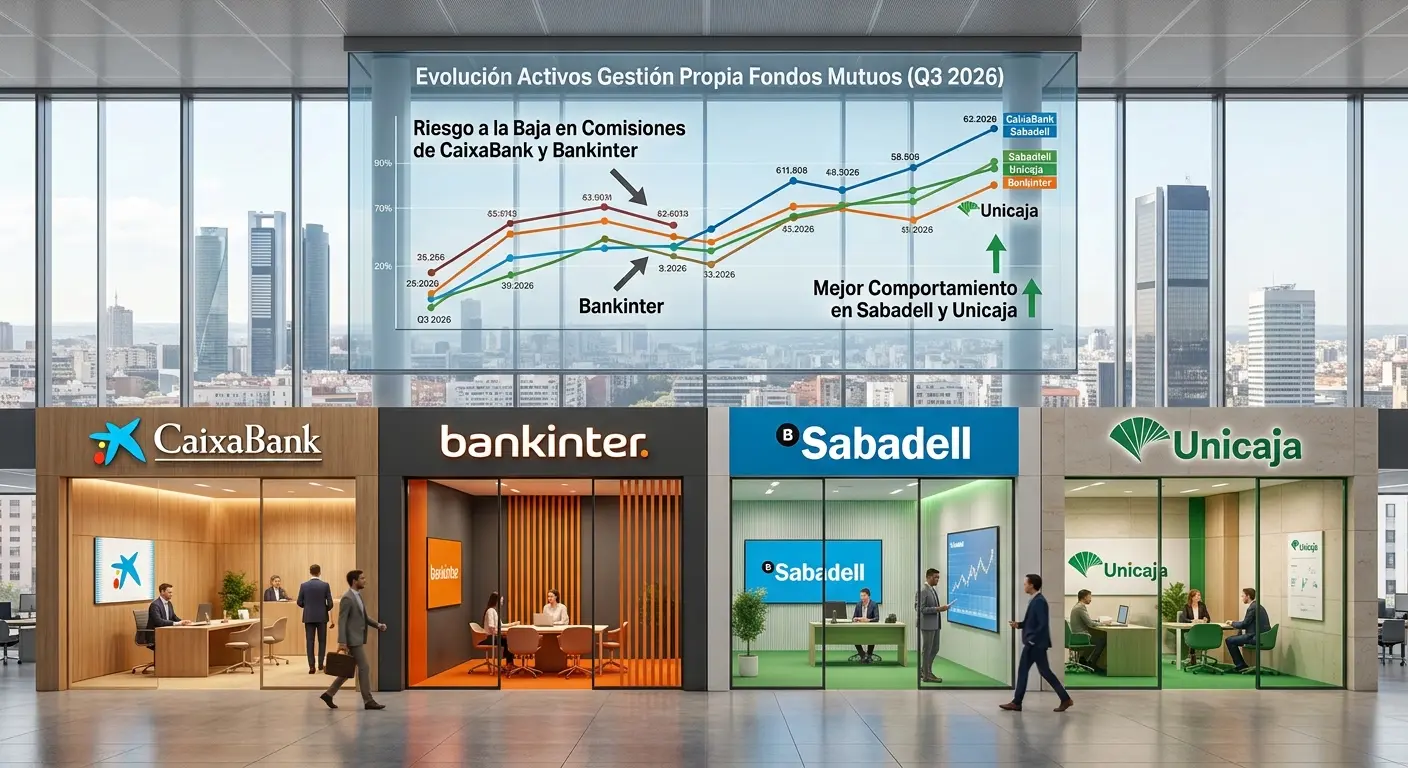
El sector bancario español afronta un cierre de año marcado por el reajuste de las expectativas, centrando el tiro en CaixaBank y Bankinter, en una de sus vías de ingresos más relevantes, las comisiones por gestión de fondos de inversión. Tal y como se detalla en los últimos datos publicados por la Asociación de Instituciones de Inversión Colectiva y Fondos de Pensiones (Inverco), el volumen de activos bajo gestión en fondos de inversión de las gestoras del sistema bancario experimentó un descenso intertrimestral del 0,3% durante el tercer trimestre de 2026.
En este sentido, a pesar de que gran parte de esta ligera contracción responde al comportamiento de los mercados financieros y no a una huida masiva de ahorradores, la evolución entre las principales entidades del país muestra una divergencia sustancial. Mientras que la captación neta global se mantuvo prácticamente estable en el conjunto del sistema, el comportamiento individual de los grandes actores financieros dibuja un mapa desigual. Esta volatilidad interna ha llevado a Citi a advertir sobre un riesgo claro a la baja respecto al consenso del mercado sobre las comisiones operativas, afectando con especial intensidad a entidades de la talla de CaixaBank y Bankinter.
Tal y como adelanta antes de la presentación de resultados del tercer trimestre, la experta de Renta 4, Nuria Álvarez, «las comisiones netas registrarán un crecimiento medio interanual del 8,2%, sustentadas principalmente por las buenas dinámicas de negocio de los bancos, los mercados de capitales, los medios de pago y el dinamismo en la gestión de activos, compensando la estacionalidad habitual».
En jaque las estimaciones de ingresos de CaixaBank y Bankinter
En este contexto, si nos centramos en CaixaBank, los datos reflejan la evolución más débil entre el resto de entidades nacionales. Sin ir más lejos, el patrimonio gestionado en fondos propios por la entidad catalana retrocedió aproximadamente un 1,2% en comparación con el trimestre anterior. De dicha caída, cerca de un 0,5% corresponde directamente a las salidas netas de dinero de la entidad financiera.
Por parte de Citi, matizan que dichos flujos salientes se han concentrado de forma prioritaria en fondos monetarios, es decir, productos que tradicionalmente aportan márgenes de comisión sensiblemente inferiores respecto a la renta variable o mixta; el dato dibuja una inercia operativa para CaixaBank más floja que la registrada por sus competidores inmediatos, como son Banco Sabadell o BBVA, entre otros bancos.
Las comisiones por fondos de inversión representan, de media, aproximadamente el 24% de los ingresos totales por comisiones en el conjunto de la banca española
Borja Ramirez Segura, Citi
No obstante, podemos observar que dicha realidad choca de manera directa con las previsiones financieras vigentes para la entidad financiera. Asimismo, la estimación promedio del consenso de mercado para CaixaBank anticipa que los ingresos totales por comisiones acelerarán su ritmo de crecimiento interanual en el tercer trimestre frente al segundo trimestre del ejercicio fiscal de 2026.
«Esta proyección supone una clara desconexión con los datos reales de la industria. Dado que las comisiones por gestión de fondos representan alrededor del 31% del total de ingresos por comisiones de CaixaBank, una exposición notablemente superior a la media del sector doméstico, situada en el 24%, cualquier freno en la captación o pérdida de activos impacta de forma directa en las proyecciones de ingresos de la entidad», afirma el experto de Citi, Borja Ramirez Segura.

Tal y como detallan los expertos, una situación de sobreestimación similar afecta a Bankinter. Concretamente, Citi se sitúa aproximadamente un 2% por debajo de las cifras del consenso de mercado para las comisiones del tercer trimestre de Bankinter. Si bien el mercado ya anticipaba una ralentización en la tasa de crecimiento interanual de Bankinter respecto al trimestre anterior. «Los números finales todavía requieren un ajuste moderado a la baja para alinearse con la dinámica actual del mercado», afirman los expertos de Citi.
Sabadell y Unicaja lideran la captación
Por otro lado, Unicaja y Banco Sabadell destacaron como los actores más sólidos del trimestre. Unicaja registró un incremento de sus activos bajo gestión cercano al 2,5% intertrimestral, situándose al frente del crecimiento del sector. Por su parte, Banco Sabadell firmó un avance del 1,2% en sus fondos gestionados, un desempeño respaldado fundamentalmente por sólidas entradas netas de patrimonio y el empuje de su arquitectura de alianzas.
El caso de Banco Sabadell adquiere un matiz especialmente relevante debido a la ampliación de su acuerdo estratégico con la gestora francesa Amundi, firmado a mediados de agosto de 2026. Según las estimaciones de Citi, esta alianza renovada aportará un beneficio cercano a los 4 millones de euros en las comisiones del tercer trimestre, proyectando una contribución anual recurrente del entorno de los 20 millones de euros a partir de los ejercicios 2027 y 2028.
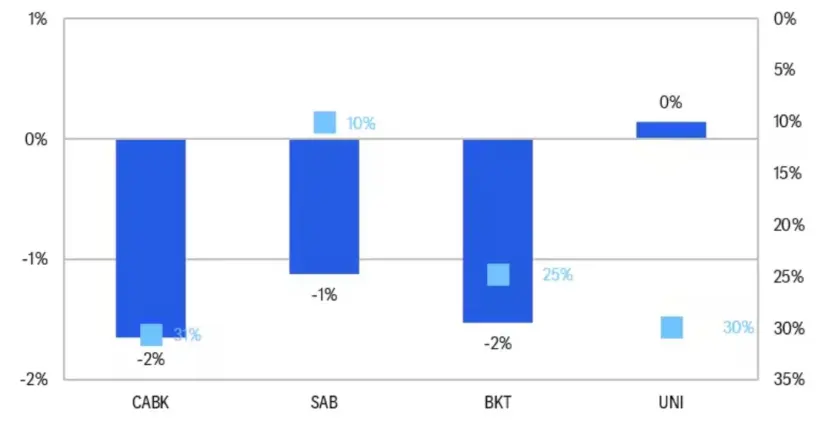
Fuente: Citi
Los expertos de Citi subrayan cómo la composición de las fuentes de ingresos determina el grado de sensibilidad de cada banco ante los vaivenes de este negocio. Las comisiones por fondos de inversión equivalen, en promedio, a un 25% de la facturación total de las entidades españolas, pasando del 10% que representan en el negocio de Sabadell hasta rebasar el 30% en el caso de CaixaBank.
Al proyectar el cierre del ejercicio 2026, las previsiones ajustadas muestran matices relevantes sobre los objetivos fijados por los propios equipos directivos. Para CaixaBank, Citi proyecta un avance interanual del 6% en los ingresos por servicios (que combinan comisiones bancarias y de seguros), una cifra que se sitúa ligeramente por encima de las guías de la propia entidad (alrededor del 5%), aunque un punto porcentual por debajo de la media prevista por el consenso del mercado.
En cuanto a Bankinter, las previsiones apuntan a un crecimiento anual de las comisiones de aproximadamente el 9%, rozando la franja baja del objetivo de doble dígito bajo comunicado por la entidad. En el caso de Unicaja, el crecimiento previsto se sitúa en torno al 2% interanual, en clara concordancia tanto con sus propias previsiones de un solo dígito bajo como con las estimaciones de los analistas de mercado.