Crisis del turismo en EE.UU.: el 45% de los estadounidenses renuncia a viajar por el alza de billetes y combustible

La temporada de viajes de verano en Estados Unidos se está convirtiendo en un barómetro del gasto del consumidor. El 45% de los estadounidenses ha decidido no salir de vacaciones este año, según un sondeo conjunto de NPR, PBS News y Marist College, lo que representa un retroceso de dos puntos porcentuales respecto al mismo periodo de 2025. La razón principal: el encarecimiento de los billetes de avión y del combustible, agravado por el último repunte de la tensión geopolítica en Oriente Medio.

Un sector lastrado por la guerra y el petróleo

Los datos de la Administración de Seguridad en el Transporte (TSA) muestran que durante el fin de semana del 4 de julio —el pistoletazo de salida de la temporada alta— el tráfico aéreo cayó un 2,3% interanual, con 7,3 millones de pasajeros frente a los 7,5 millones del ejercicio anterior. La desaceleración se produce pese al impulso que cabría esperar del Mundial de Fútbol, que este año se celebra con partidos en Estados Unidos, Canadá y México y que, según la firma Sojern, iba a nutrirse sobre todo de viajeros domésticos.

Las tarifas aéreas ya acumulan una subida del 8,2% desde febrero, de acuerdo con el índice de precios del Departamento de Trabajo estadounidense. El barril de Brent, referencia para el queroseno de aviación, se disparó un 4,84% solo el miércoles —el día en que el presidente Trump declaró roto el alto el fuego con Irán—, lo que anticipa una nueva vuelta de tuerca.

  • United Airlines advirtió en abril de que tendría que elevar precios hasta un 20% por el encarecimiento del combustible.
  • American Airlines ha recortado rutas para agosto y septiembre ante la escalada de costes.
  • Spirit Airlines, la aerolínea de bajo coste, cesó operaciones en mayo tras tres décadas en el aire, alegando en el proceso de quiebra los «conflictos geopolíticos» como factor determinante.

«Normalmente hay un aumento estadísticamente significativo del número de vuelos programados durante el verano, pero la guerra ha afectado realmente la capacidad de las aerolíneas para planificar y anticipar cómo transcurrirán los meses estivales. Hasta el 40% de sus ingresos pueden proceder de la temporada de verano. El efecto colateral del combustible de aviación es aún más intenso que el de la gasolina, en muchos sentidos, porque no hay tanta capacidad.» — John Deal, director general de mercados de capitales del banco de inversión Post Oak Group, en declaraciones a Al Jazeera

Efectos en cadena y la respuesta del consumidor

Las aerolíneas europeas tampoco han escapado al golpe. Lufthansa canceló 200.000 vuelos de corto radio en abril para recortar costes, mientras British Airways aplicó un alza de tarifas del 8% dentro del grupo IAG —matriz de Iberia y Aer Lingus, entre otras— para absorber una factura extra de 2.200 millones de dólares.

Además del queroseno, las compañías del Viejo Continente sufren restricciones de espacio aéreo sobre Rusia, Irán, Irak y Líbano que les obligan a alargar rutas y consumir aún más combustible. Esa doble presión está empujando a viajeros de negocios como Rich Pleeth, ejecutivo londinense, a optar por aerolíneas chinas en sus desplazamientos a Asia, porque pueden sobrevolar territorio ruso sin vetos.

El automóvil gana terreno por descarte: la Asociación Estadounidense del Automóvil (AAA) calcula que 61,4 millones de personas utilizaron el coche durante el puente del 4 de julio, prácticamente la misma cifra que un año antes, mientras el galón de gasolina se situaba en 3,79 dólares, lejos del máximo de 4,48 dólares de mediados de mayo, pero aún un 27% por encima de los 2,98 dólares del 28 de febrero, día en que comenzaron los ataques contra Irán.

🌍 El impacto en España y Europa

La debilidad del consumo turístico estadounidense y el encarecimiento generalizado del queroseno tienen una lectura directa para España. El grupo IAG ha reconocido que la mayor parte del sobrecoste de 2.200 millones de dólares recaerá sobre British Airways, pero Iberia, su filial española, no es inmune: una base de costes más alta acaba trasladándose al pasajero en forma de billetes más caros o de menor oferta de rutas.

Para el sector hotelero y de servicios, la menor afluencia de visitantes norteamericanos —uno de los segmentos de mayor gasto por estancia— podría restar décimas al PIB turístico de la costa mediterránea y de las islas. Además, si el repunte del petróleo se consolida, el Euríbor podría verse presionado al alza por unas expectativas de inflación más persistente, encareciendo las hipotecas variables de miles de hogares españoles.

En paralelo, los consumidores europeos sufren precios en surtidor que en países como Países Bajos ya alcanzan los 2,20 euros por litro, lo que frena el tránsito por carretera y añade otra capa de incertidumbre a la demanda interna de la eurozona.

Lo que revela esta radiografía es que el choque geopolítico está filtrándose al consumo de ocio con una rapidez inusual. Si la subida del crudo se traduce en una segunda ronda de aumentos tarifarios a finales de julio, el aterrizaje suave de la economía estadounidense —y, por arrastre, de la europea— se complicará un poco más.

El segundo trimestre de 2026 será mejor de lo esperado para la banca de inversión europea, según Morgan Stanley

El segundo trimestre de 2026 será mejor de lo esperado para la banca de inversión europea, gracias al fuerte dinamismo de los mercados de capitales. Entre las entidades analizadas, Deutsche Bank y Barclays son las recomendaciones preferidas de Morgan Stanley, mientras que UBS y Julius Baer siguen siendo menos atractivas por cuestiones de valoración, capital y/o debilidad en los flujos de clientes.

El banco estadounidense Morgan Stanley mantiene una perspectiva positiva para la banca de inversión europea en el segundo trimestre de 2026. Morgan Stanley anticipa un trimestre sólido impulsado por la fortaleza en banca de inversión (IBD), mercados de renta variable (Equities) y un entorno favorable para la actividad de fusiones y adquisiciones (M&A).

Santander lidera el mercado de asesoramiento en fusiones y adquisiciones en España, mientras Goldman Sachs domina a nivel global

“Deutsche Bank y Barclays son nuestras principales apuestas para este trimestre, y Deutsche pasa a ser ahora nuestra Top Pick, ya que observamos un desajuste entre la valoración y la mejora de los fundamentales en el segundo semestre. El segundo trimestre también será sólido para UBS, pero mantenemos nuestra recomendación de ‘por debajo de la media’ debido a la valoración y a la incertidumbre en torno al capital y los litigios”, explican.

Calendario de resultados de la banca de inversión europea. Imagen: Morgan Stanley

La nota que firma la analista Giulia Aurora Miotto destaca como principales aspectos dentro del sector europeo:

  • Prevemos que la renta variable suba un 19% y los productos FICC un 8%: el crecimiento de los bancos de inversión estadounidenses será más sólido, pero en nuestra opinión, los bancos de inversión de la UE también registrarán un crecimiento superior a las estimaciones.
  • Los datos de Dealogic también apuntan a un trimestre sólido (ECM +89%, DCM +22%, fusiones y adquisiciones +10%), y más por venir (fusiones y adquisiciones anunciadas +62% interanual).
  • Los anuncios de recompra de acciones de UBS y Deutsche Bank son clave: esperamos 2.000 millones de dólares y 500 millones de euros, respectivamente.
  • Creemos que Deutsche Bank puede dar un giro en el segundo semestre; la elevamos a Top Pick.

La banca de inversión lo hará bien, pero el favorito es Deutsche Bank

Morgan Stanley eleva a Deutsche Bank como su principal recomendación debido a una valoración atractiva, la mejora esperada de los fundamentales en el segundo semestre, el potencial de crecimiento de ingresos y un precio objetivo aumentado de 34 a 36 euros.

“El banco ha experimentado un notable cambio de rumbo en los últimos tres años y creemos que es factible alcanzar un RoTE del 13 % para 2028, lo cual no se refleja en su valoración”, explica Aurora.

Sobre el británico Barclays también mantiene una visión muy favorable. Ha incrementado su precio objetivo de 540 peniques a 610 peniques. Morgan Stanley espera resultados superiores al consenso, especialmente en banca de inversión y Wealth Management.

Banca de inversión: fusiones y adquisiciones. Imagen: agencias
Banca de inversión: fusiones y adquisiciones (M&A). Imagen: agencias

Sobre el primero de los suizos, UBS el banco estadounidense considera que tendrá un trimestre fuerte, pero sigue con recomendación de Infraponderar.  En UBS espera un buen desempeño operativo y un programa de recompra de aproximadamente 2.000 millones de dólares. Sin embargo, cree que persisten incertidumbres regulatorias y de capital que limitan el potencial de la acción.

La tesis en UBS pasa por: “Seguimos considerando que el debate sobre el capital, junto con el caso AT1, constituye el principal obstáculo para la evolución de la cotización de las acciones. La incertidumbre en el entorno geopolítico y la debilidad del dólar estadounidense también suponen factores adversos. Los rápidos avances en la integración de Credit Suisse y el sólido rendimiento continuado de las divisiones de Renta Variable y FICC son los principales factores positivos que observamos”.

Telecos: las nuevas directrices de fusiones de la Comisión Europea apenas cambian lo esencial

Así, el segundo banco suizo, Julius Baer, continúa siendo la opción menos preferida. Aunque los activos bajo gestión se benefician de la subida de los mercados, Morgan Stanley espera que los flujos netos de clientes sigan siendo débiles. Por ello, mantiene la recomendación de Infraponderar.

Las estimaciones para el trimestre son:

  • Equities: +19% interanual.
  • FICC (renta fija, divisas y materias primas): +8%.
  • ECM: +89%.
  • DCM: +22%.
  • M&A: +10%.

Además, el banco estadounidense estima que las operaciones anunciadas de M&A aumentan 62%, lo que apunta a un pipeline sólido para los próximos trimestres. Morgan Percibe las recompras de acciones como catalizador.

  • UBS: recompra esperada de 2.000 millones de dólares.
  • Deutsche Bank: recompra esperada de 500 millones de euros.

Comprar una vivienda junto al mar se convierte en un lujo: El precio de la costa sigue disparándose en España

Encontrar una vivienda en primera o segunda línea de playa es cada vez más complicado para muchas familias españolas. El constante incremento de los precios, unido a la escasez de inmuebles disponibles, está haciendo que adquirir una casa en el litoral sea un objetivo cada vez más difícil de alcanzar.

La fuerte demanda, especialmente por parte de compradores extranjeros, y la limitada oferta de viviendas continúan impulsando el mercado inmobiliario costero hasta niveles históricos. En numerosos municipios, el coste por metro cuadrado ya supera ampliamente la media nacional, situando a muchas zonas del litoral fuera del alcance de buena parte de los compradores nacionales.

La costa española mantiene una escalada de precios sin freno

El mercado residencial en las zonas costeras atraviesa uno de los momentos de mayor tensión de los últimos años. Según los últimos datos disponibles del Ministerio de Vivienda y Agenda Urbana, el precio medio de la vivienda ha experimentado un crecimiento superior al 30% en el último lustro, una evolución que refleja el fuerte desequilibrio existente entre la oferta y la demanda.

El atractivo de vivir junto al mar, unido al auge del teletrabajo y al interés de compradores internacionales por adquirir una segunda residencia en España, ha intensificado la competencia por un número limitado de viviendas. Como consecuencia, encontrar inmuebles a precios asequibles resulta cada vez más complicado.

Baleares y la Costa del Sol, entre las zonas más caras

Las Islas Baleares continúan encabezando la lista de los destinos con los precios más elevados del país. En municipios de Ibiza, el coste del metro cuadrado supera ampliamente los 8.000 euros, una cifra que sitúa a estas localidades entre las más exclusivas del mercado inmobiliario español.

La situación no es muy diferente en otros destinos de gran demanda como Benidorm (2.849 euros por metro cuadrado) o Marbella (3.694), o diversos municipios de la provincia de Málaga, donde los precios también mantienen una tendencia claramente alcista gracias al atractivo turístico y residencial de estas zonas.

Marbella o Benidorm mantienen una tendencia claramente alcista

Este incremento afecta tanto a quienes buscan una vivienda habitual como a quienes desean adquirir una segunda residencia para disfrutar de las vacaciones o como inversión a largo plazo.

La oferta sigue siendo insuficiente

Uno de los principales factores que explica esta evolución es la escasez de viviendas disponibles. La construcción de nuevos inmuebles no avanza al mismo ritmo que la demanda, mientras que muchas propiedades permanecen destinadas al alquiler vacacional o son adquiridas por inversores.

Esta falta de oferta mantiene la presión sobre los precios y dificulta que el mercado encuentre un equilibrio. Además, el interés de compradores extranjeros continúa siendo muy elevado, especialmente en las zonas más turísticas del Mediterráneo y las islas, donde el mercado internacional representa una parte importante de las operaciones de compraventa.

Todavía existen municipios más asequibles

A pesar del encarecimiento generalizado, todavía pueden encontrarse localidades costeras donde los precios resultan considerablemente inferiores a los de los grandes destinos turísticos.

Algunos municipios de Andalucía, la Comunidad Valenciana, Galicia o la Región de Murcia siguen ofreciendo viviendas con valores muy por debajo de los registrados en Baleares o la Costa del Sol, como Almería (2.200 €/m²), convirtiéndose en alternativas interesantes para quienes buscan comprar cerca del mar con un presupuesto más ajustado.

vivienda playa Merca2
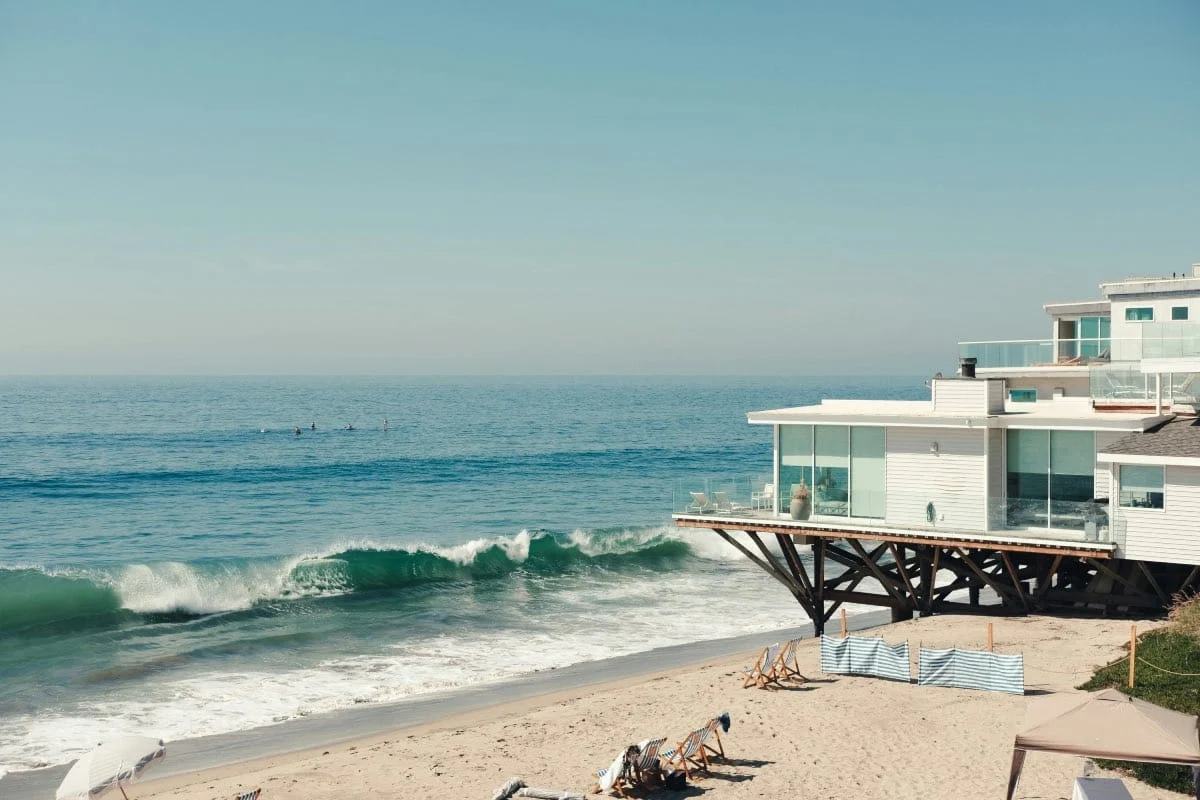
Casa en primera línea de playa en la costa española. Fuente: Idealista

No obstante, los expertos del mercado inmobiliario advierten de que estas zonas también están experimentando aumentos progresivos de precios debido al creciente interés de compradores nacionales e internacionales.

El acceso a la vivienda se complica

El encarecimiento del mercado inmobiliario costero refleja una tendencia que afecta al conjunto del país. Para muchas familias, adquirir una vivienda junto al mar ha dejado de ser una posibilidad real debido a que el precio de compra crece mucho más rápido que los salarios.

Mientras la demanda continúa siendo elevada y la oferta permanece limitada, todo apunta a que los precios seguirán mostrando una evolución al alza durante los próximos meses. Esto convierte la compra de una vivienda en la costa en un objetivo cada vez más reservado para quienes cuentan con una mayor capacidad económica o buscan realizar inversiones inmobiliarias.

HBX Group: Berenberg eleva el precio objetivo a 11,80 euros y ve un potencial alcista del 67%

La firma alemana Berenberg ha emitido una nota sobre HBX en la que reitera su recomendación de Comprar y eleva su precio objetivo a 11,80 desde los 10,30 euros previos, lo que supone un potencial alcista del 67% desde los precios actuales.

La tesis de Berenberg puede resumirse en cuatro ideas:

  • El impacto negativo de Oriente Medio está remitiendo.
  • La IA probablemente reforzará el papel de HBX en lugar de sustituirlo.
  • HBX mantiene ventajas competitivas difíciles de replicar gracias a su inventario y relaciones directas con hoteles.
  • La acción cotiza con un descuento excesivo respecto a su valor fundamental, por lo que mantienen una recomendación de Comprar con un precio objetivo de 11,80 euros.

En primer lugar, la nota que firma el analista Luka Trnovsek explica que el mercado estaba preocupado por la exposición de HBX a Oriente Medio. Sin embargo, concluye que la exposición real representa aproximadamente el 8% del volumen de transacciones (TTV), inferior al 9,5% estimado anteriormente.

HBX Group tiene un potencial del 107% pese a la ralentización en Oriente Medio y EE.UU.

Además, el descenso del negocio en la región ha sido fuerte, pero ya está empezando a normalizarse. Por ello esperan una recuperación durante el segundo semestre que vendrá impulsada por la caída del precio del combustible, la recuperación del tráfico aéreo y la reducción de restricciones para viajar.

La Inteligencia artificial es una oportunidad y no una amenaza para HBX, según Berenberg. Imagen: HBX.

En segundo lugar, Trnovsek apunta que el negocio fuera de Oriente Medio continúa creciendo gracias a Europa (especialmente España, Italia y Grecia) y América, con una fuerte recuperación del mercado estadounidense. Por ello, Berenberg estima un crecimiento del 9,5% del TTV en el tercer trimestre.

La Inteligencia Artificial es una oportunidad, no una amenaza

Un aspecto en el que Berenberg es firme es la idea de que la Inteligencia artificial es una oportunidad y no una amenaza para HBX.

Muchos inversores creen que la IA eliminará intermediarios como HBX. Berenberg sostiene lo contrario porque los nuevos asistentes de IA necesitan acceder al inventario hotelero. Y es mucho más eficiente que colaboren con agregadores existentes como HBX en lugar de construir ese inventario desde cero.En Berenberg ponen como ejemplo a Mindtrip, que utiliza la infraestructura de Sabre para realizar reservas.

En hoteles, HBX tiene una posición privilegiada porque dispone de más de 100.000 hoteles contratados directamente, acceso a otros 200.000 hoteles mediante terceros y una red comercial muy superior a la de sus competidores.

Según la nota de Berenberg, la ventaja competitiva de HBX reside en su red de hoteles porque cuenta con más de 1.000 empleados dedicados a negociar directamente con hoteles y esa presencia local constituye una barrera de entrada difícil de replicar. Gracias a ello obtiene mejores condiciones comerciales y mayores márgenes.

HBX: Berenberg inicia la cobertura con nota de Comprar y objetivo en los 10,30 euros

Berenberg reconoce que los márgenes seguirán reduciéndose, pero cada vez menos. La entidad financiera explica que el «take rate» (comisión que obtiene HBX sobre las reservas) cayó 130 puntos básicos en el primer semestre y seguirá disminuyendo durante 2026, pero el ritmo de deterioro será mucho menor en 2027 y 2028.

Así, Berenberg considera que HBX seguirá teniendo márgenes superiores a sus competidores porque la mayor parte de su inventario procede de contratos directos con hoteles.

HBX seguirá teniendo márgenes superiores a sus competidores porque la mayor parte de su inventario procede de contratos directos con hoteles. Imagen: HBX
HBX seguirá teniendo márgenes superiores porque la mayoría de su inventario procede de contratos directos con hoteles. Imagen: HBX

La valoración sigue siendo muy atractiva

El banco alemán considera que el mercado infravalora claramente a la empresa y apunta dos datos clave como son que cotiza a unas 4,8 veces EV/EBITDA, con un descuento cercano al 33% respecto a compañías comparables y que genera mucho flujo de caja libre. Por ese motivo creen que la acción debería cerrar parte de ese descuento.

Trnovsek espera que la conversión de beneficios en caja sea cercana al 95% y que la empresa pueda devolver alrededor de 500 millones de euros mediante dividendos y recompras, equivalente aproximadamente al 32% de la capitalización bursátil actual.

Por último, por el lado de los riesgos, Berenberg señala tres aspectos relevantes:

  • Que el conflicto en Oriente Medio dure más de lo previsto.
  • Que grandes empresas de IA capten directamente las reservas hoteleras.
  • Que hoteles o grandes distribuidores eliminen intermediarios como HBX.

Análisis técnico de HBX por Renta 4

La firma de inversión Renta 4 tiene sobre HBX una recomendación por técnico de Comprar a Medio plazo. Explican que el valor ha perdido más de un 50% desde su salida a bolsa en febrero de 2025, principalmente por la corrección habitual tras la OPV, las revisiones a la baja de sus previsiones de ingresos y crecimiento del volumen de transacciones (TTV) durante 2025, un menor crecimiento de lo esperado en el negocio mayorista de viajes y un sentimiento negativo general en el sector de tecnología para viajes. 

A nivel técnico, desde finales del año pasado se aprecia una zona de demanda sostenida entre 5,55 y 5,83 euros, donde el precio ha venido encontrando soporte en las caídas desde su salida a bolsa. En esta fase de estabilización, el título comienza a mostrar señales técnicas positivas, rompiendo la tendencia bajista y acercándose a la superación del rango lateral de los últimos cinco meses.

Llama especialmente la atención que el consenso de analistas mantenga sus objetivos de precio muy cerca de los máximos tras la OPV (11,43 euros, lo que supone un potencial de subida de alrededor del 61%).

BBVA se enfrenta a un giro clave en México que puede marcar el futuro del banco

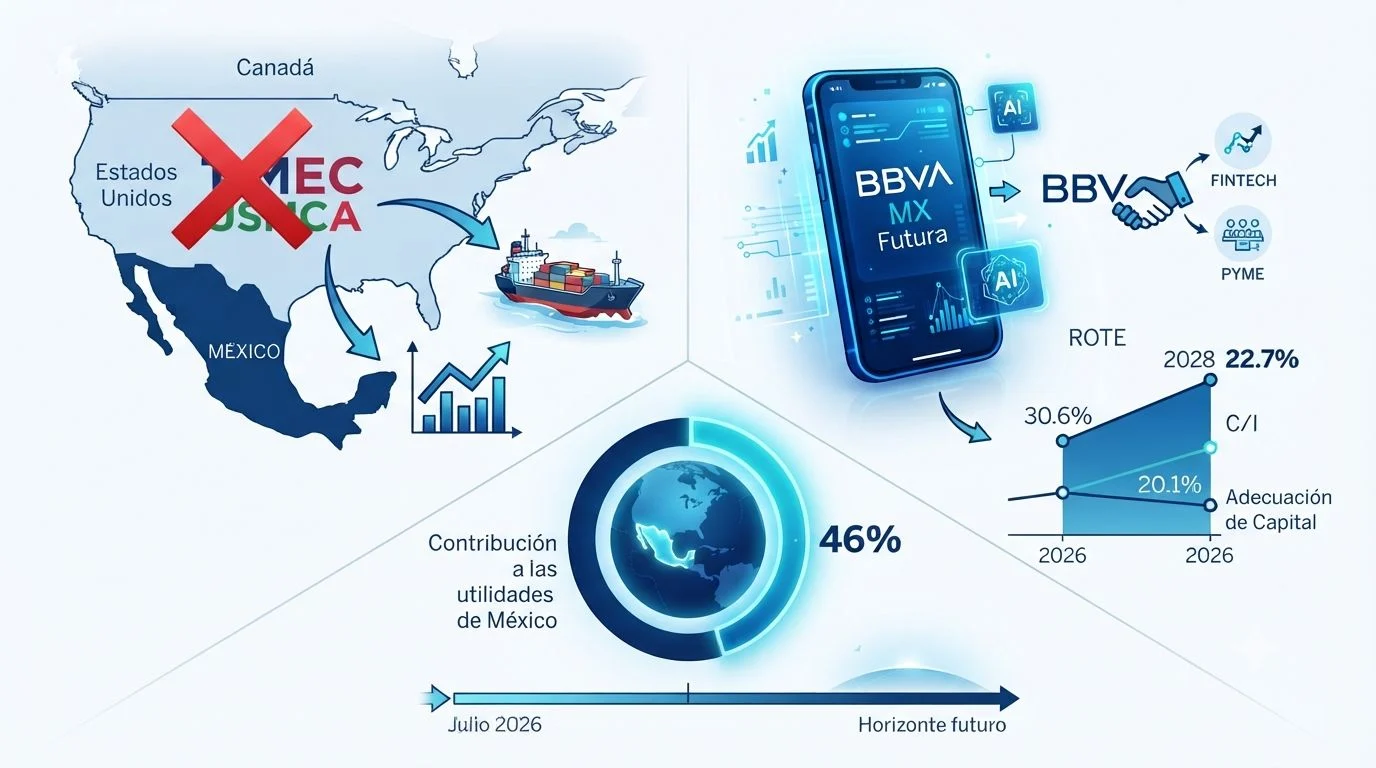
La entidad bancaria BBVA, a la espera de presentar resultados trimestrales a finales de julio de 2026, inició el año con unos resultados muy sólidos. Concretamente, México se mantiene como el motor indiscutible del grupo, aportando aproximadamente el 46% de las utilidades, mientras que la diversificación estratégica del banco le permite gestionar eficazmente la volatilidad en otros mercados clave como España, Turquía y Sudamérica.

En este sentido, la estabilidad económica en Norteamérica enfrenta un punto de inflexión decisivo tras la decisión de Estados Unidos de no renovar el T-MEC, el tratado comercial que desde 2020 sustituyó al histórico TLCAN. Tras meses de incertidumbre y especulaciones sobre una posible renegociación desfavorable para México, la postura de Washington de dejar vencer el acuerdo sin una renovación inmediata abre un complejo escenario de transiciones que, según los expertos, podría extenderse durante varios años.

Sin ir más lejos, los expertos de Jefferies apuntan a qué para BBVA, «el año fiscal 26 RoTE ahora se ve por encima del 20% (frente al 20% anterior), con un riesgo alcista para el crecimiento de México parcialmente compensado por el riesgo a la baja de las ganancias turcas. Los analistas destacan que, aunque el banco presenta métricas de rentabilidad de primer nivel —con un ROTE ajustado que proyecta alcanzar el 22,7% para 2028—, el mercado ya ha comenzado a descontar este desempeño positivo.

BBVA
Fuente: BBVA

¿En qué punto se encuentra BBVA México?

En este contexto, la economía mexicana ha mostrado un mejor comportamiento de lo esperado en el último trimestre de 2025 gracias al soporte del consumo privado y del sector servicios. Concretamente, la recuperación prevista para la inversión y el sector manufacturero, en un contexto de aranceles comerciales inferiores a lo anticipado, un ajuste fiscal más contenido y cierto dinamismo de las exportaciones ligadas al sector tecnológico, debería contribuir a relanzar el crecimiento en los próximos trimestres.

BBVA, en México, está transformando su papel mediante alianzas estratégicas que integran servicios financieros con soluciones tecnológicas avanzadas, como colaboraciones con fintechs para lograr impulsar la digitalización de pequeñas y medianas empresas. Unas iniciativas con las que conseguir democratizar el acceso a herramientas de gestión que facilitan el crecimiento y la competitividad de las pymes.

«La estrategia de BBVA México apunta a consolidar una app cada vez más relevante en la vida financiera de sus clientes y a mantener al banco a la vanguardia de la transformación digital del sector»

Directivos de BBVA

El futuro de BBVA en México se perfila bajo una estrategia de digitalización profunda que busca consolidar a su aplicación móvil como el centro neurálgico de la interacción financiera. Con la evolución hacia «BBVA MX Futura», la institución está integrando activamente la inteligencia artificial y el análisis de datos para ofrecer una experiencia personalizada que no solo responda a las necesidades actuales, sino que anticipe los requerimientos futuros de sus 34,2 millones de clientes.

Asimismo, la solidez financiera de la entidad actúa como la plataforma que permitirá sostener la expansión digital y sostenible en los próximos años. Estamos ante un BBVA México con una posición de capital robusta, evidenciada por un índice de adecuación de capital del 20,1% a marzo de 2026, manteniendo así una capacidad de gestión prudente que permite navegar contextos de incertidumbre macroeconómica mientras asegura el flujo de crédito necesario para la economía mexicana.

Métricas BBVA México
Métricas BBVA México. Fuente: BBVA

No obstante, los expertos de RBC Capital Markets ya advertían que riesgos como la imposición de posibles aranceles por parte de Estados Unidos, una depreciación significativa y prolongada del peso mexicano o el establecimiento de topes a las comisiones bancarias en el sector minorista podrían impactar negativamente en los resultados de BBVA. A pesar de estos factores de incertidumbre, la entidad financiera mantiene unas métricas de eficiencia competitivas en la región, con un ratio de coste sobre ingresos (C/I ratio) que los analistas sitúan en torno al 30,6% para 2026.

El acuerdo que perjudica a BBVA en México

Por otro lado, los Estados Unidos han optado por no renovar el acuerdo comercial con México y Canadá. Dicho acuerdo ‘USMCA’ sé firmó en 2020 bajo la primera administración de Donald Trump, reemplazando el antiguo ‘TLCAN’, y se esperaba que se consiguiera renegociar durante este mes de julio. «Esto es muy importante para BBVA, ya que México es el mayor contribuyente a las ganancias de la entidad financiera», añaden desde AlphaValue.

Después de un rendimiento muy fuerte en 2025, el precio de las acciones de BBVA ha tenido un rendimiento inferior al del sector en lo que va del año. Más precisamente, tuvo un rendimiento inferior en alrededor de un 15% entre febrero y mayo, probablemente en previsión de un acuerdo menos favorable para México. Para el sector financiero, y particularmente para BBVA, este nuevo panorama representa un alivio táctico frente a las expectativas más pesimistas que castigaron sus acciones a principios de año.

Los 100 primeros días de Donald Trump o la estrategia del globo sonda
Donald Trump. Fuente: Agencias

No obstante, desde mayo de este 2026, las acciones de BBVA han comenzado a recuperarse, potencialmente en previsión de un resultado mucho más favorable. Si bien los expertos de Alpha Value entienden que «el final del acuerdo abre un largo período de negociaciones que podría durar varios años».

«Creemos que este statu quo será visto como un alivio por el mercado, al menos a corto plazo. Esto debería permitir que las acciones sigan teniendo un rendimiento superior y confirmamos nuestra recomendación de ADD en un grupo que disfruta de fundamentos muy sólidos«, añaden los analistas de Alpha Value sobre la entidad financiera, BBVA.

Minerva reloj sin corona: por qué el primer ‘crownless’ de la manufactura independiente marca una nueva clase de activo en alta relojería

No es un reloj más. Es el primer crownless de una manufactura con pedigrí y podría ser el activo alternativo que muchos family offices llevaban años buscando. He analizado el lanzamiento del Minerva The Unveiled Crownless y creo que marca un punto de inflexión en la inversión en alta relojería independiente.

Fabricado íntegramente en la manufactura de Villeret, un pueblo del Jura suizo que apenas supera el millar de habitantes, este modelo elimina la corona para ofrecer una simetría total. La carga manual y el ajuste de la hora se realizan mediante el bisel y un gatillo discretamente alojado en el fondo de la caja. Su precio es de 39.000 euros y se distribuye a través de una red exclusiva de 35 puntos de venta mundiales, entre ellos las boutiques más estratégicas de Montblanc. El estuche de madera con apertura secreta —con la que estuve varios minutos hasta dar con la clave— añade una capa de exclusividad que los coleccionistas de alto poder adquisitivo convierten en valor de reventa.

La independencia como catalizador de valor en alta relojería

Minerva es una firma centenaria, fundada en 1858, que durante décadas fue un secreto bien guardado entre los aficionados más exigentes. En 2006, Richemont la adquirió y, un año más tarde, la integró en Montblanc para elevar el estatus relojero de la casa. Ahora, bajo la dirección de Laurent Lecamp, la marca inicia una nueva etapa con mayor autonomía comercial y un catálogo de relojes fabricados en su propia manufactura.

La decisión recuerda al movimiento de Grand Seiko, que en 2017 se convirtió en firma independiente y desde entonces ha multiplicado su presencia en el mercado secundario, con revalorizaciones de dos dígitos en modelos de alta gama. La independencia otorga a Minerva la capacidad de controlar la producción, limitar las series y construir una imagen de exclusividad que los inversores buscan. Hasta ahora, no existía un punto de entrada tan claro para quien quisiera apostar por esta manufactura.

El Crownless y la nueva clase de activo: escasez, innovación y manufactura

El The Unveiled Crownless no es solo un reloj técnicamente innovador; es una declaración de intenciones. Prescindir de la corona resuelve un problema que muchos relojeros han intentado eludir: la asimetría. Pero al mismo tiempo, encarna una apuesta de la manufactura por la artesanía pura, con movimientos de estética vintage que los aficionados consideran entre los más bellos del mercado actual. Cada ejemplar que llegue a manos de un comprador será un activo con un factor de diferenciación que los grandes nombres de la relojería no replican fácilmente.

En alta relojería, la inversión se rige por la escasez, el pedigrí de la manufactura y la innovación. Con solo 35 puntos de venta y la fabricación interna de componentes —incluyendo las espirales—, este modelo tiene todos los ingredientes para apreciarse con el tiempo. He observado que los coleccionistas de marcas independientes como Philippe Dufour o F.P. Journe han obtenido retornos superiores al 10% anual en las últimas dos décadas, impulsados precisamente por la falta de oferta masiva. Minerva entra en ese terreno con la ventaja de un precio inicial inferior a los 50.000 euros, lo que la hace accesible para un patrimonio diversificado.

Un reloj sin corona no es solo una rareza técnica; es un activo escaso en un mercado saturado de referencias repetitivas.

Lecciones de mercado: ¿refugio o apuesta a largo plazo?

Todo activo alternativo conlleva riesgos de liquidez, y los relojes de manufactura independiente no son la excepción. El mercado secundario de Minerva aún es prácticamente inexistente, lo que significa que un inversor tendrá que mantener la pieza durante un periodo de al menos cinco años para que el mercado absorba la oferta sin forzar descuentos. Sin embargo, la trayectoria de otras firmas con estrategias similares sugiere que el respaldo de un gran grupo —Richemont— actúa como red de seguridad institucional, reduciendo el riesgo de desaparición de la marca y facilitando las transacciones futuras.

He analizado cómo el interés por la relojería independiente ha ido en aumento entre los family offices europeos, que buscan activos tangibles descorrelacionados de los índices bursátiles. En ese contexto, el The Unveiled Crownless podría ser un candidato ideal para una posición especulativa a medio plazo, complementaria a los Rolex y Patek Philippe que dominan las colecciones tradicionales. Lo que es más relevante: su innovación técnica —el mecanismo sin corona— puede convertirlo en un modelo de culto que atraiga a un grupo reducido pero apasionado de compradores, dispuestos a pagar primas significativas.

La próxima subasta relevante que incluya una pieza de Minerva de esta nueva era será la prueba de fuego. Hasta entonces, el inversor inteligente puede tomar posiciones en primicia.

💎 Veredicto Wealth

El Minerva The Unveiled Crownless es un activo de revalorización agresiva para inversores que busquen exponerse a la manufactura independiente con un horizonte de cinco a siete años. El principal riesgo es la liquidez: con solo 35 puntos de venta, el mercado secundario puede ser menos profundo, aunque la limitada producción y el respaldo del grupo Richemont mitigan la volatilidad.

Trump amenaza con suspender el comercio con España en la cumbre de la OTAN por el gasto en defensa y la guerra con Irán

El presidente de Estados Unidos, Donald Trump, ha amenazado con suspender las relaciones comerciales con España en el transcurso de la cumbre de la OTAN que se celebra estos días en Vilna. La exigencia de Washington de que los aliados europeos eleven el gasto en defensa hasta el 5 % del PIB y la negativa española a sumarse a la guerra contra Irán han llevado la tensión diplomática a un terreno nuevo: el del intercambio económico directo.

He seguido la escalada verbal desde que el mandatario republicano regresara a la Casa Blanca y me detengo en la crudeza de esta última amenaza. No se trata ya de reproches en los pasillos de la Alianza, sino de un aviso que, de materializarse, rompería décadas de entendimiento comercial entre dos economías profundamente interconectadas.

La negativa española a elevar el gasto militar y a intervenir en Irán

España dedica actualmente alrededor del 1,4 % del PIB a defensa, muy lejos del objetivo del 2 % que la OTAN fijó en 2014 y a años luz de la nueva meta del 5 % que Trump ha puesto sobre la mesa. El gobierno de Pedro Sánchez ha mantenido que el incremento presupuestario en este ámbito debe ser gradual y ajustado a las prioridades sociales, una postura que choca frontalmente con la urgencia que imprime la administración estadounidense.

En paralelo, la guerra contra Irán —impulsada por Washington tras el bloqueo del estrecho de Ormuz— no ha encontrado eco en Madrid. España ha evitado cualquier implicación militar directa, alineándose con la mayoría de los socios europeos que prefieren una salida diplomática. Esa falta de alineamiento es la que Trump ha calificado, según fuentes de la delegación norteamericana, como «inaceptable para un socio de la OTAN».

¿Hasta qué punto es factible una ruptura comercial?

Aquí es donde el pulso político choca con la realidad jurídica e institucional. La política comercial es competencia exclusiva de la Unión Europea, por lo que Estados Unidos no puede suspender selectivamente el comercio con España sin romper el marco tarifario común. Una medida de ese calibre desencadenaría de inmediato un contencioso ante la Organización Mundial del Comercio y, muy probablemente, una respuesta coordinada de Bruselas en forma de aranceles de represalia.

Las cifras ayudan a dimensionar el riesgo: en 2025, las exportaciones españolas de bienes a Estados Unidos alcanzaron los 18.900 millones de euros, con un superávit favorable a España de unos 6.500 millones impulsado por productos farmacéuticos, aceite de oliva, vino y componentes de automoción. Del otro lado, las empresas estadounidenses facturan en España más de 12.000 millones anuales y algunas —como las grandes tecnológicas y los fondos de inversión— tienen aquí intereses estratégicos que también quedarían expuestos.

La amenaza, por tanto, parece más un movimiento de presión negociadora que un plan con visos de ejecución inmediata. Pero la mera verbalización ya tiene consecuencias económicas: la incertidumbre regulatoria enfría las decisiones de inversión y puede encarecer las coberturas de riesgo país para las empresas españolas con exposición al mercado norteamericano.

Lo que realmente está en juego: credibilidad atlántica y autonomía estratégica europea

Tras analizar los movimientos de las últimas semanas, veo un trasfondo que va más allá del gasto militar o de Irán. Trump está utilizando la presión bilateral para fracturar la unanimidad europea y ganar interlocutores más dóciles. La apuesta de España por mantener una política exterior propia y por preservar el modelo de bienestar frente a un incremento desmesurado del presupuesto de defensa se convierte en un símbolo de resistencia que Washington quiere doblegar.

No obstante, esta estrategia puede tener un coste reputacional alto para Estados Unidos si otros socios de la OTAN —como Italia o Canadá— interpretan la amenaza como un precedente peligroso. El riesgo de desacoplamiento entre las dos orillas del Atlántico es, hoy, más tangible que en cualquier otro momento desde la crisis de los aranceles al acero y al aluminio de 2018.

El verdadero termómetro no estará en las declaraciones de la cumbre, sino en si la Oficina del Representante Comercial de EE. UU. abre en los próximos días alguna investigación formal sobre prácticas comerciales españolas, algo que serviría como primer paso administrativo antes de cualquier medida restrictiva. Esa es la señal que seguiré con lupa.

🌍 El impacto en España y Europa

Para el lector español, la amenaza tiene una traducción concreta: cada escalada verbal de esta naturaleza añade presión sobre el Euríbor en un momento en que el Banco Central Europeo aún no ha completado la normalización monetaria. Si las tensiones transatlánticas aumentan y se materializan en barreras comerciales, las empresas exportadoras —desde las grandes cotizadas del IBEX 35 hasta las pymes agroalimentarias— verán mermados sus márgenes, lo que puede trasladarse a una ralentización del empleo en los sectores más expuestos.

Sin embargo, el paraguas de la Unión Europea ofrece una protección institucional considerable. Bruselas cuenta con mecanismos de defensa comercial y una capacidad de respuesta conjunta que diluye, en parte, el impacto de una ofensiva unilateral estadounidense. El verdadero desafío para España no es tanto la probabilidad de una ruptura —hoy remota— sino la presión constante para que aumente el gasto en defensa en un contexto de debilidad fiscal y elevada deuda pública. Esa es la negociación de fondo que condicionará la posición española en todas las cumbres venideras.

Descubren que la apertura a nuevas experiencias vincula personalidad y longevidad

La curiosidad y la apertura a nuevas experiencias podrían ser tan determinantes como la alimentación o el ejercicio para llegar a los 100 años con energía. Una investigación de la Universidad de Cagliari ha encontrado que este rasgo de personalidad está fuertemente vinculado a un envejecimiento activo y satisfactorio en las llamadas ‘zonas azules’. Vamos a los datos.

El rasgo que diferencia a quienes llegan a los 100 años

El estudio, liderado por la psicóloga Maria Chiara Fastame, analizó a 125 adultos de entre 71 y 101 años en Cerdeña, una de las regiones del mundo con mayor concentración de personas centenarias. No se centraron solo en la dieta o la actividad física, sino en los llamados ‘Cinco Grandes’ rasgos de personalidad: apertura a la experiencia, responsabilidad, extraversión, amabilidad y neuroticismo.

Los resultados fueron reveladores. Los residentes de la zona azul no mostraban una ventaja significativa en parámetros físicos, pero sí destacaban en un aspecto concreto: su predisposición a probar cosas nuevas. Este rasgo, técnicamente denominado apertura a la experiencia, se relaciona directamente con la curiosidad intelectual y la capacidad de asombro.

Las personas con una puntuación alta en este atributo tienden a buscar actividades de ocio estimulantes, a seguir aprendiendo y a afrontar la incertidumbre con mayor facilidad. En la práctica, esto se traduce en una menor resistencia al cambio y una mayor energía para integrar nuevos hábitos.

No es magia. Es ciencia del comportamiento.

Cómo la psicología complementa (y potencia) los hábitos físicos

A menudo se reduce la longevidad a una ecuación de macronutrientes y frecuencia de entrenamiento. Sin embargo, este trabajo señala que la personalidad actúa como un motor oculto que impulsa o frena esos mismos hábitos. Tener unas reservas de masa muscular óptimas a los ochenta años no depende solo de haber levantado pesas; depende en gran medida de haber estado dispuesto a empezar, a probar una rutina nueva o a no estancarse en un solo esquema de movimiento.

El estudio encontró que la dimensión de responsabilidad también pesa en la ecuación. Quienes obtenían puntuaciones altas en este rasgo reportaban mayor satisfacción vital y gestionaban mejor los contratiempos del día a día. A efectos prácticos, esto refleja una capacidad superior para mantener la constancia en un plan de entrenamiento o en una pauta de alimentación sin tirar la toalla a la primera.

A mayor responsabilidad y apertura, más capacidad de adaptación. Y eso es justo lo que el cuerpo y la mente necesitan a medida que cumplimos años.

La personalidad no determina cuántos años vives, pero sí influye en cómo de activos y plenos son esos años.

Cerdeña y el valor de las ‘zonas azules’ en el análisis del comportamiento

Las zonas azules, como la región montañosa de Barbagia en Cerdeña, comparten un estilo de vida que va más allá de la dieta mediterránea o las caminatas diarias. Existe un tejido social fuerte, un sentido de propósito vital y, según este estudio, un mayor tiempo dedicado a aficiones. Los participantes de estas áreas empleaban más horas en actividades de ocio activo, lo que alimenta su inventario de nuevas experiencias.

Aquí está la retroalimentación positiva: una mente abierta te lleva a leer un libro nuevo, a participar en una actividad social o a probar una receta desconocida. Todas estas acciones generan nuevos estímulos neuronales y fomentan la interacción con el entorno. En el ámbito del rendimiento diario, mantener este ciclo evita la monotonía de la rutina y reduce la fatiga mental que muchas veces nubla el foco de los profesionales ocupados.

Además, la investigación destaca que los habitantes de la zona azul mostraban una mayor capacidad para afrontar las dificultades cotidianas. No es que tuvieran menos problemas; su actitud para resolverlos era distinta. En lugar de una mentalidad de evitación, aplicaban una estrategia de afrontamiento activa.

Análisis E-E-A-T: Evidencia, matices y límites de la personalidad como palanca de rendimiento

Este trabajo conecta con un cuerpo de evidencia previa que ya asocia la personalidad con el bienestar psicológico, pero aporta un matiz importante al trasladar el foco a las ‘zonas azules’. No es el primer estudio que vincula la curiosidad con la longevidad, pero sí uno de los pocos en analizarlo directamente en la población que mejor envejece del planeta.

El precedente es sólido: investigaciones anteriores ya habían sugerido que la apertura a la experiencia protege contra el deterioro cognitivo a través de la reserva cognitiva. La novedad aquí es que no hablamos solo de cognición, sino de la disposición global a involucrarse en la vida. Sin embargo, hay que ser honestos: el tamaño de la muestra, 125 participantes, es ajustado, y la correlación no implica causalidad. La personalidad no es un interruptor que puedas encender de la noche a la mañana.

Aterrizando el beneficio al lector: no necesitas mudarte a Cerdeña ni esperar a la jubilación. Si eres un profesional con poco tiempo, la aplicación práctica es identificar una sola actividad nueva cada semana que contribuya a romper tu patrón. No es un atajo para llegar a centenario, es un camino para que los años que vivas sean más activos y lúcidos. La evidencia te dice que merece la pena probarlo.

⚡ Rutina de Optimización Diaria

  • Prioriza una micro-actividad nueva: Dedica 15 minutos diarios a una tarea desconocida (leer sobre un tema ajeno a tu sector o probar un podcast diferente). Rompe el piloto automático a diario.
  • Reorienta tu ocio pasivo: Sustituye 20 minutos de pantalla por una conversación en directo o una práctica manual simple. La interacción real y la novedad sensorial retroalimentan la curiosidad.
  • Varía tu entrenamiento en un 10%: Si siempre repites el mismo circuito de fuerza, añade un ejercicio nuevo cada dos semanas. La imprevisibilidad controlada fortalece la adaptación muscular y mental.

Pagani Huayra 70 Derecho: el hypercar manual de edición limitada que revaloriza las inversiones en superdeportivos

Cuando un hypercar renuncia a la producción masificada y apuesta por la caja de cambios manual, la rareza se convierte en el motor de su valor. El Pagani Huayra 70 Derecho, la segunda de las tres creaciones por el 70 aniversario de Horacio Pagani, materializa esa lógica con una receta casi imposible hoy: motor V12 biturbo, siete marchas accionadas por varilla y carrocería descapotable. Su precio estimado supera los tres millones de euros y la producción será de apenas unos pocos ejemplares, lo que sitúa a esta edición en el territorio de los activos tangibles que menos se parecen a un mercado financiero.

Del V12 AMG al cambio manual: los ingredientes de una configuración irrepetible

El 70 Derecho toma el chasis del Huayra, un modelo que debutó en 2011 pero que Pagani ha mantenido vivo a través de su división Grandi Complicazioni. Bajo la carrocería de fibra de carbono con un acabado semitransparente en Pearl Orange e Inky Blue late el bloque AMG de 6.0 litros biturbo que entrega 852 CV y 1.100 Nm de par, enviados exclusivamente al eje trasero. La velocidad máxima está limitada electrónicamente a 350 km/h.

Lo que realmente distingue a esta unidad es la transmisión manual de siete velocidades con rejilla metálica, un componente que ningún otro hypercar descapotable ofrece en 2026. El habitáculo, tapizado en cuero Ceramic White y Tricolore Blue con inserciones naranjas, alberga unos instrumentos de diseño tan elaborado que recuerdan a la alta relojería. Cada pieza de aluminio fresado está anodizada en titanio brillante, y las llantas de 20 y 21 pulgadas siguen el mismo código estético.

Estrategia de escasez: cómo Pagani convierte la nostalgia en valor de reventa

Pagani ya había jubilado al Huayra en 2022 con la llegada del Utopia, pero la demanda de los clientes más acaudalados ha dado una segunda vida al modelo a través de series ultralimitadas. El 70 Derecho es el segundo capítulo de una trilogía que arrancó con el Trionfo, y cada unidad se fabrica bajo pedido con un grado de personalización que impide hablar de tirada masiva. La fuente original del sector recoge que “aferrarse a los modelos antiguos es un buen negocio”, y los datos de reventa de ediciones previas como el Huayra Codalunga o los Zonda posteriores al cese de fabricación confirman esa tesis.

El paralelismo con Bugatti es inevitable. A comienzos de 2026, la marca francesa presentó un híbrido visual entre el Veyron y el Chiron para un cliente único, demostrando que los fabricantes de hiperdeportivos están dispuestos a estirar la vida de sus iconos mientras haya compradores dispuestos a pagar siete cifras por la exclusividad. En el caso del 70 Derecho, la ecuación es aún más potente: el cambio manual, una característica prácticamente extinguida en el segmento, añade una prima de coleccionismo que el mercado secundario está dispuesto a remunerar.

El cambio manual de siete marchas y la producción de apenas unos pocos ejemplares convierten al Huayra 70 Derecho en un bien cuya oferta nunca alcanzará a la demanda.

El hypercar como clase de activo: preservación de capital con motor V12

Los vehículos de colección han figurado de forma recurrente en los índices de activos alternativos de Knight Frank con rentabilidades anualizadas cercanas al 10% durante la última década. Dentro de esa categoría, las series limitadas de Pagani han mostrado una resistencia a la depreciación que rivaliza con la del arte contemporáneo de primer nivel. La lógica financiera es simple: la oferta está congelada desde el momento en que se agotan las pocas unidades producidas, mientras que la demanda global de patrimonios elevados sigue creciendo.

Para un family office o un inversor particular que ya tiene exposición a renta variable y real estate prime, un hypercar como el 70 Derecho representa una diversificación con baja correlación a los ciclos bursátiles. El riesgo principal no es la caída de precio, sino la liquidez: en un segmento donde apenas hay transacciones anuales, el precio lo fija el vendedor, pero el comprador puede tardar meses en aparecer. Aun así, el historial de revalorización de los Pagani más exclusivos —Zonda Cinque, Huayra BC— sugiere que quien adquiere una unidad en el lanzamiento rara vez ve un retorno negativo en el medio plazo.

Las ediciones limitadas de Pagani con configuración manual tienen un perfil de rentabilidad que compite con el del arte contemporáneo y la joyería de alta gama.

💎 Veredicto Wealth

El Huayra 70 Derecho es un activo de preservación de capital idóneo para inversores con un horizonte temporal superior a cinco años y tolerancia a la baja liquidez. Su escasez extrema y la caja manual garantizan una prima en el mercado secundario, siempre que la entrada se realice al precio de lanzamiento.

Clubes privados exclusivos: el networking que bate a la inversión tradicional en rentabilidad social

He dedicado las últimas semanas a analizar el verdadero coste de oportunidad de una membresía en un club privado de élite. La cifra que he obtenido es reveladora: el retorno social de un club bien elegido puede multiplicar por diez la rentabilidad de cualquier inversión tradicional, aunque nunca aparezca en un estado de cuenta ni en un informe de activos.

Un ensayo reciente del medio de análisis Monocle pone el foco en la reinvención de los members clubs como auténticos foros de negocio. El argumento es sólido: la mejor forma de abrir puertas y cerrar acuerdos sigue siendo la confianza que se teje en el entorno adecuado, lejos de la frialdad de una videollamada o de un despacho impersonal.

Deporte, reglas y convivencia: el cóctel del negocio

Los clubes deportivos, en particular, viven un momento dorado. No es casualidad: en sus pistas de tenis, piscinas y spas se codifican las tres virtudes que Monocle destaca como esenciales —competencia, calidad y convivencia— y que, trasladadas al mundo empresarial, se traducen en ventaja competitiva, estándares de excelencia y confianza interpersonal. Cuando un inversor negocia un mandato mientras juega al pádel o revisa un contrato confidencial en la sauna, el entorno reduce las barreras. La conversación fluye sin la rigidez de los protocolos corporativos y la información sensible se comparte con la discreción que solo dan las paredes de un club.

A esta dinámica contribuye otro factor que el ensayo subraya: las reglas propias, a menudo irreverentes, que rigen estos espacios. Al no tener que rendir cuentas a nadie más que a sus miembros, los clubes pueden cultivar un ambiente de libertad calculada. Lo que para un observador externo puede resultar anacrónico o elitista se convierte, para el socio, en un mecanismo de filtro que selecciona a quienes valoran la pertenencia por encima del acceso ocasional.

El verdadero retorno de un club no se mide en dividendos ni en plusvalías. Se mide en la calidad de las personas que te presentan, los proyectos que nacen en la sauna y los acuerdos que se sellan con un apretón de manos en el bar.

La dimensión financiera de un activo sin precio de mercado

He analizado el coste de pertenencia de algunos de los clubs más selectos de Londres, Nueva York o Madrid —cuotas anuales que oscilan entre los 2.000 y los 15.000 euros, con desembolsos de entrada que pueden superar los 20.000— y los he contrastado con las operaciones que mis clientes atribuyen, al menos en parte, a los contactos forjados en esos entornos. El resultado es demoledor: un solo mandato de compraventa empresarial, una coinversión inmobiliaria con otro miembro o la contratación de un directivo clave a través de la red del club pueden generar un valor que supera en varios órdenes de magnitud el coste anual de la membresía. La clave reside en entender la cuota no como un gasto de ocio, sino como una prima de acceso a un flujo de oportunidades que no cotiza en ningún mercado.

Sin embargo, mi experiencia me obliga a advertir dos riesgos. El primero es la iliquidez absoluta: a diferencia de una acción o un bono, una membresía no se puede vender, y en la mayoría de los casos ni siquiera es transferible. El segundo es la dependencia del miembro: extraer valor exige tiempo, presencia y una estrategia deliberada de networking; sin esa actividad, el activo se deprecia tan rápido como la cuota que se sigue pagando. Por eso, en mi lectura, los clubes privados funcionan mejor como complemento de una estrategia patrimonial consolidada que como un sustituto de las inversiones financieras tradicionales. Si el capital social que generan se reinvierte con disciplina, el retorno compuesto a lo largo de una década puede ser extraordinario; si se abandona, la membresía se convierte en un pasivo corriente más.
💎 Veredicto Wealth

La membresía en un club privado es un activo de diversificación para el alto patrimonio que busca maximizar su capital social a largo plazo. El principal riesgo es la iliquidez absoluta y la dependencia de la actividad continua del miembro para extraer valor.

Mike Gitlin (Capital Group): liderazgo y crecimiento profesional exigen asumir riesgos

Hay un consejo que Mike Gitlin, actual CEO de Capital Group, repite cada vez que echa la vista atrás: “Di que sí antes de sentirte preparado”. En una conversación sincera con CNBC International, el directivo desgranó las decisiones que moldearon su carrera y dejó claro que el liderazgo y el crecimiento profesional rara vez llegan cuando todo está bajo control. Más bien al revés.

Las cenas familiares que forjaron un CEO

Gitlin creció en un hogar donde la sobremesa era un campo de entrenamiento. Su padre, abogado, convertía cada cena en un debate: elecciones presidenciales cuando apenas tenía diez años, juicios simulados junto a la chimenea y la exigencia de argumentar con solidez. “No valía responder ‘porque sí’”, recuerda. Aquella rutina desarrolló en él y en sus hermanos —uno de ellos también CEO— una inteligencia emocional que, según Gitlin, ya se cultivaba mucho antes de que el término existiera. Escuchar, exponer ideas y persuadir eran hábitos diarios, y hoy los considera más valiosos que cualquier lección técnica.

De la ruleta bursátil a la gestión profesional

Con el periódico en papel como única fuente, Gitlin se aficionó a los mercados mirando las cotizaciones de las empresas que conocía. Un amigo de su padre le dio un pequeño capital para que aprendiera a invertir; la experiencia fue un desastre. “No tenía ni idea de lo que hacía”, admite. Pero aquel fracaso temprano le enseñó que el bricolaje financiero —invertir por cuenta propia sin método— casi nunca acaba bien. La diversificación y el análisis riguroso se convirtieron en pilares que más tarde aplicaría en la gestión de activos a gran escala.

‘Solo resuélvelo’: la filosofía que le llevó a Asia

Si hay un momento que define su carrera es el salto al trading asiático en 1993. Con 23 años, le encargaron operar en los mercados de Asia desde Connecticut, en el turno de noche. Estaba solo en el edificio, sin los números de teléfono de las contrapartes y con un listado de órdenes en una impresora de bobina. “Te tiran al agua y tienes que apañártelas”, explica. Aquella filosofía —resolver sin manual— le hizo madurar a un ritmo que pocos graduados consiguen hoy. Poco después, se mudó con su mujer a Singapur y luego a Hong Kong, asumiendo responsabilidades muy por encima de lo que su edad sugería.

Mudarse 15 veces: el coste de la ambición

La movilidad geográfica fue una constante. Gitlin y su esposa —abogada de formación— cambiaron de casa quince veces en tres décadas. La decisión de trasladarse a Asia supuso un sacrificio importante para la carrera de ella, algo que el CEO no elude. “No fue un sí inmediato; tuvimos que discutirlo mucho”, recuerda. Sin embargo, insiste en que apostar por experiencias incómodas, en la veintena o en la madurez, acelera el crecimiento personal y profesional más que cualquier plan de carrera cómodo.

La llamada que casi rechaza y el camino hacia el liderazgo

En 2014, Capital Group —una firma que históricamente ascendía desde dentro— le pidió a Gitlin, un externo, que ayudara a construir una parte importante del negocio. Su reacción inicial fue un no rotundo. Estaba cómodo donde estaba y pensaba jubilarse allí. Pero la oferta incluía cambiar la mentalidad de crecimiento de uno de los mayores gestores de activos del mundo, un reto que le obligó a presentar quince iniciativas y un presupuesto de cientos de millones de dólares. La respuesta de la firma fue contundente: “Adelante, constrúyelo”. Aquel sí, dado antes de sentirse completamente listo, le puso en la senda del CEO.

“Estar dispuesto a salir de tu zona de confort puede dar grandes frutos si realmente te implicas a fondo”.

— Mike Gitlin, CEO de Capital Group

La inteligencia emocional como ventaja en la era de la IA

Gitlin sostiene que el mercado laboral está dando un giro: la inteligencia artificial comoditiza el conocimiento puro, por lo que la capacidad de escuchar, comunicar e influir será el verdadero diferenciador. “Los gestores de contratación van a buscar tanto EQ como IQ”, afirma. Para él, esa conclusión nace directamente de aquellas cenas familiares donde la empatía y la argumentación valían más que la respuesta correcta. En un sector financiero cada vez más automatizado, el directivo apuesta por el factor humano como ancla estratégica.

Lo que implica para el profesional de hoy

La trayectoria de Gitlin deja una lección incómoda: los grandes saltos rara vez se dan con todas las casillas marcadas. Aceptar un destino internacional, asumir un proyecto sin experiencia previa o cambiar de empresa cuando la estabilidad tienta exige una dosis de vértigo. Pero, como recalca el CEO, si se encuentra el talento adecuado y se le da la oportunidad pronto, “la gente te sorprende”. Para el lector acostumbrado a planificarlo todo, el mensaje es claro: esperar a estar preparado puede ser la mejor forma de llegar tarde.

La conversación completa, cargada de anécdotas y confesiones, muestra a un líder que no idealiza el riesgo, pero que lo entiende como el único camino real hacia la transformación. ¿Cuántas veces hemos dicho que no cuando lo que tocaba era lanzarse? Puedes ver la entrevista completa a continuación.

13 ejercicios de fuerza para trabajadores de oficina que activan tu cuerpo y rompen el sedentarismo

Pasar ocho horas al día sentado acorta los flexores de cadera, debilita los glúteos y redondea los hombros. No es solo una cuestión de estética: la falta de movilidad roba energía y limita el rendimiento físico. Por eso el coach Kyle Waugh ha diseñado una serie de 13 ejercicios de fuerza que contrarrestan esos efectos, cargando los músculos en posiciones alargadas para abrir las zonas rígidas mientras se gana fuerza.

Por qué la fuerza, y no solo el estiramiento, es la clave

Muchas personas que pasan el día sentadas recurren a los estiramientos para aliviar la tensión. Sin embargo, Waugh sostiene que lo que realmente devuelve la movilidad es trabajar la fuerza con un rango de movimiento completo. «Los ejercicios con polea y los movimientos que cargan el músculo en posición alargada son especialmente útiles —explica—. Permiten abrir las zonas que se acortan por estar sentado y, al mismo tiempo, consigues un efecto de entrenamiento sólido».

La clave está en realizar estos ejercicios como accesorios después de los levantamientos principales. De este modo, se profundiza en la movilidad articular sin sacrificar la intensidad de la sesión. Además, movimientos que combinan rotación y estabilidad, como los que propone, obligan al core a trabajar de forma intensa.

Los 13 ejercicios que devuelven la movilidad a tu cuerpo

  • Thoracic Lat Row-Around: Sentado en una máquina de polea, deja que el cable estire el hombro mientras realizas una ligera rotación torácica. Notarás un estiramiento profundo en los dorsales.
  • Lateral Cable Kickstand Hinge: De pie, perpendicular a la polea, sujeta el asa con el brazo extendido. Inclínate con la cadera alineada con el pie y la rodilla, y empuja lateralmente hacia fuera. Trabaja caderas, glúteos y core.
  • Half-Kneeling Cable Rotation: Desde una posición semiarrodillada, gira el tronco de forma controlada, como un leñador de polea pero con mayor exigencia de estabilidad. «Gira hasta que los hombros queden casi perpendiculares a la cadera», aconseja Waugh.
  • Half Turkish Get-Up: Realiza solo la primera fase del get-up turco, levantando la cabeza y la espalda del suelo. Enfatiza la fuerza del core y la estabilidad del hombro. Mira hacia el lado contrario para aprovechar al máximo.
  • Half-Kneeling Landmine Press: Presiona con mancuerna o barra landmine mientras mantienes el hombro alejado de la oreja. Al empujar con el brazo contrario a la pierna apoyada, obligas al core a estabilizar. Mejora la postura y el equilibrio.
  • Foam Roller Marching: En posición de puente de glúteos con los pies sobre un foam roller, levanta las caderas y alterna la elevación de cada pie sin mover la pelvis. Fortalece isquios y glúteos infrautilizados por el sedentarismo.
  • Alternating Lat Pulldown: Sentado en medio de un cruce de poleas con dos asas D, tracciona un brazo cada vez mientras el otro se mantiene en estiramiento. «Consigues un gran estiramiento en el lado excéntrico mientras llevas el codo hacia el bolsillo trasero con el otro», detalla el coach.
  • Waiter and Suitcase Carry: Camina con un brazo hacia arriba sosteniendo peso y el otro al costado. Intercambia las posiciones: el core trabajará al máximo para estabilizarte.
  • Alternating Arnold Press: Con mancuernas, empieza con los codos pegados a la cintura y las palmas mirando a los hombros. Presiona un brazo mientras giras la muñeca, y el otro se mantiene en la posición inicial. Aumenta el rango de movimiento y activa las tres cabezas del deltoides.
  • Crossover Step-Up: Paralelo a un banco, cruza la pierna exterior para subir. Mantén la pelvis controlada para cargar el trabajo en las caderas. El alcance cruzado enfatiza el estiramiento del glúteo.
  • Split Squat ISO with Pelvis Rotation: Desciende a 90 grados con el peso en el pie delantero y gira la pelvis manteniendo la rodilla sobre el pie. Construye estabilidad monopodal y exige al core.
  • Wall Reference Split Romanian Deadlift: Empuja un foam roller contra la pared con la cara interna de la pierna de trabajo y, a la vez, ejecuta un peso muerto rumano a una pierna con la otra. Desarrolla estabilidad de cadera y fuerza de la cadena posterior.
  • Deficit Pause Push-Up: Coloca las manos sobre una superficie elevada para aumentar el recorrido del pecho y haz una pausa en la parte baja. La parada exige estabilidad de hombros y contrarresta las horas encorvado frente al portátil.

fuerza para sedentarios

Cada uno de estos ejercicios ha sido seleccionado para atacar puntos clave de acortamiento muscular. La clave está en la progresión y la técnica.

📊 La pauta en cifras

  • Frecuencia y orden: Realiza de 2 a 4 de estos ejercicios como complemento tras tu entrenamiento principal, dos o tres veces por semana.
  • Series y repeticiones: Apunta a 3 series de 8 a 12 repeticiones por movimiento, con control y sin prisas. Prioriza la calidad de la ejecución.
  • Calidad a buscar: Concéntrate en la sensación de estiramiento y en la activación del core. Si no dispones de polea, bandas elásticas pueden ser una alternativa válida.
  • A tener en cuenta: Los resultados en movilidad no son inmediatos; la constancia es clave. No esperes cambios drásticos en una semana, pero con el tiempo notarás una postura más erguida y menos rigidez.

La evidencia muestra que cargar en estiramiento mejora la flexibilidad activa y la fuerza en los rangos finales, algo que los estiramientos pasivos no consiguen por sí solos.

La fuerza ganada en posiciones alargadas se traduce en una mejor postura y menos fatiga muscular al final del día. No se trata de añadir más volumen, sino de elegir los movimientos que realmente abren las zonas acortadas por el escritorio.

Análisis: La ciencia detrás de los movimientos en posición alargada

Permanecer sentado durante periodos prolongados reduce la extensión de cadera, acorta los pectorales y debilita los glúteos. A diferencia de los estiramientos estáticos, los ejercicios que cargan el músculo en estiramiento, como los descritos, mejoran la movilidad activa y la estabilidad articular. La ciencia del ejercicio respalda que someter a un músculo a tensión cuando está alargado genera adaptaciones que incrementan tanto la fuerza como la longitud funcional del tejido.

Un enfoque de este tipo, además, tiene un impacto directo en la energía diaria: unos hombros más abiertos y una cadera con mayor rango de movimiento permiten respirar mejor y moverse con más soltura. Según la literatura de la fisiología del ejercicio, estos beneficios se notan al cabo de pocas semanas de práctica constante. Eso sí, conviene recordar que cada cuerpo es distinto y que si se parte de un nivel muy bajo de movilidad, la progresión debe ser gradual.

Enlaces de interés: si quieres profundizar en el concepto de sedentarismo y sus efectos en el rendimiento, puedes consultar la entrada de la Wikipedia sobre sedentarismo físico.

⚡ Rutina de Optimización Diaria

  • Integra dos movimientos tras tu entreno: Elige, por ejemplo, el Half-Kneeling Landmine Press y el Crossover Step-Up y añádelos al final de tu sesión de fuerza (2-3 veces por semana).
  • Actívate en la oficina cada dos horas: Realiza el Deficit Pause Push-Up apoyándote en el borde de la mesa y el Foam Roller Marching (con una botella de agua como rodillo improvisado) durante 1 minuto.
  • Dedica una sesión semanal a los 13 ejercicios: El fin de semana, reserva 30 minutos para ejecutar el circuito completo con poco peso pero máxima amplitud. Notarás la diferencia en la postura el lunes.

India e Indonesia firman un acuerdo de defensa y minerales críticos amenazando el dominio chino de las tierras raras

He estado siguiendo la visita del primer ministro Modi a Yakarta, y lo que más me ha llamado la atención no es la venta de misiles BrahMos —que ya se negociaba desde hace meses—, sino la ambición de fondo: la creación de una ruta comercial de minerales críticos que evite el filtro de Pekín. India e Indonesia han firmado un amplio acuerdo que abarca defensa y materias primas, en un movimiento que consolida la estrategia de China+1 en el terreno de las tierras raras y el níquel.

El presidente Prabowo Subianto y Modi anunciaron ayer, tras su reunión en la capital indonesia, un pacto de cooperación en el sistema de misiles BrahMos y en misiles aire-aire, un salto cualitativo para la industria de defensa indonesia. Pero el elemento que ha captado la atención de los analistas occidentales es el memorando sobre minerales críticos, que incluye una asociación empresarial en acero inoxidable e imanes de tierras raras.

Los detalles del pacto: misiles, defensa y una nueva ruta de minerales

Los acuerdos, cerrados durante la segunda jornada de la visita de Estado, tocan varios frentes estratégicos:

  • Defensa: acuerdo para el suministro y cooperación en el sistema BrahMos, misiles de largo alcance desarrollados conjuntamente por India y Rusia. Los detalles financieros no se han desvelado, pero un portavoz del Ministerio de Exteriores indio confirmó la firma.
  • Misiles aire-aire: otro pacto de colaboración tecnológica que refuerza las capacidades de la fuerza aérea de Yakarta.
  • Minerales críticos: ambas naciones lanzarán una colaboración empresarial en acero inoxidable e imanes de tierras raras, componentes esenciales para motores eléctricos, turbinas eólicas y sistemas de defensa.
  • Seguridad marítima: los guardacostas de ambos países trabajarán juntos en la vigilancia del Océano Índico, una vía marítima por la que transita buena parte del comercio global.

Prabowo subrayó que la cooperación económica es «uno de los principales pilares» de la relación bilateral y que ambos países acordaron incrementar el comercio y acelerar las negociaciones de un acuerdo comercial preferencial. Además, la visita incluye un gesto simbólico: Modi y Prabowo visitarán juntos el templo de Prambanan, patrimonio de la UNESCO, como muestra de los lazos culturales.

«Hoy iniciamos una nueva asociación entre nuestras empresas en el campo del acero inoxidable y los imanes de tierras raras.» — Narendra Modi, Primer Ministro de India, Yakarta, 7 de julio de 2026

Una alternativa al monopolio chino de tierras raras

Lo que subyace a este acuerdo es una reconfiguración geopolítica de las cadenas de suministro de minerales estratégicos. China controla alrededor del 60% de la extracción y más del 90% del procesamiento de tierras raras, un cuello de botella que Europa y Estados Unidos tratan de romper. Indonesia es el primer productor mundial de níquel —clave para las baterías de vehículos eléctricos— y cuenta con reservas de otros minerales, mientras que India alberga una industria de defensa pujante y una creciente capacidad de fabricación de baterías.

El pacto envía una señal clara: Yakarta y Nueva Delhi están dispuestas a edificar un corredor de procesamiento de minerales que esquive a Pekín. Ya se vieron movimientos similares con el China+1 en manufacturas, pero ahora el foco se traslada al cobalto, el níquel y los imanes de tierras raras. Europa, que importa la inmensa mayoría de estos materiales de China, verá en este eje Índico-Pacífico una oportunidad para diversificar.

Eso sí, el camino no está exento de obstáculos. Indonesia ha impuesto restricciones a la exportación de mineral en bruto para forzar la inversión en refinerías locales, y el salto tecnológico para separar óxidos de tierras raras de alta pureza sigue requiriendo capital y experiencia que India aún está desarrollando. No obstante, la tendencia es imparable: los fabricantes de vehículos eléctricos y de aerogeneradores dispondrán en el medio plazo de una fuente adicional que reducirá la volatilidad de precios y la dependencia estratégica.

🌐 El efecto dominó en Occidente

Para España y la eurozona, el impacto de este pacto es tangible. Los imanes de tierras raras son indispensables para los motores de los coches eléctricos que producirán las gigafactorías europeas, como la de Volkswagen en Sagunto. Una alternativa a China en el suministro de estos componentes rebaja el riesgo de disrupciones y abarata costes. Además, la cooperación entre India e Indonesia en níquel podría estabilizar el precio de este metal, que ha sufrido vaivenes por las políticas de Yakarta. La industria renovable española —líder en energía eólica— también se beneficiará de unos imanes más asequibles y una cadena de suministro menos concentrada. Aunque faltan años para que el nuevo flujo de minerales procesados alcance volúmenes comerciales, la señal que envían estas dos democracias asiáticas es inequívoca: la era del monopolio chino sobre las tierras raras tiene los meses contados.

Decathlon se moja con el Garmin Forerunner 965: el reloj tope de gama baja a menos de 470 euros

Decathlon ha vuelto a mover ficha con uno de los relojes deportivos más deseados del mercado. El Garmin Forerunner 965, considerado durante los últimos dos años el buque insignia de la gama running de la marca, se puede encontrar ahora mismo en las tiendas y en la web de la cadena francesa por 469,99 euros, muy por debajo de su precio de lanzamiento.

No es la primera vez que Decathlon rebaja este modelo, pero sí es una de las ofertas más sólidas de los últimos meses. Para quien lleva tiempo esperando el momento de dar el salto a un reloj con mapas topográficos y pantalla AMOLED, la ventana parece haberse abierto justo ahora.

Por qué el Garmin Forerunner 965 sigue siendo una referencia en Decathlon

Youtube video

El Forerunner 965 llegó al mercado como la respuesta de Garmin a quienes querían la pantalla más lujosa de toda la gama Forerunner sin renunciar a las prestaciones deportivas. Su panel AMOLED de 1,4 pulgadas marcó un antes y un después frente a los modelos anteriores, con colores más vivos y una legibilidad notable incluso bajo el sol.

Pero el atractivo no se queda en la pantalla. Este reloj incorpora mapas topográficos a color y tecnología SatIQ para mejorar la precisión del GPS, algo que los corredores de trail y montaña valoran especialmente cuando se alejan de rutas conocidas. A eso se suma un catálogo de métricas de entrenamiento que pocos competidores igualan en su rango de precio actual.

Decathlon y su estrategia de precios en electrónica deportiva

El descuento del Forerunner 965 no es un hecho aislado. Decathlon cerró 2025 con un crecimiento de ventas superior al 8% en España y un beneficio de 84 millones de euros, cifras que le han permitido acelerar sin castigar el margen en varias categorías de producto. Parte de esa estrategia pasa por tensionar los precios en tecnología deportiva, un terreno donde compite cada vez más de tú a tú con tiendas especializadas.

La marca detrás del reloj, Garmin, es una compañía tecnológica fundada en 1989 y especializada en dispositivos GPS para uso civil, tanto terrestre como náutico y aéreo. Su gama Forerunner se ha convertido en un estándar de facto entre corredores populares y de competición, lo que explica por qué cualquier rebaja significativa en estos modelos genera tanto interés.

Qué gana realmente quien compra el Forerunner 965 ahora

Youtube video

Comprar este reloj en plena rebaja no es solo cuestión de ahorro. El Forerunner 965 ofrece una autonomía líder en su categoría, con hasta 23 días en modo smartwatch y 31 horas en modo GPS, algo especialmente útil para quien entrena a diario y no quiere estar pendiente del cargador cada dos por tres.

Su cuerpo con bisel de titanio y cristal Corning Gorilla Glass DX le da además una resistencia superior a arañazos frente a otros relojes deportivos de gama alta, algo que se agradece en salidas de montaña o entrenamientos exigentes donde los golpes son inevitables.

Funciones que marcan la diferencia frente a otros relojes

Más allá de la pantalla y la autonomía, el Forerunner 965 reúne un paquete de sensores de salud que pocos relojes de este precio consiguen igualar. Su sensor óptico de frecuencia cardíaca funciona en combinación con un pulsioxímetro y un termómetro, ofreciendo una imagen bastante completa del estado físico del usuario a lo largo del día, no solo durante el entrenamiento.

Para quienes buscan algo más que datos brutos, la función de predisposición para entrenar cruza automáticamente la calidad del sueño, la carga reciente y la variabilidad de la frecuencia cardíaca. Es una manera de que el reloj traduzca los números en una recomendación clara sobre si toca esforzarse o descansar. Entre sus características más destacadas están:

  • Resistencia al agua hasta 50 metros, apto para natación y triatlón
  • Garmin Pay para pagos sin contacto directamente desde la muñeca
  • Notificaciones inteligentes y respuesta a mensajes desde Android
  • Modo multideporte con perfiles específicos para running, ciclismo y natación

Cómo saber si merece la pena frente a otros modelos de la gama

La duda habitual entre quien se plantea este reloj es si compensa frente a modelos más económicos de la propia gama Forerunner, como el 265 o el 255. La respuesta depende del uso real: si el entrenamiento es ocasional o básico, cualquiera de esos modelos cumple de sobra. Pero si se entrena con regularidad y se valoran los mapas o el análisis avanzado de carga, el 965 justifica la diferencia.

Conviene tener en cuenta un par de aspectos antes de decidir la compra final.

La pantalla AMOLED consume más batería en uso intensivo

Aunque la autonomía es notable para lo que ofrece, activar el modo «siempre encendida» reduce la duración a entre 7 y 10 días. Es un detalle que muchos usuarios pasan por alto al comparar cifras de autonomía entre modelos.

El precio de referencia varía según el canal de compra

El precio del Forerunner 965 fluctúa según la tienda y el momento, por lo que comparar antes de comprar sigue siendo el mejor consejo, incluso con una oferta tan atractiva como la actual en Decathlon.

Hacia dónde va el mercado de relojes deportivos en 2026

La tendencia en el sector apunta a una democratización progresiva de funciones que hace pocos años eran exclusivas de la gama más alta. Pantallas AMOLED, mapas a color y análisis fisiológico avanzado empiezan a bajar de precio a medida que las marcas renuevan sus catálogos y dejan margen para rebajar los modelos que llevan más tiempo en el mercado.

Para quien esté valorando dar el salto a un reloj deportivo serio, el consejo es sencillo: aprovechar las ventanas de descuento de fabricantes consolidados como Garmin suele salir más a cuenta que esperar a la próxima novedad, que normalmente llega con el precio íntegro y sin margen de negociación. La oferta actual en Decathlon encaja perfectamente en ese patrón.

Grupo Corp se adjudica la construcción de 1.065 viviendas asequibles en el primer gran concurso del Plan 50.000

0

Grupo Corp se ha adjudicado los lotes 1 y 2 del gran concurso de vivienda de protección oficial impulsado por la Generalitat de Cataluña, lo que significa que deberá construir y gestionar 1.065 viviendas protegidas en derecho de superficie por 75 años.

El lote 1 concreta la construcción de 600 viviendas en los municipios de Terrassa, Santa Perpètua Mogoda y Sant Adrià de Besós, mientras que el lote 4 sitúa las 464 viviendas en Abrera, Centelles, Esplugues, La Seu d’Urgell, Tàrrega, Torelló, Vilagrassa y Vilanova del Camí.

Según información remitida por la compañía, el Grupo Corp cuenta con un área específica dedicada a impulsar la vivienda asequible, con un equipo altamente especializado y con consolidada experiencia en el sector. Su trabajo se centra en suelos propios ya calificados para este tipo de vivienda, así como en terrenos obtenidos a través de concursos públicos mediante derecho de superficie.

Bajo esta línea, el Grupo ha creado una empresa propia encargada de gestionar estas viviendas una vez construidas, garantizando tanto su mantenimiento como el acompañamiento social a los inquilinos. Respecto a la construcción, el Grupo dispone de Arkspot, la constructora propia con un equipo que se caracteriza por una amplia experiencia en el sector.

Más allá del desarrollo promocional, la compañía afirma que su propuesta de vivienda asequible incorpora una propuesta social que trabaja junto con las administraciones municipales con especial atención a situaciones de vulnerabilidad y precariedad. Y es que para Grupo Corp, la colaboración público-privada es una de las principales líneas de trabajo para abordar el reto habitacional y la necesidad de disponer de vivienda social.

En este sentido, Joan Carles Sánchez, director de Relaciones Institucionales de Grupo Corp, destacó que «aportar soluciones ante uno de los principales retos sociales y urbanos actuales requiere sumar esfuerzos entre administraciones, operadores y agentes del sector, combinando visión de largo plazo, capacidad técnica y compromiso social. En Grupo Corp queremos contribuir, junto a otros actores, al desarrollo de un parque de vivienda asequible para ampliar el acceso a una vivienda de calidad y avanzar hacia ciudades más inclusivas y sostenibles».

Desde su constitución, el Grupo Corp ha construido más de 800 viviendas asequibles en la provincia de Barcelona, combinando proyectos destinados al alquiler y a la venta.

Rolex GMT-Master II Batman: el reloj de Gareth Bale en Wimbledon que bate al mercado secundario con un 50% de revalorización

He visto a Gareth Bale en la pista central de Wimbledon con un Rolex GMT-Master II ‘Batman’ y, más allá de la foto, hay una historia de inversión que merece atención. La referencia 116710BLNR, la que lució el exfutbolista, no es un reloj cualquiera. Es una pieza descatalogada que en el mercado secundario cotiza con una prima superior al 50% sobre su precio de venta original, una pauta que se repite en los foros de coleccionistas y plataformas como Chrono24.

El Batman que supera al catálogo: la referencia 116710BLNR y su prima del 50%

Lanzado en 2013, el GMT-Master II ref. 116710BLNR fue el primer Rolex en incorporar un bisel Cerachrom azul y negro, bautizado como ‘Batman’ por la afición. Su producción se detuvo en 2019, cuando la casa ginebrina lo sustituyó por la referencia 126710BLNR con brazalete Jubilee. Aquella corta vida comercial, unida al prestigio del calibre 3186, ha convertido a la versión con brazalete Oyster en una de las piezas de acero más buscadas del catálogo moderno de Rolex.

En el momento de su retirada, el precio oficial en Estados Unidos rondaba los 11.800 dólares —unos 10.900 euros al cambio de entonces—. Hoy, un ejemplar con estuche y documentación completos (full set) en estado impecable se negocia regularmente por encima de los 16.000 euros en los principales portales de reventa. Eso supone una revalorización cercana al 50% para quien lo adquirió a precio de lista y lo ha conservado, un rendimiento que pocos activos de lujo han igualado en el último lustro.

Lo más llamativo es que esta prima se ha mantenido incluso durante la corrección del mercado secundario relojero de 2023 y 2024. Mientras referencias icónicas como el Daytona 116500 o el Submariner 126610LV cedían dos dígitos porcentuales, el Batman apenas se tambaleó. La demanda sigue siendo sólida, y la oferta de unidades no hace más que menguar a medida que los coleccionistas las retiran de la circulación.

Wimbledon y el efecto visibilidad en los activos tangibles

La aparición de Bale en el torneo londinense no es un hecho aislado. Los eventos de alta visibilidad actúan como catalizador de demanda en el corto plazo, sobre todo cuando la pieza ya goza de un estatus de culto. El endorsement involuntario de una figura pública como el ganador de cinco Champions League puede empujar los precios de venta al alza durante unas semanas, pero en este caso el impulso es aditivo: el Batman no necesita famosos para brillar.

La producción limitada y el atractivo estético de la referencia 116710BLNR han permitido que, incluso en un mercado secundario en corrección, este Rolex mantenga una prima de revalorización del 50% sin signos de agotamiento.

Conviene diferenciar entre el ‘Batman’ original y el actual ‘Batgirl’ con brazalete Jubilee. Ambos comparten bisel y movimiento, pero el aura de la versión descatalogada sigue pesando en la memoria del coleccionista. El factor nostalgia y la menor producción de la 116710BLNR le otorgan un perfil de riesgo más bajo como activo de inversión, algo que los family offices dedicados a los tangibles saben valorar.

¿Compra especulativa o activo refugio de largo plazo?

Analizar el Rolex GMT-Master II Batman desde la óptica de la gestión patrimonial obliga a separar el ruido de la señal. No es un instrumento para buscar rentabilidades explosivas a doce meses; para eso existen las ediciones limitadas de marcas independientes o las subastas de Patek Philippe con complicaciones raras. El Batman ocupa un escalón intermedio: ofrece liquidez inmediata, correlación casi nula con los mercados de renta variable y una volatilidad muy contenida en comparación con otras categorías del arte o del vino de colección.

Su principal fortaleza es que Rolex no va a fabricar más unidades de esta referencia. La oferta es fija, y cada transacción retira otra pieza del escaparate público. La amenaza más evidente sería un giro en la política de producción de la marca que alivie las listas de espera de los nuevos GMT-Master II, reduciendo el diferencial de precio entre el mercado primario y el secundario. Sin embargo, la historia de Rolex sugiere que la escasez controlada seguirá siendo la norma, no la excepción.

Para el inversor de patrimonio elevado que ya tiene exposición a bolsa, inmuebles y private equity, un Batman con caja y papeles es una póliza de estabilidad. Su capacidad de preservar capital a lo largo de ciclos de tres a cinco años está probada, y su disfrute estético —nada desdeñable en los activos tangibles— añade un rendimiento no monetario que ni el mejor hedge fund puede replicar.

💎 Veredicto Wealth

El Rolex GMT-Master II ref. 116710BLNR ‘Batman’ es un activo de preservación de capital de alta liquidez, recomendable para inversores con un horizonte superior a los tres años. El principal riesgo a vigilar es un posible aumento de la oferta de nuevos GMT-Master II que diluya el atractivo del modelo descatalogado, aunque su estatus como primer Batman con bisel Cerachrom le otorga una protección difícil de replicar.

La CNMV abre una investigación sobre la venta de acciones de los Escribano en Indra

La Comisión Nacional del Mercado de Valores (CNMV) ha abierto una investigación sobre la venta del paquete accionarial de la familia Escribano en Indra, según ha revelado el Gobierno en una respuesta parlamentaria remitida al Congreso de los Diputados. La desinversión, ejecutada el 5 de mayo de 2025, supuso la salida de los Escribano como máximos accionistas privados con un 14,3% del capital, y el organismo supervisor sospecha de un posible uso de información privilegiada en una operación que sigue levantando interrogantes.

Qué investiga la CNMV en la salida exprés de los Escribano

El escrito del Ejecutivo, que responde a una batería de preguntas del grupo parlamentario Vox, detalla que la CNMV “está realizando las actuaciones correspondientes para recabar información acerca de las circunstancias concretas de la operación de venta de la participación de Advanced Engineering and Manufacturing, S.L. (EM&E) y el correcto cumplimiento de las obligaciones de reporte”. El comunicado añade que, una vez analizada la documentación, el regulador “adoptará las medidas que correspondan en función del resultado de dicho análisis”.

El foco del supervisor se centra en dos ángulos. Por un lado, verifica si en la cadena de decisiones que llevó a la venta existió información relevante aún no pública que beneficiara a los vendedores. Por otro, examina si se comunicó al mercado todo lo exigido por la normativa de valores, dado que el 5 de mayo de 2025 el hecho relevante se limitó a informar de la dimisión de Javier Escribano como consejero dominical y de la transmisión total de la participación, sin desglosar el mecanismo ni identificar a los compradores.

La CNMV, que desde febrero de 2025 ya venía monitorizando de cerca los movimientos en Indra, ha declinado hacer comentarios sobre el estado de la investigación, aunque fuentes financieras recuerdan que en operaciones de este calibre el regulador entra de oficio para revisar la transparencia.

El complejo andamiaje financiero con JP Morgan

La inversión de los Escribano para acumular ese 14,3% de Indra rondó los 370 millones de euros a precios de mercado, pero la mayor parte se financió mediante un crédito de JP Morgan. El banco estadounidense diseñó una estructura a tres bandas basada en derivados financieros: los Escribano tomaron prestado el dinero, JP Morgan asumió parte del riesgo de caída de la acción a cambio de limitar las ganancias, y terceros accionistas —cuya identidad no ha trascendido— prestaron sus títulos para articular el producto. Cuando la acción escaló por encima de los 56 euros, la apreciación quedó en manos del banco, no de la familia.

Tras la venta, ni el mercado detectó un aluvión de acciones ni afloró un nuevo accionista significativo. Según fuentes del sector, ese paquete del 14,3% habría regresado a manos de aquellos que ya eran dueños tres años antes, lo que sugiere una operación circular orquestada por JP Morgan sin que se haya aclarado públicamente quién ostenta ahora el control efectivo de esos títulos.

Durante los meses en que EM&E mantuvo la participación, JP Morgan figuró como tenedor de entre un 15% y un 17% de Indra en los registros de la CNMV, hasta que la sociedad de los Escribano deshizo su posición el pasado 5 de mayo de 2025.

venta acciones Escribano

Ni el mercado ni el regulador han dado con el comprador real de un paquete que costó 370 millones de euros y que desapareció del tablero en un solo día.

Una salida forzosa tras el pulso con la SEPI y Moncloa

La desinversión no fue una decisión estratégica sino el epílogo de un conflicto soterrado que estalló a principios de 2025. Ángel Escribano había asumido la presidencia de Indra en enero de ese año y negociaba en paralelo la fusión de su propia empresa, EM&E, con la cotizada, operación que llegó a valorar su compañía en más de 2.000 millones de euros. La SEPI, con un 28% del capital de Indra y respaldo de Moncloa, empezó a ver un conflicto de interés insalvable y pidió al empresario que abandonara la presidencia si quería cerrar la fusión.

Escribano optó por resistir, pero finalmente dimitió en abril de 2025. Semanas después, la familia comunicó su salida del accionariado al completo. En la respuesta al Congreso, el Gobierno evita pronunciarse sobre la posible intervención de Moncloa o de la SEPI en esos movimientos, pero confirma que el regulador sigue indagando.

La supervisión como cortafuegos de transparencia en el sector defensa

El caso de los Escribano es un test de estrés para la arquitectura de supervisión bursátil en un sector, el de la defensa, donde las decisiones corporativas suelen envolverse en opacidad. La CNMV ya había exigido a Indra que revelara en noviembre de 2024 el protocolo de la mesa ad hoc que estudiaba la fusión, obligándole a publicar documentación que hasta ese momento se había mantenido interna. Ahora, el regulador se enfrenta a la tarea de desenmarañar un producto derivado complejo sin que nadie reclame públicamente el paquete, en un contexto en el que el valor de los títulos se había sextuplicado en menos de dos años.

La operación de los Escribano contrasta con otras salidas ordenadas de accionistas de referencia en el Ibex, como las de los fondos en Cellnex o Telefónica, donde se comunicó precio, volumen y comprador. En este caso, la combinación de un préstamo estructurado, un banco que ejerce de contraparte central y una salida que no deja rastro en el mercado abona las sospechas de que la información relevante pudo fluir de manera asimétrica. Si la CNMV concluye lo que ahora investiga, no solo habrá sanción al vendedor: también podría exigir responsabilidades al intermediario financiero por no haber garantizado un mercado transparente.

📊 Las Claves para el Inversor

  • Qué vigilar: La conclusión de la investigación y si la CNMV decide abrir expediente sancionador, con posible multa y obligación de publicar los detalles ocultos de la venta.
  • Reacción del valor: Los títulos de Indra apenas reaccionaron a la noticia porque la investigación no altera la solidez de los contratos de defensa, pero una sanción severa a JP Morgan o a los Escribano podría dañar la reputación de la cotizada.
  • Precedente sectorial: La CNMV ya forzó a Indra a transparentar el protocolo de fusión en 2024; ahora, el foco se amplía al comportamiento de los accionistas y a la banca de inversión que estructuró la operación.

Madrid confirma la ampliación de la línea 11 de Metro a Valdebebas con 880 millones de inversión

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Comunidad de Madrid ha autorizado la contratación de las obras para ampliar la línea 11 de Metro hasta Valdebebas Norte, con una inversión de 880,6 millones de euros.
  • ¿Quién está detrás? El Gobierno autonómico, a través de la Consejería de Transportes e Infraestructuras y su titular, Jorge Rodrigo.
  • ¿Qué impacto tiene? El nuevo tramo conectará el recinto ferial, el futuro circuito de Fórmula 1, el hospital Zendal y la T4 del aeropuerto, a la vez que deja en evidencia la desigualdad de la red al sur de Madrid.

La Comunidad de Madrid ha dado luz verde este miércoles a la contratación de las obras de ampliación de la línea 11 de Metro hasta Valdebebas Norte, con una inversión de 880,6 millones de euros y un trazado de 7,2 kilómetros que añadirá cuatro nuevas estaciones y dos intercambiadores clave. El Consejo de Gobierno ha autorizado el proyecto, según ha detallado el consejero Jorge Rodrigo, y se convierte en la mayor intervención ferroviaria de la legislatura.

Un nuevo eje para el noreste: estaciones, conexiones y Fórmula 1

El recorrido parte desde Mar de Cristal, donde la línea 11 enlazará con las líneas 4 y 8, y se adentra en la zona de expansión que concentra algunos de los polos económicos y sanitarios más dinámicos de Madrid. La primera parada nueva, Ifema-Cárcavas, dará servicio a la ampliación del recinto ferial y, sobre todo, al futuro circuito urbano de Fórmula 1 de Madring. De ahí continuará hacia Ciudad de la Justicia y el Hospital Enfermera Isabel Zendal, dos equipamientos que hasta ahora dependían exclusivamente de accesos por carretera. La conexión con la estación de Metro de la T4 del aeropuerto Adolfo Suárez Madrid-Barajas (enlace con la línea 8 y Cercanías) y la terminal en Valdebebas Norte completan los 7,2 kilómetros del proyecto, que reserva además espacio para dos estaciones futuras: una en el parque empresarial Cristalia y otra junto al centro comercial Valdebebas Shopping.

El sur se queda con una sola parada: la desigualdad territorial de la línea 11

La generosidad del proyecto con los desarrollos del norte contrasta con la tímida ampliación prevista en el extremo suroeste de la misma línea. Mientras Valdebebas recibe cinco paradas (cuatro nuevas más el intercambiador de T4), el ramal de Cuatro Vientos y La Fortuna apenas ganará una estación nueva. La Comunidad de Madrid mantiene, de momento, el proyecto de prolongar la línea 11 desde La Fortuna hasta la estación de Cuatro Vientos, sin más paradas intermedias.

Esta decisión ha encendido las protestas en barrios como Las Águilas, en el distrito de Latina, con décadas de historia y sin cobertura suficiente. En octubre pasado, las organizaciones vecinales convocaron concentraciones multitudinarias al conocerse que la ampliación sur terminaría en Cuatro Vientos y no se abrirían paradas en el entorno. El Cañaveral, un desarrollo residencial del sureste con cerca de 25.000 habitantes, tampoco tiene estación propia de Metro a pesar de haberse integrado en el distrito de Vicálvaro hace casi una década. Observamos un patrón: cada vez que Madrid invierte en transporte, los nuevos desarrollos urbanísticos del norte reciben el triple de kilómetros de metro que los barrios del sur.

La ampliación de la línea 11 consolida un modelo de movilidad que prioriza los grandes equipamientos y los suelos de alto valor urbanístico, mientras relega a los barrios del sur a soluciones provisionales.

Hoja de Ruta: Claves del Viaje

El impacto inmediato de esta autorización es doble. Por un lado, garantiza la conexión del aeropuerto y del futuro circuito de F1 con la red de Metro, un argumento que el Gobierno regional ha utilizado para justificar la inversión. Por otro, profundiza la percepción de que el transporte público en Madrid sigue una lógica de «primero el norte, luego el sur». Mientras Valdebebas Norte añade capacidad para nuevos residentes, Las Águilas o El Cañaveral siguen esperando una parada desde hace lustros.

La «zona cero» de esa tensión es el distrito de Latina y el corredor de la A-5, donde la promesa de ampliar la línea 11 hacia el suroeste se ha ido desinflando década tras década. El dato que resume la noticia —880,6 millones de euros y 7,2 kilómetros de vía nueva— habla de un esfuerzo inversor volcado en el noreste. La lectura estratégica es que el Ejecutivo autonómico apuesta por reforzar el «eje aeroportuario y ferial» antes que por coser las costuras de una red heredada con agujeros en el sur.

Desde el punto de vista operativo, la obra se suma a los trabajos ya en marcha entre Plaza Elíptica y Conde de Casal, donde la tuneladora Mayrit ha alcanzado la estación de Madrid Río. Ese primer tramo de la gran diagonal de Metro está transformando la línea 11 en una columna vertebral de la red, pero lo hace con un desequilibrio territorial que difícilmente pasará desapercibido en los próximos plenos municipales. La Comisión de Transportes de la Asamblea tendrá que pronunciarse sobre el calendario de licitación, y los colectivos vecinales del sur ya han advertido de que mantendrán la presión para que se corrijan las desigualdades en el proyecto.

Un socavón de ocho metros en la L9 del Metro de Barcelona obliga a desalojar 93 viviendas en Putxet

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un socavón de 8 metros de diámetro se abrió ayer en el patio interior de una manzana del barrio barcelonés de Sant Gervasi-la Bonanova, muy cerca del Putxet, durante las obras de la L9.
  • ¿Quién está detrás? La tuneladora del tramo central de la línea 9 de Metro, bajo supervisión de la Generalitat de Catalunya.
  • ¿Qué impacto tiene? 93 viviendas repartidas en 8 fincas fueron desalojadas de forma preventiva y sus vecinos no podrán volver, como mínimo, hasta el sábado.

Un socavón de unos ocho metros de diámetro causado por la tuneladora que excava la línea 9 del Metro de Barcelona obligó ayer a desalojar 93 viviendas en ocho fincas del barrio de Sant Gervasi-la Bonanova, en el distrito de Sarrià-Sant Gervasi. El incidente, que se produjo poco antes de las once de la mañana en el número 4 de la calle de Rubinstein, activó un protocolo de emergencia que se prolongó durante toda la jornada.

Los Bomberos de Barcelona recibieron el aviso al detectarse el hundimiento en un patio interior de manzana y, en una primera intervención, desalojaron las fincas de la calle de Rubinstein 2, 4 y 6, y de la calle de Teodora Lamadrid 3 y 5. Poco después, la medida se amplió a los edificios de la calle de Sant Gervasi de Cassoles 54, 56 y 58. En total, 93 hogares quedaron vacíos de forma preventiva.

La Generalitat de Catalunya confirmó a primera hora de la tarde que el socavón estaba directamente relacionado con los trabajos de ampliación del tramo central de la L9, que debe unir las actuales L9 Norte y L9 Sur. La tuneladora, según explicó la directora de Projectes de la Direcció General d’Infraestructures de Mobilitat, Begoña Castiblanque, ya ha rebasado el punto del hundimiento y en estos momentos excava sobre un terreno de pizarras, más estable que los suelos arenosos que atraviesa la zona de Sant Gervasi.

El incidente ha reavivado inevitablemente el recuerdo del hundimiento del Carmel de 2005, provocado también por unas obras de ampliación del metro. Sin embargo, la consellera de Territori, Sílvia Paneque, defendió este miércoles en el Parlament que la tecnología actual “no tiene nada que ver” con la de entonces y subrayó que el túnel ya está asegurado y hormigonado. “La primera prioridad es la seguridad de los vecinos”, afirmó tras detallar que en menos de 24 horas se han producido tres comparecencias públicas.

El desalojo y la incertidumbre de los vecinos

El desalojo se realizó sin que se produjeran heridos y los afectados están siendo atendidos por el Centre d’Urgències i Emergències Socials de Barcelona (CUESB), que hasta el momento ha prestado asistencia a 85 personas. El Ayuntamiento ha convocado una nueva reunión informativa para este jueves a las 12.00 horas, en la que se espera trasladar a los vecinos los avances de los trabajos de consolidación del terreno.

Mientras, los Bomberos ya han completado con éxito la primera fase de estabilización, consistente en inyectar hormigón en la cavidad y sellar la superficie. Ahora entran en una etapa de consolidación que permitirá evaluar si existen las condiciones de seguridad necesarias para el regreso de los vecinos. Sin embargo, la fecha de retorno sigue sin concretarse y la previsión más optimista apunta al sábado como mínimo.

La tuneladora ya ha superado la zona de transición geológica y excava sobre pizarras, pero la vuelta a casa sigue sin fecha.

Hoja de Ruta: Claves del Viaje

El socavón del Putxet —que en realidad pertenece a Sant Gervasi-la Bonanova, aunque la proximidad de la estación de FGC del Putxet le ha dado nombre popular— vuelve a poner el foco sobre la complejidad de las grandes obras subterráneas en Barcelona. El impacto inmediato es la pérdida temporal del hogar para 93 familias, pero las lecturas van más allá.

En términos de seguridad, el protocolo activado ha funcionado: no hay heridos y el desalojo preventivo evitó riesgos mayores. Sin embargo, la transparencia gubernamental, que la consellera Paneque defiende con tres comparecencias en 24 horas, contrasta con las críticas vecinales por la falta de respuestas concretas sobre cuándo podrán volver a sus casas. Esa tensión entre la gestión técnica y la comunicación con los afectados será la que marque los próximos días.

El precedente histórico del Carmel (2005) obliga a la máxima prudencia. Aquel hundimiento, que dejó sin hogar a 84 familias y hundió dos edificios, fue consecuencia de una obra sin el debido control geológico. La Generalitat insiste en que la tuneladora de la L9 opera con sistemas de monitoreo continuo y que el túnel ya está hormigonado. De hecho, la máquina se encuentra ahora 12 metros por delante del punto del colapso y excava en pizarras, un material mucho más estable que las arenas que provocaron el socavón.

El dato que resume la gravedad del suceso es el diámetro del socavón: 8 metros, suficiente para que el terreno se tragara parcialmente un patio interior y obligara a desalojar ocho fincas enteras. Las inspecciones a los comercios de la zona y la revisión de la estructura de los edificios desalojados determinarán si el regreso es posible el sábado o se alargará más.
La Generalitat ha encargado lecturas y comprobaciones constantes, y los Bomberos revisan uno a uno los locales comerciales dentro del perímetro afectado. La incertidumbre vecinal es lógica, pero la respuesta técnica, al menos sobre el papel, parece más sólida que la de 2005. Habrá que ver si la enésima oportunidad para la L9 —la línea maldita del metro barcelonés— se salda esta vez sin un coste social mayor.

Récord de energía solar en la UE en 2025: 275 TWh y 2,89 millones de eléctricos, pero las redes frenan la transición

La Unión Europea cerró 2025 con cifras de récord en generación solar y movilidad eléctrica, pero también con un aviso incómodo: la red no está preparada para absorber todo lo que se espera de ella. Según los informes trimestrales de electricidad y gas de la Dirección General de Energía de la Comisión Europea, la producción solar en los Veintisiete alcanzó 275 TWh, un 18% más que el año anterior, y las matriculaciones de vehículos eléctricos se dispararon hasta las 2,89 millones de unidades, un nuevo máximo histórico. El problema, subraya el documento, es que la infraestructura de redes y el almacenamiento se están quedando muy por detrás del ritmo de instalación renovable.

Los datos, recopilados por la propia Dirección General de Energía a partir de los operadores nacionales, confirman que 2025 fue el año en el que la solar se convirtió en la fuente de generación de mayor crecimiento en Europa. Con 275 TWh, la tecnología fotovoltaica rebasó por primera vez la cota de los 250 TWh anuales y se situó a apenas 30 TWh de la eólica terrestre, según fuentes del sector. En paralelo, las ventas de coches eléctricos puros sumaron 2,89 millones, lo que supone un incremento del 22% respecto a 2024 y consolida a la UE como el segundo mayor mercado mundial de vehículos enchufables, solo por detrás de China.

El comportamiento del parque solar fue especialmente intenso en España y Alemania. La Península Ibérica aportó cerca del 28% de toda la generación solar comunitaria, apoyada en más de 40 GW de capacidad instalada operativa al cierre del ejercicio. Alemania, con su ambicioso programa de despliegue en suelos agrícolas y cubiertas industriales, inyectó otros 58 TWh, según los datos preliminares de BNetzA recogidos en el informe comunitario. Italia, Grecia y Francia completaron el top 5 y, juntos, explicaron el 85% del nuevo volumen solar inyectado a la red europea.

En movilidad, Noruega y los Países Bajos mantuvieron el liderazgo en penetración de ventas sobre el total, con cuotas superiores al 60%. Sin embargo, por volumen absoluto, Alemania y Reino Unido absorbieron más de un tercio de los 2,89 millones de eléctricos matriculados en la UE. El dato más relevante, según el análisis de la Comisión, no es el número de coches entregados, sino el desplazamiento de consumo de gasolina y diésel, que ya ha empezado a notarse en las cifras de demanda de refinados en los países nórdicos y en el corredor atlántico.

El talón de Aquiles: redes y almacenamiento, los grandes olvidados

El informe de la Comisión Europea no se limita a celebrar los récords. Dedica un apartado completo a las señales de estrés que ya se observan en los sistemas de transmisión y distribución de varios Estados miembros. La creciente penetración de renovables, unida a la electrificación del transporte, está generando congestiones en horas punta que obligan a los operadores a vertir energía limpia al suelo porque la red no es capaz de evacuarla. Durante 2025, los vertidos de solar en horas centrales del día aumentaron un 37% en la Península Ibérica y un 23% en el sur de Italia, según los registros de ENTSO-E que recoge el documento.
El almacenamiento, la pata imprescindible para gestionar esos excedentes y devolver la energía cuando se necesita, sigue sin despegar al ritmo necesario. Al cierre de 2025, la capacidad de baterías estacionarias en la UE apenas superaba los 28 GW, una décima parte de lo que los planes nacionales integrados de energía y clima proyectan para 2030. La inversión en bombeo hidroeléctrico, tradicionalmente el gran colchón renovable europeo, permanece prácticamente estancada desde 2018, con apenas 4 GW nuevos en licitación en toda la década.

El diagnóstico del equipo de la Dirección General es claro: si no se duplica la inversión anual en redes de transporte y distribución y se multiplica por cinco la de almacenamiento, los objetivos de reducción de emisiones para 2030 serán inalcanzables. No es una cuestión de tecnología, sino de marcos regulatorios y financiación. Las subastas de capacidad y los mecanismos de remuneración de la flexibilidad llevan años atascados en los despachos de los reguladores nacionales, y los fondos europeos Next Generation, que inyectaron miles de millones en renovables, apenas han raspado la superficie del problema de las redes.

Los vertidos de solar se dispararon un 37% en la Península Ibérica en 2025, la prueba más tangible de un sistema eléctrico que produce más de lo que puede canalizar.

La paradoja europea: récords de generación, pero los precios no bajan como se esperaba

El avance renovable masivo debería, en teoría, abaratar los precios mayoristas de la electricidad para hogares y empresas. Y en parte lo hace. Durante las horas de máxima insolación, el precio del pool en mercados como el español o el alemán tocó valores negativos en más de 200 ocasiones a lo largo de 2025. Sin embargo, el precio medio anual del mercado mayorista apenas cedió un 4% respecto a 2024, y la factura del consumidor final, lastrada por los costes regulados, los peajes de red y los cargos de la deuda acumulada, siguió muy por encima de los niveles pre-pandemia.

Los analistas lo llaman la “paradoja del coste cero”: hay más horas que nunca con energía casi gratis, pero la necesidad de mantener el respaldo fósil durante las puntas de demanda, unida a la escasez de almacenamiento, mantiene los precios medios altos. El informe de la Comisión resume la situación con un dato demoledor: en 2025, el 12% de la generación solar diaria se perdió por vertido o por congestión de red, y ese porcentaje se eleva al 19% si se consideran solo los meses de verano en el sur de Europa.

vehículos eléctricos Europa

Movilidad eléctrica: otro éxito que tensiona la infraestructura

Los 2,89 millones de eléctricos matriculados en 2025 suponen un avance indudable hacia la descarbonización del transporte, pero amplifican el mismo problema. Cada coche eléctrico que se enchufa a la red doméstica añade una demanda equivalente a la de una vivienda adicional durante las horas de carga, y, si esa carga se concentra en la franja nocturna, el efecto sobre los transformadores de distribución es inmediato. En los Países Bajos, el operador Stedin ya ha tenido que imponer restricciones a la carga rápida en barrios residenciales porque la red de baja tensión no daba más de sí.

El propio informe comunitario reconoce que la flota de vehículos enchufables en Europa superó los 17 millones de unidades a finales de 2025 y que, de mantenerse el ritmo de ventas, se duplicará antes de 2028. Una electrificación de ese calibre exige una revisión completa de los planes de refuerzo de la red de distribución, que hoy apenas reciben el 15% de la inversión total en infraestructura eléctrica. La Comisión Europea ha abierto consultas con los reguladores nacionales para acelerar los permisos de nuevos tendidos y subestaciones, pero los plazos medios de construcción siguen oscilando entre los cinco y los diez años en la mayoría de Estados miembros.

Con 2,89 millones de eléctricos nuevos en un año, la red de distribución empieza a ser el eslabón más frágil de la transición europea.

El dilema de la transición: más ambición renovable necesita más inteligencia en la red

El documento de la Dirección General de Energía no es un simple análisis recopilatorio; es una advertencia con destinatarios concretos. Los gobiernos que preparan la actualización de sus planes de energía y clima este mismo otoño tendrán que enfrentarse a la disyuntiva de acelerar las inversiones en redes sin traspasar el coste al consumidor final. La alternativa, alerta la Comisión, es perpetuar un sistema en el que se instalan gigavatios de renovables que luego no se pueden utilizar.

La experiencia de 2025 demuestra que la UE puede generar energía solar como nunca, pero también pone sobre la mesa una evidencia que el sector conoce bien: sin una red mallada que permita llevar los excedentes del sur a los centros de consumo del norte, y sin baterías capaces de trasladar esa energía de las horas de sol a las horas de demanda, los récords renovables corren el riesgo de convertirse en un espejismo estadístico. Los próximos dos ejercicios, con la revisión del marco regulador de la flexibilidad y la entrada en vigor de los nuevos objetivos de almacenamiento vinculante previstos para 2027, serán la prueba de fuego para saber si esta vez Europa consigue alinear su músculo renovable con la inteligencia de red que necesita.

Acceso restringido a la IA: la lección de EEUU que China estudia y Europa teme

Estados Unidos ya enseñó la lección: el acceso a la inteligencia artificial avanzada puede cortarse por razones de seguridad nacional. China estudia ahora restringir sus modelos más capaces y Europa queda en una posición de dependencia sin precedentes, según revela Reuters en un informe que sacude el tablero global de la IA.

Claves de la operación

  • EEUU bloqueó modelos como Mythos. La decisión de Anthropic de desactivar Fable 5 y limitar Mythos 5 a entidades de confianza dejó claro que la IA puede ser un activo estratégico que un gobierno puede cortar.
  • Pekín debate restringir Qwen y Doubao. Alibaba, ByteDance y Z.ai participaron en reuniones para estudiar límites a sus modelos avanzados, incluso en versiones abiertas, tratando posibles filtraciones como delitos de seguridad nacional.
  • Europa se asoma al abismo de la dependencia foránea. Sin un gigante propio en IA generativa, la economía digital del Viejo Continente afronta el riesgo real de quedarse sin alternativas si ambos bloques cierran el acceso.

El ‘efecto Mythos’: cuando un Gobierno decide quién accede a la IA

Hace menos de un año, los controles de exportación de Estados Unidos forzaron a Anthropic a restringir sus modelos más potentes. Fable 5 quedó desactivado para todos los usuarios y Mythos 5 se reservó a organizaciones estadounidenses de confianza. La medida, aunque luego se suavizó en parte, demostró que la inteligencia artificial ha entrado en en la lógica de la seguridad nacional. No es solo un producto: es una capacidad que un adversario no puede explotar.

El shock para la comunidad tecnológica fue mayúsculo porque hasta entonces los modelos se distribuían con pocas restricciones. De repente, la disponibilidad dependía de un cálculo geopolítico. Aquel precedente establecido por Washington no ha pasado desapercibido en Pekín.

China replica la estrategia: reuniones con Alibaba y ByteDance para cerrar el grifo

Según tres fuentes cercanas citadas por Reuters, el Gobierno chino ha mantenido conversaciones en el último mes con las grandes tecnológicas del país. Alibaba (Qwen), ByteDance (Doubao) y Z.ai (GLM-5.2) discutieron formas de limitar el acceso exterior a sus modelos más avanzados. Las propuestas van más allá de cerrar una API: incluyen restricciones sobre versiones abiertas de los modelos y la tipificación de filtraciones como delitos contra la seguridad nacional, un régimen penal severo.

El movimiento tiene una lógica estratégica incuestionable. Modelos como Qwen o GLM-5.2 compiten en rendimiento con ofertas estadounidenses a un coste mucho menor, lo que ha disparado su adopción en mercados emergentes y también en empresas europeas. Si Pekín corta el acceso, las compañías que apostaron por la IA china se quedarán sin servicio de la noche a la mañana. Un escenario que Washington ya ensayó con Anthropic.

China limita IA

Europa en el alambre: soberanía digital que recuerda demasiado al gas ruso

La Comisión Europea lleva tiempo advirtiendo del riesgo de los ‘kill switches’ y defendiendo la necesidad de reducir las dependencias tecnológicas externas. En documentos oficiales, Bruselas ha equiparado esta vulnerabilidad con la que durante años tuvo el continente respecto al gas ruso. Sin embargo, Europa carece aún de un competidor global en modelos fundacionales de IA. Los proyectos más prometedores (como la iniciativa española del Barcelona Supercomputing Center o las apuestas de Mistral) siguen lejos de la escala de Google, OpenAI o Alibaba.

En la IA avanzada, quien controla el acceso al modelo controla la economía que lo explota.

España, tercera economía de la eurozona, comparte esta inquietud. El Plan Nacional de Inteligencia Artificial reconoce la necesidad de capacidades propias, pero la inversión sigue siendo fragmentaria. Las empresas españolas dependen casi enteramente de los modelos de los grandes proveedores estadounidenses o, cada vez más, chinos. Un cierre simultáneo —por tensiones geopolíticas— dejaría sin motor a sectores enteros, desde la banca hasta el turismo inteligente.

Las conversaciones de Pekín añaden urgencia al debate. Si China endurece las reglas para sus modelos, como ya hizo EEUU, Europa no tendrá a dónde mirar. La diversificación entre Washington y Pekín no es soberanía. Es solo cambiar de dependencia. Y en este pulso, el riesgo de quedar fuera no es teórico: lo vivió Anthropic, y ahora lo ensaya la propia China.

JPMorgan se hace con 361 MW eólicos de Acciona por 430 millones

JPMorgan Asset Management, a través de su vehículo de renovables Nadara, ha tomado la delantera en la compra de una cartera eólica de 361 megavatios (MW) propiedad de Acciona Energía. La oferta, que valora los activos en aproximadamente 430 millones de euros, ha superado a las de Galp, Opdenergy y China Three Gorges en el proceso conocido como Proyecto Sirocco.

Según fuentes cercanas a la negociación, las conversaciones han entrado en fase de exclusividad y las partes esperan firmar el contrato de compraventa en las próximas semanas. BNP Paribas, que ha pilotado el proceso, espera cerrar la transacción antes de finales de julio, según las mismas fuentes. El acuerdo implicará la transferencia de todos los contratos de venta de energía y los derechos de acceso a la red asociados a los parques.

El portfolio está compuesto por varios parques eólicos ya en operación, con cierta veteranía, que vierten toda su producción al mercado mayorista. El principal gancho para el comprador es el potencial de repotenciación: sustituir las turbinas actuales por modelos más eficientes para aumentar la producción sin ampliar la superficie ocupada. Sin embargo, los cuellos de botella en la red eléctrica dificultan un aumento significativo de la capacidad instalada.

Esta operación guarda similitudes con la que Acciona cerró en verano de 2025, cuando vendió a Opdenergy un paquete de 440 MW por 530 millones de euros. En aquella ocasión, Nadara también se interesó, pero Opdenergy presentó una oferta más atractiva. El precio implícito de aquella operación fue de 1,2 millones por MW, ligeramente superior al que se baraja ahora (1,19 millones/MW). La diferencia se explica, en parte, por la mayor antigüedad de la cartera actual y las mayores restricciones de red.

La pugna por los activos eólicos ha sido intensa. Además de los mencionados, Naturgy se interesó en el proceso pero no presentó oferta vinculante. Previamente, Opdenergy y Nadara habían sido finalistas en la venta de otra cartera eólica de 351 MW promovida por Bankinter y Plenium, que finalmente ganó Galp. Estos movimientos evidencian el voraz apetito del capital por el viento español.

El precio de 1,19 millones de euros por MW instalado refleja la prima que el mercado está dispuesto a pagar por activos operativos con opción de mejora tecnológica.

Con esta adquisición, Nadara rebasará la barrera de los 1.000 MW en España. Actualmente, la plataforma cuenta con 17 plantas eólicas y una solar que suman 654 MW en la Península Ibérica.

La entrada de Nadara consolida a España como un mercado clave para los grandes fondos, atraídos por un recurso eólico estable y un marco regulatorio predecible.

Nadara, el gigante de JPMorgan que ya supera los 1.000 MW en España

Nadara

Nadara es fruto de la integración de Renantis (anteriormente Falck Renewables) y Ventient Energy, anunciada en 2023. Con presencia en diez países y más de 4.000 MW en operación a nivel mundial, la plataforma gestiona además una cartera de proyectos en desarrollo de 18.000 MW. La gestora de JPMorgan ha apostado fuerte por las renovables en Europa, con adquisiciones selectivas en Italia, Francia y los países nórdicos. En España, la entrada se produjo a través de la compra de Ventient, que ya operaba varios parques. La fusión con Renantis añadió capacidades de desarrollo y experiencia en repotenciación, dos bazas clave para rentabilizar la cartera de Acciona.

La plataforma ha demostrado disciplina financiera, cerrando compras a precios que permiten apalancar la inversión con deuda a largo plazo. La operación de Acciona, con una rentabilidad objetivo en el entorno del 6-7% para proyectos brownfield, encaja en esa estrategia. Además, la posibilidad de modernizar los aerogeneradores sin conflictos urbanísticos importantes reduce el riesgo de ejecución. Con más de un gigavatio, Nadara se sitúa ya entre los diez principales operadores eólicos del país.

Análisis: la rotación de activos de Acciona, entre la necesidad y el riesgo

Para Acciona Energía, esta venta encaja en el plan de rotación de activos que inició en 2024 con el objetivo de contener la deuda y proteger su calificación crediticia. La compañía mantiene un rating BBB- por Fitch y BBB por DBRS, en el límite del grado de inversión.

En los últimos dos años, Acciona Energía ha acordado ventas por valor de 3.200 millones de euros, superando el objetivo inicial de 3.000 millones. De ese total, 1.900 millones se firmaron en 2025, con un precio medio de 1,2 millones por MW. Las plusvalías acumuladas rozan los 900 millones.

En paralelo, la compañía estudia una operación de mayor calado: la venta parcial de la propia filial Acciona Energía. Una decisión que, de concretarse, supondría un giro estratégico y podría alterar la estructura del accionariado.

La estrategia de rotación ha permitido a Acciona mantener a raya el apalancamiento, pero no está exenta de riesgos. La venta de parques operativos con potencial de repotenciación reduce la base de generación futura. Aunque los precios del mercado mayorista español se han moderado, la pérdida de estos activos podría lastrar los flujos de caja recurrentes si la compañía no reinvierte con acierto en nueva capacidad.

La experiencia del sector muestra que las rotaciones masivas pueden aliviar la deuda a corto, pero también erosionan la capacidad de beneficiarse de ciclos alcistas en el pool. Acciona ha cedido ya más del 10% de su capacidad instalada en apenas dos años, y ahora sopesa desprenderse de una participación mayoritaria en la filial. El riesgo es que, si el apetito inversor se enfría o las condiciones regulatorias cambian, la empresa se vea forzada a malvender o a recortar el dividendo.

La contrapartida es que el mercado sigue premiando estas operaciones. La celebración de subastas competitivas como la del Proyecto Sirocco demuestra que el capital institucional sigue viendo a España como un destino privilegiado para las renovables. Acciona, al vender ahora, cristaliza plusvalías y libera recursos para nuevas inversiones o para reforzar su balance ante un posible deterioro macroeconómico.

El acuerdo con Nadara, si se cierra, será un hito para ambas partes. JPMorgan consolida su huella ibérica y Acciona da otro paso en su plan de desapalancamiento. Pero la pregunta de fondo sigue siendo si la velocidad de la rotación es compatible con el crecimiento a largo plazo, especialmente cuando el propio grupo estudia vender parte de la joya de la corona. El mercado tendrá que responder en los próximos trimestres.

La CNMC autoriza con condiciones la compra de los activos de Intersport por Decathlon

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha autorizado la adquisición de dieciocho activos de Intersport por parte de Decathlon, aunque ha impuesto condiciones para evitar riesgos de concentración en el mercado minorista de artículos deportivos, especialmente en Tenerife. La operación se enmarca dentro del concurso de acreedores de Intersport y obligará a Decathlon a facilitar la entrada de competidores.

La notificación de la operación (C/1644/25) detalla que, sin remedios, Decathlon pasaría a controlar quince establecimientos en Tenerife, la mayoría situados en zonas de alto tránsito como centros comerciales. Para la CNMC, esa acumulación suponía un riesgo de cierre de mercado en una isla con escasez de locales disponibles, lo que podría traducirse en una menor oferta de marcas de terceros, pérdida de especialización y un freno a la innovación en el punto de venta.

La decisión del regulador no es definitiva: será comunicada al ministro de Economía, Comercio y Empresa por si procede su elevación al Consejo de Ministros, que podría pronunciarse con criterios de interés general distintos a los de defensa de la competencia.

Riesgos para la competencia en el retail deportivo

El análisis de la CNMC se centró en el impacto sobre la isla de Tenerife. La concentración de quince tiendas en manos de un solo operador, decía el expediente, dificultaría que otros distribuidores accedieran a ubicaciones atractivas, limitando la variedad de productos y la calidad del servicio. En un mercado tan sensible al factor localización, la entrada de nuevos actores quedaría estrangulada si no se imponían medidas correctoras.

Decathlon, por su parte, presentó un paquete de compromisos para disipar esos temores. La compañía se ofreció a explotar directamente una tienda y a promover la entrada de terceros en otras trece durante plazos de entre tres y cinco meses, además de eliminar las cláusulas de exclusividad que pudieran existir —o que pudieran pactarse en el futuro— en los centros comerciales de la isla.

El problema no era solo el número de tiendas, sino que los locales estuvieran situados en los puntos de mayor afluencia de la isla, lo que convertía la operación en una barrera de entrada casi insalvable.

Las condiciones que la CNMC ha añadido sobre la marcha

Pese a los gestos de Decathlon, la CNMC consideró insuficientes las medidas voluntarias y ha impuesto obligaciones adicionales para garantizar que la apertura a terceros sea real y ágil. Entre ellas destacan:

  • Comunicación inmediata con los arrendadores y con los competidores interesados para facilitar el acceso a los locales.
  • Una prórroga de dos meses adicionales para uno de los activos que debe ser ofrecido a un tercero, con el fin de ampliar el plazo de negociación.

Estas condiciones buscan evitar que la promoción de competidores se quede en un mero trámite. La CNMC quiere que haya un proceso efectivo de desinversión y que los locales no permanezcan vacíos o controlados indirectamente por Decathlon.

Un precedente para otras operaciones en mercados insulares

La decisión de la CNMC recuerda a otros casos en los que la concentración en territorios con barreras geográficas ha obligado al regulador a imponer condiciones estructurales. En Canarias, la limitación de suelo comercial en las zonas más turísticas ha sido un argumento recurrente en los informes sobre fusiones o adquisiciones en el sector retail. Con esta intervención, el supervisor de competencia marca un estándar para futuras operaciones en islas: no basta con declarar la voluntad de vender; hay que articular un procedimiento con plazos y comunicación directa para que el mercado se abra de verdad.

El impacto para Decathlon es doble. Por un lado, la adquisición sale adelante, lo que le permite reforzar su presencia en Tenerife; por otro, asume costes de desinversión y de gestión de un proceso tutelado por la CNMC. Para el resto de actores —Forum Sport, Sprinter o los pequeños comercios locales— la entrada en esos locales es ahora una posibilidad real, aunque el calendario de tres a cinco meses puede resultar ajustado para montar una operativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible revisión por el Consejo de Ministros podría introducir condiciones adicionales o vetar la operación por razones ajenas a la competencia. No hay plazos concretos, pero cualquier movimiento político en defensa del comercio local sería una señal.
  • Reacción del valor: Decathlon no cotiza, por lo que el impacto directo en bolsa es nulo. Sin embargo, el precedente regulatorio puede elevar la prima de riesgo en futuras adquisiciones de otros grupos del retail deportivo si se detectan concentraciones similares.
  • Precedente sectorial: La autorización con condiciones estrictas en un mercado insular refuerza la postura de la CNMC de que la desinversión sea real y rápida. Otras operaciones en Canarias o Baleares deberán replicar este esquema para superar el filtro de competencia.

Repsol mantiene la producción plana y dispara un 137% su margen de refino en el segundo trimestre

Repsol mantuvo su producción prácticamente plana en el segundo trimestre de 2026, con 558.000 barriles equivalentes de petróleo al día, pero el margen de refino se disparó un 137% interanual hasta los 14 dólares, un dato que anticipa un sólido segundo trimestre.

Producción estable, pero con cambios regionales

La producción total de hidrocarburos del grupo alcanzó los 558.000 barriles diarios, apenas un 0,2% por encima de los 557.000 del mismo periodo de 2025. Respecto al primer trimestre, la cifra supone un incremento del 3,7%, lo que deja una producción media en la primera mitad del año en torno a los 548.000 barriles diarios.

Latinoamérica, que sigue siendo la principal región productora con 234.000 barriles diarios, registró un leve retroceso interanual del 1,68%. La región se mantiene en línea con los 233.000 barriles del primer trimestre, lo que apunta a una estabilización en activos clave como Venezuela, Trinidad y Tobago y Brasil.

Por su parte, América del Norte registró un notable desempeño, con 205.000 barriles diarios, lo que supone un salto del 8,5% frente a hace un año y un 19,2% más que en el primer trimestre. Este crecimiento se explica por la mayor actividad en los activos de ‘shale’ y la integración de nuevas áreas en Canadá.

En Europa, África y el resto del mundo, la producción cayó un 8,5% interanual, hasta los 119.000 barriles diarios. El grupo dirigido por por Josu Jon Imaz ve cómo la caída se acentúa respecto al trimestre anterior (-10,5%), reflejando la madurez de algunos campos en el Mar del Norte y en el norte de África.

MagnitudQ2 2026Q2 2025Var. interanualQ1 2026
Producción (barriles/día)558.000557.000+0,2%538.000
Margen de refino (USD/barril)14,05,9+137%10,9
Precio medio Brent (USD/barril)103,867,9+52,9%81,1

El margen de refino, disparado por el Brent y la geopolítica

margen refino Repsol

El verdadero protagonista del trimestre fue el margen de refino, que se situó en 14 dólares por barril, un 137% superior a los 5,9 dólares del segundo trimestre de 2025. Además, el margen avanzó un 28,4% sobre los 10,9 dólares del primer trimestre, marcando una clara tendencia al alza.

El precio del petróleo Brent, de referencia para Repsol, cotizó a una media de 103,8 dólares en el trimestre, un 52,9% más que los 67,9 dólares del año pasado y un 28% por encima de los 81,1 dólares del primer trimestre. La fuerte escalada del crudo, acentuada por las tensiones en Oriente Medio, ha impulsado los diferenciales de los productos refinados, especialmente el diésel y la gasolina, elevando los márgenes de la compañía.

Un margen de refino de 14 dólares no se veía desde el segundo trimestre de 2022, en plena crisis de suministro por la guerra de Ucrania.

Este entorno de precios altos y márgenes extraordinarios beneficia directamente a la división de Industrial y Refino, que en el primer trimestre ya había aportado casi un tercio del resultado operativo del grupo. Ahora, con la mejora secuencial, se espera que el peso de este negocio crezca de manera significativa en las cuentas del segundo trimestre.

Repsol presentará los resultados completos del primer semestre el próximo 23 de julio, una cita en la que los analistas pondrán el foco en la generación de caja, el nivel de deuda y la evolución del dividendo. La compañía cerró 2025 con un dividendo de 0,80 euros por acción y un programa de recompra de títulos, elementos que podrían revisarse al alza si la fotografía financiera lo permite.

Lo que descuenta el mercado antes del 23 de julio

Las acciones de Repsol han cotizado en los últimos meses con cierta debilidad, penalizadas por la incertidumbre regulatoria y la volatilidad del crudo. Sin embargo, la combinación de un Brent por encima de 100 dólares y márgenes de refino en niveles de 14 dólares cambia por completo las perspectivas para el segundo trimestre y el conjunto del año.

En comparación con sus rivales europeas, Repsol suele beneficiarse de una mayor exposición al refino gracias a sus complejos de Puertollano, A Coruña y Cartagena. Esta estructura integrada le permite capturar una porción mayor del ‘crack spread’ y, en ciclos como el actual, ampliar la distancia frente a compañías más centradas en exploración y producción.

El mercado ya descuenta un fuerte repunte del beneficio neto y la caja operativa para el semestre, y el consenso de analistas podría revisar al alza los precios objetivos en los próximos días. La presentación del 23 de julio servirá para confirmar si el grupo mantiene el control de costes y si la disciplina de inversión se mantiene en el entorno de los 4.000-4.500 millones anuales previstos en el plan estratégico.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados semestrales el 23 de julio, con especial atención a la generación de caja y el posible aumento del dividendo.
  • Reacción del valor: El mercado ya descuenta un fuerte repunte del beneficio; la clave estará en si el guidance para el segundo semestre supera las expectativas.
  • Precedente sectorial: Otras grandes petroleras europeas también están reportando márgenes de refino entre 10 y 14 dólares, lo que confirma un entorno favorable para el sector que podría prolongarse si las tensiones geopolíticas no remiten.

UniCredit alcanza el 47,65% de Commerzbank tras cerrar la oferta de compra por la mayor fusión bancaria en Europa

UniCredit ha cerrado el periodo de aceptación de su OPA voluntaria sobre Commerzbank con una tasa de adhesión del 17,60% del capital, lo que eleva su participación total hasta el 47,59% del banco alemán y allana la mayor fusión bancaria transfronteriza en la historia de Europa. La operación, pilotada por Andrea Orcel, supera con creces las expectativas iniciales y coloca al grupo italiano a las puertas del control efectivo de la entidad germana, pese al rechazo frontal del Gobierno de Berlín y de la cúpula de Commerzbank.

El resultado definitivo, comunicado hoy al mercado, se traduce en un 49,65% de los derechos de voto una vez que Commerzbank cancele sus acciones en autocartera, compromiso que la entidad ya ha asumido. La diferencia se explica porque los títulos propios no gozan de derecho a voto, lo que infla el peso relativo del paquete controlado por el banco italiano sin necesidad de superar el umbral del 50% del capital social.

El cierre de la OPA: cifras definitivas y un canje que sedujo al mercado

La oferta, lanzada el pasado 5 de mayo, planteaba un canje de 0,485 acciones de UniCredit por cada título de Commerzbank. El plazo inicial de aceptación concluyó el 16 de junio con una adhesión del 12,51%, una tasa que aumentó hasta el 17,60% durante el periodo adicional que finalizó el 3 de julio. La participación directa previa de UniCredit era del 26,77%, a lo que se sumaban instrumentos financieros que le otorgaban derechos de entrega física equivalentes al 3,22% del capital.

El banco italiano ha calificado la respuesta de los accionistas como “una adhesión que ha superado con creces las expectativas iniciales”, en un contexto en el que la dirección de Commerzbank y el Gobierno alemán habían instado a no acudir a la oferta. La suma del 17,60% recibido en la OPA a la posición de partida sitúa a UniCredit en el 47,59% del capital, un porcentaje que roza el control absoluto y que obliga ahora a completar los procesos regulatorios preceptivos.

El 49,65% de derechos de voto coloca a UniCredit a un paso del control total sin necesidad de lanzar una OPA obligatoria.

La oposición de Berlín y de Commerzbank: una fusión que nace con resistencias

Desde el primer momento, la consejera delegada de Commerzbank, Bettina Orlop, mostró su rechazo a la operación, argumentando que la oferta no reflejaba adecuadamente el valor fundamental ni el potencial del banco. A esa oposición se sumó el Gobierno alemán, que aún conserva alrededor del 12% del capital de una de las principales entidades del país y que ha criticado duramente la operación por considerarla una pérdida de influencia en el sector financiero germano.

La resistencia de Berlín añade una capa de complejidad al cierre definitivo de la fusión, ya que cualquier movimiento posterior de consolidación o de integración requerirá el visto bueno de las autoridades de competencia comunitarias y, previsiblemente, del Banco Central Europeo. La fusión transfronteriza más ambiciosa desde la creación de la unión bancaria se topa así con un obstáculo político que va más allá de los números del balance.

Por qué la fusión es un hito para la banca europea

Más allá de la resistencia alemana, la operación entre UniCredit y Commerzbank supone un punto de inflexión para un sector financiero europeo que lleva años esperando la consolidación transfronteriza. Hasta ahora, las fusiones entre grandes bancos de distintos países de la eurozona han sido casi inexistentes —el intento fallido de unión entre Deutsche Bank y Commerzbank en 2019 es el precedente más claro—. El movimiento liderado por Andrea Orcel rompe esa inercia y demuestra que las sinergias de costes y la escala paneuropea están sobre la mesa.

El mercado descuenta que la integración, una vez superados los filtros regulatorios, puede generar ahorros sustanciales en banca minorista y corporativa en los dos principales mercados de la eurozona. Sin embargo, el precio pagado —implícito en el canje— y la dilución para los actuales accionistas de Commerzbank que aceptaron la OPA serán los dos parámetros que definan el éxito financiero de la operación a medio plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las autorizaciones regulatorias del BCE y de la Comisión Europea, y si el Gobierno alemán vende o mantiene su 12% de Commerzbank.
  • Reacción del valor: Las acciones de Commerzbank recogen ya la prima de la OPA; la atención se centra en la dilución que sufrirán quienes aceptaron el canje frente al potencial de creación de valor de la entidad fusionada.
  • Precedente sectorial: La fallida fusión Deutsche Bank-Commerzbank de 2019 muestra que la consolidación bancaria alemana es posible; la diferencia es que esta vez sí hay un comprador extranjero dispuesto a pagar el precio político que Berlín no vio en 2019.
Publicidad