JPMorgan se hace con 361 MW eólicos de Acciona por 430 millones

JPMorgan Asset Management, a través de su vehículo de renovables Nadara, ha tomado la delantera en la compra de una cartera eólica de 361 megavatios (MW) propiedad de Acciona Energía. La oferta, que valora los activos en aproximadamente 430 millones de euros, ha superado a las de Galp, Opdenergy y China Three Gorges en el proceso conocido como Proyecto Sirocco.

Según fuentes cercanas a la negociación, las conversaciones han entrado en fase de exclusividad y las partes esperan firmar el contrato de compraventa en las próximas semanas. BNP Paribas, que ha pilotado el proceso, espera cerrar la transacción antes de finales de julio, según las mismas fuentes. El acuerdo implicará la transferencia de todos los contratos de venta de energía y los derechos de acceso a la red asociados a los parques.

El portfolio está compuesto por varios parques eólicos ya en operación, con cierta veteranía, que vierten toda su producción al mercado mayorista. El principal gancho para el comprador es el potencial de repotenciación: sustituir las turbinas actuales por modelos más eficientes para aumentar la producción sin ampliar la superficie ocupada. Sin embargo, los cuellos de botella en la red eléctrica dificultan un aumento significativo de la capacidad instalada.

Esta operación guarda similitudes con la que Acciona cerró en verano de 2025, cuando vendió a Opdenergy un paquete de 440 MW por 530 millones de euros. En aquella ocasión, Nadara también se interesó, pero Opdenergy presentó una oferta más atractiva. El precio implícito de aquella operación fue de 1,2 millones por MW, ligeramente superior al que se baraja ahora (1,19 millones/MW). La diferencia se explica, en parte, por la mayor antigüedad de la cartera actual y las mayores restricciones de red.

La pugna por los activos eólicos ha sido intensa. Además de los mencionados, Naturgy se interesó en el proceso pero no presentó oferta vinculante. Previamente, Opdenergy y Nadara habían sido finalistas en la venta de otra cartera eólica de 351 MW promovida por Bankinter y Plenium, que finalmente ganó Galp. Estos movimientos evidencian el voraz apetito del capital por el viento español.

El precio de 1,19 millones de euros por MW instalado refleja la prima que el mercado está dispuesto a pagar por activos operativos con opción de mejora tecnológica.

Con esta adquisición, Nadara rebasará la barrera de los 1.000 MW en España. Actualmente, la plataforma cuenta con 17 plantas eólicas y una solar que suman 654 MW en la Península Ibérica.

La entrada de Nadara consolida a España como un mercado clave para los grandes fondos, atraídos por un recurso eólico estable y un marco regulatorio predecible.

Nadara, el gigante de JPMorgan que ya supera los 1.000 MW en España

Nadara

Nadara es fruto de la integración de Renantis (anteriormente Falck Renewables) y Ventient Energy, anunciada en 2023. Con presencia en diez países y más de 4.000 MW en operación a nivel mundial, la plataforma gestiona además una cartera de proyectos en desarrollo de 18.000 MW. La gestora de JPMorgan ha apostado fuerte por las renovables en Europa, con adquisiciones selectivas en Italia, Francia y los países nórdicos. En España, la entrada se produjo a través de la compra de Ventient, que ya operaba varios parques. La fusión con Renantis añadió capacidades de desarrollo y experiencia en repotenciación, dos bazas clave para rentabilizar la cartera de Acciona.

La plataforma ha demostrado disciplina financiera, cerrando compras a precios que permiten apalancar la inversión con deuda a largo plazo. La operación de Acciona, con una rentabilidad objetivo en el entorno del 6-7% para proyectos brownfield, encaja en esa estrategia. Además, la posibilidad de modernizar los aerogeneradores sin conflictos urbanísticos importantes reduce el riesgo de ejecución. Con más de un gigavatio, Nadara se sitúa ya entre los diez principales operadores eólicos del país.

Análisis: la rotación de activos de Acciona, entre la necesidad y el riesgo

Para Acciona Energía, esta venta encaja en el plan de rotación de activos que inició en 2024 con el objetivo de contener la deuda y proteger su calificación crediticia. La compañía mantiene un rating BBB- por Fitch y BBB por DBRS, en el límite del grado de inversión.

En los últimos dos años, Acciona Energía ha acordado ventas por valor de 3.200 millones de euros, superando el objetivo inicial de 3.000 millones. De ese total, 1.900 millones se firmaron en 2025, con un precio medio de 1,2 millones por MW. Las plusvalías acumuladas rozan los 900 millones.

En paralelo, la compañía estudia una operación de mayor calado: la venta parcial de la propia filial Acciona Energía. Una decisión que, de concretarse, supondría un giro estratégico y podría alterar la estructura del accionariado.

La estrategia de rotación ha permitido a Acciona mantener a raya el apalancamiento, pero no está exenta de riesgos. La venta de parques operativos con potencial de repotenciación reduce la base de generación futura. Aunque los precios del mercado mayorista español se han moderado, la pérdida de estos activos podría lastrar los flujos de caja recurrentes si la compañía no reinvierte con acierto en nueva capacidad.

La experiencia del sector muestra que las rotaciones masivas pueden aliviar la deuda a corto, pero también erosionan la capacidad de beneficiarse de ciclos alcistas en el pool. Acciona ha cedido ya más del 10% de su capacidad instalada en apenas dos años, y ahora sopesa desprenderse de una participación mayoritaria en la filial. El riesgo es que, si el apetito inversor se enfría o las condiciones regulatorias cambian, la empresa se vea forzada a malvender o a recortar el dividendo.

La contrapartida es que el mercado sigue premiando estas operaciones. La celebración de subastas competitivas como la del Proyecto Sirocco demuestra que el capital institucional sigue viendo a España como un destino privilegiado para las renovables. Acciona, al vender ahora, cristaliza plusvalías y libera recursos para nuevas inversiones o para reforzar su balance ante un posible deterioro macroeconómico.

El acuerdo con Nadara, si se cierra, será un hito para ambas partes. JPMorgan consolida su huella ibérica y Acciona da otro paso en su plan de desapalancamiento. Pero la pregunta de fondo sigue siendo si la velocidad de la rotación es compatible con el crecimiento a largo plazo, especialmente cuando el propio grupo estudia vender parte de la joya de la corona. El mercado tendrá que responder en los próximos trimestres.
La CNMC autoriza con condiciones la compra de los activos de Intersport por Decathlon

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha autorizado la adquisición de dieciocho activos de Intersport por parte de Decathlon, aunque ha impuesto condiciones para evitar riesgos de concentración en el mercado minorista de artículos deportivos, especialmente en Tenerife. La operación se enmarca dentro del concurso de acreedores de Intersport y obligará a Decathlon a facilitar la entrada de competidores.

La notificación de la operación (C/1644/25) detalla que, sin remedios, Decathlon pasaría a controlar quince establecimientos en Tenerife, la mayoría situados en zonas de alto tránsito como centros comerciales. Para la CNMC, esa acumulación suponía un riesgo de cierre de mercado en una isla con escasez de locales disponibles, lo que podría traducirse en una menor oferta de marcas de terceros, pérdida de especialización y un freno a la innovación en el punto de venta.

La decisión del regulador no es definitiva: será comunicada al ministro de Economía, Comercio y Empresa por si procede su elevación al Consejo de Ministros, que podría pronunciarse con criterios de interés general distintos a los de defensa de la competencia.

Riesgos para la competencia en el retail deportivo

El análisis de la CNMC se centró en el impacto sobre la isla de Tenerife. La concentración de quince tiendas en manos de un solo operador, decía el expediente, dificultaría que otros distribuidores accedieran a ubicaciones atractivas, limitando la variedad de productos y la calidad del servicio. En un mercado tan sensible al factor localización, la entrada de nuevos actores quedaría estrangulada si no se imponían medidas correctoras.

Decathlon, por su parte, presentó un paquete de compromisos para disipar esos temores. La compañía se ofreció a explotar directamente una tienda y a promover la entrada de terceros en otras trece durante plazos de entre tres y cinco meses, además de eliminar las cláusulas de exclusividad que pudieran existir —o que pudieran pactarse en el futuro— en los centros comerciales de la isla.

El problema no era solo el número de tiendas, sino que los locales estuvieran situados en los puntos de mayor afluencia de la isla, lo que convertía la operación en una barrera de entrada casi insalvable.

Las condiciones que la CNMC ha añadido sobre la marcha

Pese a los gestos de Decathlon, la CNMC consideró insuficientes las medidas voluntarias y ha impuesto obligaciones adicionales para garantizar que la apertura a terceros sea real y ágil. Entre ellas destacan:

  • Comunicación inmediata con los arrendadores y con los competidores interesados para facilitar el acceso a los locales.
  • Una prórroga de dos meses adicionales para uno de los activos que debe ser ofrecido a un tercero, con el fin de ampliar el plazo de negociación.

Estas condiciones buscan evitar que la promoción de competidores se quede en un mero trámite. La CNMC quiere que haya un proceso efectivo de desinversión y que los locales no permanezcan vacíos o controlados indirectamente por Decathlon.

Un precedente para otras operaciones en mercados insulares

La decisión de la CNMC recuerda a otros casos en los que la concentración en territorios con barreras geográficas ha obligado al regulador a imponer condiciones estructurales. En Canarias, la limitación de suelo comercial en las zonas más turísticas ha sido un argumento recurrente en los informes sobre fusiones o adquisiciones en el sector retail. Con esta intervención, el supervisor de competencia marca un estándar para futuras operaciones en islas: no basta con declarar la voluntad de vender; hay que articular un procedimiento con plazos y comunicación directa para que el mercado se abra de verdad.

El impacto para Decathlon es doble. Por un lado, la adquisición sale adelante, lo que le permite reforzar su presencia en Tenerife; por otro, asume costes de desinversión y de gestión de un proceso tutelado por la CNMC. Para el resto de actores —Forum Sport, Sprinter o los pequeños comercios locales— la entrada en esos locales es ahora una posibilidad real, aunque el calendario de tres a cinco meses puede resultar ajustado para montar una operativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible revisión por el Consejo de Ministros podría introducir condiciones adicionales o vetar la operación por razones ajenas a la competencia. No hay plazos concretos, pero cualquier movimiento político en defensa del comercio local sería una señal.
  • Reacción del valor: Decathlon no cotiza, por lo que el impacto directo en bolsa es nulo. Sin embargo, el precedente regulatorio puede elevar la prima de riesgo en futuras adquisiciones de otros grupos del retail deportivo si se detectan concentraciones similares.
  • Precedente sectorial: La autorización con condiciones estrictas en un mercado insular refuerza la postura de la CNMC de que la desinversión sea real y rápida. Otras operaciones en Canarias o Baleares deberán replicar este esquema para superar el filtro de competencia.

Repsol mantiene la producción plana y dispara un 137% su margen de refino en el segundo trimestre

Repsol mantuvo su producción prácticamente plana en el segundo trimestre de 2026, con 558.000 barriles equivalentes de petróleo al día, pero el margen de refino se disparó un 137% interanual hasta los 14 dólares, un dato que anticipa un sólido segundo trimestre.

Producción estable, pero con cambios regionales

La producción total de hidrocarburos del grupo alcanzó los 558.000 barriles diarios, apenas un 0,2% por encima de los 557.000 del mismo periodo de 2025. Respecto al primer trimestre, la cifra supone un incremento del 3,7%, lo que deja una producción media en la primera mitad del año en torno a los 548.000 barriles diarios.

Latinoamérica, que sigue siendo la principal región productora con 234.000 barriles diarios, registró un leve retroceso interanual del 1,68%. La región se mantiene en línea con los 233.000 barriles del primer trimestre, lo que apunta a una estabilización en activos clave como Venezuela, Trinidad y Tobago y Brasil.

Por su parte, América del Norte registró un notable desempeño, con 205.000 barriles diarios, lo que supone un salto del 8,5% frente a hace un año y un 19,2% más que en el primer trimestre. Este crecimiento se explica por la mayor actividad en los activos de ‘shale’ y la integración de nuevas áreas en Canadá.

En Europa, África y el resto del mundo, la producción cayó un 8,5% interanual, hasta los 119.000 barriles diarios. El grupo dirigido por por Josu Jon Imaz ve cómo la caída se acentúa respecto al trimestre anterior (-10,5%), reflejando la madurez de algunos campos en el Mar del Norte y en el norte de África.

MagnitudQ2 2026Q2 2025Var. interanualQ1 2026
Producción (barriles/día)558.000557.000+0,2%538.000
Margen de refino (USD/barril)14,05,9+137%10,9
Precio medio Brent (USD/barril)103,867,9+52,9%81,1

El margen de refino, disparado por el Brent y la geopolítica

margen refino Repsol

El verdadero protagonista del trimestre fue el margen de refino, que se situó en 14 dólares por barril, un 137% superior a los 5,9 dólares del segundo trimestre de 2025. Además, el margen avanzó un 28,4% sobre los 10,9 dólares del primer trimestre, marcando una clara tendencia al alza.

El precio del petróleo Brent, de referencia para Repsol, cotizó a una media de 103,8 dólares en el trimestre, un 52,9% más que los 67,9 dólares del año pasado y un 28% por encima de los 81,1 dólares del primer trimestre. La fuerte escalada del crudo, acentuada por las tensiones en Oriente Medio, ha impulsado los diferenciales de los productos refinados, especialmente el diésel y la gasolina, elevando los márgenes de la compañía.

Un margen de refino de 14 dólares no se veía desde el segundo trimestre de 2022, en plena crisis de suministro por la guerra de Ucrania.

Este entorno de precios altos y márgenes extraordinarios beneficia directamente a la división de Industrial y Refino, que en el primer trimestre ya había aportado casi un tercio del resultado operativo del grupo. Ahora, con la mejora secuencial, se espera que el peso de este negocio crezca de manera significativa en las cuentas del segundo trimestre.

Repsol presentará los resultados completos del primer semestre el próximo 23 de julio, una cita en la que los analistas pondrán el foco en la generación de caja, el nivel de deuda y la evolución del dividendo. La compañía cerró 2025 con un dividendo de 0,80 euros por acción y un programa de recompra de títulos, elementos que podrían revisarse al alza si la fotografía financiera lo permite.

Lo que descuenta el mercado antes del 23 de julio

Las acciones de Repsol han cotizado en los últimos meses con cierta debilidad, penalizadas por la incertidumbre regulatoria y la volatilidad del crudo. Sin embargo, la combinación de un Brent por encima de 100 dólares y márgenes de refino en niveles de 14 dólares cambia por completo las perspectivas para el segundo trimestre y el conjunto del año.

En comparación con sus rivales europeas, Repsol suele beneficiarse de una mayor exposición al refino gracias a sus complejos de Puertollano, A Coruña y Cartagena. Esta estructura integrada le permite capturar una porción mayor del ‘crack spread’ y, en ciclos como el actual, ampliar la distancia frente a compañías más centradas en exploración y producción.

El mercado ya descuenta un fuerte repunte del beneficio neto y la caja operativa para el semestre, y el consenso de analistas podría revisar al alza los precios objetivos en los próximos días. La presentación del 23 de julio servirá para confirmar si el grupo mantiene el control de costes y si la disciplina de inversión se mantiene en el entorno de los 4.000-4.500 millones anuales previstos en el plan estratégico.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados semestrales el 23 de julio, con especial atención a la generación de caja y el posible aumento del dividendo.
  • Reacción del valor: El mercado ya descuenta un fuerte repunte del beneficio; la clave estará en si el guidance para el segundo semestre supera las expectativas.
  • Precedente sectorial: Otras grandes petroleras europeas también están reportando márgenes de refino entre 10 y 14 dólares, lo que confirma un entorno favorable para el sector que podría prolongarse si las tensiones geopolíticas no remiten.

UniCredit alcanza el 47,65% de Commerzbank tras cerrar la oferta de compra por la mayor fusión bancaria en Europa

UniCredit ha cerrado el periodo de aceptación de su OPA voluntaria sobre Commerzbank con una tasa de adhesión del 17,60% del capital, lo que eleva su participación total hasta el 47,59% del banco alemán y allana la mayor fusión bancaria transfronteriza en la historia de Europa. La operación, pilotada por Andrea Orcel, supera con creces las expectativas iniciales y coloca al grupo italiano a las puertas del control efectivo de la entidad germana, pese al rechazo frontal del Gobierno de Berlín y de la cúpula de Commerzbank.

El resultado definitivo, comunicado hoy al mercado, se traduce en un 49,65% de los derechos de voto una vez que Commerzbank cancele sus acciones en autocartera, compromiso que la entidad ya ha asumido. La diferencia se explica porque los títulos propios no gozan de derecho a voto, lo que infla el peso relativo del paquete controlado por el banco italiano sin necesidad de superar el umbral del 50% del capital social.

El cierre de la OPA: cifras definitivas y un canje que sedujo al mercado

La oferta, lanzada el pasado 5 de mayo, planteaba un canje de 0,485 acciones de UniCredit por cada título de Commerzbank. El plazo inicial de aceptación concluyó el 16 de junio con una adhesión del 12,51%, una tasa que aumentó hasta el 17,60% durante el periodo adicional que finalizó el 3 de julio. La participación directa previa de UniCredit era del 26,77%, a lo que se sumaban instrumentos financieros que le otorgaban derechos de entrega física equivalentes al 3,22% del capital.

El banco italiano ha calificado la respuesta de los accionistas como “una adhesión que ha superado con creces las expectativas iniciales”, en un contexto en el que la dirección de Commerzbank y el Gobierno alemán habían instado a no acudir a la oferta. La suma del 17,60% recibido en la OPA a la posición de partida sitúa a UniCredit en el 47,59% del capital, un porcentaje que roza el control absoluto y que obliga ahora a completar los procesos regulatorios preceptivos.

El 49,65% de derechos de voto coloca a UniCredit a un paso del control total sin necesidad de lanzar una OPA obligatoria.

La oposición de Berlín y de Commerzbank: una fusión que nace con resistencias

Desde el primer momento, la consejera delegada de Commerzbank, Bettina Orlop, mostró su rechazo a la operación, argumentando que la oferta no reflejaba adecuadamente el valor fundamental ni el potencial del banco. A esa oposición se sumó el Gobierno alemán, que aún conserva alrededor del 12% del capital de una de las principales entidades del país y que ha criticado duramente la operación por considerarla una pérdida de influencia en el sector financiero germano.

La resistencia de Berlín añade una capa de complejidad al cierre definitivo de la fusión, ya que cualquier movimiento posterior de consolidación o de integración requerirá el visto bueno de las autoridades de competencia comunitarias y, previsiblemente, del Banco Central Europeo. La fusión transfronteriza más ambiciosa desde la creación de la unión bancaria se topa así con un obstáculo político que va más allá de los números del balance.

Por qué la fusión es un hito para la banca europea

Más allá de la resistencia alemana, la operación entre UniCredit y Commerzbank supone un punto de inflexión para un sector financiero europeo que lleva años esperando la consolidación transfronteriza. Hasta ahora, las fusiones entre grandes bancos de distintos países de la eurozona han sido casi inexistentes —el intento fallido de unión entre Deutsche Bank y Commerzbank en 2019 es el precedente más claro—. El movimiento liderado por Andrea Orcel rompe esa inercia y demuestra que las sinergias de costes y la escala paneuropea están sobre la mesa.

El mercado descuenta que la integración, una vez superados los filtros regulatorios, puede generar ahorros sustanciales en banca minorista y corporativa en los dos principales mercados de la eurozona. Sin embargo, el precio pagado —implícito en el canje— y la dilución para los actuales accionistas de Commerzbank que aceptaron la OPA serán los dos parámetros que definan el éxito financiero de la operación a medio plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las autorizaciones regulatorias del BCE y de la Comisión Europea, y si el Gobierno alemán vende o mantiene su 12% de Commerzbank.
  • Reacción del valor: Las acciones de Commerzbank recogen ya la prima de la OPA; la atención se centra en la dilución que sufrirán quienes aceptaron el canje frente al potencial de creación de valor de la entidad fusionada.
  • Precedente sectorial: La fallida fusión Deutsche Bank-Commerzbank de 2019 muestra que la consolidación bancaria alemana es posible; la diferencia es que esta vez sí hay un comprador extranjero dispuesto a pagar el precio político que Berlín no vio en 2019.

El Prime editing logra inserciones de ADN precisas en un pez cebra sin donante externo

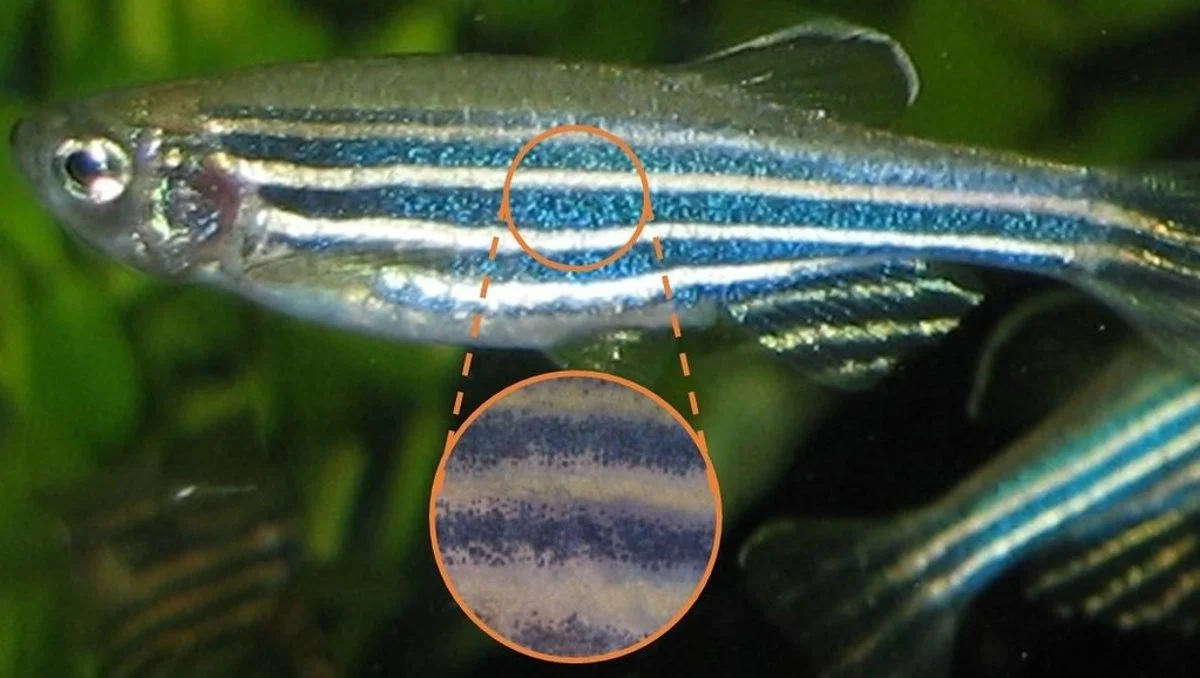
Un equipo internacional de investigadores ha logrado un avance significativo en edición genética: utilizar la técnica de prime editing en embriones de pez cebra para insertar ADN con una precisión sin precedentes y sin recurrir a un donante de ADN externo. Según el estudio publicado en eLife, la eficiencia de inserción alcanzó el 27,3%, y lo más importante, las modificaciones se transmitieron a la descendencia.

Qué es el prime editing y por qué supera al CRISPR convencional

El sistema CRISPR-Cas9 ha revolucionado la biología molecular, pero tiene una limitación: su mecanismo de reparación celular introduce inserciones y deleciones aleatorias. Eso dificulta la corrección precisa de mutaciones puntuales. El prime editing, desarrollado en 2019, acopla una proteína Cas9 modificada (que solo corta una hebra del ADN) a una transcriptasa inversa. Esta enzima copia una secuencia guía de ARN editada, permitiendo escribir cambios exactos en el genoma sin depender de la maquinaria de reparación de la célula.

La gran promesa es poder reescribir genes letra a letra, como un corrector ortográfico molecular. Hasta ahora, los intentos en animales habían tropezado con bajas eficiencias y la necesidad de usar un molde de ADN donante externo que podía integrarse de forma impredecible.

Pez cebra, el banco de pruebas donde el prime editing mostró su poder

Los investigadores, que publican sus resultados en el estudio de eLife, utilizaron dos variantes del editor principal: PE2 (basada en una nickasa que reduce las roturas de doble cadena) y PEn (una nucleasa más agresiva).

Probaron la técnica en varios loci del genoma del pez cebra. Con PEn, lograron inserciones precisas de hasta 27,3% en los embriones tratados. Para fragmentos más largos, insertaron una secuencia que codifica una señal de localización nuclear en un transgén reportero. Eso confirmó que el sistema puede añadir piezas funcionales de ADN sin la necesidad de un donante externo, un hito técnico relevante.

Además, criaron a los peces editados y comprobaron que las modificaciones pasaban a la siguiente generación. Esto demuestra que la técnica no solo funciona en células somáticas, sino también en la línea germinal, un requisito indispensable para generar modelos animales estables.

edición genética CRISPR

Por primera vez, un editor principal logra integrar ADN funcional sin donante externo y transmitirlo a la descendencia en un vertebrado.

Por qué este avance importa más allá del pez cebra

El estudio supone una prueba de concepto poderosa. El prime editing no solo escribe con precisión, sino que prescinde por completo del ADN molde externo que otros métodos necesitan. Eso reduce la posibilidad de inserciones aleatorias no deseadas, un problema crónico en la edición genética clásica.

Sin embargo, el contexo de laboratorio no debe ocultar las limitaciones. La eficiencia del 27,3% es notable, pero aún está lejos de lo que se exigiría en una terapia clínica. Además, las inserciones logradas son cortas (unos pocos pares de bases). Editar regiones más extensas seguirá siendo un desafío. Los propios autores señalan que el trabajo es un paso intermedio, no una solución definitiva.

Lo que sí queda claro es que el pez cebra se consolida como un modelo ideal para afinar estas herramientas. Su transparencia embrionaria y su rápida reproducción permiten evaluar rápidamente la eficiencia y la herencia de las ediciones. Este avance acerca un futuro en el que los laboratorios puedan crear líneas de animales modificadas con precisión quirúrgica para estudiar enfermedades humanas como el alzhéimer o ciertos cánceres, sin depender de los lentos procesos tradicionales.

El siguiente horizonte, según la comunidad científica, pasa por trasladar estos resultados a mamíferos. Si el prime editing mantiene su fidelidad en ratones o primates no humanos, el camino hacia aplicaciones en humanos se estrechará. De momento, el artículo de eLife sienta las bases para una nueva generación de herramientas de edición genética donde la precisión no esté reñida con la sencillez del sistema.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El sistema de edición genética prime editing logra inserciones precisas de ADN en embriones de pez cebra sin donante externo, con una eficiencia de hasta el 27,3% y transmisión germinal.
  • Dónde: Laboratorios de investigación (el estudio involucra a un consorcio internacional; los experimentos se realizaron en instalaciones con pez cebra).
  • Institución responsable: El trabajo aparece en la revista eLife, con autores de múltiples centros europeos.
  • Cuándo: Publicado en 2025 (el artículo no especifica la fecha exacta de realización de los experimentos).
  • Impacto a futuro: Acelera el desarrollo de modelos animales de enfermedades genéticas con ediciones exactas, reduciendo los riesgos de mutaciones no deseadas.

Bancos y fondos ponen a las renovables en cuarentena tras 700 millones en quitas y 2.000 millones de deuda

Los bancos y los fondos de deuda han puesto en cuarentena al sector renovable español, con más de 700 millones de euros en quitas y 2.000 millones en deuda reestructurada que han convertido a las energías limpias en un foco de riesgo. La financiación de nuevos proyectos se frena en seco mientras los acreedores exigen garantías más duras.

El desplome de los precios eléctricos y la sobrecapacidad

El desplome de los precios durante las horas de máxima producción fotovoltaica ha puesto contra las cuerdas a decenas de promotores. Solo en 2026 se registraron más de 600 horas con precios negativos en el mercado mayorista, y algunas plantas han llegado a cobrar menos del 10% del precio medio diario. La capacidad renovable instalada creció muy por encima de la demanda, las interconexiones siguen siendo insuficientes y la red no puede evacuar toda la producción.

“Muchos proyectos se estructuraron con ratios de cobertura de deuda calculados sobre escenarios de precio que hoy son insostenibles”, explican Juan Verdugo y Pablo Echenique, socios de DLA Piper. Cuando los ingresos reales no cumplen los covenants, la tensión de caja desemboca en refinanciaciones, ventas de activos o planes de reestructuración.

La lista de damnificados: reestructuraciones millonarias

Prodiel, Amara NZero, Soltec, Univergy, ID Energy, Capital Energy o Holaluz son algunos de los nombres que han pasado por el confesionario de los acreedores. Solo con Soltec, Amara y Prodiel las quitas superan conjuntamente los 700 millones de euros, mientras que el volumen total de deuda reestructurada en el sector fotovoltaico español rebasa los 2.000 millones.

CompañíaSituaciónQuita estimada
SoltecRefinanciación y quita50% – 90%
ProdielReestructuración de deuda50% – 90%
Amara NZeroQuita y nuevo inversor50% – 90%
NeoelectraConcurso de acreedoresVenta de unidades productivas
Capital EnergyRefinanciación en cursoSin cuantificar

Las alternativas para los promotores son escasas: refinanciar con dinero fresco o vender activos con descuentos que hace tres años habrían sido impensables. En algunos casos se han cerrado ventas a precios simbólicos para salvar los avales.

crisis renovables España

El mercado renovable no ha perdido atractivo, pero está repreciando el riesgo y separando los proyectos sólidos de los que dependían de hipótesis demasiado optimistas.

Qué esperan los acreedores: más exigencias y menos ‘merchant’

Bancos y fondos serán mucho más exigentes, advierten los abogados de DLA Piper. La financiación bancaria ‘full merchant’ —proyectos que venden a precio de mercado sin un PPA a largo plazo— es prácticamente inexistente hoy en España. Solo los grandes desarrolladores, bajo fórmulas de financiación corporativa con recurso, logran captar capital. La banca exige PPA bancables y sin cláusula cero, escrutando con lupa la exposición al mercado, los escenarios de precios bajos o negativos y la resiliencia del sponsor.

“La gran incógnita es cómo se va a financiar el almacenamiento BESS si los bancos solo aseguran deuda con PPA”, apunta Manuel Mingot, socio de Martínez-Echevarría. Y mientras las baterías sigan sin un marco de ingresos estable, el apetito crediticio se mantendrá contenido.

Un reajuste que no ha tocado fondo

El precedente más cercano es la reconversión que vivió el sector eólico en 2013, cuando los recortes regulatorios llevaron a reestructuraciones masivas y a la entrada de fondos oportunistas. Ahora, la corrección viene por el lado de los precios y la sobrecapacidad. Italia se ha convertido en el destino alternativo para muchos bancos que necesitan cumplir objetivos sostenibles sin asumir el riesgo español.

Los expertos consultados por este medio no creen que lo peor haya pasado. Israel Gómez-Caro, socio de Ontier, avisa: “Si no hay diversificación o regulación en hibridación este año, en 2027 pueden incrementarse exponencialmente las reestructuraciones”. El impacto dependerá de la velocidad a la que lleguen la electrificación, los centros de datos y el almacenamiento. Mientras, las pequeñas promotoras que entraron al calor del boom seguirán engrosando la lista concursal.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los precios eléctricos en las horas solares y la regulación sobre hibridación y baterías que pueda aprobarse antes de las elecciones generales de 2027.
  • Reacción del valor: Las compañías con alta exposición ‘merchant’ sufrirán una prima de riesgo adicional; los inversores institucionales ya discriminan entre carteras con PPA bancable y proyectos a mercado.
  • Precedente sectorial: La ola de quitas actual sigue el patrón de 2013 en el eólico: las renovables no pierden atractivo, pero el capital solo fluye hacia los proyectos que demuestran resiliencia real.

Terremoto en Venezuela: 3.535 muertos mientras EE.UU. y el FMI negocian la reconstrucción

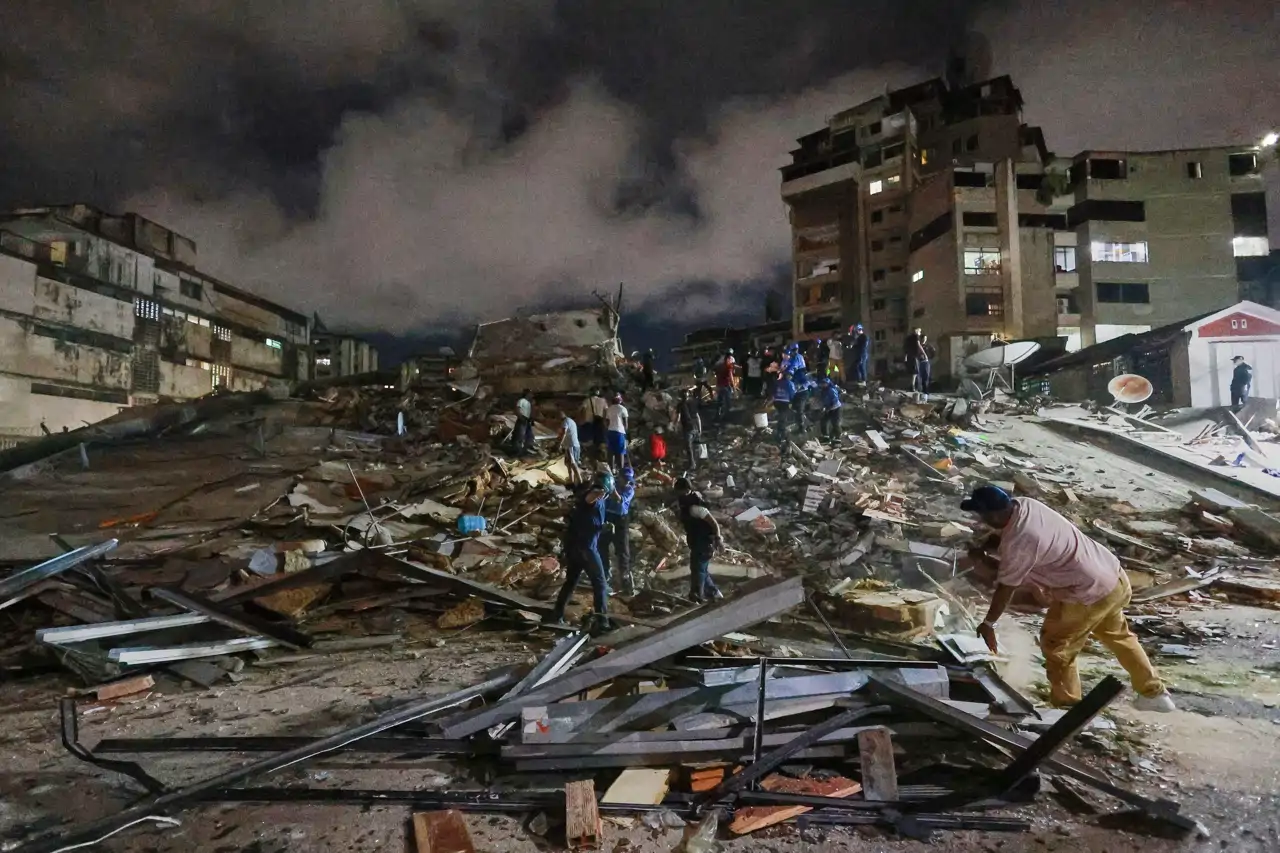
He analizado las cifras actualizadas este 8 de julio por el gobierno de Venezuela y lo que emerge es una tragedia de dimensiones económicas y geopolíticas aún difíciles de calibrar. 3.535 venezolanos han perdido la vida tras los dos terremotos de magnitud 7,2 y 7,5 que el pasado 24 de junio devastaron la zona norte del país, especialmente el estado de La Guaira. La cifra, 193 más que en el balance anterior, confirma que estamos ante el desastre sísmico más letal que ha sufrido América Latina en lo que va de siglo.

Los datos oficiales, divulgados por el Parlamento, contabilizan además 16.740 heridos y 17.854 personas que perdieron sus viviendas. A dos semanas de los seísmos, 29.567 efectivos del Ejército y cuerpos de seguridad, apoyados por 27.930 voluntarios, siguen trabajando en la remoción de escombros y la búsqueda de desaparecidos. Se han habilitado 82 campamentos temporales para albergar a los desplazados y las réplicas no cesan: hasta hoy se han registrado 1.048 movimientos telúricos, la mayoría de baja intensidad.

Emergencia humanitaria y respuesta sin precedentes

Con el paso de los días, las esperanzas de rescatar supervivientes se desvanecen, aunque la semana pasada se produjo un rescate milagroso que captó la atención internacional. Mientras, las autoridades inspeccionaron cerca de 6.000 viviendas y concluyeron que el 30% presenta uso restringido o requiere revisión adicional por riesgo. Además, 856 edificios resultaron afectados y 190 colapsaron por completo, según Jorge Rodríguez, presidente del Parlamento. En el barrio costero de La Guaira, familiares de las víctimas exigen que se detengan las demoliciones para permitir la recuperación de cuerpos, una petición que el gobernador José Alejandro Terán ha escuchado.

“Los cuerpos fueron identificados con la más alta tecnología forense.” — José Alejandro Terán, gobernador de La Guaira, 8 de julio de 2026

El gobernador detalló que de los cerca de 2.400 cadáveres recuperados, 231 permanecen sin ser reclamados y serán trasladados al cementerio La Esperanza para su inhumación en fosas individuales. La iniciativa ciudadana ‘Desaparecidos Terremoto Venezuela’ eleva a más de 30.000 los reportes de personas no localizadas, una cifra que contrasta con los 157 casos oficiales reportados por el gobierno el 25 de junio.

Washington y el FMI negocian el coste de la reconstrucción

En medio de la emergencia humanitaria, la Casa Blanca ha dado un paso inusual. El jefe del Comando Sur de Estados Unidos, el general Francis Donovan, aterrizó en Caracas para reunirse con la presidenta encargada, Delcy Rodríguez. Según la televisión estatal VTV, ambos trabajan en una “nueva agenda de cooperación” centrada en la reconstrucción de la infraestructura dañada en La Guaira, incluido el aeropuerto internacional de Maiquetía, que sigue operando solo por una pista paralela.

Las conversaciones no se limitan a la asistencia técnica. Rodríguez confirmó que mantiene contacto directo con el Departamento de Estado y con el Fondo Monetario Internacional (FMI) para “recuperar recursos” destinados a la recuperación. En paralelo, se ha solicitado apoyo al Programa de las Naciones Unidas para el Desarrollo (PNUD) con el fin de fortalecer los programas de vivienda. Esta apertura coincide con un contexto en el que Washington defiende, según fuentes consultadas por El Periódico, un plan de transición política controlada que condicione la ayuda a avances democráticos.

Más de 3.000 rescatistas internacionales coordinados por la ONU iniciaron su retirada durante el fin de semana, aunque algunos equipos permanecerán en el país para colaborar en la recuperación de cadáveres. Cuba ha enviado especialistas en rescate y la Agencia Española de Cooperación Internacional (Aecid) mantiene operativo un hospital de campaña que atendió a más de 200 personas solo el domingo.

🌍 El impacto en España y Europa

Para el lector español, el terremoto venezolano no altera las variables financieras cotidianas: el euríbor no se moverá ni las hipotecas se encarecerán por esta tragedia. Sin embargo, el desastre activa una dimensión geopolítica que sí puede afectar los intereses europeos. España, a través de la Aecid, ha sido uno de los primeros países en desplegar un hospital de campaña, y Repsol, con históricos activos en el país, podría ver una oportunidad si las negociaciones de reconstrucción rebajan las sanciones internacionales sobre PDVSA. El FMI y el PNUD necesitarán proveedores para las obras de infraestructura, y constructoras españolas con experiencia en grandes proyectos en la región podrían beneficiarse de los contratos financiados con fondos multilaterales. A más largo plazo, si la crisis fuerza una transición política estable, Venezuela volvería al radar de las compañías del IBEX, algo que los mercados seguirán con lupa en las próximas semanas.

Aire Ancient Baths desembarca en Madrid: 21,5 millones en Galería Canalejas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Aire Ancient Baths abrirá un centro termal de lujo en la planta inferior de Galería Canalejas Madrid con una inversión de 21,5 millones de euros y la creación de unos 100 empleos.
  • ¿Quién está detrás? La cadena internacional Aire Ancient Baths, presente en Nueva York, Londres o Barcelona, y el complejo de lujo propiedad de OHLA.
  • ¿Qué impacto tiene? Refuerza la oferta de bienestar y experiencias premium del centro de Madrid y acelera la transformación del espacio hacia un ecosistema de ‘lifestyle’ y servicios de alto impacto.

Aire Ancient Baths, la cadena de baños termales de lujo inspirada en los antiguos baños griegos y romanos, ha sellado su desembarco en Madrid con un acuerdo para ocupar 2.200 metros cuadrados en el complejo Galería Canalejas, en plena Milla de Oro. La inversión prevista para la implantación asciende a 21,5 millones de euros y supondrá la contratación de aproximadamente un centenar de trabajadores, según ha informado la propiedad.

El espacio se ubicará en la planta inferior del inmueble propiedad de OHLA y contará con una entrada independiente por la calle Alcalá. La operación refuerza la estrategia del centro comercial de lujo para ampliar su oferta más allá del retail tradicional hacia los servicios de bienestar y el estilo de vida premium.

La apuesta por el bienestar premium en el corazón de la Milla de Oro

Galería Canalejas ha encontrado en Aire Ancient Baths un aliado para completar su transformación de centro comercial de marcas de gama alta a un ecosistema de experiencias. La cadena, que opera en ciudades como Nueva York, Chicago, Toronto, Londres y Copenhague —además de sus conocidos establecimientos españoles en Sevilla y Barcelona—, buscaba desde hace años una ubicación a la altura de la capital.

«Madrid siempre ha sido una de nuestras grandes aspiraciones, pero queríamos asegurarnos de llegar a la capital con una ubicación verdaderamente excepcional», explicó Amadeo Serra, consejero delegado de Aire Ancient Baths. El nuevo centro termal, de aproximadamente 2.200 metros cuadrados, se localizará en la planta inferior del inmueble y dispondrá de acceso directo desde la calle, lo que garantiza visibilidad e independencia respecto al flujo del centro comercial.

La elección del entorno no es casual: Galería Canalejas se ha consolidado como uno de los polos de lujo más selectos de Madrid, albergando firmas internacionales y un hotel de ultra lujo. La incorporación de un operador de bienestar añade un atractivo adicional para el cliente de alto poder adquisitivo que busca una experiencia holística, un segmento cada vez más relevante dentro del turismo de compras.

La llegada de Aire Ancient Baths demuestra que el lujo en Madrid ya no se mide solo en metros cuadrados de tienda, sino en capacidad para ofrecer experiencias que retengan al visitante durante horas.

Empleo y millonaria inversión: el impacto operativo del acuerdo

La implantación de Aire Ancient Baths en la capital movilizará una inversión de 21,5 millones de euros, destinados a la adecuación y equipamiento del espacio. La firma prevé generar alrededor de 100 puestos de trabajo directos cuando el centro entre en funcionamiento, lo que supone una importante inyección de empleo en el área de servicios premium del centro de la ciudad.

Karine Titli, directora general de Galería Canalejas Madrid, subrayó que el acuerdo permitirá «seguir ampliando la experiencia de Galería Canalejas Madrid y avanzar desde una propuesta tradicionalmente vinculada al retail de lujo hacia un ecosistema global de lifestyle, servicio y bienestar». La cifra de inversión, de casi 9.800 euros por metro cuadrado, sitúa este proyecto entre los de mayor intensidad de capital en el segmento del ocio urbano premium.

La Ficha del Inversor

Métrica Clave: Los 21,5 millones de euros sobre una superficie de 2.200 metros cuadrados arrojan una ratio de inversión que ronda los 9.773 €/m², una referencia propia del segmento de mayor calidad en la transformación de activos comerciales prime. Esta intensidad de capital, muy por encima de la media de un local de restauración o de moda, refleja el alto coste de las instalaciones técnicas necesarias para un centro termal de alta gama y la exigencia de durabilidad que exige el cliente de lujo.

Tendencia a seis meses: La operación encaja dentro del fenómeno que las grandes consultoras internacionales denominan «experiencialización del retail». En un momento en que los grandes complejos comerciales urbanos compiten por el tiempo y la atención del comprador, los espacios de bienestar, restauración de autor y ocio cultural se convierten en el motor del tráfico de visitantes. La entrada de un operador como Aire Ancient Baths —sin apenas competencia en el centro de Madrid— podría animar a otros grupos de wellness y restauración experiencial a explorar locales de gran tamaño en la almendra central, con el consiguiente efecto arrastre sobre las rentas prime.

Perfil recomendado: Esta operación resulta especialmente atractiva para fondos e inversores patrimonialistas con cartera de activos comerciales en ubicaciones prime. La presencia de un operador de estas características garantiza una ocupación de largo plazo, un uso diferenciador que puede elevar la capacidad de atracción de todo el complejo y, por tanto, el valor de las rentas de los locales vecinos. También es relevante para inversores minoristas con interés en el sector del bienestar y el turismo de alta gama, que siguen de cerca los movimientos de marcas internacionales con capacidad de fidelización.

Rallo alerta: el recorte fiscal de Merz no frena el estancamiento económico de Alemania

El economista Juan Ramón Rallo dispara contra el nuevo plan económico del canciller Friedrich Merz. Una rebaja fiscal de 10.000 millones de euros que califica de “migajas” y un gasto en defensa e infraestructuras de 1,3 billones que, a su juicio, no resolverá los problemas estructurales de Alemania. La receta, advierte, condena al país a otra década de estancamiento.

Una década perdida para la economía alemana

Alemania lleva diez años con la renta per cápita estancada. En su último vídeo, Juan Ramón Rallo sentencia que el responsable es el sabotaje deliberado de la clase política. Los gobiernos han manufacturado, paso a paso, una economía incapaz de crecer.

El ejemplo más sangrante, según Rallo, son las dos cifras que esta semana ha puesto sobre la mesa el canciller Merz: una rebaja fiscal de 10.000 millones de euros, que apenas supone el 0,21% del PIB, frente a un plan de gasto militar de 800.000 millones de euros hasta 2030. Un contraste que evidencia, señala, la nula voluntad de cambiar de rumbo.

Migajas fiscales frente a promesas incumplidas

Rallo detalla que la promesa original de la coalición entre conservadores y socialdemócratas era una reducción de impuestos del 0,5% del PIB, unos 27.000 millones. Al final solo lograron 10.000 millones, una rebaja fiscal insuficiente que los empresarios alemanes han recibido con escepticismo. El tejido productivo reclama reformas estructurales ambiciosas, no solo un recorte simbólico, pero el Gobierno, lamenta el economista, no muestra la misma determinación para bajar impuestos que para gastar en defensa o infraestructuras.

Los verdaderos problemas: costes, energía y burocracia

El estancamiento alemán no se debe a la falta de inversión pública, sino a una acumulación de lastres que Rallo desmenuza: costes laborales al alza por los salarios mínimos y las cotizaciones sociales crecientes, facturas energéticas disparadas tras el cierre nuclear y la dependencia del gas ruso, una burocracia que asfixia las decisiones empresariales y una fiscalidad poco atractiva. Todo ello, subraya, ha sido manufacturado por la misma clase política que ahora promete soluciones. Los empresarios, insiste el vídeo, llevan años pidiendo un paquete de liberalización que el Gobierno sigue sin ofrecer.

Alemania no se estanca por falta de infraestructuras o gasto militar, sino por unos costes laborales, energéticos y una fiscalidad que su clase política se niega a reformar.

— Juan Ramón Rallo

Gastar y endeudarse: la única receta de Merz

Frente a la rebaja fiscal minúscula, Rallo destaca el alud de gasto comprometido: 800.000 millones para rearmar el ejército en menos de un lustro y otros 500.000 millones para un fondo de infraestructuras a lo largo de la próxima década. Una orgía de endeudamiento que, según su análisis, no ataca los cuellos de botella reales de la economía alemana. La apuesta del canciller Merz se reduce a estimular la demanda agregada emitiendo deuda. El problema no es que Alemania gaste en defensa o infraestructuras que puedan ser necesarios sino creer que eso sustituye a las reformas estructurales.

El Bundesbank desmonta las cuentas del Gobierno

Los propios números del banco central alemán refuerzan el diagnóstico. Rallo explica que el Bundesbank proyecta un efecto acumulado en el PIB de apenas un 1,3% adicional para 2028, a costa de disparar el déficit público del 2,7% al 4,8% del PIB. Una montaña de deuda para un crecimiento casi testimonial. El economista insiste en que lo que Alemania necesita no es un estímulo de la demanda, sino una reforma fiscal profunda y una liberalización que libere el lado de la oferta.

Conclusión: el poder político por encima de la prosperidad

La reflexión final de Rallo es amarga: toda la ambición que muestran los políticos alemanes para gastar en defensa e infraestructuras se desvanece cuando toca bajar impuestos o desregular. El presupuesto público y los intereses de los lobbies, no la prosperidad del país, parecen ser la brújula. La pregunta que queda en el aire es si Alemania está condenada a otra década de estancamiento económico mientras su clase política sigue alimentando el mismo círculo vicioso.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Apple lanza su primer iPhone plegable y desafía el dominio bursátil de Nvidia

Apple apunta a fabricar 10 millones de iPhones plegables en 2026 y mete presión a Nvidia en bolsa. El fabricante de la manzana prepara el mayor revulsivo para su línea de smartphones desde el lanzamiento del primer iPhone, justo cuando su capitalización bursátil roza los 4,60 billones de dólares y la batalla por el trono de la mayor empresa cotizada del mundo se recrudece.

Claves de la operación

  • Apple planea producir 10 millones de iPhones plegables este año. La compañía ultima al menos cinco nuevos modelos entre el segundo semestre de 2026 y el primero de 2027, incluyendo un iPhone Ultra en la gama más alta.
  • Su cotización se revaloriza más de un 11% en cinco jornadas. Las acciones de Apple han vuelto a los 315 dólares, mientras que Nvidia cae cerca de un 5% en el último mes y Alphabet se sitúa como tercera en discordia.
  • La ampliación del acuerdo con Broadcom hasta 2031 refuerza su cadena de suministro. El pacto garantiza semiconductores personalizados ante la escasez de chips de memoria por la demanda de la IA y complementa el desarrollo interno de los chips Baltra.

La apuesta por el plegable: 10 millones de unidades y un calendario agresivo

Según ha adelantado El País, el primer iPhone con pantalla flexible llegaría con una producción inicial cercana a los 10 millones de terminales. La cifra supera de largo los volúmenes con los que Samsung irrumpió en este segmento y evidencia que Apple no quiere que el plegable sea un mero experimento: aspira a convertirlo en una categoría de masas nada más nacer.

El calendario —entre el segundo semestre de 2026 y el primer semestre de 2027— coincide con un relevo en la cúpula: John Ternus sustituirá a Tim Cook como CEO en septiembre. El nuevo ejecutivo se estrenará, por tanto, con una de las mayores renovaciones de la familia iPhone en dos décadas, coincidiendo además con el vigésimo aniversario del dispositivo.

Junto al plegable, Apple trabaja en un MacBook Pro de 14 pulgadas con diseño renovado y en cuatro nuevos iPad Pro que mantendrán las pantallas de 11 y 13 pulgadas pero llegarán en la primavera de 2027. La compañía quiere que los inversores lean este aluvión de lanzamientos como una prueba de que su modelo de negocio sigue teniendo músculo innovador.

El pulso bursátil con Nvidia y la recompra masiva de acciones

El lanzamiento del plegable no es un hecho aislado: se produce en medio de un pulso bursátil cada vez más intenso con Nvidia, que durante meses ha ostentado el título de empresa más valiosa del mundo. En las últimas cinco jornadas, las acciones de Apple se han disparado más de un 11% hasta rozar los 315 dólares, mientras que Nvidia ha cedido cerca de un 5%.

Detrás de esta danza de valoraciones hay dos estrategias de retorno al accionista casi simétricas. En el último trimestre, Apple destinó 36.989 millones de dólares a recomprar títulos y anunció un nuevo programa por 100.000 millones; Nvidia, por su parte, empleó 20.000 millones en recompras y aprobó otros 80.000 millones. Ambos gigantes apuestan a que la reducción del número de acciones en circulación impulse el beneficio por acción, aunque el mercado empieza a preguntarse si las recompras por sí solas sostendrán las valoraciones cuando el crecimiento orgánico se desacelere.

En este contexto, el éxito o fracaso del iPhone plegable podría decantar la balanza. Si Apple demuestra que es capaz de crear una nueva categoría de producto con márgenes elevados, el argumento para que su cotización supere de forma estable los cinco billones de dólares ganaría enteros.

Diez millones de iPhones plegables no son un globo sonda: son la apuesta más seria de Apple por redefinir el premium desde dentro.

Diversificación de proveedores y la sombra del suministro de chips

El músculo industrial que exige un nuevo factor de forma como el plegable ha llevado a Apple a reforzar sus alianzas con los fabricantes de semiconductores. La extensión del acuerdo con Broadcom hasta 2031 garantiza componentes de conectividad, radiofrecuencia y chips ASIC personalizados para varias generaciones de productos. Broadcom, que obtiene aproximadamente el 20% de sus ingresos anuales del gigante de Cupertino, se consolida así como un socio estratégico en un momento en que la demanda de silicio para centros de datos de IA estrangula la disponibilidad de chips de memoria.

En paralelo, Apple acelera el diseño propio de chips de servidor para IA —conocidos con el nombre en clave Baltra—, que se espera nutran las funciones de Apple Intelligence en la nube. La jugada es doble: reducir la dependencia de terceros para la IA y, de paso, blindar el suministro de componentes que también necesitan sus futuros plegables y portátiles.

Sin embargo, la diversificación no elimina todos los riesgos. La producción de 10 millones de unidades en un año inaugural pone a prueba la capacidad de la cadena de suministro en un entorno geopolítico y logístico todavía frágil. Cualquier tropiezo con los paneles flexibles o con los chips de memoria podría ralentizar el despliegue y enfriar las expectativas bursátiles que ya se han ido calentando estas últimas semanas.

En España, Apple mantiene una cuota dominante en el segmento de smartphones de más de 800 euros, donde la fidelidad de marca y el ecosistema de servicios actúan como fosos competitivos muy difíciles de saltar. Un iPhone plegable que combine el prestigio de la manzana con un diseño renovado tiene el potencial de acelerar el ciclo de renovación en un mercado que llevaba años en caída de ventas por la saturación de los modelos tradicionales. Esa baza no solo la jugará Apple en Silicon Valley, sino también en las diez tiendas que opera en la península, que se convertirán en escaparates privilegiados para la nueva categoría.

La pregunta que sobrevuela la operación, por tanto, es si la maquinaria industrial está a la altura de la ambición comercial. Y si los inversores están dispuestos a pagar por adelantado un éxito que todavía tiene que demostrarse en el lineal.

El BOE lo confirma: ITV cada seis meses para coches con más de 10 años, multas de hasta 500 euros

Qué dice realmente la Instrucción PROT 2026/04 de la DGT

La Dirección General de Tráfico ha publicado la Instrucción PROT 2026/04 para actualizar el calendario de inspecciones técnicas. Su contenido ha generado titulares alarmistas que aseguran que todos los coches con más de 10 años tendrán que pasar la ITV cada seis meses. La realidad, sin embargo, es mucho más limitada: la obligación solo afecta a los vehículos comerciales ligeros de transporte de mercancías y a las furgonetas camperizadas clasificadas dentro de la categoría N, según la ficha técnica.

La propia DGT aclara en el texto que los turismos particulares y las autocaravanas homologadas como categoría M mantienen sus plazos habituales, sin cambios. Para saber si tu vehículo está dentro del nuevo régimen, el dato clave no es la edad del coche, sino la categoría administrativa que aparece en la tarjeta de inspección técnica.

La antigüedad por sí sola no basta: la letra de la ficha técnica es la que determina si tendrás que ir a la ITV cada seis meses o una vez al año.

Los vehículos que sí deben pasar la ITV semestral

La nueva norma distingue dos grupos que, a partir de los 10 años, quedan sujetos a revisiones cada seis meses. Ambos comparten que son vehículos destinados al transporte o al ocio con alta ocupación, pero están sujetos a un control más estricto por su uso intensivo y, en el caso de los comerciales, por la carga que desplazan.

  • Vehículos comerciales ligeros de mercancías de hasta 3,5 toneladas de MMA, clasificados en la categoría N. Este grupo incluye furgonetas de reparto, mixtas adaptables y derivados de turismo que llevan la homologación N en la documentación.
  • Furgonetas camperizadas que hayan sido transformadas y hayan sido matriculadas dentro de la categoría N. Aquí la clave es que muchas camper conservan la clasificación de su vehículo base; si es N, entran en el nuevo calendario. Las autocaravanas de fábrica con categoría M quedan excluidas, como veremos.

Así evoluciona la periodicidad

El calendario para estos vehículos queda así:

  1. Hasta los 4 años: exentos de ITV.
  2. De los 4 a los 10 años: inspección anual.
  3. A partir de los 10 años: ITV cada seis meses.

La diferencia con el régimen anterior es notable: antes, estos mismos vehículos pasaban la ITV de forma anual durante toda su vida útil, salvo en los cuatro primeros años de exención. Ahora, el corte a los 10 años duplica la frecuencia y obliga a una visita extra cada año.

Turismos y autocaravanas mantienen el calendario actual

La normativa no toca a los coches particulares. Cualquier turismo (categoría M1) conserva los periodos que ya conocías:

  • Exención hasta los 4 años.
  • ITV cada dos años entre los 4 y los 10 años de antigüedad.
  • Revise anual a partir de los 10 años.

Por tanto, la idea de que todos los coches de más de una década tendrán que pasar dos inspecciones al año es falsa. La DGT no ha modificado los plazos para los turismos.

Lo mismo ocurre con las autocaravanas. Si tu vehículo está homologado de fábrica bajo la categoría M, la frecuencia sigue siendo la misma: exento cuatro años, bianual hasta los diez años y anual después. La confusión surge porque una camper transformada sobre una furgoneta N puede verse arrastrada al nuevo régimen semestral, pero si tienes una autocaravana de verdad, no hay cambio.

Por qué este endurecimiento y qué sanciones conlleva

Desde la óptica de la seguridad vial, aumentar el control sobre vehículos comerciales ligeros tiene sentido técnico. Estos coches suelen acumular más kilómetros, sufren cargas repetitivas y circulan en entornos urbanos y periurbanos donde una avería mecánica puede provocar accidentes. Las furgonetas camper, además, suelen alargar su vida útil recorriendo miles de kilómetros en viajes de ocio, lo que las convierte en candidatas lógicas a una inspección más frecuente.

No obstante, la medida ha pillado a muchos por sorpresa por el ruido inicial de titulares que hablaban de “todos los vehículos de más de 10 años”. La DGT aún no ha detallado cómo se comunicará a los titulares afectados, pero la recomendación es clara: revisa la categoría de tu vehículo en la ficha técnica y, si es N, programa la ITV conforme al nuevo calendario.

Respecto a las sanciones, la Instrucción PROT 2026/04 no crea una multa específica nueva. Circular con la ITV caducada sigue siendo una infracción grave según la Ley de Seguridad Vial, con una multa de hasta 500 euros, aunque sin pérdida de puntos. La novedad es que ahora te arriesgas a esa sanción dos veces al año si perteneces al grupo afectado y te descuidas con las fechas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Los vehículos comerciales ligeros de mercancías y las furgonetas camper con categoría N pasan la ITV cada seis meses a partir de los 10 años.
  • Sanción económica: Multa de hasta 500 euros por circular con la ITV caducada (régimen sancionador general; no se crea una multa nueva).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente tras la publicación de la Instrucción PROT 2026/04 en 2026.

Cataluña planta cara a la DGT: multa de 200 euros a motos por usar el arcén desde el 1 de octubre

El Servei Català de Trànsit (SCT) impondrá una multa de 200 euros a los motoristas que circulen por el arcén en Cataluña a partir del 1 de octubre de 2026, desmarcándose de la reforma del Reglamento General de Circulación que la DGT aplicará en el resto del país.

Qué permite la DGT y qué prohíbe Cataluña

La reforma, aprobada por el Consejo de Ministros y publicada en el BOE, autoriza a las motos a circular por el arcén derecho en tramos debidamente señalizados, siempre que exista congestión de tráfico y no se superen los 30 km/h. Esa maniobra será legal en la mayor parte de España a partir del próximo mes de octubre, según la reforma del Reglamento General de Circulación, publicada por la DGT. Sin embargo, Cataluña ha hecho uso de las competencias ejecutivas en materia de tráfico que tiene transferidas desde 1998 para vetar la medida.

Multa de 200 euros y una norma a dos velocidades

Desde el mismo 1 de octubre, cualquier motorista que use el arcén en vías catalanas se enfrentará a una sanción de 200 euros. La misma maniobra será legal en el resto del territorio nacional. La Generalitat se apoya en la cláusula de la reforma que cede la última palabra a las autoridades autonómicas con gestión territorial, por lo que la prohibición es legal a todos los efectos.

El mismo gesto de avanzar por el arcén en un atasco te puede costar 200 euros en Cataluña y cero euros en cualquier otra comunidad a partir del 1 de octubre.

Los argumentos de Trànsit y la visión de los motoristas

El director del SCT, Ramon Lamiel, ha insistido en que, los arcenes deben mantenerse libres para averías y vehículos de emergencia. Además, advierte de que el firme del arcén suele presentar irregularidades y de que el desplazamiento de los coches hacia la derecha para ceder paso a las motos podría generar colisiones críticas. Los colectivos de motoristas, en cambio, defienden la norma estatal porque, según su criterio, reduce el riesgo de alcances traseros, muy frecuentes cuando una moto queda atrapada entre el tráfico denso y parado, sobre todo en los accesos a Barcelona.

Análisis: una fragmentación normativa que confunde al conductor

La decisión catalana es jurídicamente impecable, pero crea un mapa de sanciones muy desigual para los motoristas que circulan por comunidades limítrofes. Quien cruce la frontera autonómica puede pasar de una maniobra legal a una multa de 200 euros sin apenas darse cuenta. La seguridad vial se construye con reglas claras y uniformes, no con un mosaico de prohibiciones que varían cada pocos kilómetros. Además, la coincidencia exacta de fechas —el mismo día en que la DGT abre la puerta, Cataluña la cierra— hará que más de un conductor caiga en la trampa, especialmente en vías que conectan con el resto de la red estatal.

Cabe recordar que esta misma reforma trae otra novedad que sí será de aplicación en toda España: la obligación de portar chaleco reflectante homologado cuando el motorista se baje de la moto y ocupe la calzada o el arcén en vías interurbanas. Incumplir ese precepto conllevará también una multa de 200 euros y la pérdida de 4 puntos del carnet.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular en moto por el arcén en Cataluña, incluso en situación de atasco.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (no resta puntos).
  • Entrada en vigor: 1 de octubre de 2026.

Multas por alcohol: 1.000 euros y 6 puntos por conducir tras una cena con amigos o con drogas

La DGT sanciona con hasta 1.000 euros y de 4 a 6 puntos del carnet por cualquier positivo en alcohol o drogas al volante.

Se trata de una de las infracciones más graves contempladas por el Reglamento General de Circulación, que no distingue entre un consumo elevado y una copa en una cena con amigos. Basta con superar los límites legales para enfrentar una multa económica muy elevada y la pérdida de una parte importante del saldo de puntos.

¿Qué conductas sanciona exactamente la DGT?

La Dirección General de Tráfico fija el límite de alcohol en 0,25 miligramos por litro de aire espirado para los conductores en general. Para los noveles y los profesionales, la tasa baja a un estricto 0,15 mg/l. Cualquier valor superior activa la sanción económica y la detracción de puntos. En el caso de las drogas, la norma es de tolerancia cero: un resultado positivo en el test de saliva basta para recibir la multa, sin que importe la cantidad consumida.

La horquilla de la sanción varía entre los 500 euros y los 1.000 euros, con una pérdida de entre 4 y 6 puntos del carnet de conducir, en función de la tasa detectada y de si existen agravantes. Cuando se superan los 0,60 mg/l, los hechos pueden ser constitutivos de delito penal.

¿Cuándo entran en juego estas multas?

Las sanciones se aplican en cualquier control rutinario de alcoholemia o drogas, sin necesidad de que el conductor haya cometido una infracción de tráfico previa o provocado un accidente. La DGT intensifica los controles de forma especial en fines de semana, operaciones de salida y retorno y, sobre todo, tras las cenas de empresa o reuniones sociales en las que el consumo de alcohol suele ser mayor.

Basta con dar positivo en la prueba de alcoholemia o en el test salival de drogas para que el agente levante acta. No hay periodo de adaptación ni margen de tolerancia más allá de los valores legales. La DGT recuerda que estos controles se realizan de forma aleatoria y que el conductor tiene la obligación de someterse a ellos.

Cómo evitar la multa y circular seguro

La única manera de evitar la sanción es no ponerse al volante tras haber bebido alcohol o consumido cualquier sustancia que altere la capacidad de conducción. Las alternativas son sencillas: designar un conductor que no beba, utilizar transporte público, taxi o VTC, o pernoctar en el lugar de la cena si el consumo ha sido elevado.

También conviene recordar que el alcohol tarda horas en eliminarse del organismo. Una copa de vino o una caña pueden seguir siendo detectables mucho después de la cena, incluso a la mañana siguiente. Ni el café, ni beber agua, ni hacer ejercicio aceleran ese proceso de forma efectiva.

Una sanción que salva vidas: el análisis de Merca2.es

Según el Instituto Nacional de Toxicología y Ciencias Forenses (INTCF), el 48,2 % de los conductores fallecidos en accidentes de tráfico en 2024 dieron positivo en alcohol, drogas o psicofármacos. El dato, lejos de mejorar, evidencia que la conducción bajo los efectos de estas sustancias sigue siendo la principal causa evitable de siniestralidad vial en España.

Conducir bajo los efectos del alcohol o las drogas multiplica por diez el riesgo de sufrir un accidente mortal, según la DGT.

Desde la óptica del conductor, la sanción puede parecer desproporcionada si se compara con otras infracciones que también restan puntos, pero el legislador ha querido dejar claro que no hay graduación: beber y conducir son incompatibles. La multa de hasta 1.000 euros y la pérdida de media docena de puntos buscan un efecto disuasorio real, sobre todo entre aquellos que infravaloran el riesgo de tomar “solo una copa”.

El verdadero peligro no es el importe económico, sino la pérdida de vidas. Con todo, conviene recordar que un conductor novel que dé positivo puede perder casi la mitad de su saldo de puntos de una sola vez, lo que añade una presión extra para evitar cualquier consumo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducir con una tasa de alcohol en aire espirado superior a 0,25 mg/l (0,15 para noveles y profesionales) o dar positivo en cualquier droga.
  • Sanción económica: De 500 a 1.000 euros.
  • Puntos del carnet: De 4 a 6 puntos.
  • Entrada en vigor: Ya vigente.

Polymarket activa depósitos instantáneos de Bitcoin vía Lightning Network con Spark

Polymarket, el mayor mercado de predicciones nativo de criptomonedas, ha activado los depósitos instantáneos de Bitcoin a través de la red Lightning Network. La integración, impulsada por el protocolo Spark, permite fondear cuentas en menos de un segundo y mantiene la autocustodia de los fondos. Un avance que elimina las largas esperas del método anterior.

Hasta ahora, los depósitos de Bitcoin en la plataforma requerían entre tres y seis confirmaciones en la cadena principal, lo que se traducía en tiempos de espera de 10 a 60 minutos. Además, el depósito mínimo era más alto por los costes de puenteo. Con Lightning y Spark, ese cuello de botella desaparece.

Qué cambia para los usuarios de Polymarket

El cambio es radical: los depósitos se acreditan en menos de un segundo. Spark valida la transacción en el momento en que se emite (un mecanismo conocido como zero-conf), asumiendo el riesgo de confirmación en la red Bitcoin. Esto reduce los costes operativos y, sobre todo, elimina la ansiedad de esperar media hora para poder operar en un mercado en directo.

Pensemos en Carlos, un trader habitual. Carlos quiere posicionarse rápido en un mercado de predicciones sobre unos resultados electorales y tiene sus bitcoins en una wallet propia. Hasta esta semana, habría tenido que enviar la transacción y esperar. Ahora, con un simple pago por Lightning, sus fondos están disponibles al instante y, además, conserva el control de sus claves hasta que decide hacer una operación. No hay custodia intermedia.

El papel de Lightning Network y Spark

Spark es un protocolo construido sobre Lightning diseñado para pagos y stablecoins. La integración se realiza a través de un software development kit (SDK) que unifica los canales on-chain, Lightning y de stablecoins. Polymarket no necesita desplegar sus propios nodos Lightning: el protocolo Spark asume la carga operativa y la gestión de los canales de pago.

El sistema valida cada transacción en el momento de su emisión, comprobando riesgos de doble gasto, la suficiencia de las comisiones y las banderas de replace-by-fee. Spark acredita el depósito en menos de un segundo y absorbe el riesgo de confirmación. Al mismo tiempo, los depósitos permanecen en autocustodia: cada wallet está vinculada a las claves del usuario, no a la plataforma. Es decir, los fondos no quedan bloqueados en Polymarket hasta el momento en que se utiliza una apuesta.

El protocolo Spark permite validar y acreditar fondos sin que el usuario renuncie a sus claves privadas, un equilibrio casi contradictorio que pocas soluciones de pago han logrado.

Polymarket no necesita confirmaciones: Spark valida en el instante y el usuario mantiene el control de sus claves.

Equipos como Breez, Xverse y Cake ya trabajan sobre esta misma infraestructura. El propio Paolo Ardoino, CEO de Tether, ha elogiado públicamente a Spark como una ruta para construir un Bitcoin programable sobre la red Lightning.

Por qué importa para el mercado de predicciones cripto

Polymarket, fundado en 2020, saltó a la fama durante las elecciones presidenciales de Estados Unidos en 2024. Desde entonces ha añadido oráculos de Chainlink, mercados de resultados empresariales y una rivalidad creciente con Kalshi, el mercado regulado que le pisa los talones en volumen. Ofrecer depósitos de Bitcoin casi instantáneos y con autocustodia baja la barrera para los holders de esta criptomoneda, que representan una porción muy relevante del ecosistema cripto.

Esta movida también es una respuesta competitiva: Kalshi presiona con su ventaja regulatoria, pero Polymarket contraataca con velocidad y control de fondos. Para el inversor medio que prefiere usar Bitcoin sin pasar por un exchange centralizado, la combinación Lightning + Spark puede ser la diferencia entre entrar en una predicción o quedarse fuera.

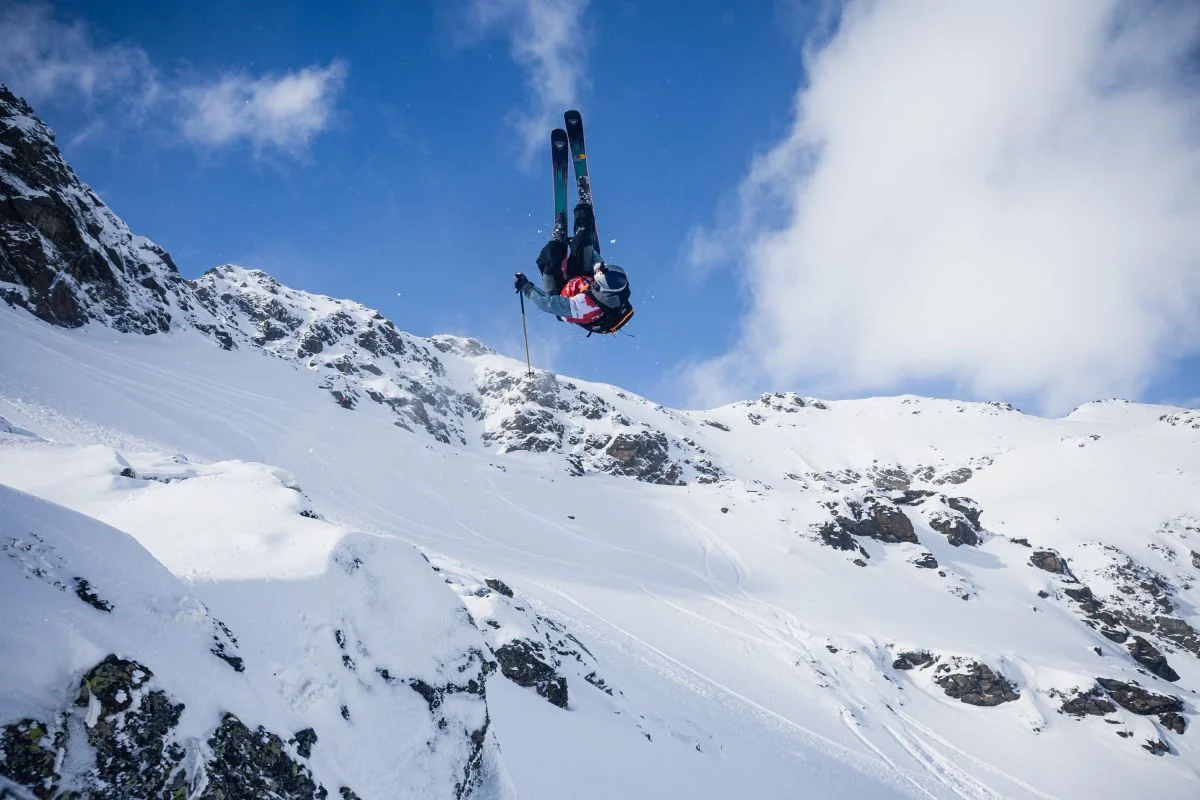
Ordino Arcalís celebra la entrada del freeride en los Juegos Olímpicos tras dos décadas impulsando la evolución de esta disciplina

0

Ordino Arcalís celebra la incorporación del freeride al programa de los Juegos Olímpicos de Invierno de 2030, lo que considera un hito histórico que culmina el proceso de consolidación internacional de una disciplina que la estación ha contribuido a impulsar durante casi dos décadas.

Desde la primera edición de El Dorado Freeride, en 2006, hasta los primeros Campeonatos del Mundo FIS de Freeride celebrados este 2026, la estación andorrana ha sido uno de los grandes escenarios del desarrollo deportivo e institucional de una modalidad que ahora alcanza el máximo reconocimiento mundial.

Sostiene que la confirmación de la incorporación del freeride al programa de los Juegos Olímpicos de Invierno de 2030 representa un hito histórico para los deportes de nieve y culmina un largo proceso de reconocimiento internacional de una disciplina que, durante las dos últimas décadas, ha experimentado una evolución extraordinaria. En este camino, Ordino Arcalís ha sido uno de los escenarios que más ha contribuido a su desarrollo, consolidándose como una de las sedes de referencia mundial y participando activamente en el crecimiento deportivo e institucional del freeride.

La apuesta y la visión de 2006 se consolidaron en 2015, cuando la estación entró a formar parte del calendario del Freeride World Tour, iniciando una trayectoria de diez ediciones como una de las sedes más emblemáticas del circuito gracias a las características únicas de su terreno, la calidad de la nieve y la capacidad organizativa demostrada edición tras edición.

Este recorrido vivió su punto culminante el pasado invierno, cuando Ordino Arcalís acogió los primeros FIS Freeride World Championships Andorra 2026 by Mammut, los primeros Campeonatos del Mundo de Freeride organizados bajo el paraguas de la Federación Internacional de Esquí y Snowboard (FIS). Una competición que marcó un antes y un después en la historia de este deporte y que representó un paso determinante en el proceso de consolidación internacional que hoy culmina con su incorporación al programa olímpico.

“Ver el freeride formar parte del programa olímpico es una enorme satisfacción y también un reconocimiento a todas las personas, deportistas, organizadores e instituciones que han contribuido a hacerlo crecer. Nos sentimos muy orgullosos de haber formado parte de este camino”, destaca el director de marketing de Grandvalira Resorts, David Ledesma.

NUEVA ETAPA

El hito olímpico también abre una nueva etapa para los deportistas. Riders como Joan Aracil, de Ordino Arcalís y una de las grandes promesas del freeride andorrano, podrán aspirar, por primera vez, a clasificarse para disputar unos Juegos Olímpicos, un horizonte hasta ahora inexistente para los practicantes de esta disciplina. “Para mí es increíble que por fin el freeride sea deporte olímpico. Llevábamos tiempo esperando esta noticia, y ayer llegó de manera inesperada. Sin duda es un impulso de motivación y da muchas ganas de seguir compitiendo al máximo nivel. A mí me ha dado vida otra vez”, explica Joan Aracil.

Más allá de las competiciones celebradas hasta hoy, la entrada del freeride en la familia olímpica representa la consolidación definitiva de un deporte que ha sabido preservar su esencia vinculada a la alta montaña al mismo tiempo que evolucionaba hacia los máximos estándares deportivos internacionales. En este recorrido, Ordino Arcalís ha sido mucho más que un escenario de competición: ha sido uno de los territorios donde esta evolución se ha hecho realidad.

La estación señaló que cierra así un ciclo extraordinario iniciado hace casi veinte años y reafirma su compromiso con el futuro del freeride, manteniéndose como uno de los grandes destinos internacionales para la práctica de esta disciplina y con citas como la JAM Extreme FWT Junior.

riesgos IA Arbitrum: Secret Network advierte sobre exploits automatizados y migra a la L2 de Ethereum

Secret Network, una de las blockchains de capa 1 más veteranas del ecosistema Cosmos, ha anunciado su intención de mudarse a Arbitrum, el principal rollup de Ethereum. El motivo, lejos de ser una simple búsqueda de liquidez, tiene un componente nuevo y alarmante: el equipo cita el riesgo de exploits automatizados por inteligencia artificial como uno de los factores decisivos. La IA está abaratando el ataque a código antiguo, y las blockchains con menos mantenimiento corren peligro.

La red, que desde 2020 ejecutaba contratos inteligentes privados sobre Cosmos, reconoce que el entorno ha cambiado. «El riesgo de seguridad es lo que más nos preocupa —admitió el equipo en su comunicado del martes—. El código viejo se está volviendo dramáticamente más fácil de analizar». Y añaden una afirmación que debería encender las alarmas en cualquier protocolo con contratos desatendidos: «Con la IA, el coste de atacar código sin actualizar está cayendo en picado».

El detonante de esta decisión fue el exploit del puente Axelar-Secret en junio, que drenó 4,7 millones de dólares en activos puenteados, aunque no afectó al token nativo SCRT. Ese incidente puso en evidencia la fragilidad del código en un ecosistema donde, según el propio equipo, «la liquidez se ha reducido» y las herramientas de confianza son «más frágiles que antes». La reciente aparición de modelos avanzados como Claude Mythos 5 de Anthropic, capaz de leer contratos inteligentes y convertir casos límite olvidados en exploits funcionales, ha cambiado las reglas del juego.

Los datos refuerzan la tesis de Secret: el valor total bloqueado en el ecosistema Cosmos ronda los 2.000 millones de dólares, un 88 % menos que su pico de 2021. El propio Secret Network apenas alcanza 1,3 millones en TVL, según DefiLlama, frente a los 17.400 millones de dólares que asegura Arbitrum, la segunda capa de Ethereum más utilizada. No sorprende que los holders de SCRT hayan reaccionado con ventas: el token se desplomó un 24 % en 24 horas hasta los 0,041 dólares.

La migración no es inmediata pero sí planificada. El equipo realizará una fotografía única de los saldos de SCRT el 1 de septiembre, a partir de la cual se emitirá un nuevo contrato ERC‑20 en Arbitrum. Los actuales propietarios recibirán la misma cantidad de tokens en la nueva red, aunque con las ventajas de integrarse en el ecosistema de Ethereum: mayor liquidez, herramientas de desarrollo más robustas y una comunidad de miles de creadores. «Para que SCRT perdure, necesita un hogar estable —argumentan—, y ese hogar es Ethereum».

Ataques que antes requerían un profundo esfuerzo manual se están abaratando a medida que la IA aprende a leer contratos y convertir una vulnerabilidad olvidada en un exploit funcional.

Por qué el riesgo de exploits automatizados cambia el tablero para las blockchains pequeñas

El equipo de Secret pone el foco en un vector de ataque que hasta ahora se mencionaba poco: los modelos de lenguaje grandes están reduciendo la barrera de entrada para explotar protocolos con código estancado. Antes, encontrar una vulnerabilidad requería meses de análisis manual por parte de expertos. Ahora, un modelo de IA entrenado en repositorios públicos puede escanear contratos en busca de supuestos erróneos y generar un exploit en minutos. «Los ataques que solían llevar un esfuerzo manual intenso se están abaratando conforme los modelos mejoran en lectura de contratos, trazado de suposiciones y conversión de un caso límite olvidado en un ataque funcional», repiten desde Secret.

Esta advertencia no es exclusiva de Secret. En febrero, la blockchain NilChain, también construida con el SDK de Cosmos, migró a Ethereum. Sei Network cerró su capa nativa Cosmos en junio para convertirse en una EVM pura. Noble, la blockchain de stablecoins, anunció su salida en enero. Cosmos, que nació como un ecosistema interoperable de cadenas soberanas, ve cómo varios de sus proyectos insigina buscan refugio bajo el paraguas de Ethereum y sus rollups.

Arbitrum como tabla de salvación: más que liquidez, una cuestión de supervivencia

La elección de Arbitrum no es casual. Este rollup optimista concentra la mayor TVL entre todas las capas 2 de Ethereum, con un ecosistema que incluye exchanges descentralizados consolidados, protocolos de préstamo y una infraestructura de validación mucho más descentralizada que la de Cosmos. Para una cadena centrada en la privacidad, poder contar con herramientas de desarrollo actualizadas, soporte de monederos y un mercado líquido para su token se ha vuelto crítico. «La liquidez se ha reducido en Cosmos y muchos desarrolladores han derivado hacia otros ecosistemas», resume el comunicado.

El plan de migración contempla una transición suave: los SCRT que hoy operan en Cosmos se bloquearán y se reflejarán uno a uno en el nuevo contrato de Arbitrum. Eso significa que ningún holder actual pierde nominalmente su posición, aunque la cotización del token ha sufrido un fuerte castigo al conocerse la noticia. A largo plazo, el equipo confía en que la exposición a Ethereum atraiga nuevo capital y proyectos que ahora miran con desconfianza las cadenas de capa 1 con mantenimiento limitado.

Un síntoma de la presión que enfrentan las blockchains de capa 1

La huida de proyectos hacia los rollups de Ethereum no es nueva, pero el argumento de la IA como acelerador de exploits le da una dimensión distinta. Hasta ahora, la seguridad de una cadena dependía principalmente del tamaño de su consenso y la actividad de sus validadores. El código de los contratos inteligentes era un riesgo conocido, pero gestionable con auditorías periódicas. Ahora, con modelos capaces de leer y explotar código heredado sin intervención humana, las blockchains que no puedan mantener un ritmo constante de actualizaciones se convierten en blancos fáciles.

Para Cosmos, la pérdida de Secret, NilChain, Sei y Noble supone una hemorragia de talento y de valor bloqueado que pone en duda su propuesta de valor a medio plazo. La paradoja es que Cosmos sigue siendo técnicamente sólido para construir cadenas soberanas, pero la dinámica de mercado y, sobre todo, la amenaza emergente de la IA obligan a los proyectos a priorizar la seguridad y la liquidez inmediata frente a la soberanía técnica. Ethereum, con su capa de ejecución fragmentada en rollups, ofrece precisamente eso: una base de usuarios masiva y un entorno de desarrollo en permanente evolución.

Queda por ver si la migración de Secret será el catalizador de una salida más amplia o solo un caso aislado. Lo que parece claro es que la inteligencia artificial ha dejado de ser una amenaza teórica para convertirse en un criterio operativo que define hacia dónde se mueve el capital y el desarrollo en el ecosistema cripto. Como declaró el propio equipo, «el entorno ha cambiado».

Xiaomi TV Stick en Carrefour a precio de outlet: cómo se compara con el Fire TV de Amazon en prestaciones

Carrefour ha colocado el Xiaomi TV Stick a un precio de saldo que obliga a revisar la competencia directa: el Fire TV Stick de Amazon. El dispositivo de la firma china se vende ahora por 39,90 euros en los lineales de la cadena francesa, una rebaja que lo sitúa por debajo de su PVP habitual y que lo convierte en una alternativa muy a tener en cuenta frente al reproductor de streaming más popular del mercado.

Qué ofrece el Xiaomi TV Stick por 39,90 euros en Carrefour

El modelo que encontramos en Carrefour es la versión básica HD del Xiaomi TV Stick. Está pensado para televisores con resolución 1080p, por lo que no aprovechará la calidad 4K de una pantalla más moderna. Sin embargo, es perfecto para dar una segunda vida a una tele antigua o para una habitación secundaria donde no se necesite la máxima definición.

Su principal ventaja es la compatibilidad casi universal: solo exige un puerto HDMI libre en el televisor. Además, su tamaño reducido (apenas unas pulgadas) lo hace muy portable: se puede llevar de una habitación a otra sin esfuerzo. Incluye un mando con acceso directo a Netflix y Prime Video, y viene con el sistema operativo Google TV, que integra el asistente de voz Google Assistant. Esta capa de software permite instalar aplicaciones desde la Play Store y convierte el televisor en una Smart TV completa.

En términos de rendimiento, el Xiaomi TV Stick monta un procesador de cuatro núcleos con 1 GB de RAM y 8 GB de almacenamiento, una configuración suficiente para la reproducción de contenidos en HD sin tirones.

El Fire TV Stick HD de Amazon: el rey al que quiere destronar

El Amazon Fire TV Stick es, con diferencia, el dispositivo de streaming más vendido. El modelo HD (la competencia directa del Xiaomi) suele tener un precio de venta al público cercano a los 44,99 euros, aunque Amazon lo rebaja con frecuencia por debajo de los 40 euros en sus propias campañas. A nivel técnico se mueve en coordenadas muy parecidas: resolución 1080p, 1 GB de RAM, 8 GB de almacenamiento y un mando que permite el control por voz mediante Alexa.

alternativa Fire TV Stick

La gran diferencia está en el software. El Fire TV Stick utiliza Fire OS, una versión muy personalizada de Android que gira en torno al ecosistema de Amazon. La tienda de aplicaciones es propia y, aunque cubre las principales plataformas —Netflix, Disney+, HBO Max—, omite algunas opciones que sí están disponibles en la Play Store de Google. Además, la interfaz tiende a promocionar con más intensidad los contenidos de Prime Video.

Donde el dispositivo de Amazon gana enteros es en la integración con los servicios de la casa. Si ya usas Alexa para controlar luces, enchufes o rutinas, el Fire TV Stick se convierte en una extensión natural de ese ecosistema. También cuenta con funciones como Alexa+ (la versión mejorada del asistente) en los modelos más recientes, algo que Xiaomi no puede igualar.

Con el precio casi igualado, la decisión entre uno y otro no la dictan los euros, sino el ecosistema digital en el que te muevas a diario.

📊 La comparativa de un vistazo

CaracterísticaXiaomi TV StickAmazon Fire TV Stick HD
Resolución máxima1080p Full HD1080p HD
Sistema operativoGoogle TV (Android TV)Fire OS
Asistente de vozGoogle AssistantAlexa
RAM / Almacenamiento1 GB / 8 GB1 GB / 8 GB
Precio de referencia49,99 euros (PVP habitual)44,99 euros
Precio actual en Carrefour39,90 eurosNo disponible en la oferta

Para quién compensa cada dispositivo

Si el televisor es antiguo y solo admite resolución HD, cualquiera de los dos cumple de sobra. La diferencia de rendimiento es mínima en el uso diario: ambos cargan las aplicaciones con fluidez y soportan los principales servicios de streaming. El desempate llega con el software y los servicios asociados.

El Xiaomi TV Stick con Google TV es la opción más abierta. Permite instalar cualquier aplicación disponible en la Play Store, incluidos emuladores, reproductores multimedia avanzados o apps de televisión a la carta que a veces faltan en la tienda de Amazon. Además, Chromecast integrado facilita enviar contenido desde el móvil sin necesidad de mandos adicionales. Para quien no esté atado a ningún ecosistema concreto, esta libertad pesa.

El Fire TV Stick HD, en cambio, es la elección natural si en casa ya hay altavoces Echo, bombillas inteligentes de Amazon o se utiliza Alexa como asistente principal. La experiencia es más cerrada, pero tambien más pulida dentro de ese perímetro. Y aunque la tienda de aplicaciones es más limitada, cubre el 99 % de lo que busca un usuario medio: las grandes plataformas de vídeo están todas presentes.

El dato que inclina la balanza: el precio real en cada momento

Aquí está el matiz importante. El Xiaomi TV Stick se vende ahora en Carrefour por 39,90 euros, casi diez euros menos de su precio habitual. Es un descuento real, no un señuelo. Pero Amazon también mueve el precio del Fire TV Stick HD con frecuencia. No es raro encontrarlo por 34,99 euros en el Prime Day o en el Black Friday. Quien no tenga prisa puede esperar a uno de esos picos de bajada y arañar otros cinco euros de ahorro.

Por tanto, si la decisión se toma hoy y el presupuesto es el factor principal, el Xiaomi TV Stick en Carrefour es la opción más económica con una relación calidad‑precio difícil de batir. Si puedes esperar y te interesa la integración con Alexa, el Fire TV Stick HD se pondrá a tiro en la próxima campaña de Amazon.

🛒 El Veredicto de Compra

  • Compara el precio con el del Fire TV Stick del momento: Los 39,90 euros actuales son competitivos, pero Amazon rebaja su dispositivo por debajo de esa cifra varias veces al año. Consulta el precio de ambos antes de decidir.
  • Elige en función del ecosistema que ya uses: Si controlas la casa con Alexa y consumes Prime Video a diario, el Fire TV Stick encaja mejor. Si prefieres la libertad de Google Play y Chromecast, el Xiaomi te dará más juego.
  • Revisa la resolución de tu televisor: Ambos modelos son HD, no 4K. Si tu tele es 4K, ninguno de los dos exprimirá esa calidad. En ese caso, valora subir de gama —aunque entonces el presupuesto ya no será de 40 euros.

El FMI recorta crecimiento de Francia y Alemania y eleva inflación al 4,7%

El Fondo Monetario Internacional (FMI) ha revisado este miércoles al alza su previsión de inflación mundial para 2026 hasta el 4,7% —tres décimas más de lo esperado en abril— y ha recortado sus estimaciones de crecimiento para Francia y Alemania. La actualización del World Economic Outlook (WEO) atribuye el repunte inflacionista al encarecimiento de la energía y las materias primas, así como al riesgo que representan las tensiones geopolíticas en Oriente Próximo.

Italia y España mantienen sus proyecciones sin cambios, pero el FMI rebaja las dos mayores economías de la eurozona. He analizado las cifras y el mensaje de fondo: la tendencia desinflacionista que arrancó a principios de 2024 se ha detenido. La inflación del 4,7 % para este año supone un freno en seco a la senda bajista que venía registrándose desde el 4,1 % de 2025.

Las cifras clave del WEO de julio

  • Italia: crecimiento del 0,5 % tanto en 2026 como en 2027. “Modesto pero esperado”, en palabras de Petya Koeva Brooks, subdirectora de investigación del FMI.
  • España: 2,1 % en 2026 y 1,8 % en 2027, confirmando una senda sólida por encima de la media de la eurozona.
  • Francia: solo un 0,6 % este año, tres décimas menos de lo anticipado en abril, y un 0,9 % en 2027.
  • Alemania: 0,7 % en 2026 y 1,0 % el próximo año, revisado a la baja.
  • China: 4,6 % en 2026, con una desaceleración hasta el 4,1 % en 2027, perdiendo el umbral del 5 % que Pekín consideraba crítico.
  • Brasil: 2,4 % en 2026, pero se contraería dos puntos porcentuales al año siguiente.
  • África: un rango del 4,3 % al 5,2 %, con Nigeria avanzando al 4,3 % y Sudáfrica estancada en el 1,3 %.

En paralelo, el coste de la cesta de la compra y la energía sigue presionando las economías avanzadas. El FMI prevé que los precios de los fertilizantes se disparen un 26 % y los de los alimentos un 8 % en 2026, arrastrados por los mayores costes del transporte y la energía.

“Las inversiones previstas en el NRRP siguen apoyando la actividad económica. Al mismo tiempo, los elevados precios de la energía y los alimentos y la incertidumbre están lastrando el consumo de los hogares.” — Petya Koeva Brooks, subdirectora de investigación del FMI, rueda de prensa del WEO, julio de 2026

El informe identifica la evolución de Oriente Próximo como el riesgo más inmediato. “Una escalada de las tensiones geopolíticas dañaría el crecimiento y agravaría las presiones inflacionistas”, advierte. Sin embargo, si la reapertura del estrecho de Ormuz se produjera con menos fricciones de lo previsto, los precios de las materias primas podrían caer y la inflación sería menor.

Análisis: ¿se ha detenido la desinflación?

Lo que veo en este WEO no es simplemente un empeoramiento coyuntural. El FMI declara explícitamente que “la tendencia desinflacionista en marcha desde principios de 2024 se ha detenido”. Es un giro relevante: la inflación global no solo repunta, sino que se espera que baje lentamente hasta el 3,9 % en 2027, muy por encima de los objetivos del 2 % de los grandes bancos centrales.

La dependencia energética de Europa agrava el problema. Mientras España se beneficia del turismo y de una demanda interna robusta, Francia y Alemania sufren la debilidad industrial y el coste de la energía importada. Esto obliga al Banco Central Europeo a moverse con cautela: recortar tipos demasiado pronto podría reavivar las presiones sobre los precios. La comunicación del BCE, que hasta hace unos meses era dovish, está girando hacia un tono más hawkish, lo que mantendrá el euríbor en niveles cercanos al 3,5 % o superiores durante más tiempo del previsto.

Las recomendaciones finales del FMI insisten en restaurar la estabilidad de precios “respaldada por una comunicación clara, la independencia de los bancos centrales y una supervisión financiera sólida”, al tiempo que reclaman reformas estructurales para garantizar la seguridad energética y preparar a las economías para la inteligencia artificial. El margen de maniobra se estrecha.

🌍 El impacto en España y Europa

España sale bien parada en este informe: un crecimiento del 2,1 % este año la mantiene como motor de la eurozona. Pero la alegría tiene un reverso. Una inflación global pegajosa y la postura más hawkish del BCE mantendrán el euríbor en niveles elevados, encareciendo las hipotecas variables de miles de hogares españoles y la financiación de las pymes exportadoras.

Además, el encarecimiento de los fertilizantes y los alimentos impacta directamente en la cesta de la compra europea. Las empresas del IBEX con fuerte exposición al coste energético —como las acereras o las químicas— verán sus márgenes presionados si el crudo y el gas se mantienen altos por las tensiones en Ormuz. La recomendación del FMI de que los gobiernos reconstruyan colchones fiscales y usen “con moderación” las herramientas de política fiscal llega justo cuando varios países de la eurozona discuten sus presupuestos para 2027. La hoja de ruta pasa por la prudencia y eso significa menos estímulos públicos justo cuando el ciclo pierde fuerza.

Antonio Ansón, nuevo director de la Agencia Tributaria: implicaciones para autónomos

La Agencia Tributaria acaba de estrenar director general. Se llama Antonio Ansón y aterriza en el cargo después de una de las crisis internas más sonadas de la última década. Para cualquier autónomo, la pregunta es inevitable: ¿voy a tener más papeletas para una inspección?

Aunque el nombramiento se ha cocinado en la cocina del Ministerio de Hacienda, sus efectos se notan en la calle. Porque la Agencia Tributaria es la que te revisa el IVA, te cruza las facturas y te envía una paralela si algo no cuadra. Y cada vez que cambia quien manda, las prioridades de control suelen moverse.

Quién es Antonio Ansón y por qué llega ahora

Ansón sustituye a Soledad Fernández, que llevaba meses pidiendo salir. De hecho, el relevo se había pactado para después de la campaña de la Renta de 2025. Pero la situación se precipitó cuando, tal y como adelantó ABC, la directora saliente y los responsables de las áreas de Inspección y Recaudación mostraron su intención de dejar el barco casi a la vez.

El nuevo director general era hasta ahora el hombre de confianza del secretario de Estado de Hacienda, Jesús Gascón. Fuentes internas lo definen como un profesional «discreto y trabajador», aunque con menos peso entre sus compañeros del que tenía su antecesora. Es decir, llega en un momento delicado y con una reputación que aún tiene que construirse dentro de la casa.

Qué implica para los autónomos el relevo en la cúpula de Hacienda

La teoría, a partir de lo que ha ocurrido en cambios similares, es clara: cuando un nuevo director general asume el mando, suele querer demostrar resultados rápido. Y la forma más visible de hacerlo es apretar las tuercas a los colectivos donde el fraude se detecta con más facilidad. Los autónomos que que declaran en estimación directa o módulos entran ahí de lleno.

Históricamente, el primer año de un nuevo director general trae un repunte de actuaciones de comprobación sobre pequeños negocios. No hay confirmación oficial, pero el patrón es conocido.

Además, la tormenta política que rodea a la Agencia —con la polémica financiación autonómica catalana y las dudas sobre la independencia del organismo— puede empujar a la nueva dirección a reforzar su imagen de rigor y neutralidad. Eso suele traducirse en más requerimientos, más visitas y menos manga ancha con los errores formales.

Sin embargo, aún no hay anuncios concretos. De momento, el plan estratégico de la AEAT para el periodo 2024-2027 sigue vigente. Lo que sí sabemos es que las dos vacantes más sensibles —las direcciones de Inspección y Recaudación— están por cubrir. Y quienes las ocupen marcarán el tono real del día a día.

¿Más inspecciones a la vista? Lo que podemos esperar como autónomos

Sin echar las campanas al vuelo, la prudencia aconseja preparar bien los próximos trimestres. Porque con la factura electrónica y Verifactu a las puertas, la Agencia Tributaria cada vez tiene más datos tuyos. Si a eso le sumas un director general que necesita mostrar eficacia, el margen para los despistes se estrecha.

El error más caro ahora mismo es bajar la guardia. Las revisiones de los modelos 130, 131 y 303 no van a desaparecer, y cualquier incoherencia entre lo que declaras de IVA y lo que cobras en el banco puede disparar un requerimiento en cuestión de semanas.

En el lado positivo, el perfil de Ansón —técnico más que político— puede implicar un control más procedimental y menos orientado a golpes de efecto mediáticos. Pero, por ahora, eso es una suposición.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha límite. El mandato del nuevo director acaba de comenzar y las instrucciones de inspección se irán concretando en los próximos meses.
  • ✅ Requisitos clave: Estar al día con las declaraciones trimestrales, revisar la coherencia entre ingresos declarados y cobros bancarios, y no dejar caducar el certificado digital o Cl@ve.
  • 🌐 Dónde solicitarlo: No hay solicitud formal. Para consultas, la sede electrónica de la AEAT sigue siendo el canal de referencia.
  • 💰 Importe o coste: Ninguno directamente. El mayor coste es el tiempo que habrá que dedicar a cuadrar bien las cuentas si arrecian los requerimientos.
  • ⚠️ Error a evitar: Interpretar el cambio de director como un debilitamiento del control. Al contrario: los primeros meses suelen ser los más activos para marcar territorio.

Reino Unido elimina consultas preceptivas para acelerar la planificación solar en grandes plantas hasta 12 meses

El Reino Unido suprime desde el 24 de julio los requisitos preceptivos de consulta previa para los proyectos solares de gran escala, una reforma que acortará hasta 12 meses los plazos de tramitación y que el Gobierno cifra en un ahorro potencial de 1.000 millones de libras para la industria. La medida afecta a las plantas con una capacidad superior a 100 megavatios (MW) en Inglaterra y a 350 MW en Gales, que a partir de ahora podrán saltarse una buena parte de la burocracia previa a la solicitud de autorización.

La decisión, incluida en la Planning and Infrastructure Act 2025, elimina las consultas obligatorias a organismos oficiales, propietarios de terrenos, administraciones locales y comunidades antes de presentar la documentación al Planning Inspectorate, la agencia gubernamental que evalúa las Nationally Significant Infrastructure Projects (NSIP). El cambio busca acelerar el despliegue de nueva capacidad renovable, nuclear y de otras infraestructuras estratégicas sin renunciar al control técnico posterior.

La letra pequeña: qué trámites desaparecen y qué gana el desarrollador

Hasta ahora, los promotores de un parque solar con potencia de NSIP estaban obligados a realizar rondas de consulta preceptiva antes incluso de depositar la solicitud de consentimiento de desarrollo. Ese proceso, que podía alargarse más de un año, queda sustituido por una asistencia técnica temprana del propio Planning Inspectorate. El organismo prestará apoyo y orientación a los desarrolladores en fases muy iniciales, siguiendo un modelo que busca reducir la incertidumbre sin heredar los plazos de la consulta formal.

NSIP

Michael Shanks, ministro de Energía del Reino Unido, fue tajante al presentar la medida: “el país no puede permitirse esperar años” para aprobar las infraestructuras limpias que necesita. Sus palabras reflejan la urgencia de un sistema que arrastraba cuellos de botella en la planificación energética, con una media de 58 % de los proyectos con orden de desarrollo sometidos a revisión judicial, muy por encima del 10 % histórico, según la National Infrastructure Commission.

La reforma también incluye una serie de disposiciones que limitan la capacidad de recurrir de de terceros contra las autorizaciones una vez concedidas. Los jueces podrán descartar recursos sin mérito mediante una vista oral, sin necesidad de un largo litigio, un blindaje que ya ha protegido al proyecto Stonestreet Green Solar de 100 MW. Esta doble vertiente – menos trámites al inicio y menos vías de bloqueo al final – dibuja un marco pensado para recortar los plazos sin eliminar el escrutinio técnico.

La burocracia previa no añadía más seguridad jurídica; solo dilataba la llegada de proyectos limpios estratégicos.

📊 Impacto ecológico en cifras

  • Ahorro estimado: hasta 1.000 millones de libras (unos 1.300 millones de dólares) para el sector durante la presente legislatura.
  • Plazos recortados: hasta 12 meses menos en la fase previa a la solicitud de autorización.
  • Capacidad afectada: todos los proyectos solares de más de 100 MW en Inglaterra y 350 MW en Gales (régimen NSIP).
  • Proyectos recientes: Dean Moor (150 MW) y Peartree Hill (320 MW) ya han recibido luz verde en julio de 2026.

Casos concretos: los megaproyectos que ya aprovechan la nueva normativa

Julio de 2026 ha sido un mes intenso para las autorizaciones de gran escala en el Reino Unido. Dos plantas solares – Dean Moor (150 MW) y Peartree Hill (320 MW) – han obtenido su consentimiento de desarrollo justo cuando la reforma de los NSIP estaba a punto de entrar en vigor. Además, el Gobierno tiene sobre la mesa la decisión sobre el One Earth Solar Farm, un proyecto de 740 MW que debía resolverse como muy tarde el 8 de julio.

Estos ejemplos muestran la dimensión de los proyectos que se verán directamente beneficiados por la eliminación de las consultas preceptivas. Un proceso de planificación más ágil puede marcar la diferencia entre que un parque solar esté operativo en tres años o se eternice en trámites administrativos que desincentivan la inversión.

Blindaje judicial contra los recursos dilatorios

La Planning and Infrastructure Act 2025 dedica varios artículos a dificultar los recursos contra las aprobaciones de los NSIP, incluyendo las objeciones de comunidades y administraciones locales. La National Infrastructure Commission había alertado de que casi seis de cada diez proyectos con orden de desarrollo se enfrentaban a un recurso judicial, una anomalía que ralentizaba la ejecución de infraestructuras clave.

Ahora, el juez puede declarar la falta de mérito de un recurso tras una mera vista oral, lo que acorta drásticamente los plazos y evita el goteo de litigios que antes paralizaban los proyectos durante meses. El caso del Stonestreet Green Solar ya demostró la eficacia de esta fórmula: el recurso fue desestimado con rapidez, sin abrir un largo procedimiento contencioso.

Esta capa de seguridad jurídica, combinada con la supresión de las consultas preceptivas, envía una señal inequívoca a los inversores: el Reino Unido quiere acelerar la transición energética por la vía de eliminar trabas burocráticas que no aportaban valor añadido a la evaluación ambiental y técnica de los proyectos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: la reforma podría ahorrar 1.000 millones de libras y recortar hasta un año los plazos previos a la autorización de cada gran planta solar.
  • Modelo que cambia: el proceso obligatorio de consultas previas se sustituye por asistencia técnica temprana del regulador, eliminando un trámite que alargaba artificialmente los proyectos.
  • Para las próximas generaciones: cada megavatio solar que se acelera gracias a esta norma reduce la dependiencia de los combustibles fósiles y coloca al Reino Unido más cerca de sus objetivos de descarbonización.

Schweppes invierte 100 millones de euros en Toledo: ¿cómo afectará al precio de los refrescos?

Schweppes ha invertido 98 millones de euros en su planta de Toledo en la última década, una cifra que roza los 100 millones y que la compañía ha destinado a modernizar procesos, ampliar capacidad y ganar eficiencia. El movimiento, que consolida la fábrica como uno de los activos industriales clave del grupo japonés Suntory, abre una pregunta inevitable en el lineal del súper: ¿puede esta inversión aliviar el precio de los refrescos o solo mejora la cuenta de resultados de la multinacional?

98 millones en diez años: una apuesta por la eficiencia

La planta toledana, donde se producen Schweppes, La Casera, TriNa, Dr Pepper o Sunny Delight, ha absorbido un ritmo de casi 10 millones de euros anuales. El desglose del gasto apunta a cuatro ejes: renovación de equipos, mejoras en infraestructura y climatización, digitalización de la logística y, sobre todo, dos nuevas líneas que amplían la oferta de formatos.

En 2024 se puso en marcha una línea de envases retornables y, con anterioridad, se incorporó una línea de latas. Ambas suman flexibilidad productiva para responder a los ciclos promocionales y a la demanda de consumo fuera del hogar. A esto se añade la instalación de placas solares, que en 2025 ya cubrieron el 13% del consumo eléctrico de la fábrica, y la mejora de la gestión del agua, alineada con el objetivo global del grupo de ser Water Positive en 2030.

En el apartado laboral, la compañía ha convertido en indefinidos al 83% de los puestos de la planta, una señal de apuesta por la estabilidad que, a efectos contables, también reduce costes de rotación y formación.

precio refrescos

¿Bajará el precio del refresco? La lógica industrial frente a la comercial

Una fábrica más eficiente suele producir con menos coste unitario. Si aplicáramos una lógica puramente industrial, esa reducción debería trasladarse al precio final del producto. Pero el mercado de los refrescos carbónicos añade una capa comercial decisiva: la batalla no se libra solo en costes de producción, sino en inversión publicitaria, en la prima de marca y en márgenes del distribuidor.

La eficiencia en fábrica no baja automáticamente el ticket del súper: la política de precios la define la marca y la presión de la competencia.

Schweppes compite en un segmento donde la sensación de calidad y la imagen pesan casi tanto como el coste. Su tónica, por ejemplo, se vende a un precio superior al de muchas marcas blancas, y La Casera, pese a ser una marca más popular, también mantiene un posicionamiento de valor. Para que el consumidor notara un alivio real, la inversión debería coincidir con un aumento de la competencia en el lineal que obligue a ajustar los precios, algo que hoy no está ocurriendo de forma generalizada.

Más bien, este perfil de inversión suele ir dirigido a proteger el margen en un entorno de costes energéticos y materias primas volátiles. En palabras de la propia compañía, se ha buscado «la eficiencia industrial» y la «optimización del almacenamiento y la logística», dos palancas que permiten absorber subidas de inputs sin repercutir todo el golpe al consumidor, pero que difícilmente se convierten en una rebaja directa del lineal.

Hay otro factor que matiza la expectativa de bajada: el lanzamiento de nuevos formatos, como las latas o los envases retornables, no necesariamente abarata el producto; a menudo sirve para alcanzar a un público distinto o para justificar un precio más alto por unidad de volumen, como ya ha pasado en otras categorías de bebidas.

El consumidor, entre la estabilidad y la promoción

Lo que sí puede esperar el comprador es una mayor disponibilidad de producto y, quizá, una presencia más agresiva en las ofertas del canal de hostelería y alimentación. Una planta con más capacidad y formatos flexibles permite a la marca responder con rapidez a promociones tipo 3×2 sin tensionar la cadena de suministro, lo que indirectamente se traduce en más oportunidades de ahorro para quien las busca.

No obstante, el impacto directo en el bolsillo dependerá de la estrategia de precios que Suntory defina a nivel global para la Península Ibérica. De momento, la compañía no ha anunciado variaciones en el PVP de sus referencias principales, y los movimientos de precios más recientes en la categoría de refrescos han estado marcados por el alza general de los costes de transporte y azúcar, no por inversiones fabriles.

🛒 El Veredicto de Compra

  • No esperes una bajada inmediata: la eficiencia industrial protege el margen, pero rara vez se convierte en una bajada directa del precio de venta al público a corto plazo.
  • Aprovecha las promociones derivadas de la mayor capacidad: los nuevos formatos y la flexibilidad productiva facilitan ofertas por volumen, especialmente en latas y packs familiares.
  • Compara el precio por litro: en algunas referencias, el envase retornable puede salir más caro por unidad de volumen que el formato grande tradicional. Mira la etiqueta antes de decidir.

La Sirena vuelve a dar pérdidas con ingresos planos de 179 millones de euros: qué cambia para el consumidor

La Sirena ha cerrado el ejercicio 2025 repitiendo la facturación del año anterior, 179 millones de euros, pero vuelve a los números rojos. La cadena especializada en congelados acumula pérdidas antes de impuestos de 3,47 millones de euros, un lastre que solo consiguió esquivar en 2024 gracias a un crédito de su matriz, Excelsior Times. La pregunta para el comprador es inmediata: si las cuentas no cuadran, ¿va a trasladar ese ajuste a los precios, al surtido o al mapa de tiendas?

La evolución de la compañía desde que José Elías la adquirió en 2021 cuenta un relato de claroscuros. Los ingresos se mantienen estables —rondan los 179 millones cada año—, pero la rentabilidad sigue sin despegar. De hecho, los 3,89 millones de euros que perdió en 2024 se han reducido un 10,7% hasta los 3,47 millones, una mejora que la empresa vincula a planes de acción centrados en la rentabilidad de las tiendas y el control de costes. El ebitda, por su parte, repuntó un 5,6% hasta situarse en 8 millones de euros.


Las cuentas de La Sirena: un vistazo a los 179 millones

La Sirena afronta el reto de hacer sostenible un negocio que apenas mueve sus ingresos mientras los gastos siguen apretando. Las cifras clave de su último ejercicio son:

  • Facturación: 179 millones de euros, la misma que el año anterior.
  • Pérdidas antes de impuestos: 3,47 millones de euros (mejora del 10,7 % frente a los 3,89 millones de 2024).
  • Ebitda: 8 millones de euros, con un aumento interanual del 5,6 %.
  • Canal online: decreció un 10 % por la migración a una nueva plataforma, ya estabilizada en el último trimestre del año.

Perder dinero con 179 millones de ingresos no se arregla solo con recortar gastos; necesitas que el cliente llene la cesta.

La compañía ha logrado contener las pérdidas, pero lo ha hecho en un contexto en el que ni la cifra de negocio ni la inflación alimentaria jugaban a su favor. El dato del ebitda positivo deja entrever que la operativa diaria sí genera caja, aunque los costes financieros y las amortizaciones acaban comiendo el margen.

El plan para salir del rojo: tiendas, online y energía barata

En 2025, la cadena mantuvo su plan de expansión con dos aperturas netas y la reforma o reubicación de 10 tiendas, muchas de ellas para adoptar el nuevo formato La Sirena Market. Esta enseña, estrenada en 2024, introduce producto seco junto al congelado clásico, una jugada que busca ampliar el ticket medio y captar al cliente que no solo compra ultramarinos congelados.

En el frente digital, la migración a un nuevo e‑commerce provocó una caída del 10% en la venta online durante el ejercicio. La dirección asegura que la plataforma se ha estabilizado, por lo que 2026 debería recuperar ese terreno perdido.

Una de las bazas que maneja la compañía es el suministro eléctrico. Desde 2022 mantiene un acuerdo con Audax Renovables, empresa del mismo grupo, que le permite pagar un precio por debajo de la tendencia del mercado. Con el cierre del estrecho de Ormuz y la tensión geopolítica, disponer de un coste energético blindado es una ventaja competitiva que otros operadores de congelados no tienen.

congelados supermercado

¿Qué cambia para el consumidor en 2026?

Las previsiones oficiales hablan de 4 aperturas, 5 reubicaciones y 5 reformas en el presente ejercicio, tres de ellas bajo el modelo La Sirena Market. Traducido al lenguaje del comprador: habrá más tiendas con referencias de producto seco, pero el core del negocio —el congelado— no parece que vaya a encoger. Lo que sí puede ocurrir es que alguna ubicación antigua acabe desapareciendo durante el traslado.

La gran incógnita sigue siendo el precio. La cadena no ha anunciado una estrategia de bajada de precios para ganar cuota; está centrada en mejorar la eficiencia y en exprimir el ahorro energético. Si esos ahorros no se trasladan al lineal, el consumidor notará pocos cambios en el ticket —salvo que compare con la agresividad de la marca blanca de los supermercados, donde los congelados básicos suelen estar más baratos—.

Además, la normalización del canal online debería devolver la comodidad al cliente que prefiere recibir el pedido en casa. Eso sí, habrá que vigilar si la recuperación de las ventas digitales viene acompañada de cambios en los gastos de envío o en las condiciones de reparto.

Lo que nos dice la historia reciente de la marca

Desde que José Elías tomó las riendas, La Sirena solo ha cerrado un año en positivo —2024, y gracias a un crédito intragrupo—. Eso indica que el negocio, tal como está configurado, no consigue sostenerse por sí mismo sin ayudas financieras o sin ventajas como la energía barata de su matriz. La cadena lleva varios ejercicios comprimiendo costes y abriendo tiendas selectivamente, pero la facturación no despega.

Para el consumidor, esta dinámica tiene un mensaje claro: la oferta de congelados puede mantenerse estable en variedad, pero la compañía no tiene margen para entrar en una guerra de precios con los gigantes de la distribución. Si el cliente quiere congelado económico, lo encontrará más barato en la sección de marca blanca de Mercadona, Lidl o Carrefour. La Sirena juega la baza de la especialización y de la proximidad, pero no siempre puede competir en precio.

Tampoco es descartable que en el medio plazo se produzca alguna reestructuración más profunda si las pérdidas persisten. Para el comprador asiduo, conviene prestar atención al mapa de tiendas, especialmente en ubicaciones con alquileres altos o con poca rentabilidad.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: Revisa el coste de los congelados básicos (verdura, pescado, patatas) frente a la marca blanca del súper antes de llenar la cesta en La Sirena.
  • Vigila la tienda de tu barrio: Con 14 movimientos de reubicación y apertura previstos para 2026, algunas ubicaciones antiguas podrían desaparecer; si eres cliente habitual, confirma que tu tienda sigue operativa.
  • El canal online ya debería funcionar a pleno pulmón: Si pides por internet, comprueba los gastos de envío y los plazos de entrega; la nueva plataforma está estabilizada y no debería haber sorpresas.

5 formas prácticas de aumentar tu VO2 máximo en casa para una vida más larga y saludable

Qué es el VO2 máximo y por qué es el marcador de longevidad que debes conocer

El VO2 máximo mide la cantidad máxima de oxígeno que tu organismo puede absorber, transportar y utilizar por cada kilogramo de peso corporal y por minuto. Expresado en mililitros por kilo y minuto (ml/kg/min), es el indicador más objetivo de tu condición cardiorrespiratoria. En otras palabras, pone una cifra a tu capacidad aeróbica real.

No es solo un número para deportistas de élite. Los estudios de cohortes más amplios señalan que un VO2 máximo alto es uno de los predictores más potentes de longevidad activa, incluso por encima de otros marcadores clásicos. Oliver Patrick, fisiólogo y experto en bienestar, explica que ‘el VO2 max se ha movido al centro del interés general porque la ciencia demuestra cada vez más su valor predictivo sobre los años de vida saludable’.

A nivel práctico, llevar esta métrica a números más altos se traduce en más energía diaria, mejor composición corporal y una recuperación más rápida tras el esfuerzo. Y no hace falta un laboratorio: puedes mejorarlo en casa con ejercicios muy concretos, como veremos a continuación.

Cinco ejercicios en casa que disparan tu VO2 máximo

La cirujana ortopédica y especialista en medicina deportiva Jocelyn Ross Wittstein, MD, comparte en sus redes sociales un enfoque muy práctico: el sprint interval training (SIT). Se trata de realizar esfuerzos cortos cerca del máximo, seguidos de descansos generosos, lo que permite alcanzar picos de frecuencia cardíaca sin necesidad de sesiones largas.

La pauta que recomienda es 30 segundos de esfuerzo intenso, seguidos de 2 minutos de recuperación, repetidos 8 veces. Con solo 16 minutos de trabajo efectivo, estimulas las adaptaciones cardiovasculares que elevan el VO2 máximo. Además, Wittstein destaca que el SIT eleva de forma transitoria la testosterona y la hormona del crecimiento, favoreciendo el mantenimiento muscular, y también incrementa los niveles del factor neurotrófico derivado del cerebro (BDNF), relacionado con la plasticidad neuronal y el rendimiento cognitivo.

A continuación, los cinco movimientos que puedes ejecutar casi en cualquier sitio:

1. Fast feet con saltos al cajón

Combina velocidad de pies con un salto explosivo. Colócate con los pies a la anchura de las caderas, rodillas ligeramente flexionadas. Realiza un sprint en el sitio con pasos muy cortos y rápidos, apoyando solo el antepié. Cada pocos segundos, ejecuta un salto de cuclillas llevando las manos hacia atrás para impulsarte. Mantén el core firme y el pecho elevado durante todo el ejercicio. Es ideal para subir pulsaciones sin impacto excesivo.

2. Rodillas altas

De pie, activa el abdomen y lleva un codo hacia atrás mientras la rodilla contraria sube hasta la altura de la cadera. Alterna rápido, como si estuvieras corriendo en el sitio. Cuanto más rápido subas las rodillas, mayor será la demanda cardiovascular. Controla el braceo rítmico para mantener la aceleración durante los 30 segundos.

3. Saltos de comba a ritmo elevado

Si tienes cuerda, perfecto; si no, simula el salto con los brazos flexionados a los costados. Mantén los hombros relajados, la mirada al frente y las rodillas suaves. Busca un rebote rápido y ligero, sin elevar los pies mucho del suelo. El objetivo es mantener una frecuencia alta: cuanto más rápido saltes, más oxígeno demandarás.

4. Subir y bajar una pendiente corriendo

Si tienes una cuesta o escaleras cerca, aprovéchalas. La recomendación es correr hacia arriba a máxima intensidad durante 30 segundos y bajar trotando suave como recuperación. La inclinación añade un trabajo de fuerza-resistencia muy eficaz para elevar el consumo de oxígeno.

5. Cardio sin carrera con máquina

Quien tenga una bicicleta estática, un remo o una elíptica en casa puede sustituir la carrera por cualquiera de estas modalidades. El patrón es el mismo: 30 segundos a tope, 2 minutos suave, durante 8 series. La clave está en alcanzar una frecuencia cardíaca cercana al 90% de tu máximo, no tanto en el medio que uses.

Por qué funciona la ciencia del sprint interval training

Las adaptaciones que el SIT produce en el sistema cardiorrespiratorio van más allá de la simple quema de calorías. Al someter al corazón y a los pulmones a picos de estrés controlado, se mejora la eficiencia del transporte de oxígeno y la capacidad de los músculos para utilizarlo. Estas mejoras se reflejan en un aumento del VO2 máximo, un parámetro que se puede estimar incluso con relojes deportivos de gama media, aunque la medición más precisa sigue siendo el test de gases en un centro especializado.

Un VO2 máximo alto no es solo cosa de élite: es una inversión directa en años de vida activa y energía diaria.

Patrick añade un matiz esencial: “la ciencia sobre cómo mejorar el VO2 max sigue siendo un área activa de investigación, pero hay consenso en que el entrenamiento eficaz combina trabajo intenso como el SIT con sesiones de baja intensidad en zona 1 y 2”. Es decir, los paseos diarios, el trote suave o la bici a ritmo conversacional construyen la base aeróbica sobre la que luego los sprints producen el pico de adaptación.

En el ámbito de la longevidad activa, el VO2 máximo se correlaciona con una mayor independencia funcional y una menor pérdida de energía a medida que se suman años. De ahí que cada vez más expertos aboguen por incluir sprints controlados en la rutina semanal, incluso si nunca has competido.

La pauta en cifras

  • Dosis o pauta eficaz: 30 segundos de esfuerzo casi máximo seguidos de 2 minutos de recuperación, repetido 8 veces. Una o dos sesiones por semana son suficientes.
  • Cuándo y cómo: Después de un calentamiento de 5-10 minutos de movilidad y trote suave. Realiza los sprints con buena técnica, priorizando la intensidad.
  • Calidad a buscar: Elige movimientos que permitan acelerar sin riesgo de lesión. Si usas bici o remo, asegúrate de que la resistencia permita un pedaleo o una palada rápidos.
  • A tener en cuenta: El SIT es exigente. Si eres sedentario o tienes molestias articulares, asienta primero una base aeróbica de al menos cuatro semanas antes de añadir sprints.

Análisis con criterio: lo que la evidencia dice (y lo que no)

Los datos que vinculan un VO2 máximo alto con una mayor esperanza de vida activa provienen de estudios observacionales, no de ensayos de intervención que demuestren causalidad directa. Sin embargo, la magnitud de la asociación es tan robusta que numerosos fisiólogos la consideran un marcador fiable de estado físico global. La buena noticia es que el VO2 máximo se puede modificar con el entrenamiento y no depende exclusivamente de la genética.

Oliver Patrick subraya que el VO2 max es “uno de los predictores más potentes de longevidad”. Y la cirujana Wittstein demuestra que se puede mejorar con protocolos sencillos sin equipamiento. Así que la excusa de no tener tiempo o material queda descartada. Eso sí, la mejora requiere consistencia: los primeros cambios se notan en unas seis semanas si la adherencia es alta.

En nuestra opinión –y en línea con las declaraciones de expertos contrastados–, combinar dos sesiones semanales de SIT con al menos 150 minutos de actividad moderada (caminatas, bici suave) representa el equilibrio ideal para elevar esta métrica sin caer en el sobreentrenamiento. Estamos ante una herramienta accesible y de alto impacto que merece un hueco en cualquier agenda ocupada.

Rutina de Optimización Diaria

  • Sprint dos veces por semana: Elige uno de los cinco ejercicios anteriores y haz 8 series de 30 segundos con 2 minutos de descanso. Puede ser tras el trabajo o como inicio de tu entrenamiento.
  • Asienta la base aeróbica cada día: Camina al menos 30 minutos a buen ritmo o pedalea suave. Esta base es lo que permite que los picos de alta intensidad sean efectivos.
  • Monitoriza tu progreso: Si tu reloj o app estima el VO2 max, anota la tendencia cada dos semanas. La mejoría sostenida es mejor que un valor puntual.

Siete señales que pueden alertar de una prediabetes y que muchas personas pasan por alto

La Dra. Pilar García Durruti, jefa de equipo de Endocrinología y Nutrición de Ruber Internacional Centro Médico Habana, advierte de que millones de personas pueden presentar alteraciones metabólicas sin síntomas y sin ser conscientes de ello.

La diabetes tipo 2 no suele aparecer de un día para otro. En la mayoría de los casos existe una fase previa, conocida como prediabetes, que puede prolongarse durante años sin provocar síntomas y que, sin embargo, ya está aumentando el riesgo de enfermedad cardiovascular, daño vascular y alteraciones metabólicas.

Según explica la Dra. Pilar García Durruti, jefa de equipo de Endocrinología y Nutrición de Ruber Internacional Centro Médico Habana, del grupo Quirónsalud, la prediabetes se produce cuando los niveles de glucosa en sangre son superiores a los considerados normales, pero todavía no alcanzan los valores diagnósticos de diabetes. «Muchas personas desconocen que la padecen porque, en la mayoría de los casos, no produce síntomas. Probablemente no lo sabrá a menos que se haga un análisis de sangre», advierte.

La especialista recuerda que esta situación no es inocua. «Incluso antes de desarrollar diabetes, los niveles elevados de glucosa pueden provocar daño en los vasos sanguíneos y aumentar el riesgo cardiovascular», señala.

Siete señales que deben ponernos en alerta

Aunque la prediabetes suele ser silenciosa, existen factores que pueden ayudar a identificar a las personas con mayor riesgo. Entre ellos destacan el aumento de la grasa abdominal, el sedentarismo, la hipertensión arterial, las alteraciones del colesterol y los triglicéridos, los antecedentes familiares de diabetes o haber padecido diabetes gestacional.

«La acumulación de grasa abdominal es especialmente relevante porque favorece la resistencia a la insulina, uno de los mecanismos clave en el desarrollo de la prediabetes y la diabetes tipo 2», explica la endocrinóloga.

La especialista recomienda prestar especial atención a las personas mayores de 45 años con sobrepeso, así como a aquellas más jóvenes que presenten obesidad abdominal o antecedentes familiares de diabetes. En estos casos, una analítica rutinaria puede permitir detectar precozmente el problema.

Dra. Pilar Guti Merca2

Dra. Pilar García Durruti. Fuente: Quirónsalud

Mujeres a partir de los 40 años: un grupo especialmente vulnerable

La Dra. García Durruti destaca que muchas mujeres experimentan cambios metabólicos importantes a partir de los 40-45 años, coincidiendo con la perimenopausia y la menopausia.

«La disminución de estrógenos favorece la pérdida de masa muscular y el aumento de grasa corporal, especialmente en la zona abdominal. Esto reduce el gasto energético y facilita tanto el aumento de peso como el desarrollo de alteraciones metabólicas», explica.

Por este motivo, insiste en la importancia de incorporar ejercicio de fuerza de forma regular. «Mantener y aumentar la masa muscular es una de las herramientas más eficaces para proteger el metabolismo y reducir el riesgo de diabetes», añade.

La buena noticia: se puede revertir

A diferencia de lo que muchas personas creen, la prediabetes no supone una condena inevitable hacia la diabetes tipo 2.

«La buena noticia es que estamos a tiempo de actuar. Con pérdidas de peso de tan solo entre un 5 y un 10% ya observamos mejoras significativas en los niveles de glucosa y en otros factores de riesgo cardiovascular», afirma la especialista.

Junto a la pérdida de peso, la actividad física regular, el control de la tensión arterial, una alimentación adecuada y una buena gestión del estrés constituyen las principales herramientas para frenar la progresión de la enfermedad.

«La prediabetes puede prevenirse e incluso revertirse en muchos casos. Lo importante es no esperar a que aparezcan síntomas. Un diagnóstico precoz permite intervenir antes de que se produzcan complicaciones y diseñar un plan personalizado para envejecer con una mejor salud metabólica», concluye la Dra. Pilar García Durruti.

Los mejores y peores salmorejos de supermercado según la OCU: de Mercadona a Carrefour

El salmorejo envasado se ha convertido en un imprescindible del verano, pero el lineal del súper no siempre es sinónimo de calidad. La Organización de Consumidores y Usuarios (OCU) ha puesto a prueba 30 referencias refrigeradas y las diferencias son abismales: desde los 2,11 euros por litro del más barato hasta los 8,16 euros por litro del más caro. Y el dato más llamativo es que pagar más no significa llevarse el mejor sabor, más bien al contrario.

Los salmorejos que convencen al paladar y al bolsillo

La cata a ciegas realizada por un panel de cocineros expertos ha situado al Salmorejo Fresco Hacendado de Mercadona en lo más alto del podio con 70 puntos sobre 100 y la calificación de ‘buena calidad’. Le siguen muy de cerca dos referencias de Alvalle (el Salmorejo clásico y el Fresco Receta de Temporada), ambas con 69 puntos, y La Huerta de Don Simón con 68 puntos. Todos ellos comparten un factor común: respetan la receta tradicional a base de tomate, aceite de oliva virgen extra, ajo y pan, sin añadir cebolla, pimiento ni vinagre, ingredientes que la OCU considera que desvirtúan el perfil clásico.

Lo que de verdad importa para el bolsillo es que estos tres líderes no son los más caros. El Hacendado ronda los 2,79 euros por litro, mientras que Alvalle se sitúa sobre los 3,50 euros por litro y La Huerta de Don Simón apenas supera los 3 euros por litro, según los precios recogidos en el estudio. Una buena noticia para quien busca un plato fresco sin que el ticket de la compra se dispare.

Los que no pasan la cata: cuando la receta se aleja de la tradición

En el otro extremo, cuatro marcas se quedan por debajo del aprobado. El Salmorejo Raf de Froiz y el Salmorejo Fresco Chef Select de Lidl obtienen 49 puntos cada uno, calificados por la OCU como de ‘mala calidad’ en la degustación. Aún peor parados salen el Salmorejo Al Punto de DIA con 48 puntos y el Salmorejo Tradicional de Santa Teresa, que cierra la clasificación con 47 puntos. La organización apunta a que estos productos tienden a incorporar cebolla, pimiento o vinagre y presentan desequilibrios de sabor y una textura menos cremosa.

El caso de Santa Teresa resulta especialmente revelador: su salmorejo a base de tomate Raf es el más caro del análisis, con 8,16 euros por litro, casi el triple que el de Eroski (2,11 euros por litro) y más del doble que cualquiera de los líderes. Con ese precio, uno esperaría una calidad notable, pero la cata lo desmonta. La OCU insiste: el precio no es un indicador fiable del sabor.

El mejor salmorejo no es el más caro ni el de la marca más conocida: es el que respeta la receta de siempre, sin añadir vinagre ni cebolla.

salmorejo Mercadona

📊 La comparativa de un vistazo

ProductoPuntuaciónPrecio (euros/litro)
Hacendado (Mercadona)70≈2,79
Alvalle Salmorejo69≈3,50
La Huerta de Don Simón68≈3,00
Chef Select (Lidl)49≈3,50
Santa Teresa Tradicional478,16

Fuente: OCU. Precios orientativos recogidos en supermercados.

La letra pequeña que decide la compra: etiquetado y elección inteligente

Más allá del sabor, el informe de la OCU pone el foco en dos aspectos prácticos que el comprador puede controlar: el precio por litro y el tipo de envase. Los datos muestran que los salmorejos envasados en brick suelen ofrecer una mejor relación calidad-precio que los que vienen en botella de cristal transparente. No es una norma absoluta, pero es un punto de partida: el brick protege mejor el producto de la luz y suele abaratar el coste final.

En el capítulo nutricional, todos los salmorejos analizados obtienen valoraciones buenas o muy buenas. La base de tomate, aceite de oliva, ajo y pan da como resultado un producto con pocos aditivos y un aporte calórico contenido, incluso menor que el de muchas recetas caseras porque algunos fabricantes reducen la cantidad de pan o aceite. Eso sí, la OCU advierte de que estos salmorejos suelen tener menos fibra que uno hecho en casa, ya que se elaboran con tomates pelados y filtrados. Para quien busque ese plus de fibra, la tabla comparativa de ingredientes es clave.

La organización también detecta carencias en el etiquetado: en varios envases no aparece el porcentaje exacto de los ingredientes principales (tomate, aceite, pan) ni una forma clara de contactar con el fabricante. Estos datos son los que permiten comparar de verdad entre marcas, así que conviene fijarse antes de echar el producto al carro. No es solo una cuestión de precio: la composición marca la diferencia entre un salmorejo cremoso y uno que se queda aguado o con un regusto ácido.

A la hora de elegir, el informe deja una lección práctica: los mejores salmorejos del lineal no necesitan fuegos artificiales ni etiquetas premium. Respetan la receta de siempre y se mueven en una franja de 2,70 a 3,50 euros por litro. Si algo cuesta más de 5 euros el litro y no justifica ese sobreprecio con una puntuación alta en cata, el comprador está pagando marketing, no calidad.

🛒 El Veredicto de Compra

  • Mira la lista de ingredientes: un buen salmorejo no necesita cebolla, pimiento ni vinagre. Si aparecen, la receta se aleja de la tradición y la puntuación en cata suele caer.
  • Compara siempre el precio por litro: los líderes en sabor rara vez superan los 3,50 euros por litro. Un envase más caro no es garantía de mayor calidad, como deja claro el suspenso del salmorejo a 8,16 euros.
  • Elige el brick si priorizas el bolsillo: el formato brick ofrece mejor relación calidad-precio que la botella de cristal, según la OCU. Y además, protege el producto de la luz.
Publicidad