El mercado residencial español continúa sin dar señales de desaceleración. El precio de la vivienda usada ha alcanzado un nuevo máximo histórico al situarse en una media de 2.823 euros por metro cuadrado al cierre de junio de 2026, lo que supone un incremento del 15,8% respecto al mismo mes del año anterior. Además, el valor de los inmuebles aumentó un 1% en el último mes y un 4,2% durante el segundo trimestre del año, reflejando que la presión sobre el mercado sigue siendo elevada.
La evolución de los precios confirma que la vivienda continúa encareciéndose en prácticamente todo el país. Pese a que el mercado mantiene un elevado nivel de actividad y el acceso a la financiación ha mejorado tras las últimas bajadas de los tipos de interés, la escasez de oferta disponible sigue siendo el principal factor que explica esta tendencia alcista, según coinciden distintos analistas del sector.
Un nuevo récord para el mercado residencial
Los datos correspondientes a junio sitúan el precio medio de la vivienda usada en 2.823 euros por metro cuadrado, la cifra más alta registrada desde que existen series históricas de este índice.
Aunque el crecimiento interanual del 15,8% es ligeramente inferior al registrado en meses anteriores, continúa reflejando un mercado con una fuerte demanda y una oferta que no logra responder al ritmo que exige el número de compradores interesados en adquirir una vivienda.
Los expertos señalan que el incremento no responde únicamente al interés de los compradores nacionales. También influye el mantenimiento de la demanda internacional, el atractivo de determinadas ciudades para la inversión y la escasez de vivienda disponible en las zonas con mayor crecimiento económico.
La falta de oferta continúa impulsando los precios
Uno de los principales factores que explican esta evolución es el reducido número de viviendas disponibles en venta. Durante los últimos años, la construcción de nuevas promociones no ha sido suficiente para absorber el aumento de la demanda, especialmente en las grandes ciudades y en las zonas costeras. A ello se suma que muchos propietarios retrasan la venta de sus inmuebles al considerar que los precios pueden seguir aumentando.
Vivienda. Foto: EP.
Este desequilibrio entre oferta y demanda provoca que las viviendas que salen al mercado encuentren comprador en plazos cada vez más reducidos, contribuyendo a mantener la presión sobre los precios.
Madrid y Barcelona siguen entre los mercados más caros
Las grandes capitales continúan encabezando los precios de la vivienda en España. En la ciudad de Madrid, el precio medio ya supera los 6.000 euros por metro cuadrado, mientras que Barcelona rebasa los 5.200 euros por metro cuadrado, manteniéndose ambas en máximos históricos.
Junto a ellas, otros mercados como Málaga, Palma, Valencia, Bilbao o Sevilla también han registrado nuevos incrementos durante el mes de junio, confirmando que la tendencia alcista se extiende por buena parte del territorio nacional.
Comprar una vivienda exige un mayor esfuerzo económico
El encarecimiento del mercado tiene un impacto directo sobre las familias que desean acceder a una vivienda. La subida de los precios obliga a disponer de un mayor ahorro previo para afrontar la entrada de una hipoteca, además de incrementar el importe de los préstamos necesarios para financiar la compra.
Esta situación afecta especialmente a los jóvenes y a quienes intentan adquirir su primera vivienda, que encuentran mayores dificultades para reunir el capital inicial exigido por las entidades financieras.
¿Seguirán aumentando los precios?
Las previsiones del sector apuntan a que los precios podrían continuar creciendo durante los próximos meses, aunque a un ritmo más moderado que el registrado en el último año. La evolución dependerá principalmente de la capacidad del mercado para incrementar la oferta de viviendas disponibles y de la demanda existente, que continúa siendo elevada gracias a la mejora de las condiciones hipotecarias y al interés inversor que mantiene el mercado residencial español.
Fuente: Agencias. Vivienda en Madrid.
Mientras ese equilibrio no llegue, todo apunta a que la vivienda seguirá moviéndose en niveles históricamente elevados. El hecho de que el precio medio nacional haya alcanzado 2.823 euros por metro cuadrado, el valor más alto de la serie histórica, confirma que el mercado inmobiliario continúa inmerso en una etapa de fuerte tensión, marcada por la escasez de oferta y una demanda que, por el momento, no muestra signos de agotamiento.
Digi sale a bolsa después de meses de especulación. Es uno de los movimientos más esperados entre las empresas de telecomunicaciones, y lo cierto es que hay varias distinciones clave entre la empresa rumana y sus competidores en el mercado local, incluyendo Movistar o MásOrange. Mientras que otras han reducido sus dividendos por la gran inversión en red móvil y fibra óptica, el objetivo de la entrada al mercado de la operadora de bajo coste (low cost) es aumentar su capacidad de expansión para acelerar su crecimiento.
De hecho, el precio de las acciones de la empresa será finalmente de 5,60 euros. Es casi el doble del precio al que cotizan las acciones de sus competidores en Europa; y, según los datos de la propia Digi, esto se debe a que la empresa busca lograr unos ingresos este año de 1.085 millones de euros y alcanzar un margen EBITDA del 20%.
Digi sigue con la bandera del crecimiento
Y es que la apuesta de la plataforma es que su tendencia de crecimiento se mantenga a corto plazo. De hecho, se calcula que este año la empresa tiene un perfil de crecimiento de alrededor del 15%. Mientras tanto, sus competidores en el sector, incluyendo a MásOrange, Vodafone o Telefónica, tendrán un crecimiento mucho menor, sin superar el único dígito. El EBITDA de la empresa está previsto en algo más de 215 millones de euros, estimando que alcanzarán este año un margen del 20%, que rozaron en 2025. Es comparable con una empresa con un valor de 2.226 millones, teniendo en cuenta tanto su valoración como la deuda de la filial española, que alcanza los 564 millones de euros.
Tienda de Digi. Fuente Agencias
Por otro lado, la matriz rumana de Digi mantendrá la mayoría del accionariado, un 75%, lo que le permitirá seguir teniendo el control de las decisiones de la empresa en España. De momento, la estrategia sigue funcionando, y se ha hecho evidente en el número de clientes de banda ancha de la empresa, que ya ha superado al de Vodafone y sigue apuntando al segundo lugar que de momento ocupa Telefónica.
Un objetivo a largo plazo
Es cierto que este objetivo, de momento, parece lejano. A pesar de su crecimiento, la posición de Telefónica sigue siendo un objetivo complicado. Digi mantiene alrededor del 14% del mercado de la banda ancha en el país, frente a Movistar y MásOrange, donde la primera alcanza el 31% del mercado nacional y la segunda, un 34% de los usuarios. Al mismo tiempo, Digi tiene la ventaja de ser la que más crece de las cuatro grandes operadoras, lo que constituye, precisamente, la promesa central para los inversores en su salida a bolsa.
Por fortuna para la firma de bajo coste, los informes de la CNMC muestran que sigue siendo la que más crece en usuarios mes a mes. Es una muestra de su capacidad de mantener la tensión competitiva en el sector y del efecto que sigue teniendo su modelo entre los usuarios. Sin embargo, crecer también tiene sus retos y, con la presencia de nuevos accionistas pidiendo resultados de forma más rápida, el mapa del sector puede volver a cambiar.
¿Es una cotización demasiado exigente?
Aunque hay analistas internacionales que han visto con buenos ojos la apuesta de Digi, hay medios españoles, como el propio El Economista o Expansión, que aseguran que hay dudas en el mercado local. El precio de las acciones parece muy alto al compararlo con los competidores, y estos están mucho más consolidados en el mercado local, incluso tomando en cuenta el crecimiento que ha demostrado la empresa.
No obstante, de momento se sigue apoyando en su capacidad de crecimiento. Mientras la mantenga, es posible que pueda cuidar su buena salud en la bolsa, y que no se traduzca en una salida en falso. De todos modos, solo el tiempo confirmará si esta ha sido la decisión correcta, pero parece evidente que, si quieren seguir compitiendo de tú a tú con las grandes del sector, es un movimiento necesario.
Cloudflare, la empresa que protege y acelera una de cada cuatro páginas web del mundo, ha decidido abrir la puerta a los micropagos con criptomonedas para agentes de inteligencia artificial. El estándar x402, desarrollado por Coinbase y ahora bajo el paraguas de la Linux Foundation, permite que una IA pague directamente por los datos que consume en internet, sin necesidad de que un humano saque la tarjeta de crédito para cada suscripción o clave API.
El movimiento es importante porque resuelve uno de los cuellos de botella que están frenando la autonomía de los agentes de IA. Ahora mismo, cualquier modelo que quiera acceder a información en tiempo real necesita claves API que requieren registro humano, pago manual y, a menudo, varias capas de intermediarios. El coautor del protocolo y responsable de IA en Coinbase, Kevin Leffew, lo resume con una frase demoledora: “nuestro objetivo es matar la clave API”.
Qué es x402 y por qué Cloudflare lo apuesta
El protocolo x402 funciona sobre el estándar de pagos web HTTP 402, pensado décadas atrás pero apenas utilizado. Básicamente, cuando un agente de IA intenta consultar un sitio que exige un pago, el servidor responde con un código 402 y el agente envía el pago en cripto antes de obtener los datos. Sin formularios, sin cuentas de usuario y sin ‘captchas’. Cloudflare, que gestiona aproximadamente entre el 20 y el 23% de todo el tráfico web mundial, ha empezado a implantar esta posibilidad en su programa de monetización.
La lógica es sencilla: ofrecer a los propietarios de webs una manera de cobrar a las IA que rastrean y consumen sus contenidos masivamente. Y a los desarrolladores de agentes, un método para que sus creaciones paguen solo por lo que realmente necesitan, en lugar de costosas suscripciones mensuales. El piloto arranca con stablecoins como USDC, pero el protocolo es neutral en cuanto a la red de pagos y ya explora Bitcoin y la red Lightning.
El salto a Bitcoin y Lightning: más allá de las stablecoins
Aunque el programa piloto de Cloudflare se apoya en las stablecoins por la familiaridad con el dólar y la simplicidad contable, el diseño de x402 no se casa con ninguna criptomoneda concreta. Bitcoin tiene ventajas propias que lo hacen atractivo para este escenario de pagos entre máquinas. Para empezar, su modelo UTXO —que anima a usar una dirección nueva por cada pago— ofrece una privacidad superior a la de las blockchains de cuentas como Ethereum, donde las direcciones se reutilizan y dejan un rastro financiero detallado.
Además, los protocolos de pago rápido construidos sobre Bitcoin, como la red Lightning, pueden liquidar transacciones en milisegundos y con costes de fracción de céntimo. Esto los hace competitivos incluso frente a sistemas muy centralizados como Solana, que también presume de liquidaciones casi instantáneas. Viktor Ihnatiuk, cofundador de UTEXO, confirmó a Bitcoin Magazine que ya están trabajando con la comunidad de desarrolladores de x402 para integrar soluciones de capa 2 de Bitcoin, entre ellas RGB, lo que permitiría pagos con USDT sobre Bitcoin. La neutralidad monetaria y la resistencia a sanciones geopolíticas son otro argumento de peso: si Cloudflare quiere seguir siendo una infraestructura clave en un mundo multipolar, aceptar una moneda como Bitcoin, ajena a la política exterior de ningún Estado, puede ser una decisión estratégica.
Qué cambia para los usuarios y el internet abierto
La entrada de Cloudflare en este terreno tiene implicaciones que van más allá de los pagos entre máquinas. Uno de los problemas crónicos de la web son los ataques de denegación de servicio (DDoS), que explotan el coste computacional que supone responder a cada petición. Si cada solicitud de un agente de IA llevara aparejado un micropago, aunque fuera de milésimas de céntimo, los ataques masivos dejarían de ser rentables. La criptografía monetaria se convierte así en una capa de seguridad integrada.
La otra gran promesa es la de devolver valor a los sitios web que generan información de calidad. Hasta ahora, las IA han aspirado enormes volúmenes de datos sin compensar a sus creadores. Con x402, cualquier página puede poner un precio de acceso para agentes, creando un mercado de datos en el que los pequeños editores también puedan participar. La economía de las microtransacciones, que teóricos como Nick Szabo imaginaron hace tres décadas, se vuelve factible cuando es una IA —y no un humano— la que decide si gastar 0,001 dólares por un dato. El coste cognitivo de sopesar constantemente el valor de cada pago desaparece porque el usuario delega un presupuesto y unas reglas de gasto en el agente.
No es ciencia ficción: en 2024, el experimento Freysa AI resistió 48.000 intentos de ingeniería de prompts diseñados para robarle los fondos, acumulando 50.000 dólares antes de ser burlada. Con límites de gasto predefinidos, el riesgo de que una IA se deje engañar y vacíe la cartera del usuario es manejable. Cloudflare, al adoptar x402, no solo moderniza la infraestructura de pagos de la web: está dando el primer paso para que los agentes de IA empiecen a moverse con dinero programable. Y si la fase piloto funciona, no sería extraño que Bitcoin y Lightning acaben siendo el carril preferido para esos pagos, precisamente por ser la opción más privada, descentralizada y geopolíticamente neutra que existe.
Amazon Web Services (AWS) ha superado el trámite ambiental más complejo de su expansión en España. El Instituto Aragonés de Gestión Ambiental (Inaga) dio luz verde al mayor centro de datos de la compañía en Aragón, un hito que despeja el camino para una inversión en obra de 3.048 millones de euros y consolida a la comunidad como el principal imán de infraestructura cloud del sur de Europa.
Claves de la operación
La autorización desbloquea el campus CAR de Zaragoza, el mayor de toda la ampliación de AWS. Con una superficie de actuación de 128,5 hectáreas, albergará siete edificios de almacenamiento y consumirá 3.279,97 GWh anuales de electricidad.
El consumo energético equivale a casi un tercio de toda la demanda eléctrica de Aragón en 2025, según Red Eléctrica. La planta incorpora también una instalación fotovoltaica flotante de 5,75 MW para autoconsumo y una potencia térmica nominal de más de 1.300 MW en grupos electrógenos.
La resolución impone condiciones estrictas de abastecimiento de agua y control de ruido, pero no detiene el proyecto. El Ayuntamiento de Zaragoza fija un tope de 204.697 metros cúbicos anuales de agua industrial, equivalente al consumo doméstico de unos 5.000 habitantes.
Un paso administrativo que desbloquea 3.048 millones en obra
El campus, denominado CAR, se levantará en el paraje de Acampo Arpal, junto al polígono Empresarium y a 5,9 kilómetros del casco urbano de Zaragoza, sobre unos terrenos que Amazon adquirió a Forestalia en 2024. La parcela concreta suma 167.035 metros cuadrados en la que AWS construirá siete edificios de almacenamiento de datos, dos de archivo, uno de control, una planta de tratamiento de agua y dos subestaciones eléctricas propias.
La declaración de impacto ambiental detalla que el complejo funcionará de manera ininterrumpida 24 horas al día durante todo el año, con una plantilla de 210 trabajadores repartidos en tres turnos cuando opere a pleno rendimiento. La cifra de empleo directo es baja en comparación con la inversión, pero refleja la naturaleza intensiva en capital de la infraestructura cloud.
Este hito administrativo se suma a las autorizaciones previas que AWS ya había obtenido para las infraestructuras exteriores de abastecimiento de agua, suministro eléctrico y fibra óptica, así como para los otros cuatro centros proyectados en Villanueva de Gállego, Huesca y El Burgo de Ebro. Con el aval ambiental del CAR, la primera gran ampliación de la región de datos cloud en Aragón queda prácticamente despejada.
El pulso por la energía y el agua: 3.280 GWh al año
La magnitud energética del proyecto ha sido el principal foco del debate público. La resolución del Inaga estima que el complejo demandará 3.279,97 gigavatios hora (GWh) de electricidad al año cuando funcione a pleno rendimiento. Esta cifra equivale al 31% de todo el consumo eléctrico de Aragón durante 2025, que ascendió a 10.659 GWh, según datos de Red Eléctrica. Un único campus absorberá casi un tercio de la electricidad que circuló por la comunidad el año pasado.
Para aliviar esa carga de red, el proyecto incorpora una planta fotovoltaica flotante de 5,75 megavatios (MW) formada por 11.656 paneles solares instalados sobre los reservorios de agua. Aun así, la potencia térmica nominal asociada a los grupos electrógenos diésel supera los 1.373 MW, lo que da una idea del respaldo fósil que requiere una instalación de este calibre.
El frente hídrico no es menor. El Ayuntamiento de Zaragoza establece que el consumo de agua potable no podrá superar los 5.311 metros cúbicos anuales, mientras que para usos industriales se limita a 11,5 litros por segundo desde la red municipal, lo que supone un volumen máximo de 204.697 metros cúbicos al año. El consistorio advierte de que podría haber ligeras pérdidas de presión en algunos puntos de la red y que adoptará medidas correctoras si se rebasan esos valores. La presión sobre los recursos municipales será objeto de seguimiento continuo.
El consumo eléctrico de este campus equivaldrá a un tercio de toda la demanda de Aragón en 2025, un dato que resume la escala de la infraestructura.
Durante la información pública, entidades como Ecologistas en Acción, Amigos de la Tierra, SEO-BirdLife e Ingeniería Sin Fronteras cuestionaron el elevado consumo de agua y electricidad, las emisiones indirectas de CO₂ y los efectos acumulativos del conjunto de proyectos previstos en Aragón. Frente a esas alegaciones, la Federación de Empresarios del Metal de Zaragoza defendió la capacidad del proyecto para consolidar un ecosistema tecnológico y atraer inversión industrial.
Aragón se consolida como el nodo sur de los hyperscalers europeos
El proyecto forma parte del Plan de Interés General de Aragón (PIGA) aprobado por el Gobierno autonómico en mayo de 2024, declarado inversión de interés autonómico y de interés general. Cuando complete esta primera ampliación, Amazon habrá desplegado 24 nuevos edificios de centros de datos y ocho edificios de archivo en cinco emplazamientos. La inversión global en esta fase alcanza los 15.700 millones de euros, cifra que la compañía elevó hace unos meses a 33.700 millones al anunciar una segunda ampliación de sus infraestructuras digitales en la comunidad.
Aragón no es un territorio viril para los hyperscalers: AWS ya opera tres centros de datos en la región desde 2022, y la comunidad ha sabido atraer también a Microsoft y a otros actores del sector gracias a la disponibilidad de suelo, la red de fibra y el soporte político. En esa carrera, la autorización ambiental del CAR convierte a Zaragoza en el principal polo de expansión cloud del sur de Europa por delante de las regiones de Milán, Marsella o Madrid. Es una posición que tendrá consecuencias directas sobre el mercado eléctrico: la demanda industrial disparada presionará al alza los precios mayoristas en las horas de carga de los centros de datos, pero también forzará nuevas inversiones en renovables y en redes de transporte.
La Confederación Hidrográfica del Ebro (CHE) ha informado favorablemente el proyecto y concluye que existe disponibilidad de recursos hídricos, aunque advierte de que serán necesarias concesiones administrativas y, en su caso, mejoras en las infraestructuras de abastecimiento. Queda abierta la incógnita de si la red eléctrica aragonesa y el ciclo del agua soportarán sin tensiones la oleada de centros de datos que los hyperscalers planean para la próxima década. La respuesta no la dará un informe ambiental, sino los próximos veranos secos y las puntas de consumo.
El segundo trimestre de PepsiCo se mantiene en línea con las expectativas de los expertos, con un fuerte componente internacional del 7% orgánico, mientras que Norteamérica se mantiene rezagada a pesar de las reducciones de precios y la innovación. Concretamente, los resultados del segundo trimestre de PepsiCo mostraron un fuerte crecimiento orgánico en volumen e ingresos netos para los negocios globales de alimentos preparados y bebidas.
En este sentido, la reinversión, una mejor ejecución y un mayor despliegue de innovaciones forman parte de la estrategia del segundo semestre para PepsiCo, pero no está claro si será suficiente para marcar la diferencia frente al resto de competidores, como Coca-Cola. Sin ir más lejos, la compañía de alimentación y bebidas enfrenta un escenario de moderación de las ventas y presión en márgenes.
«De cara al futuro, seguiremos implementando nuestras prioridades estratégicas, centrándonos en acelerar el crecimiento de los ingresos, lo que incluye la reestructuración de ciertas marcas globales, la innovación con ofertas emergentes, funcionales y permitidas, y la inversión en iniciativas de asequibilidad. Asimismo, estamos aumentando la productividad en toda la organización para mejorar el apalancamiento operativo», afirma el presidente de PepsiCo, Ramón Laguarta.
El reto del snack en Europa: conquistar el día a día con productos prácticos frente a costes y regulaciones Fuente: PepsiCo
PepsiCo reconoce que su recuperación avanza más despacio
En este contexto, la reestructuración de la estrategia en el segundo semestre confirma que PepsiCo aún se encuentra en las primeras etapas de una recuperación que se extenderá durante varios trimestres. Asimismo, la recuperación del negocio en Norteamérica se mantiene por el momento intacta, pero eso no quita que esté tardando más de lo previsto. Es importante destacar que la gestión de costes, la productividad y la solidez internacional deberían permitir alcanzar las previsiones para 2026 sin una recuperación repentina del volumen de ventas.
Sin ir más lejos, la inflación de las materias primas aumenta secuencialmente, mientras que la productividad de PepsiCo se inclina más hacia el cuarto trimestre. No obstante, el enfoque se centra en la disciplina de costes, la priorización y una mejor asignación de recursos por parte de PepsiCo. La experiencia en el sector minorista aporta un enfoque más detallado para la resolución de problemas, en comparación con los marcos de trabajo más generales de los bienes de consumo.
«Se confirmaron las previsiones de ingresos y beneficios, con un cambio hacia la ponderación de la entrega del cuarto trimestre y una recuperación más gradual en EE. UU.»
Jefferies
La estrategia multifacética de PepsiCo se basa en la asequibilidad, la alimentación saludable y el consumo fuera del hogar. Se observa un éxito inicial en productos como las opciones bajas en azúcar y las porciones controladas, pero aún queda mucho por hacer. Los analistas de Jefferies señalan que «para que Pepsi Foods funcione, el negocio principal debe tener éxito, por lo que la asequibilidad determinará si el problema radica en el precio o en la marca».
Centrándonos en el sistema de entrega directa en tienda, en cuanto a los snacks, sigue siendo eficiente. Las bebidas de PepsiCo han mejorado su utilización gracias a las mejoras en la mezcla y la capacidad no es la limitación. «Habríamos esperado que la disminución del volumen se tradujera en una baja utilización, reduciendo los márgenes… parece que no. El problema radica en el posicionamiento de la cartera, como por ejemplo, la escasa exposición a la energía/proteína y al canal de clubes», afirman desde Jefferies.
Fuente: PepsiCo
Por otro lado, Laguarta ha reafirmado su confianza en una conversión del flujo de caja libre de aproximadamente el 80%, impulsada por una mejor gestión del capital de trabajo y una disciplina en el gasto de capital, pero no se ha proporcionado un cronograma para alcanzar los niveles de excelencia. Se espera una mejora constante, pero la prioridad sigue siendo la reinversión sobre la optimización del efectivo.
¿Qué le espera a PepsiCo en el futuro?
Centrándonos en las perspectivas de PepsiCo a 18 meses, podemos observar que el mercado internacional continúa creciendo con márgenes cada vez mejores, proporcionando así estabilidad, mientras que el negocio en Norteamérica sigue siendo una incógnita. El modelo funciona si los volúmenes en EE. UU. se estabilizan; no funciona si persiste la elasticidad, impidiendo la recuperación de los márgenes.
«Los márgenes acusarán mayores precios de materias primas y fletes en un momento en el que el grupo está invirtiendo en la reformulación y el lanzamiento de nuevos productos más sanos para adaptarse a las nuevas pautas de consumo y el impacto de los medicamentos para pérdida de peso. PepsiCo mantiene las guías del año, pero los beneficios estarán concentrados en el cuarto trimestre, lo que reduce la visibilidad en un entorno adverso para el consumo discrecional orientado a rentas medias/bajas«, añaden desde Bankinter.
Nueva bebida prebiótica Fuente: PepsiCo
No obstante, se espera que la inflación de los costes de los insumos aumente de cara al tercer trimestre, pero que se incremente aún más en el cuarto trimestre. La contribución se traslada al cuarto trimestre debido al modesto beneficio del reembolso de los aranceles y la flexibilidad de PepsiCo en los gastos corporativos.
Japón ha dado un paso histórico al reclasificar oficialmente las criptomonedas, incluido Bitcoin, como activos financieros. El Parlamento nipón aprobó este miércoles una enmienda que saca a estos activos del marco de pagos y los mete de lleno en la legislación de valores. ¿El resultado? Se abre la puerta a los ETF de Bitcoin al contado en el país y se recorta el impuesto sobre ganancias del 55% al 20% a partir del año 2028.
La votación, adelantada en abril por el gabinete japonés, culmina ahora con la aprobación definitiva. La nueva ley, que entrará en vigor en el plazo de un año aproximadamente, con el objetivo de estar plenamente operativa en el año fiscal 2027, supone un cambio profundo en cómo Japón supervisa esta clase de activos.
¿Qué ha aprobado exactamente el Parlamento japonés?
Hasta ahora, las criptomonedas estaban reguladas por la Ley de Servicios de Pago, que las trataba principalmente como un medio de pago. Con la enmienda, pasan a estar bajo el paraguas de la de la Ley de Instrumentos Financieros y de Intercambio (FIEA, por sus siglas en inglés), el mismo marco que regula las acciones, los bonos y los fondos de inversión.
Esto implica que a partir de ahora, las criptomonedas estarán sujetas a normas de protección del inversor mucho más estrictas. Se aplicarán, por ejemplo, las reglas de uso de información privilegiada: emisores, operadores de exchanges y cualquier persona con acceso a datos no públicos no podrán comerciar antes de eventos como nuevas inclusiones o exclusiones de tokens, o incidentes técnicos importantes.
Los exchanges tendrán nuevas obligaciones de transparencia. Deberán publicar información detallada sobre cada token: quién lo emite, cómo funciona su blockchain y cuál es su perfil de volatilidad, un estándar similar al que se exige a las empresas de valores. Además, las autoridades ganan capacidad de vigilancia del mercado más amplia.
Las sanciones también se endurecen. La pena máxima de prisión para operadores de cripto no registrados pasa de tres a diez años, y la multa máxima sube de 3 millones de yenes a 10 millones de yenes (cerca de 62.000 dólares al cambio actual). Esta dureza equipara las infracciones con criptomonedas a los delitos de fraude de valores.
Japón deja atrás el enfoque de pagos y se alinea con los mercados de capitales. Una decisión que marcará el camino para otros países.
Impacto en los inversores: ETFs y la esperada rebaja fiscal
La reclasificación tiene dos consecuencias directas para los inversores. La primera y más inmediata es allanar el camino para los fondos cotizados (ETF) de Bitcoin al contado. Al estar ahora bajo la FIEA, los activos digitales pueden formar parte de las carteras de los fondos regulados, eliminando la barrera estructural que impedía a las gestoras japonesas lanzar ETF sobre criptomonedas.
La segunda es una rebaja fiscal muy esperada. Actualmente, las ganancias con criptomonedas en Japón tributan como ingresos varios, un tipo que puede llegar al 55%, uno de los más elevados del mundo. La reforma fiscal aprobada en paralelo establece un tipo fijo del 20% a partir de 2028, el mismo que se aplica a las ganancias bursátiles. Esto no solo alivia la carga a los inversores actuales, sino que puede atraer a nuevos participantes al mercado japonés.
Un giro que refuerza la legitimidad del sector
Japón, que fue uno de los primeros países en regular los exchanges de criptomonedas tras el colapso de Mt. Gox, siempre ha sido visto como un regulador temprano pero cauto. Con esta decisión, el país da un salto cualitativo: deja de tratar las criptodivisas como un fenómeno aislado y las integra en el corazón de su sistema financiero.
Este movimiento se produce en un contexto de impulso a las tecnologías Web3 por parte del gobierno japonés y en el momento en que se debate la posibilidad de exigir a los exchanges reservas de capital similares a las de las firmas de valores. La industria cripto local, con un número creciente de cuentas de usuario, se prepara para una base más amplia de inversores minoristas. La medida también podría influir en otras jurisdicciones que hasta ahora mantenían un enfoque más restrictivo, presionándolas a seguir el ejemplo japonés.
Sin embargo, no todo es inmediato. La implementación llevará su tiempo (el objetivo es el año fiscal 2027) y la rebaja fiscal no llegará hasta 2028. Además, la equiparación con valores trae consigo exigencias de transparencia y control que podrían ser difíciles de cumplir para algunos proyectos pequeños o exchanges con menos recursos. Aún así, la señal es clara: Japón apuesta por dotar a las criptomonedas de un marco jurídico sólido, alejándolas de la zona gris regulatoria en la que se movían.
El Ibex 35 cerró la sesión del 15 de julio con una caída del 0,42% hasta los 19.275,50 puntos, perdiendo la cota de los 19.300 en una jornada marcada por la volatilidad del petróleo y la escalada de ataques entre Estados Unidos e Irán, que castigaron a Repsol y BBVA.
El índice se movió en una horquilla estrecha, pero la presión vendedora de los dos grandes valores bancó y petrolero lastró al conjunto, en un día en el que los inversores también asimilaron el frenazo del PIB chino al 0,9% trimestral y la publicación de resultados de gigantes como BlackRock y Morgan Stanley en Wall Street.
La tensión geopolítica y el Brent presionan al Ibex 35
El principal catalizador de la sesión fue la nueva ronda de ataques entre el Ejército de Estados Unidos e Irán. Según informó el Mando Central estadounidense (Centcom), se alcanzaron «decenas de objetivos militares» en las costas iraníes, especialmente en torno al estrecho de Ormuz. Por su parte, la República Islámica respondió con bombardeos con drones contra bases de Estados Unidos en Jordania, Baréin y Kuwait.
Esta escalada mantuvo el crudo bajo presión, aunque el Barril de Brent —de referencia en Europa— cerró la tarde en 78,72 dólares tras ceder un 0,77%, mientras que el West Texas Intermediate (WTI) se situó en 83,91 dólares (-0,97%). «Las tensiones entre Estados Unidos e Irán obligan a seguir vigilando las presiones inflacionistas», advirtieron los analistas de Renta 4, añadiendo que las amenazas de nuevos bombardeos de la administración Trump añaden incertidumbre a los mercados.
La prima de riesgo geopolítico se ha instalado en Ormuz y los inversores descuentan un repunte de la volatilidad mientras el verano reduce los volúmenes.
Repsol y BBVA arrastran al selectivo; los pesos pesados en rojo
Dentro del Ibex 35, los valores más castigados reflejaron el temor al freno económico global. Fluidra encabezó los descensos (-2,79%), seguida de cerca por Repsol (-2,05%) y BBVA (-1,60%). La petrolera acusó el impacto directo del crudo, mientras que la entidad financiera, junto con CaixaBank (-1,24%) y Acerinox (-1,58%), sufrió por la aversión al riesgo. En el lado positivo, Grifols (+2,06%) lideró las subidas, seguida de Endesa (+0,76%) e Indra (+0,72%).
Las Bolsas europeas replican el tono negativo
El mal tono se extendió por el Viejo Continente. A excepción del CAC 40 francés, que cerró con un ligero avance del 0,19%, el resto de índices terminó en terreno negativo. El Euro Stoxx 50 perdió un 0,23%, el FTSE MIB italiano un 0,85% y el Dax alemán un 0,59%.
Índice
Cierre
Variación
Ibex 35
19.275,50
-0,42%
CAC 40
7.543,21
+0,19%
FTSE 100
8.456,18
-0,13%
DAX
16.987,34
-0,59%
Euro Stoxx 50
4.912,30
-0,23%
Al cierre de las Bolsas europeas, Wall Street cotizaba con ligeros repuntes: el Dow Jones subía un 0,34%, el S&P 500 un 0,27% y el Nasdaq 100 un 0,29%. En la renta fija, el bono español a 10 años ascendió al 3,571%, elevando la prima de riesgo hasta los 45,80 puntos básicos.
En el plano macro, el INE confirmó el IPC español de junio en el 3,2% interanual, mientras que el PIB chino se desaceleró hasta un crecimiento anualizado del 4,3%, el ritmo más débil desde finales de 2022. Las gestoras estadounidenses publicaron cifras récord: BlackRock alcanzó los 15,3 billones de dólares en activos bajo gestión (+22% interanual) y Morgan Stanley disparó su beneficio un 58%.
Análisis: ¿La tormenta geopolítica despejará o se enquistará?
El movimiento de hoy encaja en un patrón que los inversores ya han visto este año: el Ibex 35 es especialmente sensible a la tensión en Oriente Próximo por el peso de valores como Repsol y la exposición de la banca a la desaceleración. Aunque la temporada de resultados empieza a dar soporte —»recuperan el timón», según Bankinter—, la incógnita es si los ataques en Ormuz se prolongarán hasta agosto, mes tradicionalmente de baja actividad y alta volatilidad en el mercado.
La reacción del Brent resulta confusa: pese a los bombardeos, el crudo cedió terreno, lo que sugiere que parte del riesgo ya estaba descontado o que los inversores apuestan por una rápida contención del conflicto. Sin embargo, si las amenazas de Trump a las infraestructuras civiles iraníes se materializan, el precio del petróleo podría dispararse y arrastrar de nuevo al selectivo español.
En este escenario, la sesión deja una lección clara: el Ibex 35 necesita un entorno de estabilidad energética para consolidar los 19.500 puntos. Hasta que llegue esa calma, los vaivenes seguirán siendo la norma.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de los ataques en el estrecho de Ormuz y la reacción futura del Brent. Cualquier escalada adicional tendrá impacto directo en Repsol y en la banca.
Reacción del valor: El Ibex 35 descuenta ya un escenario de tensión contenida, pero no un conflicto que interrumpa el suministro de crudo. Si la prima de riesgo energético sube, las pérdidas se ampliarán.
Precedente sectorial: La sesión recuerda a las caídas de marzo de 2025, cuando el Brent superó los 85 dólares por un incidente en el estrecho de Ormuz, y el Ibex corrigió un 3% en dos sesiones antes de estabilizarse.
James Cook, Investment director, Emerging Markets en Federated Hermes explica que «las valoraciones actuales de parte de la cadena de suministro vinculada a la Inteligencia Artificial reflejan unas expectativas que son, al mismo tiempo, muy elevadas y frágiles».
El entorno actual del mercado Asia ex Japan plantea un desafío con paralelismos a situaciones vistas en 2020. Al igual que en 2020, las rentabilidades están muy concentradas y vienen impulsadas por el momentum, aunque ahora el foco se sitúa en los beneficiarios de la inteligencia artificial.
Sin embargo, a diferencia de entonces, los actuales líderes del mercado no presentan de forma generalizada valoraciones elevadas. Algunos fabricantes de memorias para semiconductores, por ejemplo, están obteniendo beneficios extraordinarios y, en ciertos casos, siguen cotizando con múltiplos de beneficios futuros (forward PER) de apenas entre 6 y 7 veces.
La paradoja de las valoraciones en la Inteligencia Artificial
La situación actual plantea una importante paradoja. A primera vista, estas compañías parecen baratas; sin embargo, esas valoraciones se sustentan en unos beneficios excepcionalmente elevados que podrían corresponder al punto álgido del ciclo. Por tanto,lo verdaderamente importante no es únicamente el múltiplo, sino la sostenibilidad de la base de beneficios sobre la que dicho múltiplo se aplica.
Imagen: Inteligencia Artificial. Wordpress
En nuestra opinión, las valoraciones actuales de parte de la cadena de suministro vinculada a la inteligencia artificial reflejan unas expectativas que son, al mismo tiempo, muy elevadas y frágiles. Si la demanda se normalizara, aumentara la oferta o se incrementara la intensidad de capital, existiría el riesgo de que las expectativas de beneficios fueran revisadas a la baja, posiblemente de forma significativa. En ese escenario, lo que hoy parece barato desde un punto de vista puramente óptico podría dejar de parecerlo con la perspectiva del tiempo.
Por ello, calificamos parte de este universo de inversión como «ambiguamente barato»: atractivo según las métricas de corto plazo, pero con un elevado grado de incertidumbre sobre la sostenibilidad de la rentabilidad actual y sobre el momento del ciclo económico que representan esos beneficios.
Nuestra respuesta ha sido extremadamente selectiva. Mantenemos exposición allí donde consideramos que la asimetría entre riesgo y rentabilidad es favorable. En cambio, hemos evitado las áreas más congestionadas del mercado, donde el potencial alcista depende en mayor medida de que se mantengan las actuales condiciones excepcionales.
Una divergencia de expectativas
Esta cautela se ve reforzada por el contexto general de los mercados. Muchas bolsas mundiales, entre ellas las de Estados Unidos, Japón, Taiwán, Corea del Sur e India, cotizan en máximos históricos o muy cerca de ellos. En cambio, China, Hong Kong y algunas regiones del Sudeste Asiático permanecen muy por debajo de sus anteriores máximos, en algunos casos con diferencias muy significativas. Esta divergencia refleja una clara dispersión de expectativas, con el capital concentrado en los mercados considerados ganadores, mientras que otros siguen descontando un escenario considerablemente más pesimista.
Frente a estas áreas «ambiguamente baratas», existen otras partes del mercado —especialmente China y determinados segmentos del Sudeste Asiático— que consideraríamos «inequívocamente baratas», con valoraciones que incorporan un grado mucho mayor de pesimismo y ofrecen una asimetría más favorable junto con un margen de seguridad más amplio. Esto resulta evidente no solo a nivel de índices, sino también en compañías de gran calidad.
Imagen: Bonos e inteligencia Artificial
Principios fundamentales
Desde una perspectiva basada en principios fundamentales, el contexto macroeconómico refuerza aún más esta oportunidad. Los tipos de interés libres de riesgo en China continúan siendo excepcionalmente bajos: la rentabilidad del bono soberano a diez años se sitúa en torno al 1,7 % y los tipos de los depósitos permanecen por debajo del 1 %.
En este contexto, el índice Hang Seng ofrece una rentabilidad por dividendo superior al 4 %, una de las más elevadas entre los principales mercados bursátiles del mundo. Esta combinación de bajo coste del capital, valoraciones bursátiles deprimidas y elevada generación de rentas contribuye a reforzar el atractivo de la inversión en renta variable. Dinámicas similares pueden observarse en determinadas áreas del Sudeste Asiático, especialmente en sistemas bancarios donde la rentabilidad sigue siendo sólida y las valoraciones continúan siendo moderadas.
En conjunto, este planteamiento refleja una estrategia deliberada basada en dos pilares: participar de forma selectiva en áreas de auténtico crecimiento estructural donde la relación entre riesgo y rentabilidad sigue siendo favorable y, al mismo tiempo, continuar aumentando la exposición a mercados y compañías cuyas valoraciones ofrecen un respaldo más claro y una mayor protección frente al riesgo de caídas.
Como demuestra la experiencia histórica, los periodos de concentración extrema del mercado no suelen prolongarse indefinidamente. Cuando el liderazgo del mercado vuelva a ampliarse y los fundamentales recuperen protagonismo, creemos que este equilibrio entre participación y disciplina permitirá que la cartera capture rentabilidades más sostenibles y mejor ajustadas al riesgo.
Ferroglobe, único productor de silicio metal en España, ha presentado este miércoles un Expediente de Regulación Temporal de Empleo (ERTE) para la totalidad de los 113 trabajadores de su planta de Sabón, en Arteixo (A Coruña). El ajuste, que se activará el 1 de agosto de 2026 y se extiende hasta el 31 de diciembre de 2027, afecta además a otros 200 puestos de trabajo indirectos en el polígono coruñés.
La comunicación al comité de empresa, realizada el 14 de julio, recoge un calendario que abarca diecisiete meses completos, uno de los periodos más largos que se recuerdan en una regulación temporal de este tipo para una planta industrial de tamaño medio en Galicia. A la espera de la reunión prevista para este viernes, los sindicatos CIG y UGT han manifestado su «rechazo frontal» a los términos actuales y confían en que la empresa rectifique.
La plantilla denuncia la «pasividad institucional, especialmente a nivel europeo» como causa directa del ajuste. En su comunicado, el comité señala que «las administraciones están permitiendo la destrucción del sector» pese al valor estratégico del silicio metal para la transición energética, la industria tecnológica y la automoción. El malestar se concentra en la competencia desleal de productores chinos, que, según los representantes de los trabajadores, «inundan el mercado» con precios artificialmente bajos gracias a normativas laborales y medioambientales que «serían ilegales en la Unión Europea».
Claves del expediente y la reacción de la plantilla
El ERTE presentado por Ferroglobe cubre a los 113 empleados fijos de la factoría de Sabón, un centro que es «un pilar histórico en el tejido industrial de A Coruña y la única instalación en todo el territorio nacional dedicada a la producción de silicio metal», recuerda el comité. La medida se prolongará desde el 1 de agosto de 2026 hasta el 31 de diciembre de 2027, un horizonte que los sindicatos consideran desproporcionado y que interpretan como una amenaza velada de cierre si no se producen cambios en las condiciones de competencia.
Más allá de la crítica a Bruselas, la plantilla exige a Ferroglobe un plan de viabilidad claro y a los Gobiernos autonómico y central que presionen para activar mecanismos de defensa comercial urgentes. Asimismo, reprocha a la compañía no haber cerrado acuerdos de compraventa de energía a largo plazo (PPA) que habrían amortiguado el impacto de los costes energéticos. El comité ya prepara un calendario de movilizaciones en defensa de los puestos de trabajo y la continuidad de la factoría.
«No podemos ser siempre los trabajadores quienes paguemos la factura. Exigimos a la dirección de la empresa que busque alternativas reales y a Europa que despierte de una vez y proteja su industria antes de que sea demasiado tarde», advierten desde el comité. Las movilizaciones se perfilan como el próximo capítulo si la reunión del viernes no arroja un cambio sustancial en las condiciones del expediente.
La inacción de la Comisión Europea frente al dumping chino pone en riesgo la única planta de silicio metal de España, un mineral clave para la transición energética y digital.
El silicio español, entre la dependencia energética y la competencia desleal china
El calvario de Ferroglobe en Sabón no es un hecho aislado. La industria electrointensiva española lleva años arrastrando un diferencial de costes energéticos frente a sus competidores europeos que lastra su competitividad. En el caso del silicio metal, la presión se multiplica por la llegada masiva de producto chino a precios que, según los sindicatos, sólo son posibles gracias a normativas ambientales y laborales laxas que equivalen a un ‘dumping’ sistemático. La Comisión Europea abrió en 2025 una investigación antidumping que aún no se ha traducido en aranceles efectivos, y mientras tanto la producción comunitaria se asfixia.
A mi juicio, el ERTE de Sabón es un síntoma de un problema estructural que va más allá de la coyuntura de mercado. Ferroglobe, cuyo accionista de referencia es el fondo estadounidense TPG, opera en un segmento —el silicio metal— que la propia UE ha catalogado como materia prima fundamental en la Ley de Materias Primas Críticas de 2024. Sin embargo, esa declaración de intenciones no se ha acompañado de instrumentos de defensa comercial con la suficiente rapidez. La falta de de medidas concretas deja a plantas como la de Arteixo en un limbo insostenible: no pueden competir contra el silicio chino y no reciben el respaldo regulatorio que la propia Bruselas dice querer dar.
El comité de empresa acierta al señalar que la empresa tampoco ha sido especialmente ágil a la hora de cerrar contratos de suministro eléctrico a largo plazo. En una planta que consume cantidades masivas de electricidad, un PPA competitivo puede marcar la diferencia entre la viabilidad y el ajuste. La negociación de ese tipo de acuerdos es responsabilidad de la dirección, y su ausencia resta fuerza al argumento de que todo es culpa de Bruselas. La realidad es una mezcla de fallos regulatorios, empresariales y de mercado.
Las próximas semanas serán decisivas. La reunión del viernes puede suavizar las condiciones del ERTE si la empresa percibe que el coste reputacional y la conflictividad laboral pesan más que el ahorro inmediato. Pero sin un giro en la política comercial comunitaria —o sin un acuerdo energético interno—, la prórroga hasta diciembre de 2027 se antoja un mero parche que solo aplaza las decisiones de fondo.
Veredicto Merca2
Cotización de Ferroglobe (GSM): Las acciones de la matriz en el Nasdaq apenas variaron un +0,2% en la sesión de hoy, reflejando que el impacto del ERTE se circunscribe a la filial española y que el mercado ya descuenta estas tensiones en los resultados del segundo semestre.
Clave técnica: Desde el punto de vista técnico, el título de GSM se mantiene en un rango lateral entre 4,80 y 5,20 dólares desde hace tres semanas. La noticia no rompe soportes, pero la falta de resolución del conflicto laboral y las incertidumbres sobre los costes energéticos en Europa podrían presionar a la baja si no se alcanza un acuerdo en las próximas fechas. El volumen de negociación hoy fue un 15% inferior al promedio, lo que indica cautela.
Apunte macro: El sector de los materiales críticos en la UE sigue esperando la activación de medidas antidumping contra el silicio chino después de que la Comisión abriera una investigación en 2025. La prima de riesgo española se sitúa en 75 puntos básicos, sin impacto directo de esta noticia, pero el coste energético para la industria electrointensiva gallega sigue siendo un factor de competitividad clave. La planta de Sabón consume una cantidad significativa de electricidad, y un PPA más favorable podría mitigar futuros ERTEs.
El Corte Inglés ha decidido jugar fuerte esta semana. Mientras el país sigue en alerta por las altas temperaturas, la compañía ha abierto en su plataforma outlet una liquidación de ventiladores con rebajas de hasta el 70%, una cifra que no se ve todos los días en electrodomésticos de climatización.
No es una promoción aislada ni un gancho publicitario sin fondo: los descuentos ya están activos y afectan a varios modelos de la marca Sogo, muy demandados en los últimos meses. La decisión llega justo cuando más falta hace, con termómetros que no bajan ni de noche en buena parte de la península.
El Corte Inglés responde a la presión del calor con su outlet
Desde hace semanas, España encadena avisos por calor prácticamente sin descanso, y eso ha disparado la demanda de cualquier aparato que prometa un poco de alivio. El Corte Inglés lo sabe, y su outlet —gestionado a través de Primeriti— ha reaccionado con una liquidación agresiva que prioriza rotación de stock sobre margen.
La selección incluye ventiladores industriales de pared, pensados tanto para el hogar como para talleres y pequeños negocios, con aspas de aluminio y potencias que rondan los 150W. La relación entre precio final y prestaciones es, de momento, uno de los argumentos más comentados entre quienes ya han comprado.
Por qué esta liquidación no es casualidad
El Corte Inglés lleva meses ajustando su estrategia comercial para plantar cara a rivales como Carrefour, y el verano no iba a ser la excepción. La compañía combina ofertas 3×2 y descuentos agresivos en su red de supermercados con liquidaciones puntuales en su outlet, una fórmula que le permite mover stock rápido sin renunciar a su imagen de marca premium.
El contexto meteorológico tampoco ayuda a que la demanda baje. Según la AEMET, el organismo público encargado de la predicción y los avisos meteorológicos en España, las olas de calor de este verano se han sucedido con una frecuencia inusual, algo que explica por qué los ventiladores llevan semanas entre los productos más buscados en la web de la cadena.
Qué modelos puedes encontrar y a qué precio
Además de los ventiladores industriales de pared en liquidación, El Corte Inglés mantiene activas otras rebajas en climatización que conviene tener en el radar. El Rowenta Eole Infinite VU6670, un ventilador de torre con tres velocidades y oscilación de 180º, ronda ahora los 99 euros, mientras que el Philips Serie 5000 se puede encontrar por unos 68 euros.
También hay hueco para quien busca algo más potente: climatizadores evaporativos tipo Orbegozo Air 46, que funcionan como ventilador y humidificador a la vez, o incluso aires acondicionados portátiles Panasonic con clasificación energética A, aunque estos últimos ya se mueven en otra franja de precio bastante más alta.
Qué tener en cuenta antes de comprar
No todos los ventiladores sirven para lo mismo, y elegir mal puede significar gastar dinero en algo que no resuelve el problema. Antes de lanzarte a por la oferta más llamativa, conviene pararse a pensar en el espacio real donde vas a usarlo.
Estas son las claves que marcan la diferencia entre un acierto y una compra que acaba en el trastero:
Tamaño de la estancia: un ventilador de sobremesa no rinde igual en un salón de 30 metros que en un dormitorio pequeño.
Nivel de ruido: los modelos con motor de corriente continua son notablemente más silenciosos, algo clave si vas a dormir con él encendido.
Oscilación e inclinación: los modelos industriales de pared, como los que ahora están de oferta, permiten ajustar el ángulo para cubrir más superficie.
Consumo eléctrico: con las temperaturas actuales, el aparato puede estar encendido muchas horas al día, así que la potencia real importa tanto como el precio.
Lo que viene: un verano que obliga a repensar el hogar
Todo apunta a que este tipo de liquidaciones no van a ser algo puntual. Las olas de calor se han vuelto más frecuentes y más largas, y las cadenas de distribución lo están asumiendo como parte de su planificación comercial habitual, no como una excepción de temporada.
Si algo deja claro esta jugada de El Corte Inglés es que adelantarse paga. Quien espera a que el calor apriete del todo suele encontrarse con el stock agotado y los precios de nuevo al alza, así que revisar el outlet ahora, con la rebaja todavía activa, parece la decisión más sensata para quien aún no se ha hecho con un ventilador este verano.
Roblelacasa no sale en las guías turísticas grandes, y quizá por eso sigue intacto. Es una pedanía diminuta de Campillo de Ranas, en el corazón de los Pueblos Negros de Guadalajara, y desde sus calles empedradas de pizarra arranca un sendero que termina en un par de pozas naturales dignas de postal.
El plan es sencillo: aparcar en el pueblo, calzarse unas botas cómodas y caminar entre jaras y robles hasta llegar al agua. No hace falta ser un senderista experto, aunque conviene ir preparado, porque el camino tiene sus desniveles y algún vadeo de río.
Roblelacasa, la puerta de entrada a la Sierra de Ayllón
El pueblo se asienta a los pies del pico Ocejón, en la vertiente sur de la sierra de Ayllón, y es uno de los ejemplos mejor conservados de arquitectura negra de toda la provincia. Sus casas de una sola planta, con muros y tejados de pizarra oscura, parecen fundirse literalmente con el paisaje que las rodea.
Pasear por Roblelacasa antes de salir de ruta ya merece la pena. Las calles están pavimentadas con losetas de la misma piedra que forma las fachadas, así que el pueblo entero parece tallado en un único bloque de roca gris-azulada. El aparcamiento de visitantes, una pradera amplia a la entrada, es el punto de partida habitual.
De Roblelacasa a las Cascadas del Aljibe
Roblelacasa forma parte de esa red de pueblos de arquitectura negra que salpican la Sierra Norte de Guadalajara, un patrimonio comparable al de Patones de Arriba, en Madrid, pero mucho menos transitado. La combinación de piedra oscura y naturaleza salvaje es lo que atrae cada verano a más visitantes hasta este rincón.
El recorrido hasta la cascada apenas suma seis kilómetros de ida y vuelta, entre dos y dos horas y media caminando con calma. Se sigue el sendero señalizado como Camino de Matallana, que cruza el pueblo abandonado del mismo nombre antes de llegar al arroyo del Soto.
Un chapuzón entre pizarra negra
Las Cascadas del Aljibe, también conocidas como Pozas de Matallana, son en realidad un doble salto de agua que suma entre diez y doce metros de caída total. La primera cascada baja entre tres y cuatro metros; la segunda, de siete a ocho.
Lo que las hace especiales no es su tamaño, sino la forma en que el agua ha esculpido dos pozas circulares en la roca oscura, como si fueran aljibes de piedra tallados por la naturaleza. En pleno verano, con temperaturas que en Madrid se disparan, el chapuzón aquí sabe distinto.
Este artículo no es solo un ejercicio de memoria; es una carta de amor a un oficio que se fue. Que hoy es distinto. Tengo una confesión que nunca he hecho en público y que lleva décadas pesándome con la levedad de las cosas que no llegaron a ocurrir. Durante años, trabajé en la competencia directa de Los 40 Principales. Eran principios de los 90, estudiaba 3 de BUP por obligación, y cuando salía de clase trabajaba por devoción como locutor de musicales en el Top 40, el 97.2 de FM en Madrid, en la Radio España de la Calle Manuel Silvela, bajo las órdenes del gran Raúl Marchant.
Por debajo de Raúl, el Jefe de Antena era Gregorio Ramón, mi jefe directo, un buen tipo con una filosofía de radio grabada a fuego. Siempre nos repetía la misma letanía: «Aquí no queremos estrellitas como en LOS40. No grites, habla poco y da siempre ‘hora y temperatura‘ y el título de la canción. Lo demás sobra». Con diecinueve años y acojonado, yo obedecía a rajatabla. ¡Oír esas cintas es un espanto! A los veinte, ya le decía que sí con la cabeza mientras, poco a poco, empezaba a hacer lo que me daba la real gana. ¡Y cómo lo disfruté!
Y mientras hacía mi trabajo con toda la convicción y la energía de quien es un chaval y cree que la radio musical es lo más parecido que existe a ser inmortal, en algún rincón secreto y nunca admitido de mi cabeza, esperaba que alguien de Gran Vía 32 cogiera el teléfono y me llamara fichándome ipso facto como locutor de la 93,9 FM. Hace unos días, una comida reciente con el fundador de Los 40 Principales, Rafael Revert, y con su hijo Rafa Revert Jr. me ha hecho recordar aquellos años, que viví con intensidad propia de la edad.
Ese fichaje nunca ocurrió (¡cabrones!). Siempre estuve al otro lado de la calle. Y con los años, he llegado a pensar que quizás eso fue lo mejor que me pudo pasar. Pero eso es otra historia.
Lo que sí quiero contar es lo que era aquello. Porque aquellos años —los de finales de los ochenta y los noventa— fueron algo que no existe ya en ninguna parte y que merece ser narrado antes de que quienes lo vivimos acabemos siendo los últimos en recordarlo.
Cuando paseo por Madrid y tengo un rato, no puedo evitar pasar por la calle Manuel Silvela y dejar correr libremente mis recuerdos.
Nunca he vivido tan ajustado como entonces, y nunca he disfrutado tanto trabajando. Recordatorio para Juan Ignacio Ocaña y la FARTE (Federación de Asociaciones de Radio y Televisión de España), a lo mejor no me debéis una antena de oro por lo bueno que era, ¡pero seguro que sí por lo mucho que lo disfruté! 🙂
Gran Vía 32, los martes, y el poder de decidir
Los 40 Principales tenía sus estudios en Gran Vía 32. Los martes por la tarde se celebraba allí una reunión que, sin exageración ninguna, era uno de los actos más influyentes de la industria cultural española de aquella época.
En esa reunión se decidían los cuatro «discos rojos» de la semana —las canciones en rotación preferente— y el número uno. Cinco discos. Cinco decisiones tomadas por un grupo de personas en una sala de Madrid. Y a partir del miércoles siguiente, esas cinco canciones sonarían en Los 40 cada dos horas. Doce veces al día. Nunca nadie tuvo un poder similar en una industria. Allí se decidía el éxito o el fracaso en cuestión de minutos.
Y el ritual del vinilo tenía su propia liturgia. Antes de ponerlo en antena, limpiabas el disco con el trapo específico, comprobabas que no tuviera rayaduras ni polvo, calibrabas el volumen. Había locutores que trataban sus vinilos con más cuidado que a sus novias. Y con razón: una aguja que saltaba en directo era una vergüenza que se quedaba grabada en la memoria de todos los que la escuchaban.
Era una España sin Spotify, sin YouTube, sin streaming de ningún tipo, con la única alternativa de ir a una tienda de discos o escuchar la radio. Con MadridRock, Discoplay y la discotienda de El Corte Inglés. Sí, un espacio en los Centros Comerciales de El Corte Inglés inmenso y exclusivo para los amantes de la música porque el ingreso por metro cuadrado lo sostenía. ¡Vaya que si lo sostenía!
Lo que esas cinco canciones conseguían, con raras excepciones, era triunfar. No porque fueran necesariamente mejores que las demás -que posiblemente también-. Sino porque la rotación creaba familiaridad, y la familiaridad creaba deseo, y el deseo creaba ventas, y las ventas creaban listas, y las listas confirmaban lo que la radio ya había decidido. Era un circuito perfectamente cerrado donde Los 40 Principales no reflejaba el gusto del país. Lo fabricaba.
Las discográficas lo sabían perfectamente. Por eso tenían departamentos enteros de «promoción» —una palabra que en aquella época significaba cosas concretas y tangibles: representantes que visitaban cada radio con los nuevos lanzamientos, presentaciones a las que los locutores éramos invitados cada semana, vinilos que llegaban a los estudios antes de que salieran a la venta—. El negocio de la música popular española de esos años pasaba, inevitablemente, por Gran Vía 32. Y por los estudios de Manuel Silvela también, aunque con menos presupuesto y menos influencia.
Los DJs de las mejores discotecas viajaban a Londres entre semana a buscar vinilos que todavía no habían llegado a España. Volvían con cajas de singles y maxis. Recuerdo que cuando llegué a Joy Eslava, donde trabajé durante algunos años, una de las cosas que más me impresionó es que el director y DJ viajaban una vez al mes a Londres a traer la mejor música. Venían cargados. Los clubes también eran prescriptores, en una ciudad en ebullición, la música era la vanguardia. La ola tecno y dance que invadió la radio española de principios de los noventa llegó en buena parte importada por esos viajes. Primero sonaba en las discotecas de Manchester o Sheffield. Dos semanas después, sonaba en los 40. Un mes después, todo el mundo la conocía.
¡Qué le jodan al algoritmo! En los 90 elegíamos las personas
Lo que no existe hoy y que resulta casi imposible de explicar a alguien que no lo vivió es la autoridad cultural de los locutores de radio musical de aquella época.
José Antonio Abellán (para mí fue el mejor), Yolanda Valencia (posiblemente la mejor locutora), Luis Vaquero —¡Vaquero de mediodía!, que venía de la SER y acabó en el top 40 y traía consigo toda la credibilidad de haber pasado por la casa madre—, Fernandisco: cuando cualquiera de ellos ponía un disco nuevo en antena con entusiasmo real, aquello no era un gesto neutro. Era un empuje. Una canción que Fernandisco presentaba a las once de la noche con emoción en la voz no era la misma canción que presentaba sin emoción. Los oyentes lo notaban. Las discográficas también y hacían lo posible por «emocionarle».
Y luego estaban las peticiones. El teléfono de la emisora sonando a las dos de la madrugada. «Oye, ¿me puedes poner a los Hombres G para dedicársela a mi novia que se llama Sonia y vive en Alcorcón?» Contestabas, prometías, a veces cumplías y a veces simplemente ponías lo que te daba la gana y decías el nombre de Sonia de Alcorcón igual o no. Nadie se quejaba. En el 97.2 teníamos dos líneas para peticiones. Hoy, no recuerdo el número de móvil de mi hija, pero aún si el de la centralita de la radio. ¡Mira si lo habré repetido veces! Las dos líneas sonaban a la vez durante horas.
Luqui era otra categoría. Joaquín Luqui. El erudito, el abuelillo, como le decíamos con el cariño que solo se le tiene a quien sabe infinitamente más que tú sobre algo que a los dos os importa. Murió demasiado pronto y dejó un hueco que nadie ha llenado, porque ese tipo de autoridad musical —construida durante décadas, basada en el conocimiento real y no en la pose— no se fabrica con un contrato.
Y luego estaba Mariano García (DEP). Discocross. Él tenía el rock. El Pirata también. Había una especialización temática que hoy resulta pintoresca pero que entonces era funcional: cada franja horaria tenía su experto, su universo, su oyente. Era un caos armoniosamente ordenado, lo cual es la descripción más exacta que se me ocurre de lo que significaba aquella radio. Un sistema con sus lógicas, sus jerarquías informales, sus rituales y su capacidad de hacer que millones de personas escucharan exactamente lo mismo a la misma hora.
Mariano García, siempre con su fiel Jesús que le llevaba los discos y le ponía las copas. Sí, el se lo podía permitir en el estudio y otros teníamos prohibido tener una lata de coca-cola cerca de la mesa de mezclas. Y lo mejor es que él sonaba igual de bien con dos copas que en ayunas. Hay gente que funciona así y a la que no se le puede añadir ni una sola coma.
El otro lado de la calle: el Top 40 de Manuel Silvela
Desde el Top 40 del 97.2, donde yo trabajaba, la distancia con Los 40 Principales era a la vez pequeña y enorme. Pequeña porque hacíamos lo mismo —radio musical, radiofórmula, la misma obsesión por las listas—. Enorme porque ellos tenían los medios, las discográficas de su lado y la inercia de ser el referente absoluto. Una época competimos de tú a tú. Otra época, cuando empezaron a emitir vía satélite y de pronto pasaron de ser una emisora a ser un sistema, la distancia se hizo insalvable. Que conste que lo llevé con deportividad ejemplar. Si por deportividad se entiende una envidia sorda, permanente y nada sana que me acompañó durante años. No era envidia de la mala, que conste. Era envidia de la que te hace trabajar más.
Con una fracción de sus recursos y tal vez la mitad de sus salarios, competíamos. No ganábamos —seré honesto—, pero competíamos y ¡vaya si lo disfrutábamos!. Teníamos buenos locutores. Algunos aún siguen: Javi Nieves, que todavía hoy está en la radio musical en Cadena 100; Jaime Moreno, que también sigue en Cadena Dial. Otras viejas glorias lo fueron dejando Julio Manuel Domingoo Luis Vaquero.
En aquella casa las jerarquías se respetaban de una manera casi militar. Por ejemplo, solo podías decir tu nombre una vez por hora, y el verdadero estatus —el Olimpo de la emisora— consistía en tener un jingle propio: tu nombre cantado, generalmente de forma bastante hortera, por encima de una sintonía. En el Top 40 ese privilegio solo lo tenían autorizado en esa época Julio Manuel Domingo y Luis Vaquero, de otra generación y con mucha más experiencia. ¿Qué hice yo? Con la inconsciencia de la juventud, me grabaron unos jingles y como es mejor pedir perdón que pedir permiso, los metí en antena sin decir ni pío.
Gregorio Ramón tardó exactamente veinticuatro horas en cazarme. Me pilló del cuello y me sentó en el despacho de Raúl Marchant, que era quien tenía que aprobar esas cosas personalmente. Raúl, que imponía bastante, me esperaba con un radiocasete encima de la mesa listo para reproducir el cuerpo del delito. Play: «Aleeeejandro Suáaaaarez…, tachán». Me vi literalmente en la puta calle. Sin embargo, tras escuchar la cinta, Raúl se descojonó vivo, autorizó los jingles y me pidió que le trajera todos los que tuviera grabados para decidir cuáles podíamos pinchar. Me salvé por los pelos y sentí como si hubiera recibido un Óscar. Recuerdo mi sonrisa victorioso y desafiante ante la cara de Gregorio confuso como a quién le ha salido el tiro por la culata.
Por cierto, el máster de aquel jingle pionero aún lo conservo en un formato que en aquella época era la vanguardia profesional y hoy es una reliquia inservible: una cinta DAT. No tengo ningún reproductor donde meterla y me encantaría encontrar la forma de digitalizarlo y pasarlo a MP3, aunque solo sea para volver a oírlo hoy en día y descojonarme a gusto al recordar lo jodidamente hortera que suena que un coro cante tu propio nombre con redoble final de tambores antes de dar paso a la siguiente canción.
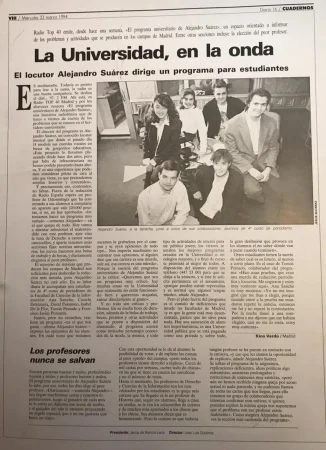
Y yo además tenía un programa propio. Eso era una excepción notable en la radiofórmula de entonces: salirte de la rutina de presentar discos y tener un espacio con identidad propia era algo que casi nadie conseguía. La formula era sagrada. Pero si, «El programa universitario de Alejandro Suárez» fue ese espacio. Era malo de cojones, pero era atrevido en aquella época. Y me lo pasé de narices haciéndolo aún conservo cassettes y los escucho muy de vez en cuando. Hacíamos bromas telefónicas que todavía hoy, pueden descargarse por internet y que, cuando las escucho con la distancia de tres décadas, me producen la mezcla exacta de vergüenza y nostalgia que solo produce lo que fue genuinamente tuyo.
Con veinte años nos creíamos en la cima del mundo. Y en cierta forma, en la escala de aquel mundo, lo estábamos.
Pero la cima del mundo se pagaba barata. Para mí, la radio y la música eran, por encima de todo, una vía de evasión. En aquella emisora de Don Eugenio Fontán se cobraba poco; recuerdo perfectamente que la tarifa eran mil pesetas la hora. Había que echarle una cantidad indecente de horas al estudio para poder pagar el alquiler y juntar un sueldo digno a fin de mes. A mí nunca me importó. Las horas siempre me parecían pocas porque lo que sentía era pura pasión. Una adicción tan fuerte que, aún hoy, tres décadas después, a veces sigo sintiendo el mono de micrófono.
Había sin embargo una paradoja que todos los que vivíamos aquello intuíamos pero nunca formulábamos en voz alta: a los que mandaban, la radio musical les importaba más bien poco. En Radio España, la familia Fontán la veía con la condescendencia benevolente con que un ingeniero serio mira a los que se dedican a hacer maquetas. No diré ya que era cosa de melenudos, sino más bien un negocio de chiquillos con horarios de madrugada y gustos extraños y cuestionables. Lo mismo ocurría en las cúpulas de los grandes grupos: la radio musical no era un fin en sí misma, era una máquina de generar dinero para financiar lo que de verdad les interesaba —la radio convencional, la influencia política, el periodismo con mayúsculas, la parte seria de la parrilla—. Que los adolescentes de España se pasaran horas escuchando listas de canciones era, para ellos, un fenómeno sociológico tan misterioso como rentable. No había que entenderlo. Solo había que cobrar la publicidad que entraba desde las compañías discográficas (¡quién te ha visto y quién te ve!) cómo si no hubiera un mañana.
Nosotros, mientras tanto, nos lo tomábamos como si estuviéramos cambiando el mundo. Y en cierta medida, lo estábamos. Esa desconexión entre lo que sentíamos los que estábamos dentro y lo que pensaban los que firmaban las nóminas forma parte del retrato completo de aquella época. Las mejores cosas siempre las hacen los que están convencidos de que importan, mientras los que podrían pararlas miran hacia otro lado pensando en otra cosa.
Por eso, cuando llegaba diciembre, yo era el primero en levantar la mano. Las horas de las emisiones de Nochebuena y Nochevieja se pagaban especialmente bien, pero mi voluntariedad en Nochebuena tenía otra razón de ser: me permitía huir de mi casa, escapar de esas espantosas cenas familiares y, de paso, hacer algo verdaderamente especial en antena, lejos del corsé y la rutina de la radiofórmula del día a día. Pasar la noche más familiar del año a solas con miles de desconocidos al otro lado del transistor tenía una magia que sigo sin saber cómo explicar. Para mí era una motivación doble: el amor al micro y la excusa perfecta para huir.
Hoy, cuando saco esos viejos cassettes de la caja, mis hijos me miran como si fuera un anticuario excéntrico con un gramófono de los años cuarenta en la mano… y manda narices, ahora mi radiocasete ya no es un AIWA de doble pletina y con ecualizador, sino un nisuputamadre fabricado en China y comprado por AliExpress.
Hoy los locutores de radio formula son chavales pseudoanonimos, que en muchos casos de música saben lo justito, que no paran de repetir en antena que les sigas en Instagram. En mi época, si querías que la gente supiera tu nombre tenías que ganártelo en antena noche tras noche. Hoy lo primero que dice un locutor al abrir el micrófono es su arroba. Lo segundo también. Gracias a Dios nadie les pide lo de «hora y temperatura».
Y en el fondo de todo aquello, siempre flotaba en mi mente la misma pregunta no formulada: ¿cuándo llama alguien de Gran Vía 32? No llamaron. Y en esa espera, aprendí que la radio no era lo que iba a hacer toda la vida, que había otras historias que contar y otros negocios que construir. Pero aquella época me marcó de una manera que las siguientes no han podido borrar.
Ni Movistar Arena ni Wizink: vivíamos en el Palacio de los Deportes, La Riviera o en Mobydick
Los grupos que funcionaban en Los 40 actuaban en el Palacio de los Deportes. No en el estadio Santiago Bernabéu, reservado a las visitas de Madonna, U2 o gigantes similares, no en el WiZink Center, el Movistar Arena o como quiera que se llame en el futuro, no el de veinte mil personas. En el Palacio. Antes del incendio. Diez mil entradas. Una cercanía y lejanía a la vez que hacía que el concierto fuera una experiencia íntima incluso cuando el grupo era enorme.
Madrid tenía entonces un circuito de música en directo que funcionaba por capas. Los grupos empezaban en Moby Dick o en El Sol de la Gran Vía, que llevaba desde 1979 siendo el cuartel general de todo lo que sonaba antes de que nadie lo supiera. Si triunfabas, pasabas a Galileo Galilei o Caracol. Y si ya eras alguien de verdad, capaz de meter a tres mil personas en un recinto, llegabas a La Riviera (donde trabajé varios años de la mano de una persona a la que quise mucho y a la que hoy recuerdo y echo de menos, Eulogio Navalpotro). Todo aquello ocurría en la misma ciudad, en la misma semana, y era accesible con ochocientas pesetas en el bolsillo. Quinientas la entrada con copa por la tarde, y el resto para tabaco. Había un hambre voraz de disfrutar y una maravillosa impuntualidad para volver a casa.
El pop español de aquellos años tenía una efervescencia particular. Salían grupos cada semana y la mayoría tenían algo propio, algo que los distinguía. El mercado español empezaba a importar de verdad la música anglosajona —los grandes artistas ingleses y americanos empezaban a venir con más frecuencia porque España comenzaba a ser un mercado solvente— y al mismo tiempo generaba cultura propia con una energía que hoy, mirándolo desde aquí, resulta casi sorprendente.
El referente era Londres. Era Nueva York. Era lo que llegaba de fuera con el tiempo suficiente de retraso como para que el locutor de turno pudiera presentarlo como descubrimiento propio antes de que la discográfica lo convirtiera en lanzamiento oficial.
Hoy el referente es Latinoamérica. Sobre todo Colombia, Miami y Puerto Rico. No porque haya nada malo en la música de Latinoamérica —hay artistas extraordinarios—, sino porque el cambio de eje revela algo sobre cómo se toman las decisiones culturales en 2026. Antes, el locutor traía el disco de Londres. Ahora, el algoritmo de Spotify determina que el reguetonero de turno es tendencia y la radio lo adopta para no quedarse fuera. Hasta artistas españoles con identidad consolidada como Aitana pronuncian «video», así, sin acento para alinearse con la fonética latinoamericana y no perder tracción en el mercado de streaming más grande en español.
Un amigo me contó hace poco que en Turquía los coches van con artistas colombianos y puertorriqueños a todo trapo con las ventanas bajadas. En los años noventa eso habría sido impensable. No porque la música latinoamericana no existiera, sino porque los flujos de distribución cultural iban en otra dirección. La globalización del streaming ha invertido muchos de esos flujos. No todos para mejor. Ojo, no lo critico. Es el devenir de los tiempos.
Cuando Los 40 saltaron a la televisión, algo empezó a morir sin que nadie lo supiera
Hubo un momento en que Los 40 Principales parecieron conquistar el mundo. «Del 40 al 1» llegó a la tele y de repente la lista del sábado tenía imagen además de sonido. Los locutores que yo escuchaba en el coche aparecían en pantalla. Parecía la consagración definitiva. ¡Maldito Rafa Revert!
Pero la televisión hizo algo que la radio nunca había hecho: quitó el misterio. En la radio, Fernandisco era una voz con una autoridad que el oyente completaba con su propia imaginación. En televisión, Fernandisco era una persona con cara, con ropa, con gestos. La voz que había sido una proyección de algo mayor pasó a ser simplemente una persona en un plató. Y las personas en un plató compiten con todo lo demás que hay en la pantalla.
La radio musical funcionaba precisamente porque era un medio ciego. La imaginación del oyente era parte del producto. Cuando LOS40 pusieron imagen a eso, ganaron visibilidad y perdieron algo más difícil de nombrar: la capacidad de ser el lugar donde ocurría la música antes de que se viera en ningún sitio. A partir de entonces, la música primero se veía. La radio la confirmaba después. El orden de los factores cambió. Y ese cambio, que entonces parecía una expansión, fue en realidad el principio del fin del locutor como prescriptor.
Antes de que MTV llegara a nuestras vidas en cintas VHS de contrabando, la televisión musical española era Tocata y Rockopop. Beatriz Pécker presentando Rockopop en TVE con aquella energía y aquella melena era lo más parecido que teníamos a un canal de música. Si tu canción salía en Rockopop, eras alguien. Si no, existías solo en la radio. Y si no existías en la radio, directamente no existías.
MTV lo terminó de hacer. 24 horas de vídeo musicales. Muchos años no se vio en España y a algunos nos traían cintas VHS para ver en Madrid. Cuando un adolescente podía ver el videoclip entero a cualquier hora, la radio dejó de ser el único acceso a la novedad. Y sin el monopolio de la novedad, el locutor dejó de ser el guardián de algo escaso. Hoy si pones la MTV y sale música en vez de un reality de petardeo, puedes pedir un deseo.
Canal+ llegó a España en septiembre de 1990 y de repente había quien tenía acceso a videos musicales en casa. No todos —la mayoría seguíamos sin el decoder o sin poder pagarlo—, pero los que lo tenían grababan en VHS para pasarlos por el barrio como si fueran documentos clasificados. La cultura musical empezó a circular en cintas de video prestadas antes de que nadie le pusiera nombre a eso.
LOS40 TV convirtió la formula en una multinacional, pero perdió su magia. Fue el comienzo de cuando LOS40 se convirtieron en otra cosa. Más grande, más industria, más otra cosa. Lo que hoy son.
La fría mentira del EGM
Los 40 Principales tenía cinco millones de oyentes diarios en su mejor momento, a finales de los noventa y principios de los dos mil. En su cuarenta aniversario, en 2006, era todavía la segunda cadena de toda la radio española con 3,5 millones de oyentes. En 2015 perdió el 17,8% de su audiencia en un solo año —el año en que el streaming consolidó definitivamente su posición como primer punto de contacto de los jóvenes con la música—. Hoy tiene 2.928.000 oyentes. Sigue siendo la radio musical más escuchada del país, líder, enorme y de mérito, pero en un mercado que en su conjunto ha perdido el 2,8% de sus oyentes en el último año. Hoy LOS40 no prescribe música, refleja como un frío auditor la realidad del mercado pero no marca el ritmo musical del país.
El total «oficial» de la radio musical española es hoy de 12,4 millones de oyentes diarios. Por supuesto, nadie se lo cree. Sea como fuere, es una cifra que sigue siendo enorme en términos absolutos. Pero que no refleja lo que aquella radio era en términos de poder cultural. Entonces, cuatro millones de oyentes de Los 40 Principales equivalían a cuatro millones de personas que esperaban que la radio les dijera qué escuchar. Hoy, doce millones de oyentes de radio musical son doce millones de personas que ya saben perfectamente qué escuchan —lo han visto en TikTok, en YouTube, en Spotify— y que encienden la radio para tener compañía mientras lo escuchan.
La diferencia es la diferencia entre la prescripción y servicio. Entre un artista y un notario.
El regreso de Fernandisco y la nostalgia como modelo de negocio
Hay algo que reconcilia pequeñamente el presente con aquel pasado: Fernandisco ha vuelto. ¡Ponme un disco Fernandisco, dame un mordisco Fernandisco! A Los 40 Classic, la versión vintage de la cadena, donde suenan los hits de aquellas décadas. Su regreso ha tenido la respuesta que tiene todo lo que vuelve de un pasado querido: gratitud mezclada con melancolía. El día que llegó le llamé y le dije: «me alegro como si me hubiera pasado a mi». Cómo si parte del mundo volviera a recolocarse en su sitio. Regresó donde nunca debió salir, a la que fue su casa. No se pueden entender los 40 sin Fernandisco ni se puede entender a Fernandisco sin los 40.
Los 40 Classic es el reconocimiento implícito de que lo que fue no puede rehacerse, pero sí puede preservarse. Es el museo de aquella radio. No la radio. Y hay algo honesto en eso. Más honesto, en todo caso, que fingir que LOS40 de hoy —sin el apellido «Principales», con el reguetón como columna vertebral de la programación— es la continuación natural de lo que José Antonio Abellán —el Baby, que tiene el mérito enorme de haberse reinventado siempre en primera línea— gritaba «¡leña al mono que es de goma!» y nunca supimos a qué mono ni por qué, pero lo repetíamos por la calle como si tuviera todo el sentido del mundo. Era una seña más de identidad de una generación.
Hoy la radio musical es otra cosa. Puede ser una cosa válida. Pero es otra.
Yo ya no hago radio. Me dedico a escribir, a mi empresa, a otras historias. Pero cuando escucho a Fernandisco en Los 40 Classic poner una de aquellas canciones que yo también presenté desde el 97.2, con aquella voz que no ha cambiado tanto, hay un segundo en el que el tiempo hace algo raro. Reconozco que aún yo, a veces, mentalmente presento los discos cuando mientras escucho la radio.
Y en ese segundo, por el milagro de una sintonía, volvemos a ser los locutores que fuimos.
Aquellos veinteañeros que todavía no sabían que la radio que tanto amaban sería, en realidad, irrepetible.
Acciona, que consolida Acciona Energía, reducirá su Ebitda del primer semestre un 28%, hasta unos 1.126 millones de euros, debido al impacto del negocio energético en España.
Acciona Energía y Acciona anunciarán sus resultados del primer semestre el jueves 30 de julio tras el cierre del mercado, celebrando una conferencia telefónica conjunta al día siguiente.
Estas serán las claves de los resultados, según los analistas de CIMD Intermoney:
Acciona Energía registraría una caída del 15% en ingresos y del 53% en EBITDA, debido principalmente al mercado español. Entre los factores destacan la ausencia de rotaciones de activos realizadas en 2025, la caída de los precios de la electricidad y cambios en el perímetro de consolidación.
El negocio internacional compensaría parcialmente esta debilidad. En América se espera un crecimiento del EBITDA del 7%, apoyado en mayores volúmenes de generación, mientras que Australia duplicaría prácticamente su EBITDA gracias al fuerte aumento de la producción eólica.
En Acciona, que consolida Acciona Energía, el EBITDA del semestre se reduciría un 28%, hasta unos 1.126 millones de euros, debido al impacto del negocio energético en España. No obstante, el resto de las divisiones mostraría un comportamiento más sólido.
Infraestructuras mantendría márgenes estables en construcción y avances moderados en Concesiones y Agua, mientras que Nordex aportaría un crecimiento del 13% en EBITDA gracias a la mejora de márgenes.
De cara al conjunto de 2026, Intermoney sitúa su previsión de EBITDA en la parte baja de la guía de la compañía (2.815 millones de euros), aunque considera que el mercado podría estar infravalorando la aportación de Nordex. La firma mantiene su recomendación de Comprar para Acciona al considerar que la recuperación del negocio energético en el segundo semestre debería mejorar la evolución del ejercicio.
Imagen: Acciona. Nordex
Previa de resultados de Acciona y Acciona Energía
Para Acciona, Intermoney espera unos ingresos casi constantes a junio, aunque el EBITDA descendería un -28% hasta los 1.126 millones. Las razones de este descenso son, de nuevo, las caídas en España. En el resto de los negocios, esperan:
En Infraestructuras (EBITDA +4% hasta los 431 millones), esperamos unos márgenes constantes en construcción, lo que le permitiría básicamente repetir el EBITDA del año pasado, 247 millones, mientras que habría incrementos moderados en Concesiones y Agua; el negocio de servicios se consolida ahora en la división de Otras Actividades.
Esperan una contribución de 285 millones en Nordex, implicando un crecimiento del +13%, tras una subida de márgenes de unos 60-70 pb durante el pasado semestre
En Otras Actividades, no esperan grandes cambios, que incluiría una contribución de unos 27 millones por parte de Bestinver.
Por debajo de EBITDA, quizás lo más destacable sería una mayor carga de impuestos, que esperan implique una tasa fiscal cercana al 30%, por una mayor contribución por parte de mercados con tasas altas, tales como Australia. Intermoney espera en conjunto un resultado neto de 169 millones para Acciona a junio de 2026, o un descenso cercano al -70%.
Y en cuanto a Acciona Energía, esperan descensos del -15% y -53% en ingresos y EBITDA, debido al mercado nacional. En España, el descenso en EBITDA fue del -80% hasta los 125 millones, debido a una serie de factores:
Ausencia en el primer semestre del impacto de venta de activos a junio de 2025, 431 millones, frente a cero en esta ocasión, que deberían contribuir durante el segundo semestre
Descenso de precios medios por bajadas del precio del pool y la reforma de las bandas; en el trimestre, la bajada de los precios conseguidos era del -39%
Cambio de perímetro, con activos minihydro y eólicos que contribuyeron parcialmente en el primer semestre de 2025, y no en el primero de 2026.
Por otro lado, en Américas, Acciona Energía debería beneficiarse de mayores volúmenes en EEUU, Canadá y República Dominicana, parcialmente compensados por menores precios en EEUU, aunque algo mayores en Chile. Todo ello desembocaría en un crecimiento de EBITDA del 7%. En Australia, los crecimientos de energía eólica cercanos al 35-40% harían doblarse el EBITDA hasta unos 33 millones.
No habría grandes novedades por debajo de EBITDA, lo que implicaría un resultado neto de 40 millones, frente a unos 450 millones en junio de 2025, entonces impactada por la rotación de activos, que apenas supuso un pago de impuestos por plusvalías.
El duelo entre la Asociación de Líneas Aéreas (ALA), principal patronal del sector en España, y Aena por el aumento de tarifas aeroportuarias solicitado por esta última se mantiene. La aprobación de lo que será el Tercer Documento de Regulación Aeroportuaria (DORA III) sigue generando tensiones entre las dos partes, con los resultados del próximo 20 de julio marcados por el pulso en torno a las previsiones de pasajeros en los aeropuertos españoles.
Y es que, según ALA, el gestor aeroportuario ha subestimado los datos de pasajeros para el resto de 2026 y para los próximos años. «El incremento de tráfico registrado en junio del 3,8 % consolida la senda de crecimiento a lo largo del año, con un aumento acumulado del 3,7% hasta los 156,24 millones de pasajeros en el semestre. Los datos reales vuelven a evidenciar el desfase de las previsiones de Aena, que mantiene una estimación de incremento de apenas el 1,3% para este año, y confirman una tendencia histórica de infraestimación de la demanda, máxime en el año previo al DORA III», escribe la asociación en un comunicado reciente.
Viajeros en el Aeropuerto Adolfo Suárez Madrid-Barajas, a 19 de diciembre de 2025, el más impprtante de AENA. Fuente Agencias
Una tendencia de crecimiento a pesar de la crisis
«Esta tendencia de tráfico al alza, teniendo en cuenta el crecimiento acumulado del 3,7 % hasta junio y el hecho de que la oferta programada por las compañías aéreas desde julio hasta octubre —de casi 150 millones de asientos, un 6,5 % superior a la del mismo periodo del año anterior— demuestra que las previsiones de Aena han quedado desfasadas y confirma las proyecciones del sector, también en línea con la Comisión Nacional de los Mercados y la Competencia (CNMC)», señala la asociación.
El problema, como señala ALA, es que el aumento del tráfico de pasajeros en los aeropuertos debería apuntar a una reducción de las tarifas para las aerolíneas, pues el incremento de viajeros supone también un aumento en los ingresos comerciales de la empresa pública. No obstante, Aena ha mantenido que el aumento no solo es correcto, sino que es necesario para las nuevas inversiones que ha planteado para ampliar y reformar los aeropuertos españoles, un proyecto que tiene un coste de unos 13.000 millones de euros.
ALA ha insistido en que, de confirmarse la tendencia en el resto del año, el tráfico aéreo podría llegar hasta cerca de los 334 millones de pasajeros en 2026, un nivel de tráfico que, en la proyección que Aena ha incluido en su propuesta de DORA III, no se alcanza hasta 2028, lo que constata un desfase de al menos dos años en sus previsiones. La patronal no es la única que da por hecho el aumento de pasajeros en los aeropuertos, pues el análisis de Morgan Stanley con las previsiones para las aerolíneas y aeropuertos en Europa también considera que este es el escenario más probable.
Un patrón de Aena para aumentar el precio de las tarifas
Sin embargo, el principal problema, según ALA, es que Aena siempre se queda corta en el número de viajeros cuando se debe actualizar el documento regulatorio y, por tanto, revisar las tarifas. «La infraestimación de tráfico en las proyecciones futuras a la hora de establecer el DORA III es un patrón que se ha dado ya en el pasado, tanto en el DORA I como en el DORA II: el tráfico estimado para 2021 en el primer caso se alcanzó en 2017, mientras que en el DORA II el tráfico estimado para 2026 se logró en 2023», señala la patronal, que insiste en que este cálculo erróneo se ha reflejado de forma positiva en los resultados de Aena.
Proceso de Check In en Barajas, aeropuerto de la red de AENA
«La consecuencia de esto es que, si exceptuamos los dos años de la pandemia, Aena ha obtenido un exceso de retorno regulatorio de 1.300 millones de euros entre 2017 y 2025, que han pagado de más las compañías y los pasajeros al no prever el marco regulatorio ajustes a posteriori. Por ello es muy relevante tener unas proyecciones de tráfico lo más ajustadas posible a la hora de establecer el DORA III, y de ahí que ALA crea que, con una previsión razonable del tráfico en el próximo quinquenio, hay margen para bajar las tarifas aeroportuarias incluso con la propuesta de inversiones reguladas de 10.000 millones de euros, como así ha confirmado también la CNMC», sentencia la patronal.
El plan de inversión no justifica el aumento
En cualquier caso, ALA no es la única que apuesta por un crecimiento en el tráfico aeroportuario. La CNMC ha señalado también que las cifras del tráfico aéreo tienen una tendencia alcista, y, por tanto, que no sería necesario el incremento de las tarifas por pasajero para cubrir el plan de inversión presentado por Aena, y que, por el contrario, se podría pensar en una reducción para facilitar las operaciones de las líneas aéreas.
Y es que el informe de la CNMC plantea una reducción tarifaria anual, para el periodo 2027-2031, del -0,59 %, frente al incremento del 3,82 % planteado por Aena. La comisión ha insistido en los mismos puntos que ALA: revisar al alza las previsiones de tráfico (del 1,3 % de Aena al 2,2 %), reducir los gastos de explotación (OPEX) en 741,5 millones de euros y reducir el coste de capital (WACC) del 9 % al 7,4 %, según criterios alineados con la regulación europea.
Con estas medidas, la comisión considera que el plan de inversión de Aena sigue siendo viable, incluso sin el aumento de las tarifas. Aun así, todo apunta a que el gestor aeroportuario insistirá en su posición, y hay analistas que dan por hecho que se aprobará el aumento.
Morgan Stanley considera que las tarifas aumentarán
El análisis más reciente de Morgan Stanley sobre las empresas de transporte europeas señala que, a pesar de las quejas de ALA o incluso del informe de la CNMC, el contexto es favorable para la petición de Aena. La firma de inversión espera que la decisión, que tendrá que ser anunciada en septiembre, sea favorable al aumento de tarifas.
ALA considera que esto sería un error, y aerolíneas como Ryanair han reducido su presencia en algunas zonas del país por considerar que las tarifas no son competitivas en estos aeropuertos. La patronal ya ha mostrado su preocupación en el pasado ante la posibilidad de que este aumento se repita como patrón en otras aerolíneas o las obligue a subir los precios.
De cara a la presentación de resultados de las entidades bancarias, Bankinter y CaixaBank se coronan como las opciones favoritas de los inversores («top picks»), impulsados por un margen de intereses robusto y alta sensibilidad a los tipos de interés. Por el contrario, los titanes bancarios como Banco Santander y BBVA se enfrentan a beneficios por debajo de lo esperado debido a lastres en el extranjero.
En este sentido, según el reciente informe realizado por los expertos de CitiGroup, los bancos españoles, CaixaBank, BBVA, Banco Sabadell y Santander, entre otras entidades, se enfrentan a un escenario de dos velocidades, donde las enfocadas en el negocio doméstico se consolidan como las joyas de la corona, mientras que los gigantes transnacionales luchan contra la volatilidad macroeconómica y los costes de reestructuración en mercados extranjeros.
«Banco Santander es la entidad bancaria que inicia la temporada de resultados del segundo trimestre de 2026 de los bancos españoles en julio de 2026. Si bien esperamos tranquilizar los resultados del segundo trimestre de 2026, con los inversores centrados en la guía de la rentabilidad, pero para el ejercicio fiscal completo«, explican los analistas de CitiGroup.
Fuente: Agencias
Bankinter y CaixaBank se desmarcan de BBVA y Santander
En este contexto, la estrategia de los bancos nacionales españoles, que está basada en la sensibilidad a los tipos de interés del Banco Central Europeo, que Citi sitúa en el 2,5% para el ejercicio fiscal 2026, está dando sus frutos. Concretamente, tanto Bankinter como CaixaBank se han alzado así como las apuestas favoritas de los expertos, con una recomendación de compra clara y unas perspectivas para ambas entidades superiores al consenso del mercado.
Siguiendo esta línea, CaixaBank destaca con una previsión de crecimiento del 3,7%, un rendimiento que pone de manifiesto su capacidad para capitalizar un entorno de tipos que, si bien se estabiliza, sigue siendo beneficioso para su estructura de balance. A esto se suma una gestión de volúmenes de préstamos que el informe califica como «de apoyo», creciendo a un ritmo estimado del 4% interanual para 2026, lo que refuerza la solidez de su negocio puramente nacional.
«La ventaja competitiva de Bankinter y CaixaBank radica en una dinámica de crecimiento en su margen de intereses (NII) superior a la del resto del sector»
CitiGroup
No obstante, en la otra cara de la moneda se encuentran Banco Santander y BBVA. Ambos presentan una realidad mucho más compleja, donde los éxitos operativos en sus mercados principales se ven eclipsados por factores externos y decisiones de reestructuración. El caso de Santander es paradigmático; aunque su beneficio neto subyacente para el segundo trimestre se estima en 3.700 millones de euros, una cifra que cumple con lo esperado por el consenso de los analistas, la realidad reportada ante el mercado será distinta.
La entidad presidida por Ana Botín tendrá que afrontar en sus cuentas el impacto de la reestructuración de su filial británica TSB, valorado en cerca de 500 millones de euros. Este cargo reducirá su beneficio neto reportado a unos 3.200 millones de euros, una cifra significativamente inferior a los 3.550 millones que vaticinaba el consenso de mercado. Además de estos ajustes, Banco Santander debe lidiar con provisiones más conservadoras, especialmente en Brasil y Argentina, donde las perspectivas macroeconómicas exigen una cautela extrema.
El análisis de Citi sobre la filial brasileña de Banco Santander «revela una correlación preocupante entre el ratio de morosidad y la tasa SELIC, que se mantiene en niveles altos, sumado a las incertidumbres políticas que marcarán las elecciones de octubre en el país sudamericano», apuntan los expertos.
Oficina Banco Santander
Fuente: Banco Santander
Por otro lado, si miramos a BBVA, la entidad bancaria encara la presentación de sus resultados con una previsión de beneficio neto un 5% por debajo del consenso de mercado. Los expertos de Citi apuntan directamente a dos culpables: los mayores costes operativos y unas provisiones para insolvencias (LLP) más elevadas de lo inicialmente previsto. La exposición del banco a mercados de alta volatilidad, como Turquía, sigue siendo un foco de presión.
Si bien, para la filial turca de BBVA, Citi estima un beneficio neto de 882 millones de euros, por debajo de los 951 millones que espera el mercado, y ha decidido incluir una «superposición macro» de 100 millones de euros negativos para cubrirse ante una posible debilidad de la economía otomana.
La banca española llega a un punto de inflexión
El informe de los expertos de Citi ofrece una visión de conjunto sobre lo que realmente preocupa al sector, que es la calidad de los activos y la solvencia de capital. A pesar de los nubarrones macroeconómicos, los expertos destacan en el informe que los ratios de capital del sector bancario español se mantendrán, en promedio, «ampliamente estables» al cierre del segundo trimestre. Esta estabilidad es el pilar sobre el que los analistas sostienen sus recomendaciones de compra para la mayoría de los bancos españoles.
Para 2026, se prevé un coste de riesgo promedio de 35 puntos básicos a nivel sectorial, alineado con las directrices que los propios bancos han comunicado al mercado. «Es una cifra que, aunque controlada, obliga a las entidades a mantener provisiones robustas, especialmente ante la incertidumbre que rodea a las economías emergentes y el impacto potencial de políticas fiscales expansivas, como se observa en la deuda pública bruta de Brasil, proyectada al alza», afirman los analistas.
Oficina de Caixabank. Fuente: Agencias
Si bien la temporada de resultados que comienza ahora servirá para validar si la apuesta por la «nacionalidad» de los activos bancarios, que tanto brilla en Bankinter y CaixaBank, es una estrategia sostenible a largo plazo, o si, por el contrario, la escala y diversificación de Santander y BBVA lograrán, a pesar de los baches actuales en Brasil, Turquía y Reino Unido, imponerse como la vía más resiliente en un 2026 que sigue marcado por la cautela y la vigilancia macroeconómica constante.
Atresmedia ha decidido redefinir su estrategia de inversión en un contexto de desaceleración del mercado publicitario. La revisión de costes en sus canales secundarios ha terminado provocando la salida de Josep Pedrerol, cuyo contrato ya no encajaba en la nueva política del grupo. La desvinculación se ha producido de mutuo acuerdo, aunque fue Atresmedia quien mostró menos interés en prolongar la relación. El periodista, por su parte, ha encontrado acomodo en Mediaset, donde asumirá unas condiciones económicas menos favorables que las que disfrutaba hasta ahora en La Sexta y Mega.
El periodista catalán se despedirá el próximo lunes de los espectadores de Atresmedia antes de iniciar una nueva aventura en Mediaset, donde previsiblemente será anunciado un día después. El comunicador aterriza en un grupo que busca reforzar su oferta deportiva en pleno proceso de reconstrucción, especialmente ante la delicada situación de Telecinco y el intento de impulsar Cuatro y los canales temáticos.
Un formato similar, pero con algunas dudas
El plan de Josep Pedrerol pasa por emitir el programa cuatro noches en Energy y una en Cuatro, aunque todavía quedan aspectos importantes por cerrar.
Uno de ellos es la marca. Jugones pertenece a Atresmedia, por lo que Mediaset deberá utilizar otro apellido comercial para El Chiringuito, que mantendrá una estructura muy similar a la actual.
También está por decidir si el periodista presentará un programa diario de sobremesa en Cuatro o si limitará su actividad a la tertulia nocturna y a contenidos digitales ligados a las retransmisiones deportivas.
Mientras tanto, Atresmedia reducirá al mínimo la presencia de Jugones dentro de la reorganización de la parrilla de La Sexta, donde Zapeando y Más Vale Tarde adelantarán su duración desde septiembre.
José Luis Sánchez, la gran incógnita de la próxima campaña
Uno de los asuntos que más dudas genera afecta a José Luis Sánchez. El periodista ha sido uno de los colaboradores más estrechos de Pedrerol durante años, pero mantiene vinculación contractual con Atresmedia.
Buena parte del equipo de El Chiringuito acompañará a Pedrerol en esta nueva etapa, pero no está claro qué ocurrirá con Sánchez, cuya continuidad junto al presentador dependerá de las negociaciones entre las partes.
El reto de convivir con Manu Carreño
La llegada de Pedrerol también abre un escenario complejo dentro de Mediaset. Allí coincidirá con Manu Carreño, principal referente de los deportes del grupo y con contrato en vigor al menos durante una temporada más. Además, Carreño mantiene una posición relevante dentro de la estructura deportiva de Mediaset gracias a su participación en Supersport.
Manu Carreño
Las diferencias entre ambos son conocidas desde hace años. Carreño nunca ha compartido el modelo televisivo que representa Pedrerol, basado en el debate permanente, el espectáculo y la polarización de la actualidad futbolística.
La dirección de Mediaset tendrá ahora que gestionar la convivencia entre dos figuras con peso propio y con formas muy distintas de entender la información deportiva.
Un fichaje con ventajas y altos riesgos para Mediaset
Mediaset confía en que Pedrerol aporte notoriedad y capacidad para generar conversación en redes sociales, dos elementos que históricamente han acompañado a sus programas. Sin embargo, su incorporación también implica riesgos.
El periodista llega rodeado de polémica por su estilo de comunicación y por las críticas que ha recibido durante años desde distintos sectores del periodismo deportivo, donde algunos le reprochan priorizar el espectáculo sobre la información o mantener una línea especialmente favorable a Florentino Pérez.
A ello se suma una reputación controvertida en el ámbito profesional y personal, alimentada por testimonios de antiguos colaboradores y por las constantes tensiones que han trascendido en diferentes etapas de su carrera.
Jesús Moradillo ha cerrado su etapa en LLYC tras cinco años vinculado a la consultora, según ha confirmado la propia firma. El directivo ocupaba el cargo de director general de Estrategia de IA para Europa y su salida se enmarca en el plan de simplificación y ahorro de costes de 8,8 millones de euros que LLYC impulsa para 2026.
Moradillo fue uno de los fundadores de la agencia Apache, adquirida por LLYC en 2021 y a partir de la cual contribuyó a la transformación digital de la consultora. Durante este tiempo, lideró la integración de las capacidades de marketing digital y el posicionamiento de soluciones basadas en inteligencia artificial, según destacan desde la compañía.
Salida alineada con la nueva estructura de IA
La marcha se produce después de que LLYC haya consolidado todas sus áreas de innovación, soluciones de IA y análisis de datos en una única unidad suprarregional. Esta unidad está dirigida por Adolfo Corujo y responde al nuevo Plan Estratégico 2026-2027 de la consultora, que busca ganar eficiencia operativa y a a la estrategia de negocio, según fuentes internas. En el comunicado, los directores generales de LLYC en España y Bruselas, Jorge López Zafra y Gemma Gutiérrez, agradecieron la labor de Moradillo y le desearon suerte en futuros proyectos.
La decisión se presenta como un «paso natural» tras la transformación que la firma está acometiendo. LLYC ya ha ejecutado aproximadamente el 80% de los ahorros previstos para este ejercicio, dentro de un plan de simplificación de su estructura que afecta a distintas áreas geográficas y de negocio.
Trayectoria de Jesús Moradillo
La trayectoria de Moradillo en LLYC y en el ecosistema digital incluye los siguientes hitos:
Fundación de Apache (2018-2021): Cofundó la agencia especializada en marketing digital y publicidad programática, que fue vendida a LLYC en 2021.
Integración en LLYC: Lideró la incorporación de los equipos y las capacidades de Apache a la estructura de la consultora, impulsando nuevas líneas de negocio en torno a la IA y los datos.
Director General de Estrategia de IA para Europa: Desde este puesto ha coordinado el despliegue de soluciones basadas en modelos de lenguaje y la competitividad digital de los clientes de la firma a nivel regional.
La adquisición de Apache fue uno de los movimientos corporativos más relevantes de LLYC en los últimos años, en un contexto en el que grandes agencias como Atrevia o Kreab también reforzaban sus divisiones digitales con compras selectivas. La salida de Moradillo cierra un ciclo que deja como legado una base tecnológica ya integrada en la consultora.
La consolidación de la IA en una sola unidad suprarregional explica el cierre de esta etapa, alineada con el ajuste de costes que LLYC ha acelerado en 2026.
Un ahorro de 8,8 millones que rediseña la firma
El plan de ahorro de costes de LLYC busca liberar recursos para orientarlos hacia las áreas de mayor crecimiento, especialmente las vinculadas a la inteligencia artificial aplicada a la comunicación y al marketing. La reordenación de la estructura directiva ha sido una palanca clave para alcanzar el 80% del objetivo de ahorro ya materializado, según datos que obran en poder de la compañía.
En el sector de la comunicación, las consultoras están acelerando procesos similares de eficiencia. LLYC, con esta reestructuración, compite con firmas como Burson o Edelman en la carrera por integrar la IA en sus servicios sin que la estructura de costes lastre los márgenes. La creación de la unidad dirigida por Adolfo Corujo centraliza decisivamente la inversión en talento y tecnología.
La salida de Moradillo no implica un vacío operativo: las capacidades que él ayudó a implantar ya forman parte del core digital de LLYC, bajo el paraguas de una dirección unificada que reporta directamente a la cúpula de la consultora.
📡 El Radar del Sector
El vacío que llena: La consolidación de la IA en una unidad suprarregional elimina duplicidades y concentra la estrategia, por lo que la posición de Moradillo deja de ser necesaria en la nueva arquitectura.
El reto por delante: LLYC debe ejecutar el 20% restante del plan de ahorro mientras mantiene el pulso competitivo en un mercado de la comunicación donde la IA se convierte en un activo diferencial.
El tablero competitivo: La reordenación sitúa a LLYC con una estructura más ligera frente a sus competidores directos, que también están simplificando sus organigramas para rentabilizar la inversión en tecnología.
Alfa Media Partners, sociedad participada por Jesús Alloza y Agustín González Díez, ha cerrado la compra del 100 % de la agencia de comunicación Coonic. La operación se ha formalizado mediante la adquisición de las participaciones de los vehículos gestionados por Torsa Capital y de los socios minoritarios Víctor Sánchez del Real y Enrique Pascual, y otorga a la agencia una nueva etapa de autonomía estratégica. Según el comunicado hecho público por la propia compañía, la dirección refuerza su control interno en un momento clave de desarrollo.
Nueva estructura directiva y proyecto de crecimiento
El traspaso accionarial viene acompañado de un organigrama renovado. Jesús Alloza asume desde hoy la Presidencia Ejecutiva de Coonic, mientras que Agustín González Díez ha sido designado CEO de la agencia. La nueva cúpula se completa con Marisa Unzue, que ocupará el cargo de Socia Directora, e Ignacio Luque, como Socio Director.
Todo el equipo de liderazgo procede del interior de la compañía, lo que garantiza, según la nota difundida, una visión compartida y la continuidad del proyecto. Coonic con más de 25 años de trayectoria, cuenta con cerca de 80 profesionales distribuidos en sus oficinas de Bilbao, Madrid y Málaga.
La trayectoria de los nuevos máximos responsables de la agencia se resume en los siguientes hitos relevantes:
Jesús Alloza: Ha estado vinculado a Coonic durante más de tres décadas, liderando el posicionamiento estratégico de la agencia en sectores especializados y en el área de marketing de contenidos.
Agustín González Díez: Ha desempeñado funciones de dirección en la agencia durante los últimos años, con un papel central en la expansión del negocio digital y en la apertura de nuevas oficinas.
El encaje de la operación en el mercado de las agencias
La operación supone un movimiento relevante en el tablero de la comunicación corporativa en España, un sector articulado en torno a grandes firmas como LLYC, Atrevia o Kreab. Con esta compra, Coonic se desvincula de inversores externos y gana margen de maniobra para impulsar un nuevo plan estratégico que, según los compradores, acelerará la transformación de la agencia en la era de la inteligencia artificial.
De hecho, la agencia ya trabaja en el desarrollo de herramientas y metodologías propias de IA aplicadas a la comunicación, un eje que se sitúa en el centro de su hoja de ruta para los próximos años.
La operación sitúa a Coonic en una posición de mayor autonomía para competir en un mercado donde la especialización sectorial y la inteligencia artificial marcan la agenda del futuro.
Especialización sectorial y hoja de ruta hacia la inteligencia artificial
Coonic estructura su actividad en torno a tres grandes áreas de servicio: Marketing de Contenidos, Marketing Digital y Comunicación Corporativa. Su propuesta de valor se apoya, además, en una decidida apuesta por la especialización en cinco sectores: salud, energía y tecnología, corporate, cultura y turismo, y agroalimentario.
Esa diversificación, sumada a la incorporación de la inteligencia artificial como palanca transversal, dibuja la hoja de ruta que los nuevos propietarios desean acelerar. La agencia ya desarrolla activos propios de IA orientados a cada uno de los sectores en los que opera, con el objetivo de reforzar su posicionamiento en un mercado de agencias en plena evolución.
📡 El Radar del Sector
El vacío que llena: La salida de los inversores externos consolida una fase de mayor libertad estratégica para Coonic, que podrá definir su rumbo sin dependencias accionariales ajenas al equipo gestor.
El reto por delante: Ejecutar el plan de crecimiento que integre la inteligencia artificial en todos sus servicios, sin perder la especialización sectorial que la distingue en un mercado competitivo.
El tablero competitivo: La operación refuerza a un actor de tamaño medio frente a las grandes firmas del sector, elevando la presión sobre los competidores que aún no han dado el paso hacia una autonomía similar.
Open USD, la stablecoin respaldada por un consorcio de más de 140 empresas —entre ellas BlackRock, Coinbase, Mastercard, Stripe y Visa—, va a por todas. Su propuesta es tan sencilla como disruptiva: compartir los rendimientos de las reservas con sus socios, en lugar de que el emisor se los quede íntegramente.
La noticia ha sacudido el ecosistema de Solana, donde USDC de Circle era hasta ahora el estándar de facto para cualquier movimiento de capital institucional, pago o entrada en finanzas descentralizadas. El informe de CoinShares lo resume con claridad: Open USD es el rival más creíble que ha tenido USDC en años, porque no compite solo por liquidez, sino que cambia la economía política de las stablecoins.
En un sector donde los emisores tradicionales se han embolsado los intereses de los activos que respaldan sus tokens —desde bonos del Tesoro hasta repos—, Open USD planea distribuir la mayor parte de esa rentabilidad entre los participantes del consorcio, reteniendo únicamente una comisión de administración. El efecto puede ser doble: presionar los márgenes de Circle y, al mismo tiempo, dar a los futuros usuarios institucionales un incentivo financiero directo para adoptar la nueva stablecoin en lugar de USDC.
El respaldo corporativo es impresionante. Más de 140 firmas, con nombres de primer nivel en pagos, gestión de activos y criptoactivos, dan un peso institucional inmediato al proyecto. Coinbase merece un capítulo aparte: el exchange recibe aproximadamente la mitad de los ingresos que genera Circle con las reservas de USDC, y su acuerdo de reparto debe renovarse el 18 de agosto de 2026. Tener una alternativa creíble como Open USD fortalece de forma evidente su posición negociadora ante Circle.
Los inversores ya han reaccionado. Las acciones de Circle cayeron más de un 17% el día del anuncio, y el banco japonés Mizuho rebajó la recomendación de ‘neutral’ a ‘rendimiento inferior’, con un recorte del precio objetivo de 85 a 50 dólares. Aun así, los analistas de CoinShares advierten que el mercado podría estar exagerando el impacto inmediato: Open USD aún no se ha lanzado y quedan incógnitas clave, como la composición exacta de sus reservas o el modelo de tarifas.
Mientras tanto, en Solana la hegemonía de USDC está respaldada por años de integraciones. La stablecoin está presente en los principales exchanges descentralizados —Jupiter y Raydium—, en protocolos de liquid staking como Marinade y Jito, y en plataformas de lending como Kamino. Esa capilaridad no se sustituye solo con intenciones: construir una red de liquidez equivalente requeriría que el respaldo institucional de Open USD se traduzca en actividad real y sostenida en la red.
Open USD no compite por usuarios, sino que reescribe las reglas: compartir rendimientos es construir un bando de aliados con incentivos directos para mover capital hacia Solana.
La oferta circulante de USDC ha caído de unos 80.000 millones de dólares en marzo a cerca de 73.000 millones, mientras el mercado total de stablecoins ronda los 312.000 millones. Esa erosión coincide con la entrada de nuevos emisores regulados y, curiosamente, con la consolidación de Solana como la cadena preferida para pagos con stablecoins institucionales, según datos de DeFiLlama.
Open USD apunta a debutar durante la segunda mitad de 2026. Aun si su modelo de reparto resulta atractivo para las empresas, la verdadera prueba de fuego llegará cuando esas empresas intenten convertir sus títulos respaldados en transacciones, pools de liquidez y aplicaciones DeFi que ya funcionan con USDC. Cualquier desajuste en las integraciones o en la confianza sobre la gestión de las reservas podría frenar la adopción, por muy potente que sea el consorcio.
Circle, por su parte, no se queda de brazos cruzados. La compañía ha explorado en el pasado el lanzamiento de su propio ecosistema de recompensas y la expansión de USDC hacia blockchains de alto rendimiento como Solana. La respuesta competitiva será decisiva: si Circle decide compartir una parte de los rendimientos con los usuarios o socios clave, podría neutralizar la principal ventaja de Open USD sin necesidad de una nueva moneda.
También hay que leer el tablero en su justa medida: la amenaza de Open USD se concentra en los pagos institucionales y el segmento de empresas, no en el dominio de USDT en mercados emergentes. Tether, con una posición profundamente arraigada en regiones donde la liquidez en dólares es escasa, está mejor blindada ante esta nueva dinámica. El verdadero pulso por las stablecoins institucionales se librará, sobre todo, en cadenas como Solana donde USDC ha construido su fortaleza.
La NASA acaba de terminar la vela solar más grande del mundo: 1.653 metros cuadrados de membrana reflectante que, una vez en el espacio, se propulsará únicamente con la presión de los fotones del Sol. El hito, anunciado por la agencia espacial estadounidense, no solo bate todos los récords de superficie desplegable, sino que abre la puerta a una nueva forma de vigilar las tormentas solares sin gastar una gota de combustible.
Una membrana reflectante de 1.653 m², más fina que un cabello humano
La vela, construida por Applied Aerospace & Defense en Huntsville, Alabama, está formada por cuatro cuadrantes ensamblados en una sala limpia. Cada panel está recubierto de una capa de aluminio que refleja la luz solar y tiene un grosor de apenas 2,5 micras, mucho menos que un cabello humano. Desplegada por completo, la superficie supera el tamaño de una piscina olímpica y multiplica por cuatro el área del prototipo que la NASA ya probó en 2022.
La fabricación del primer cuadrante arrancó en noviembre de 2023 y los cuatro estuvieron listos en enero de 2026. «Es la vela solar más grande jamás construida», subraya la ficha técnica misión. Su tamaño no es un capricho: para que la propulsión fotónica sea útil, hace falta mucha superficie que capture la minúscula presión de los fotones, un empuje constante pero delicado.
Un puesto de vigilancia sin combustible para el clima espacial
La misión, bautizada como Space Storm Solar Sail Sentinel (S5), viajará como carga secundaria a bordo del satélite SOLAR-A de la NOAA en noviembre de 2029. Una vez separado del lanzador, el velero solar se dirigirá hacia una órbita de halo sub-L1, un punto de Lagrange artificial que ningún satélite convencional puede mantener sin gastar propelente. Allí, la vela usará la luz del Sol como motor perpetuo para estabilizarse y observar el espacio entre nuestra estrella y la Tierra.
El objetivo principal es doble: demostrar que una vela solar puede maniobrar y mantener una posición precisa, y medir los cambios en el campo magnético terrestre con un magnetómetro a bordo. En la práctica, S5 se convertirá en un vigía permanente de las eyecciones de masa coronal y las tormentas solares, fenómenos capaces de tumbar redes eléctricas y satélites enteros.
La asociación con la NOAA no es casual. La agencia meteorológica estadounidense lleva años buscando sistemas de alerta temprana más rápidos y baratos que las costosas plataformas actuales. La vela fotónica podría ser la respuesta: un observatorio ligero, sin depósitos de combustible y con capacidad de permanecer años en una posición privilegiada.
La diferencia con los satélites tradicionales es abismal. Mientras un cohete químico agota su combustible en minutos, la vela recibe un empuje continuo. «Es como soplar suavemente sobre un barquito de papel durante horas en lugar de darle un empujón brusco», explican los ingenieros. Eso sí, para mover una nave de varios cientos de kilos, se necesita una vela enorme. De ahí la necesidad de probar con 1.653 metros cuadrados.
Por qué la vela fotónica es el futuro de la vigilancia heliofísica
Las velas solares no son nuevas. Japón lanzó IKAROS en 2010 y la Planetary Society probó LightSail 2 en 2019. Sin embargo, ninguna superaba los 32 metros cuadrados. El salto a los 1.653 m² de S5 es una apuesta decidida por demostrar que esta tecnología puede ser útil para misiones operativas, no solo como experimento.
Desde el punto de vista de la física, el concepto es impecable: los fotones no tienen masa en reposo, pero sí momento lineal. Al chocar contra una superficie reflectante, transfieren una fuerza minúscula, del orden de unos pocos newtons por kilómetro cuadrado. Acumulada día tras día, esa fuerza acelera la nave sin necesidad de propelente. La gran limitación, claro, es que la aceleración es muy baja, por lo que las maniobras requieren semanas o meses. Por eso, una vela de gran tamaño como la de S5 acorta los tiempos y hace viable mantener una órbita compleja.
El reto tecnológico no estaba tanto en la teoría como en los materiales. La membrana debe desplegarse sin enredos en el vacío, soportar micrometeoritos y resistir la radiación ultravioleta durante años. Los cuatro cuadrantes de S5 se han sometido a pruebas de vibración y vacío térmico que simulaban las condiciones del lanzamiento y del espacio profundo.
Una superficie reflectante de 1.653 metros cuadrados, propulsada solo por luz, vigilará las tormentas solares desde un punto de Lagrange artificial.
Aunque el despegue no llegará hasta finales de esta década, el simple hecho de que la vela esté construida y lista para integrarse en la plataforma SOLAR-A supone un hito en la ingeniería espacial. La NASA ya trabaja en conceptos todavía más ambiciosos, como velas de varios miles de metros cuadrados capaces de alcanzar los confines del sistema solar en menos tiempo que cualquier sonda química. Pero antes hay que demostrar que una vela de este calibre puede desplegarse, orientarse y mantener una órbita operativa. S5 es el primer gran examen.
El nuevo observatorio no solo ayudará a predecir con más antelación las tormentas geomagnéticas; también podría inspirar una constelación de centinelas solares propulsados por luz. Si la prueba sale bien, la próxima década podría traer una flotilla de veleros fotónicos apostados alrededor del Sol, vigilando nuestra estrella como nunca antes habíamos podido hacerlo.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La vela solar más grande del mundo, de 1.653 m², lista para ser lanzada en 2029.
Dónde: Fabricada en Huntsville, Alabama, y se desplegará en el espacio entre la Tierra y el Sol.
Institución responsable: NASA (Marshall Space Flight Center) y NOAA.
Cuándo: Fabricación completada en enero de 2026; lanzamiento previsto para noviembre de 2029.
Impacto a futuro: Permitirá monitorizar el clima espacial sin combustible y allanará el camino a nuevos observatorios solares.
Lo reconozco: cada vez que suena la palabra diálogo en Venezuela me asalta la misma mezcla de escepticismo y esperanza contenida. Esta vez, sin embargo, el contexto trae un actor que no estaba en las fotos anteriores: Estados Unidos como mediador activo. El 14 de julio, la Asamblea Nacional venezolana, controlada por el chavismo, anunció que el próximo 1 de agosto arrancará un plan de trabajo con un grupo de opositores para avanzar hacia lo que describen como una ‘hoja de ruta hacia la democratización’. La noticia, difundida por DW Español en su informativo diario, confirma un movimiento que, sobre el papel, podría reconfigurar el mapa político del país.
El anuncio: una mesa de trabajo a partir del 1 de agosto
El comunicado, publicado en la cuenta de X de la Asamblea Nacional, detalla que el presidente del Parlamento, Jorge Rodríguez, encabezará las conversaciones con antiguos miembros de la Asamblea Nacional de 2015, aquella en la que la oposición tenía mayoría. El objetivo oficial es ambicioso: promover la estabilidad, la democracia y la recuperación nacional. Algo que suena casi a utopía después de años de bloqueos. La corresponsal de DW en Caracas, Elizabeth Os, subrayó que la institución agradece explícitamente a Washington no solo la ayuda humanitaria tras los terremotos, sino también ‘sus esfuerzos en favor del fortalecimiento de la institucionalidad democrática’ del país.
Ausencias que hablan más que los comunicados
Aquí es donde el optimismo oficial choca con la realidad del tablero político. No están todos los que son. De la mesa se caen figuras que cualquier negociación mínimamente representativa debería incluir: María Corina Machado y los trece partidos que integran la Plataforma Unitaria Democrática, suspendidos o proscritos por el régimen de Nicolás Maduro. Sin ellos, lo que se plantea es una negociación parcial, un diálogo amputado que difícilmente podrá generar el consenso requerido para designar un nuevo Consejo Nacional Electoral o un Tribunal Supremo de Justicia independiente. Como dijo Os en directo, faltan actores fundamentales para que el proceso sea creíble.
«Estados Unidos impulsa estas negociaciones, pero sin la presencia de figuras clave como María Corina Machado y los partidos proscritos, la iniciativa carece del consenso necesario para elecciones libres.»
— Elizabeth Os, corresponsal de DW en Caracas
Qué cambia realmente con Washington como mediador
No es menor que la Casa Blanca ponga su peso diplomático sobre la mesa. A diferencia de los fracasados intentos en México o Barbados, aquí la mediación es directa y ese respaldo muta el equilibrio de fuerzas. El chavismo necesita alivio económico, y la administración estadounidense parece dispuesta a condicionar las sanciones a gestos concretos. Sin embargo, DW Español recordó en su análisis que el agradecimiento por la ayuda humanitaria no equivale a un cheque en blanco: el comunicado parlamentario refleja un delicado equilibrio entre reconocimiento y presión. Venezuela no tiene elecciones libres sin instituciones limpias, y eso requiere que todos los actores —también los vetados— se sienten a negociar.
La trampa de la institucionalidad a medias
El plan de trabajo menciona el fortalecimiento de ‘la institucionalidad democrática’, pero la letra pequeña asusta. Sin una renovación del CNE que garantice imparcialidad y sin un Supremo que actúe como árbitro y no como brazo del poder, cualquier hoja de ruta será papel mojado. La experiencia de 2024 está fresca: aquellas conversaciones naufragaron precisamente por la falta de garantías mínimas. Os recordó que la propia oposición desconfía de un proceso que nace de un Parlamento deslegitimado ante parte de la comunidad internacional.
Implicaciones y una lectura personal
Me cuesta imaginar a los venezolanos de a pie recibiendo esta noticia sin un deje de ironía. Han visto demasiadas promesas rotas. Que el chavismo ofrezca diálogo justo cuando la presión de Washington se intensifica suena más a táctica que a convicción. No obstante, si algo demostró el periodismo de DW es que incluso los gestos simbólicos pueden abrir rendijas. Una negociación imperfecta es mejor que ninguna, siempre que se denuncie su incompletitud. Lo que cuenta ahora es si la comunidad internacional exige que la puerta se abra de verdad o se conforme con una fotografía.
Puedes ver el análisis completo en el vídeo de DW Español:
La generación eléctrica renovable mundial dio un salto del 9,8% en 2024, el mayor crecimiento jamás registrado, según las Estadísticas de Energías Renovables 2026 publicadas por la Agencia Internacional de Energías Renovables (IRENA). El dato confirma una aceleración que deja muy atrás el ritmo de años anteriores y consolida a las fuentes limpias como el motor principal de la nueva capacidad eléctrica global.
El informe, dado a conocer este 15 de julio, revela que la tasa de expansión de 2024 supera de forma holgada el avance observado en 2023, aunque IRENA no desglosa la cifra exacta de aquel ejercicio. Lo que sí subraya es que la brecha con las tecnologías fósiles se ha ensanchado hasta niveles nunca vistos. Mientras las renovables escalaban casi diez puntos porcentuales, las no renovables apenas conseguían un tímido 1,4% de crecimiento.
Un crecimiento sin parangón en la historia reciente
El 9,8% de 2024 no es una cifra más: es la más alta desde que IRENA comenzó a recopilar estadísticas comparables. Fuentes del sector, como el portal CleanTechnica, califican este repunte como el crecimiento renovable más rápido de la historia. Para ponerlo en perspectiva, la Agencia Internacional de la Energía (AIE) estima que el mundo necesitaría añadir cerca de un 11% anual de generación limpia para alinearse con el escenario de cero emisiones netas en 2050; 2024 se queda a las puertas de esa senda, pero muy por encima del promedio de la última década.
La fotovoltaica y la eólica fueron las grandes protagonistas. Según los datos preliminares que maneja IRENA, la energía solar representó casi dos tercios del incremento total, impulsada por un despliegue masivo de paneles en Asia y un abaratamiento continuo del coste por vatio instalado. La eólica, por su parte, añadió capacidad a un ritmo también superior al esperado, aunque la eólica marina encontró algunos cuellos de botella en la cadena de suministro.
El hidroeléctrico y la bioenergía completaron un cuadro en el que las renovables ya suponen más del 40% de la generación eléctrica mundial. Una proporción que, a este ritmo, podría superar el 45% al cierre de 2026, según las proyecciones del propio organismo.
El 9,8% de crecimiento en un solo año acerca al sistema eléctrico mundial a la velocidad de crucero que exige la descarbonización, aunque sin llegar a pisar el acelerador a fondo.
A nivel geográfico, China sigue liderando con mucha diferencia, pero la India y varios países del sudeste asiático registraron las mayores tasas de aceleración. Europa, aunque con menor crecimiento porcentual, mantuvo su posición como la región con mayor penetración renovable en su mix.
El estancamiento de las fuentes no renovables
Mientras las renovables despegaban, la generación con combustibles fósiles y nuclear apenas subió un 1,4% en 2024. El carbón, pese a los compromisos de reducción, mantuvo un ligero incremento en Asia, pero cayó en Europa y Norteamérica. El gas natural sufrió la competencia directa de las renovables y de un invierno suave que deprimió la demanda de calefacción en el hemisferio norte.
La nuclear, por su parte, registró un crecimiento plano. Nuevas unidades en China y Corea del Sur compensaron los cierres programados en Bélgica y Alemania, dejando la producción total casi sin cambios. El resultado es un mix global que se renueva a dos velocidades, con las fósiles perdiendo peso relativo cada año.
IRENA destaca que este desacople entre renovables y no renovables es una tendencia estructural, no coyuntural. La inversión en nueva capacidad limpia superó los 600.000 millones de dólares en 2024, casi el triple que la destinada a plantas fósiles, según datos del informe.
Las claves del acelerón renovable
Varios factores explican el récord de 2024. Primero, la caída de costes ha sido más rápida de lo previsto. El precio medio de los módulos solares se ha reducido un 40% en los últimos dos años, y las turbinas eólicas han mejorado su eficiencia de forma sustancial. En segundo lugar, las políticas de apoyo en las grandes economías —desde la Inflation Reduction Act estadounidense hasta el plan REPowerEU europeo— han desplegado incentivos que han acelerado las decisiones de inversión.
Un tercer elemento, menos comentado, es la creciente presión de los inversores institucionales por desinvertir en combustibles fósiles. Los fondos de pensiones y las aseguradoras están redirigiendo sus carteras hacia proyectos renovables, lo que ha abaratado la financiación y reducido el coste ponderado del capital para los promotores.
Sin embargo, no todo son vientos de cola. La integración de tanta renovable intermitente está tensionando las redes de transporte y obligando a inversiones millonarias en almacenamiento. Baterías, bombeo e hidrógeno verde empiezan a ser los cuellos de botella del próximo ciclo.
Riesgos y contradicciones de un crecimiento récord
El optimismo de las cifras de IRENA convive con varias contradicciones incómodas. La primera es que, pese al récord renovable, las emisiones globales de CO₂ del sector eléctrico apenas bajaron un 0,2% en 2024, porque la demanda total de electricidad creció al mismo ritmo. El efecto sustitución no fue suficiente para compensar el aumento del consumo, sobre todo en economías emergentes.
La segunda contradicción es geopolítica. La cadena de suministro de la transición verde sigue siendo muy dependiente de China, que controla más del 80% de la fabricación de paneles solares y una parte creciente de los minerales críticos. Cualquier disrupción comercial —aranceles, tensiones en el mar de China— podría frenar en seco el despliegue.
Por último, el sector del transporte y la industria pesada aún se mueven a un ritmo mucho más lento. La electrificación del parque automovilístico avanza, pero no al paso necesario para absorber el crecimiento renovable. Si no se acelera la demanda eléctrica en esos sectores, el exceso de generación renovable en horas valle podría empezar a generar vertidos masivos y canibalización de precios en los mercados mayoristas.
IRENA advierte, en cualquier caso, de que el tren de las renovables no espera. El informe subraya que el mundo se encuentra en un punto de inflexión: o se acompaña el crecimiento con inversión en redes, almacenamiento y electrificación de la demanda, o se corre el riesgo de malgastar una oportunidad histórica.
Cervantes nació en una calle que hoy sigue teniendo soportales, empedrado y el mismo nombre de siempre. Eso, en pleno 2026, no es un dato de guía turística cualquiera: es la excusa perfecta para un fin de semana que no exige coger la M-40 en dirección a la sierra ni reservar con un mes de antelación. Alcalá de Henares está a apenas media hora de Madrid y concentra un casco histórico completo, con museos gratuitos y una agenda que no para.
La ciudad complutense tiene la ventaja de quien no necesita venderse: es Patrimonio de la Humanidad desde 1998, su universidad es una de las más antiguas de España y el fin de semana en Alcalá se puede improvisar sin gastar apenas nada. Ni planificación de meses ni atascos de vuelta un domingo por la tarde.
Cervantes, el hilo que cose toda la ciudad
Cualquier plan en Alcalá de Henares empieza, de una forma u otra, en Cervantes. No es una figura decorativa colgada en un cartel: la ciudad entera gira en torno al escritor, desde el nombre de sus calles hasta el corazón de su vida cultural. La Plaza de Cervantes es el punto de encuentro natural, rodeada de terrazas, y desde ahí se puede planear el resto de la jornada sin prisa.
Lo interesante es que el recorrido cervantino no se agota en un solo edificio. Entre la calle Mayor, la Capilla del Oidor y el Teatro Salón Cervantes, la huella del autor del Quijote se reparte por medio casco histórico, así que el paseo se convierte en la mitad del plan.
La casa donde todo empezó
El lugar más simbólico de la ruta es, sin duda, la Cervantes que dio nombre a la ciudad como destino cultural: su casa natal. La Casa de Cervantes reconstruye el inmueble donde, según los estudios del historiador Luis Astrana Marín, nació el escritor en 1547, en un edificio levantado en 1956 siguiendo los cánones de la casa castellano-toledana tradicional. La entrada es gratuita y el horario, generoso: de martes a domingo.
Dentro, el recorrido reproduce patio, cocina, comedor, estrado y alcobas tal y como pudo vivirlas una familia acomodada del siglo XVI. Hay también dos salas de exposiciones temporales y un fondo bibliográfico con ediciones del Quijote en decenas de idiomas, una colección que sorprende incluso a quien no es especialmente lector.
Más allá de Cervantes: museos, plazas y una universidad viva
Alcalá de Henares no vive solo del pasado literario. El casco histórico guarda sorpresas como la Capilla del Oidor, sede de la oficina de turismo y lugar donde fue bautizado el propio Cervantes, o el Antiguo Hospital de Santa María la Rica, un edificio del siglo XIII-XIV convertido hoy en sala de exposiciones. Cada rincón tiene una historia que contar, y casi ninguna cuesta entrada.
La Universidad de Alcalá, fundada en 1499 y considerada la primera universidad moderna planificada de Europa, añade otra capa al paseo: sus patios renacentistas y el Paraninfo, donde cada año se entrega el Premio Cervantes, son visitables y aportan ese contraste entre vida académica y turismo tranquilo. La ciudad respira estudiantes, lo que la mantiene viva fuera de temporada alta.
Cómo organizar el día sin complicarse
Llegar es la parte más sencilla del plan. Los trenes de Cercanías (líneas C-2 y C-7) conectan Alcalá con Atocha y Chamartín cada pocos minutos, así que el coche puede quedarse aparcado todo el fin de semana. Para quien prefiera ir en vehículo propio, la A-2 conecta directamente con la salida de la M-40, sin rodeos.
Una jornada bien aprovechada puede organizarse en bloques cortos, dejando margen para parar a comer sin mirar el reloj. La clave está en no llenar la agenda de más: Alcalá premia el paseo sin prisa, no el itinerario cronometrado.
Mañana: paseo por la calle Mayor y visita a la Casa de Cervantes (gratis)
Mediodía: comida en alguna de las terrazas de la Plaza de Cervantes
Tarde: Universidad de Alcalá y Capilla del Oidor
Última hora: café o vermú en el casco histórico antes de volver
Un plan que también funciona en pareja o con niños
La ciudad tiene ese punto flexible que pocos destinos cercanos a Madrid ofrecen: funciona igual de bien para una escapada romántica que para una excursión familiar. Los patios universitarios y las plazas porticadas dan pie a fotos sin necesidad de guion, y las exposiciones temáticas suelen incluir propuestas pensadas para el público infantil.
A esto se suma que buena parte de la oferta cultural, museos incluidos, es gratuita o de precio simbólico, lo que convierte el fin de semana en Alcalá en uno de los planes más rentables del entorno de Madrid. No hace falta reservar restaurante con semanas de antelación ni competir por plaza de parking en plena temporada alta.
Un destino que va a más, no a menos
Lejos de ser un plan de nostalgia literaria, Alcalá de Henares lleva varios años reforzando su oferta cultural con festivales, ciclos de música y programación teatral que se renueva cada temporada. La ciudad ha entendido que el turismo de proximidad ha llegado para quedarse, y responde con una agenda cada vez más variada, sin perder ese aire de ciudad universitaria y tranquila que la distingue.
El consejo, para quien lo visite por primera vez, es sencillo: ir sin prisa y dejar hueco a la improvisación. Alcalá premia precisamente eso, caminar sin plan cerrado, dejarse sorprender por una plaza porticada o una exposición inesperada. Es, a fin de cuentas, la ciudad que vio nacer al escritor de las mayores aventuras improvisadas de la literatura española.
La DGT clarifica con la señal S-128 la diferencia entre estacionar y acampar, eliminando las multas por dormir dentro de la autocaravana.
Durante años, viajar en autocaravana por España implicaba enfrentarse a una normativa confusa y diferente en cada municipio. Lo que era legal en una ciudad podía convertirse en motivo de sanción apenas unos kilómetros después. La actualización normativa que acaba de publicar la Dirección General de Tráfico cambia las reglas del juego para autocaravanas y furgonetas camper y refuerza una idea fundamental: una autocaravana correctamente estacionada tiene los mismos derechos y obligaciones que cualquier otro vehículo.
Estos vehículos podrán estacionar como otro cualquiera en la vía pública, pero no pueden acampar. La clave está en diferenciar dos conceptos que durante años han generado conflictos: estacionar y acampar no son lo mismo.
Qué cambia con la señal S-128 y a quién afecta
Un vehículo se considera correctamente estacionado cuando ocupa únicamente el espacio delimitado para aparcar y permanece apoyado sobre sus ruedas. En estas circunstancias, los ocupantes pueden permanecer en el interior e incluso pernoctar durante la noche sin que ello suponga una infracción. Por el contrario, la situación pasa a considerarse acampada cuando se despliegan elementos exteriores o se ocupa espacio público adicional. Sacar mesas, sillas, toldos, escalones o cualquier otro elemento fuera del perímetro del vehículo implica abandonar la condición de estacionamiento para entrar en el ámbito de la acampada, sometido a otra normativa distinta y generalmente mucho más restrictiva.
La nueva instrucción de la DGT deja claro que dormir dentro del vehículo no es acampar, siempre que no se desplieguen elementos fuera del perímetro.
La normativa también prohíbe expresamente el vertido de aguas grises, aguas negras o cualquier otro residuo en la vía pública, una práctica sancionable incluso en lugares donde el estacionamiento esté permitido. La señal S-128 identifica los puntos autorizados para el vaciado de aguas residuales de caravanas y autocaravanas y marca la frontera entre el uso permitido y el sancionable.
Dormir dentro de la autocaravana es legal: las claves para no ser multado
Para los usuarios de autocaravanas y camper, el mensaje es ahora mucho más claro: dormir dentro del vehículo es legal si está correctamente estacionado; convertir el aparcamiento en una zona de acampada improvisada, no. La diferencia puede parecer pequeña, pero es precisamente la frontera que separa una estancia legal de una posible multa.
La actualización normativa supone un importante cambio para el sector del caravaning porque limita la capacidad de los ayuntamientos para discriminar a estos vehículos únicamente por su tipología. Un municipio ya no puede prohibir el estacionamiento de una autocaravana simplemente por ser una autocaravana si ese mismo espacio está habilitado para el aparcamiento de otros vehículos. Sin embargo, los consistorios mantienen competencias para regular aspectos relacionados con la movilidad urbana, la rotación del aparcamiento o la protección de determinadas zonas. También pueden limitar tiempos máximos de estacionamiento o prohibir expresamente la acampada fuera de las áreas habilitadas para ello.
Cambios en la ITV para autocaravanas
Otro aspecto que la DGT ha querido aclarar, que las autocaravanas matriculadas como vehículos de categoría M están exentas de inspección durante los primeros cuatro años, deben pasarla cada dos años hasta cumplir diez y posteriormente de forma anual. La situación cambia en algunas furgonetas camper homologadas como vehículos de mercancías de categoría N, que deben someterse a inspecciones más frecuentes y pueden llegar a tener que acudir a la ITV cada seis meses una vez superados los diez años de antigüedad.
Según datos de la DGT, el parque español de autocaravanas prácticamente se ha triplicado durante la última década, pasando de algo más de 48.000 unidades en 2015 a cerca de 137.000 en la actualidad. El crecimiento del caravaning explica en gran parte la necesidad de esta actualización normativa.
Análisis: ¿fin de la persecución a los autocaravanistas?
La nueva instrucción supone un soplo de aire fresco para un colectivo que durante años ha sufrido multas arbitrarias simplemente por pernoctar dentro de su vehículo sin causar ninguna molestia. La distinción entre estacionar y acampar ya existía en el Reglamento General de Circulación, pero la falta de criterios uniformes daba lugar a interpretaciones municipales disparatadas. Con la señal S-128 y las aclaraciones de la DGT se cierra la puerta a las sanciones injustas, aunque no a las conductas incívicas.
La medida es equilibrada. Protege al usuario responsable que solo quiere descansar en ruta, pero mantiene la potestad municipal sobre el uso del espacio público y sigue sancionando el despliegue de campamentos improvisados y el vertido de residuos. Queda claro que sacar las sillas o el toldo sigue estando prohibido fuera de las áreas autorizadas, y ahí no hay excusa. Lo que desaparece es la multa automática al viajero que aparca correctamente y duerme dentro sin molestar a nadie. Un avance en toda regla.
🚨 Ficha de la Normativa
Infracción / Novedad: La DGT actualiza la instrucción sobre autocaravanas y furgonetas camper con la señal S-128 y clarifica la diferencia entre estacionamiento (permitido, incluso para pernoctar) y acampada (prohibida fuera de áreas habilitadas).
Sanción económica: No se crean nuevas multas; se evitan sanciones injustas por dormir dentro del vehículo correctamente estacionado.
Puntos del carnet: No aplica.
Entrada en vigor: Ya vigente (actualización publicada por la DGT en 2026).
Consumir 30 gramos de frutos secos al día puede mejorar los parámetros de movilidad y concentración espermática en hombres sin problemas reproductivos conocidos, según un estudio del Institut d’Investigació Sanitària Pere Virgili (IISPV) y la Universitat Rovira i Virgili (URV).
La investigación, publicada en la revista Andrology, analizó a 222 hombres sanos de entre 18 y 40 años residentes en España entre 2021 y 2024, dentro del proyecto Led-Fertyl. Se trata de la mayor cohorte con datos sobre consumo de frutos secos y calidad seminal en varones sin alteraciones previas.
La evidencia: 30 gramos diarios de frutos secos mejoran los parámetros espermáticos
Los participantes respondieron un cuestionario sobre su alimentación semanal de frutos secos —almendras, pistachos, nueces, avellanas, anacardos, nueces de Brasil y cacahuetes— y cada ración equivalía a 30 gramos. Los investigadores clasificaron a los hombres en tres grupos según su consumo: menos de 3 raciones semanales, entre 3 y menos de 7, y 7 o más raciones por semana.
Los resultados mostraron que quienes comían frutos secos a diario —el equivalente a 7 o más raciones semanales— presentaban un recuento total y una concentración de espermatozoides superiores de forma estadísticamente significativa en comparación con los que apenas los incluían en su menú (menos de 3 veces por semana). Cada ración diaria adicional se asoció de manera independiente con una mejora de ambos parámetros.
Además, los participantes con mayor consumo de frutos secos tenían un 75 % menos de alteraciones en la movilidad espermática y un 69 % menos de probabilidades de que los parámetros de movilidad estuvieran fuera de los rangos óptimos. El efecto fue más claro para las almendras y los pistachos, mientras que las nueces no mostraron una asociación independiente tan nítida.
La calidad espermática funciona como un termómetro de la salud general y del estado nutricional, y los frutos secos concentran los nutrientes que ese proceso exige.
El respaldo nutricional: magnesio, vitamina E y L-arginina en cada puñado
Los frutos secos son una fuente densa de compuestos que participan directamente en la función celular y la protección frente al estrés oxidativo. La producción de espermatozoides es un proceso con alta demanda energética y de renovación celular, donde nutrientes como el magnesio, la vitamina E y la L-arginina juegan un papel central. La calidad de la dieta, en general, juega un papel cada vez más relevante, en la función reproductiva.
📊 Nutrientes que respaldan la vitalidad reproductiva
Magnesio: Participa en más de 300 reacciones enzimáticas y contribuye al metabolismo energético, esencial para la movilidad celular.
Vitamina E: Potente antioxidante que protege las membranas celulares del estrés oxidativo, especialmente relevante en células con alta tasa metabólica como los espermatozoides.
L-arginina: Aminoácido precursor del óxido nítrico, favorece la vasodilatación y la correcta circulación sanguínea, clave para la formación de tejido.
Ácidos grasos insaturados: Aportan fluidez y estabilidad a las membranas celulares, mejorando la resistencia y la capacidad de movimiento.
Estos compuestos no solo apoyan la función espermática: también son pilares de la energía diaria y la recuperación física, lo que convierte a los frutos secos en un alimento funcional para el rendimiento global del organismo.
El estudio también puso el foco en el efecto contrario: sustituir una ración diaria de frutos secos por alimentos ultraprocesados, como patatas fritas o bollería industrial, se asociaba con una reducción significativa del recuento espermático. Los hombres con mayor adherencia a la dieta mediterránea y un consumo elevado de frutos secos presentaron los mejores marcadores de calidad seminal, lo que sugiere que los beneficios se potencian cuando estos alimentos forman parte de un patrón alimentario saludable.
Lo que añade este estudio a la literatura y los límites a tener en cuenta
La investigación no es la primera en vincular la dieta con la función reproductiva, pero su principal fortaleza radica en haber evaluado a hombres sin diagnósticos previos, lo que permite observar la asociación en un estado basal de salud, no en una situación de déficit. Los resultados son coherentes con el papel antioxidante y antiinflamatorio de los frutos secos, ampliamente documentado en ciencia cardiovascular y metabólica.
Sin embargo, al tratarse de un estudio observacional, no puede establecerse una relación de causa y efecto. Existe la posibilidad de sesgo de recuerdo en los cuestionarios dietéticos, y además quienes comen más frutos secos suelen mantener otros hábitos de vida más saludables, lo que podría influir en los resultados. Aun así, la convergencia de los datos —mejoras en concentración, recuento y movilidad, y el deterioro al sustituir por ultraprocesados— otorga solidez a la hipótesis de que la calidad general de la dieta impacta de manera directa en la vitalidad reproductiva.
Más que un alimento milagro, los frutos secos se consolidan como un marcador de un estilo de vida que favorece la energía, la resistencia celular y, en última instancia, la función reproductiva. Para los hombres que buscan optimizar su bienestar a largo plazo, incluir un puñado diario de frutos secos (unos 30 gramos) dentro de una alimentación equilibrada es una pauta sencilla, barata y con respaldo científico creciente.
⚡ Rutina de Optimización Diaria
Añade un puñado diario: Incorpora 30 gramos de almendras o pistachos —las variedades que más destacaron en el estudio— a tu tentempié de media mañana o como parte del desayuno.
Sustituye los snacks procesados: Cambia las patatas fritas o la bollería industrial por un mix de frutos secos naturales, sin sal ni azúcares añadidos, para mantener la energía estable y respaldar la vitalidad celular.
Integra los frutos secos en una dieta mediterránea: Acompáñalos de verduras, legumbres, pescado azul y aceite de oliva virgen extra; este patrón alimentario potencia los beneficios y protege la función reproductiva desde distintos frentes nutricionales.