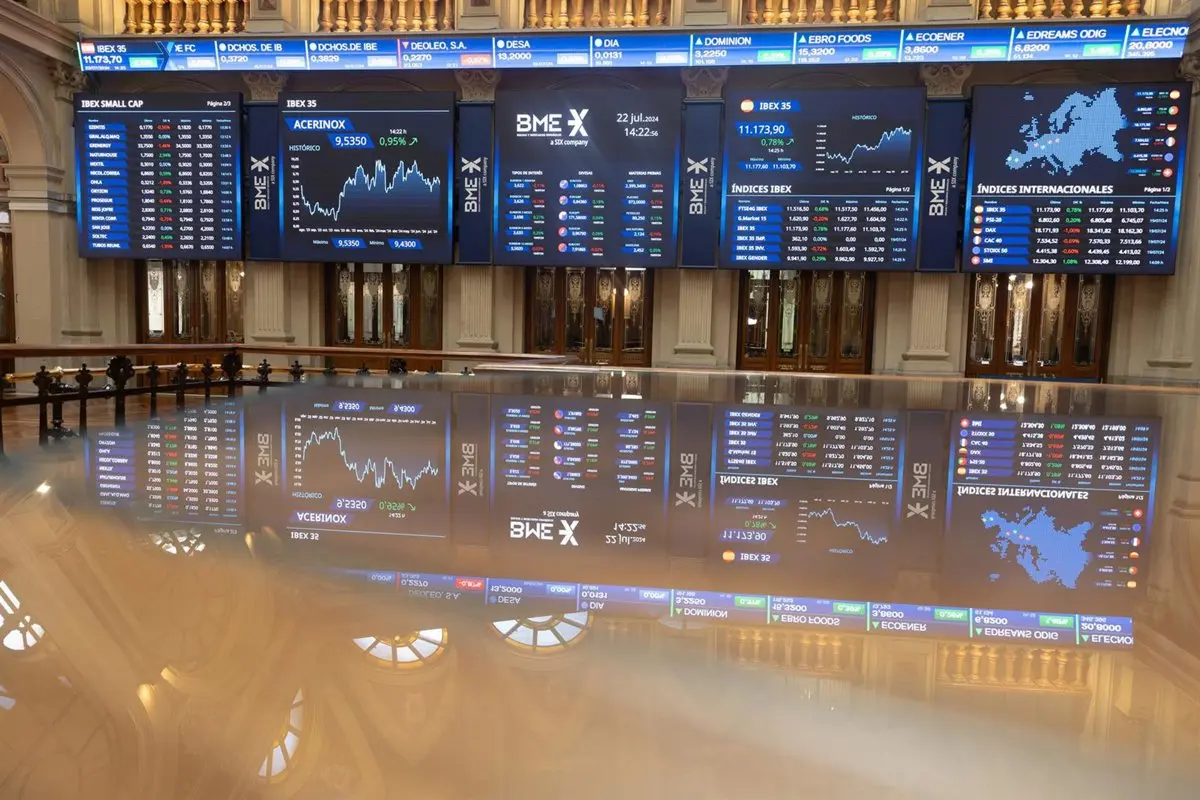
El bono español a 10 años toca máximos que no se veían desde 2013 y arrastra a la banca europea. El IBEX 35 cortó su racha alcista de tres sesiones consecutivas con una caída del 1,68% que lo devolvió a los 19.118 puntos. Fueron unos 300 puntos perdidos en una sola jornada, y el sector financiero fue el principal responsable del batacazo.
No fue un movimiento aislado de Madrid. Las entidades del resto de Europa se movieron en la misma dirección y por el mismo motivo: el rendimiento de la deuda soberana ha escalado hasta niveles que el mercado no veía desde hace más de una década. Cuando el interés que se exige por prestar a los Estados sube, los bonos compiten directamente con la renta variable y las carteras rotan. Es una mecánica vieja, pero no por conocida menos contundente.
El rendimiento de los bonos hunde a la banca y tumba al IBEX
La referencia del bono español a 10 años se ha convertido en el termómetro que mejor mide el nerviosismo. Alcanzar máximos desde 2013 significa volver a un terreno que España no pisaba desde el epílogo de la crisis del euro, cuando la prima de riesgo era todavía una herida abierta. El escenario de hoy no es aquel, pero la dirección del movimiento se parece lo suficiente como para que los gestores hayan activado las alertas.
Conviene detenerse en el efecto doble que tiene la subida de los tipos de interés sobre los bancos. Por un lado, un rendimiento más alto mejora el margen de intereses: los préstamos se reprican al alza y las entidades ganan más cuando colocan crédito. Por otro, castiga el valor de las carteras de bonos que guardan en balance y encarece su propia financiación. El mercado, hoy, ha decidido quedarse con la parte negativa del cálculo.
El desplome del sector financiero arrastró al selectivo sin apenas oposición. Santander, BBVA, CaixaBank y Sabadell forman una parte sustancial del IBEX, así que cuando sus acciones caen, el índice cae con ellas. Los 19.118 puntos suponen volver a una zona que el mercado había abandonado hacía tres sesiones y borrar de un plumazo la racha alcista que parecía consolidarse.
La banca no teme a los tipos altos, teme a la velocidad del movimiento, porque no hay trimestre que dé tiempo a rehacer las carteras.
Tampoco ayuda el contexto internacional. La expectativa de que los tipos se mantengan altos durante más tiempo de lo previsto ha calado entre los inversores, y eso tensiona la deuda de los países que más financian en los mercados, como sucede con las referencias que difunde el Banco de España. España no es la única, pero sí una de las grandes economías de la eurozona más sensible al coste de su deuda.
Qué significa un bono español caro para hipotecas y empresas
La subida del bono español a 10 años no se queda en los parqués. Es la referencia que usan los bancos para fijar una parte importante de sus créditos, así que sus altibajos terminan llegando a las hipotecas, a los préstamos a empresas y al coste de financiación de las administraciones. Cuando este rendimiento sube, el dinero se encarece para todos los que lo piden prestado.
Para el ahorrador conservador, en cambio, la lectura es distinta. Un bono que paga más vuelve a ser una alternativa real frente al depósito, y las entidades pueden verse obligadas a mejorar la remuneración de sus productos para retener el pasivo. Es la cara amable de una subida que, en el lado de los balances bancarios, se mira con recelo.
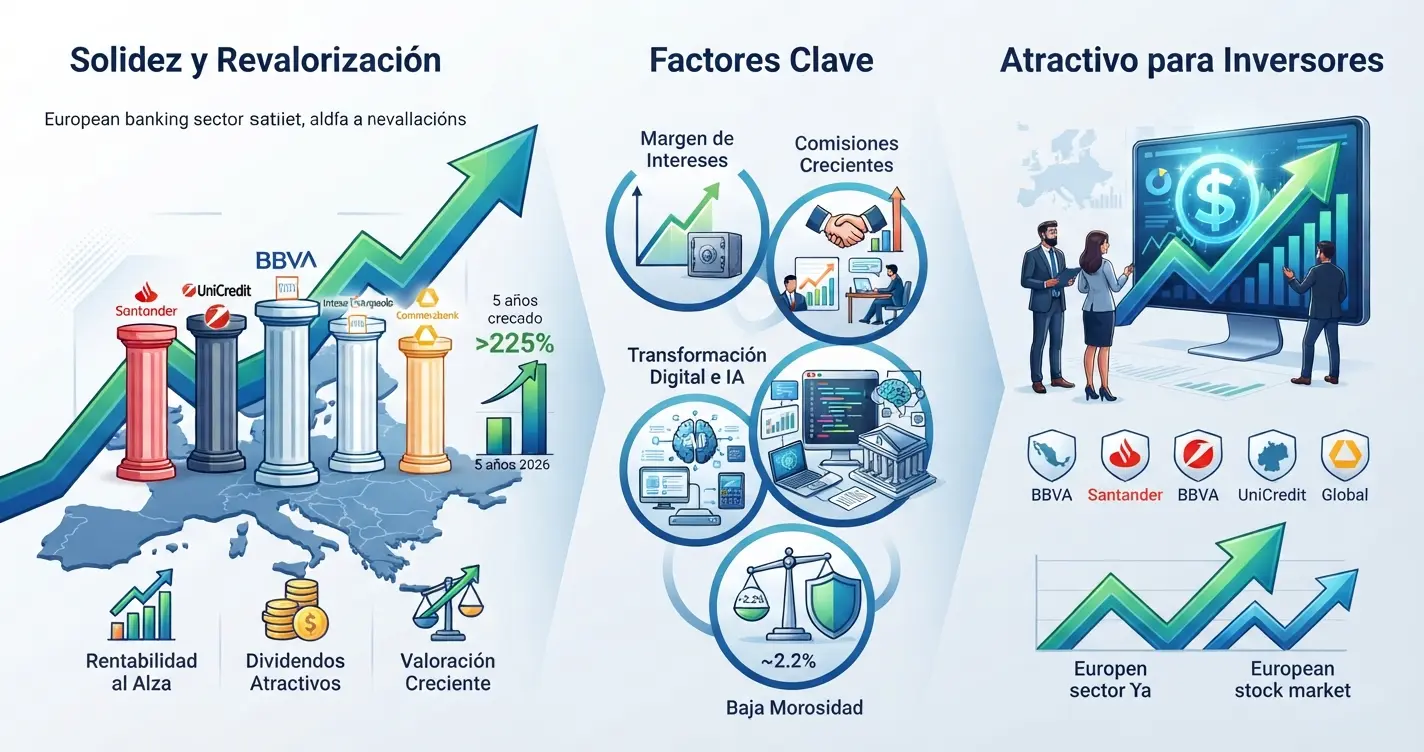
Los analistas coinciden en que el movimiento responde más a una revisión global del precio del riesgo que a un deterioro concreto de la economía española. Eso, en teoría, debería limitar el daño. En la práctica, el mercado rara vez espera a que las cosas se confirmen antes de mover posiciones.
El doble filo de los tipos altos para los balances bancarios
Llevo tiempo sosteniendo que el verdadero riesgo para la banca europea no estaba en la morosidad ni en la vivienda, sino en la valoración de las carteras de deuda que acumularon durante años de tipos bajos. Cuando los rendimientos suben con esta intensidad, esos bonos pierden valor y obligan a reconocer pérdidas latentes que nadie quiere ver en un trimestre de resultados. La subida del bono español a 10 años es, en el fondo, la versión más visible de un problema que recorre toda la eurozona. No es una tesis nueva, pero cada episodio de tensión la vuelve más incómoda para quienes gobiernan los balances.
Hay una contradicción que conviene no pasar por alto. El mismo banco que sufre en bolsa por la subida de tipos es el que, dos trimestres después, presenta un margen de intereses holgado. El mercado castiga hoy lo que presumiblemente premiará mañana. Esa tensión explica por qué las caídas bursátiles del sector financiero en días como este suelen ser más ruidosas que duraderas, aunque no siempre.
La pregunta que queda abierta es si el bono español a 10 años se estabiliza en estos máximos o sigue subiendo. Buena parte de la respuesta no está en Madrid ni en Bruselas, sino en las decisiones del BCE y en las cifras de inflación que se publicarán en las próximas semanas. Si la presión se mantiene, la próxima temporada de resultados bancarios será el mejor test para saber si la banca convierte un entorno de tipos altos en beneficio, como sostiene su discurso, o si el mercado tiene motivos para desconfiar.