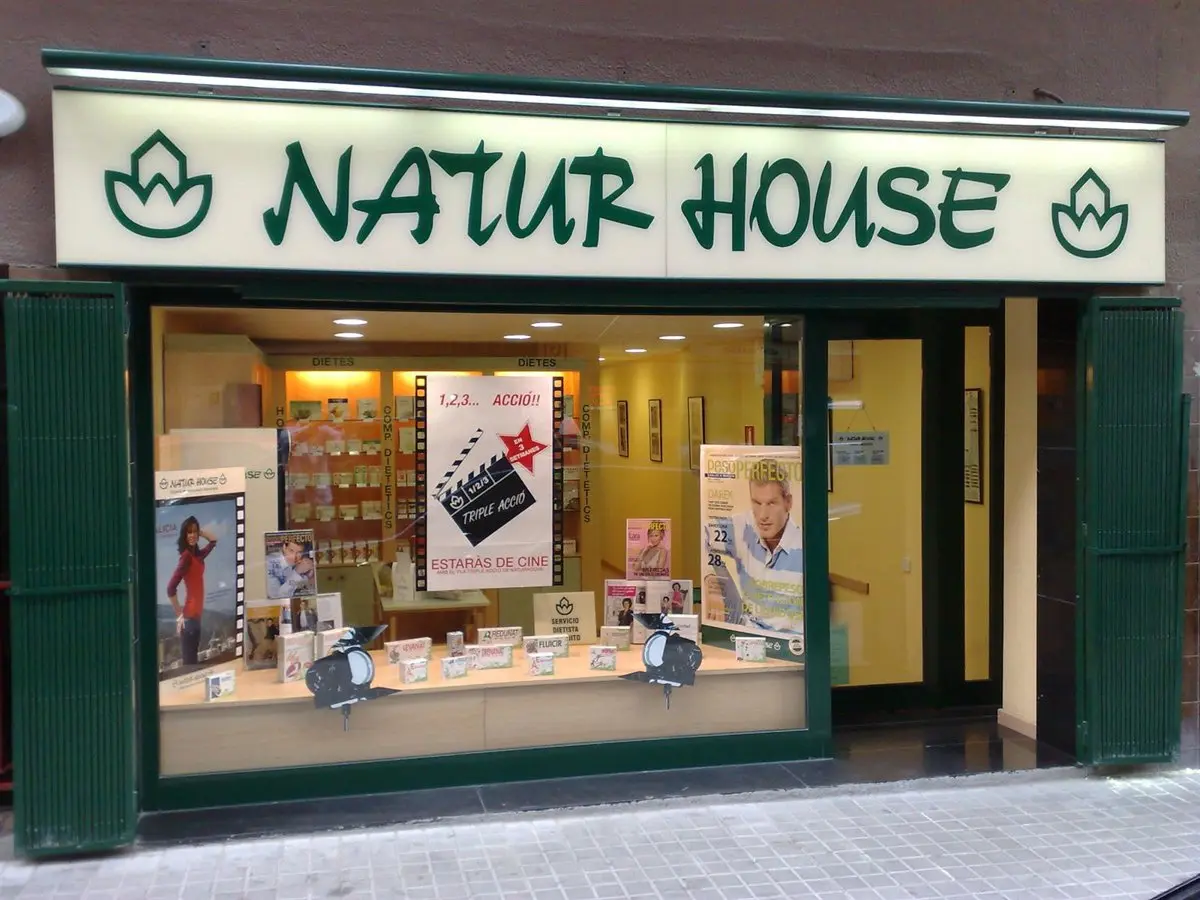
Naturhouse gana 4,7 millones en el primer semestre y anuncia un dividendo de tres millones para noviembre. Los resultados de la compañía que preside Félix Revuelta se apoyan en una cifra de negocio de 23,6 millones de euros, un Ebitda de 6,3 millones y un margen bruto del 26,5%, según la información difundida por la empresa.
El beneficio neto de 4,7 millones de euros deja un margen neto próximo al 20% sobre las ventas del periodo. Los resultados de Naturhouse se sostienen en una estructura operativa ligera y en una necesidad de inversión reducida, lo que permite convertir buena parte del Ebitda en caja y atender la retribución al accionista sin tensionar el balance.
La compañía opera en 28 países con una red de 1.201 centros. Naturhouse no asume el coste de una red comercial propia: el grueso descansa en el franquiciado y en una estructura central muy contenida. Con esas coordenadas, cada punto de margen que se defiende se traslada casi íntegro a la caja.
Naturhouse cierra el semestre con 23,6 millones de ventas y 4,7 millones de beneficio
Las ventas de 23,6 millones de euros hasta junio y un Ebitda de 6,3 millones dibujan un negocio rentable en términos relativos. El margen bruto de explotación del 26,5% está por encima de lo que suele verse en compañías de consumo con red física, y el margen neto se aproxima al 20%, un nivel que en la mayoría de los casos exige volúmenes mucho mayores.
En la información difundida no figura la comparativa con el mismo periodo del ejercicio anterior. Es un detalle relevante. Sin esa referencia no se puede saber si la compañía acelera o simplemente se mantiene, y en una small cap esa diferencia separa una ampliación de múltiplo de una cotización plana.
Un dividendo de 0,05 euros por acción que eleva la retribución al 6% anual
El consejo de administración ha aprobado el reparto de tres millones de euros, que se abonarán el 6 de noviembre. La cifra equivale a 0,05 euros brutos por acción. Dividiendo el importe total entre el pago unitario se deduce un capital de unos 60 millones de títulos en circulación.
Cuando una compañía convierte casi todo su Ebitda en caja y apenas necesita inversión, el dividendo deja de ser un reparto y pasa a ser su principal argumento de valor.
Con seis millones ya distribuidos a lo largo del ejercicio, el tramo anunciado eleva la retribución acumulada y consolida una rentabilidad anual del 6% para el accionista. Es un nivel que en el Mercado Continuo solo sostienen un puñado de compañías pequeñas y medianas, y para buena parte del accionariado se ha convertido en el motivo principal para permanecer en el valor.

Por qué el dividendo es la única palanca visible de esta small cap
En mi lectura, el comunicado tiene un mérito y una carencia. El mérito es la coherencia: la compañía gana dinero, lo convierte en caja y lo devuelve al accionista con una rentabilidad del 6% que no depende de un ejercicio excepcional. La carencia es la ausencia de crecimiento visible. Con 23,6 millones de ventas en seis meses, el negocio se mueve en una escala que no permite grandes alegrías por la vía del volumen, y el margen, aunque alto, tiene un techo. Cuando el principal catalizador de una cotizada es una rentabilidad por dividendo del 6%, la acción se compra por renta, no por revalorización.
El sector tampoco ayuda. La nutrición y el control de peso compiten hoy contra aplicaciones de seguimiento, contra el canal online y contra una generación de tratamientos farmacológicos para la obesidad que ha cambiado la conversación en varios mercados europeos. Naturhouse no compite frontalmente con ese segmento, pero convive con él en la cabeza del consumidor que antes acudía a una consulta de adelgazamiento. La red de 1.201 centros en 28 países es una fortaleza distributiva; también es una estructura que hay que sostener con márgenes.
Hay un tercer elemento que conviene mirar con distancia: la liquidez. Una compañía de capitalización reducida, con unos 60 millones de títulos en circulación, atrae poco al inversor institucional y prácticamente nada a los equipos de análisis. Eso se traduce en menos cobertura, horquillas más amplias y una formación de precio menos eficiente. Para el inversor minorista que busca el 6%, es cómodo. Para el que necesita salir rápido, es un riesgo que rara vez aparece en el folleto. En el registro público de la Comisión Nacional del Mercado de Valores pueden consultarse los comunicados de las sociedades del Mercado Continuo.
No veo un deterioro estructural en estas cuentas. Veo una compañía que hace lo que dice y que ha convertido la retribución en su identidad de mercado. Mi duda no es la caja de este semestre, sino si esa misma caja seguirá siendo suficiente cuando el dividendo acumulado del ejercicio supere lo que el negocio genera con holgura. El próximo hito llega el 6 de noviembre, con el abono de los tres millones. Después, la comparativa anual dirá si estamos ante un modelo que aguanta o ante uno que solo se defiende.
Veredicto Merca2
Cotización al cierre o apertura: El comunicado llega sin una variación de cotización confirmada en el Mercado Continuo asociada al anuncio. El dato fijado para el accionista es el pago de 0,05 euros brutos por acción el 6 de noviembre y el 6% de rentabilidad anual acumulada.
Clave técnica: Con 60 millones de títulos en circulación, cada céntimo de dividendo por acción equivale a 600.000 euros de desembolso, y los 0,05 euros anunciados suponen exactamente tres millones. Si el margen de Ebitda cae por debajo del 25%, la retribución del 6% entra en zona de tensión.
Apunte sectorial: El negocio se apoya en 1.201 centros repartidos en 28 países. Con 23,6 millones de ventas semestrales, un margen de Ebitda del 26,5% y un margen neto del 20%, cada apertura pesa más en la caja que en la cifra de negocio.