Los 40 Principales y el locutor que nunca ficharon: una historia de amor no correspondido y radio que olía a vinilo

Este artículo no es solo un ejercicio de memoria; es una carta de amor a un oficio que se fue. Que hoy es distinto. Tengo una confesión que nunca he hecho en público y que lleva décadas pesándome con la levedad de las cosas que no llegaron a ocurrir. Durante años, trabajé en la competencia directa de Los 40 Principales. Eran principios de los 90, estudiaba 3 de BUP por obligación, y cuando salía de clase trabajaba por devoción como locutor de musicales en el Top 40, el 97.2 de FM en Madrid, en la Radio España de la Calle Manuel Silvela, bajo las órdenes del gran Raúl Marchant.

Por debajo de Raúl, el Jefe de Antena era Gregorio Ramón, mi jefe directo, un buen tipo con una filosofía de radio grabada a fuego. Siempre nos repetía la misma letanía: «Aquí no queremos estrellitas como en LOS40. No grites, habla poco y da siempre ‘hora y temperatura‘ y el título de la canción. Lo demás sobra». Con diecinueve años y acojonado, yo obedecía a rajatabla. ¡Oír esas cintas es un espanto! A los veinte, ya le decía que sí con la cabeza mientras, poco a poco, empezaba a hacer lo que me daba la real gana. ¡Y cómo lo disfruté!

Y mientras hacía mi trabajo con toda la convicción y la energía de quien es un chaval y cree que la radio musical es lo más parecido que existe a ser inmortal, en algún rincón secreto y nunca admitido de mi cabeza, esperaba que alguien de Gran Vía 32 cogiera el teléfono y me llamara fichándome ipso facto como locutor de la 93,9 FM. Hace unos días, una comida reciente con el fundador de Los 40 Principales, Rafael Revert, y con su hijo Rafa Revert Jr. me ha hecho recordar aquellos años, que viví con intensidad propia de la edad.

Ese fichaje nunca ocurrió (¡cabrones!). Siempre estuve al otro lado de la calle. Y con los años, he llegado a pensar que quizás eso fue lo mejor que me pudo pasar. Pero eso es otra historia.

Lo que sí quiero contar es lo que era aquello. Porque aquellos años —los de finales de los ochenta y los noventa— fueron algo que no existe ya en ninguna parte y que merece ser narrado antes de que quienes lo vivimos acabemos siendo los últimos en recordarlo.

Cuando paseo por Madrid y tengo un rato, no puedo evitar pasar por la calle Manuel Silvela y dejar correr libremente mis recuerdos.

Nunca he vivido tan ajustado como entonces, y nunca he disfrutado tanto trabajando. Recordatorio para Juan Ignacio Ocaña y la FARTE (Federación de Asociaciones de Radio y Televisión de España), a lo mejor no me debéis una antena de oro por lo bueno que era, ¡pero seguro que sí por lo mucho que lo disfruté! 🙂

Gran Vía 32, los martes, y el poder de decidir

Los 40 Principales tenía sus estudios en Gran Vía 32. Los martes por la tarde se celebraba allí una reunión que, sin exageración ninguna, era uno de los actos más influyentes de la industria cultural española de aquella época.

En esa reunión se decidían los cuatro «discos rojos» de la semana —las canciones en rotación preferente— y el número uno. Cinco discos. Cinco decisiones tomadas por un grupo de personas en una sala de Madrid. Y a partir del miércoles siguiente, esas cinco canciones sonarían en Los 40 cada dos horas. Doce veces al día. Nunca nadie tuvo un poder similar en una industria. Allí se decidía el éxito o el fracaso en cuestión de minutos.

Y el ritual del vinilo tenía su propia liturgia. Antes de ponerlo en antena, limpiabas el disco con el trapo específico, comprobabas que no tuviera rayaduras ni polvo, calibrabas el volumen. Había locutores que trataban sus vinilos con más cuidado que a sus novias. Y con razón: una aguja que saltaba en directo era una vergüenza que se quedaba grabada en la memoria de todos los que la escuchaban.

Era una España sin Spotify, sin YouTube, sin streaming de ningún tipo, con la única alternativa de ir a una tienda de discos o escuchar la radio. Con MadridRock, Discoplay y la discotienda de El Corte Inglés. Sí, un espacio en los Centros Comerciales de El Corte Inglés inmenso y exclusivo para los amantes de la música porque el ingreso por metro cuadrado lo sostenía. ¡Vaya que si lo sostenía!

madrid rock Merca2

Lo que esas cinco canciones conseguían, con raras excepciones, era triunfar. No porque fueran necesariamente mejores que las demás -que posiblemente también-. Sino porque la rotación creaba familiaridad, y la familiaridad creaba deseo, y el deseo creaba ventas, y las ventas creaban listas, y las listas confirmaban lo que la radio ya había decidido. Era un circuito perfectamente cerrado donde Los 40 Principales no reflejaba el gusto del país. Lo fabricaba.

Las discográficas lo sabían perfectamente. Por eso tenían departamentos enteros de «promoción» —una palabra que en aquella época significaba cosas concretas y tangibles: representantes que visitaban cada radio con los nuevos lanzamientos, presentaciones a las que los locutores éramos invitados cada semana, vinilos que llegaban a los estudios antes de que salieran a la venta—. El negocio de la música popular española de esos años pasaba, inevitablemente, por Gran Vía 32. Y por los estudios de Manuel Silvela también, aunque con menos presupuesto y menos influencia.

Los DJs de las mejores discotecas viajaban a Londres entre semana a buscar vinilos que todavía no habían llegado a España. Volvían con cajas de singles y maxis. Recuerdo que cuando llegué a Joy Eslava, donde trabajé durante algunos años, una de las cosas que más me impresionó es que el director y DJ viajaban una vez al mes a Londres a traer la mejor música. Venían cargados. Los clubes también eran prescriptores, en una ciudad en ebullición, la música era la vanguardia. La ola tecno y dance que invadió la radio española de principios de los noventa llegó en buena parte importada por esos viajes. Primero sonaba en las discotecas de Manchester o Sheffield. Dos semanas después, sonaba en los 40. Un mes después, todo el mundo la conocía.

¡Qué le jodan al algoritmo! En los 90 elegíamos las personas

Lo que no existe hoy y que resulta casi imposible de explicar a alguien que no lo vivió es la autoridad cultural de los locutores de radio musical de aquella época.

José Antonio Abellán (para mí fue el mejor), Yolanda Valencia (posiblemente la mejor locutora), Luis Vaquero —¡Vaquero de mediodía!, que venía de la SER y acabó en el top 40 y traía consigo toda la credibilidad de haber pasado por la casa madre—, Fernandisco: cuando cualquiera de ellos ponía un disco nuevo en antena con entusiasmo real, aquello no era un gesto neutro. Era un empuje. Una canción que Fernandisco presentaba a las once de la noche con emoción en la voz no era la misma canción que presentaba sin emoción. Los oyentes lo notaban. Las discográficas también y hacían lo posible por «emocionarle».

Y luego estaban las peticiones. El teléfono de la emisora sonando a las dos de la madrugada. «Oye, ¿me puedes poner a los Hombres G para dedicársela a mi novia que se llama Sonia y vive en Alcorcón?» Contestabas, prometías, a veces cumplías y a veces simplemente ponías lo que te daba la gana y decías el nombre de Sonia de Alcorcón igual o no. Nadie se quejaba. En el 97.2 teníamos dos líneas para peticiones. Hoy, no recuerdo el número de móvil de mi hija, pero aún si el de la centralita de la radio. ¡Mira si lo habré repetido veces! Las dos líneas sonaban a la vez durante horas.

Luqui era otra categoría. Joaquín Luqui. El erudito, el abuelillo, como le decíamos con el cariño que solo se le tiene a quien sabe infinitamente más que tú sobre algo que a los dos os importa. Murió demasiado pronto y dejó un hueco que nadie ha llenado, porque ese tipo de autoridad musical —construida durante décadas, basada en el conocimiento real y no en la pose— no se fabrica con un contrato.

Y luego estaba Mariano García (DEP). Discocross. Él tenía el rock. El Pirata también. Había una especialización temática que hoy resulta pintoresca pero que entonces era funcional: cada franja horaria tenía su experto, su universo, su oyente. Era un caos armoniosamente ordenado, lo cual es la descripción más exacta que se me ocurre de lo que significaba aquella radio. Un sistema con sus lógicas, sus jerarquías informales, sus rituales y su capacidad de hacer que millones de personas escucharan exactamente lo mismo a la misma hora.

Mariano García, siempre con su fiel Jesús que le llevaba los discos y le ponía las copas. Sí, el se lo podía permitir en el estudio y otros teníamos prohibido tener una lata de coca-cola cerca de la mesa de mezclas. Y lo mejor es que él sonaba igual de bien con dos copas que en ayunas. Hay gente que funciona así y a la que no se le puede añadir ni una sola coma.

El otro lado de la calle: el Top 40 de Manuel Silvela

Desde el Top 40 del 97.2, donde yo trabajaba, la distancia con Los 40 Principales era a la vez pequeña y enorme. Pequeña porque hacíamos lo mismo —radio musical, radiofórmula, la misma obsesión por las listas—. Enorme porque ellos tenían los medios, las discográficas de su lado y la inercia de ser el referente absoluto. Una época competimos de tú a tú. Otra época, cuando empezaron a emitir vía satélite y de pronto pasaron de ser una emisora a ser un sistema, la distancia se hizo insalvable. Que conste que lo llevé con deportividad ejemplar. Si por deportividad se entiende una envidia sorda, permanente y nada sana que me acompañó durante años. No era envidia de la mala, que conste. Era envidia de la que te hace trabajar más.

Con una fracción de sus recursos y tal vez la mitad de sus salarios, competíamos. No ganábamos —seré honesto—, pero competíamos y ¡vaya si lo disfrutábamos!. Teníamos buenos locutores. Algunos aún siguen: Javi Nieves, que todavía hoy está en la radio musical en Cadena 100; Jaime Moreno, que también sigue en Cadena Dial. Otras viejas glorias lo fueron dejando Julio Manuel Domingo o Luis Vaquero.

En aquella casa las jerarquías se respetaban de una manera casi militar. Por ejemplo, solo podías decir tu nombre una vez por hora, y el verdadero estatus —el Olimpo de la emisora— consistía en tener un jingle propio: tu nombre cantado, generalmente de forma bastante hortera, por encima de una sintonía. En el Top 40 ese privilegio solo lo tenían autorizado en esa época Julio Manuel Domingo y Luis Vaquero, de otra generación y con mucha más experiencia. ¿Qué hice yo? Con la inconsciencia de la juventud, me grabaron unos jingles y como es mejor pedir perdón que pedir permiso, los metí en antena sin decir ni pío.

Gregorio Ramón tardó exactamente veinticuatro horas en cazarme. Me pilló del cuello y me sentó en el despacho de Raúl Marchant, que era quien tenía que aprobar esas cosas personalmente. Raúl, que imponía bastante, me esperaba con un radiocasete encima de la mesa listo para reproducir el cuerpo del delito. Play: «Aleeeejandro Suáaaaarez…, tachán». Me vi literalmente en la puta calle. Sin embargo, tras escuchar la cinta, Raúl se descojonó vivo, autorizó los jingles y me pidió que le trajera todos los que tuviera grabados para decidir cuáles podíamos pinchar. Me salvé por los pelos y sentí como si hubiera recibido un Óscar. Recuerdo mi sonrisa victorioso y desafiante ante la cara de Gregorio confuso como a quién le ha salido el tiro por la culata.

Por cierto, el máster de aquel jingle pionero aún lo conservo en un formato que en aquella época era la vanguardia profesional y hoy es una reliquia inservible: una cinta DAT. No tengo ningún reproductor donde meterla y me encantaría encontrar la forma de digitalizarlo y pasarlo a MP3, aunque solo sea para volver a oírlo hoy en día y descojonarme a gusto al recordar lo jodidamente hortera que suena que un coro cante tu propio nombre con redoble final de tambores antes de dar paso a la siguiente canción.

top radio Merca2

Y yo además tenía un programa propio. Eso era una excepción notable en la radiofórmula de entonces: salirte de la rutina de presentar discos y tener un espacio con identidad propia era algo que casi nadie conseguía. La formula era sagrada. Pero si, «El programa universitario de Alejandro Suárez» fue ese espacio. Era malo de cojones, pero era atrevido en aquella época. Y me lo pasé de narices haciéndolo aún conservo cassettes y los escucho muy de vez en cuando. Hacíamos bromas telefónicas que todavía hoy, pueden descargarse por internet y que, cuando las escucho con la distancia de tres décadas, me producen la mezcla exacta de vergüenza y nostalgia que solo produce lo que fue genuinamente tuyo.

Con veinte años nos creíamos en la cima del mundo. Y en cierta forma, en la escala de aquel mundo, lo estábamos.

Pero la cima del mundo se pagaba barata. Para mí, la radio y la música eran, por encima de todo, una vía de evasión. En aquella emisora de Don Eugenio Fontán se cobraba poco; recuerdo perfectamente que la tarifa eran mil pesetas la hora. Había que echarle una cantidad indecente de horas al estudio para poder pagar el alquiler y juntar un sueldo digno a fin de mes. A mí nunca me importó. Las horas siempre me parecían pocas porque lo que sentía era pura pasión. Una adicción tan fuerte que, aún hoy, tres décadas después, a veces sigo sintiendo el mono de micrófono.

Había sin embargo una paradoja que todos los que vivíamos aquello intuíamos pero nunca formulábamos en voz alta: a los que mandaban, la radio musical les importaba más bien poco. En Radio España, la familia Fontán la veía con la condescendencia benevolente con que un ingeniero serio mira a los que se dedican a hacer maquetas. No diré ya que era cosa de melenudos, sino más bien un negocio de chiquillos con horarios de madrugada y gustos extraños y cuestionables. Lo mismo ocurría en las cúpulas de los grandes grupos: la radio musical no era un fin en sí misma, era una máquina de generar dinero para financiar lo que de verdad les interesaba —la radio convencional, la influencia política, el periodismo con mayúsculas, la parte seria de la parrilla—. Que los adolescentes de España se pasaran horas escuchando listas de canciones era, para ellos, un fenómeno sociológico tan misterioso como rentable. No había que entenderlo. Solo había que cobrar la publicidad que entraba desde las compañías discográficas (¡quién te ha visto y quién te ve!) cómo si no hubiera un mañana.

Nosotros, mientras tanto, nos lo tomábamos como si estuviéramos cambiando el mundo. Y en cierta medida, lo estábamos. Esa desconexión entre lo que sentíamos los que estábamos dentro y lo que pensaban los que firmaban las nóminas forma parte del retrato completo de aquella época. Las mejores cosas siempre las hacen los que están convencidos de que importan, mientras los que podrían pararlas miran hacia otro lado pensando en otra cosa.

Por eso, cuando llegaba diciembre, yo era el primero en levantar la mano. Las horas de las emisiones de Nochebuena y Nochevieja se pagaban especialmente bien, pero mi voluntariedad en Nochebuena tenía otra razón de ser: me permitía huir de mi casa, escapar de esas espantosas cenas familiares y, de paso, hacer algo verdaderamente especial en antena, lejos del corsé y la rutina de la radiofórmula del día a día. Pasar la noche más familiar del año a solas con miles de desconocidos al otro lado del transistor tenía una magia que sigo sin saber cómo explicar. Para mí era una motivación doble: el amor al micro y la excusa perfecta para huir.

Hoy, cuando saco esos viejos cassettes de la caja, mis hijos me miran como si fuera un anticuario excéntrico con un gramófono de los años cuarenta en la mano… y manda narices, ahora mi radiocasete ya no es un AIWA de doble pletina y con ecualizador, sino un nisuputamadre fabricado en China y comprado por AliExpress.

Hoy los locutores de radio formula son chavales pseudoanonimos, que en muchos casos de música saben lo justito, que no paran de repetir en antena que les sigas en Instagram. En mi época, si querías que la gente supiera tu nombre tenías que ganártelo en antena noche tras noche. Hoy lo primero que dice un locutor al abrir el micrófono es su arroba. Lo segundo también. Gracias a Dios nadie les pide lo de «hora y temperatura».

Y en el fondo de todo aquello, siempre flotaba en mi mente la misma pregunta no formulada: ¿cuándo llama alguien de Gran Vía 32? No llamaron. Y en esa espera, aprendí que la radio no era lo que iba a hacer toda la vida, que había otras historias que contar y otros negocios que construir. Pero aquella época me marcó de una manera que las siguientes no han podido borrar.
programa universitario alejandro suarez Merca2

Ni Movistar Arena ni Wizink: vivíamos en el Palacio de los Deportes, La Riviera o en Mobydick

Los grupos que funcionaban en Los 40 actuaban en el Palacio de los Deportes. No en el estadio Santiago Bernabéu, reservado a las visitas de Madonna, U2 o gigantes similares, no en el WiZink Center, el Movistar Arena o como quiera que se llame en el futuro, no el de veinte mil personas. En el Palacio. Antes del incendio. Diez mil entradas. Una cercanía y lejanía a la vez que hacía que el concierto fuera una experiencia íntima incluso cuando el grupo era enorme.

Madrid tenía entonces un circuito de música en directo que funcionaba por capas. Los grupos empezaban en Moby Dick o en El Sol de la Gran Vía, que llevaba desde 1979 siendo el cuartel general de todo lo que sonaba antes de que nadie lo supiera. Si triunfabas, pasabas a Galileo Galilei o Caracol. Y si ya eras alguien de verdad, capaz de meter a tres mil personas en un recinto, llegabas a La Riviera (donde trabajé varios años de la mano de una persona a la que quise mucho y a la que hoy recuerdo y echo de menos, Eulogio Navalpotro). Todo aquello ocurría en la misma ciudad, en la misma semana, y era accesible con ochocientas pesetas en el bolsillo. Quinientas la entrada con copa por la tarde, y el resto para tabaco. Había un hambre voraz de disfrutar y una maravillosa impuntualidad para volver a casa.

mobudick Merca2

El pop español de aquellos años tenía una efervescencia particular. Salían grupos cada semana y la mayoría tenían algo propio, algo que los distinguía. El mercado español empezaba a importar de verdad la música anglosajona —los grandes artistas ingleses y americanos empezaban a venir con más frecuencia porque España comenzaba a ser un mercado solvente— y al mismo tiempo generaba cultura propia con una energía que hoy, mirándolo desde aquí, resulta casi sorprendente.

El referente era Londres. Era Nueva York. Era lo que llegaba de fuera con el tiempo suficiente de retraso como para que el locutor de turno pudiera presentarlo como descubrimiento propio antes de que la discográfica lo convirtiera en lanzamiento oficial.

Hoy el referente es Latinoamérica. Sobre todo Colombia, Miami y Puerto Rico. No porque haya nada malo en la música de Latinoamérica —hay artistas extraordinarios—, sino porque el cambio de eje revela algo sobre cómo se toman las decisiones culturales en 2026. Antes, el locutor traía el disco de Londres. Ahora, el algoritmo de Spotify determina que el reguetonero de turno es tendencia y la radio lo adopta para no quedarse fuera. Hasta artistas españoles con identidad consolidada como Aitana pronuncian «video», así, sin acento para alinearse con la fonética latinoamericana y no perder tracción en el mercado de streaming más grande en español.

Un amigo me contó hace poco que en Turquía los coches van con artistas colombianos y puertorriqueños a todo trapo con las ventanas bajadas. En los años noventa eso habría sido impensable. No porque la música latinoamericana no existiera, sino porque los flujos de distribución cultural iban en otra dirección. La globalización del streaming ha invertido muchos de esos flujos. No todos para mejor. Ojo, no lo critico. Es el devenir de los tiempos.

Youtube video

Cuando Los 40 saltaron a la televisión, algo empezó a morir sin que nadie lo supiera

Hubo un momento en que Los 40 Principales parecieron conquistar el mundo. «Del 40 al 1» llegó a la tele y de repente la lista del sábado tenía imagen además de sonido. Los locutores que yo escuchaba en el coche aparecían en pantalla. Parecía la consagración definitiva. ¡Maldito Rafa Revert!

Pero la televisión hizo algo que la radio nunca había hecho: quitó el misterio. En la radio, Fernandisco era una voz con una autoridad que el oyente completaba con su propia imaginación. En televisión, Fernandisco era una persona con cara, con ropa, con gestos. La voz que había sido una proyección de algo mayor pasó a ser simplemente una persona en un plató. Y las personas en un plató compiten con todo lo demás que hay en la pantalla.

La radio musical funcionaba precisamente porque era un medio ciego. La imaginación del oyente era parte del producto. Cuando LOS40 pusieron imagen a eso, ganaron visibilidad y perdieron algo más difícil de nombrar: la capacidad de ser el lugar donde ocurría la música antes de que se viera en ningún sitio. A partir de entonces, la música primero se veía. La radio la confirmaba después. El orden de los factores cambió. Y ese cambio, que entonces parecía una expansión, fue en realidad el principio del fin del locutor como prescriptor.

Antes de que MTV llegara a nuestras vidas en cintas VHS de contrabando, la televisión musical española era Tocata y Rockopop. Beatriz Pécker presentando Rockopop en TVE con aquella energía y aquella melena era lo más parecido que teníamos a un canal de música. Si tu canción salía en Rockopop, eras alguien. Si no, existías solo en la radio. Y si no existías en la radio, directamente no existías.

MTV lo terminó de hacer. 24 horas de vídeo musicales. Muchos años no se vio en España y a algunos nos traían cintas VHS para ver en Madrid. Cuando un adolescente podía ver el videoclip entero a cualquier hora, la radio dejó de ser el único acceso a la novedad. Y sin el monopolio de la novedad, el locutor dejó de ser el guardián de algo escaso. Hoy si pones la MTV y sale música en vez de un reality de petardeo, puedes pedir un deseo.

Canal+ llegó a España en septiembre de 1990 y de repente había quien tenía acceso a videos musicales en casa. No todos —la mayoría seguíamos sin el decoder o sin poder pagarlo—, pero los que lo tenían grababan en VHS para pasarlos por el barrio como si fueran documentos clasificados. La cultura musical empezó a circular en cintas de video prestadas antes de que nadie le pusiera nombre a eso.

LOS40 TV convirtió la formula en una multinacional, pero perdió su magia. Fue el comienzo de cuando LOS40 se convirtieron en otra cosa. Más grande, más industria, más otra cosa. Lo que hoy son.

La fría mentira del EGM

Los 40 Principales tenía cinco millones de oyentes diarios en su mejor momento, a finales de los noventa y principios de los dos mil. En su cuarenta aniversario, en 2006, era todavía la segunda cadena de toda la radio española con 3,5 millones de oyentes. En 2015 perdió el 17,8% de su audiencia en un solo año —el año en que el streaming consolidó definitivamente su posición como primer punto de contacto de los jóvenes con la música—. Hoy tiene 2.928.000 oyentes. Sigue siendo la radio musical más escuchada del país, líder, enorme y de mérito, pero en un mercado que en su conjunto ha perdido el 2,8% de sus oyentes en el último año. Hoy LOS40 no prescribe música, refleja como un frío auditor la realidad del mercado pero no marca el ritmo musical del país.

radio espana top40 Merca2

El total «oficial» de la radio musical española es hoy de 12,4 millones de oyentes diarios. Por supuesto, nadie se lo cree. Sea como fuere, es una cifra que sigue siendo enorme en términos absolutos. Pero que no refleja lo que aquella radio era en términos de poder cultural. Entonces, cuatro millones de oyentes de Los 40 Principales equivalían a cuatro millones de personas que esperaban que la radio les dijera qué escuchar. Hoy, doce millones de oyentes de radio musical son doce millones de personas que ya saben perfectamente qué escuchan —lo han visto en TikTok, en YouTube, en Spotify— y que encienden la radio para tener compañía mientras lo escuchan.

La diferencia es la diferencia entre la prescripción y servicio. Entre un artista y un notario.

El regreso de Fernandisco y la nostalgia como modelo de negocio

Hay algo que reconcilia pequeñamente el presente con aquel pasado: Fernandisco ha vuelto. ¡Ponme un disco Fernandisco, dame un mordisco Fernandisco! A Los 40 Classic, la versión vintage de la cadena, donde suenan los hits de aquellas décadas. Su regreso ha tenido la respuesta que tiene todo lo que vuelve de un pasado querido: gratitud mezclada con melancolía. El día que llegó le llamé y le dije: «me alegro como si me hubiera pasado a mi». Cómo si parte del mundo volviera a recolocarse en su sitio. Regresó donde nunca debió salir, a la que fue su casa. No se pueden entender los 40 sin Fernandisco ni se puede entender a Fernandisco sin los 40.

Los 40 Classic es el reconocimiento implícito de que lo que fue no puede rehacerse, pero sí puede preservarse. Es el museo de aquella radio. No la radio. Y hay algo honesto en eso. Más honesto, en todo caso, que fingir que LOS40 de hoy —sin el apellido «Principales», con el reguetón como columna vertebral de la programación— es la continuación natural de lo que José Antonio Abellán —el Baby, que tiene el mérito enorme de haberse reinventado siempre en primera línea— gritaba «¡leña al mono que es de goma!» y nunca supimos a qué mono ni por qué, pero lo repetíamos por la calle como si tuviera todo el sentido del mundo. Era una seña más de identidad de una generación.

Hoy la radio musical es otra cosa. Puede ser una cosa válida. Pero es otra.

Yo ya no hago radio. Me dedico a escribir, a mi empresa, a otras historias. Pero cuando escucho a Fernandisco en Los 40 Classic poner una de aquellas canciones que yo también presenté desde el 97.2, con aquella voz que no ha cambiado tanto, hay un segundo en el que el tiempo hace algo raro. Reconozco que aún yo, a veces, mentalmente presento los discos cuando mientras escucho la radio.

Y en ese segundo, por el milagro de una sintonía, volvemos a ser los locutores que fuimos.

Aquellos veinteañeros que todavía no sabían que la radio que tanto amaban sería, en realidad, irrepetible.

Acciona tendrá un Ebitda un 28% inferior en el primer semestre por el negocio energético en España

Acciona, que consolida Acciona Energía, reducirá su Ebitda del primer semestre un 28%, hasta unos 1.126 millones de euros, debido al impacto del negocio energético en España.

Acciona Energía y Acciona anunciarán sus resultados del primer semestre el jueves 30 de julio tras el cierre del mercado, celebrando una conferencia telefónica conjunta al día siguiente.

Estas serán las claves de los resultados, según los analistas de CIMD Intermoney:

  • Acciona Energía registraría una caída del 15% en ingresos y del 53% en EBITDA, debido principalmente al mercado español. Entre los factores destacan la ausencia de rotaciones de activos realizadas en 2025, la caída de los precios de la electricidad y cambios en el perímetro de consolidación.
  • El negocio internacional compensaría parcialmente esta debilidad. En América se espera un crecimiento del EBITDA del 7%, apoyado en mayores volúmenes de generación, mientras que Australia duplicaría prácticamente su EBITDA gracias al fuerte aumento de la producción eólica.
  • En Acciona, que consolida Acciona Energía, el EBITDA del semestre se reduciría un 28%, hasta unos 1.126 millones de euros, debido al impacto del negocio energético en España. No obstante, el resto de las divisiones mostraría un comportamiento más sólido.
  • Infraestructuras mantendría márgenes estables en construcción y avances moderados en Concesiones y Agua, mientras que Nordex aportaría un crecimiento del 13% en EBITDA gracias a la mejora de márgenes.

Acciona: Nordex pasa de lastre a motor de valor y abre el debate sobre una posible venta

De cara al conjunto de 2026, Intermoney sitúa su previsión de EBITDA en la parte baja de la guía de la compañía (2.815 millones de euros), aunque considera que el mercado podría estar infravalorando la aportación de Nordex. La firma mantiene su recomendación de Comprar para Acciona al considerar que la recuperación del negocio energético en el segundo semestre debería mejorar la evolución del ejercicio.

Imagen: Acciona. Nordex

Previa de resultados de Acciona y Acciona Energía

Para Acciona, Intermoney espera unos ingresos casi constantes a junio, aunque el EBITDA descendería un -28% hasta los 1.126 millones. Las razones de este descenso son, de nuevo, las caídas en España. En el resto de los negocios, esperan:

  • En Infraestructuras (EBITDA +4% hasta los 431 millones), esperamos unos márgenes constantes en construcción, lo que le permitiría básicamente repetir el EBITDA del año pasado, 247 millones, mientras que habría incrementos moderados en Concesiones y Agua; el negocio de servicios se consolida ahora en la división de Otras Actividades.
  • Esperan una contribución de 285 millones en Nordex, implicando un crecimiento del +13%, tras una subida de márgenes de unos 60-70 pb durante el pasado semestre
  • En Otras Actividades, no esperan grandes cambios, que incluiría una contribución de unos 27 millones por parte de Bestinver.

Por debajo de EBITDA, quizás lo más destacable sería una mayor carga de impuestos, que esperan implique una tasa fiscal cercana al 30%, por una mayor contribución por parte de mercados con tasas altas, tales como Australia. Intermoney espera en conjunto un resultado neto de 169 millones para Acciona a junio de 2026, o un descenso cercano al -70%.

Iberdrola y Acciona Energía podrían liderar la carrera europea por los minerales críticos

Y en cuanto a Acciona Energía, esperan descensos del -15% y -53% en ingresos y EBITDA, debido al mercado nacional. En España, el descenso en EBITDA fue del -80% hasta los 125 millones, debido a una serie de factores:

  1. Ausencia en el primer semestre del impacto de venta de activos a junio de 2025, 431 millones, frente a cero en esta ocasión, que deberían contribuir durante el segundo semestre
  2. Descenso de precios medios por bajadas del precio del pool y la reforma de las bandas; en el trimestre, la bajada de los precios conseguidos era del -39%
  3. Cambio de perímetro, con activos minihydro y eólicos que contribuyeron parcialmente en el primer semestre de 2025, y no en el primero de 2026.

Por otro lado, en Américas, Acciona Energía debería beneficiarse de mayores volúmenes en EEUU, Canadá y República Dominicana, parcialmente compensados por menores precios en EEUU, aunque algo mayores en Chile. Todo ello desembocaría en un crecimiento de EBITDA del 7%. En Australia, los crecimientos de energía eólica cercanos al 35-40% harían doblarse el EBITDA hasta unos 33 millones.

No habría grandes novedades por debajo de EBITDA, lo que implicaría un resultado neto de 40 millones, frente a unos 450 millones en junio de 2025, entonces impactada por la rotación de activos, que apenas supuso un pago de impuestos por plusvalías.

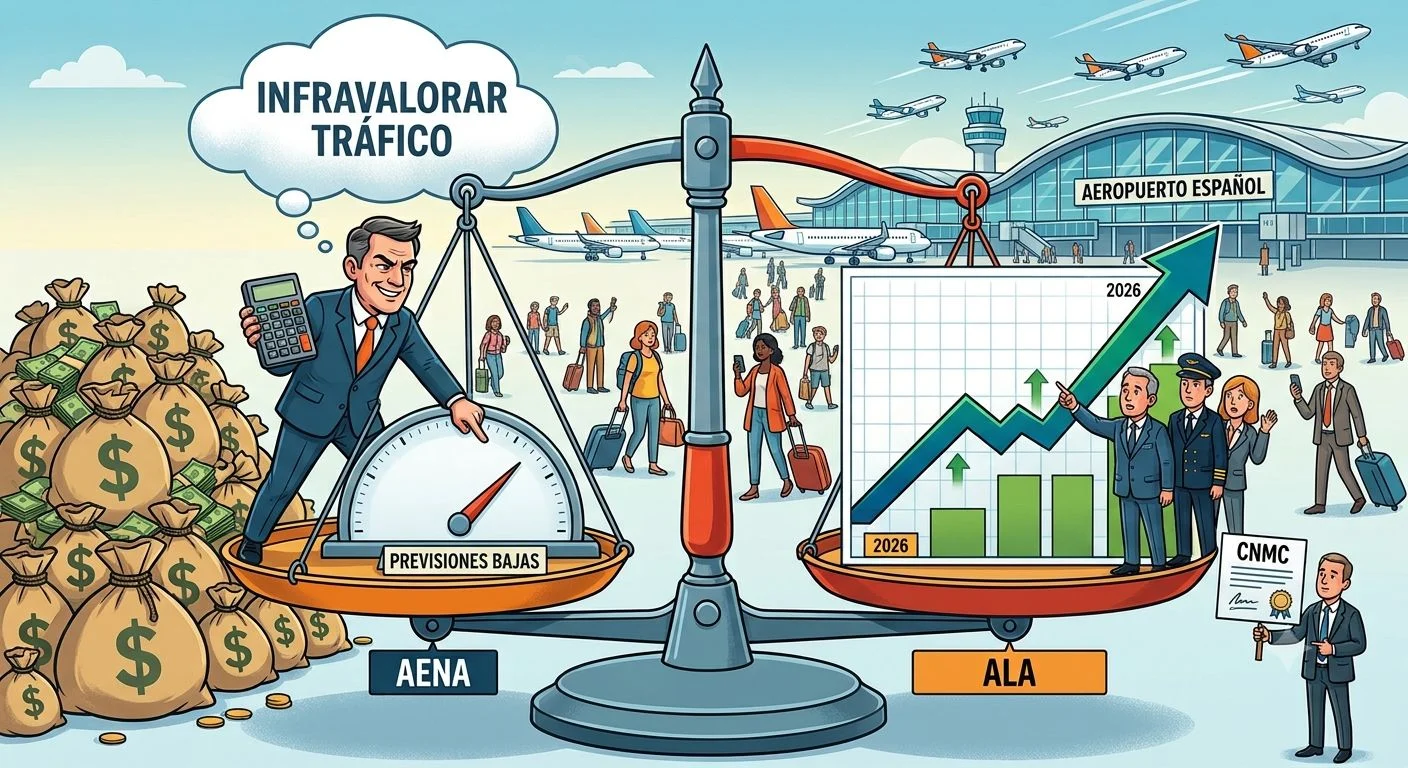
El «truco» de los 1.300 millones: las aerolíneas acusan a Aena de infravalorar el turismo para cobrar de más

El duelo entre la Asociación de Líneas Aéreas (ALA), principal patronal del sector en España, y Aena por el aumento de tarifas aeroportuarias solicitado por esta última se mantiene. La aprobación de lo que será el Tercer Documento de Regulación Aeroportuaria (DORA III) sigue generando tensiones entre las dos partes, con los resultados del próximo 20 de julio marcados por el pulso en torno a las previsiones de pasajeros en los aeropuertos españoles.

Y es que, según ALA, el gestor aeroportuario ha subestimado los datos de pasajeros para el resto de 2026 y para los próximos años. «El incremento de tráfico registrado en junio del 3,8 % consolida la senda de crecimiento a lo largo del año, con un aumento acumulado del 3,7% hasta los 156,24 millones de pasajeros en el semestre. Los datos reales vuelven a evidenciar el desfase de las previsiones de Aena, que mantiene una estimación de incremento de apenas el 1,3% para este año, y confirman una tendencia histórica de infraestimación de la demanda, máxime en el año previo al DORA III», escribe la asociación en un comunicado reciente.

Viajeros en el Aeropuerto Adolfo Suárez Madrid-Barajas, a 19 de diciembre de 2025, el más importante de AENA. Fuente Agencias
Viajeros en el Aeropuerto Adolfo Suárez Madrid-Barajas, a 19 de diciembre de 2025, el más impprtante de AENA. Fuente Agencias

Una tendencia de crecimiento a pesar de la crisis

«Esta tendencia de tráfico al alza, teniendo en cuenta el crecimiento acumulado del 3,7 % hasta junio y el hecho de que la oferta programada por las compañías aéreas desde julio hasta octubre —de casi 150 millones de asientos, un 6,5 % superior a la del mismo periodo del año anterior— demuestra que las previsiones de Aena han quedado desfasadas y confirma las proyecciones del sector, también en línea con la Comisión Nacional de los Mercados y la Competencia (CNMC)», señala la asociación.

El problema, como señala ALA, es que el aumento del tráfico de pasajeros en los aeropuertos debería apuntar a una reducción de las tarifas para las aerolíneas, pues el incremento de viajeros supone también un aumento en los ingresos comerciales de la empresa pública. No obstante, Aena ha mantenido que el aumento no solo es correcto, sino que es necesario para las nuevas inversiones que ha planteado para ampliar y reformar los aeropuertos españoles, un proyecto que tiene un coste de unos 13.000 millones de euros.

ALA ha insistido en que, de confirmarse la tendencia en el resto del año, el tráfico aéreo podría llegar hasta cerca de los 334 millones de pasajeros en 2026, un nivel de tráfico que, en la proyección que Aena ha incluido en su propuesta de DORA III, no se alcanza hasta 2028, lo que constata un desfase de al menos dos años en sus previsiones. La patronal no es la única que da por hecho el aumento de pasajeros en los aeropuertos, pues el análisis de Morgan Stanley con las previsiones para las aerolíneas y aeropuertos en Europa también considera que este es el escenario más probable.

Un patrón de Aena para aumentar el precio de las tarifas

Sin embargo, el principal problema, según ALA, es que Aena siempre se queda corta en el número de viajeros cuando se debe actualizar el documento regulatorio y, por tanto, revisar las tarifas. «La infraestimación de tráfico en las proyecciones futuras a la hora de establecer el DORA III es un patrón que se ha dado ya en el pasado, tanto en el DORA I como en el DORA II: el tráfico estimado para 2021 en el primer caso se alcanzó en 2017, mientras que en el DORA II el tráfico estimado para 2026 se logró en 2023», señala la patronal, que insiste en que este cálculo erróneo se ha reflejado de forma positiva en los resultados de Aena.

Proceso de Check In en Barajas, aeropuerto de la red de AENA

«La consecuencia de esto es que, si exceptuamos los dos años de la pandemia, Aena ha obtenido un exceso de retorno regulatorio de 1.300 millones de euros entre 2017 y 2025, que han pagado de más las compañías y los pasajeros al no prever el marco regulatorio ajustes a posteriori. Por ello es muy relevante tener unas proyecciones de tráfico lo más ajustadas posible a la hora de establecer el DORA III, y de ahí que ALA crea que, con una previsión razonable del tráfico en el próximo quinquenio, hay margen para bajar las tarifas aeroportuarias incluso con la propuesta de inversiones reguladas de 10.000 millones de euros, como así ha confirmado también la CNMC», sentencia la patronal.

El plan de inversión no justifica el aumento

En cualquier caso, ALA no es la única que apuesta por un crecimiento en el tráfico aeroportuario. La CNMC ha señalado también que las cifras del tráfico aéreo tienen una tendencia alcista, y, por tanto, que no sería necesario el incremento de las tarifas por pasajero para cubrir el plan de inversión presentado por Aena, y que, por el contrario, se podría pensar en una reducción para facilitar las operaciones de las líneas aéreas.

Y es que el informe de la CNMC plantea una reducción tarifaria anual, para el periodo 2027-2031, del -0,59 %, frente al incremento del 3,82 % planteado por Aena. La comisión ha insistido en los mismos puntos que ALA: revisar al alza las previsiones de tráfico (del 1,3 % de Aena al 2,2 %), reducir los gastos de explotación (OPEX) en 741,5 millones de euros y reducir el coste de capital (WACC) del 9 % al 7,4 %, según criterios alineados con la regulación europea.

Con estas medidas, la comisión considera que el plan de inversión de Aena sigue siendo viable, incluso sin el aumento de las tarifas. Aun así, todo apunta a que el gestor aeroportuario insistirá en su posición, y hay analistas que dan por hecho que se aprobará el aumento.

Morgan Stanley considera que las tarifas aumentarán

El análisis más reciente de Morgan Stanley sobre las empresas de transporte europeas señala que, a pesar de las quejas de ALA o incluso del informe de la CNMC, el contexto es favorable para la petición de Aena. La firma de inversión espera que la decisión, que tendrá que ser anunciada en septiembre, sea favorable al aumento de tarifas.

ALA considera que esto sería un error, y aerolíneas como Ryanair han reducido su presencia en algunas zonas del país por considerar que las tarifas no son competitivas en estos aeropuertos. La patronal ya ha mostrado su preocupación en el pasado ante la posibilidad de que este aumento se repita como patrón en otras aerolíneas o las obligue a subir los precios.

Los bancos llegan a su examen más importante: Bankinter y CaixaBank toman ventaja sobre BBVA y Santander

De cara a la presentación de resultados de las entidades bancarias, Bankinter y CaixaBank se coronan como las opciones favoritas de los inversores («top picks»), impulsados por un margen de intereses robusto y alta sensibilidad a los tipos de interés. Por el contrario, los titanes bancarios como Banco Santander BBVA se enfrentan a beneficios por debajo de lo esperado debido a lastres en el extranjero.

En este sentido, según el reciente informe realizado por los expertos de CitiGroup, los bancos españoles, CaixaBank, BBVA, Banco Sabadell y Santander, entre otras entidades, se enfrentan a un escenario de dos velocidades, donde las enfocadas en el negocio doméstico se consolidan como las joyas de la corona, mientras que los gigantes transnacionales luchan contra la volatilidad macroeconómica y los costes de reestructuración en mercados extranjeros.

«Banco Santander es la entidad bancaria que inicia la temporada de resultados del segundo trimestre de 2026 de los bancos españoles en julio de 2026. Si bien esperamos tranquilizar los resultados del segundo trimestre de 2026, con los inversores centrados en la guía de la rentabilidad, pero para el ejercicio fiscal completo«, explican los analistas de CitiGroup.

Bancos Merca2
Fuente: Agencias

Bankinter y CaixaBank se desmarcan de BBVA y Santander

En este contexto, la estrategia de los bancos nacionales españoles, que está basada en la sensibilidad a los tipos de interés del Banco Central Europeo, que Citi sitúa en el 2,5% para el ejercicio fiscal 2026, está dando sus frutos. Concretamente, tanto Bankinter como CaixaBank se han alzado así como las apuestas favoritas de los expertos, con una recomendación de compra clara y unas perspectivas para ambas entidades superiores al consenso del mercado.

Siguiendo esta línea, CaixaBank destaca con una previsión de crecimiento del 3,7%, un rendimiento que pone de manifiesto su capacidad para capitalizar un entorno de tipos que, si bien se estabiliza, sigue siendo beneficioso para su estructura de balance. A esto se suma una gestión de volúmenes de préstamos que el informe califica como «de apoyo», creciendo a un ritmo estimado del 4% interanual para 2026, lo que refuerza la solidez de su negocio puramente nacional.

«La ventaja competitiva de Bankinter y CaixaBank radica en una dinámica de crecimiento en su margen de intereses (NII) superior a la del resto del sector»

CitiGroup

No obstante, en la otra cara de la moneda se encuentran Banco Santander BBVA. Ambos presentan una realidad mucho más compleja, donde los éxitos operativos en sus mercados principales se ven eclipsados por factores externos y decisiones de reestructuración. El caso de Santander es paradigmático; aunque su beneficio neto subyacente para el segundo trimestre se estima en 3.700 millones de euros, una cifra que cumple con lo esperado por el consenso de los analistas, la realidad reportada ante el mercado será distinta.

La entidad presidida por Ana Botín tendrá que afrontar en sus cuentas el impacto de la reestructuración de su filial británica TSB, valorado en cerca de 500 millones de euros. Este cargo reducirá su beneficio neto reportado a unos 3.200 millones de euros, una cifra significativamente inferior a los 3.550 millones que vaticinaba el consenso de mercado. Además de estos ajustes, Banco Santander debe lidiar con provisiones más conservadoras, especialmente en Brasil y Argentina, donde las perspectivas macroeconómicas exigen una cautela extrema.

El análisis de Citi sobre la filial brasileña de Banco Santander «revela una correlación preocupante entre el ratio de morosidad y la tasa SELIC, que se mantiene en niveles altos, sumado a las incertidumbres políticas que marcarán las elecciones de octubre en el país sudamericano», apuntan los expertos.

Oficina Banco Santander

Fuente: Banco Santander

Por otro lado, si miramos a BBVA, la entidad bancaria encara la presentación de sus resultados con una previsión de beneficio neto un 5% por debajo del consenso de mercado. Los expertos de Citi apuntan directamente a dos culpables: los mayores costes operativos y unas provisiones para insolvencias (LLP) más elevadas de lo inicialmente previsto. La exposición del banco a mercados de alta volatilidad, como Turquía, sigue siendo un foco de presión. 

Si bien, para la filial turca de BBVA, Citi estima un beneficio neto de 882 millones de euros, por debajo de los 951 millones que espera el mercado, y ha decidido incluir una «superposición macro» de 100 millones de euros negativos para cubrirse ante una posible debilidad de la economía otomana.

La banca española llega a un punto de inflexión

El informe de los expertos de Citi ofrece una visión de conjunto sobre lo que realmente preocupa al sector, que es la calidad de los activos y la solvencia de capital. A pesar de los nubarrones macroeconómicos, los expertos destacan en el informe que los ratios de capital del sector bancario español se mantendrán, en promedio, «ampliamente estables» al cierre del segundo trimestre. Esta estabilidad es el pilar sobre el que los analistas sostienen sus recomendaciones de compra para la mayoría de los bancos españoles.

Para 2026, se prevé un coste de riesgo promedio de 35 puntos básicos a nivel sectorial, alineado con las directrices que los propios bancos han comunicado al mercado. «Es una cifra que, aunque controlada, obliga a las entidades a mantener provisiones robustas, especialmente ante la incertidumbre que rodea a las economías emergentes y el impacto potencial de políticas fiscales expansivas, como se observa en la deuda pública bruta de Brasil, proyectada al alza», afirman los analistas.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

Si bien la temporada de resultados que comienza ahora servirá para validar si la apuesta por la «nacionalidad» de los activos bancarios, que tanto brilla en Bankinter y CaixaBank, es una estrategia sostenible a largo plazo, o si, por el contrario, la escala y diversificación de Santander y BBVA lograrán, a pesar de los baches actuales en Brasil, Turquía y Reino Unido, imponerse como la vía más resiliente en un 2026 que sigue marcado por la cautela y la vigilancia macroeconómica constante.

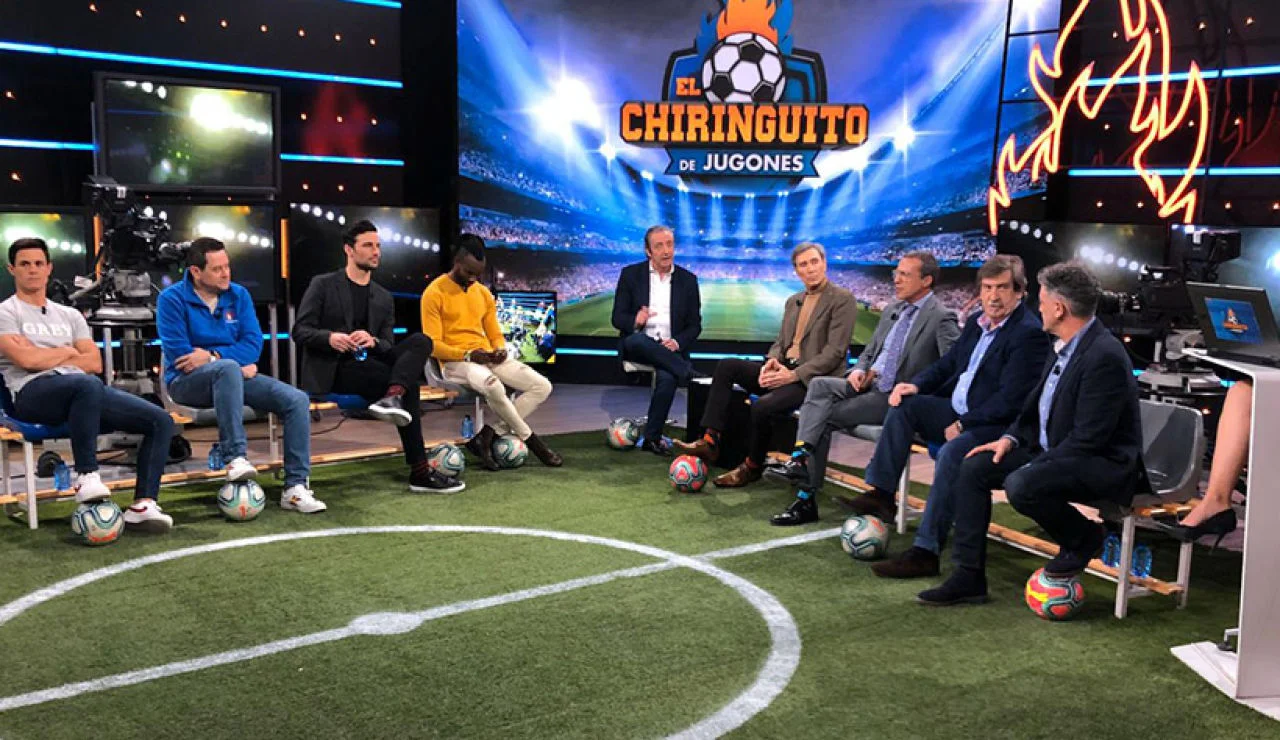
Las claves del futuro de Pedrerol: de la tensión con Manu Carreño al enigma de José Luis Sánchez

Atresmedia ha decidido redefinir su estrategia de inversión en un contexto de desaceleración del mercado publicitario. La revisión de costes en sus canales secundarios ha terminado provocando la salida de Josep Pedrerol, cuyo contrato ya no encajaba en la nueva política del grupo. La desvinculación se ha producido de mutuo acuerdo, aunque fue Atresmedia quien mostró menos interés en prolongar la relación. El periodista, por su parte, ha encontrado acomodo en Mediaset, donde asumirá unas condiciones económicas menos favorables que las que disfrutaba hasta ahora en La Sexta y Mega.

El periodista catalán se despedirá el próximo lunes de los espectadores de Atresmedia antes de iniciar una nueva aventura en Mediaset, donde previsiblemente será anunciado un día después. El comunicador aterriza en un grupo que busca reforzar su oferta deportiva en pleno proceso de reconstrucción, especialmente ante la delicada situación de Telecinco y el intento de impulsar Cuatro y los canales temáticos.

Un formato similar, pero con algunas dudas

El plan de Josep Pedrerol pasa por emitir el programa cuatro noches en Energy y una en Cuatro, aunque todavía quedan aspectos importantes por cerrar.

Uno de ellos es la marca. Jugones pertenece a Atresmedia, por lo que Mediaset deberá utilizar otro apellido comercial para El Chiringuito, que mantendrá una estructura muy similar a la actual.

También está por decidir si el periodista presentará un programa diario de sobremesa en Cuatro o si limitará su actividad a la tertulia nocturna y a contenidos digitales ligados a las retransmisiones deportivas.

Mientras tanto, Atresmedia reducirá al mínimo la presencia de Jugones dentro de la reorganización de la parrilla de La Sexta, donde Zapeando y Más Vale Tarde adelantarán su duración desde septiembre.

José Luis Sánchez, la gran incógnita de la próxima campaña

Uno de los asuntos que más dudas genera afecta a José Luis Sánchez. El periodista ha sido uno de los colaboradores más estrechos de Pedrerol durante años, pero mantiene vinculación contractual con Atresmedia.

Buena parte del equipo de El Chiringuito acompañará a Pedrerol en esta nueva etapa, pero no está claro qué ocurrirá con Sánchez, cuya continuidad junto al presentador dependerá de las negociaciones entre las partes.

El reto de convivir con Manu Carreño

La llegada de Pedrerol también abre un escenario complejo dentro de Mediaset. Allí coincidirá con Manu Carreño, principal referente de los deportes del grupo y con contrato en vigor al menos durante una temporada más. Además, Carreño mantiene una posición relevante dentro de la estructura deportiva de Mediaset gracias a su participación en Supersport.

Pedrerol
Manu Carreño

Las diferencias entre ambos son conocidas desde hace años. Carreño nunca ha compartido el modelo televisivo que representa Pedrerol, basado en el debate permanente, el espectáculo y la polarización de la actualidad futbolística.

La dirección de Mediaset tendrá ahora que gestionar la convivencia entre dos figuras con peso propio y con formas muy distintas de entender la información deportiva.

Un fichaje con ventajas y altos riesgos para Mediaset

Mediaset confía en que Pedrerol aporte notoriedad y capacidad para generar conversación en redes sociales, dos elementos que históricamente han acompañado a sus programas. Sin embargo, su incorporación también implica riesgos.

El periodista llega rodeado de polémica por su estilo de comunicación y por las críticas que ha recibido durante años desde distintos sectores del periodismo deportivo, donde algunos le reprochan priorizar el espectáculo sobre la información o mantener una línea especialmente favorable a Florentino Pérez.

A ello se suma una reputación controvertida en el ámbito profesional y personal, alimentada por testimonios de antiguos colaboradores y por las constantes tensiones que han trascendido en diferentes etapas de su carrera.

Jesús Moradillo cierra su etapa en LLYC tras cinco años como director general de Estrategia de IA

Jesús Moradillo ha cerrado su etapa en LLYC tras cinco años vinculado a la consultora, según ha confirmado la propia firma. El directivo ocupaba el cargo de director general de Estrategia de IA para Europa y su salida se enmarca en el plan de simplificación y ahorro de costes de 8,8 millones de euros que LLYC impulsa para 2026.

Moradillo fue uno de los fundadores de la agencia Apache, adquirida por LLYC en 2021 y a partir de la cual contribuyó a la transformación digital de la consultora. Durante este tiempo, lideró la integración de las capacidades de marketing digital y el posicionamiento de soluciones basadas en inteligencia artificial, según destacan desde la compañía.

Salida alineada con la nueva estructura de IA

La marcha se produce después de que LLYC haya consolidado todas sus áreas de innovación, soluciones de IA y análisis de datos en una única unidad suprarregional. Esta unidad está dirigida por Adolfo Corujo y responde al nuevo Plan Estratégico 2026-2027 de la consultora, que busca ganar eficiencia operativa y a a la estrategia de negocio, según fuentes internas. En el comunicado, los directores generales de LLYC en España y Bruselas, Jorge López Zafra y Gemma Gutiérrez, agradecieron la labor de Moradillo y le desearon suerte en futuros proyectos.

La decisión se presenta como un «paso natural» tras la transformación que la firma está acometiendo. LLYC ya ha ejecutado aproximadamente el 80% de los ahorros previstos para este ejercicio, dentro de un plan de simplificación de su estructura que afecta a distintas áreas geográficas y de negocio.

Trayectoria de Jesús Moradillo

La trayectoria de Moradillo en LLYC y en el ecosistema digital incluye los siguientes hitos:

  • Fundación de Apache (2018-2021): Cofundó la agencia especializada en marketing digital y publicidad programática, que fue vendida a LLYC en 2021.
  • Integración en LLYC: Lideró la incorporación de los equipos y las capacidades de Apache a la estructura de la consultora, impulsando nuevas líneas de negocio en torno a la IA y los datos.
  • Director General de Estrategia de IA para Europa: Desde este puesto ha coordinado el despliegue de soluciones basadas en modelos de lenguaje y la competitividad digital de los clientes de la firma a nivel regional.

La adquisición de Apache fue uno de los movimientos corporativos más relevantes de LLYC en los últimos años, en un contexto en el que grandes agencias como Atrevia o Kreab también reforzaban sus divisiones digitales con compras selectivas. La salida de Moradillo cierra un ciclo que deja como legado una base tecnológica ya integrada en la consultora.

La consolidación de la IA en una sola unidad suprarregional explica el cierre de esta etapa, alineada con el ajuste de costes que LLYC ha acelerado en 2026.

Un ahorro de 8,8 millones que rediseña la firma

El plan de ahorro de costes de LLYC busca liberar recursos para orientarlos hacia las áreas de mayor crecimiento, especialmente las vinculadas a la inteligencia artificial aplicada a la comunicación y al marketing. La reordenación de la estructura directiva ha sido una palanca clave para alcanzar el 80% del objetivo de ahorro ya materializado, según datos que obran en poder de la compañía.

En el sector de la comunicación, las consultoras están acelerando procesos similares de eficiencia. LLYC, con esta reestructuración, compite con firmas como Burson o Edelman en la carrera por integrar la IA en sus servicios sin que la estructura de costes lastre los márgenes. La creación de la unidad dirigida por Adolfo Corujo centraliza decisivamente la inversión en talento y tecnología.

La salida de Moradillo no implica un vacío operativo: las capacidades que él ayudó a implantar ya forman parte del core digital de LLYC, bajo el paraguas de una dirección unificada que reporta directamente a la cúpula de la consultora.

📡 El Radar del Sector

  • El vacío que llena: La consolidación de la IA en una unidad suprarregional elimina duplicidades y concentra la estrategia, por lo que la posición de Moradillo deja de ser necesaria en la nueva arquitectura.
  • El reto por delante: LLYC debe ejecutar el 20% restante del plan de ahorro mientras mantiene el pulso competitivo en un mercado de la comunicación donde la IA se convierte en un activo diferencial.
  • El tablero competitivo: La reordenación sitúa a LLYC con una estructura más ligera frente a sus competidores directos, que también están simplificando sus organigramas para rentabilizar la inversión en tecnología.

Alfa Media Partners compra Coonic agencia comunicación: Jesús Alloza presidente y Agustín González CEO

Alfa Media Partners, sociedad participada por Jesús Alloza y Agustín González Díez, ha cerrado la compra del 100 % de la agencia de comunicación Coonic. La operación se ha formalizado mediante la adquisición de las participaciones de los vehículos gestionados por Torsa Capital y de los socios minoritarios Víctor Sánchez del Real y Enrique Pascual, y otorga a la agencia una nueva etapa de autonomía estratégica. Según el comunicado hecho público por la propia compañía, la dirección refuerza su control interno en un momento clave de desarrollo.

Nueva estructura directiva y proyecto de crecimiento

El traspaso accionarial viene acompañado de un organigrama renovado. Jesús Alloza asume desde hoy la Presidencia Ejecutiva de Coonic, mientras que Agustín González Díez ha sido designado CEO de la agencia. La nueva cúpula se completa con Marisa Unzue, que ocupará el cargo de Socia Directora, e Ignacio Luque, como Socio Director.

Todo el equipo de liderazgo procede del interior de la compañía, lo que garantiza, según la nota difundida, una visión compartida y la continuidad del proyecto. Coonic con más de 25 años de trayectoria, cuenta con cerca de 80 profesionales distribuidos en sus oficinas de Bilbao, Madrid y Málaga.

La trayectoria de los nuevos máximos responsables de la agencia se resume en los siguientes hitos relevantes:

  • Jesús Alloza: Ha estado vinculado a Coonic durante más de tres décadas, liderando el posicionamiento estratégico de la agencia en sectores especializados y en el área de marketing de contenidos.
  • Agustín González Díez: Ha desempeñado funciones de dirección en la agencia durante los últimos años, con un papel central en la expansión del negocio digital y en la apertura de nuevas oficinas.

El encaje de la operación en el mercado de las agencias

La operación supone un movimiento relevante en el tablero de la comunicación corporativa en España, un sector articulado en torno a grandes firmas como LLYC, Atrevia o Kreab. Con esta compra, Coonic se desvincula de inversores externos y gana margen de maniobra para impulsar un nuevo plan estratégico que, según los compradores, acelerará la transformación de la agencia en la era de la inteligencia artificial.

De hecho, la agencia ya trabaja en el desarrollo de herramientas y metodologías propias de IA aplicadas a la comunicación, un eje que se sitúa en el centro de su hoja de ruta para los próximos años.

La operación sitúa a Coonic en una posición de mayor autonomía para competir en un mercado donde la especialización sectorial y la inteligencia artificial marcan la agenda del futuro.

Especialización sectorial y hoja de ruta hacia la inteligencia artificial

Coonic estructura su actividad en torno a tres grandes áreas de servicio: Marketing de Contenidos, Marketing Digital y Comunicación Corporativa. Su propuesta de valor se apoya, además, en una decidida apuesta por la especialización en cinco sectores: salud, energía y tecnología, corporate, cultura y turismo, y agroalimentario.

Esa diversificación, sumada a la incorporación de la inteligencia artificial como palanca transversal, dibuja la hoja de ruta que los nuevos propietarios desean acelerar. La agencia ya desarrolla activos propios de IA orientados a cada uno de los sectores en los que opera, con el objetivo de reforzar su posicionamiento en un mercado de agencias en plena evolución.

📡 El Radar del Sector

  • El vacío que llena: La salida de los inversores externos consolida una fase de mayor libertad estratégica para Coonic, que podrá definir su rumbo sin dependencias accionariales ajenas al equipo gestor.
  • El reto por delante: Ejecutar el plan de crecimiento que integre la inteligencia artificial en todos sus servicios, sin perder la especialización sectorial que la distingue en un mercado competitivo.
  • El tablero competitivo: La operación refuerza a un actor de tamaño medio frente a las grandes firmas del sector, elevando la presión sobre los competidores que aún no han dado el paso hacia una autonomía similar.

Open USD desafía a USDC: ¿cambia el dominio de las stablecoins institucionales en Solana?

Open USD, la stablecoin respaldada por un consorcio de más de 140 empresas —entre ellas BlackRock, Coinbase, Mastercard, Stripe y Visa—, va a por todas. Su propuesta es tan sencilla como disruptiva: compartir los rendimientos de las reservas con sus socios, en lugar de que el emisor se los quede íntegramente.

La noticia ha sacudido el ecosistema de Solana, donde USDC de Circle era hasta ahora el estándar de facto para cualquier movimiento de capital institucional, pago o entrada en finanzas descentralizadas. El informe de CoinShares lo resume con claridad: Open USD es el rival más creíble que ha tenido USDC en años, porque no compite solo por liquidez, sino que cambia la economía política de las stablecoins.

En un sector donde los emisores tradicionales se han embolsado los intereses de los activos que respaldan sus tokens —desde bonos del Tesoro hasta repos—, Open USD planea distribuir la mayor parte de esa rentabilidad entre los participantes del consorcio, reteniendo únicamente una comisión de administración. El efecto puede ser doble: presionar los márgenes de Circle y, al mismo tiempo, dar a los futuros usuarios institucionales un incentivo financiero directo para adoptar la nueva stablecoin en lugar de USDC.

El respaldo corporativo es impresionante. Más de 140 firmas, con nombres de primer nivel en pagos, gestión de activos y criptoactivos, dan un peso institucional inmediato al proyecto. Coinbase merece un capítulo aparte: el exchange recibe aproximadamente la mitad de los ingresos que genera Circle con las reservas de USDC, y su acuerdo de reparto debe renovarse el 18 de agosto de 2026. Tener una alternativa creíble como Open USD fortalece de forma evidente su posición negociadora ante Circle.

Los inversores ya han reaccionado. Las acciones de Circle cayeron más de un 17% el día del anuncio, y el banco japonés Mizuho rebajó la recomendación de ‘neutral’ a ‘rendimiento inferior’, con un recorte del precio objetivo de 85 a 50 dólares. Aun así, los analistas de CoinShares advierten que el mercado podría estar exagerando el impacto inmediato: Open USD aún no se ha lanzado y quedan incógnitas clave, como la composición exacta de sus reservas o el modelo de tarifas.

Mientras tanto, en Solana la hegemonía de USDC está respaldada por años de integraciones. La stablecoin está presente en los principales exchanges descentralizados —Jupiter y Raydium—, en protocolos de liquid staking como Marinade y Jito, y en plataformas de lending como Kamino. Esa capilaridad no se sustituye solo con intenciones: construir una red de liquidez equivalente requeriría que el respaldo institucional de Open USD se traduzca en actividad real y sostenida en la red.

Open USD no compite por usuarios, sino que reescribe las reglas: compartir rendimientos es construir un bando de aliados con incentivos directos para mover capital hacia Solana.

La oferta circulante de USDC ha caído de unos 80.000 millones de dólares en marzo a cerca de 73.000 millones, mientras el mercado total de stablecoins ronda los 312.000 millones. Esa erosión coincide con la entrada de nuevos emisores regulados y, curiosamente, con la consolidación de Solana como la cadena preferida para pagos con stablecoins institucionales, según datos de DeFiLlama.

Open USD apunta a debutar durante la segunda mitad de 2026. Aun si su modelo de reparto resulta atractivo para las empresas, la verdadera prueba de fuego llegará cuando esas empresas intenten convertir sus títulos respaldados en transacciones, pools de liquidez y aplicaciones DeFi que ya funcionan con USDC. Cualquier desajuste en las integraciones o en la confianza sobre la gestión de las reservas podría frenar la adopción, por muy potente que sea el consorcio.

Circle, por su parte, no se queda de brazos cruzados. La compañía ha explorado en el pasado el lanzamiento de su propio ecosistema de recompensas y la expansión de USDC hacia blockchains de alto rendimiento como Solana. La respuesta competitiva será decisiva: si Circle decide compartir una parte de los rendimientos con los usuarios o socios clave, podría neutralizar la principal ventaja de Open USD sin necesidad de una nueva moneda.

También hay que leer el tablero en su justa medida: la amenaza de Open USD se concentra en los pagos institucionales y el segmento de empresas, no en el dominio de USDT en mercados emergentes. Tether, con una posición profundamente arraigada en regiones donde la liquidez en dólares es escasa, está mejor blindada ante esta nueva dinámica. El verdadero pulso por las stablecoins institucionales se librará, sobre todo, en cadenas como Solana donde USDC ha construido su fortaleza.

La NASA completa la vela solar más grande del mundo: 1.653 m² para vigilar tormentas espaciales

La NASA acaba de terminar la vela solar más grande del mundo: 1.653 metros cuadrados de membrana reflectante que, una vez en el espacio, se propulsará únicamente con la presión de los fotones del Sol. El hito, anunciado por la agencia espacial estadounidense, no solo bate todos los récords de superficie desplegable, sino que abre la puerta a una nueva forma de vigilar las tormentas solares sin gastar una gota de combustible.

Una membrana reflectante de 1.653 m², más fina que un cabello humano

La vela, construida por Applied Aerospace & Defense en Huntsville, Alabama, está formada por cuatro cuadrantes ensamblados en una sala limpia. Cada panel está recubierto de una capa de aluminio que refleja la luz solar y tiene un grosor de apenas 2,5 micras, mucho menos que un cabello humano. Desplegada por completo, la superficie supera el tamaño de una piscina olímpica y multiplica por cuatro el área del prototipo que la NASA ya probó en 2022.

La fabricación del primer cuadrante arrancó en noviembre de 2023 y los cuatro estuvieron listos en enero de 2026. «Es la vela solar más grande jamás construida», subraya la ficha técnica misión. Su tamaño no es un capricho: para que la propulsión fotónica sea útil, hace falta mucha superficie que capture la minúscula presión de los fotones, un empuje constante pero delicado.

Un puesto de vigilancia sin combustible para el clima espacial

La misión, bautizada como Space Storm Solar Sail Sentinel (S5), viajará como carga secundaria a bordo del satélite SOLAR-A de la NOAA en noviembre de 2029. Una vez separado del lanzador, el velero solar se dirigirá hacia una órbita de halo sub-L1, un punto de Lagrange artificial que ningún satélite convencional puede mantener sin gastar propelente. Allí, la vela usará la luz del Sol como motor perpetuo para estabilizarse y observar el espacio entre nuestra estrella y la Tierra.

El objetivo principal es doble: demostrar que una vela solar puede maniobrar y mantener una posición precisa, y medir los cambios en el campo magnético terrestre con un magnetómetro a bordo. En la práctica, S5 se convertirá en un vigía permanente de las eyecciones de masa coronal y las tormentas solares, fenómenos capaces de tumbar redes eléctricas y satélites enteros.

La asociación con la NOAA no es casual. La agencia meteorológica estadounidense lleva años buscando sistemas de alerta temprana más rápidos y baratos que las costosas plataformas actuales. La vela fotónica podría ser la respuesta: un observatorio ligero, sin depósitos de combustible y con capacidad de permanecer años en una posición privilegiada.

tormentas solares

La diferencia con los satélites tradicionales es abismal. Mientras un cohete químico agota su combustible en minutos, la vela recibe un empuje continuo. «Es como soplar suavemente sobre un barquito de papel durante horas en lugar de darle un empujón brusco», explican los ingenieros. Eso sí, para mover una nave de varios cientos de kilos, se necesita una vela enorme. De ahí la necesidad de probar con 1.653 metros cuadrados.

Por qué la vela fotónica es el futuro de la vigilancia heliofísica

Las velas solares no son nuevas. Japón lanzó IKAROS en 2010 y la Planetary Society probó LightSail 2 en 2019. Sin embargo, ninguna superaba los 32 metros cuadrados. El salto a los 1.653 m² de S5 es una apuesta decidida por demostrar que esta tecnología puede ser útil para misiones operativas, no solo como experimento.

Desde el punto de vista de la física, el concepto es impecable: los fotones no tienen masa en reposo, pero sí momento lineal. Al chocar contra una superficie reflectante, transfieren una fuerza minúscula, del orden de unos pocos newtons por kilómetro cuadrado. Acumulada día tras día, esa fuerza acelera la nave sin necesidad de propelente. La gran limitación, claro, es que la aceleración es muy baja, por lo que las maniobras requieren semanas o meses. Por eso, una vela de gran tamaño como la de S5 acorta los tiempos y hace viable mantener una órbita compleja.

El reto tecnológico no estaba tanto en la teoría como en los materiales. La membrana debe desplegarse sin enredos en el vacío, soportar micrometeoritos y resistir la radiación ultravioleta durante años. Los cuatro cuadrantes de S5 se han sometido a pruebas de vibración y vacío térmico que simulaban las condiciones del lanzamiento y del espacio profundo.

Una superficie reflectante de 1.653 metros cuadrados, propulsada solo por luz, vigilará las tormentas solares desde un punto de Lagrange artificial.

Aunque el despegue no llegará hasta finales de esta década, el simple hecho de que la vela esté construida y lista para integrarse en la plataforma SOLAR-A supone un hito en la ingeniería espacial. La NASA ya trabaja en conceptos todavía más ambiciosos, como velas de varios miles de metros cuadrados capaces de alcanzar los confines del sistema solar en menos tiempo que cualquier sonda química. Pero antes hay que demostrar que una vela de este calibre puede desplegarse, orientarse y mantener una órbita operativa. S5 es el primer gran examen.

El nuevo observatorio no solo ayudará a predecir con más antelación las tormentas geomagnéticas; también podría inspirar una constelación de centinelas solares propulsados por luz. Si la prueba sale bien, la próxima década podría traer una flotilla de veleros fotónicos apostados alrededor del Sol, vigilando nuestra estrella como nunca antes habíamos podido hacerlo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La vela solar más grande del mundo, de 1.653 m², lista para ser lanzada en 2029.
  • Dónde: Fabricada en Huntsville, Alabama, y se desplegará en el espacio entre la Tierra y el Sol.
  • Institución responsable: NASA (Marshall Space Flight Center) y NOAA.
  • Cuándo: Fabricación completada en enero de 2026; lanzamiento previsto para noviembre de 2029.
  • Impacto a futuro: Permitirá monitorizar el clima espacial sin combustible y allanará el camino a nuevos observatorios solares.

Venezuela retoma el diálogo político: oposición y chavismo se reúnen el 1 de agosto con la mediación de EE.UU.

Lo reconozco: cada vez que suena la palabra diálogo en Venezuela me asalta la misma mezcla de escepticismo y esperanza contenida. Esta vez, sin embargo, el contexto trae un actor que no estaba en las fotos anteriores: Estados Unidos como mediador activo. El 14 de julio, la Asamblea Nacional venezolana, controlada por el chavismo, anunció que el próximo 1 de agosto arrancará un plan de trabajo con un grupo de opositores para avanzar hacia lo que describen como una ‘hoja de ruta hacia la democratización’. La noticia, difundida por DW Español en su informativo diario, confirma un movimiento que, sobre el papel, podría reconfigurar el mapa político del país.

El anuncio: una mesa de trabajo a partir del 1 de agosto

El comunicado, publicado en la cuenta de X de la Asamblea Nacional, detalla que el presidente del Parlamento, Jorge Rodríguez, encabezará las conversaciones con antiguos miembros de la Asamblea Nacional de 2015, aquella en la que la oposición tenía mayoría. El objetivo oficial es ambicioso: promover la estabilidad, la democracia y la recuperación nacional. Algo que suena casi a utopía después de años de bloqueos. La corresponsal de DW en Caracas, Elizabeth Os, subrayó que la institución agradece explícitamente a Washington no solo la ayuda humanitaria tras los terremotos, sino también ‘sus esfuerzos en favor del fortalecimiento de la institucionalidad democrática’ del país.

Ausencias que hablan más que los comunicados

Aquí es donde el optimismo oficial choca con la realidad del tablero político. No están todos los que son. De la mesa se caen figuras que cualquier negociación mínimamente representativa debería incluir: María Corina Machado y los trece partidos que integran la Plataforma Unitaria Democrática, suspendidos o proscritos por el régimen de Nicolás Maduro. Sin ellos, lo que se plantea es una negociación parcial, un diálogo amputado que difícilmente podrá generar el consenso requerido para designar un nuevo Consejo Nacional Electoral o un Tribunal Supremo de Justicia independiente. Como dijo Os en directo, faltan actores fundamentales para que el proceso sea creíble.

«Estados Unidos impulsa estas negociaciones, pero sin la presencia de figuras clave como María Corina Machado y los partidos proscritos, la iniciativa carece del consenso necesario para elecciones libres.»

— Elizabeth Os, corresponsal de DW en Caracas

Qué cambia realmente con Washington como mediador

No es menor que la Casa Blanca ponga su peso diplomático sobre la mesa. A diferencia de los fracasados intentos en México o Barbados, aquí la mediación es directa y ese respaldo muta el equilibrio de fuerzas. El chavismo necesita alivio económico, y la administración estadounidense parece dispuesta a condicionar las sanciones a gestos concretos. Sin embargo, DW Español recordó en su análisis que el agradecimiento por la ayuda humanitaria no equivale a un cheque en blanco: el comunicado parlamentario refleja un delicado equilibrio entre reconocimiento y presión. Venezuela no tiene elecciones libres sin instituciones limpias, y eso requiere que todos los actores —también los vetados— se sienten a negociar.

La trampa de la institucionalidad a medias

El plan de trabajo menciona el fortalecimiento de ‘la institucionalidad democrática’, pero la letra pequeña asusta. Sin una renovación del CNE que garantice imparcialidad y sin un Supremo que actúe como árbitro y no como brazo del poder, cualquier hoja de ruta será papel mojado. La experiencia de 2024 está fresca: aquellas conversaciones naufragaron precisamente por la falta de garantías mínimas. Os recordó que la propia oposición desconfía de un proceso que nace de un Parlamento deslegitimado ante parte de la comunidad internacional.

Implicaciones y una lectura personal

Me cuesta imaginar a los venezolanos de a pie recibiendo esta noticia sin un deje de ironía. Han visto demasiadas promesas rotas. Que el chavismo ofrezca diálogo justo cuando la presión de Washington se intensifica suena más a táctica que a convicción. No obstante, si algo demostró el periodismo de DW es que incluso los gestos simbólicos pueden abrir rendijas. Una negociación imperfecta es mejor que ninguna, siempre que se denuncie su incompletitud. Lo que cuenta ahora es si la comunidad internacional exige que la puerta se abra de verdad o se conforme con una fotografía.

Puedes ver el análisis completo en el vídeo de DW Español:

El crecimiento de las renovables: la generación mundial subió un 9,8% en 2024, récord histórico

La generación eléctrica renovable mundial dio un salto del 9,8% en 2024, el mayor crecimiento jamás registrado, según las Estadísticas de Energías Renovables 2026 publicadas por la Agencia Internacional de Energías Renovables (IRENA). El dato confirma una aceleración que deja muy atrás el ritmo de años anteriores y consolida a las fuentes limpias como el motor principal de la nueva capacidad eléctrica global.

El informe, dado a conocer este 15 de julio, revela que la tasa de expansión de 2024 supera de forma holgada el avance observado en 2023, aunque IRENA no desglosa la cifra exacta de aquel ejercicio. Lo que sí subraya es que la brecha con las tecnologías fósiles se ha ensanchado hasta niveles nunca vistos. Mientras las renovables escalaban casi diez puntos porcentuales, las no renovables apenas conseguían un tímido 1,4% de crecimiento.

Un crecimiento sin parangón en la historia reciente

El 9,8% de 2024 no es una cifra más: es la más alta desde que IRENA comenzó a recopilar estadísticas comparables. Fuentes del sector, como el portal CleanTechnica, califican este repunte como el crecimiento renovable más rápido de la historia. Para ponerlo en perspectiva, la Agencia Internacional de la Energía (AIE) estima que el mundo necesitaría añadir cerca de un 11% anual de generación limpia para alinearse con el escenario de cero emisiones netas en 2050; 2024 se queda a las puertas de esa senda, pero muy por encima del promedio de la última década.

La fotovoltaica y la eólica fueron las grandes protagonistas. Según los datos preliminares que maneja IRENA, la energía solar representó casi dos tercios del incremento total, impulsada por un despliegue masivo de paneles en Asia y un abaratamiento continuo del coste por vatio instalado. La eólica, por su parte, añadió capacidad a un ritmo también superior al esperado, aunque la eólica marina encontró algunos cuellos de botella en la cadena de suministro.

El hidroeléctrico y la bioenergía completaron un cuadro en el que las renovables ya suponen más del 40% de la generación eléctrica mundial. Una proporción que, a este ritmo, podría superar el 45% al cierre de 2026, según las proyecciones del propio organismo.

El 9,8% de crecimiento en un solo año acerca al sistema eléctrico mundial a la velocidad de crucero que exige la descarbonización, aunque sin llegar a pisar el acelerador a fondo.

A nivel geográfico, China sigue liderando con mucha diferencia, pero la India y varios países del sudeste asiático registraron las mayores tasas de aceleración. Europa, aunque con menor crecimiento porcentual, mantuvo su posición como la región con mayor penetración renovable en su mix.

El estancamiento de las fuentes no renovables

generación renovable mundial

Mientras las renovables despegaban, la generación con combustibles fósiles y nuclear apenas subió un 1,4% en 2024. El carbón, pese a los compromisos de reducción, mantuvo un ligero incremento en Asia, pero cayó en Europa y Norteamérica. El gas natural sufrió la competencia directa de las renovables y de un invierno suave que deprimió la demanda de calefacción en el hemisferio norte.

La nuclear, por su parte, registró un crecimiento plano. Nuevas unidades en China y Corea del Sur compensaron los cierres programados en Bélgica y Alemania, dejando la producción total casi sin cambios. El resultado es un mix global que se renueva a dos velocidades, con las fósiles perdiendo peso relativo cada año.

IRENA destaca que este desacople entre renovables y no renovables es una tendencia estructural, no coyuntural. La inversión en nueva capacidad limpia superó los 600.000 millones de dólares en 2024, casi el triple que la destinada a plantas fósiles, según datos del informe.

Las claves del acelerón renovable

Varios factores explican el récord de 2024. Primero, la caída de costes ha sido más rápida de lo previsto. El precio medio de los módulos solares se ha reducido un 40% en los últimos dos años, y las turbinas eólicas han mejorado su eficiencia de forma sustancial. En segundo lugar, las políticas de apoyo en las grandes economías —desde la Inflation Reduction Act estadounidense hasta el plan REPowerEU europeo— han desplegado incentivos que han acelerado las decisiones de inversión.

Un tercer elemento, menos comentado, es la creciente presión de los inversores institucionales por desinvertir en combustibles fósiles. Los fondos de pensiones y las aseguradoras están redirigiendo sus carteras hacia proyectos renovables, lo que ha abaratado la financiación y reducido el coste ponderado del capital para los promotores.

Sin embargo, no todo son vientos de cola. La integración de tanta renovable intermitente está tensionando las redes de transporte y obligando a inversiones millonarias en almacenamiento. Baterías, bombeo e hidrógeno verde empiezan a ser los cuellos de botella del próximo ciclo.

Riesgos y contradicciones de un crecimiento récord

El optimismo de las cifras de IRENA convive con varias contradicciones incómodas. La primera es que, pese al récord renovable, las emisiones globales de CO₂ del sector eléctrico apenas bajaron un 0,2% en 2024, porque la demanda total de electricidad creció al mismo ritmo. El efecto sustitución no fue suficiente para compensar el aumento del consumo, sobre todo en economías emergentes.

La segunda contradicción es geopolítica. La cadena de suministro de la transición verde sigue siendo muy dependiente de China, que controla más del 80% de la fabricación de paneles solares y una parte creciente de los minerales críticos. Cualquier disrupción comercial —aranceles, tensiones en el mar de China— podría frenar en seco el despliegue.

Por último, el sector del transporte y la industria pesada aún se mueven a un ritmo mucho más lento. La electrificación del parque automovilístico avanza, pero no al paso necesario para absorber el crecimiento renovable. Si no se acelera la demanda eléctrica en esos sectores, el exceso de generación renovable en horas valle podría empezar a generar vertidos masivos y canibalización de precios en los mercados mayoristas.
IRENA advierte, en cualquier caso, de que el tren de las renovables no espera. El informe subraya que el mundo se encuentra en un punto de inflexión: o se acompaña el crecimiento con inversión en redes, almacenamiento y electrificación de la demanda, o se corre el riesgo de malgastar una oportunidad histórica.

Alcalá de Henares, el plan cultural que salva el fin de semana sin salir de la M-40

Cervantes nació en una calle que hoy sigue teniendo soportales, empedrado y el mismo nombre de siempre. Eso, en pleno 2026, no es un dato de guía turística cualquiera: es la excusa perfecta para un fin de semana que no exige coger la M-40 en dirección a la sierra ni reservar con un mes de antelación. Alcalá de Henares está a apenas media hora de Madrid y concentra un casco histórico completo, con museos gratuitos y una agenda que no para.

La ciudad complutense tiene la ventaja de quien no necesita venderse: es Patrimonio de la Humanidad desde 1998, su universidad es una de las más antiguas de España y el fin de semana en Alcalá se puede improvisar sin gastar apenas nada. Ni planificación de meses ni atascos de vuelta un domingo por la tarde.

Cervantes, el hilo que cose toda la ciudad

Cualquier plan en Alcalá de Henares empieza, de una forma u otra, en Cervantes. No es una figura decorativa colgada en un cartel: la ciudad entera gira en torno al escritor, desde el nombre de sus calles hasta el corazón de su vida cultural. La Plaza de Cervantes es el punto de encuentro natural, rodeada de terrazas, y desde ahí se puede planear el resto de la jornada sin prisa.

Lo interesante es que el recorrido cervantino no se agota en un solo edificio. Entre la calle Mayor, la Capilla del Oidor y el Teatro Salón Cervantes, la huella del autor del Quijote se reparte por medio casco histórico, así que el paseo se convierte en la mitad del plan.

La casa donde todo empezó

Youtube video

El lugar más simbólico de la ruta es, sin duda, la Cervantes que dio nombre a la ciudad como destino cultural: su casa natal. La Casa de Cervantes reconstruye el inmueble donde, según los estudios del historiador Luis Astrana Marín, nació el escritor en 1547, en un edificio levantado en 1956 siguiendo los cánones de la casa castellano-toledana tradicional. La entrada es gratuita y el horario, generoso: de martes a domingo.

Dentro, el recorrido reproduce patio, cocina, comedor, estrado y alcobas tal y como pudo vivirlas una familia acomodada del siglo XVI. Hay también dos salas de exposiciones temporales y un fondo bibliográfico con ediciones del Quijote en decenas de idiomas, una colección que sorprende incluso a quien no es especialmente lector.

Más allá de Cervantes: museos, plazas y una universidad viva

Alcalá de Henares no vive solo del pasado literario. El casco histórico guarda sorpresas como la Capilla del Oidor, sede de la oficina de turismo y lugar donde fue bautizado el propio Cervantes, o el Antiguo Hospital de Santa María la Rica, un edificio del siglo XIII-XIV convertido hoy en sala de exposiciones. Cada rincón tiene una historia que contar, y casi ninguna cuesta entrada.

La Universidad de Alcalá, fundada en 1499 y considerada la primera universidad moderna planificada de Europa, añade otra capa al paseo: sus patios renacentistas y el Paraninfo, donde cada año se entrega el Premio Cervantes, son visitables y aportan ese contraste entre vida académica y turismo tranquilo. La ciudad respira estudiantes, lo que la mantiene viva fuera de temporada alta.

Cómo organizar el día sin complicarse

Llegar es la parte más sencilla del plan. Los trenes de Cercanías (líneas C-2 y C-7) conectan Alcalá con Atocha y Chamartín cada pocos minutos, así que el coche puede quedarse aparcado todo el fin de semana. Para quien prefiera ir en vehículo propio, la A-2 conecta directamente con la salida de la M-40, sin rodeos.

Una jornada bien aprovechada puede organizarse en bloques cortos, dejando margen para parar a comer sin mirar el reloj. La clave está en no llenar la agenda de más: Alcalá premia el paseo sin prisa, no el itinerario cronometrado.

  • Mañana: paseo por la calle Mayor y visita a la Casa de Cervantes (gratis)
  • Mediodía: comida en alguna de las terrazas de la Plaza de Cervantes
  • Tarde: Universidad de Alcalá y Capilla del Oidor
  • Última hora: café o vermú en el casco histórico antes de volver

Un plan que también funciona en pareja o con niños

La ciudad tiene ese punto flexible que pocos destinos cercanos a Madrid ofrecen: funciona igual de bien para una escapada romántica que para una excursión familiar. Los patios universitarios y las plazas porticadas dan pie a fotos sin necesidad de guion, y las exposiciones temáticas suelen incluir propuestas pensadas para el público infantil.

A esto se suma que buena parte de la oferta cultural, museos incluidos, es gratuita o de precio simbólico, lo que convierte el fin de semana en Alcalá en uno de los planes más rentables del entorno de Madrid. No hace falta reservar restaurante con semanas de antelación ni competir por plaza de parking en plena temporada alta.

Un destino que va a más, no a menos

Lejos de ser un plan de nostalgia literaria, Alcalá de Henares lleva varios años reforzando su oferta cultural con festivales, ciclos de música y programación teatral que se renueva cada temporada. La ciudad ha entendido que el turismo de proximidad ha llegado para quedarse, y responde con una agenda cada vez más variada, sin perder ese aire de ciudad universitaria y tranquila que la distingue.

El consejo, para quien lo visite por primera vez, es sencillo: ir sin prisa y dejar hueco a la improvisación. Alcalá premia precisamente eso, caminar sin plan cerrado, dejarse sorprender por una plaza porticada o una exposición inesperada. Es, a fin de cuentas, la ciudad que vio nacer al escritor de las mayores aventuras improvisadas de la literatura española.

La DGT activa la señal S-128 para autocaravanas: adiós a las multas injustas por dormir dentro

La DGT clarifica con la señal S-128 la diferencia entre estacionar y acampar, eliminando las multas por dormir dentro de la autocaravana.

Durante años, viajar en autocaravana por España implicaba enfrentarse a una normativa confusa y diferente en cada municipio. Lo que era legal en una ciudad podía convertirse en motivo de sanción apenas unos kilómetros después. La actualización normativa que acaba de publicar la Dirección General de Tráfico cambia las reglas del juego para autocaravanas y furgonetas camper y refuerza una idea fundamental: una autocaravana correctamente estacionada tiene los mismos derechos y obligaciones que cualquier otro vehículo.

Estos vehículos podrán estacionar como otro cualquiera en la vía pública, pero no pueden acampar. La clave está en diferenciar dos conceptos que durante años han generado conflictos: estacionar y acampar no son lo mismo.

Qué cambia con la señal S-128 y a quién afecta

Un vehículo se considera correctamente estacionado cuando ocupa únicamente el espacio delimitado para aparcar y permanece apoyado sobre sus ruedas. En estas circunstancias, los ocupantes pueden permanecer en el interior e incluso pernoctar durante la noche sin que ello suponga una infracción. Por el contrario, la situación pasa a considerarse acampada cuando se despliegan elementos exteriores o se ocupa espacio público adicional. Sacar mesas, sillas, toldos, escalones o cualquier otro elemento fuera del perímetro del vehículo implica abandonar la condición de estacionamiento para entrar en el ámbito de la acampada, sometido a otra normativa distinta y generalmente mucho más restrictiva.

La nueva instrucción de la DGT deja claro que dormir dentro del vehículo no es acampar, siempre que no se desplieguen elementos fuera del perímetro.

La normativa también prohíbe expresamente el vertido de aguas grises, aguas negras o cualquier otro residuo en la vía pública, una práctica sancionable incluso en lugares donde el estacionamiento esté permitido. La señal S-128 identifica los puntos autorizados para el vaciado de aguas residuales de caravanas y autocaravanas y marca la frontera entre el uso permitido y el sancionable.

Dormir dentro de la autocaravana es legal: las claves para no ser multado

Para los usuarios de autocaravanas y camper, el mensaje es ahora mucho más claro: dormir dentro del vehículo es legal si está correctamente estacionado; convertir el aparcamiento en una zona de acampada improvisada, no. La diferencia puede parecer pequeña, pero es precisamente la frontera que separa una estancia legal de una posible multa.

La actualización normativa supone un importante cambio para el sector del caravaning porque limita la capacidad de los ayuntamientos para discriminar a estos vehículos únicamente por su tipología. Un municipio ya no puede prohibir el estacionamiento de una autocaravana simplemente por ser una autocaravana si ese mismo espacio está habilitado para el aparcamiento de otros vehículos. Sin embargo, los consistorios mantienen competencias para regular aspectos relacionados con la movilidad urbana, la rotación del aparcamiento o la protección de determinadas zonas. También pueden limitar tiempos máximos de estacionamiento o prohibir expresamente la acampada fuera de las áreas habilitadas para ello.

Cambios en la ITV para autocaravanas

Otro aspecto que la DGT ha querido aclarar, que las autocaravanas matriculadas como vehículos de categoría M están exentas de inspección durante los primeros cuatro años, deben pasarla cada dos años hasta cumplir diez y posteriormente de forma anual. La situación cambia en algunas furgonetas camper homologadas como vehículos de mercancías de categoría N, que deben someterse a inspecciones más frecuentes y pueden llegar a tener que acudir a la ITV cada seis meses una vez superados los diez años de antigüedad.

Según datos de la DGT, el parque español de autocaravanas prácticamente se ha triplicado durante la última década, pasando de algo más de 48.000 unidades en 2015 a cerca de 137.000 en la actualidad. El crecimiento del caravaning explica en gran parte la necesidad de esta actualización normativa.

Análisis: ¿fin de la persecución a los autocaravanistas?

La nueva instrucción supone un soplo de aire fresco para un colectivo que durante años ha sufrido multas arbitrarias simplemente por pernoctar dentro de su vehículo sin causar ninguna molestia. La distinción entre estacionar y acampar ya existía en el Reglamento General de Circulación, pero la falta de criterios uniformes daba lugar a interpretaciones municipales disparatadas. Con la señal S-128 y las aclaraciones de la DGT se cierra la puerta a las sanciones injustas, aunque no a las conductas incívicas.

La medida es equilibrada. Protege al usuario responsable que solo quiere descansar en ruta, pero mantiene la potestad municipal sobre el uso del espacio público y sigue sancionando el despliegue de campamentos improvisados y el vertido de residuos. Queda claro que sacar las sillas o el toldo sigue estando prohibido fuera de las áreas autorizadas, y ahí no hay excusa. Lo que desaparece es la multa automática al viajero que aparca correctamente y duerme dentro sin molestar a nadie. Un avance en toda regla.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La DGT actualiza la instrucción sobre autocaravanas y furgonetas camper con la señal S-128 y clarifica la diferencia entre estacionamiento (permitido, incluso para pernoctar) y acampada (prohibida fuera de áreas habilitadas).
  • Sanción económica: No se crean nuevas multas; se evitan sanciones injustas por dormir dentro del vehículo correctamente estacionado.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente (actualización publicada por la DGT en 2026).

Por qué 30 gramos de frutos secos al día mejoran la calidad del semen en hombres sanos

Consumir 30 gramos de frutos secos al día puede mejorar los parámetros de movilidad y concentración espermática en hombres sin problemas reproductivos conocidos, según un estudio del Institut d’Investigació Sanitària Pere Virgili (IISPV) y la Universitat Rovira i Virgili (URV).

La investigación, publicada en la revista Andrology, analizó a 222 hombres sanos de entre 18 y 40 años residentes en España entre 2021 y 2024, dentro del proyecto Led-Fertyl. Se trata de la mayor cohorte con datos sobre consumo de frutos secos y calidad seminal en varones sin alteraciones previas.

La evidencia: 30 gramos diarios de frutos secos mejoran los parámetros espermáticos

Los participantes respondieron un cuestionario sobre su alimentación semanal de frutos secos —almendras, pistachos, nueces, avellanas, anacardos, nueces de Brasil y cacahuetes— y cada ración equivalía a 30 gramos. Los investigadores clasificaron a los hombres en tres grupos según su consumo: menos de 3 raciones semanales, entre 3 y menos de 7, y 7 o más raciones por semana.

Los resultados mostraron que quienes comían frutos secos a diario —el equivalente a 7 o más raciones semanales— presentaban un recuento total y una concentración de espermatozoides superiores de forma estadísticamente significativa en comparación con los que apenas los incluían en su menú (menos de 3 veces por semana). Cada ración diaria adicional se asoció de manera independiente con una mejora de ambos parámetros.

Además, los participantes con mayor consumo de frutos secos tenían un 75 % menos de alteraciones en la movilidad espermática y un 69 % menos de probabilidades de que los parámetros de movilidad estuvieran fuera de los rangos óptimos. El efecto fue más claro para las almendras y los pistachos, mientras que las nueces no mostraron una asociación independiente tan nítida.

La calidad espermática funciona como un termómetro de la salud general y del estado nutricional, y los frutos secos concentran los nutrientes que ese proceso exige.

El respaldo nutricional: magnesio, vitamina E y L-arginina en cada puñado

Los frutos secos son una fuente densa de compuestos que participan directamente en la función celular y la protección frente al estrés oxidativo. La producción de espermatozoides es un proceso con alta demanda energética y de renovación celular, donde nutrientes como el magnesio, la vitamina E y la L-arginina juegan un papel central. La calidad de la dieta, en general, juega un papel cada vez más relevante, en la función reproductiva.

📊 Nutrientes que respaldan la vitalidad reproductiva

  • Magnesio: Participa en más de 300 reacciones enzimáticas y contribuye al metabolismo energético, esencial para la movilidad celular.
  • Vitamina E: Potente antioxidante que protege las membranas celulares del estrés oxidativo, especialmente relevante en células con alta tasa metabólica como los espermatozoides.
  • L-arginina: Aminoácido precursor del óxido nítrico, favorece la vasodilatación y la correcta circulación sanguínea, clave para la formación de tejido.
  • Ácidos grasos insaturados: Aportan fluidez y estabilidad a las membranas celulares, mejorando la resistencia y la capacidad de movimiento.

consumo de frutos secos

Estos compuestos no solo apoyan la función espermática: también son pilares de la energía diaria y la recuperación física, lo que convierte a los frutos secos en un alimento funcional para el rendimiento global del organismo.

El estudio también puso el foco en el efecto contrario: sustituir una ración diaria de frutos secos por alimentos ultraprocesados, como patatas fritas o bollería industrial, se asociaba con una reducción significativa del recuento espermático. Los hombres con mayor adherencia a la dieta mediterránea y un consumo elevado de frutos secos presentaron los mejores marcadores de calidad seminal, lo que sugiere que los beneficios se potencian cuando estos alimentos forman parte de un patrón alimentario saludable.

Lo que añade este estudio a la literatura y los límites a tener en cuenta

La investigación no es la primera en vincular la dieta con la función reproductiva, pero su principal fortaleza radica en haber evaluado a hombres sin diagnósticos previos, lo que permite observar la asociación en un estado basal de salud, no en una situación de déficit. Los resultados son coherentes con el papel antioxidante y antiinflamatorio de los frutos secos, ampliamente documentado en ciencia cardiovascular y metabólica.

Sin embargo, al tratarse de un estudio observacional, no puede establecerse una relación de causa y efecto. Existe la posibilidad de sesgo de recuerdo en los cuestionarios dietéticos, y además quienes comen más frutos secos suelen mantener otros hábitos de vida más saludables, lo que podría influir en los resultados. Aun así, la convergencia de los datos —mejoras en concentración, recuento y movilidad, y el deterioro al sustituir por ultraprocesados— otorga solidez a la hipótesis de que la calidad general de la dieta impacta de manera directa en la vitalidad reproductiva.

Más que un alimento milagro, los frutos secos se consolidan como un marcador de un estilo de vida que favorece la energía, la resistencia celular y, en última instancia, la función reproductiva. Para los hombres que buscan optimizar su bienestar a largo plazo, incluir un puñado diario de frutos secos (unos 30 gramos) dentro de una alimentación equilibrada es una pauta sencilla, barata y con respaldo científico creciente.

⚡ Rutina de Optimización Diaria

  • Añade un puñado diario: Incorpora 30 gramos de almendras o pistachos —las variedades que más destacaron en el estudio— a tu tentempié de media mañana o como parte del desayuno.
  • Sustituye los snacks procesados: Cambia las patatas fritas o la bollería industrial por un mix de frutos secos naturales, sin sal ni azúcares añadidos, para mantener la energía estable y respaldar la vitalidad celular.
  • Integra los frutos secos en una dieta mediterránea: Acompáñalos de verduras, legumbres, pescado azul y aceite de oliva virgen extra; este patrón alimentario potencia los beneficios y protege la función reproductiva desde distintos frentes nutricionales.

Nilu27 hiperdeportivo V12: 1.070 CV y 11.000 rpm, la nueva inversión en edición limitada que bate récords

El banco de potencia se ha encendido por primera vez y las cifras no defraudan: 1.070 CV de potencia máxima y un régimen de giro que alcanza las 11.000 rpm. El nuevo motor V12 atmosférico de 6,5 litros desarrollado para el hiperdeportivo Nilu27 acaba de completar su prueba inicial de dinamómetro en las instalaciones neozelandesas de Hartley Engines, cumpliendo e incluso superando las especificaciones objetivo. Es un hito que, además de confirmar la viabilidad técnica del proyecto, tiene una lectura de inversión que no debería pasarse por alto.

La apuesta de Nilu27 es deliberadamente rupturista en un momento en que la industria del alto rendimiento transita hacia la electrificación. Mientras los principales fabricantes abandonan los motores de combustión atmosférica, esta nueva propuesta recupera la receta más valorada por los coleccionistas: un V12 puro, sin sobrealimentación, acoplado a una caja de cambios manual de siete velocidades. En mi análisis de los movimientos del mercado de vehículos de colección durante la última década, pocas configuraciones han ofrecido un perfil de revalorización tan consistente como la del motor atmosférico de altas revoluciones asociado a una transmisión analógica. Suena a vieja escuela, pero precisamente por eso cotiza al alza.

Un V12 atmosférico de 1.070 CV: la ingeniería que respalda la apuesta

El propulsor ha sido concebido y fabricado por Hartley Engines, un especialista con un historial contrastado en la producción de motores de competición y soluciones a medida para hipercars de bajo volumen. La arquitectura elegida, que los responsables de Nilu27 denominan Hot V —por la disposición de los colectores de escape en el espacio entre las culatas—, comparte filosofía con soluciones de origen competición, pese a carecer de turbocompresores.

Lo relevante para el inversor en automóviles de altas prestaciones no es solo la potencia absoluta, sino la firma mecánica. Un V12 que gira a 11.000 vueltas genera una experiencia sensorial y un carácter técnico muy difícil de replicar en el futuro regulatorio. Esa singularidad se traduce en un factor de escasez que, históricamente, ha sostenido e impulsado los precios de los modelos más emblemáticos de firmas como Pagani, Gordon Murray o GMA. El Nilu27 aspira a situarse en ese mismo segmento de excelencia ingenieril y exclusividad productiva.

Un motor de combustión atmosférica de 12 cilindros y 11.000 rpm es un activo escaso que hoy se fabrica en cantidades inferiores a las que el mercado de coleccionistas absorberá.

Simon Waegner, director de Tecnología y Operaciones de Nilu27, declaró que en sus 25 años de trayectoria en la industria de los hiperdeportivos nunca había presenciado una configuración completamente nueva que arrancara y funcionara con tanta suavidad en el primer intento. La fluidez operativa del primer encendido es un indicador adelantado de la madurez del proyecto y reduce el riesgo de desviaciones en el calendario de entregas, un dato que los compradores de ediciones limitadas monitorizan con lupa.

Inversión en exclusividad: la ecuación del valor en el mercado de hiperdeportivos

Nilu27 no ha confirmado todavía el número exacto de unidades que integrarán la serie de producción. Sin embargo, la combinación de un V12 de 6,5 litros atmosférico y una caja manual sugiere una tirada corta, probablemente por debajo del centenar de ejemplares. Los hiperdeportivos que han alcanzado los mayores retornos en el mercado secundario compartían dos atributos: un motor de configuración singular y una producción inferior a 150 unidades.

La próxima fase del proyecto consiste en el traslado del motor desde Nueva Zelanda hasta las instalaciones de investigación y desarrollo de la marca en Alemania. Allí se integrará con la transmisión y se instalará en el primer prototipo rodante. Si el cronograma se mantiene sin contratiempos —y el primer encendido exitoso es un sólido argumento a favor—, el vehículo podría iniciar las pruebas dinámicas a finales de 2026. Las primeras entregas se vislumbran para 2027.

Para un family office o un gran patrimonio que analiza la asignación a activos tangibles de alta gama, este calendario ofrece una ventana de oportunidad que merece atención. Los precios de adjudicación de los coches de colección suelen experimentar un salto brusco en el momento en que se completa la producción y la oferta se cierra definitivamente. Adelantar la posición durante la fase de preventa, si la marca decide articularla con condiciones cercanas al precio de salida, puede representar una ventaja competitiva en términos de rentabilidad esperada.

La asignación de patrimonio en automóviles de producción limitada: ciclo y riesgo

He revisado los índices de vehículos de colección publicados por Knight Frank y la tendencia de los últimos cinco años es clara: los automóviles con motor de combustión atmosférica y tiradas inferiores a cien unidades han registrado una revalorización media anual cercana al 12 %, con picos muy superiores en modelos icónicos de marcas como Bugatti o Pagani. El Nilu27 entra en ese segmento sin marca consolidada pero con las especificaciones adecuadas para construir su propio estatus.

El riesgo principal no reside en la mecánica, sino en la construcción de reputación de una firma debutante. Nilu27 carece de historial en el mercado, y la confianza se forja con el boca a boca entre coleccionistas, el desempeño en eventos como el Concorso d’Eleganza Villa d’Este y las primeras transacciones privadas. Sin embargo, la trayectoria de los fundadores y la calidad del socio técnico —Hartley Engines— mitigan parcialmente esa incertidumbre. La autenticidad del proyecto, combinada con una hoja de ruta creíble, es hoy el principal activo reputacional de la marca.

El horizonte de inversión razonable para este tipo de activos se sitúa entre cinco y siete años. Es el plazo que suele requerir un hiperdeportivo de nueva firma para consolidar su espacio en las subastas internacionales y demostrar que su valor no depende de la novedad, sino de la solidez de su propuesta técnica y su escasez objetiva. Estaremos atentos a la presentación del primer prototipo rodante, prevista para los próximos meses, porque ese será el verdadero catalizador de la percepción del mercado.

💎 Veredicto Wealth

El Nilu27 V12 se perfila como un activo de revalorización agresiva para inversores con alta tolerancia al riesgo y horizonte mínimo de cinco años, basado en una configuración mecánica única y una producción previsiblemente limitada. La clave estará en asegurar una adjudicación temprana a precio de entrada y en monitorizar la evolución de la reputación de la marca durante la fase de prototipos.

Cortes en el Metro de Madrid: línea 7, línea 9 y Moncloa afectadas por las obras

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid cortará la línea 7 entre Pitis y Gregorio Marañón del 2 al 28 de agosto, la estación de Moncloa en la línea 6 del 1 de agosto al 3 de septiembre y la línea 9B entre Rivas y Arganda del 25 de julio al 13 de agosto.
  • ¿Quién está detrás? La Comunidad de Madrid, a través de Metro de Madrid, dentro de un plan de renovación cofinanciado con fondos europeos FEDER.
  • ¿Qué impacto tiene? Más de treinta estaciones quedarán sin servicio en pleno verano; la EMT refuerza las rutas con autobuses gratuitos en los tramos cortados. La línea 10 ya está interrumpida entre Plaza de Castilla y Nuevos Ministerios hasta el 21 de agosto.

Metro de Madrid encara el verano con cuatro líneas afectadas por obras —la 10 ya está cortada— y con los viajeros del noroeste, la periferia sureste y Moncloa pendientes de calendarios y alternativas.

El mapa de los cortes: qué línea, qué días y qué tramos

El corte de mayor alcance será el de la línea 7. Entre el 2 y el 28 de agosto, el servicio quedará interrumpido entre las estaciones de Pitis y Gregorio Marañón. Afecta a 13 estaciones, la mayoría sin correspondencia, y servirá para renovar la señalización y el carril. La inversión asciende a 33 millones de euros, de los cuales el 40 % procede del Programa FEDER 2021‑2027.

En la línea 6, la estación de Moncloa cerrará del 1 de agosto al 3 de septiembre para acometer la renovación de vía y la instalación de refuerzos en los andenes que permitirán las futuras puertas de andén. Durante ese periodo, los trenes no circularán entre Argüelles y Ciudad Universitaria. Metro explica que Moncloa fue cabecera durante los largos cierres de 2025 y por eso no se abordó entonces la actuación.

En la línea 9B, el servicio entre Rivas y Arganda del Rey estará suspendido del 25 de julio al 13 de agosto para renovar distintos elementos de la infraestructura ferroviaria. El objetivo, según la compañía, es mejorar la fiabilidad y la seguridad del servicio en ese tramo.

A estos cortes se suma el que ya está activo en la línea 10: entre Plaza de Castilla y Nuevos Ministerios el servicio permanece interrumpido desde semanas atrás y hasta el 21 de agosto, mientras se ejecutan las obras de remodelación de las estaciones de Cuzco y Santiago Bernabéu.

En todos los casos, la Empresa Municipal de Transportes (EMT) desplegará autobuses gratuitos que cubrirán los los trayectos afectados en superficie. Metro de Madrid recalca que las fechas se han elegido para minimizar las molestias aprovechando la menor demanda estival y para minimizar el impacto en los usuarios.

Los cierres masivos en agosto son ya una tradición en el suburbano madrileño, pero las obras en Moncloa marcan un hito: son la última pieza para que la Circular pueda funcionar sin conductor a partir de 2027.

Las actuaciones previstas: de la señalización a la automatización

Coinciden tres frentes de inversión. En la línea 7 se implantará un nuevo sistema de señalización ferroviaria, paso previo para extender la renovación al resto de la línea hasta el Estadio Metropolitano. En la Circular se prepara la automatización integral: Moncloa es la única estación que faltaba, porque en 2025 ejerció de terminal mientras se intervenía en otros tramos. Y en la 9B, la actuación se centra en vía y catenaria para reducir incidencias.

Hoja de Ruta: Claves del Viaje

La interrupción simultánea de cuatro líneas en agosto no es casualidad. Metro de Madrid repite la estrategia de concentrar las obras en el periodo de menor demanda, una práctica que ha permitido ejecutar reformas estructurales sin paralizar el servicio durante meses. Pero este verano hay un matiz: la automatización de la línea Circular entra en su recta final, y Moncloa es la parada que faltaba. En 2025, la estación fue el refugio de los viajeros mientras se cerraba el resto del anillo, y ahora recibe la intervención pendiente.

La zona cero de las molestias se ensancha. Los vecinos de la corona noroeste (Pitis, Lacoma, Avenida de la Ilustración) perderán su conexión directa con el centro durante casi un mes. Quienes viven en Rivas y Arganda verán cortada la 9B dos semanas y media. Y los miles de usuarios que transitan a diario por Moncloa deberán buscar alternativa durante un mes y medio. El dato resume la operación: 33 millones de euros, financiación europea y tres corredores intervenidos a la vez, con autobuses gratuitos como parche mientras las obras avanzan.

La lectura que hace MERCA2.ES es que el calendario es ambicioso pero razonable, siempre que EMT y Metro coordinen los refuerzos en superficie. El precedente está en los cierres de la línea 5 el año pasado, cuando los autobuses alternativos funcionaron con puntualidad pero con aglomeraciones en horas punta. Ahora toca ver si la EMT tiene capacidad para cubrir tres frentes a la vez en pleno agosto, cuando la plantilla también está mermada por las vacaciones.

Nace el primer gigante tecnológico militar europeo al estilo Palantir: ¿oportunidad para la inversión?

Con una inversión conjunta de 2.500 millones de euros, el consorcio Aegis Defence Analytics nace como la respuesta europea al dominio de Palantir Technologies en el software de inteligencia para ejércitos. La operación, liderada por la francesa Thales la española Indra y el fondo European Defence Tech Fund, representa el mayor intento hasta la fecha de reducir la dependencia tecnológica en un sector que mueve más de 30.000 millones anuales.

Claves de la operación

  • Inversión de 2.500 millones y salto bursátil en 2027. Thales e Indra lideran el capital, con el apoyo del Banco Europeo de Inversiones. La hoja de ruta contempla una OPV en 2027 para captar más fondos.
  • Aegis aspira al 15% del mercado europeo de software de inteligencia. Palantir acapara hoy más del 40% en contratos de la OTAN. La nueva firma quiere romper ese monopolio con tecnología soberana.
  • Indra se posiciona como el socio español clave. Su experiencia en sistemas de mando y control y su reciente adquisición de Hisdesat le otorgan un papel protagonista en Iberia y Latinoamérica.

La batalla por la soberanía digital en el campo de batalla

El proyecto Aegis no es una ocurrencia aislada. La guerra en Ucrania ha demostrado que los conflictos modernos se libran también sobre plataformas de análisis de datos. Palantir ha sido una pieza clave en la coordinación de la defensa ucraniana, con sus herramientas de integración de inteligencia. Sin embargo, la dependencia de una empresa estadounidense ha encendido las alarmas en Bruselas.

La Comisión Europea lleva años impulsando la autonomía estratégica en defensa, pero los avances han sido lentos. Ahora, con el Fondo Europeo de Defensa y el interés de grandes grupos industriales, Aegis materializa la idea de una alternativa creíble que evite que los datos sensibles militares europeos pasen por servidores extraterritoriales.

En esta redacción entendemos que la creación de Aegis es más que un movimiento empresarial: es un intento de blindar la soberanía digital europea en un momento de máxima tensión geopolítica. La pregunta no es si hace falta, sino si el modelo público-privado será lo bastante ágil para competir con la agresividad comercial de Palantir.

Desde el punto de vista financiero, la apuesta no es menor. Los 2.500 millones iniciales podrían quedarse cortos si Aegis quiere competir con una Palantir que facturó más de 2.200 millones de dólares solo en 2025. Y aquí España tiene mucho que aportar.

Europa tiene que dejar de ser cliente y convertirse en propietaria de la tecnología que defiende sus fronteras.

Indra, la ficha española del tablero europeo

La participación de Indra no es casual. La compañía presidida por Marc Murtra lleva desde 2022 pivotando hacia la defensa, con la compra de Hisdesat y la reorganización de su división de sistemas. Ahora, Indra se convierte en el puente industrial entre la nueva Aegis y los contratos del Ministerio de Defensa español, que este año superan los 1.200 millones de euros.

Para los inversores, esta alianza puede ser un catalizador. Indra cotiza en el IBEX 35 con una capitalización en torno a los 2.800 millones, pero su exposición al gasto militar europeo podría dispararse si Aegis gana contratos relevantes. Algunos analistas ya apuntan a una revalorización de doble dígito en los próximos doce meses.

Entre la oportunidad de inversión y la trampa geopolítica

El nacimiento de Aegis se produce en un contexto en el que Europa busca desesperadamente reducir su dependencia tecnológica. Pero no todo es tan sencillo. La fragmentación de los intereses nacionales dentro de la UE puede ralentizar la toma de decisiones frente a un Palantir mucho más ágil. Francia, Alemania y España tienen prioridades diferentes en defensa, y eso se refleja en los distintos sistemas que cada país quiere implantar.

Cabe recordar que Indra, antes de su transformación en grupo especializado, era un conglomerado estatal con poca eficiencia. Sin embargo, su evolución hacia un actor clave en el mercado de la ciberdefensa la ha situado como la joya de la corona tecnológica española. Competidores directos como Thales o Leonardo ya tienen más presencia internacional, pero la combinación con Aegis podría acelerar el crecimiento de la española en un nicho de alto valor añadido.

Observamos, eso sí, un riesgo evidente: que la nueva entidad se convierta en un instrumento político antes que en una empresa rentable. Los contratos gubernamentales, aunque estables, no siempre garantizan la agilidad necesaria para innovar. Palantir ha construido su imperio sobre relaciones estrechas con el Pentágono, pero también ha sabido atraer a inversores privados con su modelo de suscripción. Si Aegis aspira a salir a bolsa en 2027, tendrá que demostrar que puede generar beneficios, no solo pedidos.

El verdadero test llegará cuando Aegis deba competir en igualdad de condiciones por contratos en los que la decisión no esté guiada por banderas, sino por eficacia. Hasta entonces, la oportunidad de inversión existe, pero envuelta en la incertidumbre geopolítica que hoy define todo lo que toca la defensa europea.

Serbia firma los Acuerdos de Artemisa y se convierte en el país 69 en comprometerse con la exploración lunar pacífica

Cuando mañana el ministro de Exteriores de Serbia, Marko Đurić, estampe su firma en el documento de los Acuerdos Artemisa, el país balcánico se convertirá en el miembro número 69 de una coalición que aspira a llevar a la humanidad de vuelta a la Luna y, más allá, a Marte. La ceremonia, prevista para las 5 p.m. (hora de Washington) del jueves 16 de julio en la sede central de la NASA, contará con la presencia del administrador adjunto de la agencia espacial estadounidense, Matt Anderson, según ha anunciado la NASA en su comunicado. Serbia da así un paso que consolida su apuesta por la exploración pacífica del espacio y la cooperación científica internacional.

El camino de Serbia hacia la alianza lunar

La firma no surge de la nada. En los últimos años, Serbia ha ido tejiendo una red de colaboraciones científicas y tecnológicas en el ámbito espacial. Aunque su programa nacional es modesto, el país balcánico ha mostrado un interés creciente por participar en misiones internacionales y aprovechar los beneficios del sector para su desarrollo económico y educativo. La decisión llega en un momento en que el espacio es cada vez más un tablero geopolítico, y Belgrado ha optado por alinearse con la visión estadounidense de una exploración basada en normas compartidas. Así, la adhesión a los Artemis Accords es la culminación de meses de conversaciones bilaterales y sitúa a Serbia como el 69º firmante de un acuerdo que nació en 2020 con ocho naciones fundadoras.

Qué son los Acuerdos Artemisa y por qué importa cada firma

Los Acuerdos Artemisa, impulsados por Estados Unidos bajo la primera administración Trump, establecieron en 2020 una serie de principios prácticos para la exploración civil del espacio. No son un tratado internacional vinculante, sino acuerdos bilaterales basados en el Tratado del Espacio Exterior de 1967. Entre sus pilares figuran la transparencia en las operaciones, la interoperabilidad de los sistemas, la asistencia de emergencia entre misiones, el registro público de objetos espaciales y la protección del patrimonio espacial. Incluyen además el compromiso de no interferir en las actividades de otros, la obligación de compartir datos científicos de forma abierta y el uso de estándares técnicos comunes que permitan la cooperación entre naciones.

La rapida expansión de la lista de signatarios —de 8 a 69 países en solo seis años— refleja el consenso internacional sobre la necesidad de fijar reglas claras antes de que la actividad humana en la Luna, y más tarde en Marte, se intensifique. Con cada nueva firma, la NASA suma un socio potencial para futuras misiones Artemis, y los países firmantes obtienen acceso privilegiado a datos, tecnología y oportunidades de colaboración. Sin embargo, el camino hacia una presencia lunar sostenible aún está lleno de incógnitas técnicas y diplomáticas.

Artemis Accords

Un paso simbólico con horizontes muy reales

Para Serbia, más allá del gesto diplomático, la adhesión abre puertas concretas. El país podrá proponer experimentos científicos para futuras misiones Artemis, participar en programas de formación de astronautas y beneficiarse de transferencias tecnológicas que impulsen su industria aeroespacial. Además, el acuerdo envía una señal clara a las jóvenes generaciones serbias: la ciencia espacial no es un lujo reservado a las grandes potencias, sino un proyecto global en el que cualquier nación puede aportar.

La Luna ya no es solo el destino de un puñado de superpotencias, sino un proyecto coral en el que todas las naciones —grandes o pequeñas— tienen un asiento. La cifra de 69 países —más de un tercio de las naciones del planeta— demuestra que la exploración espacial se ha convertido en un asunto de interés colectivo.

Cada nueva firma acerca el sueño de una aldea lunar, pero también subraya que el espacio no debe convertirse en un escenario de conflictos, sino en un laboratorio de cooperación.

El horizonte inmediato: Artemis y la construcción de una presencia lunar

Con la firma de Serbia, el marco legal de los Acuerdos Artemisa se refuerza de cara a las próximas misiones tripuladas del programa Artemis. Aunque no dispondrá de repente de un asiento en las naves Orion, el acuerdo le permitirá a Belgrado proponer experimentos científicos, acceder a datos y, quizá en un futuro, formar parte de la tripulación o del desarrollo de tecnología para el hábitat lunar. La NASA mantiene su calendario de misiones: Artemis II, la primera tripulada que rodeará la Luna, está en preparación, y Artemis III aspira a llevar a la primera mujer y al próximo hombre a la superficie lunar en los próximos años.

Más allá de las misiones concretas, el verdadero objetivo de los acuerdos es sentar las bases de una economía lunar abierta y pacífica. Con 69 países a bordo, la alianza Artemis se convierte en la mayor coalición espacial de la historia, y cada adhesión suma un voto a favor de la transparencia y la colaboración frente a la amenaza de una nueva carrera espacial desregulada. Para Serbia, la firma de mañana no representa un final, sino el principio de una larga travesía hacia las estrellas.

🔬 Ficha del Acuerdo Artemisa

  • Qué se ha firmado: Los Acuerdos Artemisa, un conjunto de principios bilaterales para la exploración civil del espacio.
  • Quiénes firman: Estados Unidos (NASA) y Serbia, representada por su ministro de Exteriores Marko Đurić.
  • Dónde: Sede central de la NASA en Washington D.C., Estados Unidos.
  • Cuándo: 16 de julio de 2026, a las 5 p.m. (hora del Este de EE.UU.).
  • Impacto a futuro: Serbia se convierte en el 69º país comprometido con la exploración lunar, abriéndole acceso a cooperación científica y tecnológica con la NASA y otros firmantes.

Aena supera los 37 millones de pasajeros en junio de 2026, nuevo récord

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Aena ha cerrado junio de 2026 con 36,99 millones de pasajeros en toda su red, un 3,5% más que en 2025 y un nuevo récord absoluto para este mes.
  • ¿Quién está detrás? El gestor aeroportuario, que opera 46 aeropuertos en España, dos en Reino Unido (Londres-Luton y Leeds Bradford) y 17 en Brasil.
  • ¿Qué impacto tiene? La recuperación turística se consolida; Barajas, El Prat y los aeropuertos de costa impulsan el tráfico, aunque el alza moderada de carga aérea y el mercado brasileño enfrían ligeramente la foto global.

El gestor aeroportuario Aena ha comunicado este lunes que su red de aeropuertos —España, Reino Unido y Brasil— ha transportado a 36.998.573 pasajeros durante el mes de junio. La cifra, que representa un incremento del 3,5% respecto al mismo mes de 2025, consolida la recuperación total del tráfico aéreo tras la pandemia y marca un máximo histórico para cualquier mes de junio en el grupo.

Junio histórico: 36,99 millones de pasajeros y un 3,5% más que en 2025

En los seis primeros meses de 2026, el tráfico acumulado asciende a 189,96 millones de viajeros, un 3,9% más. Solo en la red española, Aena movió 156,2 millones de pasajeros entre enero y junio, con 1,33 millones de operaciones (+4%). La carga aérea, sin embargo, presenta un comportamiento desigual: en junio bajó un 0,1% en España, lastrada por la caída del 3,8% de Madrid-Barajas, mientras que Barcelona-El Prat creció un 16,4%.

Los aeropuertos turísticos de la costa mediterránea y balear sostienen buena parte del crecimiento. Alicante-Elche, con 2,12 millones de pasajeros (+10,5%) y Valencia, con casi 1,2 millones y un alza del 8,8%, sobresalen. Palma de Mallorca rozó los 4,3 millones (+1,6%) e Ibiza superó los 1,3 millones.

Barajas y El Prat marcan el ritmo

El Aeropuerto Adolfo Suárez Madrid-Barajas mantuvo el liderazgo con 6,09 millones de pasajeros, un 4,5% más que en junio de 2025, y 38.899 vuelos (+7,2%). Barcelona-El Prat le siguió con 5,46 millones (+3,2%) y 34.284 operaciones. Ambos concentran un tercio de todo el tráfico de la red española.

En carga, Madrid bajó un 3,8%, pero sigue siendo el nodo principal con 66.070 toneladas. Zaragoza, con 10.048 toneladas (-5,1%), y Vitoria, con 6.220 (+7,7%), completan el podio de carga peninsular.

En Reino Unido, el Aeropuerto de Londres-Luton —participado por Aena— sumó 1,77 millones de pasajeros (+9,6%), aunque la carga cayó un 15,8% por las obras nocturnas en la pista. Leeds Bradford, integrado desde el pasado 7 de mayo, aportó otros 0,51 millones.

En Brasil, los 17 aeropuertos del grupo registraron 3,59 millones de pasajeros, un 1,9% menos, con Recife y Congonhas retrocediendo ligeramente.

Más de 31,6 millones de pasajeros en España durante un solo mes de junio no dejan lugar a dudas: el turismo ha vuelto con una intensidad que obliga a repensar la capacidad aeroportuaria en los próximos años.

Hoja de Ruta: Claves del Viaje

Los datos del informe mensual de Aena refuerzan la recuperación total del sector y confirman un desplazamiento de la demanda hacia los meses de temporada media, con junio como nuevo pico. Observamos, sin embargo, una desaceleración en el ritmo de crecimiento: el alza interanual del 3,5% en junio es inferior al 4,5% que se registró en el mismo periodo de 2024-2025. Este detalle, aún positivo, sitúa el foco en la capacidad de los aeropuertos para absorber futuros aumentos sin colapsos operativos. La zona cero está en los ejes Madrid-Barcelona y en los aeródromos de la costa mediterránea, que acumulan la mayor presión. El dato clave —36,99 millones de pasajeros— no solo supera cualquier junio precedente, sino que anticipa un verano de récord que puede tensionar los servicios de handling y los controles de seguridad. La pregunta que sobrevuela el sector es si Aena acelerará las inversiones previstas en el DORA II antes de que el aluvión turístico desborde las terminales. Mientras, la caída de la carga en Madrid y el retroceso brasileño recuerdan que la fotografía global sigue teniendo matices.

Los costes de las renovables: la eólica terrestre y la solar siguen siendo las energías más baratas pese al encarecimiento

La eólica terrestre y la fotovoltaica a gran escala vuelven a coronar el ranking de competitividad de nueva generación eléctrica. El informe LCOE+ 2026 de Lazard, publicado este 15 de julio, confirma que ambas tecnologías mantienen los costes nivelados más bajos, en una horquilla de entre 32 y 87 euros por megavatio hora (€/MWh), pese a que todas las fuentes de energía —sin excepción— se han encarecido respecto al año anterior.

La 19.ª edición del estudio dibuja un panorama complejo. El crecimiento sin precedentes de la demanda eléctrica, el aumento de los costes de capital, la persistencia de unos tipos de interés elevados y la imposición de aranceles a componentes clave como las celdas de baterías han revertido la senda de abaratamiento que las renovables habían exhibido durante la última década. La eólica terrestre se mueve en un rango de 32,44 a 86,80 €/MWh, mientras que la fotovoltaica utility lo hace entre 35,07 y 85,92 €/MWh. Se trata de los costes nivelados más competitivos de toda la tabla, pero ambos intervalos son notablemente superiores a los del informe anterior.

Eólica y solar, líderes incuestionables bajo presión

El informe detalla que la versión standalone de ambas tecnologías sigue siendo la más barata para nueva capacidad sin subsidios. Sin embargo, cuando se les añade almacenamiento, el sobrecoste es significativo. La eólica con baterías se encarece hasta un rango de 42,96–122,75 €/MWh y la solar con baterías se dispara a 53,49–136,78 €/MWh. Lazard atribuye este salto al encarecimiento de las celdas y al impacto de los aranceles sobre las importaciones de ion-litio desde China.

En paralelo, las tecnologías convencionales tampoco escapan a la presión inflacionista. Un nuevo ciclo combinado de gas tiene ahora un LCOE de 44,72 a 113,11 €/MWh, el carbón se sitúa entre 63,13 y 155,20 €/MWh, y las centrales de gas de punta alcanzan los 126,26–241,99 €/MWh. La nuclear de nueva construcción vuelve a figurar como la opción más cara: de 153,44 a 223,59 €/MWh. Un diferencial que, según la firma, se explica por los altos costes de capital y los largos plazos de ejecución.

Más revelador es el coste marginal de operar las centrales ya existentes. Lazard lo cifra entre 22,80 y 31,57 €/MWh para la nuclear, de 28,06 a 44,72 €/MWh para los ciclos combinados y de 29,81 a 60,50 €/MWh para el carbón. Estas cifras explican por qué las eléctricas siguen exprimiendo sus activos fósiles mientras la demanda crece: operar una vieja central de carbón cuesta casi lo mismo que instalar nueva eólica, pero no requiere los mismos plazos de autorización.

El gas se resiste a desaparecer: la demanda tira y los permisos ahogan

El informe dedica un espacio relevante a una realidad incómoda: pese a que el gas presenta el mayor LCOE de los últimos quince años para nueva construcción, los proyectos anunciados de generación con este combustible se han disparado. La razón es tanto de oferta como de demanda. Por un lado, las revisiones al alza de las previsiones de consumo eléctrico obligan a buscar capacidad que pueda entrar en operación con rapidez. Por otro, los interminables procesos de permisos y autorizaciones ralentizan el desarrollo de los parques renovables, encareciéndolos y retrasando su entrada en servicio.

Lazard identifica los retrasos administrativos como uno de los factores que más erosionan la fiabilidad del sistema y elevan los costes de construcción. En este contexto, la competitividad relativa del parque de generación existente ha mejorado: el encarecimiento de lo nuevo hace que lo antiguo resulte más rentable. El estudio advierte de que el coste marginal de las centrales convencionales sigue expuesto a la evolución de los precios del gas y del carbón, que han subido respecto al año pasado y permanecen sujetos a vaivenes geopolíticos y climáticos.

La paradoja del LCOE: más barato no significa más rápido

El análisis de la edición 2026 encierra una lección que va más allá de los números. Cada año, el LCOE se había consolidado como el principal argumento para acelerar la transición energética: si las renovables eran más baratas, bastaba con eliminar barreras regulatorias para que el mercado hiciera el resto. Ahora, ese argumento se tambalea. El encarecimiento uniforme de todas las tecnologías revela que el coste de construcción ya no es el único —ni siquiera el principal— cuello de botella.

La verdadera brecha competitiva hoy se mide en meses de tramitación, no en euros por megavatio hora. Quien antes consiga los permisos, antes facturará.

El informe introducie otro elemento de fricción: el almacenamiento. Tras varios años de caídas, el coste de los sistemas BESS standalone ha vuelto a subir. Los aranceles a las baterías chinas y las restricciones a las denominadas Foreign Entity of Concern (FEOC) están forzando una diversificación de la cadena de suministro hacia fabricantes locales y del sudeste asiático, lo que encarece temporalmente la tecnología. Y sin baterías baratas, el despliegue masivo de solar y eólica intermitente se enfrenta a un problema de gestionabilidad que solo el gas, los ciclos combinados o la nuclear pueden resolver a corto plazo.

Samuel Scroggins, responsable de Renovables e Infraestructuras Sostenibles de Lazard, admitió que el sector ha entrado en una fase en la que la demanda supera a la oferta y el valor se desplaza hacia quienes sean capaces de aportar capacidad de generación con mayor rapidez. El dato refuerza la hipótesis de que la batalla no se librará en el espacio de los costes, sino en el de los plazos de ejecución. Las renovables siguen siendo, en palabras del directivo, la tecnología de menor coste y la más rápida de desplegar, pero atender el crecimiento de la demanda exigirá mantener un mix diversificado.

La nuclear de nueva construcción, que sigue siendo la más costosa de la tabla, no logra despegar en Occidente precisamente por ese doble agravio: es cara y lenta. Mientras tanto, las centrales de ciclo combinado, pese a su alto LCOE, pueden estar listas en plazos mucho más cortos y ofrecen la flexibilidad que una red con alta penetración renovable necesita. Esa dualidad —más barato en papel, más lento en la realidad— es la gran contradicción que el informe de Lazard pone sobre la mesa, aunque no la responda del todo.

George Bilicic, vicepresidente de banca de inversión de Lazard, defendió que el análisis basado en datos resulta hoy más relevante que nunca, dado el crecimiento sin precedentes de la demanda, el aumento de costes en todas las tecnologías y la creciente importancia de la fiabilidad. La afirmación es difícil de rebatir, pero los datos también muestran que la urgencia por desplegar nueva capacidad está premiando a las tecnologías que, paradójicamente, más emisiones generan.

España no es ajena a este dilema. Con el cierre programado del parque nuclear y una apuesta muy agresiva por las renovables, cualquier retraso en la tramitación de parques eólicos o fotovoltaicos podría traducirse en un aumento del hueco térmico que las centrales de gas están llamadas a cubrir. El coste nivelado de una nueva turbina de gas en España quizá no compita con el de un parque eólico en términos absolutos, pero la certeza de obtener los permisos y la velocidad de construcción pueden inclinar la balanza de las decisiones de inversión.

El informe LCOE+ 2026 es, en definitiva, una radiografía de un sistema eléctrico en tensión, donde todas las tecnologías se encarecen, los plazos se alargan y la demanda no da tregua. Las renovables mantienen el liderazgo en costes, pero ese liderazgo vale menos si la energía no llega a tiempo.

El Gobierno recurre al Supremo para blindar el rescate de 475 millones a Air Europa

La Abogacía del Estado ha presentado un recurso de casación ante el Tribunal Supremo para mantener bajo confidencialidad el expediente del rescate de 475 millones de euros concedido a Air Europa por la Sociedad Estatal de Participaciones Industriales (SEPI) en noviembre de 2020. La decisión del alto tribunal, que ya admite a trámite el recurso, marcará un antes y un después en la transparencia de las ayudas públicas a empresas estratégicas.

Cronología de un rescate bajo secreto

El origen del litigio se remonta a una solicitud de acceso a la información presentada por un particular ante el Consejo de Transparencia y Buen Gobierno. El ciudadano reclamaba conocer la resolución mediante la cual la SEPI aprobó el rescate de la aerolínea, así como el acuerdo suscrito con la compañía que recogía las condiciones de la ayuda. El Consejo de Transparencia ordenó en 2023 al Ministerio de Hacienda facilitar esos documentos, en aplicación de la Ley de Transparencia.

La respuesta del Estado fue judicializar el caso. En primera instancia, el Juzgado Central de lo Contencioso-Administrativo número 7 dio la razón a la Abogacía del Estado, argumentando que la normativa que regula el Fondo de Apoyo a la Solvencia de Empresas Estratégicas —gestionado por la SEPI— establece un régimen especial de confidencialidad que prevalece sobre la ley general de transparencia.

Sin embargo, la Audiencia Nacional cambió el criterio. En su sentencia, ahora recurrida, determinó que el simple carácter reservado de los expedientes no basta para denegar una solicitud de manera automática. Según su razonamiento, cada petición debe analizarse individualmente, ponderando si el interés público en conocer la información supera los motivos de confidencialidad alegados.

La decisión del Supremo no solo decide sobre un rescate: fija los límites entre la confidencialidad empresarial y el derecho de los ciudadanos a fiscalizar el uso de fondos públicos.

El recurso de casación y la doctrina en juego

Con la admisión del recurso por el Tribunal Supremo, la Sala de lo Contencioso-Administrativo deberá fijar doctrina sobre una cuestión de gran calado jurídico: si la cláusula de confidencialidad prevista en la normativa de ayudas a empresas estratégicas constituye un régimen especial que deja sin efecto la Ley de Transparencia, o si ambas normas pueden aplicarse de forma compatible, analizando cada caso de manera individual. Conflictos similares ya han llegado al alto tribunal, que se ha mostrado partidario de una aplicación restrictiva de las excepciones a la transparencia.

La Abogacía del Estado invoca en su recurso la protección de secretos oficiales y comerciales. Si el Supremo confirma la sentencia de la Audiencia Nacional, la documentación del rescate de Air Europa podría ver la luz, revelando condiciones, garantías y compromisos asumidos por la aerolínea y por la SEPI, un extremo que el Gobierno considera sensible para la competencia y la estabilidad del sector.

Gobierno Supremo

Implicaciones para la transparencia y el precedente sectorial

El fallo del Supremo no solo afectará al expediente de Air Europa. Recursos similares relacionados con los rescates de Plus Ultra y Grupo Pachá ya están en manos del alto tribunal. El criterio que fije —ya sea a favor de la confidencialidad total o permitiendo el acceso caso por caso— se convertirá en la referencia obligada para cualquier solicitud de información sobre ayudas públicas a empresas estratégicas gestionadas a través de la SEPI.

Desde el punto de vista económico, la resolución tiene un doble filo. Para los contribuyentes, conocer los términos exactos de inyecciones multimillonarias de dinero público supone una garantía de control democrático. Para las compañías beneficiarias, la divulgación podría desvelar vulnerabilidades competitivas o condiciones que el mercado podría interpretar negativamente. En el caso de Air Europa, filial del grupo Globalia, el mercado espera con cautela el desenlace, consciente de que cualquier señal de debilidad en las condiciones impuestas podría repercutir en su valoración de cara a futuras operaciones corporativas.

El riesgo reputacional no es menor. Un precedente favorable a la transparencia obligaría a que futuros rescates se diseñen con la expectativa de que sus detalles puedan ser públicos, lo que a su vez podría condicionar la disposición de las empresas a solicitar este tipo de ayudas. El Ministerio de Hacienda y la propia SEPI tendrán que valorar cómo ajustar sus protocolos si el Supremo abre la puerta a una fiscalización más amplia.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del Tribunal Supremo, que podría demorarse meses, pero cuya admisión a trámite ya activa una cuenta atrás que mantendrá la incertidumbre regulatoria.
  • Reacción del valor: Aunque Air Europa no cotiza, el precedente impactará en la confianza en el marco de rescates empresariales y podría influir en la percepción de riesgo país para el sector turístico y aeronáutico.
  • Precedente sectorial: Casos como los de Plus Ultra y Pachá, pendientes de resolución en el mismo tribunal, multiplican la importancia de esta doctrina, que fijará los límites de la opacidad en las ayudas estatales.

Indra se adjudica un contrato del Gobierno para supervisar el despliegue de nuevos carburantes en España

Indra se ha adjudicado un contrato de cuatro millones de euros con el Ministerio para la Transición Ecológica para desarrollar la plataforma informática que certificará los nuevos combustibles renovables en España. La compañía, participada por la SEPI, se impuso a Accenture y CT Ingenieros en un concurso que la sitúa en el centro del despliegue de biocarburantes, biometano y otros carburantes verdes, un segmento que ya concentra inversiones superiores a los 6.000 millones de euros en el país.

El contrato y la plataforma SICCRE

El proyecto, denominado Sistema de Certificación de Combustibles Renovables (SICCRE), sustituirá al actual SICBIOS, operativo desde 2008, y se desplegará entre 2026 y 2029. La adjudicación, con un importe de aproximadamente 4 millones de euros, permitirá a Indra diseñar una infraestructura digital clave para la transición energética: una plataforma que emitirá, transferirá y cancelará certificados, verificará el origen renovable de cada litro de combustible y controlará el cumplimiento de las obligaciones de productores, importadores y comercializadores.

El equipo de la ministra Sara Aagesen optó por la oferta de Indra tras valorar los méritos técnicos y económicos de los tres candidatos. La empresa que preside Ángel Simón asume el encargo en un momento de fuerte impulso normativo desde Bruselas, que ha elevado las exigencias de descarbonización del transporte. El nuevo sistema amplía el alcance del anterior para abarcar no solo los biocarburantes tradicionales, sino también el biometano, los combustibles renovables de origen no biológico y la electricidad renovable empleada en el sector.

El contexto regulatorio y las inversiones del sector

La creación del SICCRE responde a la reforma de la directiva europea de energías renovables, que obliga a España a elevar la cuota de energías limpias en el transporte hasta el 29% en 2030, frente al 12% actual. De forma alternativa, se puede reducir un 14,5% la intensidad de las emisiones de gases de efecto invernadero del sector. Para cumplir, ya no basta con fomentar los biocarburantes: la normativa incorpora también el biometano y extiende las obligaciones a la aviación y el transporte marítimo.

Este endurecimiento ha disparado las inversiones. Compañías como Repsol, Moeve (antigua Cepsa) y bp han anunciado proyectos millonarios para producir diésel renovable y combustible sostenible de aviación (SAF). La plataforma de Indra se convierte así en el eje de verificación de un sector que manejará miles de millones de euros en los próximos años.

Indra contratos públicos

La trazabilidad del origen renovable es el nuevo campo de batalla contra el greenwashing, y el SICCRE será el árbitro digital que certifique cada molécula.

Además de la certificación clásica, el nuevo sistema deberá gestionar los créditos asociados a la electricidad renovable y supervisar que los combustibles cumplen criterios estrictos de sostenibilidad y reducción de emisiones. La Comisión Europea exige que los operadores demuestren la trazabilidad desde el origen hasta el consumidor final, una tarea de enorme complejidad técnica que Indra abordará con tecnología de última generación.

Una adjudicación estratégica para Indra y la transición energética

El contrato, aunque modesto en cuantía para una compañía del Ibex 35, refuerza el perfil de Indra como socio tecnológico de la administración en proyectos tractores. No es la primera vez que la firma se alza con un encargo público de alto valor estratégico: ya gestiona sistemas críticos en defensa, tráfico aéreo y procesos electorales. En este caso, la empresa se posiciona en la intersección entre la digitalización y la descarbonización, dos vectores de gasto público que el Plan de Recuperación europeo sigue alimentando.

La ejecución del SICCRE hasta 2029 otorga a Indra un flujo de ingresos recurrente en el área de administraciones públicas, una de las divisiones con mayor visibilidad de contratación. La compañía podrá además capitalizar la experiencia para optar a sistemas similares en otros países de la Unión Europea, donde la misma normativa obligará a desplegar plataformas de certificación equivalentes.

Para el Ministerio de Transición Ecológica, el éxito del proyecto es crítico. Sin un sistema de control robusto, España no podrá acreditar ante Bruselas el cumplimiento de los objetivos de renovables en el transporte, lo que podría acarrear sanciones o la pérdida de fondos comunitarios. La apuesta por Indra, una empresa con participación estatal a través de la SEPI, añade una capa de control público sobre una infraestructura que será la columna vertebral del mercado de combustibles verdes.

📊 Las Claves para el Inversor

  • Qué vigilar: Los hitos de implantación entre 2026 y 2029 y la posible ampliación del contrato si la normativa europea añade nuevas obligaciones de certificación.
  • Reacción del valor: El contrato, por sí solo, no moverá la cotización de Indra (representa menos del 0,1% de su cartera de pedidos), pero suma en la estrategia de crecimiento en el sector público digitalizado.
  • Precedente sectorial: Indra ya gestiona sistemas críticos para otros ministerios; esta adjudicación consolida un patrón de contratos públicos que aportan visibilidad de ingresos y refuerzan la división de administraciones públicas.

Renault desembolsa 300 millones de euros a Hacienda para cerrar su litigio fiscal en España

Renault ha abonado 297 millones de euros a la Agencia Tributaria para cerrar un largo litigio fiscal sobre precios de transferencia que se remonta a 2019, aunque la compañía no renuncia a recuperar el dinero mediante procedimientos de arbitraje con las autoridades francesas y españolas.

Un litigio de larga duración centrado en los precios de transferencia

La disputa arrancó hace más de seis años, cuando la Dependencia de Control Tributario y Aduanero de la Delegación Central de Grandes Contribuyentes desplegó varias inspecciones sobre los impuestos pagados por la filial española del grupo francés entre 2013 y 2020, periodo en el que la firma estaba dirigida por José Vicente de los Mozos.

El origen de la controversia está en el precio al que Renault España vendía sus productos a su matriz en París. Los inspectores consideraron que esos precios no se ajustaban al valor de mercado, lo que reducía indebidamente la base fiscal en España. La regularización total asciende a 255 millones de euros de cuota, a los que se añaden 42 millones en intereses de demora, según confirman fuentes de la compañía.

Las inspecciones se dividieron en tres grandes bloques: el periodo 2013-2015, que supuso actas en disconformidad por 135,13 millones; el ejercicio 2016, con 77,95 millones y recurso presentado por la empresa; y el tramo 2017-2020, donde se firmó un acta en acuerdo para regularizar algo más de 84 millones de euros. KPMG, auditor de las cuentas, calificó el asunto como “cuestión clave de auditoría” por su significatividad.

Doble blindaje: procesos amistosos y el aval de Renault SAS

litigio fiscal Renault

Pese al pago, Renault no da por cerrado el caso. La compañía ha solicitado la apertura de dos procedimientos amistosos ante ante las Administraciones Tributarias de España y Francia para eliminar la doble imposición internacional y, en última instancia, recuperar el dinero desembolsado. Esta vía de arbitraje está prevista en los convenios bilaterales y es habitual en grandes corporaciones con conflictos transfronterizos.

Además, la matriz gala Renault SAS, controlada en un 16% por el Estado francés, ha otorgado un respaldo explícito a su filial española. La compañía confirmó a su consejo de administración que reembolsará a Renault España cualquier quebranto patrimonial que se derive de las regularizaciones vinculadas a los precios de transferencia. “La parte que Hacienda no devuelva deberá ser repercutida a Renault SAS”, corroboran fuentes del grupo.

Este blindaje financiero, que cubre el riesgo de un impacto directo en las cuentas de la filial ibérica, se aprobó bajo la dirección de Josep María Recasens, quien posteriormente abandonó Renault para convertirse en consejero delegado de Indra, donde, a su vez, relevó a José Vicente de los Mozos —anterior presidente de Renault España y hoy presidente de Ifema—. El actual responsable de la división española es Christian Stein, hasta hace pocas semanas director de comunicación del grupo.

La matriz francesa cubre cualquier pérdida, pero el pulso con Hacienda no está cerrado; el arbitraje bilateral decidirá si los 297 millones regresan o se consolidan.

¿Fin del conflicto o pausa táctica?

El pago de 297 millones no supone, por tanto, una rendición incondicional. Renault ha utilizado todos los resortes legales y corporativos para minimizar el impacto fiscal neto. La apuesta por los procedimientos amistosos indica que la dirección global del grupo considera que la posición de Hacienda es discutible y confía en un desenlace favorable que, al menos, reduzca el coste final.

Además, la matriz gala, con el Estado francés como primer accionista con un 16% del capital, tiene incentivos claros para evitar un deterioro de su filial española, que concentra las fábricas de Valladolid, Palencia y Sevilla, fundamentales para la producción de vehículos y componentes del grupo.

En un contexto de escrutinio creciente de la OCDE y la Comisión Europea sobre los precios de transferencia, el caso de Renault no es aislado. Otras multinacionales del automóvil, como Stellantis o Volkswagen, han enfrentado litigios similares en distintos países. Las inspecciones sobre operaciones intragrupo se han convertido en una prioridad para las haciendas europeas, especialmente cuando las filiales están radicadas en jurisdicciones con tipos efectivos más bajos.

Mientras tanto, los accionistas de Renault pueden leer el desembolso como una contingencia ya cuantificada y cubierta, aunque el verdadero desenlace se conocerá cuando los procedimientos amistosos concluyan, un proceso que puede demorarse años. La incertidumbre fiscal, no obstante, ya está acotada.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los dos procedimientos amistosos solicitados por Renault entre España y Francia. Su resolución, que puede tardar entre dos y cinco años, determinará si la compañía recupera total o parcialmente los 297 millones.
  • Reacción del valor: Al estar cubierto el riesgo por la matriz, el impacto bursátil ha sido limitado. El mercado descuenta que el coste neto será menor y que la filial española mantendrá sus fondos propios intactos.
  • Precedente sectorial: Grandes fabricantes como Volkswagen o Stellantis han vivido conflictos similares por precios de transferencia. La postura de Hacienda se alinea con las directrices de la OCDE, lo que anticipa que este tipo de regularizaciones serán recurrentes en el sector de automoción.

Tom Lee exige privacidad institucional en Ethereum para desbloquear 100 billones de dólares

La adopción institucional de Ethereum tiene un candado que no está en la tecnología de consenso ni en los ETFs. Tom Lee, cofundador de Bitmine Immersion Technologies y una de las voces más escuchadas del sector minero, acaba de poner el dedo en la llaga: sin una capa de privacidad sólida, los grandes flujos de capital —hasta 100 billones de dólares, según sus estimaciones— nunca migrarán a la cadena.

La declaración de Lee ha coincidido con el lanzamiento de EthSystems, un nuevo spin-off respaldado por Joseph Lubin y la propia Bitmine que aspira a construir esa infraestructura confidencial. Bitmine lleva años acumulando ether en su tesorería corporativa y sabe lo incómodo que resulta tener posiciones visibles para cualquiera. Pero la privacidad que exige Lee no es un capricho: instituciones como fondos de pensiones, aseguradoras o bancos centrales necesitan ocultar estrategias, saldos y lógicas de contratos inteligentes para operar on-chain sin regalar ventaja competitiva.

Qué pide exactamente Tom Lee

En una entrevista con Yahoo Finance, Lee fue directo: «sin una capa de privacidad no habrá migración institucional masiva». Esa capa debería permitir transacciones confidenciales, contratos que no revelen su lógica interna y un nivel de anonimato compatible con el cumplimiento regulatorio. El fundador cifró el potencial de capital en nada menos que 100 billones de dólares (trillions, en inglés), una suma que equivale a varias veces el PIB mundial y que en su mayoría está hoy atrapada en sistemas financieros tradicionales y bases de datos privadas.

Lee conoce bien el dolor de la exposición pública: Bitmine es una de las compañías cotizadas con mayor cantidad de ether en balance. Cada movimiento de sus wallets se rastrea en exploradores como Etherscan y alimenta especulaciones de mercado. Su receta pasa por infraestructura de conocimiento cero (ZK) y quizá por enclaves de ejecución confidencial (TEE), tecnologías que permitirían verificar la corrección de una transacción sin exponer sus detalles.

EthSystems: el spin-off que quiere construir la privacidad institucional

La respuesta a esa exigencia ya tiene nombre y apellidos: EthSystems. Respaldada por Joseph Lubin, cofundador de Ethereum y cerebro de ConsenSys, y por la propia Bitmine, la nueva iniciativa se ha presentado como la pieza que le falta al ecosistema. Aunque todavía no hay una hoja de ruta pública, fuentes cercanas al proyecto apuntan a que combinará pruebas de conocimiento cero con stealth addresses (direcciones ocultas de un solo uso) para ofrecer confidencialidad tanto en pagos como en ejecución de contratos inteligentes.

No es la primera vez que se intenta. Protocolos como Tornado Cash chocaron con la regulación precisamente por ofrecer opacidad total sin controles de cumplimiento. EthSystems, en cambio, se plantea como una solución de privacidad «auditable»: los reguladores podrían ver lo necesario, pero los competidores no. El sello Lubin añade un valor simbólico que calma a los escépticos: si alguien sabe cómo engrasar la relación entre la descentralización y el regulador, es él.

La transparencia total de la cadena fue el activo más valioso de Ethereum en sus inicios. Para el dinero institucional, es el principal obstáculo.

Por qué la privacidad institucional es la última frontera de Ethereum

Hasta ahora, la narrativa institucional se había centrado en los ETFs de ether, en los flujos de BlackRock y en la validación del activo como reserva de valor. Pero el dinero «de verdad» —los 100 billones de los que habla Lee— necesita infraestructura para moverse, y no solo un producto cotizado. La tokenización de activos del mundo real (real world assets, RWA), los repos intradía o las liquidaciones de derivados sobre Ethereum exigen un velo que proteja las estrategias mientras se aprovecha la liquidez global de la red.

La propia página de Ethereum sobre privacidad reconoce que las transacciones son públicas y que se requiere una capa adicional para la confidencialidad. Las mejoras en el roadmap —con Pectra ya en marcha y Fusaka en el horizonte— podrían incluir propuestas como el on-chain stealth addressing (EIP-7503) o las cuentas inteligentes, pero ninguna de ellas ofrece aún el paquete completo de privacidad institucional «auditable» que demanda Wall Street.

El riesgo regulatorio es real. La Autoridad Bancaria Europea y la normativa MiCA han fijado reglas estrictas de identificación de titulares y trazabilidad. Cualquier solución de privacidad que quiera prosperar tendrá que demostrar que no abre la puerta al blanqueo. Aquí entra el factor Lubin: ConsenSys lleva años tejiendo relaciones en Bruselas y Washington, lo que allana el camino para un diseño que cumpla con la travel rule sin renunciar a la confidencialidad.

Sin embargo, el desafío va más allá de la tecnología. La cultura criptográfica nativa ha abrazado la transparencia como bandera, y cualquier movimiento hacia transacciones opacas levanta suspicacias. El equilibrio entre auditoría y secreto de negocio no es trivial. Pero si EthSystems —u otro actor— consigue la fórmula, Ethereum podría capturar una porción de esos billones que, de otro modo, se quedarían en sistemas privados menos interoperables. El tiempo dirá si la comunidad está dispuesta a sacrificar parte de su vitrina de cristal para ver pasar los trenes de carga institucionales.

Geopolítica y IA: El plan de Trump para Irán dispara a ASML en los mercados

ASML, la empresa más valiosa de Europa, ha vuelto a sacudir los mercados este 15 de julio. Por segunda vez en lo que va de año, el fabricante neerlandés ha elevado sus previsiones anuales de ventas, impulsado por un gasto en inteligencia artificial que parece no tener freno. Mientras, al otro lado del tablero, el presidente Trump redobla sus ataques militares contra Irán y el petróleo coquetea con los 85 dólares, creando un cóctel de euforia tecnológica y tensión geopolítica que divide a los inversores.

ASML duplica su previsión de ventas: la sed de IA inunda sus fábricas

Según Bloomberg Television, la clave del último subidón de ASML no es solo que todo el mundo quiera sus máquinas —las más avanzadas del planeta para fabricar chips—, sino que la compañía ha confirmado que podrá fabricar más unidades en los próximos dos años. Shona Ghosh, editora de tecnología del medio, explicó durante el programa The Pulse que ‘no se trata únicamente de ver crecer la demanda, sino de ser capaces de satisfacerla. La demanda de máquinas para fabricar chips esta disparada por la inversión en inteligencia artificial, y los grandes fabricantes de semiconductores están levantando nuevas plantas a un ritmo de vértigo. SK Hynix, Samsung, Intel… todos necesitan los equipos de la empresa neerlandesa.

Intel ya usa en producción el equipo más caro de ASML, de 400 millones de dólares

Una de las noticias más significativas, subraya Ghosh, es que Intel ha anunciado esta misma mañana que ya utiliza en producción una de las máquinas de litografía más punteras de ASML. Cada unidad cuesta alrededor de 400 millones de dólares y, hasta ahora, se empleaba principalmente en investigación. ‘Que Intel la ponga a trabajar en el día a día de la fabricación de chips es una señal muy positiva para ASML’, apuntó la editora. El contraste lo pone TSMC, el mayor cliente de la compañía, que aún no ha dado ese paso porque considera esas máquinas demasiado caras para sus operaciones actuales. Si algún día cambia de opinión, el impacto sobre los ingresos de ASML sería aún más explosivo.

La inteligencia artificial como ‘trade’ abarrotado que ahora se despeja

El optimismo tecnológico tiene matices. Mohi Kumar, economista jefe y estratega de Jeffries, advirtió en el mismo programa que la inversión en IA es un ‘trade’ muy concurrido y que, por tanto, hay que vigilar de cerca el posicionamiento del mercado. ‘Las valoraciones no me preocupan porque los beneficios siguen siendo sólidos y las inversiones en capital siguen fluyendo. Lo que me incomoda son las expectativas, que están por las nubes’, comentó. Kumar reveló que su firma redujo exposición al sector tecnológico a principios de junio, cuando el posicionamiento estaba en niveles récord, pero que tras la corrección de las últimas semanas ese riesgo se ha limpiado considerablemente.

‘Ahora estamos en niveles en los que nos sentimos cómodos para volver a entrar en los valores punteros del sector’, añadió. El estratega cree que, a medio plazo, la inteligencia artificial seguirá siendo un motor positivo, pero insiste en que el exceso de expectativas puede generar bandazos bruscos, como ya se ha visto.

‘Las valoraciones no me preocupan porque los beneficios siguen siendo sólidos, pero las expectativas son muy altas y eso incomoda.’

— Mohi Kumar, economista jefe de Jeffries

Trump y la montaña rusa en Irán: bloqueo, bombardeos y marcha atrás

Mientras los chips centran la atención de los alcistas, la geopolítica sacude el tablero de la energía. Bloomberg Television conectó con Paul Wallace, editor jefe para Oriente Medio y África, quien analizó el último giro de la estrategia estadounidense hacia Irán. El presidente Trump había amenazado con imponer una tasa del 20% a los buques de carga que transitasen por el estrecho de Ormuz, una medida que disparó las alarmas en el sector naval y que habría supuesto unos 35 millones de dólares por petrolero. Sin embargo, en menos de 24 horas dio marcha atrás. Para Wallace, este bandazo demuestra ‘la frustración de Trump con Irán y su dificultad para encontrar una estrategia que obligue a negociar al régimen de los ayatolás’.

Los bombardeos estadounidenses continúan mientras Irán contraataca sobre objetivos en Bahréin y Kuwait. El petróleo, entre tanto, ha subido un 13% en la semana hasta situarse en 85 dólares por barril, aunque sigue lejos de los máximos de finales de abril. Wallace no descarta que, como ha ocurrido otras veces durante los casi cinco meses de conflicto, se alcance algún tipo de tregua temporal antes de las elecciones de medio mandato en Estados Unidos, pero advierte que la inestabilidad en Oriente Medio es hoy mucho mayor que antes de la guerra.

Por qué el crudo a 85 dólares castiga más a Asia y Europa que a Estados Unidos

Kumar puso cifras concretas a este efecto asimétrico: de los 20 millones de barriles diarios que transitan por el estrecho de Ormuz, Estados Unidos recibe menos de medio millón. Estados Unidos está bien; los que pagan el pato son Asia y, en segundo lugar, Europa‘, afirmó. Dentro de los mercados emergentes, la divisoria se traza entre productores e importadores de materias primas. El sur de Asia es la zona más vulnerable, mientras que los países del lejano oriente con fuerte peso tecnológico —Corea, Taiwán o China— aguantan mejor gracias al tirón de los semiconductores.

El Viejo Continente y el Reino Unido, según el economista, son los siguientes en la lista de damnificados. Con un crecimiento débil y un precio del gas también al alza, Kumar anticipa que el Banco de Inglaterra, con un Andrew Bailey más centrado en el crecimiento que en la inflación, optará por ‘no hacer nada’: ni subir ni bajar tipos, simplemente esperar a que los datos aclaren el panorama.

Kevin Warsh y la credibilidad de la Fed ante una inflación paradójica

El último bloque del análisis pivotó sobre la figura de Kevin Warsh, el candidato de Trump para la Reserva Federal. Kumar lee su discurso en clave de credibilidad: ‘Quiere demostrar que la Fed no va a tolerar la inflación, pero la palabra clave es ‘sostenida». El economista cree que las expectativas de inflación a medio plazo se mantienen ancladas y que, aunque el petróleo complique las cosas, la institución no necesitará subir tipos.

De fondo, la inteligencia artificial introduce una paradoja: a corto plazo es inflacionista —por el enorme gasto en infraestructuras, electricidad y materias primas como el cobre—, pero a medio plazo se prevé deflacionista, ya que mejorará la productividad. ‘¿Deben los bancos centrales mirar a través de ese impulso inicial de precios o centrarse en el corto plazo?’, planteó Kumar. La respuesta, con un Warsh aparentemente poco dado a dejarse llevar por presiones políticas, dependerá de los datos. Y los datos, hoy, mandan en Wall Street tanto como las bombas en Ormuz.

El mapa que dibuja Bloomberg Television este 15 de julio es, por tanto, el de dos fuerzas que tiran en direcciones opuestas: la revolución de los chips, que empuja los beneficios de las tecnológicas a niveles de vértigo, y la crudeza geopolítica, que mantiene en vilo a las economías dependientes del petróleo. Para el inversor, la clave seguirá siendo distinguir entre los sectores que cabalgan la ola de la IA y aquellos que se ahogan con cada nuevo repunte del crudo. La pregunta, aún sin respuesta, es si esa ola tecnológica será lo bastante alta como para cubrir las turbulencias que vienen de Oriente Medio.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video
Publicidad