La firma española Grenergy Renovables está utilizando la rotación de activos como una de sus principales vías para financiar su crecimiento, pero esta estrategia también tiene un coste en sus cuentas. RBC ha recortado sus previsiones de EBITDA para los próximos años alrededor de un 25% de media, al considerar que las ventas de proyectos dificultan alcanzar los objetivos financieros de la compañía.
Fernando García, el analista de RBC que firma el informe reitera su recomendación de Sobreponderar en Grenergy aunque baja el precio objetivo a 130 desde los 150 euros anteriores.
García señala en su nota que “la estrategia ‘Iberian Oasis RTB’ de Grenergy, que combina energía solar y sistemas de almacenamiento en batería (BESS), ofrece, en nuestra opinión, un punto de entrada muy atractivo, con unas tasas internas de rentabilidad (TIR) de los proyectos de alrededor del 11,5% en permisos españoles con valoración en situación de dificultad, combinadas con el almacenamiento en batería a medida que se amplían los diferenciales intradía, mientras que el despliegue autónomo de sistemas BESS en Europa cobra impulso, respaldado por diferenciales de 4 horas que alcanzan máximos históricos”.
“Sin embargo, añade, la intensa rotación de activos ejerce una presión significativa sobre los beneficios, y nuestro EBITDA previsto por RBC estimado para 2026-2028 se sitúa ahora en torno a un 25% por debajo de las estimaciones anteriores y en torno a un 20% por debajo del consenso”.
¿Por qué el mercado sigue infravalorando a Grenergy?
Tesis de la nota de RBC sobre Grenergy
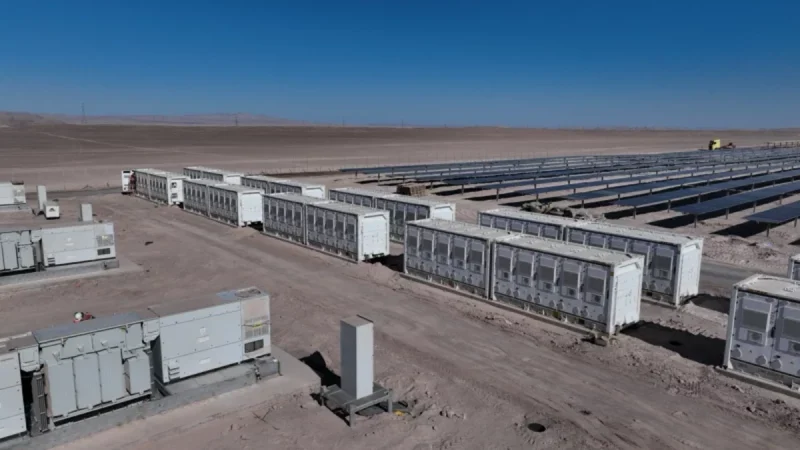
- La rotación de activos es el gran motor de la estrategia de Grenergy. La compañía compra proyectos solares con permisos listos para construir a precios considerados atractivos y los combina con almacenamiento mediante baterías. La estrategia busca mejorar la rentabilidad de proyectos afectados por la canibalización de los precios solares.
- Pero vender activos también tiene un coste en resultados. RBC considera que la rotación permite generar valor y financiar el crecimiento, pero dificulta que Grenergy alcance sus objetivos de EBITDA. La firma recorta alrededor de un 25% de media sus previsiones de EBITDA para 2026-2028.
- La estrategia Iberian Oasis gana tamaño. Grenergy ha ampliado esta cartera hasta 585 MW solares y 1,94 GWh de almacenamiento, mientras mantiene otros proyectos en negociación.
- Las baterías están ganando atractivo económico en España. El diferencial entre los precios de electricidad diurnos y nocturnos ha aumentado con fuerza: el spread de cuatro horas alcanzó niveles récord en agosto, mientras que la media acumulada del año también creció frente a 2025. Esto mejora la oportunidad para los sistemas de almacenamiento.
- El almacenamiento no es solo una apuesta española. RBC destaca el desarrollo de proyectos standalone BESS en Europa, con Oviedo, Rumanía y Polonia ganando peso dentro de la cartera y con diferenciales de precios elevados en varios mercados europeos.
- Rumanía y Polonia presentan spreads especialmente elevados. El informe señala medias acumuladas de 149 €/MWh en Rumanía y 138 €/MWh en Polonia, con niveles todavía superiores en el tercer trimestre hasta agosto.
- Grenergy ha vendido numerosos proyectos para financiar su expansión. Desde 2017 ha vendido 73 proyectos, con una valoración media de las operaciones de aproximadamente 1,6 veces EV/IC. RBC considera que estas operaciones han contribuido a financiar el crecimiento y crear valor, aunque complican la consecución de los objetivos de EBITDA.
- El desfase frente al consenso es significativo. Las previsiones de RBC para el EBITDA se sitúan por debajo del consenso del mercado en 2026, 2027 y 2028, con diferencias especialmente importantes en 2026.
- La deuda crecerá con fuerza a medida que avance el plan de inversión. RBC proyecta una deuda neta de alrededor de 1.500 millones de euros en 2026, más de 2.000 millones en 2027 y cerca de 3.700 millones en 2028, con niveles elevados de apalancamiento sobre EBITDA.
- El plan de inversiones sigue siendo muy ambicioso. Las estimaciones de RBC contemplan fuertes inversiones netas durante 2026-2028, especialmente en 2028, cuando alcanzan cerca de 1.900 millones de euros.
- Chile mantiene un papel estratégico. Grenergy prevé desarrollar allí una gran cartera de generación solar y almacenamiento, mientras que RBC también señala una posible oportunidad relacionada con centros de datos en el norte de Chile.
- El objetivo a largo plazo combina generación y almacenamiento. El plan contempla alcanzar en 2028 unos 3,9 GW de solar y 19,2 GWh de baterías en Chile, además de 8 GWh de almacenamiento independiente en Europa, apoyándose en la rotación de activos para financiar parte del crecimiento.
En conclusión, RBC dibuja una Grenergy en plena transformación: la compañía está acelerando su apuesta por el almacenamiento y utiliza la rotación de activos para financiar un ambicioso plan de expansión, especialmente en España, Europa y Chile.
Sin embargo, esta estrategia tiene una contrapartida: las ventas de proyectos generan valor y liquidez, pero reducen el EBITDA que permanece en la compañía y dificultan cumplir sus objetivos financieros. A ello se suma un fuerte esfuerzo inversor y un aumento del endeudamiento previsto.
Por ello, RBC mantiene su visión positiva sobre el potencial del modelo, aunque rebaja el precio objetivo de 150 a 130 euros y recorta de forma significativa sus previsiones de EBITDA para los próximos años.