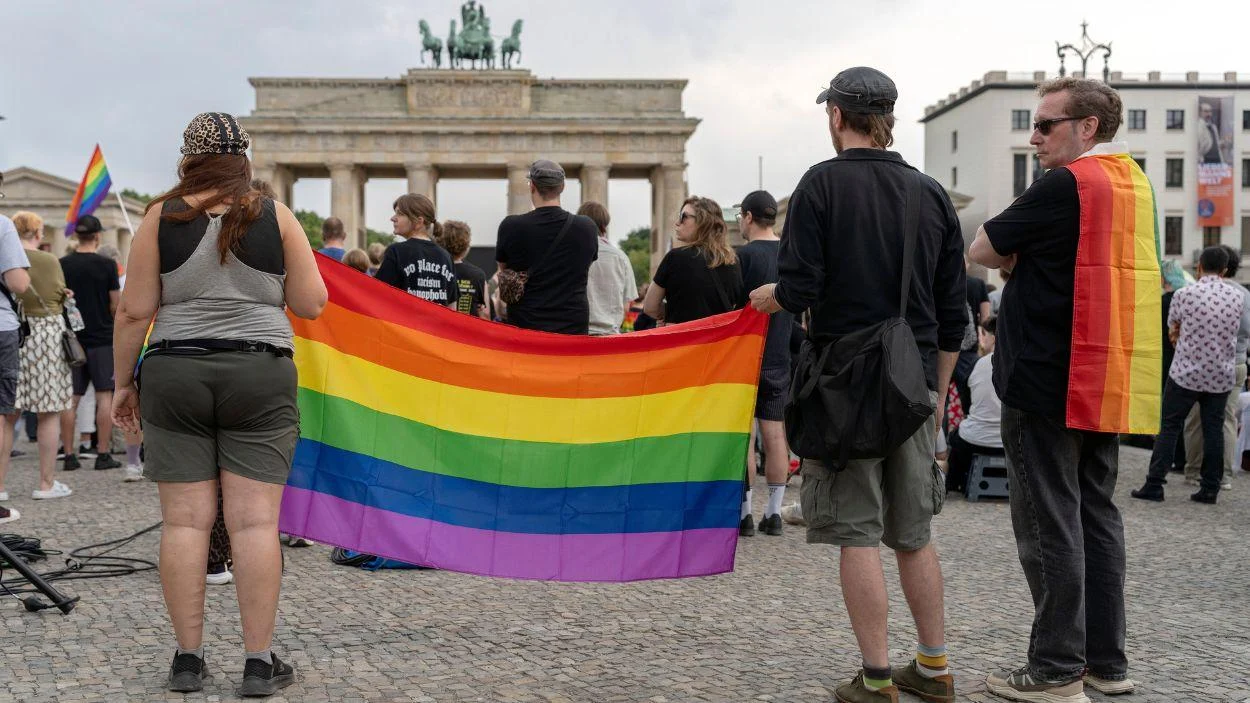Matt Damon marca un récord en Brooklyn: el real estate prime de Nueva York como inversión refugio

A mediados de 2018, cuando el actor Matt Damon cerró la compra de un tríplex en The Standish por 16,745 millones de dólares, pocos inversores veían el mercado residencial de lujo de Brooklyn como un activo refugio. La operación, que entonces batió todos los récords de precio para una vivienda en el distrito, apenas ocupó titulares más allá de la prensa del corazón. Siete años después, esa transacción se ha convertido en el pistoletazo de salida de una tendencia que ha revalorizado los precios en Brooklyn Heights por encima del 4% anual en el segmento de ultra lujo, según los últimos informes de consultoras como Douglas Elliman. El inmueble, de 6.200 pies cuadrados y seis dormitorios, no solo fue un capricho de celebridad: hoy cotiza como una de las carteras inmobiliarias más sólidas de la ciudad.

La operación que redefinió Brooklyn y el récord que ya ha sido superado

El ático de Damon está ubicado en The Standish, un edificio Beaux-Arts de 1903 reconvertido en residencial de lujo en Brooklyn Heights. El actor pagó por él 16,745 millones en 2018, una cifra que en aquel momento superó con holgura cualquier otra venta en el barrio. Sin embargo, el mercado no se detuvo ahí. En noviembre de 2025, una mansión en Gravesend se vendió por 32 millones de dólares, duplicando la plusmarca de Damon y confirmando que el real estate de alta gama en Brooklyn ha entrado en una nueva fase de apreciación acelerada.

El propio inmueble de Damon tampoco ha permanecido ajeno a esta dinámica. Aunque el actor no lo ha puesto a la venta, los precios por pie cuadrado en edificios comparables de la zona han escalado desde los 2.700 dólares de 2018 hasta los 3.500-3.800 dólares actuales, según valoraciones de mercado que manejan agentes especializados. Una revalorización latente que, de materializarse, situaría el valor del tríplex por encima de los 22 millones de dólares. No es poca cosa para una inversión que, en su origen, fue leída más como una excentricidad que como una decisión de asignación de capital.

Por qué los grandes patrimonios apuestan por el ladrillo de ultra lujo en Nueva York

El atractivo no es casual. El real estate prime de Nueva York ofrece tres características que los family offices y los UHNWI han aprendido a valorar en ciclos de incertidumbre: escasez de producto de gran formato, barreras de entrada casi infranqueables y una correlación históricamente baja con los mercados financieros. Damon compró su unidad en un momento en que el mercado de Brooklyn estaba lejos de su techo; hoy, comprar un tríplex con terraza de 1.600 pies cuadrados en Brooklyn Heights exige un desembolso superior a los 20 millones y una competencia feroz entre compradores internacionales.

En el mismo edificio, Emily Blunt y John Krasinski poseen un apartamento, y Adam Driver vendió su unidad recientemente, lo que ha reforzado el perfil del inmueble como un club residencial para fortunas del entretenimiento. Pero son los números los que sostienen la tesis de inversión: un crecimiento medio compuesto del 4-5% anual durante siete años, en un activo que además proporciona uso y disfrute, es una ecuación difícil de encontrar en otros segmentos del lujo. A ello se suma la estabilidad del dólar y la previsibilidad del marco legal neoyorquino, dos imanes para el capital global.

El ladrillo prime de Nueva York ha demostrado una capacidad de preservación de capital que pocas clases de activo pueden igualar en periodos de volatilidad bursátil.

¿Es el inmobiliario de ultra lujo un refugio para el inversor de patrimonio elevado?

Llevo años siguiendo la evolución del real estate de lujo como clase de activo, y pocas veces he visto una convergencia tan clara entre los fundamentales de oferta y demanda y la narrativa de los inversores. Brooklyn Heights no es Manhattan: su stock de viviendas de más de 5.000 pies cuadrados con terrazas generosas es minúsculo, y la normativa urbanística hace casi imposible replicar productos similares. Esa rigidez estructural es, precisamente, lo que protege las valoraciones frente a correcciones abruptas. Cuando la liquidez se evapora en otros mercados, los activos con escasez física tienden a comportarse como bonos de alta calidad: ceden menos y se recuperan antes.

El caso de Damon es paradigmático porque muestra la otra cara del mercado: la paciencia del comprador que no necesita vender. El actor mantiene el ático desde 2018, lo utiliza como residencia principal y no ha mostrado interés en desprenderse de él. Para un inversor institucional, ese horizonte de permanencia —superior a diez años— es el que marca la diferencia entre una operación especulativa y una verdadera asignación de preservación de capital. La próxima gran prueba para el segmento será la evolución de los tipos de interés en el segundo semestre de 2026, aunque los agentes consultados descartan un impacto severo: el comprador de este perfil no se financia, paga al contado.

💎 Veredicto Wealth

El real estate de ultra lujo en enclaves consolidados como Brooklyn Heights es una herramienta de preservación de capital adecuada para inversores con horizonte superior a diez años. La liquidez limitada y la alta barrera de entrada aconsejan una asignación por debajo del 15% de la cartera inmobiliaria total.

Aviso de los nutricionistas: la lata de conserva barata que aporta más calcio que un lácteo

El calcio que muchos buscan en yogures y quesos caros puede estar, en realidad, en el fondo de la despensa, dentro de una lata que cuesta menos de dos euros. La nutricionista Julia Farré lo ha repetido en varios de sus vídeos: las sardinas en conserva superan a la leche en aporte de este mineral, y no es una anécdota suelta, sino un dato respaldado por tablas nutricionales.

La diferencia no es pequeña. Mientras 100 mililitros de leche aportan alrededor de 120 mg de calcio, la misma cantidad de sardinas en lata puede llegar a los 380 mg, es decir, el triple. Para quienes evitan los lácteos por intolerancia, alergia o simple elección, esto cambia bastante el panorama de opciones reales.

El truco del calcio que casi nadie aprovecha

Youtube video

El secreto no está en la sardina en sí, sino en lo que la rodea. Farré ha insistido en que ese doble o triple aporte de calcio solo se consigue si se comen las espinas, algo que la mayoría de la gente separa por costumbre o por desconocimiento. Las espinas de la conserva son tan blandas tras el proceso de cocción y enlatado que se deshacen con un simple tenedor.

Descartarlas es, según explican varias dietistas-nutricionistas consultadas por medios especializados, tirar literalmente el mineral a la basura. La carne de la sardina aporta proteína y omega-3, pero el calcio se concentra sobre todo en esa estructura ósea que muchos consumidores todavía apartan al plato sin pensarlo.

Por qué esta conserva se ha vuelto tendencia entre nutricionistas

Las sardinas llevan tiempo ganando terreno como uno de los alimentos favoritos de los profesionales de la nutrición, y no solo por el calcio. Se trata de un pescado azul barato, accesible todo el año y con una absorción del mineral comparable a la de la leche, según explican las expertas consultadas.

Además del calcio, aportan ácidos grasos omega-3, vitamina D —que ayuda precisamente a fijar ese calcio en los huesos— y vitamina B12. Su origen se remonta a finales del siglo XIX, cuando surgieron las primeras fábricas de conservas en localidades como Isla Cristina, lo que convirtió a España en uno de los países pioneros en este método de conservación.

Cómo elegir la lata correcta en el supermercado

Youtube video

No todas las latas de sardinas son iguales a efectos de calcio. La clave está en comprobar la etiqueta antes de meterla en el carro: deben venir con espinas y piel, ya sea al natural, en aceite de oliva o en escabeche. Las versiones fileteadas o sin espinas pierden gran parte de esa ventaja frente a la leche.

El formato en aceite de oliva suma un beneficio extra, porque esta grasa monoinsaturada ayuda a preservar mejor los nutrientes del pescado durante el proceso de conservación. Conviene revisar también que no lleve salsas o escabeches con azúcares añadidos, algo cada vez más habitual en marcas de gama baja.

Otros beneficios que van más allá de los huesos

El calcio de las sardinas no solo trabaja para los huesos: también participa en la transmisión de impulsos nerviosos y en la contracción muscular, dos funciones esenciales que rara vez se asocian con una simple lata de conserva. A esto se suma un perfil graso que varias dietistas-nutricionistas relacionan con la salud cardiovascular.

Para sacarle el máximo partido a esta conserva, los expertos recomiendan tenerla en cuenta como parte habitual de la dieta, no como un capricho ocasional. Estas son las claves que señalan con más frecuencia:

  • Frecuencia recomendada: entre 2 y 3 raciones de pescado azul a la semana, incluyendo al menos una de sardinas.
  • Formato ideal: en aceite de oliva o al natural, siempre con espinas y piel visibles en la etiqueta.
  • Combinación inteligente: alternar con caballa, jurel o salmón para variar nutrientes sin aburrir el paladar.
  • Vigilar el etiquetado: descartar las versiones con salsas que incluyan azúcares añadidos.

Lo que viene: la conserva dejará de ser el «plan B» de la despensa

Todo apunta a que las conservas de pescado azul van a ganar protagonismo en los próximos años, empujadas por su precio estable frente a los lácteos y por el respaldo cada vez mayor de nutricionistas en redes sociales. No se trata de sustituir la leche por completo, sino de sumar una alternativa real para quienes necesitan reforzar su ingesta de calcio sin depender solo de un vaso de leche.

El consejo de las expertas es sencillo y realista: no hace falta cambiar toda la despensa de golpe. Basta con incorporar dos o tres latas a la semana, revisar bien la etiqueta y, sobre todo, no separar las espinas. Ese pequeño gesto es, literalmente, la diferencia entre aprovechar el calcio o dejarlo en el plato.

Worldcoin se desploma un 10% tras la venta de 217 millones de tokens a Pantera Capital

Worldcoin ha sufrido un duro castigo en las últimas horas. El token WLD se desploma un 10% este 25 de julio hasta situarse en torno a los 0,34 dólares tras conocerse que la World Foundation ha vendido 217,4 millones de WLD a Pantera Capital y otros inversores institucionales.

La operación, cerrada a un precio de 0,2415 dólares por token —un descuento del 29% respecto al valor de mercado actual—, ha permitido a la fundación recaudar 52,5 millones de dólares. Cada uno de esos tokens lleva aparejado un bloqueo de 12 meses, lo que impide su venta inmediata y retira momentáneamente esa presión del mercado.

La caída de WLD no es nueva. El activo acumula una pérdida del 97% desde su máximo histórico y tampoco resiste la comparación con los grandes criptoactivos en este tramo del año: mientras Bitcoin sube un 5,4% en el último mes y Ethereum avanza un 14,9%, WLD se deja un 32,8% en esos mismos treinta días.

Los datos on-chain, difundidos por Lookonchain, confirmaron que la transferencia de 217,4 millones de tokens se produjo este mismo viernes. A la vez, la fundación recibió 47,5 millones de USDC, la stablecoin de Circle. La ronda la ha liderado Pantera Capital, con participaciones de Bain Capital Crypto, Eightco Holdings, Selini Capital y Susquehanna Crypto.

Eightco, que cotiza en el Nasdaq, declaró tener 283 millones de WLD en cartera al cierre del 8 de julio, lo que la convierte en el mayor tenedor institucional conocido. La cifra refleja un posicionamiento firme que no se limita a esta ronda: hace apenas un año, Andreessen Horowitz y Bain Capital Crypto ya compraron 135 millones de dólares en WLD en una operación similar.

La recaudación llega en un momento en que la narrativa de la identidad digital choca con la realidad de un mercado que castiga cualquier dilución.

Por qué la fundación necesita más capital ahora

La fundación admite que la necesidad de distinguir humanos de máquinas se ha vuelto urgente. Con el avance de la inteligencia artificial, internet y sus industrias multimillonarias dependen de un mecanismo fiable para verificar a las personas. Sin él, la publicidad, las plataformas de citas, los sistemas de voto o las videollamadas serían vulnerables a deepfakes y suplantaciones sintéticas.

World lidera esa promesa con su Proof of Human, apoyado en el escáner biométrico Orb. Más de 39 millones de personas se han unido a su red y cerca de 18 millones han completado la verificación presencial. Además, se han utilizado más de 475 millones de pruebas de World ID, según datos oficiales.

No obstante, la fundación sigue confiando en que el interés empresarial acabe por dar valor al token. “La necesidad de Proof of Human se está haciendo cada vez más clara con el avance de la IA, y lo vemos en el creciente interés de empresas”, explicó Cosmo Jiang, socio general de Pantera Capital. Su apuesta es clara: no especular con el precio a corto plazo, sino financiar una infraestructura que consideran imprescindible.

El mercado no se fía del horizonte a largo plazo

Los inversores, sin embargo, miran la otra cara de la moneda. La oferta de WLD sigue siendo un lastre. Según su propia divulgación de tokenomics, ya se han desbloqueado 4.900 millones de los 10.000 millones de tokens previstos. Y aunque las emisiones diarias se redujeron el pasado 24 de julio de 5,1 a 2,9 millones, la presión vendedora no ha desaparecido.

El bloqueo de 12 meses de los tokens vendidos a Pantera y al resto de inversores es un alivio temporal. Los 217,4 millones de WLD quedarán congelados hasta julio de 2027. Si para entonces la red World cuenta con clientes empresariales reales y un uso efectivo de la verificación de identidad, los compradores podrían decidir mantener sus posiciones. De lo contrario, el mercado recibiría una nueva oleada de tokens justo cuando menos la necesita.

El momento elegido para la venta también resulta llamativo. La fundación ha preferido recaudar fondos vendiendo nuevos tokens al 29% de descuento en lugar de esperar una hipotética recuperación del precio. Es una señal de que la liquidez inmediata valía más que una dilución que, a ojos del mercado, ya parece un riesgo permanente.

La caída del 97% desde máximos y la debilidad actual frente a bitcoin y ether dejan a Worldcoin en una posición delicada. Su tecnología no está en duda, pero la narrativa del token como inversión sigue castigada. Hasta que el ingreso por uso empresarial no empiece a compensar la sobreoferta, cada ronda de financiación a descuento repetirá el mismo patrón: dinero fresco para la fundación y otro bocado para el precio de WLD.

Playas exclusivas de barco: la nueva frontera de inversión en lujo experiencial en España

El patrimonio de altos vuelos ha dedicado décadas a acumular activos tangibles: obras de arte, relojes de alta complicación, inmuebles en ubicaciones prime. Sin embargo, la última frontera de inversión no se adquiere en subasta ni se guarda en una caja fuerte, sino que se disfruta a bordo de una embarcación privada. Hablo de un activo intangible que cotiza al alza: el acceso a playas y calas vírgenes a las que solo se llega por mar, un lujo silencioso que está redefiniendo el concepto de rentabilidad experiencial.

La escasez como motor de valor: calas que filtran a la demanda

En España existen arenales que actúan como auténticos bienes Veblen: su atractivo crece precisamente porque son costosos o difíciles de alcanzar. No sorprende, por tanto, que enclaves como Es Racò de S’Alga (S’Espalmador) o Cala Trebalúger (Menorca) se hayan convertido en destinos casi míticos para el inversor que no busca una simple estampa, sino una barrera de entrada que preserve la exclusividad. Llegar a ellos implica, en la mayoría de los casos, sortear regulaciones de aforo, navegar entre acantilados o gestionar permisos, elementos que replican las listas de espera tan familiares en la alta relojería o los superdeportivos.

El caso de la Playa de Rodas, en las Islas Cíes, lo ilustra con nitidez: el Parque Nacional limita el cupo diario a solo 1.800 personas, una cifra que impone una escasez artificial muy cotizada por quienes pueden costear un fondeo a pocos metros. En la misma línea, Cala dels Testos, en Alicante, desaconseja cualquier acceso peatonal y convierte el barco en el único pase VIP válido, mientras que Cala en Basset (Mallorca) exige una caminata de 50 minutos bajo el sol o, en su defecto, un velero amarrado al pie del acantilado. La barrera náutica no es un inconveniente; es el filtro que separa lo accesible de lo extraordinario.

La exclusividad de estas calas no depende del precio de la arena, sino del coste y la logística de llegar a ellas.

Turismo náutico y la economía de la experiencia VIP: rentabilizar el mar

El auge del lujo experiencial ha disparado la demanda de embarcaciones de recreo y servicios premium de navegación. No se trata de poseer un yate, sino de acceder a esas 15.000 millas de costa española con la certeza de encontrar un fondeadero donde la privacidad y la naturaleza intacta están garantizadas. Empresas como Menorca Vela o las navieras que operan desde Port d’Andratx han detectado un patrón: el inversor de alto poder adquisitivo no compra solo el viaje, adquiere la posibilidad de gestionar su tiempo y su espacio sin interferencias.

En un momento en que los family offices destinan cada vez más presupuesto a experiencias que generen bienestar y conexiones personales, fletar o poseer una lancha capaz de colarse en Sa Forcanera (Blanes) o en los fondos de buceo de la Cala de San Pedro (Almería) se convierte en un movimiento de diversificación de capital humano. De hecho, las rutas exclusivas en barco ya figuran en la agenda de los grandes eventos corporativos y en la planificación de patrimonio de quienes, en 2026, valoran más un retiro estratégico frente a Sa Dragonera que una noche en un hotel cinco estrellas.

Análisis E-E-A-T: ¿inversión, burbuja o puro bien de lujo?

Conviene, no obstante, mantener la cabeza fría. Así como el mercado secundario relojero ha demostrado que no todo lo exclusivo es inmune a las correcciones, el segmento del lujo náutico experiencial deberá enfrentar sus propios ajustes. La sobrefrecuentación de algunas ensenadas ya está generando que las autoridades de Baleares valoren imponer tasas de fondeo o restricciones ambientales más duras, lo que podría comprimir la oferta aún más y, paradójicamente, sostener los precios a corto plazo.

Desde mi posición de análisis de activos alternativos, veo en esta tendencia un claro paralelismo con el mercado de los coches clásicos: las piezas más codiciadas son aquellas cuyo uso está limitado por la homologación y la conservación. De igual forma, las calas más protegidas funcionan como “ediciones limitadas” cuyo valor subyacente se cimienta en la regulación medioambiental y en la dificultad

El verdadero riesgo para el inversor no es que la moda de las calas se disipe, sino que una regulación mal calibrada degrade la experiencia o encarezca la navegación hasta hacerla insostenible para los barcos de eslora media. Por eso, quienes apuestan por este activo intangible —ya sea adquiriendo una participación en un club náutico premium o destinando capital a flotas de chárter de alto standing— deberían vigilar de cerca el calendario legislativo de las comunidades costeras. El próximo hito que seguir es la publicación del plan de usos del Parque Nacional de las Islas Atlánticas, previsto para el tercer trimestre de este año, que podría endurecer el acceso a las Cíes y disparar la prima de quienes ya operan con licencias consolidadas.

Las playas de acceso exclusivo son, en esencia, un título de rentabilidad social que se apoya en una regulación estacional.

💎 Veredicto Wealth

Invertir en el acceso náutico a playas vírgenes representa una jugada de diversificación que combina retornos intangibles con un flujo de caja potencial si se opera como proveedor de experiencias. El inversor conservador debe asumir este activo como un complemento a largo plazo, atento a los cambios regulatorios y con la expectativa de que la verdadera rentabilidad vendrá del capital relacional, no de la plusvalía inmediata del mercado.

Retrato infravalorado de Katherine Read alcanza 130.000$: lecciones para la inversión en arte histórico

He dedicado buena parte de mi carrera a rastrear ineficiencias en el mercado del arte y pocas cosas generan más sobresaltos de valor que una atribución bien documentada. El último ejemplo lo ofreció el programa de la BBC ‘Fake or Fortune?’ el pasado 23 de julio: un retrato de una joven india, envuelto en un saco de dormir por su dueña durante el traslado, ha sido autentificado como obra de Katherine Read (1723-1778) y valorado en aproximadamente 130.000 dólares.

La propietaria, Mary-Louise Wedderburn, contable jubilada, heredó la pintura de un tío hace dos décadas sin más pista que una sospecha familiar. Read era una pariente lejana y el cuadro —una imagen al óleo de una joven con múltiples collares de perlas y un colgante de esmeraldas— siempre había intrigado a la familia. Pero no fue hasta que el equipo del programa, liderado por la periodista Fiona Bruce y el marchante Philip Mould, investigó en archivos de Dundee y Chennai que se confirmó la autoría.

El peso de una guinea: cómo Read competía con los grandes

Charles Greig, académico británico especializado en arte indio, afirmó en el episodio que está «completamente seguro de que esta pintura es de Katherine Read». La identidad de la retratada sigue siendo incierta, pero se cree que fue una esposa de un nawab, o príncipe indio. La obra data de mediados de la década de 1770, cuando Read viajó a la India y retrató a mujeres de la élite local.

Lo que convierte este hallazgo en una señal de inversión no es solo la anécdota televisiva, sino un dato del mercado del siglo XVIII que ha permanecido enterrado. Según el museo McManus de Dundee, que posee otro retrato de Read, la artista cobraba 150 guineas por un retrato de cuerpo entero. Esa era exactamente la tarifa de Joshua Reynolds, el gran retratista británico de la época. Thomas Gainsborough, por su parte, pedía 100 guineas.

Read cobraba lo mismo que Reynolds y un 50% más que Gainsborough, pero hoy su cotización de mercado no llega ni a la centésima parte.

Dos siglos y medio después, Reynolds y Gainsborough son activos blue-chip del arte británico, con obras que superan los 10 millones de dólares en subasta. Read, en cambio, es una figura prácticamente olvidada. La asimetría es flagrante y, para un inversor con horizonte temporal amplio, potencialmente rentable.

El arte histórico infravalorado: un nicho con poca competencia institucional

El mercado del arte de los siglos XVII y XVIII se rige por la escasez de oferta y la consolidación de narrativas académicas. Cuando un pintor carece de catálogo razonado o de presencia en las grandes colecciones, sus obras languidecen en valoraciones bajas, a menudo por debajo de los 50.000 euros. Hasta que un documental, una exposición museística o una publicación universitaria alteran la percepción de su importancia.

El caso de Read es paradigmático. Su producción fue limitada —apenas se conservan una treintena de obras— y su reconocimiento contemporáneo, medido en el precio que pagaban sus clientes, fue equivalente al de los más grandes. La revalorización potencial de su obra si algún museo escocés o londinense organizara una retrospectiva es considerable. No se trata de una apuesta especulativa a corto plazo, sino de una posición de acumulación paciente.

Aquí reside la lección para el inversor en arte histórico: las ineficiencias de precio abundan en los márgenes del canon. Programas como ‘Fake or Fortune?’ están actuando como catalizadores involuntarios, sacando a la luz tesoros ocultos en salones de clase media y reasignándoles un valor de mercado instantáneo. Pero el verdadero retorno no se captura en el titular de la atribución, sino en los años posteriores, cuando la obra entra en el circuito de galerías y subastas especializadas.

Comprar un Read hoy a 100.000 dólares podría equivaler a comprar un Reynolds en 1950, antes de que el mercado redescubriera su grandeza.

Rentabilidad histórica, liquidez contemporánea: el dilema del inversor

Analizando los datos de mercado, la rentabilidad del arte histórico bien seleccionado puede superar el 8% anualizado en horizontes de diez años, según los índices de Art Market Research. Pero esa cifra esconde una dispersión enorme y, sobre todo, un problema de liquidez que el inversor de family office no debe subestimar.

Un Read como el que nos ocupa tiene tres vías de salida: la venta privada a través de un marchante especializado, la inclusión en una subasta de Old Masters británicos o el depósito en una institución que eventualmente lo adquiera con fondos públicos. Ninguna de esas vías es rápida ni garantizada. Estamos hablando de un activo que podría tardar entre 5 y 10 años en encontrar comprador al precio que su atribución merece.

Sin embargo, el riesgo de iliquidez es precisamente lo que mantiene los precios bajos. Los grandes fondos de inversión en arte evitan este segmento porque no pueden construir posiciones escalables. Eso deja espacio para el coleccionista-inversor particular o para el pequeño fondo nicho que sepa conjugar el conocimiento histórico con la paciencia del capital paciente.

Yo valoro la operación como una oportunidad de revalorización agresiva para quien disponga de un horizonte de al menos una década y asesores con pericia en pintura británica del XVIII. No es un activo para preservar capital a corto plazo; es una apuesta por el reconocimiento póstumo de una artista que en su día cotizó a la altura de los más grandes.

El próximo hito a vigilar será la posible publicación de un estudio académico sobre Katherine Read que el programa de la BBC podría catalizar. Si apareciera en los próximos dos años, los 130.000 dólares actuales podrían convertirse en el suelo de una nueva horquilla de valoración.

💎 Veredicto Wealth

Read es un activo de revalorización agresiva para inversores con horizonte de 5 a 10 años y tolerancia a la iliquidez. El riesgo principal es la falta de un mercado secundario profundo: la venta depende de encontrar un coleccionista especializado en arte escocés o en pintura femenina del XVIII.

La financiación basada en activos está impulsando el auge de las infraestructuras de Inteligencia Artificial

Sean Hinze, Managing Director en Neuberger, habla en Merca2 de la financiación de las infraestructuras que soportan la IA

Cuando se habla de la inteligencia artificial a menudo se hace desde la perspectiva de los modelos base, la innovación en semiconductores o las empresas que compiten por desarrollar la próxima aplicación revolucionaria. Sin embargo, detrás de cada modelo de IA se esconde una infraestructura física enorme que hay que construir, financiar y gestionar.

Sean Hinze, Managing Director en Neuberger

Los centros de datos, las unidades de procesamiento gráfico (GPU, por sus siglas en inglés), la generación de energía, las redes de transmisión y la infraestructura de fibra óptica se están convirtiendo en la economía real que sustenta la IA.

A medida que los hiper escaladores y los proveedores de nube de nueva generación destinan cientos de miles de millones de dólares al año a ampliar la capacidad informática, la financiación de estos activos está cobrando tanta importancia como la propia tecnología.

Para los inversores, esto supone una oportunidad que cambia totalmente la forma en la que invertir en acciones relacionadas con la IA. En lugar de intentar predecir qué empresa creará el modelo ganador, la financiación basada en activos permite a los inversores generar rentabilidades atractivas mediante préstamos garantizados por activos tangibles respaldados por flujos de caja contractuales a largo plazo.

El crédito privado afronta más riesgos por los tipos altos y el impacto de la IA en el software

La tesis de inversión se centra en las infraestructuras, no en la tecnología

El ritmo del cambio tecnológico hace que resulte extraordinariamente difícil predecir qué arquitecturas de IA, diseños de chips o plataformas de software dominarán el mercado dentro de cinco años.

Los prestamistas basados en activos abordan el problema de forma diferente. En lugar de apostar por el éxito tecnológico, apuestan por activos con un valor económico duradero. Las GPU, los centros de datos, los equipos de generación de energía y la infraestructura de comunicaciones conservan su valor independientemente de la aplicación concreta de IA a la que den soporte. Y lo que es más importante, estos activos suelen estar respaldados por contratos plurianuales con contrapartes de alta solvencia.

Esto desplaza el enfoque de la inversión, alejándolo de la predicción de los ganadores tecnológicos y orientándolo hacia la evaluación de la calidad de las garantías, las protecciones contractuales y la sostenibilidad de los flujos de caja.

Imagen: Infraestructuras. Centro de datos de Coreweave
Imagen: Centro de datos de Coreweave

Por qué tiene sentido la financiación fuera de balance

La magnitud del gasto en infraestructura de IA no tiene precedentes. Incluso las empresas tecnológicas más grandes del mundo se muestran reacias a financiar todos los nuevos activos directamente en sus balances.

Las estructuras de financiación con fines específicos permiten a los hiperescaladores conservar su flexibilidad financiera al tiempo que acceden al capital de inversores dispuestos a financiar activos concretos a tipos competitivos. Si se estructuran adecuadamente, los prestamistas cuentan con la garantía de activos que pueden seguir generando valor económico incluso si el operador original se retira de la operación.

Desde la crisis financiera mundial, los cambios normativos han reducido significativamente la capacidad de los bancos para mantener en cartera activos de infraestructura a largo plazo. El crédito privado ha ido cubriendo cada vez más este vacío de financiación, y la infraestructura de IA representa una de las oportunidades de más rápido crecimiento dentro del mercado más amplio de la financiación basada en activos.

La gran trampa de la Inteligencia Artificial: las acciones «baratas» que pueden salir muy caras

La energía se ha convertido en el nuevo cuello de botella

Gran parte del debate inicial en torno a la IA se centró en la escasez de semiconductores.

Hoy en día, la limitación ha cambiado.

La electricidad —y no las GPU— es, cada vez más, el factor limitante para la implementación de la IA.

El entrenamiento y la inferencia de la IA a gran escala requieren enormes cantidades de energía continua, mientras que la infraestructura de las empresas de suministro eléctrico no puede ampliarse de la noche a la mañana. La construcción de nueva capacidad de generación suele requerir años de tramitación de permisos, ingeniería y construcción.

Como resultado, las grandes empresas de hiperescala están desarrollando cada vez más activos de generación de energía dedicados «detrás del contador» para dar soporte a los nuevos complejos de centros de datos.

Desde la perspectiva de una entidad crediticia, estos activos poseen varias características atractivas. La tecnología subyacente está madura y bien conocida, la capacidad de sustitución no se puede construir rápidamente y la demanda sigue superando la oferta disponible. A diferencia de la tecnología de semiconductores, que evoluciona rápidamente, los equipos de generación de energía se benefician de una economía a largo plazo relativamente estable.

Imagen: Inteligencia Artificial. Fuente Wordpress

Los contratos son más importantes que el hardware

Uno de los mayores errores en torno a la inversión en infraestructura de IA es pensar que el valor reside principalmente en el hardware. A menudo, los contratos son más importantes que el propio equipo.

Las GPU se deprecian a medida que se introducen nuevas generaciones, pero los acuerdos de compra obligatoria a largo plazo con contrapartes con calificación de inversión generan flujos de caja muy predecibles que reducen significativamente el riesgo de inversión.

Por lo tanto, las mejores oportunidades de financiación no están respaldadas simplemente por activos valiosos, sino por relaciones contractuales cuidadosamente estructuradas que garantizan que dichos activos sigan siendo económicamente productivos durante toda la vigencia del préstamo.

Es poco probable que las mejoras en la eficiencia reduzcan la demanda de infraestructuras

Una preocupación habitual es que las mejoras en la eficiencia de la IA puedan acabar reduciendo la cantidad de infraestructura necesaria para entrenar e implementar modelos.

La historia sugiere lo contrario.

La eficiencia tecnológica suele reducir el coste de la computación, lo que amplía la demanda en lugar de reducirla. Esta dinámica concuerda con la paradoja de Jevons: a medida que disminuye el coste de utilizar un recurso, el consumo global suele aumentar porque surgen nuevos casos de uso que resultan económicamente viables.

La IA parece seguir la misma trayectoria. Los modelos más eficientes reducen el coste de la computación, lo que fomenta una adopción más amplia, un mayor número de aplicaciones y, en última instancia, una mayor demanda agregada de infraestructura.

La selectividad impulsará el rendimiento de las inversiones

No todos los proyectos de infraestructura de IA tendrán éxito. A medida que el capital inunda el sector, la evaluación disciplinada de los proyectos cobra cada vez más importancia. Los inversores deben distinguir entre los activos respaldados por una demanda duradera de los clientes y los proyectos especulativos creados en previsión de una demanda futura.

La ventaja competitiva radica en un análisis crediticio riguroso, un profundo conocimiento del sector, una estructuración meditada de las operaciones y una selección cuidadosa de las contrapartes, y no simplemente en adquirir exposición a la IA.

En última instancia, es posible que las oportunidades más atractivas no surjan de identificar el modelo de IA líder del futuro. Pueden provenir de la financiación de la infraestructura esencial de la que dependerá toda empresa de IA de éxito, independientemente de qué tecnología acabe imponiéndose.

Coca-Cola mantiene su hoja de ruta pese al aumento de los costes: qué significa para los consumidores

La compañía embotelladora de refrescos Coca-Cola presentará resultados del segundo trimestre de 2026 el próximo 28 de julio. A pesar del entorno externo dinámico, es probable que la compañía cuente con una sólida visibilidad de ingresos, pero también de costes para lo que resta de 2026. Con unas impresiones positivas, es posible que Coca-Cola reitere sus previsiones para todo el ejercicio fiscal.

En este sentido, Coca-Cola tiene muy claros los pasos a seguir. En primer lugar, señalan que seguirán invirtiendo en el negocio, según sea necesario. Pasando al segundo lugar, la compañía valora y respeta la importancia del dividendo y su crecimiento. Son dos factores innegociables. Asimismo, con el capital disponible, podemos comprar activos, comprar más acciones, o reducir la deuda gradualmente hasta lograr un buen resultado.

«Prevemos que Coca-Cola registre resultados positivos en el segundo trimestre con un mayor crecimiento orgánico de las ventas y un modesto aumento de las ganancias por acción. Mantenemos nuestras estimaciones para todo el año prácticamente sin cambios y reiteramos nuestra recomendación de compra para las acciones de Coca-Cola», apuntan los analistas de Jefferies ante los movimientos de previsiones para la compañía. 

Coca-Cola
Coca-Cola / Fuente: MERCA2

Coca-Cola mantiene el ritmo de ventas y afronta un nuevo reto

En este contexto, antes de poder hablar de las previsiones de Coca-Cola, hay que analizar los resultados del mismo periodo en el año pasado y el último trimestre de este 2026, es decir, el primer trimestre. En cuanto al segundo trimestre de 2025, las ventas orgánicas de la embotelladora crecieron un 5% gracias a una mayor relación precio/mix, mientras que los volúmenes disminuyeron un 1%.

«Las ganancias superaron las expectativas debido a importantes ahorros en productividad y a la disminución de las fluctuaciones cambiarias. Coca-Cola elevó ligeramente su previsión de beneficio por acción (BPA) para 2025 a +3% (desde 2-3%) a medida que se moderaron las presiones cambiarias», afirman los analistas. La compañía reinvirtió más en el segundo semestre, pero aun así cumplió con su previsión de BPA para todo el año (4,1% interanual).

«Si dentro de un año logramos cuatro trimestres más de crecimiento en valor de mercado, un crecimiento equilibrado de los ingresos y un sistema más sólido, me daría por satisfecho».

John Murphy, Presidente de Coca-Cola

Siguiendo esta línea, en el primer trimestre de 2026, Coca-Cola registró un sólido crecimiento orgánico de las ventas. El incremento en los costes de los insumos de café y té comprimió ligeramente el margen bruto, alcanzando los 28 puntos básicos. No obstante, la solidez de los ingresos y el apalancamiento de los gastos operativos impulsaron un crecimiento del 18% en las ganancias por acción. Esto llevó a la compañía a elevar su previsión de ganancias por acción al 8-9% (desde el 7-8%) tras tan solo un trimestre de presentación de informes.

Por su parte, las perspectivas de los expertos para el segundo trimestre de 2026 de Coca-Cola son positivas. Se prevé un mejor crecimiento orgánico de las ventas del 3,9% frente al 3,5% previsto por el mercado, y un beneficio por acción ligeramente superior. Si bien la atención tras la publicación de resultados se centrará en cualquier posible impacto en las ventas o los márgenes derivados del conflicto en Oriente Medio y del tipo de cambio.

Coca-Cola Europacific Partners aborda el nombramiento de Guillaume Bacuvier como consejero y reelecciones
Fuente: Coca-Cola

«Esperamos que se reiteren las previsiones de entre un 4 y 5% de crecimiento orgánico de las ventas. Es probable que las coberturas estén en gran medida implementadas para 2026. Las embotelladoras, específicamente CCH y CCE, tienen entre un 80% y un 90% de cobertura en los costos de los insumos para el año. Dada la sólida alineación en todo el sistema, es probable que Coca-Cola se encuentre en una situación similar«, apuntan los analistas de Jefferies.

Coca-Cola sigue convenciendo a los expertos, concretamente a Jefferies

Pese a que puede ser un buen trimestre para Coca-Cola, Jefferies ha preferido reducir su estimación en cuanto al crecimiento de ventas orgánicas del segundo trimestre de 2026, para reflejar mejor el momento de las ventas de concentrados en los volúmenes de cajas de unidades anteriores.

No obstante, remarcan los analistas que para el año completo 2026, las cifras apenas han cambiado dado el entorno externo en constante evolución. «Estimamos un crecimiento de ventas orgánicas del 5% con una modesta expansión del margen bruto en 31 puntos básicos. Esperamos que Coca-Cola ofrezca mayores márgenes operativos en el segundo semestre, modelando 235 puntos básicos en el tercer trimestre y 101 para el cuarto trimestre».

Coca-Cola
Fuente: Coca-Cola

Si bien el nuevo ciclo de Coca-Cola está en marcha con unos pilares claros para mantener un crecimiento orgánico de las ventas de entre el 4 y el 6%, que se sustentan en la solidez de la cartera principal de refrescos. Los volúmenes positivos, el sólido crecimiento de las ganancias por acción y la aceleración ROIC convierten a las acciones de Coca-Cola en una opción de calidad que podría merecer una prima.

Ciberataque a la Junta de Andalucía: datos de profesores y alumnos del sistema Séneca, en riesgo

Incidentes de ciberseguridad en la administración pública ya no son solo un problema técnico: son un riesgo financiero y reputacional. El último golpe lo ha recibido la Junta de Andalucía, cuyo sistema Séneca ha sufrido un acceso no autorizado que expone información personal de docentes y alumnos. El ataque, confirmado por el Centro de Ciberseguridad andaluz, abre un nuevo frente para una administración que gestiona datos de más de 100.000 usuarios entre personal educativo y estudiantes.

Claves de la operación

  • Ataque con malware a través de un equipo de usuario. Los atacantes comprometieron los identificadores IdEA de varios docentes mediante un malware instalado en un ordenador personal, lo que permitió acceder a las cuentas y consultar información confidencial del sistema Séneca.
  • Respuesta inmediata: reinicio masivo de contraseñas y denuncia a la Policía. La Agencia Digital de Andalucía activó el protocolo de seguridad, generó nuevas credenciales para todos los usuarios y denunció el incidente ante la Policía Nacional y la Agencia Española de Protección de Datos.
  • El alcance exacto aún se desconoce, pero el riesgo reputacional ya es un hecho. Aunque la Junta sigue investigando cuántos registros se vieron afectados, la exposición de datos de alumnos y profesores podría acarrear sanciones millonarias y debilitar la confianza en la digitalización educativa.

Malware: el vector de entrada en una administración con miles de usuarios

El Centro de Ciberseguridad de la Junta de Andalucía informó de que el acceso no autorizado pudo originarse en el equipo de un docente infectado con un programa malicioso. La técnica es conocida: una vez dentro, los atacantes obtienen credenciales de inicio de sesión y, a partir de ahí, se mueven lateralmente para husmear en otras cuentas. En este caso, el blanco fue el Sistema de Información Séneca, una plataforma que centraliza la gestión académica de toda la educación pública andaluza.

La Agencia Digital andaluza, que coordina la respuesta junto al Centro Criptológico Nacional, todavía no ha cuantificado el número exacto de expedientes expuestos. No obstante, la naturaleza de Séneca —historiales académicos, datos de contacto, evaluaciones, necesidades específicas de apoyo— convierte cualquier brecha en un incidente de alta criticidad. Una vez que los atacantes acceden a las cuentas IdEA, pueden consultar información confidencial de miles de estudiantes y profesores. La Junta ha recomendado a los docentes extremar las precauciones, especialmente al conectarse desde redes abiertas fuera de la corporativa.

El coste de la confianza: multas y reputación en el tablero

La brecha en Séneca se produce en un momento en que la Agencia Española de Protección de Datos endurece su postura frente a las administraciones. El Reglamento General de Protección de Datos (RGPD) prevé sanciones de hasta 20 millones de euros o el 4% de la facturación anual, y aunque las multas a organismos públicos suelen ser simbólicas (sin efecto recaudatorio real), el daño reputacional puede traducirse en pérdida de confianza ciudadana y en una revisión forzosa de los contratos de ciberseguridad.

La Junta de Andalucía no es la primera administración educativa en sufrir un ataque. En 2021, el Servicio Público de Empleo Estatal (SEPE) fue golpeado por un ransomware que paralizó sus sistemas durante días, y la Universidad de Barcelona sufrió un ciberataque que filtró datos de miles de alumnos en 2022. Cada incidente dispara la demanda de soluciones de monitorización, respuesta a incidentes y formación para empleados públicos, un pastel que las grandes tecnológicas españolas se disputan con fuerza.

No es un ataque más: la conectividad de los centros educativos y el acceso remoto de los docentes amplían una superficie de exposición que la mayoría de las administraciones no ha blindado.

Indra y Telefónica Tech acechan el nuevo filón de ciberseguridad pública andaluza

Desde el punto de vista empresarial, el incidente abre una ventana de oportunidad para las firmas de ciberseguridad con contratos en la administración andaluza. Indra a través de su división Minsait ya gestiona parte de los sistemas informáticos de la Junta y podría ver reforzado su papel con servicios de detección y respuesta más avanzados. Telefónica Tech, con su centro de operaciones de seguridad (SOC) en Andalucía, también se perfila como candidata para ampliar su cartera en el sector público regional.

El mercado de la ciberseguridad en las administraciones españolas ha crecido a un ritmo del 15% anual en los últimos tres años, según datos de IDC. La Generalitat de Catalunya, por ejemplo, adjudicó en 2025 un contrato de 48 millones de euros a una UTE liderada por Indra para su centro de ciberseguridad. En Andalucía la Consejería de la Presidencia ya mantenía conversaciones para reforzar la protección del puesto de trabajo digital, y este episodio podría acelerar esos pliegos.

La lectura para el inversor es clara: cada brecha de seguridad en una consejería se convierte en un argumento de venta para las compañías que ofrecen soluciones de Zero Trust, análisis de comportamiento y formación del personal. No obstante, si la Agencia Digital decide impulsar un modelo mayoritariamente interno con recursos propios, los grandes integradores podrían llevarse una decepción similar a la que sufrieron con el fallido contrato de ciberseguridad del Ministerio de Defensa en 2023.

Mientras la investigación avanza, la Junta ha garantizado que el sistema Séneca sigue operativo y que las nuevas contraseñas ya se han distribuido. Sin embargo, el daño reputacional ya está hecho. La pregunta no es si la administración redoblará su inversión en ciberseguridad, sino quién se llevará la parte del león en los próximos contratos andaluces. Y en esa carrera, Indra y Telefónica Tech parten con ventaja.

Así funciona el mercado secreto de viviendas de lujo en España: transacciones de hasta 14 millones

Hace unas semanas, en el barrio de Almagro de Madrid, se vendió una vivienda de 500 metros cuadrados por cuatro millones de euros. El propietario era una persona muy conocida del mundo de la cultura y la televisión. La operación nunca apareció en portales inmobiliarios y los nombres de comprador y vendedor permanecen ocultos por contrato.

Es el mercado off market, un canal de acceso restringido para propiedades que exigen una comercialización selectiva. “Se optó por una venta dirigida únicamente a compradores previamente seleccionados y con capacidad real de compra. Eso redujo al mínimo las visitas y protegió la intimidad del vendedor”, detalla Manuel Garzón, director de grandes clientes de Gilmar.

Quienes recurren a este sistema son empresarios internacionales, altos directivos, sociedades patrimoniales, deportistas profesionales y figuras públicas que buscan evitar la exposición mediática. No quieren que se identifique la ubicación exacta ni que las imágenes circulen libremente. “Hablamos de clientes HNWI (High Net Worth Individuals) y UHNWI (Ultra High Net Worth Individuals)”, explica Álvaro González de La-Hoz, consejero delegado de Spain Sotheby’s International Realty. Es decir, patrimonios netos altos o muy altos.

Esta modalidad ha crecido de forma notable en el último lustro. Entre un 20% y un 30% de las operaciones de mayor valor se cerraron en 2025 sin publicarse en portales, según la misma firma. Hace cinco años, el off market era una práctica mucho mas puntual, reservada a perfiles muy concretos.

El fenómeno responde a una demanda creciente de privacidad, al aumento del patrimonio privado, la movilidad internacional y la escasez de producto prime en ubicaciones top. La contrapartida es que el propietario reduce el número de potenciales compradores y puede perder ofertas competitivas. Sin embargo, como apunta González de La-Hoz, “la tranquilidad tiene tanto valor como el propio resultado económico”.

En el segmento más alto del mercado, la confidencialidad es tan valiosa como el precio de venta.

Dónde y qué se vende ‘off market’ en España

No existe un precio mínimo estricto, pero las viviendas que se mueven en este circuito suelen partir de 1,5 millones de euros y pueden alcanzar los 12 o 14 millones, explica Juan Luis Sáez, director general de The Avenue Select Real Estate. En su firma, el 35% de las operaciones son off market. En el ultralujo —a partir de 10 o 20 millones—, esta modalidad “es la norma, no la excepción”, añade Paloma Pérez Bravo, consejera delegada de Dils Lucas Fox.

Las propiedades típicas incluyen grandes villas frente al mar, fincas históricas, áticos excepcionales, edificios completos y las mejores unidades de branded residences. También activos con obras de arte o colecciones que el dueño no quiere exponer.

Madrid —en barrios como Salamanca, Chamberí o Justicia— y la Costa del Sol —Milla de Oro, Sierra Blanca, La Zagaleta— concentran la mayor actividad. En Gilmar, el peso del off market ha pasado del 8% en 2025 al 10% actual, con un precio medio de cinco millones de euros por vivienda.

Así se gestiona la confidencialidad en una operación ‘off market’

mercado inmobiliario lujo

La operativa poco tiene que ver con una compraventa tradicional. Las agencias trabajan con una base muy reducida de compradores previamente filtrados. “Analizamos su capacidad financiera, el origen de los fondos, el interés real y la adecuación entre sus necesidades y la propiedad. Eso protege la confidencialidad”, dice Sáez. En las visitas intervienen asesores inmobiliarios, abogados, fiscalistas, banca privada y, a veces, arquitectos. Se firman acuerdos de confidencialidad y en operaciones especialmente sensibles se limita el uso de teléfonos y fotografías.

Pérez Bravo describe una venta de una propiedad singular en la costa: “La primera fase se hizo con un teaser ciego, sin dirección exacta ni imágenes que permitieran localizar el inmueble. Solo tras verificar el perfil del comprador se dio acceso al expediente completo”. No hay sobreprecio por operar fuera de los canales públicos; el valor sigue determinado por la ubicación y la singularidad del activo.

La privacidad como factor estructural del lujo español

El off market ha dejado de ser una excepción para convertirse en un canal estructural y profesionalizado. Hace un lustro dependía de la agenda de contactos personales; hoy se apoya en bases de datos, procesos de compliance y equipos especializados. La demanda extranjera, con compradores británicos, alemanes y de Oriente Medio, acelera esta transformación.

El riesgo es evidente: se reduce la transparencia del mercado. Las estadísticas oficiales de precios quedan incompletas y las valoraciones, más opacas. Pero para los vendedores, la pérdida de competitividad se compensa con la seguridad de que su intimidad no se verá comprometida. En un mundo donde la información personal circula a la velocidad de un clic, la discreción se ha vuelto un lujo en sí mismo.

La pregunta que sobrevuela el sector es si esta tendencia puede llegar a otros segmentos. Por ahora, el off market se mantiene en el territorio del lujo alto y superlujo, pero el apetito por la confidencialidad no tiene techo. España se consolida como destino residencial prime, y mientras haya compradores dispuestos a pagar por la tranquilidad, este mercado silencioso seguirá creciendo.

Berlín sufre un ataque islamista en pleno Orgullo: un muerto y 29 heridos, el sospechoso abatido

He seguido con preocupación los acontecimientos de ayer en Berlín, donde un ataque durante la marcha del Christopher Street Day ha dejado un muerto y 29 heridos. El presunto autor, un joven de 21 años simpatizante del Estado Islámico, fue abatido por la policía horas después en un huerto urbano del distrito de Spandau.

El desarrollo del atentado

Según la información de la que dispongo, el ataque se produjo en la tarde del sábado 26 de julio de 2026. Un vehículo tipo furgoneta embistió a la multitud que participaba en la manifestación del Orgullo cerca del parque Tiergarten, uno de los puntos más concurridos del evento. Acto seguido, el conductor salió del vehículo y agredió con un arma blanca a varios asistentes antes de darse a la fuga.

Las autoridades identificaron al sospechoso como Abdul Ballout, de 21 años, residente en Berlín y con vínculos conocidos con el extremismo islamista. La policía inició una intensa búsqueda que culminó en la tarde del domingo, cuando una unidad especial lo localizó en un complejo de huertos urbanos del barrio de Spandau. Tras un enfrentamiento, los agentes abatieron al atacante.

Las cifras y el perfil del atacante

  • Víctimas mortales: 1 persona fallecida en el lugar del atropello masivo.
  • Heridos: 29 personas, varias de ellas de gravedad, según los servicios de emergencia.
  • Sospechoso: Abdul Ballout, 21 años, simpatizante del Estado Islámico, con antecedentes por radicalización.
  • Arma principal: Furgoneta utilizada como ariete y, posteriormente, un cuchillo.

“Hemos detenido la amenaza inminente, pero el riesgo terrorista sigue siendo alto. El individuo actuó por motivos islamistas y había sido monitorizado por los servicios de inteligencia.” — Nancy Faeser, ministra federal del Interior de Alemania, en una comparecencia urgente esta mañana.

La ministra Faeser ha pedido calma y ha subrayado que no existen indicios de una célula organizada detrás del ataque, aunque las investigaciones continúan para descartar cómplices. La comunidad LGBTQ+ alemana ha expresado su conmoción y ha convocado vigilias en toda la ciudad.

El impacto en la seguridad europea

Lo que este suceso pone de manifiesto, desde mi perspectiva, es la persistencia de la amenaza del terrorismo islamista en suelo europeo, incluso cuando las grandes redes de Al Qaeda y Estado Islámico han perdido territorio. Se trata del primer atentado de este tipo en Alemania desde 2025, y llega en un momento de fuerte polarización social en torno a las políticas migratorias y de asilo.

Las fuerzas de seguridad alemanas habían elevado el nivel de alerta tras varios episodios de radicalización individual (los denominados “lobos solitarios”) durante el último año. Sin embargo, este ataque durante una celebración multitudinaria del Orgullo revela la dificultad de blindar eventos de perfil bajo, donde el factor sorpresa y el uso de vehículos como armas siguen siendo un desafío.

🌍 El impacto en España y Europa

Las consecuencias de este atentado se sentirán más allá de las fronteras alemanas. Las capitales europeas revisarán sus dispositivos de seguridad para eventos masivos, y Bruselas podría reactivar los debates sobre cooperación antiterrorista y control de contenidos radicales en línea.

  • Turismo y movilidad: Berlín es un destino clave para el turismo LGTBIQ+; un descenso en la afluencia afectaría a la economía local y a las aerolíneas que operan rutas entre España y Alemania.
  • Cooperación policial: España, que ha sufrido atentados islamistas (Barcelona 2017), colabora estrechamente con el BKA alemán. Se espera que se refuercen los intercambios de información sobre individuos radicalizados.
  • Euríbor e hipotecas: En principio, no hay un impacto directo en los mercados financieros. No obstante, un clima de inseguridad prolongado podría moderar las expectativas de consumo y, con ello, las previsiones de crecimiento de la eurozona, lo que a medio plazo presionaría a la baja los tipos de interés.

En definitiva, lo que ha ocurrido en Berlín es un recordatorio trágico de que la amenaza yihadista no ha desaparecido. Las autoridades alemanas, con el respaldo de Europol, intentan ahora reconstruir los pasos del atacante para evitar nuevos episodios.

La paradoja de Pixar: tras salvar la taquilla de Disney, la casa del ratón ‘castiga’ al estudio con cientos de despidos

La decisión de Disney de reducir los estrenos tanto en salas como en plataformas de streaming ha empezado a afectar a los empleos dentro del estudio. Específicamente, la casa del ratón ha eliminado cientos de puestos de trabajo dentro de Pixar, según informa el medio norteamericano Variety.

Un portavoz de Disney confirmó a la publicación estadounidense que el conglomerado de medios está recortando varios cientos de puestos de trabajo en diversas áreas corporativas. Entre ellos se incluyen despidos en ESPN —muchos de ellos relacionados con la integración de NFL Network—, Disney Entertainment Television y los estudios de Disney. La mayoría de los despidos en los estudios se concentran en Pixar, mientras que la mayor parte de los recortes en el grupo de televisión se dan en National Geographic.

La sorpresa de los despidos en Pixar

Sin embargo, lo ocurrido en Pixar ha sido una sorpresa por el éxito del estudio en los últimos años. Solo en 2026 son responsables de ‘Hoppers’ y ‘Toy Story 5’, pero es que además han salvado los datos de taquilla de la productora gracias a cintas como ‘Del Revés 2’ y ‘Red’. Por tanto, que haya sido uno de los grandes afectados por los recortes ha caído como un jarro de agua fría en la industria del cine y la televisión.

Un film de Pixar que logró hacer historia este año
Imagen promocional Del Revés 2

Parte del problema es que Pixar nunca ha sido un estudio enfocado a alimentar su plataforma de streaming. Y es que el estudio, incluso tras la compra por parte de Disney en 2006, siempre ha priorizado el estreno de, al menos, una cinta original al año junto a las secuelas, y nunca ha invertido en producciones de televisión o de streaming, lo que, a pesar de su éxito, no lo convierte en el activo más estratégico de la empresa para ese modelo.

Se acumulan despidos en la industria del cine

Los datos de la industria en los últimos años no deberían sorprender a la hora de motivar ajustes. Si bien Disney sigue siendo un estudio clave dentro del sector —si no el más importante del mundo—, una parte sustancial de sus ingresos proviene de la división de experiencias. Ante esta situación, la compañía ha determinado un recorte en el área de producción audiovisual.

El recién nombrado consejero delegado de la empresa, Josh D’Amaro, ya anticipaba que esta decisión podía llegar el pasado mes de abril. ‘Durante los últimos meses, hemos buscado formas en las que podemos optimizar nuestras operaciones en varias partes de la compañía para asegurarnos de brindar la creatividad e innovación de clase mundial que nuestros seguidores valoran y esperan de Disney. Dado el rápido ritmo de nuestras industrias, esto requiere que evaluemos constantemente cómo fomentar una fuerza laboral más ágil y tecnológicamente capacitada para satisfacer las necesidades del mañana’, sentenciaba en aquel momento.

Vuelta de las salas de cine. Fuente: Agencias

La mayoría de los despidos se concentran en el área de producción y van de la mano de una estrategia que repiten también en Marvel y en su estudio interno de animación: la idea es reducir el número de estrenos y elevar su calidad para aumentar tanto la venta de entradas en taquilla como la atracción de audiencia hacia su plataforma de streaming.

Años complicados para Disney

El problema es que la multinacional no solo ha atravesado un ejercicio difícil. En los últimos tiempos la trayectoria de la compañía ha sido compleja, con los efectos derivados de la pandemia castigando la taquilla de las cintas de Marvel al tiempo que se cerraban sus parques y su división de cruceros. La suma de ambos factores obligó a Bob Iger a regresar de su retiro para enderezar el rumbo, en un periodo que ha dejado cicatrices que apenas comienzan a cerrarse.

La otra división clave que se ha visto afectada es la de deportes, con un alto volumen de despidos en ESPN justo tras el final del Mundial. El presidente de ESPN, Jimmy Pitaro, explicó a la plantilla a través de un memorándum que la empresa había tomado esta decisión tras una evaluación exhaustiva de sus equipos y su estructura organizativa. ‘Como resultado, hemos tenido que tomar decisiones difíciles sobre la supresión de puestos de trabajo’, señaló Pitaro, según informa The Hollywood Reporter.

Gucci obliga a Kering a cambiar de estrategia para frenar su crisis en el lujo

La empresa de lujo francesa Kering cuenta con los elementos básicos necesarios para llevar a cabo su recuperación, incluida la dirección estratégica compartida en su Día del Mercado de Capitales, en un momento oportuno y con la fuerza de voluntad de la casa de lujo bajo el liderazgo del nuevo CEO, Luca De Meo. Desde Kering reafirman la ambición de lograr un crecimiento de los ingresos y una expansión de los márgenes en el ejercicio fiscal de 2026.

En este sentido, el siguiente paso que debe llevar a cabo Kering para su recuperación consiste en alcanzar unos ciertos objetivos a corto plazo para justificar la viabilidad del concepto, lo que, de lograrse, marcaría un punto de inflexión en la trayectoria reciente de una de sus firmas, Gucci.

Sin ir más lejos, los expertos de RBC Capital Markets creen que la prioridad inmediata para Kering a día de hoy es revitalizar las marcas, las opciones de Valentino y los dividendos. Por otro lado, «la recompra de acciones no es una prioridad inmediata, pero los directivos de la casa de lujo se encuentran abiertos a considerar la recompra de acciones en un futuro no muy lejano», afirman los analistas.

valentino Merca2
Exterior establecimiento Valentino. Fuente: Agencias

Kering reordena su negocio de lujo con Gucci en el centro de su plan de recuperación

La casa francesa está sometida a una presión bastante significativa para estabilizar las tendencias de ingresos, principalmente en Gucci, y en menor medida en Saint Laurent y otras marcas; algo que la dirección ha confirmado que debería producirse en 2026 a nivel grupo. Los expertos creen que la compañía se encuentra en las primeras etapas de su recuperación con cambios en la dirección y en el director creativo.

Siguiendo esta línea, Luca de Meo está transformando el modelo operativo de la casa de lujo y eliminando las barreras internas en Kering, consolidando la empresa como un holding centrado en el apoyo a las marcas para impulsar la eficiencia. Como claros ejemplos, vemos la optimización del gasto en publicidad y la racionalización de proveedores. Asimismo, el nuevo CEO aporta claridad, una estrategia definida, un enfoque en la ejecución y responsabilidad.

El ambiente interno en Kering es positivo

RBC Capital Markets

Centrándonos en Gucci, el tráfico sigue siendo un desafío, al igual que la importancia en el enfoque a los clientes. La novedad está aumentando en la mezcla y debería representar hasta más del 70% en las tiendas insignia y más grandes hoy. Gucci está viendo nuevos clientes gracias a ‘Demna’ y está apuntando a clientes inactivos para reactivarlos. El posicionamiento de la marca Gucci y el éxito histórico en China se basan en la moda con una falta de base de herencia, y corregir esto es una prioridad estructural.

Por otro lado, la marca Saint Laurent tiene un gran potencial. La estrategia consiste en aumentar la presencia en Asia, ampliar la
gama de artículos de cuero y expandir la línea prêt-à-porter para hombre y mujer. Históricamente, la propuesta de bolsos de alta gama no se ha alineado con la oferta de prêt-à-porter de lujo. El reciente lanzamiento del bolso Mombasa permite ofrecer ahora bolsos de mayor precio.

hoy se esperan los resultados de Kering, Coca-Cola, Astrazeneca, Ferrari, Datadog, Marriott y Cloudflare.
Establecimiento de Gucci.
Fuente: Kering.

Para cerrar lo que realmente necesita Kering en su portafolio de marcas, en el caso de Bottega Veneta, el valor de la marca es muy alto, y tiene mucho potencial, pero necesita trabajar en el reconocimiento de la marca.

El nuevo plan de Kering pasa por vender más sin subir precios

En primer lugar, si analizamos el segundo trimestre de 2026, es probable que el impacto negativo en Oriente Medio sea de dos puntos porcentuales en el crecimiento orgánico de Kering, y las tendencias regionales se mantienen en general similares a las del primer trimestre de este mismo año, y son consistentes con los comentarios recientes del resto de firmas de lujo, la competencia.

El dinamismo en Norteamérica, Japón y Hong Kong es saludable; los residentes locales en Europa son resistentes, pero los turistas están fuertes en Corea. Esto lleva a que el sudeste asiático presente resultados mixtos, y China continental, por su parte muestra signos de estabilización del mercado. No obstante, es necesario tener en cuenta los desafíos específicos de Gucci«, apuntan desde RBC.

Logo de Kering
Logo de Kering.
Fuente: Agencias.

Asimismo, las ambiciones para el año fiscal 2026 se mantienen sin cambios, con el grupo apuntando a una expansión de los ingresos en este ejercicio fiscal, para todas las marcas de la casa. También están buscando mejorar el margen. La configuración para 2026 está totalmente impulsada por el desarrollo interno, liderada por una combinación de mejora de la oferta de productos y la narrativa, junto con acciones y ejecución comerciales.

No obstante, el plan interno de Kering no contempla aumentos de precios, sino ganancias derivadas del volumen y la combinación de productos. Las fuentes de margen incluyen una mayor realización de precios completos, una mejor planificación de la producción, una gama optimizada y una menor participación en el mercado outlet. El objetivo es aumentar el ROCE a
más del 20% (desde el 5,8%).

Redeia crecerá gracias al nuevo marco regulatorio, según coinciden Renta 4, Citi y Deutsche Bank

Redeia seguirá mostrando un crecimiento estable y predecible gracias al nuevo marco regulatorio, con el aumento de la TRF, la puesta en servicio de nuevos activos y el cambio contable en la vida útil de determinadas infraestructuras como principales motores del semestre.

Las diferencias aparecen en la interpretación del potencial para el conjunto del año: Renta 4 y Deutsche Bank creen que la compañía mantendrá sus objetivos oficiales, aunque el banco alemán considera que los resultados finales acabarán superándolos, mientras que el banco estadounidense pone el foco en la mejora operativa y financiera sin pronunciarse sobre una revisión de las guías.

Redeia presentará sus cifras del primer semestre de 2026 el miércoles 29 de julio antes de la apertura del mercado y tendrá una conferencia con analistas a las 11.30 horas.

Por qué el nuevo plan estratégico de Redeia no es tan bueno como parece

Claves de los resultados de Redeia para Citi, Deutsche y Renta 4

El nuevo marco regulatorio será el principal motor del crecimiento de Redeia. Las tres firmas coinciden en que el aumento de la Tasa de Retribución Financiera (TRF) del 5,58% al 6,58% impulsará los resultados de Redeia durante el primer semestre.

  • Renta 4 destaca la mejora de la TRF como uno de los principales factores del incremento de ingresos.
  • Citi atribuye el crecimiento del EBITDA principalmente al negocio de transporte en España y al aumento de la rentabilidad regulada.
  • Deutsche Bank considera que el inicio del nuevo periodo regulatorio explica buena parte del crecimiento.

Las inversiones en la red de transporte seguirán impulsando el negocio. Existe consenso en que la entrada en operación de nuevos activos regulados seguirá aumentando la base de activos remunerada (RAB), reforzando el crecimiento del negocio de transporte eléctrico.

  • Renta 4 señala las inversiones en la red nacional como uno de los motores del semestre.
  • Citi habla expresamente de la contribución de los nuevos activos puestos en servicio.
  • Deutsche Bank también vincula la mejora al inicio del nuevo ciclo regulatorio.
Imagen: Redeia Centro de Control de Energías Renovables (Cecre)

El cambio de vida útil de determinadas infraestructuras mejora el EBITDA. Las tres casas destacan el efecto contable derivado del acortamiento de la vida útil regulatoria de determinadas repotenciaciones.

  • Renta 4 afirma que este cambio impulsa ingresos y amortizaciones, con un efecto prácticamente neutro sobre el beneficio operativo.
  • Citi cuantifica el impacto positivo en unos 10 millones de euros de EBITDA trimestral y explica que queda compensado por mayores amortizaciones.
  • Deutsche Bank también identifica este efecto como uno de los impulsores del crecimiento.

La deuda neta disminuirá gracias a la emisión del híbrido. Hay unanimidad también en que la emisión de 500 millones de euros en deuda híbrida permitirá reducir el endeudamiento pese al elevado volumen inversor.

  • Renta 4 espera una caída relevante de la deuda neta gracias al híbrido y a otras entradas de caja.
  • Citi prevé menores gastos financieros por la reducción de la deuda.
  • Deutsche Bank calcula una caída de la deuda hasta unos 5.000 millones de euros.

Resultados sólidos, aunque sin sorpresas. Las tres entidades esperan un semestre positivo, con incrementos de EBITDA y beneficio, aunque dentro de una evolución relativamente previsible para una compañía regulada.

  • Renta 4 prevé un EBITDA de 672 millones (+5,7%) y un beneficio neto de 279 millones (+3,6%).
  • Citi estima un crecimiento del EBITDA del 7% y del beneficio ajustado del 10% en el segundo trimestre.
  • Deutsche Bank anticipa un EBITDA semestral de 675 millones (+6%) y un beneficio de 281 millones (+4%).

La lucha por el cobre entre Estados Unidos y China podría castigar a compañías españolas como Iberdrola y Redeia

Como punto extra, que sólo cita Renta 4, “seguimos pendientes de las consecuencias respecto al apagón de abril de 2025, aunque los últimos informes de la CNMC y el panel europeo de expertos independiente interpretaron que las actuaciones de Redeia el día del apagón estuvieron conforme a lo que estipulan los procedimientos por lo que asumimos que el riesgo de reclamaciones sobre Redeia se diluye en gran media”.

En conjunto, el consenso de los analistas apunta a que Redeia mantendrá un crecimiento sólido y predecible en 2026, apoyado en el nuevo marco regulatorio, la mayor rentabilidad de la red de transporte y la reducción de la deuda tras la emisión de híbridos. Aunque las previsiones oficiales probablemente no se revisen por prudencia, la evolución del negocio sugiere que la compañía tiene margen para cerrar el ejercicio por encima de sus objetivos actuales.

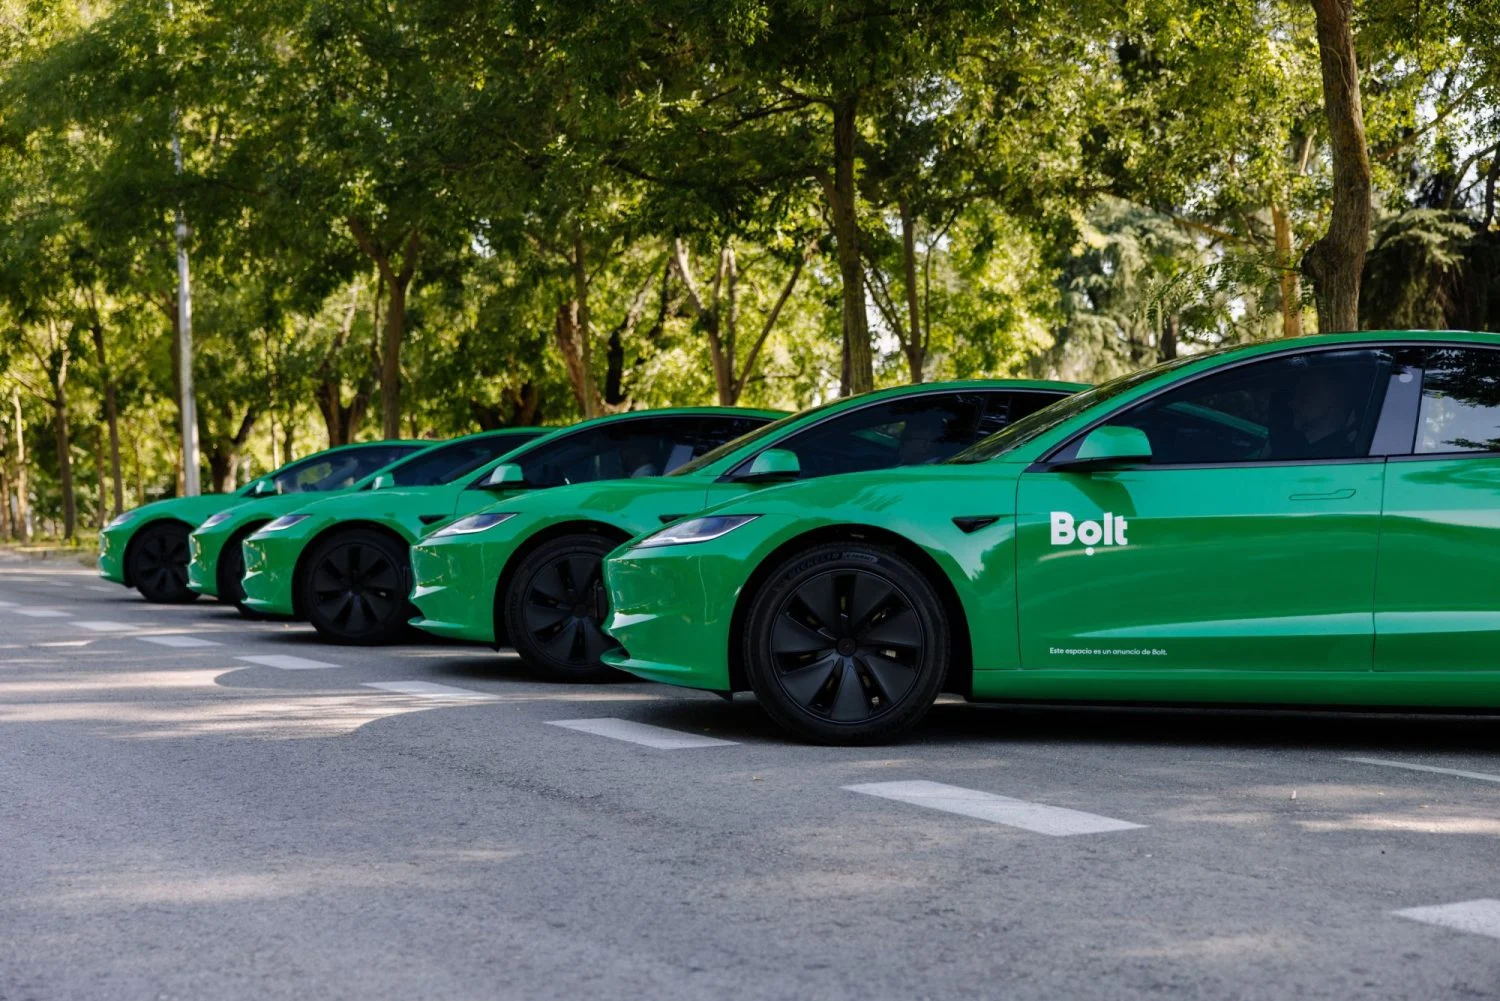
La ‘guerra’ del taxi se complica en el País Vasco: la llegada de Bolt enciende la mecha en Bilbao

Bolt está en una situación compleja. La plataforma de VTC acaba de iniciar su desembarco en el País Vasco, en un momento en el que se plantea revisar el reglamento en el territorio y en el que los taxistas protestan contra la presencia de las otras dos aplicaciones de la llamada ‘nueva movilidad’. Su presencia puede ser una oportunidad de negocio, pero también puede aumentar la tensión en el sector.

De momento solo se confirma la presencia de los vehículos eléctricos de la empresa en Bilbao. Es un paso evidente, pues poco a poco el País Vasco ha aumentado el número de las licencias de VTC en activo en la comunidad autónoma, alcanzando las 702 a principios del mes de junio. Es un número que cada día se acerca más al total de licencias de taxi en la región, por lo que no debería ser una sorpresa que estos muestren preocupación ante la llegada de la plataforma.

Pero llega en un momento en el que la plataforma tendrá que lidiar con la presión en la calle del sector del taxi. Aunque en el País Vasco no tienen el peso que han conseguido en Cataluña, donde incluso han sido clave para la aprobación de la nueva ley de transporte de vehículos de nueve pasajeros, conocida como ‘ley taxi’, la presión es evidente, sobre todo porque antes de la llegada de Bolt ya se había alcanzado el número de un vehículo de VTC por cada cuatro taxis en la comunidad.

Evolucion Taxi y VTC 2026 Merca2

Lo peor para los taxistas es que el dato de las licencias de Uber, Cabify y Bolt sigue teniendo una tendencia al alza. En total, las licencias de VTC en el País Vasco han crecido un 101,72 % desde principios de año, a un ritmo del 12,7 % mensual desde enero. Por el contrario, el número de taxis se ha reducido un 3,23 %, lo que dibuja un futuro, no necesariamente cercano, en el que un número alcance al otro.

Se acelera la llegada de las VTC al País Vasco

La llegada de Bolt seguramente acabe por acelerar todavía más el crecimiento del número de VTC en la comunidad autónoma. No es una pieza menor dentro del rompecabezas del sector, que sigue buscando comunidades en las que expandir su presencia. A esto se suma que internamente las plataformas de la ‘nueva movilidad’ buscan opciones que puedan cubrir sus ingresos en caso de que se apruebe la ley catalana, que los expulsaría de una ciudad tan importante para su negocio y para el turismo como es Barcelona.

Pero a medida que Uber, Cabify y Bolt han ido aumentando su presencia en el País Vasco, también han aumentado las protestas de los taxistas. Es un reto difícil de ignorar, y que puede marcar las decisiones en el futuro de las tres empresas en España. Asimismo, han comentado la necesidad de un reglamento nacional para todo el sector, que puede servir para evitar que la presión y las decisiones en cada comunidad sean diferentes, y que, por tanto, deban operar de forma distinta.

¿Cuánto crecen Uber, Cabify y Bolt en cada comunidad?

En términos generales, la tendencia en la mayoría de las comunidades autónomas muestra un retroceso o estancamiento del sector del taxi frente a una expansión notable de las licencias VTC. En el primer semestre de 2026, Cataluña destaca por registrar la mayor caída absoluta en licencias de taxi, perdiendo 1.282 unidades, mientras que sus VTC aumentaron en 360. Andalucía sigue un patrón similar con una reducción de 237 taxis y un incremento de 752 VTC. Por el contrario, Madrid es una de las pocas regiones donde el taxi ha crecido ligeramente (119 licencias) de forma simultánea a un fuerte aumento de las VTC (722 licencias).

Protesta del Taxi de Barcelona contra Uber, Cabify y Bolt en el Prat. Fuente: Agencias.

En otras regiones, el crecimiento de las VTC ha sido proporcionalmente masivo, como en la Comunidad Valenciana, que sumó 879 licencias, y Castilla-La Mancha, que incorporó 585. Territorios como Galicia (455) y Asturias (374) también han visto un incremento significativo de VTC durante la primera mitad del año. Existen casos excepcionales como Canarias, donde no constan licencias de VTC y el taxi ha disminuido en 143 unidades, o Baleares, donde ambos sectores han sufrido ligeras caídas en sus cifras totales durante el semestre.

En regiones con menor volumen, como Cantabria, Aragón o La Rioja, los cambios han sido más moderados, aunque se ha mantenido la tónica de crecimiento en el sector VTC.

Las gemelas ESCAPADE, camino a Marte, retratan la Tierra y la Luna en infrarrojo térmico

Las gemelas ESCAPADE, camino a Marte, retrataron la Tierra y la Luna en infrarrojo térmico. La imagen revela un abismo de 150 °C entre ambos mundos.

Una foto de familia a medio camino del planeta rojo

La instantánea, captada el 3 de julio, muestra a nuestro planeta y su satélite como dos finas medialunas. En ese momento, la nave se encontraba a 584.600 kilómetros de la Tierra y a 186.100 kilómetros de la Luna, según el comunicado de la NASA. El Sol iluminaba solo el 8 % de cada cara, lo que convierte la imagen en luz visible en un delicado juego de siluetas.

La paleta térmica del vacío

Donde la cámara de luz visible solo registra sombras, el infrarrojo térmico pinta otro cuadro. El hemisferio terrestre en penumbra resplandece entre -23 °C y -42 °C (-10 °F a -44 °F), según los datos del instrumento, porque la atmósfera y los océanos liberan el calor acumulado durante el día. La Luna, en cambio, apenas alcanza los -173 °C (-280 °F, 100 kelvin).

La diferencia, de más de 150 °C, ilustra con crudeza qué ocurre cuando un mundo carece de la manta aislante que nosotros damos por sentada. Sin océanos ni aire, el calor se disipa de inmediato. La cara más lejana de nuestro satélite se convierte en un sumidero criogénico, apenas 40 grados por encima de la temperatura del espacio profundo.

foto infrarroja Tierra

Calibración con sello científico

Más allá de la postal, la fotografía cumple una función rigurosa: verificar que las cámaras de la misión funcionan correctamente. “Como la Tierra y la Luna son objetivos bien conocidos, esta imagen nos sirve de comprobación de calibración”, explicó Rob Lillis, investigador principal de ESCAPADE en la Universidad de California en Berkeley. Las cámaras, diseñadas por la Northern Arizona University, se usarán en Marte para buscar auroras visibles y cartografiar la temperatura de la superficie y la atmósfera marcianas.

Tras esta escala intermedia, las dos naves gemelas —construidas por Rocket Lab— permanecen en una órbita de espera alrededor del punto de Lagrange 2, a aproximadamente un millón y medio de kilómetros de la Tierra. En noviembre de 2026 volverán a sobrevolar nuestro planeta para aprovechar su gravedad y lanzarse hacia el planeta rojo. Si todo sale según lo previsto, la llegada a Marte se producirá en septiembre de 2027. Allí empezará el verdadero trabajo: estudiar cómo el viento solar, un chorro de partículas que viaja a un millón de kilómetros por hora, erosiona la atmósfera marciana y contribuye a su pérdida.

Un contraste de más de 150 °C en apenas unos cientos de miles de kilómetros revela cuánto protegen nuestra atmósfera y océanos.

La misión, financiada por la División de Heliofísica de la NASA dentro del programa SIMPLEx, ha conseguido con esta fotografía algo más que un retrato de familia: ha demostrado que los ojos infrarrojos de ESCAPADE están listos. Cuando esas mismas lentes apunten a Marte, el retrato tendrá consecuencias científicas que hoy apenas empezamos a calibrar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Las naves gemelas ESCAPADE fotografiaron la Tierra y la Luna en luz visible e infrarroja térmica, mostrando contrastes extremos de temperatura.
  • Dónde: Desde una distancia de 584.600 km de la Tierra y 186.100 km de la Luna, en ruta hacia el punto de Lagrange 2.
  • Institución responsable: NASA, con la Universidad de California en Berkeley como líder científico y Rocket Lab como constructor de las naves.
  • Cuándo: 3 de julio de 2026, según el comunicado de la NASA.
  • Impacto a futuro: Sirve de calibración para las cámaras que estudiarán las auroras marcianas y la pérdida atmosférica en Marte a partir de 2027.

Mapfre cae un 4,7% en Bolsa tras comprar Safety en EE.UU. por 1.352 millones

Mapfre ha cerrado la sesión de este viernes con una caída del 4,67%, liderando los números rojos del Ibex 35. El castigo del mercado llega tras el anuncio de la compra de la aseguradora estadounidense Safety Insurance por 1.352 millones de euros. Es la mayor corrección diaria de la aseguradora española desde el pasado 20 de enero, cuando llegó a desplomarse más de un 8%.

La operación, comunicada el jueves al cierre del mercado, ha coincidido con la presentación de unos resultados semestrales que se han quedado ligeramente por debajo de las previsiones de los analistas. La combinación de ambos factores ha servido de detonante para una oleada de ventas que ha borrado parte del rally que había llevado a Mapfre a máximos históricos apenas un día antes.

Safety: duplicar el negocio en Massachusetts a un precio generoso

Con la adquisición de Safety, Mapfre se hace con una entidad que le permitirá duplicar las primas brutas que genera en Estados Unidos y consolidar su posición en Massachusetts, donde ya opera a través de Mapfre USA. Las cifras de 2025 de la compañía adquirida reflejan un negocio rentable que, según los primeros cálculos, podría elevar un 70% el beneficio neto y un 50% los activos totales del grupo en ese mercado.

Sin embargo, el precio pagado —que supone una prima del 44% sobre la cotización de Safety— ha desatado el escepticismo. En un contexto de valoraciones exigentes para el sector asegurador, un desembolso tan generoso fuerza a Mapfre a ejecutar con precisión quirúrgica para justificar la factura ante los accionistas.

Resultados ligeramente decepcionantes y la reacción de las casas de análisis

Los estados financieros del primer semestre no han ayudado a calmar los ánimos. El beneficio neto avanzó un 9,4%, hasta los 624 millones de euros, una cifra que incumplió las expectativas del consenso. Las primas brutas emitidas alcanzaron los 16.130 millones, también por debajo de lo estimado. Aunque el negocio muestra consistencia, el mercado esperaba más en un momento en que la acción cotizaba en zona de máximos.

Los analistas de Bankinter han eludido pronunciarse sobre la compra, aunque destacan la solidez del negocio subyacente. Renta 4, en cambio, defiende el encaje estratégico de Safety y cifra en 30 millones de euros anuales las sinergias de costes antes de impuestos, con un aumento previsto del beneficio neto del 5% en tres años. Su conclusión es que la operación está alineada con los objetivos de largo plazo de Mapfre.

Desde XTB el juicio es más matizado. Señalan que la prima del 44% “es generosa incluso para el sector asegurador estadounidense” y advierten de que la operación restará unos 10 puntos porcentuales al ratio de Solvencia II, que pasaría del 206,8% a un nivel aún dentro del rango objetivo, pero con un colchón más estrecho. Además, el aumento del apalancamiento —con una estructura que combina deuda senior, bancaria e instrumentos Tier 2— añade nuevos compromisos financieros.

El sobreprecio pagado por Safety y la memoria de los tropiezos internacionales pasados pesan más en el ánimo del mercado que las promesas de sinergias a medio plazo.

Pero quizás el punto más determinante en el corto plazo, según XTB, sea el historial de fusiones y adquisiciones internacionales de Mapfre. Los inversores no han olvidado el “fiasco de Direct Line en Alemania e Italia ni los frenos en Indonesia o China”. Ese precedente alimenta la cautela, sobre todo cuando se trata de una operación transfronteriza de gran calibre.

La resaca de un rally histórico y el descuento por incertidumbre

Que la acción haya cerrado con un descenso tan brusco no es casualidad. Mapfre venía de revalorizarse un 69% en 2025 y alcanzó el miércoles su máximo histórico, con una capitalización que superó por primera vez los 14.000 millones de euros. Con el valor cotizando por encima del precio objetivo de consenso, la operación ha ofrecido la excusa perfecta para una toma de beneficios que muchos inversores llevaban semanas buscando.

La lectura que hace esta redacción es que el mercado está actuando con un pragmatismo comprensible. La prima pagada, el consumo de capital y el historial de M&A internacional no invitan a aplaudir sin reservas. Pero también es cierto que la integración de Safety puede tener sentido si Mapfre logra replicar la disciplina de costes que ha funcionado en Massachusetts. El tiempo dará o quitará razones: de momento, la cotización descuenta más dudas que certezas.

Creo que la reacción responde más a una sobrerreacción táctica que a un juicio estratégico definitivo. Los números de Safety son sólidos y las sinergias, aunque modestas, existen. El verdadero examen para Mapfre no será este viernes, sino dentro de tres años, cuando se pueda medir si la operación ha generado el aumento de beneficio prometido. Hasta entonces, la incertidumbre es el peaje que paga quien compra a un precio elevado cuando sus propias acciones están en máximos.

Sabadell recompra acciones y dispara un 3,4% en Bolsa: el Ibex bancario reacciona

Banco Sabadell se anotó este viernes la mayor subida en bolsa desde el pasado 12 de junio. Las acciones del banco catalán repuntaron un 3,44% hasta cerrar en 3,36 euros, impulsadas por unos resultados semestrales que, sin ser brillantes, convencieron al mercado y, sobre todo, por el anuncio de un nuevo programa de recompra de acciones que nadie esperaba.

Un beneficio que defrauda pero convence

El beneficio neto del primer semestre ascendió a 971 millones de euros, un descenso del 0,5% frente al mismo periodo del año anterior. La cifra se quedó ligeramente por debajo de las previsiones del consenso en el segundo trimestre, lo que inicialmente podría haber enfriado los ánimos. Sin embargo, los analistas optaron por leer el vaso medio lleno.

Desde Bankinter, por ejemplo, reconocen que las cuentas “defraudan expectativas en el segundo trimestre”, pero acto seguido matizan: “empieza el cambio a mejor. Lo peor en márgenes ha quedado atrás y cambia a mejor la tendencia de ingresos”. Destacan además que las métricas de riesgo se mantienen sólidas, un punto que siempre pesa en la valoración del sector.

Renta 4, en una línea similar, calificó las cifras como “sin sorpresas ni grandes desviaciones respecto a las estimaciones”, y puso el foco en el programa de recompra de acciones, que describió como “no esperado”. Esa fue, sin duda, la gran noticia del día.

Recompra sorpresa y reacción del mercado

El banco aún no ha detallado el importe exacto de la recompra, pero la sola mención en la presentación de resultados funcionó como un catalizador. JB Capital Markets insiste en que Sabadell “sigue ofreciendo un atractivo descuento del 15% respecto a sus competidores” y prevé que la dinámica positiva de los beneficios en los próximos trimestres vaya cerrando esa brecha.

Kepler Cheuvreux, por su parte, valoró la ratificación de los objetivos para 2027 y la mayor visibilidad sobre las cuentas de 2026. “La dirección tiene ahora una visión más más clara de los resultados del presente ejercicio. Por eso, la confianza va en aumento”, señalaron.

El mercado ha penalizado a Sabadell por el dividendo extraordinario. Ahora toca ver si la mejora de márgenes y la recompra aceleran el reencuentro con el sector.

¿Por qué Sabadell sigue descontado? La visión de Merca2

Conviene recordar que el 29 de mayo el banco abonó un macrodividendo de 2.500 millones de euros procedente de la venta de su filial británica TSB al Santander. Aquel pago, con una rentabilidad por dividendo cercana al 14%, fue descontado de la cotización y dejó al título rezagado frente al resto del Ibex bancario. Mientras el índice sectorial acumula una subida del 18,5% en lo que va de año, Sabadell está plano.

Ese desfase no es trivial. Si miramos los fundamentales, el banco tiene un perfil de riesgo controlado, una posición de capital holgada y márgenes que empiezan a repuntar. El descuento del 15% al que apunta JB Capital es una anomalía que difícilmente se sostendrá si Sabadell ejecuta bien la recompra y cumple las guías que ha confirmado.

No obstante, el entorno macro mete presión. Con los tipos del BCE en descenso y la morosidad aún contenida, la banca europea en conjunto cotiza con escepticismo. Sabadell no es una excepción: su recorrido dependerá de que los ingresos por intereses aguanten mejor de lo previsto y de que la recompra de acciones sea lo bastante agresiva como para enviar una señal inequívoca al mercado. Si ambos factores se alinean, el valor podría liderar el rebote del sector en el segundo semestre. Si no, tocará esperar al próximo dividendo.

Los Siete Magníficos pierden fuelle: caen a niveles no vistos desde hace más de una década frente al S&P 500

El índice Bloomberg Magnificent 7 Total Return ha tocado su valoración más baja respecto al S&P 500 en más de una década. La supuesta rotación desde los semiconductores hacia las grandes tecnológicas se ha quedado en espejismo: el dinero vuelve al SOX (índice de chips), que ha corregido un 23% desde máximos en apenas cuatro semanas.

Valoraciones en mínimos de una década

A finales de junio, el diferencial de valoración entre los Siete Magníficos y el conjunto del mercado alcanzó su punto más bajo desde al menos 2013. El movimiento coincidía con el fuerte ajuste del sector de semiconductores y algunos analistas, como los de Bestinver, mantenían una apuesta clara por la inteligencia artificial, aunque alertaban de empresas «muy sobrevaloradas».

Sin embargo, las últimas sesiones han demostrado que aquel aparente trasvase de capital no era más que un oasis en mitad del desierto. La demanda por chips no ha desaparecido y el flujo comprador está regresando de forma selectiva a nombres como Nvidia, cuyo soporte técnico en los 190 dólares se mantiene firme a la espera de sus resultados de agosto.

Tesla y Alphabet desatan la ola vendedora

Tesla se desplomó un 14% el pasado jueves —con más de 100 millones de títulos negociados— tras publicar un beneficio que decepcionó al mercado, a pesar de que los ingresos mejoraron un 26%. La compañía ha sacrificado márgenes para elevar las ventas y su gráfico semanal ha deteriorado la directriz alcista que venía surfeando desde abril de 2024.

Alphabet (Google) no corrió mejor suerte: cayó un 7% a pesar de que el beneficio se disparó casi un 300% en el trimestre. El gigante de internet se apoya ahora en una zona de soporte alrededor de los 320 dólares, coincidiendo con la base de su canal bajista y la media móvil de 200 sesiones.

El castigo a Tesla y Alphabet demuestra que el mercado ya no premia el crecimiento a cualquier precio: la rentabilidad vuelve a cotizar con prima.

La próxima batería de resultados será determinante. Microsoft presenta el miércoles 29 con una sobreventa mensual extrema y un martillo semanal en soporte clave que invita al optimismo. Apple comparecerá el jueves 30 y sus caídas recientes encajan en un simple apoyo sobre máximos previos, alrededor de los 317 dólares. Amazon también publica el jueves y mantiene una impecable secuencia de mínimos crecientes desde 2023, con un soporte firme en los 213 dólares.

¿Rotación sectorial o final de ciclo?

Desde esta redacción creemos que la debilidad de los Siete Magníficos no es un accidente. La corrección del SOX fue solo una pausa para tomar aire; la demanda por por la IA y la infraestructura de datos sigue intacta, y los inversores están regresando a los fabricantes de chips con la misma convicción que antes. Las tecnológicas de consumo masivo, en cambio, lidian con desafíos regulatorios —Bruselas acaba de imponer a Google una multa récord de 890 millones de euros— y con un entorno en el que el crecimiento debe traducirse en rentabilidad.

La clave está en los próximos resultados y en la resistencia de los soportes técnicos que hemos detallado. Si Meta consolida los 520 dólares y Microsoft respeta los mínimos de junio, la corrección seguirá siendo compra. Pero si alguno de esos niveles se perfora con fuerza, podríamos estar ante algo más que una rotación temporal.

Guerra Ucrania negociaciones: Ucrania gana terreno diplomático ante estancamiento bélico

Si algo ha quedado claro en las últimas semanas es que la guerra en Ucrania ha entrado en una nueva fase. El estancamiento en el frente terrestre ha dado paso a una guerra aérea de largo alcance y a un tablero diplomático que se mueve con rapidez. Andrew Cremer, jefe de la oficina del New York Times, acaba de ofrecer un análisis en Bloomberg Television que merece ser diseccionado.

He escuchado con atención sus palabras. Cremer recordó que las conversaciones de paz ya estaban estancadas incluso antes de que estallara el conflicto con Irán, y que el verdadero avance sigue sin llegar. La reunión prevista para la próxima semana en Washington podría ser un punto de inflexión, aunque el escollo principal sigue siendo el mismo que en febrero.

El estancamiento en el Donbás y las negociaciones frustradas

El punto central de bloqueo es el control de la región del Donbás, en el este de Ucrania. El Kremlin ha insistido en que no detendrá la lucha hasta controlar por completo este territorio. Pero Ucrania no puede ceder; las dos posturas son irreconciliables. Según Cremer, ni Moscú ni Kiev han aceptado una fórmula de control político compartido de la zona aún bajo soberanía ucraniana.

Mientras tanto, el frente apenas se ha movido en meses. La predicción rusa de que el Donbás sería capturado en siete u ocho meses ha caducado, y hoy la iniciativa está del lado ucraniano, con ataques casi diarios dentro de Rusia. La línea de frente, congelada, ha transformado la naturaleza del conflicto.

Drones y misiles: la evolución hacia una guerra aérea

La guerra terrestre se ha estancado, y ahora el conflicto se libra en el aire. Drones de largo alcance, bombas planeadoras y misiles golpean infraestructuras críticas. En Zaporiyia, donde está destinado Cremer, tres bombas han impactado esta misma mañana en una zona industrial. Casi todas las gasolineras de la ciudad han sido destruidas, y los buques rusos en el mar Negro también están siendo atacados. El puerto petrolero ruso, que exportaba un millón de barriles diarios, permanece cerrado, y alrededor de una cuarta parte de la capacidad de refino rusa ha quedado inutilizada.

“Existe una ventana de unos seis meses en la que la ventaja tecnológica ucraniana es efectiva, antes de que Rusia pueda ponerse al día”, afirmó Andrew Cremer.

— Andrew Cremer

La ventana de oportunidad tecnológica y la geografía del conflicto

Ucrania está explotando una ventaja temporal: sus drones y municiones de fabricación propia le permiten golpear sin pedir permiso a aliados. Y hay una lógica geométrica devastadora. Si se mira el mapa, Ucrania está en el interior de un círculo y Rusia en el exterior. Al superar la línea del frente, la superficie a defender crece exponencialmente. Duplicar el alcance de un dron cuadriplica el territorio que las defensas rusas deben cubrir. Eso hace que las penetraciones ucranianas en la profundidad de Rusia, como el reciente ataque a Tiumen, sean cada vez más difíciles de contener.

Cremer subraya que esta ventana de seis meses es crucial: es el tiempo que los ucranianos creen tener antes de que Rusia logre contrarrestar esa superioridad técnica. Si no se traduce en un acuerdo de paz, la guerra de desgaste podría alargarse indefinidamente.

La influencia de los ‘influencers’ y el posible cambio en la Casa Blanca

Pero la jugada más sorprendente no está en el campo de batalla, sino en la diplomacia. La visita a Ucrania de Laura Loomer, una influyente figura del movimiento MAGA y cercana al presidente Trump, ha desconcertado a muchos. Loomer, conocida por sus teorías conspirativas, pidió disculpas a los ucranianos por sus comentarios pasados y admitió que difícilmente sería tan bien recibida en Moscú. Un gesto que Ucrania ha sabido capitalizar.

Cremer insistió en que no se debe subestimar esta visita: Kiev está trabajando activamente para ganarse a los influyentes del Partido Republicano. Y los cambios en el campo de batalla están empezando a modificar las percepciones dentro de la administración Trump. El giro en el discurso del presidente estadounidense durante la cumbre de la OTAN y el G7 ya fue una señal.

¿Qué significa esto para el fin del conflicto?

Ucrania llega a las próximas negociaciones con una fuerza renovada, tanto en el terreno como en los despachos. La ventana de seis meses que mencionaba Cremer es determinante. Si Kiev logra forzar a Rusia a un alto el fuego que no implique una rendición territorial total, la paz podría ser viable. Pero si se desaprovecha esa ventana, el conflicto podría enquistarse con un coste humano y económico aún mayor.

He visto demasiadas veces cómo las esperanzas de paz se desvanecen en esta guerra. Pero el análisis de Cremer me deja una sensación distinta: por primera vez en mucho tiempo, el ímpetu está del lado ucraniano. Y quizás esta vez, la diplomacia sepa aprovecharlo.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Tras meses de silencio, el hacker de Drift Protocol mueve $44,4M a Tornado Cash

Después de cuatro meses de inactividad, el monedero vinculado al robo de 285 millones de dólares al protocolo Drift de Solana ha vuelto a moverse. PeckShield, la empresa de seguridad blockchain, detectó la transferencia de 23.095 ETH —unos 44,4 millones de dólares— hacia Tornado Cash, el mezclador de criptomonedas sancionado por Estados Unidos. Es la primera señal significativa de que el atacante está intentando blanquear los fondos.

La dirección identificada como ‘Drift Exploiter 4’ en Etherscan realizó la maniobra en varias transacciones. Además, envió 0,85 ETH a Bybit, un pequeño test que suele preceder a retiradas mayores. El importe movido equivale a una fracción del botín total, pero devuelve el foco al mayor hackeo sufrido por una aplicación DeFi en Solana.

El pasado abril, el protocolo Drift —la mayor plataforma de futuros perpetuos de Solana— perdió aproximadamente 285 millones de dólares. Sin embargo, el ataque no explotó una vulnerabilidad en los contratos inteligentes, sino que fue producto de una campaña de ingeniería social que se prolongó durante meses, según reveló posteriormente Chainalysis en su informe de criptocrimen de 2026.

Los atacantes se hicieron pasar por representantes de una firma de trading cuantitativo, asistieron a eventos del sector, entablaron relación con los desarrolladores y depositaron más de un millón de dólares en el protocolo para ganarse su confianza. Luego comprometieron los dispositivos de varios miembros del equipo y consiguieron que dos del consejo de seguridad aprobaran transacciones previamente firmadas, abusando de la característica de nonce duradero de Solana. Para hinchar los límites de préstamo, crearon un token de poco valor —CarbonVote Token (CVT)—, inflaron artificialmente su precio mediante wash trading y lo usaron como colateral. En apenas doce minutos, drenaron el protocolo en 31 retiradas.

El uso de Tornado Cash para blanquear cripto robado sigue un patrón conocido. Aunque el mezclador está bajo sanciones de EE. UU. desde 2022, los atacantes norcoreanos —a quienes varias firmas de análisis vinculan con este incidente— continúan empleándolo para ocultar el rastro. Los investigadores de Chainalysis señalan que estos grupos suelen dejar los fondos inactivos durante semanas o meses antes de moverlos, haciendo más difícil la recuperación.

Pese al intento de ofuscación, los analistas de blockchain mantienen el seguimiento. Empresas como Elliptic y Merkle Science emplean técnicas de agrupación de monederos y análisis entre cadenas para trazar incluso las transacciones que pasan por Tornado Cash. Aunque las posibilidades de recuperar los fondos menguan una vez que entran en el mezclador, la historia reciente muestra que en ocasiones los activos pueden ser congelados o devueltos, siempre que las pistas on-chain sean sólidas.

El lavado de 44,4 millones en ETH demuestra que los ciberdelincuentes norcoreanos siguen operando con impunidad, pero también que la vigilancia blockchain no cesa.

Análisis: lo que este movimiento significa para la DeFi en Solana

Que el botín del hackeo de Drift vuelva a moverse no es una sorpresa, pero sí un recordatorio de los riesgos que aún lastran la DeFi. El ataque no fue técnicamente sofisticado: fue un engaño humano. Esto subraya que, por muy sólido que sea el código —y Solana ha avanzado mucho en ese frente—, la seguridad de los protocolos depende también de procesos internos, formación y, sobre todo, de no confiar ciegamente en nadie, aunque lleve meses codeándose con el equipo.

El drenaje de 285 millones de dólares redujo a la mitad el valor total bloqueado en Drift y provocó disrupciones en más de veinte proyectos de Solana que usaban el protocolo como fuente de rendimiento. El episodio contribuyó al enfriamiento de la actividad DeFi en la red, justo en un momento en el que el ecosistema empezaba a repuntar. Ahora, el movimiento de 44,4 millones hacia Tornado Cash reaviva la atención de los reguladores y de los inversores institucionales que miran a Solana con lupa.

La buena noticia es que las herramientas de análisis on-chain han madurado. Que PeckShield haya detectado la transferencia casi en tiempo real y que firmas como Chainalysis sigan la pista indica que blanquear más de doscientos millones de dólares en cripto no es tan sencillo como algunos piensan. La asociación del incidente con grupos vinculados a Corea del Norte añade presión diplomática y puede llevar a congelaciones en exchanges centralizados si los fondos intentan cobrarse. La pregunta abierta, y que mantendrá en vilo a la comunidad DeFi, es si veremos nuevas transferencias en las próximas semanas y si alguna de ellas podrá ser interceptada.

Solana precio hoy: se desploma un 60% interanual a $74 y busca soporte en SMA-50

Solana (SOL) cotiza a 74,13 dólares este 25 de julio de 2026, una caída del 1,95% en las últimas 24 horas y del 60% interanual. El activo busca un soporte en la media móvil simple de 50 días (conocida como SMA-50), situada en 73,44 dólares, mientras el volumen de negociación se derrumba un 53% respecto a la media de 30 días —apenas 1.040 millones de dólares—, una señal de que los compradores han desaparecido.

La presión vendedora no parece feroz, pero eso no es buena noticia. La tasa volumen/capitalización ha caído al 2,42%, muy por debajo del promedio histórico del 5,16%. Traducido: los inversores han dejado de operar SOL. Esta apatía suele preceder a movimientos bruscos, y en un mercado que ya arrastra una tendencia bajista desde enero de 2025, el riesgo de una sacudida bajista es real.

El desplome del volumen y la pérdida de impulso comprador

Los promedios móviles pintan el cuadro con nitidez. La SMA-7 (76,58 dólares) y la SMA-15 marcan resistencias que el precio no ha podido conquistar. Más arriba, la SMA-90 en 78,67 dólares y la SMA-200 en 88,63 dólares confirman una pendiente descendente que ha borrado el 74,73% del valor de SOL desde su máximo histórico de 293,41 dólares, alcanzado el 19 de enero de 2025.

El soporte que todo el mundo vigila está en los 73,44 dólares. Un cierre diario por debajo de ese nivel abriría la puerta a una visita a los mínimos anuales, posiblemente en la zona de 68-70 dólares. Por el contrario, una recuperación convincente por encima de los 76,58 dólares, acompañada de un volumen que al menos roce el 70% del promedio mensual, podría dar un respiro y apuntar a la franja de 78-80 dólares.

La estructura de máximos y mínimos decrecientes desde principios de 2025 no se ha roto. Aunque SOL ha repuntado un 9,10% en los últimos 30 días, el retroceso semanal del 2,38% y el hundimiento del volumen restan credibilidad a cualquier ilusión de giro. Es una calma tensa, la que precede a las decisiones fuertes.

La ausencia de compradores, más que la presión vendedora, es el verdadero lastre de Solana en estos momentos.

El rompecabezas fundamental: sin catalizador, sin rebote

Más allá de los gráficos, lo que pesa sobre SOL es la falta de una narrativa fresca. El ecosistema de Solana sigue siendo rápido y barato, pero sin una nueva oleada de memecoins que atraiga a los minoristas, sin avances claros en los ETF al contado —las solicitudes llevan meses empantanadas— y con el interés institucional centrado en otros activos, el precio se debilita por sí solo. Eso no convierte a Solana en un mal proyecto, pero sí en uno que el mercado ha dejado de priorizar.

Cabe recordar que Solana ya sobrevivió a cataclismos como el colapso de FTX en 2022 y a varias paradas de red. En aquel entonces, el precio llegó a tocar los 8 dólares antes de multiplicarse por más de 30. Pero aquella recuperación se apoyó en una explosión de actividad en cadena —memecoins, DePIN— que hoy no está presente. Sin una chispa similar, es difícil que los inversores institucionales vuelvan a apostar fuerte.

Las métricas en cadena, como el valor total bloqueado (TVL) o las direcciones activas, no están disponibles en este reporte, pero la caída del volumen spot habla por sí misma: la especulación ha menguado. Incluso los mercados de derivados apenas muestran actividad. En ciclos anteriores, los repuntes de SOL solían venir acompañados de una explosión de posiciones apalancadas; ahora, ese combustible no existe.

Creo que la zona de 70-74 dólares es una franja de acumulación razonable para el inversor de largo plazo que confíe en la capacidad de Solana de reinventarse. Pero quien busque una señal de entrada más segura haría bien en esperar a que el precio recupere con volumen los 76,58 dólares. Mientras tanto, la disciplina y los stops ajustados son la única brújula en este desierto de liquidez.

Este análisis no es una recomendación de inversión.

La UE considera aceptables los aranceles del 10% de Trump y reduce su superávit en 2026

La Comisión Europea ha dado un inesperado visto bueno a los nuevos aranceles del 10% que Estados Unidos aplicará a sus importaciones. Según DW Español, Bruselas considera que la medida respeta el acuerdo comercial firmado con Washington el año pasado, que fijaba un techo general del 15% para la mayoría de los gravámenes, por lo que la nueva tasa resulta incluso más baja de lo previsto.

El anuncio sorprendió a propios y extraños. La misma administración Trump justificó el arancel alegando que socios como la UE, China o Canadá no combaten con firmeza el trabajo forzoso en sus cadenas de suministro. Pero la respuesta europea no se hizo esperar.

Un acuerdo que refuerza la cooperación

Durante la emisión del canal alemán, se recordó que el pacto de 2025 contemplaba eliminar por completo los aranceles a los productos estadounidenses que entran en la Unión y establecer un gravamen máximo del 15% para las exportaciones europeas hacia EE.UU. La nueva tasa del 10% se sitúa por debajo de ese límite, lo que para la Comisión restablece exenciones arancelarias y abre la puerta a nuevas negociaciones en sectores estratégicos como las materias primas críticas y la inteligencia artificial.

Sin embargo, el alivio no fue completo. DW Español subrayó que Europa rechaza de plano la argumentación estadounidense sobre el trabajo forzoso. En palabras de la responsable de Política Exterior de la UE, recogidas por el medio, «no se puede decir esto de la Unión Europea. Si comparamos nuestra legislación laboral con la de Estados Unidos, nosotros tenemos vacaciones pagadas y muy buenas condiciones laborales».

«Si comparamos nuestra legislación laboral con la de Estados Unidos, nosotros tenemos vacaciones pagadas y muy buenas condiciones laborales para nuestros empleados.»

— Responsable de Política Exterior de la UE

El polémico argumento del trabajo forzoso

Ezequiel, analista económico colaborador de DW Español, coincidió en que la Unión Europea es «la zona más regulada del mundo» y que aplicar trabajo forzoso en su industria resulta extremadamente complejo, aunque admitió que en algún eslabón lejano de la cadena de suministro podrían existir prácticas difíciles de controlar. «Esto suena como la excusa perfecta para unos aranceles que vencían este viernes», apuntó el experto, refiriéndose a que la medida cubrirá el 99% de las importaciones estadounidenses.

El especialista recordó que los aranceles son, en esencia, un impuesto que pagan los consumidores estadounidenses y que este año recaudaron 160.000 millones de dólares, alrededor del 3,5% de los ingresos fiscales del Estado. Y a pesar del aparente entendimiento, mostró su preocupación por la falta de garantías más allá de 2028, fecha en la que vence el acuerdo.

El impacto real en la economía europea y estadounidense

Desde la imposición de los primeros aranceles, las exportaciones de la UE a Estados Unidos han caído un 15%, reduciendo el superávit comercial bilateral a tan solo 20.000 millones de dólares, según datos expuestos en el programa. «Está claro que los aranceles no sirven para regular el comercio internacional», subrayó Ezequiel, quien añadió que el enorme déficit comercial de Estados Unidos se debe a que gasta mucho más de lo que produce, y que Europa, aunque tiene superávit con Washington, lo tiene también con China.

Mientras tanto, DW Español analizó los efectos acumulados del primer gran paquete arancelario de Trump, el del «día de la liberación» de la primavera de 2025. Lejos de reindustrializar el país, se han perdido 75.000 empleos, la deuda nacional crece a un ritmo de 5.000 millones de dólares diarios y la inversión en construcción de fábricas ha caído en 60.000 millones. La inflación, además, sigue ligeramente al alza.

La amenaza de represalias tras la multa a Google

El presidente Trump volvió a criticar a la Unión Europea por la reciente multa antimonopolio a Google, calificándolo de un ataque a los contribuyentes norteamericanos y amenazando con represalias. Argenino Barro, corresponsal en Nueva York, explicó en DW Español que Washington podría recurrir de nuevo a la sección 301 de la ley de comercio de 1974, el mismo instrumento que ya usó para imponer los aranceles. Aunque Barro matizó: «A veces Donald Trump publica mensajes solo por la narrativa política doméstica».

La mezcla de alivio inmediato por unos arranceles más bajos de lo esperado y la amenaza latente de nuevas fricciones dibuja un panorama complejo. Europa respira, pero nadie en Bruselas se atreve a dar por cerrada una guerra comercial que podría reavivarse en cualquier momento. La pregunta sigue en el aire: ¿se mantendrá el acuerdo hasta 2028 o volverá la escalada?

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Paisajismo de lujo en Hamptons: cómo los setos y árboles elevan el valor de las propiedades prime

He seguido el mercado inmobiliario prime de los Hamptons durante años, pero pocas veces he visto una correlación tan directa entre la inversión en paisajismo y el precio de reventa de una propiedad. Un reciente artículo de Vanity Fair lo confirma: los setos y árboles se han convertido en el auténtico statement de riqueza silenciosa, una partida de gasto que los family offices y grandes patrimonios empiezan a tratar como un activo de revalorización inmobiliaria.

Las cifras marean. Las facturas mensuales de mantenimiento de jardinería en los grandes estados de los Hamptons oscilan entre 20.000 y 40.000 dólares. Pero el golpe fuerte llega con la instalación inicial. Un seto de hornbeam —apreciado por su maleabilidad y su follaje denso— puede superar los 100.000 dólares en una propiedad de longitud media. Y un solo árbol de crespón de 65 pies, como el que vendió el vivero Marders en Bridgehampton, alcanzó los 95.000 dólares.

No es un capricho decorativo. Es una inversión estructural que modifica el valor catastral y la percepción del comprador. Los propietarios más sofisticados ya no discuten el coste: discuten el retorno.

El coste real del paisajismo prime en los Hamptons

La barrera de entrada es alta. Contratar a un arquitecto paisajista de élite es solo el principio. Como explica Quincy Hammond, diseñadora de jardines formales en el East End, «dar forma a un árbol o arbusto para que crezca de forma antinatural es una técnica que se aprende en Europa». Pocos paisajistas locales la dominan. Declan Blackmore, de Summerhill Landscapes, es uno de los que puede esculpir árboles en espiral, paraguas o rectángulos. Y su trabajo se paga.

Las especies más demandadas también tienen su prima. La hortensia Ruby Slippers, que pasa del blanco al rosa intenso, es una de las favoritas de Hammond por su floración prolongada. El crespón de verano (Lagerstroemia), especialmente el de tallo único, es «ubicuo en los Hamptons porque florece en verano, cuando los propietarios están allí», señala la diseñadora Linda Silich. Un ejemplar mediano cuesta entre 1.000 y 1.500 dólares, pero los más grandes multiplican esa cifra.

Sin embargo, el verdadero símbolo de estatus es el seto. El tradicional aligustre pierde las hojas en invierno, dejando las casas expuestas. La pandemia de 2020, cuando los dueños pasaron meses enteros en sus segundas residencias, aceleró la transición hacia el osmanto, un arbusto perenne, y sobre todo hacia el hornbeam, mucho más caro pero capaz de crear barreras visuales impecables. «Un seto de hornbeam tarda más en alcanzar una forma nítida —explica Hammond—, pero una vez que lo hace es extraordinario».

Y la altura del seto cuenta su propia historia. Un cerco vivo de 20 o 30 pies significa que la casa lleva décadas en la misma familia. Esa madurez hortícola no se puede comprar con urgencia: para llevar un aligustre de 4 pies a 20 se necesitan al menos diez años. En las calles más emblemáticas —Gin Lane en Southampton, Lily Pond Lane en East Hampton— esos setos son una declaración de dinastía.

Un seto de hornbeam de 30 pies no solo garantiza intimidad: certifica que la propiedad pertenece a una dinastía, no a un especulador.

Setos y árboles como activos de revalorización inmobiliaria

La pregunta del inversor patrimonialista es: ¿cuánto retorna cada dólar invertido en el jardín? No hay un índice estandarizado, pero los tasadores de propiedades de lujo en los Hamptons saben que un paisajismo maduro puede elevar el precio de venta entre un 10% y un 30%, dependiendo de la escala y la rareza de las especies. La intimidad visual y acústica que proporciona un seto perenne de 8 metros es un lujo que ninguna reforma interior puede replicar, y los compradores lo pagan.

Además, el efecto «cortar flores del propio jardín» que describe Hammond —dalias, zinnias, rosas— añade un componente experiencial que las agencias inmobiliarias ya están monetizando. En las visitas, un jardín de corte bien surtido funciona como un argumentario silencioso a favor de la propiedad. Y en paralelo, la inclusión de circuitos de spa con sauna y baños helados, o pistas de pickleball, completan una oferta exterior que convierte la finca en un producto escaso.

Lo que antes era una cuestión de estética se ha transformado en una estrategia de asset enhancement. Los grandes patrimonios no solo pagan por el diseño; pagan por la espera que supone ver crecer un hornbeam o un crespón de 40 pies. Ese tiempo es el ingrediente que ningún desarrollador puede acortar y que justifica el sobreprecio.

Estrategia de inversión: diversificar en el jardín

He visto cómo, en la última década, los activos alternativos han pasado de ser un capricho a un pilar de diversificación para los family offices. El arte, los relojes y el vino ya están en cartera. El paisajismo de lujo entra ahora como una extensión del real estate prime, pero con una lógica propia. No se deprecia si se mantiene: al contrario, un seto curado y un árbol centenario se revalorizan con el tiempo, igual que un whisky añejo. La clave está en elegir el enclave correcto —los Hamptons, la Costa Azul o la Milla de Oro de Marbella—, donde el comprador entienda el lenguaje botánico.

El riesgo es triple. Primero, los costes de mantenimiento recurrentes (pueden superar los 400.000 dólares anuales en fincas de más de dos hectáreas) exigen un perfil de comprador muy líquido. Segundo, la iliquidez: el jardín no se vende por separado; solo se realiza su valor cuando se transmite la propiedad. Y tercero, la volatilidad climática puede arruinar una inversión en una sola temporada de huracanes. Pero, bien gestionado, el paisajismo opera como un foso defensivo que diferencia la propiedad en un mercado donde el gran capital compite por lo insustituible.

De cara al cierre de la temporada estival de 2026, vale la pena observar las operaciones que se cierren en Further Lane o Georgica. Los precios de venta en esas zonas, y la posible prima que atribuyan los compradores a los jardines de diseño, darán una señal de hasta qué punto el paisajismo se ha consolidado como clase de activo.

💎 Veredicto Wealth

Para el inversor patrimonialista con horizonte superior a diez años, el paisajismo prime en enclaves como los Hamptons opera como palanca de revalorización agresiva, al convertir una vivienda en un producto único y escaso. El riesgo reside en la iliquidez del activo subyacente y en los elevados costes de mantenimiento, que exigen un comprador de perfil ultra alto para realizar la plusvalía.

El Hubble detecta una galaxia asimétrica con un brazo estelar despoblado en Virgo

El telescopio espacial Hubble ha fotografiado una galaxia espiral que parece partida por la mitad. No por una explosión, sino por un largo historial de desgarros cósmicos. Se llama NGC 4654, vive en el cúmulo de Virgo a 72 millones de años luz y su rasgo más inquietante es una asimetría difícil de explicar: uno de sus brazos rebosa estrellas jóvenes y gas brillante; el otro está casi despoblado, como si la galaxia hubiese olvidado construir ese lado.

NGC 4654, la galaxia asimétrica que desconcierta a los astrónomos

La imagen, captada por la cámara WFC3 del Hubble y difundida por la NASA y la ESA el 24 de julio de 2026, muestra a NGC 4654 con un borde nítido y redondeado en uno de sus extremos, mientras que del costado opuesto se escapa una larga cola de gas que ni siquiera entra en el campo visual. Esa cola es la cicatriz de un proceso conocido como presión de ariete: la fuerza que sufre la galaxia al atravesar el gas caliente que llena el espacio entre las galaxias del cúmulo.

NGC 4654 se mueve a tal velocidad que barre y embiste ese medio intracumular . La fricción comprime el borde delantero de la galaxia y arrastra el gas hacia atrás, creando la cola alargada. Pero lo más extraño no es la cola de gas —eso ya se había visto en otras galaxias del cúmulo—, sino que la distribución de las estrellas también es marcadamente desigual. El brazo espiral que avanza por delante está repleto de estrellas y nubes de gas, mientras que el brazo opuesto apenas contiene población estelar.

La presión de ariete y un encuentro gravitatorio hace 500 millones de años

La presión de ariete por sí sola no basta para explicar un desequilibrio tan acusado. Los astrónomos, con los datos de los programas de observación #15654 y #17502, han reconstruido la historia probable: NGC 4654 tuvo un roce gravitatorio con la cercana NGC 4639. Aunque hoy ambas galaxias están separadas, hace unos 500 millones de años se cruzaron a poca distancia. Aquel encuentro desgarró una porción del gas de NGC 4654 y limitó la formación de estrellas en uno de sus brazos, dejando la espiral ladeada y coja.

Pensemos en la presión de ariete como el viento que nos golpea cuando sacamos la mano por la ventanilla de un coche a gran velocidad. La galaxia es la mano; el gas intracumular, el aire; y la estela que queda atrás es el gas y el polvo que no han podido mantenerse pegados al disco galáctico. Pero aquí, además, esa mano ya venía magullada de un choque anterior. No es un problema de viento, sino de viento y memoria.

La galaxia perdió el brazo estelar hace 500 millones de años, pero sigue pariendo estrellas a un ritmo similar al del Sol.

Formación estelar a contracorriente y lo que revela sobre los cúmulos galácticos

Lo que más me fascina de NGC 4654 es que, pese a estar siendo despojada de su gas frío —la materia prima para fabricar estrellas—, aún forma casi dos masas solares de estrellas cada año, una tasa comparable a la de otras galaxias de tamaño similar. Los burbujeos rosados que salpican la imagen del Hubble, desde el brazo delantero hasta el disco exterior, son precisamente las guarderías estelares donde brillan las estrellas recién nacidas. Es la demostración de que una galaxia puede estar herida y, al mismo tiempo, seguir viva.

Este hallazgo es relevante para entender cómo envejecen las galaxias en los cúmulos. Muchas galaxias que sufren presión de ariete acaban perdiendo su gas y apagando su formación estelar, convirtiéndose en objetos rojos y muertos. Pero NGC 4654 se resiste. Los modelos actuales de evolución galáctica deberán tener en cuenta que los episodios de interacción gravitatoria pueden reavivar o redistribuir el gas de manera no lineal, alargando la vida fértil de una espiral más de lo esperado.

Los datos proceden del proyecto PHANGS-HST, que observa docenas de galaxias espirales cercanas para vincular el movimiento del gas con los brotes de formación estelar. El equipo responsable, liderado por D. Thilker y J. Lee, busca responder a preguntas más amplias: ¿dónde y cuándo colapsa el gas para formar estrellas?, ¿qué efecto tienen esas nuevas estrellas sobre el gas que las rodea? NGC 4654 es una pieza más, pero una pieza que susurra una verdad incómoda: las galaxias no sobreviven intactas en los cúmulos, pero algunas se apagan mucho más despacio de lo que creíamos.

No hay una segunda imagen que confirme de manera independiente cada detalle de esta historia; las conclusiones se basan en simulaciones y en la comparación con otras galaxias del cúmulo de Virgo. El retrato no está cerrado: los astrónomos esperan ahora estudiar la distribución de la materia oscura en la vecindad de NGC 4654 para ver si también jugó un papel. Mientras tanto, la instantánea del Hubble nos recuerda que incluso un universo ordenado por la gravedad está lleno de cicatrices y de formas que no deberían existir, pero existen.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La galaxia espiral intermedia NGC 4654 presenta una asimetría extrema, con un brazo rico en estrellas y otro casi vacío, captada por el telescopio Hubble.
  • Dónde: Constelación de Virgo, en el cúmulo de Virgo, a 72 millones de años luz de la Tierra.
  • Institución responsable: NASA/ESA, con datos del proyecto PHANGS-HST (programas #15654 y #17502).
  • Cuándo: Imagen publicada el 24 de julio de 2026; el fenómeno de presión de ariete y el encuentro con NGC 4639 ocurrieron hace unos 500 millones de años.
  • Impacto a futuro: Ayuda a entender cómo las galaxias sobreviven y forman estrellas dentro de cúmulos violentos, desafiando la idea de un apagado rápido.

La guerra EE.UU.-Irán dispara el petróleo a 100 dólares: la economía europea afronta un nuevo shock energético

El Brent ha superado hoy la barrera de los 100 dólares por barril por primera vez desde mayo. Lo que me ha llamado la atención no es solo el nivel de precios, sino la combinación de factores geopolíticos que están detrás de esta escalada y que dibujan un escenario energético muy complicado para Europa en la segunda mitad de 2026.

El detonante inmediato ha sido doble. Por un lado, los rebeldes hutíes de Yemen, respaldados por Irán, confirmaron ayer que atacaron dos petroleros saudíes en el mar Rojo, una ruta alternativa al estrecho de Ormuz que hasta ahora se consideraba relativamente segura. Por otro, el presidente estadounidense Donald Trump declaró el jueves que sopesa un ‘massive attack’ contra Irán, lo que llevó a Teherán a advertir de que responsabilizará a cualquier país que preste asistencia a Washington en esa operación.

El Brent en 100 dólares: las claves de la escalada

He identificado tres vectores que explican el repunte del crudo y que, a diferencia de lo ocurrido en mayo, sugieren una prima de riesgo geopolítico más persistente:

  • Interrupción del tráfico marítimo en el mar Rojo. Los hutíes han demostrado capacidad para golpear petroleros en una vía por la que transita alrededor del 8% del comercio mundial de crudo. Las primas de seguro marítimo se han disparado y varias navieras están desviando rutas hacia el cabo de Buena Esperanza, lo que encarece el flete y alarga los plazos de entrega.
  • Escalada retórica y militar entre Estados Unidos e Irán. La amenaza de un ataque masivo no es nueva, pero el contexto —con bombardeos estadounidenses ya en curso contra objetivos iraníes— eleva la probabilidad de un cierre efectivo del estrecho de Ormuz, por donde circula una quinta parte del suministro global de petróleo.
  • Ausencia de capacidad ociosa inmediata. La OPEP+ mantiene recortes de producción y países como Arabia Saudí y Emiratos Árabes Unidos no han señalado disposición a compensar una posible pérdida de barriles iraníes. El mercado está más tenso de lo que aparentan los inventarios.

El efecto combinado es un Brent que cotiza por encima de los 100 dólares con una estructura de mercado en backwardation pronunciada: los contratos a corto plazo son más caros que los de largo, señal clásica de escasez física y nerviosismo comprador.

«Estamos considerando un ataque masivo contra Irán.» — Donald Trump, presidente de Estados Unidos, declaraciones del 24 de julio de 2026

Responsabilizaremos a cualquier país que asista a Estados Unidos en una operación de este tipo.» — Gobierno de Irán, comunicado oficial, 24 de julio de 2026

Un shock energético que recuerda a 2022: el análisis

No puedo evitar trazar paralelismos con la crisis energética de 2022, cuando la invasión rusa de Ucrania disparó el gas natural y el petróleo a niveles que asfixiaron a la industria europea. La diferencia ahora es que el riesgo no viene de Rusia, sino de Oriente Medio, y afecta directamente al crudo, no al gas.

Lo que veo aquí es una economía europea que apenas había empezado a recuperar el aliento tras dos años de inflación energética y endurecimiento monetario. Con el Brent por encima de 100 dólares, el BCE se enfrenta a un dilema que no tenía en su guion de julio: si el encarecimiento del crudo se traslada a la inflación subyacente, el margen para nuevos recortes de tipos se estrecha justo cuando el crecimiento de la eurozona da señales de debilidad.

El precedente de 2022 nos enseñó que un shock de oferta en el petróleo puede restar hasta 1,5 puntos de PIB a la eurozona en dos trimestres si se mantiene. La incógnita es cuánto durará esta escalada. Si el conflicto entre Estados Unidos e Irán se contiene en el plano retórico y los hutíes no cierran el mar Rojo de forma efectiva, la prima geopolítica podría diluirse en semanas. Si no, el escenario de estanflación que parecía descartado vuelve al radar de Fráncfort.

El siguiente hito que vigilaré de cerca es la reunión del Comité Ministerial de la OPEP+ prevista para septiembre. Cualquier señal de aumento de cuota por parte de los productores del Golfo podría aliviar la presión. Pero, por ahora, el mercado descuenta que la disciplina del cártel se mantendrá.

🌍 El impacto en España y Europa

El encarecimiento del crudo tiene un canal de transmisión directo a la economía española y europea que conviene desglosar:

  • Euríbor e hipotecas. Un repunte sostenido del petróleo eleva las expectativas de inflación y presiona al BCE para que modere los recortes de tipos. Las hipotecas variables españolas, indexadas al Euríbor a 12 meses, podrían dejar de beneficiarse de la senda bajista que esperaban los mercados hace solo un mes. Cada 10 dólares adicionales en el Brent durante dos trimestres suelen añadir entre 0,3 y 0,5 puntos porcentuales a la inflación general de la eurozona.
  • Inflación y poder adquisitivo. España es especialmente vulnerable porque importa más del 98% del petróleo que consume. El IPC de transporte y los carburantes serán los primeros en reflejar la subida, con un impacto directo en los hogares y en los costes logísticos de las empresas.
  • Tejido empresarial exportador. Compañías del IBEX como Repsol se beneficiarán coyunturalmente, pero las industrias electrointensivas y las aerolíneas —IAG, por ejemplo— verán aumentar sus costes operativos. El sector químico y el de fertilizantes, muy expuestos al crudo como materia prima, podrían sufrir un nuevo golpe tras la crisis de 2022.
  • Fiscalidad y margen del Gobierno. El Ejecutivo español podría verse tentado a reintroducir bonificaciones al combustible, como en 2022, lo que erosionaría el margen fiscal conseguido en los últimos trimestres.

En definitiva, la guerra entre Estados Unidos e Irán no es solo un conflicto lejano. El Brent a 100 dólares es un impuesto directo sobre la recuperación europea y un recordatorio de que la seguridad energética sigue siendo la asignatura pendiente de Bruselas.

Publicidad