Vuelta al cole: el gasto por alumno roza los 500 euros y el Banco de España explica cómo financiarla sin perder dinero

El Banco de España ha vuelto a poner el foco en uno de los momentos más delicados del calendario doméstico: la cuesta de septiembre. Mientras miles de familias hacen cuentas para comprar libros, uniformes y material escolar, el supervisor recuerda que no toda financiación «fácil» sale barata, justo cuando el gasto medio por alumno vuelve a rondar los 500 euros.

No es una cifra menor. Se trata de un desembolso que, para muchos hogares, llega justo después de las vacaciones de verano, cuando el ahorro está más tocado de lo habitual. La diferencia entre financiar bien o mal esa compra puede costar cientos de euros extra, y ahí es donde entra la recomendación del supervisor.

El gasto real de la vuelta al cole que preocupa al Banco de España

Los últimos estudios de consumo sitúan el desembolso medio por alumno por encima de los 500 euros, entre libros, uniformes, material escolar y tecnología. Es una cifra que se ha ido inflando en los últimos cursos y que, para las familias con dos o tres hijos en edad escolar, se multiplica sin margen de maniobra.

El propio Banco de España lleva tiempo advirtiendo de que septiembre concentra un pico de gasto que muchas familias no habían presupuestado del todo. No hablamos de una anécdota puntual, sino de un patrón que se repite curso tras curso y que empuja a parte de los hogares a recurrir a algún tipo de financiación para llegar a todo.

Qué recomienda realmente el supervisor bancario

El Banco de España no se limita a alertar del problema: también da pistas concretas para no salir escaldado. En su Portal del Cliente Bancario, la entidad recuerda que antes de firmar cualquier préstamo hay que fijarse en la TAE, la Tasa Anual Equivalente, porque es el dato que de verdad refleja lo que va a costar ese dinero, no la cuota mensual que suena atractiva en el mostrador.

Youtube video

Este pequeño detalle técnico marca, en la práctica, una diferencia enorme. Dos préstamos con la misma cuota mensual pueden tener un coste total muy distinto si uno incluye comisiones ocultas y el otro no. El simulador del propio Banco de España permite comparar ofertas de forma homogénea antes de firmar nada.

El origen del dato: por qué se habla de 500 euros

La cifra de los 500 euros no sale de la nada. Distintos estudios de consumo calculan el coste del equipamiento inicial —matrícula, uniforme, libros y material— en torno a esa cantidad por alumno, sin contar comedor ni actividades extraescolares. Es solo la puerta de entrada a un curso que, sumado todo, puede superar con facilidad los 2.000 euros.

Ese desfase entre lo que se espera gastar y lo que realmente se acaba pagando es, precisamente, el terreno donde germina el recurso al crédito rápido. Las entidades de financiación al consumo lo saben, y por eso multiplican sus ofertas de «cero interés» justo en estas fechas, aunque no todas sean tan ventajosas como parecen a primera vista.

Comparar la TAE de varias ofertas antes de decidir es, según el propio Banco de España, el paso que más dinero puede ahorrar a una familia en apenas cinco minutos. No cuesta nada hacerlo y evita sorpresas cuando llega el primer recibo.

Las señales de alarma antes de financiar la vuelta al cole

Antes de aceptar cualquier oferta de financiación en la puerta de una tienda o en el checkout de una web, conviene mirar más allá de la cuota mensual. El Banco de España insiste en varios puntos que rara vez se explican con claridad en el momento de la compra, y que marcan la diferencia entre un préstamo razonable y uno que sale caro.

Estos son los aspectos que el supervisor recomienda revisar siempre antes de firmar:

  • Comprobar si la financiación está supervisada por el Banco de España, algo que no ocurre con muchos «créditos rápidos».
  • Fijarse en la TAE, no solo en el interés nominal ni en la cuota mensual.
  • Comprobar si el 0% de interés incluye comisiones ocultas de apertura o estudio.
  • Establecer un presupuesto máximo antes de entrar en la tienda, física u online.

Cómo blindar el presupuesto familiar frente al gasto escolar

Más allá de la financiación, hay una estrategia que tanto el Banco de España como las asociaciones de consumidores recomiendan por igual: repartir el gasto en el tiempo en lugar de concentrarlo todo en septiembre. Reservar una pequeña cantidad cada mes desde el verano reduce drásticamente la presión sobre la cuenta corriente cuando llega la factura del colegio.

También ayuda comparar precios antes de comprar y evitar las compras impulsivas de última hora, que suelen ser las más caras. Ir a comprar sin los niños, priorizar el material realmente necesario y aprovechar el mercado de segunda mano en libros de texto son gestos pequeños que, sumados, marcan una diferencia real en la cuenta final.

Lo que viene: educación financiera como escudo permanente

La tendencia apunta a que este tipo de avisos del Banco de España se van a repetir cada septiembre, no como algo puntual, sino como parte de una estrategia más amplia de educación financiera dirigida a las familias. El supervisor ha ido ganando protagonismo en la conversación pública, más allá de sus funciones tradicionales de vigilancia del sistema bancario.

La recomendación práctica es sencilla y no caduca con el curso escolar: comparar la TAE, leer la letra pequeña y preguntarse si esa compra puede esperar unas semanas. Con algo de planificación, la cuesta de septiembre deja de ser una cuesta y se convierte, simplemente, en un gasto más dentro del presupuesto anual de cada hogar.

El beneficios del té verde: el tándem cafeína y L-teanina para foco y energía sostenidos

Los beneficios del té verde se concentran en la combinación de cafeína y L-teanina. Sostienen el foco y la energía sin el nerviosismo del café, según la evidencia sobre sus catequinas.

El té verde no es solo una bebida de pausa. Su perfil aporta compuestos vegetales con efecto directo en el rendimiento diario: catequinas como el EGCG, cafeína en proporción moderada y L-teanina, un aminoácido que modula el estímulo. A efectos prácticos, esa mezcla explica que muchas personas lo usen para sostener la atención sin sobresaltos.

La cafeína del té verde se libera de forma más gradual que la del café. No es una percepción: la combinación de cafeína y L-teanina produce un estado de alerta relajado. La L-teanina, presente de forma natural en la hoja, atenúa la respuesta excitatoria y favorece una claridad mental sostenida. Más contexto sobre los compuestos en la entrada de Wikipedia sobre el té verde.

El tándem cafeína y L-teanina: por qué sostiene el foco sin picos

La dosis importa. Los estudios recogidos en la revisión original señalan que beber de dos a tres tazas al día se asocia con un mejor mantenimiento cognitivo a largo plazo. Para una rutina de rendimiento, esa pauta resulta cómoda: una taza a media mañana, otra tras el entrenamiento y una tercera a primera hora de la tarde.

La clave del té verde está en la proporción natural de activos. Cada taza aporta cafeína suficiente para activar la alerta, pero no tanta como para generar agitación. La L-teanina completa el efecto: suaviza la curva de la cafeína y alarga la sensación de energía útil.

A diferencia del café, que tiende a generar un pico rápido, el té verde produce una respuesta más plana. Menos nerviosismo, menos bajón posterior. Eso lo convierte en una herramienta interesante para profesionales que necesitan mantener la atención en reuniones largas o sesiones de trabajo profundo.

La cafeína despeja, la L-teanina mantiene; juntas convierten el té verde en un estimulante de liberación sostenida.

La evidencia sobre este tándem es sólida en lo relativo al estado de alerta relajado. Los estudios citados en la fuente original apuntan a que la L-teanina contribuye a la claridad mental y reduce la sensación de inquietud asociada a la cafeína. No se trata de un efecto sedante: es un ajuste fino del estímulo.

Infusión, matcha o extracto: cómo elegir la mejor fuente de EGCG

No todas las presentaciones de té verde son iguales. La infusión clásica extrae las catequinas solubles, pero deja parte de los compuestos en la hoja. El matcha, al ser hoja entera molida, aporta más concentración de EGCG y L-teanina por ración. El extracto estandarizado es la opción más cómoda para controlar la dosis.

Al leer una etiqueta de extracto de té verde, el dato que de verdad importa es el porcentaje de EGCG. Busca extractos que indiquen la concentración de catequinas o de EGCG en lugar de limitarse al peso total. Un producto que solo dice ‘té verde’ sin especificar el contenido activo no te está dando la información completa.

té verde EGCG

📊 La pauta en cifras

  • Pauta eficaz: De dos a tres tazas al día, repartidas entre la mañana y primera hora de la tarde.
  • Cuándo y cómo: La última taza mejor antes de media tarde para no interferir con el descanso nocturno.
  • Calidad a buscar: Matcha de hoja entera o extracto estandarizado en EGCG, sin azúcares añadidos.
  • A tener en cuenta: La evidencia es más consistente en foco y energía que en otros beneficios a largo plazo; no esperes un cambio drástico de la noche a la mañana.

Menos marketing, más etiqueta.

Lo que dice la evidencia sobre el té verde y la longevidad activa

Los estudios observacionales en Japón y China recogidos en la fuente original sugieren que el consumo habitual de té verde se asocia con un envejecimiento biológico más saludable. Un trabajo con personas chinas y británicas apunta a que beber unas tres tazas al día podría relacionarse con un ritmo de envejecimiento más lento, medido por marcadores epigenéticos.

En cuanto al mantenimiento del peso, el té verde aporta dos ventajas claras. Primero, sustituir una bebida azucarada por té sin azúcar reduce la carga calórica vacía. Segundo, los compuestos vegetales del té, como las catequinas, se han estudiado por su posible papel en la gestión de la composición corporal, siempre dentro de una alimentación equilibrada.

Aquí viene la honestidad. La mayor parte de los estudios sobre té verde y longevidad son observacionales: muestran asociación, no causalidad. Eso significa que el té verde funciona mejor como hábito de fondo dentro de un estilo de vida activo, no como un atajo. Elegimos la versión sin azúcar, priorizamos el matcha o el extracto de calidad y mantenemos una pauta constante. Esa es la parte que de verdad mueve la aguja. Recuerda que esta información es divulgativa y de optimización del estilo de vida; si tienes circunstancias personales, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Prepara dos tazas al día: Una a media mañana y otra tras la comida, siempre sin azúcar. Si entrenas por la tarde, deja la segunda taza antes de las 16:00.
  • Cambia el café de la pausa por matcha: Prueba una semana con matcha puro en lugar de café. Observa tu nivel de foco y energía durante la tarde.
  • Revisa la etiqueta de tu extracto: Busca el porcentaje de EGCG y evita productos con azúcares o jarabes. La información del activo es el criterio de compra.

Lidl vende sus zapatillas tipo Skechers por 18 euros y llegan este viernes 28 de agosto

Lidl ha vuelto a hacer lo que mejor sabe hacer: colarse en el armario de medio país sin pedir permiso. Este viernes 28 de agosto llegan a sus tiendas físicas unas zapatillas deportivas de la marca Crivit que recuerdan, y mucho, al estilo de las Skechers, con un precio de 17,99 euros que se queda prácticamente en los 18 euros que ya corren de boca en boca.

No es la primera vez que la cadena alemana lanza un modelo similar, pero esta versión llega en un momento clave: el regreso a la rutina de septiembre, cuando las caminatas, el gimnasio y los paseos con amigas exigen un calzado cómodo sin dejarte el sueldo por el camino. La fecha no es casual y, si algo enseña la experiencia con Lidl, es que este tipo de chollos vuelan en cuestión de horas.

Lidl estrena calzado deportivo justo antes de septiembre

Youtube video

Las nuevas deportivas de Lidl estarán disponibles en color blanco o negro, con tallas que van de la 36 a la 41, lo que las convierte en una opción tanto para adultas como para adolescentes que ya calzan esos números. El diseño apuesta por una estética sencilla y versátil que combina igual de bien con leggings que con vaqueros.

Por dentro, el modelo incorpora una entresuela de EVA y un empeine en tejido transpirable con inserción de gel TR, pensado para aguantar muchas horas de uso sin que el pie sufra. Es la fórmula que Lidl ya ha probado con éxito en lanzamientos anteriores de su línea deportiva.

Por qué estas zapatillas recuerdan tanto a las Skechers

La comparación con Skechers no es casualidad ni exageración de marketing. La marca estadounidense, tercera fabricante de calzado más grande del mundo, se ha hecho un nombre precisamente por ese equilibrio entre comodidad diaria y diseño desenfadado que ahora Lidl intenta replicar con su marca propia Crivit. Es la misma estrategia que la cadena alemana ya aplica en otras categorías: calidad equivalente, precio muy inferior.

El fenómeno de la marca blanca lleva años ganando terreno en España, y el calzado no iba a ser una excepción. Mientras unas Skechers similares pueden rondar los 50 o 60 euros en tienda oficial, la alternativa de Lidl se queda en menos de 18, una diferencia que explica por qué estos lanzamientos se agotan tan rápido.

Lo que dicen quienes ya las han probado

Youtube video

Las valoraciones de modelos anteriores de esta misma línea Crivit en la web de Lidl rondan el 4,4 sobre 5, una puntuación notable teniendo en cuenta el precio. Los compradores destacan sobre todo la plantilla acolchada y la ligereza del calzado, dos aspectos que marcan la diferencia cuando se pasan varias horas de pie o caminando.

Algunas versiones previas de estas zapatillas incluso incorporan plantilla memory foam extraíble, un detalle que muchas marcas premium usan para justificar precios mucho más altos. Que Lidl lo integre en un producto de menos de 18 euros explica en buena parte el ruido que generan estos lanzamientos cada vez que aparecen en el folleto.

Dónde y cómo conseguirlas antes de que se agoten

Las zapatillas estarán disponibles a partir del viernes 28 de agosto tanto en las tiendas físicas de Lidl como en su tienda online, con entrega a domicilio y hasta 30 días para devoluciones si el número no encaja o el modelo no convence. La recomendación de quienes siguen de cerca estos lanzamientos es clara: no esperar al fin de semana.

Conviene recordar que el precio y la disponibilidad pueden variar según la tienda y el stock inicial, algo habitual en los productos de rotación rápida de la cadena alemana. Si el objetivo es hacerse con un par en las tallas más demandadas, lo aconsejable es pasarse por Lidl el mismo viernes o revisar la web nada más abrir el catálogo.

  • Precio: 17,99 euros (aproximadamente 18 euros)
  • Colores disponibles: blanco y negro
  • Tallas: de la 36 a la 41
  • Disponibilidad: tienda física y online desde el viernes 28 de agosto

Lo que viene: el calzado low-cost como nueva normalidad

La tendencia apunta a que este tipo de lanzamientos van a multiplicarse. Cada vez más cadenas de descuento están apostando por líneas de calzado deportivo que imitan el diseño de marcas reconocidas sin replicar su precio, y el consumidor español ha dejado de ver esto como una alternativa de segunda para considerarlo una opción legítima.

Mi consejo, después de ver cómo se han comportado modelos anteriores de esta misma línea: si el diseño te convence y el precio encaja, no lo pienses demasiado. Estos lanzamientos rara vez duran en stock más de unos días, y septiembre es, precisamente, el mes en el que más se nota la falta de un calzado cómodo para el día a día.

La venta de la casa de Hyannis Port: el legado de los Kennedy cotiza a 1,6 millones en el mercado prime

0

Kathleen Kennedy Townsend ha vendido su casa de Hyannis Port por 1,6 millones de dólares.

La hija mayor de Robert F. Kennedy puso la vivienda en el mercado en mayo de 2026 por 1,59 millones de dólares. Una semana después tenía comprador, pero la operación se frustró en julio. El cierre definitivo se ha registrado a 1,595 millones de dólares, exactamente el precio de salida, según los datos de Zillow.

La operación y las cifras de la vivienda

La casa de estilo rancho cuenta con cinco dormitorios y 297 metros cuadrados distribuidos en tres niveles. El jardín trasero da a un estanque e incluye terraza para cenar al aire libre, hoguera y cobertizo; además, la propiedad dispone de acceso legal a la playa. Kennedy Townsend la compró hace tres años por 1,275 millones de dólares, según Zillow.

La revalorización bruta entre 2023 y 2026 alcanza 320.000 dólares, un 25,1% acumulado. En precio por metro cuadrado, el activo pasa de 4.290 a 5.370 dólares el metro, una apreciación modesta si se compara con otros enclaves prime de la Costa Este. El inmueble se sitúa a unos 2,4 kilómetros del compound victoriano de seis acres que Robert F. y Ethel Kennedy compraron en los años 50.

Kennedy Townsend pasó los veranos en la finca principal y adquirió esta casa para recrear aquella experiencia familiar para sus hijos y nietos. ‘Soñaba con recrear la juventud, la maravillosa juventud que tuve, para mis hijos y mis nietos’, declaró a The Boston Globe. El cierre de la venta no impide que el comprador adquiera, de facto, una pieza privada de la memoria política estadounidense.

La prima de esta operación no está en el ladrillo, sino en la escasez narrativa de un enclave irrepetible.

Lo que la venta revela al inversor de real estate prime

El cierre se produce al precio de salida, sin sobrepuja. Ese detalle importa: el mercado ha reconocido la prima de legado, pero no la ha desbordado. La casa no está en primera línea de playa y su arquitectura no es singular; el valor de la operación reside en la asociación con el compound y en la cuota de historia que transmite el apellido.

El comprador ha pagado exactamente el precio de salida en un mercado donde las segundas residencias de Cape Cod suelen moverse con una prima por inventario escaso. La decisión de Kennedy Townsend de vender tras apenas tres años sugiere una reasignación patrimonial más que una necesidad de liquidez.

Para un family office, la lectura es doble. Por un lado, los activos con anclaje histórico ofrecen resistencia frente a la volatilidad bursátil porque su oferta no se puede ampliar. Por otro, su liquidez es baja y el precio depende de la narrativa, un factor difícil de modelar. No es un activo para reasignar en trimestres; es una posición estructural.

Leer la prima de legado como clase de activo

En mi lectura, una vivienda vinculada a un linaje político cotiza con una prima emocional que rara vez aparece reflejada en los índices inmobiliarios convencionales. Los inversores institucionales suelen descartar este tipo de activos porque la valoración no se ancla en flujos de caja ni en métricas comparables de mercado; se ancla en la disposición de un número reducido de compradores a pagar por un relato.

Ese desajuste genera oportunidades, pero también riesgo. La revalorización del 25% en tres años es inferior a la que han registrado otros segmentos del lujo tangible en el mismo periodo, y los costes de mantenimiento, impuestos y estacionalidad de Cape Cod reducen el retorno neto. El activo encaja mejor en una cartera de preservación de capital, con horizonte superior a siete años, que en una estrategia de revalorización agresiva.

El verdadero riesgo de liquidez aparece cuando la narrativa se enfría o cuando el vendedor necesita ejecutar en un plazo corto. La primera operación fallida de julio ya mostró esa fragilidad. El inversor prudente debería vigilar las próximas transacciones del entorno de Hyannis Port y separar la rentabilidad del ladrillo de la rentabilidad del apellido.

💎 Veredicto Wealth

La casa de Hyannis Port de Kathleen Kennedy funciona como activo de preservación de capital a largo plazo, no como vehículo de revalorización agresiva. El riesgo principal es la liquidez: hay pocos compradores dispuestos a pagar por la prima de legado y los precios dependen de la narrativa histórica más que del mercado residencial estándar.

La galleta Biscoff cambia de liga: Lotus invertirá 500 millones para multiplicar su producción ante el auge de la marca

La marca insignia de Lotus Bakeries, Biscoff, continuó siendo su principal motor de crecimiento en el primer semestre de 2026, con un crecimiento de volumen de aproximadamente el 20%. Este desempeño impulsó el crecimiento orgánico general del grupo en aproximadamente el 16%, superando las expectativas de los analistas gracias a un aumento interanual de los volúmenes de alrededor de un 14%.

En este sentido, tras una utilización de la capacidad superior a la esperada en su nueva planta en Tailandia, Lotus Bakeries anunció un plan de inversión de capital de 500 millones de euros para el periodo 2026 hasta 2030, la mayor inversión individual en la historia de la compañía. «El historial de crecimiento sostenido de Lotus Biscoff, junto con su ambición a largo plazo de convertirse en la tercera marca de galletas más grande del mundo, exige una continua expansión de la capacidad de producción. Este nuevo programa permitirá aumentos graduales de la capacidad a lo largo de cinco años, en estrecha consonancia con el crecimiento previsto de la demanda», afirman desde la compañía.

Sin ir más lejos, tal y como señalan los expertos de Berenberg, «la acción de la compañía de alimentación Lotus Bakeries ofrece una buena combinación de crecimiento orgánico de las ventas a largo plazo, líder en el sector, y una modesta progresión de los márgenes, lo que respalda nuestras expectativas de un crecimiento superior al del mercado final».

cafes guilis galletas lotus biscoff caja 300 uds individuales 29803 1 Merca2
Fuente: Agencias.

La dinámica regional y los márgenes favorecen a Lotus Bakeries

En este contexto, el crecimiento de los ingresos reportados en el primer semestre superó las expectativas del consenso de Berenberg en la mayoría de las geografías de Lotus Bakeries, eso sí, excluyendo el Reino Unido. Concretamente, América lideró con un crecimiento del 3,6%, seguida por el resto del mundo con un 22,7% y Europa continental con un 13,5%, con el Reino Unido en un 2,3%.

Siguiendo esta línea, en Estados Unidos, la penetración de Biscoff en los hogares ahora supera el 10%, frente al 9% en el año fiscal 2025, aunque sigue estando significativamente por debajo del nivel que disfruta en sus mercados principales, entre el 20% y el 35%, lo que indica un amplio margen de crecimiento. La marca sigue siendo la de mayor crecimiento en la categoría de galletas y cremas para untar en EE. UU.

«La introducción de impuestos agresivos sobre el azúcar o aranceles comerciales por parte de los gobiernos nacionales podría afectar la demanda o las ganancias»

Ana Nogueira, analista de Berenberg

No obstante, en cuanto a los factores que impulsan los márgenes dentro de Lotus Bakeries, todas las regiones registraron márgenes ebit recurrentes superiores a las expectativas de consenso, con un margen ebitda ajustado del grupo del 20,9%. Asimismo, hay que recordar que las ganancias por acción de la compañía de alimentación superaron en un 6% las previsiones del primer semestre de 2026.

Entre los factores que impulsan la expansión de los márgenes de Lotus, los analistas de Berenberg incluyen la externalización de la fabricación de helados de bajo margen, sustituida por un acuerdo de regalías con Froneri; una mayor proporción de las ventas de las marcas principales; una mayor eficiencia de las fábricas de la compañía en Estados Unidos y la expansión de los ingresos por regalías.

Producción de galletas. Fuente: Lotus.

Por su parte, Froneri, socio licenciatario que produce y comercializa la nueva gama de helados Biscoff, ha lanzado el nuevo surtido en 13 países europeos, con su lanzamiento previsto en Australia y Nueva Zelanda para la segunda mitad de 2026. Los resultados iniciales del lanzamiento en el Reino Unido son prometedores, con una rotación muy alta en los primeros meses.

Las alianzas de Lotus

La alianza de marca compartida con Mondelez está ganando terreno, con ventas de chocolate Biscoff de marca compartida que se acercan a los 250 millones de dólares, lo que equivale a aproximadamente el 2 % de las ventas de chocolate de Mondelez en el año fiscal 2025, a pesar de haberse lanzado solo en unos 20 mercados europeos y el Reino Unido. Asimismo, en un futuro próximo se planean nuevas innovaciones en la marca de chocolate y una expansión geográfica.

Concretamente, ambas compañías, Mondelez y Lotus, han acordado explorar más oportunidades de colaboración de marca. Dicha extensión contractual permite así a Lotus Bakeries desarrollar galletas de Biscoff añadiendo una innovación y valor para sus clientes, gracias a capas de chocolate de marca como pueden ser Cadbury y Milka.

Mondelez Marcas
Mondelez Marcas

Fuente: IA

En India, la gerencia dijo que la primera línea de producción de Biscoff alcanzó su capacidad en aproximadamente 6 meses, lo que impulsó planes para capacidad adicional. Entendemos que también se están llevando a cabo conversaciones para una alianza similar en
Brasil, donde Latinoamérica aún contribuye en pequeña medida a Lotus Bakeries, mientras que otros mercados podrían seguir el ejemplo.

La compañía mantiene la confianza en el potencial de crecimiento a largo plazo de sus marcas y categorías.

Mirando al futuro a medio plazo, es decir, para el segundo semestre de 2026, Lotus Bakeries prevé que las fluctuaciones cambiarias sean menos pronunciadas que en el primer semestre del año, según los tipos de cambio actuales del dólar estadounidense y la libra esterlina. La crisis en Oriente Medio, la incertidumbre geopolítica generalizada y los riesgos relacionados con el clima siguen generando presión sobre los costes, una tendencia que podría prolongarse hasta 2027.

Diageo cambia las reglas del juego: prepara bebidas más baratas y nuevos formatos para recuperar a los consumidores

La compañía de bebidas, vinos y licores estadounidense, Diageo, tras la publicación de resultados aprovechó el Día del Mercado de Capitales, para presentar un nuevo modelo operativo, un programa de ahorro de 1.000 millones de dólares y sus primeras previsiones a medio plazo en años. El plan de la compañía estadounidense es creíble de primeras, y ya está gran en medida implementado.

En este sentido, el nuevo plan de Diageo se trata de una reorganización, no de una reinvención. La cartera de productos permanece prácticamente inalterada, las bebidas listas para consumir se mencionan como motor de crecimiento sin ninguna novedad que respalde, y la recuperación depende de un consumidor que por el momento la compañía no puede controlar.

«Me han oído hablar de la necesidad de desarrollar un marco operativo más ágil y competitivo, y hemos estado trabajando intensamente en ello, lo cual también resulta significativamente más rentable que nuestra situación actual. Estamos invirtiendo 1.200 millones de dólares en reestructuración. 1.100 millones de dólares en el marco operativo y otros 100 millones en la cadena de suministro. Hemos cargado 752 millones de dólares en el ejercicio fiscal 2026, el efectivo se desembolsará en 2027 y el saldo se gastará y comprometerá en el mismo ejercicio», expresa el director ejecutivo de Diageo, Señor Dave Lewis.

Sir Dave Lewis nuevo CEO de Diageo
Sir Dave Lewis

Fuente: Agencias

Una organización y ahorros de costes para Diageo

En este contexto, Diageo ha reestructurado su modelo operativo, consolidando 23 organizaciones nacionales o grupos de países en una estructura unificada. Anteriormente, cada una tenía su propio diseño. Ahora, cinco regiones supervisan estas organizaciones: África se integra en Europa e India se establece como una entidad independiente. Cada región cuenta con un director de transformación para optimizar las funciones administrativas y reasignar recursos.

«La cadena de suministro ahora es una función global, mientras que los puestos locales se centran en el servicio al cliente. El mercado de referencia de bebidas alcohólicas totales ha sido reemplazado por un enfoque en la cuota de mercado de licores, incluyendo bebidas listas para consumir (RTD), y cerveza premium«, tal y como explica Théodore Duval-Segard, analista de Alpha Value.

«Esta nueva estrategia, ejecutada con un nuevo modelo operativo más ágil, competitivo y rentable, nos da la confianza de que podemos devolver a Diageo a un negocio que crea valor de manera consistente para los accionistas»

Sir Dave Lewis

Esta reorganización era fundamental. «Anteriormente, el grupo gestionaba 1200 proyectos de innovación al año, cada uno a cargo de su respectivo país. En Estados Unidos, Smirnoff Core y Smirnoff Ice operaban en divisiones separadas, bajo la dirección de distintos líderes. El rendimiento se evaluaba trimestralmente, en lugar de mediante previsiones continuas», afirman desde Alpha Value.

El nuevo marco, implementado el 1 de julio, está prácticamente completado en un 90%, y la estrategia de comercialización ya está finalizada. Esto reduce significativamente el riesgo de ejecución. Por otro lado, el ahorro de costes impulsa el plan de beneficios de Diageo, con el objetivo de alcanzar aproximadamente 1.000 millones de dólares en ahorros: 850 millones procedentes de cambios organizativos y 150 millones de la cadena de suministro.

diageo y johnnie walker
Fuente: Agencias.

Alrededor del 40% de los 850 millones de dólares de ahorro se materializarán en el ejercicio fiscal de 2027, y la mayoría de los beneficios ya son visibles. Lograrlo cuesta 1.200 millones de dólares. Por otra parte, 300 millones de dólares en costes y deterioros afectan a seis plantas de producción y reducen las instalaciones de envasado en Norteamérica, Europa e India. La previsión de ventas se ha revisado a la baja, proyectando un crecimiento prácticamente plano, luego de aproximadamente el 1,5% y el 2,5%.

Diageo no reconstruirá la cartera

Si bien la premiumización sigue siendo importante, Diageo está ampliando su enfoque de mercado para incluir toda la gama de precios, incluido el whisky económico. Este enfoque es sensato dada la sensibilidad del consumidor al precio. Sin embargo, la estrategia es sólida, con aproximadamente 80 intervenciones en EMEA y 20 en LAC antes de su implementación a mayor escala.

Los resultados son mixtos: en el segundo semestre del año fiscal 2026, el volumen aumentó un 26% en EMEA y un 25% en LAC, con ventas netas que subieron un 12% y un 14%, pero el beneficio bruto en dólares aumentó solo un 5% en EMEA en comparación con un 14% en LAC. La región se muestra prometedora, con Diageo reduciendo su exposición al tequila superpremium, introduciendo formatos de 375 ml y bajando los precios de entrada, recuperando cuota de mercado en México después de tres años de pérdidas.

«Recuperar cuota de mercado reduciendo precios, manteniendo el margen bruto por encima del 60% y sin aumentar la publicidad y promoción en dólares solo funciona si el reposicionamiento se mantiene pequeño»

Alpha Value

La cartera de productos de Diageo se mantiene sin cambios, con una recuperación totalmente orgánica y fusiones y adquisiciones limitadas. Las bebidas listas para consumir son un aspecto destacado, representando una categoría de 47.000 millones de dólares con un margen de beneficio bruto por ración tres veces superior al de las bebidas espirituosas. A pesar de formar parte de la estrategia principal, no se prevé ninguna plataforma nueva, ninguna marca nueva ni inversión de capital en dos de los tres modelos de suministro.

Diageo
Fuente: Diageo

Asimismo, el enfoque se centra en potenciar las marcas existentes y ampliar la distribución para Diageo. La ejecución ha sido inconsistente, como lo demuestra la retirada de la lata de 200 ml de Casamigos Margarita debido a un defecto en el revestimiento. Diageo aspira a ganar cuota de mercado en el segmento de mayor crecimiento del sector con sus productos actuales.

Noruega pone 510 millones sobre la mesa por 1.900 viviendas en España: la nueva apuesta de los grandes inversores por el alquiler

El inmobiliario español vuelve a estar en el punto de mira de los grandes inversores internacionales. El último movimiento llega desde Noruega, donde el fondo soberano del país, a través de Norges Bank Investment Management, ha unido fuerzas con la gestora española Azora para hacerse con una cartera de 1.910 viviendas destinadas al alquiler por unos 510 millones de euros.

La operación todavía no está cerrada, pero ambas compañías negocian en exclusiva después de imponerse a otras firmas que también habían mostrado interés, entre ellas Grupo Lar, Goldman Sachs y MEAG. La cartera pertenece actualmente a Greystar y Vía Célere.

El movimiento tiene especial relevancia porque no se trata de una pequeña operación inmobiliaria. Estamos hablando de más de medio millar de millones de euros dirigidos exclusivamente hacia vivienda en alquiler, en un momento en el que España atraviesa una de las mayores tensiones entre oferta y demanda residencial de las últimas décadas.

Madrid concentra buena parte de la operación

Las viviendas que quiere adquirir Norges Bank se encuentran principalmente en Madrid, donde están localizados nueve de los activos que forman parte de la cartera. El resto se reparte entre Sevilla, Málaga, Bilbao y Valencia, con varios edificios en cada uno de estos mercados. En total, se trata de 18 activos residenciales que fueron desarrollados entre 2023 y 2025 por Vía Célere.

Además, la cartera presenta una característica especialmente interesante para entender el perfil de la inversión: solo alrededor del 7% de las viviendas está sometido a regulación, mientras que la mayoría opera dentro del mercado no regulado.

casa playa Merca2
Fuente: Agencias

Es decir, el interés de los inversores no está centrado únicamente en vivienda protegida o proyectos específicamente diseñados para alquiler asequible. También existe una apuesta clara por el alquiler residencial de mercado, un segmento que se ha convertido en uno de los grandes focos del capital institucional.

¿Por qué interesa tanto el alquiler?

La operación noruega llega en un momento especialmente significativo para el inmobiliario español. La falta de vivienda disponible está presionando tanto los precios de compraventa como los alquileres. Al mismo tiempo, cada vez resulta más complicado para una parte de la población reunir el ahorro necesario para comprar una vivienda.

Los últimos datos hipotecarios conocidos este mismo miércoles muestran hasta qué punto se ha encarecido el acceso a la propiedad: en junio, el importe medio de las nuevas hipotecas para vivienda alcanzó los 178.365 euros, un 6% más que un año antes. Durante los seis primeros meses de 2026 se firmaron 259.684 hipotecas, el dato más elevado para un primer semestre desde 2010.

Esta situación genera una consecuencia evidente para el mercado: una parte de los hogares que no puede acceder a la compra permanece durante más tiempo en el alquiler. Y ahí es donde los grandes inversores están encontrando una oportunidad.

España atrae cada vez más capital inmobiliario

La compra de la cartera residencial por parte de Norges Bank no es un movimiento aislado. Los datos de CBRE muestran que la inversión inmobiliaria en España superó los 12.000 millones de euros durante el primer semestre de 2026, lo que supone un crecimiento del 59% respecto al mismo periodo del año anterior y el mejor primer semestre de la serie histórica.

Pero hay un dato todavía más revelador: el segmento living, que engloba diferentes fórmulas residenciales, se situó como el principal destino de la inversión, con más de 4.500 millones de euros, alrededor del 38% del volumen total. El dinero institucional, por tanto, no está abandonando el mercado residencial español. Al contrario: está aumentando su exposición.

Norges Bank ya ha apostado con fuerza por España

La operación de las viviendas también debe interpretarse dentro de una estrategia más amplia. El fondo soberano noruego ya protagonizó en julio otra importante operación inmobiliaria en España al adquirir una participación mayoritaria en una cartera de ocho centros comerciales por unos 1.520 millones de euros.

precio vivienda Córdoba
Fuente: Agencias

Además, Norges Bank mantiene inversiones en algunas de las principales compañías inmobiliarias españolas y exposición a otros segmentos como oficinas, logística y residencias para estudiantes. La fotografía que deja todo ello es clara: el capital noruego está aumentando su presencia en el ladrillo español y diversificando sus activos.

510 millones para comprar viviendas que todavía tienen recorrido

La gran pregunta es qué está viendo Norges Bank en España para justificar una inversión de 510 millones. La respuesta está, en buena medida, en una combinación de factores: crecimiento de la demanda de alquiler, escasez de oferta, crecimiento de población, concentración de empleo en grandes ciudades y dificultad de acceso a la propiedad.

Para un inversor institucional, además, comprar una cartera de 1.910 viviendas permite diversificar el riesgo entre diferentes ciudades y obtener ingresos recurrentes mediante los alquileres.

No se trata únicamente de esperar a que el inmueble suba de precio. El atractivo está también en generar rentas durante años. Y esto explica por qué el denominado living se ha convertido en uno de los segmentos favoritos del capital inmobiliario.

El mercado residencial cambia de manos

La operación también muestra cómo está cambiando el perfil del propietario de vivienda en España. Mientras los particulares afrontan precios cada vez más elevados y necesitan mayores niveles de ahorro para acceder a una casa, los grandes fondos cuentan con capacidad financiera para comprar cientos o miles de viviendas de una sola vez.

En este caso, además, Norges Bank no ha sido el único interesado. La cartera ha atraído ofertas de algunos de los grandes nombres del mercado inmobiliario y financiero internacional. Eso convierte los 510 millones de euros de esta operación en algo más que una cifra. Es una señal de que, para los grandes inversores, la vivienda española sigue siendo un activo estratégico.

Y mientras España intenta aumentar la oferta residencial para contener la presión sobre los precios, el capital institucional continúa entrando en el mercado para hacerse con viviendas destinadas precisamente a uno de los segmentos donde más ha crecido la demanda: el alquiler.

La operación de Norges y Azora todavía debe completarse, pero deja una conclusión clara: el gran capital internacional no está dando la espalda al ladrillo español. Está comprando vivienda para quedarse con una parte cada vez mayor del negocio del alquiler.

La operación retorno de la DGT de 2026 avisa: 6,9 millones de viajes y controles de velocidad, alcohol y drogas desde el viernes 28

La DGT activa desde las 15:00 horas del viernes 28 la operación retorno con 6,88 millones de desplazamientos previstos.

El último dispositivo especial de tráfico del verano arranca mañana y se prolonga hasta la medianoche del lunes 31 de agosto. El objetivo de la Dirección General de Tráfico es que los movimientos masivos de vuelta a casa se produzcan en condiciones de seguridad.

Este año coincidirán los retornos desde las zonas de costa y descanso hacia los grandes núcleos urbanos, las salidas de quienes empiezan sus vacaciones en septiembre y el regreso de conductores europeos por los pasos fronterizos. También se suman los desplazamientos al Gran Premio de Aragón de MotoGP.

La DGT contará para este operativo con la máxima disponibilidad de agentes de la Agrupación de Tráfico de la Guardia Civil, personal de los ocho Centros de Gestión de Tráfico y equipos de emergencias. El despliegue incluye medios técnicos que se irán activando a lo largo del fin de semana.

Los retornos escalonados no evitan las retenciones del domingo por la tarde: la prudencia en los últimos 50 kilómetros marca la diferencia entre llegar tarde y no llegar.

Horarios y tramos con más tráfico

Las previsiones de circulación de la DGT sitúan los primeros problemas el viernes 28 entre las 16:00 y las 22:00 horas, tanto en salida de las ciudades como en los accesos al litoral.

El sábado 29, el tráfico intenso se concentrará entre las 9:00 y las 13:00 horas en trayectos cortos hacia playas y segundas residencias. El domingo 30, los accesos a la costa serán conflictivos por la mañana y, desde las 16:00 hasta las 23:00 horas, crecerá la intensidad en los ejes que canalizan el regreso a las ciudades.

Las horas más delicadas por día se reparten así:

  • Viernes 28: de 16:00 a 22:00 horas en salidas y accesos a costa.
  • Sábado 29: de 9:00 a 13:00 horas en desplazamientos cortos.
  • Domingo 30: mañana conflictiva en el litoral y tarde de 16:00 a 23:00 horas en los ejes de vuelta.
  • Lunes 31: tarde con retorno repartido, sin picos excesivos.

Durante la operación, Tráfico instalará carriles reversibles y adicionales con conos en las horas punta, establecerá itinerarios alternativos y paralizará las obras en carretera. También se limitarán las pruebas deportivas y se restringirá la circulación de camiones de mercancías peligrosas y transportes especiales en ciertos tramos, fechas y horas.

Controles de alcohol, drogas y velocidad: así se vigila

El operativo no solo ordena el tráfico; también refuerza la vigilancia. La DGT desplegará radares fijos y móviles de control de velocidad, helicópteros Pegasus, drones, cámaras, furgonetas y motos camufladas para vigilar el uso del móvil y del cinturón.

Los controles de alcohol y drogas se intensificarán en vías secundarias, accesos a zonas de ocio y salidas de localidades costeras. El objetivo declarado por Tráfico no es recaudar, sino disuadir: la velocidad excesiva y las maniobras antirreglamentarias disparan el riesgo de siniestro en los regresos.

La DGT recomienda empezar el viaje descansado, evitar el alcohol y las drogas, no manipular el móvil y consultar el estado de las carreteras en la web de la DGT, el teléfono 011 o los boletines informativos de radio y televisión.

Una operación de gestión más que recaudatoria, con el foco en la reincidencia

Conviene leer este dispositivo sin alarmismo: la DGT no crea infracciones nuevas ni modifica cuantías, solo intensifica la vigilancia de normas ya vigentes. El objetivo, de acuerdo con la nota publicada por Tráfico, es disuadir antes que sancionar. La coincidencia con el Gran Premio de Aragón de MotoGP supone un factor de riesgo adicional, sobre todo para los motoristas; la vigilancia con helicópteros Pegasus y motos camufladas se centrará en esos accesos. El punto que conviene vigilar es la fatiga acumulada en los retornos: una retención larga dispara las maniobras imprudentes al final del viaje. Para no llevarse una multa, lo más eficaz no es conocer la ubicación de cada radar, sino planificar la vuelta con margen y evitar las horas punta del domingo. La restricción a camiones en ciertos tramos no afecta al turismo, pero demuestra que la gestión del tráfico va más allá del control de velocidad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Operación retorno 2026 con refuerzo de controles de velocidad, alcohol y drogas.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 28 de agosto de 2026, a las 15:00 horas.

Vivienda y red eléctrica: BBVA Research alerta de 80.000 obras en riesgo

BBVA Research alerta de un choque por la red eléctrica: 80.000 viviendas en Madrid quedan en riesgo. Las inmobiliarias compiten con los centros de datos por una capacidad que no da abasto.

El informe del servicio de estudios del banco ha encendido una alerta que va más allá del sector energético. La construcción de viviendas en España se topa con un freno que no figuraba en los planes de los promotores. No es la financiación ni la demanda. Es la infraestructura eléctrica.

Según el análisis, más de 80.000 nuevas viviendas previstas en la Comunidad de Madrid dependen de una ampliación de la red de distribución. Sin esa inversión, los proyectos quedarán bloqueados o sufrirán retrasos que se medirán en años. La cifra no es menor: equivale a una parte relevante de la oferta necesaria para aliviar la presión sobre los precios en la región.

El problema no es de generación eléctrica. Es de distribución y de acceso a la red. La capacidad disponible en determinadas zonas se ha convertido en un recurso escaso. Y en un mercado con recurso escaso siempre hay pugna.

La red eléctrica, nuevo cuello de botella para la construcción

El diagnóstico de BBVA Research conecta realidades que avanzaban en paralelo. La electrificación de la economía, la digitalización creciente y la expansión de los centros de datos han drenado capacidad que antes fluía hacia el desarrollo residencial. Las promotoras lo comprueban cada vez que solicitan acceso para un nuevo proyecto.

Los centros de datos consumen electricidad a un ritmo que no responde a la lógica de un edificio residencial. Una única instalación puede demandar tantos megavatios como miles de viviendas. Con las administraciones y las operadoras energéticas priorizando la conexión de estas infraestructuras tecnológicas, la vivienda queda rezagada en la cola del acceso.

El cuello de botella no está en producir electricidad, sino en entregarla donde hacen falta viviendas.

En la Región de Murcia, la situación es parecida, aunque a menor escala. La falta de capacidad eléctrica amenaza el desarrollo de miles de viviendas previstas. El cuello de botella no es exclusivo de la capital.

Cosas que pasan en 2026.

Centros de datos e inmobiliarias: un choque de intereses por los megavatios

BBVA Research vivienda

El informe no plantea una elección binaria entre vivienda y tecnología. Señala que la planificación ha fallado. No se han hecho las inversiones necesarias en redes de distribución, y ahora el sistema se enfrenta a demandas simultáneas que no estaba preparado para absorber.

Las inmobiliarias sostienen que no piden prioridad. Piden planificación. El sector residencial agrupa millones de viviendas repartidas en proyectos dispersos, menos llamativos que un gran centro de datos. Sin embargo, la suma de esos proyectos sostiene la oferta de vivienda que Madrid necesita.

La tensión se intensifica cuando se miran los plazos. Conectar un nuevo desarrollo residencial puede llevar entre 18 y 36 meses en algunas zonas, según el análisis. La mayoría de los proyectos tiene plazos que superan con creces las previsiones iniciales. Para un promotor que ha comprado suelo y asumido costes financieros, cada mes de espera erosiona el margen.

Un problema de inversión que compromete la oferta de vivienda

El análisis de BBVA Research encaja con un patrón que se repite en otras economías europeas. La transición energética exige más electrificación, pero las redes físicas que deben transportar esa electricidad han recibido menos inversión que la generación renovable. España no es una excepción: es un ejemplo.

La consecuencia directa es que la política de vivienda se topa con competencias ajenas al Ministerio de Vivienda o a las consejerías de Urbanismo. El acceso al suministro eléctrico depende de los gestores de red, de los reguladores y de los planes energéticos. Coordinar esas piezas puede llevar más tiempo que levantar el edificio.

Yo he visto proyectos que se retrasan por un cable. No lo digo como metáfora. Una promoción de cien viviendas puede quedar paralizada porque la subestación más cercana no admite más capacidad. El promotor, atado de pies y manos, pierde dinero mientras espera una solución técnica que no depende de él.

El problema se agrava porque la red eléctrica no se improvisa. Una subestación nueva puede tardar cinco años entre planificación, tramitación y puesta en marcha. Las promotoras no trabajan con esos plazos. Ellas necesitan conectar proyectos en meses, no en lustros.

La vivienda en España arrastra un déficit de oferta que los analistas cifran en decenas de miles de unidades al año. Si 80.000 de esas viviendas se quedan sin red eléctrica, el agujero se multiplica. El dato de BBVA Research no es una alerta más: es una contradicción estructural entre la política energética y la política de vivienda.

Esto abre una pregunta incómoda: si la inversión en redes no se acelera, ¿de qué servirá incrementar el suelo urbanizable o liberalizar trámites? El cuello de botella se habrá trasladado del despacho del urbanista a la subestación eléctrica. Menos oferta, más tensión.

Es pronto para certificar un fracaso, pero no para encender la alarma. Los próximos meses serán clave para ver si la coordinación entre el Gobierno central, las comunidades autónomas y los gestores de red se traduce en un plan de inversión concreto. O si, como teme BBVA Research, las 80.000 viviendas en riesgo se quedan solo en eso: en un aviso.

Brasil multa a TikTok con 30 millones por no proteger los datos de menores

La Agencia Nacional de Protección de Datos de Brasil (ANPD) ha multado este martes a TikTok con 153 millones de reales, cerca de 30 millones de dólares, por tratar datos de menores sin base legal válida. He revisado la resolución y me detengo en un detalle que va más allá de la sanción: Brasil ha convertido la protección de menores en el eje de su ofensiva contra las plataformas digitales.

La resolución de la ANPD: datos irregulares y publicidad sin registro

El regulador brasileño ha señalado que TikTok recopiló y procesó información personal de usuarios jóvenes sin fundamento legal. Esos datos se utilizaban, además, para mostrar publicidad a adolescentes en un entorno que no era apropiado. La situación se producía incluso cuando accedían a la plataforma sin un perfil registrado, según ha explicado el superintendente de la ANPD, Fabrício Lopes.

La sanción no se limita al pago de la multa. La ANPD ha ordenado a ByteDance Brasil, filial local de TikTok creada en China, que elimine los datos obtenidos de manera irregular. Para mí, ese es el punto más relevante: no solo se castiga la conducta pasada, sino que se exige una depuración activa de la base de datos.

“Esperamos que con este episodio de hoy, otras plataformas entiendan el mensaje” y “adelanten” eventuales medidas correctivas. — Fabrício Lopes, superintendente de la ANPD, rueda de prensa, 25 de agosto de 2026

Según la ANPD, TikTok se ha comprometido a aplicar un plan que incluye la suspensión integral de anuncios sin registro previo, parámetros de privacidad más restrictivos para cuentas de menores de 16 años, refuerzo de la supervisión parental y filtros de contenido más estrictos. Son cuatro medidas concretas que van a la raíz del problema identificado.

“Podemos esperar acciones de control mucho más firmes” en los próximos meses. — Lorena Giuberti Coutinho, directora de la ANPD, rueda de prensa, 25 de agosto de 2026

Un precedente con lectura global para las plataformas

Lo que veo en esta sanción es un giro regulatorio que ya no se detiene en el debate sobre libertad de expresión. Brasil exige desde hace unos meses que los usuarios menores de 16 años vinculen sus cuentas a las de sus padres. La ANPD está verificando, además, el cumplimiento de la ley aprobada este año por parte de 22 redes sociales. El mensaje no es solo para TikTok; es un aviso general al sector.

Hay un contraste que conviene subrayar. La semana pasada TikTok acordó pagar 400 millones de dólares para cerrar una demanda en Estados Unidos por recopilar datos personales de menores sin permiso parental. La multa brasileña de 30 millones puede parecer pequeña en comparación. Pero la exigencia de eliminar los datos y ajustar los sistemas de control parental tiene un coste estructural y probablemente un alcance operativo mayor en el medio plazo.

El contexto brasileño refuerza esa lectura. En 2024, X estuvo bloqueada durante 40 días por decisión del Supremo hasta que acató órdenes judiciales para eliminar cuentas acusadas de desinformación. Este mes, la ANPD también ordenó la suspensión de las emisiones en directo de Discord, tras la muerte de una adolescente que habría sido incitada a suicidarse en vivo. Y el presidente Luiz Inácio Lula da Silva ha insistido en que las plataformas digitales no pueden estar por encima de la ley.

El riesgo que no se resuelve con esta sanción es doble. Primero, la verificación de la edad sigue siendo técnicamente compleja; los menores sin perfil registrado pueden seguir accediendo a contenidos y publicidad. Segundo, la coordinación internacional sobre estándares de protección de menores avanza más lenta que las decisiones unilaterales. El hito que seguiré de cerca es la aplicación del plan correctivo y la evaluación de las otras 22 plataformas en los próximos meses.

🌍 El impacto en España y Europa

El impacto directo en España es limitado desde el punto de vista sancionador, porque la decisión corresponde a un regulador brasileño y no altera el Euríbor ni las condiciones hipotecarias. Sin embargo, refuerza la presión sobre las plataformas digitales en Europa, donde el RGPD y la Agencia Española de Protección de Datos ya aplican criterios estrictos sobre el tratamiento de datos de menores.

  • El precedente brasileño puede acelerar que las grandes plataformas armonicen sus sistemas de verificación de edad y control parental también en la Unión Europea.
  • Para el consumidor español, el caso refuerza la expectativa de que las aplicaciones con vídeos cortos limiten la publicidad dirigida a menores sin registro.
  • Las filiales europeas de ByteDance podrían replicar de forma preventiva los compromisos exigidos en Brasil para evitar multas similares bajo el RGPD.

Branded residences en España: el metro cuadrado más caro del país ya no se compra, se firma

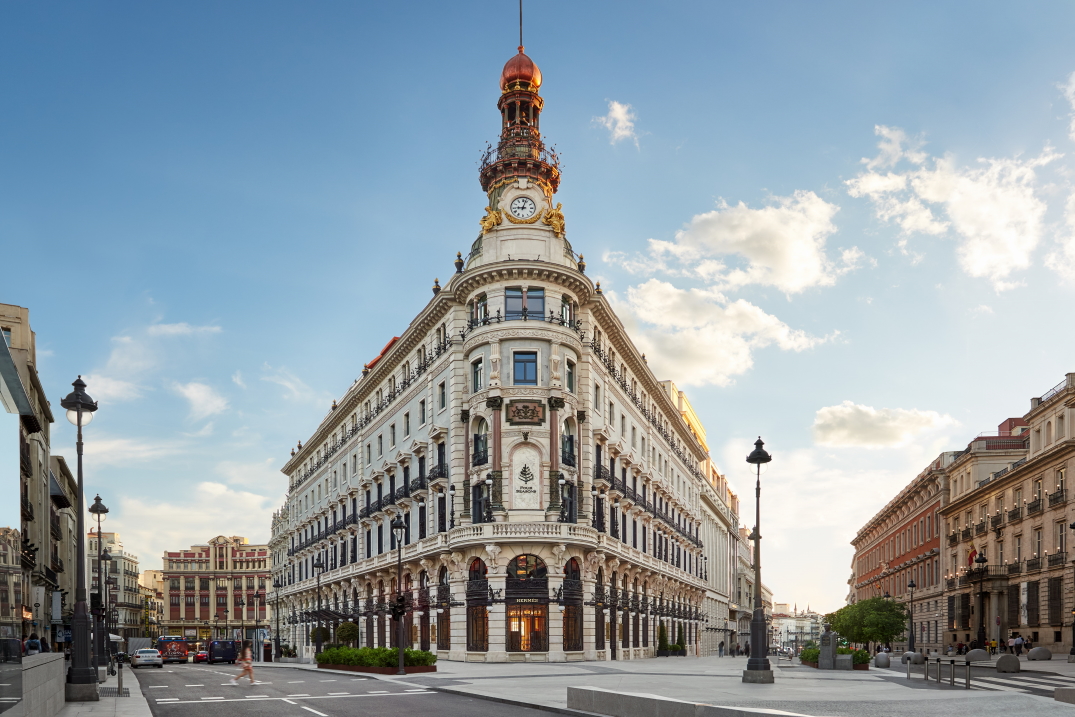
Hay un piso en el complejo Four Seasons de Canalejas, en Madrid, que se ha vendido este verano a 33.000 euros el metro cuadrado. Ese número, que según la revista AD constituye el récord absoluto de la capital, no paga solo una vivienda: paga un logo, un conserje las veinticuatro horas, un spa con piscina climatizada y la promesa de vivir como en un hotel sin salir de tu casa. Bienvenido al fenómeno de las branded residences, el segmento que está redefiniendo el techo del mercado inmobiliario español y que tiene en Marbella, no en Madrid, su auténtico epicentro europeo. Déjame que te cuente proyecto a proyecto dónde está el dinero, quién lo pone y por qué esto es mucho más que una moda.

Qué es una branded residence y por qué alguien paga el doble

El concepto es sencillo de entender y caro de comprar. Una branded residence es una vivienda privada vinculada a una marca de prestigio —hotelera, de moda o de automoción— que incorpora sus estándares de diseño, servicio y gestión al día a día del residente. No compras solo metros cuadrados: compras conserjería 24 horas, housekeeping, seguridad, spa, gimnasio y, sobre todo, la garantía de que la marca cuida tu inversión como cuida su reputación. El modelo nació en los años veinte en Nueva York y hoy se ha convertido en un segmento global con más de 400 proyectos en el mundo.

En España, según el Branded Residences Monitor, a cierre de 2025 había 42 desarrollos activos con unas 2.168 unidades, y la Península Ibérica en su conjunto supera las 4.000 en 50 proyectos. El informe de Knight Frank preveía un crecimiento del 55% en oferta global hasta 2026, y España se ha subido a esa ola con una velocidad que ha sorprendido a todo el sector. El comprador tipo es internacional, de alto patrimonio, busca seguridad jurídica, clima, conectividad aérea y un activo que combine residencia con inversión. Y lo encuentra, a precios que oscilan entre los 15.000 y los 33.000 euros el metro cuadrado.

Madrid: de Canalejas al barrio de Salamanca a 25.000 euros el metro

Madrid fue la primera plaza española en recibir el modelo, y el proyecto que lo inauguró sigue siendo el referente. Las Four Seasons Private Residences, en el complejo Canalejas junto a la Puerta del Sol, se vendieron al completo en 2021 a una media de 18.000 euros el metro cuadrado, con un ático que superó los once millones. El estudio Lamela y el interiorista Luis Bustamante firmaron las veintidós unidades, y los residentes acceden directamente a los servicios del hotel: spa, centro fitness, piscina cubierta y gastronomía de autor sin salir del edificio. Aquel proyecto demostró que había un comprador dispuesto a pagar no solo por metros, sino por una experiencia de vida completa.

Desde entonces, la oferta ha crecido deprisa. Las Mandarin Oriental Residences, en la esquina de Hermosilla con Núñez de Balboa, han vendido 27 de sus 30 unidades a precios de entre 18.000 y más de 25.000 euros el metro cuadrado, con viviendas desde tres hasta más de seis millones de euros. El complejo, entregado en 2026, incluye club privado, simulador de golf, sala de cine, helipuerto y zona de aguas con piscina de veinte metros. A eso se suman las Banyan Tree Padilla Madrid Residences (24 viviendas de entre 3 y 16 millones, entrega a finales de 2026), las SLS Infantas (33 residencias en el antiguo edificio de Casa Benítez, en pleno centro) y el Hyatt Regency en Castellana, que opera con un modelo de alquiler en lugar de venta, a unos 13.500-15.000 euros el metro.

Madrid lidera el Barnes City Index 2026, atrae capital latinoamericano con fuerza y, según Knight Frank, su media en branded residences ronda los 18.000 euros el metro, con picos que ya han tocado los 33.000. Pero si crees que Madrid es el techo, es que no has mirado al sur.

Marbella: el verdadero epicentro europeo de las branded residences

Aquí es donde la historia se vuelve espectacular, porque Marbella no solo compite con Madrid: la supera en volumen, en ambición y en la calibre de las marcas que han aterrizado. Según Colliers, para 2027 la provincia de Málaga podría concentrar unas 900 viviendas de este tipo, el 93% de la futura oferta nacional, convirtiendo la Costa del Sol en el mayor polo de branded residences de Europa continental. Solo Marbella y su triángulo de oro (Marbella, Benahavís, Estepona) acumulan 21 de los 42 desarrollos activos del país.

Y las marcas no son hoteleras de libro: son casas de moda, firmas de lujo y marcas de automoción que nunca antes habían construido viviendas en Europa. Design Hills Marbella by Dolce & Gabbana es la primera incursión inmobiliaria de la firma italiana: 92 residencias en la Milla de Oro, interiores firmados por Dolce & Gabbana Casa, con precios de entre 3 y 20 millones de euros y unas preventas declaradas de más de 250 millones. Es un proyecto de 90.000 metros cuadrados con spa, club privado, boulevard comercial e instalaciones deportivas. Entrega prevista en 2026-2027.

A su lado, en la misma Milla de Oro, conviven proyectos que hace cinco años habrían sido ciencia ficción en España. EPIC Marbella by Fendi Casa ofrece 56 apartamentos y penthouses con interiorismo de la firma italiana, piscinas infinity, centro deportivo y concierge de guante blanco, con precios desde 3,95 millones. Ya está entregado y se ha convertido en el benchmark del segmento: según varias fuentes del sector, los precios en el desarrollo se han duplicado en apenas dos años desde el lanzamiento.

Las Karl Lagerfeld Villas son el extremo opuesto en escala y el mismo en exclusividad. Solo cinco villas en la Milla de Oro, las primeras del mundo que llevan el nombre del diseñador alemán: una inversión en escasez radical donde la primera unidad ya se ha vendido y las obras avanzan hacia 2026. Junto a ellas, las Elie Saab Villas (cinco unidades de lujo libanés-mediterráneo), el Ocho de Oro by Versace Home (ocho residencias) y, saliendo de Marbella hacia Benahavís, el proyecto estrella del segmento de automoción.

Tierra Viva by Automobili Lamborghini es el primer proyecto residencial europeo de la marca: 53 villas en las colinas de Benahavís, con tres tipologías (Zafiro, Esmeralda y Diamond), precios desde 3,6 hasta 8,4 millones y un diseño que traslada el ADN de la firma al hormigón. Lo promueve DarGlobal, brazo internacional de Dar Al Arkan, la mayor cotizada inmobiliaria saudí. Y en la zona de Casares-Finca Cortesín, Marea by Missoni completa el catálogo de marcas de moda con un residencial de primer nivel junto a uno de los mejores campos de golf del mundo.

El plato fuerte de Marbella aún no ha empezado a construirse. Four Seasons Resort Marbella, diseñado por Richard Meier, prevé un hotel de 165 habitaciones, 260 residencias privadas y 40 villas, todo bajo gestión Four Seasons, con inicio de obras en 2026. Cuando esté terminado, Marbella tendrá en un radio de pocos kilómetros a Dolce & Gabbana, Fendi, Karl Lagerfeld, Lamborghini, Versace, Missoni, Elie Saab y Four Seasons compitiendo por el mismo comprador. No existe nada comparable en Europa.

Barcelona: Mandarin Oriental, Passeig de Gràcia y un ático de 40 millones

Barcelona juega en otra liga, más discreta pero igualmente contundente cuando aparece una cifra. Las Mandarin Oriental Residences, en Passeig de Gràcia, con diseño del arquitecto Carlos Ferrater e interiores de Muza Lab, operan a unos 22.000 euros el metro cuadrado, y uno de sus áticos llegó a venderse por 40 millones de euros, convirtiéndolo en una de las transacciones residenciales más caras de la historia de la ciudad. Es el proyecto que demostró que Barcelona puede competir con cualquier capital europea en el segmento ultra-prime.

La ciudad tiene menos volumen que Madrid o Marbella, pero un perfil de comprador sofisticado que valora la arquitectura, el diseño y la vida cultural tanto como los servicios hoteleros. Colliers sitúa a Barcelona como el segundo polo urbano de branded residences en España, con un 25% de la cuota de mercado según algunas estimaciones, y los operadores hoteleros de lujo ya planean nuevos proyectos para los próximos años. El potencial está ahí, contenido por la regulación urbanística y la sensibilidad política al turismo de alta gama, pero el dinero ya ha encontrado la puerta.

Málaga ciudad y lo que viene después

Málaga ciudad es hoy la gran ausente del mapa de branded residences, lo que resulta llamativo porque la provincia que lleva su nombre concentra casi toda la oferta nacional. El aeropuerto de Málaga-Costa del Sol es la puerta de entrada del 62% de la oferta española de branded residences, y sin embargo la capital malagueña, en plena transformación urbana, aún no tiene un proyecto de esta categoría sobre el terreno. Colliers y otros analistas la señalan como «el próximo puerto desde donde zarparán las branded residences», y su creciente posicionamiento tecnológico y cultural la convierte en candidata natural, pero por ahora el producto está en Marbella, no en la ciudad.

Más allá de las cuatro grandes, Canarias y Baleares aparecen en todos los informes como los siguientes destinos naturales. La lógica del modelo es implacable: sol, seguridad jurídica, conectividad aérea y un comprador internacional que ya conoce la marca por sus hoteles. Donde confluyen esos cuatro factores, la branded residence llega. Es cuestión de cuándo, no de si.

Quién compra y por qué esto es inversión, no capricho

El perfil del comprador desmonta el cliché del jeque que se compra un piso por vanidad. Según los informes de Knight Frank y Savills, el comprador tipo de una branded residence es un particular de alto patrimonio —europeo del norte, latinoamericano o de Oriente Medio— que busca diversificación patrimonial, protección de valor y un activo con liquidez superior a la del residencial de lujo convencional. No es solo un hogar: es una inversión que genera entre un 4 y un 6% de rentabilidad bruta anual, frente al 2,5-3,5% del lujo tradicional sin marca.

La marca aporta tres cosas que el promotor solo no puede ofrecer. Primero, un premium de reventa del 15-25% sobre residencial equivalente sin marca, documentado en transacciones reales. Segundo, acceso a financiación preferente: Deutsche Bank y otros ofrecen loan-to-value del 65% con tipos 50-75 puntos básicos inferiores al residencial convencional, porque perciben menor riesgo. Y tercero, gestión profesional del activo si el propietario quiere explotarlo como alquiler vacacional de ultra-lujo. Es la lógica de la marca aplicada al ladrillo: igual que un Rolex mantiene su valor mejor que un reloj sin nombre, una vivienda firmada por Four Seasons o Fendi tiene más suelo de precio que una promoción anónima del mismo barrio.

El riesgo que nadie cuenta: cuando la marca es solo un logo

Conviene, como siempre, aguar la fiesta con la cautela. No todo lo que lleva un nombre encima es una buena inversión, y en un mercado que crece tan deprisa hay espacio para el overbrand: proyectos donde la marca es un pegatina sobre una promoción mediocre, no un estándar real de servicio y calidad. La diferencia entre una branded residence seria y una operación de marketing la marca la ubicación, la calidad constructiva real, la duración del contrato de gestión con la marca y, sobre todo, si la marca pone en juego su reputación de verdad o solo licencia su nombre a cambio de un royalty.

Un comprador inteligente pregunta cuántos años dura el contrato de gestión, qué pasa cuando vence, quién paga las cuotas de servicio y si puede revender sin restricciones. En Marbella, donde la concentración de marcas es tan alta que los proyectos empiezan a competir entre sí, la saturación del segmento ultra-prime es un riesgo real a medio plazo. Cuando en un radio de cinco kilómetros tienes a Dolce & Gabbana, Fendi, Karl Lagerfeld, Lamborghini y Versace peleando por el mismo comprador, la escasez que justifica el premium puede empezar a diluirse.

Con todo, el fenómeno es ya estructural, no coyuntural. España ha pasado en cinco años de no tener prácticamente ninguna branded residence a ser uno de los mercados más dinámicos del mundo, y las cifras hablan solas: un mercado que facturó 680 millones de euros en 2025 y que sigue creciendo. El metro cuadrado más caro de España ya no se compra por su ubicación ni por sus acabados. Se compra, cada vez más, por la firma que lleva debajo. Y eso, para bien y para mal, cambia las reglas del juego inmobiliario tal y como lo conocíamos.

Los idealista desvela las diez casas más caras de España en 2026: Marbella, las Baleares y Madrid lideran

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado el ranking de las diez casas más caras a la venta en España en 2026, con una vivienda en Marbella como primera posición.
  • ¿Quién está detrás? El portal inmobiliario Idealista, que recopila la oferta visible del mercado residencial español de lujo.
  • ¿Qué impacto tiene? El top 10 se concentra por completo entre la Costa del Sol y Mallorca; Madrid no coloca ninguna propiedad en la lista.

Idealista ha publicado su ranking de las casas más caras de España en 2026 y la foto es contundente: las diez viviendas más exclusivas a la venta se localizan entre el litoral malagueño y la isla de Mallorca. La primera posición la ocupa Villa Bellagio, en la Milla de Oro de Marbella, con un precio de salida de 70 millones de euros.

El podio del lujo español: de Villa Bellagio a Pollença

La propiedad más cara del país es un palacio marbellí de 14.000 metros cuadrados de parcela y 13 habitaciones, con gimnasio, sauna, bolera, bar, sala de cine y varias piscinas. Su precio: 70 millones de euros. La segunda plaza es una villa costera en Pollença, con 11 habitaciones y acceso directo al mar por 46 millones. El podio lo cierra Villa Solitaire, diseñada por Matteo Thun en Palma, con siete dormitorios, dos piscinas y cine exterior por 39,5 millones de euros.

El ranking sigue con la finca La Madrugada, en Benahavís, de estilo hispano-árabe, con 17 habitaciones por 34 millones, y con una casa rural en Puigpunyent, en la Sierra de Tramuntana, por 29,5 millones. Idealista subraya que la selección se completa sin salir de estas dos zonas.

El informe recoge además la casa más cara de cada comunidad autónoma. Aun así, el dato principal del ranking es otro: el cien por cien de las diez más exclusivas se sitúa entre la Costa del Sol y Mallorca, sin presencia de Madrid, Barcelona ni del norte peninsular. Esa concentración confirma una geografía muy concreta del lujo español.

Conviene leer el ranking con cautela: son precios de salida, no de cierre. En el superlujo, la distancia entre lo anunciado y lo pactado puede ser de dos dígitos, y las operaciones más altas se negocian fuera de los portales.

El lujo residencial español no se reparte: se amontona en dos focos de mar, sol y privacidad que sostienen precios imposibles para el comprador local.

Por qué el lujo extremo se refugia en la Costa del Sol y Baleares

La Costa del Sol y Baleares captan desde hace décadas al comprador internacional de alto patrimonio. El clima, la conectividad con el norte de Europa y la oferta náutica explican su dominio. Además, el comprador extranjero valora en en estas zonas una privacidad que no siempre percibe en las capitales.

El portal muestra solo la punta del iceberg. Las agencias de lujo mueven parte de la oferta sin publicarla, por lo que el ranking mide la visibilidad online más que la dimensión total. Aun así, sirve de termómetro.

La Ficha del Inversor

La métrica clave es la cota máxima de salida: 70 millones de euros. En este segmento no importa el yield (la rentabilidad anual por alquiler), porque la compra obedece a preservación de capital y uso estacional. La comparación se hace con activos equivalentes en la Costa Azul, Toscana o el Algarve.

La tendencia a seis meses apunta a estabilización. El comprador de esta franja no depende de la hipoteca, así que el BCE influye menos que el apetito por refugios europeos. Observamos más rotación entre cinco y quince millones que por encima de veinte.

El perfil recomendado es una family office internacional o un patrimonio de Oriente Medio, norte de Europa o América. No es terreno para el minorista ni para quien busque rentar por alquiler vacacional: la regulación y la fiscalidad encarecen cualquier estrategia de renta.

El pulso entre operadores es desigual: Idealista gana autoridad con el ranking, pero las agencias internacionales conservan el flujo real de ventas. El riesgo es asumir que un anuncio de 70 millones anticipa un cierre al mismo nivel; el descuento por privacidad suele ser elevado.

Marbella se instaló en el mapa del lujo en los años sesenta, y tras la crisis de 2008 su segmento premium se recuperó antes que el residencial generalista. Mallorca siguió una senda parecida. Aquel precedente explica la concentración actual: la cota alta no se dispersa, se hereda.

El precio del cerdo toca techo en origen tras frenarse la peste porcina y la carne podría moderar su subida en el súper

El precio del cerdo en origen toca 1,35 euros por kilo, su máximo de 2026, y la carne más consumida en España podría moderar su subida en el súper tras frenarse la peste porcina africana.

Del brote a la subida: qué mueve el precio del cerdo

El último registro sitúa la cotización del cerdo vivo en 1,35 euros por kilo, la más alta desde que arrancó el año. Lo recoge El Economista a partir de los datos del sector y coincide con la primera semana sin nuevos casos de peste porcina africana desde que se detectó el brote.

El repunte tiene un componente sanitario. El foco apareció en noviembre del año pasado y hundió el animal vivo hasta apenas superar la barrera de un euro por kilo. Desde entonces, una parte relevante de las granjas ha operado en números rojos y ha ido acumulando pérdidas durante meses.

El sector venía de tres ejercicios positivos y el brote lo cambió todo. La caída del animal vivo obligó a muchas explotaciones a vender por debajo de coste, un escenario que se ha prolongado lo suficiente como para que la subida actual se lea como un respiro y no como un éxito de reventa.

Detrás de la cotización también está el calor. Con temperaturas altas los animales engordan menos y salen al mercado menos kilos de carne. Por eso el precio ha subido durante las últimas tres semanas y, cuando el clima se normalice, lo previsible es que aumente la producción y la cotización vuelva a ceder.

La Generalitat ha trabajado sobre la fauna cinegética para contener la enfermedad, un factor indirecto que ayuda al mercado. Aunque una única semana sin positivos no lo explica todo, el número de casos ha sido reducido y geográficamente limitado, y eso devuelve confianza al operador.

Qué paga el productor y qué nota el comprador

La clave es esta: 1,35 euros por kilo era el punto muerto de muchas granjas, el umbral a partir del cual dejaban de perder dinero. Ahora ese nivel se ha quedado corto porque la alimentación animal se ha encarecido por los conflictos geopolíticos y por el alza de otros insumos.

Rossend Saltiveri, responsable del sector porcino de Unió de Pagesos, explica que los costes de producción siguen disparados por el encarecimiento de los piensos. El margen real no está en esos 1,35 euros, sino varios céntimos por encima.
¿Y el súper? La fuente no recoge un precio medio de de góndola, así que conviene no dar por hecho un descenso inmediato. Sí muestra que la presión en el primer eslabón se modera: si el origen se estabiliza, el encarecimiento de los cortes en el lineal pierde argumentos para acelerarse.

El origen ya está en 1,35 euros, pero ese número es el coste del productor; no es el precio que paga el comprador en el lineal.

carne de cerdo precio

📊 La comparativa de un vistazo

MomentoCotizaciónLectura
Primera semana sin casos1,35 euros/kgMáximo de 2026
Tras el brote de 2025Poco más de 1 euro/kgPérdidas en granja
Punto de rentabilidad original1,35 euros/kgUn umbral que ya se ha quedado corto
Impacto en el súperSin PVP cerradoMenos motivos para nuevas subidas

La gestión del brote también pesa en el mercado. Ricard Parés, director de Porcat, insiste en que la faena realizada desde el primer momento ha tenido más impacto que una sola semana sin positivos. Cercar los focos ha evitado una crisis más profunda.
El conseller de Agricultura, Òscar Ordeig, prevé que este otoño puedan levantarse algunas restricciones aplicadas por la PPA. Si se confirma, la normalización de los flujos ganaderos daría oxígeno al mercado y ayudaría a estabilizar los precios.

El productor no es el único eslabón que se queda con el margen. La industria cárnica y la distribución aplican sus propios costes, por lo que una tregua en granja puede tardar semanas en notarse en la bandeja. Comprar con ese horizonte evita lecturas apresuradas.

La lectura para el comprador: menos presión, no una rebaja inmediata

El precedente obliga a leer el dato con cautela. Tras tres ejercicios rentables, el sector porcino ha estado en pérdidas desde el otoño de 2025 por el doble efecto de la peste porcina africana y del alza de las materias primas. La cotización actual no es un máximo histórico, sino una vuelta al punto de equilibrio.

Para el comprador, el mensaje no es que los cortes vayan a bajar mañana. Es que la subida del cerdo en origen deja de ser el motor de nuevos remarcajes. Si el fresquito devuelve más kilos al mercado, el súper tendrá difícil justificar nuevas alzas sin una razón de coste que las respalde.

A efectos prácticos, la próxima compra de chuletas o lomo conviene mirarla con doble lupa. Si el origen se estabiliza, las promociones y la marca de distribuidor pueden usar el contexto para mover el tráfico, pero el folleto no siempre refleja la última bajada. El precio por kilo sigue siendo la única balanza fiable.

La evolución del pienso manda en el margen. Conviene vigilar el PVP por unidad y no quedarse solo con el precio de góndola: la próxima etiqueta dirá si la tregua en origen se ha trasladado de verdad a la carne.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: 1,35 euros en origen no es lo que pagas; mira el PVP del corte y compáralo con el de las últimas semanas.
  • No descuentes bajadas automáticas: el dato de granja modera la presión, pero el pienso y la distribución también fijan el precio final.
  • Conserva el tique: si detectas un remarcaje sin causa aparente, puedes comparar entre cadenas y reclamar en el punto de venta.

La neutralidad suiza afronta un referéndum decisivo en septiembre que limitará sanciones económicas y la cooperación con la OTAN

El referéndum sobre la neutralidad suiza del 27 de septiembre concentra hoy mi atención: un sí endurecería la Constitución hasta impedir que Berna aplique sanciones económicas o coopere con la OTAN. La votación llega en un momento en el que la arquitectura de sanciones europeas contra Rusia sigue dependiendo, en parte, de la plaza financiera suiza.

He revisado la documentación publicada este 26 de agosto por La Vanguardia. La iniciativa no se limita a declarar principios. Propone que Suiza no pueda adherirse ni cooperar con ninguna alianza militar o de defensa salvo que sea atacada, y que se abstenga de sumarse a sanciones que no estén aprobadas por Naciones Unidas.

Qué cambia exactamente el referéndum del 27 de septiembre

El voto del 27 de septiembre pone a prueba una fórmula jurídica consolidada. La neutralidad suiza está reconocida internacionalmente desde 1815 y definida por la Convención de La Haya de 1907. Esa fórmula mantuvo al país al margen de las dos guerras mundiales, pero el statu quo convive ahora con sanciones contra Rusia adoptadas en 2022.

  • 27 de septiembre de 2026: fecha de la votación.
  • 62% en contra y 36% a favor: última encuesta disponible citada por Reuters y recogida por La Vanguardia.
  • 1815 y 1907: año del reconocimiento internacional de la neutralidad y Convención de La Haya.

La campaña la impulsa el Partido Popular Suizo, el SVP. Sostiene que la neutralidad clásica está en decadencia desde que Berna alineó sanciones con la Unión Europea. Los amplios recursos de los defensores del sí invitan a no descartar una reducción de la distancia en las encuestas, según el encuestador Fabio Wasserfallen.

El Kremlin lo celebra y el Gobierno suizo avisa del aislamiento

La propuesta ha sido bien recibida desde Moscú. Rusia considera que Suiza rompió su neutralidad tradicional al sumarse a la política de sanciones europeas tras la invasión de Ucrania. La portavoz del Ministerio de Asuntos Exteriores ruso, María Zajárova, criticó la “neutralidad flexible” de Berna en redes sociales.

“En términos jurídicos, la ‘neutralidad flexible’ significa que no hay neutralidad en absoluto.” — María Zajárova, portavoz del Ministerio de Asuntos Exteriores de Rusia, declaración difundida en redes sociales recogida por La Vanguardia

El Gobierno suizo y la mayoría de partidos, con la excepción del SVP, se oponen. El ministro de Asuntos Exteriores, Ignazio Cassis, advierte de que el sí perjudicaría la seguridad nacional y limitaría los ejercicios conjuntos con la OTAN. Su lectura es dura: Suiza quedaría reducida a condenas sin capacidad de acción.

“Solo podríamos emitir condenas verbales, pero sin emprender ninguna acción concreta, lo que sin duda causaría un grave problema con nuestros vecinos.” — Ignazio Cassis, ministro de Asuntos Exteriores de Suiza, rueda de prensa recogida por La Vanguardia

Análisis: una votación que toca la arquitectura sancionadora europea

Lo que veo en esta consulta no es un debate exclusivamente suizo. El texto obligaría a Berna a salir de facto del engranaje de sanciones de la Unión Europea, salvo mandato explícito de Naciones Unidas. Esa restricción afectaría al comercio de materias primas, a la intermediación financiera y a los instrumentos de presión sobre Moscú que hoy asume Suiza pese a no ser miembro de la UE.

Hay una contradicción que los datos no resuelven. La fórmula “neutralidad que ha dado buenos resultados”, como la defienden los juristas del Gobierno suizo, ha permitido a Berna preservar soberanía e integración económica al mismo tiempo. El sí promete mayor pureza jurídica, pero a costa de debilitar los canales europeos de cumplimiento normativo. El verdadero riesgo no es la redacción constitucional, sino el vacío que crearía en la cooperación occidental.

La encuesta del 62% en contra parece contundente. Aun así, las campañas con financiación abundante en Suiza han demostrado capacidad para movilizar a electorados escépticos. Seguiré la evolución de los sondeos hasta el 27 de septiembre, porque una victoria del sí obligaría a Bruselas y a los países vecinos a recalibrar sus relaciones con Berna en plena tensión con Rusia.

🌍 El impacto en España y Europa

El impacto directo sobre España es limitado en términos hipotecarios y comerciales inmediatos. Sin embargo, una Suiza que renuncie a aplicar sanciones europeas añadiría un factor de fragmentación al mapa financiero del continente.

  • Euríbor e hipotecas variables: no hay transmisión automática; el efecto llegaría solo si la fragmentación regulatoria eleva la prima de riesgo europea y encarece la financiación bancaria.
  • Inflación y poder adquisitivo: el canal de materias primas puede generar fricciones en la supervisión de operaciones rusas, pero sin impacto directo relevante en los precios al consumo españoles.
  • Empresas del IBEX: para las exportadoras y entidades con actividad en Suiza, la seguridad jurídica de los contratos continúa; el riesgo es reputacional y de cumplimiento, no arancelario.

Para el BCE, esta consulta no altera su hoja de ruta monetaria. Para la Unión Europea, sí introduce un precedente incómodo: si un socio tan interconectado opta por una neutralidad más restrictiva, el coste político de mantener sanciones unánimes sube. La votación del 27 de septiembre se convierte así en un termómetro de la cohesión europea.

Telefónica y LaLiga rompen la tendencia europea: el fútbol sube de precio en España mientras se desploma en el resto del continente

El inicio de la temporada en LaLiga siempre deja conversaciones alrededor de su número de espectadores. Pero la realidad es que en España el precio de ver el fútbol, tanto el torneo local como los del resto de Europa, sigue subiendo, mientras que en otros territorios europeos ha empezado a reducirse con la idea de atraer a los espectadores que se habían alejado no solo por el precio, sino por la cantidad de servicios que eran necesarios para ver todos los torneos.

Según los datos del analista François Godard, ex de Ender Analysis, los precios de ver las ligas locales junto al torneo europeo en Francia, Italia y Reino Unido han caído respectivamente un 34 %, un 33 % y un 16 % en los últimos 10 años. Mientras tanto, en España han subido un 5 % el último año y un promedio cercano al 61 % en los últimos 10 años, siendo uno de los dos países de las cinco grandes ligas donde el precio ha aumentado en este periodo junto a Alemania, donde el precio ha subido un 33 %.

No es un dato menor. Lo cierto es que las dos excepciones son particularmente llamativas al compararlas con los países vecinos, y aunque el autor defiende que este cambio en la tendencia a la baja contrarresta el discurso sobre el precio de ver los deportes y las justificaciones para la piratería, también es un recordatorio de los muros que se han formado en algunos territorios alrededor de los torneos locales.

Datos de precio de las ligas europeas.

El caso de Alemania se explica porque la ruptura del modelo de Sky ha hecho que el precio de ver la Bundesliga completa aumente al ser necesarios tres servicios para ver todo el torneo, incluyendo DAZN y Amazon Prime Video, aunque el informe de Godard muestra que, aun así, es más barata que la Premier.

El caso de España es único porque LaLiga negocia con dos distribuidores. Los derechos del torneo a nivel nacional están en manos de Telefónica y DAZN, que los seguirán controlando hasta 2032, lo que hace que el resto de las operadoras tengan que negociar con ella para poder ofrecer el fútbol a sus usuarios, lo que acaba por aumentar el precio.

El acuerdo con Telefónica y DAZN ha sido clave para LaLiga

Si bien el acuerdo puede seguir subiendo el precio, la realidad es que para LaLiga es un buen pacto; de hecho, según el último informe de Ender Analysis, la renovación de su acuerdo con Telefónica y DAZN ha subido su valor. Pero para los espectadores locales sigue siendo un muro importante, que se evidencia cada vez que se publican los datos de audiencia, mientras que el propio Javier Tebas insiste en que el principal motivo que explica los problemas en el número de espectadores es la piratería.

En cualquier caso, mientras tanto no hay señales de una caída en el precio. Según los datos del portal especializado Roams.es, en la temporada 2016/17, el fútbol costaba 79,90 euros al mes como mínimo en Movistar y 58,90 euros en Orange. Diez temporadas después, esos mínimos han subido un 46,4 % en Movistar y casi un 75 % en Orange.

«Dos euros al mes pueden parecer una subida pequeña cuando se analizan de forma aislada. El problema aparece cuando acumulamos incrementos temporada tras temporada», explica Ana de la Torre, experta en telefonía, en declaraciones recogidas por el portal.

Ver el fútbol por un año cuesta más que un mes del sueldo mínimo

Pero el informe de Roams va más allá. En el caso de Movistar, los precios han aumentado en todas las opciones para ver el fútbol. Incluso con 16 opciones de tarifas, todas las alternativas han aumentado, lo que hace que el precio anual promedio de ver la liga sea de 1.475 euros, algo más que los 1.424,50 euros mensuales del SMI. Es un aumento llamativo, pues quiere decir que una parte de los españoles debe apartar el sueldo completo de uno de los meses del año para ver el torneo.

Javier Tebas
Javier Tebas. Fuente: LaLiga

Eso sí, los aumentos varían mucho según la combinación elegida. La subida más contenida es de unos 5,5 euros al año en Movistar Base con todo el fútbol, mientras que las combinaciones de Max e Ilimitado x2 rondan los 30-35 euros anuales más. El salto más fuerte se da en Movistar Ilimitado x4, la tarifa con cuatro líneas móviles ilimitadas. Sus combinaciones con LaLiga, Champions o todo el fútbol cuestan entre 48 y 207,20 euros más al año que en la temporada pasada.

«La subida de Movistar no se concentra únicamente en una tarifa concreta, sino que afecta a todo el catálogo. Sin embargo, el impacto es muy diferente dependiendo del perfil del usuario. Mientras algunas combinaciones aumentan uno o dos euros mensuales, en las opciones más completas con cuatro líneas móviles la diferencia llega casi a los 18 euros al mes», sentencia De la Torre.

BBVA y Santander se cuelan entre los 5 favoritos de Europa: el buen momento de la banca también llega al cliente

La banca europea, con representantes como BBVA y Banco Santander, encara la recta final de 2026 en muy buena forma, gracias a unos beneficios al alza, dividendos atractivos y una valoración al alza. Si bien el sector financiero europeo continúa así demostrando una vez más su solidez sobresaliente y, a consecuencia, se consolida como uno de los grandes atractivos para los inversores que observan bien de cerca a BBVA, Santander y Unicredit, entre otras entidades financieras.

En este sentido, tras acumular una revalorización superior al 225% en los últimos cinco años, es decir, muy por encima del +40% registrado por el conjunto de la bolsa europea, la banca afronta el tramo final de 2026 apoyada en la normalización de la política monetaria, una rigurosa gestión del capital y una mejora constante de su eficiencia. Sin ir más lejos, nos encontramos con unas compañías bancarias bien preparadas para continuar el ciclo alcista.

Nuestra estrategia de inversión se centra en las entidades con mayor capacidad de generación de capital y/o una rentabilidad/RoTE superior a la media, con buenos índices de calidad crediticia y una política de remuneración para los accionistas interesante», señalan los analistas de Bankinter.

BBVA y Santander se cuelan entre los 5 favoritos de Europa
Fuente: Bloomberg

BBVA y Banco Santander se cuelan en el TOP 5 de bancos europeos

En este contexto, según los últimos análisis de mercado, el sector bancario disfruta de un momento dulce en cuanto a resultados financieros. De cara al periodo 2026-2028, se proyecta un crecimiento medio del beneficio por acción superior al 14%, acompañado por un incremento progresivo de la rentabilidad, con un ROTE estimado que alcanzará alrededor del 15,4% en 2028, frente al 14,3% previsto para 2025.

Siguiendo esta línea, dicha evolución positiva permite justificar múltiplos de valoración superiores a los observados «con un P/VCT estimado en 2027 alrededor de 1,6 veces frente a la media histórica de 0,9 veces», expresan desde Bankinter. Asimismo, las entidades destacadas como BBVA y Banco Santander, entre otras, avanzan con firmeza en dos frentes clave para potenciar el atractivo bursátil.

Nuestra apuesta estratégica por la banca es acertada porque es uno de los sectores más atractivos en Europa con una revalorización acumulada >225% en los últimos 5 años

Bankinter

Concretamente, el primer frente clave para potenciar el atractivo bursátil es una retribución atractiva para el accionista. Sin ir más lejos, una retribución respaldada por una rentabilidad media por dividendo que rondará alrededor del 5,5% de cara al ejercicio fiscal de 2027, frente al 5,2% que estiman los expertos del mercado para el ejercicio fiscal de 2026, y combinada con recompras de acciones, utilizando así el exceso de capital.

En cuanto al segundo y último punto clave para potenciar el atractivo bursátil de entidades bancarias como BBVA y Banco Santander, nos encontramos con una solidez crediticia incuestionable. Los índices de calidad del crédito se mantienen en niveles óptimos, situándose así la tasa de morosidad en mínimos históricos en torno al 2,2%, favorecida eso sí por un bajo endeudamiento privado y la estabilidad en el mercado laboral.

Evolución Prevista en la Demanda de Crédito

Fuente: Bankinter

Asimismo, también es importante implementar operaciones de adquisiciones con un impacto positivo en el beneficio por acción vía sinergias de costes y un alcance limitado en capital. «En este tipo de transacciones, destacan positivamente las adquisiciones de TSB y Webster Financial en Estados Unidos por parte de Banco Santander, y el control del alemán Commerzbank por Unicredit«, apuntan desde Bankinter.

Los 4 factores clave que juegan a favor del sector bancario

Para comprender en profundidad los motivos que sustentan este optimismo bursátil, es necesario analizar los cuatro pilares fundamentales que juegan a favor del sector a medio y largo plazo, entre tres y cinco años. En primer lugar, el margen de intereses resiliente al alza, que apoyado en un entorno de tipos de interés que se mantendrán en cotas más altas durante más tiempo del inicialmente previsto, así como en la reactivación gradual pero constante de la demanda de crédito, especialmente en el segmento corporativo y de empresas, los cuales ofrecen márgenes muy interesantes en un contexto de curva de tipos con pendiente positiva.

El segundo factor clave se basa en la contribución creciente de las comisiones. La cuenta de pérdidas y ganancias se ve reforzada por el excelente comportamiento comercial de las divisiones de negocio más rentables, destacando especialmente la Banca Privada, la Gestión de Activos y las líneas de Seguros y Protección, a lo que se suma la recuperación de la actividad en los mercados de capitales y la banca de inversión.

Nueva área global de “AI Transformation” para acelerar la transformación en toda la organización
Nueva área global de “AI Transformation” para acelerar
la transformación en toda la organización

Fuente: BBVA

Siguiendo esta línea, el tercer factor es la transformación digital y las mejoras de eficiencia. Las entidades como BBVA y Banco Santander han centrado sus esfuerzos en la simplificación drástica de sus estructuras operativas, la optimización de las redes comerciales físicas y una profunda transformación digital que se traduce en mejoras tangibles de la productividad y de la rentabilidad RoTE. En el ámbito de la inteligencia artificial, aunque el sector se encuentra todavía en una fase incipiente de adopción masiva, la banca se perfila como uno de los principales beneficiarios netos debido a la extraordinaria calidad de sus datos internos, el enorme volumen de transacciones gestionadas diariamente y las avanzadas capacidades para la automatización del análisis de riesgos.

Y, por último, el coste del riesgo en mínimos históricos. La calidad crediticia de los balances bancarios europeos atraviesa un momento excepcional. La morosidad se mantiene anclada en mínimos históricos, situándose en torno al 2,2% (muy por debajo del 2,9% registrado en 2020 y del 4,0% de 2018). Esta favorable evolución está sustentada por un nivel de endeudamiento del sector privado notablemente bajo, la sólida marcha y resiliencia de los resultados empresariales y la estabilidad que continúa mostrando el mercado laboral generalizado en la región.

El codiciado Top 5 de entidades favoritas del mercado realizado por Bankinter se encuentra liderado por las grandes compañías bancarias de España e Italia, que acaparan el protagonismo inversor:

  1. Banco Santander: Con una rentabilidad acumulada en el año (YTD) del +27,6%, la entidad presidida por Ana Botín destaca por su diversificación geográfica global y su potente capacidad de generación de resultados en mercados clave.
  2. UniCredit: Con un avance del +19,3% YTD, el banco italiano se mantiene como uno de los grandes favoritos gracias a su sólida posición de capital, su eficiencia operativa y su ambiciosa estrategia corporativa en Europa central y del este.
  3. BBVA: Acumula una revalorización del +23,2% YTD, respaldada por la fortaleza de su negocio en México y su apuesta decidida por la digitalización y la eficiencia como palancas de crecimiento.
  4. Intesa Sanpaolo: Con una subida del +15,8% YTD, la gran entidad transalpina destaca por su perfil defensivo, su elevada retribución mediante dividendos y su liderazgo indiscutible en el mercado doméstico italiano.
  5. Commerzbank: Con una revalorización del +8,3% YTD, el banco alemán completa este selecto grupo, convirtiéndose en uno de los valores más atractivos debido a su reestructuración interna y al atractivo foco corporativo que despierta en el sector.

Ni tan autónomos ni sin chófer: los robotaxis de Uber y Bolt en Madrid seguirán llevando conductor

La idea de un vehículo sin conductor en Madrid está en el centro de los anuncios que han hecho tanto Uber como Bolt sobre sus «robotaxis» para la capital española. La intención de ambas empresas es que sus vehículos autónomos inicien las pruebas antes de acabar el año, la primera de ellas de la mano de WeRide y la segunda junto a Stellantis. El problema es que ambas están anunciando que sus vehículos tendrán un nivel 4 de autonomía, un nivel que, según la información de la DGT, todavía requiere la presencia de un conductor.

«Un sistema de conducción automatizada realiza todas las tareas de conducción, incluso si el conductor humano no responde adecuadamente a una solicitud de intervención», explica el documento. Esto quiere decir que, al menos en principio, no debería ser una sorpresa abordar un Uber que tenga al conductor presente, incluso si este deja que una computadora asuma la mayoría del trabajo. Es al menos una buena noticia para los trabajadores del sector, que en el corto plazo seguirán siendo necesarios.

Imagen promocional de Bolt en Murcia

Es evidente que el deseo es llegar a una realidad en la que se puedan ofrecer vehículos que operen sin la necesidad de un conductor. Ya hay movimientos que apuntan a este nivel de autonomía —que la DGT califica como nivel 5— en otros mercados, que van desde el anuncio de un vehículo sin volante y sin pedales hecho por Tesla hasta la puesta en marcha de los primeros vehículos realmente sin conductor en Zagreb, de la mano de Uber, Verne y Pony.ai, pero cada vez hay más señales de que este proceso tardará más en España de lo que quisieran las plataformas.

Aun así, se siguen dando pasos en este aspecto. La reciente llegada de Waymo, empresa que en su momento fue colaboradora de Uber para desarrollar estas tecnologías en Europa, abre una nueva puerta en el sector. Pese a ello, los conductores de la llamada «nueva movilidad» se mantienen en vilo a la espera de lo que ocurra alrededor de los procesos burocráticos y legislativos necesarios para que la nueva tecnología pueda operar de forma normal en las grandes ciudades españolas.

Más dudas sobre el robotaxi de Uber y Bolt

Desde que se han hecho los anuncios de Uber y Bolt sobre su deseo de traer los vehículos autónomos, las expectativas han sido muy altas. Lo cierto es que es una tecnología que ya funciona en territorios asiáticos o en Estados Unidos, pero que en España se sigue viendo lejana. Aun así, para las empresas de la nueva movilidad, para las patronales del sector e incluso para algunas voces dentro del mundo del taxi, es una tecnología que se dibuja como inevitable.

Pero lo que sí se pone en duda es cuándo se verá realmente esta tecnología operar en toda su capacidad en la capital española. Si bien las tres operadoras —incluyendo a Cabify, que no ha anunciado aún quién será su colaborador tecnológico— quieren que lleguen este año, el proceso puede ser todavía largo antes de que podamos abordar un vehículo sin un conductor presente.

¿Quién es el responsable en caso de accidente?

Si hay un punto claro que puede definir la legislación del robotaxi, es la responsabilidad en caso de accidente. Ya sea para los seguros o directamente en caso de responsabilidad penal, es evidente que debe haber una figura que responda en estos casos, sobre todo si se toma en cuenta que las directivas de Waymo o de Uber ya han asumido que, aunque consideran que se reducirá el número de accidentes, el dato no estará en cero.

Waymo España

Por tanto, es clave saber quién deberá asumir la culpa en estos casos. Si será la plataforma en la que se solicitó el vehículo, la proveedora tecnológica o ambas, es un paso importante antes de tomar decisiones alrededor de su llegada a España, sobre todo por lo que se espera como un fuerte rechazo por parte del sector taxi en algunas zonas del país una vez que se hayan completado las pruebas en territorio español.

El miedo al exceso de autorizaciones de VTC en Madrid marca la llegada de la nueva tecnología

Entre las preocupaciones ante la llegada del robotaxi está presente la del número de vehículos en el sector. Como reportaba Merca2 hace pocos días, desde la principal patronal de las VTC, Unauto VTC, se ha señalado que se debe mantener el mismo número de autorizaciones en Madrid, con la idea de evitar una sobreoferta que acabe por afectar a la capacidad de facturación de los autónomos, así como de las pequeñas y medianas empresas.

Es un dato todavía más importante para el sector si, en efecto, el conductor debe estar presente en el coche. Es una realidad que puede obligar a revisar también el número de licencias en Madrid, la comunidad que tiene más VTC presentes en España, para evitar que haya una explosión ligada a los «robotaxis» que afecte a la facturación del sector.

El Mundo prepara el fichaje de Pérez-Reverte para reforzarse los domingos

Arturo Pérez-Reverte ha puesto punto final a una de las relaciones más longevas de la prensa española. El escritor ya ha dejado su colaboración con el suplemento dominical XL Semanal, después de más de tres décadas vinculado al suplemento dominical de Vocento. Su salida abre ahora la puerta a un nuevo movimiento en la prensa nacional: El Mundo prepara su fichaje para los domingos y estudia incorporarlo como una de sus grandes firmas de opinión.

La operación todavía no está cerrada, pero el diario ya ha planteado al escritor su incorporación. Pérez-Reverte ha colaborado ocasionalmente con El Mundo durante los últimos años, aunque el salto a una columna dominical estable supondría elevar considerablemente su presencia en la cabecera.

La salida de XL Semanal pone fin a una relación iniciada en 1991, cuando comenzó a publicar colaboraciones esporádicas. En 1993 quedó definitivamente establecida ‘Patente de corso’, una de las columnas más longevas y reconocibles de la prensa española. Durante más de tres décadas, Pérez-Reverte ha publicado más de 1.700 artículos sobre política, historia, literatura, guerras, lenguaje, viajes y vida cotidiana.

La columna sobrevivió a cambios de nombre, diseño y dirección editorial. El antiguo El Semanal terminó convirtiéndose en XL Semanal, pero Pérez-Reverte permaneció como una de las principales firmas del suplemento. Ahora deja esa cita semanal por voluntad propia y queda libre para elegir un nuevo espacio.

El movimiento coincide con la llegada de Andrés Trapiello al suplemento, después de que el escritor leonés abandonara El Mundo para incorporarse a ABC.

De ariete del PSOE a azote de Sánchez

El posible desembarco en El Mundo tiene además una lectura política especialmente interesante por la evolución experimentada por el propio Pérez-Reverte.

El escritor que hoy se ha convertido en una de las voces más críticas con Pedro Sánchez desarrolló buena parte de su primera carrera periodística en Televisión Española durante los gobiernos de Felipe González. Allí trabajó durante más de dos décadas como reportero y corresponsal y protagonizó algunos episodios que le situaron en el centro de las batallas mediáticas de aquella época.

Pérez-Reverte
Pérez-Reverte. Foto: EP.

Uno de los más conocidos ocurrió en 1985, cuando participó en un reportaje de ‘En portada sobre la situación económica de la prensa española. Tal y como recuerda La Hemeroteca del Buitre, el programa recogió información sobre las deudas de distintos periódicos con Hacienda y provocó una fuerte reacción de las cabeceras afectadas, especialmente ABC, que llevó el asunto a los tribunales.

El episodio terminó convirtiendo al entonces periodista de TVE en protagonista de una disputa que reflejaba la fuerte confrontación entre el Gobierno socialista y buena parte de los medios conservadores. Pérez-Reverte fue, de este modo, uno de los periodistas que participaron en la ofensiva informativa de aquella televisión pública contra determinados sectores de la prensa.

Su relación con RTVE acabaría deteriorándose con el paso del tiempo. Tras más de veinte años en la televisión pública, abandonó la casa en 1994 después de las polémicas generadas alrededor de su trabajo y de su enfrentamiento con la dirección que ya se había evidenciado con la publicación del libro ‘Territorio Comanche’.

La evolución posterior de Pérez-Reverte ha sido notable. El periodista que había participado en aquellas controversias durante la etapa socialista terminó alejándose progresivamente de la izquierda política y adoptando un discurso cada vez más crítico con los partidos tradicionales y, especialmente, con el Gobierno de Pedro Sánchez.

En los últimos años se ha convertido en uno de los escritores españoles más contundentes contra el presidente. Sus intervenciones públicas, artículos y mensajes en redes sociales han consolidado un perfil de fuerte crítica al sanchismo, hasta el punto de que su eventual llegada a un medio antisanchista como El Mundo tendría también una evidente lectura editorial.

Pérez-Reverte mantiene su obra literaria, su actividad en Zenda, su presencia en redes sociales y diferentes colaboraciones ocasionales. El interés de El Mundo se explica también por la dimensión comercial de Pérez-Reverte. El escritor cartagenero, nacido en 1951, es uno de los autores españoles más exitosos de las últimas décadas y ha construido una carrera editorial multimillonaria alrededor de títulos como ‘El capitán Alatriste’ y de sus numerosas novelas históricas y de aventuras.

La polémica de la Guerra Civil

Pérez-Reverte ha vuelto a situarse este año en el centro de una batalla política y cultural con las jornadas sobre la Guerra Civil impulsadas junto al periodista Jesús Vigorra y patrocinadas por la Fundación Cajasol en las que pretendía equiparar al bando golpista con el Gobierno legítimo de la República. 

El proyecto, planteado como un ciclo para analizar la Guerra Civil desde distintas perspectivas, terminó envuelto en una importante controversia después de que varios participantes anunciaran su retirada por la presencia de figuras como José María Aznar e Iván Espinosa de los Monteros, incapaces de condenar los excesos del franquismo. 

Subida de la cuota de autónomos en 2027: cuánto pagarás en el RETA según tus ingresos

La subida de la cuota de autónomos en 2027 tiene nombre: MEI al 1% y un euro más al mes por cada 1.000 de base.

No es una subida generalizada todavía. El Mecanismo de Equidad Intergeneracional (MEI) pasa del 0,90% al 1% de la base de cotización a partir del 1 de enero de 2027, y el autónomo lo paga íntegro. No hay empresa con la que repartir el coste.

El MEI sube al 1% desde enero y lo pagas tú entero

El MEI es una cotización finalista creada para reforzar los recursos de la Seguridad Social ante el gasto futuro en pensiones. La reforma de 2023 fijó su evolución hasta 2050, y toca un nuevo escalón en 2027. La Orden PJC/297/2026 confirma que durante 2026 los autónomos soportan el 0,90%.

El porcentaje pasa del 0,90% al 1% de la base de cotización. Para los asalariados hay reparto: la empresa sube del 0,75% al 0,83% y el trabajador pasa del 0,15% al 0,17%.

El autónomo no tiene ese reparto. El trabajador por cuenta propia soporta íntegramente el MEI, así que el porcentaje completo se aplica sobre su base.

La diferencia es pequeña en euros. Pero va directa a la cuota mensual. Cosmética no es.

La subida del MEI es pequeña en euros, pero se aplica todos los meses y no depende de que las tablas del RETA se cierren.

Vamos al número concreto. Un autónomo que cotiza por una base de 1.000 euros paga hoy 9 euros al mes solo por el MEI, resultado de aplicar el 0,90%.

Cuánto sube la cuota según tu base de cotización

Con el cambio al 1% en 2027, pasará a pagar 10 euros mensuales por este concepto. El incremento atribuible exclusivamente al nuevo porcentaje es de un euro al mes. En doce meses, son 12 euros más solo por el MEI.

Si tu base es mayor, la subida crece en proporción: con una base de 2.000 euros, el MEI pasará de 18 a 20 euros mensuales. Con 3.000, de 27 a 30.

El detalle que importa es este: la subida del MEI está confirmada. Las tablas del RETA por ingresos reales para 2027 todavía no.

Aquí conviene mirar el calendario. El cambio arranca el 1 de enero de 2027. Tienes margen para revisar tu base.

La incógnita del RETA: dónde está el verdadero impacto

El sistema de cotización por rendimientos reales lleva en marcha desde 2023. La reforma estableció tablas para el periodo 2023-2025, pero las de los años siguientes deben concretarse después.

Durante 2026 se prorrogaron las tablas existentes. Y para 2027 todavía no hay una tabla definitiva que permita saber cuánto abonará cada autónomo según sus rendimientos netos.

Eso significa una cosa práctica: puedes calcular el efecto del MEI desde ya, pero no el importe total de tu cuota del año que viene. La base y el tipo concreto según tramo siguen por determinar.

También hay cambios que afectan sobre todo a los salarios más altos. La cuota adicional de solidaridad subirá sus tres tramos: del 1,15% al 1,38%, del 1,25% al 1,50% y del 1,46% al 1,75%. La base máxima de cotización volverá a crecer por encima del IPC, con el incremento adicional de 1,2 puntos previsto hasta 2050.

La mayoría de los autónomos paga más por el MEI, pero el verdadero impacto está en otro sitio: en qué tablas se aprueben. Y ahí sigue el suspense.

Contexto para no perder la referencia. La reforma de 2023 cambió el paradigma: cotizar por ingresos reales, no por bases elegidas a voluntad. Las tablas se prorrogaron en 2026 a la espera de la negociación. Ahora la pelota está en el diálogo social para cerrar los tramos de 2027.

Lo que diga esa mesa afecta más al bolsillo que la décima del MEI. Si se actualizan las bases al alza, el coste mensual subirá bastante más que un euro. Si se congelan, el impacto queda contenido en el MEI.

Mientras tanto, conviene guardar una referencia: un euro más por cada 1.000 de base es lo único seguro para hacer números con 2027. El resto hay que seguirlo.

Guía rápida del trámite

  • 📅 Plazos: El cambio del MEI entra en vigor el 1 de enero de 2027. Las tablas del RETA 2027 no tienen fecha de cierre confirmada.
  • ✅ Requisitos clave: Afecta a todos los autónomos en alta, con independencia de sus rendimientos netos.
  • 🌐 Dónde solicitarlo: No es un trámite que se solicite: la cotización se aplica de oficio. Consulta tu base en el portal Importass.
  • 💰 Importe o coste: El MEI pasa del 0,90% al 1%: un euro más al mes por cada 1.000 euros de base.
  • ⚠️ Error a evitar: No confundir la subida del MEI con la tabla completa del RETA 2027, que aún no está publicada.

La IA sostiene la economía de Asia mientras la inflación castiga el consumo en la región

He leído con calma el Moody’s Analytics Asia-Pacific Outlook de agosto y me quedo con un matiz incómodo: el crecimiento regional se desacelera hasta el 4,2% en 2026, pero la demanda interna de gran parte de Asia sigue por debajo de la tendencia prepandemia. La región aguanta, sí, pero no por su consumo.

El informe, publicado este mes, sostiene que el auge de la inteligencia artificial ha evitado una desaceleración más brusca al impulsar la demanda de semiconductores y otros productos tecnológicos. Ese motor ha levantado los envíos de Taiwán, Corea del Sur, China continental y varias economías del Sudeste Asiático. Sin embargo, Moody’s advierte de que la fortaleza exterior está enmascarando la debilidad interna cuando hogares y empresas siguen frenados por los precios.

El motor exportador de la IA choca con la inflación

Los números de la agencia muestran una economía regional a dos velocidades. Por una parte, las exportaciones tecnológicas mantienen el pulso. Por otra, la inflación renovada reduce la renta real disponible y castiga el gasto de consumidores y empresas. Moody’s espera que el crecimiento de Asia-Pacífico pase del 4,3% en 2025 al 4,2% en 2026 y al 3,6% en 2027.

  • Crecimiento: 4,3% en 2025, 4,2% en 2026 y 3,6% en 2027.
  • Motor exportador: semiconductores y tecnología lideran los envíos desde Taiwán, Corea del Sur, China y el Sudeste Asiático.
  • Inflación: la energía y los alimentos suben por las tensiones geopolíticas y las interrupciones comerciales.
  • Divisas: el yen ha caído casi un 60% desde inicios de 2021 a pesar del superávit por cuenta corriente japonés.

Hay señales de que el impulso de la IA podría acercarse a una pausa. Los precios de una amplia gama de productos electrónicos han subido con fuerza y la escasez de memorias RAMpocalypse ha sacudido los mercados de consumo. El entusiasmo inversor, además, ha llevado las valoraciones bursátiles a máximos récord, lo que plantea dudas sobre la sostenibilidad del ciclo.

Divisas, petróleo y aranceles: el triángulo de riesgos

El repunte de la inflación complica el trabajo de los bancos centrales. Subir tipos para contener los precios es menos eficaz cuando la demanda ya está debilitada. Moody’s espera nuevos ajustes del Banco de Japón y del Banco de Corea, sobre todo si el petróleo se mantiene elevado.

La debilidad cambiaria añade presión. Washington y Tokio intervinieron conjuntamente a finales de julio para sostener el yen, su primera acción coordinada desde 2011. El secretario del Tesoro estadounidense, Scott Bessent, y la ministra de Finanzas japonesa, Katayama Satsuki, dejaron la puerta abierta a repetir la operación. El conflicto en Oriente Próximo, con el tráfico del estrecho de Ormuz ralentizado y ataques a buques saudíes, es el mayor riesgo de oferta energética.

En comercio, Washington impuso en julio aranceles nuevos a 60 socios bajo la Section 301, con gravámenes del 10% al 12,5%. El tipo arancelario efectivo de China subió al 23,4% desde el 21,3% del régimen provisional, aunque sigue por debajo del 29,7% anterior al fallo del Tribunal Supremo. Moody’s asume que los aranceles ya son un elemento estructural del comercio global.

Análisis: la fragilidad oculta tras el ciclo tecnológico

«El auge de la IA no solo sostiene al sector tecnológico; está tapando la debilidad de las economías domésticas cuando la demanda de hogares y empresas sigue siendo débil.» — Moody’s Analytics, Asia-Pacific Outlook, agosto de 2026

Lo que veo en el informe es una economía asiática que ha cambiado el consumo interno por la exportación tecnológica como amortiguador. Eso funciona mientras dure el ciclo de la IA, pero crea una vulnerabilidad estructural: si la demanda de electrónica se enfría hacia mediados de 2027, como prevé la propia agencia, desaparecerá la única fuente de crecimiento sólida en un contexto de demanda doméstica deprimida. Es el mismo patrón de anteriores ciclos exportadores asiáticos, pero con valoraciones bursátiles récord y una inflación que no cede.

El riesgo no resuelto es la rentabilidad del negocio de la IA. Moody’s admite que ya existían dudas sobre la viabilidad a largo plazo de esos modelos de negocio antes del conflicto en Oriente Próximo. Un petróleo más caro elevaría los costes operativos y las condiciones financieras, amenazando directamente la inversión en centros de datos y chips. La contradicción es evidente: la misma IA que sostiene el crecimiento puede acabar enfriándolo si el capital pierde paciencia.

El siguiente hito que voy a seguir es la posible visita de Xi Jinping a Estados Unidos en septiembre, porque puede confirmar si la negociación arancelaria cambia el tono de los flujos comerciales o si solo estabiliza una nueva normalidad proteccionista.

🌐 El efecto dominó en Occidente

Para Europa, este informe importa por tres vías. La primera, la inflación: si la energía sube de forma sostenida por Oriente Próximo, el IPC español y europeo notará el repunte en importaciones y carburantes. La segunda, los semiconductores: una pausa del ciclo de la IA golpearía a proveedores europeos de equipos y a la industria automovilística, muy expuesta a los chips asiáticos. La tercera, el euro y el BCE: unas divisas asiáticas débiles frente al dólar suelen endurecer las condiciones financieras globales y retrasar la relajación monetaria europea.

  • Las bolsas europeas miran al petróleo y a los aranceles de EEUU.
  • La inflación española de importación puede repuntar si se prolonga el conflicto en Ormuz.
  • El enfriamiento de los chips afectaría a proveedores europeos y al automóvil.
  • Un yen débil y el petróleo alto complican los recortes del BCE.

El Gobierno asume el control de los centros de datos en España y frena proyectos

El Gobierno asume el control del despliegue de centros de datos en España con un borrador de decreto que filtrará los proyectos por consumo energético, agua y ciberseguridad.

Claves de la operación

  • El borrador exige un 80% de energía renovable hora a hora. Los operadores deberán acreditar suministro limpio en cada hora de funcionamiento, no solo en cómputo anual.
  • Los datos deberán permanecer dentro de la Unión Europea. Se imponen controles de acceso desde terceros países, con especial vigilancia para las entidades públicas.
  • Los proyectos ya aprobados tendrán seis meses para adaptarse. Las instalaciones de más de un megavatio que aún no se han conectado a la red quedan sujetas a las nuevas reglas.

El pulso entre inversión y soberanía digital

España reúne dos ventajas competitivas difíciles de replicar en Europa: abundante energía renovable y suelo disponible para instalaciones de gran tamaño. El interés de los grandes operadores ha disparado la cartera de proyectos de centros de datos en Aragón, Madrid y Cataluña. En este contexto, el Ejecutivo prepara un filtro regulatorio para elegir qué infraestructuras se quedan.

El borrador de decreto, adelantado por Reuters, se someterá a consulta pública esta misma semana. La norma obligará a que los operadores de centros de datos estén establecidos en la Unión Europea y a que los datos y metadatos que administren permanezcan dentro de la UE. Además, las instalaciones con datos de entidades públicas o de seguridad nacional estarán sujetas a controles más estrictos.

Para el Gobierno, la avalancha de centros de datos exige ordenar una actividad con impacto directo sobre la red eléctrica. La nueva regulación busca impedir que la demanda de IA desborde un sistema energético aún en transición. La sostenibilidad se convierte en condición de acceso, no en un mérito adicional.

Agua, electricidad y ciberseguridad: los tres filtros del borrador

El borrador fija un requisito energético muy superior al estándar del sector. Las energías renovables deberán cubrir al menos el 80% del suministro durante cada hora de funcionamiento. No basta con un cómputo anual: la exigencia se mide hora a hora. Cada nuevo megavatio de consumo tendrá que compensarse con otro megavatio renovable instalado en los dieciocho meses previos al inicio de la operación.

El filtro energético puede frenar la burbuja de centros de datos antes de que comprometa la red.

El decreto también fija el nivel más alto de eficiencia en consumo de agua previsto por la etiqueta de sostenibilidad que prepara la Unión Europea. Las instalaciones de más de un megavatio que aún no se ha conectado a la red quedarán sujetas a estas exigencias. Los proyectos ya aprobados y en tramitación de permisos de operación dispondrán de seis meses para adaptarse.

El incumplimiento expone a los operadores a sanciones económicas y, en último término, a la desconexión de la red eléctrica. Es una herramienta de presión sin precedentes para un sector acostumbrado a autorregularse. La ciberseguridad cierra el triángulo: los datos deberán blindarse frente a accesos desde terceros países mediante mecanismos de control que el decreto detallará en la consulta pública.

España se juega la credibilidad como destino digital

La regulación irrumpe cuando España compite con Francia, Italia y Portugal por captar los grandes proyectos de infraestructura de IA. Los grandes operadores cloud ya han comprometido miles de millones en Aragón y Madrid. El riesgo es que un filtro demasiado restrictivo redirija esa inversión hacia destinos con menos exigencias. El Gobierno necesita demostrar que el control no equivale a bloqueo.

En el mercado español, los centros de datos son la nueva frontera de la inversión energética. Las eléctricas y los fondos han entrado en el negocio, y las comunidades autónomas compiten por atraer instalaciones. Una norma estatal que homologue exigencias puede ordenar la carrera, pero también puede frenar proyectos con financiación ya avanzada.

El precedente más claro es el despliegue de renovables entre 2019 y 2023. España logró atraer inversión con subastas y permisos ágiles, pero se quebró la confianza cuando los cambios regulatorios retroactivos afectaron a las plantas fotovoltaicas. La nueva norma no tiene carácter retroactivo para centros de datos conectados, pero sí impone adaptación en seis meses para proyectos en tramitación. La comparación con el sector energético obliga a vigilar la seguridad jurídica.

La consulta pública será la primera prueba de fuego. Los operadores, las eléctricas y las comunidades autónomas tendrán que pronunciarse sobre exigencias de renovables, plazos y controles de acceso. El desenlace dirá si España se convierte en un polo digital regulado o en un ejemplo de cómo no se ordena la IA.

La IA acaba con muchos empleos en la banca: 7.000 despidos y 440 oficinas cerradas en plena digitalización

Los grandes bancos españoles recortaron 6.811 empleos en el mundo y 440 oficinas en España por la IA. Las entidades del Ibex 35 ganaron 20.164 millones de euros en el primer semestre, su mejor arranque de año.

Claves de la operación

  • La banca encadena resultados históricos mientras reduce estructura. Los seis grandes bancos del Ibex 35 ganaron 20.164 millones hasta junio y, pese a ello, siguieron ajustando plantillas y redes para preparar el impacto de la inteligencia artificial.
  • Santander concentra el grueso de los cierres y de las salidas. La entidad cántabra cerró 266 oficinas y prescindió de 8.399 empleados en todas sus geografías.
  • CaixaBank ficha 926 personas a contracorriente. Su consejero delegado, Gonzalo Gortázar, defiende que las sucursales serán «trascendentales» y que la transformación digital necesita más manos.

La banca gana más que nunca mientras ajusta costes para la IA

La banca española vive un momento dulce tras encadenar resultados históricos y con nuevos aumentos de tipos en el horizonte próximo. Las grandes entidades del Ibex 35 ganaron en la primera mitad del año 20.164 millones de euros, más que nunca antes, y, con todo, el sector ha seguido aligerando plantillas y oficinas como forma de ajustar costes y preparar sus estructuras para el impacto de la inteligencia artificial.

El ajuste no ha sido neutral. Solo en España, Banco Santander, BBVA, CaixaBank, Sabadell, Unicaja y Bankinter han cerrado 440 sucursales en un año, hasta junio de 2026, dejando el mapa en 9.984 oficinas de atención directa al cliente, frente a las 10.424 de junio de 2025. La reducción contrasta con las demandas de usuarios, organizaciones de consumidores y del propio Gobierno para reforzar la inclusión financiera, sobre todo para mayores, migrantes y medio rural. Según el Informe de Inclusión Financiera del Banco de España de 2025, el 0,9% de la población española no tiene acceso presencial a los servicios financieros.

El recorte de oficinas

La entidad de origen cántabro ha sido, con diferencia, la más activa a la hora de rebajar su red de oficinas: Santander cerró 266 puntos, más que el resto de grandes bancos juntos, y se queda con 1.458 sucursales. El grupo presidido por Ana Botín sigue desarrollando su programa ONE Transformation, que busca un banco digital con sucursales mediante un modelo operativo común y una plataforma tecnológica global que automatiza muchas tareas.

Del resto, Unicaja cerró 84 oficinas; Sabadell, 49; CaixaBank, 24; BBVA, 14; y Bankinter, solo 3. El ritmo de cierre se ha moderado respecto a años anteriores, pero no se ha detenido, lo que confirman que la digitalización sigue pesando más que la presión social por mantener el servicio presencial.

No es un ajuste técnico: es una reorganización silenciosa del empleo bancario mientras la banca ingresa más que nunca.

CaixaBank ficha talento mientras el sector despide

En el capítulo laboral, los seis grandes bancos del Ibex 35 rubricaron a nivel global 6.811 salidas entre junio de 2025 y junio de 2026. Las entidades desligan las bajas del impacto de la inteligencia artificial, pero los analistas creen que en realidad están adelantando ajustes para afrontar la inversión en IA y mitigar sus efectos laborales.

La cifra global está condicionada por Santander, que en un año prescindió de 8.399 empleados en todas sus geografías. Esas salidas no incluyen las bajas previstas en un plan de prejubilaciones acordado al inicio del verano con los sindicatos en España. CCOO estima que podrían acogerse unas 1.000 personas al año hasta finales de 2028.

Sin Santander, la fotografía cambia: los otros cinco grandes bancos del Ibex sumaron 1.588 incorporaciones a nivel global y 100 en España. CaixaBank es el grupo que desequilibra la foto: sumó 926 personas a su plantilla total, 627 de ellas en España. Su consejero delegado, Gonzalo Gortázar, respondió así en la última presentación de resultados: ‘Es porque vemos crecimiento y vemos que hay muchas cosas que hacer. Y toda esta transformación digital son cosas que hay que hacer todavía: necesitamos más manos. No vemos que las sucursales vayan a ser irrelevantes en el futuro, sino que nos parece que van a ser trascendentales’.

La tensión entre eficiencia, inclusión y empleo sigue abierta

Desde Merca2.es observamos una contradicción de fondo: la banca española nunca había ganado tanto y, al mismo tiempo, nunca había justificado con tanta claridad el recorte de costes por la IA. El antecedente histórico es conocido: desde la concentración posterior a la crisis financiera, las entidades españolas han reducido en más de un 40% su red de oficinas. La digitalización acelerada por la pandemia añadió otra vuelta de tuerca. Ahora la IA permite automatizar tareas de gestión y abaratar servicios, pero el coste social se concentra en el empleo de entrada y en la España vaciada.

El riesgo no es solo reputacional. La inclusión financiera, con un 0,9% de la población sin acceso presencial, choca con los planes de cierre. Además, la inversión en IA exige perfiles técnicos caros y escasos; los bancos compiten por esa mano de obra con las grandes tecnológicas. Eso encarece la transformación y puede erosionar la rentabilidad futura si no se traduce en ingresos.

La estrategia de CaixaBank es una excepción que confirma la regla. Mientras sus rivales reducen estructura, la entidad presidida por Tomás Muniesa incorpora personal para afrontar la transición digital. El próximo hito para comprobar quién acierta será la presentación de resultados del tercer trimestre de 2026: si la banca mantiene márgenes con menos empleados, la tesis del ajuste ganará peso. Si el coste de la IA se come las ganancias, el relato cambiará.

El foco, por tanto, no está en si la banca cerrará más oficinas. Está en si sabrá combinar eficiencia, crédito e inclusión financiera sin romper el contrato social que aún la sostiene.

Precio de gasolina y diésel: el gasóleo se dispara un 21% y acecha máximos anuales

El precio de la gasolina sube un 7% interanual y el del diésel un 21%. Ambos carburantes acechan sus máximos anuales en pleno agosto. La tensión logística derivada de la guerra en Irán y la eficacia de Ucrania frente a las refinerías rusas mantienen la presión sobre el surtidor, según el histórico elaborado por EFE con datos del Geoportal Gasolineras del MITECO. El litro de gasolina se pagó el 25 de agosto a 1,726 euros de media, apenas unos céntimos por debajo de su techo de 2026, mientras el gasóleo repuntó hasta los 1,865 euros.

El diésel roza los 1,87 euros y la gasolina acecha el techo de 1,796

El gasóleo se mantiene algo más lejos de su máximo anual, los 1,942 euros que marcó de media el 21 de marzo. Ese mismo día la gasolina conquistó su precio más alto del año, 1,796 euros. Por entonces todavía no estaban en vigor las medidas fiscales aprobadas por el Gobierno para combatir los efectos económicos de la guerra en Irán y las tensiones en los mercados energéticos por el cierre de facto del Estrecho de Ormuz. Comenzaron a aplicarse un día después.

Las iniciativas fiscales, que ya han comenzado a decaer, contuvieron parcialmente la escalada durante los últimos meses. Pero el regreso del IVA al 21% en julio y el recorte de la rebaja en el impuesto especial de hidrocarburos han coincidido con un encarecimiento que, aunque menos abrupto, refleja que las tensiones en el mercado de productos petrolíferos persisten.

En el acumulado entre el 28 de febrero, cuando comenzó la guerra, y el 25 de agosto, la gasolina ha promediado 1,579 euros el litro. Son un 7% más que los 1,48 euros del mismo periodo de 2025. En el gasóleo la comparativa es aún más contundente: el litro ha rondado los 1,71 euros en estos seis meses, un 21,4% más interanual.

El coste antes de impuestos también sigue subiendo. Según los datos de la CNMC, la gasolina pasó de 0,763 a 1,067 euros, un alza del 40%, mientras el diésel escaló de 0,820 a 1,278 euros, un 56% más desde finales de febrero. Eso contrasta con una cotización del petróleo relativamente estable y apunta al margen de refino y a la logística como vector del encarecimiento.

Los productos petrolíferos suelen transportarse en buques más pequeños, lo que eleva el coste de envío por barril. Así lo explicó esta semana el presidente y consejero delegado de TotalEnergies, Patrick Pouyanné, en una conferencia sectorial en Noruega.

El margen de refino, no la cotización del crudo, explica la firmeza del surtidor español.

El refino, sin margen de error.

La guerra de Irán y los ataques a refinerías explican la presión

A esa lógica de fletes se une la eficacia de Ucrania a la hora de atacar, en los últimos meses, las refinerías de Rusia, un importante productor y exportador de diésel y gasolina a nivel mundial. Todo ello ha provocado una caída en el suministro.

En este contexto, el Gobierno español incrementará la rebaja fiscal al gasóleo a 20 céntimos/litro en septiembre, frente a los 5 céntimos inicialmente previstos. El IPC de julio constató que este combustible se había encarecido un 15,7% en el mes.

Septiembre traerá 20 céntimos de alivio.

La presión del último semestre se ha repartido de forma desigual por provincias. En la gasolina, los precios medios más altos se han registrado en Baleares (1,67 euros/litro); Asturias, Ávila y Málaga (1,622); Cuenca (1,621); Huelva (1,617), y Burgos (1,615). Por encima de 1,6 euros también estuvieron Toledo, Lugo, Palencia, Álava, Cantabria, Vizcaya, Orense y Segovia. En el gasóleo, Baleares lidera con 1,807 euros/litro, seguida de Asturias (1,759), Ávila (1,758), Palencia (1,755) y Huelva (1,751).

En la última semana, la gasolina más costosa volvió a estar en Baleares (1,827 euros/litro) y la más económica en Lérida (1,671); en gasóleo, Baleares marcó 1,978 euros y Lérida 1,820.

La gasolina tampoco se libra.

El repunte no viaja igual por toda España: Baleares paga hasta 10 céntimos más por litro de gasóleo que Lérida.

El IVA al 21% amplifica una escalada con margen de refino

El encarecimiento de los carburantes no se explica por una gran sacudida del crudo. La cotización del petróleo se mantiene comparativamente estable, y sin embargo el coste antes de impuestos del diésel ha subido un 56% desde finales de febrero. La brecha apunta al refino, a la logística de buques pequeños y al riesgo geopolítico sobre la oferta de productos petrolíferos.

El regreso del IVA al 21% en julio ha actuado como amplificador. El recorte parcial del impuesto especial de hidrocarburos ya no es suficiente para contener la traslación del coste mayorista al surtidor. La decisión de elevar la rebaja al gasóleo a 20 céntimos en septiembre reconoce, de hecho, que el alivio fiscal anterior se había quedado corto para proteger la demanda industrial y a los transportistas. El efecto asimétrico sobre el gasóleo responde a su papel como combustible de los vehículos pesados y de la maquinaria agrícola.

El contexto de fondo es una cadena de suministro más fragmentada. La guerra en Irán mantiene bajo presión el Estrecho de Ormuz, una vía de tránsito que obliga a rutas alternativas y eleva los fletes. Los ataques ucranianos sobre las refinerías rusas erosionan una fuente relevante de diésel para los mercados europeos. La combinación no es un pico puntual: es una secuencia de cuellos de botella que se traslada a los precios con retraso.

La factura no entiende de treguas.

El riesgo a vigilar es que el precio antes de impuestos siga subiendo mientras decae la protección fiscal. Si el gasóleo supera los 1,942 euros del 21 de marzo, la presión se desplazará directamente al transporte de mercancías y, con ello, a los precios de la cesta de la distribución. La próxima actualización del Geoportal Gasolineras del MITECO servirá para comprobar si la distancia hasta el máximo anual se estrecha o se estabiliza en plena operación de retorno de finales de agosto.

Cataluña creará un gemelo digital de tráfico con IA para gestionar 800.000 vehículos en Barcelona

La Generalitat creará un gemelo digital de tráfico en tres años para monitorizar 326 kilómetros de carreteras del área de Barcelona.

El Govern desarrollará, según una información publicada este martes, una réplica virtual de las carreteras A2, B10, B20, B22, B23, C16, C17, C31, C32 y C58. Por estas vías circulan cada día en torno a 800.000 vehículos.

Un gemelo digital es una copia informática que reproduce en tiempo real el estado de una infraestructura física. En este caso permite simular escenarios, detectar anomalías y prever congestiones antes de que se materialicen.

El objetivo explícito es mejorar la planificación y la gestión del tráfico, con la seguridad como prioridad. El sistema monitorizará cualquier incidencia, desde una situación de emergencia, un accidente, o una congestión, para anticipar la respuesta.

La red seleccionada incluye ejes muy sensibles para la movilidad metropolitana: la A2 es una entrada clásica desde el Penedès, la C16 canaliza el tráfico de Sant Cugat y Terrassa, y la C58 absorbe los flujos del Vallès. Son vías que mezclan tráfico interurbano y pautas urbanas muy densas.

Con este movimiento, la Generalitat se posiciona en la movilidad inteligente con una herramienta de planificación, no de sanción inmediata. La incógnita queda en el tratamiento de los datos de circulación y en la coordinación con los sistemas ya existentes de ayuntamientos y de la DGT.

La movilidad inteligente no se mide solo por los coches que se controlan, sino por los incidentes que se evitan antes de que aparezcan en un mapa.

Un gemelo digital para 326 kilómetros y 800.000 vehículos

El proyecto se desplegará a lo largo de tres años. No arranca hoy con una imagen completa, sino que se construirá por fases. La Generalitat insiste en que la herramienta no será solo un mapa de calor, sino un sistema de alerta temprana.

La monitorización en tiempo real permitirá, por ejemplo, detectar una retención en la C32 o un accidente en la B23 y ajustar la gestión antes de que el colapso se extienda a las vías locales. Los servicios de emergencias podrán ganar minutos.

La apuesta por la IA no viene sola. Cataluña ya gestiona centros de control de tráfico y mantiene convenios con los municipios. El gemelo digital puede integrar esos datos, siempre que se resuelvan los protocolos de comparticiones.

Qué gana la Generalitat y qué queda sin resolver

A favor, la anticipación de incidencias y la mejora de la seguridad. En contra, la privacidad y la interoperabilidad con los sistemas urbanos. No se multará con esta herramienta, al menos sobre el papel.

La lectura estratégica es otra. Un gemelo digital permite ensayar políticas de movilidad sin intervenir en la calle: cortar un carril, ampliar una Zona de Bajas Emisiones o planificar una vía. Eso convierte al Govern en planificador más sofisticado, pero también en responsable de los escenarios que decida simular.

El precedente más cercano es la digitalización de los centros de control de tráfico. En la última década, Madrid y Barcelona han incorporado cámaras y sensores para regular accesos. El salto catalán es construir una réplica completa de un tramo concreto y hacerla operativa con IA.

Hoja de Ruta: Claves del Viaje

El impacto de este proyecto se concentra en la red interurbana que rodea Barcelona. Allí se registran los picos de tráfico más altos de Cataluña y los accidentes con mayor repercusión en cadena. El dato central, 326 kilómetros de red que soportan 800.000 vehículos diarios, da la escala: cualquier incidencia no resuelta en la A2 o en la C58 se traslada en minutos a la trama urbana. La Generalitat quiere gestionar el tráfico como un sistema continuo, no como una suma de incidentes aislados.

La zona cero es el arco viario que conecta el Penedès, el Vallès y el Baix Llobregat. Ahí conviven tráfico de paso, flujos metropolitanos y accesos a Barcelona. El gemelo digital tiene que casar información de sensores, cámaras y, previsiblemente, datos de vehículos conectados. La DGT y los ayuntamientos ya mantienen sus propios sistemas; la interoperabilidad será la prueba real. Sin resolverla, el gemelo será un modelo técnico, no una herramienta de gestión.

La lectura a cinco años es más industrial que política. Si el gemelo funciona, la Generalitat podrá vender el modelo a otras ciudades y escalar la movilidad inteligente como palanca de inversión. Si no funciona, quedará como un piloto incumplido. No hay posición editorial sin matiz: la IA aplicada al tráfico es útil, pero el éxito depende de la gobernanza de datos, no solo del algoritmo.

El calendario se alarga hasta 2029. La primera comprobación llegará cuando la Generalitat publique el plan de fases y los primeros tramos operativos. Hasta entonces, el gemelo digital es, sobre todo, una promesa de gestión anticipada.

AP institute celebra la aprobación del Real Decreto-ley que regula la actividad de los grupos de interés

AP institute celebró este martes la aprobación por el Consejo de Ministros del Real Decreto-ley que regula la actividad de los grupos de interés ante la Administración General del Estado y que contempla la creación de un registro estatal público y obligatorio de lobbies.

Para esta institución académica especializada en asuntos públicos, la norma representa «un avance largamente esperado en España». «La regulación permitirá identificar a quienes tratan de influir legítimamente en las decisiones públicas, conocer los intereses que representan y establecer un marco de relación más transparente entre los grupos de interés y los responsables públicos», dijo.

El nuevo registro, que debe obtener el respaldo del Congreso de los Diputados, será gestionado y supervisado por el Consejo de Transparencia y Buen Gobierno, incluirá a empresas, organizaciones sociales, entidades y profesionales que desarrollen actividades de influencia ante la Administración General del Estado. La norma entiende como actividad de influencia cualquier comunicación directa o indirecta dirigida a incidir en la toma de decisiones públicas, el diseño de políticas o la elaboración y modificación de proyectos normativos.

AP institute confió en que el Parlamento convalide el Real Decreto-ley y adujo que es necesario que su posterior desarrollo «garantice un registro accesible y operativo, procedimientos proporcionados y mecanismos eficaces de control».

“La aprobación de esta regulación es una buena noticia para la democracia y también para todos los profesionales que ejercen los asuntos públicos con rigor. El lobby es una forma legítima de participación en la vida pública que debe desarrollarse con transparencia, trazabilidad y unas reglas claras para todos y todas”, afirmó el presidente de AP institute, Joan Navarro.

A su juicio, la norma contribuirá a superar algunos de los prejuicios que todavía rodean a la actividad de influencia y a reconocer su aportación a la elaboración de mejores políticas públicas. Empresas, organizaciones sociales, asociaciones sectoriales y otros actores trasladan a las instituciones conocimiento especializado, datos y propuestas que enriquecen los procesos de decisión. La regulación permitirá que esa participación sea más visible, ordenada y responsable.

“Esta ley no solo regula una profesión en auge, también la legitima y eleva sus estándares. A partir de ahora será todavía más importante contar con profesionales cualificados, capaces de combinar estrategia, conocimiento institucional, ética y cumplimiento normativo. La transparencia no limita los asuntos públicos, al contrario, los fortalece y protege su reputación”, añadió.

La defensa de unos asuntos públicos profesionales, éticos y transparentes forma parte del ADN de AP institute, según destacó en un comunicado. Sus programas académicos incorporan de manera transversal la integridad, la transparencia, el cumplimiento normativo y la responsabilidad en las relaciones entre los sectores público y privado.

Para la institución, el nuevo marco deberá ir acompañado de formación especializada y de cultura profesional. Por ello, AP institute se ofreció a las administraciones, las organizaciones profesionales y la sociedad civil para contribuir al desarrollo de una cultura de influencia responsable y transparente.

Publicidad