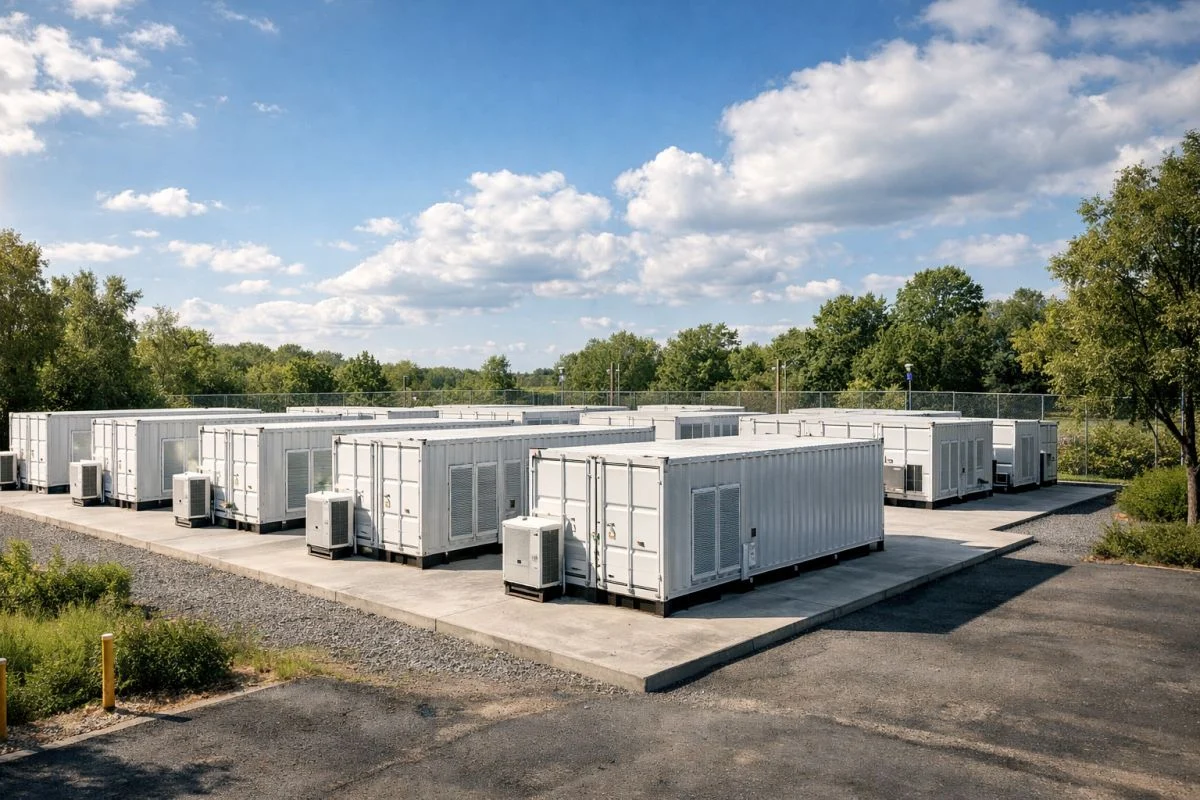
Comienza la era del almacenamiento: hasta 158 GW de nueva capacidad previstos para este año

Esta es la principal conclusión del último informe de BloombergNEF y en este sentido, los analistas son muy claros: el almacenamiento ha entrado en una nueva fase de crecimiento masivo y acelerado.

El almacenamiento va dispararse gracias a la presencia de renovables y necesidad de flexibilidad en redes

El mercado global de almacenamiento energético superó por primera vez en 2025 la barrera de los 100 gigavatios de nueva capacidad instalada. Según BloombergNEF, el año pasado se desplegaron 112 GW y 307 GWh de almacenamiento energético en todo el mundo (sin contar las centrales hidroeléctricas de bombeo), lo que supone un crecimiento interanual del 48% respecto a 2024.

La consultora considera que el ritmo de expansión del almacenamiento está siendo incluso más rápido que el que experimentaron en su día la energía solar y la eólica. En este sentido, subraya que el sector ha pasado de instalar 10 GW anuales a superar los 100 GW en apenas cuatro años, mientras que la fotovoltaica necesitó alrededor de ocho años y la eólica cerca de quince para alcanzar esa misma escala.
El apagón ha fortalecido el respaldo de la ciudadanía al almacenamiento: 7 de cada 10 españoles lo consideran indispensable 
Baterías. Fuente: Merca2.

Las previsiones apuntan además a una aceleración todavía mayor. De hecho, BloombergNEF estima que el despliegue mundial alcanzará los 158 GW en 2026 y que las instalaciones anuales superarán los 300 GW en 2036, impulsadas por la creciente penetración de las energías renovables, la necesidad de flexibilidad en las redes eléctricas y la rápida caída de costes de las baterías.

Baterías de iones de sodio: cuando el litio no es suficiente

China es la principal ganadora de la carrera por el almacenamiento

Dentro del panorama internacional, los analistas apuntan China como principal líder de esta transformación. De hecho, datos de la consultora sostienen que el gigante asiático concentró el 54% de todas las nuevas instalaciones mundiales de almacenamiento en 2025, muy por delante de Estados Unidos, que representó el 16% del mercado. Al mismo tiempo, otros mercados comienzan a ganar peso, como Australia (donde las instalaciones se multiplicaron casi por seis en un año) o Arabia Saudí, que está emergiendo como nuevo actor relevante gracias a la entrada de proveedores chinos.

Por otro lado, el informe también destaca que, las baterías están dejando de ser un complemento del sistema eléctrico para convertirse en un elemento central de la integración renovable. En 2016 se instalaban 56 MW solares por cada 1 MW de almacenamiento, pero ya en el año pasado esta realidad cambió cayendo esta relación de 6 a 1 y BNEF prevé que se reduzca más llegando hasta 4 a 1 durante este año.

Para los analistas, esta evolución refleja un cambio estructural en el sistema energético global, donde el crecimiento de la energía solar y eólica, ya exige grandes volúmenes de almacenamiento capaces de desplazar energía entre distintas horas del día, estabilizar la red y responder a nuevos consumos eléctricos, como los centros de datos o la recarga de vehículos eléctricos.
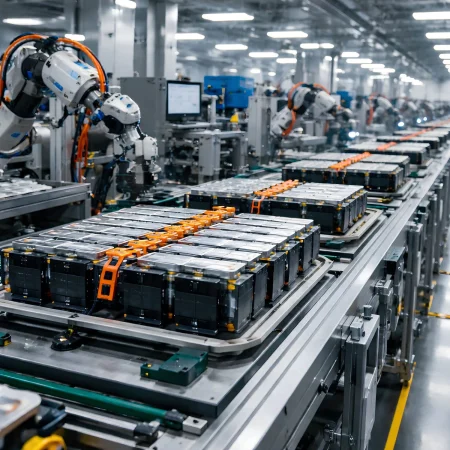
Cadena de montaje de baterias de iones de litio Merca2
Cadena de montaje de baterías de iones de litio. Fuente: Merca2

En paralelo, BloombergNEF anticipa el inicio de una transición tecnológica más allá del litio, ya que a pesar de que las baterías LFP (litio-ferrofosfato) todavía representaron más del 90% de las nuevas instalaciones en 2025, el informe prevé un fuerte crecimiento del almacenamiento de larga duración y de tecnologías alternativas como las baterías de sodio. De hecho, la consultora estima que las nuevas instalaciones de almacenamiento de larga duración (sistemas capaces de operar durante seis horas o más) se cuadruplicarán este año hasta alcanzar los 2 GW, con un protagonismo creciente de tecnologías no basadas en ion-litio y con China nuevamente como principal motor industrial.

En definitiva, la era del almacenamiento ni es que sea un futuro a conseguir, sino que es una realidad patente que marcará el rumbo de todo el sistema energético mundial para dar respuesta a los nuevos problemas propios de nuestro tiempo, como es el caso de: la satisfacción de energía de la demanda de los centros de datos o actuar como mecanismo de apoyo a las ya omnipresentes energías renovables.
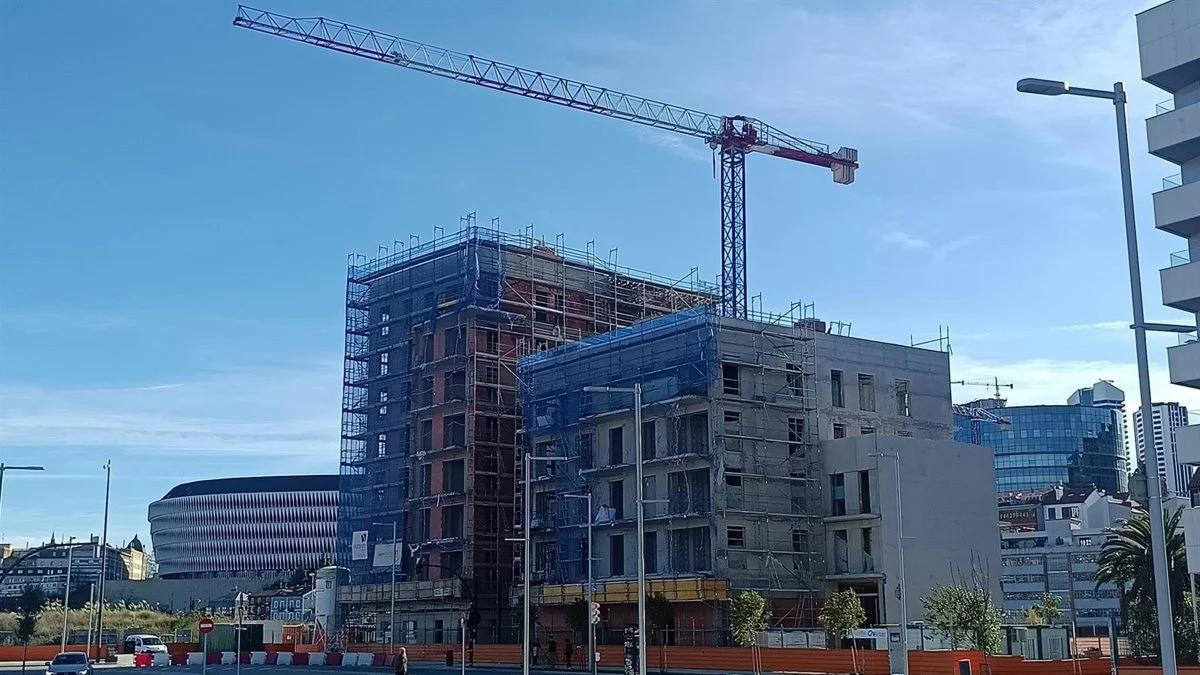
Sevilla lanza un plan para 30.000 viviendas en 2030: el mayor proyecto urbanístico de la ciudad

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Sevilla ha anunciado la puesta en carga de 30.000 viviendas entre 2027 y 2030, con el 40% de carácter protegido, tras una modificación del PGOU que agiliza los trámites y permite aumentar edificabilidad y densidad.
  • ¿Quién está detrás? El alcalde José Luis Sanz (PP), apoyado por el presidente del partido Alberto Núñez Feijóo; la empresa municipal Emvisesa y la colaboración público-privada con la Junta de Andalucía.
  • ¿Qué impacto tiene? Impulso a la oferta de vivienda asequible en Sevilla, reducción de la burocracia urbanística y un posible efecto arrastre en otras ciudades gobernadas por el PP que puede tensar la relación con el Gobierno central.

El Ayuntamiento de Sevilla ha dado un paso que pocas capitales españolas se atreven a dar: desbloquear de golpe suelo para 30.000 viviendas en solo tres años. El anuncio, realizado este jueves por el alcalde José Luis Sanz, viene acompañado de una modificación clave del Plan General de Ordenación Urbana (PGOU) que, en palabras del regidor, ‘va a permitir que los promotores ganen metros y ahorren meses’.

Actualmente, la ciudad ya tiene en marcha 6.134 viviendas protegidas, de las cuales 2.200 son impulsadas directamente por Emvisesa, la empresa municipal, y el resto mediante fórmulas de colaboración público-privada. El nuevo plan eleva el listón hasta las 30.000 unidades, de las cuales el 40% serán de carácter protegido. La inversión movilizada asciende a 1.500 millones de euros: 150 millones procedentes de las arcas municipales, 250 millones de la Junta de Andalucía y el resto, capital privado. Según el alcalde, la fase actual de construcción ha generado 25.000 empleos directos y 15.000 indirectos, cifras que se multiplicarán cuando la nueva bolsa de suelo empieze a activarse a partir de 2027.

La llave urbanística que permite este salto de escala

La pieza legal que sostiene el plan es una reciente modificación del PGOU que permite a los promotores aumentar la edificabilidad en un 10% y la densidad en un 20% en promociones residenciales, siempre que esas viviendas adicionales sean de protección. Y lo hace sin necesidad de solicitar un expediente de Actuación de Transformación Urbanística: basta con un Estudio de Ordenación que se tramita junto con la propia licencia urbanística.

Este atajo reduce de 9 a 3 meses el tiempo medio de tramitación, según las estimaciones del equipo de Sanz. Además, el ayuntamiento ha creado la oficina ‘Sevilla Acelera’, una ventanilla única para proyectos de vivienda asequible que promete eliminar pasos administrativos redundantes. ‘Se trata de que un promotor no se pase un año esperando un sello’, resumió el alcalde.

Sevilla ha entendido que para construir vivienda asequible no basta con poner suelo: hay que quitar los trámites que encarecen cada metro cuadrado antes de que llegue la grúa.

Feijóo bendice el modelo sevillano y lo vincula a su plan nacional de vivienda

La presentación del plan contó con la presencia del presidente del PP, Alberto Núñez Feijóo, que aprovechó para desgranar su propuesta de construir un millón de viviendas en una legislatura. Para hacerlo viable, Feijóo avanzó una ley del suelo que establecerá el silencio administrativo positivo a los 90 días: si el ayuntamiento no responde, la licencia se considera concedida automáticamente. Además, propuso reducir el Impuesto de Transmisiones Patrimoniales del 10% al 4% para la compra de vivienda habitual y rebajar el IVA de la vivienda nueva del 10% al 4%.

En una crítica directa al Gobierno de Pedro Sánchez, el líder popular calificó la política de vivienda del Ejecutivo de ‘intervencionista y alejada de la realidad’ y defendió un plan específico para jóvenes que incluye una rebaja del IRPF durante los cuatro primeros años de su primer empleo. La sintonía con el alcalde sevillano fue total: Sanz agradeció el respaldo y recalcó que ‘Sevilla puede ser el laboratorio de las medidas que Pedro Sánchez bloquea’.

Analizamos estas promesas nacionales con cautela. La experiencia de otras comunidades muestra que el silencio positivo funciona como incentivo, pero el cuello de botella sigue estando en los servicios técnicos municipales, no en la voluntad política. Sin refuerzo de personal, los plazos podrían alargarse igualmente.

La Ficha del Inversor: cómo afecta a promotores, compradores y al mercado sevillano

La cifra que resume la operación para un inversor es la bonificación de edificabilidad: un 10% extra de metros construibles sobre cada parcela equivale, en términos prácticos, a un abaratamiento del suelo por unidad de vivienda que las consultoras aún están calculando. La clave estará en si los promotores locales y los fondos institucionales ven margen para encajar el coste de la protección oficial (que limita el precio final de venta) con la ganancia extra de edificabilidad. La experiencia de Emvisesa, con 2.200 viviendas protegidas ya en ejecución, ofrece cierta certeza técnica.

En los próximos seis meses, la tendencia apunta a una aceleración de solicitudes de licencias acogidas a la nueva modificación del PGOU, particularmente en los suelos finalistas del norte y este de la ciudad. Esas primeras autorizaciones, si se resuelven en los plazos prometidos por ‘Sevilla Acelera’, serán la prueba de fuego. Si el mecanismo funciona, Sevilla podría atraer inversión que ahora se desvía a la Costa del Sol o a Madrid, especialmente en el segmento de vivienda asequible. El riesgo evidente es que la saturación de los servicios técnicos reproduzca los mismos atascos que se quieren eliminar, con lo que el tiempo medio de tramitación podría volver a dispararse.

¿Para quién es este plan? Principalmente, para tres perfiles: promotores locales con músculo financiero que quieran operar con reglas claras y plazos predecibles; compradores de primera vivienda que busquen un piso protegido en una ciudad donde el metro cuadrado ronda los 2.200 euros en barrios medios; y, en menor medida, los inversores institucionales que apuesten por el Build to Rent en las promociones mixtas (protegido más libre), siempre que los números de rentabilidad (yield bruto estimado del 5-6% en alquiler residencial) aguanten. La seguridad jurídica que ofrece el silencio positivo nacional, si termina aprobándose, añadirá un plus de confianza para todos ellos.

Las rebajas de verano 2026 en Zara se adelantan al 24 de junio y estos son los cinco básicos que volarán primero

El sector de la moda en España se prepara para un giro estratégico que promete sacudir los hábitos de consumo este estío. La firma estrella de Inditex, Zara, ha decidido mover ficha de forma anticipada fijando el arranque de sus rebajas de verano el próximo miércoles 24 de junio a través de su aplicación móvil y su plataforma web oficial.

Esta decisión supone un adelanto frente al tradicional calendario comercial y busca capturar la atención del consumidor digital antes del despliegue en las tiendas físicas. De este modo, la compañía gallega dinamiza el mercado textil a nivel nacional justo en las jornadas previas a las vacaciones estivales de la mayoría de los ciudadanos.

El adelanto del calendario comercial de Zara desata la locura en el comercio textil

Youtube video

La maniobra de la principal enseña del grupo textil no es casual y responde a un análisis pormenorizado de las tendencias globales de consumo. Al adelantar los descuentos en los canales digitales a la víspera del festivo, la marca consigue saturar el tráfico digital de forma masiva antes de que la competencia directa pueda reaccionar en el mercado.

Las tiendas a pie de calle abrirán sus puertas con los precios recortados el jueves 25 de junio, desatando la habitual locura en las principales arterias comerciales de Madrid. Los analistas del sector coinciden en que esta agresiva política de rotación de existencias pretende optimizar el stock acumulado durante una primavera climatológicamente inestable en la península.

Los datos clave de una campaña digital enfocada en el consumo móvil

Las previsiones internas apuntan a que más del setenta por ciento de las transacciones iniciales se registrarán a través de dispositivos móviles durante las primeras horas. En este sentido, la infraestructura tecnológica de Zara se ha reforzado sustancialmente para soportar picos de demanda simultáneos históricos sin sufrir interrupciones ni ralentizaciones en los procesos de pago electrónicos.

El enfoque logístico está completamente cerrado para garantizar entregas en tiempos récord, un factor diferencial en el comercio electrónico actual de alta gama. La batalla de la distribución se librará en la última milla, donde la eficiencia en el reparto a domicilio determinará el éxito rotundo de esta campaña de descuentos tan agresiva.

El fenómeno de las prendas estrella que desaparecerán en minutos

La clave reside en identificar aquellas piezas polivalentes que combinan diseño de vanguardia con un precio de salida inferior a los veinte euros. La experiencia de temporadas anteriores demuestra que los fondos de armario más codiciados vuelan de las estanterías virtuales en cuestión de escasos minutos tras la apertura oficial de la plataforma de venta.

  • Los vestidos camiseros de lino blanco serán la prenda estrella de la temporada estival.
  • Las sandalias de piel de diseño minimalista registrarán el mayor volumen de búsquedas digitales.
  • Los pantalones de pinza fluidos en tonos neutros solucionarán los estilismos de oficina diarios.
  • Las camisas de popelín con acabados satinados destacarán por su versatilidad y bajo precio.
  • Los bolsos de rafia con detalles de piel complementarán cualquier conjunto veraniego con elegancia.

La optimización de la cadena de suministro de Zara como ventaja competitiva

La capacidad de respuesta de la multinacional coruñesa permite adaptar la producción casi en tiempo real según las demandas específicas de los compradores. El modelo de negocio centralizado de Zara facilita que las reposiciones de artículos seleccionados se gestionen con una agilidad que sus competidores internacionales son totalmente incapaces de emular en este momento en Europa.

Esta flexibilidad operativa reduce de forma drástica el riesgo de pérdidas por excedentes no vendidos, maximizando los márgenes de beneficio neto por metro cuadrado de superficie de exposición. Las directrices para la red de establecimientos físicos se orientan a ofrecer una experiencia de compra omnicanal integrada y sumamente fluida para el usuario final.

El adelanto de las rebajas estivales refleja la necesidad imperiosa de conectar de forma inmediata con las nuevas pautas de consumo rápido de los jóvenes.

Expectativas del sector minorista ante el gran movimiento de Inditex

Youtube video

La federación de comerciantes autónomos mira con cierta cautela este movimiento, conscientes del efecto arrastre que genera en todo el comercio especializado madrileño. La Confederación Española del Comercio asume que las marcas pequeñas deberán adaptar sus ofertas para no perder cuota de pantalla frente al despliegue publicitario del gigante de la moda rápida.

Por su parte, los sindicatos mayoritarios ya negocian los refuerzos de plantilla necesarios para afrontar las jornadas de máxima afluencia en los centros logísticos nacionales. La seguridad laboral y la gestión de los turnos intensivos centran las conversaciones con los comités de empresa para asegurar un desarrollo pacífico de la campaña de verano.

El impacto definitivo de la omnicanalidad en la moda española

El balance final de esta campaña de descuentos marcará, sin duda, el rumbo estratégico del resto de operadores del negocio de la moda en España. La combinación de una aplicación ágil, logística predictiva y precios competitivos sitúa a Zara en una posición de absoluto liderazgo comercial dentro del actual entorno macroeconómico digital complejo.

La transformación digital ya no es una opción de futuro sino una realidad tangible que dicta el éxito o fracaso de las grandes corporaciones. La campaña estival que arranca este mes de junio confirmará si la anticipación temporal sigue siendo el factor clave para dominar de forma incontestable el mercado textil de nuestro país.

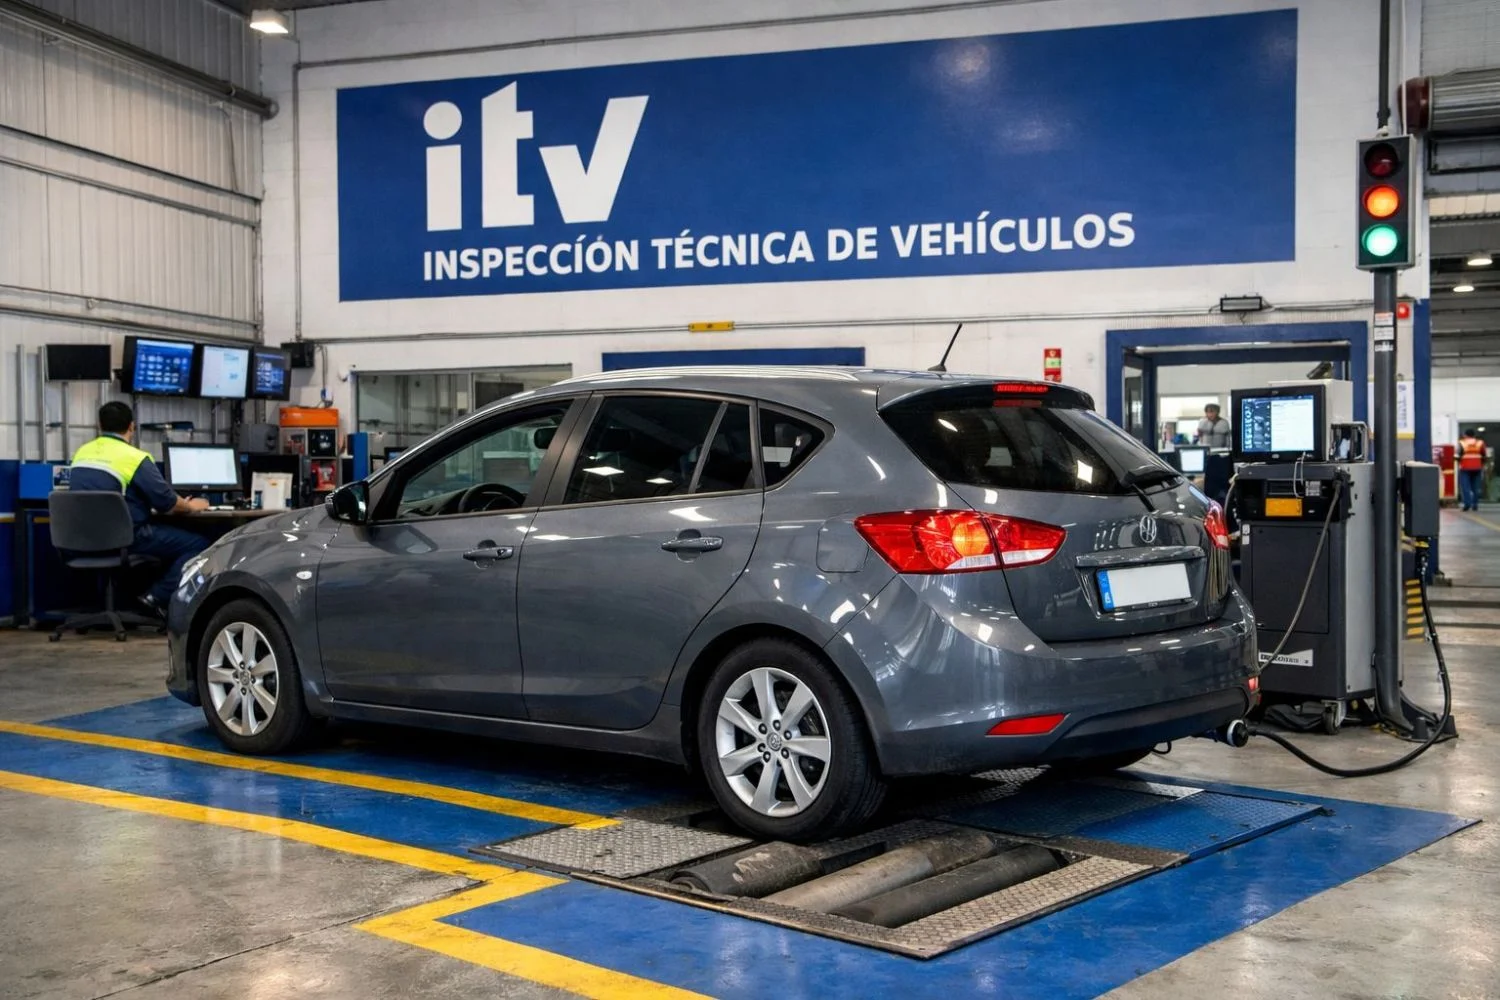
La ITV endurece sus pruebas en junio de 2026 y estos son los coches que no pasarán la revisión por culpa del software

El sector de la automoción en España afronta una de sus transformaciones más severas de este año 2026 a las puertas del verano. La llegada del mes de junio marca el inicio de una exigente campaña de control donde la inspección técnica de vehículos introduce nuevos protocolos informatizados que prometen poner en jaque a miles de conductores madrileños.

La clave de este cambio normativo reside en la persecución directa de los fallos electrónicos camuflados. A partir de ahora, superar la ITV no dependerá exclusivamente del estado mecánico tradicional, sino de una lectura profunda de la centralita del coche mediante sistemas de diagnosis que no dejarán margen de error a los fraudes habituales.

ITV: El software del motor en el punto de mira

Youtube video

El endurecimiento de las pruebas responde al incremento de las modificaciones no autorizadas en el software del motor. Las estaciones de inspección han detectado un aumento alarmante de vehículos que alteran sus centralitas para ganar potencia o camuflar averías graves, una práctica que la nueva ITV perseguirá con herramientas digitales avanzadas de última generación.

La patronal del sector en Madrid asegura que los turismos matriculados en la última década serán los más vigilados en esta campaña. Las estaciones inspeccionarán de forma directa el historial de fallos del cuadro, impidiendo que los conductores borren los testigos de avería justo antes de entrar a la línea de revisión obligatoria.

Las centralitas que bloquearán la revisión técnica en España

El protocolo técnico se centrará en el puerto de diagnóstico a bordo del vehículo, conocido como sistema OBD. A través de este conector, los inspectores comprobarán que los sistemas anticontaminación funcionen bajo los parámetros originales del fabricante, bloqueando la certificación a todos aquellos automóviles que presenten discrepancias de software o reprogramaciones ilegales en su base de datos.

Este análisis exhaustivo afectará de manera directa a los dispositivos de filtrado de gases y aditivos como el AdBlue. Cualquier alteración digital destinada a saltarse las restricciones medioambientales se considerará un defecto muy grave, lo que impedirá al usuario circular legalmente por las carreteras españolas hasta que un taller oficial restituya los valores de fábrica.

Las consecuencias inmediatas para el parque automovilístico

La entrada en vigor de la norma en junio generará un embotellamiento importante en las estaciones de la Comunidad de Madrid. El tiempo medio de inspección por vehículo aumentará notablemente debido al volcado de datos, provocando que las listas de espera para solicitar cita previa se disparen durante las próximas semanas previas a las vacaciones estivales.

  • Los vehículos que modifiquen su centralita electrónica recibirán una calificación desfavorable automática.
  • El borrado previo de errores del sistema será detectado por las nuevas máquinas.
  • Las furgonetas diésel sufrirán el mayor control informático en sus sistemas de gases.
  • Los talleres oficiales registrarán una alta demanda para reconfigurar el software original.
  • Las multas por circular sin la inspección en regla se mantendrán muy severas.

El impacto de la normativa europea en la revisión técnica madrileña

Esta actualización responde a las exigencias comunitarias derivadas de la normativa Euro 6 y sus posteriores revisiones de control. España se alinea así con las directrices de Bruselas para reducir el impacto ambiental del transporte por carretera, demostrando que la digitalización de la ITV es un paso irreversible para garantizar la sostenibilidad en las grandes ciudades peninsulares.

En este sentido, las empresas concesionarias del servicio han invertido millones de euros en actualizar sus equipos informáticos de medición. La patronal madrileña defiende que estas medidas son indispensables porque el fraude tecnológico de algunos conductores perjudica la salud pública y falsea los niveles reales de polución en los núcleos urbanos densos.

La transformación digital de las inspecciones obligará al sector a una renovación total de sus procesos técnicos para erradicar los engaños informáticos.

El futuro de las inspecciones ante el coche conectado

Youtube video

La perspectiva a medio plazo apunta hacia un control aún más restrictivo con la llegada del coche conectado de forma permanente. Las autoridades de tráfico estudian la posibilidad de que la ITV pueda monitorizar el estado del vehículo en tiempo real mediante conexiones telemáticas, anticipándose a la visita física anual que realizan los usuarios en las estaciones autorizadas.

Por su parte, las asociaciones de talleres independientes de Madrid recomiendan realizar una diagnosis previa antes de acudir a la cita de junio. Esta comprobación profesional es la única garantía real para evitar sorpresas desagradables con el ordenador de a bordo y asegurar que el vehículo cumple escrupulosamente con el marco legal vigente en territorio nacional.

Balance crítico ante la nueva era de la seguridad vial

La transición hacia este modelo de control digital genera dudas razonables sobre la capacidad de absorción de las estaciones públicas. Aunque el objetivo de reducir las emisiones y mejorar la seguridad vial es totalmente compartido, la complejidad técnica de las pruebas informáticas podría colapsar un sistema que ya muestra síntomas de saturación en periodos de vacaciones.

La clave residirá en la flexibilidad inicial que muestren las autoridades durante las primeras semanas de aplicación del reglamento. El conductor español, habituado a los cambios mecánicos, debe entender que el software es ahora el elemento crítico que determinará si su coche es apto para la vida urbana moderna o si queda definitivamente fuera de juego.

Autoconsumo solar en Puerto Rico supera al gas natural: ya es el 20% de la capacidad total

No es una gran central nuclear ni un parque eólico marino. En Puerto Rico, la revolución energética se esconde en los tejados. El autoconsumo solar en la isla alcanzó los 1.456 megavatios (MW) a finales de 2025, lo que supone el 20% de la capacidad total de generación y, por primera vez, supera al gas natural.

La cifra, extraída del informe Electric Power Monthly de la EIA y de los datos del Negociado de Energía de Puerto Rico (PREB), confirma un vuelco histórico: los sistemas solares en tejados representaron el 81% de toda la nueva capacidad instalada entre 2016 y 2025. El parque de generación de la isla, que durante décadas dependió del fuelóleo y del gas, ha incorporado más de 191.929 instalaciones solares distribuidas a un ritmo de 3.850 sistemas nuevos al mes durante el último año.

Un océano de módulos que relega al gas a un segundo plano

Con 1.456 MW operativos, el autoconsumo solar en tejados ya es la segunda fuente de generación de Puerto Rico, solo por detrás de los derivados del petróleo, que suman 3.671 MW. El gas natural, con 1.391 MW, pasa a la tercera posición. La brecha con los combustibles fósiles se estrecha a un ritmo de vértigo gracias a las políticas de medición neta, vigentes desde 2007, que permiten a los propietarios vender sus excedentes a la red.

El fenómeno no es exclusivo de las grandes corporaciones. El 95% de esos 191.929 sistemas son residenciales o comerciales de pequeño tamaño. Cada instalación suma una pieza a un mosaico que está redefiniendo la seguridad energética de un territorio castigado por los huracanes y por apagones recurrentes.

No es solo una cuestión de medioambiente: en Puerto Rico, cada tejado solar que se conecta es una póliza de vida ante el próximo huracán.

Las cifras de nueva capacidad en la última década hablan solas: de cada 100 MW que se han conectado a la red desde 2016, 81 venían de tejados solares. El autoconsumo no complementa la red; se está convirtiendo en la red misma.

La batería como salvavidas: de la medición neta a las plantas virtuales

El éxito de la fotovoltaica residencial en Puerto Rico no se entiende sin el almacenamiento. A finales de 2025, 171.372 hogares y empresas contaban con un sistema de baterías, con una capacidad energética total de 2.864 megavatios-hora (MWh). Esto significa que casi todos los sistemas solares instalados van acompañados de una batería, una ratio que no se da en ningún otro territorio de Estados Unidos.

La razón es tan sencilla como descarnada: la red eléctrica de Puerto Rico sufre cortes frecuentes, a veces programados, a veces por averías. La batería actúa como espalda financiera y logística. Si la red se cae, el hogar sigue funcionando. Cuando la red necesita apoyo, el operador LUMA puede recurrir a esa energía almacenada gracias al programa de Compartición de Energía de Baterías de Clientes, ampliado el pasado verano.

solar tejados récord

Este esquema convierte miles de baterías distribuidas en una planta de energía virtual (VPP, por sus siglas en inglés). Empresas como Sunrun, Tesla y otras gestionan estas agregaciones para LUMA. Los propietarios reciben una compensación económica por exportar a la red el excedente que tienen guardado. La tecnología, que en Europa apenas está arrancando, lleva años funcionando en la isla como un salvavidas diario.

La verdadera garantía de suministro en Puerto Rico no la dan las centrales térmicas, sino la suma de 171.000 baterías repartidas de forma invisible por toda la isla.

La lección para los sistemas insulares: cuando la red falla, el tejado responde

La experiencia puertorriqueña se está convirtiendo en un laboratorio vivo para la transición energética de islas y territorios ultraperiféricos. Con una capacidad solar en tejados que supera el 20% y una penetración de baterías casi total, Puerto Rico demuestra que la descarbonización puede ser una cuestión de resiliencia, no solo de ideología.

El contraste con el pasado es brutal. En 2016, el mix eléctrico dependía casi exclusivamente del fuelóleo. Una década después, las energías limpias, y en particular el autoconsumo, han ganado la batalla de la nueva capacidad. Sin embargo, los números absolutos obligan a matizar: los derivados del petróleo aún generan más del 50% de la electricidad y la estabilidad del sistema sigue dependiendo del operador LUMA y de sus acuerdos con las VPP.

La medición neta y el programa de baterías compartidas han sido los dos catalizadores de este cambio. Más de 3.850 hogares decidieron cada mes de 2025 que su tejado era una central eléctrica en potencia. La respuesta ciudadana, acelerada por la desconfianza hacia la red convencional, ha sobrepasado las previsiones más optimistas de los reguladores.

Hay riesgos, por supuesto. La dependencia de paneles importados, los cambios regulatorios en Estados Unidos o una eventual modificación de las condiciones de medición neta podrían frenar el ritmo de instalación. De momento, la tendencia es imparable: en Puerto Rico ya hay más capacidad solar en tejados que en las plantas de generación a gran escala que queman gas natural.

Yo creo que el modelo puertorriqueño, con sus luces y sus sombras, tiene mucho que enseñar a regiones como Canarias, Baleares o incluso a algunos países del Caribe que aún dependen del diésel para mover sus economías. No se trata solo de instalar paneles; se trata de diseñar un sistema en el que la red deje de ser el único recurso y pase a ser un complemento. En Puerto Rico lo han entendido por necesidad. Y el dato de 2025 lo confirma: el autoconsumo solar ya no es el futuro. Es el presente más sólido de su sistema eléctrico.

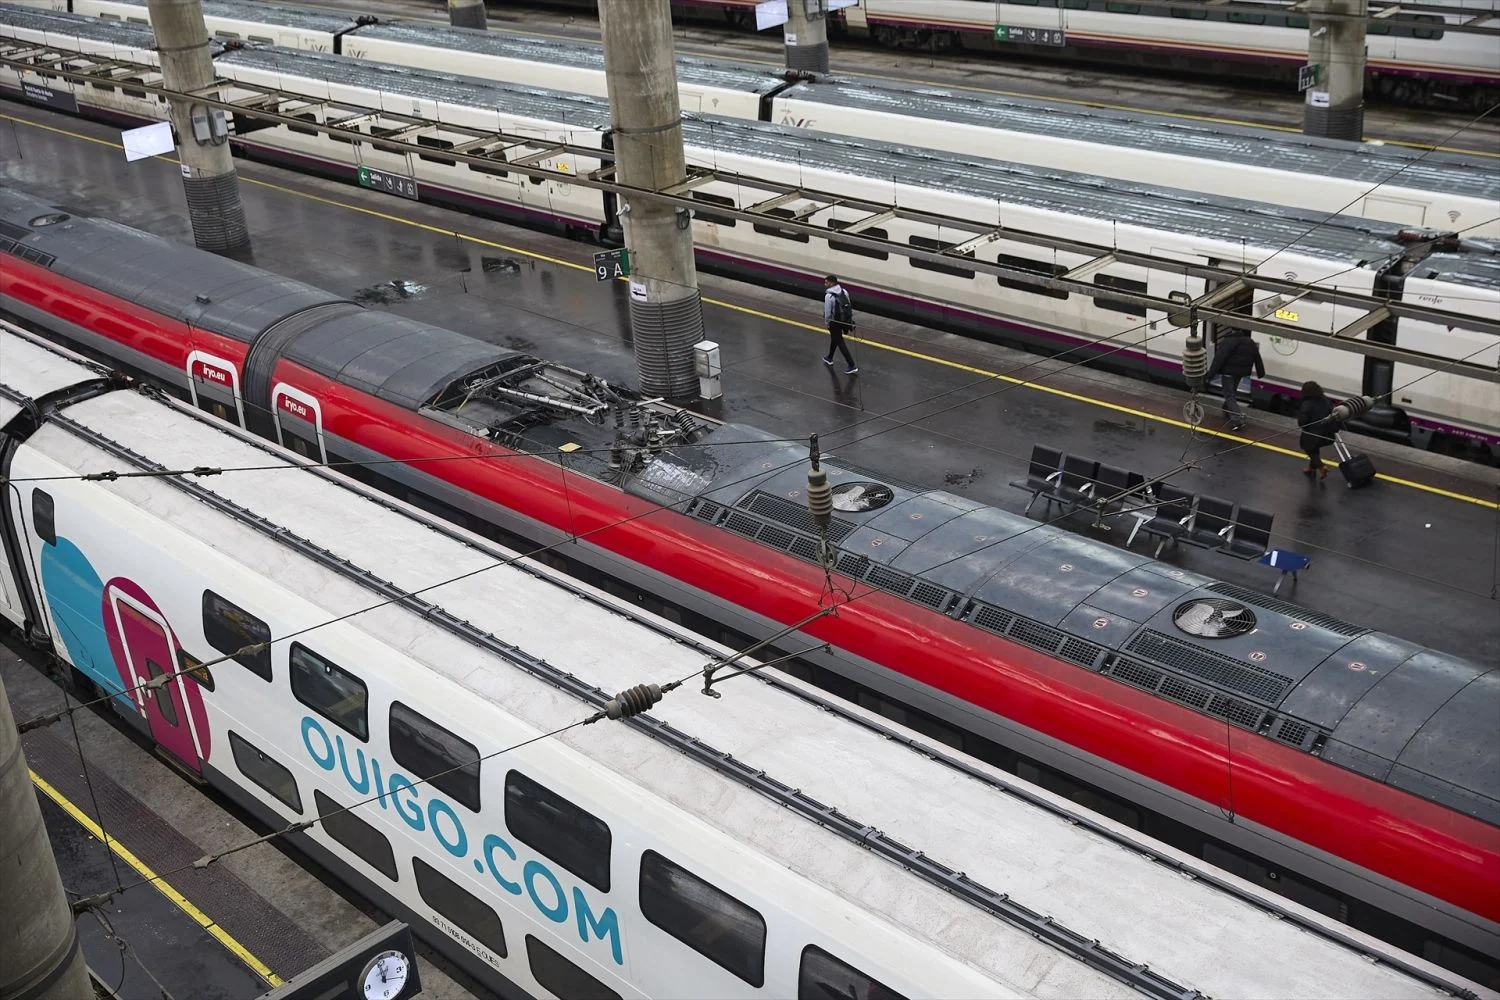
Ouigo frena su ‘Verano Joven’ por el retraso de Óscar Puente

La situación del «Verano Joven» se sigue alargando y uno de los dos operadores privados de la alta velocidad ha puesto en duda su participación; no por falta de voluntad, sino por no tener los detalles de las condiciones de la promoción para este año. Ha sido Ouigo, la empresa de origen francés, la que ha dicho que no puede confirmar su participación por la falta de comunicación del Ministerio de Transportes y Movilidad Sostenible, que dirige Óscar Puente.

«Estamos a la espera de si el ministerio anuncia que este verano habrá «Verano Joven»; si sus características son similares a las del año pasado, nos adheriremos, pero no podemos anunciarlo hasta que no haya novedades por parte del ministerio», han explicado fuentes de la empresa a este medio. Asumen, tanto ellos como Iryo, que las condiciones serán cercanas a las de 2025, pero no ha habido comunicaciones oficiales desde Transportes y Puente ha investido su tiempo en redes sociales en criticar las publicaciones en medios sobre la imputación a Zapatero.

El problema es que el «Verano Joven» es clave para los planes de las operadoras privadas del sistema de alta velocidad español. Son muchos los usuarios que esperan a este descuento para realizar las reservas de sus viajes en la temporada estival. Se trata de una de las medidas estrella que presenta el ministerio para hacer más atractivo el sistema, como parte de su campaña para que los trenes mantengan su posición por encima del avión en los viajes de media y larga distancia.

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

Pero, de momento, la medida parece paralizada hasta nuevo aviso. En el sector se espera que el anuncio se realice en las primeras dos semanas del mes de junio, pero no han recibido confirmación. Aunque tanto Ouigo como Iryo, así como empresas de autobús como Alsa, han participado otros años y muestran disposición para sumarse de nuevo, la medida, finalmente, depende de un ministerio que deja que avancen fechas clave sin confirmar la promoción.

CLAVE PARA LA RECUPERACIÓN DESPUÉS DEL ACCIDENTE

Este año, el «Verano Joven» es todavía más importante que otros años para Ouigo, Iryo y Renfe. La medida ha sido siempre un imán de nuevos viajeros —en particular, primerizos— que apuestan por primera vez por la alta velocidad. Es una estrategia que no solo funciona para vender más billetes, sino para iniciar la fidelización a un sistema que España y Europa consideran que debe acabar por reemplazar los trayectos de avión y vehículo propio cuando sea viable.

Este año es todavía más importante. No es un secreto que los primeros meses de 2026 han sido complicados, con los datos de todo el sector marcados por los problemas posteriores al accidente de Adamuz y por unos datos de ocupación algo peores en rutas clave, como la que conecta Madrid y Barcelona. Por tanto, cualquier medida como esta es especialmente importante para que se recupere del todo el mercado.

LA MALA RELACIÓN DE PUENTE CON IRYO Y OUIGO

No debería ser una sorpresa que haya problemas de comunicación entre el ministerio que dirige Óscar Puente y las empresas privadas que operan en el sistema de alta velocidad. Desde hace años, el dirigente socialista ha señalado a las empresas privadas por el efecto de sus precios en todo el sistema, acusándolas de ser las culpables de las pérdidas en los ingresos de la propia Renfe.

Tren de Ouigo en dirección a Andalucía. Fuente: Agencias

Por tanto, puede ser que simplemente no haya informado de la fecha y las características del «Verano Joven» a las compañías privadas. Esto acaba por castigar a las empresas del sector y puede hacer que los datos del programa empeoren, sobre todo porque los usuarios siguen esperando para poder solicitar sus billetes o bien empiezan a buscar otras opciones.

UN PROGRAMA EXITOSO EN LOS ÚLTIMOS AÑOS

Hasta ahora, cuando se ha aplicado, ha funcionado. Según los datos del ministerio, el programa ha logrado un récord de viajes en su edición de 2025 al finalizar con unos 6,8 millones de viajes (6.837.539) realizados en tren y autobús con descuentos de hasta el 90% entre el 1 de julio y el 30 de septiembre de ese mismo año. Finalmente, se realizaron un 30% más de viajes que en el año previo, lo que refleja el éxito de esta medida destinada a promover el uso del transporte público colectivo entre los jóvenes para conocer España de una forma eficiente, segura y sostenible. El 66% de los viajes se han realizado en ferrocarril y el resto por carretera, en autobús.

Quienes más usan el programa son los más jóvenes. En concreto, más de la mitad de los viajeros (el 57,3%) tiene entre 18 y 23 años, lo que muestra la confianza de los más jóvenes en el transporte público para sus viajes de ocio. Asimismo, unos 115.947 usuarios son de nacionalidad extranjera. Los destinos más demandados dentro de España están en Madrid, Andalucía, Valencia y Cataluña, ya que el 62% de los viajes tienen su origen y/o destino en estas comunidades autónomas.

¿Qué es el «July cliff» y por qué Repsol podría salir beneficiada?

La guerra de Irán ha dado pie a la liberación de reservas de petróleo a nivel internacional, que han actuado como una suerte de colchón temporal para el mercado, el problema al que se enfrenta el sector energético es que ese colchón tiene una fecha de caducidad y esta es julio. El «July cliff» consiste en la caída brusca de las liberaciones de las reservas estratégicas de petróleo (SPR por sus siglas en inglés) a partir de julio; un fenómeno que teniendo en cuenta el comportamiento de Repsol durante estos meses, podría ser un factor que podría beneficiar a la empresa.

El «July cliff»: un fenómeno inevitable por el desgaste del mercado

En este sentido, el último informe de Morgan Stanley, apunta a que durante abril, mayo y junio las liberaciones globales de reservas estratégicas habrán estado aportando al rededor de 2,5 millones de barriles diarios al mercado. Una cifra que podría caer drásticamente llegando a niveles de apenas 0,7 millones de barriles en julio y agosto. Es decir, la firma estima que esto es una reducción cercana al 70% del petróleo adicional que actualmente está ayudando al mercado.

El cierre del estrecho de Ormuz pone en jaque a la industria de los materiales y al transporte marítimo
Bandera de Irán con petróleo. Fuente: Merca2

Por otro lado, a pesar de que los países de la Agencia Internacional de la Energía (AIE) anunciaron la liberación de 400 millones de barriles en marzo, datos de Morgan Stanley estiman que solo se han liberado unos 150 millones hasta finales de mayo. El problema según apunta el informe es que gran parte de estas reservas que quedan no podrían no liberarse del todo ya que la mayoría de los países de la agencia concluirían sus programas en julio:

  • España terminará sus entregas a mediados de este mes
  • Hungría concluye su segunda liberación de reservas a finales de junio
  • Corea del Sur ya ha completado su programa
  • Y Japón finalizará la segunda fase de su programa a lo largo de este mes

De tal forma que, durante el resto del año solo se mantendría activo el cuarto tramo del programa de liberación de petróleo de Estados Unidos, dando pie a la caída dramática de estas reservas de las que advertía el informe.

De hecho, Morgan Stanley apunta a que el mercado del petróleo pasaría de vivir una cierta estabilidad, fruto de esta intervención, a una época de nueva tensión en el mercado. Una situación que podría suavizarse en caso de que Estados Unidos haga un esfuerzo adicional, liberando un quinto tramo de liberaciones; una segunda liberación coordinada por la AIE, o que países europeos como Alemania, Francia o Italia acaben ejecutando sus planes de liberación de reservas de petróleo, que ya habían anunciado en marzo.

Dentro de estos elementos, pese a que Estados Unidos podría suponer una salvación temporal de los mercados, para el banco de inversión es una probabilidad baja: Estados Unidos no puede mantener indefinidamente el ritmo actual de extracción de reservas estratégicas (1,4 millones de barriles diarios) no por voluntad política, sino por factores puramente técnicos. Según explica la firma de inversión, el sistema estadounidense SPR funciona mediante cavernas salinas donde el petróleo se extrae utilizando inyección de agua.

Petroleo pexels materias primas Merca2
Planta de extracción de crudo. Fuente: Agencias

Por lo que, a medida que los inventarios caen, las tasas de bombeo empiezan a degradarse, reduciendo la capacidad de extracción; de tal forma que, el mercado no solo se enfrenta a un agotamiento progresivo de las reservas, sino también a una pérdida de eficiencia operativa del propio sistema encargado de liberarlas.

En definitiva, a ojos del banco, ninguno de estos escenarios podría estar garantizado, por lo que si no se dan el impacto al mercado energético podría ser aún peor, forzando mayores tensiones de oferta, un aumento del precio del crudo y de los márgenes de refino, situación que podría beneficiar a empresas petroleras como Repsol, que han demostrado estar muy bien posicionadas en escenarios de volatilidad internacional.

El papel de las petroleras integradas: Repsol como posible beneficiada

En este sentido hay que recordar que el comportamiento de la petrolera española durante estos meses de incertidumbre fruto de la guerra de Irán, donde desde este diario recordamos que en los últimos resultados de la compañía, Repsol obtuvo un beneficio neto de 929 millones de euros en el primer trimestre del año, un 18% más que en el año anterior.

La trampa del crudo: ¿por qué Repsol sigue atrapada operativamente en Venezuela?

Un aumento en el rendimiento de la empresa debido al aumento del precio del Brent, el fortalecimiento del negocio del trading, y sobre todo al aumento de los márgenes de refino por las tensiones en el estrecho de Ormuz. De hecho, durante la crisis el barril de diésel se ha llegado a situar en los 50 dólares dentro del margen europeo, frente a los 20 dólares a los que se encontraba a principios de año.

Repsol se enfrenta a un trimestre y un medio plazo complicado por el refino, pero el mercado ya lo descuenta
Gasolinera de Repsol. Fuente: Repsol

Por lo que, teniendo en cuenta la capacidad de resistencia de Repsol a las crisis energéticas, el “July cliff” podría actuar como un catalizador para la compañía. Esto se debe a que, de cumplirse el escenario que anticipa Morgan Stanley de una caída dramática de las reservas estratégicas de petróleo, el mercado perdería parte del crudo adicional que ha servido para estabilizar los precios durante los últimos meses. Es decir, un entorno de más presión sobre los precios del petróleo, más volatilidad y un entorno más favorable para los márgenes de refino.

En definitiva, todo un nuevo ecosistema de volatilidad donde Repsol estaría bien posicionada gracias a su exposición al upstream, su capacidad de refino (el corazón de los beneficios de la empresa) y una posición industrial relevante dentro de Europa, que le permite sacar partido a la situación de escasez de diésel o jet-fuel al aumentarse los márgenes.

Calendario de dividendos confirmados del mercado continuo en el mes de junio

Hasta quince empresas del mercado continuo han confirmado el pago de dividendos a lo largo del mes de junio. Además, cinco de ellas son Ibex 35: Acciona Energía, Telefonica, IAG, Redeia y Enagás.

El mayor pago serán los 1,57 euros de Clínica Baviera, mientras que el menor de los previstos serán los 0,04000 euros de Libertas Siete.

El calendario de dividendos confirmados para el mes de junio de 2026 arranca con la empresa de envolturas para alimentos Viscofan, cuyas acciones descontarán el dividendo el día 3 para proceder a un abono de 0,75700 euros por acción el día 29 del mismo mes.

Al día siguiente, el 4 de junio, coinciden tres compañías: la inmobiliaria Neinor Homes, que realizará dos pagos simultáneos con fecha de descuento y abono el mismo 4 de junio por importes de 0,40460 euros y 0,37480 euros brutos; e Iberpapel, que descontará 0,18000 euros para hacerlos efectivos el 8 de junio. El 5 de junio llegará el turno de Libertas Siete, con un descuento de 0,04000 euros y fecha de pago fijada para el 17 de junio.

Hasta quince empresas del mercado continuo han confirmado el pago de dividendos a lo largo del mes de junio. Imagen: Pexels

A las puertas de la segunda semana del mes, Elecnor descontará un importe bruto de 0,41700 euros el 9 de junio y lo abonará el día 11, mientras que Clínica Baviera fijará su fecha de descuento el 10 de junio para pagar un dividendo de 1,57000 euros el 12 de junio.

Telefónica, Caixabank y Naturgy, las mejores acciones por dividendo del Ibex 35 tras el conflicto en Irán

Más adelante, el 15 de junio, la cadena de televisión Atresmedia cotizará ex-dividendo por un valor de 0,21000 euros, haciendo efectivo el ingreso el 17 de junio. El 16 de junio coincidirán los descuentos de Acciona Energía, con un importe de 0,03000 euros, y de la operadora de telecomunicaciones Telefónica, con 0,15000 euros; en ambos casos, el abono en cuenta se realizará el 18 de junio.

Hacia el final del mes se intensifica la actividad. El 25 de junio, la aerolínea IAG descontará 0,05000 euros que se pagarán el 29 de junio, mismo día en el que Ebro Foods descontará 0,23000 euros para abonarlos el día 30. El 29 de junio se registrará el descuento de la inmobiliaria Insur (0,39000 euros) y de Redeia (0,60000 euros), retrasándose el cobro de ambos al 1 de julio.

Finalmente, el mes de junio cerrará el día 30 con los descuentos de Enagás, que repartirá 0,60000 euros, y de la firma de piezas para la automoción Gestamp, con un importe bruto de 0,04120 euros; los accionistas de estas dos últimas firmas recibirán el abono correspondiente el 2 de julio.

Las mujeres más poderosas del Ibex 35: Botín, Ortega, Corredor, Ortiz y Ezpeleta

Calendario de dividendos del mes de junio. Imagen: Merca2 con IA

Dividendos: fecha de descuento frente a fecha de abono

Los inversores deben entender bien la diferencia entre la fecha ex date o fecha de descuento del dividendo y la fecha de pago o de abono. Equivocarse en el día supone arriesgarse a perder el deseado dividendo.

Recordemos que la fecha de descuento (ex-date) es el día en que la acción cotiza sin derecho al dividendo y su precio suele reducirse en el importe del mismo; para cobrarlo, debes tener las acciones antes de este día. La fecha de abono (o pago) es cuando el dinero se ingresa en tu cuenta. 

Puntos clave:

  • Compra antes de la ex-date: Tienes derecho al dividendo. Si compras el día de la ex-date o después, ya no lo cobras.
  • Valoración: En la fecha de descuento, el valor de la acción baja teóricamente en la misma cuantía que el dividendo repartido.
  • Fecha de Registro (Record Date): Es la fecha en la que la empresa verifica quién es accionista para pagarle.
  • Fecha de Pago: El abono puede ocurrir el mismo día de la ex-date o unos días después. 

En resumen: has de comprar las acciones antes de la fecha de descuento para poder cobrar el dividendo, aunque no verás el dinero en tu cuenta hasta la fecha de abono o, incluso más tarde, dependiendo de tu bróker.

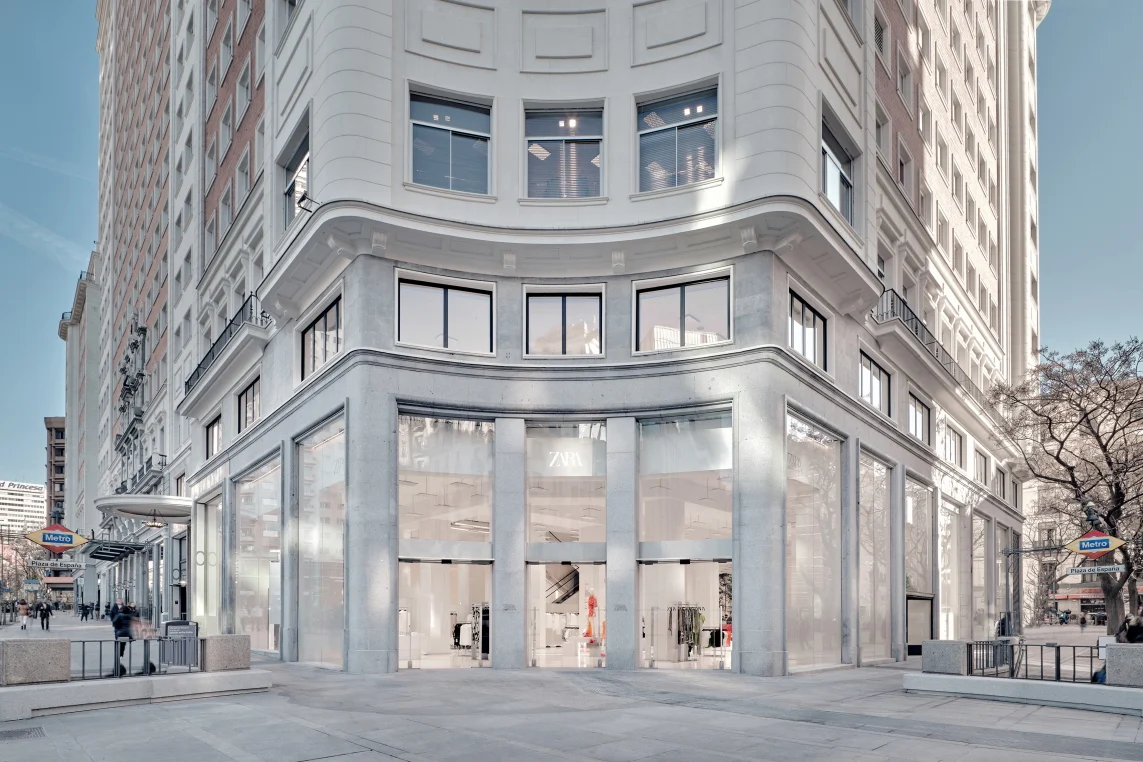
Inditex acelera ventas, pero el golpe del transporte y el poliéster amenazan el imperio de Marta Ortega

La multinacional gallega presidida por Marta Ortega, Inditex, presentará los resultados del primer trimestre del ejercicio fiscal de 2026 el próximo miércoles 3 de junio. Un primer trimestre de 2026 donde se espera que la compañía cuente con una robusta capacidad de crecimiento en sus ventas, pero a su vez deberá sortear las crecientes presiones en sus márgenes operativos.

En este sentido, según el último análisis de Citi, Inditex encara vientos en contra derivados de los elevados costes del transporte aéreo y el encarecimiento del poliéster, que supondrán un impacto conjunto de hasta 100 puntos básicos a lo largo de este 2026. Sin ir más lejos, se habla de un mejor tono del crecimiento de las ventas de la compañía gallega apoyado por el menor impacto negativo de la divisa.

Asimismo, Inditex mantiene una posición de fuerza. Desde Citi, reafirman su recomendación de Comprar con un precio objetivo de 61 euros, confiando en que la estrategia de precios de Inditex y los vientos de cola favorables del tipo de cambio permitirán a la multinacional gallega compensar estos sobrecostes, asegurando un beneficio operativo que sigue superando las expectativas del consenso del mercado.

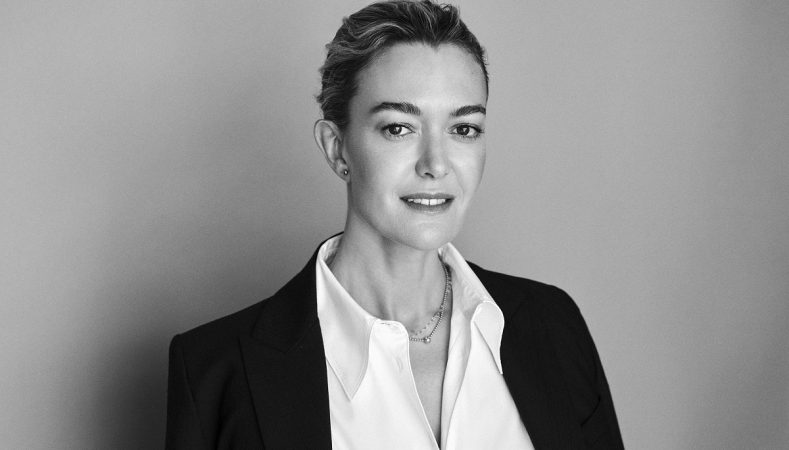
La presidenta de Inditex, Marta Ortega.
La presidenta de Inditex, Marta Ortega. Fuente: Agencias

Ante una menor rentabilidad bruta, observamos que la expansión del despliegue de tecnología en tienda, menos afectada por las fluctuaciones cambiarias, proporciona un sólido respaldo a la eficiencia de costes. Prevemos que Inditex continuará su trayectoria de aceleración en la ganancia de cuota de mercado incluso en momentos más difíciles para los mercados finales«, apuntan los expertos de Jefferies.

LAS VENTAS CRECERÁN EN EL PRIMER TRIMESTRE DE 2026 PARA INDITEX

En este sentido, para poder entender las previsiones de cara al primer trimestre de Inditex, hay que recordar cómo terminó 2025. Durante el ejercicio fiscal de 2025, la compañía de retail cerró el año alcanzando los 39.864 millones de euros en ventas, con un crecimiento del 7% a tipo de cambio constante. Los flujos de caja para Inditex aumentaron un 7%, permitiendo así a la multinacional gallega cerrar el ejercicio de 2025 con 10.958 millones de caja neta.

Siguiendo esta línea, desde Renta 4 esperan un crecimiento de ventas más elevado para Inditex en el primer trimestre de 2026 en relación a los últimos trimestres debido al menor impacto negativo de la divisa y a la débil evolución de las ventas en febrero de 2025. «Con un inicio de ventas excluyendo divisa del 9% en las primeras cinco semanas del trimestre y una climatología acorde con la temporada, calculamos que las ventas exdivisa avancen un 7,5%, reflejando un crecimiento más moderado en la segunda parte del trimestre», afirma el analista de Renta 4, Iván San Félix Carbajo.

LA APRECIACIÓN DEL EURO PUEDE PROVOCAR UN IMPACTO NEGATIVO EN INGRESOS DE -1,5 PUNTOS PORCENTUALES, CON LO QUE EL CRECIMIENTO DE INGRESOS BAJARÍA AL 6% FRENTE AL PRIMER TRIMESTRE DE 2025

No obstante, los expertos de Citi prevén un escenario de ventas entre la resiliencia y la moderación. Tras un arranque de año dinámico con un crecimiento de 9% entre los meses de febrero y marzo, se proyecta una moderación hacia el 8,1% en el primer trimestre. Dicha cifra es ligeramente inferior a las expectativas de consenso de Citi (8,5%), explicada por una base comparativa más exigente y una desaceleración de aproximadamente 50 puntos básicos en el mercado de Oriente Medio.

Si pasamos a las previsiones del margen bruto por parte de Renta 4, los expertos observan un margen bruto estable en torno al 60,7%, frente a un 60,6% en el primer trimestre de 2025, y los gastos operativos creciendo levemente por debajo de los ingresos con un 5,2%, con lo que el margen ebitda se mantendría estable y el resultado neto avanzaría a doble dígito, 16%, con una tasa fiscal similar.

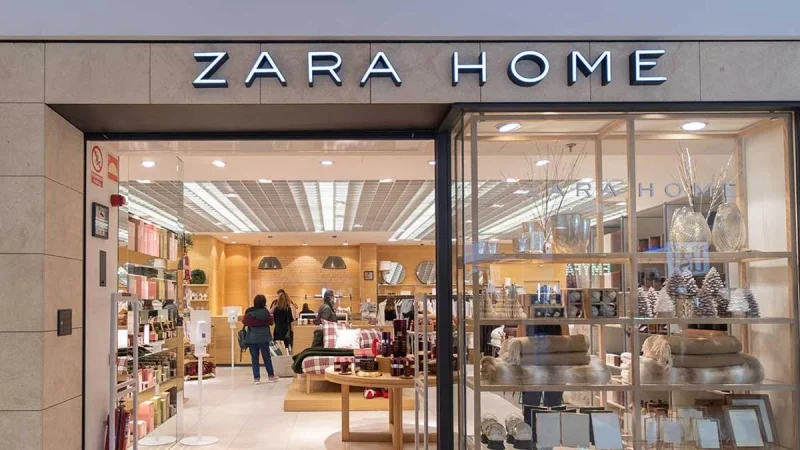
Zara Home
Fuente: Inditex

Según lo que reflejan desde Citi, el principal desafío de Inditex durante este ejercicio fiscal no es vender, sino proteger su rentabilidad frente a costes logísticos y de materias primas sin precedentes. Dentro de los factores adversos, los analistas observan en el transporte aéreo un impacto estimado de -30 puntos básicos a partir de finales de marzo debido a la inestabilidad.

Y el segundo punto es el coste del poliéster con un impacto más severo de -70 puntos básicos a partir del tercer trimestre. No obstante, los expertos destacan que el 98% del poliéster utilizado por Inditex es reciclado, pero prevén una correlación directa con el precio del poliéster virgen.

No obstante, frente a los vientos en contra, desde Citi también han querido remarcar los vientos a favor para la multinacional gallega:

  • Efecto Divisa: Se espera que el tipo de cambio actúe como un colchón importante durante el primer semestre, compensando gran parte de los sobrecostes.
  • Poder de fijación de precios: La capacidad de Inditex para ajustar sus etiquetas sin perder volumen de ventas será el factor decisivo para mitigar el impacto en el margen bruto final.

EL SEGUNDO TRIMESTRE Y UNA REVISIÓN DE LA GUÍA PARA INDITEX

Inditex puede tener consistencia durante el segundo trimestre de 2026. Concretamente, para el periodo de mayo a junio, la multinacional gallega se mantiene sólida con una previsión de crecimiento de entre el 8 y el 9%, manteniéndose en línea con las expectativas del mercado y demostrando una capacidad continua para seguir ganando cuota de mercado frente a sus competidores.

Siguiendo esta línea, desde Jefferies esperan que para el próximo año, suponen unas ganancias organizativas para Inditex del 8%, un margen bruto estable y un aumento de los gastos operativos, eso sí, excluyendo el tipo de cambio, la depreciación y amortización del 7,5% para un ebit de 9.720 millones de euros, con 9.400 millones de euros.

RBC ve a Inditex mejor posicionada en 2026 con más margen bruto y un flujo de caja libre al alza

Fuente: IA

Por su parte, la compañía gallega es probable que durante la conferencia de analistas confirme los objetivos de la guía del ejercicio fiscal de 2026. Dentro de sus objetivos destaca el crecimiento bruto del espacio en tienda, el impacto en divisas, un margen bruto estable, capex ordinario y dividendo. Asimismo, habrá que estar pendientes de la evolución del comienzo de las ventas del segundo trimestre, que, al igual que el primer trimestre de este año, tal y como dicen los expertos, «cuenta con una comparativa poco exigente».

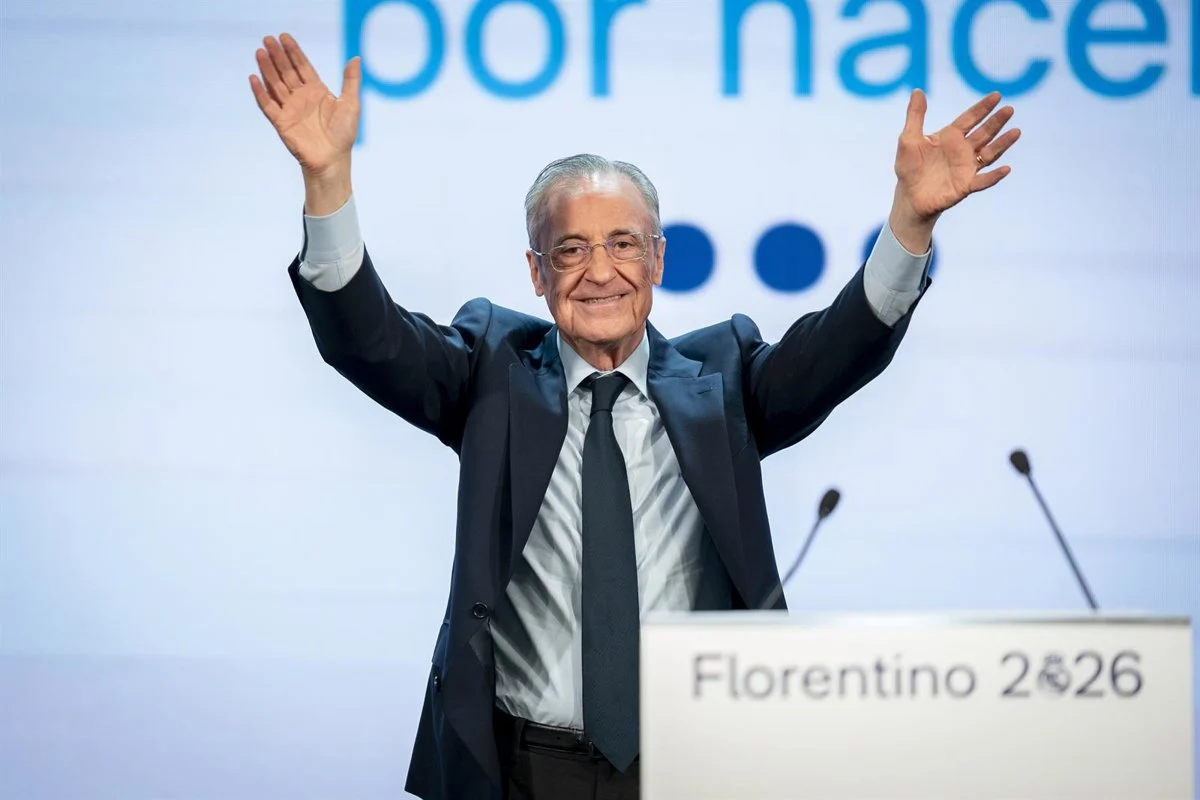
La edad de Florentino Pérez irrumpe en la batalla con Enrique Riquelme

El entorno de Florentino Pérez está desplegando una innecesaria guerra sucia contra Enrique Riquelme que, en realidad, dulcifica a un candidato con buenas ideas, más educado que su rival y dotado de un proyecto regenerador, pero también con algunas sombras empresariales. Ahí está, por ejemplo, la subasta con la que se hizo con Abengoa.

El presidente de ACS no tiene reparos por presentarse como víctima de los poderes políticos, siendo él el personaje más intrigante en esta materia del último medio siglo en España. Véanse sus presiones para quitar El Rondo en TVE, para pedir las cabezas de Alfredo Relaño, Paco González o Manolo Lama; sus maniobras para cambiar comentaristas en Movistar Plus+; o sus señalamientos a periodistas críticos desde aquel infame 90 Minuti que presentaba su amigo Miki Nadal, que sigue ejerciendo de speaker merengue pese a haber sido condenado por vejar a su exmujer.

Pérez es el que se queja de Vocento por su apoyo a Óscar Campillo, menos dócil que José Félix Díaz o Josep Pedrerol, a quienes ha ayudado en el ámbito laboral, así como a otros periodistas como Pedro J. Ramírez o Jorge Calabrés. Su obsesión por influir en los medios, antaño junto a su amigo Antonio García Ferreras, ha facilitado que algunos aliados mediáticos se alejen de él.

Florentino Pérez habla mucho de la defensa del socio, pese a las dificultades que impone para evitar que haya votaciones y a que quiere privatizar el club para compensar las ruinosas obras del Bernabéu, apuntilladas hasta la fecha por la imposibilidad de celebrar conciertos.

También habla de las sombras empresariales de Riquelme, cuando son sus propios negocios se han visto salpicados por algunas polémicas ligadas al pujolismo, el PP, el PSOE y un sector del carmenismo.

También acusa a Riquelme de ser un hombre de Ramón Calderón, cuando fue Pérez quien, tras prometer levantar las alfombras de Calderón, lo evitó en 2009 para enfado de su entonces aliado José Antonio Abellán, que se vengaría mostrando la verdadera cara del ‘Ser superior’ con los famosos audios y en un libro que no se pudo vender en los grandes almacenes más célebres de España.

Florentino acusa sin pruebas a Riquelme de querer hacer negocios al calor del Real Madrid, que fue exactamente lo mismo por lo que el presidente de ACS llevó a los tribunales a Gay de Liébana tras acusarle de ello, siendo este finalmente absuelto. La ex mano derecha del presidente blanco, Fernando Fernández Tapias ‘Fefé’, reconocía en los citados audios que el club abría «muchas puertas» a nivel empresarial.

Es el desgastado Pérez quien ahora se molesta con el caso Negreira cuando una vez destapado el escádalo, hace apenas hace dos años, decía que al Real Madrid le convenía un Barça «fuerte» e incluso movía sus hilos en el Gobierno socialista (con vía más directa con ACS que con Cox) para que los culés inscribieran en LaLiga a Dani Olmo y así salvar el cuello de Joan Laporta, encharcado por las obras del Camp Nou y algunas comentadas operaciones de compraventa de futbolistas.

Mientras tanto, Laporta, con su mezcla de pasión por el fútbol —algo que no tiene Pérez— y su picardía tóxica, ya construyó un Barça ganador y ahora va camino de volver a liderar una senda victoriosa con una mezcla de estrellas, cantera y operaciones económicas con mal olor, frente a un Madrid que involucionará desde Mourinho y con una plantilla liderada por un señor que debería estar fuera de LaLiga, Valverde, y el consentido Vinícius.

Florentino Pérez
Florentino Pérez. Foto: ACS.

Pérez le deja hacer lo que quiere cuando uno de sus mejores aciertos fue precisamente pararle los pies a Cristiano Ronaldo, Sergio Ramos y compañía, mientras el Barça mimaba con el sueldo a Messi casi hasta la quiebra.

Pérez señala a los árbitros desde Real Madrid TV, utiliza la web oficial y las redes en su favor en plena campaña electoral, se lleva a tortas con todas las instituciones y con la mayoría de los clubes, y se ha bunkerizado tras sus innegables éxitos deportivos con una camarilla en la que destaca el polémico financiero franco-marroquí Anas Laghrari.

La edad de Florentino Pérez

Con 79 años recién cumplidos, Florentino Pérez parece especialmente molesto por los comentarios sobre su edad que han proliferado en los últimos meses. El propio presidente del Real Madrid denunció en una rueda de prensa los rumores que apuntaban a supuestos problemas de salud, mientras que en redes sociales algunos de sus críticos han utilizado su edad para cuestionar su reciente gestión deportiva y su continuidad al frente del club. Ese factor ha terminado colándose en el debate sobre la sucesión y el futuro de la entidad.

Menos se habla sobre su escasa apuesta por el fútbol femenino, por su poca elegancia a la hora de sacar por la puerta de atrás a leyendas como Del Bosque, Raúl o Casillas, o por la promoción de personajes de la escasa talla de Álvaro Arbeloa.

Pérez es el de la Operación Roca, el que llamaba «muy corto» a Casillas, el del Estado indemnizando por más de 1.350 millones de euros a un consorcio liderado por ACS por la Operación Castor, el amigo de José María Aznar, Óscar Puente o Miquel Roca; el que contaba intimidades sobre las relaciones personales de sus futbolistas; y el que según Vertele llamó a Julio Ariza para que Intereconomía TV fichase a Pedrerol tras sus fracasos en TVE y Punto Radio, antes de lo de los becarios.

Florentino es el hombre más poderoso del Estado, con permiso del presidente del Gobierno y del jefe de Estado, pero tampoco se le pueden regatear los aciertos. Los éxitos de ACS y del Real Madrid son evidentes. Pero conviene separar al hombre de la obra cuando también es el hombre quien se somete a un proceso democrático que con tanto ahínco ha dificultado, ya que 99.850 de los casi 100.000 socios que tiene el club no se pueden presentar a las elecciones.

Algún día contará Riquelme por qué uno de los principales bancos de España le había prometido avalarlo y finalmente no lo hizo. Y algún día se verá que el arrollador triunfo que logrará Florentino Pérez el 7 de julio, especialmente en el voto por correo, que antaño le incomodaba, puede ser el principio del fin de su ciclo por la gran cantidad de pelos que se está dejando su imagen en la gatera.

Japón activa un presupuesto extraordinario de 20.000 millones de dólares por la tensión en Oriente Medio y refuerza los subsidios energéticos

Japón ha intensificado su respuesta fiscal esta mañana a la escalada de tensión en Oriente Medio. El Gobierno nipón ha activado los trámites para un presupuesto extraordinario de 3,1 billones de yenes, el equivalente a casi 20.000 millones de dólares (unos 18.000 millones de euros), con el fin de blindar a hogares y empresas del encarecimiento imparable de la energía.

He analizado el borrador que maneja el Ministerio de Finanzas y la decisión traslada un mensaje nítido: las economías asiáticas empiezan a mover ficha fiscal antes de que la crisis de Irán se convierta en un shock de oferta de mayor calado.

Las cifras del presupuesto extraordinario

El proyecto de ley, avanzado en exclusiva por la televisión pública NHK, se financiará íntegramente con emisiones de deuda. Sin embargo, Tokio minimiza el coste para las arcas públicas:

  • 2,5 billones de yenes (16.100 millones de euros) se destinarán a un fondo de contingencia para amortiguar los efectos de unos precios energéticos que ya castigan a la economía nipona.
  • Más de 510.000 millones de yenes (3.285 millones de euros) reforzarán el fondo de reserva de ayudas a las facturas de electricidad y gas, que volverá a situarse en el billón de yenes.
  • 100.000 millones de yenes (644 millones de euros) irán como subvenciones a los municipios para aliviar la carga de los usuarios de gas licuado de petróleo.

Aunque la cuantía global puede parecer modesta frente al PIB japonés —superior a los 4,3 billones de dólares—, su composición revela un temor creciente a que el repunte de los hidrocarburos fuerce a las familias a recortar el consumo interno en plena campaña electoral municipal.

Un déficit que no asusta a Tokio

El apartado más llamativo del plan, en mi opinión, es su encaje presupuestario. El Gobierno recurrirá en exclusiva a bonds de cobertura de déficit, sin contrapartida de ingresos fiscales inmediatos. Sin embargo, los funcionarios esperan un impacto mínimo sobre la salud financiera del país.

La razón esgrimida por las autoridades es que el endeudamiento neto del ejercicio fiscal cerrado en marzo sería 3 billones de yenes inferior a lo presupuestado inicialmente, gracias a una recaudación tributaria más boyante de lo previsto y a recortes de gasto en otras partidas. Ese colchón estadístico permite presentar el nuevo programa como neutro desde el punto de vista de la deuda pública —que roza el 260% del PIB—, lo que ha frenado de momento las alarmas en el mercado de bonos nipón.

«El Ejecutivo prevé destinar 2,5 billones de yenes como colchón de contingencia para absorber el impacto de la crisis energética en la economía.» — Fuentes del Gobierno japonés, en declaraciones a NHK.

Esta maniobra no es nueva en el manual de política económica japonesa, pero llega en un contexto de incertidumbre geopolítica excepcional. Lo que me pregunto es si los 20.000 millones de dólares serán suficientes si el conflicto en Oriente Medio se enquista y la cotización del crudo rebasa la barrera de los 120 dólares por barril, un escenario que ya contemplan varios bancos de inversión.

🌍 El impacto en España y Europa

La respuesta fiscal de Tokio tiene una lectura directa para las familias y empresas españolas. Un agravamiento del conflicto iraní tensionaría al alza los precios del petróleo y el gas natural licuado, materias primas de las que Europa sigue siendo importadora neta. Una subida de costes energéticos se traduciría en un repunte de la inflación subyacente en la eurozona y, por tanto, en un Banco Central Europeo mucho más cauteloso a la hora de seguir recortando los tipos de interés.

Para los consumidores españoles, el aviso es práctico. Si el BCE retrasa las próximas bajadas del precio del dinero, el Euríbor a doce meses —referencia de la mayoría de las hipotecas variables— podría mantenerse en el entorno del 3,5-4% durante más meses de los que descuenta el mercado. Cada mes adicional de tipos altos encarece la cuota hipotecaria media en España entre 90 y 150 euros, según la revisión semestral. De ahí que la decisión japonesa, aunque lejana, sea un termómetro de la presión inflacionista que acabará llegando —o no— a Fráncfort.

Alfredo Jalife-Rahme (78), analista geopolítico: “Quien domine la inteligencia artificial controlará el mundo”

La frase de este título no la dijo un tecnócrata de Silicon Valley ni un ejecutivo de Wall Street. La pronunció Vladimir Putin ante un grupo de niños de primaria en las afueras de Moscú, hace casi una década. Alfredo Jalife-Rahme, analista geopolítico, la recuerda con precisión y asegurá que la inteligencia artificial no es solo una herramienta económica, es el nuevo campo de batalla entre potencias.

A pesar de su edad, Jalife-Rahme sigue dando clases de posgrado, escribiendo libros y concediendo entrevistas en las que mezcla neuroanatomía, historia y datos de inteligencia con una cadencia que oscila entre el análisis académico y la conversación de café. Su mirada sobre el mundo actual parte de una premisa que repite sin concesiones: «El mundo hoy ya no está dividido entre izquierda y derecha, es una falsa dicotomía».

Inteligencia artificial: La carrera que nadie llama carrera armamentista

Inteligencia artificial: La carrera que nadie llama carrera armamentista
Fuente: agencias

Para Jalife-Rahme, la inteligencia artificial es la nueva dicotomía que reemplaza al viejo eje ideológico. En su libro más reciente sostiene que el verdadero conflicto del siglo XXI enfrenta a globalistas en retirada contra soberanistas con visión universal, pero en el terreno tecnológico esa disputa se concreta en dos actores: Estados Unidos y China. Rusia, aclara, no debe descartarse, aunque su apuesta parecería ser más militar que comercial, y por eso resulta más opaca.

Según contó el analista, es sumamente cuidadoso con las fuentes. Enseña a sus alumnos de posgrado a desconfiar de los rankings que circulan en internet, empezando por los de Stanford. «Dime qué algoritmo consultaste y te diré el resultado de entrada, antes de que te lo dé», advierte.

Su punto no es desacreditar a la universidad californiana sino señalar que los índices que miden el desarrollo de inteligencia artificial suelen medir el modelo comercial, donde Estados Unidos domina de forma contundente. «Estados Unidos se come toda la inteligencia artificial si miramos el modelo comercial», reconoce, pero inmediatamente traza la distinción que considera crucial.

Cuando el análisis se traslada al ámbito militar, el mapa cambia por completo. Jalife-Rahme cita el caso de Nicolas Chaillan, ex funcionario de origen francés que dirigió la ciberseguridad del Pentágono y renunció al cargo precisamente porque consideraba que la respuesta institucional estadounidense era demasiado laxa frente al avance chino. Antes de irse, Chaillan escribió algo que el analista repite a sus alumnos: «Si te vas al modelo militar, China lleva un adelanto de veinte años en inteligencia artificial». Lo escribió hace cinco años. El rezago, si acaso, se habría profundizado.

Desinformación, propaganda y la ilusión del telediario

Youtube video

Jalife-Rahme formó médicos antes que analistas. Dio clases de neuroanatomía y neurofisiología, y esa experiencia atraviesa su forma de leer el presente. Insiste en que el ciudadano tiene hoy más herramientas que nunca para contrastar versiones, pero que el entorno mediático conspira contra ese ejercicio. «¿Ver el telediario para aprender geopolítica? Para nada, te pierdes porque es pura publicidad y propaganda», dice.

El diagnóstico es más amplio. «Vivimos en un mundo de desinformación y de mentiras», manifiesta. La salida que propone no es el escepticismo paralizante, sino la dialéctica: leer al adversario, contrastar con datos duros, ejercitar los dos hemisferios cerebrales en lugar de quedarse con uno. El maniqueísmo, dice, siempre termina en guerra civil o en guerra mundial, porque obliga a aniquilar al malo para que el bueno pueda existir.

En ese marco, la carrera por la inteligencia artificial adquiere una dimensión que trasciende los balances corporativos. Putin lo entendió cuando visitó aquella escuela. China lo entendió cuando decidió construir su propio ecosistema tecnológico en la frontera con Rusia. Y Europa, según Jalife-Rahme, no lo entendió a tiempo: «Europa perdió una tercera guerra mundial porque se equivocaron a nivel geopolítico.

La afirmación es deliberadamente provocadora, pero el analista la sostiene con argumentos de fondo sobre dependencia energética, vasallaje tecnológico y falta de autonomía estratégica. Quien construya la infraestructura de inteligencia artificial que procese los datos del planeta no necesitará ejércitos convencionales para ejercer poder.

IVA luz y gas 2026: el fin del descuento dispara la factura y agita las eléctricas del IBEX

La factura de la luz y el gas se encarecerá a partir del lunes 1 de junio. La rebaja del IVA del 21% al 10% que venía aplicándose desde marzo para amortiguar el shock inflacionista decae de forma automática, tal y como preveía la cláusula de desactivación del Real Decreto-ley aprobado hace tres meses. El consumidor notará un alza cercana al 5% en su recibo, y las grandes eléctricas del IBEX 35 —Iberdrola, Endesa, Naturgy— se preparan para una sesión bursátil que pondrá a prueba su capacidad de resistencia regulatoria.

El mecanismo de desactivación: cómo hemos llegado hasta aquí

El Gobierno de Pedro Sánchez activó en marzo un plan de respuesta al repunte de la inflación energética derivado de las tensiones en Oriente Medio. Aquel paquete incluía la rebaja del IVA de la electricidad y del gas natural del 21% al 10%, así como la reducción del Impuesto Especial sobre la Electricidad del 5,11% al 0,5%. Pero la letra pequeña del Real Decreto-ley contenía una cláusula de salvaguardia: si el IPC conjunto de carburantes, electricidad y gas del mes de abril se situaba por debajo del 15% con respecto al mismo mes de 2025, las medidas energéticas decaerían automáticamente.

Los datos publicados por el INE confirmaron que el IPC de esos componentes en abril de 2026 creció solo un 8%, según fuentes del Ministerio de Economía, muy lejos del umbral de desactivación. Por tanto, a partir del 1 de junio la electricidad y el gas natural dejarán de beneficiarse del tipo reducido. El Ministerio sigue monitorizando el resto de ayudas: los descuentos en el bono social eléctrico —cuyo impacto sobre los consumidores vulnerables es del 42,5% y del 57,5% para los severos— y las medidas sobre carburantes se mantienen hasta el 30 de junio, pero el escudo fiscal sobre la energía doméstica ya es historia.

Factura final: ¿cuánto sube realmente el recibo de la luz y el gas?

El regreso al IVA del 21% y la restitución del Impuesto Especial sobre la Electricidad al 5,11% encarecerán notablemente el recibo. En el caso del gas natural, la fiscalidad solo recupera el IVA original, pero el impacto sobre un hogar medio con calefacción rondará los 4 euros mensuales adicionales. Para la electricidad, que combina ambos gravámenes, mis estimaciones apuntan a un aumento de entre 5 y 7 euros al mes para un consumo tipo de 250 kWh, lo que supone una subida del 5% al 8% respecto a la factura con las medidas de alivio. La tarifa media mensual pasaría de 65 euros a cerca de 71 euros.

rebaja IVA energía

Eléctricas del IBEX: ¿por qué se mueven las acciones?

La reacción en el parqué no se ha hecho esperar. Al cierre del viernes, el índice sectorial de utilities del IBEX 35 cedió un 0,5% en la sesión, arrastrado por la anticipación del fin de las rebajas. Iberdrola, el mayor valor por capitalización del segmento, retrocedió un 0,7% hasta los 11,45 euros; Endesa cedió un 0,4% y Naturgy un 0,2%. Más allá del movimiento del lunes, los inversores deberían leer esta retirada de estímulos como un aviso de que el entorno regulatorio sigue siendo impredecible.

En mi lectura, el principal riesgo no está en el impacto inmediato sobre los ingresos —el IVA no grava directamente a las compañías, sino al consumidor— sino en la reacción en cadena que puede desencadenar. Una factura más cara erosiona el poder adquisitivo y puede moderar la demanda eléctrica en el segmento doméstico. Ese ajuste en la cantidad demandada acaba presionando los precios mayoristas y, con ellos, los márgenes de generación de las grandes eléctricas. Además, el precedente de impuestos temporales que se acaban haciendo permanentes está muy presente en Iberdrola, Endesa y Naturgy.

La salida del IVA reducido no solo encarece la factura: reactiva la presión política sobre las eléctricas en un momento en que la inflación subyacente sigue lejos del objetivo del 2%.

Análisis E-E-A-T: El precedente de 2022 y las claves para el inversor

Hay que remontarse a 2022, el año del shock energético tras la invasión de Ucrania, para encontrar un precedente de este calibre. Entonces, la respuesta del Gobierno fue doble: mecanismo ibérico para topar el precio del gas y un impuesto temporal sobre los beneficios extraordinarios de las grandes energéticas. Aquella tasa, concebida como coyuntural, se ha prorrogado en varias ocasiones y ha lastrado el múltiplo al que cotizan las utilities españolas frente a sus homólogas europeas. El fin del IVA reducido puede devolver ese debate al primer plano.

La cartera de renovables de Iberdrola, por ejemplo, podría ver mermado su rendimiento de de la nueva fiscalidad si el IVPEE se recupera plenamente tras el 30 de junio. En mi opinión, el mercado está infravalorando el riesgo de que el Ejecutivo prorrogue o endurezca el gravamen a las energéticas si la opinión pública percibe que las compañías se benefician de unos precios de la luz que no bajan lo suficiente. La historia reciente demuestra que los impuestos temporales tienden a enquistarse cuando las cuentas públicas lo necesitan.

Eso sí, hay un contrapeso: la demanda eléctrica en España lleva dos años plana, y cualquier nuevo encarecimiento podría acelerar la transición hacia el autoconsumo, donde las propias eléctricas están invirtiendo. La verdadera prueba de fuego para el sector llegará en otoño, cuando el Gobierno deba decidir si prorroga el impuesto temporal sobre los beneficios de las energéticas. ¿Recogerá el consenso de analistas este nuevo foco de incertidumbre en las próximas revisiones de valoración? Esa es la pregunta que definirá el comportamiento de los títulos en los próximos meses.

Veredicto Merca2

Cotización al cierre o apertura: Las eléctricas del IBEX cedieron un 0,5% de media en la sesión del viernes, con Iberdrola cerrando en 11,45 euros (-0,7%). El lunes arrancará con el foco puesto en la evolución de la demanda y en posibles declaraciones del Gobierno.

Clave técnica: Iberdrola cotiza cerca de su media móvil de 50 sesiones, situada en 11,20 euros. Una perforación clara de ese nivel con volumen alto abriría el camino hacia la zona de 10,80 euros, lo que activaría las primeras alertas para los inversores posicionados en largo.

Apunte macro: La prima de riesgo española ronda los 80 puntos básicos, estable. Sin embargo, un repunte de la inflación forzado por la eliminación de ayudas podría tensar el diferencial si el BCE interpreta que la segunda ronda de efectos aún no se ha agotado.

Helius se une al Solana Research Institute para acelerar la adopción institucional de Solana

El proveedor de infraestructura Helius, que gestiona miles de nodos RPC y la capa de llegada de transacciones para pesos pesados como Phantom, Jupiter o Coinbase, acaba de convertirse en miembro fundador del Solana Research Institute (SRI). La noticia la ha comunicado la propia empresa y llega acompañada de un hito: la publicación de A Financial Institution’s Guide to Solana, el primer informe de este foro suizo de investigación aplicada.

Detrás del SRI está Angus Scott, antiguo responsable de innovación en la cámara de compensación Euroclear y exdirector de producto en CLS, una entidad clave en la liquidación de divisas. El instituto ha sido impulsado inicialmente por la Solana Foundation y reúne a miembros fundadores como Jito, R3 y el propio Helius. Su objetivo es examinar, con rigor académico y sin ánimo de lucro, cómo las entidades financieras tradicionales pueden operar sobre la infraestructura de Solana en aspectos como la negociación, los pagos y la tokenización de activos.

Un instituto que habla el idioma de las finanzas de verdad

El Solana Research Institute no es una organización de lobby. Su carta fundacional deja claro que pondrá el mismo peso en las ventajas de la red que en sus debilidades: concentración de validadores, riesgos de gobernanza, lagunas regulatorias o puntos de mejora en el ecosistema. Esa honestidad es justo lo que los bancos y los reguladores necesitan para confiar, según explica el equipo.

El instituto utilizará grupos de trabajo, debates estructurados e investigaciones propias para abordar las preguntas técnicas, jurídicas y económicas que aún frenan la adopción masiva. La idea es que cualquier institución financiera que esté evaluando dar el salto a los raíles basados en blockchain encuentre en el SRI un punto de referencia fiable, sin marketing de por medio.

La credibilidad ante los inversores institucionales no se gana con promesas, sino con análisis que ponen las cartas sobre la mesa. Y eso es precisamente lo que pretende el nuevo foro.

La guía que todo banco debería leer antes de mirar a Solana

El primer fruto del instituto es A Financial Institution’s Guide to Solana, un documento que no es ni un white paper técnico ni un folleto promocional. Está escrito en un lenguaje accesible para directivos y responsables de cumplimiento, y recorre la tecnología, la economía del protocolo, el marco de gobernanza y los productos institucionales que ya funcionan en la red.

Los datos que recoge hablan por sí solos: el USDC circula 15,5 veces más rápido sobre Solana que sobre Ethereum; BlackRock, State Street, Franklin Templeton, Visa y Fidelity tienen despliegues en producción. La red lleva sin una sola parada desde febrero de 2024 y la próxima gran actualización, Alpenglow, reducirá la finalidad de las transacciones a apenas 150 milisegundos, una latencia que empieza a competir con los sistemas tradicionales de los mercados.

Además, el contexto regulatorio está encajando. SOL ha sido clasificado oficialmente como commodity digital por por la SEC y la CFTC, la ley Genius ha dado claridad a la emisión de stablecoins en Estados Unidos y el plan Appia del Eurosistema demuestra que los bancos centrales ya contemplan la participación de cadenas públicas en su infraestructura.

Lo que faltaba, insisten desde Helius, era un recurso estructurado que explicase todo esto de forma ordenada a los profesionales que toman decisiones en los bancos. Y ese recurso ya existe.

Por qué el respaldo de Helius es un aval de peso

Helius no es un actor cualquiera dentro del ecosistema. Opera los nodos RPC y los servicios de transmisión de transacciones que utilizan proyectos como Jupiter, Phantom o el propio Coinbase. También gestiona uno de los validadores más grandes de la red y, además, corre validadores con cumplimiento SOC 2 Tipo II para instituciones como Bitwise, la gestora del mayor ETF de staking de Solana hasta la fecha.

Esa experiencia práctica en seguridad, cumplimiento y operativa crítica es la que ahora inyecta en el Solana Research Institute. Helius lleva años publicando contenido técnico — desde informes a nivel de protocolo hasta tutoriales para desarrolladores — y su trabajo ha llegado a ser citado incluso por la Casa Blanca. Su entrada en el instituto refuerza el compromiso con una divulgación rigurosa y sin atajos.

La participación de un operador de infraestructura tan cercano al día a día de la red garantiza que las investigaciones del SRI no se queden en lo teórico. El reto, eso sí, es mantener esa independencia editorial y seguir señalando los cuellos de botella reales: la concentración del staking en pocos validadores, la dependencia de un puñado de clientes de software o los interrogantes que aún despiertan las finanzas descentralizadas en los despachos de los supervisores. El instituto nace con las cartas sobre la mesa y con el músculo de un socio que entiende lo que un banco necesita oír para decidirse.

Solana encara una etapa de adopción institucional que ya no es promesa, sino realidad. Que exista un foro dedicado a estudiarla con rigor y con vocación de servicio público es una señal de madurez que ningún inversor serio debería pasar por alto.

Warren Buffett vende acciones de dividendos: liquidación total

Warren Buffett ha vuelto a sorprender al mercado con un movimiento que pocos esperaban. Según informa Yahoo Finance, Berkshire Hathaway ha vendido la totalidad de una de sus participaciones más emblemáticas en una acción que pagaba dividendos. La noticia ha provocado un terremoto en los sectores afectados, aunque el conglomerado no ha detallado aún los motivos concretos de la liquidación.

El valor en cuestión llevaba años en la cartera del ‘Oráculo de Omaha’ y se había convertido en una fuente constante de ingresos por dividendo para el vehículo inversor. Fuentes cercanas a la operación apuntan a que la venta responde a un cambio estratégico, más que a una necesidad de liquidez —Berkshire cerró el primer trimestre con una montaña de efectivo cercana a los 180.000 millones de dólares—.

La venta por sorpresa de una posición histórica

La posición liquidada representaba varios miles de millones de dólares en el balance de Berkshire. Buffett, histórico defensor de mantener participaciones durante décadas, rompe así una de sus reglas no escritas. El movimiento se produce en un contexto de tipos de interés elevados, lo que ha incrementado el coste de oportunidad de tener capital inmovilizado en acciones que reparten dividendo frente a la renta fija.

Aunque la identidad de la compañía no ha trascendido oficialmente, los analistas señalan que podría tratarse de un valor del sector financiero o industrial, sectores en los que el gestor ha ido reduciendo exposición en los últimos trimestres. En paralelo, Buffet ha reforzado su apuesta por valores tecnológicos y energías renovables.
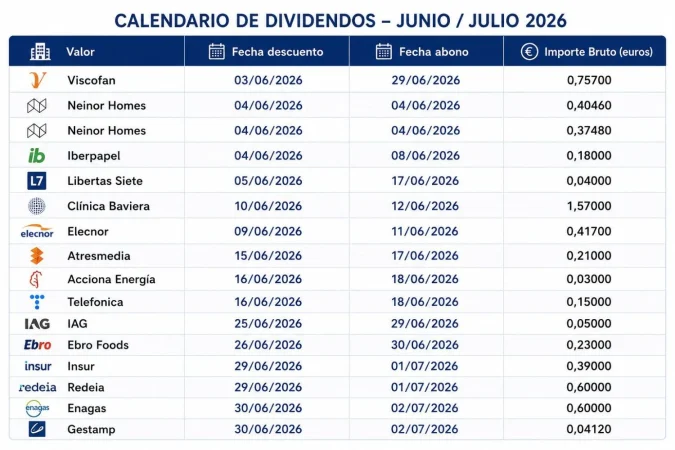
Impacto en la política de dividendos de Berkshire

La operación reaviva el eterno debate sobre la relación de Buffett con los dividendos. El inversor ha sido históricamente reacio a que sus propias empresas paguen dividendo, prefiriendo reinvertir los beneficios. Sin embargo, Berkshire sí mantenía posiciones relevantes en compañías con alta rentabilidad por dividendo. La venta total de una de ellas sugiere que el equipo gestor podría estar reevaluando el atractivo de estos flujos en el entorno actual.

De hecho, la rentabilidad por dividendo media del S&P 500 ronda el 1,6%, mientras que las letras del Tesoro estadounidense a tres meses pagan más del 5. Ese diferencial no se veía desde 2007 y podría estar pesando en la decisión de llevar el capital hacia activos de menor riesgo aparente.

Cuando Buffett vende una participación completa de una empresa que reparte dividendo, el mercado lo lee como un mensaje: la prima de riesgo ya no compensa.

Análisis: ¿estrategia agresiva o simple recogida de beneficios?

En mi opinión, la decisión de Buffett va más allá de un simple rebalanceo de cartera. La liquidación total de una posición indica que el equipo de Berkshire Hathaway ha perdido la confianza en el potencial de revalorización de esa compañía, y no solo en su capacidad para repartir dividendo. Es un giro cualitativo, no cuantitativo.

Hay que recordar que el conglomerado ha estado acumulando efectivo a un ritmo récord, en parte gracias a la venta de otras posiciones como Apple y algunos bancos regionales. Esa liquidez le coloca en una posición privilegiada para aprovechar correcciones del mercado o para lanzar una adquisición de gran calibre. La pregunta que queda en el aire es si este movimiento es el preludio de una gran operación corporativa.
Por ahora, los inversores minoristas deberían vigilar de cerca las próximas comunicaciones de Berkshire. Si la tendencia vendedora se extiende a otros valores con dividendo, podría ser una señal de que el ciclo macroeconómico está cerca de un punto de inflexión.

Hotel de lujo en Lanzarote: 70 millones para alcanzar la quinta estrella y revalorizar su activo

Setenta millones de euros no son una reforma cosmética. En el sector hotelero de lujo, una inyección de capital de esa magnitud equivale a un reposicionamiento patrimonial que persigue, por encima de todo, la revalorización del activo. El Seaside Los Jameos, situado frente a la playa de los Pocillos en Puerto del Carmen (Lanzarote), acaba de completar ese proceso: una intervención de 70 millones de euros que le ha permitido saltar de cuatro a cinco estrellas y aspirar a un escalón superior en la jerarquía de los resorts canarios.

Propiedad del empresario alemán Theo Gerlach —dueño también de los cruceros fluviales de lujo Riverside—, el establecimiento ha sido concebido como un pequeño pueblo canario. Edificios de cuatro plantas conectados por senderos de piedra volcánica y rodeados de 20.000 metros cuadrados de jardines tropicales diseñados por Luis Vallejo. Es un resort que evoca el lenguaje de César Manrique: blanco, madera, piedra y vegetación como señas de identidad. La reforma ha modernizado sus 512 habitaciones, las zonas comunes y la oferta gastronómica, pero el verdadero salto cualitativo está en la capacidad de generar ingresos por habitación disponible (RevPAR) que ahora le permite la quinta estrella.

El complejo dispone de cuatro piscinas —dos de ellas de agua salada climatizadas todo el año—, un gimnasio equipado con máquinas Technogym, un área wellness con nuevas cabinas de tratamiento y sauna finlandesa, y tres restaurantes. El principal, en formato bufé, se organiza por estaciones con showcooking de carnes, opciones vegetarianas, pasta fresca y horno tandoori. Arroz & Fuego, abierto para cenas, apuesta por arroces, tapas mediterráneas y cocina canaria. La oferta parte de 260 euros en media pensión, un precio que refleja la nueva categoría y que apunta al turista de alto poder adquisitivo —principalmente británico y alemán— que sostiene la demanda en la isla.
La reforma también ha reforzado la vertiente familiar del resort. Una piscina infantil con toboganes, miniclub y sala de juegos completan un producto que antes competía en el segmento de cuatro estrellas y que ahora se sitúa en un escalón donde los márgenes se ensanchan de forma notable.

La inversión de 70 millones no es un gasto: es la capitalización de un reposicionamiento que, en un destino de alta demanda, se traduce directamente en plusvalías latentes.
Lanzarote, destino prime con músculo inversor

Las Islas Canarias se han consolidado como uno de los polos del real estate hotelero de lujo en Europa. La estabilidad climática, la conectividad aérea y la madurez de su planta alojativa atraen a family offices e inversores institucionales que buscan activos con flujos de caja recurrentes y potencial de apreciación. En ese ecosistema, Lanzarote ha ido ganando peso frente a Tenerife o Gran Canaria gracias a una oferta más exclusiva y una menor densidad de desarrollos masivos.
La operación de Seaside Los Jameos se enmarca en esta tendencia. Pasar de cuatro a cinco estrellas no es solo un cambio de placa: implica acceder a un segmento de cliente que gasta más, permanece más tiempo y exige servicios que incrementan el ticket medio. Para el propietario, el objetivo no es amortizar los 70 millones con la operativa diaria, sino elevar el múltiplo de valoración del activo de cara a una futura desinversión o refinanciación. Los hoteles de cinco estrellas en Canarias se transaccionan a múltiplos de EBITDA superiores a los de cuatro, y cada punto adicional de ocupación en temporada alta dispara la rentabilidad.

En el circuito de inversión hotelera, una estrella adicional puede suponer entre 50 y 100 puntos básicos menos en la tasa de capitalización de salida.

El multiplicador del lujo: cuándo una estrella extra dispara el valor del activo

He seguido de cerca la evolución del mercado hotelero canario durante la última década, y la lógica que subyace a reformas como la de Seaside Los Jameos es clara: en un destino con alta demanda estructural, la inversión en mejora de categoría se traduce en un incremento del valor patrimonial que supera con creces el coste de la obra. Los datos de transacciones recientes en el archipiélago —con hoteles de cinco estrellas cambiando de manos por encima de los 400.000 euros por habitación— sugieren que la reforma podría elevar el valor teórico del resort por encima de los 200 millones de euros, dependiendo de la evolución del RevPAR y la estabilización operativa.

No obstante, el perfil de riesgo existe. La dependencia del turismo británico y alemán, la sensibilidad del segmento vacacional a los ciclos económicos y la necesidad de mantener unos estándares de servicio impecables durante varios ejercicios para consolidar la reputación de cinco estrellas son variables que el inversor debe monitorizar. La liquidez de un activo de este tamaño, además, no es inmediata: encontrar un comprador institucional dispuesto a pagar el múltiplo adecuado requiere tiempo y un track record sólido de rentabilidad.

💎 Veredicto Wealth

Para un inversor patrimonialista, el Seaside Los Jameos es un activo de preservación de capital con recorrido de apreciación a medio plazo, pero con un perfil de riesgo asociado a la dependencia del turismo británico y alemán. El horizonte recomendado para ver la revalorización total de la inversión en reforma no debería ser inferior a cinco años.

La próxima temporada alta —de octubre de 2026 a abril de 2027— será la primera prueba real del nuevo posicionamiento del resort. Los datos de ocupación, tarifa media y satisfacción del cliente serán el verdadero termómetro de si los 70 millones de euros han comprado algo más que una quinta estrella.

Luis de Guindos afirma que España recuperará su silla en la Ejecutiva del BCE en los próximos trimestres

Luis de Guindos se despide de la vicepresidencia del Banco Central Europeo con una convicción: España no se quedará mucho tiempo sin representación en el comité ejecutivo de la institución. El banquero central, que este domingo cede el testigo al croata Boris Vujcic, sostiene en una entrevista publicada por el BCE que la cuarta economía de la eurozona tiene argumentos de peso para recuperar su silla en los próximos trimestres.

La salida de Guindos deja a España sin voz propia en el órgano ejecutivo del banco emisor, un vacío que el propio exvicepresidente califica de temporal. ‘La presencia de España en la Ejecutiva del BCE es fundamental y está perfectamente justificada’, afirma, aludiendo a un sistema bancario saneado y a unas reformas estructurales que han permitido al país crecer casi el doble que la media europea. Su optimismo se apoya en un dato concreto: en los próximos trimestres expiran varios mandatos de miembros actuales, lo que abre una ventana para que España proponga un candidato.

La confianza de Guindos en un retorno ‘perfectamente justificado’

En la entrevista, realizada en su ya casi desocupado despacho de la planta 40 de la sede del BCE en Fráncfort, Guindos evita especular sobre si España debería buscar la presidencia del banco central. ‘Si se puede apostar a la presidencia, mejor, pero no especularía. Lo importante es tener presencia en el Comité Ejecutivo’, subraya. Su mensaje es nítido: España tiene buenos candidatos y la realidad económica debe pesar más que los ‘episodios políticos específicos’ que sacuden al Gobierno.

El todavía número dos del BCE admite que el mundo es hoy muy distinto al de hace ocho años, cuando asumió el cargo. La concatenación de crisis —pandemia, invasión de Ucrania, inflación y ahora un cambio de paradigma en las relaciones internacionales con la nueva administración estadounidense— ha redefinido la política monetaria. Guindos abandona el Eurotower con la conciencia de haber gestionado uno de los períodos más turbulentos de la historia del euro.

El relevo en Fráncfort y el dilema de los tipos

Preguntado sobre lo que haría en la reunión del Consejo de Gobierno de junio si aún pudiera votar, Guindos no se moja, pero sí ofrece una lectura económica que los inversores deberían anotar. Define el entorno actual como un ‘shock de oferta global’ que se reflejará primero en la inflación y luego en el crecimiento. El impacto en el crecimiento económico va a ser claro, incluso podría ser más intenso que el de la invasión de Ucrania’, advierte, apuntando al efecto sobre el consumo y la inversión.

El exministro de Economía recalca que el BCE decidirá en función de los datos, sin una hoja de ruta preestablecida. Descarta paralelismos con los errores de 2011 o 2021, porque la política monetaria actual es mucho menos expansiva que entonces. A su juicio, el shock arancelario y energético acabará atemperando las tensiones inflacionistas iniciales, precisamente por el deterioro de la actividad. Un dilema clásico para cualquier banquero central.

El argumento de Guindos no es sentimental: es económico. España crece el doble que la media y su banca está saneada.

Análisis: ¿Un asiento sujeto a la estabilidad política?

La afirmación de que España recuperará la silla en la Ejecutiva del BCE resulta creíble si se atiende a la lógica institucional. Ninguno de los cuatro grandes de la eurozona (Alemania, Francia, Italia y España) ha estado largos períodos sin representación. Sin embargo, el calendario político introduce matices. Las próximas renovaciones se producirán en un contexto en el que el Gobierno español afronta un desgaste que Guindos despacha con elegancia como ‘episodios específicos’.

Considero que el retorno es probable, pero no automático. El nombramiento de un miembro del Comité Ejecutivo es una decisión del Consejo Europeo por mayoría cualificada, y la capacidad de España para construir consensos no es ajena a la volatilidad doméstica. Además, la figura del candidato será determinante. Guindos menciona que el país dispone de ‘buenos candidatos’, pero la experiencia reciente demuestra que las disputas partidistas pueden retrasar o enredar cualquier designación.

La situación fiscal de España se ha visto favorecida por un incremento muy intenso de la recaudación y la no deflactación del IRPF, pero también ha habido un incremento del gasto estructural que presionará en el futuro, especialmente pensiones y sanidad. Guindos echa en falta un ajuste estructural más ambicioso. Ese telón de fondo no impide el retorno al BCE, pero sí puede condicionar el perfil que otros socios europeos consideren aceptable.

El legado de Guindos como vicepresidente no ha sido el de un mero acompañante de Christine Lagarde. Ha pilotado la supervisión bancaria en un momento en que el BCE elevaba un 33% la factura a las entidades y apretaba para que diseñaran defensas frente a ciberataques con inteligencia artificial. Su marcha a la Universidad de Comillas y al IESE, con un periodo de enfriamiento de un año para trabajar en entidades supervisadas, le sitúa en un observatorio privilegiado para seguir la política monetaria. Y, quién sabe, si el retorno de España a la Ejecutiva se demora, quizá su teléfono vuelva a sonar.

MicroStrategy retira 30 millones en Bitcoin de Coinbase Prime y disipa temores de venta masiva

El pasado miércoles, los rastreadores de transacciones de Bitcoin detectaron un movimiento inusual: 411,5 BTC, equivalentes a unos 30 millones de dólares, entraron en Coinbase Prime, la plataforma de custodia y trading para instituciones. Lo relevante no era solo el importe, sino el remitente: una de las carteras vinculadas a MicroStrategy (ahora Strategy), la empresa que más bitcoins acumula en su balance.

El mercado, siempre atento a los pasos de Michael Saylor, reaccionó con nerviosismo. ¿Iba a vender la compañía una parte de su tesoro cripto? Sin embargo, la tensión se disipó rápido: apenas unas horas después, la misma cantidad fue retirada de vuelta a una cartera externa, según datos on-chain (es decir, visibles en la blockchain pública).

La secuencia fue interpretada como un simple movimiento de custodia o de preparación para una operación que no se materializó, no como el preludio de una liquidación. Aún así, el episodio dejó claro que cualquier movimiento de Strategy en los exchanges será escrutado con lupa.

El movimiento: un depósito que duró solo unas horas

Los sistemas de monitorización de Lookonchain fueron los primeros en alertar: MicroStrategy movió fondos a un exchange por primera vez en casi dos años. La transferencia se dividió en dos lotes de aproximadamente 205 BTC cada uno, y se complementó con otras transacciones menores desde varias carteras.

Pero lo más llamativo ocurrió poco después. Strategy retiró los 411,5 BTC de Coinbase Prime y los devolvió a una cartera externa, según confirmaron los mismos rastreadores. El mercado, que había empezado a temer una venta inminente, respiró aliviado.

«La retirada no elimina la posibilidad de una venta futura, pero al menos indica que aquel depósito no era una orden de liquidación inmediata», comentó un analista consultado por esta redacción. De hecho, las probabilidades en Polymarket de que Strategy venda algún Bitcoin en 2026, que se habían disparado por encima del 90%, retrocedieron ligeramente tras la retirada, aunque siguen altas.

Por qué saltaron las alarmas

El miedo no surgió de la nada. Días antes, el propio Michael Saylor había comentado durante una entrevista que la empresa podría vender una parte de sus bitcoins antes de que acabe 2026 para hacer frente a necesidades de dividendo y capital. Unas declaraciones poco habituales en él, que siempre ha defendido que vender BTC sería un error.

Ese comentario hizo que el mercado de predicciones Polymarket disparase la probabilidad de una venta en este año. Y cuando los sistemas de monitorización on-chain detectaron el envío a Coinbase Prime, muchos lo encajaron como el primer paso hacia una liquidación.

«La combinación de las palabras de Saylor con un movimiento real a un exchange nos puso en alerta máxima», explicó un analista. «Pero la retirada posterior sugiere que no era una orden de venta, al menos por ahora».

La señal más tranquilizadora no fue la retirada en sí, sino que, de momento, Strategy no ha roto su racha de no vender ni un solo satoshi desde que empezó a acumular.

¿Qué significa esto para los inversores? El contraste con BitMine

Este pequeño susto sirve para recordar la enorme influencia de los grandes holders corporativos en el mercado del Bitcoin. Con más de 843.000 BTC en su poder —valorados en más de 62.000 millones de dólares—, cualquier movimiento de Strategy tiene capacidad para mover el precio. De hecho, la empresa no ha vuelto a comprar desde el 18 de mayo, la pausa más larga en su estrategia de acumulación semanal, según datos de su propia página de tesorería de Bitcoin.

Mientras unos frenan las compras, otros aprovechan la debilidad de las criptomonedas. Esta misma semana, BitMine Immersion Technologies, liderada por Tom Lee, anunció la adquisición de otros 25.000 ETH (unos 50,6 millones de dólares), elevando su tenencia a aproximadamente 5,39 millones de ETH, una cifra cercana al 4,47% del suministro total de Ether.

Lee declaró a través de su cuenta oficial que ve en la caída del ETH por debajo de los 2.100 dólares una oportunidad de compra, y destacó el crecimiento de la tokenización y la demanda de computación descentralizada como motores de largo plazo. Su red de validación, Made in America Validator, genera unos 276 millones de dólares anuales en recompensas, según datos internos.

Así, la narrativa del mercado oscila entre el miedo a que un gigante venda y la confianza de otro que compra. Dos estrategias corporativas que reflejan la maduración desigual del sector cripto. Mientras los inversores minoristas observan cada movimiento, la lección es clara: en un entorno tan dependiente de las ballenas, la volatilidad está servida, pero no siempre significa que llegue lo peor.

Neinor Homes paga un dividendo del 4,80% el 3 de junio: última fecha para comprar acciones

Neinor Homes abonará 0,77 euros por acción el próximo 8 de junio, una retribución que supone una rentabilidad por dividendo del 4,80% sobre la cotización actual. Los inversores que quieran percibir este pago deben tener los títulos en cartera antes del miércoles 4 de junio, fecha en la que la cotizada comenzará a negociar sin derecho al dividendo. La última sesión con derecho a dividendo es, por tanto, el 3 de junio.

Calendario del dividendo y rendimiento para el accionista

La promotora residencial, que en 2025 culminó la compra de Aedas Homes para convertirse en el mayor operador del sector en España, distribuirá un dividendo de 0,77 euros brutos por acción. Calculado sobre el precio actual de la acción, en el entorno de los 16 euros, la rentabilidad alcanza el 4,80%, una de las más atractivas del mercado continuo en este mes de junio.

El pago se aprobó en la junta general de accionistas celebrada a principios de abril. La fecha ex-dividendo, el 4 de junio, implica que el jueves 5 de junio es la fecha de registro (record date), momento en que se determina qué inversores figuran como titulares legítimos de las acciones. El abono efectivo se materializará el lunes 8 de junio en las cuentas de los accionistas.

Con un dividendo del 4,80%, Neinor se convierte en una de las apuestas de renta variable más generosas del sector inmobiliario español para el segundo semestre de 2026.

Neinor Homes tras la integración de Aedas: resultados récord y potencial alcista del 30%

El contexto de este dividendo es el cierre de un ejercicio 2025 que el CEO de la compañía, Borja García-Egotxeaga, calificó de «transformacional». Neinor Homes ganó 123 millones de euros en 2025, un 98% más que el año anterior, impulsada por la integración de Aedas Homes. La operación, la mayor del sector residencial en España en más de una década, ha duplicado las principales magnitudes financieras de la promotora.

La integración también ha convencido al mercado: de las nueve entidades que siguen el valor, ocho recomiendan comprar y una mantener. El consenso de analistas de FactSet sitúa el precio objetivo en 20,88 euros, lo que implica un potencial alcista cercano al 30% sobre la cotización actual. El analista Javier Díaz de Renta 4, que asigna una recomendación de sobreponderar y un precio objetivo de 22,70 euros, destaca que tras la operación «Neinor verá más que duplicadas sus principales cifras financieras, contando con capacidad para el reparto de más de 500 millones de euros en dividendos».

Estrategia y perspectivas para Neinor Homes más allá del dividendo

En la misma junta, la empresa reiteró sus guías de beneficio para 2026 y 2027. Para el presente ejercicio, prevé un beneficio neto de entre 120 y 140 millones de euros, mientras que para 2027 la horquilla se eleva a 150-170 millones. La capacidad de generación de caja y la visibilidad sobre los costes son sólidas: la compañía ha señalado que los materiales de construcción necesarios para las entregas de 2026 ya están recibidos y que las de 2027 se encuentran contratadas, lo que limita el impacto de eventuales subidas de costes por el conflicto en Irán.

El colchón de pedidos y la contratación anticipada de materiales blindan la rentabilidad de las entregas previstas, incluso en un escenario geopolítico volátil.

En el horizonte de pagos al accionista, la fusión con Aedas permite a Neinor proyectar una remuneración total superior a los 500 millones de euros en los próximos ejercicios, elevando el ROE por encima del 15%. La cotización, que tocó máximos históricos de 20,80 euros en febrero, ha cedido un 22% desde entonces y se mueve ahora alrededor de los 16 euros, lo que amplía el atractivo tanto del dividendo como del potencial de revalorización.

fecha dividendo Neinor

📊 Las Claves para el Inversor

  • Qué vigilar: El 3 de junio será la última jornada para adquirir acciones de Neinor con derecho al dividendo. El 4 de junio la acción abrirá con un ajuste equivalente al importe del pago.
  • Reacción del valor: La cotización podría sufrir el ajuste técnico habitual el día ex-date, pero la visibilidad de las guías de beneficio y la capacidad de distribución de más de 500 millones en dividendos actúan como soporte fundamental.
  • Precedente sectorial: La operación con Aedas y las elevadas rentabilidades por dividendo en el sector inmobiliario español sitúan a Neinor como comparable de referencia para los inversores centrados en retribución al accionista.

Guerra Israel Líbano: el impacto económico del corte eléctrico que amenaza la región

La amenaza de un apagón forzoso en Líbano ya no es retórica. El Gobierno israelí ha puesto sobre la mesa cortar el suministro eléctrico al país vecino mientras sus tropas cruzan el río Litani, la línea roja que Benjamín Netanyahu había marcado como límite de la ofensiva. Lo que empezó como una operación limitada contra Hezbolá se ha convertido en una guerra total contra las infraestructuras libanesas, y los economistas empiezan a calcular cuánto le costará a la región.

Las tropas israelíes avanzaron el pasado viernes más allá del Litani por primera vez desde el inicio de la escalada. Netanyahu confirmó que sus fuerzas habían cruzado el río y se dirigían a “las tierras altas”. El jefe del Estado Mayor, Eyal Zamir, prometió “intensificar el daño causado a Hezbolá” y alejar la amenaza terrorista de las comunidades del norte. Ese mismo día, el Ejecutivo ya había publicado un mapa que dividía el sur del país con una línea amarilla, similar a la empleada en Gaza, creando una zona de seguridad de hasta diez kilómetros.

Israel ya controla militarmente 47 municipios del sur del Líbano, muchos de ellos completamente destruidos. Según Naciones Unidas, más de un millón de personas han sido desplazadas; el 80% carece de acceso a refugio. La orden de evacuación total y la imposibilidad de regresar están configurando una crisis humanitaria que, sin embargo, no ha frenado los planes de ampliar la ofensiva.

El salto cualitativo llegó esta misma semana, cuando la aviación bombardeó las inmediaciones de la presa de Qaraoun, el mayor embalse de agua del país y pilar de la seguridad hídrica y energética libanesa. La Autoridad del río Litani denunció “ataques reiterados” contra las carreteras e instalaciones asociadas, y advirtió de “riesgos catastróficos” en caso de un impacto directo. Pero la amenaza más disruptiva para la economía regional la lanzó el ministro israelí de Seguridad Nacional, Itamar Ben Gvir, al pedir “cortar el suministro eléctrico al Líbano” y avanzar hasta el río Zahrani, donde se ubican centrales críticas.

El apagón eléctrico no solo sumiría a Líbano en una oscuridad total —el país ya sufre cortes diarios de hasta 20 horas—, sino que golpearía las cadenas de suministro del Mediterráneo oriental. Las dos principales plantas eléctricas, Zahrani y Deir Ammar, dependen de un frágil sistema de distribución que cualquier ataque puede colapsar. Los puertos de Beirut y Trípoli, nodos logísticos para mercancías con destino al canal de Suez, verían comprometida su operativa y aumentarían los costes de los fletes.

Cortar la luz en Líbano no solo agrava una emergencia humanitaria: inyecta un nuevo factor de incertidumbre en una de las rutas marítimas más transitadas del planeta.

Consecuencias económicas: del apagón libanés al sobrecoste en los fletes mediterráneos

La electricidad es el talón de Aquiles de la economía libanesa. El sector industrial, que representa menos del 15% del PIB, depende casi por completo de generadores diésel para suplir los cortes de red. Un apagón total provocaría la parálisis de fábricas, el cierre de comercios y un encarecimiento adicional de productos básicos en un país que arrastra una inflación de tres dígitos desde 2020.

Pero el impacto no se queda en la frontera. El Mediterráneo oriental es un corredor clave para el tránsito de mercancías entre Asia y Europa, y la inestabilidad en Líbano —sumada a las tensiones en el mar Rojo— está elevando las primas de seguro y los costes de combustible para las navieras. “Cualquier incidente que deteriore la seguridad energética en la zona se traduce en recargos por riesgo de guerra que acaban pagando los consumidores europeos”, explican fuentes del sector logístico.

Además, la destrucción de infraestructuras como la presa de Qaraoun afecta al riego agrícola y al suministro de agua potable, lo que puede disparar los precios de los alimentos en un país que importa más del 80% de sus cereales. La combinación de caída de la producción local y encarecimiento de las importaciones recuerda los peores meses de la crisis económica libanesa de 2021-2023, pero esta vez con el añadido de un conflicto armado activo.

escalada militar Líbano

Análisis: un contagio económico de difícil contención

La estrategia de tierra quemada que Israel está aplicando en el sur del Líbano reproduce el patrón de Gaza: destrucción masiva de viviendas e infraestructuras civiles para presionar a Hezbolá. Pero las consecuencias económicas de tumbar la red eléctrica libanesa pueden ser mucho más expansivas que las del bloqueo a la Franja. Líbano es un país de tránsito y su colapso afecta a las rutas comerciales que conectan tres continentes.

Los analistas advierten de que un corte eléctrico prolongado no solo multiplicaría los costes de los fletes, sino que podría desatar una nueva ola migratoria hacia Europa y tensionar aún más los mercados energéticos. Aunque el precio del petróleo se ha mantenido relativamente estable, un incidente en las terminales de almacenamiento del Mediterráneo oriental podría alterar esa calma. “El mercado está descontando un conflicto contenido, pero la realidad sobre el terreno apunta justo en la dirección contraria”, señala un informe de una consultora energética que prefiere no ser citada.

La respuesta de la comunidad internacional ha sido, hasta ahora, tibia. Las negociaciones entre Estados Unidos e Irán no han logrado frenar la ofensiva, y la Unión Europea observa con preocupación cómo un socio comercial estratégico —Israel— degrada la estabilidad de una ruta marítima fundamental para sus intereses. La pregunta que sobrevuela las cancillerías es si el coste económico de esta escalada empezará a notarse en los bolsillos de los consumidores europeos antes de que la diplomacia consiga imponerse.

Lo que ocurra en las próximas semanas con la amenaza eléctrica definirá si el Mediterráneo oriental se convierte en un nuevo foco de riesgo sistémico para el comercio global. Y, como hemos aprendido en crisis anteriores, las guerras a menudo golpean la economía mucho antes de lo que los mapas de riesgo calculan.

Euríbor subida mayo 2026: alcanza su mayor nivel en 20 meses y dispara las hipotecas variables

El Euríbor a 12 meses, el índice de referencia para la mayoría de las hipotecas variables en España, ha cerrado mayo de 2026 en su nivel más alto en 20 meses. La subida, que encadena tres meses consecutivos al alza, supondrá un encarecimiento medio de 900 euros anuales en las cuotas de quienes revisen su préstamo hipotecario en las próximas semanas. La presión inflacionista derivada de la guerra de Irán y la política monetaria restrictiva del BCE explican este nuevo repunte, que devuelve al indicador a cotas no vistas desde el otoño de 2024.

El Euríbor encadena tres meses de subidas y toca máximos de 20 meses

Según los datos provisionales del mercado interbancario, el Euríbor a un año se ha situado en mayo en torno al 3,8%, frente al 3,6% con que cerró abril. Ese incremento de 20 puntos básicos en apenas 30 días es la mayor aceleración mensual desde que la guerra de Irán empezó a distorsionar los mercados energéticos, a finales de 2025. Para encontrar un valor similar hay que remontarse a septiembre de 2024, cuando el índice coqueteaba aún con el 4% tras las subidas de tipos del BCE de 2023.

La escalada del Euríbor no es un fenómeno aislado. El Índice de Referencia de los Préstamos Hipotecarios (IRPH), que afecta a un parque más reducido de hipotecas, también ha repuntado en mayo, aunque de forma más moderada. La banca aprovecha el nuevo entorno de tipos para encarecer levemente sus ofertas de financiación, tras dos años en los que la cuota variable llevaba un camino de respiro.

El analista jefe de mercados de Merril Lynch España, Ricardo Aguilar, apunta a que «la expectativa de que el BCE no baje los tipos en el corto plazo ha devuelto la prima de riesgo al mercado interbancario». Aguilar descarta un desplome inmediato de los tipos y anticipa «un verano con el Euríbor oscilando entre el 3,7% y el 3,9%».

Las hipotecas variables sentirán el golpe: hasta 133 euros más al mes

La subida del Euríbor se traduce en un incremento directo para los hogares con hipotecas de tipo variable que revisen su cuota en junio o julio. Para un préstamo medio de 150.000 euros a 25 años, la cuota mensual pasará de unos 750 euros a más de 880 euros, dependiendo del diferencial contratado. El impacto es aún mayor en zonas con precios de vivienda más elevados: en Málaga, por ejemplo, la subida media ronda los 900 euros al año, según la información adelantada por La Opinión de Málaga.

La escalada del Euríbor vuelve a golpear a las familias justo cuando la inflación no cede y los salarios se estancan, una tormenta perfecta para la morosidad hipotecaria.

Los cálculos de El Confidencial sitúan el incremento en hasta 133 euros al mes para las revisiones semestrales más próximas. Una cifra que, extrapolada al conjunto del año, supone un golpe de más de 1.500 euros para las economías familiares. El alza coincide con un momento en que los salarios crecen a un ritmo inferior al 3% y la inflación general se mantiene por encima del 4% en la eurozona.

Para quienes revisen en los próximos días, las entidades suelen aplicar el valor medio del mes de mayo, por lo que la subida ya está prácticamente garantizada. Los bancos están empezando a enviar las cartas informativas.

hipotecas variables más caras

La guerra de Irán y la rigidez del BCE, detrás del repunte

El detonante principal de esta nueva escalada es la persistencia de la inflación en la eurozona, que en mayo se ha vuelto a situar en el 4,2% interanual, muy por encima del objetivo oficial del 2% del Banco Central Europeo (BCE). Aunque el dato supone una ligera moderación frente al pico del 5,1% de comienzos de 2026, la subyacente —que excluye energía y alimentos— apenas cede y se mantiene en el 3,8%, lo que obliga al BCE a mantener el precio del dinero en el 4,5%.

Sin embargo, el factor que más inquieta a los mercados es el conflicto en Irán. La escalada bélica iniciada a finales de 2025 ha disparado los precios del crudo Brent por encima de los 110 dólares en varias sesiones de mayo, encareciendo el transporte, la industria y, en última instancia, la cesta de la compra. Como recoge el último informe del Banco de España, un barril de petróleo sostenido por encima de los 100 dólares añade, de media, entre 0,8 y 1,2 puntos porcentuales a la inflación de la eurozona en un horizonte de doce meses.

Con ese escenario, el BCE no tiene margen para bajar los tipos. De hecho, las actas de la última reunión del Consejo de Gobierno, celebrada el 15 de mayo, reflejan la preocupación de varios miembros por un posible repunte inflacionista añadido si los salarios empiezan a indexarse a la nueva realidad de precios. La presidenta Christine Lagarde insistió en que el organismo está dispuesto a mantener los tipos altos «todo el tiempo que sea necesario».

La pregunta que se hacen los analistas es si la subida del Euríbor será un pico o el inicio de una nueva escalera. La respuesta depende, en gran medida, del crudo. Si el conflicto iraní se enquista, el índice hipotecario podría volver a superar el 4% en verano; si, por el contrario, las negociaciones de paz avanzan, aliviaría la presión en otoño. Por ahora, la prudencia aconseja revisar las condiciones de la hipoteca y, si es posible, estudiar un cambio a tipo fijo antes de que las ofertas se encarezcan aún más.

BNB sube un 9% con volumen récord de 4150 millones de dolares: ¿hasta dónde llegará?

BNB, la criptomoneda del exchange Binance, ha pegado un estirón del 9,6% este 31 de mayo, rozando los 720 dólares (unos 660 euros) y dejando atrás la barrera de los 700. Lo ha hecho con un volumen de negociación diario que ha alcanzado los 4.150 millones de dólares, un 173% más que en en el promedio de los últimos 30 días, según los datos de mercado.

El dato de volumen es la clave: nunca se había movido tanto dinero en BNB en una sola jornada. Cuando el dinero fluye así, suele indicar que hay algo más que simples especuladores detrás. Se han activado compras institucionales y, sobre todo, una oleada de liquidaciones de cortos que ha amplificado el movimiento al alza.

Un volumen que duplica el promedio y liquidaciones masivas

Los operadores que apostaban a que BNB caería se han llevado un golpe. La subida repentina forzó a cerrar posiciones bajistas, y esas compras de emergencia añadieron gasolina al rally. Los datos de derivados muestran un interés abierto creciente y tasas de financiamiento positivas, señal de que los operadores están dispuestos a pagar por mantener posiciones alcistas.

En paralelo, la actividad en la propia red de Binance ha repuntado. El número de direcciones activas y las transacciones diarias han aumentado, lo que refuerza la idea de que el movimiento no es puramente especulativo. Las métricas on-chain (registradas directamente en la cadena de bloques) suelen ser un termómetro más fiable que el ruido de las redes sociales.

BNB ha logrado romper una resistencia que arrastraba desde hacía semanas: los 731 dólares. Ese nivel, que antes actuaba como techo, ahora podría servir de soporte si el precio consolida. La media móvil de siete días, situada en 661 dólares, marca otro punto de anclaje para los operadores que prefieren no arriesgar.

El volumen récord no es ruido: es la confirmación de que el dinero institucional y los traders de derivados están mirando a BNB con otros ojos.

Lo que dicen los datos y el análisis técnico (sin brújula mágica)

Los indicadores técnicos pintan un panorama favorable a corto plazo. El cruce de medias móviles y el MACD en positivo refuerzan la tendencia alcista, aunque el RSI se ha disparado a niveles de sobrecompra. Eso no significa que vaya a corregir ya, pero sí que conviene ser cauto: los retrocesos en este tipo de rallies son habituales.

Según las métricas, el soporte más sólido está en los 661 dólares. Si el precio cayera por debajo de esa cota, la estructura alcista perdería fuelle. Por arriba, los analistas apuntan a los 780 dólares como próximo objetivo si el apetito comprador se mantiene. Más allá, los 850 dólares aparecen en el radar como posible extensión del movimiento.

No obstante, cabe recordar que ningún análisis técnico tiene bola de cristal. Ni siquiera cuando el volumen es tan convincente. Las proyecciones son escenarios, no promesas, y conviene tener presente que BNB todavía cotiza un 47% por debajo de su máximo histórico de hace años. Queda margen para seguir recuperando, pero también para una pausa lógica.

Qué significa este repunte para los que miran BNB

La utilidad de BNB dentro del ecosistema Binance —tarifas reducidas, acceso a preventas, pagos en la red— sigue siendo su principal defensa frente a otras criptomonedas sin un caso de uso claro. Mientras el exchange mantenga su posición dominante, el token tendrá un suelo de demanda real, más allá de la especulación.

Ahora bien, la subida de hoy no cambia el mapa regulatorio. Binance ha tenido pulsos con diversos reguladores, y cualquier mala noticia en ese frente podría frenar el impulso. Por eso, la euforia hay que tomarla con pinzas: los mismos factores que han impulsado BNB al alza podrían acelerar una corrección si el contexto macro se tuerce.

Mi lectura es que el mercado está prestando más atención a los tokens de exchanges con negocio real, después de años de memecoins y frenesí especulativo. BNB se beneficia de esa búsqueda de fundamentales, pero aún debe demostrar que puede sostenerse por encima de los 700 dólares de forma consistente. Los próximos días, con el soporte de los 661 como línea roja, serán la prueba de fuego.

Banco Sabadell lanza stablecoin euro para pymes y particulares en 2026

Banco Sabadell ha confirmado que lanzará una stablecoin vinculada al euro en el segundo semestre de 2026, una apuesta por los pagos digitales que busca reducir los costes y la fricción de las transferencias internacionales para pequeñas empresas y particulares.

La iniciativa se canalizará a través del consorcio Qivalis, que ya reúne a 37 instituciones financieras en 15 países europeos, y nace con la intención expresa de plantar cara al dominio de las stablecoins en dólar. Estamos ante un movimiento de calado: un banco tradicional español se suma a la construcción de una infraestructura financiera digital regulada, estable y paneuropea, justo en un momento en que las reglas del juego (con el reglamento MiCA sobre la mesa) ya están claras.

Qué sabemos de la stablecoin del Sabadell

El token será un dinero electrónico con paridad 1:1 respecto al euro. Cada unidad emitida tendrá un respaldo íntegro en depósitos bancarios y activos líquidos de máxima calidad, custodiados por entidades reguladas. Nada de volatilidad: una stablecoin (un activo digital diseñado para mantener un valor estable) funciona como el equivalente digital de un billete, sin los tumbos de bitcoin o ethereum.

El director de planificación IT y OPS del banco, Jordi Amorós, lo dejó claro en una entrevista reciente: “No vemos un uso especulativo, sino una herramienta de transferencia de valor más ágil, eficiente y programable para nuestros clientes”. La programabilidad es, de hecho, una de las claves diferenciales: una empresa podrá, por ejemplo, liberar el pago al proveedor automáticamente cuando la mercancía llegue a destino, sin intervención manual.

El foco principal está en las pymes con actividad exportadora o importadora. Las transferencias internacionales tradicionales arrastran comisiones, intermediarios y varios días de espera. Con una stablecoin regulada, esos pagos serían instantáneos y mucho más baratos. Un poco como pasar de enviar un fax a usar un mensaje de WhatsApp, pero con euros.

Por qué Qivalis y qué implicaciones tiene para Europa

Qivalis no es un experimento de laboratorio. Las 37 entidades que lo componen ya le dan una masa crítica considerable para que la interoperabilidad funcione desde el día uno. Detrás hay una visión geopolítica: el mercado de las stablecoins está copado por monedas ancladas al dólar estadounidense, mientras que el euro apenas tiene presencia en la economía on-chain. Esta iniciativa aspira a corregir ese desequilibrio y a que las empresas europeas no dependan de divisas ajenas para digitalizar sus tesorerías.

El respaldo del reglamento MiCA (el marco europeo que supervisa emisores de criptoactivos y exige reservas, transparencia y autorización) es otro escudo. Sabadell no se lanza a la piscina sin salvavidas: aprovecha una normativa que ya da seguridad jurídica y que, además, excluye de facto a proyectos sin controles. La diferencia con otras iniciativas no está en prometer rentabilidad, sino en ofrecer confianza institucional: gobernanza clara, cumplimiento normativo e integración con la banca europea.

El euro digital promovido por la banca tradicional no es una utopía, es una forma de competir en un tablero donde el dólar lleva años de ventaja.

El banco ya tiene en el radar varias aplicaciones futuras: pagos internacionales instantáneos de menor coste, tesorería corporativa programable, liquidación automática de activos tokenizados y una mayor integración entre el dinero digital regulado y las infraestructuras financieras tradicionales. Todo, eso sí, a un ritmo que marcará la adopción real de las empresas.

El contexto: una banca que se mueve hacia la blockchain sin perder el control regulado

Lo que hace Sabadell se entiende mejor si miramos el tablero más amplio. En los últimos tres años, varios bancos europeos y estadounidenses han coqueteado con la tokenización de depósitos o la emisión de sus propias monedas digitales. No hablamos de criptomonedas especulativas, sino de usar la tecnología de contabilidad distribuida (blockchain) para hacer más eficientes los procesos de siempre: compensación, liquidación y custodia.

La experiencia de iniciativas como el JPM Coin en Estados Unidos o los pilotos de monedas digitales de banco central (CBDC) demuestra que la clave no está en la tecnología, sino en que los bancos se sientan cómodos con el marco legal y en que los clientes vean una ventaja tangible. Ahí Sabadell juega con un perfil interesante: un banco mediano, muy enfocado al segmento de empresas, con una base de pymes que importan y exportan. Para ese cliente, una stablecoin en euros puede ser una solución natural.

Dicho esto, el camino no está exento de obstáculos. La adopción masiva requiere que los países europeos armonicen la aplicación de MiCA, que las pymes entiendan la herramienta y que los grandes operadores de pagos (Visa, Mastercard) faciliten la interoperabilidad con sus redes. Si Qivalis consigue que un número suficiente de empresas lo utilice a diario, otros bancos españoles se verán obligados a seguir la estela. Si se queda en un piloto con poco volumen, será una nota a pie de página en la historia de la digitalización financiera europea.

La apuesta personal de este medio es que, más que una revolución, asistimos a una evolución sensata. La banca tradicional no va a desaparecer por arte de magia; lo que veremos es una progresiva incorporación de capacidades tecnológicas que hoy parecen disruptivas pero que, en una década, serán tan normales como la banca online. La stablecoin del Sabadell es un paso en esa dirección, y tiene más de sentido común que de aventura.

Citroën Berlingo XL oferta: 26.281 euros, 850 litros de maletero y 1.000 km

La dictadura del SUV lleva años marcando la agenda del automóvil, pero no todos los conductores necesitan un todocamino para cargar con la compra semanal o llevar a los niños al colegio. Citroën lo sabe y responde con una oferta que devuelve el sentido práctico a las familias: el Citroën Berlingo XL por 26.281 euros al contado. El monovolumen, que parte de la base de una furgoneta, ofrece 850 litros de maletero, un consumo diésel de 5,4 l/100 km y una autonomía que ronda los 1.000 kilómetros. Sin estridencias, pero con números que ponen contra las cuerdas a cualquier SUV de precio similar.

La oferta, vigente en la red comercial de la marca, incluye el acabado Plus, que ya viene con llantas de 16 pulgadas, faros LED, ayuda al aparcamiento trasero, aire acondicionado y una pantalla central de 10 pulgadas. Si se opta por la carrocería M (la versión corta), el precio baja hasta los 25.766 euros, aunque en ese caso el maletero se reduce por debajo de los 850 litros. También hay opción de financiación: 182,15 euros al mes para quien prefiera fraccionar el pago.

La oferta al detalle: precio, financiación y equipamiento

El Citroën Berlingo XL en en su versión Plus esconde bajo el capó un motor diésel BlueHDi de 1.5 litros, cuatro cilindros y turbo, que entrega 100 CV y 250 Nm de par. No es un deportivo: acelera de 0 a 100 km/h en 13,2 segundos y alcanza 171 km/h. Pero su objetivo no es correr, sino mover a la familia con el menor gasto posible. El consumo combinado homologado es de 5,4 l/100 km, una cifra que, con un depósito de unos 50 litros, permite autonomías cercanas a los 1.000 kilómetros. La etiqueta C de la DGT le abre las puertas a la mayoría de zonas urbanas sin restricciones.

El equipamiento del acabado Plus es correcto: cuadro de mandos digital de 10 pulgadas, pantalla táctil central, aire acondicionado, asiento del conductor regulable en altura y llantas de 16 pulgadas. No incluye sistemas avanzados de asistencia a la conducción más allá de la ayuda al aparcamiento, pero cumple con lo que un comprador de este segmento espera. Lo que realmente distingue al Berlingo XL es su espacio interior. Con 850 litros de maletero con los asientos traseros en posición normal, supera con creces a cualquier SUV compacto y a la mayoría de los medianos.

Por qué el Berlingo XL es el anti-SUV definitivo

Mientras los SUV sacrifican capacidad de carga en aras del diseño, el Berlingo XL nace para cargar. Dos puertas correderas, techo alto y un portón trasero vertical configuran un habitáculo muy aprovechable. Las familias con sillitas infantiles o que practican deportes al aire libre encontrarán aquí un aliado mucho más lógico que un crossover con la zaga caída. Y el precio, inferior a 27.000 euros, refuerza la propuesta. En un mercado donde un SUV medio diésel ronda los 30.000 euros, el Citroën ofrece más espacio, menor consumo y una filosofía sin pretensiones.

Berlingo XL precio

El motor diésel de 100 CV, acoplado a una caja manual de seis velocidades, no busca batir récords sino ofrecer una conducción relajada. El par de 250 Nm desde bajas revoluciones permite moverse con soltura incluso con carga. La etiqueta medioambiental C es suficiente para la mayoría de escenarios, aunque los compradores que residan en zonas de bajas emisiones reforzadas deberán consultar la normativa local. Aun así, la relación entre espacio, consumo y precio convierte a este modelo en una de las alternativas más racionales.

Citroën recupera con esta oferta la esencia del monovolumen que tanto éxito tuvo en la década pasada y que muchos abandonaron por la fiebre de los SUV. La pregunta es si el consumidor español está dispuesto a renunciar a la imagen todocamino a cambio de practicidad y ahorro en combustible.

Por 26.000 euros es difícil encontrar un vehículo que ofrezca tanta capacidad de carga sin renunciar a un consumo de 5,4 litros a los cien.

El regreso del monovolumen: una decisión más inteligente que la moda SUV

El auge de los SUV ha provocado una inflación de precios que, en muchos casos, no se corresponde con una mayor utilidad. Las marcas han visto en los todocamino un margen extra que no siempre se traduce en más espacio o confort. El Berlingo XL, en cambio, es un producto honesto: una furgoneta con ventanas que no oculta su origen industrial y que convierte ese origen en su principal fortaleza. Con 850 litros de maletero y consumos de utilitario, responde a necesidades reales de movilidad familiar sin exigir un sobreesfuerzo económico.

No es la primera vez que Citroën apuesta por el segmento de los derivados de comercial. La marca siempre ha tenido una clientela fiel que valora la robustez mecánica y la amplitud interior. Sin embargo, la tendencia SUV ha relegado estos modelos a un segundo plano, reservándolos a flotas y autónomos. La oferta actual del Berlingo XL puede ser un intento de recuperar al particular que necesita espacio y al que los SUV de moda ya se le han ido de presupuesto.

El mercado de ocasión también refleja esta realidad: los monovolúmenes usados de entre tres y cinco años se deprecian más rápido que los SUV equivalentes, lo que los convierte en gangas para el comprador avispado. En un contexto de tipos de interés altos y encarecimiento de los seguros, la ecuación económica del Berlingo XL gana enteros. No es un coche aspiracional, pero sí uno muy inteligente.

La gran incógnita es si Citroën mantendrá esta política de precios en la próxima actualización del modelo o si, por el contrario, el grupo Stellantis optará por reposicionar el Berlingo al alza para no hacer sombra a sus propios SUV. Mientras tanto, quien busque espacio, consumo ajustado y un precio contenido tiene en el Berlingo XL una opción que, sin hacer ruido, dice más con números que con curvas de diseño.

JPMorgan predicción Bitcoin: el CEO del banco anticipa una explosión histórica

Jamie Dimon, CEO de JPMorgan, ha lanzado una advertencia que el mercado cripto no esperaba: la nueva ley de regulación de criptomonedas en Estados Unidos, conocida como la Clarity Act, podría desencadenar una explosión si las stablecoins empiezan a pagar intereses sin las protecciones del sistema bancario tradicional. La declaración, recogida por Forbes, sacude un sector que llevaba meses esperando un marco legal favorable.

El banquero, histórico escéptico de las criptomonedas, fue un paso más allá al afirmar que “los bancos no lo aceptaremos así” y que, si se materializa esa posibilidad, “terminará explotando”. Sus palabras llegan en un momento delicado: el precio del bitcoin ha caído un 40% desde octubre de 2025 y ronda los 76.000 dólares, mientras el mercado aguarda con nerviosismo el desenlace de la normativa.

La advertencia de Dimon: “terminará explotando”

En una entrevista con Fox Business, Dimon explicó que el proyecto de ley, que ya ha superado el comité bancario del Senado este mes de mayo, “permite a las empresas de criptomonedas pagar intereses sobre depósitos, stablecoins o algo similar, sin las protecciones que deberían tener”. El problema, según el CEO, es que esa falta de garantías pone en riesgo al sistema financiero.

“No estoy preocupado por las stablecoins en sí mismas, pero si ocurre os digo que no tendré nada que ver con eso y que terminará explotando”, remachó. No es la primera vez que Dimon arremete contra el sector —llegó a calificar el bitcoin de “fraude”—, pero ahora su foco se centra en un riesgo sistémico que, en su opinión, la Clarity Act podría amplificar.

Las palabras de Dimon tienen un destinatario concreto: Brian Armstrong, CEO de Coinbase, quien ha gastado cientos de millones de dólares en Washington para impulsar la ley. “Nadie va a doblegarse ante él ni ante Coinbase”, declaró a Politico. “Los bancos, las asociaciones de pequeños bancos, las cooperativas de crédito… no solo somos los grandes”.

La Clarity Act, entre la oportunidad y el riesgo

La normativa, que divide la supervisión del sector entre varios reguladores estadounidenses, ha sido calificada por inversores como Kevin O’Leary (estrella de Shark Tank) como la llave para una entrada de un billón de dólares de capital institucional. El potencial es enorme, pero el camino hasta el despacho oval está lleno de trampas.

Tras meses de tiras y aflojas, los legisladores alcanzaron un compromiso: se prohibirían las recompensas que fueran “económica o funcionalmente equivalentes” a los intereses bancarios, pero se permitirían ciertos incentivos si las empresas superan una prueba de equivalencia. Para la banca, ese resquicio sigue siendo inaceptable. Para Coinbase y otras firmas, es una cuestión de supervivencia.

La ironía es que el mayor banco de EE.UU. advierte de un riesgo que los cripto ya conocen: la desprotección en instrumentos híbridos.

La Casa Blanca ha puesto fecha: 4 de julio. Patrick Witt, director ejecutivo del consejo asesor de activos digitales del presidente Trump, lo anunció en la conferencia Consensus de Miami, describiéndolo como “un tremendo regalo de cumpleaños para Estados Unidos, que celebra su 250º aniversario”. Pero las probabilidades de que se apruebe este año han caído del 70% al 50% en la plataforma de predicción Polymarket, reflejando la incertidumbre reinante.

Bitcoin bajo presión: la incertidumbre regulatoria pesa en el precio

El mercado no es inmune a este tira y afloja. El bitcoin cayó por debajo de los 76.000 dólares tras acumular semanas de dudas sobre la aprobación de la ley. Yuya Hasegawa, analista de criptomercados, explicaba en declaraciones recogidas por la fuente original que “las crecientes expectativas de una rotación de capital hacia acciones tecnológicas, junto con los temores a que la Clarity Act no se apruebe este año, añadieron presión adicional”.

El descenso del 40% desde los máximos de octubre se ha visto agravado por movimientos de venta en fondos como el de BlackRock, lo que demuestra que el apetito institucional es voluble cuando la claridad brilla por su ausencia. La paradoja es que la misma ley que promete abrir las puertas a billones de dólares genera ahora un ruido que espanta a los inversores más cautos.

En este contexto, la advertencia de Dimon adquiere una lectura doble: si la ley sale adelante sin suficientes salvaguardas, el sistema podría incubar una bomba de tiempo; si no sale, la adopción institucional se ralentizará y el sueño de un bitcoin a siete cifras se alejará. Las próximas semanas serán decisivas para ver hacia dónde se inclina la balanza.

Publicidad