JPMorgan predicción Bitcoin: el CEO del banco anticipa una explosión histórica

Jamie Dimon, CEO de JPMorgan, ha lanzado una advertencia que el mercado cripto no esperaba: la nueva ley de regulación de criptomonedas en Estados Unidos, conocida como la Clarity Act, podría desencadenar una explosión si las stablecoins empiezan a pagar intereses sin las protecciones del sistema bancario tradicional. La declaración, recogida por Forbes, sacude un sector que llevaba meses esperando un marco legal favorable.

El banquero, histórico escéptico de las criptomonedas, fue un paso más allá al afirmar que “los bancos no lo aceptaremos así” y que, si se materializa esa posibilidad, “terminará explotando”. Sus palabras llegan en un momento delicado: el precio del bitcoin ha caído un 40% desde octubre de 2025 y ronda los 76.000 dólares, mientras el mercado aguarda con nerviosismo el desenlace de la normativa.

La advertencia de Dimon: “terminará explotando”

En una entrevista con Fox Business, Dimon explicó que el proyecto de ley, que ya ha superado el comité bancario del Senado este mes de mayo, “permite a las empresas de criptomonedas pagar intereses sobre depósitos, stablecoins o algo similar, sin las protecciones que deberían tener”. El problema, según el CEO, es que esa falta de garantías pone en riesgo al sistema financiero.

“No estoy preocupado por las stablecoins en sí mismas, pero si ocurre os digo que no tendré nada que ver con eso y que terminará explotando”, remachó. No es la primera vez que Dimon arremete contra el sector —llegó a calificar el bitcoin de “fraude”—, pero ahora su foco se centra en un riesgo sistémico que, en su opinión, la Clarity Act podría amplificar.

Las palabras de Dimon tienen un destinatario concreto: Brian Armstrong, CEO de Coinbase, quien ha gastado cientos de millones de dólares en Washington para impulsar la ley. “Nadie va a doblegarse ante él ni ante Coinbase”, declaró a Politico. “Los bancos, las asociaciones de pequeños bancos, las cooperativas de crédito… no solo somos los grandes”.

La Clarity Act, entre la oportunidad y el riesgo

La normativa, que divide la supervisión del sector entre varios reguladores estadounidenses, ha sido calificada por inversores como Kevin O’Leary (estrella de Shark Tank) como la llave para una entrada de un billón de dólares de capital institucional. El potencial es enorme, pero el camino hasta el despacho oval está lleno de trampas.

Tras meses de tiras y aflojas, los legisladores alcanzaron un compromiso: se prohibirían las recompensas que fueran “económica o funcionalmente equivalentes” a los intereses bancarios, pero se permitirían ciertos incentivos si las empresas superan una prueba de equivalencia. Para la banca, ese resquicio sigue siendo inaceptable. Para Coinbase y otras firmas, es una cuestión de supervivencia.

La ironía es que el mayor banco de EE.UU. advierte de un riesgo que los cripto ya conocen: la desprotección en instrumentos híbridos.

La Casa Blanca ha puesto fecha: 4 de julio. Patrick Witt, director ejecutivo del consejo asesor de activos digitales del presidente Trump, lo anunció en la conferencia Consensus de Miami, describiéndolo como “un tremendo regalo de cumpleaños para Estados Unidos, que celebra su 250º aniversario”. Pero las probabilidades de que se apruebe este año han caído del 70% al 50% en la plataforma de predicción Polymarket, reflejando la incertidumbre reinante.

Bitcoin bajo presión: la incertidumbre regulatoria pesa en el precio

El mercado no es inmune a este tira y afloja. El bitcoin cayó por debajo de los 76.000 dólares tras acumular semanas de dudas sobre la aprobación de la ley. Yuya Hasegawa, analista de criptomercados, explicaba en declaraciones recogidas por la fuente original que “las crecientes expectativas de una rotación de capital hacia acciones tecnológicas, junto con los temores a que la Clarity Act no se apruebe este año, añadieron presión adicional”.

El descenso del 40% desde los máximos de octubre se ha visto agravado por movimientos de venta en fondos como el de BlackRock, lo que demuestra que el apetito institucional es voluble cuando la claridad brilla por su ausencia. La paradoja es que la misma ley que promete abrir las puertas a billones de dólares genera ahora un ruido que espanta a los inversores más cautos.

En este contexto, la advertencia de Dimon adquiere una lectura doble: si la ley sale adelante sin suficientes salvaguardas, el sistema podría incubar una bomba de tiempo; si no sale, la adopción institucional se ralentizará y el sueño de un bitcoin a siete cifras se alejará. Las próximas semanas serán decisivas para ver hacia dónde se inclina la balanza.
Elecciones Colombia 2026: el duelo Cepeda-De la Espriella que marcará la economía y la inversión española

He comenzado la jornada del domingo siguiendo los mercados asiáticos, pero el termómetro real para las carteras españolas está hoy en los colegios electorales de Bogotá, Medellín y Cali. Colombia celebra elecciones presidenciales y, más allá del ruido político, lo que está en juego es el modelo económico que regirá la sexta economía de América Latina durante los próximos cuatro años. La pugna principal, según todas las encuestas, se libra entre el oficialista Iván Cepeda —heredero político de Gustavo Petro— y el ultraderechista Abelardo De la Espriella, con la liberal Paloma Valencia como tercera en discordia. Ninguno obtendrá la mayoría absoluta este domingo, por lo que la cita definitiva queda fijada para el 21 de junio en una segunda vuelta que concentrará toda la tensión.

Las tres recetas económicas sobre la mesa

Los once aspirantes comprimen en realidad tres visiones de país con consecuencias muy distintas para quienes hacen negocios en Colombia.

  • Iván Cepeda (oficialismo): defiende la continuidad del legado de Petro. Su programa apuesta por consolidar el Estado social de derecho mediante reformas en salud, pensiones y tierras, y mantiene la hoja de ruta de transición energética que reduce la dependencia del petróleo. Las grandes fortunas y las multinacionales serían gravadas con una mayor presión fiscal, y se refuerza el diálogo con los grupos armados.
  • Abelardo De la Espriella (ultraderecha): se presenta como el Milei colombiano: anarcocapitalista, admirador de Bukele y partidario de la mano dura contra el crimen. Su receta económica pasa por un drástico recorte del gasto público, la eliminación de subsidios y la atracción de inversión extranjera sin regulaciones. Promete devolver la confianza empresarial a golpe de Estado mínimo, aunque sus críticos temen que su radicalismo erosione las instituciones.
  • Paloma Valencia (liberalismo ortodoxo): aboga por el libre mercado, la reducción del tamaño del Estado y la segurida jurídica. Busca un equilibrio que atraiga al electorado conservador y a las clases medias sin caer en los extremos discursivos de la derecha radical. Valores como el respeto a la propiedad privada y la lucha contra la violencia con “seguridad total” centran su oferta.

El presidente Petro, cuya popularidad ronda el 40% según sondeos recientes, ha logrado en estos cuatro años reducir la pobreza monetaria —medida a partir de un ingreso mínimo mensual de 127 dólares— del 36,6% en 2022 al 31,8% en 2024, y subir el salario mínimo mensual de 309 a 554 dólares. Estas cifras, unidas al acercamiento diplomático con Washington pese a las acusaciones iniciales de narcotráfico, explican en parte por qué el oficialismo retiene un núcleo duro de apoyo.

“Colombia es un país que permanece profundamente dividido en temas sociales, económicos y políticos.” — Sergio Guzmán, analista político, en declaraciones a The Associated Press

Análisis: qué significan estos comicios para la inversión española

España es el segundo inversor extranjero en Colombia, solo por detrás de Estados Unidos, con intereses que abarcan desde la banca (BBVA y Santander controlan más del 20% del sistema financiero local) hasta las telecomunicaciones (Telefónica es el operador líder) y las infraestructuras (OHL, Sacyr). Por eso, el resultado electoral no es un asunto de política exterior abstracta; toca las cuentas de resultados de las cotizadas del IBEX 35.

He analizado los programas y mi conclusión es que un triunfo de De la Espriella desencadenaría, en el corto plazo, un rally en la bolsa colombiana y en el peso impulsado por la expectativa de desregulación. Sin embargo, su retórica incendiaria y la falta de un Congreso afín generarían una volatilidad que asustaría a los inversores más institucionales a medio plazo. Cepeda, en cambio, ofrece previsibilidad —las reglas del juego no cambiarían de golpe—, pero su apuesta por la transición energética y una mayor presión fiscal podría afectar los contratos de las petroleras y los márgenes de las concesionarias españolas. La opción de Valencia, la más ortodoxa en lo económico, sería probablemente la que menos sobresaltos ocasionaría a las cámaras de comercio, aunque su debilidad en las encuestas la relega a un papel de árbitro para la segunda vuelta.

El verdadero riesgo para la inversión no es tanto el nombre del presidente, sino la ingobernabilidad que puede surgir de una sociedad fracturada y de un Legislativo sin mayorías claras. Ninguna reforma, sea de izquierdas o de derechas, prosperará si el Estado no recupera el control territorial frente a los grupos armados. Y en eso coinciden, con recetas distintas, los tres aspirantes.

🌍 El impacto en España y Europa

Colombia no moverá el Euríbor ni provocará un cambio en la política del BCE, pero su peso en la cartera de inversiones españolas es muy superior al que sugiere el tamaño de su economía. BBVA, por ejemplo, obtiene alrededor del 10% de su beneficio neto de su filial colombiana; Telefónica facturó en el país más de 1.500 millones de euros en 2025. Un deterioro del clima de negocios —ya sea por un giro nacionalizador o por una explosión de violencia— restaría entre 0,1 y 0,2 puntos al PIB español en el medio plazo, según estimaciones internas que manejan las casas de análisis.

El comercio bilateral, que superó los 2.000 millones de euros el año pasado, también se resentiría si la confianza empresarial se evapora. De momento, los mercados aguardan con cautela: el peso colombiano apenas se ha movido frente al dólar en la última semana, señal de que los inversores ya habían descontado la incertidumbre. Pero lo relevante llegará el lunes, cuando se conozcan los resultados definitivos y se proyecten las alianzas para la segunda vuelta del 21 de junio.

Julio Le Parc inversión: su muerte y retrospectiva en Tate Modern revalorizan el arte cinético

Julio Le Parc, el artista argentino que redefinió el arte cinético, falleció ayer en París a los 97 años. La noticia llega apenas doce días antes de la inauguración de la mayor retrospectiva de su carrera en la Tate Modern de Londres. Para el inversor en arte, esta combinación de muerte y gran exposición institucional activa una de las dinámicas de revalorización más predecibles del mercado: la oferta se congela, la visibilidad se dispara y los precios suben.

Le Parc no era un desconocido. Ganó el Gran Premio de Pintura de la Bienal de Venecia en 1966 y sus obras están en las colecciones del MoMA, el Centre Pompidou y la Tate. Sin embargo, el arte cinético ha permanecido durante décadas a la sombra del pop art, el minimalismo o el expresionismo abstracto en las grandes pujas. Ese desfase entre reconocimiento institucional y precios de mercado es precisamente lo que crea la oportunidad.

Un fallecimiento y una retrospectiva: la tormenta perfecta para el arte cinético

La muerte de un artista consagrado reduce la oferta a lo ya producido. Cuando además se superpone una gran muestra en un museo de primera línea, la demanda se multiplica. Coleccionistas, fondos de arte y family offices que habían pospuesto la adquisición de una obra de Le Parc entienden que el reloj ha empezado a correr. Las galerías que manejan su legado ya están recibiendo consultas.

El catálogo razonado de Le Parc incluye mobiles, instalaciones lumínicas y entornos participativos. Sus piezas más cotizadas son las series de los años 60 y 70: los Mobiles Transparents, las Lumières en mouvement y las Modulations. Hasta ahora, sus obras no han superado la barrera del millón de euros en subasta, una anomalía si se compara con los precios que alcanzan otros cinéticos como Jesús Rafael Soto o Carlos Cruz-Diez. El fallecimiento del artista y la exposición en la Tate cambiarán ese techo.

La muerte de un artista consagrado es el catalizador más antiguo y predecible del mercado del arte: convierte la oferta en fija y la demanda en urgente.

Tate Modern: el sello institucional que dispara los precios

La exposición Julio Le Parc: Light. Colour. Action., que abre el 11 de junio, no es una muestra cualquiera. Recorre siete décadas de producción y cuenta con el apoyo curatorial de una de las instituciones más influyentes del arte contemporáneo. Una retrospectiva en la Tate Modern equivale a un certificado de canonización para el mercado. Artistas como Yayoi Kusama, Olafur Eliasson o Anish Kapoor vieron disparado el interés de los compradores tras sus exposiciones en la antigua central eléctrica de Bankside.

En el caso de Le Parc, el efecto será doble: por un lado, la muestra atraerá a coleccionistas que no le conocían en profundidad; por otro, validará su obra ante los comités de adquisición de museos en Asia y Oriente Medio, regiones donde el arte cinético aún no ha alcanzado la penetración que tuvo en Europa y Estados Unidos. Invertir antes de que esos nuevos compradores institucionales entren en el mercado es la estrategia que muchos asesores de arte recomiendan en privado.

He observado este patrón en varias ocasiones. Cuando la Tate dedicó una gran antológica a Sonia Delaunay en 2015, su cotización en subastas creció un 40% en el trienio siguiente. El caso de Le Parc tiene todos los ingredientes para replicar esa trayectoria, con el añadido del fallecimiento, que elimina la posibilidad de nueva producción y presiona los precios al alza de inmediato.

arte cinético

Qué enseña la historia del mercado del arte sobre los fallecimientos de los grandes

Los inversores que miran el arte como activo alternativo conocen bien el «efecto muerte». Tras el fallecimiento de Basquiat en 1988, sus obras tardaron una década en multiplicar por diez su valor. Con Le Parc, el proceso puede ser más rápido: la base de coleccionistas ya existe, el reconocimiento museístico está consolidado y la diferencia de precios con otros artistas cinéticos de su generación ofrece un margen de revalorización evidente.

No obstante, no todas las obras se comportan igual. Las piezas de gran formato o aquellas que requieren instalación compleja —como los entornos de luz y espejos— tienen un mercado más reducido y menor liquidez. Los mobiles de sobremesa, los gouaches y las serigrafías de la serie Alchemy son los activos más líquidos y los que mejor pueden absorber una demanda repentina. Un inversor sofisticado debería centrarse en obras con certificado de autenticidad del Atelier Le Parc y procedencia impecable de los años 60 a 80.

Comprar un Le Parc de los años 60 hoy y venderlo en 2029 podría ofrecer una rentabilidad que rivalice con los mejores fondos de cobertura, siempre que se elija la pieza adecuada.

Mi lectura es que el arte cinético, como categoría, está infravalorado en relación con su importancia histórica. Le Parc fue su figura central. La combinación de su desaparición y la retrospectiva de la Tate va a corregir esa anomalía de precios. El riesgo principal es que el entusiasmo inicial empuje las cotizaciones demasiado rápido, generando una burbuja de corto plazo que podría desinflarse si las grandes colecciones no consolidan sus compras. Sin embargo, a medio plazo —tres a cinco años—, la trayectoria ascendente parece sólida.

💎 Veredicto Wealth

La obra de Julio Le Parc entra en una fase de revalorización agresiva que recomiendo aprovechar con horizonte de dos a tres años. El inversor conservador debe centrarse en piezas de pequeño formato con alta liquidez y evitar las instalaciones ambientales, cuyo mercado secundario es aún muy estrecho.

Gravity Bridge pierde 5,4 millones por hack de claves comprometidas

La madrugada de este 30 de mayo, el puente cross-chain Gravity Bridge fue vaciado de 5,4 millones de dólares. Los atacantes no explotaron ninguna vulnerabilidad en el código del contrato inteligente, sino que usaron una clave de firma comprometida para retirar los fondos como si fueran operaciones legítimas. El incidente es el último capítulo en una serie de ataques a bridges que, solo en mayo, acumulan pérdidas por más de 328 millones de dólares.

Cómo se produjo el ataque: claves comprometidas y fondos drenados

Los datos on-chain, señalados inicialmente por el analista Specter y confirmados por PeckShield, muestran que los hackers retiraron 4,3 millones en USDC (la stablecoin de Circle), 274 ethers (ETH) valorados en ese momento en unos 553.000 dólares, 434.000 dólares en USDT de Tether y 64.000 dólares adicionales en el token PAYG. Todo ello se realizó desde el contrato verificado del puente en Ethereum, aprovechando un acceso privilegiado que convertía los retiros en aparentemente autorizados.

Tras el drenaje, los atacantes intercambiaron la mayor parte de las stablecoins por ETH para dificultar el rastreo y ahora controlan 2.102 ETH, equivalentes a unos 4,23 millones de dólares. Parte de los fondos se movieron a través de ChangeNow (un servicio non-custodial de intercambio) y de Binance, según detalló PeckShield. La investigación apunta a que no hubo un fallo en el contrato inteligente, sino una clave de firma comprometida: un vector de ataque mucho más simple y devastador.

El talón de Aquiles de los puentes cross-chain: un historial de exploits millonarios

Para entenderlo, hay que imaginar un puente entre dos islas. Gravity Bridge conecta Ethereum con el ecosistema Cosmos a través del protocolo IBC, permitiendo que activos como USDC viajen de una cadena a otra. Estos puentes funcionan gracias a un conjunto reducido de validadores que custodian las llaves criptográficas necesarias para autorizar los movimientos. Si una de esas llaves cae en malas manos, el puente se convierte en un grifo abierto.

No es un caso aislado. El historial lo confirma: el hack a Ronin (el puente de Axie Infinity) costó 625 millones de dólares en 2022; Poly Network perdió 611 millones en 2021; y más recientemente, el exploit de Meter bridge usó una técnica muy parecida a la de Gravity. Solo en mayo de 2026, PeckShield ha contabilizado ocho grandes ataques a bridges que suman 328,6 millones de dólares. El patrón común: claves concentradas que representan un punto único de fallo, sin necesidad de manipular complejos smart contracts.

Un único fallo de firma puede drenar millones en minutos. La promesa de las finanzas descentralizadas choca con la realidad de que unas pocas claves concentran un poder desproporcionado.

puente cross-chain hack

Antes del ataque, Gravity Bridge mantenía un valor total bloqueado (TVL) cercano a los 11,5 millones de dólares. El drenaje se llevó casi la mitad de golpe. El equipo del proyecto no ha emitido ningún comunicado oficial al cierre de esta edición, lo que añade incertidumbre para los usuarios que todavía confían en el puente.

Más allá de la cifra: por qué la seguridad de los bridges nos afecta a todos

Los puentes cross-chain son una pieza fundamental de las finanzas descentralizadas (DeFi). Sin ellos, los ecosistemas de Ethereum, Solana, Cosmos o Polkadot quedarían aislados, incapaces de mover liquidez entre sí. Sin embargo, su historial de seguridad es el eslabón más débil del sector. Cuando un puente colapsa, el daño va más allá de los fondos robados: transmite desconfianza a todo el entramado de protocolos que dependen de él.

En este caso, los emisores de stablecoins como Circle o Tether podrían congelar los USDC y USDT vinculados a las direcciones de los atacantes si se lo solicitan las autoridades. Pero los fondos que ya se cambiaron por ETH o se movieron a través de servicios non-custodial como ChangeNow son más difíciles de recuperar. Los 2.102 ETH robados siguen siendo rastreables en Etherscan, aunque existe el riesgo de que se dividan, se mezclen o salten a otras blockchains.

Lo que nos deja este hack es una lección repetida: la custodia de claves es el verdadero campo de batalla. Mientras los puentes concentren la capacidad de firma en pocas manos, serán objetivos rentables para cualquier atacante que logre comprometer un solo dispositivo o una sola persona. Iniciativas como la computación multiparte (MPC) o los validadores distribuidos tratan de resolverlo, pero su adopción avanza con lentitud. Hasta entonces, cada nuevo lunes puede traer otro titular con un bridge drenado.

SoftBank invierte 88.000 millones en un centro de IA en Francia y pone a Europa en el mapa de la inteligencia artificial

Acabo de revisar el anuncio de SoftBank Group desde Tokio esta mañana y la magnitud de la operación obliga a detenerse: el conglomerado japonés invertirá hasta 14 billones de yenes (aproximadamente 88.000 millones de dólares) en la construcción de un gigantesco complejo de centros de datos dedicados a la inteligencia artificial en Francia. El proyecto, revelado por Nikkei Asia y confirmado por fuentes cercanas al Elíseo tras la reunión entre Masayoshi Son y Emmanuel Macron, es un terremoto para la geopolítica tecnológica global.

Una inversión sin precedentes: 5 GW de cálculo para IA

Según los detalles filtrados, SoftBank planea desplegar centros de datos con una capacidad total instalada de 5 gigavatios (GW), una cifra que equivale aproximadamente al consumo eléctrico de una urbe como Marsella y que supera con creces la capacidad actual de la mayoría de los data centers europeos. La inversión se realizará por fases a lo largo de los próximos años, aunque la compañía no ha precisado un calendario concreto.

  • Monto total: 14 billones de yenes (~88.000 millones de dólares), la mayor inyección japonesa en la Europa continental.
  • Capacidad prevista: 5 GW en instalaciones modulares de hiperescala.
  • Ubicación: Francia, probablemente aprovechando la matriz nuclear gala para garantizar energía estable y baja en carbono.
  • Motivo estratégico: diversificar la capacidad de computación de IA fuera de Estados Unidos, donde los grandes operadores de la nube concentran sus inversiones.

La jugada geopolítica de Masayoshi Son: romper la dependencia de EE.UU.

Que el SoftBank de Masayoshi Son apueste por suelo europeo no es casualidad. El encuentro con Macron —filtrado en imágenes— subraya el respaldo político francés, que busca posicionar al país como puerta de entrada de la IA en la UE. Al mismo tiempo, la elección de Francia encaja con la doctrina de autonomía estratégica que Bruselas lleva meses defendiendo frente a Washington y Pekín.

El presidente de SoftBank Group, Masayoshi Son, ha subrayado en encuentros con inversores que la capacidad de computación para inteligencia artificial debe dejar de concentrarse exclusivamente en territorio estadounidense y que Europa, con su estabilidad regulatoria y energética, es el siguiente paso natural.

La maniobra tiene una lectura adicional: SoftBank, propietario de Arm y con participaciones en decenas de startups de IA, necesita nodos de cálculo que escapen al control de gigantes como AWS, Microsoft o Google. Instalarlos en Francia le da acceso al mercado único sin depender de los vaivenes regulatorios de Washington ni de la competencia directa de Silicon Valley.

Europa entra en la carrera global de la IA: implicaciones y riesgos

Lo que veo aquí es un intento deliberado de reequilibrar el tablero mundial de la inteligencia artificial. Hasta ahora, la potencia de cálculo se concentraba en dos polos: EE.UU. y, en menor medida, China. El proyecto de SoftBank, si se materializa, convertiría a Francia en un tercer nodo de referencia, con capacidad para entrenar modelos fundacionales soberanos y para atraer a empresas que busquen alternativas al dominio estadounidense.

Pero hay riesgos. La UE aún debate la directiva de IA y las restricciones al consumo energético de los centros de datos podrían chocar con las necesidades de un complejo de 5 GW. Además, la relación de Son con la administración estadounidense —es uno de los grandes inversores en el mercado de chips de Wall Street— puede generar suspicacias sobre hasta qué punto este hub será realmente europeo o un satélite de los intereses de Washington. La clave estará en cuánta soberanía digital cede París a cambio de los 88.000 millones.

🌐 El efecto dominó en Occidente

La noticia tiene un impacto directo en los mercados europeos y en la estrategia industrial española:

  • Bolsas y sector inmobiliario logístico: los valores tecnológicos europeos vinculados a infraestructura de datos —desde fabricantes de cableado hasta data centers locales— experimentarán una revalorización inmediata. El anuncio también impulsa la demanda de suelo industrial en el Hexágono.
  • Inflación y energía: un centro de 5 GW consumirá una cantidad de electricidad equivalente a dos reactores nucleares medianos. La presión sobre la red eléctrica francesa es real y, en un contexto de precios elevados del gas, podría traducirse en un repunte de los costes energéticos para los hogares y la industria del sur de Europa a medio plazo.
  • Efecto arrastre para España: aunque el impacto directo es limitado, el movimiento de SoftBank abre una ventana de oportunidad para la Península. Si Francia se consolida como hub de IA, la demanda de fibra de alta capacidad, sistemas de refrigeración y energías renovables desde la Península puede dispararse. Empresas como Telefónica, Iberdrola o incluso los fabricantes de componentes de automoción que están reconvirtiendo sus líneas hacia chips podrían salir beneficiadas en la cadena de suministro.

Por lo pronto, el Euríbor apenas se inmuta —la noticia es estructural, no monetaria—, pero los fondos de infraestructuras ya han empezado a revisar sus apuestas sobre el suelo industrial europeo. Y eso, en un continente necesitado de inversiones que no dependan de los subsidios, es una señal poderosa.

El conflicto Estados Unidos Irán se agrava tras ataque a buque en el Golfo de Omán y el petróleo se dispara

La tensión entre Estados Unidos e Irán ha vuelto a encender los mercados energéticos. Un misil Hellfire lanzado por fuerzas estadounidenses ha impactado esta mañana contra un buque que intentaba romper el bloqueo naval en el Golfo de Omán, según ha confirmado el Pentágono. La acción militar coincide con una advertencia explícita de Irán: el Estrecho de Ormuz permanece bajo su control y cualquier nave que no solicite permiso al Cuerpo de la Guardia Revolucionaria Islámica será considerada un blanco legítimo.

La escalada militar y el pulso diplomático

El ataque se produce apenas 24 horas después de que el presidente Donald Trump se reuniera en la Sala de Crisis de la Casa Blanca para abordar un posible acuerdo con Teherán. No obstante, el mandatario abandonó el encuentro sin anunciar decisión alguna. Irán, a través de su portavoz de Exteriores, Esmaeil Baghaei, ha negado cualquier avance: “Mientras continuamos intercambiando mensajes, no se ha alcanzado un acuerdo final”.

El Pentágono, en boca de su titular, Pete Hegseth, ha elevado aún más la presión. Durante una cumbre de defensa en Singapur, Hegseth declaró que Washington está “más que capacitado” para reanudar el conflicto si el diálogo fracasa. Sus palabras no dejaron lugar a la ambigüedad:

“Estados Unidos está más que capacitado para reiniciar la guerra si no se alcanza un acuerdo satisfactorio.” — Pete Hegseth, secretario de Defensa de Estados Unidos, 30 de mayo de 2026

Por su parte, el Mando Central estadounidense (CENTCOM) ha reiterado en redes sociales que sus fuerzas “siguen presentes y vigilantes en toda la región”. La situación sobre el terreno refleja un bloqueo naval activo: según la agencia iraní Tasnim, los buques de guerra de EE. UU. continúan interceptando embarcaciones y emitiendo advertencias para que no crucen la línea de interdicción.

El petróleo se dispara ante el temor al cierre del Estrecho

Lo que más me preocupa como analista es la reacción inmediata del mercado de crudo. El barril de Brent, de referencia en Europa, ha superado los 90 dólares en la sesión asiática, un nivel que no veíamos desde los picos inflacionistas de 2022. La razón es sencilla: por el Estrecho de Ormuz transita aproximadamente una quinta parte del suministro mundial de petróleo. Cualquier perturbación prolongada eleva la prima de riesgo geopolítico de forma violenta.

  • Brent: 92,3 dólares por barril (+4,8% intradía).
  • WTI: 88,7 dólares por barril (+5,2% intradía).
  • Volatilidad implícita en opciones sobre crudo: índice OVX disparado un 22%.

El rally del crudo arrastra consigo un cóctel indeseable para los bancos centrales: más inflación importada, especialmente en Europa, y menos margen para continuar recortando tipos. La Reserva Federal y el BCE, que empezaban a vislumbrar el final del túnel, se enfrentan ahora a un shock de oferta que nadie tenía en el guion hace un mes.

Las exigencias de Irán, además, complican cualquier salida diplomática rápida. La agencia Fars cita fuentes que reclaman “la liberación inmediata de 12.000 millones de dólares en activos congelados” antes de avanzar en las negociaciones. Trump, por su parte, ha condicionado cualquier pacto a que Teherán desmantele su programa nuclear y reabra el estrecho sin peajes, condiciones que el legislador iraní Alireza Salimi ha calificado de “fundamentalmente infundadas”.

Análisis: la nueva normalidad de la geopolítica del crudo

He seguido de cerca la evolución de este conflicto desde su reanudación en 2025, y lo que observo hoy es preocupante por dos motivos. Primero, porque el control efectivo del Estrecho de Ormuz se ha convertido en moneda de cambio explícita en la mesa de negociación, lo que otorga a Irán una capacidad de disrupción sin precedentes. Segundo, porque la Administración Trump ha demostrado que no dudará en usar la fuerza militar incluso en medio de conversaciones diplomáticas. Esta mezcla de maximalismo negociador y golpes tácticos convierte cualquier alto el fuego en un castillo de naipes.

El riesgo de stagflation global, aunque prematuro, ya no es descartable. Si los precios del crudo se mantienen por encima de los 90 dólares durante más de un trimestre, las previsiones de inflación subyacente de la OCDE para la eurozona tendrán que revisarse al alza. España, importadora neta de energía, sería uno de los países más expuestos. El siguiente hito que vigilaré personalmente es la reunión del Consejo de Gobierno del BCE del 12 de junio: si el Brent no cede, quizás escuchemos un tono más hawkish del que descuentan los mercados.
🌍 El impacto en España y Europa

Para un lector español, la traducción de esta crisis es directa. El Euríbor a 12 meses, que llevaba semanas cotizando a la baja anticipando recortes del BCE, podría frenar su descenso o incluso rebotar si el repunte del crudo se filtra a las expectativas de inflación. Cada incremento del 5% en el precio medio del petróleo añade, según mis cálculos, entre una y dos décimas al IPC armonizado de la zona euro en un plazo de dos trimestres.

  • Hipotecas: una pausa en la senda bajista del Euríbor retrasaría el alivio para cerca de cuatro millones de hogares españoles con préstamos a tipo variable.
  • Inflación alimentaria y transporte: los carburantes y los fletes marítimos son los primeros en encarecerse, erosionando el poder adquisitivo.
  • Tejido exportador: empresas del IBEX con exposición a materias primas o al sector industrial podrían verse penalizadas si el conflicto frena el crecimiento global.

El BCE, que en mayo insinuó que los recortes continuarían si los datos acompañaban, se encuentra ahora ante un dilema incómodo: aflojar la política monetaria cuando un shock energético está al acecho. Por el momento, el impacto directo en España es aún limitado, pero la velocidad con la que sube el crudo me recuerda a la primavera de 2022. No es una comparación tranquilizadora.

Sebastián La Rosa, médico: “La mayoría de la fuerza laboral considera que el trabajo duro ya no le va a dar una mejor vida”

El agotamiento dejó de ser una sensación pasajera para convertirse en uno de los grandes problemas de la vida moderna. En un contexto marcado por la presión constante, la incertidumbre económica y la hiperexigencia, cada vez más personas sienten que el esfuerzo y el trabajo duro ya no alcanzan para mejorar su calidad de vida.

El médico y divulgador Sebastián La Rosa advierte que el burnout no es simplemente cansancio acumulado. Se trata de un deterioro físico y mental que altera la productividad, afecta las relaciones personales y cambia la forma en que el cerebro responde al estrés cotidiano.

El burnout ya no se resuelve con vacaciones

Youtube video

La Rosa define el burnout como un agotamiento profundo del que el cuerpo no logra recuperarse. “El burnout es una situación donde te agotaste tanto que ningún periodo de descanso alcanza para compensar”, explica el especialista al describir un cuadro que suele confundirse con falta de motivación o simple estrés laboral.

Según detalla, este problema aparece cuando el estrés crónico se vuelve permanente y el cerebro entra en un estado de alerta constante. En ese escenario, tareas que antes generaban entusiasmo pasan a producir rechazo, irritabilidad o apatía. El impacto no queda limitado al ámbito emocional: también disminuye la concentración, la creatividad y la capacidad de tomar decisiones.

El médico sostiene que una de las principales causas actuales del burnout es la sensación de pérdida de control sobre el propio futuro. “La mayoría de la fuerza laboral considera que el trabajo duro no le va a dar una mejor vida”, afirma. Esa percepción, cada vez más extendida, genera frustración y erosiona el vínculo entre esfuerzo y recompensa.

A esto se suman otros factores que afectan el rendimiento en el trabajo. Entre ellos aparecen los conflictos de valores dentro de las empresas, la sobrecarga de tareas urgentes y la falta de reconocimiento. En muchas organizaciones, el empleado más eficiente termina recibiendo más responsabilidades sin mejoras reales en sus condiciones laborales.

La Rosa remarca que el cerebro aprende rápidamente cuándo el esfuerzo deja de ser rentable. Si una persona siente que su trabajo no produce resultados proporcionales, su motivación comienza a deteriorarse. Con el tiempo, ese desgaste se transforma en agotamiento emocional y baja productividad.

Desde el punto de vista neurológico, el especialista señala que el burnout modifica circuitos cerebrales vinculados con el miedo y la percepción del riesgo. “El burnout aumenta el desarrollo de tu amígdala cerebral, generando una percepción del riesgo exagerado y más ansiedad”, explica. Esto provoca una mirada más pesimista de la realidad y una mayor dificultad para asumir desafíos o sostener proyectos a largo plazo.

Cómo recuperar energía sin abandonar el trabajo

Cómo recuperar energía sin abandonar el trabajo
Fuente: IA

Frente a este panorama, La Rosa plantea que descansar unos días no siempre alcanza para revertir el problema. De hecho, sostiene que muchas personas regresan de vacaciones con la misma sensación de agotamiento. El motivo, según explica, es que la causa estructural del estrés sigue presente.

Por eso propone cambiar la manera de administrar el esfuerzo diario. Una de las claves consiste en reducir la sensación de descontrol mediante objetivos pequeños y concretos. Dividir el trabajo en tareas manejables ayuda a recuperar percepción de avance y disminuye la ansiedad que genera enfrentar metas demasiado amplias.

El médico también recomienda aplicar la llamada regla 80/20, enfocándose en las actividades que realmente producen resultados. En muchos casos, las jornadas se llenan de tareas secundarias que consumen tiempo pero aportan poco valor real. Priorizar lo importante permite disminuir desgaste y aumentar eficacia.

Otro punto central es entender que el cerebro necesita pausas fisiológicas para sostener la motivación. “No podés mantener altos niveles de dopamina y de motivación todo el tiempo; los neurotransmisores se tienen que recuperar”, advierte La Rosa. Desde esa perspectiva, trabajar al máximo rendimiento de manera permanente termina siendo contraproducente.

Entre las herramientas que propone aparecen el ejercicio físico, las caminatas breves durante la jornada, los ejercicios respiratorios y las prácticas de recuperación activa. También menciona técnicas como el método Wim Hof, la exposición al frío y los trabajo fisíco de alta intensidad como formas de mejorar la tolerancia al estrés.

El especialista aclara que estas estrategias no eliminan automáticamente las condiciones negativas del trabajo, pero sí pueden ayudar a reducir el impacto del agotamiento crónico. La clave, insiste, no pasa únicamente por producir más, sino por construir rutinas sostenibles que permitan mantener energía, concentración y bienestar en el tiempo.

Peter Thiel elige Argentina: la mudanza que desafía al impuesto de California

Peter Thiel, el multimillonario cofundador de PayPal y uno de los inversores más influyentes de Silicon Valley, ha trasladado a su familia a Buenos Aires. Lo hace en un momento clave: mientras California discute un impuesto del 5% sobre los patrimonios superiores a 1.000 millones de dólares, una medida que podría costarle unos 1.400 millones de dólares. La mudanza no solo es fiscal; también es una declaración de principios que une criptomonedas, privacidad y política libertaria.

¿Por qué California? El impuesto que empuja a los ultrarricos a moverse

La propuesta en California, aún en fase de debate, busca aplicar un gravamen único a las grandes fortunas. En el caso de Thiel, con un patrimonio estimado de unos 28.000 millones de dólares, la factura podría ascender a esa cifra millonaria. De ahí que su traslado se lea como una respuesta directa a la presión fiscal que distintos estados y países empiezan a ejercer sobre los ultrarricos. La comunidad inversora, y en particular los defensores de las criptomonedas, ha tomado nota.

Argentina, Milei y la ciudadanía en juego

El destino elegido no es casual. Peter Thiel mantiene una relación cercana con el presidente argentino Javier Milei, un mandatario que ha hecho de la defensa de la libertad económica y la crítica al Estado una bandera. Según el informe original, dos fuentes anónimas aseguran que el gobierno argentino habría ofrecido la ciudadanía al empresario. Thiel, que ya cuenta con pasaportes de Nueva Zelanda, Alemania y Estados Unidos, sumaría así una cuarta nacionalidad en una estrategia de diversificación jurisdiccional que ya incluía un pasaporte maltés en trámite.

Sin embargo, el traslado no implica un movimiento masivo de capital. Más del 99% de su fortuna sigue radicada en Estados Unidos. La mansión de 12 millones de dólares en la capital argentina es, de momento, la única inversión inmobiliaria conocida en el país. Aun así, el gesto es potente: un icono de Silicon Valley elige Argentina como residencia familiar mientras su estado natal debate cómo gravar su riqueza.

Peter Thiel Bitcoin

La noticia saltó rápidamente a los círculos cripto. Will McEvoy, CIO de Cypherpunk Technologies, reaccionó con la frase: «La necesidad de Zcash nunca ha sido mayor». Zcash es una criptomoneda que, a diferencia de Bitcoin, permite ocultar el remitente, el receptor y el monto de las transacciones. Para los defensores de la privacidad financiera, herramientas como esta son esenciales en un mundo donde los gobiernos fiscalizan cada vez más los movimientos de dinero. (La noticia tuvo eco inmediato entre defensores de la confidencialidad.)

La privacidad financiera se ha convertido en el nuevo campo de batalla entre el Estado fiscal y la libertad individual, y figuras como Thiel aceleran ese debate.

Thiel ya había mostrado su afinidad por las criptomonedas. Su firma Founders Fund ha invertido 200 millones de dólares en Bitcoin y Ethereum. Y él mismo ha calificado a Bitcoin como «oro digital». Milei, por su parte, también ha elogiado a Bitcoin como la vía para devolver la privacidad al dinero. Este alineamiento ideológico entre un empresario tecnológico y un jefe de Estado latinoamericano es inédito y refuerza una narrativa que ve en Argentina un laboratorio libertario.

Pero no todo es entusiasmo. En febrero de 2025, Milei promovió el token $LIBRA, que alcanzó una capitalización de 4.500 millones de dólares antes de desplomarse un 96%, dejando pérdidas estimadas de 251 millones de dólares entre inversores minoristas. Aquel episodio sigue pesando en la credibilidad cripto del gobierno argentino. Por tanto, la llegada de Thiel opera como un contrapeso de prestigio, pero no borra las dudas sobre la protección al inversor en el país.

La reacción de los mercados fue, sin embargo, contenida. Bitcoin apenas se movió tras la noticia, y Zcash llegó a caer más de un 3% ese mismo día. Esta divergencia entre el relato y la cotización recuerda que los argumentos de largo plazo sobre adopción y soberanía no siempre generan movimientos inmediatos. Las monedas de privacidad, además, cargan con un estigma regulatorio.

Riqueza, jurisdicción y soberanía financiera: ¿un anticipo de lo que viene?

El caso de Peter Thiel no es solo una anécdota de ricos famosos. Refleja una tendencia más amplia entre los grandes patrimonios: la búsqueda de jurisdicciones amigables y la acumulación de pasaportes como escudo frente a cambios regulatorios. Argentina, con Milei al frente, se ha posicionado como un destino atractivo para quienes valoran la desregulación, aunque los riesgos macroeconómicos sigan ahí.

Para el ecosistema cripto, la lectura de fondo apunta a la privacidad. Si un multimillonario tecnológico como Thiel decide mover a su familia por un impuesto al patrimonio, muchos defensores de activos como Zcash o Bitcoin leerán el gesto como una validación de sus temores. La pregunta que queda en el aire es si, a medida que más gobiernos aprieten sobre la riqueza y los datos financieros, crecerá la demanda de herramientas que blinden la privacidad o, por el contrario, aumentará la presión para regularlas hasta hacerlas inviables. Thiel no ha dado la respuesta, pero ha puesto el debate sobre la mesa.

Hasta 14.000 euros en ayudas para vehículos en Madrid: plazos abiertos

23,3 millones de euros: esa es la partida que el Ayuntamiento de Madrid ha puesto en juego para acelerar la descarbonización del transporte de la capital. Una cifra que, más allá del impacto ambiental, tiene una lectura económica inmediata para autónomos y compañías de reparto. La nueva edición de las ayudas Cambia 360 se abrió el pasado 15 de abril y, a diferencia de otras líneas ya cerradas, mantiene su ventanilla abierta para la distribución de mercancías hasta el 15 de septiembre de 2026.

Los datos, según la información oficial del Ayuntamiento, son estos: para furgonetas de categoría N1, la ayuda base es de 11.000 euros si el vehículo es CERO emisiones; 7.000 euros si es ECO y 5.000 euros para etiqueta C. En la categoría de camiones ligeros (N2), la subvención alcanza 12.000 euros para modelos CERO. Y el verdadero golpe de efecto llega con el achatarramiento: quien entregue un vehículo antiguo al desguace suma 3.000 euros extra. De este modo, una furgoneta eléctrica puede quedar respaldada con hasta 14.000 euros de fondos públicos (11.000 + 3.000), y un camión ligero, con hasta 15.000.

¿Quién puede solicitar estas ayudas y con qué plazos?

Atención a los calendarios, porque no todos los bolsillos llegan a tiempo. La línea para vehículos particulares (coches puros, con hasta 4.000 euros para etiqueta CERO y 2.000 euros para ECO, más 1.500 euros extra por achatarrar un coche antiguo) cerró el 20 de mayo. Si lees esto a 31 de mayo, esa puerta ya está cerrada. Sin embargo, los profesionales del reparto y la micromovilidad aún pueden acceder: la ventanilla para Distribución Urbana de Mercancías (DUM) y para bicicletas, ciclomotores y motos eléctricas (hasta 1.000 euros) permanece abierta hasta el 15 de septiembre. Los taxis tienen su propio plazo, del 1 de mayo al 1 de junio, y los puntos de recarga también cerraron el 20 de mayo.

La gestión de la solicitud es íntegramente telemática y se canaliza a través de la plataforma Madrid360.es, donde se exige presentar la factura de compra y, en su caso, el certificado de baja definitiva del vehículo achatarrado. El Ayuntamiento ha comprometido un presupuesto total de 23,3 millones de euros para esta convocatoria, una cantidad que, a juicio de los concesionarios consultados, ya ha comenzado a mover el mercado de flotas en la región.

Microayudas con macroimpacto: de la bici eléctrica a la moto de reparto

No solo de furgonetas vive el plan. El Ayuntamiento reserva un crédito específico para la movilidad personal ligera que está calando entre los riders y las empresas de última milla. Las bicicletas eléctricas reciben 400 euros; los ciclomotores, 600 euros; y las motocicletas eléctricas, 1.000 euros. Son importes modestos, pero en un sector donde los márgenes por envío son de céntimos, la renovación de una flota de bicis puede marcar la diferencia entre operar dentro o fuera de la legalidad ambiental. En un sector tan atomizado, la rapidez en la solicitud marca la diferencia.

Esta línea, que también cierra el 15 de septiembre, ha sido un éxito en ediciones anteriores. Según fuentes del sector, en 2025 se agotaron los fondos para motos eléctricas tres semanas antes de que acabara el plazo.

La electrificación del reparto no es una cuestión de sostenibilidad: es la próxima barrera de entrada al centro de Madrid.

Cambia 360

Cambia 360 como palanca de competitividad, no solo ambiental

Visto con perspectiva, el plan Cambia 360 es mucho más que una subvención verde. Madrid ha logrado cumplir por cuarto año consecutivo con las directivas europeas de calidad del aire, un hito que no todas las capitales pueden contar. Pero, sobre todo, ha tejido un sistema de incentivos que premia a las empresas que electrifican su logística antes que sus competidores. En la distribución urbana, donde los costes de combustible y la restricción de acceso al centro pesan cada día más, tener una flota CERO se está convirtiendo en la llave para mantener los márgenes.

El extra de 3.000 euros por achatarrar un vehículo antiguo es, en el fondo, una medida de política industrial: saca del parque coches diésel de más de quince años y los sustituye por tecnología actual, lo que reduce el diferencial de coste total de propiedad entre un eléctrico y un diésel. Para un autónomo que invierta 40.000 euros en una furgoneta eléctrica, una ayuda de 14.000 euros reduce la factura en un 35%, un porcentaje que ningún fabricante ofrece como descuento comercial.

Con todo, hay riesgos. La dependencia de los fondos públicos convierte al sector en rehén de la agenda política. Si el próximo consistorio recorta el programa, el mercado de vehículos eléctricos comerciales podría resentirse justo cuando está despegando. Y la obligación de presentar la baja del vehículo antiguo como requisito excluye a las empresas de nueva creación, que no tienen nada que achatarrar, y que quizás son las que más necesitan el apoyo. Un matiz que el Ayuntamiento de Madrid quizá debería revisar en la próxima convocatoria.

Nvidia rompe récords: invertirá 150.000 millones al año en Taiwán para fabricar chips de IA

Nvidia invertirá 150.000 millones de dólares anuales en Taiwán, una cifra que contradice frontalmente los esfuerzos de Washington por reindustrializar el sector de los semiconductores en suelo estadounidense. El anuncio de Jensen Huang durante Computex 2026 refuerza la dependencia de la empresa más valiosa del mundo de la isla, cuyo control de la fabricación de chips avanzados alcanza el 90% del mercado global.

Claves de la operación

  • Inversión récord de 150.000 millones anuales Nvidia duplica su gasto en Taiwán en apenas un lustro, impulsada por una facturación trimestral de 81.600 millones de dólares.
  • Dependencia estratégica de TSMC La taiwanesa fabrica el 90% de los chips más avanzados del mundo y concentrará aún más la producción con la nueva supercomputadora Vera Rubin.
  • Choque geopolítico El movimiento tensa las relaciones con Estados Unidos, que presiona para reducir la dependencia de la isla, mientras Pekín mantiene sus pedidos multimillonario.

La paradoja de la rentabilidad frente a la reindustrialización

La decisión de Nvidia no es ideológica: es una cuestión de costes, plazos y capacidad. Taiwán produce el 90% de los semiconductores más avanzados del planeta, y TSMC acapara el 70% de esa cuota. La firma liderada por C.C. Wei tiene previsto invertir este año entre 52.000 y 56.000 millones de dólares, un ritmo de gasto que ninguna otra fundición puede igualar. Frente a ese músculo, las fábricas que TSMC está levantando en Arizona no estarán listas antes de 2028, y las de Japón y Alemania tampoco resolverán a corto plazo el desequilibrio geográfico.

El propio Huang lo definió en Taipei con una claridad incómoda: “Taiwán es el epicentro de la revolución de la IA. Aquí se fabrican los chips y el empaquetado. Aquí se crean los sistemas”. Y ese ecosistema es lo que hace viable productos como Vera Rubin, un sistema que ensambla dos millones de piezas con 150 proveedores, casi todos taiwaneses. Trasladar esa cadena de suministro lleva una década y medio billón de dólares, como poco.

Cualquier empresa que aspire a liderar la inteligencia artificial tiene que pasar por Taipéi. Nvidia lo sabe y ha decidido construir su sede de I+D permanente, Constellation, en la capital taiwanesa, donde 4.000 ingenieros trabajarán a partir de 2030. No es un gasto, es una declaración de intenciones: la fábrica del mundo sigue estando en el Pacífico, no en el Valle del Silicio.

No es solo Nvidia. AMD sigue una estrategia similar, tejiendo alianzas con fabricantes taiwaneses como ASE, SPIL y Wiwynn para su plataforma de IA Helios, prevista para la segunda mitad de 2026. Los dos mayores diseñadores de chips de IA del mundo están atando su futuro a la isla, confirmando que Taiwán no es una opción táctica, sino un eslabón estratégico.

China, el cliente imposible y la amenaza latente

El papel de Pekín añade una capa de complejidad geopolítica todavía más delicada. A pesar de las restricciones comerciales, las empresas chinas han encargado en 2026 más de dos millones de unidades del chip H200 de Nvidia. La ruta de estos cargamentos a menudo se desvía por Japón para sortear los controles, según han detectado fuentes del sector. Washington prohíbe vender a su rival estratégico, pero el mercado tira con una fuerza imparable.

Esta contradicción —depender de una isla que China considera parte de su territorio para fabricar chips que el gigante asiático ansía pero no puede comprar libremente— es el alambre sobre el que camina Jensen Huang. Y lo hace sin red. Nvidia facturó 81.600 millones de dólares en el primer trimestre fiscal de 2026, un 85% más que un año antes, y obtuvo un beneficio de 58.300 millones, el triple. Con números así, la tentación de seguir exprimiendo la máquina taiwanesa es irresistible.

La IA no se juega en el diseño de un chip, sino en la capacidad de fabricarlo. Y esa capacidad, por ahora, solo existe en una isla de 24 millones de habitantes.

España y Europa ante el abismo de los semiconductores

La apuesta de Nvidia pone en evidencia la fragilidad europea. La UE ha diseñado la Chips Act con 43.000 millones de euros de inversión público-privada para duplicar su cuota de producción mundial hasta el 20% en 2030, pero los retrasos y la falta de grandes fundiciones lastran el plan. España, con el PERTE Chip, aspira a captar una parte de ese pastel y atraer una fábrica de vanguardia, pero los únicos proyectos avanzados en el continente —las plantas de TSMC en Dresde e Intel en Magdeburgo— están aún en fase inicial.

En este contexto, las grandes compañías españolas del IBEX 35, como Telefónica o Indra, seguirán dependiendo durante años de los centros de datos equipados con aceleradores fabricados en Taiwán. La transformación digital de sectores clave como las telecomunicaciones, la defensa o la automoción no tendrá verdadera autonomía estratégica mientras Europa no disponga de una capacidad de fabricación de chips comparable a la de TSMC. La “soberanía digital” es un eslogan vacío si los chips de IA salen todos del mismo puerto.

El movimiento de Nvidia no hace sino subrayar una realidad incómoda: la cadena de suministro de la próxima década se decidirá en el sudeste asiático. Europa corre el riesgo de convertirse en un mero consumidor de tecnología avanzada, en lugar de un actor con capacidad de producción propia. Y eso, en un mundo cada vez más fragmentado, es una condena a la irrelevancia.

Plus Ultra maquilló cuentas para rescate de 53 millones

El perito judicial que destapó las irregularidades en las cuentas de Plus Ultra, Pedro Martín Molina, ha ratificado este jueves en el Senado que la aerolínea no reunía los requisitos para recibir el rescate de 53 millones de euros del fondo SEPI. La comparecencia refuerza la instrucción del ‘caso Plus Ultra’ y añade nuevas dudas sobre la gestión del rescate durante la pandemia.

La radiografía contable: insolvencia y maquillaje

Martín Molina, abogado y economista, fue tajante ante la comisión del Senado: ‘Se maquillaron, se utilizaron cambios de criterios contables no admitidos por el plan de contabilidad’. El perito ya había concluido en 2021 que la compañía se encontraba en situación de insolvencia y no superaba los estándares de viabilidad financiera exigidos por el Consejo de Ministros y la Unión Europea para acceder al Fondo de Apoyo a Empresas Estratégicas.

El rescate, aprobado en la pandemia, ascendió a 53 millones de euros. Según el perito, no solo no se cumplían las condiciones: ve ‘inviable’ que Plus Ultra pueda devolver el préstamo. ‘Tenía que haber motivos que no fueran económicos’ para la concesión, aseguró, apuntando a decisiones de otra naturaleza.

Además, el perito detectó una transferencia de fondos a una sociedad radicada en un paraíso fiscal y ajena a la actividad aérea. El hallazgo añade otra capa al sumario que investiga la Audiencia Nacional, aunque Martín Molina precisó que rastrear ese dinero no era su cometido.

Las sombras judiciales: desbloqueo en vacaciones y amistades

La comparecencia ha servido también para profundizar en las dudas sobre la actuación judicial. Martín Molina mostró su ‘sorpresa’ porque una de las vistas donde compareció como perito no se grabara, algo que considera inédito en su larga carrera como perito forense.

El episodio más controvertido se refiere al desbloqueo de los 34 millones de euros que aún permanecían retenidos. Según explicó, la jueza titular Esperanza Collazos había paralizado cautelarmente ese pago con el apoyo inicial de la fiscal María Luisa Llop. Sin embargo, estando la magistrada de vacaciones, un juez sustituto liberó los fondos el 30 de julio de 2021.

La actuación de la fiscal Llop está ahora bajo lupa después de que la fiscal superior de Madrid, Almudena Lastra, abriera expediente tanto a ella como a Pilar Rodríguez, fiscal jefe provincial. Ambas aparecen mencionadas en conversaciones recogidas por la UDEF. En uno de esos diálogos, un abogado de los investigados afirmaba que ‘la fiscal jefa es amiga’ y hablaba abiertamente de ‘cortar’ la investigación judicial.

La liberación de 34 millones estando la jueza de vacaciones y el intento de ‘cortar’ la investigación comprometen a la Fiscalía.

Zapatero imputado y la credibilidad del fondo de rescate

SEPI fraude

La trama de Plus Ultra ha colocado a José Luis Rodríguez Zapatero como el primer expresidente del Gobierno imputado en democracia. La dirección del caso apunta a conexiones entre altos cargos del anterior Ejecutivo y el rescate concedido en marzo de 2021, cuando la aerolínea ya atravesaba graves tensiones financieras. El testimonio del perito judicial independiente añade ahora un refuerzo probatorio de peso sobre el maquillaje contable y la inviabilidad del retorno de los fondos públicos.

En paralelo, la SEPI se enfrenta a una erosión de su reputación como gestor de rescates estratégicos. El organismo dependiente del Ministerio de Hacienda defendió en su momento la legalidad del préstamo, pero los hechos acumulados —desde los cambios contables irregulares hasta las conexiones con paraísos fiscales— rebaten cualquier lectura complaciente. La comparecencia de este jueves no ha hecho más que acentuar la idea de que algo se decidió mal.

Más allá de la vía penal, el caso deja una lección sobre los filtros de los rescates públicos durante la pandemia. Los 53 millones de Plus Ultra son solo una fracción del fondo de 10.000 millones que manejó la SEPI, pero el escándalo amenaza con empañar todo el mecanismo si se demuestra que no fue un error aislado. Quedan en el aire preguntas incómodas: ¿cómo se evaluaron realmente los requisitos de solvencia? Y, sobre todo, ¿cuántos Plus Ultra puede haber sin que lo sepamos?

Descuentos en gasolineras Repsol: adiós a las promociones tras la guerra de Irán

Repsol y Moeve, en alianza con Naturgy, ponen fin a sus campañas de descuentos extraordinarios en gasolineras a partir de mañana domingo 31 de mayo. La guerra de Irán disparó los precios de los carburantes y estas bonificaciones sirvieron como escudo para los consumidores, pero la factura para las petroleras ha empezado a pesarle. Y no solo la factura.

El fin de los descuentos extraordinarios

Las dos compañías dejarán de aplicar el doble de bonificaciones que venían ofreciendo desde hace más de dos meses. Repsol reduce su descuento máximo de 40 a 20 céntimos por litro, con un mínimo de 5 céntimos por el simple pago a través de Waylet. El ahorro se incrementa gradualmente al contratar servicios adicionales como luz, gas o paneles solares, además del seguro de coche y hogar.

Moeve, por su parte, retorna a los niveles del Plan Multienergy con Naturgy: hasta 30 céntimos de descuento, muy por debajo de los 67 céntimos que llegó a aplicar en plena crisis, y partiendo de un mínimo de 10 céntimos. La oferta, que atrajo a miles de clientes nuevos, ha resultado insostenible en el tiempo.

Detrás de este repliegue hay un coste que muerde los márgenes de ambas energéticas. Fuentes del sector han reconocido que, pese a la fidelización conseguida, el esfuerzo promocional ha lastrado la rentabilidad de sus negocios de refino y distribución.

La sombra de la CNMC y las denuncias

La decisión no se explica solo por la cuenta de resultados. A comienzos de febrero, la CNMC impuso una multa de 20,5 millones de euros a Repsol por estrechamiento de márgenes que perjudicó a estaciones independientes entre abril y diciembre de 2022, en plena crisis de Ucrania. La sanción puso el foco sobre las prácticas de subvención encubierta en los surtidores.

Este mes, la Asociación Española de Estaciones de Servicio Automáticas (Aesae) ha presentado una denuncia ante el organismo por abuso de posición dominante. Sostienen que los descuentos agresivos de Repsol estaban provocando un daño competitivo que puede resultar irreversible para los operadores independientes.

Repsol y Moeve retiran los superdescuentos cuando el coste de mantenerlos amenaza sus márgenes y el regulador aprieta las tuercas.

Curiosamente, un boletín reciente del supervisor desveló que durante el pasado mes de marzo —el de mayor tensión energética— las gasolineras low cost e independientes fueron las que más elevaron sus precios, mientras que las redes de los operadores refineros apenas los movieron. Las estaciones de Ballenoil y las independientes encabezaron las subidas, según aquel informe.

Los precios medios de esta semana sitúan a Repsol y Moeve en torno a 1,64 y 1,73 euros por litro de gasolina y diésel, respectivamente, mientras que las independientes (Plenergy, Petroprix, Carrefour, Bonarea, Alcampo) los comercializan a 1,49 y 1,61 euros. La brecha sigue rondando los 15 céntimos, suficiente para que el consumidor siga calculando.

El difícil equilibrio entre fidelización y márgenes

La retirada de los descuentos extraordinarios revela el dilema de las grandes petroleras en España. Las campañas agresivas mantienen la cuota de mercado y fidelizan al cliente en un contexto de precios disparados, pero abren dos frentes: el económico, porque liquidan parte del margen de refino, y el regulatorio, porque encienden las alarmas sobre competencia desleal.

Creo que Repsol y Moeve han hecho cuentas y han concluido que el riesgo de una segunda sanción de la CNMC —o de una investigación más amplia— supera los beneficios de seguir subvencionando cada litro. La multa de febrero pesa, y el expediente de Aesae añade incertidumbre. En apenas unos meses, el escenario ha pasado de proteger al consumidor a defender el modelo de negocio.

Para el automovilista, el retorno a los descuentos habituales supone un encarecimiento real del repostaje, aunque el litro siga lejos de los picos de la crisis. La pregunta abierta es si las estaciones independientes mantendrán los precios bajos ahora que la presión promocional de los gigantes se relaja. Si la brecha se estrecha o se ensancha, tendremos una pista clara de quién marcaba realmente el ritmo en los surtidores.

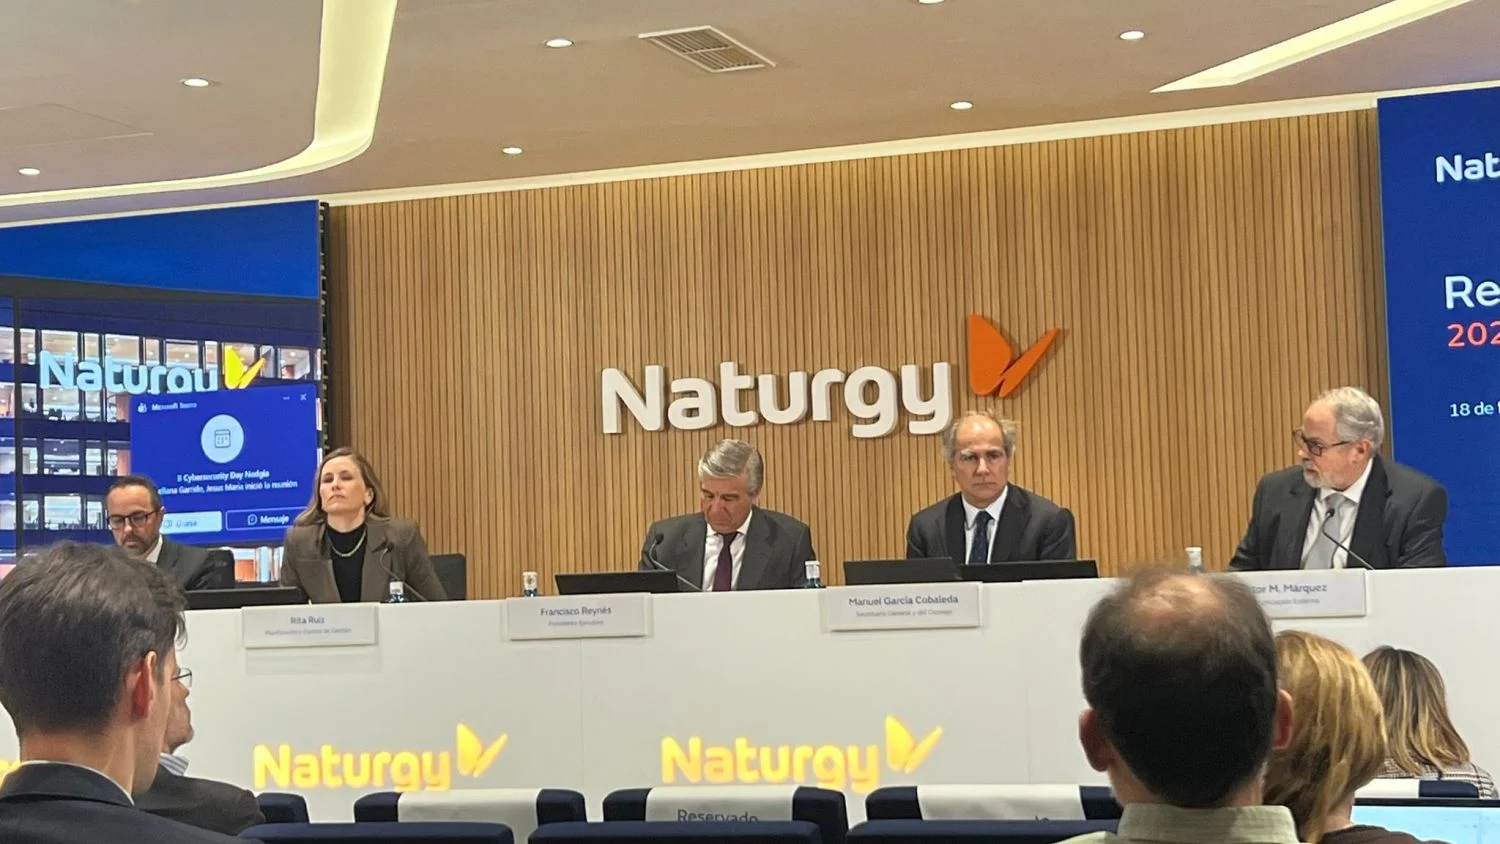
Naturgy se dispara en bolsa tras la salida de CVC de su accionariado

La salida definitiva de CVC Capital Partners del accionariado de Naturgy ha disparado la cotización de la energética, que se ha convertido en uno de los mejores valores del Ibex 35 en el mes de mayo. La colocación acelerada del 13,8% del capital, con un descuento del 3,6%, fue absorbida por el mercado con una presión bajista limitada: las acciones corrigieron apenas un 4% para ajustarse a las condiciones de la operación.

El mercado ya descontaba desde hace meses la venta de grandes paquetes accionariales, después de que BlackRock y GIP redujeran sus participaciones. Por eso, la operación no pilló por sorpresa a los inversores, que tampoco encontraron incentivos para vender ante unos fundamentales sólidos respaldados por las tensiones geopolíticas en Oriente Medio.

Colocación y desenlace esperado

La firma de capital riesgo entró en el capital de Naturgy en 2018 tras adquirir la participación de Repsol a un precio cercano a los 18 euros por acción. Desde entonces, la acción se ha revalorizado más de un 50%, a lo que se suman los elevados dividendos percibidos durante este periodo, lo que explica el interés por monetizar la inversión tras varios años de permanencia y la buena acogida de la colocación entre los inversores institucionales.

Una de las derivadas más positivas de la salida es la desaparición del llamado stock overhang, ese temor latente a futuras ventas masivas de acciones por parte de grandes accionistas. GVC Gaesco considera que ese riesgo ya prácticamente ha desaparecido, lo que le ha llevado a elevar su valoración de la compañía hasta los 33 euros por acción.

Analistas elevan el precio objetivo y ensalzan el dividendo

La rentabilidad por dividendo, que ronda el 6,3%, y una valoración que sigue siendo atractiva —con un PER 2026 de 12,9 veces— son los argumentos que esgrime Bankinter. El banco subraya además la fuerte generación de caja y la exposición al gas natural licuado y a los ciclos combinados, dos segmentos favorecidos en el actual contexto de precios energéticos. Por su parte, Renta 4 mantiene la recomendación de sobreponderar gracias al atractivo dividendo, superior al 6,5%, y al potencial adicional generado tras el descuento de la colocación.

La eliminación del riesgo de ventas masivas devuelve a Naturgy la posibilidad de cotizar por fundamentales, un lujo que no se permitía desde hace meses.

Banco Sabadell, más prudente, conserva su consejo de infraponderar, aunque reconoce que la fuerte demanda de la colocación y la mayor visibilidad accionarial deberían impedir que la cotización recoja completamente el descuento aplicado en la operación.

¿Una nueva etapa estratégica a la vista?

Más allá de la revalorización inmediata, los analistas empiezan a dibujar un horizonte de cambio. Renta 4 apunta que la simplificación accionarial —con la salida de CVC y la anterior de GIP— podría abrir una nueva etapa estratégica para la energética. En la misma línea, los economistas de Bloomberg Intelligence sostienen que la estructura de capital más limpia puede acelerar la toma de decisiones y ayudar a cerrar el descuento en valoración frente a otras utilities europeas.

La posición financiera de Naturgy respalda esa tesis. Con una deuda que se sitúa en torno a 2,3 veces el ebitda, la compañía dispone de margen para acometer inversiones renovables, mejorar el modelo de negocio e incluso plantearse alguna compra selectiva.

Más allá del rebote: el balance que respalda la revalorización

Conviene mirar lo que ha cambiado en el perímetro de la compañía. La salida de CVC no es una huida del valor, sino el cumplimiento del ciclo natural de un fondo de capital riesgo que, tras ocho años y con plusvalías sólidas, monetiza su posición. Las valoraciones de los analistas se apoyan ahora en la eliminación de la presión vendedora y en unos fundamentales que incluyen un dividendo atractivo y una generación de caja saneada. El verdadero catalizador será la capacidad de la dirección para traducir este nuevo equilibrio en un plan estratégico con hitos concretos.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación del próximo plan estratégico o actualización de objetivos, que podría acelerarse tras la simplificación accionarial. Cualquier señal de un giro en la asignación de capital al ámbito renovable marcará el paso.
  • Reacción del valor: El mercado absorbió con naturalidad el descuento y ya cotiza libre de la amenaza del ‘stock overhang’. La revalorización dependerá ahora de que los fundamentales —dividendo y PER— sigan estando por encima de la media sectorial.
  • Precedente sectorial: La salida de grandes accionistas en Iberdrola o Endesa en años anteriores demostró que, una vez eliminada la incertidumbre, la valoración tiende a converger con el potencial operativo. En Naturgy, el camino parece despejado.

La integración militar EE.UU. Israel avanza en el Congreso y transformará la industria armamentística global

He seguido de cerca la evolución de la disposición que el Comité de Servicios Armados de la Cámara de Representantes de Estados Unidos ha incluido en el borrador de la Ley de Autorización de Defensa Nacional (NDAA) para el año fiscal 2027. La iniciativa, bautizada como United States-Israel Defense Technology Cooperation Initiative, busca entrelazar de forma irreversible las industrias militares de ambos países. Lo que veo en este movimiento no es una simple ampliación de la ayuda militar: es un cambio estructural que transformará la cadena de suministro global de defensa.

La Sección 224: un giro desde la ayuda a la simbiosis industrial

La Sección 224 del borrador obliga al secretario de Defensa a designar un único responsable —un executive agent— para coordinar la cooperación militar bilateral. Su mandato abarca desde la investigación y desarrollo conjuntos hasta la producción compartida de armamento y la interconexión de sistemas y datos. Hasta ahora, la colaboración se centraba en sistemas defensivos como la Cúpula de Hierro. La nueva propuesta extiende el trabajo común a la inteligencia artificial, los drones y las operaciones cibernéticas, áreas que definen la guerra moderna.

El presupuesto de defensa de 2027 aún debe superar el trámite del comité —cuya revisión está prevista para principios de junio—, y luego el pleno de la Cámara y el Senado. Pero el respaldo bipartidista de sus promotores, el republicano Mike Rogers y el demócrata Adam Smith, sugiere que la integración militar cuenta con un apoyo político sólido, incluso cuando las encuestas muestran un creciente rechazo entre los votantes de ambos partidos a un mayor respaldo militar a Israel.

Dependencia estratégica y el peso de la industria israelí

Los críticos advierten de que esta simbiosis industrial otorgaría a Israel un acceso sin precedentes a tecnología estadounidense y le daría una influencia extraordinaria sobre las prioridades de defensa de Washington. Josh Paul, exfuncionario del Departamento de Estado y fundador del grupo A New Policy, lo expresó con claridad en un vídeo difundido el viernes:

‘Lo que el Congreso intenta hacer ahora es encontrar formas de arraigar la relación tan profundamente en la propia base industrial de defensa de Estados Unidos que sea imposible deshacerla. Una nueva sección de la ley daría a Israel un acceso sin precedentes a la tecnología estadounidense y obligaría al Ejército de Estados Unidos a integrar tecnologías de defensa israelíes en nuestra propia cadena de suministro crítica, otorgando a Israel una palanca increíble sobre las prioridades de defensa de Estados Unidos.’ — Josh Paul, fundador de A New Policy, 30 de mayo de 2026

El contexto geopolítico añade tensión. En febrero, fuerzas estadounidenses e israelíes atacaron conjuntamente Irán, desencadenando cinco semanas de guerra y represalias iraníes contra bases de Estados Unidos en el Golfo, antes del alto el fuego alcanzado en abril. Israel, además, enfrenta acusaciones de genocidio ante la Corte Internacional de Justicia por su ofensiva sobre Gaza. Esta integración militar se produce en un momento en que la relación bilateral se redefine: el primer ministro israelí, Benjamin Netanyahu, ha manifestado su deseo de que Israel deje de depender de la ayuda militar estadounidense en un plazo de diez años, argumentando que el país ‘ha alcanzado la madurez’. Una cooperación industrial más estrecha encaja con ese objetivo, ya que sustituye transferencias de efectivo —3.800 millones de dólares anuales hasta 2028— por una interdependencia tecnológica que refuerza a ambas partes.

El impacto en España y Europa

Para la industria europea de defensa, la iniciativa supone un desafío competitivo. Si las empresas israelíes acceden a tecnología punta estadounidense y codesarrollan sistemas que luego se integran en la cadena de suministro global, los grandes consorcios europeos podrían ver reducido su margen de influencia en contratos multinacionales y en el desarrollo de capacidades autónomas. La Unión Europea lleva años impulsando la autonomía estratégica en defensa, pero esta integración transatlántica profundiza un eje Washington-Tel Aviv que puede dejar a Bruselas en un segundo plano. Para España, el impacto directo es limitado, pero refuerza la presión sobre el Gobierno para acelerar las inversiones comprometidas en el Plan Industrial de Defensa y para definir su posición en proyectos como el FCAS, que buscan precisamente una capacidad europea soberana frente a la dependencia de terceros.

Lo que observo, en definitiva, es un cambio de naturaleza en la alianza militar más estrecha del mundo: de la asistencia financiera a la fusión industrial. El desenlace en el Congreso en las próximas semanas determinará si esta apuesta por la codependencia se convierte en norma o queda en un intento fallido. Los inversores y las empresas del sector armamentístico harán bien en seguir de cerca cada voto.

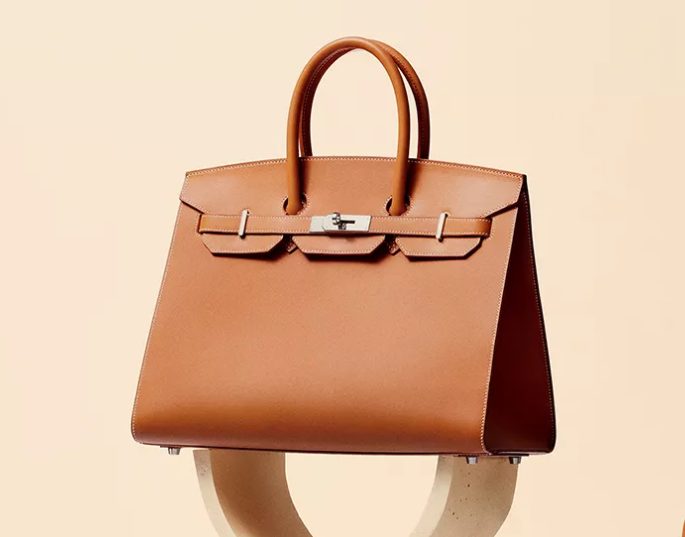
Bolsos Hermès inversión: el mercado secundario revaloriza piezas exclusivas como activos

He seguido de cerca la evolución del mercado de bolsos de lujo y pocas categorías muestran una correlación tan baja con la renta variable. El Hermès Birkin, en sus versiones exóticas y de edición limitada, se ha convertido en un activo que los family offices tratan con la misma seriedad que una obra de arte contemporáneo o una botella de Macallan Fine & Rare.

Detrás de esta transformación está un modelo de negocio que opera en la intersección entre el sourcing de piezas inaccesibles y el asesoramiento de cartera. Luxe Buyers Club, fundado por Joanna Uzunova, antigua compradora de Chanel, Ralph Lauren, Mulberry y Hermès, presta un servicio de concierge global que localiza, autentica y entrega en mano bolsos que ni siquiera llegan a los escaparates. «Los clientes conocen el cuero, el herraje y el año exacto del bolso que desean y lo exigen para mañana», explica Uzunova en conversación con Elite Traveler. Ese nivel de precisión es propio de un inversor, no de un entusiasta de la moda.

Concierge de lujo: cuando el acceso a la pieza es la inversión

El verdadero valor añadido de este servicio radica en su capacidad para anticipar los movimientos del mercado. Uzunova colabora con una red de insiders en las propias maisons para saber «con antelación qué piezas van a ser descatalogadas o cómo se moverán los precios». En un ecosistema donde la discontinuación de una referencia puede disparar su cotización en el secundario, disponer de esa inteligencia de mercado equivale a tener una hoja de ruta financiera.

Los activos que maneja Luxe Buyers Club lo confirman. Han localizado varios Birkin Himalaya, uno de los bolsos más codiciados del planeta, y un So Black Birkin 30 de producción extremadamente limitada. «Recientemente conseguimos un Hermès Exotic Mini que requería una logística casi militar para sacarlo de Francia», relata Uzunova. La pieza, un pedido especial único en el mercado, desató una competencia feroz entre varios clientes. Esa pugna por la escasez es la que sostiene las primas.

El inversor que entiende el lujo como activo busca un Hermès Birkin del mismo modo que una propiedad fuera de mercado en Londres o un whisky escocés de colección.

Discontinuación y asignación: los motores ocultos de la revalorización

El caso más reciente de valoración impulsada por la distribución controlada lo protagoniza Chanel. La Hailey Bieber bag —el Large Shopping Bag de la colección primavera/verano 2026, el debut de Matthieu Blazy en la firma— se asignó a razón de una unidad por boutique en todo el mundo. Luxe Buyers Club logró tres ejemplares en una sola semana. «Mis clientes almacenan a veces sus piezas para revenderlas a un nivel de precio distinto. Puede ser una inversión lucrativa», comenta Uzunova. La estrategia es sencilla: comprar en el momento justo, mantener fuera de circulación y vender cuando la referencia se agota.

El canal de concierge, además, asume funciones de planificación de ciclo de vida del activo. Con una implantación en París, Londres y Hong Kong, el equipo de compradores trabaja a tiempo completo para abastecer a clientes anónimos en Estados Unidos, Emiratos Árabes, Singapur y Suiza. El año pasado, la firma movió en torno a un centenar de bolsos, una cifra que subraya lo estrecho que es el ápice de este mercado.

Saber qué referencias van a descatalogarse antes que el mercado es el equivalente a tener información privilegiada en bolsa.

El análisis Wealth: ¿Es el bolso de lujo un activo defensivo?

Trasladar el concepto de alternative asset a los accesorios de moda no es nuevo, pero la capilaridad que está adquiriendo el segmento de ultra-lujo lo convierte en un caso de estudio. A diferencia de otros coleccionables como el arte contemporáneo, que depende de ciclos de gusto y de la validación institucional, la demanda de un Birkin exótico se ancla en la producción deliberadamente limitada por Hermès y en un sistema de asignación opaco que penaliza al comprador ocasional. Esa barrera de entrada protege el valor residual.

La amenaza principal no es la volatilidad del precio, sino la liquidez. Cuando se trata de piezas que han desaparecido prácticamente del canal primario, como el Hermès Exotic Mini mencionado, el vendedor depende de que aparezca un comprador con el capital y la urgencia suficientes. Sin embargo, la presencia de servicios de concierge que ejercen de contraparte profesional reduce ese riesgo, al conectar carteras de clientes con visibilidad sobre colecciones enteras.

El horizonte temporal razonable para este activo supera los cinco años. Los ciclos de descatalogación suelen abrirse cada dos o tres temporadas, y el almacenamiento estratégico permite capturar la revalorización justo cuando la referencia desaparece del radar de las boutiques. Mientras tanto, el objeto mantiene un valor de uso que otros activos financieros no ofrecen. Para el inversor de alto patrimonio que ya tiene expuesta su cartera a renta variable, inmobiliario y private equity, añadir un 2%-3% en piezas de esta naturaleza supone una diversificación real, aunque requiera un seguimiento muy especializado. La próxima temporada otoño/invierno 2026 traerá nuevas limitaciones de producción en Hermès y Chanel, y con ellas, nuevas oportunidades para quien sepa leer las señales antes que el mercado.

💎 Veredicto Wealth

Los bolsos Hermès de edición limitada, en especial los exóticos, son un vehículo de preservación de capital a largo plazo para inversores con horizonte superior a cinco años. El principal riesgo es la liquidez en el segmento de piezas únicas, donde el comprador adecuado puede tardar en aparecer.

Ayudas a la contratación de investigadores en Asturias: cuantía y requisitos para pymes y autónomos

El Gobierno del Principado ha lanzado una nueva línea de ayudas dotada con 1,25 millones de euros —ampliable hasta 1,875 millones— para que empresas y autónomos de Asturias puedan contratar personal investigador y tecnólogo. Cubren hasta el 80% de los costes salariales y el plazo de solicitud finaliza el 27 de junio.

Qué ofrece el programa Jovellanos: dos modalidades y hasta el 80% del salario cubierto

El programa Jovellanos, gestionado por la Agencia de Ciencia, Competitividad Empresarial e Innovación Asturiana (Sekuens) y la Fundación FICYT, se estructura en dos líneas:

  • Modalidad 1: contratación de personal investigador. Con un presupuesto de 1 millón de euros, financia la incorporación de titulados universitarios para actividades de I+D+i en la empresa. La ayuda cubre hasta el 80% del coste salarial bruto anual, incluyendo la cuota patronal a la Seguridad Social.
  • Modalidad 2: doctorados industriales. Dotada con 250.000 euros, permite que una empresa contrate a un investigador en formación mientras realiza su tesis doctoral en la Universidad de Oviedo. El proyecto debe estar integrado en las líneas de investigación de la compañía y vinculado a ámbitos estratégicos para su actividad.

Ambas modalidades están cofinanciadas por el Fondo Europeo de Desarrollo Regional (Feder) y se enmarcan en la estrategia del Principado para reforzar la competitividad empresarial a través de la innovación. La cofinanciación europea permite condiciones muy ventajosas, sobre todo para pequeñas empresas y autónomos que no suelen tener margen para asumir un salario de investigador.

Quién puede solicitar las ayudas y qué requisitos hay

Pueden presentarse empresas con centro de trabajo en Asturias, independientemente de su tamaño, así como autónomos y autónomas que desarrollen su actividad en la comunidad. Los beneficiarios deben acreditar que la contratación está vinculada a un proyecto de I+D+i real, no a tareas ordinarias.

La solicitud se tramita de forma telemática a través de la sede electrónica de Sekuens. Se exige presentar una memoria del proyecto, el perfil del candidato y la oferta de contratación. La convocatoria se resolverá en régimen de concurrencia competitiva, por lo que la calidad técnica del proyecto pesa más que la fecha de presentación. Las ayudas son incompatibles con otras subvenciones para los mismos costes salariales, así que revisa la letra pequeña antes de lanzarte.

El plazo para presentar las solicitudes se abrió el día de la publicación en el BOPA y finaliza el 27 de junio de 2026. No hay prórrogas previstas. Si tu empresa tiene un proyecto de I+D en mente, esta es la ventana para financiar la incorporación de talento.

Con hasta el 80% del salario cubierto, contratar a un investigador deja de ser un lujo para convertirse en una inversión asumible para cualquier pyme o autónomo.

Por qué esta convocatoria marca un antes y un después (y el plazo de 27 días)

Es la primera vez que el programa Jovellanos incluye la modalidad de doctorados industriales, lo que tiende un puente directo entre la Universidad de Oviedo y el tejido productivo asturiano. Esto responde a una demanda histórica del sector empresarial: profesionales con formación investigadora avanzada que conozcan de cerca las necesidades de la industria local. En la anterior edición de ayudas similares, la partida rondaba los 800.000 euros; el aumento hasta 1,25 millones demuestra el compromiso del Principado con la innovación.

La dotación inicial, aunque modesta en comparación con los 3,3 millones del Plan de Empleo Juvenil de la región, se multiplica si se activa la ampliación. El verdadero atractivo para el autónomo o la pequeña empresa es la cobertura del 80% del salario bruto, lo que reduce de forma drástica el riesgo económico de apostar por la innovación.

Sin embargo, la concurrencia competitiva obliga a preparar una buena memoria. Lo lógico es empezar a preparar la documentación ya y no dejarlo todo para la última semana, porque cualquier incidencia técnica te puede sacar de la convocatoria sin posibilidad de enmienda.

Guía rápida del trámite

  • 📅 Plazos: Abierto hasta el 27 de junio de 2026. La resolución se comunicará tras la evaluación de todas las solicitudes.
  • ✅ Requisitos clave: Ser empresa o autónomo con centro de trabajo en Asturias. Contratar a un titulado universitario para un proyecto de I+D+i.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de Sekuens (seküens.asturias). Necesitarás certificado digital o Cl@ve.
  • 💰 Importe o coste: Hasta el 80% del salario bruto anual. La dotación total es de 1,25 millones de euros, ampliable a 1,875 millones.
  • ⚠️ Error a evitar: No dejar la solicitud para el último día; la plataforma puede saturarse. Prepara la memoria con antelación.

Prejubilación autónomos 2026: la Seguridad Social confirma recortes del 12% al 21%

La Seguridad Social ha confirmado que los trabajadores autónomos que se prejubilen en 2026 se enfrentarán a recortes en la pensión de entre el 12% y el 21%, dependiendo de los años cotizados y de cuánto adelanten su retiro. La medida, que ya estaba vigente, no se eliminará a pesar de las peticiones de algunos colectivos, ya que su supresión costaría más de 3.358 millones de euros a las arcas públicas.

El sistema de la jubilación anticipada voluntaria permite a los autónomos acceder hasta dos años antes de la edad legal, pero a cambio se aplican unos coeficientes reductores que se comen una parte de la prestación. Estos descuentos los fijó la última reforma del Pacto de Toledo y se mantienen sin cambios para todo el año 2026. Para un autónomo que ha cotizado casi toda su vida por la base mínima, la pérdida puede ser especialmente dolorosa porque la pensión ya de por sí es baja.

El recorte no distingue entre asalariados y autónomos: la penalización se aplica con las mismas reglas para todos los que decidan dejar de trabajar antes.

Qué requisitos pide la Seguridad Social a un autónomo para jubilarse de manera anticipada

La edad ordinaria de jubilación en 2026 está fijada en 65 años para quienes acrediten al menos 38 años y 3 meses de cotización. Si no se llega a ese periodo, la edad legal se eleva hasta los 66 años y 10 meses. Estos requisitos son idénticos para los autónomos que cotizan en el Régimen Especial de Trabajadores Autónomos (RETA).

Para poder solicitar la jubilación anticipada voluntaria, el autónomo debe reunir, como mínimo, dos condiciones: haber cumplido una edad que no puede ser inferior en más de dos años a la ordinaria que le corresponda y contar con un mínimo de 35 años cotizados. En la práctica, un autónomo con 38 años y 3 meses cotizados podría jubilarse a los 63 años, mientras que quien no alcance ese umbral tendría que esperar hasta los 64 años y 10 meses.

Los descuentos en la pensión: lo que pierdes si adelantas tu jubilación

La reducción no es un porcentaje fijo. La Seguridad Social aplica tres tramos principales en función de los años cotizados y del número de meses de adelanto, con un máximo de 24 meses de anticipación. Estas son las cifras actuales, según los datos confirmados por el organismo:

  • Si has cotizado menos de 38 años y 6 meses y adelantas la jubilación 24 meses, la pensión se reduce un 21%.
  • Con más de 41 años y 6 meses cotizados y un adelanto de 23 meses, la reducción baja al 15%.
  • Con más de 44 años y 6 meses de cotización y esos mismos 23 meses de antelación, el descuento se queda en el 12%.

Atención: estos coeficientes se calculan sobre la base reguladora de la pensión, así que un autónomo que haya cotizado por la base mínima durante décadas notará el recorte más que un asalariado con bases altas, porque la cantidad absoluta que pierde cada mes es mayor en proporción a su prestación.

jubilación anticipada autónomos

Por qué la Seguridad Social no cede y cómo castiga a los autónomos con carreras largas

El Gobierno ha rechazado cualquier rebaja de los coeficientes porque eliminar los descuentos supondría un coste de 3.358 millones de euros, según las estimaciones oficiales manejadas por el Ministerio de Inclusión, Seguridad Social y Migraciones. De esa cantidad, 1.345 millones corresponderían a las jubilaciones anticipadas voluntarias y 2.013 millones a las involuntarias.

Para los autónomos, la situación plantea una paradoja. Muchos han cotizado más de 40 años, pero buena parte de esa vida laboral la han hecho con bases bajas —a menudo la mínima— lo que deja una pensión modesta que, tras el recorte, puede quedar por debajo del salario mínimo. Además, la mayoría desconoce que el cálculo no solo depende de los años cotizados, sino también de las bases de los últimos 25 años. Por eso, subir la base de cotización los últimos años antes de la jubilación puede ser una estrategia (legal) para amortiguar el golpe.

Los colectivos que representan a trabajadores con largas carreras han reclamado sin éxito que se elimine el castigo para quienes superan, por ejemplo, los 40 años cotizados. Pero la respuesta de la Seguridad Social ha sido inamovible: mantener los recortes es necesario para garantizar la sostenibilidad del sistema.

Guía rápida del trámite

  • 📅 Plazos: La solicitud de la jubilación anticipada está abierta de forma permanente. Puedes presentarla hasta tres meses antes de la fecha en que quieras que te la reconozcan.
  • ✅ Requisitos clave: Estar en alta o en situación asimilada; haber cotizado al menos 35 años; tener cumplidos los 63 o 64 años según los años cotizados; y haber cesado en tu actividad.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve. También puedes pedir cita previa en una oficina de la TGSS.
  • 💰 Importe o coste: La reducción sobre la pensión va del 12% al 21% según los años cotizados y los meses de antelación. No hay un coste monetario del trámite, pero el descuento es permanente.
  • ⚠️ Error a evitar: No comprobar los años realmente cotizados en tu informe de vida laboral. Muchos autónomos creen tener más tiempo del real, y la Seguridad Social desconta periodos sin actividad o con cotizaciones insuficientes.

Ayudas Consolidapyme Extremadura: modernización y competitividad para pymes

La Junta de Extremadura ha activado la convocatoria Consolidapyme 2026 con 2 millones de euros para que pymes y autónomos inviertan en modernización. Las ayudas, que no hay que devolver, cubren el 80 % del gasto en proyectos de cinco áreas distintas. El plazo para pedirlas termina el 27 de julio de 2026.

Las cinco líneas de ayuda y cuánto dinero puedes conseguir

El programa se divide en cinco tipos de actuaciones, cada una con importes máximos que dependen del tamaño de la empresa:

  • Mejora de procesos con herramientas Lean: entre 6.000 y 30.000 euros, para empresas con al menos tres empleados.
  • Implantación de normas y sistemas de gestión certificados: entre 4.000 y 13.000 euros según el tipo de certificación.
  • Tecnologías avanzadas de datos, producción y logística: entre 15.000 y 25.000 euros, también para compañías de tres o más trabajadores.
  • ECOPYME: transición hacia la economía verde y circular: 15.000 euros para empresas manufactureras o de construcción con al menos cinco empleados.
  • Diseño de productos, envases y embalajes innovadores: entre 6.000 y 13.500 euros.

Todas las líneas subvencionan el 80 % de la inversión elegible y el pago se divide en dos tramos: la mitad por adelantado cuando se concede la ayuda y el resto tras justificar la ejecución del proyecto.

¿Quién puede pedir Consolidapyme y qué requisitos hay que cumplir?

La convocatoria está abierta a cualquier empresa con centro productivo en Extremadura, incluidos los autónomos, sin importar su forma jurídica. Solo quedan excluidos el sector primario, las actividades de juego y apuestas, las financieras y las vinculadas al tabaco.

El único requisito común es contar con el número de trabajadores que marca cada línea, pero no se exigen más condiciones financieras previas. La Junta de Extremadura recomienda solicitar las ayudas cuanto antes, porque la experiencia de años anteriores muestra que los fondos se agotan rápido.

subvenciones pymes Extremadura

Las cinco líneas de Consolidapyme cubren desde la optimización de procesos hasta la economía circular, con cuantías de hasta 30.000 euros.

Lo que pasó en 2025 y por qué este año los 2 millones pueden quedarse cortos

En la edición anterior, la Junta de Extremadura tuvo que ampliar el crédito en 512.000 euros adicionales para atender todas las solicitudes que cumplían los requisitos. Finalmente se aprobaron 280 proyectos, una cifra que muestra la alta demanda del programa y la capacidad de absorción del tejido empresarial extremeño.

Con la nueva convocatoria dotada de 2 millones, el listón vuelve a estar alto. La buena noticia es que las cuantías son las mismas y la estructura de las líneas se mantiene estable, lo que permite a las pymes planificar con cierta seguridad.

Sin embargo, la rapidez será clave. El 2 de junio, la Junta celebra un webinar explicativo al que conviene asistir para despejar dudas sobre los proyectos subvencionables y la documentación a presentar.

Guía rápida del trámite

  • 📅 Plazos: La solicitud puede presentarse desde ya hasta el 27 de julio de 2026.
  • ✅ Requisitos clave: Ser pyme o autónomo con centro productivo en Extremadura; contar con al menos tres empleados para las líneas de mejora de procesos y tecnología, y cinco para la línea ECOPYME; no estar en los sectores excluidos.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de la Junta de Extremadura, con certificado digital o DNI electrónico. También puedes informarte en la Secretaría General de Economía, Empleo y Comercio.
  • 💰 Importe o coste: Subvenciones a fondo perdido de entre 4.000 y 30.000 euros, que cubren el 80 % del gasto. No hay que devolver el dinero.
  • ⚠️ Error a evitar: Presentar la solicitud sin haber revisado bien la línea que mejor encaja con el proyecto; cada una tiene sus límites y gastos subvencionables específicos.

Santiago Bilinkis (55), tecnólogo: “El impacto de la inteligencia artificial en el trabajo va a ser dramático”

La expansión de la Inteligencia artificial ya no se limita a automatizar tareas o mejorar aplicaciones digitales. Para el tecnólogo y empresario Santiago Bilinkis, el fenómeno está empezando a modificar vínculos sociales, dinámicas laborales y hasta la manera en que las personas construyen su identidad.

Durante una entrevista, Bilinkis advirtió que “el impacto de la inteligencia artificial en el mercado laboral va a ser dramático”, una definición que sintetiza su mirada actual sobre una tecnología que, según reconoce, pasó de despertar fascinación a generar inquietud incluso entre sus principales impulsores.

Inteligencia artificial: Las reglas de un juego diseñado para atraparnos

Inteligencia Artificial Pexels 5 Merca2

La producción de contenidos en el ecosistema digital expone una contradicción constante entre la búsqueda de masividad y la fidelidad intelectual. Bilinkis, quien gestiona su canal de divulgación sin fines de lucro, reconoce que para difundir ideas complejas es obligatorio someterse a las lógicas del posicionamiento digital y la captación de la atención.

“Si al algoritmo no le gustás, olvidate de que la gente se entere”, señala al explicar cómo la distribución de la información depende de fórmulas matemáticas opacas que premian el impacto inmediato por sobre el análisis profundo.

Esta dinámica impone decisiones incómodas en la labor diaria de los creadores independientes. El proceso de optimización para plataformas como YouTube obliga a priorizar el rendimiento estadístico sobre las preferencias estéticas del propio autor. En ese delicado equilibrio entre la lealtad al contenido y la necesidad de visibilidad, el tecnólogo admite una realidad incómoda: “Mis títulos en YouTube son horrendos, pero son los que mejor funcionan”. La tiranía del clic y la búsqueda de retención transforman la divulgación en una batalla diaria contra la intrascendencia.

Detrás de un video de apenas veinte minutos se esconde un despliegue invisible de recursos y tiempo que muchas veces no garantiza el éxito en las plataformas. El trabajo riguroso de archivo, redacción y contrastación de datos suele chocar contra la arbitrariedad de los sistemas de recomendación. El propio Bilinkis expone la frustración que genera este ecosistema al confesar que “cada video tiene 40 horas de trabajo y a veces el algoritmo lo mata”.

Intimidad artificial y el vacío de la regulación

Youtube video

El avance tecnológico, especialmente la inteligencia artificial, no solo transforma los entornos de trabajo, sino que empieza a colonizar el espacio de la intimidad y los afectos. La proliferación de plataformas que permiten diseñar parejas virtuales a la carta refleja una tendencia creciente hacia el aislamiento y la sustitución de las relaciones humanas tradicionales por interacciones programadas y complacientes.

La inteligencia artificial ofrece respuestas diseñadas específicamente para agradar al usuario, eliminando el conflicto natural de los vínculos reales. Ante este escenario, el tecnólogo advierte que “hoy hay personas que tienen vínculos amorosos con inteligencias artificiales”, un fenómeno que altera profundamente la experiencia social contemporánea.

Esta crisis de sentido se complementa con una mutación cultural donde la validación pública se independizó del mérito o las capacidades personales. La exposición en entornos virtuales construyó una nueva escala de valores donde la visibilidad digital se transformó en un fin absoluto, desplazando a la vocación o al deseo de generar un impacto constructivo en la comunidad. Al analizar las aspiraciones de las nuevas generaciones, Bilinkis reflexiona con preocupación sobre cómo la fama dejó de ser un logro y pasó a ser un fin en sí mismo.

Frente a los riesgos de suplantación de identidad, manipulación de contenidos y desestabilización de mercados, las demandas de intervención estatal y marcos normativos que encuadren a la inteligencia artificial crecen en todo el mundo. Sin embargo, la velocidad de la innovación técnica supera con holgura la capacidad de respuesta de los parlamentos y los organismos internacionales.

En este sentido, la mirada del especialista es pragmática y desprovista de optimismo respecto a la gobernanza digital, al concluir que “la regulación de la inteligencia artificial probablemente no sirva para nada”. La corriente tecnológica parece avanzar con una fuerza imposible de contener con los diques burocráticos tradicionales.

Barcelona prohibirá la circulación de coches etiqueta B en 2028

Los coches con etiqueta B están en la diana de las nuevas políticas de movilidad del Área Metropolitana de Barcelona (AMB). A partir de 2028, los vehículos con este distintivo amarillo —los que emiten entre 120 y 160 gramos de CO2 por kilómetro— no podrán circular por la ciudad ni por el resto de municipios metropolitanos. El plan aprobado por el Consell de l’AMB este mismo año avanza una de las restricciones más duras contra la contaminación urbana en España.

Los detalles de la prohibición: fecha, ámbito y población afectada

El Pla Metropolità de Mobilitat Urbana 2025-2030, aprobado en la sesión del pasado 28 de abril, establece un calendario claro. El 1 de enero de 2028, los coches con etiqueta B (vehículos de gasolina matriculados entre enero de 2001 y 2006, y diésel entre 2006 y 2014) no podrán acceder a la Zona de Bajas Emisiones (ZBE) de Barcelona ni a la de los municipios de la corona metropolitana.

Según estimaciones recogidas en el plan, entre el 20% y el 30% del parque móvil metropolitano —unos 600.000 vehículos— se verá afectado. La AMB coordinará la instalación de cámaras de control en todos los accesos para que, a partir de ese momento, los infractores se enfrenten a multas de hasta 500 euros.

Impacto en el mercado automovilístico y en el bolsillo de los conductores

La inminente restricción ya está provocando movimientos en el mercado de segunda mano. Los coches con etiqueta B experimentan una devaluación acelerada, mientras que los de etiqueta C y ECO mantienen su valor. Las asociaciones de concesionarios advierten de que muchos propietarios con recursos limitados no podrán asumir el coste de cambiar de vehículo.

Además, la medida empuja a los fabricantes a acelerar la electrificación y a los compradores a optar por híbridos enchufables o eléctricos. Sin embargo, la oferta de coches eléctricos asequibles sigue siendo escasa en España, y el precio medio de de un nuevo eléctrico supera los 30.000 euros.

ZBE Barcelona

La verdadera prueba de fuego no será técnica, sino social: ¿puede una ciudad prohibir la circulación de medio millón de coches sin ofrecer una alternativa de transporte público suficiente?

Análisis: ¿Un paso necesario o una carga desproporcionada para las rentas más bajas?

Barcelona ha tomado la delantera respecto a otras grandes ciudades españolas. Madrid, por ejemplo, aún no ha fijado una fecha para la prohibición de los coches B. La decisión casa con el objetivo de la Generalitat de eliminar todos los vehículos de emisiones no cero en 2030, pero la hoja de ruta municipal es mucho más agresiva. Y eso abre un debate complejo.

Por un lado, los informes de calidad del aire muestran que el tráfico rodado es responsable de cerca del 40% de las emisiones de óxidos de nitrógeno en Barcelona. Reducir esos niveles tiene un impacto directo en la salud pública y puede ahorrar millones en costes sanitarios. Por otro lado, el censo de vehículos con etiqueta B está dominado por familias trabajadoras y autónomos que utilizan el coche a diario para desplazarse a zonas donde el transporte público es deficitario. La falta de un plan de achatarramiento generoso y de incentivos fiscales claros hace que la transición sea, para muchos, inasumible.

Yo mismo he visto cómo la prohibición de los coches sin etiqueta en 2020 dejó fuera de juego a miles de repartidores y pequeños empresarios que no pudieron renovar su flota. La lección no se ha aprendido del todo. Si el Ajuntament y la AMB no articulan ayudas sustanciales —con un presupuesto mínimo de 150 millones de euros—, el riesgo es que la medida acabe castigando a quienes menos tienen.

El reloj ya corre. Y el próximo examen no es 2030, sino 2028. La gran pregunta no es si los coches amarillos desaparecerán de las calles, sino cuántos conductores quedarán también por el camino.

Pharma Mar roza los 2.000 millones de capitalización en su 40 aniversario y se postula como candidata al Ibex 35

Pharma Mar roza los 2.000 millones de euros de capitalización bursátil en el año de su 40 aniversario y se postula como candidata al Ibex 35. La biotecnológica de origen gallego acumula una revalorización del 33,6% en lo que va de 2026 y sus títulos superan ya la cota de los 100 euros, un nivel que no alcanzaba desde comienzos de 2021.

El rally bursátil de 2026

La acción de Pharma Mar cerró la última sesión del viernes instalada en los 100 euros, impulsada por la expectativa de la inminente luz verde europea a su antitumoral Zepzelca y por unos resultados financieros sólidos. La confianza de los inversores recibió un espaldarazo en marzo, cuando la compañía doblegó al fondo bajista D. E. Shaw & Co, que había aflorado una posición corta del 0,6% en enero y se deshizo de ella tras el rebote de la acción. En mayo, la empresa que preside José María Fernández de Sousa ha escalado hasta los 1.800 millones de capitalización, según datos del mercado continuo.

A esa velocidad, la farmacéutica supera ya con holgura a valores como Metrovacesa (1.605 millones), Prosegur (1.446 millones) o Línea Directa (1.300 millones). Con sus 1.800 millones, Pharma Mar ocupa la posición 54 entre todas las cotizadas del Mercado Continuo, todavía lejos de las firmas más pequeñas del Ibex, pero con argumentos para soñar con un regreso.

Fundada el 30 de abril de 1986 como filial del grupo Zeltia para el incipiente negocio oncológico, Pharma Mar celebró su 40 aniversario con la acción al filo de los 100 euros. La compañía formó parte del Ibex 35 entre septiembre de 2020 y diciembre de 2022, cuando fue sustituida por Logista, y fue en aquella etapa cuando superó por última vez los 2.000 millones de capitalización. Ahora, el rally de 2026 le permite volver a asomar a esa barrera.

¿Qué necesita para entrar en el Ibex 35?

El Ibex 35 se rige por capitalización y liquidez, y aunque Pharma Mar ocupa el puesto 54, tiene a su favor dos factores que la diferencian de otras candidatas: un free float del 74,9% (que BME computa como el 100% del capital) y uno de los mayores volúmenes de de negociación del parqué. Según el regulador bursátil, cada día se intercambian de media 65.539 acciones, suficientes para rotar todo el capital en aproximadamente 264 sesiones. No obstante, Pharma Mar tiene por delante a casi una veintena de empresas con mayor capitalización que también aspiran al Ibex 35; sin embargo, muy pocas pueden exhibir un free float efectivo del 100% a ojos de BME ni unos volúmenes de negociación tan elevados.

capitalización Pharma Mar

La brecha de capitalización con las últimas del Ibex es real, pero la combinación de un free float casi total y una elevada rotación diaria reduce la distancia en términos de elegibilidad para el índice.

Sin embargo, la distancia en capitalización con los valores más pequeños del selectivo es aún notable, como muestra la tabla siguiente:

CompañíaCapitalización (millones €)Situación
Solaria3.117Dentro del Ibex 35
Rovi3.038Dentro del Ibex 35
Pharma Mar1.800Candidata al Ibex
Metrovacesa1.605Fuera del Ibex
Prosegur1.446Fuera del Ibex

Pese a esta diferencia, el hecho de que BME compute el 100% de su capital como free float hace que su capitalización efectiva a efectos del índice sea la total, lo que le da ventaja frente a otras empresas con menor porcentaje de acciones libres.

El catalizador europeo y las cuentas del primer trimestre

El factor que más ha movido el valor en los últimos meses es el avance regulatorio de Zepzelca en Europa. A finales de marzo, el Comité de Medicamentos de Uso Humano de la EMA emitió una opinión positiva sobre el uso de lurbinectedina en combinación con Tecentriq para tratar cáncer de pulmón microcítico avanzado, y recomendó su aprobación. Pharma Mar aguarda ahora la decisión definitiva de la Comisión Europea. El fármaco, que ya generó 11,5 millones de euros en ingresos por uso compasivo en Europa durante el primer trimestre, es el principal motor de crecimiento de la biotecnológica.

Mientras tanto, las cuentas del primer trimestre de 2026 reflejan un negocio en crecimiento: la facturación se elevó un 10% hasta los 42,9 millones de euros, y los ingresos recurrentes (ventas más royalties) subieron un 7% interanual hasta los 40,5 millones. El beneficio neto se situó en 1,5 millones de euros, que se suman a los 75 millones ganados en 2025, y la posición neta de caja pasó de 121,2 a 123,8 millones, un colchón que permite financiar los ensayos clínicos sin tensiones.

La compañía destinó 20,9 millones de euros a I+D en el trimestre, entre otras cosas para el ensayo de fase III SaLuDo, que evalúa lurbinectedina con doxorrubicina en leiomiosarcoma. Este músculo inversor en investigación apuntala las expectativas de diversificación de la cartera oncológica más allá de Zepzelca.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de la Comisión Europea sobre Zepzelca, que podría abrir un mercado importante y dar un nuevo impulso a los ingresos recurrentes.
  • Reacción del valor: La acción ha descontado en parte el optimismo regulatorio, pero un visto bueno europeo forzaría a revisar al alza las valoraciones y podría acelerar la carrera hacia los 2.000 millones de capitalización.
  • Precedente sectorial: Compañías biotecnológicas similares que obtienen una aprobación europea de un fármaco oncológico suelen experimentar revalorizaciones adicionales y ganan visibilidad entre los grandes fondos internacionales, lo que refuerza su elegibilidad para índices.

¿Tienes 70 euros en efectivo? El Banco de España lo recomienda para emergencias

En plena fiebre del pago contactless, el Banco de España ha lanzado una recomendación que suena a otra época: disponer siempre de al menos 70 euros en efectivo en casa. La cifra, que parece irrisoria en un mundo de wallets digitales, esconde un mensaje de prudencia que los hogares españoles han empezado a tomarse muy en serio. Y los datos lo confirman: las reservas de billetes se han duplicado.

Vivimos una paradoja de manual. Mientras el marketing financiero celebra la muerte del metálico, los cajeros automáticos siguen escupiendo billetes como nunca y la circulación de efectivo marca récords en la zona euro. No es una cuestión de nostalgia, sino de instinto de protección ante un ecosistema digital que, aunque eficiente, puede apagarse en el momento más inoportuno.

El Banco de España y los 70 euros: el colchón de emergencia que recomienda

La directriz, recogida en varias guías de educación financiera publicadas por el organismo, apunta a una sencilla verdad: un pequeño fondo en metálico es la póliza de seguro más barata contra fallos tecnológicos. Un par de billetes de 50 y otro de 20 euros bastan para salvar una jornada sin datáfonos, apagones prolongados o, simplemente, para pagar en esa tienda de barrio que sigue resistiéndose a la tarjeta.

El Banco de España no es el único banco central que insiste en este mensaje. El Bundesbank alemán, el Banque de France o el propio BCE llevan años subrayando la importancia de que los ciudadanos tengan acceso a efectivo como componente de la resiliencia social. Pero la recomendación de los 70 euros tiene una virtud adicional: es concreta, fácil de recordar y no intimida.

Los españoles duplican sus reservas de efectivo: el dato que sorprende

70 euros

Si el consejo del supervisor es modesto, la respuesta de la calle ha sido contundente. Las reservas de efectivo de las familias españolas se han duplicado en los últimos cinco años, según los datos internos del propio Banco de España. La cifra exacta no se ha desglosado por hogar, pero el incremento de billetes en circulación —que supera ya los 85.000 millones de euros en España— apunta a un cambio de hábito profundo y sostenido.

Este fenómeno no es un capricho local. En Alemania, el 58% de las transacciones se siguen haciendo en metálico, y países como Austria o Italia mantienen cuotas similares. Lo llamativo es que el repunte español se produce justo cuando herramientas como Bizum o el pago con el móvil marcan máximos históricos: en 2025, las operaciones con Bizum crecieron un 22%, rozando los 1.200 millones de transacciones. La convivencia de dos mundos es total.

El efectivo no es un vestigio del pasado, sino una herramienta de resiliencia doméstica en un mundo cada vez más interconectado y vulnerable.

Efectivo, legalidad y el espejismo del futuro sin billetes

A menudo se asume que la digitalización acabará por eliminar el dinero físico, pero la realidad jurídica es tozuda: el efectivo es el único medio de pago de curso legal que no puede ser rechazado en un establecimiento abierto al público. La Ley General para la Defensa de los Consumidores y Usuarios lo deja claro, aunque en la práctica muchos comercios lo evitan alegando falta de cambio. Esa tensión entre legalidad y práctica comercial alimenta la desconfianza y, de paso, la acumulación de billetes en casa.

El debate se ha reavivado con los proyectos de euro digital. El BCE avanza en una moneda electrónica que complementará, no sustituirá, al metálico. Pero la velocidad con que algunas administraciones —como la china o la sueca— reducen la infraestructura de cajeros y la aceptación de billetes lleva a muchos ciudadanos a actuar con el refrán por delante: más vale tener que no necesitar.

El valor psicológico del dinero en metálico: más que una cuestión de emergencias

Detrás del gesto de guardar unos cuantos billetes hay una dimensión psicológica que los economistas del comportamiento han estudiado a fondo. El dinero físico tiene una carga sensorial que las cifras en una app no logran replicar. Tocar, contar y esconder billetes activa mecanismos de autocontrol que el gasto digital diluye. De ahí que varios estudios, como los de la Universidad de Chicago o las encuestas del BCE, apunten a que pagar en efectivo ayuda a contener el impulso consumista y a ahorrar más.

En España, la cultura ‘cash’ sigue muy arraigada, sobre todo en municipios pequeños y entre los mayores de 55 años. Pero el nuevo auge no se limita a ese perfil. Los jóvenes, sorprendentemente, están impulsando la demanda, según algunos sondeos del sector bancario. La razón es pragmática: el efectivo no deja rastro digital y, en una economía donde cada transacción es un dato, la privacidad se ha convertido en un bien escaso.

Con todo, la recomendación de los 70 euros tiene sus limitaciones. Para una familia tipo, esa cantidad apenas cubre la compra de dos o tres días. La pregunta lógica es si el Banco de España debería ajustar esa cifra al alza, sobre todo en un entorno inflacionario que, aunque moderado, sigue erosionando el poder adquisitivo. Los expertos consultados apuntan a que un colchón más realista estaría entre los 200 y los 300 euros, pero admiten que la cifra de 70 euros funciona como puerta de entrada a una cultura de previsión.

El mensaje de fondo, en cualquier caso, es innegable: la confianza ciega en la tecnología financiera tiene un precio, y el dinero en metálico sigue siendo la única herramienta que funciona sin electricidad, sin cobertura y sin la venia de un servidor. El Banco de España lo ha dicho claro. Los españoles, con sus reservas duplicadas, parecen haberlo entendido antes incluso de que se lo pidieran.

En un momento en que los ciberataques y los apagones ya no son ciencia ficción, guardar 70 euros en el cajón de casa es poco más que un gesto simbólico. Pero los gestos simbólicos, cuando se repiten millones de veces, cambian el sistema.

Los expertos alertan de que fumar y vapear también puede reducir la fertilidad y adelantar la menopausia

0

Con motivo del Día Mundial Sin Tabaco, que se celebra el 31 de mayo, especialistas en reproducción asistida advirtieron del impacto que el tabaco y los cigarrillos electrónicos tienen sobre la fertilidad femenina y masculina, así como sobre «el éxito de los tratamientos reproductivos».

Indicaron que, aunque los efectos del tabaquismo sobre la salud cardiovascular y respiratoria son ampliamente conocidos, todavía existe un gran desconocimiento sobre cómo fumar puede afectar directamente a la capacidad reproductiva, la calidad de los óvulos y espermatozoides o incluso acelerar el envejecimiento ovárico.

Desde IVI señalaron que el consumo de tabaco puede reducir las probabilidades de embarazo, tanto de forma natural como mediante técnicas de reproducción asistida. Además, indicaron que la nicotina y otros compuestos tóxicos del tabaco afectan a la calidad ovocitaria, alteran la ovulación y pueden acelerar la disminución de la reserva ovárica.

«El tabaco acelera el envejecimiento ovárico y puede adelantar la menopausia. Muchas mujeres desconocen que fumar no solo afecta a su salud general, sino también a su capacidad reproductiva y a la calidad de sus óvulos», manifestó la doctora Ana Isabel Salazar, directora médica de IVI Madrid y ginecóloga especialista en medicina reproductiva.

Los especialistas alertan también sobre el impacto del tabaquismo en la fertilidad masculina, ya que aseguran que fumar puede disminuir la concentración y movilidad de los espermatozoides, alterar su morfología y aumentar el daño en el ADN espermático, dificultando así la fecundación.

Pero uno de los aspectos que más preocupa actualmente a los expertos es el aumento del uso de vapers y cigarrillos electrónicos, especialmente entre la población joven. Aunque muchas personas los perciben como una alternativa menos perjudicial, cada vez existen más estudios que relacionan el vapeo con efectos negativos sobre la salud reproductiva.

«Existe una falsa percepción de que los cigarrillos electrónicos son inocuos o mucho menos perjudiciales que el tabaco convencional. Sin embargo, la nicotina sigue teniendo efectos negativos sobre la fertilidad y cada vez contamos con más evidencia sobre el impacto que el vapeo puede tener en la salud reproductiva tanto de mujeres como de hombres», señaló la doctora Salazar.

Los especialistas sostienen que el consumo de cigarrillos electrónicos puede afectar a la implantación embrionaria, reducir la calidad de los óvulos y alterar la microbiota y el equilibrio hormonal. Además, advierten de que muchos jóvenes comienzan a vapear sin ser plenamente conscientes del impacto que esto puede tener en su salud reproductiva futura.

Otro de los efectos menos conocidos del tabaquismo es su relación con el adelanto de la menopausia. Diversos estudios apuntan a que las mujeres fumadoras pueden experimentar una disminución más acelerada de la reserva ovárica y una menopausia precoz respecto a las no fumadoras.

Asimismo, relatan que el tabaco también influye negativamente en los tratamientos de reproducción asistida. Las pacientes fumadoras suelen presentar una menor respuesta a la estimulación ovárica, peores tasas de implantación y una menor probabilidad de éxito en fecundación in vitro.

Con motivo del Día Mundial Sin Tabaco, los expertos insisten en la importancia de la prevención y la concienciación, especialmente entre las personas jóvenes y aquellas que desean ser madres o padres en el futuro.

HYPE se acerca a su máximo histórico: +12% y volumen récord de $1.080M

HYPE, el token nativo del exchange descentralizado de derivados Hyperliquid, se ha disparado con fuerza esta semana. En las últimas 24 horas ha subido un 12%, alcanzando los 68,75 dólares, a un suspiro de su máximo histórico de 69,42 dólares. El volumen de operaciones ha sido de de 1.080 millones de dólares, un 77% por encima de la media diaria de los últimos 30 días. Detrás de este repunte no hay una sola chispa, sino una combinación de señales técnicas y de mercado que merece la pena desgranar.

¿Qué está moviendo a HYPE?

El principal catalizador es el aumento del interés abierto en los contratos perpetuos del token. Para quien no esté familiarizado, el interés abierto mide el número total de contratos de futuros que permanecen sin liquidar. Cuando crece de forma acelerada, suele indicar que entra dinero fresco y que los operadores esperan un movimiento importante, al alza o a la baja. En este caso, las tasas de financiación se han mantenido positivas, lo que incentiva que los inversores tomen posiciones largas, apostando por que el precio seguirá subiendo.

Además, la actividad en la propia cadena de Hyperliquid da pistas. El número de direcciones activas ha aumentado y el valor total bloqueado en el protocolo (el TVL, un indicador de cuánto capital confían los usuarios a la plataforma) sigue en expansión. No es solo especulación: hay un producto que funciona y que atrae liquidez.

Desde el punto de vista técnico, el token ha roto una resistencia clave situada en 64,50 dólares y ha confirmado el soporte dinámico de la media móvil simple de siete días (SMA-7), que ronda los 60,83 dólares. El RSI, un oscilador que mide si un activo está sobrecomprado o sobrevendido, se sitúa en zona neutral-alta, lo que deja margen para más subidas antes de alcanzar niveles de agotamiento.

El factor institucional y la liquidez limitada

El dato que más ha llamado la atención de los analistas es el volumen relativo del 6,22%. Este porcentaje, que compara el volumen de las últimas 24 horas con la capitalización de mercado, es inusualmente alto. Sugiere que detrás del movimiento no están solo minoristas, sino también capital institucional que ha decidido posicionarse en el activo.

Que el volumen supere en un 77% la media y los contratos largos se amontonen no es un ruido de mercado. Es una señal de que el capital serio ha puesto el foco en Hyperliquid.

Aun así, conviene poner las cifras en contexto. La capitalización de HYPE ronda los 17.450 millones de dólares, una cifra respetable pero que sigue siendo modesta comparada con la de colosos como Bitcoin o Ethereum. Esa liquidez limitada tiene un doble filo: permite subidas muy vigorosas cuando entra dinero, pero también desplomes abruptos si el sentimiento gira. La volatilidad es inherente y el inversor debe interiorizarlo.

El retorno del 70% en los últimos 30 días sitúa a HYPE entre los activos más rentables del ecosistema DeFi en mayo. Para ponerlo en perspectiva, ese rendimiento triplica con creces el del mercado general de altcoins en el mismo periodo. Sin embargo, rentabilidades pasadas, ya se sabe, no garantizan rentabilidades futuras.

Hyperliquid precio

El precedente de otros rallies DeFi y los riesgos a vigilar

No es la primera vez que un token ligado a un exchange descentralizado de derivados experimenta un rally de este calibre. En verano de 2023, algunos activos de plataformas como dYdX o GMX también vivieron picos de interés apalancado que terminaron corrigiendo con fuerza cuando el apetito especulativo se enfrió. La diferencia con Hyperliquid es que su protocolo ha ido ganando tracción orgánica mes a mes y ya compite de tú a tú con gigantes centralizados en términos de derivados.

Dicho de otro modo, no es un proyecto vacío. Tiene una base de usuarios real, un producto que genera comisiones y una hoja de ruta que ha cumplido hitos técnicos. Eso no elimina el riesgo, pero sí lo matiza. El principal peligro a corto plazo es una corrección sectorial generalizada o un cambio regulatorio que afecte a los derivados en DeFi, algo que sigue en el aire en jurisdicciones como la Unión Europea o Estados Unidos.

También está el factor apalancamiento. El alto interés abierto, que ahora empuja al alza, puede actuar como combustible para una caída rápida si el precio pierde el soporte de 64,50 dólares y se activan liquidaciones en cadena de posiciones largas. Es un mecanismo conocido en los mercados de futuros: la euforia sube en ascensor, pero el miedo baja por las escaleras, y a veces por el hueco del ascensor.

Con todo, la estructura alcista se mantiene intacta mientras el precio no perfore los soportes dinámicos. Para quien esté siguiendo el activo, los próximos niveles a vigilar son la resistencia psicológica de los 69,42 dólares y, más arriba, los 72 dólares. Por abajo, el primer aviso serio llegaría con una pérdida de los 60,80 dólares, que invalidaría el actual impulso.

En un mercado donde el ruido abunda y las promesas aún más, Hyperliquid al menos ofrece datos. Y los datos, de momento, hablan de un proyecto en crecimiento. Lo prudente, como siempre, es no confundir una buena racha con una garantía de por vida.

Ferrari Luce eléctrico provoca un desplome en Bolsa y dispara el precio de los clásicos

Ferrari presentó el Luce y la reacción de los mercados fue inmediata y contundente: las acciones de la marca se desplomaron más de un 8% en dos sesiones, mientras las cotizaciones de los Ferrari clásicos se disparaban en las subastas online. El primer superdeportivo eléctrico de Maranello, con un precio de partida de 500.000 euros, ha puesto en guardia a inversores y coleccionistas sobre hacia dónde quiere ir la compañía.

El precio de la decepción eléctrica

El Luce llega con cifras de infarto: 1.200 CV, aceleración de 0 a 100 km/h en menos de dos segundos y una autonomía de 450 kilómetros. Sin embargo, los analistas de Bernstein recortaron su recomendación sobre Ferrari de «comprar» a «mantener» tras el evento de presentación, señalando que el modelo eléctrico diluye el ADN de exclusividad y pasión por el motor de combustión que ha sostenido la valoración de la marca durante décadas.

La bolsa lo reflejó con crudeza. Las acciones de Ferrari cerraron la semana con una pérdida acumulada del 8,2%, arrastrando a otros fabricantes de lujo como Aston Martin o Maserati. No ayudó que, durante la presentación, el Luce circulara en completo silencio, algo que generó un aluvión de comentarios en redes sociales criticando la falta de «alma» del modelo.

Los clásicos se revalorizan como refugio

En paralelo, las plataformas de subastas de vehículos históricos registraron un interés inusitado. Según datos de RM Sotheby’s, los Ferrari con motor V12 fabricados entre 1960 y 1980 vieron incrementar su valor medio un 12% en los días posteriores al lanzamiento del Luce, con varios compradores anónimos cerrando operaciones por encima del precio de reserva.

El fenómeno tiene precedentes. Cuando marcas icónicas dan pasos hacia la electrificación, sus modelos más «puros» tienden a revalorizarse como activos refugio. Esta vez, la subida ha sido especialmente rápida, al coincidir con la constatación de que el departamento de desarrollo de Ferrari lleva meses lidiando con problemas de suministro de baterías que podrían retrasar la producción del Luce hasta finales de 2027.

Análisis: ¿pierde Ferrari su esencia?

El desplome bursátil tiene una lectura que va más allá de un simple traspié comercial. En mi opinión, el movimiento de los inversores refleja la incertidumbre sobre si Ferrari puede mantener su mítica valoración —actualmente en torno a los 75.000 millones de euros— tras abandonar su seña de identidad más reconocible: el rugido de un motor térmico. La pregunta clave no es si el Luce es un buen coche, sino si será un Ferrari de verdad para los compradores que han elevado la marca al estatus de icono cultural.

La respuesta no la tendremos hasta que lleguen las primeras entregas. Pero de momento, el mercado ya ha tomado partido: quien quiere pasión compra un 250 GTO; quien quiere tecnología, se espera. Y mientras tanto, los títulos de la compañía se desinflan.

El silencio del Luce ha sido más ruidoso que cualquier rugido, despertando la nostalgia de lo que Ferrari nunca debió dejar de ser.

El consejero delegado ha intentado calmar los ánimos insistiendo en que el Luce no sustituirá a los modelos tradicionales, sino que abrirá una nueva gama. Pero la reacción de los coleccionistas más adinerados sugiere que, para ellos, la convivencia no es suficiente. Prefieren comprar coches que no necesitan justificar con argumentos de sostenibilidad. Y eso, a la larga, puede lastrar la imagen de marca.

Publicidad