El mercado mundial de fragancias para el hogar cerró 2025 en torno a 10.700 millones de dólares. La cifra, recogida esta semana por Fuera de Serie, sitúa a una categoría tradicionalmente menor dentro del universo del perfume por encima de segmentos que el inversor de lujo observa con lupa.
No hablamos de un nicho de velas aromáticas. Hablamos de una línea de gasto recurrente, con márgenes altos y una base de clientes que no ha recortado presupuesto en los dos últimos ciclos de enfriamiento del consumo premium. En España el consumo sigue creciendo, según la misma información.
Mi lectura es que la categoría ha dejado de ser un accesorio de decoración para convertirse en una extensión del gasto en imagen personal. La casa, como el reloj o el bolso, comunica. Y esa función simbólica es la que sostiene el precio.
De la vela al difusor eléctrico: qué se vende de verdad en la categoría
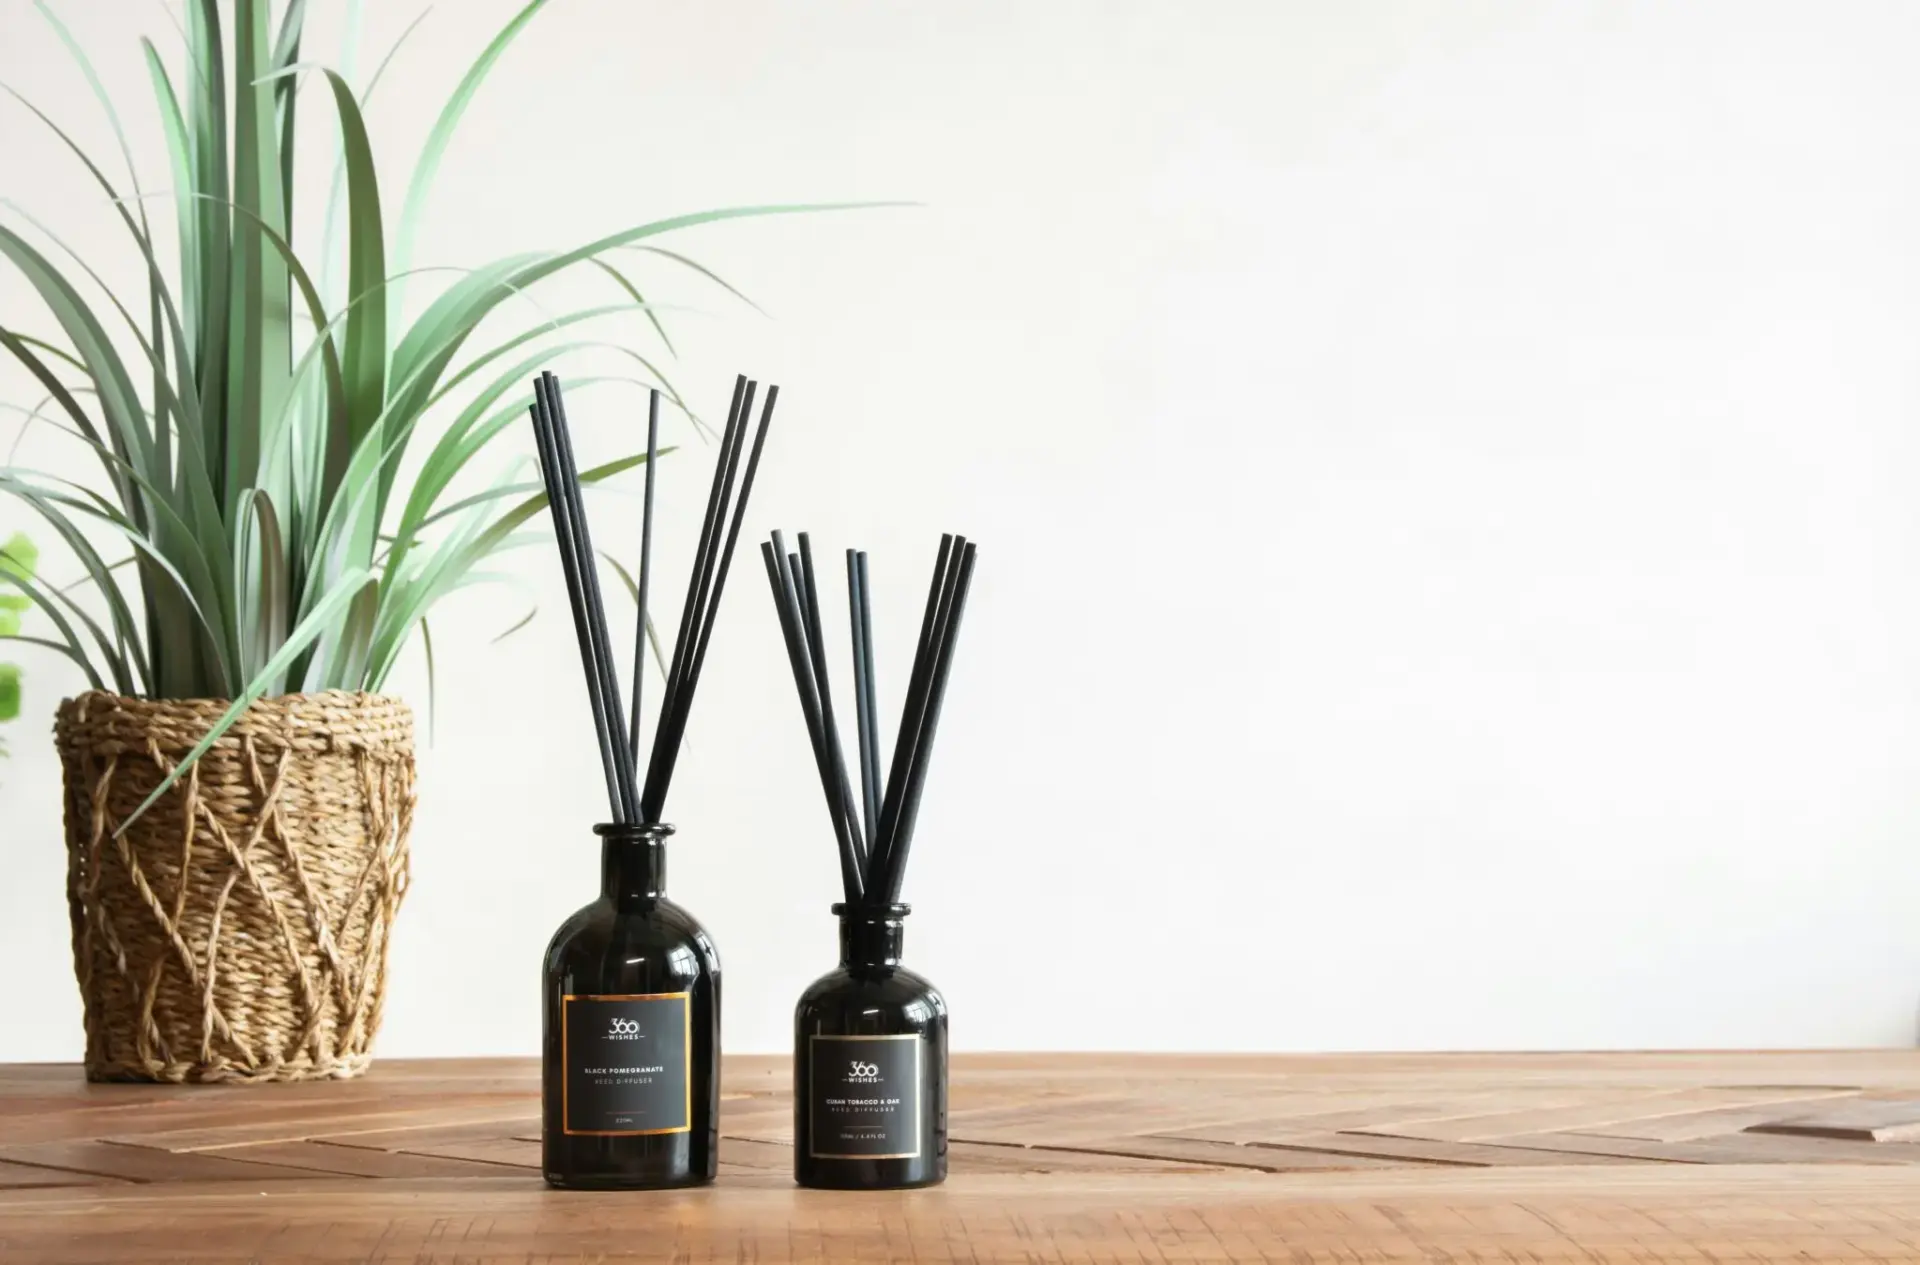
El catálogo ha cambiado. Las firmas han desplazado el esfuerzo comercial hacia brumas de ambiente que se vaporizan al instante, perfumes textiles para cortinas y almohadas, y difusores eléctricos que dosifican la fragancia de forma programada. Son formatos con mayor precio unitario, mayor frecuencia de reposición y, sobre todo, mayor dependencia de la marca que el mikado clásico.
Ese desplazamiento no es estético, es de modelo de negocio. Un mikado se compra una vez y se recarga cuando el consumidor se acuerda. Un difusor eléctrico introduce una rutina, y la rutina genera recompra. La consecuencia para el fabricante es una base de ingresos más previsible, que es justo lo que el mercado paga con múltiplos más altos.
Hay además una particularidad neurológica que la industria explota con precisión. El olfato es el único sentido que no pasa por el tálamo: conecta directamente con la amígdala y el hipocampo, donde se gestionan emociones y recuerdos (ver sistema límbico). De ahí que el olor de una casa acabe funcionando como su firma.
Una vela no se compra por la cera: se compra porque el cliente quiere que su casa huela a una marca que quizá no puede permitirse en el bolso.
Qué implica para el inversor en lujo: ticket bajo y recurrencia alta
Para una cartera expuesta al sector, la categoría reúne tres atributos que merecen atención. El primero es el ticket: una pieza de fragancia de ambiente se mueve en un rango de precio que el consumidor asume sin planificación, a diferencia de la marroquinería o la alta relojería. Eso la convierte en la puerta de entrada natural a una maison.
El segundo es la estacionalidad compensada. La fragancia de hogar reparte ventas entre la campaña navideña, la primavera y el regalo corporativo, lo que suaviza el perfil trimestral. El tercero es el margen: el coste de la materia prima sobre el precio final es bajo y el valor se concentra en la marca y en el envase.
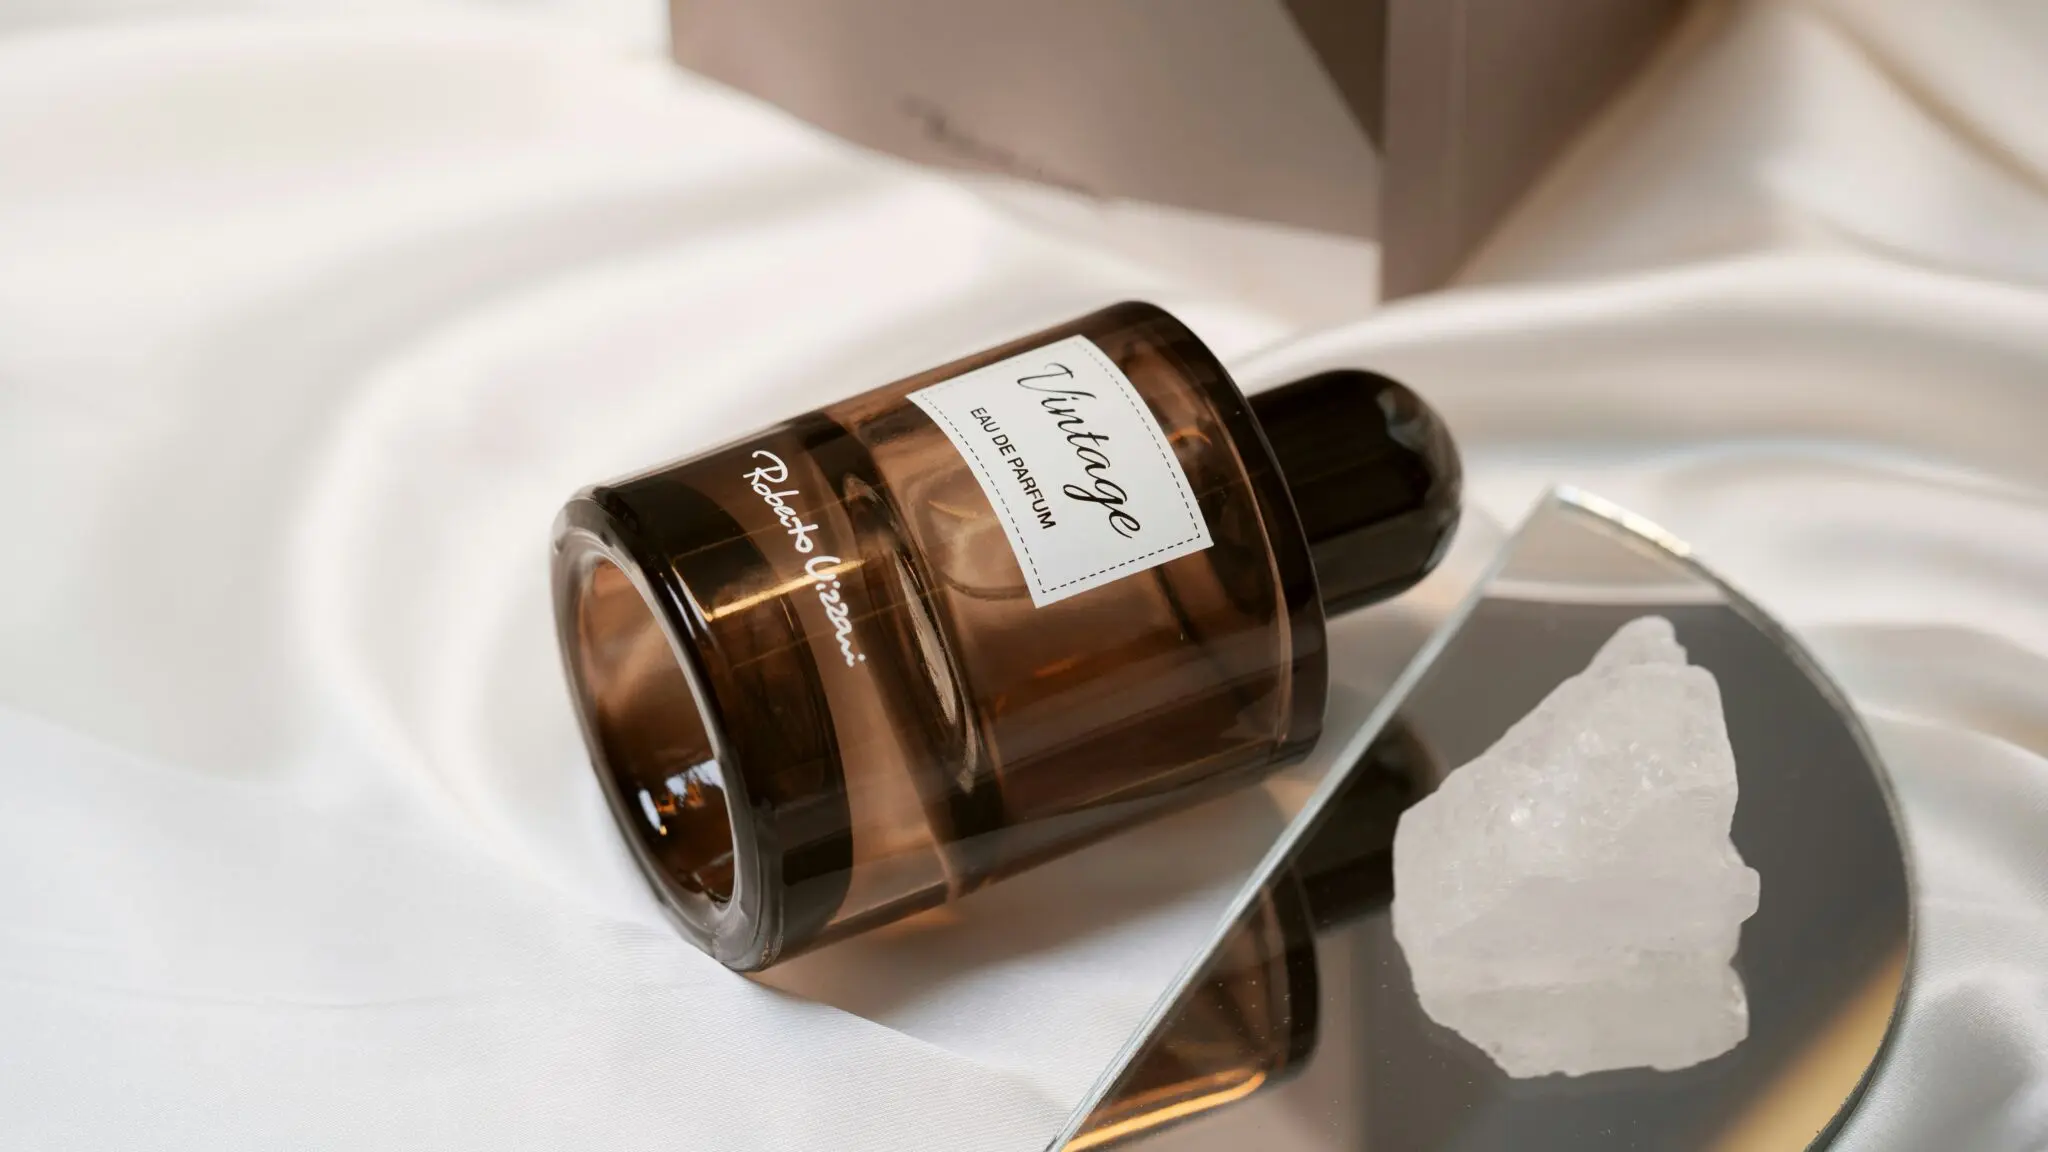
Eso sí, conviene no confundir crecimiento de categoría con rentabilidad garantizada. El segmento tiene barreras de entrada bajas en el extremo inferior —cualquier fabricante puede lanzar una vela— y la diferenciación real solo aparece cuando hay una firma olfativa reconocible detrás. Es el mismo patrón que separa un perfume de marca de uno de distribuidor.
El foso competitivo no está en el aroma, sino en la repetición
He visto este guion antes en el mercado del lujo. Una categoría de acceso crece durante dos o tres ciclos, atrae competencia y después se parte en dos: las casas que consiguen que el consumidor repita y las que venden una vez por curiosidad. Las primeras mantienen precio. Las segundas entran en promoción y desaparecen del imaginario. La fragancia de hogar está hoy en esa primera fase.
El precedente más útil es la perfumería personal. Durante años se discutió si era un negocio de moda o de gran consumo; la respuesta la dio la capacidad de las casas de sostener precio sin descuento. En el hogar ocurre lo mismo: la marca cuyo aroma se reconoce sin ver el envase tiene un activo intangible que no aparece en el balance y que, sin embargo, sostiene el múltiplo.
Para un patrimonio que busca exposición al consumo premium, mi recomendación es la vía indirecta: grupos con cartera de perfumería y hogar, antes que apuestas puras en una sola firma de nicho. La razón es de liquidez. La categoría factura mucho, pero está fragmentada, y las operaciones corporativas del segmento han sido históricamente discretas en tamaño.
El riesgo que vigilaría es la banalización. Cuando el difusor eléctrico se convierte en producto de bazar, la categoría pierde el diferencial de precio y con él el atractivo para el inversor. La señal de alerta estará en el nivel de descuento de los canales de saldo durante la próxima campaña navideña, que arranca en noviembre y concentra buena parte de la facturación anual del sector.
El valor de una firma olfativa se mide en la segunda compra, no en la primera: quien no repite era visitante, no cliente.
💎 Veredicto Wealth
Las fragancias para el hogar ofrecen una exposición de diversificación razonable al consumo premium, basada en recurrencia y margen más que en revalorización. Horizonte de tres a cinco años vía grupos con cartera; el riesgo a vigilar es la banalización del formato.