Siete formas de invertir en una economía espacial en expansión, según Morgan Stanley

El interés de los inversores por el sector espacial está en auge, ya que el programa Artemis de la NASA, el aumento del gasto en defensa y la innovación privada impulsan el crecimiento de toda la economía espacial, desde los materiales hasta los servicios satelitales.

Puntos clave

  • La misión lunar Artemis II de la NASA ha dado un nuevo impulso a la exploración espacial y ha avivado el interés de los inversores por la economía espacial.
  • El sector está cobrando impulso gracias al aumento del gasto en defensa de EE. UU. —especialmente en la Fuerza Espacial— y al incremento de la inversión privada.
  • El número de objetos lanzados al espacio ha crecido a una tasa anual del 20% desde 2020.
  • Desde las materias primas hasta los servicios satelitales, múltiples sectores se beneficiarán a medida que el espacio se comercialice cada vez más.
  • El 10 de abril, cuatro astronautas estadounidenses regresaron sanos y salvos a la Tierra tras completar un viaje de 10 días alrededor de la Luna. La misión Artemis II de la NASA llevó a la tripulación más lejos de la Tierra de lo que ningún ser humano había estado antes en la historia, lo que supone un hito significativo en la exploración del espacio profundo.

El éxito de la misión refuerza el interés de los inversores por la economía espacial, que se encuentra ahora en los niveles más altos desde que Morgan Stanley Research comenzó a realizar un seguimiento del sector.

Los fabricantes de motores aeroespaciales en el punto de mira: siguen en ascenso

NASA. Créditos: Astrobotic Intuitive Machines Firefly

“Una combinación de avances científicos, geopolítica y economía ha reavivado el interés de los inversores por el tema espacial”, afirma Adam Jonas, estratega global de IA/robótica de Morgan Stanley, que también se ocupa de la economía espacial.  “El espacio ha sido “descubierto” y parcialmente comercializado, pero apenas estamos rascando la superficie”.

La inversión espacial recibe un impulso

La inversión pública se está acelerando al mismo tiempo que el impulso del sector privado. La Administración Trump ha propuesto un gasto récord en defensa de 1,5 billones de dólares para 2027, lo que incluye un aumento del 77% en el presupuesto de la Fuerza Espacial, que pasará de 40.000 millones de dólares este año a 71.000 millones. A través del programa Artemis, la NASA pretende llevar de nuevo al ser humano a la Luna en 2028 y construir una base para operaciones lunares continuadas.

Las empresas privadas están desempeñando un papel cada vez más central, colaborando con la NASA al tiempo que realizan importantes inversiones para aprovechar el potencial comercial del espacio. El número de objetos lanzados a órbita, incluidos satélites y cohetes, ha crecido a una tasa anual de aproximadamente el 20% entre 2020 y 2025.

La carrera espacial privada despega como nueva mega tendencia de inversión

“Los inversores buscan oportunidades relacionadas con el sector espacial”, afirma Kristine Liwag, responsable de análisis de los sectores aeroespacial y de defensa y de tecnología espacial en Morgan Stanley Research.

Morgan Stanley Research ha identificado siete categorías de acciones en la cadena de valor espacial que podrían beneficiarse del crecimiento continuado del sector.

1. Materias primas y minería

Todo el hardware espacial depende de minerales críticos para soportar el calor extremo, la tensión y la radiación. Un solo satélite puede incorporar docenas de metales especiales en sus sistemas estructurales, de energía, térmicos y de comunicaciones. China representa actualmente entre el 60% y el 90% del suministro mundial de materiales clave —incluidos los elementos de tierras raras, el tungsteno, el galio y el germanio—, lo que convierte las interrupciones en la cadena de suministro en un riesgo potencial para todo el sector y crea oportunidades para las empresas capaces de gestionar dichas interrupciones.

2. Materiales especiales y aleaciones

Las empresas de esta categoría desarrollan materiales avanzados diseñados para funcionar en condiciones extremas. Las naves espaciales deben soportar fluctuaciones drásticas de temperatura y una intensa tensión mecánica. Por ejemplo, los motores de cohete requieren materiales capaces de soportar temperaturas superiores a los 3.000 °C. La innovación va más allá de los metales, ya que los fabricantes aeroespaciales adoptan cada vez más soluciones ligeras —como los compuestos de fibra de carbono y los materiales de matriz cerámica— para mejorar la capacidad, mantener la resistencia y la rigidez, y reducir los costes de lanzamiento.

3. Propulsión y combustibles

Los propulsantes y los gases industriales son esenciales tanto para el lanzamiento de las naves espaciales como para su desplazamiento en órbita. Tradicionalmente, las empresas de este grupo han sido proveedoras de una mezcla de queroseno refinado con oxígeno líquido criogénico. Sin embargo, muchos vehículos de lanzamiento reutilizables de próxima generación están pasando a utilizar metano, que se quema de forma más limpia y simplifica el mantenimiento entre misiones.

StarshipV3 de SpaceX. Imagen: SpaceX

4. Electrónica y semiconductores

Los componentes electrónicos estándar pueden deteriorarse rápidamente en el espacio debido a la exposición a la radiación. Las empresas de este segmento diseñan semiconductores y sistemas resistentes a la radiación que permiten una comunicación, navegación y procesamiento a bordo fiables durante largos periodos en órbita.

5. Componentes y subsistemas

Este segmento incluye a los proveedores de los miles de piezas de ingeniería de precisión que conforman los sistemas espaciales, desde conectores y válvulas hasta cojinetes, actuadores y mazos de cables. La fiabilidad es fundamental: el fallo de un solo componente puede poner en peligro toda una misión. Estos componentes deben cumplir normas estrictas para soportar las vibraciones, las condiciones térmicas del vacío y la radiación durante muchos años.

6. Naves espaciales y sistemas de lanzamiento

Este grupo diseña, construye y lanza satélites y cohetes. El año pasado se realizaron 330 lanzamientos orbitales, de los cuales 317 fueron misiones exitosas. Se prevé que estas cifras aumenten a medida que crezca la demanda de despliegue de satélites. Las empresas de esta categoría se centran en mejorar la reutilización, ampliar la producción y aumentar la cadencia de lanzamientos para reducir el coste de alcanzar la órbita.

7. Operadores y servicios de satélites

Estas empresas se encargan de las constelaciones de satélites y de la infraestructura terrestre asociada a ellas, que prestan servicios como las comunicaciones, la observación de la Tierra y la navegación. El crecimiento de este sector viene impulsado por la demanda de conectividad global, datos en tiempo real y análisis, además de la reducción de los costes de producción y lanzamiento de satélites.
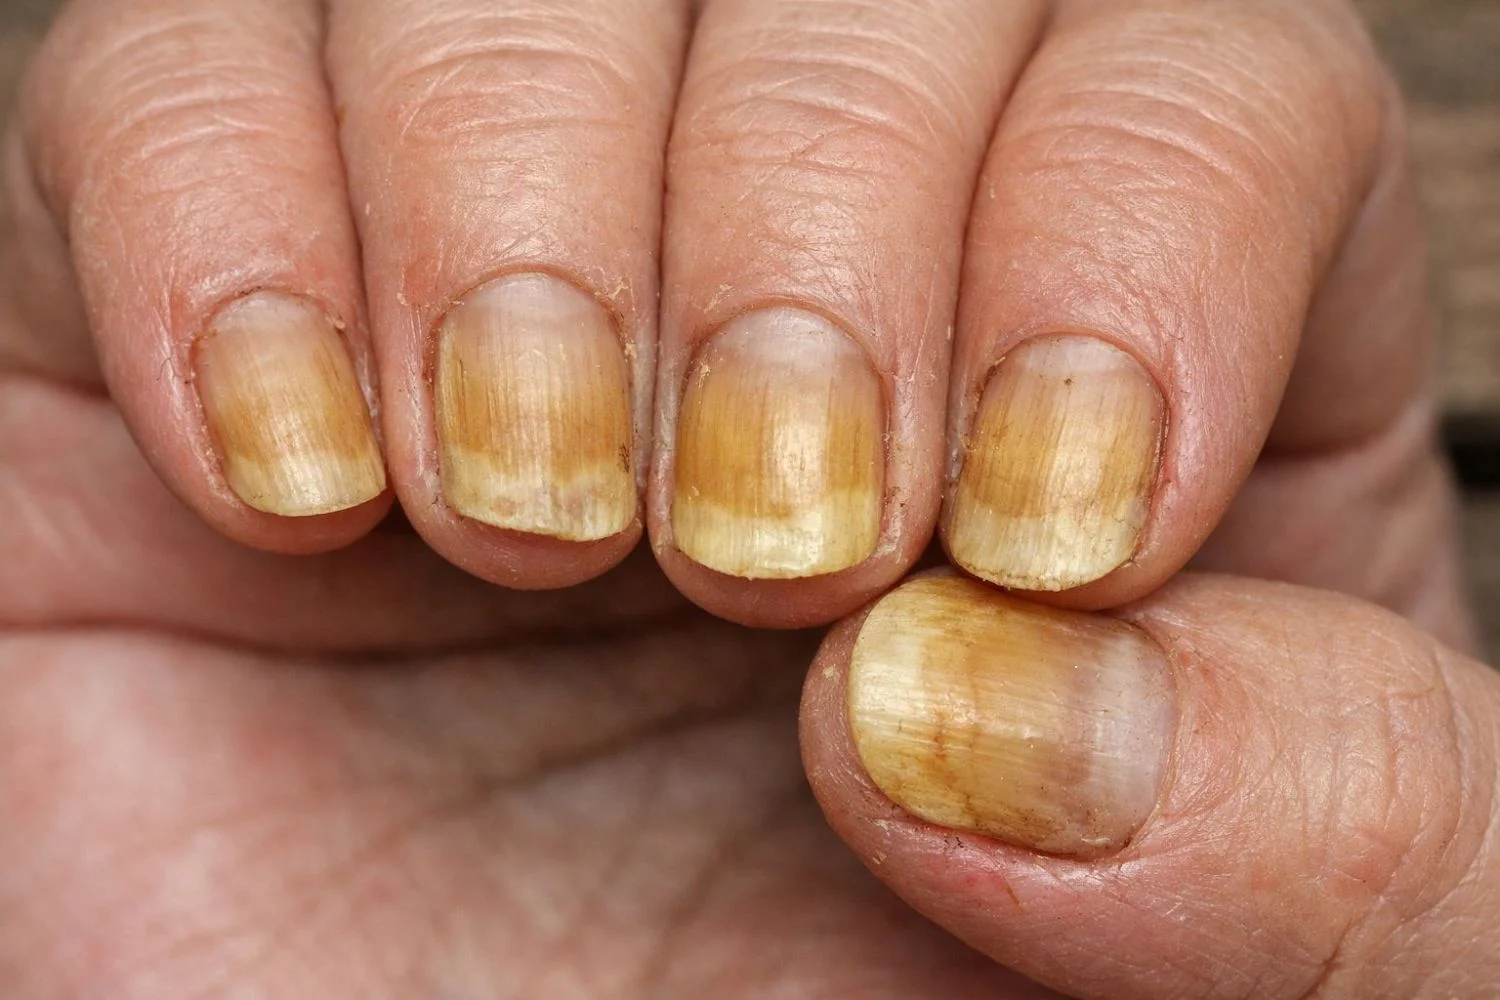
¿Uñas amarillas? El síntoma común que pasamos por alto y que puede esconder un problema de salud

Las uñas son ese rincón del cuerpo que miramos a diario sin prestarle demasiada atención, hasta que aparece algo raro. Una mancha blanca, un tono amarillento persistente o una textura que no reconocemos pueden ser, simplemente, el resultado de una manicura agresiva. Pero también pueden ser el primer aviso de que algo ocurre por dentro.

Durante años hemos escuchado que esas manchas blancas salen por falta de calcio, y muchos se han lanzado a comer yogures de más nada más verlas. Los dermatólogos son claros al respecto: no hay evidencia científica que sostenga esa creencia tan extendida en las conversaciones de sobremesa.

Uñas: qué significa realmente cada cambio de color

Youtube video

La leuconiquia, el nombre técnico de esas manchas blancas, suele ser inofensiva en la mayoría de los casos. Se produce por microtraumatismos en la matriz de la uña, esa zona escondida bajo la cutícula donde nace el crecimiento. Un golpe al cerrar una puerta, una manicura de gel demasiado insistente o morderse las uñas pueden dejar esa marca que tardará meses en desaparecer.

El problema aparece cuando la mancha es grande, ocupa toda la uña o se repite sin motivo aparente. En esos casos, los especialistas recomiendan no quedarse con la duda y consultar a un dermatólogo, porque el diagnóstico por observación no siempre es suficiente.

El otro protagonista: el color amarillo en las uñas de las manos

El amarillo en las uñas tiene varios sospechosos habituales, desde el abuso de esmaltes oscuros hasta el tabaco. La leuconiquia, en cambio, se asocia sobre todo a factores mecánicos, aunque ambas alteraciones comparten protagonismo en las consultas de dermatología por ser las más frecuentes y las que más preguntas generan entre pacientes. No conviene mezclar ambos fenómenos como si fueran lo mismo.

Uno de los focos de atención reciente tiene que ver con los suplementos de biotina, muy populares para fortalecer el cabello y las uñas. La propia industria cosmética reconoce que su consumo excesivo puede alterar ciertos análisis clínicos, un dato que conviene tener en cuenta si tomas suplementos y te haces revisiones médicas con frecuencia.

Hongos, un clásico que no siempre se reconoce a tiempo

Youtube video

La onicomicosis, la infección por hongos en las uñas, es una de las causas más comunes de decoloración amarillenta y engrosamiento. Suele empezar de forma discreta, con un ligero cambio de tono en el borde de la uña, y avanza poco a poco si no se trata a tiempo.

Los dermatólogos insisten en que el diagnóstico correcto requiere una muestra analizada en laboratorio, ya que a simple vista es fácil confundirla con otras alteraciones. Piscinas, duchas comunitarias y compartir material de manicura son las vías de contagio más habituales.

Señales que merecen una visita al especialista

Más allá del color, hay ciertos patrones que los profesionales piden vigilar de cerca. No se trata de alarmarse por cada pequeña marca, sino de aprender a distinguir lo pasajero de lo persistente, algo que con la práctica se vuelve bastante intuitivo.

Conviene prestar atención especial cuando el cambio va acompañado de dolor, hinchazón o si afecta a varias uñas a la vez, ya que ese patrón suele apuntar a una causa más sistémica que un simple golpe.

Cuándo consultar sin demora

  • Si la mancha o el color no desaparece tras seis u ocho meses de crecimiento normal
  • Si aparece dolor, hinchazón o separación de la uña del lecho ungueal
  • Si el cambio afecta a varias uñas de manera simultánea
  • Si se acompaña de otros síntomas como fatiga o cambios en la piel

Qué NO hacer mientras esperas cita

Evita el automedicarte con antifúngicos de farmacia sin confirmación previa, ya que puede enmascarar el problema real. Tampoco fuerces el limado agresivo para «arreglar» la mancha, porque suele empeorar el aspecto en lugar de mejorarlo.

Cuidados básicos que marcan la diferencia

La buena noticia es que la mayoría de estas alteraciones se previenen con hábitos sencillos y sostenidos en el tiempo. Los especialistas coinciden en un puñado de recomendaciones que cualquiera puede aplicar sin gastar demasiado.

Entre las más repetidas están hidratar la zona con regularidad, dar descanso a las uñas entre manicuras y usar guantes al manejar productos de limpieza, que suelen ser mucho más agresivos de lo que pensamos.

  • Deja las uñas sin esmalte al menos unos días al mes
  • Hidrata cutículas y uñas con crema específica
  • Evita el uso de las uñas como herramienta para abrir cosas
  • Lleva una dieta variada en proteína, zinc y biotina natural

Qué viene después: uñas como termómetro de salud

La tendencia entre dermatólogos y médicos generales apunta a mirar las uñas como una herramienta más de cribado temprano, complementaria a los análisis de sangre habituales. No sustituyen a ninguna prueba médica, pero sirven como aviso accesible y gratuito que cualquiera puede observar en su propia casa.

El consejo final de los especialistas es sencillo y realista: hidratación, evitar traumatismos repetidos y no automedicarse ante cualquier mancha. Con algo de paciencia y observación, las uñas siguen siendo uno de los espejos más fiables de nuestra salud, sin necesidad de convertirse en un motivo de alarma constante.

Ouigo «sin bajar» en Madrid: la ruta directa para conectar Barcelona y Málaga este verano

Uno de los grandes retos de los nuevos jugadores en la alta velocidad española ha sido, precisamente, conseguir formas de sumar nuevas conexiones a sus servicios en espacios donde no sea necesario competir con el gigante que sigue siendo Renfe. Ouigo ha conseguido un nuevo trayecto para este verano que debería servir para darle algunas ventajas en este aspecto: una conexión directa entre Barcelona y Málaga.

Aunque por el diseño de las vías los trenes deben pasar por Madrid, la nueva ruta no hará que el usuario se baje del tren en la capital española. Esta nueva conexión, cuya primera circulación saldrá de Barcelona a las 7:35 de la mañana, conectará la Ciudad Condal con Málaga en siete horas. En sentido contrario, los trenes partirán de Málaga a las 16:50. Con este nuevo servicio, Ouigo responde al incremento de la demanda hacia la Costa del Sol en verano, consolidando su apuesta por una movilidad accesible, eficiente y adaptada a las necesidades de los viajeros. La compañía continúa avanzando en su objetivo de democratizar la alta velocidad en España, ofreciendo más opciones de viaje a precios competitivos y conectando cada vez más destinos.

Según informa la empresa francesa, los billetes para viajar hasta el 6 de septiembre están ya disponibles, tanto en la web como en la app de Ouigo. La low cost considera que este servicio es también una forma de reforzar su presencia en Andalucía, la comunidad autónoma más afectada por el accidente de Adamuz, y que sigue restableciendo el servicio tras la reparación de su infraestructura.

Ouigo y el reto de recuperar espacios en Andalucía

La apuesta andaluza de Ouigo se sigue haciendo evidente. Para la compañía ferroviaria francesa, esta es una comunidad que siempre se ha mostrado clave, tanto por su peso en la economía como en el turismo interno. Lo cierto es que poder operar las rutas de esta comunidad durante los meses posteriores al accidente de Adamuz había sido un golpe duro, por lo que no debería ser una sorpresa la decisión de insistir en este espacio.

Logo de Ouigo en la inauguración de unas de sus lineas. Fuente Agencias

Además, es importante recuperar espacios si quiere mantener el pulso competitivo y conservar los beneficios que asegura haber alcanzado en 2025. Las incidencias del primer tramo del año no solo redujeron la oferta de viajes en algunas rutas, sino también la ocupación de los trenes que siguieron operando. Aunque poco a poco este dato parece haber ido mejorando, la realidad sigue siendo complicada, sobre todo si no quiere volver a números rojos.

La competencia del sector sigue siendo complicada

Por otro lado, la caída en la ocupación del primer tramo del año ha despertado una verdadera preocupación entre los usuarios del sector por la acumulación de incidencias en la alta velocidad. No es un problema que solo afecte a Ouigo, pero el accidente ha puesto en evidencia retos de mantenimiento en todas las vías, las cuales mantienen un límite de velocidad impuesto por Adif por motivos de seguridad. Esto ha tenido un efecto de varios meses sobre la ocupación de los trenes.

Asimismo, la alta velocidad sigue siendo más lenta de lo usual. Incluso dejando de lado los problemas de puntualidad de las empresas del sector, rutas como la que conecta Madrid con Barcelona están tardando, al menos, 25 minutos más que antes del accidente. Mientras Adif no levante estas limitaciones, esto seguirá siendo un problema evidente y continuará marcando las preferencias de los usuarios.

Tren de Ouigo en Malaga. Fuente: Agencias

A esto se suma que tanto el vehículo particular como la aviación comercial han recuperado algo de espacio en rutas que hasta hace poco el tren de alta velocidad dominaba, como muestran los datos de la CNMC. No es un cambio que se pueda ignorar y demuestra que el crecimiento en el mercado —que ha llegado de la mano de la liberalización— puede no ser permanente.

Ouigo refuerza su verano joven

En cualquier caso, Ouigo presenta esta ruta al mismo tiempo que insiste en reforzar la promoción Verano Joven. Y es que la empresa ha anunciado que, como cada año, ofrecerá un 10% de descuento a los usuarios de este programa por encima de lo que ofrece el Gobierno. Es un esfuerzo que la compañía espera que funcione para competir mejor con sus rivales inmediatos, como Iryo y Renfe, además de fidelizar a nuevos usuarios.

Además, cada usuario que viaje con el cupón estival encontrará en su cuenta de Ouigo un código del 50% válido para un nuevo trayecto entre el 1 de octubre y el 3 de diciembre de 2026. “Una forma de estirar los efectos del programa público y de que los jóvenes nos repitan en meses con menos tensión tarifaria”, explican fuentes de la compañía.

Berenberg rebaja el precio objetivo de Renault a 34 euros, pero aún le ve un potencial del 30%

Berenberg considera que Renault está ejecutando correctamente su estrategia y mantiene unas valoraciones muy atractivas, pero cree que el deterioro del entorno competitivo europeo y la presión sobre los precios limitarán la evolución de los márgenes en el corto plazo.

Por ello, reitera la recomendación de Mantener, rebaja el precio objetivo a 34 euros y espera que la acción no experimente una revalorización sostenida hasta que los márgenes vuelvan a estabilizarse.

La firma alemana Berenberg ha emitido una nota sobre la automovilística francesa Renault en la que reitera mantener con un precio objetivo de 34 euros (38 euros anteriores) que todavía suponen un potencial de revalorización cercano al 30% desde los 26,28 euros a los que cotizaba la acción al cierre del 1 de julio.

El análisis lo firma Romain Gourvil tras la conferencia telefónica con analistas celebrada por la empresa el 30 de junio, previa a la publicación de resultados. Y en él destaca que la francesa reiteró todas sus guías anuales, pese al complicado entorno del sector. Renault mantiene un margen operativo del grupo de alrededor del 5,5% en 2026; una mejora secuencial del margen y de la generación de caja en el segundo semestre respecto al primero y un crecimiento prácticamente plano de los volúmenes durante la primera mitad del año.

Imagen: Renault4Troop

Renault convierte Marruecos en su segundo hub de producción con 395.000 vehículos en 2025

Berenberg destaca varios mensajes positivos de la reunión previa a resultados tales como que la cartera de pedidos permanece estable, equivalente a unos dos meses de ventas; las ventas de vehículos eléctricos evolucionan favorablemente en los principales mercados europeos; ello reduce el riesgo de incumplir los objetivos europeos de emisiones de CO₂ y el negocio de vehículos comerciales ligeros (LCV), uno de los puntos débiles de 2025, comienza a estabilizarse.

Para Gourvil el principal problema sigue siendo la presión sobre los precios. Su nota advierte de que en el segundo trimestre continuará deteriorándose el entorno de precios en Europa; aumenta la competencia, especialmente por parte de fabricantes chinos y el crecimiento de los vehículos eléctricos también presiona los márgenes. Este es el principal motivo por el que Berenberg ha reducido sus previsiones de beneficios.

Berenberg recorta las estimaciones de Renault

La firma alemana rebaja de forma significativa sus previsiones:

  • el beneficio por acción (BPA) de 2026 cae un 20,9% respecto a su estimación anterior;
  • el EBIT previsto para 2026 se reduce un 15,6%;
  • también recorta las previsiones para 2027 y 2028, aunque de forma más moderada.

Pese a ello, Renault sigue siendo una compañía muy barata.Berenberg considera que la valoración continúa siendo muy atractiva porque Renault cotiza a apenas 3,8 veces el beneficio previsto para 2026; la media de los fabricantes generalistas europeos ronda las 6,6 veces; y la francesa mantiene márgenes superiores a la media del sector.

Renault se alía con Thales para desarrollar un vehículo militar 4×4 híbrido y entra en defensa

Frente a otros fabricantes, Berenberg considera que Renault está relativamente protegida frente a varios riesgos que afectan al sector como son la poca exposición a los aranceles; la menor dependencia del mercado chino; menos problemas de exceso de capacidad y buena ejecución en reducción de costes, alianzas industriales y gestión del capital circulante.

Sin embargo, la casa de análisis no ve un catalizador para la acción. Berenberg cree que el mercado no premiará a Renault a corto plazo porque la competencia en Europa continúa aumentando; los fabricantes chinos siguen presionando los precios; la electrificación de Dacia y otros retos estratégicos podrían reducir los márgenes y no hay grandes lanzamientos de nuevos modelos que impulsen claramente los resultados.

Imagen: Renault. Complejo Ayrton Senna en Brasil

Por último, las previsiones del banco apuntan a un aumento gradual de la remuneración al accionista:

  • 2,30 euros por acción en 2026;
  • 2,40 euros en 2027;
  • 2,50 euros en 2028.

Con la cotización actual, la rentabilidad por dividendo estimada alcanza el 8,8% en 2026, una de las más elevadas del sector automovilístico europeo.

Así, la tesis de inversión de Berenberg sobre Renault señala que la francesa se mantiene al margen de algunas preocupaciones actuales del sector a corto plazo, como los aranceles, las presiones relacionadas con la capacidad y los retos en China continental.

Dicho esto, la intensidad de la competencia en Europa (sobre todo por parte de los fabricantes de equipos originales chinos) está aumentando, mientras que los próximos retos estratégicos de Renault (la electrificación de Dacia, una cuota creciente de los ingresos de los socios, las presiones sobre los precios de los productos chinos y los esfuerzos de internacionalización) podrían reducir los márgenes del grupo a corto plazo.

Carbonell lanza un aviso que puede cambiar el precio del aceite de oliva en los supermercados

La compañía de alimentación española líder mundial en el refinado, Deoleo, matriz de Carbonell, está atravesando un periodo de consolidación que reafirma así su buena trayectoria operativa. La propia compañía de oro líquido aprovechó la reciente celebración de la Junta General de Accionistas para adelantar las principales métricas del primer trimestre de 2026, y habrá que esperar al segundo trimestre para finales de julio.

En este sentido, los expertos de Lighthouse destacan que Deoleo mantiene intacto su ‘círculo virtuoso’, caracterizado por la estabilización de los precios de las materias primas, la mejora de los márgenes y, a su vez, una sólida generación de flujo de caja libre. Esto lleva a la conclusión clave de que la matriz de Carbonell está consolidando así el buen momento que experimenta el negocio.

Sin ir más lejos, el análisis que han realizado los expertos de Lighthouse sitúa a Deoleo como un valor destacado dentro de su ‘Cartera Modelo’, señalando que «el descuento del 23% en el múltiplo EV/EBITDA de 2026, en comparación, eso sí, con otras multinacionales europeas del sector de la alimentación, pero no consigue reflejar plenamente el actual momento positivo del negocio«.

Deoleo, Carbonell
Fuente: Agencias

Un desempeño de Deoleo en línea con las expectativas de los analistas

En este contexto, la compañía, con una fuerte presencia internacional que representó el 74% de sus ingresos en 2025, ha confirmado un inicio de ejercicio fiscal de 2026 sólido. Durante el primer trimestre, Deoleo aprovechó la celebración de su Junta General de Accionistas para avanzar las principales métricas del periodo, las cuales se sitúan en línea con las estimaciones de los analistas.

Uno de los motores de esta evolución en el negocio de Deoleo ha sido la gestión del margen bruto unitario, que registró un incremento del 9% en comparación con el mismo periodo del año anterior, superando incluso las previsiones iniciales del 4,4%. Este comportamiento responde a dos factores fundamentales: la recuperación del margen bruto, iniciada ya en 2025 (cuando alcanzó el 15,2% frente al 9,9% de 2024), y un efecto mix de ventas muy favorable, impulsado por mercados de mayor margen como Estados Unidos y Asia-Pacífico (específicamente la India).

Los expertos esperan que el volumen de ventas de Deoleo registre una tendencia ascendente a lo largo de 2026

Por su parte, el EBITDA recurrente experimentó un crecimiento del 11% hasta alcanzar los 11 millones de euros. Si bien el volumen de ventas en el primer trimestre se mantuvo prácticamente plano, este resultado debe contextualizarse frente a un primer trimestre de 2025 excepcionalmente fuerte (+11% en volumen), momento en el que los consumidores realizaron compras masivas de aceite ante la bajada de precios derivada de la buena cosecha 2024/2025.

Desde Lighthouse apuntan a que las perspectivas de la cosecha de la temporada 2026/2027 son favorables, y esto lleva a sugerir una estabilidad en los costes de las materias primas, un factor clave en el negocio para sostener la rentabilidad de la matriz de Carbonell. A pesar de que la deuda neta aumentó a 94 millones de euros a cierre del primer trimestre (frente a los 86 millones de diciembre de 2025), «este incremento se atribuye a compras puntuales de materia prima y a la estacionalidad propia del aprovisionamiento, por lo que no se espera que tenga continuidad durante el resto del ejercicio», afirman los expertos.

Flujo de Caja Libre Deoleo gráfico
Flujo de Caja Libre Deoleo gráfico. Fuente: Lighthouse

La estrategia de Deoleo se centra ahora en la eficiencia y la generación de caja. Las proyecciones financieras apuntan a una mejora continua del EBITDA recurrente, estimando cifras de 61,1 millones de euros para 2026, 69,8 millones para 2027 y 78,9 millones para 2028.

Esta capacidad de generación de caja de flujo libre permitirá a Deoleo continuar con su proceso de desapalancamiento, situando la ratio de deuda neta sobre EBITDA recurrente en niveles muy eficientes —e incluso negativos— para el ejercicio 2028.

Los riesgos que podría enfrentar la matriz de Carbonell

Además de los fundamentales operativos, Deoleo mantiene sobre la mesa posibles «sorpresas positivas». Entre ellas destacan la posible refinanciación de su deuda, una cuestión que no ha sido incluida en las estimaciones actuales del informe que han realizado los expertos de Lighthouse y una eventual recuperación de los aranceles en Estados Unidos, tal y como han mencionado otros actores del sector.

Deoleo
Fuente: Deoleo

En definitiva, la matriz de Carbonell, Deoleo se presenta como una empresa que ha logrado estabilizar su modelo de negocio, con una hoja de ruta clara enfocada en la eficiencia operativa y una posición competitiva que, a ojos de los analistas, «parece estar infravalorada por el mercado actual».

El «sorpasso» silencioso: por qué el taxi sigue perdiendo licencias mientras Uber y Cabify se disparan

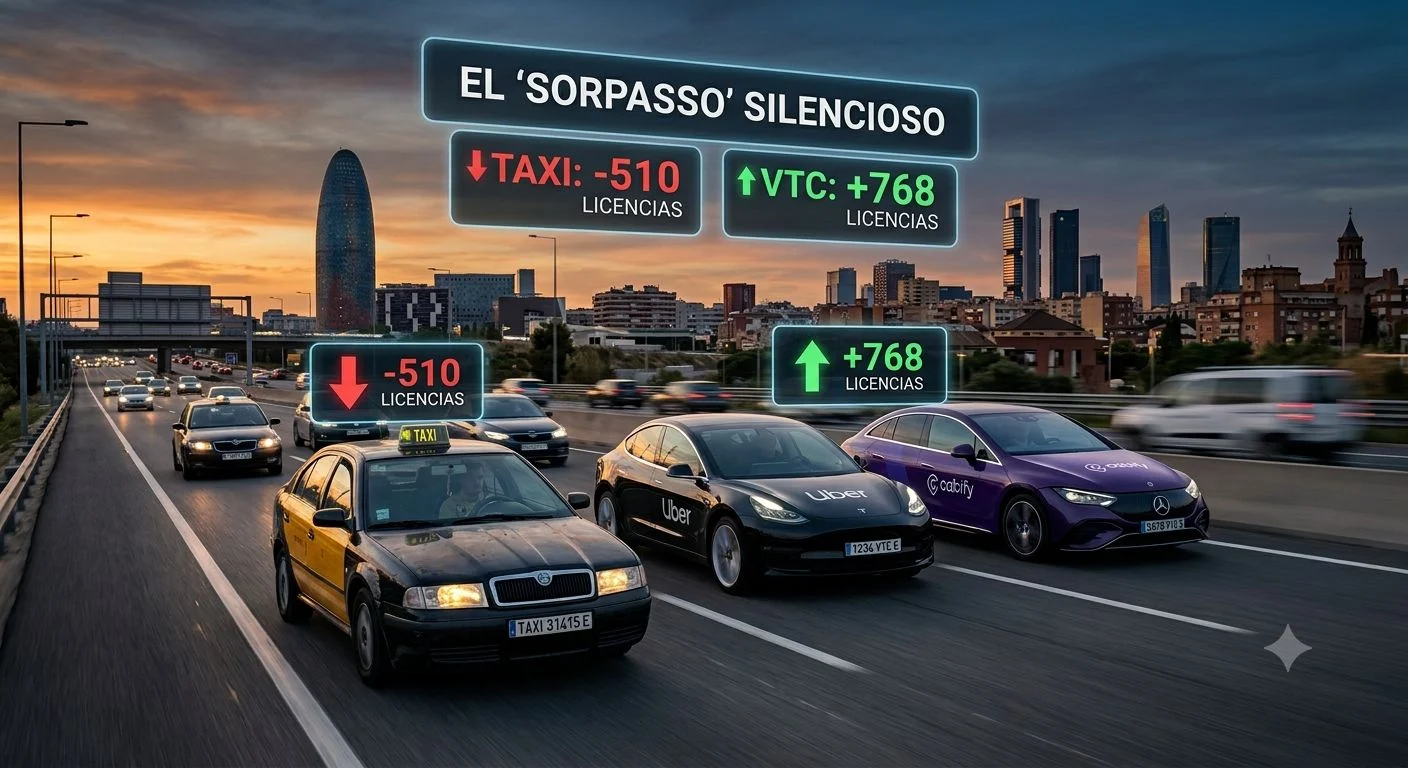
Otra caída en el número de licencias de taxi que operan en España marca el inicio del verano en el sector. El informe más reciente del Ministerio de Transportes y Movilidad Sostenible, publicado el 1 de julio, señala que, mientras las licencias de plataformas de VTC (como Uber, Cabify y Bolt) vuelven a crecer sumando otras 768 licencias en toda España, el total de taxis se reduce en unas 510 licencias. Son números preocupantes para los segundos, lo que los sitúa en una posición delicada.

El dato sorpresa es el de Cataluña; la comunidad autónoma es la que más suma nuevas licencias de plataformas y una en las que más se reduce el número de taxistas. En total, las VTC han sumado unas 279 licencias, mientras que el taxi ha perdido unas 294, todo ello a pesar de la alargada sombra de la nueva ley de la Generalitat. Esta normativa está diseñada para eliminar las operaciones de empresas como Uber, Cabify y Bolt en la comunidad, y podría arrebatarles una ciudad tan importante como Barcelona.

El crecimiento de Uber, Cabify y Bolt se mantiene desde inicios del año

Los datos de las plataformas en Madrid han vuelto a crecer. Tras la tregua registrada en el informe del mes de junio, los números de Uber, Cabify y Bolt en la capital han vuelto a repuntar. En total, se trata de 140 nuevas licencias de VTC, mientras que las del taxi se han reducido en 79. Es un dato que sirve a las organizaciones del taxi para criticar las políticas de la comunidad, que prometen la convivencia entre los dos sectores, pero los datos muestran que no han favorecido el equilibrio entre ambas opciones.

Comparativa_Licencias_Taxi_y_VTC
Comparativa de Licencias del Taxi y VTC

Son tendencias llamativas, pero se han mantenido desde principios de año. En el informe del mes de junio ya se evidenciaba una caída a nivel nacional de las licencias del taxi y un crecimiento de las de plataformas como Uber, Cabify y Bolt. En total, hay unas 3.515 licencias de taxi menos desde el inicio del año y unas 2.119 más de VTC. Será interesante seguir la evolución de estos datos en verano, una fecha en la que algunas comunidades reciben más visitas y otras quedan vacías, lo que afecta a los profesionales del sector.

Los espejos de Madrid y Cataluña

Para el sector del taxi, la situación en Cataluña es dramática. A pesar de la famosa «Ley taxi» que se encuentra en trámite en la Generalitat, el número de licencias no para de caer mes a mes desde inicios del año. Tras un ligero aumento en febrero, el sector encadenó pérdidas mensuales significativas: 450 licencias menos en marzo, 357 en abril, 392 en mayo, 340 en junio y otras 294 menos en julio. El cambio acumulado en el primer semestre de 2026 refleja una pérdida neta de 1.282 licencias.

Mientras tanto, en Madrid, la situación del taxi es parecida, aunque la caída ha sido más lenta. Los informes mensuales del Ministerio de Transportes muestran que sus mayores descensos mensuales fueron de 188 licencias en marzo y 137 licencias en junio. A pesar de esta desaceleración en 2026, el balance del primer semestre arroja un crecimiento neto de 398 licencias.

Licencias de Taxi por Comunidad Julio 2026 Merca2
Licencias de Taxi por Comunidad Julio 2026. Datos del Ministerio de Transportes

Por otro lado, el crecimiento de las licencias de VTC en ambas comunidades es mucho más similar. Madrid consolida su posición como el mercado de VTC más grande de España, con 9.748 licencias en julio de 2026. Su crecimiento ha sido volátil, pero positivo en el balance global, sumando 722 licencias netas en el primer semestre de 2026. Destaca un repunte de 140 licencias tanto en mayo como en julio.

Licencias de VTC por Comunidad Autonoma en julio 2026. Datos del ministerio de Transportes
Licencias de VTC por Comunidad Autonoma en julio 2026. Datos del Ministerio de Transportes

Por otro lado, Cataluña muestra un crecimiento más contenido y errático. Terminó el semestre con 360 licencias netas adicionales, alcanzando un total de 4.393 en julio de 2026. Al igual que Madrid, tuvo un fuerte incremento en julio (279 licencias más), lo que compensó las caídas registradas en meses anteriores como abril (119 menos) o junio (151 menos).

¿Qué pasa si se mantiene la tendencia en el tiempo?

El reto del taxi ahora es revertir la pérdida de licencias, lo que pasa tanto por mejorar las condiciones para mantener el documento como por atraer a más usuarios. La competencia de las plataformas de la llamada «nueva movilidad», a la que consideran «desleal», ha generado problemas a largo plazo y ha hecho que pierdan una parte importante de su base de usuarios.

No parece probable, a pesar de las tendencias, que deje de haber taxis en España, pero todo apunta a un momento en el que el número de licencias de ambos sectores acabe por igualarse. Es cierto que habrá que ver qué ocurre con la nueva ley en Cataluña, pues la Generalitat concentra el 16,7% de las licencias de VTC. Si la nueva ley acaba por aprobarse, como se espera, y realmente elimina la presencia de plataformas en una ciudad como Barcelona, puede cambiar radicalmente la tendencia de un día a otro.

Prioriza la calidad de carbohidratos y grasas para optimizar tu energía, según estudio de Harvard

Olvídate de contar gramos de hidratos o desterrar las grasas. La clave para mantener una energía estable durante toda la jornada y optimizar tu composición corporal no está en la cantidad, sino en la calidad de los macronutrientes que eliges. Así lo demuestra el mayor estudio nutricional de Harvard, que siguió a 200.000 personas durante tres décadas y cuyos resultados acaba de publicar el Journal of the American College of Cardiology.

El tipo de carbohidrato, más que la cantidad, define tu pico de energía

El trabajo analizó cómo influye la procedencia de los carbohidratos en el perfil metabólico y en los marcadores de rendimiento energético. Entre los participantes, quienes seguían una dieta baja en hidratos pero basada en fuentes refinadas —pan blanco, bollería, azúcares añadidos— mostraron perfiles metabólicos menos favorables, con mayor tendencia a los altibajos de glucosa y una peor regulación del apetito. En concreto, ese patrón se asoció con un 14 % menos de eficiencia en los indicadores de estabilidad energética frente a quienes consumían carbohidratos de alta calidad.

Por el contrario, los participantes que basaban sus carbohidratos en cereales integrales, legumbres y frutas presentaron un perfil metabólico un 15 % más favorable, caracterizado por menos fluctuaciones en los niveles de energía y una mayor sensación de saciedad a lo largo del día. Los investigadores de Harvard subrayan que el beneficio no venía de reducir la cantidad total de hidratos, sino de elegir aquellos que el organismo digiere de forma lenta y aprovecha de manera eficiente.

No se trata de eliminar los carbohidratos, sino de elegir aquellos que tu cuerpo convierte en energía estable, no en un pico y un bajón.

Para llevar este principio a la compra, basta con leer la etiqueta en busca de harinas refinadas y azúcares ocultos. Un pan integral de verdad debe tener como primer ingrediente harina 100 % integral, no una mezcla con harina refinada.

Grasas y proteínas: la fuente decide si rindes o te estancas

El estudio clasificó las grasas según su origen y comprobó que aquellas que procedían de carnes rojas, lácteos enteros y productos ultraprocesados se relacionaban con unos marcadores de eficiencia metabólica más bajos. En cambio, las grasas insaturadas de los frutos secos, el aguacate o el aceite de oliva se vincularon con una mejor utilización de los nutrientes y con una energía más sostenida durante la jornada. “Las grasas son los macronutrientes más increíbles que existen; protegen el cerebro, la función hormonal y la piel”, declaraba Camilla Dalby Hansen, investigadora de la Universidad del Sur de Dinamarca, al comentar los resultados.

Con las proteínas ocurre algo similar: no todas las fuentes animales son iguales. Mientras que las carnes procesadas empeoraron los parámetros energéticos, el yogur desnatado, el pescado y las proteínas vegetales —legumbres, soja, quinoa— se asociaron con un mejor control de la saciedad y una composición corporal más magra. Jennifer Sacheck, de la Universidad de Brown, insiste en que “hay que centrarse en alimentos integrales y proteínas de origen vegetal, sin necesidad de eliminar por completo las de origen animal”.

📊 La pauta en cifras

  • Carbohidratos de calidad: Prioriza cereales integrales, legumbres y frutas enteras. Su perfil metabólico es un 15 % más favorable que el de los refinados.
  • Grasas saludables: Incluye un puñado de frutos secos o medio aguacate cada día. Mejoran la estabilidad energética y la utilización de nutrientes.
  • Proteínas inteligentes: Apuesta por legumbres, pescado y lácteos bajos en grasa. Favorecen la saciedad sin los picos de energía asociados a las carnes procesadas.
dieta saludable Harvard

Por qué la ciencia de los macronutrientes va más allá de la báscula

El trabajo de Harvard añade una capa de evolución a los debates clásicos entre dietas bajas en carbohidratos o en grasas. En lugar de centrarse en la cifra de la báscula, los investigadores utilizaron técnicas de metabolómica —analizaron la pequeña maquinaria molecular de la sangre de más de 11.000 voluntarios— para medir marcadores reales de cómo el cuerpo transforma los alimentos en energía. Esta aproximación permitió confirmar que los perfiles metabólicos más equilibrados se daban en quienes priorizaban la calidad de los macronutrientes, sin eliminar grupos enteros.

Uno de los metabolitos más reveladores, el ácido hipúrico, aparecía en niveles más altos cuando abundaban las frutas y verduras, vinculándose directamente con una mejor gestión de los recursos energéticos a lo largo del día. Aunque el estudio es observacional y no puede establecer una relación causa-efecto absoluta, su larga duración y el respaldo de los biomarcadores le otorgan un peso considerable. La conclusión práctica es clara: la flexibilidad que ofrecen las dietas que priorizan alimentos integrales no solo es más sostenible, sino que se traduce en una energía más constante y en una composición corporal más favorable, sin los vaivenes que provocan los ultraprocesados.

En un momento en que proliferan las rutinas de conteo obsesivo, este estudio refuerza una idea sencilla pero poderosa: comer mejor no es comer menos, es elegir mejor. Y elegir mejor pasa por leer la letra pequeña de cada producto y por llenar la despensa con alimentos que el cuerpo reconoce y convierte en rendimiento, no en fatiga.

⚡ Rutina de Optimización Diaria

  • Reorganiza tu despensa: Sustituye los cereales refinados por sus versiones integrales —avena, quinoa, arroz integral— y revisa que el primer ingrediente sea “100 % integral”.
  • Añade un puñado de frutos secos o medio aguacate en cada comida: Estos aportan grasas saludables que ayudan a mantener la energía estable y a frenar el picoteo entre horas.
  • Incorpora legumbres al menos tres veces por semana: Garbanzos, lentejas o alubias son proteínas vegetales que sacian, cuidan tu composición corporal y no generan fluctuaciones bruscas de energía.

Esta información es de carácter divulgativo y no reemplaza el consejo de un profesional de la nutrición. Cualquier cambio en la dieta debe adaptarse a las circunstancias personales y, ante dudas, es recomendable consultar con un dietista-nutricionista.

Hubble 250 aniversario: la NASA celebra con imágenes rojas, blancas y azules del cosmos y el doble de fotos en ‘Qué vio Hubble en tu cumpleaños’

Esta semana, el telescopio espacial Hubble de la NASA se ha vestido con los colores de la bandera estadounidense para conmemorar el 250 aniversario de la independencia de Estados Unidos. La celebración, que se extiende del 1 al 4 de julio, incluye dos nuevas imágenes de tonalidades rojas, blancas y azules y una expansión de la popular herramienta «Qué vio Hubble en tu cumpleaños», que ahora ofrece hasta cinco vistas diferentes para cada día del año, como parte de una campaña que arrancó el 1 de julio.

Según detalla la agencia, las imágenes, presentadas el 3 de julio, muestran una nube carmesí salpicada de estrellas blancas y azules y una escena cósmica que la NASA describe como «un espectáculo estelar con los colores de las barras y estrellas». Ambas capturas se suman a una colección de trece instantáneas tomadas por el telescopio en distintos 4 de julio a lo largo de sus 36 años de historia.

Hubble viste de rojo, blanco y azul el cosmos

La primera imagen, titulada «Nube carmesí con estrellas blancas y azules», revela una región de formación estelar donde el gas hidrógeno brilla en tonos rojizos por la radiación ultravioleta de estrellas jóvenes. El contraste con los puntos blancos y azulados de las estrellas crea un efecto visual que recuerda a los fuegos artificiales del Día de la Independencia.

La segunda, «Una escena cósmica estrellada», captura un cúmulo abierto envuelto en delicados velos de polvo interestelar. Los colores azul y blanco dominan la composición, mientras diminutos puntos rojos añaden profundidad y evocan el estampado de la bandera. «Es una forma poética de unir el cosmos con el espíritu de la fecha», señaló la agencia en un comunicado.

La colección «El 4 de julio a través de los ojos del Hubble» reúne trece imágenes —una por cada una de las colonias originales— que el telescopio ha tomado en aniversarios patrios previos. Cada instantánea, seleccionada por los científicos del Instituto de Ciencia del Telescopio Espacial, funciona como una cápsula del tiempo: remite a un día concreto en que el Hubble apuntó hacia un rincón particular del universo. Nebulosas gigantes, galaxias en espiral y cúmulos de estrellas jóvenes brillan con los mismos colores que hoy engalanan las calles, y entre las favoritas de otros años figuran la nebulosa del Águila y los Pilares de la Creación, que también regresan en esta colección.

El Hubble no solo nos muestra el universo: también vigila la tinta de la Declaración de Independencia para que no se borre.

La herramienta «Qué vio Hubble en tu cumpleaños» se multiplica por cinco

La sorpresa más esperada de esta celebración es la expansión del sitio web interactivo «Qué vio Hubble en tu cumpleaños». Hasta ahora, la aplicación mostraba una única imagen astronómica captada el día de tu nacimiento (o en cualquier fecha que eligieras). A partir de esta semana, ahora presenta cinco vistas diferentes para cada uno de los 365 días del año, multiplicando las posibilidades de compartir y comparar. Desde su lanzamiento, la herramienta ha generado millones de consultas y se ha convertido en un fenómeno viral en redes sociales cada vez que alguien descubre qué maravilla cósmica coincide con su aniversario.

El funcionamiento sigue siendo igual de sencillo: basta con introducir el mes y el día, y el sistema devuelve una galería de cinco fotografías con sus explicaciones científicas. La NASA invita a los usuarios a compartir sus hallazgos en redes sociales con la etiqueta #Hubble250.

La ampliación a cinco imágenes por día no solo enriquece la experiencia del usuario, sino que también refleja la ingente cantidad de datos que el Hubble acumula tras tres décadas y media de observaciones. En promedio, el telescopio genera unos 140 gigabytes de información científica cada semana, lo que ha permitido construir una biblioteca visual casi infinita de la que extraer instantáneas para cada jornada del calendario.

Más que un telescopio: el Hubble como guardián de la historia

Pocos saben que la tecnología desarrollada para el Hubble no solo sirve para explorar el universo, sino también para preservar los documentos fundacionales de Estados Unidos. La Constitución, la Declaración de Independencia y la Carta de Derechos se conservan en vitrinas con gas argón, pero la tinta puede degradarse por la luz, la vibración y la humedad. El Sistema de Monitorización de los Documentos Fundacionales (Charters of Freedom Monitoring System) utiliza un detector creado originalmente para el telescopio espacial, capaz de escanear los pergaminos y detectar deterioros invisibles al ojo humano. Una imagen en falso color publicada por la NASA mostró cómo la tinta comenzaba a descamarse en áreas críticas, alertando a los conservadores antes de que fuera tarde.

Gracias a ese sistema, los conservadores han podido intervenir antes de que la degradación fuera irreversible. Así lo recordó la propia agencia en una publicación paralela a esta celebración. No es casualidad: el Hubble, que comenzó su misión en 1990, ha tejido un vínculo casi simbólico con los ideales de exploración y conocimiento que también inspiraron a los fundadores del país.

Eso sí, no todo son buenas noticias. El telescopio arrastra problemas con sus giróscopos de orientación, que limitan su capacidad de apuntar con precisión. La NASA ha ido ajustando su modo de operación para alargar la vida útil del observatorio, pero la comunidad científica asume que la jubilación del Hubble está cada vez más cerca. Mientras tanto, cada nueva imagen es un recordatorio de lo mucho que este veterano ha aportado a la astronomía y, como demuestra esta semana, a la cultura popular.

🔬 Ficha de la Celebración

  • Qué se celebra: El 250 aniversario de la independencia de Estados Unidos con nuevas imágenes del telescopio Hubble y la ampliación de su herramienta interactiva de cumpleaños.
  • Dónde: En línea, a través de la web de la NASA y las redes sociales del Hubble (@NASAHubble).
  • Institución responsable: NASA (Goddard Space Flight Center y Space Telescope Science Institute).
  • Cuándo: Del 1 al 4 de julio de 2026. Las nuevas imágenes se publicaron el 3 de julio.
  • Impacto a futuro: La herramienta «Qué vio Hubble en tu cumpleaños» se convierte en un recurso aún más atractivo para la divulgación científica y la conexión personal con la astronomía.

Ola de calor julio 2026 España: AEMET activa aviso con 42ºC a partir del domingo

La Agencia Estatal de Meteorología (AEMET) activó ayer viernes el aviso por la llegada de la segunda ola de calor del verano de 2026. El episodio, que arranca mañana domingo 5 de julio, traerá temperaturas extremas de hasta 42ºC en los valles del suroeste peninsular y se prolongará, al menos, hasta el martes. Se trata de un aviso de nivel naranja —peligro importante— que afecta a buena parte del interior, con especial crudeza en el cuadrante suroccidental y los grandes valles.

El domingo, punto de partida de un ascenso térmico imparable

El calor no será una sorpresa para quienes ya llevan días sofocándose. Desde este viernes los termómetros han ido escalando posiciones en la mitad norte peninsular, con un ascenso notable que hoy sábado se extiende a todo el territorio. Galicia, donde el nordés suele actuar como escudo natural, verá cómo el interior de A Coruña y el valle del Miño superan los 37-39ºC, un dato insólito para tierras acostumbradas a la brisa atlántica.

El domingo será el día del gran salto. Las máximas rozarán los 39-41ºC en el cuadrante suroccidental y alcanzarán los temidos 42ºC en los valles fluviales, especialmente en la cuenca del Guadiana y el Guadalquivir. La meseta sur se moverá entre los 37 y 39 grados, mientras que el valle del Ebro y las depresiones del nordeste tocarán los 40. En Baleares, el mercurio subirá hasta los 37. Las noches serán tórridas: en muchas zonas del interior y el suroeste las mínimas no bajarán de los 22-24ºC, un alivio engañoso que apenas deja descansar al organismo.

Un cóctel meteorológico peligroso: dorsal, DANA y aire sahariano

La receta la detalla la propia AEMET en su comunicado: una dorsal anticiclónica se instalará sobre la península, mientras una DANA se sitúa al oeste. Este baile de altas y bajas presiones aspira una masa de aire seco y recalentado desde el norte de África, que queda atrapada bajo un sol de justicia. Sin viento que la renueve y con una insolación máxima (estamos a las puertas del solsticio de verano), el aire se comporta como un horno de convección lento. El término técnico es subsidencia, pero la sensación es la de una olla a presión atmosférica.

El riesgo de incendios se dispara. La agencia estatal advierte de que el nivel de peligro se elevará a valores muy altos de forma generalizada. La combinación de calor extremo, sequía acumulada por el déficit hídrico del mes pasado y la previsión de tormentas vespertinas con escasa precipitación —las temidas tormentas secas— dibuja un panorama explosivo. Cualquier chispa, natural o humana, encontrará un paisaje devorado por el sol y listo para arder.

AEMET aviso

¿Hasta cuándo durará? La AEMET advierte de la incertidumbre

El lunes será el día más duro. Las temperaturas volverán a subir en el Cantábrico oriental, el valle del Ebro y la Comunidad Valenciana, mientras que en el oeste gallego empezará a notarse un tímido alivio por la entrada de flujo marino. Aun así, los mapas siguen pintados de rojo: 39-41ºC en el suroeste, 42ºC en los valles fluviales, 37-39 en la meseta sur y hasta 41 en las depresiones del Ebro. Las mínimas apenas cederán un par de grados en las zonas más castigadas.

Cuando el termómetro marca 42 grados a las cinco de la tarde, el asfalto de las ciudades se convierte en una trampa térmica que multiplica la sensación de calor.

A partir del martes, la AEMET prevé un descenso lento e irregular. Las temperaturas máximas bajarán primero en Galicia y el Cantábrico, y después —con mayor incertidumbre— irán cediendo en el resto. El miércoles podría cerrar el episodio, pero la propia agencia lo califica de “muy incierto”. Incluso entonces podrían mantenerse picos de 38-40ºC en los valles del suroeste y el sureste. La normalidad térmica, si es que ese término significa algo en los veranos del siglo XXI, aún tardará en llegar.

Sin entrar en atribuciones precipitadas, los registros recientes muestran que las olas de calor en España se han vuelto más largas, más frecuentes y más intensas. Esta segunda acometida de 2026, apenas iniciado julio, confirma un patrón que los climatólogos llevan años señalando: el Mediterráneo se calienta un 20% más rápido que la media global y convierte cada dorsal en un disparador de episodios extremos. La pregunta ya no es si habrá otra ola de calor, sino cuándo y con qué virulencia.

🔬 Ficha del Descubrimiento

  • Qué se ha activado: Aviso de nivel naranja por ola de calor con temperaturas de hasta 42ºC.
  • Dónde: Principalmente el cuadrante suroccidental peninsular, valles del Guadiana y Guadalquivir, valle del Ebro y depresiones del nordeste. También afecta a Galicia interior, meseta sur, Cantábrico oriental y Baleares.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: Desde el domingo 5 de julio de 2026 hasta, al menos, el martes 7 de julio, con posible extensión al miércoles (alta incertidumbre).
  • Impacto a futuro: Riesgo muy alto de incendios forestales y golpes de calor en población vulnerable. Las noches tropicales dificultarán el descanso y agravarán el estrés térmico.

La UE sanciona a seis científicos rusos por la muerte de Navalni: la epibatidina clave

El Consejo de la Unión Europea ha sancionado el pasado 3 de julio a seis investigadores rusos por su vinculación con la producción de epibatidina, la toxina letal identificada en el cuerpo del opositor Alexéi Navalni tras su muerte en 2024. Lo que me parece clave de esta decisión no es solo el recuerdo del caso, sino la expansión de las sanciones hacia la esfera científica militar, un movimiento que eleva el coste reputacional y legal para quienes participan en programas de armas químicas del Kremlin.

Detalles de las sanciones y el papel de la epibatidina

La nueva ronda de medidas restrictivas afecta a seis ciudadanos rusos, todos ellos científicos e investigadores dentro del ámbito militar, según precisó el Consejo. Las sanciones incluyen:

  • Prohibición de viajar a territorio de la Unión Europea.
  • Congelación de todos los activos que estos individuos posean en la UE.
  • Prohibición para empresas y ciudadanos comunitarios de mantener relaciones económicas con ellos.

Estas sanciones se enmarcan en las reiteradas violaciones por parte de Moscú de la Convención sobre Armas Químicas (CWC), tratado internacional que prohíbe la fabricación y el uso de este tipo de armamento. La epibatidina, una sustancia que se encuentra en ranas punta de flecha de América del Sur y que no existe de forma natural en Rusia, fue detectada en los tejidos de Navalni, lo que llevó a varios estados europeos a concluir que se trató de un envenenamiento deliberado.

«La epibatidina es una toxina encontrada en ranas punta de flecha de América del Sur. No se encuentra de forma natural en Rusia.» — Declaración conjunta de los gobiernos de Alemania, Francia, los Países Bajos, Suecia y el Reino Unido, febrero de 2026

El caso recuerda el atentado sufrido por el dirigente opositor en 2020, cuando fue envenenado con un agente nervoso del grupo Novichok y tuvo que ser trasladado a Alemania para recibir tratamiento. Aquel ataque fue atribuido por las autoridades europeas directamente al Kremlin, que siempre ha negado cualquier implicación. Navalni, crítico acérrimo del presidente Vladímir Putin, falleció en una colonia penal del Ártico en 2024; las autoridades rusas insisten en que murió por causas naturales, pero la evidencia toxicológica apunta en otra dirección.

Análisis: una señal para el complejo militar-científico ruso

A mi juicio, esta decisión del Consejo de la UE marca un punto de inflexión en la estrategia sancionadora comunitaria. Hasta ahora, los paquetes de medidas punitivas se habían centrado mayoritariamente en oligarcas, altos cargos del Gobierno y entidades directamente implicadas en la guerra contra Ucrania. Incluir a científicos que trabajan en la sombra de los laboratorios militares amplía el radio de acción y envía un mensaje inequívoco al entramado técnico y de investigación del Kremlin: colaborar en programas de armas prohibidas tiene consecuencias internacionales tangibles.

La referencia explícita a la CWC es significativa. No se trata de una sanción puramente reactiva, sino de una herramienta que se apoya en un marco de legalidad internacional sólido, lo que dificulta que terceros países la impugnen o ignoren. Además, los efectos prácticos —viajes, activos, relaciones comerciales— pueden parecer modestos para seis personas, pero el factor reputacional es demoledor para investigadores que a menudo mantienen colaboraciones académicas con universidades y centros de Europa Occidental.

Lo que todavía está por ver es si Bruselas dará el siguiente paso y ampliará las sanciones a las propias instituciones científicas rusas vinculadas a programas químicos, como ya ha hecho con algunas empresas del sector defensa. El próximo debate sobre el decimocuarto paquete de sanciones contra Rusia, que se discutirá en los próximos meses, podría incluir esa escalada.

🌍 El impacto en España y Europa

El impacto económico directo de estas sanciones en España es limitado. No afecta a indicadores como el Euríbor ni a la inflación, y difícilmente alterará las relaciones comerciales bilaterales, puesto que los seis investigadores no mantienen vínculos empresariales conocidos con compañías españolas. Sin embargo, la obligación de hacer cumplir las medidas —congelar activos, impedir transacciones y denegar visados— recae sobre las autoridades nacionales, incluidas las españolas, que deberán actualizar sus listas de sancionados y notificar al sector financiero.

Para las empresas españolas con intereses en Rusia, el entorno de due diligence se vuelve aún más complejo. Cualquier operación, por tangencial que sea, exige verificar que no se está incurriendo en una violación de las sanciones europeas, bajo riesgo de sanciones administrativas o incluso penales. A nivel político, la decisión refuerza la cohesión de la UE frente a Moscú y recuerda que las violaciones de los derechos humanos y de los tratados internacionales no quedan impunes, un mensaje que España, como Estado miembro, traslada con cada voto en el Consejo.

Tomás Olivo invertirá 1.500 millones en la compra de la sede histórica de Telefónica y centros comerciales

General de Galerías Comerciales (GGC), la inmobiliaria controlada por Tomás Olivo, invertirá 1.500 millones de euros en la compra de la histórica sede de Telefónica en la Gran Vía madrileña y en la expansión de su red de centros comerciales, según confirmó el empresario en la junta de accionistas celebrada el pasado 29 de junio. La operación supone la mayor inversión inmobiliaria corporativa del año en España.

Un desembolso de 1.500 millones con la sede de Telefónica como buque insignia

El plan inversor, adelantado por Cinco Días, se articula en dos vectores: por un lado, la adquisición del emblemático edificio de la teleco en el número 28 de Gran Vía y, por otro, el desarrollo de una cartera de nuevos proyectos comerciales que sumarán más de 663.000 metros cuadrados de superficie bruta alquilable. Olivo, sexta fortuna de España con un patrimonio de 4.600 millones de euros según Forbes, financia el movimiento con recursos propios, sin recurrir a deuda externa.

La compra de la sede de Telefónica está prevista para mediados de agosto, una vez que se escriture la operación. GGC desembolsará un fijo de alrededor de 200 millones, cantidad que podría aumentarse con un pago variable si la compañía consigue de las Administraciones un cambio de uso para este inmueble protegido.

El puzzle de usos del edificio de Gran Vía y el pago variable

El icónico rascacielos, construido entre 1926 y 1929, está catalogado con la máxima protección arquitectónica municipal y su calificación urbanística actual es de equipamiento dotacional privado. La teleco, que en 2006 trasladó su sede corporativa a Distrito Telefónica, encargó a Rothschild la venta del activo dentro de su estrategia de desinversión en negocios no estratégicos. Inicialmente, la compañía presidida por Marc Murtra pedía 300 millones, pero la dificultad para modificar el uso —residencial o terciario— rebajó las expectativas.

Los técnicos municipales han comunicado a los potenciales compradores la complejidad de alterar el uso dotacional. Por ello, la estructura del pago diseñada por Telefónica vincula una parte sustancial de la contraprestación a la obtención futura de licencias. Mientras, el edificio seguirá albergando la Fundación Telefónica y un espacio expositivo.

inversión inmobiliaria 1500 millones

Expansión comercial: 663.000 metros de nueva superficie

La segunda pata de la inversión es el pipeline de centros comerciales. En un plazo de 18 meses está prevista la inauguración de la ampliación de La Cañada (Marbella), el parque de medianas La Cañada Trinidad, la segunda fase de La Rambla Shopping (Cartagena) y la ampliación de El Mirador Shopping (Las Palmas), que suman 140.000 metros cuadrados. En tres años se abrirán Valdebebas Shopping, La Cañada Banús, Tarraco Shopping e Infinity Shopping, con 260.000 metros, y en cuatro años los proyectos de Málaga y Alcorcón, con otros 230.000. Todo con una inversión global de 1.500 millones.

“En resumen, más de 663.000 metros de superficie bruta alquilable que se sumarán a la ya existente”, recogía el documento de la junta. La magnitud de la apuesta contrasta con un contexto de tipos de interés aún elevados, aunque Olivo confía en la fortaleza del consumo y en la escasez de suelo prime para centros comerciales.

La operación sobre el edificio de Telefónica es la más simbólica, pero la verdadera escala del plan se juega en los centros comerciales.

Análisis: una apuesta de calado en un mercado inmobiliario al alza

La inversión de GGC se produce en un momento de fuerte actividad en el segmento terciario español. Operaciones como la compra de la cartera de oficinas de Colonial por parte de fondos internacionales o el interés de grandes family offices por activos singulares han elevado los volúmenes transaccionados. Sin embargo, la de Tomás Olivo destaca por ejecutarse íntegramente con fondos propios y por combinar un activo con protección patrimonial —la sede de Telefónica— con centros comerciales que dependen del consumo interno.

El riesgo principal está en la obtención del cambio de uso para Gran Vía. Si la Administración lo deniega, el variable no se cobrará y GGC habrá pagado 200 millones por un edificio con uso limitado. Pero la solvencia del empresario murciano y la diversificación hacia retail, donde tiene probada experiencia, reducen la incertidumbre. En un sector donde las valoraciones de centros comerciales se han recuperado con fuerza, los 1.500 millones comprometidos parecen encajar en la capacidad financiera de GGC, que cotiza en BME Growth con una capitalización de 4.185 millones de euros.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la compra de la sede de Telefónica, previsto para mediados de de agosto, y cualquier avance en el cambio de uso del inmueble.
  • Reacción del valor: GGC apenas mueve su cotización en BME Growth, pero la materialización del plan podría atraer mayor visibilidad al valor.
  • Precedente sectorial: La operación se suma a la rotación de activos no estratégicos que protagonizan grandes cotizadas; el éxito de Olivo con La Cañada avala su capacidad de ejecución.

Telefónica, Orange y MásMóvil bajo presión: solo el 53% aprueba la calidad-precio en telecomunicaciones, según Simon-Kucher

La percepción de los consumidores españoles sobre la relación calidad-precio de los servicios de telecomunicaciones ha vuelto a retroceder. Solo un 53% considera que lo que paga se corresponde con el servicio que recibe, dos puntos porcentuales menos que el año anterior, según el Estudio Global de Telecomunicaciones 2026 publicado por la consultora Simon-Kucher. El dato coloca a los tres grandes operadores —Telefónica, Orange y MásMóvil— ante un aviso que ya habían interiorizado: la guerra de precios y la estandarización de la oferta están erosionando el valor percibido de sus marcas.

Percepción a la baja en un mercado sin diferenciación clara

El informe de Simon-Kucher no dibuja una foto cómoda. La calidad de la red, el 5G, la eSIM o el acceso a plataformas de streaming se han convertido en funcionalidades estandarizadas, lo que reduce la capacidad de los operadores para diferenciarse. El resultado directo es una comparación creciente por precio. De hecho, el ingreso medio por usuario (ARPU) ha seguido cayendo en todos los segmentos, con el segmento premium sufriendo la mayor presión: un descenso anual del 2,6% desde 2024, frente al 2,3% del segmento económico y al 0,5% del medio.

Las ofertas de bajo coste han igualado buena parte de las prestaciones que antes definían el segmento alto. En el 90% de los mercados analizados existe al menos un operador económico con 5G; el 92% ofrece eSIM; el 64% da datos ilimitados, y el 40% incluye servicios de streaming. La frontera entre gamas se ha diluido y, con ella, la disposición del cliente a pagar más por lo que ya no percibe como exclusivo. España, con ese 53% de aprobación, se sitúa lejos del líder mundial —Emiratos Árabes Unidos, con un 72%— pero aún por encima de Portugal, que cae al 34%.

La pérdida de dos puntos en percepción de valor es una señal más para las telecos españolas: la competencia ya no se libra en las redes, sino en la experiencia de cliente y en la capacidad de monetizar servicios adicionales.

Presión competitiva, operadores virtuales y cambio de paradigma

El estudio señala a los operadores móviles virtuales (OMV) como aceleradores de la transformación. En Europa, la erosión del segmento premium alcanza el 2,9%, frente al 2,5% de Norteamérica. La estrategia multimarca se ha consolidado como respuesta: en Europa, cada operador cuenta de media con 1,6 submarcas, el doble de la media mundial. Telefónica, Orange y MásMóvil ya han desplegado segundas marcas —O2, Simyo, Yoigo, Pepephone— para retener clientes sensibles al precio sin canibalizar del todo sus marcas principales, pero el informe advierte de que la fuga sigue creciendo cerca: un 30% de los consumidores afirma que probablemente cambiará de operador, sobre todo en los segmentos premium y medio.

La clave, según Simon-Kucher, es pasar de maximizar el ARPU a maximizar el Customer Lifetime Value (CLTV). Es decir, conseguir que cada cliente permanezca más tiempo, compre más servicios y perciba más valor a lo largo de toda su relación con la compañía. Para ello propone el modelo IBRO (Inflow, Base, Renewal y Outflow), que integra captación, desarrollo, fidelización y retención. Las cifras acompañan: cada interacción con el cliente —desde la atención en tienda hasta el uso de la app del operador— genera incrementos de valor de hasta el 20% mediante programas de fidelización y del 17% a través del uso habitual de aplicaciones propias.

La batalla no se gana captando: se gana reteniendo y monetizando

En un entorno donde la captación de nuevos clientes es cada vez más costosa y el crecimiento vegetativo se ha agotado, la gestión del ciclo de vida del cliente se convierte en la principal palanca de crecimiento. Dos de cada tres consumidores han cambiado o mejorado su tarifa en los dos últimos años, lo que demuestra que hay margen para mover al cliente dentro de la misma casa, pero también un riesgo de pérdida si la propuesta de valor no convence. La consultora insiste en que el próximo líder del mercado no será quien capte más, sino quien retenga mejor y haga crecer a su base.

Miguel Valcuende, director sénior de Simon-Kucher España, lo resume así: «El cambio de enfoque, de maximizar el ARPU a maximizar el Customer Lifetime Value, marcará la diferencia entre crecer y simplemente mantener cuota de mercado». La reflexión es pertinente para las tres grandes telecos españolas, que han visto cómo el ARPU se contrae, la percepción de valor se resiente y los OMV ganan terreno.

El mercado español de telecomunicaciones lleva años inmerso en una espiral de bajadas de precios y empaquetamiento de servicios que ha beneficiado al consumidor en el corto plazo, pero que ha comprimido los márgenes de los operadores. Con un regulador, la Comisión Nacional de los Mercados y la Competencia (CNMC), vigilante, y con la consolidación de las redes de fibra y 5G, la diferenciación tecnológica se agota. La batalla de verdad se libra ahora en la percepción de marca, en la calidad del servicio al cliente y en la capacidad de cruzar la venta de servicios adicionales —desde seguros hasta contenidos— sin que el cliente perciba un sobrecoste injustificado.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del ARPU en los próximos resultados trimestrales de Telefónica, Orange y MásMóvil, así como las tasas de churn (fuga de clientes) en el segmento premium, el más rentable y el más expuesto a la erosión.
  • Reacción del valor: Una percepción de calidad-precio a la baja, unida a un ARPU en descenso, presiona las valoraciones de los operadores integrados. Cualquier repunte del churn podría ser penalizado por el mercado.
  • Precedente sectorial: En mercados como el británico o el alemán, la consolidación de operadores y la apuesta por servicios convergentes ha estabilizado el ARPU. La clave es ver si las telecos españolas replican esa senda con adquisiciones o alianzas estratégicas.

La ola de calor en Europa 2026 deja 3.700 muertes extra: Francia afronta censura

Las cifras de exceso de mortalidad confirmadas por Francia, Bélgica y Países Bajos elevan a 3.700 los fallecimientos adicionales atribuibles a la ola de calor que asoló Europa entre el 20 y el 28 de junio. Se trata del peor episodio de calor extremo registrado en el continente, con temperaturas que superaron los 40 °C en amplias zonas y que han desencadenado una crisis política en Francia, donde el primer ministro, Sébastien Lecornu, se enfrenta a una moción de censura en la Asamblea Nacional.

He analizado los datos desagregados que han publicado las respectivas autoridades sanitarias y lo que encuentro es un patrón alarmante de vulnerabilidad que la infraestructura urbana europea aún no ha sabido mitigar. La mortalidad se ha disparado tanto en domicilios particulares como en residencias de ancianos, y el perfil de las víctimas ya no se limita a los mayores de 65 años.

Las cifras del exceso de mortalidad

Francia registró 2.025 muertes adicionales, un 29,1 % más de lo habitual para el periodo, según la ministra de Sanidad, Stéphanie Rist. La agencia de salud pública gala precisó que, aunque los mayores de 65 años concentraron el mayor porcentaje, también se detectó un repunte significativo entre los adultos de 45 a 64 años. Los fallecimientos en el hogar aumentaron más del 90 % entre el 22 y el 28 de junio respecto a la semana anterior.

En Bélgica, el ministerio de Salud contabilizó 1.222 defunciones extra entre el 18 y el 29 de junio, una subida del 39 % sobre la media. El gobierno belga calificó el dato de “sin precedentes” y señaló que durante la ola de calor se registraron siete días tropicales con máximas superiores a 30 °C y noches anormalmente cálidas. Países Bajos sumó 480 muertes adicionales, concentradas sobre todo en el sur y el este, donde las temperaturas fueron más elevadas.

«Un nivel de exceso de mortalidad durante una ola de calor así no tiene precedentes en nuestro país.» — Ministerio de Salud de Bélgica, comunicado oficial, julio de 2026

La agencia sanitaria francesa advirtió que las cifras son preliminares y que la mortalidad final será “más elevada de lo que sugieren estos primeros datos”. En total, más de dos tercios de los 410 millones de europeos estuvieron expuestos a temperaturas superiores a 35 °C durante el episodio.

Un patrón climático que ya es estructural

Lo que observo en estos datos es que la ola de calor de junio de 2026 no es un accidente estadístico. Las temperaturas máximas absolutas se batieron en Alemania, Polonia, Eslovaquia, República Checa y Hungría, y los récords de noche más cálida se pulverizaron en Francia. El país ya había vivido un episodio similar, aunque más corto, en mayo, con 300 muertes por encima de lo esperado.

El componente económico del fenómeno es ineludible. La adaptación a este clima extremo está impulsando un cambio en los hábitos de consumo que tiene reflejo directo en el sector de la climatización. La cuota de hogares franceses con aire acondicionado ha pasado del 18 % en 2023 al 24 % en 2025, según la agencia estatal Ademe. Durante la ola de calor, el grupo Carrefour vendió 30.000 unidades de aire acondicionado en un solo día, mil veces más de lo habitual, según su CEO, Alexandre Bompard. En España y en los países del arco mediterráneo, la penetración del aire acondicionado es mayor, pero el aumento de la demanda energética en los picos de calor tensiona los sistemas eléctricos y eleva los costes para los consumidores.

A eso se añade el coste fiscal y político. La amenaza de moción de censura contra Sébastien Lecornu refleja un desgaste gubernamental que ya se vivió en Francia en 2003, cuando la ola de calor dejó 15.000 muertos y el entonces ministro de Sanidad dimitió. La repetición del escenario indica que los mecanismos de prevención —alertas tempranas, refugios climáticos, protocolos en residencias— siguen siendo insuficientes a escala europea.

🌍 El impacto en España y Europa

España no ha escapado al calor extremo de junio, aunque los datos de exceso de mortalidad aún no se han consolidado. El Instituto de Salud Carlos III suele publicar sus series con semanas de retraso, pero la experiencia de veranos anteriores apunta a un coste humano y económico considerable. Las olas de calor recurrentes ya restan más de un 0,5 % al PIB español en productividad laboral durante los meses estivales, según estimaciones del Banco de España, y elevan la factura eléctrica de los hogares en un contexto en el que el Euríbor sigue alto. Además, la presión sobre los sistemas sanitarios autonómicos se traduce en un mayor gasto público, justo cuando la Unión Europea debate la vuelta a la disciplina fiscal. Para las empresas exportadoras del IBEX, la inestabilidad política en Francia —su primer socio comercial— añade un factor de incertidumbre adicional.

Europa se enfrenta a una realidad en la que el cambio climático se ha convertido en un riesgo económico de primer orden. Las infraestructuras urbanas tendrán que adaptarse con inversiones que, a su vez, condicionarán la política fiscal y las prioridades presupuestarias de los estados miembros. La cuestión es si los gobiernos actuarán antes de que la próxima ola de calor ponga a prueba, otra vez, la capacidad de respuesta de los sistemas sanitarios y el crédito político de sus líderes.

El hostigamiento de Moncloa a los consejeros de Indra pone en jaque a la CNMV

La presión ejercida desde Moncloa sobre el consejo de administración de Indra en los últimos meses ha desembocado en una crisis de gobernanza corporativa que trasciende a la propia compañía. La CNMV se enfrenta al escrutinio por su silencio ante lo que muchos en el Ibex 35 interpretan como una injerencia política directa en la gestión de una cotizada estratégica, con la destitución de su presidente, Ángel Escribano, y el nombramiento de un sucesor afín al Gobierno.

Cronología del asedio: del relevo de Abril-Martorell a la caída de Escribano

El conflicto actual hunde sus raíces en mayo de 2021, cuando el Gobierno forzó la salida del entonces presidente de Indra, Fernando Abril-Martorell, un directivo independiente que había liderado la empresa con éxito. Le sustituyó Marc Murtra, bien conectado con Moncloa por su cercanía al PSC. Ocho meses más tarde, la SEPI elevó su participación en la tecnológica hasta el 28%, lo que desató una crisis de gobierno corporativo que llevó a la CNMV a abrir una investigación. El organismo no sancionó pero lanzó una advertencia en diciembre de 2022: no descartaba una «eventual reapertura» si se producían «nuevos hechos derivados de futuros cambios accionariales, de gobernanza y de toma de decisiones en Indra».

Ese expediente de 2022 se convirtió en un precedente con fecha de caducidad. Ya en 2025, la presión gubernamental se intensificó sobre el nuevo presidente, Ángel Escribano. El detonante fue la negativa del empresario a alinearse con los designios de Moncloa en la operación frustrada de fusión con EM&M, que presentaba un flagrante conflicto de intereses. La reacción fue inmediata: llamadas directas, filtraciones y un comunicado críptico.

El 18 de marzo, la presidenta de la SEPI, Belén Gualda, remitió a la CNMV un escrito de tono opaco pero mensaje nítido: pedía la cabeza de Escribano. Simultáneamente, Gualda telefoneó al CEO de Indra, José Vicente de los Mozos, en plena reunión del consejo de administración, para transmitir la misma exigencia, dejando perplejos a los independientes presentes. La cotización de Indra sufrió esos días por la incertidumbre.

La interferencia directa de la SEPI durante la sesión del consejo evidenció una injerencia sin precedentes en la autonomía decisoria de una cotizada del Ibex.

La resolución final llegó en vísperas del Jueves Santo, con un consejo extraordinario celebrado a última hora. El objetivo era destituir a Escribano, cuya resistencia numantina se quebró ante la presión. De forma paralela, la Comisión de Nombramientos ratificaba al candidato elegido por el Gobierno: Ángel Simón, ex CEO de CriteriaCaixa y también próximo al PSC. Los procedimientos habituales de selección abierta y transparente fueron obviados.

Desde la salida de Abril-Martorell, Indra ha acumulado más de treinta cambios en su consejo, una cifra inédita en el Ibex 35. La gobernanza de la compañía ha quedado seriamente erosionada.

El papel del regulador: entre la advertencia de 2022 y el silencio de 2026

La CNMV se comprometió en 2022 a realizar un marcaje férreo sobre Indra. Sin embargo, ante este nuevo episodio de injerencia política, el organismo ha permanecido agazapado. Su presidente, Carlos San Basilio, afirmó el pasado 19 de marzo que la CNMV está «velando por que la información relevante sea conocida por todos y esté a disponibilidad del mercado». Pero no se ha abierto investigación oficial alguna, al menos públicamente.

El contraste con la actuación de 2022 es evidente, como muestra la siguiente tabla comparativa:

Episodio2021-20222025-2026
OrigenEntrada de Murtra y aumento de la SEPI al 28%Relevo frustrado de EM&M y pérdida de confianza del Gobierno en Escribano
Respuesta CNMVInvestigación, cierre sin sanción pero con advertencia de reaperturaSilencio operativo; comunicado de «contacto fluido»
Interferencia directaNo documentadaLlamada al consejo y escrito críptico el 18 de marzo de 2026
ResultadoSalida de consejeros independientesDestitución de Escribano y nombramiento exprés de Simón
gobierno corporativo Indra

La inacción actual de la CNMV abre interrogantes sobre su capacidad para defender la neutralidad del mercado. En un contexto donde un accionista de referencia —la SEPI— ejerce una influencia determinante en las decisiones de gobierno, los consejeros independientes quedan expuestos a presiones que desvirtúan su función. La confianza de los inversores minoritarios se resiente.

Análisis: qué implica para la gobernanza y para el inversor

El caso Indra no es aislado, pero sí paradigmático. La ruptura de los estándares de buen gobierno en una empresa del Ibex 35, donde el Estado controla un 28% del capital, debilita la percepción de independencia de todo el mercado. Los inversores institucionales, que exigen transparencia y respeto a los procedimientos, podrían replanterse su exposición a cotizadas con presencia estatal significativa. El daño reputacional se suma al impacto bursátil ya sufrido en marzo.

Conviene recordar que la propia CNMV advirtió en 2022 que futuros cambios de gobernanza activarían una reapertura del expediente. Las condiciones se han cumplido con creces: destitución del presidente sin procedimiento reglado, presión telefónica en pleno consejo y una comunicación poco transparente que movió la cotización. El organismo supervisor tiene ahora la obligación de explicar por qué este nuevo capítulo no merece, de momento, la misma atención.

Si la CNMV no actúa, el precedente será demoledor: cualquier accionista público podría forzar cambios en la cúpula de una empresa cotizada sin que el mercado cuente con la protección del regulador. El «marcaje férreo» prometido se diluye en declaraciones tibias.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima junta de accionistas de Indra y cualquier comunicación de la CNMV sobre la posible reapertura del expediente de 2022. Un cambio de tono del regulador podría impactar en la cotización.
  • Reacción del valor: Las acciones de Indra ya han sufrido volatilidad en marzo; la incertidumbre sobre la gobernanza seguirá lastrando hasta que haya señales claras de estabilidad y respeto a los procedimientos.
  • Precedente sectorial: Este episodio eleva el riesgo regulatorio y político para otras empresas con participación pública significativa en el Ibex. La independencia de los consejeros se convierte en un factor clave de análisis.

JB Capital valora Iberdrola por encima de 150.000 millones de capitalización

JB Capital sitúa a Iberdrola en una liga bursátil reservada a muy pocas cotizadas europeas. La firma de análisis eleva el precio objetivo de la utility española hasta los 23,8 euros por acción, una cifra que dispara la valoración potencial del grupo por encima de los 150.000 millones de euros de capitalización. No es un techo cualquiera: se trata de una de las estimaciones más altas jamás asignadas a la compañía presidida por Ignacio Galán.

En su último informe sobre el sector europeo de utilities, JB Capital reitera que Iberdrola es su principal apuesta, junto a EDPR, y mantiene la recomendación de ‘comprar’. La tesis va mucho más allá de un simple ajuste de múltiplos. La firma considera que Iberdrola sigue siendo la utility mejor posicionada para aprovechar las grandes tendencias que marcarán la próxima década: electrificación de la economía, crecimiento de la demanda eléctrica impulsada por la digitalización y, de manera muy particular, la expansión de las redes reguladas.

El análisis subraya la calidad de los activos de Iberdrola, una elevada visibilidad de resultados y una estrategia de inversión que le permitirá seguir creciendo por encima de sus comparables. De hecho, la entidad defiende que la prima con la que cotiza Iberdrola respecto a otras utilities europeas está plenamente justificada por la evolución de los resultados, la calidad de los activos y la capacidad del equipo gestor para superar de forma recurrente los objetivos comprometidos con el mercado.

El refugio de las redes: el verdadero motor de la revalorización de Iberdrola

Iberdrola prevé destinar 37.000 millones de euros a redes hasta 2028, lo que representa el 65% de todas sus inversiones. Una cartera que, a juicio de JB Capital, impulsará la creación de valor y reforzará la evolución de los beneficios durante los próximos años. Con especial incidencia en el Reino Unido y Estados Unidos, dos mercados en franco crecimiento donde la compañía tiene una presencia cada vez más relevante, y que absorberán buena parte de ese capital.

La apuesta por las redes reguladas no es casual. Ofrecen ingresos estables, visibilidad a largo plazo y se alinean con el enorme ciclo inversor que afronta el sistema eléctrico a ambos lados del Atlántico. En el plan estratégico de Iberdrola se detalla cómo estos activos se convertirán en el principal impulsor del crecimiento del grupo, con un retorno regulado atractivo y una creciente base de clientes que demanda más electricidad.

En lo que va de año, Iberdrola se revaloriza en el Ibex 35 casi un 18%, con subidas que superan el 104% acumulado en los últimos tres ejercicios. La acción tocó máximos en los 22,08 euros el pasado 30 de junio, antes de este nuevo espaldarazo de los analistas. Un rally que refleja la confianza del mercado en un plan de negocio que combina crecimiento y previsibilidad.

La combinación de redes reguladas y demanda eléctrica ligada a la inteligencia artificial convierte a Iberdrola en una máquina de crecimiento predecible en un entorno de tipos altos.

El filón de los centros de datos y la IA: electricidad para la revolución digital

JB Capital también subraya que Iberdrola se encuentra en una posición privilegiada para beneficiarse del aumento de la demanda eléctrica ligado a la inteligencia artificial y al desarrollo de centros de datos. La compañía cuenta con una presencia relevante en dos de los mercados con mayores oportunidades de inversión en redes: Estados Unidos y Reino Unido.

El despliegue masivo de servidores, la expansión del cloud computing y, sobre todo, el entrenamiento de modelos de IA están disparando el consumo energético de las grandes tecnológicas. Según estimaciones del sector, los centros de datos podrían representar cerca del 10% de la demanda eléctrica mundial en 2030. Iberdrola, con su red de distribución en esos dos países, está llamada a ser uno de los principales suministradores de esa nueva ola de electrificación digital.

Iberdrola capitalización

Análisis: La prima de Iberdrola, ¿justificada o el mercado aún no ha descontado la revolución eléctrica?

Que una utility roce los 150.000 millones de capitalización bursátil no es algo habitual en Europa. De hecho, si Iberdrola alcanzase ese nivel se convertiría, con holgura, en la eléctrica más valiosa del continente, superando a gigantes como Enel o la propia EDF. El informe de JB Capital deja claro que esa prima tiene fundamentos: un equipo gestor que bate previsiones, unos activos de calidad contrastada y una cartera de crecimiento blindada por la regulación.

Sin embargo, conviene no pasar por alto los riesgos. El alza de los tipos de interés, aunque ha moderado su ritmo, sigue presionando la valoración de los activos regulados, y cualquier cambio normativo en los mercados ingleses o estadounidenses podría erosionar los retornos esperados. No obstante, la electrificación de la economía es una tendencia secular que ningún banco central va a frenar. La energía es una commodity que las tecnológicas necesitan cada vez más, y la generación renovable, combinada con una red robusta, es la única vía limpia y escalable para satisfacer esa demanda.

En este tablero, Iberdrola juega con cartas marcadas. Sus inversiones en redes se pagan con ingresos regulados poco dependientes de la coyuntura económica, y su posición en dos mercados ávidos de infraestructura eléctrica la convierte en uno de los valores más seguros dentro del sector. En un entorno en el que los tipos de interés siguen altos las redes reguladas ofrecen una rentabilidad estable y predecible. Quizás lo único que sorprende es que el mercado aún no haya otorgado una prima mayor a compañías que, como Iberdrola, son el brazo armado de la transición energética.

La pregunta, por tanto, no es tanto si Iberdrola alcanzará los 150.000 millones de capitalización —ya tiene argumentos sobrados— sino si la revolución digital asociada a la IA le hará superar esa cota mucho antes de lo que los analistas más optimistas hoy proyectan.

WindEurope pide a la Comisión Europea reorientar el ETS para la electrificación industrial

El sistema de comercio de emisiones de la UE (ETS) recaudó 43.000 millones de euros en 2025, un récord que ha puesto sobre la mesa un debate incómodo: ¿qué se hace con ese dinero? WindEurope, la patronal eólica continental, ha lanzado un aviso claro a la Comisión Europea: llegó la hora de reorientar esos fondos hacia la electrificación industrial, el único camino inmediato para sustituir combustibles fósiles y reforzar la soberanía energética.

El próximo 17 de julio, la Comisión presentará su propuesta de revisión del ETS junto con el esperado Plan de Acción para la Electrificación. WindEurope quiere que esa cita no sea otro documento burocrático. Su petición es concreta: los ingresos del sistema deben dejar de dispersarse en proyectos de hidrógeno o captura de carbono que aún no escalan, y concentrarse en sectores preparados para electrificarse con tecnologías ya disponibles.

La factura del ETS: 43.000 millones y una industria aún sin electrificar

Las cifras que maneja la asociación reflejan un desajuste molesto. De los 43.000 millones ingresados por la venta de derechos de emisión en 2025, solo en torno al 5% se ha asignado a la descarbonización industrial. El resto, según fuentes comunitarias, se canaliza hacia partidas presupuestarias nacionales que en muchos casos no guardan relación con la transición energética.

Mientras tanto, la demanda de calor industrial sigue dominada por el gas natural y el carbón. WindEurope subraya que 930 teravatios hora (TWh) de esa demanda son técnicamente electrificables con bombas de calor industriales, hornos de arco eléctrico o calderas de electrodos. Pero la electricidad apenas cubre el 4% de ese calor. «Una brecha difícil de justificar», apuntan en Bruselas.

El Fondo de Innovación de la UE, uno de los instrumentos clave del ETS, acumulaba 12.300 millones de euros en financiación aprobada a junio de 2025. Sin embargo, los desembolsos reales no llegaban a 331,8 millones. Es decir, se ha desembolsado menos del 3% del dinero disponible. Para WindEurope, este atasco demuestra que los mecanismos actuales son demasiado lentos para una emergencia climática que avanza rápido.

El ETS está generando una montaña de dinero mientras las empresas que quieren electrificarse no encuentran financiación directa. Algo falla en el sistema.

El 17 de julio, la fecha que marcará el rumbo

La revisión del ETS se anuncia como una de las decisiones más importantes del semestre en política energética. WindEurope insiste en que, si Europa quiere de verdad reducir su dependencia de los combustibles importados —más del 60% de su energía viene de fuera—, debe apostar por una electrificación masiva apoyada por la eólica y la solar.

«Los ingresos del ETS deben destinarse a proyectos de electrificación», afirmó Tinne Van der Straeten, directora ejecutiva de la patronal. «Esa es la forma de reforzar la competitividad y la soberanía de Europa. La electrificación sustituye de forma inmediata los combustibles fósiles por electricidad generada aquí».

El mensaje es nítido: no se puede seguir financiando proyectos de hidrógeno verde que tardarán una década en ser rentables mientras hay miles de plantas industriales que podrían eliminar emisiones mañana mismo enchufándose a la red. La patronal eólica pide que los criterios de adjudicación del Fondo de Innovación y del Fondo de Modernización se revisen para dar prioridad a la demanda cercana.

El dilema de fondo: ¿electrificar o esperar al hidrógeno?

El debate trasciende al ETS. En juego está el modelo de descarbonización europeo. Durante años, la Comisión ha tratado de impulsar el hidrógeno renovable como vector clave, pero la realidad es tozuda: los electrolizadores producen a cuentagotas y los costes siguen siendo prohibitivos para la industria media. Mientras tanto, más de 70 GW de potencia eólica instalada en Europa esperan que la demanda crezca para evitar vertidos y recortes.

WindEurope no rechaza el hidrógeno, pero sí la tentación de apostar todo a una tecnología que todavía no puede competir sin subsidios masivos. «Si el ETS se convierte en una herramienta para financiar proyectos de baja madurez, perderá credibilidad como señal de precio de carbono», advierten fuentes cercanas a la asociación. La patronal recuerda que el coste de almacenamiento en baterías y la electrificación directa ofrecen reducciones de CO₂ mucho más rápidas y medibles.

La propia Agencia Internacional de la Energía (AIE) ha señalado que la industria podría ahorrar 2,5 gigatoneladas de CO₂ al año si se acelera la electrificación del calor y de los procesos de baja temperatura. Europa, con su músculo industrial, está en una posición inmejorable para liderar esa transición, pero el dinero del ETS no está fluyendo hacia allí donde más impacto podría tener.

El problema es sistémico. Desde que el ETS empezó a generar ingresos significativos, los Estados miembros han utilizado el dinero para tapar agujeros fiscales o compensar a hogares vulnerables, ignorando casi por completo la electrificación industrial. WindEurope no solo reclama un giro en la asignación; pone sobre la mesa la necesidad de que el propio diseño del ETS deje de penalizar la electricidad frente al gas. Hoy, una industria que se electrifica paga el mismo precio de carbono que una que sigue quemando gas, pero además asume el coste de la inversión en equipos eléctricos. Es un desincentivo perverso.

El Fondo de Modernización, que recibe el 2% de los derechos de emisión, ha repartido 15.000 millones desde 2021, pero apenas un 12% se ha destinado a eficiencia energética en la industria. La mayoría financió renovables a gran escala, que ya tienen su propio recorrido. WindEurope sugiere un reequilibrio: que los fondos del ETS fluyan hacia donde el mercado no llega por sí solo, y eso es precisamente la electrificación del calor de proceso, el talón de Aquiles de la descarbonización.

Desde el punto de vista de la competitividad, la demora es preocupante. Estados Unidos, con la Inflation Reduction Act, ha movilizado cientos de miles de millones en créditos fiscales para la electrificación industrial. China sigue ampliando su red de calor industrial renovable. Si el ETS europeo no se convierte en un acelerador, las empresas del continente perderán margen frente a sus rivales transatlánticos y asiáticos. La electrificación industrial no es una promesa de futuro; es una realidad técnica que ya está en en marcha en muchos sectores, solo que falta la tubería financiera que la haga crecer.

El 17 de julio sabremos si la Comisión escucha este planteamiento o vuelve a enredarse en un reparto de fondos que contente a todos, pero no reduzca emisiones. Los 43.000 millones del ETS de 2025 demuestran que el dinero existe. La pregunta es si se utilizará para plantar las renovables que ya generan empleo y reducen importaciones o para regar proyectos que aún no han demostrado su viabilidad a escala.

Ouigo lanza ruta directa Barcelona-Zaragoza-Málaga desde el 20 de julio hasta septiembre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ouigo lanza una ruta estacional directa Barcelona-Zaragoza-Málaga sin transbordos, operativa a diario del 20 de julio al 6 de septiembre.
  • ¿Quién está detrás? Ouigo, filial low cost de la SNCF francesa, competidor de Renfe e Iryo en la alta velocidad española.
  • ¿Qué impacto tiene? Por primera vez, los viajeros de Barcelona y Zaragoza pueden llegar a Málaga en un solo tren, sin cambiar en Madrid, durante todo el verano.

Ouigo ha anunciado este viernes la apertura de una nueva conexión directa directa entre Barcelona, Zaragoza y Málaga, que operará a diario desde el 20 de julio hasta el 6 de septiembre, con excepción de cuatro jornadas: los días 24, 26, y 31 de julio y el 2 de agosto. La ruta, que no precisa transbordo, marca la primera incursión de la operadora low cost en este corredor transversal durante la temporada estival.

El primer tren saldrá de Barcelona-Sants a las 7:35 horas y llegará a Málaga a las 14:31. El trayecto, de casi siete horas, incluye paradas en Zaragoza, Madrid y Córdoba. La vuelta parte de la estación malagueña a las 16:50 y finaliza en Barcelona a las 23:56, con las mismas escalas intermedias.

La compañía ha precisado que los días 24, 26, y 31 de julio y el 2 de agosto no habrá servicio, para ajustar la operativa. En esas cuatro jornadas, los viajeros deberán buscar alternativas con otros operadores o fechas.

Una apuesta que calienta la batalla de precios en el AVE del verano

Aunque Ouigo no ha desvelado aún las tarifas para este nuevo enlace, la operadora mantiene la política de precios agresivos que aplica en el corredor Madrid-Barcelona, donde los billetes pueden encontrarse desde 19 euros. En la conexión Barcelona-Málaga, el billete medio de Renfe en AVE con transbordo en Madrid ronda los 80 euros en temporada alta, por lo que la irrupción de un rival low cost podría forzar una revisión a la baja.

La ruta transversal tiene un marcado acento vacacional. Málaga y la Costa del Sol concentran una de las mayores demandas de desplazamiento estival desde Cataluña y Aragón. Hasta ahora, el viajero debía hacer escala en Madrid Atocha y cambiar de tren, lo que alargaba el viaje y añadía incertidumbre a las conexiones.

Que Ouigo apueste por un enlace Barcelona-Málaga sin transbordo señala la madurez de la alta velocidad low cost en España y la guerra por llenar los trenes en verano.

La novedad beneficia especialmente a Zaragoza, que gana un tren directo a la Costa del Sol sin necesidad de pasar por Madrid. Para la capital aragonesa, la llegada del Ouigo estival supone una alternativa inédita a los servicios de Renfe y refuerza su posición como nudo de comunicaciones del valle del Ebro.

Hoja de Ruta: Claves del Viaje

El impacto inmediato de esta nueva ruta es doble: por un lado, abre un corredor directo entre el noreste peninsular y la Costa del Sol, y por otro, inyecta competencia en uno de los trayectos de mayor afluencia estival. Para el viajero, el ahorro de tiempo y la eliminación del transbordo en Madrid suponen una mejora tangible de la experiencia, sobre todo para familias con equipaje.

La zona cero del movimiento es el triángulo Barcelona–Zaragoza–Málaga. En Barcelona, Ouigo ya opera varias rutas hacia Madrid y levanta expectación con este nuevo servicio; en Zaragoza, la conexión directa a Málaga rompe la dependencia de Madrid como centro obligado de paso; y en Málaga, el enlace supone un refuerzo estacional muy esperado por el sector turístico.

Cada salida pondrá a la venta cientos de billetes, aunque la compañía no ha detallado el número exacto de plazas. La experiencia en otros corredores sugiere que los precios de lanzamiento serán muy competitivos, probablemente por debajo de los 30 euros en las primeras semanas. El dato clave será la respuesta de Renfe: si la operadora pública replica con ofertas en su AVE con transbordo o si, por el contrario, asume la pérdida de cuota en esta ruta estival.

El precedente más cercano es la liberalización del corredor Madrid-Barcelona en 2021, cuando Ouigo irrumpió con tarifas de derribo y forzó a Renfe a reaccionar con los Avlo. Desde entonces, la competencia ha abaratado los billetes y ha ampliado la oferta total de plazas. La pregunta que surge ahora es si este movimiento de Ouigo anuncia una futura ruta permanente Barcelona-Málaga más allá del verano, o si es un simple globo sonda para medir la demanda.

Observamos, sin embargo, que la infraestructura actual no permite circular a alta velocidad en todo el trayecto; el tramo entre Zaragoza y Málaga transcurre en buena parte por líneas convencionales. Eso explica las casi siete horas de viaje, un tiempo que limita la competencia con el avión pero que resulta razonable para el turismo de larga estancia. La próxima ventana crítica será la reacción de Renfe en las próximas semanas y la publicación de las tarifas por parte de Ouigo, probablemente con ofertas de lanzamiento antes del 20 de julio.

Rodalies obtiene su peor valoración en 2026 y se consolida como el transporte peor valorado de Barcelona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Rodalies de Catalunya ha obtenido una nota de 5,5 en la última encuesta de movilidad del área metropolitana de Barcelona, la más baja de todas las opciones de transporte público.
  • ¿Quién está detrás? La Autoritat del Transport Metropolità (ATM) y el Institut Metròpoli, que publican anualmente la Encuesta de Movilidad en Día Laborable (EMEF).
  • ¿Qué impacto tiene? La valoración del servicio de Cercanías catalán cae casi un punto en cuatro años y roza el suspenso, mientras el vehículo privado gana peso por tercer año consecutivo.

Rodalies ha vuelto a sacar la peor nota de la clase. La encuesta de movilidad en día laborable (EMEF) correspondiente al ejercicio 2025 y publicada este viernes por la ATM le otorga un 5,5 de valoración por parte de los usuarios, medio punto por debajo del 5,8 del año anterior. Es la consolidación de una tendencia que aleja al servicio ferroviario de cercanías del aprobado sólido: hace solo cuatro años, en la edición de 2022, la nota era de 6,4.

El dato confirma que Renfe sigue sin encontrar la tecla en Cataluña. Las incidencias recurrentes en la red de Cercanías de Barcelona —ahora bajo el paraguas de la Generalitat tras el traspaso—, los retrasos y la percepción de falta de inversión se traducen en una caída de confianza que ningún otro operador de transporte público de la región metropolitana comparte. El resto de modos analizados mantienen o mejoran su puntuación.

La comparación que deja a Rodalies fuera de juego

El termómetro de la EMEF, elaborado a partir de más de 10.000 entrevistas, sitúa al tranvía como el transporte público mejor valorado, con un notable 8. Le siguen los Ferrocarrils de la Generalitat (FGC), con un 7,8; los buses urbanos de TMB, con un 7,3; el metro, con un 7,1; y el bus interurbano, que alcanza un 7. Ninguno baja del notable, salvo Rodalies, que ni siquiera llega al bien.

La brecha es especialmente significativa con FGC, que opera líneas de cercanías en el Vallès y el Baix Llobregat. FGC obtiene 2,3 puntos más que Rodalies pese a compartir un perfil de usuario similar y una función metropolitana comparable. La diferencia apunta a la percepción del mantenimiento, la frecuencia y la información al viajero, aspectos en los que Rodalies acumula quejas históricas.

En el conjunto de modos de transporte —público y privado—, la bicicleta y los desplazamientos a pie o en moto comparten la máxima puntuación: un 8,5. La bici desbanca por primera vez al ir andando, que hasta ahora lideraba la tabla.

El sorpasso silencioso del coche y la fractura territorial

Más allá de las notas, la EMEF revela un cambio de hábitos que inquieta a los planificadores. El uso del vehículo privado crece por tercer año consecutivo y gana casi dos puntos porcentuales de cuota en solo dos ejercicios. No es un repunte puntual: se consolida en paralelo al aumento de los desplazamientos interurbanos, precisamente el territorio donde Rodalies pierde tracción.

El transporte público también suma viajeros —metro y bus baten récords mes a mes—, pero el balance dibuja dos velocidades. En Barcelona ciudad reinan el transporte colectivo y la movilidad activa; en el área metropolitana más alejada y en la región metropolitana, el coche es el modo dominante. Casi la mitad de los desplazamientos metropolitanos sin contar la capital se hacen en vehículo privado.

Rodalies pierde casi un punto de confianza en cuatro años mientras FGC sube y el coche araña viajeros en los trayectos donde el tren falla.

Hoja de Ruta: Claves del Viaje

El impacto de esta nota se mide en desafección. Un servicio que roza el suspenso disuade al viajero ocasional y empuja al habitual hacia alternativas: el coche, el autobús interurbano o, en los corredores donde existe, FGC. La factura se paga en congestión, emisiones y tiempo de desplazamiento, justo lo que la política de movilidad metropolitana lleva años intentando revertir.

La zona cero es el área metropolitana de Barcelona, especialmente los municipios del Vallès Oriental y Occidental, el Baix Llobregat y el Maresme, donde la dependencia de Rodalies es alta y las frecuencias, bajas. La percepción ciudadana es que el traspaso a la Generalitat, completado en 2024, aún no ha traducido en mejoras visibles. Renfe mantiene la operación pero la capacidad de decisión recae ahora en el Govern, que hereda una red con déficits crónicos de infraestructura.

El dato clave es el 5,5: es la nota más baja de la serie histórica reciente y deja a Rodalies a medio punto del suspenso. La tendencia es inequívoca: 6,4 en 2022, 6,1 en 2023, 5,8 en 2024 y ahora 5,5. Si la curva no se dobla, la edición de 2026 —que medirá la experiencia de viaje de este año— podría certificar el primer suspenso de un modo de transporte público metropolitano desde que la EMEF existe.

En el pulso entre operadores, FGC emerge como el espejo en el que Rodalies no quiere mirarse pero debería. La diferencia de 2,3 puntos no se explica por el material rodante ni por la edad de las líneas: FGC también arrastra tramos antiguos, pero puntúa mucho mejor en frecuencia, limpieza e información. La lectura a medio plazo es que, si el traspaso no acelera inversiones y mejoras operativas, el coche seguirá comiendo terreno en el cinturón metropolitano, justo donde más urge descarbonizar la movilidad.

La foto final de la EMEF incluye un apunte sobre electrificación que refuerza el desafío. La mitad de los encuestados sigue apostando por el motor de combustión, un 16% optaría por híbridos no enchufables y solo uno de cada diez contempla un eléctrico puro. Son cifras que, cruzadas con el auge del vehículo privado, alertan sobre una transición ecológica que avanza más despacio de lo esperado en el transporte metropolitano.

La próxima cita es la publicación de la EMEF 2026, dentro de un año. Para entonces, Rodalies necesitará algo más que promesas de inversión: los viajeros juzgan con el billete y con la nota.

Aquazzura y Net-a-Porter: la cápsula limitada que promete revalorizarse en el mercado secundario

El 2 de julio, la Riviera Francesa acogió un encuentro que mezcla moda, exclusividad y potencial inversor. Aquazzura y Net-a-Porter sellaron en el Palais Bulles de Pierre Cardin una colaboración que, más allá del eco mediático, introdujo una colección cápsula con los atributos que persiguen quienes han hecho de la moda un activo alternativo: diseño de autor, producción ínfima y distribución limitada.

La firma de Edgardo Osorio presentó sandalias y zapatos de tacón de 75 mm que destilan la estética de la Costa Azul: rafia, cristales incrustados y una paleta de tonos terracota. La demanda se disparó entre las compradoras VIP tras el evento y varias referencias desaparecieron del portal de Net-a-Porter en cuestión de horas. No se ha confirmado el volumen exacto de la producción, pero la propia naturaleza del lanzamiento —una cápsula sin reedición prevista— apunta a una escasez deliberada. Y en el mercado del lujo, la escasez es el ingrediente que separa un artículo de consumo de un activo con prima.

Cuando unas sandalias se convierten en activo

El calzado de lujo no suele ocupar titulares en las carteras de inversión, al menos no como los relojes vintage o los bolsos Birkin. Sin embargo, el mercado de reventa de artículos personales alcanzó los 43.000 millones de euros globales en 2025, con un crecimiento anual cercano al 15 % en la categoría de zapatos, según estimaciones de Boston Consulting Group. Dentro de ese segmento, las colaboraciones limitadas funcionan como un subactivo de alta volatilidad y potencial de apreciación inmediata.

La clave está en el sell-out rápido. Si la cápsula Aquazzura × Net-a-Porter se agota en las próximas semanas —y todo apunta a ello—, los compradores que adquirieron al precio oficial de 400 a 800 euros (rango estimado para líneas similares) podrían encontrarse con un sobreprecio del 40 % en plataformas como Vestiaire Collective. Así ha ocurrido con otras ediciones limitadas de la firma: las sandalias Twilight llegaron a duplicar su valor en el mercado secundario durante 2025, avivadas por una clientela internacional que prioriza la inmediatez.

La propia Net-a-Porter, integrada en el grupo Richemont, concentra un tráfico de compradores con alta capacidad de gasto que ahora compite por un stock deliberadamente insuficiente. Ese desequilibrio entre oferta y demanda es caldo de cultivo para la revalorización.

Una cápsula bien calibrada puede rendir más que un fondo de renta fija a doce meses si se compra en el momento justo y se revende sin uso.

Del evento social a la rentabilidad a corto plazo

El Palais Bulles no fue solo un escenario para la fiesta. Fue un recordatorio de que el lujo actual opera en dos carriles: el aspiracional y el financiero. Las invitadas a la velada —Nicky Hilton, Poppy Delevingne o Lady Kitty Spencer— actuaron como prescriptoras involuntarias de una colección que cotizará en función de su notoriedad mediática.

Mi lectura, tras analizar otras colaboraciones similares, es que la ventana de oportunidad se abre entre el lanzamiento y las seis semanas posteriores. Durante ese lapso, el factor hype infla los precios secundarios, especialmente en tallas estándar que representan el 80 % de la demanda de reventa. Pasado ese umbral, la liquidez se reduce y el activo corre el riesgo de estancarse hasta que una nueva oleada viral lo rescate. Por tanto, el perfil encaja con un inversor ágil, dispuesto a almacenar un lote durante un máximo de dieciocho meses y a liquidar en plataformas con alta rotación.

El factor artesanal como barrera de entrada y multiplicador de precio

Edgardo Osorio no es un actor cualquiera. Sus diseños, elaborados en talleres florentinos, combinan un ADN manufacturero con un marketing que conquista a celebridades sin perder el aura de la boutique de viaje. Ese equilibrio entre producción limitada y alcance global es un multiplicador de precios en el mercado secundario. Los modelos más ornamentados de Aquazzura —con incrustaciones de cristales o bordados a mano— sostienen mejor el valor que las colecciones de línea, precisamente porque incorporan horas de trabajo artesanal que el mercado reconoce como barrera de entrada.

En esta cápsula, los detalles de rafia y las terminaciones con piedras añaden un componente diferenciador que dificulta la falsificación y, por tanto, protege al inversor. Cuanto más compleja es la pieza, menor es el riesgo de que el mercado negro diluya su cotización.

💎 Veredicto Wealth

La cápsula Aquazzura × Net-a-Porter es un activo de revalorización agresiva para inversores con horizonte inferior a un año que quieran jugar la carta del desabastecimiento inmediato. La falta de un mercado secundario tan líquido como el de los bolsos de lujo hace que el riesgo de iliquidez a medio plazo sea alto, por lo que conviene comprar solo lo que se pueda revender en el pico de demanda posterior al lanzamiento.

Selena Gomez joyas 40.000 dólares: el activo de alta joyería que bate al oro en eventos de élite

Selena Gomez desembarcó la noche del 2 de julio en el Madison Square Garden de Nueva York para asistir a la cena de ensayo de la boda de Taylor Swift. No lo hizo con un estilismo discreto. Sobre la alfombra negra, las joyas de la firma brasileña Fernando Jorge sumaban exactamente 40.000 dólares. Los pendientes Criss Cross de oro y diamantes, valorados en 29.000 dólares, y el anillo Fluid de zafiro y diamantes por 11.000 dólares completaban una apuesta que trasciende la moda. He visto pocas ocasiones en las que una elección de joyería en un evento de élite encierre un mensaje tan claro para los inversores en activos tangibles.

La actriz y empresaria había volado desde Londres, donde rueda la sexta temporada de Only Murders in the Building, para estar junto a su amiga de casi dos décadas. El viaje de más de 3.400 millas no fue lo único caro. Cada pieza de joyería lucida esa noche se integra en una narrativa que los family offices más sofisticados conocen bien: la alta joyería de autor ya no es solo un adorno, sino un vehículo de preservación de capital con capacidad de revalorización.

40.000 dólares en joyería: la apuesta de Selena Gomez que revela un patrón de inversión

El estilismo fue completo: un vestido palabra de honor de Oscar de la Renta y salones de Jimmy Choo remataban el look. Pero lo relevante para el inversor es el valor de las joyas. 40.000 dólares equivalen aproximadamente a 1,6 onzas de oro al contado de hoy. Sin embargo, la comparación es engañosa. Una onza de oro es intercambiable; una pieza de Fernando Jorge con el pedigrí de haber sido vista en la cena de ensayo más mediática del año adquiere un componente de singularidad que ningún lingote puede replicar.

La firma del diseñador brasileño, afincado en Londres, ha escalado posiciones en el mercado de la joyería de arte contemporánea. Sus piezas ya cotizan en plataformas de reventa de lujo y su presencia en eventos de esta magnitud funciona como un catalizador de valor intangible. De hecho, la estilista Erin Walsh, que compartió el look al día siguiente, sabe que la elección no es fortuita: posicionar marcas de joyería independiente en alfombras de élite equivale a un endorsement que se traduce en mayor demanda en el mercado secundario.

La escasez de las piezas de autor y su visibilidad en eventos de élite generan un diferencial de revalorización que el oro físico no puede igualar a corto plazo.

Alta joyería: por qué los grandes patrimonios están trasladando capital del oro a las firmas de autor

El movimiento es sutil pero medible. Las casas de subastas como Sotheby’s y Christie’s han incrementado en los últimos tres años el número de lotes dedicados a joyería contemporánea de firma. Aunque no existe un índice comparable al del vino o los relojes, los datos de las ventas privadas indican que las piezas de diseñadores emergentes con notoriedad mediática pueden revalorizarse entre un 8% y un 12% anual en las primeras etapas de su carrera. La clave reside en la autenticidad de la firma y en la trazabilidad de la pieza.

En el caso de Gomez, las joyas de Fernando Jorge no solo tienen un valor de reposición. Adquieren un componente de procedencia asociado a la artista más seguida del planeta. En el mercado del arte, ese factor ha demostrado ser un multiplicador de precio. En la alta joyería, la lógica es similar: una pieza que ha sido fotografiada con una celebridad de primer nivel en un evento irrepetible incrementa su atractivo para coleccionistas e inversores dispuestos a pagar una prima por el relato.

La lección de 2015 y el nuevo ciclo de la joyería como activo refugio

Recuerdo bien el año 2015. Entonces, la alta joyería de marca empezó a despertar el interés de los family offices europeos como alternativa al real estate prime. Piezas de Cartier, Van Cleef & Arpels o Bulgari comenzaron a superar la revalorización del oro en un entorno de tipos cero. Aquello no fue una moda, sino el inicio de un ciclo de asignación de activos tangibles que hoy se consolida con nombres menos obvios.

La presencia de joyería por valor de 40.000 dólares en un evento como la cena de ensayo de Swift no es anecdótica. Es la manifestación pública de una estrategia de diversificación que los patrimonios elevados llevan años practicando en privado. La alta joyería de autor ofrece lo que pocos activos pueden ofrecer: portabilidad extrema, escasez estructural y un mercado de nicho donde la liquidez se gestiona a través de redes privadas.

El riesgo para el inversor no está en la desvalorización del metal, sino en la falta de un mercado secundario transparente. Las piezas de firmas emergentes requieren un horizonte de inversión superior a cinco años y un asesoramiento experto para identificar qué diseñadores están construyendo una trayectoria de firma sólida, no solo una moda pasajera. La otra cara de la moneda: la prima por procedencia que genera una noche como la del 2 de julio en el Madison Square Garden.

El próximo hito a seguir será la apertura de la temporada de subastas de joyería en Ginebra, donde podremos contrastar si el impulso mediático se traduce en precios de martillo al alza para los diseñadores que ya hemos visto en las alfombras este año.

💎 Veredicto Wealth

La alta joyería de autor se perfila como un activo de diversificación patrimonial con horizonte de inversión superior a cinco años, apto para inversores con alta tolerancia a la iliquidez. El riesgo principal es la falta de un mercado secundario transparente, que se compensa con la escasez de las piezas y la prima de procedencia generada por eventos de élite.

Cuatro espirituosos americanos libres de aranceles: la inversión alternativa con ventaja arancelaria

En el actual tira y afloja de la política comercial estadounidense, los aranceles han puesto en jaque a medio planeta. Para el inversor en activos alternativos, sin embargo, la guerra económica abre ventanas. He encontrado una discreta ventana de oportunidad en el universo de los destilados: cuatro espirituosos americanos con alma internacional que, por su origen y estilo, esquivan las tasas a la importación y ofrecen una propuesta de diversificación sin los sobrecostes que penalizan a sus equivalentes extranjeros.

Lo reveló la revista Esquire en su selección de productos elaborados en Estados Unidos que imitan estilos foráneos y que, al no ser importados, se libran de los gravámenes cruzados. El ángulo para un family office o un coleccionista privado no es el placer de la copa, sino la escasez, la barrera arancelaria como foso competitivo y el potencial de revalorización de botellas cuya producción es aún minúscula.

Cuatro referencias americanas que beben de Europa y Asia sin pagar el peaje

El Westland Garryana American Single Malt (155 dólares en Total Wine) es quizás el activo más maduro de la selección. La destilería de Seattle produce un single malt con madera de roble Garryana, autóctono de la costa noroeste, y se beneficia del reciente reconocimiento oficial de la categoría American single malt en 2025. Ese sello regulatorio aporta trazabilidad y reduce la ambigüedad de cara a futuras valoraciones en el mercado secundario.

Más sorprendente es el Kato Sake Works Nama, un sake sin pasteurizar elaborado en Brooklyn que se vende por 35 dólares. Rompe el monopolio geográfico japonés y, al estar libre de aranceles recíprocos, se convierte en una rareza con una base de coste baja y un techo de revalorización incierto pero alto si la crítica especializada le da su bendición.

En la categoría de aperitivos, Kingbird Aperitif (36 dólares la botella) reinterpreta el vermut desde los Finger Lakes neoyorquinos, mientras que T’Maro Amaro, nacido en el valle californiano de Coachella, compite con los amari italianos con un perfil de regaliz y dátil. De este último no se ha hecho público un precio de venta generalizado, lo que apunta a una distribución casi artesanal y a un recorrido alcista si la demanda de coleccionistas supera la oferta actual.

¿Complemento de cartera o simple anécdota para la cava del conocedor?

La ventaja arancelaria convierte a estos espirituosos en una apuesta asimétrica: su único recorrido es al alza si el boca a boca de los coleccionistas hace su trabajo.

La clave no está en el precio de entrada —35, 155 o 36 dólares— sino en la narrativa de inversión. El whisky japonés pasó de ser un producto local a multiplicar por diez su valor en subasta en menos de dos décadas, impulsado por el reconocimiento internacional y la escasez de ciertas añadas. El American single malt podría replicar esa trayectoria si los índices de referencia, como los que publica Rare Whisky 101, empiezan a incluir estas referencias en sus cestas.

La barrera arancelaria añade un blindaje inmediato frente a shocks geopolíticos: mientras el whisky escocés o el sake japonés podrían verse penalizados por nuevas tasas, estas botellas permanecen ajenas a los vaivenes de la política comercial. Para el inversor que ya tiene exposición a Borgoña, a Rolex de acero o a arte contemporáneo, una posición testimonial en destilados americanos de estilo internacional supone una dosis de descorrelación casi gratis.

Horizonte, liquidez y precedentes: lo que de verdad importa al asignar capital en espirituosos alternativos

Llevo años analizando mercados de destilados y reconozco el patrón: los activos que hoy se compran en la tienda de la esquina pueden convertirse en objetos de deseo si la crítica los encumbra y la producción sigue siendo limitada. El riesgo, sin embargo, es doble. Por un lado, la liquidez es prácticamente inexistente: no hay un secondary market organizado para un sake de Brooklyn o un amaro californiano. Por otro, el éxito comercial masivo diluiría la escasez y hundiría cualquier prima de colección.

La historia demuestra que las categorías emergentes premian al que llega pronto. El cask investment en Escocia era una rareza en los años noventa y hoy mueve decenas de millones. Si alguna de estas cuatro referencias logra un status de culto —impulsado por galardones en certámenes internacionales o por la atención de críticos como los que sigue la comunidad de Whisky Advocate—, los lotes adquiridos hoy a precio minorista podrían multiplicar su valor en el horizonte de cinco a siete años. Eso sí, el capital inmovilizado será completamente ilíquido hasta entonces.

La próxima cita para calibrar la salud del segmento será la publicación de los datos semestrales de IWSR sobre espirituosos craft estadounidenses, prevista para el otoño de 2026. Ahí veremos si la demanda premium sigue premiando a los productores que, como estos, se han sabido blindar con un foso arancelario.

💎 Veredicto Wealth

Los espirituosos americanos de estilo internacional representan una herramienta de diversificación para carteras de destilados alternativos, con un horizonte recomendado de al menos cinco años. El principal riesgo es la ausencia de un mercado secundario líquido; la salida dependerá de que la categoría gane tracción entre coleccionistas y casas de subasta.

Bosch rebaja su lavadora de 8kg con motor EcoSilence: de 648€ a 589€ antes del verano

Te contamos qué ha bajado de precio, cuánto puedes ahorrar y dónde encontrarla antes del verano.

Bosch vuelve a mover ficha en el mercado de la colada justo cuando más se necesita. La marca alemana ha rebajado su lavadora de 8 kg con motor EcoSilence de 648,45€ a 589€, un recorte que coincide con el arranque de las rebajas de electrodomésticos en las principales tiendas online.

No es una promoción cualquiera: el modelo lleva semanas entre los más consultados por quienes buscan renovar su lavadora antes de que llegue la temporada de más uso. Y con casi 60 euros menos, la decisión se pone más fácil para muchos hogares.

Bosch acelera las rebajas de verano en lavadoras de 8kg

Youtube video

La lavadora en cuestión es la Bosch WUU28T63ES, un modelo de carga frontal pensado para parejas y familias pequeñas que no quieren renunciar a prestaciones. Con 8 kg de capacidad y 1.400 rpm de centrifugado, cubre de sobra la colada semanal de una vivienda de dos o tres personas sin alargar los tiempos de secado.

Lo que más pesa en la decisión de compra, sin embargo, es el ahorro. Pasar de 648,45€ a 589€ supone casi un 10% menos, una cifra nada desdeñable en un electrodoméstico que se usa varias veces por semana durante años.

Por qué esta Bosch WUU28T63ES convence en El Corte Inglés

La oferta está confirmada en la web de El Corte Inglés, donde el modelo aparece dentro de sus rebajas de electrodomésticos junto a frigoríficos y pequeños aparatos de otras marcas. Bosch pertenece al grupo alemán BSH, el mayor fabricante de electrodomésticos de línea blanca en España, lo que explica la solidez de su red de servicio técnico y repuestos.

Esa pertenencia a BSH no es un dato menor: significa que detrás de esta lavadora hay una estructura de fábricas y garantías compartida con Balay o Siemens, algo que muchos compradores valoran tanto como el precio final.

EcoSilence, el motor que marca la diferencia en el ahorro

Youtube video

El corazón de esta lavadora Bosch es su motor EcoSilence, un motor sin escobillas que reduce el ruido y alarga la vida útil del electrodoméstico. Es la misma tecnología que Bosch monta en gamas superiores, así que no se trata de una versión recortada pensada solo para entrar en oferta.

Además del ahorro energético, este motor permite programas más silenciosos, algo especialmente útil en pisos pequeños donde la lavadora suele estar cerca del salón o de un dormitorio. La clase energética A completa el paquete de eficiencia.

¿A quién le conviene esta lavadora Bosch de 8kg?

No todos los hogares necesitan la misma capacidad, y ahí está la clave para no gastar de más. Esta lavadora Bosch encaja especialmente bien en perfiles concretos, según el uso que se le vaya a dar.

Antes de decidir, conviene repasar estos puntos:

  • Parejas o familias de hasta 3 personas con coladas dos o tres veces por semana
  • Hogares que priorizan un funcionamiento silencioso por horarios o vecinos
  • Quienes buscan garantía de fábrica BSH y repuestos accesibles en España
  • Pisos con hueco reducido, ya que mantiene medidas estándar (60 cm de ancho)

Ficha técnica completa de la Bosch WUU28T63ES

Más allá del precio, conviene mirar la letra pequeña antes de comprar cualquier electrodoméstico de este tipo. La ficha de esta lavadora Bosch no esconde sorpresas y cumple con lo esperado en su gama.

Programas y funciones

Incluye programas específicos para ropa oscura, camisas, prendas delicadas y un ciclo rápido de 15/30 minutos, además de la función SpeedPerfect para reducir tiempos sin perder calidad de lavado.

Dimensiones y garantía

Con 598 mm de ancho, se adapta a instalaciones estándar de cocina o cuarto de lavado, y cuenta con la garantía de 10 años en el motor que BSH ofrece en buena parte de su catálogo Bosch.

El futuro de las lavadoras eficientes: qué esperar

La tendencia en electrodomésticos de línea blanca apunta a motores cada vez más silenciosos y eficientes, y Bosch lleva años marcando el paso en ese terreno con EcoSilence. Es probable que veamos más rebajas de este tipo a medida que las marcas renueven catálogo y liberen stock de las gamas actuales.

Si tu lavadora empieza a dar señales de fatiga, este tipo de ofertas de verano suelen ser el mejor momento para cambiarla sin pagar el precio completo. Merece la pena comparar antes de decidir, pero con una rebaja verificada como esta, Bosch se pone en cabeza de las opciones a valorar.

Oposiciones para Policía Local en Murcia: 59 plazas de mando convocadas en la mayor oferta en años

El Ayuntamiento de Murcia ha convocado 59 plazas de mando en la Policía Local mediante un proceso de promoción interna que busca renovar la cúpula del cuerpo. La oferta, aprobada por la Junta de Gobierno municipal, unifica las vacantes de las Ofertas de Empleo Público de 2024, 2025 y 2026 y supone la mayor convocatoria de ascenso en años.

Estrategia municipal para renovar la cúpula de la Policía Local

El concurso-oposición se articula en torno a plazas de alto rango: 36 de subinspector, 3 de comisario principal, 7 de comisario y 12 de inspector, a las que se añade una vacante de inspector por promoción mixta. Con esta convocatoria, el Consistorio busca consolidar la estructura organizativa y optimizar la coordinación de los servicios diarios de seguridad.

El refuerzo de la línea de mando es la culminación de una estrategia escalonada que ya ha incorporado a 116 nuevos agentes en dos promociones de 58 efectivos. Además, en procesos anteriores se consolidaron 15 subinspectores y 3 inspectores, lo que ha ampliado la base de personal y ha permitido crear unidades especializadas como la Unidad de Vehículos de Movilidad Personal (VMP), con doce agentes destinados a la vigilancia de zonas peatonales.

La acumulación de 59 plazas en un solo proceso es una oportunidad inusual para que los agentes veteranos asciendan en la estructura de mando y cobren un sueldo acorde a su responsabilidad.

En paralelo, la inversión municipal ha renovado los medios del cuerpo con seis furgones operativos: cuatro para el Grupo Especial de Seguridad Ciudadana (GESC) y dos para el servicio general, según ha informado el Ayuntamiento.

Requisitos para los aspirantes a las plazas de mando

La convocatoria se dirige exclusivamente a agentes del propio cuerpo que se encuentren en activo. Aunque las bases concretas se publicarán en el Boletín Oficial de la Región de Murcia, los requisitos habituales para este tipo de procesos internos son:

  • Ser funcionario de carrera de la Policía Local de Murcia.
  • Tener una antigüedad mínima de dos a tres años en la categoría inmediatamente inferior (según la plaza solicitada).
  • No haber sido sancionado por falta grave en expediente disciplinario.
  • Poseer el permiso de conducción B y, probablemente, el A para motocicletas en algunos destinos de movilidad.
  • Estar en posesión de la titulación académica exigida para cada escala: desde el título de Bachillerato hasta diplomatura o grado, en función del rango.

También será necesaria la superación de un reconocimiento médico y pruebas psicotécnicas, habituales en los ascensos a puestos de mando operativo.

Fases del concurso-oposición y el temario previsto

El proceso selectivo combina la valoración de méritos con una fase de oposición, como es habitual en la promoción interna. La experiencia, la formación continua y los cursos de especialización suelen tener un peso importante en el baremo, mientras que el examen consta de dos partes: una prueba teórica y un supuesto práctico de mando.

Sin embaro, el temario aún no se ha detallado. Con todo, quienes preparan estos ascensos suelen estudiar la Ley de Coordinación de Policías Locales de la Región de Murcia, el Reglamento Marco, las ordenanzas municipales específicas de Murcia y cuestionarios sobre dirección de equipos y gestión operativa. La prueba práctica consiste, por lo general, en resolver una situación de seguridad ciudadana o un incidente con implicaciones de liderazgo, en la línea de los exámenes de otras policías locales.

plazas Policía Local 2026

Análisis: una oportunidad de ascenso que refuerza la carrera policial

Que un ayuntamiento unifique tres años de vacantes en una sola convocatoria no es algo común. Supone, de facto, la renovación casi completa de la escala de mando intermedia y superior de la Policía Local de Murcia, con 59 efectivos que pasarán de agentes a oficiales, inspectores y comisarios. Para el funcionario que lleva años esperando una promoción, esta oferta multiplica las posibilidades de ascenso, con un ratio de plazas por candidato mucho más favorable que en procesos anteriores.

El sueldo, sin embargo, no se ha precisado en las bases. Quienes ascienden a subinspector o inspector en policías locales de ciudades de tamaño similar suelen percibir entre 2.400 y 2.800 euros brutos mensuales, a los que se suman complementos de productividad y turnicidad. La promoción, además, abre la puerta a futuros movimientos hacia la escala ejecutiva, un camino que suele estar muy limitado sin estos saltos intermedios.

El esfuerzo acumulado durante años de servicio en la Policía Local encuentra aquí una recompensa tangible: una plaza fija de mando con perspectivas de estabilidad y mejoras salariales progresivas.

Quien opte a estas plazas debe tener en cuenta, eso sí, la posible demora administrativa. La unificación de convocatorias conlleva un procedimiento largo: tras la publicación de las bases, la lista de admitidos, las pruebas teóricas y prácticas y la resolución del concurso pueden transcurrir entre doce y dieciocho meses hasta la toma de posesión. Tampoco conviene olvidar que la competencia, aunque restringida a los agentes del cuerpo, puede ser intensa, sobre todo en las plazas de subinspector, que son las más numerosas y a las que aspiran los 116 agentes recién incorporados.

📨 Cómo presentar la solicitud

El procedimiento será exclusivamente interno y se canalizará a través de la sede electrónica del Ayuntamiento de Murcia. Los pasos previstos son los siguientes:

  1. Paso 1: Consultar las bases de la convocatoria en el Tablón de Anuncios municipal y en el BORM para conocer el plazo exacto de inscripción.
  2. Paso 2: Acceder a la sede electrónica (sede.murcia.es) con certificado digital o DNI electrónico y localizar el trámite ‘Convocatoria de promoción interna Policía Local’.
  3. Paso 3: Cumplimentar la instancia en el modelo normalizado y adjuntar la documentación acreditativa de los méritos que se invocan (títulos, cursos, antigüedad, etc.).
  4. Paso 4: Abonar la tasa de examen, si se establece, mediante el pago telemático integrado en la sede o en las entidades colaboradoras indicadas en las bases.
  5. Paso 5: Presentar la solicitud y guardar el justificante de registro. La lista provisional de admitidos se publicará posteriormente en el mismo tablón.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Murcia.
  • Número de plazas: 59 plazas de mando (subinspector, inspector, comisario y comisario principal).
  • Sueldo estimado: Entre 2.400 y 2.800 euros brutos mensuales para la escala de mando intermedia.
  • Fecha límite de inscripción: Pendiente de publicación; se espera que el plazo de instancias comience a finales de julio de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Murcia (sede.murcia.es).

La inversión inmobiliaria de la realeza: el portfolio británico de 1.000M que los UHNWI siguen como referente prime

He dedicado tiempo a estudiar el portfolio inmobiliario de la familia real británica y hay una cifra que lo dice todo: más de 1.000 millones de dólares en activos que apenas generan renta monetaria, pero que conservan un valor incalculable. La investigación publicada por Vanity Fair detalla que el sistema de residencias grace-and-favor mantiene cerca de 100 viviendas ocupadas por cortesanos, viudas de militares y familiares de la monarquía con rentas simbólicas. Lejos de ser una curiosidad histórica, este modelo representa la demostración más longeva de cómo la escasez, la herencia y el horizonte intergeneracional blindan el capital en activos prime.

El modelo ‘grace-and-favor’: un sistema centenario de preservación patrimonial

El origen se remonta al reinado de Jorge II, en el siglo XVIII, cuando el monarca cedió apartamentos del entonces degradado palacio de Hampton Court a miembros de la corte y viudas de servidores de la Corona. Con el tiempo, el concepto se extendió a otras residencias reales: Kensington Palace, Buckingham Palace, el castillo de Windsor y St. James’s Palace. Hoy, el rey Carlos III gestiona aproximadamente un centenar de estas propiedades. Los inquilinos apenas pagan alquiler, pero se hacen cargo del mantenimiento interior y de la decoración, mientras la institución monárquica conserva la propiedad y garantiza la conservación estructural.

Lo que en apariencia es un anacronismo aristocrático tiene una lectura financiera impecable: la Corona mantiene un parque inmobiliario de valor multimillonario sin presión de venta ni exposición a las fluctuaciones del mercado. Las residencias no salen al mercado abierto ni se someten a la lógica de la rentabilidad por metro cuadrado. En lugar de generar flujo de caja, generan presencia institucional, continuidad histórica y una reserva de valor inaccesible para el inversor tradicional.

Implicaciones para el inversor UHNWI: escasez, herencia y rentas simbólicas

Para los UHNWI, el portfolio real británico funciona como un benchmark silencioso. En un mundo donde el real estate prime se mide por el precio del metro cuadrado en Mónaco, Aspen o la Costa Azul, los palacios de la realeza recuerdan que el verdadero valor procede de la imposibilidad de réplica. No hay dos Buckingham Palace. Y esa singularidad es la que persiguen los grandes patrimonios cuando adquieren castillos, islas privadas o mansiones históricas con siglos de antigüedad.

La lección no es solo de escasez. El modelo grace-and-favor demuestra que, a un horizonte temporal lo bastante amplio, la renta pierde peso frente a la preservación del capital. La realeza británica lleva tres siglos sin vender sus activos emblemáticos; mientras tanto, ha sorteado guerras, revoluciones y crisis financieras. Esa resistencia convierte al portfolio real en un caso de estudio para los family offices que buscan construir un legado multigeneracional con inmuebles de alto valor histórico.

Mantener un portfolio de palacios históricos con rentas simbólicas ha blindado a la realeza británica frente a las crisis inmobiliarias durante siglos: la ausencia de presión vendedora y la herencia cultural convierten la propiedad en un refugio permanente.

La lección intergeneracional del patrimonio real: más que un activo, un legado blindado

Llevo años analizando la asignación de activos alternativos en carteras de grandes patrimonios y pocas estructuras me resultan tan fascinantes como la inmobiliaria de la monarquía británica. La pregunta no es si es replicable —no lo es—, sino qué puede extraer un inversor con un mandato de preservación de capital a 50 años. La respuesta reside en tres pilares: propiedad perpetua, acceso restringido y significado cultural. Cualquier activo que reúna esas características tiene pocas posibilidades de depreciarse en términos reales, por mucho que no genere rentas anuales relevantes.

El riesgo de liquidez, en este caso, no es un defecto sino una ventaja. Al no existir un mercado secundario transparente para estos inmuebles, su valor se sostiene sobre la percepción de irremplazabilidad. Los UHNWI que compran un castillo en Escocia o un palacete en la Toscana no buscan desinvertir en diez años; buscan que sus herederos reciban un activo cuyo precio nominal haya resistido cualquier entorno macroeconómico. La realeza británica lo ha hecho durante siglos sin necesidad de calcular TIR.

Conviene no idealizar el modelo. La conservación de estos inmuebles exige presupuestos de mantenimiento suculentos que la monarquía costea con fondos del Sovereign Grant y rentas de otros activos. Para un family office privado, la ecuación incluiría costes de restauración, seguridad y gestión patrimonial que pueden erosionar cualquier rendimiento. Sin embargo, el principio de fondo permanece: hay activos cuyo valor no se mide en euros sino en décadas de permanencia.

💎 Veredicto Wealth

El modelo inmobiliario de la monarquía británica es un referente de preservación de capital para family offices con horizonte intergeneracional. La clave no está en los flujos de renta, sino en la propiedad blindada: una estrategia solo viable cuando el activo es irreemplazable y la liquidez no es prioridad.

Michael Burry: el principio del fin de la burbuja IA

Michael Burry, el inversor que se hizo famoso por predecir el colapso de las hipotecas subprime en 2008, cree que la burbuja de la inteligencia artificial está cerca de su fin. ‘Es el principio del fin’, escribió en su blog de Substack tras conocerse los planes de Samsung y SK Hynix para invertir más de 500.000 millones de dólares en un nuevo hub de semiconductores en Corea del Sur. Para el gestor, ese anuncio masivo de gasto es una señal inequívoca de sobreinversión y de que los precios de los valores tecnológicos han perdido contacto con la realidad.

Claves de la operación

  • Burry amplía sus posiciones cortas en el corazón de la IA. Ha revelado nuevas apuestas bajistas contra un ETF de chips (SOXX) y contra Nvidia, Tesla, Caterpillar y Applied Materials, compañías cuyas acciones están ligadas, directa o indirectamente, al auge de la inteligencia artificial.
  • La inversión surcoreana disparó todas las alarmas. El plan de Samsung y SK Hynix para construir un megacomplejo de fabricación con un coste superior a los 500.000 millones de dólares llevó a Burry a declarar que ese entusiasmo es justamente lo que suele marcar el punto de giro en una burbuja.
  • El mercado empieza a mostrar fisuras. El Gobierno estadounidense ha frenado el lanzamiento del modelo de Anthropic por razones de seguridad nacional, y Microsoft ha empezado a ofrecer opciones de IA más baratas, evidenciando que los costes disparados de la tecnología no son fáciles de monetizar.

El “principio del fin” de la fiebre por la IA

Burry no se limita a una advertencia genérica. Sus últimas posiciones cortas, detalladas en su boletín para suscriptores, apuntan directamente a los pilares de la narrativa alcista. La apuesta más llamativa es la que construye contra el ETF SOXX, un fondo cotizado que replica un índice de fabricantes de chips como Micron Technology o Advanced Micro Devices. El gestor ha comprado opciones de venta que le generarían beneficios si el ETF cae alrededor de un tercio desde sus máximos antes de marzo.

“El propio SOXX es una forma pura de sobrevaloración en un índice, una forma que rara vez se ve y que nunca ha sido tan fácil de reconocer como tal”, escribió Burry en Substack. El inversor también colocó un corto contra Caterpillar, cuyos equipos se utilizan para construir centros de datos y plantas de chips, y contra Applied Materials, otro proveedor clave del sector. La posición contra Tesla, con un precio objetivo de 416,22 dólares, renueva una batalla que el gestor ha librado en otras ocasiones.

De la crisis subprime al escepticismo tecnológico

La figura de Michael Burry está inevitablemente ligada a ‘The Big Short’, el libro de Michael Lewis que luego se convirtió en película. Su acierto al apostar contra el mercado inmobiliario estadounidense en 2008 le ha conferido una autoridad casi mítica entre los inversores minoristas y una legión de seguidores en redes sociales. No obstante, sus advertencias sobre la inteligencia artificial llevan meses topando con un mercado que se niega a enfriarse.

En noviembre de 2025, Burry ya había revelado apuestas bajistas contra Nvidia y Palantir. Entonces, el CEO de Palantir, Alex Karp, le tachó de “loco de remate” en la CNBC, y Nvidia negó cualquier irregularidad en su financiación. Un año después, Nvidia apenas ha cedido un 5 % desde aquel anuncio, pero Palantir sí ha sufrido un castigo notable: sus acciones han caído alrededor del 40 %. Un motivo de sobra para que Burry se sienta respaldado.

En esta ocasión, sin embargo, el inversor ha sido más escueto de lo que acostumbra. Sus notas, que en el pasado diseccionaban al detalle el razonamiento de sus posiciones, se limitan a señalar que el rally provocado por el gasto surcoreano le parece la confirmación de una exageración que está a punto de corregirse.

Cuando el mercado celebra sin mesura un billonario plan de inversión como si fuera una validación de la tesis alcista, en lugar de una amenaza de exceso de capacidad, suenan las mismas campanas que en 2000.

La lección de las burbujas pasadas y el riesgo para el inversor español

El escepticismo de Burry conecta con una inquietud que va más allá de Wall Street. En Europa, y particularmente en España, el recuerdo de la burbuja puntocom de finales de los noventa sigue presente. La trayectoria de Terra Networks, que llegó a valer más que Telefónica antes de desplomarse, es una lección que los inversores veteranos no han olvidado. Aunque hoy el peso de la IA en la economía es muy superior al de aquellos portales de internet, la dinámica psicológica de sobrevaloración y exceso de gasto en infraestructura tiene demasiados paralelismos.

Para el pequeño inversor español, que cada vez acude más a fondos cotizados tecnológicos, la advertencia de Burry no es irrelevante. Muchos de esos productos replican justamente índices como el SOXX que el gestor americano está poniendo en el punto de mira. Si el ajuste que él anticipa se materializa, el golpe en las carteras de medio mundo podría ser rápido y profundo.

Eso no significa que haya que malinterpretar la señal. Burry no es un profeta infalible —él mismo ha reconocido más de un error en el pasado— ni el sector de la IA va a desaparecer. Lo que sí está diciendo es que la valoración actual de muchas empresas de inteligencia artificial no se sostiene con las cifras de negocio disponibles y que el momento de la corrección podría estar más cerca de lo que parece. Quienes decidan ignorarlo harían bien en recordar los gráficos de Terra en 2001. O los de Lehman Brothers en 2008.

principio del fin IA
Publicidad