FMI advierte: la tokenización necesitará claridad legal o quedará en la periferia

El Fondo Monetario Internacional ha lanzado una advertencia que va directa al núcleo de la revolución cripto: si no se definen reglas claras sobre quién posee legalmente un activo tokenizado y dónde se considera final una liquidación, la tokenización se quedará en la periferia del sistema financiero. La reflexión, que firma Tobias Adrian, consejero financiero del FMI, no es menor. Y los datos de un informe de BeInCrypto la respaldan. El mercado de activos del mundo real tokenizados (RWA, por sus siglas en inglés) ya mueve unos 60.000 millones de dólares, pero el 97% de esa cifra es inaccesible para el inversor minorista estadounidense. La fragmentación regulatoria, la falta de certeza sobre la propiedad y la dependencia de estructuras sintéticas dejan el pastel en manos de unos pocos.

El FMI reclama reglas de propiedad y liquidación: sin ellas, la tokenización seguirá en segundo plano

Tobias Adrian ha sido muy claro en su intervención. Para el FMI, la tokenización va mucho más allá de una mejora tecnológica: «cambia la estructura del sistema financiero en sí», afirmó. Ese cambio, sin embargo, necesita un andamio legal que hoy no existe. «Los participantes del mercado deben saber si los registros tokenizados constituyen propiedad definitiva, si la liquidación final es reconocida legalmente y qué jurisdicción aplica. Sin claridad, la tokenización seguirá estando fragmentada y en la periferia», sentenció.

En la práctica, esa falta de claridad se traduce en que un token puede representar cosas muy distintas según el país y el producto. Puedes tener una participación directa en una propiedad inmobiliaria, un título de deuda corporativa o, simplemente, una exposición sintética al precio de una acción sin ningún derecho sobre ella. Esa diferencia, que a menudo pasa desapercibida para el inversor medio, es la que el FMI quiere resolver. Y no es un debate académico: afecta a la confianza con la que los grandes asignadores de capital se acercan a este mercado. Si un fondo de pensiones no puede determinar quién responde en caso de litigio, no entrará.

60.000 millones de dólares, pero casi todo el mercado está cerrado al inversor de a pie

El informe The Real State of Tokenization in 2026, elaborado por BeInCrypto, pone cifras concretas a esa fractura. Siguiendo cerca de 60.000 millones de dólares en activos tokenizados (excluyendo stablecoins y acuerdos de recompra) hasta el 31 de mayo pasado, el estudio dibuja varios mercados paralelos, no uno solo. La línea que los separa es triple: el régimen regulatorio, la ubicación geográfica y el tipo de inversor.

Solo 1.700 millones de dólares de todo ese pastel están abiertos para compradores minoristas. Los inversores acreditados de Estados Unidos —con rentas altas o patrimonios elevados— pueden acceder a unos 8.300 millones, incluidos productos bajo la Regulación D. El resto, más de 50.000 millones, o bien carece de un marco regulatorio identificable (un 39% del total, según el informe) o está limitado por la geografía y por requisitos de inversor cualificado. Dicho de otro modo, el inversor de a pie se queda, como mucho, con unas migajas de un mercado que se presenta como la democratización de las finanzas.

La tokenización no será un cambio de canal financiero mientras no se sepa a ciencia cierta quién es dueño de qué y bajo qué tribunal se resuelven los conflictos.

El informe también pone el foco en un detalle que suele escaparse en la letra pequeña: el 59% de todos los tokens de acciones por recuento ofrecen exposición sintética al precio, no propiedad real de las acciones. Eso significa que el tenedor sigue la evolución del valor, pero no es accionista. Las ventajas de liquidez y accesibilidad que promete la tokenización se diluyen cuando descubres que, en muchos casos, estás comprando un derivado sin los derechos políticos y económicos del subyacente.

La lección para Europa y España: ¿estamos preparando las reglas o dejamos que se cuele lo sintético?

El aviso del FMI no es solo para Estados Unidos. Europa, con el reglamento MiCA ya en vigor, tiene una ventana de oportunidad para definir qué es un activo tokenizado con derechos plenos y qué es un mero vehículo sintético. El riesgo de que el mercado crezca sin normas claras es que los inversores acaben en estructuras que, bajo una apariencia vanguardista, esconden los mismos problemas de opacidad que ya vimos en productos financieros complejos antes de la crisis de 2008.

En España, la CNMV ha comenzado a emitir criterios sobre criptoactivos, pero la tokenización de activos tradicionales (inmuebles, obras de arte, derechos de crédito) sigue en un limbo. Si no se avanza en paralelo a Estados Unidos y Asia, corremos el riesgo de que la claridad legal llegue tarde y de que el mercado europeo se construya sobre exposiciones sintéticas que, insistamos, no otorgan propiedad. El informe de BeInCrypto es un espejo incómodo: 97% del mercado vetado al minorista en EE. UU. con una regulación aún fragmentada. La pregunta abierta es si, cuando la infraestructura legal esté lista, los inversores de a pie seguirán queriendo entrar.

Las reglas sobre propiedad y liquidación que pide el FMI son, en el fondo, una garantía de que la tokenización no sea solo una nueva envoltura para viejas prácticas. De lo contrario, seguirá siendo un club para iniciados, mientras el gran público observa desde fuera un mercado que prometía ser para todos.
La CNMV aprueba una normativa interna para regular el uso de la inteligencia artificial con principios éticos

La Comisión Nacional del Mercado de Valores (CNMV) ha aprobado una normativa interna que fija los límites al uso de la inteligencia artificial en su actividad, con el objetivo de garantizar principios éticos, transparencia y supervisión humana en sus procesos. La medida, recogida en un documento depositado en el Boletín Oficial del Estado (BOE), afecta de lleno a la operativa del supervisor y sienta un precedente para las empresas cotizadas, que quedan emplazadas a adoptar estándares similares en sus políticas internas.

Qué dice la nueva política de uso de la IA en la CNMV

El núcleo del cambio está en la modificación del reglamento de régimen interior y de la operativa de valores de la CNMV. El antiguo departamento de sistemas de información se transforma y pasa a denominarse departamento de tecnología e innovación digital, que dependerá directamente de la vicepresidenta del organismo, Paloma Marín Bona.

Según consta en la documentación oficial, la misión principal de esta nueva unidad es «definir y gestionar la política de uso de la Inteligencia Artificial en la CNMV, garantizando su uso seguro y responsable y promoviendo su utilización conforme a los principios éticos y de buen gobierno». El supervisor ha calificado estas funciones como una «prioridad estratégica», con el fin de maximizar el valor de los servicios públicos y, al mismo tiempo, mantener una adecuada gestión del riesgo.

El movimiento no es cosmético. La CNMV asume que la IA ya forma parte de su operativa diaria —desde la detección de patrones en los mercados hasta el filtrado de información relevante— y que necesita un marco de gobernanza que evite sesgos, proteja la confidencialidad de los datos y garantice que las decisiones automatizadas nunca sustituyan la supervisión humana en los procesos críticos.

Reestructuración interna y supervisión de criptoactivos

La reorganización va más allá de la inteligencia artificial. El antiguo departamento de estudios y estadísticas ha sido rebautizado como departamento de análisis, estabilidad financiera y datos. Su función será definir la política de gobierno de los datos y gestionarlos estratégicamente para «alimentar los sistemas en un entorno digital», un paso indispensable para que la política de IA sea eficaz.

En paralelo, la CNMV prepara su operativa para la supervisión de proveedores de servicios de criptoactivos al amparo del Reglamento MiCA de la Unión Europea. Desde el pasado 1 de julio de 2026, solo las entidades autorizadas pueden operar con inversores españoles. Quienes no hayan completado el proceso de autorización deberán disponer de un plan de migración efectivo de sus clientes; una de las vías previstas por el supervisor es que un proveedor con licencia pueda absorber la cartera de negocio de otro que no la haya obtenido.

Además, la nueva normativa dota a la CNMV de competencias para vigilar la resiliencia operativa digital, lo que incluye supervisar cómo las entidades financieras gestionan sus riesgos TIC y realizar pruebas de penetración ante ciberamenazas. En paralelo, el organismo ha endurecido el control sobre su propio personal: el régimen de comunicación y autorización de operaciones financieras se extiende a los criptoactivos, cerrando un vacío que hasta ahora quedaba fuera de la supervisión interna.

Un precedente para las cotizadas y el sector financiero

La decisión de la CNMV se alinea con la estrategia europea de inteligencia artificial —el AI Act, aprobado definitivamente en 2024— pero añade una capa adicional: un regulador nacional que no espera a la trasposición y que decide autorregularse con estándares más estrictos de los que la ley exige a las entidades que supervisa. Es un mensaje contundente al sector.

El precedente es relevante. En los últimos dos años, otros organismos como la Agencia Española de Protección de Datos (AEPD) han emitido guías sobre el uso de IA en el sector público, pero pocos han ido tan lejos como para reorganizar su estructura interna y asignar la responsabilidad jerárquica a una vicepresidencia. La CNMV pone el foco en la ética y la gobernanza del dato, y al hacerlo eleva el listón para bancos, gestoras y sociedades cotizadas, que ahora se ven ante la presión de justificar sus propios protocolos de IA ante un supervisor que predica con el ejemplo.

La CNMV no espera a la trasposición de la normativa europea: se autoimpone estándares más estrictos y eleva el listón para bancos, gestoras y cotizadas.

El contexto es propicio. Grandes cotizadas como Santander, BBVA o Telefónica llevan años integrando algoritmos de inteligencia artificial en sus procesos de riesgos, cumplimiento y atención al cliente. La nueva política de la CNMV no les impone obligaciones directas, pero sí marca un estándar de referencia que los departamentos de compliance deberán monitorizar, sobre todo en un año en el que la supervisión del Banco Central Europeo (BCE) sobre el riesgo digital ha ganado protagonismo en las pruebas de estrés.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo de autorización de proveedores de criptoactivos bajo el Reglamento MiCA y la posible consolidación del sector si se materializan las migraciones de clientes entre entidades autorizadas y no autorizadas.
  • Reacción del valor: La cotización de las empresas más expuestas al negocio de criptoactivos —como Coinbase en EE.UU. o plataformas locales que operan bajo el paraguas de entidades financieras cotizadas— podría moverse a medida que se conozca el mapa definitivo de autorizaciones en España.
  • Precedente sectorial: El AI Act europeo y las guías de la AEPD sobre IA en el sector público ya anticipaban un endurecimiento de la gobernanza algorítmica. La decisión de la CNMV convierte al supervisor bursátil en el primer regulador financiero español en adoptar un marco interno de IA ética, lo que podría ser replicado por el Banco de España o la Dirección General de Seguros.

Señales de alerta 24 horas antes de una migraña intensa que la mayoría ignora, según Mayo Clinic

La migraña no llega de un día para otro: antes de que aparezca el dolor, el cuerpo lleva horas —a veces hasta dos días— enviando avisos que la mayoría confunde con cansancio o mal humor. Así lo explica la fase premonitoria, un periodo reconocido por la comunidad médica internacional como una auténtica ventana de oportunidad para actuar antes de que la crisis estalle.

Bostezos que se repiten sin motivo, una sensibilidad repentina a la luz o cambios de ánimo que parecen venir de la nada son señales que, según distintos estudios clínicos, preceden a una parte muy relevante de las migrañas severas. El problema es que casi nadie las identifica a tiempo, y esa es precisamente la información que puede cambiar el desenlace.

Qué dice la ciencia sobre la migraña y sus avisos previos

Youtube video

La fase previa al dolor —llamada fase premonitoria o pródromo— puede comenzar hasta 48 horas antes de la crisis. Durante ese tiempo, el cerebro ya está activando mecanismos que se traducen en síntomas muy concretos: rigidez de cuello, antojos de dulce, estreñimiento o una fatiga que no desaparece ni durmiendo bien.

Lo interesante es que estos avisos no son casualidad. Distintas investigaciones sitúan la aparición de síntomas premonitorios en un porcentaje muy amplio de pacientes con migraña, lo que confirma que el cuerpo avisa antes de golpear. Aprender a reconocer ese patrón personal es, según los especialistas, el primer paso para anticiparse.

Los tres avisos que casi nadie relaciona con la migraña

La migraña tiene un patrón bastante reconocible una vez que se aprende a mirarlo. Según la Clínica Mayo, tres señales concretas suelen preceder a las crisis más intensas: la sensibilidad exagerada a la luz, los bostezos frecuentes sin causa aparente y los cambios de humor repentinos, ya sea hacia la irritabilidad o hacia una tristeza inexplicable.

Ninguna de las tres llama especialmente la atención por separado. El truco está en la combinación: cuando dos o tres de estos síntomas aparecen juntos en un margen de horas, la probabilidad de que desemboque en migraña aumenta de forma notable, según coinciden distintas fuentes médicas consultadas.

Por qué el cuerpo manda estos avisos antes del dolor

Youtube video

Detrás de estos síntomas hay una explicación neurológica concreta: el hipotálamo, la región cerebral que regula el sueño, el apetito y el estado de ánimo, se activa antes de que comience el dolor de cabeza. Por eso los bostezos, los antojos o los cambios anímicos no son «cosas sueltas», sino parte de un mismo proceso que el cerebro pone en marcha con antelación.

Esta activación temprana explica también por qué algunas personas notan más sed, retienen líquidos o sienten el cuello más rígido de lo normal. Son señales del mismo mecanismo, solo que se expresan de forma distinta según cada organismo.

Cómo actuar en las horas previas a la crisis

Identificar el pródromo no sirve de mucho si no va acompañado de una reacción concreta. Los especialistas insisten en que estas horas son la mejor oportunidad para intervenir, ya sea con medicación pautada por el neurólogo o con cambios sencillos en la rutina que reducen la intensidad del ataque.

Prestar atención a este margen de tiempo puede evitar que una migraña leve se convierta en una crisis incapacitante de varios días. Por eso llevar un registro de síntomas, aunque parezca poco, marca una diferencia real en la calidad de vida de quien convive con esta enfermedad.

Reduce estímulos antes de que llegue el dolor

Bajar las luces, alejarse de pantallas y buscar un espacio tranquilo en cuanto aparecen los primeros bostezos o la molestia con la luz ayuda a frenar la escalada del ataque antes de que se intensifique.

Hidrátate y no saltes comidas

La deshidratación y los cambios bruscos de glucosa son desencadenantes conocidos. Beber agua y mantener horarios regulares de comida en esas horas previas reduce la probabilidad de que la crisis avance.

Señales que conviene vigilar cada día

  • Bostezos repetidos sin relación con el sueño o el cansancio.
  • Sensibilidad a la luz o al sonido en situaciones cotidianas que antes no molestaban.
  • Cambios de humor bruscos, hacia la irritabilidad o la apatía, sin motivo claro.
  • Rigidez de cuello o antojos de comida, especialmente de azúcar, en las horas previas.

Reconocer este patrón no requiere ningún dispositivo ni prueba médica: basta con prestar atención durante unas semanas y anotar qué aparece antes de cada crisis. Con el tiempo, ese registro se convierte en una herramienta tan útil como cualquier tratamiento.

Hacia una migraña más predecible: lo que viene

La investigación sobre la fase premonitoria avanza rápido, y cada vez hay más consenso en que anticiparse vale más que tratar el dolor ya instalado. Algunos hospitales ya trabajan con aplicaciones que ayudan a los pacientes a registrar síntomas y detectar patrones personales, acercando la prevención al día a día de cualquiera.

No hace falta esperar a la próxima innovación tecnológica para empezar a beneficiarse de esto. Escuchar al cuerpo en esas horas previas, por sencillo que suene, sigue siendo hoy la herramienta más eficaz —y más accesible— para quienes conviven con la migraña.

La NASA crea un condensado Bose-Einstein en la ISS: el quinto estado de la materia a -273°C

La NASA ha conseguido un hito largamente perseguido por la física fundamental: crear, estabilizar y observar durante segundos un condensado de Bose-Einstein a bordo de la Estación Espacial Internacional (ISS). Este estado exótico de la materia, que solo puede existir a unas milmillonésimas de grado por encima del cero absoluto (-273,15 °C), se comporta como una única onda cuántica macroscópica. En tierra, la gravedad lo destruye en fracciones de segundo. En la ISS, gracias al laboratorio compacto Cold Atom Lab, los físicos pueden ahora manipularlo con una precisión antes inalcanzable.

Un laboratorio cuántico del tamaño de una nevera

El Cold Atom Lab no es un gigante tecnológico. Tiene el volumen de un electrodoméstico de cocina, pero dentro alberga el equipamiento necesario para llevar átomos hasta el límite mismo del movimiento térmico. El proceso arranca calentando rubidio o potasio a unos 400 °C dentro de una cámara de vacío hermética. El gas resultante es bombardeado por una serie de haces láser que le extraen energía cinética hasta frenar casi  por completo el movimiento de los átomos. Cuando la nube gaseosa está ya a temperaturas criogénicas, una trampa magnética la suspende en el espacio y aplica una última fase de enfriamiento por evaporación.

Los astronautas han ido mejorando el laboratorio durante sucesivas visitas de carga. Las actualizaciones más recientes —implementadas en los últimos dos años— incluyen el rediseño de las bandas metálicas que generan las nubes atómicas y una optimización de los campos magnéticos que moldean la geometría del condensado. Estas intervenciones han sido clave para extender la estabilidad del quinto estado de la materia más allá de los lapsos efímeros que se consiguen en cualquier laboratorio terrestre.

Por qué la gravedad enmascara lo cuántico

En la superficie de nuestro planeta, el condensado de Bose-Einstein apenas dura unos milisegundos. La atracción gravitatoria tira de la nube atómica hacia abajo; la nube choca contra las paredes de la trampa o se expande y pierde su coherencia cuántica casi al instante. Es como intentar observar una pompa de jabón sobre un colchón de plumas: su propio peso la revienta.

La microgravedad de la ISS elimina ese obstáculo. Sin una fuerza dominante que acelere los átomos en una dirección preferente, la nube puede flotar estable durante segundos enteros, tiempo suficiente para que la parte ondulatoria de la materia —la que la mecánica cuántica predice pero que normalmente permanece invisible— se manifieste de forma macroscópica. Los científicos pueden ver, literalmente, cómo un conjunto de átomos se comporta como una sola ola de materia del tamaño de un grano de arena.

Esa estabilidad permite además sondear fenómenos como la superfluidez y las transiciones de fase cuánticas en condiciones que ningún laboratorio en tierra puede replicar. Por primera vez, la física de los condensados de Bose-Einstein se convierte en una ciencia experimental reproducible casi a voluntad, y no en un destello que hay que fotografiar con sincronización de microsegundo.

quinto estado de la materia

De la predicción de Einstein a la «cuántica 2.0»

El estado que hoy se cultiva en la ISS fue imaginado en 1924, cuando Satyendra Nath Bose envió a Albert Einstein un manuscrito que el físico alemán extendió para predecir que, a temperaturas suficientemente bajas, un gas de partículas idénticas colapsaría en un único estado cuántico colectivo. Pasaron siete décadas hasta que los primeros condensados se crearon en laboratorios terrestres (en 1995), lo que valió el Nobel de Física en 2001. Pero ninguno de aquellos condensados pudo observarse en caída libre.

Ver un condensado de Bose-Einstein flotar en el espacio es observar directamente la frontera donde la materia se convierte en onda.

«En el siglo pasado, se produjo una revolución cuántica que dio lugar a los láseres, los teléfonos móviles y las resonancias magnéticas», recordaba Ethan Elliott, científico adjunto del proyecto en el Jet Propulsion Laboratory (JPL). «Ahora estamos realizando cuántica 2.0, manipulando directamente grandes estados cuánticos, y esperamos obtener avances similares al impulsar esta ciencia en órbita». La diferencia es sustancial: al poder ver cómo una función de onda se curva, interfiere consigo misma o cambia de fase sin las distorsiones de la gravedad, los ingenieros cuánticos pueden diseñar dispositivos con sensibilidades inéditas.

Kamal Oudrhiri, director del proyecto, fue aún más gráfico: «Es lo más parecido que tenemos a controlar el límite del mundo cuántico». Las aplicaciones que se perfilan incluyen sensores de gravedad para cartografiar el interior de planetas y lunas, acelerómetros cuánticos para navegación sin GPS y relojes atómicos tan precisos que detectarían ondas gravitacionales desde el espacio profundo.

El experimento, por supuesto, no es perfecto. Las vibraciones de la estación, los ciclos térmicos y las limitaciones energéticas suponen un ruido de fondo que los científicos del JPL intentan mitigar con algoritmos y nuevas capas de aislamiento. Aun así, cada tanda de datos que llega a la Tierra refina los modelos teóricos de cómo se comporta la materia cuando deja de ser una colección de partículas y se convierte en un ente cuántico colectivo. La siguiente generación de Cold Atom Lab, ya en estudio, podría incorporar interferómetros atómicos capaces de poner a prueba la relatividad general en un régimen nunca explorado. Si algo nos ha enseñado la historia de la física es que cada nuevo escalón en el control de la materia abre puertas que ni siquiera sospechábamos que existían.

🔬 Ficha del Descubrimiento

  • Qué se ha conseguido: producir y estabilizar condensados de Bose-Einstein —el quinto estado de la materia— a bordo de la Estación Espacial Internacional durante varios segundos, algo imposible en tierra.
  • Dónde: en el interior del Cold Atom Lab, un módulo compacto instalado en la ISS, operado remotamente desde el JPL de la NASA en California.
  • Institución responsable: NASA, a través del Jet Propulsion Laboratory (JPL).
  • Cuándo: el laboratorio fue lanzado en 2018 y actualizado con nuevas mejoras en los últimos dos años; la producción rutinaria de condensados estables se ha consolidado en 2026.
  • Impacto a futuro: sienta las bases para sensores cuánticos de gravedad, navegación sin GPS y relojes atómicos ultraprecisos que podrían revolucionar la exploración espacial y la metrología fundamental.

Criptomonedas en ciclo bajista: esto es lo que auguran los ETF y la macro para 2026

El bitcoin ha cerrado el primer semestre de 2026 con una caída superior al 33%, su peor comportamiento desde el colapso de FTX en 2022. El mercado de criptomonedas navega un ciclo bajista impulsado por las salidas de los ETF y un entorno macro poco favorable al riesgo. La pregunta ahora es si la corrección se alargará o si hay catalizadores para un rebote.

Javier Pastor, director de Formación Institucional de Bit2Me, aclara que la caída no responde a un problema de bitcoin como tecnología. «Lo que hemos visto es una corrección fuerte provocada por una combinación de menor apetito por el riesgo, salidas relevantes de los ETF y una limpieza de posiciones apalancadas», explica.

Un primer semestre de caídas: los números que definen la corrección

El pasado mes de junio, el bitcoin se dejó un 20,4%, su peor dato mensual desde junio de 2022, cuando perdió más de un 41% tras el escándalo FTX. En lo que va de año, la criptodivisa ha llegado a hundirse por debajo de los 60.000 dólares, mínimos de hace dos años.

A ello se suma el cambio de modelo de Strategy, que ha reformado su financiación y ha autorizado un programa de monetización de bitcoin que le permite vender la cripto. Román González, especialista de producto en A&G, y Rubén Ayuso, gestor del fondo Criptomonedas FIL, consideran «positivo» que el mercado empiece a digerir que Strategy pueda vender cantidades pequeñas de sus bitcoin para hacer frente a sus compromisos financieros.

Javier Molina, analista de Mercados de eToro, califica la fase como de corrección y consolidación del ciclo. «El sentimiento inversor es claramente negativo, pero eso no implica necesariamente que exista un riesgo mayor que en ciclos anteriores», subraya. Carsten Menke, de Julius Baer, cree que la volatilidad del bitcoin se mantendrá elevada porque los flujos de capital, más que los fundamentales de la cadena de bloques, siguen siendo los principales impulsores del precio.

No obstante, los datos estacionales ofrecen un rayo de esperanza. Octubre ha sido históricamente uno de los meses más alcistas para el bitcoin —el famoso uptober— y el CEO de Fazil Crypto, Ignacio Santos, mantiene la posibilidad de que el bitcoin termine 2026 en positivo, con una recuperación de alrededor de un 30%.

El bitcoin corrige por la sequía de liquidez y la competencia de la IA, no por sus fundamentos. Mientras los ETF sigan drenando capital, la corrección durará.

Cuatro riesgos que frenan al bitcoin y el catalizador que puede cambiarlo todo

Javier Pastor enumera cuatro riesgos principales para los próximos seis meses: las salidas de los ETF, que drenan capital y debilitan los rebotes; el entorno macro con tipos elevados y dólar fuerte, que resta atractivo al bitcoin frente a la deuda pública o los depósitos; la posible venta de bitcoin por parte de Strategy, que se debilita una de las narrativas alcistas más potentes; y la pérdida de interés frente al auge de la inteligencia artificial, que absorbe la atención y el capital de riesgo.

Sin embargo, los analistas señalan un catalizador que podría invertir la tendencia: un cambio en las condiciones de liquidez global. Molina añade que «el regreso de entradas netas en los ETF, una recuperación del apetito institucional por el riesgo y una mejora del contexto macroeconómico» podrían ser el revulsivo. Además, la posible firma de la Clarity Act, la regulación de criptoactivos de EE.UU., podría aportar un viento de cola regulatorio.

La lectura de Merca2.es: un ciclo bajista que todavía puede dar sorpresas

En esta redacción creemos que el bitcoin está en un punto de inflexión que recuerda a otros ciclos bajistas anteriores, pero con matices importantes. La diferencia principal es que ahora el inversor minorista convive con gigantes institucionales que entraron a través de los ETF, y esa doble capa de liquidez puede acelerar tanto las caídas como las recuperaciones. A corto plazo, los datos macro —especialmente las decisiones de la Fed— seguirán marcando el compás.

Ignacio Santos, CEO de Fazil Crypto, apunta a que octubre ha sido históricamente un mes alcista para el bitcoin (el conocido uptober) y que la criptodivisa podría terminar 2026 en positivo, lo que supondría recuperar alrededor de de un 30% de su valor. «En la mayoría de los activos sería un movimiento extraordinario, pero en bitcoin entra dentro de lo que ya se ha visto en otros momentos», matiza.

Desde un punto de vista técnico, la pérdida de los 50.000 dólares abriría la puerta a una corrección más profunda hacia los 40.000. El soporte clave se sitúa en el nivel en el que se produjo la consolidación de principios de 2024. Mientras no se perfore, el ciclo bajista puede quedarse en una fase correctiva.

El sentimiento negativo es generalizado, y eso suele ser, paradójicamente, una señal de acumulación para los inversores pacientes. El riesgo de que Strategy venda parte de sus reservas está sobre la mesa, pero también la posibilidad de que los ETF retomen entradas si la macro ofrece una pausa en los tipos. La Clarity Act podría ser ese elemento sorpresa que el mercado aún no ha asimilado. En cualquier caso, la hoja de ruta de 2026 no está escrita: el bitcoin tiene ante sí un segundo semestre que definirá si estamos ante una mera corrección o ante un verdadero mercado bajista.

El nuevo IRPF en Cataluña: plazos y cómo afecta a los autónomos en su declaración

La posibilidad de que Cataluña recaude y gestione el IRPF sigue sin fecha concreta. Si el acuerdo político fragua, los autónomos catalanes podrían presentar su declaración ante la Agència Tributària de Catalunya (ATC) en lugar de la Agencia Tributaria estatal. Mientras tanto, nada cambia: seguirás presentando el modelo 130 y la declaración anual como hasta ahora.

Qué es lo que se está negociando y por qué importa a los autónomos

En julio de 2024, PSC y ERC pactaron un acuerdo de investidura que incluía la cesión del IRPF a Cataluña. Dos años después, la Generalitat ha empezado a dimensionar su hacienda —la ATC superará los 1.000 trabajadores—, pero siguen pendientes todas las reformas legales necesarias en el Congreso para hacer realidad la transferencia.

Para que Cataluña pueda recaudar el IRPF hacen falta cambios en tres leyes estatales: la LOFCA, la ley de financiación de las CCAA de régimen común y la ley de cesión de tributos. ERC presentó una propuesta de reforma en septiembre de 2025, consensuada con el Govern, pero nunca se ha llegado a tramitar. Un informe de Minsait encargado por la Generalitat detalla que, además, el Parlament tendría que modificar otras dos normas y se necesitaría un convenio entre la AEAT y la ATC. La razón del bloqueo: el Gobierno central no ve con buenos ojos la cesión y la mayoría parlamentaria no está asegurada. Así que la iniciativa está congelada, aunque fuentes de ERC aseguran que el compromiso político de los socialistas sigue vivo.

Qué cambiaría para ti en la práctica si Cataluña gestiona el IRPF

Si se aprueba la cesión, la ATC asumiría la recaudación y gestión del impuesto sobre la renta para los contribuyentes catalanes. Para un autónomo, esto significaría presentar la declaración del IRPF a través de la sede electrónica de la Generalitat en lugar de la de la AEAT, con posibles adaptaciones en los plazos y en la atención al contribuyente.

La normativa del IRPF seguiría siendo la misma —competencias estatales—, por lo que los tipos impositivos, las deducciones autonómicas que ya existen y los pagos fraccionados del modelo 130 no se modificarían por este cambio de gestión. La principal diferencia sería el interlocutor y, a medio plazo, la agilidad administrativa si la ATC se especializa en el tejido de autónomos catalanes.

Mientras el Congreso no apruebe los cambios, tu declaración del IRPF sigue exactamente igual: ni los plazos ni los modelos han cambiado.

¿De verdad va a pasar? Los escollos políticos y el calendario

El principal riesgo es el tiempo. La legislatura termina dentro de un año y la amenaza de elecciones anticipadas es constante. Si se convocan antes, la reforma tributaria quedaría en el aire. Además, aunque la nueva ministra de Hacienda, Arcadi España, se ha mostrado más favorable que su antecesora, las diferencias dentro del Gobierno y la necesidad de sumar votos de Junts complican cualquier avance.

En paralelo, el Parlament catalán tendría que aprobar dos modificaciones legales adicionales para adaptar el Codi Tributari de Catalunya y un convenio de colaboración entre las dos agencias tributarias. Todo ello podría llevar un año más una vez se apruebe la transferencia. Es decir, el cambio no será inmediato aunque se desbloquee la negociación en otoño, como esperan algunos sectores.

Guía rápida para el autónomo: qué debes saber

  • 📅 Plazos: No hay ningún plazo activo; el sistema actual se mantiene sin cambios.
  • ✅ Requisitos clave: Ser autónomo y tributar en Cataluña; en caso de cambio, la ATC sería tu nueva ventanilla.
  • 🌐 Dónde informarte: Sigue las comunicaciones de la AEAT (sede electrónica) y de la Agència Tributària de Catalunya (ATC).
  • 💰 Importe o coste: De momento, ningún coste adicional; seguirás pagando lo mismo.
  • ⚠️ Error a evitar: Creer que ya hay que presentar el IRPF ante la Generalitat; no caigas en informaciones falsas.

Irán impone un peaje en el estrecho de Ormuz y concede ventajas a China: la amenaza al crudo global

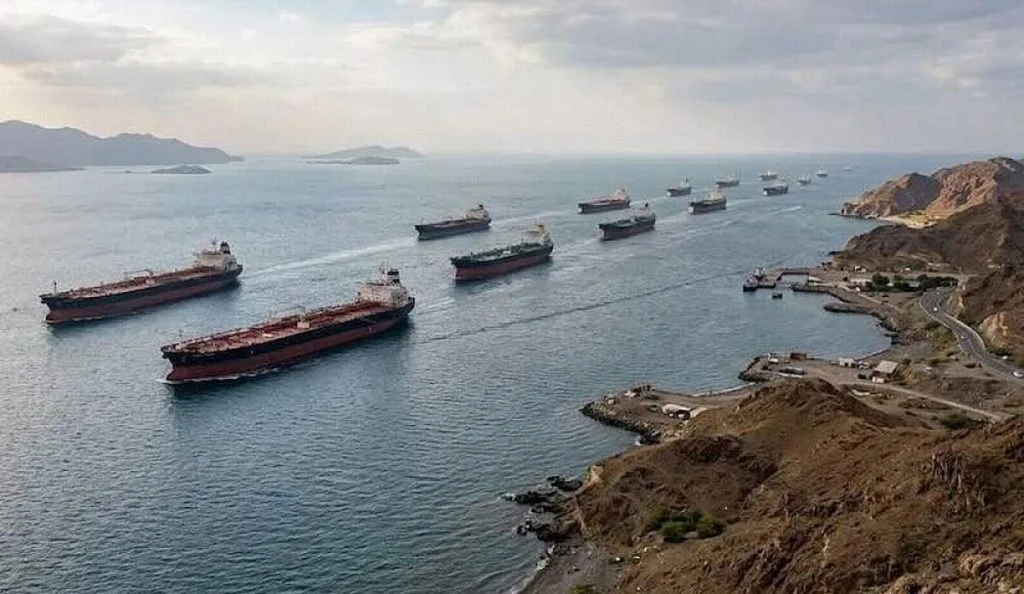
He analizado el anuncio realizado este sábado por el embajador de Irán en China y la conclusión es clara: la república islámica está a punto de transformar el estrecho de Ormuz en un peaje controlado, una decisión que pone en jaque décadas de libre circulación marítima y amenaza con reconfigurar el mapa energético mundial. Teherán ha confirmado que planea cobrar tarifas a los buques que crucen el paso y, en paralelo, ha prometido a Pekín “consideraciones especiales” como recompensa por su apoyo durante el conflicto armado con Estados Unidos e Israel.

Los detalles del peaje y la tensión in situ

El plan, según el diplomático Abdolreza Rahmani Fazli, se activará “pronto” en coordinación con Omán, país con el que comparte la soberanía del estrecho. El embajador lo justificó en términos de “seguridad nacional” y añadió que los nuevos arreglos se mantendrán mientras continúen las conversaciones de paz con Washington — unas negociaciones que Teherán, de momento, no ha llevado a buen puerto.

“Dado que el estrecho se ha convertido en una cuestión de seguridad nacional para el Gobierno iraní, pronto comenzarán a entrar en vigor los nuevos arreglos sobre el tránsito en Ormuz.” — Abdolreza Rahmani Fazli, embajador de Irán en China, 4 de julio de 2026

Que el sistema no esté aún operativo no ha impedido ya las primeras perturbaciones. Según datos recogidos por Bloomberg, al menos ocho barcos mercantes que trataban de abandonar el Golfo Pérsico viraron en redondo entre el viernes y el sábado, una maniobra de cautela que revela la fragilidad del momento.

China, el socio preferente que dicta las reglas

La promesa de un trato diferenciado para los cargueros chinos — “pago por ser un país amigo”, en palabras del embajador — es la pieza más novedosa del movimiento. Irán extiende esa misma oferta a cualquier nación que haya declarado su amistad hacia Teherán. La consecuencia inmediata es la creación de una vía marítima de dos velocidades: los aliados del régimen pasan sin coste o con descuentos, el resto paga un peaje aún no cuantificado.

Este doble rasero tensiona aún más las delicadas conversaciones de alto el fuego. Washington y las monarquías del Golfo insisten en que ninguna tasa unilateral es jurídicamente aceptable, pero voces europeas consultadas por Bloomberg ya asumen que los armadores deberán abonar algún tipo de gravamen para evitar disrupciones mayores en el suministro energético.

Un shock inflacionista con epicentro en los mercados del petróleo

Lo que veo aquí es una maniobra geopolítica de manual: Irán utiliza su única gran ventaja geoestratégica —el control parcial de un cuello de botella por el que fluyen 21 millones de barriles diarios— para reescribir las reglas del juego mientras intenta salir del aislamiento financiero. Al premiar a China y dejar la puerta abierta a otros amigos, Teherán se dota de una herramienta de presión que va más allá del campo de batalla: un instrumento para disciplinar a los petroestados rivales y forzar a Europa a ablandar su postura sancionadora. El riesgo, evidente, es que cualquier incidente en el estrecho, por mínimo que sea, dispare la prima de riesgo del crudo y devuelva el Brent a la zona de los 100 $/barril.

🌍 El impacto en España y Europa

Para un país importador neto de energía como España, la amenaza es directa. Si las cotizaciones del Brent escalan por encima de los 95 $, la inflación de la eurozona puede sumar hasta cuatro décimas en pocos meses, justo cuando el BCE confiaba en encadenar recortes de tipos durante la segunda mitad del año. Un petróleo más caro retrasa esa hoja de ruta y presiona al alza el Euríbor —con el consiguiente encarecimiento de las hipotecas variables que todavía soportan millones de familias españolas. A nivel empresarial, industrias como la química, el transporte y el refino verían sus márgenes comprimidos, mientras la banca del IBEX vería una nueva fuente de incertidumbre. En definitiva, lo que sucede en Ormuz no solo define la geopolítica: determina el coste de llenar el depósito dentro de unos meses y la letra de la hipoteca de la próxima revisión.

Venta de ETFs de oro por inversores asiáticos frena el rally y presiona precios globales

He seguido con atención el movimiento de los fondos cotizados de oro en Asia durante las últimas semanas y lo que emerge es una señal más compleja de lo que los titulares optimistas sobre el metal precioso sugerían a principios de año. Los inversores asiáticos —especialmente en China e India— están reduciendo sus posiciones en ETFs de oro, lo que ha ralentizado el rally y empieza a presionar los precios globales.

Según el análisis de Nikkei Asia, la desaceleración coincide con un cambio de percepción: el oro ya no es visto exclusivamente como un activo seguro, sino como una oportunidad de inversión sujeta a las perspectivas de tipos de interés. De hecho, la expectativa de nuevas subidas de tipos por parte de la Reserva Federal está restando atractivo al oro, que no paga intereses, mientras que la atención se desplaza hacia la renta variable.

Los inversores minoristas en Asia están viendo el oro más como una oportunidad de inversión que como un activo refugio.» — Nikkei Asia, 5 de julio de 2026

Esta nueva actitud se traduce en salidas de capital de los principales ETFs de oro listados en Tokio y Shanghái. Aunque los datos absolutos de flujos no están disponibles de inmediato, el comportamiento refleja un mercado asiático menos alcista tras un primer semestre de fuertes ganancias. Los analistas apuntan a tres motores detrás de esta venta: las perspectivas de política monetaria restrictiva, el apetito por activos de mayor riesgo y un estancamiento de la demanda física en las joyerías de Bombay y Pekín.

¿Por qué los inversores asiáticos están vendiendo?

Lo que observo en este cambio de tendencia es una maduración del mercado minorista asiático. Históricamente, China e India han sido los grandes compradores de oro físico, pero los inversores a través de ETFs son más sensibles a los movimientos de precios y a las tasas de interés reales. Con la Reserva Federal señalizando que mantendrá los tipos elevados hasta bien entrado 2027, el coste de oportunidad de tener oro se incrementa. Al mismo tiempo, los índices bursátiles en Asia —desde el Nikkei hasta el Nifty 50— están registrando máximos históricos, lo que desvía capital hacia las acciones.

Esta venta asiática no es anecdótica. Asia representa más del 60% de la demanda mundial de oro, y los ETFs en la región han sido un factor clave del repunte del metal hasta rozar los 2.500 dólares por onza. El retroceso actual, con caídas del 3% en la última semana, presiona los precios spot y podría desencadenar más liquidaciones si se rompen niveles de soporte técnico.

🌐 El efecto dominó en Occidente

Para Europa y España, la caída del oro tiene una doble lectura. Por un lado, reduce la presión inflacionaria sobre los metales preciosos que se reflejan en algunos componentes del IPC, aunque de forma marginal. Por otro, afecta a las carteras de fondos diversificados y a los inversores que utilizan el oro como cobertura frente a una inflación aún pegajosa. En particular, los gestores de activos españoles que han aumentado su exposición a ETFs de oro físico podrían ver un lastre en sus rendimientos de corto plazo. Además, si la venta asiática se intensifica, el BCE podría interpretar la debilidad del oro como una señal de desinflación importada, lo que reforzaría los argumentos a favor de recortes de tipos en Fráncfort. Con el Euríbor todavía en terreno restrictivo, este movimiento podría aliviar ligeramente las hipotecas variables en España. Sin embargo, la correlación no es directa y depende de que la desaceleración china e india se refleje en una menor demanda global de materias primas.

Robo de cable en el AVE Madrid-Andalucía provoca retrasos en Renfe, Ouigo e Iryo durante la operación salida

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un robo de cable en la línea AVE Madrid-Andalucía, entre Malagón y Ciudad Real, ha provocado fallos en la señalización y retrasos de unos 25 minutos en todos los trenes de alta velocidad del corredor sur.
  • ¿Quién está detrás? Adif, el gestor ferroviario, confirmó el sabotaje a través de su cuenta de Twitter y sus equipos trabajan sobre el terreno para reparar los circuitos dañados.
  • ¿Qué impacto tiene? Afecta a todos los servicios de larga y media distancia de Renfe, Ouigo e Iryo en plena operación salida de vacaciones. La incidencia se suma a otra similar ocurrida hace apenas diez días.

La operación salida de julio ha arrancado con el pie torcido. Un nuevo robo de cable en el AVE Madrid-Andalucía provocó ayer, sábado 4 de julio, retrasos de hasta 25 minutos en el corredor sur, una de las rutas más transitadas del país en el arranque de las vacaciones de verano.

Demoras de 25 minutos en plena operación salida

La incidencia se localizó entre los municipios de Malagón y Ciudad Real, donde los ladrones cortaron y sustrajeron un tramo de cable de cobre de la catenaria. El sabotaje provocó un fallo en los circuitos de señalización que obligó a los maquinistas a circular a velocidad reducida durante las reparaciones.

Adif desplegó inmediatamente a su personal técnico, que durante toda la tarde y la noche del sábado trabajó en la zona para restaurar los sistemas de control. Mientras tanto, los trenes de Renfe, Ouigo, e Iryo acumularon demoras de unos 25 minutos de media, aunque algunos servicios registraron pérdidas de más de media hora. El corredor sur conecta Madrid con Sevilla, Málaga, Córdoba y Granada, y en estas fechas transporta a más de 60.000 viajeros al día, según datos de Adif. Por tanto, la demora afectó a decenas de miles de personas que iniciaban sus vacaciones o regresaban de la ciudad.

El segundo sabotaje al cableado en diez días

Este no es un hecho aislado. El pasado 24 de junio, otro robo de cable entre Urda (Toledo) y Malagón también causó retrasos similares en la misma línea. Adif tuvo que reparar los circuitos dañados en aquella ocasión, y apenas unas horas antes de ese episodio, un cable de alta tensión ajeno a la infraestructura ferroviaria cedió sobre la catenaria, lo que desencadenó otra avería. La sucesión de incidencias muestra la fragilidad del sistema ante sabotajes y accidentes externos.

Los robos de cobre en las vías del tren son un clásico que nunca termina. En 2025 se registraron más de cien incidentes de este tipo en la red convencional, pero los ataques al tendido de alta velocidad son menos frecuentes y más preocupantes por la densidad de tráfico. Los sindicatos ferroviarios y las operadoras llevan años reclamando medidas de vigilancia más efectivas y el refuerzo de las protecciones de los propios cables.

El robo de cable ya no es una gamberrada aislada: es un sabotaje sistemático que deja en evidencia la desprotección de infraestructuras críticas como la alta velocidad.

Hoja de Ruta: Claves del Viaje

La interrupción de este fin de semana impacta directamente en miles de viajeros que eligieron el AVE para sus desplazamientos de vacaciones. Aunque las demoras no se tradujeron en cancelaciones masivas, los pasajeros con conexiones perdidas o compromisos ajustados sufrieron las consecuencias. Las operadoras, por su parte, activaron sus protocolos de información y reubicación—pero sin una solución inmediata—, y Renfe recordó que para incidencias de este tipo los viajeros pueden solicitar el reembolso o el cambio de billete según el plan de contingencia del corredor. El sobrecoste económico no es menor: cada minuto de demora acumulada se traduce en indemnizaciones al viajero, reprogramaciones y un deterioro de la imagen de puntualidad que tanto cuidan las tres operadoras.

En MERCA2.ES observamos que la reiteración delictiva en solo diez días —con el precedente del 24 de junio— apunta a bandas organizadas que conocen los puntos débiles de la infraestructura. La combinación de alta demanda estival y zonas rurales poco vigiladas hace del sur peninsular un blanco fácil. A esto se suma el alto precio del cobre en los mercados ilegales, que convierte cada metro de catenaria en un botín.

La lectura operativa es clara: mientras no se desplieguen sensores de detección inmediata de corte, cámaras con inteligencia artificial o, simplemente, más vigilancia presencial en los puntos críticos durante las operaciones salida, quienes viajen en AVE hacia Andalucía seguirán expuestos a que un robo les arruine el viaje. La alternativa —desviar los trenes por vías convencionales con más tiempo de recorrido— no es viable para la alta velocidad.

El próximo paso está en manos de Adif y del Ministerio de Transportes. De momento, los equipos trabajan para que la normalidad vuelva lo antes posible. Pero mientras los ladrones actúen más rápido que los equipos de reparación, la alta velocidad española acumulará minutos de retraso cada vez que las pinzas corten un cable.

Precio luz domingo: se dispara un 30,6% – estas son las horas más caras y baratas

Este domingo 5 de julio, el precio medio de la electricidad en el mercado mayorista español se dispara un 30,6% hasta los 63,81 euros por megavatio hora (MWh), muy por encima de los 48,85 euros del sábado. El repunte, que llega en pleno fin de semana, vuelve a poner en el punto de mira las franjas horarias que más castigan el bolsillo de los hogares y las pequeñas empresas.

La subida no es puntual: se enmarca en una semana de tensiones en los mercados energéticos europeos, con el gas natural al alza y una menor aportación eólica en la península. Pero el domingo, día de menor actividad industrial, suele traer precios más contenidos. Hoy no será así.

El precio hora a hora: las franjas a evitar y las más baratas

La peor noticia se concentra en la tarde-noche. Según los datos provisionales del operador del mercado ibérico (OMIE), la electricidad alcanzará su pico más alto entre las 20:00 y las 22:00 horas, cuando superará los 80 euros/MWh en varios tramos. Es la ventana en la que se solapan la caída de la solar fotovoltaica, el repunte del consumo residencial y la necesidad de recurrir a ciclos combinados de gas, más caros.

Por el contrario, las horas más baratas se sitúan en la franja central del día, especialmente de 14:00 a 17:00 horas. En ese periodo el precio baja de los 45 euros/MWh y toca mínimos en torno a los 38 euros/MWh hacia las 16:00. Es el momento idóneo para poner lavadoras, lavavajillas o recargar el coche eléctrico si se cuenta con una tarifa indexada al mercado regulado (PVPC).

El contraste es notable: entre la hora más cara y la más barata hay una diferencia de más de 40 euros por megavatio hora, lo suficiente para que un hogar medio note la factura si concentra el consumo en la franja equivocada.

Un domingo que se antojaba tranquilo en lo energético se convierte en un recordatorio de que la factura de la luz ya no entiende de fines de semana.

Impacto en el consumidor: cuánto sube la factura de un hogar medio

Traducido al recibo mensual, un incremento del 30,6% en el precio mayorista no se traslada de forma inmediata y completa al consumidor, pero sí marca la tendencia. Para un hogar con un consumo medio de 300 kWh mensuales con tarifa PVPC, el coste de la energía de este domingo podría suponer un extra de entre 2 y 3 euros respecto al sábado si no se modulan los hábitos. Puede parecer poco, pero si el patrón se repite a lo largo del mes, el sobrecoste se acerca a los 10-15 euros.

Las asociaciones de consumidores llevan meses insistiendo en trasladar los consumos a las horas valle. Hoy más que nunca, el consejo es claro: evitar la franja de 20:00 a 22:00 y aprovechar el mediodía. En en el escenario actual, cada kilovatio hora cuenta.

El vaivén del mercado mayorista y qué esperar en los próximos domingos

En los últimos doce meses, el precio medio de la electricidad en España ha oscilado entre los 35 y los 90 euros/MWh, con picos puntuales que superaron los 100 euros en jornadas de baja generación renovable. El dato de hoy, 63,81 euros, no es el más alto del año, pero sí el mayor incremento porcentual en un domingo desde mediados de mayo.

Detrás de esta volatilidad están varios factores que se retroalimentan. Por un lado, la dependencia del gas cuando el viento no sopla y el sol declina. Por otro, la demanda, aunque modesta en domingo, sigue siendo superior a la de hace un año por la mayor climatización de los hogares. Y en el trasfondo, la incertidumbre sobre el precio del CO₂ y las tensiones geopolíticas que encarecen el gas natural licuado.

El mercado de futuros ya descuenta que los próximos fines de semana mantendrán una elevada pendiente entre las horas solares y las nocturnas. Quien tenga margen para desplazar consumos, gana. Quien no, pagará más.

No se trata de un fenómeno exclusivamente español. En Francia y Alemania, los precios mayoristas para este domingo también han repuntado, aunque con menor intensidad. La interconexión eléctrica hace que los picos viajen, pero también que las horas de abundancia renovable —sobre todo solar— sigan presionando los precios a la baja en las horas centrales. Esa dicotomía se ha convertido en la nueva normalidad del sistema eléctrico europeo.

Con la vista puesta en el lunes, los futuros apuntan a una moderación si el viento regresa y la demanda industrial tira de las renovables. Pero, de momento, el domingo deja una factura más cara de lo esperado. Y una lección que ya deberíamos tener aprendida: la factura de la luz se gestiona, no se sufre.

Dividendos julio 2026: Colonial, Endesa, Dominion y Acciona pagan hasta el 4,7%

Colonial, Endesa, Dominion y Acciona se convierten en la antesala del pago de dividendos del mes de julio para los accionistas del Mercado Continuo. Las cuatro compañías ofrecen rentabilidades que alcanzan hasta el 4,7% para quienes compren sus títulos antes de la fecha ex-dividendo, una oportunidad que el mercado descuenta en plena temporada de retribución al inversor.

El calendario de pagos: rentabilidades y fechas clave

Los hechos relevantes remitidos a la CNMV confirman los importes aprobados en las juntas de accionistas y las fechas de corte. La tabla siguiente resume las condiciones de cada pago:

CompañíaImporte por acción (€)Fecha ex-dividendFecha de pagoRentabilidad (%)
Endesa0,908 de julio10 de julio4,7
Colonial0,2510 de julio12 de julio3,6
Acciona0,3514 de julio16 de julio3,1
Dominion0,1216 de julio18 de julio2,8

La rentabilidad se calcula sobre el precio de cierre del 4 de julio de 2026, según los datos de mercado consultados. El inversor que quiera percibir cualquiera de estos dividendos deberá tener las acciones en cartera antes del inicio de la sesión de la fecha ex-dividend señalada; la compra debe realizarse, por tanto, en la jornada bursátil inmediatamente anterior.

El contexto de mercado: dividendo como refugio en un Ibex con tipos a la baja

La retribución al accionista cobra protagonismo en un ejercicio donde las rentas fijas han perdido fuelle. Con las últimas rebajas del BCE situando los tipos de referencia en el entorno del 2,5%, la rentabilidad de las letras del Tesoro a 12 meses ronda el 1,5%, lo que devuelve el atractivo a los valores con dividendo generoso y recurrente. Las cuatro compañías que pagan en julio apuntalan este perfil, aunque con matices sectoriales que el inversor debe ponderar.

Las utilities como Endesa y las inmobiliarias patrimonialistas como Colonial son clásicos del dividendo predecible, respaldados por flujos regulados o contratos de alquiler a largo plazo. Acciona, con su doble vertiente de infraestructuras y energía renovable, y Dominion, de perfil más industrial, ofrecen retornos algo menores pero añaden potencial de revalorización del capital si los ciclos de inversión se aceleran.

Colonial dividendo

La rentabilidad por dividendo del 4,7% de Endesa triplica lo que ofrecen ahora mismo las letras del Tesoro a 12 meses, en un entorno de tipos a la baja.

¿Dividendos sostenibles? La comparativa sectorial y la generación de caja

Más allá del porcentaje de rentabilidad, la clave está en la solidez de la generación de caja que respalda cada pago. Endesa, por ejemplo, mantiene un pay-out cercano al 80% sobre el beneficio neto, una cifra elevada pero sostenible gracias a la estabilidad de su negocio regulado y a un flujo de caja libre que, en ejercicios anteriores, ha cubierto holgadamente el dividendo. Colonial se apoya en la recurrencia de las rentas de sus edificios prime de oficinas en Madrid, Barcelona y París, con una ocupación media que supera el 95%.

Acciona y Dominion presentan estructuras algo más ajustadas. En el caso de Acciona, el dividendo se nutre de los negocios de energía e infraestructuras, donde los ciclos de inversión en renovables exigen un control estricto de la deuda. Dominion, por su parte, se sitúa en en torno a un pay-out del 60%, una ratio coherente con una firma que compagina la retribución con la expansión internacional. El mercado ha premiado esta disciplina con revalorizaciones moderadas en lo que va de año.

La comparativa con el resto del Ibex 35 arroja una lectura favorable: la rentabilidad media por dividendo del selectivo ronda el 3,2%, por lo que las cuatro compañías —salvo Dominion— se sitúan cerca o por encima de esa media. Los analistas de Morgan Stanley y BBVA Research han reiterado en sus últimos informes que los sectores regulados y los patrimonialistas seguirán siendo los preferidos para el inversor que busque rentas pasivas en la segunda mitad del año.

📊 Las Claves para el Inversor

  • Qué vigilar: Las fechas ex-dividend son la última oportunidad para capturar el pago; la próxima ventana de retribución llegará con los resultados del tercer trimestre, en octubre.
  • Reacción del valor: El mercado ya descuenta estos pagos; la atención se centra en los resultados semestrales que se publicarán a partir de finales de julio, que podrían mover las cotizaciones.
  • Precedente sectorial: Otras compañías del continuo como Merlin Properties o Redeia también pagarán en los próximos meses, confirmando la fortaleza del dividendo inmobiliario y regulado.

Indra no concreta su plan industrial en pleno debate entre Asturias y Galicia por la segunda fábrica militar

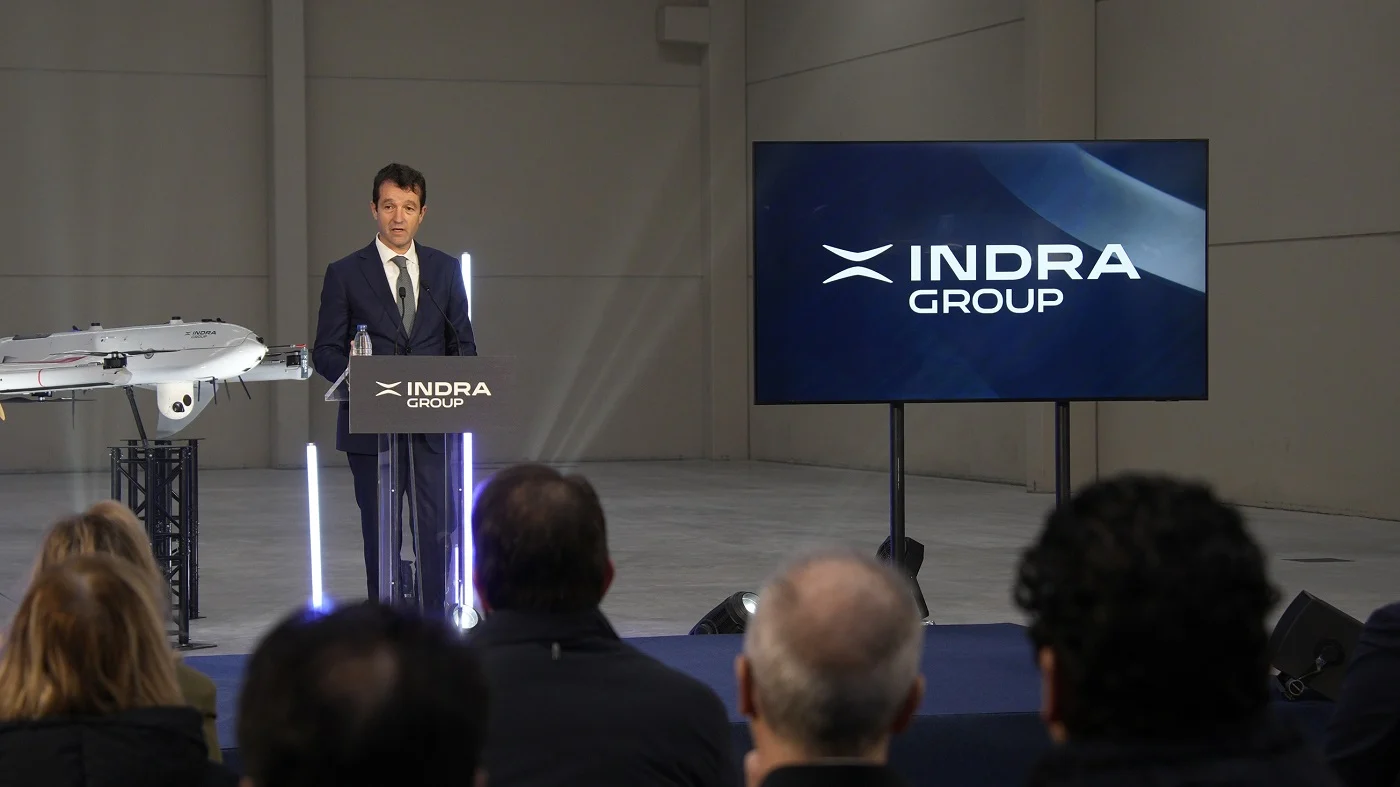
Indra aplaza la definición de los detalles de su despliegue industrial mientras la pugna entre el Principado de Asturias y la Xunta de Galicia por albergar la segunda planta de vehículos blindados escala al terreno político. La compañía que preside Marc Murtra enmarca cualquier decisión en una «reflexión estratégica» sin plazos, en un momento en el que el debate territorial amenaza con condicionar la hoja de ruta del grupo de defensa.

«Nuestros planes industriales los hacemos, no los comentamos antes. Estamos analizando la manera de dar respuesta a las necesidades industriales que tenemos y todo eso formará parte de una reflexión estratégica», aseguraron fuentes de Indra a Europa Press. La breve declaración esquiva la concreción de ubicaciones y presupuestos que las dos comunidades exigen con urgencia.

Sin plazos ni ubicaciones: la ‘reflexión estratégica’ de Indra

La indefinición llega después de que el diario ‘La Nueva España’ adelantara que la compañía se plantea instalar su segunda fábrica de vehículos militares en As Pontes (A Coruña), en una nave con opción de ampliación en terrenos de la Xunta, y que ya habría contratado a una ingeniería para adaptar las instalaciones. Este movimiento responde a la necesidad de ampliar capacidad ante la carga de pedidos de blindados, una vez que no se ha alcanzado un acuerdo con Duro Felguera para adquirir el taller de Barros, en Langreo.

El taller asturiano de Barros era la pieza clave del desembarco fabril de Indra en el Principado, pero las negociaciones con Duro Felguera no han prosperado. Fuentes del sector apuntan a que la valoración y las condiciones laborales de la plantilla habrían trabado la operación, aunque ninguna de las partes ha confirmado los motivos de la ruptura.

Mientras, la compañía mantiene su proyecto de Gijón para la fabricación y pruebas de vehículos blindados, y continúa con otros desarrollos industriales en León y en otras provincias. Lo que está en discusión no es la presencia de Indra en Asturias, sino si la segunda macronave se levantará en el Principado o en Galicia.

Asturias versus Galicia: la pugna por la fábrica de blindados

El presidente del Principado, Adrián Barbón, ha elevado el tono y ha garantizado la continuidad del proyecto en Barros descartando cualquier traslado a Galicia. «Antes de perder la fábrica de Barros, nosotros actuaremos con todos los instrumentos que nos da la ley para defender esa operación», afirmó el sábado en Bimenes. Barbón fue taxativo: «A Galicia no se lleva nada. Lo que va a Barros, va a Barros».

El líder asturiano también puso en valor el conocimiento del plan estratégico de Indra y llamó a la calma. Según explicó, la compañía «quería desarrollar actividad en multitud de provincias, multitud de comunidades autónomas» y los proyectos de Asturias se mantendrían en la región. La Xunta, por su parte, guarda silencio y se limita a facilitar suelo en As Pontes, confiada en que la lógica industrial incline la balanza hacia Galicia.

La indefinición del plan industrial contrasta con la ambición de Indra de convertirse en el referente nacional de la defensa, un objetivo que exige certezas fabriles y políticas cuanto antes.

Más allá del rifirrafe autonómico, el trasfondo es la pugna por los puestos de trabajo cualificados y la inversión que traerá la nueva planta. Se habla de cientos de empleos directos y un efecto tractor sobre el tejido de pymes auxiliares de cada comunidad. La decisión final tendrá un peso simbólico y económico que ningún presidente autonómico quiere ceder.

Indra plan industrial

Lo que está en juego para Indra y para la defensa nacional

Para Indra, la segunda fábrica no es un capricho: el grupo ha multiplicado su cartera de pedidos militares tras la guerra de Ucrania y el programa del Vehículo Blindado sobre Ruedas (VCR) 8×8 ‘Dragón’. La planta asturiana de Gijón ya está al límite de su capacidad, y los contratos con el Ministerio de Defensa y las exportaciones exigen una segunda línea de montaje. En el sector, competidores como GDELS-Santa Bárbara o la propia Navantia también están ampliando sus capacidades, y el tiempo de respuesta es cada vez más un factor competitivo.

La indefinición de Indra, sin embargo, responde a una estrategia deliberada: no mostrar sus cartas industriales mientras los gobiernos autonómicos compiten en incentivos. Es una táctica conocida en el sector: la opacidad inicial fortalece la posición negociadora ante las administraciones. El riesgo, no obstante, es que la dilación alimente un conflicto político que enturbie la imagen del grupo y retrase los plazos de ejecución.

El consenso de los analistas del sector de defensa indica que Indra necesita cerrar la ubicación de la segunda fábrica antes de que termine el ejercicio para no comprometer los pedidos internacionales que están sobre la mesa. Las fuentes consultadas por Merca2.es sitúan la inversión inicial en una horquilla de entre 80 y 120 millones de euros, aunque la compañía no ha confirmado ninguna cifra.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima comunicación oficial de Indra sobre su plan industrial, previsiblemente en la presentación de resultados del primer semestre o en un hecho relevante específico que despeje la ubicación de la segunda fábrica.
  • Reacción del valor: La cotización de Indra apenas ha reaccionado al debate autonómico porque el mercado descuenta que la decisión final será económica y no política. Cualquier retraso prolongado o un sobrecoste por injerencias políticas podría generar volatilidad.
  • Precedente sectorial: El desenlace recuerda a la disputa de hace una década entre Ferrol y Cartagena por la carga de trabajo naval. El criterio industrial acabó imponiéndose, y el inversor institucional suele penalizar las soluciones que no se basan en la máxima eficiencia productiva.

El CEO de Strategy llama a Bitcoin ‘los Estados Unidos del dinero’ y su apuesta de $1M en STRC vuelve a punto de equilibrio

El CEO de Strategy, Phong Le, ha definido Bitcoin como ‘los Estados Unidos del dinero’, un sistema transparente de reglas fijas que ningún gobierno puede manipular. Mientras, su apuesta personal de casi un millón de dólares en las acciones preferentes de la compañía, STRC, ha vuelto al punto de equilibrio tras meses de vaivenes.

Una apuesta de un millón de dólares en STRC

El pasado 22 de junio, Le compró 11.000 acciones preferentes de la empresa a través de un fideicomiso familiar, según la documentación presentada ante los reguladores. Pagó un precio medio de 90,80 dólares por título, lo que supuso un desembolso total de 998.756 dólares. Es una inversión a largo plazo, no una operación especulativa’, aclaró.

La operación se produjo cuando la acción STRC cotizaba por debajo de su valor nominal de 100 dólares. Strategy, la antigua MicroStrategy, diseñó este instrumento precisamente para que se mantuviera cerca de esa referencia, ajustando el dividendo cada mes. Para reforzarlo, la empresa ha elevado el dividendo anual del 9% inicial al 12% actual. Este movimiento ha conseguido que la cotización remonte hasta los 90 dólares, el nivel de compra de Le.

Según el rastreador Arkham, la posición del directivo se sitúa ahora en punto de equilibrio. Aunque el recorrido hasta los 100 dólares nominales aún no se ha completado, la subida del dividendo ha sido decisiva. Cabe recordar que STRC es la pieza base de una estructura de acciones preferentes que ya supera los 13.000 millones de dólares.

Bitcoin, un sistema de ‘reglas transparentes’

La analogía de Le no es casual: ‘Bitcoin es los Estados Unidos del dinero. Aspira a hacer por el dinero lo que la Constitución estadounidense quiso hacer por el gobierno: crear un sistema gobernado por reglas transparentes en vez de la discreción de las personas. Con esa frase resume la esencia de un activo con oferta limitada, resistente a la censura y a la inflación política.

El ejecutivo relaciona esta visión con su propia historia familiar. ‘Uní el viaje de mi familia como refugiados desde Vietnam con la idea de que las personas deben controlar su propio dinero’, explicó. Su convencimiento es tal que califica a Bitcoin como un futuro activo de reserva global en el plazo de una década.

Análisis: convicción y riesgo en el mayor tesoro corporativo de Bitcoin

Strategy atesora 818.334 BTC, la mayor reserva corporativa del mundo. El modelo que inició Michael Saylor en 2020 ha convertido a la empresa en un termómetro del mercado cripto. Sin embargo, la compañía no está sola: otros tesoros corporativos han seguido acumulando durante la corrección, y firmas como Bitwise señalan que Strategy ya no es el comprador dominante de Bitcoin.

Además, la empresa reportó una pérdida trimestral de 12.500 millones de dólares tras el desplome de la criptomoneda. Para pagar los dividendos de STRC, Strategy ha tenido que diseñar una política de venta de parte de sus tenencias de Bitcoin, lo que introduce una presión adicional sobre el precio. Si la cotización de BTC volviera a caer con fuerza, tanto la acción preferente como el balance de Le sufrirían un nuevo revés.

Por el momento, la convicción del CEO se mantiene intacta. Y su cartera personal, ahora en equilibrio, camina en la misma dirección que el balance de la compañía. Pero la pregunta es inevitable: ¿cuánto margen queda si el mercado bajista de Bitcoin se prolonga?

Le ha unido el destino de la empresa y sus finanzas personales a la misma convicción.

Histórico: bancos alemanes habilitan trading de criptomonedas para 50 millones de clientes

Los bancos alemanes de ahorro y cooperativos acaban de dar un paso histórico: a partir de este año, 50 millones de clientes podrán comprar y vender criptomonedas directamente desde las aplicaciones de sus entidades de toda la vida. Sin necesidad de abrir cuentas en exchanges desconocidos ni de salir del ecosistema bancario tradicional.

Las Sparkassen (cajas de ahorro) y los Volksbanken (bancos cooperativos) han decidido integrar la compraventa de bitcoin, ethereum, litecoin y cardano en sus propias plataformas, amparados por la nueva regulación europea MiCA. La licencia ya la tiene DZ Bank, que ha lanzado su servicio meinKrypto, y se espera que DekaBank haga lo propio para las cajas de ahorro a lo largo de este 2026.

Cómo funcionará el trading de criptomonedas en la banca alemana

La plataforma meinKrypto ya permite comprar y vender bitcoin, ethereum litecoin y cardano, con custodia a cargo de Boerse Stuttgart Digital. Es un servicio integrado en la app VR Banking, que usan clientes de los bancos cooperativos. Casi 650 entidades tienen la opción de sumarse, y según Markus Bärenfänger, especialista de DZ Bank, se espera que cientos participen. Cada banco decide individualmente si ofrece el servicio a sus clientes.

Para las cajas de ahorro, DekaBank está desarrollando un producto similar que implementarán de forma gradual las aproximadamente 340 Sparkassen. El lanzamiento se hará por fases, empezando a lo largo de este año. La custodia de los criptoactivos se mantiene en Alemania, bajo la supervisión del regulador BaFin y dentro del marco de MiCA, la normativa que regula los criptoactivos en la Unión Europea.

Por qué los bancos alemanes han cambiado de opinión

No fue hasta 2021 cuando las Sparkassen evaluaron por primera vez ofrecer criptomonedas, pero descartaron la idea por los riesgos que suponían. Cuatro años después, el escenario es radicalmente distinto. La entrada en vigor de MiCA a finales de 2024 y su desarrollo posterior ha despejado muchas de las dudas legales que frenaban a las grandes instituciones financieras europeas.

Detrás del giro hay además una razón estratégica: la confianza. Una encuesta de Boerse Stuttgart Digital revela que el 38% de los alemanes confía más en su banco principal que en las plataformas cripto especializadas, que solo convencen al 19%. Para las entidades, ignorar los activos digitales supone perder clientes jóvenes y tecnológicamente activos. “Los bancos que ignoren las criptomonedas pierden clientes”, advierte Ralf Kölbach, director de Westerwald Bank.

La banca alemana ha pasado de rechazar las criptomonedas a integrarlas en sus apps en apenas cuatro años. La confianza del cliente está en juego.

El movimiento se alinea con un cambio más amplio en Europa. UBS ya abrió el trading de criptomonedas para clientes privados en enero de 2026, y otros grandes bancos continentales exploran vías similares. El momento de mercado, con bitcoin rondando los 62.500 dólares tras perder un 50% desde su máximo de octubre de 2025, añade incertidumbre, pero también oportunidad de entrada para nuevos inversores.

Implicaciones y riesgos de la llegada cripto a la banca tradicional

Este desembarco masivo no está exento de polémica. El propio grupo de presión de las cajas de ahorro, el DSGV, califica las criptodivisas como una inversión “altamente especulativa con riesgo de pérdida total”. Críticos como el profesor Co-Pierre Georg, de la Frankfurt School of Finance & Management, alertan de que muchos clientes tradicionales de banca no comprenden realmente esos riesgos. “Es preocupante que ahora las cajas de ahorro estén abriendo las puertas al mercado de criptomonedas”, declaró a Bloomberg.

Con todo, el servicio se dirige solo a inversores que gestionan sus inversiones por sí mismos, con un perfil de riesgo controlado. El verdadero test llegará en la próxima gran caída bajista. ¿Responderán los clientes con pánico o entenderán la volatilidad? La credibilidad de las marcas bancarias, construida durante décadas, se someterá a una prueba sin precedentes en los próximos años.

Mientras tanto, la oferta de criptoactivos se convierte en un argumento más de competencia. Los bancos alemanes que opten por no ofrecer trading podrían ver a sus clientes más jóvenes migrar a entidades que sí lo hacen. El genio de las criptomonedas ha salido de la lámpara y, ahora, es la banca tradicional la que quiere frotarla.

Movistar Plus reduce su beneficio un 78% en 2025 por el coste del ERE

Movistar Plus+ redujo su beneficio neto un 77,6% en el ejercicio 2025, hasta los 15,7 millones de euros, frente a los 70,2 millones del año anterior, según las cuentas anuales depositadas en el Registro Mercantil. El desplome del resultado se debe exclusivamente al expediente de regulación de empleo (ERE) firmado el 22 de diciembre de 2025, que obligó a la matriz de la plataforma, Telefónica Audiovisual Digital, a provisionar 65,9 millones de euros para costear las salidas.

Las cifras del ajuste

El resultado de explotación de la filial audiovisual de Telefónica cayó desde los 82,8 millones hasta apenas 19,2 millones de euros, mientras los gastos de personal se duplicaron, de 73,2 a 143,2 millones, arrastrados por la provisión del ERE. La cifra de negocio, en cambio, apenas varió: 1.950,5 millones en 2025 frente a los 1.951,1 millones del ejercicio precedente.

La tabla siguiente resume las principales magnitudes del deterioro operativo provocado por el ajuste laboral.

Magnitud20252024Variación
Cifra de negocio1.950,5 millones1.951,1 millones-0,03%
Beneficio neto15,7 millones70,2 millones-77,6%
Resultado de explotación19,2 millones82,8 millones-76,8%
Gastos de personal143,2 millones73,2 millones+95,6%

Esa estabilidad de los ingresos, a pesar de que Movistar Plus+ sumó 278.000 abonados netos y cerró con 3,8 millones de clientes, se explica porque la práctica totalidad de su facturación (1.857,9 millones) procede de la venta de contenidos a empresas del Grupo Telefónica, fundamentalmente Telefónica de España. El negocio publicitario sí creció un 18%, hasta los 75,86 millones, impulsado por las retransmisiones de fútbol.

Mientras, el consumo de derechos audiovisuales se mantuvo en 1.706,9 millones de euros, de los que 1.399 millones correspondieron a deportes y 305,74 millones a cine y series.

Sin embargo, el verdadero lastre para la cuenta de resultados fue el ERE. La compañía cerró 2025 con una plantilla de 844 trabajadores, pero el ajuste pactado afectará a un máximo de 245 empleados (nacidos antes de 1970 y con al menos 15 años de antigüedad) y sus efectos sobre el balance se materializarán a lo largo de 2026.

La firma auditora PricewaterhouseCoopers (PwC) calificó esta provisión como uno de los principales riesgos de la auditoría, aunque dio su visto bueno al ajuste. La provisión representa un gasto contable que, en una sola línea, duplica los costes de personal y explica por sí sola más de dos tercios del deterioro del beneficio operativo.

Más allá del impacto inmediato, Telefónica Audiovisual Digital ha optado por destinar íntegramente el exiguo beneficio neto a reservas voluntarias, suprimiendo el dividendo a su matriz. La decisión, avalada por PwC, busca reforzar un fondo de maniobra que se situó en 316,3 millones de euros tras la reestructuración.

El ERE que duplicó los costes

El expediente de regulación de empleo, firmado a finales de 2025, es el tercer gran ajuste de plantilla en Telefónica en los últimos años, pero el primero que impacta de lleno en la filial audiovisual. La salida de los 245 trabajadores, cuyas indemnizaciones se financian con la provisión contabilizada, implica un coste unitario elevado que PwC considera un punto de atención en las cuentas.

Telefónica resultados

Aunque el ERE está formalmente acordado, la empresa reconoce que las bajas efectivas se completarán a lo largo de 2026. La filial cerró el ejercicio con 844 empleados, por lo que la reducción de plantilla no es inmediata. La dirección subraya que el ajuste era necesario para adecuar los costes fijos a un negocio cuyo margen se estrecha por el peso de los derechos audiovisuales.

La provisión de 65,9 millones, concentrada en el último trimestre, explica por sí sola más de dos tercios de la caída del resultado de explotación.

La cúpula directiva de Movistar Plus+ ha experimentado cambios desde la llegada de Marc Murtra a la presidencia de Telefónica en enero de 2025. El pasado abril, el consejo cesó al consejero delegado Daniel Domenjó y nombró en su lugar a Alfonso Gómez Palacio, procedente de las operaciones en Hispanoamérica. Asimismo, Javier de Paz, exconsejero del grupo durante 18 años, asumió la presidencia no ejecutiva de la filial. Es el tercer relevo en el primer ejecutivo de la plataforma en apenas trece meses.

Análisis: un negocio sostenido por el fútbol y la publicidad

Pese al castigo contable del ERE, el negocio subyacente de Movistar Plus+ apenas se resquebraja. Los ingresos se mantienen planos gracias a los contratos de suministro con Telefónica de España, que le garantizan un flujo estable, mientras que la publicidad crece a doble dígito apoyada en el fútbol. Sin embargo, esta dependencia intragrupo limita la capacidad de la filial para generar valor por sí misma y la expone a cualquier reestructuración del perímetro de Telefónica.

El gran reto futuro son los compromisos por derechos audiovisuales, que ascienden a 7.974,6 millones de euros hasta 2030 y que exigen desembolsos anuales de alrededor de 1.300 millones entre 2026 y 2029. La renovación de LaLiga hasta la temporada 2031/2032 y de la Champions League hasta 2030 garantiza la oferta deportiva, pero a costa de una factura creciente en un entorno de tipos de interés aún elevados. Cualquier renegociación de estos contratos se convierte en una variable crítica para el margen futuro.

La supresión del dividendo es la señal más clara de que la dirección prioriza la liquidez. La sociedad genera recursos, pero los reinvierte en derechos y en la cobertura del ajuste laboral. Para los accionistas de Telefónica, la contribución directa de esta filial se difumina, aunque la plataforma siga siendo un activo estratégico para la oferta convergente del grupo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de la plantilla durante el segundo semestre de 2026, cuando se materialicen las salidas previstas en el ERE, y la posible renegociación de los contratos de derechos que suavicen los desembolsos de los próximos ejercicios.
  • Reacción del valor: El impacto en la cotización de Telefónica es indirecto; el mercado ya descuenta que el negocio audiovisual apenas aporta al beneficio consolidado del grupo y que su función es más defensiva que generadora de flujo.
  • Precedente sectorial: Otras telecos europeas, como Orange o Deutsche Telekom, han externalizado sus plataformas de TV o han reducido su exposición a derechos deportivos. La decisión de Telefónica de mantener Movistar Plus+ como plataforma propia con una pesada carga de derechos es una apuesta que el mercado seguirá monitorizando.

Deducción por vivienda habitual: cómo ahorrar hasta 1.356 euros en la Renta 2025-2026

Si tienes una hipoteca firmada antes de 2013, tienes a mano una de las pocas deducciones que la Agencia Tributaria todavía mantiene para los compradores de vivienda. El problema es que muchos contribuyentes dejan de incluir gastos como los seguros obligatorios, y eso les cuesta dinero. La campaña de la Renta 2025 acaba de cerrar, pero las reglas siguen exactamente igual para el año próximo. Te explico cómo llegar hasta los 1.356 euros de ahorro fiscal y qué papeles revisar para no perderte ni un euro.

Una deducción de hasta 1.356 euros que aún funciona

La deducción por inversión en vivienda habitual no desapareció del todo. Los que compraron antes del 1 de enero de 2013 y la vienen aplicando desde entonces pueden seguir desgravando hasta un 15% de 9.040 euros cada año. Eso da esos 1.356 euros de máximo (9.040 × 0,15). La clave está en que ese 15% se reparte entre el tramo estatal y el autonómico, y en que la base no solo son las cuotas del préstamo: hay partidas que la Agencia Tributaria permite añadir y que casi nunca se revisan.

He visto demasiadas declaraciones en las que el contribuyente mete las letras del banco y los intereses, pero se olvida de otros conceptos que aparecen en la misma escritura. La Agencia Tributaria lo recoge en su portal: dentro de la base deducible se pueden integrar determinadas coberturas financieras y pólizas que el banco exigió al firmar. Si no las incluyes, estás pagando más impuestos de los que te tocan.

Los seguros que sí cuentan

Aquí está la parte que más se escapa. Según la normativa del IRPF, las primas de los seguros de vida y de incendios computan siempre que formen parte de las condiciones del préstamo hipotecario. Dicho de otro modo: si el banco te pidió contratarlos para concederte la hipoteca, esos pagos son gasto deducible. No importa si el seguro de vida lo tienes vinculado o no; lo que cuenta es que sea un requisito del contrato de hipoteca, y que estés usando el dinero del préstamo para comprar o rehabilitar tu vivienda habitual.

La Agencia Tributaria lo especifica con claridad: seguro de incendios y seguro de vida, siempre que figuren en las condiciones del préstamo. El error típico es pensar que solo el capital amortizado y los intereses desgravan. No es así. Basta con revisar la escritura y las pólizas para ver si el banco te obligó a contratarlos, y después sumar las primas pagadas durante el año a la base de 9.040 euros, siempre sin pasarte de ese límite.

aumentar deducción hipoteca

Incluir los seguros exigidos por el banco añade entre 200 y 400 euros de base deducible cada año; a un tipo del 15%, eso son entre 30 y 60 euros extra de devolución.

Quién puede aplicar la deducción (y quién no)

Este beneficio fiscal tiene una condición de acceso muy estricta. Solo lo pueden aplicar los contribuyentes que adquirieron su vivienda habitual antes del 1 de enero de 2013 y que ya hubiesen deducido por ella en un ejercicio anterior. Se trata del régimen transitorio que se mantuvo cuando la deducción general desapareció para las compras posteriores a esa fecha. Si compraste a partir de 2013, no hay forma de meterte en la deducción, por más que pagues hipoteca.

Además, la Agencia Tributaria recuerda que la deducción se aplica solo sobre la parte de la inversión que realmente corresponde a la vivienda habitual y que no se pueden incluir gastos de mantenimiento, reparación o mejora, ni la compra independiente de plazas de garaje, jardines o instalaciones deportivas, salvo que se adquirieran juntamente con la vivienda y formen parte de la misma operación.

Cómo hacer los números

Hagamos cuentas con un caso real. Supongamos que tu hipoteca es anterior a 2013 y que en el ejercicio 2025 has pagado 4.800 euros de amortización de capital y 1.200 euros de intereses. Además, el banco te obligó a contratar un seguro de vida por 300 euros y otro de incendios por 120. La base deducible sería de 6.420 euros. Aún te quedan otros 2.620 euros para llegar al tope de 9.040, pero ya estarías ahorrando un 15% de esos 6.420 euros, es decir 963 euros en tu declaración de la renta.

Muchos contribuyentes ni siquiera saben que pueden sumar los seguros, o los confunden con otros gastos de la casa. La Agencia Tributaria es tajante: solo los ligados al préstamo y exigidos por el banco. Si tu banco no te obligó pero tú contrataste el seguro por tu cuenta, no vale. La letra pequeña de la escritura manda.

El precedente y la estrategia a largo plazo

Desde que se eliminó la deducción general en 2013, el régimen transitorio se ha convertido en una ventana fija para unos pocos millones de hipotecados. Cada año, la misma Agencia Tributaria recuerda que la base incluye esos seguros, y sin embargo, el dato sigue pasando desapercibido. En mi experiencia asesorando, el despiste más caro no es un papel mal presentado, sino un concepto no declarado porque nadie te lo explicó.

Si estás dentro del régimen transitorio, revisar la escritura una vez al año te sale a cuenta. No cambiará tu hipoteca, pero sí puede subir la base deducible entre 200 y 500 euros cada ejercicio, lo que se traduce en una devolución extra de entre 30 y 75 euros al año. Con tipos impositivos altos y una inflación que sigue apretando, esos euros no son un regalo: es dinero que te corresponde y que la ley te permite recuperar.

Eso sí, conviene ser riguroso. La Agencia Tributaria cruza datos con las entidades financieras y puede detectar discrepancias. Lo más seguro es guardar copia de la escritura, las pólizas y los justificantes de pago del seguro, por si en una comprobación te piden que acredites que eran obligatorios. No hace falta marear al gestor; basta con tener los papeles a mano.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la escritura de tu hipoteca y comprueba si el banco te obligó a contratar un seguro de vida o de incendios. Si es así, suma esas primas a la base deducible ya en la próxima declaración.
  • Qué vigilar: Las fechas de pago de los seguros y el extracto anual que el banco envía en enero. Las cantidades deben coincidir con los justificantes que guardas.
  • El error a evitar: Dar por hecho que solo amortización e intereses cuentan. Olvidar los seguros hipotecarios obligatorios es la vía más rápida para perder esa parte de la deducción.

Declaración Renta en tramitación: qué implica y cuándo Hacienda paga intereses

Si has presentado tu declaración de la Renta y en la Sede Electrónica de la AEAT solo aparece «Su declaración se está tramitando», tranquilidad: estás en el mismo barco que miles de autónomos y contribuyentes. No es un síntoma de error ni de inspección, pero sí una fase de espera que puede durar meses. Te explicamos paso a paso qué significa ese mensaje, por qué tu dinero tarda en llegar y, sobre todo, cuándo Hacienda empieza a pagar intereses si se demora.

¿Qué significa ese «en tramitación» que ves en la Sede Electrónica?

La Agencia Tributaria maneja tres estados principales para las declaraciones. El más común, ‘Su declaración se está tramitando’, indica que la documentación ha llegado al sistema y que el cruce automático de datos está en marcha. No hay nada que hacer. Si el mensaje cambia a ‘Su declaración está siendo comprobada’, la cosa se pone un poco más seria: el expediente ha pasado a revisión manual, generalmente porque hay discrepancias entre lo declarado y los datos que Hacienda tiene de terceros. Y si ves ‘Su declaración ha sido tramitada’, enhorabuena, la devolución está aprobada y el dinero llegará en los próximos días.

El mensaje de ‘tramitación’ no es ninguna alerta, pero sí conviene saber que el sistema puede ralentizarse si tu perfil fiscal no es plano.

Los cuatro motivos que suelen atascar la devolución (y no siempre avisan)

La AEAT aplica unos filtros automáticos que paralizan la devolución hasta que se solucione la casilla conflictiva. Estos son los más frecuentes entre los autónomos:

  • Deducciones autonómicas complejas. Si has aplicado deducciones por alquiler de vivienda, conciliación o nacimiento de hijos, Hacienda cruza esos datos con los pagadores (propietarios, registros). Cada comunidad autónoma tiene sus propias normas, y el sistema es especialmente puntilloso en estos casos.
  • Cambios en tu perfil familiar o de domicilio. Un divorcio, fallecimiento de un familiar en la unidad familiar o un cambio de domicilio fiscal obligan a revisar los censos. El proceso se detiene hasta que todo cuadra.
  • Discrepancias con las retenciones de tus pagadores. Si las retenciones que declaras no coinciden exactamente con las que tus clientes o empresas han comunicado en los modelos informativos, el expediente se congela.
  • Compensación por deudas pendientes. Antes de pagar, Hacienda verifica si tienes multas de tráfico, deudas con la Seguridad Social o embargos municipales. Si las hay, restará esa cantidad de la devolución y puede que el proceso se alargue mientras tanto.

El reloj de los intereses no entiende de burocracia: si la devolución se retrasa más allá del 31 de diciembre, Hacienda te pagará un 4,0625% automáticamente, sin reclamaciones.

limbo Renta autónomos

Cuándo tienes derecho a cobrar intereses por el retraso

La Ley del IRPF (artículo 103) da a la Agencia Tributaria un plazo de seis meses desde el fin de la campaña para practicar la liquidación provisional y pagar la devolución. Como la campaña de la Renta 2026 terminó el 30 de junio, Hacienda tiene hasta el 31 de diciembre de 2026 para ingresarte el dinero sin penalización.

Si el 1 de enero de 2027 tu declaración sigue ‘en tramitación’ sin que medie un requerimiento o inspección por tu parte, la situación cambia a tu favor. A partir de ese día, se generan intereses de demora al tipo vigente del 4,0625% anual. Y lo mejor: no tienes que pedirlos; Hacienda los calcula y los ingresa de oficio junto con la devolución en cuanto se desbloquee el expediente.

La máquina de Hacienda no avisa: si tu devolución se demora, el reloj de los intereses empieza a contar a tu favor sin que tengas que mover un papel.

El derecho a la información (y la realidad del autónomo)

En la campaña del año pasado vimos cómo muchas devoluciones con deducciones autonómicas se retrasaron hasta febrero, generando malestar entre los contribuyentes pero también un pequeño ingreso extra por los intereses acumulados. Para la AEAT, el plazo de seis meses es legal y no hay obligación de informar proactivamente de cada fase. Para el autónomo que cuenta con esa devolución para cubrir liquidez o inversiones, la espera puede ser un quebradero de cabeza.

La buena noticia es que la propia Sede Electrónica ofrece mecanismos para desatascar el proceso. Revisa si tu expediente habilita el sistema Verifica: a veces una corrección menor (un dato que no coincide) desbloquea la transferencia en minutos. Y, sobre todo, comprueba las notificaciones en la Dirección Electrónica Habilitada única (DEHú). Si ignoras un requerimiento porque no viste el aviso, el proceso se bloquea y los intereses no corren. Conviene entrar cada dos semanas en la Sede Electrónica de la AEAT durante la época de verano, que es cuando más expedientes se mueven.

¿Puede Hacienda pagarte intereses sin que te des cuenta? Sí, y de hecho lo hará automáticamente si se sobrepasa el 31 de diciembre sin motivo atribuible a ti. Pero la falta de transparencia sigue siendo la asignatura pendiente: mientras no aparezca un mensaje claro que te indique cuándo empieza a contar el interés, la incertidumbre persiste.

Guía rápida del trámite

  • 📅 Plazos: Fin de campaña: 30/06/2026. Plazo máximo de Hacienda para pagar sin intereses: 31/12/2026. Intereses desde 01/01/2027.
  • ✅ Requisitos clave: Haber presentado la declaración del IRPF dentro de plazo y que la devolución solicitada no esté bloqueada por un requerimiento en curso.
  • 🌐 Dónde consultar: En la Sede Electrónica de la AEAT, apartado ‘Mis expedientes’ o ‘Notificaciones’. Necesitarás certificado digital, Cl@ve o DNI electrónico.
  • 💰 Intereses si se retrasa: 4,0625% anual a partir del 01/01/2027, calculados por días sobre el importe de la devolución. No hay que reclamarlos.
  • ⚠️ Error a evitar: No revisar la DEHú. Un requerimiento ignorado detiene el reloj y puede anular el derecho a intereses.

Arqueólogos hallan ciudad bizantina intacta en Dajla junto a tumbas con ‘lengua de oro’

Egipto vuelve a sacudir el mapa del Mediterráneo antiguo. El Ministerio de Turismo y Antigüedades ha presentado esta semana dos hallazgos que conectan el esplendor del período bizantino con las creencias funerarias del mundo grecorromano. En el oasis de Dajla, a más de 500 kilómetros al oeste del Nilo, los arqueólogos han exhumado una ciudad residencial completa del siglo IV d.C. Y a apenas cien kilómetros de Alejandría, en Marina el-Alamein, otras 18 tumbas han ampliado una necrópolis que ya era peculiar: varias de ellas escondían la llamada «lengua de oro», una delgada lámina depositada en la boca del difunto para que pudiera hablar ante los jueces del inframundo.

Una ciudad bizantina congelada en el tiempo

La ciudad de Dajla sorprende por su estado de conservación y la claridad de su trama urbana. Los trabajos de excavación han revelado un trazado ortogonal de calles norte-sur que se cruzan con vías este-oeste, generando plazas abiertas y espacios públicos. En el corazón del asentamiento se alza una basílica de mediados del siglo IV, que mira a las principales arterias y domina visualmente el conjunto. A su alrededor, dos torres de vigilancia protegían los límites de la urbe, mientras que las viviendas —algunas con techos abovedados y salas de recepción— hablan de una comunidad próspera y organizada.

La casa de Tisous, identificado como diácono de la iglesia en la segunda mitad del siglo IV, es una de las joyas de la excavación. Los investigadores creen que esta vivienda funcionó como iglesia doméstica antes de que se levantara la basílica, un dato que arroja luz sobre la cristianización de los oasis del desierto occidental. En el interior se han recuperado monedas de bronce con los retratos de los emperadores bizantinos y un puñado de áureos de Constancio II —soberano entre 337 y 361 d.C.—, además de unas doscientas piezas de cerámica que no son simples fragmentos: se trata de ostraca con inscripciones en latín y griego que recogen transacciones comerciales, mensajes personales y pormenores de la vida cotidiana. Una ventana directa a la economía y la letra pequeña del imperio.

Las cocinas descubiertas, con sus hornos de pan y útiles de molienda de piedra, certifican que Dajla no era un puesto militar ni una misión religiosa aislada, sino una ciudad que se alimentaba, comerciaba y rezaba. Los arqueólogos apuntan que la combinación de una iglesia de considerable tamaño, una planificación tan cuidada y la presencia de monedas de oro sugiere que el asentamiento tuvo un papel relevante en la ruta que conectaba el valle del Nilo con los oasis del Sáhara. Además, el oasis de Dajla forma parte desde hace años de la lista indicativa de UNESCO, paso previo para aspirar al estatus de Patrimonio de la Humanidad.

El desierto ha devuelto una ciudad entera con sus cartas, su basílica y hasta el oro de sus soberanos, como si el siglo IV se hubiera detenido bajo la arena.

Tumbas de lengua de oro en la costa de Alejandría

A cien kilómetros al oeste de Alejandría, en Marina el-Alamein, la segunda campaña ha sumado 18 sepulturas a la necrópolis ya conocida, elevando el total a 48 tumbas. Once de ellas están excavadas en la roca —algunas alcanzan los ocho metros de profundidad— y siete son construcciones de sillares de caliza levantadas sobre la superficie. El hallazgo más llamativo es un sarcófago de granito de 2,5 metros de longitud con restos óseos cuyo análisis acaba de empezar. Junto a él ha aparecido una esfinge de yeso, deteriorada pero reconocible, que recuerda la influencia helenística de la zona.

Pero lo que ha disparado la atención de los egiptólogos son las cuatro piezas de oro encontradas dentro de la boca de otros tantos individuos. La costumbre de la «lengua de oro» no es nueva: ya se había documentado en otros puntos del Egipto ptolemaico y romano. Se colocaba para que el alma del difunto pudiera articular su defensa ante el tribunal de Osiris o, en época grecorromana, ante los jueces del Hades. Los nuevos ejemplares, finísimos y trabajados con un realismo anatómico sorprendente, refuerzan la hipótesis de que la práctica era más común de lo que se pensaba y que Marina el-Alamein fue un puerto próspero donde convivieron ritos egipcios y griegos.

Los arqueólogos han recuperado además decenas de vasijas, ánforas, lucernas, platos y cuencos de piedra caliza, todo un ajuar que acompañaba a los muertos en su viaje. El yacimiento se identifica con la antigua Leukaspis, un puerto que floreció entre los siglos II y IV d.C. y que quedó soterrado por la arena hasta su primer hallazgo en 1986. Las cifras de visitantes a Egipto —19 millones en 2025 y 6,1 millones solo en el primer cuatrimestre de 2026, según datos oficiales— colocan a las antigüedades en el centro de la estrategia turística del país.

Lo que las lenguas de oro cuentan sobre el más allá

Mientras la ciudad de Dajla habla de cómo se vivía, las tumbas de lengua de oro hablan de cómo se moría. En ambos casos, el dato arqueológico rebate la imagen de un Egipto romano-bizantino uniforme. Dajla demuestra que el trazado urbano y la vida parroquial se adaptaban creativamente al desierto, lejos del Nilo. Las ostraca sugieren una comunidad alfabetizada, con redes comerciales que llegaban hasta la ceca imperial. El hallazgo de monedas de Constancio II, un emperador que luchó por imponer el arrianismo, añade una capa de complejidad religiosa.

Por su parte, las piezas bucales de oro embarran todavía más la frontera entre la religión egipcia y la griega. Los expertos del Consejo Supremo de Antigüedades egipcio sostienen que estos amuletos no son un capricho aislado, sino la prueba de un sincretismo consolidado: el alma necesita un órgano dorado para pronunciar las fórmulas correctas, ya sea ante Osiris o ante los jueces ctónicos. El hecho de que las lenguas aparezcan en una necrópolis portuaria refuerza la idea de una ciudad cosmopolita donde convivían mercaderes, navegantes y funcionarios de distinta procedencia.

Sin embargo, conviene mantener la cautela. Los contextos estratigráficos de Marina el-Alamein son complejos y el estudio del sarcófago de granito apenas ha empezado. Tampoco se ha publicado todavía una memoria definitiva de la excavación de Dajla. Las autoridades egipcias, conscientes del tirón mediático, están acelerando las labores con miras a la candidatura UNESCO del oasis. Pero la ciencia necesita su ritmo. Lo que sí está claro es que ambos descubrimientos reescriben la periferia del imperio en su momento de transición al cristianismo y ofrecen, literalmente, las palabras que los muertos querían llevarse a la tumba.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una ciudad bizantina residencial del siglo IV en Dajla y 18 tumbas grecorromanas en Marina el-Alamein, con lenguas de oro en boca de algunos difuntos.
  • Dónde: Oasis de Dajla (desierto occidental egipcio) y Marina el-Alamein (costa mediterránea a 100 km de Alejandría).
  • Institución responsable: Ministerio de Turismo y Antigüedades de Egipto y Consejo Supremo de Antigüedades.
  • Cuándo: Excavaciones realizadas a lo largo del último año y anunciadas el 5 de julio de 2026.
  • Impacto a futuro: Nuevos datos sobre urbanismo bizantino y sincretismo religioso, refuerzo de la candidatura UNESCO del oasis de Dajla y estímulo al turismo cultural egipcio.

Proponen una bolsa de aire magnética gigante en el espacio como escudo contra supertormentas solares

En septiembre de 1859, el cielo nocturno se tiñó de colores sobre los trópicos y los telégrafos chisporrotearon sin control. Aquel evento Carrington fue la tormenta solar más potente jamás registrada. Hoy, un equipo de físicos de la Universidad de Boston propone una defensa que parece salida de la ciencia ficción: desplegar una gigantesca bolsa de aire magnético en el espacio para amortiguar el golpe de una supertormenta.

StormWall: un airbag magnético a 36.000 kilómetros de altura

La idea, bautizada como StormWall, se detalla en un estudio publicado en la revista Space Weather. Consiste en lanzar seis satélites del tamaño de un autobús a una órbita geoestacionaria, a unos 36.000 kilómetros sobre la Tierra. Allí, muy por encima de la Estación Espacial Internacional y de la mayoría de los ingenios espaciales, aguardarían a que los observatorios solares detectasen una eyección de masa coronal (CME, por sus siglas en inglés) dirigida hacia nuestro planeta.

Cuando la alerta llegase, los satélites vaciarían enormes depósitos de gas reactivo en el borde de la magnetosfera, la burbuja magnética que envuelve la Tierra. El gas se ionizaría rápidamente y formaría una pared de plasma de cientos de kilómetros de extensión. Esa barrera artificial desviaría parte de la eyección solar, reduciendo la intensidad de la perturbación geomagnética a menos de la mitad, según las simulaciones del equipo.

Brian Walsh, físico de plasmas y primer autor del trabajo, lo explica con una analogía elocuente: “Es como si los habitantes de un pueblo vieran que un río se desborda: tal vez puedan predecir cuándo ocurrirá, pero lo mejor sería construir un muro de contención. Eso es lo que proponemos aquí”. Y a diferencia del airbag de un coche, que solo protege a los ocupantes, esta muralla de plasma blindaría a todo el planeta.

Una pared de plasma generada artificialmente podría amortiguar una supertormenta como un airbag reduce el impacto de un choque.

Cómo funciona la barrera: imitar la defensa natural de la Tierra

La propuesta no surge de la nada. Cuando una CME golpea la magnetosfera, la propia Tierra activa una respuesta primitiva: los iones de oxígeno de la atmósfera superior ascienden y se acumulan en la cara diurna de la magnetosfera, formando una burbuja que desvía parte de la radiación entrante mientras el escudo principal se debilita. Es una medida de emergencia natural, pero insuficiente ante fenómenos extremos como el evento Carrington.

StormWall pretende replicar ese mecanismo, pero de forma preventiva y amplificada. Los satélites liberarían el gas en cuanto los modelos de clima espacial confirmaran una trayectoria de impacto. En cuestión de minutos, el material se expandiría, se ionizaría y crearía una barrera descomunal. La simulación por ordenador sugiere que la energía de la tormenta se disiparía en gran medida alrededor del planeta, en lugar de colarse por las líneas de campo magnético y freír redes eléctricas y satélites.

Para ponerlo en escala, a 36.000 kilómetros de altitud —unas tres veces el diámetro de la Tierra—, los satélites estarían siempre sobre el mismo punto del ecuador, al igual que los de telecomunicaciones. Desde esa atalaya, podrían reaccionar con el el margen de unas pocas horas entre la detección de la CME y su llegada, un tiempo crítico que la naturaleza no permite negociar.

escudo contra tormentas solares

¿Es realista? Los desafíos de un escudo planetario

La idea es audaz y, sobre el papel, físicamente plausible. El estudio de Space Weather ha pasado revisión por pares, lo que le otorga un primer sello de rigor. Sin embargo, hay que mantener los pies en el suelo: estamos ante una propuesta conceptual, no ante un proyecto financiado. Construir, lanzar y operar seis satélites del tamaño de un autobús en órbita geoestacionaria requeriría una inversión de miles de millones de dólares y una cooperación internacional sin precedentes en meteorología espacial.

Además, el éxito del escudo depende de que las predicciones de llegada de una CME sean lo bastante precisas y con la suficiente antelación. Hoy, los satélites centinela como el DSCOVR de la NOAA pueden dar un aviso de entre 15 y 60 minutos. Para StormWall, harían falta horas. Y aún habría que resolver incógnitas técnicas: ¿cómo almacenar el gas de forma segura durante años?, ¿qué ocurre con el plasma sobrante una vez que la tormenta pasa?, ¿podría la barrera interferir con otros satélites o con las comunicaciones?

Pese a las dudas, el valor de la propuesta reside en abrir una vía de protección activa frente a un riesgo real. Los informes de la NASA y de la Academia Nacional de Ciencias de EE.UU. cifran en billones de dólares las pérdidas que provocaría una supertormenta similar a la de 1859 en una sociedad hiperconectada. Reducir su impacto a la mitad no es una solución perfecta, pero sí la diferencia entre un apagón localizado y un colapso continental.

Mientras los modelos se afinan y los presupuestos no llegan, la comunidad de clima espacial sigue afinando los sistemas de alerta temprana. La metáfora del airbag encaja: no evitará el golpe, pero puede que nos salve de lo peor. Y, como recuerda Walsh, “el río se desbordará tarde o temprano. Más vale tener el muro listo”.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una propuesta para generar una barrera de plasma artificial capaz de reducir a la mitad el impacto de una supertormenta solar.
  • Dónde: El escudo se desplegaría en la magnetosfera terrestre, a unos 36.000 kilómetros de altitud.
  • Institución responsable: Universidad de Boston, con Brian Walsh como autor principal; estudio publicado en la revista Space Weather.
  • Cuándo: El artículo científico es reciente; el concepto no tiene aún fecha de implementación.
  • Impacto a futuro: Si se materializara, StormWall podría evitar daños por valor de billones de dólares en satélites, redes eléctricas y comunicaciones globales.

El funeral de Jamenei esconde un peaje en el Estrecho de Ormuz que ya golpea la inflación europea

El funeral del ayatolá Alí Jamenei, celebrado este fin de semana en Teherán, no ha sido solo un acto de duelo. He seguido con atención la letra pequeña del evento: mientras la procesión recorría diez kilómetros, el régimen iraní lanzaba un mensaje que puede encarecer el petróleo y, con él, las hipotecas de media Europa. China tendrá ‘concesiones especiales’ en el pago del tránsito por el Estrecho de Ormuz, y el resto del mundo deberá prepararse para un sistema de peajes obligatorios.

El sistema de peajes que amenaza el suministro global de crudo

A continuación, los puntos clave del anuncio, recogidos por medios oficiales iraníes:

  • Control permanente: Irán insiste en que el Estrecho de Ormuz permanecerá bajo su control mientras duren las negociaciones con Washington, rechazando cualquier injerencia externa.
  • Sistema de peajes: El régimen trabaja en un mecanismo de cobro obligatorio para todo carguero que atraviese sus aguas, aunque no ha detallado cifras ni calendario.
  • Concesiones a Pekín: China recibirá “concesiones especiales” de pago, en reconocimiento a su apoyo durante la guerra que acabó con Jamenei. La embajada iraní en Beijing ha confirmado que se están acelerando los acuerdos económicos y energéticos bilaterales.

El Estrecho de Ormuz es la arteria por la que circula cerca del 20% del petróleo mundial, aproximadamente 21 millones de barriles diarios, según la EIA. Cualquier amenaza a la libertad de navegación en ese paso —aunque sea verbal— eleva de inmediato la prima de riesgo que los operadores descuentan en los futuros del Brent. No es necesario que los peajes se materialicen mañana: basta con que el mercado anticipe tensiones en el suministro.

“La República Islámica insiste en que Ormuz permanecerá bajo su control mientras duren las conversaciones y ha anunciado que trabaja en un sistema completo de peajes que deberá abonar cualquier carguero que atraviese sus aguas.” — Comunicado oficial del régimen iraní, 4 de julio de 2026

La concesión a China introduce un doble rasero que rompe la igualdad de tránsito consagrada en la Convención de las Naciones Unidas sobre el Derecho del Mar. Teherán escenifica así una alianza estratégica, pero al mismo tiempo siembra incertidumbre para el resto de las potencias importadoras, que se enfrentan a un coste adicional de flete que no pueden repercutir fácilmente a sus consumidores.

Qué implica para el mercado del petróleo y la inflación global

En mi análisis, la cuestión no es si Irán puede imponer estos peajes de inmediato, sino que el mero anuncio ya refleja un reposicionamiento de fuerza en el tablero energético. El Brent ha cotizado la última semana entre 92 y 94 dólares, y tras el comunicado del sábado los futuros a un mes apuntan a los 98 dólares. Con cada dólar que sube el crudo, las previsiones de inflación para la eurozona se resienten. Si el petróleo supera los 100 dólares de forma sostenida, el BCE no tendrá otra opción que mantener los tipos más altos durante más tiempo, retrasando la esperada bajada del Euríbor.

He repasado el último informe del FMI sobre el tema: un aumento del 10% en el precio del petróleo eleva la inflación de los países importadores entre 0,2 y 0,4 puntos porcentuales en el mismo trimestre. Para las familias europeas, eso se traduce en menos capacidad de ahorro y en cuotas hipotecarias que no bajan. Además, la incertidumbre geopolítica suele activar el refugio en el dólar, lo que puede fortalecer a la divisa estadounidense frente al euro y amplificar el encarecimiento del crudo para la zona euro.

🌍 El impacto en España y Europa

El Euríbor a 12 meses, que cerró junio en el 3,15%, podría estancarse o incluso repuntar si las presiones inflacionistas se consolidan. Las hipotecas variables españolas, que en su mayoría revisan con ese índice, no verían el alivio que los hogares llevan meses esperando. Además, el coste de la gasolina y el gasóleo, directamente indexado al crudo, subiría de inmediato, mermando el poder adquisitivo.

Las empresas exportadoras y el sector turístico, que dependen de precios energéticos moderados, también sufrirían. La presidenta del BCE, Christine Lagarde, tendrá que vigilar cualquier repunte del petróleo con lupa, ya que la inflación subyacente sigue pegajosa y no necesita inputs alcistas adicionales. En definitiva, el peaje en Ormuz, aunque esté aún en fase de diseño, es una nueva variable que puede alargar la agonía de la inflación europea y complicar el horizonte de recortes de tipos que el mercado ya descuenta.

Keir Starmer dimite como primer ministro y alerta: el coste de las guerras hunde la economía británica

Keir Starmer ha roto su silencio. En la primera entrevista desde que renunció el mes pasado a Downing Street, el primer ministro saliente del Reino Unido ha lanzado una advertencia que trasciende la política doméstica: el coste de las guerras en Ucrania e Irán está hundiendo la economía británica.

He analizado sus declaraciones, concedidas a la BBC, y lo que emerge es un primer ministro que, pese a las críticas por sus constantes viajes al extranjero, insiste en que la diplomacia internacional —y no el debate interno— es la única vía para aliviar la factura que pagan los hogares. “El mayor impacto en el coste de la vida, y por tanto en los ingresos y el nivel de vida de todos los ciudadanos… el mayor impacto en los últimos años ha sido, por un lado, el conflicto de Ucrania; por el otro, el conflicto de Irán”, afirmó.

Los dos frentes que asfixian a los hogares británicos

Starmer no se limitó a una queja genérica. Detalló dos shocks geopolíticos que, según él, explican por qué la cesta de la compra y las facturas energéticas siguen siendo la principal preocupación de los ciudadanos:

  • Ucrania: la guerra ha distorsionado los mercados energéticos y de cereales desde 2022, manteniendo los precios del gas y los alimentos elevados de forma estructural, a pesar de los topes gubernamentales.
  • Irán: la tensión en el Estrecho de Ormuz, por donde transita una quinta parte del crudo mundial, amenaza con disparar los precios del petróleo cada vez que escala el conflicto, encareciendo el transporte y la producción industrial.

Sus palabras llegan en un momento delicado: la inflación general del Reino Unido, aunque ha descendido, sigue lejos del objetivo del 2% en su componente subyacente, y el Banco de Inglaterra se resiste a acelerar los recortes de tipos por miedo a un repunte.

El relevo en Downing Street: ¿giro hacia la política interior?

La dimisión de Starmer, calificada por él mismo como “intensamente personal”, abre una batalla sucesoria en el Partido Laborista. El favorito, el exalcalde de Manchester Andy Burnham, ha construido su campaña en las antípodas del internacionalismo de Starmer: promete acabar con el trickle‑down y centrarse exclusivamente en los problemas domésticos.

“Si eres primer ministro y te importan las facturas que van a pagar los hogares, tienes que preocuparte por encontrar una solución duradera a la situación en Ucrania. Tienes que preocuparte por lo que ocurra en el Estrecho de Ormuz.” — Keir Starmer, primer ministro saliente del Reino Unido, entrevista con la BBC, julio de 2026

Sin embargo, a mi juicio, el verdadero legado que deja Starmer no es el de un líder ausente, sino el de un primer ministro que comprendió que la estabilidad económica británica depende hoy más de la geopolítica que de los presupuestos nacionales. El próximo inquilino de Downing Street heredará un espacio fiscal estrecho y una crisis del coste de la vida que no se resuelve con discursos sobre el fin del neoliberalismo. La energía y los alimentos siguen cotizando en divisas y bajo la sombra de conflictos que Londres no controla.

🌍 El impacto en España y Europa

La inestabilidad política en la quinta economía mundial no es una noticia lejana para los hogares españoles. Me detengo en tres canales concretos:

  • Presión sobre el Euríbor: si las tensiones en Oriente Medio elevan los precios del petróleo, el BCE se verá forzado a mantener un tono hawkish durante más tiempo, lo que mantendrá el Euríbor en niveles elevados y encarecerá las hipotecas variables de miles de familias españolas.
  • Efecto en las exportaciones: el Reino Unido es el quinto destino de las exportaciones españolas de bienes. Una recesión británica o un desplome de la libra reducirían los pedidos al sector agroalimentario, automoción y moda, con especial impacto en comunidades como la Valenciana o Cataluña.
  • Menos turismo británico: si la libra se deprecia aún más, el turista británico en la Costa del Sol o Baleares apretará el cinturón, reduciendo el gasto por estancia y afectando a un pilar económico clave.

Las palabras de Starmer, por tanto, son más que una confesión personal: son el diagnóstico de una economía globalizada donde los tambores de guerra en el Golfo Pérsico o en el Dombás golpean directamente al bolsillo de un jubilado británico y, por extensión, al del trabajador español.

Autonomía estratégica: Europa acelera su independencia de Washington en pleno 250 aniversario de EE.UU.

He seguido de cerca la evolución de las relaciones transatlánticas y la creciente búsqueda de autonomía estratégica por parte de la Unión Europea. En el marco del 250 aniversario de la independencia de Estados Unidos, el distanciamiento entre Bruselas y Washington alcanza su punto más bajo en décadas. La constatación más cruda la pronunció el presidente del Consejo Europeo, António Costa, cuando en diciembre de 2025 admitió que “Europa y Estados Unidos no comparten la misma visión del orden internacional”.

“Europa y Estados Unidos no comparten la misma visión del orden internacional.” — António Costa, presidente del Consejo Europeo, diciembre de 2025

Desde el regreso de Donald Trump a la Casa Blanca para un segundo mandato, las tensiones se han multiplicado: amenazas de aranceles, presiones sobre Groenlandia, diferencias en Ucrania y Gaza, y la publicación de una Estrategia Nacional de Seguridad que cuestiona la calidad democrática de la UE y respalda a partidos de extrema derecha. La cumbre del G7 de junio de 2026 ofreció un breve respiro, con un Trump inesperadamente conciliador hacia los socios europeos, pero la dinámica general es de impredecibilidad y dureza.

Una relación transatlántica bajo mínimos

Los Veintisiete manejan dos vías: de puertas afuera, apaciguamiento, evitando responder a amenazas mientras se insiste en el valor del vínculo transatlántico; de puertas adentro, crece la sensación de impotencia. No hubo unanimidad para condenar la amenaza de invasión a Groenlandia, y ni siquiera todos apoyaron usar el instrumento anticoerción —pensado originalmente para China— contra prácticas comerciales coercitivas de Estados Unidos. Que esa herramienta haya estado sobre la mesa es sintomático del deterioro.

La paradoja es evidente: muchos líderes, incluida la primera ministra italiana Giorgia Meloni, que creían tener buena sintonía con Trump, han sufrido desplantes. Mientras, Dinamarca ya considera formalmente a Washington un adversario potencial por las amenazas a su territorio.

La paradoja del apaciguamiento: ¿seguir o plantar cara?

Lo que he observado tras analizar las declaraciones de actores clave es una fractura en la forma de abordar la dependencia. “Las relaciones UE-EEUU atraviesan uno de sus periodos más difíciles, en gran medida debido al enfoque a menudo confrontativo y agresivo del presidente Trump”, me confirma Brando Benifei, presidente de la delegación del Parlamento Europeo para las relaciones con Estados Unidos. El socialista italiano defiende mantener el diálogo, pero exige “líneas rojas” en defensa de la soberanía regulatoria, especialmente tras la amenaza de aranceles del 100% a países que graven a las grandes tecnológicas estadounidenses.

“Las relaciones UE-EEUU atraviesan uno de sus periodos más difíciles, en gran medida debido al enfoque a menudo confrontativo y agresivo del presidente Trump y su Administración.” — Brando Benifei, presidente de la delegación del Parlamento Europeo para las relaciones con EEUU, julio de 2026

La eurodiputada de Esquerra Republicana, Diana Riba, va más lejos al afirmar en conversación con este diario que “los años de buenas relaciones nos han hecho dependientes de Estados Unidos” y que esa dependencia es ahora un arma. Para ella, la UE ha “vendido” su soberanía alimentaria a Mercosur, la energética a Rusia y la de defensa a Estados Unidos. Su receta: usar el poder del mayor mercado de consumo del mundo como palanca para recuperar soberanía en defensa, energía y tecnología digital.

El investigador del CEPS Scott Marcus advierte de que “Estados Unidos en su forma actual es un rival sistémico en el mismo sentido que China” y que la relación difícil no se revertirá con un simple cambio de gobierno. Ambos expertos coinciden en que la respuesta estructural pasa por reforzar la independencia europea, pero las debilidades institucionales —mercado único fragmentado, falta de unión de capitales, votaciones por unanimidad— limitan la capacidad de reacción.

🌍 El impacto en España y Europa

Para el tejido empresarial español y europeo, la deriva transatlántica no es abstracta. El riesgo más inmediato son los aranceles punitivos. La amenaza de Trump de imponer un gravamen del 100% a quienes establezcan un impuesto a los servicios digitales afecta directamente a países como España, que ya lo han aplicado o discuten su ampliación. Una guerra comercial abierta encarecería los costes para exportadores españoles de bienes de consumo y agroalimentación, al tiempo que introduciría más incertidumbre en las cadenas de suministro globales.

  • Euríbor e hipotecas: Aunque el conflicto no altera directamente la política monetaria del BCE, una escalada arancelaria prolongada podría avivar la inflación importada, retrasando eventuales recortes de tipos. El Euríbor a 12 meses, que fluctúa en torno al 3,5%, se mantendría elevado, castigando las hipotecas variables de millones de familias españolas.
  • Competitividad empresarial: El impulso de Bruselas por la autonomía estratégica puede traducirse en fondos y ventajas para empresas tecnológicas y de defensa europeas. Compañías españolas del sector aeroespacial o de ciberseguridad podrían beneficiarse de la sustitución de proveedores estadounidenses, pero necesitarán inversión y escala para competir.
  • Posición del BCE: La fragmentación política y el riesgo de shocks externos fuerzan al Banco Central Europeo a mantener un colchón de cautela. Cualquier recorte de tipos excesivo en un entorno de tensiones comerciales podría debilitar el euro y agravar la factura energética, todavía sensible a los vaivenes del dólar.

En suma, la búsqueda de soberanía no es una declaración de principios vacía: está forzando una transformación profunda en la arquitectura económica europea. La próxima cumbre informal de líderes de la UE en septiembre será un termómetro para medir si las palabras de autonomía estratégica se traducen en medidas concretas o siguen chocando con los vetos nacionales y la dependencia estructural.

Actualización Agave 4.1 de Solana: rendimiento 2x, -93% I/O y preparación para Alpenglow

Solana acaba de recibir una de sus actualizaciones de cliente validador más transformadoras en años. Agave 4.1, el software que ejecuta la inmensa mayoría de los validadores, duplica la velocidad de procesamiento de transacciones y reduce la escritura en disco en un 93%. Pero la verdadera noticia es que esta versión sienta las bases técnicas para Alpenglow, la gran renovación del consenso que reemplazará al actual Tower BFT.

Un 93% menos de I/O y el doble de velocidad: las mejoras tangibles de Agave 4.1

El salto de rendimiento es inmediato para los validadores que instalen la nueva versión. Agave 4.1 recorta un 93% la lectura/escritura en disco (I/O), el cuello de botella que más desgasta el hardware y encarece la operación de un nodo. Al mismo tiempo, el cliente procesa las transacciones el doble de rápido, una mejora que se nota en la fluidez general de la red y que allana el camino para bloques de hasta 100 millones de unidades de cómputo (CU, la medida del trabajo que realiza Solana para ejecutar cada transacción).

Gran parte de esa eficiencia viene de la adopción masiva de XDP (eXpress Data Path), una vía ultrarrápida para transmitir los fragmentos de bloque sin pasar por el sistema operativo convencional. Más de dos tercios de los líderes de red ya usan XDP, y Agave 4.1 elimina la etiqueta «experimental» de esta herramienta, dejándola lista para activarse por defecto en la próxima versión.

Otra pieza clave son las reescrituras con la librería Pinocchio, optimizada para consumir mucha menos computación. El programa p-memo, una versión ligera del SPL Memo, gasta apenas el 2-4% de cómputo original en transacciones con múltiples firmantes. Y el programa p-ATA, que gestiona las cuentas de token asociadas y aparece en el 11,9% de las transacciones, podría liberar hasta 2,78 millones de CU por bloque cuando se active, según estimaciones del equipo de Anza. Una propuesta adicional, SIMD-449, reduce la sobrecarga del punto de entrada de los programas a solo 7 CU, independientemente del número de cuentas implicadas.

Nota: el código de Agave 4.1 ya está disponible en el repositorio oficial de Anza en GitHub.

La cuenta atrás para Alpenglow: claves BLS, tickets de admisión y transición suave

Junto a las mejoras de rendimiento, Agave 4.1 activa los cimientos del consenso Alpenglow. A diferencia del actual Tower BFT, que se apoya en votos continuos de los validadores y Proof of History, Alpenglow usará firmas agregadas BLS para hacer las votaciones mucho más baratas y rápidas. La actualización incluye la gestión de claves públicas BLS en las cuentas de voto (SIMD-0387) para que cada validador pueda registrarse sin romper el funcionamiento actual.

Para evitar una entrada masiva de validadores cuando Alpenglow esté activo, se introducen los Validator Admission Tickets (SIMD-0357). Cada participante pagará 1,6 SOL por época (unos cinco días) directamente a la cuenta incineradora, manteniendo la barrera económica similar a la anterior, pero sin los continuos gastos en votos. Solo los validadores con clave BLS registrada y fondos suficientes podrán votar.

Un clúster comunitario de prueba con unos 100 validadores repartidos por todo el mundo lleva desde mayo ejercitando la migración entre Tower BFT y Alpenglow, simulando condiciones reales para que el lanzamiento sea lo menos accidentado posible. El objetivo es que el cambio a Alpenglow se sienta como una actualización más.

Agave 4.1 no es solo un parche de rendimiento: es el pasaporte técnico que permite a Solana alcanzar los 200ms de slot y el consenso Alpenglow sin sobresaltos.

Qué significa Agave 4.1 para el inversor en SOL

Desde la óptica del inversor, esta actualización refuerza tres pilares de la tesis alcista de Solana: escalabilidad sostenible, deflación controlada y madurez institucional. Una red que requiere menos recursos para validar y que procesa el doble de rápido es, sencillamente, más barata de operar. Eso reduce las barreras para nuevos validadores y, a largo plazo, mejora la descentralización.

Pero los ojos están puestos en las dos propuestas económicas que llegan en paralelo. SIMD-550 propone duplicar la tasa de desinflación de SOL del -15% al -30% anual, es decir, acelerar la reducción de la oferta monetaria. SIMD-553 plantea dividir la actual comisión de firma en una tarifa base que cobra el líder y una comisión de recursos que se quema, un mecanismo que presionaría a la baja la inflación efectiva de la red. Ambas medidas son deflacionistas y podrían añadir presión alcista sobre el precio de SOL en el medio plazo, siempre que la adopción acompañe.

Los riesgos, como en toda transición de consenso, existen. Alpenglow es un rediseño profundo del sistema de votaciones, y aunque las pruebas en el clúster comunitario son alentadoras, cualquier imprevisto podría generar volatilidad. No obstante, el historial reciente de Solana —sin paradas de red desde el despliegue de QUIC y la adopción de Firedancer como segundo cliente— y la escalada gradual de las pruebas sugieren que el equipo de Anza está priorizando la seguridad por encima de la velocidad.

En un momento en el que el capital institucional sigue fluyendo hacia Solana con los ETF al contado ya en funcionamiento, tener una red más eficiente, con costes operativos menores y una senda deflacionista más agresiva, es un argumento difícil de ignorar.

Predicción alcista para Coinbase: recorte de costes y volumen podrían duplicar la acción

Las acciones de Coinbase han pasado de rozar los 400 dólares en 2021 a cotizar por debajo de los 150 en los últimos meses. El castigo ha sido severo, pero un reciente análisis de Yahoo Finance apunta a que la compañía podría estar a las puertas de una de esas recuperaciones que cambian la narrativa. La tesis: si Coinbase logra mantener su disciplina de gastos y el volumen de negociación de criptomonedas repunta, el valor tiene un potencial alcista superior al 100%.

La reducción de costes, clave para la rentabilidad

El foco de los inversores ha estado en la quema de caja de la plataforma. Sin embargo, los últimos trimestres muestran un giro. Coinbase ha recortado plantilla, reducido gastos de marketing y optimizado su infraestructura. Según Yahoo Finance, esta contención del gasto es el primer pilar para volver a unos márgenes más saludables.

La eficiencia operativa no solo reduce pérdidas, sino que cambia la percepción del riesgo. Con un burn rate más controlado, la compañía podría alcanzar el punto de equilibrio incluso con volúmenes de negociación moderados, lo que ofrece un suelo de valoración más sólido.

El repunte del volumen de negociación impulsa las previsiones

El segundo catalizador tiene que ver con la liquidez. Tras un 2022 y 2023 marcados por el ‘criptoinvierno’, 2025 y 2026 están viendo un retorno gradual del trading minorista e institucional. El análisis de Yahoo Finance sugiere que si esa tendencia se acelera, el volumen podría alcanzar niveles que disparen los ingresos por comisiones de Coinbase.

La diversificación hacia servicios de staking, custodia y la plataforma de contratos inteligentes Base añaden capas de ingresos recurrentes que antes no existían. No se trata solo de una plataforma de intercambio, sino de un ecosistema financiero que podría beneficiarse del próximo ciclo alcista cripto.

La reducción de costes y el retorno de la liquidez podrían convertir a Coinbase en una de las historias de recuperación más potentes del mercado cripto.

Análisis: ¿Una apuesta con más del 100% de upside?

Hablar de duplicar la cotización no suena tan descabellado si miramos el historial. Coinbase ya ha protagonizado rallies del 400% en meses, pero también desplomes del 80%. La clave está en el timing: la confluencia de un entorno de tipos de interés a la baja, mayor claridad regulatoria en Estados Unidos y un repunte del precio del bitcoin crean un caldo de cultivo favorable para el sector.

Sin embargo, hay riesgos que no conviene subestimar. La competencia de exchanges descentralizados y de gigantes como Binance sigue siendo feroz. Además, cualquier endurecimiento regulatorio que limite el acceso al mercado estadounidense podría cortar de raíz el optimismo. La tesis alcista depende de un ‘régimen de liquidez’ que no está garantizado.

Creo que la predicción de Yahoo Finance es interesante, pero conviene tomarla con cautela. El upside del 100% no es una profecía, sino un escenario que se materializa solo si se alinean los astros. Para los inversores que ya están dentro, la clave será vigilar dos métricas: la evolución del volumen medio diario y el margen operativo ajustado. Si ambas repuntan de forma consistente, Coinbase podría dejar de ser la eterna promesa del Nasdaq.

Moncler pone contra las cuerdas a Louis Vuitton en el momento más decisivo para el lujo

Moncler está ganando peso y puede convertirse en la clave del éxito de la casa de lujo Louis Vuitton. Concretamente, con la creación de riqueza en el mercado de valores en auge durante las últimas semanas, los inversores en el sector del lujo cada vez están más deseosos de ver un beneficio significativo en la demanda del sector. No obstante, para ver el impulso de Moncler habrá que esperar al próximo 22 de julio, cuando presente resultados del trimestre.

En este sentido, la industria del lujo se encuentra en un momento de encrucijada. Con los mercados financieros globales registrando ganancias significativas, la gran pregunta que resuena en el sector es si esta creación de riqueza se traducirá finalmente en un aumento del gasto de los consumidores en artículos de alta gama o si, por el contrario, los vientos en contra macroeconómicos seguirán pesando sobre la demanda. LVMH Moët Hennessy Louis Vuitton SE y Moncler emergen como los principales termómetros para medir esta temperatura.

Resulta irónico que, pese a las premisas de mejora en la demanda, el sector se enfrenta a una temporada de resultados que podría forzar revisiones a la baja en los beneficios a corto plazo. La gran interrogante que queda en el aire para los analistas es qué valoraciones estarán dispuestos a conceder los inversores si el rendimiento de las marcas logra superar las expectativas en este contexto de alta volatilidad.

Acciones lujo Louis Vuitton fachada tienda iluminada
Fuente: Louis Vuitton

Louis Vuitton se debate entre la cautela y la resistencia

En este contexto, para la casa de lujo francesa Louis Vuitton, la recomendación de los expertos de Jefferies continúa siendo ‘Mantener’, con un precio objetivo de 510,00 euros, ligeramente por debajo de su cotización actual, que es de 520,30 euros. A pesar de la omnipresencia del gigante francés, los resultados del segundo trimestre reflejaron un crecimiento orgánico del 2,3%, alcanzando así los 19.150 millones de euros, por debajo de las expectativas del mercado.

Siguiendo esta línea, el desglose por divisiones muestra un comportamiento dispar. Mientras el segmento de Relojes y Joyería (W&J) destacó con un crecimiento del 8%, divisiones clave como Moda y Marroquinería (F&LG) apenas avanzaron un 1,1%. Regionalmente, EE. UU. mostró una recuperación del 6%, mientras que el resto del mundo sufrió una caída del 9,3%. Ante este panorama, los analistas han realizado ajustes menores en sus estimaciones, reiterando una postura de cautela frente a la monetización de la IA y la volatilidad del sector.

El impulso de las revisiones de Jefferies para Louis Vuitton ha superado al de sus competidores en proceso de reestructuración

Si las expectativas tibias que están surgiendo para el segundo trimestre de Moncler se pueden reinterpretar debido a la naturaleza idiosincrásica del producto principal y la peculiaridad del gasto en viajes fuera de temporada de los asiáticos en Europa, el tamaño del líder de la industria probablemente proporcionará una mejor interpretación para la industria en general», afirman los analistas de Jefferies.

Asimismo, en cuanto a las previsiones de Louis Vuitton para el segundo trimestre de 2026, los expertos de RBC Capital Markets estiman unos ingresos grupales de 19.660 millones de euros, lo que representa un crecimiento orgánico del 2% y un crecimiento reportado del 1%.

Centrándonos en la división de moda y marroquinería, se prevé un crecimiento orgánico del 1%, y marcaría así la primera cifra positiva en siete trimestres, confirmando una estabilización del negocio apoyada por la recuperación creativa de Dior bajo la dirección de Jonathan Anderson.

Planta de Louis Vuitton en Barcelona
Planta de Louis Vuitton en Barcelona.

Fuente: Agencias

Por otro lado, surgen tres grandes incógnitas dentro del sector del lujo, relacionadas directamente con Louis Vuitton. El debate entre los inversores se centra actualmente en tres pilares fundamentales:

  1. El impacto de la riqueza bursátil: ¿Hasta qué punto la subida de índices como el S&P 500 (+15%) o el KOSPI coreano ha estimulado realmente la demanda global de lujo?
  2. Repatriación del consumo: ¿Está compensando la repatriación del consumo hacia el Lejano Oriente las dificultades del gasto turístico asiático en Europa?
  3. Resiliencia en Oriente Medio: ¿Cómo han limitado las empresas la dilución de los márgenes tras un primer trimestre complicado, marcado por los cierres y la inestabilidad en la región?

¿En qué punto se encuentra Moncler?

La firma de lujo Moncler se prepara para presentar sus resultados el próximo 22 de julio, un evento que, aunque crucial, los expertos advierten que no debe tomarse como una «interpretación perfecta» para el resto de la industria. No obstante, los propios expertos han señalado que la propia estacionalidad de la marca homónima podría no ser un buen indicador para otras empresas del sector.

«El grupo italiano tradicionalmente cierra temprano, tiende a experimentar una disminución estacional del impulso en S/S y tiene una sobreponderación en los mercados asiáticos, donde los índices bursátiles han experimentado el mayor crecimiento, incluyendo un grupo japonés con un porcentaje bajo de dos dígitos del grupo (NIKKEI +12% en el segundo trimestre hasta la fecha) y un grupo coreano también con un porcentaje bajo de dos dígitos (KOSPI +34% en el segundo trimestre hasta la fecha)», apuntan los analistas de Jefferies.

Moncler
Fuente: Moncler

Aun así, Moncler sirve como un caso de estudio interesante debido a su fuerte exposición a los mercados asiáticos, donde se ha observado una notable revalorización bursátil, especialmente en Japón y Corea, que los analistas de Jefferies vigilan de cerca para ver si compensa la volatilidad del gasto turístico asiático en Europa.

Publicidad