Ence ve los primeros signos de recuperación tras tres trimestres de debilidad

La compañía papelera Ence empieza a salir del bache gracias a la recuperación del precio de la celulosa y al plan de eficiencia.

Los analistas de Renta 4 esperan una clara mejora del EBITDA y el primer beneficio prácticamente en equilibrio desde comienzos de 2025.

Ence publica los resultados correspondientes al segundo trimestre el 21 de julio tras el cierre del mercado y celebrará una conference call el día 22 a las 16:30.

El consenso de mercado prevé que Ence registre en el segundo trimestre de 2026 unas ventas de 196 millones de euros, un EBITDA de 23 millones con un margen del 12% y unas pérdidas netas de 5 millones (0,02 euros por acción).

En cuanto a la deuda, estima que se sitúe en 496 millones, lo que equivale a 10,2 veces el EBITDA.

Para el conjunto de 2026, los analistas esperan unos ingresos de 770 millones, un EBITDA de 102 millones con un margen del 13%, unas pérdidas netas de 33 millones (0,13 euros por acción) y una deuda neta de 506 millones, equivalente a 5 veces el EBITDA.

Ence: habrá un desplome de los resultados por la caída en el precio de la celulosa

Previa de resultados de Ence por Renta 4

Pablo Fernández de Mosteyrín, analista de Renta 4 tiene sobre Ence una recomendación de Mantener en base a un precio objetivo de 2,75 euros por acción.

En su nota a clientes el analista espera que los resultados reflejen la recuperación en los precios de la pulpa y las medidas de ahorro asociadas al Plan de Eficiencia y Competitividad 2025-2027, lo que se debería traducir en una importante recuperación en el margen operativo tras acumular tres trimestres consecutivos en negativo.

En el negocio de celulosa, estima que los volúmenes producidos y vendidos recuperen la normalidad tras la parada de mantenimiento en Navia y las huelgas del primer trimestre, manteniéndose estables en términos interanuales en torno a las 250.000 toneladas.

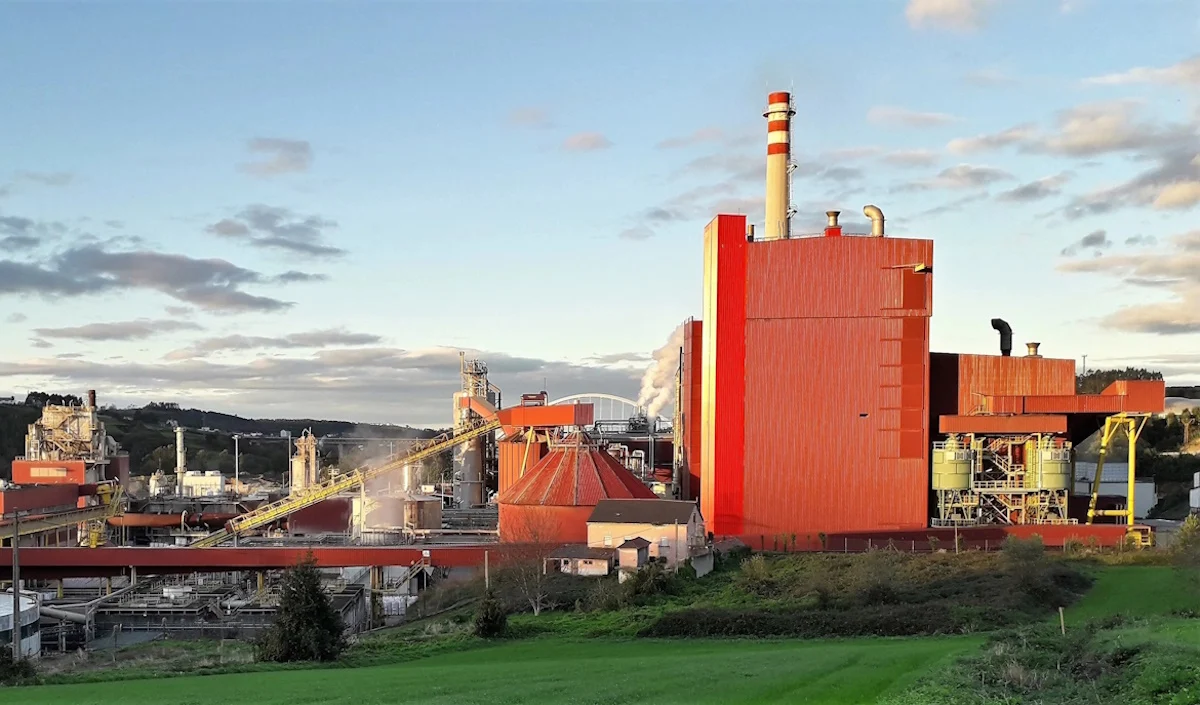
Imagen: Ence Pontevedra.

Además, la subida cercana al 15% en los precios de la pulpa, parcialmente compensada por un menor dólar y un mayor descuento comercial, debería resultar en un crecimiento en ventas cercano al 6% interanual y al 36% frente al primer trimestre.

La dilución de costes fijos derivada de la mejora en los volúmenes y los ahorros derivados del Plan de Eficiencia y Competitividad deberían apoyar la reducción del cash cost hacia unos 470 eur/t, en línea con el guidance, elevando el margen operativo a unos 87 eur/t, lo que debería traducir un unos 21-22 millones de EBITDA, 7% interanual. Con estabilidad en la parte baja de la cuenta, espera un resultado neto ligeramente positivo por primera vez desde el primer trimestre de 2025 (0,8 millones Renta 4 estimado).

Por su parte, en el negocio renovable, las paradas de mantenimiento en el trimestre, tras un primer trimestre con numerosas incidencias operativas derivadas de la climatología, deberían redundar en un menor volumen de menor producción renovable, -17% interanual /-5% m/m. La mejora en los precios del pool, +51% interanual, y la contribución del negocio de biometano (~1 millón) compensarán parcialmente una caída en ventas que debería superar el -20% interanual, aunque con una importante mejora en la rentabilidad tras la revisión de los parámetros retributivos para los ejercicios 2026, 2027 y 2028, alcanzando un EBITDA de unos 4,4 millones, +19% interanual. El resultado neto debería registrar una ligera pérdida (-1,5 millones Renta 4 estimado).

Ence: tercer trimestre consecutivo a la baja por la caída en el precio de la celulosa

Fernández de Mosteyrín añade que, de este modo, a nivel consolidado estimamos unas ventas prácticamente estables (-1% interanual) y una mejora de la rentabilidad, alcanzando un EBITDA cercano a los 26 millones, 10% interanual. Con todo ello, espera que el resultado neto del trimestre se mantenga en breakeven o ligeramente negativo.

En cuanto a la generación de caja, Renta 4 apunta que el positivo resultado operativo debería verse más que compensado por el esfuerzo inversor que viene realizando Ence (capex ~38 millones en el segundo trimestre) y por las elevadas necesidades de circulante, por lo que estiman que la deuda continúe aumentando hasta unos 493 millones, 361 millones en celulosa y 132 millones en energía, con unas ratios DN/EBITDA a 12 meses de 13 y 5,3 veces, respectivamente, que deberían continuar moderando durante el segundo semestre gracias fundamentalmente a la mejora en resultado operativo y las normalización en el capex, estimando que cierre en el año ~4,2 veces.

Por último, de cara a la conferencia de resultados renta 4 señala que prestará especial atención a:

  1. expectativas sobre el mercado de la celulosa, una vez que los precios de la fibra corta ya están a solo un 2% de sus máximos históricos de 1.440 usd/t en julio de 2024;
  2. reiteración de guía de cash cost para 2026 en un contexto de incertidumbre económica y geopolítica;
  3. evolución de los diferentes proyectos de crecimiento y diversificación en los que trabaja Ence.
Multas de 450 millones y juicios a su fundador: la «mochila» que hace casi imposible vender Glovo

Glovo ha quedado fuera de la fusión entre Uber y Delivery Hero. El miedo a un movimiento de los reguladores ha hecho que el unicornio español se quede, junto a otras 16 filiales, fuera del acuerdo de la OPA. Es otro movimiento accionarial sobre el que la empresa española, que queda en manos del fondo norteamericano SSW Partners, no tiene ningún control y que puede marcar su futuro inmediato.

El objetivo del fondo de inversión es conseguir un comprador que asuma el futuro del unicornio español. Así lo han expresado dos miembros de la directiva, Josh Steiner y Antonio Weiss, en el documento compartido por la propia Delivery Hero. «Nos complace adquirir estas empresas líderes en el mercado. Apoyaremos a la gerencia para garantizar que estas empresas sigan creciendo, invirtiendo en su personal y brindando un servicio excepcional a los clientes. Paralelamente, lideraremos el proceso para encontrar los mejores hogares a largo plazo para estas empresas, donde continuarán prosperando», han sentenciado.

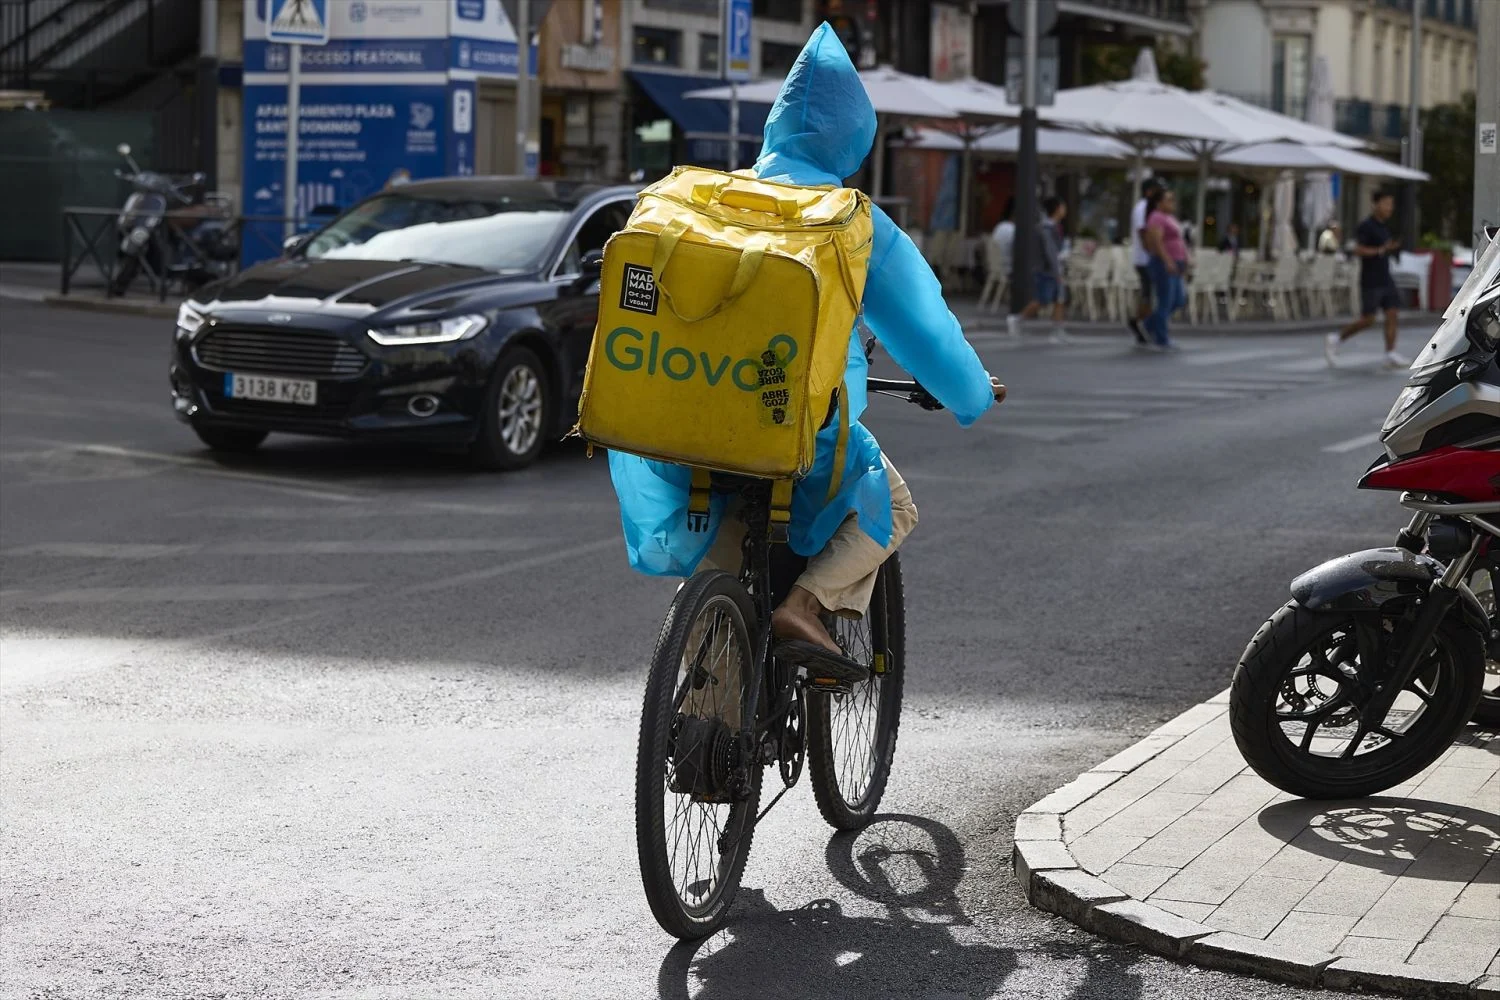
Repartidor de Glovo en Madrid. Fuente: Agencias

No debería ser una sorpresa. Si Uber hubiera acabado por absorber las operaciones de Glovo en España, se habría quedado con más del 70 % de las operaciones del delivery en el país; un dato que podía acabar por obligar a la CNMC a frenar la operación. Desde Uber y Delivery Hero han considerado que lo mejor era evitar esta situación; de hecho, tampoco han comprado las operaciones del unicornio en Polonia, Portugal, Rumanía o Moldavia, y desde SSW Partners se ha considerado que era una oportunidad.

La maleta de problemas de Glovo

El problema es que la compañía española tiene una mochila de problemas difícil de gestionar para un nuevo comprador. Por un lado, lidian con un proceso de contratación que en teoría ha terminado, pero que sigue arrastrando retos por la falta de un convenio que señale condiciones de contratación claras en el sector. Además, su fundador y consejero delegado en el país, Óscar Pierre, sigue investigado por un supuesto delito contra los derechos de los trabajadores, aunque ha solicitado que se archive la causa.

Se suma que el año pasado la Seguridad Social exigía a Glovo unos 450 millones de euros en sanciones y cuotas debidas por la etapa en la que operó con falsos autónomos. En esta situación, es complicado saber quién puede asumir la compra de la empresa de reparto, que tiene a su favor su popularidad en el mercado español, donde mantiene un duelo por el primer puesto con Uber Eats, y en el que Just Eat todavía no la ha alcanzado.

¿Hay algún comprador sobre la mesa?

De momento, apenas unos días después de la confirmación de la compra de Delivery Hero por parte de Uber, no ha aparecido el nombre de ningún comprador. Lo que está claro es que sería deseable un comprador español, pues en los últimos años parte del reto de adaptarse a la Ley Rider era que esto hacía que la empresa tuviese que operar de forma diferente a la del resto de las filiales de su empresa matriz.

También facilitaría la compleja relación que tiene la empresa con el Ministerio de Trabajo, con el que ha mantenido un clima de tensión desde la aprobación de la Ley Rider. Además, abriría la puerta a que se negociara la estructura de pago con la Seguridad Social. Y es que, antes de la compra, Delivery Hero tenía una horquilla de riesgo de pérdidas de entre 520 y 860 millones de euros, lo que dificulta asumir esta contingencia para cualquier comprador que lo quiera a largo plazo.

Consejero Delegado de Glovo, Oscar Pierre. Fuente: Agencias

Será clave observarlo de cerca. A pesar de las dudas evidentes alrededor de Glovo, esta sigue teniendo la ventaja de haber avanzado en el proceso de asumir el modelo de contrataciones, y puede ser la puerta de entrada para algunas de las competidoras que han abandonado España en los últimos años. Con la tendencia del sector a consolidarse, es posible que los pretendientes aparezcan a corto plazo.

Los riders siguen atentos el movimiento

Por otro lado, los riders en España y los sindicatos siguen muy de cerca el posible movimiento. La empresa ha sido señalada por estos trabajadores debido a las malas condiciones de trabajo que consideran tener algunos de ellos, y por aplicar lo que desde CCOO se ha considerado como «un ERE encubierto», antes de uno literal. Por tanto, cada vez que el accionariado cambia de manos, se multiplica la preocupación entre los repartidores.

Al mismo tiempo, el cambio de modelo laboral ha subido el coste de operaciones para cualquier posible comprador. De hecho, el secretario general de CCOO, Unai Sordo, ha señalado que es posible que Glovo «no pueda operar con los precios con los que operaba», al aplicar el nuevo modelo. Será un reto para quien asuma el mando, sobre todo porque la lupa del ministerio y de la Seguridad Social sigue sobre la empresa.

Carrefour da un giro para plantar cara a Mercadona: abrirá cientos de supermercados de proximidad en España

La cadena de distribución francesa Carrefour está dejando atrás la imagen de los hipermercados gigantes de los 90 para convertirse en una plataforma de conveniencia y marca propia. Sin ir más lejos, hay que entender que el supermercado francés no solo quiere vender más, sino hacerlo de forma más rentable.

En este sentido, la cadena se ha fijado como objetivo alcanzar una cuota de mercado del 25% para 2030, una meta que puede ser factible si consiguen implementar con éxito sus iniciativas para mejorar la percepción de precios y la experiencia del cliente. Carrefour cuenta con un sólido historial de eficiencia en costes, habiendo generado ahorros superiores a 5.000 millones de euros en los últimos cinco años.

«Nos gusta la disciplina, la simplicidad operativa y la mayor rentabilidad, con el enfoque centrado en el que está consiguiendo actuar Carrefour. Concretamente, está analizando más de cerca sus precios, su posición, intensificando el enfoque en el crecimiento en sus mercados clave, que son Francia, España y Brasil, y, por último, los planes de inversión parecen sensatos y rentables«, añaden los expertos de RBC Capital Markets.

Local Carrefour Distribucion Merca2
Fuente: Agencias

El giro operativo de Carrefour pasa por añadir más franquicias

En este contexto, Carrefour ha experimentado un buen crecimiento en los últimos años gracias a su formato de tienda de conveniencia, aumentando su red de establecimientos tanto en Francia como en España, con más de 1.800 establecimientos durante los últimos siete años. No obstante, destacar que la cadena de distribución francesa registra una densidad de ventas especialmente alta en dicho formato.

La apuesta masiva por la franquicia como mecanismo para reducir costes fijos y proteger el margen

RBC Capital Markets

Sin ir más lejos, el crecimiento en este segmento debería requerir poca inversión de capital, dado que se basa principalmente en franquicias. No obstante, la cadena de distribución francesa busca aumentar aún más la densidad de su red de tiendas de conveniencia, dejando de lado el formato hipermercado. El objetivo de Carrefour pasa por abrir 1.000 tiendas más en Francia y 750 en España para 2030. Dentro de las posibles ubicaciones de los nuevos establecimientos de Carrefour, los analistas de RBC Capital Markets ven un potencial especial en el sector de viajes, tanto en estaciones de tren como en aeropuertos.

Por ejemplo, en Francia, Carrefour genera actualmente alrededor del 47% de sus ventas a través de franquicias, frente al 27% en 2018. La compañía ha utilizado este modelo tanto para la reconversión de tiendas integradas menos rentables como para impulsar la expansión. Desde 2018, el 90% de las aperturas de establecimientos en Europa se han realizado mediante franquicias. Cabe destacar que está acelerando el ritmo de sus transferencias a franquicias hasta aproximadamente 40 al año (frente a las 25 anuales de los últimos años) para su formato Market.

 Carrefour está impulsando un mayor crecimiento en el sector de la conveniencia
Carrefour está impulsando un mayor crecimiento en el sector de la conveniencia

Fuente: RBC Capital Markets

«También en Francia, Carrefour ha estado transfiriendo aproximadamente 15 hipermercados al modelo de franquicia por año, y prevemos otras 15 transferencias este 2026. Bajo este modelo de franquicias, la cadena de distribución francesa conserva la propiedad local y la marca, y la tienda es operada por un socio franquiciado», añaden los expertos.

El nuevo imperio de la marca blanca

En los últimos años, hemos observado un crecimiento muy positivo en el negocio de marcas blancas de Carrefour, que ha pasado de representar aproximadamente el 25% de las ventas en el ejercicio fiscal de 2019 a cerca del 40% en el 2025. «Estimamos que las marcas blancas de Carrefour tienen un precio entre un 25% y un 30% inferior al de sus equivalentes de marca, pero generan un nivel similar de beneficio operativo para Carrefour y, por lo tanto, un margen superior», añaden desde RBC.

Si bien las marcas blancas han contribuido a mejorar la percepción de calidad de la cadena de distribución francesa, como por ejemplo a Carrefour Bio, siendo la marca orgánica líder en Francia. Asimismo, se prevé que el crecimiento de la marca propia ayude a mejorar la fidelización de los clientes, fomentando la lealtad a su cadena de distribución. Carrefour aspira a continuar el crecimiento de sus marcas propias a un ritmo aproximadamente 1,5 veces superior al de las marcas nacionales.

Penetración de marcas blancas

Fuente: RBC Capital Markets

No obstante, Carrefour se propone mejorar su competitividad de precios anualmente entre 2026 y 2030 en Francia. Para ello, utilizará el índice neto Distriprix como referencia, que tiene en cuenta descuentos y promociones especiales. Los analistas ven un potencial de mejora particular en sus tiendas de conveniencia, Carrefour City y Carrefour Contact. En España y Brasil, Carrefour ya ostenta una posición de liderazgo en precios y busca consolidarla aún más.

En conclusión:

  • Disciplina y rentabilidad: Carrefour está abandonando la dependencia de los grandes hipermercados para enfocarse en un modelo de negocio más ágil, rentable y sencillo.
  • Eficiencia estructural: La aceleración hacia el modelo de franquicias permite a la compañía reducir costes fijos, mitigar riesgos operativos y proteger sus márgenes financieros a largo plazo.
  • Fidelización mediante valor: La consolidación de la marca blanca —con una penetración que alcanza el 40%— y la mejora constante en la competitividad de precios son los pilares estratégicos para retener al cliente en mercados clave como Francia, España y Brasil.

Un Soulages robado: el caso que reescribe las reglas de la inversión en arte

Una obra maestra de Pierre Soulages, Peinture 161 x 200 cm, 14 novembre 1958, se ha convertido en la protagonista de una batalla judicial que amenaza con reescribir las normas de seguridad jurídica en la inversión en arte contemporáneo. Adjudicada en Christie’s en noviembre de 2025 por 4.955.000 dólares (martillo de 4 millones, con un precio de salida estimado entre 5 y 7 millones), la demanda interpuesta por la familia Zeckendorf alega que la pintura fue robada entre 1977 y 1980 y nunca debió salir al mercado.

El litigio, que enfrenta a los hermanos William Lie y Arthur W. Zeckendorf —copresidentes de la firma inmobiliaria Brown Harris Stevens— contra los representantes de la herencia de Patricia G. Ross Weis, ha hecho temblar los cimientos del coleccionismo. Los demandantes solicitaron que los fondos de la venta quedaran en custodia antes de la subasta, y ambas partes acordaron que el remate siguiera adelante mientras se preservan los derechos. Esa solución temporal no oculta, sin embargo, la grieta profunda que el caso ha abierto.

La factura imposible: una pieza gris en un archivo azul

Según la documentación aportada, Marion Zeckendorf compró el Soulages en 1959 a través de la Kootz Gallery. Nunca lo vendió: al morir en 1968, el lienzo figuraba en el inventario de su herencia. Años después, al disolverse el fideicomiso testamentario en 1980, la obra había desaparecido. Para la familia, el robo se produjo en algún momento entre 1977 y 1980, y ningún título legítimo pudo transmitirse después a la galería Gimpel and Weitzenhoffer, que según la procedencia publicada por Christie’s se la vendió a los Weis en 1984.

El nudo de la controversia está en una factura de Niveau Gallery datada en 1984 que los demandados presentan como prueba de compra. Los Zeckendorf sostienen que es una falsificación porque está impresa en papel gris, cuando los archivos del Smithsonian demuestran que esa galería utilizó únicamente papel azul a partir de 1961. La factura, además, carece de cualquier vínculo con una persona autorizada a transferir la obra. De confirmarse el fraude documental, el caso daría un vuelco no solo civil, sino potencialmente penal.

¿Basta el visto bueno de una casa de subastas?

Christie’s afirmó que «tuvo conocimiento del asunto y lo resolvió antes de la venta» y que el título pasó limpio al comprador. Pero el hecho de que el precio se mantenga en custodia mientras se litiga demuestra que la transmisión de la propiedad no es inatacable. Para un inversor institucional, este matiz es crucial: un activo de cinco millones de dólares con un título cuestionado no es un refugio, sino un riesgo de iliquidez y depreciación acelerada.

El Art Loss Register confirmó que la obra estuvo registrada como robada entre 2008 y 2025, pero retiró la alerta porque el registrante no aportó pruebas suficientes y aceptó que la subasta prosiguiera. La lección es contundente: esa retirada no equivale a una «certificación de limpieza» y ningún family office puede fiarse solo de ese mecanismo. La diligencia debida debe incorporar ahora una verificación cruzada de facturas y contratos con archivos históricos, todo ello antes de comprometer capital.

Un cuadro de cinco millones de dólares que figura en una base de robos no es un activo refugio; es un pasivo legal en potencia.

Un nuevo estándar de diligencia para los inversores en arte

Este caso marca un punto de inflexión. Hasta ahora, la norma en los grandes salones era confiar en que una obra vendida por Christie’s o Sotheby’s gozaba de un título impecable. El precedente que puede sentar el tribunal neoyorquino es que la buena fe del comprador no basta si hay un vicio de origen, especialmente en artistas de posguerra como Soulages, cuyo mercado ha escalado con fuerza y donde las colecciones europeas carecen a menudo de historiales exhaustivos.

Los coleccionistas más sofisticados ya están reforzando sus equipos de due diligence con historiadores del arte y peritos en fraude documental. La nueva exigencia será un «pasaporte de procedencia» completo: contratos de compraventa originales, fotografías de la pieza en colecciones anteriores y, sobre todo, una verificación independiente de las facturas a través de archivos como los del Smithsonian o fundaciones especializadas. El simple color de un papel, como demuestra este litigio, puede anular una operación de casi cinco millones.

La resolución judicial se espera larga, y el mero riesgo de que la obra quede bloqueada durante años obliga a recalibrar el apetito por este tipo de activos. La próxima cita clave será el pronunciamiento del tribunal sobre la autenticidad de la factura Niveau; ese dictamen definirá el estándar de diligencia que los vendedores y las casas de subastas deberán cumplir en adelante.

💎 Veredicto Wealth

Para el inversor en arte contemporáneo, la diversificación pasa hoy por una revisión exhaustiva de todas las obras cuyas procedencias presenten lagunas, especialmente aquellas adquiridas a través de galerías que ya no existen. El horizonte temporal para nuevas posiciones en Soulages —y en cualquier artista cuyo valor dependa de un título limpio— se extiende hasta que los tribunales establezcan un precedente claro; la recomendación es pausar las compras en ese segmento hasta que se disipe la niebla legal.

Morgan Midsummer Coupé edición limitada: 9 unidades que revalorizan más que el oro

He seguido con atención la evolución de Morgan en el segmento de las series ultralimitadas y el lanzamiento del Midsummer Coupé confirma una realidad que se ha acelerado en el mercado del automóvil de colección: la escasez extrema se ha convertido en el principal catalizador de revalorización. La firma británica, en colaboración con Pininfarina, acaba de presentar una edición de solo nueve unidades que, con un precio de partida en torno a los 250.000 euros, ya genera expectativas de plusvalías superiores a las del oro en los próximos años. No se trata de un prototipo conceptual ni de un ejercicio de estilo: los nueve cupos ya han sido asignados a coleccionistas privados que han participado en un proceso de configuración individualizado, lo que elimina cualquier duda sobre la demanda y convierte cada ejemplar en una pieza única con potencial de apreciación inmediata.

Exclusividad absoluta: el proceso artesanal que justifica el precio

El Midsummer Coupé no es una simple variante de techo rígido sobre el descapotable anterior. Nace del programa de proyectos especiales que Morgan opera desde su cuartel general en Pickersleigh Road, y su desarrollo ha implicado una renovación completa de la arquitectura de la carrocería. Los diseñadores de Pininfarina han trabajado junto a los artesanos de Malvern para crear una tercera línea estructural que tensa las superficies y otorga al coche un dramatismo visual inédito. El resultado es un coupé que, visto desde atrás, exhibe una cubierta acristalada que inunda el habitáculo de luz natural y conecta el parabrisas con la zaga de manera fluida.

Cada una de las nueve unidades se construye a mano sobre la plataforma CXV de aluminio de Morgan, la misma que emplea el Supersport 400, pero con un refuerzo mediante pilares A mecanizados a partir de bloques macizos. Esta solución, junto con la adhesión directa del parabrisas y el techo acristalado a la estructura, permite que los cristales actúen como elementos estructurales activos, disipando las tensiones y manteniendo el peso total solo un 2,5% por encima del modelo descapotable con techo rígido. La carrocería se moldea a mano con soldadura TIG sin aporte de material y remaches de aluminio macizo, combinando aluminio, madera de fresno y componentes laminados. El proceso se monitoriza con escaneado digital y medición láser continua.

En el interior, la inspiración náutica define cada detalle. La madera de teca recubre el habitáculo, la palanca de cambios de aluminio incluye una incrustación de esa misma madera y los interruptores de las ventanillas se alojan en la estructura del techo. Un riel de aluminio mecanizado cruza la cabina para sostener los parasoles y el espejo retrovisor, mientras el maletero se ha diseñado para albergar equipaje suficiente en viajes continentales. Todo ello rematado con el emblema Pininfarina Fuoriserie, reservado para proyectos desarrollados al margen de las cadenas convencionales y que eleva el Midsummer Coupé a la categoría de pieza histórica de colección desde el primer día.

El perfil de inversión: liquidez nula, revalorización casi garantizada

Para un inversor acostumbrado a los activos financieros líquidos, un automóvil como el Midsummer Coupé representa el extremo opuesto: una iliquidez absoluta a corto plazo que, sin embargo, puede transformarse en una rentabilidad extraordinaria en horizontes de tres a cinco años. La razón es sencilla: la demanda supera ampliamente a la oferta desde el momento del anuncio, y los nueve compradores originales han adquirido sus unidades a un precio que, en el mercado secundario, se espera que escale con rapidez una vez que las entregas comiencen en 2027.

La combinación de un proceso artesanal único, la firma de Pininfarina y una producción de solo nueve unidades convierte al Midsummer Coupé en un activo con un perfil de riesgo asimétrico: caída limitada y potencial de subida muy elevado.

El precedente más cercano lo encontramos en los Morgan de la serie Plus 8 GTR o en los Aero GT, cuyas unidades adicionales producidas en tiradas igualmente reducidas duplicaron su valor en menos de un lustro. En este caso, el factor diferencial es el diseño de Pininfarina y el sello Fuoriserie, que introduce al Midsummer Coupé en el selecto grupo de vehículos creados por el estudio italiano fuera de sus clientes habituales. Esa rareza, unida a la tradición artesanal de Morgan, crea una propuesta de inversión que ningún fondo de capital riesgo puede replicar.

El motor BMW B58 entrega la potencia necesaria, pero lo relevante desde el punto de vista patrimonial es la plataforma y el proceso de fabricación. El hecho de que cada carrocería requiera cientos de horas de trabajo manual sin posibilidad de aceleración industrial garantiza que la oferta sea inelástica. No habrá más Midsummer Coupé, y esa certeza es el principal argumento para quien busca un activo tangible que no dependa de la volatilidad bursátil.

Un activo tangible en la cartera del coleccionista exigente

En mis conversaciones con family offices y gestores de patrimonio, el automóvil de colección ha pasado de ser un capricho a convertirse en una clase de activo alternativa con fundamentos propios. El Midsummer Coupé encaja perfectamente en esta tendencia porque reúne tres características que los inversores buscan en un entorno de tipos de interés volátiles y mercados de renta variable lateralizados: escasez absoluta, autenticidad artesanal y un mercado de compradores de altísimo poder adquisitivo que no depende del ciclo económico corto.

Comprar una de las nueve unidades del Midsummer Coupé a precio de lanzamiento es, en esencia, adquirir una opción de compra sobre la futura demanda de los grandes coleccionistas de Pininfarina.

El coste de mantenimiento y almacenamiento, aunque elevado, es marginal en comparación con el potencial de apreciación. Además, el hecho de que el prototipo pase a formar parte de la Colección Louwman en La Haya otorga al modelo una validación institucional inmediata que suele traducirse en un aumento de valor de las unidades de cliente. La próxima gran cita para quienes quieran seguir su evolución será la primera aparición en una subasta de coches de colección de alto nivel, probablemente en 2028, cuando alguna de las nueve unidades salga al mercado secundario. Hasta entonces, el Midsummer Coupé se mantendrá como uno de los activos más exclusivos y difíciles de valorar del panorama automovilístico mundial.

💎 Veredicto Wealth

El Midsummer Coupé es un activo de revalorización agresiva a medio plazo, adecuado para patrimonios que buscan rentabilidades descorrelacionadas de los mercados financieros. La liquidez virtualmente nula hasta al menos 2028 es el principal riesgo a vigilar, pero la escasez extrema de la edición lo convierte en una de las apuestas más sólidas dentro del segmento de los automóviles de inversión.

Hallan en Egipto decenas de lenguas de oro en tumbas selladas de la época ptolemaica y romana

Lo anunció el Ministerio de Turismo y Antigüedades de Egipto esta semana y ya está removiendo los cimientos de la arqueología ptolemaica: en el yacimiento de Marina el-Alamein, un antiguo puerto a 100 kilómetros al oeste de Alejandría, un equipo de arqueólogos ha destapado 18 tumbas selladas que contienen, entre otros tesoros, veinticuatro amuletos de lengua de oro.

El hallazgo, correspondiente a los períodos Ptolemaico y Romano (siglo IV a.C. al IV d.C.), demuestra que los rituales funerarios del Antiguo Egipto pervivieron en uno de los enclaves más helenizados del Mediterráneo, desafiando la idea de una aculturación rápida bajo el dominio griego.

Marina el-Alamein, la ciudad que unió dos mundos bajo tierra

Marina el-Alamein se alzaba en la costa mediterránea como un punto de comercio y mezcla cultural durante la dinastía ptolemaica, fundada por los sucesores de Alejandro Magno. Las 18 tumbas descubiertas ahora se reparten en dos niveles: once fueron excavadas en profundidad, mientras que las siete restantes se construyeron más cerca de la superficie, un diseño que los arqueólogos vinculan con diferencias de estatus o de época.

A diferencia de otros yacimientos costeros, el conjunto apareció sellado, lo que ha permitido recuperar los ajuares en un estado de conservación excepcional. El Ministerio egipcio ha confirmado que la datación preliminar abarca desde el siglo IV a.C. hasta el siglo IV d.C., una horquilla de casi ochocientos años en la que Egipto pasó de ser un reino helenístico a provincia romana.

El enigma de las lenguas doradas y la puerta falsa del altar

Los 24 pequeños amuletos de lengua de oro son el hallazgo que más ha sorprendido a los especialistas. Colocados dentro de la boca de los difuntos, estos objetos tenían una función precisa: garantizar que el difunto pudiera hablar ante el tribunal de Osiris y recitar las fórmulas sagradas del Libro de los Muertos. Uno de los amuletos, además, representa el Ojo de Horus, símbolo de protección divina.

Junto a las lenguas, los arqueólogos hallaron un altar de ofrendas cuya base reproduce una puerta falsa, un elemento arquitectónico típicamente egipcio que simbolizaba el tránsito entre el mundo de los vivos y el de los muertos. A través de ella, se creía, el espíritu podía recibir el alimento y las ofrendas depositadas por sus familiares.

Marina el-Alamein

No menos revelador es el contexto: que un ritual tan anclado en la tradición faraónica aparezca en un puerto abierto al comercio griego sugiere que las élites locales conservaron sus creencias incluso cuando la lengua, la moneda y la administración se helenizaban. “Es una prueba material de que la identidad religiosa egipcia no se diluyó”, comentó un portavoz del ministerio.

Veinticuatro lenguas de oro, veinticuatro voces que aún nos hablan del poder de la palabra en la eternidad.

Más allá de Egipto: la huella helenística y un sarcófago sellado

Entre los escombros de de las tumbas apareció también una estatua inacabada de Afrodita, la diosa griega del amor y la belleza. Su presencia confirma la fuerte influencia helenística en la zona y sugiere que pudo existir un santuario o espacio de culto dedicado a deidades griegas en las inmediaciones del cementerio.

Otro de los elementos destacados es un sarcófago de granito de 2,5 metros de largo que fue encontrado con la tapa aún sellada. Los investigadores están examinando ahora los restos humanos de su interior para determinar la identidad, la edad y el estatus de la persona enterrada. El análisis antropológico podría arrojar luz sobre los hábitos de vida de una población costera que, a efectos prácticos, miraba al Mediterráneo pero enterraba a sus muertos mirando al Nilo.

Por qué este hallazgo es una ventana a la identidad cultural del Mediterráneo oriental

Este descubrimiento no es solo una colección de objetos bellos: es un argumento arqueológico contra la narrativa simplista de que la conquista griega borró las tradiciones egipcias. Marina el-Alamein, con sus lenguas de oro y sus puertas falsas, demuestra que durante siglos convivieron dos mundos bajo un mismo cielo. Las élites locales adoptaron elementos helenos —como la iconografía de Afrodita— sin renunciar a la promesa de una vida eterna dictada por Osiris.

Eso sí, quedan preguntas abiertas. El equipo aún no ha publicado una estratigrafía detallada ni ha completado los análisis de ADN o isótopos que podrían revelar el origen geográfico de los enterrados. Sin esos datos, el retrato es todavía parcial. No obstante, la arqueología egipcia ha demostrado en los últimos años que los enclaves costeros guardan más secretos que los grandes templos del interior.

Las próximas campañas de excavación en Marina, previstas para el otoño de 2026, intentarán responder a una de las grandes incógnitas: si estos rituales eran un fenómeno aislado de una clase sacerdotal o una práctica extendida entre toda la población del puerto. La lengua de oro, mientras tanto, seguirá brillando como un recordatorio de que, para algunos, la muerte era el comienzo de la conversación más importante.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 18 tumbas selladas con 24 amuletos de lengua de oro, un altar con puerta falsa, un sarcófago de granito y una estatua de Afrodita.
  • Dónde: Yacimiento arqueológico de Marina el-Alamein, costa mediterránea de Egipto, a 100 km al oeste de Alejandría.
  • Institución responsable: Ministerio de Turismo y Antigüedades de Egipto; excavación dirigida por un equipo arqueológico egipcio.
  • Cuándo: El hallazgo fue anunciado en julio de 2026; las tumbas datan de los períodos Ptolemaico y Romano (siglo IV a.C. – siglo IV d.C.).
  • Impacto a futuro: Demuestra la pervivencia de rituales funerarios egipcios en un entorno helenizado y abre nuevas vías para estudiar la identidad cultural del Mediterráneo oriental.

Looper Life: el banco digital de economía circular textil que desvía kilos de uniformes y obtiene la Marca País en Uruguay

La urgencia de redirigir los residuos textiles no encuentra fronteras. En Uruguay, la diseñadora y migrante cubana Yuniet Morrel ha creado Looper Life, el primer banco digital de excedentes textiles corporativos del país, un modelo de economía circular textil que ya está canalizando kilos de uniformes descartados por grandes empresas y ha recibido el licenciamiento de Marca País Uruguay Natural. Un emprendimiento que nace de la reinvención personal y se consolida con alianzas comunitarias y validación institucional.

El problema de la moda rápida y la urgencia de los excedentes textiles

La industria textil global figura entre los sectores más contaminantes. El sistema del fast fashion empuja una sobreproducción desbocada: millones de toneladas de prendas, uniformes corporativos y stocks industriales terminan cada año en vertederos o incinerados, liberando gases de efecto invernadero y contaminando aguas. En Uruguay, la ausencia de infraestructura específica para los residuos textiles post-industriales agravaba el problema: las empresas descartaban sus uniformes sin un canal de reutilización. Ahí encaja Looper Life, que interviene la cadena corporativa para rescatar esos materiales y darles una segunda vida.

Yuniet Morrel y la génesis de Looper Life: migración, propósito y datos manuales

La historia de Yuniet Morrel es la de una migrante que transforma el desarraigo en propósito. Tras llegar a Uruguay, se capacitó junto al Servicio Jesuita a Migrantes y debutó en la Expo Uruguay Sostenible 2025 con una primera marca, LaJaY. Aquella experiencia la conectó con la realidad del desperdicio textil y la falta de canales de economía circular. A mediados de ese mismo año, inició un diagnóstico manual del sector, mapeando los excedentes de las empresas para diseñar lo que sería el primer banco de excedentes textiles del país.

El proyecto fue escalando con apoyos clave. El programa Oportunidades Circulares de la ANDE (Agencia Nacional de Desarrollo) permitió iterar el modelo. Para la capa tecnológica, Yuniet sumó la colaboración de Cecilia Aguirrezabala y la incubación en We Are Rabbit, que está transformando la gestión analógica en una plataforma digital capaz de estructurar los datos del sobrestock industrial. Con esa base, Looper Life puede conectar la oferta de residuos corporativos con la demanda de cooperativas y emprendedores que los transforman.

Ese diagnóstico inicial no se quedó en una hoja de cálculo. La urgencia de visibilizar la circularidad la llevó a organizar, desde su propia casa y con el impulso de su esposo, la primera Montevideo Sustainable Fashion Week, celebrada del 22 al 25 de junio de 2026 en la Intendencia de Montevideo. Un hito que demostró que la moda circular puede ser también un espacio de conciencia y de encuentro institucional. La participación de diseñadores, empresas y ciudadanía mostró que la moda no tiene por qué ser sinónimo de contaminación.

emprendimiento sostenible

La validación institucional: Marca País, pasarela sostenible y declaración de interés nacional

La respuesta de las instituciones uruguayas fue contundente. La Montevideo Sustainable Fashion Week fue declarada de interés por los ministerios de Ambiente, Educación y Cultura, y Turismo, y alcanzó la máxima distinción de Declaración de Interés Nacional. Este respaldo vino acompañado, a mediados de abril de 2026, por el licenciamiento oficial de Marca País Uruguay Natural por parte de Uruguay XXI. Portar ese emblema, siendo una migrante que partió de cero, refuerza el mensaje de que la economía circular puede ser una herramienta de integración y de proyección país.

Pero Looper Life no se sostiene solo de reconocimientos. La plataforma tiene los pies en la comunidad. Las alianzas con cooperativas de mujeres son el corazón del triple impacto. Hilos de Esperanza, una cooperativa joven del Centro 6 de Villa García, recibe los materiales corporativos recuperados y los transforma en nuevos productos, generando ingresos y autonomía para jefas de hogar. La misma lógica se replica con el emprendedor venezolano Nixon Barbosa, cuyo proyecto JN ManoArte se nutre de excedentes textiles, y con Uruvene, la organización de migrantes venezolanos en Uruguay, que distribuye abrigo e insumos a familias que llegan al país. Circularidad, migración y género tejen un mismo hilo.

El residuo textil ya no es basura: con articulación, tecnología y comunidad, se convierte en oportunidad de desarrollo y autonomía económica.

Un modelo replicable: tecnología, cooperativas y la mentalidad Mamba

El caso de Looper Life muestra las costuras de lo que puede ser la economía circular textil en América Latina. La combinación de una plataforma digital que cruza datos de sobrestock con una red de transformación comunitaria no tiene precedentes en la región. La trazabilidad que promete We Are Rabbit, sumada al mapeo artesanal inicial de Yuniet, permite a las empresas conocer el destino de sus uniformes y contabilizar el ahorro de emisiones evitadas, un paso indispensable para los informes de sostenibilidad que empieza a exigir la normativa europea y local.

La apuesta por las cooperativas de mujeres y la integración de migrantes no es accesoria: descentraliza las oportunidades de desarrollo y construye un modelo inclusivo y escalable. La experiencia uruguaya puede ser replicada en otros países donde los excedentes corporativos conviven con una fuerte economía social. La propia Yuniet lo define con la Mentalidad Mamba: foco en el proceso diario, consistencia y una mejora continua que nunca se da por terminada. Su historia demuestra, además, que un emprendimiento migrante puede sostener el pabellón de la sostenibilidad de un país.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Cada kilo de uniforme corporativo rescatado evita la incineración y la producción de una prenda nueva, con el consiguiente ahorro de agua, emisiones y materias primas.
  • Modelo que cambia: Las empresas pasan de desechar sus uniformes a integrarlos en una cadena de valor circular, con trazabilidad digital y reporte de impacto.
  • Para las próximas generaciones: La circularidad textil se consolida como una alternativa real a la extracción de recursos vírgenes, ofreciendo un horizonte de industria regenerativa y empleo digno.

Se vende el edificio de Frida Kahlo y Diego Rivera en San Francisco: 8 millones por una joya del real estate histórico

El edificio de la colina Telegraph donde Frida Kahlo y Diego Rivera vivieron durante su breve estancia en San Francisco en 1940 acaba de salir al mercado. La propiedad, situada en el 36-52 Calhoun Terrace, se ofrece por 8 millones de dólares a través de Vanguard Properties, con Jean-Paul Samaha como agente representante. Para el inversor de patrimonio elevado, no es un simple apartment building: es un trofeo inmobiliario con una carga biográfica y artística difícil de replicar.

Inaugurado en 1938 con el nombre de Hoeffler Building, el conjunto despliega once apartamentos en cascada por la ladera este de la colina, en una estética de villa suiza que combina balcones, terrazas escalonadas y ventanales con vistas a la bahía. Ninguna unidad supera los 88 metros cuadrados y el garaje brilla por su ausencia, pero cada estancia conserva detalles originales —suelos de madera, chimeneas y baños con azulejos coloridos— que hoy son un lujo en sí mismos. Justo al lado se alza la célebre casa Sidney Kahn, diseñada por Richard Neutra en 1939 y considerada una de las obras maestras residenciales del arquitecto en San Francisco.

Once apartamentos que respiran historia del arte en cada terraza

El inmueble está completamente ocupado por inquilinos, por lo que el comprador no adquiere una propiedad vacía sino un negocio en marcha con ingresos recurrentes. Las dimensiones compactas y la ausencia de aparcamiento podrían desalentar a un promotor convencional, pero para un family office con sensibilidad cultural, esos factores pasan a un segundo plano cuando se compara con lo que realmente se vende: un fragmento de la historia de dos de los artistas más influyentes del siglo XX.

Kahlo y Rivera se alojaron en el apartamento 42 durante aquel 1940. Rivera trabajaba a diario en el mural Pan American Unity, la obra monumental que pintaba para la Exposición Internacional del Golden Gate en Treasure Island. Kahlo, por su parte, llegó con la salud quebrada y fue tratada por el Dr. Leo Eloesser, a quien dedicó el celebérrimo Autorretrato dedicado al Dr. Eloesser. Fue precisamente en aquel edificio donde la pareja, divorciada en 1939, decidió volver a casarse en el ayuntamiento de San Francisco. Una reconciliación sellada entre las paredes de Calhoun Terrace que añade una pátina de romanticismo al valor material del inmueble.

Adquirir un inmueble donde Frida Kahlo pintó uno de sus autorretratos más célebres supone detentar un fragmento de historia del arte que ninguna cap rate puede medir.

El valor de la narrativa: cuando el arte eleva el precio del ladrillo

Las propiedades vinculadas a figuras icónicas de la cultura suelen transaccionarse con una prima difícil de cuantificar pero palpable en cada cierre. En el mercado del real estate prime histórico de California, las residencias con pedigrí artístico —desde la casa de Frank Lloyd Wright en Los Ángeles hasta la mansión de Greta Garbo en Beverly Hills— han mostrado una revalorización que supera en un 20-40% a la de inmuebles comparables sin firma. En este caso, los 8 millones de dólares se traducen en unos 727.000 dólares por unidad, una cifra que encaja en la franja media del vecindario, pero que ignora deliberadamente el activo intangible: la historia de Frida Kahlo y Diego Rivera.

No obstante, el inversor debe ponderar la ocupación actual como un arma de doble filo. Las rentas actuales generan flujos modestos —la zona no es un distrito de lujo extremo— y la rotación de inquilinos es lenta. Quien busque reposicionar el activo mediante una reforma integral tendrá que esperar a que los contratos expiren o negociar indemnizaciones. La liquidez, en consecuencia, es baja: es el típico asset que se adquiere para mantener en cartera durante una década o más, no para un flip especulativo.

El verdadero potencial de revalorización no está en las rentas actuales, sino en la capacidad futura de monetizar la marca cultural del edificio.

¿Preservación de capital o capricho cultural? La lectura del inversor de élite

He seguido de cerca la evolución de los trophy buildings con componente artístico en la costa oeste, y pocas veces me topo con una oportunidad que combine historia, arte y real estate de forma tan compacta. La clave, sin embargo, no es comprar por la anécdota. El edificio de Calhoun Terrace tiene a su favor el atractivo de un relato irrepetible, pero también arrastra las limitaciones de un inmueble de renta antigua con inquilinos protegidos y una configuración que desaconseja el luxury flipping agresivo. Mi lectura es que estamos ante un activo de preservación de capital a largo plazo, especialmente indicado para family offices con un horizonte mínimo de diez años y una clara estrategia de diversificación emocional y cultural.

El riesgo principal es la liquidez. Encontrar al siguiente comprador que comparta la misma sensibilidad por el patrimonio artístico y, al mismo tiempo, esté dispuesto a asumir la gestión de un edificio ocupado, reducirá el universo de potenciales adquirientes. Pero si el inversor consigue mantener el activo durante un ciclo completo, la posibilidad de transformar el inmueble en una fundación cultural, un museo íntimo o incluso en residencias de alto valor añadido conmemorativo ofrece una salida de alto impacto. La próxima cita para medir el interés real será la reacción del mercado durante los primeros noventa días de listado; si aparece una oferta cercana al precio de salida, quedará confirmado que la prima histórica tiene un comprador dispuesto a pagarla.

💎 Veredicto Wealth

Se trata de un activo de preservación de capital a largo plazo, adecuado para inversores o family offices con un horizonte superior a diez años y una clara orientación hacia la diversificación emocional y cultural. El principal riesgo es la liquidez: encontrar al siguiente comprador con la misma sensibilidad por el arte y el patrimonio podría llevar tiempo.

La ESA detecta dunas metálicas en Marte: olas brillantes esculpidas por el viento en el cráter Kaiser

El orbitador Mars Express de la ESA acaba de regalarnos una de esas imágenes que parecen sacadas de un sueño geológico. En el corazón del antiguo cráter Kaiser, en las tierras altas del sur de Marte, una extensión de dunas brilla con un fulgor metálico que desconcierta. No es un efecto digital: la cámara estereoscópica de alta resolución (HRSC) ha captado ondulaciones oscuras que reflejan la luz como si estuvieran esculpidas en acero pulido. La escena, además de hipnótica, es una ventana directa a los procesos que han modelado el planeta rojo durante más de cuatro mil millones de años.

Un cráter de 180 kilómetros que alberga un paisaje de otro mundo

El cráter Kaiser es una cuenca de impacto colosal: 180 kilómetros de diámetro y un par de kilómetros de profundidad. Se encuentra en Noachis Terra, una de las regiones más castigadas por el bombardeo de meteoritos en la historia de Marte. La imagen de la HRSC divide el encuadre en dos mitades muy distintas. A la derecha, domina el suelo del cráter; una cresta prominente que cruza la imagen marca el borde sur de la depresión. A la izquierda, un enjambre de cráteres más pequeños, unos de bordes nítidos y otros ya erosionados hasta parecer cicatrices suaves sobre la corteza.

La diferencia de altitud entre ambos lados, fruto del impacto que excavó Kaiser, es notable. Basta con observar el mapa topográfico que acompaña a los datos de la sonda para apreciar el salto. Durante miles de millones de años, la región ha sido bombardeada sin tregua, y las marcas de aquella violencia cósmica se leen hoy como un libro abierto. Cerca de Kaiser, aunque fuera del marco, asoman los cráteres Greeley, Le Verrier y Neukum, este último bautizado en honor al científico planetario que impulsó la misión Mars Express y lideró el desarrollo de la cámara HRSC.

Dunas brillantes como metal: el papel del viento y la escarcha

Lo que realmente roba el aliento son las formas oscuras que cubren buena parte del suelo del cráter. Son dunas, sí, pero dunas con un acabado casi reluciente. Algunas se elevan más de 100 metros sobre la superficie, solitarias o fusionadas en campos continuos de varios kilómetros. La clave de su brillo metálico está en la escarcha. Pequeños depósitos de hielo se acumulan en las laderas orientadas al sur, que en Marte reciben menos insolación, y esa fina capa helada devuelve la luz con una intensidad que recuerda al metal.

El campo combina dos tipos clásicos de dunas: las barchanes —con su característica forma de media luna, las más comunes en Marte y también en desiertos terrestres como el Sáhara— y las transversales, más alargadas y paralelas, que suelen aparecer cuando las barchanes acumulan arena suficiente. Ambas nacen del mismo mecanismo: arena fina de origen volcánico, rica en piroxeno y olivino, que los vientos levantan y desplazan sin descanso.

Los vientos en esta zona soplan predominantemente desde el oeste, empujando las partículas hacia el este y esculpiendo las crestas onduladas que hoy vemos. Es un proceso lento pero imparable. Las dunas respiran; cambian de forma con el tiempo, una dinámica que la Mars Express lleva más de dos décadas documentando con un nivel de detalle sin precedentes.

Mars Express

Las dunas marcianas, esculpidas durante eones, guardan en su arena los secretos de un pasado más húmedo y dinámico.

La historia climática de Marte grabada en la arena

Pero el cráter Kaiser no solo habla de viento. También susurra la presencia de agua en un Marte ya lejano. Los vientos han erosionado las capas superiores del terreno y han dejado al descubierto rocas arcillosas de tonos claros, minerales que en la Tierra se forman casi siempre en entornos húmedos. Además, en las paredes más empinadas de algunos cráteres se aprecian pequeños barrancos y canales estrechos. Aunque muchos de ellos los originaron deslizamientos secos, otros podrían ser la huella de antiguas reservas de hielo que se derritieron o de acuíferos subterráneos que desestabilizaron el terreno.

Es la combinación de estos indicios —arena basáltica, escarcha estacional, arcillas hidratadas y barrancos fósiles— lo que convierte a Kaiser en un laboratorio natural. Cada elemento cuenta una fase distinta de la evolución marciana, desde el bombardeo primitivo hasta un posible pasado con agua líquida y, finalmente, el dominio de la atmósfera seca y los vientos que hoy reinan.

La cámara HRSC, desarrollada y operada por el Centro Aeroespacial Alemán (DLR), fue clave para obtener esta imagen. El procesado sistemático de los datos se realizó en el Instituto de Investigación Espacial de Berlín-Adlershof, y el grupo de Ciencia Planetaria y Teledetección de la Universidad Libre de Berlín produjo las composiciones que ahora nos llegan. Mars Express, lanzada en 2003, sigue siendo una de las misiones más longevas y prolíficas de la exploración marciana, y su mirada incansable nos recuerda que, aunque seco y frío, Marte aún guarda rincones de una belleza que parece de otro mundo.

Este hallazgo no solo alimenta la carpeta de paisajes espectaculares. Refuerza la idea de que las dunas marcianas son archivos dinámicos del clima. La dirección del viento, la composición de la arena y la presencia de escarcha permiten reconstruir patrones atmosféricos actuales y pasados. Y mientras la imagen captada por la cámara HRSC nos deja con la boca abierta, los científicos ya planean nuevos barridos de la zona para vigilar cómo evolucionan estas dunas en las próximas estaciones. Cada grano de arena, después de todo, es una pieza del rompecabezas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un campo de dunas con aspecto metálico en el cráter Kaiser, formadas por viento y cubiertas parcialmente de escarcha.
  • Dónde: Cráter Kaiser, Noachis Terra, hemisferio sur de Marte.
  • Institución responsable: ESA (misión Mars Express), cámara HRSC operada por el DLR y procesada por la Universidad Libre de Berlín.
  • Cuándo: Imagen publicada en julio de 2026; los datos abarcan observaciones recientes de la sonda.
  • Impacto a futuro: Estas dunas son archivos climáticos que permiten reconstruir la dirección de los vientos marcianos y los ciclos de escarcha, claves para entender la historia del agua en el planeta.

Marc Vidal: La inflación y el IRPF no indexado disparan la presión fiscal

Hace casi dos décadas, la palabra ‘crisis’ provocaba pánico en los mercados y en las calles. Hoy, en cambio, parece haber desaparecido del vocabulario oficial. Pero Marc Vidal advierte en su último análisis que esa aparente calma esconde un mecanismo de cobro silencioso que recae sobre los ciudadanos.

La gestión quirúrgica de las crisis modernas

El creador de contenidos recuerda cómo, en 2023, la caída de Silicon Valley Bank y Credit Suisse se resolvió en un fin de semana sin pérdidas para los depositantes. La pandemia de 2020, con su colapso económico mundial, se respondió con billones de estímulos en semanas. Comparado con la lenta agonía de 2008-2012, la gestión ha mejorado enormemente. Pero, señala Vidal, la pregunta clave no es si las herramientas funcionan —funcionan— sino a qué precio y por qué ese coste nunca forma parte del debate público. Aquí es donde entran, para él, los economistas Carmen Reinhart y Kenneth Rogoff, cuyos estudios sobre la historia financiera advierten de que las crisis no desaparecen, sino que mutan de forma.

La ilusión monetaria: el espejismo del salario que sube

Según Vidal, la primera herramienta es la más elegante y antigua: la inflación. Tu nómina crece, el precio de tu casa se revaloriza, tu cuenta bancaria tiene más ceros que hace cinco años. La sensación es de progreso. Pero al medir el sueldo en cestas de la compra o en los años necesarios para comprar una vivienda similar a la de tus padres, el espejismo se rompe. En España, el salario real apenas se ha movido en tres décadas, mientras el nominal no ha dejado de aumentar. Nadie te ha quitado nada de forma visible; simplemente lo que tienes compra menos. Como recordó el analista, ya en 1919 el economista John Maynard Keynes escribió que ‘mediante un proceso continuado de inflación, los gobiernos pueden confiscar de forma secreta e inadvertida una parte importante de la riqueza de sus ciudadanos’. Un siglo después, la frase sigue siendo una descripción técnica precisa.

Progresividad en frío: el impuesto que no votaste

Vidal subraya que la ilusión monetaria tiene una segunda vuelta de tuerca fiscal. El IRPF es un impuesto progresivo: a mayor renta, tipos más altos. Para que el sistema sea justo, los tramos deben actualizarse con la inflación. Si no se ajustan, ocurre algo perverso. Una subida salarial del 3% que solo compensa el aumento del coste de la vida no mejora realmente tu poder adquisitivo, pero sí puede empujarte a un escalón fiscal más elevado. El resultado es que acabas pagando un tipo medio mayor y sales perdiendo. Este fenómeno se conoce como ‘progresividad en frío’ y, según el creador, es una subida de impuestos que nunca ha pasado por el Congreso.

En España, la tarifa estatal del IRPF lleva congelada desde 2015. En once años, la inflación acumulada supera el 12% solo en el último ciclo. La propia Agencia Tributaria ha estimado que esta falta de indexación genera unos ingresos extra significativos, del orden de varios miles de millones de euros anuales. Dicho de otro modo: una parte del aumento nominal de los salarios no llega al bolsillo de los trabajadores, sino a las arcas del Estado de forma silenciosa.

Simplemente, lo que tienes ahora, compra menos.

— Marc Vidal

Bruselas apuntala la tendencia

El analista añade que esta semana una propuesta de la Comisión Europea confirmaría esa línea de presión fiscal soterrada. Sin dar muchos detalles en su intervención, apunta que Bruselas busca mecanismos que, bajo el paraguas de la armonización o la digitalización, podrían institucionalizar la desindexación de los tramos impositivos o facilitar la recaudación sin ruido político sin convocar un debate público sobre subidas de impuestos. Vidal insiste en que no se trata de un complot, sino de un diseño que permite al Estado financiar sus crecientes necesidades sin convocar un debate público.

Lectura para tu bolsillo

Para el ciudadano de a pie, esta reflexión tiene consecuencias muy concretas. Si el salario nominal sube pero los precios y los impuestos ocultos se lo comen, la única defensa es la inversión inteligente. Dejar el ahorro en una cuenta que no renta nada es, en palabras de Vidal, una mala decisión. La inflación persistente, que según él interesa mantener para licuar deuda y sostener el gasto público, convierte el dinero parado en un activo menguante. La recomendación es clara: buscar rentabilidad y protegerse de este ‘impuesto fantasma’.

La próxima vez que oiga usted que ‘tenemos herramientas’ para evitar una crisis, recuerde que ninguna herramienta es gratis. La factura no llegará en un solo cargo escandaloso, sino en un goteo silencioso sobre su poder adquisitivo y su declaración de la renta. Y quizá por eso mismo conviene no perderla de vista.

Puedes ver el análisis completo en el vídeo original de Marc Vidal.

Un sable de luz de Star Wars bate récords: 3,75 millones de dólares en una subasta

He observado el mercado de la memorabilia cinematográfica con escepticismo financiero durante años. Pero la adjudicación del sable de luz original de Luke Skywalker por 3,75 millones de dólares en Heritage Auctions obliga a reconsiderar el segmento como una clase de activo tangible seria. La pieza, usada por Mark Hamill en el clímax de El Imperio Contraataca, superó con creces la estimación inicial de entre 1 y 2 millones y estableció un nuevo récord mundial para un objeto de atrezzo de Star Wars.

El arma del Jedi había pertenecido al artista de maquillaje Stuart Freeborn, creador de Yoda, y se acompañaba de la prótesis de la mano cercenada. La procedencia directa y la potencia narrativa de la escena en la que Darth Vader revela su paternidad convirtieron la puja en algo más que una compra nostálgica: fue una adquisición de capital cultural, un concepto que los wealth managers empiezan a medir en términos de rentabilidad ajustada al riesgo.

Un nuevo récord que reconfigura el mercado del atrezzo de culto

El resultado de 3,75 millones de dólares no llega a batir el récord absoluto de la franquicia, que ostenta una pintura original del cartel de Una nueva esperanza vendida por 3,875 millones. Pero sí supera el anterior registro para un accesorio de rodaje: los 3,135 millones que alcanzó en octubre de 2023 una maqueta original del caza X-wing. La progresión de precios en apenas tres años revela un interés inversor que va más allá del coleccionista clásico.

Heritage Auctions, con sede en Dallas, ha sabido catalizar este fenómeno. Su vicepresidente ejecutivo, Joe Maddalena, definió el sable como “un fragmento genuino de mitología moderna”, subrayando la dimensión emocional que justifica la prima. Pero detrás de la retórica, el dato es tozudo: la memorabilia de Hollywood ya compite con las primeras copias de cómics o los bolsos Hermès en las carteras de activos alternativos.

El mercado de los objetos de culto cinematográfico ya no es nostalgia: es una apuesta de capital con fundamentos propios, anclada en la escasez y la narrativa cultural.

Heritage Auctions y la institucionalización del coleccionismo

La subasta Hollywood & Entertainment Signature Auction, que se cierra hoy 17 de julio, ha incluido lotes tan diversos como los icónicos zapatos de rubí de El Mago de Oz o las botas de Sylvester Stallone en Rocky III. La diversidad del catálogo demuestra que el segmento se está estructurando con criterios de autenticidad y liquidez propios de las subastas de arte tradicional.

Cada vez más, las casas de subastas están ofreciendo lotes de cultura pop con informes de condición y trazabilidad exhaustivos. Esto reduce la asimetría de información y atrae a family offices que antes veían el sector como anecdótico. El sable de luz de Luke Skywalker, por ejemplo, venía respaldado por una cadena de custodia desde el set hasta el heredero del creador de efectos especiales.

El factor inversor: ¿apuesta cultural o activo refugio?

Analizar la memorabilia como inversión exige una mirada fría. La escasez es extrema, especialmente en piezas de producción de los años 70 y 80, cuya oferta es fija y susceptible de revalorizarse si la franquicia mantiene su tirón generacional. Sin embargo, la liquidez es muy inferior a la de un reloj Patek Philippe o una obra de arte contemporáneo de nivel medio; vender un sable de luz de varios millones puede llevar meses.

En términos de rentabilidad, los datos disponibles son limitados pero sugerentes: el precio medio de los objetos icónicos de Star Wars se ha multiplicado por tres en la última década, según estimaciones del mercado secundario. Aun así, la correlación con los ciclos económicos no está probada, y el riesgo de pérdida por cambios en la cultura popular no es desdeñable. Quien compró un traje de Matrix en 2005 probablemente no ha visto tanto retorno como el que apostó por Star Wars.

La pieza de Luke Skywalker encapsula lo mejor y lo peor del activo: un objeto irrepetible, cargado de significado para varias generaciones, pero cuyo valor depende del mantenimiento de un ecosistema narrativo (cine, series, parques temáticos). En mi opinión, la memorabilia de alto nivel es una opción de diversificación para patrimonios que ya tienen exposición a arte, inmuebles y relojería, y que persiguen un alfa emocional más que una mera cobertura contra la inflación. La próxima cita para medir el pulso del sector será la subasta de otoño de Heritage, donde se espera otra pieza relevante de la saga. Será un termómetro claro.

💎 Veredicto Wealth

La memorabilia cinematográfica de primer nivel es un activo de alta revalorización potencial para inversores con horizonte superior a diez años y alta tolerancia a la iliquidez. El riesgo principal radica en la dependencia del valor cultural, por lo que la diversificación dentro del mismo segmento y la autentificación experta son imprescindibles.

La freidora de aire con doble cesta de Cecotec alcanza su precio mínimo con descuento directo

Cecotec vuelve a estar en boca de miles de españoles que buscan cocinar más rápido sin renunciar al sabor de siempre. La Cecofry Dual 9000, su freidora de aire con doble cubeta, ha bajado en varias ocasiones de los 99,90 euros habituales hasta los 79,90 euros en tiendas como Fnac o PcComponentes, y cada vez que ocurre, el stock se agota en cuestión de horas.

No es una promoción puntual ni un truco de marketing. Es un patrón que se repite: la marca valenciana fabrica el producto, terceros lo rebajan por debajo de su precio oficial, y los compradores lo agotan antes de que termine el día. Un comportamiento que dice mucho sobre lo que el consumidor español espera hoy de un electrodoméstico de cocina.

La clave de la Cecotec que arrasa en ventas

Youtube video

Lo que distingue a esta freidora del resto del catálogo de air fryers no es solo el precio, sino su cubeta de 9 litros divisible en dos compartimentos de 4,5 litros cada uno. Puedes cocinar un plato completo para toda la familia o separar la cesta para preparar dos recetas distintas al mismo tiempo, sin que se mezclen los olores ni los sabores.

Esa versatilidad explica por qué tantos usuarios la buscan activamente en comparadores de precios como idealo o en alertas de chollos. La temperatura dual regulable entre 80 y 200 grados permite, por ejemplo, cocinar pescado en un lado y verduras en el otro, cada uno con su propio tiempo de cocción. Para una cena entre semana, eso supone ahorrar los minutos que antes se perdían cocinando por tandas.

El fenómeno detrás del precio mínimo

El primer párrafo del artículo de Cecotec recuerda algo que la marca lleva años demostrando en el sector de los pequeños electrodomésticos: sabe posicionar productos de gran capacidad a precios que compiten de tú a tú con firmas mucho más caras. La freidora de aire como categoría ha vivido un crecimiento sostenido en los hogares españoles desde hace varios años, y Cecotec ha sabido capitalizar esa tendencia con modelos de gran volumen a precios ajustados.

Cuando el precio de la Cecofry Dual 9000 cae hasta los 79,90 euros, la relación entre capacidad y coste se dispara: son 9 litros repartidos en dos cubetas por menos de 80 euros, una cifra que en otras marcas apenas alcanza para modelos de una sola cesta y bastante menor tamaño. Esa comparación, más que la rebaja en sí, es lo que empuja a tantos compradores a decidirse en cuestión de minutos.

Cómo se comporta en el día a día

Youtube video

Con sus 2.850 W de potencia, la Cecofry Dual 9000 reduce notablemente los tiempos de cocción respecto a un horno convencional. El panel táctil incorpora seis modos preconfigurados que ajustan automáticamente tiempo y temperatura, lo que simplifica bastante la experiencia para quien no quiere complicarse calculando minutos y grados cada vez que cocina.

La pared divisoria móvil es, probablemente, el detalle que más valoran quienes ya la tienen en casa. Se puede retirar para usar toda la capacidad en una única receta —ideal si hay invitados o se cocina para varios días— o mantenerla puesta para separar los alimentos. Esa flexibilidad es la que consigue que el producto no se perciba como un capricho, sino como una herramienta que se adapta al ritmo real de cada cocina.

Por qué se agota tan rápido

Cuando una tienda rebaja la Cecofry Dual 9000 por debajo de los 80 euros, suele tratarse de ofertas puntuales de duración limitada, no de un precio fijo permanente. Fnac, PcComponentes o Amazon han aplicado descuentos de hasta el 38% sobre el precio habitual en distintas campañas a lo largo de los últimos meses, y en más de una ocasión el stock se ha agotado incluso en la propia tienda oficial de la marca.

Ese patrón de disponibilidad limitada genera un efecto casi automático: quien lleva tiempo esperando el momento adecuado para comprarla, actúa en cuanto ve el precio bajar. No hay necesidad de inventar urgencias artificiales cuando la demanda real ya se encarga de vaciar el catálogo por sí sola.

Antes de decidirte, conviene tener claro qué esperar de este modelo concreto:

  • Capacidad total de 9 litros, divisible en dos cubetas de 4,5 litros cada una.
  • Potencia de 2.850 W, superior a la media de las freidoras de aire domésticas.
  • Rango de temperatura de 80 a 200 °C, con seis modos automáticos preconfigurados.
  • Garantía de tres años en territorio español, gestionada directamente por Cecotec.

Lo que viene para las cocinas españolas

La tendencia hacia electrodomésticos que ahorren tiempo sin sacrificar la calidad de la comida no da signos de frenar. Cada vez son más los hogares que sustituyen el horno tradicional por freidoras de mayor capacidad, precisamente porque permiten cocinar para varias personas sin depender de tandas sucesivas ni de vigilar constantemente el punto de cocción.

Si estás pensando en renovar tu freidora o en estrenarte en el mundo del air frying, el consejo más honesto es este: vigila el precio antes de comprar por impulso. Modelos como la Cecofry Dual 9000 suelen tener ventanas de descuento que se repiten cada cierto tiempo, así que merece la pena activar una alerta de precio en tu comparador favorito y esperar el momento en que vuelva a acercarse a esos 80 euros que tanto revuelo generan.

Terra-Gen completa el proyecto solar Lockhart de 365 MW en California con la fase IV final

Terra-Gen ha puesto en operación comercial la fase IV del proyecto solar Lockhart, en el condado californiano de San Bernardino, completando así una capacidad total de 365 MW que abastecerá a unos 40.000 hogares y empresas cada año. El hito llega tras años de desarrollo y refuerza la apuesta de la compañía —participada por el fondo emiratí Masdar y por Igneo Infrastructure Partners— por el mercado solar estadounidense, justo cuando California acelera su transición hacia un sistema eléctrico libre de carbono.

Un mosaico solar de 365 MW en el desierto californiano

El proyecto Lockhart Solar se ha levantado por fases en una de las zonas con mayor irradiación del estado. Con la última ampliación de 80 MW, la potencia total alcanza los 365 MW, lo que convierte a la instalación en uno de los activos solares de referencia en el sur de California. La energía generada se entrega a la red a través de un contrato de compraventa de energía a largo plazo (PPA) con una entidad suministradora local, una fórmula que ha sido clave para financiar la expansión renovable sin depender de primas públicas.

Terra-Gen, la promotora, gestiona una cartera de renovables que supera los 3 GW en Estados Unidos, según datos de su propia operativa. La compañía es fruto de la alianza entre Masdar —el brazo inversor de los Emiratos Árabes Unidos en energías limpias— e Igneo Infrastructure Partners, un gestor de infraestructuras con foco en la transición energética. Esa combinación de capital internacional explica la agilidad con la que se ha completado Lockhart incluso en un entorno de tipos de interés elevados.

La fase IV: 80 MW que cierran el círculo

La cuarta fase aporta exactamente 80 MW de capacidad solar fotovoltaica con seguimiento a un eje, la tecnología estándar para maximizar la producción en las horas centrales del día. La energía generada equivale al consumo anual de aproximadamente 40.000 hogares y negocios, un dato que la propia compañía ha facilitado junto al anuncio de la operación comercial.

Para entendernos: la electricidad que sale de Lockhart no viaja muy lejos. Se inyecta en la red del operador californiano (CAISO), que cubre la mayor parte del estado y que en 2026 ya supera el 40 % de generación renovable en su mix eléctrico. Cada panel que se suma a este sistema reduce la dependencia del gas natural y, en los días de más sol, empuja los precios mayoristas a la baja. Es el efecto dominó que la penetración solar está provocando en toda la costa oeste, y Lockhart es un engranaje más —pero significativo— de esa maquinaria.

Terra-Gen energía solar

📊 Impacto ecológico en cifras

  • Capacidad total: 365 MW, de los cuales 80 MW corresponden a la fase IV.
  • Hogares abastecidos: 40.000 hogares y empresas al año, según la compañía.
  • CO2 evitado: No detallado en la fuente oficial.
  • Inversión: No detallada en la fuente oficial.

Cada megavatio solar que entra en operación en California no sólo descarboniza la red: desplaza combustibles fósiles y reduce los costes para millones de consumidores.

Lo que de verdad reduce la huella de carbono de California no son las grandes declaraciones, sino proyectos como este, con un PPA firmado y la energía fluyendo ya al sistema. La fase IV de Lockhart es la demostración de que la energía solar ya no depende de ayudas para ser rentable: se sostiene sobre contratos a largo plazo que ofrecen estabilidad tanto al generador como al comprador.

California, el laboratorio solar de Estados Unidos

California se ha impuesto la meta de alcanzar el 100 % de electricidad libre de carbono para 2045, un objetivo que obliga a duplicar la capacidad renovable en menos de dos décadas. Proyectos como Lockhart son la respuesta del mercado: entre 2020 y 2025 se instalaron más de 15 GW de nueva capacidad solar en el estado, y la tendencia no afloja. De hecho, la producción solar es tan abundante en las horas centrales que el operador ha tenido que acelerar el despliegue de almacenamiento en baterías para evitar los vertidos.

Aquí está la letra pequeña: la solar por sí sola no basta. El verdadero desafío es trasladar esa generación diurna a las puntas de consumo vespertino, justo cuando el sol declina. Por eso, cada MW solar que se añade —como los 80 MW de esta fase— empuja también la necesidad de inversión en almacenamiento. Terra-Gen, de hecho, ya opera proyectos de baterías en el mismo condado de San Bernardino, lo que sugiere que la sinergia solar-almacenamiento es la brújula de su estrategia.

Vamos a los datos: el año pasado, California alcanzó picos de generación renovable que cubrieron más del 90 % de la demanda durante unas horas. Lockhart contribuye a que esos episodios sean más frecuentes, alejando al estado de los repuntes de precios que aún castigan a los hogares en las olas de calor. Es el modelo que la Agencia Internacional de la Energía lleva años describiendo: más solar, más baterías, menos gas.

La presencia de Masdar en el accionariado le da al proyecto una dimensión geopolítica interesante. Los Emiratos, que aspiran a ser un hub de la transición energética global, utilizan su capital para posicionarse en los principales mercados renovables del mundo. Que hayan puesto el ojo en California —uno de los estados con políticas climáticas más estrictas— no es casualidad: es una apuesta por los mercados donde la descarbonización ya es una obligación legal, no un deseo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 365 MW de nueva capacidad solar firme que alimentan a 40.000 hogares y reducen la dependencia del gas natural en California.
  • Modelo que cambia: Los PPA a largo plazo con entidades suministradoras demuestran que la solar es rentable sin subvenciones, acelerando la retirada de las centrales de gas.
  • Para las próximas generaciones: Cada proyecto como Lockhart consolida un sistema eléctrico más limpio y resiliente, el que heredarán en un estado que ya tiene fijada la meta de 100 % libre de carbono para 2045.

MoonSwatch oro 18k: la edición limitada que promete batir récords de revalorización en el mercado secundario

El 21 de julio de 1969, la humanidad pisó la Luna. Exactamente 57 años después, el MoonSwatch alcanza —nunca mejor dicho— su punto más alto: una edición que incorpora oro de 18 quilates procedente de piezas originales de la era Apolo. La Omega x Swatch Mission to the Moon 1969 se presenta con 1.969 unidades y un precio de venta de 570 dólares, una cifra que, observada a través del prisma del mercado secundario relojero, resulta irrisoria como entrada a un activo con un potencial de revalorización inmediata fuera de lo común.

El elemento diferencial no es un simple chapado. La esfera, las agujas, la corona y los pulsadores suman 11 gramos de oro Moonshine Gold, la aleación patentada por Omega que palidece ligeramente frente al oro amarillo convencional y resiste la decoloración. Pero lo que realmente convierte a esta referencia en un objeto de colección singular es la procedencia del metal: Swatch ha fundido piezas de repuesto del stock de Omega de 1969, el mismo año del alunizaje.

El proceso de compra: un filtro que dispara la escasez real en el mercado

Swatch no ha optado por la venta directa ni un sorteo básico. Para optar a una de las 1.969 unidades, los compradores deben responder un cuestionario de 32 preguntas —abiertas y de opción múltiple— que abarca desde la herencia de Omega hasta curiosidades históricas, con alguna pregunta trampa incluida. Y hay un límite de 2 horas y 15 minutos para completarlo, un filtro que deja fuera a especuladores sin conocimiento real de la marca.

Este proceso de selección funciona como un doble mecanismo de escasez: reduce artificialmente la demanda inmediata a los verdaderos aficionados y, a la vez, garantiza que quienes reciban una unidad tengan un perfil de coleccionista, no sólo de inversor cortoplacista. La consecuencia directa es que el número de piezas que acabarán en el mercado secundario en los primeros meses será aún menor que las 1.969 originales.

Las ediciones estándar de la colaboración, con un precio original de 285 dólares, han llegado a revenderse con sobreprecios superiores al 300% en plataformas como Chrono24 durante los picos de demanda de 2022 y 2023. Con una tirada tan reducida y un coste de producción muy superior al de la caja de biocerámica, el margen de revalorización de la Mission to the Moon 1969 se antoja significativamente mayor.

La Mission to the Moon 1969 no es un reloj más: oro macizo, historia de la exploración espacial y escasez extrema combinadas en un activo de 570 dólares con un historial de revalorización explosiva.

¿Inversión o especulación? El precedente de los MoonSwatch en el mercado secundario

Conviene recordar el contexto. Desde su lanzamiento en marzo de 2022, los MoonSwatch han funcionado como uno de los experimentos sociológicos y de mercado más reveladores de la relojería contemporánea. Las primeras referencias —Mission to the Moon, Mission to Mercury, Mission to Neptune— se agotaban en minutos y los precios de reventa en plataformas saltaban hasta los 1.200 o 1.500 euros en cuestión de horas. Con el tiempo, la producción se amplió y los sobreprecios se moderaron, pero nunca desaparecieron por completo.

El caso del Mission to the Moon 1969 introduce tres variables que no estaban presentes en los lanzamientos iniciales: metal precioso (el oro de 18k tiene un valor intrínseco de unos 800 euros al peso actual, sólo en la parte metálica), tirada ultra limitada (1.969 unidades frente a las tiradas abiertas o de varios miles de las versiones anteriores) y procedencia histórica, ya que el oro utilizado es material de desguace de la propia marca fechado en el año del alunizaje.

He seguido de cerca el fenómeno MoonSwatch desde sus inicios y pocas veces he visto una convergencia tan alineada de factores de oferta y narrativa coleccionable. La pregunta no es si este reloj se revalorizará —casi con seguridad lo hará—, sino cuánto y durante cuánto tiempo. El precedente más cercano quizá sean las colaboraciones de Hodinkee o las ediciones limitadas de G-Shock con caja metálica, pero ninguna de ellas arrastraba el capital simbólico de la conquista lunar ni el respaldo de dos marcas del Grupo Swatch.

La prueba de fuego llegará en septiembre, cuando las solicitudes cierren y se conozcan las primeras transacciones en el mercado gris. El inversor que logre una unidad a precio de tienda puede esperar un retorno de entre el 200% y el 400% en las primeras semanas, si el comportamiento de los modelos anteriores sirve de guía. El peligro, como siempre en el mercado secundario relojero, es la liquidez: un precio de reventa alto no sirve de nada si no hay comprador. Pero con 1.969 piezas repartidas por todo el mundo y un interés que trasciende al nicho coleccionista, el riesgo de iliquidez a corto plazo es bajo.

💎 Veredicto Wealth

El MoonSwatch Mission to the Moon 1969 es una apuesta de revalorización agresiva para carteras que buscan rentabilidades de corto plazo en activos alternativos. El inversor conservador debe esperar a las primeras cotizaciones en el secundario antes de posicionarse; el perfil más arriesgado hará bien en intentar conseguir una unidad directamente, asumiendo el riesgo de que Swatch amplíe la tirada de forma encubierta o la demanda no alcance las expectativas.

Cien taxistas protestan en Barcelona contra Uber, Cabify y Bolt por las VTC ilegales

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un centenar de taxistas de la asociación Anget han bloqueado la avenida de Josep Tarradellas frente al Departament de Territori en señal de protesta.
  • ¿Quién está detrás? La asociación Anget, crítica con la gestión autonómica y enfrentada a la propuesta de Élite Taxi, denuncia la competencia desleal de Uber, Cabify y Bolt.
  • ¿Qué impacto tiene? Exigen explicaciones inmediatas y que se vote en el sector la posible conversión de licencias VTC en temporales de taxi. La nueva ley catalana del taxi, en tramitación, promete la eliminación progresiva de los VTC actuales.

Alrededor de un centenar de taxistas de la asociación Anget han colapsado esta mañana la avenida de Josep Tarradellas de Barcelona con sus vehículos aparcados frente a la sede del Departament de Territori. La protesta, que ha transcurrido sin incidentes y ha durado cerca de dos horas, busca denunciar lo que consideran una ‘competencia totalmente desleal’ por parte de las plataformas de VTC.

Un grito contra la ‘permisividad’ con las VTC

Los conductores denuncian una situación de competencia desleal flagrante. Según los portavoces de Anget, en la práctica circulan por el área metropolitana de Barcelona 4.500 vehículos de VTC con autorización urbana, cuando la ley solo reconoce alrededor de 700 licencias urbanas legales. ‘Estamos hartos de que la Administración tire balones fuera’, ha declarado Ivan Sesma, miembro de Anget, a los medios desplazados. ‘Queremos pedir explicaciones y que nos expliquen por qué se da esta situación’. La asociación ha hecho hincapié en la ‘falta de control e inspección’ del Departament y en las promesas incumplidas de los últimos años.

La cifra que inflama al sector: 4.500 ilegales frente a 700 legales

Esa proporción de más de seis VTC irregulares por cada uno autorizado es el detonante de la protesta. Los taxistas piden explicaciones directas al Govern y que se cumplan los decretos que regulan la actividad de las VTC. Además, han mostrado su malestar por los ‘cantos de sirena’ que, aseguran, les han llegado sobre una posible regularización que ‘premiaría’ a los vehículos que hoy consideran ‘ilegales’. En concreto, Anget exige que la propuesta de Élite Taxi —que plantea canjear las licencias de VTC por autorizaciones temporales de taxi de un máximo de ocho años— se someta a votación entre todos los profesionales del taxi, y no se apruebe sin consulta previa.

La nueva ley del taxi, actualmente en trámite en el Parlament, contempla la eliminación progresiva de los aproximadamente mil VTC que operan en el Área Metropolitana de Barcelona a medida que caduquen sus licencias. Asimismo, crea una categoría de VTC de ‘alta disposición’ con precontratación obligatoria de dos horas y una duración mínima del servicio de una hora. Esta normativa, impulsada por el Govern catalán, no convence a Anget, que la ve insuficiente mientras plataformas como Uber, Cabify y Bolt siguen captando viajeros que antes usaban el taxi.

La movilización de esta mañana evoca las grandes protestas del taxi de 2018, que paralizaron Barcelona durante días y forzaron al Govern a limitar la ratio de licencias VTC a 1/30 mediante un decreto que, además, estableció una precontratación de al menos quince minutos. Entonces, como ahora, el motor era la sensación de invasión de las plataformas y la falta de inspección. El escenario, sin embargo, es distinto: el sector está dividido entre Anget y Élite Taxi, y la solución legal está más cerca, pero la tensión no cede.

Por cada VTC con licencia urbana legal, circulan al menos seis que no la tienen, según la asociación convocante. La Generalitat no inspecciona.

Hoja de Ruta: Claves del Viaje

En esta redacción observamos que la protesta de hoy no es un episodio aislado. El choque entre el taxi y las plataformas se libra ahora en dos frentes: la calle, con cortes de tráfico que advierten de una posible radicalización, y el Parlament, donde la nueva ley del taxi promete un apagón progresivo de los VTC. El impacto inmediato recae sobre los taxistas, que ven reducidos sus ingresos en un mercado donde Uber, Cabify y Bolt operan con una oferta que, según Anget, sextuplica la legal, y sobre los usuarios, que asisten a un servicio que se resiente cuando las protestas se endurecen. La incertidumbre se traslada a los usuarios: si las movilizaciones se repiten, la oferta de taxi y VTC podría verse afectada, sobre todo en en las horas punta.

La zona cero sigue siendo Barcelona y su área metropolitana, el territorio con mayor concentración de licencias VTC de España. El dato clave, los 4.500 vehículos con autorización urbana frente a los 700 legales, resume una realidad administrativa que la Generalitat no ha aclarado. Mientras tanto, el pulso interno entre Anget y Élite Taxi refleja una fractura sindical que puede condicionar la negociación de la ley. Anget exige mano dura contra las plataformas; Élite Taxi, mayoritaria, busca una salida negociada con licencias temporales.

El riesgo inmediato es que, si el Govern no ofrece una respuesta rápida y convincente, las movilizaciones suban de tono y deriven en los paros que ya vivió la ciudad en 2018, con un coste elevado para la movilidad urbana. La pelota está ahora en el tejado del Departament, mientras los taxistas de Anget dejan claro que no van a dar su brazo a torcer.

Aena invertirá 153 millones de euros en la mayor reforma de la T2 de El Prat desde los Juegos Olímpicos

El Aeropuerto Josep Tarradellas Barcelona-El Prat encara la renovación más profunda de su terminal T2 en medio siglo. Aena invertirá 153 millones de euros en una reforma integral que arrancará en 2027 y se prolongará hasta 2031, según ha detallado la directora del aeropuerto, Eva Valenzuela. La actuación equipara el alcance de las obras previas a los Juegos Olímpicos de 1992 y busca redefinir la puerta de entrada de las aerolíneas de bajo coste a la capital catalana.

Un proyecto de dos caras: interior y exterior

La remodelación afectará tanto a la fachada como a los espacios interiores de la T2, inaugurada en 1968. En el exterior, Aena reorganizará los accesos para crear “una auténtica puerta de entrada a Barcelona”, con un gran eje peatonal vegetado, más iluminación e itinerarios rediseñados. Uno de los elementos más icónicos de la terminal, el mosaico de Joan Miró situado en la fachada de llegadas, se conservará, aunque los técnicos estudian la viabilidad de trasladarlo a la T1.

Dentro de la terminal, la prioridad es ganar luminosidad y confort. Se crearán nuevas áreas de descanso y se ampliará la zona de espera de los controles de seguridad, que se equiparán con tecnología de última generación. La reforma también contempla la reapertura del módulo T2A, cerrado actualmente salvo para el estacionamiento de aeronaves, y la puesta en servicio de su aparcamiento.

Más que ladrillos: la intermodalidad y el hotel como respuesta al ‘low cost’

La T2 es el hogar de las compañías de bajo coste en Barcelona y por sus instalaciones pasaron 20 millones de viajeros durante 2025. Con ese volumen de tráfico, Aena apuesta por reforzar la conexión de la terminal con el tren y el metro, mejorando los puntos de enlace intermodal y la señalización. El objetivo es que la experiencia del pasajero sea más fluida desde el momento en que abandona el avión.

Otro de los pilares del proyecto es la construcción de un hotel de cuatro estrellas dentro del recinto aeroportuario. La instalación, que formará parte del nuevo diseño, responde a la demanda de alojamiento de corta estancia generada por el turismo de escala y los viajeros de negocios vinculados a las rutas low cost. La previsión es que el hotel esté operativo antes del cierre de las obras, en 2031.

La directora del aeropuerto ha subrayado que la inversión dotará a la T2 de una “unidad arquitectónica” de la que hoy carece, superando la imagen fragmentada que dejó la inauguración de la T1 en 2009. El plan persigue, además, homogeneizar la calidad de servicio entre las dos terminales, sin que la T2 quede relegada a un papel secundario pese a concentrar el tráfico low cost.

La reforma de la T2 no es solo estética: define el tipo de conectividad que Barcelona ofrecerá a las aerolíneas de bajo coste durante las próximas dos décadas.

Hoja de Ruta: Claves del Viaje

El impacto del proyecto se medirá en competitividad turística y operativa. Con 20 millones de pasajeros anuales, la T2 es un nodo estratégico no solo para Barcelona, sino para el conjunto del Mediterráneo. La renovación permitirá absorber el crecimiento previsto del tráfico low cost —que en 2025 representó más del 60% de las operaciones de El Prat, según datos del sector— sin que el pasajero sufra una degradación del servicio. La zona cero es, sin duda, el corredor central de la T2, donde convergen los embarques de Ryanair, Vueling y EasyJet, y donde se concentrarán las principales actuaciones.

El dato que resume la noticia es la inversión de 153 millones de euros, la mayor en la infraestructura desde las obras preolímpicas de hace más de tres décadas. Frente a los operadores, Aena manda un mensaje de equilibrio: la T1 seguirá siendo el escaparate para las aerolíneas de red y los vuelos de largo radio, mientras la T2 se moderniza para ofrecer una experiencia competitiva al segmento que más crece. La lectura a medio plazo apunta a un escenario en el que El Prat compite con Roma-Fiumicino y Milán-Bérgamo por el liderazgo del bajo coste en el sur de Europa, y la T2 renovada se convierte en un argumento clave para atraer nuevas rutas.

Observamos, en paralelo, un guiño a la intermodalidad que va más allá del aeropuerto. La mejora de las conexiones con el tren y el metro está alineada con el plan de Rodalies de Catalunya de duplicar las frecuencias en el corredor de la costa, lo que podría convertir la T2 en un centro de intercambio real. Si el proyecto se ejecuta con la ambición prometida, Barcelona dispondrá de una terminal que, sin perder su vocación low cost, ofrecerá estándares de confort similares a los de las grandes puertas de entrada europeas.

La CNMC exige a las comercializadoras reforzar garantías por 250 M€ de impagos

La CNMC ha contabilizado 39 comercializadoras inhabilitadas y 250 millones de euros en impagos al sistema eléctrico en apenas tres años. El agujero, concentrado entre 2022 y 2025, ha obligado al regulador a proponer un endurecimiento radical de los requisitos de acceso y permanencia en el mercado para frenar la sangría.

El informe INF/DE/040/26 de la Comisión Nacional de los Mercados y la Competencia (CNMC) examina las grietas abiertas por la crisis de precios de 2021-2022. La liberalización del sector atrajo a decenas de nuevos actores, pero muchos carecían del músculo financiero y los medios técnicos necesarios para operar con seguridad. El resultado fueron liquidaciones impagadas a Red Eléctrica y deudas acumuladas con las distribuidoras por peajes de acceso y cargos, que superan los 250 millones de euros.

El diagnóstico: 39 inhabilitaciones y 250 millones en impagos

Los datos del supervisor son concluyentes: entre 2022 y 2025, 39 comercializadoras quedaron fuera del mercado por no cumplir las exigencias legales. Esas salidas no fueron ordenadas. Dejaron tras de sí impagos multimillonarios que el sistema eléctrico tuvo que asumir, con el consiguiente perjuicio para el resto de agentes y, en última instancia, para los consumidores.

El Real Decreto 88/2026 intentó poner coto a esta situación al reforzar las obligaciones de capacidad técnica y económica de las comercializadoras. Sin embargo, la CNMC considera que la norma se queda corta y ha desgranado un catálogo de recomendaciones para blindar el mercado frente a nuevas quiebras desordenadas.

Las exigencias de la CNMC: capital mínimo, idoneidad y supervisión continua

La primera medida es nítida: exigir un capital social desembolsado mínimo para ejercer la actividad. El regulador propone, además, vetar el acceso a empresas en fase preconcursal, concursal o que hayan sido inhabilitadas con anterioridad, y evaluar los antecedentes de administradores y directivos para evitar reincidencias.

También reclama desarrollar con urgencia el mecanismo de depósito de garantías previsto en el RD 88/2026. Actualmente, los comercializadores que no depositan las fianzas exigidas al operador del mercado y del sistema ya no pueden captar nuevos clientes. La CNMC quiere que esa prohibición se aplique ante cualquier incumplimiento, no solo por falta de garantías, y para ello urge la aprobación de un procedimiento de operación que lo haga efectivo.

En el plano técnico, el supervisor pide que las empresas dispongan de medios técnicos y recursos humanos cualificados y que presenten un plan de previsión de suministro y aprovisionamiento que demuestre su viabilidad. Son condiciones que, en la práctica, elevarían la barrera de entrada y reducirían la presencia de operadores improvisados.

Los 250 millones en impagos no son un fallo de unas pocas empresas, sino un síntoma de que el sistema de acceso no medía la solvencia real de los aspirantes.

El eslabón débil de la liberalización eléctrica en España

La liberalización del mercado minorista de electricidad, iniciada hace más de una década, amplió la oferta para millones de hogares y empresas. Pero esa apertura se hizo con un sistema de acceso que apenas discriminaba perfiles de riesgo. Bastaba con cumplir unos requisitos formales para obtener la licencia de comercialización, sin una supervisión posterior que vigilase la salud financiera real de los operadores.

Otros países europeos, como Francia o Alemania, exigen desde hace años umbrales de capitalización y planes de contingencia que la normativa española no incorporó hasta la reforma de 2026. El saldo de esa falta de previsión se ha traducido en los 250 millones de euros perdidos y en la desprotección de miles de clientes que, al quebrar su comercializadora, vieron interrumpido el suministro o tuvieron que ser traspasados de urgencia a una comercializadora de referencia.

El informe de la CNMC no cuestiona la competencia, pero sí advierte de que la entrada de nuevos actores sin la debida solvencia acaba generando costes sistémicos que pagan todos. Es una contradicción que la propia Comisión califica de ineficiente. La pregunta que queda en el aire es si el catálogo de medidas bastará para filtrar a los operadores más endebles o si, una vez más, la demora en desarrollar los procedimientos de operación diluirá el efecto disuasorio.

La CNMC ha puesto el foco en un punto que la crisis energética reveló con crudeza: la liberalización sin supervisión robusta convierte cualquier shock de precios en un examen de estrés que muchas empresas no pasan. El regulador quiere que la próxima vez el sistema eléctrico no tenga que poner los 250 millones.

MITECO reserva cuatro zonas mineras en Sierra Morena para buscar minerales críticos España

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha dado un paso silencioso pero de largo recorrido. Este jueves, el Boletín Oficial del Estado (BOE) publicaba la inscripción de cuatro zonas de residuos mineros en Sierra Morena como reserva del Estado. El objetivo no es volver a abrir galerías de plomo o plata, sino rebuscar entre los escombros de siglos de minería andaluza para localizar los minerales que necesita la transición energética: cobalto, cobre, litio y tierras raras.

La decisión activa el primer bloque del Programa Nacional de Exploración Minera (PNEM) 2026-2030, un plan quinquenal que pretende reducir la dependencia europea de las importaciones de materias primas fundamentales. Según la nota de prensa del MITECO, los trabajos de investigación se centrarán en residuos mineros que puedan ser «económicamente valorizables», una forma de convertir un pasivo ambiental histórico en un activo estratégico.

Cuatro zonas con pasado de plomo y futuro de litio

Las áreas delimitadas se sitúan en la provincia de Jaén y Córdoba, dentro del vasto cinturón metalogénico de Sierra Morena. No son explotaciones activas, sino acumulaciones de estériles y lodos procedentes de minería histórica de plomo, plata y zinc que se remonta al siglo XIX. En esas escombreras, los análisis preliminares apuntan a concentraciones interesantes de elementos como el cobalto —clave para baterías de vehículos eléctricos— y las tierras raras, indispensables para los imanes de los aerogeneradores.

El MITECO no detalla la extensión concreta de cada zona, pero sí deja claro que la reserva es a favor del Estado y que los trabajos de prospección serán ejecutados directamente por la administración o mediante colaboración público-privada. El movimiento recuerda a otras iniciativas europeas recientes, como el inventario de residuos mineros que elabora Suecia o el impulso a la minería de litio en Portugal.

España tiene un subsuelo con historia. La Faja Pirítica Ibérica, que se extiende desde Huelva hasta Sevilla, alberga uno de los mayores depósitos de sulfuros masivos del mundo. Pero Sierra Morena añade ahora un nuevo capítulo: la circularidad minera. En lugar de perforar nuevas montañas, se extraerán los metales que quedaron atrapados en el lodo.

El Programa Nacional de Exploración Minera: un paraguas para Bruselas

El PNEM no surge de la nada. En mayo de 2024, la Unión Europea aprobó la Ley de Materias Primas Fundamentales, que obliga a los Estados miembros a mapear sus recursos minerales críticos y a diseñar estrategias para reducir la dependencia de proveedores únicos. China controla el 60% de la producción mundial de tierras raras y casi el 80% del refinado de cobalto. Europa, por su parte, importa el 98% de sus tierras raras del gigante asiático.

En ese contexto, la exploración de residuos mineros se presenta como una vía pragmática: no requiere abrir nuevas minas a cielo abierto —con la conflictividad social que eso conlleva— y puede acelerar los plazos respecto a un proyecto minero convencional. Además, permite recuperar suelos contaminados, un beneficio añadido para unas comarcas que arrastran décadas de pasivos ambientales.

materias primas fundamentales

Sin embargo, la iniciativa no está exenta de riesgos. Los movimientos ecologistas en Andalucía ya han advertido de que la remoción de residuos mineros históricos puede reactivar la dispersión de metales pesados en las cuencas fluviales si no se extrema la vigilancia ambiental. El desastre de Aznalcóllar (1998), donde una balsa de residuos de pirita contaminó el Parque Nacional de Doñana, sigue muy presente en la memoria colectiva. Cualquier proyecto de reprocesamiento deberá demostrar que el remedio no es peor que la enfermedad.

La paradoja minera andaluza: los residuos que dejó la extracción de plomo y plata ahora podrían esconder los metales que necesita Europa para no depender de China.

Entre la oportunidad industrial y la memoria minera

La reserva de estas cuatro zonas de Sierra Morena tiene también una lectura industrial. España aspira a construir una cadena de valor completa en torno a los minerales críticos, desde la prospección hasta la fabricación de componentes. El litio de Extremadura, el cobalto de la Faja Pirítica y ahora las tierras raras de Sierra Morena dibujan un mapa de recursos que, si se gestiona con rigor, podría atraer inversiones multimillonarias en plantas de procesamiento y refinerías.

Pero la carrera por los minerales críticos es global y avanza a toda velocidad. China ha duplicado su capacidad de refino de tierras raras en el último lustro. Estados Unidos ha activado la Defense Production Act para financiar yacimientos domésticos de litio y grafito. Y la propia Comisión Europea ha identificado 17 proyectos mineros estratégicos en suelo europeo que recibirán agilización de permisos. España, con el PNEM, intenta no quedarse fuera del mapa.

El MITECO, además, tiene sobre la mesa la reforma de la Ley de Minas de 1973, un texto preconstitucional que muchos expertos consideran un lastre para la inversión en un sector que necesita regulación ambiental actualizada y esquemas de participación local. La exploración en Sierra Morena será la primera piedra de toque: si los trabajos avanzan sin conflictos y los resultados de las catas son positivos, podrían sentar jurisprudencia técnica y administrativa para futuras campañas en otras cuencas mineras históricas como las de Cartagena-La Unión o el propio cinturón de Riotinto.

Un dato pesa más que cualquier declaración: Europa necesita entre 16 y 24 veces más litio en 2050, según la Agencia Internacional de la Energía, para cumplir sus objetivos climáticos. Y España, que fue durante siglos la despensa de metales del Imperio, vuelve a mirar al subsuelo. Esta vez no lo explotará con picos y palas, sino con sensores geofísicos y lixiviación controlada. El futuro de los minerales críticos se escribe sobre las ruinas de la minería de ayer.

La clave está en los residuos. Y Sierra Morena, que fue el escenario de las viejas explotaciones de plomo argentífero en el XIX, hoy se convierte en el laboratorio donde España testea si su pasado minero puede financiar su futuro energético.

La CNMC revela que la alta velocidad duplicó viajeros y abarató precios un 40% tras la liberalización

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha revelado que el número de viajeros de alta velocidad se ha duplicado desde 2019, mientras los precios han caído más de un 40% en términos reales, según su Informe anual del sector ferroviario de 2025. La liberalización, iniciada con la entrada de Ouigo e Iryo, ha reconfigurado por completo el mapa de la movilidad entre grandes ciudades.

Los datos son contundentes: 44,5 millones de viajeros utilizaron la alta velocidad comercial el año pasado, un 12% más que en 2024 y exactamente el doble que en 2019, el último ejercicio previo a la pandemia y a la apertura del mercado. El crecimiento fue especialmente intenso en los corredores abiertos a la competencia, que batieron récords salvo el Madrid-Barcelona, donde la demanda retrocedió un leve 1,7% por primera vez desde la liberalización.

El impacto de la liberalización en cifras

El informe de la CNMC detalla que la incorporación de Ouigo como tercer operador en los trayectos a Andalucía (Madrid-Sevilla y Madrid-Málaga) a partir de enero de 2025 provocó un abaratamiento adicional del 12% en esos billetes. En el conjunto de los corredores con competencia, los precios se sitúan hoy entre un 40% y un 50% por debajo de los niveles de 2019, una vez descontada la inflación.

En el corredor Madrid-Valencia la rebaja ha sido la más acusada: los billetes cuestan la mitad que hace seis años. Le siguen Madrid-Málaga, Madrid-Sevilla y Madrid-Alicante, todos con descensos superiores al 40%. Solo el Madrid-Barcelona, tras un encarecimiento del 15,2% entre 2024 y 2025, muestra un equilibrio financiero: sus ingresos por venta de billetes superan los costes en un 6%, algo inédito en el resto de trayectos, donde los operadores todavía incurren en pérdidas lastrados por los cánones que pagan a Adif.

La tabla siguiente resume los principales indicadores por corredor:

CorredorViajeros 2025 (millones)Precio medio (€)Cuota RenfeCuota IryoCuota Ouigo
Madrid-Barcelona14,452,8950-67%20-26%
Madrid-Valencia6,227,0450-67%20-26%
Madrid-Sevilla5,938,4150-67%20-26%13-14%
Madrid-Málaga5,837,6150-67%20-26%13-14%
Madrid-Alicante4,531,3450-67%20-26%

Fuente: CNMC, INF/DTSP/039/26.

Renfe mantiene una posición dominante con cuotas de entre el 50% y el 67% en todos los corredores. Iryo se consolida como segunda fuerza con un 20%-26%, salvo en el Madrid-Alicante, donde reduce frecuencias fuera del verano. Ouigo, por su parte, alcanza el 13%-14% en los corredores del Sur, un año después de su desembarco.

Cómo queda el mapa de la competencia

La liberalización ha provocado, además, un trasvase modal del avión al tren. En trayectos como Madrid-Sevilla o Madrid-Málaga, la cuota ferroviaria supera el 85% de los desplazamientos totales. Incluso en el Madrid-Barcelona, la opción más disputada, el tren acapara el 83,1% de los viajeros. La alta velocidad se ha convertido en la opción hegemónica para los corredores de media distancia.

El transporte de mercancías, por el contrario, rompió en 2025 dos años consecutivos de caídas. Las toneladas netas transportadas crecieron un 7% en toneladas·kilómetro. Sin embargo, Renfe Mercancías perdió otros 8 puntos de cuota y se queda en el 35% del mercado, menos de la mitad del que ostentaba en 2011. La competencia también está llegando al negocio de carga.

viajeros duplicados

El abaratamiento del billete en más de un 40% ha disparado la demanda, pero la rentabilidad sigue siendo una asignatura pendiente para los nuevos operadores.

Análisis: luces y sombras del modelo liberalizado

La radiografía de la CNMC confirma que la apertura del AVE ha sido un éxito en términos de penetración y precios. El usuario ha ganado: viaja más, paga menos y dispone de más frecuencias. Sin embargo, el espejo financiero de los operadores deja claro que el modelo solo es autosostenible en el corredor de mayor densidad, el Madrid-Barcelona. En el resto, los cánones siguen absorbiendo entre el 30% y el 46% de los costes totales, lo que impide cerrar los números en positivo.

La situación recuerda a lo ocurrido en Italia tras la entrada de Italo en la alta velocidad, donde las tarifas cayeron con fuerza y la demanda se multiplicó, pero los márgenes se estrecharon de forma crónica. En España, Iryo y Ouigo necesitarán escalar frecuencias y reducir costes unitarios mientras Adif revisa al alza los cánones para equilibrar sus propias cuentas. La ecuación no es sencilla.

El informe llega en un momento en el que el sector de la alta velocidad en España se enfrenta a la posible entrada de nuevos jugadores europeos (como la checa RegioJet o la italiana Trenitalia en solitario) y a la futura liberalización de los servicios regionales. El regulador subraya que los pagos por infraestructura condicionan la viabilidad de cualquier proyecto y que una mala calibración de los cánones podría expulsar a operadores y encarecer de nuevo los billetes.

En 2025, los servicios públicos (Cercanías y Media Distancia) transportaron a 446 millones de viajeros en Cercanías (-0,4%) y 47,8 millones en Media Distancia (con caídas del 11% en el servicio convencional). Estos números reflejan la importancia de la red capilar, ajena aún a la competencia, y el reto de modernización de las infraestructuras convencionales.

📊 Las Claves para el Inversor

  • Qué vigilar: La revisión de los cánones de Adif prevista para 2027, que puede alterar la ecuación de rentabilidad de los operadores privados. Además, la posible entrada de un cuarto competidor en los corredores más rentables.
  • Reacción del valor: Ni Renfe ni los nuevos operadores cotizan en bolsa, pero las compañías propietarias (SNCF, Trenitalia, Globalvia) monitorizan los resultados. Un deterioro prolongado de las pérdidas podría frenar inversiones futuras en el mercado español.
  • Precedente sectorial: El modelo italiano de alta velocidad liberalizada muestra que la competencia estabilizó la demanda en niveles muy superiores, pero las rentabilidades siguen siendo bajas. La evolución en España apunta a una senda similar.

Servihabitat entra en la fase final de su venta con DoValue e Hipoges como finalistas

Servihabitat ha entrado en la fase decisiva de su proceso de venta. El fondo Lone Star, su actual propietario, cuenta con dos ofertas finales sobre la mesa: las de DoValue e Hipoges, según confirman fuentes financieras cercanas a la operación. La resolución podría conocerse antes de que termine este mes de julio, una vez que el vendedor, asesorado por Alantra, analice ambas propuestas.

Dos contendientes y un asesor de peso

El proceso de venta de Servihabitat, el antiguo servicer hipotecario de CaixaBank, encara la recta final con dos competidores directos como finalistas. Hipoges, propiedad del fondo Pollen Street, y DoValue —grupo italiano especializado en la gestión de activos problemáticos— han presentado sus ofertas vinculantes a principios de julio. Lone Star había contratado a Alantra para pilotar la desinversión y aspira a cerrar un trato que permita monetizar la plataforma en un momento de consolidación acelerada del sector.

No es el primer intento del fondo estadounidense. Ya en 2025 Lone Star exploró una salida que se frustró por la escasez de candidatos y unas ofertas que no alcanzaban sus expectativas de valoración. Esta vez, el contexto ha cambiado de forma sustancial, en gran medida por un hito que llegó en mayo.

La carta ganadora: el contrato con Sareb

La adjudicación a Servihabitat —junto a Aliseda y Anticipa, ambas bajo el paraguas de Blackstone— de uno de los macrocontratos del denominado banco malo ha sido el catalizador del nuevo proceso de venta. En concreto, Servihabitat y Aliseda gestionarán un valor neto contable de 4.860 millones de euros para su desinversión a partir de enero de 2027, además de más de 40.000 viviendas que serán transferidas a un parque público de alquiler asequible. Este flujo de ingresos recurrentes, unido a la visibilidad que aporta durante la fase de liquidación de Sareb, ha mejorado sensiblemente el atractivo del servicer de cara a los potenciales compradores.

El vendedor intenta que este contrato se refleje en el precio final de la transacción. Fuentes del mercado inmobiliario apuntan a que la puja por Servihabitat se ha revalorizado precisamente por esta mochila de mandatos, lo que ha permitido a Alantra conducir un proceso más ordenado y con ofertas más sólidas que en la ronda anterior.

Hipoges

La compañía, que cuenta con cerca de 450 empleados y está dirigida por el consejero delegado Borja Goday, mantiene además contratos de gestión para Kutxabank, BBVA y, recientemente, para Apollo, para el que administra unos 1.200 millones de euros en créditos fallidos. Sin embargo, su cartera de clientes ha sufrido reveses: en 2023 perdió el contrato con CaixaBank —que fue a parar a Intrum y Azora— y también se había quedado sin uno de los mandatos de Sareb, que ahora ha recuperado.

La reciente adjudicación del contrato de Sareb es el factor diferencial que ha transformado esta subasta y ha atraído a compradores con capacidad financiera.

Un sector condenado a la consolidación

La venta de Servihabitat se enmarca en la lógica de un sector que se autodestruye con cada venta de carteras. Nacidos tras la crisis financiera para gestionar el ladrillo que la banca se adjudicaba de clientes morosos, los servicers hipotecarios vieron cómo sus cuentas se contraían a medida que esas carteras se liquidaban. La respuesta natural ha sido una intensa concentración. El grupo sueco Intrum es el ejemplo más visible tras adquirir Aktua, Solvia y Haya Real Estate. Junto a él, Gescobro (Cerberus) y el propio Hipoges se han consolidado como grandes actores.

Servihabitat, creada originalmente por CaixaBank y vendida primero a TPG y luego a Lone Star —que controla la mayoría del capital, aunque CaixaBank aún posee un 20%—, es una de las plataformas que aún resiste como independiente. Su traspaso a uno de los dos finalistas supondría un nuevo hito en la reordenación del mercado español de gestión de activos.

Lo que está en juego: precio y encaje estratégico

DoValue parte como favorito en las quinielas del sector. Su presencia en España y su capacidad técnica le permiten absorber una cartera que ya conoce el mercado. Sin embargo, fuentes del mercado inmobiliario recuerdan que si Hipoges se hace con Servihabitat eliminaría de un plumazo el riesgo y el coste de la migración, porque ya cuenta con el equipo que trabaja para Sareb. Ese ahorro operativo podría justificar una oferta más agresiva, compensando la posible prima que DoValue esté dispuesto a pagar por el contrato recién ganado.

No ha trascendido el importe de la operación y todas las partes implicadas —Lone Star, Servihabitat, DoValue e Hipoges— han declinado comentar. La mayoría de los analistas consultados prefiere mantenerse cauto, a la espera de que se cierre la puja en estos últimos días de julio. Lo que sí parece claro es que la recuperación del mandato de Sareb ha cambiado el tablero y ha situado a Servihabitat en una posición más ventajosa que la que tenía apenas un año atrás.

📊 Las Claves para el Inversor

  • Qué vigilar: El anuncio oficial del ganador antes del 31 de julio; cualquier demora podría indicar discrepancias sobre el precio final.
  • Reacción del valor: Al tratarse de una operación privada no cotizada, el impacto directo en bolsa es limitado, pero los movimientos de consolidación suelen influir en las valoraciones de las carteras que los fondos tienen en otras plataformas del sector.
  • Precedente sectorial: La compra de Haya Real Estate por Intrum marcó un patrón de integración horizontal que se repite; el desenlace de Servihabitat puede confirmar la tendencia hacia un mercado dominado por tres o cuatro grandes jugadores.

Skechers confía su cuenta de medios internacional a Horizon Global, la joint venture de Havas y Horizon Media

Skechers ha confiado su cuenta de medios internacional a Horizon Global, la empresa conjunta creada por Havas Media Network y Horizon Media, para un amplio grupo de mercados que incluye España, Alemania, Japón y América Latina. La transición ya está en marcha y las primeras campañas se activarán antes de que finalice 2026, según ha comunicado la agencia.

Alianza estratégica en una veintena de mercados

El acuerdo abarca los mercados de América Latina, Escandinavia, Japón, Filipinas, Alemania, España, Portugal y otros catorce países de Europa Central y del Este. En total, Horizon Global asumirá la planificación y compra de medios de la marca de calzado y ropa deportiva incluida en la lista Fortune 500.

Un elemento central de la alianza es BluConverged, la plataforma tecnológica de Horizon Global que integra estrategia de audiencias, datos, inteligencia artificial, activación y reporting global en un único ecosistema. Según la agencia, esta arquitectura permitirá a Skechers conectar sus iniciativas de construcción de marca con las de marketing de resultados, avanzando hacia un modelo omnicanal y full‑funnel a escala internacional.

«Estamos orgullosos de que Skechers haya elegido a Horizon Global como socio para esta importante nueva etapa de crecimiento», afirma Bob Lord, consejero delegado de Horizon Global. «Esta adjudicación confirma la solidez de nuestro modelo y el valor que aportamos a las marcas que operan a nivel internacional. Combinando nuestras fortalezas hemos desarrollado una propuesta basada en la transparencia, la innovación y un enfoque abierto de la tecnología».

Horizon Global: la apuesta por un modelo de agencia flexible

Horizon Global nació en septiembre de 2025 de la unión entre Havas Media Network —la división de medios del grupo Havas, controlado por Vivendi— y Horizon Media, la mayor agencia de medios independiente de Estados Unidos. La joint venture se concibió para dar respuesta a una demanda creciente de las marcas: modelos de agencia más ágiles, con alcance internacional pero sin la rigidez de las grandes redes tradicionales.

La propuesta de Horizon Global descansa en combinar la capilaridad global de Havas con la agilidad operativa y el enfoque tecnológico de una agencia independiente. La plataforma BluConverged, impulsada por inteligencia artificial, es la pieza clave que permite ofrecer transparencia, medición unificada y optimización de la inversión en tiempo real a lo largo de múltiples geografías.

En un contexto donde los hábitos de consumo evolucionan a gran velocidad y las marcas presionan por resultados medibles, la llegada de Horizon Global al mercado de las cuentas internacionales supone una alternativa tangible frente a los holdings de medios más consolidados.

La decisión de Skechers refleja la creciente demanda de soluciones de medios que integren datos, IA y alcance global sin perder la flexibilidad operativa local.

El tablero competitivo de las cuentas internacionales

La adjudicación de una cuenta del peso de Skechers —marca Fortune 500 con presencia en más de 170 países— coloca a Horizon Global en el radar de los grandes concursos globales. La joint venture rompe así la inercia de un mercado históricamente dominado por redes como GroupM, Omnicom Media Group o las propias divisiones de Havas bajo otros paraguas.

El movimiento se enmarca en una tendencia más amplia: los anunciantes buscan partners capaces de unificar la estrategia de medios en decenas de mercados sin sacrificar el conocimiento local ni la capacidad de respuesta rápida. La plataforma BluConverged, con su capa de inteligencia artificial, aspira a convertirse en el elemento diferencial que Horizon Global necesita para competir contra estructuras mucho más asentadas.

La transición operativa ya está en curso y, si los plazos se cumplen, las primeras campañas verán la luz a lo largo del segundo semestre de 2026 en mercados tan diversos como Japón, Alemania o Brasil. Para Horizon Global, el reto inmediato es ejecutar con precisión y demostrar que su modelo de joint venture puede escalar al ritmo que exige un cliente global.

📡 El Radar del Sector

  • El vacío que llena: Horizon Global se estrena con una cuenta de gran envergadura internacional, validando su modelo de joint venture para competir con las grandes redes de medios.
  • El reto por delante: Ejecutar la transición en los plazos previstos y demostrar que su plataforma tecnológica ofrece resultados medibles en todos los mercados.
  • El tablero competitivo: La entrada de Horizon Global altera el mapa de las agencias de medios, combinando el alcance de Havas con la agilidad de una agencia independiente.

Primera deflación en EE.UU. desde 2020: el análisis de Juan Ramón Rallo sobre el futuro de los tipos

El dato de inflación de Estados Unidos correspondiente a junio ha sacudido las expectativas de los inversores de una forma mucho más profunda de lo que a primera vista podría parecer. Una caída intermensual del IPC del 0,4% —la primera deflación mensual desde 2020— ha bastado para que los mercados den por canceladas las subidas de tipos de la Reserva Federal y para que la curva de rendimientos envíe una señal que, según el economista Juan Ramón Rallo, habla más de recalentamiento financiero que de recesión inminente.

En su último vídeo publicado en YouTube, Rallo repasa con detalle los movimientos de los tipos de interés de la deuda pública estadounidense tras conocerse el dato. La inflación interanual se mantiene en el 3,5%, así que no estamos ante una deflación generalizada, pero el frenazo mensual —provocado sobre todo por el abaratamiento de los combustibles tras un falso apaciguamiento en Irán— fue suficiente para que los agentes del mercado rebajaran sus proyecciones de inflación futura. Y con ellas, sus apuestas sobre la política monetaria.

Hasta hace dos semanas, la hipótesis más extendida entre los inversores era que la Reserva Federal subiría los tipos al menos una vez durante los próximos meses. Ahora, esa expectativa ha desaparecido por completo. Pero lo verdaderamente revelador, insiste Rallo, no está solo en lo que la Fed deja de hacer: está en el patrón que dibujaron los tipos de interés de los distintos tramos de deuda.

La caída no fue uniforme: un empinamiento alcista con matices

Tras el dato de junio, los tipos de la deuda a 2 años, a 10 años y a 30 años cayeron, como cabía esperar de unas expectativas de inflación más bajas. Sin embargo, no todos cedieron al mismo ritmo. El rendimiento a 2 años se redujo más que el de 10 años, y este más que el de 30 años. Cuanto más lejano el vencimiento, menor fue el descenso. En el argot financiero, eso se conoce como un empinamiento de la curva en un contexto alcista de los bonos: los tipos a corto plazo cayeron más que los de largo, porque el precio de los bonos subió con más fuerza en los plazos cercanos.

Este movimiento es justo el opuesto al aplanamiento bajista que se vivió durante las subidas de tipos de 2022 y 2023. Entonces, la Fed apretaba la política monetaria y los tipos a corto plazo subían más que los de largo porque se anticipaba que esa dureza sería temporal. Ahora sucede lo contrario, pero la interpretación no es unívoca.

Dos lecturas para un mismo empinamiento alcista

La primera lectura, la más pesimista, entiende que los inversores están anticipando que la Reserva Federal se verá obligada a bajar sus tipos para combatir una desaceleración económica. Si se avecina una recesión, la Fed prevendrá el aterrizaje bajando los tipos a corto plazo, y por eso esos tipos caen más que los largos. Los mercados asumirían, de nuevo, que ese estímulo no durará para siempre.

Sin embargo, Rallo descarta esa interpretación para el episodio actual. A su juicio, el empinamiento alcista de estos días no apunta a un enfriamiento de la actividad que vaya a exigir bajadas de tipos, sino justo a lo contrario: a un recalentamiento financiero que podría forzar a la Reserva Federal a subir los tipos más adelante. «Lo que estamos viendo estos días no parece indicar un enfriamiento económico, sino un recalentamiento financiero que puede terminar obligando a la Fed a subir tipos en el futuro», sostiene el economista.

Lo que estamos viendo estos días no parece indicar un enfriamiento económico, sino un recalentamiento financiero que puede terminar obligando a la Fed a subir tipos en el futuro.

— Juan Ramón Rallo

El techo del 4% y la demanda insaciable de financiación a largo plazo

El argumento de Rallo se apoya en un hecho que lleva observándose desde 2022: el tipo de interés a 10 años de EE.UU. se resiste a bajar del 4%. Ni siquiera cuando la Fed ha recortado sus tipos oficiales en otras ocasiones recientes las bajadas se han trasladado plenamente a los plazos largos. La razón es que la demanda de financiación a largo plazo, tanto del sector privado —piénsese en las inversiones ligadas a la inteligencia artificial— como del sector público —la necesidad del Tesoro estadounidense de cubrir déficits crecientes—, es tan intensa que presiona al alza los tipos de largo y les impide acompañar la relajación que sí se produce en los tramos cortos.

En otras palabras, si la Fed mantiene artificialmente bajos los tipos a corto cuando la economía pide a gritos financiación, acabará alimentando la inflación. Los mercados, siempre adelantándose, ya están descontando que la tregua será pasajera y que, tarde o temprano, la Reserva Federal tendrá que retomar el endurecimiento monetario para no perder el control de los precios.

Implicaciones para los inversores y para la narrativa de la Fed

Esta interpretación modifica el guion que muchos habían comprado para la segunda mitad de 2026. Si el empinamiento alcista se hubiera leído como simple anticipo de una recesión, la Fed aparecería como salvadora y los tipos largos acabarían cediendo. Pero si, como argumenta Rallo, la rigidez del 4% responde a un colchón de demanda estructural que no desaparece, entonces los inversores harían bien en no apostar por bajadas de tipos a largo plazo duraderas, por mucho que los tipos a corto se moderen hoy.

Que la economía estadounidense esté financieramente recalentada —con una administración Trump que no esconde su propensión al déficit y un sector privado ávido de capital— significa que los tipos largos seguirán siendo el termómetro del verdadero estado de la fiebre. Y esa fiebre, de momento, no baja.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Carlos Martínez Gil, nuevo director de Marketing de BMW para Iberia

Carlos Martínez Gil, hasta ahora MINI General Manager para la región ibérica, ha sido nombrado nuevo director de Marketing de BMW para España y Portugal. Asumirá el cargo el próximo 1 de septiembre y sucede a Gonzalo Sanjuán, que continuará su trayectoria en el grupo como managing director de la NSC en Brasil.

Nuevo liderazgo de Marketing en BMW Iberia

Según ha comunicado el Grupo BMW, Martínez Gil reportará directamente a a la dirección de la compañía en la Península y liderará toda la estrategia de marketing de la marca BMW en ambos mercados. Su designación cierra el relevo tras la salida de Sanjuán, quien asumirá la dirección general de la National Sales Company (NSC) brasileña.

El ejecutivo cuenta con más de 21 años de experiencia en el consorcio alemán, donde ha desempeñado distintas posiciones en las áreas de ventas, marketing y servicios financieros. Desde 2020, lideraba la marca MINI en Iberia, una etapa en la que impulsó su posicionamiento en un segmento competitivo.

El mercado ibérico es un enclave estratégico para BMW dentro de Europa. Con unas ventas que superaron las 30.000 unidades en España en 2025 y un avance de dos dígitos en el canal de particulares, según datos del sector, la marca necesita un marketing cada vez más segmentado y digital para mantener el liderazgo en el segmento premium. Además, la apuesta por experiencias digitales y plataformas de venta online exige una comunicación cada vez más personalizada.

Trayectoria de 21 años en el Grupo BMW

La carrera de Carlos Martínez Gil en el grupo se ha forjado tanto en el ámbito comercial como en el financiero. Antes de dirigir MINI y de su paso por BMW Financial Services, asumió la Dirección Comercial y de Marketing de BMW Bank, donde gestionó áreas estratégicas como CRM, remarketing y financiación a concesionarios.

Su trayectoria incluye los siguientes hitos:

  • MINI General Manager (2020-2026): Responsable de la marca MINI en España y Portugal, con foco en ventas, marketing y desarrollo de red.
  • Dirección Comercial y de Marketing de BMW Bank: Lideró equipos de Ventas, Marketing, CRM, Remarketing y Seguros dentro de la financiera del grupo.
  • Formación: Licenciado en Ciencias Económicas y Empresariales por ICADE (E-2) y Executive MBA por IE Business School.

Antes de incorporarse al grupo, Martínez Gil desarrolló su carrera en el sector de la consultoría estratégica, lo que le aportó una visión transversal de negocio.

Gonzalo Sanjuán, por su parte, deja la dirección de Marketing tras varios años al frente del área para encabezar la operación en Brasil, uno de los mercados emergentes prioritarios para BMW Group. La salida se produce en un contexto de rotación interna habitual en multinacionales del sector.

Su formación en ICADE y en IE Business School completan un perfil analítico y estratégico que será fundamental para enfrentar los desafíos del nuevo puesto, que incluye la comunicación de la movilidad eléctrica y la digitalización de la experiencia de cliente.

Con este nombramiento, la compañía apuesta por un perfil con amplia experiencia en servicios financieros y conocimiento del canal de concesionarios, dos palancas que resultan clave para la comercialización de vehículos premium en un entorno de tipos de interés aún elevados.

Además, su paso por BMW Bank le ha proporcionado una visión integral de la gestión de datos de cliente y del ciclo de vida del vehículo, lo que puede traducirse en campañas de fidelización más efectivas.

El nuevo director de Marketing asume el reto de mantener el posicionamiento de la marca en un mercado cada vez más disputado y marcado por la transición al vehículo eléctrico.

Encaje estratégico y el reto de la electrificación

El relevo en la dirección de Marketing de BMW Iberia se produce en un momento de transformación del sector del automóvil. La competencia premium, encabezada por Mercedes-Benz y Audi, acelera sus lanzamientos eléctricos, mientras que marcas como Tesla y las chinas ganan terreno en el segmento. En España, BMW lideró el mercado premium en 2025 con más de 30.000 unidades vendidas, pero necesita reforzar su comunicación de producto para mantener esa posición. La llegada de nuevos actores como Polestar o BYD intensifica la necesidad de diferenciar la marca a través de su herencia y de la calidad del servicio postventa.

Martínez Gil desembarca con un perfil que combina el conocimiento de marca —forjado al frente de MINI— y una profunda experiencia en el negocio financiero. El acceso a soluciones de BMW Bank y a ofertas de renting y movilidad flexible puede ser una palanca competitiva para atraer a un comprador cada vez más sensible a los tipos de interés y al coste total de uso. El conocimiento de herramientas de CRM y remarketing, adquirido en BMW Bank, será un activo para lanzar campañas hiperpersonalizadas.

La estrategia de marketing también deberá impulsar la electrificación. Modelos como el BMW iX y el i4 han registrado crecimientos de doble dígito en lo que va de 2026, según los datos de la propia marca. La comunicación de las virtudes de la gama eléctrica, junto con la infraestructura de carga, será uno de los ejes de la nueva dirección.

Por su parte, el destino de Sanjuán en Brasil confirma la política de rotación global del grupo. La NSC brasileña gestiona un mercado emergente donde BMW está ampliando su capacidad productiva, y la experiencia previa de Sanjuán en mercados internacionales será clave para la operación.

📡 El Radar del Sector

  • El vacío que llena: Cubre la dirección de Marketing vacante y aporta un perfil transversal que combina conocimiento de marca, financiero y de red comercial.
  • El reto por delante: Impulsar la electrificación de la gama BMW en Iberia y diferenciarse en un entorno de alta competencia premium, con rivales que multiplican sus lanzamientos de eléctricos.
  • El tablero competitivo: BMW mantiene su estructura directiva con talento interno; el movimiento refuerza la estrategia de promoción vertical frente a rivales que también recurren a fichajes externos.

Santa Bárbara pide al Supremo suspender el recurso contra los préstamos de 3.000 millones a Indra y Escribano

Santa Bárbara Sistemas ha solicitado al Tribunal Supremo que suspenda la tramitación del recurso contra los préstamos de 3.000 millones de euros concedidos a la UTE formada por Indra y Escribano, allanando el camino a las negociaciones para crear una empresa conjunta de vehículos terrestres.

La petición, adelantada por ‘Expansión’ y confirmada por fuentes de la compañía a Europa Press, no supone un desistimiento del recurso, sino una paralización temporal que anticipa un giro estratégico en la relación entre los dos gigantes de la defensa nacional.

Un movimiento judicial inédito

El recurso se dirige contra la concesión de créditos al 0% de interés para el Programa Especial de Modernización de Artillería Autopropulsada, un macroproyecto de más de 7.000 millones de euros. Santa Bárbara, filial de General Dynamics, ha subrayado que tanto este procedimiento como el que sigue en la Audiencia Nacional “no van contra Indra”, sino contra las condiciones del reparto de la financiación.

El real decreto del 14 de octubre de 2025 estableció las reglas de estos préstamos, que suman ya 14.224 millones de euros concedidos a diferentes empresas de defensa. Indra —en solitario o mediante Hisdesat— acumula 7.944 millones en financiación pública, mientras que Airbus recibe 4.030 millones y Navantia otros 2.292 millones.

La suspensión solicitada por Santa Bárbara pretende dar margen a las conversaciones en curso y evitar que el litigio entorpezca un posible acuerdo industrial. Según fuentes cercanas, la empresa confía en que la negociación con Indra prospere y el procedimiento judicial pueda reactivarse si no se alcanza un entendimiento.

La paralización del recurso en el Supremo es una señal clara de que el sector español de defensa terrestre está más cerca de una integración que de una guerra judicial.

Conversaciones para una ‘joint venture’ terrestre

Hace apenas tres semanas se conoció que Santa Bárbara e Indra negocian crear una empresa conjunta para optar a contratos militares terrestres. La operación sería inédita: ambas firmas estaban enfrentadas por la adjudicación del programa de artillería a la UTE Indra-EM&E, y Santa Bárbara llegó a recurrir ante la Audiencia Nacional alegando un “recurso procedimental”.

El cambio de cúpula en Indra —con la llegada de Ángel Simón a la presidencia y de Josep María Recasens como consejero delegado— ha facilitado el acercamiento. La nueva dirección ha mostrado una mayor apertura a compartir capacidades industriales y generar sinergias en un sector donde la fragmentación resta competitividad frente a los grandes consorcios europeos.

Las fuentes insisten en que la paralización del recurso no implica renuncia a los derechos de Santa Bárbara, sino una decisión táctica. De hecho, el procedimiento en la Audiencia Nacional sigue su curso y podría reactivar el contencioso si la joint venture no se materializa en los próximos meses.

Santa Bárbara Sistemas

Análisis: ¿Un giro estratégico o un compás de espera?

La cifra de dinero público en juego es enorme: 3.000 millones solo en préstamos sin intereses para un programa que vale el doble. Para Santa Bárbara, empresa ligada a un gigante estadounidense, participar en ese pastel es vital para mantener su capacidad industrial en España. Para Indra, que aspira a ser el campeón nacional de defensa, asociarse con un fabricante de reconocido prestigio le daría credibilidad y acceso a tecnología probada.

Sin embargo, hay riesgos. La judicialización del reparto de los fondos públicos no desaparece; simplemente se aparca. Si las negociaciones fracasan, el recurso se reactivará y la incertidumbre jurídica volverá a planear sobre los contratos. Además, la alianza podría topar con reticencias políticas: el Gobierno ha impulsado una concentración en torno a Indra, y la entrada de un socio americano podría generar recelos.

En mi lectura, la suspensión del recurso es un paso racional que alinea los incentivos de ambas partes en un momento en que los presupuestos de defensa europeos están disparados. La pregunta no es si habrá consolidación, sino quién recibirá los fondos y bajo qué condiciones.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Indra apenas se movieron el jueves, con un leve avance del 0,4% en el Mercado Continuo, en una sesión en la que el IBEX 35 cedió un 0,2%.

Clave técnica: El valor cotiza cerca de sus máximos anuales y con un PER por encima de la media del sector defensa europeo. Un acuerdo con Santa Bárbara podría desbloquear la visibilidad de ingresos recurrentes asociados al programa de artillería.

Apunte macro: La prima de riesgo española se sitúa en 68 puntos básicos, un nivel muy favorable para la financiación de programas de defensa respaldados por el Estado, que reduce el coste efectivo de estos créditos sin intereses.

Emirates y Qatar Airways se desploman en España: caída del 25% y 29% en pasajeros por la crisis de Ormuz

EN 30 SEGUNDOS

Nota: Se ha omitido el cuadro resumen porque la naturaleza del artículo es un análisis de tendencia sin una acción inmediata para el usuario.

Las aerolíneas del Golfo Pérsico están perdiendo fuelle en España. Emirates transportó un 25,2 % menos de pasajeros durante el primer semestre de 2026, mientras que Qatar Airways retrocedió un 29,3 %. La tensión en el estrecho de Ormuz ha desviado el tráfico hacia otros mercados, y esa sangría está reconfigurando el mapa aéreo de los aeropuertos de Aena.

El golfo se enfría: caídas de hasta el 34 % en el tráfico con Catar y Emiratos

Según los datos recabados por El Economista a partir de las estadísticas de Aena, los viajeros con origen o destino en Emiratos Árabes Unidos se redujeron un 21,5 % en la primera mitad del año. En Catar el desplome fue aún más acusado: 34,1 % menos. A nivel de compañía, Etihad tampoco escapó a la tendencia y perdió un 10,9 % de sus pasajeros desde España.

El conflicto geopolítico en torno al estrecho de Ormuz ha encarecido las rutas y reducido la fiabilidad de las conexiones con los grandes centros de conexión del Golfo. La consecuencia práctica es que las tarifas han subido y muchas familias y viajeros de negocios han optado por alternativas. El resultado es un trasvase silencioso de demanda que pocos esperaban tan pronunciado.

Europa del Este toma el relevo: Wizz Air dispara un 50 % sus pasajeros

Mientras los hubs de Dubái y Doha pierden músculo, la red de Aena ha vibrado con el impulso de los mercados orientales del continente. Polonia creció un 27,4 %, y países como Serbia, Croacia, Lituania, Hungría, Bulgaria y Rumanía firmaron ascensos de dos dígitos. La gran protagonista de esta expansión es Wizz Air, que elevó sus volúmenes cerca del 50 % y ya supera los 2,8 millones de pasajeros en España.

La aerolínea húngara ha redoblado su apuesta con la apertura de bases operativas en Madrid y Valencia, desde donde desplegará nuevas rutas. A ese impulso se suman Ryanair, que ha reforzado sus conexiones hacia capitales centroeuropeas pese a un leve descenso global de tráfico, y Vueling, que ha añadido destinos en los Balcanes y el Adriático, contribuyendo a un incremento del 5,3 % de su actividad.

Las aerolíneas asiáticas y americanas, en cambio, mantienen la inercia alcista. Turquía aumentó un 15,2 % su tráfico con España gracias a Pegasus, y Egipto repuntó cerca de un 10 %, aprovechando en parte el desvío de viajeros. Más lejos, China, Japón, Corea del Sur y Hong Kong continúan al alza, mientras que al otro lado del Atlántico Brasil lidera las subidas con un 27,9 % más de pasajeros.

La red de Aena está viviendo un trasvase silencioso de pasajeros desde los hubs del lujo hacia las capitales de Europa del Este, y Wizz Air es el principal beneficiario de ese vuelco.

Hoja de Ruta: Claves del Viaje

El desplome de las aerolíneas del Golfo tiene tres dimensiones que conviene no pasar por alto. La primera es el impacto sobre el bolsillo: con con la tensión en Ormuz, los precios de los vuelos hacia el Sudeste Asiático y Oceanía se han encarecido, y la pérdida de capacidad de las grandes redes de hub (Dubái y Doha) reduce las alternativas para los viajeros españoles que buscan una escala eficiente. La segunda es la reconfiguración de la oferta local: Wizz Air está ocupando músculo en Madrid y Valencia precisamente cuando las compañías del Golfo se contraen, y ese trasvase puede tener efectos duraderos sobre los precios y la competencia.

Zona cero: el cambio se nota con especial intensidad en los corredores hacia el Este de Europa, pero también en la pérdida de viajeros en los grandes aeropuertos españoles que solían alimentar los vuelos intercontinentales de Emirates y Qatar. En paralelo, el tráfico transatlántico y hacia Extremo Oriente sigue sano, lo que demuestra que la demanda de largo recorrido no se ha evaporado; simplemente se ha desviado hacia rutas menos expuestas a la inestabilidad militar.

El dato que resume la tendencia es la caída superior al 25 % en los principales operadores del Golfo, frente al crecimiento cercano al 50 % de Wizz Air. La lectura a 5-10 años apunta a que la crisis de Ormuz está acelerando una descentralización que ya se intuía: los viajeros prefieren cada vez más volar punto a punto con compañías de bajo coste antes que hacer escala en los grandes centros de conexión. Observamos que, si la tensión geopolítica persiste, los aeropuertos españoles tendrán que adaptar su capacidad a un modelo de tráfico más fragmentado y menos dependiente de dos o tres aerolíneas de largo radio.

El pulso entre operadores es claro: Emirates y Qatar Airways están perdiendo cuota en España, mientras Wizz Air, Vueling y Pegasus la ganan. La pregunta abierta es si la apuesta por bases en Madrid y Valencia representa un movimiento coyuntural o un cambio estructural. De momento, la red de Aena ya ha comenzado a mutar y, con ello, la forma en que los españoles se mueven por el mapa.

Publicidad