La tensión entre Milei y Lula supera los 16.800 insultos y pone en jaque el Mercosur y el acuerdo con la UE

La tensión entre Milei y Lula ha superado los 16.800 insultos y pone en jaque al Mercosur y al acuerdo con la UE. He analizado los datos de comercio bilateral, las declaraciones de ambos mandatarios y el trasfondo geopolítico, y lo que veo es una crisis deliberadamente alimentada que puede descarrilar la integración regional justo cuando Europa intenta cerrar un pacto estratégico con el bloque.

Una escalada sin precedentes

Desde que asumió la presidencia en diciembre de 2023, Javier Milei ha publicado más de 16.800 mensajes con insultos en X, según un informe del Foro de Periodismo Argentino (Fopea). Durante la última asamblea legislativa, en marzo de 2026, lanzó un improperio cada 100 segundos. Pero esta semana la hostilidad superó otra frontera: en São Paulo, donde fue a apoyar la candidatura de Flávio Bolsonaro, llamó a Luiz Inacio Lula da Silva «ladrón», «presidiario» y «basura socialista».

Lula respondió ayer con dureza: «Ustedes vieron la payasada que hizo aquí el presidente de Argentina. No voy a entrar en un intercambio de palabras con esa cosa». El presidente brasileño añadió que, mientras esté vivo, «nadie de afuera se va a entrometer en las elecciones brasileñas». Es la primera vez que un mandatario brasileño utiliza un lenguaje tan personal contra un homólogo argentino, y la réplica refleja el hartazgo de Brasilia.

«Ustedes vieron la payasada que hizo aquí el presidente de Argentina. No voy a entrar en un intercambio de palabras con esa cosa.» — Luiz Inacio Lula da Silva, presidente de Brasil, acto partidario del 31 de julio de 2026

Las cifras del vínculo comercial son contundentes. En 2025, el intercambio entre ambos países alcanzó los 31.195 millones de dólares, un 12 % más que en 2024. Durante el primer semestre de 2026 el flujo fue de 13.803 millones, con un déficit para Argentina cercano a los 2.000 millones. Brasil es el principal socio comercial de Argentina, y cualquier deterioro de la relación bilateral golpea primero a las empresas argentinas.

Sin embargo, Milei parece ignorar esos números. El vicepresidente brasileño, Geraldo Alckmin, ya advirtió que la «grosera actitud» perjudica a la propia Argentina. El analista Ignacio Fidanza lo resumió con crudeza: «Trump puede ganar o perder en noviembre. No lo sabemos. Pero arriesgar la relación con el principal socio comercial de Argentina, cuando todas las encuestas muestran una mejora considerable de Lula, no parece el movimiento más prudente».

«Arriesgar la relación con el principal socio comercial de Argentina, cuando todas las encuestas muestran una mejora considerable de Lula, no parece el movimiento más prudente.» — Ignacio Fidanza, analista político, La Política Online, julio de 2026

El factor Trump y la sombra sobre el Mercosur

Lo que subyace es una jugada geopolítica. Altos funcionarios del Gobierno argentino han filtrado que la «sobreactuación» de Milei en Brasil responde a una sugerencia de Donald Trump para ayudar al clan Bolsonaro y desgastar a Lula de cara a las elecciones de octubre. El columnista de La Nación Carlos Pagni habla directamente de una «ofensiva alineada» con la «doctrina Donroe», la actualización trumpista de la Doctrina Monroe. EE. UU. ha redoblado las sanciones comerciales contra Brasil, y Milei se ha convertido en su altavoz regional más estridente.

México y China también han tomado partido. La presidenta Claudia Sheinbaum ve en la posible derrota de Lula un aislamiento regional de enormes proporciones para su país. Xi Jinping, por su parte, expresó su apoyo a Lula y subrayó que Brasil tiene derecho a resistir injerencias externas. El Mercosur, ya debilitado por visiones ideológicas contrapuestas, se asoma a una parálisis que puede hacer naufragar la ratificación del acuerdo con la Unión Europea.

La cancillería brasileña convocó al embajador argentino en Brasilia y llamó a consultas a su propio embajador en Buenos Aires. Por ahora no hay ruptura formal, pero el gesto es el más grave desde la crisis diplomática de 2002. Milei, mientras tanto, ha firmado un decreto que prohíbe la entrada a extranjeros que «propaguen mensajes de odio» o formen parte de una «campaña anti-argentina», en un intento de blindarse ante las críticas externas.

Más que insultos: una guerra comercial en ciernes

Lo que veo aquí no es solo una trifulca retórica. Milei está dinamitando el armazón institucional que sostiene el comercio bilateral. Si Lula gana la reelección en octubre — todas las encuestas le dan entre 6 y 7 puntos de ventaja — , la relación quedará envenenada para los próximos cuatro años. Brasilia podría imponer trabas administrativas a los productos argentinos sin necesidad de aranceles formales, ahogando a una economía ya frágil. El Mercosur, como proyecto de integración, quedaría reducido a un cascarón vacío.

Eso tiene consecuencias directas para el acuerdo con la UE. Los agricultores europeos, especialmente en Francia, siguen oponiéndose a la ratificación, y cualquier muestra de inestabilidad en el bloque sudamericano les da argumentos para bloquearlo. Si Argentina y Brasil no pueden coordinarse ni en lo más básico, ¿qué socio fiable son para la Comisión Europea?

Lo que está en juego es demasiado grande como para reducirlo a una pelea de egos. Los próximos cuatro meses serán decisivos: las elecciones brasileñas de octubre y la evolución de la guerra comercial de Trump contra Brasilia marcarán el destino del Mercosur y del tratado con Europa.

🌍 El impacto en España y Europa

La crisis entre Argentina y Brasil afecta de lleno a España, el principal inversor europeo en ambos países. Telefónica, Santander, BBVA y decenas de medianas empresas mantienen intereses críticos en la región. Un deterioro del comercio bilateral encarecería la financiación y reduciría los flujos de mercancías, con impacto directo en los resultados de estas compañías.

  • Euríbor. El impacto directo es limitado, pero una escalada de la incertidumbre global eleva la aversión al riesgo y puede retrasar los recortes del BCE, manteniendo el Euríbor más alto de lo previsto en 2027.
  • Acuerdo UE-Mercosur. España es uno de sus grandes defensores. Si el pacto se bloquea, se perderá una oportunidad de acceso preferente a un mercado de 270 millones de consumidores que el Gobierno español ha calificado de estratégico.
  • Empresas exportadoras. Las firmas españolas que venden a Argentina y Brasil sufrirían trabas si la tensión deriva en barreras no arancelarias. La Cámara de Comercio de España en Argentina ya ha expresado su preocupación.

En Bruselas, la crisis llega en el peor momento. La Comisión Europea necesita que el Mercosur sea un bloque cohesionado para culminar la ratificación del tratado antes de las elecciones al Parlamento Europeo de 2029. Los insultos de Milei ponen en peligro mucho más que la amistad con Lula: ponen en riesgo un proyecto geoestratégico que la UE llevaba décadas negociando.
El éxito de Birkin y Kelly se convierte en un quebradero de cabeza para Hermès por la reventa y las falsificaciones

La casa de lujo francesa Hermès ha conseguido un excelente desempeño en rentabilidad con sus cifras del segundo trimestre, pero las tendencias fueron menos alentadoras. Concretamente, el crecimiento de la división de marroquinería se situó ligeramente por debajo de las expectativas, la división de joyería continuó normalizándose y la división de perfumes siguió bajo presión.

En este sentido, los resultados de Hermès confirman una aceleración moderada en el impulso del segundo trimestre y una buena resiliencia en los márgenes del primer semestre ante las fluctuaciones cambiarias más adversas. Lo que genera más dudas dentro de la casa de lujo es saber hasta qué punto la continua falta de crecimiento en China también puede reflejar la restricción del suministro de algunos productos por parte del grupo en ese mercado.

Por su parte, el presidente ejecutivo de Hermès, Axel Dumas, señaló que «en el primer semestre de 2026, la compañía ha registrado unos resultados sólidos, lo que refleja el gran atractivo de sus 16 oficios y la confianza de sus clientes. Convencidos de la solidez de nuestro modelo artesanal único y con el control de nuestros principales balances, afrontamos el segundo semestre con confianza«.

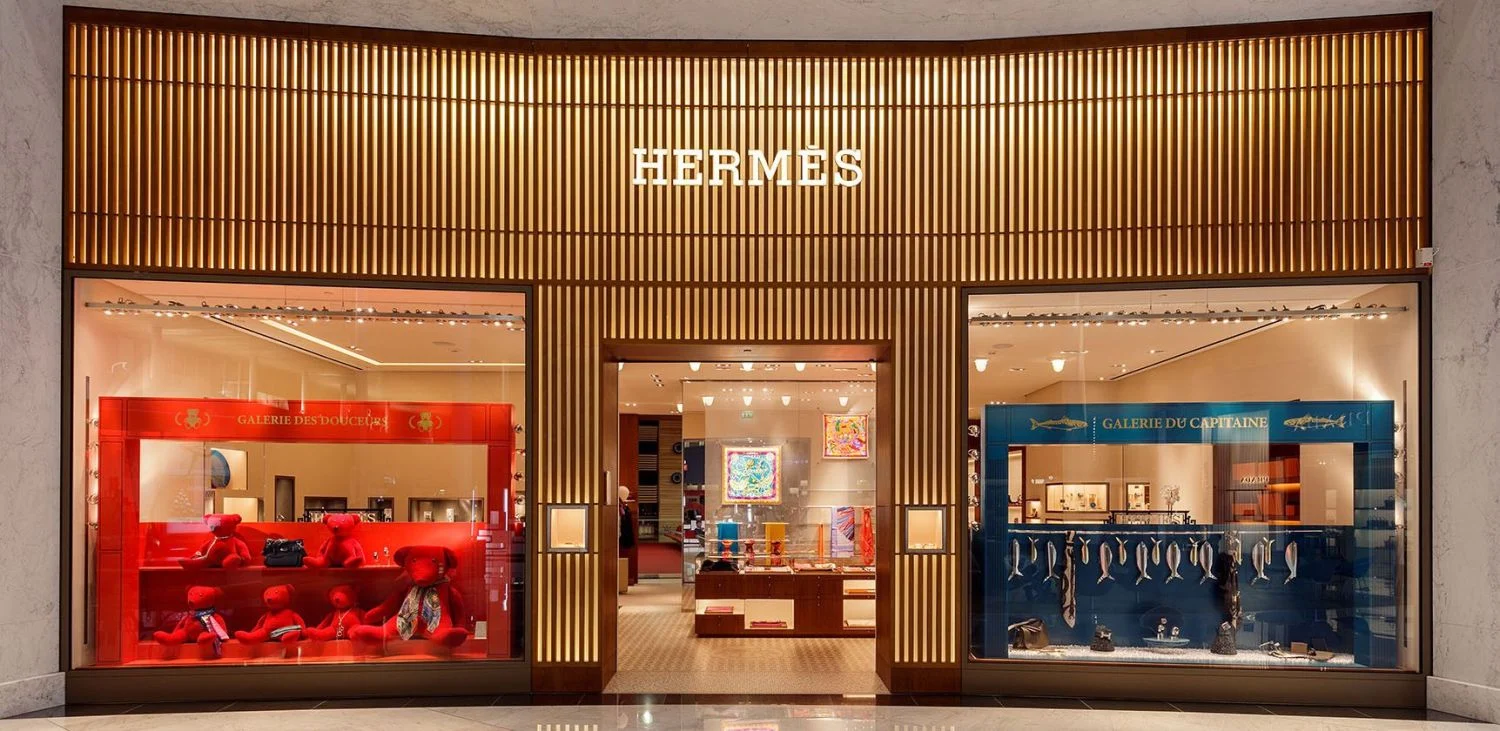
Local Hermès en Madrid
Fuente: MERCA2

Hermès: márgenes excepcionales, entusiasmo menguante

La casa de lujo francesa sigue poseyendo el modelo de negocio más sólido en el sector del lujo a nivel mundial, eso sí, respaldado por un atractivo de marca inigualable, una integración vertical excepcional, una distribución disciplinada y una rentabilidad líder en la industria. No obstante, hay que hacer hincapié en que el primer semestre puso de manifiesto que varios factores estructurales de crecimiento están perdiendo fuerza.

Siguiendo esta línea, la joyería dentro del negocio de Hermès ha entrado en una fase de normalización; China continúa estabilizándose en lugar de recuperarse, y se prevé que los precios contribuyan cada vez menos al crecimiento futuro. Sumado a la menor afluencia turística y a la mayor cautela del consumidor francés, la visibilidad sobre la aceleración de los ingresos sigue siendo limitada.

«Rentabilidad impresionante, pero visibilidad limitada»

Alpha Value

Asimismo, el margen operativo de Hermès durante el segundo trimestre de 2026 se mantuvo en torno al 41%, superando una vez más las expectativas del mercado. La dirección de la casa de lujo destacó una disciplina de inventario excepcional y una rotación de inventario particularmente sólida en la línea de ropa prêt-à-porter, lo que contribuyó a otro excelente desempeño del margen bruto.

No obstante, la calidad del crecimiento dentro de Hermès continuó debilitándose. El sector de la joyería ha entrado en una fase de normalización, mientras que las empresas con mayor exposición a los flujos turísticos y a los consumidores con altas aspiraciones siguen siendo estructuralmente menos resilientes. Desde Hermès reiteran que no ha habido cambios en las tendencias chinas. Hermès continúa evitando la contracción experimentada por la mayoría de sus competidores de lujo, confirmando una vez más la excepcional resiliencia de su clientela.

Hermès ofrece crecimiento y márgenes, pero sus múltiplos son elevados
Hermès ofrece crecimiento y márgenes, pero sus múltiplos son elevados. Fuente: Hermès

Si pasamos al negocio de Hermès en Francia, aceleraron su crecimiento, y se atribuye a la mejora principalmente de la recuperación del turismo, más que a una mayor demanda interna. La clientela francesa se mantiene sólida, pero el tamaño medio de la cesta de la compra ha disminuido notablemente, lo que sugiere que los consumidores locales se han vuelto más selectivos. Por el contrario, Italia, el Reino Unido y Grecia siguen registrando buenos resultados, impulsados ​​por una mayor demanda interna y un flujo turístico más elevado.

La inestabilidad de Oriente Medio sigue dañando a Hermès

No es una novedad en el sector del lujo la inestabilidad por causa de Oriente Medio, que sigue afectando al turismo mundial. Concretamente, Oriente Medio representó un obstáculo durante todo el primer semestre, aunque las tendencias mejoraron secuencialmente en el segundo trimestre, gracias a la resiliencia de la clientela local, que continuó impulsando la demanda de Hermès.

«Todas las regiones registraron un crecimiento, a excepción de Oriente Medio, que mostró una buena capacidad de resistencia en un entorno difícil»

Hermès

No obstante, las tensiones geopolíticas siguieron perturbando los viajes internacionales, lo que inevitablemente repercutió negativamente en el gasto turístico. El impacto va más allá de la menor demanda de visitantes de Oriente Medio. La región representa uno de los centros de aviación más importantes del mundo, que conecta Asia y Europa, y las continuas interrupciones de vuelos han reducido aún más el ya escaso flujo turístico asiático hacia Europa», añaden los expertos.

Hermès
Kelly de Hermès.

Fuente: Hermès

Por otro lado, la dirección de lujo reiteró su confianza en el modelo de negocio; aún es pronto para comunicar los precios del ejercicio fiscal 2027. No obstante, se prevé que los aumentos de precios del próximo año sean inferiores a los del ejercicio fiscal 2026, lo que refuerza la opinión de los expertos de que el crecimiento futuro dependerá cada vez más de la expansión del volumen de ventas que de los precios.

El riesgo al qué se enfrenta Hermès: la reventa y las falsificaciones

Con las limitaciones de suministro en sus productos más codiciados, en particular la línea de bolsos Birkin y Kelly, el mercado secundario de bolsos de Hermès se ha vuelto relativamente activo en plataformas legítimas de reventa en línea, para las que el precio de un bolso nuevo o incluso de segunda mano alcanza precios más altos que comprando un bolso en la tienda oficial de Hermès.

Desde Citi apuntan a que «tales mercados paralelos son perjudiciales para el crecimiento del volumen de Hermes y potencialmente para el valor de la marca. Se podría argumentar lo contrario, sin embargo, que las plataformas de reventa contribuyen a reforzar el estatus de estas líneas icónicas. Dentro de nuestro universo de cobertura del sector de lujo, Hermès parece ser la empresa con una de las visiones más negativas de las plataformas de segunda mano, en particular cuando impulsa la inflación de precios por encima de la de sus propias tiendas».

Hermès

Fuente: Hermès

Otro de los graves problemas de Hermès son las falsificaciones. Los productos de lujo se venden a precios minoristas elevados, lo que refleja un alto costo de insumos y la necesidad de preservar la exclusividad y la conveniencia. Los precios también se inflan en una cantidad justa debido a los impuestos sobre el consumo de lujo en algunos de los principales mercados de exportación (por ejemplo, China), incluidos los derechos de importación, los impuestos al consumo y el IVA, ya que estos bienes pueden considerarse innecesarios y no esenciales.

Siguiendo esta línea, dichos factores fomentan los productos falsificados. En 2016, la OCDE y la Oficina de Propiedad Intelectual de la UE estimaron el valor de los productos falsos importados en todo el mundo en 509.000 millones de dólares (3,3% del comercio mundial), de los cuales el calzado, la ropa y los artículos de cuero representaron alrededor del 50% del valor total de las incautaciones.

Desde el punto de vista del gobierno, creemos que los altos impuestos sobre los productos de lujo son buenos, ya que están dirigidos a los más ricos, mientras que generan ingresos fiscales adicionales. Sin embargo, cuanto más altos sean los impuestos, mayor es el incentivo para comprar productos falsificados«, añaden los analistas de Citi

Fluidra deja sin argumentos a los bajistas: crece donde el mercado esperaba una crisis

Cuando uno de los grandes fabricantes del sector (Pentair) advierte de una desaceleración, el mercado suele asumir que el resto seguirá el mismo camino. Fluidra acaba de demostrar lo contrario.

La española no solo ha mantenido el crecimiento de sus ventas y mejorado la rentabilidad en el segundo trimestre, sino que también ha despejado los temores sobre una posible acumulación de inventarios en EE. UU., reforzando la idea de que está ganando cuota de mercado en un momento en el que muchos inversores esperaban una crisis para la industria de las piscinas.

Esta es la principal idea de Christoph Greulich, analista de Berenberg, quien tiene sobre Fluidra una recomendación de Comprar en base a un precio objetivo de 28,0 euros.

Fluidra supera las previsiones y refuerza la confianza en 2026 con una recompra de acciones

Valoración de Berenberg de los resultados de Fluidra

1. Fluidra demuestra una fortaleza mayor de la esperada

La principal conclusión del informe es que los resultados del segundo trimestre confirman la capacidad de la compañía para seguir creciendo de forma rentable pese a la debilidad del mercado de nuevas piscinas. Berenberg considera que las cifras «demuestran que los escépticos estaban equivocados» y mantiene su recomendación de compra, elevando además el precio objetivo hasta los 28 euros.

Imagen: Sede de Fluidra en España.

2. Las advertencias de Pentair no se han trasladado a Fluidra

Uno de los mensajes más relevantes es que los temores generados por Pentair sobre un fuerte proceso de reducción de inventarios en Estados Unidos no se han materializado en Fluidra. La evolución del negocio apunta incluso a que la compañía está ganando cuota de mercado en Norteamérica.

3. El crecimiento sigue siendo sólido

Las ventas orgánicas crecieron un 3,7% en el segundo trimestre gracias al buen comportamiento del sur de Europa, mientras Norteamérica continuó avanzando pese al contexto más complejo. Además, el margen EBITDA mejoró cerca de 80 puntos básicos, reflejando una buena capacidad para proteger la rentabilidad frente al aumento de costes energéticos y logísticos.

4. El modelo de negocio es mucho más resistente de lo que parece

Berenberg insiste en que aproximadamente el 70% de los ingresos proceden del negocio de mantenimiento, reparación y sustitución de equipos para piscinas ya existentes, una actividad mucho menos cíclica que la construcción de nuevas piscinas y que aporta estabilidad a los resultados.

5. No existe un problema de exceso de inventario

La dirección aseguró que los distribuidores mantienen niveles de inventario saludables y que la compañía controla estrechamente la evolución de las ventas al canal y al cliente final, descartando un proceso de desestocaje como el que preocupa a otros fabricantes.

J.P. Morgan eleva el precio objetivo de Fluidra a 28 euros y anticipa un sólido segundo trimestre

6. La recuperación de la construcción de piscinas sigue siendo un potencial adicional

El informe prevé que en 2026 las nuevas piscinas volverán a caer por quinto año consecutivo. Sin embargo, considera que este negocio está cerca de mínimos históricos y que una recuperación hasta los niveles de 2019 supondría un importante potencial de crecimiento, aunque no lo incorpora todavía en sus estimaciones.

Imagen: Nadador en una piscina. Pexels

7. Las adquisiciones continúan impulsando el crecimiento

Además del crecimiento orgánico, Fluidra seguirá apoyándose en pequeñas adquisiciones para aumentar ventas. Berenberg estima que estas operaciones aportarán alrededor de dos puntos porcentuales adicionales al crecimiento en 2027.

8. La valoración sigue siendo atractiva

El banco considera que la acción continúa infravalorada. Mantiene la recomendación de compra y eleva el precio objetivo de 27 a 28 euros porque cree que el mercado no refleja la calidad del negocio, su resiliencia y el potencial de una futura recuperación del mercado residencial.

9. El programa de simplificación aumentará la rentabilidad

Berenberg destaca que el plan de simplificación iniciado en 2026, centrado en mejorar los márgenes y racionalizar la producción, podría aportar unos 120 millones de euros adicionales de EBITDA una vez esté plenamente ejecutado.

10. Los principales riesgos siguen siendo macroeconómicos

El informe identifica como riesgos una climatología desfavorable, una recesión que afecte al consumo de los hogares de renta media y alta, el aumento de la competencia por internet y la falta de innovación en nuevos productos.

En conclusión, la tesis de la firma alemana Berenberg es clara: Fluidra ha demostrado que puede seguir creciendo y mejorando márgenes incluso con un mercado de nuevas piscinas deprimido. La fortaleza del negocio de mantenimiento, la ausencia de problemas de inventario y las ganancias de cuota de mercado convencen al banco de que el mercado sigue infravalorando a la compañía.

La resiliencia de IAG a costa del viajero: encarece los billetes para sostener sus cuentas

IAG ha vuelto a registrar buenos resultados. El conglomerado hispano-británico que opera algunas de las aerolíneas más importantes de Europa, entre ellas Iberia, British Airways y Vueling, ha sufrido una caída importante en sus beneficios, alrededor del 20%, pero sigue con un buen resultado neto: 1.033 millones de euros. Esto a pesar del aumento del precio del combustible de aviación en los últimos meses.

Sin embargo, esta buena salud ha llegado de la mano de un aviso sobre el aumento del precio de los billetes para los usuarios. La necesidad de cubrir el incremento en el coste del carburante ha ido afectando poco a poco al coste de viajar en las aerolíneas que forman parte de IAG, con un aumento constante que debería reducirse en la segunda mitad del año a medida que se normalice el transporte de combustible a través del estrecho de Ormuz.

Según el informe de Renta 4 que firma Iván San Félix Carbajo, en junio de 2026, IAG contaba con una liquidez de 11.873 millones de euros —compuesta por 9.175 millones en caja y 2.698 millones en líneas de crédito y otros activos—, lo que representa una reducción de 858 millones respecto al primer trimestre y equivale al 34 % de los ingresos estimados para todo el ejercicio.

El nuevo avión AIRBUS A321 XLR, en las instalaciones de mantenimiento de Iberia, a 13 de noviembre de 2024. Fuente: Agencias

Por su parte, la deuda neta se situó en 4.692 millones de euros: un incremento de 509 millones frente al primer trimestre, pero un descenso de 1.256 millones en comparación con diciembre de 2025 (mejorando la estimación de Renta 4 de 5.311 millones). Esta cifra deja el múltiplo DFN/EBITDA estimado para 2026 en un nivel muy conservador de 0,6 veces, holgadamente por debajo del rango objetivo (1,2–1,5 veces), lo que otorga a la compañía margen para elevar la retribución al accionista, sentencia el texto.

IAG y los analistas cuentan con que el precio del combustible se normalice

La pieza clave de la estrategia de IAG para que se normalice el precio de los billetes de cara al usuario es, precisamente, que se regularice el precio del combustible para aviones. Y es que la crisis en Irán se ha prolongado casi desde principios de año, y ha marcado todos los planes de las empresas del sector aéreo. Cierto es que las aerolíneas españolas han contado con la fortaleza de que el país ha funcionado como ‘destino refugio’ ante el cierre de algunas rutas en Oriente Medio.

Es cierto que, a pesar de las cifras de ocupación positivas, la empresa asume que el crecimiento de su capacidad debe mantenerse lineal el resto del año. Tras años en los que el número de viajeros ha ido creciendo de forma acelerada, la crisis en Irán parece haber moderado el incremento hacia sus niveles tradicionales. Sin embargo, sigue siendo un dato por encima del previo a la pandemia, todavía marcado por el efecto rebote posterior a la crisis de 2020.

La estimación del precio del combustible

La mejor noticia, tanto para los usuarios como para las aerolíneas, es el cambio de las previsiones en cuanto al precio del combustible. El cálculo que se esperaba pagar en la segunda mitad del año pasó de unos 9.000 millones de euros al rango de entre 8.300 millones y 8.600 millones. Es una primera señal de regularización de la crisis, aunque todavía queda camino por recorrer.

Por otro lado, no son pocos los analistas que señalan que esta crisis ha sido una oportunidad perdida para aumentar la capacidad de producción de combustibles sostenibles. No se ha dado un paso real para elevar el uso del SAF y demás opciones que, además de ser sostenibles, reducen la dependencia del sector de zonas políticamente volátiles.

Sostener la alta demanda y la ocupación en la aviación

Los datos de IAG no son los únicos que muestran que se ha iniciado una desaceleración en la demanda de vuelos. Según los datos de la IATA del mes de junio, la demanda total, medida en kilómetros-pasajero de ingresos (RPK), disminuyó un 1,7% en comparación con junio de 2025. Excluyendo Oriente Medio, la demanda se redujo un 0,6%. La capacidad total, medida en kilómetros-asiento disponibles (ASK), disminuyó un 1,3% interanual. El factor de ocupación fue del 84,2% (-0,4 puntos porcentuales en comparación con junio de 2025).

Avión de Vueling en el Prat. Fuente: Agencias

Cierto es que no todos los territorios han atravesado la misma crisis. Entre los operadores europeos se observó un aumento interanual de la demanda del 1,5%. La capacidad aumentó un 2,0% interanual y el factor de ocupación fue del 87,1% (-0,5 puntos porcentuales en comparación con junio de 2025). El crecimiento en el corredor Europa-Asia fue del 11,0%, el más rápido entre todos los principales corredores de rutas internacionales.

‘La demanda mundial de viajes aéreos disminuyó un 1,7% en junio en comparación con 2025. Esto se debe principalmente a la caída de los mercados internos en China, Estados Unidos y Japón, y a una demanda internacional débil, aunque en mejora, para las aerolíneas de Oriente Medio. Si bien el desempeño en Oriente Medio mejoró, las renovadas tensiones no contribuirán a la recuperación de la región, y el efecto dominó del aumento de los precios del combustible seguirá repercutiendo en los viajeros con tarifas aéreas más elevadas’, sentenció Willie Walsh, director general de la IATA.

La gente sigue viajando, lo cual es un importante contribuyente al crecimiento económico mundial. Sin embargo, no cabe duda de que estabilizar la situación en Oriente Medio y normalizar el suministro de petróleo mejoraría las perspectivas para las aerolíneas, las economías y las sociedades de todo el mundo’, sentenció Walsh.

Cierre fronteras Europa: la nueva amenaza al comercio con Marruecos, según DW

La entrada de miles de migrantes a la ciudad española de Ceuta ha puesto bajo la lupa el espacio Schengen, la zona de libre circulación sin controles en las fronteras de la UE. La reacción de varios países europeos, con Italia a la cabeza cerrando temporalmente sus puntos de entrada marítimo y aéreo a España, amenaza con tener un impacto económico aún por cuantificar. En su último análisis, DW Español explora esta situación y entrevista al profesor de economía Juan Carlos Martínez, quien sostiene que las relaciones comerciales con Marruecos, sin embargo, se mantendrán sólidas.

Una crisis con reacciones en cadena

Rosa Casals, presentadora del espacio, recordó cómo Finlandia, Dinamarca, Suecia y la República Checa se sumaron a la peticion de suspender a España de Schengen. Francia, por su parte, multiplicó la presencia policial en la frontera, mientras que Portugal no consideró necesario cerrar el espacio. Estas tensiones, según el reportaje, ponen en riesgo un pilar clave para el comercio intracomunitario.

Relaciones España-Marruecos: un comercio blindado

Durante la entrevista, Martínez afirmó que tanto las exportaciones como las inversiones entre ambos países son ‘muy sólidas’. España es el mayor socio comercial de Marruecos y el principal inversor en la región. ‘Independientemente de estos fenómenos que ocurren cada cierto tiempo —explicó—, las relaciones económicas van a mantenerse inalterables’, insistió.

La amenaza al espacio Schengen y sus efectos económicos

El profesor restó hierro al impacto en la libre circulación, apuntando que la mayoría de los migrantes ya han retornado a Marruecos y que la crisis ‘está en vías de solución’. Sin embargo, reconoció que la permisividad del gobierno marroquí y la reciente regularización masiva en España han generado alarma entre los socios europeos, que ‘lógicamente’ sienten amenazados sus propios sistemas de control.

A pesar de las voces de alarma, los datos de comercio entre España y Marruecos muestran una resiliencia notable. España es el primer socio comercial de Marruecos, con intercambios que superan los 16.000 millones de euros anuales, y Marruecos se ha consolidado como un polo de deslocalización industrial para empresas textiles y automotrices europeas.

Las relaciones comerciales e inversiones entre España y Marruecos son muy, muy sólidas. Independientemente de estos fenómenos que ocurren cada cierto tiempo, las relaciones económicas y comerciales van a mantenerse inalterables.

— Juan Carlos Martínez, profesor de economía

¿Qué implicaciones tiene para la economía europea?

El episodio de Ceuta recuerda la vulnerabilidad de un espacio sin fronteras internas ante crisis migratorias instrumentales. Si los controles temporales se cronifican, las cadenas de suministro transfronterizas —desde la automoción en Vigo hasta el textil en Tánger— podrían enfrentar demoras y sobrecostes, encareciendo productos y reduciendo la competitividad europea. La presión de países como Italia o Finlandia para reforzar los controles podría sentar un precedente que erosione uno de los mayores logros del mercado único: la fluidez del comercio sin aduanas.

Más allá de las cifras, el coste real del cierre de fronteras se medirá no solo en euros, sino en la fragmentación de un proyecto de integración que ha sido motor de prosperidad en el continente. La diplomacia tiene ahora la palabra, mientras el gobierno español refuerza la cooperación con Rabat para evitar que la crisis se convierta en una amenaza estructural para la economía.

Puedes ver el análisis completo aquí:

Gran Nicobar India: la isla que se convierte en la nueva arma militar contra China

Un faro solitario, plantado en mitad del mar, es el único recuerdo visible de una tragedia que hundió varias islas bajo las olas en 2004. Aquel tsunami borró del mapa la costa sur de India y dejó a Gran Nicobar como un rincón perdido, habitado por apenas 10.000 personas y olvidado durante décadas. Hoy, esa misma isla se ha convertido en el centro de la mayor apuesta geopolítica de Narendra Modi: un plan de 9.000 millones de dólares para levantar un megapuerto, un aeropuerto y una ciudad para 350.000 habitantes en plena selva virgen. VisualPolitik explica en su último análisis que no se trata de un capricho inmobiliario, sino de una maniobra para controlar el estrecho más vital del comercio mundial.

La resurrección estratégica de un faro olvidado

Gran Nicobar es más grande que Singapur, pero está casi deshabitada. Situada a más de 30 horas de ferry del continente indio (y un vuelo previo), ningún primer ministro la había pisado desde 1984. Ahora, sin embargo, el gobierno indio ha aprobado la construcción de un complejo que incluye un puerto capaz de mover 16 millones de contenedores al año, una central térmica y hasta parques temáticos al estilo Disney. Según VisualPolitik, la ambición es descomunal: se espera atraer un millón de turistas anuales y convertir la isla en un hub logístico que compita con Singapur o Colombo.

El proyecto no surge de la nada. Apenas 74 kilómetros al este se encuentra el estrecho de Malaca, por donde transita casi un tercio del comercio marítimo mundial y cerca del 80% del crudo que importa China. El canal, con su punto más angosto de solo 2,5 km, es el auténtico talón de Aquiles de Pekín. Como recuerda el vídeo, el expresidente chino Hu Jintao acuñó en 2003 el «dilema de Malaca» para describir esa dependencia extrema. Por ese embudo pasan dos tercios de todas las exportaciones e importaciones del gigante asiático.

El dilema de Malaca: la grieta que India quiere ensanchar

VisualPolitik aporta cifras demoledoras: en 2024, China gastó 390.000 millones de dólares en importaciones energéticas, de los cuales 312.000 millones cruzaron Malaca. Pekín es el mayor cliente de ese crudo, absorbiendo casi la mitad. Con la mayor máquina industrial jamás levantada funcionando a pleno rendimiento, cualquier interrupción en el estrecho sería catastrófica. Y ahí es donde Nueva Delhi ve su oportunidad.

India ha tejido durante años lo que llama el «collar de diamantes»: acuerdos con puertos en Omán, Irán, Singapur e Indonesia, incluido el acceso preferente al puerto de Sabang, en Sumatra, a menos de 500 km del acceso a Malaca. Pero Gran Nicobar es la joya central: un enclave que permite vigilar el tránsito de portaaviones y submarinos chinos, además de proyectar poder naval en todo el océano Índico.

De perlas y diamantes: la partida geopolítica en el Índico

El vídeo recuerda cómo China ha intentado esquivar su dependencia mediante el «collar de perlas»: bases y puertos en Jibuti, Pakistán, Sri Lanka o Myanmar. El caso de Hambantota, en Sri Lanka, es emblemático: tras no poder pagar los préstamos chinos, el puerto y 6.000 hectáreas aledañas quedaron arrendados a Pekín por 99 años. Sin embargo, esos planes han tropezado con la inestabilidad regional, el terrorismo en Baluchistán o el golpe militar birmano. Pekín lleva dos décadas invirtiendo decenas de miles de millones para romper la trampa de Malaca y, según los datos que maneja VisualPolitik, su dependencia sigue siendo la misma que en 2010: el 80%.

“El estrecho de Malaca pertenece a Indonesia, no a India. La paz en estas aguas es fundamental para la economía india.”

— Almirante Xar Sinja, citado por VisualPolitik

Los tres grandes beneficios que ve Nueva Delhi

Como señala el canal, más allá de la influencia militar, el archipiélago de Andamán y Nicobar otorga a India 600.000 km² de zona económica exclusiva, un tercio del total del país, con pesca, gas y minerales submarinos. Segundo, la isla se erige como punto de reabastecimiento para su flota en el sudeste asiático. Y tercero, se convierte en un guante lanzado hacia China: una demostración de que India puede estrangular sus líneas de suministro llegado el caso.

Pero el optimismo oficial choca con problemas colosales. VisualPolitik subraya que la zona es de máxima actividad sísmica (grado 5), justo donde el tsunami de 2004 hundió la costa varios metros. Construir rascacielos y un aeropuerto sobre esa falla es, literalmente, edificar sobre una bomba de relojería geológica.

Los obstáculos que nadie quiere escuchar

Además, varios analistas dudan de que el megapuerto sea viable económicamente. India ya tiene su propio centro de transbordo en Vizhinjam, inaugurado en 2025, y ninguna naviera va a desviar sus rutas a una isla remota recién inaugurada sin conexiones logísticas probadas. Cuando llegaron las críticas, recuerda el vídeo, el gobierno pasó de venderlo como un «nuevo Singapur» a justificarlo como pura necesidad de seguridad nacional.

A eso se suma el factor humano y ambiental: el proyecto exigiría talar cerca de un millón de árboles de selva virgen y pondría en riesgo a la tribu nómada de los Onge, una de las más aisladas del mundo, sin defensas inmunológicas frente a enfermedades externas. 39 expertos de trece países alertaron de que el megaproyecto podría equivaler a un genocidio bajo el derecho internacional.

¿Disuasión efectiva o faraónismo millonario?

El análisis de VisualPolitik concluye que, incluso si la isla se transforma en un bastión militar, bloquear Malaca sería una jugada casi imposible. Las aguas son soberanía de Indonesia, Malasia y Singapur; intentarlo equivaldría a una declaración de guerra y, además, ahogaría también a la propia India, que depende del estrecho para sus importaciones. Y mientras la armada china se acerca a los 435 buques de combate, la india apenas rozará los 170 en el mejor de los casos. Así, el proyecto de Gran Nicobar se balancea entre la mayor palanca de disuasión regional y un costoso error político. Mientras, Modi sigue adelante, convencido de que este faro perdido en el océano puede alumbrar una nueva era de poder para su país.

Puedes ver el análisis completo en el siguiente vídeo de VisualPolitik:

Lujo de la privacidad: la inversión multimillonaria de los UHNWI para proteger su patrimonio

Llevo años analizando cómo los grandes patrimonios asignan su capital y hay un cambio que está redefiniendo el verdadero estatus financiero: 3.428 milmillonarios, según la lista Forbes 2026, ya no compiten por el megayate más grande ni por el ático más visible. La prioridad es otra. Pagan para desaparecer. La contratación de servicios de blindaje reputacional y ciberinteligencia se ha convertido en la inversión más íntima del wealth management: la que protege el patrimonio desde dentro.

El coste de la invisibilidad: una partida estratégica en la era digital

El mercado de la protección de imagen para UHNWI mueve ya varios cientos de millones. Agencias como la del consultor Gustavo Egusquiza, afincado en España, estructuran su oferta como una combinación de ciberseguridad, asesoría legal y comunicación avanzada. “Hoy, la invisibilidad absoluta casi no existe”, explica. “La estrategia más eficaz no suele ser desaparecer, sino gestionar inteligentemente la visibilidad”. Se trata de una inversión recurrente, no puntual, que se traduce en partidas de alto presupuesto: monitorización continua, equipos de respuesta inmediata ante filtraciones y la construcción de una identidad digital sólida que entierre cualquier rumor.

Jamie Hurworth, del bufete londinense Payne Hicks Beach, añade que “la prevención no es solo evitar una noticia; es proteger la reputación como un activo”. La firma trabaja con clientes para limitar alcances, conseguir retractaciones o, en el mejor de los casos, neutralizar la información antes de que escale. En mi lectura, este desembolso actúa como un seguro de daños reputacionales: el coste de no tenerlo puede ser mucho mayor si un escándalo digital aniquila la valoración de una empresa familiar o el acceso privilegiado a mercados.

La verdadera riqueza se mide ahora por la capacidad de no aparecer cuando no se quiere.

De la ostentación al silencio: el retorno de la prudencia como activo

La tendencia no es nueva, pero la digitalización la ha acelerado. Los UHNWI con mayor visión están migrando del blin-bling al lujo de la privacidad, entendido como un multiplicador de valor intangible. La Forbes 2026 nos muestra un ecosistema donde cada vez hay más patrimonio concentrado y, al mismo tiempo, más exposición involuntaria. Cualquier móvil puede capturar una imagen, subirla y activar una crisis. Así, el verdadero lujo ya no es el objeto, sino la capacidad de controlar el relato sobre uno mismo. Para un inversor, la quietud de marca personal y familiar cotiza al alza.

El caso de Barbra Streisand en 2003, recordado por Egusquiza, es ya un clásico de la contraproductividad: su intento de censurar una foto de su mansión en Malibú multiplicó las descargas. “El intento de esconder una información termina multiplicando el interés por ella”, apunta el consultor. La lección financiera es clara: la sobreactuación cuesta caro. Por eso, la estrategia de los verdaderamente ricos no es el secretismo obsesivo, sino la discreción gestionada con coherencia. Establecen límites claros entre lo público y lo privado, y eso les cuesta entre cinco y siete cifras al año, según la complejidad del perfil.

La reputación no se compra, se invierte en su blindaje profesional.

Por qué la privacidad es la mejor inversión en un mundo hiperconectado

He observado cómo, en ciclos de alta inflación o volatilidad bursátil, los activos intangibles —desde la reputación de una dinastía hasta la discreción de un family office— adquieren un peso desproporcionado en la preservación de capital. Si un directivo o heredero se ve envuelto en una filtración que daña su imagen, la liquidez de sus inversiones y el acceso a coinversiones exclusivas pueden evaporarse. Por tanto, el gasto en “guardaespaldas mediáticos” y expertos en derecho al olvido debe analizarse como una inversión en continuidad operativa.

La sentencia del Tribunal de Justicia de la UE de 2014 reconoció el derecho al olvido, pero implementarlo requiere músculo técnico-legal. “Internet tiene memoria”, insiste Egusquiza, “lo importante es construir una identidad digital sólida que haga que la información veraz tenga mayor visibilidad que el ruido”. Esta visión encaja con la filosofía del inversor de largo plazo: no se trata de eliminar el pasado, sino de asegurar que los activos reputacionales crezcan y se blinden frente a contingencias.

En el universo del luxury lending, por ejemplo, los bancos privados ya evalúan la huella digital del prestatario antes de conceder crédito contra una colección de arte. Un perfil escrupulosamente gestionado puede traducirse en mejores condiciones. La privacidad no es una moda; es una capa de protección patrimonial tan relevante como el seguro de una obra maestra.

💎 Veredicto Wealth

La inversión en servicios de privacidad actúa como una cobertura de riesgos reputacionales indispensable para el UHNWI que busca preservar capital y evitar pérdidas de acceso a mercados exclusivos. Recomiendo considerar esta asignación dentro del capítulo de preservación de patrimonio, con revisiones anuales del riesgo digital y un horizonte de compromiso mínimo a tres años.

John Galliano Met Gala: el anuncio que revaloriza el archivo vintage de Dior

El Costume Institute del Metropolitan Museum ha anunciado que su exposición de 2027 estará dedicada a John Galliano, y el mercado del vintage de alta costura ha empezado a moverse. Yo he analizado el impacto que este tipo de anuncios suele tener en la revalorización de las piezas de archivo, y la conclusión es clara: la demanda de prendas, accesorios y bocetos de la etapa del diseñador en Dior podría dispararse en los próximos meses.

Un anuncio con décadas de historia

La muestra, bautizada como ‘John Galliano: Horizons’, se inaugurará el 9 de mayo de 2027 en el Costume Institute y recorrerá cuatro décadas de carrera, desde sus provocadores desfiles de graduación en Central Saint Martins hasta su última colección artesanal para Maison Margiela en 2024. Será la tercera vez que el Met honra a un diseñador vivo, tras Yves Saint Laurent en 1983 y Rei Kawakubo en 2017, un dato que subraya la excepcionalidad del evento.

Andrew Bolton, comisario jefe, ha descrito la exposición como un ejercicio de «cartografía» que traza las afinidades, tensiones y transformaciones de Galliano. La muestra se organiza en tres secciones —Bearings, Horizons y Atlas of Transformation— y, de forma inédita, la primera abordará de manera directa su despido de Dior en 2011 y sus consecuencias. Este giro hacia la complejidad del legado es, precisamente, uno de los factores que puede alimentar el aura de las piezas entre los coleccionistas más sofisticados.

El archivo de Dior como inversión tangible

Las creaciones de John Galliano al frente de Dior (1996-2011) han protagonizado una revalorización silenciosa pero consistente. Según los registros de las principales casas de subastas, los vestidos de alta costura de aquella época han multiplicado su valor por tres desde 2015, con precios de martillo que oscilan entre los 30.000 y los 150.000 euros en función de la rareza, el estado de conservación y la procedencia. El retorno anual medio se sitúa en el entorno del 15%, una cifra que supera a la mayoría de los índices de renta variable en el mismo período.

El anuncio del Met introduce un catalizador de escasez que los inversores no ignoran. La legitimación institucional, unida a la exposición mediática de la gala —donde celebridades como Zendaya o Kim Kardashian ya han lucido Galliano—, reduce la oferta disponible en el mercado secundario y empuja los precios al alza. Quienes adquirieron un Bias-cut gown de Dior en 2018 por 25.000 euros podrían ver cómo su valor se duplica antes de la inauguración.

No obstante, este mercado no está exento de riesgos. La liquidez es limitada: las transacciones de alta costura vintage suelen cerrarse en subastas especializadas o a través de marchantes privados, y los compradores necesitan paciencia y un conocimiento profundo de las referencias más cotizadas. Además, la controversia que rodea al diseñador —y que la exposición abordará de forma explícita— añade una capa de complejidad a la valoración. Para algunos coleccionistas, la narrativa de redención realza el atractivo; para otros, puede limitar el acceso institucional y mantener el mercado en un nicho muy selecto.

El mercado del vintage de autor no entiende de tendencias pasajeras; responde a la legitimación institucional y a la escasez absoluta.

Precisamente por ello, el segmento de los accesorios —bolsos, joyería de fantasía y, sobre todo, los célebres tocados— ofrece una puerta de entrada más líquida. Un bolso Gaucho de la colección de 2006, que hace cinco años se adquiría por menos de 1.000 euros, ronda ahora los 4.500 en plataformas de reventa de lujo. La exposición del Met podría consolidar esta apreciación y convertir piezas aparentemente menores en objetos de deseo para una nueva generación de inversores.

La controversia como activo narrativo

La decisión de incluir en la muestra la caída de Galliano y su posterior rehabilitación en Margiela introduce un elemento diferencial. Para un inversor habituado al arte contemporáneo, la carga biográfica de una obra suele incrementar su valor. En el caso de la moda, la historia personal del creador —con sus luces y sus sombras— puede actuar como un multiplicador del precio de mercado. Sin embargo, también limita el público potencial: los grandes fondos de inversión en arte evitan piezas con una sombra de controversia, mientras que los coleccionistas privados encuentran en ellas un aliciente adicional.

Comprar un Galliano original de Dior en 2015 y venderlo hoy ha generado retornos superiores a los de muchos fondos de renta variable.

La próxima subasta de alta costura de Christie’s en París, prevista para noviembre de 2026, será el primer termómetro de esta nueva ola de interés. Si los precios de las piezas de la era Galliano reflejan el impulso del anuncio, el archivo vintage de Dior se consolidará como una de las categorías más atractivas dentro de la moda de colección.

💎 Veredicto Wealth

El vintage de John Galliano en Dior se consolida como un activo de preservación de capital con potencial de revalorización agresiva a corto plazo gracias al anuncio del Met. El riesgo principal es la liquidez en el mercado secundario de alta costura, que exige paciencia y contactos con insiders del sector.

Adif corta la C-5 de Cercanías Madrid desde el 1 de agosto y altera cinco líneas por obras en Atocha

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Adif ha iniciado la última fase de obras en Atocha que modifica el servicio de seis líneas de Cercanías Madrid desde hoy, 1 de agosto.
  • ¿Quién está detrás? Adif, el administrador de infraestructuras ferroviarias, con financiación parcial de los fondos europeos NextGenerationEU.
  • ¿Qué impacto tiene? La C-5 queda cortada entre Villaverde Alto y Embajadores hasta el 16 de agosto. Las líneas C-2, C-7, C-8a, C-8b y C-10 cambian recorridos y frecuencias hasta el día 28.

Los viajeros de Cercanías Madrid afrontan desde hoy, 1 de agosto, un nuevo mapa de rutas y frecuencias. Adif ha puesto en marcha la tercera y última fase de las obras de ampliación de la estación de Atocha, que obligarán a alterar el servicio de cinco líneas y a mantener el corte total de la C-5 durante la primera quincena del mes.

Línea a línea: los nuevos recorridos y frecuencias

Las modificaciones afectan a las líneas C-2, C-7, C-8a, C-8b y C-10 desde este sábado y hasta el 28 de agosto. Los trenes de la C-2 (Guadalajara-Alcalá de Henares-Chamartín-Atocha) circularán por la vía de contorno, la misma que utilizan los Civis para acceder a Madrid a través de Fuente de la Mora y Chamartín, , con una frecuencia de 20 minutos en hora punta y de 30 minutos en hora valle.

La C-7 (Alcalá de Henares-Atocha-Príncipe Pío) prestará servicio entre Alcalá, Entrevías y Atocha cada 12 minutos en hora punta y cada 16 minutos el resto del día. El tramo entre Príncipe Pío, Las Rozas y Nuevos Ministerios dispondrá de trenes cada 30 minutos.

Para la C-8a (El Escorial-Chamartín-Atocha-Guadalajara) y la C-8b (Cercedilla-Chamartín-Atocha-Guadalajara) los trenes circularán con origen y destino en Atocha. La frecuencia será de 30 minutos en hora punta y de 60 minutos en hora valle en ambos casos.

La C-10 (Villalba-Atocha-Delicias) quedará con salidas cada 30 minutos durante todo el día y tendrá cerrado el acceso a sus andenes en la estación de Méndez Álvaro.

En cuanto a la C-5 (Humanes-Móstoles El Soto), el servicio permanece interrumpido entre Villaverde Alto y Embajadores desde el 23 de julio y se reanudará el 16 de agosto. Los trenes del ramal sur (Humanes-Fuenlabrada-Villaverde Alto) y del ramal oeste (Móstoles El Soto-Embajadores) mantienen frecuencias de 10 minutos. Además, sigue activa una lanzadera entre Villaverde Alto y Méndez Álvaro con paradas en Puente Alcocer, Orcasitas y Doce de Octubre, con trenes cada 35 minutos aproximadamente. Los viajeros pueden utilizar los autobuses de la EMT con sus títulos de Cercanías.

Una obra de 56 millones para desatascar el túnel de Sol

Los trabajos corresponden a la implantación de un nuevo esquema de vías en Atocha que trasformará la configuración actual de 4+3+3 a 4+4+2. A partir de octubre, cuando entre en servicio, las vías 1 a 4 se destinarán al túnel de Recoletos, las 5 a 8 al túnel de Sol y las 9 y 10 al de Embajadores.

El objetivo es aumentar un 33% la capacidad del túnel de Sol, el más cargado de la red, y mejorar la fiabilidad de las líneas C-3 y C-4. El proyecto cuenta con una inversión de 56 millones de euros, cofinanciada por la Unión Europea mediante el Plan de Recuperación, Transformación y Resiliencia.

Además, Adif ha programado dos cortes adicionales durante los fines de semana del 29 y 30 de agosto y del 5 y 6 de septiembre, que interrumpirán la circulación por el túnel de Sol entre Atocha y Nuevos Ministerios. En esas jornadas, la C-3 y la C-4 tendrán cabeceras provisionales: Atocha para los trenes de ambas líneas y Nuevos Ministerios como origen y destino adicional para la C-4.

La obra supondrá el mayor refuerzo de capacidad del túnel de Sol desde su puesta en marcha, pero durante agosto obliga a rehacer las rutinas de decenas de miles de viajeros.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es doble: por un lado, la reordenación de recorridos y frecuencias de cinco líneas hasta el 28 de agosto; por otro, el corte total de la C-5, que rompe la continuidad del eje sur y obliga a transbordos con la lanzadera a Méndez Álvaro. El dato más relevante es el aumento del 33% de la capacidad del túnel de Sol a partir de octubre, una mejora estructural que debería traducirse en más trenes y menos incidencias en las horas punta de la C-3 y la C-4.

La zona cero de estas molestias se sitúa en el sur de la corona metropolitana. Los usuarios de la C-5 que viajen desde Villaverde, Fuenlabrada o Móstoles hacia el centro deberán recurrir a los autobuses de la EMT o a la lanzadera ferroviaria, que opera con frecuencias más bajas. Para el resto de líneas, el principal cambio es la desaparición temporal del paso directo por Atocha hacia el norte, que se sustituye por la vía de contorno en el caso de la C-2 y nuevos terminales en Atocha para las C-7, C-8a y C-8b.

Adif ha concentrado las afecciones en verano —cuando la demanda cae— y confirma que esta es la última fase de obras que interferirá con el túnel de Sol. Aunque la solución no es inmediata, la promesa de un servicio más robusto a medio plazo y la mejora de la capacidad bruta son razones objetivas para encajar las molestias. El reto, una vez más, será gestionar la vuelta al trabajo en septiembre sin nuevos sobresaltos en la red.

The Cookbook Hotel Calpe apuesta por el lujo tranquilo para revalorizar la Costa Blanca

He analizado el reposicionamiento de The Cookbook Hotel Calpe con la misma lupa con la que examino una operación de real estate prime. No se trata de una simple reforma. Es una apuesta quirúrgica por un concepto que los grandes patrimonios conocen bien: el lujo tranquilo como palanca de revalorización de un destino entero.

El establecimiento, con solo 16 habitaciones, ha renovado su propuesta bajo la filosofía The Exquisite Pause. Una decisión que trasciende la hostelería de alto nivel y se convierte en un termómetro de hacia dónde se mueve la demanda de activos inmobiliarios de lujo en la Costa Blanca.

Un activo boutique anclado en la alta gastronomía

El corazón del proyecto late en Beat, el restaurante con una Estrella Michelin y dos Soles Repsol que dirige el chef José Manuel Miguel. La cocina se abre ahora a la sala, eliminando barreras entre el comensal y el equipo. El menú conecta la lonja de Calpe y la huerta propia del hotel con la técnica francesa del chef, uno de los pocos españoles con estrellas a ambos lados de los Pirineos.

Junto a Beat convive Komfort, un formato bistró reconocido con un Bib Gourmand Michelin. Arroces, brasas y producto de proximidad completan una propuesta dual que atrae tanto al huésped alojado como al viajero gastronómico de alto poder adquisitivo. El Lounge Bar con coctelería de autor añade un tercer punto de consumo que maximiza el ingreso por metro cuadrado, un KPI que cualquier family office inmobiliario sabría apreciar.

La oferta experiencial se completa con visitas a la lonja y a la Cofradía de Pescadores, rutas por bodegas y almazaras, y un proyecto de sostenibilidad que incluye el apadrinamiento de una colmena en el Parque Natural del Montgó. Esa miel se sirve en los desayunos y da origen a productos propios como caramelos, jabones naturales e hidromiel.

La reapertura del spa como catalizador del valor

Entre las próximas novedades, la reapertura del spa será el siguiente hito. Bajo la marca The Salt Collection, inspirada en las Salinas de Calpe, se articulará un circuito termal con tratamientos orgánicos de Germaine de Capuccini y talleres de gestión del estrés. Una apuesta por el bienestar emocional que responde a la demanda de los ultra-high-net-worth individuals (UHNWI) que buscan desconexión sin renunciar al estándar de una gran capital.

El grupo propietario, AR Hotels & Resorts, ha convertido la gastronomía en su principal elemento diferenciador. Con otros activos como Audrey’s o las propuestas de Diego Laso en el cercano AR Diamante Beach, la estrategia es clara: consolidar Calpe como destino gastronómico premium del Mediterráneo. Desde la óptica del inversor, esta concentración de oferta de alto nivel en un radio reducido es justamente lo que dispara el precio del metro cuadrado residencial en zonas exclusivas.

Un hotel boutique con estrella Michelin no solo atrae huéspedes: actúa como ancla de un ecosistema inmobiliario de lujo que revaloriza todo el tejido urbano circundante.

Qué significa para el inversor en real estate prime de la Costa Blanca

La Costa Blanca lleva una década ganando tracción entre los compradores europeos de segunda residencia. Sin embargo, históricamente ha carecido de ese activo boutique ultrasegmentado que sí existe en Marbella, Mallorca o la Costa Azul. The Cookbook Hotel Calpe cubre ese vacío. Lo hace con una propuesta que apunta directamente al perfil de viajero que luego se convierte en propietario: ejecutivo post-carrera, family office europeo o emprendedor digital que busca un enclave tranquilo con estándar gastronómico y de bienestar de primer nivel.

He visto este patrón repetirse en Porto Cervo, en Comporta y en algunos puntos de la Toscana. Cuando un hotel de este tipo alcanza masa crítica de reconocimiento —estrellas Michelin, premios, cobertura en medios financieros internacionales— el precio de las villas y apartamentos de alto standing en un radio de diez kilómetros empieza a escalar con fuerza. En este segmento, la oferta crea su propia demanda, y la escasez de habitaciones (16 en este caso) es un atributo que el mercado residencial de lujo lee como señal de exclusividad.

El retorno potencial para un inmueble prime en Calpe dependerá de que el destino mantenga un ritmo constante de aperturas de calidad, pero el reposicionamiento de The Cookbook es el tipo de catalizador que un inversor con horizonte de cinco a siete años debería monitorizar. La autenticidad del proyecto, basada en la historia familiar de los Ascolese y en un recetario que da nombre al hotel, añade una capa de diferenciación difícil de replicar por cadenas hoteleras impersonales.

💎 Veredicto Wealth

Para el inversor inmobiliario con perfil conservador, la revalorización de la Costa Blanca como destino de lujo residencial es una tendencia que los activos como The Cookbook Hotel Calpe confirman: preservación de capital con potencial de apreciación moderada a medio plazo. El riesgo a vigilar no es la liquidez del ladrillo, sino la velocidad a la que el tejido comercial y de servicios premium acompañe el despegue del segmento hotelero.

Próximo hito a seguir

La reapertura del spa y el despegue de The Salt Collection marcarán el siguiente escalón en la escalera de valor. Si la ocupación media supera el 70% en los primeros doce meses tras la renovación y el restaurante Beat mantiene la estrella Michelin, Calpe habrá puesto la primera piedra de un nuevo clúster de lujo en el Mediterráneo occidental.

Casas aristocráticas de Londres a la venta: la prima de pedigree que supera al prime property

Dos mansiones con pasado aristocrático acaban de salir al mercado londinense en un movimiento que vuelve a poner en primer plano la prima de pedigree sobre el prime property convencional. Ormeley Lodge, la propiedad georgiana que durante más de medio siglo fue el hogar de Lady Annabel Goldsmith —fallecida el pasado octubre—, se ofrece por 25 millones de libras (algo más de 29 millones de euros al cambio actual). A pocos kilómetros, su hija Jemima Goldsmith ha puesto a la venta Britannia Studios, una antigua nave de artista reconvertida, por 6,5 millones de libras. Entre ambas, la conexión con la realeza —incluida la princesa Diana— y la aristocracia británica añade un sobreprecio que desafía las métricas tradicionales del mercado inmobiliario de lujo.

El pedigrí aristocrático como multiplicador de valor en Londres

Ormeley Lodge, catalogada como monumento Grade II, se levanta sobre 2,3 acres (0,93 hectáreas) de jardines diseñados por Arabella Lennox-Boyd y Mary Keen. Sus 15.800 pies cuadrados (unos 1.470 metros cuadrados) de arquitectura barroca inglesa incluyen diez dormitorios, pista de tenis, piscina exterior y una casa de invitados independiente. Pero lo que dispara su valoración no son los metros, sino la historia que habita entre sus muros. Lady Goldsmith, fundadora del legendario club Annabel’s, recibió aquí a la princesa Diana, a los príncipes Guillermo y Enrique, y a buena parte de la élite de Hollywood. Se rumorea incluso que fue el escenario de un incómodo encuentro entre Lady Di y la entonces Camilla Parker Bowles.

En el real estate de trofeos, el sobreprecio no es un capricho: refleja una escasez que ningún constructor puede replicar.

Basta una ojeada a los índices de prime property de Knight Frank para constatar que, en este segmento, el “quién vivió aquí” puede duplicar el valor de un activo comparable. Ormeley Lodge se comercializa a través de Knight Frank y UK Sotheby’s International Realty, dos firmas que entienden que el comprador no solo adquiere ladrillos, sino un pasaporte a un círculo de trofeos globales. La prima de escasez es doble: por un lado, la ubicación entre Richmond Park y Ham Common Woods, y por otro, un pedigree que ninguna promoción nueva podrá replicar.

Britannia Studios: menor tamaño, mismo linaje

A unos once kilómetros, en la frontera entre Fulham y Chelsea, Britannia Studios ofrece un perfil de inversión distinto. Jemima Goldsmith compró este antiguo estudio de artista en 1999, cuando aún estaba casada con el jugador de críquet —y futuro primer ministro de Pakistán— Imran Khan. La vivienda, de 6.000 pies cuadrados (557 metros cuadrados), tiene cinco dormitorios y un estilo contemporáneo con cocina abierta y ventanales de guillotina. Está listada en 6,5 millones de libras a través de Savills y UK Sotheby’s International Realty.

El atractivo aquí no es la pompa aristocrática, sino la combinación de una ubicación céntrica con una historia familiar de alto voltaje mediático. Para un family office europeo, representa una entrada más asequible al mercado de propiedades con narrativa, con el añadido de que Goldsmith ha declarado al Daily Mail su intención real de vender tras casi treinta años en la casa. No se trata de una prueba de mercado, sino de una operación con voluntad de cierre.

La liquidez como principal riesgo del activo trofeo

He seguido de cerca la evolución del real estate de lujo en Londres durante la última década y pocas veces he visto una divergencia tan clara entre el precio de salida de una propiedad con pedigree y el comportamiento del índice general de prime property. La lectura para el inversor es doble. Estas mansiones ofrecen una protección casi absoluta frente a la volatilidad de los mercados financieros mientras el capital permanece inmovilizado, pero su liquidez es extremadamente reducida: un activo de 25 millones de libras puede tardar más de dos años en encontrar comprador, incluso en un entorno de tipos bajos.

El mantenimiento tampoco es trivial. Casas como Ormeley Lodge exigen un presupuesto anual de conservación que puede superar los 150.000 euros entre jardinería, seguridad y restauración de elementos catalogados. No obstante, para un inversor de patrimonio elevado que busca un legado tangible —un activo que se pueda visitar y que cuente una historia—, la prima de pedigree funciona como un seguro de preservación de capital. En mi análisis, este tipo de inmuebles se sitúa más cerca de la inversión en arte o en relojes de alta complicación que del brick-and-mortar convencional: su valor no depende del ciclo económico, sino de la percepción de exclusividad.

Conviene recordar que, cuando Lady Goldsmith adquirió Ormeley Lodge en los años setenta, el precio fue muy inferior al actual ajustado por inflación. La revalorización no ha venido de la mano de reformas faraónicas, sino del tiempo y de la capacidad del activo para acumular capas de historia. Para el inversor español que busca diversificar fuera del triángulo Marbella-Madrid-Mallorca, Londres ofrece la ventaja adicional de un mercado con mayor profundidad de compradores internacionales y una fiscalidad inmobiliaria previsible. Eso sí, el comprador debe asumir un horizonte de al menos una década para que la prima de origen se materialice en una rentabilidad atractiva.

💎 Veredicto Wealth

Ormeley Lodge y Britannia Studios son activos de preservación de capital para inversores con horizonte superior a diez años y tolerancia a la iliquidez. El principal riesgo a vigilar es el estrecho mercado de compradores para propiedades por encima de 15 millones de libras en el actual entorno de tipos.

Italia suspende Schengen con España por la crisis de Ceuta: controles fronterizos y pasaporte durante un mes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Italia ha suspendido el espacio Schengen con España por al menos un mes. Todos los ciudadanos extracomunitarios que vuelen desde España deberán llevar pasaporte para entrar en territorio italiano.
  • ¿Quién está detrás? El ministro del Interior italiano, Matteo Piantedosi, amparándose en el artículo 25 del Código de Fronteras Schengen por razones de seguridad nacional.
  • ¿Qué impacto tiene? Los vuelos entre España e Italia no se cancelan, pero la policía de fronteras realizará controles selectivos de documentación. Si eres extracomunitario y viajas sin pasaporte, puedes ser retenido o rechazado en el aeropuerto de destino.

Italia ha anunciado este jueves 1 de agosto la suspensión temporal del espacio Schengen con España en plena operación salida de verano. La decisión, firmada por el ministro de Interior, Matteo Piantedosi, responde directamente a la crisis migratoria de Ceuta y estará vigente al menos un mes. A partir de ahora, los ciudadanos extracomunitarios que viajen desde aeropuertos españoles a cualquier punto de Italia deberán presentar su pasaporte en los controles fronterizos restablecidos.

Italia activa el artículo 25 del Código Schengen: pasaporte obligatorio para extracomunitarios

El Ministerio del Interior italiano ha comunicado que se trata de “controles llevados a cabo por la policía de fronteras, específicos y selectivos, con el fin de comprobar que disponen de los documentos necesarios para circular dentro del espacio Schengen”. La medida no afecta a ciudadanos de la UE ni a quienes tengan un visado Schengen válido, pero sí a los pasajeros extracomunitarios que, procedentes de España, quieran entrar en Italia o hacer escala allí.

Roma no ha solicitado autorización previa a Bruselas. El Código de Fronteras Schengen permite a cualquier Estado miembro reintroducir controles temporales cuando exista “una amenaza grave para el orden público o la seguridad interior”. Italia justifica la decisión en el fuerte repunte de la inmigración irregular detectado en Ceuta en las últimas semanas.

Viajar a Italia en agosto: lo que no cambia y lo que debes comprobar

Los vuelos comerciales entre España e Italia operan con total normalidad, según según han confirmado fuentes aeroportuarias a esta redacción. No hay cancelaciones ni cambios de horario vinculados a esta noticia. Sin embargo, las aerolíneas están avisando a los pasajeros de la nueva exigencia documental, y se recomienda llegar al aeropuerto con tiempo extra si se viaja con pasaporte no comunitario.

Por tanto todo viajero extracomunitario que tenga previsto volar de Madrid, Barcelona, Málaga, Palma o cualquier otro aeropuerto español hacia Roma, Milán, Venecia o Nápoles debe asegurarse de llevar el pasaporte en vigor. De no hacerlo, podría ser detenido en el control de fronteras italiano y, en última instancia, devuelto al país de origen.

La decisión italiana, aunque quirúrgica, abre una grieta en el principio de libre circulación que más de 400 millones de europeos dábamos por garantizado.

Hoja de Ruta: Claves del Viaje

La suspensión de Schengen no es nueva en Europa: ya ocurrió durante la pandemia de covid y, anteriormente, en la crisis migratoria de 2015. El artículo 25 se ha activado decenas de veces, pero casi siempre por razones de terrorismo o grandes cumbres internacionales. Lo llamativo ahora es que sea un cruce unilateral entre dos grandes economías turísticas y en pleno agosto, el mes de mayor movilidad aérea del año.

En el trasfondo político, el ministro de Exteriores italiano, Antonio Tajani, ha criticado abiertamente el plan del Gobierno de Pedro Sánchez de conceder la nacionalidad española —y, con ella, la ciudadanía europea— a más de 500.000 inmigrantes en situación irregular. “Es profundamente erróneo y fomenta la trata de personas”, declaró Tajani, vinculando esa política al aumento de la presión en Ceuta. La operación salida de agosto se convierte así en el escenario de una disputa diplomática con consecuencias muy tangibles para los viajeros.

Desde el punto de vista práctico, Italia ha elegido un instrumento quirúrgico que no bloquea el turismo pero sí envía un mensaje contundente. Los aeropuertos afectados —Fiumicino, Malpensa, Marco Polo— activarán filtros selectivos, lo que puede generar colas y demoras en horas punta. Mientras tanto, la Comisión Europea observa sin intervenir: el código se lo permite. La gran pregunta ahora es si otros países con tensiones migratorias similares (como Austria o Eslovenia) seguirán los pasos de Roma y si esta suspensión se prolongará más allá del mes anunciado.

MoonSwatch Mission to the Moon reventa: alcanza 18.000 dólares en eBay, 31x su precio oficial

He visto cómo en apenas unos días un reloj de plástico —perdón, biocerámica— con un PVP de 570 dólares aparecía listado en eBay por 18.000 dólares, exactamente 31 veces su precio de venta oficial. La MoonSwatch Mission to the Moon 1969, la última colaboración entre Swatch y Omega, ha dinamitado cualquier lógica de mercado y ha vuelto a demostrar el poder de la especulación cuando la oferta es minúscula y la narrativa conecta con el coleccionista.

La pieza no es un MoonSwatch cualquiera. Swatch anunció una edición limitada a 1.969 ejemplares —cifra que homenajea el año del alunizaje del Apolo 11— con una esfera fabricada a partir de 11 gramos de oro Moonshine Gold de 18 quilates. Ese oro, según la marca, procede de componentes reciclados de relojes Omega que se remontan a la era Apolo, un detalle que añade valor material, pero sobre todo valor aspiracional.

La fiebre del MoonSwatch: 1.969 piezas y un precio de reventa multiplicado por 31

El precio oficial en las boutiques participantes y en la web oficial de Swatch era de 570 dólares. Sin embargo, quienes lograron superar el complejo proceso de sorteo —un cuestionario de 32 preguntas sobre la historia de Omega, la colección MoonSwatch y la misión Apolo 11, que debía completarse en 2 horas y 15 minutos— se enfrentan ahora a una oferta de reventa que multiplica por más de treinta el desembolso inicial. En eBay, los listados oscilan entre los 16.500 y los 20.000 dólares, con un punto dulce en torno a los 18.000, según los anuncios verificados por la plataforma.

Es relevante señalar que la mayoría de esos relojes se ofertan como nuevos, sin usar, y pasan por el programa de garantía de autenticidad de eBay antes de llegar al comprador final. La demanda fue tal que la página de inscripción colapsó durante el periodo de solicitud, lo que alimentó aún más la percepción de escasez.

Mecánica especulativa: del sorteo con 32 preguntas a eBay

Swatch optó por un sistema de adjudicación por sorteo, alejándose de las colas presenciales que habían marcado lanzamientos anteriores de la colección MoonSwatch. Para participar, los aspirantes debían responder correctamente a las 32 preguntas en un plazo idéntico al tiempo que Neil Armstrong y Buzz Aldrin pasaron sobre la superficie lunar: 2 horas y 15 minutos. Este filtro no solo seleccionó a los más rápidos y conocedores, sino que generó una narrativa de exclusividad técnica y cultural que ha disparado el valor percibido en el mercado secundario.

Muchos de los vendedores actuales en eBay probablemente no han recibido aún su unidad; están revendiendo sobre plano, confiando en que el comprador final aceptará el precio y que la transacción se liquidará con el envío posterior del reloj. Esta dinámica recuerda a la fiebre vivida con el MoonSwatch Royal Pop de este mismo año, que también experimentó un pico de precios muy por encima de su valor de venta oficial antes de estabilizarse. En el ecosistema de las ediciones limitadas de alto perfil, el ciclo es similar: lanzamiento, compra masiva por parte de revendedores profesionales, precios máximos en las primeras semanas y una progresiva normalización a medida que las unidades llegan a manos de coleccionistas finales.

Cuando un reloj de 570 dólares cotiza a 18.000 en días, el mercado no está tasando la pieza, sino la expectativa de que otro pagador llegue detrás dispuesto a pagar aún más.

Lecciones de una burbuja: el comportamiento histórico de las ediciones limitadas de MoonSwatch

La colección MoonSwatch ha sido, desde su lanzamiento en 2022, un laboratorio de especulación relojera. Las primeras referencias como Mission to the Moon o Mission to Neptune alcanzaron sobreprecios de entre 5 y 10 veces su PVP en los días posteriores a su salida, para luego corregir hacia múltiplos de 2 o 3 veces en cuestión de meses. El componente diferencial en este caso es la esfera de oro reciclado y la limitadísima tirada: 1.969 piezas frente a series anteriores que no eran estrictamente limitadas, aunque la producción se restringía por la disponibilidad en boutiques. La estrategia de Swatch Group de no limitar en exceso las anteriores MoonSwatch permitió sostener el interés a largo plazo; ahora, al aplicar una restricción absoluta, se corre el riesgo de que la demanda se concentre en un pico fugaz y caiga con la misma rapidez.

El inversor debe ponderar que, a pesar del oro, el reloj sigue siendo predominantemente de biocerámica —un material compuesto plástico—, con un movimiento de cuarzo básico. Su valor intrínseco como objeto de lujo es bajo si se descuenta el oro; el valor de mercado actual es puramente especulativo. En mi análisis, la probabilidad de que los 18.000 dólares se sostengan a medio plazo es reducida. Lo más probable es que, una vez que los ganadores del sorteo reciban sus relojes y la oferta en el mercado secundario aumente, los precios se contraigan significativamente, quizá hasta el rango de 5.000-8.000 dólares, siempre que la demanda se mantenga —lo que sería aún un múltiplo muy elevado.

Para el inversor de patrimonio elevado que busca preservar capital, este activo no encaja. La volatilidad es extrema, la liquidez es incierta una vez que el interés mediático decaiga y el riesgo de corrección brusca es muy alto. Sin embargo, para perfiles muy agresivos, dispuestos a operar en el cortísimo plazo y asumiendo la posibilidad de pérdidas cuantiosas, la oportunidad de capturar plusvalías rápidas existe mientras la burbuja siga inflándose. La ventana de actuación es estrecha; la próxima señal de saturación en los listados de eBay será el indicador de que la fase de euforia toca techo.

💎 Veredicto Wealth

La MoonSwatch Mission to the Moon 1969 es un activo de pura especulación, recomendable solo para inversores que buscan revalorización agresiva en el muy corto plazo y toleran un riesgo extremo de liquidez y corrección. Para carteras de preservación de capital, es preferible esperar a que la burbuja estalle y los precios se estabilicen en niveles más razonables antes de considerar una entrada.

IA gratuita pymes: IndesIA lanza IAx250 con más de 500 licencias y acompañamiento para pymes industriales

IA gratuita pymes: IndesIA lanza IAx250 con más de 500 licencias y acompañamiento para pymes industriales

Adoptar inteligencia artificial generativa sigue siendo un lujo para la mayoría de las pymes industriales, ahogadas entre márgenes ajustados y falta de personal especializado. IndesIA rompe esa barrera con IAx250, un programa que ofrece más de 500 licencias gratuitas de herramientas de IA y acompañamiento personalizado para integrar la tecnología en el día a día del negocio.

Qué es IAx250: más de 500 licencias gratuitas y acompañamiento para pymes

IndesIA, la asociación que agrupa a grandes compañías industriales como Repsol, Gestamp o Navantia, ha lanzado la primera edición de su Programa de Acceso a IA Aplicada para pymes (IA × 250). La iniciativa seleccionará a más de 250 pequeñas y medianas empresas de la cadena de valor de sus socios y les facilitará, durante 12 meses, un paquete completo de digitalización: membresía en el ecosistema IndesIA, acceso a productos de autoconsumo de IA y a más de 500 licencias de herramientas de inteligencia artificial de última generación, formación aplicada, demostraciones exclusivas y un acompañamiento continuo.

El programa se estructura sobre un modelo de empresas tractoras: cada gran firma socia apadrina a sus proveedores estratégicos para que participen, lo que garantiza que las pymes seleccionadas dispongan del interlocutor interno y el liderazgo necesarios para exprimir las licencias. «No queremos que las pymes prueben la IA; queremos que la integren en su día a día y crezcan con nosotros», resume Valero Marín, presidente de IndesIA.

El modelo tractor: cómo la gran empresa impulsa la digitalización de sus proveedores

La jugada va más allá de la solidaridad corporativa. Alinear digitalmente a los eslabones más débiles de la cadena de suministro acelera la madurez digital del conjunto y abre un canal de innovación abierta: la gran empresa detecta casos de uso en sus proveedores, pilota proyectos y reduce fricciones operativas. Para la pyme, el acceso sin coste a inteligencia artificial generativa elimina la barrera de entrada que suele rondar entre 15.000 y 30.000 euros anuales en licencias y consultoría.

A efectos prácticos, una pyme que hoy factura 2 millones de euros puede arrancar en IA por el mismo coste que ya asume en su ERP. El programa IAx250 no solo le da la herramienta, sino que le proporciona la metodología y el respaldo técnico para que la implantación no se quede en una prueba piloto olvidada.

programa IAx250

Las condiciones de acceso son exigentes pero lógicas: la empresa candidata debe estar vinculada a la cadena de valor de un socio IndesIA y demostrar capacidad operativa para absorber el programa. A cambio, obtiene una membresía que la conecta con decenas de corporaciones, un activo de red que vale por sí mismo.

El verdadero valor de un programa de IA gratuito no está en las licencias, sino en el acompañamiento que evita que esas herramientas acaben en un cajón digital.

Lo que enseña este programa a cualquier pyme que quiera dar el salto a la IA

El caso IndesIA deja tres lecciones que cualquier founder de pyme industrial puede aplicar mañana mismo. La primera es que la IA no se compra, se implanta: tener licencias de Copilot o de un modelo generativo sin un plan de integración es como tener un motor de Fórmula 1 sin circuito. El programa de IndesIA acierta al poner el foco en el acompañamiento y la formación aplicada, no solo en distribuir accesos.

La segunda lección es que el mejor partner para digitalizarse puede estar ya en tu cartera de clientes. Muchas pymes esperan ayudas públicas o convocatorias genéricas, cuando la vía más rápida es la colaboración directa con las grandes empresas que ya confían en ellas. IndesIA formaliza esa relación y la convierte en un programa estructurado.

Ojo al dato: según el último Observatorio de la Digitalización de la Pyme, solo el 12% de las empresas de menos de 50 empleados utiliza IA de forma habitual, frente al 41% de las grandes corporaciones. La brecha no es de acceso tecnológico, sino de metodología y acompañamiento. El programa IAx250 ataca precisamente ese hueco.

Sin embargo, ninguna licencia gratuita sustituye el músculo interno. La pyme que entre en el programa y delegue toda la responsabilidad en el asesor externo sin asignar un líder interno dilapidará la oportunidad. La asignación de un interlocutor con capacidad de decisión no es un requisito menor: es la condición de supervivencia digital.

Análisis: por qué los programas ‘tractor’ pueden ser la palanca que necesita el tejido industrial español

El formato recuerda a otros modelos de éxito, como las aceleradoras corporativas de Lanzadera o los programas de proveedores de Wayra, pero con una diferencia clave: aquí la gran empresa no invierte equity ni busca retorno financiero directo, sino que moderniza su propia cadena de suministro. Es un win-win con menos dilución y más capilaridad.

Desde la óptica de un inversor de venture capital, la iniciativa tiene sentido estratégico: las grandes corporaciones no pueden escalar su transformación digital si sus proveedores siguen trabajando con Excels y faxes. Al facilitar licencias y conocimiento, IndesIA está creando un ecosistema interoperable que reduce los costes de integración de toda la cadena. Para la pyme, el retorno se mide en productividad inmediata y en la posibilidad de acceder a contratos que cada vez exigen más trazabilidad digital.

Eso sí, conviene no caer en el optimismo tóxico. Una licencia de IA generativa no convierte un taller de mecanizado en una empresa 4.0. El acompañamiento continuo —la parte más cara y menos visible del programa— es lo que de verdad mueve la aguja. Si las pymes lo aprovechan como una mentoría intensiva y no como un regalo tecnológico, los resultados pueden ser transformadores. Para IndesIA y sus socios, el éxito se medirá en proyectos piloto que escalen y en la reducción tangible de ineficiencias en la cadena de suministro.

🚀 Hoja de Ruta para Emprender

  • Solicita si eres proveedor: Contacta con tu cliente gran empresa y pregunta si forma parte de IndesIA. La mayoría de las plazas se adjudican por prescripción del socio tractor.
  • Asigna un líder interno: La pyme deberá nombrar un responsable con autoridad y tiempo dedicado. Sin él, el programa pierde tracción desde la primera semana.
  • Empieza con un caso de uso: No intentes digitalizar toda la empresa. Elige un proceso repetitivo (control de calidad, presupuestos, respuesta a ofertas) y mide resultados en 90 días.
  • Aprovecha la red: La membresía de IndesIA te conecta con otras pymes y grandes empresas. Participa en las actividades y demostraciones exclusivas; el networking multiplica el valor de las licencias.

Air France reduce vuelos junto a Transavia por el encarecimiento del combustible

Ayer, 31 de julio, el grupo Air France-KLM comunicó unos resultados trimestrales mediocres y, al mismo tiempo, anunció un ajuste de capacidad que afectará a sus tres marcas principales. La decisión, motivada por el encarecimiento del combustible, supone un recorte de vuelos en Air France, KLM y Transavia a partir del próximo octubre, aunque con distinta intensidad en cada una.

El recorte, que se concentra en los servicios de medio y corto radio, afectará aproximadamente al 1% de la programación total del último trimestre del año. La compañía no ha detallado el número exacto de vuelos cancelados, pero sí ha precisado que se eliminarán frecuencias en aquellas rutas que cuentan con varios servicios diarios, por lo que el impacto para el pasajero será limitado. La medida va en línea con la ya anunciada por KLM para el mismo periodo.

Recorte de vuelos: así afecta a Air France, KLM y Transavia

De las tres aerolíneas del grupo, Air France y KLM serán las que más noten la tijera, mientras que Transavia mantendrá un perfil de crecimiento respecto a 2025, aunque ligeramente inferior al previsto inicialmente. La filial de bajo coste reducirá algunos vuelos programados, pero seguirá expandiéndose, apoyada por la fortaleza de las rutas hacia España, que compensan en parte el descenso de reservas hacia otros destinos europeos.

La compañía reconoce que las reservas para el otoño están evolucionando peor que el año pasado. Esta circunstancia, sumada al alza del queroseno, ha llevado a la dirección del grupo a activar un plan de contención que busca proteger los márgenes en un escenario de debilidad de la demanda en el segmento intraeuropeo.

Por qué el combustible lastra los márgenes del grupo

El coste del combustible es uno de los principales gastos operativos de cualquier aerolínea. En el caso de Air France-KLM, la subida del crudo en los últimos meses ha provocado que el grupo no logre repercutir ese incremento en el precio de los billetes, especialmente en las rutas europeas. El resultado es una presión directa sobre el beneficio operativo, que ya en el segundo trimestre del ejercicio arrojó cifras por debajo de lo esperado por los analistas.

Según fuentes internas citadas por el medio especializado Preferente, la dirección de la aerolínea considera que no puede subir más las tarifas sin perder volumen de pasajeros. De ahí que la vía elegida haya sido recortar capacidad en aquellas rutas donde la ocupación prevista es más floja y donde la competencia de otras compañías de bajo coste impide repercutir los sobrecostes del queroseno.

“La aerolínea se ha quedado sin margen para repercutir la subida del crudo en las tarifas. El ajuste de frecuencias es la herramienta que le queda para defender la cuenta de resultados”.

Esta decisión coincide con la alerta lanzada por Aena sobre el deterioro general de la ocupación de los vuelos, un factor que añade más incertidumbre a las cuentas de las aerolíneas que operan en el mercado español.

Transavia recorte vuelos

Análisis: el dilema de las aerolíneas europeas ante el crudo

El movimiento de Air France-KLM se enmarca en un contexto sectorial complejo. Varias aerolíneas del Viejo Continente, como IAG, Lufthansa o la propia Ryanair, ya han advertido de que los márgenes se están estrechando por el alza del petróleo y la imposibilidad de trasladarla a los clientes en un entorno de fuerte competencia. La respuesta ha sido similar en todos los casos: ajustes de capacidad, aplazamiento de entregas de aviones o congelación de rutas menos rentables.

Conviene matizar que el recorte del 1% anunciado por Air France-KLM parece modesto, pero adquiere relevancia porque se concentra en los vuelos europeos, donde la elasticidad de la demanda al precio es muy elevada. Cualquier intento de subir las tarifas en este segmento suele traducirse en una pérdida automática de factor de ocupación, lo que dispara el coste unitario y acaba erosionando aún más la rentabilidad.

La resistencia de las rutas hacia España, incluso pese a los incendios forestales del verano, supone un contrapunto positivo. Transavia encuentra en el mercado español un pilar sólido, lo que le permite mantener un crecimiento neto en términos de pasajeros, aunque con una curva de expansión ya no tan pronunciada como la del año anterior.

Más allá de la cifra concreta, lo relevante para el inversor es si este ajuste de capacidad es suficiente o si el grupo necesitará nuevas medidas si el crudo sigue escalando. La respuesta del consorcio apunta a que, por ahora, el recorte es quirúrgico y focalizado en las rutas que más sufren. Pero el otoño dictará sentencia.

Las Claves para el Inversor

  • Qué vigilar: La evolución del precio del crudo en el segundo semestre de 2026 y los datos de reservas de otoño que publique el grupo, que marcarán la necesidad de nuevos ajustes.
  • Reacción del valor: Las acciones de Air France-KLM apenas reaccionaron al anuncio, lo que sugiere que el mercado ya descuenta una rebaja de capacidad. La clave estará en si los resultados del tercer trimestre confirman la contención de costes.
  • Precedente sectorial: IAG ya recortó frecuencias en 2025 por el mismo motivo. Si el barril de Brent se mantiene por encima de los 90 dólares, otras aerolíneas europeas podrían seguir el mismo camino, presionando los márgenes del sector.

DGT avisa: beber agua o comer al volante es conducción negligente con multa de 200 euros

La DGT advierte de que beber agua mientras se conduce puede traducirse en una multa de hasta 200 euros si la acción compromete la seguridad vial. No es el hecho de hidratarse lo que sanciona el Reglamento General de Circulación, sino perder la atención y el control del vehículo al hacerlo.

Qué supone beber agua al volante según la DGT

El Reglamento General de Circulación no prohíbe de forma explícita beber de una botella. Sin embargo, los artículos 3.1, 17.1 y 18.1 obligan a mantener la libertad de movimientos, el campo de visión y la atención permanente a la conducción. Cualquier gesto que, a juicio del agente, quebrante estas condiciones puede ser sancionado como conducción negligente.

En la práctica, eso significa que si un conductor suelta el volante para abrir la botella, aparta la vista de la carretera o tarda en reaccionar por estar bebiendo, el policía tiene base legal para imponer una sanción. La DGT insiste en que hidratarse es importante, sobre todo en verano, pero siempre sin comprometer la seguridad.

Cuándo es sancionable y qué importe tiene la multa

Las sanciones varían según la gravedad de la distracción. Durante este verano, la mayoría de las multas por beber agua al volante han oscilado entre 80 y 100 euros, al calificarse como riesgo leve o moderado. Si el gesto provoca un volantazo, una invasión de carril o una reacción tardía ante un frenazo, la sanción puede subir hasta 200 euros.

La decisión recae en el criterio del agente, que evalúa en ese instante si el conductor mantenía el control del coche. Por eso, aunque no exista una tabla fija, la DGT recuerda que cualquier acción que reduzca la atención o la capacidad de maniobra es infracción.

Beber agua al volante no está prohibido, pero perder un solo segundo de vista la carretera puede costar 200 euros si el policía lo considera peligroso.

Otras distracciones que también multa Tráfico

La misma lógica se aplica a otras conductas frecuentes. Comer al volante, sujetar el movil con la mano mientras se conduce (aunque esté parado en un semáforo) o rebuscar objetos en la guantera o en el asiento trasero durante la marcha también se consideran distracciones que pueden acarrear multa.

En estos casos, la DGT insiste en buscar el momento adecuado. Cargar la botella de agua en un soporte accesible, beber mientras el coche está detenido (por ejemplo, en un semáforo o en un atasco) o elegir tramos de autovía despejados para un trago rápido sin apartar la vista de la carretera son las recomendaciones de los expertos en seguridad vial.

La letra pequeña: ¿proporcionada o discrecionalidad excesiva?

Desde el punto de vista de la seguridad vial, la norma es clara: toda distracción multiplica el riesgo. Ahora bien, la sanción por beber agua al volante descansa en un terreno resbaladizo: la interpretación del agente. No hay una regla que diga “tres segundos de botella en la mano equivalen a negligencia”, ni un test objetivo que distinga un trago prudente de uno temerario. Esa discrecionalidad deja al conductor en una situación de inseguridad jurídica: dos personas que realizan el mismo gesto pueden recibir multas de 80 o de 200 euros según quién las vea.

Con todo, el Reglamento acierta al recordar que la prioridad al volante es conducir. En pleno verano, una deshidratación ligera puede provocar fatiga, y eso también compromete la seguridad. Por tanto, la clave está en planificar: parar cada dos horas, beber agua en la pausa y, si se necesita un sorbo durante la marcha, hacerlo sin soltar el volante y sin apartar la vista de la carretera.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducción negligente por beber agua, comer o manipular objetos al volante si se pierde el control o la atención.
  • Sanción económica: Hasta 200 euros (sanciones habituales entre 80 y 100 euros).
  • Puntos del carnet: No aplica (no conlleva pérdida de puntos).
  • Entrada en vigor: Ya vigente (se basa en los artículos 3.1, 17.1 y 18.1 del Reglamento General de Circulación).

Zuckerberg: una superinteligencia IA benevolente es ‘imposible’ y carga contra OpenAI y Anthropic

La superinteligencia artificial como proyecto único y centralizado es un espejismo peligroso. Mark Zuckerberg lo ha dejado claro en una serie de entrevistas a Financial Times, The Wall Street Journal y The New York Times, donde ha cargado contra la visión de OpenAI y Anthropic, sus grandes rivales en la carrera por dominar la IA. El CEO de Meta defiende un modelo radicalmente distinto: sistemas abiertos, personalizados y descentralizados, en contraposición a lo que califica de ‘marketing del miedo’.

Claves de la operación

  • Zuckerberg apuesta por la IA abierta y personalizada. Rechaza los sistemas cerrados y centralizados que proponen sus competidores, defendiendo modelos que se adaptan a cada usuario y contexto.
  • La ofensiva verbal coincide con un momento regulatorio crítico. OpenAI y Anthropic han solicitado más controles para los modelos frontera, una medida que, de prosperar, frenaría a Meta, que va rezagada en el desarrollo de sus propios modelos.
  • El mercado publicitario como telón de fondo. Mantener la IA en código abierto permite a Meta integrarla en sus plataformas masivas sin depender de licencias externas, protegiendo su principal fuente de ingresos.

La jugada maestra de Zuckerberg: abrir la IA para ampliar el mercado

El debate sobre si la inteligencia artificial debe ser abierta o cerrada se ha recrudecido con la irrupción de Kimi K3, el modelo chino que ha igualado a los mejores sistemas estadounidenses. Mientras más de 25 empresas, entre ellas Nvidia y Microsoft, han firmado una declaración a favor del código abierto, OpenAI y Anthropic han quedado fuera. Zuckerberg no ha desaprovechado la ocasión para señalar la contradicción: ‘¿Los laboratorios de vanguardia van a querer que un modelo de código abierto tenga éxito? Creo que ha habido señales contradictorias al respecto’, declaró al FT.

La postura del fundador de Facebook tiene una lógica comercial aplastante. Meta no lidera la carrera de la IA generativa, pero sus plataformas —WhatsApp, Instagram, Facebook— suman miles de millones de usuarios. Si la tecnología se encapsula en modelos propietarios de OpenAI o Anthropic, el imperio publicitario de Meta dependería de las condiciones que impongan estos proveedores. En cambio, fomentar la IA abierta le permite desarrollar sus propias soluciones —como Llama— e integrarlas sin cortapisas, al tiempo que debilita el foso competitivo de sus rivales.

Una jugada de libro.

Además, el carácter descentralizado que defiende Zuckerberg encaja con su visión de una ‘superinteligencia personalizada’: sistemas que aprenden de cada usuario —recetas de cocina, rutinas de entrenamiento— y no un Dios algorítmico que decida por todos. El propio Zuckerberg ha contado cómo utiliza cámaras en su gimnasio para que la IA le corrija la postura. La idea es que ese nivel de personalización solo es viable si los modelos se distribuyen y adaptan localmente, no si permanecen encerrados en los servidores de un puñado de empresas. Aquí es donde su defensa de la IA abierta descentralizada y personalizada adquiere todo su sentido.

La verdadera batalla no es técnica, sino de modelo de negocio: quien controle la infraestructura de la IA decidirá qué voz tiene el usuario y cuánto paga por ella.

El miedo como herramienta de ventas y el frente regulatorio

En su ofensiva, Zuckerberg no solo critica la estrategia de sus rivales, sino el tono alarmista con el que venden sus avances. ‘Gran parte del discurso de los otros laboratorios está repleto de pesimismo. Es necesario que haya una voz, o varias, que aporten realismo a este debate’, declaró al NYT. Se refería a afirmaciones como la de Dario Amodei, CEO de Anthropic, quien llegó a comparar sus modelos con ‘un arma total’ que debería requerir licencia. Esa narrativa catastrofista, según Zuckerberg, no es inocente: busca empujar a los reguladores a endurecer los requisitos para los modelos frontera, lo que beneficiaría a quienes ya los tienen desarrollados y frenaría a los que, como Meta, aún están en fase de alcanzarlos.

La administración estadounidense estudia medidas restrictivas, incluida la posible prohibición de modelos chinos como Kimi K3, acusados de plagiar a Anthropic. Zuckerberg se ha mostrado contrario a estas sanciones, argumentando que no serían efectivas y que la mejor defensa es eliminar barreras competitivas internas. En otras palabras, menos regulación y más libertad para que empresas como Meta puedan competir sin ataduras. El problema es que una desregulación total también abriría la puerta a riesgos sistémicos que ni el propio Zuckerberg puede prever.

Miedo vende, pero también veta.

Meta inteligencia artificial

Lo que está en juego para Meta en el ajedrez de la superinteligencia

La virulencia de las declaraciones de Zuckerberg se entiende mejor al repasar la hoja de ruta de Meta. En 2024, la compañía invirtió más de 30.000 millones de dólares en infraestructura de IA, y para este año se espera que la cifra supere los 40.000 millones. Gran parte de ese gasto se está materializando en centros de datos, algunos en España, como el proyectado en Talavera de la Reina. Perder la batalla del código abierto significaría amortizar mal esa inversión y quedar a merced de los modelos cerrados de sus competidores, que podrían decidir tarifas y condiciones de acceso.

La regulación europea añade una capa de complejidad. El AI Act, plenamente en vigor desde hace meses, establece obligaciones para los modelos de propósito general, pero no impone el cierre del código. Sin embargo, si las presiones de OpenAI y Anthropic calan en Bruselas y se imponen auditorías previas o certificaciones obligatorias para los modelos abiertos, el coste de cumplimiento podría erosionar la ventaja competitiva de Meta. En España, el ecosistema de IA se ha decantado mayoritariamente por estándares abiertos: Telefónica Tech promueve soluciones basadas en Llama, y numerosas startups han adoptado modelos similares. Una sobrerregulación podría frenar ese dinamismo justo cuando el sur de Europa aspira a convertirse en un polo de infraestructura digital.

Zuckerberg ha sido inteligente al enmarcar el debate en términos de valores —apertura, descentralización, libertad de elección—, pero su cruzada también responde a una necesidad perentoria: evitar que la regulación mate a su negocio antes de que su negocio alcance a los líderes. La pregunta no es si la superinteligencia será posible, sino si cuando llegue, los ciudadanos tendrán algo que decir sobre cómo se gobierna. Y eso, hoy por hoy, se decide más en los despachos de Bruselas y Washington que en los laboratorios de IA.

Marc Vidal alerta: las remesas a Marruecos ya superan al turismo y los fosfatos

Ceuta ha vuelto a ser el epicentro de la tensión fronteriza. Miles de personas entraron a nado el 30 de julio bordeando el espigón del Tarajal, en una avalancha que desbordó a las fuerzas de seguridad y desató un torbellino político. Mientras todos discuten sobre sentencias, responsabilidades y mafias, el analista económico Marc Vidal propone mirar a la contabilidad nacional marroquí: las remesas de los emigrantes ya generan más divisas que el turismo y los fosfatos juntos.

La cifra que cambia la narrativa migratoria

En su último vídeo, Vidal rescata un dato de la Oficina de Cambios de Marruecos que apenas ha llegado al debate público. En 2025 los marroquíes residentes en el exterior enviaron a sus familias 12.200 millones de euros. Ese mismo año, la inversión extranjera directa apenas alcanzó los 5.600 millones. Es decir, los emigrantes aportaron más del doble que todas las multinacionales y fondos internacionales. El analista subraya la consecuencia incómoda: si un país equilibra su balanza exterior gracias a la diáspora, los incentivos para retener a la juventud se vuelven estériles.

No es hambre, es desigualdad frente al escaparate del crecimiento

Vidal, que pasa temporadas cada año en el desierto marroquí, describe un país con nuevas carreteras, cobertura móvil y coches modernos donde antes solo había pistas de tierra. “El problema no es la pobreza extrema sino una desigualdad que separa el Marruecos atlántico del interior, y a quienes están dentro de la economía formal de quienes la observan desde fuera”, explica. Quien cruza a nado el Tarajal, asegura, es mayoritariamente un joven conectado. Ha visto Europa en una pantalla, conoce los sueldos de Málaga y ha hecho un cálculo. “No es una huida de la hambruna; es una decisión de inversión personal con un riesgo mal calibrado”.

‘Un estado cuya balanza exterior se sostiene sobre la gente que se ha marchado tiene un problema enorme para diseñar políticas que hagan que la gente se quede’, explica el analista.

— Marc Vidal

Dos crisis, dos perfiles y un error de diagnóstico

El analista económico insiste en separar dos flujos que la política española tiende a mezclar. En la ruta canaria, según datos de Frontex que cita Vidal, el 42 % de los llegados en 2024 era de nacionalidad maliense y solo el 9 % marroquí; son personas que huyen de conflictos y hambre real. En Ceuta, en cambio, el perfil dominante es el joven marroquí que ve el crecimiento pasar delante sin que le toque. “Confundir ambos flujos garantiza fallar en las dos respuestas”, sentencia Vidal. A su juicio, uno exige protección internacional y el otro un abordaje de expectativas económicas incumplidas.

Lo cierto es que mientras el debate se centra en sentencias los números cuentan otra historia. La sentencia del Tribunal Supremo del 29 de junio, que vetó las devoluciones en caliente sin barreras físicas en el mar, dominó los telediarios. Vidal recuerda que un fallo judicial explica por qué una puerta estaba abierta, pero nunca por qué decenas de miles de personas esperaban frente a ella. La clave, insiste, está en la orilla contraria.

El argumento de las mafias no nada bien

Tanto el Gobierno español como las fuentes diplomáticas marroquíes han insistido en la actuación de redes criminales. Sin embargo, Vidal desmonta la coartada con aritmética elemental: cruzar el espigón a nado cuesta cero euros, mientras que un viaje en patera desde Argelia a Baleares ronda los 4.500 € y una expedición transatlántica se factura por decenas de miles. “El argumento de las mafias no cuadra en el balance”, zanja. Una red criminal que opera en un entorno de alta fricción policial no renuncia a tarifas de millares para promover un trayecto que se completa con bañador.

Turismo, fosfatos… y remesas: la nueva jerarquía económica

Los datos oficiales confirman la tesis de fondo. Según la Organización Mundial del Turismo, Marruecos ingresó por turismo 104.000 millones de dírhams en 2024 (unos 10.000 millones de euros); las exportaciones de fosfatos y derivados rondaron los 6.000 millones. Las remesas, con 12.200 millones, se han convertido en la principal fuente de divisas del país. Un estado que se financia con dinero ganado fuera tiene pocos incentivos para crear empleo de calidad dentro. La juventud se convierte, casi en un producto de exportación cuyo retorno se recibe en forma de transferencias.

La trampa geopolítica que silencia el debate

La lectura de Marc Vidal desplaza el foco de las fronteras al modelo económico marroquí. Mientras Bruselas y Madrid discuten sobre cooperación policial y procedimientos de devolución, el flujo de remesas sigue engordando año tras año. El analista sostiene que esta dependencia financiera de la diáspora convierte cualquier política de retención en papel mojado. El coste humano —decenas de fallecidos en el último mes, según el presidente de Ceuta— se asume como un daño colateral contable. La pregunta incómoda que deja el vídeo es cuánto tiempo seguirá siendo rentable para Marruecos tener a sus jóvenes en el Estrecho en lugar de en sus fábricas.

Puedes ver el análisis completo aquí:

Youtube video

Carlos Hugo avisa: Trump busca asfixiar a Irán con un bloqueo terrestre que sería un golpe durísimo

La tensión en Oriente Medio no da tregua. Mientras los ataques cruzados entre Estados Unidos e Irán se reanudan tras un breve alto el fuego, la Casa Blanca sigue buscando mecanismos para asfixiar al régimen de los ayatolás. La última idea sobre la mesa, filtrada por el Daily Telegraph, es un bloqueo terrestre. Suena ambicioso, casi quijotesco, y desde Negocios TV lo han analizado con lupa.

En su último análisis, el experto Carlos Hugo no duda en calificar la estrategia de Estados Unidos como una guerra híbrida multidominio. Combina sanciones económicas, presión militar y un cierre de puertos que ya lleva meses intentando estrangular las exportaciones iraníes. Sin embargo, los resultados distan de ser los esperados. A pesar del bloqueo naval en el estrecho de Ormuz, la economía iraní no se ha derrumbado. Y ahora, Washington plantea un cerco por tierra.

Del bloqueo naval al terrestre: la escalada asfixiante

Carlos Hugo explica que el objetivo de Estados Unidos e Israel es asfixiar económicamente al régimen de los Ayatolá. Pero la realidad, según su lectura, se ha vuelto en su contra. Irán, lejos de ceder, ha desarrollado su arma nuclear particular: el cierre del propio estrecho. Una baza que ya ha provocado importantes repercusiones economicas internacionales, especialmente en los precios del crudo y el comercio marítimo.

La paradoja es evidente. Cuanto más presión externa, más se radicaliza internamente el poder iraní. Ahora, dice Carlos Hugo, la Guardia Revolucionaria Islámica maneja los hilos de un régimen ‘más atomizado y radicalizado’, con el que será mucho más difícil negociar.

Las negociaciones actuales, enmarcadas en un frágil memorando de entendimiento, son interpretadas por el experto bajo la teoría de juegos del ‘gallina’. ‘Estamos tan cerca de llegar a un acuerdo como de una reapertura de las acciones armadas’, advierte. Esa tensión es la que mantiene al mercado en vilo y al mundo entero mirando hacia el Golfo Pérsico.

Sobre la viabilidad del bloqueo terrestre, Carlos Hugo es tajante: logísticamente parece bastante complejo.

‘Un bloqueo terrestre sería un golpe durísimo. Trump quiere asfixiar a Irán’

— Carlos Hugo, analista de Negocios TV

Aníbal: el bloqueo terrestre, una misión imposible

Otro de los contertulios, Aníbal, va más allá y pone el foco en la debilidad estratégica que exhibe Estados Unidos. Según su análisis, Washington atraviesa su peor momento en este conflicto: Estados Unidos ya no le queda fuerza. La munición se ha reducido drásticamente e Israel, que ya ha sufrido bombardeos, no quiere otro intercambio directo. La duda sobre si Irán posee ya una bomba nuclear o incluso una bomba de hidrógeno no contaminante, con capacidad de devastar tanto como una nuclear, pesa sobre todas las decisiones.

Aníbal desmenuza la complejidad geopolítica del hipotético cerco terrestre. Para que funcionara, Washington necesitaría la cooperación de Iraq, Pakistán, Turquía, Afganistán, Turkmenistán, Armenia y Azerbaiyán. La mayoría de estos países, recuerda el analista, mantienen relaciones comerciales y políticas sólidas con Teherán o incluso apoyan al régimen iraní. Por tanto, lograr ese acuerdo fronterizo es, a su juicio, otro fracaso más que se le presenta a Donald Trump.

El estrecho de Ormuz, la carta nuclear de Irán

El verdadero poder de disuasión iraní, subraya Aníbal, no está en misiles hipotéticos sino en el control del tránsito marítimo. ‘Todos sabemos que el estrecho de Ormuz está en manos de Irán y seguirá por muchísimo tiempo más’, afirma. Y acusa directamente al presidente Trump de mentir cuando presume de dominar esa vía comercial. La hegemonía militar estadounidense se ve muy reducida y no puede mostrar la fuerza que ya no posee.

Cambio de régimen: el objetivo fracasado

Ambos analistas coinciden en que el objetivo inicial de provocar un cambio de régimen en Irán ha resultado el mayor fracaso de Estados Unidos e Israel. No pudieron colocar un gobierno títere afín a la Casa Blanca ni penetrar en el corazón del país. Este doble revés, sumado a la imposibilidad de cerrar completamente las exportaciones iraníes, deja a Washington en una posición de debilidad inédita.

Implicaciones para la economía global

El simple amago de un bloqueo terrestre ya enciende todas las alarmas económicas. Un cerco exitoso, si bien improbable, estrangularía aún más las rutas comerciales terrestres de una región clave. Pero el verdadero riesgo reside en la reacción iraní: endurecer el control del estrecho de Ormuz o incrementar los ataques asimétricos. Las cadenas de suministro energético volverían a tambalearse, con un efecto dominó en los precios que pagaríamos todos.

En mi opinión, la amenaza del bloqueo es un síntoma de impotencia más que de fortaleza. Mientras Estados Unidos agita el mapa con movimientos cada vez más aparatosos, Irán gana tiempo y profundiza su capacidad de resistencia. La gran pregunta es cuánto aguantará un sistema financiero global que ya ha demostrado ser mucho más frágil de lo que los discursos oficiales admiten.

Puedes ver el análisis completo en el vídeo original de Negocios TV:

Youtube video

Leopold Aschenbrenner pierde su fondo de IA: la burbuja inversora se cobra a un ex-OpenAI

El fondo de cobertura Situational Awareness, gestionado por el ex-OpenAI Leopold Aschenbrenner, ha liquidado la mayor parte de sus posiciones en Bolsa tras una racha de pérdidas vinculadas a la corrección del Nasdaq. El movimiento, confirmado en una carta a inversores, ilustra cómo la burbuja inversora en inteligencia artificial se está cobrando a sus figuras más mediáticas.

Claves de la operación

  • Rentabilidad explosiva y desplome fulminante. El fondo acumulaba una ganancia del 439% en el primer semestre de 2026 y del 1.551% desde su creación en 2024. Las caídas bursátiles forzaron deshacer la cartera.
  • Apalancamiento multiplicador de riesgos. Situational Awareness recurría a deuda para amplificar sus apuestas. Cuando el Nasdaq entró en corrección, las exigencias de garantías obligaron a liquidar posiciones.
  • Citadel se queda con el botín. La firma de Ken Griffin adquirió gran parte de las inversiones del fondo, en una operación que refleja la división de opiniones sobre el futuro de la IA.

Nacido en Alemania, Aschenbrenner entró en la Universidad de Columbia con 15 años y fue el mejor de su promoción en Económicas. Antes de lanzar Situational Awareness a sus 24 años, su única experiencia financiera había sido un breve paso por el FTX Future Fund, ligado al desacreditado Sam Bankman-Fried. Su ensayo “Situational Awareness”, publicado al dejar OpenAI en 2024, defendía que la inteligencia artificial general (AGI) llegaría en cuestión de años y transformaría la economía mundial, un mensaje que caló hondo entre los inversores de Wall Street.

El apalancamiento que convirtió el 439% en cenizas

La estrategia de Aschenbrenner iba más allá de las tecnológicas puras: apostaba por la infraestructura que demanda la IA, como los chips de MatX o la participación en Anthropic, la rival de OpenAI. El fondo combinaba inversiones cotizadas con privadas, y para maximizar la rentabilidad, operaba con un apalancamiento agresivo. Según la propia carta a clientes, esa fue la receta que llevó el retorno acumulado al 1.551% desde su creación.

Pero la misma palanca que multiplicó las ganancias magnificó las pérdidas cuando el mercado giró. Desde junio, la ola de ventas en las tecnológicas empujó al Nasdaq a territorio de corrección y activó las llamadas de margen. Situational Awareness se vio forzado a deshacer la práctica totalidad de sus acciones cotizadas. En la operación, Citadel, el gigante de Ken Griffin, se quedó con una porción significativa de las posiciones, mientras Bank of America, Goldman Sachs y JPMorgan ayudaban a gestionar las exigencias de garantías.

El fondo mantiene sus inversiones privadas, especialmente la participación en Anthropic, pero su cara pública ha quedado muy tocada. “Es un caso de manual de lo que ocurre cuando la confianza del mercado se evapora en cuestión de semanas”, coincide un analista consultado.

La inteligencia artificial general puede estar cerca, pero los fondos que apuestan con deuda a esa llegada corren el riesgo de no estar allí para verlo.

La brecha entre los inversores de largo plazo y los cazadores de gangas

La operación con Citadel muestra una fractura en el mercado. Mientras unos inversores huyen a toda prisa de los activos vinculados a la IA tras la corrección, otros, como el propio Griffin, están dispuestos a comprar a precios de derribo. Esta discrepancia de opiniones ya se vivió en otras burbujas, como la de las puntocom o la de las criptomonedas.

Para Aschenbrenner, que hace apenas unos meses era la estrella ascendente de Wall Street, el batacazo supone un brusco aterrizaje. A sus 25 años, ha pasado de gestionar 20.000 millones de dólares a tener que explicar a sus clientes por qué la mayor parte de su cartera ha volado. Un recordatorio de que la genialidad teórica no siempre casa con la gestión del riesgo.

Lo que el caso Aschenbrenner dice sobre la burbuja de la IA (y sobre los inversores españoles)

El naufragio de Situational Awareness no es un hecho aislado. Las valoraciones de las tecnológicas vinculadas a la IA se han disparado a múltiplos que recuerdan a los peores excesos de la burbuja de las puntocom. Firmas como Nvidia cotizan a más de 40 veces sus beneficios, y el gasto en centros de datos no deja de crecer. Sin embargo, la corrección del Nasdaq en junio ha puesto a prueba la fe de los inversores. Lo que antes era convicción ahora se parece más a una huida hacia adelante. Los fondos apalancados, como el de Aschenbrenner, son los primeros en caer cuando el mercado duda.

En España, el ecosistema de inversión en IA aún está lejos de los volúmenes estadounidenses, pero el apetito crece. La Comisión Nacional del Mercado de Valores (CNMV) ha alertado en varias ocasiones sobre el riesgo de productos financieros ligados a megatendencias tecnológicas, y recomienda a los ahorradores que evalúen con prudencia las exposiciones concentradas. Fondos de capital riesgo como Kibo Ventures o Seaya, han respaldado startups de IA, pero con modelos mucho más descafeinados que el de Aschenbrenner. La lección para el inversor español es clara: una cosa es creer en la transformación que traerá la inteligencia artificial, y otra muy distinta jugar con fuego prestado.

Atresmedia retira el corazón de Espejo Público y reorienta el matinal para competir con Mañaneros 360

Atresmedia ha decidido eliminar la sección de crónica social de Espejo Público, su programa matinal de Antena 3, para centrar el espacio en la actualidad política y los sucesos a partir del próximo mes de septiembre. El movimiento, confirmado por la periodista Lorena Vázquez, responde al objetivo de competir directamente con Mañaneros 360, el magacín matinal de RTVE que ha ganado audiencia en los últimos meses.

Reorientación estratégica del matinal

La decisión de la cadena no es improvisada. Durante el verano, Espejo Público ya había eliminado puntualmente la información del corazón de sus emisiones, una prueba que ahora se consolida de forma definitiva. A partir de septiembre, el programa se centrará exclusivamente en política, sucesos y actualidad, prescindiendo de los contenidos de entretenimiento y crónica social.

Según ha explicado Lorena Vázquez en el podcast Mamarazzis, la sección que ella lideraba desaparecerá del espacio que presenta Susanna Griso. La salida de la colaboradora se suma a la de Alonso Caparrós, quien hace semanas avanzó que dejaba de colaborar en Espejo Público precisamente por la eliminación de la sección de corazón.

La presión de Mañaneros 360 y la nueva La 1

El movimiento de Atresmedia coincide con el crecimiento de Mañaneros 360 en La 1. El formato, que ha mejorado sus cifras en los últimos meses, afrontará en septiembre una profunda reestructuración: tras la salida de su anterior presentador, Jesús Cintora se incorporará al programa para liderar la nueva etapa. La oferta de RTVE en la franja matinal se ha reforzado y ha obligado a los rivales a replantear sus estrategias.

Ante este escenario, el grupo presidido por Silvio González ha decidido reorientar su buque insignia matinal para defender su posición en la batalla por la audiencia en esa franja.

La reestructuración del matinal de Antena 3 refleja la presión competitiva en la franja de mañana y la apuesta de Atresmedia por la actualidad política frente al entretenimiento.

reestructuración parrilla Atresmedia

Ajustes en el equipo de colaboradores

La eliminación de de la sección de corazón deja fuera del programa a dos de sus colaboradores más reconocidos. Lorena Vázquez y Alonso Caparrós abandonan Espejo Público. Hasta el momento, la cadena no ha anunciado si habrá nuevas incorporaciones para cubrir otros enfoques dentro del magacín, aunque la línea editorial se ceñirá a la política y los sucesos.

La periodista ha sido la encargada de confirmar el cambio definitivo y su propia salida, lo que subraya la transparencia del proceso. La decisión se enmarca en una tendencia más amplia de reestructuración de parrillas en los principales grupos audiovisuales, que buscan formatos más competitivos frente a la fragmentación de audiencias.

Claves del movimiento

La reorientación de Espejo Público responde a una estrategia clara: ganar atractivo entre los espectadores de política dura y acontecimientos de última hora, en detrimento de los contenidos ligeros. Este tipo de ajuste tiene precedentes en la televisión española. Atresmedia ya había modificado otros espacios para adaptarse a las franjas horarias y a la competencia, pero nunca había prescindido por completo de la crónica social en su principal programa matinal.

El contexto competitivo es determinante. Mañaneros 360 ha crecido de forma notable y, con la llegada de Cintora, aspira a consolidarse como el referente de la mañana. La reacción de Atresmedia es rápida y quirúrgica: eliminar lo que considera un lastre para la audiencia y potenciar la información que genera más engagement en directo.

En términos de negocio, el matinal es una pieza clave para la rentabilidad publicitaria de la cadena. La franja de mañana capta una parte importante de la inversión, especialmente si el contenido genera una audiencia fiel y con alta participación. Apostar por la política puede implicar un riesgo, ya que depende de la agenda informativa, pero también puede atraer a un perfil de espectador más afín a los anuncios de actualidad.

El movimiento, además, se produce en un momento en el que los grupos televisivos buscan diferenciarse. Mientras Mediaset España ha reforzado sus magacines matinales con formatos más variados, Atresmedia opta por una línea más informativa. Este enfoque podría consolidarse si los resultados de audiencia acompañan y si RTVE no logra mantener el impulso de Mañaneros 360 en la nueva temporada.

📡 El Radar del Sector

  • El vacío que llena: La eliminación del corazón libera espacio para una tertulia política más extensa y para la cobertura de sucesos de última hora, que pueden generar picos de audiencia.
  • El reto por delante: Mantener la fidelidad de la audiencia sin los contenidos de entretenimiento, en un contexto donde la política puede saturar y la competencia de Mañaneros 360 es creciente.
  • El tablero competitivo: Atresmedia se distancia de los formatos híbridos de Mediaset y se alinea con un perfil más informativo, lo que podría recortar la ventaja que RTVE ha conseguido con su magacín matinal renovado.

El precio de los huevos baja en Mercadona, Carrefour, El Corte Inglés, Alcampo y Consum: cuál es el PVP de cada uno

Los huevos llevan meses encareciendo la cesta de la compra, pero las últimas rebajas en Mercadona, Consum y Carrefour rompen la barrera de los 3 euros en su formato más básico. Un movimiento que llega justo cuando el IPC de junio de 2026 mantiene a este producto con una subida anual del 14,1%. Vamos por partes.

El huevo es uno de los pilares de la alimentación en España: está presente en más del 90% de los hogares y cada persona consume de media unos 9 kilos al año, según el panel de consumo del MAPA. Sin embargo, desde 2023 la tormenta perfecta —gripe aviar, costes energéticos y transición a sistemas sin jaulas— ha disparado su precio en el lineal.

Ahora, tras meses de tensiones, la docena de huevos medianos (calibre M) ha vuelto a situarse por debajo de los 3 euros en varias cadenas. Mercadona y Consum han aplicado una rebaja de 15 céntimos, según los datos recogidos por FACUA-Consumidores en Acción. Carrefour también ha ajustado ligeramente sus precios a la baja, mientras que el resto de grandes cadenas los mantienen o los suben.

La barrera de los 3 euros se rompe en Mercadona y Consum

La semana pasada, Mercadona rebajó el PVP de su docena de huevos medianos hasta los 2,85 euros. Lo mismo hizo Consum, que equiparó el precio en sus lineales. La bajada de 15 céntimos supone un ahorro directo para el comprador, pero también una señal de que la presión en origen empieza a ceder.

Carrefour, por su parte, ya tenía uno de los precios más competitivos con su docena de huevos de suelo M a 2,60 euros, una tarifa que mantiene como la más baja entre las grandes cadenas. Mientras, Alcampo e Hipercor (El Corte Inglés) se quedan en los 2,99 euros para los huevos clase M.

Cuánto cuesta la docena de huevos en cada supermercado

Para verlo claro, hemos recopilado los precios de la docena de huevos medianos (M), que es el formato más básico y el que mejor refleja la tendencia del mercado. Todos los datos proceden de FACUA, que actualiza diariamente los precios de la cesta de la compra.

precio huevos Mercadona

📊 Precio de la docena de huevos M en cinco grandes cadenas

SupermercadoPrecio docena MObservaciones
Carrefour2,60 €Huevos de suelo (cría en suelo)
Mercadona2,85 €Huevos medianos (no especifica sistema)
Consum2,85 €Huevos medianos
Alcampo2,99 €Auchan huevos clase M
El Corte Inglés (Hipercor)2,99 €Huevos clase M

La diferencia entre la opción más barata (Carrefour, 2,60 euros) y la más cara de este grupo (Alcampo e Hipercor, 2,99 euros) es de 39 céntimos. A lo largo de un mes, con un consumo medio de dos docenas por hogar, ese diferencial puede suponer cerca de 0,80 euros. No es una cifra enorme, pero suma en una cesta de la compra que sigue apretada.

Para quienes buscan ahorrar, la clave está en fijarse en el calibre y el tipo de cría. Los huevos camperos y los de calibre L o XL siguen por encima de los 3,20 euros la docena en casi todos los establecimientos. Por ejemplo, en Mercadona los camperos se venden a 3,35 euros, y en Carrefour los frescos camperos a 3,20 euros. Si no necesitas un tamaño superior, la docena M de suelo es la que mejor relación calidad-precio ofrece.

El precio por huevo, y no la docena completa, es la unidad que de verdad decide si una oferta te ahorra dinero o solo te lo parece.

Ojo con la letra pequeña: aunque el IVA del huevo es solo del 4% (ya no está al 0% de la época de crisis), la transición forzosa a sistemas sin jaulas sigue presionando los costes. De hecho, según el informe de INPROVO, el precio medio del huevo ha subido un 22,7% en valor en 2025 respecto al año anterior, pese a la ligera caída reciente.

Por qué los precios no bajan del todo: la reforma estructural del sector

Los datos del último IPC de junio de 2026 muestran que el huevo acumula una subida anual del 14,1%, muy por encima de la inflación general. La razón de fondo no es coyuntural: España está sustituyendo de forma acelerada las jaulas por sistemas de suelo, campero y ecológico. En 2015, el 48% de las explotaciones criaba en jaula; en 2025 apenas representaron el 25%.

Esa transición requiere inversiones millonarias en terrenos e instalaciones, y se traslada inevitablemente al precio final, aunque los costes del pienso hayan bajado un 16% respecto a la media de los últimos cinco años. A efectos prácticos, significa que el alivio en el lineal será lento y probablemente no volveremos a ver la docena por debajo de los 2 euros en el medio plazo.

Sin embargo, el consumo sigue fuerte: en 2025 se alcanzaron 438 millones de kilos, un 15% más que en 2022, y el gasto medio por hogar en huevos es de 7,3 euros al mes (88 euros al año). La demanda resiste porque, pese a todo, el huevo sigue siendo una de las proteínas más asequibles en relación con su densidad nutricional.

La bajada actual, aunque tímida, devuelve un poco de oxígeno al comprador habitual. Y revela que la competencia entre cadenas vuelve a funcionar: cuando una grande mueve ficha, las demás se ven obligadas a reaccionar para no perder al cliente.

🛒 El Veredicto de Compra

  • Compara el precio por docena M: Carrefour ofrece los huevos más baratos a 2,60 euros, seguido de Mercadona y Consum con 2,85 euros. Los 39 céntimos de diferencia suman en la cesta mensual.
  • Fíjate en el tipo de cría: Los huevos de suelo son los más económicos; los camperos encarecen la docena entre 0,30 y 1,30 euros. Decide si el plus merece la pena según tu presupuesto.
  • Los packs grandes no siempre ahorran: La caja de 24 unidades en Mercadona o Consum cuesta 5,25 euros, apenas un céntimo más barato que dos docenas sueltas. Comprueba siempre el precio por unidad antes de llenar el carro.

Cese de actividad por incendios para autónomos: prestación extraordinaria y cómo pedirla

Los autónomos que hayan tenido que parar total o parcialmente su negocio por los incendios forestales de este verano pueden solicitar ya una prestación extraordinaria de cese de actividad. La Seguridad Social ha simplificado los trámites: no hace falta aportar documentación que acredite la fuerza mayor y el pago corre a cargo de la mutua con efectos desde el 22 de julio de 2026.

El Consejo de Ministros ha aprobado un Real Decreto-ley con medidas urgentes para los municipios afectados por las llamas. La clave para el autónomo está en que el cese de actividad (el paro de los autónomos) se activa de forma prácticamente automática si su negocio está en una zona con evacuación, confinamiento o restricción de acceso. Basta con que la localidad esté incluida en la lista de municipios damnificados para que la mutua empiece a pagar.

Quién puede pedirla y cuánto dura

La prestación extraordinaria cubre a cualquiera que esté dado de alta en el Régimen Especial de Trabajadores Autónomos (RETA), en el Régimen del Mar o en el Sistema Especial Agrario. También pueden acogerse quienes tengan en vigor la tarifa plana o reducciones de cotización por inicio de actividad.

El cese puede ser total o parcial, temporal o definitivo. La duración máxima de la prestación es de cuatro meses y no descuenta periodos del paro ordinario acumulado. Si al agotar esos cuatro meses el autónomo sigue sin poder trabajar y reúne los requisitos, podrá enlazar con la prestación ordinaria de cese de actividad. Además, la norma protege las bonificaciones de cuotas: quien estuviera disfrutando de alguna reducción no la perderá, siempre que se dé de alta inmediatamente después de terminar la prestación.

No hay que justificar la fuerza mayor: la situación de emergencia en el municipio basta para que la mutua active el pago provisional.

Cómo y cuándo se cobra: sin papeleo extra

El reconocimiento de la prestación lo hace la mutua colaboradora con la Seguridad Social (o el Instituto Social de la Marina, en su caso) de manera provisional. Los efectos económicos arrancan el 22 de julio de 2026 o desde la fecha real del cese, si ésta es posterior. No se exige de entrada que el autónomo demuestre que no puede desarrollar su actividad: la simple declaración responsable y la constatación de que el municipio sufre una emergencia de protección civil bastan.

La cantidad a percibir se calcula como en cualquier cese de actividad: un 70% de la base reguladora, pero la gran ventaja es que la prestación es inembargable y no se puede compensar con otras prestaciones indebidamente percibidas. Es decir, Hacienda o la propia Seguridad Social no pueden descontar de este dinero posibles deudas previas por otras ayudas. La solicitud se presenta directamente en la mutua, sin pasar por la sede electrónica del Servicio Público de Empleo (SEPE).

El tiempo que se cobre esta prestación no computa para los períodos máximos de la prestación ordinaria. Así, aunque un autónomo agote los cuatro meses, su historial de paro acumulado no se verá penalizado cuando más adelante necesite una nueva prestación.

Un precedente ágil: comparativa con otras catástrofes

En emergencias anteriores —como la erupción del volcán de La Palma o las inundaciones del Levante—, las medidas de protección para autónomos exigían más papeleo y, en muchos casos, un plazo de varios días para empezar a cobrar. Con este real decreto, el Gobierno ha querido imprimir más velocidad, eliminando la necesidad de acreditar la fuerza mayor desde el minuto cero.

La medida estará vigente hasta que termine la campaña anual de peligro alto de incendios forestales, lo que en la práctica significa que cubrirá todo el verano y parte del otoño. La flexibilidad para que la mutua resuelva con carácter provisional y la ausencia de requisitos extraordinarios en la solicitud persiguen que el dinero llegue rápido a quien lo necesita. Es una prestación diseñada para que el autónomo no tenga que elegir entre salvar su negocio y sobrevivir mientras las llamas le impiden trabajar.

La rapidez con la que se ha tramitado el decreto, apenas unas semanas después de los grandes incendios, demuestra que cuando hay voluntad política los mecanismos de protección social pueden activarse deprisa. Queda por ver si en futuras catástrofes se mantendrá este estándar de agilidad o si volveremos a los trámites farragosos. La recomendación para el autónomo damnificado es clara: contactar con su mutua sin demora, porque el pago corre desde la fecha del cese, no desde la solicitud.

Guía rápida del trámite

  • 📅 Plazos: La prestación se puede solicitar desde ya; cubre hasta cuatro meses y no tiene un plazo fijo de cierre, pero está vinculada a la declaración de emergencia en el municipio. Se recomienda hacer la solicitud cuanto antes porque el pago se retrotrae al 22 de julio o a la fecha del cese.
  • ✅ Requisitos clave: Estar de alta en el RETA, en el Régimen del Mar o en el Sistema Especial Agrario; tener el negocio en un municipio con medidas de protección civil (evacuación, confinamiento, restricción de acceso) por incendios; haber cesado total o parcialmente la actividad.
  • 🌐 Dónde solicitarlo: Directamente en la mutua colaboradora con la Seguridad Social que tenga asignada el autónomo. No se tramita en el SEPE. Si no sabes cuál es tu mutua, consulta tu recibo de autónomos o visita la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: La prestación equivale al 70% de la base reguladora. No consume periodo de paro ordinario y es inembargable. No tiene coste de solicitud.
  • ⚠️ Error a evitar: No esperar a demostrar que el fuego ha destruido el local. Basta con que el municipio esté en la lista de afectados y se haya decretado la emergencia. Presentar la solicitud tarde no impide cobrar, pero retrasa el ingreso.

Por qué Bear Grylls a los 52 solo necesita tres levantamientos compuestos para mantenerse fuerte

Bear Grylls ha reducido su entrenamiento de fuerza a solo tres movimientos compuestos que, ejecutados día por medio, bastan para preservar la fuerza y la masa muscular a los 52 años. Lejos del volumen excesivo, su método demuestra que la eficiencia multiarticular es la clave del rendimiento físico duradero.

El aventurero, conocido por su resistencia extrema, solía basarse en un circuito de 24 ejercicios para mantenerse en forma. Sin embargo, con la edad ha aprendido que más no significa mejor. En una reciente publicación, Grylls compartió la rutina que realiza cada dos días, inspirada en el ex marine William Charters: tres levantamientos compuestos que reclutan grandes cadenas musculares y disparan la respuesta hormonal que impulsa la fuerza y la hipertrofia. Para un profesional con agenda apretada, esta estructura supone una solución imbatible: apenas cuarenta minutos, cero tiempo perdido cambiando de máquina y un estímulo suficiente para mantener la capacidad física que exige cualquier día cargado de actividad.

Los tres levantamientos que lo sostienen todo

La sesión es directa y sin florituras: sentadilla con barra, press de banca y dominadas. Se ejecutan todas las series de un ejercicio antes de pasar al siguiente, sin descansos eternos ni accesorios que alarguen la hora de gimnasio.

  • Sentadilla con barra: 5 series de 6 repeticiones. La barra se apoya en la parte alta de la espalda, el descenso alcanza al menos el paralelo y la subida termina con una contracción de glúteos.
  • Press de banca: 5 series de 6 repeticiones. Agarre ligeramente más ancho que los hombros, omóplatos fijos, bajada controlada hasta tocar el pecho y empuje explosivo.
  • Dominadas: 3 series de 6 repeticiones. Grylls las ejecuta con lastre, pero si no se dominan las repeticiones con peso añadido, mantener las dominadas corporales es la opción más inteligente. Se parte de un dead hang, se activa el core y se tira de los codos hacia abajo hasta superar la barra con el mentón.

📊 La pauta en cifras

  • Frecuencia: Cada dos días (por ejemplo, lunes, miércoles y viernes).
  • Volumen por ejercicio: Sentadilla: 5×6, Press de banca: 5×6, Dominadas: 3×6.
  • Ejecución clave: Completa todas las series de un levantamiento antes de pasar al siguiente; la intensidad debe permitir terminar las repeticiones limpias, sin fallo muscular absoluto.
  • A tener en cuenta: Progresar añadiendo peso solo cuando las seis repeticiones se completen con técnica impecable; la paciencia en la carga construye fuerza duradera.

Por qué los multiarticulares ganan la partida al músculo aislado

rutina fuerza Bear Grylls

Los ejercicios compuestos implican varias articulaciones a la vez y, por tanto, solicitan grandes masas musculares. Diversos metaanálisis señalan que generan una respuesta anabólica más potente —más testosterona y hormona de crecimiento— que los movimientos que aíslan un solo grupo. Esta cascada hormonal se traduce en mayor síntesis proteica y reparación muscular durante las horas posteriores al entrenamiento, el verdadero motor de la fuerza y la hipertrofia. Además, la densidad de trabajo eleva el ritmo cardíaco de manera similar a un acondicionamiento cardiovascular, convirtiendo la sesión en un auténtico dos por uno para quien busca eficiencia total.

Frente a las máquinas que aislan un solo grupo, movimientos como la sentadilla o el press de banca transfieren mucho más a las actividades cotidianas y a los retos físicos reales. El cuerpo aprende a trabajar como una unidad, no como un puzzle de piezas sueltas. Para un profesional ocupado, la ventaja es doble: en menos de cuarenta minutos se cubren los patrones fundamentales del movimiento humano —empuje de piernas, empuje de tren superior y tracción— con un estímulo que mantiene la fuerza funcional y la masa muscular activa durante años. La carga se ajusta a cada nivel, pero el principio permanece: pocas herramientas, gran efecto.

La fuerza que construyes con pocos movimientos bien ejecutados dura más tiempo y te prepara para cualquier reto del día a día.

La lección de Bear Grylls: menos máquinas, más transferencia al mundo real

La elección de Grylls no es casualidad ni una moda pasajera. La ciencia del entrenamiento ya había documentado que los programas basados en ejercicios compuestos producen ganancias de fuerza superiores a los que se centran en trabajo de aislamiento. En entornos como el militar, los protocolos de acondicionamiento funcional se apoyan precisamente en estos patrones porque generan una capacidad atlética global, no un músculo de escaparate.

El propio Bear Grylls ilustra el resultado: a los 52 años mantiene la potencia para escalar, correr y afrontar pruebas de resistencia sin lesionarse. Y aunque no todos necesitemos perseguir el mismo nivel de aventura, el principio se escala con facilidad. Un oficinista que quiere llegar enérgico al final del día y frenar la pérdida progresiva de masa muscular encontrará en esta selección de movimientos una vía directa y sin distracciones.

El mensaje de fondo es más profundo: la eficiencia no está reñida con la eficacia. Tres ejercicios, sesiones cortas y consistencia baten a cualquier plan de veinte movimientos que se abandona a las dos semanas. Dominar los fundamentos y añadir peso con cabeza genera un rendimiento que se sostiene década tras década. Conviene recordar que esta información es divulgativa y no sustituye la valoración de un profesional del ejercicio; ante cualquier circunstancia personal, lo prudente es consultar con un especialista.

⚡ Rutina de Optimización Diaria

  • Incorpora los tres básicos en tu semana: Elige tres días alternos (lunes, miércoles y viernes, por ejemplo) y dedica de 40 a 45 minutos a sentadilla, press de banca y dominadas. Respeta el orden y la estructura de series para maximizar el estímulo.
  • Ajusta la carga a tu nivel y sé paciente: Empieza con un peso que te permita completar 6 repeticiones limpias y añade pequeñas cargas (1,25‑2,5 kg) solo cuando la técnica se mantenga impecable en todas las series. La progresión lenta evita estancamientos y lesiones.
  • Complementa con recuperación activa los días libres: Caminar a paso ligero, bicicleta suave o estiramientos dinámicos ayudan a asimilar el trabajo de fuerza sin interferir en la recuperación y mejoran la sensación de energía diaria. Descansar bien es parte del entrenamiento.

Inversión en oficinas en España supera los 1.600 millones de euros en el primer semestre de 2026, según Colliers

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La inversión en oficinas en España alcanzó 1.634 millones de euros durante el primer semestre de 2026, un volumen que multiplica por 1,5 la media de los últimos cinco años.
  • ¿Quién está detrás? La consultora Colliers ha publicado el informe. El 77% del capital es internacional, con los fondos institucionales liderando las compras.
  • ¿Qué impacto tiene? Refuerza la posición de Madrid y Barcelona como destinos prioritarios para el inversor global, con rentas prime en máximos del ciclo.

La inversión en activos de oficinas en España ha alcanzado los 1.634 millones de euros durante los seis primeros meses de 2026, un volumen que sitúa al país muy por encima de los niveles medios históricos y lo desmarca del estancamiento que aún arrastra el conjunto del mercado europeo, según los datos del último informe de Colliers.

El segmento de oficinas representa ya el 13% de toda la inversión inmobiliaria transaccionada en España en el semestre. La cifra equivale al 158% de la media registrada en el último lustro y al 134% de la media de la última década. Una lectura rápida: mientras la actividad inversora en los mercados europeos analizados se queda en el 55% de su media a cinco años y en el 40% sobre diez años, España firma números que doblan esas referencias.

Por qué España supera al resto de Europa en inversión en oficinas

Martín Galbete, National Director Offices de Colliers Iberia, resume la tendencia: «La actividad inversora registrada durante el primer semestre confirma que España está captando una parte creciente de los flujos de capital dirigidos al mercado europeo de oficinas. Madrid y Barcelona siguen ofreciendo una combinación atractiva de liquidez, demanda ocupacional y potencial de crecimiento de rentas».

El capital internacional lidera la partida con un 77% de las adquisiciones. Los fondos representan el principal perfil inversor con una cuota del 42% seguidos por vehículos de inversión especializados (21%), SOCIMIs (14%) y family offices (14%). De hecho, el peso de los gestores institucionales subraya que España se ha consolidado como mercado prioritario para las grandes carteras europeas y globales, especialmente en activos capaces de ofrecer estabilidad de ingresos y potencial de revalorización.

Madrid y Barcelona concentran el 97% del capital

La capital catalana acumula los los 853 millones de euros de inversión en el semestre, apoyada en operaciones en el entorno del 22@ y otros mercados urbanos consolidados. Barcelona capta por sí sola el 52% del total nacional.

España capta flujos de capital en oficinas a un ritmo que triplica la media europea, pero la partida se juega casi exclusivamente en dos casillas: Madrid y Barcelona.

Madrid, por su parte, alcanza 727 millones de euros (45% del mercado). La tasa de disponibilidad ha descendido hasta el 8,2% mientras las rentas prime alcanzan los 39,8 euros al mes por metro cuadrado, máximos del ciclo reciente. En Barcelona la disponibilidad también se reduce, hasta el 9,3%, y las rentas prime se sitúan en 31,5 euros al mes por metro cuadrado. La absorción acumulada en la Ciudad Condal llega a 156.000 metros cuadrados, lo que refleja una demanda estable por espacios de calidad.

La Ficha del Inversor

La métrica clave es el diferencial de España frente a Europa: el 158% de la media quinquenal frente al 55% del conjunto de la región pone de manifiesto que el mercado doméstico se mueve en una liga propia. Para el inversor institucional, Madrid ofrece una renta prime por encima de los 39 euros por metro cuadrado con una disponibilidad del 8,2%, niveles que no se veían desde el pico pre-Lehman y que permiten anticipar una presión al alza sobre los alquileres firmados en los próximos meses.

La tendencia a seis meses apunta a una consolidación de los volúmenes de inversión, siempre que las condiciones financieras se mantengan estables. El BCE ha iniciado un ciclo de bajadas de tipos, pero la transmisión a las rentabilidades exigidas aún es gradual. Las 1.634 millones invertidos en el semestre sitúan a España como el mercado de oficinas con mayor velocidad de recuperación dentro de EMEA, y todo indica que las grandes carteras internacionales seguirán priorizando Madrid y Barcelona mientras las plazas centroeuropeas sigan digiriendo ajustes.

El perfil recomendado para este activo es el inversor institucional o el family office con horizonte de medio plazo. Las SOCIMIs ya están presentes con una cuota del 14% en las adquisiciones, aprovechando primas de rentabilidad atractivas. El pequeño ahorrador queda fuera de las operaciones directas, aunque puede exponerse a través de vehículos cotizados como Merlin, Colonial o Lar España, cuyas carteras de oficinas se benefician de las mismas dinámicas de compresión de disponibilidad y subida de rentas.

El pulso entre los actores pasa hoy por la velocidad de absorción del espacio de calidad: los fondos internacionales están comprando por delante de la generación de rentas, y las consultoras interpretan que el margen de revalorización aún existe. Frente a este optimismo, el punto débil es la concentración geográfica: el 97% de la inversión se ha cerrado en solo dos ciudades. Cualquier corrección localizada en Madrid o Barcelona arrastraría de inmediato la estadística nacional.

El próximo hito para calibrar si la tendencia se sostiene será el dato del tercer trimestre, que Colliers publicará previsiblemente en octubre. Y, como telón de fondo, la reunión del BCE de septiembre, donde podría concretarse un nuevo recorte de tipos que reforzaría el apetito por los activos de renta fija indirecta como las oficinas prime.

Publicidad