Pensión al 100%: los años cotizados que exigirá 2027 y cómo afecta a tu jubilación

Si estás a menos de diez años de jubilarte, la reforma que entra en vigor en enero de 2027 cambia por completo las reglas para cobrar el 100% de la pensión. Vas a necesitar más años cotizados y tu base reguladora se calculará sobre un periodo más amplio de tu vida laboral, lo que puede rebajar la pensión que tenías en mente. He repasado la letra pequeña de la última reforma y te cuento, con ejemplos, cuánto puede variar tu futura pensión y qué conviene hacer ahora.

Los nuevos años de cotización que necesitarás para el 100%

Desde la reforma de 2011, el camino hacia la pensión completa se ha ido alargando. Cada año, hasta 2027, el requisito de años cotizados para alcanzar el 100% de la base reguladora sube seis meses. En 2027 se estabiliza en 37 años. Dicho de otra forma: si te jubilas a partir de enero del año que viene y no acreditas esos 37 años, tu pensión será inferior al total que marca la base reguladora.

Para que te hagas una idea, he preparado una tabla orientativa con los porcentajes que aplicarías en 2027 según los años cotizados:

Años cotizados en 2027Porcentaje de la base reguladora
37 o más100%
3698,14%
3596,28%
2580,00%
15 (mínimo)50,00%

La diferencia no es poca cosa. Con una base reguladora de 2.000 euros al mes, quien tenga 35 años cotizados cobraría unos 1.925 euros, mientras que con 37 años alcanzaría los 2.000. Son 75 euros menos cada mes, que en un año se convierten en 900 euros menos. Y durante una jubilación de 20 años, la pérdida supera los 18.000 euros. Por eso conviene contar los años con precisión.

A partir del año que viene, cada año cotizado por debajo de 37 te restará pasta en el porcentaje que aplicas a tu base reguladora.

Cómo cambia el cálculo de tu base reguladora a partir de 2027

El otro gran ajuste de la reforma de pensiones toca el periodo de cómputo. Hasta ahora la pensión se calcula con los últimos 25 años cotizados. Pero desde 2027 ese periodo empieza a ampliarse de forma progresiva hasta llegar a los 29 años en 2038. La buena noticia es que la norma permite descartar los dos peores años, así que en la práctica se contarán los 27 mejores años de los últimos 29.

Esto afecta sobre todo a quienes tienen carreras con altibajos: autónomos con años malos, asalariados con periodos en paro o con reducciones de jornada. Al ampliar la ventana, años con bases de cotización bajas pueden entrar en el cálculo y tirar hacia abajo la media, incluso con la opción de descarte. El impacto final depende de cuándo se produjeron esas lagunas; si están lejos en el tiempo y el periodo ampliado las absorbe, el efecto puede notarse.

Aquí entra una figura clave: el complemento a mínimos y los convenios especiales con la Seguridad Social. Si ves que tu vida laboral tiene meses en blanco, puedes suscribir un convenio especial y seguir cotizando por tu cuenta para rellenar esos huecos. No es barato, pero a menudo compensa para alcanzar los 37 años y proteger la base reguladora.

cotizar más desde 2027

Por qué conviene revisar tu vida laboral antes de que acabe 2026

Llevo meses insistiendo en lo mismo: la planificación de la jubilación no puede dejarse para el último día. Ahora que el reloj aprieta hacia enero de 2027, la sede electrónica de la Seguridad Social te permite simular tu futura pensión con los nuevos parámetros. Yo te recomiendo que lo hagas ya y que contrastes el resultado con tu vida laboral para detectar posibles lagunas.

Además, el Real Decreto-ley 2/2023 detalla el calendario de implantación. La ampliación del periodo de cómputo empieza a razón de dos meses por año, de modo que en 2027 se pasará de 300 meses (25 años) a 302 meses, y así sucesivamente. Es un goteo que parece pequeño, pero que acumulado suma cuatro años extra al final del proceso.

Mi consejo es que no te limites a contar los años: revisa también las bases de cotización. Si en los últimos años has tenido bases bajas, el efecto del nuevo periodo puede ser menor porque ya están dentro de los 25 actuales. El verdadero riesgo está en quien tuvo bases altas hace más de 25 años y ahora verá cómo esos años salen del radar mientras entran otros más flojos.

Otra opción que conviene valorar es el retiro demorado. La normativa premia con un porcentaje adicional a quien pospone la jubilación más allá de la edad legal. Si te faltan algunos años para los 37, trabajar uno o dos más puede ser más rentable que aceptar la penalización de por vida.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide tu vida laboral actualizada en la sede electrónica de la Seguridad Social y simula tu pensión con el nuevo escenario de 37 años y periodo de cómputo ampliado.
  • Qué vigilar: Durante los próximos meses la Seguridad Social irá actualizando el simulador con el calendario exacto; mira si tu año de jubilación prevista ya está afectado.
  • El error a evitar: Dejar el dinero parado en la cuenta corriente pensando que la pensión será suficiente. La reforma puede rebajar tu expectativa y necesitarás ahorro complementario.

Ventas de turismos suben un 3,7% y logran el mejor julio en seis años

Las matriculaciones de turismos en España cerraron julio de 2026 con un crecimiento del 3,7% interanual hasta las 101.949 unidades, según los datos publicados por la patronal de fabricantes ANFAC. El dato, el mejor para un séptimo mes en seis años, consolida la tendencia al alza del mercado automovilístico español, aunque aún lastrado por la cautela del comprador particular.

Se trata del volumen más alto para un mes de julio desde 2020, cuando la pandemia aún lastraba las ventas. La cifra supera en más de 3.600 unidades las ventas de julio de 2025 y se posiciona muy por encima de las registradas durante los meses más duros de la crisis sanitaria. Los concesionarios llevaban tiempo esperando una señal tan clara de recuperación.

Veinticinco de cada cien coches ya son electrificados

La gran noticia del mes la dejó el segmento de los electrificados. La suma de eléctricos puros e híbridos enchufables alcanzó por primera vez en un mes de julio una penetración del 25% sobre el total de matriculaciones. Hace apenas dos años esa proporción rondaba el 12%, lo que habla de una aceleración sin precedentes en la oferta y la demanda.

En el otro extremo, el diésel marcó un nuevo suelo. La cuota de los turismos con motor de gasóleo cayó a su registro más bajo desde que ANFAC recopila datos, una tendencia que los fabricantes no se cansan de achacar a la incertidumbre regulatoria. Las restricciones ambientales, la caída de la oferta y la mejora de las motorizaciones de gasolina han empujado a los conductores hacia otras opciones.

Las marcas que operan en España están acelerando la electrificación de sus gamas para cumplir con los estrictos límites de emisiones que la Unión Europea impone desde 2025. La consecuencia es un aluvión de nuevos modelos híbridos enchufables y eléctricos puros que están encontrando su hueco en el mercado, especialmente entre los compradores de flotas y los conductores urbanos concienciados con las restricciones medioambientales.

El 25% de cuota de los electrificados en julio confirma que la transición ecológica ha entrado en una fase de aceleración. El diésel, en cambio, ha tocado fondo y difícilmente volverá a levantar cabeza.

Análisis: una fotografía de julio con claroscuros

El balance que deja julio es agridulce. Por un lado, el mercado avanza a buen ritmo y los electrificados ganan terreno. Por otro, los números absolutos siguen sin alcanzar los niveles de 2019, cuando en un mes normal se superaban con holgura los 110.000 turismos. Aquella referencia sigue siendo el verdadero termómetro de la salud del sector, y la prueba de que la demanda particular está lejos de haberse recuperado.

Además, la penetración del coche 100% eléctrico puro sigue siendo modesta si descontamos los híbridos enchufables, que en gran medida se apoyan en el motor de combustión. La infraestructura de recarga, aunque crece, está lejos de los estándares del norte de Europa, y el precio de acceso a un eléctrico de autonomía media supera los 30.000 euros, una barrera infranqueable para muchas familias.

En cualquier caso, el dato de julio confirma que la transición ecológica del automóvil español avanza sobre dos pilares: el músculo de las flotas empresariales y la progresiva concienciación del comprador privado. Lo que suceda en la segunda mitad del año dependerá, en buena medida, de si el BCE se decide a rebajar los tipos y facilita la financiación de los vehículos que aún quedan por matricular.

Substrate AI lanza la primera socimi de inteligencia artificial con 5 millones para data centers

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Substrate AI ha constituido AI European Infrastructure, una socimi para invertir 5 millones de euros en centros de datos e infraestructuras de inteligencia artificial.
  • ¿Quién está detrás? Substrate AI, compañía cotizada en BME Growth, con Link Securities como entidad colocadora y Gómez-Acebo & Pombo como asesor legal.
  • ¿Qué impacto tiene? Abre una nueva vía para que inversores minoristas accedan al negocio de los data centers mediante un vehículo inmobiliario cotizado con ventajas fiscales.

Substrate AI ha constituido la primera socimi de inteligencia artificial en España, denominada AI European Infrastructure, con el objetivo de canalizar 5 millones de euros hacia la promoción y gestión de centros de datos y ‘AI Factories’. La nueva sociedad, que cotizará en BME Growth, separa los activos inmobiliarios tecnológicos del negocio operativo de IA del grupo.

Hasta ahora, las socimis —vehículos cotizados que invierten en activos inmobiliarios con ventajas fiscales y reparten la mayor parte de sus beneficios como dividendos— han estado ligadas a oficinas, centros comerciales y viviendas en alquiler. La entrada del modelo en el negocio de los centros de datos refleja el apetito del mercado por los activos vinculados a la inteligencia artificial. La operación fue comunicada al mercado por la propia compañía este fin de semana.

Qué es AI European Infrastructure y cómo encaja en el ecosistema de Substrate AI

La nueva socimi funcionará como vehículo independiente para la promoción, desarrollo y gestión de los activos inmobiliarios asociados a las ‘AI Factories’ y a los centros de datos que el grupo necesita para expandir su capacidad de computación. Substrate AI ha explicado que esta estructura permite separar la propiedad de los inmuebles del negocio operativo, facilitando que inversores externos participen en las rentabilidades del alquiler sin involucrarse en el desarrollo tecnológico.

Substrate AI mantendrá su foco en la plataforma de IA Serenity y en los servicios avanzados de inteligencia artificial, mientras AI European Infrastructure asume la carga inmobiliaria: adquisición de suelo, promoción de naves tecnológicas y contratos de arrendamiento a largo plazo. La inversión total prevista para esta primera fase asciende a 5 millones de euros, con una aportación inicial de 60.000 euros para la constitución de la sociedad.

Talavera de la Reina, primer destino de los 5 millones

El primer proyecto que aterrizará en la socimi será el de Talavera de la Reina, donde Substrate AI ya trabajaba en infraestructuras de computación avanzada. AI European Infrastructure asumirá la promoción, desarrollo y gestión de esos activos, y ofreciendo a los inversores una rentabilidad vinculada al alquiler de estas instalaciones.

La entrada de una socimi en el negocio de los centros de datos es el síntoma más claro de que la frontera entre la inversión inmobiliaria tradicional y la infraestructura tecnológica se ha borrado para siempre.

Para la colocación y atracción de inversores, Substrate AI ha designado a Link Securities SV como entidad agente, mientras que Gómez-Acebo & Pombo ejerce de asesor legal y Armanext actúa como asesor registrado. El objetivo es escalar el proyecto y captar capital que acelere el desarrollo de centros de datos adaptados a la creciente demanda de capacidad computacional.

La Ficha del Inversor

La creación de AI European Infrastructure plantea un movimiento singular en el mercado inmobiliario cotizado. La métrica clave es una inversión inicial de 5 millones de euros, modesta si se compara con las grandes operaciones del sector, pero simbólicamente potente: es la primera vez que un vehículo socimi se diseña específicamente para activos vinculados a la inteligencia artificial.

La tendencia a seis meses apunta a la captación de inversores y a la consolidación del proyecto de Talavera como primer activo de la cartera. La evolución en BME Growth dependerá de la capacidad de la socimi para escalar su base de activos y de la demanda de alquiler de infraestructuras de IA, un segmento que las consultoras internacionales señalan como el nuevo motor de crecimiento del sector inmobiliario industrial.

El perfil recomendado es el de un inversor con apetito por el riesgo tecnológico y dispuesto a asumir la iliquidez inicial de un proyecto de pequeña capitalización. Las socimis ofrecen ventajas fiscales —tributan al 0% en el impuesto de sociedades siempre que repartan al menos el 80% de los beneficios como dividendos— pero el riesgo reside en la escalabilidad de un negocio que arranca con 5 millones de euros.

El pulso entre operadores es incipiente. Substrate AI ha dado el primer paso, pero el precedente sienta las bases para que otras tecnológicas exploren el modelo socimi como fórmula para financiar sus centros de datos. La gran incógnita es si las grandes promotoras patrimonialistas entrarán en este segmento o lo dejarán en manos de operadores tecnológicos.

El precedente más cercano se remonta a la reforma de las socimis de 2013, que abrió el camino a la inversión inmobiliaria cotizada enfocada en oficinas y retail. Ahora el ciclo vira hacia los activos que sostienen la economía digital. La cuestión es si el inversor minorista está preparado para entenderlos y asumir sus riesgos. Y si el regulador mantendrá las ventajas fiscales cuando el modelo se extienda más allá del ladrillo tradicional.

La CE prepara la reforma EU ETS: el mercado de CO2 que ha recortado un 50% de emisiones industriales

La Comisión Europea ha puesto sobre la mesa una reforma que podría rebajar la ambición del EU ETS, el mercado de carbono que, desde 2005, ha conseguido reducir un 50% de las emisiones industriales de la UE. La propuesta, filtrada a principios de julio y aún sujeta a negociación, reduce el ritmo anual de descarbonización y mantiene los derechos gratuitos para la gran industria, una combinación que los críticos califican de paso atrás en la política climática más ambiciosa del mundo.

El Régimen de Comercio de Derechos de Emisión (ETS, por sus siglas en inglés) funciona como un sistema de límite y comercio: la UE fija un tope máximo de emisiones que se reduce cada año y obliga a unas 10.000 refinerías, centrales eléctricas y fábricas —responsables del 40% de la contaminación climática comunitaria— a comprar derechos para cubrir sus emisiones. Quien contamina menos puede vender sus derechos sobrantes; quien supera el límite se enfrenta a multas elevadas. Hasta ahora, el sistema se encaminaba a alcanzar las emisiones netas cero en 2039 para los sectores cubiertos, con un recorte anual del 4,4%.

La letra pequeña de la reforma: menos ambición, más derechos gratuitos

El nuevo texto propuesto por la Comisión Europea aplaza ese horizonte. En lugar del ritmo anterior, plantea una reducción anual del 3,7% entre 2031 y 2035, que se desploma al 1,7% a partir de 2036. La justificación oficial es “aliviar a la industria” sin incumplir los objetivos climáticos fijados para 2040, que exigen una reducción del 90% de las emisiones respecto a los niveles de 1990. Sin embargo, la letra pequeña revela que la factura en carbono acumulado puede dispararse.

Vayamos a los datos. Según estimaciones de la coalición Climate Action Network Europe, la reforma permitiría emitir unos 2.000 millones de toneladas de CO₂ adicionales frente al plan anterior de aquí a 2040. Una cifra que choca de frente con el presupuesto de carbono restante que la ciencia señala para esquivar los peores impactos del calentamiento: a partir de 2025, el mundo solo puede permitirse otras 80.000 millones de toneladas para tener un 66% de posibilidades de no superar el umbral de 1,5 °C. “Lo que ocurra entre 2030 y 2040 es lo que realmente importa para el clima”, advierte Sven Harmeling, responsable de clima de CAN Europe.

La propuesta incluye, además, la continuidad de los derechos de emisión gratuitos para sectores considerados en riesgo de fuga de carbono, como la siderurgia o la química. Gigantes como ArcelorMittal y BASF han presionado intensamente para mantener e incluso ampliar esas asignaciones gratuitas, que en el pasado ya han generado un lucrativo mercado secundario: las empresas han vendido excedentes por valor de miles de millones de euros. O, dicho de otro modo, la reforma consolida una subvención indirecta a los grandes emisores mientras ralentiza la descarbonización.

📊 Impacto ecológico en cifras

  • Reducción lograda hasta ahora: 50% de las emisiones industriales desde 2005, equivalente a miles de millones de toneladas evitadas.
  • Ritmo de descarbonización propuesto: Del 4,4% anual actual al 3,7% (2031-2035) y solo 1,7% a partir de 2036.
  • Emisiones extra permitidas: 2.000 millones de toneladas de CO₂ adicionales frente al plan previo, según CAN Europe.
  • Contraste con el presupuesto de carbono: El mundo dispone de 80.000 millones de toneladas restantes para no sobrepasar los 1,5 °C; la reforma podría consumir el 2,5% de ese margen solo en la UE.

¿Un paso atrás con consecuencias globales?

El EU ETS no es solo una política europea. Ha sido el modelo de referencia para sistemas de comercio de emisiones en California, Quebec, Corea del Sur y otros territorios. Cualquier debilitamiento del estándar comunitario “proporciona munición a los lobbies industriales de todo el mundo”, denuncia Wijnand Stoefs, responsable de política europea de Carbon Market Watch, quien comparó el día de la propuesta con un “Black Friday” del clima. Si la UE rebaja la ambición, otros sistemas —ya de por sí menos estrictos— podrían hacer lo mismo, al ralentizar la subida del precio del carbono y presionar por más exenciones.

La velocidad de descarbonización determina la cantidad total de CO₂ que emitimos, no solo el año de llegada a cero.

Aunque la Comisión defiende que la reforma es compatible con el objetivo de reducción del 90% para 2040, el problema no es el punto de llegada, sino el camino. Un ritmo más lento deja más carbono en la atmósfera durante más tiempo, alimenta fenómenos climáticos extremos y encarece la factura de la adaptación para las próximas décadas. Además, los analistas advierten de que la rebaja del recorte anual en los sectores ETS obligaría a acelerar la descarbonización en otros ámbitos, como la agricultura o la construcción, donde reducir emisiones resulta más complejo y caro.

Análisis: competitividad o maquillaje verde

Las autoridades comunitarias insisten en que se trata de una medida de alivio para la industria ante el contexto geopolítico y energético. Pero la historia de las subastas del ETS muestra que el sector ya ha recibido más derechos de los que necesitaba, generando beneficios extraordinarios sin acelerar la inversión limpia. La pregunta que queda en el aire es si estamos ante una flexibilización calculada para preservar la competitividad o ante una forma de diluir la hoja de ruta climática.

Milan Elkerbout, del think tank Resources for the Future, matiza que el EU ETS sigue siendo “con diferencia, el sistema de comercio de emisiones más ambicioso del mundo” y que los objetivos europeos de 2040 se pueden alcanzar si se compensa la menor ambición industrial con esfuerzos adicionales en otros sectores. Sin embargo, esa misma lógica traslada la presión a sectores donde la reducción es mucho más difícil, lo que podría llevar a futuras rebajas en esos ámbitos o a una dependencia excesiva de las compensaciones, no de la descarbonización real.

Las negociaciones con el Consejo de la UE y el Parlamento Europeo definirán la versión final de la norma a principios de 2027. Algunos ministros europeos ya han prometido “luchar con uñas y dientes” contra un debilitamiento del ETS. La decisión final marcará la credibilidad del bloque en la lucha climática y, de paso, la señal de precio que reciben los inversores que apuestan por la transición energética.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El EU ETS ya ha evitado la emisión de miles de millones de toneladas de CO₂ en dos décadas, demostrando que un precio al carbono funciona. La reforma amenaza con diluir ese legado si se aprueba sin cambios.
  • Modelo que cambia: El debilitamiento del sistema europeo sienta un precedente para otros mercados de carbono, corriendo el riesgo de que la descarbonización se aplace globalmente en nombre de la competitividad.
  • Para las próximas generaciones: Cada tonelada extra de CO₂ emitida hoy incrementa la probabilidad de fenómenos extremos, olas de calor y pérdidas irreversibles de biodiversidad. El camino hacia el cero neto importa tanto como la meta.

Regulación de Ethereum en EE.UU.: la Clarity Act se aplaza, ETH se juega los 1.800 dólares y Bernstein prevé más normas en 2026

Ethereum afronta una semana clave después de que el Senado de Estados Unidos haya aplazado la tramitación de la Clarity Act, la ley que debía poner orden en el caos regulatorio de las criptomonedas. El precio del ether (ETH) ha perdido un 5% en los últimos siete días y coquetea con el soporte de los 1.800 dólares, una cota que los inversores miran con lupa.

Qué significa el aplazamiento de la Clarity Act para el ecosistema cripto

La Clarity Act llevaba meses generando expectación. Su objetivo era definir de forma clara qué criptoactivos son valores sujetos a la SEC y cuáles son materias primas bajo la supervisión de la CFTC. Sin embargo, el Senado la ha enviado al congelador justo antes del receso estival. Las probabilidades de que la ley salga adelante antes de final de año han caído al 26%, frente al 46% que marcaban a finales de julio, según los datos de la plataforma de predicción descentralizada Polymarket.

Este frenazo legislativo ha pillado a Ethereum en un momento de debilidad. Los volúmenes de negociación han descendido hasta los 6.000 millones de dólares, apenas un 2,8% de la capitalización circulante del ether, niveles que no se veían desde diciembre de 2023. Con tan poco interés comprador, el camino de menor resistencia sigue siendo la baja.

No obstante, en medio de este páramo, los fondos cotizados (ETF) de ether han roto una racha de dos meses de salidas netas. En julio captaron 365 millones de dólares, una señal de que el dinero institucional no ha abandonado por completo el activo.

La Fed aprieta y los ETF de ether aflojan… o no tanto

El otro gran factor que pesa sobre ETH es la Reserva Federal. Las actas de la última reunión mostraron división entre sus miembros, pero el mercado ya descuenta una subida de tipos de 25 puntos básicos en septiembre, con una probabilidad del 63%. Unos tipos más altos restan atractivo a los activos de riesgo, porque los bonos ofrecen rentabilidades más jugosas sin asumir volatilidad.

Eso sí, la entrada neta de 365 millones en los ETF spot de ether durante julio indica que algunos inversores están comprando la debilidad. Es un flujo todavía modesto, pero rompe la sequía y apunta a un posible suelo de mercado.

Las métricas on-chain que alimentan la esperanza de un suelo

Varios indicadores técnicos y on-chain empiezan a dibujar un escenario de agotamiento bajista. El Relative Strength Index (RSI) semanal de Ethereum ha caído hasta la zona de 30 puntos, un nivel que en los últimos ocho años ha coincidido con el final de los ciclos bajistas. Además, el precio rebotó recientemente en el soporte de largo plazo de los 1.500 dólares.

El mercado necesita un catalizador positivo claro, y mientras la Clarity Act duerme en el Senado, el precio del ether pende de un hilo en los 1.800 dólares.

Los analistas de Bernstein respaldan esa lectura. Creen que el mercado de criptomonedas tocará fondo entre finales del tercer trimestre y principios del cuarto, justo antes de las elecciones de mitad de mandato en EE.UU. «Desde un punto de vista táctico, esperamos que el mercado toque suelo y empiece a mostrar impulso hacia finales del tercer trimestre», señalaron en una nota reciente. Para que esa tesis se cumpla, el ether debe mantener los 1.800 dólares y evitar un retroceso hacia los 1.500.

Análisis: el limbo regulatorio y el futuro de Ethereum en EE.UU.

La historia de la regulación cripto en Estados Unidos está sembrada de promesas incumplidas y competencias cruzadas entre la SEC y la CFTC. La Clarity Act pretendía resolver ese embrollo, pero su aplazamiento prolonga una situación que ya dura años. Mientras, Europa avanza con MiCA, un marco normativo completo que entrará en vigor plenamente en 2025.

Los analistas de Bernstein creen que los reguladores estadounidenses actuarán más rápido de lo esperado incluso sin la ley. La SEC y la CFTC podrían publicar nuevas normas o interpretaciones antes de que acabe 2026, presionadas por la necesidad de dar certidumbre a un mercado que mueve billones de dólares. Sin embargo, este optimismo choca con un calendario político apretado y un Senado que acaba de dar la espalda a la claridad legislativa.

El riesgo para Ethereum es real. Una regulación fragmentada y tardía puede retrasar la entrada de grandes inversores institucionales que exigen un marco legal predecible. Pero también es cierto que la madurez técnica de la red, con más de 34 millones de ether en staking y un ecosistema de rollups que ya procesa más transacciones que la capa base, no depende de una sola ley. El interés de Wall Street por los ETF de ether demuestra que el apetito existe, aunque por ahora esté contenido.

Lo que está en juego en los próximos meses es si la SEC y la CFTC logran acelerar el paso por sí solas. Si lo consiguen, Ethereum podría beneficiarse de un doble impulso: un suelo técnico y un horizonte regulatorio más despejado. Si no, el soporte de los 1.800 dólares corre el riesgo de ceder, y con él, la paciencia de los inversores.

Madrid firma su mejor junio turístico de la historia con Bad Bunny y León XIV y un impacto económico cercano a los 300 millones de euros

0

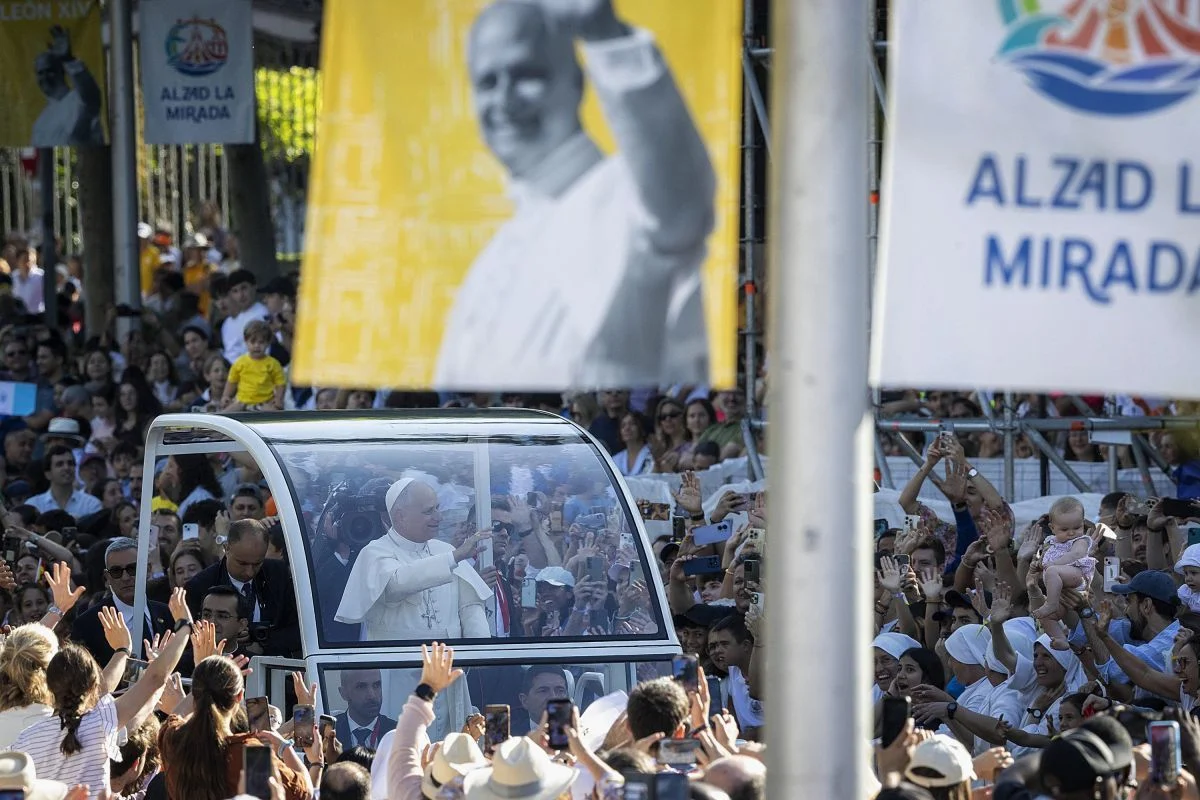
La Comunidad de Madrid registró el mejor mes de junio de su historia en actividad turística al alcanzar el mayor número de viajeros alojados en establecimientos hoteleros para ese mes desde que existen registros oficiales, según los últimos datos publicados por el Instituto Nacional de Estadística (INE). Durante junio coincidieron en la región el tour del artista internacional Bud Bunny y la visita apostólica de León XIV a España, dos acontecimientos que tuvieron un impacto económico cercano a los 300 millones de euros.

El artista puertorriqueño convirtió Madrid en la principal sede europea de su gira ‘Debí tirar más fotos World Tour’, con 10 conciertos celebrados entre el 30 de mayo y el 15 de junio en el Estadio Riyadh Air Metropolitano, que reunieron a más de 640.000 asistentes. Por su parte, la visita del papa León XIV congregó a más de 1,2 millones de personas en sus principales actos públicos, entre ellos la gran misa y la procesión del Corpus Christi celebradas en el centro de la capital.

Según estimaciones de distintas fuentes económicas, ambos acontecimientos generaron un impacto económico conjunto cercano a 300 millones de euros para la Comunidad de Madrid, con alrededor de 212 millones de euros asociados a los conciertos de Bad Bunny y otros 74 millones de euros derivados de la visita del Pontífice, sin contabilizar los efectos indirectos sobre el comercio, la restauración, el transporte y otros servicios.

De acuerdo con la Encuesta de Ocupación Hotelera del INE, Madrid alcanzó así su mejor registro histórico para un mes de junio, consolidando la fortaleza del turismo urbano y de los grandes eventos como uno de los principales motores de la economía regional.

Los datos oficiales reflejan además que España volvió a registrar máximos históricos de turismo internacional durante el primer semestre del año, tanto en número de visitantes como en gasto turístico, un contexto en el que Madrid continúa reforzando su posición como uno de los principales destinos europeos para el turismo cultural, de ocio, congresual y de negocios.

La coincidencia en un mismo mes de dos acontecimientos de alcance mundial volvió a poner de manifiesto la capacidad de atracción internacional de la capital y su efecto sobre la ocupación hotelera, la restauración, el comercio y el conjunto de la actividad económica vinculada al turismo.

La evolución del sector confirma, además, la creciente relevancia del turismo asociado a grandes eventos como elemento tractor de la demanda y de la generación de riqueza, una tendencia que está permitiendo a Madrid encadenar máximos históricos en los principales indicadores turísticos.

La subida del euríbor encarece la hipoteca variable: julio roza el 2,9% y añade hasta 712 euros al año

Si revisas la hipoteca en agosto, el euríbor de julio te va a clavar la cuota: el índice subió a una media mensual del 2,855 % y la diferencia respecto al año pasado dispara el pago mensual hasta 70 euros más. En una hipoteca tipo de 150.000 euros a 25 años con un diferencial del 1 %, el sobrecoste anual roza los 800 euros. Te cuento qué significa y cómo prepararte.

El dato del euríbor que tienes que mirar

El Banco de España ha publicado ya el cierre de julio: el euríbor a doce meses, el indicador que fija la mayoría de las hipotecas variables, terminó el mes con una media del 2,855 %. Es la cifra que se aplicará a quienes les toque revisar en agosto. Y es muy superior al 2,112 % que marcó en agosto de 2025, justo hace un año.

Aunque durante la primera quincena de julio el índice llegó a bajar del 2,7 %, la segunda mitad fue un infierno: las tensiones geopolíticas en Oriente Medio lo empujaron hasta rozar el 3 %. De hecho, el día 27 de julio tocó el 2,982 % intradía, y los últimos días se mantuvo por encima del 2,9 %. La media del mes se quedó en ese 2,855 % gracias a los días más tranquilos de principios de julio.

Para hacer los números, el cálculo es sencillo: al euríbor se le suma el diferencial que tengas pactado. Si es del 1 %, el tipo de interés aplicado pasa del 3,112 % al 3,855 %. Con esos porcentajes, la cuota se dispara.

La subida del euríbor en julio no es un aviso: es el primer zarpazo real del año para los hipotecados que revisan en agosto.

Según el análisis de finanzas.com, una hipoteca de 150.000 euros a 25 años con ese diferencial pasa de una mensualidad de 845,24 euros a 911,71 euros. Son 66,47 euros más cada mes, casi 798 euros adicionales al año. La cifra que maneja El Periódico —hasta 712 euros anuales— corresponde a un perfil con menos capital pendiente o con un diferencial menor, pero la factura en cualquier caso es notable.

Cuánto sube tu cuota según el tipo de hipoteca

El impacto real depende de dos factores: el capital que te queda por pagar y el diferencial. Con los datos de julio, podemos ponerle cifras a un caso tipo:

Capital pendienteCuota anterior (aprox.)Cuota nueva (aprox.)Incremento mensual
150.000 €845,24 €911,71 €+66,47 €

Para un capital de 100.000 euros en las mismas condiciones, el incremento rondaría los 44 euros al mes; para 200.000 euros, se iría a casi 89 euros. Por eso, si tu revisión es inminente, conviene que metas los números exactos en el simulador de tu banco.

euríbor julio 2026

Por qué el euríbor se ha disparado este verano

El euríbor ya no baila solo al son del BCE. Este año, la geopolítica manda. La guerra entre Irán y Estados Unidos, con su vaivén de paz y hostilidades, es el termómetro. En junio, cuando ambos países firmaron un alto el fuego, el índice se desplomó. En julio, al reanudarse los ataques, se disparó. Ahora, con el anuncio de Trump de suspender las ofensivas para buscar un “acuerdo rápido”, la tasa ha empezado agosto a la baja, en el 2,939 % intradía. Pero Irán ha negado que haya negociaciones en marcha, y el mercado sigue nervioso.

Esta volatilidad afecta directamente a tu cuota. Si las tensiones escalan, el euríbor podría superar el 3 % en agosto; si se calman, podría bajar hacia el 2,7 %. El BCE, por su parte, mantiene los tipos en el 3,25 % a la espera de señales más claras de inflación, pero su influencia queda en segundo plano ante el ruido bélico.

Comparado con el pico de 2023 —cuando el euríbor llegó a superar el 4 % y las cuotas subieron de golpe hasta 300 euros—, el golpe actual es menor, pero no deja de ser un aviso para quienes tienen la hipoteca variable: el escenario de tipos altos no ha desaparecido y, si la guerra se enquista, la presión al alza puede continuar.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula con el simulador de tu banco cuánto te va a subir la cuota tras la revisión. Si el incremento te aprieta, compara ofertas de hipotecas fijas que algunos bancos tienen en torno al 3 % TIN.
  • Qué vigilar: La evolución diaria del euríbor durante agosto y los anuncios sobre las negociaciones de paz. Un acuerdo entre Irán y EE. UU. podría tumbar el índice y abaratar tu revisión futura.
  • El error a evitar: No revisar los números y asumir que la cuota no ha cambiado. Dejar pasar la oportunidad de cambiar a tipo fijo cuando aún hay ofertas por debajo del 3,5 % puede costarte cientos de euros al año si el euríbor sigue subiendo.

Familia Entrecanales vende un 3% de Acciona por 380 millones tras el fin del pacto

La familia Entrecanales ha puesto en el mercado un paquete de acciones que representa el 3% del capital de Acciona. La colocación, valorada en 381 millones de euros, llega inmediatamente después de la extinción del pacto que mantenía unidas a las dos ramas del grupo fundador. La operación se ha articulado mediante un accelerated bookbuilding entre inversores cualificados, según ha podido confirmar esta redacción.

La rama vendedora es la de los Entrecanales Franco, descendientes de Juan Ignacio Entrecanales. Hasta ahora, el control del grupo se repartía de forma paritaria entre esta línea familiar y la de los Entrecanales Domecq, encabezada por el presidente ejecutivo, José Manuel Entrecanales. Durante décadas, un pacto de sindicación de acciones había blindado ese equilibrio.

Una desinversión pactada tras el fin del pacto familiar

El desenlace no es una sorpresa para quienes siguen de cerca la gobernanza del grupo. El acuerdo de sindicación que vinculaba a ambas ramas desde la fundación de la compañía incluía un mecanismo de arrastre y un plazo de vigencia que ha expirado sin renovación. Los Entrecanales Franco han optado por liquidar parte de su posición, una decisión que reduce su peso en el capital pero no su capacidad de influencia –al menos en el corto plazo–.

Fuentes del mercado cifran la colocación en el entorno de los 381 millones de euros, con un descuento inferior al 4% sobre el cierre del jueves. La demanda institucional habría cubierto la operación en menos de dos horas, lo que da una idea de la profundidad del libro de Acciona en este momento.

El movimiento deshace, de un plumazo, el equilibrio accionarial que ha sostenido la paz familiar durante varias generaciones.

El paquete equivale aproximadamente a 5,5 millones de acciones, tomando como referencia el precio medio de colocación en torno a los 69,5 euros por título. La compañía ya ha informado al mercado a través de un hecho relevante remitido a la CNMV, en el que detalla la composición final del capital tras la operación.

Impacto en el accionariado y el control del grupo

Con esta venta, el peso conjunto de las dos ramas familiares pasa de controlar aproximadamente el 42% del capital a situarse cerca del 39%. Es una cifra importante, pero todavía suficiente para mantener el control efectivo, sobre todo cuando se suma la autocartera y las alianzas con socios de referencia.

No obstante, el cambio cualitativo es relevante. La rama de los Entrecanales Franco deja de ser un socio perfectamente simétrico y se convierte en un accionista financiero con una posición significativa pero sin el blindaje del pacto. Esto podría abrir la puerta a nuevos movimientos en el futuro si alguna de las partes decide seguir reduciendo su exposición.

La nueva configuración de poder en el gigante de la construcción y la energía

El caso de Acciona recuerda a otras tensiones accionariales en empresas familiares españolas que, al perder el pegamento de los pactos fundacionales, encuentran difícil mantener el statu quo. Aquí no hay disputa pública ni cisma declarado, pero el hecho de que una rama venda mientras la otra permanece firme dibuja un mapa de intereses divergente.

Personalmente, creo que el mercado ha recibido bien la operación porque elimina un riesgo de sobreventa futura y clarifica quién manda. José Manuel Entrecanales sale reforzado como ejecutivo de referencia, con un núcleo duro que ahora depende menos de la lealtad de los primos. Y en un momento en el que Acciona compite por proyectos de energía renovable y concesiones a escala global, disponer de un centro de mando nítido es un activo en sí mismo.

Sin embargo, no conviene ignorar el contexto: la liquidación de un 3% llega tras varios trimestres de ralentización en algunas divisiones internacionales. La familia sabe que el momento de vender no es casualidad. Y, como en tantas otras sagas empresariales, el final del pacto puede ser el principio de una historia distinta.

El precio del alquiler en España sube un 6,8% en julio y el índice de Idealista aprieta a inquilinos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio del alquiler en España subió un 6,8% interanual en julio de 2026 y se situó en 15,3 euros por metro cuadrado, máximo histórico.
  • ¿Quién está detrás? Idealista/data, la ‘proptech’ del portal inmobiliario, que ha actualizado su metodología para reflejar con mayor precisión el alquiler residencial convencional.
  • ¿Qué impacto tiene? La presión sobre los inquilinos se intensifica y los rendimientos para los inversores mejoran en la mayoría de las provincias, aunque las rentabilidades netas en las plazas más caras siguen siendo bajas.

El mercado del alquiler en España cerró julio de 2026 con una nueva subida interanual del 6,8%, situando el precio medio en 15,3 euros por metro cuadrado, según el último informe de idealista. Se trata del valor más alto desde que el portal inició sus registros y confirma una presión que no da tregua a los inquilinos.

El incremento en los tres últimos meses fue del 2,7% y respecto a junio del 0,8%, lo que indica una aceleración del encarecimiento. Solo dos capitales registraron descensos interanuales: San Sebastián, con una caída del 1,8%, y Vitoria-Gasteiz, con un 1,5%.

En el extremo opuesto, Huesca disparó sus rentas un 14,5%, seguida de Soria (14,2%), Huelva (13,8%), Teruel (13%), Melilla (11,8%), Oviedo (11,3%), Zaragoza (11,3%) y Toledo (11,0%). La subida se ha generalizado: solo A Coruña (0,3%), Bilbao (1,0%) y Pamplona (1,3%) mostraron alzas mínimas.

Madrid sigue siendo la capital más cara, con 23,2 euros/m², seguida de Barcelona (20,1 euros/m²) y Palma (19,2 euros/m²). Completan el grupo de las más tensionadas San Sebastián (18,6 euros/m²), Málaga (16,4 euros/m²), Valencia (16,3 euros/m²) y Bilbao (15,9 euros/m²). Por el contrario, Cáceres (8,4 euros/m²) y Badajoz (8,5 euros/m²) encabezan la lista de las más asequibles.

Por provincias, Girona lideró el incremento anual con un 19,5%, seguida de Toledo (12,2%), Soria (11,2%), Zaragoza (10,9%) y Huesca (10,8%). Solo Álava (-2,7%) y Guipúzcoa (-0,9%) retrocedieron. La Comunidad de Madrid alcanzó los 21,4 euros/m² como media provincial, la más elevada del país.

El precio medio del alquiler en España alcanza los 15,3 euros por metro cuadrado, el más alto de la serie histórica, y la tendencia al alza sigue sin dar señales de agotamiento.

Todas las comunidades autónomas registraron subidas, con Aragón a la cabeza (10,5%), seguida de Castilla-La Mancha (10%), Asturias (9,9%), La Rioja (8,4%), Castilla y León (8,1%) y la Comunitat Valenciana (6,9%). Los aumentos más moderados se anotaron en Baleares (1,9%), Euskadi (0,3%) y Navarra (0,1%). En el podio de los precios más altos se mantienen Madrid (21,4 euros/m²), Baleares (20 euros/m²) y Cataluña (16 euros/m²).

Idealista ha actualizado la metodología de su índice en julio de 2026: excluye el alquiler de temporada y vacacional y aplica técnicas estadísticas más robustas para detectar valores atípicos, con aplicación retroactiva a toda la serie histórica. Esto ha refinado la medición del alquiler residencial convencional y elimina parte del ruido que distorsionaba los datos en zonas turísticas.

La Ficha del Inversor

La cifra que resume el momento actual del mercado es el 6,8% de subida interanual, que sitúa la renta media nacional en 15,3 euros/m². Este nuevo máximo histórico se produce en un contexto de oferta escasa, presión demográfica y una regulación autonómica que está generando un efecto de «cortoplacismo» inversor en las zonas tensionadas, con traspaso de vivienda del alquiler permanente al de temporada o vacacional. La metodología renovada de idealista ayuda a depurar la foto real, pero la tendencia alcista es incuestionable.

Observamos dos dinámicas paralelas: mientras las capitales más caras (Madrid, Barcelona, Palma) crecen por encima de los 20 euros/m² con incrementos aún relevantes, las subidas más explosivas se están dando en ciudades medias y provincias que no eran foco tradicional de tensión, como Huesca (+14,5%), Teruel (+13%) o Soria (+14,2%). Esto responde a un desplazamiento de la demanda hacia mercados más asequibles, un fenómeno que ya detectamos antes de la pandemia y que la generalización del teletrabajo ha consolidado. En esos nichos, la rentabilidad bruta para el inversor puede ser significativamente mayor que en Madrid o Barcelona, donde el precio de compra sigue disparado.

El pulso entre autonomías es otro factor que el inversor debe vigilar. Las comunidades con mecanismos de contención de rentas más activos, como Cataluña (subida interanual del 4,6%) o Baleares (1,9%), muestran crecimientos mucho más modestos que Aragón (10,5%) o Castilla-La Mancha (10%). La declaración de zonas tensionadas —que ha avanzado más en Cataluña que en otras comunidades— está frenando en parte el alza de las rentas, pero también está reduciendo la oferta de alquiler permanente y está desviándola hacia segmentos no regulados. El resultado neto sobre la rentabilidad para el pequeño propietario aún es incierto, pero quienes tienen viviendas en municipios no declarados tensionados o en provincias sin control de precios se benefician plenamente del tirón de la demanda.

De cara a los próximos seis meses, anticipamos que la presión alcista se mantendrá. La oferta de nueva construcción en alquiler es insuficiente para absorber la demanda creciente, y la incertidumbre regulatoria frena la decisión de muchos inversores institucionales, que concentran sus compras en operaciones «build to rent» no afectadas por los topes de la Ley de Vivienda si se comercializan como renta libre. Para el inquilino, la búsqueda de alternativas en ciudades de provincia y el acceso a ayudas como el Bono Alquiler Joven se perfilan como las pocas vías de contención del gasto mensual. Para el inversor particular, las oportunidades más atractivas están en capitales medianas con incrementos de dos dígitos y precios de compra aún bajos, donde los yields brutos pueden situarse entre el 5% y el 7%, frente al 3-4% de las grandes plazas.

Cuba sufre un nuevo apagón total: 176 reformas económicas y las sanciones de Trump agravan la crisis económica

La madrugada de este lunes, la Unión Eléctrica de Cuba (UNE) ha confirmado un nuevo apagón total de su Sistema Electroenergético Nacional (SEN), apenas cuatro horas después de que se restableciera el suministro en La Habana y el occidente de la isla. He analizado los comunicados y el contexto es demoledor: en pleno agosto, con temperaturas superiores a los 35 grados, la población vuelve a quedar a oscuras en lo que la empresa estatal califica como consecuencia directa del bloqueo energético aplicado por Washington desde principios de año.

No se trata de un incidente aislado. Durante todo el mes de julio, la isla sufrió varios apagones generales que paralizaron la actividad económica y dispararon el malestar social. La administración Trump ha endurecido las sanciones más allá del embargo comercial tradicional, impidiendo a Cuba importar combustible suficiente para sus centrales termoeléctricas. El resultado es una red eléctrica colapsada, con una capacidad de generación que apenas cubre la mitad de la demanda.

«Ocurre una desconexión total del Sistema Electroenergético Nacional» — Unión Eléctrica de Cuba, comunicado oficial, 4 de agosto de 2026

Las sanciones no son solo energéticas; el Departamento del Tesoro ha ampliado las restricciones a cualquier empresa extranjera que colabore con La Habana en sectores estratégicos. Mientras tanto, el presidente cubano, Miguel Díaz-Canel, ha respondido con un mensaje contundente:

«Es una política genocida que genera un grave daño sobre el pueblo de Cuba» — Miguel Díaz-Canel, presidente de la República de Cuba

El colapso eléctrico, síntoma de una asfixia planificada

Lo que observo en los datos es un patrón de interrupciones que va más allá de la obsolescencia técnica. La UNE reconoce que la caída del sistema es «la consecuencia directa» del bloqueo estadounidense. En términos prácticos, esto significa que:

  • Las refinerías operan al 20 % de su capacidad por falta de crudo y derivados.
  • Las importaciones de gasóleo y diésel para plantas termoeléctricas se han reducido un 80 % desde enero, según informes de la agencia Reuters.
  • La generación distribuida con grupos electrógenos se ha convertido en el único recurso para hospitales y panaderías, aunque depende de un combustible cada vez más escaso.

El apagón total de esta madrugada es el tercer evento de este tipo desde julio. Cada desconexión requiere entre 12 y 36 horas para restaurar el servicio completo, tiempo durante el cual la producción industrial se detiene, los alimentos refrigerados se pierden y el turismo —uno de los pocos motores de divisas— sufre una nueva hemorragia reputacional.

176 reformas y una grieta política que agrava la crisis

En este entorno de colapso energético, el Gobierno cubano ha puesto en marcha un ambicioso programa de 176 reformas económicas que, según he podido contrastar con fuentes del Partido Comunista, están provocando una fractura interna de consecuencias imprevisibles. Las medidas incluyen la ampliación de licencias de trabajo por cuenta propia en 127 oficios —desde programadores hasta esteticistas—, la creación de cooperativas de segundo grado y la apertura parcial a la inversión extranjera en energía renovable.

La brecha política se ha hecho evidente. Mientras que los sectores más ortodoxos del Partido ven en estas reformas una amenaza al «orden socialista», los reformistas, liderados por el propio presidente Díaz-Canel y apoyados por el nieto del general Raúl Castro —Alejandro Castro Espín—, defienden que sin desbloquear la iniciativa privada la isla se encamina hacia un colapso terminal. La agencia France 24 ha calificado el plan de Trump como «el mayor riesgo existencial para Cuba en seis décadas», y los pronunciamientos internos no hacen sino confirmarlo.

Lo que me llama la atención es que ninguna de esas 176 medidas aborda directamente el problema energético. La reforma monetaria que unificó el CUP y el CUC en 2021 ya destruyó el poder adquisitivo de la mayoría de los cubanos. Ahora, la escasez de electricidad estrangula cualquier intento de emprendimiento privado antes de nacer: sin luz, no hay neveras, no hay ordenadores, no hay producción.

apagón Cuba sistema eléctrico

Análisis: el precipicio cubano entre el bloqueo y la liberalización

Tras analizar las tres fuentes disponibles, mi conclusión es que la crisis económica cubana ha entrado en una fase de aceleración que ninguno de los actores parece capaz de controlar. La estrategia de Washington es explícita: provocar un colapso interno que obligue a cambios políticos. La respuesta de La Habana es una huida hacia adelante: liberalizar a toda costa mientras culpa a las sanciones de todos los males. Sin embargo, los hechos muestran que las reformas, por sí solas, no pueden compensar un sistema eléctrico muerto.

El riesgo más inmediato, más allá de las lecturas geopolíticas, es humanitario. Los cortes masivos de electricidad en agosto —con olas de calor cada vez más frecuentes— afectan a la conservación de medicamentos, al saneamiento de aguas y a la cadena de frío de los alimentos. Frente a ello, la comunidad internacional guarda silencio. Ningún organismo multilateral ha condenado el bloqueo energético de forma explícita, y la UE se limita a repetir su oposición retórica a las sanciones extraterritoriales.

El único dato que puede marcar un punto de inflexión será la llegada de septiembre: si las refinerías no consiguen combustible antes de esa fecha, la isla perderá toda capacidad de generación base, y el apagón de esta madrugada será solo un ensayo de lo que está por venir.

🌍 El impacto en España y Europa

España es el principal socio occidental de Cuba. La crisis eléctrica y económica repercute de forma directa en los intereses de las empresas españolas, especialmente en el sector turístico —Meliá, Iberostar, NH— y en las remesas que envían más de 160.000 cubanos residentes. Con los apagones, los hoteles pierden ocupación y las agencias de viaje europeas cancelan reservas para el invierno. Además, un colapso humanitario aceleraría las salidas migratorias hacia Canarias y la península, presionando aún más las políticas de asilo de la UE. A nivel financiero, el impago de la deuda de Cuba con acreedores europeos —unos 4.200 millones de euros— se convierte en un riesgo tangible si el Estado se queda sin divisas para mantener las importaciones más básicas.

Jefferies rompe el consenso: retira la compra sobre Merlin Properties por el riesgo de sus centros de datos

Merlin Properties ha perdido este lunes el último gran escudo que le quedaba en el mercado. Jefferies ha retirado su recomendación de compra sobre la Socimi, argumentando que los riesgos en la división de centros de datos han aumentado hasta niveles inasumibles. Con este movimiento, ningún banco entre los 22 que cubren el valor aconseja comprar sus títulos.

Las acciones de Merlin Properties no han necesitado estímulos recientes. Hasta el cierre de julio, acumulaban una revalorización del 23% en lo que va de 2026, superando el 22,3% que lograron en todo 2025. La fiebre inversora por la inteligencia artificial ha impulsado a la compañía, uno de los pocos miembros del Ibex 35 inmunes hasta ahora a las bajadas de recomendación.

Pero el informe de Jefferies publicado hoy lo cambia todo. La firma estadounidense ha rebajado su consejo de comprar a mantener y ha recortado su precio objetivo de 17 a 16 euros por acción. El potencial alcista respecto al cierre del pasado viernes, cuando las acciones de Merlin cerraron en 15,06 euros, se reduce a un escueto 6%.

En la sesión de hoy, la doble rebaja ha dejado rezagada a la cotización de Merlin frente al Ibex. La compañía, que durante meses ha sido un refugio para los inversores en el sector inmobiliario cotizado, ve ahora cómo el consenso unánime de compra se desmorona.

La amenaza oculta de los centros de datos

El detonante de la decisión no ha sido una caída en la valoración de los activos, precisamente. Al contrario. La cartera de centros de datos de Merlin se revalorizó un 28% en términos comparables durante el primer semestre, hasta alcanzar los 988 millones de euros. «El argumento de inversión sigue siendo un tira y afloja entre una trayectoria de crecimiento excepcional y la dilución y el exceso de financiación que están limitando la cotización de la acción», explican desde Jefferies.

La clave está en la composición de los inquilinos. Actualmente, los centros de datos de Merlin tienen 180 MW prealquilados, pero alrededor del 85% corresponden a operadores de la llamada ‘neo-cloud’: empresas emergentes especializadas en inteligencia artificial y computación de alto rendimiento. Estas compañías, según el análisis de Jefferies, presentan un perfil de riesgo muy superior al de los gigantes consolidados del sector.

La euforia por los centros de datos choca con una realidad: el 85% de los inquilinos son operadores de neo-cloud, con un riesgo de impago del 42%.

Este dato es el que ha hecho saltar las alarmas. Jefferies estima que la probabilidad de impago de estos contratos asciende al 42%, una cifra difícil de encajar en un vehículo como Merlin, cuyo atractivo para el inversor tradicional ha sido precisamente la estabilidad de sus ingresos por alquileres.

¿El fin del consenso unánime?

Hasta hoy, las 22 firmas que seguían a Merlin recomendaban comprar. Ahora, 21 mantienen esa postura y Jefferies pasa a neutral. El precio objetivo medio del consenso es de 16,85 euros por acción, lo que arroja un potencial de revalorización todavía respetable del 11,9% sobre los niveles actuales. Pero el cambio de tendencia iniciado por Jefferies podría no ser el último.

La exposición a la incipiente industria de los centros de datos ha sido la gran baza de Merlin en los últimos trimestres. Sin embargo, la elevada concentración en operadores de neo-cloud introduce un riesgo que hasta ahora el mercado pasaba por alto, cegado por el auge de la inteligencia artificial. Si otros analistas siguieran el camino de Jefferies, la Socimi podría ver erosionada la prima que hasta ahora le concedía el mercado por su apuesta tecnológica.

Quizás lo más preocupante no sea tanto la rebaja en sí, sino el mensaje de fondo: que incluso en uno de los pocos valores del Ibex que parecía a salvo de cualquier impago, el riesgo puede aflorar cuando menos se espera. Y eso, en un entorno de tipos de interés altos y ajuste en la financiación de proyectos especulativos, es una señal que va más allá de Merlin Properties.

Negociaciones Trump-Irán: la Casa Blanca afirma que avanzan, Teherán lo desmiente y Ormuz mantiene al crudo en vilo

La Casa Blanca y Teherán han desencadenado este lunes una guerra de relatos sobre el estado real de las negociaciones para desbloquear el estrecho de Ormuz, cerrado por la fuerza de los hechos militares desde hace más de un mes. Mientras Donald Trump, presidente de Estados Unidos, anunció conversaciones directas, la República Islámica lo desmintió horas después, limitando sus contactos a un acuerdo técnico con Omán. La confusión mantiene al mercado del petróleo en vilo y a más de 2.000 buques mercantes sin poder transitar la vía que canaliza un tercio del crudo mundial.

He seguido de cerca las declaraciones y los movimientos de ambas capitales. Lo que está en juego no es solo la reapertura temporal del paso; es la posibilidad de un acuerdo de desnuclearización y el fin de un conflicto que dura ya cinco meses. El presidente estadounidense —que en julio calificó al liderazgo iraní de ‘basura y dijo no ver sentido a negociar— ahora vuelve a explorar la diplomacia, mientras sus militares mantienen un bloqueo naval sobre Irán.

Las versiones enfrentadas: de la amenaza a la diplomacia

Trump afirmó el domingo por la noche que el ataque masivo que planeaba contra Irán —»el mayor desde la Segunda Guerra Mundial», dijo— fue cancelado a petición de varios países de Oriente Medio, encabezados por Arabia Saudí, que aseguraron que un acuerdo con Irán está muy cerca.

«Estábamos listos para atacar. Iba a ser un ataque enorme. Pero cuando nuestros aliados nos pidieron que lo cancelásemos, dije… ‘bueno, veamos’. Y creo que nos hicieron esa petición porque hay un posible acuerdo». — Donald Trump, presidente de Estados Unidos, 3 de agosto de 2026

Horas más tarde, Teherán emitió un mensaje radicalmente opuesto. «Estamos en conversaciones tan solo para determinar una ruta segura temporal en Ormuz. Conseguir un acuerdo con Omán no servirá para reabrir el estrecho. Ormuz no está cerrado por desacuerdos entre Irán y Omán. Está cerrado a causa de la agresión militar de EE.UU. y el régimen sionista», declaró Esmaeil Baghaeí, portavoz del Ministerio de Exteriores iraní. Además, negó que se vayan a enviar o recibir delegaciones diplomáticas en los próximos días.

El preacuerdo que Washington y Teherán firmaron a mediados de junio no ha disipado las dudas. El texto pactó la reapertura total pero temporal del estrecho, sin aclarar quién lo controla ni resolver las exigencias de Irán de cobrar por el paso. Aquel preacuerdo fijó un plazo de 60 días para un acuerdo definitivo, que expira el 21 de agosto, aunque es prorrogable —si ambas partes están de acuerdo—, algo que hoy parece más improbable que nunca.

Ormuz, el termómetro que ahoga al crudo

La vía marítima, por la que transita aproximadamente un 20% del petróleo global, está completamente bloqueada desde hace más de un mes. La Armada de EE.UU. mantiene un bloqueo que impide la entrada y salida de mercancías hacia Irán, mientras la República Islámica insiste en que controla el estrecho y amenaza con gravar a cualquier buque que lo cruce en el futuro. Mientras, más de 2.000 buques mercantes permanecen varados, y las primas de seguro para las rutas alternativas se han disparado.

La cotización del barril de Brent, el crudo de referencia en Europa, se mueve en niveles que no se veían desde la crisis energética de 2022, con picos superiores a los 130 dólares en los momentos de mayor tensión. El encarecimiento del combustible no es solo un problema geopolítico: se traduce en costes de transporte y producción que empujan la inflación global justo cuando los bancos centrales empezaban a vislumbrar el final del ciclo de subidas de tipos.

estrecho de Ormuz petróleo

El patrón errático de Trump y el riesgo de una última oportunidad perdida

Lo que veo en esta dinámica es una gestión deliberadamente confusa de las expectativas. Trump oscila entre la amenaza de ‘decapitación’ y la oferta de diálogo en cuestión de horas. Ese patrón —ya ensayado con Corea del Norte o durante la ofensiva contra los aranceles— genera una incertidumbre que, lejos de presionar a Teherán, puede estar consolidando la narrativa del liderazgo iraní de que Occidente no es un interlocutor fiable.

El plazo del 21 de agosto es más que una fecha en un calendario. Si no hay avances, las probabilidades de un ataque —como el que Trump estuvo a punto de ordenar— crecen exponencialmente. Una escalada militar cerraría Ormuz por completo y de forma indefinida, lo que dispararía el precio del crudo a cotas difíciles de prever y pondría a la economía mundial al borde de una recesión de oferta. Cualquier señal de progreso real en las conversaciones con Omán, o de un principio de acuerdo sobre la desnuclearización, podría descomprimir el mercado y aliviar la factura energética de los consumidores europeos. El reloj corre y no hay margen para un nuevo amago.

🌍 El impacto en España y Europa

España importa más del 70% de los hidrocarburos que consume por vía marítima, y un Ormuz bloqueado durante semanas o meses empuja los precios de los combustibles, los fletes y, por extensión, la cesta de la compra. Desde que comenzó el conflicto, el componente energético del IPC ha repuntado en la eurozona, amenazando la senda de desinflación que el BCE necesita para justificar nuevas bajadas de tipos en septiembre.

  • El Euríbor a 12 meses, referencia para la mayoría de las hipotecas variables en España, se mantiene presionado al alza ante el temor a un repunte inflacionario adicional; alargar un conflicto que encarece el crudo retrasa inevitablemente el alivio hipotecario que esperan millones de familias.
  • Las empresas del sector del transporte y la petroquímica son las primeras en sufrir el encarecimiento de los costes, mientras que un deterioro prolongado de la seguridad en el Golfo Pérsico afectaría a las exportaciones de bienes industriales españoles hacia los mercados de Oriente Medio.
  • Para el BCE, el riesgo de una inflación energética importada complica el debate interno: cada dólar que escala el Brent añade presión para mantener los tipos elevados, justo cuando las economías del sur necesitan financiación asequible para sostener la inversión.

Más allá de las sanciones o las cifras de buques varados, lo que está en juego es la factura que los ciudadanos europeos pagarán durante los próximos meses en la gasolinera y en la letra mensual del banco. Y esa factura depende, en última instancia, de que Trump y el liderazgo iraní logren ponerse de acuerdo antes de que la vía militar se imponga definitivamente.


La capitalización de Amazon supera los 3 billones y adelanta a Apple en el podio

Amazon ha estrenado hoy la cota de los 3 billones de dólares de capitalización bursátil, un hito que la sitúa en el selecto grupo de las cinco mayores compañías del mundo por valor en Bolsa. La subida superior al 5% durante la sesión de este lunes —que se suma al despliegue del 15% del viernes pasado— despeja de un plumazo las dudas sobre la rentabilidad de sus costosas inversiones en inteligencia artificial y recoloca al grupo en el podio mundial.

Amazon, quinta empresa en superar los 3 billones de capitalización

Con esta revalorización, Amazon se une a Nvidia, Alphabet, Microsoft y Apple como las únicas compañías que han rebasado esa barrera. La velocidad del avance es notable: el grupo ha pasado de los 2 billones de dólares, alcanzados en junio de 2024, a los 3 billones actuales en apenas dos años, mientras que el camino desde el primer billón (finales de 2018) hasta los 2 billones requirió más de seis años. Amazon necesitó 25 años desde su fundación para alcanzar el billón de dólares, y apenas dos más para sumar el tercero. La aceleración refleja el giro del mercado hacia la inteligencia artificial.

El viernes pasado, las acciones de Amazon se dispararon un 15% después de presentar unas cuentas trimestrales que mostraron un crecimiento de los ingresos de Amazon Web Services (AWS) no visto desde 2021. Los analistas temían una ralentización en la nube, pero AWS sorprendió con una aceleración que superó el consenso de manera rotunda. El mercado, que llevaba meses castigando al valor por el elevado coste de sus inversiones en IA —llegó a perder un 18% desde los máximos de mayo—, giró en seco al comprobar que ese gasto empieza a traducirse en una demanda real de capacidad de computación.

AWS, el motor que disipa las dudas sobre la IA

Durante meses, la rentabilidad de las inversiones en inteligencia artificial de las grandes tecnológicas estuvo en entredicho. Amazon perdió casi una quinta parte de su valor bursátil entre mayo y junio por ese escepticismo. Ahora, el dato de AWS —el más alto en tres años— ha servido de catalizador: la división que factura por la computación en la nube está creciendo al calor de la demanda de capacidad para entrenar y ejecutar modelos, y eso ha devuelto la confianza a los inversores. La reacción del viernes y el impulso adicional de este lunes lo confirman.

Las cifras de AWS son rotundas. El crecimiento de los ingresos en el segundo trimestre fue el más elevado desde 2021, demostrando que los miles de millones destinados a centros de datos y chips empiezan a dar frutos. Esa fortaleza ha convertido a Amazon en el mejor valor de los siete magníficos en lo que va de año, con un alza acumulada del 23%. La media de este selecto grupo apenas supera el 3,4% en 2026, lastrada por las caídas de Tesla (-29%) y Meta (-11%). Alphabet avanza un 17% y Apple un 12%. La dispersión entre ganadores y perdedores de la IA está siendo salvaje.

La IA ya no es una promesa para Amazon: AWS ha demostrado que el pastel de la nube crece cuando el cliente pide computación entrenada.

Análisis: el nuevo orden de las megacaps y por qué los múltiplos aún respaldan a Amazon

El recambio en el podio mundial no es anecdótico. Apple, que venía perdiendo posiciones tras ceder el liderazgo a Nvidia, se ve ahora superada también por Alphabet. La empresa de Cupertino acumuló un desplome del 7,35% el viernes y cerca de un 1% adicional en las últimas jornadas, situándose sobre los 4,48 billones de dólares, apenas por debajo de los 4,49 billones de Alphabet. Nvidia, rozando los 5 billones, mantiene una ventaja holgada. El podio cambia a un ritmo que refleja la primacía de la IA en las valoraciones.

Lo que importa de fondo es la valoración con la que Amazon alcanza este hito. Amazon cotiza a 25 veces los beneficios esperados para los próximos doce meses, un múltiplo un 44% inferior a la media de la última década. Dicho de otro modo: el rally de este lunes no ha llevado la acción a niveles de sobrevaloración, sino que la ha devuelto a ratios razonables que, además, están por debajo de los de buena parte de sus competidores. El consenso de analistas recogido por Bloomberg atribuye a los títulos un potencial alcista adicional del 14%, sustentado en la expectativa de que AWS siga siendo el motor de crecimiento y rentabilidad. Un descuento que, a juicio de varios analistas, está cada vez más injustificado.

En mi opinión, la verdadera prueba de fuego para Amazon no es ya si la inteligencia artificial genera ingresos —lo está haciendo—, sino si el ritmo de expansión de AWS puede mantenerse sin comprimir los márgenes. Los próximos dos trimestres serán cruciales para despejar esa incógnita. Por ahora, el mercado ha dejado de castigar y ha vuelto a premiar la inversión en IA con valor.

3.160 millones, un 36% más: los servicios de operación disparan la factura de la luz en 2026

Los costes de los servicios de operación del sistema eléctrico ya no son un ruido de fondo en la factura: en lo que va de 2026 acumulan un sobrecoste de 3.160 millones de euros para hogares y empresas, un 36% más que en el mismo periodo del año anterior. Según el octavo informe del Observatorio del Coste de los Servicios de Operación, el sobrecoste medio alcanza 22,09 euros por megavatio hora, una cifra que se aproxima peligrosamente al coste de las propias redes de transporte y distribución.

Solo durante la segunda quincena de julio, estos servicios añadieron otros 220 millones de euros al recibo eléctrico, consolidándose como uno de los factores que más tensionan el precio final de la electricidad. El estudio detalla que entre el 16 y el 31 de julio, el impacto fue de 17,57 euros por MWh, de modo que uno de cada siete euros pagados por la electricidad ya no corresponde al precio de la energía en el mercado mayorista, sino a los costes derivados de la operación del sistema.

El incremento se ha acelerado tras distintos episodios registrados en los últimos meses, especialmente desde el apagón del 28 de abril de 2025, cuando comenzó a aplicarse con mayor intensidad el denominado modo de operación reforzada. Este mecanismo extraordinario ha elevado de forma significativa los costes que soportan consumidores e industria, hasta el punto de que el Observatorio advierte de que estos servicios han dejado de ser un fenómeno coyuntural para convertirse en un componente estructural de la factura eléctrica.

Los servicios de operación se consolidan como un coste estructural

El sobrecoste de 3.160 millones en los primeros siete meses del año ha llevado a que el impacto medio alcance los 22,09 euros por MWh, muy por encima de los 16,64 euros registrados en el mismo periodo de 2025. De mantenerse la tendencia, el coste total anual podría superar los 5.600 millones de euros al cierre del ejercicio, una cifra que ya se manejaba en proyecciones anteriores y que ahora parece cada vez más realista.

El propio Observatorio recuerda que el sobrecoste ya no es atribuible solo a episodios puntuales de alta demanda o baja generación renovable: la aplicación del modo de operación reforzada ha institucionalizado estos pagos. Las restricciones técnicas, los servicios de ajuste y los mecanismos de balance se han encarecido de forma persistente, y el mercado mayorista, que hasta hace poco dictaba el precio de luz, cede terreno frente a estos costes regulados de operación.

Mientras tanto, la CNMC sigue sin publicar un desglose periódico detallado de estos costes, algo que las organizaciones impulsoras del informe consideran inaceptable en un contexto de precios elevados.

Impacto desigual: hogares, pymes y la gran industria electrointensiva

sobrecoste factura eléctrica 2026

El sobrecoste no golpea por igual a todos los consumidores. Para los hogares acogidos al PVPC, representa un incremento del 6% sobre la factura eléctrica. En las pequeñas y medianas empresas, el impacto asciende al 9%, mientras que para los grandes consumidores electrointensivos, como siderúrgicas, químicas o papeleras, el sobrecoste se dispara hasta el 15%.

Este desequilibrio no solo erosiona el poder adquisitivo de los hogares más vulnerables, sino que reduce de forma directa la competitividad de la industria española. En un momento en que la transición energética exige electrificar procesos productivos, encarecer artificialmente la electricidad para los grandes consumidores supone un lastre difícil de asumir.

Durante la segunda quincena de julio, los servicios de operación representaron el 13% del precio final de la electricidad, frente al 87% correspondiente al mercado diario. En la práctica, esto significa que el coste de la energía en el pool ya no es el único termómetro de lo que pagan los consumidores.

Los servicios de operación ya representan uno de cada siete euros pagados por la electricidad, un lastre que compromete la competitividad industrial.

Transparencia, regulación y la encrucijada competitiva

La escalada de estos costes ha llevado a las organizaciones que integran el Observatorio —entre ellas, la recién incorporada CEPYME— a reclamar una mayor transparencia sobre la formación de estos precios. Piden a la CNMC que refuerce su supervisión, especialmente sobre los asociados a la operación reforzada, y que publique información periódica y detallada sobre estos mecanismos, junto con un calendario para su retirada.

También plantean estudiar cambios regulatorios que permitan financiar estos servicios mediante costes regulados del sistema eléctrico, en lugar de trasladarlos íntegramente al precio de la energía. De este modo, se evitaría que el sobrecoste se transmita de forma automática a los consumidores finales y se preservaría la competitividad industrial en un entorno de creciente electrificación.

El Observatorio sostiene que las decisiones regulatorias y operativas deben alinearse con los objetivos de descarbonización, competitividad industrial y autonomía energética, al considerar que el incremento de estos costes está erosionando la competitividad de la economía española. La propuesta incluye además consolidar de forma permanente la suspensión de determinados impuestos energéticos para evitar un mayor encarecimiento de la electricidad.

Financiar los servicios de operación mediante costes regulados, en lugar de cargarlos al precio de la energía, es la clave para frenar la escalada de la factura eléctrica.

La incorporación de CEPYME al Observatorio amplía la representatividad de la iniciativa. Al sumar a las pymes, el colectivo pasa a representar prácticamente la totalidad del tejido empresarial e industrial español. Su entrada refuerza la presión sobre el regulador y el Gobierno para que actúen con celeridad.

El tiempo apremia. Mientras el sobrecoste siga engordando la factura, la electrificación y la competitividad industrial española quedarán en el alambre. La transición energética necesita una señal de precio que no penalice a quienes más electricidad consumen. Si los servicios de operación se mantienen como un peaje estructural, la descarbonización será más cara para todos.

UBS recibe una multa récord de 108 millones de euros del Tesoro de EE.UU. por lavado de dinero

UBS acaba de recibir la mayor multa de la historia de la Red de Control de Delitos Financieros (FinCEN) del Tesoro de Estados Unidos: 125 millones de dólares (108 millones de euros al cambio actual) por reincidir en incumplimientos de la Ley de Secreto Bancario (BSA). La filial estadounidense de la firma suiza, UBS Financial Services, no corrigió las deficiencias detectadas en una sanción previa de 2018 y ocultó fallos adicionales a la agencia.

La decisión, publicada el lunes, multiplica por ocho la multa de 14,5 millones de dólares (12,6 millones de euros) que la misma filial aceptó en diciembre de 2018. Entonces, UBSFS se comprometió a subsanar los problemas de monitoreo automatizado de transferencias en moneda extranjera. No lo hizo. Es más, omitió deliberadamente informar a FinCEN de que más de 50.000 transacciones por valor superior a 10.000 millones de dólares (8.670 millones de euros) no habían sido supervisadas adecuadamente.

Una reincidencia que multiplica por ocho la sanción original

El regulador estadounidense descubrió la verdad a través de una investigación iniciada tras una auditoría rutinaria. La orden de consentimiento detalla que UBSFS no implementó un programa efectivo contra el lavado de dinero y no presentó los informes de actividad sospechosa requeridos. En lenguaje llano: el banco sabía que su sistema fallaba y guardó silencio.

Andrea Gacki, directora de FinCEN, fue taxativa: «La histórica acción de hoy contra UBSFS debe enviar un mensaje claro: las entidades financieras reincidentes se enfrentarán a graves consecuencias». La frase no es retórica. La agencia ha dejado claro que quien reincida pagará un precio que ya no es una mera multa administrativa, sino un lastre reputacional y operativo.

La omisión de más de 50.000 transferencias transfronterizas dibuja un patrón de desidia con un coste reputacional que va mucho más allá de los 108 millones de euros de la sanción.

Clientes de alto riesgo sin la debida diligencia

El segundo foco de la sanción es igual de grave. La investigación de FinCEN identificó que UBSFS incumplió la obligación de realizar la debida diligencia con clientes de alto riesgo, en particular aquellos con vínculos con Rusia y América Latina. El regulador señala que el banco no mitigó los riesgos asociados al origen de la riqueza de varios clientes sobre los que pesaban informes negativos por corrupción, fraude y lavado de dinero.

La orden de consentimiento exige a UBSFS la contratación de un tercero independiente para revisar retroactivamente las transacciones sospechosas no detectadas y comunicarlas a FinCEN. Además, la entidad deberá someter su programa de prevención de blanqueo a una auditoría externa. Como incentivo, si la revisión se completa a satisfacción del regulador, se condonarán hasta 15 millones de dólares (13 millones de euros) de la multa, destinados a cubrir los gastos de esta puesta al día.

Lo que hay detrás del récord: un aviso urgente para la banca global

La cifra es récord, pero el verdadero mensaje está en el patrón. En los últimos cinco años, las sanciones por fallos de compliance han saltado de unos pocos miles de euros a decenas de millones. La tolerancia cero es ya un estándar y los reguladores esperan que los bancos inviertan en sistemas, no en multas. España no es ajena a esta dinámica. Aunque las entidades españolas han evitado sanciones masivas de este calibre, los requerimientos del Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales (Sepblac) y la próxima entrada en funcionamiento de la Autoridad Europea de Lucha contra el Blanqueo de Capitales (AMLA) elevan la presión sobre los departamentos de cumplimiento de todos los grandes grupos.

Para UBS, el episodio tiene además un eco interno. La fusión con Credit Suisse en 2023 aumentó exponencialmente el volumen de activos y, con ello, el riesgo operativo. El mercado se pregunta hasta qué punto la integración está consumiendo recursos que deberían ir a reforzar los controles. La multa de FinCEN, por sí sola, no moverá la cotización: 108 millones de euros representan menos del 0,4% del beneficio neto semestral estimado del grupo. Pero si el escrutinio regulatorio se intensifica y afecta la capacidad de crecimiento en el negocio de gestión de patrimonios, el verdadero coste se medirá en múltiplos, no en millones.

El caso de UBS es, además, la enésima demostración de que los fallos de compliance ya no son un coste hundido menor. Son un pasivo contingente que puede saltar en cualquier jurisdicción.

Juan Ramón Rallo: por qué la planificación centralizada fracasa frente al libre mercado

El sueño de que un grupo de mentes brillantes diseñe la economía perfecta desde un despacho ha seducido a pensadores, políticos y revolucionarios durante siglos. Parece razonable: si unos pocos expertos dieran las órdenes adecuadas, podríamos producir justo lo que hace falta, cuando hace falta y de la forma más eficiente. En su último análisis, el economista Juan Ramón Rallo desmantela esa ilusión con una claridad demoledora y explica por qué la alternativa, a menudo tachada de anarquía productiva, es la única que funciona.

El doble desafío que toda economía debe resolver

Según expone Rallo, cualquier sistema económico persigue un objetivo sencillo: maximizar la satisfacción de las necesidades más urgentes de quienes participan en él. Pero para lograrlo tiene que superar dos escollos mayúsculos. El primero es el problema de la información: decidir qué producir, cuándo hacerlo y cómo. Hay infinitas posibilidades y recursos limitados, así que es imprescindible acertar con las prioridades. El segundo es el problema de los incentivos: una vez que sabemos qué conviene hacer, hay que lograr que las personas realmente lo hagan y, además, que no dejen de buscar mejores respuestas. Si ambos se resuelven óptimamente, la economía generará los bienes más valiosos para la sociedad. La pregunta, claro, es cómo conseguirlo.

La trampa de los comités de sabios

La solución más intuitiva, señala el creador del canal, es reunir a unos cuantos expertos que, desde una posición de autoridad intelectual, decidan por todos y transmitan sus decisiones a través de órdenes jerárquicas. A primera vista es impecable: las órdenes contienen instrucciones precisas (resuelven el problema de la información) y vienen acompañadas de premios o castigos (resuelven el problema de los incentivos). Haz lo que te digo, cuando te digo y como te digo, y serás recompensado; de lo contrario, recibirás un castigo. Parece que la planificación centralizada lo arregla todo de un plumazo.

Sin embargo, Rallo advierte que esa solución es solo aparente. Millones de mentes pensando en sus entornos cotidianos generan un volumen y una calidad de conocimiento que ninguna élite, por sabia que sea, puede igualar. Cada persona sabe qué necesita y cómo podría mejorarse un proceso en su contexto, pero esa información es a menudo tácita y difícil de articular. No basta con querer transmitirla: incluso si quisiéramos, buena parte de lo que sabemos no cabe en un manual ni en un informe. Por eso, el comité de expertos nunca podrá disponer de toda la información relevante que está dispersa en la sociedad.

Esa aparente solución mediante órdenes de un comité de expertos al problema de la información y de los incentivos es, en realidad, solo eso: una solución aparente.

— Juan Ramón Rallo

El fallo de los incentivos bajo la jerarquía

Pero el obstáculo no acaba ahí. Aunque el comité pudiera acceder a toda esa información, seguiría sin resolver el problema de los incentivos. Quienes reciben las órdenes tienden a centrarse en fingir que las cumplen, no en cumplirlas de verdad. Cuesta evaluar si alguien está dando lo mejor de sí porque no podemos meternos en su cabeza. Como ironiza Rallo recordando la Unión Soviética, «ellos hacen como que nos pagan, nosotros hacemos como que trabajamos». Y desde el lado de los propios planificadores, tampoco hay estímulos para revisar continuamente sus decisiones: pensar cansa, y es más cómodo aposentarse en las soluciones que se dieron como óptimas en el pasado, aunque las circunstancias hayan cambiado.

Los precios como brújula social

¿Qué alternativa queda entonces? La que Rallo denomina coordinación descentralizada o libre mercado. Si se reconoce a cada persona la libertad y la propiedad privada, y se le permite pactar acuerdos voluntarios, las preferencias individuales empiezan a expresarse en cada rincón de la economía. De ese entrecruzamiento de decisiones surgen los precios de mercado, que Rallo define con una frase prestada de Taylor y Alex: señales envueltas en recompensas.

Por un lado, los precios informan. Nos dicen qué bienes o servicios son relativamente más valiosos. Si un producto se encarece, los productores reciben la señal de que deben fabricar más, y los consumidores, la de que deben ahorrarlo. Esa información es pública y accesible para cualquiera, sin necesidad de que un burócrata centralizado la compile. Por otro lado, los precios también incentivan: quien acierta a ofrecer lo que la gente valora —usando recursos que no escasean— obtiene un beneficio del que se apropia. Quien se equivoca, pierde. Así se alinean los incentivos estáticos.

Coordinación descentralizada frente a descoordinación central

Además, el mercado resuelve el problema de los incentivos dinámicos, porque cualquiera que invente un método más eficiente para producir bienes valiosos —o para ahorrarlos— puede capturar una ganancia extra. Eso mantiene encendida la búsqueda constante de nuevas soluciones. Según el análisis de Rallo, cada persona propone su propia manera de combinar recursos; la competencia las enfrenta en la arena del mercado y sobreviven las que mejor satisfacen las necesidades del resto. Es un orden que emerge sin que nadie lo haya planeado, una coordinación descentralizada que funciona justamente porque no depende de la imposible sabiduría de unos pocos.

El corolario es contundente: mientras que la planificación estatal genera descoordinación centralizada —un caos administrado desde arriba—, el libre mercado logra que millones de desconocidos cooperen de forma espontánea. La historia reciente y las experiencias de asignación centralizada de recursos lo confirman, pero a menudo seguimos cayendo en la tentación de pedirle a un grupo de supuestos sabios que nos diga qué hacer. Quizá el verdadero reto no sea diseñar la economía perfecta, sino aceptar que ya tenemos el mecanismo más inteligente: uno que nadie ha inventado, pero que todos hacemos funcionar cada día con nuestras decisiones.

Puedes ver el análisis completo a continuación:

Youtube video

Marc Vidal desvela la intervención en el mercado divisas de EE.UU.: vende euros para salvar al yen

Hace 55 años, Richard Nixon interrumpió un episodio de Bonanza para anunciar el fin de la convertibilidad del dólar en oro. Aquella decisión, cocinada en un fin de semana en Camp David, redefinió el sistema monetario global. Hoy, en el mismo lugar, otra reunión ha desencadenado una operación que suena a déjà vu. En su último análisis, Marc Vidal desvela la primera intervención directa de EE.UU. en el mercado de divisas en 15 años, ejecutada el pasado 31 de julio. La receta, sin embargo, tiene un ingrediente inesperado: Washington no ha usado dólares para sostener al yen, sino euros.

El viernes que el Tesoro compró yenes (y vendió euros)

El Banco de la Reserva Federal de Nueva York, por cuenta del Tesoro estadounidense y a través de Goldman Sachs y Morgan Stanley, salió a adquirir yenes japoneses. El movimiento, confirmado por la CNBC, pilló al mercado con el pie cambiado. Marc Vidal subraya que un día antes, Tokio había quemado hasta 58.970 millones de dólares vendiendo divisa para defender la suya, empujando el tipo de cambio de 164 a 157,6 yenes por dólar. Era la cuarta intervención japonesa en meses, tras la histórica de abril-mayo que movilizó 11,7 billones de yenes. Aun así, el yen seguía bajo presión.

¿Por qué euros y no dólares? La factura que Europa no esperaba

La clave, según el analista, está en la contrapartida. Normalmente, cuando un país ayuda a otro en el mercado cambiario, pone su propia moneda sobre la mesa. Aquí no. «El Tesoro de Estados Unidos no vendió dólares para comprar yenes, lo que vendió fue euros», recalca Vidal. La justificación técnica es que usar euros evita debilitar al dólar, algo sensible cuando la Fed mantiene los tipos altos para domar la inflación. Pero la lectura geopolítica es más inquietante: se ha utilizado la segunda moneda de reserva del mundo sin que el Banco Central Europeo haya sido informado, y mucho menos consultado.

El paciente real no está en Tokio, sino en la deuda americana

Para entender por qué Washington movió ficha hay que mirar al mercado de bonos. El 29 de julio, con la Fed sin modificar tipos, el rendimiento del bono estadounidense a 30 años se disparó por encima del 5,23%, máximos de 19 años. Los inversores olieron la desconfianza. Alberto Musalem, presidente de la Fed de San Luis, declaró al Financial Times que «el mercado había hablado» y que él habría preferido subir un cuarto de punto. Marc Vidal conecta este estrés con la delicada posición de Japón, el mayor tenedor extranjero de deuda de EE.UU. Cada vez que Tokio vende dólares para sostener el yen, saca esos dólares de sus reservas, y la mayor parte de esas reservas son bonos del Tesoro americano. Una intervención masiva japonesa equivale a una venta silenciosa de deuda estadounidense en un momento en que los compradores escasean.

El truco de la facilidad FIMA y el carry trade que se esfuma

Para aliviar a Japón sin que se viera obligado a deshacer posiciones, el Tesoro puso sobre la mesa la facilidad FIMA, un mecanismo de la era pandémica que permite a un banco central extranjero obtener dólares a cambio de sus bonos sin tener que venderlos en el mercado. La prioridad, afirma Vidal, no era el yen, sino proteger la deuda de EE.UU. de una sangría mayor. Mientras tanto, el carry trade que ha dominado las finanzas globales durante tres décadas —endeudarse en yenes a tipos irrisorios para invertir en activos de mayor rendimiento— empieza a resquebrajarse. El Banco de Japón ha subido tipos hasta el 1%, pero el diferencial con EE.UU. sigue abierto, y la primera ministra Takaichi presiona en contra de más endurecimiento.

Ya no hay shocks globales visibles porque el sistema ha aprendido a intervenir antes de que se vean esos shocks.

— Marc Vidal

Señales de humo: bitcoin, oro y la liquidez menguante

El analista señala que no hace falta creer en teorías conspirativas para ver los síntomas del drenaje de liquidez. Bitcoin cotiza un 44% por debajo de su máximo de octubre de 2025, perdiendo casi 3.000 dólares en solo doce horas el 31 de julio, sin quiebras ni escándalos de por medio. El oro, por su parte, se mantiene cerca de los 2.476 dólares por onza, impulsado por tres años consecutivos de compras masivas de los bancos centrales. Para Marc Vidal, estos movimientos son la respuesta lógica a un mundo donde el dinero barato japonés deja de fluir y donde los gestores de la liquidez prefieren que el ajuste pase inadvertido.

1971, el espejo incómodo que devuelve la misma imagen

El vídeo establece un paralelismo entre aquel agosto de 1971 y el presente. Entonces, Japón intentó defender el yen a 360 por dólar, comprando sin descanso los dólares que le vendía un sector privado que ya anticipaba la devaluación. Tras trece días agónicos, Tokio capituló y dejó flotar la moneda, asumiendo el Estado unas pérdidas que antes eran de las empresas. «La memoria financiera es extremadamente corta y por eso los mismos mecanismos vuelven a presentarse cada pocos años disfrazados de innovación», recuerda Vidal citando a Galbraith. La diferencia crucial hoy, sin embargo es quién paga la factura. En 1971, la absorbió el contribuyente japonés; ahora, el coste se ha colocado en una moneda que compartimos 350 millones de europeos sin que nadie nos haya preguntado.

Europa, el pagano silencioso de una operación de sábado

El uso del euro como moneda de contrapartida en una intervención de viernes por la tarde, sin reuniones del G7, sin comunicados y sin ruedas de prensa, deja al BCE en una posición complicada. El euro se debilita frente al yen y nadie en Fráncfort ha dicho esta boca es mía. Para el creador del canal, este es el nuevo manual de intervencionismo: discreto, ejecutado entre tesorerías y con la capacidad de repartir el riesgo de forma que los titulares del lunes hablen de otra cosa. El poder adquisitivo se erosiona despacio, en una moneda que no es la que aparece en las portadas.

El episodio de Bonanza que Nixon interrumpió aquel domingo de 1971 acabó con Japón rindiéndose en menos de dos semanas. Hoy, con el bono a 30 años por encima del 5%, la liquidez retirándose y un acuerdo diseñado en Maryland que traslada el riesgo a los ciudadanos europeos, la pregunta que deja Marc Vidal en el aire es tan incómoda como necesaria: ¿quién se ha rendido esta vez? Puedes ver el análisis completo en el siguiente vídeo:

Youtube video

El ‘Grand Prix’ de La 1 lidera la noche del lunes con un 12,3% de cuota pese a ceder más de tres puntos

El ‘Grand Prix’ de La 1, presentado por Ramón García, lideró la noche del lunes con un 12,3% de cuota de pantalla y 958.000 espectadores, según los datos de audiencia publicados este martes. El espacio de entretenimiento de la cadena pública repite como la opción más vista en la primera noche de la semana, aunque cede más de tres puntos respecto a su emisión anterior.

Una noche de competencia ajustada en abierto

La franja de prime time del lunes volvió a estar dominada por el formato veraniego de RTVE, pero la distancia con el segundo clasificado se estrechó. La oferta de Antena 3, ‘En tierra lejana‘, se colocó como la segunda propuesta más seguida al promediar un 11,5% de cuota y 783.000 espectadores, en un horario en el que la ficción y los programas de viajes compiten directamente con el concurso clásico de García.

El resto de las cadenas nacionales se movió por debajo del medio millón de televidentes:

  • Cuatro alcanzó un 6,3% de share y 479.000 espectadores con ‘Punto Nemo’.
  • Telecinco se quedó en un 5,7% y 373.000 seguidores con la serie ‘Romi’.
  • laSexta apostó por el cine español ‘Por los pelos’, que registró un 5,5% de cuota y 357.000 fieles.

Antena 3, líder diario en el promedio

En el cómputo global de la jornada, Antena 3 repitió como la cadena más vista del día con una cuota media del 13,1%, superando a La 1, que anotó un 12,4%. El podio diario lo completó Telecinco con un 8,1%, mientras que Cuatro sumó un 6,1% y laSexta un 5,4%. Los datos, procedentes de la medición de audiencias, reflejan un escenario de alta competitividad en abierto, donde el liderazgo diario oscila entre los dos grandes operadores.

El formato de La 1 sigue en la cima nocturna, pero la caída de más de tres puntos evidencia el desgaste natural del consumo televisivo en agosto.

El desgaste estival y el reto de la fidelidad

La pérdida de más de tres puntos de cuota en una semana confirma la tendencia habitual durante el periodo vacacional: la audiencia se fragmenta y el consumo lineal se reduce. Aun así, el Grand Prix mantiene una base sólida y sigue aportando a RTVE una opción competitiva frente a la oferta de Atresmedia. La clave para la corporación pública será contener la erosión en las próximas entregas, mientras prepara una parrilla que, históricamente, recupera fuerza con la vuelta de las vacaciones.

El movimiento refuerza la posición de La 1 en una noche tradicionalmente disputada. Antena 3, por su parte, logra el liderazgo diario gracias a una programación sólida en el conjunto de las franjas, lo que le permite compensar el segundo puesto en el prime time del lunes. La apuesta por los contenidos de entretenimiento y el cine en laSexta o las series extranjeras en Cuatro completan un tablero en el que la fragmentación sigue marcando el ritmo del sector.

📡 El Radar del Sector

  • El vacío que llena: El Grand Prix da estabilidad a la noche del lunes de La 1 y fija una audiencia fiel en plena temporada de de verano.
  • El reto por delante: Frenar la pérdida de cuota y mantener la ventaja sobre Antena 3 en una franja clave para la publicidad.
  • El tablero competitivo: La 1 y Antena 3 se alternan el liderazgo diario, mientras Telecinco y Cuatro buscan recuperar terreno con nuevos contenidos.

Los rumores de fusión AstraZeneca-Bristol Myers hunden la acción un 7,8% en Bolsa

AstraZeneca se desplomó un 7,8% en la Bolsa de Londres este lunes, después de que el Financial Times adelantase contactos preliminares para una fusión con la estadounidense Bristol Myers Squibb, una operación que crearía un gigante farmacéutico de 400.000 millones de dólares (347.000 millones de euros). El rumor, sin confirmación oficial, ha sacudido al principal valor del sector en el Ftse100 y ha desatado una corrida vendedora en la farmacéutica anglo-sueca.

El castigo del mercado a la posible megafusión

Las acciones de AstraZeneca llegaron a caer hasta un 7,8% durante la sesión, uno de los peores descensos intradía del grupo desde el choque de la pandemia. En paralelo, los títulos de Bristol Myers Squibb subían más de un 5% en la negociación previa a la apertura de Wall Street. El comportamiento asimétrico refleja el temor de los inversores europeos a que la compañía con sede en Cambridge termine pagando una prima excesiva por su rival estadounidense.

Según fuentes cercanas a las conversaciones consultadas por Bloomberg, ambas empresas habrían mantenido conversaciones preliminares, aunque advierten que no es posible saber si los contactos continúan o si culminarán en una transacción. Ni la CNMV ni la SEC han registrado ningún hecho relevante que confirme la operación.

Qué cifras maneja el mercado

AstraZeneca mantiene una capitalización bursátil de más de 184.000 millones de libras esterlinas (unos 215.000 millones de euros), frente a los alrededor de 134.000 millones de dólares (112.000 millones de euros) de Bristol Myers Squibb. La fusión crearía una entidad valorada en cerca de 400.000 millones de dólares, lo que la situaría entre las mayores farmacéuticas del mundo por capitalización.

La reacción bajista del valor europeo recuerda a otros episodios en los que el mercado descuenta una dilución para el accionista que paga o el riesgo de ejecución de una integración compleja. En la sesión, el resto del sector farmacéutico apenas registró movimientos significativos.

MagnitudAstraZenecaBristol Myers Squibb
Capitalización184.000 M£ (215.000 M€)134.000 M$ (112.000 M€)
Variación intradía-7,8%+5% (preapertura)
Valor conjunto estimadoCerca de 400.000 millones de dólares

AstraZeneca bolsa caída

Antecedentes que pesan: de Pfizer a la doble cotización

No es la primera vez que AstraZeneca está en el punto de mira de una gran operación. En 2014, la compañía rechazó una oferta de 70.000 millones de libras (81.870 millones de euros al cambio actual) de la estadounidense Pfizer. Aquella tentativa, que llegó a generar un intenso debate político en Reino Unido, fracasó por diferencias de precio y por la oposición del consejo a deslocalizar la empresa.

Más recientemente, AstraZeneca decidió dar el salto al parqué neoyorquino. En septiembre de 2025 anunció su intención de cotizar directamente en la Bolsa de Nueva York, abandonando el formato de American Depositary Receipts (ADRs), un movimiento que completó en febrero de 2026 sin dejar los mercados de Londres y Estocolmo. Ese paso se interpretó como un guiño a los inversores estadounidenses y una mayor exposición a posibles operaciones corporativas al otro lado del Atlántico.

La caída de hoy refleja que el mercado descuenta más riesgo que oportunidad en una fusión que, por ahora, solo es un rumor.

Análisis: un rumor con consecuencias reales

Más allá de la volatilidad bursátil, el rumor de fusión con Bristol Myers Squibb coloca a AstraZeneca en el centro de un tablero de consolidación farmacéutica que no termina de arrancar. Los grandes laboratorios buscan reponer carteras de medicamentos ante la pérdida de patentes, y una operación como esta ofrecería sinergias en oncología, inmunología y enfermedades raras.

Sin embargo, los analistas recuerdan que unir dos gigantes de este tamaño no solo enfrentaría un escrutinio antimonopolio feroz —tanto en Bruselas como en Washington—, sino que exigiría una prima de control que diluiría el valor para los actuales accionistas. La reacción de hoy es un voto de castigo preventivo.

El silencio oficial de ambas compañías no disipa las dudas. Si los contactos terminan en nada, la volatilidad se corregirá rápidamente. Si avanzan, el verdadero test para el valor llegará con la letra pequeña de la oferta: prima, estructura de financiación y calendario regulatorio.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación oficial de AstraZeneca a la CNMV o la SEC, que podría desmentir o confirmar los contactos. El silencio prolongado mantendrá la presión sobre la cotización.
  • Reacción del valor: La corrección del 7,8% descuenta una posible dilución para el accionista europeo. Si el rumor se enfría, el valor podría recuperar terreno en las próximas sesiones.
  • Precedente sectorial: La fallida OPA de Pfizer en 2014 muestra que el Gobierno británico y el consejo de AstraZeneca pueden bloquear operaciones que no convenzan. La experiencia previa reduce la probabilidad de una transacción hostil.

Hipoges compra Servihabitat a Lone Star y crea un gigante de 60.000 millones

Hipoges, el servicer respaldado por Pollen Street Capital, ha cerrado la compra de Servihabitat a Lone Star en una operación que crea uno de los mayores gigantes de servicios inmobiliarios del mercado español. La transacción, que cuenta también con Finsolutia como socio estratégico, eleva la cartera bajo gestión a más de 60.000 millones de euros en activos, reordenando el tablero de los servicers en España.

Se trata del movimiento corporativo más relevante en este segmento en los últimos años. Lone Star, que controlaba Servihabitat desde 2013 tras adquirirla a CaixaBank, llevaba meses explorando opciones para vender su plataforma. El desenlace sitúa a Hipoges como el gran ganador de un proceso que ha despertado el interés de buena parte de los fondos internacionales.

El movimiento que sacude el mercado de los servicers

La irrupción de la nueva alianza Hipoges-Finsolutia cambia por completo el panorama competitivo. Hasta ahora, el mercado estaba dominado por una constelación de actores como Altamira (controlada por Apollo), Anticipa / Aliseda (Blackstone) y la propia Servihabitat, que gestionaba una cartera de unos 35.000 millones. Con esta compra, Hipoges prácticamente duplica su tamaño y se sitúa a la cabeza del sector.

Conviene recordar que Servihabitat es un histórico del servicing inmobiliario en España. Nació en 1996 como filial de CaixaBank para gestionar los activos adjudicados. Tras el estallido de la burbuja, en 2013 Lone Star se hizo con el 100% del capital y desde entonces ha gestionado una vasta cartera de inmuebles, créditos dudosos y suelos. La operación se ha estructurado tras un proceso competitivo en el que también estaban interesados otros fondos.

60.000 millones de activos bajo gestión

La cifra de 60.000 millones de euros bajo gestión convierte a la entidad resultante en un coloso. La cartera incluye desde viviendas terminadas hasta préstamos morosos, suelos para desarrollo y activos terciarios. Con este volumen, Hipoges no solo refuerza su posición en gestión de activos bancarios, sino que también gana escala para ofrecer servicios a grandes tenedores institucionales.

Fuentes cercanas a la transacción señalan que el acuerdo contempla la integración completa de la plantilla de Servihabitat, que ronda los 300 empleados, sin que se hayan anunciado ajustes por el momento. Es uno de los aspectos más sensibles: la gestión de personas en este tipo de operaciones suele definir el éxito de la integración a largo plazo.

Qué supone para el futuro del sector inmobiliario español

El cierre de la operación va más allá de una mera suma de activos. Marca una tendencia de consolidación en el sector de los servicers, donde la presión sobre los márgenes y la necesidad de inversión tecnológica empujan a las alianzas. Ahora el foco está en si otros grandes fondos seguirán el mismo camino. Apollo, por ejemplo, podría buscar un socio para Altamira, o Blackstone reordenar Aliseda.

Creo que esta compra evidencia una realidad que llevamos meses viendo: el mercado inmobiliario español ha dejado de ser un coto de caza para fondos oportunistas y se ha convertido en un negocio de gestión profesionalizada, donde la escala y la eficiencia lo son todo. No basta con tener activos; hay que saber gestionarlos con una capacidad industrial que pocos tienen.

La consolidación de servicers no había visto una operación tan ambiciosa desde la crisis financiera. La suma de Hipoges y Servihabitat representa un salto de escala insoslayable.

Al mismo tiempo, el hecho de que un actor respaldado por capital británico (Pollen Street) se haga con un histórico del sector mientras Finsolutia, que es capital español, actúa como socio local, dibuja un perfil de colaboración transnacional que puede marcar el patrón de futuras operaciones.

Con todo, el sector mira ya a los próximos pasos. La unión de fuerzas entre Hipoges y Finsolutia abre la puerta a una mayor inversión en tecnología para automatizar los procesos de recuperación y venta de activos, un ámbito en el que la inteligencia artificial está empezando a ganar peso. Y eso, en un mercado con 60.000 millones que gestionar, puede marcar la diferencia entre ser rentable o no.

La serie de drama que acaba de llegar a Max y de la que todo el mundo habla en vacaciones

Si has entrado estos días en Max buscando algo que ver en la sobremesa del chiringuito o en la noche de camping, seguro que te has topado con ella. Furia se ha convertido en la conversación obligada de este verano, esa serie que tu cuñado, tu grupo de WhatsApp del trabajo y hasta tu peluquera mencionan sin que tú sepas todavía de qué va exactamente.

No es casualidad. Según datos de la propia plataforma, es la producción más vista de Max en España desde 2021, solo por detrás de dos gigantes como La Casa del Dragón y The Last of Us. Que una serie española de humor negro y drama social logre semejante hueco entre esas dos bestias parduzcas dice mucho de lo que se cuece dentro.

Por qué Max se ha convertido en el destino obligado del verano

Youtube video

La primera pista está en el reparto. Carmen Machi, Candela Peña, Cecilia Roth, Nathalie Poza y Pilar Castro coincidiendo por primera vez en pantalla no es un capricho de casting: es una declaración de intenciones. Cinco intérpretes con carrera de sobra para llenar cualquier cartel, reunidas en una sola serie y «dispuestas a todo», como reza la sinopsis oficial.

El resultado es una comedia negra con dientes afilados, donde cada personaje explota de una manera distinta ante situaciones límite: extorsión, opresión, exclusión. La crítica internacional también se ha rendido, con menciones tan dispares como The New York Times o El País destacando su factura visual y su capacidad para hacer reír y remover a partes iguales.

Quién está detrás de este fenómeno de Max

Max lleva un par de años reordenando su catálogo en España, y series como esta explican por qué. La plataforma ha apostado fuerte por la producción nacional con identidad propia, y Furia es el ejemplo perfecto de esa estrategia dando sus frutos, algo que no siempre es fácil de lograr en un mercado saturado de estrenos.

Detrás de las cámaras está Félix Sabroso, creador y director de la serie, que ya venía avalado por trabajos como Los años desnudos. Su sello se nota: personajes barrocos, situaciones límite y una estética muy cuidada que convierte cada episodio en algo más cercano al cine que a la ficción televisiva convencional, pese a que cada capítulo dura poco más de media hora.

El ingrediente que engancha en pleno verano

Puede que el secreto esté en su formato: capítulos cortos, ritmo trepidante y una estructura de antología donde cada episodio se centra en un personaje distinto, aunque todos acaben conectados. Es el formato ideal para maratonear en una tarde de playa sin necesidad de comprometerse a diez temporadas de trama compleja.

Además, hay un factor emocional que explica por qué se comenta tanto: la serie retrata con humor negro problemas muy reales —desahucios, precariedad, edadismo— que conectan con el espectador español de una forma directa. No es solo entretenimiento ligero de vacaciones; es una comedia que, bajo la superficie, tiene bastante que decir sobre el momento que vivimos.

Lo que viene después del verano

La buena noticia para quienes ya han devorado la primera tanda de episodios es que la historia no termina aquí. Max ha confirmado que Furia Parte 2 llegará este otoño, con un giro de guion importante: nuevo elenco protagonista y regreso de algunos personajes secundarios de la primera entrega.

El cartel promete no defraudar a quienes hayan disfrutado de la temporada original. Entre las incorporaciones destacan nombres como Maribel Verdú, Carmen Maura, María León, Cecilia Suárez y Ana Mena, un reparto que eleva aún más las expectativas puestas en esta segunda entrega.

Las nuevas tramas explorarán un terreno distinto: mujeres atrapadas en un sistema donde cualquier aspecto de su vida puede convertirse en espectáculo rentable, una premisa que amplía el universo creado por Sabroso sin perder la esencia que ha funcionado tan bien en la primera parte.

Cómo prepararte antes del regreso de la serie

Si todavía no te has puesto al día, este es el momento perfecto. Los ocho episodios de la primera temporada se pueden ver enteros ahora mismo, y su duración ligera hace que sea perfectamente posible completarla en un par de días de vacaciones, sin sacrificar ninguna tarde de playa.

Muchos espectadores recomiendan verla sin prisa, dejando reposar cada episodio antes de pasar al siguiente, ya que cada capítulo funciona casi como una historia independiente. Esa estructura de antología es precisamente lo que la hace tan cómoda para el verano: puedes parar y retomar sin perder el hilo principal.

Por qué esta tendencia de series españolas seguirá creciendo

Lo de Furia no es un caso aislado. Cada vez más plataformas apuestan por ficción española con voz propia, dejando atrás la fórmula de importar formatos extranjeros sin más. El público ha demostrado que responde mejor a historias que hablan su idioma, literal y culturalmente, y los datos de audiencia de esta serie son la prueba más clara de ese cambio de tendencia.

Si te ha enganchado esta primera parte, el consejo de quien ya lleva tiempo siguiendo el fenómeno es sencillo: disfruta el verano con calma y llega fresco a octubre. Con un reparto de ese calibre esperando en la segunda entrega, todo apunta a que la conversación sobre esta serie está lejos de haber terminado.

Sacyr firma el contrato para construir el hospital de Frimley Park en Reino Unido por 1.751 millones de euros

Sacyr ha firmado el contrato para construir el hospital de Frimley Park en Surrey (Reino Unido) por un importe de 1.751 millones de euros (más de 1.500 millones de libras), una operación que la sitúa como socio estratégico del NHS en su programa de renovación hospitalaria, dotado con 42.300 millones de euros.

El proyecto se enmarca en la primera fase del New Hospital Programme del sistema sanitario británico, que contempla once grandes hospitales. Sacyr se une así a la española ACS, que ya participa en el mismo plan, para aliviar la saturación de un centro que atiende a más de 900.000 personas en el suroeste de Londres.

Un hospital para más de 900.000 personas en Surrey

El actual Hospital de Frimley Park, levantado en la década de 1970, se ha quedado obsoleto para la demanda de una población que abarca Surrey, el noreste de Hampshire y Berkshire. La nueva infraestructura ofrecerá entornos sanitarios “más seguros, modernos y resilientes”, según el comunicado de Sacyr, y estará diseñada para resolver las carencias del edificio original.

Las obras comenzarán entre 2028 y 2029, por lo que la constructora dispondrá de un margen amplio para la planificación y la contratación de suministros. La inversión se canalizará mediante un modelo de ejecución colaborativa, típico de los proyectos del NHS, donde el contratista asume la gestión integral del proyecto.

ACS, el otro actor español en el programa hospitalario del NHS

La presencia de Sacyr en el plan no es casual. El New Hospital Programme movilizará 42.300 millones de euros y, además de ACS, cuenta con otros grandes grupos internacionales. La puja española se ha centrado en demostrar experiencia en hospitales complejos: Sacyr ya ha construido más de 70 hospitales en todo el mundo, y en Reino Unido está involucrada en la construcción y futura concesión del Hospital de Velindre, en Cardiff (Gales).

El contrato de Frimley Park consolida la posición de Sacyr en un mercado donde la competencia es feroz. La compañía podrá exhibir este nuevo hito en licitaciones posteriores del programa, que aún tiene en cartera otros diez hospitales.

El contrato de Frimley Park no es solo un proyecto hospitalario: es la llave de entrada de Sacyr a uno de los mayores planes de infraestructura sanitaria de Europa.

El contrato refuerza la diversificación de Sacyr en Reino Unido

Para Sacyr, el Reino Unido se consolida como un mercado estratégico fuera del ámbito tradicional de las concesiones en Latinoamérica. La constructora española ha ido tejiendo una cartera de proyectos de infraestructura social en el país, con el Hospital de Velindre como punta de lanza. El de Frimley Park, por su envergadura, añade estabilidad a la división de construcción.

Fuentes del sector señalan que la adjudicación contribuirá a la visibilidad de la cartera de obra futura del grupo, un factor que los analistas valoran positivamente en un entorno de tipos de interés aún volátiles. Además, al ser un contrato público garantizado por el sistema de salud británico, el riesgo de crédito es mínimo.

No obstante, la ejecución de un hospital de estas dimensiones implica retos logísticos y plazos que Sacyr deberá gestionar con precisión. La empresa ha destacado su experiencia previa de de construcción de centros sanitarios, pero ningún proyecto anterior en Reino Unido alcanza la magnitud económica de Frimley Park.

📊 Las Claves para el Inversor

  • Qué vigilar: El programa de renovación del NHS aún tiene pendiente la adjudicación de diez hospitales más, lo que podría suponer nuevas oportunidades para Sacyr o ACS.
  • Reacción del valor: Sacyr cotiza plano en el último mes, pero la firma de este contrato aporta argumentos para fortalecer la visibilidad de la cartera de proyectos.
  • Precedente sectorial: ACS ya consiguió otro hospital dentro del mismo plan, confirmando la capacidad competitiva de las constructoras españolas en el mercado británico de infraestructuras sanitarias.

Hackeo en las billeteras frías de Coldcard: roban 110 millones de dólares y bitcoin cae a 63.000

Un fallo de seguridad en las billeteras frías de Coldcard ha permitido a un grupo de atacantes robar 110 millones de dólares en activos digitales, un incidente que ha desencadenado una venta masiva de bitcoin y ha puesto en entredicho la seguridad de una de las herramientas más básicas de la autocustodia. En apenas 41 minutos, los hackers lograron transferir 60 millones de dólares en criptomonedas desde direcciones vinculadas a los dispositivos de la firma canadiense, según los datos recogidos por la comunidad de especialistas en ciberseguridad.

La vulnerabilidad, que según las primeras investigaciones estaba relacionada con el gestor de firmas del firmware de Coldcard, permitió a los atacantes suplantar las autorizaciones de transacciones sin necesidad de acceso físico al dispositivo. Coldcard emitió un comunicado a primera hora del lunes reconociendo el incidente y recomendando a los usuarios que no realicen operaciones hasta que se publique un parche de seguridad.

Un robo de 110 millones en menos de una hora: cómo se explotó la vulnerabilidad de Coldcard

El robo se ejecutó en dos fases: una primera oleada de 60 millones de dólares en 41 minutos, que desconcertó a las plataformas de monitorización, seguida de otra de 50 millones en las horas siguientes, totalizando los 110 millones de dólares sustraídos. La firma de análisis Chainalysis ha confirmado que los fondos ya han sido movidos a través de servicios de mezcla para dificultar su rastreo.

Este incidente supone el mayor ataque conocido contra carteras frías, un segmento que hasta ahora se consideraba el refugio más seguro para grandes tenedores e incluso para tesorerías de empresas. La autocustodia, defendida por los maximalistas de bitcoin como la única vía para preservar la soberanía financiera, recibe un mazazo en plena discusión sobre la regulación de los exchanges.

Bitcoin cae a 63.000 dólares: el mercado reacciona al mayor ataque contra carteras frías

El mercado no tardó en reaccionar. El bitcoin, que había cotizado en torno a los 65.500 dólares la semana pasada, se desplomó hasta los 63.000 dólares en las horas posteriores a la confirmación del ataque. La caída del 3,8% en el día arrastró al resto del mercado de criptoactivos, con Ethereum perdiendo un 4,2% y Solana un 5,5%.

La sacudida se extiende también a los productos cotizados. Los ETFs de bitcoin al contado, que venían acumulando entradas netas durante dos semanas, registraron salidas de 200 millones de dólares en la sesión. El episodio refleja el nerviosismo latente del inversor institucional ante cualquier señal de debilidad en la infraestructura de custodia.

El exploit también ha provocado un retraso inesperado en la activación del esperado soft fork BIP-110, un mecanismo diseñado precisamente para aumentar la seguridad de las transacciones en la red de bitcoin. Los desarrolladores del protocolo han pospuesto la votación final, que estaba prevista para esta semana, argumentando que la comunidad debe centrarse en evaluar la envergadura del fallo y sus implicaciones para toda la infraestructura de firma.

robo criptomonedas 110 millones

La billetera fría ya no es ese castillo inexpugnable. El mito de la seguridad absoluta empieza a resquebrajarse y la industria tendrá que replantearse la forma en que confiamos en el hardware.

La custodia bajo la lupa: el fin del mito de la billetera fría y el debate sobre el soft fork BIP-110

El ataque a Coldcard desmonta uno de los pilares del discurso de la autocustodia: la invulnerabilidad del almacenamiento offline. Hasta ahora, se consideraba que una cartera fría, al no estar conectada a Internet, era la opción más segura para grandes tenedores e instituciones. Sin embargo, este incidente demuestra que incluso los dispositivos físicos pueden ser comprometidos si se explota una debilidad en el software de firma.

La pregunta que queda en el aire es si la autocustodia, en su forma actual, puede escalar a los niveles de seguridad que exige la adopción masiva. Los fondos cotizados, las plataformas de custodia institucional y los exchanges centralizados salen reforzados de este episodio, ya que ofrecen mecanismos de seguro y redundancia que, a día de hoy, una cartera fría individual no puede igualar. De hecho, el sentimiento de los inversores más profesionales se inclina ahora por soluciones híbridas que combinen la autogestión de las claves con servicios de custodia de terceros.

El retraso de BIP-110 añade otra capa de incertidumbre. El soft fork, que incorporaba mejoras criptográficas para dificultar ataques de suplantación, era visto por muchos como una barrera necesaria. Ahora, el debate técnico se mezcla con una crisis de confianza que podría ralentizar aún más su implementación. La comunidad está dividida: mientras que algunos core developers insisten en seguir adelante con el calendario original, otros piden prioridad absoluta a la corrección del fallo de Coldcard.

El incidente de Coldcard es una llamada de atención para el sector: la seguridad no es un producto, es un proceso. Y procesos como la auditoría continua, las pruebas de penetración y la colaboración con la comunidad de ciberdefensa son tan importantes como el hardware. Los inversores harían bien en recordar que no existen santuarios digitales, solo una gestión activa del riesgo. El verdadero test para Coldcard no será la rapidez del parche, sino la capacidad de la firma canadiense para recuperar la confianza de sus usuarios en un ecosistema que, a menudo, perdona todo… menos la pérdida de fondos.

Eurocontrol avisa de que la congestión en el aeropuerto de Palma será el principal foco de tráfico aéreo de España en agosto

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Eurocontrol ha identificado el aeropuerto de Palma como el principal foco de congestión aérea de España en agosto, con 17 días en los que la demanda prevista supera la capacidad.
  • ¿Quién está detrás? El organismo europeo de control del tráfico aéreo, Eurocontrol, en su plan operativo mensual, y el gestor aeroportuario Aena.
  • ¿Qué impacto tiene? Riesgo de retrasos en las llegadas y salidas, especialmente en horas punta, que podría propagarse a otros aeropuertos si se encadenan demoras en las primeras rotaciones del día.

Eurocontrol ha situado al aeropuerto de Palma como el principal foco de congestión aérea en España durante agosto, con 17 días en los que la demanda prevista superará la capacidad declarada por Aena, según el plan operativo del organismo europeo. La alerta no anticipa un colapso, pero sí advierte del riesgo de retrasos en plena operación salida del verano.

El informe compara las previsiones de llegadas con la capacidad máxima que cada instalación comunica a la red. En el caso de Son Sant Joan, los desequilibrios aparecen repartidos entre el 3 y el 30 de agosto: diez jornadas con una demanda superior a la capacidad durante más de dos horas consecutivas y otras siete con excesos de dos horas. La foto la completa un perfil similar al de Corfú, aunque por debajo de aeropuertos como Atenas o Heraclión, donde las tensiones son diarias.

Días y horas críticas en Son Sant Joan

Eurocontrol no detalla las franjas exactas en su documento público, pero los patrones estivales de Baleares dibujan dos ventanas de alta presión: el mediodía, cuando confluyen las llegadas del centro de Europa, y la última hora de la tarde, con la salida hacia la península y el norte de África. En esas horas, la capacidad declarada de la pista —operativamente más ajustada que la teórica— puede quedarse corta si se acumulan mínimos retrasos.

Aena no ha emitido ninguna comunicación específica sobre restricciones en Palma más allá de la operativa habitual de temporada alta. Eso sí, fuentes del sector consultadas por MERCA2.ES apuntan a que la programación de slots en agosto está prácticamente al límite y que cualquier perturbación —meteorología adversa, un cierre puntual de pista o una incidencia técnica— puede convertir la congestión latente en demoras reales.

El riesgo de propagación a otros aeropuertos

El efecto dominó es el temor recurrente de los controladores. Eurocontrol advierte de que los retrasos registrados en las primeras rotaciones del día tienden a propagarse a lo largo de la jornada y a saltar de un aeropuerto a otro. Por eso recomienda proteger esas primeras salidas como medida prioritaria para mantener la puntualidad de toda la red.

El aviso no se ciñe solo a Palma. El centro de control de Barcelona podría sufrir sobrecargas la mayor parte de los días de agosto, especialmente los fines de semana, mientras que Madrid —en sus sectores norte y sur— y Sevilla también aparecen en el radar de posibles regulaciones del tráfico. A eso se suman dos incidencias concretas: en Tenerife Norte, las obras de sustitución del ILS/DME de la pista 30 se alargan hasta el 7 de agosto y obligan a desvíos si la meteorología empeora; en Ibiza, la pista 06/24 se cierra la noche del 8 de agosto por los fuegos artificiales del puerto.

La saturación de Palma no es una predicción de colapso, pero sí un aviso para navegantes: con el termómetro de la demanda rozando el límite, cualquier sobresalto meteorológico puede traducirse en horas de espera en la terminal.

Hoja de Ruta: Claves del Viaje

El viajero que vuele desde o hacia Palma en las próximas semanas haría bien en asumir una dosis extra de paciencia. La congestión estructural del aeropuerto balear no es nueva —cada agosto desde la recuperación postpandemia se repite la misma fotografía—, pero la novedad de 2026 es que Eurocontrol ha puesto negro sobre blanco el riesgo potencial, con cifras y días concretos. El dato más relevante son esas 17 jornadas de posible saturación, diez de ellas con más de 120 minutos de desequilibrio entre oferta y demanda. No es una cifra que invite a la alarma, pero sí a la planificación: 17 días de agosto en los que la puntualidad pende de un hilo.

Si miramos atrás, el precedente más parecido lo encontramos en el verano de 2022, cuando la combinación de huelgas de tripulantes, falta de personal de handling y una demanda disparada convirtió los aeropuertos europeos en un campo de minas. Aquella experiencia enseñó algo que Eurocontrol recupera ahora: las primeras rotaciones del día son sagradas. Si el primer vuelo de la mañana sale a su hora, el día respira; si se retrasa, el efecto cascada puede arrastrar a decenas de operaciones.

La lectura estratégica que hacemos es que Aena tiene margen para absorber los picos si la meteorología acompaña y no se producen incidentes externos. El verdadero riesgo no está en la capacidad física de la pista, sino en la gestión de los flujos de tráfico aéreo, donde los centros de control de Barcelona y Madrid se llevan la peor parte. La congestión en el aire es más difícil de digerir que la congestión en tierra.

El próximo hito, en cualquier caso, no es un documento: son las pantallas de información del aeropuerto de Palma. Cada mañana de agosto, el despegue puntual del primer vuelo dictará el pulso del día. Eurocontrol ya ha puesto la advertencia por escrito.

La familia Entrecanales Franco anuncia la venta de acciones de Acciona por 381 millones: un 3% del capital

Tussen de Grachten, la sociedad neerlandesa que actúa como vehículo de la rama Entrecanales Franco en Acciona, ha puesto a la venta un 3% del capital de la compañía. La operación, valorada en 381 millones de euros, se realiza mediante una colocación acelerada entre inversores institucionales y reducirá su participación del 29,02% al entorno del 26%, igualando así el peso de la otra gran rama familiar, los Entrecanales Domecq.

Una colocación acelerada de 1,65 millones de acciones

La transacción se articula a través de Morgan Stanley, que actúa como banco colocador. Se ofrecen 1,65 millones de acciones de Acciona, un paquete que a los precios de mercado ronda los 381 millones de euros. La colocación está dirigida exclusivamente a inversores cualificados, según el hecho relevante remitido a la CNMV el 3 de agosto.

Tras el cierre de la venta, las acciones que conserve Tussen de Grachten quedarán sujetas a un periodo de 90 días de ‘lock-up’ durante el cual no podrá desprenderse de más títulos. Este blindaje temporal busca transmitir estabilidad al mercado y evitar una potencial sobrepresión vendedora en el corto plazo.

El reequilibrio de fuerzas en el accionariado de Acciona

Con la desinversión, el vehículo Tussen de Grachten —cuyo nombre en español significa ‘Entre canales’— pasará de controlar el 29,02% a aproximadamente el 26% del capital. Ese porcentaje es casi idéntico al 26,10% que posee Wit Europese Investering (WEI), la sociedad de la rama Entrecanales Domecq, herederos de José María Entrecanales. Hasta hoy, los Entrecanales Franco eran el primer accionista de referencia; ahora ambas ramas tendrán un peso virtualmente simétrico.

La siguiente tabla refleja el reequilibrio accionarial que comporta la operación:

AccionistaParticipación antes de la colocaciónParticipación tras la colocación (estimada)
Tussen de Grachten (Entrecanales Franco)29,02%~26%
WEI (Entrecanales Domecq)26,10%26,10%
Free float (resto de accionistas)44,88%~47,9%

Ninguno de los vendedores desempeña funciones ejecutivas en Acciona, según aclara el comunicado. La rama Franco subraya su “firme compromiso con el proyecto empresarial de Acciona, su alineamiento con la estrategia” y su “confianza y apoyo” al equipo directivo. El actual vicepresidente ejecutivo de la compañía, Juan Ignacio Entrecanales Franco, no está entre los desinversores.

La venta no es una huida del accionista de control: ningún miembro con responsabilidades de gestión se desprende de títulos, y el ‘lock-up’ de 90 días refuerza la señal de permanencia.

Qué significa la ruptura del pacto de sindicación de 2009

La colocación acelerada solo ha sido posible después de que, el 14 de julio de 2026, caducara el acuerdo de sindicación que las dos ramas familiares mantenían desde 2009. Ese pacto otorgaba a los Entrecanales Domecq un derecho de adquisición preferente sobre las acciones de los Franco en caso de venta. En enero de 2025, los Franco ya habían anunciado que no renovarían el acuerdo, anticipando su voluntad de ganar flexibilidad patrimonial.

La ruptura del pacto responde a la creciente dispersión hereditaria dentro del de de la rama Entrecanales Franco. Con varias generaciones acumuladas, muchos herederos poseen pequeñas participaciones y necesitan liquidez o simplemente desean diversificar su cartera. La vía de la colocación acelerada permite una salida ordenada, sin el engorroso trámite de tener que ofrecer primero las acciones a los Domecq.

Para el mercado, el movimiento tiene una lectura doble: por un lado, la familia reduce su control conjunto del 55,12% al 52,1%, lo que apenas altera la mayoría de las dos ramas sumadas; por otro, aumenta ligeramente el ‘free float’ y puede mejorar la liquidez del valor, un factor que los inversores institucionales suelen valorar positivamente.

Entrecanales Franco Acciona

📊 Las Claves para el Inversor

  • Qué vigilar: El periodo de ‘lock-up’ de 90 días tras la colocación, que impedirá nuevas ventas de los Entrecanales Franco. Pasado ese plazo, cualquier movimiento adicional podría desatar volatilidad.
  • Reacción del valor: La acción de Acciona apenas reaccionó en la sesión del lunes. El mercado descuenta que la desinversión era esperada y que la señal de compromiso de la familia mitiga el impacto.
  • Precedente sectorial: La colocación recuerda a la salida parcial de los March de ACS en 2023, también mediante una venta acelerada que buscaba diversificar sin desestabilizar la cotización.
Publicidad