
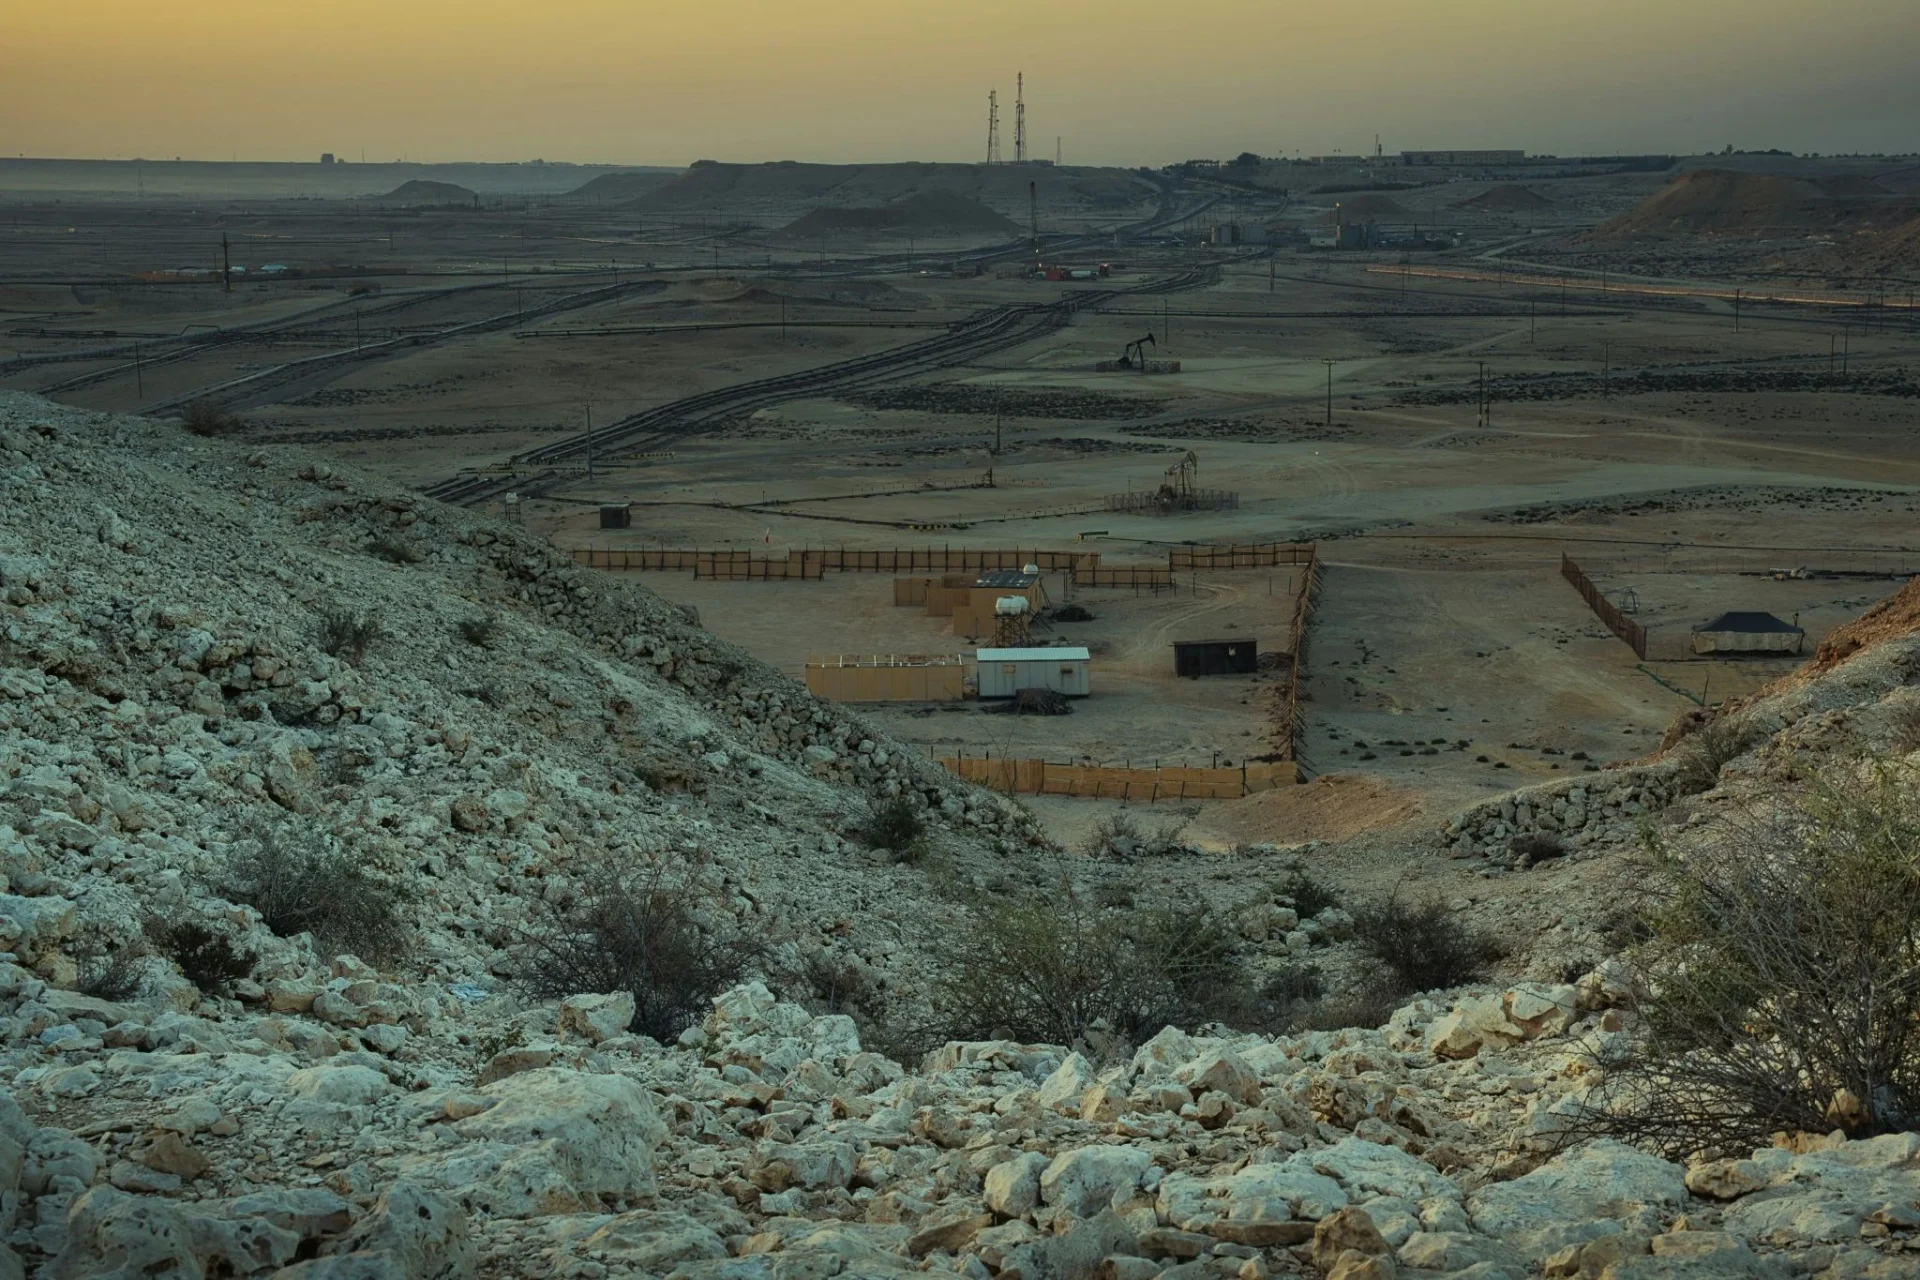
La seguridad petrolera de Europa afronta su prueba más seria desde el bloqueo del estrecho de Ormuz. El cierre del oleoducto Este-Oeste saudí, conocido como Petroline, ha dejado fuera de servicio la principal vía alternativa de exportación de crudo del reino y ha trasladado el problema, en apenas nueve días, a las refinerías del continente. He seguido la cronología con atención: no estamos ante un episodio de volatilidad bursátil, sino ante un cuello de botella físico.
El Ministerio de Energía de Arabia Saudí anunció un cierre preventivo el 10 de septiembre, un día después de que varios drones atacaran el trazado del oleoducto en las regiones de Riad y Medina. Los ataques se atribuyen a los hutíes, aliados de Irán, y a milicias iraquíes. La infraestructura, de 1.200 kilómetros, se construyó en 1981 tras la Revolución iraní para conducir el crudo desde los yacimientos del este del país hasta el puerto de Yanbu, en el mar Rojo, esquivando el estrecho de Ormuz.
Qué está en juego con el cierre de Petroline
- Petroline movía entre 4 y 5 millones de barriles diarios, en torno al 4-5% de la oferta mundial de crudo.
- Los analistas cifran en 3,5-4 millones de barriles diarios el volumen ahora en riesgo.
- El estrecho de Ormuz, la ruta que el oleoducto permitía esquivar, canaliza el 20% del petróleo y el gas que se mueven en el mundo y sigue bloqueado.
- El Brent cotizaba por encima de los 113 dólares por barril en los últimos días.
La combinación es incómoda para Europa. El continente construyó su diversificación energética sobre dos capas —gas licuado y crudo alternativo— y basta con que una falle para tensionar todo el sistema. No es una crisis de precios: es una crisis de rutas.
Las refinerías europeas ya buscan crudo alternativo
Los primeros efectos operativos ya son visibles. La agencia de precios Argus informó el 15 de septiembre de que al menos tres refinerías europeas han visto cancelados o pospuestos cargamentos previstos para finales de septiembre, en algunos casos hasta noviembre. La polaca Orlen, uno de los mayores compradores de crudo árabe, ha cerrado la compra de 16 cargamentos adicionales procedentes de Noruega, Reino Unido, Argelia, Kazajistán, Azerbaiyán y el continente americano para mantener sus plantas operativas durante octubre.
«Las entregas de petróleo a Polonia y al resto de refinerías del grupo Orlen se realizan de forma continua y cubren íntegramente su demanda.» — Comunicado de Orlen en X, 16 de septiembre de 2026
El problema de fondo es técnico. Las refinerías no son máquinas intercambiables: cada una está configurada para procesar tipos de crudo concretos, y el crudo árabe tiene cualidades —densidad media y acidez relativa— que encajan con buena parte del parque europeo. Sustituirlo es posible, pero obliga a mezclar varios grados para reconstruir las características del barril perdido, con costes añadidos y ajustes operativos.
«Las refinerías europeas que dependían del crudo árabe que llega por el mar Rojo tienen que buscar alternativas. Pero no todos los crudos son iguales.» — June Goh, analista sénior de mercados petroleros de Sparta Commodities, 17 de septiembre de 2026
Lo que vigilo ahora: el diésel, Yanbu y las seis semanas de reparación
Mi lectura es que el mercado ha dejado de descontar un riesgo geopolítico abstracto y ha empezado a descontar barriles que no llegan. Ya no se descuenta riesgo, sino barriles. La pregunta relevante no es cuánto sube el Brent, sino cuánto tarda Arabia Saudí en restablecer el bombeo. Y las señales son contradictorias: Riad aseguró el 16 de septiembre que espera recuperar la mitad de la capacidad del oleoducto en los próximos días, mientras que Kpler calcula que reparar las estaciones de bombeo dañadas podría llevar hasta seis semanas. La firma añade que un ramal alternativo sirve como solución temporal y que las refinerías saudíes de la costa oeste tiran de inventarios.
El riesgo que los datos no resuelven es la repetición. Si la infraestructura energética se consolida como objetivo militar, ninguna reparación será definitiva. Lo que seguiré, por tanto, es el ritmo de restablecimiento de la capacidad de bombeo y el nivel de inventarios del terminal de Yanbu: si a mediados de octubre el flujo no se ha normalizado, la presión sobre el diésel europeo será difícil de contener.
🌍 El impacto en España y Europa
España no compra crudo saudí en grandes volúmenes, pero el efecto llega igual a través del diésel. El país es estructuralmente deficitario en gasóleo y depende de las importaciones, de modo que cualquier tensión en el mercado de producto se traslada con rapidez a los surtidores y a los costes del transporte por carretera, la agricultura y la pesca. En paralelo, un shock energético así complica la senda de recortes del BCE: si el petróleo reaviva la inflación, el Euríbor a 12 meses tardará más en bajar y las hipotecas variables lo notarán.
- Euríbor e hipotecas: una inflación energética persistente retrasa los recortes del BCE; cada mes de retraso se nota en la revisión anual de las hipotecas variables.
- Inflación y consumo: el gasóleo es el coste logístico del país y su encarecimiento se filtra a alimentación, distribución y precios finales.
- Tejido empresarial: Repsol y Cepsa ganan margen de refino; aerolíneas, transportistas y exportadores asumen el coste.
- BCE: la reunión de política monetaria de octubre gana peso; un Brent por encima de los 110 dólares complica el discurso de la desinflación.









