NASA prueba una propulsión CubeSat dual y no tóxica que hará el vuelo espacial más seguro

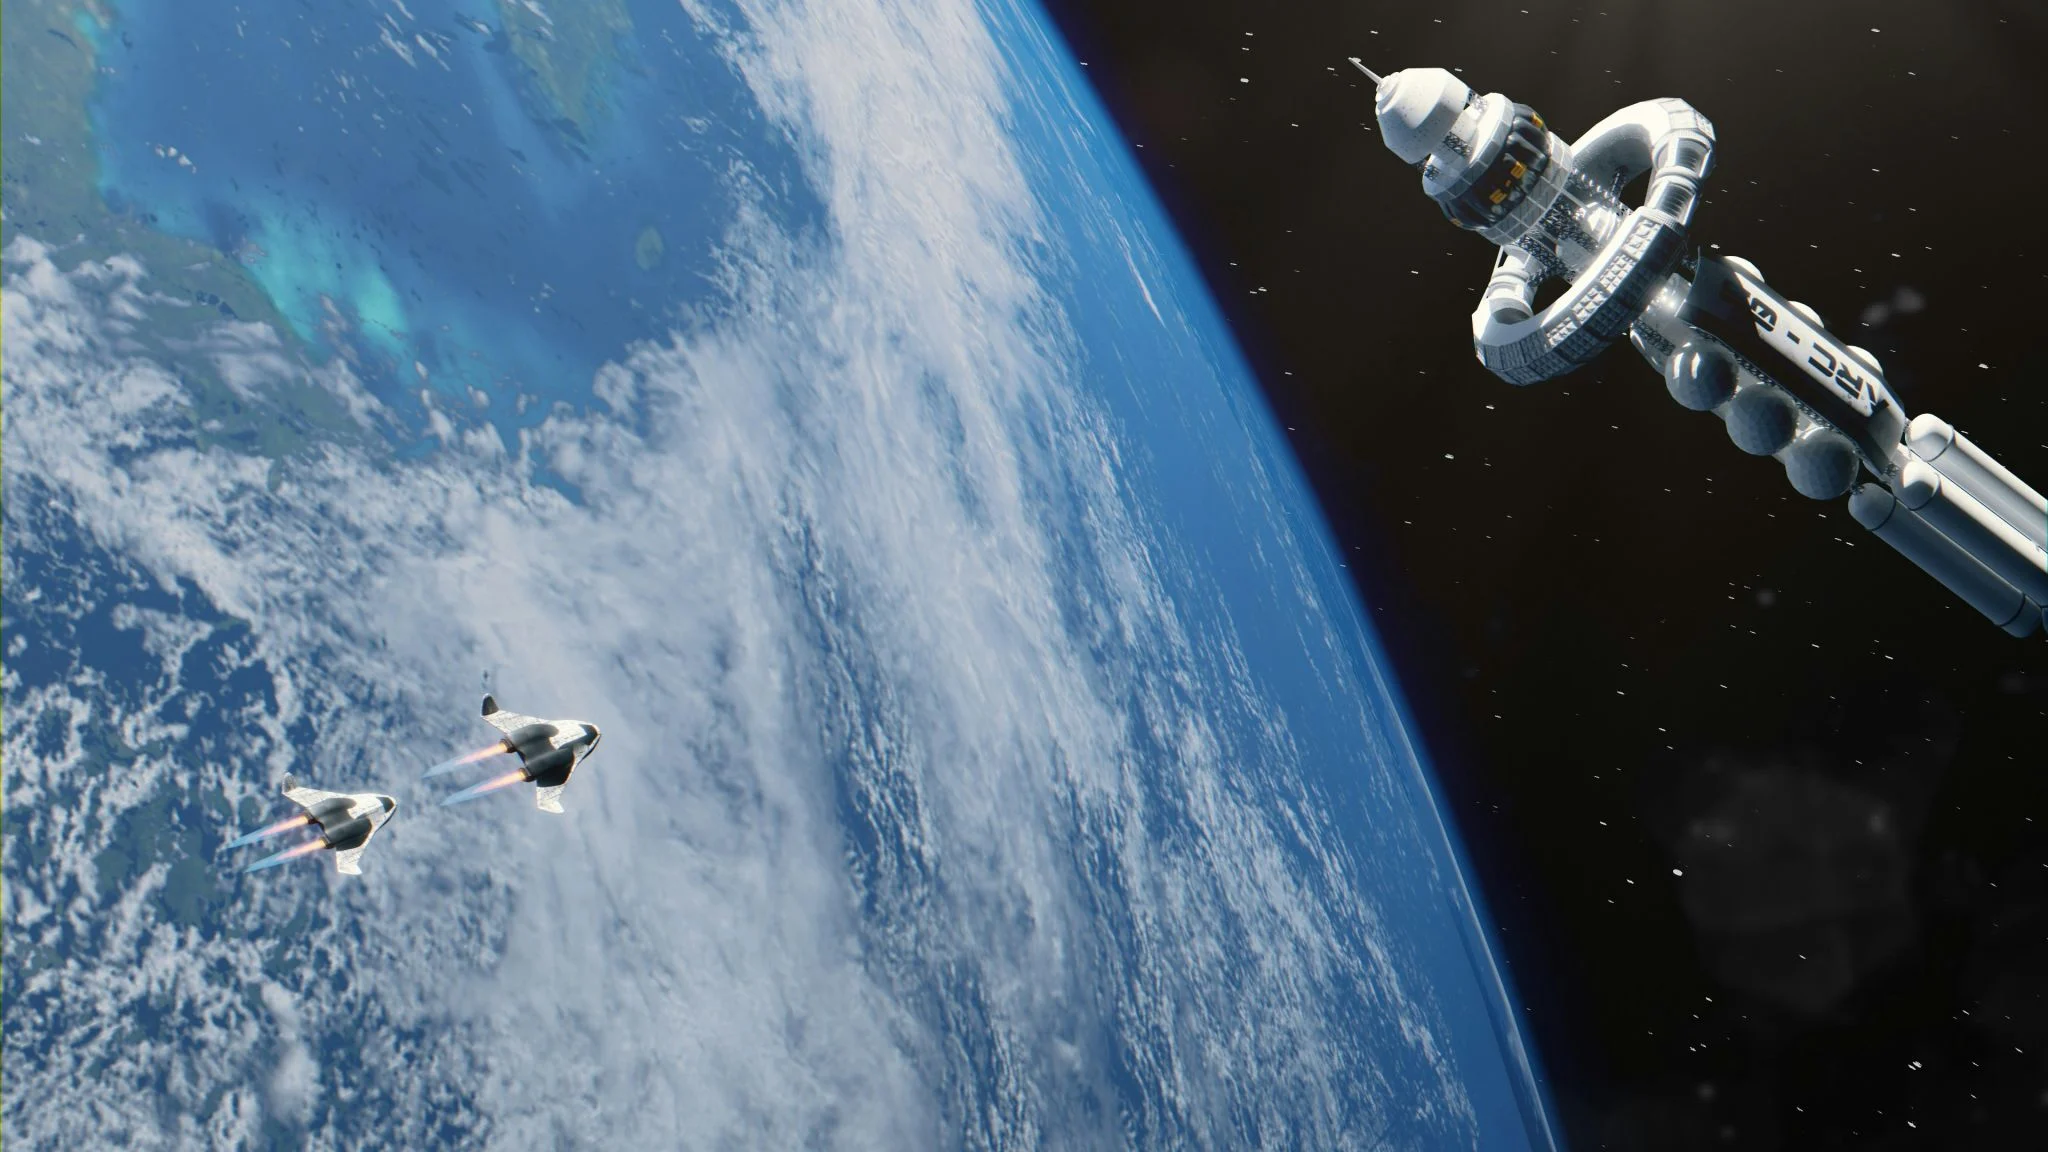
La NASA completa las pruebas del CubeSat ASCENT, que unifica la propulsión química y la eléctrica en un solo tanque. El satélite, del tamaño de una caja de zapatos grande, ha superado en el Marshall Space Flight Center de Huntsville (Alabama) los ensayos ambientales y físicos que certifican que puede sobrevivir al vacío y a los ciclos térmicos de la órbita baja. El lanzamiento está manifestado para no antes del próximo 1 de octubre, a bordo de un Falcon 9 de SpaceX desde la Base de la Fuerza Espacial de Vandenberg, en California.

Tradicionalmente, una nave lleva dos sistemas de propulsión distintos. Uno químico, de alto empuje, para maniobras rápidas como entrar en órbita. Y otro eléctrico, de bajo empuje, para correcciones lentas y eficientes, como mantener la posición. Eso obliga a cargar varios depósitos y una fontanería pesada que ocupa espacio y suma kilos. La misión ASCENT —siglas de Advanced Spacecraft Energetic Non-Toxic— propone lo contrario: un único propelente no tóxico que alimenta ambos motores desde un depósito central. La propia agencia detalla el alcance de las pruebas en su nota oficial.

El ahorro no es cosmético. En un CubeSat, donde cada centímetro se pelea, liberar masa y volumen significa más sitio para instrumentos científicos y la posibilidad de lanzarse en cohetes más pequeños y baratos. La arquitectura tiene dos consumidores: un motor de combustión de alto empuje y propulsores de electrospray de bajo empuje. Los dos beben del mismo tanque. Y su formato —los CubeSat estandarizados en unidades de 10 centímetros de lado— explica por qué cada gramo cuenta.

Detrás del demostrador hay un reparto de trabajo que cruza Estados Unidos. Marshall gestiona la misión; el MIT firma los propulsores de electrospray; la empresa Plasma Processes construye el módulo químico; y el Georgia Institute of Technology integra la plataforma. Nehemiah Williams, jefe de proyecto de la demostración, lo resume sin adornos: ‘Hay muchos cabos sueltos, y muchos desafíos pequeños y algunos grandes. Pero garantizar que la propulsión funcione con todos esos equipos distintos es lo que hace que la misión salga adelante’.

El acrónimo apunta también a la seguridad. Los propelentes de alta energía convencionales son volátiles y obligan a protocolos de manipulación estrictos, con instalaciones y personal preparados para cada carga. Un propelente no tóxico rebaja esa factura operativa, algo decisivo para satélites pequeños que rara vez disponen de infraestructura para químicos peligrosos.

Eso sí, el concepto solo vale si sobrevive al espacio.

Dos motores, un tanque y nueve meses de maniobras: la prueba de fuego del ASCENT no llegará en el laboratorio, sino a 523 kilómetros de altura.

Helio a presión, vacío y giro: así se prueba un satélite antes de volar
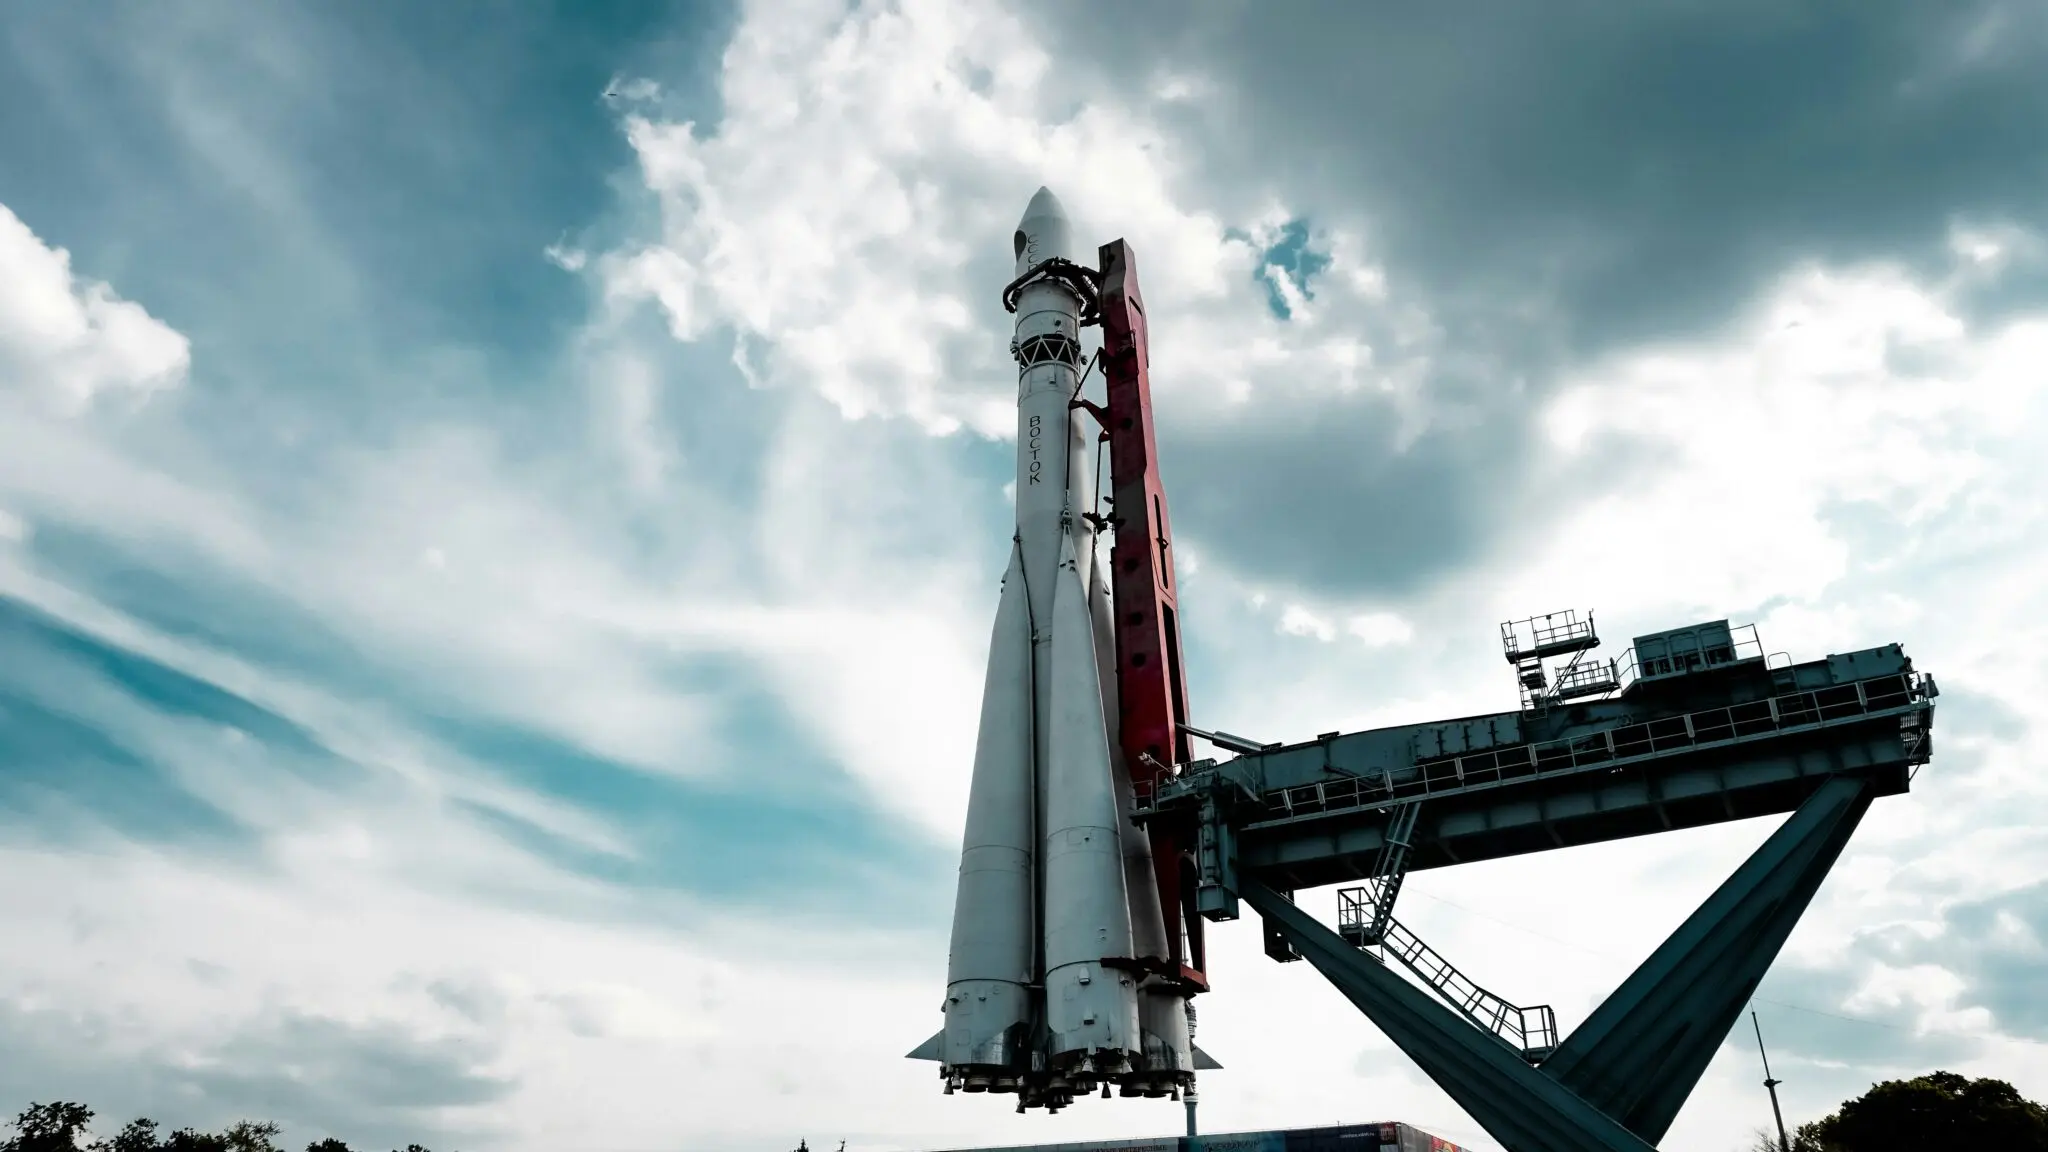
ASCENT propulsión

Durante los últimos meses, el equipo de Marshall ha sometido el hardware de vuelo a una batería de ensayos dentro del Small Spacecraft Servicing and Integration Lab. Primero, la estanqueidad: una prueba de fugas con helio presurizado en cámara de vacío para verificar que las juntas aguantan. Como el sistema alimenta dos tipos de propulsor desde un mismo tanque, una junta que falle no arruina un motor: compromete la misión entera.

Después llegó el ensayo térmico en vacío. El espacio es un entorno sin aire y con oscilaciones extremas de temperatura, así que la nave pasó por una cámara que reproduce esas condiciones para comprobar que la electrónica, los propulsores y los sistemas mecánicos responden cuando ya no hay vuelta atrás.

El tercer examen fue el giro. Igual que una rueda de coche, un satélite necesita estar equilibrado: la prueba mide sus propiedades másicas y su centro de gravedad. De ese dato depende que el CubeSat mantenga la actitud correcta, que sus antenas apunten a la Tierra y que sus paneles solares miren al Sol con la inclinación adecuada.

Con los ensayos cerrados, la misión entra en su recta final: comprobaciones de sistema, integración de los paneles solares y envío del hardware al sitio de lanzamiento. Una vez desplegado en una órbita de unos 523 kilómetros de altura —más alto que la Estación Espacial Internacional, que circula alrededor de los 400—, el CubeSat arrancará una misión de nueve meses.

Qué cambia si el ASCENT funciona (y qué falta por demostrar)

La propulsión de satélites pequeños vive atrapada en un compromiso incómodo: o llevas dos sistemas completos y renuncias a carga útil, o renuncias a maniobrar. Unificar ambos modos en un solo tanque ataca ese cuello de botella y encaja con una tendencia de fondo, la miniaturización de la tecnología espacial, que ha convertido a los CubeSat en plataformas serias para observación, comunicaciones y experimentación en órbita. Si el modelo dual funciona, el diseño de misiones pequeñas gana un grado de libertad que hoy no existe.

Conviene, eso sí, medir la euforia. Todo lo completado hasta ahora es validación en tierra: fugas, temperaturas, equilibrio. El comportamiento real de un motor de combustión y de un propulsor de electrospray alimentados por la misma línea, con las vibraciones del lanzamiento y los ciclos de encendido, no se sabrá hasta que la nave opere. Y la arquitectura integrada tiene una contrapartida obvia: concentra el riesgo. Esa es la apuesta y, a la vez, su punto débil.

El calendario es concreto. Tras el lanzamiento y el periodo inicial de comprobaciones, el equipo ejecutará maniobras químicas y eléctricas cortas. Si salen bien, el satélite pasará varios meses subiendo y bajando su órbita, alternando los motores de alto y bajo empuje. Ahí se sabrá si esta idea deja de ser un plano de laboratorio y se convierte en estándar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA ha superado las pruebas ambientales y físicas del CubeSat ASCENT, un demostrador de propulsión dual no tóxica para satélites pequeños.
  • Dónde: Small Spacecraft Servicing and Integration Lab del Marshall Space Flight Center, en Huntsville (Alabama); el lanzamiento partirá de la Base de la Fuerza Espacial de Vandenberg (California).
  • Institución responsable: NASA Marshall, con el MIT (propulsores electrospray), Plasma Processes (módulo químico) y Georgia Tech (plataforma del satélite); programa SSDS del Research and Technology Mission Directorate.
  • Cuándo: Ensayos completados en septiembre de 2026; lanzamiento previsto no antes del 1 de octubre de 2026 y misión de nueve meses en órbita.
  • Impacto a futuro: Si el modo dual se valida en vuelo, los satélites pequeños ganarán masa útil y podrán lanzarse en cohetes más baratos con menos riesgo químico en tierra.
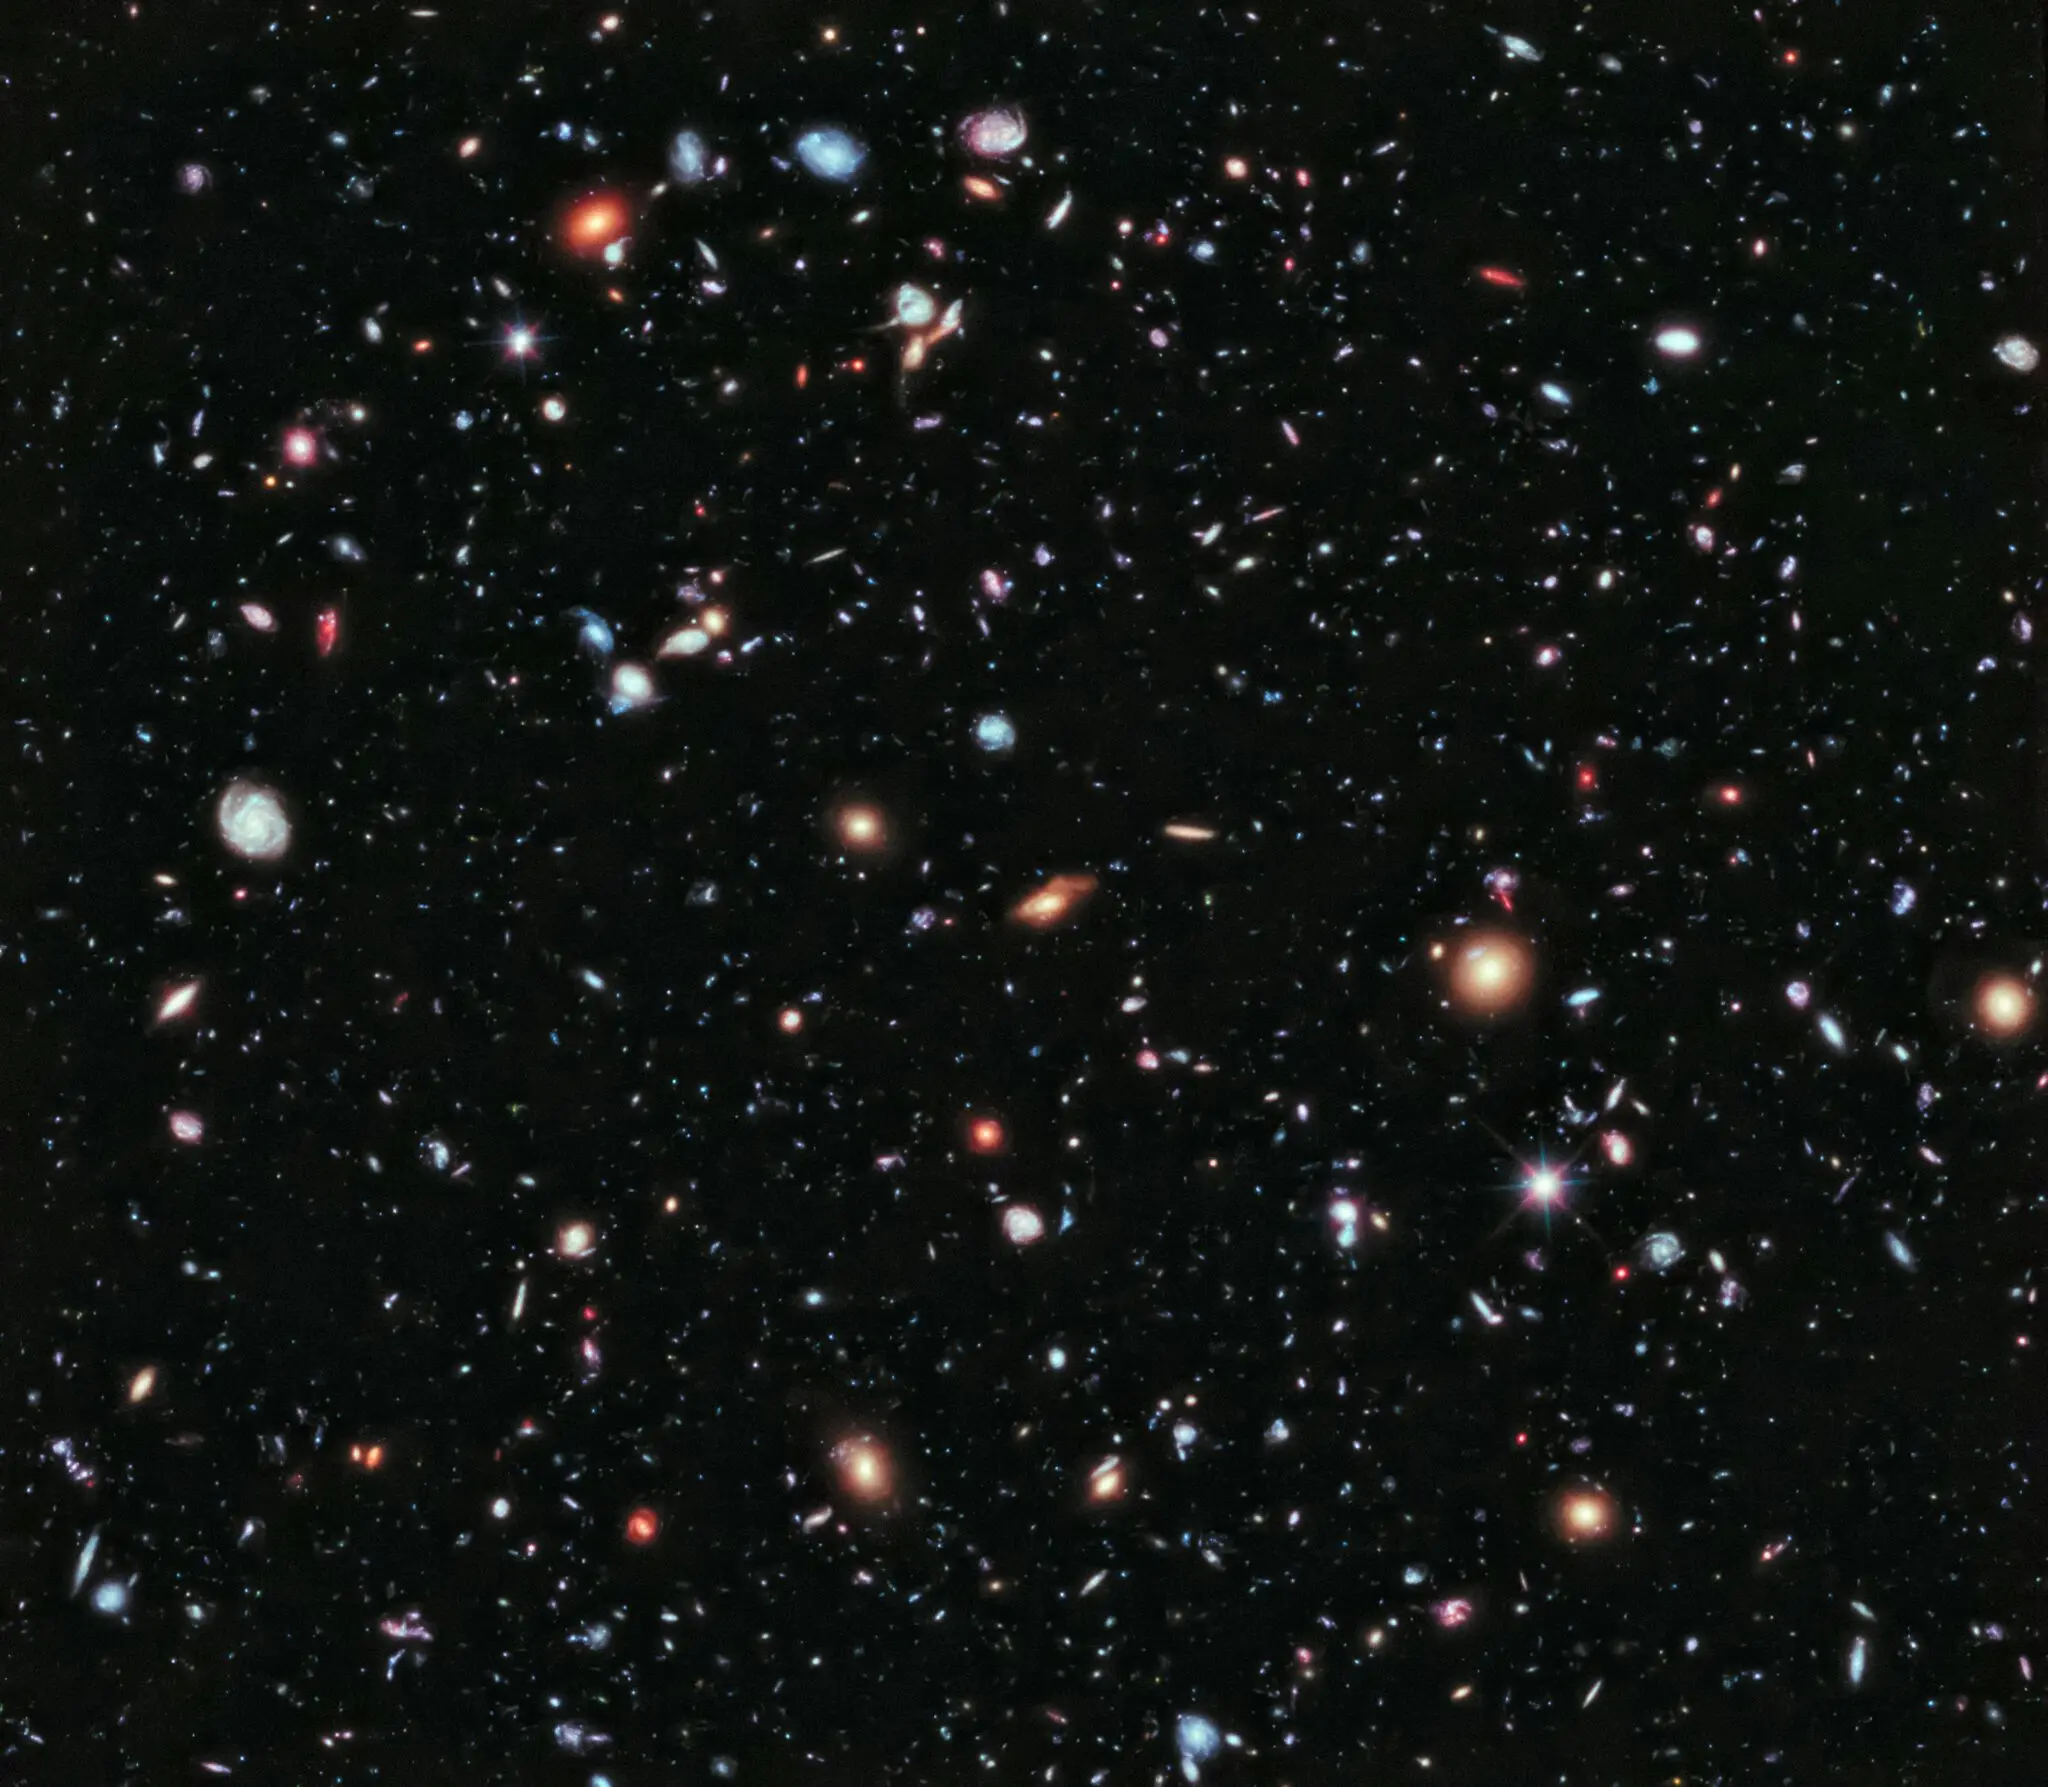
James Webb primeras estrellas: el polvo cósmico oculta los primeros soles del universo

El James Webb peina el cielo en busca de las primeras estrellas del universo y sigue sin encontrarlas. Donde debería haber nubes vírgenes de hidrógeno y helio, el telescopio ha detectado oxígeno y carbono en galaxias que ya existían cuando el cosmos tenía solo 500 millones de años. El trabajo lo firma un equipo de la Universidad de Arizona y aparece publicado en Nature Astronomy.

Lo que el Webb encontró donde solo debía haber hidrógeno

La teoría era elegante y llevaba décadas sin grietas. El universo primitivo debía contener únicamente hidrógeno y helio, los dos elementos más simples de la tabla periódica, en nubes de gas que jamás habían pasado por el interior de una estrella. Todo lo demás, el carbono de nuestras células, el oxígeno que respiramos,, el hierro de la hemoglobina, llegó después: cocinado en los hornos nucleares de las primeras generaciones estelares y liberado al espacio en sus explosiones.

Ese calendario acaba de complicarse. Los datos del Webb muestran que los elementos pesados ya habían escapado de sus galaxias anfitrionas muy poco después del Big Bang. ‘No solo las galaxias estaban produciendo estos elementos, también los estaban dispersando, posiblemente sembrando otras galaxias’, explica Yongda Zhu, investigador postdoctoral en el Departamento de Astronomía de la Universidad de Arizona y primer autor del estudio.

La escala del hallazgo se entiende mejor con una cifra: 500 millones de años después del Big Bang el universo apenas tenía el 3% de su edad actual. Si toda su historia cupiera en un calendario de un año, aquellas galaxias ya brillaban hacia el 13 de enero. La Vía Láctea no existía, el Sol no había nacido y la Tierra tardaría todavía miles de millones de años en formarse.

No es la primera vez que el Webb desordena el guion. Desde sus primeros datos, el telescopio espacial ha ido dibujando un universo primitivo mucho más complejo de lo que preveían los modelos, y este trabajo añade una pieza incómoda: los metales no solo existían pronto, circulaban pronto. Cada hallazgo de este tipo empuja hacia atrás en el tiempo procesos que la teoría situaba cientos de millones de años más tarde.

Treinta horas para leer la luz de otras galaxias

galaxias tempranas

El equipo se centró en la llamada época de reionización, el periodo en que la radiación ultravioleta de las primeras estrellas y galaxias fue volviendo transparente el hidrógeno que llenaba el espacio. La técnica tiene algo de forense: los astrónomos usan las propias galaxias como fuentes de luz de fondo y examinan cómo esa luz llega alterada después de atravesar el gas que encuentra a su paso. Los instrumentos que hacen posible esa lectura están descritos en la web oficial de la misión.

‘Utilizamos las galaxias como fuentes de luz de fondo’, detalla Zhu. ‘A medida que la luz viajaba hacia la Tierra atravesaba el gas circundante, y pudimos analizar sus patrones de absorción para detectar elementos concretos’. Cada elemento deja una firma distinta en el espectro, una huella química que no se puede falsificar.

La luz que el Webb desenreda partió de aquellas galaxias cuando la Tierra aún no era más que polvo futuro, y aun así trae la firma del carbono.

El precio fue tiempo de telescopio. El Webb necesitó 30 horas de exposición para captar los espectros débiles de esas galaxias remotas, cuya luz viajó unos 13.000 millones de años antes de llegar a sus espejos. Zhu peinó a mano repositorios públicos de espectros hasta dar con tres, entre cientos revisados, que mostraban el patrón de absorción desplazado hacia el azul propio de los elementos pesados.

Por qué las primeras estrellas siguen escondidas

El mecanismo que explicaría el fenómeno tiene nombre: baryon cycling, el ciclo de bariones. La materia entra y sale de las galaxias, de modo que el material fabricado por las estrellas se recicla y se dispersa en el entorno. Zhu lo compara con una gota de colorante alimentario en un vaso de agua. El color se difunde solo, sin que nadie lo remueva, y acaba tiñendo todo el líquido.

Si ese teñido fue tan rápido y tan temprano, la consecuencia es incómoda para la astronomía. El gas prístino que debería delatar a las estrellas de primera generación pudo quedar contaminado antes de que tuviéramos ocasión de observarlo, y las huellas espectrales que encontró el equipo se parecen demasiado a las de galaxias mucho más tardías, como si el universo hubiera aprendido a fabricar y repartir metales antes de tiempo. Dicho de otro modo: esas estrellas pueden haber existido, brillado y muerto sin dejar la huella limpia que llevamos décadas persiguiendo.

Me parece un resultado sólido, pero conviene medirlo con cuidado. Son tres galaxias, no trescientas, y la técnica depende de alineaciones afortunadas: hace falta una galaxia brillante detrás del gas para poder leer su absorción. El estudio ha pasado revisión por pares en una revista de primer nivel, lo que descarta el error grueso, pero la muestra es minúscula y la conclusión sobre el gas prístino es todavía un escenario plausible, no una detección directa. Nadie ha visto aún esas primeras estrellas. La búsqueda continúa. Los próximos ciclos de observación del Webb, con más espectros y más fuentes de fondo, deberían permitir ampliar la muestra y comprobar si el enriquecimiento temprano fue la norma o la excepción. Si se confirma, la astronomía tendrá que rehacer una parte de su cronología: el universo se contaminó de metales mucho antes de lo que decían los modelos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: huellas de oxígeno y carbono, elementos pesados, en el gas que rodea galaxias de la época de reionización, 500 millones de años después del Big Bang.
  • Dónde: galaxias primitivas cuya luz viajó unos 13.000 millones de años hasta el telescopio, que las observa desde el espacio.
  • Institución responsable: Universidad de Arizona (Departamento de Astronomía y Steward Observatory), con publicación en Nature Astronomy; primer autor, Yongda Zhu.
  • Cuándo: estudio revisado por pares publicado en Nature Astronomy, elaborado a partir de espectros ya archivados del James Webb.
  • Impacto a futuro: reordena la cronología del enriquecimiento químico del universo y obliga a replantear dónde y cómo buscar las primeras estrellas.

RTVE estrena el 28 de septiembre un nuevo arco argumental de ‘Valle Salvaje’ con el secreto de Genaro

RTVE estrena el lunes 28 de septiembre un nuevo arco argumental de ‘Valle Salvaje’, su ficción diaria, con el secreto de Genaro como eje de la semana en la Casa Pequeña.

RTVE abre una nueva semana argumental en ‘Valle Salvaje’

La corporación pública ha detallado la trama de los cinco capítulos que se emitirán entre el lunes 28 de septiembre y el viernes 2 de octubre, del 495 al 499, según el avance difundido por la propia RTVE. La serie sostiene así su ritmo de emisión diaria y su condición de contenido de continuidad dentro de la parrilla de la corporación.

Los capítulos quedan disponibles además en RTVE Play, la plataforma digital del grupo público, que alarga la vida útil de cada entrega más allá de su emisión en directo.

El eje de la semana es Genaro, el nuevo lacayo de la Casa Pequeña, que centra su atención en Bárbara y termina revelando parte de su pasado. En paralelo, Alejo afronta el regreso de los demonios de su pasado, Enriqueta se aferra a un clavo ardiendo para no ser derrotada por José Luis y Luisa sufre una nueva embestida por culpa de Manuela. El resto son subtramas.

Cada entrega combina tramas de personajes secundarios con giros que afectan a los núcleos familiares de la ficción. La estructura semanal mantiene el patrón habitual: cinco capítulos con un conflicto central que se reabre cada día, de modo que cada entrega conserva autonomía y, a la vez, arrastra al espectador hacia la siguiente. El esquema es conocido.

El arco semanal confirma la apuesta de RTVE por la ficción de emisión diaria como contenido estable de continuidad en su parrilla.

El secreto de Genaro articula la semana en cinco capítulos

La semana avanza con varios frentes abiertos y personajes que cruzan sus historias de un día para otro. Estos son los hitos que la corporación adelanta para cada capítulo:

  • Lunes 28 de septiembre (capítulo 495): Enriqueta se enfrenta a José Luis y él dicta una sentencia determinante para ella. Bárbara estrecha lazos con Genaro, que le revela parte de su pasado, y Manuela muestra su verdadera cara ante Alejo y Luisa.
  • Martes 29 de septiembre (496): Genaro sigue investigando y trata de sacar información a Pedrito sobre el pasado de Bárbara. Enriqueta vuelve a mover ficha y chantajea a Mercedes: o paga la deuda de José Luis o denunciará a Alejo por el asesinato de su esposo y a ella por encubrirle.
  • Miércoles 30 de septiembre (497): Hernando presiona a Alejo para que pida matrimonio a Manuela. Braulio revela a su primo un dato inquietante sobre ella y Rosalía irrumpe en una cena familiar.
  • Jueves 1 de octubre (498): Luisa encara a Manuela y, movida por Bárbara, da a Alejo la oportunidad de disculparse. Manuela reacciona con furia a los reproches de Braulio y Pedrito descubre lo que oculta Genaro.
  • Viernes 2 de octubre (499): Manuela se recrea ante Luisa tras la ruptura con Alejo. José Luis acusa a su hijo de buscar a Adriana en Rosalía y, viendo sufrir a Mercedes, Victoria toma una decisión que puede cambiarlo todo.

El género de la ficción diaria es un formato consolidado en las parrillas generalistas españolas desde hace más de una década. RTVE, la corporación pública de radio y televisión, lo ha mantenido como eje de continuidad, y los grandes grupos privados, entre ellos Atresmedia y Mediaset, también han recurrido a él en en distintas etapas. El formato funciona como contenido de acompañamiento en la franja de tarde y como cantera de intérpretes y equipos técnicos para el conjunto del sector audiovisual.

ficción diaria RTVE

El peso de la ficción diaria en el modelo de RTVE

La serie alcanza el capítulo 495, una cifra que sitúa el formato en una fase de producción asentada y con recorrido por delante. La emisión de lunes a viernes exige un trabajo continuo de guion, rodaje y postproducción, y convierte cada arco semanal en una unidad de programación completa. Es el mismo esquema que RTVE ha aplicado en otras ficciones diarias dentro de su estrategia de contenidos de continuidad.

En el tablero competitivo, el formato convive con la apuesta de las plataformas por el catálogo bajo demanda y con la programación de entretenimiento de las cadenas privadas. La ficción diaria aporta volumen de horas, fidelidad de audiencia y una producción industrializada que permite sostener el ritmo de cinco capítulos semanales. El cálculo es de temporada.

El mercado audiovisual español, supervisado por la CNMC en materia de competencia y concentraciones, sigue orientándose hacia los catálogos digitales. En ese contexto, la ficción diaria de producción propia mantiene su peso en la primera línea de la parrilla de la corporación pública y refuerza el papel de RTVE Play como escaparate permanente de sus contenidos. El arco arranca el lunes.

📡 El Radar del Sector

  • El vacío que llena: La ficción diaria cubre la continuidad de la parrilla con producción propia y contenido de largo recorrido.
  • El reto por delante: Sostener el ritmo de cinco capítulos semanales y trasladar esa fidelidad a la plataforma digital del grupo.
  • El tablero competitivo: RTVE mantiene el formato mientras los grupos privados y las plataformas concentran su inversión en catálogo bajo demanda.

Factura del gas sube más del 50% el jueves: golpe directo al bolsillo de los hogares

La factura regulada del gas sube más del 50% el próximo jueves, 1 de octubre. La Tarifa de Último Recurso (TUR) se encarecerá entre un 54% y un 71,5% según los cálculos de la OCU y del comparador Hello Watt, un encarecimiento que golpea justo cuando los hogares encienden la calefacción.

Los números no admiten matices. Para un hogar con calefacción de gas y un consumo anual de 9.000 kilovatios hora, el recibo pasará de unos 600 euros a alrededor de 910 euros al año, según la Organización de Consumidores y Usuarios (OCU). El sobrecoste para un hogar medio se sitúa en torno a los 310 euros anuales.

La modalidad TUR 2, que cubre consumos de entre 5.000 y 15.000 kWh, verá cómo el precio del kilovatio hora salta de 4,12 a unos 6,95 céntimos. Es un alza cercana al 69% en el coste de la energía.

Hello Watt va más allá y estima que el término variable podría dispararse hasta un 71,5%. Traducido a euros, un hogar con calefacción de gas pagaría unos 222 euros entre octubre y diciembre, frente a los 149 euros del mismo periodo de 2025. El precio del kWh llegaría a 7,07 céntimos, por encima de los 6,75 de enero de 2023, el máximo histórico hasta ahora. Sin tope legal, sería la mayor subida jamás aplicada a la tarifa regulada.

La distancia entre el 69% del coste energético y el 54% de la factura final la marcan el alquiler del contador, los impuestos y los costes fijos. Amortiguan parte del golpe, pero no lo eliminan. Ni de lejos.

La fórmula solo mira el gas en octubre y enero. El resto del año basta con el petróleo, así que la escalada llevaba meses a la vista de todos sin aparecer en el recibo.

Del gas estacional al Brent: por qué la fórmula se desboca

tarifa regulada gas

El origen de la escalada está en la propia fórmula con la que el Gobierno fija la tarifa. En el último trimestre del año gana peso el llamado gas estacional, que ya representa casi el 47% del coste de aprovisionamiento. Como los futuros cotizan en máximos, el coste de la materia prima prácticamente se duplica.

Este jueves, el precio al que se compra el gas en los mercados internacionales para los meses fríos entra en el cálculo por primera vez desde que estalló el conflicto en Oriente Próximo, y lo hace con un peso del 46,7%. Llega a más del doble que hace un año: 78,9 euros por megavatio hora, frente a los 33 euros/MWh de octubre de 2025.

A ello se suman un petróleo más caro, con una media de 99,4 dólares por barril de Brent en los últimos seis meses, y un euro más débil, a 1,152 dólares. El efecto se acumula.

Lo que más sube en octubre es el propio gas, hasta un 111,3% según el comparador. El coste de usar la red apenas cambia, y por eso el precio total del kWh se queda en ese 71,5%. Además, el jueves arranca el nuevo año gasista con la revisión de peajes y cargos regulados, aunque su incidencia será limitada.

La excepción ibérica vuelve al debate con las eléctricas en contra

La vicepresidenta segunda, Yolanda Díaz, y los sindicatos CCOO y UGT han pedido al Ministerio de Economía que recupere la excepción ibérica. Es el mecanismo que España y Portugal aplicaron con el visto bueno de Bruselas entre el 15 de junio de 2022 y el 31 de diciembre de 2023 para topar el precio del gas que arrastraba la factura de la luz.

El sector eléctrico se opone. La patronal Aelec, que agrupa a Endesa, Iberdrola y EDP España, sostiene que la situación actual es ‘muy distinta’ a la de la guerra de Ucrania. Recuerda que entonces el gas fijaba el precio de la electricidad en alrededor del 75% de las horas, mientras que ahora lo hace en menos del 15%.

Su argumento de fondo es de reparto de costes. Recuperar la excepción ibérica obligaría a una parte muy mayoritaria de los consumidores, los del mercado libre a precio fijo, a asumir un mayor coste para abaratar el recibo del 25% que sigue expuesto al mercado.

Mientras se decide, la OCU recomienda no abandonar de forma precipitada la tarifa regulada. La TUR sigue siendo más competitiva que el mercado libre, con ahorros de al menos el 22% frente a las mejores tarifas fijas y de más del 40% respecto a muchas ofertas comerciales. Eso sí, aconseja revisar las alternativas a partir de octubre y comparar el precio del kWh, el término fijo, la duración del contrato, y los servicios añadidos.

Un recibo que mide la política energética del invierno

Llevo tiempo sosteniendo que la factura del gas es el mejor termómetro de la política energética española, y este octubre lo confirma. El sistema que fija la TUR está diseñado para que el coste de la materia prima se refleje con retraso: mira el gas en octubre y enero y el petróleo en primavera y verano. Esa asimetría protegió al consumidor durante meses, pero ahora le pasa la factura de golpe y de una sola vez.

La contradicción es evidente. El Gobierno presume de haber amortiguado la crisis mientras la fórmula que él mismo controla deja al descubierto el encarecimiento internacional. La excepción ibérica funcionó en 2022, pero el mercado eléctrico de 2026 ya no es el mismo: el gas solo marca el precio de la luz en menos del 15% de las horas, y resucitarla tendría un coste redistributivo que las eléctricas explotan con razón.

El riesgo real no está en el debate ideológico, sino en el calendario. El decreto anticrisis que el Consejo de Ministros prevé aprobar este martes puede o no incluir algún alivio para la TUR, y de ello depende que los 310 euros de sobrecoste se confirmen o se recorten. Los hogares con calefacción de gas afrontan el invierno con una incertidumbre que se resolverá en cuestión de horas. La revisión de enero será la siguiente prueba.

RTVE Play abre su semana de estrenos de cine gratuito del 28 de septiembre al 4 de octubre

RTVE Play refuerza su catálogo de cine gratuito con una nueva tanda de estrenos para la semana del 28 de septiembre al 4 de octubre. La plataforma de streaming de RTVE mantiene su apuesta por el contenido nacional e internacional sin coste.

La nueva tanda de estrenos de RTVE Play

El servicio de vídeo bajo demanda de la corporación pública ha programado ocho incorporaciones para la semana del 28 de septiembre al 4 de octubre. Todas se suman al catálogo de RTVE Play, al que el espectador accede de forma gratuita tras completar un registro previo, según la información difundida por el grupo.

La selección combina títulos nacionales e internacionales y mantiene el patrón de emisión simultánea entre la plataforma y La 2, el canal lineal de la casa. El detalle de la programación queda así:

  • ‘Un hombre llamado Noon’: lunes 28 de septiembre a las 12.00 horas, en La 2 y RTVE Play.
  • ‘El fuera de la ley’: lunes 28 a las 22.30 horas, en La 2 y RTVE Play.
  • ‘Johnny, el vengador’: martes 29 a las 12.00 horas, en La 2 y RTVE Play.
  • ‘La máscara de cuero’: miércoles 30 a las 12.15 horas, en La 2 y RTVE Play.
  • ‘Mano rápida’: jueves 1 de octubre a las 12.05 horas, en La 2 y RTVE Play.
  • ‘La escopeta nacional’: jueves 1 de octubre a las 22.35 horas, en La 2 y RTVE Play.
  • ‘El puro se sienta, espera y dispara’: viernes 2 a las 12.10 horas, en La 2 y RTVE Play.
  • ‘Scrapper’: viernes 2 a las 23.00 horas, en La 2 y RTVE Play.

Seis de los ocho títulos son wésterns clásicos, entre ellos ‘Un hombre llamado Noon’, basado en una novela de Louis L’Amour, y ‘El fuera de la ley’, protagonizado por Clint Eastwood. La comedia de Luis García Berlanga y el largometraje británico completan una tanda de perfiles distintos. El catálogo se amplía.

El encaje en la estrategia digital de RTVE

La incorporación semanal de títulos gratuitos responde a un modelo distinto al de las plataformas de pago que dominan el mercado español. Frente a Netflix, Amazon Prime Video, Disney+ o Movistar Plus+, que sostienen su catálogo con suscripciones, RTVE Play se financia con cargo al presupuesto público de la corporación y no exige pago por contenido.

La clave no está en el volumen del catálogo, sino en convertir el consumo lineal de La 2 en un uso recurrente de la plataforma.

En ese contexto, la competencia por la atención del espectador se reparte entre la televisión tradicional y las plataformas. En ese tablero, RTVE Play ocupa el segmento de acceso gratuito, junto a otros servicios libres que pugnan por el mismo público. La diferencia del operador público está en la financiación: su catálogo no se sostiene con suscripciones, sino con los recursos que la corporación recibe por su condición de servicio público.

El modelo se apoya en la emisión simultánea. Cada película llega el mismo día y a la misma hora a La 2 y a la plataforma, una práctica que refuerza el consumo en directo y, a la vez, deja el contenido disponible bajo demanda. El grupo aprovecha así la parrilla lineal para alimentar el escaparate digital, que después puede consultarse a la carta. Cada semana, una nueva tanda.

catálogo RTVE Play

Un catálogo apoyado en la parrilla lineal

Esta tanda responde a una lógica de costes contenidos. RTVE Play combina producción propia y derechos que ya están disponibles en sus canales, y esta selección se apoya en títulos que forman parte de la programación lineal. La película se emite primero en La 2 y queda después accesible en la plataforma, de modo que el grupo amortiza el mismo contenido en dos soportes.

La franja del mediodía de La 2 queda reservada a este tipo de cine, una posición consolidada en la parrilla del canal y que ahora se traslada al entorno digital. Esa estrategia se ha asentado como una seña del servicio público frente a las plataformas de pago. Mientras Netflix o Amazon Prime Video sostienen su oferta con derechos de explotación en exclusiva, RTVE Play construye un catálogo sin coste para para el usuario y con cargo a la financiación pública de la corporación.

Se trata de dos modelos que compiten, en la práctica, por el mismo tiempo de pantalla. El reto corporativo está en la medición: el grupo debe demostrar que el trasvase de audiencia desde el canal lineal hacia la plataforma se traduce en un consumo digital sostenido, y no en una simple réplica de la emisión tradicional. El dato que importará no es el número de títulos, sino cuántos usuarios completan el registro y regresan al catálogo cada semana.

📡 El Radar del Sector

  • El vacío que llena: RTVE Play consolida una oferta de cine gratuito que compite con las plataformas de pago por el tiempo de pantalla del espectador.
  • El reto por delante: Convertir el consumo lineal de La 2 en registro y uso recurrente de la plataforma, con métricas digitales propias.
  • El tablero competitivo: Frente a Netflix, Movistar Plus+ o Amazon Prime Video, el modelo público se apoya en el catálogo propio y en la financiación de la corporación.

James Webb publica su imagen más grande: estrellas récord ocultas tras el polvo

El James Webb publica su imagen más grande hasta la fecha y esconde las enanas marrones menos masivas jamás halladas. El mosaico, captado en infrarrojo cercano, retrata la nebulosa de reflexión IC 348, una guardería estelar a 1.000 años luz de la Tierra en la constelación de Perseo.

La imagen se difundió el 15 de septiembre de 2026 y ya es uno de los panoramas más amplios que el telescopio espacial ha entregado desde su lanzamiento. En ella conviven estrellas recién nacidas, chorros de materia en plena eyección y un puñado de objetos que desafían la definición misma de estrella.

Una guardería estelar a 1.000 años luz con un récord escondido

IC 348 es una de las guarderías estelares más cercanas a nosotros. Esa cercanía, 1.000 años luz, lo cambia todo. La luz que acaba de captar el James Webb partió de allí hace un milenio, cuando en Europa se hablaba de reinos que hoy no existen; para recorrer esa distancia, la sonda más veloz que hemos construido, la Voyager 1, tardaría más de 17 millones de años.

En la imagen, las estrellas jóvenes salpican nubes oscuras y luminosas. La mayor concentración aparece en el centro, donde los astros más brillantes muestran los característicos picos de difracción del telescopio, seis puntas que son la firma óptica del James Webb. En la esquina superior derecha, protoestrellas aún en formación disparan chorros de material hacia el gas que las rodea.

Pero el verdadero récord no está en las estrellas. Está en lo que se esconde entre ellas. Un equipo de astrónomos usó el instrumento NIRCam en 2024 para rastrear parte de IC 348 y localizó 39 candidatas a enana marrón. Al año siguiente, el espectrógrafo NIRSpec analizó la luz de 15 de ellas. Nueve resultaron ser nuevos miembros subestelares del cúmulo, y la más tenue tiene una masa estimada de apenas dos veces la de Júpiter.

Son las enanas marrones menos masivas jamás detectadas. El dato, por sí solo, ya justifica el titular.

Una enana marrón es una estrella que nunca llegó a encenderse; entender por qué es entender los primeros pasos de toda estrella.

Cómo el NIRCam y el NIRSpec cazaron las ‘estrellas fallidas’

Para entender la hazaña conviene recordar qué es una enana marrón. Se forma igual que una estrella: una nube de gas y polvo colapsa bajo su propia gravedad. La diferencia llega después. En una estrella, el núcleo alcanza la temperatura suficiente para fusionar hidrógeno en helio y encenderse durante miles de millones de años. En una enana marrón, eso nunca ocurre: su núcleo se queda frío, sin fusión estable. De ahí el apodo de estrellas fallidas.

Ese fracaso es, en realidad, un objeto de estudio fascinante. Una enana marrón vive en la frontera difusa entre el planeta gigante gaseoso y la estrella. El umbral que los astrónomos manejan como referencia ronda las trece masas de Júpiter, pero hallazgos como este lo empujan hacia abajo. Cuán pequeña puede llegar a ser una enana marrón es una de las preguntas abiertas de la astrofísica moderna.

James Webb estrellas polvo

El mosaico también captura otra fase del proceso. En la zona superior derecha, los chorros de las protoestrellas golpean el gas y el polvo circundantes y producen objetos Herbig-Haro, estructuras luminosas que pueden estirarse billones de kilómetros por el espacio. Son, en la práctica, los fogonazos de un nacimiento que aún no ha terminado.

Por qué las ‘estrellas fallidas’ importan más de lo que parece

Hay algo profundamente humano en buscar los límites. Durante décadas, los astrónomos han discutido si las enanas marrones son estrellas que fracasaron o planetas que se pasaron de masa. La respuesta, cada vez más, es que la pregunta está mal planteada: la naturaleza no tiene categorías cerradas, solo procesos continuos. Este hallazgo aprieta ese continuo por el extremo más ligero y obliga a revisar los modelos de cómo colapsa una nube molecular y hasta dónde puede llegar el colapso.

Conviene señalar una cautela. Las masas de estas candidatas se estiman a partir de modelos teóricos aplicados a su brillo y su luz, no de una báscula. La comunidad pedirá confirmaciones independientes y un análisis más fino antes de fijar el récord en los libros. La propia etiqueta de miembro del cúmulo depende de la distancia y del movimiento propio, y ahí siempre hay margen.

Eso sí, el contexto empuja a tomarse el resultado en serio. IC 348 no es una región cualquiera: es lo bastante cercana y joven como para que el telescopio resuelva objetos de masa planetaria, y lo bastante rica en estrellas como para ofrecer una muestra estadística. En paralelo, el observatorio Chandra de la NASA acaba de retratar la misma nebulosa en rayos X, en tonos violeta; esa vista complementaria ayuda a mapear las estrellas activas y su entorno energético. Cruzar el infrarrojo del James Webb con los rayos X del Chandra es el tipo de sinergia que da frutos con los años.

Lo que viene es una cacería de objetos aún más ligeros. Si el límite real está cerca de una masa joviana, o por debajo, el James Webb tiene instrumentos para encontrarlos. La incógnita deja de ser si existen y pasa a ser cuántos hay. Y cada uno de esos mundos que nunca se encendieron guarda una pieza del mismo proceso que encendió el Sol.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Uno de los mayores mosaicos infrarrojos del James Webb hasta la fecha, en la guardería estelar IC 348, con las enanas marrones menos masivas jamás detectadas, de unas dos masas de Júpiter.
  • Dónde: Nebulosa de reflexión IC 348, a 1.000 años luz de la Tierra, en la constelación de Perseo.
  • Institución responsable: NASA y ESA, con los instrumentos NIRCam y NIRSpec del telescopio James Webb; observaciones complementarias del observatorio Chandra de la NASA.
  • Cuándo: Imagen difundida el 15 de septiembre de 2026; sondeo con NIRCam en 2024 y espectroscopía con NIRSpec en 2025.
  • Impacto a futuro: Ayuda a fijar el límite inferior de masa de las enanas marrones y a separar la frontera entre planetas gigantes y estrellas fallidas.

Un mes sin alcohol: cómo mejora tu sueño profundo, tu energía y tu recuperación

Un mes sin alcohol mejora el sueño profundo, estabiliza tu energía diaria y acelera la recuperación muscular, según la fisiología del descanso y del ejercicio. El reto Sober October arranca el 1 de octubre con esa misma pausa de 30 días.

Qué cambia en tu sueño profundo cuando aparcas el alcohol

Hay un malentendido que sostiene la copa de después del trabajo: que el alcohol ayuda a dormir. En parte es cierto. En parte es cierto. La primera copa acorta la latencia, ese rato que tardas en conciliar. El problema llega después, cuando el cuerpo empieza a procesarla.

Las revisiones que cruzan alcohol y descanso apuntan en la misma dirección: el efecto sedante se desinfla con las horas. Lo que queda es un sueño fragmentado, con microdespertares que no recuerdas, una segunda mitad interrumpida y menos sueño REM, la fase en la que se consolida la memoria y se recupera el foco.

Otras señales no aparecen en la app del móvil. El alcohol sube la frecuencia cardiaca nocturna, altera la termorregulación y multiplica las visitas al baño. Traducido al día siguiente: te levantas con la sensación de haber descansado poco aunque hayas pasado ocho horas en la cama.

A efectos prácticos, el cambio llega por fases. Las tres o cuatro primeras noches suelen ser irregulares, porque el cuerpo echa de menos su ritual. A partir de la primera semana el descanso se vuelve más continuo y aparece esa energía estable que la gente describe como despertarse sin arrastrar el día anterior.

El alcohol no rompe el sueño al empezar la noche, sino justo cuando el descanso profundo empieza a hacer su trabajo.

La ventana de las 19:00: cómo desactivar el antojo de cada tarde

El punto más duro de un mes sin alcohol no es el fin de semana. Es la hora. El testimonio publicado por The Telegraph describe con detalle esa franja entre las siete y las ocho de la tarde: un vacío en el estómago que pide algo y que, si se atraviesa sin copa, se disuelve solo. Pasada esa franja, el deseo baja.

Aparcar el alcohol no exige una fuerza de voluntad heroica: exige un plan para sesenta minutos muy concretos de tu tarde.

La estrategia que mejor funciona es sustituir el gesto, no solo la bebida. Agua con gas, hielo, cítrico y un amargo en un vaso bajo cumple la función sensorial: burbuja, temperatura y un ritual que se sostiene en la mano. El cerebro pide el envase tanto como el contenido.

sober october

También ayuda mover el escenario. Si tu copa vive en la cocina a las siete, la cocina es el desencadenante. Sal a caminar veinte minutos en esa franja y vuelve cuando el pico ya ha pasado. Diez días bastan para que la asociación pierda fuerza.

Entrenar sin alcohol: qué gana tu recuperación

La tercera promesa del reto es la que menos se comenta y más notan quienes entrenan fuerza: la recuperación. El alcohol después de la sesión interfiere en dos procesos básicos, la rehidratación y la síntesis proteica muscular, el mecanismo con el que el músculo reconstruye lo que rompiste entrenando.

Los trabajos de fisiología del ejercicio que analizan la ingesta de alcohol tras el entrenamiento describen un freno en esa reconstrucción y, de paso, un descanso de peor calidad, que es justo cuando el músculo se repara. El efecto no es dramático, pero es acumulativo: seis semanas con recuperación mediocre rinden menos que seis semanas con recuperación limpia.

Aquí la dosis importa. Una copa en una comida no arruina nada. El problema es el patrón que se repite: tres o cuatro consumiciones justo antes de dormir, varias noches por semana. Ese es el que se paga en el gimnasio y el que se paga en la oficina.

📊 La pauta en cifras

  • La unidad de referencia: en España, una bebida estándar ronda los 10 gramos de alcohol puro, el criterio que manejan organismos como la Agencia Española de Seguridad Alimentaria.
  • La ventana crítica: el pico del antojo se concentra entre las 19:00 y las 20:00; pasado ese tramo, la intensidad cae sola.
  • El horizonte de la pausa: 30 días. Las primeras noches son irregulares; a partir de la primera semana, el descanso se vuelve más continuo.
  • Qué no esperar: un mes sin alcohol no reordena por sí solo tu composición corporal ni sustituye a una buena alimentación.

Lo que dice la evidencia sobre una pausa de 30 días

Sober October se popularizó en Reino Unido hace más de una década y hoy es el experimento de bienestar más repetido del otoño. Funciona como ensayo personal: durante un mes, mucha gente registra cómo cambian su descanso, su energía y su rendimiento en el entrenamiento. Dejar de beber, aunque sea temporalmente, obliga a mirar datos que antes no mirabas.

La parte sólida de la evidencia está en el descanso. La mayoría de los estudios apunta a que reducir el alcohol mejora la continuidad del sueño en pocas semanas, y ese efecto arrastra todo lo demás: menos pesadez a media mañana, mejor regulación del apetito y más ganas de entrenar.

Donde conviene bajar el entusiasmo es en las promesas rápidas. Un mes sin alcohol no transforma tu cuerpo ni compensa una alimentación descuidada, y los estudios sobre composición corporal son más modestos que los de sueño. Lo que sí hace, y es mucho, es poner el foco en la regularidad.

Ahí está la lección del testimonio original: el problema no era la cantidad, sino la frecuencia. Casi todas las noches. Ese patrón pesa mucho más en el descanso que una copa ocasional en una cena. La regularidad pesa más que la cantidad.

Este artículo es divulgativo y de optimización del estilo de vida: no constituye consejo médico. Ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la ventana: localiza tu hora crítica, que para la mayoría cae entre las 19:00 y las 20:00, y ten preparada una bebida con burbuja, hielo y cítrico justo antes.
  • Mueve el ritual: cambia la copa por una caminata de veinte minutos o una ducha larga; el gesto importa más que la sustancia y el cuerpo lo adopta en unos diez días.
  • Mide lo que ganas: puntúa de 1 a 10 tu descanso y tu energía cada mañana durante treinta días y compara la última semana con la anterior al reto.

Guaraná y cafeína: la dosis y el horario que dan energía estable sin caídas

El guaraná aporta cafeína de liberación gradual: sostiene la energía entre cuatro y seis horas con un pico más suave que el de un espresso. La clave son la dosis real de extracto y la hora de la toma.

Cómo funciona el guaraná dentro de tu cuerpo

La semilla del guaraná crece en la Amazonia, donde se consumía seca y rallada para mantener el tono durante desplazamientos largos. Su principio activo se conoce como guaranina, que es exactamente la misma molécula que la cafeína. No hay ningún misterio en esa parte: la diferencia no está en la molécula, sino en la matriz vegetal que la acompaña.

Aquí está la clave. En la planta, esa cafeína aparece unida de forma natural a taninos y grasas, y ese cóctel ralentiza la digestión. El resultado es una liberación progresiva que la fuente sitúa entre cuatro y seis horas. Un espresso entrega su carga en un pico agudo y en una caída igual de rápida; el guaraná la suelta por tramos, lo que se traduce en una energía más estable y en un foco que aguanta la mañana entera.

Además, la semilla concentra entre dos y tres veces más cafeína que un grano de café convencional, según el repaso divulgativo publicado por Nord Littoral. Traducido a tu rutina: no necesitas mucho extracto para notar el empujón, y pasarte de dosis no te hace rendir más, solo te resta horas de sueño.

Hay más compuestos en juego. Los polifenoles de la semilla actúan como antioxidantes naturales, la propia fuente apunta a un ligero aumento del gasto energético en reposo y describe una sensación de esfuerzo más llevadera al moverte. El matiz honesto: el efecto estimulante está bien documentado, mientras que el gasto calórico extra es pequeño y no sostiene por sí solo ninguna promesa de composición corporal.

Queda un detalle de contexto. El guaraná se ha usado tradicionalmente como tónico para el trabajo mental sostenido, no como un chute puntual antes de un esfuerzo explosivo. Esa es su ventaja real frente a otras fuentes de cafeína natural: encaja en jornadas largas de concentración, no en carreras de cinco minutos.

El guaraná no es mejor que el café por su molécula, sino por cómo la suelta: menos pico, menos caída y más horas de foco.

La dosis y el horario que sostienen la energía sin caídas

Vamos a los datos. La divulgación especializada sitúa la toma diaria en torno a 250 a 500 miligramos de extracto de guaraná. La horquilla es amplia a propósito: depende de tu tolerancia a la cafeína, que es en buena parte hereditaria. Ojo con la etiqueta, porque muchos productos combinan guaraná con cafeína anhidra, té verde o taurina, y el total de estimulante se multiplica sin que aparezca en el nombre del envase.

guaraná dosis

El horario pesa tanto como la dosis. Concentra la toma por la mañana o al mediodía y no la retrases más allá de las 14:00. La razón es aritmética: si su ventana de acción es de cuatro a seis horas, una toma a las cinco de la tarde sigue activa cuando tu cuerpo baja la temperatura central y empieza a preparar el sueño. Si entrenas, el momento útil es 30 minutos antes de la sesión.

📊 La pauta en cifras

  • Dosis de referencia: entre 250 y 500 miligramos de extracto al día, ajustando a tu tolerancia individual a la cafeína.
  • Cuándo y cómo: por la mañana o al mediodía, nunca más tarde de las 14:00; unos 30 minutos antes de entrenar si buscas el efecto en la sesión.
  • Calidad a buscar: extracto con los miligramos de cafeína declarados en la etiqueta y sin cafeína anhidra añadida si quieres liberación gradual.
  • A tener en cuenta: el efecto es estimulante, no mágico; suma la cafeína del resto del día y respeta tu ventana de sueño.

La letra pequeña que delata un mal producto

Tres señales rápidas. Que la etiqueta no declare los miligramos por dosis. Que el guaraná aparezca al final del listado de ingredientes y la cafeína anhidra delante. Y que el envase prometa resultados sin dar una sola cifra. Si se cumplen dos de las tres, estás pagando marketing y no activo.

Lo que la evidencia sostiene y lo que conviene matizar

La cafeína es uno de los estimulantes más estudiados, y el guaraná lleva décadas en esa conversación. La mayoría de los estudios sobre la semilla apunta en la misma dirección que la cafeína convencional: más estado de alerta y atención sostenida durante más tiempo. La diferencia práctica la marca la curva de liberación, no una propiedad secreta de la planta.

Donde conviene frenar es en los extremos. El efecto sobre el gasto energético en reposo es real pero pequeño, y no compensa un mal descanso ni sustituye al entrenamiento de fuerza. Tampoco hay que confundir natural con inocuo: la cafeína es la misma molécula venga de una semilla o de un laboratorio, y la dosis total del día marca la frontera entre energía estable y esa tensión de más.

Los organismos que regulan las declaraciones de propiedades saludables en Europa, como la EFSA, exigen umbrales concretos de cafeína por toma para autorizar mensajes sobre estado de alerta. Es una vara de medir útil: si una promesa no se apoya en una cifra, no la compres. Más contexto sobre el compuesto, en su entrada de Wikipedia.

Para quién encaja: profesionales con jornadas largas de foco, estudiantes en periodos de esfuerzo mental sostenido y deportistas que quieren un empujón antes de entrenar sin la montaña rusa del café. Para quién no: quien toma café a media tarde, quien duerme mal de forma recurrente o quien ya acumula varios estimulantes al día. En esos casos la palanca de energía no está en el bote de suplemento, está en la cama. Un apunte honesto para cerrar: esto es divulgación y optimización del estilo de vida, no un consejo personalizado.

⚡ Rutina de Optimización Diaria

  • Adelanta la toma: sitúa tu dosis de guaraná entre las 8:00 y las 13:00, con la ventana cerrada a las 14:00 para no pagarlo por la noche.
  • Ajusta la dosis a tu tolerancia: empieza por los 250 miligramos de extracto y sube solo si el foco aguanta la mañana sin sobresaltos.
  • Revisa la etiqueta antes de comprar: exige miligramos declarados y desconfía del envase que esconde cafeína anhidra o té verde en la fórmula.

Alimentos proteicos de supermercado: cómo leer la etiqueta y evitar azúcares escondidos

Los alimentos proteicos de supermercado se multiplican en las estanterías, pero muchos esconden azúcares y aditivos que restan valor a su reclamo. La clave está en dos datos de la etiqueta: proteína por 100 gramos e ingredientes.

Hasta dónde llega el efecto halo de la palabra proteína

Foodwatch puso el foco a finales de septiembre en diez productos enriquecidos que se venden en grandes superficies: barritas, ensaladas completas, bebidas, cereales de desayuno, compotas, cremas para untar y yogures. Todos exhiben una concentración de proteína notable. Casi todos, en cambio, arrastran los marcadores típicos del ultraprocesado. La organización lo resumió con una idea incómoda: el reclamo de proteína funciona como cortina de humo sobre lo que de verdad lleva el producto.

Esto tiene nombre en psicología del consumo y es el efecto halo. Cuando un alimento se presenta como fuente de proteína, el juicio global sobre él mejora y el resto de la información —azúcares, aditivos, calidad del ingrediente base— pasa a segundo plano. El envoltorio gana la primera impresión. La lista de ingredientes, casi nunca.

A efectos prácticos, el orden de esa lista es el dato más honesto del envase. Los ingredientes se declaran de mayor a menor peso. Si el azúcar, el jarabe de glucosa o un almidón aparecen antes que la fuente proteica, el producto va por un camino distinto del que promete. Ahí está la trampa.

Los tres marcadores que delatan un ultraprocesado proteico

leer etiqueta proteína

Los concentrados, los hidrolizados y los aislados de proteína permiten inflar la cifra del etiquetado sin cambiar la naturaleza del producto. Al añadirlos, el alimento entra de lleno en la clasificación NOVA como ultraprocesado, aunque su envoltorio hable de deporte y de equilibrio. No es una opinión: es la definición del sistema.

La etiqueta no miente; solo elige qué te cuenta primero. Tu trabajo es leer lo que viene después.

  • Almidones modificados y gomas: el almidón modificado de maíz y la goma gelana aportan textura, no nutrientes. Son la firma de una formulación industrial.
  • Jarabe de glucosa y azúcares libres: algunos de estos productos funcionan como auténticas bombas de azúcar. Mira los gramos por 100 gramos y persigue cada sinónimo: dextrosa, maltodextrina, concentrado de fruta.
  • Carragenanos y edulcorantes: los carragenanos y edulcorantes como el acesulfame-K aparecen con frecuencia en esta categoría. Su presencia no es una tragedia por sí sola, pero confirma el perfil industrial.

Un detalle que casi nadie mira: la proteína por 100 gramos y la proteína por porción no son lo mismo. Un producto puede declarar 20 gramos por envase y quedarse en 6 por 100 gramos si el envase pesa 330. Compara siempre en la misma unidad. Menos envoltorio, más nevera.

📊 La pauta en cifras

  • Referencia diaria: entre 0,8 y 1 gramo de proteína por kilo de peso corporal al día. Para 75 kilos, entre 60 y 75 gramos.
  • Proteína por 100 gramos: por debajo de 10 gramos, el reclamo proteico es más marketing que sustancia. A partir de 15 empieza a tener sentido.
  • Azúcares: menos de 5 gramos por 100 gramos es un buen punto de partida; por encima de 10, el producto juega en otra liga.
  • Lista de ingredientes: cuanto más corta y reconocible, mejor. El ingrediente proteico debería ir primero o segundo.

Lo que dice la evidencia y por qué casi nadie necesita estos productos

La literatura sobre ultraprocesados se ha multiplicado en la última década y la mayoría de los estudios apunta siempre en la misma dirección: cuanto menos peso tengan en la cesta de la compra, mejor para la energía diaria, la saciedad y la composición corporal. El problema no es la proteína. Es el paquete que la acompaña.

El matiz honesto es que la proteína importa, y mucho. Repartirla en tres o cuatro tomas de 25 a 30 gramos optimiza la síntesis muscular y mantiene la energía más estable que concentrarla en una sola comida. Lo que no hace falta es pagar esa proteína a precio de aditivos. Un yogur griego natural, dos huevos, una lata de atún al natural o un plato de lentejas cumplen la misma función con mucha menos letra pequeña.

Por eso la recomendación práctica no es desterrar las barritas, sino dejar de usarlas como base de la alimentación. Como recurso puntual, una barrita con 15 gramos de proteína, menos de 5 gramos de azúcar y una lista de ingredientes corta cumple. Como sustituto de una comida real, no. Y conviene decirlo claro: esta información es divulgativa y de optimización del estilo de vida, no un consejo personalizado.

Queda una petición sobre la mesa. Foodwatch reclama, junto a Yuka y France Assos Santé, un etiquetado obligatorio del grado de ultraprocesado en la cara frontal del envase, complementario al Nutri-Score. Mientras llega o no, la etiqueta trasera sigue siendo tu mejor herramienta. Esto sí mueve la aguja.

⚡ Rutina de Optimización Diaria

  • Gira el envase: antes de comprar, busca proteína por 100 gramos e ingredientes. Si el azúcar o el jarabe de glucosa salen antes que la fuente proteica, devuélvelo a la estantería.
  • Fija tu suelo diario: calcula 0,8-1 gramo de proteína por kilo y repártelo en tres tomas de 25 a 30 gramos con comida real como base.
  • Reserva la barrita: déjala para un día de imprevisto y elige la que supere 15 gramos de proteína y baje de 5 gramos de azúcar por 100 gramos.

Empleo público Andalucía: ayuntamientos aprueban nuevas plazas fijas en la semana 39

Andalucía suma nuevas plazas fijas de empleo público. Nueve ayuntamientos han aprobado sus convocatorias en la semana 39, con huecos para administrativos, técnicos, ingenieros y monitores.

En la semana del 21 al 27 de septiembre de 2026, los municipios que han movido ficha son Andújar, Utrera, Maracena, Jaén, Serón, Marbella, Córdoba, Cartaya e Hinojares. Los procesos son de acceso libre, por oposición o por concurso-oposición.

Por qué se convocan ahora estas plazas en Andalucía

Los ayuntamientos, mancomunidades y diputaciones andaluzas aprueban cada semana las vacantes que quedan libres en sus plantillas. Es un goteo constante. Ese acuerdo municipal es solo el primer paso: la plaza se publica en el boletín provincial correspondiente y después llega el trámite decisivo.

Todas estas plazas quedan pendientes de la publicación en el Boletín Oficial del Estado, que es el hito que abre el plazo de solicitudes. Dicho de otro modo: quien aspire a una de ellas aún tiene margen para preparar la documentación, porque el reloj no empieza a correr hasta ese anuncio.

Los perfiles aprobados esta semana abarcan desde técnicos de Administración y auxiliares administrativos hasta ingenieros y monitores. Se trata de vacantes acumuladas que los consistorios integran ahora en su oferta anual de empleo público fijo.

En paralelo, esta misma semana se ha abierto el plazo de solicitud de otras convocatorias que ya habían superado su publicación oficial. Destacan los técnicos de Administración convocados por la Diputación de Sevilla y las 228 vacantes de RTVA y Canal Sur.

El plazo no arranca con el acuerdo del pleno, sino con la publicación en el BOE: quien espere a verlo en el boletín provincial llegará tarde.

Y hay más. Otras 953 plazas siguen pendientes de convocatoria en organismos públicos de las ocho provincias, desde Almería y Cádiz hasta Huelva y Sevilla.

Requisitos para presentarse a estas plazas fijas

Las bases de cada convocatoria fijan las condiciones concretas, pero existe un denominador común que marca el Estatuto Básico del Empleado Público. Antes de inscribirte, comprueba que cumples los requisitos generales:

  • Nacionalidad: española o de un Estado miembro de la Unión Europea, o de países con tratado de libre circulación.
  • Edad: haber cumplido los 16 años y no haber alcanzado la edad de jubilación forzosa.
  • Capacidad funcional: reunir las condiciones físicas y psíquicas para el desempeño del puesto.
  • Titulación: la que exija cada plaza. Los puestos de auxiliar administrativo suelen conformarse con el Graduado en ESO; los técnicos e ingenieros piden titulación universitaria.
  • Otros: no haber sido separado del servicio y estar al corriente de las obligaciones tributarias.

El requisito que decide más candidaturas es la titulación. Si apuntas a una plaza de auxiliar administrativo, no necesitas titulación universitaria: basta con la ESO o el Bachillerato. Para los perfiles técnicos, en cambio, el grado se vuelve imprescindible.

oposiciones ayuntamientos Andalucía

Cómo es el proceso selectivo y qué se estudia

Todos los procesos son de acceso libre y se resuelven por oposición o por concurso-oposición. La diferencia no es menor. En la oposición pura cuenta solo la nota del examen. En el concurso-oposición, los méritos previos suman puntos que pueden decantar la balanza.

La estructura habitual incluye una fase de oposición con uno o varios ejercicios eliminatorios. En los cuerpos administrativos generales suele haber un test de conocimientos y un caso práctico. En las plazas técnicas, un supuesto y, según la convocatoria, una prueba de idioma.

El temario, el número de temas y las pruebas concretas se detallan en las bases de cada proceso. Están disponibles en el boletín provincial y en la sede electrónica del ayuntamiento convocante. Revísalas una a una antes de dar el paso.

Qué revela esta oferta: análisis y letra pequeña

La cifra global impresiona menos de lo que parece, y conviene leerla con calma. Andalucía no concentra el empleo público local en una gran convocatoria anual, sino en un goteo semanal que reparte oportunidades entre municipios muy distintos. Eso obliga al aspirante a vigilar varios boletines provinciales a la vez, algo que pocos candidatos hacen con disciplina.

Seguir una sola convocatoria municipal tiene menos competencia que una oposición estatal con miles de aspirantes por plaza.

Esa dispersión es, paradójicamente, una ventaja. Menos candidatos siguen cada convocatoria municipal y el ratio de competencia cae frente a las grandes oposiciones estatales. Las plazas de auxiliar administrativo se nutren además de un temario acotado y repetible entre convocatorias. Quien prepara una, prepara media docena.

El riesgo está en los tiempos. El plazo no se abre hasta la publicación en el BOE, y entre el acuerdo del pleno y la convocatoria efectiva pueden pasar meses. Es la letra pequeña que frustra a muchos aspirantes. La recomendación es clara: verifica la titulación de cada plaza antes de invertir horas en el temario y no des por hecha ninguna fecha que no aparezca en el boletín oficial.

El caso de las 228 vacantes de RTVA y Canal Sur merece atención aparte por su volumen y proyección. Las de la Diputación de Sevilla son, en cambio, las que mejor retribución ofrecen del lote. Ambas ya tienen el plazo abierto.

📨 Cómo presentar la solicitud

La inscripción se realiza en la sede electrónica del organismo convocante y solo se activa cuando la convocatoria aparece publicada en el Boletín Oficial del Estado. Hasta entonces, el trámite permanece cerrado.

  1. Paso 1: Localiza la convocatoria en el boletín provincial correspondiente y confirma su publicación en el Boletín Oficial del Estado.
  2. Paso 2: Accede a la sede electrónica del ayuntamiento o diputación convocante.
  3. Paso 3: Identifícate con certificado digital o Cl@ve, o descarga el modelo oficial de solicitud.
  4. Paso 4: Abona la tasa de examen, cuyo importe figura en las bases, y adjunta la titulación exigida y los méritos si el proceso es concurso-oposición.
  5. Paso 5: Registra la solicitud antes del fin de plazo y guarda el justificante con su número de entrada.

Si algún municipio no dispone de sede electrónica habilitada, la instancia se presenta por registro de entrada presencial o por correo certificado dentro del plazo indicado.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos y diputaciones de Andalucía (Andújar, Utrera, Maracena, Jaén, Serón, Marbella, Córdoba, Cartaya e Hinojares, entre otros).
  • Número de plazas: Nuevas plazas fijas aprobadas esta semana; destacan las 228 de RTVA y Canal Sur y otras 953 pendientes de convocatoria.
  • Sueldo estimado: No publicado en las bases de referencia; depende del grupo y del municipio.
  • Fecha límite de inscripción: Pendiente de la publicación en el BOE; el plazo se abre tras ese anuncio.
  • Dónde inscribirse: Sede electrónica de cada ayuntamiento o diputación convocante y boletines provinciales.

Garamendi afronta su tercer mandato en la CEOE con la reforma laboral en el aire

0

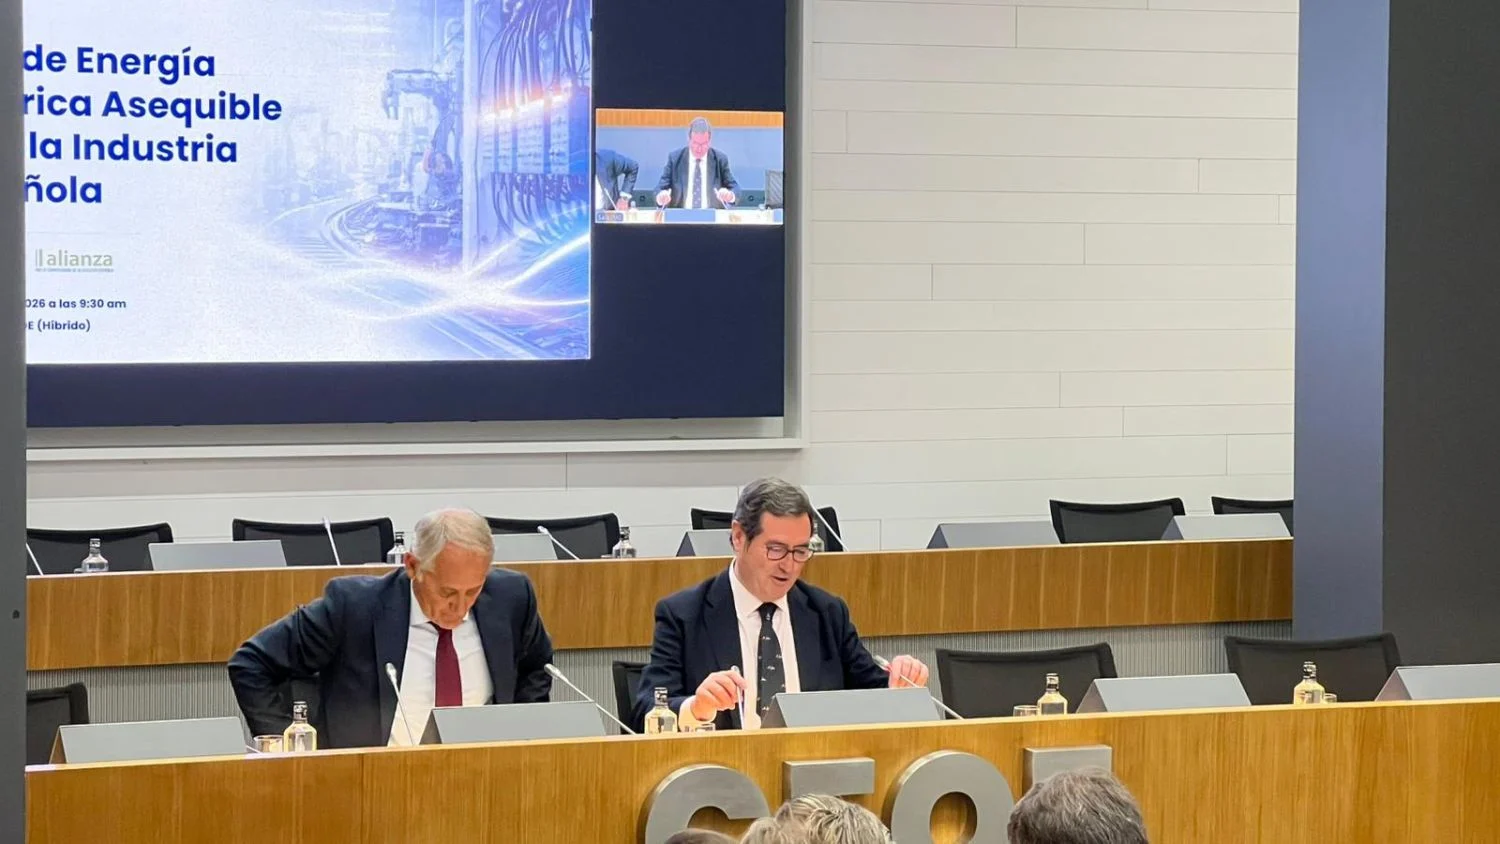
Antonio Garamendi será revalidado como presidente de la CEOE el 1 de octubre. Lo hará por aclamación, sin ningún rival en la carrera electoral y con el diálogo social en uno de sus momentos más fríos de la última década.

En 2018, cuando llegó por primera vez a la patronal, el dirigente vasco presumía en su perfil de X de una fotografía sonriente junto a Pedro Sánchez. Su fama era la de un empresario afable y dialogante, conservador en lo económico pero poco amigo de los extremos.

De aquel perfil queda menos.

Garamendi nació en Getxo en 1958, es licenciado en Derecho y proviene de una familia de empresarios. Presidió la patronal vasca de jóvenes empresarios y, más tarde, la organización empresarial del Metal y la Comisión de Energía de la CEOE.

El salto a la cima llegó desde Cepyme, al segundo intento y tras el catalán Juan Rosell. Rosell le disputó el puesto en la primera intentona, pero no en la segunda, porque los estatutos ya limitaban la presidencia a dos mandatos. Garamendi respaldó esa limitación y, al alcanzar el cargo, la eliminó.

Su retribución también ha dejado ruido. Como presidente de Cepyme se fijó un sueldo de 120.000 euros anuales que molestó a varios empresarios; al frente de la CEOE la cifra escaló hasta casi 400.000 euros anuales en 2023.

De la foto de la reforma laboral al “no a todo”: la patronal pasó de firmar grandes pactos a no sentarse a negociar el acuerdo interconfederal.

De los pactos de 2021 al bloqueo de la negociación colectiva

La sequía de acuerdos define su último tramo. La CEOE firmó en su día la reforma laboral, la primera pata de la reforma de pensiones, la Ley Rider, y la ley de teletrabajo: pactos tripartitos que colocaron a España como referencia del diálogo social.

Hoy no hay avance alguno en el nuevo Acuerdo para el Empleo y la Negociación Colectiva (AENC). La patronal ni siquiera se sienta a negociarlo con los sindicatos mayoritarios. Garamendi acusa a Yolanda Díaz de haber “dinamitado” el diálogo social por cerrar subidas del salario mínimo y otras medidas laborales solo con las centrales.

Detrás del bloqueo hay un cálculo electoral: primero, la elección interna de la CEOE que está a punto de cerrar; después, los comicios generales de 2027, en los que la patronal no quiere regalar ningún tanto al Ejecutivo. Las fuentes sindicales lo resumen sin adornos: no piensan dar su brazo a torcer hasta que se despeje el mapa político.

El Gobierno, por su parte, llega a esta fase mucho más debilitado y con dificultades para sacar leyes adelante. Esa debilidad resta urgencia a la negociación.

Un mandato condicionado por las urnas de 2027

reforma laboral España

El tercer mandato arranca con dos frentes abiertos. El primero, la inestabilidad internacional y el encarecimiento de la energía, un coste que golpea los márgenes de la industria. El segundo, la relación con un Partido Popular con el que ha reconstruido puentes tras la etapa de Pablo Casado.

En paralelo, mantiene un perfil bajo en asuntos que incomodan a la derecha, como la regularización extraordinaria de migrantes. La guerra interna se cerró el año pasado en Cepyme con la victoria de Ángela de Miguel, su candidata, frente al sector de Gerardo Cuerva, que después renunció a disputarle la presidencia.

Qué se juega el mercado laboral con este mandato

Lo que se decide no es solo quién preside la CEOE. Está en juego el marco en el que se fijan los convenios de sectores enteros, de la hostelería a la metalurgia. El Acuerdo para el Empleo y la Negociación Colectiva orienta las subidas salariales de miles de empresas y, mientras siga bloqueado, cada convenio irá por libre: las mejoras dependerán de la fuerza negociadora de cada provincia.

La lectura más realista apunta a que el bloqueo se mantenga hasta que se despeje el resultado de las elecciones generales de 2027. La debilidad parlamentaria del Gobierno permite a la patronal esperar sin coste político. El riesgo es que la parálisis se cronifique en los sectores con más escasez de mano de obra: construcción, transporte y tecnología.

Para quien busca empleo ahora, la recomendación práctica es mirar más el convenio aplicable que el titular político. La categoría profesional, el tramo de antigüedad y la vigencia del convenio informan mejor sobre el sueldo que cualquier anuncio de pacto social.

📝 Cómo enviar el currículum

La CEOE no gestiona una bolsa de empleo propia: las vacantes llegan por las organizaciones provinciales y sectoriales y por los portales públicos.

  1. Paso 1: Localiza la confederación provincial o el sector de la empresa que te interesa y revisa su sección de empleo.
  2. Paso 2: Consulta las ofertas publicadas en el portal oficial del SEPE y filtra por provincia y familia profesional.
  3. Paso 3: Adapta el currículum a la categoría profesional del convenio aplicable, con el grupo y el nivel que te corresponden.
  4. Paso 4: Adjunta la documentación acreditativa de formación y, si la oferta lo pide, el informe de vida laboral.
  5. Paso 5: Guarda el justificante de inscripción: en los procesos con convenio propio puede abrirse un plazo de subsanación.

Plazo de inscripción: No hay una convocatoria única; cada oferta mantiene su propio calendario. Requisito mínimo: Cumplir los requisitos de la categoría profesional que figure en el convenio colectivo aplicable.

Punto de Acceso General publica convocatoria empleo público con plazas de funcionario y personal laboral

0

Una nueva tanda de convocatorias de empleo público acaba de aterrizar en el Punto de Acceso General electrónico. El portal de la Administración General del Estado ha incorporado varios procesos selectivos que suman más de 50 plazas entre personal funcionario y personal laboral fijo. Los puestos se reparten entre ministerios, comunidades autónomas y ayuntamientos de toda España.

Los plazos no admiten relajación. El primero se cierra el 15 de octubre y el último expira el 28 del mismo mes. Quien decida presentarse tiene un mes por delante. Y la titulación exigida debe estar ya en posesión del aspirante antes de que concluya el plazo.

La lista es heterogénea: convive una plaza de nivel básico en Guadalajara con doce puestos de médico especialista en Madrid. No hay un solo perfil ganador. Hay varios.

Por qué se publican ahora estas convocatorias

El Punto de Acceso General electrónico actúa como ventanilla única del empleo público español. Ahí se agregan, en un único buscador, las ofertas de la Administración General del Estado, de las comunidades autónomas y de la administración local. Puedes consultar el catálogo completo en el Punto de Acceso General electrónico sin registrarte en varios portales distintos.

La acumulación de procesos en el arranque del otoño responde a un motivo administrativo. Ministerios y ayuntamientos cierran sus calendarios antes de fin de año y aprovechan el último trimestre para publicar las plazas pendientes. En paralelo, la tasa de reposición sigue permitiendo cubrir las vacantes que dejan las jubilaciones en sanidad, obra pública, o administración general.

Eso sí, no todos los procesos tienen el mismo peso. Una parte procede de ministerios y otra de administraciones locales y autonómicas. Cada convocatoria fija sus propios requisitos y su propio tribunal.

La ventanilla única agrupa procesos muy dispares: de una plaza de nivel básico a doce puestos de médico especialista, con titulaciones que van de la ESO al grado.

Plazas, titulaciones y plazos sobre la mesa

El paquete reúne ofertas muy distintas. Estas son las más relevantes, con su titulación y su fecha límite:

  • 19 plazas de Grado en Economía o en Administración y Dirección de Empresas en el Ayuntamiento de Madrid. Plazo hasta el 22 de octubre.
  • 12 plazas de Técnico en Cuidados Auxiliares de Enfermería o Técnico en Atención Sociosanitaria, con contrato de personal laboral fijo y ámbito nacional.
  • 12 plazas de Facultativo Especialista en Medicina de Urgencias y Emergencias, dependientes del Ministerio de Defensa. Plazo hasta el 28 de octubre.
  • 11 plazas de Grado en Arqueología para la Comunidad de Madrid. Plazo hasta el 23 de octubre.
  • 6 plazas de Biología o Geología con especialidad en Paleontología, también en Madrid.
  • 5 plazas de Ingeniería de Caminos, Canales y Puertos en el Ayuntamiento de Palma.
  • 1 plaza de nivel de ESO o Grado Medio en el Ayuntamiento de Guadalajara.
  • 1 plaza de Ingeniería Técnica en Topografía en la Comunidad de Madrid.
  • 1 plaza de Ingeniería de Caminos en el Ayuntamiento de Badajoz, con plazo que cierra el 15 de octubre.
empleo público 2026

Análisis: una ventanilla única con requisitos dispares

Estas convocatorias no compiten entre sí. Cada una tiene su propio órgano convocante y su propio calendario. Por eso el primer filtro no es el sueldo, sino la titulación: un grado en Paleontología o una especialidad médica reducen el universo de candidatos mucho más que la ubicación geográfica.

En cuanto a retribuciones, el personal laboral fijo de la Administración se rige por el convenio único y por los grupos de clasificación. En perfiles técnicos, la nómina pública suele quedarse por debajo de la empresa privada, pero compensa con estabilidad y carrera a largo plazo.

Hay dos condiciones que conviene vigilar. La primera es temporal: varias bases exigen tener el título obtenido antes del cierre, no solo matriculado. La segunda es documental: la inscripción en sede electrónica obliga a disponer de certificado digital o Cl@ve. El perfil con más probabilidades no es el más brillante, sino el que tenga la titulación lista y no apure hasta el último día.

📝 Cómo enviar el currículum

La inscripción se realiza a través del Punto de Acceso General electrónico y de los portales de cada órgano convocante, y requiere identificar la referencia del proceso concreto.

  1. Paso 1: Accede a la ficha de cada convocatoria en el Punto de Acceso General electrónico (administracion.gob.es) y localiza su referencia, como la 222489 o la 222470.
  2. Paso 2: Comprueba que posees la titulación exigida antes del cierre del plazo.
  3. Paso 3: Entra en la sede electrónica del órgano convocante (ministerio, comunidad autónoma o ayuntamiento) y abre la instancia específica de ese proceso.
  4. Paso 4: Cumplimenta la solicitud, adjunta el título y la documentación acreditativa y abona la tasa si se exige.
  5. Paso 5: Registra la solicitud y guarda el justificante; el acuse de recibo llega por vía electrónica.

Plazo de inscripción: cada convocatoria tiene su propia fecha límite, entre el 15 y el 28 de octubre de 2026. Requisito mínimo: estar en posesión de la titulación académica que exige cada proceso antes de que termine el plazo de solicitudes.

Staking Solana SEC: los recibos no son valores y desbloquean jitoSOL y mSOL

El personal de la SEC publicó el viernes 25 de septiembre unas preguntas frecuentes que dejan claro que los recibos de staking no son valores. La decisión se redactó pensando en Ethereum, pero aterriza de lleno en Solana: jitoSOL, mSOL y el staking dentro de los ETF al contado quedan un paso más cerca de operar sin fricción regulatoria en Estados Unidos.

Qué dice exactamente la SEC sobre los recibos de staking

Conviene ordenar los conceptos. El staking consiste en bloquear monedas para ayudar a operar una red a cambio de recompensas. En Solana, eso significa delegar SOL a un validador, el nodo que produce bloques y vota para sostener el consenso. Sin esa capa de nodos, la cadena no avanza.

El liquid staking añade una capa más. Al depositar SOL en Jito o en Marinade, el protocolo devuelve un token negociable que representa el SOL bloqueado. Ese recibo se llama jitoSOL en un caso y mSOL en el otro, y puede moverse o usarse como garantía mientras el SOL original sigue generando recompensas. La pregunta que la SEC llevaba tres años esquivando era sencilla: ¿ese papel digital es un valor sujeto a registro?

La respuesta está en los detalles. Según la División de Finanzas Corporativas, un token de recibo funciona como una ‘herramienta digital’ y no como un valor siempre que respete cuatro condiciones: no altera los derechos de la moneda bloqueada, no añade recompensas extra, el proveedor no puede prestar ni reutilizar los depósitos, y no fija por sí mismo el rendimiento. El requisito previo es que la moneda de detrás sea un commodity digital, categoría que la SEC y la CFTC concedieron a 16 activos el 17 de marzo, entre ellos Ethereum, en torno a los 2.685 dólares.

El matiz no es menor. En febrero de 2023, Kraken pagó 30 millones de dólares y cerró su servicio de staking en Estados Unidos porque la SEC consideró que publicitaba rendimientos anuales de hasta el 21% sin registrar la oferta. Con Gary Gensler al frente, la agencia advirtió que quien ofrece contratos de inversión a cambio de tokens debe cumplir las divulgaciones de la ley de valores. Cuatro meses después demandó a Coinbase y calificó su programa de staking como una oferta de valores no registrada. Ese expediente se retiró en febrero de 2025.

El recibo fue durante años la pieza incómoda: dejaba de ser prueba de propiedad y pasaba a parecer un contrato de inversión. La SEC acaba de separar ambas cosas.

Y el terreno ya estaba allanado. Las declaraciones del personal de mayo y agosto de 2025 aclararon que ni el staking a nivel de protocolo ni el liquid staking implican una oferta de valores. Lo que faltaba era justo la pieza del recibo, el token que el usuario recibe y puede vender. Con las preguntas frecuentes de esta semana, esa pieza encaja.

El efecto directo sobre jitoSOL, mSOL y los ETF de Solana

Para el ecosistema Solana hay dos consecuencias prácticas. La primera toca a las plataformas estadounidenses: hasta ahora, listar jitoSOL o mSOL obligaba a los equipos de cumplimiento a decidir si comercializaban un valor. El nuevo criterio disuelve esa zona gris siempre que el emisor no prometa rendimientos propios ni toque los depósitos.

La segunda afecta a los ETF al contado de SOL, varios de los cuales contemplan el staking de una parte del patrimonio del fondo. Si el recibo no es un valor, el obstáculo se reduce a la mecánica del vehículo y no a la naturaleza del activo. No es poca cosa.

Buena parte del atractivo del staking líquido para el inversor español está en mantener exposición a SOL sin renunciar a la liquidez, y esa combinación pierde sentido cuando el token que la hace posible vive bajo sospecha regulatoria. Con la doctrina actual, el rendimiento vuelve a ser lo que siempre fue: una recompensa por asegurar la red.

De Kraken a Jito: la doctrina avanza más rápido que la ley

Hay una trampa en leer esto como una victoria cerrada. Las propias preguntas frecuentes reconocen que no tienen fuerza legal: son la opinión del staff, no una norma, y otra administración puede retirarlas. La comisionada Caroline Crenshaw ya discrepó en agosto de 2025: dijo que la declaración sobre liquid staking se apoyaba en supuestos que quizá no reflejan los programas reales.

El otro flanco es legislativo. La CLARITY Act, el proyecto que repartía la supervisión cripto entre la SEC y la CFTC, fracasó este mes en el Senado. Con ella se esfuma la vía que habría dado a estas orientaciones algo más de recorrido. Ahí está la fragilidad: en Washington, una guía del staff es tan sólida como la voluntad de quien la firma.

Para Solana, la traslación tampoco es automática. La orientación habla de Ethereum y de ETH; el salto a jitoSOL y mSOL se apoya en un supuesto, que SOL quede cubierto por el mismo tratamiento de commodity digital que recibieron esos 16 activos, y en que ningún tribunal interprete lo contrario por la vía del test de Howey, el estándar de 1946 que sigue decidiendo qué es un valor y qué no.

Queda la letra pequeña. El proveedor no puede prestar ni reutilizar las monedas depositadas, y ahí más de un negocio de staking tendrá que revisar su ingeniería interna antes de cantar victoria. El siguiente hito es ver si los primeros custodios y brókers estadounidenses listan jitoSOL o mSOL en sus catálogos. Si lo hacen, el mercado tendrá en forma de hecho lo que hoy solo tiene en forma de borrador.

Pump.fun vende SOL mientras PUMP se hunde un 99% desde máximos

Pump.fun ha vendido 47.994 SOL de su tesorería y su token PUMP cotiza ya un 99,24% por debajo del máximo histórico. La plataforma de lanzamiento de memecoins más usada de Solana movió esa cantidad en una sesión en la que el mercado registró más de 848 millones de dólares en liquidaciones. El detalle importa: una venta desde el balance del propio emisor se lee, casi siempre, como una señal sobre su liquidez y sus intenciones.

El precio de PUMP aguantó mejor de lo que cabría esperar. El token se cambiaba hoy a 0,00446 dólares, con un rebote diario del 3% sobre el cierre anterior. Visto en frío, la cifra asusta: 99,24% por debajo de su máximo histórico. Visto en perspectiva, el activo acumula un 132% en lo que va de año y un 204% en 90 días. Conviven las dos verdades.

Qué ha pasado con la venta de SOL de Pump.fun

Pump.fun es una suerte de fábrica de memecoins sobre Solana. Cualquier usuario puede crear un token en minutos, y comprarlo mientras nace. Su modelo de negocio son las comisiones por emisión y por trading, un negocio real y probado pero cíclico, atado al apetito especulativo del momento. Cuando ese apetito sube, las comisiones se disparan. Cuando baja, todo el edificio se resiente.

La venta de 47.994 SOL de su tesorería coincidió con un día de 848 millones de dólares en liquidaciones en el mercado amplio. El precio de PUMP absorbió la noticia con un retroceso contenido y rebotó un 3% al día siguiente, señal de que la operación ya estaba parcialmente descontada. Su capitalización ronda los 2.070 millones de dólares.

Hay un dato que chirría más que la venta. El volumen diario se ha quedado un 33% por debajo del promedio de 30 días, en unos 136,5 millones de dólares. El ratio entre volumen y capitalización bajó del 9,84% histórico al 6,57%. Traducido: la subida de las últimas semanas pierde combustible, y una subida sin volumen suele ser una falsa ruptura.

Por qué importa a los holders y a quien mira Solana desde fuera

Una venta de tesorería no es un atraco. Es una decisión corporativa. Cuando el equipo de un protocolo convierte parte de sus reservas en efectivo, puede estar financiando operaciones, pagando a su gente o simplemente tomando ganancias. El mercado lee las dos primeras como necesidad y la tercera como desconfianza. En este caso el impacto fue limitado, pero introduce un riesgo de fondo: si el tesoro vendió una vez, puede volver a vender.

Vender una vez abre la puerta a que el mercado descuente la siguiente venta antes incluso de que ocurra.

Conviene recordar qué es un token de plataforma. PUMP no es una acción ni otorga una parte del negocio. Su valor depende del flujo de trading especulativo que genera la plataforma, y ese flujo es, por definición, volátil. La volatilidad anualizada del 127,7% no es un adorno estadístico: movimientos diarios del 8% al 10% son rutina, no excepción.

La lectura técnica añade matices. PUMP cotiza por encima de sus medias de 7, 30 y 200 sesiones, con el MACD en terreno positivo y un RSI de 56,7, sin sobrecompra. El estocástico, en cambio, marca 83,1 y avisa de sobreextensión de corto plazo. El conjunto dibuja un activo con tendencia de fondo alcista y los pies calientes a corto. Las entradas en retrocesos hacia la media de 7 sesiones ofrecen mejor relación entre riesgo y recompensa que perseguir el precio.
PUMP token Solana

Pump.fun en el mapa de las memecoins de Solana

El episodio encaja en un patrón conocido. En el ciclo de 2024, las memecoins de Solana vivieron una explosión sin precedentes: BONK, WIF y compañía multiplicaron su valor y atrajeron capital que buscaba adrenalina rápida. Aquello disparó las comisiones de Pump.fun a máximos. Y, como todo lo que sube demasiado rápido, también cayó. La corrección posterior dejó al sector con volumen decreciente y a muchos minoristas con pérdidas que no reconocen en voz alta.
La tesis de inversión sobre Pump.fun es, a día de hoy, una apuesta sobre la permanencia del modelo. La plataforma conserva tracción estructural: es la puerta de entrada dominante para lanzar memecoins en Solana y su ratio de volumen sobre capitalización sigue siendo competitivo frente a comparables. Pero eso no significa que el token siga el mismo camino que el negocio. Un producto puede crecer mientras el activo que lo representa se hunde; lo hemos visto en decenas de protocolos.

El riesgo mayor es de comportamiento. Las memecoins son el segmento más frágil del mercado cripto porque su valor depende por completo de la atención. Cuando la atención se agota o gira hacia otro sector —DePIN, IA, infraestructura de pagos sobre Solana—, el dinero se marcha sin avisar. Pump.fun, como emisor, tiene la potestad de gestionar su tesorería, y eso es un arma de doble filo: puede estabilizar, pero también puede generar presión vendedora recurrente.

La próxima pieza clave estará en ver si el flujo de trading recupera el pulso o si la caída del volumen marca un cambio de fase. Si el protocolo no necesita vender más SOL y el volumen vuelve, la reconstrucción puede continuar. Si vuelve a tocar tesorería y el volumen sigue cayendo, el rebote del 132% anual quedará como un eco sin continuidad. Nadie tiene la respuesta, y quien te venda certezas, te está vendiendo humo.

Adrián Sáenz monta un canal de YouTube con IA y Claude por menos de lo que cuesta Kling

Adrián Sáenz ha publicado un vídeo de 31 minutos en el que asegura haber montado un canal de YouTube completo con inteligencia artificial y una herramienta de generación propia construida sobre Claude. Su tesis es sencilla y provocadora: producir un vídeo largo ya no debería costar 210 dólares, sino unos catorce euros y medio.

Una herramienta propia que escribe, locuta y monta

En el vídeo, Sáenz explica que su software hace tres cosas encadenadas: redacta el guion a partir de un encargo concreto, le pone voz y después construye el vídeo final. El creador remarca que no está reinventando la rueda, porque existen otras soluciones en el mercado, pero insiste en que la mayoría de ellas resultan caras para quien arranca de cero.

El flujo que muestra es manual en los puntos importantes y automático en los pesados. El usuario define estilo, duración y tema; la herramienta devuelve un guion; después genera la batería de imágenes; y todo queda editable en cada fase. Si una imagen no convence, se le pide un cambio concreto y se regenera.

La demostración incluye la muestra del resultado: el primer vídeo del canal nuevo, dedicado al papel del oro dentro del sistema financiero, con una voz que imita al propio Sáenz. Él mismo aclara que podría haberse usado cualquier otra voz, e incluso la del usuario, porque el sistema no está atado a una identidad concreta.

La apuesta es producir imágenes, no clips de vídeo

Aquí está la diferencia técnica que Sáenz considera decisiva. Las herramientas convencionales generan fragmentos de pocos segundos que después hay que ensamblar; su propuesta genera imágenes fijas y confía el movimiento al zoom, las transiciones y el montaje automático. Las razones que da son dos: cuesta mucho menos y hay menos margen de error, porque un clip contiene muchos fotogramas y cada fotograma es una oportunidad de que algo salga mal.

Las herramientas de clips existen y funcionan, admite, pero cada minuto de vídeo generado así puede costar hasta quince dólares cuando las cosas no salen a la primera.

— Adrián Sáenz

Sáenz sostiene que el resultado no se percibe como una presentación de diapositivas. Su argumento es la densidad: hay muchísimas imágenes por minuto y el propio sistema las anima con transiciones y movimientos de cámara. Es una afirmación razonable sobre el método, aunque el veredicto final depende del espectador y de cada nicho.

Los números: catorce euros frente a doscientos diez dólares

La comparación económica es el corazón del vídeo. Para un vídeo de catorce minutos producido con herramientas basadas en clips, Sáenz calcula unos 210 dólares si todo sale bien a la primera y hasta quince dólares por minuto en un escenario realista. Su herramienta, según sus propias cifras, deja ese mismo vídeo en 14,30 euros.

El otro coste que pone sobre la mesa es el tiempo. Habla de catorce horas de trabajo para un vídeo ensamblado a mano, un dato que atribuye a una persona de su entorno que se dedica a ello. Con su sistema, asegura, el proceso baja a unas dos horas. Aclara además que en un canal ya rentable pagar 210 dólares por vídeo no sería descabellado; el problema es asumir ese gasto antes de ingresar nada.

Claude, un VPS y un mes de prueba y error

La herramienta no se vende: se regala. Sáenz explica que ha tardado un mes en afinarla, que no piensa detallar el proceso de construcción completo y que en su lugar publica un documento de recursos con instrucciones paso a paso. Tambien incluye un prompt para que Claude se conecte al servidor y ejecute las tareas por el usuario.

La instalación pasa por contratar un VPS, es decir, un ordenador remoto encendido de forma permanente, elegir Ubuntu 24.04 LTS y lanzar el script de instalación. Menciona planes concretos de Hostinger (KVM4 o KVM8) y un cupón de descuento propio. La ventaja práctica, dice, es que el sistema trabaja aunque el ordenador de casa esté apagado y se puede controlar desde el móvil.

Dos vías de monetización y dos semanas de prueba

El objetivo declarado del canal nuevo es ganar dinero por dos vías. La primera son los anuncios de YouTube. La segunda es la afiliación: en concreto, el programa de Audible, el servicio de audiolibros de Amazon. Sáenz explica que la prueba gratuita del servicio le reporta unos diez euros de comisión y que el usuario final no paga nada por ese primer audiolibro.

El experimento durará dos semanas, tras las cuales promete compartir resultados. Recuerda un intento anterior con vídeos de peor calidad y un locutor contratado que le dio 117.000 visitas en formatos largos. Su conclusión es que ahora puede producir más y mejor con menos dinero.

Lo que la promesa deja fuera de plano

Conviene separar lo demostrado de lo proyectado. Lo primero es que existe un vídeo terminado y un desglose de costes; lo segundo, que el canal funcione. Sáenz lo admite: la herramienta no es mágica y sigue haciendo falta pensar ideas, títulos y miniaturas. Ese trabajo es precisamente el que la automatización no resuelve, y suele ser el que decide si un canal crece o se queda en el ruido.

El contexto de mercado ayuda a entender su apuesta. Herramientas como Kling, Veo o Sora compiten por generar clips cada vez más realistas, y su precio por segundo sigue siendo el principal freno para los proyectos amateur. La vía de las imágenes fijas animadas es un atajo económico, no una victoria técnica: abarata el error a cambio de renunciar al movimiento real. Para un canal de historias, economía o divulgación narrada, el intercambio puede salir a cuenta; para formatos que dependen de la acción, probablemente no.

Hay también un detalle que conviene leer con distancia: el recurso gratuito y el cupón de Hostinger forman parte del mismo ecosistema comercial que el creador promociona, así que su recomendación no es neutral. Eso no invalida las cifras que muestra, pero sí aconseja tomarlas como lo que son, el cálculo de alguien con interés en que la fórmula parezca accesible.

Si algo se puede extraer de este experimento es que la barrera de entrada ya no está en la herramienta, sino en el criterio. Cualquiera puede generar un vídeo narrado en dos horas; lo difícil es que alguien quiera verlo. Queda por ver si el canal nuevo de Sáenz consigue ingresos sostenidos o si, como tantos proyectos automatizados, se queda en una demostración brillante. ¿Cuántos canales clonados con la misma receta aguanta el algoritmo antes de cansarse?

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

DGT obliga a los ciclistas a circular por el centro del carril en vías urbanas

La DGT sitúa a los ciclistas en el centro del carril y multa con 200 euros el adelantamiento indebido. La reforma del Reglamento General de Circulación entra en vigor el 1 de octubre y cambia la forma en que coches y bicicletas comparten la calzada en toda España.

Qué cambia exactamente y a quién afecta

El paquete de modificaciones tiene un eje claro: los usuarios vulnerables. Peatones, ciclistas, motoristas y conductores de patinetes eléctricos (VMP) son quienes tienen más probabilidades de sufrir lesiones graves en un accidente. El reglamento anterior no los colocaba en el centro de la norma y ese es, precisamente, el cambio de enfoque.

Para los ciclistas, la novedad principal es que en vías urbanas circularán preferentemente por el centro del carril, no pegados al borde derecho. La razón es práctica: arrimado a la acera, el ciclista desaparece del campo de visión de quien conduce y no tiene margen para esquivar una puerta que se abre de repente. En paralelo, los conductores de vehículos de motor, deberán dejar una separación mínima de cinco metros con el ciclista que les preceda en el mismo carril. En ciudad, cinco metros son la distancia de frenado a velocidad moderada.

Sin hueco, no se adelanta.

El director general de Tráfico, Pere Navarro, resumió el planteamiento al presentar el texto: la seguridad vial clásica se construyó alrededor de la carretera y del vehículo, mientras que ahora el foco se pone en el peatón y en los núcleos urbanos. Bajo esa idea se reescriben apartados que llevaban años sin tocarse.

El ciclista ya no tiene que pegarse al borde: el centro del carril es su sitio y quien quiera adelantarle tendrá que cambiar de carril.

Cuándo entra en vigor y qué excepciones contempla

La entrada en vigor está fijada para el 1 de octubre. No hay moratoria ni periodo de gracia: incumplir las nuevas reglas de adelantamiento es una infracción grave castigada con 200 euros. La norma deja varios supuestos abiertos a los ayuntamientos y al tipo de vía.

  • Vías de un solo carril con límite de 30 km/h o inferior: la autoridad municipal podrá autorizar, previa señalización, que las bicicletas circulen en los dos sentidos.
  • Adelantamiento en vía interurbana: hay que reducir la velocidad al menos 20 km/h por debajo del límite de la carretera.
  • Calzadas con más de un carril por sentido: quien adelanta debe cambiar de carril completo, además de mantener 1,5 metros de separación lateral.
nuevo reglamento DGT ciclistas

Cómo evitar la multa: distancia, paciencia y carril completo

La regla práctica para quien va al volante es sencilla. Si circulas detrás de una bicicleta por una calle de ciudad, guarda los cinco metros y espera a tener espacio real para adelantar. El ciclista ya no está obligado a apartarse ni a pegarse al bordillo para dejarte pasar.

Cinco metros, ni uno menos.

Fuera del casco urbano el cálculo cambia. Antes de iniciar la maniobra hay que levantar el pie, bajar la velocidad 20 km/h respecto al límite de la vía, dejar 1,5 metros de separación lateral y, donde haya dos o más carriles por sentido, ocupar el carril entero. No sirve asomarse medio coche al carril izquierdo y confiar en que no viene nadie.

Nada de medio carril.

El texto completo de la reforma y el resto de novedades normativas pueden consultarse en la web oficial de la DGT.

Una reforma razonable con dos flecos abiertos

La dirección del cambio es correcta y llega tarde. La distancia de cinco metros, sin embargo, es exigente en el tráfico urbano real: en una calle con paradas continuas y semáforos cada doscientos metros, mantener esa separación depende de factores que el conductor no controla. Tampoco existe una forma objetiva de medirla sobre el asfalto, así que la interpretación quedará en manos del agente que levante el acta. La seguridad jurídica del conductor se resiente.

El segundo fleco lo señala la propia Mesa Española de Bicicleta. Su representante, Francisco Bastida, valora el avance, pero echa en falta que el reglamento fije la preferencia de los ciclistas en las glorietas, uno de los puntos de mayor riesgo de la circulación urbana. Sin esa regla, el ciclista sale protegido en el tramo recto y vuelve a quedar expuesto en cada rotonda.

La rotonda sigue siendo el punto negro.

Hay, además, una aplicación desigual según el municipio. La autorización para circular en los dos sentidos en vías de un solo carril limitadas a 30 km/h queda en manos del ayuntamiento y exige señalización previa. La misma bicicleta podrá ir en ambos sentidos en una calle y no en la paralela, según lo que haya decidido cada consistorio. Quien se mueve entre localidades tendrá que leer la señalización y no fiarse de la memoria.

La sanción, en todo caso, está en la media. Doscientos euros es el importe fijo de las infracciones graves, y el adelantamiento a un ciclista concentra buena parte de los siniestros con lesiones. El problema no es la cuantía, sino la pedagogía: todavía hoy muchos conductores creen que pueden pegarse a la bici y pasar cuando no viene nadie de frente.

Lo que puede hacer el conductor cabe en una frase: levantar el pie, contar cinco metros y no adelantar hasta que haya un hueco completo. La norma entra en vigor el 1 de octubre y no distingue entre despistes y prisas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El nuevo Reglamento General de Circulación obliga a los ciclistas a circular por el centro del carril en vías urbanas y exige a los vehículos de motor cinco metros de separación con la bici que les precede.
  • Sanción económica: 200 euros por la vulneración de las nuevas normas al adelantar ciclistas (infracción grave).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

España desperdicia 4.745 millones de euros en alimentos al año: cuánto desperdicio alimentario hay por hogar

0

El desperdicio alimentario en España alcanzó los 1.129,91 millones de kilos o litros en 2025, un 0,4% más que en 2024, y ya cuesta 4.745 millones de euros al año: unos 255 euros por hogar.

El informe ‘Desperdicio alimentario en España’, publicado el pasado 10 de septiembre por el Ministerio de Agricultura, Pesca y Alimentación (MAPA), deja el volumen por persona en 24,30 kilos al año. Vamos a los números: de cada 100 kilos o litros que entran en casa, 3,7 acaban en la basura.

El dato de este ejercicio sube, pero la serie larga mejora. En 2020 se desperdiciaron 1.399,09 millones de kilos; en 2025 son 269,18 millones menos, un 19,2% de caída. El ahorro equivale a unos 27.000 camiones de diez toneladas. Y cada semana siguen yéndose a la basura cerca de 21,73 millones de kilos.

Casi todo ocurre en casa. El 97,5% del desperdicio es doméstico, 1.101,8 millones de kilos, frente a los 28,12 millones que se dejan fuera del hogar. La proporción de personas que reconoce tirar comida en bares y restaurantes bajó al 41,5%, la más baja de los últimos cuatro años.

¿Y por hogar? Aquí toca hacer una cuenta que el informe no publica. Los 1.129,91 millones de kilos y los 24,30 kilos por persona apuntan a una base de unos 46,5 millones de consumidores; con un hogar medio de 2,5 personas, cada casa tira alrededor de 61 kilos al año. En euros, unos 255 euros por familia.

La diferencia entre tirar comida y no tirarla no está en el precio del lineal, sino en el orden de la nevera y en la lista con la que se entra al supermercado.

Qué alimentos acaban antes en la basura

El patrón se repite cada año: los alimentos frescos y los que tienen la fecha más cerca lideran la lista. Frutas y verduras, lácteos y pan fresco. Son los que hay que consumir rápido y los que peor aguantan una compra de impulso.

La razón es de manual. Se compra más de de lo que se cocina, el formato cerrado obliga a llevarse más unidades de las necesarias y la compra semanal se hace sin menú previo. Resultado: producto que caduca en el fondo de la nevera.

Too Good To Go pone cifras al fenómeno: 36 kilos de comida cada segundo, 3.096 toneladas al día, lo suficiente para alimentar a 4.500 personas durante un año entero. En recursos, cada jornada se emplean en vano más de 2.500 millones de litros de agua —el equivalente a unas 1.000 piscinas olímpicas— y la superficie de 1.200 campos de fútbol. A escala global, el desperdicio alimentario explica entre el 8% y el 10% de las emisiones de gases de efecto invernadero.

alimentos desperdiciados

📊 La comparativa de un vistazo

IndicadorDato 2025Variación
Alimentos y bebidas desperdiciados1.129,91 millones de kilos o litros+0,4% frente a 2024
Comparación con 20201.399,09 millones de kilos o litros-19,2%
Por persona y año24,30 kilos3,7 de cada 100 kilos
Dentro del hogar1.101,8 millones de kilos97,5% del total
Coste estimado (Too Good To Go)4.745 millones de euros al añoUnos 255 euros por hogar

Cómo recortar el desperdicio y bajar la compra

La primera clave está en dos fechas que se confunden con frecuencia. La fecha de caducidad es un límite de seguridad: no se debe consumir después. La de consumo preferente solo indica que el producto pierde cualidades, no que sea peligroso.

A partir de ahí, cuatro hábitos que se notan en la factura:

  • Planifica el menú de la semana antes de salir y compra solo lo que entra en ese menú.
  • Congela en raciones lo que no vayas a cocinar en 48 horas: pan, fruta madura o legumbres cocidas aguantan meses.
  • Compra fruta y verdura suelta por unidades si vives solo o sois dos en casa.
  • Revisa la nevera antes de ir al supermercado y coloca delante lo que caduca antes.

El contexto europeo y la letra pequeña del dato

Fuera de casa las cifras son peores. El informe europeo ‘Food waste in Europe: facts, EU policies and 2030 targets’, publicado a finales de 2025, cifra el desperdicio del conjunto de de los países en 132.000 millones de euros al año. La media se sitúa en 354 euros por habitante a lo largo de toda la cadena productiva, según ‘Spreco e fame 2025’. Italia alcanza 372 euros por persona; Chipre lidera con 788 euros, por delante de Dinamarca (680) y Grecia (517). En el extremo opuesto quedan Eslovenia (190) y Croacia (193).

Aquí conviene un matiz honesto: los 4.745 millones de euros son una estimación de Too Good To Go, no un dato del informe del Ministerio, que publica volúmenes en kilos y litros. Y la comparación europea engloba toda la cadena —producción, industria, distribución y consumo—, así que no se puede medir contra el desperdicio doméstico español sin corregir la base. El dato sólido es el oficial: 1.129,91 millones de kilos. El concepto de desperdicio alimentario, por cierto, está bien glosado en su entrada de Wikipedia.

Para el bolsillo, la parte controlable está en casa, donde se concentra el 97,5% del volumen. Ninguna medida elimina el desperdicio por completo, y la información de este análisis es divulgativa: cada hogar debe ajustarla a su tamaño, su presupuesto y su forma de cocinar.

🛒 El Veredicto de Compra

  • Mira la fecha correcta: caducidad es seguridad y consumo preferente es calidad. Tirar un yogur por su fecha de consumo preferente es dinero perdido, no un riesgo.
  • Compra por unidades, no por packs: si vives solo o sois dos, el formato cerrado de fruta y verdura dispara el desperdicio; el precio por kilo solo compensa si se consume entero.
  • Calcula tu desperdicio: los 61 kilos anuales por hogar equivalen a unos 255 euros. Anotar durante una semana lo que se tira muestra dónde se escapa el dinero.

EUR/USD previsiones semanales: el euro dólar afronta una semana decisiva de señales mixtas

0

El euro afronta una semana decisiva frente al dólar con el soporte de 1,14 dólares en juego. El análisis semanal de DailyForex describe un escenario de señales mixtas para los cinco días que van del 28 de septiembre al 2 de octubre, con el EUR/USD como termómetro del apetito por riesgo de los mercados europeos.

El euro prueba el soporte de 1,14 dólares

El par cayó a lo largo de la semana pasada hasta acercarse a esa zona y solo en las últimas horas de negociación aparecieron compradores dispuestos a devolver parte del terreno perdido. Un rebote de viernes por la tarde no confirma nada por sí solo. Lo que deja claro el gráfico es que el nivel de 1,14 funciona como frontera entre una corrección ordenada y algo bastante más serio.

La explicación que ofrece el informe es sencilla y poco original, pero se sostiene: si los tipos de interés en Estados Unidos continúan subiendo, el euro tiene motivos para seguir bajo presión. La moneda única no se debilita por un problema propio, sino porque al otro lado del Atlántico pagan más por el dinero. Es una mecánica conocida y una trampa habitual: cuando el mercado se acostumbra a un diferencial favorable al dólar, cualquier dato que lo contradiga mueve el precio más de lo que justifica.

Libra, peso mexicano y materias primas: el tablero completo

Conviene no leer esto como una profecía. El propio informe reconoce que el giro al alza del cierre deja la pregunta abierta y que habrá que esperar para comprobar si el soporte se mantiene. Así se comporta el mercado de divisas cuando no tiene una narrativa dominante: prueba niveles, falla, vuelve a probar.

El tablero no se limita al cruce principal. La libra esterlina cayó frente al dólar y puso a prueba un soporte relevante en 1,3250, donde volvieron a aparecer compradores. Con tipos similares a ambos lados, el diferencial apenas aporta argumentos y manda el terreno técnico. El USD/CAD sube con fuerza y apunta al nivel de 1,42, zona en la que el informe espera resistencia y donde la guerra comercial sigue pesando. El USD/MXN avanza a medida que se estrecha el diferencial de tipos frente a México, con los 18 pesos como referencia a vigilar.

Un rebote de última hora no es una tendencia, es la constatación de que alguien con tamaño sigue comprando en la zona de 1,14.

Las materias primas completan el cuadro. El oro sigue afrontando dificultades mientras los rendimientos presionan, aunque el informe mantiene el interés por comprar en las caídas. La plata se mueve dentro de rango y los 70 dólares se perfilan como barrera. El cobre, con los 7 dólares como techo incómodo, depende de una historia que no se rompe: la electrificación, y los centros de datos de inteligencia artificial consumen cada vez más metal. En bolsa, el NASDAQ 100 se mantiene firme pese a los tipos elevados y los compradores aprovechan cada retroceso, lo que de momento frena las caídas más violentas del apetito por riesgo.

El diferencial de tipos vuelve a mandar en el mercado de divisas

Aquí conviene tomar distancia del ruido semanal. Sostengo desde hace tiempo que el EUR/USD no es un termómetro de la economía europea, sino del atractivo relativo del dólar, y esta semana es un buen ejemplo. La eurozona puede publicar datos decentes y el euro caer igualmente, porque lo que mueve el precio es la remuneración del efectivo a ambos lados del Atlántico, con el Banco Central Europeo y la Reserva Federal como árbitros. Esa asimetría explica por qué los soportes técnicos aguantan o ceden sin que medie ninguna noticia europea.

El riesgo que veo es el de siempre: dar por hecho que un nivel redondo aguanta. El 1,14 no es una ley física, es una zona donde coinciden órdenes y stops. Si se rompe con volumen, los objetivos bajistas se abren con rapidez y quienes compraron en el rebote del viernes se quedarán atrapados. La otra cara es que un cierre semanal por encima de la zona devolvería la iniciativa a los alcistas y obligaría a revisar el sesgo.

Habrá que seguir el calendario. El informe de empleo estadounidense, que suele publicarse el primer viernes del mes, y los datos de inflación de la eurozona son los dos detonantes que pueden decidir la semana. Si el euro cierra por debajo de 1,14, la conversación de los días siguientes cambiará de tono y la pregunta ya no será cuándo rebota.

Justicia frena a la DGT: multa ITV caducada solo si el coche circula, no aparcado

La multa por ITV caducada solo vale si el coche circula: un juez anula la sanción a una furgoneta aparcada. El Juzgado de lo Contencioso-Administrativo número 3 de Oviedo ha concluido que la Administración no puede sancionar a un vehículo inmóvil por tener la inspección vencida. La resolución no cambia la norma, pero sí su interpretación, y se convierte en un argumento directo para recurrir.

Qué cambia y a quién afecta

El caso arranca con una denuncia contra una furgoneta estacionada en la vía pública con la ITV vencida. El propietario recurrió y el asunto terminó en el Juzgado de lo Contencioso-Administrativo número 3 de Oviedo. El magistrado concluyó que la Administración no podía imponer esa sanción. La infracción recogida en la Ley de Tráfico está vinculada a la circulación del vehículo, no al simple hecho de permanecer aparcado.

Sancionar un vehículo inmóvil carece de cobertura legal al no estar expresamente previsto en la norma. El razonamiento se apoya en el principio de tipicidad que recoge la Constitución, que impide castigar conductas que la ley no describe con claridad como infracción. Dicho de otro modo: si no circulas, no cometes la infracción que se te imputa.

La cuantía que se anuló era de 200 euros, el importe estándar que la DGT aplica por circular con la inspección técnica vencida. Esta infracción no resta puntos del carnet, pero golpea el bolsillo con la misma cifra desde hace una década. Frente a otras sanciones de tráfico, la de la ITV es de las pocas que no tocan el saldo del permiso y se queda solo en el plano económico.

Eso no implica que todas las multas de este tipo vayan a anularse de forma automática. Al proceder de un juzgado de primera instancia, no crea jurisprudencia en sentido estricto. Sí puede convertirse, en cambio, en un argumento de peso para quienes se encuentren en una situación parecida.

Si el vehículo está aparcado y la ITV ha caducado, la multa no tiene base legal: la infracción exige que el coche esté circulando.

Cuándo te pueden multar por la ITV caducada

La clave está en un verbo: circular. Si un agente detecta un turismo, una furgoneta o una motocicleta en marcha con la inspección vencida, la sanción sigue siendo la misma y, según las circunstancias, el vehículo puede quedar inmovilizado hasta regularizar su situación. La multa es inmediata y no admite discusión sobre el fondo.

El escenario que el juzgado descarta es otro. Un vehículo con la ITV caducada que permanece estacionado, sin moverse, no puede recibir la multa de 200 euros por el mero hecho de estar en la vía pública con la pegatina vencida. Eso sí, la obligación de pasar la inspección sigue intacta y, si ese mismo coche arranca y circula, la infracción se consuma al instante.

ITV aparcado multa

El caso de las motos

Aunque el procedimiento se refiere a una furgoneta, el criterio interesa igualmente a los motoristas. La inspección afecta también a las motocicletas al alcanzar la antigüedad correspondiente. Si un agente detiene una moto en marcha sin la ITV en vigor, la sanción se mantiene y puede acarrear la inmovilización. Lo que cuestiona el juzgado es que se aplique esa multa a una moto simplemente aparcada.

Cómo recurrir una multa por ITV caducada estando aparcado

Si te ha llegado un recibo por esta razón y el vehículo no estaba circulando en el momento de la denuncia, tienes margen para alegar. El argumento del juez es reutilizable: consulta el texto consolidado de la Ley de Tráfico y Seguridad Viaria y verás que sanciona conducir sin haber superado la inspección obligatoria, pero no tipifica como infracción mantener el vehículo inmóvil.

  • Reúne pruebas del estacionamiento: fotografías con hora, testigos o el parte de la grúa refuerzan que el coche no circulaba.
  • Cita la sentencia: el fallo del Juzgado número 3 de Oviedo blinda la alegación, aunque no cree jurisprudencia.
  • Respeta el plazo: presenta las alegaciones dentro del plazo que fija la notificación y antes de pagar, porque el pago con descuento cierra la vía del recurso.
  • No mezcles infracciones: un vehículo aparcado sin ITV no circula, pero si además carece de seguro la sanción se mantiene y es independiente.

Análisis: una sentencia pequeña con un efecto grande

La decisión de Oviedo toca un punto sensible de la práctica administrativa. Durante años, muchas denuncias por ITV caducada se han cursado sobre vehículos estacionados, con la lógica de que la simple presencia en la vía pública ya justificaba la multa. El juez rompe esa inercia y recuerda algo básico: sin circulación, no hay infracción.

Conviene leer la sentencia con mesura. No es jurisprudencia y no obliga a otros juzgados, así que no esperes anulaciones en cadena. Su valor es otro: sirve para que el conductor sepa que tiene un argumento sólido cuando la denuncia se apoya solo en que el coche estaba aparcado. La Administración tendrá que acreditar que el vehículo circulaba, y esa carga de la prueba no siempre está bien resuelta en la denuncia.

El riesgo a vigilar es la acumulación. Un coche con la ITV vencida que pasa meses parado en la calle puede recibir varias denuncias; sin embargo, cada una deberá sostener por sí sola que hubo circulación. Y ahí es donde el criterio del juzgado puede inclinar la balanza. Mi lectura es clara: la sanción por ITV es razonable cuando castiga el uso real de un vehículo no apto, y desproporcionada cuando convierte una plaza de aparcamiento en un cajero automático.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada; la multa no procede si el vehículo está aparcado sin moverse.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (no resta puntos).
  • Entrada en vigor: Norma ya vigente; sentencia reciente de un juzgado de Oviedo, sin valor de jurisprudencia.

El rechazo vecinal a los centros de datos de IA crece en Europa y pone en jaque la soberanía digital del continente

La protesta contra los centros de datos de inteligencia artificial se ha convertido en un fenómeno continental en Europa. He seguido el rastreo que hace Deutsche Welle de este conflicto y el patrón se repite: Austria, Irlanda, Francia y Países Bajos comparten el mismo choque entre operadores que invocan la soberanía digital y comunidades locales que rechazan el coste en agua, red eléctrica y suelo. Ya no es un debate abstracto sobre la IA.

El caso más citado de las últimas semanas es Kronstorf, en Austria, donde cientos de personas se manifestaron ante las oficinas de Google en Linz contra el centro de datos proyectado en esa localidad. En Irlanda, la escritora Sally Rooney encabezó una campaña que logró revocar el permiso urbanístico de una instalación prevista en Killala. Y en el centro de Francia, varios cargos electos de Étrechet han dimitido por un proyecto de Google en el municipio.

«Un sentimiento de impotencia, porque el pueblo no tiene capacidad de decisión.» — Florence Laurent, alcaldesa de Étrechet, al diario Le Monde, septiembre de 2026

El agua y la electricidad que sostienen la IA

Los datos que manejan las administraciones europeas permiten dimensionar el problema. Según el Ministerio de Economía alemán, por cada kilovatio-hora de electricidad consumido un data center emplea entre 0,4 y 4,4 litros de agua para refrigeración, que se evapora o vuelve a los depósitos. El verano que acaba de terminar ha sido el más cálido registrado en Europa, con restricciones de agua para residentes y agricultura.

  • Agua: entre 0,4 y 4,4 litros por kilovatio-hora consumido, según el Ministerio de Economía de Alemania.
  • Electricidad: Fingrid, el operador de la red finlandesa, calcula que el consumo crecería cerca de un 40% si se ejecutaran todos los proyectos con contrato de conexión firmado.
  • Capacidad: el proyecto de Étrechet exigiría entre 880 megavatios y 1,1 gigavatios, equivalente a la producción de una central nuclear.
  • Mapa: el informe de la consultora CBRE señala que Frankfurt, Londres, Ámsterdam, París y Dublín pierden atractivo por las restricciones de red y que la inversión se desplaza a Groninga, Barcelona y Bruselas.

Bruselas responde con una etiqueta de eficiencia

Esta semana la Comisión Europea ha anunciado un sistema de transparencia para que estas instalaciones declaren su consumo de energía y agua. Los centros con más de 500 kilovatios de capacidad recibirán una calificación de eficiencia que también valorará su contribución a la red, como la reutilización del calor residual.

«Triplicar nuestra capacidad de centros de datos no puede significar triplicar la presión sobre nuestras redes, nuestra agua y nuestras facturas energéticas.» — Teresa Ribera, vicepresidenta ejecutiva de la Comisión Europea para una Transición Limpia, Justa y Competitiva, septiembre de 2026

soberanía digital UE

Los operadores sostienen que el diseño técnico resuelve buena parte del conflicto. Un centro en construcción en Marsella usará una refrigeración que, según sus promotores, consume un 30% menos de electricidad y ninguna agua. En Escandinavia, varias instalaciones inyectan el calor de los servidores en las redes de calefacción de distrito. Una encuesta de E.ON publicada esta primavera reveló que casi tres de cada cuatro personas verían con mejores ojos un centro de datos cercano si alimentara esa red.

La soberanía se decide en Bruselas, la ubicación en el ayuntamiento

Lo que veo en este expediente es un desajuste de escala. Europa ha resuelto en Bruselas una parte del debate —dónde se almacenan los datos— y dejó la otra —dónde se construyen las instalaciones— en manos de plenos municipales sin capacidad técnica ni compensaciones para negociar. El modelo FLAP-D se levantó hace una década sobre conectividad y energía barata; ahora esas plazas se topan con cuellos de botella de red y las nuevas ubicaciones recaen en territorios con menos recursos.

La etiqueta de eficiencia mejora la información, no la capacidad. Ahí está la contradicción que ningún dato cierra: si las colas de conexión en Finlandia y Países Bajos no se despejan al ritmo que exige la demanda de cómputo, el capital financiará capacidad en Estados Unidos o en el Golfo, justo lo contrario de la autonomía que se persigue. El hito a seguir es la primera tanda de calificaciones y la evolución trimestral de las solicitudes de conexión.

🌍 El impacto en España y Europa

El desplazamiento de la inversión toca de lleno al mercado español. Barcelona figura ya entre los emplazamientos alternativos a los grandes nodos tradicionales, lo que se traduce en contratos para constructoras, ingenierías y eléctricas del IBEX y en presión sobre las redes de distribución. El impacto sobre el Euríbor es indirecto, pero existe: si la electrificación eleva el precio de la electricidad y esa energía se filtra a la inflación de servicios, el BCE tardará más en completar su ciclo de recortes y el Euríbor a 12 meses se mantendrá alto más tiempo, encareciendo la cuota de las hipotecas variables.

  • Energía: España figura entre los mercados que captan proyectos, pero el coste de reforzar la red de distribución recae en el peaje regulado.
  • Inflación: el BCE vigila los precios energéticos y cualquier rebrote retrasa la senda de bajadas que descuentan los mercados.
  • Empresas: constructoras, ingenierías y eléctricas del IBEX están entre las beneficiarias del ciclo inversor, con el riesgo de que el rechazo vecinal se replique en otras comunidades.
  • Europa: la etiqueta de Bruselas marca el tono, pero no da a los ayuntamientos herramientas para negociar compensaciones.

Polonia dispara el gasto militar al 4,7% del PIB: motor de crecimiento o lastre para sus cuentas

El gasto militar de Polonia ha escalado hasta el 4,7% del PIB, el porcentaje más alto de toda la OTAN y más del doble del umbral del 2% que la Alianza fija como suelo. He leído con atención la serie que The Guardian dedica estos días a la economía polaca y su primer capítulo se detiene en una imagen muy concreta.

A pocos kilómetros al norte de Varsovia, junto al Vístula, lanzamisiles camuflados cruzan el pueblo de Czosnów. Su destino es una fábrica de armamento de alta tecnología inaugurada este mes. Hace dos años, ese terreno era un campo de maíz.

La escena resume una transformación mayor. La respuesta europea a la agresión rusa y el repliegue de Estados Unidos han convertido a Polonia en el principal laboratorio de rearme del continente. Varsovia ha acelerado la inversión en defensa a uno de los ritmos más rápidos del mundo desarrollado, según el análisis del diario británico. Y lo ha hecho sin esperar consensos.

De un campo de maíz a una fábrica de misiles: las cifras del rearme polaco

Los números ayudan a dimensionar el esfuerzo.

  • 4,7% del PIB en el ejercicio en curso, el registro más elevado de la OTAN en términos relativos.
  • El 2% del PIB era el umbral pactado en Gales en 2014; la cumbre de La Haya de 2025 elevó la referencia al 5% para 2035.
  • Uno de los ritmos de incremento más rápidos del mundo desarrollado, según el análisis publicado por The Guardian.
  • Sustitución de material postsoviético por sistemas occidentales: defensa aérea, artillería, blindados y misiles, con la planta de Czosnów como último ejemplo inaugurado.

El problema no es el gasto. Es cómo se paga. Un esfuerzo sostenido de esta magnitud obliga a elegir entre más deuda o más impuestos, y Polonia afronta esa disyuntiva con un déficit público por encima del 3% que marcan las reglas fiscales europeas y un procedimiento por déficit excesivo abierto por Bruselas en 2024.

El Gobierno polaco defiende que el esfuerzo en defensa se mantendrá por encima del 4,5% del PIB en los próximos ejercicios y lo presenta como inversión industrial, no solo militar: empleo cualificado, transferencia de tecnología y capacidad exportadora. — Posición del Ministerio de Defensa de Polonia, septiembre de 2026

Motor keynesiano a corto plazo, lastre fiscal a medio

Lo que veo en el caso polaco es una doble contabilidad que conviene separar. En el corto plazo, el gasto en defensa actúa como estímulo de demanda: contratos a la industria local, empleo cualificado en un mercado laboral ya tenso y una base tecnológica que hace una década no existía. Ahí el efecto multiplicador es real.

A medio plazo, el cálculo cambia. Buena parte del dinero sale del país en forma de licencias y compras a proveedores estadounidenses y surcoreanos, lo que reduce el impacto sobre el PIB doméstico. La restricción tampoco es presupuestaria, sino industrial: no basta con firmar contratos, hacen falta ingenieros, cadenas de suministro y capacidad de ejecución.

La contradicción que los datos no resuelven es política. El mismo Gobierno que pide a Bruselas tratar el gasto en defensa como excepcional mantiene una senda de déficit que preocupa a la Comisión Europea. Si el marco fiscal comunitario acaba excluyendo la defensa del cálculo, Varsovia gana aire; si no, el ajuste tendrá que salir de otras partidas. Mi lectura es que estamos ante un motor de crecimiento indiscutible en el corto plazo y un pasivo fiscal que se juzgará con el ciclo. El examen llegará en 2027.

El hito a seguir es concreto: el proyecto de presupuesto polaco para el próximo ejercicio, que Varsovia debe presentar en las próximas semanas, y el debate en el Consejo Europeo de diciembre sobre la flexibilidad de las reglas fiscales.

🌍 El impacto en España y Europa

Polonia no está en el euro, así que su esfuerzo militar no llega al Euríbor por vía directa. El efecto se transmite por otras tres vías, y ninguna es menor.

  • Euríbor e hipotecas: el impacto directo es limitado y lo que de verdad mueve el índice español sigue siendo el BCE. Ahora bien, una eurozona con más gasto público en defensa sostiene demanda y precios de componentes, lo que aleja la tentación de bajar tipos deprisa.
  • Inflación y consumo: Polonia demanda acero, aluminio, electrónica y energía, insumos que también compra la industria española. El canal es débil, pero empuja hacia precios más rígidos.
  • Empresas españolas: Indra, Navantia y la cadena auxiliar compiten por contratos que Varsovia adjudica con criterios de rapidez y capacidad de entrega. Es una oportunidad exportadora de primer orden.
  • Reglas fiscales europeas: si Bruselas excluye la defensa del cálculo del déficit, España gana margen en su propia senda de consolidación. Si no lo hace, el precedente polaco tensará el debate en el Ecofin.

Los coches eléctricos chinos ya son uno de cada cuatro en Noruega y ponen contra las cuerdas a Europa

Los coches eléctricos chinos ya representan uno de cada cuatro vehículos eléctricos nuevos matriculados en Noruega. He repasado las cifras del sector y el dato admite una segunda lectura: el avance comercial de BYD, NIO o Geely convive con un escepticismo ciudadano creciente hacia esas mismas marcas. Esa contradicción retrata la encrucijada de la industria automovilística europea.

Noruega: 97,8% eléctrico y un cuarto de mercado ya en manos chinas

Los datos de la Norwegian Road Federation (OFV) son rotundos. Entre enero y agosto de 2026, los eléctricos supusieron el 97,8% de las nuevas matriculaciones noruegas. En la Unión Europea, la misma ratio se queda en el 21,7%, según la Asociación Europea de Fabricantes de Automóviles (ACEA). Entre ambos mercados median más de setenta puntos porcentuales.

Dentro de ese océano eléctrico, las marcas de capital chino han escalado posiciones a un ritmo difícil de exagerar:

  • Alrededor del 25% de los EV nuevos matriculados en el primer semestre de 2026 eran de propiedad china, total o parcial (BYD, NIO, Dongfeng, Volvo y Polestar).
  • En 2019 esa cuota era prácticamente inexistente.
  • Ya son el segundo grupo por origen del mercado y podrían superar a las marcas europeas en 2027.

Noruega sería así uno de los primeros mercados europeos donde los fabricantes chinos alcanzarían una posición dominante. Lo que ocurre allí funciona como aviso para navegantes.

Más desconfianza, más ventas: la paradoja del consumidor noruego

El dato que más me llama la atención está en el último sondeo de la Asociación Noruega del Vehículo Eléctrico, sobre casi 15.000 propietarios. Un 31% de los conductores evitaría comprar una marca china por motivos políticos, frente al 23% de un año antes. La desconfianza sube ocho puntos. Y las ventas, aun así, no se frenan.

«Los coches nuevos son, en la práctica, ordenadores sobre ruedas.» — Christina Bu, secretaria general de la Asociación Noruega del Vehículo Eléctrico, 2026

El origen de esa inquietud es verificable. Investigadores noruegos descubrieron hace unos años que un vehículo de la marca china NIO transmitía datos a China. Y otras pruebas sobre un autobús del fabricante Yutong revelaron que la compañía podía, en teoría, inutilizarlo en remoto. Son episodios concretos, no rumores.

«A medida que la seguridad de los datos y la privacidad reciben más atención, es natural que más consumidores se preocupen por el origen de los coches y por cómo se gestionan los datos.» — Christina Bu, secretaria general de la Asociación Noruega del Vehículo Eléctrico, 2026

Bu lo resume con una idea que suscribo: el comprador pondera varios factores a la vez. Para unos pesan el precio y la tecnología; para otros, los dilemas morales y la incertidumbre sobre los datos.

aranceles coches chinos

Lo que revela el avance chino para la industria europea

El caso noruego anticipa lo que ya se cuece en el resto de la UE. Según ACEA, las matriculaciones de cinco grupos con marcas chinas crecieron un 71% en agosto respecto al año anterior, y su cuota conjunta pasó del 6,6% al 10,8%. Uno de cada nueve coches nuevos matriculados en la UE ya procede de estos grupos.

Los ritmos son elocuentes. Leapmotor avanzó un 211%, Chery un 201%, BYD un 129% y el grupo Geely un 24%. Cabe recordar que Geely controla Volvo Cars, de modo que parte de ese empuje se esconde bajo marcas de raíz europea.

Mi lectura es clara. El problema europeo no es el precio de los vehículos chinos, sino la velocidad a la que se ha construido una base industrial competitiva en baterías, software y escala. La desconfianza del consumidor, por sí sola, no va a frenar esa marea.

Hay una contradicción que los datos no resuelven. La misma encuesta que muestra el rechazo político creciente constata que el boicot a Tesla por motivos políticos ha caído del 43% al 24% en un año. La resistencia a una marca sube o baja según el ruido mediático, lo que invita a tomar las encuestas con cautela.

El hito a seguir es doble. En Noruega, si los fabricantes chinos superan a los europeos en 2027. En Bruselas, la evolución de la cuota china en el conjunto de la UE, que ya roza el 11% y marca el paso de cualquier futura decisión arancelaria.

🌍 El impacto en España y Europa

El avance chino en Noruega es la foto fija de lo que llegará al mercado español con cierto retraso, y conviene prepararse.

  • Consumidor: la llegada de marcas chinas a precios agresivos presiona a la baja el precio de los eléctricos en España y favorece la renovación del parque, pero tensiona los márgenes de los fabricantes europeos.
  • Sector español: España es el segundo productor de automóviles de la UE. Si la cuota china escala, plantas como Zaragoza, Pamplona, Martorell o Almussafes afrontan menores volúmenes y recortes de turnos.
  • Política europea: Bruselas seguirá debatiendo aranceles, pero el caso noruego demuestra que la regulación sola no basta. El BCE vigila el impacto del automóvil en la inflación subyacente y el empleo industrial.
  • Euríbor: el efecto es indirecto. Una industria europea debilitada refuerza los argumentos del BCE para mantener una política monetaria acomodaticia y limita las subidas del Euríbor a 12 meses, lo que alivia las hipotecas variables españolas.

El mensaje es que la transición eléctrica no se libra solo en las fábricas. Se libra en los datos, en la seguridad y en la confianza del comprador. Y ahí, Europa va por detrás.

Dónde aparcar el dinero con el Ibex 35 en máximos y el oro como refugio ante guerra e inflación

El Ibex 35 sube un 27% en 2026 y la asignación a Bolsa está en máximos, con apenas un 3,5% de liquidez en cartera. La euforia convive con la guerra, la inflación y la deuda pública al alza.

Un rally del 27% que nadie quiere abandonar

El Ibex 35 encadena uno de los mejores arranques de año de la última década. Frente a él, el S&P 500 avanza un 15% y la Bolsa nipona se ha revalorizado un 43% en doce meses. La liquidez, lejos de refugiarse, sigue entrando en el parqué.

La última encuesta de gestores de Bank of America confirma esa sensación: las posiciones en efectivo rondan mínimos históricos, con un 3,5% de las carteras en liquidez, el sexto nivel más bajo desde 1998. Los gestores no buscan escondite fuera de la renta variable.

Natalia Aguirre, directora de análisis y estrategia de Renta 4, sostiene que los beneficios compensan el riesgo geopolítico. En su lectura, el crecimiento del beneficio por acción marca máximos desde 2023, con revisiones al alza especialmente intensas en Estados Unidos, donde llegan hasta un 33% más.

Frank Thormann, gestor de renta variable global de Schroders, admite un momentum corporativo que califica de ‘asombrosamente fuerte’, pero enumera tres amenazas: una crisis energética, la estanflación y una desaceleración en los mercados emergentes. El consenso no discute el rally; discute cuánto puede durar.

Para el inversor particular, el dilema ya no es entrar o salir, sino dónde aparcar el dinero. La mayoría de los analistas consultados comparte una idea: no existe un único refugio, porque cada activo protege frente a un peligro distinto.

La Bolsa española no está cara por sus beneficios, sino por la liquidez que le sobra y el colchón que le falta.

Cómo repartir 5.000 euros entre Bolsa, oro y deuda

Manuel Pinto, analista jefe del bróker XTB, diseña una cartera para un inversor con colchón de emergencia, tolerancia al riesgo y horizonte de al menos diez años. De los 5.000 euros, destina 3.000 a renta variable —un 60%— y combina índices de Wall Street con exposición a mercados desarrollados y emergentes, incluida China a través del Hang Seng.

asignación de activos 2026

El reparto reserva un 20% a un fondo monetario en euros, un 15% al oro y un 5% a Bitcoin. La Bolsa sigue siendo el motor de la cartera; el resto actúa como amortiguador ante un susto.

ActivoPeso en carteraImporte sobre 5.000 euros
Renta variable (índices)60%3.000 euros
Fondo monetario en euros20%1.000 euros
Oro15%750 euros
Bitcoin5%250 euros

La deuda ha recuperado parte de su brillo. El bono español a diez años llegó a tocar el 4,002%, máximos desde 2023, y el estadounidense ya supera el 5%. Para horizontes de uno o dos años, Pinto apuesta por Letras del Tesoro a vencimiento próximo o por cuentas remuneradas, y se muestra cauto con los vencimientos largos por el riesgo de una inflación persistente.

El oro, las Letras y los depósitos: el refugio clásico

El metal precioso cotiza cerca de los 4.300 dólares por onza y acumula una revalorización del 60% desde 2025, aunque en lo que va de año avanza apenas un 1% tras una intensa recogida de beneficios en verano. Claudio Wewel, estratega de J. Safra Sarasin, fija un objetivo de 5.000 dólares para finales del próximo año y anticipa un 7% adicional hasta los 4.600 dólares en lo que resta de ejercicio.

El apetito por el oro se mide en los flujos: solo en agosto, los fondos cotizados respaldados por el metal captaron 120 toneladas, equivalentes a 18.000 millones de dólares, según el World Gold Council. La vía más común para exponerse es un ETF respaldado físicamente.

La gran banca mueve ficha en depósitos. Bankinter comercializa un 3% TAE y Openbank, el banco digital de Santander, eleva su depósito a seis meses hasta el 2,85% TAE. Son los instrumentos que elige el perfil conservador que quiere esquivar los vaivenes del parqué.

Qué descuenta el mercado y qué vigilar

El Ibex 35 ha subido más que el S&P 500 en lo que va de año, pero ese diferencial se explica por la composición del índice. Los bancos —Santander y BBVA— cotizan cerca de máximos de la última década, mientras Inditex e Iberdrola actúan como anclas defensivas. La sobreexposición a Bolsa que revela la encuesta de Bank of America es, precisamente, la señal de alerta: las carteras cargadas de renta variable son las que más acusan una corrección.

El precedente de 2023 es ilustrativo. Cuando el bono español coqueteó con el 4%, la Bolsa tardó meses en digerirlo. Y el oro, que en otras crisis lideraba las subidas, avanza este año un 1%: el inversor lo usa como colchón, no como motor de rentabilidad.

La clave está en el horizonte temporal, no en el activo. Para diez años, un 60% en Bolsa tiene sentido. Para dos, las Letras del Tesoro y los depósitos ofrecen rentabilidad con menor volatilidad. La CNMV recuerda en cada folleto que ningún producto garantiza la preservación del poder adquisitivo frente a la inflación. Con la asignación en máximos, el margen de error se estrecha.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima encuesta de gestores de Bank of America y el dato de inflación de la eurozona, que condicionarán la decisión de tipos del BCE.
  • Reacción del valor: Con la asignación a Bolsa en máximos, cualquier corrección del Ibex 35 será amplificada por la escasez de liquidez en las carteras.
  • Precedente sectorial: En 2023, el bono español al 4% frenó el rally; ahora el oro como colchón apenas sube un 1% y deja menos red de seguridad.

Bruselas dispara la alerta: exige recortar la demanda de gas UE antes del invierno

0

Bruselas pide recortar la demanda de gas de la UE con los almacenes al 70%, doce puntos por debajo del año pasado. La petición va firmada por el comisario europeo de Energía, el danés Dan Jørgensen, en una carta remitida a las capitales que recoge Euronews y que devuelve el consumo doméstico al centro de la política energética comunitaria.

El diagnóstico oficial evita el alarmismo. Según la misiva, la UE no afronta una crisis inmediata de seguridad de suministro, pero sí una pinza de precio y oferta que puede endurecerse conforme avance la temporada de calefacción. El propio comisario admite que la situación ‘no ha mejorado’ desde su primera advertencia, formulada en marzo.

La diferencia con entonces es de grado, no de naturaleza. Europa entra en el otoño con menos colchón que hace un año, más competencia internacional por el gas licuado y una factura energética que los ministerios vuelven a mirar con lupa. El colchón es más fino.

Hay, además, un mensaje implícito para la industria: el abaratamiento estructural que prometía la transición energética no se está materializando al ritmo previsto. La electrificación avanza, pero el sistema sigue necesitando gas para cubrir las horas en que las renovables no bastan, y ese gas se compra en un mercado global que no entiende de planes nacionales.

Unos almacenes al 70% y un TTF que ya cotiza a 72 euros

Los números sostienen la preocupación. El nivel de llenado de los almacenes europeos ronda el 70%, unos doce puntos porcentuales menos que en la misma fecha del año pasado, según los últimos datos de la patronal Gas Infrastructure Europe. En paralelo, el TTF holandés, la referencia europea del gas, cotiza en torno a 72 euros por megavatio hora, unos 40 euros más que antes de que Estados Unidos e Israel bombardearan Irán el pasado 28 de febrero.

La respuesta que propone la Comisión es la de 2022. El manual es el mismo. Reducir el consumo eléctrico en horas punta —menos electricidad implica quemar menos gas en los ciclos combinados—, desplazar demanda con contadores inteligentes y tarifas minoristas, limitar la temperatura de los edificios públicos, restringir la calefacción en terrazas, y apagar el alumbrado ornamental nocturno. Medidas probadas, subraya la carta, durante la crisis energética de hace cuatro años.

Ninguna de ellas será obligatoria. El texto apela a la voluntariedad y recuerda que las actuaciones ‘bien planificadas’ ya dieron resultado en 2022. Por debajo de esa capa queda otra, la de los planes de emergencia nacionales, con herramientas más severas que solo se activarían si la situación se deteriora: contratos de gas interrumpibles y el cambio de combustible en centrales eléctricas.

La Comisión ya no discute solo cómo proteger al consumidor del precio, sino cómo evitar que el propio consumo agrave la escasez.

Hay un matiz que interesa a los mercados. Bruselas invita a los gobiernos a usar la flexibilidad de las reglas de almacenamiento y a conformarse con un objetivo de llenado del 80% en lugar de forzar el 90%. Comprar gas a cualquier precio para cumplir cuotas, argumenta el Ejecutivo comunitario, tensa todavía más un mercado global estrecho y acaba encareciendo la factura de todos. La lógica es defendible y, a la vez, revela el problema: si el almacenamiento se llena despacio, el colchón de seguridad depende de que el invierno sea benigno.

La Comisión mantiene, eso sí, la puerta abierta a que los países recurran a sus planes de contingencia. Traducido: si el frío aprieta y los cargamentos no llegan, los Estados tendrán que decidir por su cuenta a quién se le corta el gas primero. La industria electrointensiva suele aparecer en esa lista antes que el consumo doméstico.

El precio del gas en España y la puja con Asia

precio del gas España

El primer efecto se ve en el mercado mayorista. Los analistas citados por Euronews advierten de posibles picos por encima de los 100 euros por megavatio hora en pleno invierno si las exportaciones de gas licuado del Golfo no crecen o si se prolongan los trabajos de mantenimiento en las instalaciones noruegas. El rango de escenarios es amplio y ninguno resulta cómodo.

Para España el canal de transmisión es doble. La tarifa de último recurso del gas, revisada cada trimestre, se forma con las cotizaciones internacionales y el mercado ibérico, de modo que un TTF sostenido por encima de los 70 euros termina trasladándose al recibo doméstico con uno o dos trimestres de retraso. En paralelo, el sistema gasista afronta la temporada alta con sus plantas de regasificación como principal herramienta de flexibilidad. La puja con los compradores asiáticos por cada cargamento de GNL decidirá el coste final.

Existe un mecanismo conocido desde hace años. Cuando el gas sube, sube también la electricidad, porque las centrales de ciclo combinado marcan el precio del mercado diario. Ese acoplamiento sigue vigente en la mayoría de las horas, pese al creciente peso de la fotovoltaica y la eólica en el mix. De ahí que Bruselas insista en desplazar consumo fuera de las horas punta: cada megavatio que no se demanda en el pico evita quemar gas y ahorra coste en toda la cadena.

El calendario juega en contra. Las compras de invierno se cierran justo cuando Asia reactiva su demanda por calefacción y cuando el mercado ya descuenta riesgo geopolítico en Oriente Medio. Basta un recorte de oferta, un mantenimiento que se alarga o un invierno más frío de lo previsto para que esos euros aterricen en la factura del consumidor europeo en cuestión de semanas.

El riesgo no es quedarse sin gas, sino pagarlo

La lectura de fondo es incómoda para Bruselas. La UE ha construido buena parte de su seguridad de suministro sobre la capacidad de atraer cargamentos de gas licuado cuando los precios son altos, y ese modelo funciona: siempre aparece oferta si el comprador paga. El problema es el coste de esa garantía y quién lo asume. Durante la crisis de 2022 lo amortiguaron los presupuestos públicos, con rebajas fiscales y ayudas directas. Cuatro años después, con las reglas fiscales reactivadas y el gasto en defensa compitiendo por el mismo dinero, ese margen es mucho más estrecho.

La UE tiene gas para pasar el invierno; la pregunta abierta es a qué precio lo comprará y quién cargará con la diferencia.

Hay además una contradicción que el propio texto deja al descubierto. La Comisión pide a los gobiernos que ahorren, pero renuncia a obligarles. Sugiere moderar la compra para no inflar los precios, pero mantiene el marco del reglamento de almacenamiento con sus objetivos y sus exigencias de información. Voluntad política arriba, disciplina de mercado abajo. En un invierno templado esa combinación se sostiene sin ruido. En uno frío, con el TTF por encima de los 90 euros, el reparto de culpas entre capitales será inmediato.

Los precedentes ayudan a calibrar el escenario. Los planes de reducción voluntaria de demanda activados en 2022 recortaron el consumo gasista europeo más de lo que muchos gobiernos esperaban, pero su eficacia se apoyaba en una señal de precio brutal, muy lejos de los 72 euros actuales. Con el TTF en estos niveles es razonable dudar de que hogares y empresas ahorren con la misma intensidad que entonces.

Queda por ver si el aviso de Jørgensen es el último gesto antes de las medidas duras o el primero de una nueva normalidad. El termómetro será semanal: los inventarios que publica Gas Infrastructure Europe, la evolución del TTF y las temperaturas de los próximos meses. Si el llenado se estanca cerca del 80% y el mercado no cede, la Comisión tendrá que elegir entre repetir la palabra voluntario o abrir la carpeta de las medidas obligatorias.

Moeve reorganiza su cúpula directiva y dispara las moléculas verdes: hidrógeno y SAF

0

Moeve quiere que sus moléculas verdes dejen de ser un capítulo aparte y pasen a sostener el negocio. La compañía ha reordenado su cúpula directiva y sus áreas industriales para acelerar dos productos concretos: el hidrógeno renovable y el combustible sostenible de aviación, el SAF. La operación la avanzó el portal sectorial MundoPetróleo y dibuja un patrón que se repite en todo el Ibex energético: menos anuncios de escaparate y más decisiones de organigrama.

Un organigrama con dos prioridades y ninguna tercera

El reordenamiento toca la cúpula y la arquitectura de las áreas industriales. El detalle exacto no ha trascendido en toda su extensión, pero el sentido que traslada la compañía admite pocas lecturas: quien dirija las plantas responderá ante objetivos de producción, no ante objetivos de comunicación. En una empresa que lleva más de dos años contando una transformación más deprisa de lo que la ha ejecutado, ese cambio de mando no es cosmético.

La antigua Cepsa arrastra desde 2022 una hoja de ruta bautizada como Positive Motion. Ahí figuran dos compromisos que ahora quedan bajo mando directo: 2 GW de capacidad de electrólisis en Andalucía y una producción de 800.000 toneladas anuales de SAF al final de la década. Son cifras que la compañía ha repetido en presentaciones para inversores y en notas de prensa, siempre con horizonte 2030.

Cumplirlas exige capital, permisos y, sobre todo, compradores. Ahí está el nudo. La capacidad de electrolizadores anunciada en España multiplica con holgura la que está realmente en operación, y el grueso de los proyectos sigue en fases de ingeniería y tramitación. El hidrógeno renovable se ha convertido en un negocio donde la física avanza bastante más despacio que el powerpoint.

El SAF juega con ventaja. Una obligación legal empuja la demanda desde enero de 2025: el reglamento europeo ReFuelEU Aviation fija un 2% de combustible sostenible en los depósitos de los aviones y eleva el listón al 6% en 2030 y al 70% en 2050. Es el único de los dos productos con un calendario de sustitución cerrado por ley, lo que reduce la incertidumbre comercial aunque no la técnica.

El organigrama ordena a quien debe perseguir la demanda; no la crea. Y la demanda de moléculas verdes sigue siendo la pieza más frágil del puzle.

Dos polos industriales y una cartera de clientes por cerrar

Moeve reorganización

Moeve opera dos polos industriales en Andalucía: el entorno de San Roque, en la provincia de Cádiz, y Palos de la Frontera, en Huelva. Ambos figuran en los planes de la compañía como los primeros nudos de una red de hidrógeno verde pensada para alimentar a consumidores industriales de la comunidad, desde refinerías hasta plantas químicas, y fabricantes de fertilizantes. La empresa concreta el perímetro de esa estrategia en su web corporativa, donde combina electrólisis, biocombustibles y captura de CO₂.

La cartera comercial es lo que separa un plan creíble de un folleto. Moeve ha anunciado acuerdos de suministro con aerolíneas y con clientes industriales para el SAF y el hidrógeno, aunque varios de esos pactos son declaraciones de intenciones sin volumen comprometido ni precio cerrado. Distinguir unos de otros es la prueba del algodón. Nadie firma en blanco.

La compañía ha situado en en el centro de su discurso la idea de que las moléculas verdes no son una línea de sostenibilidad, sino el negocio industrial del futuro. Ese marco retórico tiene una consecuencia práctica: obliga a competir por capital con criterios de rentabilidad, no de imagen. Y ahí el listón es más alto, porque los proyectos de hidrógeno renovable siguen necesitando apoyo público para cuadrar sus números en la mayoría de los mercados europeos.

El riesgo real: sobredimensionar la ambición industrial

El sector lleva tres años prometiendo un hidrógeno verde barato que todavía no ha llegado a escala. El Plan Nacional Integrado de Energía y Clima vigente eleva el objetivo español a 12 GW de electrolizadores en 2030, una meta que, comparada con la capacidad instalada hoy, exige multiplicar por más de veinte el parque existente. El Banco Europeo del Hidrógeno ha repartido ayudas en dos convocatorias con precios por debajo de los 0,50 euros por kilogramo, señal de que el producto necesita una pata pública para arrancar. Bruselas prepara una tercera ronda de subastas.

En paralelo, varias energéticas del Ibex han revisado a la baja sus calendarios de hidrógeno en los últimos doce meses. No es un fenómeno español: en Alemania, Países Bajos y el norte de Europa se han cancelado o pospuesto proyectos de electrólisis con el argumento de que la demanda industrial no está firmando contratos a los precios previstos. La lógica del mercado se ha impuesto al relato. Si el comprador no firma quince años de compra a precio fijo, el banco no financia el electrolizador.

En ese contexto, la reorganización de Moeve se lee menos como un gesto de ambición y más como una medida defensiva. Concentrar poder en una cúpula reducida permite decidir rápido qué proyectos se paran y cuáles continúan, una facultad muy útil cuando el capex escasea y los accionistas piden retorno antes de 2030. La contradicción es evidente: la compañía se juega su relato en dos productos cuya rentabilidad no depende solo de ella.

El hidrógeno y el SAF no fallan por falta de tecnología, sino por falta de contratos a largo plazo con precio fijo.

Hay un tercer frente que conviene no perder de vista: la competencia por los mismos clientes. Iberdrola, Repsol, Naturgy y los grandes grupos europeos persiguen los mismos compradores industriales y las mismas ayudas públicas. Cuando todos los proyectos compiten por una demanda que llega despacio, el reparto se decide por coste de capital y por acceso a infraestructura, dos terrenos donde los antiguos petroleros juegan con ventaja en refino y con desventaja en balance.

Moeve tiene a su favor una red de refinerías y terminales adaptables a biocombustibles, activos que no se construyen de cero y que permiten producir SAF con inversiones incrementales. Ese es el argumento industrial más sólido de su plan. Cuestión de caja, no de relato. El aprovechamiento de esa ventaja depende, sin embargo, de un detalle administrativo: los sistemas de garantía de origen y la contabilidad de emisiones del ciclo de vida, que aún se están definiendo en Bruselas y que pueden alterar la rentabilidad de una planta según cómo se cuente la materia prima.

Para el lector que siga el valor, el próximo examen no está en la nota de prensa. Está en las cuentas del cuarto trimestre, donde se verá si la inversión en moléculas verdes se mantiene o se ralentiza, y en la siguiente convocatoria del Banco Europeo del Hidrógeno, prevista para los próximos meses, que revelará a qué precio están dispuestos los productores a colocar su capacidad. Si las ayudas se vuelven a adjudicar por debajo de los 0,50 euros por kilogramo, la señal será inequívoca: el mercado no paga lo que cuesta producir. Ninguna reorganización directiva arregla esa cuenta.

Publicidad