Malas noticias para quienes compran Carlsberg: la cervecera alerta de nuevas presiones sobre los precios en 2027

A pesar del difícil entorno externo, Carlsberg está cumpliendo con su agenda de crecimiento de ingresos y beneficios, fortaleciendo así también su posición tanto en categorías de crecimiento como en mercados. La cervecera danesa presentó unos resultados mixtos en el primer semestre, con una clara pérdida de dinamismo en cuanto a las cifras del segundo trimestre se refiere.

En este sentido, la planificación del año ofrece una buena visibilidad de los importantes meses de verano para las operaciones comerciales y un buen comienzo del tercer trimestre en Europa Occidental, el resto de Asia con Laos y Vietnam, Europa Central y Europa Oriental. No obstante, hay que hacer hincapié en que la actividad de Carlsberg en China se mantendrá débil durante el resto de 2026.

Estamos comprometidos a alcanzar nuestro objetivo de apalancamiento financiero de 2,5 veces y lograremos un sólido progreso en este sentido en 2026 gracias a la generación de flujo de caja libre, la emisión de bonos híbridos y los ingresos previstos de la inversión de Sapporo en nuestra nueva empresa conjunta«, afirma el director ejecutivo de Carlsberg, Jacob Aarup-Andersen.

Activación Carlsberg Mundial 2026

Fuente: Carlsberg

Carlsberg confía plenamente en PepsiCo

En este contexto, la estructura de la cartera de productos está cumpliendo exactamente con su cometido. Las categorías de crecimiento representan ahora aproximadamente el 51 % del volumen e impulsaron un crecimiento del +6 % en el primer semestre. Los refrescos destacaron con un crecimiento orgánico del 9 %, respaldados por Pepsi en el Reino Unido, los países nórdicos, Asia y la expansión en Kazajistán; las bebidas sin alcohol crecieron un +11 %, y la marca Pepsi un +17 %.

Siguiendo esta línea, la cervecera danesa ha logrado proteger la monetización a pesar de dos desafíos en la mezcla de productos. Los refrescos generan menores ingresos por hectolitro que la cerveza, y la mezcla de países también ha sido un factor desfavorable. No obstante, los precios y una mejor combinación de cervezas con las premium y sin alcohol, superando a las convencionales, compensaron estos efectos.

«Los volúmenes de cerveza disminuyeron, mientras que los refrescos continuaron creciendo, lo que refuerza el cambio estratégico hacia una cartera de bebidas diversificada»

Alpha Value

La contrapartida es la rentabilidad. El margen bruto disminuyó 40 puntos básicos hasta el 45,7%, debido en parte a Britvic y Pepsi Kazajistán, que seguirá registrando pérdidas en 2026, mientras que el ROIC se redujo al 10,8%. Las nuevas franquicias de Pepsi en los países nórdicos, bálticos y Azerbaiyán llevan a Carlsberg a 15 mercados de embotellado de PepsiCo para 2029, y la empresa conjunta premium Sapporo (Carlsberg 75%) añade un motor de ingresos premium autofinanciado y orientado a la rentabilidad, con la dirección indicando que es probable que se concreten más acuerdos con Pepsi», afirma el analista de Jefferies, Edward Mundy.
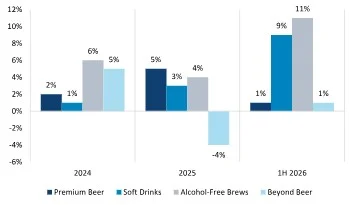
Buen progreso para las categorías de crecimiento

Fuente: Jefferies

Fundamentalmente, los refrescos impulsan el mercado cervecero; tal y como se vio en el Reino Unido, añadir una cartera de refrescos a un mercado cervecero beneficia a toda la industria de bebidas, no solo a la línea de bebidas sin cerveza. Se espera que la nueva planta de Kazajistán mejore gradualmente la rentabilidad una vez que se internalice la producción, aunque se prevén pocos beneficios este año.

Por otro lado, el experto de Alpha Value, Théodore Duval-Segard, explica que «las sinergias de Britvic son el principal factor compensatorio, contribuyendo a un aumento de 30 puntos básicos en el margen operativo. Un menor ratio de ventas y marketing también impulsó la rentabilidad del primer semestre, si bien parte de la mejora refleja la transición entre el primer y el segundo semestre».

Carlsberg apunta a un aumento de precios en las materias primas para 2027

Pese a quien le pese, el ciclo de costes vuelve a activarse una vez más. Los directivos de Carlsberg han indicado que el coste de los bienes vendidos en 2027 podría aumentar con respecto a 2026, impulsado principalmente por el aluminio y la energía, debido a la alta volatilidad de algunas materias primas que todavía no cuentan con cobertura.

Sin embargo, desde Jefferies señalan que la situación para Carlsberg es menos alarmante por cinco razones:

  1. Ya se han implementado algunas medidas de cobertura para 2027, y la gerencia está realizando aportaciones de forma oportunista ante la debilidad de los precios.
  2. La disciplina en materia de costes debería absorber parte de ello, con una reducción de los gastos operativos del grupo de aproximadamente un 1 %, y se prevén nuevas mejoras en la eficiencia de Britvic, la gama de bebidas y los sistemas/inteligencia artificial.
  3. Los precios tendrán en cuenta la inflación, según la póliza, junto con las medidas comerciales y de la cadena de suministro.
  4. La magnitud de esta iniciativa es considerablemente menor que la prevista para 2022-23.
  5. No todas las materias primas se mueven en su contra, ya que la cebada y el azúcar siguen beneficiándose de factores favorables.
gluten
Fuente: Agencias

Asimismo, de cara a 2027, el aluminio y la energía siguen siendo las principales presiones de costes, lo que podría requerir nuevos ajustes de precios y representar un riesgo para los volúmenes si la demanda se mantiene débil.
5 hoteles rurales que Viajes El Corte Inglés recomienda cerca de Madrid para una escapada este otoño

El Corte Inglés no necesita que te vayas muy lejos para que desconectes de verdad. En su web de viajes, la compañía mantiene todo el año una sección dedicada a hoteles rurales y de montaña repartidos por la provincia de Madrid, con opciones que van desde antiguas casonas hasta hoteles boutique en plena sierra. Para quien busca una escapada de fin de semana sin coger el coche durante horas, es un punto de partida que conviene revisar antes de que llegue el puente de octubre.

Lo interesante no es solo la variedad, sino la cercanía real: algunos de estos alojamientos están a menos de una hora de la capital, lo que permite salir el viernes por la tarde y estar ya cenando en un pueblo con plaza porticada o vistas a la sierra. Aquí van los que más destacan y por qué merece la pena tenerlos en el radar este otoño.

Dónde busca El Corte Inglés sus hoteles rurales cerca de Madrid

Youtube video

La oferta de El Corte Inglés en turismo rural madrileño se divide en dos grandes categorías dentro de su web: «Casa Rural» y «Montaña / Rural». En la primera aparecen alojamientos como el de Chinchón o el de Cadalso de los Vidrios, mientras que en la segunda destacan propuestas como Rusticae Rincón de Traspalacio, en Robledo de Chavela, o el Hotel Rural San Francisco de Asís, en Guadarrama. Todos comparten un mismo argumento: naturaleza cerca, pero sin renunciar a las comodidades.

Este tipo de hoteles suele combinar arquitectura tradicional —piedra, madera, tejados a dos aguas— con servicios que ya se dan por hechos en cualquier escapada de calidad: desayunos con producto local, chimenea en las zonas comunes y, en varios casos, spa o piscina climatizada. La sierra de Guadarrama concentra buena parte de estas opciones, aprovechando el desnivel y los bosques que la rodean.

El Corte Inglés y su apuesta por el turismo de proximidad

El Corte Inglés lleva meses reforzando su estrategia comercial en varios frentes, desde los supermercados hasta los viajes, buscando que el consumidor español elija sus canales antes que otras alternativas. En turismo, esa apuesta se traduce en un catálogo amplio de escapadas de proximidad, entre las que el turismo rural cerca de Madrid ocupa un lugar destacado, especialmente ahora que se acerca la temporada en la que más apetece un fin de semana con chimenea y paseo por el campo.

Uno de los destinos que mejor resume esa filosofía es Chinchón, a apenas 45 kilómetros de la capital. Su plaza mayor porticada, declarada bien de interés cultural, y su condición de miembro de Los Pueblos Más Bonitos de España desde 2017 lo convierten en parada casi obligatoria para quien busca una escapada rural sin salir de la Comunidad de Madrid.

Qué encontrar en los pueblos del entorno de Chinchón y la Sierra de Madrid

Youtube video

Además de Chinchón, la zona sureste de la provincia esconde municipios con un encanto similar: Colmenar de Oreja, con su propia plaza porticada, o Morata de Tajuña, en el valle del río del mismo nombre. Son pueblos pequeños, con menos de diez mil habitantes, donde el ritmo cambia por completo respecto a la ciudad y donde los hoteles rurales suelen ocupar antiguas casas señoriales rehabilitadas.

En la sierra, el paisaje es distinto pero igual de atractivo: pinares, cursos de agua y pueblos de piedra como Robledo de Chavela o Guadarrama, ambos con alojamientos rurales dentro del catálogo de Viajes El Corte Inglés. Aquí el otoño tiene un plus añadido, porque los bosques de la zona empiezan a teñirse de ocres y amarillos hacia finales de octubre, justo cuando más apetece una ruta de senderismo corta antes de volver al hotel.

Qué tener en cuenta antes de reservar un hotel rural cerca de Madrid

Antes de lanzarte a reservar, conviene revisar bien las condiciones de cada establecimiento, porque no todos los hoteles rurales ofrecen las mismas facilidades ni el mismo tipo de experiencia. La distancia real en coche, no solo en kilómetros, es un dato clave: algunas carreteras de la sierra son sinuosas y pueden alargar el trayecto más de lo esperado, sobre todo si viajas con niños o personas mayores.

También merece la pena fijarse en si el hotel incluye desayuno, si dispone de zonas comunes con chimenea —un plus en otoño— y si el entorno permite hacer rutas cortas a pie sin necesidad de coger de nuevo el coche. Estos detalles marcan la diferencia entre una escapada relajante y una que se queda en un simple cambio de aires.

Qué mirar en la ficha de cada alojamiento

  • Ubicación exacta y accesos: no es lo mismo estar en el pueblo que a varios kilómetros del núcleo urbano.
  • Servicios incluidos: desayuno, parking, mascotas admitidas o no.
  • Cancelación flexible: útil si el plan depende del tiempo o de última hora.
  • Opiniones recientes: filtran mejor que la descripción comercial del propio hotel.

Por qué el turismo rural de proximidad seguirá creciendo

El interés por las escapadas cortas cerca de casa no es una moda pasajera. Cada vez más viajeros españoles priorizan trayectos cortos, presupuestos ajustados y experiencias auténticas por encima de destinos lejanos que exigen más tiempo y planificación. La Comunidad de Madrid, con su combinación de sierra, pueblos históricos y buena conexión por carretera, se beneficia directamente de esa tendencia.

Si tienes pensado organizar una escapada este otoño, la recomendación es sencilla: reserva con antelación los fines de semana de puente —suelen agotarse antes que el resto— y compara bien las opciones dentro del catálogo de hoteles rurales, porque la diferencia de precio entre fechas cercanas puede ser notable. Con un poco de planificación, no hace falta alejarse mucho de Madrid para sentir que has cambiado completamente de aire.

Predicción por el precio de Ethereum: los analistas se dividen entre 4.000 y 1.500 para el próximo bull market

Ethereum sube un 29% en una semana y roza los 2.470 dólares, reabriendo el debate sobre la predicción de su precio. El repunte ha sido impulsado por la propuesta normativa de la SEC y por el anuncio de liquidez del Tesoro estadounidense.

Qué está impulsando el rebote de Ethereum

El avance ha dejado atrás la media móvil exponencial de 200 días (EMA), situada en torno a los 2.200 dólares, y una resistencia horizontal en 2.400. La media móvil exponencial es una herramienta técnica que suaviza el precio para mostrar su tendencia de fondo. Cuando el precio la cruza al alza, los operadores interpretan que el sesgo de mercado ha cambiado.

El movimiento no ha sido suave. Según datos de CoinGlass, un panel de seguimiento de posiciones apalancadas, las liquidaciones en el mercado de futuros de cripto alcanzaron 4.600 millones de dólares en tres días. Solo el 18 de agosto se liquidaron 3.000 millones, el octavo mayor registro diario de la historia. Buena parte de esa sacudida corresponde a los vendedores en corto, que apostaban por una caída y tuvieron que recomprar ether a precios más altos para cerrar sus posiciones.

La mecha regulatoria vino de la SEC, el supervisor bursátil de Estados Unidos, que presentó una propuesta bautizada como ‘Regulation Crypto Assets’ para apoyar el crecimiento del sector. A eso se sumó el anuncio del Tesoro estadounidense de que duplicará sus recompras de deuda a partir del 9 de septiembre, lo que inyecta liquidez en el conjunto del mercado financiero. Más liquidez suele traducirse en mayor apetito por activos de riesgo como ether.

Las dos señales técnicas que dividen a los analistas

La primera señal es el ratio MVRV, que compara el valor de mercado actual de ether con el precio al que se movieron por última vez sus monedas. En los últimos tres años, cada vez que este indicador cruza la línea de cero, Ethereum ha entrado en un ciclo alcista. Ahora se sitúa en torno al -12%, lo bastante cerca del umbral como para que los analistas lo interpreten como una salida del mercado bajista.

La segunda señal mira el volumen de negociación. Cuando la media móvil de siete días del volumen supera a la de 30 días, la presión compradora suele acelerarse. Esa ruptura aún no se ha confirmado, pero el analista Alejandro Arrieche, de FXEmpire, sostiene que su confirmación, junto con el cruce del MVRV, abriría la puerta a un avance hacia los 5.000 dólares.

Las dos señales apuntan al fin del mercado bajista, pero el mercado aún no confirma la salida.

Otras perspectivas son menos ambiciosas. FinanceFeeds plantea un caso alcista de 4.000 dólares y un escenario bajista de 1.500, en función de que el impulso actual se consolide o se agote. La horquilla refleja las dudas del mercado sobre si la mejora regulatoria y la liquidez del Tesoro bastarán para sostener un nuevo bull market, el término con el que se denomina una fase prolongada de subidas.

Implicaciones para el inversor en ether

En ciclos anteriores, Ethereum ha mostrado este mismo patrón: un cruce del MVRV sobre cero anticipó el bull market de 2020-2021 y también la recuperación posterior a la actualización de Shanghai en abril de 2023, cuando se liberó la retirada de ether depositado en staking (el mecanismo de bloqueo de monedas para validar la red). No obstante, cada una de esas fases vino acompañada de un contexto distinto. La de 2020 coincidió con una política monetaria ultralaxa tras la pandemia; la actual depende de la capacidad del Tesoro para sostener la liquidez y de que la SEC convierta su propuesta en normas estables.

La duda razonable sigue estando en la concentración del staking y en la dependencia de unos pocos proveedores, algo que puede amplificar los movimientos. Tampoco conviene subestimar el lado bajista: si el MVRV vuelve a caer sin cruzar cero y el volumen no acompaña, los 1.500 dólares que barajan los analistas más conservadores no serían una exageración. En mi lectura, la mejora del entorno regulatorio es el factor con más peso, pero una sola semana de subidas no confirma un cambio de ciclo.

Para el inversor, la referencia ahora es doble: vigilar si el MVRV confirma su cruce y si el volumen sostiene la inercia. El próximo gran examen será la implementación de la actualización Glamsterdam, que promete mejoras en la red Ethereum y que todavía no tiene fecha cerrada. Si las señales técnicas se alinean, la horquilla entre 4.000 y 5.000 dólares pasaría de ser un objetivo a un punto de partida. Y si fallan, el escenario bajista de 1.500 volverá a cobrar fuerza.

Altseason: las altcoins ganan 215.000 millones en 3 días y recuperan el billón

Las altcoins han ganado 215.000 millones de dólares en tres días y vuelven a superar el billón de capitalización de mercado, una subida del 24% entre el 19 y el 22 de agosto. Bitcoin también superó los 70.000 dólares, pero fueron las criptomonedas de mediana y baja capitalización las que lideraron el movimiento.

Qué ha pasado: 215.000 millones en tres días

El detonante fue la reunión que Donald Trump mantuvo el 19 de agosto en la Casa Blanca con ejecutivos del sector. Trump pidió al Congreso aprobar una versión justa de la CLARITY Act, una ley pendiente en Estados Unidos, y mencionó que el gobierno estudia una compra considerable de Bitcoin. La combinación bastó para reactivar un mercado que llevaba meses en letargo.

Durante el fin de semana, la capitalización total del mercado cripto llegó a caer un 5,51% en 24 horas, hasta 2,57 billones de dólares. Pero el impulso de las altcoins se mantuvo: entre el 19 y el 22 de agosto, el valor de todas las criptomonedas alternativas a Bitcoin pasó de unos 880.000 millones a más de un billón de dólares.

El analista Darkfost explicó en X que las criptomonedas de mediana y baja capitalización lideraron ese avance. Hasta hace poco, entre el 80% y el 85% de las altcoins listadas en Binance cotizaban por debajo de su media móvil de 200 días, una especie de línea de tendencia que mide si un activo está sano o castigado.

Ahora, más de la mitad de las altcoins disponibles en Binance se negocian por encima de esa media. Darkfost lo interpreta como un cambio de tendencia, aunque también advierte de que el mercado ha entrado en territorio de sobrecompra y quizá necesite una pausa.

Sobre el papel, un repunte de esta magnitud encaja con la fase inicial de una altseason, la temporada en la que las altcoins suben con más fuerza que Bitcoin. Tres días de subida y mucha cautela. Porque no todos los indicadores confirman esa rotación.

El rally de las altcoins ha sido real, pero la rotación sostenida exige que Bitcoin ceda más dominio del que tiene hoy.

Por qué la altseason aún no está confirmada

El dominio de Bitcoin, que mide el peso de la mayor criptomoneda sobre el total del mercado, estaba en el 59,69% el 23 de agosto según TradingView. Los analistas como Ash Crypto consideran que una temporada de altcoins de baja capitalización necesita que ese porcentaje baje del 58%. Ahora mismo sigue por encima.

Otro freno es el Altcoin Season Index, un indicador que compara cuántas de las principales altcoins superan a Bitcoin en un periodo concreto. Está en 49 puntos sobre 100. Para dar por confirmada una altseason, el umbral habitual es 75.

Dicho de otro modo: el rebote ha sido amplio, pero todavía no se ha convertido en una rotación sostenida como en temporadas pasadas. El próximo catalizador puede ser la votación procedimental del Senado estadounidense sobre la CLARITY Act, prevista para el 15 de septiembre.

Lectura de fondo: rotación incipiente, no euforia

La historia reciente ayuda a poner el dato en contexto. Entre noviembre y agosto, la mayoría de las altcoins pasaron meses castigadas, con muchas cotizando por debajo de su media móvil de 200 días. Ese tipo de fases largas de debilidad suele preceder a repuntes bruscos cuando cambia el sentimiento.

Sin embargo, conviene distinguir entre un rebote técnico y una verdadera altseason. En los ciclos anteriores, las altcoins subían de forma sostenida cuando el dinero fluía desde Bitcoin hacia activos más pequeños, algo que aún no se ve con claridad.

La lectura de esta redacción es prudente. El dato de 215.000 millones en tres días es potente, pero conviene recordar que el mercado cripto sigue siendo muy volátil y dependiente de un puñado de decisiones políticas. Una votación, una declaración o un cambio regulatorio pueden girar la tendencia en horas.

Para no perderse en la lectura rápida, hay tres datos que resumen el momento:

  • Las altcoins sumaron 215.000 millones entre el 19 y el 22 de agosto, un 24% más.
  • El dominio de Bitcoin sigue en el 59,69%, por encima del 58% que piden los analistas.
  • El Altcoin Season Index está en 49, lejos del 75 que confirma una altseason.

El 15 de septiembre es la fecha que hay que mirar. Si el Senado avanza en la CLARITY Act y el dominio de Bitcoin cae por debajo del 58%, la rotación tendría más argumentos. Hasta entonces, lo más honesto es hablar de un mercado en observación.

Lidl agota este electrodoméstico para preparar desayunos rápidos antes de ir al colegio o a la oficina

Lidl vuelve a acaparar titulares con un pequeño electrodoméstico que parece no tener suficiente stock para satisfacer la demanda. Las mañanas de entre semana, cuando hay que sacar a los niños de la cama, prepararles algo caliente y salir corriendo hacia el colegio o la oficina, son terreno abonado para este tipo de aparatos.

Se trata de la sandwichera 3 en 1 de la marca propia SilverCrest, un clásico del bazar de Lidl que reaparece periódicamente y que, cada vez que lo hace, se agota en cuestión de días. No es la primera vez que ocurre, pero sí es una de las versiones más completas que ha lanzado la cadena hasta la fecha.

Por qué esta sandwichera de Lidl triunfa en las mañanas con prisa

Youtube video

El gran atractivo del aparato es su triple función: sirve como sandwichera, como gofrera y como parrilla, gracias a sus placas intercambiables. Eso significa que la misma máquina que hace un bocadillo caliente en dos minutos también puede preparar un gofre dulce para los peques o dorar unas verduras para una cena rápida.

Sus placas están fabricadas en aluminio fundido a presión con revestimiento antiadherente, lo que facilita mucho la limpieza tras el uso. Para una familia que sale de casa contrarreloj cada mañana, ese detalle no es menor: menos tiempo fregando es más tiempo para todo lo demás.

El precio y los datos que explican el fenómeno

Según recoge Lidl, este tipo de pequeños electrodomésticos de bazar se han convertido en una de las categorías más demandadas del supermercado, en parte porque juegan con la sensación de edición limitada. Nunca se sabe con certeza cuándo volverá a estar disponible, y eso genera una carrera constante entre los clientes más atentos a las novedades.

La SilverCrest es la marca blanca de pequeño electrodoméstico de Lidl, presente en las tiendas del grupo alemán desde hace más de una década y reconocida por ofrecer una relación calidad-precio agresiva frente a firmas tradicionales. Con una potencia que ronda los 750 W, la sandwichera calienta en segundos y mantiene un consumo eléctrico moderado, algo que muchos hogares agradecen en plena escalada de las facturas.

Cómo se usa en el día a día de una familia con prisa

Youtube video

Más allá del sándwich mixto de toda la vida, el aparato permite tostar pan, calentar wraps, cocinar tortillas finas o incluso improvisar un postre rápido con masa de hojaldre. Para quien tiene diez minutos antes de salir de casa, esa versatilidad se traduce en no depender de un solo tipo de desayuno cada día.

Los usuarios que ya lo tienen destacan también su diseño compacto, pensado para cocinas pequeñas donde no siempre hay hueco para tres electrodomésticos distintos. Sustituir gofrera, parrilla y sandwichera por un único aparato es, para muchos, la razón de peso para hacerse con él antes de que se agote de nuevo.

Un fenómeno que se repite: la estrategia del bazar de Lidl

Lidl no es ajena a este tipo de repuntes de demanda. La cadena estructura buena parte de su sección de bazar en torno a ofertas de duración limitada, generalmente de apenas tres días, lo que multiplica el interés de los clientes cada vez que aparece un producto atractivo. La sandwichera no es una excepción: en los últimos meses se ha agotado varias veces, tanto en la tienda online como en establecimientos físicos.

Este patrón no es casualidad, sino una estrategia de marketing bien calibrada. Al limitar el stock y la ventana de compra, Lidl consigue que sus clientes revisen el catálogo de novedades con más frecuencia, generando un hábito de compra recurrente que beneficia a toda la cadena, no solo a este producto puntual.

Entre sus características técnicas destacan:

  • Función 3 en 1: sandwichera, gofrera y grill en un solo aparato
  • Placas antiadherentes intercambiables y fáciles de limpiar
  • Potencia aproximada de 750 W para un calentamiento rápido
  • Diseño compacto, ideal para cocinas con poco espacio

Qué esperar de Lidl en los próximos meses

La tendencia apunta a que este tipo de pequeños electrodomésticos multifunción seguirán ganando terreno frente a aparatos de una sola tarea, como la tostadora clásica. La razón es sencilla: las rutinas familiares cada vez dejan menos margen para usar tres o cuatro utensilios distintos en una misma mañana, y los consumidores premian a quien resuelve varios problemas con un solo producto.

Si tienes intención de hacerte con esta sandwichera SilverCrest, la recomendación es clara: consulta la app de Lidl o pasa por tu tienda física en cuanto veas la novedad anunciada. La experiencia de los últimos lanzamientos demuestra que el margen entre «disponible» y «agotado» puede ser cuestión de horas, así que no conviene confiarse demasiado.

Contratación temporal en pymes: cómo evitar los contratos de menos de una semana

Casi uno de cada cinco contratos firmados en España en julio duró menos de una semana: 308.861 de un total de 1.587.141. Para una pyme, la rotación exprés se traduce en costes laborales adicionales y en más trámites cada pocos días.

El dato: uno de cada cinco contratos no llega a la semana

Los últimos datos del SEPE dejan, que el 19,4% de los contratos de julio tuvo una duración igual o inferior a siete días. Sumando los de entre 7 y 15 días, el 24,6% del total no superó las dos semanas.

La duración media se quedó en 45,83 días, una de las cifras más bajas para un mes de julio de los últimos veinte años. Desde 2022, julio encadena cinco ejercicios consecutivos rondando los 45 días de media.

El detalle por tramos: 82.741 contratos duraron entre 7 y 15 días; 137.051, entre 15 días y un mes; 273.138 entre uno y tres meses. Y la mitad de todos los contratos de julio, el 50,4%, no pasó de tres meses.

La contratación temporal sigue marcando el pulso: 969.930 contratos temporales, el 61,1% del total. La reforma laboral de 2021 convirtió el indefinido en ordinario y eliminó el de obra y servicio. Aun así, la estadística muestra que el contrato exprés no ha desaparecido.

La penalización de 33,62 euros no ha frenado el contrato exprés: sigue siendo asumible y no compensa, a corto plazo, el cambio de modelo de contratación.

Lo que cuesta un contrato de menos de 30 días

Los contratos temporales de menos de 30 días pagan una cotización adicional al finalizar. En 2026 está fijada en 33,62 euros, un 3,1% más que el año pasado. Parece poco, pero no es lo único que paga una empresa.

Hay que sumar el alta en la Seguridad Social, la liquidación y el finiquito cada pocos días, la comunicación al SEPE y el riesgo de errores en las bases de cotización. Un contrato de una semana repetido cada mes dispara la gestión administrativa.

Además, Hacienda y la Inspección de Trabajo vigilan con lupa los encadenamientos. Un fallo en la cotización o en la modalidad elegida puede salir más caro que el recargo inicial.

Un recargo de 33,62 euros se paga una sola vez por contrato, pero si una campaña exige diez contratos de una semana, la factura se multiplica. Y cada alta nueva genera un riesgo distinto: una base incorrecta o un parte olvidado.

Alternativas para una pyme: cómo evitar el contrato de una semana

Si la necesidad se repite cada campaña, el contrato fijo-discontinuo es la opción más clara: da cobertura para picos sin firmar un alta nueva en cada pico. El trabajador queda vinculado y se le llama según el calendario real de la actividad.

Si la necesidad es puntual y no recurrente, la ley permite el contrato temporal por circunstancias de la producción o por sustitución, pero la causa debe quedar muy bien documentada. Para cubrir una baja o un encargo extraordinario, no para actividad estructural.

Para evaluar si una incorporación puede ser estable, el contrato indefinido con periodo de prueba evita la penalización de 33,62 euros y da margen legal para revertir la decisión. La duración del periodo de prueba depende del convenio y del nivel del puesto.

La lectura de fondo es que la reforma laboral eliminó el contrato por obra y servicio, que antes rozaba el 40% de la contratación. Eso explica que la duración media haya caído desde 2022. Pero la dependencia del contrato exprés sigue intacta en buena parte del tejido productivo.

El matiz que aporta Trabajo es pertinente: sin el contrato por obra, la estadística refleja mejor la duración real del temporal. Aun así, una pyme que planifica plantilla puede escapar de esa foto con una combinación simple de fijo-discontinuo e indefinido con periodo de prueba.

Conviene medir el coste total de la rotación antes de lanzar la próxima campaña. No se trata de huir del temporal legal, sino de no usarlo para cubrir lo que en la práctica es fijo.

Guía rápida del trámite

  • 📅 Plazos: No existe un plazo único; la modalidad se elige antes de dar de alta al trabajador y el contrato se comunica al SEPE tras la firma.
  • ✅ Requisitos clave: Identificar si la necesidad es estructural o puntual; dejar documentada la causa en temporales; y revisar el convenio para fijo-discontinuo y periodo de prueba.
  • 🌐 Dónde solicitarlo: El contrato se gestiona en la plataforma Contrat@ del SEPE o con certificado digital; el alta del trabajador va en el sistema RED de la Seguridad Social.
  • 💰 Importe o coste: La cotización adicional de los contratos temporales de menos de 30 días queda en 33,62 euros, un 3,1% más que en 2025.
  • ⚠️ Error a evitar: Usar contratos temporales cortos para cubrir actividad habitual; es el fallo que dispara la rotación, el coste y el riesgo en una inspección.

Óscar Puente avisó sobre los chinos, pero son los trenes japoneses de Hitachi los que ya dominan Europa

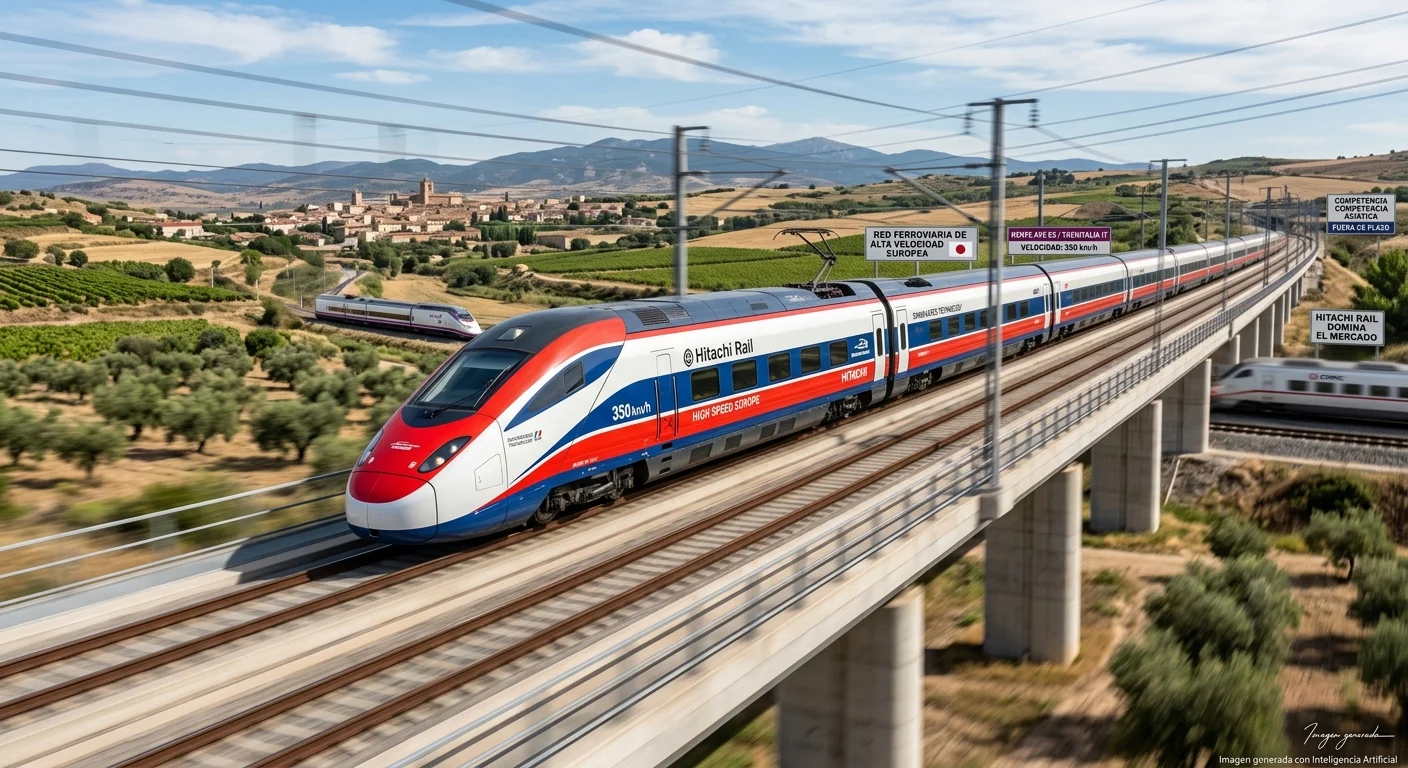
Hitachi Rail sigue consiguiendo espacios. El fabricante japonés es el gran favorito del nuevo pedido de Renfe, que espera tener trenes que puedan operar de forma comercial a 350 kilómetros por hora, pero también estará presente en los servicios de Trenitalia, la matriz de Iryo, en el Canal de la Mancha a partir de 2029. Además, ha ganado la licitación para modernizar el sistema de señalización de la alta velocidad en Portugal y ya está presente tanto en el sistema de alta velocidad español como en el italiano.

Ha sido una conquista acelerada. Y es que los problemas de capacidad industrial de los fabricantes de trenes de Europa y España —una situación que ha sido evidente en territorio ibérico con Talgo, pero que también ha marcado la realidad de competidores como Alstom, Siemens o Stadler— han favorecido esta irrupción.

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

El propio ministro de Transportes y Movilidad Sostenible, Óscar Puente, ha sido crítico con esta situación: «No es de recibo que los tiempos medios de producción y puesta a disposición y certificación de un tren estén en torno a los seis años en este momento. Llegará un momento en el que si la industria no es capaz de fabricar a unos precios y plazos razonables, los chinos entrarán, y Europa tiene que tomar medidas para que no pase lo que ha pasado en la industria automovilística», ha expresado. De momento, no han sido los chinos, pero sí parece que lo harán los japoneses.

¿Qué ventajas tiene Hitachi sobre los fabricantes europeos?

Y es que Hitachi Rail ha demostrado tener varias ventajas sobre sus rivales europeos. Aunque la principal sigue siendo la capacidad de fabricación de la industria japonesa, que puede reducir los tiempos de entrega frente a las empresas europeas, lo que permite evitar situaciones como la de Talgo y Renfe, que ha generado una sanción de más de 100 millones de euros para el fabricante español.

Además, ya tiene plantas en Italia. Su acuerdo con Trenitalia le ha permitido tener presencia física en el país, lo que significa que una parte de los pedidos y del mantenimiento de los trenes se puede hacer en suelo europeo. Es una ventaja sobre otros fabricantes asiáticos, que también han tenido acercamientos con los gobiernos del Viejo Continente para entrar en el mercado.

Por otro lado, sus trenes son más rápidos. Al estar diseñados originalmente para el sistema nipón, pueden llegar a velocidades por encima de los 300 kilómetros por hora, el tope de sistemas como el español. En particular, es un dato que los hace especialmente apetecibles en mercados que en muchos casos están en proceso de modernizar sus vías para poder operar más rápido. Es una clave en un momento en el que España, Reino Unido, Francia o Portugal apuestan por las conexiones internacionales en trenes.

Aprovechar la iniciativa de Bruselas

Lo cierto es que Europa se ha convertido en una mina de oro para los fabricantes ferroviarios. La apuesta de Bruselas en los últimos años ha sido que, donde sea posible, el tren de alta velocidad reemplace los viajes en avión, autobús o vehículo particular, todo ello como parte del proceso de reducción de emisiones de carbono. Al mismo tiempo, los últimos años han demostrado que no es fácil cumplir con estos objetivos en los tiempos previstos.

Un tren de Iryo en la estación de Chamartín-Clara Campoamor, a 2 de enero de 2025, en Madrid (España).. Fuente: EP
Un tren de Iryo en la estación de Chamartín-Clara Campoamor, a 2 de enero de 2025, en Madrid (España). Fuente: EP

Esto ha acabado por abrir las puertas de la industria a los fabricantes de fuera del territorio europeo. La posibilidad de sumarse al sistema de alta velocidad europeo en su momento de crecimiento es especialmente atractiva, pues no solo se trata de entregar los trenes a tiempo, sino de los jugosos contratos de mantenimiento que van de la mano de este tipo de licitaciones. Se suma el esfuerzo, evidente, de evitar que se repitan situaciones como la que atraviesan Renfe e Iryo en el sistema español.

¿Se verán más fabricantes externos en el mercado europeo?

Lo cierto es que, tras la liberalización de los sistemas ferroviarios que ha ordenado Bruselas, es evidente que todavía veremos a más fabricantes extranjeros seguir la ruta de Hitachi Rail. El propio Óscar Puente ha viajado por varias fábricas de China para ver otras opciones asiáticas, que también pueden acabar viéndose no solo en la alta velocidad, sino en sistemas de cercanías o similares. Son procesos que bien pueden abrirse en los próximos años.

También es cierto que hay un esfuerzo claro para que la industria local resuelva estos problemas sin recurrir a fabricantes extranjeros, o al menos así se ha solicitado en varios territorios. El propio Puente ha insistido en que se deben buscar medidas comunes para reducir los tiempos de fabricación del «material rodante», y en junio el consejero delegado de Siemens Mobility España y Sureste de Europa, Ricardo Ramos, insistía en reducir los tiempos de homologación para que los trenes operen en distintos países.

Y es que no son pocas las experiencias de los operadores en las que los procesos de homologación les han cerrado las puertas de nuevos territorios. De hecho, es el gran impedimento de Renfe para poder operar en suelo francés, una realidad que se conoce en todo el sector.

Deloitte ya ‘sentenció’ a la matriz de Finetwork en 2023: advirtió de dudas sobre su continuidad antes del estallido con Vodafone

No es un secreto que Finetwork pasa por un momento complicado. El duelo de su matriz con Vodafone, nacido de la toma de control la marca comercial «low cost» por parte de la empresa inglesa, consecuencia de la deuda previa que Finetwork mantenía por el uso mayorista de la red de Vodafone, ha generado varios problemas evidentes. Sin embargo, sus dificultades vienen de mucho tiempo antes, hasta el punto de que el auditor que revisó las cuentas de su matriz hace tres años, Deloitte, ya ponía en duda la viabilidad de la compañía.

Según las cuentas y el informe de auditoría a 31 de diciembre de 2023, el pasivo corriente (las deudas que vencen a corto plazo) de la sociedad superaba a sus activos corrientes (los recursos líquidos o realizables a corto plazo) en 33.862 miles de euros. Esta situación de desequilibrio de liquidez se había agravado respecto al año anterior, cuando el desfase era de 24.755 miles de euros al cierre de 2022. Es un problema que ya hizo que Wewi, matriz de Finetwork, tomara decisiones dolorosas.

Fachada de una tienda de Finetwork. Fuente: Agencias

Pero no es la única preocupación que mostraba el auditor. En su momento, señalaba a Wewi Mobile por sobrevalorar su cifra de negocio: «De acuerdo con el marco normativo de información financiera aplicable a la Sociedad, los citados importes deberían haberse registrado por su importe neto como servicio de intermediación en el epígrafe ‘Importe neto de la cifra de negocios'», escribe Deloitte, que advierte de un error en las cuentas revisadas. «Por tanto, los mencionados epígrafes se encuentran sobrevalorados en los ejercicios 2023 y 2022 por importe de 77.455 y 70.983 miles de euros, respectivamente», sentencia el documento de la firma sobre las cuentas depositadas en el Registro Mercantil.
Es cierto que, según Deloitte, el informe también menciona que la cifra de negocios se vio afectada en sentido contrario (infravalorada) por otra práctica: la entrega de terminales móviles y cupones de uso de plataformas de e-commerce. La empresa periodificó estos costes a lo largo de la vida útil de los contratos. No obstante, el auditor interpreta que esto constituía una «obligación de desempeño separada», por lo que la venta debió registrarse por completo en el momento de la entrega de los terminales.

De haberse hecho correctamente, la cifra de negocios debió incrementarse en 2.384 miles de euros en 2023 (y los aprovisionamientos en 3.996 miles de euros). Aun considerando este ajuste, el efecto neto combinado de ambas salvedades deja la cifra de negocios de la compañía significativamente sobredimensionada en los estados financieros presentados.

Los problemas de Wewi desde entonces

Lo cierto es que, aunque la empresa sigue existiendo, desde la presentación de esta auditoría los problemas se le han ido acumulando. La compañía dejó de pagar por el alquiler de las redes de Vodafone en 2025 y, dependiendo de lo que ocurra en los tribunales, puede quedarse sin la posibilidad de usar su marca comercial, Finetwork, en el mes de octubre.

A eso se suman las irregularidades que la crisis ha destapado alrededor de su sede en Alicante y la pérdida de casi medio millón de clientes en los últimos tiempos. Es una avalancha de problemas para una empresa que tres años antes escuchaba a su auditor señalar la necesidad de equilibrar sus cuentas si quería evitar su desaparición.

Y es que en 2023 Deloitte ya escribía: «Estos hechos indican la existencia de una incertidumbre material que puede generar dudas significativas sobre la capacidad de la sociedad para continuar como empresa en funcionamiento», y las dudas desde entonces no han hecho más que acumularse.

El duelo legal con Vodafone

De momento, la empresa sigue intentando recuperar su marca comercial. Se encuentra en un duelo legal con Vodafone, con querellas abiertas desde ambos lados, pues ambas partes esperan controlar la marca Finetwork, aunque de momento la empresa británica ha empezado a comercializarla. Son procesos legales que han destapado no solo las irregularidades alrededor de su sede, que ya publicó Merca2, sino también de otras entidades controladas por los principales accionistas de Wewi.

Sede de Vodafone España. Fuente: Agencias

Según Vozpópuli, un nuevo informe forensic de Deloitte que sustenta la querella presentada por Vodafone identifica 952.220 euros destinados a El Flautista y otros 242.000 euros al Club Deportivo Eldense, dos entidades vinculadas al entonces principal accionista de Wewi. Señalan también que son pagos que se realizaron cuando Finetwork acumulaba una deuda millonaria, afrontaba el embargo de sus cuentas y se aproximaba al preconcurso. Deloitte no ha podido constatar el soporte contractual de todas las operaciones.

¿Qué pasará con Wewi y la marca Finetwork?

La compañía afronta un panorama incierto, con una sede donde de momento no puede operar y una marca comercial que bien puede acabar en manos de uno de sus grandes competidores. Si Deloitte tenía dudas de su continuidad en 2023, su situación actual es todavía más difícil, aunque desde Wewi siguen haciendo todo lo posible para mantener su presencia en España con la marca «low cost».

«La sensación predominante es que nadie está planificando el siguiente paso y que la supervivencia de la operadora depende exclusivamente de decisiones judiciales que podrían prolongarse durante meses», señalan trabajadores de la empresa en declaraciones recogidas por Vozpópuli.

Inditex cambia para siempre la forma de comprar ropa: el inesperado efecto de los fármacos para adelgazar en sus tallas

La multinacional gallega de retail, Inditex, está rediseñando su arquitectura de precios, dominando la cadena de suministro global y apuntando a la alta costura gracias a colaboraciones como las que ha lanzado con John Galliano. En este sentido, gracias al informe de Barclays, desde MERCA2 hemos realizado una radiografía de la arquitectura de precios de Zara, el impacto invisible de los tratamientos GLP-1 en la demanda de tallas y los secretos de una cadena de suministro capaz de dejar obsoleta a la competencia asiática como Shein y Temu, y la competencia europea.

En este sentido, los expertos del mercado creen que Zara todavía tiene margen de mejora en cuanto a la elevación de su marca, con la presidenta Marta Ortega como fuerza impulsora, un impulso sostenido en colaboraciones con diseñadores de alta calidad, un enfoque constante en la optimización de las tiendas y la expansión de Lefties, lo que ofrece margen para una mayor premiumización para la marca insignia de Inditex, Zara.

«Las perspectivas de crecimiento están bien fundamentadas y prevemos un margen EBIT positivo a medio plazo. Hemos elevado nuestra recomendación sobre Inditex a sobreponderar, estableciendo un precio objetivo de 62,50 euros por acción y proyectando un retorno total para el accionista de doble dígito en los próximos 12 meses», expresa el analista de Barclays, Matthew Clements.

La cuota de mercado de Zara en líneas limitadas se ha cuadruplicado desde 2020

Fuente: Barclays

Los precios de Inditex y el problema con el GLP-1

Lejos de estancarse en el centro del mercado, Inditex, bajo su insignia Zara, ha acelerado una estrategia de elevación de marca impulsada directamente por la presidenta del grupo, Marta Ortega. Mediante colaboraciones de alto voltaje cultural y colecciones cápsula de edición limitada, la multinacional gallega ha estirado su arquitectura de precios superiores sin perder su ADN de accesibilidad masiva.

Concretamente, mientras hay ciertas líneas de Zara que mantienen precios hipercompetitivos, las colecciones limitadas y colaboraciones de alto perfil actúan como un imán de prestigio. Si bien estos productos de alta gama representan una fracción muy pequeña del surtido total de la compañía, generan un efecto entre los clientes que eleva el valor percibido, permitiendo que Inditex consiga capturar hasta al consumidor que quiere lujo clásico.

«Zara parece estar alejándose del sistema de tallas tradicional basado en medidas corporales, ofreciendo en su lugar medidas detalladas de las prendas y animando a los clientes a evaluar el corte y el ajuste previsto de cada producto»

Barclays

Sin ir más lejos, la inclusión de los tratamientos médicos con GLP-1 se ve en Inditex como un viento de cola estructural para la industria de la confección. Las fluctuaciones de peso masivas en la población occidental están generando una demanda recurrente y acelerada de renovación de vestuario a lo largo de diversas tallas, un fenómeno que beneficia de manera desproporcionada a los minoristas dotados de cadenas de suministro ultrarrápidas y capacidad de reacción inmediata, situando a Inditex en una pole position inalcanzable para la competencia de estructura rígida.

En cuanto a la expansión geográfica, el foco absoluto reside en Estados Unidos. A pesar de ser ya el segundo mercado mundial de la compañía, Inditex opera allí con poco más de un centenar de tiendas, concentrando una cuota de mercado estimada de apenas el 0,5%. No obstante, la estrategia de expansión basada en macrotiendas de aproximadamente 3.000 metros cuadrados dotadas de tecnología punta, como cajas de autopago automatizado y recogida y devolución automatizada de comercio electrónico, está demostrando una rentabilidad excepcional.

Consejero Delegado de Inditex, Óscar García Maceiras
Consejero Delegado de Inditex, Óscar García Maceiras.

Fuente: MERCA2

«En los últimos años hemos adoptado un enfoque deliberado hacia la inteligencia artificial. Nuestra prioridad era construir los cimientos adecuados, una arquitectura moderna, plataformas de datos sólidas y una gobernanza robusta para poder desplegar la IA de forma segura y a escala«, señaló en su momento el consejero delegado de Inditex, Óscar García Maceiras, en marzo de 2026.

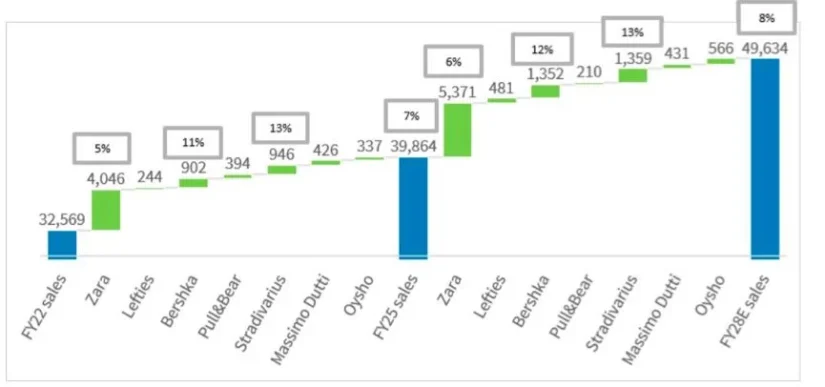
Con la publicación de los resultados del segundo trimestre el próximo 9 de septiembre y un crecimiento actual de las ventas en moneda local situado en el +7%, el veredicto de Barclays es cristalino. Inditex no es simplemente un minorista de ropa económica, ya que es una infraestructura tecnológica y logística de precisión quirúrgica, perfectamente blindada frente a la inflación de costes y lista para revalorizarse con un potencial alcista.

El rol estratégico de Lefties, Bershka y Stradivarius

Concretamente, desde Barclays desmontan el mito de que el crecimiento de Inditex se deba meramente a la inflación de precios. Los datos de la consultora Worldpanel para el mercado británico entre 2023 y 2025 revelan que el incremento del precio medio de venta de Zara se debió, en realidad, a una reducción drástica de las rebajas y descensos de stock, más que a subidas inflacionarias de tarifa.

Cada una de las enseñas de Inditex cumple una función táctica específica para blindar los márgenes globales y capturar cada rincón del espectro demográfico y generacional. Sin ir más lejos, Lefties surge como el escudo anti-inflación y la conquista del valor masivo; y por otro lado, Bershka y Stradivarius son el monopolio de la Generación Z y la optimización de formatos de la multinacional gallega.

«Esperamos que la contribución de Zara aumente siendo Bershka y Stradivarius los otros conceptos clave que contribuyen. Lefties es el concepto de crecimiento más rápido, pero aún pequeño»

Barclays

Lefties, originalmente concebida como un canal de salida para el stock remanente de Zara, se ha transformado bajo la dirección del grupo en una cadena de moda ultrarrápida independiente con identidad propia.  Al consolidarse como la marca de crecimiento más rápido de Inditex, Lefties actúa como un auténtico escudo protector. Absorbe al segmento de clientes hiper-sensibles al precio y otorga a Zara la total libertad táctica para seguir elevando su propuesta principal hacia el territorio de la moda de autor sin temor a alienar al consumidor masivo.

Al retener a este segmento hiper-competitivo en el ecosistema del grupo, Lefties otorga a Zara la libertad estratégica absoluta para continuar su proceso de «elevación» hacia el territorio de colecciones de autor y precios superiores sin temor a alienar al cliente masivo. Su formato de grandes superficies, optimización de costes logísticos extremos y rotación acelerada la sitúan como una de las marcas de mayor dinamismo en penetración de mercado joven.

Inditex_Barclays
Inditex
Fuente: Barclays

Por último, Bershka y Stradivarius actúan como laboratorios dinámicos de tendencias digitales y virales. Barclays destaca cómo ambas enseñas han sabido integrar la digitalización de las tiendas físicas con una gestión de inventarios hiperconectada a través de RFID y la plataforma SINT. Mientras Bershka capitaliza la cultura de la música urbana, las colaboraciones digitales y las estéticas de redes sociales con colecciones de respuesta instantánea, Stradivarius ha redefinido su rentabilidad por metro cuadrado enfocándose en un repertorio de moda femenina versátil, de bajo coste de adquisición de inventario inicial y márgenes operativos altamente atractivos.

El despido de Siro López e Irene Junquera en Mediaset alimenta la leyenda de Pedrerol

La llegada de Josep Pedrerol a Mediaset no solo ha supuesto el traslado de ‘El Chiringuito’ de Atresmedia a Energy. El estreno de la tertulia futbolística en su nueva casa ha venido acompañado de una serie de salidas que han vuelto a alimentar una de las leyendas que acompañan al periodista desde hace años: su supuesta capacidad para apartar de su camino a antiguos colaboradores o profesionales con los que ha mantenido diferencias.

El último episodio lo ha denunciado públicamente Siro López. El periodista gallego ha asegurado que Mediaset ha puesto fin a su colaboración con ‘El Desmarque’ precisamente coincidiendo con la llegada de Pedrerol al grupo. Su salida se suma, según su relato, a las de Nacho Peña, Roberto Gómez e Irene Junquera, todos ellos vinculados en distintos momentos a ‘El Chiringuito’ y a la órbita profesional del presentador.

La coincidencia temporal es el elemento que ha provocado las sospechas. López sostiene que durante los meses de julio y agosto varios colaboradores habían recibido garantías de que continuarían trabajando con Mediaset hasta finales de agosto después de que sus intervenciones hubieran funcionado bien. Sin embargo, la situación cambió de manera repentina justo antes del estreno de Pedrerol.

«En julio y agosto, Nacho, yo, Lorena González, Irene Junquera, Roberto Gómez… y la gente de El Desmarque nos llamó para decirnos que íbamos a seguir con esa colaboración hasta finales del mes de agosto porque había funcionado muy bien», explicó Siro López al relatar lo ocurrido.

Según su versión, el viernes se comunicó a los colaboradores que la colaboración se ampliaba, mientras que el lunes, coincidiendo con el estreno de ‘El Chiringuito’ en Mediaset, Nacho Peña y Roberto Gómez recibieron la llamada informándoles de que no continuarían. La explicación que recibieron fue que se había modificado el formato, que tendría menos tiempo y que se incorporaría más gente.

Pedrerol
Pedrerol. Foto: Atresmedia.

El problema, según López, es que esa modificación no había sido comunicada el viernes, cuando se había trasladado a los colaboradores que continuarían hasta finales de agosto. La coincidencia con el desembarco de Pedrerol fue suficiente para que el periodista relacionara ambos acontecimientos.

Una salida que vuelve a poner el foco en Pedrerol

López esperaba que su situación fuera diferente. Después de conocer las salidas de otros colaboradores, asegura que llegó a pensar que su relación profesional con Mediaset podía mantenerse.

«Y yo dije, pues a mí no me han llamado, ni he recibido el mensajito», relató. El periodista creía que todavía contaba con el respaldo de Pedrerol y que su trayectoria profesional con él podía evitarle correr la misma suerte que otros antiguos colaboradores.

Finalmente, recibió la llamada. La colaboración quedaba suspendida y López interpretó que aquello suponía el final de su etapa en Mediaset: «Creo que ahí se ha acabado nuestra trayectoria en Mediaset».

El periodista, sin embargo, quiso diferenciar su crítica a la situación de su agradecimiento al grupo audiovisual. Aseguró que durante los cuatro años en los que ha colaborado con ‘El Desmarque’ ha recibido un trato excelente por parte de los profesionales de Mediaset y que no considera que su salida vaya a suponer un problema insalvable para su carrera.

López lleva además una década fuera de ‘El Chiringuito’. Su salida del programa se produjo hace diez años, por lo que conoce desde dentro la manera de trabajar de Pedrerol y la personalidad del presentador. Precisamente esa experiencia explica que no considere completamente inesperado lo ocurrido ahora.

«Él está acostumbrado a hacer barbaridades en el trato con la gente, en las amenazas… y que nadie lo cuente», afirmó en una de sus críticas más duras. López considera que durante años algunos profesionales han preferido guardar silencio para evitar enfrentamientos con uno de los periodistas deportivos con mayor capacidad de influencia en la televisión española.

El periodista también cuestionó la versión sobre el desembarco de Pedrerol en Mediaset. Frente al relato de una operación buscada por ambas partes y presentada como una oportunidad profesional, López sostiene que la salida de Atresmedia fue consecuencia de una decisión de la compañía y que el comunicador necesitaba encontrar una nueva casa televisiva.

Su argumento conecta además con otra de las versiones que circulan en el entorno del fichaje: la influencia que habría tenido el presidente del Real Madrid, Florentino Pérez, en el desembarco de Pedrerol en Mediaset. López considera que esa proximidad explica en parte la posición de fuerza con la que el periodista llega al grupo.

Más allá de que esas acusaciones formen parte de su interpretación personal, lo cierto es que Pedrerol vuelve a comenzar una etapa televisiva rodeado de controversia. Su llegada a Mediaset se produce después de que Atresmedia decidiera no renovar su relación contractual y tras abandonar ‘Jugones’, el programa que presentó durante más de una década en La Sexta.

La operación ha permitido a Pedrerol mantener su principal activo: ‘El Chiringuito’. El programa conserva su equipo, su identidad y su capacidad de generar conversación en redes sociales, pero ahora cuenta con una estructura de emisión más amplia en Mediaset. De lunes a jueves ocupa la medianoche de Energy y los domingos tiene una ventana en Cuatro.

El precio del huevo en el supermercado se sostiene por la demanda viral de los influencers

El precio del huevo en el supermercado se sostiene por una demanda que el sector califica de ‘sólida’ y que roza los niveles del confinamiento, con el consumo en hogares un 27,9% más caro en valor.

El dato que sostiene el precio en el lineal

El huevo no ha necesitado folletos para mantener el pulso del lineal. El panel de consumo del Gobierno refleja que el consumo en los hogares españoles creció un 3,3% en volumen y un 27,9% en valor en el último año móvil a mayo de 2026, hasta situarse en niveles comparables a los del confinamiento. Traducción práctica: compramos algo más de huevo, pero pagamos bastante más por él.

María Luz de Santos, directora de Inprovo, atribuye esa fortaleza a la confianza del consumidor en la calidad nutricional, la versatilidad y la accesibilidad del alimento. La interprofesional habla de una demanda ‘sólida y sostenida’ pese a la escalada inflacionista. Y aquí está la clave de bolsillo: el precio del huevo en el supermercado no se explica solo por los costes de producción, también por una demanda que no cede.

Esa presión se nota en la cesta. El huevo sigue entre los alimentos que más han encarecido el ticket en los últimos meses, con subidas que han llevado al comprador a vigilar el precio por docena y por unidad. No es un argumento de marketing: es un dato de panel que traduce la tensión de la demanda.

La brecha entre volumen y valor es el termómetro de la cesta. Si compras un 3,3% más de huevos pero pagas un 27,9% más, el precio medio por unidad ha subido con fuerza. En un producto de compra semanal, ese incremento se nota al final de mes. Por eso el huevo se mantiene entre los básicos que más tensión generan en el presupuesto doméstico.

Para comparar sin trampas, hay que mirar el precio por kilo y no solo la docena. El huevo no se vende por peso en el lineal, pero el tamaño de la pieza cambia el precio real: una docena de huevos pequeños puede salir más cara por kilo que una de grandes. A igualdad de categoría, el precio por unidad o por kilo es el dato que decide.

📊 La comparativa de un vistazo

IndicadorDatoQué implica para el bolsillo
Consumo en hogares (volumen)+3,3% interanualMás frecuencia de compra
Consumo en hogares (valor)+27,9% interanualMayor gasto pese a volumen contenido
Granjas con sistemas sin jaulacerca del 80%Transición con costes que pueden llegar al precio
Censo de gallinas en sistemas alternativos40%Oferta en transformación

Influencers, guías y proteína: la demanda que no cede

por qué sube el precio del huevo

La demanda no es solo economía. Inprovo detecta un empuje cultural de prescriptores que encajan con una demanda de proteína accesible. El portero de la selección española Unai Simón ha hablado de incluirlo en su dieta; la nutricionista Toscana Viar contó que los huevos revueltos eran una opción en los desayunos durante el Mundial; y el actor Carlos Torres afirmó en ‘La Revuelta’ que desayuna cinco huevos cada mañana.

La interprofesional agradece estas declaraciones espontáneas, que refuerzan la percepción del huevo como fuente de proteína. A ello se suman las últimas actualizaciones de varias guías alimentarias, que amplían el papel del huevo dentro de una dieta semanal variada. El comprador lo nota en el pasillo: ya no es solo el desayuno clásico, es un producto de culto fitness y de receta viral.

El consumo inteligente empieza en la etiqueta. El código de cría (0 ecológico, 1 campero, 2 suelo, 3 jaula) y el origen explican buena parte del precio. Si tu prioridad es el ahorro, compara el código 3 con alternativas; si te mueves por bienestar animal, el sobrecoste del libre de jaula no siempre es homogéneo entre cadenas.

El precio del huevo no solo responde a costes: ahora también lo sostiene una demanda que se ha vuelto cultural y muy viral.

Sanidad, bienestar animal y costes: el factor que vigila el mercado

Hay otro elemento que puede mover el precio: el estado sanitario de las granjas. El sector sigue de cerca la enfermedad de Newcastle, con especial atención en Valladolid, aunque Inprovo lanza un mensaje de tranquilidad: consumir alimentos avícolas no supone un riesgo para la salud. La gripe aviar también exige prevención durante todo el año; España recuperó en febrero el estatus de libre de influenza aviar.

La transición hacia sistemas libres de jaula es una de las transformaciones más importantes del sector. Cerca del 80% de las granjas españolas ya incorpora alternativas a la jaula y el 40% del censo de gallinas está alojado en esos sistemas. Es un avance voluntario que, en ocasiones, se ralentiza por la tardanza de las licencias administrativas. ¿Y el precio? Los sistemas alternativos suelen encarecer la producción, y ese coste puede acabar reflejado en el lineal.

En Bruselas, el acuerdo comercial con Ucrania es el que más preocupa al sector del huevo. Inprovo no lo rechaza, pero pide profundizar en las condiciones de entrada y en los marcos regulatorios. Para el consumidor, cualquier desequilibrio en el origen de los huevos puede condicionar la oferta y el precio de la docena.

El precedente ayuda a leer el momento: durante el confinamiento el consumo doméstico se disparó por la caída de la hostelería; ahora sube con la hostelería ya normalizada, lo que refuerza la tesis de una demanda estructural. Esa fortaleza, sumada a la inflación de costes, deja poco margen para grandes descuentos.

La información sobre precios y consumo es divulgativa; no sustituye una planificación financiera personal, pero sí sirve para tomar decisiones de compra con más criterio. Al final, toca comparar precio por unidad y leer el origen del huevo.

🛒 El Veredicto de Compra

  • Compara el precio por unidad: la subida del 27,9% en valor no siempre se ve igual en la docena; revisa el precio por kilo o por huevo.
  • Revisa el código de cría y el origen: los huevos libres de jaula pueden costar más, pero no siempre compensa si tu prioridad es solo el precio.
  • Guarda la referencia del lote: ante cualquier alerta sanitaria, el lote y el origen te permiten actuar y reclamar con más garantías.

Ejercicios core Jennifer Aniston: las 3 herramientas que usa a los 57 para un abdomen fuerte

A sus 57 años, Jennifer Aniston convierte el trabajo abdominal en una prioridad de rendimiento: entrena el core con tres herramientas sencillas para ganar estabilidad y fuerza funcional. Lo detalla Dani Coleman, su entrenadora, en una entrevista recogida por Women’s Health.

Cómo entrena Jennifer Aniston el core a los 57 con tres herramientas

Dani Coleman, vicepresidenta de entrenamiento de Pvolve, trabaja con la actriz desde hace algo más de cinco años. Su método combina trabajo de fuerza, movilidad y control postural, y las sesiones se mueven entre los 30 y los 40 minutos. La intención es clara: aprovechar el tiempo con estímulos de cuerpo entero y no dejar nunca fuera el core.

El abdomen no es solo estética en este planteamiento. Según explica la propia entrenadora, la prioridad es construir un core fuerte y funcional que ayude a sostener el cuerpo como unidad. De hecho, las exigencias físicas de los rodajes y el día a día convierten la estabilidad del tronco en una necesidad de rendimiento, no en una moda de gimnasio.

Por eso no se quedan en la capa superficial del abdomen. El trabajo incluye la musculatura profunda que estabiliza la pelvis, las caderas y la postura erguida. La idea es que el cuerpo se mueva con más control, una base que se transfiere a cualquier entrenamiento de fuerza, carrera o gesto cotidiano.

No se trata de hacer cientos de repeticiones. La calidad de la contracción y el control del movimiento importan más que la cantidad, algo que se refleja en sesiones relativamente cortas con foco constante.

Las tres herramientas: gliders, P.Ball y P3 Trainer

La rutina de core de Aniston gira en torno a tres materiales compactos que, en conjunto, cubren estabilidad, control y trabajo contra resistencia. No sustituyen a la constancia, pero sí aportan variedad y un desafío neuromuscular que va más allá del crunch de toda la vida. Estas son las piezas del método.

core fuerte mujeres 50

1. Gliders o discos deslizantes. Son pequeños discos que convierten movimientos sencillos en un reto de control y estabilización. Se usan en planchas, en trabajo de rodillas para oblicuos y en posiciones de pie para ganar equilibrio. Su gran ventaja es la versatilidad: caben en una mochila y permiten entrenar el core en cualquier lugar. Como alternativa, unos sliders genéricos sirven para zancadas con desplazamiento o para llevar las rodillas al pecho.

La fuerza funcional del core no se ve tanto en el espejo como en la estabilidad con la que te mueves, entrenas y trabajas cada día.

2. P.Ball. Es un balón de ejercicio estilo Pilates con una banda gruesa alrededor de su circunferencia. Se coloca como un pantalón para trabajar suelo pélvico y core profundo. También se puede poner bajo la espalda para crunch y curls, o bajo el coxis para aislar el trabajo de piernas, flexores de cadera y abdominales inferiores. Una pelota de Pilates o un balón medicinal pueden cumplir una función similar según el ejercicio.

3. P3 Trainer. Esta herramienta de resistencia funciona como un reformer Pilates portátil. Tiene dos bandas de resistencia, una pelota y un asa, y conecta la parte superior e inferior del cuerpo. Se ajusta al tobillo y se usa con la mano, de modo que el propio cuerpo genera la tensión desde diferentes ángulos. En casa, una banda de resistencia con tobillera y muñequera, o una banda larga anclada al tobillo y a la mano, produce un estímulo parecido.

Las tres opciones comparten una lógica común: generar inestabilidad o resistencia para que el core trabaje a lo largo de todo el movimiento, no solo en la flexión abdominal. La combinación de planchas con deslizamiento, estabilidad pélvica y tracción con banda añade variedad sin necesidad de máquinas complejas.

Por qué la estabilidad controlada mueve la aguja en tu core

El entrenamiento de core con herramientas inestables no es nuevo. Métodos como el Pilates y el entrenamiento de fuerza llevan décadas aprovechando el control postural para mejorar la transferencia de fuerza y la eficiencia de movimiento. La lógica fisiológica es sencilla: si el tronco no se estabiliza, parte de la fuerza de brazos y piernas se pierde por el camino.

La evidencia sobre entrenamiento del core apoya su papel en la mejora del equilibrio, la postura y el rendimiento general, aunque conviene ser honestos: no existe un estudio que convierta estas tres herramientas concretas en una fórmula mágica. Su valor real está en la adherencia que facilitan. Son compactas, viajan contigo y se integran en sesiones de 30 a 40 minutos, justo lo que una agenda ocupada puede sostener.

A efectos prácticos, este planteamiento encaja especialmente en personas que buscan un abdomen funcional sin pasar largas horas en el gimnasio. Mujeres y hombres a partir de los 50 pueden beneficiarse de un trabajo de core que priorice la estabilidad sobre la estética y que respete la progresión. Y si tu punto de partida incluye alguna limitación específica, la supervisión de un profesional del ejercicio es siempre una buena inversión.

La progresión puede venir de tres vías: aumentar el tiempo en plancha con deslizamiento, acortar la base de apoyo o incrementar la tensión de la banda. Cada una cambia el estímulo sin necesidad de añadir material.

Lo que mueve la aguja no está en el material, sino en el patrón: movimientos controlados, planchas con deslizamiento, estabilidad pélvica y resistencia desde distintos ángulos. Con constancia, esa combinación se traduce en un core más fuerte y en una mejor economía de movimiento.

⚡ Rutina de Optimización Diaria

  • Empieza con un circuito breve: Dedica 10 minutos, tres días a la semana, a plancha con deslizamiento de rodillas y zancadas con slider para activar el core profundo.
  • Sustituye el crunch por el control: Usa una pelota de Pilates bajo la espalda para crunch y curls, y añade una banda de resistencia para ejercicios de pie.
  • Integra el core en tu agenda: Elige una herramienta compacta y llévala a la oficina o al gimnasio; 30 minutos de sesión completa son suficientes.

La tostadora Lidl de menos de 15 euros: qué ofrece su marca blanca frente a los fabricantes

Lidl vende una tostadora de doble ranura de su marca blanca SilverCrest por 12,99 euros, un precio que reabre la pregunta de si la marca de distribuidor compensa frente a los fabricantes en pequeño electrodoméstico.

Qué trae la tostadora de 12,99 euros y qué no dice el precio

La ficha es concreta: potencia de 800 W, doble ranura para preparar dos rebanadas a la vez, carcasa compacta y palanca lateral de manejo. El acabado en amarillo acanalado marca la diferencia estética, pero no añade prestaciones. A efectos de desayuno, cubre lo básico.

Lidl lleva años ampliando su pasillo de no alimentación con electrodomésticos de campaña. La lógica es la misma que en textil o herramientas: precio bajo, rotación alta y una calidad pensada para un uso no intensivo. Esta tostadora encaja en esa estrategia, como ya ocurrió con freidoras de aire o envasadoras al vacío de temporadas anteriores.

La cadena avisa de pocas unidades y elevada demanda. Ese dato, más propio del márketing de escasez que de la ficha técnica, no debería condicionar la compra. El precio es el gancho, pero el valor real se mide en durabilidad y en uso diario.

La letra pequeña que decide si ahorras de verdad

En una tostadora por debajo de los 15 euros, lo importante no es el color. Hay que mirar tres cosas: la bandeja recogemigas (si es extraíble o no), la presencia de apagado automático y la profundidad de las ranuras. La fuente original no detalla la bandeja, y ese silencio ya es una pista para preguntar en tienda.

La garantía legal en España cubre tres años para bienes de consumo, también los electrodomésticos de marca blanca. Eso iguala a Lidl y a los fabricantes en cobertura mínima, aunque no en servicio técnico posventa ni en repuestos.

Los fabricantes de tostadoras suelen añadir bandeja extraíble, ranuras más anchas y potencias entre 750 y 1.000 W en la gama de entrada. La diferencia de precio llega a duplicar o triplicar el coste de esta SilverCrest, pero a cambio se gana en limpieza y en acabados que resisten mejor el uso diario.

marca blanca electrodomésticos

El precio de góndola no lo dice todo: en un electrodoméstico de 13 euros, la garantía y la facilidad para devolverlo cuentan tanto como los vatios.

Marca blanca frente a fabricante: cuándo compensa el ahorro

El comprador que tuesta pan una o dos veces por semana encontrará aquí una opción razonable: 800 W mueven dos rebanadas sin problema y el diseño amarillo no cobra prima. Quien desayune tostadas a diario o con pan de molde grueso quizá note la falta de ranuras anchas, de bandeja extraíble o de un termostato con más rangos. El ahorro de 10 o 15 euros frente a un fabricante básico puede salir caro si a los dos años hay que sustituirla.

La comparativa no es solo cuestión de precio. Los fabricantes consolidados ofrecen servicio técnico, repuestos, y una red de puntos de venta más amplia; la marca blanca depende de la política de devoluciones del supermercado y de la disponibilidad de recambios. Para un aparato de 13 euros, ese respaldo puede ser tan decisivo como la potencia.

La letra pequeña no está en la caja; está en lo que no se ve. No es solo cuánto cuesta, sino cuánto dura y qué fácil es limpiarla. Este análisis es divulgativo y de consumo; no constituye consejo financiero ni recomendación de compra personalizada.

🛒 El Veredicto de Compra

  • Compara vatios y ranuras: 800 W y doble ranura cubren desayunos de dos personas; si tuestas mucho, mira modelos con más potencia.
  • Pregunta por la bandeja recogemigas: si no es extraíble, la limpieza se complica; confírmalo antes de pagar.
  • Guarda el tique y la caja: los electrodomésticos tienen tres años de garantía legal en España; el comprobante es tu mejor aliado para cualquier reclamación.

Pantera Capital Bitcoin: el smart money impulsa el rebote y apunta a los 80.000 dólares

El bitcoin ha encadenado una subida semanal superior al 23% y Pantera Capital cree que el rebote tiene detrás al llamado smart money, el dinero de los inversores profesionales e institucionales que suele anticipar los movimientos del mercado. La firma estadounidense sitúa la próxima barrera relevante en los 80.000 dólares, después de que el activo tocara los 79.319 dólares el viernes.

Cosmo Jiang, gestor de la firma, explicó en una entrevista con CNBC que una pausa pequeña es posible, pero que el sentido del mercado ha empezado a cambiar. Su lectura es directa: ‘Hay smart money entrando y hay fundamentales reales que sostienen el rebote de los precios’.

Para Jiang, lo relevante no es solo el precio, sino el posicionamiento. Tras semanas de cautela, muchos inversores pasan de estar al margen o incluso en corto a querer exponerse en largo, convencidos de que la tecnología puede ser mucho más grande. Conviene recordar que una posición en corto gana cuando el precio baja y una larga lo hace cuando sube. ‘Desde todo lo que vemos, el posicionamiento está empezando a revertirse’, aseguró.

El detonante fue doble y llegó desde Washington. El presidente Donald Trump se reunió con directivos del sector cripto e instó a los legisladores a desbloquear la Clarity Act, una norma que aclararía qué activos digitales vigilan la SEC y la CFTC. La votación de la ley quedó fijada para septiembre, según la información recogida por Bitcoin Magazine.

El mismo día, el secretario del Tesoro, Scott Bessent, anunció que el Tesoro duplicará el tamaño de sus recompras de deuda a largo plazo. Es una medida que reduce el atractivo de los bonos y empuja a los inversores hacia activos que no pagan cupón, como el oro y el bitcoin. La reacción fue inmediata.

Jiang añadió otros factores: la adopción de stablecoins (criptomonedas pensadas para mantener una paridad estable con el dólar), el crecimiento de los mercados de predicción, los futuros perpetuos y el cruce con la inteligencia artificial. Con ese conjunto de catalizadores, afirmó que ‘es difícil no ser alcista’.

El dinero profesional ya no está mirando desde la barrera; empieza a tomar posiciones largas en bitcoin y eso es lo que sostiene el rebote.

Qué está moviendo al bitcoin esta semana

La subida de esta semana no responde a un único titular. La combinación de una regulación más previsible y una política de deuda que abarata los bonos dio aire a los activos sin intereses. Por eso el bitcoin pasó de cotizar por debajo de los 65.000 dólares durante buena parte de junio y julio a rondar los 77.000 dólares en apenas unos días.

La Clarity Act y el respaldo institucional

La Clarity Act es una vieja reclamación del sector. Su objetivo es repartir con claridad las competencias entre la SEC, que vigilaría los activos considerados valores, y la CFTC, que se ocuparía de las materias primas digitales. Aunque aún falta la votación, el simple avance reduce uno de los grandes riesgos legales que frenaba a los fondos institucionales.

Pantera Capital gestiona unos 3.800 millones de dólares, según la publicación que recogió sus declaraciones. Que un actor de ese tamaño hable de smart money no es anecdótico: refleja que el capital profesional está pasando de a construir posiciones.

La resistencia de los 80.000 dólares, en contexto

Una resistencia es un nivel de precio donde históricamente confluyen ventas y la subida suele frenarse. Superar los 80.000 dólares con volumen sería una señal técnica relevante, pero aún no está hecho.

El último gran precedente de euforia institucional llegó con la aprobación de los fondos cotizados (ETF) al contado en Estados Unidos en 2024, que permitió a fondos tradicionales comprar bitcoin sin custodiarlo. Ahora el catalizador es distinto: no es solo acceso, es una mezcla de claridad legal, deuda pública y maduración de casos de uso como las stablecoins.

Hay una diferencia relevante con narrativas anteriores. En 2021, buena parte de la demanda llegó de inversores minoristas y de proyectos con narrativas poco probadas. Hoy el foco está puesto en leyes concretas, stablecoins y la entrada de fondos, una combinación que Pantera interpreta como más madura.

Por supuesto, la etiqueta smart money no es garantía de acierto. Los inversores institucionales también se equivocan y, en un mercado tan estrecho como el cripto, sus entradas y salidas pueden amplificar los movimientos en ambas direcciones.

El riesgo sigue siendo la volatilidad. Un recorte en las expectativas regulatorias o un cambio en el apetito por los activos de riesgo puede devolver al bitcoin a la parte baja del rango con la misma rapidez con la que ha subido. La propia Pantera admite que una pausa corta es posible antes de intentar superar los 80.000 dólares.

Para el inversor español, el nivel de 80.000 dólares equivale a unos 69.000 euros al cambio actual, aunque la referencia mental sigue siendo el dólar porque es la moneda en la que se fija el mercado global de criptoactivos.

Oposiciones sanitarias Canarias: 492 plazas para médicos, enfermeros y especialistas

El Servicio Canario de la Salud convoca 492 plazas de Formación Sanitaria Especializada para el curso 2026-2027, la mayor oferta de su historia. La convocatoria de oposiciones sanitarias en Canarias suma 27 puestos más que en 2025 y crece un 5,81%.

La resolución figura ya en el BOE y en la web oficial del Servicio Canario de la Salud. No es una oposición clásica con plaza fija: hablamos de plazas de formación sanitaria especializada, el camino para obtener una especialidad como MIR o EIR mediante un contrato de residencia.

Por qué crece la oferta de oposiciones sanitarias en Canarias

El Gobierno canario enmarca la convocatoria en su Estrategia + de Atención Primaria y en las previsiones del Ministerio de Sanidad. La oferta crece un 5,81%, por encima de la media nacional del 3,9%, y suma 168 plazas más desde 2018.

Las prioridades son claras: Atención Primaria, urgencias hospitalarias, salud mental y la asistencia en islas no capitalinas. Son 55 especialidades acreditadas para formar médicos, enfermeros, farmacéuticos, psicólogos, biólogos y radiofísicos.

El objetivo es retener talento sanitario en las islas. La capacidad docente se concentra allí donde el sistema sanitario canario registra más presión asistencial.

Requisitos para presentarse a las pruebas FSE

La nota oficial no modifica los requisitos estatales: la convocatoria del Ministerio de Sanidad es la que fija titulación, nacionalidad y documentación. En términos generales, estos son los puntos que hay que cumplir:

  • Título universitario en Medicina, Enfermería, Farmacia, Psicología, Biología o Radiofísica, según la especialidad.
  • Nacionalidad española o de un Estado miembro de la Unión Europea, u otras situaciones recogidas en la convocatoria estatal.
  • Superar el examen nacional de acceso a la Formación Sanitaria Especializada.
  • Elegir las plazas de Canarias en la aplicación oficial cuando se abra el plazo de selección.
plazas EIR Canarias 2026

Cómo es el proceso de selección y qué especialidades ganan peso

El acceso no depende del SCS, sino del examen estatal. Después, el número de orden permite elegir centro y especialidad. Por eso importa tanto la distribución canaria: define dónde habrá formación y en qué áreas.

Medicina Familiar y Comunitaria lidera el refuerzo con 98 plazas MIR, seis más que el año pasado y una subida del 6,5%. Enfermería Familiar y Comunitaria pasa de 30 a 34 plazas, un 13% más, y Medicina de Urgencias y Emergencias duplica de 3 a 6 plazas.

La salud mental suma 41 plazas: 12 de Psiquiatría, 10 de Psicología Clínica, 17 de Enfermería de Salud Mental y 2 de Psiquiatría Infantil y de la Adolescencia. También se incorporan oportunidades en Neurología, Medicina Interna y Neurofisiología clínica.

La insularidad convierte cada plaza docente en una herramienta de retención: formar en Canarias es la vía más directa para fijar especialistas.

Lanzarote consolida su red docente con 23 plazas. La Unidad Docente Multiprofesional de Atención Familiar y Comunitaria ofrecerá 8 plazas MIR y 4 de Enfermería. Geriatría mantendrá 2 plazas de Medicina y 2 de Enfermería Geriátrica, y el Hospital Molina Orosa ampliará especialidades quirúrgicas y médicas.

Del total, 360 plazas corresponden a médicos internos residentes y 102 a enfermería. Farmacia suma 15 plazas, Psicología 10, Radiofísica hospitalaria 4 y Biología 1.

Análisis: una convocatoria con lógica de retención

La cifra de 492 plazas es la más alta de la serie histórica del SCS. El incremento del 5,81% supera la media nacional del 3,9%, lo que sitúa a Canarias como una de las comunidades que más refuerza su capacidad formativa en términos relativos.

No obstante, conviene leer la convocatoria con matices. Las plazas FSE no son puestos fijos: son contratos de formación de varios años cuya retribución depende de las tablas estatales y del año de residencia. La nota del Gobierno canario no desglosa las cuantías, por lo que no se pueden comparar con un salario de funcionario o de mercado.

La apuesta por Medicina Familiar, con 98 plazas, responde a una necesidad estructural. Es una de las especialidades donde el Ministerio prevé mayor déficit en la próxima década y, en un territorio fragmentado, la Atención Primaria es la puerta de entrada del sistema. Quien aspire a esta vía debe saber que, pese al aumento, la competencia sigue siendo alta porque el cupo se decide a escala nacional.

El refuerzo de Lanzarote y de las islas no capitalinas también tiene una lectura práctica: hay menos presión de atracción de demanda que en las capitales, pero la experiencia docente suele servir para consolidar proyectos a largo plazo. Para el aspirante, la recomendación es monitorizar la convocatoria estatal del BOE y preparar el examen con margen suficiente.

📨 Cómo presentar la solicitud

La inscripción se realiza a través del portal de Formación Sanitaria Especializada del Ministerio de Sanidad cuando la convocatoria estatal abre el plazo. La información del BOE marca los pasos exactos.

  1. Paso 1: Accede al portal oficial de Formación Sanitaria Especializada del Ministerio de Sanidad.
  2. Paso 2: Regístrate o identifícate con el sistema habilitado en la convocatoria estatal.
  3. Paso 3: Elige el examen nacional y selecciona las plazas de Canarias según tu grado y especialidad.
  4. Paso 4: Abona la tasa si la convocatoria lo exige y adjunta la documentación solicitada.
  5. Paso 5: Presenta la solicitud antes del cierre del plazo oficial y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicio Canario de la Salud (Gobierno de Canarias).
  • Número de plazas: 492.
  • Sueldo estimado: No desglosado en la fuente oficial; la FSE se retribuye según las tablas estatales del Ministerio de Sanidad.
  • Fecha límite de inscripción: Pendiente de confirmar en el BOE; la convocatoria ya está publicada.
  • Dónde inscribirse: Portal de Formación Sanitaria Especializada del Ministerio de Sanidad y sede del BOE.

Oposiciones auxiliar administrativo en Santa Pola: 15 plazas solo con la ESO y plazo abierto

Las oposiciones de auxiliar administrativo en Santa Pola suman 15 plazas de funcionario y exigen solo la ESO. El Ayuntamiento de Santa Pola ha publicado la convocatoria con un plazo de inscripción ya abierto y una de las vías más accesibles de empleo público en Alicante.

Por qué se convoca ahora

El Ayuntamiento de Santa Pola reúne en una sola convocatoria quince plazas de auxiliar administrativo procedentes de las ofertas de empleo público de 2023, 2024 y 2025. Diez llegan de la OEP de 2023, tres de la de 2024 y dos de la de 2025. Todas corresponden al subgrupo C2 y se proveen como funcionario de carrera por el turno libre.

La vía elegida es la oposición pura, sin fase de concurso. No se puntúan años de experiencia en la Administración ni servicios previos. Lo que decide el resultado son los ejercicios, un esquema que favorece a quien prepara con constancia sin necesidad de currículum administrativo. Según el seguimiento de la Diputación Provincial de Alicante, la publicación en el Boletín Oficial del Estado abrió el periodo de solicitudes.

Requisitos para presentarse

El filtro académico es bajo, y ese es el gran atractivo de la convocatoria. Basta con cumplir los requisitos generales de acceso y acreditar la titulación mínima.

  • Titulación exigida: Graduado en Educación Secundaria Obligatoria (ESO) o equivalente.
  • Edad y nacionalidad: los requisitos generales del empleo público, conforme a las bases.
  • Capacidad funcional: no padecer limitación incompatible con el puesto.
  • Inhabilitación: no estar separado del servicio público ni inhabilitado para el ejercicio de funciones públicas.
  • Valenciano: documentación que acredite el conocimiento exigido, según las bases.
plazas auxiliar administrativo ESO

Cómo es el examen y el temario

El proceso consta de tres pruebas, además de la evaluación de valenciano. La primera es un cuestionario tipo test de 100 preguntas sobre el temario general. La segunda es un ejercicio práctico con 10 preguntas relacionadas con las tareas administrativas. La tercera vuelve al formato test con 50 preguntas de informática.

No es un examen corto. Son 150 preguntas tipo test más un supuesto práctico, y cada error penaliza según las bases. El temario combina organización municipal, procedimiento administrativo y herramientas ofimáticas; conviene descargar la versión actualizada porque el Ayuntamiento publicó modificaciones posteriores a la redacción inicial.

Quince plazas de funcionario con la ESO como único requisito académico: la puerta es amplia, pero solo pasan quienes preparan a fondo los tres ejercicios.

La tasa no sustituye la solicitud.

¿Una oposición accesible? Lectura de la convocatoria

Una oposición del subgrupo C2 con solo la ESO suele disparar el número de solicitudes. El sistema de oposición por turno libre elimina la ventaja de quien acumula años de servicios previos; no funciona como las ofertas de empresa privadas, donde el currículum pesa más.

Las retribuciones del subgrupo C2 en la administración local incluyen dos pagas extraordinarias, trienios y complementos municipales. El Ayuntamiento no publica una cifra salarial única en las bases, así que cualquier sueldo cerrado sería una simplificación incorrecta. Para el aspirante, la estabilidad de una plaza en propiedad es el valor diferencial frente al empleo estacional de la costa.

El principal riesgo no es la titulación, sino el calendario. El plazo de solicitudes termina el 18 de septiembre, pero el temario es denso. La estrategia razonable no es inscribirse y esperar, sino repasar desde hoy el temario general, practicar supuestos administrativos y reforzar informática de usuario. Cada punto cuenta en una convocatoria con pocas plazas y previsiblemente muchos aspirantes.

📨 Cómo presentar la solicitud

La inscripción se realiza con el modelo normalizado del Ayuntamiento de Santa Pola, preferiblemente a través de su Registro Electrónico municipal.

  1. Paso 1: Accede al Registro Electrónico del Ayuntamiento de Santa Pola y localiza la convocatoria de auxiliar administrativo.
  2. Paso 2: Identifícate con DNI electrónico, Cl@ve o certificado digital.
  3. Paso 3: Rellena el modelo normalizado y adjunta DNI, titulación de la ESO, documentación de valenciano y justificante de pago.
  4. Paso 4: Abona la tasa de 30 euros si no te corresponde exención y guarda el recibo.
  5. Paso 5: Presenta la solicitud antes del 18 de septiembre de 2026. Pagar la tasa no sustituye el trámite de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Santa Pola.
  • Número de plazas: 15.
  • Sueldo estimado: Pendiente de publicar; retribuciones del subgrupo C2 con pagas extra, trienios y complementos municipales.
  • Fecha límite de inscripción: 18 de septiembre de 2026.
  • Dónde inscribirse: Registro Electrónico del Ayuntamiento de Santa Pola o formas admitidas por la legislación administrativa.

España lidera la subida de carburantes en Europa: la vuelta de vacaciones se encarece un 22%

La subida de carburantes no da tregua: volver de vacaciones costará un 22% más que hace un año. La gasolina y el diésel encadenan siete semanas consecutivas al alza y marcan máximos de cuatro meses en plena operación retorno.

Siete semanas de subidas y un diferencial europeo incómodo

España lidera el encarecimiento en Europa. El precio de la gasolina sube en el mercado español el doble que la media de la Unión Europea, según los datos que recoge el sector esta semana. La diferencia convierte el repunte en un problema de competitividad, no solo de renta disponible.

La referencia comunitaria es relevante porque descarta que se trate de un movimiento homogéneo en toda Europa. Ni la presión del crudo ni la estacionalidad explican por sí solas que España vaya al doble de ritmo: hay algo específico en la formación de precios que amplifica el movimiento.

El dato del 22% no es un porcentaje abstracto: mide cuánto más cuesta llenar el depósito en esta operación retorno respecto al mismo periodo del año anterior. El diésel, combustible mayoritario del transporte pesado, se mueve en la misma banda ascendente. Sin un cambio de tendencia, el final de agosto consolida una racha que ya dura casi dos meses.

El repunte no responde a una sola variable. A la demanda estacional del verano se suma un contexto de precios mayoristas y de refino que no se ha relajado desde comienzos de julio. Siete semanas consecutivas al alza dejan poco margen para atribuir la subida solo a la operación retorno.

Transporte y pesca, los primeros en absorber la factura

El transporte profesional y la pesca notan el golpe antes que el turismo. El gasóleo que consumen flotas y barcos avanza en paralelo al surtidor. Cuando el combustible sube siete semanas seguidas, se convierte en un coste fijo más alto: los márgenes no se recuperan de un día para otro. No hay sorpresa: cada euro adicional en el surtidor se traslada antes a las actividades con márgenes reducidos.

El encarecimiento del combustible ya no es una anécdota de agosto: es una mochila de costes que transporte y pesca arrastran desde hace siete semanas.

Los transportistas que trabajan con contratos cerrados antes del verano son los más expuestos. Un coste de combustible creciente no se repercute de inmediato en la factura, así que el margen se estrecha. En la pesca, el gasóleo pesa sobre la rentabilidad de cada marea, especialmente en una campaña con salidas ya condicionadas por el calendario.

Baleares figura entre los territorios donde la tendencia al alza se mantiene con mayor insistencia, según los precios publicados por los operadores. La insularidad agrava el efecto: cualquier incremento en origen llega amplificado al repostaje.

El turismo, que ha sostenido buena parte del consumo en agosto, no escapa a esa lógica. Cada repostaje en carretera resta unos euros que ya no se gastan en restauración o comercio local. El efecto es pequeño en términos macro, pero se nota en los municipios que viven del visitante de paso.

La brecha española deja de ser coyuntural si el diferencial se consolida

Que España crezca al doble de velocidad que la media europea en precios de carburante obliga a mirar más allá del crudo. La estructura del mercado español, la logística de distribución y la carga fiscal explican parte de la brecha. No es un matiz: amplifica el efecto de cualquier tensión internacional sobre los costes energéticos.

La subida tiene además un componente fiscal silencioso. Con cada repunte del precio antes de impuestos, la recaudación del IVA que acompaña al litro de gasolina o gasóleo se ensancha, lo que encarece aún más la factura final. Las familias lo notan con más claridad en agosto, cuando el gasto en movilidad se concentra en pocos días.

No es la primera vez que España muestra un diferencial alcista frente a Europa. En episodios anteriores, la recuperación de la demanda y los desacoplamientos puntuales del mercado mayorista han dejado al surtidor español más expuesto. La diferencia ahora es la duración del repunte: casi dos meses sin tregua cambian las previsiones de costes para el último trimestre.

La pregunta relevante no es si el precio bajará en septiembre. Es cuánto margen tienen transportistas y pescadores para absorber otra semana de escalada sin repercutir costes. La factura energética empieza a parecerse menos a un sobresalto y más a una condición del cierre de año.

Precio luz 24 agosto: sube este lunes, horas más baratas para ahorrar en tu factura

El precio de la luz del 24 de agosto sube este lunes y devuelve la presión a la factura eléctrica. Tras el respiro puntual del fin de semana, el mercado mayorista retoma la senda alcista y obliga a mirar con lupa las horas de consumo.

El operador del mercado ibérico, OMIE, fija cada día los precios horarios del pool. Con ellos se construye la parte variable del recibo regulado, el PVPC. Mañana, las diferencias entre franjas vuelven a ser lo bastante amplias como para mover la lavadora o el lavavajillas y esquivar la punta de la tarde.

Franjas horarias del lunes: cuándo conviene enchufar

Las horas centrales del día vuelven a ser la ventana más barata. La generación fotovoltaica inyecta electricidad a coste marginal muy bajo durante el mediodía y la primera parte de la tarde, y en ese tramo suelen concentrarse los precios mínimos. En el extremo opuesto, la franja nocturna es la más cara: el sol deja de aportar, el consumo residencial alcanza su pico y los ciclos combinados entran en cascada para cubrir la demanda.

Conviene aclarar que los precios cambian cada hora y que las cifras exactas se publican a primera hora del día. La recomendación operativa no cambia: retrasar los grandes consumos a la sobremesa y evitar la noche. Una familia con tarifa PVPC puede notar la diferencia si desplaza entre dos y cuatro kWh diarios a las horas solares.

No hay que fiarse de la media diaria. Una jornada puede cerrar con una media modesta y una punta nocturna muy superior. El ahorro real aparece al cruzar el precio horario con la curva de consumo del hogar.

El lunes recupera, además, la tensión de las dos semanas anteriores. El pool eléctrico encadena jornadas con precios elevados, y la bajada del sábado por debajo de 100 euros/MWh fue solo un alto en el camino. Los datos que publica Red Eléctrica permiten afinar la decisión hasta el último minuto.

Mover dos electrodomésticos a la franja solar no arregla el recibo de agosto, pero convierte una subida del pool en un daño menor para el hogar.

Qué hay detrás del repunte en la recta final de agosto

La subida del lunes no es un fenómeno aislado. La demanda eléctrica se mantiene alta por la climatización, mientras la generación eólica sigue sin aportar la estabilidad de otros meses. A eso se suma el precio del gas en los mercados internacionales, que marca el coste de las centrales de respaldo y contamina la parte alta de la curva horaria.

El resultado es un mercado en el que la energía barata existe, pero no llega a todas las horas. En en las jornadas de agosto, el hueco entre la tarde y la noche se convierte en el verdadero problema para el consumidor doméstico. La trazabilidad de los precios horarios permite verlo de forma casi quirúrgica.

La factura ya no se explica solo con el precio del MWh

El foco en el precio mayorista conviene matizarlo. La factura final de la luz depende de los peajes, los cargos y la potencia contratada, además del consumo desplazado. Un hogar que solo mira el precio del MWh puede acabar optimizando la hora equivocada. La gestión activa del consumo importa más en agosto que en cualquier otro mes.

Hay otra lectura: el sistema eléctrico lleva años empujando al consumidor hacia la flexibilidad. Las horas solares baratas son una señal deliberada de mercado, no una casualidad. Quien se adapta a ella reduce su factura y, de paso, ayuda a integrar la fotovoltaica sin necesidad de ampliar redes. La transición energética se cobra una parte de atención individual, y el lunes 24 es un buen ejemplo.

La recomendación de fondo no cambia: consultar el precio horario antes de poner un ciclo de lavado y blindar la noche. La semana que arranca no será barata, pero las franjas solares abren una rendija. Aprovecharla es la diferencia entre padecer el recibo de agosto y limar unos euros con un gesto sencillo.

Juicio Meta Europa: dos años de investigación por el daño de sus apps en menores

El juicio Meta Europa lleva dos años gestándose en Bruselas. La Comisión Europea examina si el diseño de las aplicaciones de Meta causa adicción y daño a los menores. Mientras, el juicio en Estados Unidos contra la compañía arranca con una pregunta incómoda: ¿cuánto sabían sus directivos?

La investigación europea no ha saltado a los titulares con la misma fuerza que la vista oral estadounidense. Sin embargo, el trabajo de la Comisión Europea acumula ya dos años de análisis técnico y documental. Según adelanta LaSexta, los equipos de Bruselas estudian si las decisiones de diseño de las aplicaciones —el scroll infinito, las notificaciones constantes, la recomendación algorítmica— están calibradas para maximizar el tiempo de uso entre adolescentes. No es un debate abstracto: es la misma lógica que el regulador europeo ya ha aplicado a otros gigantes tecnológicos, aunque todavía sin una acusación formal.

Dos años de análisis y una sospecha de fondo

El expediente europeo se mueve con la lentitud de los procesos antimonopolio, pero con una diferencia: aquí no se habla de abuso de posición dominante, sino de salud pública. Los técnicos de la Comisión examinan si las decisiones de diseño —el scroll infinito, las notificaciones constantes, la recomendación algorítmica— están calibradas para maximizar el tiempo de uso entre adolescentes. No es un debate abstracto: es la misma lógica que el regulador europeo ya ha aplicado a otros gigantes tecnológicos aunque todavía sin una acusación formal.

El foco no es nuevo. La Comisión Europea lleva tiempo construyendo un expediente sobre los efectos de las plataformas digitales en la salud mental de los usuarios más jóvenes. La diferencia ahora es la confluencia con la vía judicial. Si el juicio en Estados Unidos avanza y afloran documentos internos, Bruselas podría incorporar ese material a su investigación. O, visto desde la otra orilla, el caso europeo podría acelerarse si la presión pública crece.

El espejo del tabaco y el frente judicial estadounidense

El diario El País ha trazado un paralelismo que conviene no pasar por alto: el juicio contra Meta por adicción a los menores busca repetir la historia que tumbó el muro de las tabacaleras. Durante décadas, la industria tabacalera ocultó lo que sabía sobre la adicción. Cuando los tribunales accedieron a los documentos internos, la narrativa cambió. En el caso de las redes sociales, la pregunta es si Meta conocía el riesgo y decidió seguir optimizando la retención.

No todo el mundo comparte ese enfoque. El ensayista francés Guy Sorman defiende en ABC que el Estado no debe sustituir a los padres. Su argumento apunta a la responsabilidad individual y a los límites de la intervención pública. Es una posición minoritaria en el debate actual, pero introduce un matiz relevante: la regulación puede acabar desplazando la conversación desde las familias hacia los despachos de Bruselas sin resolver el problema de fondo.

La protección del menor no se juega solo en los tribunales: se juega en el diseño de cada pantalla que se abre ante un adolescente.

El rompecabezas regulatorio europeo

La Comisión Europea se enfrenta a un dilema clásico del regulador: moverse rápido para proteger a los menores o construir un expediente sólido que resista los recursos judiciales. Dos años de investigación pueden parecer una eternidad cuando cada semana aparecen nuevos estudios sobre el impacto de las pantallas en el desarrollo cognitivo. Pero un caso mal armado sería la peor noticia: una derrota del regulador daría alas a las plataformas para desmantelar futuras intervenciones.

El problema de fondo es que la Unión Europea carece de un marco legal específico para la adicción digital. La normativa de servicios digitales obliga a evaluar riesgos sistémicos, pero no tipifica la adicción como un daño concreto. Por eso, la investigación de la Comisión se apoya en conceptos como la protección del consumidor y la responsabilidad de las plataformas. Es un atajo jurídico que puede funcionar, o puede quedar en nada si los jueces consideran que se está estirando el texto legal más allá de lo razonable.

Mientras tanto, el juicio estadounidense avanza con otra velocidad. Las lecciones de ese proceso —los documentos internos, los correos de los directivos, los informes que Meta encargó y quizá archivó— pueden acabar siendo el verdadero motor del expediente europeo. No es casualidad que Bruselas observe con atención cada movimiento en los tribunales de California. La cooperación transatlántica, formal o informal, será decisiva.

La pregunta que queda en el aire es si la Comisión Europea será capaz de convertir dos años de análisis en una decisión a tiempo. Los menores no esperan. Y cada mes de inacción es una prórroga que las plataformas aprovechan para consolidar hábitos de uso. El hito a seguir es el cierre de la investigación preliminar: si Bruselas decide abrir un procedimiento formal, la partida cambiará de tablero.

Rovi y Moderna avanzan con éxito en vacunas contra el cáncer: el socio español, en el centro del negocio

La búsqueda de una vacuna terapéutica contra el cáncer tuvo un entierro prematuro en 2014, cuando Merck abandonó tecemotide tras cientos de millones invertidos. Hoy, Moderna y Rovi reabren esa puerta con los datos del ensayo contra el melanoma.

De Biomira a la alianza Moderna-Rovi: un giro de décadas

Biomira, una pequeña biotecnológica canadiense, patentó a finales de los años 90 una molécula llamada tecemotide. Buscaba activar el sistema inmune contra MUC1, una proteína sobreexpresada en varios tumores. Era la promesa de una vacuna terapéutica contra el cáncer.

Merck compró el producto en 2007 y lanzó un ensayo en cáncer de pulmón con más de 1.500 pacientes. Los resultados finales de 2012 apenas superaron al placebo, pero un subgrupo ofreció algo de esperanza. La apuesta doble o nada terminó en 2014 con el abandono del desarrollo clínico.

Ese fracaso no mató la idea. La irrupción de la inmunoterapia y de las vacunas de ARN mensajero cambió las reglas.

Fármacos como pembrolizumab, nivolumab, e ipilimumab abren el tumor al sistema inmune. Las plataformas de ARN mensajero permiten secuenciar el tumor y fabricar vacunas personalizadas con decenas de antígenos.

Moderna, MSD y el melanoma que enciende las expectativas

El ensayo de Moderna y MSD contra el melanoma, con la vacuna Intismeran, administra junto a pembrolizumab hasta tres decenas de neoantígenos por paciente. Un estudio previo en 157 pacientes redujo a la mitad el riesgo de reaparición del tumor a cinco años.

La vacuna personalizada ya no es una promesa de laboratorio: tiene datos de recaída a cinco años.

BioNTech ha puesto en fase 3 al menos cuatro moléculas contra cánceres de pulmón, próstata, cabeza y cuello, y mama. Sus fundadores hablaron en 2022 de una vacuna para 2030 y cerraron un acuerdo con el sistema de salud de Inglaterra para ensayar en 10.000 pacientes.

El Reino Unido apostó por secuenciar el genoma de 100.000 personas con enfermedades raras y cánceres para impulsar esta medicina personalizada.

El precio, la otra barrera para el negocio de Rovi

La compañía española Rovi fabricará parte de la producción de vacunas de ARN mensajero contra el cáncer. El movimiento coloca a su planta en el centro de un negocio que promete, pero que arrastra un precedente incómodo.

vacunas contra el cáncer ARNm

Sipuleucel-T, aprobada en 2010 para el cáncer de próstata metastásico, costaba más de 90.000 dólares por paciente. Su precio la relegó en cuanto aparecieron alternativas más sencillas. La lección es obvia: una terapia excelente puede morir en el cajón si no encuentra un modelo industrial sostenible.

En el caso de Rovi, la fabricación en España no es un detalle cosmético. La proximidad industrial y el coste de producción pueden definir el acceso europeo a estas terapias. Moderna no fabricará estas vacunas en cualquier planta; la elección de Rovi sugiere capacidad y confianza.

Creo que el negocio tiene una contradicción estructural: la personalización extrema eleva la complejidad y el coste, mientras que la oncología pública europea exige precios por paciente asumibles. Si no se resuelve, el avance clínico se traducirá en una cartera limitada de pacientes.

El primer hito real llegará con los datos de fase 3 de BioNTech y Moderna. Entonces se verá si el precio habla el mismo idioma que la eficacia.

La solar sostiene la red eléctrica europea y evita el colapso en un verano de calor récord y sequía extrema

La generación solar se convirtió en el pilar que sostuvo la red eléctrica europea durante un verano de calor récord y sequía extrema, según los datos del think tank Ember.

Las olas de calor consecutivas castigaron el continente y dejaron el junio más cálido jamás registrado en Europa. A la vez, la sequía redujo caudales y embalses a mínimos históricos, con ríos como el Danubio en niveles nunca vistos. El estrés hídrico golpeó de lleno al sistema eléctrico justo cuando más falta hacía.

La fotovoltaica evitó el apagón en el verano más extremo

La demanda de electricidad se disparó por el aire acondicionado. En Italia, la demanda energética creció un 28% en la última semana de junio respecto a la semana anterior, mientras que en Francia avanzó un 14%, según Ember. Los precios de la electricidad y del gas natural repuntaron sobre todo en las horas de la tarde y la noche, cuando el calor seguía apretando y la generación solar se despedía, con picos no vistos desde la crisis gasista de 2022/2023.

Mientras la demanda subía, la oferta se resquebrajaba. En el Reino Unido, cinco centrales de gas recortaron 2,5 gigavatios combinados de potencia porque el calor mermó la eficacia de sus sistemas de refrigeración. La eólica, castigada por el aire inmóvil de las olas de calor, redujo a la mitad su producción típica de junio. La sequía histórica llevó la hidroeléctrica europea a su peor julio en una década y obligó a varios países a limitar la nuclear.

Viento parado y nucleares al límite: la letra pequeña del colapso evitado

Francia es el caso más revelador. El país perdió un 18% de su capacidad nuclear por ‘factores ambientales’ a mediados de julio, según Ember, al calentarse los ríos que refrigeran sus reactores. La ley francesa fija un límite de temperatura para el agua que las plantas devuelven a los cauces, y cuando el río llega ya tibio, la central debe reducir la refrigeración y, con ello, la generación. Aquí está la letra pequeña: la nuclear no solo es cara de mantener, también es frágil frente a la falta de agua.

Lo que la eólica apagó, la fotovoltaica lo sostuvo. Los paneles solares produjeron un 17% más de electricidad durante las olas de calor que en condiciones normales, y acompasaron el aumento de la demanda de refrigeración por la tarde. Las baterías ayudaron a entregar esa energía en las primeras horas de la noche. Vamos a los datos. La solar fue la única gran tecnología que rindió mejor de lo habitual.

📊 Impacto ecológico en cifras

  • Generación solar extra: Un 17% más de producción fotovoltaica durante las olas de calor, según Ember.
  • Capacidad nuclear perdida: Francia recortó un 18% de su parque nuclear por factores ambientales a mediados de julio.
  • Eólica y gas en retroceso: Reino Unido redujo a la mitad la generación eólica de junio y restó 2,5 GW de gas térmico.
  • Equivalencia tangible: Las baterías instaladas en Europa sumaron 36 GWh en 2025, un 48% más que el año anterior.

La solar fue la única gran fuente de energía que rindió mejor de lo habitual mientras la eólica y la nuclear se apagaban.

‘El próximo reto es la tarde’, alertó Walburga Hemetsberger, CEO de SolarPower Europe. ‘Las temperaturas siguen altas tras la puesta de sol y la demanda de aire acondicionado puede mantenerse, incluso cuando la producción solar cae. Por eso el almacenamiento en baterías se ha convertido en una pieza clave de la transición energética.’

Sin baterías, la solar es un salvavidas de día y un recuerdo de noche: el cuello de botella europeo ya no está en los paneles, sino en el almacenamiento.

ola de calor electricidad

Baterías y flexibilidad: la gran asignatura pendiente

La carrera del almacenamiento ya es una realidad. Europa instaló 36 gigavatios-hora de baterías en 2025, un 48% más que en el ejercicio anterior, y el sector encadenó su duodécimo año consecutivo de crecimiento, según SolarPower Europe. Aun así, el margen de expansión del aire acondicionado es enorme: alrededor de la mitad de los hogares de Italia y España tienen refrigeración, una cuarta parte en Francia y hasta el 90% en Estados Unidos.

‘Los picos extremos de precios durante las olas de calor son una señal clarísima para que las regulaciones aumenten la flexibilidad del sistema eléctrico’, valoró Beatrice Petrovich, analista sénior de Ember. ‘Tratar este verano como un punto de inflexión para el almacenamiento sería la oportunidad de eliminar barreras.’

La adaptación no es solo tecnológica, también política. Marine Tondelier, secretaria nacional del Partido Ecologista francés, admitió en junio que hay lugares donde ya no se puede prescindir del aire acondicionado, un giro notable frente al rechazo histórico de ese espacio por las emisiones. La compañía eléctrica estatal francesa planea invertir más de 10.000 millones de dólares en adaptar sus centrales nucleares e hidroeléctricas a temperaturas más altas y menor caudal durante los próximos 15 años. La mayoría de las plantas francesas utiliza agua de río como refrigerante.

El precedente que anticipa la solución

Europa ya había visto tensiones similares en 2022 y 2023, cuando las sequías dispararon los precios y obligaron a reducir la carga nuclear en Francia. Aquel precedente aceleró la instalación de renovables, y este verano puede marcar otro salto regulatorio: el almacenamiento, no la fotovoltaica, es ya la principal restricción técnica para que la red soporte noches tórridas.

Una lección con precedentes y una transición que se acelera

El verano de 2026 no es un accidente aislado. La diferencia ahora es que la solar y las baterías han cambiado la ecuación, pero no lo suficiente. Por eso el análisis de Ember resulta acertado cuando sitúa el foco en la flexibilidad: de nada sirve batir récords de instalación fotovoltaica si la energía no puede acompañar el pico de demanda nocturno.

La transición ya no es solo una cuestión de añadir megavatios limpios. Es gestionar la variabilidad, empujar el almacenamiento y blindar la red ante un clima que golpea de forma simultánea a la eólica, la hidráulica y la nuclear térmica. El impacto medible está en las cifras de este verano: precios contenidos en la media, apagones evitados y una tecnología, la solar, que responde exactamente cuando el sistema más la necesita. La próxima generación heredará un sistema renovable más preparado si el almacenamiento deja de ser la asignatura pendiente.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La solar produjo un 17% más durante las olas de calor y evitó un apagón masivo pese a la caída nuclear y eólica.
  • Modelo que cambia: Las centrales térmicas dependientes del agua retroceden; la red se reorganiza en torno a la fotovoltaica y las baterías.
  • Para las próximas generaciones: Un sistema energético más flexible y renovable, preparado para veranos extremos que serán cada vez más frecuentes.

Tendencias nutrición 2026: separa los hábitos con base científica de las modas de marketing

Las tendencias de nutrición 2026 llegan cargadas de promesas fáciles. Una revisión europea ha pasado ocho modas alimentarias por el filtro de la evidencia, y el resultado te ayuda a comprar y comer con criterio.

El punto de partida es ambicioso: la Planetary Health Diet plantea una alimentación con más vegetales, fruta, cereales integrales, legumbres y frutos secos. Varias de las tendencias analizadas se alinean con ese enfoque y con la optimización del rendimiento diario.

Las ocho modas que la ciencia separa del marketing

La revisión europea utiliza un código de colores para separar lo que aporta valor, lo que pide matices y lo que conviene descartar. No es una lista de prohibiciones; es una guía de compra.

1. El reinado de la proteína. La proteína sigue siendo el nutriente estrella. El matiz interesante no está en tomarla, sino en de dónde sale: el cambio de la proteína animal a la vegetal (lentejas, garbanzos, soja, avena, almendras) es una de las palancas con más recorrido. Eso sí, un tercio de la población consume al menos una vez por semana productos enriquecidos como barritas o púdines. Con una dieta variada, la ingesta media ya supera la recomendación y no hacen falta extras.

2. Adelgazar con low carb. Las dietas bajas en carbohidratos no son superiores a otras para perder grasa. En un estudio con 7.000 personas, la diferencia media fue de un kilogramo. Ese margen, a efectos prácticos, es ruido. La calidad del patrón importa más que recortar carbohidratos a ciegas: conviene vigilar el origen de las grasas si se aumenta su presencia.

La dosis, la elección del alimento y la coherencia del patrón importan más que la etiqueta que se ponga a una moda.

3. El ayuno intencionado. Pasar entre 11 y 16 horas sin comer activa la autofagia, un reciclaje celular que mejora la sensibilidad a la insulina. La pérdida de grasa se mueve entre el 3% y el 7%, similar a otras dietas. Al inicio puede costar mantener la energía y el foco, algo que conviene gestionar.

4. Clean eating. Este enfoque promueve alimentos naturales y mínimamente procesados. La idea de base es sólida, pero la división entre comida ‘limpia’ y ‘sucia’ es arbitraria y moralizante. Un vegetal congelado justo tras la cosecha puede conservar más vitaminas que uno fresco almacenado varios días. La Universidad de Harvard alerta de que este movimiento puede derivar en un perfeccionismo rígido sin base científica.

5. Productos ‘sin’. Los formatos ‘sin gluten’ o ‘sin lactosa’ son útiles para quien no digiere bien esos componentes. Para el resto, no aportan ventaja y suelen costar más. Además, prescindir del gluten sin necesidad puede reducir la presencia de cereales integrales y fibra en la dieta.

6. Fibermaxxing. La fibra se ha vuelto viral. El objetivo es claro: pasar de una media de 20 gramos diarios a los 30 gramos que recomiendan las sociedades de nutrición. Conviene subir la dosis poco a poco y acompañarla de agua para evitar molestias digestivas.

7. Plant based y flexitariano. La alimentación basada en plantas sigue al alza, sobre todo en su versión flexible: priorizar vegetales sin renunciar por completo a la carne o el pescado. El consumo de carne repuntó ligeramente el último año, pero la tendencia a diez años es descendente. En una opción vegana mal planificada, el único suplemento realmente imprescindible es la vitamina B12.

8. Una microbiota diversa. Quien come más de 30 alimentos vegetales diferentes por semana tiene un microbioma más rico. Legumbres, cereales integrales, hierbas, frutos secos, semillas, setas, café o cacao cuentan. Los fermentados como el yogur, el kéfir o el chucrut aportan microorganismos que conviene introducir con calma.

Cómo comprar con criterio: la letra pequeña de cada tendencia

modas alimentarias

Con estas cifras en la mano, el carrito de la compra se vuelve más simple: legumbres, cereales integrales, fruta, verdura, frutos secos y algún fermentado. La letra pequeña marca la diferencia: un yogur ‘proteico’ con azúcar añadido puede ser menos interesante que un yogur natural con almendras.

📊 La pauta en cifras

  • Proteína: prioriza fuentes vegetales; una dieta variada no necesita barritas ni púdines añadidos.
  • Ayuno intencionado: ventana de 11 a 16 horas, si encaja con tu energía y tu horario.
  • Fibra: aumenta de forma gradual hasta los 30 gramos diarios y bebe agua.
  • Diversidad vegetal: suma más de 30 alimentos vegetales distintos por semana.
  • Vitamina B12: suplemento indispensable en una dieta vegana.

A leer la etiqueta: el azúcar puede aparecer como jarabe de glucosa, concentrado de fruta o dextrosa. En la lista de ingredientes manda el orden de peso, así que si el azúcar ocupa el segundo lugar, conviene mirar dos veces.

El análisis con criterio: qué funciona de verdad y qué es humo

La revisión europea conecta estas ocho modas con la Planetary Health Diet y deja una conclusión clara: los patrones con más alimentos vegetales, fibra y fermentados son los que mejor encajan con la evidencia. No hay superalimentos milagro ni fórmulas únicas.

El low carb y el ayuno funcionan, pero no por encima de otras estrategias: su ventaja está en la constancia y en la calidad global de la dieta. El clean eating aporta buenas intenciones, pero necesita una definición más flexible y menos moralista. Los productos ‘sin’ solo suman para quien realmente los necesita.

La honestidad manda: si una moda alimentaria promete transformar tu cuerpo en días, desconfía. La nutrición con criterio se construye sobre la repetición de hábitos sostenibles, no sobre la compra de un producto concreto. La mayoría de los análisis apunta a que el contexto general supera a cada tendencia por separado. Este análisis es divulgativo y no sustituye el consejo individual de un profesional de la nutrición.

⚡ Rutina de Optimización Diaria

  • Reorganiza tu plato: elige tres comidas con proteína vegetal, cereales integrales y una pieza de fruta o verdura. Empieza mañana.
  • Sube la fibra un peldaño: añade una legumbre o un puñado de semillas a tu comida principal y bebe un vaso de agua extra.
  • Aplica la regla del 30 vegetal: haz la compra semanal pensando en sumar variedad: lentejas, espinacas, avena, calabaza, kiwis, almendras.

Austria reorienta sus subvenciones solares al almacenamiento energético: meta de 8 GW de baterías en 2030

Austria reorienta sus ayudas fotovoltaicas hacia el almacenamiento energético y la gestión de la demanda con una meta concreta: 8 GW de baterías en 2030. El Ministerio de Economía y Energía austriaco ha detallado la reforma del marco de subvenciones que entrará en vigor en 2027 y que busca trasladar la electricidad solar barata del mediodía a las horas punta de la tarde.

El fin del ‘primero en llegar’: Austria reorienta las ayudas solares

La decisión llega después de que la última convocatoria agotara su presupuesto en solo 33 segundos. Miles de solicitudes para plantas fotovoltaicas y baterías domésticas se quedaron sin financiación, un colapso administrativo que ha acelerado el debate sobre el diseño del sistema de ayudas. La tercera y última convocatoria abre en octubre, y el gobierno quiere presentar antes un marco nuevo que entre en vigor en 2027.

El Ministerio de Economía confirmó la llamada ofensiva de almacenamiento. Las nuevas ayudas solares darán prioridad a las baterías, que ganarán más peso en el plan de infraestructura de red. También se agilizarán los permisos para instalaciones de almacenamiento y se creará un programa específico para sistemas inteligentes de gestión energética, los EMS por sus siglas en inglés, destinado a hogares y comercios.

La reforma suprime el modelo competitivo de ‘primero en llegar, primero en servirse’ al que se acogían las solicitudes. Según el ministerio, las ayudas podrán pedirse después de la instalación y facturación, siguiendo el principio del bono artesanal. Eso reduce la incertidumbre del solicitante: ya no hará falta presentar papeles en segundos para captar fondos.

El giro de fondo es que se eliminan progresivamente las ayudas amplias a los pequeños sistemas fotovoltaicos estándar. El apoyo financiero se traslada a la gestión inteligente y al almacenamiento, con el objetivo de elevar el autoconsumo y descongestionar la red. También será subvencionable la modernización de instalaciones solares existentes con baterías y EMS, algo que hasta ahora no estaba contemplado.

La transición austriaca ya no se mide en paneles instalados, sino en la capacidad de mover la electricidad solar al momento en que el sistema la necesita.

Aplicaciones especiales como la fotovoltaica integrada en edificios, la agrivoltaica, los carports solares, las instalaciones flotantes, y barreras acústicas seguirán recibiendo apoyo. El bonus Made in Europe tampoco desaparece. La prioridad ya no es sumar paneles, sino dar utilidad a la electricidad cuando el sistema la necesita.

La letra pequeña de la ofensiva: 8 GW, precios mayoristas y bombeo hidroeléctrico

Un estudio encargado por el Ministerio de Economía concluye que hasta 8 GW de almacenamiento orientado al mercado en 2030 serían beneficiosos para Austria. Según los escenarios manejados, ese despliegue adicional de baterías podría reducir los precios mayoristas de la electricidad hasta 2 euros por megavatio hora (MWh) en 2030. No es una cifra simbólica: es la diferencia entre comprar energía cara en la punta y aprovechar la generación solar.

Austria cuenta hoy con unos 3,2 GWh de almacenamiento en baterías instalado, mayoritariamente en sistemas de menos de 50 kWh, y 6,2 GW de almacenamiento hidroeléctrico de bombeo. El margen de crecimiento es notable. La ofensiva quiere acelerar la instalación de almacenamiento detrás del contador y a escala de red.

El ministerio también reclama al regulador E-Control un marco práctico de tarifas de red. Su borrador actual, similar al de la Agencia Federal de Redes alemana, establece criterios para el almacenamiento al servicio del sistema. El ministerio advierte de que esos criterios deben ser suficientemente amplios para no frenar el despliegue con requisitos demasiado estrechos.

📊 Impacto ecológico en cifras

  • CO2 evitado: No detallado en la fuente oficial.
  • Capacidad / magnitud: Meta de 8 GW de almacenamiento en baterías para 2030; hoy: 3,2 GWh de baterías y 6,2 GW de bombeo.
  • Inversión: No detallado en la fuente oficial.
  • Equivalencia tangible: Reducción potencial de hasta 2 euros por MWh en el precio mayorista en 2030.
subvenciones solares

La Asociación Federal Fotovoltaica y de Baterías de Austria, PV&B Austria, ha recibido con prudente satisfacción el giro. Su directora gerente, Vera Immitzer, valoró que el gobierno reconozca el papel del almacenamiento, pero exigió que el anuncio se traduzca en medidas concretas. La industria no se conforma con buenas intenciones.

El sector mantiene un escepticismo de fondo. Hattmannsdorfer ha prometido una ofensiva de almacenamiento desde que asumió el cargo, pero hasta ahora no había presentado una implementación. Un estudio encargado el año pasado por PV&B Austria ya subrayaba la necesidad urgente de flexibilidad en la red. El análisis de seguimiento confirmó que las baterías ya pueden trasladar de forma rentable la generación solar de las horas centrales del día a los picos de mayor precio.

La propia Immitzer insistió en que retocar la financiación fotovoltaica no basta. Para ella, la desgravación fiscal debe seguir sobre la mesa, E-Control debe crear un marco práctico para el almacenamiento y los operadores de red deben integrar las baterías en sus planes de expansión. La industria está lista; ahora se trata de que a las palabras les sigan los hechos.

El instalador local Hansesun va más allá: califica los planes de fotovoltaica de ‘completamente inadecuados’. Su responsable de marketing, Andreas Müller, reclama una simple desgravación fiscal para sistemas mediante una desgravación climática a la inversión. Sin ella, dice, los clientes seguirán sin saber si sus inversiones recibirán apoyo.

Lo que esta ofensiva empuja en la cadena europea del almacenamiento

La reforma austriaca no es un hecho aislado. La Agencia Federal de Redes de Alemania está redactando un marco de tarifas similar, y la decisión de otros mercados europeos de primar el almacenamiento sobre la generación solar estándar es coherente con un sistema eléctrico cada vez más descarbonizado pero intermitente. Austria introduce una señal nítida: la prioridad no es instalar más paneles, sino dar salida a su electricidad cuando el sistema la necesita.

El dato de los 33 segundos ilustra el problema. Hay demanda, hay voluntad de inversión, pero el diseño del sistema de ayudas ha fallado al repartir los fondos. La reforma por fin se centra en la utilidad sistémica. Aun así, la meta de 8 GW exige algo más que un ajuste de subvenciones: requiere un marco de tarifas exento de criterios absurdos y una fiscalidad estable para particulares y empresas.

Bien diseñado, el almacenamiento reduce la necesidad de importar electricidad cara en las horas punta y alivia la congestión de la red. El estudio del ministerio lo cuantifica: hasta 2 euros por MWh de ahorro en 2030. No parece mucho en magnitud, pero aplicado al volumen del mercado mayorista es una señal de que la flexibilidad vale dinero. Ese es el punto.

La reforma empuja a instaladores, fabricantes de baterías y plataformas de gestión energética a integrarse. Al subvencionar modernizaciones y sistemas EMS, Austria está creando un mercado para soluciones combinadas de autoconsumo y almacenamiento. Es el efecto dominó que acaba llegando al consumidor final: quien ya tiene paneles tiene un incentivo para añadir una batería y optimizar su consumo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Hasta 8 GW de almacenamiento en baterías en 2030 y una reducción potencial de 2 euros por MWh en precios mayoristas.
  • Modelo que cambia: Las ayudas solares dejan de financiar paneles estándar para financiar flexibilidad: baterías y gestión inteligente.
  • Para las próximas generaciones: Un sistema austriaco capaz de usar su propia electricidad solar en las horas punta sin depender de importaciones caras.

La inteligencia artificial redefine la moda rápida: precios y reposición cambian en Inditex, H&M, Mango, Shein y Uniqlo

La inteligencia artificial ha dejado de ser una promesa en la moda: Inditex, H&M, Mango, Shein y Uniqlo la han integrado en diseño, reposición y precios, y ese movimiento cambiará la oferta y el ticket del comprador.

Así reescribe la IA el diseño, el stock y el precio de la moda rápida

La moda rápida ya no compite solo por el lanzamiento de colecciones. El diseño, la previsión de tendencias, la gestión del inventario, y la logística se apoyan en algoritmos que deciden qué se produce, cuánto se repone y qué visibilidad tiene cada prenda.

El precedente es Inditex. En 2018, la multinacional implantó la identificación por radiofrecuencia (RFID) y el Sistema de Gestión Integrado (SINT), dos cimientos que permitieron conectar el stock de tiendas y online. Al año siguiente firmó un acuerdo con el MIT para investigar análisis de datos e IA; en 2021 puso en marcha el primer piloto de clasificación automática de prendas dobladas.

Hoy el salto es más visible. Zara Try-on utiliza IA para crear un avatar a partir de fotos reales y probar prendas de forma virtual: a cierre del último ejercicio estaba en 43 mercados y superaba los 7 millones de sesiones. La plataforma KAIA unifica los productos de IA del grupo, y herramientas como Pixia o Inditex.AI llevan la automatización a diseñadores y empleados.

H&M es el caso más claro de impacto en inventario: en su informe de resultados de 2025, la cadena sueca vinculó la IA a una reducción de existencias del 12%, hasta 35.427 millones de coronas suecas, unos 3.200 millones de euros. También usa réplicas digitales de modelos para campañas, con la idea de ajustar la narrativa sin perder identidad.

La IA no solo acelera la moda: está reduciendo el stock sobrante y, con ello, la lógica clásica de las liquidaciones.

Mango trabaja la IA en precios, personalización y atención al cliente. Su plataforma conversacional LISA centraliza la IA generativa para empleados y partners; en 2024 lanzó su primera campaña generada íntegramente con esta tecnología. Este mismo año, la automatización robotizada de su centro logístico de Lliçà d’Amunt avanza de la mano de Theker, una startup española participada por el fondo corporativo de Inditex.

Shein y Uniqlo representan dos extremos. Shein mide la demanda en tiempo real a partir de clics, carritos y compras, y envía esa señal a sus proveedores para producir lotes pequeños y reponer solo lo que funciona. Fast Retailing, matriz de Uniqlo, cruza datos de ventas y feedback con producción y distribución, y opera almacenes automatizados desde 2018 para acelerar la llegada a tiendas.

La letra pequeña: reposición, muestras y el algoritmo que fija precios

El primer efecto práctico ya se mide en stock. H&M redujo existencias un 12% el año pasado: menos prendas acumuladas suele traducirse en menos liquidaciones forzadas y en una oferta más alineada con lo que el cliente compra. La contrapartida es un modelo de reposición más quirúrgico, que puede dejar menos margen para el capricho tardío.

Menos stock, menos liquidaciones.

La fijación de precios es más opaca. Mango aplica machine learning a su estrategia de precios, y los algoritmos de personalización de Shein condicionan qué artículos ganan visibilidad para cada usuario. El resultado no es neutro: el precio puede variar según demanda, momento o perfil, y el comprador no siempre ve la foto completa en el primer vistazo.

El precio lo fija la demanda.

📊 La comparativa de un vistazo

CompañíaAplicación de IAImpacto en el comprador
InditexZara Try-on, KAIA, búsqueda visualPrueba virtual y descubrimiento de productos similares
H&MModelos predictivos, réplicas digitalesMenos stock sobrante y promociones más ajustadas
MangoLISA, precios IA, InspirePrecios optimizados y colecciones generadas con IA
SheinDemanda en tiempo real, recomendaciónReposición bajo demanda y oferta personalizada
UniqloPrevisión de demanda, almacenes automatizadosDisponibilidad y llegada más rápida

IA en Inditex H&M

La batalla de la IA textil: quién gana y qué cambia en tu ticket

El precedente digital de Inditex muestra que la IA no es un añadido cosmético. La RFID de 2018 y el SINT ya permitieron vender desde tienda o almacén durante la pandemia. Ahora, KAIA y Zara Try-on aceleran la conversión sin renunciar al control del diseño: la presidenta Marta Ortega insistió en que el valor sigue en ‘las personas, en el criterio, la sensibilidad y la empatía’.

La pregunta no es quién tiene más algoritmos, sino quién los convierte en un precio mejor o una compra más acertada. H&M ha convertido la IA en eficiencia de inventario y menos muestras físicas; Shein la usa para vender exactamente lo que la demanda resiste. Inditex y Uniqlo apuestan por la integración logística y la disponibilidad. Para el consumidor, el cambio será una oferta más precisa y menos rebajas indiscriminadas, pero también una experiencia más segmentada.

El matiz importante: una reposición más ajustada no garantiza precios más bajos. Puede significar que la talla o el color desaparezcan antes, o que el precio se mueva con la demanda. Esta información es análisis de consumo, no un consejo financiero ni una recomendación de compra.

El algoritmo decide.

🛒 El Veredicto de Compra

  • Compara la disponibilidad real: La reposición basada en IA puede agotar antes una talla o un color; activa el aviso de stock si dudas.
  • Desconfía del precio personalizado: Los algoritmos pueden mostrar ofertas distintas según el perfil; revisa el precio en una sesión anónima antes de pagar.
  • Guarda el justificante y conoce tu derecho: La prueba virtual reduce errores de talla, pero el desistimiento de 14 días en compras online se mantiene.

Suplementos de NAD+: separa la evidencia del marketing antes de comprar NMN o NR

Separar la evidencia del marketing antes de comprar NMN o NR evita pagar por una promesa sin respaldo; una revisión crítica sobre el NAD+ matiza cuánto declina realmente con los años.

El NAD+ es una coenzima implicada en la producción de energía celular y en procesos de señalización. El relato dominante dice que sus niveles bajan de forma generalizada al envejecer y que reponerlos con precursores como el mononucleótido de nicotinamida (NMN) o el ribósido de nicotinamida (NR) ayuda a mantener energía y vitalidad. Sin embargo, una revisión publicada en Nutrients (2022, PMID: 35010977) examinó esa afirmación y encontró un panorama más fragmentado de lo que sugiere la publicidad.

Qué dice la evidencia crítica: el declive del NAD+ no es una verdad universal

Los autores revisaron estudios en distintas especies y tejidos, incluidos humanos. Su conclusión es que la evidencia varía mucho. Muchos trabajos se limitan a tejidos concretos o a tipos celulares aislados; otros arrojan resultados contradictorios entre estudios y entre tejidos, sin un patrón consistente en todo el organismo. No significa que el NAD+ no cambie con los años. Significa que la frase “los niveles de NAD+ caen con la edad” es una generalización más compleja de lo que el marketing acostumbra a admitir.

Para leer la etiqueta de un suplemento, este matiz importa. Si la base de partida es inconsistente, la promesa de que un precursor va a “restaurar” niveles de NAD+ necesita pruebas concretas: en qué tejido, en qué cantidad y con qué impacto funcional. La mayoría de productos no responde esas tres preguntas.

La revisión no afirma que el NAD+ sea irrelevante. Señala que la idea de un declive universal se apoya en piezas sueltas: algunos estudios muestran descensos en un tejido, otros no hallan cambios en el mismo tejido o incluso apuntan en dirección opuesta. El problema no es el compuesto; es el consenso apresurado.

Cómo separar el marketing del suplemento antes de pagar por NMN o NR

En el mercado conviven el NMN y el NR. Ambos se venden como precursores de NAD+, pero su evidencia en humanos sigue siendo limitada y, sobre todo, heterogénea. Antes de comprar, conviene revisar tres puntos básicos de etiqueta.

  • Forma declarada: busca “mononucleótido de nicotinamida” o “ribósido de nicotinamida” con su nombre completo, sin fórmulas ambiguas.
  • Dosis por servicio: sin una cantidad exacta en miligramos, no hay forma de comparar productos ni de evaluar si la dosis tiene respaldo.
  • Análisis de pureza: si la marca no publica certificados de terceros, la calidad del compuesto queda en una promesa.

Otro detalle de consumo inteligente: el sello “científicamente probado” no equivale a evidencia sólida. Para justificar el precio, la investigación debería medir NAD+ en el tejido relevante y demostrar cambios funcionales, no solo variaciones transitorias en sangre.

La revisión de Peluso, Damgaard, Mori y Treebak pide precisamente estudios longitudinales amplios en humanos, con mediciones de NAD+ en distintos tejidos y en perfiles variados. Hasta que lleguen, el comprador racional no es el que más gasta, sino el que exige datos.

La compra de un suplemento de NAD+ debería funcionar como un análisis de ingredientes: primero saber qué compuesto contiene, después cuánta cantidad real tiene cada dosis y, por último, si existen estudios independientes que midan resultados funcionales. Sin esos tres datos, el envase solo compite por precio y fantasía.

La etiqueta que no aclara forma, dosis y análisis de pureza no vende evidencia; vende narrativa de longevidad.

nmn evidencia

Si los precursores no demuestran un cambio funcional claro, no deberían desplazar a los pilares que sí mueven la aguja: el entrenamiento de fuerza, una alimentación densa en nutrientes, la proteína suficiente y el sueño regular. Los suplementos pueden tener un hueco, pero siempre desde la letra pequeña, no desde la urgencia comercial.

Qué necesita la ciencia del NAD+ para justificar tu inversión en longevidad

La conversación sobre precursores de NAD+ no es nueva. Lleva años alimentada por estudios en levaduras, roedores y tejidos aislados. El salto a humanos, en cambio, ha sido más lento y menos consistente. La revisión de 2022 no cierra la puerta al NMN ni al NR; lo que hace es mostrar que el consenso era más débil de lo que la industria asumía. Eso no convierte a los suplementos en inútiles. Simplemente exige un estándar más alto de evidencia. Si un producto no aporta estudios humanos con mediciones funcionales, su propuesta de valor es limitada.

El comprador con criterio no rechaza el objetivo de longevidad. Lo aborda con método: primero pregunta qué se sabe, luego mira qué se puede medir y al final decide. El entusiasmo por una molécula no debería marcar la diferencia entre una compra racional y una apuesta cara.

Esta información es divulgativa y no sustituye la consulta a un profesional. Antes de suplementarte, conviene valorar tu contexto personal y ajustar cualquier decisión en consecuencia.

⚡ Rutina de Optimización Diaria

  • Revisa el tarro: antes de comprar NMN o NR, comprueba forma química, dosis exacta en miligramos y certificado de pureza.
  • Cubre los básicos: programa tres sesiones de fuerza a la semana, 25-30 gramos de proteína por comida y siete a ocho horas de sueño.
  • Exige evidencia: pregunta si hay datos humanos con cambios funcionales, no solo variaciones de NAD+ en sangre o promesas de longevidad.
Publicidad