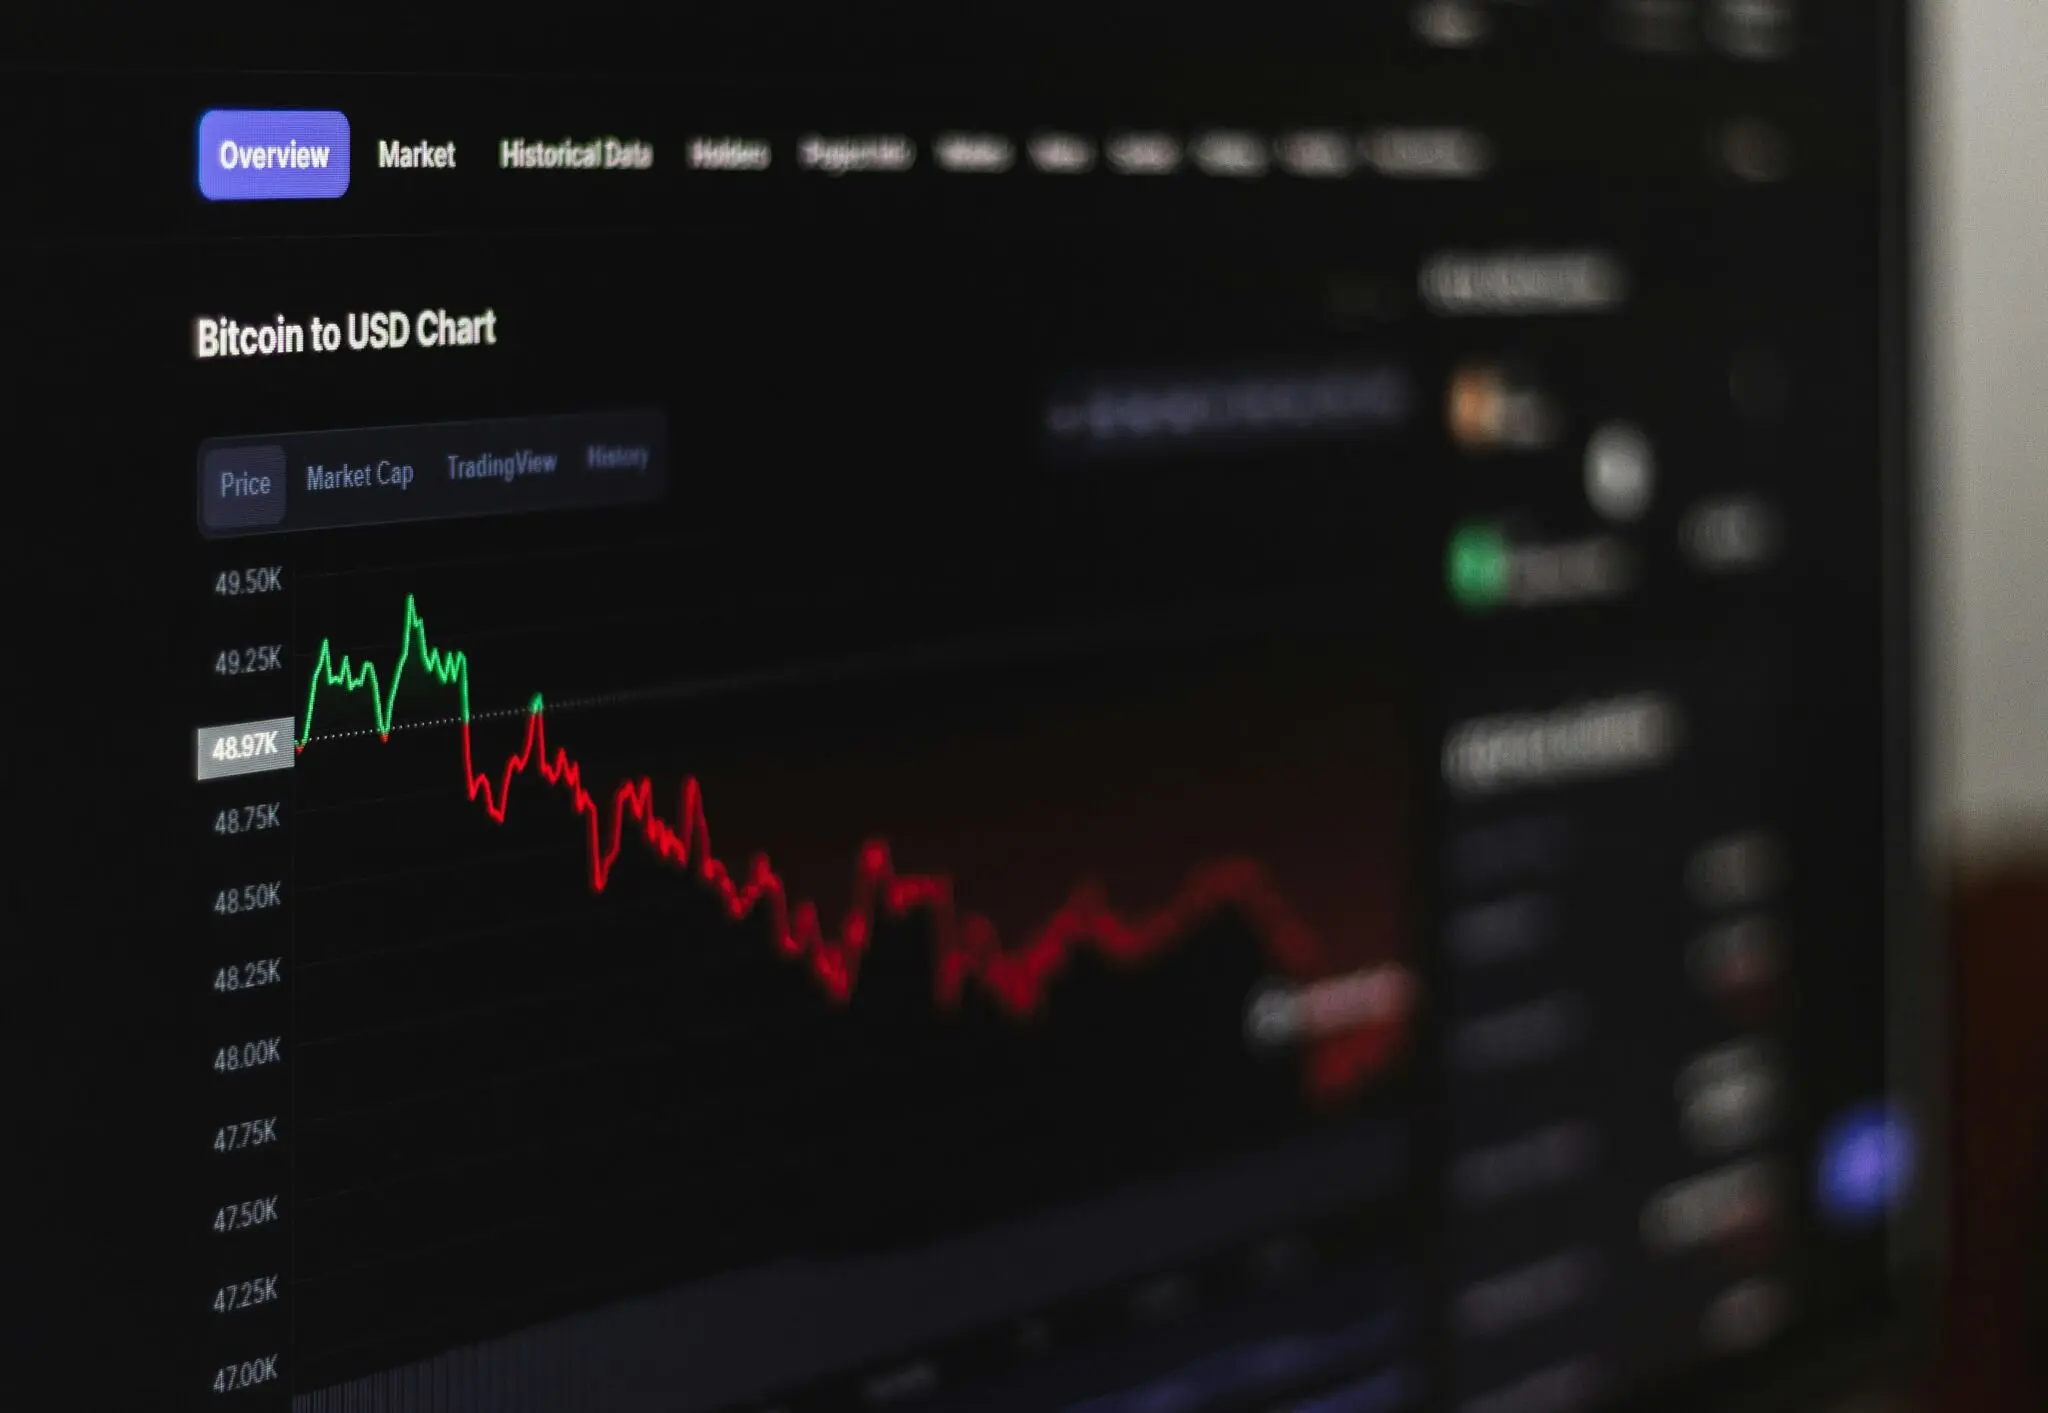
La hipoteca media ya supera el 3% y encarece cada firma, pero comparar entidad por entidad deja margen para ahorrar más de 23.000 euros en intereses. He hecho las cuentas con los datos de julio.
Qué le pasa a tu cuota ahora que la media toca el 3%
El tipo de interés medio de los nuevos préstamos sobre vivienda alcanzó el 3,01% en julio, según los últimos datos del INE. Son cinco centésimas más que el 2,96% de junio y rompen una racha de 17 meses por debajo de esa barrera. Desde enero de 2025 no se superaba el 3%. Vamos a los números.
Ese enfriamiento se nota en las firmas. En julio se constituyeron 43.372 hipotecas sobre vivienda, un 3,5% menos que en el mismo mes de 2025, la mayor caída desde junio de 2024. En el acumulado del año, eso sí, las firmas todavía avanzan un 5,4%.
El importe medio de esos préstamos marca un nuevo récord: 180.785 euros, un 10,9% más que hace un año, con un plazo medio de 26 años. Traducido a cuota, quien firma la hipoteca media paga 836 euros al mes. Ahí está el dato que de verdad importa.
Y aquí viene la clave. El 62,3% de las hipotecas sobre vivienda se firmó en julio a tipo fijo, frente al 37,7% a variable. El tipo medio de partida de las fijas se quedó en el 3,03%, apenas por encima de la media general, lo que deja margen de sobra para mejorar negociando.
Firmar la hipoteca media no es lo mismo que firmar bien: entre la oferta más barata y la más cara hay miles de euros de diferencia.
Quién presta más barato ahora mismo
El detalle que cambia todo es que no todos los bancos prestan al precio de la media. Los datos de Bayteca sobre los tipos bonificados de septiembre de 2026 muestran un hueco enorme entre entidades. Hagamos cuentas con el simulador del Banco de España y un préstamo de 180.785 euros a 26 años, la hipoteca media de julio.
La media del mercado no es una condena, es solo el punto de partida desde el que se negocia cada oferta.
Firmar al 2,20% de Sabadell o Ibercaja en lugar de al tipo medio supone pagar unos 75 euros menos al mes y ahorrarse más de 23.000 euros en intereses a lo largo del préstamo. Es la diferencia entre una cuota cómoda y otra que aprieta cada mes.
| Entidad | Tipo bonificado | Cuota mensual | Ahorro al mes |
|---|---|---|---|
| Sabadell | 2,20% | 761 euros | 75 euros |
| Ibercaja | 2,20% | 761 euros | 75 euros |
| CaixaBank | — | 793 euros | 43 euros |
| Hipoteca media (INE) | 3,01% | 836 euros | — |
La opción más cara de la lista, la fija de CaixaBank, rebaja la cuota media en unos 43 euros mensuales y solo exige domiciliar la nómina. Incluso sin negociar apenas, sales ganando respecto a la media del INE. La letra pequeña manda.
El mapa de firmas confirma un enfriamiento desigual por regiones. Cataluña (11.169), Andalucía (10.642), Madrid (7.480) y la Comunitat Valenciana (6.960) concentraron el grueso de las hipotecas de julio. Solo siete comunidades crecieron respecto al año anterior, con Balears (+8,6%), Asturias (+8,1%) y Galicia (+7,1%) a la cabeza, mientras Cantabria (-26,9%), Aragón (-20,5%) y La Rioja (-19,7%) firmaron las mayores caídas.
Lo que la media no te cuenta: subrogar o cambiar de fijo
Hace un año, con el Euríbor en su senda de bajada, muchos hipotecados variables respiraron. El escenario se ha girado. La media de las nuevas hipotecas ha vuelto a superar el 3% y las firmas caen un 3,5%, justo cuando se cumplen 17 meses desde la última vez que se rebasó esa barrera. Para quien va a firmar, el margen de negociación pesa más que nunca.
Mi lectura es clara. Si ya tienes hipoteca y tu entidad te ofrece una mejora, la subrogación a otra entidad puede compensar, pero solo si el ahorro mensual supera los costes de cambio: tasación, notaría, registro, y, en su caso, comisión de subrogación. Como regla práctica, no muevas la hipoteca por menos de 30 o 40 euros al mes de ahorro. El papeleo se come el beneficio.
Para quien tenga que firmar en las próximas semanas, la recomendación práctica es sencilla: pedir al menos tres ofertas vinculantes por escrito y comparar la TAE real, no solo el tipo nominal. Las bonificaciones (seguros de hogar, de vida, planes de pensiones) pueden encarecer la factura final. Y la subrogación, bien calculada, es la vía para no quedarse atrapado en una hipoteca cara.
Si estás buscando una hipoteca nueva, el tipo fijo sigue mandando: seis de cada diez firmas son fijas. Y la brecha entre la mejor oferta fija del mercado y la media del INE ronda los 75 euros al mes, más de 23.000 euros a lo largo de la vida del préstamo. Ese es el número que decide.
Ojo con una tentación habitual: amortizar la hipoteca con los ahorros en lugar de dejar el dinero en un producto que rinda más. Con la media al 3%, amortizar sale a cuenta si el dinero está parado o rinde menos que ese tipo. Si lo tienes en un producto que paga más, la decisión se invierte. Cada caso es un mundo, y aquí no hay recomendación personalizada: solo números.
El otro frente son las variables. Con el Euríbor en corrección, quien tenga una hipoteca a tipo variable notará algo de alivio en la próxima revisión. Pero el fijo sigue ganando en tranquilidad. Y ahí entra la comparación de siempre: si tus ahorros rinden menos que el tipo de tu hipoteca, amortizar ofrece una rentabilidad garantizada equivalente a ese tipo.
💶 El Impacto en tu Bolsillo
- Qué hacer hoy: Pide a tu banco la oferta vinculante por escrito y compárala con al menos otras dos entidades; la brecha entre la mejor fija y la media ronda los 75 euros al mes.
- Qué vigilar: La próxima reunión del BCE y el dato del Euríbor de septiembre, que dirán si la media del 3% se consolida o vuelve a bajar.
- El error a evitar: Firmar la primera oferta sin leer las bonificaciones: los seguros obligatorios pueden comerse el ahorro de la cuota.