La representante alemana del BCE fuerza una subida de tipos de interés en junio y el Euríbor se tensa

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Isabel Schnabel, miembro alemán del directorio del BCE, ha pedido una subida de los tipos de interés en la reunión del 11 de junio ante una inflación que ya roza el 3% y que podría escalar al 4% este año.
  • ¿Quién está detrás? El propio BCE, con el economista jefe Philip Lane revisando al alza las proyecciones de inflación y varios gobernadores (Kazimir, Villeroy) alineándose con un endurecimiento monetario.
  • ¿Qué impacto tiene? El Euríbor se ha tensado al alza en los últimos días, lo que encarecerá las cuotas de las hipotecas variables que revisen a partir de julio, con un sobrecoste medio estimado de 70 euros mensuales para una hipoteca estándar.

La representante alemana del BCE, Isabel Schnabel, ha lanzado un mensaje contundente: subir los tipos de interés en junio es inevitable. En una entrevista concedida a Reuters, Schnabel advirtió de que la inflación se está enquistando y que ignorar la situación actual «ya no es una opción». Sus palabras han tensado al Euríbor, que descuenta ya un repunte en el precio oficial del dinero en la cita del 11 de junio, con un impacto directo en los bolsillos de los hipotecados a tipo variable.

La aceleración de los precios —la tasa general ya alcanza el 3% y las expectativas de mercado la sitúan en el 4% para finales de año— está forzando al BCE a cambiar el paso. Schnabel señala que la crisis derivada de la guerra en Oriente Medio está trasladando sus efectos a toda la cesta de consumo y que los futuros del petróleo dibujan un escenario incluso peor que el adverso. Por eso, el ala dura del Consejo de Gobierno gana peso a pocas semanas de la decisiva reunión de junio.

Hasta el economista jefe de la institución, Philip Lane, reconoce que las proyecciones de inflación se revisarán al alza. En declaraciones al diario japonés ‘Nikkei’, Lane detalló que un conflicto prolongado en Oriente Medio deriva en menor consumo, menor inversión y más incertidumbre. Cuanto más se extienda la guerra, menos probable será el escenario benigno que manejaba el BCE hace unos meses.

Un endurecimiento que ya tiene mayoría en el seno del BCE

Schnabel no está sola. Peter Kazimir, gobernador del banco central de Eslovaquia, calificó de «prácticamente inevitable» un incremento de tipos en la reunión del 11 de junio. Christine Lagarde ya abrió la puerta en la rueda de prensa del 30 de abril pasado, y François Villeroy (Banco de Francia) insistió en que el BCE debe estar preparado para actuar «sin dudarlo». Incluso el vicepresidente Luis de Guindos, más prudente, subrayó la necesidad de «tener la cabeza fría» y esperar a los datos, pero sin cerrar la puerta al movimiento.

Lo que observamos es una convergencia inhabitualmente compacta del Consejo de Gobierno hacia un repunte de tipos, apoyada por un cuadro macroeconómico que el propio BCE pintará más oscuro en sus próximas proyecciones. El mercado ya cotiza una subida de 0,25 puntos porcentuales en junio, con sondas de futuros que apuntan a un Euríbor a doce meses por encima del 3% en las próximas semanas.

Hasta que el BCE no confirme el ritmo de las próximas subidas, ninguna hipoteca variable está blindada frente a una cuota más alta.

El Euríbor reacciona al alza y las hipotecas se encarecerán

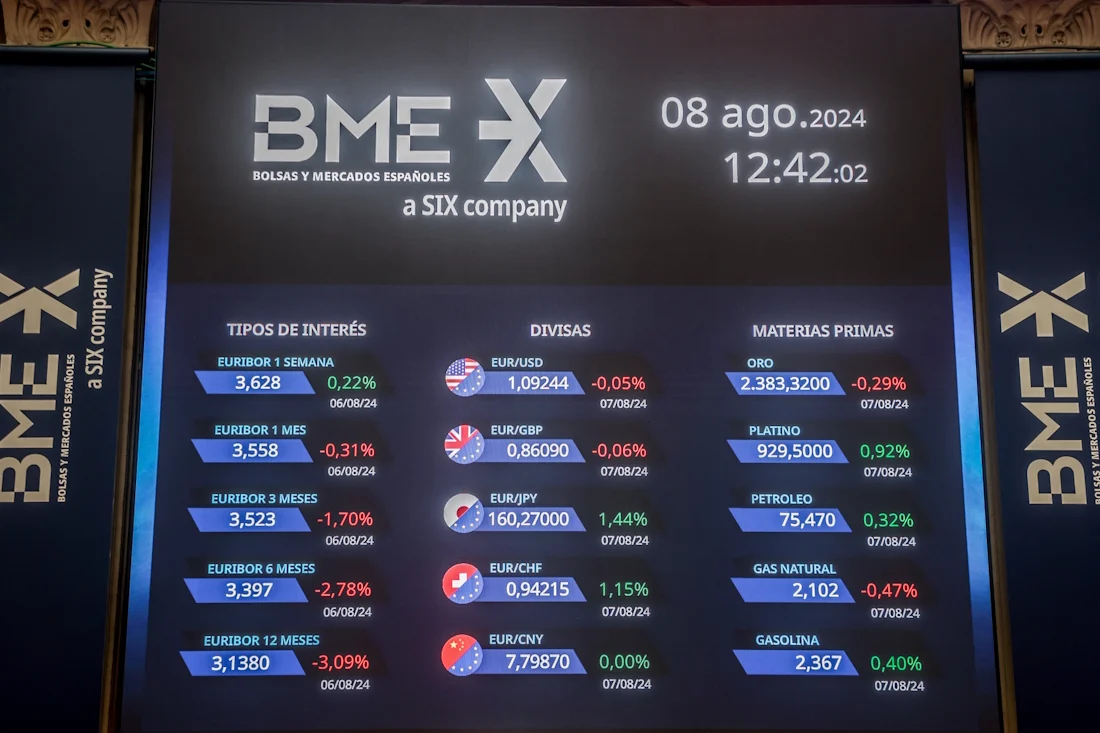
El Euríbor a doce meses, referencia para la mayoría de hipotecas variables en España, ha registrado ya movimientos al alza en los últimos días rozando el 2,9% intradía, según datos de mercado consultados por MERCA2.ES. Juan Villén, director general de idealista/hipotecas, explica que «en los meses próximos la inflación seguramente repunte más, lo cual debería llevar al BCE a mover ficha y subir tipos en junio, aunque sea un 0,25%». Ese incremento, traducido a la cuota mensual de una hipoteca media de 140.000 euros a 25 años con diferencial del 1%, supondría unos 70 euros más al mes a partir de la revisión anual.

Bank of America también apuesta por una subida en junio, y CaixaBank calcula entre dos y tres incrementos adicionales en lo que queda de año, con el consiguiente arrastre del Euríbor. En cambio, Renta 4 y JP Morgan AM creen que el mercado está siendo demasiado agresivo, a expensas de cómo evolucione el conflicto bélico y su impacto real en la economía de la eurozona.

La Ficha del Inversor

La métrica clave hoy es el forward del Euríbor, que ya descuenta un tipo de referencia en el entorno del 3,2% para septiembre si se confirma la subida de junio. Para un propietario con hipoteca variable que revise en otoño, eso implica un sobrecoste acumulado de más de 800 euros anuales. En paralelo, la rentabilidad de los depósitos bancarios y las letras del Tesoro se elevará, beneficiando al ahorrador conservador.

En los próximos seis meses, la tendencia más probable es alcista tanto en tipos como en Euríbor. Si la inflación se mantiene por encima del 3% y los precios de la energía no remiten, el BCE no tendrá más remedio que ejecutar al menos dos subidas antes de final de año. Para el comprador de vivienda, esto se traduce en un encarecimiento de las hipotecas variables y mixtas, mientras que el pequeño inversor que busca yield (rentabilidad por dividendo o cupón) encontrará productos de renta fija más atractivos.

Esta situación también reabre el pulso entre la banca y los consumidores: las entidades financieras ya están ajustando las ofertas hipotecarias, encareciendo los diferenciales de los nuevos préstamos. A diferencia de 2023, cuando los tipos subieron en un contexto de demanda débil, ahora la economía europea muestra signos de resistencia, lo que da al BCE más margen para actuar. El riesgo evidente es que el conflicto en Oriente Medio se cronifique y la inflación de costes acabe estrangulando el consumo interno, generando un escenario de estanflación que obligaría a frenar el ciclo de subidas. Por ahora, todas las miradas están puestas en el 11 de junio. El BCE tiene la palabra.
Netflix pone fecha al estreno más violento del año: el cambio radical que nadie espera el 10 de junio

¿Es posible que la búsqueda incansable de la adrenalina visual en la televisión comercial esté perdiendo fuerza frente a propuestas dramáticas más tradicionales? La realidad del mercado demuestra todo lo contrario, ya que Netflix sigue rompiendo las expectativas de su audiencia global mediante producciones crudas que desafían los límites de la censura habitual.

Los datos de consumo de este primer tramo del año confirman que las ficciones criminales con altas dosis de acción real y coreografías explícitas retienen un tercio más de usuarios fidelizados. La inminente llegada de los nuevos episodios el próximo 10 de junio promete marcar un punto de inflexión histórico en la evolución de las series de habla hispana.

Un regreso marcado por la brutalidad extrema en Netflix

Youtube video

Los amantes de las tramas intensas y la acción sin concesiones ya tienen marcado el día en su calendario para volver a conectar con una historia desgarradora. La plataforma de entretenimiento busca consolidar su dominio en la temporada estival apuntando directamente hacia la crudeza de los bajos fondos criminales, un territorio donde Netflix ha demostrado una rentabilidad editorial incuestionable.

La producción de esta nueva tanda de capítulos ha esquivado los habituales escenarios de plató para adentrarse en localizaciones urbanas de máxima complejidad técnica. El despliegue visual promete secuencias que combinan el realismo sucio con un tratamiento coreográfico que redefine por completo los estándares de la acción televisiva contemporánea en castellano.


El peso de Bárbara de Regil dentro del ecosistema del streaming

El encarecimiento global de los servicios digitales ha obligado al público a ser mucho más selectivo a la hora de mantener una cuenta activa en Netflix durante este año. En este contexto tan competitivo, la presencia magnética de actrices con un arrastre internacional consolidado se convierte en el mejor escudo para mitigar las bajas y garantizar horas de reproducción continuas.

La implicación directa de Bárbara de Regil no se limita únicamente a liderar el reparto delante de las cámaras de televisión con su desgarradora interpretación. En esta entrega, la intérprete asume galones en la producción ejecutiva, asegurando que cada escena de combate y cada giro dramático respeten la esencia hiperviolenta que demandan los seguidores.

Grosor narrativo y giros que desmontan las teorías del público

Youtube video

El verdadero motor de este nuevo bloque de episodios reside en una revelación estructural que los guionistas guardaron bajo estricto secreto profesional durante meses. Las filtraciones controladas indican que el regreso de El Ángel destruye las bases sobre las que se asentaba el desenlace previo, forzando una alianza inusual y peligrosa.

Este cambio radical reconfigura las lealtades dentro de la trama, sumergiendo a los protagonistas en una persecución de alta intensidad donde nadie está a salvo. La evolución de los personajes secundarios ganará un peso específico, transformando los habituales enfrentamientos entre bandas en una guerra psicológica de desgaste mutuo y traiciones familiares de consecuencias fatales.

La estrategia de posicionamiento para un mercado saturado

La ventana de distribución elegida para este proyecto no responde a la casualidad, sino a un análisis detallado de los hábitos de consumo estivales europeos y latinoamericanos. En un entorno saturado de ficciones ligeras y comedias románticas de usar y tirar, golpear el catálogo con un producto de alta crudeza garantiza una visibilidad orgánica inmediata.

El gigante del entretenimiento busca repetir el fenómeno de audiencia masiva que supuso el nacimiento de este proyecto, posicionándolo en las tendencias globales desde sus primeras horas disponibles. La combinación de una marca reconocible con un aumento exponencial en el presupuesto de los efectos especiales convierte este lanzamiento en una apuesta estratégica corporativa.

Aspecto ClaveTemporadas AnterioresNueva Entrega (10 Junio)
Intensidad de CombateCoreografías estándarArtes marciales avanzadas
Rol de la ProtagonistaInterpretación de guionActriz y Producción Ejecutiva
Dinámica de AliadosBandas locales enfrentadasRegreso clave de El Ángel

Previsiones de consumo y el futuro de las franquicias criminales en Netflix

El sector audiovisual observa con atención el rendimiento de esta entrega para calibrar el desgaste real de las producciones policiacas de largo recorrido en Netflix. Los analistas de la industria sugieren que el modelo de renovación constante basado en inyectar crudeza visual y mayor complejidad técnica sostendrá la viabilidad del formato a medio plazo.

Los espectadores que busquen historias edulcoradas deberán mirar hacia otros rincones de la biblioteca digital, pues el camino trazado para el 10 de junio no hará prisioneros. El consejo de los expertos es abordar estos capítulos entendiendo el proyecto como una obra de madurez donde Bárbara de Regil se consagra definitivamente dentro del género.

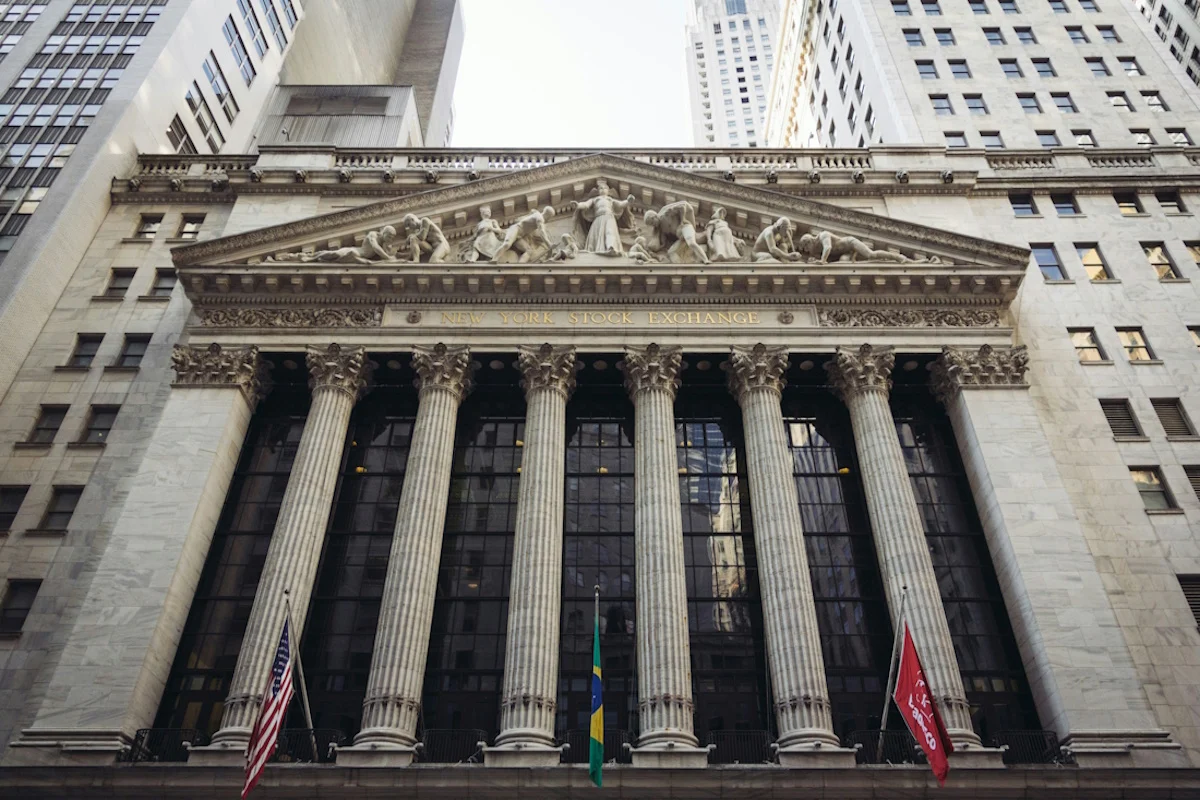
Negocios TV desembarca en Wall Street y emitirá desde la Bolsa de Nueva York para el mercado hispanohablante

Negocios TV ha iniciado una nueva etapa en su estrategia internacional con su desembarco en el New York Stock Exchange (NYSE), la Bolsa de Nueva York y uno de los principales centros financieros del mundo. El canal económico en español emitirá desde Wall Street una programación diaria centrada en el seguimiento de los mercados estadounidenses, reforzando su posicionamiento dentro del ecosistema de información financiera para el público hispanohablante.

La nueva programación estará liderada por el periodista económico Víctor Hugo Rodríguez, que conducirá un espacio en directo dedicado al cierre de Wall Street. El programa se emitirá en una franja estratégica que busca conectar simultáneamente a audiencias de Europa y América en el momento clave de la jornada bursátil.

En España, la emisión podrá seguirse entre las 21:00 y las 22:06 horas, mientras que en la costa este de Estados Unidos se ofrecerá entre las 15:00 y las 16:06 horas, coincidiendo con el tramo final de negociación en la bolsa estadounidense.

Wall Street como centro de la información financiera global

La llegada de Negocios TV al NYSE refleja la creciente importancia de la información financiera en tiempo real y el interés de los medios especializados por acercarse físicamente a los grandes centros de decisión económica.

Wall Street continúa siendo el principal termómetro de los mercados globales. Las decisiones de la Reserva Federal, los resultados de las grandes tecnológicas o los movimientos de los principales índices estadounidenses condicionan diariamente las bolsas internacionales y el comportamiento de millones de inversores.

En este contexto, la presencia permanente en el parqué neoyorquino permite al canal acceder de forma más inmediata a analistas, operadores y protagonistas del mercado financiero estadounidense.

La compañía considera que este movimiento supone un paso estratégico para consolidar su presencia internacional y fortalecer su capacidad de cobertura sobre la economía global.

Una programación enfocada al inversor hispanohablante

La nueva etapa de Negocios TV en Wall Street se apoyará en dos formatos principales. El primero será la cobertura diaria del cierre bursátil estadounidense, con análisis de mercado, interpretación de datos económicos y seguimiento en tiempo real de la evolución de los principales índices financieros.

El segundo gran eje será “NYSE Recap”, un nuevo programa semanal concebido como un resumen de los acontecimientos más relevantes de los mercados. El formato incluirá balance de la semana bursátil, evolución de sectores clave, movimientos empresariales y previsiones económicas.

Con esta programación, el canal busca reforzar su papel como puente informativo entre Estados Unidos, España y América Latina, un espacio donde el interés por la información financiera ha aumentado notablemente durante los últimos años.

El auge de la información económica en español

La expansión internacional de medios económicos especializados coincide con el crecimiento del interés por la inversión minorista y los mercados financieros entre el público hispanohablante.

En la última década, plataformas digitales, canales especializados y redes sociales han impulsado el consumo de información económica en tiempo real. El seguimiento de bolsas, tipos de interés, criptomonedas o decisiones de bancos centrales ha dejado de estar reservado exclusivamente a perfiles profesionales.

En paralelo, Nueva York sigue concentrando buena parte de la actividad financiera global. El NYSE, fundado en 1792, continúa siendo la mayor bolsa del mundo por capitalización bursátil y uno de los principales símbolos del sistema financiero internacional.

La presencia de un medio audiovisual en español dentro de ese entorno refleja también el creciente peso económico y financiero de la comunidad hispanohablante en Estados Unidos y América Latina.

Competencia creciente entre medios financieros

El movimiento de Negocios TV se produce en un momento de fuerte competencia dentro del sector de medios económicos especializados. La cobertura financiera en tiempo real se ha convertido en un segmento especialmente estratégico por el crecimiento de audiencias digitales interesadas en inversión, ahorro y análisis macroeconómico.

La diferenciación ya no depende únicamente de la velocidad informativa, sino también de la capacidad de ofrecer interpretación de mercado, presencia internacional y acceso directo a fuentes financieras relevantes.

En este escenario, emitir desde Wall Street aporta un valor simbólico y operativo importante para cualquier medio económico. La cercanía al principal mercado bursátil del mundo permite reforzar la imagen de especialización y credibilidad ante audiencias interesadas en información financiera global.

Una apuesta por reforzar su presencia internacional

Con esta nueva etapa, Negocios TV busca consolidar una estrategia centrada en la internacionalización y en la creación de contenidos financieros dirigidos específicamente al mercado hispanohablante.

La compañía sostiene que el objetivo es ofrecer al inversor en español acceso inmediato a información económica de primer nivel y acercar la actualidad financiera global a una audiencia cada vez más conectada con los mercados internacionales.

El desembarco en el NYSE representa, además, un paso simbólico para un canal que aspira a ganar presencia dentro del ecosistema de medios económicos especializados y competir en un entorno donde la información financiera se ha convertido en un activo cada vez más demandado.

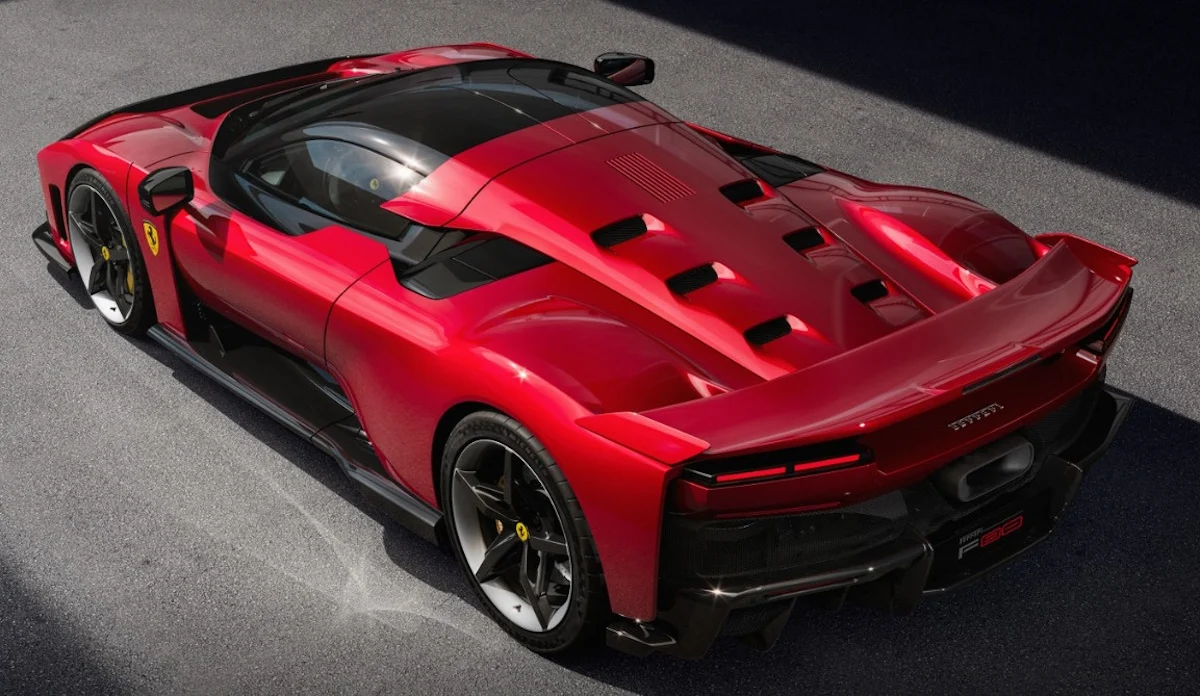
Ferrari se desploma a 284 euros en Bolsa tras presentar su primer coche eléctrico

Ferrari ha sufrido un revolcón bursátil. El fabricante de Maranello presentó este martes el Luce, su primer coche completamente eléctrico, y la Bolsa de Milán lo ha recibido con un desplome de su acción que tocó mínimos de 284,45 euros intradía, un 7,8% por debajo del cierre anterior.

La caída rompe una racha alcista que venía impulsada por la expectación ante el lanzamiento. A las 16:40 hora local, los títulos de Ferrari cedían un 7,8%, liderando las pérdidas del selectivo milanés. La sesión confirma el escepticismo de los inversores hacia la estrategia eléctrica del Cavallino.

El Luce: 1.050 CV, 530 km de autonomía y el trazo de Jony Ive

El nuevo Ferrari Luce no escatima en prestaciones. Desarrolla una potencia combinada de 1.050 caballos, acelera de 0 a 100 km/h en 2,5 segundos y supera los 310 km/h de velocidad máxima. La batería de 122 kWh con tecnología de 800 voltios le otorga una autonomía de 530 kilómetros, y su sistema de carga ultra-rápida permite recuperar hasta 70 kWh en solo 20 minutos.

El diseño, confiado al equipo de Jony Ive —exjefe de diseño de Apple—, busca combinar elegancia y aerodinámica sin renunciar a los códigos visuales de la marca. Ferrari insiste en que el Luce se encuadra en su filosofía de “neutralidad tecnológica”: no sustituirá a los modelos de combustión o híbridos, sino que ampliará la gama para un comprador que, según la casa, “puede ser diferente”.

Los inversores castigan la neutralidad tecnológica

El mensaje no convenció al mercado. Tras semanas de subidas que habían llevado a Ferrari a cotizar cerca de los 310 euros, los analistas interpretan el desplome como un ajuste de expectativas. “El inversor teme que la entrada en el segmento eléctrico diluya la exclusividad y los márgenes que caracterizan a Ferrari”, explica un operador en Milán citado por fuentes de la sala de contratación.

La acción de Ferrari suele disfrutar de una prima de valoración como empresa de lujo, no como fabricante automotriz convencional. Sin embargo, un eléctrico de altas prestaciones enfrenta mayores costes de desarrollo y una demanda aún incierta entre los clientes más puristas. Las dudas sobre la aceptación del Luce en mercados clave como Estados Unidos y China sobrevolaron el parqué durante toda la jornada.

La Bolsa ha celebrado el ruido previo al lanzamiento, pero ahora exige respuesta a una pregunta incómoda: ¿habrá suficientes compradores para un Ferrari eléctrico de 400.000 euros?

¿Venderá Ferrari tantos eléctricos como de gasolina? La duda que pesa sobre la acción

El mercado del lujo sostenible es todavía un terreno por explorar. Marcas como Porsche han encontrado un nicho con el Taycan, pero Ferrari compite en un escalón mucho más alto y con una base de clientes que idolatra el rugido del V12. La estrategia de “neutralidad tecnológica” es un intento de no alienar a esos fieles mientras se prepara el terreno para la regulación europea de 2035, pero el coste de oportunidad es alto: los recursos dedicados al eléctrico no irán a los modelos de combustión que siguen generando el 90% del beneficio operativo del grupo.

Los múltiplos actuales de Ferrari, cercanos a 40 veces beneficios, descuentan un crecimiento sostenido. Cualquier bache en la demanda del Luce podría golpear esa valoración con más crudeza que a un fabricante generalista. La marca ha construido su imagen sobre la escasez y el deseo; ahora debe demostrar que la electricidad puede evocar la misma emoción, y que hay margen para venderla con rentabilidades similares.

De momento, la Bolsa ha dicho que no se lo cree. Y Ferrari, acostumbrada a que sus lanzamientos disparen los pedidos, se enfrenta a una sesión de fuerte volatilidad que deja la acción en 284 euros y un mensaje claro: el mercado eléctrico de superlujo empieza a escribirse con desconfianza.

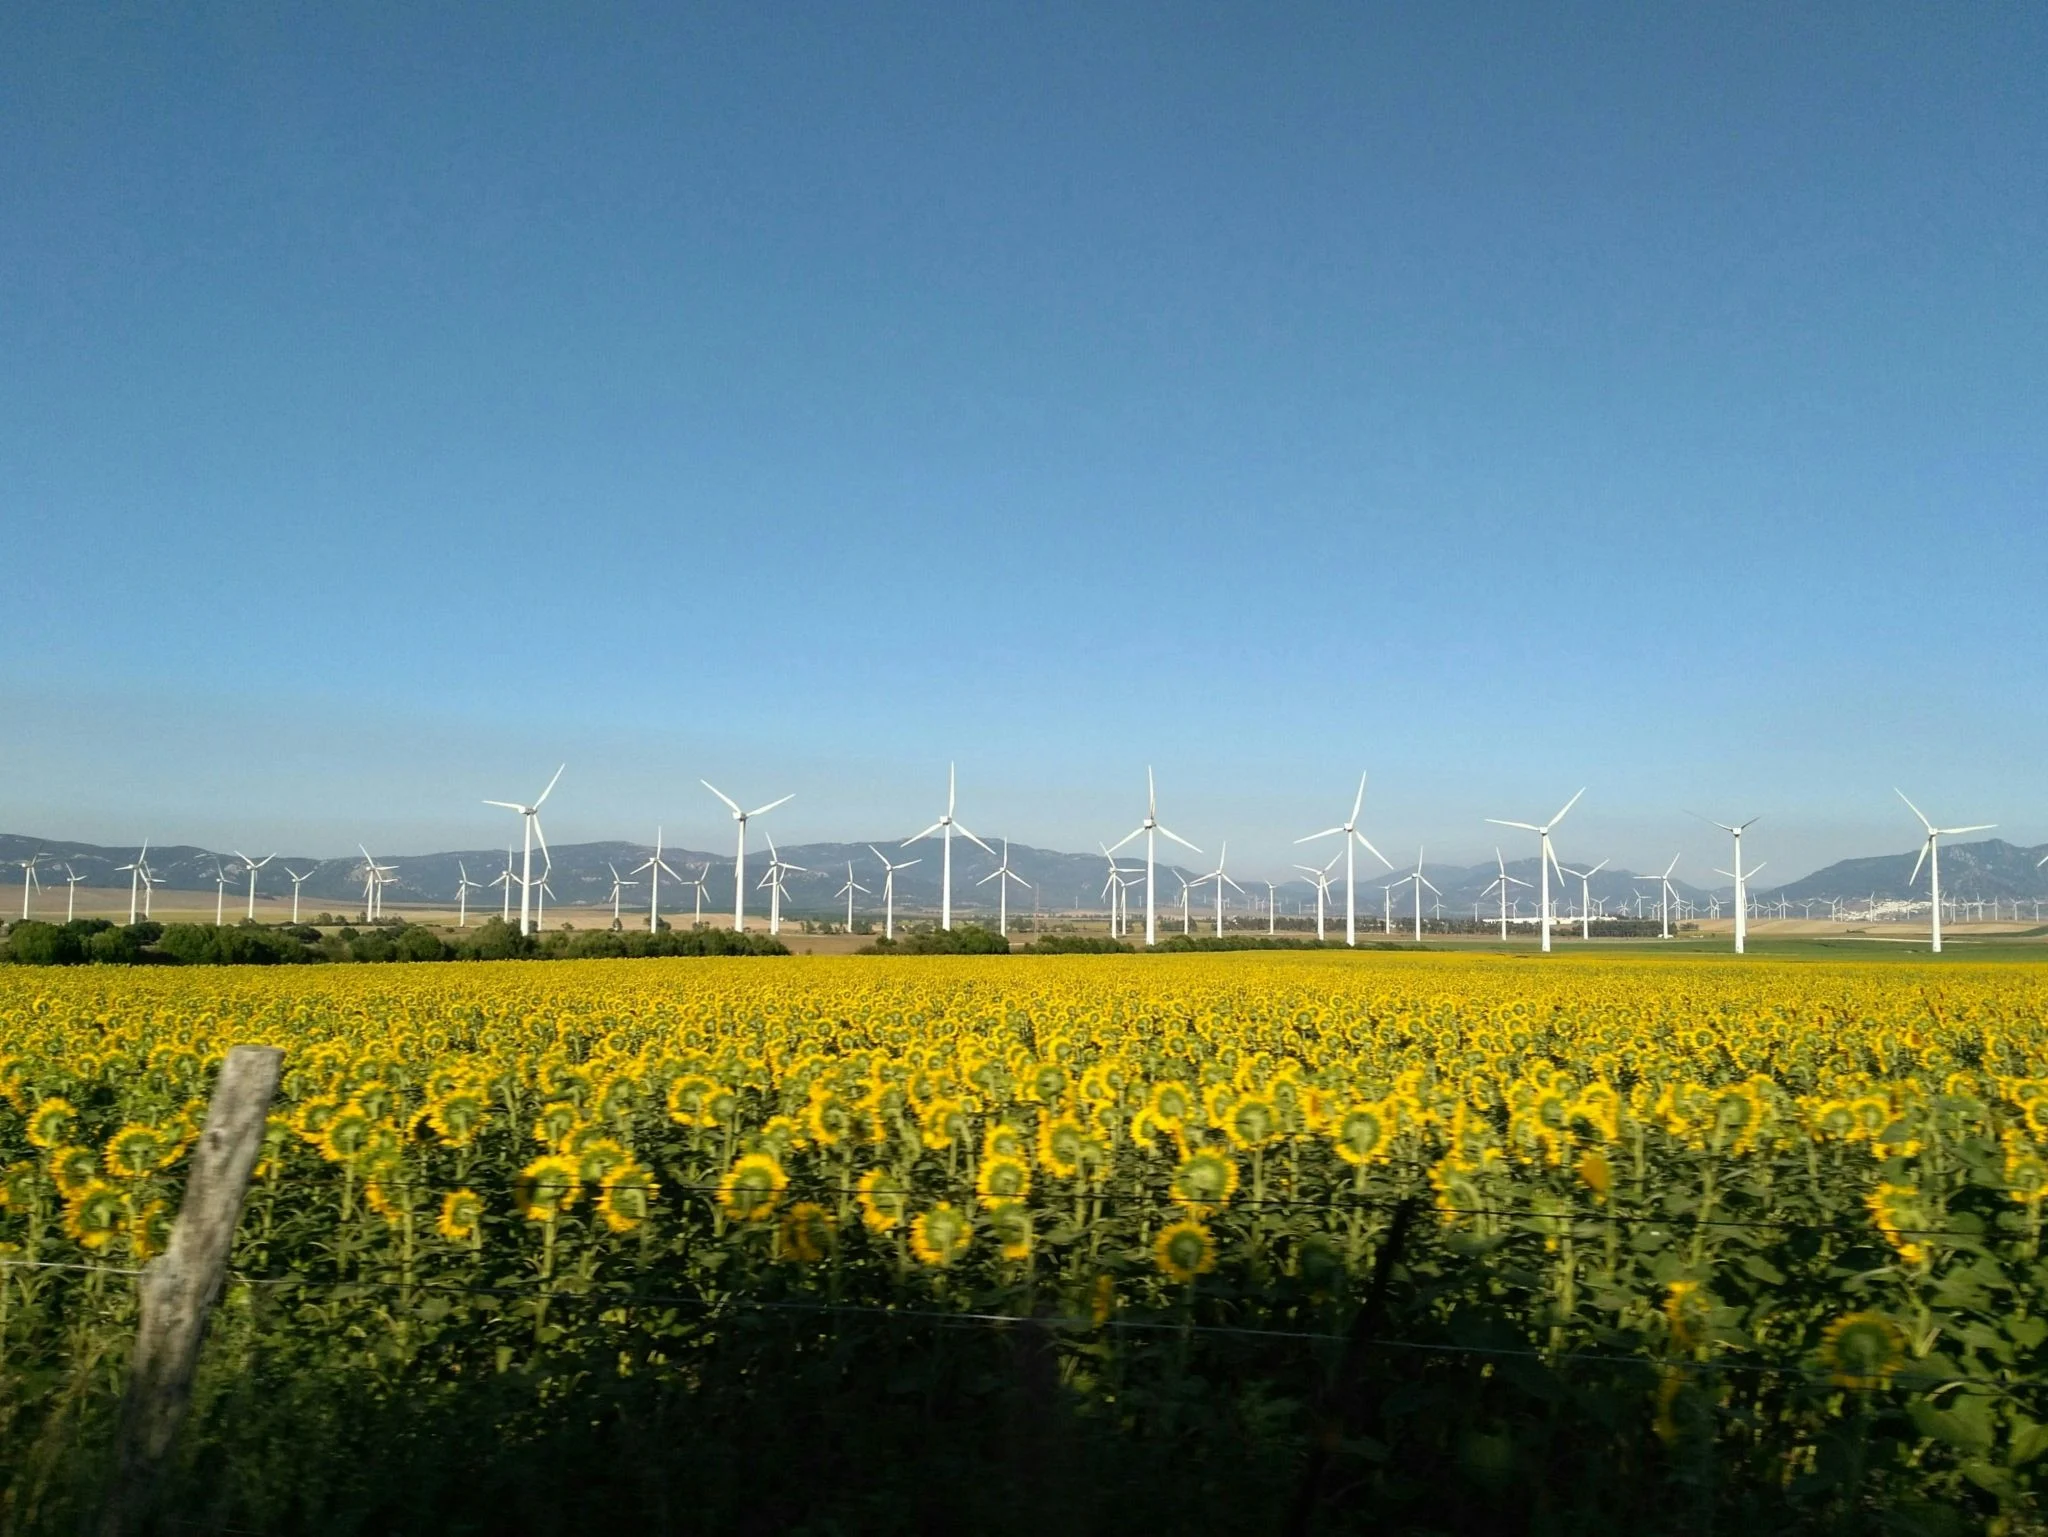
Repotenciación eólica e hidráulica: 512 millones en ayudas para 149 proyectos

El Instituto para la Diversificación y Ahorro de la Energía (IDAE) ha seleccionado provisionalmente 149 proyectos de repotenciación eólica e hidroeléctrica en 16 comunidades autónomas. La asignación total de ayudas asciende a 512 millones de euros, procedentes del programa Repotenciación Circular, financiado con fondos del Plan de Recuperación.

La resolución, publicada este 26 de mayo, abre ahora un periodo de alegaciones antes de la adjudicación definitiva. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) confía en que las obras comiencen antes de que termine 2026, con el objetivo de tener los primeros aerogeneradores y turbinas renovados operativos en 2027.

149 proyectos en 16 comunidades: el desglose de las ayudas

Según los datos provisionales, la convocatoria ha tenido una acogida masiva. Fuentes del IDAE indican que se presentaron más de 200 solicitudes, lo que deja un ratio de aprobación provisional por encima del 70%. Las comunidades con mayor número de iniciativas seleccionadas son Castilla y León, Galicia y Aragón, aunque también tienen un peso relevante Andalucía, Castilla-La Mancha y Cataluña.

La distribución exacta por autonomías no se conocerá hasta la resolución definitiva, pero los 512 millones se reparten en dos líneas principales: repotenciación de parques eólicos antiguos y modernización de centrales hidroeléctricas. La primera se lleva la parte del león, con más del 70% del presupuesto.

El programa exige que los proyectos sustituyan equipos con más de 15 años de antigüedad y demuestren una mejora de, al menos, el 10% en la producción energética o una reducción significativa del impacto ambiental. Los beneficiarios son, en su mayoría, grandes utilitys y fondos de infraestructuras, aunque también hay espacio para pymes y cooperativas energéticas.

Qué implica la repotenciación eólica y la modernización hidráulica

La repotenciación eólica consiste en sustituir aerogeneradores viejos por máquinas más altas, con palas más largas y potencias unitarias que pueden triplicar las originales. Esto permite duplicar la generación en el mismo emplazamiento sin ocupar nuevos terrenos, un argumento clave en regiones con saturación de solicitudes de parques.

En la práctica, un parque de 20 MW con 20 aerogeneradores de hace dos décadas puede convertirse en uno de 50 MW con solo cinco o seis máquinas modernas. Menos ruido, menos afección a la avifauna y mayor eficiencia. Además, se aprovechan las infraestructuras eléctricas existentes, lo que acorta los plazos de conexión a red.

En el caso de la modernización hidroeléctrica, las ayudas se centran en digitalizar turbinas, mejorar los sistemas de control y, en algunos casos, instalar minicentrales que aprovechen caudales ecológicos. El objetivo es alargar la vida útil de centrales que, en muchos casos, superan los 50 años y necesitan una puesta a punto para seguir siendo rentables y seguras.

modernización hidroeléctrica

Tanto la repotenciación como la modernización encajan en la filosofía de economía circular que promueve Bruselas. Reducen la necesidad de nuevas materias primas, disminuyen los residuos de desmantelamiento y mejoran la aceptación social de las renovables al no colonizar nuevo territorio.

España se enfrenta a un parque eólico que envejece: sin repotenciación, más de 15 GW podrían perder rentabilidad en la próxima década.

Análisis: ¿acelera este programa la transformación del mix renovable?

Vista la alta demanda, la convocatoria del IDAE demuestra que el sector tiene apetito por modernizarse. Sin embargo, 512 millones son un primer paso, no la solución definitiva. Según estimaciones de la patronal eólica, solo en eólica habría potencial de repotenciación para más de 10.000 MW, una cifra que requeriría inversiones diez veces superiores a las ahora concedidas.

Creo que el verdadero cuello de botella no está en las ayudas a fondo perdido, sino en la tramitación administrativa. Muchos de los 149 proyectos seleccionados todavía necesitan obtener las autorizaciones ambientales y de conexión actualizadas, un proceso que puede alargarse entre 12 y 18 meses incluso cuando el emplazamiento ya está en operación. Si la burocracia no acompaña, corremos el riesgo de que estas ayudas de Bruselas caduquen sin haberse ejecutado.

Por otro lado, la modernización hidroeléctrica llega en un momento delicado. El cambio climático reduce los caudales en muchas cuencas y la Directiva Marco del Agua impone restricciones crecientes. Invertir ahora en digitalizar turbinas puede ser una forma inteligente de adaptar las centrales a un régimen hidrológico más errático, pero las cuentas no salen si las horas de funcionamiento se desploman.

Aun así, el programa Repotenciación Circular es una buena noticia editorial. Por primera vez, se prima la renovación del parque existente frente a la construcción de nuevos macroparques, en línea con lo que llevamos años reclamando desde esta sección. La clave estará en la ejecución: cuántos de esos 149 proyectos llegan realmente a la fase de obra y cuántos se quedan en el cajón de las buenas intenciones.

Renault acerca la producción de coches eléctricos a España con un preacuerdo histórico

Renault España y las organizaciones sindicales UGT, CCOO y SCP han alcanzado un principio de acuerdo que podría transformar el futuro de las plantas de Valladolid y Palencia y consolidar a España como uno de los centros estratégicos del grupo francés para la nueva era del automóvil eléctrico.

El preacuerdo, alcanzado tras once reuniones y con la mediación del Ministerio de Industria y Turismo, fija las bases del nuevo convenio colectivo para el periodo 2026-2028 y acerca la adjudicación de cinco nuevos modelos a las factorías españolas. El pacto todavía debe ser ratificado por las asambleas sindicales antes de su firma definitiva, pero la compañía ya lo presenta como un paso decisivo para asegurar la competitividad industrial de sus plantas en España.

La principal novedad del acuerdo es la posible llegada a Palencia de la plataforma eléctrica RGEV Medium 2.0, la tecnología más avanzada del grupo para la producción de vehículos eléctricos. De confirmarse la adjudicación, sería la primera vez en los 75 años de historia de Renault en España que el fabricante produciría coches eléctricos de la marca en el país.

España gana peso en la estrategia industrial de Renault

El acuerdo no solo tiene una dimensión laboral. También supone un movimiento estratégico dentro de la reorganización industrial que están acometiendo los grandes fabricantes europeos para acelerar la transición hacia la movilidad eléctrica frente a la presión regulatoria europea y la competencia asiática.

Renault considera que las plantas españolas han demostrado durante años altos niveles de eficiencia, calidad y flexibilidad productiva. Esa posición habría sido determinante para optar a nuevos proyectos industriales en un contexto en el que los grupos automovilísticos compiten internamente entre fábricas de distintos países para captar inversiones y modelos.

La adjudicación de la nueva plataforma permitiría a España convertirse en una pieza clave dentro del dispositivo industrial global del grupo francés. Además, reforzaría el papel de Castilla y León como uno de los grandes polos europeos de fabricación automovilística.

Actualmente, Renault mantiene más de 6.000 empleos directos en España, además de miles de puestos indirectos vinculados a proveedores, logística y servicios auxiliares. La continuidad de estas plantas tiene un impacto económico especialmente relevante en Valladolid y Palencia, donde la industria automovilística constituye uno de los principales motores de empleo y actividad.

Un acuerdo condicionado por la competitividad

Las negociaciones entre empresa y sindicatos han estado marcadas por el equilibrio entre competitividad industrial y condiciones laborales. Según las partes, el preacuerdo incluye consensos en materias como costes salariales, flexibilidad, organización del trabajo y aspectos sociales.

Entre las mejoras incorporadas durante la negociación figuran cambios relacionados con los ritmos de producción y la limitación del número de sábados trabajados, una de las principales reclamaciones sindicales. También se ha acordado abordar un futuro protocolo específico sobre temperaturas y nuevas medidas vinculadas a las condiciones laborales en las plantas.

La compañía defiende que este marco resulta imprescindible para garantizar nuevas adjudicaciones industriales en un momento de transformación profunda del sector. La electrificación exige fuertes inversiones, adaptación tecnológica y una reducción de costes en un mercado cada vez más competitivo.

La automoción española busca asegurar su futuro eléctrico

El anuncio llega en un momento clave para la industria española del automóvil. España es actualmente el segundo fabricante de vehículos de Europa, pero afronta el desafío de mantener su posición en plena transición hacia el coche eléctrico.

Durante décadas, buena parte de las plantas españolas se especializaron en vehículos de combustión y producción de gran volumen. Sin embargo, la electrificación está obligando a redefinir inversiones, plataformas y cadenas de suministro.

En este contexto, la posible fabricación de vehículos eléctricos de Renault en Palencia supone un movimiento especialmente relevante. El sector llevaba tiempo reclamando más adjudicaciones de modelos eléctricos para asegurar el futuro industrial de las fábricas españolas frente a otros países europeos que ya han captado importantes inversiones.

Además del impacto laboral directo, la llegada de plataformas eléctricas suele arrastrar inversiones tecnológicas, modernización industrial y nuevas oportunidades para proveedores especializados en componentes vinculados a baterías, software y sistemas eléctricos.

Pendiente de ratificación sindical

Pese al optimismo mostrado por la empresa, el acuerdo todavía no es definitivo. El texto deberá ser sometido ahora a votación en las diferentes asambleas sindicales antes de poder formalizarse.

La dirección de Renault España confía en que el consenso alcanzado permita cerrar un convenio que garantice estabilidad industrial durante los próximos años y refuerce la posición de las plantas españolas dentro del grupo.

Si finalmente se confirma la adjudicación de los nuevos modelos y de la plataforma eléctrica, Renault protagonizaría uno de los movimientos industriales más relevantes de los últimos años en el sector automovilístico español y abriría una nueva etapa para sus fábricas en Valladolid y Palencia en plena transformación del automóvil europeo.

Mercadona se adelanta al verano: Contratos a tiempo parcial con sueldo de 650 euros

Mercadona acaba de abrir su bolsa de empleo para la campaña de verano y la oferta estrella son contratos de 15 horas semanales con un sueldo fijo de 650 euros brutos al mes. La cadena busca reforzar plantilla en los supermercados de Sevilla y su área metropolitana, aunque cada año repite el mismo esquema en decenas de provincias. Las inscripciones ya están activas en su portal oficial y no se ha publicado una fecha de cierre: se cubren según necesidad.

Tres tipos de jornada y cuánto se cobra en cada una

La campaña estival de Mercadona se despliega sobre todo en municipios de la provincia de Sevilla, como Lebrija, Los Palacios y Villafranca, Camas, Coria del Río y el Aljarafe (Gines, Pilas y Sanlúcar la Mayor). Las vacantes tienen tres modalidades de jornada, pensadas para estudiantes, opositores o cualquiera que necesite un ingreso extra en los meses de más calor.

La opción con más tirón es la de 15 horas semanales concentradas en dos días a la semana: 650 euros brutos mensuales. Si prefieres algo más de horas, la jornada de 20 horas repartidas en 3 o 5 días ofrece 867 euros. Y para quien pueda comprometerse a tiempo completo, el contrato de 40 horas semanales en turnos rotativos de mañana o tarde alcanza los 1.734 euros al mes. Todos los importes son salario bruto.

No hace falta currículum extenso. La cadena valora actitud: humildad, ganas de aprender, capacidad de organización y flexibilidad horaria. Recibirás una formación inicial que te permitirá rotar por varias secciones —cajas, reposición, limpieza, o los mostradores de fresco (charcutería, pescadería, horno, ‘Listo para Comer’)— según la tienda lo necesite cada día.

Cómo entrar en la bolsa de empleo de Mercadona

El proceso es sencillo y se gestiona íntegramente por internet. Primero, entras en la página oficial de empleo de Mercadona. Allí te piden que rellenes un formulario con tus datos personales, disponibilidad horaria y localidad donde quieres trabajar. Después, completas un breve test de valores que la empresa utiliza para filtrar perfiles. Si encajas, te citan para una entrevista presencial en el supermercado.

Más de 650 euros por trabajar dos días a la semana es una oferta que no se ve todos los veranos.

Muchos aspirantes llegan a Mercadona sin haber trabajado nunca en un súper. La propia empresa lo sabe y por eso la formación corre a su cargo. El punto débil suele ser la entrevista: lo que más valora Recursos Humanos es la coherencia entre lo que dices y lo que refleja el test de valores. Si afirmas que te encanta madrugar pero solo marcas disponibilidad de tarde, el sistema te descarta.

Tampoco se exige experiencia previa en tareas concretas, pero sí se espera que puedas adaptarte a secciones muy variadas el mismo día. La rotación diaria es alta, y eso significa que nunca te aburrirás.

Qué dice esta campaña sobre el empleo juvenil en verano

No es casualidad que Mercadona repita cada año el esquema de jornadas ultraconcentradas. Los datos del SEPE muestran que el paro juvenil en España supera el 27 % y los contratos a tiempo parcial son, para muchos, la única vía para compaginar estudios y trabajo. La oferta de 650 euros por dos días a la semana es un goteo constante desde hace al menos cinco campañas, y la compañía no ha modificado la cifra más allá de las subidas del salario mínimo.

En 2025, la misma campaña de verano en Sevilla captó 400 empleados temporales, según fuentes sindicales. Este año, las bolsas de empleo de la provincia ya tienen decenas de vacantes activas, y la cifra subirá hasta finales de junio, cuando las plantillas se hinchan por las vacaciones del personal fijo. Quien se inscribe ahora tiene más papeletas de ser llamado.

Sin embargo, hay que tener los pies en el suelo: la mayoría de estos contratos son de obra y servicio o eventual por circunstancias de la producción, y duran entre uno y tres meses. Si buscas estabilidad, la opción de 40 horas puede servir de puerta de entrada porque Mercadona suele ofrecer continuidad a quienes destacan, pero no es automático. La flexibilidad que tanto valora la empresa es también la que te pide a ti: disponer de un verano sin ataduras.

Guía rápida para solicitar el empleo de verano en Mercadona

  • 📅 Plazos: Las inscripciones están abiertas ahora, sin fecha de cierre. Las vacantes se cubren según se necesitan.
  • ✅ Requisitos clave: No piden experiencia previa. Se valora actitud humilde, ganas de aprender, organización y flexibilidad horaria.
  • 🌐 Dónde solicitarlo: Directamente en la página oficial de empleo de Mercadona, con formulario y test de valores.
  • 💰 Importe o coste: 650 euros brutos/mes (15 h/semana, 1.734 euros (40 h). No hay coste del trámite.
  • ⚠️ Error a evitar: No des marcas de humo en el test de valores ni en la entrevista; el sistema cruza respuestas y te descarta si no encajas con la cultura real de la empresa.

ACS firma un contrato millonario en Manhattan para construir un centro oncológico

Turner Construction, la filial estadounidense de ACS, ha sido seleccionada para levantar el pabellón Kenneth C. Griffin del Memorial Sloan Kettering Cancer Center en pleno Manhattan. El contrato, del que no ha trascendido el importe exacto, contempla la construcción de un centro oncológico de vanguardia con 12 quirófanos y 208 camas de hospitalización, y estará terminado en 2030. La compañía se consolida en en el segmento sanitario de la primera economía mundial con un proyecto que combina prestigio, complejidad técnica y una cartera de pedidos que no deja de crecer.

Un centro oncológico de referencia en el corazón de Nueva York

El consorcio formado por Turner y Consigli Construction Co. se encargará de la construcción de un edificio diseñado para ampliar la capacidad de uno de los centros oncológicos más reputados del mundo. El Memorial Sloan Kettering (MSK) atiende a pacientes de todo el planeta, y el nuevo pabellón Kenneth C. Griffin le permitirá tratar casos más complejos sin interrumpir la actividad asistencial durante las obras.

El proyecto contempla doce quirófanos de última generación y doscientas ocho camas individuales, todas dedicadas exclusivamente a la atención del paciente. La memoria del centro subraya la integración con el entorno urbano y la colaboración con las autoridades locales y estatales para minimizar las molestias a la comunidad. La previsión es que las obras finalicen en 2030, un plazo que refleja tanto la envergadura de la intervención como las exigencias normativas y logísticas de construir en el interior de un campus hospitalario en activo.

ACS, a través de Turner, suma así un nuevo contrato en el competitivo mercado estadounidense de infraestructuras sanitarias. La compañía que preside Florentino Pérez ha hecho de Norteamérica su principal fuente de ingresos.

Refuerzo de la cartera norteamericana y reacción contenida en bolsa

Turner Construction aporta de forma recurrente más del 60% de los ingresos del grupo ACS. La división de soluciones integrales es uno de los mayores contratistas de Estados Unidos, con una presencia muy destacada en los sectores hospitalario, educativo y de centros de datos. El proyecto del MSK se suma a una cartera de pedidos que ya superaba los 70.000 millones de euros a cierre del primer trimestre.

El mercado recibió la noticia con relativa indiferencia. ACS cerró la sesión del lunes prácticamente plano, con un leve repunte que no llegó a medio punto porcentual. La ausencia de una cifra concreta de adjudicación pesó en la lectura inmediata de los inversores, más pendientes de los resultados trimestrales y de la evolución de los márgenes en las divisiones de infraestructuras y concesiones. No obstante, el contrato refuerza una tesis que lleva años funcionando: la exposición al ciclo constructor americano sigue siendo un activo diferencial frente a otras constructoras europeas.

El proyecto de Manhattan es un voto de confianza de una institución de primer nivel mundial en la capacidad de ejecución de Turner, y a la vez un recordatorio de que la cartera de pedidos de ACS en Estados Unidos no depende de un solo sector.

La apuesta por la sanidad privada no es nueva para el grupo. Turner ya ha participado en la construcción de centros como el NewYork-Presbyterian o en ampliaciones de hospitales universitarios. El sector sanitario estadounidense está inmerso en un ciclo inversor de largo recorrido, impulsado por el envejecimiento de la población y la digitalización de los servicios. ACS compite en este segmento con gigantes como Bechtel o Skanska, pero su implantación local y su capacidad para gestionar proyectos complejos en entornos urbanos le dan una ventaja competitiva tangible.

Análisis: El valor estratégico del contrato más allá del importe

En mi lectura, el verdadero valor de este contrato no está tanto en el margen que dejará, sino en lo que dice sobre la posición de ACS en el escalón más alto de la construcción hospitalaria norteamericana. El Memorial Sloan Kettering es un cliente de referencia, y las referencias que genera un proyecto como el pabellón Griffin son inmejorables para futuras licitaciones.

La falta de transparencia sobre el importe es incómoda para el análisis a corto plazo, pero es una práctica habitual en los contratos de construcción privada en Estados Unidos. Lo relevante es que el proyecto encaja en la estrategia de ACS de mantener una cartera diversificada, con presencia en sectores que no son cíclicos —la sanidad lo es menos que la edificación residencial o comercial— y en una geografía donde el gasto en infraestructuras sigue creciendo.

Con todo, el contrato no modifica las previsiones del consenso de analistas para 2026. La cifra de negocio que aportará se diluye en el conjunto de un grupo que factura más de 35.000 millones de euros al año. Lo que sí que cambia, siquiera ligeramente, es el perfil de riesgo de la cartera: añade carga de trabajo con un cliente de primer nivel y en un segmento que tiende a pagar bien y a tiempo. En un sector acostumbrado a licitaciones públicas con márgenes exiguos y plazos de cobro dilatados, eso es una buena noticia.

El principal riesgo para ACS sigue estando en la macroeconomía estadounidense. La resiliencia del consumo y del mercado laboral ha sostenido la inversión privada, pero cualquier enfriamiento —o un repunte de los tipos de largo plazo— podría ralentizar la toma de decisiones de nuevos proyectos. De momento, la cartera de pedidos se mantiene en máximos históricos, y el mercado confía en que la diversificación geográfica y sectorial del grupo es suficiente para absorber las sacudidas.

Veredicto Merca2

Cotización al cierre o apertura: ACS cerró la sesión del 26 de mayo en 34,62 euros, con un avance del 0,2%. El contrato de Manhattan no provocó un movimiento significativo, prueba de que el mercado ya incorpora una sólida cartera de pedidos en Estados Unidos.

Clave técnica: La acción cotiza en la zona de los 34,5 euros, que ha funcionado como resistencia durante las últimas semanas. Una ruptura con volumen por encima de ese nivel allanaría el camino hacia los 36 euros, mientras que el soporte más cercano se sitúa en 33,2 euros.

Apunte macro: La prima de riesgo española se mantiene en 82 puntos básicos, estable. Para ACS, la referencia macro más relevante es la estadounidense, donde el consumo y la inversión sanitaria privada siguen mostrando vigor.

Mark Cuban vende todos sus bitcoins y dice que el mercado cripto es ‘decepcionante’

El multimillonario inversor Mark Cuban ha vendido la mayor parte de sus bitcoins y ha calificado el mercado cripto de “decepcionante”. En una entrevista con Front Office Sports recogida por El Confidencial, el también dueño de los Dallas Mavericks aseguró que el bitcoin ha fallado como activo refugio frente al oro, que recientemente alcanzó los 5.000 dólares por onza, y cuestionó la falta de utilidad práctica del sector. “No sé si está muerto, pero es decepcionante”, resumió.

Mark Cuban: ‘He vendido la mayor parte de mis bitcoins’

Cuban fue especialmente crítico en el fragmento difundido por el periodista Daniel Roberts en X. El inversor explicó que compró bitcoins pensando que sería una alternativa al dinero fiduciario y una versión mejorada del oro. Sin embargo, esa tesis se ha debilitado. “He vendido la mayor parte”, afirmó.

El principal motivo de su decepción radica en el comportamiento del bitcoin durante momentos de tensión. Con la guerra de Irán como telón de fondo, el oro se disparó hasta los 5.000 dólares, mientras que el bitcoin no solo no subió, sino que cayó. “Cada vez que el dólar caía, el bitcoin debería haber subido… y simplemente no lo hizo. No fue la cobertura que esperaba que fuera, y eso fue realmente decepcionante”, dijo. También apuntó a la falta de una ‘aplicación para la abuela’, una expresión que refleja la dificultad de las criptomonedas para ganar utilidad cotidiana.

No es la primera vez que Cuban se muestra escéptico con el bitcoin. En 2019, cuando la criptomoneda rondaba los 10.000 dólares, declaró a CNBC que prefería tener plátanos antes que bitcoin por su utilidad práctica. Entonces, sus palabras fueron tachadas de provocadoras. Ahora, con el precio del bitcoin bastante más alto pero con un desempeño volátil, su mensaje adquiere un peso distinto.

Pese a la dureza de su crítica, Cuban no ha roto con todo el ecosistema. Aclaró que está menos decepcionado con Ethereum, mientras que calificó de “basura” a las memecoins que dominaron la conversación durante los últimos años. Su postura parece ser la de un inversor que diferencia entre activos con potencial tecnológico y aquellos que solo alimentan la especulación.

Cuando el activo que se presenta como refugio falla en los momentos de mayor incertidumbre, el relato del ‘oro digital’ se enfrenta a su prueba más dura.

Análisis: ¿Está en crisis el bitcoin como activo refugio?

La crítica de Cuban toca uno de los pilares más repetidos del discurso cripto: la idea de que el bitcoin es un activo de reserva comparable al oro. Sin embargo, los datos históricos no son tan lineales. Durante la crisis de marzo de 2020, el bitcoin llegó a desplomarse un 50% en cuestión de horas, arrastrado por el pánico generalizado, mientras que el oro se mantuvo relativamente estable. La reacción de 2026, con el oro en máximos y el bitcoin lateralizando, vuelve a poner en duda esa correlación inversa con las divisas tradicionales.

Cabe recordar que el bitcoin es un activo relativamente joven, con apenas 17 años de historia, y que su adopción institucional —impulsada por los ETF al contado desde 2024— está aún en una fase temprana. No obstante, la experiencia de inversores como Cuban subraya un riesgo real: cuando la inestabilidad geopolítica arrecia, el dinero busca seguridad en activos con siglos de trayectoria, no en tecnologías que, pese a su potencial, siguen sin demostrar una demanda masiva en momentos de crisis.

Por otra parte, el hecho de que Cuban mantenga cierta fe en Ethereum sugiere que el problema no es la tecnología en sí, sino la narrativa específica de reserva de valor. Ethereum, con su ecosistema de contratos inteligentes y aplicaciones descentralizadas, podría representar un uso más tangible. Aun así, el mensaje global es claro: el mercado cripto necesita una ‘app para la abuela’ si quiere aspirar a algo más que a ser un casino volátil.

En Merca2.es llevamos tiempo señalando que, aunque el bitcoin ha multiplicado su precio desde sus inicios, su rol como cobertura perfecta frente a la inflación está lejos de ser incuestionable. La historia del oro como reserva de valor tiene milenios; la del bitcoin, solo una década y media. La pregunta no es tanto si Cuban tiene razón, sino si el sector sabrá construir los cimientos para que, en la próxima crisis, el bitcoin responda como sus defensores prometen.

El Banco de España alerta: los hogares duplican el efectivo en casa como colchón de emergencia

La imagen de un cajero automático apagado durante horas ya no es ciencia ficción. El Banco de España lo sabe, y por eso ha vuelto a insistir en una recomendación que muchos ciudadanos ya han interiorizado: mantener una reserva de efectivo en casa, suficiente para cubrir varios días de gastos.

El detonante fue el gran apagón que hace unas semanas dejó sin electricidad a buena parte del país, colapsando los sistemas de pago electrónico. En aquel episodio, quienes no disponían de billetes no pudieron comprar alimentos ni combustible. Una experiencia que, según los últimos datos del supervisor, ha transformado los hábitos financieros de los hogares españoles.

La advertencia tras el apagón

El Banco de España no es nuevo en esto. Lleva años recomendando a las familias que dispongan de una cantidad prudente de efectivo en casa para situaciones de emergencia. Pero el mensaje ha ganado intensidad tras el colapso digital. “No se trata de atesorar grandes sumas, sino de tener un respaldo para necesidades básicas”, señalan fuentes del organismo. Aunque no se ha fijado una cifra oficial, las guías de protección civil sitúan el mínimo en torno a los 200 o 300 euros por hogar.

Los datos avalan la psicosis colectiva. Las encuestas de la institución reflejan que la cantidad de efectivo en los hogares se ha duplicado en los últimos tres meses. Un salto sin precedentes desde que se registran estas estadísticas.

Paralelamente, el dinero depositado en cuentas corrientes roza máximos históricos. Los españoles tienen aparcados en sus cuentas más de 1,1 billones de euros, una cifra que no se veía desde los meses más duros de la pandemia y que evidencia la preferencia por la liquidez inmediata frente a otros productos de ahorro.

La normalización del efectivo como escudo no es un paso atrás: es la constatación de que la digitalización total es una meta inalcanzable en el corto plazo.

Cuentas corrientes al límite

El atracón de liquidez no es nuevo, pero sí el motivo. Si en 2020 la incertidumbre venía del confinamiento, ahora el temor es híbrido: al fallo tecnológico y a una posible recesión. “La gente quiere tener el dinero a mano, aunque no le rente nada”, explica Ángel Martínez, analista de finanzas personales. La rentabilidad de las cuentas sigue siendo casi nula, y sin embargo el saldo no deja de engordar.

Este fenómeno choca con las políticas del propio Banco de España, que lleva años animando a los ahorradores a diversificar. Pero la realidad se impone: el colchón de efectivo en casa y la cuenta corriente abultada son hoy la respuesta instintiva a la fragilidad del sistema.

reserva efectivo hogares

Más allá del efectivo: ¿qué nos dice esta conducta?

Conviene no demonizar la prudencia. Tener 200 euros en un cajón no es un regreso al trueque. Es una decisión informada. Pero también es cierto que este comportamiento, si se generaliza, puede generar problemas de oferta de efectivo en los cajeros y tensiones en las entidades. El Banco de España lo sabe y por eso su mensaje es ambivalente: recomiendan tenerlo, pero sin pasarse.

En lo personal, creo que estamos ante un síntoma de que la digitalización financiera ha ido más rápido que la resiliencia de las infraestructuras. Y mientras un apagón pueda dejarnos sin pagar el pan, el billete seguirá siendo el último bastión de seguridad. La pregunta incómoda es si dentro de cinco años seguiremos guardando dinero bajo el colchón o si, para entonces, habremos resuelto las fragilidades del sistema.

Indra nombra nuevo CEO a Recasens; el ex de Renault toma el mando de la defensa

Indra ha nombrado hoy nuevo consejero delegado. El elegido es Josep Maria Recasens, un ejecutivo procedente del grupo Renault que asume las riendas de la compañía de defensa y tecnología en un momento de fuerte transformación. El Consejo de Administración lo ha aprobado por unanimidad, confirmando así la apuesta por un perfil industrial curtido en el sector del automóvil y con fama de resolver lo imposible.

Recasens, conocido como ‘Reca’, sustituye a Ángel de los Mozos y se convierte en el primer ejecutivo de la era post-pandemia al frente del grupo. Su llegada se produce tras cuatro años en Renault, donde era director de Estrategia y mano derecha del CEO Luca de Meo. Antes, pasó por Seat y por el grupo Volkswagen, acumulando más de dos décadas de experiencia en operaciones internacionales.

Qué significa el fichaje de Recasens para la nueva Indra

El nombramiento es la pieza que faltaba en la reestructuración del grupo, que en los últimos tres años ha pasado de ser un conglomerado de tecnologías de la información a un actor central en la industria europea de defensa. Indra cerró 2025 con una cartera de pedidos récord de 6.200 millones de euros, impulsada por contratos como el del futuro caza europeo FCAS.

La compañía, participada por el Estado a través de la SEPI, busca duplicar su tamaño en el negocio de defensa antes de 2030. Para ello necesita un CEO con experiencia en gestionar cadenas de suministro complejas y alianzas industriales a gran escala. Recasens encaja en ese molde: en Renault lideró las alianzas con Nissan y Mercedes, y pilotó la entrada del grupo en la movilidad eléctrica.

Pero el reto es mayúsculo. La industria de defensa europea vive un superciclo de gasto, pero también una competencia feroz por el talento y los materiales. Recasens aterriza en en Indra con el encargo de acelerar la integración de las últimas compras –como la de la vasca SAPA Placencia– y de mantener el ritmo de contratación de ingenieros.

La llegada de un ejecutivo con fama de resolver lo irresoluble encaja como un guante en la hoja de ruta de Indra, que busca duplicar su tamaño en el negocio de defensa antes de 2030.

El nuevo consejero delegado también tendrá que lidiar con las tensiones internas que generó la salida de De los Mozos. Fuentes del sector apuntan a que el anterior CEO chocó con el presidente, Marc Murtra, por la velocidad de la transformación. Recasens, al venir de fuera, puede ejercer de bisagra entre el equipo directivo y el accionista público.

El ‘toque Renault’ en plena escalada de defensa

Más allá de las capacidades industriales, el fichaje tiene una lectura estratégica profunda. La automoción y la defensa comparten hoy retos similares: presión por la electrificación, ciberseguridad y necesidad de fondos para innovación. No es casualidad que Luca de Meo, mentor de Recasens, haya defendido públicamente la creación de un campeón europeo de defensa con ADN industrial.

En este contexto, Indra se postula como el nodo español de ese ecosistema. La empresa ya participa en los programas FCAS y Euromale, y tiene presencia en radares, sistemas de mando y control, y guerra electrónica. Recasens podría aportar la visión de plataforma y economías de escala que la compañía necesita para no quedarse en un mero integrador de tecnologías.

Josep Maria Recasens

Sin embargo, hay voces que cuestionan si un ejecutivo sin trayectoria previa en el sector de defensa es la decisión más adecuada. La mayoría del los analistas consultados por esta redacción señala que Indra ya tiene un equipo técnico muy sólido –liderado por el director de Defensa, Ignacio Mataix– y que lo prioritario era un CEO con capacidad de gestión y relaciones institucionales. Recasens cumple ambos requisitos.

La clave estará en el ritmo. “Europa no puede esperar diez años para tener sistemas de defensa soberanos”, ha repetido de Meo en varias ocasiones. Recasens llega con esa urgencia en la mochila.

Lo que está en juego para Indra en el nuevo escenario geopolítico

El nombramiento trasciende lo corporativo. Indra es hoy el principal suministrador de sistemas de defensa de las Fuerzas Armadas españolas y uno de los pocos actores europeos capaces de competir con los gigantes estadounidenses en determinados nichos. Su papel en el programa FCAS la sitúa en la primera línea del rearme europeo.

Creo que la apuesta por Recasens envía un mensaje al mercado: Indra no será una empresa gestionada con criterios burocráticos, sino con ambición industrial. El reto, y aquí viene mi única duda, es si la cultura del automóvil –muy centrada en volúmenes y márgenes a corto plazo– encaja con los ciclos largos y la opacidad inherente a la defensa.

La capacidad de Recasens para adaptar la metodología industrial a los ritmos de la defensa determinará si su fichaje es un golpe de timón o una operación de imagen.

La cotización de Indra ha subido un 12% en lo que va de año. Los inversores parecen dar el beneficio de la duda. El próximo hito será la presentación del plan estratégico a tres años, prevista para septiembre, donde Recasens debutará ante los analistas. De sus palabras dependerá que el mercado siga creyendo en la historia de transformación de la compañía.

Por ahora, la única certeza es que el antiguo delfín de De Meo ha llegado a la cúpula de la defensa española con la etiqueta de solucionador. Y eso, en un sector que lleva décadas pidiendo a gritos una sacudida industrial, ya es medio camino recorrido.

Criteria Caixa se hace con el control total de Naturgy tras la salida de CVC por 4.000 millones de euros

Criteria Caixa ha obtenido el control absoluto de Naturgy. La salida del fondo CVC, que poseía un 13,8% del capital valorado en 4.000 millones de euros, deja al holding de La Caixa como el único accionista de referencia capaz de gobernar la gasista. La operación, comunicada este 27 de mayo, simplifica un accionariado que llevaba años enquistado.

Criteria Caixa ya era el primer accionista con un 26% de Naturgy antes de la transacción. Aunque no ha adquirido formalmente nuevas acciones, la desaparición del bloque de CVC le concede el poder suficiente para aprobar cualquier decisión estratégica sin necesidad de buscar apoyos adicionales. IFM, con cerca del 13%, y la familia March, con algo más del 5%, se quedan como socios minoritarios sin capacidad de veto.

La operación, que llevaba semanas negociándose en los círculos financieros, se ha cerrado con un pago en efectivo que permite a CVC desprenderse de toda su posición más de cinco años después de su entrada. El fondo británico aterrizó en Naturgy en pleno proceso de reordenación accionarial, y desde entonces ha sido un socio pasivo pero decisivo en momentos de inestabilidad.

El portazo de CVC: 4.000 millones y adiós definitivo

La salida de CVC se enmarca en la tendencia de los grandes fondos de infraestructuras a recoger plusvalías en el sector energético europeo. Naturgy ha completado un largo proceso de refinanciación y reestructuración, y su cotización se ha mantenido estable, lo que ha facilitado que el fondo encontrara contrapartidas dispuestas a pagar el precio demandado.

El fondo ha vendido su posición a un grupo de inversores institucionales, entre los que no se encuentra Criteria Caixa. El holding ha preferido no incrementar su exposición en un momento en que sus recursos están volcados en otras operaciones corporativas. La transacción, valorada en 4.000 millones de euros, se ha articulado mediante un bloque de derivados que garantiza la liquidación ordenada.

La contraprestación no representa una prima significativa sobre el precio de mercado de la última semana, lo que sugiere que CVC priorizó la salida frente a la maximización de plusvalías. Para Criteria, es un escenario óptimo: sin mover ficha, ha visto cómo se disolvía el único contrapeso accionarial que le incomodaba.

La salida de CVC no solo simplifica el capital; elimina un factor de incertidumbre y consolida a Criteria Caixa como el único arquitecto de la estrategia industrial.

El nuevo tablero: Criteria manda, IFM acecha

Con CVC fuera, el poder en Naturgy se reparte entre tres bloques. Criteria Caixa se erige como el socio dominante, con capacidad para nombrar a la mayoría del consejo y definir las líneas estratégicas. IFM, el fondo australiano que irrumpió en el capital en 2021 con casi el 13%, se mantiene como segundo accionista con un perfil más financiero, pero con suficiente peso como para exigir mejoras en la retribución al inversor.

La familia March, a través de Corporación Financiera Alba, controla en torno al 5% y se ha posicionado históricamente como aliado de Criteria. Sin embargo, el nuevo escenario podría redefinir las alianzas: IFM se ha mostrado crítico en el pasado con los planes de inversión en renovables y podría intentar atraer a March para tener voz en la política de dividendos.

CVC vende Naturgy

Qué ganan y qué arriesgan Criteria y Naturgy

Con el control accionarial consolidado, Criteria Caixa tiene las manos libres para impulsar la transformación de Naturgy. El plan estratégico presentado en 2025 ya apostaba por un giro hacia las energías renovables, con 10.000 millones de inversión en cinco años. La salida de CVC elimina resistencias internas y permite acelerar ese plan.

Sin embargo, el horizonte no está exento de riesgos. El gigante australiano IFM, que desembarcó para sacar rentabilidad, podría presionar para que el grupo reparta más dividendos y reduzca drásticamente su deuda, incluso a costa de recortar las inversiones verdes. Ese choque de visiones se antoja el próximo gran punto de fricción en la compañía.

Para Criteria, el control sobre Naturgy no es un capricho. La gasista es uno de los activos más rentables de su cartera industrial y una de las pocas joyas energéticas españolas con proyección internacional. Con el 26% en la mano —y sin CVC—, el holding podrá blindar la empresa frente a posibles opas no deseadas y garantizar que los nuevos proyectos energéticos respondan a los intereses de La Caixa.

La familia March, mientras, observa. Su 5% es un apoyo clave para Criteria, pero si IFM logra seducirla, el equilibrio de poder podría volver a tensarse. La salida de CVC ha sido bien recibida por el mercado, pero deja la puerta abierta a una lucha sorda entre el pragmatismo financiero de IFM y la visión industrial de Criteria. Naturgy va a necesitar algo más que un nuevo jefe: va a necesitar coherencia.

Óscar Puente presenta en Bruselas propuestas para la competitividad ferroviaria española

Óscar Puente ha desembarcado este miércoles en Bruselas con una carpeta que el sector ferroviario llevaba meses reclamando: un paquete de medidas para reforzar la competitividad del tren español frente a los nuevos operadores privados, en plena guerra de precios del AVE. El ministro de Transportes y Movilidad Sostenible ha defendido ante la Comisión Europea una batería de propuestas que, según fuentes del Mitma consultadas por MERCA2.ES, persigue un triple objetivo: proteger la viabilidad financiera de Renfe, contener las tarifas artificialmente bajas de Ouigo e Iryo y garantizar que la liberalización no derive en una concentración de mercado a medio plazo.

Un paquete de medidas para amortiguar la guerra de precios

El documento, que el ministro ha entregado a la dirección general de Movilidad y Transportes de la Comisión, incluye tres ejes concretos. El primero, una revisión al alza de los cánones de Adif —los peajes que los operadores pagan por usar la infraestructura— en los corredores de alta velocidad donde la competencia ya está consolidada. La propuesta fija un suelo equivalente al 18% de los ingresos previstos por billete, frente al 12% actual, con el fin de evitar que alguna compañía pueda operar por debajo de costes.

En paralelo, el Mitma plantea un mecanismo de supervisión de tarifas que obligaría a los operadores a notificar con quince días de antelación cualquier promoción por debajo de 15 euros en los trayectos de larga distancia. La norma incluiría un ‘semáforo de competencia’ —verde, ámbar, rojo— que permitiría a la Comisión Nacional de los Mercados y la Competencia (CNMC) intervenir si detecta prácticas predatorias. Fuentes del sector consultadas por este medio apuntan a que la inspiración directa procede del modelo ferroviario alemán, donde la agencia reguladora ya aplica filtros similares desde 2024.

El tercer eje es quizá el más ambicioso: la creación de un fondo de compensación europeo para los servicios de tren transfronterizos, financiado con una tasa sobre los billetes vendidos en rutas internacionales. La idea, según ha podido saber MERCA2.ES, es que los Estados miembro que abran su red a operadores extranjeros reciban un retorno económico que compense el riesgo de canibalización de sus propios operadores nacionales. Esta medida requeriría el visto bueno del Consejo Europeo y su encaje legislativo no será sencillo.

Durante la reunión, Puente ha subrayado que la liberalización ha sido “un éxito indudable” pero ha advertido de que “sin reglas de juego claras, el AVE puede acabar en un escenario de ganador único que deteriore la calidad del servicio a medio plazo”. La Comisión, según fuentes presentes, ha mostrado interés pero ha recordado que cualquier intervención sobre precios debe superar el filtro del Derecho de la Competencia comunitario.

El Ministerio busca un equilibrio difícil: proteger la rentabilidad del sistema sin apagar la competencia que ha bajado los precios un 40% en cinco años.

La respuesta de Ouigo e Iryo: cautela y advertencias

Los operadores privados han recibido las propuestas con una mezcla de cautela y escepticismo. Desde Ouigo, fuentes oficiales han evitado pronunciarse por el momento, pero en privado reconocen que un aumento de cánones pondría en riesgo la viabilidad de algunas rutas secundarias que operan con márgenes muy ajustados. Iryo, por su parte, ha emitido un escueto comunicado en el que señala que “cualquier medida debe analizarse a la luz del principio de no discriminación y de la libertad de establecimiento” y ha recordado que la compañía ha invertido más de 300 millones de euros en España desde su llegada.

Entre los analistas ferroviarios consultados, la lectura es que Puente intenta contentar a Renfe sin dinamitar el mercado. “Es un movimiento de realpolitik”, explica un experto con experiencia en la liberalización británica. “El Gobierno sabe que el precio medio del billete en el corredor Madrid-Barcelona ha caído de 82 euros a 48 euros en tres años; la pregunta es si el usuario está dispuesto a pagar un poco más a cambio de una mayor fiabilidad del sistema”.

Hoja de Ruta: Claves del Viaje

Las propuestas de Puente tendrán un impacto directo en el bolsillo del viajero si finalmente se traducen en un encarecimiento de los billetes más baratos. El corredor Madrid-Barcelona, que mueve a más de 8,7 millones de pasajeros al año, es la zona cero de esta batalla. Un suelo de tarifas, combinado con cánones más altos, podría elevar el precio mínimo actual —que ronda los 19 euros— hasta los 25 o 30 euros en las promociones más agresivas. La otra lectura es estructural: España se juega en Bruselas el modelo de liberalización que exportar al resto de Europa, donde países como Francia o Italia miran con lupa el experimento español.

Observamos en esta redacción que el movimiento de Puente es una reacción tardía —pero inevitable— a un proceso que el propio Mitma abrió en 2020 sin una arquitectura regulatoria sólida. La historia del sector nos dice que los mercados liberalizados sin red de seguridad tienden a la concentración: basta recordar lo ocurrido en el Reino Unido con el franquiciado ferroviario. La posición editorial es clara: regular no es intervenir, y fijar reglas de juego ahora puede evitar una crisis de operadores dentro de tres ejercicios. El calendario es incierto, pero la próxima reunión del comité de transportes de la Comisión, prevista para septiembre, será el primer termómetro real de la propuesta española.

El dato clave que resume la noticia es la cifra de subsidio indirecto que hoy reciben los operadores: 1.200 millones de euros anuales en cánones reducidos que el Estado asume a través de Adif. Cualquier revisión al alza impactará en la cuenta de resultados de Renfe, Ouigo e Iryo, pero también en la capacidad inversora del propio gestor de infraestructuras. El pulso entre los tres actores —Renfe, Ouigo e Iryo— y el Ministerio será el que defina en los próximos meses si el AVE español mantiene su liderazgo europeo o entra en una fase de turbulencias. La Hoja de Ruta, en definitiva, acaba de empezar.

El boom de la deuda IA en el mercado de bonos: por qué nunca volverá a ser igual

Un cambio silencioso está reescribiendo las reglas del mercado de bonos global. La voraz demanda de capital de las grandes tecnológicas para financiar centros de datos y modelos de inteligencia artificial ha disparado las emisiones de deuda corporativa hasta niveles que empiezan a alterar índices, diferenciales y hasta la política monetaria. La Reserva Federal acaba de advertir que esta ola de bonos de los hiperescaladores podría desplazar a los emisores financieros tradicionales, añadiendo un peligro de correlación y duración desconocido para la estabilidad del sistema.

Claves de la operación

  • Emitirán 360.000 millones de dólares en 2026. UBS calcula que Amazon, Microsoft, Alphabet, Meta y Oracle pasarán de 121.000 millones en 2025 a esa cifra, concentrando el mercado de grado de inversión.
  • El mercado de crédito se está volviendo cauteloso. La gestora Pimco detecta un reajuste silencioso: mientras las acciones suben, los inversores en bonos exigen cada vez más rentabilidad porque ven un ciclo de capex financiado con deuda difícil de digerir.
  • La Fed teme una recomposición de los índices de renta fija. Si los bonos tecnológicos sustituyen a los bancarios, la duración media del mercado se alarga, los tipos de referencia pierden predictibilidad y la gestión del riesgo se complica para todos los agentes.

Renta variable al alza, renta fija a la defensiva

Los resultados del Nasdaq 100 —un 17% en 2026 y más del 29% desde finales de abril— confirman que los inversores en acciones todavía compran la promesa de la IA. Sin embargo, en el mercado de bonos el ambiente es muy distinto. Los bonistas están reclamando primas de riesgo crecientes a las mismas compañías que ven brillar en bolsa. La dualidad es coherente: el accionista persigue la revalorización, el acreedor defiende capital y exige mitigar riesgos bajistas.

Lotfi Karoui, estratega de crédito multiactivos de Pimco, resume el fenómeno: “Para los accionistas, el potencial alcista justifica la apuesta. Para los bonistas, el riesgo bajista es real y el potencial alcista pertenece a otros”. El gestor sitúa el punto de inflexión en el brusco aumento del ratio de capex sobre flujo de caja libre del sector, que ha pasado del 40% en 2023 al 94% estimado en 2026. Meta es el caso más llamativo: tras cumplir previsiones, cerró el trimestre con un flujo de caja libre negativo de unos 3.000 millones de dólares, algo insólito para una compañía acostumbrada a generar decenas de miles de millones en positivo (todavía en 2025 tuvo 46.100 millones).

Ese cambio de patrón, según Pimco, es señal de que el apalancamiento reportado subestima las obligaciones futuras. Muchos compromisos de inversión cruzados entre OpenAI, Nvidia, Microsoft o Meta aún no figuran en los balances y crean una demanda inducida, no orgánica. El riesgo de que los activos queden obsoletos si la adopción de la IA no acelera de forma lineal añade otra capa de incertidumbre.

La pregunta no es si las big tech pueden pagar sus bonos hoy: es si los flujos que esperan generar dentro de cinco años van a ser suficientes para cubrir una montaña de vencimientos que nadie sabe cuándo terminará.

La advertencia de Pimco: tres riesgos que los bonos ya están descontando

La mayor gestora de renta fija del mundo identifica tres fuentes de peligro. La primera es que la velocidad de adopción de la IA no es predecible y puede ser no lineal: si las mejoras llegan antes, hará falta más inversión y deuda; si tardan, los activos ya construidos pierden valor. La segunda es la incertidumbre sobre qué capa de la infraestructura de IA capturará más valor; nadie puede garantizar que la construcción actual encuentre suficiente demanda.

La tercera tiene que ver con la financiación circular: acuerdos entre gigantes que se aseguran capacidad recíprocamente pero no generan demanda orgánica. Si esa transición hacia ingresos reales no se materializa, los márgenes se comprimirán de golpe y la presión sobre el servicio de la deuda se volverá insostenible.

Estas alertas no son alarmismo teórico. El consenso de analistas de S&P ya proyecta que el capex de los cinco mayores proveedores de nube alcanzará los 870.000 millones en 2027, casi el doble que en 2025. Con esos volúmenes, el mercado de bonos corporativos de grado de inversión quedaría dominado por un puñado de emisores tecnológicos.

La Reserva Federal enciende una luz amarilla para el mercado de bonos

El banco central estadounidense ha sido explícito en un informe emitido esta semana. “Es concebible que esta gran emisión de los hiperescaladores desplace parcialmente la oferta de otros emisores con grado de inversión, incluidas las empresas financieras que son actualmente los emisores dominantes”, señala el documento. Para la Fed, el verdadero problema no es la falta de demanda, sino el cambio estructural en la duración de la deuda.

Al sustituir bonos bancarios —de plazos más cortos— por papel tecnológico a largo plazo, el índice de referencia se alarga. Eso debilita las relaciones históricas que los inversores utilizan para valorar otros activos y dificulta la calibración de los tipos de interés de referencia. La institución pide seguir el fenómeno con detalle porque “las relaciones históricas en el mercado se vuelvan más débiles” y podrían surgir consecuencias inesperadas.

Christian Hantel, Senior Portfolio Manager en Vontobel, advierte además de un aumento del riesgo de correlación. La necesidad de fondos disparará la exposición a bonos, crédito privado y financiación apalancada, lo que hará que la IA impregne todas las clases de activos y carteras. Si la rentabilidad de la inteligencia artificial defrauda, esa correlación actuará como amplificador de pérdidas en lugar de diversificación.

El nuevo mapa de la renta fija y sus implicaciones para Europa

Desde la redacción de Merca2 observamos una lectura que excede a Estados Unidos. Esta concentración de emisiones coincide con un contexto donde los índices de bonos globales reequilibran sus pesos: los valores financieros, que han sido el pilar del crédito investment grade durante décadas, empiezan a ceder terreno a unos pocos nombres tecnológicos. Esto altera la gestión pasiva de carteras, obliga a revisar mandatos de inversión y puede elevar el coste de financiación de la banca en plena adaptación a Basilea IV.

En España, las grandes entidades siguen siendo la columna vertebral de la emisión de deuda corporativa de máxima calidad. Santander, BBVA o CaixaBank colocan decenas de miles de millones cada año para sostener su actividad. Una reducción de la demanda institucional hacia esos valores —porque los índices otorguen más peso a los bonos tecnológicos— podría forzarles a ofrecer cupones más altos, con el consiguiente impacto en sus cuentas de resultados. La experiencia de 2012, cuando los diferenciales de la banca española se dispararon durante la crisis del euro, recuerda que un mercado de bonos fragmentado y convulso añade prima de riesgo país.

Por otro lado, la propia dinámica europea añade un matiz regulatorio. La Autoridad Bancaria Europea y el BCE llevan meses pidiendo a las entidades que vigilen su exposición al sector tecnológico y a los activos vinculados a la IA. Si los bonos del sector tecnológico estadounidense ganan tanto peso en los índices, los fondos europeos podrían verse arrastrados a una exposición indirecta mayor de la deseada. El BCE ya ha señalado en algunas de sus actas la necesidad de entender mejor los canales de contagio entre las finanzas descentralizadas y el crédito tradicional.

La gran pregunta que sobrevuela el mercado es si la deuda IA se ha convertido en un activo refugio de facto, simplemente porque es abundante, líquida y lleva el sello de nombres como Apple o Microsoft. La Fed, al pedir que se siga el fenómeno con detalle, deja entrever una duda genuina: nadie sabe cómo se comportarían esos bonos en un escenario de estrés de liquidez. Mientras tanto, las emisiones seguirán llegando a una velocidad que no tiene precedentes en la historia de la renta fija. El inversor en bonos, hoy, ya no puede ignorar la IA. Y esa es precisamente la transformación que la propia Fed teme.

Helius se une al Solana Research Institute como miembro fundador para impulsar la adopción institucional

El ecosistema de Solana acaba de ganar un nuevo foro de discusión para que la gran banca y los gestores de fondos puedan entender la red sin tener que descifrar hilos de X ni papers técnicos. Helius, uno de los proveedores de infraestructura más relevantes de la red, se ha unido al Solana Research Institute (SRI) como miembro fundador, un movimiento que coloca sobre la mesa el recurso que faltaba para que el capital institucional entre con criterio.

La noticia, confirmada por la propia Helius en su blog oficial, es la respuesta a un vacío evidente: Solana ya tiene desplegadas aplicaciones en vivo de pesos pesados como BlackRock, Franklin Templeton, Visa o Fidelity, pero hasta ahora no existía un canal de análisis riguroso y neutral traducido al lenguaje de un director de inversiones. El SRI, con sede en Suiza y sin ánimo de lucro, se encargará de eso.

Una guía para banqueros, no para degens

El primer fruto del instituto es la publicación inaugural ‘A Financial Institution’s Guide to Solana’, un documento que ni es un white paper promocional ni un manual para desarrolladores. Se trata de una referencia práctica que cubre la tecnología de Solana, su modelo económico, la gobernanza de la red, el contexto regulatorio y los productos institucionales que ya están operativos. El objetivo declarado es que se convierta en la lectura de cabecera para cualquier banco, gestor de activos o infraestructura de mercado que se acerque a la red por primera vez.

El dato clave aquí es la neutralidad del foro. El SRI, fundado por Angus Scott (exdirector de Innovación de Euroclear y exjefe de Producto de CLS) y respaldado por la Solana Foundation, Jito, R3 y ahora Helius, no es un grupo de presión. Su propia declaración de principios pone al mismo nivel los datos de rendimiento y adopción que los riesgos de concentración, las brechas regulatorias y la estabilidad del protocolo. Las instituciones financieras solo confían en análisis que traten los problemas difíciles con la misma seriedad que las ventajas. El SRI se construye bajo esa premisa.

Helius aporta a esta mesa una posición única. La compañía opera los nodos RPC, los servicios de transmisión de datos y la infraestructura de aterrizaje de transacciones de la que dependen equipos como Phantom, Jupiter y Coinbase en Solana. Además, gestiona uno de los validadores más grandes de la red y es la firma detrás de los validadores con certificación SOC 2 Tipo II que utiliza Bitwise para su ETF de staking de Solana, el mayor hasta la fecha. Dicho de otro modo: Helius ya está en las tripas de la adopción institucional, así que su entrada en el instituto de investigación no es un brindis al sol.

Solana ya tiene a los grandes nombres encima de la mesa. Lo que faltaba era un recurso neutral y bien estructurado que hable el idioma de sus comités de inversión.

Por qué la pieza encaja ahora

El calendario ayuda a leer el movimiento. Solana mantiene un uptime del 100% desde febrero de 2024, una métrica que en el mundo institucional pesa más que cualquier promesa de disrupción. La circulación de USDC en la red es 15,5 veces más rápida que en Ethereum. El regulador estadounidense —tanto la SEC como la CFTC— ya ha clasificado a SOL como un activo digital de tipo commodity. La Genius Act ha dado claridad a las stablecoins en Estados Unidos. Y en Europa, la hoja de ruta Appia del Eurosistema ha señalado que la participación de cadenas públicas está ya sobre la mesa de los planificadores de los bancos centrales.

Son demasiadas señales como para ignorarlas. El caso de Solana a escala institucional ha dejado de ser una teoría, y el SRI llega para documentarlo con el rigor que exige un tesorero de un gran fondo de pensiones. La próxima gran actualización, Alpenglow, que reducirá la finalidad de las transacciones a unos 150 milisegundos, un perfil de latencia que ya compite con las infraestructuras tradicionales de los mercados de capitales, es el siguiente hito que probablemente veremos analizado con lupa en los próximos papers del instituto.

De la infraestructura al discurso público

Desde su fundación, Helius ha entendido que la adopción de Solana dependía de la educación. La compañía ha construido uno de los cuerpos de literatura técnica más extensos de la red, desde informes a nivel de protocolo hasta tutoriales para desarrolladores y ensayos sobre los fundamentos filosóficos de la tecnología de bloques. Su trabajo ha sido citado incluso por la Casa Blanca. Unirse a un foro de investigación que exige rigor académico y que busca exponer el caso institucional de Solana es, en palabras de la propia empresa, una extensión natural del trabajo que llevan haciendo desde el primer día.

La lectura de fondo es sencilla: el éxito de Solana como infraestructura financiera institucional va a depender de la calidad del debate que se genere a su alrededor, de la profundidad del análisis disponible para quienes toman decisiones y de la voluntad de los participantes clave de cuidar el protocolo en público. El Solana Research Institute es el sitio donde ocurrirá esa conversación, y Helius acaba de reservar su silla.

Y lo hace sin aspavientos, con un compromiso editorial que coloca la integridad del dato por delante y con una guía inicial pensada para que un director de inversiones sepa, en menos de una hora de lectura, si Solana merece un sitio en su cartera o en la hoja de ruta de su entidad. La red ya tiene los despliegues y las métricas. Ahora tiene también el manual de instrucciones.

Agave 3.1: el cliente validador de Solana duplica velocidad y reduce latencia al mínimo

La red de Solana acaba de recibir una de esas actualizaciones que no dan grandes titulares en los timelines, pero que cualquier validador y desarrollador celebra como un día de fiesta. Agave 3.1, la nueva versión del cliente de referencia de la red, ha llegado con mejoras que reducen al mínimo la latencia, duplican la velocidad de procesamiento y siembran el terreno para la futura actualización de consenso Alpenglow. Hablamos de un candidato a despliegue en mainnet que, si los validadores lo adoptan, llevará el rendimiento de la cadena un paso más allá de lo que ya conocemos.

Qué trae Agave 3.1 bajo el capó

El cambio más llamativo está en la reducción del 93 % de las operaciones de disco durante la fase de
replay que los validadores ejecutan para reconstruir el estado de la red. Con la versión anterior, Agave 3.0,
se registraban más de 1.100 eventos de lectura/escritura por segundo en ventanas de diez segundos.
Ahora, esa cifra cae a menos de 80, lo que no solo alivia el desgaste del hardware
—algo que se traduce en menos costes de mantenimiento—, sino que elimina los cuellos de botella que
introducían jitter (microretardos) en la producción de bloques.

Otra mejora que se nota desde el primer reinicio: los arranques del cliente pasan de más de 30 minutos
hace un par de generaciones a menos de 60 segundos
. Para un operador que necesita volver a estar en línea
tras una caída o una parada programada, ese tiempo es la diferencia entre perder unos pocos slots o
desconectarse del consenso durante minutos enteros. El equipo de Anza, la compañía que mantiene el
cliente, ya apunta que la próxima versión, Agave 4.0, debería dejar los reinicios por debajo de
30 segundos.

Pero donde realmente se aprecia el salto es en la capacidad de procesamiento. Hasta ahora, un error
en la tubería de transacciones provocaba que los hilos de la fase bancaria (banking stage) perdieran
casi el 40 % de su tiempo sincronizándose con el reloj criptográfico Proof of History en lugar de
ejecutar transacciones. Con Agave 3.1, ese tiempo útil se dispara hasta el 91 %. Traducido: los
validadores pueden ahora procesar el doble de transacciones
sin añadir hardware, simplemente porque
el código aprovecha mejor cada milisegundo del liderazgo.

Y hay más: la característica de red que Anza ha revelado ahora públicamente es que desde hace meses
un equipo de «invalidadores» ataca deliberadamente la testnet cada hora, simulando ataques
de denegación de servicio y transacciones adversariales. Esa preparación se puso a prueba en diciembre
—la red soportó un ataque DDoS que se midió en varios terabits por segundo y apenas se inmutó—
y ahora protege en en la red principal sin que los usuarios lo noten.

Por qué este salto de rendimiento importa a los validadores (y a los holders)

Para un operador de nodo, el principal gasto no es solo la electricidad: es la penalización de
oportunidad por cada bloque que no se produce cuando le toca ser líder. Con menos caídas de
rendimiento y reinicios casi instantáneos, los validadores pierden menos recompensas y el conjunto
de la red se vuelve más estable. Para quien tiene SOL delegado en staking, eso se traduce en una
cadena más robusta y un flujo de comisiones por inflación que se interrumpe menos.

Además, Agave 3.1 activa varias mejoras de protocolo (SIMD-0339, SIMD-0185 y SIMD-0249)
que preparan el camino para la distribución de ingresos por comisiones directamente desde el
protocolo y para la esperada actualización de consenso Alpenglow. Entre otras cosas, los
validadores podrán separar los ingresos por inflación de los ingresos por tarifas de bloque
y fijar comisiones distintas para cada flujo, algo que hasta ahora era imposible porque la
cuenta de votación solo almacenaba un único porcentaje.

Con Agave 3.1, la red de Solana no solo corre más: corre más fino, dejando atrás los
cuellos de botella que lastraban la producción de bloques.

También se eleva de 64 a 255 el límite de cuentas que un programa puede pasar a otro
durante una invocación cruzada (CPI). Eso elimina una restricción que obligaba a los
desarrolladores a reconstruir y deduplicar listas largas, algo muy habitual en wrappers de
agregadores como Jupiter o DFlow. Para el usuario final, eso no se nota directamente,
pero sí se traduce en una experiencia más fluida porque las aplicaciones dejan de dar
rodeos innecesarios.

Análisis: lo que Agave 3.1 revela sobre la madurez de Solana

Cuando una red de alto rendimiento como Solana consigue duplicar su capacidad de
procesamiento sin tocar el hardware y sin un fork polémico que divida el ecosistema,
lo que está demostrando es que la capa de software ha madurado. En 2021 y 2022
Solana sufrió varias paradas totales. La más larga, en febrero de 2022, mantuvo la
red fuera de línea durante varias horas por un bug en el cliente que consumía toda la
memoria. Comparar aquello con la resiliencia que exhibe hoy —un ataque DDoS de varios
terabits asumido sin daños y reinicios de nodo que caben en el tiempo de un café—
ayuda a entender por qué el capital institucional está mirando con otros ojos a
la cadena.

Nada de esto significa que el camino esté libre de riesgos. La descentralización
del set de validadores sigue siendo una asignatura pendiente: aunque hay más de
2.000 nodos activos, la exigencia técnica para operar uno se ha vuelto tan alta
que pocos equipos pequeños pueden permitírselo sin depender de un único cliente,
Agave. Por eso el despliegue del segundo cliente validador, Firedancer, sigue siendo
una pieza tan esperada. Pero hoy, la noticia es que el cliente de referencia ha dado
un paso de gigante en eficiencia y seguridad, y el mercado, acostumbrado a mirar
el precio en tiempo real, haría bien en fijarse también en estas mejoras de fondo
que son las que, a la larga, sostienen el valor de un activo.

El postre helado familiar más barato del mercado: Lidl se adelanta a la ola de calor con su tina gigante de helado de vainilla de 2,5 kilos por 5,49 euros

¿Es posible alimentar a toda la familia durante los días de máximas temperaturas veraniegas gastando poco más de un billete de cinco euros? La cadena de supermercados alemana Lidl ha roto todos los esquemas tradicionales de la distribución con una propuesta que directamente parece un error de etiquetado en su precio final.

Mientras las marcas tradicionales reducen el tamaño de sus envases manteniendo tarifas prohibitivas, el gigante del descuento introduce un formato de volumen descomunal diseñado para la resistencia doméstica. Se trata de un desembarco estratégico que promete alterar los hábitos de consumo en miles de hogares españoles mediante una fórmula imbatible de ahorro.

¿Por qué la tina masiva de Lidl es el enemigo número uno de las marcas tradicionales?

Youtube video

Abastecer el congelador doméstico ante los primeros avisos de temperaturas extremas suele convertirse en un auténtico agujero para el presupuesto mensual si se opta por firmas premium. El lanzamiento de esta gama gigante por parte de Lidl demuestra que el volumen masivo es la única defensa real del consumidor frente a la crisis de costes actual.

Muchos compradores de supermercado miran con desconfianza estos formatos tan grandes debido al miedo persistente a que el producto pierda su cremosidad original tras las sucesivas aperturas. Sin embargo, la marca ha optimizado sus procesos de estabilización logrando que la textura se mantenga sedosa e ideal para formular batidos caseros de bajo coste.

La estrategia de volumen con la que el supermercado alemán revienta los precios en España

El desembarco de este producto en los lineales españoles coincide con una agresiva campaña corporativa donde la corporación Lidl busca liderar el segmento de alimentación veraniega a base de volumen puro. Esta tarrina XL de vainilla democratiza el acceso a un helado de calidad aceptable sin que las familias tengan que racionar las porciones diarias por miedo al gasto.

La cadena germana aprovecha su masiva capacidad de compra y su eficiente red logística centralizada para reducir los márgenes de beneficio por unidad a niveles que sus competidores directos no pueden igualar. El resultado inmediato en tienda es un fenómeno de compras por impulso que agota las existencias de los arcones congeladores en cuestión de pocas horas de exposición.

Cómo transformar el dulce más económico en un postre gourmet para tus invitados

Youtube video

Comprar barato no significa necesariamente renunciar a una experiencia gastronómica digna si se conocen los complementos perfectos para potenciar los sabores básicos de la vainilla. Un truco habitual entre los reposteros caseros consiste en batir la crema ligeramente fuera del congelador junto a un chorro de café expreso o virutas de chocolate negro amargo.

La gran ventaja culinaria de este producto masivo reside en su neutralidad y excelente comportamiento como base láctea estructural para recetas complejas de repostería inmediata. Al tener tanta cantidad disponible en una sola tina, los usuarios experimentan sin miedo a arruinar un postre costoso, creando combinaciones con frutas de temporada o siropes hechos en casa.

Análisis de costes por ración: el veredicto definitivo de la compra inteligente

Cuando calculamos el coste real por kilogramo descubrimos que ninguna propuesta de la competencia logra acercarse a la barrera psicológica que rompe esta cadena de distribución. Las familias numerosas encuentran en este formato un alivio directo que permite mantener los pequeños caprichos cotidianos del verano sin desestabilizar la economía del hogar.

Resulta crucial evaluar el rendimiento de cada euro invertido comparando los formatos estándar de un litro con estas alternativas industriales adaptadas al consumo familiar masivo. La diferencia de precio llega a superar el sesenta por ciento de ahorro directo por ración, transformando esta compra en una decisión financiera sumamente eficiente.

Formato de VentaPeso Total (Kg)Precio de Venta (€)Coste por Kilogramo (€/Kg)
Tarrina Estándar0,52,995,98
Formato Familiar1,03,893,89
Tina Gigante XXL2,55,492,19

El futuro de los congelados XXL y las nuevas tendencias de consumo en España

Las previsiones de los principales analistas del sector de la distribución apuntan a que los formatos gigantes ganarán una presencia estructural fija en los lineales durante las próximas temporadas. La aceptación masiva de esta propuesta por parte del público español obligará a otras cadenas a replicar la estrategia de volumen extremo a precios mínimos.

La compra inteligente del mañana ya no se centrará en cazar ofertas temporales de marcas reconocidas, sino en adoptar marcas propias de gran formato como opción prioritaria. El consumidor actual premia la honestidad comercial de Lidl al ofrecer soluciones directas, masivas y económicas para combatir las intensas jornadas de calor que están por venir.

Jonathan Andic deja temporalmente la vicepresidencia de Mango para centrarse en su defensa judicial

Jonathan Andic ha decidido dar un paso al costado en la cúpula de Mango. Este martes comunicó que abandona temporalmente la vicepresidencia del grupo textil para concentrarse en su defensa judicial por la investigación que pesa sobre él desde hace año y medio.

En una carta abierta a la plantilla, recogida por EFE, el heredero de la fortuna textil explica que la atención y el foco que exige el proceso judicial le impiden mantener el alto nivel de compromiso que requiere su cargo. ‘La atención que exige mi defensa no me permite el rol que exige la compañía’, señala. Por ello, desde la responsabilidad, ha decidido apartarse de forma temporal, aunque conserva su vinculación con otros proyectos familiares y empresariales.

El consejo y la familia cierran filas

El presidente de Mango, Toni Ruiz, y el conjunto del consejo de administración han respaldado la decisión de Jonathan sin fisuras. En un comunicado, expresan su ‘plena convicción’ de que el proceso judicial se resolverá favorablemente y que confían en que sea ‘a la mayor brevedad’. La compañía deja claro que la vicepresidencia queda vacante y que no será ocupada por sus hermanas Sarah o Judith, subrayando que el paso es temporal.

La familia Andic se ha sumado al respaldo con un mensaje aún más contundente. Fuentes citadas por Vanitatis aseguran que la defensa del entorno familiar es total: ‘Jonathan es inocente 100% y van a pelear hasta el final’. Un blindaje que intenta preservar la unidad del clan, una de las obsesiones de Isak Andic, quien siempre peleó para que los hermanos permanecieran juntos en los negocios.

Mantener a un vicepresidente investigado durante año y medio erosiona cualquier principio de gobernanza, por mucho que el grupo facture 3.700 millones.

Los indicios que complican la defensa

La investigación de los Mossos d’Esquadra ha aportado una serie de indicios que apuntan a Jonathan como sospechoso de un posible homicidio. La jueza de Martorell recoge en su auto que el hijo mayor visitó tres veces la ruta de montaña elegida días antes de la excursión con su padre. Además, un misterioso viaje a Ecuador en el que el investigado afirma que le robaron el teléfono móvil impide el análisis forense del dispositivo, una pieza que podría ser clave.

En su carta, Jonathan denuncia la construcción de un ‘relato público con una visión parcial, descontextualizada y tergiversada’ que ha generado una percepción de culpabilidad ajena a los hechos. Añade un matiz muy personal: el amor y el vínculo con su padre, reconociendo momentos difíciles, pero desacreditando cualquier conclusión que relacione esas tensiones con el accidente mortal en la sierra de Montserrat.

El precio de la gobernanza en una empresa familiar

Que un vicepresidente investigado por la muerte del fundador haya permanecido en el consejo de administración durante más de un año supone una anomalía difícil de digerir para los estándares de buen gobierno. Mango factura 3.700 millones de euros anuales y es una de las mayores empresas catalanas; esa cifra obliga a un rigor corporativo que ha estado, cuando menos, en suspenso.

El paso dado ahora es sensato, aunque llega tarde. La presunción de inocencia es un derecho irrenunciable, pero la reputación corporativa también pesa en el resultado final. La familia ha optado por blindar al heredero mientras protege la marca, pero el daño reputacional ya se ha materializado. El proceso judicial, con una instrucción aún abierta y plazos impredecibles, mantendrá una sombra alargada sobre la dirección de la compañía. La empresa insiste en que la situación es temporal y que el resto del equipo directivo mantiene el foco en la operativa diaria. Sin embargo, fuentes del sector textil admiten en privado que la búsqueda de socios internacionales para crecer en Asia se ha visto ralentizada por esta incertidumbre.

En el día a día, la figura de Toni Ruiz como consejero delegado asegura estabilidad. Pero la ausencia temporal del apellido Andic en el máximo órgano de gobierno puede diluir el sello familiar que ha caracterizado la gestión. Mango no cotiza, por lo que no hay accionistas minoritarios que protesten, pero los socios comerciales, franquiciados y proveedores exigen solidez. A largo plazo, una crisis de gobernanza mal resuelta cobra peaje, aunque sea en privado.

La decisión de dejar vacante el cargo sin nombrar a una de las hermanas es elocuente: el regreso de Jonathan está previsto si la justicia despeja el horizonte. Si no, Mango debería replantear un modelo de gobierno que ahora mismo descansa sobre una estructura societaria de control familiar con gestión profesionalizada. Un equilibrio frágil que este episodio ha puesto a prueba de forma extrema.

Dónde invertir en vivienda en España en los próximos años: las oportunidades reales con nombre y número

El mercado inmobiliario español lleva dos años marcando récords históricos y la pregunta que me hacen con más frecuencia es siempre la misma: ¿ha llegado demasiado tarde el que no compró en 2021? La respuesta, con los datos encima de la mesa, es no. Pero hay matices importantes. No todas las ciudades ofrecen lo mismo, no todas las estrategias funcionan en todos los mercados y la diferencia entre invertir bien e invertir regular puede ser, en un horizonte de cinco años, de cientos de miles de euros. Esta es la guía con los números reales.

Antes de entrar en zonas concretas, conviene separar dos estrategias que con demasiada frecuencia se confunden: comprar para revalorizar y comprar para alquilar. No son incompatibles, pero tienen lógicas distintas. Un activo con máxima rentabilidad por alquiler no siempre es el que más se va a revalorizar. Y un activo que se va a revalorizar mucho puede dar una rentabilidad de alquiler mediocre en el mientras tanto. Saber cuál es tu objetivo cambia completamente dónde debes mirar.

Madrid: el mercado más caro de España que sigue sin techo visible

El precio medio de la vivienda en Madrid capital se sitúa entre los 5.960 euros por metro cuadrado según Idealista y los 6.585 según Fotocasa, dependiendo de la metodología de cada portal. El alquiler medio ronda los 21,59 euros por metro cuadrado. Con esos datos, la rentabilidad bruta de alquiler en las zonas prime —Salamanca, Chamberí, Retiro— no supera el 3-4% anual. No es un mal rendimiento comparado con la renta fija hace tres años, pero tampoco es para abrir una botella de champán.

Donde la cosa se pone más interesante para el inversor es en los distritos en transformación. Usera y Villaverde siguen cotizando entre los 2.200 y los 2.800 euros por metro cuadrado, con rentabilidades de alquiler que rondan el 6-7% bruto anual. Son barrios donde el precio de entrada todavía no ha capitalizado todo el potencial. Villaverde, en concreto, sigue siendo el único distrito de la capital que se mantiene por debajo de sus máximos de la burbuja de 2008. Para quien quiere rentabilidad de alquiler, el sur de Madrid sigue siendo el mercado con mejor ecuación precio-renta de la capital. Para quien quiere revalorización, el norte y el centro siguen tirando al alza con menos probabilidad de corrección.

La advertencia que nadie quiere escuchar: el inversor que compra en el sur pensando en subidas de alquiler tiene un problema. En Villaverde el precio de compra ha subido un 25% en los últimos dos años, pero el alquiler apenas un 5%. La rentabilidad bruta se comprime. El inquilino ha tocado su techo de solvencia. Quien compre ahora en zonas populares para alquilar tiene que asumir que la ecuación es menos favorable que hace dos años.

Valgrande, Alcobendas: la oportunidad a 10 minutos de La Moraleja

Este es el activo que más me interesa en el norte de Madrid para los próximos cinco años. Alcobendas tiene actualmente un precio medio de 3.099 euros por metro cuadrado, con una subida del 12,5% en el último año. Es un municipio con una de las rentas per cápita más altas de la Comunidad de Madrid, sede de las principales multinacionales del corredor del Henares, con colegio internacional, hospital de referencia y acceso directo a la M-11 y la A-1. El problema crónico de Alcobendas era la escasez de suelo. Valgrande lo resuelve.

El proyecto, que acaba de recibir el Premio al Mejor Desarrollo Urbanístico de 2026 del sector inmobiliario, contempla 8.600 viviendas sobre una superficie de suelo que movilizará una inversión de 2.300 millones de euros. El Plan Parcial fue aprobado definitivamente en noviembre de 2025, superando las trabas judiciales que habían paralizado el desarrollo durante años. Culmia ya está presente como promotora con suelo comprometido. Las obras de urbanización arrancan en 2026, con primeras entregas estimadas entre 2029 y 2030.

Madrid muestra una alta capacidad para mantener crecimientos sostenidos cara alquiler o revalorización

Los precios proyectados para vivienda libre se sitúan en el rango de los 400.000 a 600.000 euros para pisos y de 700.000 a 1,2 millones para adosados e independientes. Alguien que compre suelo o reserva de obra nueva en esta zona a los precios de lanzamiento estará comprando en el mercado de Alcobendas antes de que la infraestructura esté terminada. Y la historia de todos los grandes desarrollos del norte de Madrid —desde Valdebebas hasta el propio ensanche de Alcobendas en los años noventa— dice que quien compra antes de que el barrio exista, vende con plusvalías que triplican la inflación.

El riesgo es real: plazos. Los grandes desarrollos urbanísticos en España tienen una historia notable de retrasos. La fecha más conservadora para tener las primeras viviendas entregadas es 2029. Quien compre aquí tiene que tener horizonte mínimo de cuatro años y liquidez para no necesitar el capital antes.

Para rentabilidad por alquiler: Alcobendas tiene una demanda de alquiler estructuralmente fuerte gracias al tejido empresarial, pero la zona Valgrande será nueva y tardará en tener los servicios consolidados. Los primeros años de alquiler en una promoción en construcción tienen siempre más coste de gestión y más vacancia. Esta es una apuesta fundamentalmente de revalorización, no de flujo de caja inmediato.

La Térmica y Sacaba Beach, Málaga: la última primera línea de una gran ciudad

Ya escribí en extenso sobre esto, pero conviene sintetizarlo en clave de inversión pura. Málaga capital es el activo inmobiliario más singular de España en este momento: la única gran ciudad —con aeropuerto internacional, hub tecnológico, oferta cultural, AVE a Madrid en dos horas y media— donde todavía existe suelo en primera línea de playa. El litoral oeste, con la promoción de Térmica Beach de AEDAS-Ginkgo como punta de lanza, y las torres de Metrovacesa, Sedalis de Realia, TorreMare de Habitat y Sierra Blanca en el mismo eje, está construyendo un barrio que dentro de cinco años no se parecerá en nada a lo que existe hoy.

Los datos de ventas son el mejor argumento para el inversor: el 45% de las 173 viviendas de la primera fase de Térmica Beach vendidas antes de que se haya puesto un ladrillo, con precio medio de un millón de euros y un 95% de compradores españoles. No es especulación extranjera. Es demanda nacional cualificada que ha hecho el análisis y ha apostado.

¿Promociones de obra nueva, lujo y primera línea de playa en una capital europea? Sacaba Beach en Malaga

¿Es razonable hablar de un 25-30% de revalorización en tres o cuatro años? Con las variables correctas, sí. El precio de venta actual de obra nueva en primera línea en Málaga capital es, en términos relativos, inferior al de primera línea comparable en Valencia, Alicante o San Sebastián. Cuando el paseo marítimo esté completado, el puerto deportivo de San Andrés con sus 566 amarres esté operativo y el Plan Litoral haya soterrado el tráfico del centro devolviendo la ciudad al mar, los precios de la zona habrán recibido tres catalizadores de infraestructura simultáneos que en cualquier otro mercado europeo equivalen a una revalorización estructural.

Para rentabilidad por alquiler: la comparativa con Madrid es favorable. La rentabilidad bruta de alquiler en Málaga capital ronda el 3,5-4,5% según la tipología, versus el 3-4% de zonas prime madrileñas, con el añadido de que el alquiler vacacional o de media estancia tiene mayor demanda relativa por la demanda de expats y turistas residenciales. No es una zona de alta rotación de alquiler, pero sí un mercado donde el perfil de inquilino es estable y solvente.

Barcelona: rentabilidad en Poblenou, revalorización en los emergentes

Barcelona es el mercado con más regulación de España —la Ley Catalana de Contención de Rentas sigue generando incertidumbre— y al mismo tiempo uno de los más demandados de Europa. La contradicción no tiene fácil solución, pero hay zonas donde la ecuación inversora sigue siendo sólida.

Poblenou y el entorno del 22@ son la oportunidad más documentada: el precio medio de la zona ronda los 4.351 euros por metro cuadrado con una subida interanual del 11,8% y una apreciación acumulada desde el inicio del proyecto 22@ superior al 50-70%. Un piso de 65 metros cuadrados comprado en esta zona en 2021 por 260.000 euros genera hoy una renta de 1.250 euros mensuales, un yield bruto del 5,77% y un yield neto del 4,1% tras gastos y vacancia. Los analistas de Olivé & Partners proyectan una revalorización adicional de hasta el 25% en los próximos cinco años, apoyada en la consolidación del hub tecnológico y la escasez de vivienda junto al mar.

Para rentabilidad de alquiler inmediata con precio de entrada más bajo, Nou Barris registró el mayor crecimiento porcentual de Barcelona en 2025, con un 14,5% de subida interanual, y sigue siendo el distrito con precio más accesible de la ciudad. Sants y Sant Andreu ofrecen el mejor equilibrio entre precio de compra, velocidad de revalorización y demanda de alquiler sostenida.

El riesgo regulatorio barcelonés es real. Antes de comprar para alquilar en Barcelona hay que revisar la normativa vigente zona por zona, porque hay áreas con renta de referencia regulada y otras sin ella. El alquiler de media estancia —contratos de entre tres y once meses, dirigidos a profesionales internacionales, estudiantes de posgrado o ejecutivos en proyectos temporales— es el modelo que mejor sortea las restricciones y el que ofrece mayor rentabilidad ajustada en el entorno barcelonés actual.

Costa del Sol: el mercado internacional que no se enfría

Marbella, Estepona y el triángulo de la Costa del Sol Occidental siguen siendo el destino natural del capital europeo de alta gama cuando busca sol, golf, comunidad internacional y rentabilidad vacacional. La provincia de Málaga concentra el 40,9% de las compras de extranjeros en España, el porcentaje más alto del país. La cancelación del Golden Visa ha restado algo de demanda no europea, pero la demanda de ciudadanos comunitarios —especialmente alemanes, holandeses y escandinavos— sigue siendo estructural.

En la Costa del Sol los grandes saltos del 30% han quedado atrás. El mercado está maduro

Para inversión orientada a alquiler vacacional, las zonas de Nueva Andalucía, Los Flamingos en Benahavís y el eje Estepona-San Pedro ofrecen rentabilidades brutas del 5-7% anual con alta ocupación entre marzo y octubre. El truco aquí es la gestión: un apartamento mal gestionado en la Costa del Sol puede rendir menos que un piso mal ubicado en Usera. La diferencia entre una rentabilidad del 5% y una del 7% en este mercado depende casi íntegramente de quién gestiona la plataforma de reservas y el mantenimiento.

Para revalorización, la Costa del Sol es un mercado más maduro donde los grandes saltos del 20-30% en tres años ya quedaron atrás salvo en zonas específicas como el litoral malagueño que mencionamos antes. La apuesta aquí es a un activo que se comporta como reserva de valor en euros, con un mercado líquido, demanda estructural internacional y una infraestructura que sigue mejorando.

El Ibex cae a los 18.290 puntos y el petróleo se dispara a los 100 dólares tras los nuevos ataques de EE.UU. a Irán

Un día después del rebote, la cautela se impuso en el parqué español. El Ibex 35 cerró la sesión del lunes con una caída del 0,52% hasta los 18.290,90 puntos, mientras el petróleo Brent se disparaba a la barrera de los 100 dólares por los bombardeos de Estados Unidos sobre Irán.

La noticia de los ataques rompió el optimismo que había llevado al selectivo a subir más del 2% el día anterior. Con Wall Street cerrado por el Memorial Day, el mercado europeo había quedado sin referencia externa, y la prima de riesgo geopolítico devolvió la tensión a los precios.

La tensión geopolítica frena el rebote y dispara al Brent

El Brent, que había caído con fuerza en la jornada del lunes festivo, recuperó posiciones hasta tocar de nuevo los 100 dólares por barril. No es una cifra anecdótica: es la cota psicológica que los fondos y bancos centrales vigilan para medir el impacto inflacionario de Oriente Próximo.

Mientras, en Asia, el índice Kospi surcoreano se disparó un 2,5% gracias al empuje de los semiconductores y la inteligencia artificial. Wall Street tampoco se inmutó en la reapertura: el Nasdaq lideró los avances. El contraste entre el miedo al crudo y el apetito por la tecnología refleja una fragmentación que los inversores deben vigilar.

Repsol e Iberdrola, los refugios del Ibex; los bancos recogen beneficios

Dentro del Ibex, solo dos valores de peso salvaron la sesión. Repsol se anotó un 2,67% al calor del crudo, mientras que Iberdrola subió un 0,94% gracias a la mejora de valoración del 33% que emitió Barclays. La firma británica dejó sin recorrido a Mapfre (-0,88%), al ajustar su precio objetivo.

En el lado de las caídas, los inversores aprovecharon para tomar beneficios. Santander perdió un 1,60%, Bankinter un 1,42% y Sabadell un 1,21%. Los valores turísticos y de infraestructura tampoco escaparon: Aena cedió un 1,15% y Amadeus un 1,28%.

La volatilidad del petróleo es el barómetro más inmediato del riesgo geopolítico, y los 100 dólares vuelven a ser una línea roja para las carteras.

La recogida de beneficios fue la tónica, aunque la sesión no mostró pánico. El mercado castigó a quien había corrido más, no al conjunto.

El mercado de deuda y divisas se ajusta al nuevo escenario

En la renta fija, la prudencia se tradujo en un freno a la caída de las rentabilidades del día anterior. El bund alemán repuntó justo por debajo del 3%, mientras que el bono español a diez años recuperó el 3,40%. En Estados Unidos, con el mercado abierto, el treasury a diez años bajó al 4,50%.

El euro se mantuvo plano en torno a 1,16 dólares, sin aprovechar la debilidad teórica del billete verde en un entorno de mayor tensión. El oro, en cambio, cedió y se situó en los 4.520 dólares la onza, mientras el bitcoin seguía estancado por debajo de los 77.000 dólares.

Análisis: El techo de los 100 dólares y el dilema del inversor español

La guerra comercial y los bombardeos sobre Irán dibujan un panorama incómodo para quien gestiona carteras en Europa. El petróleo a 100 dólares no es una novedad en términos absolutos —ya lo vimos en 2022—, pero cuando aparece combinado con unos tipos de interés altos y un BCE que aún sopesa recortes, la ecuación se complica.

Desde el punto de vista sectorial, la subida del crudo favoreció a las energéticas españolas —Repsol e Iberdrola fueron los únicos pilares— pero golpeó a bancos y turismo. La dualidad es clara: inflación en costes y enfriamiento del consumo. Me parece que el mercado aún no ha interiorizado del todo que un conflicto prolongado en Oriente Medio podría cambiar el guión macroeconómico que se descuenta para el segundo semestre del año.

La sesión de hoy no fue un desplome, pero sí una llamada de atención. Si el Brent se consolida por encima de los 100 dólares durante varias semanas, los gestores de fondos españoles deberán reconsiderar sus exposiciones a cíclicos y financieros. La alternativa está en las ‘utilities’ y las petroleras, que de momento aguantan.

El dato a vigilar es la evolución del diferencial de deuda periférica y la reacción del BCE en su próxima reunión. Un petróleo por encima de 100 dólares sostenido podría frenar el optimismo de los mercados, por mucho que la inteligencia artificial siga tirando en Seúl.

La pensión media en mayo sube un 4,6% hasta los 1.370,7 euros

La pensión media del sistema de la Seguridad Social sube un 4,6% en mayo de 2026 y se sitúa en 1.370,7 euros mensuales, según los datos publicados este lunes por la Seguridad Social. Un alza que refleja la revalorización anual y el aumento de las bases de cotización y que afecta a los casi 9,5 millones de pensionistas del sistema.

Cuánto sube cada tipo de pensión en mayo

La pensión media de jubilación, que perciben dos tercios del total, alcanza los 1.572 euros al mes, un 4,4% más que en mayo de 2025. Por regímenes, la diferencia es notable: los trabajadores del Régimen General cobran una media de 1.731,7 euros, mientras que los autónomos se quedan en 1.060 euros.

La pensión media de viudedad se sitúa en 975,1 euros mensuales, un 4,6% más. Las pensiones de incapacidad permanente, orfandad y favor de familiares completan la nómina, que asciende en total a 14.365 millones de euros este mes.

Las jubilaciones demoradas siguen ganando terreno

Uno de los datos más llamativos es el auge de las jubilaciones demoradas voluntarias: en los cuatro primeros meses de 2026 el 12,3% de las nuevas altas optaron por retrasar el retiro, casi un punto y medio más que al cierre de 2025. La edad media de acceso a la jubilación sube a 65,5 años, un año más que en 2019.

Este cambio de comportamiento tiene su origen en los incentivos que entraron en vigor en 2022 —bonificaciones por cada año de demora— y en la reforma de la jubilación anticipada. El 69% de los nuevos jubilados accedió con edad ordinaria, según el informe.

El complemento por brecha de género llega a 1,5 millones de pensiones

En mayo, 1.520.292 pensiones cuentan con el complemento para la reducción de la brecha de género, de las cuales el 73,4% son de mujeres. El importe medio del complemento es de 76,9 euros al mes, con una cuantía fija de 36,9 euros por hijo tras la revalorización de 2026.

La mayoría de estas pensiones corresponden a quienes tienen dos hijos (el 50,3%), mientras que el 8,3% lo percibe por cuatro hijos. Este complemento se solicita en el mismo momento en que se pide la pensión, por lo que es importante no olvidarlo.

Qué significa esta subida para tu bolsillo

La pensión media del sistema —1.370,7 euros— es una referencia útil, pero la pensión que cada persona cobra depende de su historial de cotización. Un jubilado del Régimen General puede superar los 1.700 euros, mientras que un autónomo apenas rebasa los mil. La pensión de viudedad media, por su parte, ronda los 975 euros.

Subidas como la de este mayo consolidan la senda de protección para los pensionistas, aunque la brecha entre regímenes sigue siendo amplia. La Seguridad Social ingresó en la nómina de mayo 14.365 millones de euros, con las pensiones de jubilación acaparando más del 73%.

En paralelo, las Clases Pasivas del Estado —funcionarios civiles, militares y de Justicia— registraron en abril un aumento del 6,3% en la nómina, hasta 1.775 millones de euros.

Un dato que invita a la tranquilidad: la Seguridad Social resuelve los expedientes de jubilación en una media de 9,28 días y los de viudedad en 11,33 días, muy por debajo del plazo máximo de 90 días que marca la ley.

La pensión media sube, pero la diferencia entre un jubilado del Régimen General y un autónomo sigue siendo de más de 600 euros al mes.

Guía rápida sobre tu pensión en mayo de 2026

  • 📅 Plazos: No hay trámite para recibir la subida: se aplica de forma automática. Si vas a solicitar la pensión, el plazo de resolución máximo es de 90 días.
  • ✅ Requisitos clave: La pensión media es un dato estadístico; tu importe depende de tus cotizaciones y del régimen (General, Autónomos, etc.).
  • 🌐 Dónde consultar tu pensión: En la sede electrónica de la Seguridad Social con Cl@ve o certificado digital. También por teléfono en el 901 16 65 65 o presencialmente en tu oficina de la Seguridad Social.
  • 💰 Importe o coste: La pensión media del sistema es de 1.370,7 euros este mes. La de jubilación media alcanza 1.572 euros; la de autónomos, 1.060 euros.
  • ⚠️ Error a evitar: No pedir el complemento por brecha de género al solicitar la pensión si tienes derecho: son 36,9 euros al mes por hijo.

España bloquea Polymarket y Kalshi por operar sin licencia en España

El bloqueo de Polymarket y Kalshi: qué ha pasado y por qué es importante

El Ministerio de Consumo ha ordenado este lunes el bloqueo de las webs de Polymarket y Kalshi en España y ha abierto un expediente sancionador contra ambas plataformas por operar sin la licencia de juego que exige la normativa española. La actuación, impulsada por la Dirección General de Ordenación del Juego (DGOJ), supone la primera acción regulatoria directa contra los mercados de predicción en el país.

La medida llega después de que los contratos especulativos sobre la posible detención del expresidente José Luis Rodríguez Zapatero hayan ganado tracción entre los usuarios, situando al exdirigente socialista entre las figuras con mayor riesgo de arresto en estas plataformas. Según los datos de Kalshi, uno de los operadores afectados, las apuestas otorgaban cerca de un 39% de probabilidades a un arresto de Zapatero antes de 2027, con más de 2 millones de dólares negociados en ese mercado concreto.

Según informó el ministerio dirigido por Pablo Bustinduy, el procedimiento sancionador fue notificado este martes mediante publicación en el Boletín Oficial del Estado (BOE), después de que resultaran infructuosos los intentos de comunicación directa con los operadores en sus domicilios en el extranjero. El proceso podría extenderse durante tres o cuatro meses antes de que se dicte una resolución definitiva, y mientras tanto el bloqueo cautelar impide el acceso desde territorio español a ambas páginas.

La DGOJ recuerda que, en sintonía con otras jurisdicciones europeas, los mercados de predicción tienen naturaleza de juego de azar cuando se apuesta sobre resultados futuros inciertos. Por eso, su explotación en España exige la obtención de una licencia administrativa específica, algo que ni Polymarket ni Kalshi habían solicitado. El regulador subraya que los operadores sin licencia carecen de sistemas de verificación de identidad, de control de acceso a menores y de mecanismos de autoexclusión, lo que deja a los usuarios sin las protecciones básicas que sí ofrece el juego legal.

Más de 2 millones de dólares han fluido en apuestas sobre la detención de Zapatero, sin que el regulador español pueda controlar quién participa ni con qué garantías.

Cómo funcionan estos mercados de predicción y por qué el regulador los equipara al juego

Polymarket y Kalshi permiten que los usuarios compren y vendan participaciones sobre el resultado de eventos futuros, desde elecciones hasta fenómenos meteorológicos o, como en este caso, la posibilidad de una detención. A diferencia de las apuestas tradicionales, operan como un mercado peer-to-peer en el que los precios fluctúan según la oferta y la demanda, reflejando la probabilidad que el colectivo asigna a cada desenlace. El negocio de estas plataformas consiste en cobrar comisiones por cada transacción, actuando como un intermediario.

En España, esta mecánica se considera apuesta cruzada y, por tanto, juego de azar. La DGOJ aclara que, para operar legalmente, cualquier plataforma que ofrezca este servicio debe contar con la correspondiente habilitación administrativa y someterse a los mismos controles que una casa de apuestas convencional: verificación de identidad, límites de depósito y listas de personas con prohibición de jugar, entre otros. El bloqueo cautelar deja claro que el regulador no ve ninguna diferencia sustancial entre un mercado de predicción y una sala de apuestas deportivas.

Kalshi bloqueado España

La fina línea entre la innovación financiera y el juego: el reto regulatorio en Europa

La decisión española se enmarca en un debate más amplio sobre la naturaleza de estos productos. Kalshi, por ejemplo, está supervisada por la CFTC estadounidense, que la considera un mercado de contratos de eventos y no una casa de apuestas. Polymarket, aunque no está regulada de la misma manera, ha defendido en diversas jurisdicciones que sus contratos son instrumentos de predicción basados en la inteligencia colectiva, no juegos de azar.

Sin embargo, la tesis de la DGOJ coincide con la de otros reguladores europeos que ya han tomado medidas similares. Francia bloqueó el acceso a Polymarket en 2022 por el mismo motivo, y la Comisión Europea trabaja en un enfoque coordinado que podría incluir estos mercados dentro de la revisión de la directiva de servicios de juego. Además, el nuevo reglamento MiCA para criptoactivos no aborda directamente los mercados de predicción, lo que deja un vacío que cada Estado miembro está llenando por su cuenta.

Desde Merca2.es creemos que este choque regulatorio refleja la dificultad de encajar instrumentos financieros descentralizados en marcos legales pensados para casinos y loterías. La ausencia de una definición común a nivel europeo genera inseguridad jurídica, pero también protege a los consumidores frente a plataformas que no ofrecen las salvaguardas exigidas dentro del espacio regulado. El caso Zapatero ha sido el detonante, pero la discusión de fondo va mucho más allá de un expresidente.

Vitalik Buterin reestructura la Fundación Ethereum con modelo ‘barco pequeño’ tras salida de desarrolladores

En los últimos días, el cofundador de Ethereum, Vitalik Buterin, ha detallado públicamente la próxima reestructuración de la Ethereum Foundation, la entidad sin ánimo de lucro que coordina el desarrollo del protocolo. Buterin confirmó que la fundación adoptará un modelo de «barco pequeño» para esquivar la burocracia que, a su juicio, habría empezado a lastrar la capacidad de innovación de la red. La decisión llega en un momento delicado: varios desarrolladores core han abandonado la fundación en los últimos meses, y el precio del ether oscila en una banda lateral que genera nerviosismo entre los inversores.

El modelo ‘barco pequeño’ y el fin de la EF como epicentro

Vitalik Buterin, que controla aproximadamente el 0,16% del suministro total de ether y tiene el 90% de su patrimonio en ETH, defendió en un comunicado durante el fin de semana que la Ethereum Foundation no es, ni debe ser, el centro de la red. «La EF es un nodo más, con un propósito definido junto a otros actores», afirmó. La nueva estructura, que se estabilizará en los próximos meses, se inspira en la metáfora de un «barco pequeño»: equipos reducidos, sin jerarquías pesadas y con capacidad de maniobrar rápido ante los cambios del ecosistema.

La fundación también ha prometido vender menos ether de de sus reservas y centrarse en valores que considera irrenunciables: la resistencia a la censura, el código abierto, la privacidad y la seguridad de la red. Buterin recordó que Ethereum protege alrededor de 250.000 millones de dólares en ETH, un activo que funciona como producto financiero y como capa de confianza para miles de aplicaciones descentralizadas.

Éxodo de talento y las críticas a la gestión de la EF

Los cambios no llegan en un vacío. En las últimas semanas se han confirmado las salidas de varios desarrolladores de larga trayectoria dentro del ecosistema, algunos de ellos muy activos en las discusiones de las propuestas de mejora de Ethereum. Las razones no se han hecho públicas de forma oficial, pero fuentes del sector apuntan a discrepancias sobre la dirección del protocolo y a una sensación de desgaste interno.

El malestar ha alimentado un debate recurrente: ¿está la Ethereum Foundation preparada para competir con cadenas más ágiles como Solana o con los rollups que, paradójicamente, absorben ya una parte importante de la actividad de la red principal? La respuesta de Buterin encaja con su apuesta por la neutralidad creíble como ventaja competitiva duradera, un concepto que el analista Carlos Guzman, de la firma de trading GSR, calificó como el «foso económico» que atrae liquidez y desarrolladores porque confían en que la plataforma no será capturada por ningún interés particular.

Sin embargo, Guzman también advirtió de un riesgo: «que una cadena más rápida construya efectos de red suficientes ejecutando bien en comisiones, rendimiento y experiencia de usuario hoy, mientras promete neutralidad creíble para mañana». La ventana de oportunidad para Ethereum, según este analista, no está garantizada.

cambios Ethereum Foundation

La apuesta de Buterin por la neutralidad creíble busca blindar a Ethereum de la captura corporativa que sufrieron otros gigantes tecnológicos.

Análisis: ¿puede Ethereum permitirse un reset de la Fundación?

Los datos de mercado acompañan la sensación de incertidumbre. Los ETF spot de ether en Estados Unidos acumulan diez días consecutivos de salidas netas por valor de más de 471 millones de dólares, según la plataforma SoSoValue. El ether cotiza en una banda estrecha entre los 2.000 y los 2.150 dólares, mientras que el ratio ETH/BTC se sitúa en mínimos de diez meses. Jasper De Maere, operador de Wintermute, señaló que la presión compradora institucional que impulsó las últimas subidas «se está desvaneciendo rápidamente».

Los mercados de predicción, como los que operan a través de Robinhood Derivatives y Kalshi, asignan una probabilidad del 64% a que el ether caiga por debajo de los 1.750 dólares antes de que termine 2026, frente al 57% de principios de mayo. Es una lectura nada desdeñable que refleja el estado de ánimo de los inversores más activos.

La pregunta que sobrevuela el ecosistema es si la Ethereum Foundation puede permitirse un rediseño en plena travesía por un mercado lateral, con la competencia apretando el paso y con el talento interno mermado. La historia de los grandes protocolos descentralizados muestra que los periodos de transición en la gobernanza suelen ser momentos de vulnerabilidad. Pero también de oportunidad.

La metáfora del barco pequeño tiene una lectura doble: puede significar agilidad, pero también fragilidad en aguas turbulentas. De momento, Vitalik ha puesto el rumbo, pero la ejecución dependerá de los nuevos equipos y de si la comunidad de desarrolladores, más allá de la fundación, asume el protagonismo que él reclama.

Goldman Sachs alerta de los dos grandes riesgos para la deuda de España: presupuestos y política

La prima de riesgo de España cotiza por debajo de los 40 puntos básicos, un nivel que no se veía desde antes de la guerra de Irán. El mercado parece dormido. Pero Goldman Sachs acaba de agitar el tablero con un análisis que pone el foco en dos riesgos que los inversores no están descontando: la falta de Presupuestos y la parálisis política.

La prima de riesgo no miente, pero oculta

El diferencial del bono español a diez años frente al bund alemán apenas supera los 35 puntos básicos. Para Goldman, ese diferencial refleja exclusivamente factores externos —inflación y ralentización global— y asigna un riesgo cero a la situación doméstica. «Los inversores son constructivos con los bonos españoles», explica el banco estadounidense. El riesgo político, simplemente, no está en el precio.

Esa complacencia tiene dos flancos débiles. El primero es la dependencia del turismo internacional. Un encarecimiento prolongado del combustible podría reducir el número de viajeros. Por cada caída del 10% en la llegada de turistas por avión, el PIB español perdería un 0,3%, según los cálculos del banco.

Por qué la ausencia de Presupuestos se vuelve «urgente»

El segundo riesgo es la incapacidad del Gobierno para sacar adelante unos nuevos Presupuestos. Pedro Sánchez lidera un Ejecutivo en minoría desde las elecciones de 2023. Este año terminan los fondos europeos Next Generation, y sin presupuestos actualizados, España pierde capacidad de maniobra fiscal. Goldman lo califica de «urgente».

Hasta ahora, la parálisis presupuestaria ha sido tolerada por el mercado porque evita medidas fiscales negativas. Pero, como advierte el banco, esa calma tiene fecha de caducidad: las elecciones generales de 2027.

Los inversores no ponen precio al riesgo doméstico español. Esa brecha entre la realidad política y el coste de financiación no es sostenible.

Las encuestas apuntan a que los comicios de 2027 podrían alumbrar un Gobierno más estable, pero Goldman no descarta otro Parlamento bloqueado. «La prolongada incertidumbre política reduciría la confianza de los inversores en la transformación de la economía española», sostiene el informe. El fin de los fondos europeos añade presión: sin presupuesto, España podría tener dificultades para canalizar las inversiones pendientes.

Más allá de la prima de riesgo: una fragilidad estructural

La calma del mercado de deuda soberana española se apoya en tres pilares: un crecimiento económico sólido, el colchón de liquidez del BCE y la percepción de que ningún partido llevará a cabo políticas disruptivas. Sin embargo, Goldman señala un punto ciego: la incapacidad de aprobar reformas fiscales de calado. Sin presupuestos, cualquier ajuste —incluso los que el mercado desea— queda bloqueado.

Es una trampa de confort. La prima de riesgo puede seguir comprimida mientras los inversores globales busquen rentabilidad y España ofrezca un diferencial atractivo. Pero cuando llegue el próximo susto —una desaceleración económica, un repunte del déficit, un bloqueo político prolongado— ese colchón desaparecerá rápido.

En 2012, con la crisis del euro, el diferencial llegó a superar los 600 puntos básicos. En 2019, la incertidumbre electoral elevó la prima al entorno de 100. Hoy, con un Parlamento fragmentado y el fin de los Next Generation a la vista, la base es más frágil de lo que parece. La pregunta no es si los inversores despertarán, sino en qué momento y con qué contundencia.

Aprobada la pasarela RETA para mutualistas: 47.000 autónomos excluidos

El Congreso ha dado luz verde a a la proposición de ley que abre la pasarela al RETA para los mutualistas alternativos, aunque el texto que irá el próximo 10 de junio al Pleno excluye a unos 47.000 autónomos que ya tienen reconocido el período mínimo de cotización para acceder a una pensión pública. La Comisión de Trabajo aprobó el dictamen este martes con las abstenciones de PP, Vox y Junts, y ahora solo falta la ratificación definitiva en el Pleno para que la reforma siga su curso hacia el Senado.

La medida, que lleva dos años sobre la mesa desde que el Ministerio de Seguridad Social la anunció, pretende que todos los profesionales que hoy cotizan a través de sus colegios profesionales puedan trasladarse voluntariamente al Régimen Especial de Trabajadores Autónomos. El objetivo es que sus aportaciones a las mutualidades cuenten para la pensión de jubilación en el sistema público, pero el diseño final ha dejado en el camino a colectivos enteros que reclamaban un acceso más amplio.

Según los datos que maneja el Congreso, hay cerca de 100.000 mutualistas alternativos que podrían pedir el traslado. Sin embargo, la proposición de ley veta expresamente a quienes ya tengan reconocido el período mínimo de cotización para causar pensión de jubilación en el sistema de Seguridad Social. Ese es el principal candado que deja fuera a los aproximadamente 47.000 profesionales citados en las enmiendas rechazadas por el Gobierno.

El coeficiente de conversión fijado es del 0,77: por cada euro aportado a la mutualidad, se computa un período de cotización proporcionalmente inferior al año natural. La excepción son los mayores de 55 años a 31 de diciembre de 2025, a quienes se les aplica la regla del uno por uno para que cada mes cotizado en la mutualidad equivalga a un mes en el RETA. El texto también exige no ser pensionista —salvo pensiones de viudedad— y fija el 1 de enero de 2028 como fecha en la que desaparecerá definitivamente el sistema de mutualidades alternativas, con la obligatoriedad de darse de alta en el RETA para cualquier profesional.

Desde el Ilustre Colegio de la Abogacía de Madrid (ICAM) han insistido en que «la pasarela al RETA debe ser económicamente viable, técnicamente rigurosa y respetuosa con el equilibrio financiero de la Seguridad Social», pero añaden que la equidad y la seguridad jurídica brillan por su ausencia. La entidad recuerda que se vetaron enmiendas para incorporar a quienes ya cumplen los requisitos mínimos de pensión o para mantener la opción de seguir cotizando a la mutualidad de forma paralela al sistema público más allá de 2028.

Se rechazaron también otras propuestas que buscaban mantener el sistema de alternatividad, permitir a los jubilados acogerse a la pasarela o fijar plazos concretos para el desarrollo reglamentario de la transferencia de fondos. El texto que llega al Pleno es, en buena medida, el esqueleto que diseñó el Ministerio de Seguridad Social con pocas modificaciones de calado.

El Gobierno ha optado por no dejar entrar a quienes ya tienen garantizada una pensión pública, pero eso crea un agravio comparativo que los colegios profesionales ya han empezado a denunciar.

El próximo 10 de junio, si el Pleno del Congreso confirma el dictamen, la proposición pasará al Senado antes de publicarse en el BOE. Aunque la entrada en vigor de la pasarela se producirá de forma escalonada, con la desaparición del mutualismo alternativo prevista para 2028, un informe de evaluación vinculante previsto para finales de 2027 podría revisar esa fecha.

El diseño de la pasarela no es casual: la Seguridad Social quiere integrar a los profesionales sin que suponga una carga financiera insostenible. Pero la exclusión de quienes ya tienen derecho a una pensión mínima deja un mapa con dos tipos de mutualistas: los que podrán trasvasar sus fondos y los que se quedarán con lo puesto. Para estos últimos, la ley actual no ofrece alternativa: seguirán percibiendo lo acumulado en su mutualidad sin que sus cotizaciones cuenten en el sistema público.

La reforma llega en un momento en el que muchas mutualidades profesionales temen por su viabilidad. La prohibición de operar en alternatividad a partir de 2028 supone un golpe duro para entidades que han gestionado durante décadas las contingencias de miles de profesionales liberales. Los colegios, de momento, apelan al diálogo y a la posibilidad de que el reglamento que desarrolle la pasarela corrija algunas de las exclusiones que el Congreso parece haber cerrado ya.

Guía rápida: lo que debes saber si eres mutualista

  • 📅 Plazos: Votación en el Pleno del Congreso el 10 de junio de 2026. Si se aprueba, la ley permitirá solicitar el traslado al RETA, y el mutualismo alternativo desaparecerá el 1 de enero de 2028.
  • ✅ Requisitos clave: Ser mutualista alternativo, no tener reconocido el período mínimo de cotización para la pensión de jubilación en el sistema público, y no ser pensionista salvo de viudedad.
  • 🌐 Dónde informarse: La Seguridad Social y los colegios profesionales irán detallando el procedimiento. Aún no está abierto el trámite de solicitud.
  • 💰 Importe: Sin coste directo. Los fondos acumulados se convertirán en períodos cotizados según un coeficiente del 0,77 (0,80 para mayores de 55 años).
  • ⚠️ Error a evitar: Creer que el traslado es automático o que ya se puede pedir. Habrá que esperar a la publicación en el BOE y al desarrollo reglamentario.
Publicidad