La cadena de distribución española Dia presentará su avance de ventas del tercer trimestre fiscal el próximo lunes 26 de octubre. No hay que olvidar que en la última presentación de resultados pudimos observar cómo dejó atrás su crisis con un crecimiento que ya supera ampliamente al del resto del sector. Asimismo, en cuanto a la deuda financiera neta del grupo, lograron reducirla en un 18% en el periodo, situándose en 206 millones de euros a cierre de junio de 2026.
En este sentido, según las proyecciones del análisis de los expertos de Renta 4, las ventas consolidadas del grupo de distribución español experimentarán para el tercer trimestre de 2026 un crecimiento superior al 8% interanual tanto en términos brutos como netos, confirmando la sostenibilidad de su plan de expansión y el fortalecimiento de su cuota de mercado.
«Esperamos que las cifras de ventas del tercer trimestre continúen mostrando la exitosa estrategia de Dia, con un sólido crecimiento en volúmenes, incrementos de cuota de mercado y continuado con la importante expansión de tiendas, aunque mostrando una desaceleración estacional propia de los meses de verano frente al primer semestre de 2026″, explica el analista de Renta 4, Pablo Fernández de Mosteyrín.
Dia puede conseguir un tercer trimestre con crecimiento sostenible
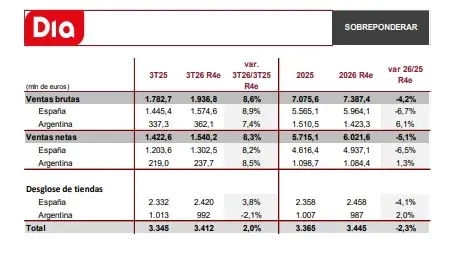
En este contexto, el desempeño de Dia en el mercado español se sitúa como el principal motor de los resultados de la cadena de distribución española. Sin ir más lejos, Renta 4 prevé un incremento de las ventas brutas en España del 8,9% interanual, alcanzando los 1.574,6 millones de euros, y del 8,2% en ventas netas, es decir, 1.302,5 millones de euros. La cadena de supermercados proyecta un incremento superior al 8% en sus ventas consolidadas para el tercer trimestre de 2026.
Concretamente, este crecimiento se produce a pesar del ligero deterioro registrado en la confianza de los consumidores durante los meses de verano, un factor que ha provocado una previsible desaceleración estacional respecto al primer semestre del año. No obstante, Dia ha logrado mantener un comportamiento muy saludable en sus volúmenes de comercialización y una destacada estabilidad de precios, evitando la necesidad de recurrir a promociones agresivas o sacrificios excesivos en los márgenes comerciales.
«la red comercial en España continúa ampliándose a un ritmo sostenido»
Pablo Fernández de Mosteyrín
Siguiendo esta línea, durante el tercer trimestre se incorporaron 14 nuevos establecimientos a la red, elevando el total de tiendas en el país a 2.420. Si bien este ritmo de apertura supone un escalonamiento frente a las 33 incorporaciones registradas en el segundo trimestre, la estrategia de expansión geográfica de Dia sigue aportando una contribución directa y decisiva al volumen global de ingresos.
Por otro lado, si hablamos del negocio de Dia en Argentina, las operaciones en el país continúan condicionadas por la alta volatilidad económica y las complejas dinámicas macroeconómicas del país sudamericano. Las estimaciones de los expertos de Renta 4 contemplan una inflación anual cercana al 35% durante el tercer trimestre de 2026; eso sí, factor que compensará la depreciación del peso argentino frente al euro, la contracción del 20% en los volúmenes de venta y el cierre neto de cuatro tiendas en dicho periodo.
Fuente: Dia
«Con estos ajustes, el negocio argentino para Dia registrará una subida de las ventas brutas del 7,4%, es decir, 362,1 millones de euros, y del 8,5% en ventas netas (237,7 millones). De este modo, la cifra consolidada de ventas brutas del grupo ascenderá a 1.936,8 millones de euros, un 8,6% interanual, mientras que las ventas netas globales alcanzarán los 1.540,2 millones de euros, representando un 8,3% interanual.
España compensa los vientos en contra en Latinoamérica y los catalizadores clave
La trayectoria proyectada para el tercer trimestre pone de manifiesto la efectividad del plan estratégico 2025-2029 puesto en marcha por el equipo directivo de Dia. La combinación entre el rediseño de las tiendas de proximidad, el impulso a la marca propia y una gestión más eficiente de la cadena de suministro ha permitido a la cadena captar cuota de mercado frente a sus competidores en España.
Sin ir más lejos, los analistas de Renta 4 destacan que el éxito de la propuesta de valor reside en ofrecer una cesta de la compra competitiva sin deteriorar la rentabilidad ni depender en exceso de descuentos temporales. En el ámbito internacional, la reestructuración del portfolio sigue siendo una prioridad operativa. En este ámbito hemos visto el cierre selectivo de tiendas con menor rendimiento en Argentina, donde la red se sitúa en 992 establecimientos, y responde a una estrategia deliberada de optimización del capital y focalización en activos rentables.
Fuente: Renta 4
Si pasamos a fijarnos en los catalizadores a corto plazo, el proceso de refinanciación de la deuda corporativa, programado para el ejercicio 2027, representa la cita más relevante en el horizonte de la compañía. Un acuerdo favorable en este ámbito permitiría reestructurar el perfil de vencimientos y generar un ahorro directo en costes financieros estimado entre 20 y 30 millones de euros anuales, un flujo de caja adicional que reforzaría significativamente la capacidad inversora de la empresa.
No obstante, el mercado anticipa una actualización del Plan Estratégico, dado que Dia podría alcanzar una proporción sustancial de sus objetivos operativos antes de lo previsto originalmente. Entre las alternativas estratégicas que cobran mayor fuerza entre los analistas se encuentra la eventual desinversión del negocio en Argentina. Una operación de este tipo permitiría a la alta dirección simplificar la estructura corporativa, eliminar la exposición al riesgo cambiario latinoamericano y centrar el 100% de los recursos financieros y de gestión en el mercado ibérico, donde el retorno sobre el capital invertido resulta sensiblemente superior.
El horizonte de 2027 presenta también desafíos operativos de envergadura. El principal reto para la compañía consistirá en sostener el acelerado ritmo de aperturas ejecutado durante 2026, garantizando al mismo tiempo que las nuevas tiendas alcancen los niveles de rentabilidad exigidos. A ello se suma la necesidad de continuar sesgando la mezcla de ventas hacia los productos de marca propia, un segmento clave para fidelizar al cliente y mantener márgenes sólidos. Por último, la optimización de las cadenas logísticas en un contexto condicionado por los elevados costes energéticos obligará a extremar las medidas de eficiencia en la distribución.