Científicos de la Universidad de Columbia han logrado editar el ADN de embriones humanos con una precisión sin precedentes. La técnica, denominada edición de bases, corrige letras genéticas individuales sin los cortes caóticos del CRISPR, según el estudio liderado por el genetista Dieter Egli.
El hallazgo, aún pendiente de revisión por pares, fue publicado en línea y ha sido adelantado por The New York Times. Supone un salto cualitativo frente a la herramienta CRISPR, que en ocasiones cortaba donde no debía y provocaba mutaciones imprevisibles. Con la nueva tecnología, los investigadores logran reescribir el manual genético sin depender de que la célula repare los fragmentos como buenamente pueda.
Durante más de una década, la comunidad científica ha convivido con las luces y las sombras del CRISPR. Inventado en 2012, este sistema molecular permitía eliminar segmentos concretos de ADN, pero la tijera a menudo fallaba: las moléculas guía no siempre encontraban su diana y los cortes erróneos dejaban secuelas difíciles de predecir. La edición de bases, en cambio, actúa como un corrector ortográfico: en lugar de romper la doble hélice, transforma químicamente una letra en otra, reduciendo drásticamente el riesgo de daños colaterales.
Más allá de CRISPR: la edición de bases que reescribe letra a letra
El equipo de Egli ha utilizado esta estrategia para modificar embriones humanos en las primeras fases de su desarrollo. La técnica apunta directamente a la causa de numerosas enfermedades hereditarias: un cambio de una sola letra entre los más de tres mil millones de pares de bases que componen nuestro genoma. Conseguir esa corrección sin que el resto del libro sufra alteraciones es lo que convierte este trabajo en un hito.
La precisión alcanzada elimina una de las principales fuentes de error de CRISPR: las reparaciones celulares impredecibles. En lugar de confiar en que la célula empalme bien los extremos rotos, la edición de bases reescribe directamente la letra equivocada. Es la diferencia entre arrancar una página y volver a pegarla, o simplemente borrar una falta de ortografía y escribir la palabra correcta.
La edición de bases no corta el ADN; lo reescribe directamente, eliminando una de las principales fuentes de error de CRISPR: las reparaciones celulares impredecibles.
Egli ha sido prudente al presentar los resultados. “Como científico, uno puede proporcionar los datos para el debate, pero ha de quedarse ahí y dejar que otros continúen”, declaró. El investigador subrayó que el estudio no aborda los posibles efectos secundarios y que no está listo para llegar a las clínicas. Esa honestidad sobre los límites es, precisamente, lo que otorga credibilidad al trabajo.
Lo que el estudio no dice: los límites y las incógnitas
La investigación, publicada en línea, se encuentra todavía bajo la lupa de la revisión por pares. No se han evaluado de forma independiente los efectos a largo plazo ni los posibles errores fuera de la diana. El propio Egli admite que su equipo no ha cuantificado los riesgos de mutaciones secundarias que podrían transmitirse a las generaciones futuras. Sin esos datos, hablar de aplicación clínica es ciencia ficción.
Conviene recordar el precedente más polémico. En 2018, el científico chino He Jiankui empleó CRISPR para modificar embriones con el fin de conferir resistencia al VIH, un experimento que la comunidad internacional condenó por temerario. He Jiankui fue encarcelado y el estado de salud de las tres niñas nacidas nunca se ha evaluado de manera transparente. Aquel episodio dejó claro que la técnica sin control ético puede convertirse en un peligro, no en una solución.
Por qué este avance nos obliga a un debate ético urgente
El salto de Columbia no es un permiso para abrir una clínica de bebés a la carta, pero sí coloca sobre la mesa una pregunta incómoda: ¿hasta dónde queremos llegar con la edición de la línea germinal humana? La posibilidad de corregir enfermedades devastadoras como la anemia falciforme o la fibrosis quística antes del nacimiento es una promesa médica de primer orden. La otra cara de la moneda es la tentación eugenésica de seleccionar rasgos físicos, algo que no está ni remotamente justificado y que exigiría una regulación internacional que hoy no existe.
Como divulgador, creo que la sociedad no puede esperar a que la técnica esté madura para empezar a hablar. Las líneas rojas deben trazarse ahora, con los datos sobre la mesa pero sin caer en prohibiciones que impidan la investigación básica. El propio Egli lo ha insinuado: los científicos aportan las pruebas, pero la decisión sobre cómo usarlas corresponde a todos. Y, en un campo tan íntimo como la herencia genética, la conversación será inevitablemente incómoda.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Edición precisa de ADN en embriones humanos mediante la técnica de edición de bases, corrigiendo letras genéticas individuales sin los cortes imprecisos del CRISPR.
Dónde: Universidad de Columbia, Nueva York.
Institución responsable: Equipo liderado por Dieter Egli, Universidad de Columbia. Estudio pendiente de revisión por pares.
Cuándo: Publicado en línea el 5 de junio de 2026.
Impacto a futuro: Abre la posibilidad de corregir enfermedades hereditarias antes del nacimiento y obliga a un debate social sobre la modificación de la línea germinal humana.
Invertir en trasteros urbanos cuesta 100.000 euros y se recupera en 4 a 5 años. Vero, una empresaria que gestiona tres centros de almacenamiento, detalla en una entrevista los números que sostienen su modelo de negocio.
Los números del modelo: 4.500 euros al mes con una ocupación del 99%
Cada instalación de unos 400 metros cuadrados requiere una inversión inicial de 100.000 euros, aunque la cifra puede variar según exigencias normativas. Una vez operativa, genera ingresos mensuales cercanos a los 4.500 euros, con unos gastos fijos que rondan los 2.000 euros (alquiler, suministros, seguros y mantenimiento). El margen neto mensual, por tanto, se sitúa en torno a los 2.500 euros.
La rentabilidad del modelo descansa en una ocupación casi total. Vero asegura que sus centros mantienen una tasa del 99%, con clientes que alquilan los espacios durante largos periodos. El formato más demandado es el pequeño: 50 euros por 2 metros cuadrados al mes. Un vecino que necesite guardar bicicletas, ropa de temporada o herramientas encuentra en estos trasteros una extensión económica de su vivienda.
Ubicación residencial y gestión remota: las dos ventajas frente a los grandes operadores
A diferencia de las grandes compañías del sector, que suelen situar sus centros en polígonos industriales, Vero apuesta por instalar los trasteros dentro de zonas residenciales. El objetivo es captar al cliente que quiere el espacio extra cerca de casa. “Es un más a más de su vivienda”, explica la emprendedora, que ve el servicio como una prolongación del hogar.
Otro factor diferencial es la automatización. La gestión de contratos y visitas se realiza de forma remota, lo que permite que el negocio funcione con una presencia física mínima. Los usuarios solicitan acceso por teléfono y el propietario abre las puertas a distancia. La documentación se formaliza online. “Hay días que no cojo el teléfono”, comenta Vero.
La ocupación del 99% no llega por casualidad: es la respuesta a una demanda de metros extra que la vivienda actual no puede satisfacer.
Análisis: por qué el ladrillo pequeño conquista al inversor particular
El auge de los trasteros urbanos se explica, en buena medida, por la evolución del mercado residencial. En muchas ciudades, el precio del metro cuadrado ha expulsado a los compradores modestos y ha reducido el tamaño medio de las viviendas. Al mismo tiempo, las familias acumulan más bienes: equipamiento deportivo, bicicletas eléctricas, objetos de temporada. La demanda de almacenamiento extra crece, pero no siempre hay opciones asequibles. Grandes cadenas como OhMyBox! o Necesito un Trastero ya operan en este segmento, aunque con una orientación más industrial que de proximidad.
Frente al alquiler tradicional de viviendas, el negocio de los trasteros ofrece barreras de entrada más bajas y una gestión menos compleja. La inversión es menor, la regulación es más laxa y los inquilinos permanecen años sin apenas incidencias. La rentabilidad no es espectacular, pero sí estable: con un retorno sobre la inversión del 20-25% anual bruto, el capital se recupera en cuatro o cinco ejercicios. No obstante, el modelo no está exento de riesgos. Una hipotética saturación del mercado, cambios en la normativa municipal o la entrada de operadores con más músculo financiero podrían erosionar los márgenes. Además, el factor localización es crítico: un trastero sin demanda de proximidad difícilmente alcanzará las cifras de ocupación que Vero maneja.
Para el pequeño ahorrador que quiere pisar el ladrillo sin atarse a una hipoteca, el trastero urbano es una puerta de entrada con sentido. La clave, como en todo negocio inmobiliario, está en elegir bien la calle. Si el metro cuadrado residencial sigue alejándose del bolsillo medio, los metros extra para guardar cosas ganarán más valor del que muchos imaginan. El tiempo dirá si se consolida como una alternativa de inversión recurrente o si se queda en una oportunidad puntual para perfiles muy determinados.
Si eres autónomo y facturas a alguna Administración pública, atento. Hacienda acaba de presentar el reglamento del nuevo Punto Neutro de Embargos: una plataforma que cruza las deudas que tengas con la Administración con los pagos que vayas a recibir del sector público. La idea es sencilla y directa.
El sistema funcionará de manera que, si tienes una deuda con la Seguridad Social, Hacienda o cualquier otro organismo público, y otra Administración va a pagarte una factura, ese dinero podrá ser retenido y embargado antes de llegar a tu cuenta. Y ojo, que el plazo no espera: la administración acreedora tendrá solo tres días para reclamar el embargo de la cuantía una vez que la plataforma detecte el pago cruzado.
El Ministerio de Hacienda ha sometido el documento a audiencia e información pública hasta el 25 de junio de 2026. Al tratarse de un Reglamento, no necesita pasar por las Cortes, por lo que una vez resueltas las alegaciones podrá aprobarse y publicarse en el BOE para entrar en vigor de forma casi inmediata.
Así funciona el Punto Neutro de Embargos
La plataforma reunirá un listado de personas (identificadas por NIF, nombre y apellidos) con deudas en distintas administraciones: AEAT, Seguridad Social, comunidades autónomas, ayuntamientos de más de 75.000 habitantes e incluso universidades. Las entidades más pequeñas (municipios de menos de 75.000 habitantes y mutuas colaboradoras con la Seguridad Social) podrán sumarse seis meses después de la entrada en vigor.
Cuando cualquiera de esos organismos vaya a realizar un pago por servicios contratados, deberá informar de la factura a la plataforma. Si el beneficiario aparece como deudor en otro organismo, el sistema **cruza los datos y lo comunica** a la administración acreedora para que, en un plazo máximo de tres días, ordene el embargo. La administración pagadora entonces remitirá el dinero —total o parcial— al acreedor en lugar de al autónomo o pyme proveedora.
Conviene aclarar dos excepciones importantes. No se comunicarán a la plataforma las prestaciones de la Seguridad Social ni las devoluciones de impuestos que pudieran corresponder al deudor. Sin embargo, el texto deja claro que el hecho de no informar de esos pagos no los deja fuera de un posible embargo: el simple hecho de aparecer en el listado de deudores ya facilita a las administraciones detectarlos y actuar.
El listado de deudores se actualizará todos los días y cada persona figurará en él durante un mes, salvo que la administración acreedora renueve la información. Así, nadie pasará desapercibido.
El cruce masivo de datos convertirá cada pago público en un riesgo si arrastras cualquier deuda, aunque sea con una administración ajena al cliente que te contrata.
Cómo te afecta si eres autónomo o pyme
Si tu negocio tiene contratos con el sector público —desde una concejalía de cultura hasta un ministerio— y, al mismo tiempo, mantienes alguna deuda con la Agencia Tributaria, la Seguridad Social o cualquier otro ente público, el dinero que esperas por esas facturas puede ser embargado de forma automática sin que te llegue aviso previo. La plataforma usará algoritmos para combinar propuestas de pago y decidir el destino del importe, sobre todo si debes a varias administraciones.
La buena noticia es que, según el Reglamento, no se utilizará inteligencia artificial ni análisis predictivos. Las decisiones sobre qué deuda se cobra primero no estarán “íntegramente automatizadas”. Aun así, la inmediatez del sistema deja poco margen de reacción. Además, el Ministerio podrá excluir las deudas más pequeñas si el coste para la Administración resulta mayor que la propia cuantía, como ya hace la AEAT con los adeudos inferiores a seis euros.
Los autónomos que estén en desacuerdo con el embargo podrán recurrirlo ante el organismo que haya ingresado el dinero. Pero conviene tener en cuenta que el procedimiento será rápido y el dinero ya estará transferido al acreedor cuando quieras reclamar.
Análisis: más control, menos margen para el autónomo
El Punto Neutro de Embargos no es una idea nueva. Ya en 2017 se hablaba de centralizar la información de deudores, y la propia AEAT dispone de herramientas para cruzar pagos. La gran novedad es que ahora se integran todas las administraciones en un único sistema con fuerza de embargo inmediato, lo que multiplica los frentes para el autónomo. Antes, un deudor de una multa de tráfico en un ayuntamiento pequeño podía seguir cobrando de la Seguridad Social sin problema. Ahora, esa barrera desaparece.
Para la Administración es una herramienta de eficacia recaudatoria difícil de criticar. Pero para el pequeño negocio que arrastra una deuda temporal con un organismo mientras presta servicios a otro, el riesgo se dispara. Imagina que facturas al Servicio Público de Empleo Estatal (SEPE) por una formación, y al mismo tiempo acumulas un descubierto con la Tesorería; el pago del SEPE podría destinarse íntegro a saldar esa deuda, dejando tu caja vacía justo cuando más la necesitas.
El sistema responde a una lógica de “quien debe, no cobra”, y refuerza la idea de que trabajar con el sector público obliga a estar al día con cualquier obligación administrativa. La consulta pública abierta hasta el 25 de junio es la última oportunidad para que asociaciones y profesionales presenten alegaciones, pero el calendario apunta a una aprobación rápida. Mientras, al autónomo le toca repasar sus deudas y, si puede, ponerse al día antes de que la plataforma empiece a funcionar.
Guía rápida: lo que debes saber sobre el Punto Neutro de Embargos
📅 Plazos: Consulta pública hasta el 25/06/2026. Aprobación y entrada en vigor inmediata tras su publicación en el BOE.
✅ Requisitos clave: Tener deuda con alguna Administración (AEAT, Seguridad Social, CCAA, ayuntamiento…) y estar a la espera de un pago de cualquier otra entidad del sector público.
💰 Importe o coste: No hay coste directo para el deudor, pero el pago esperado puede ser total o parcialmente embargado.
⚠️ Error a evitar: No tener las deudas al día mientras trabajas con la Administración. El embargo es automático y en apenas tres días el dinero se habrá transferido al acreedor.
El esqueleto casi intacto de una cría de tapir de apenas un año, datado en cuatro millones de años, ha emergido del fondo de un antiguo lago volcánico en Girona. El hallazgo, anunciado esta semana por el IPHES-CERCA, obliga a repensar lo que sabíamos sobre los tapires europeos del Plioceno.
Los tapires actuales viven en selvas tropicales de América y el sudeste asiático, pero hace millones de años campaban por Europa. Tapirus arvernensis era un herbívoro robusto, de tamaño similar a un jabalí grande, que desapareció del continente al final del Plioceno. Su presencia en Girona indica que la zona gozaba de un clima subtropical húmedo, muy distinto al actual. El nuevo fósil procede del yacimiento de Camp dels Ninots, en Caldes de Malavella, y es el séptimo esqueleto de tapir que aparece en ese enclave.
En los últimos años, las excavaciones en Camp dels Ninots habían sacado a la luz seis esqueletos de tapir adultos y jóvenes, una concentración sin parangón en Europa. Sin embargo, el nuevo hallazgo es un salto cualitativo: se trata del esqueleto juvenil más completo conocido de la especie. La conservación casi intacta de sus huesos permite observar detalles anatómicos inéditos, como las placas de crecimiento o la dentición de leche, que normalmente se pierden en el registro fósil.
El lago volcánico que atrapó a una cría de tapir hace cuatro millones de años
El antiguo lago ocupaba el cráter de un volcán de tipo maar, ancho y plano, que acumuló sedimentos en condiciones químicas excepcionales para la conservación. Los investigadores, codirigidos por Bruno Gómez y Oriol Oms, sospechan que el animal pudo morir de forma repentina, quizá por emanaciones de gases volcánicos, y que su cuerpo se depositó rápidamente en el fondo sin ser alterado por grandes carroñeros. La ausencia de marcas de mordeduras en los huesos refuerza esa hipótesis.
Camp dels Ninots, la fábrica de esqueletos completos que no deja de sorprender
Junto a los seis ejemplares ya recuperados —de distintas edades y sexos—, el juvenil permite por primera vez seguir la pista del desarrollo esquelético de Tapirus arvernensis desde la infancia. “El hallazgo de un individuo tan joven es extremadamente raro en el registro fósil”, explica Gómez. El esqueleto conserva gran parte de su estructura anatómica en conexión, algo inédito en Europa para esta especie.
La campaña de este año, que finalizará el próximo 18 de junio, ha reunido a dieciséis especialistas de disciplinas como la geología, la paleontología y la restauración, además de estudiantes del Máster en Arqueología del Cuaternario y Evolución Humana de la Universitat Rovira i Virgili. Los trabajos han incluido la digitalización tridimensional del fósil mediante fotogrametría de alta precisión y la recogida de muestras de sedimento. Una vez concluida la excavación, el equipo dedicará tres días a una delicada extracción para trasladar el esqueleto a los laboratorios del IPHES-CERCA en Tarragona. Paralelamente, se han tomado muestras del sedimento que envuelve los huesos con el fin de reconstruir las condiciones del paleolago.
Cada esqueleto completo que sale de Camp dels Ninots es una ventana al Plioceno. Este juvenil la abre de par en par.
Por qué el esqueleto juvenil cambia lo que sabemos sobre los tapires europeos
La mayoría de los restos de tapir que aparecen en otros yacimientos europeos están fragmentados y dispersos. En Camp dels Ninots, sin embargo, los esqueletos se conservan articulados y con un nivel de detalle insólito. El nuevo ejemplar añade una pieza clave: por primera vez se podrá analizar la secuencia de desarrollo esquelético desde la infancia hasta la edad adulta en esta especie. Los investigadores esperan que el estudio ayude a afinar las relaciones evolutivas con los tapires asiáticos modernos, con los que Tapirus arvernensis comparte un linaje estrecho. De hecho, análisis previos ya habían apuntado que los tapires de Camp dels Ninots están más emparentados con las formas asiáticas que con las americanas, una pista que el nuevo esqueleto podría confirmar con datos osteológicos mucho más finos.
La datación de cuatro millones de años sitúa al yacimiento en un Plioceno más cálido que el actual, justo antes de que las glaciaciones del Pleistoceno remodelaran la fauna europea. Alrededor del lago crecía un denso bosque subtropical húmedo que ofrecía alimento abundante a estos grandes herbívoros. El tapir de Girona es, en cierto modo, un eco de un mundo perdido. El hecho de que tantos esqueletos completos se hayan conservado en el mismo lugar sugiere que el lago actuó como una trampa natural recurrente, quizá debido a emisiones periódicas de CO2 o metano, que acababan con los animales que se acercaban a beber.
El geólogo Oriol Oms, responsable de la investigación, lo resume con una metáfora contundente: “Camp dels Ninots funciona como una auténtica cápsula del tiempo. Las condiciones geológicas y químicas del paleolago volcánico han permitido la conservación de esqueletos completos con un nivel de detalle muy inusual en paleontología”. Esa combinación de sedimentos finos, aguas tranquilas y rápido enterramiento es lo que ha regalado a la ciencia un tesoro fósil de primer orden.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Un esqueleto casi completo de una cría de tapir (Tapirus arvernensis) de hace cuatro millones de años.
Dónde: Yacimiento de Camp dels Ninots, en Caldes de Malavella (Girona, Cataluña).
Institución responsable: IPHES-CERCA, en colaboración con la Universitat Autònoma de Barcelona y la Universitat Rovira i Virgili.
Cuándo: El hallazgo se ha producido durante la campaña de excavación que finaliza el 18 de junio de 2026.
Impacto a futuro: Permitirá reconstruir por primera vez el crecimiento completo de un tapir del Plioceno y afinar su relación con los tapires asiáticos vivos.
El Área Metropolitana de Barcelona (AMB) ha aprobado este martes su nuevo plan de movilidad, que confirma una medida de calado: la prohibición de circular a los vehículos con etiqueta ambiental B a partir de 2028. La restricción se aplicará en toda la Zona de Bajas Emisiones (ZBE) y afectará a entre el 20 y el 30% del parque móvil metropolitano, según los cálculos del propio organismo. La etiqueta B, de color amarillo, identifica a los turismos diésel matriculados a partir de 2006 y a los de gasolina posteriores al año 2000, un segmento todavía muy numeroso en los accesos a la capital catalana.
La decisión no es una sorpresa: la normativa catalana ya contemplaba este calendario, pero hasta ahora no se había materializado su aplicación estricta. Con la aprobación del plan, la AMB confirma que el plazo de dos años será firme y que la ZBE se ampliará incluso a municipios como Sant Andreu de la Barca, que actualmente quedan fuera del perímetro restringido.
Los detalles de la prohibición: qué vehículos se verán afectados
La etiqueta B agrupa a una parte sustancial del parque automovilístico que circula a diario por el área metropolitana. Se trata de coches que, aunque no son los más contaminantes (los sin etiqueta, los más antiguos, ya tienen vedado el acceso a la ZBE desde 2020), sí emiten niveles de óxidos de nitrógeno y partículas que las autoridades consideran incompatibles con los objetivos de calidad del aire. Entre el 20 y el 30% del parque móvil se verá directamente afectado, lo que supone decenas de miles de vehículos que, de la noche a la mañana, no podrán entrar en la capital catalana ni en las áreas de bajas emisiones ampliadas.
La medida se suma a las restricciones ya vigentes para los coches sin distintivo ambiental y acelera el calendario de descarbonización del transporte urbano. Para los conductores afectados, la alternativa pasará por renovar el vehículo —con el coste que ello implica— o por cambiar de modo de transporte, un giro que el plan precisamente pretende incentivar.
Un plan de movilidad más amplio: bicicletas, autobuses y electrolineras
La prohibición de los coches con etiqueta B no llega sola. El plan metropolitano de movilidad articula un paquete de inversiones destinadas a absorber el trasvase de viajeros hacia medios más sostenibles. En el capítulo de la bicicleta, la AMB prevé ampliar el servicio de bicicleta pública AMBici a cinco municipios del Vallès, la zona norte del Baix Llobregat y una pequeña parte del Maresme. Además, se busca integrar el Bicing de Barcelona en ese mismo sistema, aunque el acuerdo con el Ayuntamiento de la ciudad todavía está por cerrar.
En el transporte público por carretera, el Govern pondrá en marcha un plan de choque para reforzar las líneas de autobuses interurbanos más tensionadas. Este mismo año se contratarán unos 300 autobuses adicionales para cubrir las conexiones entre Barcelona y las zonas con mayores problemas en Rodalies. Asimismo, se prorrogarán hasta seis años las concesiones actuales a las compañías siempre que presenten un plan de descarbonización creíble: el objetivo es que, en enero de 2029, el 75% de la flota interurbana sea sostenible, cuando hoy apenas el 10% es híbrido y poco más del 1% es eléctrico. Las empresas tienen ahora tres meses para entregar sus propuestas.
En paralelo, se desplegarán once estaciones de recarga ultrarrápida para vehículos eléctricos en puntos estratégicos de la red viaria metropolitana, con una inversión total de unos 11 millones de euros. Una infraestructura clave si se pretende que la sustitución del parque móvil privado no tropiece con la falta de puntos de carga.
Un golpe a la movilidad privada que redibuja el mercado automovilístico
La confirmación del veto a los coches con etiqueta B en 2028 tiene una lectura que va más allá de la movilidad: impacta de lleno en el mercado de vehículos de ocasión y en la estrategia de los fabricantes. Miles de familias con coches diésel o gasolina de entre 15 y 20 años verán cómo su principal activo de movilidad pierde valor de forma acelerada, empujándolas hacia un mercado de eléctricos o híbridos enchufables que aún no termina de despegar en España por precio y por infraestructura de recarga.
La prohibición de los coches con etiqueta B es más que una restricción circulatoria: es un mensaje sobre el fin del diésel y la gasolina en las ciudades.
Desde el punto de vista industrial, la señal es clara: los fabricantes que aún apuestan por actualizar sus mecánicas de combustión se encontrarán con un mercado metropolitano cada vez más hostil. Barcelona se une así a otras grandes capitales europeas que ya han puesto fecha de caducidad a los vehículos convencionales, y lo hace con un calendario que, aunque anunciado, sorprende por la cercanía: dos años no es mucho para que un hogar medio cambie de coche.
Sin embargo, la ambición del plan convive con incertidumbres nada menores. La integración del Bicing con el servicio metropolitano no está cerrada, la electrificación de la flota de autobuses depende de que las empresas privadas acepten las condiciones del Govern, y la red de recarga ultrarrápida prometida apenas cubre once puntos en un territorio con una demanda que crecerá exponencialmente. Si la oferta de transporte público y de infraestructura de recarga no está a la altura cuando llegue la prohibición, el riesgo de rechazo social y de parálisis de la movilidad metropolitana será real.
El plan es, en cualquier caso, coherente con la hoja de ruta europea de descarbonización y con los compromisos climáticos de Cataluña. Pero el aterrizaje práctico será el que determine si se trata de un impulso hacia una movilidad más limpia o de un nuevo foco de tensión entre la administración y los ciudadanos que, sencillamente, no pueden permitirse cambiar de coche en dos años.
Lucía Fraile Peña, la sexta hija del histórico representante de Julio Iglesias, Alfredo Fraile, ha decidido volar sola. Acaba de fundar LFP Events, una empresa que nace con la vocación de organizar desde bodas a eventos corporativos de forma integral. El empujón definitivo se lo dio su ‘hermana’ Caritina Goyanes, fallecida hace dos años, que siempre la animó a confiar en su talento.
Del catering al emprendimiento: la semilla de LFP Events
Lucía Fraile no es una recién llegada al mundo de los eventos. Forma parte de una saga familiar extensa: por rama materna vienen del teatro y, por la paterna, del cine. Nacida en Miami y formada en Estados Unidos, Canadá y Boston —donde se licenció en Comunicación y Periodismo—, su experiencia multicultural le da una perspectiva amplia a la hora de negociar con proveedores y clientes.
Durante años, su espacio laboral fue SixSens, el catering creado por su íntima amiga Caritina Goyanes junto con sus hermanas Lala y Eugenia. La empresa arrancó de forma casi artesanal en la cocina de los Fraile, una sala enorme donde, como recuerda Lucía, “empezamos a cocinar para las fiestas”. Ella, con quince años, trabajaba de camarera; luego, al regresar de Miami, se incorporó a la oficina. “Nunca estuve en cocina, siempre en la parte de gestión”, aclara. La organización de proveedores, facturas y horarios fue su escuela, y ahora es el corazón de LFP Events.
La transición no fue una ruptura, sino un paso natural. “No es una ruptura con el catering, sino un crecimiento personal”, dice. De hecho, SixSens sigue siendo un colaborador en sus eventos, prueba de que los lazos familiares y profesionales se mantienen firmes.
Caritina Goyanes, el motor emocional del proyecto
Caritina Goyanes fue para Lucía mucho más que una compañera de negocio: era la hermana que elegiste. “De pequeña quería ser como Cari. La veía con tanto desparpajo, tan independiente, tan divertida”, rememora. Aquella admiración se convirtió en un empuje constante. Caritina, que falleció en 2024 a los 46 años por un cáncer, insistía en que Lucía debía volar sola. “Siempre me animaba a dar el salto y a confiar en lo que yo quería hacer”, relata ella. No llegó a ver materializado el proyecto, pero su espíritu está en cada evento.
La muerte de Cari dejó un vacío profundo en los clanes Fraile y Goyanes Lapique, familias que se consideran una sola. “No era ley de vida. Es muy difícil procesar que ya no la voy a volver a ver”, admite Lucía. El duelo, sin embargo, ha sido motor para honrar su memoria. La boda de Eugenia Fraile el año pasado, por ejemplo, fue un homenaje silencioso: LFP Events la organizó con mimo, y Carla Goyanes escribió en redes: “¡Cómo habría disfrutado Cari!”.
Emprender siempre es un acto de fe, pero cuando el respaldo es el consejo de quien ya no está, el proyecto adquiere un significado que trasciende lo profesional.
Un sector maduro donde la confianza marca la diferencia
El mercado de los eventos en España es un océano de microempresas y autónomos. Según datos del INE, el sector de organización de convenciones y ferias facturó cerca de 2.000 millones de euros en 2025, con un crecimiento impulsado por la recuperación del turismo y los actos corporativos. En ese entorno, diferenciarse no es cuestión de precio, sino de reputación y contactos. Y ahí, Lucía Fraile juega con ventaja.
“El apellido Fraile es credibilidad y buena reputación”, afirma sin ambages. Su padre, Alfredo Fraile, fue la mano derecha de Julio Iglesias durante quince años, construyendo una red de relaciones que todavía perdura. Esa herencia intangible abre puertas, pero el verdadero desafío, como ella misma reconoce, es mantenerlas abiertas. “No hay atajos para hacer las cosas bien”, solía repetirle Alfredo.
La gestión de impagos, la pesadilla del sector, la tiene bajo control. En SixSens, Caritina impuso una regla de oro: cobrar el 100% antes del evento. Lucía ha trasladado esa política a LFP Events y, de momento, no ha sufrido morosidad. Un detalle que, en un negocio de márgenes ajustados, puede ser la diferencia entre sobrevivir y quebrar. “Eso lo aprendió en en SixSens”, explica.
Con este lanzamiento, la hija pequeña de los Fraile no solo estrena empresa, sino que reivindica un legado familiar. La sombra de su padre, fallecido por covid en 2021, y la figura de Caritina la acompañan. Como diría su hermana adoptiva, ya era hora de que Lucía pilotara su propio barco. El sector está avisado: llega una organizadora de raza.
El Comando Central de Estados Unidos (Centcom) ha derribado en la madrugada del viernes al sábado cuatro drones iraníes que se dirigían hacia el estrecho de Ormuz, al considerarlos una amenaza inmediata para la navegación comercial. Acto seguido, las fuerzas estadounidenses atacaron varias instalaciones de radar costeras de Irán en Goruk y en la isla de Qeshm para impedir nuevos lanzamientos. La acción militar dispara la tensión en la ruta por la que transita aproximadamente el 20% del tráfico mundial de crudo.
Una respuesta contundente en una zona de alto riesgo
El incidente es el último de una serie de encontronazos en la zona, pero la respuesta de Washington —derribo de aparatos no tripulados y destrucción de activos de vigilancia en tierra— marca una escalada cualitativa. No se trata de un mero hostigamiento naval; Centram ha decidido eliminar la capacidad de guía de futuros ataques desde la costa iraní.
Los enfrentamientos en el estrecho de Ormuz se han recrudecido en las últimas tres semanas, pese a que Estados Unidos insiste en que el alto el fuego alcanzado en abril sigue vigente. Sin embargo, los hechos sobre el terreno lo desmienten. Irán ha multiplicado el uso de drones y, según la información del Pentágono, ha vuelto a desafiar la libertad de navegación en un cuello de botella que conecta los campos de petróleo del Golfo Pérsico con los mercados de Asia, Europa y América del Norte.
La tensión geopolítica se alimenta además de otros frentes. El mismo viernes, el presidente estadounidense Donald Trump concedió una entrevista a NBC News en la que defendió la celeridad de su estrategia militar frente a Irán, apenas unos días después de que fuentes diplomáticas en Beirut revelaran que Teherán condiciona cualquier acuerdo con Washington a la retirada completa del ejército israelí del sur del Líbano.
“Voy muy rápido. Llevo tres meses, ¿saben? La guerra de Vietnam duró 19 años. Yo estoy en mi tercer mes.” — Donald Trump, presidente de Estados Unidos, entrevista con NBC News, 5 de junio de 2026
El crudo y la inflación: el verdadero tendón de Aquiles
He analizado las implicaciones macroeconómicas del incidente y, más allá de la retórica, lo que realmente preocupa a los mercados es el riesgo de disrupción en el suministro de petróleo. El estrecho de Ormuz es el paso obligado de un volumen diario que ronda los 20 millones de barriles, incluidos los embarques de Irán, Irak, Kuwait, Catar, Arabia Saudí y los Emiratos Árabes Unidos. Cualquier cierre, aunque sea temporal, dispara la prima de riesgo en las cotizaciones del Brent y del WTI.
Casi 20% del tráfico mundial de crudo: la Agencia Internacional de la Energía estima que en 2025 transitaron por Ormuz 20,8 millones de barriles diarios.
El Brent podría superar los 90 dólares: antes del incidente, el barril rondaba los 82 dólares; los futuros intradía ya anticipaban subidas de entre 4 y 6 dólares en la apertura del lunes.
Impacto directo en el gasóleo y la gasolina españoles: España importa de Oriente Próximo cerca del 14% de su crudo, y el encarecimiento se traslada a los surtidores en un plazo de dos a seis semanas.
El verdadero peligro es que esta escalada se convierta en un patrón. Si los ataques con drones se repiten con la frecuencia y la intensidad de las últimas semanas, las navieras empezarán a revisar sus primas de seguro de guerra y algunas rutas podrían encarecerse de forma estructural. Eso es, justamente, lo que el BCE y la Fed menos desean ahora: un shock de oferta energético cuando ambos bancos centrales están tanteando la ventana de los recortes de tipos.
🌍 El impacto en España y Europa
Para el consumidor español, la ecuación es clara. Un barril de Brent más caro en los mercados internacionales significa gasolineras por encima de los 2 euros el litro en pleno inicio de la campaña de verano y una nueva ronda de presión inflacionista que el Banco Central Europeo no puede ignorar. El euríbor, que había comenzado a relajarse tímidamente ante la expectativa de que Fráncfort moviera ficha en septiembre, corre el riesgo de estabilizarse —o incluso repuntar— si la inflación de la energía vuelve a teñir de verde los índices generales. La economía española, muy dependiente de las importaciones energéticas y con una hipoteca variable elevada en el balance de los hogares, es especialmente vulnerable a cualquier tensión geopolítica que afecte al precio del crudo.
El Gobierno de Canarias ha abierto una línea de ayudas para cubrir hasta 700 euros de la cuota de los autónomos durante los dos primeros meses de baja. La subvención compensa las cotizaciones que el trabajador por cuenta propia tiene que seguir pagando mientras está de incapacidad temporal, un tramo en el que la mutua aún no asume el pago. El plazo para solicitarla termina el 15 de octubre de 2026 y los requisitos son claros: tener domicilio fiscal en las islas y estar al corriente de pagos.
Quién puede solicitar la ayuda y cuáles son los requisitos
Las bases publicadas en el Boletín Oficial de Canarias van muy al detalle. Pueden acogerse los autónomos dados de alta en la Seguridad Social y con domicilio fiscal en Canarias que no tengan trabajadores a cargo. También entran los mutualistas que coticen por cuenta propia y, en supuestos concretos, los miembros de sociedades o comunidades de bienes.
El otro requisito indispensable es estar al corriente de las obligaciones con Hacienda, la Seguridad Social y la Agencia Tributaria Canaria. No hay ninguna letra pequeña adicional sobre antigüedad mínima, así que si acabas de darte de alta y tienes una baja también podrías solicitar la ayuda, siempre que el proceso de incapacidad temporal haya comenzado a partir del 1 de enero de 2026.
La medida parte de una reivindicación que ATA lleva años poniendo sobre la mesa: cuando un autónomo enferma o sufre un accidente, los gastos fijos no desaparecen. De hecho, menos del 5 % de los procesos de IT corresponden a autónomos, pero cuando ocurren, el negocio se tambalea. La ayuda no tapa todo el agujero, pero al menos aligera el pago de la cuota mientras se está sin ingresos.
Cómo se solicita, cuánto cubre y plazos
La solicitud se presenta íntegramente por vía electrónica, a través de la sede del Gobierno de Canarias. No hace falta presentar una memoria económica posterior: con la documentación que acompaña a la solicitud basta. La tramitación sigue el sistema de concurrencia no competitiva: las ayudas se conceden por orden de llegada y hasta que se agote el presupuesto. Como el plazo llega hasta el 15 de octubre, conviene no dormirse.
La cuantía máxima es de 700 euros, que cubre la cuota de los dos primeros meses de baja o la parte proporcional si la incapacidad temporal es más corta. A partir del día 61, la mutua colaboradora con la Seguridad Social se hace cargo de la cotización del autónomo, pero ese tramo inicial quedaba hasta ahora completamente desprotegido. La ayuda tapa ese hueco.
Una particularidad que vale la pena subrayar: la cantidad que recibas no se vincula a tu base de cotización real. Los 700 euros son un tope, y si tu cuota mensual está por debajo de 350 euros, el subsidio se quedará en el importe exacto de lo que has pagado. Si pagas más, llegarás al máximo permitido. No es una ayuda pensada para quienes cotizan por bases muy altas, pero para la mayoría de los autónomos canarios, que eligen bases cercanas a la mínima, la cobertura es bastante ajustada.
Análisis: un paso adelante que deja fuera a los autónomos con mayores ingresos
Que Canarias haya puesto en marcha esta línea demuestra que el debate sobre la baja del autónomo ha calado en las administraciones. Mientras que a un asalariado la Seguridad Social le paga el subsidio desde el primer día, el autónomo sigue pagando su cuota sin recibir ingresos. La medida, encuadrada dentro del Plan Respaldo Autónomos, es una buena noticia, pero conviene leerla con una mirada crítica.
Por un lado, la ayuda solo cubre los dos primeros meses y con un tope de 700 euros. Para quienes cotizan por encima de la base mínima —algo cada vez más común tras la reforma del RETA— la subvención no llega a cubrir la totalidad de las cotizaciones. Un autónomo que pague una cuota de 400 euros al mes se comerá 100 euros de su bolsillo incluso con la ayuda. Además, la cobertura está limitada a autónomos sin empleados, por lo que quienes tienen un pequeño negocio con uno o dos trabajadores quedan fuera.
Con todo, la iniciativa es relevante porque llega después de que otras comunidades, como Andalucía o la Comunidad Valenciana, ya hubieran avanzado sus propias ayudas a la baja. Canarias, además, ha eliminado el IVA para los autónomos con pocos ingresos, otra medida que va en la línea de aligerar la carga fiscal del colectivo. El tiempo dirá si el modelo se extiende al resto del país o si se queda en una medida aislada.
La ayuda no tapa todo el agujero, pero al menos aligera el pago de la cuota mientras se está sin ingresos.
Guía rápida del trámite
📅 Plazos: Las solicitudes pueden presentarse desde la publicación en el BOC hasta el 15 de octubre de 2026. Las ayudas se conceden por orden de llegada.
✅ Requisitos clave: Ser autónomo dado de alta en la Seguridad Social, con domicilio fiscal en Canarias, sin trabajadores a cargo y al corriente de pagos con Hacienda y la Seguridad Social. También mutualistas y miembros de sociedades.
🌐 Dónde solicitarlo: Sede electrónica del Gobierno de Canarias, mediante certificado digital o Cl@ve. No hay opción presencial.
💰 Importe o coste: Hasta 700 euros por autónomo, que cubren las cuotas de la Seguridad Social correspondientes a los dos primeros meses de baja.
⚠️ Error a evitar: No presentar la solicitud íntegramente online o dejar pasar el plazo porque el presupuesto se agota por orden de llegada.
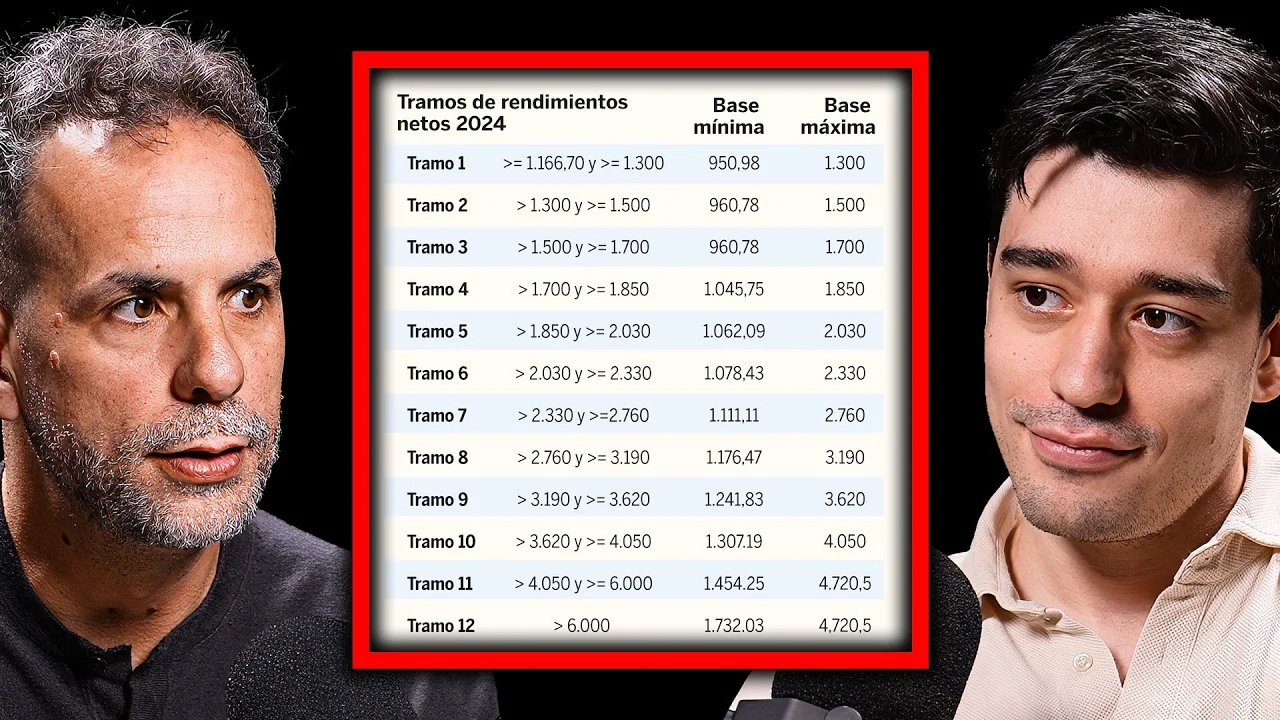
Si estás disfrutando de la tarifa plana de autónomos y tus ingresos no superan el salario mínimo, puedes alargar la cuota de 80 euros otros 12 meses. La prórroga también existe para quienes tienen la bonificación especial por discapacidad o violencia de género, que pasa de 160 euros durante 36 meses a ampliarse 24 meses más. Solo hay que pedirla antes de que acabe el periodo actual de tarifa plana. Vamos por partes.
Quién puede pedir la prórroga (y quién no)
La Seguridad Social exige dos condiciones claras para conceder la prórroga de la tarifa plana. La primera es que los rendimientos netos del autónomo no superen el Salario Mínimo Interprofesional (SMI), que en 2026 se sitúa en 1.184 euros brutos al mes en 14 pagas, según la última actualización. La segunda es que hayas empezado a disfrutar la tarifa plana con posterioridad al 1 de enero de 2023. Es decir, solo pueden alargarla quienes recibieron la bonificación por primera vez desde esa fecha.
Si cumples ambos requisitos, la prórroga te permite seguir pagando 80 euros de cuota durante 12 meses más. En el caso de la tarifa especial para personas con discapacidad, víctimas de violencia de género o de terrorismo —que tiene una cuota de 160 euros al mes— la ampliación puede llegar a 24 meses adicionales. Sin embargo, no todos los autónomos pueden solicitarla: quienes empezaron la tarifa plana antes de 2023 o ya consumieron la prórroga anteriormente no tienen derecho.
Cómo y cuándo pedir la prórroga: el paso a paso en Import@ss
El plazo para solicitarla es amplio, pero tiene una trampa: debes pedir la prórroga antes de que finalice el periodo de tarifa plana que estás disfrutando. Es decir, si te diste de alta en enero de 2025 y acabas el 12º mes en diciembre de 2025, puedes presentar la solicitud en cualquier momento durante esos 12 meses iniciales, siempre que llegue antes del último día. Para la tarifa especial, el margen es de 24 meses desde el inicio.
El trámite se hace íntegramente por Internet a través del portal Import@ss o la sede electrónica de la Seguridad Social. Necesitas identificarte con certificado digital, DNI electrónico o el sistema Cl@ve. Una vez dentro, el camino exacto es: ‘Servicios’ > ‘Altas, bajas y modificaciones’ > ‘Bajas y modificaciones’. Allí aparecerá la opción ‘Prórroga de la tarifa plana’.
Al acceder, el sistema te pedirá una declaración responsable en la que confirmas que prevés ingresos inferiores al SMI durante el año que viene. Es importante hacer bien el cálculo del rendimiento neto: restas a los ingresos previstos todos los gastos deducibles de tu actividad. Si luego resulta que superas el SMI, la Seguridad Social regularizará la cuota automáticamente, así que no te llevas sorpresas al final.
La prórroga no es automática: si no la solicitas antes de que acabe tu tarifa plana, pierdes el derecho y vuelves a la cuota por ingresos reales.
Por qué la prórroga sigue siendo un escudo frente a la cuota por ingresos reales
Desde que en 2023 entró en vigor el nuevo sistema de cotización por rendimientos netos, la tarifa plana se ha mantenido como la principal puerta de entrada al autoempleo con costes bajos. Sin embargo, el diseño actual hace que muchos autónomos terminen el año inicial sin saber que pueden prolongar la rebaja. La prórroga no se concede de oficio: hay que pedirla proactivamente, y la Seguridad Social no envía avisos.
Comparado con la cuota por ingresos reales —que arranca en 220 euros al mes para quien factura menos de 670 euros mensuales— los 80 euros durante 12 meses más representan un ahorro superior a 1.680 euros en el año. Para profesionales con ingresos justos, esa diferencia no es menor. Pero la decisión no es automática: si prevés que tu facturación va a superar claramente el SMI, quizás te interese pasar al sistema general cuanto antes para evitar una regularización elevada al final del ejercicio.
En cualquier caso, la prórroga de la tarifa plana es una herramienta pensada para los autónomos que empiezan y aún no consolidan ingresos estables. La Seguridad Social la ha ido afinando desde 2023, y aunque la solicitud es sencilla, conviene planificarla con antelación para no arriesgar el derecho.
Guía rápida del trámite
📅 Plazos: Solicítala en cualquier momento antes de que termine el periodo actual de tarifa plana (normalmente 12 meses desde el alta, 24 meses en la bonificación especial). No hay una única fecha de cierre; depende de tu alta.
✅ Requisitos clave: Rendimientos netos inferiores al SMI (1.184 €/mes en 2026) y haber empezado la tarifa plana después del 1 de enero de 2023. Para la especial, misma condición de ingresos.
🌐 Dónde solicitarlo: A través del portal Import@ss o la sede electrónica de la Seguridad Social, con certificado digital, DNI electrónico o Cl@ve. Ruta: ‘Servicios’ > ‘Altas, bajas y modificaciones’ > ‘Bajas y modificaciones’ > ‘Prórroga de la tarifa plana’.
💰 Importe o coste: La cuota se mantiene en 80 €/mes (12 meses más) o 160 €/mes (24 meses más en la especial). El trámite no tiene coste adicional.
⚠️ Error a evitar: No calcular bien los rendimientos netos futuros. Si estimas por debajo del SMI pero luego lo superas, la Seguridad Social regularizará, pero una declaración responsable deliberadamente falsa puede hacerte perder la bonificación y acarrear sanciones.
Las negociaciones entre Estados Unidos e Irán para un alto el fuego están bloqueadas. Y el obstáculo no es militar, sino financiero. He analizado la entrevista concedida este viernes por Mohsen Rezaei, asesor militar del líder supremo iraní, el ayatolá Mojtaba Jamenei, a la CNN, y la exigencia es inequívoca: Teherán reclama la liberación de 24.000 millones de dólares en fondos congelados como prueba de confianza para sellar la paz. Sin ese desbloqueo, el camino hacia el acuerdo se desvanece.
La cifra no es aleatoria. Irán ha estructurado la demanda en dos fases: 12.000 millones de dólares tan pronto como se firme el acuerdo y otros 12.000 millones en una etapa posterior. Esta ingeniería financiera no es un simple calendario de pagos; para Teherán es la prueba de fuego de la buena fe estadounidense. “Si él (Trump) quiere llegar a un acuerdo con Irán, estos 24 mil millones de dólares son una prueba de la confianza que Irán quiere tener con Trump; esta es una prueba que Estados Unidos debe superar y se abrirá el camino”, declaró el asesor militar. La pelota está en el tejado financiero de la Casa Blanca.
La Casa Blanca y el escepticismo del desbloqueo temprano
Washington mantiene una postura eminentemente hawkish en materia de sanciones. La Administración Trump considera que liberar fondos en una etapa tan temprana del proceso diluiría una herramienta de presión crucial sobre la República Islámica. El temor es que, una vez recuperados los activos, Irán pierda incentivos para cumplir los compromisos del alto el fuego. La Casa Blanca lo ha dejado claro: no quiere repetir episodios como el desbloqueo de 2015, cuando el alivio financiero no se tradujo en una desescalada regional sostenida.
Mientras tanto, los canales de negociación —con mediación paquistaní— emiten señales contradictorias. Rezaei sostiene que las conversaciones “están paralizadas” y que Trump es quien debe desbloquearlas. El propio presidente estadounidense, sin embargo, insiste en que las negociaciones siguen su curso y que podría anunciarse un trato este mismo fin de semana. Esta discrepancia no es menor: refleja un pulso en el que el control del relato es tan estratégico como el control de los activos.
“La pelota está ahora en el tejado de Trump.” — Mohsen Rezaei, asesor militar del ayatolá Jamenei, entrevista con la CNN
Un tablero financiero que condiciona la paz
Lo que veo en esta exigencia es algo más que una disputa diplomática. Los 24.000 millones de dólares son un activo congelado por sanciones internacionales, una masa de capital que Teherán necesita para estabilizar su economía, asfixiada por la inflación y la escasez de divisas. Al condicionar la paz a su liberación, Irán transforma el alto el fuego en una operación financiera de doble filo: para Estados Unidos, ceder los fondos antes de tiempo es regalar leverage; para Irán, no recuperarlos es perpetuar el estrangulamiento económico que alimenta la inestabilidad interna.
El riesgo de no superar esta prueba de confianza es concreto. Rezaei advirtió de que Irán “extenderá la guerra” más allá del golfo Pérsico, apuntando a bases estadounidenses en el océano Índico, el mar Rojo y el mar Mediterráneo si Washington reanuda la ofensiva. Una escalada de ese calado dispararía la prima de riesgo geopolítico del petróleo, con el Brent superando con facilidad la barrera de los 100 dólares. Los mercados de renta fija, por su parte, reaccionarían con una huida hacia la calidad que deprimiría las yields del Tesoro y del Bund, mientras el dólar se fortalecería por su rol de refugio. No es un escenario base, pero sí un tail risk que ningún gestor de carteras puede ignorar en junio de 2026.
🌍 El impacto en España y Europa
Para el lector español, este pulso financiero no es una abstracción. España importa más del 70% del petróleo que consume de zonas que transitan por el golfo Pérsico y el mar Rojo. Un recrudecimiento del conflicto elevaría el precio del barril de manera inmediata, trasladándose al IPC en apenas semanas y endureciendo la presión sobre el Banco Central Europeo. El Euríbor, que hoy cotiza expectativas de soft landing, podría tensionarse al alza si Lagarde se ve obligada a retrasar los recortes de tipos por un repunte inflacionista importado. Además, las empresas españolas con exposición al sector energético y logístico sufrirían un encarecimiento de costes, mientras que las grandes constructoras del IBEX que operan en Oriente Medio verían amenazados contratos fundamentales para su backlog. En definitiva, lo que se juega en la negociación de los 24.000 millones no es solo la paz: es también el precio de la gasolina, la cuota hipotecaria y el margen de maniobra de la política monetaria europea.
Armenia acude este domingo 7 de junio a unas elecciones parlamentarias que trascienden las fronteras del país caucásico. El primer ministro Nikol Pashinian, quien lidera las encuestas con el 24,3% de intención de voto, se enfrenta a un bloque de fuerzas prorrusas encabezado por el empresario Samvel Karapetián. Pero lo que realmente está en juego no es solo un cambio de gobierno, sino la orientación geopolítica de Armenia: ¿seguirá anclada en la órbita de Moscú o continuará su acercamiento a Occidente?
La campaña, que cerró ayer, ha tenido como telón de fondo el trauma de 2023, cuando Azerbaiyán recuperó Nagorno Karabaj en 24 horas y más de 100.000 armenios étnicos huyeron. Las fuerzas de paz rusas no intervinieron, lo que fracturó la histórica alianza de seguridad con Moscú. Pashinian, que sobrevivió a aquella crisis, ha acelerado su proyecto de normalización con Turquía y Azerbaiyán, y ha dado pasos concretos hacia la Unión Europea. La oposición, agrupada en torno a Armenia Fuerte, cuenta con el respaldo implícito del Kremlin y de los sectores que aún ven en Moscú al protector tradicional. Las encuestas otorgan a Pashinian una ventaja de casi diez puntos, pero la participación será determinante en un país donde la injerencia rusa se extiende de las restricciones comerciales a la amenaza de cortar el suministro de gas.
El gas como instrumento de presión
Entre las medidas aplicadas por Moscú en las últimas semanas figuran:
Prohibiciones fitosanitarias a las importaciones de flores, agua mineral, vino, coñac, frutas y verduras armenias.
La amenaza explícita de revisar el precio del gas subsidiado, fijado en 177,5 dólares por cada mil metros cúbicos.
«No permitiremos una segunda cabeza de puente antirrusa en el Cáucaso Sur.» — Vladímir Putin, presidente de Rusia, en declaraciones de mayo de 2026.
Putin ha dejado claro que la pertenencia a la Unión Económica Euroasiática es incompatible con el avance hacia la Unión Europea. La ausencia de Pashinian en la cumbre de la UEE en Astana la semana pasada confirmó la distancia con Moscú. El vínculo no se ha roto, pero está seriamente deshilachado, y el precio del gas se ha convertido en una palanca directa sobre la economía armenia y sobre el bolsillo de los votantes.
Armenia obtiene el 80% de su gas de Rusia. La factura de 177,5 dólares es más de tres veces inferior a la que pagan los países europeos (633 dólares por cada mil metros cúbicos). Si el Kremlin revisara ese precio, la inflación armenia se dispararía y el coste de la calefacción y la electricidad se convertiría en un problema inmediato para millones de familias. La amenaza no es teórica: el propio Pashinian ha reconocido que el acuerdo de 2013 es un contrato vinculante, pero la experiencia de 2020, cuando Rusia no activó sus compromisos militares en Karabaj, pesa en la memoria colectiva.
Occidente apuesta por el Cáucaso Sur sin garantías militares
En paralelo, Estados Unidos y la Unión Europea han intensificado su presencia diplomática. El secretario de Estado Marco Rubio visitó Ereván hace semanas y firmó una Carta de Asociación Estratégica Integral, un memorando sobre minerales críticos y un acuerdo para desarrollar el corredor TRIPP, que conectaría Azerbaiyán con Turquía a través de Armenia. Un mes antes, más de cuarenta líderes europeos participaron en la Cumbre de la Comunidad Política Europea en la propia capital armenia.
Sin embargo, ninguno de estos movimientos ofrece garantías de seguridad ni una perspectiva real de adhesión a la OTAN. El compromiso occidental es, por ahora, económico y diplomático. La pregunta es si eso bastará para contrarrestar la influencia rusa.
Lo que veo en estos comicios es una encrucijada sin opciones fáciles. Si Pashinian revalida su mandato, el acercamiento a Europa puede acelerarse, pero la respuesta rusa podría ser aún más agresiva. Si gana la oposición, el eje se reequilibrará hacia Moscú y los acuerdos recién firmados con Occidente podrían congelarse. En cualquier caso, el precio del gas seguirá siendo la variable económica decisiva para los hogares armenios y para la estabilidad del Cáucaso Sur.
🌍 El impacto en España y Europa
Para la Unión Europea, y también para España, estas elecciones no son un asunto lejano. Un giro armenio hacia Occidente reforzaría la diversificación energética europea, debilitando la dependencia del gas ruso y fortaleciendo corredores alternativos como el Southern Gas Corridor, del que España es consumidor indirecto a través del mercado único. Además, el precio del gas —si Rusia lo revisara— podría elevar las tensiones en los mercados globales de energía, con un eventual efecto al alza sobre los precios mayoristas europeos y los costes de la electricidad en la Península. En un contexto de precios energéticos ya tensionados, cualquier revisión al alza del precio del gas ruso a Armenia podría repercutir en las cotizaciones internacionales y, por tanto, en la factura de la luz en España. La estabilidad del Cáucaso Sur es, cada vez más, una variable de la seguridad energética europea.
Forward Industries ha roto un mes de inactividad con un depósito de 455.784 SOL en Coinbase Prime, valorado en cerca de 31,87 millones de dólares al precio actual. El movimiento despierta todas las alarmas porque la empresa cotizada arrastra una pérdida no realizada de 1.130 millones de dólares sobre una tesorería total de 6,83 millones de SOL, con una minusvalía del 71% respecto al precio medio de entrada.
La información, revelada por la plataforma de inteligencia on-chain Arkham Intelligence, muestra cómo una compañía que había apostado por replicar el manual de MicroStrategy con Solana se enfrenta ahora a una presión de tesorería difícil de ignorar. El depósito a una plataforma de ejecución institucional como Coinbase Prime —la herramienta que usan los grandes fondos para operar— sugiere algo más que una simple reorganización de cartera.
Un movimiento de 31,87 millones que quiebra un mes de calma
Desde finales de abril, Forward Industries no había realizado ningún movimiento significativo hacia exchanges. La pausa coincidió con una corrección generalizada del mercado que ha llevado a Solana a perder soportes clave: a día de hoy, cotiza por debajo de sus medias móviles de 50, 100 y 200 días, y ronda los 66 dólares. Elegir justo este momento para mover casi 32 millones de dólares en SOL a Coinbase Prime es una decisión deliberada, no un gesto rutinario.
La plataforma elegida tampoco es casual. Coinbase Prime ofrece ejecución de gran tamaño y servicios de custodia y financiación para instituciones. Que una empresa con una posición de 6,83 millones de SOL elija este canal en vez de un exchange minorista apunta a que el destino de esos tokens puede ser una operación compleja: una venta paulatina, una financiación con la posición como colateral o, en el mejor de los casos, un simple traslado de custodia sin intención de vender.
1.130 millones bajo el agua: la tesorería que nació comprando a 232 dólares
Los datos de Arkham permiten reconstruir la historia completa. Desde el lanzamiento de su estrategia de tesorería en septiembre de 2025, Forward Industries ha acumulado esos 6,83 millones de SOL con una inversión total de aproximadamente 1.590 millones de dólares. El precio medio de adquisición fue de 232,08 dólares por token. Al valor actual de mercado, esos 6,83 millones de SOL apenas suman unos 458,6 millones de dólares. La diferencia es una pérdida no realizada de 1.130 millones de dólares, una merma del 71% que convierte una apuesta estratégica en un agujero patrimonial de primer orden.
La analogía con MicroStrategy es inevitable, pero con una diferencia de fondo: la empresa de Michael Saylor acumuló Bitcoin con deuda y en un entorno alcista; Forward Industries ha comprado SOL en un mercado que ha pasado de los 230 dólares a los 66. La presión sobre el balance es muy superior, y la capacidad de resistir sin vender depende de sus otros recursos financieros, un dato que la empresa no ha detallado públicamente.
Una empresa que traslada 31,87 millones de dólares a una plataforma de ejecución institucional tras un mes de silencio y con una pérdida latente de 1.130 millones no está haciendo gestión rutinaria de tesorería.
¿Liquidación forzosa, financiación o simple recolocación? Lo que el mercado está descontando
El sector cripto ha aprendido a leer los movimientos on-chain de las tesorerías corporativas. Cuando una empresa con minusvalías tan abultadas y con un mes de inactividad envía tokens a Coinbase Prime, el mercado interpreta de inmediato que puede haber una venta inminente. Si ese fuera el caso, los 455.784 SOL supondrían un lastre adicional para una criptomoneda que ya lucha por mantenerse por encima de los mínimos de febrero, en torno a los 63-65 dólares.
Pero también cabe la posibilidad de que Forward Industries esté utilizando sus SOL como garantía para obtener liquidez sin vender, algo factible a través de servicios de financiación que ofrecen plataformas como Coinbase. O podría tratarse de una reorganización conservadora: mover fondos a un custodio de primer nivel para reforzar la seguridad mientras se espera una eventual recuperación del precio. La respuesta a ese dilema la tendremos en los próximos días, cuando los datos on-chain muestren si esos tokens se han movido a ventas o permanecen bloqueados.
Mientras tanto, el precio de Solana acusa el golpe. La vela diaria del último mes dibuja una estructura bajista clara, con mínimos más bajos y un volumen creciente que confirma la agresividad de los vendedores. La zona de 63-65 dólares es la última defensa técnica antes de niveles que no se veían desde hace más de un año. Si Forward Industries termina vendiendo, otros inversores podrían acelerar posiciones, aumentando la presión. Si, por el contrario, se confirma que es solo un movimiento de custodia, el alivio podría dar un respiro a los titulares de SOL.
He seguido de cerca los movimientos de la banca regional japonesa durante el último trimestre. Lo que los datos revelan es una reasignación silenciosa pero imparable de capital: estas entidades están recortando su riesgo en China y orientándolo hacia India y el Sudeste Asiático. Las implicaciones para los inversores europeos con intereses en Asia son profundas.
La retirada silenciosa de la banca regional japonesa
Los bancos regionales japoneses, históricamente los más expuestos al crecimiento del mercado chino, están reduciendo líneas de crédito, cerrando oficinas de representación y frenando nuevos préstamos en el gigante asiático. Según Yahoo Finance, esta tendencia responde a un cálculo de riesgo-retorno cada vez más desfavorable: la deflación en los precios de fábrica, la crisis inmobiliaria no resuelta y las tensiones geopolíticas con Occidente están erosionando la calidad crediticia de los prestatarios chinos.
El dato más revelador es la velocidad del desenganche. Los flujos de capital japoneses hacia India y el Sudeste Asiático han aumentado un 30% en el último año, pero lo que realmente importa es la tendencia: los bancos regionales japoneses ha reducido su exposición a China en un 15% en 2025, y las previsiones apuntan a una aceleración en 2026. No es una estampida, sino un goteo constante que drena liquidez del mercado chino.
“La exposición a China ya no ofrece la rentabilidad ajustada al riesgo que necesitamos. India y el Sudeste Asiático presentan un perfil de crecimiento más predecible.” — Portavoz de la Asociación de Bancos Regionales de Japón, declaraciones a los medios, junio de 2026
La India, nuevo destino de capital japonés
El giro no se limita a la desinversión: el capital que sale de China está aterrizando en Bombay, Bangalore y las zonas económicas especiales de Vietnam. La banca nipona está financiando infraestructuras, parques tecnológicos y joint ventures con socios locales, aprovechando el crecimiento del PIB indio por encima del 6% y una demografía que garantiza demanda interna durante décadas. Es una apuesta estratégica que replica, a escala reducida, el modelo de desarrollo que Japón impulsó en China en los años 80 y 90.
Para las entidades regionales japonesas, que operan con márgenes muy estrechos en su mercado doméstico, buscar yield en el exterior es una cuestión de supervivencia. Y en este nuevo mapa, China ha dejado de ser el destino prioritario.
Liquidez y riesgo: la lección para Europa
El movimiento de la banca japonesa es un termómetro de confianza en China. Si las entidades más conservadoras de Asia —acostumbradas a relaciones a largo plazo con corporaciones chinas— deciden reducir exposición, la señal es inequívoca. Los gestores de fondos europeos que mantienen posiciones en bonos o acciones chinas deberían leerlo como un aviso de posibles correcciones en valoraciones. Cuando la liquidez bancaria se retira, los mercados de capitales suelen ser los siguientes en notarlo.
Hay un riesgo adicional que muchos inversores occidentales pasan por alto. India y el Sudeste Asiático recibirán un flujo de capital japonés que, combinado con las inversiones ya programadas de fondos soberanos europeos y americanos, podría inflar los precios de activos en esos mercados. El crowding out de oportunidades no es un escenario lejano: en algunos segmentos inmobiliarios de Bangalore ya se observan rentabilidades comprimidas por exceso de liquidez extranjera.
🌐 El efecto dominó en Occidente
La desinversión japonesa en China tiene consecuencias directas para las carteras europeas:
Bancos europeos con exposición a China: entidades como HSBC, Standard Chartered o los grandes bancos franceses podrían verse forzadas a reevaluar sus préstamos en el país si la retirada japonesa se convierte en tendencia sectorial. El coste de cobertura del riesgo (CDS) sobre emisores chinos podría aumentar, encareciendo la financiación para corporaciones chinas y afectando a los bonos en carteras europeas.
Inflación importada: una menor financiación bancaria en China puede agravar la deflación industrial, lo que abarata aún más las exportaciones chinas. Para España, esto significa una presión desinflacionista adicional en bienes de consumo duradero que podría lastrar el IPC europeo y retrasar la normalización de tipos del BCE.
Oportunidades en India: los inversores institucionales europeos que ya apuestan por India se encontrarán con un competidor japonés bien capitalizado, lo que presiona al alza las valoraciones de entrada. Quien quiera participar del crecimiento indio deberá asumir primas más elevadas.
El próximo dato a vigilar será el informe semestral de la Autoridad Bancaria Japonesa sobre exposición exterior, previsto para finales de 2026. Si confirma la aceleración de la retirada de China, será la señal definitiva para que los gestores europeos reequilibren sus carteras en Asia.
Llevo semanas siguiendo la evolución del PIB India 2026 y el dato que ha publicado esta mañana el Ministerio de Estadística e Implementación de Programas (MoSPI) me confirma lo que muchos analistas sospechaban: la economía india ha vuelto a sorprender al alza. El producto interior bruto creció un 7,8% interanual en el trimestre que finalizó en marzo de 2026, equivalente al cuarto trimestre del año fiscal indio, a pesar de que el país ya empezaba a sentir los efectos de la guerra entre Estados Unidos e Irán. La cifra supera holgadamente las expectativas del consenso, que apuntaban a una desaceleración más pronunciada por la escalada del crudo y las tensiones en el estrecho de Ormuz.
El dato completo del año fiscal 2025-26 se sitúa en un 7,7%, frente al 6,5% registrado en el ejercicio anterior. Es el tercer año consecutivo en que la India mantiene un ritmo de expansión superior al 7%, algo que ni China ni ninguna otra gran economía emergente ha logrado en el mismo período. El motor principal sigue siendo el sector servicios —sobre todo exportaciones de TI y consultoría—, pero la producción industrial también ha dado señales de vigor, impulsada por los estímulos del Gobierno y la relocalización de cadenas de suministro desde China.
Los datos, en detalle
El desglose que ha proporcionado el MoSPI muestra la fortaleza transversal de la economía india, aunque empiezan a aparecer señales de alerta en los precios:
Servicios financieros, inmobiliarios y profesionales: crecieron un 9,1% interanual, consolidándose como el pilar más dinámico del PIB.
Manufacturas: repuntaron un 6,8%, impulsadas por el programa Production Linked Incentive y por la apertura de nuevas plantas de electrónica y vehículos eléctricos.
Construcción e infraestructuras: avanzaron un 7,5%, reflejo del intenso gasto público en carreteras, ferrocarriles y vivienda asequible.
Sector agropecuario: registró un crecimiento modesto del 3,2%, lastrado por la volatilidad climática y el encarecimiento de los fertilizantes importados.
Sin embargo, lo que más inquieta a Nueva Delhi y a los bancos centrales de medio mundo es la inflación subyacente, que se ha situado en el 5,6% en marzo, muy por encima del objetivo del 4% del Banco de la Reserva de la India (RBI). La guerra entre Estados Unidos e Irán ha disparado la prima de riesgo del petróleo y ha encarecido las importaciones energéticas, que representan más del 80% del consumo indio de crudo. Esto podría erosionar el consumo privado en los próximos trimestres si el RBI se ve forzado a mantener los tipos de interés en el 6,5% —o a subirlos— para contener las presiones inflacionistas.
Una locomotora que desafía la desaceleración global
Lo que más me llama la atención de este dato es la velocidad a la que la India está ganando peso en el mapa de la inversión internacional. Mientras China se enfrenta a una crisis inmobiliaria estructural y a un enfriamiento de su demanda interna, la India ha conseguido atraer flujos récord de inversión extranjera directa en sectores tecnológicos, farmacéuticos y de defensa. Grandes fabricantes como Apple, Samsung o Tesla han acelerado sus planes de producción en el país, una tendencia que la guerra en Irán no ha frenado, sino que ha acentuado: las empresas occidentales buscan diversificar aún más sus cadenas de suministro fuera de zonas de conflicto.
El contraste con el continente europeo no puede ser más brusco. Mientras la eurozona apenas rozará el 1% de crecimiento en 2026 según las últimas proyecciones del BCE, la India avanza a un ritmo casi ocho veces superior, con una población joven que añade cerca de un millón de nuevos trabajadores al mes. La brecha de productividad se está cerrando a pasos agigantados, y mercados como el español —con fuerte presencia de empresas como Inditex, que ya fabrica parte de su colección en el país— notan el impulso en sus cuentas de resultados.
🌐 El efecto dominó en Occidente
Para el lector europeo, el crecimiento indio no es una mera anécdota estadística. Se traduce en tres consecuencias concretas:
Presión sobre los precios energéticos: Si la demanda india de petróleo sigue robusta a pesar de los precios altos —y todo indica que así será—, el Brent encontrará un suelo firme, alimentando la inflación importada en España y en el conjunto de la eurozona, justo cuando el BCE empieza a valorar nuevos recortes de tipos.
Oportunidades para las empresas europeas: La expansión de la clase media india, que ya supera los 400 millones de personas, abre un mercado de consumo masivo para bienes de lujo, automoción y energía renovable. Compañías del IBEX con exposición a infraestructuras o tecnología están incrementando sus inversiones en el subcontinente.
Competitividad de los servicios: La pujanza de las exportaciones de TI indias mantiene a raya los costes de la digitalización empresarial en Occidente, pero también expone a los trabajadores del sector a una presión salarial a la baja que puede tener implicaciones en el mercado laboral europeo.
El dato del PIB de hoy no resolverá la tensión geopolítica en Oriente Medio, pero subraya que la India ha dejado de ser una promesa para convertirse en un actor insoslayable del tablero económico global. La próxima reunión del RBI, el 28 de junio, será la siguiente parada: allí veremos si la institución cede al estímulo o se ata al ancla de la estabilidad de precios.
El mercado laboral de Estados Unidos sorprendió en mayo con la creación de 172.000 nuevos puestos de trabajo, duplicando las previsiones de los analistas, mientras la tasa de paro se mantiene en el 4,3%. El dato, publicado por la Oficina de Estadísticas Laborales, refleja una economía que sigue generando empleo a un ritmo muy superior al esperado.
El mercado laboral estadounidense desafía las expectativas
El consenso de los economistas apuntaba a unos 85.000 empleos en mayo, cifra que se ha visto más que duplicada. Los sectores que más aportaron fueron sanidad, educación y construcción y ocio, con incrementos superiores a los 30.000 puestos cada uno. La participación laboral, no obstante, se mantuvo prácticamente estable, lo que sugiere que las nuevas contrataciones están absorbiendo a personas que ya estaban en el mercado de trabajo y no tanto atrayendo a nuevos trabajadores.
El dato rompe con la narrativa de un enfriamiento progresivo del empleo que la Reserva Federal necesitaba para justificar un giro en su política monetaria. De hecho, la creación de empleo en mayo fue la más alta desde enero de 2026.
La Fed gana margen para endurecer su política monetaria
Con la tasa de paro anclada en el 4,3%, los salarios creciendo a un ritmo anualizado cercano al 3,8% y 172.000 nuevos empleos, el argumento para mantener los tipos altos o incluso subirlos se refuerza. Las actas de la última reunión de la Fed ya apuntaban a que varios miembros consideraban prematuro iniciar recortes en 2026. Este informe de empleo les da más munición.
Los mercados financieros reaccionaron con caídas en las bolsas europeas y un repunte del dólar, ya que una Fed más restrictiva encarece la financiación y reduce el atractivo de los activos de riesgo. La rentabilidad de los bonos del Tesoro a dos años superó el 4,8% minutos después de conocerse el dato.
El mensaje a la Fed es claro: el mercado laboral no se enfría tan rápido como se necesitaba.
Esta dinámica complica las expectativas de los hogares y las empresas estadounidenses, que confiaban en una relajación monetaria para abaratar hipotecas y créditos al consumo. Por el contrario, el coste de la deuda se mantendrá elevado durante más tiempo del previsto.
Qué significa para las empresas españolas con exposición a Estados Unidos
Para las compañías del IBEX 35 con una presencia relevante en el mercado estadounidense —ACS, Ferrovial, Grifols o Fluidra, entre otras— el dato tiene dos lecturas. Por un lado, un mercado laboral robusto sostiene la demanda de sus servicios y productos; por otro, unos tipos de interés más altos y un dólar fuerte elevan el coste de su financiación y la conversión de sus cuentas consolidadas en euros.
El sector constructor y de infraestructuras, muy dependiente de la obra pública y privada en EE.UU., podría verse beneficiado si la administración Biden —o quien le suceda— mantiene los planes de inversión. Sin embargo, la presión sobre los márgenes por el encarecimiento de los materiales y la mano de obra sigue siendo un riesgo real que pocas empresas han logrado trasladar por completo a sus clientes.
Me pregunto si este escenario de tipos altos por más tiempo es sostenible para la economía global sin generar una corrección más profunda en la segunda mitad del año. Los indicadores de confianza empresarial en Europa ya muestran signos de agotamiento, y el diferencial de crecimiento con Estados Unidos se amplía. La respuesta, como casi siempre, la tendremos en los próximos datos de inflación y en la reunión de la Fed de junio.
¿Qué ha pasado? Un incendio en la planta de Montesa-Honda en Santa Perpètua de Mogoda calcinó la nave de 20.000 metros cuadrados, obligó a evacuar a 150 trabajadores y generó una densa columna de humo visible a kilómetros.
¿Quién está detrás? La fábrica, propiedad de Honda España, es la sede de la marca en el país y el corazón de las divisiones de trial y Dakar de HRC.
¿Qué impacto tiene? Las llamas, ya controladas, provocaron retenciones de 11 kilómetros en la AP-7 y afectaron a la circulación en las rondas de Barcelona. La producción queda interrumpida sin que haya que lamentar heridos.
Ayer por la tarde, un incendio en la planta de Montesa-Honda en Santa Perpètua de Mogoda calcinó 20.000 metros cuadrados de instalaciones y desató el caos en la AP-7. Las llamas, que no causaron heridos, obligaron a evacuar a 150 trabajadores y a movilizar 30 dotaciones de Bombers durante más de cuatro horas.
El suceso ocurrió pocos minutos antes de las tres de la tarde del viernes, en el polígono Torre del Rector, y generó una columna de humo negro que fue vista desde varios municipios. Según los Bombers de la Generalitat, la nave, que almacenaba motocicletas y componentes, colapsó casi por completo antes de que los equipos de extinción estabilizaran el incendio hacia las siete de la tarde. No fue hasta pasadas las ocho y media cuando el fuego quedó controlado.
Cronología y evacuación: tres horas de fuego intenso
Desde el primer aviso, las autoridades activaron el plan Procicat de Protecció Civil y la Unidad Operativa Territorial. Se recibieron 287 llamadas al 112 en menos de una hora. Los Bombers ordenaron la evacuación de la planta y de las naves más próximas hasta la calle del Mediterráneo, ante el riesgo de propagación. El alcalde, Juan Carlos Mingueza, descartó la toxicidad de de la columna y la necesidad de confinamiento de la población.
La planta de Santa Perpètua no es una fábrica más. Alberga la sede de Honda en España, tanto para el negocio de las dos ruedas como para los automóviles, y es la base del equipo de trial de HRC. De allí salen las motos que pilota el pluricampeón mundial Toni Bou, así como los vehículos de competición de la división Dakar. El incendio supone un duro golpe a un icono industrial catalán que lleva cuatro décadas en el polígono.
Retenciones de 11 kilómetros en la AP-7 y cortes en las rondas de Barcelona
El denso humo y la proximidad de la autopista provocaron un colapso inmediato en la AP-7, que a esa hora ya registraba tráfico intenso por la operación salida del fin de semana. Las retenciones se extendieron a lo largo de 11 kilómetros, entre Montornès y Santa Perpètua, en sentido Tarragona, y se sumaron a otros problemas circulatorios en la B-10 (6 kilómetros de atasco) y la B-20 (9 kilómetros) a la altura del Nus de la Trinitat, uno de los puntos más complejos de la red viaria barcelonesa.
Nada que no se haya visto en una tarde de viernes con la AP-7 convertida en un estacionamiento.
La parada súbita de la producción en Santa Perpètua afectará a la cadena logística de Honda en toda España y puede demorar pedidos clave en la división de trial justo en plena temporada de competición.
Los Mossos d’Esquadra coordinaron las desviaciones del tráfico y el desalojo ordenado del polígono, mientras Bombers mantenía las 30 dotaciones para refrescar los puntos calientes y evitar reinicios. Protecció Civil insistió en la recomendación de no acercarse a la zona afectada.
Hoja de Ruta: Claves del Viaje
El incendio deja al descubierto la fragilidad de los corredores logísticos cuando un siniestro industrial de gran escala se superpone a las horas punta de tráfico de un viernes. La AP-7, que ya concentra el mayor volumen de vehículos de largo recorrido del área metropolitana, demostró una vez más la falta de alternativas rápidas cuando un incidente puntual bloquea uno de sus tramos.
No es la primera vez que un incendio en una nave industrial catalana colapsa la autopista. En los últimos años, sucesos en polígonos del Vallès y del Baix Llobregat han provocado retenciones kilométricas. La diferencia en este caso es la dimensión de la nave, la carga simbólica e industrial de la planta de Montesa-Honda y el corte total de una línea de producción que nutre a concesionarios de toda España. La interrupción temporal afectará también al calendario de HRC, aunque fuentes de la compañía aún no han facilitado una estimación del plazo de reanudación.
El trabajo de los Bombers y la rápida respuesta de Protecció Civil evitaron daños personales, pero el impacto económico y en la movilidad fue inmediato. El alcalde Mingueza confirmó que la columna de humo no era tóxica, lo que alejó el escenario más grave, y la circulación en la AP-7 se fue normalizando a medida que avanzaba la noche. Las próximas horas serán clave para evaluar los daños materiales y el plan de recuperación de una fábrica que es mucho más que una unidad de producción: es un emblema del motor español.
Los inversores que asocian la fe cristiana con renunciar a los rendimientos tienen que revisar las pantallas. Los fondos de inversión que filtran sus carteras conforme a la Doctrina Social de la Iglesia están ofreciendo retornos de doble dígito en lo que va de año, superando en varios casos a sus homólogos convencionales.
La sorpresa no viene solo de la rentabilidad: algunos de estos vehículos han logrado superar el 10% de revalorización en 2026, un umbral que parecía reservado a productos sin ataduras éticas. El segmento sigue siendo pequeño, pero la combinación de convicción religiosa y buen desempeño financiero está atrayendo a partícipes que antes no pisaban la banca confesional.
La clave está en un cribado que excluye sectores como armamento, tabaco, juego o pornografía, pero que también prima a empresas con gobernanza sólida, baja conflictividad laboral y alineación con los principios de la Iglesia. No es solo una cuestión de moral: los datos muestran que estas compañías tienden a ser más estables en momentos de tensión en los mercados.
Mutuactivos refuerza su apuesta ética con dos fondos de la Doctrina Social
La gestora de Mutua Madrileña ha registrado recientemente dos nuevos fondos de inversión que se regirán por los criterios de la Doctrina Social de la Iglesia. Ambos vehículos aplicarán un filtro ético estricto desde la selección de activos, algo que Mutuactivos venía tanteando pero que ahora consolida como línea de negocio.
Con este movimiento, la entidad Mutuactivos se posiciona en un nicho hasta ahora dominado por pequeños actores especializados. La decisión no es casual: la demanda de productos de inversión con valores religiosos ha crecido un 18% en los dos últimos ejercicios, según fuentes del sector, y la digitalización ha facilitado que estos fondos salgan del circuito eclesiástico para llegar al inversor minorista.
Los valores cristianos no son un adorno: en el último lustro, las carteras que los aplican han batido al índice general con menor volatilidad y mayor resiliencia en crisis.
Los nuevos fondos evitarán cualquier compañía que obtenga más del 5% de sus ingresos de actividades controvertidas, y priorizarán aquellas con políticas activas de inclusión, conciliación y transparencia fiscal. Es un enfoque que va más allá del ESG tradicional y que, según la gestora, conecta con la doctrina social que promueve el bien común.
GoodWay y la inteligencia artificial que criba la fe
La otra pata de esta tendencia es la irrupción de GoodWay, una plataforma que combina inteligencia artificial y criterios éticos cristianos para seleccionar carteras de inversión. Su algoritmo analiza miles de compañías y las puntúa según su alineación con los principios de la Iglesia, eliminando aquellas que no superan el umbral ético definido por el usuario.
GoodWay no gestiona fondos directamente, sino que actúa como herramienta de asesoramiento para entidades y particulares. Según sus creadores, la IA permite un filtrado más granular y actualizado que los métodos manuales, algo fundamental cuando las cadenas de suministro globales hacen difícil rastrear las contradicciones éticas de una multinacional.
La plataforma ya está siendo utilizada por varias gestoras españolas y ha despertado interés en despachos de asesoramiento financiero que buscan diferenciarse en un mercado cada vez más homogéneo. De hecho, su irrupción coincide con un momento en que los escándalos corporativos han reforzado la necesidad de herramientas que vayan más allá de las declaraciones de intenciones.
La promesa de GoodWay es ambiciosa: hacer que la inversión cristiana no dependa de etiquetas autoimpuestas, sino de datos objetivos que midan el comportamiento real de las compañías. Si lo consigue, podría acelerar la profesionalización de un segmento que hasta ahora descansaba más en la confianza que en la tecnología.
Invertir con fe ya no es renunciar al mercado
Durante años, la inversión ética basada en la fe fue vista como una renuncia voluntaria a la rentabilidad. La lógica era simple: al reducir el universo de activos, también se reducían las oportunidades de batir al mercado. Sin embargo, los datos de estos fondos cristianos están desmontando ese mito.
La explicación no está en milagros financieros, sino en una selección de compañías que, al evitar riesgos reputacionales y conflictivos, acaban presentando una mayor estabilidad a largo plazo. Empresas con baja rotación de empleados, sin litigios masivos y con accionariado estable tienden a resistir mejor los ciclos bajistas. Justo el perfil que favorece la Doctrina Social de la Iglesia.
Hay, además, un factor generacional: los inversores jóvenes, incluso aquellos no particularmente religiosos, valoran cada vez más la coherencia entre sus valores y sus carteras. Los fondos cristianos, con su narrativa clara y reglas definidas, pueden captar ese interés de forma más efectiva que un fondo ESG genérico donde las contradicciones abundan.
No todo es color de rosa. El límite está en la liquidez y la diversificación: cuando los criterios éticos se aplican con rigor, el universo de inversión se encoge drásticamente, lo que puede generar concentración sectorial. Además, la falta de estandarización en los filtros religiosos hace que dos fondos cristianos puedan tener carteras muy diferentes.
Aun así, el movimiento de Mutuactivos y la llegada de GoodWay sugieren que el mercado ha empezado a tomarse en serio esta categoría. Quizá la mayor sorpresa no sea que estos fondos den dinero, sino que hayamos tardado tanto en darnos cuenta de que la fe y la rentabilidad no estaban reñidas.
El 82% de los mandos intermedios dice que gestionar equipos es hoy más difícil que nunca. Y el 40% ya arrastra un diagnóstico de salud mental. No es una queja generacional: es una radiografía de la empresa moderna que todo founder y director de personas tiene delante.
La sobrecarga que viene de todas partes
El dato, extraído de la última encuesta de Modern Health a 1.000 empleados a tiempo completo en Estados Unidos, no responde a un único factor. Es la tormenta perfecta: adopción acelerada de IA, presión por la productividad, equipos adelgazados y un entorno económico que pide más con menos. El 74% de los directivos intermedios espera que la automatización provoque despidos en su empresa en menos de tres años, y más de la mitad teme por su propio puesto.
Cuando el barco se mueve, la gente mira al capitán y a la tripulación de primera línea. Pero los mandos intermedios son los que realmente traducen la estrategia en tareas, contienen la ansiedad del equipo y, encima, deben aparentar control. El estudio habla claro: el 80% de los managers sénior afirma que la IA ha incrementado las expectativas sobre su rendimiento personal, el doble que entre los empleados sin personas a cargo.
El coste no es solo anímico. Es productividad, retención y, a medio plazo, rentabilidad. Un manager que se quema toma peores decisiones, multiplica la rotación y hace que los proyectos se enquisten. En la jerga de las startups: el runway del talento se acorta cada mes.
Lo que los números dicen (y los líderes no quieren ver)
Las cifras de la encuesta tienen una precisión casi quirúrgica. El 40% de los mandos intermedios ha recibido un nuevo diagnóstico de salud mental en el último año, más del triple que el resto de empleados. Sin embargo, el 86% declara estar satisfecho con su bienestar. La contradicción es un máster en autoengaño: los managers se han convertido en expertos en enmascarar el estrés.
El miedo a represalias no es anecdótico. Un 54% ha sido juzgado directamente por usar días de salud mental, y el 61% evita pedirlos por completo. “Si yo muestro que no aguanto, ¿qué va a pensar mi equipo?” es la frase no dicha que atraviesa los despachos de medio mundo.
Más preocupante aún es la brecha de confianza: el 58% de los empleados se siente más seguro hablando con un chatbot de inteligencia artificial sobre su salud mental que con su responsable directo. La paradoja es total: pedimos a los managers que sean la primera línea de defensa del bienestar laboral, pero ellos mismos no se sienten seguros y su gente prefiere desahogarse con una máquina.
Un manager que esconde su propio desgaste no puede construir un entorno psicológicamente seguro para nadie.
Qué significa esta tendencia para quien construye equipos hoy
La experiencia de empresas que han puesto la salud mental de los managers en el centro no es una anécdota. Startups como Buffer o firmas ya consolidadas como Microsoft han documentado que invertir en formación sobre resiliencia, psicología del equipo y gestión de conversaciones difíciles reduce la rotación de talento y acelera la adopción de nuevas tecnologías. El patrón es reproducible: si el mando intermedio está sostenido, la estrategia fluye; si no, todo se atasca.
La tentación de pensar que esto solo afecta a corporaciones gigantes es falsa. En una startup de 30 personas, el fundador suele ejercer de manager. En una de 80, los primeros líderes de equipo cargan con la presión de escalar y mantener la cultura. Sin una estructura de apoyo, el fundador acaba siendo el primer foco de burnout y el contagio baja en cascada.
Los datos de Modern Health avisan: hemos normalizado el sufrimiento en silencio. Decir “aquí la gente es fuerte” sin más herramientas es una receta para que el problema estalle cuando ya no se puede esconder. La pregunta para cualquier CEO o fundador no es si su equipo está estresado, sino hasta qué punto está midiendo ese estrés antes de que descarrile un proyecto entero.
El impacto directo de la IA en la salud del mando
La inteligencia artificial añade presión sobre la productividad, pero también desdibuja el rol. Muchos managers sénior perciben que se les pide lo mismo que antes más la supervisión de herramientas que todavía no controlan. Si a eso se suman expectativas irreales de reducción de plantilla, la sensación de provisionalidad se cronifica.
Algunas organizaciones ya segmentan las encuestas de clima por nivel de responsabilidad y cruzan los datos con el uso de beneficios de salud y las bajas. Es una práctica que cualquier scale‑up puede copiar mañana: medir la salud de los managers como miden el MRR. Sin esa métrica, las decisiones sobre rendimiento y retención navegan a ciegas.
🚀 Hoja de Ruta para Emprender
Segmenta los datos de salud laboral por seniority: No basta con medir el clima general. Separa a los managers, sigue su uso de días libres, consultas al programa de asistencia y rotación voluntaria. Los problemas siempre aparecen primero en esa franja.
Forma en psicología del equipo, no solo en OKR: Los managers actuales necesitan saber detectar signos tempranos de burnout, manejar conversaciones sobre ansiedad y crear espacios seguros. Eso no se aprende solo con cursos de productividad.
Da permiso visible desde la cúpula: Si el CEO nunca habla de sus propias dificultades ni usa días de salud mental, ningún mando se sentirá autorizado a hacerlo. La vulnerabilidad se modela, no se predica.
Asigna un ‘runway’ al bienestar del equipo: Igual que calculas cuánto dura la caja, calcula cuánto tiempo de foco y apoyo le queda a tus managers antes de que el desgaste empiece a costar proyectos. Revisa ese indicador al menos cada trimestre.
Trescientos mil euros por siete días. Sa Ferradura, la península privada que el multimillonario ruso Mikhail Prokhorov posee en la costa norte de Ibiza, se alquila en 2026 con una tarifa que duplica a las villas más exclusivas de Marbella y que no tiene comparación en España. Un precio de martillo que no se ve en subastas inmobiliarias, sino en el mercado más secreto del lujo: el del alquiler temporal para patrimonios sin límite.
La propiedad no es nueva en el radar de los ultra-high-net-worth individuals. Prokhorov compró la finca en 2013 por 33 millones de euros y la abrió al alquiler en 2017. Desde entonces, las tarifas apenas han variado, lo que habla de un activo que no persigue modas sino que se consolida como referente. Los 35.000 metros cuadrados de terreno —12.000 de ellos convertidos en jardines tropicales y solo 1.200 construidos— ofrecen una península completa con cero vecinos, una rareza incluso en la saturada Ibiza de alta gama.
El menú de precios es tan estable como estratosférico. Mayo, junio y octubre se facturan a 250.000 euros por semana. De julio a septiembre la cifra asciende a 300.000 euros y un mes entero de agosto se despacha por 1,2 millones de euros. En la Costa del Sol, las mejores villas en alquiler no superan los 150.000 euros semanales y en Mallorca la horquilla se mueve alrededor de los 100.000. Solo algunas propiedades de Les Parcs de Saint‑Tropez entran en la misma conversación. Para el inversor que mide el mercado en múltiplos, Sa Ferradura ha creado su propio benchmark.
No hay ninguna propiedad en alquiler en España que se acerque a las cifras de Sa Ferradura. Un mes de agosto completo cuesta el doble que en las mejores mansiones de la Costa del Sol.
Lo que se paga va mucho más allá de los metros. La tarifa incluye un equipo de entre 20 y 25 personas: chef privado, seguridad nocturna, servicio multilingüe 24 horas y una batería de comodidades que en 2018 le valieron el premio a Mejor Villa Privada del Mediterráneo en los Boutique Hotel Awards. La reforma, a cargo del arquitecto Jaime Romano, apostó por la sostenibilidad y alberga una colección de 35 obras de artistas con vínculo ibicenco. Son activos culturales que elevan la experiencia pero que, para el propietario, también funcionan como un complemento de valor tangible.
La discreción es escolta indispensable. No existen fotos oficiales de huéspedes, aunque se sabe que Leo Messi celebró allí su 35 cumpleaños, que Cesc Fàbregas y Elon Musk han paseado por sus senderos y que buena parte de Silicon Valley conoce el camino. En marzo de 2025 varios medios difundieron un bulo de venta que se aclaró enseguida: la propiedad no está ni ha estado en venta. Solo en alquiler. Eso la convierte en un cash-flow asset puro para su dueño, que no necesita desprenderse del ladrillo para monetizar la exclusividad.
Lo que la tarifa de Sa Ferradura dice sobre la asignación de capital de los UHNWI
La cifra de 300.000 euros semanales no es un gasto corriente; es una decisión de asignación de capital. Para Prokhorov, supone un flujo anual potencial cercano a los 5 millones de euros si la ocupación en temporada alta es completa, lo que arroja un rendimiento bruto próximo al 15% sobre el precio de compra de 2013, sin contar la apreciación del suelo. Para el arrendatario, el desembolso equivale a afirmar que la privacidad y el servicio sin fisuras son activos de primera necesidad en un mundo donde el anonimato escasea. No es ocio: es inversión en reputación y, en muchos casos, en relaciones con otros peers del mismo estrato.
El segmento del alquiler prime en islas mediterráneas ha salido reforzado del ciclo inflacionario. Mientras que los activos financieros han sufrido repreciaciones, el real estate de ultra-lujo sigue captando demanda porque el inventario es minúsculo y la creación de nuevas unidades, inviable. Sa Ferradura opera en un mercado donde la oferta no se puede duplicar: no hay otra península sin vecinos en Ibiza. Eso la convierte en un monopolio natural que fija precio sin competencia directa.
Alquilar una península completa con 20 personas a su servicio no es un capricho: es la evidencia de que el capital paciente busca refugio en activos donde el precio no se negocia, se paga.
Preservación de capital y riesgo: la lección del activo que no está en venta
En mis conversaciones con family offices que analizan real estate prime en Baleares, una pregunta recurrente es si este tipo de inmuebles debe tratarse como cobertura frente a la inflación o como vehículo de revalorización. Sa Ferradura, al no estar en venta, ofrece una respuesta contundente: el mayor valor es la imposibilidad de replicar el activo. La propiedad se comporta como un bono perpetuo indexado al poder adquisitivo de una élite global que sigue creciendo, incluso cuando la economía se resfría.
Para el inversor que alquila, el riesgo es eminentemente reputacional: la exposición mediática que supone ocupar la villa más cara de España puede ser contraproducente para ciertos perfiles. Para el propietario, el principal tail risk es un cambio regulatorio o una crisis geopolítica que complique la operativa con ciudadanos rusos —aunque Prokhorov posee nacionalidad israelí desde 2022 y no está sujeto a sanciones europeas—. En cualquier caso, el activo sigue generando caja mientras el mercado de contado (venta) permanece cerrado por voluntad propia.
Lo que vendrá será interesante de observar. Si Sa Ferradura mantiene ocupación plena este verano, confirmará que el techo del alquiler de lujo en España aún no se ha tocado. Y si alguna vez se pone en venta, el precio por metro cuadrado reescribirá los manuales de valoración de activos residenciales en el Mediterráneo. De momento, sigue siendo el benchmark silencioso del capital que prefiere no hacer ruido.
💎 Veredicto Wealth
Sa Ferradura es un activo de preservación de capital para su propietario y una declaración de asignación de recursos para quien lo alquila, no una inversión con retorno medible para el arrendatario. El riesgo a vigilar es que la oferta insustituible puede volverse ilíquida si el perfil de la demanda se reduce, pero mientras la exclusividad mande, 300.000 euros a la semana seguirán pareciendo un precio de entrada.
¿Qué ha pasado? El Ayuntamiento de Badalona anuncia la primera zona verde de aparcamiento para residentes, que se implantará en el barrio de Artigues.
¿Quién está detrás? El gobierno municipal liderado por Xavier Garcia Albiol, que ya planteó esta medida en octubre de 2024 para otros barrios.
¿Qué impacto tiene? La zona verde restringirá el estacionamiento a los no residentes en un perímetro aún no definido, aunque se desconocen las plazas, el calendario y las futuras ampliaciones a otros barrios.
El gobierno de Xavier Garcia Albiol ha movido ficha y ha designado a Artigues como el barrio que estrenará la primera zona verde de aparcamiento de Badalona, veinte meses después de que el alcalde abriera la puerta a esta herramienta. La decisión, anunciada este jueves y recogida por medios municipales, pone fin a la incertidumbre sobre si la prueba piloto recaería en Casagemes —como se avanzó en 2024— o en otro distrito con mayor presión de estacionamiento.
La concejalía de Movilidad no ha desvelado aún el perímetro exacto, el número de plazas reservadas ni la fecha de entrada en vigor. Sí ha confirmado que la zona verde funcionará bajo el modelo clásico de estacionamiento exclusivo para residentes, con un eventual régimen de rotación o de pago para visitantes, según fuentes municipales consultadas por este medio.
De Casagemes a Artigues: el giro hacia una demanda vecinal más acuciante
En octubre de 2024, el alcalde Albiol defendió la creación de zonas verdes como respuesta a las peticiones de los vecinos que veían saturado el aparcamiento por la afluencia de conductores externos. Entonces, Casagemes aparecía como candidato natural: un barrio céntrico con alta presión turística y hasta 400 plazas potenciales. Sin embargo, el proyecto se aparcó durante meses sin explicación oficial.
La elección de Artigues encaja con un patrón similar de presión residencial, pero en un entorno de menor atractivo turístico y mayor densidad de población. Aquí la saturación no viene del visitante diurno, sino de la propia dinámica metropolitana: miles de vecinos compiten cada día con trabajadores desplazados y con el tráfico de paso hacia el centro de Badalona. El gobierno municipal considera que una zona verde en Artigues puede servir de laboratorio antes de extender la medida a otros barrios.
Cómo funcionará la zona verde y qué implica para los vecinos
El equipo de gobierno no ha detallado la normativa, pero la figura de la zona verde de aparcamiento es bien conocida en la corona metropolitana: un área delimitada donde solo pueden estacionar libremente los vehículos con distintivo de residente durante la mayor parte del día, mientras que los no residentes pagan una tarifa o tienen prohibido aparcar en ciertas franjas. En ciudades como Barcelona o L’Hospitalet, las zonas verdes se gestionan mediante aplicaciones móviles o parquímetros y los vecinos deben solicitar una autorización anual.
La medida aún no ha desvelado si el Ayuntamiento adoptará un esquema similar, aunque fuentes de la concejalía apuntan a que se buscará la “máxima simplicidad” para evitar duplicar trámites. Los residentes de Artigues recibirán información en las próximas semanas, una vez se cierre el perímetro y se definan las condiciones de acceso.
Hoja de Ruta: Claves del Viaje
La implantación de la primera zona verde de Badalona supone un giro concreto en la política de aparcamiento de una ciudad que, hasta ahora, había preferido la vía de la regulación general o los controles de tráfico en accesos. El impacto real dependerá de tres variables clave: el tamaño del perímetro, el número de plazas que queden fuera del uso libre y el régimen de tarifas o limitaciones horarias para visitantes.
La zona cero de esta noticia es Artigues, un barrio del norte de la ciudad con calles estrechas y escasa dotación de aparcamientos públicos. Si el diseño es acertado, la medida aliviará el día a día de los vecinos que ahora aparcan a 15 minutos de sus domicilios. Si el perímetro es demasiado reducido o las restricciones generan un efecto barrera en calles adyacentes, el mismo problema se trasladará a los barrios vecinos.
El dato que falta es el más relevante: cuántas plazas se reservarán realmente para residentes. Mientras ese número no se concrete, los vecinos no podrán calibrar si la zona verde aliviará su búsqueda de aparcamiento o si solo servirá para externalizar el problema. En paralelo, el Ayuntamiento no descarta ampliar la medida a otros barrios durante este mandato, según ha confirmado el alcalde en declaraciones recogidas por El Periódico.
Badalona mueve ficha con una herramienta que llevaba veinte meses aparcada. Artigues será el barrio laboratorio, pero el silencio sobre el número de plazas y las fechas deja a los vecinos con más preguntas que certezas.
La decisión se produce además en un contexto en el que la movilidad metropolitana está redefiniéndose a golpe de ZBE y restricciones ambientales. Badalona no se ha sumado aún a la creación de una Zona de Bajas Emisiones obligatoria para ciudades de más de 50.000 habitantes, por lo que la zona verde de Artigues podría anticipar un modelo de regulación del tráfico más por presión de estacionamiento que por criterios ambientales. Habrá que esperar a las próximas semanas para conocer los detalles del proyecto piloto y, sobre todo, para ver si la experiencia de Artigues sirve de espejo para Casagemes y el resto de barrios.
La industria de defensa española se lanza a la conquista de contratos internacionales. A partir del 15 de junio, 63 empresas, desde grandes tractoras como Indra hasta pymes especializadas, exhibirán sus capacidades en Eurosatory 2026, el principal escaparate europeo del sector que se celebra en París.
La feria, que se prolongará hasta el día 19, contará con un Pabellón de España coordinado por la Asociación Española de Empresas Tecnológicas de Defensa, Seguridad, Aeronáutica y Espacio (TEDAE). El objetivo declarado: fortalecer la proyección global de la base industrial nacional en un momento en que la demanda de sistemas de defensa no deja de crecer.
La delegación española, coordinada por TEDAE, reunirá a más de 60 firmas, entre ellas la cotizada Indra, que espera reforzar su presencia en programas europeos. También acuden compañías como Escribano Mechanical & Engineering (EM&E), GMV, Oesía, Instalaza, Navantia, Sapa, Urovesa o Teltronic, sumando desde integradores de sistemas hasta fabricantes de munición y vehículos tácticos.
63 empresas españolas despliegan músculo industrial en Eurosatory 2026
El dato de participación confirma la madurez exportadora del sector. TEDAE, que agrupa a más de 130 empresas, subraya que esta cita es “un escaparate de la capacidad tecnológica, industrial y de innovación” del tejido empresarial español. Las 63 firmas presentes cubren prácticamente todos los segmentos de la cadena de valor: desde sistemas C4ISR (mando, control, comunicaciones, computación, inteligencia, vigilancia y reconocimiento) hasta plataformas terrestres, navales y aéreas no tripuladas.
Entre los nombres que más expectación generan figura Escribano, la ingeniería madrileña que ultima su salto al parqué y que ya participa en programas como el futuro vehículo de combate sobre ruedas 8×8 Dragón. También resalta la presencia de Navantia, astillero público que compite en los grandes contratos de fragatas y submarinos, y de Indra, que acude con su oferta de radares, guerra electrónica y sistemas de mando y control.
El perfil de las empresas va desde grandes contratistas principales hasta pymes altamente especializadas. No es casualidad: el 40% de los programas europeos de defensa exigen participación de pymes en la cadena de suministro. La coordinación de TEDAE permite que incluso los actores más pequeños tengan visibilidad en París.
Indra, el valor cotizado que concentra todas las miradas
Dentro de la delegación española, Indra es la única empresa del IBEX 35 con stand propio (el resto de cotizadas del sector, como Acerinox o Aena, no tienen exposición directa en defensa). La compañía presidida por Marc Murtra llega a Eurosatory con una cartera de pedidos que superó los 7.000 millones de euros en el primer trimestre de 2026, impulsada por contratos de digitalización de las Fuerzas Armadas y por el programa FCAS (Future Combat Air System).
En París, Indra mostrará su radar de última generación Lanza 3D, el sistema de guerra electrónica InShield y soluciones de ciberseguridad para entornos tácticos. Fuentes del sector indican que la feria puede ser el escenario para cerrar acuerdos de colaboración con gigantes europeos como Thales o Leonardo, dentro del consorcio que desarrolla el caza de sexta generación.
La presencia masiva en Eurosatory no es un gesto diplomático: es la constatación de que la industria española de defensa compite de tú a tú con los grandes campeones europeos.
Un sector estratégico con vientos de cola: el análisis Merca2
El contexto macroeconómico juega a favor. El gasto en defensa de la Unión Europea alcanzó los 240.000 millones de euros en 2025, según la Agencia Europea de Defensa, y las previsiones apuntan a un incremento del 8% en 2026. España, con un presupuesto que roza los 15.000 millones de euros, sigue por debajo del objetivo del 2% del PIB que marca la OTAN, pero la tendencia es alcista. Cada punto porcentual adicional de gasto equivale a unos 14.000 millones de euros en contratos.
A mi juicio, la participación en Eurosatory es más que una feria: es la respuesta estratégica a una oportunidad de mercado que no se repetía desde los años ochenta. Las empresas españolas no solo compiten en precio; están ganando espacio en tecnología de vanguardia. La apuesta por la autonomía tecnológica europea, espoleada por la guerra en Ucrania, abre licitaciones millonarias en las que Indra y el resto de firmas quieren estar.
El riesgo, sin embargo, es la fragmentación. Con tantos actores nacionales, la coordinación es clave para no diluir esfuerzos. TEDAE insiste en la cooperación, y la presencia en un pabellón unificado es un paso. Pero el verdadero test será si esas 63 empresas vuelven de París con contratos firmes, no solo con contactos.
Lo que está en juego no es menor. Si Indra consolida su posición en el FCAS y en los programas de modernización del Ejército de Tierra, su valoración podría ir más allá del múltiplo actual de 15 veces beneficios. El mercado descuenta ya crecimiento, pero una cartera de pedidos superior a los 8.000 millones en 2027 cambiaría la narrativa.
Por su parte Escribano y otras empresas de capital privado también miran a la Bolsa como palanca. Si el entorno de tipos acompaña, no sería extraño ver una OPV del sector defensa en el BME Growth en los próximos 18 meses. De momento, en París, la industria española se juega su credibilidad.
Veredicto Merca2
Cotización al cierre o apertura: Indra cerró la sesión previa en 27,80 euros, con una subida acumulada del 12% en 2026. El valor cotiza cerca de sus máximos históricos, pendiente de nuevos catalizadores.
Clave técnica: La acción respeta un canal alcista desde los mínimos de 2024 y supera sin dificultad la media de 200 sesiones. Un cierre semanal por encima de 28,50 euros abriría el camino hacia los 30 euros.
Apunte macro: La prima de riesgo española se sitúa en 65 puntos básicos, en mínimos del año, lo que reduce el coste de financiación para las empresas del sector. El rating soberano se mantiene en A- con perspectiva estable, según S&P.
El sol de la tarde se filtra entre las hojas nuevas de los hayedos de la Garrotxa, tiñendo de verde luminoso un paisaje esculpido por volcanes extinguidos. Mientras, en el Cantábrico, las olas rompen suavemente contra las playas de Santander, donde los últimos barcos de pesca regresan a puerto y el olor a salitre se mezcla con el de las rabas recién fritas. España en primavera se despliega como un mosaico de sensaciones que pocos viajeros se detienen a explorar en los meses templados: desde el espectáculo rosado de los campos de melocotoneros en flor en Lleida hasta la calma de las calas ibicencas antes de la canícula estival, pasando por pueblos colgados sobre abismos de basalto o pequeñas capitales donde los coches han cedido su espacio a las terrazas y los paseos. Lejos de los circuitos masivos, una serie de destinos dispersos por la península y las islas ofrecen una primavera de descubrimientos, pausa y asombro auténtico.
Estos diez enclaves, seleccionados a partir de las recomendaciones de un grupo de viajeros expertos, comparten una cualidad esquiva: la capacidad de sorprender incluso a quien cree conocer bien el mapa español. Son lugares que no compiten por aparecer en las portadas de las guías más vendidas, pero que en los meses de abril, mayo y junio alcanzan su momento más luminoso, cuando las temperaturas invitan a caminar sin prisa, las terrazas empiezan a llenarse y la naturaleza estalla en floraciones que rivalizan con las postales japonesas.
Santander: rabas y modernidad entre dos bahías
La capital cántabra ha dejado atrás su fama de ciudad húmeda y gris para revelarse como un destino urbano que conjuga la tradición marinera con una vibrante escena cultural. La península de la Magdalena, con su palacio real asomado al mar, sigue siendo el emblema, pero el viajero que se aventure más allá encontrará playas secretas a pocos kilómetros del centro: La Arnía, Covachos o El Bocal, donde las formaciones rocosas esculpidas por el oleaje crean paisajes casi lunares durante la marea baja.
El paseo marítimo que bordea Puerto Chico y los jardines de Piquío invita a un ritual muy santanderino: el desayuno con un café mediano y un sobao pasiego en una cafetería con vistas al mar. Al mediodía, las rabas —calamares rebozados en harina de garbanzo, crujientes y ligeros— se disputan el protagonismo con los pinchos de la calle del Río de la Pila y la plaza de Pombo. El Museo de Arte Moderno y Contemporáneo de Santander, que alberga un Goya entre sus colecciones, ofrece un refugio perfecto si la lluvia, compañera inseparable de este litoral, decide hacer aparición. Al caer la noche, la plaza de Cañadío concentra bares centenarios donde los vinos blancos de la tierra acompañan conversaciones que se alargan hasta que las luces del Casino, tan cinematográfico como improbable, se encienden sobre la bahía.
Terres de Lleida: el espectáculo rosa de la floración
Hablar de viajes a Japón para ver los cerezos en flor se ha convertido en un tópico recurrente. Sin embargo, pocos saben que en el interior de Cataluña, cada primavera, se despliega un manto rosa de más de 8.400 hectáreas que tiñe los campos de Aitona con la flor del melocotonero. Es un espectáculo efímero, que dura apenas unas semanas entre finales de febrero y principios de abril, y que transforma la comarca de las Terres de Lleida en un inmenso jardín productivo.
Más allá de la floración, este territorio interior, eclipsado comercialmente por la Costa Brava o el Valle de Arán, guarda algunos de los conjuntos medievales más genuinos de Cataluña. En Guimerà, las casas de piedra se encaraman a la colina coronada por los restos de un castillo, mientras que en Montfalcó Murallat —apenas veinte vecinos— el trazado medieval se conserva intacto dentro de sus murallas. Las rutas del vino, la del Císter —que conecta los monasterios de Poblet, Santes Creus y Vallbona de les Monges— y la imponente Seu Vella de Lleida completan una oferta que sigue respirando la autenticidad de una Cataluña rural y silenciosa.
Penelles: un graffiti por cada diez habitantes
Apenas 500 personas residen en este pueblo de la comarca de la Noguera, a 42 kilómetros de Lleida. Su aspecto exterior no anticipa la sorpresa que aguarda al visitante: fachadas, muros y medianeras convertidos en un museo al aire libre de arte urbano. Más de cincuenta murales de gran formato, obra de artistas internacionales llegados al GarGar Festival, decoran las calles con escenas de la vida rural: tractores, huertos, retratos de vecinos que conviven con la memoria de los campos.
Penelles presume de tener un graffiti por cada diez habitantes, una proporción que no se encuentra en ningún otro rincón de Europa. Callejear por el pueblo se convierte en una búsqueda del tesoro visual, donde cada esquina revela un trazo distinto. La iniciativa de dos empresas locales ha logrado en pocos años dinamizar una población que corría el riesgo de diluirse en la despoblación, y hoy atrae a curiosos armados con cámaras que recorren sus calles en silencio, como si estuvieran en una galería sin techo.
Castellfollit de la Roca: el pueblo que brota del basalto
Si la primera imagen que se contempla de este pueblo de la Garrotxa es una fotografía, la mente del espectador duda durante unos segundos. Castellfollit de la Roca se asienta sobre una colada de basalto de apenas un kilómetro de largo, encajada entre los ríos Fluvià y Toronell, con un desnivel que alcanza los 50 metros en algunos puntos. Las casas, literalmente, asoman sus ventanas al vacío. Quienes viven en la fachada exterior del acantilado se despiertan cada mañana sobre un abismo.
El caserío, medieval en su trazado, se recorre en un paseo breve pero intenso. En días claros, la vista alcanza las cumbres del Pirineo y los volcanes cercanos que recuerdan que la Garrotxa es una de las zonas de vulcanismo extinguido más relevantes de la península ibérica. Al anochecer, cuando la luz rasante del sol dora las paredes de basalto, el lugar adquiere una cualidad casi irreal que los vecinos han aprendido a considerar cotidiana.
Península de O Morrazo: el secreto verde de las Rías Baixas
Frente a la ciudad de Vigo, la península de O Morrazo se despliega como un territorio donde el Atlántico se recorta en playas salvajes y la vida transcurre al ritmo de las mareas. Cangas, Moaña y Bueu, los tres núcleos pesqueros que articulan la península, conservan un carácter abierto y desafiantemente ajeno a la masificación hotelera que devora otros tramos de la costa gallega.
Los castros celtas, los faros azotados por temporales y los monumentos megalíticos se alternan con arenales que durante la mayor parte del año permanecen desiertos. Las islas Cíes, visibles desde la costa, protegen el horizonte con su perfil recortado. El marisco es el rey de una gastronomía que se saborea en pequeños bares del puerto, con la navaja, la almeja y el percebe como protagonistas. Al caer la tarde, el sol se oculta tras las Cíes tiñendo el agua de tonos anaranjados, y las terrazas de Bueu se llenan de conversaciones que mezclan gallego y castellano con la sal del océano aún en los labios.
La Garrotxa: volcanes, hayedos y vías romanas
Muchos insisten en que la Garrotxa merece ser visitada en otoño, cuando el hayedo de la Fageda d’en Jordà se incendia de rojizos y ocres. Pero la primavera transforma este rincón de Cataluña en una catedral verde: los volcanes extintos se cubren de hierba fresca y la luz se tamiza a través de las hojas recién brotadas. La sensación de frescor acompaña cada paso por los senderos que recorren el parque natural.
La ermita de Santa Margarida, construida en el interior mismo de un cráter volcánico, resume la singularidad de un paisaje modelado por el fuego geológico. Más allá, la Vía Annia, uno de los tramos mejor conservados de calzada romana en España, permite caminar sobre las losas originales que los ingenieros de Augusto tendieron hace dos mil años. Santa Pau y otros pueblos medievales completan una escapada que admite el colofón de un paseo en globo al amanecer, cuando las brumas matinales se disipan sobre los cuellos de los volcanes.
Talaimendi: el atardecer del Ratón de Getaria
En la localidad de Zarautz, a unos 20 kilómetros de Donostia-San Sebastián, se eleva el monte Talaimendi, un promontorio verde que se asoma al Cantábrico con la discreción de quien conoce su valía. Desde su cima, la vista panorámica abarca la costa vasca hasta el Ratón de Getaria, esa formación rocosa que el oleaje ha esculpido con la silueta de un roedor marino y que se ha convertido en uno de los iconos silenciosos del litoral guipuzcoano.
El lugar no exige grandes esfuerzos: un paseo accesible, ideal para quienes viajan con cámara al hombro, especialmente al atardecer, cuando la luz oblicua recorta el perfil del ratón contra un cielo que pasa del azul al violeta en cuestión de minutos. El camping situado a los pies del monte, con sus parcelas colgadas sobre el acantilado, ha convertido Talaimendi en un destino deseado tanto por familias que buscan la calma del mar como por jóvenes surfistas que persiguen las olas de Zarautz a primera hora de la mañana.
Pontevedra: la ciudad que expulsó a los coches
Si Santiago de Compostela atrae a los peregrinos y Vigo concentra la actividad industrial, Pontevedra ha preferido el discreto encanto de rediseñar su vida cotidiana. Desde que el centro histórico fue peatonalizado —una decisión que en su día pareció radical—, la capital del Lérez se ha convertido en un modelo de movilidad urbana estudiado por ciudades de medio mundo. Los niños juegan en las plazas que antes eran aparcamientos, las terrazas ocupan el espacio que antes era asfalto y el caminante recupera el derecho al paseo sin la amenaza del tráfico.
Recorrer sus callejuelas de piedra, sentarse en la plaza de la Leña o visitar la basílica de Santa María la Mayor son placeres que se saborean sin prisa. La proximidad de la ría permite, además, embarcarse hacia la isla de Ons, un paraíso natural donde el faro más occidental de las Rías Baixas vigila un mar que, en primavera, aún conserva la bravura del invierno atlántico. La gastronomía gallega, omnímoda y generosa, se degusta en bares que apenas han cambiado en décadas, donde la empanada de zamburiñas se despacha sobre papel de estraza y las risas se mezclan con el tintineo de los vasos de albariño.
Ibiza y Formentera: la calma antes del estruendo
Resulta casi un lugar común afirmar que Ibiza es mucho más que la isla de la fiesta perpetua, pero la primavera convierte ese tópico en una constatación palpable. Entre abril y junio, la Pitiusa mayor se muestra en una versión casi íntima: las carreteras que recorren la isla de punta a punta apenas registran tráfico, las calas escondidas entre pinos están a punto de despertar y el puerto de Vila amanece con la lentitud de los pescadores que aún faenan como hace cincuenta años.
Desayunar un pan con aceite y tomate en un bar del muelle, con el olor a salitre y el chapoteo de las barcas, es un placer sencillo que se saborea con la certeza de que, en pocas semanas, ese mismo lugar será un hervidero de turistas. Cruzar a Formentera para llegar en coche hasta el faro de Cap de Barbaria, el más salvaje y aislado de todas las Baleares, permite experimentar un Mediterráneo que no aparece en los folletos: rocas blanquecinas, cabras asilvestradas y el viento que silba entre las paredes de piedra seca. Al atardecer, la playa de Benirràs despide el sol al son de los tambores de los hippies locales, en un ritual que se repite cada domingo desde los años setenta y que resume, mejor que cualquier discurso, la esencia de una isla que todavía guarda secretos para quien la visita en la estación templada.
Pueblos Blancos de Cádiz: la cal que refresca la sierra
La sierra de Cádiz dibuja en primavera un perfil de lomas verdes salpicadas por manchas blancas que, vistas desde la distancia, parecen azúcar derramado sobre la falda de las montañas. Son los Pueblos Blancos, un conjunto de núcleos serranos que comparten el encalado de sus fachadas desde que la cal, siglos atrás, se adoptara como remedio higiénico y refresco natural contra el calor andaluz.
Arcos de la Frontera, Olvera, Ubrique o Grazalema se recorren despacio, callejeando por cuestas empinadas que desembocan en plazas donde los geranios estallan en macetas azules. La primavera en esta zona de la provincia de Cádiz ofrece un contraste rotundo con el tópico de la costa atestada: en los bares de la sierra, los vinos de Jerez —olorosos, amontillados, finos— acompañan tapas de queso payoyo, un queso de cabra payoya que se funde en la boca y que concentra el sabor de los pastos serranos. El frescor de la altura, la luz limpia de mayo y el rumor de las fuentes en los patios componen una banda sonora de tranquilidad que parece de otro tiempo, pero que sigue viva para quien decida desviarse de la ruta principal y adentrarse en este laberinto blanco.
Bankinter ha vuelto a incluir a IAG y Aena en sus carteras modelo, aprovechando la moderación del precio del petróleo por debajo de los 100 dólares y el giro táctico hacia valores cíclicos que domina su estrategia para el segundo trimestre.
Los cambios tácticos de Bankinter: más peso cíclico y salida de defensivas
El banco de inversión ha reajustado sus carteras para reforzar la exposición al ciclo económico en un contexto de petróleo más asequible. La reapertura del estrecho de Ormuz —gracias al acercamiento entre Estados Unidos e Irán— ha relajado la cotización del crudo y ha llevado a Bankinter a reducir la ponderación de valores defensivos. “Sólo hacemos algunos cambios tácticos, encaminados a incrementar la exposición al ciclo económico en un entorno de precios del petróleo por debajo de cien dólares, en detrimento de compañías de perfil más defensivo”, detalla el informe difundido esta semana.
El movimiento implica una rotación desde empresas vinculadas a la energía y las utilities hacia sectores más ligados al consumo y la actividad empresarial. En la práctica, Bankinter sale de Redeia y Logista en su Cartera Ampliada —de veinte componentes— y abre espacio para dos cotizadas especialmente sensibles al combustible: la aerolínea IAG y el gestor aeroportuario Aena.
IAG y Aena entran en la Cartera Ampliada: potencial y riesgos
IAG ya formó parte de las carteras del banco en el pasado y regresa ahora con argumentos renovados. Bankinter confía en que la moderación del crudo alivie la factura energética de la aerolínea, dueña de Iberia y British Airways. Además, subraya que IAG cuenta con diversificación de rutas, un balance saneado y nula exposición a Oriente Medio, un factor diferencial en un momento de inestabilidad en la región.
Para Aena, la apuesta se apoya en la previsión de que la CNMC no reducirá las tarifas aeroportuarias tanto como inicialmente planteó. “Con un marco regulatorio más favorable y con niveles elevados y crecientes de tráfico, los resultados operativos podrían crecer cerca de un 5 % anualmente”, calcula Bankinter, que asigna a la gestora un potencial de revalorización del 20 % y una rentabilidad por dividendo superior al 4,5 % anual.
Ambos valores reemplazan a Redeia y Logista, dos compañías de corte más defensivo que pierden atractivo en la nueva coyuntura de menor coste energético. El cambio es puramente táctico y no altera la visión alcista general del banco sobre las bolsas.
La expectativa de un marco regulatorio menos gravoso para Aena y el alivio del queroseno para IAG convierten a dos valores castigados por la energía en las nuevas apuestas tácticas del banco.
Otros movimientos: más peso en Amadeus, Inditex y BBVA; Indra sustituye a Endesa
Junto a la entrada de IAG y Aena, la firma ha incrementado la exposición a Amadeus, Inditex y BBVA, reduciendo la presencia de valores energéticos como Repsol y Técnicas Reunidas. Sobre Amadeus, el banco considera “excesivo” el castigo bursátil sufrido por la irrupción de la inteligencia artificial, y destaca los positivos resultados y guías de futuro. De Inditex, los analistas prevén “un desempeño en 2026 claramente superior a la media, con crecimientos de un dígito medio en las ventas y los márgenes sostenidos”.
En cuanto a Indra, la tecnológica de defensa se reincorpora tanto al portfolio reducido de cinco valores como al medio de diez, tomando el lugar de Endesa. El detonante han sido los rumores en torno a la posible adquisición de Escribano (EM&E). La salida de Ángel Escribano como presidente disipa el riesgo de conflicto de interés que lastraba la operación, y Bankinter valora positivamente que “la salida de Escribano podría allanar el terreno para continuar con el análisis”, un paso hacia la creación de un “campeón nacional de defensa” con mayor capacidad industrial.
El contexto sectorial: petróleo, regulación y rumores corporativos como catalizadores
El viraje de Bankinter no es un movimiento aislado. Varias firmas de análisis han empezado a favorecer el consumo cíclico y a rotar fuera de defensivos conforme el crudo retrocede. La clave está en que el petróleo barato alivia los márgenes de aerolíneas y reduce la presión sobre los costes logísticos, al tiempo que resta atractivo a las energéticas. Al mismo tiempo, el regulador sectorial se convierte en una variable de fondo: si la CNMC suaviza el recorte de tarifas de Aena, la gestora podría consolidar un crecimiento de beneficio anual cercano al 5 % y mantener una generosa política de dividendo. Bankinter, con este movimiento, busca capturar el cambio de ciclo sin abandonar su visión constructiva sobre la renta variable.
La decisión sobre Indra añade un componente de riesgo corporativo que el banco parece dispuesto a asumir. Aunque la visibilidad sobre la fusión con EM&E es reducida, la marcha de Escribano elimina el principal escollo de gobernanza. Para los inversores, la entrada de Indra en las carteras modelo de un banco de referencia envía una señal de que el valor puede recuperar tracción si la operación sigue adelante.
📊 Las Claves para el Inversor
Qué vigilar: El desenlace de la negociación entre EE.UU. e Irán sobre Ormuz, que podría acelerar la caída del petróleo, y la decisión definitiva de la CNMC sobre las tarifas aeroportuarias, claves para Aena.
Reacción del valor: Las inclusiones en carteras modelo suelen tener un impacto positivo moderado y gradual; el mercado ya descuenta parcialmente estos movimientos. La atención a corto plazo estará en los resultados de IAG y en las noticias sobre la fusión Indra-EM&E.
Precedente sectorial: En anteriores ocasiones, Bankinter ha mostrado agilidad para rotar entre cíclicos y defensivos en función del petróleo. La actual sobreponderación de aerolíneas y turismo refleja una convicción de que el bajo precio del crudo se mantendrá al menos durante el verano.
Amazon ha encendido la mecha de la guerra de las entregas en España. Durante la cumbre Delivering the Future celebrada en Londres, la compañía presentó un nuevo algoritmo basado en inteligencia artificial que ya permite envíos en apenas dos horas en Madrid y que en 2026 se expandirá a 25 ciudades europeas. La jugada, adelantada por El Confidencial, es mucho más que una mejora de velocidad: es un órdago en toda regla a operadores tradicionales y plataformas rivales.
Claves de la operación
La inteligencia artificial que adivina tus compras. El algoritmo anticipa lo que vas a pedir en función de tu historial, las compras de tu barrio y los picos de consumo. La mercancía se preposiciona en almacenes urbanos antes de que hagas clic, reduciendo el trayecto a pocos kilómetros.
De tienda online a sistema operativo logístico. Amazon Supply Chain Services quiere repetir la historia de AWS: empaquetar su colosal infraestructura de almacenes, flota y software para vendérsela a cualquier empresa. Grandes como Procter & Gamble ya han empezado a integrarse.
Presión sobre los gigantes tradicionales y los retailers españoles. Seur, MRW, DHL o UPS ven cómo el gigante de Seattle se convierte en un competidor directo. Mientras, plataformas como El Corte Inglés o Mercadona online se enfrentan a un estándar de entrega que dispara las expectativas del consumidor.
El corazón del sistema es el anticipatory shipping. El nuevo motor analiza tu patrón de compras en tiempo real y cruza esa información con variables externas como la meteorología o la demanda en la manzana de al lado. El resultado es que, cuando pulsas «comprar», el producto ya está a tres kilómetros de tu casa esperando la etiqueta. Amazon ya no se apoya solo en macrocentros en la periferia: está llenando los núcleos urbanos de pequeñas naves de proximidad. Como explican fuentes de la compañía a El Confidencial, el objetivo es que el plazo máximo desde el pago hasta la entrega no supere las tres horas.
La ambición no se detiene en los pedidos propios. El verdadero negocio es vender esa capacidad logística a terceros. La nueva división, bautizada como Amazon Supply Chain Services, aspira a hacer lo mismo que Amazon Web Services (AWS) hizo con los servidores hace veinte años. En 2006, la empresa montó una infraestructura informática colosal para aguantar los picos de Navidad y luego decidió alquilar el excedente a otras empresas; hoy es el pilar más rentable del grupo. Ahora quiere calcar la jugada con las cajas de cartón: que cualquier comercio, desde Shopify hasta Walmart, pueda enviar sus pedidos por la red de Amazon. Para el cliente final, el camión será el de siempre, pero la orquesta la dirigirá el gigante de Seattle.
Este movimiento dispara la tensión en el sector logístico europeo. Operadores como DHL, UPS o FedEx, que durante años han dominado el transporte de mercancías, se enfrentan a un rival que controla datos en tiempo real y recalcula rutas al instante. La ventaja competitiva de Amazon no está en sus furgonetas Rivian ni en sus aviones de carga —aunque posee la tercera mayor flota aérea del mundo—, sino en la anticipación. Un transportista convencional trabaja con previsiones estáticas; el algoritmo de Amazon aprende y corrige sobre la marcha. En España, la noticia añade presión a empresas como Seur o MRW, que ya compiten contra la todopoderosa red de centros logísticos que el gigante ha desplegado desde que abrió su primer almacén en San Fernando de Henares en 2011.
En paralelo, el nuevo estándar de entrega va a transformar el comercio electrónico local. Las plataformas españolas que no igualen las dos horas verán cómo sus clientes migran a Amazon. El Corte Inglés ha reforzado su servicio de entrega en el día y Mercadona avanza en su supermercado online, pero ninguna dispone aún de una red de almacenes urbanos del calibre de la que está tejiendo el gigante estadounidense. Mientras tanto, los fabricantes de bienes de consumo como Procter & Gamble o 3M ya han empezado a externalizar su logística con Amazon, convencidos de que una sola compañía que gestione toda la cadena es más eficiente que coordinar varios transportistas.
Amazon ha decidido que ya no necesita que compres en su plataforma: quiere que todo pedido, venga de donde venga, viaje por su red.
Amazon ya no es una tienda: quiere ser la infraestructura de todo el comercio electrónico
La lógica es aplastante porque la factura de la inversión ya está pagada. Durante los últimos diez años, el CEO Andy Jassy ha enterrado miles de millones de dólares en automatización, flotas y software para que la maquinaria aguante los picos de Black Friday o Navidad. El resto del año, sobra capacidad. Convertir esa infraestructura ociosa en un servicio para terceros es, en esencia, la misma estrategia que convirtió a AWS en un monstruo de 90.000 millones de dólares anuales. La diferencia es que ahora el activo no son los servidores, sino los camiones, los aviones y los mini centros urbanos que están apareciendo en las grandes capitales europeas.
En el evento de Londres, la compañía también anunció Add To Delivery, una función que permite añadir productos a un pedido ya en camino y que aterrizará en España a lo largo de 2026. Es otra forma de engrasar la máquina: cada clic adicional rentabiliza la ruta. Además, Amazon Now, un servicio experimental que en treinta minutos lleva comida o productos de primera necesidad, ya opera en zonas de Reino Unido y Estados Unidos. El objetivo es que la entrega ultrarrápida llegue a pueblos y pequeñas ciudades. En su mercado natal, la compañía invertirá 4.000 millones de dólares para reforzar la presencia en áreas rurales, una promesa que de momento no se ha extendido explícitamente a la España vaciada.
La presión competitiva sobre el sector logístico y el comercio online español
El aterrizaje de este algoritmo en el mercado español es un desafío directo para los operadores tradicionales, pero también una oportunidad para los fabricantes. La propuesta es irrechazable para una marca: le das las llaves de toda tu cadena de suministro a una sola empresa y te olvidas de pelear con cuatro transportistas. El riesgo, sin embargo, es la dependencia total. Si Amazon se convierte en el sistema operativo de las furgonetas, cualquier fallo en su infraestructura colapsa el comercio de cientos de compañías. Además, Bruselas observa con lupa. La misma arquitectura predictiva que acorta los envíos utiliza datos personales de forma masiva, y los reguladores europeos podrían escudriñar si el algoritmo discrimina o abusa de su posición dominante.
En España, la empresa ya tiene 28 centros de distribución y logística, una red que crece año tras año. El despliegue de los microalmacenes urbanos será la próxima frontera. Ciudades como Barcelona, Valencia o Sevilla tienen todos los números para ser las siguientes en disfrutar —o padecer— entregas en dos horas. Para los consumidores, la promesa es tentadora; para la competencia local, un nuevo examen de resistencia.
Amazon no gana dinero por ser más rápido que nadie: gana dinero por convertir la velocidad en un producto empaquetado que vende a los demás. La pregunta que deja el anuncio de esta semana es si el ecosistema minorista español está preparado para moverse tan rápido como el propio gigante, o si acabará alquilando espacio en sus camiones para no quedarse fuera.
Bitcoin ha vuelto a dar un susto. En las últimas semanas, la criptomoneda más grande del mundo se ha deslizado hasta los 60.000 dólares, un nivel que no veía desde principios de 2025. La sensación en los foros y en las redes es de pánico, pero un informe de BloFin Research publicado hoy asegura que la caída no solo era esperada, sino que encaja como un guante en los patrones históricos del ciclo de cuatro años.
La corrección, que supone un descenso de aproximadamente el 50% desde el máximo de octubre de 2025, sigue la misma pendiente y cronograma que las de 2013, 2017 y 2021. Y aunque el dolor es real para quien compró en máximos, los datos sugieren que no hay un pánico irracional detrás: más bien, es el funcionamiento previsto de un mercado que, ciclo tras ciclo, repite su coreografía.
El patrón de cuatro años: de los halving a la corrección
Bitcoin no ha dejado de sorprender, pero los datos de BloFin Research muestran que su comportamiento es predecible en el largo plazo. El activo digital ha seguido un ciclo de cuatro años, marcado por un evento conocido como halving (la reducción a la mitad de las nuevas monedas que reciben los mineros). Cada halving, programado aproximadamente cada cuatro años, reduce la oferta nueva que entra al mercado, y eso —unido a la demanda— ha generado máximos históricos seguidos de correcciones profundas. Desde el primer ciclo completo, los picos se han registrado en los finales de 2013, 2017, 2021 y 2025.
El último máximo llegó en octubre de 2025. Ahora, siete meses después, Bitcoin cotiza en torno a 60.000 dólares, un descenso del 50% desde aquel récord. Aunque pueda parecer preocupante, el informe de BloFin Research lo coloca en parámetros normales: las caídas de los ciclos anteriores fueron del 77% al 85%, mucho más profundas. Y en todos los casos, los mínimos se alcanzaron aproximadamente un año después del máximo, lo que sitúa la posible ventana de suelo en el cuarto trimestre de 2026.
Institucionales: no son holders eternos
Una de las grandes esperanzas de este ciclo era que la entrada masiva de inversores institucionales, a través de los ETF al contado aprobados a principios de 2024 y de compradores como Strategy (antes MicroStrategy), amortiguase las correcciones. Strategy, que acumuló más de medio millón de bitcoins, vendió una parte de sus reservas por primera vez en cuatro años durante este descenso. Mientras, los ETF han registrado salidas netas importantes. Según BloFin Research, estas operaciones confirman que los institucionales funcionan como capital de asignación: invierten cuando el mercado está alcista y reducen exposición cuando el riesgo aumenta, exactamente igual que cualquier otro inversor.
Además, tres de las mega-IPO más esperadas de la década —SpaceX, OpenAI y Anthropic— están drenando liquidez del ecosistema cripto. El capital de riesgo que en otros ciclos habría ido a Bitcoin está fluyendo hacia esas salidas a bolsa. Y los empleados e inversores que ya poseen acciones de esas compañías no podrán vender hasta que finalicen los periodos de bloqueo, algo que no ocurrirá hasta mediados o finales de 2026. Cuando esos bloqueos expiren, el capital liberado podría reciclarse en activos de mayor beta, como Bitcoin, dando un posible empujón al próximo ciclo.
Los mínimos de Bitcoin han llegado siempre en el cuarto trimestre del año siguiente al máximo, y esta vez el calendario apunta a la misma ventana.
Qué esperar en lo que queda de año
El estudio de BloFin Research no es una bola de cristal, sino un mapa de ciclos. Que la caída de este año sea del 50% en lugar del 85% sugiere una maduración del mercado, pero tampoco lo blinda contra el patrón histórico. Si la secuencia se mantiene fiel, los próximos meses serán de lateralidad o de ligeros descensos adicionales, sin pánico irracional. El momento clave, según el análisis, está en el cuarto trimestre de 2026.
Para el inversor particular, lo importante es recordar que Bitcoin lleva haciendo esto durante más de una década. Las correcciones duelen, pero también han sido la antesala de los mayores repuntes. Y aunque cada ciclo trae narrativas distintas —esta vez los ETF y las tesorerías corporativas—, el ritmo de fondo sigue marcado por la reducción de oferta de cada halving y por la psicología cíclica del mercado. Por ahora, Bitcoin está siguiendo el guion.