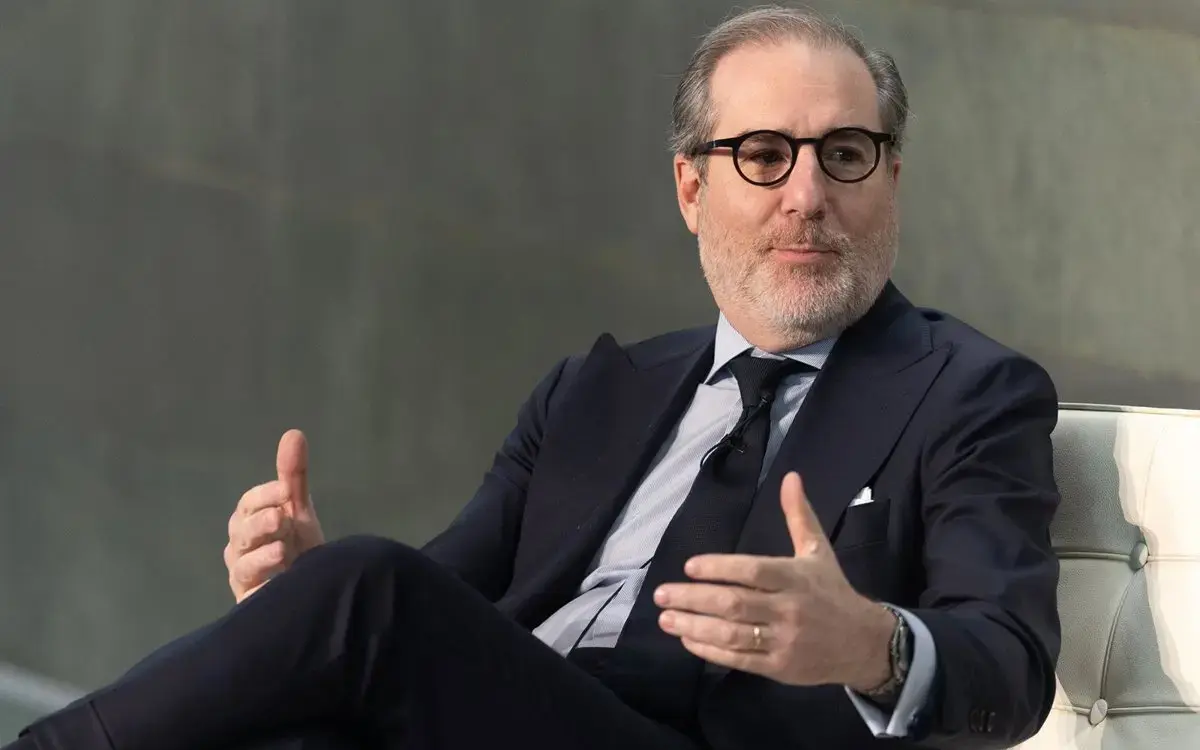
El consejero delegado de Banco Santander, Héctor Grisi, ha reclamado estimular la concesión de crédito y liberar suelo para elevar la oferta de vivienda y contener los precios. El banquero apunta a la oferta, no a la demanda.
La receta de Grisi: crédito, suelo y menos burocracia
Durante su intervención en el XXIX Congreso Nacional de la Empresa Familiar, celebrado el lunes, Grisi fue tajante al situar el origen del problema. ‘Lo fundamental es comprender que es un tema de oferta insuficiente, y limitar la demanda nunca lo resuelve’, afirmó. Y remató: ‘La única solución sostenible en el largo plazo pasa por expandir la oferta’.
El consejero delegado del Santander desglosó su propuesta en tres frentes complementarios:
- Regulación que estimule el crédito, con el fin de impulsar la construcción.
- Menos burocracia para liberar suelo disponible.
- Políticas públicas que incentiven la vivienda en venta y en alquiler.
Grisi apoyó su tesis en la experiencia de Argentina y México, dos mercados donde el grupo tiene presencia relevante y donde, a su juicio, ‘algunas políticas generaron décadas de difícil acceso a la vivienda para su población’. Todavía hoy, subrayó, ambos países registran ratios de crédito hipotecario sobre PIB por debajo de los de su región.
El diagnóstico llega en un contexto de tensión en el mercado residencial español, donde la escasez de obra nueva ha empujado los precios al alza y dificulta el acceso de los compradores. Un parque de vivienda rígido estrecha la oferta disponible y, con ella, el propio negocio hipotecario de la banca.
Su intervención, sin embargo, no se limitó al ladrillo. El banquero abordó también la geopolítica, el crecimiento económico, y la inteligencia artificial, tecnología que comparó con la electricidad, el ferrocarril o internet por su capacidad de transformación. En ese marco, reclamó a Europa ‘pasar a la acción’ y dotarse de una regulación inteligente que preserve la estabilidad sin frenar la innovación.
Grisi no pide al Estado que compre vivienda, sino que desbloquee suelo y abarate el crédito: la palanca que su banco domina es la financiación, no el ladrillo.
‘Ninguna de las grandes transformaciones que tenemos por delante, energética, digital, demográfica o de seguridad, será posible sin la financiación bancaria, profundos mercados de capitales y colaboración público-privada’, remachó el consejero delegado. Una declaración que enlaza con el papel que el sector reivindica en la financiación de la economía española.
Oferta insuficiente: el diagnóstico que comparten los grandes bancos
El mensaje de Grisi aterriza en un negocio, el hipotecario, que las entidades del Ibex siguen con lupa. El crédito para vivienda depende de que exista oferta que financiar: si el suelo no se libera y la construcción no arranca, el volumen hipotecario se estanca con independencia del precio del dinero. Competidores directos como BBVA, CaixaBank o Sabadell pujan por la misma cartera, mientras el Banco de España vigila la concesión bajo criterios macroprudenciales.
La tesis de la oferta insuficiente conecta con un debate económico más amplio. Un parque de vivienda rígido encarece el acceso y limita el volumen de crédito que el sistema puede colocar. El préstamo funciona como correa de transmisión: sin producto que financiar, no hay hipoteca que conceder, por mucho que el euríbor acompañe. Es ahí donde el interés del banco y el del comprador coinciden.
El contraste con las políticas de demanda resulta revelador. Las medidas que buscan contener los precios enfriando la demanda no amplían el parque disponible; atacan el síntoma, no la causa. Grisi defiende justo lo contrario: desatascar el cuello de botella de la oferta. La disyuntiva entre ambas aproximaciones marca la agenda de la vivienda en España.
Qué se juega Santander con el crédito hipotecario
Hay un precedente que explica por qué los bancos españoles miran con atención este debate. La crisis inmobiliaria de 2008 secó el crédito y dejó años de contracción hipotecaria; el sector tardó más de una década en normalizar su balance. Un flujo de oferta de vivienda sostenido, en cambio, ofrece al banco un negocio recurrente y de bajo riesgo relativo, con la hipoteca como producto estrella de la banca minorista.
Para Santander, el crédito hipotecario en España es una pieza menor dentro de un grupo con fuerte peso en Brasil, México o Reino Unido, pero no irrelevante. La entidad presidida por Ana Botín compite en un mercado de márgenes comprimidos por la competencia y por el precio del dinero. Cualquier palanca que ensanche la demanda solvente —y la oferta de vivienda lo hace— se traduce en volumen.
La pelota, sin embargo, no está solo en el tejado del banco. Grisi reclama cambios regulatorios que dependen del Gobierno y de las comunidades autónomas, responsables últimos del suelo y de la ordenación urbanística. Sin ese movimiento normativo, la petición del consejero delegado se queda en diagnóstico. Y el precio de la vivienda seguirá marcando la agenda.
📊 Las Claves para el Inversor
- Qué vigilar: Si el discurso de Grisi cristaliza en medidas concretas de liberación de suelo y estímulo al crédito, o se queda en declaración de intenciones.
- Reacción del valor: El mercado pondera el negocio hipotecario como activo de bajo riesgo; cualquier mejora de la oferta reforzaría el volumen de crédito del sector.
- Precedente sectorial: La experiencia de Argentina y México que cita Grisi ilustra cómo las políticas de vivienda condicionan durante décadas el acceso al crédito.