Madrid renueva su teleférico con cabinas de cristal; la reapertura será a principios de 2027

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Madrid presenta las 47 nuevas cabinas de cristal del teleférico, que reabrirá en el primer trimestre de 2027 con capacidad para 1.800 viajeros/hora.
  • ¿Quién está detrás? El delegado de Movilidad, Borja Carabante, y la Empresa Municipal de Transportes (EMT) de Madrid.
  • ¿Qué impacto tiene? Duplica la velocidad (de 3,5 a 6 m/s) y la capacidad, acorta el trayecto y convierte la instalación en una atracción turística no subvencionada.

El Ayuntamiento de Madrid ha presentado este miércoles las 47 nuevas cabinas de vidrio del teleférico, una renovación total que reabrirá al público en el primer trimestre de 2027 y que duplicará la capacidad de viajeros por hora hasta los 1.800 pasajeros.

Cabinas panorámicas con suelo de cristal: la nueva imagen del teleférico

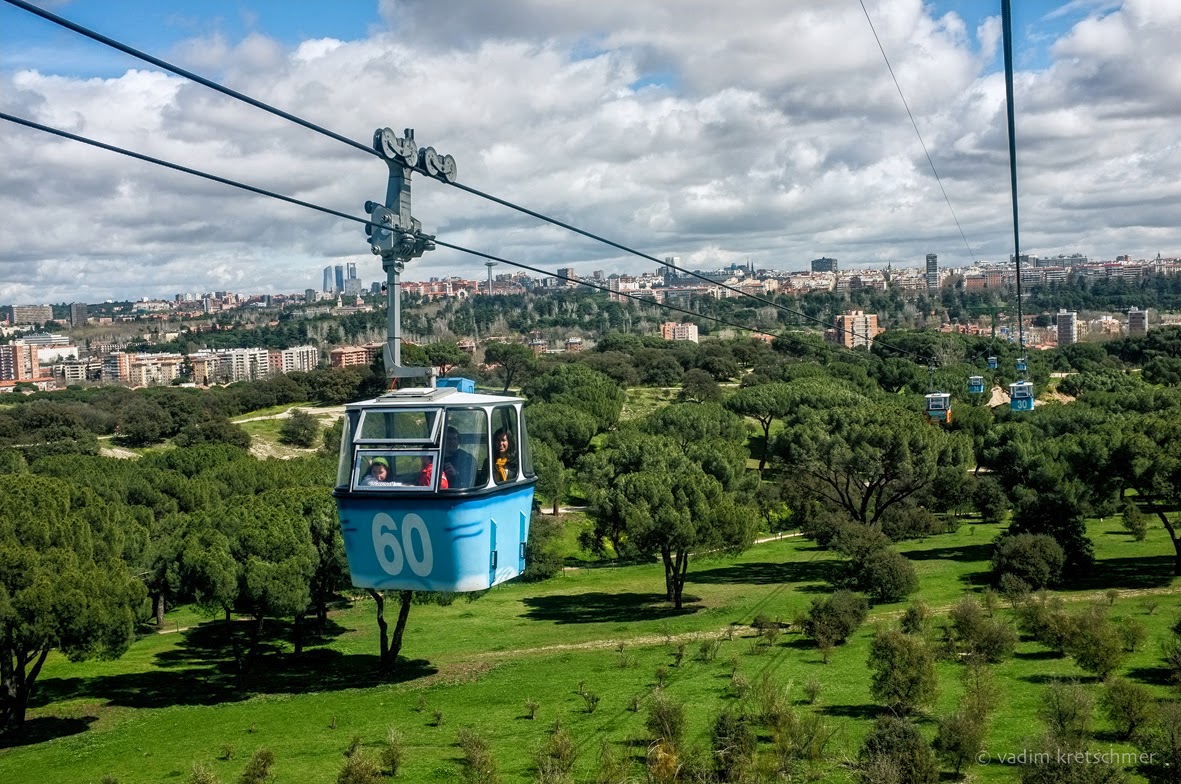
Las cabinas, mostradas en el stand municipal de la feria Global Mobility Call en Ifema, son el principal atractivo de una reforma que empezó hace meses. Cada una tendrá capacidad para 10 personas —frente a las seis de las antiguas— y serán accesibles y plenamente acristaladas. Algunas incorporarán suelo de cristal para una vista vertical del parque.

Se fabricarán 47 unidades, menos que las 78 anteriores, pero el nuevo sistema de pinza desembragable y cable único permitirá mayor frecuencia. El diseño elimina la estructura de dos cables que sostenía las viejas cabinas y moderniza por completo la instalación, que llevaba cerrada desde 2023 por un mantenimiento que se prolongó más de lo previsto.

Más velocidad, menos tiempo de vuelo y una base de Bicimad

El teleférico pasará de 3,5 metros por segundo a 6 m/s, lo que reduce notablemente la duración del trayecto. Algunos viajeros consideran esta aceleración una desventaja, porque acorta la experiencia de sobrevolar el parque del Oeste, el Manzanares y la Casa de Campo a 40 metros de altura. Sin embargo, el Ayuntamiento prima la eficiencia: la capacidad total sube de 1.200 a 1.800 personas por hora.

Además, la Empresa Municipal de Transportes (EMT) instalará una base de Bicimad en la estación de Casa de Campo —el doble espacio es intencionado— para fomentar la movilidad activa en el pulmón verde de la ciudad. Hasta ahora solo se podía acceder en coche o andando.

Borja Carabante ha dejado claro que el teleférico no funcionará como transporte público subvencionado. “Se trata de una atracción y debe tener una tarifa distinta”, afirmó el delegado, quien avanzó que el precio aún no está decidido. La reforma completa de estaciones e instalaciones prevé terminar las obras antes de finales de 2026 y arrancar las pruebas con las nuevas cabinas de cara a la reapertura.

La reforma convierte al teleférico en una experiencia turística de alto rendimiento, pero renuncia a su posible función como transporte público subvencionado.

Hoja de Ruta: Claves del Viaje

El impacto del nuevo teleférico se mide en tres ejes. En lo turístico, suma un atractivo panorámico de primer orden: las cabinas de cristal y el suelo transparente ofrecen una vista de 360 grados que ninguna otra instalación de la ciudad iguala. En lo funcional, la duplicación de capacidad y la velocidad acercan la Casa de Campo a los barrios del oeste, aunque el viaje dure menos. En lo económico, la tarifa, aún por definir, marcará la diferencia entre un servicio ocasional y una actividad recurrente para madrileños y visitantes.

La zona cero es el corredor que une el Balcón de Rosales con la Casa de Campo, un trazado que sobrevuela el parque del Oeste, el río Manzanares y el pulmón verde. La reforma aspira a coser una brecha histórica: Madrid, según Carabante, “ha vivido de espaldas al río y a la Casa de Campo”. La nueva base de Bicimad en el extremo del teleférico refuerza esa conexión.

El dato clave es la velocidad de 6 metros por segundo y la capacidad de 1.800 viajeros por hora, que multiplican por 1,5 la oferta anterior. Detrás del dato hay un cambio técnico completo: se abandona el sistema bicable de pinza fija por uno monocable desembragable, más moderno y con menor mantenimiento. La reapertura, prevista para el primer trimestre de 2027, pondrá a prueba si el teleférico puede ser rentable sin ayudas públicas y si el viaje, ahora más breve, conserva el atractivo de la contemplación pausada.

La decisión de desmarcarse del transporte subvencionado deja al teleférico en un limbo tarifario. Si el precio se asemeja al de una atracción turística clásica, podría limitar el uso vecinal; si se modera, cumpliría una función de movilidad no declarada. El Ayuntamiento tiene unos meses para definir el modelo, mientras las obras avanzan hacia la fecha prometida.
Seguridad cuántica Solana: Helius detalla la hoja de ruta post-cuántica

La computación cuántica, esa promesa tecnológica que algunos ven como la próxima gran revolución y otros como una amenaza lejana, vuelve a la mesa de debate del ecosistema cripto. Esta vez, el foco está en Solana. El equipo de Helius, uno de los proveedores de infraestructura más relevantes sobre la red, acaba de publicar un análisis exhaustivo de lo que supondría migrar el protocolo a criptografía resistente a ordenadores cuánticos. Y su conclusión es clara: la transición es factible, pero no hay que correr.

Por qué la computación cuántica preocupa a Solana

Para entender la amenaza, hay que distinguir dos algoritmos cuánticos que podrían romper la seguridad de las criptomonedas: Shor y Grover. Shor es el que quita el sueño a los criptógrafos porque puede tumbar la criptografía de curva elíptica, incluida Ed25519, el esquema de firma con el que se autentican todas las transacciones y las claves de autoridad en Solana. Un atacante con un ordenador cuántico lo bastante potente podría derivar la clave privada a partir de la pública en tiempo útil, dejando las cuentas al descubierto. Grover, en cambio, solo reduce a la mitad la seguridad de funciones hash como SHA-256; sigue siendo un hueso duro de roer.

La buena noticia es que los ordenadores cuánticos actuales están a años luz de esa capacidad: necesitarían cientos de miles de cúbits lógicos estables y una corrección de errores casi perfecta. Sin embargo, los organismos de estandarización ya trabajan en alternativas. El NIST ha aprobado dos esquemas de firma post-cuánticos: ML-DSA y SLH-DSA. Ambos generan claves y firmas mucho más grandes que Ed25519, lo que los hace poco prácticos para una red de alto rendimiento como Solana a día de hoy.

Qué cambiaría en las direcciones, las firmas y el consenso

El análisis de Helius desmenuza los cambios que exigiría una migración real. El primero y más evidente es el formato de las direcciones. Hoy, la dirección de una cuenta externa (EOA) en Solana es directamente la clave pública Ed25519 de 32 bytes. Con criptografía post-cuántica, las direcciones pasarían a ser el hash de la clave pública y del identificador del esquema de firma, un mecanismo que además evita colisiones con puntos de la curva Ed25519, de manera similar a como las PDAs garantizan que no exista una clave privada asociada. Las cuentas derivadas de programas (PDAs) se mantienen seguras porque su protección descansa en la resistencia a la segunda preimagen de SHA-256, no amenazada por Grover.

El identificador de cada transacción también mutaría. En la actualidad es la primera firma Ed25519 incluida en ella; con firmas post-cuánticas tan voluminosas, lo más sensato es que pase a ser el hash del contenido íntegro de la transacción. Este cambio, además, haría el sistema más limpio y desacoplado del tipo de firma que se utilice.

Los dos componentes más delicados son Votor —el sistema de voto del futuro consenso Alpenglow— y Rotor —el protocolo que sustituirá a Turbine para propagar los bloques—. Votor depende de un intercambio de votos entre todos los validadores que hoy se agrega con firmas BLS para ahorrar espacio. No existe todavía un equivalente post-cuántico práctico para esa agregación. Pero el documento de Helius propone una solución intermedia: enviar los certificados completos solo al siguiente líder y a un subconjunto pequeño de validadores, en vez de difundirlos a toda la red. El incremento de ancho de banda sería manejable, parecido al del sistema actual sin Alpenglow.

En cuanto a Rotor, hoy cada fragmento (shred) lleva una firma del líder, algo inviable con firmas post-cuánticas que pueden superar el límite de MTU. Las alternativas son firmar únicamente la raíz de Merkle de un conjunto de fragmentos o, en el otro extremo, firmar solo el hash final del bloque y verificar después. Ambas preservan la velocidad de la red. De hecho el informe subraya que la reciente ampliación del límite de tamaño de transacción a 4.096 bytes en 2026 da cierto margen para asumir firmas más grandes mientras se refinan los estándares.

Un riesgo lejano que merece preparación (pero sin alarmismos)

El análisis de Helius es un ejemplo de lo que significa tener visión a largo plazo sin ceder al pánico. La criptografía post-cuántica está en plena ebullición: estándares como ML-DSA y SLH-DSA son pesados, pero es probable que surjan esquemas mucho más eficientes antes de que un ordenador cuántico capaz de ejecutar el algoritmo de Shor contra Ed25519 vea la luz. El propio documento menciona que la velocidad de la banda ancha sigue la ley de Nielsen y que el propio Solana ya ha subido el límite de transacción, lo que hace razonable posponer una migración completa hasta que existan firmas más ligeras.

La verdadera carrera no es contra el hardware cuántico, sino contra el ingenio de los criptógrafos que diseñan los esquemas post-cuánticos del futuro.

No obstante, el ejercicio deja algunas lecciones importantes. La arquitectura modular de Solana —con separación entre direcciones, firmas y consenso— permite afrontar una transición gradual sin reescribir todo desde cero. Los riesgos de centralización que podría traer una reducción del número de validadores para aliviar el ancho de banda en Votor son un aviso de que cualquier cambio debe equilibrar seguridad y descentralización. Y, sobre todo, la conclusión práctica para el inversor de a pie es que SOL no está en peligro inminente: el escenario cuántico sigue siendo un horizonte de investigación, no una emergencia operativa. La hoja de ruta existe, y eso es justo lo que se espera de una red que aspira a ser la columna vertebral financiera de la web3.

16 ETFs de Solana al contado con staking: Bitwise lidera con 56 millones de dólares en debut

La SEC ha dado este lunes un giro histórico al aprobar 16 ETFs de Solana al contado con staking integrado, y Bitwise se ha adelantado a todos con el lanzamiento inmediato de BSOL, que en su primer día de cotización en la NYSE Arca movió 56 millones de dólares.

La oleada llega tras meses de especulación y un atasco regulatorio que dejó más de 150 solicitudes de productos cotizados (ETP) cripto en el limbo durante el cierre parcial de la administración estadounidense. La clave que desbloqueó el proceso fueron los nuevos estándares genéricos de listado aprobados en septiembre de 2025, que permiten acelerar la aprobación siempre que el activo subyacente cumpla criterios como tener futuros regulados por la CFTC o estar ya presente en otro ETF en al menos un 40 %.

Solana pasaba ese filtro con holgura, y el resultado ha sido un alud de 16 gestoras —desde VanEck, Fidelity y Franklin Templeton hasta Grayscale y 21Shares— que pulen sus solicitudes S-1 para aspirar al mercado institucional.

Bitwise se come el mercado: estreno con 56 millones y la ventaja del staking nativo

El BSOL de Bitwise no solo fue el primero en cotizar, sino que se convirtió en el estreno de ETF más fuerte del año en la bolsa neoyorquina. Para lograrlo, la gestora rebajó su comisión de patrocinador al 0,20 % y ofreció una exención total de tarifas durante los tres primeros meses o hasta que el fondo alcance los 1.000 millones de dólares en activos.

La gran diferencia con los ETF de Ethereum lanzados en julio de 2024 es que estos productos integran el staking (el mecanismo por el que los titulares de SOL ceden su criptomoneda a un validador para asegurar la red y reciben a cambio una recompensa). En la práctica, eso permite a los inversores capturar el 6–7 % de rentabilidad anual que ofrece el staking de SOL sin mover un dedo, algo que los ETF de ETH estadounidenses nunca pudieron ofrecer porque la SEC no lo autorizó en su momento.

Una docena de aspirantes en liza: Fidelity, Grayscale, VanEck y la ausencia que pesa

Bitwise ha tomado la delantera, pero otros 15 emisores han presentado sus S-1 y esperan el visto bueno de la SEC en un plazo récord de unos 75 días. Entre ellos figuran Fidelity, Grayscale, VanEck, Franklin Templeton, 21Shares y Canary Capital, muchos de los cuales ya compitieron en la guerra de comisiones de los ETF de bitcoin. La tabla provisional de solicitudes, recopilada por Helius Research, muestra que la mayoría cotizará en el Cboe BZX Exchange, con cuotas iniciales que se mueven entre el 0,15 % y el 0,25 %.

Llama la atención que BlackRock, el mayor gestor de activos del mundo, no ha presentado ninguna solicitud para un ETF de Solana, a pesar de dominar los mercados de bitcoin y ether con sus productos IBIT y ETHA. En agosto de 2025, la firma declaró que no tenía planes inmediatos para Solana, una decisión que sigue sin explicación oficial y que podría restar algo de músculo a la fase de acumulación temprana.

La combinación de staking nativo y comisiones mínimas puede convertir estos ETF en el producto de renta variable regulada más atractivo para el inversor conservador que no quiere lidiar con claves privadas.

El staking nativo marca la diferencia frente a los ETF de Ethereum y desata una guerra de comisiones

La autorización del staking en ETF es consecuencia directa de la guía publicada por la SEC en mayo pasado, que aclaró que “las actividades de staking de protocolo no implican la oferta y venta de valores”. La decisión fue una victoria para el ecosistema Solana, cuyo modelo de delegación es especialmente amigable con los fondos cotizados: no hay periodos de bloqueo forzosos, el slashing (la penalización por mal comportamiento del validador) no está activo aún y los retiros de delegación se completan como máximo en dos días.

Esta característica permite a los emisores traspasar la rentabilidad del staking al inversor sin comisiones ocultas ni riesgos de liquidez, un argumento que ya ha llevado a Jito, el mayor proveedor de staking líquido de Solana, a cerrar acuerdos con varias gestoras para respaldar ETF basados en su token JitoSOL. Mientras tanto, la pelea por las cuotas se recrudece: en las últimas 48 horas antes de la aprobación, varias gestoras presentaron enmiendas de última hora para rebajar aún más sus tarifas.

Por qué los ETF de Solana cambian el tablero para el inversor institucional

Apenas han pasado 36 horas desde el debut de BSOL, pero el mercado ya descuenta que estos 16 ETF pueden replicar el éxito de los de bitcoin, que desde enero de 2024 han atraído más de 61.800 millones de dólares en flujos netos. La diferencia es que Solana llega con un arma que ni el bitcoin ni el ether pudieron usar desde el principio: la rentabilidad pasiva del staking, regulada y fiscalmente transparente.

El hecho de que la SEC haya bendecido este modelo es una señal de madurez para un activo que en 2022 parecía sentenciado tras el colapso de FTX. Ahora, con el consentimiento del regulador y un ejército de gestoras compitiendo por las comisiones más bajas, la barrera de entrada para el ahorrador tradicional se derrumba. Aun así, hay riesgos: la concentración del staking en pocos validadores sigue siendo un punto débil y la ausencia de BlackRock podría limitar el efecto llamada entre asesores financieros.

El desenlace se escribirá durante el verano, cuando los próximos ETF empiecen a cotizar y quede claro si el apetito institucional por Solana es estructural o solo una anécdota alimentada por la fiebre cripto.

Oracle cotiza en soporte crítico: sus resultados de junio 2026 decidirán si recupera o pierde el rumbo

Oracle se enfrenta a su cita trimestral más decisiva en meses. La compañía presenta resultados este miércoles al cierre de Wall Street con la acción tocando la media móvil de 200 sesiones, un nivel que en el análisis técnico marca la frontera entre seguir subiendo o corregir con fuerza. La pregunta no es solo qué cifras dará, sino si serán suficientes para sostener un rebote que ya ha perdido fuelle en las últimas jornadas.

La media de 200 sesiones, la línea roja a vigilar

Las velas semanales de Oracle vienen de confirmar un doble suelo hace meses, tal y como recogía este lunes Expansión en su análisis de mercados. Aquel patrón proyectó un objetivo mínimo de 220 dólares, que se alcanzó con holgura. Ahora, tras las caídas recientes, el valor vuelve a apoyarse exactamente sobre esa misma media de 200 sesiones, que antes fue resistencia y ahora actúa como soporte.

El escenario técnico tiene dos lecturas inmediatas. La positiva: si desde aquí la cotización se reestructura al alza y supera los 250 dólares en precios de cierre, los analistas no descartan un viaje directo hacia los máximos históricos de septiembre del año pasado. La negativa, y la que más inquieta a corto plazo, es que un cierre semanal por debajo de la media móvil activaría una señal de agotamiento difícil de ignorar.

En medio plazo, sin embargo, los osciladores mandan un mensaje más matizado. El estocástico mensual se mantiene extremadamente sobrevendido y está intentando girarse al alza. Esta configuración suele ser interpretada como una acumulación de potencial de rebote, siempre que los fundamentales acompañen. Y ahí es donde entran los resultados de junio.

Los resultados como catalizador: IA y cloud bajo la lupa

Oracle rinde cuentas del cuarto trimestre de su año fiscal 2026. No hay grandes cifras de consenso filtradas, pero el mercado espera señales claras sobre la demanda de infraestructura cloud y, sobre todo, el ritmo de contratación de servicios ligados a inteligencia artificial. La compañía ha invertido fuerte en capacidad de computación y necesita demostrar que esa apuesta se traduce en ingresos recurrentes.

El contexto de las grandes tecnológicas no es uniforme. Mientras algunas firmas de semiconductores disparan sus previsiones, las empresas de software empresarial como Oracle juegan en una liga donde la migración a la nube ya no es noticia: es la base. El factor diferencial será si Oracle consigue amarrar contratos de IA generativa lo bastante grandes como para que los analistas eleven sus estimaciones para el próximo ejercicio.

El estocástico mensual está tan sobrevendido que, si los resultados dan un respiro, el rebote podría pillar a muchos gestores fuera de juego.

Más allá del soporte: el contexto de las grandes tecnológicas y el riesgo de corrección

Hay que leer la situación de Oracle dentro del tablero más amplio. Las bolsas estadounidenses han perdido impulso en junio, y movimientos como la OPV de SpaceX están drenando liquidez de valores establecidos. Si Oracle decepciona, la corrección no será solo técnica: se alineará con un entorno de mercado que ya no tolera promesas sin crecimiento real.

Por el contrario, unos resultados sólidos podrían reivindicar su posición como uno de los pocos valores del software tradicional capaces de surfear la ola de la IA. Eso sí, necesitaría superar los 250 dólares con convencimiento. Sin eso, cualquier rebote será solo un espejismo en el gráfico semanal.

El miércoles por la noche, con las cuentas sobre la mesa, sabremos si Oracle recupera el rumbo o si el soporte de los 220 dólares se convierte en el último bastión antes de una caída más seria. De momento, los inversores a largo plazo observan el estocástico mensual como quien mira un semáforo en ámbar.

SpaceX fija su salida a bolsa para el 12 de junio en el Nasdaq: por qué la computación orbital con IA es clave

SpaceX debutará en el Nasdaq el próximo 12 de junio con el ticker SPCX y lo hará con un as en la manga que va mucho más allá de los cohetes reutilizables o la constelación Starlink. He analizado los documentos filtrados y la información que adelanta The Straits Times, y la pieza que completa el puzle de la valoración de la compañía es una apuesta de futuro tan ambiciosa como disruptiva: la computación orbital con inteligencia artificial. La empresa de Elon Musk planea iniciar las primeras pruebas de esta tecnología a finales de 2027, un movimiento que redefiniría la infraestructura digital global y que explica por qué muchos inversores institucionales están dispuestos a pagar un sobreprecio en la salida a bolsa.

El valor de SpaceX antes del salto al parqué

Aunque SpaceX no ha hecho públicos sus estados financieros auditados, el mercado ya le asigna una valoración implícita que ronda los 200 000 millones de dólares, según las últimas transacciones en el mercado secundario. La compañía se apoya en tres pilares de ingresos bien diferenciados:

  • Lanzamientos comerciales e institucionales: los cohetes Falcon y, próximamente, Starship dominan el mercado de puesta en órbita, con una cadencia que ya supera el centenar de misiones al año.
  • Starlink: la constelación de satélites de banda ancha suma más de cuatro millones de suscriptores en todo el mundo y genera un flujo de caja recurrente que financia el desarrollo de Starship.
  • Contratos gubernamentales: la NASA y el Departamento de Defensa de EE. UU. siguen siendo clientes estratégicos, y el programa Artemis refuerza la visibilidad de la empresa.

Sin embargo, el múltiplo que algunos fondos están dispuestos a pagar no se explica solo con estos negocios maduros. El verdadero catalizador de la OPV es la promesa de un cuarto motor, uno que opera en la intersección del espacio, la nube y la inteligencia artificial.

La computación orbital con IA: el factor diferencial

El plan que The Straits Times atribuye a fuentes cercanas a SpaceX es tan sencillo de enunciar como complejo de ejecutar: instalar servidores con capacidad de inferencia de IA en los propios satélites Starlink. ¿La ventaja? Procesar datos directamente en órbita, sin necesidad de enviarlos a centros de datos terrestres, lo que reduce la latencia a mínimos inalcanzables desde la superficie y elude cuellos de botella regulatorios y geopolíticos que afectan a los cables submarinos y a los grandes data centers terrestres.

“SpaceX planea lanzar pruebas de computación orbital con inteligencia artificial a finales de 2027”, señalan fuentes citadas por The Straits Times. La compañía no ha confirmado oficialmente los detalles, pero la filtración ha bastado para que los inversores empiecen a recalcular el valor a largo plazo del ticker SPCX.

Lo que veo aquí es una jugada estratégica que podría convertir a SpaceX en una suerte de Amazon Web Services del espacio, ofreciendo capacidad de cómputo descentralizada a empresas, gobiernos y proveedores de servicios de IA. Si las pruebas de 2027 tienen éxito, la escalabilidad sería prácticamente inmediata: cada lanzamiento de Starlink sumaría nodos a una malla de computación orbital que cubriría el planeta entero.

El riesgo es mayúsculo, claro. Las condiciones térmicas y de radiación en órbita exigen un hardware endurecido que todavía no existe a coste comercial. Y la regulación de transmisiones de datos desde el espacio con fines comerciales de IA apenas está esbozada en la Unión Internacional de Telecomunicaciones. Pero la historia de SpaceX está construida sobre la capacidad de resolver problemas de ingeniería que otros consideraban insolubles. Por eso, el mercado parece dispuesto a conceder el beneficio de la duda.

🌍 El impacto en España y Europa

Para el lector español, esta operación tiene lecturas tanto directas como indirectas. Starlink ya presta servicio de banda ancha en zonas rurales de España, y una hipotética red de computación orbital con IA acercaría capacidades de inferencia en tiempo real sin depender de los grandes centros de datos que se concentran en Irlanda, Países Bajos o Fráncfort. Eso reduciría la dependencia de infraestructuras sujetas a la regulación europea sobre protección de datos y soberanía digital. Eso sí, la OPV de SpaceX no tendrá un efecto inmediato sobre el Euríbor ni sobre el precio de las hipotecas, pero sí refuerza la tesis de que la inversión en tecnología vinculada a la IA seguirá comprimiendo los spreads de renta variable durante la segunda mitad de 2026. Las empresas del IBEX que ya coquetean con la IA en la nube, desde Telefónica hasta Indra, tendrán que decidir si esperan a que la computación orbital sea una realidad o si adelantan alianzas con SpaceX antes de que las ventanas de oportunidad se cierren.

Estados Unidos ataca posiciones iraníes tras el derribo de un helicóptero; el petróleo supera ya los 89 dólares

Estados Unidos ha lanzado esta madrugada una serie de ataques aéreos contra objetivos iraníes en el estrecho de Ormuz, la principal arteria petrolera del mundo. La operación, ordenada por el presidente Donald Trump, responde al derribo –atribuido a Irán– de un helicóptero de ataque Apache estadounidense mientras patrullaba la zona. La reacción ha sido inmediata en los mercados: el barril de crudo West Texas Intermediate (WTI) ha llegado a superar los 89,91 dólares, un nivel que no se veía desde hace semanas, y la tensión geopolítica se ha convertido en el principal factor de riesgo para el suministro global de petróleo.

El desglose de una madrugada de ataques y represalias

El Mando Central de Estados Unidos (CENTCOM) confirmó que la misión –descrita como “una respuesta proporcional”– golpeó sistemas de defensa aérea y radares de vigilancia iraníes en la orilla sur del Estrecho. La operación se desarrolló en tres oleadas, según fuentes militares, y las explosiones se escucharon en la isla de Qeshm, Bandar Abbas y Jask. Teherán, lejos de contenerse, contestó en cuestión de horas con misiles balísticos y drones dirigidos a bases estadounidenses en Bahréin, Kuwait y Jordania, reivindicados por la Guardia Revolucionaria Islámica. Estos son los puntos clave de la escalada:

  • El origen: el derribo del Apache, que dejó a los dos pilotos ilesos pero sirvió de casus belli.
  • La reacción de Washington: tres rondas de bombardeos selectivos sobre infraestructura defensiva iraní.
  • La réplica iraní: lanzamiento de drones y misiles hacia la Quinta Flota en Bahréin y bases en Jordania y Kuwait, con sirena de ataque incluida en Manama.
  • El mensaje diplomático: el ministro de Exteriores iraní, Abbas Araghchi, advirtió: “Abandonen nuestra región si quieren estar seguros”.

“Estados Unidos debe, por necesidad, responder a este ataque. Irán ha derribado uno de nuestros helicópteros Apache altamente sofisticados mientras patrullaba sobre el Estrecho de Ormuz.” — Donald Trump, presidente de Estados Unidos, Truth Social, 9 de junio de 2026

Lo que implica para la seguridad energética global y la credibilidad de la disuasión

Lo que veo en esta secuencia de acciones y reacciones es un salto cualitativo en la dinámica de confrontación entre Washington y Teherán. Por primera vez desde la primavera de 2026 –cuando Trump lanzó la campaña militar que ya dura más de cien días–, Irán ha golpeado directamente bases estadounidenses con misiles balísticos, no solo con proxies. Eso rompe un tabú tácito y eleva la probabilidad de un choque más amplio en el Golfo Pérsico, por donde transita una quinta parte del petróleo mundial. La subida del barril no es un mero reflejo mecánico; incorpora una prima de riesgo que, según mis cálculos, podría añadir hasta 8 dólares adicionales si el conflicto se prolonga más de un trimestre y la capacidad de tránsito se ve interrumpida, aunque sea parcialmente.

El factor crucial ahora es si Irán mantiene la escalada simétrica –responder directamente a los ataques estadounidenses– o si la diplomacia logra contener lo que ya parece una espiral. El comunicado de CENTCOM, al calificar la operación de “proporcional” y dar por concluida la fase de represalia, intenta enviar un mensaje de contención. Sin embargo, la experiencia acumulada desde 2019, con los ataques a los petroleros en el Golfo, muestra que la línea entre un incidente puntual y un conflicto sostenido es peligrosamente fina. El mercado, de momento, compra miedo, no petróleo.

🌍 El impacto en España y Europa

Para el consumidor español, el encarecimiento del barril se traduce en una presión directa y casi inmediata sobre los carburantes. Cada movimiento alcista de un dólar en el precio del crudo añade, con un desfase de unas dos semanas, alrededor de 0,8 céntimos al litro de gasolina. Si el WTI se estabiliza por encima de los 88-90 dólares, el litro de gasolina 95 podría superar de nuevo la barrera de los 1,70 euros en estaciones de servicio, una cota no vista desde el otoño pasado. La factura energética media de los hogares subiría entre 15 y 20 euros al mes, justo cuando el BCE vigila la inflación subyacente para decidir si mantiene las rebajas de tipos.

Más allá del surtidor, la inestabilidad en el Estrecho de Ormuz complica el margen de maniobra del Banco Central Europeo. Las importaciones de crudo de Oriente Medio representan cerca del 25% del suministro de la eurozona y un corte parcial de esa vía –o el mero temor a un cierre– eleva los costes de las primas de seguro y flete, encareciendo todas las importaciones. Eso añade un componente de inflación importada que podría retrasar el próximo recorte de tipos del BCE, previsto para finales de verano. Y, por supuesto, la referencia clave para las hipotecas variables, el Euríbor a 12 meses, que descuenta ese escenario, ya ha amagado con una ligera subida en la sesión tras conocerse la noticia. En un conflicto que apenas suma 24 horas de nueva intensidad, la prudencia financiera recomienda no apostar por una pronta desescalada.

David Bisbal vuelve a OT 25 años después como jurado en Estados Unidos

En 2001, David Bisbal quedó segundo en la primera edición de Operación Triunfo. 25 años después, el cantante almeriense vuelve al programa, pero en el otro lado: será jurado de la versión estadounidense que Telemundo y Peacock estrenan este verano. La noticia, anunciada por la propia organización, supone un cierre de círculo para el artista y una apuesta estratégica para la expansión del formato español en el mayor mercado televisivo del mundo.

El peso simbólico de un regreso 25 años después

David Bisbal saltó a la fama en la primera edición de OT, que revolucionó la televisión española en 2001. Fue subcampeón, detrás de Rosa López, pero su carrera internacional eclipsó enseguida la de cualquier otro participante: ha vendido más de 20 millones de discos, ha llenado estadios en América y ha colaborado con artistas de todo el mundo. Volver al formato que lo vio nacer como juez es, sin duda, un gesto cargado de emotividad, pero también una señal de que el talent show puede ser un trampolín real para carreras sólidas.

Bisbal ha compartido su emoción en un comunicado: «Volver al universo de ‘Operación Triunfo’ después de tantos años tiene un significado muy especial para mí, porque fue el lugar donde comenzó mi carrera y cambió mi vida para siempre. Es un honor formar parte de este momento y me llena de emoción poder acompañar, motivar y ser testigo del crecimiento musical de una nueva generación de talentos con grandes sueños». Las palabras del almeriense resuenan con fuerza en un momento profesional pletórico: acaba de publicar su propia versión precisamente de ‘Vivir así es morir de amor’, el tema con el que hizo su cásting original, y ha anunciado una nueva gira por Estados Unidos.

El formato OT llega a Estados Unidos de la mano de Telemundo y Peacock

La llegada de Operación Triunfo a Estados Unidos no es un hecho aislado. El formato, creado en 2001 por Gestmusic, ha sido exportado a más de 40 países y ha generado franquicias como ‘The Voice’ o ‘La Academia’, pero hasta ahora no había desembarcado en el mercado anglosajón con una adaptación directa del modelo original. Telemundo, propiedad de NBCUniversal, y Peacock, la plataforma de streaming del grupo, apuestan por la marca OT para captar a una audiencia hispana creciente y a un público general que ya conoce el talento latino a través de artistas como Bisbal, Shakira o Bad Bunny.

La mecánica mantiene intacta la esencia de la academia: un grupo de concursantes seleccionados mediante audiciones en varias ciudades de Estados Unidos y Puerto Rico convivirán en una residencia de última generación, recibirán formación intensiva y se enfrentarán a galas en directo cada semana. La presentadora mexicana Natalia Téllez será la maestra de ceremonias y la dirección musical recae en David Cabrera, productor ganador de un GRAMMY y colaborador habitual de Ricky Martin o Christina Aguilera.

David Bisbal no vuelve a OT como un invitado de lujo: se convierte en la prueba de que un talent show puede crear carreras que traspasan generaciones y mercados.

Lo que supone para la industria del entretenimiento en español

La incursión de OT en Estados Unidos puede ser un punto de inflexión para los formatos televisivos ideados en España. Hasta ahora, el entretenimiento nacional ha tenido más éxito como exportación de concepto (el propio ‘The Voice’ arrancó en Holanda, no en España) que como producto íntegro. Que Telemundo apueste directamente por Operación Triunfo sin renombrarlo ni diluir su ADN español demuestra que hay margen para contenidos culturalmente específicos, sobre todo en un país donde el español es la segunda lengua más hablada.

El fichaje de Bisbal como primer jurado revela la estrategia: no basta con tener un formato reconocido, se necesita un rostro que encarne la promesa del programa. Bisbal lo hace. Su trayectoria refuerza la credibilidad del proyecto y conecta emocionalmente con una audiencia que creció cantando ‘Ave María’ o ‘Bulería’. Además, su presencia pone el foco sobre la cantera de artistas latinos que Estados Unidos lleva años consumiendo sin haber creado un espacio propio de descubrimiento. En ese sentido, la versión estadounidense de OT no es un revival nostálgico, sino una jugada comercial bien calibrada.

Queda por ver si el público estadounidense responde a un formato que combina formación y convivencia con una factura muy televisiva, algo que ya ha triunfado en Latinoamérica y Europa. Lo cierto es que la cuenta atrás para el estreno de julio ya ha empezado y David Bisbal ya tiene su silla reservada.

Okuda alquila el Palacio de Cortiguera de Santander y lanza Museo del Kolor

El artista cántabro Óscar San Miguel, Okuda, ha dado un paso más allá del grafiti y la escultura urbana. Ha cerrado un contrato de alquiler con opción a compra con el Ministerio del Interior para tomar las llaves del Palacio de Cortiguera, un edificio histórico de Santander abandonado durante décadas. El objetivo: convertirlo en el Museo del Kolor, un espacio dedicado a su propia obra y a la creación contemporánea emergente.

Una operación inmobiliaria atípica para el arte urbano

El palacio, situado en la calle López Dóriga, es un inmueble catalogado que llevaba años rodeado de maleza y señales de deterioro. Hasta ahora, ni el Ayuntamiento ni el propio Ministerio habían encontrado una salida. Okuda ha optado por un esquema mixto: un alquiler que le permite rehabilitar ahora mismo el edificio, con una opción de compra más adelante si el proyecto consolida su viabilidad. La fórmula se ajusta mal a los cánones del arte callejero —donde importan más la pared y la ubicación— y mucho más a la lógica empresarial de quien apuesta por un activo inmobiliario con potencial de revalorización.

La operación no ha trascendido en cifras. Pero el hecho de que el Ministerio del Interior acceda a ceder un palacio protegido mediante un alquiler con opción a compra a un artista —sin concurso público ni desembolso inmediato— dice bastante sobre la urgencia de dar salida a un edificio que llevaba años generando gastos y ninguna expectativa de uso.

Museo del Kolor: de la exposición a la plataforma de formación

El proyecto va mucho más allá de exhibir los coloristas murales del creador de la ‘Catedral del Skate’ (Llanera, Asturias). Okuda quiere que el Museo del Kolor sirva también de taller, residencia y escaparate para artistas emergentes. En la práctica, es un modelo de hub creativo que ya funciona en otras ciudades europeas —piénsese en el WIELS de Bruselas o la Tabakalera donostiarra—, pero que Santander no había probado con un nombre propio y una marca reconocible.

Palacio Cortiguera Santander

La presentación oficial está prevista para este jueves a las 11:00 y contará con la presencia del delegado del Gobierno, Pedro Casares; la alcaldesa, Gema Igual; y el consejero de Cultura, Luis Martínez Abad. Junto a Okuda comparecerán el presidente de la Fundación Coloring the World, Óscar Sanz, y el director, Juan Vera. La fundación se define como colectivo ‘artivista’ y aporta al proyecto una dimensión de intervención social que va más allá del simple ocio cultural.

No ha comprado el palacio, pero el contrato de alquiler con opción a compra le permite financiar la rehabilitación sin asumir el coste completo desde el inicio. Es una jugada de artista con mentalidad empresarial.

Por qué el Museo del Kolor puede redefinir la oferta cultural de Santander (y más allá)

La irrupción de Okuda en el Palacio de Cortiguera no es solo una noticia de agenda cultural. Es un movimiento que pone a prueba la capacidad de una ciudad media como Santander para fijar talento mediante la rehabilitación de patrimonio. El artista ha demostrado con su trayectoria que el arte urbano puede ser un producto turístico y un motor de regeneración. Basta con recordar el impacto que tuvo su intervención en el Faro de Ajo o la citada Catedral del Skate para atraer visitantes a enclaves fuera de los circuitos convencionales.

Sin embargo, el riesgo existe. El Palacio de Cortiguera es un inmueble protegido, y la rehabilitación exigirá una inversión considerable. La opción de compra —si se ejerce— trasladará el coste final al artista, que deberá asegurar la sostenibilidad económica del espacio en un entorno donde las subvenciones públicas son volátiles. La ecuación no es sencilla.

Lo que sí resulta innegable es que el proyecto forzará al Ayuntamiento y a la propia comunidad cultural a posicionarse. Hasta ahora, Santander había apostado por el Centro Botín o el Palacio de Festivales como grandes referentes. El Museo del Kolor introduce un lenguaje distinto —el arte callejero y emergente— que puede complementar o competir con la oferta consolidada. De cómo se gestione esa convivencia dependerá, en buena medida, que el palacio abandonado se convierta en un activo o en un elefante blanco.

Hamptons real estate de lujo: la evolución del mercado prime reflejada en el relisting de la mansión Baldwin por 19 millones

El mercado prime de los Hamptons siempre ha funcionado como un barómetro del real estate de lujo en la Costa Este de Estados Unidos. En junio de 2026, la mansión que Alec Baldwin posee en Amagansett regresa al mercado con un descuento añadido, situando el precio de salida en 18,995 millones de dólares. Es la cuarta rebaja desde que la propiedad se listó por primera vez hace cuatro años por 29 millones, lo que supone un ajuste a la baja del 34,5% sobre las aspiraciones iniciales. He seguido el recorrido comercial de esta finca y pocos casos reflejan con tanta nitidez los vaivenes del segmento alto tras la euforia pandémica.

La cronología de un precio que se derrite

Baldwin adquirió la histórica residencia en 1996, cuando estaba casado con Kim Basinger, por 1,75 millones de dólares, según los registros de Zillow. La propiedad, conocida como Nathaniel Baker House y fechada en 1735, fue ampliada entonces por el arquitecto Francis Fleetwood y posteriormente, en dos fases, por Fred Throo, hasta alcanzar más de 1.000 metros cuadrados repartidos entre la vivienda principal y una guest house.

El fin de semana de Acción de Gracias de 2022, con los Baldwin ya convertidos en familia numerosa, la mansión salió al mercado por 29 millones de dólares. El movimiento coincidió con la venta de otras propiedades y la compra de una granja en Vermont. Lo que vino después fue un goteo de ajustes que hoy completa cuatro años de corrección.

En enero de 2023, el precio bajó un 14% hasta los 24,9 millones, y en marzo se aplicó otro recorte del 10% que lo dejó en 22,5 millones. A finales de ese año, el anuncio desapareció del Multiple Listing Service. Reapareció en enero de 2024 con un precio de 18,995 millones y llegó a aceptarse una oferta que, según Realtor.com, los vendedores rechazaron poco después. En julio de 2024, la propiedad volvió a retirarse mientras la pareja grababa su reality show.

El movimiento más llamativo llegó a finales de 2025: los Baldwin subieron el precio un 10% y pidieron 21 millones, una decisión atípica en un mercado que llevaba meses enfriándose. La corrección no tardó en llegar. En marzo de 2026, recortaron hasta los 19,995 millones y, el pasado 5 de junio, justo al arrancar la temporada estival, aplicaron otra rebaja del 5% hasta los 18,995 millones actuales. Scott Bradley, de Saunders and Associates, lleva la operación.

El comprador de 2026 elige con quirófano: ubicación y modernidad pesan más que la historia cuando el ticket supera los 15 millones.

Lo que este relisting dice del comprador prime en 2026

La propiedad de los Baldwin arrastra lastres que explican su lenta rotación. Se encuentra al norte de la Montauk Highway, la arteria que divide el territorio en dos mercados: al sur, los precios son más altos y la demanda más sostenida. Además, más de tres acres de los diez que ocupa la finca están protegidos para uso agrícola, lo que reduce la superficie residencial neta y, con ello, el valor del conjunto.

A estos factores se suma la preferencia del comprador de alto poder adquisitivo por construcciones recientes. Los brokers consultados coinciden en que, en la franja de ocho dígitos, los clientes buscan acabados contemporáneos y una menor carga de mantenimiento. La vivienda de los Baldwin, con casi tres siglos de historia, no encaja en ese perfil sin una renovación sustancial.

La trayectoria del precio revela un mercado donde la liquidez se concentra en los activos más alineados con el gusto actual. Los descuentos acumulados, del 34,5% sobre el precio original, no son excepcionales en la zona para inmuebles que llevan más de un año en catálogo, pero sí dibujan un comprador más selectivo que el que dominaba en 2021.

Lecciones de valoración para el inversor en real estate de lujo

La experiencia de los Baldwin resuena con un principio clásico del prime real estate: la tierra vale lo que permite construir. Las restricciones agrícolas que afectan a una parte de la parcela son un recordatorio de que la due diligence del inversor debe incorporar siempre la calificación urbanística. En mercados como los Hamptons, donde el suelo es escaso, estos matices pueden traducirse en diferencias de varios millones de dólares en el precio de salida y en el tiempo de comercialización.

Históricamente, las mansiones al norte de la autopista han mostrado una revalorización más modesta que sus equivalentes al sur. Durante el ciclo alcista de 2020-2022, la marea subió todos los barcos, pero en la fase actual el diferencial vuelve a ensancharse. Para un family office o un inversor particular que evalúa una posición en el segmento de ultra lujo, la ubicación exacta es el primer filtro de riesgo.

He visto repetirse este patrón en enclaves como la Costa Azul o la milla de oro de Madrid: la prima de liquidez se la llevan los inmuebles que no necesitan explicación. En Amagansett, la propiedad de los Baldwin exige un relato y un comprador con margen para asumir reformas o para priorizar la privacidad y la extensión sobre la inmediatez. No es una ganga, sino un activo que pide paciencia de inversor.

💎 Veredicto Wealth

La propiedad Baldwin no es una oportunidad de revalorización agresiva, sino un activo de preservación de capital a largo plazo para quien valore la extensión de diez acres y esté dispuesto a reformar. El riesgo de liquidez se mantiene alto mientras la oferta de nueva construcción al sur de la autopista siga atrayendo al comprador prime.

Faltan más de un millón de albañiles en España: la construcción industrializada es la solución

España carece de un millón de albañiles para cubrir las necesidades del sector de la construcción, un déficit que está disparando los costes y lastrando la oferta de vivienda asequible. La solución, según defiende el arquitecto Juan Manuel Rojas, pasa por abrazar la construcción industrializada, que hoy apenas representa el 1% del total de la obra en el país.

Rojas, fundador del estudio Hombre de Piedra Arquitectos y profesor en la Escuela de Arquitectura de Sevilla, advierte de que la escasez de profesionales cualificados no tiene marcha atrás. «Los hijos de albañil ya no quieren ser albañiles. Los pocos que quedan carecen del oficio necesario», señala en declaraciones a ABC.

Rojas impulsa la industrialización desde el ámbito colegial como miembro del grupo intercolegial Arquitectura Industrializada Colaborativa (AIC) y del Clúster de Construcción Avanzada e Industrializada de Andalucía (CAI). Su estudio ha recibido premios como el Andalucía Inmobiliaria al mejor proyecto innovador por la Terminal de Cruceros del Puerto de Sevilla.

El encarecimiento de la mano de obra, unido al alza de los materiales, ha llevado a incrementos del coste de construcción superiores al 20% en los últimos tres años, lastrando la viabilidad de promociones de renta media. “Si ahora mismo hay escasa mano de obra y, además, hay que pagarle mucho, eso hace que los costes se hayan disparado”, resume Rojas.

Un déficit de mano de obra que estrangula la vivienda

El contraste con otros países europeos es revelador. En los Países Bajos, el 50% de la construcción es industrializada, lo que ha permitido mejorar la productividad un 50% en tres décadas. Alemania y Reino Unido superan el 10%. España, con apenas un 1%, se sitúa a la cola. “No vamos a poder afrontar la producción de vivienda si no hacemos un pacto a nivel nacional para mejorar la productividad”, insiste Rojas.

Esa diferencia se traduce en plazos de ejecución mucho más cortos y en una calidad final más homogénea. En España, donde el 99% de la obra se ejecuta en modo tradicional, los retrasos y los defectos de acabado son la norma, no la excepción.

La construcción tradicional se ha basado en procesos artesanales que apenas han evolucionado. “En los últimos 5.000 años no ha mejorado mucho el proceso: básicamente se siguen colocando ladrillos uno a uno”, ironiza el profesor. La industrialización, por el contrario, traslada la edificación a la fábrica, donde los componentes se producen con precisión y se ensamblan in situ, reduciendo plazos y dependencia de la mano de obra especializada.

La industrialización permite acortar los tiempos de construcción en hasta un 30%, según los expertos, pero requiere una inversión inicial en fábricas y en I+D que el pequeño promotor no puede asumir en solitario. Por eso el modelo solo ha cuajado, de momento, en el segmento alto.

La construcción tradicional no ha mejorado su productividad en milenios. Solo la fábrica permite controlar los procesos y romper el ciclo de escasez.

El salto de la artesanía a la fábrica

La construcción industrializada exige un cambio integral en el diseño de los proyectos. “No se puede hacer un proyecto tradicional y luego pretender que una fábrica lo ejecute. Hay que pensar en módulos, logística y montaje desde el primer boceto”, explica Rojas. Su estudio, pionero en Andalucía, ha levantado viviendas unifamiliares, terminales de cruceros y hasta villas de lujo en Sotogrande y Marbella con este sistema, precisamente por la falta de confianza en los albañiles locales y la necesidad de garantizar plazos y calidades.

crisis vivienda España

Sin embargo, la generalización del modelo choca con barreras culturales y administrativas. Los concursos públicos, lamenta Rojas, siguen primando el precio más bajo y toleran bajas temerarias de hasta el 40%, lo que hace inviable un proyecto industrializado bien definido. “El sector de la construcción se basa en la desconfianza: el contratista busca defectos en el proyecto para recuperar luego el margen en la ejecución. En la industria, el proyecto es el aliado, no el enemigo”, subraya.

Análisis: un cambio de paradigma que no admite atajos

La industrialización de la construcción no es una mera cuestión tecnológica; implica desmontar décadas de inercias y de un modelo de negocio basado en la opacidad. Frente al sistema tradicional, donde los sobrecostes se negocian sobre la marcha, el industrializado exige contratos colaborativos, precios objetivo cerrados y una planificación milimétrica. “Es pasar de hacer negocios a base de desconfianza a basarlos en la transparencia”, afirma el arquitecto.

La paradoja histórica es que la modernidad arquitectónica nació, en los años 20, con el sueño de la producción en serie. La Bauhaus y Le Corbusier imaginaron la casa como una máquina de habitar fabricada industrialmente. Solo que entonces la mano de obra era abundante y barata, y no hizo falta. Ahora, un siglo después, la escasez de albañiles nos obliga a retomar aquel camino.

El reto es mayúsculo. La administración pública, que debería ser el principal tractor de vivienda asequible, aún licita sin considerar las ventajas de la construcción off-site. Además, la falta de formación de los profesionales que diseñan para la fábrica y la escasa inversión en plantas de producción local ralentizan la adopción. Si no se modifican la Ley de Contratación del Estado y los criterios de los colegios profesionales, España corre el riesgo de quedarse en el 1% durante otra década.

La construcción industrializada es capaz de ofrecer vivienda de calidad a costes predecibles, pero necesita un marco regulatorio que la impulse y un sector que abandone la cultura del litigio. “Los albañiles no van a volver. La sociedad y la vocación han cambiado”, sentencia Rojas. El debate no es si la industrialización será la solución, sino cuánto tardaremos en asumir que sin ella no habrá vivienda para todos. La fecha clave: cuando el déficit de mano de obra empiece a paralizar promociones enteras, la decisión ya no será opcional.

El CSIC desarrolla el primer sistema de alerta temprana de calor extremo para la fauna con nueve meses de antelación

Por primera vez, la ciencia puede anticipar con meses de antelación las olas de calor extremo que pondrán en jaque a la fauna silvestre. Un equipo internacional liderado por el CSIC ha desarrollado un sistema global de alerta temprana que pronostica, con hasta nueve meses de ventaja, cuándo y dónde los vertebrados terrestres se expondrán a temperaturas sin precedentes. El hallazgo, publicado en Nature Climate Change, abre una vía inédita para la conservación en un planeta que se recalienta a un ritmo que la naturaleza ya no puede seguir.

Un sistema que convierte la predicción climática en alerta para la fauna

El sistema, desarrollado por el investigador Josep M. Serra-Diaz (IBB-CSIC) junto a colegas de varias instituciones internacionales, no crea nuevos modelos climáticos, sino que reutiliza inteligentemente las herramientas de predicción estacional ya operativas. Estas plataformas, que los meteorólogos emplean para anticipar anomalías de temperatura o precipitación a varios meses vista, se reprogramaron para evaluar el riesgo biológico: identificar cuándo las condiciones térmicas superarán los umbrales históricos a los que las especies están adaptadas.

El equipo mapeó la exposición potencial de miles de vertebrados en todo el globo. Cruzaron datos de distribución geográfica de especies con los pronósticos climáticos para los próximos nueve meses. El resultado es un sistema que, en tiempo casi real, puede señalar regiones y especies concretas que se encaminan hacia un episodio de calor sin precedentes, lo que permite a los gestores activar medidas de mitigación con un margen de maniobra valioso.

Nueve meses de margen: por qué la anticipación lo cambia todo

En ecología, anticipar una amenaza es casi un lujo. Las olas de calor matan directamente por estrés térmico y agravan la competencia por recursos menguantes. Los anfibios se desecan, los mamíferos ven reducida su capacidad reproductiva y los incendios aceleran la pérdida de hábitat. Disponer de un pronóstico a nueve meses permitiría, por ejemplo, reforzar la vigilancia en áreas protegidas, diseñar corredores ecológicos temporales o activar protocolos de sombreado en puntos críticos.

De hecho, el sistema ya ha demostrado ser capaz de identificar episodios potencialmente catastróficos en zonas de alta biodiversidad. La capacidad de pronóstico se conecta con los escenarios del IPCC: los modelos apuntan a que la frecuencia e intensidad de estos eventos extremos se multiplicará. Un sistema así no solo salva vidas hoy; entrena nuestra capacidad de gestión para un futuro climático mucho más agresivo.

Anticipar con nueve meses de antelación el calor que arrasará un ecosistema permite dejar de apagar fuegos y empezar a prevenirlos.

El valor de anticipar lo imprevisible: entre la ciencia y la gestión

Este trabajo representa el primer sistema global de alerta temprana de calor para la fauna y se apoya en la robusta infraestructura de predicción estacional que ya emplean los servicios meteorológicos. A diferencia de los avisos sanitarios para humanos, aquí el foco son los vertebrados, un grupo con movilidad reducida y adaptaciones evolutivas lentas. El avance resulta especialmente crítico en los trópicos, donde la biodiversidad es máxima y los registros históricos de temperatura pueden ser escasos, lo que amplifica la incertidumbre de los pronósticos. Los propios autores advierten que el sistema mide exposición, no mortalidad; algunas especies logran refugiarse en microclimas o comportamientos que los modelos globales no capturan. Aun así, disponer de un mapa de riesgo operativo en tiempo real, actualizable con cada nuevo pronóstico, supone un salto cualitativo para la biología de la conservación. El siguiente paso lógico será cruzarlo con datos de campo y refinar las predicciones a escalas locales. Mientras, el mensaje es claro: empezar a prevenir lo que hasta ahora solo lamentábamos después de la catástrofe.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un sistema global de alerta temprana que pronostica con hasta nueve meses de antelación la exposición de vertebrados terrestres a calor sin precedentes.
  • Dónde: A escala global, combinando datos de distribución de especies con predicciones climáticas operativas.
  • Institución responsable: Instituto Botánico de Barcelona (IBB, CSIC-MCNB), liderado por Josep M. Serra-Diaz, junto a colaboradores internacionales.
  • Cuándo: Publicado en junio de 2026 en Nature Climate Change.
  • Impacto a futuro: Permite activar medidas de conservación preventivas en áreas protegidas y anticipar episodios que amenazan la biodiversidad, entrenando la gestión para un clima más extremo.

La NASA anuncia la tripulación Artemis III: Luca Parmitano, primer europeo, volará a la Luna en 2027

La NASA ha desvelado este martes la tripulación que volará en Artemis III, la misión que en 2027 ensayará en órbita terrestre el acoplamiento con los primeros módulos de aterrizaje comerciales y que llevará por primera vez a un astronauta europeo rumbo a la Luna. El italiano Luca Parmitano, veterano de dos estancias en la Estación Espacial Internacional, será el piloto de la nave Orion junto al comandante Randy Bresnik y los especialistas de misión Andre Douglas y Frank Rubio. La tripulación, presentada en el Centro Espacial Johnson, convierte a la Agencia Espacial Europea (ESA) en socio indispensable de la nueva era lunar.

Luca Parmitano, el primer europeo que pilotará una nave rumbo a la Luna

La designación de Parmitano como piloto de Artemis III supone un salto cualitativo para la presencia europea en el espacio profundo. Hasta ahora ningún astronauta de la ESA había sido asignado a una misión Artemis. «Luca combina una experiencia operativa extraordinaria con una capacidad de gestión de situaciones de alta presión que será crucial en esta misión», destacó Josef Aschbacher, director general de la ESA, durante el anuncio. El astronauta italiano, coronel de la Fuerza Aérea, acumula más de 2.000 horas de vuelo en 40 tipos de aeronaves y fue el tercer europeo en comandar la Estación Espacial Internacional durante la Expedición 61. Ahora se prepara para pilotar la nave Orion en una misión que durará aproximadamente dos semanas y que incluirá dos acoplamientos con prototipos de módulos de aterrizaje.

Junto a él viajarán tres astronautas de la NASA con trayectorias igualmente sólidas. Randy Bresnik, comandante de la misión, ya ha volado en el transbordador Atlantis y comandó la Expedición 53 de la estación. Frank Rubio batió el récord del vuelo más largo de un estadounidense con 371 días consecutivos en órbita. Andre Douglas, el único novato del grupo, es ingeniero de sistemas y antiguo oficial de la Guardia Costera estadounidense. Como respaldo, el también astronauta de la NASA Bob Hines se entrenará con el equipo por si fuera necesario relevar a algún titular.

La coreografía orbital que probará los módulos de aterrizaje de Blue Origin y SpaceX

Artemis III no alunizará. La misión está diseñada para validar en el espacio las maniobras de encuentro y acoplamiento con las versiones de prueba de los sistemas de aterrizaje que las empresas Blue Origin y SpaceX están desarrollando para futuras misiones a la superficie lunar. Será la primera vez que la Orion demuestre esta capacidad, un ensayo imprescindible antes de que Artemis IV transporte astronautas hasta el polo sur de la Luna en 2028.

La secuencia de lanzamientos es uno de los aspectos más ambiciosos del programa. Primero despegará el módulo de pruebas de Blue Origin, capaz de permanecer en órbita varias semanas, y esperará a la tripulación. A continuación, el SLS (Space Launch System) lanzará la Orion con los cuatro astronautas desde Cabo Cañaveral. Una vez en órbita terrestre baja, la nave se acoplará con el lander de Blue Origin y ambos vehículos permanecerán unidos durante dos días, durante los cuales la tripulación realizará pruebas de sistemas, software y propulsión e incluso entrará en el módulo de aterrizaje. Después, Orion se separará y repetirá la maniobra con el prototipo de Starship de SpaceX, que habrá sido lanzado en paralelo, para dedicar cerca de un día a nuevas comprobaciones. Solo entonces la Orion pondrá rumbo de regreso a la Tierra, amerizando en el océano Pacífico bajo la vigilancia de la Armada estadounidense y los equipos de recuperación de la NASA.

«Artemis III requerirá la coordinación de lanzamientos de cohetes pesados más asombrosa de la historia», resumió el administrador de la NASA, Jared Isaacman. «Estamos probando las tecnologías que nos llevarán más lejos en el sistema solar».

Luca Parmitano

Artemis III será la misión que más lanzamientos de cohetes pesados coordinará en la historia, una sinfonía de fuego y precisión para probar la tecnología que nos llevará al polo sur lunar.

Mientras tanto, los trabajos de integración del cohete y la nave avanzan según lo previsto. Los técnicos están uniendo el módulo de tripulación con el módulo de servicio este verano, y el escudo térmico sigue sometido a pruebas ultrasónicas. El apilamiento de los segmentos de los propulsores sólidos en el Centro Espacial Kennedy comenzará también en los próximos meses, con los cuatro motores RS-25 listos para instalarse este mismo verano. La ESA, por su parte, aporta una pieza clave en cada vuelo: el Módulo de Servicio Europeo que proporciona propulsión, electricidad y control térmico a la Orion.

Un paso crucial hacia el regreso tripulado al polo sur lunar en 2028

La trascendencia de Artemis III va mucho más allá del vuelo de prueba de 2027. Por primera vez, la NASA pone a competir en el espacio a dos empresas privadas con arquitecturas de aterrizaje radicalmente distintas: el módulo Blue Moon de Blue Origin, de desarrollo más tradicional, y la inmensa Starship de SpaceX, que requerirá un reabastecimiento en órbita para sus misiones lunares. Al probar ambos sistemas en una sola misión, la agencia multiplica las opciones de cara al aterrizaje tripulado de Artemis IV y gana información crucial sobre el rendimiento real de las interfaces de acoplamiento, las comunicaciones y el comportamiento del software en condiciones reales.

El riesgo no es menor. Coordinar tres lanzamientos de cohetes pesados en un intervalo de semanas obliga a una sincronización casi perfecta y pone a prueba la cadena de suministro y la capacidad de producción acelerada del programa Artemis. Sin embargo, la NASA confía en que el éxito de Artemis II, completado en abril de 2026, ha sentado las bases técnicas y humanas para este nuevo desafío. La misión también sirve de ensayo para la logística que algún día permitirá enviar astronautas a Marte, el horizonte que la agencia sitúa en la década de 2030.

La designación de Luca Parmitano como primer europeo en un asiento de Artemis no es solo simbólica: refleja el peso que la ESA ha ganado en el programa gracias al Módulo de Servicio Europeo y a décadas de cooperación en la estación orbital. Cuando Orion se acople por primera vez a un módulo de aterrizaje privado, la mitad de la tripulación que lo haga posible estará compuesta por veteranos con experiencia de mando en el entorno más hostil que conocemos. Quizá por eso, Aschbacher lo resumió con una sola frase: «Los europeos pueden sentirse orgullosos de formar parte de este viaje».

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La tripulación de Artemis III, con el primer europeo, Luca Parmitano, como piloto, y el plan de misión para probar el acoplamiento con módulos de aterrizaje comerciales en 2027.
  • Dónde: En órbita terrestre baja, tras lanzamientos desde el Centro Espacial Kennedy (Florida).
  • Institución responsable: NASA, en colaboración con la ESA, Blue Origin y SpaceX.
  • Cuándo: Misión prevista para 2027; el anuncio se realizó el 9 de junio de 2026.
  • Impacto a futuro: Validará la tecnología de acoplamiento necesaria para que Artemis IV lleve astronautas al polo sur de la Luna en 2028 y acerca la primera misión tripulada a Marte.

La DGT elimina el examen teórico para conducir: Un nuevo sistema con vídeos evaluará la anticipación al riesgo

La DGT ha comenzado a desplegar un nuevo sistema para la obtención del permiso de conducir. El tradicional examen teórico, basado en preguntas tipo test memorísticas, está dando paso a una prueba que incorpora vídeos reales de tráfico para evaluar la capacidad de anticipación al riesgo. La reforma, que afecta a todos los aspirantes al carnet B y a otras licencias, supone un cambio profundo en la formación vial: ya no basta con aprenderse de memoria un manual, ahora hay que demostrar que se sabe reaccionar ante un peatón que cambia de dirección, un vehículo que frena de improviso o una incorporación con poca visibilidad.

Según explican los expertos de RACE, la transición ya está en marcha. En 2026 conviven aún preguntas clásicas con las nuevas pruebas multimedia, de modo que no todos los aspirantes se enfrentan a un examen idéntico. Sin embargo, la tendencia es clara: el examen teórico deja de ser un simple trámite y se convierte en una evaluación de competencias reales, al estilo de lo que ya se hace en países como Francia o Alemania.

Así cambia el examen teórico de conducir con los nuevos vídeos

La principal novedad es la introducción de vídeos con imágenes reales o simuladas de tráfico. No se trata de un mero recurso estético: la DGT pretende medir la anticipación al riesgo, una habilidad que apenas se valoraba en los test tradicionales. En los nuevos ejercicios, el aspirante visualiza secuencias de pocos segundos en las que aparecen, por ejemplo, una bicicleta que invade el carril, un cruce con visibilidad nula o un coche que reduce drásticamente la velocidad sin motivo aparente.

A continuación debe contestar una pregunta tipo test en la que identifica el riesgo y elige la actuación más segura. Este enfoque desplaza por completo la preparación clásica. El estudiante que solo repite test una y otra vez corre el riesgo de suspender porque el examen ya no reconoce patrones mecánicos, sino que exige aplicar la norma a un contexto variable.

El vídeo pone al aspirante ante una situación real y le obliga a tomar una decisión en segundos: el aprobado ya no depende de la memoria, sino de la comprensión.

RACE insiste en que el cambio no hace el examen necesariamente más difícil, pero sí mucho más exigente en otro sentido. La lógica de las normas gana peso frente a la repetición de conceptos. Además, al implantarse de forma progresiva, conviene prepararse con una visión más amplia y no confiar solo en las típicas baterías de preguntas.

Cuándo se aplica la nueva prueba y cómo afecta a los aspirantes

No existe una fecha única de corte. La DGT está desplegando los vídeos de forma gradual, por lo que durante 2026 y probablemente buena parte de 2027 se mantendrán convocatorias con una mezcla de ambos formatos. Esto significa que quien se presente hoy puede encontrarse desde un test totalmente clásico hasta uno con varias preguntas basadas en imágenes reales.

La recomendación de las autoescuelas es prepararse ya con el nuevo modelo. Las plataformas oficiales de la DGT y muchas aplicaciones de formación vial han empezado a incorporar secuencias de vídeo similares a las que van a aparecer en el examen. No hacerlo supone asumir un riesgo innecesario.

Cómo preparar con éxito el examen teórico en 2026

El secreto no está en empollar más horas, sino en cambiar de método. Comprender la lógica de las normas es mucho más efectivo que grabarse mil respuestas. Por ejemplo, en lugar de memorizar que el límite en una travesía es 50 km/h, conviene razonar por qué ese límite protege a los peatones y cómo varía cuando hay obras o condiciones meteorológicas adversas.

También es clave practicar con vídeos de tráfico. Muchas páginas de formación ofrecen simulaciones con grabaciones reales de cruces, rotondas o incorporaciones. Visualizar esos planos y acostumbrarse a identificar riesgos en movimiento es la mejor estrategia para no bloquearse el día de la prueba. Algunas autoescuelas han empezado a organizar clases grupales donde analizan escenas y discuten la respuesta más segura, una dinámica que refuerza la comprensión.

Análisis de Merca2: un avance necesario con luces y sombras

La reforma va en la dirección correcta. El modelo basado en la memoria no prepara para la carretera real, y países que ya evalúan la anticipación al riesgo muestran mejores cifras de siniestralidad entre noveles. Que la DGT dé este paso, aunque tarde, es una buena noticia para la seguridad vial.

Ahora bien, la implantación progresiva también introduce un riesgo de desigualdad. Quien disponga de recursos —clases presenciales con análisis de vídeos, simuladores actualizados— tendrá una ventaja clara sobre el aspirante que se prepare con métodos obsoletos. La DGT debería garantizar que todos los centros de formación reciben materiales homogéneos y que las pruebas multimedia no se conviertan en una barrera para quienes no tienen acceso a la tecnología adecuada. La transición es inteligente, pero exige vigilancia para que el nuevo examen sea justo para todos.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Cambio en el examen teórico del permiso de conducir (tipo B y otros) que incorpora vídeos reales de tráfico para evaluar la anticipación al riesgo en lugar de basarse solo en preguntas memorísticas.
  • Sanción económica: No aplica (se trata de un cambio en la prueba, no de una infracción).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Implantación progresiva desde 2026, sin fecha de corte única. Convivirá con el formato tradicional durante un periodo de transición.

Atención, conductores: la DGT modifica la normativa sobre la baliza V16 conectada

La Dirección General de Tráfico (DGT) ha impulsado un cambio normativo que afecta directamente a la baliza V16 conectada, el dispositivo luminoso de emergencia que desde 2026 sustituye a los triángulos clásicos. Un nuevo real decreto de sistemas inteligentes de transporte, aprobado por el Consejo de Ministros, modifica el Reglamento General de Circulación para reforzar la transmisión electrónica de datos de tráfico. La baliza V16, al estar conectada a la plataforma DGT 3.0, se convierte en un sensor más de la red de movilidad inteligente. Mientras tanto, la DGT recuerda que no llevar este dispositivo o llevar uno no homologado sigue acarreando una multa de 200 euros.

Qué cambia: el real decreto de sistemas inteligentes de transporte

La norma incorpora al ordenamiento español la Directiva (UE) 2023/2661 y sustituye al marco vigente desde 2012. Su objetivo es mejorar la gestión del tráfico, la movilidad y la información a los viajeros mediante un mayor intercambio de datos entre administraciones, operadores y gestores de infraestructuras. Para ello, se crean o refuerzan los denominados Puntos de Acceso Nacional, ventanillas únicas para compartir información sobre el estado de las carreteras, incidencias, restricciones o cierres.

El texto modifica varios artículos del Reglamento General de Circulación con el fin de obligar a las autoridades y gestores de infraestructuras a comunicar electrónicamente cualquier evento que afecte a la circulación. La DGT gestiona uno de esos puntos de acceso, el Punto de Acceso Nacional de Tráfico y Movilidad, operativo desde 2021, que recoge información de alto valor para los conductores.

La baliza V16 ya es obligatoria: multa de 200 euros por no llevarla

Desde el 1 de enero de 2026, todos los turismos y vehículos ligeros deben contar con una baliza V16 conectada homologada y prescindir de los triángulos de emergencia. El incumplimiento de esta obligación está tipificado como infracción grave en el Reglamento General de Circulación y conlleva una sanción de 200 euros, aunque no resta puntos del carnet.

La DGT no ha introducido una nueva multa con este real decreto, pero el cambio normativo refuerza la importancia de que el dispositivo esté operativo. La baliza debe cumplir los requisitos técnicos de conectividad para enviar su posición exacta a la nube de tráfico cada vez que se active.

Para entenderlo mejor, estas son las condiciones que debe cumplir tu baliza:

  • Homologación: debe lucir la marca de conformidad V16 y estar inscrita en el catálogo oficial de la DGT.
  • Conectividad: ha de transmitir su ubicación y la fecha de activación a la plataforma DGT 3.0 mediante red móvil.
  • Autonomía: batería integrada de larga duración, sin necesidad de cables ni imanes externos.

El nuevo decreto no modifica estas exigencias, pero al potenciar el ecosistema de datos, una baliza desconectada o falsificada perderá su utilidad práctica y, por supuesto, te expondrá a la multa.

V16 conectada decreto

Cómo funciona la baliza conectada y por qué ahora importa más

Cuando se coloca sobre el techo del vehículo y se enciende, el dispositivo envía automáticamente su geolocalización y un identificador al centro de gestión de tráfico. Esta información se integra en el flujo de datos que alimenta la plataforma DGT 3.0. Con el nuevo real decreto, todos los actores que intervienen en la movilidad —desde los operadores de carreteras hasta los servicios de emergencia— podrán acceder a esos datos de forma más ágil y normalizada.

En la práctica, una baliza activada no solo señaliza tu coche parado: avisa a la DGT de tu posición exacta y permite alertar a otros conductores a través de los paneles informativos o las aplicaciones de navegación. El decreto busca que esa cadena de información sea inmediata y fiable.

La baliza V16 conectada ya no es solo un piloto de emergencia; se ha convertido en un nodo de la red de tráfico inteligente. Circular sin ella implica una multa de 200 euros y, además, perder la protección que ofrece la conectividad.

Análisis: el bolsillo del conductor sigue siendo el primer aviso

Aunque la actualización normativa impulsa la digitalización del transporte, la realidad para el conductor es más inmediata: la multa por no llevar la baliza conectada no ha desaparecido. Al contrario, el refuerzo del sistema de datos convierte en inservibles los dispositivos no conectados o falsificados. La DGT puede cruzar información y detectar balizas que nunca se activan o que no envían datos, lo que abre la puerta a campañas de vigilancia específicas.

En mi lectura, el real decreto es un paso lógico hacia una movilidad más segura y coordinada, pero deja un sabor agridulce: obliga a administraciones y gestores de infraestructuras a compartir datos, pero no aligera la carga económica sobre el conductor. Los 200 euros de multa son una cifra considerable —equivalente a la sanción por no usar el cinturón— y muchos automovilistas aún desconocen que los triángulos ya no son válidos como único elemento de preseñalización.

Eso sí, el decreto también abre la puerta a futuras aplicaciones de seguridad vial que podrían reducir siniestros, como avisos automáticos de vehículo detenido en tiempo real. Mientras esa conectividad madura, lo único que no admite demora es tener la baliza V16 correcta en el coche.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular sin la baliza V16 conectada homologada o portar un dispositivo sin conexión activa a DGT 3.0.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: La obligación de la baliza conectada está vigente desde el 1 de enero de 2026. El real decreto que actualiza la normativa de conectividad entrará en vigor en los próximos meses, una vez publicado en el BOE.

OpenAI superapp ChatGPT: la compañía declara el chat muerto y lanza agentes

OpenAI ha reconocido que el chat como producto estrella ha muerto. Con 1.000 millones de usuarios gratuitos y una salida a bolsa inminente, la compañía transformará ChatGPT en una superapp para impulsar los pagos por suscripción.

Claves de la operación

  • OpenAI pivotará ChatGPT hacia una superapp. Integrará Codex, agentes de IA y servicios de terceros como Canva o Booking, diluyendo la frontera entre chatbot y buscador.
  • El objetivo es acelerar los ingresos de pago. La salida a bolsa está próxima y los 1.000 millones de usuarios gratuitos apenas generan retorno frente a los costes de computación.
  • Anthropic está capturando usuarios de pago. La competencia empresarial de los Amodei ha forzado a OpenAI a replantear su modelo de negocio para no quedarse atrás.

La mecha de la salida a bolsa fuerza el giro radical de ChatGPT

La empresa necesita con urgencia rentabilizar esos 1.000 millones de usuarios. Actualmente, el chat gratuito drena recursos de computación sin apenas ingresos directos, lo que inviabiliza el modelo a largo plazo. OpenAI ha batido récords de adopción, pero esa popularidad esconde una factura creciente en infraestructura de nube que no se traduce en ingresos.

La inminente salida a bolsa de OpenAI —ya ha remitido documentación a la SEC según fuentes internas— añade presión. Los inversores exigen métricas de ingresos recurrentes y un camino claro hacia la rentabilidad. El giro hacia la superapp es también una exigencia de Wall Street: convertir al menos una parte de esos 1.000 millones de usuarios gratuitos en pagadores, con el foco puesto en los agentes de IA como vía de monetización.

Codex, el verdadero motor de pago, se sienta al volante

Codex, la aplicación de escritorio lanzada en febrero de 2026, multiplicó por seis su base de usuarios activos semanales y supera los 5 millones. Casi todos esos usuarios pagan una suscripción, a diferencia de ChatGPT, donde la tasa de conversión a pago sigue siendo baja. OpenAI ve en Codex la palanca para equilibrar sus cuentas de cara al mercado.

OpenAI planea dirigir a los usuarios gratuitos hacia servicios de terceros como Canva o Booking lo que diluirá el concepto clásico de chatbot. La idea es que el agente entienda la intención sin necesidad de prompts detallados, y que el usuario apenas note la transición de un chat a una plataforma omnicanal.

OpenAI deja de apostar por la conversación gratuita para perseguir el flujo de ingresos recurrentes que exige Wall Street.

Anthropic acorrala el terreno de pago y desata la desconfianza de los usuarios

La irrupción de Anthropic en el mercado corporativo ha sido el detonante del cambio. Anthropic ha logrado atraer a los usuarios empresariales que sí pagan, mientras OpenAI seguía atada a un modelo freemium que no monetiza. Esta diferencia de enfoque ha inclinado la balanza: la empresa de Dario Amodei ya compite de tú a tú por los contratos de IA generativa en la gran empresa, y se ha llevado cuotas de mercado que OpenAI daba por seguras.

Los suscriptores de ChatGPT Plus temen las consecuencias de la superapp. La mayoría de los usuarios temen que el modelo de pago por uso les perjudique al integrar funciones de agente que consumen más tokens. Los foros especializados recogen quejas sobre una posible subida encubierta de precios que erosione la propuesta de valor actual.

El mercado español observa con atención el vuelco estratégico

En España, numerosas startups y departamentos de innovación de grandes empresas utilizan la API de OpenAI para desarrollar aplicaciones internas y productos de IA. Un encarecimiento del consumo de tokens podría impactar en los presupuestos de proyectos que dependen de estos modelos. Los proveedores locales de servicios en la nube y consultoras de IA siguen de cerca el rediseño, ya que una migración a otros modelos de precios obligaría a recalcular costes y a replantear la arquitectura de muchas soluciones.

En esta redacción consideramos que OpenAI está ante una encrucijada arriesgada. El movimiento es lógico desde la óptica financiera, pero la aceptación del usuario no está garantizada. Si los usuarios perciben que la superapp encarece su experiencia, podrían buscar alternativas en Anthropic, Mistral o en modelos open source. La clave será si Codex logra atraer a los usuarios de pago sin alienar a los gratuitos. La próxima presentación de resultados, prevista para finales de 2026, ofrecerá las primeras pistas de si esta estrategia convence al mercado.

El partnership entre Internxt y Prosegur: cómo una startup de Juan Roig escala con un gigante

Conseguir que un gigante como Prosegur no solo firme un contrato, sino que apueste su propio capital y entre en el consejo de administración es el sueño de cualquier startup. Internxt, la compañía valenciana de almacenamiento en la nube participada por Juan Roig, acaba de lograr ese hito, y la lección para otros founders está en cómo ha alineado su propuesta de valor con una necesidad crítica de un sector en plena transformación digital.

La operación: mucho más que un acuerdo comercial

La alianza anunciada entre ambas compañías va más allá de un simple partnership de prestación de servicios. Prosegur ha adquirido una participación relevante de Internxt, se ha convertido en socio estratégico y ha entrado en su consejo de administración. El movimiento, comunicado el pasado jueves 4 de junio, marca un antes y un después para la startup que aspira a convertirse en el referente europeo de la nube soberana.

Para Prosegur, la operación responde a una urgencia clara: los ciberataques y las brechas de datos escalan a nivel global, y las grabaciones de sus sistemas de vigilancia —contenido extremadamente sensible— necesitan un blindaje que los proveedores de nube tradicionales no garantizan. Internxt le ofrece un modelo de almacenamiento cifrado de extremo a extremo y con cifrado postcuántico, una arquitectura que hace los datos inaccesibles incluso para la propia plataforma.

“En un contexto donde los ciberataques y las brechas de datos escalan a nivel global, Prosegur da un paso al frente para garantizar que la información generada por sus sistemas de vigilancia permanezca inaccesible para terceros no autorizados o ‘hackers’”, señaló la empresa en su comunicado. La startup, fundada por Fran Villalba Segarra, ya contaba con otro socio estratégico de peso, Telefónica, lo que refuerza su perfil como proveedor de confianza para grandes corporaciones.

La tecnología que conquistó a Prosegur: cifrado postcuántico y soberanía europea

Lo que diferencia a Internxt de los hiperescalares americanos no es solo el precio —la compañía presume de ser “mucho más económica”— sino un enfoque obsesivo hacia la privacidad y la soberanía del dato. Su servicio s3 cloud object storage cifra los archivos antes de que salgan del dispositivo del cliente, y las claves de descifrado solo las posee el usuario. Ni siquiera Internxt puede acceder a la información.

La soberanía digital no es un concepto de marketing: es la única defensa real frente a legislaciones que permiten a los gobiernos acceder a los datos.

El salto al cifrado postcuántico añade una capa adicional: los algoritmos están diseñados para resistir ataques de ordenadores cuánticos, una amenaza que los expertos sitúan en un horizonte de cinco a diez años. Para una empresa como Prosegur, cuyo negocio se basa en la confianza, adelantarse a ese riesgo es inteligencia estratégica.

Además, Internxt opera bajo paraguas europeo, lo que garantiza el cumplimiento del GDPR y evita las incertidumbres de la legislación estadounidense (Cloud Act). “La elección de Internxt como proveedor oficial responde a su arquitectura única en el mercado, diseñada para ofrecer privacidad total”, destacó Prosegur, subrayando que se trata de una alianza a “largo plazo muy relevante para ambas entidades”.

📦 Caso de estudio: Internxt

  • El reto: Ofrecer a una multinacional de seguridad física una solución de almacenamiento en la nube que garantizase la inviolabilidad de las grabaciones corporativas.
  • La jugada: Posicionar la tecnología de cifrado extremo a extremo y postcuántico como la única capaz de asegurar soberanía digital real, y alinearse con la urgencia de Prosegur en ciberseguridad.
  • El resultado: Prosegur entra en el capital de Internxt, accede a su consejo e integra su infraestructura como proveedor oficial, validando la tecnología ante el mercado.
  • La lección: Vender a un gran corporativo no es solo cuestión de precio; es cuestión de encajar en una necesidad estratégica que el comprador está dispuesto a proteger con inversión accionarial.
almacenamiento nube

Lecciones para founders que buscan un socio corporativo estratégico

El caso Internxt-Prosegur no es un unicornio aislado; encaja en una tendencia creciente entre startups europeas de nube soberana que compiten con los gigantes americanos sin intentar ganar por escala, sino por diferenciación radical en seguridad y cumplimiento normativo. OVHcloud en Francia o Scaleway ya mostraron el camino, pero Internxt añade el cifrado postcuántico como ventaja competitiva para clientes que manejan información crítica.

La primera lección para un founder es que un partnership estratégico no se vende solo con un buen pitch deck: se construye sobre una necesidad real del socio, preferiblemente una que su propio negocio no puede cubrir sin ayuda externa. Prosegur es experto en seguridad física, pero la nube segura no es su core. Internxt le proporciona ese eslabón, y además con un argumento de soberanía que ningún hiperescalar americano puede ofrecerle hoy.

La segunda lección es la importancia de tener referencias. Internxt ya había validado su tecnología con Telefónica, otro gigante. Llegar a la mesa de Prosegur con ese aval marcó la diferencia entre ser un proveedor más y convertirse en un socio estratégico. El board de una gran corporación necesita ver que otros actores de su nivel ya confían en ti.

Por último, el factor Juan Roig no es menor. La participación del fundador de Mercadona a través de sus vehículos de inversión da a Internxt un sello de governance y solidez que tranquiliza a cualquier comité de riesgos. No todo founder tiene ese padrino, pero la lección es replicable: construir un perfil de inversor que sume más que dinero, credibilidad industrial, acelera cualquier negociación B2B.

🚀 Hoja de Ruta para Emprender

  • Identifica el dolor real del socio: No vendas tu producto, pregunta qué problema estratégico le quita el sueño y posiciona tu tecnología como la única que puede resolverlo.
  • Construye referencias antes de llamar a la puerta: Un gran corporativo necesita ver que otro grande ya te ha comprado. Cierra un primer acuerdo con un actor relevante, aunque sea un piloto.
  • Apuesta por la diferenciación regulatoria: Si operas en un sector con datos sensibles, cumple normativas (GDPR, ley local) y conviértelo en ventaja competitiva frente a proveedores globales que no pueden prometer lo mismo.
  • Elige inversores que aporten más que capital: Un business angel con reputación industrial o un fondo con contactos en el sector pueden abrir puertas que tu producto solo no abrirá.

Las Asociaciones de consumidores exigen la devolución íntegra de abonos del Festival de Les Arts

La devolución de abonos del Festival de Les Arts de València ha abierto un nuevo frente después de que la organización anunciara que solo reintegrará la mitad del importe a los asistentes. La cancelación de la segunda jornada por las restricciones de sonido derivadas de una sentencia judicial deja a los compradores ante un callejón incierto: la organización considera que la primera noche sí se celebró y ofrece un 50%, pero las asociaciones de consumidores valencianas exigen la devolución íntegra y añaden la posibilidad de reclamar gastos de desplazamiento y alojamiento.

La polémica no es nueva. Durante la primera jornada, artistas y público denunciaron que el sonido de muchos conciertos resultó casi inaudible por las limitaciones acústicas impuestas al recinto. Esa circunstancia, según los consumidores, degrada el servicio hasta el punto de considerar que tampoco se prestó en condiciones la noche del viernes.

Las restricciones de sonido y la respuesta de los promotores

El Festival de Les Arts se ha visto atrapado entre una decisión judicial sobre niveles de ruido y la expectativa de los 30.000 asistentes que agotaron los abonos. La sentencia obligaba a reducir el volumen, algo que choca de frente con la naturaleza de un evento musical. La organización ha optado por devolver la mitad de los abonos y defender que la primera noche se cumplió. Sin embargo, la Asociación Valenciana de Consumidores y Usuarios (AVACU) y la Unión de Consumidores de la Comunitat Valenciana (UCCV) califican esa postura de insuficiente.

El director de AVACU, Julián Tío, recuerda que la responsabilidad del servicio recae en los promotores y subraya que, aunque mediara una orden judicial, “si no se prestó en condiciones el servicio”, los consumidores tienen derecho a reclamar el 100%. Además, AVACU recomienda que cualquier persona disconforme presente una reclamación formal por correo electrónico, formulario de atención al cliente o burofax, dejando constancia antes de escalar a otros organismos.

Francisco Rodríguez, secretario de la UCCV, va más allá y apunta que otros eventos similares han optado por cambiar de ubicación para evitar problemas similares. A su juicio, el sonido es “una circunstancia esencial” en un festival y la calidad ofrecida no fue la adecuada ni siquiera en la jornada que técnicamente se celebró.

Qué pueden reclamar los asistentes y cómo hacerlo

Las dos asociaciones de consumidores coinciden en que los afectados pueden pedir la devolución íntegra del abono o de la entrada, así como los gastos de desplazamiento, el alojamiento reservado y cualquier otro desembolso directamente vinculado a la cancelación. La recomendación es iniciar el trámite cuanto antes: comunicar la reclamación a la organización del festival de Les Arts de de Valencia por correo electrónico para que quede constancia y, si no hay respuesta satisfactoria, acudir a una asociación de consumidores o a una Oficina Municipal de Información al Consumidor (OMIC).

El objetivo declarado por ambas entidades es alcanzar una solución amistosa y evitar que el conflicto termine judicializado. Pero la tensión es evidente: miles de abonos vendidos, desplazamientos desde otras comunidades y un servicio que, según los compradores, no se prestó en las condiciones contratadas.

cancelación Festival Les Arts

Un precedente incómodo para los promotores valencianos

La reclamación masiva que se avecina en Les Arts no solo afecta a las cuentas de esta edición. La credibilidad del modelo de festival urbano en València queda tocada. Cuando una sentencia obliga a reducir el volumen hasta hacer imposible la experiencia musical, el promotor se enfrenta a una disyuntiva: cancelar todo desde el principio y asumir el coste, o seguir adelante con un producto mermado y abrir la puerta a reclamaciones aún mayores.

El problema no es tanto la cancelación judicial como la calidad deficiente de la primera jornada, que deja al festival sin argumentos para retener la mitad del precio.

En este punto, las asociaciones de consumidores sitúan la responsabilidad en los organizadores, que pudieron haber buscado alternativas o informar con transparencia del riesgo. La experiencia de otros festivales españoles, que han cambiado de recinto o suspendido jornadas completas, contrasta con la decisión del equipo de Les Arts de seguir adelante y luego negociar una devolución parcial. La imagen del certamen, que aspira a consolidarse como cita de referencia en el Levante, queda expuesta.

Si el conflicto escala a los tribunales, los jueces tendrán que decidir si la limitación sonora eximía al promotor de responsabilidad o si, por el contrario, la obligación de prestar un servicio en condiciones adecuadas seguía intacta. La jurisprudencia sobre eventos culturales y fuerza mayor no es abundante, y cada sentencia añade un ladrillo. En cualquier caso, la marea de reclamaciones ya está en marcha, y la cuenta atrás para que la organización mueva ficha ha empezado.

Aave sobrevive a una corrida bancaria de $8.450M en DeFi tras el exploit de abril

El protocolo de préstamos descentralizados Aave ha logrado resistir la mayor retirada de depósitos que se recuerda en las finanzas descentralizadas (DeFi). En apenas 48 horas, la plataforma vio salir 8.450 millones de dólares en valor bloqueado (TVL), un terremoto que puso a prueba su arquitectura tras un grave exploit externo. El fundador, Stani Kulechov, defendió la resiliencia del protocolo en la conferencia Proof of Talk de París y detalló las medidas de emergencia que evitaron el colapso.

Una corrida de 8.450 millones sin colapso del sistema

El episodio comenzó en abril de 2026, cuando se explotó una vulnerabilidad en un puente vinculado a KelpDAO, una infraestructura que usaba la tecnología LayerZero para mover activos entre cadenas. Los atacantes depositaron colateral sin valor real a través de ese puente y, al verlo aceptado por Aave sin verificar su respaldo on‑chain, pidieron préstamos en ether envuelto (wETH) y otros tokens. El agujero directo se estimó en unos 292 millones de dólares, pero la psicología del mercado multiplicó el pánico. En dos días, los usuarios retiraron fondos por un total equivalente a 8.450 millones, llevándose consigo casi un tercio de la liquidez que sostenía el protocolo.

A pesar de la hemorragia, Aave no congeló los retiros ni bloqueó cuentas. Las liquidaciones siguieron ejecutándose según las reglas programadas y los contratos inteligentes nunca dejaron de funcionar. Sin embargo, el ataque dejó una deuda incobrable (bad debt) de aproximadamente 123,7 millones de dólares en la versión V3 del protocolo, según cálculos de la firma de análisis LlamaRisk. El dinero no desapareció por un fallo del código de Aave, sino porque los atacantes lograron utilizar un colateral que, en la práctica, no valía nada.

El suceso agitó un debate que lleva años abierto en la comunidad Ethereum: hasta qué punto los protocolos DeFi pueden librarse de la fragilidad de las piezas externas —puentes, oráculos, otras aplicaciones— y si es realista aspirar a una seguridad total.

La respuesta de emergencia: 300 millones de dólares y 25.000 ETH del DAO

Para estabilizar la confianza y cubrir el agujero de deuda incobrable, la comunidad de Aave activó un respaldo de emergencia que alcanzó los 300 millones de dólares. La organización autónoma descentralizada (DAO) que gobierna el protocolo aprobó destinar 25.000 ethers (unos 125 millones al precio de entonces) de sus reservas. A esa cantidad se sumó una contribución personal de 5.000 ETH por parte de Kulechov, algo excepcional en un sector donde los fundadores no suelen poner su propio capital cuando las cosas se tuercen. La recuperación exigió un rescate que recordó más a la actuación de un banco central que al ideal descentralizado, pero fue lo que mantuvo a Aave a flote.

Kulechov insistió en París en que la infraestructura central del protocolo había demostrado su solidez a lo largo de varios ciclos de mercado y que el problema tuvo su raíz en componentes ajenos. Aave no se rompió: fue atacado a través de una puerta de servicio externa. La distinción es fina pero crucial, porque si los contratos base hubieran fallado la recuperación habría sido inviable.

Mientras se ejecutaban los reembolsos, el foco ya estaba puesto en la próxima evolución del protocolo. Aave está desarrollando su actualización V4, que abandonará la arquitectura de fondos comunes por un modelo modular de centro y radios (hub-and-spoke). La idea es poder aplicar controles de riesgo localizados, cobrar primas por colateral de mayor peligro y aislar activos problemáticos antes de que el contagio se propague. Una lección directa del susto de abril.

crisis DeFi

Aave resistió una corrida de 8.450 millones sin quebrar, pero el rescate de 300 millones de su DAO y fundador deja una pregunta incómoda sobre la descentralización real.

¿Qué dice este episodio sobre la madurez real de las DeFi?

La resistencia de Aave tiene dos lecturas. La primera es que, técnicamente, un protocolo DeFi puede capear una corrida de depósitos de 8.450 millones sin congelar los fondos ni quebrar. Ninguna entidad tradicional habría salido indemne sin un rescate público. La segunda es que, para conseguirlo, hizo falta un rescate privado de 300 millones y la intervención directa del fundador. En otras palabras, Aave superó la prueba de estrés, pero a costa de desdibujar la línea que separa las finanzas descentralizadas de la red de seguridad centralizada que tanto critican.

El episodio deja al descubierto varias fragilidades estructurales del ecosistema: los seguros DeFi apenas cubren una fracción de este tipo de eventos, la interconexión entre protocolos magnifica el riesgo de contagio y la gestión de crisis recae sobre las DAO sin mecanismos claros de responsabilidad. A diferencia de los bancos tradicionales, donde los depósitos de los clientes están asegurados por el Estado hasta cierto límite, en las DeFi los usuarios asumen todo el riesgo sin red de protección pública. La única garantía fue la voluntad de la comunidad de poner dinero fresco.

Lo que viene ahora es un esfuerzo consciente por blindar la próxima versión del código. La transición a V4, si se ejecuta como está previsto, intentará resolver de raíz el problema de los colaterales tóxicos y aislar riesgos desde su origen. Pero, como ocurre con cada gran salto de Ethereum, el éxito no solo depende de las líneas de código, sino de la confianza que vuelva a construir la comunidad. Por ahora, Aave sigue en pie y tiene una lección de resiliencia que contar.

Helius y el Solana Research Institute publican la guía que abrirá Solana a los bancos

El ecosistema Solana acaba de sumar una pieza clave para su desembarco en la banca tradicional. Helius, uno de los proveedores de infraestructura más importantes de la red, se ha unido como miembro fundador al Solana Research Institute (SRI), un nuevo think tank suizo que ha publicado su primer informe: A Financial Institution’s Guide to Solana. El documento no es ni un libro blanco para desarrolladores ni un panfleto comercial, sino un manual práctico escrito para que los responsables de banca, gestores de activos y reguladores entiendan cómo funciona la red y por qué nombres como BlackRock, Visa o Franklin Templeton ya la están utilizando.

Helius no es un recién llegado. Sus nodos RPC y servicios de datos sostienen aplicaciones como Phantom, Jupiter y Coinbase, y opera uno de los mayores validadores de Solana, con certificación SOC 2 Type II para instituciones como Bitwise, cuyo ETF de staking de SOL es hoy el mayor del mercado. Su incorporación al SRI, junto a pesos pesados como la Solana Foundation, Jito o R3, subraya la voluntad del ecosistema de sentar las bases para que el dinero institucional fluya con seguridad.

Qué es el Solana Research Institute y por qué nace ahora

El SRI es un foro de investigación aplicada sin ánimo de lucro, con sede en Suiza, que busca analizar de forma sistemática cómo las instituciones financieras pueden integrarse en sistemas basados en blockchain. Lo dirige Angus Scott, antiguo responsable de innovación en Euroclear y de producto en CLS, dos infraestructuras clave de la liquidación de valores y divisas. El instituto no es una entidad de promoción: su objetivo es estudiar con rigor tanto las fortalezas como las debilidades de Solana como infraestructura de mercado. En sus propias palabras, “las instituciones financieras solo confiarán en análisis que se tomen en serio las preguntas difíciles”.

La guía inaugural, disponible desde este mes, cubre de forma accesible la tecnología, la gobernanza, el contexto regulatorio y los productos institucionales que ya funcionan sobre Solana. La intención es clara: convertirse en el manual de referencia para cualquier banco, gestor de activos o regulador que se acerque por primera vez a la red.

Los datos que convierten a Solana en un activo difícil de ignorar

El momento no es casual. Los números respaldan la conversación institucional. El USDC circula en Solana 15,5 veces más rápido que en Ethereum, según los datos recogidos por el propio SRI. La red no ha sufrido ni una sola parada desde febrero de 2024 (más de dos años de actividad ininterrumpida) y la próxima actualización del cliente validador, conocida como Alpenglow, reducirá la finalidad de las transacciones a apenas 150 milisegundos, una latencia competitiva con las infraestructuras bursátiles tradicionales. Mientras, BlackRock ha lanzado su fondo tokenizado sobre Solana, Visa liquida pagos con USDC en la red y Franklin Templeton opera productos de tokenización sobre esta misma base.

A esto se suma un cambio regulatorio que despeja muchas incógnitas. La SEC y la CFTC ya han clasificado oficialmente a SOL como un commodity digital, y leyes como la Genius Act en Estados Unidos han fijado un marco claro para las stablecoins. En Europa, la Eurosystem Appia Roadmap ha puesto sobre la mesa de los bancos centrales la participación en redes públicas como Solana, un giro que hace solo un par de años parecía ciencia ficción.

Los datos, la regulación y los nombres que ya operan en Solana la convierten en una infraestructura que ningún banco puede permitirse ignorar.

El papel de Helius y la madurez pendiente

Helius no es un mero espectador. Además de aportar su infraestructura y su conocimiento técnico, la empresa corre con la responsabilidad de tender puentes entre el mundo cripto y los requisitos de cumplimiento, auditoría y seguridad que exige la banca tradicional. Su experiencia operando validadores con certificación SOC 2 Type II y dando servicio a gigantes como Bitwise demuestra que la distancia entre el ecosistema nativo y las exigencias institucionales se está acortando a toda velocidad.

Sin embargo, el análisis riguroso que promueve el SRI también obliga a mirar las grietas. El ecosistema aún depende en exceso de un único cliente validador, Agave, mientras que el esperado Firedancer (desarrollado por Jump Crypto) todavía no alcanza una cuota de validación que garantice una descentralización real del consenso. La concentración del staking en unos pocos operadores y los episodios de congestión por eventos especulativos (como los picos de actividad con memecoins) son riesgos que cualquier gestor institucional debe tener en cuenta antes de desplegar capital. El propio SRI sitúa estas preocupaciones al mismo nivel que los datos positivos, y eso es justo lo que da credibilidad al proyecto.

La publicación de esta guía es un paso natural en la evolución de Solana. En los últimos dos años, la red ha pasado de ser un laboratorio de altas prestaciones a contar con presencia real de la gran banca. Pero el verdadero examen no será un documento, sino la capacidad de la infraestructura para manejar cientos de miles de millones en activos tokenizados sin un solo tropiezo. La tecnología está casi lista, la regulación empieza a aclararse, y ahora solo falta que las gestoras tradicionales decidan cruzar el puente.

Stellantis llama a revisión a 1,3 millones de Jeep por riesgo de incendio

Stellantis ha ordenado la retirada de más de 1,3 millones de vehículos Jeep en todo el mundo por un defecto en el sistema de dirección asistida que, en contadas ocasiones, podría provocar un incendio. La medida, comunicada a comienzos de la semana, extiende una sombra sobre los costes operativos del fabricante y reaviva el debate sobre la fiabilidad de los sistemas eléctricos de última generación.

Un cableado defectuoso en la bomba de dirección: el fallo técnico

El aviso de revisión afecta a los Jeep Wrangler y Jeep Gladiator fabricados entre 2021 y 2025. El origen del problema radica en una conexión eléctrica del cableado de la bomba de dirección asistida electrohidráulica. En casos extremos, el sobrecalentamiento de los materiales combustibles adyacentes podría derivar en un incendio, según ha explicado la compañía.

Los propietarios deben estacionar los vehículos lejos de estructuras u otros coches hasta que se complete la reparación, que consistirá en inspeccionar y —si es necesario— sustituir el arnés de cableado o la propia bomba. Stellantis ha indicado que ha recibido un reporte de posible lesión relacionada, pero no constan accidentes ni víctimas mortales. La solución definitiva estará lista, como muy tarde, en julio.

El mapa del recall: 1,08 millones de unidades solo en Estados Unidos

La dimensión de la llamada a revisión confirma la capilaridad de la marca Jeep en el mercado global. Stellantis ha desglosado las cifras: alrededor de 1,08 millones de vehículos en Estados Unidos, 106.000 en Canadá, 23.000 en México y aproximadamente 125.000 en otros mercados, entre los que se encuentra parte de Europa.

El episodio llega en un momento en que la industria automotriz afronta crecientes desafíos de calidad asociados a la electrificación de componentes. Los costes logísticos y de taller de una reparación masiva de este calibre —que incluye mano de obra y piezas— pueden erosionar temporalmente los márgenes del grupo.

Mientras los reguladores de seguridad de distintos países siguen de cerca el proceso, los analistas recuerdan que los recalls de más de un millón de unidades suelen tener un impacto financiero medible. En el caso de Stellantis, la magnitud de la operación se traducirá en un cargo extraordinario en las cuentas del segundo trimestre, aunque la compañía no ha cuantificado aún el coste exacto.

Un recall de esta envergadura —más de 1,3 millones de unidades— puede restar hasta un punto porcentual a la rentabilidad operativa si no se gestiona con rapidez y transparencia.

El impacto financiero y el fantasma de los recalls millonarios

La historia del sector está salpicada de retiradas masivas con facturas millonarias. Volkswagen tuvo que provisionar miles de millones por el ‘dieselgate’ en la pasada década, y Toyota afrontó costes cercanos a los 2.000 millones de dólares en 2010 por los problemas de aceleración de sus vehículos. Ford, más recientemente, asumió varios recalls por fallos en el software de sus eléctricos.

En el caso de Stellantis, la buena noticia es que el origen del problema está acotado —un cableado, no un rediseño completo— y que el grupo dispone de una red de concesionarios capaz de ejecutar las reparaciones en un plazo relativamente corto. Sin embargo, la confianza del consumidor es un activo difícil de cuantificar cuando el riesgo asociado es un incendio.

En paralelo, la compañía ha anunciado un movimiento estratégico que pretende leer el futuro del transporte: una alianza con la china Pony AI para ensayar robotaxis en Luxemburgo. El plan, que utilizará la Peugeot e-Traveller como vehículo base, busca acelerar la presencia de soluciones autónomas de Nivel 4 en Europa. Aunque la noticia no diluye el impacto inmediato del recall, sí muestra la voluntad de Stellantis de diversificar su hoja de ruta tecnológica.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación oficial del coste extraordinario del recall, previsiblemente en los resultados del segundo trimestre, y la reacción de las agencias de seguridad automovilística.
  • Reacción del valor: La cotización de Stellantis en Milán y París podría resentirse a corto plazo, aunque los precedentes de recalls similares indican que la recuperación suele ser rápida si la solución técnica es efectiva.
  • Precedente sectorial: El recall de Toyota en 2010 es el espejo más cercano: costó cerca de 2.000 millones de dólares pero no impidió que la marca recuperara la confianza en 18 meses.

El programa Verano Joven 2026 ofrece hasta 90% de descuento en trenes y autobuses para viajar por España

Si tienes entre 18 y 30 años y pensabas que este verano ibas a quedarte sin viajar por falta de presupuesto, el Verano Joven 2026 acaba de cambiar tus planes. El Consejo de Ministros aprobó ayer el real decreto-ley que activa la cuarta edición del programa, dotada con 130 millones de euros y descuentos de hasta el 90% en trenes y autobuses para el periodo del 1 de julio al 30 de septiembre de 2026.

No es una novedad sin recorrido: en su edición de 2025 el programa registró más de 6,87 millones de desplazamientos y superó el millón y medio de usuarios. Estas cifras convierten el Verano Joven en una de las medidas de movilidad más exitosas de la última legislatura, y todo apunta a que esta edición va a superar todos los récords anteriores.

Verano Joven 2026: qué descuentos puedes conseguir en tren y autobús

Youtube video

El descuento estrella del Verano Joven es el 90% de rebaja en los trenes de Media Distancia convencional y en los servicios de red de ancho métrico, así como en los autobuses regulares de competencia estatal. Esto significa que un trayecto que normalmente cuesta 20 euros puede quedarse en 2 euros. Una diferencia que, multiplicada por varios viajes de verano, supone un ahorro real y sustancial.

Para los amantes de la alta velocidad, los trenes Avant se bonifican al 50%, y los servicios AVE, Alvia o Iryo también aplican un 50% de descuento, con un tope máximo de 30 euros por billete. Además, el programa incluye un 50% de descuento en el pase Interrail Global Flexible de 10 días en dos meses, siempre que se adquiera a través de Renfe, lo que abre la puerta a recorrer Europa desde España a un precio históricamente reducido.

Cómo registrarse en el Verano Joven para conseguir tu código con Renfe y demás operadores

El funcionamiento del Verano Joven es sencillo: primero te registras en la web oficial del Ministerio de Transportes con tu DNI o NIE, y el sistema genera un código personal e intransferible. Después, introduces ese código al comprar el billete en las plataformas de Renfe, Iryo, Ouigo o en las webs de los operadores de autobús estatales, y el descuento se aplica automáticamente.

El Ministerio ha anunciado que el registro se habilitará «en los próximos días», por lo que conviene no esperar al último momento. En ediciones anteriores, la web colapsó en las primeras horas de apertura del plazo. Registrarse antes de que la demanda se dispare es, sin duda, la estrategia más inteligente.

Quién puede pedir el Verano Joven y cómo sacarle el máximo partido

Youtube video

Pueden beneficiarse del Verano Joven 2026 todos los jóvenes nacidos entre el 1 de enero de 1996 y el 31 de diciembre de 2008, con nacionalidad española o residencia legal en España. Es decir, el programa está abierto tanto a ciudadanos nacionales como a extranjeros con NIE en vigor, lo que amplía significativamente el número de beneficiarios potenciales.

Para sacarle el máximo partido, la clave está en combinar servicios: usar Media Distancia con el 90% de descuento para trayectos regionales y reservar el billete de alta velocidad con el 50% bonificado para viajes de larga distancia. El ahorro medio estimado por el Ministerio ronda los 24,5 euros por billete de autobús y los 18 euros en alta velocidad, cifras que se disparan si se añade el pase Interrail.

Destinos y rutas más populares del Verano Joven

Las rutas de Media Distancia más demandadas

Según los datos históricos del programa, los trayectos de Media Distancia con mayor demanda entre los beneficiarios del Verano Joven son los que conectan grandes capitales con ciudades universitarias y costeras: Madrid-Toledo, Sevilla-Cádiz, Valencia-Castellón o Barcelona-Tarragona. Son rutas cortas donde el 90% de descuento convierte el tren en la opción más barata con diferencia.

El Interrail, el bonus europeo del programa

El pase Interrail de 10 días en dos meses a mitad de precio es quizás la joya más desconocida del Verano Joven. Por alrededor de 168 euros de ahorro estimado, un joven puede viajar por más de 30 países europeos. Combinado con Renfe para llegar a la frontera, el coste total de un viaje por Europa se reduce a cifras que hace una década habrían parecido imposibles.

Verano Joven 2026: el transporte público como hábito de futuro

El éxito acumulado del programa ya empieza a dejar huella estructural: desde su primera edición en 2023, más de 4 millones de jóvenes han realizado más de 16 millones de viajes en transporte público durante el verano. Estos datos revelan un cambio de hábito generacional que va mucho más allá del ahorro puntual, y que está convirtiendo al Verano Joven en un trampolín hacia una movilidad más sostenible.

La tendencia para las próximas ediciones apunta a más operadores sumándose con descuentos adicionales —como ya hizo Ouigo en 2024 y 2025— y a una posible extensión del programa a otros periodos del año. Si el Gobierno mantiene esta apuesta, el transporte público asequible para jóvenes podría dejar de ser una medida estival para convertirse en una política permanente. La ventana está abierta: el primer paso es registrarse antes de que la web se llene.

Una ingeniera de 50 años denuncia el edadismo laboral en España

A Soledad, ingeniera técnica industrial, no le falló la preparación. Le falló el calendario. 32 años de experiencia en multinacionales, proyectos en varios continentes y un dominio del inglés técnico impecable no bastaron para franquear la barrera de los 50. «Con toda la experiencia que yo tengo, ya no hay forma de encontrar trabajo en ninguna industria», resumió en ‘La Hora de los Fósforos’ de la COPE. La frase es la sentencia de un mercado laboral que descarta el talento sénior antes de leer el currículum.

El testimonio de esta ingeniera concreta lo que las estadísticas insinúan. El edadismo no es un sesgo blando. Es una pared. Y en España, esa pared se levanta, para miles de profesionales cualificados, mucho antes de que llegue la edad legal de jubilación. No se trata de un problema de adaptación tecnológica o de brecha generacional. Se trata de que, cumplidos los 50, la presunción de obsolescencia aplasta cualquier mérito acumulado.

El portazo a una carrera de tres décadas

Soledad dedicó su vida profesional a la mecánica industrial dentro de grandes corporaciones. Viajó, resolvió problemas de ingeniería real y acumuló un conocimiento que ahora parece no tener demanda. Al menos, no al precio que le correspondería. Al cruzar la frontera de los 50, los procesos de selección se convirtieron en una sucesión de silencios. La industria, el sector que mejor conoce, le dio la espalda.

Lo llamativo del caso no es la excepción, sino la norma que representa. El propio programa radiofónico recogió otros giros profesionales forzosos, pero el de Soledad tiene un desencadenante concreto: la discriminación directa por fecha de nacimiento. No hubo falta de actualización. No hubo negativa a reciclarse. Hubo un portazo.

La respuesta de esta profesional fue la reinvención. Hoy da clases de inglés de Cambridge a alumnos de todas las edades. Aunque ya dominaba el inglés técnico, tuvo que ponerse al día en gramática y en la mecánica de unos exámenes que, según ella, «son muy complicados». Lo cuenta, sin embargo, con la serenidad de quien ha encontrado una salida. Dice sentirse «feliz, feliz». La felicidad es genuina; la causa del cambio de vida, no tanto.

Cuando la experiencia se convierte en un lastre a los 50, el problema no está en el trabajador: está en la miopía del mercado.

El caso de Soledad es la punta de un iceberg que la economía española se resiste a medir con precisión. La tasa de paro entre los mayores de 50 años sigue siendo más elevada que en el resto de franjas, y la recolocación de este colectivo es mucho más lenta. La etiqueta de «sobrecualificado» se usa a menudo como eufemismo para no decir «demasiado mayor».

El edadismo, una rémora económica disfrazada de prejuicio

El edadismo laboral es una rémora para la competitividad. Mientras las empresas lamentan la falta de talento en determinados sectores industriales, descartan sistemáticamente a quienes llevan décadas resolviendo los problemas que ahora dicen no poder solucionar. Es una contradicción que tiene más de inercia cultural que de lógica empresarial. No se basa en datos de productividad; se alimenta de estereotipos tan arraigados como falsos sobre la supuesta resistencia al cambio de los trabajadores de más edad.

En España, el problema se agrava por dos factores. La estructura de las plantillas en la gran empresa aún penaliza los salarios altos vinculados a la antigüedad, lo que convierte a los seniors en objetivos preferentes de los ajustes. Y el tejido de pequeñas y medianas empresas, que podría beneficiarse de esa experiencia a costes más flexibles, carece de procesos de selección que sepan evaluar competencias más allá de la edad.

discriminación edad trabajo

El resultado es una pérdida de conocimiento tácito que ninguna universidad enseña y que ningún máster recién egresado puede replicar en sus primeros años de carrera. Es el conocimiento de quien ya ha cometido los errores, de quien conoce los atajos, de quien ha negociado con clientes difíciles y ha sacado proyectos adelante en condiciones adversas. Desperdiciarlo es un lujo que la economía española no debería permitirse.

Análisis: la reinvención no puede ser la única respuesta

Creo que hay un matiz incómodo en esta historia. Soledad encontró una salida elegante: se reinventó, se formó, encontró satisfacción en otra cosa. Pero que su caso haya tenido un desenlace personal positivo no debería leerse como un final feliz que exime al sistema de responsabilidad. Celebrar su resiliencia es justo. Usarla como coartada para no actuar sobre el edadismo sería un error.

La pregunta relevante no es si una ingeniera de 50 años puede dar clases de inglés. La pregunta es si la industria española está en condiciones de desechar tres décadas de conocimiento sin que eso pase factura a su competitividad. Yo diría que no. Cada profesional sénior expulsado prematuramente no solo pierde su empleo; se lleva consigo relaciones con clientes, memoria de procesos, criterio técnico y una red de contactos que el tejido productivo tarda años en reconstruir.

El edadismo, además, tiene un efecto segunda ronda que se proyecta sobre los más jóvenes. Si la carrera profesional tiene una fecha de caducidad tácita a los 50, los incentivos para invertir en formación continua a partir de los 40 se desploman. El mensaje implícito que recibe el trabajador es devastador: tu experiencia no vale nada. Y una economía que emite ese mensaje de forma sostenida está cavando su propia zanja de productividad.

Mientras no existan políticas activas de retención y recolocación de talento sénior que vayan más allá de los subsidios, casos como el de Soledad seguirán siendo noticia. O, peor aún, dejarán de serlo por pura saturación. Y ese sí sería el verdadero fracaso colectivo.

Letras del Tesoro a 9 meses suben al 2,524%: qué rentabilidad obtendrás sin riesgo

Si buscas rentabilidad sin riesgo para tu dinero, la última subasta de Letras del Tesoro a 9 meses acaba de elevar el interés al 2,524% TAE, superando lo que ofrecen la mayoría de los depósitos bancarios. Vamos a ver qué supone para tu ahorro y cómo puedes aprovecharlo sin sobresaltos.

¿Cuánto rentan las Letras a 9 meses tras la última subasta?

El Tesoro Público ha colocado hoy, 9 de junio de 2026, 2.298,35 millones de euros en Letras a 9 meses, casi un 40% más que en la emisión anterior. La rentabilidad marginal ha subido al 2,524%, ligeramente por encima del 2,521% que pagó en mayo. La demanda ha sido fuerte: 4.328,56 millones solicitados frente a la cantidad adjudicada, una clara señal de que el ahorrador institucional y particular sigue encontrando atractiva esta referencia.

En euros, la letra pequeña es sencilla. Si inviertes 10.000 euros, al cabo de 9 meses recibirás un interés bruto de aproximadamente 189,3 euros (la TAE del 2,524% es anual, así que se prorratea). Aplicando la retención fiscal del 19% a cuenta del IRPF, te quedan unos 153 euros netos. No está nada mal para un producto con el respaldo del Estado español y sin necesidad de hipotecar tus ingresos mensuales con vinculaciones.

Comparativa real: Letras del Tesoro frente a depósitos y cuentas remuneradas

La clave no es solo el número, es la combinación de plazo, liquidez y condiciones. Hoy por hoy, la mejor cuenta remunerada sin nómina ronda el 2% TAE. Los depósitos a un año más competitivos del mercado español, según los últimos datos del comparador de finanzas personales, se mueven entre el 2,30% y el 2,50% TAE, aunque muchos exigen importes mínimos elevados o contratar seguros. La gran ventaja de las Letras es que no piden nada a cambio: cero comisiones si las compras directamente a través del Tesoro, sin domiciliar nóminas ni aceptar productos añadidos.

Para que lo veas de un golpe, aquí tienes la foto actual:

ProductoRentabilidad (TAE)PlazoCondiciones
Letra Tesoro 9 meses2,524%9 mesesSin vinculación, compra directa sin comisiones
Mejor depósito a 1 año2,40%12 mesesImporte mínimo 5.000 €, sin nómina
Cuenta remunerada top (con nómina)2,00%IndefinidoDomiciliar nómina + 3 recibos
Letra Tesoro 12 meses (última subasta)2,30%12 mesesSimilar a la de 9 meses

Fíjate en un detalle: mientras que los depósitos bloquean el dinero un año entero, la Letra a 9 meses vence antes y te permite reinvertir o cambiar de estrategia con mayor agilidad. Además, varios bancos cobran por mantener la cuenta asociada al depósito si no cumples los requisitos de vinculación.

Letras 9 meses 2026

Cómo comprar Letras sin que las comisiones se coman tu rentabilidad

Muchos ahorradores creen que acceder al mercado de deuda pública es un lío administrativo. Nada más lejos. El camino más limpio es hacerlo directamente a través de de la web del Tesoro y el Banco de España. El procedimiento es tan simple como abrir una cuenta de valores en el Banco de España —también puedes usar la de tu banco habitual, pero suelen cobrar comisiones de custodia o intermediación—, transferir el dinero y presentar una solicitud de compra no competitiva antes de la fecha tope de cada subasta.

La ventaja real de las Letras del Tesoro no está solo en el interés, sino en la combinación de seguridad estatal y ausencia de comisiones si se compran directamente.

Una vez adjudicadas, las Letras se depositan en tu cuenta de valores. Al vencimiento, recibes el nominal más los intereses automáticamente. No necesitas hacer nada más. Eso sí, si decides venderlas antes de tiempo en el mercado secundario, el precio puede fluctuar y podrías perder parte de la inversión, aunque el riesgo de crédito con el Estado español es prácticamente nulo.

¿Merece la pena o es mejor esperar?

Mi opinión, después de seguir los movimientos de deuda pública durante los últimos años, es que la Letra a 9 meses al 2,524% está en un punto dulce. La inflación se sitúa por debajo del 2,3% interanual, así que la rentabilidad real es ligeramente positiva, algo que no sucedía hace apenas dos ejercicios. Y, a diferencia de los depósitos, aquí no te la juegas a que el banco cambie las condiciones a los tres meses.

Para quien busca rentabilidad sin riesgo, un 2,52% a nueve meses es hoy un respiro frente a la inflación y una alternativa limpia a los vaivenes de la bolsa.

Una advertencia necesaria: esta información es de carácter divulgativo y no constituye una recomendación personalizada de inversión. Las Letras del Tesoro tienen el respaldo del Tesoro Público y su riesgo de crédito se considera muy bajo, pero si vendes antes del vencimiento podrías obtener menos dinero del invertido. Las rentabilidades pasadas no garantizan rentabilidades futuras.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánto dinero puedes mantener inmóvil durante 9 meses y abre una cuenta de valores en el Banco de España para evitar comisiones adicionales.
  • Qué vigilar: La próxima subasta de Letras del Tesoro, prevista para mediados de junio de 2026, donde podrías aprovechar el mismo nivel de rentabilidad o uno incluso superior.
  • El error a evitar: Dejar el ahorro en la cuenta corriente con un 0% de interés mientras las Letras a 9 meses te pagan más de un 2,5% TAE, sin riesgo y sin ataduras bancarias.

La multa de la Agencia Tributaria si no declaras las transferencias por Bizum que superen este límite

Ya no existe el antiguo umbral de 3.000 euros: cada euro que entre por Bizum con naturaleza comercial queda registrado y llega a Hacienda antes de que acabes el mes. Para los particulares la situación no ha cambiado radicalmente, pero hay límites que conviene no ignorar. Si a lo largo del año acumulas más de 10.000 euros en transferencias recibidas, la Agencia Tributaria espera que lo refleje en tu declaración de la Renta 2025-2026. El problema es que muchos contribuyentes siguen creyendo que Bizum es una zona oscura para el fisco. Y eso puede salir caro.

Lo que controla la Agencia Tributaria en cada Bizum

Youtube video

El Real Decreto 253/2025, en vigor desde enero de 2026, no crea nuevas obligaciones fiscales para el contribuyente, pero sí amplía de forma significativa la información que la Agencia Tributaria recibe de terceros. Los bancos ya no solo comunican operaciones grandes: reportan mensualmente la facturación acumulada de cada empresario o profesional que use Bizum para cobrar. El resultado es que Hacienda cruza datos automáticamente y detecta en segundos si lo que declaras cuadra con lo que cobras.

Para los autónomos, esto es un cambio de escenario completo. Hasta ahora, tratar Bizum como un sustituto del efectivo era tentador. Muchos cobraban servicios puntuales, clases particulares o trabajos esporádicos sin incluirlos en sus modelos trimestrales. Hoy, la Agencia Tributaria dispone de la misma visibilidad sobre un pago de 15 euros por Bizum que sobre una transferencia bancaria clásica de 5.000 euros. La diferencia entre declarar y no declarar ya no depende de la suerte.

Agencia Tributaria y Bizum: quién debe declarar y por qué

Para entender bien las reglas del juego conviene que conozcas tanto a la Agencia Tributaria como a Bizum, la plataforma de pagos instantáneos creada en 2016 por 34 entidades bancarias españolas y que en 2024 ya superaba los 27 millones de usuarios activos. Lo que determina si tienes que declarar un pago no es la plataforma, sino la naturaleza económica del ingreso.

Dicho de otro modo: si un amigo te manda 50 euros para pagar la cena del sábado, no pasa nada. Pero si cobras por dar clases, vender productos con beneficio o recibir el alquiler de tu inquilino, tienes que declararlo con independencia de si el pago llega por Bizum, transferencia o efectivo. La plataforma no es la clave; el origen del dinero, sí.

Cuánto puedes recibir sin declarar según tu perfil

Youtube video

Para autónomos y empresas, en cambio, no existe ningún umbral mínimo desde 2026. Cada cobro, aunque sea de un euro, forma parte de la actividad económica y debe aparecer en el modelo 303 trimestral, con su IVA e IRPF correspondiente. Ignorar esto es lo que lleva a muchos pequeños negocios a recibir cartas de la Agencia Tributaria con propuestas de liquidación que nunca esperaban.

Sanciones: de los 600 euros al 150% de lo no declarado

Infracciones leves

Se aplican cuando la cantidad no declarada no supera ciertos importes y no hay indicios de ocultación deliberada. La multa puede llegar a 3.000 euros, a los que habitualmente se añade un recargo del 50% sobre la cantidad no ingresada. Son las más frecuentes en revisiones de pequeños autónomos que omitieron cobros puntuales.

Infracciones graves y muy graves

Cuando la Agencia Tributaria interpreta que la ocultación es sistemática o implica medios fraudulentos, las sanciones escalan hasta entre el 50% y el 150% de la cantidad no declarada. Si a eso le sumas los intereses de demora desde la fecha en que debiste pagar y los recargos por presentación fuera de plazo, una omisión de 3.000 euros puede convertirse fácilmente en una deuda de más de 7.000.

Cuatro errores que disparan una inspección de Bizum

  • Mezclar cuentas personales y profesionales: recibir cobros de clientes y gastos de amigos en la misma cuenta crea ambigüedades que los algoritmos de Hacienda detectan.
  • Usar conceptos peligrosos: palabras como «pago», «deuda», «alquiler» o «factura» en el concepto del Bizum activan alertas automáticas en los sistemas de la Agencia Tributaria.
  • No registrar operaciones pequeñas: creer que un cobro de 20 euros «no cuenta» es el error más común entre autónomos y provoca discrepancias con los datos bancarios.
  • Superar los 10.000 euros sin justificar: si eres particular y acumulas esa cifra sin actividad económica aparente, Bizum se convierte en una fuente de evidencia directa ante Hacienda.

Lo que viene: más control, pero también más claridad

La tendencia es clara: la digitalización del sistema fiscal hace que Bizum y plataformas similares sean cada vez más transparentes para la Agencia Tributaria. Pero eso no debería verse como una amenaza si llevas tu fiscalidad al día. Con los nuevos modelos informativos, los contribuyentes honestos tienen más respaldo ante una inspección, porque el rastro digital de sus declaraciones y sus cobros coincide.

El consejo práctico de cualquier asesor fiscal en 2026 es sencillo: dedica diez minutos al trimestre a comparar el extracto de Bizum con tu facturación declarada. Si hay discrepancias, corrígelas tú antes de que las detecte la Agencia Tributaria. Regularizar voluntariamente antes de un requerimiento reduce la sanción al mínimo legal. Esperar a que te llamen puede costarte entre tres y cinco veces más.

UE obliga a Meta a abrir WhatsApp a chatbots de IA: el efecto en las acciones

La Comisión Europea ha dado un golpe regulatorio a Meta: la obliga a permitir el acceso gratuito de chatbots de inteligencia artificial competidores a WhatsApp. La decisión, adelantada por Yahoo Finance, marca un nuevo capítulo en la batalla de Bruselas contra el poder de las grandes tecnológicas y plantea interrogantes directos sobre la cotización de la compañía de Mark Zuckerberg.

Los reguladores consideran que WhatsApp debe interoperar sin coste con otros asistentes de IA, lo que permitiría a los usuarios interactuar con chatbots como ChatGPT o Bard directamente desde la interfaz de mensajería. Se trata de una exigencia amparada en la Ley de Mercados Digitales (DMA), que ya obligó a la compañía a abrir sus protocolos a otras aplicaciones.

La decisión de Bruselas y el contexto regulatorio

La DMA, en vigor desde mayo de 2023, designó a WhatsApp como «servicio de mensajería de guardián de acceso», imponiéndole obligaciones de interoperabilidad horizontal. Sin embargo, el nuevo requerimiento extiende la obligación a servicios de inteligencia artificial, un sector donde Meta ha invertido decenas de miles de millones de euros. Bruselas entiende que cerrar el ecosistema a otros chatbots perjudica la innovación y aísla a los usuarios en un jardín vallado.

Para Meta, la noticia llega en un momento delicado. La compañía se juega parte de su futuro en la integración de su asistente Meta AI en WhatsApp, Messenger e Instagram, un movimiento con el que busca monetizar sus plataformas de mensajería. Ceder espacio a competidores podría erosionar la exclusividad de ese servicio, justo cuando el mercado empieza a valorar la promesa de los chatbots como canal de negocio.

Impacto en Meta: ¿una herida en el modelo de negocio?

Las acciones de Meta reaccionaron con caídas en las primeras horas de negociación, aunque la magnitud exacta dependerá de cómo interpreten los inversores el alcance de la orden. «El riesgo no es el acceso en sí, sino lo que significa para la estrategia de monetización de la IA de Meta», recogía el analista citado por Yahoo Finance. La firma de Zuckerberg planeaba cobrar por funciones avanzadas de su asistente, y ahora verá a rivales ofrecer alternativas gratuitas dentro de su propio ecosistema.

La medida también pone en jaque a otras tecnológicas, como Apple, que integra su propio chatbot en iMessage. Si Bruselas extiende el criterio, el ecosistema cerrado de dispositivos móviles podría enfrentar presiones similares, reconfigurando la dinámica competitiva del sector.

La exigencia europea a Meta no es solo un asunto de interoperabilidad: es un aviso para navegantes de que la inteligencia artificial no será un jardín vallado en la UE.

Análisis: la regulación redibuja la competencia en IA

En esta redacción creemos que la orden europea tiene implicaciones que van más allá del corto plazo bursátil. Lo que está en juego es la capacidad de las grandes tecnológicas de construir ecosistemas cerrados en torno a la IA generativa. WhatsApp, con más de 2.000 millones de usuarios, era el activo más valioso para que Meta impusiera su asistente como puerta de entrada al consumo de IA. Ahora cualquier competidor podrá colarse en esa conversación.

Si el precedente se consolida, veremos a empresas como OpenAI, Google o Mistral integrar sus chatbots en WhatsApp, compitiendo directamente con Meta AI por la atención del usuario. Eso podría retrasar los ingresos esperados por la compañía de Zuckerberg y forzarla a buscar otras vías de monetización, como la publicidad en las respuestas del asistente, un modelo aún no probado.

El impacto definitivo en la cotización dependerá de si Meta recurre y de cómo diseñe la la Comisión los detalles técnicos del acceso. Mientras tanto, la incertidumbre pesará sobre la acción, que ya cotiza con un múltiplo exigente de 25 veces beneficios futuros. El mercado había comprado la narrativa del metaverso primero, luego la de la IA; ahora la regulación europea añade una variable que no estaba en el plan.

Publicidad