10 destinos baratos en España para viajar en 2025, ¿cuál prefieres?

El aroma del azahar flota en el aire de Granada mientras los camareros sacan tapas a la barra sin que el cliente las haya pedido. En las Rías Baixas, el mar bate contra los hórreos de piedra mientras las traineras regresan cargadas de percebes. Y en el silencio roto solo por el viento del Cabo de Gata, el horizonte dibuja una línea de volcanes apagados que se hunden en un Mediterráneo de postal. España ofrece un sinfín de rincones donde disfrutar de unas vacaciones inolvidables sin que el bolsillo sufra. Basta con alejarse de los circuitos masificados y elegir con acierto el destino.

Viajar barato no significa renunciar a la belleza paisajística, al patrimonio histórico o a la buena mesa. En la península y las islas perviven enclaves donde la relación calidad-precio sigue siendo imbatible, con alojamientos asequibles, una gastronomía basada en el producto local y actividades al aire libre que apenas cuestan dinero. Esta guía recorre diez destinos de costa e interior donde la economía no está reñida con la experiencia. Desde los palacios nazaríes hasta las calas volcánicas, pasando por pueblos medievales y parques nacionales, cada propuesta conjuga atractivo turístico y precios contenidos. Son lugares donde el viajero puede sentirse bienvenido sin que la cuenta corriente se resienta.

Granada, entre tapas y palacios nazaríes

La ciudad de la Alhambra encabeza cualquier lista de destinos asequibles con argumentos de peso. Su ambiente universitario y multicultural mantiene viva una tradición que alegra cualquier visita: la tapa gratuita con cada consumición. En los bares del Realejo o del Albaicín, un vino de la tierra o una caña vienen acompañados de una ración generosa, lo que convierte el tapeo en una experiencia gastronómica completa por apenas unos euros.

El conjunto monumental más visitado de España, la Alhambra y el Generalife, justifica por sí solo el viaje. Los palacios nazaríes, con sus patios de arrayanes y leones, revelan la sofisticación del arte islámico medieval. Pero Granada es mucho más que su joya arquitectónica. Perderse por las callejuelas empedradas del Albaicín, asomarse al mirador de San Nicolás con la fortaleza roja al fondo y la Sierra Nevada nevada, o recorrer la Carrera del Darro hasta el Paseo de los Tristes proporciona postales que no cuestan dinero. El Bañuelo, unos baños árabes del siglo XI magníficamente conservados, permite viajar en el tiempo por un precio simbólico. Y a las afueras, la Huerta de San Vicente, la casa-museo de Federico García Lorca, ofrece un remanso de paz entre chopos y versos.

La oferta cultural se completa con la Catedral renacentista, la Capilla Real donde reposan los Reyes Católicos, el Monasterio de San Jerónimo y la Alcaicería, el antiguo mercado de la seda reconvertido en zoco de artesanía. Para las familias, el Parque de las Ciencias despliega un museo interactivo que entretiene a niños y adultos. Y cuando aprieta el calor, las playas de la Costa Tropical quedan a menos de una hora en coche.

Rías Baixas, el tesoro verde de Galicia

Las rías de Vigo, Pontevedra, Arousa y Muros-Noia dibujan una costa de contrastes donde el agua dulce y la salada se abrazan. En las Rías Baixas, el viajero encuentra playas de arena fina con aguas turquesas, pueblos marineros que huelen a salitre y a empanada, y una naturaleza que estalla en verde incluso en pleno verano. Todo a precios que distan mucho de los de otros destinos costeros peninsulares.

La isla de Arousa, unida a tierra por un puente, es perfecta para los amantes del senderismo y el kayak. Sus calas solitarias, el faro de Punta Cabalo y el Parque Natural de Carreirón ofrecen jornadas de mar y bosque sin aglomeraciones. Pero el verdadero hallazgo son las Islas Atlánticas: las Cíes, con playas como Rodas y Figueiras que parecen sacadas del Caribe, y Ons, donde los acantilados y el Mirador de Fedorentos regalan vistas que quitan el aliento. El acceso está limitado para proteger el entorno, lo que garantiza una experiencia serena y sin masificaciones.

En tierra firme, Combarro enamora con sus hórreos de piedra alineados frente al mar y sus cruceiros centenarios. El Castro de Baroña, un poblado prerromano encaramado a una península batida por el Atlántico, evoca la historia antigua de Galicia en un paraje sobrecogedor. Las ciudades de Vigo y Pontevedra sorprenden con sus cascos históricos, sus plazas porticadas y una oferta gastronómica donde el pulpo á feira, las navajas y el albariño de la tierra son protagonistas a precios razonables.
viajar barato en España

Cabo de Gata, el Mediterráneo salvaje

En el extremo suroriental de la península, el Parque Natural de Cabo de Gata-Níjar protege uno de los tramos de litoral más vírgenes de Europa. Aquí no hay grandes resorts ni paseos marítimos: solo calas escondidas, pueblos blancos y un paisaje volcánico de una belleza desnuda. Y, por sorprendente que parezca en la costa almeriense, los precios se mantienen contenidos.

Las Playas de los Genoveses y de Mónsul, inmensos arenales sin edificaciones a la vista, son el emblema del parque. Caminar por la arena dorada, bañarse en aguas transparentes y divisar a lo lejos el cabezo de San Pedro es un lujo que no cuesta nada. Para los amantes de la naturaleza, las salinas de Cabo de Gata constituyen un humedal de importancia internacional donde flamencos, cigüeñuelas y avocetas se dejan observar desde los senderos habilitados.

Los pueblos de San José, Las Negras, Rodalquilar y La Isleta del Moro ofrecen alojamientos a precios asequibles y una oferta de restaurantes donde el pescado del día se sirve en raciones generosas por menos de lo que dicta cualquier puerto turístico del Mediterráneo. El faro de Cabo de Gata, junto al Arrecife de las Sirenas, es un mirador perfecto para ver atardecer. Y para quien prefiera la actividad, las rutas de senderismo litoral —como la que une San José con los Genoveses o la que conduce a Cala San Pedro— permiten descubrir el parque a pie, con el mar siempre como telón de fondo.

Huelva, la costa onubense sin artificios

Huelva suele permanecer en un discreto segundo plano frente a sus vecinas andaluzas, pero quien la descubre se topa con una provincia que atesora playas interminables, espacios naturales protegidos y una gastronomía ligada al cerdo ibérico y a los frutos del mar. Viajar aquí resulta, además, notablemente más barato que en otros enclaves del litoral atlántico.

La capital, con su barrio Reina Victoria de casitas de estilo inglés y la animada Plaza de las Monjas, sirve de base para explorar los más de 120 kilómetros de costa onubense, donde abundan las playas de arena blanca y los pinares que llegan hasta la orilla. Mazagón, Isla Cristina, Ayamonte y Matalascañas presentan arenales para todos los gustos, desde las largas extensiones familiares hasta calas más recogidas. Esta última playa se sitúa en pleno Parque Nacional de Doñana, la mayor reserva ecológica de Europa, declarada Patrimonio de la Humanidad. Las rutas guiadas en 4×4 permiten avistar linces ibéricos, ciervos, águilas imperiales y flamencos en su hábitat, una experiencia que compensa con creces el desembolso.

El Muelle del Tinto, con su estructura de hierro que se adentra en la ría, es uno de los rincones más fotogénicos de la ciudad al atardecer. Y en los bares del centro, las tapas de jamón ibérico, gambas blancas y choco frito confirman que comer bien en Huelva sigue estando al alcance de cualquier bolsillo.

La Escala, la esencia de la Costa Brava

En la Costa Brava todavía quedan lugares donde disfrutar del mar sin pagar los precios desorbitados de otros municipios gerundenses. La Escala mantiene el pulso de un pueblo marinero auténtico, con un casco antiguo de callejuelas blancas, una tradición anchoera centenaria y playas para todos los gustos.

La playa de Riells, extensa y de arena fina, es ideal para familias. Para los que buscan calas más íntimas, Cala Montgó despliega aguas turquesas al pie de los acantilados. Y el Camino de Ronda que conecta L’Escala con Sant Martí d’Empúries regala uno de los paseos más hermosos del litoral catalán, con el mar siempre a la izquierda y la brisa mediterránea meciendo los pinos.

El gran atractivo cultural de la zona son las ruinas de Empúries, un yacimiento arqueológico único en la península ibérica que alberga los restos de una ciudad griega y otra romana a pocos metros del mar. Caminar entre los mosaicos, las columnas y el foro mientras se oye el rumor de las olas transporta a los tiempos en que comerciantes fenicios y griegos recalaban en estas costas. La entrada tiene un coste simbólico y la visita bien merece una tarde. Completar la jornada con una degustación de anchoas de L’Escala en alguna terraza del casco antiguo es una de esas combinaciones que hacen que el viaje valga la pena.

viajar barato en España

Lanzarote, la isla del fuego y el arte

Lanzarote ofrece un paisaje que parece de otro planeta, con campos de lava, cráteres ocres y playas de arena dorada o negra. A pesar de su atractivo, los precios de alojamiento y restauración se mantienen más accesibles que en otras islas canarias, lo que la convierte en un destino idóneo para unas vacaciones económicas bañadas por el Atlántico.

El Parque Nacional de Timanfaya es la visita obligada: un recorrido en autobús por las Montañas del Fuego permite sentir el calor de la tierra bajo los pies y contemplar un panorama volcánico sobrecogedor. Muy cerca, los Jameos del Agua y la Cueva de los Verdes, intervenidos por el artista César Manrique, transforman tubos volcánicos en espacios culturales y naturales de una belleza rotunda. La huella de Manrique se extiende por toda la isla, desde el Mirador del Río, excavado en la roca del acantilado de Famara con vistas a La Graciosa, hasta el Jardín de Cactus, donde la arquitectura y la botánica dialogan.

Para el disfrute playero, la Playa de Papagayo, en el sur, regala un abrigo de aguas turquesas y arena rubia de acceso gratuito, mientras que Famara, al norte, es el paraíso de los surfistas y de los amantes de los atardeceres infinitos. El interior de la isla también sorprende con la Geria, un paisaje vitícola único donde las cepas de malvasía volcánica se hunden en hoyos protegidos por ceniza negra. Recorrer las bodegas de la zona y catar sus vinos no supone un gran desembolso. Y en pueblos como Teguise o Haría, los mercadillos de artesanía local y la arquitectura tradicional permiten llevarse un recuerdo auténtico a buen precio.

Asturias, el paraíso verde entre mar y montaña

El Principado ofrece un combinado difícil de igualar: playas salvajes, montañas que arañan el cielo y una gastronomía de cuchara que reconforta el cuerpo y el bolsillo. Asturias se ha consolidado como un destino vacacional asequible gracias a una oferta hotelera y de casas rurales con precios muy competitivos, sobre todo en temporada media.

En la costa, arenales como Torimbia, Gulpiyuri —una playa interior declarada monumento natural— o la Playa del Silencio lucen entornos vírgenes sin chiringuitos ni aglomeraciones. La rasa litoral que une Llanes, Ribadesella y Lastres invita a recorrer kilómetros de acantilados y praderías con el Cantábrico como banda sonora. En el interior, los Picos de Europa despliegan rutas de senderismo para todos los niveles, desde la Senda del Cares, tallada en la roca, hasta los Lagos de Covadonga, accesibles en transporte público durante la temporada alta para evitar atascos.

Oviedo, con su casco histórico peatonal, sus estatuas y su catedral gótica, es una ciudad tranquila que se recorre a pie. Gijón, más marinera, combina el ambiente de su puerto deportivo, la playa de San Lorenzo y la animada zona de bares de Cimavilla. En ambas, los menús del día incluyen fabada asturiana, pote de berzas o pescado del día a precios que rara vez superan los doce euros. La sidra, escanciada desde lo alto, se sirve en culines que apenas cuestan un euro en muchas sidrerías.

Matarraña, el secreto medieval de Teruel

En la frontera entre Aragón y Cataluña, la comarca del Matarraña conserva un patrimonio medieval de una pureza extraordinaria. Pueblos como Valderrobres, Calaceite o Beceite, con sus castillos, iglesias y calles empedradas, evocan un tiempo detenido que el viajero puede recorrer sin apenas gastar. Alojarse en casas rurales y degustar la cocina tradicional de la zona —cordero al chilindrón, embutidos, aceite de oliva virgen extra— resulta notablemente más barato que en otros destinos rurales más promocionados.

El paisaje lo domina el río Matarraña, que forma pozas y cascadas ideales para refrescarse en verano, como las del Parrisal, cerca de Beceite. Los Puertos de Beceite, macizo calcáreo con elevaciones superiores a los mil metros, ofrecen rutas de senderismo entre pinares y barrancos que se pueden realizar por cuenta propia. Los senderos que conducen a la Pesquera o a los Estrechos del Parrisal regalan panorámicas del Valle del Matarraña que justifican el esfuerzo.

El conjunto histórico de Valderrobres, con su imponente castillo gótico y su puente de piedra sobre el río, figura entre los más bellos de España. Calaceite, con sus casas señoriales porticadas, y La Fresneda, con su plaza mayor abalconada, completan un triángulo de piedra dorada por el sol de Teruel. La red de alojamientos rurales, muchos de ellos antiguos molinos o masías rehabilitadas, permite pernoctar por cifras que rondan los cincuenta euros por noche en temporada baja.

viajar barato en España

Benidorm, el gigante asequible del Mediterráneo

Benidorm despierta recelos entre los amantes de lo auténtico, pero esconde una realidad imbatible para el bolsillo. La ciudad alicantina, con su imponente skyline de rascacielos frente a dos playas de arena fina, dispone de una planta hotelera tan enorme que los precios se mantienen bajos todo el año, especialmente fuera de los meses centrales del verano.

Las playas de Levante y Poniente, de más de dos kilómetros cada una, ofrecen todos los servicios y una accesibilidad total. El paseo marítimo conecta ambos arenales y permite recorrer la bahía a pie o en bicicleta. Pero Benidorm también tiene un casco antiguo encalado que conserva el sabor de un pueblo pesquero, con calles estrechas, plazas con buganvillas y el mirador del Balcón del Mediterráneo, desde el que se domina el mar. Muy cerca, la isla de Benidorm, accesible mediante excursiones en barco de bajo coste, permite avistar aves marinas y fondear en aguas cristalinas.

La oferta de ocio es amplia y asequible: los parques temáticos Terra Mítica y Aqualandia, aunque no son baratos, aplican descuentos si se adquieren las entradas con antelación. Pero lo que realmente hace rentable una estancia en Benidorm es la hostelería: menús del día por diez euros, cañas con tapa incluidas y alojamientos con pensión completa a precios que difícilmente se encuentran en otras ciudades costeras mediterráneas. Para quienes viajan en grupo o en familia, supone una opción difícil de superar en relación calidad-precio.

Córdoba, la joya califal a precios de interior

Córdoba despliega un legado monumental que le ha valido cuatro declaraciones de Patrimonio de la Humanidad, y sin embargo viajar allí sigue costando menos que en otras capitales andaluzas. La Mezquita-Catedral, con su bosque de columnas y arcos de herradura bicolores, es uno de los edificios más sobrecogedores del mundo y la entrada, a precio contenido, incluye la visita al Patio de los Naranjos y al alminar. Muy cerca, el Alcázar de los Reyes Cristianos, con sus jardines escalonados y sus mosaicos romanos, ofrece otra ventana a la historia milenaria de la ciudad.

El barrio de la Judería, laberinto de callejas blancas con macetas de geranios, conduce hasta la sinagoga medieval y la Casa de Sefarad, donde se puede profundizar en el legado judío. Pero la verdadera experiencia cordobesa se vive en sus patios, que en mayo se abren al público durante el famoso festival. El resto del año, muchas casas particulares del Alcázar Viejo o de San Basilio permiten visitar sus patios interiormente floridos por un donativo casi testimonial.

La gastronomía tampoco castiga el presupuesto: el salmorejo, las berenjenas fritas con miel de caña y el rabo de toro se sirven en tabernas históricas como la de San Miguel o El Caballo Rojo a precios comedidos. Cruzar el Puente Romano al atardecer y ver cómo la luz dorada envuelve la mezquita y el Guadalquivir no cuesta nada, y constituye uno de esos instantes que, como el propio viaje asequible, demuestran que lo mejor de España no entiende de tarifas.

El viaje por estos diez rincones confirma que la economía no tiene por qué ser enemiga de la experiencia. Playas salvajes, ciudades monumentales y pueblos de piedra donde el tiempo parece haberse detenido esperan a quienes estén dispuestos a explorar España con la mirada curiosa y el monedero tranquilo.

Kalshi busca 40.000 millones de valoración: cómo interpretar las valoraciones de los prediction markets en rondas especulativas

Levantar una ronda a una valoración de 40.000 millones de dólares para un mercado de predicción como Kalshi, semanas después de cerrar otra a 22.000 millones, obliga a preguntarse cuánto es mercado real y cuánto es hype.

Kalshi está en conversaciones para levantar capital fresco con esa cifra, según reveló el Financial Times. El dato es casi el doble de la Serie F de 1.000 millones de dólares que cerró en mayo de 2026 con la entrada de firmas como Coatue Management, Sequoia Capital, Andreessen Horowitz, Morgan Stanley y ARK Invest. Para ponerlo en perspectiva, esos 40.000 millones triplican los 15.000 millones que busca Polymarket, su principal rival. Vamos a los números, porque aquí hay más chicha que en una nota de prensa al uso.

Kalshi y la estructura que explica la brecha de valoración

Antes de firmar un cheque así, hay que entender qué es Kalshi. No es un exchange de criptomonedas ni una casa de apuestas tradicional. Se trata de una bolsa de contratos de eventos regulada por la CFTC, la Comisión de Comercio de Futuros y Materias Primas de Estados Unidos. Piensa en una bolsa de valores, solo que en lugar de acciones de Apple, los usuarios negocian contratos binarios sobre la probabilidad de resultados reales: que la Reserva Federal suba los tipos, que un partido gane un escaño en el Senado o quién pasa de ronda en un torneo.

Esa licencia federal es el activo estructural. Separa a Kalshi de Polymarket, que funciona sobre infraestructura blockchain, liquida posiciones en cripto y opera sin autorización regulatoria en Estados Unidos. Polymarket es más rápido y accesible para usuarios internacionales, pero no puede vender seriedad institucional a un fondo que exige contrapartes reguladas. Esa diferencia de credibilidad es la causa directa de los 25.000 millones de euros de brecha entre los objetivos de financiación de ambas compañías.

Los cofundadores Tarek Mansour, extrader de Citadel Securities, y Luana Lopes Lara, especialista en finanzas cuantitativas y compañera en el MIT, lanzaron Kalshi en 2018 construyendo la empresa justo sobre ese posicionamiento regulatorio. El pasado 24 de junio, Mansour confirmó en CNBC que evalúan una posible salida a bolsa, aunque descartó que ocurra antes de 2027. Es el primer reconocimiento público del CEO sobre un movimiento que ya se rumoreaba desde principios de año.

Los números de crecimiento y el catalizador del Mundial

El volumen mensual de negociación en Kalshi superó los 17.000 millones de dólares, frente a los 5.000 millones de un año atrás. Una tasa de crecimiento que triplica en doce meses. Los datos de Bernstein Research afinan aún más: en mayo de 2026, Kalshi movió 17.900 millones, frente a los 7.100 millones de Polymarket. Eso da una cuota de mercado del 57% para Kalshi, contra el 22,7% de su rival. Sobre una base anualizada, la plataforma rozó los 178.000 millones de dólares en abril de 2026.

El Mundial de 2026 es el acelerador a corto plazo que explica la urgencia de esta ronda. DeFi Rate estima que los estadounidenses negociarán más de 2.500 millones de dólares en mercados de predicción durante la Copa del Mundo, con casi 1.500 millones aterrizando solo en Kalshi bajo el escenario base. Bernstein lo ha calificado como un “momento decisivo” para el sector.

Cuando un evento externo duplica la valoración en cuestión de semanas, el fundador debe leer la letra pequeña del contrato de financiación antes que el titular del comunicado.

Este tipo de eventos concentran el ingreso en una ventana de tiempo que se cierra en cuanto suena el pitido final. Un inversor con criterio ajusta el múltiplo por ese carácter concentrado. Es la diferencia entre un pico de ingresos y una recurrencia que soporte una valoración de exchange.

Kalshi valoración

Los tres escenarios posibles y lo que enseñan al que levanta capital

Aquí viene la lección. A efectos prácticos, cualquier ronda en un sector especulativo se analiza con tres escenarios sobre la mesa. Lo vimos con la euforia de las cripto, con las fintech en 2021 y ahora toca con los prediction markets. Vamos a modelarlos.

Escenario alcista: la la Corte Suprema de Estados Unidos confirma la preeminencia de la CFTC, los contratos deportivos de Kalshi sobreviven intactos y el volumen del Mundial empuja las cifras mensuales por encima de los 20.000 millones. Con esa inercia, una salida a bolsa se ejecuta con múltiplos propios de infraestructura de exchange, que dejarían pequeños los 40.000 millones de valoración privada. La brecha con Polymarket se amplía aún más mientras el capital institucional se consolida en el actor regulado.

Escenario base: los litigios legales se alargan hasta 2027 sin una sentencia definitiva. El volumen se modera tras la Copa del Mundo, pero Kalshi cierra igualmente la ronda en cifras cercanas a los 40.000 millones apoyada en su ventaja regulatoria y en la narrativa de una futura cotización. Sin embargo, opera en una zona gris donde las acciones de cumplimiento a nivel estatal siguen suponiendo un riesgo vivo. La prima regulatoria justifica la valoración, pero el margen de error es estrecho.

Escenario bajista: un fallo judicial federal reduce el alcance de la CFTC y fuerza a Kalshi a restringir o reestructurar sus contratos deportivos. El volumen mensual se desploma desde el pico del torneo, los ingresos anualizados caen muy por debajo de los 2.000 millones y ese múltiplo de 20 veces ingresos queda como una apuesta de venture que calculó mal el desenlace regulatorio. En este tablero, la ronda actual sería recordada como la que valoró el hype en lugar del negocio subyacente.

Hay precedentes que conviene no olvidar. Robinhood y Coinbase recibieron valoraciones infladas por el mismo viento de cola (boom de usuarios, narrativa de disrupción financiera) y luego vieron cómo los múltiplos se ajustaban a golpe de resultados trimestrales. Un founder sensato no se casa con la cifra más alta de la hoja de términos, sino que modela los tres caminos antes de firmar.

🚀 Hoja de Ruta para Emprender

  • Modela tres escenarios de valoración: No aceptes el cheque más alto sin calcular qué pasa si el catalizador de ingresos desaparece o si el riesgo regulatorio se materializa.
  • Protege la tesorería ante eventos no recurrentes: Un Mundial o un pico de moda no es ARR recurrente. Alarga el runway asumiendo que la fiesta no dura para siempre.
  • Blinda tu ventaja regulatoria con hechos, no con relato: Una licencia es un foso si está probada en los tribunales; si está en el aire, descuéntala del múltiplo al negociar.
  • No vendas la startup por el titular: La ronda de hoy marca el precio de salida de mañana; una valoración inflada puede dificultar la próxima captación si los fundamentos no la sostienen.

Las nuevas reglas de la contratación ejecutiva startups: cómo pasar de búsqueda a selección

Atraer talento senior para tu startup nunca había sido tan complicado ni tan importante. El mercado de la contratación ejecutiva ha virado de la búsqueda a la selección, un cambio silencioso que deja fuera a founders que insisten en las mismas recetas de siempre. La clave ya no es encontrar muchos candidatos, sino convertirte en la opción más obvia para el directivo que tu proyecto necesita. Y esa lección, que un reciente análisis de Fast Company desmenuza con crudeza, vale tanto para una startup de 15 empleados como para una scale-up que roza la Serie B.

El cambio silencioso: de la búsqueda a la selección

Durante años, el mercado ejecutivo premiaba la visibilidad, la trayectoria y el impulso. Las startups competían por un número limitado de perfiles senior, los procesos eran rápidos y los paquetes retributivos escalaban sin mucha resistencia. Bastaba con tener un buen currículum y algo de red para recibir llamadas. Hoy esa dinámica ha saltado por los aires. Dos años de despidos en tecnología y otros sectores han volcado talento cualificado al mercado. Mientras, las empresas —espantadas por la incertidumbre económica, la disrupción de la IA y la presión por hacer más con menos— contratan con el freno de mano echado.

El resultado es un mercado de selección, no de búsqueda. Las compañías ya no persiguen más candidatos; identifican individuos muy concretos por su alineación precisa con la industria, el contexto operativo y el valor inmediato que pueden aportar. Si tu startup busca un VP de Ventas, no basta con publicar la vacante y esperar: tienes que definir antes qué problema específico va a resolver y qué entorno le espera, y salir a buscarlo con precisión de cirujano.

executive hiring

Las cuatro reglas nuevas para atraer talento senior

1. Sé visible antes de necesitar a nadie. Los directivos que rompen la barrera en este mercado no son los que más currículum envían, sino los que ya eran familiares. Mantén viva tu red de contactos, relaciónate con reclutadores especializados en etapas tranquilas, comparte aprendizajes en tu sector. La familiaridad acelera la confianza, y la confianza acorta el camino hacia la selección.

2. Habla el idioma del negocio, no solo el de tu función. El talento senior que funciona en startups conecta su trabajo directamente con el crecimiento, la productividad y el valor de la empresa. En cada organización donde he trabajado —incluidas etapas de hipercrecimiento y transformación—, los ejecutivos que triunfaban eran los que sabían traducir su expertise técnico a impacto en EBITDA o retención de clientes.

En un mercado selectivo, la pregunta no es cómo encontrar más oportunidades, sino cómo convertirse en la opción más obvia para la correcta.

3. Comunica con claridad, no con cronología. Olvida los CV interminables. Los perfiles directivos ganadores transmiten una propuesta de valor de negocio concisa: qué problema resuelven, en qué entorno y bajo qué condiciones, y qué cambia porque estén ahí. Esa claridad es imán para el founder que necesita una contratación quirúrgica.

4. Trata tu red como infraestructura, no como extintor. Las contrataciones senior más exitosas en startups siguen llegando por relaciones y referencias. Una introducción de confianza cambia por completo tu posicionamiento. Los directivos que cuidaron su red en los años buenos se recolocan mucho más rápido cuando el mercado aprieta.

Lo que este giro de mercado enseña a los founders españoles

La lección es potente y aplica igual en Barcelona que en Madrid o en una ciudad mediana con ecosistema incipiente. Demasiadas startups españolas siguen contratando directivos como quien estrena un anuncio de empleo: esperando al mejor postor. Luego se sorprenden cuando los procesos se estancan o el candidato estrella acaba en otra empresa.

Desde aceleradoras como Lanzadera o Wayra se insiste en que el perfil del CTO que encaja en una startup de 20 empleados es radicalmente distinto al de una de 200. Aplicar la lógica de Lean Startup a la contratación puede ser la tabla de salvación: define el problema que tienes, valida que el mercado (es decir, el talento) está dispuesto a pagar el precio —salario, equity, autonomía— y solo entonces lanza la búsqueda. Ese orden reduce drásticamente el riesgo de cazar al candidato equivocado.

Otra derivada práctica es la compresión salarial. Con el excedente de talento, algunas empresas ofrecen rangos retributivos de de puestos muy por debajo de lo que se pagaba hace 18 meses. No piques: no refleja tu valor real, sino la relación de fuerzas del momento. Si estás levantando capital para fichar a un ejecutivo clave, contrasta las bandas salariales con el panel de reclutadores y fondos de venture capital que siguen tu ronda.

Y sobre todo, huye del silencio como señal personal. Muchos procesos se paran por razones ajenas al candidato: presupuestos que se congelan después de abrir la posición, prioridades que cambian, candidatos internos que resucitan. El ghosting no siempre es por ti; a menudo es porque la empresa aún no sabe qué quiere. Mantén la calma, nutre la relación y sigue moviendo tu red.

🚀 Hoja de Ruta para Emprender

  • Define el problema antes que el perfil: Antes de escribir la primera línea de la oferta, escribe en un párrafo qué reto concreto resuelve ese ejecutivo en tu startup y cómo medirás el éxito en 6 meses.
  • Construye visibilidad antes de la necesidad: Participa en eventos del sector, comparte análisis en LinkedIn y mantén contacto con headhunters de confianza incluso cuando no estés contratando.
  • Valida la banda salarial con datos de mercado: Consulta con tu ronda de inversión, con fondos de VC que sigan tu espacio y con encuestas sectoriales antes de negociar; la compresión actual puede jugar a tu favor o en tu contra.
  • No tomes el silencio como un fracaso: Si un proceso se enfría, considera si es estructural (falta de alineamiento interno de la otra parte) y no lo asumas como un veredicto sobre tu candidatura. Reactiva la conversación meses después con nuevos hitos de negocio.

Yann LeCun defiende el open source de la IA: ‘OpenAI y Anthropic usan el miedo para restringir modelos’

Yann LeCun tilda de ‘oscurantismo medieval’ las restricciones a modelos de IA, enfrentando a Meta con OpenAI y Anthropic por el control del mercado.

Claves del debate

  • Choque de narrativas comerciales. Anthropic y OpenAI justifican el cierre de sus modelos por seguridad, mientras LeCun denuncia un afán de control del negocio.
  • La batalla regulatoria en Europa. La AI Act favorece el código abierto, lo que podría dar ventaja a Meta y penalizar a las plataformas propietarias en el mercado único.
  • Impacto en startups españolas. El acceso a modelos fundacionales abiertos es clave para los desarrolladores locales, que dependen de que gigantes como Meta no les cierren la puerta.

La guerra de narrativas que esconde el control del negocio

El último episodio de esta guerra de trincheras fue el lanzamiento de Claude Mythos Preview por parte de Anthropic el pasado 10 de abril.

El académico, director del laboratorio de IA de Meta desde 2013, arremetió contra sus competidores en el foro VivaTech de París.

La compañía calificó el modelo como demasiado potente para ser liberado y lo embargó bajo un estricto control, con el respaldo del Gobierno de Estados Unidos, que prohibió su uso a ciudadanos no estadounidenses.

Para LeCun, se trata de una estrategia de marketing del miedo que oculta el verdadero objetivo: controlar quién tiene acceso a la herramienta y bajo qué condiciones.

El problema no es que un modelo sea peligroso, sino que unos pocos decidan quién puede usarlo.

“Si compras un boli, no quieres que la compañía que te lo vende te diga qué puedes escribir con él”, ironizó en VivaTech.

La alternativa es el open source que defiende Meta con LLaMA, permitiendo a terceros adaptar y desplegar modelos sin depender de un proveedor único.

La pugna no es baladí: el mercado de la IA generativa movió 70.000 millones de dólares en 2025 y se espera que se triplique en esta década, una tarta que se repartirán quienes dominen los modelos fundacionales.

Europa, campo de batalla regulatorio para el ‘open source’

El reglamento europeo de IA (AI Act) incluye disposiciones que obligan a los proveedores de modelos fundacionales a detallar la procedencia de los datos de entrenamiento.

Aunque no impone la obligación de abrir el código, la norma deja claro que Bruselas valora la transparencia, beneficiando a quienes apuesten por la apertura como ventaja competitiva.

De hecho, organismos como la Agencia Española de Supervisión de la IA (AESIA) ya están preparando los requisitos de auditoría que podría dejar fuera a las plataformas opacas.

Para empresas como Anthropic, una posible exigencia futura de compartir pesos o arquitecturas supondría socavar su modelo de negocio basado en la exclusividad.

En España, la estrategia nacional de IA prioriza la creación de un ecosistema de startups, que depende en gran medida de acceder a modelos abiertos para entrenar aplicaciones especializadas.

El dilema de fondo: ¿proteccionismo o democratización de la IA?

La polémica resucita un debate histórico: ¿la innovación tecnológica se acelera más con estándares abiertos que con jardines vallados?

El éxito de internet se cimentó sobre protocolos abiertos. El software libre puso en jaque a los monopolios propietarios. Ahora la IA generativa se encuentra en una encrucijada similar.

Desde la óptica española, la cuestión es aún más urgente. Sin grandes corporaciones con modelos propios, el país sería un mero consumidor de herramientas ajenas si el mercado se cierra en manos de tres o cuatro actores.

El Plan Nacional de IA 2025-2027 reserva 1.500 millones de euros para computación y formación, pero el retorno real dependerá de que las pymes puedan usar la tecnología sin restricciones.

La postura de LeCun, respaldado por Meta, choca con la estrategia de sus rivales, pero también con la del propio Gobierno estadounidense, que ha decidido blindar ciertos modelos.

El académico tiene su propia receta: sustituir los modelos de lenguaje por “modelos de mundo” capaces de predecir consecuencias, un enfoque en el que lleva trabajando más de una década.

Mientras ese futuro llega, la decisión está en manos de los reguladores. El AI Act establecerá normas de ejecución a lo largo de 2027, y la presión de los grandes actores será intensa.

En esta redacción consideramos que la apertura, con las salvaguardas necesarias, es la vía más prometedora para que Europa compita. El debate, en todo caso, no ha hecho más que empezar.

Hacienda aclara la deducción por obras para caseros en el IRPF: qué gastos de reforma cuentan

Si tienes un piso alquilado y este año has tenido que arreglar la caldera o cambiar una puerta, vengo con una buena noticia: la Agencia Tributaria acaba de aclarar, en una consulta vinculante de mayo, cómo separar los gastos de reforma que puedes deducir ya en el IRPF de aquellos que tendrás que esperar a recuperar cuando vendas la vivienda. Y la diferencia, créeme, se nota en la declaración.

Los gastos de reparación y conservación: qué entra y qué no

La Dirección General de Tributos (DGT) ha puesto negro sobre blanco lo que se permite deducir a los caseros de los ingresos del alquiler. El artículo 13 del Reglamento del IRPF es la referencia: son gastos de reparación y conservación los necesarios para mantener la vida útil del inmueble y su capacidad de uso. No se anda con paños calientes: aquí entran las facturas del pintado, el revoco, el arreglo de instalaciones de fontanería o electricidad y la sustitución de elementos como la calefacción, el ascensor o las puertas de seguridad.

Para que te hagas una idea: si en 2026 has facturado 1.800 euros por repintar todo el piso o 2.500 euros en cambiar la caldera, esos importes restan directamente de lo que cobras de la renta y reducen tu base imponible del IRPF. Lo resume bien la DGT: lo que se realiza de manera regular con la finalidad de que el inmueble siga siendo habitable sin añadirle nada nuevo se lleva ahora, no dentro de diez años.

Hagamos cuentas. Un casero que ingresa 8.000 euros al año por el alquiler y este ejercicio ha pagado 3.000 euros en reparaciones con recibo se los puede descontar directamente de esos ingresos, pagando IRPF solo sobre los 5.000 euros restantes.

La mejora y la ampliación: el gasto que se suma al valor de compra

El mismo reglamento marca la otra cara de la moneda: no son deducibles las cantidades destinadas a ampliación o mejora. La DGT, apoyándose en el Instituto de Contabilidad y Auditoría de Cuentas (ICAC), explica que una mejora altera el inmueble aumentando su eficiencia productiva anterior; una ampliación, en cambio, incorpora elementos nuevos para que tenga una mayor capacidad productiva.

Dicho en plata: instalar aire acondicionado donde nunca hubo, levantar un tabique para ganar una habitación más o reformar la cocina con muebles y electrodomésticos que suben de categoría se consideran mejora o ampliación. Estas facturas no las puedes llevar contra los ingresos anuales del alquiler, pero sí se suman al ‘valor de adquisición’ del piso, y eso reduce la ganancia patrimonial cuando vendas, aligerando el IRPF que pagarás entonces.

La letra pequeña manda. Y muchas veces, lo que un casero creía que era una reparación pura —cambiar unas ventanas viejas por unas con rotura de puente térmico, por ejemplo—, Tributos lo encaja como mejora si el resultado altera la eficiencia energética de forma sustancial. No hay que perder de vista este matiz.

Tipo de obraDeducción inmediataSuma al valor de compraEjemplo práctico
Reparación y conservaciónSíNoPintura, arreglo de tuberías, cambio de caldera sin mejora de eficiencia
Sustitución de elementosSíNoPuerta de seguridad rota por otra igual, ascensor estropeado
MejoraNoSíInstalar aire acondicionado nuevo, cambiar ventanas por unas mucho más eficientes
AmpliaciónNoSíCerramiento de terraza, construcción de un altillo

La factura del pintado se descuenta hoy; la obra que añade metros, el día que vendas. La clave está en documentar cada recibo y saber qué tipo de gasto tienes delante.

La letra pequeña que más se olvida y puede costar una paralela

Aquí es donde muchos caseros tropiezan. La DGT recuerda que el mismo artículo 13 del Reglamento no habla de «importes aproximados» sino de gastos justificados con factura. Hacienda solo admite cantidades respaldadas por recibos, y en ningún caso se computan si se abonan en efectivo sin trazabilidad. Llevo semanas revisando consultas vinculantes y el criterio es firme: si no hay documento, no hay deducción, aunque la obra esté hecha.

Aprovechemos para trazar la línea con el IRPF de 2025 y anteriores. En campañas pasadas ya se aplicaba el mismo reglamento, pero la novedad de esta consulta es la claridad con que separa la mejora de la reposición cuando se cambia un elemento por otro similar. Muchos técnicos de Hacienda venían interpretando que cualquier sustitución que introdujera una pequeña mejora técnica —por ejemplo, un calentador de gas por uno eléctrico— debía tratarse como mejora. Ahora, la DGT matiza: si el cambio es por otro de prestaciones equivalentes y la función es la misma, tienes un argumento sólido para defender la deducción inmediata.

En la práctica, esto significa que si la caldera se rompe y pones una del mismo tipo, la factura se resta este año; si aprovechas para pasarte a aerotermia, probablemente sea mejora y vaya al valor de adquisición. Es un vuelco importante para revisar con lupa cada albarán.

Antes de archivarlo todo, te sugiero que adjuntes a cada factura un breve informe técnico —puede ser del instalador— que detalle si se trató de una reparación «para mantener el uso normal» o si realmente se sustituyó por un equipo sustancialmente distinto. Ese papel extra es el que te ahorra un dolor de cabeza en una comprobación de la Agencia Tributaria.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Repasa las facturas de obras de 2026 y clasifícalas: las de mantenimiento habitual a la casilla de ingresos del alquiler; las de mejora o ampliación, a la carpeta del valor de adquisición para cuando vendas.
  • Qué vigilar: La próxima vez que cambies un electrodoméstico o una ventana, pide al técnico que detalle en la factura si la nueva instalación es equivalente a la anterior o supone una mejora sustancial. El matiz puede cambiar donde deduces el gasto.
  • El error a evitar: Llevar a la declaración de este año el coste de una reforma integral como gasto corriente. Hacienda lo considerará mejora y te girará una liquidación con intereses. Conserva siempre la memoria de las obras.

Lujo y privacidad en vivienda: el nuevo estándar premium en Marbella, Mallorca y la sierra de Madrid

El comprador de vivienda de lujo ha colocado la privacidad por encima de la ubicación céntrica. Marbella, Mallorca y la sierra de Madrid capitalizan el giro gracias a fincas con parcela propia, baja densidad y acceso restringido, según los últimos datos del sector.

De la centralidad a la intimidad: el nuevo perfil del comprador premium

La inmobiliaria de lujo Walter Haus prevé que el precio medio del segmento prime suba un 4% en 2026, al tiempo que las operaciones crecen un 5%. No es un salto, pero consolida la tendencia de los últimos dos años. El perfil del comprador ha cambiado: el patrimonio nacional busca protección de capital; el internacional, segunda residencia o cambio de estilo de vida; y ambos exigen, ante todo, privacidad.

Esa exigencia desplaza la demanda hacia ubicaciones que antes eran segundas opciones. En Marbella, urbanizaciones como La Zagaleta o Sierra Blanca registran precios medios por encima de los 4.000 euros por metro cuadrado, con villas que superan los tres millones. En Mallorca, la zona de Son Vida y el suroeste de la isla atraen a un comprador centroeuropeo que prefiere el anonimato de una parcela al bullicio del puerto. Y en Madrid, municipios como Pozuelo, Boadilla y la Moraleja se benefician de la huida de familias de alto poder adquisitivo del centro urbano.

El dato que mejor resume el cambio: más del 80% de la demanda actual se concentra en inmuebles “llave en mano” —totalmente reformados, con alta eficiencia energética y, a ser posible, con piscina y jardín independiente—. La envolvente térmica de clase A y el control domótico de accesos se han convertido en requisitos casi obligatorios para cerrar una operación de lujo.

Catalunya también se descentraliza: Barcelona cede atractivo a la Costa Brava y el Maresme

El fenómeno no es exclusivo de la zona centro y las islas. En Cataluña, Walter Haus constata que las zonas más demandadas ya no son solo el Eixample o Pedralbes: la Costa Brava, el Baix Empordà, Sitges y el Maresme ganan peso. La razón es la misma: el comprador busca desconexión sin renunciar a estar a menos de una hora de Barcelona. El precio medio en estas áreas oscila entre 1,5 y más de 5 millones de euros, dependiendo de la singularidad del activo.

“La diferencia frente a otros años es que el comprador ya no busca solo ubicación premium: exige privacidad, exterior, eficiencia energética y buena conexión”, resume Damián Hecht, socio fundador de la firma. La proporción de comprador extranjero se mantiene estable en torno al 30% de las operaciones, un motor que no da señales de enfriarse.

La privacidad ya no es un extra, es el activo más escaso y valorado en el segmento premium. Quien no lo entienda a tiempo pagará caro el ajuste de producto.

Pero el dato que más llama la atención es la creciente profesionalización del mercado. Según la misma fuente, cerca del 70% de las compras de lujo incorporan criterios financieros explícitos: protección de capital, revalorización a medio plazo o potencial de alquiler. Es decir, el comprador de lujo ha empezado a pensar como un inversor, y eso eleva el listón de exigencia sobre la calidad del activo y su potencial de revalorización.

La Ficha del Inversor

Métrica clave: crecimiento de precios del 4% y de transacciones del 5% en 2026, con un 80% de la demanda concentrada en producto llave en mano. La rentabilidad por alquiler en estas zonas premium rara vez supera el 4% bruto, pero el argumento principal es la revalorización del suelo y la escasez de oferta.

Tendencia a seis meses: la curva de precios mantendrá una pendiente suave al alza, sin correcciones bruscas. Los activos reformados y con parcela seguirán absorbiendo la mayor parte de la demanda, mientras que el producto no actualizado puede estancarse o incluso ajustar precios. La competencia entre promotoras por suelo finalista en enclaves como la Costa del Sol y Mallorca apunta a nuevos desarrollos en 2027, pero las licencias siguen siendo un cuello de botella.

Perfil recomendado: para el inversor patrimonialista nacional, las fincas con terreno en la sierra de Madrid ofrecen una ecuación atractiva entre precio de entrada y revalorización esperada. El comprador internacional que busca segunda residencia seguirá mirando a Marbella y Mallorca, donde la oferta de llave en mano es más abundante. El gran inversor institucional, por su parte, está poniendo el foco en promociones de villas con servicios de property management integrado, un nicho aún poco explotado en España.

El pulso entre operadores es claro: mientras los agentes tradicionales compiten por mandatos de venta en las zonas más consolidadas, las promotoras apuestan por el segmento de producto llave en mano, que garantiza mayor velocidad de respuesta. La lectura estratégica para los próximos cinco años es que la privacidad se está convirtiendo en un factor de precio tan determinante como la ubicación. Quien disponga de suelo urbanizable en entornos naturales protegidos y baja densidad tendrá una ventaja competitiva diferencial. El verano de 2026 será la primera prueba de fuego para comprobar si la demanda internacional mantiene el ritmo.

Ola de calor Europa 2026: el Po se seca y amenaza la producción de maíz y Parmesano en Italia

La ola de calor que desde hace días azota Europa ha alcanzado este fin de semana registros que no se veían desde que existen mediciones. Alemania, Suiza y Dinamarca han superado los 40 °C —con picos de 41,3 °C en algunas estaciones—, mientras el norte de Italia ve cómo el río Po desciende a niveles que ponen en riesgo la cosecha de maíz y la producción de uno de sus emblemas gastronómicos: el Parmesano Reggiano. He seguido de cerca la evolución de este episodio, y lo que más me preocupa no es solo el calor, sino su traducción inmediata en los mercados de alimentos.

Récords de temperatura en Alemania, Suiza y Dinamarca

El sábado 27 de junio, Dinamarca registró la temperatura más alta de su historia: 36,6 °C al norte de Odense, según confirmó el Instituto Meteorológico Danés. Alemania y Suiza, por su parte, vieron cómo los termómetros superaban los 41 °C en varias localidades, con máximas de 41,3 °C que pulverizan los récords de 2022. La masa de aire sahariano que ha cubierto Europa occidental ha ido desplazándose hacia el este, dejando tras de sí un reguero de decenas de fallecimientos vinculados al calor extremo, según los servicios de emergencia de varios países.

  • 36,6 °C en Dinamarca: el valor más alto desde 1874.
  • 41,3 °C en Alemania y Suiza: máximas absolutas en junio.
  • Francia y Bélgica activaron la alerta roja por calor, con cortes en el transporte ferroviario y saturación hospitalaria.

«Con 36,6 °C al norte de Odense, hemos registrado el día más cálido desde que comenzaron las mediciones en 1874.» — Instituto Meteorológico Danés, comunicado oficial.

El Po en mínimos históricos: amenaza al maíz y al Parmesano

En Italia, la atención se centra en la cuenca del Po. El caudal del río ha caído por debajo de los niveles de la sequía de 2022 —entonces considerada la peor en 70 años— y los agricultores de la llanura padana ya hablan de pérdidas irreversibles. El maíz, cultivo que ocupa más de 600 000 hectáreas en el norte de Italia, necesita riego constante precisamente en estas semanas de floración. Sin agua, las mazorcas no granan y el forraje se encarece.

Eso afecta de lleno a la cadena del Parmesano Reggiano. Las 3 800 granjas que producen leche para este queso con denominación de origen dependen del maíz como base de la alimentación del ganado. Si el precio del pienso se dispara —y ya ha subido un 18 % en lo que va de junio en las lonjas de Milán—, los costes de producción del queso se trasladarán al consumidor en cuestión de semanas. Italia exporta anualmente más de 2 000 millones de euros en Parmesano; un encarecimiento significativo tendría reflejo inmediato en los lineales europeos.

Análisis: una sequía que encarece los alimentos en toda Europa

Lo que veo en este episodio no es un shock aislado, sino la repetición de un patrón climático que el sector agroalimentario europeo ya sufrió en 2018 y 2022. La diferencia ahora es que el estrés hídrico se superpone a unos mercados de materias primas que aún no han digerido del todo la inflación de costes de los últimos tres años. El índice de precios de los cereales de la FAO llevaba dos meses a la baja, pero esta ola de calor puede invertir la tendencia con rapidez. El maíz en la bolsa de Chicago ya ha repuntado un 4 % en la última semana, anticipando el deterioro de la oferta europea.

El riesgo para la eurozona es doble. Por un lado, la subida de los alimentos eleva la inflación general, justo cuando el BCE confiaba en que el IPC se acercara al 2 % en el segundo semestre. Por otro, la pérdida de renta disponible de los hogares frena el consumo interno. Los analistas de Rabobank han advertido esta mañana que una caída del 10 % en la producción italiana de maíz podría restar hasta 0,2 puntos al crecimiento del PIB de Italia en el tercer trimestre. Cifras pequeñas que, sumadas, enfrían el optimismo de la recuperación europea.

🌍 El impacto en España y Europa

España vive su propia batalla contra la sequía, pero el golpe en la cuenca del Po nos afecta directamente. Somos el cuarto importador europeo de maíz italiano —lo utilizamos sobre todo para piensos compuestos— y el tercer mercado de destino del Parmesano Reggiano. Si los precios en origen suben, los lineales españoles lo notarán antes de que acabe el verano. Además, una eventual aceleración de la inflación de los alimentos en la eurozona complicaría la hoja de ruta del BCE, que en septiembre debe decidir si mantiene los tipos. Cualquier repunte del IPC, por modesto que sea, refuerza a los halcones del Consejo de Gobierno y aplaza la relajación monetaria que necesita el tejido empresarial español. El campo italiano se ha convertido, una vez más, en el termómetro de nuestra cesta de la compra.

Arancel digital de Trump: amenaza del 100% a Europa si cobra impuestos a tecnológicas

EE.UU. vuelve a utilizar la amenaza arancelaria como arma de presión. El presidente Donald Trump ha advertido hoy que aplicará un arancel del 100% a las importaciones de cualquier país europeo que imponga un impuesto a los servicios digitales de las compañías estadounidenses. Así lo ha comunicado en su red social Truth Social, dejando claro que la medida sería «inmediata» y estaría por encima de cualquier acuerdo comercial preexistente con ese país.

Se trata de un salto en la escalada de la guerra comercial entre Washington y Bruselas que llevaba meses larvada. La Casa Blanca ya había manifestado su oposición frontal a los intentos de varios Estados miembros de la UE de establecer tributos específicos para las grandes tecnológicas —conocidos como digital service taxes—, pero hasta ahora no había cuantificado una represalia tan contundente.

Lo que dice Trump y la respuesta europea que se avecina

En su publicación, Trump afirmó que «numerosos países europeos han estado discutiendo la imposición de un impuesto a los servicios digitales a las empresas estadounidenses y algunos de ellos están cerca de hacerlo». La amenaza es directa y no distingue entre socios: si un país europeo, ya sea Francia, España o Italia, da el paso, la administración estadounidense responderá con un arancel plano del 100% a todas sus exportaciones.

«Numerous European countries have been discussing putting a digital services tax on American companies and some of these countries are close to actually doing this.» — Donald Trump, presidente de EE.UU., en Truth Social, 27 de junio de 2026

La referencia a que la tasa «superaría los acuerdos comerciales preexistentes» pone en jaque el frágil equilibrio alcanzado en octubre de 2021 con el acuerdo global sobre fiscalidad mínima promovido por la OCDE, que preveía la retirada progresiva de los impuestos digitales nacionales a cambio de un marco multilateral. La estrategia de Trump parece ignorar ese pacto.

Análisis: el arancel como moneda de cambio geoeconómica

Lo que observo en este movimiento es un regreso a la doctrina de la Administración Trump de utilizar la política comercial como instrumento de coerción directa, no solo frente a China, sino también frente a los aliados tradicionales. El arancel del 100% no es un instrumento de defensa comercial clásico: es un castigo diseñado para resultar tan oneroso que ningún país se atreva a desafiar a Washington. De hecho, la cuantía recuerda a los aranceles que se impusieron a algunos productos chinos durante la anterior guerra comercial, pero aplicada ahora a una economía desarrollada y con la que EE.UU. mantiene una intensa relación bilateral de inversiones.

Mi lectura es que la Casa Blanca ha identificado el impuesto digital como una línea roja porque teme que un mosaico de tasas nacionales erosione la posición competitiva de sus gigantes tecnológicos —Google, Amazon, Meta—, y está dispuesta a forzar una retirada unilateral incluso si eso dinamita el consenso multilateral del G20/OCDE. El mensaje es claro: quien grava a Silicon Valley, paga con sus exportaciones. Eso sí, esta amenaza se produce en un contexto en el que la propia inflación estadounidense sigue lejos del objetivo y un encarecimiento de las importaciones europeas añadiría presión a los precios internos, un riesgo que la Reserva Federal no puede pasar por alto.

Habrá que seguir con lupa la reacción de la Comisión Europea y de los parlamentos nacionales que tenían sobre la mesa proyectos de tasa digital. La próxima reunión del Consejo de Asuntos Exteriores de la UE, prevista para el 15 de julio, será el primer test de unidad.

🌍 El impacto en España y Europa

Para España, la amenaza de Trump tiene un doble filo. Por un lado, España había considerado imponer un impuesto digital propio (la llamada «tasa Google») que quedó en suspenso a la espera del acuerdo global. Si Bruselas decide ahora seguir adelante con un gravamen paneuropeo —algo que ha recuperado fuerza en el Parlamento Europeo—, sectores como el agroalimentario, el vino, el aceite de oliva o la automoción podrían verse directamente afectados por los aranceles de represalia. Por otro lado, el mero anuncio introduce una incertidumbre que puede afectar a las primas de riesgo y, por extensión, al Euríbor: un repunte de la tensión comercial suele traducirse en aversión al riesgo y presión bajista sobre los yields de la deuda europea, lo que, paradójicamente, podría dar un leve alivio a las hipotecas variables españolas en el corto plazo. Sin embargo, el coste mayor sería para las empresas exportadoras españolas y, en última instancia, para el crecimiento de la zona euro.

Caminata espacial de la NASA: reparan el brazo robótico Canadarm2, te contamos cómo verla en directo

La Estación Espacial Internacional se prepara para una de esas maniobras que definen la vida a 400 kilómetros de altura. El próximo 30 de junio, dos astronautas saldrán al vacío para reparar el famoso brazo robótico Canadarm2, un ingenio que lleva operativo desde 2001 y que necesita una articulación nueva. La NASA retransmitirá toda la operación en directo, y aquí tienes los horarios y los detalles para no perderte ni un segundo de la caminata.

Lo que falla en el brazo robótico de la ISS

El Canadarm2 es una pieza maestra de la ingeniería espacial. Instalado el 26 de abril de 2001, este brazo de 17 metros lleva más de un cuarto de siglo atracando naves de carga, moviendo a astronautas durante sus paseos espaciales e inspeccionando el exterior de la estación. Ahora, una de sus muñecas, una articulación clave para girar y orientar sus herramientas, ha empezado a fallar.

Los astronautas Jessica Meir (NASA) y Chris Williams (NASA) serán los encargados de sustituir esa pieza defectuosa. Pasarán alrededor de seis horas y cuarenta minutos en el exterior, una eternidad cuando estás flotando sobre la Tierra a 28 000 kilómetros por hora. No es su primera salida: ya compartieron una caminata anterior, y para Williams es el segundo paseo de su carrera.

Dentro de la estación, los astronautas Jack Hathaway (NASA) y Sophie Adenot (ESA) seguirán cada movimiento desde los monitores. Son los asistentes: ayudarán a Meir y Williams a ponerse los trajes, revisarán presiones y herramientas, y estarán listos para cualquier imprevisto. El lunes 29 ya tendrán todo preparado en la esclusa Quest, el punto de salida al vacío.

Cómo seguir la caminata espacial desde España

La retransmisión es un regalo para los amantes del espacio. NASA+, la plataforma oficial de la agencia, empezará a emitir a las 13:00 horas del 30 de junio (hora peninsular española, las 7 de la mañana en la costa este de Estados Unidos). La caminata comenzará oficialmente cuando los trajes pasen a batería, algo previsto para las 14:35 (CEST). La cobertura durará hasta que los astronautas regresen al interior, bien entrada la tarde.

Puedes seguir la transmisión desde la web de NASA+, la aplicación para móviles o el canal de YouTube de la NASA. No necesitas telescopio: todo ocurre en la órbita baja, pero las cámaras del casco y las exteriores te harán sentir que flotas junto a ellos.

Cuando una máquina como el Canadarm2 cumple 25 años, cada reparación es un triunfo de la ingeniería humana y un recordatorio de lo frágil que es la tecnología en el espacio.

Por qué esta reparación es más importante de lo que parece

Cambiar una articulación puede sonar rutinario. Pero en el espacio nada lo es. El Canadarm2 no tiene repuestos flotando: cada pieza se subió hace años en alguna misión de carga, y ahora toca aprovechar lo que hay. La muñeca dañada, si no se reemplaza, limitaría la capacidad del brazo para capturar naves de abastecimiento —como las Cygnus o las Dragon— y pondría en riesgo futuros experimentos externos.

Desde el punto de vista de la longevidad, el Canadarm2 es un récord. Fue diseñado para una vida útil de diez años y ya lleva más de 25, una barbaridad. Su gemelo, el brazo robótico europeo que acaba de estrenarse en el módulo ruso, complementará sus funciones, pero no lo sustituye del todo. La Agencia Espacial Canadiense, que donó el brazo, sigue participando en cada mantenimiento, y esta caminata es fruto de meses de planificación conjunta con la NASA.

La operación también sirve de prueba para las futuras estaciones comerciales que sustituirán a la ISS después de 2030. Aprender a reparar robots en el exterior sin traerlos a Tierra es una habilidad que cualquier plataforma orbital necesitará. Cada tornillo apretado a 400 kilómetros de altura es una lección de cirugía mecánica en microgravedad.

Meir y Williams representan la nueva generación de astronautas que ya han pasado por la escuela de las salidas extravehiculares. Meir, bióloga marina y fisióloga, ya era conocida por formar parte de la primera caminata realizada exclusivamente por mujeres en 2019. Williams, ingeniero y piloto de pruebas, debutó en el exterior en marzo de 2026. La dupla tiene la mezcla justa de experiencia y sangre fría para una tarea que no admite errores.

Aunque la fecha está confirmada, la NASA siempre recuerda que cualquier imprevisto técnico o tormenta solar puede retrasar la salida. La estación tiene un margen de ventanas, pero si el tiempo no acompaña, la reparación se reprogramaría para unos días después. De momento, los pronósticos espaciales son favorables.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Reparación programada del brazo robótico Canadarm2 durante una caminata espacial.
  • Dónde: Estación Espacial Internacional, en órbita baja terrestre (a unos 400 km de altura).
  • Institución responsable: NASA, con la colaboración de la ESA y la Agencia Espacial Canadiense.
  • Cuándo: 30 de junio de 2026; la cobertura en directo comienza a las 13:00 CEST.
  • Impacto a futuro: Garantiza la operatividad de la ISS hasta su retirada prevista y enseña técnicas de mantenimiento robótico para las futuras estaciones espaciales.

Emprendimiento femenino: cómo el burnout lleva a las mujeres senior a dejar lo corporativo, según Rutgers

La estabilidad de un puesto directivo ya no es sinónimo de seguridad profesional. El burnout y la presión de los cuidados familiares están empujando a mujeres con carreras consolidadas a abandonar el mundo corporativo y lanzarse al emprendimiento femenino, según revela un estudio de la Universidad Rutgers. La lección: la flexibilidad se ha convertido en el activo más valioso para las profesionales con experiencia, y la empresa tradicional no lo está ofreciendo.

Investigadoras del Rutgers Center for Women in Business entrevistaron a 13 mujeres que dieron el salto del empleo por cuenta ajena a montar su propio negocio en sectores tan diversos como las finanzas, la restauración, la consultoría, el retail o los servicios. Todas compartían una misma realidad: ninguna había planeado ser emprendedora. La decisión llegó después de una década larga en puestos corporativos, muchas veces en la senda del liderazgo, cuando la imposibilidad de conciliar vida y trabajo se volvió insostenible.

El estudio de Rutgers: el burnout expulsa a las profesionales con experiencia del mundo corporativo

El concepto que utilizan las académicas es burnout combinado con lo que denominan tensión por cuidados (caregiving strain). Las 13 mujeres tenían responsabilidades de cuidado en algún grado: hijos pequeños, padres mayores, familiares enfermos. Y el entorno corporativo, diseñado para premiar la disponibilidad constante, no dejaba espacio para el médico, el colegio o la urgencia familiar sin castigo profesional.

Lo más relevante es el perfil de las protagonistas: no eran profesionales junior probando opciones. Muchas acumulaban entre cinco y veinte años de carrera, gestionaban equipos, asesoraban a clientes y eran depositarias del conocimiento institucional de sus compañías. «Contratar a estas mujeres cuesta años; perderlas, un mal trimestre», resume una de las autoras en el informe.

Esa combinación de alta exigencia y nula flexibilidad generaba un agotamiento que el salario y la estabilidad no compensaban. Muchas describieron haber presentado sus renuncias ante ante la imposibilidad de conciliar vida personal y profesional. En palabras de una participante, la recompensa fue inmediata: «La libertad te da poder».

«La libertad te da poder»: así resume una de las participantes del estudio de Rutgers el motivo por el que dejó una carrera consolidada para emprender.

Melissa Jenkins: de directiva de ventas a dueña de una pastelería artesanal

Uno de los casos más ilustrativos del estudio es el de Melissa Jenkins, fundadora de BAM Desserts, una pastelería en Somerset, Nueva Jersey. Durante años, Jenkins fue escalando posiciones en ventas y marketing hasta llegar a la dirección. Pero el entorno «always on» del mundo corporativo la fue desgastando. A finales de la cuarentena, decidió dejar ese camino y apostar por su pasión por la repostería.

mujeres emprendedoras

📦 Caso de estudio: BAM Desserts

  • El reto: Una directiva con más de 20 años de experiencia en ventas no puede atender a sus padres enfermos y a su hija en un entorno que exige disponibilidad 24/7.
  • La jugada: Dejar la estabilidad corporativa y montar una pastelería artesanal especializada en postres personalizados para empresas y particulares, aplicando sus conocimientos de marketing y gestión.
  • El resultado: BAM Desserts le permite trabajar largas horas, pero con control absoluto sobre cuándo y cómo; además, su salud y nivel de estrés mejoraron notablemente.
  • La lección: La flexibilidad horaria no es un lujo, es una necesidad que puede determinar la continuidad de una profesional valiosa. Y para quien quiera dar el salto, las habilidades corporativas son directamente aprovechables en el proyecto propio.

Jenkins no es un caso aislado. De hecho, el estudio revela que emprender no redujo la carga de trabajo de la mayoría de las entrevistadas; al revés, muchas trabajan más horas que antes. Lo que cambió es el control sobre su tiempo. En lugar de horarios rígidos y exigencias impuestas externamente, decidían cuándo, cómo y dónde trabajar. Ese poder de decisión fue la clave para recuperar la salud y la motivación.

La fuga de talento que las empresas no pueden permitirse

El fenómeno no es nuevo. Los investigadores hablan de “tubería con fugas”: las mujeres van desapareciendo de los puestos de liderazgo no por falta de ambición, sino porque las estructuras no están diseñadas para integrar las responsabilidades de cuidado. Lo irónico es que las empresas expulsan precisamente a las profesionales con habilidades humanas (adaptabilidad, inteligencia emocional, gestión de equipos) que se consideran críticas para el futuro del trabajo.

Las cifras macro respaldan esta tendencia. Las empresas propiedad de mujeres ya representan el 40% de todas las compañías en Estados Unidos, según datos recogidos por el estudio. Y las generaciones más jóvenes, como las mujeres de la Generación Z, muestran una inclinación hacia el emprendimiento mucho más temprana que sus predecesoras. No es una moda pasajera: es un cambio estructural en la forma de entender el empleo.

Además, el emprendimiento femenino viene sin red de seguridad. La mayoría de las entrevistadas iniciaron sus negocios con ahorros personales, apoyo familiar o un segundo empleo. Solo una fracción accede a capital de riesgo: las startups fundadas por mujeres reciben una porción ínfima de la inversión de venture capital, y muchas ganan menos como emprendedoras que en sus antiguos puestos corporativos. Aun así, consideran el emprendimiento la opción más sostenible para sus vidas.

Esto debería hacer saltar las alarmas en los departamentos de recursos humanos. Si profesionales con dos décadas de experiencia están dispuestas a cambiar una nómina fija y un plan de pensiones por la incertidumbre de un negocio propio, es porque las políticas de flexibilidad superficiales –permisos que luego se penalizan, ascensos que desaparecen cuando se pide conciliación– ya no funcionan.

🚀 Hoja de Ruta para Emprender

  • Valora tu flexibilidad como activo estratégico: Antes de dejar tu empleo, cuantifica qué significa para ti poder elegir tus horarios. El estudio muestra que el control sobre el tiempo es el primer factor de bienestar, por encima del dinero. Si tu empresa no lo ofrece, estás pagando un coste personal demasiado alto.
  • Empieza con lo que tienes: La mayoría de las emprendedoras del estudio arrancaron sin inversión externa, usando ahorros, apoyo familiar o ingresos paralelos. No esperes a una ronda de financiación ideal: valida tu idea con recursos propios y da los primeros pasos con lo que ya controlas.
  • Aplica todo tu bagaje corporativo: Melissa Jenkins no dejó atrás sus años de directiva, los incorporó a BAM Desserts. Tus habilidades en ventas, gestión de equipos, negociación o planificación son transferibles. El emprendimiento no exige partir de cero, sino redirigir lo que ya sabes hacer.
  • Construye tu red de apoyo: La transición no es fácil y muchas veces conlleva inestabilidad financiera. Habla con otras emprendedoras que hayan recorrido el camino, busca mentoría y no subestimes el valor de una comunidad que entienda los desafíos del cuidado y el negocio al mismo tiempo.

BitMine acumula el 5% del Ethereum: ¿señal de venta o apuesta institucional?

El ecosistema Ethereum amanece con una cifra que pocos esperaban: una sola empresa, BitMine, controla ya cerca del 5% de todos los ethers en circulación. Le separan apenas 500.000 ETH de su objetivo final, una cantidad que, a precios de mercado, supera los varios miles de millones de dólares. Más allá del dato, lo relevante es el debate que abre: ¿tiene delante una apuesta institucional sin precedentes o una posible señal de venta que inquiete al mercado?

BitMine comenzó como una operación minera, pero en los últimos años ha pivotado hacia un modelo de tesorería corporativa: retiene los ethers que genera y, cada cierto tiempo, añade nuevas compras en mercado abierto. Los datos on-chain muestran que su monedero ha ido engordando bloque a bloque. El resultado es una posición que, en términos de oferta circulante, ya superael 4,8% de la supply — como se conoce en inglés al suministro total de la red.

¿Quién es BitMine y por qué acumula ether?

Para entender la magnitud de este movimiento, conviene recordar que BitMine no es una ballena tradicional. La empresa minera cotiza en bolsa y opera centros de datos en varios continentes. Desde 2024, adoptó una política explícita de acumular staking — el bloqueo de fondos para validar transacciones a cambio de recompensas — y conservar los ethers como activo de balance.

El objetivo que persigue no es especulativo en el corto plazo, sino una apuesta por la utilidad futura de la red Ethereum. En sus comunicaciones a inversores, BitMine ha comparado su estrategia con la de MicroStrategy y su acumulación de bitcoin. La diferencia es que aquí hablamos de un activo que además genera un rendimiento anual por staking, lo que reduce la tentación de vender para obtener liquidez.

A solo 500.000 ETH de su meta, la firma está más cerca que nunca de consolidar una posición que ningún otro actor institucional ostenta en la actualidad. Si mantiene el ritmo de los últimos trimestres, podría alcanzarla antes de que termine el año.

El 5% del suministro: ¿un peligro para la descentralización?

Sin embargo, no todo son aplausos. La contrapartida de esa acumulación es la concentración. Si BitMine decidiera liquidar una parte significativa de su posición, el mercado de ETH sufriría un golpe de oferta capaz de arrastrar el precio a la baja durante semanas. Ademas, al delegar sus ethers en servicios de staking como Lido o Rocket Pool, la empresa podría influir indirectamente en la gobernanza de la red.

Para un protocolo que se enorgullece de su descentralización, tener al 5% de la oferta en manos de una sola compañía es un jarro de agua fría. Aunque, en descargo de BitMine, cabe recordar que el propio Ethereum ya ha convivido con ballenas de gran tamaño — algunas heredadas del boom de las ICO de 2017 — y la red no se ha resentido.

Los analistas, sin embargo, se dividen. Quienes defienden la tesis institucional apuntan a que la posición de BitMine actúa como un enorme eliminador de oferta circulante, lo que puede reforzar la narrativa de escasez y sostener el precio. Los escépticos, en cambio, ven un riesgo de venta masiva latente que podría detonar si la compañía necesita capital para sus operaciones o si el mercado gira en su contra.

Un 5% en manos de un solo actor no tiene precedentes en Ethereum. Es cifra de ballena, pero con traje corporativo.

La directiva de BitMine no ha aclarado sus intenciones a largo plazo, pero las compras recientes sugieren que su horizonte de inversión es de años, no de semanas. Esa paciencia, unida a los incentivos del staking, inclina la balanza hacia la visión de una apuesta institucional firme.

La apuesta institucional: lo que nos enseña la historia de MicroStrategy

El paralelismo con MicroStrategy no es casual. Cuando la empresa de Michael Saylor empezó a acumular bitcoin, el mercado interpretó la maniobra como una validación del activo. Con el tiempo, aquella posición se convirtió en un arma de doble filo: durante las caídas del precio, la presión sobre el balance de MicroStrategy fue intensa.

BitMine juega con una ventaja adicional: los ethers en staking no solo se revalorizan, sino que generan un retorno periódico que puede usarse para cubrir costes operativos. Eso reduce la necesidad de vender en momentos de tensión. Aun así, la concentración sigue siendo un riesgo sistémico que ni el regulador ni la propia fundación Ethereum ignoran.

De fondo, la cuestión es si el ecosistema está preparado para convivir con un jugador de este calibre. La historia dice que los mercados cripto encuentran siempre un equilibrio, pero esta vez la pieza que se mueve sobre el tablero es demasiado grande para que su próximo movimiento pase desapercibido. La pregunta, por tanto, no es si BitMine venderá o no, sino cómo reaccionará el precio ante la mera posibilidad de que lo haga.

Ola de calor récord en Europa: trenes deformados y hospitales saturados

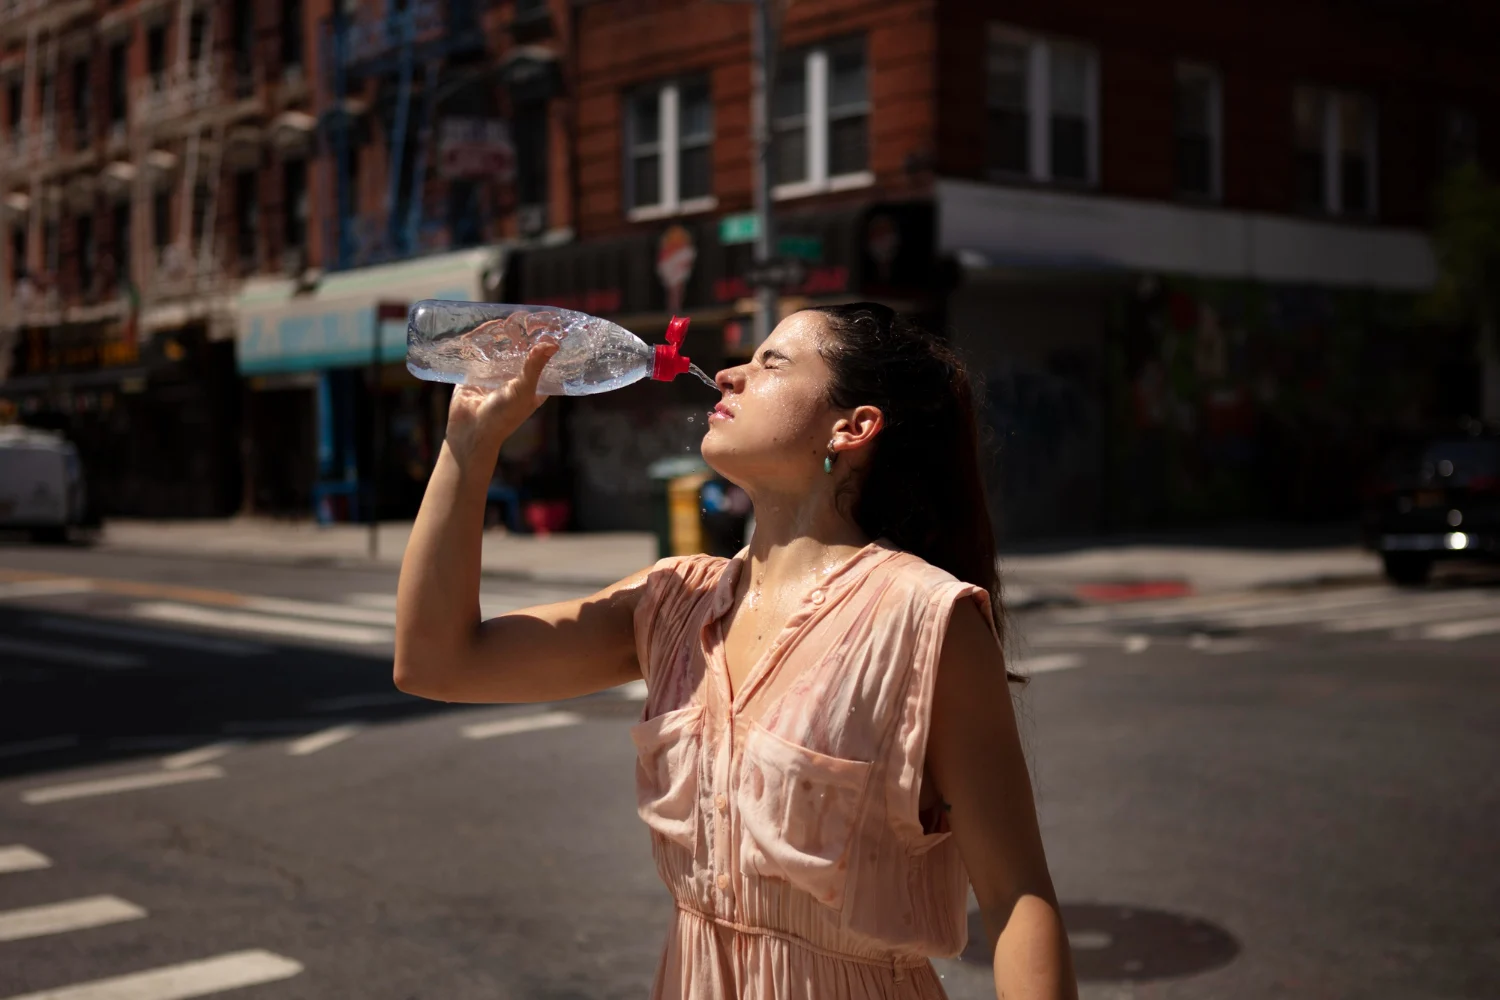
La ola de calor que asfixia Europa este fin de semana está provocando una crisis de infraestructuras y sanitaria sin precedentes en junio. Temperaturas de hasta 42 grados han deformado vías de ferrocarril en Alemania y Austria, obligado a cancelar cientos de vuelos en el Reino Unido y saturado los servicios de emergencia en Francia y Bélgica, donde ya se habla de ‘crisis sanitaria’.

Alemania y Austria: raíles deformados y trenes paralizados

La operadora ferroviaria alemana Deutsche Bahn ha pedido este sábado a los viajeros que eviten todos los desplazamientos no imprescindibles en trenes de larga distancia y cercanías. Según la compañía, la red sufre ya los efectos de las temperaturas extremas, que el Servicio Meteorológico Alemán sitúa en hasta 42 grados en algunas zonas, un récord histórico para un mes de junio.

Pero el problema va más allá del aviso: fallos técnicos en el sistema de radiocomunicación digital han obligado a paralizar la circulación nacional de trenes. Además, la empresa ha alertado de que las vías están sufriendo deformaciones por el calor, lo que reduce la velocidad de los convoyes y multiplica los riesgos de descarrilamiento.

En Austria la situación es similar. La operadora pública ÖBB también recomienda anular los viajes no urgentes, mientras que las regiones del este del país, como Viena, permanecen en código rojo por estrés térmico extremo. El servicio meteorológico GeoSphere Austria prevé hasta 40 grados para mañana domingo, rozando el récord de 40,5 de 2013. En la región de Vorarlberg, las deformaciones en las vías ya han obligado a limitar la velocidad de los trenes.

Reino Unido: tormentas y caos aéreo tras el calor récord

El calor récord de 37,3 grados en junio ha dado paso a fuertes tormentas eléctricas en el Reino Unido, provocando la interrupción del tráfico aéreo en los aeropuertos londinenses de Heathrow y Gatwick. Más de 600 vuelos acumulan retrasos de hasta seis horas o han sido cancelados, según cifras recogidas por agencias.

El proveedor de control aéreo NATS ha impuesto restricciones temporales, mientras British Airways y otras aerolíneas ajustan sus programas. En tierra, el Servicio de Ambulancias de Londres vivió el viernes la jornada más intensa de su historia, con 8.869 llamadas de emergencia, colapsado por el calor y las tormentas.

La infraestructura del siglo XX no está preparada para las temperaturas del siglo XXI, y lo estamos comprobando en tiempo real.

El calor extremo avanza hacia el norte: Dinamarca ha registrado por primera vez 37 grados en un mes de junio en la ciudad de Aarhus, el valor más alto desde 1874, según su Instituto Meteorológico.

trenes deformados calor

Francia y Bélgica: la crisis sanitaria que anticipa una factura económica

En Francia, aunque el calor empieza a ceder, el gabinete de crisis interministerial advierte de que los verdaderos efectos sanitarios aún están por llegar. Las llamadas a emergencias en París y su periferia han repuntado un 80% en la última semana, y el balance preliminar suma ya 55 muertos por ahogamiento y varios menores olvidados en vehículos. La sombra del verano de 2003, con 15.000 fallecidos, obliga a activar un plan de contingencia que incluye el encargo urgente de 30.000 aparatos de aire acondicionado para hospitales y residencias.

En Bélgica, los servicios de emergencia han estado al límite: el viernes se dispararon las llamadas al 112 hasta 11.784, prácticamente el doble de lo habitual, y las salidas de ambulancias pasaron de 2.500 a 4.324. Un fallo generalizado en los servidores de hospitales de Gante y Amberes obligó a suspender 50 operaciones quirúrgicas. El ministro francófono de Salud, Yves Coppieters, lo calificó de ‘auténtica crisis sanitaria, similar a la del Covid-19.

Más allá de la emergencia inmediata, esta ola de calor evidencia la fragilidad de las infraestructuras críticas europeas frente a eventos climáticos extremos cada vez más frecuentes. La parálisis del transporte ferroviario y aéreo tiene un coste económico directo en pérdidas diarias de cientos de millones, además de la presión sobre unos sistemas de salud que operan sin margen en verano. Para el sector del transporte, la repetición de estos episodios obliga a repensar materiales y sistemas de refrigeración: Deutsche Bahn y ÖBB, con presupuestos ajustados, se enfrentan a inversiones multimillonarias para proteger sus vías y señalización, mientras las aerolíneas lidian con cancelaciones que erosionan la rentabilidad estival. Y lo más preocupante: los modelos climáticos apuntan a que estos picos de calor serán la norma, no la excepción.

CNMV detecta mejoras en la Ley de OPAs e inicia contactos con Economía para reformarla

La Comisión Nacional del Mercado de Valores (CNMV) ha identificado áreas de mejora en el Real Decreto de 2007 que regula las Ofertas Públicas de Adquisición (OPAs) y ha iniciado conversaciones con el Ministerio de Economía para impulsar una reforma de la normativa. El presidente del supervisor, Carlos San Basilio, detalló durante un seminario en Santander que el detonante ha sido el cierre de la operación BBVA-Sabadell, aunque la necesidad de revisar el texto legal es anterior.

Las lagunas del Real Decreto de 2007 que el supervisor quiere tapar

San Basilio, en el marco de un encuentro organizado por la Asociación de Periodistas de Información Económica (APIE) y la Universidad Internacional Menéndez Pelayo (UIMP), fue tajante: “El decreto ha sido muy efectivo en estos veinte años, pero hay áreas que son confusas y, en ciertos casos, incorrectas”. La CNMV ya ha trasladado al Ministerio de Economía sus ideas para modernizar un texto que, pese a su eficacia, arrastra problemas de interpretación que afectan a la seguridad jurídica de los procesos de adquisición.

Las fichas que más preocupan al regulador tienen que ver con la determinación del precio equitativo, el régimen de ofertas competidoras y la agilización de los plazos administrativos. La experiencia de la OPA de BBVA sobre Sabadell —la mayor operación de control corporativo en la banca española en años— ha puesto a prueba los resortes de una norma que, en algunos tramos, resulta demasiado rígida o imprecisa para el mercado actual.

La norma de 2007 ha sido eficaz, pero el mercado ha cambiado más rápido que la regulación, y la CNMV quiere corregir las ambigüedades que lastran la seguridad jurídica.

La CNMV tiende puentes con Economía tras el cierre de la OPA BBVA-Sabadell

“Nosotros estamos en contacto con el Ministerio de Economía y hemos compartido nuestras ideas con las autoridades”, subrayó San Basilio, dejando claro que no hay urgencia pero sí “un momento adecuado” para emprender la reforma. El fin del proceso de la OPA sobre el banco catalán, que obligó a examinar con lupa todos los resquicios del decreto, ha servido como catalizador para que las conversaciones entre el supervisor y el Ejecutivo pasen de la reflexión a la agenda legislativa.

Las fuentes del mercado consultadas por Merca2 coinciden en que un texto renovado podría incluir umbrales de OPAs revisados, una armonización más fina con la Directiva europea de OPAs y mecanismos para blindar al accionista minoritario. El supervisor quiere que la reforma no sea cosmética: “Algunas áreas del decreto no son solo confusas, sino incorrectas, y eso hay que arreglarlo”, insistió el presidente de la CNMV.

Más allá de las OPAs: la apuesta por un Ibex 50 y el reto de las salidas a Bolsa

En su intervención, San Basilio no se limitó a las OPAs. Llamó la atención sobre la concentración excesiva del mercado bursátil español, donde “cerca del 40% del índice está copado por entidades financieras”. Por eso defendió la creación de un “Ibex 50” que incorpore más empresas líquidas y diversifique el indicador. “Necesitamos atraer a más compañías para que coticen en España y en Europa, no solo en Estados Unidos”, añadió, reconociendo que sigue siendo un desafío pendiente.

El presidente del supervisor vinculó la salud del mercado de control con la capacidad de generar nuevas salidas a Bolsa. Tanto las Ofertas Públicas de Venta (OPV) como las de Suscripción (OPS) se están realizando “de manera limitada”. Sin embargo, apuntó que se está trabajando para facilitar que alguna operación vea la luz “antes o después del verano”, un guiño a los inversores que esperan que 2026 sea el año de la reactivación de los estrenos bursátiles en España.

Análisis: la reforma que acercaría a España al estándar europeo

La necesidad de actualizar el Real Decreto de 2007 encaja en una tendencia europea. Varios países del entorno, como Francia e Italia, han modernizado sus regímenes de OPAs en los últimos años para ganar atractivo como plazas de cotización y para adaptarse a la digitalización de los procesos. España, con un mercado que sigue dependiendo en exceso de la banca y las utilities, corre el riesgo de quedarse rezagada si no mueve ficha.

La reforma que plantea la CNMV no es menor. Atacar las ambigüedades en la contraprestación de una OPA, clarificar el concepto de concierto entre accionistas y acortar plazos administrativos elevaría la previsibilidad de las operaciones y, con ello, el apetito de los fondos internacionales. En un momento en que el capital extranjero ronda varias compañías del Ibex 35 —BlackRock y Vanguard están presentes en prácticamente todas las grandes cotizadas—, un marco jurídico más nítido es un factor de competitividad tan importante como la fiscalidad o los costes laborales.

El mensaje de San Basilio también envía una señal clara al Ministerio de Economía: la reforma de las OPAs debe abordarse sin demoras innecesarias, porque la próxima gran operación corporativa no esperará a que el BOE publique el decreto actualizado.

📊 Las Claves para el Inversor

  • Qué vigilar: El calendario de la reforma, que podría materializarse en un proyecto de ley en 2027, y el borrador que publique el Ministerio de Economía.
  • Reacción del valor: Las cotizadas susceptibles de ser opadas —banca, energía, telecomunicaciones— verán cómo un marco más claro reduce la incertidumbre y puede impulsar primas más ajustadas.
  • Precedente sectorial: Países como Francia e Italia ya han modernizado sus regímenes de OPAs en los últimos años, elevando la competencia por el capital en la zona euro.

Una ducha antes de dormir: cómo la temperatura adecuada calma la mente y mejora el sueño

Una ducha con la temperatura adecuada antes de acostarse calma la mente y te ayuda a dormir mejor, según la evidencia que relaciona el calor corporal con la conciliación del sueño. No es magia: es fisiología aplicada a tu rutina nocturna.

El efecto de la temperatura en tu ventana de sueño

El cuerpo se enfría de forma natural cuando se prepara para descansar. Tomar una ducha caliente entre 60 y 120 minutos antes de ir a la cama eleva la temperatura de la piel, pero después activa un descenso más marcado de la temperatura corporal interna. Ese enfriamiento posterior actúa como una señal inequívoca para el cerebro: es la hora de dormir.

Una revisión publicada en Sleep Medicine Reviews concluyó que un baño o ducha con agua entre 38 y 40 °C justo antes de dormir reduce el tiempo necesario para conciliar el sueño. La clave no está en la sensación de calor durante la ducha, sino en el enfriamiento que llega al salir. El contraste ayuda al organismo a activar los mecanismos de relajación que preparan el descanso profundo.

Para entendernos: no necesitas un baño de agua helada ni una sauna. Basta con una temperatura agradable, casi caliente, que te resulte confortable y no te acelere el pulso. El objetivo es favorecer la vasodilatación periférica y, a continuación, el preenfriamiento natural que pide el reloj biológico.

El enfriamiento posterior a una ducha templada es una de las señales más potentes para que el cerebro sepa que es hora de dormir.

Luz, sonido y temperatura: el trío que calma tu sistema nervioso

La temperatura no trabaja sola. Reducir la luz del baño mientras te duchas multiplica el efecto relajante. El motivo es directo: la exposición a la luz intensa justo antes de dormir suprime la segregación de melatonina, la hormona que regula el ritmo de sueño-vigilia. Al bajar la intensidad lumínica, le das a tu cerebro la señal de que se acerca la noche.

baño caliente relajación

Como explica la especialista en ansiedad Shelly Dar, pasar de la luz brillante de una oficina a la pantalla del teléfono y, después, a la luz agresiva del baño mantiene al cerebro en estado de alerta. Ducharte con una luz muy tenue o, si las condiciones lo permiten, casi en penumbra, reduce la estimulación sensorial y envía una señal de seguridad al sistema nervioso. El resultado: un descenso de la activación y una mente más tranquila cuando te metes en la cama. Además, el agua a una temperatura adecuada refuerza esa calma al evitar el sobresalto de un chorro demasiado frío o demasiado caliente.

El tercer elemento es el sonido. El ruido del agua al caer funciona como un ruido blanco natural. Enmascara los ruidos de fondo impredecibles —una puerta, un vecino, el tráfico— que podrían sobresaltarte justo cuando empiezas a relajarte. Así, el cerebro percibe menos interrupciones y se desliza hacia el sueño con mayor facilidad. Es una capa extra de protección acústica a coste cero.

📊 La pauta en cifras

  • Temperatura del agua: Entre 38 y 40 °C, suficiente para sentir calor sin agobio.
  • Momento óptimo: De 60 a 120 minutos antes de acostarte; el enfriamiento posterior tarda en activarse.
  • Luz recomendada: Muy tenue o nula; si no es posible, al menos evita fluorescentes y pantallas durante la ducha.
  • A tener en cuenta: El efecto es más potente si combinas los tres factores, aunque solo la temperatura ya mueve la aguja del sueño profundo.

Lo que dice la ciencia sobre la ducha nocturna

La literatura científica lleva años documentando los beneficios de los hábitos de contracción y expansión térmica sobre la calidad del sueño. El baño caliente antes de dormir no es un invento reciente: ya en los años 80 se estudió su efecto en la arquitectura del sueño. Lo que aportan los trabajos más actuales es una comprensión más fina del mecanismo: el descenso de la temperatura corporal central es uno de los desencadenantes más fiables del sueño de ondas lentas, la fase más reparadora.

Eso sí, la ducha en la oscuridad total no tiene una validación científica tan sólida como la temperatura, pero la fisiología de la luz es clara. El ritmo circadiano, regulado por la luz ambiental, marca la producción de melatonina. Apagar luces en la hora previa a dormir es una recomendación estándar en higiene del sueño, y trasladarla al baño es un paso lógico. Aquí no hay milagros, sino optimización de variables que ya conoces.

Un matiz importante: el efecto varía según cada persona. Quienes tienen un sistema nervioso más reactivo pueden notar mayor beneficio al reducir estímulos, mientras que otros tal vez solo necesiten el baño templado y el silencio. En cualquier caso, es un hábito casi sin contraindicaciones, que no cuesta dinero y que se puede probar mañana mismo. No sustituye a otros pilares como la regularidad horaria o la exposición a luz natural por la mañana, pero suma.

Si quieres explorar más sobre cómo la luz regula tus ciclos, el ritmo circadiano es el mecanismo maestro que conecta tu entorno con tu reloj interno.

⚡ Rutina de Optimización Diaria

  • Ajusta la temperatura del agua: Ponla entre 38 y 40 °C y dúchate 60-90 minutos antes de ir a la cama; el enfriamiento posterior prepara tu cerebro para dormir.
  • Reduce la luz al mínimo: Usa una luz tenue o dúchate en penumbra para no bloquear la melatonina; si puedes, deja el teléfono fuera del baño.
  • Convierte el sonido del agua en tu aliado: Date la ducha con calma y sin prisas; el ruido blanco natural del chorro enmascara sonidos repentinos y ayuda a la mente a desconectar.

Australia multa a las redes sociales con 99 millones y sienta un precedente global contra Big Tech

Australia ha asestado un golpe regulatorio que resuena ya en los despachos de Silicon Valley. Ayer, el gobierno del primer ministro Anthony Albanese anunció que duplicará la sanción máxima por incumplir la prohibición de acceso a redes sociales para menores de 16 años, elevándola hasta los 99 millones de dólares australianos. Una cifra que no solo endurece el castigo económico a las tecnológicas, sino que refuerza un movimiento global que está cambiando las reglas del juego para las Big Tech.

La medida, adelantada por el diario The Guardian, llega acompañada de un refuerzo de los poderes de la comisionada de Seguridad Electrónica (eSafety Commissioner), que ahora podrá recabar información de forma más ágil para investigar posibles infracciones. El mensaje del Ejecutivo australiano es inequívoco: las plataformas no están haciendo lo suficiente para mantener a los menores alejados de contenidos nocivos.

Los nuevos poderes de la comisionada y el doble de sanción

La ley australiana que prohíbe el acceso de los menores de 16 años a redes sociales entró en vigor hace meses, pero su aplicación práctica ha tropezado con la opacidad de las empresas. Para cerrar ese flanco, el gobierno ha decidido actuar en dos frentes:

  • Sanción económica duplicada: la multa máxima pasa de 49,5 a 99 millones de dólares australianos (aproximadamente 60 millones de euros al cambio actual).
  • Mayor capacidad de investigación: la eSafety Commissioner podrá exigir datos sobre algoritmos, sistemas de verificación de edad y denuncias internas sin las trabas actuales.

De forma paralela, la oficina de la comisionada ha abierto investigaciones formales por presuntos incumplimientos contra Facebook, Instagram, Snapchat, TikTok y YouTube. Son las cinco plataformas con mayor presencia entre el público adolescente australiano y las primeras en ser sometidas a este escrutinio reforzado.

«Las compañías tecnológicas no están haciendo lo suficiente para mantener a los niños alejados de los sitios de redes sociales perjudiciales» — Anthony Albanese, primer ministro de Australia, 27 de junio de 2026

Un precedente que viaja de Canberra a Bruselas y Washington

Lo que veo aquí no es un simple endurecimiento punitivo. Australia está enviando una señal nítida a los reguladores de medio mundo: la protección de los menores en el entorno digital puede y debe ser una prioridad legislativa con sanciones disuasorias. Y el efecto no se ha hecho esperar.

Varios países —entre ellos Reino Unido, Francia y algunos estados de EE.UU.— ya han anunciado o debatido restricciones similares para el acceso de menores a redes sociales. La norma australiana, con su combinación de prohibición por edad y multas millonarias, se ha convertido en el modelo de referencia. Bruselas, por su parte, ya cuenta con la Ley de Servicios Digitales (Digital Services Act), pero este nuevo episodio añade presión para que las exigencias de verificación de edad se endurezcan en la próxima revisión de la norma.

El movimiento de Australia tiene una lectura adicional: las Big Tech se enfrentan a un mundo regulatorio cada vez más fragmentado, donde el coste de incumplir no se limita a una única jurisdicción. Si la eSafety Commissioner logra demostrar que las plataformas ignoraron sistemáticamente sus obligaciones, las consecuencias reputacionales y legales podrían multiplicarse en otros mercados.

🌍 El impacto en España y Europa

Para el lector español, esta noticia tiene implicaciones más cercanas de lo que parece. Aunque la multa australiana no afecta directamente a las leyes españolas, el precedente sí puede acelerar los debates en la Unión Europea sobre la verificación obligatoria de edad en redes sociales. España, con una de las tasas más altas de uso de redes entre adolescentes de la UE, podría verse beneficiada si Bruselas adopta estándares más estrictos inspirados en el modelo australiano.

Además, las grandes tecnológicas afectadas —Meta, Alphabet, ByteDance— son actores globales que cotizan en bolsa y cuyos resultados pueden verse penalizados si este tipo de sanciones se generalizan. En un contexto en que los inversores miran con lupa los riesgos regulatorios, cada precedente cuenta.

Makro mantiene los precios a la hostelería pese al alza de costes, según su CEO

El mayorista Makro ha congelado los precios que cobra a la hostelería, una decisión que amortigua el incremento de costes para bares y restaurantes y, de paso, alivia la presión sobre el bolsillo del consumidor que come fuera. En una entrevista, su consejero delegado, Bertrand Mothe, ha confirmado que, a pesar de la fuerte subida de los insumos, la compañía mantiene inalterados sus precios en el canal HORECA.

La medida llega en un momento en el que la facturación de la empresa repunta un 8% interanual, hasta los 1.875 millones de euros, impulsada sobre todo por sus clientes hosteleros, cuyas ventas crecen un 9% y representan ya más del 80% del negocio. Con 200.000 establecimientos registrados, Makro se consolida como el principal socio de aprovisionamiento del sector.

El gesto que contiene la escalada de precios en los bares

La decisión de no trasladar la inflación al cliente profesional es una rareza en el contexto actual. La energía, las materias primas y los transportes han puesto contra las cuerdas a la restauración, que en muchos casos no ha tenido más remedio que revisar al alza la carta. Mantener los precios en origen, como hace Makro, equivale a regalar un respiro a los empresarios que sirven el menú del día.

“Sí, hemos mantenido los precios. Necesitamos absorber los costes para ser competitivos”, reconoce Mothe. El directivo admite que el margen se reduce, pero señala que la compañía trabaja en ganar eficiencia y en mejorar la gestión del stock para compensar esa presión. Una jugada que, de consolidarse, podría frenar nuevas subidas en la hostelería.

Absorber costes y apretar márgenes: la estrategia que confirma el CEO

El 40% de las ventas de Makro procede ya de su marca blanca, un surtido que abarca desde productos de cuarta y quinta gama hasta básicos de cocina. Al apoyarse en su propia enseña, el mayorista tiene más margen para negociar con los proveedores y sortear los vaivenes del mercado. Además, el programa de fidelidad suma 18.000 clientes registrados, que acceden a servicios adicionales y mejores condiciones de entrega.

Absorber los costes en lugar de repercutirlos es un balón de oxígeno para una hostelería que arrastra la subida del aceite, la energía y los alquileres.

Aunque la estrategia no es gratuita –“hay productos en los que el margen es muy pequeño y no podemos vender por debajo de costes”–, el objetivo es doble: proteger la cuenta de resultados de sus clientes y seguir ganando cuota en un mercado muy fragmentado. Según el ejecutivo, incluso en zonas donde no hay tienda, como Vigo o Pontevedra, la firma ya abastece a hosteleros desde centros próximos.

Makro CEO precios

El menú del día, amenazado por los platos preparados del súper

Mothe advierte de otro fenómeno que preocupa a la hostelería tradicional: la irrupción de los supermercados como competencia directa. Cada vez más consumidores compran un plato preparado y comen en la oficina, evitando el bar. “Es un riesgo si modificamos la forma de comer”, afirma. Su consejo a los restauradores es adaptarse con nuevas fórmulas y servicios para llevar.

El propio Makro ha reforzado su catálogo de productos de cuarta y quinta gama para ayudar a los hosteleros a ofrecer platos listos sin apenas manipulación. Con ello pretende que el canal siga siendo competitivo frente al lineal del súper y que el menú del día –una seña de identidad del mercado español– no pierda atractivo.

Lo que busca Makro con esta política: más cuota y rozar los 2.000 millones

Más allá del alivio a corto plazo, la jugada tiene un trasfondo estratégico. Makro aspira a superar la barrera de los 2.000 millones de euros de facturación este mismo año, tras batir récords el ejercicio anterior. Actualmente cuenta con 37 tiendas y prevé abrir una nueva en 2027, al tiempo que estudia adquisiciones selectivas. “Buscamos crecer en zonas donde no estamos presentes”, apunta el CEO.

La paradoja es evidente: al contener los precios en el canal mayorista, la compañía estrecha sus propios márgenes, pero a cambio gana fidelidad y volumen. Es la misma lógica que emplean otras cadenas de distribución, aunque aquí el beneficiario final es, en última instancia, el cliente que se sienta a la mesa. Mientras la inflación siga su curso, cada euro que no se traslada al producto final es un euro que el consumidor no pierde en la carta.

🛒 El Veredicto de Compra

  • La congelación de precios en origen no garantiza una bajada inmediata en el bar: muchos hosteleros arrastran costes propios que no dependen del proveedor. Conviene observar si el local ajusta su carta –o mantiene la calidad– antes de sacar conclusiones.
  • Los negocios que más tiran de marca blanca de Makro tienen más margen de maniobra: si su bar de confianza usa habitualmente estos productos, es más probable que pueda contener la subida del menú.
  • El menú del día sigue siendo el mejor termómetro: si no se encarece a corto plazo, será una señal de que la estrategia de Makro está surtiendo efecto en la hostelería más cercana.

El péptido humano D-GK17 se perfila como la alternativa a antibióticos contra superbacterias resistentes

Las superbacterias matan ya a más de un millón de personas cada año, según la OMS. Los antibióticos tradicionales empiezan a fallar, y la ciencia busca alternativas desesperadamente. En este contexto, un equipo de la Universidad de Alberta acaba de dar un paso prometedor: un péptido humano sintético, bautizado como D-GK17, que ataca a las bacterias y hongos más resistentes destruyendo su refugio natural, las biopelículas.

El compuesto, descrito esta semana en la revista Cell Biomaterials, ha superado las primeras pruebas preclínicas. Los resultados muestran que es estable, no tóxico para las células humanas y capaz de desmantelar las matrices pegajosas donde se esconden patógenos como los que causan infecciones hospitalarias resistentes. Entre las amenazas que podría neutralizar figuran el Staphylococcus aureus resistente a la meticilina (SARM) –responsable de miles de muertes anuales– y la Candida auris, un hongo emergente clasificado como prioridad crítica por la OMS.

La clave del éxito de D-GK17 reside en su diseño. A diferencia de los antibióticos convencionales, que atacan procesos metabólicos internos de la bacteria y generan resistencias a medio plazo, este péptido apunta directamente a la superficie de las células microbianas y a la biopelícula que las protege.

El escudo de las superbacterias

Las biopelículas son auténticas fortalezas microscópicas. Bacterias y hongos segregan una matriz de azúcares, proteínas y ADN que los envuelve como un caparazón, impidiendo que los fármacos penetren. Se calcula que hasta el 80% de las infecciones crónicas están asociadas a estas estructuras, según los Centros para el Control y la Prevención de Enfermedades de Estados Unidos (CDC). En entornos hospitalarios, las biopelículas colonizan catéteres, prótesis y equipos médicos, convirtiendo intervenciones rutinarias en trampas mortales. La capacidad de D-GK17 para desintegrar esas estructuras en minutos podría revolucionar la prevención de infecciones nosocomiales.

Romper esa barrera es una prioridad médica. Los antibióticos tradicionales apenas logran atravesarla, lo que obliga a usar dosis cada vez más altas o a combinar fármacos con toxicidad elevada. El péptido D-GK17 lo consigue en minutos.

D-GK17: un péptido espejo indestructible

superbacterias

Los péptidos antimicrobianos existen de forma natural en nuestro sistema inmunitario. Sin embargo, su vida media en el organismo es muy corta porque las proteasas los degradan. Para sortear este problema, los investigadores canadienses crearon una versión especular de un péptido humano: utilizaron aminoácidos dextrógiros (‘D’) en lugar de los levógiros (‘L’) habituales. El resultado es un compuesto que las enzimas humanas no reconocen y que permanece activo mucho más tiempo.

El diseño en espejo convierte al D-GK17 en un agente indetectable para las enzimas humanas, prolongando su acción antimicrobiana durante semanas.

Los investigadores administraron el péptido en modelos preclínicos de infección y observaron que eliminaba las biopelículas sin dañar las células humanas sanas. «Es un enfoque radicalmente distinto al de los antibióticos tradicionales», explica el equipo en el estudio. La toxicidad fue mínima incluso a concentraciones elevadas.

La estabilidad del D-GK17 fue otro punto fuerte. El compuesto resistió semanas de almacenamiento sin perder actividad, un requisito indispensable para un futuro fármaco. Además, su producción sintética resulta menos compleja que la de otros péptidos antimicrobianos, lo que allana el camino hacia ensayos clínicos.

Desde el punto de vista farmacéutico, los péptidos sintéticos siempre han sido costosos de producir. Sin embargo, los avances en síntesis química y fermentación están reduciendo los costes. El equipo de Alberta confía en que la producción a gran escala del D-GK17 sea viable, sobre todo si se dirige a infecciones donde los antibióticos actuales ya no funcionan.

Por qué este hallazgo reabre la carrera de los péptidos antimicrobianos

La resistencia a los antimicrobianos es una crisis silenciosa que, según un informe de la ONU, podría causar diez millones de muertes anuales en 2050 si no se toman medidas. La sequía de nuevos antibióticos ha llevado a la comunidad científica a explorar moléculas con mecanismos de acción novedosos. Los péptidos antimicrobianos siempre han estado en la lista, pero su inestabilidad en el organismo los había relegado hasta ahora.

El diseño en espejo del D-GK17 resuelve ese talón de Aquiles. Al ser resistente a las proteasas, podría administrarse por vía intravenosa o incluso tópica en heridas infectadas, según los autores. No obstante, el salto del laboratorio a la cama del paciente es largo. Las pruebas actuales son in vitro y en modelos preclínicos muy iniciales; aún quedan años de desarrollo y la incertidumbre de cómo responderá el compuesto en organismos complejos.

Otro temor fundado es que las bacterias terminen desarrollando resistencia también a los péptidos. Sin embargo, atacar la integridad de la membrana supone un desafío evolutivo distinto: mutar la pared celular es mucho más costoso para el microorganismo. Los investigadores creen que el D-GK17 podría usarse en combinación con antibióticos clásicos, abriendo una brecha en la biopelícula para que el fármaco penetre.

Solo en 2025 se notificaron en España varios brotes hospitalarios por bacterias multirresistentes que apenas dejaban opciones terapéuticas. Disponer de una nueva clase de fármacos que eludan los mecanismos clásicos de resistencia sería un cambio de paradigma. El siguiente paso lógico será probar el D-GK17 en modelos animales de infección sistémica y, si los resultados acompañan, iniciar los ensayos en fase I.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un péptido sintético, D-GK17, derivado de una proteína humana, que destruye biopelículas de bacterias y hongos resistentes sin toxicidad aparente.
  • Dónde: Universidad de Alberta, Canadá.
  • Institución responsable: Universidad de Alberta; estudio publicado en Cell Biomaterials.
  • Cuándo: Resultados publicados en junio de 2026, tras varios años de investigación preclínica.
  • Impacto a futuro: Podría abrir una nueva clase de antimicrobianos capaces de vencer a las superbacterias si supera las fases clínicas.

Los países bálticos dudan del compromiso de EE.UU. en la OTAN y aceleran su gasto en defensa

He analizado el clima de seguridad que se respira en el flanco oriental de la OTAN y lo que encuentro es una desconfianza cada vez más profunda hacia la garantía de defensa de Estados Unidos. La retórica de la Administración Trump ha calado lo suficiente como para que Polonia y los tres Estados bálticos se pregunten abiertamente si Washington acudiría en su ayuda en caso de una agresión rusa.

La pregunta que nadie quiere contestar

El episodio más ilustrativo ocurrió a mediados de mayo en Tallín. El subsecretario de Estado adjunto, Thomas DiNanno, fue interpelado sin rodeos: ¿lucharían las tropas estadounidenses si Rusia invadía Estonia, Letonia o Lituania? Su respuesta, errática y llena de rodeos, no incluyó la palabra «sí». Esa omisión, que The Guardian ha destapado en su edición del 27 de junio, ha llevado la ansiedad estratégica a niveles que no se veían desde 2014.

«El subsecretario de Estado adjunto de EE.UU., Thomas DiNanno, dio una respuesta errante. No incluyó la palabra “sí”.» — The Guardian, 27 de junio de 2026

Un gasto militar que se acelera

La incertidumbre no es abstracta. Se traduce en presupuestos. Los países bálticos ya invierten en defensa una proporción de su PIB muy superior al objetivo del 2 % que fijó la OTAN:

  • Estonia destina el 3,43 % de su PIB y acaba de aprobar un plan para alcanzar el 5 % en 2030.
  • Letonia ronda el 3,15 % y acelera la compra de sistemas antimisiles HIMARS.
  • Lituania supera el 3 % y ha creado una brigada permanente con Alemania en su territorio.
  • Polonia, el motor militar de la región, ya dedica más del 4 % del PIB y presiona para que la Alianza eleve la meta oficial al 3 % en la cumbre de Vilna.

Todos ellos están adelantando adquisiciones y blindando sus fronteras con un sentido de urgencia que, admiten con discreción, no existiría si confiaran plenamente en el paraguas nuclear y convencional de Washington.

El factor EE.UU. y el riesgo de fragmentación de la OTAN

Lo que subyace a estas dudas es un cambio estructural en la política de seguridad europea. Por primera vez desde la fundación de la Alianza Atlántica, un presidente estadounidense ha insinuado que no se activaría el Artículo 5 del Tratado de Washington si un aliado no invierte lo suficiente en defensa. Aunque el Congreso de EE.UU. aprobó en 2024 una ley que impide la retirada unilateral de la OTAN, la dinámica que introdujo Trump en el terreno político es difícil de revertir: las repúblicas bálticas escuchan esas declaraciones y ya no las interpretan como una simple táctica negociadora.

En Tallín, Riga y Vilna, los debates en los parlamentos nacionales se centran ahora en cómo financiar una defensa disuasoria sin depender de la capacidad de reacción rápida estadounidense. Esa deuda, además, puede generar roces con Bruselas. Un gasto público en defensa creciente choca con las vigentes reglas fiscales europeas y obliga a la Comisión a plantear exenciones que, de no diseñarse con cuidado, podrían reabrir tensiones entre los socios del norte y del sur de la eurozona.

🌍 El impacto en España y Europa

La carrera de rearme del Báltico no es en absoluto ajena a España. La presión para que la OTAN eleve el objetivo de gasto al 3 % del PIB —impulsada ahora por Polonia y los bálticos— pondría a Madrid en una posición delicada: España apenas roza el 1,2 % y figura entre los países más rezagados de la Alianza. Un compromiso formal en ese sentido obligaría a renegociar las partidas presupuestarias nacionales en un entorno de déficit público aún elevado, con el consiguiente impacto en la prima de riesgo y, por tanto, en el Euríbor, si los mercados perciben desviaciones adicionales de la senda fiscal.

Además, la fragmentación de la cohesión transatlántica implicaría un encarecimiento de la seguridad colectiva que los países mediterráneos tendrían que asumir mediante contribuciones —ya sea en forma de mayor gasto nacional o de nuevos instrumentos de deuda conjunta europea—, un debate que ya se abre paso en Bruselas. La próxima cumbre de Vilna será la primera prueba de fuego para calibrar cuánto ha cambiado la arquitectura de defensa que ha sostenido la paz en Europa desde 1949.

EE.UU. investiga a la farmacéutica alemana por sus bajos precios y amenaza con una guerra comercial

He analizado con detalle la decisión de la Representación Comercial de Estados Unidos (USTR) de abrir una investigación sobre la regulación alemana de precios de los medicamentos. La indagación, amparada en la Sección 301 de la Ley de Comercio de 1974, cuestiona que los precios artificialmente bajos en el mercado farmacéutico germano constituyan una subvención encubierta que perjudica a los laboratorios estadounidenses. Si Washington confirma su tesis, podrían imponerse aranceles a las exportaciones del sector a partir de septiembre, cuando está previsto que concluya el proceso. El conflicto esta lejos de resolverse.

Según la OCDE, en 2023 los pacientes estadounidenses desembolsaron una media de 1.713 dólares (unos 1.502 euros al cambio actual) por persona en medicamentos, frente a los 1.158 dólares de los alemanes. La discrepancia es el argumento central de la administración Trump: EE.UU. asume un peso desproporcionado de la financiación de la I+D farmacéutica global mientras el sistema germano, basado en negociaciones centralizadas de precios, mantiene los costes bajos para sus asegurados.

El detonante: la sección 301 y la acusación de subsidio encubierto

El Representante Comercial de EE.UU., Jamieson Greer, ha dejado clara la postura: «Esta investigación tratará de determinar si el persistente infra‑pago de Alemania por productos farmacéuticos innovadores es irrazonable o discriminatorio y si restringe el comercio de Estados Unidos». La iniciativa se dirige, además, contra un paquete de ahorro sanitario de la ministra alemana de Sanidad, Nina Warken, que el Bundestag tiene previsto aprobar en las próximas semanas y que forzará mayores descuentos a las farmacéuticas.

«Esta investigación tratará de determinar si el persistente infra‑pago de Alemania por productos farmacéuticos innovadores es irrazonable o discriminatorio y si restringe el comercio de Estados Unidos.»
—Jamieson Greer, Representante Comercial de los Estados Unidos, junio 2026

Los precios de los medicamentos: una comparativa entre dos sistemas

Un fármaco concreto ilustra la disparidad. Jardiance, desarrollado por la alemana Boehringer Ingelheim, cuesta en Alemania unos 80 euros al mes para pacientes privados (o un copago máximo de 10 euros para los asegurados públicos). En Estados Unidos, el precio de lista para un paciente sin seguro o con un deducible alto ronda los 300 euros, según datos de la filial estadounidense de la compañía. Sin embargo, los pacientes cubiertos por Medicare o Medicaid pagan entre 0 y 50 dólares. La diferencia, por tanto, afecta sobre todo a los no asegurados y a quienes tienen planes con deducibles elevados.

Las razones son estructurales. En Alemania, los precios se negocian centralizadamente y los fabricantes deben demostrar un valor terapéutico añadido; en EE.UU., los intermediarios conocidos como Pharmacy Benefit Managers (PBM) –tres compañías controlan el 80% del mercado de recetas– añaden opacidad y presionan los listados al alza. La propia Comisión Federal de Comercio (FTC) estadounidense ha abierto investigaciones por prácticas anticompetitivas en este ámbito.

Análisis: la amenaza arancelaria y sus contradicciones

A mi juicio, la ofensiva comercial esconde una paradoja. El sistema norteamericano distorsiona los precios finales tanto o más que el alemán, aunque las consecuencias recaen sobre el bolsillo del paciente. La investigación de la USTR se enmarca en la estrategia de presión arancelaria del presidente Trump, pero la amenaza es real: la consultora Deloitte estima que unos aranceles de entre el 10% y el 35% durante tres o cuatro años reducirían las exportaciones farmacéuticas alemanas a EE.UU. entre un 5% y un 53%, con pérdidas de entre 1.300 y 13.400 millones de euros. Más del 20% de las exportaciones farmacéuticas germanas tienen como destino Estados Unidos, lo que convierte al sector en uno de los más expuestos a una guerra comercial.

De momento, Berlín mantiene la calma. El canciller Friedrich Merz ha ofrecido transparencia y la ministra Warken recuerda la delicada situación financiera de las aseguradoras. «En el pasado, las reglas sobre descuentos obligatorios para los medicamentos en Alemania fueron siempre vinculantes y probablemente seguirán siéndolo», señala Susanne Uhlmann, experta de Deloitte. La pelota está en el tejado de Washington, pero la cuenta atrás hacia septiembre ya ha comenzado.

🌍 El impacto en España y Europa

La industria farmacéutica alemana es la mayor de la UE. Cualquier barrera arancelaria afectaría a las cadenas de suministro paneuropeas y, por extensión, a las empresas españolas que operan en el sector o exportan al mercado estadounidense. Compañías como Grifols o Almirall, con presencia en EE.UU., podrían sufrir mayores costes y una posible contracción de márgenes. Además, una escalada comercial elevaría la incertidumbre global y presionaría al BCE, que vería complicado su margen de maniobra si la inflación importada repunta. Para un hogar español con hipoteca variable, eso significa que el Euríbor podría mantenerse rígido durante más tiempo del previsto.

Vucic renuncia en Serbia y convoca elecciones: el fin de 18 meses de protestas estudiantiles

Aleksandar Vucic anunció ayer, sábado 27 de junio, que dimitirá en las próximas semanas y convocará elecciones presidenciales y parlamentarias anticipadas en Serbia. La decisión, comunicada durante un mitin gubernamental en Belgrado, marca el fin de 18 meses de protestas estudiantiles anticorrupción que han sacudido los cimientos de su liderazgo y abierto un nuevo capítulo en la política balcánica.

La crónica de una dimisión anunciada en Belgrado

“Seré presidente solo por un par de semanas y luego dimitiré”, declaró Vucic ante miles de seguidores, según recogió Al Jazeera. El líder del Partido Progresista Serbio, de derecha populista, añadió que esta era probablemente la última vez que se dirigía a ellos como jefe del Estado, y se comprometió a apoyar a su formación en los próximos comicios. “Ganaremos de manera más convincente que nunca”, sentenció.

No precisó fechas concretas para la renuncia ni para las elecciones, pero la Constitución serbia obliga a celebrar presidenciales en un plazo de 30 a 60 días tras la vacante si la dimisión se produce antes del último año de mandato, que expiraba a mediados de 2027. Las parlamentarias se desencadenarían de forma simultánea si el Gobierno pierde la confianza del Parlamento o el presidente lo disuelve.

Las protestas estudiantiles estallaron en noviembre de 2024 tras el derrumbe de la marquesina de la estación de tren de Novi Sad, que costó la vida a 16 personas y encendió la indignación popular por la corrupción y la falta de mantenimiento. Las movilizaciones, que llegaron a congregar a decenas de miles de ciudadanos, forzaron en enero de 2025 la dimisión del entonces primer ministro, Milos Vucevic. Ahora acaban por tumbar al propio presidente.

El legado de Vucic: 14 años de poder y un país fracturado

Desde que su partido tomó el control del Gobierno en 2012, Vucic ha ido concentrando el poder de forma progresiva. La Unión Europea ha denunciado en repetidas ocasiones el uso excesivo de la fuerza policial contra los manifestantes, con cientos de detenciones y acusaciones de arrestos arbitrarios durante el último año y medio.

En paralelo, Vucic ha tachado sistemáticamente a los estudiantes de “agentes extranjeros” y ha acusado a Occidente de alentar las protestas para desestabilizar al país. Este discurso ha calado en una base electoral rural y de mayor edad, pero ha profundizado la fractura entre la Serbia urbana y europeísta y la Serbia tradicionalista.

“Seré presidente solo por un par de semanas y luego dimitiré. Ganaremos de manera más convincente que nunca.” — Aleksandar Vucic, presidente de Serbia, mitin en Belgrado, 27 de junio de 2026

Qué hay en juego para la economía serbia

Lo que me interesa analizar aquí no es solo la crónica política, sino cómo este terremoto afecta a la economía real y a la inversión. Serbia, país candidato a la adhesión a la UE desde 2012, ha logrado atraer importantes flujos de inversión extranjera directa en los últimos años —especialmente en automoción, energía y construcción— gracias a una mano de obra relativamente barata, acuerdos de libre comercio con la UE y Rusia, y un marco fiscal competitivo.

Sin embargo, la inestabilidad política genera prima de riesgo. Los spreads de los bonos soberanos en dinares y en euros ya acusan cierta volatilidad, y el Fondo Monetario Internacional, en su revisión del Artículo IV de junio, ha advertido que las tensiones políticas pueden retrasar reformas estructurales clave en el sector energético y en la administración pública. La incertidumbre electoral eleva, además, el riesgo de que las nuevas autoridades congelen concesiones o renegocien contratos en los sectores de minería y litio, donde la multinacional Rio Tinto tiene un proyecto de gran envergadura paralizado por la presión popular.

Todo apunta a que los mercados exigirán una transición ordenada y, sobre todo, la confirmación de que la senda de reformas proeuropeas no se interrumpe. Si los comicios arrojan una mayoría fragmentada o un Gobierno de corte nacionalista y euroescéptico, la prima de riesgo podría ampliarse entre 50 y 100 puntos básicos adicionales, según cálculos de traders consultados en Atenas y Viena.

🌍 El impacto en España y Europa

Para España, el terremoto serbio tiene un impacto directo limitado pero relevante en términos de estabilidad regional. Los Balcanes occidentales son una vía de tránsito energético clave y un espacio donde la UE —y España, como miembro destacado— aspira a mantener su influencia frente a la creciente presencia china y rusa.

  • Empresas españolas con intereses en la región, como Técnicas Reunidas o CAF, operan en Serbia y en los países vecinos; un deterioro del clima de negocios podría encarecer la financiación de sus proyectos y retrasar adjudicaciones.
  • El Euríbor no se verá afectado por este episodio, ya que la política monetaria del BCE sigue determinada por la inflación de la eurozona, no por la política balcánica. Sin embargo, una eventual crisis migratoria o de refugiados sí podría presionar a Bruselas a redirigir fondos, con consecuencias fiscales indirectas para los socios comunitarios.
  • Las exportaciones españolas a Serbia son modestas —unos 350 millones de euros anuales, concentradas en maquinaria y productos químicos—, pero un ciclo electoral turbulento puede frenar pedidos públicos y retrasar la ejecución de proyectos financiados por el Instrumento de Ayuda de Preadhesión (IPA) de la UE.

En definitiva, la dimisión de Vucic abre un escenario de riesgo político que los inversores institucionales europeos ya monitorizan de cerca. La Unión Europea, a través de su portavoz, ha instado a Belgrado a “garantizar un proceso electoral libre y justo” y a mantener el diálogo con Pristina, recordando que la estabilidad de los Balcanes sigue siendo una prioridad estratégica para Bruselas y, por extensión, para Madrid.

Helius adquiere Light Protocol: privacidad Solana alcanza su capa canónica

Solana ha dado un salto histórico hacia la privacidad programable. Helius, el proveedor de infraestructura RPC más utilizado de la red —con más de 100.000 clientes entre desarrolladores y empresas—, anunció la adquisición de Light Protocol, la compañía que escribió las syscalls de conocimiento cero originales de Solana y que diseñó la tecnología ZK Compression para reducir los costes de estado en hasta 1.000 veces.

La operación, comunicada este 28 de junio de 2026, integra a los ingenieros de Light en Helius y convierte a la privacidad en un «ciudadano de primera» sobre la máquina virtual de Solana (SVM). Para un ecosistema que se ha ganado su reputación a base de velocidad y bajas comisiones, este movimiento resuelve la pieza que le faltaba para aspirar a ser la capa de liquidación del sistema financiero tradicional.

Una compra que hereda los cimientos de toda la privacidad ZK en Solana

Lo que Helius ha comprado no es solo un equipo ni una promesa. Light Protocol fue el primero en hacer posible la privacidad programable sobre Solana cuando, hace cuatro años, el propio runtime de la red carecía de las primitivas necesarias. Sus fundadores escribieron las primeras funciones de sistema (syscalls) que permiten operaciones con conocimiento cero: las llamadas sol_poseidon, sol_alt_bn128_group_op y sol_alt_bn128_compression. Dicho de otro modo: cada aplicación de conocimiento cero que ha visto la luz en Solana —incluidas las que hoy compiten con Light— corre sobre esa misma base.

La adquisición incluye la totalidad de esas syscalls ZK y la tecnología de compresión de estado, que funciona como un compresor de archivos criptográfico: permite almacenar en la blockchain los datos de las cuentas ocupando una fracción mínima de espacio, reduciendo los costes de alojamiento hasta mil veces y manteniendo la verificabilidad total.

Compresión ZK: el estado cuesta 1.000 veces menos

El «problema del estado» ha sido uno de los cuellos de botella clásicos de las cadenas de alto rendimiento como Solana. Mantener activos los datos on-chain de millones de cuentas encarece el acceso a la red, sobre todo cuando llegan picos de actividad. ZK Compression ataca esa barrera desde la raíz: compacta la información de las cuentas y la ancla mediante pruebas de conocimiento cero, de forma que cualquiera puede verificar que los datos comprimidos son correctos sin necesidad de almacenarlos completos. La reducción de costes, estimada en hasta 1.000 veces, abre la puerta a casos de uso que antes eran económicamente inviables: desde micropagos encriptados hasta mercados privados de deuda tokenizada.

Con esta compra, Helius no solo hereda la tecnología, sino que se compromete a mantener y ampliar las herramientas para los desarrolladores que ya están construyendo con ZK Compression. El único cambio anunciado es que el Light Token SDK dejará de recibir soporte; el resto de la infraestructura continuará con más recursos de ingeniería.

Sin privacidad programable, Solana se arriesgaba a quedarse en una tecnología de vigilancia más rápida; con ella, se sitúa en la casilla de salida del nuevo sistema financiero.

Qué implica esto para el ecosistema y los inversores

El movimiento tiene una lectura a varios niveles. A corto plazo, refuerza la posición de Helius como capa de infraestructura dominante: ya no es solo un nodo RPC rápido, sino el proveedor de la capa de privacidad canónica sobre la que se construirán los próximos productos financieros. En un mercado donde los grandes emisores —de BlackRock a la banca privada suiza— llevan meses dejando caer que la confidencialidad es el requisito número uno para operar con activos digitales, tener un estándar de privacidad integrado deja de ser una opción para convertirse en una condición de entrada.

Para los holders y stakers de SOL, la llegada de balances y pagos cifrados sin sacrificar auditabilidad reduce un riesgo que los reguladores han señalado una y otra vez: la transparencia radical de la blockchain pública como impedimento para que las instituciones operen en ella. Si Solana logra resolver ese dilema con un diseño que permite divulgación selectiva —los reguladores pueden ver lo que necesitan sin que todos los demás vean la cartera completa—, el capital institucional encontrará una puerta de entrada mucho más amplia.

Eso sí, la concentración de la capa de privacidad en un único proveedor levanta alguna ceja. Helius pasa a controlar las primitivas ZK del ecosistema, lo que introduce un punto de fallo que antes estaba distribuido. La empresa, por ahora, ha sido un socio técnico fiable, pero conviene recordar que Solana ha tenido en el pasado paradas de red atribuidas, en parte, a la dependencia de un único cliente validador. La llegada de Firedancer redujo ese riesgo; ahora el reto será que la privacidad no se convierta en el nuevo cuello de botella de la descentralización.

La hoja de ruta que dibujan Helius y Light Protocol es ambiciosa: pagos cifrados, mercados confidenciales y una capa de divulgación selectiva pensada para que las startups que quieran cumplir con la regulación puedan hacerlo sin renunciar a las ventajas de una red pública. Para los inversores, la pregunta ya no es si la privacidad llegará a Solana, sino quién construirá primero sobre ella.

16 ETFs de Solana al contado: comisiones, tickers y el debut millonario de Bitwise

Solana ha vivido una jornada histórica en Wall Street. Ayer, 27 de junio, Bitwise estrenó su ETF BSOL (Bitwise Solana Staking ETF) en el NYSE Arca con un volumen de negociación de 56 millones de dólares, el mejor debut de un fondo cotizado en lo que va de año. Lo hizo apenas unos días después de que la SEC diera luz verde a una tandada de 16 ETFs de Solana al contado, entre los que figuran gigantes como Fidelity, Grayscale y VanEck, todos con comisiones que oscilan entre el 0,20% y el 0,25%.

No es solo una oleada de productos: es la confirmación de que Solana se ha ganado un asiento en las carteras institucionales tradicionales. Y lo hace, además, con una ventaja que los ETFs de Ethereum no tuvieron en su debut de julio de 2024: el staking. Los nuevos vehículos permitirán a los inversores capturar la rentabilidad por delegación de SOL, que ronda el 6–7% anual, sin renunciar a la comodidad de un bróker regulado.

Una avalancha de 16 fondos: comisiones, tickers y un mercado ultracompetitivo

Según los datos recopilados por Helius Research, la SEC ha dado el visto bueno a 16 solicitudes distintas. Entre los tickers más esperados están BSOL (Bitwise), FSOL (Fidelity), GSOL (Grayscale) y VSOL (VanEck), todos cotizando en el Cboe BZX, NYSE Arca o Nasdaq. La estructura de costes es casi calcada a la de los ETFs de bitcoin: las gestoras están librando una guerra de centésimas para arañar cuota en un mercado que la industria cifra en miles de millones.

La propia Bitwise fijó su comisión de patrocinio en el 0,20% y la ha eximido durante los tres primeros meses de cotización o hasta que el fondo alcance los 1.000 millones de dólares en activos, lo que ocurra primero. El resto de emisores se mueven en el entorno del 0,20%–0,25%, replicando la estrategia que tan bien funcionó con los ETFs de bitcoin, donde las comisiones bajas demostraron una correlación casi perfecta con la captación de flujos.

“Bitwise ha puesto el listón muy alto”, explica una fuente cercana a la negociación. “Con 56 millones en la primera sesión, ha demostrado que hay apetito real por SOL fuera del ecosistema nativo, y que el inversor tradicional entiende el valor del staking cuando se lo envuelven en un envoltorio regulado”.

El staking nativo convierte a los ETFs de Solana en un producto de rentas, no solo de apreciación de capital.

Por qué el staking marca la diferencia frente a los ETFs de Ethereum

Cuando los ETFs de Ethereum llegaron a la bolsa estadounidense en julio de 2024, lo hicieron sin la posibilidad de participar en el staking (la delegación de ether a validadores a cambio de recompensas). Eso dejó a los inversores sin un rendimiento anual que entonces oscilaba entre el 2,5% y el 3%, una desventaja frente a quien compraba ETH directamente o lo delegaba a través de protocolos como Lido.

Con Solana la historia es distinta. La SEC emitió en mayo de 2026 una guía que dejaba claro que las actividades de proof-of-stake no constituían una oferta de valores, abriendo la puerta a que los ETFs de SOL incorporaran el staking desde el primer día. Además, la red de Solana carece de slashing activo (las penalizaciones por mal comportamiento del validador) y permite desactivar la delegación de forma casi inmediata, lo que simplifica la operativa del fondo.

Con un rendimiento estimado del 6%–7% anual, los nuevos vehículos se convierten en una suerte de bono digital de alto grado. Algunos emisores, como los que trabajan con Jito, han diseñado incluso estructuras basadas en tokens de staking líquido (LST), que permiten una gestión aún más eficiente de los SOL subyacentes.

Lo que este desembarco dice sobre la madurez de Solana

La llegada de 16 fondos cotizados en menos de una semana no es casualidad. Tras los 61.800 millones de dólares que han captado los ETFs de bitcoin desde enero de 2024 y los 14.480 millones de los de ether, Wall Street tenía claro que el siguiente activo con suficiente profundidad de mercado, utilidad on-chain y narrativa institucional era SOL. La ausencia de BlackRock entre los solicitantes —el mayor gestor del mundo declaró en agosto de 2025 que no tiene planes inmediatos— no ha frenado el apetito: la “fiebre del oro” que describía el analista de Bloomberg Eric Balchunas se ha materializado con 16 productos, no con uno o dos.

Sin embargo, conviene mirar el mapa completo. La competencia feroz en comisiones puede erosionar los márgenes de las gestoras y, si el volumen no acompaña, algunos de estos ETFs acabarán cerrando, como ya ha ocurrido con varios fondos temáticos en el pasado. Además, el ecosistema de Solana sigue expuesto a riesgos de concentración de validadores y a la posibilidad de que futuras guías de la SEC maticen la elegibilidad del staking. Aun así, el hito de ayer deja una lectura clara: Solana ha pasado de ser una apuesta de nicho a un activo apto para el inversor convencional. Y lo ha hecho con staking, con competencia real y con 56 millones de dólares de volumen en su primer día. El resto de la historia se escribirá en los próximos trimestres.

El 33% de los autónomos retrasa su jubilación hasta los 68,5 años con una pensión media de 1.101 euros

Uno de cada tres autónomos en España retrasa su jubilación hasta los 68,5 años y, aun así, la pensión media que percibe se queda en 1.101 euros al mes. Los datos del Ministerio de Inclusión, Seguridad Social y Migraciones correspondientes a 2026 muestran que el 33,83 % de las nuevas altas de jubilación en el RETA se producen de forma demorada, es decir, más allá de la edad legal. El dato revela la brecha histórica entre el retiro de los trabajadores por cuenta propia y el de los asalariados.

Uno de cada tres autónomos retrasa su jubilación: así lo revelan los datos

Tanto la cifra porcentual como la cuantía económica confirman que los autónomos alargan su carrera profesional sin lograr una pensión equiparable a la del Régimen General. En lo que llevamos de 2026, de las 22.025 nuevas altas en el RETA, 7.452 corresponden a jubilaciones demoradas, según la estadística oficial. Eso supone un incremento notable respecto a 2020, cuando las jubilaciones demoradas eran 6.201 y representaban apenas el 11,57 % del total.

La edad media a la que se produce esa demora se sitúa en 68,5 años (exactamente 68,51), y la pensión media resultante es de 1.101,49 euros. Aunque pueda parecer una mejora respecto a los 940,96 euros de 2020, la realidad es más amarga: quien se jubila a su edad ordinaria dentro del RETA cobra de media 1.157,21 euros, es decir, trabajar más años no garantiza una pensión más alta.

Trabajar más años no siempre sale a cuenta: un autónomo que se jubila a los 66 años cobra de media más que el que alarga su actividad hasta los 68,5.

Por qué un autónomo cobra 672 euros menos de pensión al mes

La raíz del problema está en las bases de cotización. Hasta 2023, los autónomos elegían libremente su base y el 86,6 % optaba por la mínima. Ese historial lastra ahora la base reguladora, porque el cálculo de la pensión tiene en cuenta los últimos 25 años. Además, las lagunas de cotización —esos meses sin ingresos ni actividad— se tratan de forma mucho más dura en el RETA. Mientras los asalariados pueden rellenar hasta 48 meses con la base mínima, los autónomos solo disponen de 6 meses; el resto computa como cero.

Esto explica que la pensión media en vigor en el Régimen General sea de 1.731,74 euros, frente a los 1.059,96 euros del RETA. La diferencia mensual asciende a 671,78 euros, una brecha que apenas se ha estrechado en la última década. La reforma de la cotización por ingresos reales de 2023 está cambiando las reglas, pero sus efectos sobre la pensión tardarán décadas en notarse.

La losa de cotizar por la base mínima durante 25 años

La estadística confirma que la pensión media por demora ha subido mucho más despacio entre los autónomos. De 885,23 euros en 2017 a 1.101,49 euros en 2026, un incremento de 216,26 euros. En el Régimen General, la jubilación demorada ha saltado de 1.577,77 euros a 1.952,50 euros en el mismo periodo, un alza de 374,73 euros. La inercia de cotizar treinta años por la base mínima es el verdadero lastre, aunque también hay un efecto composición: los autónomos con negocios más rentables suelen pasar a una sociedad y abandonan el RETA, lo que deprime la media del colectivo.

El cambio hacia la cotización por rendimientos reales que entró en vigor con el Real Decreto-ley 13/2022 obliga ahora a comunicar los ingresos y ajustar la base cada año. Eso significa que los autónomos jóvenes que hoy facturen de forma modesta cotizarán por debajo de la base mínima anterior, pero los que tengan ingresos altos por encima de la media también lo reflejarán en su futura pensión. La clave está en elegir el tramo adecuado y, siempre que sea posible, aumentar la base voluntariamente dentro del margen que permite la norma, porque la diferencia de unos pocos euros al mes puede traducirse en cientos de euros de pensión dentro de veinte años.

La patronal y las asociaciones de autónomos llevan tiempo reclamando que el sistema equipare completamente el tratamiento de las lagunas de cotización y que se permita a los autónomos con larga carrera rellenar huecos de forma similar a los asalariados. De momento, la Seguridad Social no ha movido ficha y los datos de 2026 confirman que la brecha sigue abierta.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo único de solicitud. El acceso a la pensión se produce al cumplir la edad legal (en 2026, 66 años y 4 meses si se tienen menos de 38 años cotizados, o 65 años con 38 o más).
  • ✅ Requisitos clave: Estar en alta o situación asimilada y acreditar el período mínimo de cotización exigido (en 2026, 15 años, de los cuales dos deben estar dentro de los 15 anteriores al hecho causante).
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de la Seguridad Social (sede.seg-social.gob.es) con certificado digital o Cl@ve, o en persona en cualquier oficina pidiendo cita previa.
  • 💰 Importe o coste: La pensión depende del historial de cotización. La media del RETA en 2026 es de 1.101,49 euros; la del Régimen General, 1.731,74 euros.
  • ⚠️ Error a evitar: No revisar la base de cotización año tras año. Con el sistema de ingresos reales, comunicar tarde un cambio de tramo puede hacer pagar de más y luego no recuperar la diferencia en la pensión.

China incrementa un 60% sus importaciones de metales críticos y estrecha el cerco sobre los semiconductores globales

He seguido con atención los datos de aduanas recién publicados por Nikkei Asia: en el primer semestre de 2026, China ha incrementado sus compras de galio, germanio y tierras raras en un 60% respecto al mismo período del año pasado. La intención es clara: acumular reservas de estos metales estratégicos mientras mantiene cerrados los grifos de la exportación. El mensaje geopolítico es contundente. Pekín está comprando no para usar hoy, sino para negar el acceso a Occidente mañana.

La acumulación estratégica de Pekín

El análisis de Nikkei Asia, basado en estadísticas de comercio exterior chino, detalla las partidas que están engordando los almacenes del gigante asiático:

  • Galio y germanio: Las importaciones de estos semiconductores y compuestos para fibra óptica se duplicaron en el arranque de 2026, con flujos significativos desde proveedores menores como Kazajistán y Rusia.
  • Tierras raras: El volumen comprado subió un 45%, con un peso creciente de las compras a Myanmar y a nuevos yacimientos en África.
  • Wolframio norcoreano: Los envíos de tungsteno desde Corea del Norte se triplicaron en el último año fiscal, según los mismos datos, evidenciando la cooperación mineral entre regímenes sancionados.

No es un simple acopio. Pekín se está blindando ante las restricciones tecnológicas lideradas por Washington, mientras afila su propia arma: desde julio de 2023, la Administración General de Aduanas de China somete a licencias previas la salida de galio, germanio y varios derivados. Ahora, los compradores europeos y americanos enfrentan un doble estrangulamiento: menos producto disponible en el mercado y precios que se disparan.

¿Por qué ahora? La geopolítica de los minerales críticos

Lo que veo aquí es una aceleración del pulso entre dos bloques. Estados Unidos y sus aliados llevan tres años vetando la exportación de chips avanzados y equipos de litografía a China. Pekín responde con la misma moneda, pero en el subsuelo. La ley de minerales críticos que el Partido Comunista aprobó en 2025 confiere al Estado la última palabra sobre qué yacimientos se explotan y hacia dónde fluye su producción.

“China está ejerciendo sus derechos legítimos para gestionar recursos estratégicos y contribuir a la estabilidad de la cadena de suministro global, sin discriminar a ningún socio comercial.” — Portavoz del Ministerio de Comercio chino, rueda de prensa del 15 de junio de 2026

La excusa oficial es el autoabastecimiento. Pero los números cantan: una economía que ya controla el 80% de las tierras raras y el 60% del germanio mundiales no necesita comprar un 60% más si no es para drenar el mercado. Los inventarios occidentales de galio de alta pureza, indispensable para los amplificadores de los radares AESA de los cazas modernos, están en mínimos históricos. El Pentágono lo sabe; Bruselas también.

🌐 El efecto dominó en Occidente

El impacto en las fábricas europeas podría ser inmediato. Los contratos de suministro de galio para la próxima temporada de semiconductores se firmaron ya con primas del 30% sobre 2025, según fuentes del sector. Para el consumidor español, el canal aún es indirecto, pero el riesgo se concentra en dos frentes:

  • Precios de chips: Un encarecimiento del 10-15% en los componentes de automoción afectaría a las líneas de SEAT y Volkswagen en Martorell y Landaben.
  • Presión desinflacionista artificial: Si Pekín vuelca parte de ese stock en su mercado interno para abaratar su propia industria, la deflación de bienes tecnológicos se exportará a la eurozona, complicando los cálculos del BCE sobre el Euríbor.

La respuesta de Bruselas es la Ley de Materias Primas Críticas, que obliga a levantar un 10% de la capacidad de procesamiento en suelo europeo para 2030. Pero es un plazo lejano. Mientras, la maniobra china deja a la cadena de suministro occidental en una peligrosa dependencia de inventarios prestados.

Los bancos japoneses buscan captar dólares para inversiones en EE.UU. y tensan los mercados de deuda y divisas

He estado revisando los informes internos de los tres gigantes de la banca japonesa —Mitsubishi UFJ, Sumitomo Mitsui y Mizuho— y la conclusión es unánime: necesitan dólares. Montañas de dólares. Y conseguirlos sin que el yen se desplome o los bonos japoneses se resientan es un ejercicio de equilibrismo que pone a prueba la estabilidad financiera global.

El origen de esta necesidad se remonta a las negociaciones arancelarias entre Japón y Estados Unidos de mediados de 2025. Como parte del acuerdo, Tokio se comprometió a ampliar sus inversiones directas en territorio estadounidense, especialmente en sectores como la energía, la fabricación de semiconductores y la infraestructura de defensa. Ahora, esos compromisos empiezan a traducirse en proyectos concretos, y los bancos japoneses, junto con el Japan Bank for International Cooperation (JBIC), son los encargados de financiarlos. Pero reunir los fondos necesarios en dólares sin tensar los mercados es una tarea titánica.

Los números de la necesidad de dólares

Según fuentes cercanas a las entidades, las necesidades de financiación en dólares podrían oscilar entre 150.000 y 200.000 millones de dólares en los próximos dos años. Es una cifra que, de materializarse, alteraría de forma significativa los flujos globales de capital. Los bancos manejan varias vías:

  • Emisión de bonos en dólares: la opción más directa, pero un aluvión de emisiones de deuda japonesa en dólares podría saturar el mercado y elevar los costes de financiación para otros prestatarios, incluidos los europeos.
  • Préstamos sindicados: se negocian con grandes consorcios internacionales, aunque el riesgo de concentración y la exposición al tipo de cambio son altos.
  • Líneas de swap con la Reserva Federal: el Banco de Japón mantiene acuerdos permanentes de intercambio de divisas, pero utilizarlos a gran escala podría enviar una señal de estrés financiero que Tokio quiere evitar.
  • Venta de activos en yenes para comprar dólares: la operación de mercado más peligrosa, porque ejercería una presión bajista inmediata sobre la divisa nipona.

“Funcionarios del sector privado están pidiendo ayuda al gobierno y al Banco de Japón para asegurar el acceso a divisas sin perturbar las funciones del mercado financiero.” — Fuentes consultadas por Nikkei Asia, 28 de junio de 2026

Lo que más preocupa en los despachos de Tokio es que la mera percepción de que los bancos japoneses van a necesitar una cantidad masiva de dólares ya está generando movimientos especulativos en el yen y en los bonos del Tesoro estadounidense.

¿Por qué es tan delicado este movimiento?

El yen carry trade —esa estrategia de pedir prestado en yenes baratos para invertir en activos de mayor rentabilidad en el extranjero— fue durante décadas una fuente estable de demanda de dólares. Sin embargo, con el Banco de Japón en plena normalización monetaria, los tipos de interés japoneses ya no son tan baratos y el diferencial con Estados Unidos se ha estrechado. Si ahora los grandes bancos nipones salen al mercado a comprar dólares de forma agresiva, podrían acelerar la depreciación del yen, forzando al BoJ a intervenir en el mercado de divisas o a modificar su hoja de ruta de tipos.

Además, un aumento repentino de la emisión de deuda japonesa en dólares presionaría al alza los rendimientos de los bonos estadounidenses, encareciendo la financiación para empresas y familias en todo el mundo. La Reserva Federal, que ya vigila de cerca el mercado de deuda, podría leer esa señal como un factor adicional de endurecimiento financiero.

Existe un precedente: durante la crisis de 2008, la Fed habilitó líneas de swap de emergencia para proveer de dólares a los bancos centrales asiáticos. Ahora, el escenario es distinto —no hay crisis sistémica—, pero la magnitud de las necesidades de financiación podría reactivar ese mecanismo. Si el BoJ recurre a la Fed, la señal de debilidad podría ser contraproducente para la confianza en el yen.

🌐 El efecto dominó en Occidente

Los mercados europeos no son ajenos a este rompecabezas financiero. La búsqueda de dólares por parte de los bancos japoneses puede traducirse en mayores costes de financiación en dólares para las empresas europeas, especialmente para aquellas con emisiones en esa moneda. Cada punto básico adicional en el tipo de interés de los préstamos corporativos en dólares se traslada a los balances de compañías del IBEX 35 con exposición internacional.

El Banco Central Europeo, reunido el pasado 4 de junio, ya señaló en sus actas la preocupación por el spillover de la volatilidad cambiaria procedente de Asia. Un yen más débil abarata las exportaciones japonesas, complicando la vida a los exportadores europeos en terceros mercados. Además, si los rendimientos de los bonos del Tesoro estadounidense suben, el diferencial con los bonos europeos se amplía, presionando al alza el euríbor y encareciendo las hipotecas variables en España.

Aunque el impacto directo sobre la economía española es limitado, el efecto acumulativo de un entorno de financiación en dólares más caro y un yen depreciado añade otra capa de incertidumbre a un ciclo de recuperación europeo que ya depende de la estabilidad de los tipos de cambio.

Publicidad