
La compañía deportiva Puma confía en que, cuando se cierre la futura alianza con Anta, en el segundo semestre de 2026, esta operación les brinde acceso a datos de ventas del consumidor en China, siendo un hecho fundamental para impulsar un mayor dinamismo en las ventas. Concretamente, la compañía está transformando cada vez más sus tiendas franquiciadas en tiendas de venta directa al consumidor, obteniendo buenos resultados.
En este sentido, el director de relaciones con inversores de Puma, Manuel Boesing, señala que la dirección de la compañía sigue confiando en que la profunda reestructuración del negocio avanza según lo previsto, y que además esperan que aporte mejoras tangibles, pero son conscientes y reconocen que el mercado sigue siendo más favorable frente a sus competidores, como Nike y Adidas, entre otras firmas deportivas.
Tal y como añade el experto de Berenberg, Nick Anderson, apuntan a que «se espera que el acuerdo de Puma con Anta Sports, una vez completado, genere múltiples sinergias. Puma sigue siendo nuestra principal recomendación dado su valor de marca latente y los catalizadores como la nueva dirección y la participación en Anta, para liberar dicho valor».

Fuente: Agencias
Estrategia de reestructuración y alianzas clave para el resurgimiento de Puma
En este contexto, el equipo directivo de Puma se muestra altamente confiado en que el profundo proceso de reestructuración del negocio ya está en marcha y dará resultados tangibles en el corto y mediano plazo. Uno de los catalizadores más relevantes para la compañía es el acuerdo con el gigante asiático Anta Sports, cuya finalización está prevista para finales del año fiscal 2026. Esta asociación permitirá a Puma desbloquear múltiples sinergias operativas, destacando el acceso a capacidades avanzadas de venta directa al consumidor (DTC), optimización en la cadena de suministro y transferencia de innovación tecnológica.
Si bien la dirección aclara que el modelo no se aplicará idénticamente al de otras marcas por diferencias en los segmentos de mercado, el potencial en China resulta sumamente prometedor. Puma se ha fijado como objetivo prioritario iniciar el ejercicio fiscal 2027 con un nivel de inventario completamente limpio y saludable. Esta condición es indispensable para que los socios minoristas y distribuidores puedan absorber con garantías las nuevas colecciones.
En los últimos doce meses, bajo el nuevo equipo directivo liderado por Arthur Hoeld, se han logrado avances sustanciales en la eliminación de excedentes, aunque el exceso de stock de competidores globales como Nike continúa generando cierta presión promocional en la industria.
«Los mercados de Estados Unidos y China siguen estando poco penetrados»
Experto de Berenberg, Nick Anderson
No obstante, tras completar la fase de limpieza de stock, la firma alemana prevé retomar la senda del crecimiento a partir del año fiscal 2027. Los pilares de esta recuperación se apoyarán en las franquicias de calzado para running y entrenamiento, así como en las líneas de lifestyle. Frente al estancamiento que observan algunos analistas en la tendencia global del athleisure, Puma argumenta que dicho freno afecta principalmente al mercado estadounidense, que representa solo el 16% de sus ingresos, mientras conserva una posición muy ventajosa en mercados emergentes.
«Entre las reformas internas más destacadas se encuentra la eliminación de la estructura fragmentada e hiper descentralizada que caracterizó a la empresa en el pasado. Bajo el nuevo esquema corporativo, las áreas clave de creación de producto, estrategia de salida al mercado (go-to-market) y marketing de marca han sido unificadas bajo un único liderazgo. Esta integración busca garantizar un lanzamiento de productos más coherente y una narrativa de marca mucho más sólida hacia el consumidor final», afirman los expertos de Berenberg.

Por otro lado, el canal de venta directa al consumidor de Puma representa el 32% del total de sus ventas, una cifra que se sitúa por debajo del promedio de la industria, estimado en torno al 40%. Reducir esta brecha se ha convertido en uno de los objetivos prioritarios del plan de negocio de la compañía.
Desafíos del mercado global y valoración financiera de Puma
El mercado global de bienes deportivos continúa enfrentando dificultades derivadas de la menor confianza y capacidad de gasto de los consumidores. Factores como el impacto indirecto del alza en los precios del petróleo han afectado la demanda, de forma especialmente notable en regiones clave como Estados Unidos y Europa. A este escenario de consumo moderado se suma un entorno altamente promocional provocado por el exceso de inventario acumulado por los grandes competidores de la industria.
Siguiendo esta línea, a pesar del complejo contexto occidental, la estructura geográfica de Puma le otorga un perfil defensivo y con mayor potencial de expansión que el de sus competidores directos. Excluyendo a China, los mercados emergentes y América Latina representan el 38% de los ingresos totales del grupo. Esta diversificación regional, unida a una combinación estratégica de canales de distribución, permite a la empresa amortiguar la desaceleración en los mercados maduros.
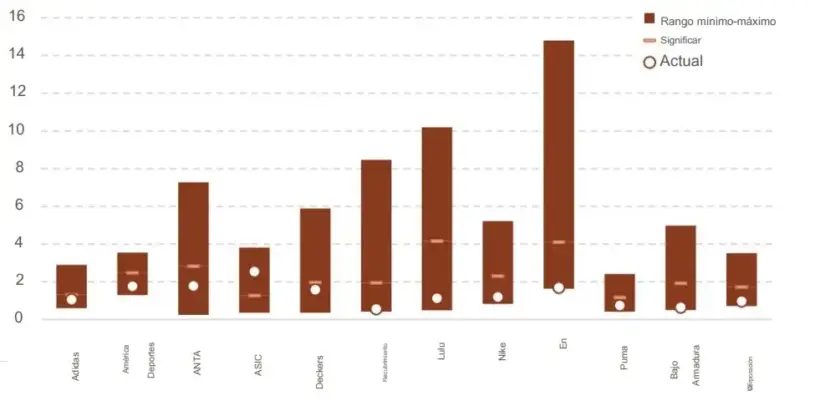
Fuente: Berenberg
Las proyecciones de Berenberg estiman para el ejercicio 2026 «unas ventas de 6.906 millones de euros y un resultado EBIT temporalmente negativo de -69 millones, reflejando el coste del proceso de liquidación de inventarios. No obstante, se anticipa una inflexión financiera sustancial a partir de 2027, con ingresos proyectados en 7.296 millones de euros y un EBIT positivo de 255 millones, que ascendería a 383 millones para 2028 a medida que se normalice el margen bruto«.
Por otro lado, Ddesde el punto de vista de la valoración bursátil, el múltiplo valor de empresa frente a ventas de Puma se sitúa en torno a 0,6 veces, ubicándose en la parte más baja de su rango histórico de los últimos 20 años y con un descuento significativo respecto a sus pares. Los analistas de Berenberg consideran que este nivel descuenta implícitamente márgenes EBIT a largo plazo de solo el 5-7%, niveles excesivamente penalizados que no reflejan el verdadero potencial de recuperación de la marca.