
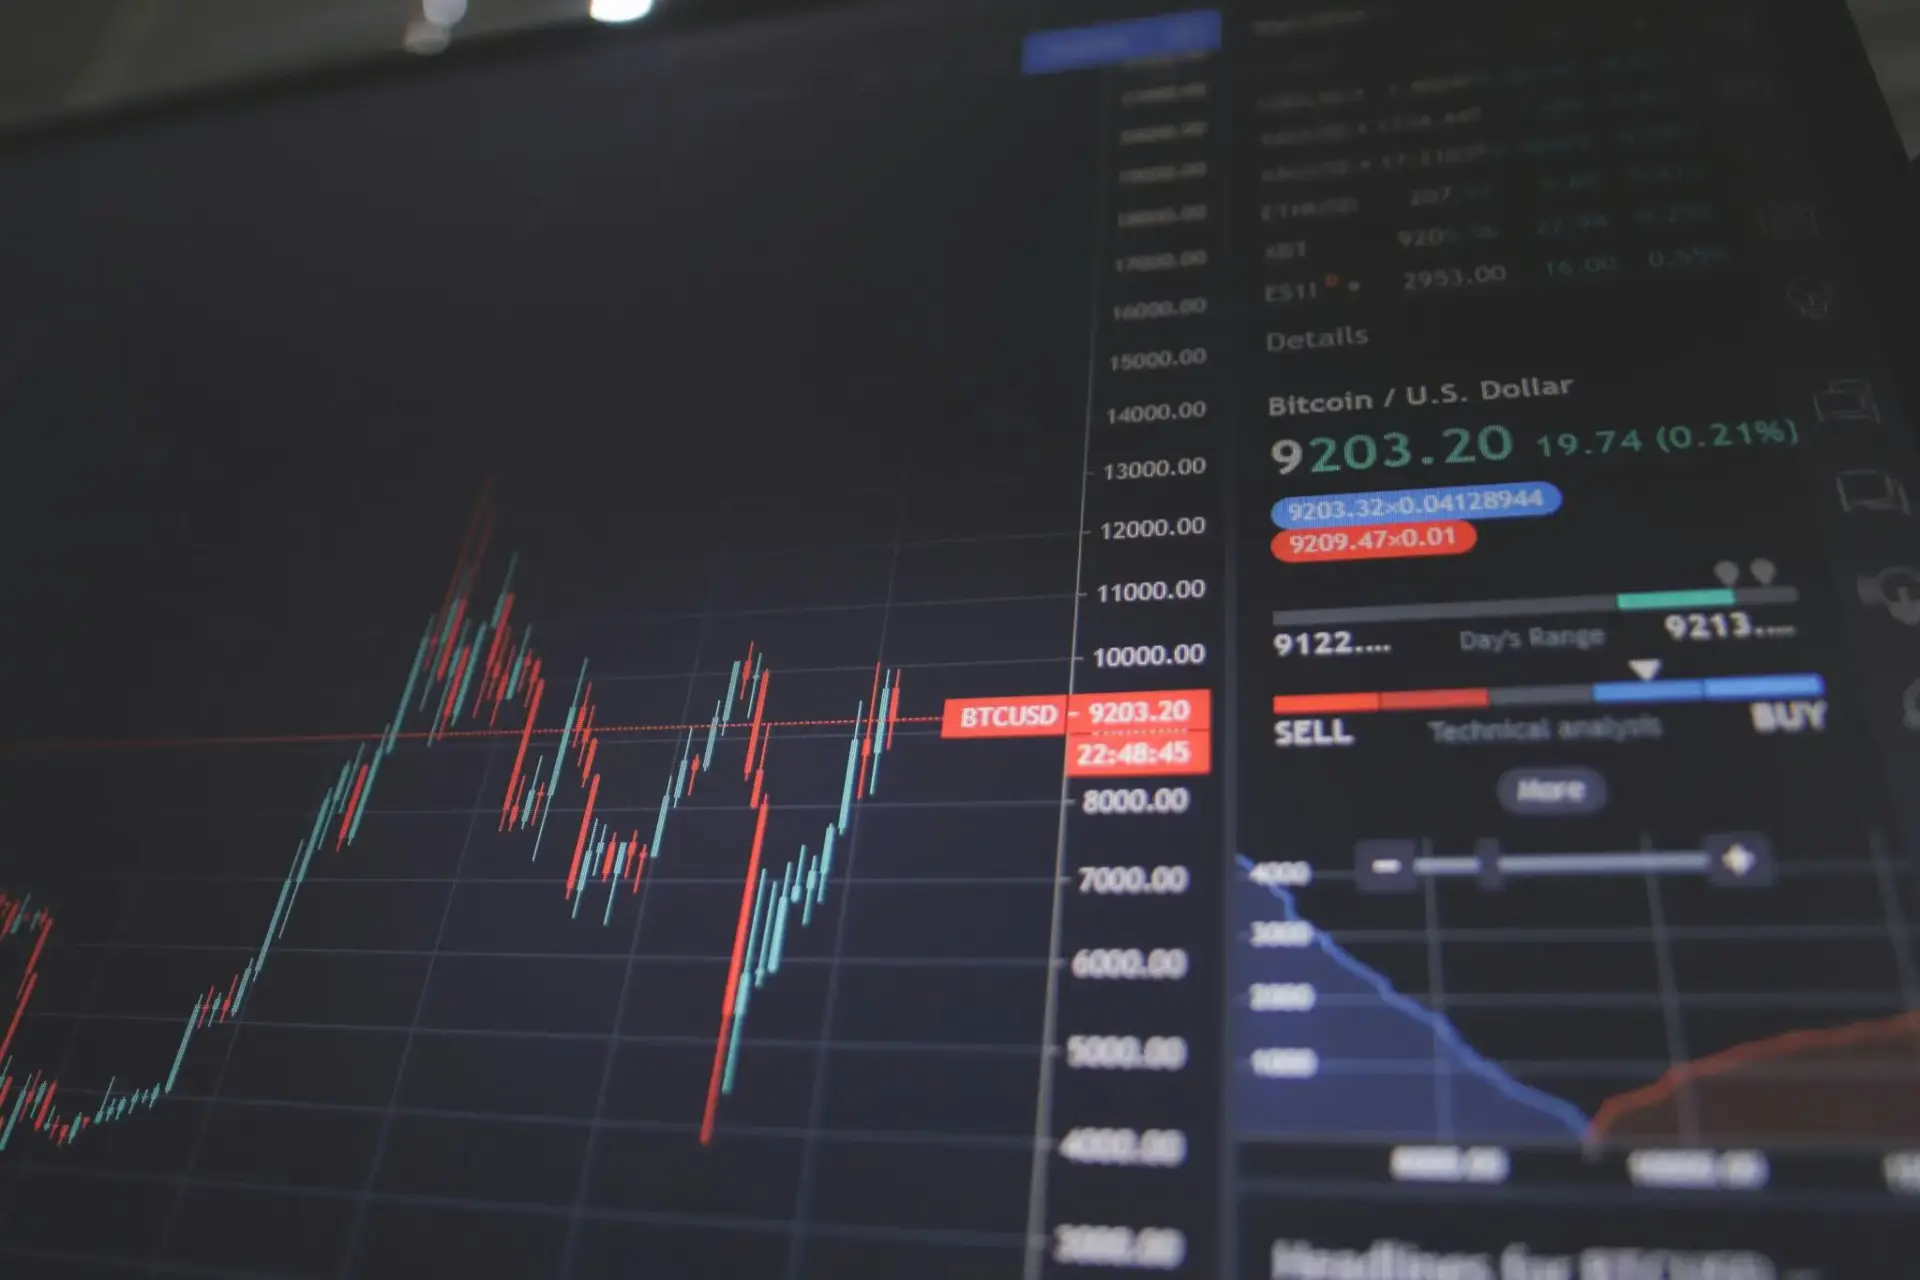
Cellnex lidera las subidas del Ibex 35 con un avance superior al 2% en la última sesión y más de un 8% acumulado en cinco días, el mayor potencial de revalorización que los analistas asignan hoy al selectivo español.
El rebote que devuelve a Cellnex a la parte alta del Ibex 35
Las acciones del operador de torres de telecomunicaciones cerraron el viernes 9 de octubre con una subida del 5,89%, hasta los 23,91 euros, su mejor jornada en meses. En la sesión más reciente han vuelto a colocarse entre los valores más alcistas, con un repunte que supera el 2% y que eleva la revalorización de los últimos cinco días por encima del 8%.
El movimiento rompe una racha prolongada de castigo. El valor todavía pierde más de un 10% en lo que va de año, lastrado por la presión de los costes de financiación, un endeudamiento elevado y las dudas sobre la evolución del negocio. El rebote llega desde una base deprimida.
La recuperación coincide con un cambio de tono en el sector internacional de infraestructuras de telecomunicaciones. El viernes, compañías estadounidenses como American Tower, Crown Castle y SBA Communications registraron avances relevantes, señal de que el inversor vuelve a mirar el negocio de las torres tras meses de desconfianza.
Ese giro tiene un detonante concreto: el debate sobre el impacto de la conectividad por satélite, con Starlink como principal protagonista. La irrupción de la banda ancha satelital obligó al mercado a repensar el papel de las torres terrestres. El mercado ya lo descuenta.
El rebote de Cellnex no certifica un cambio de tendencia: es un valor castigado que el mercado empieza a mirar con otros ojos.
Recompra de acciones y respaldo de los analistas
La recompra de acciones marca el primer soporte. La compañía comunicó a la CNMV el 5 de octubre la adquisición de 605.435 acciones por 13,82 millones de euros, por las operaciones ejecutadas entre el 28 de septiembre y el 2 de octubre. Con esas compras, el programa acumulaba 109,9 millones de euros, en torno al 55% de su importe máximo de 200 millones.
El respaldo de los analistas refuerza esa lectura. Deutsche Bank mantiene la recomendación de compra y fija su precio objetivo en 40 euros por acción, por encima de los 23,91 euros del cierre del viernes. El consenso que recopila Reuters eleva su referencia hasta los 36,58 euros, con un potencial al alza superior al 28%.
| Referencia | Precio por acción | Nota |
|---|---|---|
| Cierre del viernes 9 de octubre | 23,91 euros | Subida del 5,89% |
| Deutsche Bank | 40,00 euros | Recomendación de compra |
| Consenso de Reuters | 36,58 euros | Potencial superior al 28% |
La recompra tiene un efecto añadido sobre el capital flotante. Al retirar títulos del mercado, la compañía reduce el número de acciones en circulación y eleva, de forma mecánica, el beneficio por acción. Para un valor lejos de sus máximos, el mensaje de la dirección es inequívoco: considera que el precio de mercado no refleja el valor de sus infraestructuras.
Los retos financieros que aún pesan en la valoración
Más allá del rebote, la evolución del valor sigue condicionada por los retos financieros y operativos del grupo. El coste de la deuda, la trayectoria de los tipos de interés y la renovación de los contratos de alquiler de infraestructuras son tres factores que el inversor no puede ignorar al valorar sus perspectivas.
Cellnex llega a esta cita bursátil tras tras años de digestión de sus compras. La compañía construyó su posición como uno de los mayores operadores de torres de Europa a base de adquisiciones, y ese crecimiento dejó una estructura de capital más apalancada que la de sus comparables estadounidenses. De ahí que el coste de financiación se convierta en la variable decisiva: con cada punto de tipos, el grupo gana o pierde capacidad para reducir deuda.
El precedente del sector invita a cierta cautela. American Tower, Crown Castle y SBA Communications cotizan con descuentos frente a sus máximos históricos, y su recuperación depende menos de la demanda de datos que del entorno de tipos. La recompra que ejecuta Cellnex cumple una doble función: sostiene la cotización y señala que la dirección considera infravalorado el capital propio.
La clave está en la generación de caja. Si el grupo es capaz de destinar el excedente a recortar apalancamiento sin frenar el dividendo, el rebote tendrá recorrido. Si no, la subida quedará en un simple respiro dentro de un ejercicio todavía negativo.
En términos comparables, el sector de torres europeo cotiza con múltiplos de EBITDA ajustados que descuentan un escenario de tipos más altos durante más tiempo. La referencia de Deutsche Bank, rebajada desde 42,50 hasta 40 euros, anticipa precisamente ese ajuste: la entidad sostiene la recomendación, pero recorta la valoración por el efecto del coste del dinero.
📊 Las Claves para el Inversor
- Qué vigilar: La próxima comunicación de la recompra a la CNMV y la renovación de los contratos de alquiler, decisivas para sostener el rebote.
- Reacción del valor: La acción cotiza aún un 10% por debajo del arranque del año pese al respaldo de Deutsche Bank.
- Precedente sectorial: El giro de American Tower, Crown Castle y SBA marca la pauta: las torres repuntan cuando baja la presión sobre la deuda.








