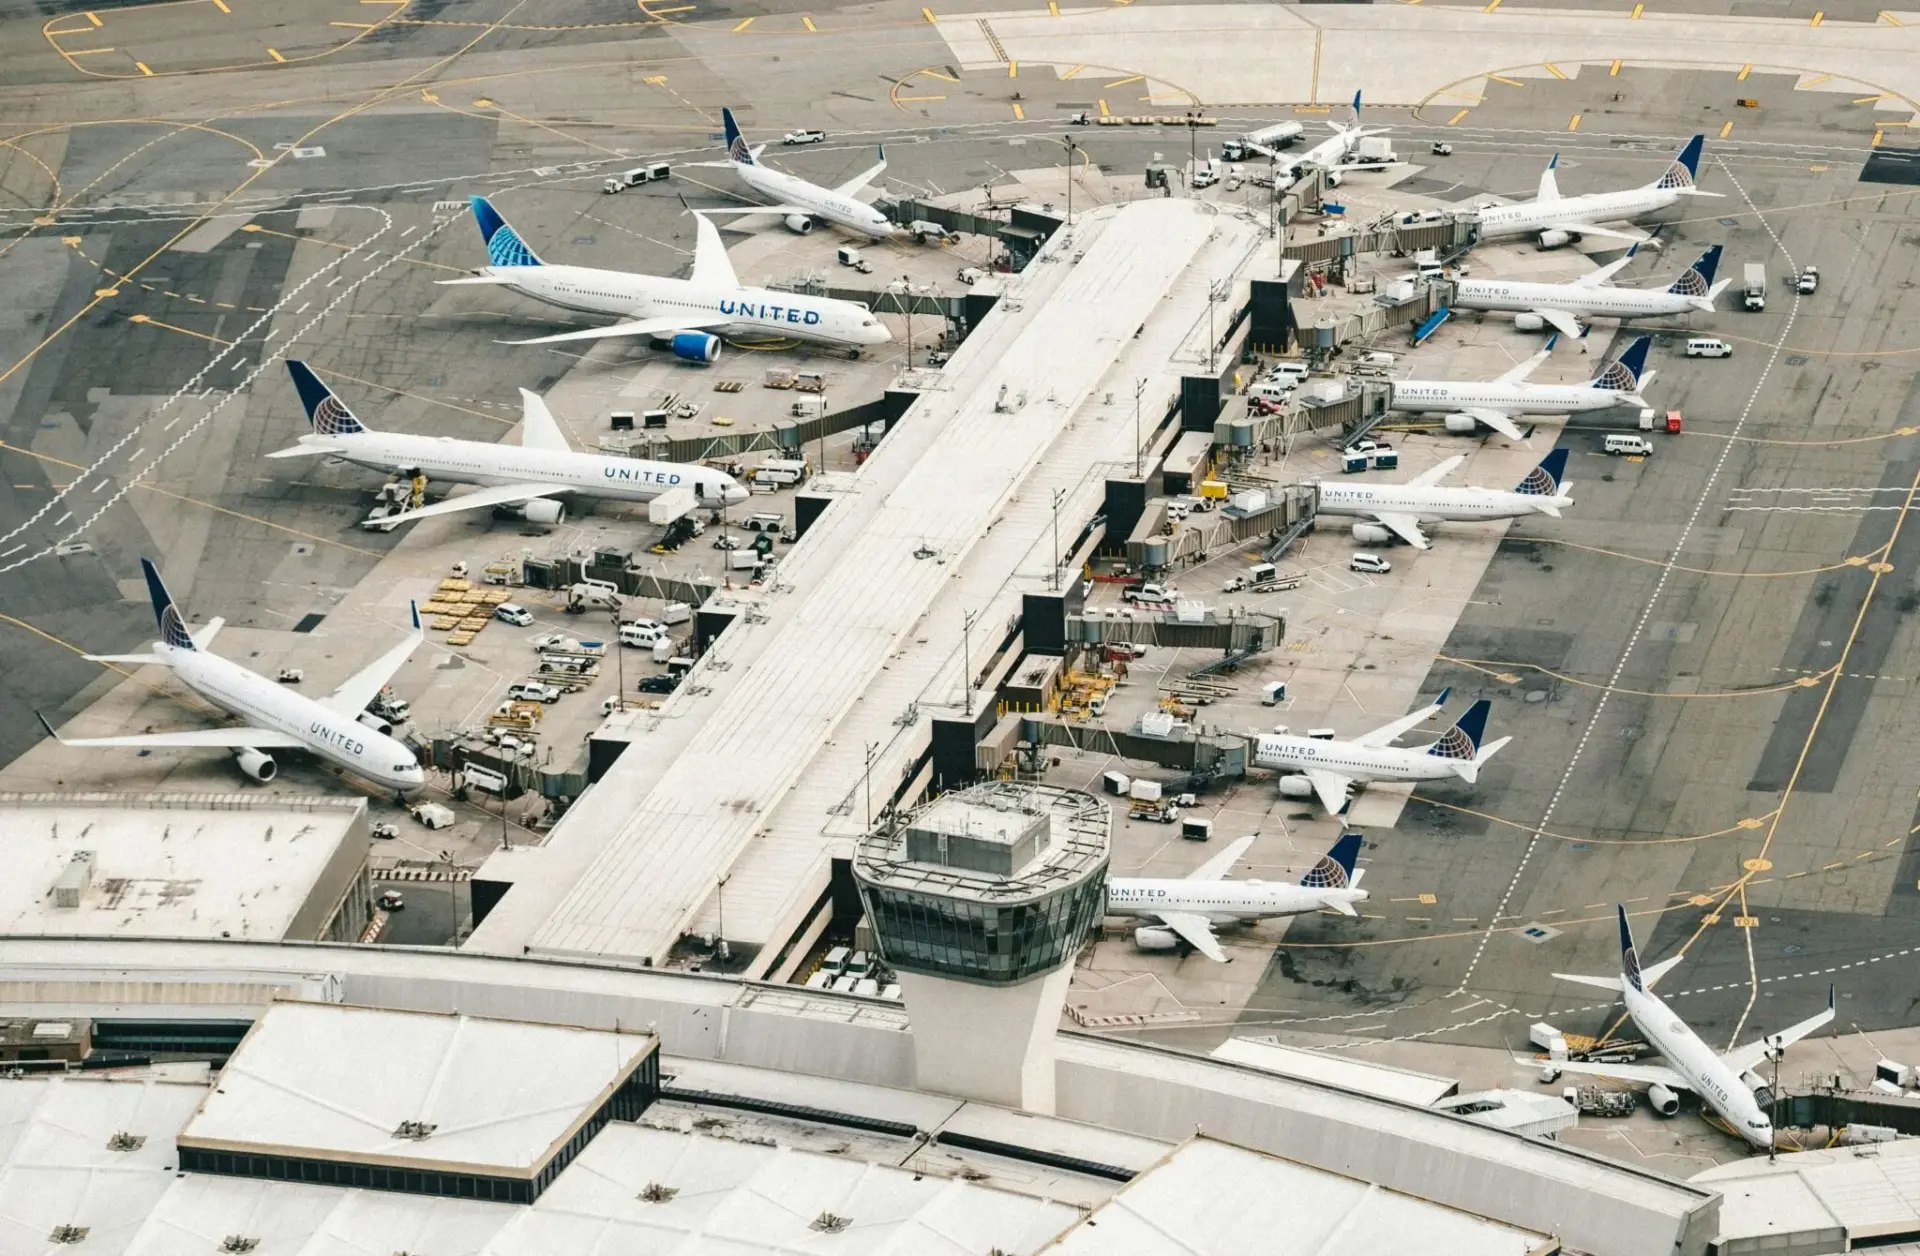
Volotea rechaza el paralelismo con el colapso de Spanair y reivindica su modelo de negocio tras acogerse al preconcurso de acreedores, con una pérdida de 94,2 millones de euros en 2025 y un patrimonio neto negativo de 570 millones.
El director de estrategia de la compañía, Gabriel Schmilovic, ha salido al paso de los temores sobre la continuidad de la aerolínea. Sus clientes, asegura, pueden tener la absoluta confianza en que vamos a prestar servicio, y subraya que Volotea sigue y seguirá volando y operando muy bien.
En plena negociación con los acreedores, la aerolínea intenta evitar el concurso con un plan de viabilidad que negocia con bancos y organismos públicos, y que contempla una reestructuración de la deuda, una reducción de la flota, y recortes de plantilla.
La defensa del directivo frente al fantasma de Spanair
Schmilovic sostiene que el caso de Volotea no tiene nada que ver con el de la extinta Spanair, que en 2012 cesó operaciones de forma abrupta y dejó en tierra a decenas de miles de pasajeros. Hemos recurrido al preconcurso porque tenemos la confianza de que vamos a seguir operando, argumenta. Estoy seguro de que saldremos fortalecidos.
El directivo también mostró su sorpresa ante la recomendación de Facua de no comprar billetes de Volotea hasta que se aclare su situación financiera. El reajuste que necesitábamos ya está hecho y no va a haber más cancelaciones, defiende. La asociación de consumidores, en cambio, mantiene su advertencia.
Siete ejercicios consecutivos en pérdidas y un patrimonio neto negativo colocan a Volotea ante una disyuntiva que ninguna campaña de comunicación puede resolver: reestructurarse a fondo o desaparecer.
La realidad financiera: 94,2 millones de pérdidas en 2025
Al margen del mensaje oficial, las cuentas dibujan un escenario más delicado. Volotea perdió 94,2 millones de euros en 2025, por encima de los 64 millones que comunicó inicialmente, y cerró el ejercicio con un patrimonio neto negativo de 570 millones. La desviación entre ambas cifras apunta a ajustes aflorados con posterioridad al primer avance de resultados.
La diferencia entre lo adelantado y lo finalmente registrado es notable:
| Magnitud | Cifra comunicada | Cifra real 2025 | Variación |
|---|---|---|---|
| Pérdida neta | 64 millones | 94,2 millones | +47,2% |
| Patrimonio neto | No detallado | -570 millones | — |
Sobre la compañía pesa además su deuda con el sector público. Volotea recibió en 2022 un rescate estatal de 200 millones de euros que todavía no ha devuelto y cuya totalidad reclama ahora la SEPI.
El preconcurso, la SEPI y los 200 millones del rescate
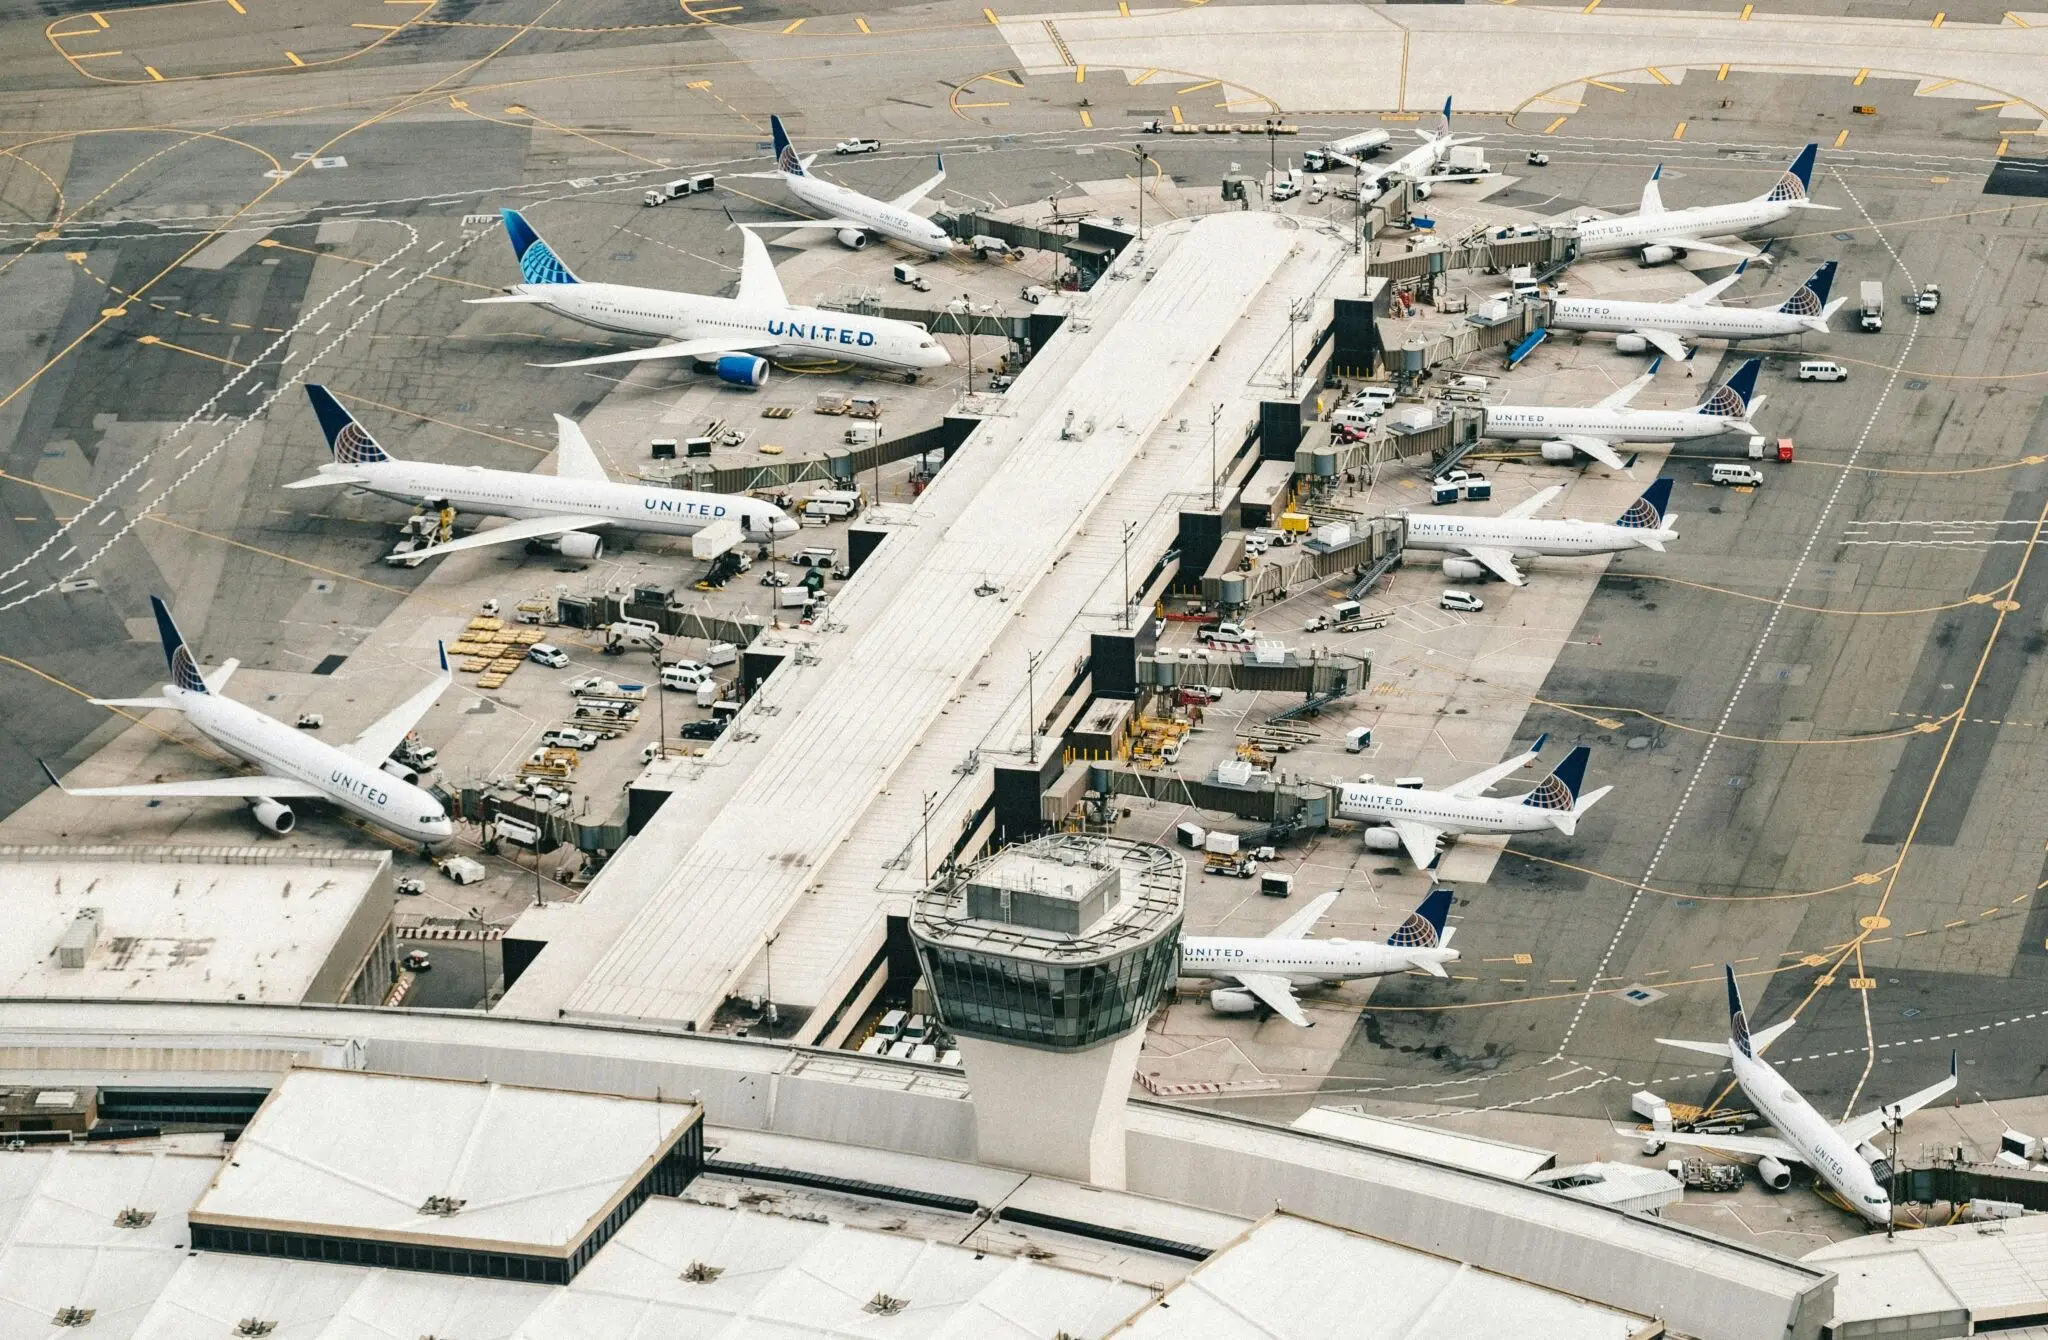
La negociación con la SEPI es uno de los frentes más delicados. La aerolínea debe los 200 millones de euros íntegros del rescate recibido en 2022, concedido dentro de la línea de ayudas públicas a aerolíneas activada durante la pandemia. El plan de viabilidad contempla reestructurar ese pasivo junto al resto de la deuda financiera.
Schmilovic confía en salir de la situación en tres o cuatro meses y atribuye el origen del problema a factores externos. La principal razón está en las dificultades geopolíticas, sostiene, en referencia al conflicto de Irán, que ha disparado los costes de combustible. Ese argumento no explica por qué la compañía acumula ya siete años de números rojos.
El contexto sectorial añade presión. Volotea compite en el segmento de bajo coste con Ryanair, Vueling, filial de IAG, y EasyJet, operadores con balances más sólidos y mayor capacidad para absorber el encarecimiento del queroseno. La aviación regional opera con márgenes estrechos y poca red de seguridad. El riesgo sigue ahí.
El plan de viabilidad no se limita al papel. La compañía ya ha reducido su flota y avanza en un ajuste de plantilla, medidas con las que busca rebajar su estructura de costes y afrontar los vencimientos de deuda. El objetivo declarado es salir del preconcurso sin llegar al concurso de acreedores.
La posición del Estado complica la salida. Un acuerdo con la SEPI exige garantías sobre el uso de fondos públicos y puede condicionar la estructura futura de la compañía, incluida la entrada de nuevos socios o la venta de activos. En paralelo, la banca negocia los avales y los vencimientos a corto plazo.
Qué separa a Volotea del colapso de Spanair
La comparación con Spanair incomoda a Volotea por una razón evidente: la extinta aerolínea también cesó su actividad de forma súbita, sin plan de continuidad y con miles de pasajeros ya con billete. La diferencia que esgrime la compañía es procesal. Volotea ha acudido al preconcurso, una figura que otorga hasta cuatro meses de protección frente a los acreedores mientras se negocia, en lugar de presentar concurso, y mantiene la operación en marcha.
Pero el paralelismo tiene fundamento en la parte financiera. Siete años consecutivos de pérdidas, un patrimonio neto negativo de 570 millones y una reestructuración aún sin cerrar conforman un cuadro frágil. La clave no está en el relato, sino en si el plan de viabilidad convence a la SEPI y a la banca antes de que expire la protección del preconcurso. Los acreedores tienen tienen la última palabra.
📊 Las Claves para el Inversor
- Qué vigilar: El cierre del plan de viabilidad con la SEPI y los bancos, y el vencimiento del plazo de protección del preconcurso, que marca el margen real de maniobra.
- Reacción del sector: La continuidad de Volotea condiciona rutas regionales donde compite con Ryanair y Vueling; una retirada liberaría cuota en aeropuertos secundarios.
- Precedente sectorial: El colapso de Spanair en 2012 y los rescates públicos posteriores dibujan el patrón: sin acuerdo de acreedores, la aviación regional no tiene colchón.