Describen formalmente el primer dinosaurio de la Antártida: una vértebra de titanosaurio de 82 millones de años

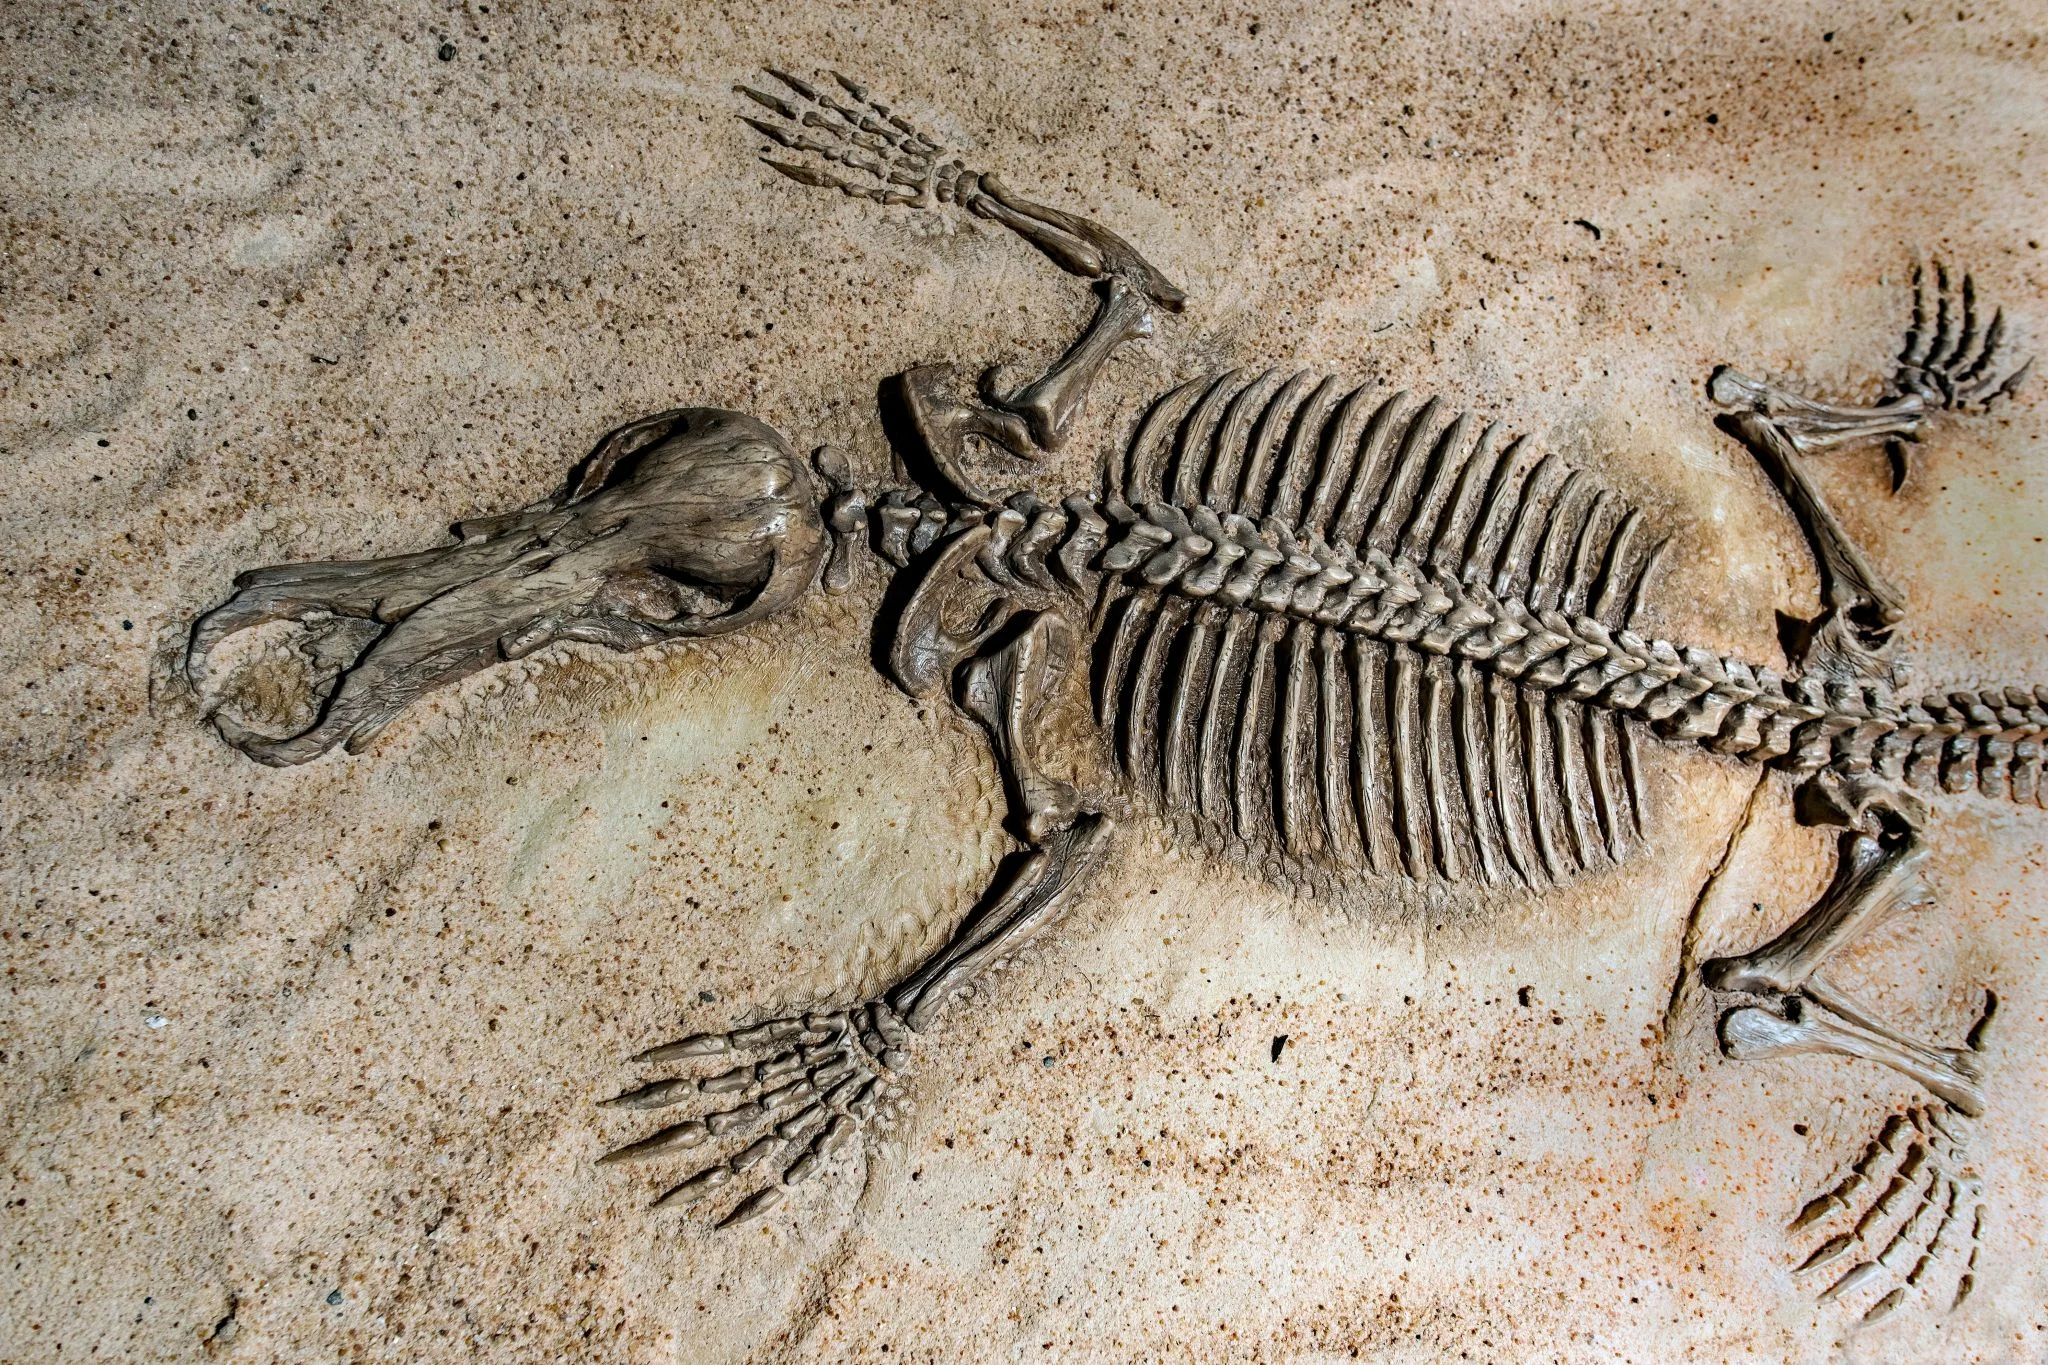
El hallazgo de una sola vértebra ha logrado lo que décadas de exploración no habían conseguido: confirmar que los dinosaurios pisaron la Antártida. Recogida en 1985 por el geólogo Mike Thomson del British Antarctic Survey, esta pieza ha sido descrita formalmente en Acta Palaeontologica Polonica como el primer resto indiscutible de un dinosaurio hallado en el continente helado. Se trata de una vértebra caudal de un titánosaurio que medía entre seis y siete metros de largo y vivió hace 82 millones de años, cuando la Antártida era un mundo de bosques templados y no el páramo blanco que imaginamos hoy.

Un fósil que tardó cuarenta años en revelar su identidad

La vértebra (catalogada como BAS D.8621.25) fue rescatada durante una campaña geológica en la isla de Ross, dentro de la formación Santa Marta, al norte de la península Antártica. En aquel momento, la expedición de Thomson buscaba amonites y otros fósiles marinos que permitieran datar las capas de roca. Sin embargo, entre el material recogido apareció un hueso de reptil que el propio geólogo anotó en sus cuadernos como “un gran reptil”, sin mayor precisión.

Décadas después, en 2025, el paleontólogo Paul Barrett del Museo de Historia Natural de Londres examinó la pieza y reconoció su verdadera naturaleza. “Cuando la vi por primera vez en nuestras colecciones, sospeché que era un dinosaurio. Al estudiarla con detenimiento, pensé que probablemente era una vértebra de titanosaurio”, explica Barrett en el estudio. El equipo internacional que firma la investigación, que incluye a especialistas del Carnegie Museum y de la Universidad Nacional de La Plata, comparó la vértebra con otras de saurópodos descubiertas recientemente y confirmó la asignación.

La vértebra, de apenas unos centímetros, aparece en los sedimentos marinos del Campaniense. Los científicos creen que el animal murió en tierra firme y su cuerpo fue arrastrado al mar, donde quedó enterrado y fosilizado. Esta circunstancia explica por qué un fósil terrestre acabó mezclado con criaturas oceánicas.

El hueso pasó inadvertido entre amonites y bivalvos durante cuatro décadas, hasta que un ojo entrenado supo leer en sus crestas la firma inconfundible de un saurópodo.

La pequeña vértebra, de apenas unos centímetros, conserva detalles anatómicos que permiten identificar al animal como un titánosaurio indeterminado (Eutitanosauria indet.). Los titanosaurios fueron un grupo muy diverso de saurópodos herbívoros —cuellos largos, colas largas y patas columnares— que dominaron los ecosistemas terrestres del Cretácico. Algunas especies superaban los treinta metros y las sesenta toneladas, pero el ejemplar antártico era modesto: seis o siete metros de longitud, comparable a un autobús urbano. Podría tratarse de un individuo juvenil o, quizás, de una especie enana adaptada a los recursos limitados de la región.

Qué nos dice la vértebra sobre los titanosaurios antárticos

El fósil procede de la formación Santa Marta, una secuencia de rocas del Cretácico Superior que ha proporcionado un rico registro de vida marina, pero muy pocos restos terrestres. Durante el Campaniense, la Antártida no estaba cubierta por el hielo, ocupaba una posición más templada y albergaba densos bosques de coníferas, helechos y angiospermas primitivas. En ese paisaje, los titanosaurios pacían junto a ornitópodos y terópodos, cuyos huesos apenas han aflorado.

El hallazgo es significativo porque los dinosaurios antárticos son extremadamente raros. El 98% del continente está hoy bajo una capa de hielo de varios kilómetros, lo que deja muy pocos afloramientos rocosos accesibles. Cada fragmento óseo es, por tanto, una ventana valiosísima a un ecosistema desaparecido. “Cada nuevo espécimen proporciona información sobre los ecosistemas prehistóricos de la Antártida”, subraya el estudio.

fósil Antártida

La Antártida aún guarda secretos en sus rocas

Más allá de la mera anécdota paleontológica, este fósil encaja en un rompecabezas mayor: la distribución de los dinosaurios por los continentes del hemisferio sur. Durante el Cretácico, la Antártida formaba parte del supercontinente Gondwana, unida por tierra a América del Sur y a Australasia. La presencia de titanosaurios en la Antártida refuerza las rutas de dispersión que conectaban esos territorios y permite a los investigadores afinar los mapas del pasado. “Los fósiles como este proporcionan pruebas importantes sobre el movimiento y la distribución de los dinosaurios a través de estas antiguas masas continentales”, explica el artículo.

El trabajo destaca algo que suele repetirse en los grandes museos: colecciones que llevan décadas almacenadas siguen arrojando sorpresas. La vértebra de la isla de Ross permaneció en los archivos del Museo de Historia Natural de Londres hasta que un ojo experto la rescató del olvido. “Muestra cómo las colecciones de los museos siguen generando descubrimientos importantes mucho después de que los fósiles fueran recolectados”, señala Barrett.

No obstante, la ciencia exige prudencia. Con una sola vértebra no es posible asignar una especie nueva ni reconstruir con detalle el esqueleto del animal. La hipótesis de que se trate de un dinosaurio enano o de un juvenil no podrá contrastarse hasta que aparezcan más restos. Aun así, el hallazgo marca un hito: es el primer dinosaurio descrito científicamente en la Antártida, y eso ya reescribe la historia de la exploración polar. Desde que la expedición de Thomson recogió el hueso en 1985, ningún otro fósil de dinosaurio había recibido una descripción formal en el continente helado, a pesar de que se han encontrado fragmentos aislados y huellas en otros puntos del globo austral.

Yo he seguido la paleontología antártica con una mezcla de fascinación y paciencia. Cada anuncio de un posible fósil de dinosaurio en el continente blanco solía quedarse en una nota marginal o en un rumor no verificado. Esta vértebra, modesta en tamaño pero respaldada por un estudio con revisión por pares, cierra ese capítulo y abre uno nuevo. La pregunta no es si hay más fósiles bajo el hielo, sino cuándo y dónde aparecerán los siguientes. Las cordilleras costeras y los nunataks —picos rocosos que asoman entre los glaciares— son candidatos obvios, y el deshielo acelerado de las últimas décadas ha dejado al descubierto más superficie de roca de la que había en 1985. Quizá ahora, cuarenta años después, la suerte de Thomson empiece a multiplicarse.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera vértebra de dinosaurio formalmente descrita en la Antártida, perteneciente a un titanosaurio del Cretácico Superior.
  • Dónde: Isla de Ross, formación Santa Marta, península Antártica (sedimentos marinos del Campaniense).
  • Institución responsable: Museo de Historia Natural de Londres, British Antarctic Survey, Carnegie Museum, Universidad Nacional de La Plata (estudio en Acta Palaeontologica Polonica).
  • Cuándo: Fósil recolectado en 1985; descripción científica publicada el 29 de junio de 2026.
  • Impacto a futuro: Confirma la presencia de saurópodos en la Antártida prehistórica y anima a prospectar afloramientos rocosos libres de hielo, donde podrían aparecer más restos que completen el retrato de los dinosaurios polares.

La NASA adjudica 600 millones de dólares para Base Lunar 2028: cuatro misiones científicas a la Luna

La NASA ha dado este martes un paso de gigante hacia la construcción de un puesto avanzado en la Luna. La agencia espacial estadounidense anunció la adjudicación de contratos por casi 600 millones de dólares a tres empresas privadas —Astrobotic, Firefly Aerospace e Intuitive Machines— para enviar cuatro módulos de aterrizaje con cargas científicas a la superficie lunar a finales de 2028, dentro del programa Base Lunar (Moon Base). Es la primera vez que se encargan tantas entregas simultáneas de ciencia a otro mundo, y marca el inicio de una cadencia operativa que busca convertir la presencia humana en el satélite en algo permanente.

Cuatro módulos, tres empresas y 600 millones de dólares

Los contratos, encuadrados en la iniciativa CLPS (Commercial Lunar Payload Services), elevan el número de entregas lunares comerciales a 17. Astrobotic recibirá 297,9 millones de dólares por dos misiones, mientras que Firefly Aerospace e Intuitive Machines obtendrán 144,2 millones y 148,3 millones respectivamente por una misión cada una. Las tres compañías emplearán versiones actualizadas de aterrizadores que ya han volado anteriormente, un enfoque que permite a la NASA acelerar su ritmo de operaciones en la superficie.

“Estamos construyendo un campo de pruebas para las operaciones de Base Lunar”, explicó Ryan Stephan, director interino de cargueros lunares del programa. “Acelerar la cadencia de pedidos y las oportunidades de lanzamiento nos permite aprender, iterar y mejorar más deprisa”.

Los tres instrumentos que cartografiarán los peligros del polvo y la radiación

Cada uno de los cuatro módulos transportará tres cargas científicas idénticas, seleccionadas por su utilidad inmediata para la futura presencia humana. El SCALPSS (Stereo Camera for Lunar Plume Surface Studies) es un conjunto de cuatro cámaras que captura imágenes estereoscópicas durante el descenso. Genera modelos tridimensionales de la nube de polvo que levanta el motor del cohete, algo imprescindible para predecir cómo se comportará el regolito cuando módulos más pesados —y, algún día, hábitats completos— aterricen a pocos metros unos de otros.

El segundo instrumento es un LRA (Laser Retroreflector Array), un dispositivo pasivo del tamaño de una galleta que devuelve los haces láser que le envían desde la órbita. No necesita energía y sirve como baliza de navegación. La NASA quiere sembrar la superficie lunar con estos reflectores para crear una red de marcadores de posición permanente, una especie de sistema GPS rudimentario que guíe a las futuras naves hasta sus puntos de alunizaje.

El tercer pasajero es el LETS (Linear Energy Transfer Spectrometer), un monitor de radiación minúsculo basado en detectores de silicio. Su misión es sencilla pero capital: medir cuánta energía deposita la radiación espacial en la superficie y cómo varía en distintas trayectorias de aproximación a la Luna. Los datos que recojan los LETS, combinados con los de otros sensores, servirán para para construir mapas de riesgo de los futuros emplazamientos humanos.

misiones lunares

Más allá de 2028: el rover PROMISE y una constelación de comunicaciones

Mirando más allá de estos cuatro aterrizajes, la agencia ha desvelado otros planes en paralelo. El más llamativo es el rover PROMISE (Polar Rover for Observation, Mapping, and In-Situ Exploration), una versión híbrida de ingeniería basada en los exitosos Perseverance y Curiosity de Marte. De momento no es una misión cerrada: la NASA lo define como un desarrollo de ingeniería que podría emplearse para caracterizar la superficie, el subsuelo y prospectar recursos, pero sin fecha ni diseño final.

Tampoco descansan las solicitudes. En los próximos meses se abrirán convocatorias para módulos adicionales que prueben tecnologías de energía y aviónica, otro conjunto de instrumentos científicos y un generador óptico de imágenes del polo sur. Además, la NASA prepara una licitación para una constelación de satélites de navegación y retransmisión de comunicaciones que mejore el enlace entre los activos en la Luna y la Tierra, una infraestructura sin la cual el sueño de una base permanente sería inviable.

Desde el punto de vista científico y estratégico, la apuesta por la redundancia y el aprendizaje rápido es inteligente. Volar los mismos instrumentos en distintos módulos permitirá comparar el comportamiento del polvo y la radiación en varias ubicaciones, del mismo modo que una red de estaciones meteorológicas en la Tierra afina los modelos climáticos.

La Luna, poco a poco, dejará de ser un lugar de visitas puntuales para convertirse en un laboratorio permanente donde aprender a vivir fuera de la Tierra.

Pero hay que ser prudentes. El programa CLPS ya ha demostrado que alunizar es difícil: la primera misión de Astrobotic, Peregrine, no logró llegar a la superficie. La NASA asume que fallar forma parte del proceso y que la concurrencia de proveedores reduce el riesgo de que un único tropiezo lo paralice todo. PROMISE, por su parte, todavía es un concepto de ingeniería, no un vehículo a punto de viajar. Aterrizar en 2028 exige que las versiones mejoradas de los aterrizadores estén listas a tiempo y que la financiación se mantenga en un entorno político cambiante.

Si todo marcha como está previsto, estos cuatro módulos empezarán a tejer la red de datos sobre la que se levantará la Base Lunar. Cada medición de polvo, cada medición de radiación, será un ladrillo más en el camino —todavía largo— hacia una presencia humana estable en otro mundo.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La NASA ha adjudicado contratos por casi 600 millones de dólares a Astrobotic, Firefly e Intuitive Machines para enviar cuatro módulos de aterrizaje con instrumentos científicos a la Luna a finales de 2028, dentro del programa Base Lunar.
  • Dónde: Superficie lunar; los puntos de alunizaje exactos se decidirán más adelante, pero se dará prioridad al polo sur y otras zonas de interés.
  • Institución responsable: NASA, a través de la iniciativa CLPS y la Dirección de Misiones de Vuelos Tripulados.
  • Cuándo: Los contratos se anunciaron el 30 de junio de 2026 y las misiones están previstas para finales de 2028.
  • Impacto a futuro: Los datos sobre polvo lunar y radiación serán esenciales para diseñar asentamientos seguros y planificar las primeras misiones tripuladas de larga duración en la superficie.

Regulación cripto en Reino Unido: el marco más completo publicado por la FCA

La Autoridad de Conducta Financiera del Reino Unido (FCA) ha presentado esta semana el marco regulatorio más ambicioso para el sector de los criptoactivos visto hasta la fecha en el país. El paquete de medidas incluye requisitos de capital, pruebas de estrés anuales, controles contra el abuso de mercado y un estándar específico para las stablecoins (las monedas digitales que imitan el valor de divisas como la libra o el dólar).

El nuevo reglamento abarca desde plataformas de intercambio y custodios hasta emisores de stablecoins, proveedores de préstamos, servicios de staking (el bloqueo de monedas a cambio de recompensas) e incluso ciertas empresas de finanzas descentralizadas (DeFi) cuando exista una entidad controladora identificable. La legislación que otorgó este poder a la FCA se aprobó en febrero de 2026 y sitúa al regulador británico en la vanguardia de la supervisión del sector a nivel global.

Qué incluye el nuevo marco regulatorio cripto en Reino Unido

Una de las grandes novedades es la exigencia de que todas las empresas reguladas cumplan requisitos prudenciales, incluyendo colchones de capital mínimos y pruebas de estrés anuales. A diferencia de los bancos, que reciben escenarios específicos del Banco de Inglaterra, las empresas de criptoactivos diseñarán sus propias pruebas basadas en modelos internos de riesgo y enviarán los resultados a la FCA cada año. Cada compañía determinará cuánto riesgo asume en en su balance, una cifra que fijará el nivel de capital que debe mantener. Es un estándar menos rígido que el bancario, pero supone un hito para el sector.

El marco también introduce normas contra el abuso de mercado, cubriendo el uso de información privilegiada y la manipulación, áreas en las que el sector cripto ha enfrentado un escrutinio creciente. Los grandes operadores de plataformas de trading seguirán un enfoque de supervisión liderado por la industria, mientras que el alcance de la vigilancia obligatoria en la cadena de bloques se ha reducido respecto a borradores anteriores. Además, los criptoactivos admitidos en plataformas de negociación cualificadas del Reino Unido se enfrentarán a un requisito único de posición de riesgo neto del 40% y un ajuste de volatilidad por impago de contraparte del 40%, lo que sustituye a un sistema de clasificación de dos niveles propuesto durante la consulta.

Cómo afecta a las empresas cripto y a los inversores

El régimen de autorización es uno de los puntos más relevantes para las compañías. Las firmas que ya cuenten con un registro contra el blanqueo de capitales no podrán convertirlo en la nueva autorización: tendrán que solicitarla desde cero. La ventana para presentar las solicitudes se abrirá el 30 de septiembre de 2026 y se cerrará el 28 de febrero de 2027. La FCA ha anunciado que ofrecerá reuniones de apoyo previas a partir de julio para ayudar a las empresas a preparar sus expedientes. Hasta que el nuevo marco entre en vigor el 25 de octubre de 2027, la supervisión del regulador seguirá limitada a las promociones financieras y los controles antilavado.

Los emisores de stablecoins recibieron concesiones importantes después de la presión del sector. El coeficiente de capital para la emisión de estas monedas se ha recortado al 1% del valor total de los tokens emitidos, la mitad del 2% originalmente propuesto. Esta reducción busca mantener la competitividad del Reino Unido frente al reglamento MiCA de la Unión Europea y la incipiente legislación estadounidense sobre stablecoins. Además, las empresas de stablecoins podrán mantener hasta un 5% de superávit en efectivo dentro de sus reservas para gestionar presiones de liquidez, y se han eliminado las obligaciones de previsión de reembolsos. Los acuerdos limitados de custodia intragrupo también serán posibles, con salvaguardas adicionales.

El Reino Unido se pone los galones de sheriff cripto sin sacrificar su atractivo como plaza financiera.

¿Puede Reino Unido convertirse en un hub cripto competitivo frente a la UE y EEUU?

La publicación de este marco llega en plena carrera global por regular el sector. La Unión Europea ya aplica su reglamento MiCA, y Estados Unidos está impulsando legislación sobre stablecoins bajo la administración de Donald Trump, que ha sido un firme defensor de la legitimación del cripto. El Reino Unido se posiciona como una alternativa estable y favorable a la innovación.

Las rebajas en los requisitos de capital para las stablecoins son un guiño claro a las empresas que sopesan entre Londres, Fráncfort o Nueva York. Sin embargo, la verdadera prueba de fuego será el ritmo de las solicitudes de autorización durante el próximo invierno. Aunque el diseño del marco parece equilibrado, la complejidad de cumplir con las pruebas de estrés y la vigilancia del mercado podría frenar a los operadores más pequeños, concentrando el mercado en unos pocos actores grandes. Por otro lado, la FCA ha evitado imponer un corsé bancario completo, lo que refleja un aprendizaje de los errores regulatorios que a veces han lastrado la innovación en otros sectores.

David Geale, director ejecutivo de pagos y finanzas digitales de la FCA, lo resumió así: «Hemos creado un marco que no obliga a las empresas a elegir entre certidumbre regulatoria y margen para innovar». Para los consumidores, significa que las empresas serán sometidas a estándares similares a los de otros proveedores financieros, aunque el riesgo nunca se elimina por completo. El reto ahora para el Reino Unido es demostrar que su apuesta por la regulación integral atrae inversión sin ahogar la ventaja competitiva que aún conserva en el ecosistema de los criptoactivos.

Las salidas de ETFs de Ethereum se disparan: mayor fuga desde enero con ETH en 1.500$

Los fondos cotizados (ETF) de ether al contado en Estados Unidos acaban de sufrir su mayor reembolso diario en más de cinco meses. El lunes 29 de junio, los inversores retiraron 8 millones de dólares de estos productos, justo cuando el precio de ETH lucha por mantenerse en los 1.500 dólares. La cifra, confirmada por los datos de flujos del rastreador Farside Investors y recogidos por Tokenpost, representa la salida neta más alta desde enero de 2026.
No es una cantidad que vaya a tumbar el mercado. Los ETF de ether gestionan miles de millones en activos, y 8 millones son apenas una gota. Sin embargo, la dirección de los flujos sí importa. Es la primera vez en semanas que el capital sale de forma tan concentrada, y eso enciende las alertas de los analistas que siguen el apetito institucional por la segunda criptomoneda del mundo.

Ocho millones de dólares que no son una catástrofe, pero sí un aviso

El dato llega en un contexto de debilidad para Ethereum. El ether no ha logrado recuperar los 2.000 dólares desde marzo y ha ido perdiendo tracción frente a otras narrativas de la industria, como los avances en capa 2 o las stablecoins. En lo que va de año, el rendimiento de ETH está por debajo del de bitcoin y de varias altcoins grandes, lo que puede haber empujado a los gestores institucionales a reducir exposición marginal.

Las salidas se concentraron sobre todo en los productos de emisores como BlackRock, Fidelity y Grayscale. No hubo un único vendedor: el reembolso fue generalizado, lo que descarta un ajuste técnico aislado. «Estos movimientos suelen reflejar un reposicionamiento de cartera más que una fuga de pánico», explicó el analista Samuel Rae al comentar la lectura del flujo. Los inversores no están abandonando el cripto, están cambiando de asiento.

El capital rota hacia USDT: señales de espera

Y ese cambio de asiento tiene un destino claro: las stablecoins. Según los datos de emisión de Tether accesibles en su portal de transparencia, la oferta de USDT se ha mantenido estable e incluso ha crecido ligeramente en las últimas sesiones. Eso indica que el capital no está huyendo del ecosistema hacia monedas fiduciarias, sino que se aparca en un equivalente digital al dólar a la espera de mejores oportunidades.

«Es la típica postura de espera», resumió el equipo de Tokenpost en su análisis. «El dinero sigue dentro del cripto, pero se refugia en activos sin volatilidad». Para Ethereum, esto significa que la presión vendedora sobre ETH viene del lado institucional más cauto, no de una liquidación masiva de cripto a escala general. Los 8 millones de dólares salieron de los ETF, pero probablemente acabaron en USDT y no en cuentas bancarias.

Ocho millones de dólares no mueven el mercado, pero la dirección de los flujos sí habla del estado de ánimo institucional.

Aun así, el movimiento pone de manifiesto la fragilidad de la cotización de ether. Con la demanda al contado debilitándose, el soporte de los 1.500 dólares se tambalea. Los traders de derivados han aumentado las posiciones cortas, y el interés abierto en futuros de ETH en la CME ha caído un 4% en las últimas 48 horas, otra señal de que los grandes jugadores están reduciendo apuestas direccionales.

Una señal de prudencia, no una estampida

En el bloque de análisis de esta casa, la lectura es clara: estamos ante un ajuste de carteras institucionales, no ante un cambio estructural. Que los inversores retiren 8 millones de dólares de los ETF spot de ether no significa que hayan perdido la fe en Ethereum. De hecho, los flujos acumulados en lo que va de año siguen siendo positivos, y el saldo vivo de los productos cotizados ronda los 18.000 millones de dólares.

Lo que sí revela es una mayor selectividad: el capital está rotando hacia activos percibidos como más seguros o con narrativas de ingresos recurrentes, como las stablecoins que pagan rendimiento o los bonos tokenizados que se negocian en la propia red Ethereum. La paradoja es que Ethereum sigue siendo la infraestructura que sostiene buena parte de esas aplicaciones, pero su activo nativo, el ether, no está capturando ese entusiasmo.

El riesgo más inmediato es que esta dinámica se retroalimente. Si el ether sigue débil, los gestores pueden verse tentados a infraponderarlo en sus carteras modelo, lo que generaría más reembolsos y más presión bajista. Es un bucle que ya se ha visto en otros trimestres, como en el verano de 2023 tras la activación de Shanghai o en los meses previos a la aprobación de los ETF en 2024. La diferencia ahora es que ya no hay un catalizador regulatorio cercano en el horizonte; el próximo gran hito, el upgrade Pectra, no llegará hasta finales de año.

Por eso, la clave estará en los próximos flujos. Si la salida de este lunes se repite en los días siguientes, la cautela se convertirá en tendencia. Si, por el contrario, los flujos vuelven a terreno positivo, se interpretará como un susto puntual y el mercado retomará la narrativa de acumulación institucional. De momento, con el ether rondando los 1.500 dólares, el equilibrio es frágil y la liquidez escasea. El capital espera. Y la paciencia, en cripto, suele tener un precio.

Enola Holmes 3′ ya está disponible en Netflix desde el 1 de julio con Millie Bobby Brown en su tercera aventura

Enola Holmes 3 aterriza en Netflix este miércoles 1 de julio y lo hace con una premisa que va a enganchar a medio país: la boda de Enola se rompe en pedazos justo cuando su hermano desaparece sin dejar rastro. Millie Bobby Brown vuelve a ponerse en la piel de la joven detective para resolver el caso más peligroso de su carrera, uno que la obliga a salir de Londres y viajar hasta la isla de Malta.

Si seguiste las dos películas anteriores, ya sabes que esta saga mezcla misterio clásico con un ritmo trepidante y bastante humor. Esta tercera entrega sube la apuesta con una trama que combina romance, acción y una conspiración internacional que pondrá a prueba a toda la familia Holmes.

Enola Holmes 3 ya está disponible en Netflix: así arranca la historia

Youtube video

La película arranca justo antes de la ceremonia: Enola está a punto de casarse con Lord Tewkesbury en la Catedral de San Pablo cuando le llega una noticia que lo cambia todo. Su hermano ha sido secuestrado en Malta y ella es la única capaz de encontrarlo a tiempo. Enola Holmes 3 convierte así una boda soñada en el punto de partida de una investigación contrarreloj.

El director Philip Barantini, conocido por el drama policial Adolescence, firma esta entrega junto al guionista Jack Thorne, que repite tras las dos películas anteriores. Con 105 minutos de duración, la cinta apuesta por un ritmo ágil que no da tregua entre pista y pista.

El misterio de Enola Holmes 3 se traslada hasta Malta

Enola Holmes 3 cambia de escenario respecto a sus predecesoras y se aleja de la Inglaterra victoriana para instalarse en el Mediterráneo. Allí, Enola deberá desenredar una conspiración que involucra secretos de Estado y traiciones inesperadas, sin perder de vista que quien está en peligro es su propio hermano, Sherlock Holmes.

El cambio de aires no es casual: los guionistas querían un caso distinto a los anteriores, más adulto y con más en juego personalmente para la protagonista. La química entre los hermanos Holmes vuelve a ser uno de los ejes centrales de la trama.

Millie Bobby Brown, entre el altar y una nueva investigación

Youtube video

En una entrevista para Tudum, Millie Bobby Brown explicó que su personaje «está descubriendo una versión de sí misma que se siente mucho más definida, pero aún en evolución». Esa tensión entre lo que Enola ha construido y lo que todavía quiere para sí misma atraviesa toda la película.

El tráiler ya adelanta parte de ese conflicto: Tewkesbury pide matrimonio a Enola, pero la ceremonia se desmorona antes de llegar al altar. La actriz vuelve a romper la cuarta pared con la audiencia, un recurso que se ha convertido en marca de la casa de la saga.

El reparto que regresa en Enola Holmes 3

Barantini ha reunido a gran parte del elenco original, reforzando la continuidad de una historia que ya lleva tres películas. Estos son los nombres confirmados para esta nueva entrega:

  • Henry Cavill como Sherlock Holmes, esta vez en el papel de víctima de un secuestro.

  • Louis Partridge como Lord Tewkesbury, prometido de Enola.
  • Helena Bonham Carter repite como Eudoria Holmes, la madre ausente pero siempre presente.
  • Himesh Patel se incorpora como el doctor Watson.

Qué esperar de esta nueva aventura

Quienes ya han visto el tráiler coinciden en que Enola Holmes 3 apuesta por un tono más oscuro y maduro que las dos entregas anteriores, sin renunciar al desparpajo que hizo famosa a la protagonista. Hay persecuciones, códigos por descifrar y una villana nueva que promete dar guerra.

Una Moriarty inquietante

Sharon Duncan-Brewster se suma al reparto dando vida a una versión de Moriarty que añade una capa de amenaza distinta a las vistas hasta ahora en la saga.

Más acción, menos boda

Pese a que el tráiler arranca con un anillo de por medio, la producción ha insistido en que esta entrega se inclina más hacia la acción que hacia el romance, aunque el compromiso con Tewkesbury sigue presente.

¿Habrá una cuarta película? Lo que viene para la saga

Con Enola Holmes 3 cerrando (de momento) el arco que arrancó en 2020, la pregunta lógica es si Netflix seguirá exprimiendo el universo creado por Nancy Springer en sus novelas. La plataforma no ha confirmado nada oficialmente, pero el éxito de las dos primeras entregas hace pensar que la puerta sigue abierta.

Lo razonable es disfrutar primero de esta tercera aventura y ver cómo responde la audiencia. Si el patrón se repite, es probable que en los próximos meses Netflix empiece a mover fichas para una posible cuarta parte, aunque de momento todo son especulaciones.

Juan Ramón Rallo alerta: la crisis económica de Argentina se agrava con inflación y salarios reales en caída

Argentina comienza a sacudirse la parálisis que provocó el llamado riesgo ‘kuka’, ese miedo a un retorno del peronismo que puso contra las cuerdas al país en 2025. Juan Ramón Rallo, en su último análisis en vídeo, desmenuza cómo la incertidumbre política puede desencadenar una tormenta financiera y cómo, una vez superado el susto, la economía real empieza a dar señales de vida, aunque con heridas todavía abiertas.

El estallido del riesgo político y el desplome financiero antes de las elecciones

Rallo recuerda que la segunda mitad de 2025 fue especialmente turbulenta. Las elecciones de medio término de octubre alimentaron un pánico inversor ante la posibilidad de que el peronismo recuperara cotas de poder. El resultado, explica, fue un brusco incremento de la prima de riesgo país: de unos 700 puntos básicos a mediados de año se disparó por encima de los 1.000 puntos en pocas semanas, sobre todo después de que La Libertad Avanza perdiera la provincia de Buenos Aires. Este estallido del riesgo ‘kuka’ fue acompañado de una intensa depreciación del peso frente al dólar, ya que los inversores rehuyeron tanto los bonos del Estado argentino como su moneda. Para contener la sangría, el Banco Central tuvo que vender dólares y subir los tipos de interés, una medida que evitó un desplome mayor pero que no fue inocua.

El encarecimiento del crédito frenó la demanda de financiación, golpeando la compra de bienes duraderos como automóviles o vivienda y, sobre todo, la inversión empresarial. Rallo subraya que una inversión empresarial mutilada es uno de los canales más directos por los que la incertidumbre política se traduce en daño económico real. La economía arrastró esa factura durante el último trimestre de 2025 e incluso en los primeros meses de 2026.

La estabilización financiera que trajo la victoria de Milei

La noche electoral de octubre cambió el signo. Desde que Javier Milei se impuso, el riesgo país se desplomó hasta rondar los 400 puntos básicos, mínimos de 2018, permitiendo a Argentina plantearse volver a emitir deuda global. El tipo de cambio, destaca Rallo, se ha mantenido estable durante los últimos nueve meses porque la demanda de pesos repuntó al despejarse la incertidumbre. Además, el Banco Central pasó de vender dólares y subir tipos a comprar masivamente divisas y hundir los tipos de interés, una señal de que las condiciones financieras se han normalizado.

Pero la calma financiera no borró de inmediato los daños. Rallo insiste en que la inflación siguió siendo un lastre durante varios meses, alimentada por la fuerte depreciación previa a las elecciones. El denominado ‘pass-through’ del tipo de cambio a los precios internos fue lento pero persistente: los precios no absorbieron toda la depreciación de golpe, sino que continuaron subiendo bien entrado 2026 para recuperar el terreno perdido.

Inflación heredada y el mordisco a los salarios reales

Ese arrastre inflacionario, que se sintió con fuerza hasta marzo de este año, provocó una erosión de los salarios reales del sector privado registrado. La razón, como explica el economista, es que los convenios colectivos en Argentina se negocian con meses de antelación y no incorporan la inflación sorpresiva. Cuando los precios crecieron más de lo previsto, los salarios nominales quedaron rezagados y el poder adquisitivo se resintió. Menor consumo y más cautela inversora prolongaron el sufrimiento de la economía real, a pesar de que en los mercados financieros ya reinaba la calma.

«Todo este episodio debería enseñarnos cómo se puede llevar a una economía al borde del abismo simplemente con el miedo a un cambio político».

— Juan Ramón Rallo

Sin embargo, los datos recientes permiten un optimismo cauteloso. Rallo muestra que el estimador mensual de actividad económica lleva desde enero dando altibajos, pero con una tendencia al alza que confirman las cifras del PIB del primer trimestre de 2026: un crecimiento intertrimestral del 0,7 % y un avance interanual del 2,3 %. No son números explosivos, pero sí elocuentes si se mira el punto de partida: una economía al borde del colapso por el riesgo político.

Consumo en máximos y un horizonte que se despeja

Un dato especialmente revelador es que el consumo agregado volvió a máximos históricos en el primer trimestre, a pesar de que la inversión todavía se situaba un 12 % por debajo del mismo periodo de 2025. Rallo lo interpreta como una señal de que los salarios ya empiezan a recuperar poder adquisitivo. Solo en abril, los salarios reales se revalorizaron un 1,4 % respecto a marzo, una ganancia mensual significativa. Si la inflación continúa moderándose, este repunte debería consolidarse, alimentando el gasto en bienes duraderos y la inversión empresarial, dos motores hasta ahora atenazados por los altos tipos de interés y la incertidumbre.

Para el canal, la moraleja es clara: el ruido político tiene un coste económico devastador. El riesgo ‘kuka’ de 2025 fue un experimento en tiempo real de cómo las expectativas electorales pueden asfixiar el crédito, depreciar la moneda y hundir la inversión, antes incluso de que cambie una sola política. Y aunque la estabilización financiera fue rápida, la transmisión a la economía real ha sido lenta y dolorosa, dejando cicatrices que apenas empiezan a cerrarse.

La gran pregunta ahora es si la moderación de la inflación y la recuperación del crédito bastarán para que el crecimiento se afiance sin nuevos sustos políticos en el horizonte. Los números dan motivos para pensar que Argentina está girando la página, pero la fragilidad institucional es un recordatorio de que la confianza puede evaporarse con la misma velocidad con que se recuperó. Rallo invita a mirar los próximos trimestres con atención: de ellos dependerá que esta incipiente mejora se convierta en una tendencia robusta o en otro espejismo argentino.

Puedes ver el análisis completo en el vídeo de Juan Ramón Rallo:

Flash inmobiliario: los promotores exigen menos regulación vivienda en el nuevo decreto del Gobierno

El nuevo decreto de vivienda que prepara el Gobierno ha desatado un intenso pulso entre la industria promotora y el Ejecutivo. Mientras el Ministerio de Vivienda ultima un texto que prorroga contratos de alquiler, sube el IVA a los pisos turísticos al 21% y deducciones fiscales a los caseros que bajen rentas, la patronal APCEspaña presiona para que la norma priorice la producción de obra nueva y la seguridad jurídica.

La prórroga forzosa y la subida fiscal: dos medidas que reavivan el fantasma de la intervención

El anuncio del Ejecutivo, que aún debe concretarse, retoma la prórroga extraordinaria de los alquileres tumbada por el Congreso el pasado 28 de abril. El propio Gobierno, a través de los ministerios de Consumo y Sanidad, defendió durante semanas que el decreto derogado blindaba los derechos de los inquilinos. Ahora, al volver a presentar un nuevo Real Decreto ley, reconoce de facto que aquella protección solo fue efectiva durante los 40 días de vigencia del texto previo. El abogado Arantxa Goenaga advierte de que esta estrategia «puede aumentar la inseguridad jurídica y la litigiosidad entre propietarios e inquilinos» y que cada caso exigirá un análisis individual.

En paralelo, la subida del IVA a las viviendas turísticas y la regulación del alquiler temporal generan recelos. Mercedes Blanco, CEO de Vecinos Felices Administración de Fincas, insiste en que sin un aumento de la oferta y sin estímulos reales al propietario, las nuevas restricciones pueden expulsar más vivienda del mercado.

Seguridad jurídica y menos barreras administrativas: lo que los constructores ponen sobre la mesa

Frente a las medidas de control, la patronal de los promotores ha lanzado una batería de exigencias. Xavier Vilajoana, presidente de APCEspaña, resume el diagnóstico: «El problema de la vivienda no se resolverá con más controles, restricciones o intervención sobre el mercado existente». Y enumera tres prioridades irrenunciables: reformar la Ley del Suelo para blindar el planeamiento urbanístico frente a defectos formales que bloquean desarrollos durante años, aplicar un IVA reducido del 4% a toda la vivienda con protección oficial y movilizar suelo público con la colaboración privada.

«Si queremos más vivienda, no podemos mantener un sistema que hace caer planeamiento completo por defectos que podrían corregirse. La seguridad jurídica urbanística es imprescindible», subraya Vilajoana. En el plano fiscal, considera incoherente reclamar vivienda asequible mientras se encarece la promoción con cargas como el ICIO o las tasas urbanísticas. La patronal también propone revisar la fiscalidad del derecho de superficie y aplicar un IVA súper reducido que repercuta directamente en el comprador final.

Iñaki Unsain, Personal Shopper Inmobiliario, va más lejos: «Regular los alquileres temporales, obligar a prolongar contratos o aumentar la presión fiscal solo conseguirá reducir todavía más la oferta. España necesita menos barreras para construir, menos carga fiscal y más incentivos para que la inversión privada vuelva a levantar viviendas».

La inseguridad jurídica se convierte en el principal lastre para la inversión residencial: si cada decreto cambia las reglas a mitad de partida, el capital buscará refugio en mercados más predecibles.

La Ficha del Inversor

La batalla entre la intervención administrativa y el estímulo a la oferta define el escenario para los próximos meses. Desde Merce2.es estimamos que el decreto, si se aprueba sin incorporar las demandas de los promotores, acentuará la ralentización de la promoción de vivienda asequible. La métrica clave es el número de viviendas iniciadas: en el primer trimestre de 2026, los visados de dirección de obra nueva cayeron un 7% según datos de APCEspaña, y un marco regulatorio hostil podría prolongar esa tendencia.

En cuanto a la fiscalidad, la rebaja del IVA al 4% para la vivienda protegida tendría un impacto directo: un piso de 120.000 euros abarataría su precio final en más de 8.000 euros para el comprador, lo que dinamizaría la demanda. Sin embargo, esa medida no está en el borrador del Gobierno. La lectura a seis meses apunta a un limbo normativo con proyectos en suspenso y un mercado de alquiler cada vez más tensionado. El inversor particular debería extremar la cautela hasta que se clarifique el texto definitivo, mientras que las grandes promotoras mantienen sus planes de BTR (construir para alquilar) pero exigen seguridad a medio plazo.

El pulso entre el Ministerio de Vivienda y APCEspaña es más que una discrepancia técnica: es un enfrentamiento sobre si el acceso a la vivienda se resuelve regulando la escasez o generando nueva oferta. Lo que observamos es que, sin un consenso que combine ambos enfoques, el riesgo de un mercado dual –pisos de lujo para inversores y un parque de alquiler informal para el resto– se agrava cada trimestre. La historia reciente es elocuente: el auge del alquiler turístico se disparó cuando la LAU dejó de ofrecer incentivos al pequeño casero, y cada intervención sobre el mercado ha tendido a reducir el parque disponible. La próxima cita es julio, cuando el Consejo de Ministros remita el texto. Si el decreto no incluye las peticiones de la industria, la fractura entre el capital y la administración será difícil de suturar.

El precio vivienda nueva se dispara un 9,8% y marca máximos históricos

El precio de la vivienda nueva en España se desbocó en junio. Según los datos publicados por Idealista, el metro cuadrado de una casa a estrenar se encareció un 9,8% interanual hasta alcanzar un nuevo máximo de la serie histórica. La subida consolida una tendencia que ya había mostrado el conjunto del mercado en el segundo trimestre, con un incremento del 15,2% —la tasa más alta en dos décadas, como recoge Expansión.

Las cifras, que se conocen este lunes, no pillan por sorpresa a nadie. La tormenta perfecta de tipos altos, escasez de suelo y demanda embalsada ha mantenido la presión alcista durante todo 2026. Solo en Baleares, la vivienda nueva subió un 10,6% en el segundo trimestre en comparación con el mismo periodo de 2025, según datos del Grupo ST a los que tuvo acceso Forbes. Castilla-La Mancha, mientras, se coló como la segunda comunidad con mayores incrementos de precios, apuntalando un mapa en el que ya apenas quedan oasis de contención.

La cifra: un 9,8% que pulveriza el récord anterior

Nunca antes el metro cuadrado de una vivienda a estrenar había costado tanto en España. Los 3.116 euros por metro cuadrado que señala, de media, el informe de Idealista superan el pico de la burbuja de 2007, que entonces quedó asfixiado por la crisis financiera. La diferencia hoy es que la demanda se sostiene por compradores con solvencia, inversores institucionales y un flujo constante de ciudadanos extranjeros que eligen España como residencia.

El alza del 9,8% en el segmento de obra nueva es casi el doble de la que registró la vivienda usada en el mismo período. Detrás, el dato general del mercado —que agrupa nueva y usada— se aceleró hasta un 15,2% interanual en el segundo trimestre, según los registros que maneja el Ministerio de Transportes y recoge El País. La última vez que se vio una tasa similar fue en 2006, justo antes del estallido inmobiliario.

En Madrid Barcelona Valencia y Baleares las subidas de precio superaron el 10% interanual durante el segundo trimestre. La escasez de oferta es el principal motor de este encarecimiento. Según el Instituto Nacional de Estadística, los visados de vivienda nueva cayeron un 7% en el primer semestre, lastrados por la falta de suelo finalista y el encarecimiento de los materiales. Los promotores se quejan de que la burocracia administrativa ralentiza proyectos y, al mismo tiempo, la demanda de alquiler vacacional absorbe parte de la nueva construcción en zonas costeras.

Con visados a la baja y una demanda que no se desinfla, los precios de la vivienda nueva seguirán escalando al menos mientras la oferta siga tan descolgada de la demanda.

El contexto: tipos, inflación y un suelo que no alcanza

Para entender la escalada, conviene mirar más allá del mercado residencial. El precio del suelo urbano se ha disparado un 12% en el último año, según la estadística catastral, lo que eleva el coste de cualquier promoción nueva. A ello se suma un entorno de tipos de interés que, pese a los recortes del BCE, aún sitúa el euríbor por encima del 3,5%. Eso debería enfriar la demanda hipotecaria, y sin embargo el número de compraventas se mantiene firme. ¿La razón? Muchas operaciones se cierran sin financiación bancaria, con ahorro acumulado o capital extranjero.

Incluso las promotoras reconocen que el perfil del comprador ha cambiado. Ya no es la pareja joven que adquiere un piso con hipoteca, sino el inversor que compra para alquilar o el extranjero que busca refugio patrimonial en la costa mediterránea. Málaga, Alicante y las islas concentran tres de cada diez compras de no residentes, según el Colegio de Registradores.

El auge de la demanda vacacional explica en parte la escalada. Las compras de no residentes se concentró en en las regiones turísticas del Mediterráneo, con Baleares a la cabeza. Ese efecto es especialmente visible en la obra nueva de Baleares, donde el precio saltó un 10,6% interanual entre abril y junio, de acuerdo con los datos del Grupo ST. Las inmobiliarias consultadas apuntan a que la compra de vivienda vacacional ha desplazado a la residencial en determinados municipios, creando un desajuste que tensiona aún más la oferta disponible para los residentes habituales.

vivienda nueva máximos históricos

Análisis: ¿hasta dónde puede subir la vivienda sin romper la demanda?

En mi opinión, el ritmo de subidas empieza a mostrar signos de agotamiento en los segmentos más bajos del mercado. Los precios ya superan el umbral de asequibilidad para buena parte de los hogares españoles, cuyos ingresos reales apenas crecen un 1,5% anual. La relación entre el precio medio y la renta disponible está en los niveles más altos desde 2008, lo que sugiere que una corrección es inevitable si no se desbloquea de verdad la oferta.

No obstante, hay factores que en esta ocasión difieren de la burbuja anterior. La deuda de los hogares es mucho menor —el 54% del PIB frente al 85% de 2008— y las condiciones hipotecarias, aunque endurecidas, no muestran la laxitud de aquellos años. Además, la demanda institucional, con fondos que acumulan miles de viviendas para alquilar, otorga un fuelle que antes no existía.

La gran pregunta es si la política de vivienda será capaz de cambiar la dinámica antes de que el desplome de la demanda fuerce un aterrizaje brusco. El Gobierno ha anunciado medidas para movilizar suelo público, pero los plazos de ejecución son largos. Mientras tanto, los precios seguirán subiendo. Creo que veremos un 2027 con un enfriamiento gradual, pero sin una gran recesión de precios. Eso sí, todo dependerá de que el euríbor no dé un susto y la prima de riesgo se mantenga a raya.

Los alquileres subirán un 3% en julio para los contratos vinculados al IPC, según la OCU

El alquiler vuelve a subir este verano para miles de hogares en España, y esta vez el porcentaje ya es oficial. Según la Organización de Consumidores y Usuarios (OCU), los contratos ligados al IPC verán un incremento del 3% en julio, justo cuando el mercado empieza a digerir meses de vaivén normativo.

La cuantía depende de cuándo firmaste tu contrato de alquiler. Quien tenga uno anterior a mayo de 2023 sigue el índice tradicional, mientras que los contratos más recientes se rigen por una referencia distinta, algo más moderada y pensada para suavizar los picos de precios.

Cuánto sube el alquiler en julio según la OCU

Youtube video

La OCU ha hecho las cuentas y el resultado es claro para quien tenga que renovar su contrato de arrendamiento este mes. Los inquilinos con renta antigua suben un 3%, el límite que marca la variación oficial de precios, mientras que los más recientes se libran de parte de esa subida.

Para un piso de 900 euros, eso son unos 27 euros más al mes a partir de julio. Los propietarios deben comunicar la subida antes de finales de junio, así que si no has recibido nada, revisa tu contrato cuanto antes y guarda cualquier aviso por escrito.

Qué diferencia hay entre el IPC y el nuevo índice del alquiler

Si tu contrato de alquiler es de los que aún se rige por el IPC, conviene entender qué mide este indicador: la variación de precios de la cesta de bienes y servicios que consumen los hogares. No es lo mismo que el índice creado específicamente para la vivienda.

Los contratos firmados desde el 26 de mayo de 2023 ya no usan ese indicador como referencia, sino el Índice de Referencia de Arrendamientos de Vivienda (IRAV), pensado para suavizar los picos de inflación y proteger algo más al inquilino frente a subidas bruscas del mercado.

Por qué el Gobierno cambió las reglas del alquiler

Youtube video

El cambio no llegó por sorpresa. Tras la crisis de precios que disparó la inflación hasta cifras históricas, el Ejecutivo decidió que la vivienda necesitaba un índice propio, menos ligado a la energía o los carburantes, y más estable a lo largo del año.

Ese nuevo criterio busca frenar las subidas más agresivas en los contratos recientes, aunque no siempre lo consigue del todo, como demuestra la diferencia entre el 3% y el 2,29% de este julio.

Qué contratos de alquiler paga cada índice

No todos los inquilinos están en la misma situación este julio. La fecha de firma de tu contrato marca automáticamente qué porcentaje te corresponde, sin margen para elegir el más favorable, y sin que puedas alegar desconocimiento de la norma.

Tampoco es automático: el propietario tiene que notificarlo por escrito con al menos un mes de antelación, y la actualización nunca puede aplicarse con efecto retroactivo, ni siquiera si se olvidó de subirla el año anterior.

Contratos anteriores a mayo de 2023

Se actualizan con el IPC oficial del mes correspondiente, sin más límite que el marcado por ley. Este julio, ese porcentaje es del 3%.

Contratos firmados desde mayo de 2023

Se rigen por el IRAV, un índice más estable. Su tope para julio se sitúa en el 2,29%, casi un punto menos que el anterior.

Qué hacer si te suben el alquiler este verano

Si eres inquilino y recibes la notificación de subida, no entres en pánico: la ley te protege con varios requisitos que el propietario debe cumplir. Comprobar cada punto evita pagar de más, sobre todo en un mercado donde el precio de oferta ya sube casi un 8% al año.

Como propietario, tampoco conviene improvisar. Un error en el índice aplicado o en el plazo de aviso puede anular la actualización y dejarte sin subida este año, con el consiguiente perjuicio para tu rentabilidad.

  • Revisa si tu contrato incluye cláusula de actualización.
  • Confirma la fecha exacta de la firma o última revisión.
  • Comprueba qué índice corresponde a tu caso.
  • Guarda la notificación por escrito, aunque sea por email.

Qué esperar del alquiler en los próximos meses

El mercado seguirá tensionado a corto plazo, pero la tendencia normativa apunta a más estabilidad. Cada vez más contratos quedan fuera del sistema tradicional y pasan al índice específico de vivienda, lo que en la práctica suele traducirse en subidas más contenidas para los inquilinos más recientes.

El consejo práctico es sencillo: apunta en el calendario la fecha de aniversario de tu contrato, revisa el índice que te corresponde con antelación y evita sorpresas en el recibo. Adelantarte es la mejor forma de no perder dinero por un simple descuido.

El precio de la luz baja a 0 euros durante 8 horas el 1 de julio: cómo planificar el consumo y ahorrar en la factura

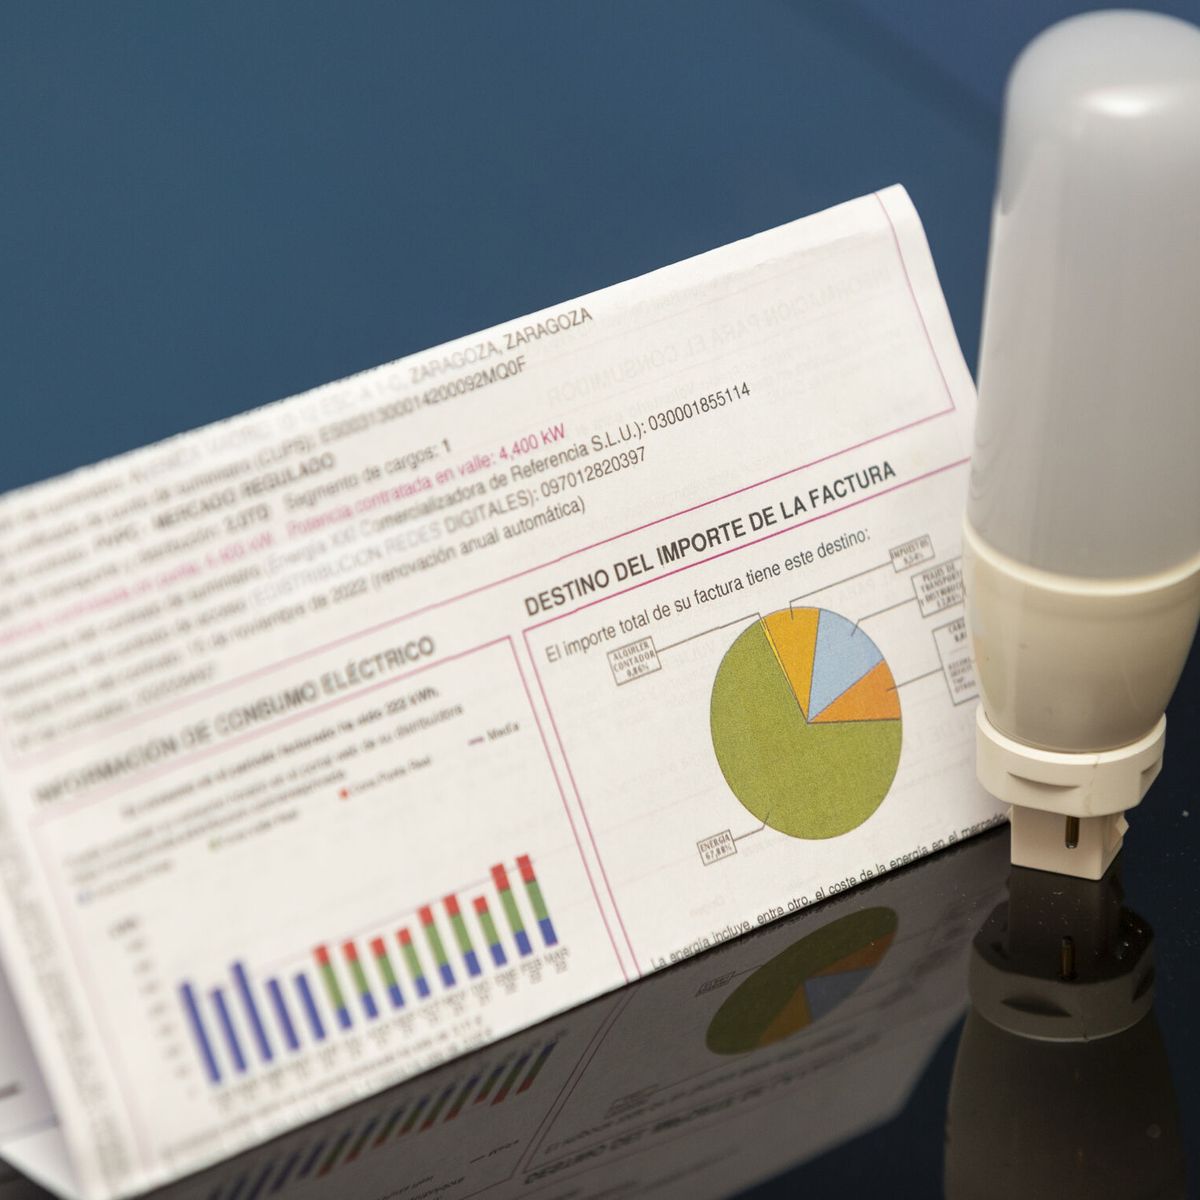
El precio de la electricidad caerá a 0 euros el megavatio hora (€/MWh) durante un total de ocho horas el próximo 1 de julio, según los datos del mercado mayorista. La jornada ofrece una oportunidad real de bajar la factura si los hogares con tarifas indexadas concentran sus consumos en ese horario, pero no todos los contratos se benefician de la misma manera.

El 1 de julio: ocho horas a coste cero y la media más baja en semanas

La media del día se sitúa en 58,1 €/MWh, un valor bajo que permite respirar tras varias semanas de precios elevados. Pero lo que marca la diferencia es el largo tramo de coste cero que se extiende desde las 11:00 hasta las 19:00 horas. En esa franja, cada kilovatio hora (kWh) consumido no tendrá coste energético. Además, las horas adyacentes de 10:00 a 11:00 (1,49 €/MWh) y de 19:00 a 20:00 (1,5 €/MWh) también serán extraordinariamente baratas.

En contraste, la madrugada y primera hora de la mañana castigan al consumidor: entre las 00:00 y las 04:00 horas el precio supera los 125 €/MWh, y entre las 06:00 y las 09:00 vuelve a rebasar los 100 €/MWh. Evitar la lavadora o el horno en esos tramos puede tener tanto impacto en la factura como concentrar los consumos en las horas baratas.

Quién se beneficia realmente de los precios a 0 euros

Los hogares con tarifa regulada PVPC (Precio Voluntario para el Pequeño Consumidor) y aquellos contratos del mercado libre que referencian directamente el precio horario del mercado mayorista verán reflejado el precio a cero en cada tramo. En cambio, los clientes con tarifa plana o con un precio fijo por kWh no notarán variación, porque su coste de energía está pactado de antemano independientemente de la evolución del mercado.

Esto significa que, para muchos, el anuncio de electricidad a 0 euros puede resultar engañoso. La OCU ha recordado en varias ocasiones que la mayoría de los nuevos contratos del mercado libre no trasladan las fluctuaciones horarias, por lo que la mejor estrategia pasa por verificar el tipo de tarifa antes de programar la lavadora.

Concentrar el consumo en las ocho horas de coste cero es la clave, pero solo si tu factura está vinculada al precio horario; de lo contrario, la bajada no llegará a tu recibo.

electricidad gratis 1 julio

Cómo organizar tu consumo para aprovechar las horas gratis (y las baratas)

Para ahorrar con precisión, conviene tener claros los tramos del 1 de julio y adaptar la rutina diaria a los mejores momentos. La siguiente tabla resume las franjas más relevantes y qué electrodomésticos merece la pena encender en cada una.

📊 La comparativa de un vistazo

Franja horariaPrecio (€/MWh)Qué conviene hacer
11:00 – 19:000Lavadora, lavavajillas, carga de coche eléctrico, horno, aire acondicionado intensivo.
10:00 – 11:001,49Tareas de media duración, como plancha o aspiradora.
19:00 – 20:001,5Adelantar cenas o usar pequeños electrodomésticos.
00:00 – 04:00>125Evitar cualquier electrodoméstico de alto consumo.
06:00 – 09:00>100Posponer ducha eléctrica, secador o aspiradora.

Además en los hogares con tarifas fijas no se notará la bajada, por lo que el ahorro real depende de tener un contador con discriminación horaria y una tarifa que traslade los precios cada hora. Si tu contrato es de los que se actualizan cada 24 horas, la ventana de 0 euros se diluirá en el promedio, así que revisa la letra pequeña.

Análisis: ¿es realmente gratis? La letra pequeña del recibo

Que el precio del MWh sea 0 euros durante esas horas no significa que la electricidad llegue sin coste al hogar. El término de energía es solo una parte de la factura: los peajes de acceso, los cargos del sistema y el alquiler de equipos se mantienen fijos. Con todo, un hogar que concentre sus consumos más pesados en esa franja puede ver una rebaja notable en el variable, sobre todo si tiene hábitos flexibles.

Este fenómeno no es nuevo. En los últimos meses, con el avance de las renovables y la generación solar, los precios al mediodía han llegado a situarse en negativo o cerca de cero de forma recurrente. Lo que hace especial al 1 de julio es la longitud de la franja gratuita y que coincide con un día laborable, lo que facilita planificar tareas domésticas durante las horas centrales. Para el consumidor informado, se trata de una oportunidad que compensa el esfuerzo de reprogramar los electrodomésticos.

La CNMC y el operador del sistema publican a diario las curvas de precios: conviene consultarlas la víspera para anticiparse. Si el patrón de precios se repite, ajustar la rutina de lavado y cocinado a las horas de sol puede convertirse en un hábito rentable, no solo en julio.

🛒 El Veredicto de Compra

  • Comprueba tu tarifa antes de lanzarte: Solo las tarifas indexadas al mercado mayorista reflejan el precio a cero. Si tienes precio fijo, la noticia no cambia tu factura.
  • Concentra tareas de alto consumo en la franja 11-19h: Programa la lavadora, el lavavajillas y el horno para esas horas. Si tienes coche eléctrico, es el momento ideal para cargarlo.
  • Evita las horas pico de madrugada y primera mañana: El ahorro pasa también por no consumir cuando el precio supera los 100 €/MWh. Adelanta o retrasa la ducha eléctrica y los electrodomésticos pesados.

Reino Unido añade 17.400 millones al gasto militar para alcanzar el 2,7% del PIB en 2029

El Gobierno británico ha anunciado hoy un refuerzo de 15.000 millones de libras —unos 17.400 millones de euros al cambio actual— para el presupuesto de defensa en los próximos cuatro años. La cifra es menor de lo que reclamaban los altos mandos militares, pero suficiente para que el primer ministro, Keir Starmer, llegue a la cumbre de la OTAN del 7 de julio con un compromiso tangible: el gasto militar alcanzará el 2,7% del PIB en 2029.

El llamado Plan de Inversión en Defensa, presentado tras meses de retrasos y tensiones internas en el Ejecutivo laborista, prevé una inversión total de 340.000 millones de euros en los próximos cuatro años. Una de las partidas que más me ha llamado la atención es la destinada a drones: 5.800 millones de euros para transformar el Ejército británico en una fuerza “híbrida”, con sistemas autónomos y capacidades adaptadas a la inteligencia artificial. Es un giro doctrinal que refleja lo que ya se está viendo en Ucrania y que Starmer ha calificado de “más vital que nunca”.

Las cifras clave del plan y el contexto de la OTAN

El anuncio llega una semana antes de la cumbre de la Alianza en Vilna y a pocas semanas de la salida de Starmer de Downing Street, lo que añade una capa de urgencia política a la decisión. Estos son los números que he extraído del plan:

  • Inversión total en cuatro años: 340.000 millones de euros, incluyendo el refuerzo adicional de 17.400 millones.
  • Objetivo inmediato: alcanzar el 2,7% del PIB en defensa en 2029, por encima del umbral del 2% que fija la OTAN como mínimo.
  • Meta a largo plazo: llegar al 3,5% del gasto en defensa en 2035 —un 5% si se suman partidas de seguridad y resiliencia nacional—, en línea con lo acordado por los aliados en 2025.
  • Drones y guerra autónoma: 5.800 millones de euros para sistemas no tripulados e inteligencia artificial aplicada a las fuerzas armadas.

Sin embargo, el plan nace con una sombra: el Ministerio de Defensa había solicitado inicialmente 28.000 millones de libras adicionales, casi el doble de lo finalmente aprobado. La diferencia la ha cubierto el Tesoro con recortes en otros ministerios y la cancelación de proyectos energéticos y de infraestructuras. La pregunta que queda en el aire es si este ajuste presupuestario será sostenible cuando la próxima crisis fiscal llame a la puerta.

“La paradoja de la paz es que, cuando el mundo se está armando y la agresión va en aumento, la mejor forma de evitar la guerra es prepararse para ella. Putin no se detendrá en Ucrania, sino que dirigirá su mirada hacia otros aliados.” — Keir Starmer, primer ministro del Reino Unido, presentación del Plan de Inversión en Defensa, 30 de junio de 2026

Un rearme con los pies de barro fiscal

Lo que veo aquí es un Gobierno que intenta cerrar una herida política antes del relevo en el liderazgo laborista. La dimisión de John Healey como ministro de Defensa a principios de junio evidenció que financiar el rearme sin recurrir al mercado de deuda era una tarea casi imposible. Starmer ha evitado el endeudamiento adicional, pero a costa de debilitar otras áreas del gasto público. La cuadratura del círculo fiscal británico sigue sin resolverse.

El foco se desplaza ahora hacia Andy Burnham, favorito para suceder a Starmer en las próximas semanas. Sus aliados aseguran que respalda el plan, pero no han detallado cómo piensa sufragar el salto al 3% del PIB a partir de 2030 si mantiene las reglas fiscales actuales. El margen de maniobra es estrecho, y la historia reciente del laborismo sugiere que este debate no ha hecho más que empezar. De hecho, varios think tanks británicos ya advierten de que serán necesarios nuevos recortes en el gasto social para cumplir con los compromisos de defensa.

El contexto geopolítico, no obstante, deja poco espacio para la duda. La invasión rusa de Ucrania ha reconfigurado el tablero de la defensa europea, y el mensaje de Starmer —“la mejor forma de defenderse es disuadir”— resuena en un continente que asiste a un ciclo de rearme sin precedentes desde la Guerra Fría. El Reino Unido se alinea así con países como Polonia o los Estados bálticos, que ya superan ampliamente el umbral del 2% del PIB.

🌍 El impacto en España y Europa

El anuncio británico tiene una lectura directa para España y el resto de socios europeos de la OTAN. El Reino Unido se sitúa en el 2,7% del PIB en defensa, mientras que España sigue por debajo del 1,3%, en el vagón de cola de la Alianza. La cumbre del 7 de julio renovará la presión sobre los países que aún no alcanzan el umbral del 2%, y el precedente británico —con recortes en otras partidas para financiar el rearme— anticipa el tipo de dilemas fiscales que pueden llegar pronto al Congreso de los Diputados.

Para el consumidor español, la traducción es indirecta pero relevante: un mayor gasto militar europeo sostenido en el tiempo tiende a presionar al alza los déficits públicos y, con ellos, las primas de riesgo. En un escenario de tipos aún elevados, cualquier señal de descontrol fiscal en las economías de la eurozona puede afectar al spread de la deuda española frente al Bund alemán y, por extensión, al Euríbor. El gasto en defensa ha dejado de ser una cuestión exclusivamente de seguridad: es ya una variable macroeconómica de primer orden.

Fedea advierte: los centros de datos energía solo generarán valor si se condicionan los recursos escasos

Fedea lanza una advertencia incómoda: España puede ganar la partida de los centros de datos en Europa, pero solo si deja de regalar recursos escasos a cambio de promesas difusas. El nuevo informe de la Fundación de Estudios de Economía Aplicada, liderado por Judith Arnal, propone una ‘apuesta condicionada’ que vincula el acceso al suelo, la electricidad, el agua y la fibra a retornos industriales medibles y reglas transparentes. De lo contrario, advierte, el país cederá sus mejores activos sin capturar el verdadero valor de la economía digital.

La explosión de la inteligencia artificial ha convertido los centros de datos en infraestructuras estratégicas de escala industrial. Un campus de IA de última generación puede superar los 100 megavatios de demanda eléctrica, el equivalente a una ciudad de 200.000 habitantes. España reúne condiciones envidiables (suelo abundante, recurso eólico y solar, una red de fibra capilar) y se ha posicionado como uno de los destinos más atractivos de Europa. Sin embargo, el informe de Fedea subraya que la mera instalación de servidores no garantiza que el territorio retenga los eslabones más valiosos de la cadena: el cómputo de alta densidad, los servicios cloud y los modelos de IA.

La clave, según Arnal, está en el diseño de las condiciones. Las comunidades autónomas y los municipios, que gestionan los recursos críticos, deberían impulsar la rapidez administrativa y la cesión de activos escasos solo a cambio de compromisos verificables: formación de talento local, adopción tecnológica por parte del tejido productivo, retorno fiscal y planes de uso del agua. ‘Pero mediante reglas públicas y transparentes, no en negociaciones opacas caso por caso que abran la puerta al trato desigual’, insiste el texto. La transparencia es el antídoto contra la discrecionalidad que, a juicio de Fedea, ya se ha colado en el nuevo marco regulatorio.

El polémico atajo del Real Decreto-ley 7/2026

El estudio pone el foco en el Real Decreto-ley 7/2026, una norma que intenta frenar el acaparamiento de permisos de acceso a la red eléctrica. Hay concedidos muchos más megavatios de los que llegarán a construirse, y Fedea aplaude la intención de poner coto al fenómeno especulativo. El problema, advierte, es que el texto crea una vía rápida con criterios ‘vagos’ y, por primera vez, convierte la escasez de red en un instrumento de política industrial.

Hasta ahora, la ley solo permitía denegar el acceso a la red por falta de capacidad física. El RDL 7/2026 añade el cumplimiento de requisitos de sostenibilidad como condición específica para los centros de datos. Si un campus no los cumple, puede perder el permiso y quedarse sin operar. Esta exigencia recae únicamente sobre los centros de procesamiento de datos y no sobre otros grandes consumidores eléctricos, como una acería o una cementera. La CNMC ha criticado abiertamente este giro, al considerar que invade competencias autonómicas y transforma un recurso esencial en moneda de cambio administrativa.

A los grandes campus de IA (por encima de 100 MW) se les obliga a situarse entre el 15% más eficiente del sector. Es un umbral relativo: un centro puede perder el permiso sin haber empeorado su eficiencia, simplemente porque otros actores hayan mejorado. Para Fedea, esta regla introduce una inseguridad jurídica difícil de justificar y desincentiva inversiones a largo plazo. ‘La norma hace bien en frenar el acaparamiento, pero el remedio puede ser peor que la enfermedad si la discrecionalidad sustituye a la predictibilidad’, resume el análisis.

La captura de valor de los centros de datos se juega en las condiciones que pone el territorio, no en el número de megavatios concedidos.

Fedea

¿Quién se queda el valor del dato? El reto de las comunidades

El informe de Fedea va más allá de la crítica regulatoria y plantea una reflexión de fondo: el mayor valor de la cadena de los centros de datos está en el cómputo y los servicios cloud e IA, y es justo el más difícil de retener. Si España acierta en las reglas de acceso a la red y en las condiciones territoriales, los centros de datos pueden reforzar su posición en la economía digital europea. Si falla en cualquiera de los dos, habrá cedido recursos escasos a cambio de mucho menos de lo que esta inversión puede ofrecer’, sentencia el documento.

La propuesta de Fedea es pragmática: cada autorización debería atarse a un plan de retorno local con hitos medibles —formación dual, centros de I+D, contratos con pymes del entorno— y no a un mero anuncio de inversión. Las comunidades que hoy compiten por atraer gigantes tecnológicos con rebajas fiscales y agilidad administrativa deberían, según Arnal, incluir en el paquete cláusulas de revisión periódica. Si el inversor no cumple, los recursos escasos se reasignan.

Este enfoque choca con la práctica habitual de negociaciones bilaterales donde la opacidad campa a sus anchas. Varias autonomías han sellado acuerdos con operadores internacionales sin detallar las contrapartidas. Fedea pide que esas condiciones sean públicas, para que el conjunto de la sociedad sepa qué se entrega y qué se recibe. La idea de fondo es que el suelo, el agua y la capacidad de red no son infinitos, y su cesión debe responder a una estrategia-país, no a una subasta de favores.

La advertencia llega en un momento en que la demanda eléctrica de los centros de datos podría duplicarse en España antes de 2030, según proyecciones del sector. La red de transporte, operada por Red Eléctrica, ya empieza a notar tensiones en los nudos más solicitados, como los corredores de Madrid, Aragón y Cataluña. Si a la escasez física se le suma una regulación imprevisible, el riesgo de fuga de inversiones hacia otros polos europeos es real. Países como Irlanda o Países Bajos ya han impuesto moratorias de facto a nuevos centros por la saturación de sus redes. España tiene margen, pero no infinito.

Lo que está en juego: más allá de los megavatios

El debate trasciende la energía. Los centros de datos son la fábrica del siglo XXI, pero también son grandes consumidores de agua para refrigeración y ocupan superficies equivalentes a polígonos industriales enteros. En un contexto de cambio climático, las decisiones sobre qué suelo se califica y qué agua se asigna tienen un impacto territorial de primera magnitud. Fedea recuerda que la planificación debe hacerse con visión de largo plazo, no al calor de cada anuncio corporativo.

La IA generativa está acelerando la carrera. Los modelos de lenguaje masivos requieren centros de datos con densidades de potencia inéditas, muy por encima de los hyperscalers tradicionales. Esa demanda creciente puede ser una oportunidad para España si se gestiona con inteligencia, o un coste hundido si se entrega sin condiciones. El informe de Fedea no pide frenar la inversión; pide condicionarla para que el valor se reparta.

En el fondo, la propuesta conecta con una vieja reivindicación de la economía industrial: que las ventajas competitivas de un país (energía renovable barata, suelo disponible, fibra) no se conviertan en un mero subsidio implícito a las cuentas de resultados de los gigantes tecnológicos. La diferencia es que ahora el activo más valioso no es el acero ni el hormigón, sino el dato. Y el dato, como recuerda Arnal, se procesa en la nube pero se disputa en el territorio.

La oportunidad es real. España tiene la posibilidad de convertirse en el hub digital del sur de Europa, atrayendo inversiones que generen empleo cualificado y fortalezcan el ecosistema innovador. Pero el camino no pasa por competir a la baja en exigencias, sino por elevar el estándar de transparencia y condicionalidad. ‘Conviene que el Estado ofrezca reglas de acceso a la red claras, predecibles y no discriminatorias, y que el territorio fije, con transparencia, las condiciones que convierten la inversión en valor local’, concluye Fedea.

La pelota está ahora en el tejado de las comunidades autónomas y del Gobierno. El RDL 7/2026 ha abierto un melón regulatorio que va a requerir un desarrollo reglamentario muy vigilado por el sector. Mientras, la CNMC ya ha dejado clara su postura: no se pueden usar los cuellos de botella de la red para hacer política industrial. La partida de los centros de datos se juega en varios tableros a la vez, y España, por una vez, tiene fichas y posición. Solo necesita jugar con cabeza.

Visa, Mastercard y 140 empresas lanzan la stablecoin Open USD que desafía a Circle y Tether

Visa, Mastercard y más de 140 empresas —incluidos gigantes como BlackRock, Coinbase o Stripe— han anunciado este martes el lanzamiento de Open USD (OUSD), una stablecoin regulada y respaldada por dólares que desafía directamente a los titanes del sector, Tether y Circle. La clave: cero comisiones de acuñación y reembolso, y el reparto de los rendimientos de sus reservas entre las empresas que la adopten.

El anuncio lo ha hecho público la compañía independiente Open Standard, impulsada por un consorcio que incluye a los dos gigantes de los pagos, Visa y Mastercard, a la mayor gestora de activos del mundo, BlackRock, al exchange de criptomonedas Coinbase y al procesador de pagos Stripe, entre más de un centenar de entidades.

Qué es Open USD y por qué es diferente a otras stablecoins

Open USD es una stablecoin, es decir, una moneda digital cuyo valor está vinculado al dólar estadounidense. Funciona de forma parecida a un vale digital que se puede mover entre plataformas sin perder valor. Está respaldada al 100% por reservas en activos seguros, como bonos del Tesoro de EE.UU. a corto plazo, lo que garantiza que cada OUSD en circulación pueda canjearse siempre por un dólar.

La gran diferencia con stablecoins ya establecidas como el USDT de Tether o el USDC de Circle es doble. Por un lado, no cobra comisiones por acuñar ni por canjear los tokens; es decir, las empresas que quieran crear OUSD o convertirlos de vuelta a dólares no pagan nada. Por otro, reparte los rendimientos que generan esas reservas —los intereses de los bonos— entre las propias empresas que forman parte del ecosistema, una vez cubiertos los costes operativos. Es un modelo que rompe con la lógica actual, donde el emisor se queda con la mayor parte de los beneficios.

Además, Open USD se lanza de forma nativa en múltiples blockchains a la vez: Solana, Stellar, Base, Polygon y la red Tempo de Stripe. Eso busca facilitar su integración en sistemas de pago existentes y abaratar las transacciones transfronterizas. En lugar de centrarse en el inversor minorista o en el comercio en plataformas DeFi, OUSD apunta a los pagos entre empresas (B2B), las liquidaciones transfronterizas en tiempo real y la automatización de pagos en el comercio electrónico.

Quién está detrás: del consorcio empresarial a la participación de BlackRock y Coinbase

La lista de participantes la encabezan Visa, Mastercard y American Express, junto a pesos pesados como BlackRock, Coinbase, Stripe y Google. También se han sumado bancos japoneses como Sumitomo Mitsui y Mizuho, y protocolos de finanzas descentralizadas, como Aave. En total, más de 140 compañías han respaldado el proyecto.

“Las stablecoins actuales tienen grandes fortalezas, pero para usarlas a gran escala, las empresas necesitan algo abierto, de bajo coste, alta capacidad y que esté alineado con sus intereses”, explicó Zach Abrams, CEO fundador de Open Standard, en el comunicado oficial. Samara Cohen, responsable global de Desarrollo de Mercado de BlackRock, añadió que las stablecoins pueden jugar un papel importante si cuentan con “infraestructura de confianza y utilidad práctica”. El respaldo de BlackRock, con más de 10 billones de dólares en activos gestionados, envía una señal potente sobre la credibilidad del proyecto.

Mastercard stablecoin

Mastercard, en concreto, lleva meses reforzando su apuesta por las stablecoins. En marzo adquirió la infraestructura de stablecoins BVNK por unos 1.800 millones de dólares y ha ido ampliando su programa de socios cripto, que ya supera el centenar de empresas, incluidas Circle y Solana.

Análisis: ¿un cambio real o un movimiento para ganar cuota en un mercado dominado por Tether?

El mercado de las stablecoins está dominado con mano de hierro por Tether (USDT), con una capitalización que ronda los 120.000 millones de dólares, seguido de lejos por USDC de Circle, con unos 40.000 millones. Open USD no aspira a sustituirlos como medio de intercambio para traders de cripto, sino a convertirse en la moneda digital de referencia para pagos entre empresas, liquidaciones transfronterizas y el comercio electrónico.

Su gran baza es la combinación de coste cero y reparto de ingresos. Para una empresa que mueve miles de millones en pagos internacionales, cada punto básico de comisión importa, y la posibilidad de obtener un rendimiento extra por el simple hecho de usar la stablecoin puede ser un argumento de peso. La estructura de coste cero elimina una barrera de entrada clave; hasta ahora, crear o canjear USDC implicaba pequeñas comisiones que, sumadas a los costes de cambio entre blockchains, restaban atractivo para los tesoreros corporativos.

El modelo de repartir ingresos a los socios en lugar de quedárselos es un volantazo que puede reescribir las reglas del juego stablecoin.

Aunque la propuesta es sólida, el verdadero desafío será que los bancos y fintechs integren OUSD en sus sistemas de pago y que los reguladores de otras jurisdicciones no pongan trabas adicionales. La historia de las stablecoins demuestra que la confianza se gana con años de operación sin sobresaltos.

Para Circle y Tether, el movimiento supone una amenaza directa a su modelo de negocio, que se basa en capturar los rendimientos de las reservas sin compartirlos. Si la propuesta de Open USD cala entre las grandes corporaciones, podrían verse obligadas a replantear sus tarifas o a buscar nuevas fuentes de ingresos. La carrera por la stablecoin empresarial acaba de empezar, y esta vez los gigantes han salido en bloque.

Telefónica sube un 116% el precio de sus ductos y encarece la fibra para sus rivales

Telefónica aprieta el acelerador para monetizar su infraestructura más estratégica: los conductos subterráneos. La operadora ha presentado a la Comisión Nacional de los Mercados y la Competencia (CNMC) un plan de compromiso voluntario que, de aprobarse, elevaría un 116,4% el precio de alquiler de sus ductos en cinco años. Se trata de la vía por la que sus rivales han tendido más de 50 millones de accesos de fibra hasta el hogar, y el golpe en los costes de acceso amenaza con reconfigurar el mapa competitivo del sector.

La propuesta, adelantada por Expansión el 22 de junio, sustituye la actual regulación de precios orientados a costes (MARCO) por un esquema de ‘precios razonables’ que Telefónica define unilateralmente. De salir adelante, los precios recurrentes que pagan sus competidores mes a mes se dispararán un 30% de golpe, para luego escalar un 16,96% durante tres ejercicios y cerrar el último bienio con alzas del 2% anual.

Claves de la operación

  • Incremento progresivo pero severo. La subida inicial del 30% más tres años al 16,96% y dos al 2% arrojan un encarecimiento acumulado del 116,4% al final del quinquenio.
  • Sometimiento al escrutinio de la CNMC y Bruselas. El regulador acaba de iniciar consulta pública y test de mercado; la decisión final, ya con un consejo renovado, no llegará antes de finales de 2026 o 2027.
  • Competidores en pie de guerra. Masorange, Digi, las fibercos PremiumFiber, Lyntia, Onivia y otros operadores han pedido a la Comisión Europea que frene lo que califican de ‘monopolio de facto’.

Un plan de negocio que aprovecha el monopolio de las canalizaciones

Telefónica argumenta que sus precios han sido sistemáticamente deflacionistas. En 2011 los ductos costaban un 39% más; hoy, incluso con la subida del 11% autorizada por la CNMC en 2025, los rivales pagan solo el 61% de lo que abonaban entonces. Además, la operadora compara con Francia, donde Orange cobra tarifas hasta cuatro veces superiores por unos conductos mucho más extensos. Sostiene que, aun aplicando su hoja de ruta, los precios en España seguirían por debajo de los galos al final del periodo.

Sin embargo, la visión de la competencia es radicalmente distinta. Los ductos de Telefónica son, en la práctica, la única infraestructura sobre la que la mayoría de las telecos ha podido desplegar fibra. Existen otras canalizaciones municipales o de eléctricas, pero la realidad del despliegue ha generado una dependencia masiva. Por ello, una subida de este calibre ‘remonopolizaría’ el acceso, según advirtieron en las cartas remitidas a Bruselas el pasado abril.

Los más perjudicados serían los operadores con redes alternativas ya tendidas: Masorange, Vodafone, Digi y, sobre todo, las empresas mayoristas de fibra (fibercos). Estas últimas, que solo venden a terceros, destinan una proporción mucho mayor de sus costes al pago de los ductos. Compañías como PremiumFiber —participada por GIC de Singapur— o Elanta y Lyntia verían directamente erosionada su rentabilidad.

De hecho, el plan de Telefónica se ha convertido en en un frente abierto que ya moviliza a inversores internacionales. La entrada de fondos como GIC o AXA-BNP en el capital de las fibercos españolas se basó en unas hipótesis de costes que esta subida pondría en entredicho.

La subida de los ductos es la llave con la que Telefónica quiere reescribir las reglas de competencia en fibra, y sus rivales no están dispuestos a cederla sin una batalla regulatoria y judicial.

¿Una vuelta al monopolio? La amenaza para la inversión extranjera en fibra

La CNMC acaba de abrir un largo proceso administrativo en el que el nuevo consejo, con presidente y vocales renovados en los próximos meses, tendrá la última palabra. El regulador lanzará un test de mercado con consulta pública y recabará opinión de la Comisión Europea, de los otros 26 reguladores de la UE y de las comunidades autónomas. Por tanto, la propuesta inicial podría sufrir matices profundos antes de su aprobación definitiva, que se espera para finales de 2026 o ya entrado 2027.

Para Telefónica, el aliciente económico es innegable. Actualmente ingresa unos 130 millones de euros al año por el alquiler de ductos; al cabo del quinquenio esa facturación alcanzaría los 273 millones, una inyección directa al ebitda y a la generación de caja sin que la operadora tenga que invertir un euro adicional. Ese flujo extra reforzaría la posición financiera del grupo en un momento en que el despliegue de fibra propia sigue siendo un pilar de su negocio doméstico.

La batalla, sin embargo, tiene una dimensión industrial y política que supera el cálculo de ingresos. Si Bruselas o la propia CNMC apreciaran riesgo de remonopolización, el compromiso voluntario podría ser rechazado o modificado sustancialmente. El recuerdo de la privatización de Telefónica, que conservó en su día los ductos como activo cautivo, pesa en la memoria regulatoria del sector.

En el IBEX 35, Telefónica se ha beneficiado en los últimos trimestres de la consolidación del negocio español y de la demanda de fibra de sus rivales. Una decisión favorable a su propuesta daría un empujón a sus márgenes, pero también elevaría la conflictividad con compañías como Masorange, que ya ha llevado sus quejas a los más altos foros europeos. Por el contrario, si el dictamen final de la CNMC mantiene el control de precios, el operador incumbente vería frustrada una oportunidad de oro para reforzar su cuenta de resultados.

Desde esta redacción, seguiremos de cerca el test de mercado que la CNMC está a punto de lanzar y cómo las fibercos defienden ante los inversores una rentabilidad que ahora pende de un hilo regulatorio. En el tablero español de las telecos, lo que se dirime no es solo un puñado de millones en ductos, sino quién pone las condiciones del juego competitivo de la fibra durante la próxima década.

Lagarde defiende subida de tipos BCE: «Estaba justificada en todos los escenarios»

Hay una distancia considerable entre la calma de Christine Lagarde y el ruido de los pasillos del foro de Sintra. Mientras la presidenta del Banco Central Europeo explicaba en su intervención que la última subida de tipos estaba «justificada en todos los escenarios posibles», un grupo de banqueros centrales comentaba a media voz que, quizás, ya habían apretado demasiado. Es la fractura que marca la política monetaria europea en junio de 2026.

Lagarde defendió la decisión del Consejo de Gobierno con una seguridad que pocos esperaban. De hecho, fue más lejos. «Podemos subir los tipos sin preocuparnos de desatar tensión financiera», afirmó, según recogió Reuters. Un pronunciamiento que dejó helada a una audiencia acostumbrada a mensajes más calibrados.

El mensaje de Sintra: subir sin miedo

El argumento de la presidenta se asienta en tres pilares. Primero, los datos de inflación subyacente siguen sin dar tregua en la eurozona, especialmente en los servicios, donde los salarios negociados avanzan a un ritmo del 4,7% interanual. Segundo, la banca europea —española incluida— ha superado con nota los últimos tests de estrés, lo que, a juicio de Fráncfort, demuestra que el sistema resistiría tipos incluso por encima del 5%. Y tercero, el crecimiento, aunque débil, no se ha desplomado.

«Nada de lo observado ha puesto en duda aquella decisión», remató Lagarde, refiriéndose al ajuste de 25 puntos básicos aprobado a principios de junio. La cita no pasó inadvertida para los mercados: el euribor a doce meses escaló hasta el 4,82% en cuestión de horas, el nivel más alto desde noviembre de 2008.

La rebelión silenciosa de los ‘obreros’ del BCE

Pero el mensaje no caló igual en todos. Varios halcones —o «obreros», como los bautizó El Economista en su crónica desde el búnker de Sintra— cuestionaron si hace falta una nueva vuelta de tuerca. Las actas de la reunión de junio filtraron que al menos cuatro gobernadores, entre ellos representantes de Italia y Portugal, pidieron abiertamente una pausa. Consideran que el efecto acumulado de diez subidas consecutivas aún no ha tocado techo y que nuevas alzas serían un golpe innecesario para la periferia europea.

La división no es menor. Se parece, salvando distancias, a la que vivió el BCE en 2011, cuando Jean-Claude Trichet subió tipos en plena crisis de deuda soberana. Aquel error de cálculo retrasó la recuperación y disparó las primas de riesgo. Ahora, el temor es repetir el mismo patrón, pero con una inflación más resistente de lo que los modelos preveían.

Lagarde Sintra 2026

En España, la tensión ya se nota. El tipo medio de las hipotecas variables supera el 5,30%, según los últimos datos del Banco de España, lo que supone un encarecimiento de 220 euros mensuales para una hipoteca de 150.000 euros a 25 años. El consumo de las familias da señales de fatiga desde marzo, y las empresas aplazan inversiones a la espera de un horizonte más despejado.

El coste para España de seguir apretando el grifo del crédito

Analicemos lo que no se dice en Fráncfort. España es, junto con Portugal, el país europeo donde el canal de transmisión de la política monetaria hace más daño. Casi el 70% del parque hipotecario sigue referenciado a tipos variables, frente al 10% de Alemania. Cada subida de tipos la digiere directamente el bolsillo de las familias, no las cuentas de las empresas. Y eso que la banca está bien, como recuerda Lagarde, pero el problema no está en la banca: está en la calle.

La presidenta aseguró que hay margen para más subidas, sin desatar tensión financiera. Lo que no dijo es a qué precio pagarán los ciudadanos esa confianza.

En mi opinión, Lagarde acierta al defender la autonomía del BCE frente a las presiones políticas, pero subestima la velocidad con la que se enfría la economía real. El mercado laboral español todavía aguanta, pero los datos de afiliación de mayo mostraron la menor creación de empleo en tres años. Si el euribor llega al 5,25%, como descuenta el mercado para el cuarto trimestre, veremos una sacudida en los presupuestos familiares que ni el escudo del Gobierno amortiguará.

Cabe recordar que la última vez que los tipos estuvieron en estos niveles, en 2008, la burbuja inmobiliaria reventó poco después. No digo que el escenario sea el mismo —la regulación y los balances bancarios son mejores—, pero sí que la combinación de inflación persistente y subidas de tipos no suele acabar en un aterrizaje suave. Los datos históricos son tozudos.

Lo que queda de 2026 se presenta, por tanto, como un pulso entre la ortodoxia del BCE y la resistencia de las economías del sur. La clave no estará en la próxima decisión de tipos —casi todo el mundo da por hecho otra subida en septiembre— sino en cómo reaccione el BCE si, a final de año, la inflación sigue bajando pero la morosidad empieza a subir. Ese será el verdadero examen de Lagarde y del que depende la credibilidad de Fráncfort.

VisualPolitik desvela por qué Arabia Saudí frena la Visión 2030 y sus megaproyectos

Una línea recta de 170 kilómetros cortando el desierto, dos muros de medio kilómetro de altura y 9 millones de habitantes sin coches ni emisiones. Eso prometía The Line, el proyecto estrella de Mohamed bin Salmán. En 2021 se presentó como la competencia directa de Miami, Singapur o Dubái en entretenimiento y cultura. Hoy, según VisualPolitik, apenas se han construido 2,4 kilómetros. La joya de Visión 2030 se apaga y con ella todo un castillo de naipes.

El canal VisualPolitik ha diseccionado en su último análisis por qué el plan más ambicioso y caro del mundo se está desmoronando. La respuesta no está solo en la guerra que sacude Irán y el golfo Pérsico; los problemas venían de mucho antes y están grabados en el propio diseño del programa.

Una constelación de megaproyectos que se quedó en renders

De Line no era la única locura. VisualPolitik recuerda que la Visión 2030 incluía Trojena, una estación de esquí en el desierto que debía albergar los Juegos Asiáticos de Invierno de 2029, el rascacielos cúbico Mukaab de 400 metros o un resort de ultra lujo en una isla del Mar Rojo. Detrás de todo ello estaba Neom, un megaproyecto valorado en 500.000 millones de dólares. Sin embargo, en septiembre de 2025 el Fondo Público de Inversión saudí suspendió la construcción de The Line. Las perforadoras quedaron clavadas en la arena y los trabajadores desmovilizados. En noviembre de ese mismo año, el Financial Times informó de que los propios arquitectos empezaban a dudar de la viabilidad.

Los números oficiales ya resultaban difíciles de creer: el costo total de Neom se disparó a casi 9 billones de dólares, con plazos de ejecución que superaban los 50 años, según una auditoría interna. La inversión extranjera que Riad esperaba nunca llegó. Lo que en los despachos parecía una cuestión de voluntad política, chocaba contra las leyes del mercado.

Los avances sociales que sí llegaron

Pero no todo ha sido fracaso. Desde VisualPolitik señalan que la faceta social del plan sí ha cosechado resultados. La participación femenina en el mercado laboral casi se duplicó, pasando del 19,7 % en 2018 al 36,3 % a principios de 2025 superando con creces el objetivo del 30 %. El desempleo bajó del 12,3 % al 7,2 %, y el turismo alcanzó los 122 millones de visitantes en 2025, siete años antes de lo previsto. Hay cines, conciertos y mujeres al volante, un deshielo cultural vertiginoso para los estándares del Golfo.

Sin embargo, el verdadero corazón de Visión 2030 nunca fue que los saudíes pudieran ir al cine. Era dejar de depender del petróleo. Y ahí, apunta VisualPolitik, el fracaso es estrepitoso.

El plan para dejar de depender del petróleo funciona gracias al propio petróleo.

— VisualPolitik

La paradoja que financiaba la huida del petróleo con petróleo

Casi todo el dinero de Visión 2030 sale, directa o indirectamente, de Aramco. En 2025, la petrolera estatal ingresó más de 180.000 millones de dólares vendiendo crudo y repartió buena parte de sus beneficios como dividendos. Como el Estado saudí controla la mayor parte de la compañía, más de la mitad de los ingresos presupuestarios del reino fluyen desde Aramco. Esos fondos nutren, a su vez, al Fondo de Inversión Pública (PIF), el gran inversor de los megaproyectos.

El plan exigía que las nuevas fuentes de riqueza empezaran a generar dinero, pero eso no estaba ocurriendo. Mientras los ingresos petroleros flaquearon por unos precios del crudo poco boyantes, los sobrecostes se multiplicaban. Para justificar los gastos, según VisualPolitik, el sistema recurrió a una contabilidad inflada: las previsiones de ingresos por turismo, alojamiento y demanda se adulteraban para cuadrar los enormes presupuestos. Así, una habitación de hotel que debía generar 489 dólares por noche pasó a generar 1.800 en los modelos financieros.

La guerra en Irán, el acelerador letal

En abril de 2026, Riad se preparaba para presentar una nueva fase de inversión «más disciplinada». Ese mismo día, los misiles iraníes impactaron contra el corazón petroquímico del país y paralizaron la producción de Sabic, la mayor empresa industrial del reino. La guerra, dice VisualPolitik, ha sido la puntilla que ha congelado los flujos de capital y disparado el riesgo país. Las salidas a bolsa se detuvieron y los banqueros vieron desplomarse unas comisiones que aspiraban a alcanzar los 1.000 millones de dólares.

Pero el conflicto no es la causa de fondo. El FMI ya había alertado en julio de 2025 del déficit del gobierno saudí, The Line llevaba paralizada meses y la acción de Aramco cotizaba un 20 % por debajo de su precio de salida. Vender nuevos paquetes suponía malvender el tesoro nacional. La presión sobre el dinero se disparó y los megaproyectos comenzaron a desaparecer del discurso oficial.

Lo que Dubái sí hizo y Riad no quiso copiar

Dubái hace 30 años era un puerto del desierto con algo de petróleo y poca infraestructura. Hoy, con el paréntesis de la guerra, es el centro financiero más importante entre Europa y Asia, uno de los destinos turísticos más visitados del mundo y apenas depende del crudo: el oro negro supone solo el 1,4 % de su PIB. La receta, explica VisualPolitik, no fueron los rascacielos, sino las instituciones.

Dubái arrancó creando zonas francas donde las empresas extranjeras podían operar con el 100 % de la propiedad, sin impuesto de sociedades y con garantía de repatriación de beneficios. Luego dio un paso más: ciudades financieras con autonomía jurídica. El Dubai International Financial Centre funciona con legislación basada en el common law, tribunales independientes y el inglés como idioma oficial. En 2024 gestionaba activos por valor de 700.000 millones de dólares y albergaba 7.700 compañías activas.

Arabia Saudí, en cambio, apostó por el hormigón. Como señala VisualPolitik, Mohamed bin Salmán necesita construir legitimidad alrededor de la idea del líder transformador. Ceder autonomía institucional choca con un sistema hipercentralizado. Las reglas claras y los jueces capaces de fallar contra el Estado no encajan en una narrativa que gira en torno al poder absoluto. Por eso Riad eligió los renders: porque una zona franca no es espectacular, no sale en un vídeo futurista, pero es lo que convierte una economía artificial en una economía real.

El desenlace está por escribirse. La pregunta que deja VisualPolitik en el aire es si Arabia Saudí puede levantar un ecosistema tecnológico real sin construir antes las instituciones que lo sostendrían; o si todo esto es una nueva versión del mismo error con distinto envoltorio.

Puedes ver el análisis completo a continuación.

Landco advierte: la normativa del suelo impide construir más de 100.000 viviendas al año

Landco, la gestora de suelo de Banco Santander, ha lanzado una advertencia contundente: con la normativa urbanística actual resulta ‘casi imposible’ superar las 100.000 viviendas nuevas al año, un umbral que agrava el déficit habitacional que el Banco de España cifra ya en 750.000 unidades.

El cuello de botella del suelo finalista y la cifra de 7 millones de viviendas posibles

Alberto Quemada, CEO de Landco, lo ha dejado claro en el foro ‘Landowners & Developers Forum’: “No hay falta de suelo, hay falta de suelo finalista porque el 95% del suelo en España es protegido”. Según sus cálculos, el país tiene capacidad para construir hasta siete millones de viviendas. El problema es que los terrenos no están urbanizados ni cuentan con los permisos necesarios.

El suelo finalista —aquel que dispone de todos los servicios urbanísticos y la calificación urbanística aprobada— es el verdadero filtro. Landco estima que, con las reglas actuales, la producción anual difícilmente rebasará las 100.000 viviendas, mientras que la demanda crece a un ritmo superior.

Las demandas del sector: pacto de Estado, silencio positivo y más financiación

Quemada ha reclamado “garantías y un pacto de Estado para una nueva Ley del Suelo” que elimine el poder de veto de comunidades autónomas y ayuntamientos. La tramitación administrativa tarda años y eso, según el directivo, encarece los proyectos y reduce la rentabilidad.

Patricia Hernández, CEO de Vía Agora, abundó en la necesidad de seguridad jurídica y plazos ágiles: “La promoción es un proceso vertical, no paralelo. No podemos avanzar en ciertos informes hasta que tengamos la aprobación de la administración y esto puede tardar años”. Su propuesta pasa por implantar el silencio administrativo positivo, de modo que la falta de respuesta de la Administración en un plazo determinado equivalga a la aprobación.

José Ignacio Morales, CEO de Crea Madrid Nuevo Norte, puso cifras a la parálisis: “Nuestro primer informe es del año 1998 y las primeras obras de urbanización acaban de empezar”. Para Morales, el negocio del suelo es “ruinoso” si se dilata una década. “Cualquier proyecto que se alargue en el tiempo pierde valor y rentabilidad”, subrayó.

La radiografía del sector es unánime: sin una reforma legal que acorte los plazos y unifique criterios, la brecha entre oferta y demanda de vivienda seguirá ampliándose.

La Ficha del Inversor

La métrica clave que resume el estrangulamiento es la brecha entre el suelo finalista disponible y la demanda: apenas se generan 100.000 viviendas al año cuando el déficit acumulado roza las 750.000 y la formación de hogares supera esa cifra. El yield del suelo urbanizable se convierte en una incógnita cuando los plazos de desarrollo se miden en décadas. El Banco de España mantiene inmovilizados entre 55.000 y 60.000 millones de euros en los ayuntamientos que, según los participantes en el foro, deberían liberarse para financiar la urbanización de suelo.

La tendencia a seis meses es de continuidad: no hay un proyecto de nueva Ley del Suelo en el calendario legislativo inmediato, y la fragmentación competencial dificulta cualquier reforma de calado. Las promotoras seguirán compitiendo por el escaso suelo finalista en las zonas tensionadas, lo que presionará al alza los precios de los terrenos y, por tanto, de la vivienda terminada.

El perfil recomendado para operar en este entorno es el del inversor institucional con capacidad de aguantar ciclos de maduración muy largos. Como señaló Eduard Mendiluce, CEO de Aliseda, la banca apenas financia los primeros estadios de urbanización por la imposibilidad de prever plazos y retornos. Las family offices y los fondos de capital riesgo con estructuras de financiación alternativa están ocupando ese hueco. Para el pequeño promotor o el ahorrador particular, la promoción de suelo resulta prohibitiva.

El pulso entre operadores es claro: Landco y Crea Madrid Nuevo Norte representan a quienes manejan los grandes desarrollos de suelo y sufren en carne propia la parálisis administrativa. Frente a ellos, las administraciones autonómicas y locales defienden su autonomía normativa. La lectura a largo plazo apunta a que, sin un pacto de Estado, el déficit de vivienda se convertirá en un lastre estructural para la economía y agravará la crisis de accesibilidad. Como recordó Quemada, “el problema de la vivienda aumentará aún más de aquí a cinco años”.

Sudáfrica despliega al ejército ante las protestas antiinmigrantes que provocan el éxodo de miles y amenazan la minería

He seguido el goteo de noticias desde Durban durante toda la noche. La madrugada del 1 de julio, la ciudad costera sudafricana amanece con las calles vacías y las persianas bajadas, mientras los ecos de la marcha antiinmigrante del día anterior retumban en los despachos de los inversores internacionales. Más de 2.000 manifestantes recorrieron el centro de la ciudad exigiendo la salida de los extranjeros indocumentados, en un ultimátum que venció ayer. La respuesta del presidente Cyril Ramaphosa ha sido inmediata: el ejército ha sido desplegado para contener una violencia xenófoba que, según fuentes oficiales, ya ha causado al menos cuatro muertos.

Una movilización sin precedentes que paraliza la capital económica

Las protestas, que se enmarcan en una campaña de semanas contra la inmigración irregular, han provocado la huida de decenas de miles de extranjeros que temen por su seguridad. Calles vacías y negocios cerrados no son solo un síntoma de miedo, sino el primer impacto macroeconómico tangible de la crisis. Durban, con el puerto más activo de África subsahariana, es el centro neurálgico del transporte de minerales, y su parálisis supone un golpe directo a las exportaciones. Me detengo en las cifras que aporta el diario The Guardian: hasta ayer, más de 30.000 personas habían abandonado sus hogares en las provincias más afectadas.

  • Cuatro muertos confirmados en ataques y escaramuzas desde que comenzó la ola de hostigamiento.
  • Más de 2.000 manifestantes concentrados únicamente en Durban, con réplicas en otras ciudades como Johannesburgo.
  • Decenas de miles de desplazados en cuestión de semanas, una diáspora que los medios locales califican de «éxodo silencioso».

El despliegue de efectivos —policía antidisturbios y unidades del ejército— es la medida de contención más drástica adoptada por Sudáfrica desde los disturbios de 2021. Pero la violencia no ha quedado circunscrita a las manifestaciones, y los testimonios recogen un clima de terror.

«Me atacarán si me quedo» — testimonio de un migrante, recogido por The Guardian, 30 de junio de 2026.

Líneas de fractura que trascienden lo humanitario: un riesgo para la inversión extranjera

Lo que me preocupa en este análisis no es únicamente la tragedia humanitaria —que lo es—, sino el daño que esta crisis puede infligir a la economía sudafricana y, por arrastre, a los mercados de materias primas. Sudáfrica es el primer productor mundial de platino, el segundo de paladio y uno de los diez mayores extractores de oro. La minería representa aproximadamente el 8% del PIB nacional y emplea a cerca de medio millón de trabajadores, entre ellos un porcentaje significativo de mano de obra migrante de países vecinos como Zimbabue, Mozambique y Lesoto.

Si la campaña antiinmigrante fuerza la salida masiva de estos trabajadores, las minas se enfrentan a un déficit operativo que ralentizaría la producción y dispararía los costes. El platino, insumo crítico para la industria automotriz global y para las tecnologías de hidrógeno verde, podría experimentar un shock de oferta en plena transición energética. La combinación es explosiva: el rand sudafricano ya se ha depreciado un 2,3% frente al dólar en las últimas 72 horas, y las primas de riesgo de la deuda soberana en dólares repuntan.

Los inversores internacionales que habían empezado a mirar de nuevo a Sudáfrica tras las reformas estructurales de 2025 podrían reevaluar su exposición. Cualquier alargamiento del conflicto elevará las exigencias de rendimiento para los bonos sudafricanos, encareciendo la financiación de un Estado que ya arrastra un déficit crónico.

En mi lectura, Ramaphosa se encuentra entre la espada y la pared: debe contener la violencia para preservar el orden público, pero al mismo tiempo necesita enviar una señal de seguridad jurídica a las multinacionales mineras que sostienen la balanza de pagos. Si no logra sofocar las protestas en los próximos días, el riesgo-país sudafricano se contagiará a los mercados emergentes, añadiendo presión a la ya volátil geopolítica global.

inmigración indocumentada

🌍 El impacto en España y Europa

La conexión entre las calles de Durban y las fábricas de Martorell es más directa de lo que parece. Sudáfrica suministra alrededor del 70% del platino que utiliza la industria automotriz europea, y España, con su potente sector de componentes y la planta de Seat en Barcelona, es especialmente sensible a los cuellos de botella en el suministro. Una interrupción prolongada de la minería sudafricana podría elevar los costes de producción de los vehículos en Europa, justo cuando la demanda de eléctricos empuja la demanda de metales preciosos. Además, la depreciación del rand abarata las exportaciones de materias primas, pero también aumenta la volatilidad en algunas carteras de deuda de banca española con exposición a mercados africanos. Para las familias españolas, el Euríbor no se verá directamente afectado, pero un repunte de los precios del automóvil o una subida del coste de los catalizadores sí se dejaría sentir en el precio final de los coches nuevos. A más largo plazo, Europa debe seguir con preocupación cualquier movimiento migratorio descontrolado que pueda generar presión adicional en las fronteras del Mediterráneo si la crisis se desborda.

Telefónica: la racha de 11 caídas en bolsa que preocupa a los inversores

Telefónica ha firmado su undécima caída en las últimas doce sesiones, un goteo bajista que ha borrado la mayor parte de la revalorización que acumulaba en 2026. La acción cerró hoy a 3,52 euros, dejando su balance anual en un exiguo 4,7%, muy lejos del 20% que llegó a alcanzar a mediados de mayo.

El castigo se ha concentrado especialmente desde el 15 de junio. Solo el 23 de junio el valor logró cerrar en verde. En este tramo, el ajuste técnico por el pago del dividendo de 0,15 euros por acción (descontado el 16 de junio) ha actuado como catalizador inicial, pero los analistas coinciden en que la persistencia de las caídas obedece a razones más profundas.

La radiografía del castigo

Joaquín Robles, analista de Banco BiG, recuerda que “el efecto ex dividendo explica parte de la corrección”, pero no once sesiones de descensos. “Sería simplista atribuir todo al dividendo porque ese efecto se descuenta de golpe”, añade Antonio Castelo, de iBroker, quien incide en la vertiente técnica del movimiento, aunque subraya que hay también una parte de fondo.

La reunión de la Reserva Federal del 17 de junio añadió presión. El nuevo presidente, Kevin Warsh, sorprendió con un tono más duro del que esperaba el consenso, lo que reavivó las expectativas de subidas de tipos. En un sector intensivo en deuda como las telecos, unos tipos más altos encarecen la financiación y reducen el atractivo relativo de las rentabilidades por dividendo frente a la renta fija.

“El mercado ha dejado de mirar a Telefónica como una gran yield play para exigirle crecimiento y capacidad competitiva”, resume Castelo. A esta revalorización del riesgo contribuye el recorte a la mitad del dividendo anunciado en noviembre de 2025, que hace que la retribución futura sea menos generosa, y también la inminente salida a Bolsa de Digi el próximo 16 de julio, que amplía la oferta de telecos en el mercado español y recuerda la agresividad comercial del rival.

Once caídas en doce sesiones no son un accidente: son la suma de un ajuste técnico, un giro monetario y un aviso competitivo.

Los tres vectores que explican la racha

El dividendo fue la chispa. Ajustó mecánicamente la cotización y, además, recuerda al mercado que la compañía prioriza el desapalancamiento sobre la remuneración. Según Castelo, “el dividendo ya no compensa por sí solo todas las incertidumbres del negocio”.

El segundo vector es la Reserva Federal. “En un entorno de rentabilidades elevadas, el atractivo de las telecos defensivas se diluye”, explica Sergio Ávila, de IG. La deuda de Telefónica, que sigue siendo uno de los focos del mercado, se encarece, y la renta fija compite directamente con el yield de la acción.

El tercero es Digi. Su estreno bursátil no cambia la competencia de la noche a la mañana, pero sí “introduce un recordatorio de que la guerra comercial no ha terminado y que en España hay un rival muy agresivo en precio”, apunta Castelo. La OPV del operador low cost el 16 de julio podría absorber parte del apetito inversor por el sector.

Qué hacer con el valor

El consenso de analistas, según datos de LSEG, fija un precio objetivo medio de 4,03 euros por acción, un 13% por encima de los niveles actuales. Guillermo Santos, de iCapital, aconseja “mantener, recibir dividendo y esperar a que recupere precio”. Eso sí, con prudencia: la teleco tendrá que demostrar en los próximos trimestres que puede crecer y generar caja en un mercado competitivo.

El goteo bajista de Teléfonica ha puesto de relieve que el mercado ya no le perdona la falta de catalizadores. La combinación de un dividendo a la baja, unos tipos altos y una competencia que no afloja obliga a los inversores a replantearse la tesis. Aquellos que confían en la capacidad de la compañía para reestructurarse y proteger márgenes pueden ver en los 3,52 euros una oportunidad, pero asumiendo que la paciencia será una virtud obligada.

Rusia importa gasolina tras los ataques a refinerías: el aviso de Moscú que pone en alerta al petróleo

La paradoja es dura: Rusia, la autodenominada “gasolinera del mundo”, se ve obligada a importar combustible. Hoy, 30 de junio de 2026, el Kremlin ha confirmado por primera vez que negocia con otros países la compra de gasolina y diésel a precios “razonables” para hacer frente a la escasez interna provocada por los reiterados ataques ucranianos contra sus infraestructuras de refinado. He seguido con atención la evolución de los hechos y lo que me encuentro es una crisis energética que, hasta ahora, Moscú había negado sistemáticamente.

La situación sobre el terreno es alarmante. Las colas en las gasolineras, que comenzaron en mayo en Crimea, se han extendido a Moscú, a regiones petroleras de Siberia y hasta Vladivostok, en el Pacífico. En la península anexionada, las autoridades han suspendido la venta de combustible a particulares y han racionado el transporte público. Ayer, 29 de junio, en Sebastopol se vendió gasolina a 189 rublos el litro, unos 2,1 euros, casi el triple del precio habitual. En la capital rusa, donde el precio oficial ronda los 64 rublos por litro de gasolina de 92 octanos, las petroleras han impuesto restricciones sin orden gubernamental: en Gazprom Neft el límite es de 30 litros por repostaje, y en Lukoil basta con 20 o 30 según la estación. Incluso se han visto filas de hasta 30 coches al final de la jornada laboral.

La crisis del combustible se extiende desde Crimea hasta Vladivostok

La geografía de la escasez no deja lugar a dudas sobre la gravedad del problema. Más allá de las imágenes de colas en Moscú, regiones como Janti‑Mansi y Tiumén —líderes en producción de crudo— o el krai de Primorie, a orillas del Pacífico, aplican racionamientos. El gobierno de Primorie limitó el lunes la compra de combustible para camiones pesados a 100 litros en ciudad y 200 en carretera, mientras que el gobernador de Oriol propuso esta semana un sistema de rotación por matrícula para repostar. Paralelamente, las petroleras rusas ya operan con restricciones “voluntarias” que recuerdan a un racionamiento informal.

El origen de este colapso no es una crisis financiera ni un embargo: son los drones ucranianos. Kiev ha intensificado en los últimos meses los ataques contra refinerías, depósitos de petróleo y rutas logísticas, con el objetivo explícito de asfixiar la maquinaria bélica de Moscú. La estrategia ha funcionado. El domingo 28 de junio, el presidente Vladimir Putin reconoció en una reunión con su gabinete que esas incursiones eran las causantes de la escasez, aunque aseguró que Rusia estaba “haciendo frente” a la situación.

“Si se alcanzan acuerdos a precios razonables, esto sí se llevará a cabo.” — Dimitri Peskov, portavoz de la Presidencia rusa, en rueda de prensa del 30 de junio de 2026.

Moscú admite la necesidad de importar gasolina y toma medidas

La confesión de Peskov representa un giro de 180 grados en el discurso oficial. Hace solo una semana, el viceprimer ministro Alexánder Nóvak aseguraba que el combustible para el mercado interno era “suficiente”. Ahora, el Kremlin admite contactos con otros países para importar derivados del petróleo, sin especificar cuáles “por razones obvias”. Lo que sí se sabe es que Bielorrusia, socio estratégico de Rusia, ya ha incrementado los envíos de queroseno: en mayo exportó más de 5.000 toneladas, casi cuatro veces más que en el mismo mes del año anterior. Además, la Duma ha aprobado enmiendas fiscales para incentivar las importaciones desde los países de la Unión Económica Euroasiática, y el gobierno ha reducido la venta obligatoria de gasolina en bolsa del 15% al 10%, manteniendo la prohibición de exportar combustible.

¿Qué hay detrás de esta crisis y cuál es el riesgo para el mercado petrolero?

Lo que observo como analista es un círculo vicioso con implicaciones que trascienden a Rusia. Primero, los ataques ucranianos están degradando una capacidad de refinado que Rusia necesita no solo para abastecer a su inmenso territorio, sino para mantener su influencia exportadora. Si Moscú se convierte en importador neto de gasolina, la presión alcista sobre los precios de los combustibles en los mercados al contado puede ser significativa, sobre todo en una Europa que, pese a las sanciones, todavía depende de los flujos indirectos de productos refinados rusos. En paralelo, la crisis desmiente el mito de la autosuficiencia energética rusa, justo cuando el Kremlin intenta proyectar fortaleza ante el G7. El verdadero aviso no es que Rusia esté negociando importaciones: es que sus infraestructuras críticas son más vulnerables de lo que se creía, y cada dron ucraniano que alcanza una refinería suma presión a un mercado global de por sí tenso.

Además, el mercado está atento a la posible relajación de los estándares de calidad que ha adelantado Kommersant: permitir la producción de gasolina y diésel de estándar K4, prohibido desde 2013, aliviaría temporalmente el déficit, pero dañaría la reputación de los refinados rusos. Mientras tanto, la cotización del Brent ronda los 85 dólares por barril, y cualquier interrupción adicional en la oferta rusa de productos podría empujarla hacia los 90 dólares, encareciendo el crudo que España importa de otros proveedores.

🌍 El impacto en España y Europa

Europa no es ajena a este desabastecimiento. Aunque las sanciones bloquean la compra directa de crudo y derivados rusos desde 2023, el hueco dejado por las exportaciones rusas en los mercados internacionales eleva los precios globales del diésel y la gasolina. Para España, importador neto de productos refinados, esto se traduce en un encarecimiento del combustible en el surtidor, que ya sufre la estacionalidad veraniega. El Euríbor, en cambio, no se ve afectado directamente; la relación se canaliza a través de la inflación: si los precios de la energía suben de manera persistente, el BCE podría retrasar los recortes de tipos que el mercado descuenta para septiembre, castigando a las hipotecas variables. En paralelo, las empresas españolas con exposición al transporte y la logística —desde navieras hasta flotas de distribución— verán aumentar sus costes operativos, lo que podría erosionar los márgenes en un año de crecimiento modesto en la eurozona.

Decathlon gana 84 millones en España en 2025 y eleva ventas un 8%: ¿qué implica para los precios?

Decathlon ha cerrado el año 2025 con un beneficio de 84 millones de euros en España y un incremento de las ventas de más del 8%, hasta los 2.342 millones de euros. El resultado, que devuelve a la cadena a niveles de rentabilidad olvidados desde antes de la pandemia, revela una estrategia clara: invertir en la red de tiendas y en la experiencia de compra mientras se contiene el precio de más de un millar de productos básicos. La pregunta para el comprador no es cuánto gana la empresa, sino si esa bonanza se traducirá en mejores precios o en un servicio más cuidado dentro del lineal.

El músculo financiero que sostiene la expansión

La filial española de la multinacional francesa de material deportivo facturó 1.990 millones de euros en cifra neta de negocio, un 7,19% más que el año anterior. El beneficio neto de 84 millones de euros supone un salto del 17,3% respecto a 2024, según los datos que acaba de depositar en el Registro Mercantil. Son las mejores cifras en un lustro, y convierten a España en el segundo mayor mercado mundial de Decathlon, con más del 11% del negocio global.

El dato que mejor explica la holgura con la que la firma afronta el futuro es el ebitda, que subió un 29,5% hasta alcanzar los 148 millones de euros. Una compañía que genera ese margen de caja puede hacer dos cosas a la vez: renovar sus establecimientos y contener precios sin que los números se resientan. Y eso es exactamente lo que ha empezado a hacer.

Más tiendas y mejor experiencia: la vuelta a la inversión física

Decathlon cerró 2025 con 176 tiendas en España tras abrir cinco nuevos locales, reabrir el de Alfafar (Valencia) y ampliar el formato City en Granada. A lo largo del año se modernizaron 83 establecimientos dentro del plan iniciado en 2024, con una inversión acumulada de 40 millones de euros y la creación de 70 espacios especializados en las tiendas más grandes. Toda la red estrenó etiqueta electrónica y el canal online ya pesa un 15,1% de la facturación total gracias al tirón del marketplace.

El director general, Borja Sánchez, ha avanzado que la compañía mantendrá el ritmo en 2026 con una previsión de 15 aperturas y dos ampliaciones adicionales, además de completar la modernización del cien por cien de la red. Un empresario con menos rentabilidad habría frenado; Decathlon acelera precisamente porque los números le permiten pisar el acelerador sin castigar el margen.

📊 Beneficios, ventas y expansión: un vistazo

Indicador2025Variación
Beneficio neto84 millones de euros+17,3%
Ventas totales2.342 millones de euros+8%
Ebitda148 millones de euros+29,5%
Tiendas en España176+5 aperturas

El precio como estrategia para competir con Amazon o Temu

Aquí está la clave para el bolsillo. En un año con una inflación del 2,6%, Decathlon asegura haber rebajado alrededor de un 1% el precio de más de 1.000 productos de su catálogo permanente. La diferencia parece modesta, pero en retail deportivo esa contención tiene un valor estratégico: fideliza al cliente que hace la compra recurrente de equipamiento básico —zapatillas de running, camisetas térmicas, mochilas— y que puede comparar en tiempo real desde el móvil con Amazon, Temu o cualquier otro operador online.

La inversión en tienda genera experiencia; la contención de precios en el catálogo básico frena la fuga de clientes hacia el comercio electrónico de terceros.

A diferencia de otros retailers que trasladan toda la factura inflacionista al cliente, la cadena francesa ha optado por absorber parte del golpe. ¿El motivo? El volumen de ventas generado en sus 176 tiendas y el peso creciente del canal digital —un 15,1% del negocio— le permite diluir el coste de los descuentos en un margen que todavía es muy amplio.

Además, el impulso de los productos circulares certifica que la compañía está ampliando su público hacia un consumidor más joven y preocupado por el gasto y la sostenibilidad. Las ventas de este segmento facturaron un 25% más y ya representan el 3% del negocio total.

La traducción al ticket del consumidor

Los resultados invitan a pensar en una política de precios predecible a medio plazo. Una empresa que invierte al mismo tiempo en modernizar tiendas, en subir el sueldo de sus empleados un 5% y en bajar el precio de los productos que más se venden está priorizando la cuota de mercado sobre el margen unitario.

Para el comprador, esto significa que los artículos de repetición —las zapatillas de iniciación, los maillots de equipo, las colchonetas de yoga— mantendrán precios estables o ligeramente a la baja durante 2026, mientras los productos más técnicos podrían encarecerse si suben los costes de aprovisionamiento. La estrategia no es bajarlo todo, sino mantener barato lo que el cliente compra cada temporada.

El canal digital también se consolida como una ventana de precio. Las ventas del marketplace crecieron un 45% en 2025, lo que sugiere que Decathlon está afinando su oferta de productos de terceros para competir con Amazon sin perder el control sobre la calidad ni la entrega. Para el consumidor, esto se traduce en más variedad de producto y, probablemente, en precios más ajustados en las categorías donde el marketplace ya tiene masa crítica.

🛒 El Veredicto de Compra

  • Compara el precio por unidad de uso: Una zapatilla de 30 euros con buena durabilidad sale más barata por kilómetro corrido que una de 20 euros que se desgasta antes. La contención de precios de Decathlon tiene sentido si la calidad se mantiene.
  • Aprovecha el canal online como comparador: El marketplace de Decathlon y la venta directa en su web pueden ofrecer precios distintos a los del lineal. Revisa ambas opciones antes de pasar por caja.
  • Si compras material básico de temporada, hazlo ahora: La bajada de precios en los 1.000 productos del catálogo permanente sugiere que las colecciones de primavera-verano mantendrán precios estables durante los próximos meses.

CNMC: márgenes carburantes entre 2019-2024 son moderados, sin fallos de competencia

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha examinado seis años de cuentas de los operadores de carburantes y ha llegado a una conclusión que choca con la percepción de miles de conductores: no hay problemas estructurales de competencia en el mercado español de gasolinas y gasóleos. El informe aprobado por el regulador concluye que los márgenes observados entre 2019 y 2024 son, en general, moderados y compatibles con un entorno competitivo. La CNMC, sin embargo, no baja la guardia: señala repuntes en los márgenes minoristas durante 2023 y 2024 que merecen un seguimiento detallado.

El estudio, elaborado en cumplimiento del Real Decreto-ley 7/2026 y del Acuerdo del Consejo de Ministros de 14 de abril, analiza a fondo la rentabilidad de la cadena de valor de los carburantes. Para ello, utiliza indicadores como el resultado bruto de explotación (Ebitda), el resultado neto de explotación (Ebit) y el retorno sobre activos invertidos (ROAI), extraídos de de las cuentas anuales de los operadores mayoristas y minoristas.

El diagnóstico de la CNMC: márgenes contenidos y elevada dispersión

Uno de los hallazgos más destacados es la elevada heterogeneidad entre empresas. Incluso dentro de un mismo segmento, la dispersión en ventas y márgenes es notable, especialmente entre las compañías de menor tamaño. El regulador no aprecia una relación clara entre el volumen de negocio y la rentabilidad: no siempre quien más vende gana más, en términos porcentuales.

En el segmento mayorista, el margen Ebitda medio de los mayores operadores se situó en el 2,4% en 2024, una cifra que la CNMC califica de contenida. Por su parte, el margen mediano de las principales empresas minoristas —las gasolineras— rondó el 3,5% en el mismo año. Estas ratios se mantienen estables cuando se descuentan amortizaciones o se examina la estructura financiera, lo que indica que no hay distorsiones importantes derivadas del endeudamiento o la inversión en activos fijos.

Entre 2019 y 2024 los márgenes fueron, en general, contenidos; ningún dato revela un fallo estructural de competencia en el mercado español de carburantes.

El informe subraya que no se observa una tendencia estructural al alza en los márgenes a lo largo del periodo analizado. Sí se identifican patrones comunes en ejercicios marcados por shocks externos, como la pandemia de 2020 o el estallido de la guerra en Ucrania en 2022, que empujaron los costes y la volatilidad. Fuera de esos episodios, los márgenes se han mantenido relativamente estables.

El margen mediano del 3,5% en 2024 no es en sí mismo una señal de alarma, pero los repuntes de los últimos dos años obligan a seguir vigilando la evolución de los precios al surtidor.

A pesar del diagnóstico global favorable, la CNMC identifica algunos puntos que requieren atención. Existe una cierta concentración geográfica de los mayores márgenes en el segmento mayorista, localizados principalmente en territorios extrapeninsulares —Baleares, Canarias, Ceuta y Melilla—, donde la menor competencia y los costes logísticos pueden influir.

Además, el organismo advierte de una tendencia creciente en los márgenes minoristas en algunos casos durante 2023 y 2024, justo cuando el precio del crudo se moderaba tras los picos de la crisis energética. Esta divergencia podría sugerir que parte de la bajada de costes no se trasladó completamente al consumidor, aunque el regulador no llega a afirmar que exista un aprovechamiento sistemático.

Estas conclusiones son coherentes con un informe previo sobre precios y márgenes brutos de distribución, en el que ya se apuntaba a un comportamiento global adecuado, con solo un número reducido de estaciones de servicio que presentaban posibles desviaciones. La CNMC recomienda ahora dar continuidad al análisis conjunto de márgenes empresariales y de distribución, reforzar las medidas que fomenten la competencia y mejorar los mecanismos de remisión de información sobre precios y costes.

En materia de transparencia, el regulador ya ha dado pasos relevantes: publica precios semanales en su web y actualiza los datos a través de la plataforma CNMC Data. También ha pedido revisar los criterios de identificación de las empresas del sector para reflejar con mayor precisión la cadena de valor de los carburantes.

Los riesgos a vigilar: extrapeninsulares y el desacople de 2023-2024

El factor geográfico emerge como una de las principales preocupaciones de la CNMC. En los territorios extrapeninsulares, la menor presión competitiva y los sobrecostes de transporte —derivados de la insularidad o la lejanía— permiten márgenes superiores a la media. El regulador no los califica de abusivos, pero sí insta a monitorizarlos con especial atención.

El otro foco de riesgo es el comportamiento de los márgenes minoristas en 2023 y 2024. Durante esos ejercicios, el precio del petróleo Brent se relajó desde los máximos de 2022, pero los márgenes de algunas gasolineras se expandieron ligeramente. Este desacople, aunque leve, sugiere que la traslación de los menores costes de aprovisionamiento al precio final no fue inmediata ni completa en todos los operadores. La CNMC, sin acusar, ve necesario un seguimiento cercano para evitar que se convierta en una práctica generalizada.

competencia carburantes

En paralelo, la CNMC recomienda a los consumidores que utilicen las herramientas de transparencia disponibles y exige a las gasolineras que ofrezcan información clara sobre descuentos y programas de fidelización, ya que estos pueden enmascarar el precio real del litro de combustible. El objetivo es que el usuario pueda comparar de forma efectiva y tomar decisiones informadas.

¿Mercado competitivo o ilusión estadística? La visión de Merca2

Como analista que lleva años siguiendo el sector energético, comparto la parte positiva del diagnóstico de la CNMC: los datos agregados no muestran fallos de competencia graves. Sin embargo, creo que conviene matizar ese optimismo con dos observaciones. Primero, que un margen mediano del 3,5% en el segmento minorista no descarta que haya estaciones de servicio con rentabilidades superiores al 6% o 7%, aprovechando situaciones de cautividad geográfica o baja sensibilidad al precio de algunos consumidores. La dispersión que el propio informe reconoce esconde realidades muy dispares.

Segundo, la tendencia alcista detectada en 2023–2024, si se consolida, podría indicar que, en un entorno de precios del crudo bajos, algunos operadores están elevando sus márgenes de forma oportunista. La CNMC acierta al mantener la vigilancia, pero el reto está en que esa vigilancia se traduzca en medidas concretas si la situación se agrava. Hasta ahora, las herramientas del regulador son más de transparencia y recomendación que de intervención directa sobre los precios, y eso limita su capacidad para corregir desviaciones en tiempo real.

Un argumento que suele esgrimirse es que los márgenes en España son inferiores a los de otros países europeos, lo que reforzaría la idea de un mercado competitivo. Sin embargo, la comparativa internacional no siempre es válida, porque las estructuras de costes, la fiscalidad y la densidad de la red de estaciones de servicio varían mucho. La verdadera prueba de competencia está en la capacidad del consumidor para cambiar de proveedor sin coste ni penalización, y en que los precios reaccionen con rapidez a las variaciones del crudo. En ese terreno, hay luces y sombras.

La propuesta de revisar los criterios de identificación de las empresas del sector me parece especialmente acertada. Una radiografía más precisa de la cadena de valor permitiría detectar cuellos de botella en segmentos concretos, como la distribución al por mayor, donde a veces operan intermediarios que añaden costes sin aportar valor. La transparencia, en este sentido, es la mejor aliada de la competencia.

En definitiva, el informe de la CNMC es una buena noticia para el mercado: no hay problemas sistémicos de competencia. Pero no es un cheque en blanco. Los repuntes de los últimos años y la concentración geográfica de los mayores márgenes son recordatorios de que la vigilancia debe ser constante. Mientras tanto, los conductores pueden estar tranquilos, pero no tanto como para dejar de comparar precios.

Centros de datos y red eléctrica: el 19% de las solicitudes de potencia son ‘fantasma’

El 19% de las solicitudes de conexión a la red eléctrica para centros de datos en España no se materializan. Son lo que los técnicos llaman ‘solicitudes fantasma’: peticiones de potencia que nunca llegan a convertirse en un consumo real, pero que mientras tanto ocupan un espacio que otros proyectos viables necesitan. El dato, extraído de los registros del operador del sistema, revela un cuello de botella que amenaza con frenar el despliegue de la inteligencia artificial en el país.

La fiebre de los centros de datos, impulsada por el entrenamiento y despliegue de modelos de IA, ha disparado la demanda de electricidad. Las previsiones más conservadoras apuntan a que el consumo de estos complejos se multiplicará por tres de aquí a 2030, alcanzando el 6% de la demanda eléctrica total de España. En los últimos dos años, las peticiones de acceso a la red han crecido un 40%, según estimaciones del sector. Pero no todas son legítimas. Muchos promotores solicitan capacidad sin tener aún el proyecto asegurado, como una forma de reservar sitio por si la inversión sale adelante.

Una quinta parte de las peticiones no se materializa

El fenómeno de las solicitudes fantasma no es exclusivo de España, pero la proporción detectada en la península ibérica es especialmente elevada. Casi una de cada cinco peticiones carece de un plan de negocio firme. Los desarrolladores, ante la certeza de que la capacidad eléctrica será un recurso escaso en los próximos años, optan por acaparar potencia en previsión de futuros proyectos, aunque muchos de ellos nunca vean la luz.

Esta práctica distorsiona la planificación de Red Eléctrica. El gestor del sistema debe dimensionar las infraestructuras de de transporte y distribución tomando como base todas las solicitudes recibidas, incluidas las que nunca se ejecutarán. El resultado es una sobreinversión en kilómetros de cable y subestaciones que, en parte, quedan infrautilizados, encareciendo el coste final del servicio para todos los consumidores. Cada euro malgastado en activos sobredimensionados termina repercutiendo en la factura de la luz de hogares y empresas.

El cuello de botella eléctrico frena la expansión de la IA en España

El auge de la inteligencia artificial requiere una potencia eléctrica ingente. Un solo centro de datos de entrenamiento puede consumir tanta energía como una ciudad de 50.000 habitantes. Si las solicitudes especulativas bloquean los nudos de la red, los operadores serios que disponen de financiación y contratos se encuentran con un tapón.

Algunas comunidades autónomas, como Aragón o Castilla-La Mancha, se han convertido en polos de atracción por su disponibilidad de suelo y de energía renovable. Sin embargo, la saturación de los nudos de evacuación está ralentizando la materialización de proyectos ya anunciados. De acuerdo con fuentes del sector, hay al menos 1.200 MW de potencia concedida pero no utilizada en esas zonas, lo que equivale a la demanda de 400.000 hogares.

solicitudes fantasma

El sistema eléctrico español no puede planificar su futuro con un lastre especulativo del 19%.

¿Especulación o planificación deficiente?

El debate no es tanto si la especulación es mala, sino por qué el sistema permite que ocurra. Los procedimientos de acceso a la red en España no exigen acreditaciones firmes de viabilidad en las fases iniciales. Basta con una solicitud y el pago de un aval relativamente bajo para reservar una capacidad que puede mantenerse durante años sin ejecutarse.

Red Eléctrica y la Comisión Nacional de los Mercados y la Competencia (CNMC) han iniciado consultas para reformar los criterios de acceso. La propuesta pasa por exigir hitos de avance comprobables —obras iniciadas, financiación cerrada— antes de consolidar la reserva de potencia. De aprobarse, muchas de esas solicitudes fantasma caducarían en meses, liberando capacidad para quienes realmente la necesitan.

Sin embargo, la reforma enfrenta resistencia de algunos desarrolladores que argumentan que la incertidumbre del mercado de la IA justifica mantener opciones abiertas. Ese debate recuerda al que se vivió con las renovables hace una década, cuando también proliferaron solicitudes sin proyecto y se tuvo que establecer un sistema de concurrencia competitiva.

El reloj corre. España aspira a convertirse en un hub de datos del sur de Europa, pero sin una red eléctrica que responda con agilidad, corre el riesgo de perder inversiones frente a competidores como Portugal o el sur de Francia. La buena noticia es que el 81% restante de las solicitudes sí son reales, lo que indica un interés inversor sólido. El desafío está en separar el trigo de la paja sin enfriar ese impulso.

“El BCE no está endureciendo la política monetaria, pero sí ajustándola a la inflación”

“El Banco Central Europeo (BCE) no está endureciendo su política monetaria, pero sí ajustándola a la realidad de la inflación”, explicó ayer Mariano Arenillas, responsable para Iberia de DWS, durante una reunión con medios de comunicación. Por ese motivo, en la gestora alemana creen posible una segunda subida de tipos de otros 25 puntos básicos este año, dependiendo de la situación geopolítica en Ormuz.

Para Arenillas, la última subida de 25 puntos básicos del BCE no tiene casi impacto en los mercados; es más un mensaje de credibilidad. “Se trata de evitar el traslado de la inflación de esa segunda ronda (salarios)”, aclaró.

“Sin embargo, añade, no va a haber subidas en Estados Unidos. En 2027 habrá un movimiento de relajación monetaria y serán hasta dos bajadas de tipos”.

La gestora alemana ha modificado sus previsiones de crecimiento e inflación para lo que queda de ejercicio. Si antes era un crecimiento del 1,3% en la eurozona, ahora es del 0,9% debido al impacto de Ormuz. Y en cuanto a la inflación, “el escenario central para finales de año es que tendremos una inflación en el entorno del 3,1-3,2%.

Pese a todo, Arenillas, reconoce que “nos ha sorprendido la resiliencia de las economías mundiales con el problema de Ormuz por una menor dependencia el petróleo y por la liberación de las reservas estratégicas de muchos países”.

DWS: las residencias de estudiantes y el flex-living, la nueva oportunidad de inversión inmobiliaria en España

Por todo ello, DWS sobre pondera deuda de Grado de Inversión (IG) europea: por rentabilidad y riesgo frente a los soberanos, de sectores concretos, como las utilities, financiero o industrial. También porque ofrecen menor duración frente a los soberanos, pues ahora la interesante es la deuda a tres-cuatro años.

Un aspecto muy importante que destacan en la gestora alemana es que “los mercados están descontando la perfección en beneficios, inflación Inteligencia Artificial o en Ormuz”.

"Nos ha sorprendido la resiliencia de las economías mundiales con el problema de Ormuz". Imagen: Merca2 con IA
«Nos ha sorprendido la resiliencia de las economías mundiales con el problema de Ormuz». Imagen: Merca2 con IA

BCE y problemas graves por la deuda en Estados Unidos

DWS señala que “el mercado no está mirando los niveles de deuda de los países” y recuerda que el precio de los CDS o Credit Default Swaps de Estados Unidos ha aumentado en 10 puntos básicos desde el inicio del año, hasta los 43 puntos básicos, pues empezamos en los 33 puntos”.

Arenillas recuerda que hoy la deuda de Estados Unidos supone ya el 122% del PIB “y no muestra una senda creíble de consolidación”. “El déficit fiscal es del 6% anual”, añade. Por ese motivo, Donald Trump quiere tipos bajos, para poder financiera la inversión en Inteligencia Artificial.

Al respecto de la inversión ‘de moda’, la Inteligencia Artificial, Arenillas es muy claro: “creemos en la IA, pero los cambios no van a ser tan rápidos”. Y añade: “nos creemos la IA y también el crecimiento de los beneficios, pero no queremos tanta volatilidad”.

 Al fin y al cabo, recuerda el experto, “el 70% de la ponderación del índice MSCI Wordl es Estados Unidos y eso es también IA”. Así, aclara, como inversor “no puedes no tener Estados Unidos, pero hay que tener valores más estables, más predecibles y más baratos, por si acaso. Hay que estar, y si cae, vas a caer, pero no tanto”.

Sobre este tema de la IA, DWS señala: “A dos años, la inversión en centros de datos para la Inteligencia Artificial va a generar crecimiento”, pero hay dos incertidumbres como son que los niveles de deuda de estas compañías son muy altos y que hay compañías que van a desaparecer, sectores perjudicados por la llegada de la IA.

“Además, añade Arenillas, hay que ser muy cauto con la IA por que el coste de los tokens no es tan bajo como se esperaba”, concluye.

Tan duras como su mítico 3310: la inesperada realidad de las acciones de Nokia que sorprende al mercado

Aunque es un jugador olvidado dentro del sector de los teléfonos inteligentes, Nokia sigue viva. La empresa finlandesa ha mantenido la salud de sus acciones durante años en medio del olvido mediático, pero, según los analistas de Jefferies, la empresa está por entrar en una nueva etapa de crecimiento gracias a un cambio en su estrategia de productos.

«La colaboración de Nokia con los proveedores de servicios en la nube a gran escala está aumentando en toda su cartera de productos ópticos, y la aceleración de sus redes IP se debe, por ahora, a los contratos de conmutación con un proveedor de servicios en la nube a gran escala», se lee en el informe

«Prevemos que este impulso en los pedidos conducirá a un mayor crecimiento y una mayor expansión de los márgenes en 2027 y 2028 de lo previsto anteriormente, lo que también respalda una mayor revalorización de la acción. Por lo tanto, elevamos nuestras previsiones (BPA para el ejercicio fiscal 2027 un 15% superior al consenso) y también aumentamos nuestro precio objetivo de 10,7 a 13,8 euros», ha sentenciado el análisis del banco de inversión.

No es un dato secundario. La apuesta por la tecnología de fibra óptica ha dado un nuevo impulso a una empresa que ya es mítica dentro del mundo de la telefonía. Si bien se han quedado atrás en su negocio histórico ante el crecimiento de gigantes como Samsung y Apple, o incluso de firmas asiáticas como Huawei, han sabido adaptarse. Como sus primeros modelos de móvil, es una empresa que de momento ha sabido encajar los golpes, y ahora ha sumado sus inversiones en la nube y en inteligencia artificial.

Telefónica y la IA: Así mejorará la gestión de tu conexión de fibra y 5G este año
Telefónica y Nokia prueban IA agente con protocolos A2A y MCP para automatizar redes en 2026.

«Nokia registró pedidos de Cloud & AI por valor de 2.400 millones de euros en 2025 y otros 1.000 millones de euros en el primer trimestre de 2026, principalmente en el sector óptico. Sin embargo, los ingresos totales de Cloud & AI en el primer trimestre de 2026 fueron de tan solo 350 millones de euros, lo que sugiere una importante acumulación de pedidos pendientes», asegura el analista.

«Se prevé que estos pedidos sigan aumentando hasta 2026 debido al incremento de los pedidos tanto en el sector óptico como en el de redes IP, en un contexto de limitaciones de capacidad hasta que la segunda fábrica de fosfuro de indio entre en funcionamiento a finales de año. Por lo tanto, prevemos que los ingresos de Cloud & AI de Nokia en los sectores óptico y de redes IP crecerán hasta un 27% en 2027, frente al crecimiento previsto actualmente del 18-20% en 2026», escriben desde Jefferies.

Espacio para crecer en los próximos dos años

Pero según Jefferies, el momento para invertir en Nokia es ahora, pues el cálculo de sus expertos es que su crecimiento se acelerará en los próximos dos años. Para ellos, la ampliación de su inversión en algunas tecnologías es clave para que sus cuentas, y el valor de sus acciones, crezcan tanto en 2027 como en 2028.

«Nokia registró pedidos de Cloud & AI por valor de 2.400 millones de euros en 2025 y otros 1.000 millones de euros en el primer trimestre de 2026, principalmente en el sector óptico. Sin embargo, los ingresos totales de Cloud & AI en el primer trimestre de 2026 fueron de tan solo 350 millones de euros, lo que sugiere una importante acumulación de pedidos pendientes», escribe Jefferies.

Nokia bolsa previsiones

«Se prevé que estos pedidos sigan aumentando hasta 2026 debido al incremento de los pedidos tanto en el sector óptico como en el de redes IP, en un contexto de limitaciones de capacidad hasta que la segunda fábrica de fosfuro de indio entre en funcionamiento a finales de año. Por lo tanto, prevemos que los ingresos de Cloud & AI de Nokia en los sectores óptico y de redes IP crecerán hasta un 27% en 2027, frente al crecimiento previsto actualmente del 18-20% en 2026», se lee en el informe de los analistas.

La apuesta de Nokia por las redes

El otro gran cambio es la apuesta que ha hecho Nokia por las redes. Según los analistas de Jefferies, este será otro negocio clave dentro de la empresa, en particular porque se espera un acuerdo con Google tanto para el almacenamiento como para la instalación de redes de fibra óptica en nuevos territorios.

«Se prevé que las redes IP sean una parte fundamental de la aceleración de los ingresos de Nokia en IA y la nube a partir del segundo trimestre de 2026, a medida que los pedidos de conmutadores de un hiperescalador (que se estima que es Google) comiencen a contribuir», sentencia el texto. Sin embargo, prevemos que la tecnología óptica sea el principal motor de crecimiento de Nokia durante los próximos 2-3 años, a medida que todos los hiperescaladores adopten la hoja de ruta de Nokia», insisten en el texto.

Publicidad