Vuelos cancelados por el Etna: 1.000 cancelaciones y 24 millones de euros que golpean a IAG en Sicilia

Mil vuelos cancelados desde el 6 de agosto en Sicilia por la actividad del Etna. El aeropuerto de Catania-Fontanarossa mantuvo las llegadas cerradas hasta las 08.00 horas de hoy, 14 de agosto, y la factura turística preliminar ya se cifra en hasta 24 millones de euros.

Un cierre que acumula 1.000 cancelaciones y 350 desvíos

La erupción del volcán, vigilado por el Instituto Nacional de Geofísica y Vulcanología (INGV), ha convertido el principal aeródromo de la isla en un cuello de botella. La gestora Società Aeroporto Catania confirmó la prolongación de la suspensión de llegadas hasta las 08.00 de hoy, después de que el martes se anunciara un cierre hasta las 02.00 del viernes.

No es solo una cuestión de pasajeros. La patronal turística Assoesercenti estima entre 13 y 24 millones de euros el gasto turístico perdido, con más de 100.000 viajeros afectados. La cifra, recogida por Bloomberg, muestra el peso de Catania en la economía de la Sicilia oriental.

Los desvíos hacia Palermo, Trapani y Comiso, aliviaron parte de la congestión, pero obligaron a miles de personas a dormir en terminales o a combinar autobuses y trenes. La logística de emergencia, con autocares de madrugada, revela la debilidad de la infraestructura aeroportuaria de la isla.

Ryanair, la aerolínea dominante en Catania, reconoció en su web que los pasajeros deben esperar ‘importantes retrasos, cancelaciones y desvíos’ mientras la lava sigue fluyendo por dos conductos situados entre 2.360 y 2.750 metros de altitud. EasyJet canceló su único vuelo de ida y vuelta desde Londres-Gatwick; Wizz Air intentó desviar aviones.

La repetición de episodios volcánicos en el Mediterráneo deja al descubierto la fragilidad de una conectividad turística que no tiene plan B en las islas.

Vueling, la filial de bajo coste de IAG, mantiene operativa en el aeropuerto de Catania y no ha hecho pública una estimación de vuelos afectados. Fuentes del grupo consultadas por este medio no habían detallado cancelaciones propias al cierre de esta edición. IAG cotiza en el IBEX 35 y, por el momento, no ha emitido un hecho relevante al supervisor sobre el impacto. La última referencia pública de IAG sobre disrupciones operativas se remonta a años anteriores, lo que evidencia que el grupo prefiere diluir este tipo de contingencias en sus cuentas trimestrales.

IAG, Vueling y la factura oculta de operar en Catania

¿Tiene este episodio alcance estructural para el turismo siciliano? A corto plazo, no: la demanda estival no desaparece, solo se redistribuye entre islas y meses. De hecho, las reprogramaciones en septiembre podrían compensar parte de la pérdida. Pero la factura logística ya es tangible para las aerolíneas.

En paralelo, la acción de IAG no registró movimientos bruscos en la sesión previa, a la espera de datos concretos de ocupación. Los inversores habían centrado hasta ahora la atención en el coste del fuel y en la competencia trasatlántica, no en un volcán siciliano.

aeropuerto Catania cerrado

Mientras tanto, la actividad eruptiva continúa. El INGV describe densos flujos de lava y la formación de dos nuevos conductos en los últimos días. La vigilancia constante no impide que el aeropuerto de Catania siga expuesto a cierres intermitentes durante el verano.

Análisis Merca2: la repetición de un riesgo latente en la aviación mediterránea

El Etna es un volcán activo que supera los 3.300 metros y entra en erupción con regularidad. No se trata de un cisne negro como la nube de ceniza del Eyjafjallajökull en 2010, que paralizó el espacio aéreo europeo durante semanas. Aquí el impacto está localizado en un aeropuerto concreto y en una región que, paradójicamente, depende del turismo estival.

La repetición de cierres en Catania responde a un patrón estructural: la isla no dispone de alternativas ferroviarias o viarias rápidas para absorber picos de demanda aérea. Los desvíos a Palermo, Trapani y Comiso funcionan, pero añaden horas de traslado y costes operativos que no siempre se repercuten al pasajero. Para las aerolíneas de bajo coste, cada noche adicional en Catania degrada la rotación de la flota y el margen unitario.

En mi lectura, el episodio es un recordatorio de que el riesgo climático y geológico ya tiene cabida en el guidance de las aerolíneas. La diferencia con un huracán en Canarias o una tormenta de nieve en Barajas es que el Etna no sigue calendarios. Las aseguradoras y los proveedores de asistencia llevan años ajustando las pólizas de cancelación, pero el pasajero minorista sigue desprotegido ante cambios de última hora.

Dicho de otro modo, el Etna debería obligar a las aerolíneas con base en Catania a revisar sus planes de contingencia. Una temporada alta de verano sin una sala de crisis coordinada entre el gestor aeroportuario, la Protección Civil italiana y las compañías es un lujo que la isla no puede permitirse. El dato de 100.000 pasajeros afectados en una semana es elocuente.

La valoración del impacto en IAG dependerá de cuántos vuelos de Vueling se hayan cancelado. Hasta que el grupo no desglose la afectación, el mercado seguirá tratando la noticia como un simple ruido operativo. Lo que no se puede ignorar es el daño reputacional en un corredor donde el pasajero de ocio tiene alternativas.

A partir de aquí, la incógnita es cuántas noches más permanecerá el aeropuerto con restricciones. El INGV no ha fijado un horizonte de estabilización, y el patrón eruptivo sugiere que los cierres puntuales se repetirán durante el verano. Los próximos siete días serán decisivos para medir el daño real en las cuentas trimestrales.

Veredicto Merca2

Cotización al cierre o apertura: IAG no registró variaciones anómalas en la preapertura del 14 de agosto. El impacto económico en Sicilia se cifra en hasta 24 millones de euros, según Assoesercenti.

Clave técnica: El aeropuerto de Catania-Fontanarossa ha contabilizado 350 desvíos y 1.000 cancelaciones desde el 6 de agosto. La reapertura de llegadas a las 08.00 de hoy no elimina el riesgo de nuevos cierres por la actividad del Etna.

Apunte macro: La prima de riesgo española no se ve afectada por este episodio, pero el sector turístico siciliano pierde entre 13 y 24 millones de gasto. El sector hotelero y las aerolíneas del arco mediterráneo son los más expuestos a futuras interrupciones.
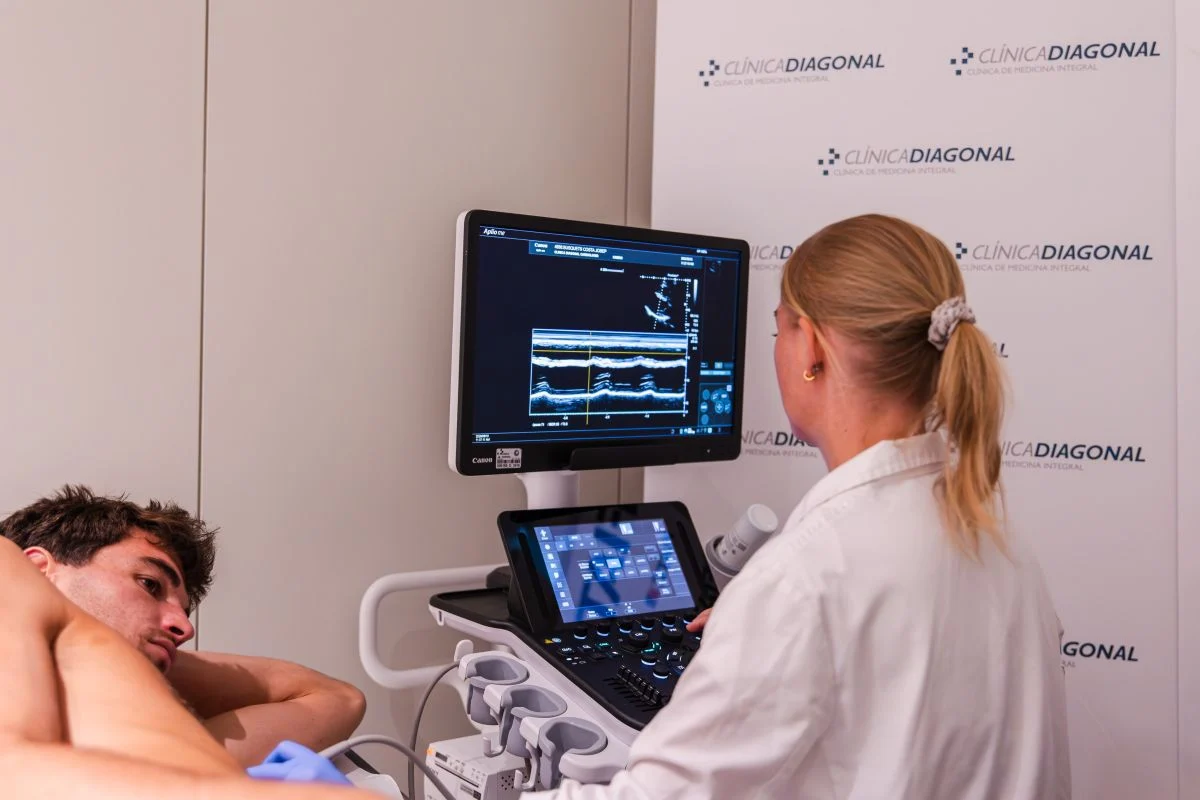
Pep Busquets pasa las pruebas médicas en Clínica Diagonal antes de iniciar la pretemporada con el FIATC Girona

0

El jugador de baloncesto Pep Busquets completó este viernes las revisiones médicas pertinentes con el FIATC Girona como parte de la preparación para la temporada 2026-2027. El alero del primer equipo masculino de este equipo se ha sometido a las diferentes pruebas en Clínica Diagonal (Esplugues de Llobregat, Barcelona) de FIATC Seguros, principal patrocinador del club, antes de reincorporarse a la dinámica del equipo y comenzar la pretemporada.

La revisión forma parte de las exploraciones médicas que los jugadores del FIATC Girona están completando esta semana para valorar su estado de salud y condición física antes de volver a los entrenamientos. En concreto, Busquets se ha sometido a un protocolo completo de valoración que ha incluido una analítica clínica, una valoración de la composición corporal mediante tecnología Tanita, una ecocardiografía y una resonancia magnética.

Al finalizar las pruebas, Pep Busquets compartió sus primeras impresiones antes de volver a la dinámica del equipo. “Con ganas de empezar, de arrancar el año igual que acabamos el pasado y de hacer que la gente vuelva a conectar con nosotros en Fontajau. Las primeras semanas serán duras, igual que lo fueron el año pasado, pero sirven para ponernos en línea, conectar con los compañeros lo más rápido posible y coger ritmo. Sé que todo el mundo viene con muchas ganas. Lo más importante es que el equipo asimile el estilo que Moncho quiere imponer, que es diferente para los jugadores que vienen de fuera, y empezar la temporada todos conectados”, dijo.

Las revisiones médicas que está completando la plantilla permiten valorar el estado de salud y la condición física de los jugadores antes de afrontar las exigencias de la pretemporada y de la nueva campaña en la Liga Endesa. Hace pocos días fue el capitán del FIATC Girona, Sergi Martínez, quien las completó, también en Clínica Diagonal.

Como partner principal del club, FIATC destacó en un comunicado que se encarga de llevar a cabo estas pruebas médicas. La colaboración entre la compañía aseguradora y el club gerundense se enmarca en la alianza firmada en 2018 y reforzada desde el mes de julio, cuando FIATC pasó a dar nombre al primer equipo masculino.

Con las revisiones médicas en marcha, el FIATC Girona ultima los preparativos para iniciar la pretemporada bajo la dirección de Moncho Fernández. El nuevo curso contará con varias incorporaciones a la plantilla, entre las que se encuentran Mac McClung, Aljaž Kunc, David N’Guessan, Isaac Vázquez, Andrzej Pluta y Stanley Whittaker.

Las ayudas para los incendios a autónomos en Castilla y León: 4,4 millones con pagos de 5.500 euros

La Junta de Castilla y León activa 4,4 millones en ayudas por los incendios para autónomos y pymes, con pagos de 5.500 euros. La solicitud ya está abierta y la concesión es inmediata: las primeras 20 resoluciones favorables salen del Consejo de Gobierno extraordinario.

Son subvenciones a fondo perdido. Dicho en cristiano: dinero que no hay que devolver y que llega pensado para que el autónomo mantenga actividad y empleo en las localidades afectadas.

Qué cubre la ayuda y quién puede pedirla

La Junta de Castilla y León dirige esta línea a autónomos y pymes que han sufrido daños directos por el fuego en las zonas afectadas o que han visto caer su facturación por la menor afluencia de turistas. A efectos prácticos, cubre dos situaciones: el negocio que no puede abrir con normalidad y el negocio que tiene menos clientes por culpa del incendio.

El objetivo oficial es proteger el tejido productivo y contribuir a recuperar la actividad económica de la zona. La ayuda compensa en un plazo muy breve y se tramita como medida de concesión inmediata.

Un matiz importante: no todas las empresas de la zona entran automáticamente. Tienes que estar en una localidad afectada o evacuada y acreditar cómo te golpea el incendio.

Para resolver dudas, la Junta ha habilitado el correo infoempresas.incendios@jcyl.es y el teléfono 012. El plazo de solicitud está abierto, aunque la información publicada no fija una fecha de cierre concreta.

No es un préstamo: es una subvención a fondo perdido con concesión inmediata.

Los primeros 110.000 euros: municipios y beneficiarios

El Consejo de Gobierno extraordinario ha autorizado un gasto de 110.000 euros para atender las primeras 20 solicitudes informadas favorablemente. Son 5.500 euros por beneficiario en esta primera tanda.

Por provincias, 18 corresponden a Ávila y dos a Zamora. En Ávila se concentran 99.000 euros del total autorizado.

Por municipios, siete ayudas van a El Tiemblo; dos a Piedralaves; otras dos a Sotillo de la Adrada; y una a Higuera de las Dueñas, Navaluenga, Burgohondo, Piedralaves, Cebreros, Puente Nueva y Hoyo de Pinares. Casi todas quedan en la provincia de Ávila.

Análisis: medidas complementarias para nuevas empresas e inversión

Junto a esta línea urgente, la Consejería de Economía y Hacienda ha movido otros apoyos a través del Instituto para la Competitividad Empresarial (ICECyL). Las nuevas empresas que se constituyan en localidades afectadas podrán acceder al 75% de ayuda sobre el coste subvencionable, frente al 50% máximo del resto de supuestos.

Para empresas ya existentes, las ayudas a proyectos de inversión también se han retocado: subvención del 35% para pequeñas empresas y del 25% para medianas. En provincias como Ávila, donde la normativa europea lo permite, los porcentajes suben al 45% y al 35% respectivamente.

A esto se suma ICECyL Financia, con bonificación de préstamos avalados por Iberaval para autónomos, pymes y empresas de mediana capitalización. Aquí ya hablamos de financiación a devolver, no de subvención, y conviene separarlo bien: la ayuda directa no se devuelve; el préstamo bonificado, sí.

Visto en conjunto, el paquete es coherente con lo que pide una zona que acaba de sufrir un incendio: dinero rápido para aguantar y líneas de inversión para reconstruir. La duda está en la letra pequeña de cada convocatoria y en si las pymes más dañadas podrán justificar la caída de facturación sin perder la ayuda.

Guía rápida del trámite

  • 📅 Plazos: Solicitud abierta; la información publicada no detalla una fecha de cierre concreta.
  • ✅ Requisitos clave: Autónomo o pyme con daños directos por el fuego o caída de facturación por menor turismo en localidades afectadas.
  • 🌐 Dónde solicitarlo: Consultas en el teléfono 012 y en infoempresas.incendios@jcyl.es; la convocatoria se gestiona por la Junta de Castilla y León.
  • 💰 Importe o coste: Primeros pagos de 5.500 euros por beneficiario, dentro de una línea de 4,4 millones; subvención no reembolsable.
  • ⚠️ Error a evitar: No verificar si tu municipio está dentro de las zonas afectadas antes de reunir la documentación.

Predicción precio Solana 2026-2032: SOL alcanzará 238 dólares en 2026 y 800 en 2032

La predicción de precio de Solana que maneja Cryptopolitan apunta a un máximo de 238,73 dólares en 2026 y a 800,37 dólares en 2032. Son proyecciones, no certezas: miden el optimismo en un activo que ya ha demostrado resiliencia incluso en tramos de congestión.

El token SOL cotiza ahora en torno a los 75,78 dólares, un 0,15% por debajo del cierre anterior. A ese nivel, el máximo proyectado para 2026 implicaría multiplicar por tres el precio actual; para 2032, la subida superaría el 956%.

Qué dicen los números de la proyección de SOL

La proyección no sale de un único modelo. El informe recoge referencias de firmas como Changelly y DigitalCoinPrice, pero es la tabla de Cryptopolitan la que fija los escenarios a 2026, 2029 y 2032. Se trata, en todo caso, de un ejercicio de análisis técnico y de sentimiento, no de una garantía de rentabilidad.

Los rangos no son estrechos. En 2029, el escenario de Cryptopolitan se mueve entre 193,07 dólares y 415,40 dólares, con una media de 304,24. Para 2032, el suelo estimado es de 348,45 y el techo de 800,37, con una media de 574,41 dólares.

Ese abanico tan amplio —de un suelo a un techo que casi se duplica— es la forma honesta de decir que a seis años vista el margen de error es enorme. Quien lea una predicción de 800 dólares sin leer el mínimo de 348 debería recordar que ambos salen del mismo modelo.

Solana acaba de superar los 1.012 millones de transacciones semanales entre el 27 de julio y el 2 de agosto, según datos difundidos por la propia red. Puedes contrastar la actividad en el explorador oficial de Solana.

El abanico 2029-2032 es la forma honesta de cuantificar una convicción: el suelo y el techo importan más que el titular optimista.

No es un detalle menor. Ese récord de actividad llega meses después de que la red volviera a dar síntomas de congestión y competencia con otras plataformas. La tesis de Cryptopolitan no ignora esas tensiones: las coloca como riesgos, no como factores que anulen la proyección.

Solana se apoya en validadores —los nodos que confirman las transacciones— que cobran por mantener la red operativa, algo parecido a los empleados de un centro de datos. Su capacidad para absorber picos de demanda sin colapsar del todo ha sido una de las razones por las que el mercado sigue debatiendo su papel en DeFi y Web3.

De los mínimos de 75 dólares al escenario de 800

La fuente sitúa el mínimo de 2026 en 61,22 dólares, con una media anual de 153,70. Eso obliga a leer el máximo de 238,73 con cautela: el mismo pronóstico contempla que el activo caiga por debajo del precio actual antes de rebotar.

Después de 2026, la senda es más ascendente. En 2027 el techo estimado es de 253,12 dólares; en 2028, de 382,86; en 2029 llega a 415,40; y en 2030 se acerca a los 495,92. A partir de ahí, los 577,06 de 2031 y los 800,37 de 2032 dependen de un mercado cripto más maduro y de una adopción institucional sostenida.

El análisis de Merca2: qué puede sostener o romper estas cifras

Aquí es donde conviene añadir fricción. Una proyección a seis años vale lo que vale su hipótesis de partida, y en cripto la hipótesis suele ser que el capital institucional continuará entrando. Si los ETF de bitcoin y ether marcaron el precedente, Solana tendría que consolidar su propio recorrido en productos cotizados. No está escrito.

La red también arrastra contradicciones. El staking —delegar SOL a un validador para recibir recompensas— concentra una parte relevante de la oferta en pocas manos, y las paradas históricas de 2021 y 2022 siguen en la memoria de los inversores. En aquel entonces, la red se detuvo durante horas y el precio reaccionó a la baja.

Aun así, hay un argumento a favor de la resiliencia. Solana ha mantenido comisiones bajas y una infraestructura robusta, y el récord de transacciones de agosto de 2026 refuerza la idea de que la demanda, al menos en volumen, no se ha evaporado. El debate no es si la red funciona; es cuánto vale esa utilidad.

La conclusión de esta redacción es prudente. Los 800,37 dólares de 2032 son un escenario, no un destino. La pregunta para el inversor no debería ser si SOL llegará a esa cifra, sino qué parte de su cartera está dispuesto a ver caer al mínimo de 348,45 dólares mientras espera.

La subida del alquiler según el índice del INE: julio dispara las rentas un 2,49%, el máximo en 20 meses

La subida del alquiler con el índice INE alcanza el 2,49% en julio, la mayor en 20 meses.

Los contratos que tomen ese dato como referencia podrán encarecer su renta hasta ese tope, según los datos que recoge Idealista. Es la variación más alta que registra el indicador en 20 meses.

La cifra se conoce después de que el INE publicara el índice de referencia para la actualización de arrendamientos, la herramienta que desvincula la revisión de la renta del IPC general. El repunte de julio llega tras meses de avances más contenidos, y devuelve el foco a una partida que condiciona la economía familiar de un porcentaje relevante de la población.

Idealista ha destacado que es la mayor subida en 20 meses, y varios medios económicos recogen el dato como punto de inflexión para las renovaciones de la segunda mitad del año. La coincidencia de fuentes confirma que no se trata de un movimiento aislado.

Cómo se aplica el índice del INE a los contratos de alquiler

El índice de referencia del INE es el valor que utilizan los contratos firmados tras la entrada en vigor de la Ley de Vivienda para actualizar sus rentas anualmente. Cuando el dato de julio se publica, las renovaciones que se referencien en ese mes pueden aplicar como máximo el porcentaje comunicado por el Instituto Nacional de Estadística. Ese carácter de tope es lo que separa la revisión de un ajuste libre de precios.

La subida del 2,49% es moderada si se compara con la inflación general. Algunos análisis subrayan que el alquiler aguanta el repunte de los precios y mantiene las revisiones por debajo del 3%.

El 2,49% no es una subida automática, pero marca el suelo de expectativa para los contratos que renueven en la segunda mitad del año.

Sin embargo, el valor de julio es el más alto del indicador en 20 meses. Las rentas que se revisen ahora con este índice subirán más que las que se actualizaron en los meses previos.

Efecto práctico sobre la renta mensual

El porcentaje del 2,49% se traduce en incrementos mensuales discretos, pero acumulativos. Estos son los cálculos orientativos según la renta actual:

  • Renta de 700 euros: 17,4 euros más al mes.
  • Renta de 800 euros: 19,9 euros más al mes.
  • Renta de 950 euros: 23,7 euros más al mes.

El dato actúa como tope, no como una subida automática. Cada arrendador decidirá si aplica el máximo permitido o una actualización inferior.

No todos los contratos se verán afectados de inmediato. Solo las renovaciones que se referencien en el dato de julio aplicarán este límite; el resto usará el índice del mes que corresponda.

La subida del alquiler como termómetro del mercado

El 2,49% llega en un contexto donde la actualización de rentas se ha convertido en un debate recurrente. El índice del INE nació para dar una referencia estable y evitar que el IPC trasladara a los inquilinos toda la volatilidad de la energía y los alimentos.

Aun así, la cifra revela una tensión de fondo. Si el alquiler escala a máximos de 20 meses con la inflación aún elevada, la presión sobre los presupuestos familiares no se disipa: solo se controla.

Creo que el dato debe leerse como una señal de resistencia, no como un alivio. El alquiler sube menos que el IPC en términos interanuales, pero lo hace desde bases ya altas, después de varios ejercicios de subidas continuadas en en los últimos años. Un contrato de 900 euros que arrastra revisiones sucesivas no se vuelve asequible por que una anualidad se limite al 2,49%.

La gran pregunta para el cierre de 2026 es si este índice se estabiliza por debajo del 3% o vuelve a acercarse al 4% en los próximos meses. La evolución de la inflación y de la oferta de vivienda en alquiler marcará la pauta.

La UE obliga a instalar el alcoholímetro antiarranque en coches nuevos: el motor se bloqueará si superas la tasa

Todos los coches nuevos matriculados en España llevan preinstalado el alcoholímetro antiarranque desde el 7 de julio de 2024. La Dirección General de Tráfico (DGT) lo confirmó para marcar un antes y un después en la seguridad vial. La obligación afecta a la infraestructura técnica de fábrica, no al dispositivo completo.

Qué es el alcoholímetro antiarranque y a qué coches afecta

El alcolock, como se le conoce en la jerga técnica, es un alcoholímetro conectado directamente al sistema electrónico del vehículo. Antes de arrancar, el conductor debe soplar en el dispositivo. Si detecta alcohol por encima del límite configurado, bloquea el encendido y el motor no arranca.

La preinstalación obligatoria supone que los fabricantes entreguen los coches nuevos con conectores, interfaz y elementos electrónicos preparados. Montar el dispositivo completo en el futuro resulta así una operación sencilla, sin reformas ni cableados adicionales.

La tecnología ya se utiliza en colectivos específicos, como reincidentes en delitos de tráfico, procesos de reeducación vial o conductores profesionales. Es la primera vez, sin embargo, que la preinstalación llega a todos los turismos nuevos por imperativo normativo.

El bloqueo del arranque solo se produce con el dispositivo instalado y una tasa superior al límite: la preinstalación por sí sola no te impide arrancar hoy.

Italia ya avanzó en 2025 con la reforma de su Código de la Carretera, que obliga a instalar el alcolock a conductores sancionados. El sistema transalpino exige resultado de alcohol nulo, instalación en talleres autorizados, sistemas antimanipulación y calibración anual. La pena varía según la gravedad: dos años para tasas entre 0,8 y 1,5 g/l, y tres años si la supera.

Bélgica, Dinamarca, Finlandia, Francia, Lituania, Polonia y Suecia contemplan mecanismos similares en sus normativas nacionales. La preinstalación española supone la primera piedra para generalizar el sistema, según la lectura de la DGT.

Desde cuándo es obligatorio y qué excepciones tiene la preinstalación

La fecha clave es el 7 de julio de 2024, momento desde el cual todo turismo nuevo debe salir de fábrica con la infraestructura preparada. La obligación técnica existía desde 2022 para las homologaciones, pero la DGT concretó la aplicación a todos los vehículos nuevos matriculados y vendidos.

Conviene aclarar un extremo que genera confusión: la norma no obliga a montar el alcoholímetro completo de forma universal, al menos por ahora. Exige que los coches nuevos lleguen preparados para instalarlo sin complicaciones futuras si las autoridades lo requieren.

Las excepciones y matices son los siguientes:

  • Turismos nuevos: preinstalación obligatoria desde julio de 2024.
  • Vehículos usados: no afectados por la preinstalación de fábrica.
  • Homologaciones: la obligación técnica previa existía desde 2022.
  • Dispositivo completo: no obligatorio para todos los conductores todavía.

Cómo cumplir como conductor y qué cambia con el límite de alcohol

Si compras un coche nuevo, no debes hacer nada: la preinstalación viene de fábrica. Si conduces un vehículo usado, tampoco tienes que instalar el alcolock salvo que te lo imponga una sentencia o una sanción administrativa.

En paralelo, España prepara una reforma de calado: la tasa máxima permitida al volante bajaría de 0,50 g/l a 0,20 g/l, una reducción del 60%. El límite vigente desde 1999 quedaría desfasado. El director de la DGT, Pere Navarro, señaló que un límite absoluto de 0,0 g/l podría generar conflictos técnicos.

Análisis: preinstalar para equipar después, una jugada de seguridad vial

La medida es razonable y de fácil cumplimiento. No impone coste inmediato al comprador ni al conductor medio; simplemente prepara el parque automovilístico ante un endurecimiento futuro. La letra pequeña importa: no confundas preinstalación con instalación activa. Tu coche nuevo no te impedirá arrancar si has bebido, salvo que la autoridad judicial o administrativa te lo ordene.

El debate de fondo es la bajada del límite a 0,20 g/l. Una tasa tan restrictiva deja poco margen a cualquier consumo previo, aunque evita el 0,0 absoluto que plantea problemas de medición. Italia ha optado por la tolerancia cero para infractores reincidentes, con sanciones progresivas según la tasa detectada.

El riesgo a vigilar es la posible confusión normativa cuando se generalice el dispositivo completo. Habrá que observar cómo se regula la calibración, el mantenimiento y los talleres autorizados en España, siguiendo el modelo italiano. La DGT ha confirmado la dirección; no así el calendario completo de desarrollo.

Para no llevarte sorpresas, revisa si tu próximo coche nuevo documenta la preinstalación en ficha técnica o manual. Y si bebes, recuerda que el límite de 0,20 g/l se acerca a un mensaje claro: tolerancia mínima.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Preinstalación obligatoria del alcoholímetro antiarranque en todos los turismos nuevos matriculados en España.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 7 de julio de 2024 (ya vigente).

BBVA Research: el precio vivienda 2026 subirá un 12% y la compraventa caerá un 7,3%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? BBVA Research estima que el precio de la vivienda subirá un 12% en 2026, mientras la compraventa caerá un 7,3% por la falta de oferta disponible.
  • ¿Quién está detrás? El servicio de estudios de BBVA Research ha publicado su último informe sobre el mercado residencial español.
  • ¿Qué impacto tiene? Los compradores seguirán enfrentando precios al alza y menos operaciones; el déficit de vivienda alcanzará 885.000 unidades en 2027.

El servicio de estudios de BBVA Research prevé que el precio de la vivienda en 2026 suba un 12% mientras la compraventa caerá un 7,3%.

La entidad ha revisado su previsión de ventas a la baja tras detectar una evolución más débil de lo esperado durante los primeros meses del año. El informe apunta a que el fuerte aumento de los precios y la limitada disponibilidad de viviendas moderarán la actividad, aunque las operaciones seguirán en niveles históricamente elevados. Para 2027 se anticipa una recuperación moderada, con un incremento del 0,6% que situaría las compraventas ligeramente por encima de las 700.000 unidades.

La paradoja del mercado es clara: la demanda se mantiene apoyada en unos tipos de interés relativamente bajos, el crecimiento del empleo y los salarios reales, la creación de hogares impulsada por la inmigración y una demanda extranjera relevante. Sin embargo, la persistente falta de vivienda disponible impide que ese interés se traduzca en más operaciones cerradas.

El desequilibrio entre oferta y demanda seguirá siendo el principal motor de los precios. BBVA Research prevé un incremento del 12,0% en 2026 y del 5,7% en 2027. Las tensiones comerciales internacionales representan un riesgo adicional: un encarecimiento de los materiales de construcción podría retrasar la respuesta de la oferta y reducir la viabilidad de algunos proyectos residenciales.

La oferta crece, pero no lo suficiente: el cuello de botella de la red eléctrica

La construcción residencial aumentará durante los próximos dos años. BBVA Research estima que los visados de obra nueva crecerán un 10,1% en 2026 y un 12,6% en 2027, mientras que las viviendas iniciadas pasarán de 139.000 en 2025 a 153.000 en 2026 y 170.000 en 2027. Este incremento elevará la inversión en construcción residencial hasta el 5,7% del PIB en 2026 y el 6,0% en 2027.

Los datos reflejan una mejora real, pero insuficiente frente al crecimiento de los hogares, estimado en 223.000 en 2026 y 217.000 en 2027. Como consecuencia, el déficit de vivienda continuará aumentando hasta alcanzar unas 885.000 viviendas en 2027, concentrándose especialmente en las áreas con mayor presión de la demanda.

El ajuste del mercado no se produce por falta de compradores, sino por la ausencia de producto disponible: la vivienda no se ha construido al ritmo que exige la demanda.

Un factor adicional que ha cobrado protagonismo es la capacidad de la red eléctrica. BBVA Research detecta que el 88% de los nudos de distribución dispone de menos de un megavatio de capacidad libre, lo que limita la conexión de nuevos proyectos residenciales de cierta dimensión. Más de 80.000 viviendas previstas dependen actualmente de nuevas infraestructuras eléctricas, cuya ampliación puede requerir entre cinco y ocho años. La entidad propone acelerar la inversión en redes, mejorar la coordinación entre planificación urbanística y energética, optimizar la asignación de capacidad disponible e impulsar el almacenamiento y la flexibilidad del sistema.

La Ficha del Inversor

La métrica clave de este informe es la brecha entre precios y transacciones: un alza del 12% en el precio de la vivienda frente a una caída del 7,3% en la compraventa. No estamos ante un enfriamiento clásico de la demanda, sino ante una crisis de oferta que recuerda, salvando las distancias, a los desequilibrios del ciclo 1997-2007, cuando la escasez de suelo finalista y la lentitud urbanística alimentaron tensiones similares.

La tendencia a seis meses apunta a una estabilización alcista: los precios seguirán subiendo mientras la oferta no absorba el déficit acumulado, que BBVA Research cifra en torno a 700.000 viviendas en 2025 y que crecerá hasta 885.000 en 2027. El riesgo principal es que la restricción eléctrica y los costes de materiales retrasen aún más la construcción, prolongando la presión sobre los precios.

El perfil recomendado para este contexto es el del comprador con capacidad de financiación y visión a largo plazo, ya que los precios seguirán subiendo y las oportunidades de negociación serán escasas. Para el inversor en alquiler residencial, el desequilibrio estructural entre oferta y demanda respalda la rentabilidad, siempre que se seleccionen zonas con demanda solvente y sin cuellos de botella eléctricos. La lectura a diez años de BBVA Research es clara: el Plan Estatal de Vivienda mejora el diseño de la política, pero sus recursos son limitados y la coordinación entre administraciones será determinante.

Agricultura regenerativa Nestlé ha invertido 12 millones con 500 agricultores y ganaderos para el cero neto en 2050

Nestlé ha invertido 12 millones de euros desde 2021 en agricultura regenerativa con cerca de 500 agricultores y ganaderos en España, una palanca para alcanzar el cero neto en 2050.

La inversión forma parte de los 112 millones de euros que la compañía ha destinado a sostenibilidad en toda su cadena de valor durante los últimos cinco años. El dato, además, reconoce un problema estructural: casi dos tercios de las emisiones de gases de efecto invernadero del planeta proceden de la agricultura y la ganadería. Actuar en el campo es, por tanto, condición de coherencia para un grupo agroalimentario que no puede descarbonizarse solo con paneles solares en fábricas.

La lógica de Nestlé es directa: no basta con descarbonizar las fábricas si el grueso de la huella está en el origen. Por eso, los 12 millones de euros dedicados a unos 500 agricultores y ganaderos desde 2021 se reparten entre Extremadura, Castilla y León, Navarra, Galicia, Asturias y Cantabria. Son territorios donde la compañía no solo compra materia prima, sino que construye contratos de suministro ligados a prácticas regenerativas.

12 millones en el campo: la palanca agrícola del cero neto

<«La agricultura regenerativa es un pilar fundamental en nuestra estrategia para alcanzar cero emisiones netas de gases de efecto invernadero para 2050», explicó Jordi Llach, director general de Nestlé España, en un encuentro con medios celebrado el pasado junio. El directivo insistió en que la compañía trabaja mano a mano con sus proveedores para restaurar suelos y proteger recursos naturales. No es una promesa vacía, pero conviene medirla.

El programa Solís Responsable funciona desde hace más de una década en Extremadura con certificación de Producción Integrada. El salto hacia la agricultura regenerativa se concreta en rotación de cultivos, instalación de setos que atraen fauna útil y cobertura vegetal en invierno. Como resultado, todas las salsas de tomate Solís que salen de la fábrica de Miajadas (Cáceres) proceden ya de tomates cultivados con estas técnicas.

El método manda: restaurar el suelo es la primera línea de reducción de emisiones, antes que cualquier compensación.

En cereales para papillas infantiles, el proyecto arrancó en 2021 con 26 agricultores, 23 de Castilla y León y tres de Navarra. Nestlé había invertido 1,5 millones de euros y prevé alcanzar los 3 millones para 2027. En total, cerca de 5.000 hectáreas de cultivo, con una producción de unas 20.000 toneladas de grano que incluye trigo, avena, y cebada. Desde el inicio del programa, las emisiones por tonelada se han reducido de media un 40% en CO2e. Todo el cereal de las papillas infantiles Nestlé que se vende en España proviene ya de estas prácticas.

Los datos del cereal son rotundos: un 40% menos de CO2e por tonelada producida con las mismas tierras.

Del tomate de Extremadura a la leche cantábrica: la letra pequeña

En ganadería, Nestlé ha invertido más de 6 millones de euros en algo más de 110 granjas de Galicia, Asturias y Cantabria. Junto a la Fundación Global Nature, la compañía impulsa planes individualizados de fertilización, laboreo reducido, siembra directa, rotaciones y cultivo de leguminosas. Se suman placas solares, cubrimiento de fosas de purines y mejoras de climatización. A cierre de 2024, estas explotaciones habían reducido más de 43.600 toneladas de CO2e. En paralelo, un programa de agroemprendimiento en Cantabria con Veterinarios Asociados ha formado a más de 40 jóvenes ganaderos desde 2021.

📊 Impacto ecológico en cifras

  • CO2 evitado: Granjas lecheras redujeron más de 43.600 toneladas de CO2e a cierre de 2024; en cereales, un 40% menos de emisiones de media.
  • Capacidad / magnitud: Cerca de 5.000 hectáreas de cereal regenerativo y más de 110 granjas participantes.
  • Inversión: 12 millones de euros desde 2021, dentro de 112 millones destinados a sostenibilidad en la cadena de valor.
  • Equivalencia tangible: 20.000 toneladas de grano de papillas infantiles y todo el tomate Solís ya producidos con prácticas regenerativas.

Detrás de este despliegue hay una lógica empresarial de largo plazo: asegurar el suministro de materias primas en un escenario climático más adverso y con regulaciones europeas cada vez más exigentes.

La letra pequeña del plan: menos promesas, más hectáreas verificables

El caso de Nestlé no es una promesa net zero a 2050 sin recorrido. Hay inversión acumulada, hectáreas concretas y una reducción de CO2e verificable a cierre de 2024. Eso lo separa de otros anuncios climáticos que descansan sobre compensaciones opacas. La compañía marca un precedente para la industria agroalimentaria española: demuestra que la agricultura regenerativa puede escalarse sin abandonar la rentabilidad de los proveedores locales. El concepto de agricultura regenerativa encaja, además, con los criterios ambientales que despliega la Taxonomía Verde europea.

Aun así, conviene leer la letra pequeña. Los 12 millones destinados al campo son una fracción de los 112 millones en sostenibilidad de la cadena de valor, y la fuente original no desglosa cuánto de la neutralidad a 2050 dependerá de reducciones reales y cuánto de compensaciones. Esa es la pregunta que inversores y reguladores harán cada vez con más frecuencia. La reducción en granjas es sólida, pero el reto está en extenderla al transporte, al packaging y al procesado industrial.

Para el consumidor, el efecto dominó es tangible. El tomate Solís o las papillas infantiles ya no son solo productos de gran consumo: son el resultado de un contrato ambiental con el suelo. Eso empuja a proveedores y competidores a certificar sus prácticas. La sostenibilidad deja de ser marketing y se convierte en condición de suministro.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Más de 43.600 toneladas de CO2e menos en las granjas lecheras y un 40% menos de emisiones en cereales para papillas infantiles.
  • Modelo que cambia: La agricultura convencional de proveedores se convierte en regenerativa, con el suelo como activo climático y no solo como soporte productivo.
  • Para las próximas generaciones: 5.000 hectáreas ya gestionadas con prácticas que restauran ecosistemas y fijan carbono, reduciendo la huella del gran consumo español.

Cabbage core: lo que el repollo superalimento viral del verano aporta de verdad a tu energía

El cabbage core convierte al repollo en el superalimento viral del verano por su combinación de fibra, vitamina C y vitamina K a precio bajo, un trío que mantiene la energía estable y reduce el picoteo.

Durante meses, la col rizada y el aguacate acapararon el discurso del bienestar. Ahora el repollo ocupa ese espacio con un argumento contundente: nutrición densa sin que la cesta de la compra se dispare. Vamos a separar la evidencia nutricional de la moda.

Con la inflación apretando la cesta de la compra, el repollo ofrece una relación coste-nutriente difícil de igualar. Es un alimento denso desde el punto de vista nutricional, sin etiquetas premium ni promesas de laboratorio.

Qué aporta de verdad: fibra, vitamina C y vitamina K

El repollo combina fibra soluble e insoluble, dos perfiles con funciones complementarias. La fibra soluble ralentiza el vaciado digestivo y favorece una energía más sostenida; la insoluble añade volumen y ayuda al tránsito. Además contiene prebióticos, compuestos que alimentan a las bacterias beneficiosas del intestino.

En la práctica, esa mezcla se traduce en mayor saciedad entre horas. El repollo es bajo en calorías y relativamente saciante, dos características que encajan en menús donde el objetivo es mantener la energía sin picos. No es magia: es densidad nutricional.

En un contexto de cesta de la compra apretada, el repollo gana además por accesibilidad. No depende de importaciones exóticas ni de un momento de cultivo concreto; se encuentra fresco todo el año y rinde mucho en volumen.

La vitamina C y la vitamina K completan el perfil. La vitamina C contribuye al metabolismo energético normal y a la reducción del cansancio, mientras que la vitamina K participa en el mantenimiento de los huesos. Una ración generosa de repollo aporta una parte relevante de la ingesta diaria de ambos nutrientes.

La gracia está en el conjunto. Un alimento bajo en calorías y rico en micronutrientes y fibra encaja mejor en la planificación semanal que un producto aislado con una promesa corta de miras.

Cómo sumarlo sin que la fibra juegue en contra

Aquí está la letra pequeña de la tendencia. Si hoy comes poca fibra y mañana te lanzas con platos enormes de repollo, tu sistema digestivo puede protestar. Subir la fibra de forma gradual y beber suficiente agua es la vía más sensata.

beneficios del repollo

La dosis importa, y con la fibra no es distinto: más no siempre es mejor si el cuerpo no tiene margen para adaptarse.

El agua no es un simple acompañante. La fibra forma un gel con el líquido y avanza mejor por el tubo digestivo; sin hidratación suficiente, el aumento de fibra puede resultar incómodo. No se trata de beber litros de golpe, sino de mantener una ingesta regular.

  • Empieza con una ración pequeña: media taza de repollo rallado o una guarnición ligera en la comida.
  • Aumenta cada tres o cuatro días: añade una nueva toma o incrementa la cantidad sin duplicar de golpe.
  • Bebe agua a lo largo del día: la fibra necesita líquido para formar volumen y facilitar el tránsito.

Un detalle importante: cocer ligeramente el repollo o tomarlo rallado con limón son formas habituales de hacerlo más agradable mientras el cuerpo se adapta.

El chucrut o el repollo ligeramente salteado son dos maneras de variar texturas y facilitar la ingesta diaria.

Moda frente a evidencia: qué esperar (y qué no) del repollo

El precedente importa. Cada pocos años aparece un alimento de moda llamado a resolverlo todo. Con el repollo, la evidencia es sólida en lo esencial: fibra, micronutrientes, bajo aporte calórico y un coste accesible. No es un superalimento mágico, sencillamente es un alimento real que compite muy bien.

Nuestra lectura es clara: el cabbage core funciona como recordatorio para volver a lo básico. Aporta nutrientes que muchas dietas descuidan y obliga a recuperar la verdura de hoja en el día a día. Eso sí, no sustituye a una alimentación variada ni compensa una pauta caótica.

Para quien entrena, el repollo encaja como guarnición en menús ricos en proteína y fibra. Para quien busca sostener la energía en oficina, funciona como base de ensaladas o salteados. La clave sigue siendo la dosis y la progresión: poco a poco, con agua y sin convertir una tendencia en dogma.

El error más típico de las modas es ir de cero a cien. Con el repollo, el beneficio no está en atracarse un día, sino en sostener una pauta semanal que sume fibra, micronutrientes y volumen sin desplazar a la proteína ni a las grasas de calidad.

⚡ Rutina de Optimización Diaria

  • Añade una guarnición de repollo hoy: rállalo crudo con limón o saltéalo dos minutos en la cena, sin duplicar tu fibra de golpe.
  • Revisa tu ingesta de fibra actual: si vienes de una pauta baja, sube una ración cada tres o cuatro días y bebe agua con cada comida.
  • Combina el repollo con proteína: huevo, pollo o legumbre; esa mezcla aumenta la saciedad y mantiene la energía estable hasta la siguiente comida.

Telefónica, Acciona, Iberdrola, Puig y Santander lideran la reputación algorítmica del IBEX 35 en ChatGPT

0

Telefónica, Acciona, Iberdrola, Puig y Banco Santander forman el Top 5 de compañías del IBEX 35 con mayor fortaleza de reputación algorítmica en ChatGPT desde el inicio de 2026, según la primera serie longitudinal elaborada por RepIndex.AI desde el pasado mes de enero.

La clasificación introduce una diferencia relevante respecto a una fotografía reputacional convencional. RepIndex no toma únicamente la puntuación de una semana determinada, sino que analiza la trayectoria acumulada de las compañías, su posición actual y su capacidad para mantener una percepción consistente a lo largo del tiempo.

El periodo resulta especialmente significativo porque la reputación algorítmica media del IBEX 35 ha pasado de 72,5 puntos al inicio del año a 54,6, una caída de 17,9 puntos en 30 semanas. En ese contexto de deterioro general, el Top 5 identifica a las compañías que han mostrado una mayor capacidad para preservar su posición o recuperar terreno ante ChatGPT.

Telefónica, presidida por Marc Murtra, constituye uno de los casos más destacados de resistencia reputacional. La operadora pasa de 67 puntos al inicio del periodo a 68 actualmente, convirtiéndose en una de las escasas compañías que mejora mientras el conjunto del selectivo cae de forma pronunciada. A ello suma una puntuación de 98 sobre 100 en Gestión de Controversias y de 88 en Coherencia Informativa.

Acciona, presidida y dirigida por José Manuel Entrecanales, alcanza actualmente el liderazgo del índice con 69 puntos después de protagonizar uno de los movimientos más relevantes de las últimas semanas. Su principal fortaleza reside en la actualidad y el empuje de su narrativa, aunque mantiene margen de mejora en la calidad y consolidación de ese relato.

Iberdrola, presidida por Ignacio Galán, ocupa otra de las posiciones de referencia. La energética presenta la narrativa cualitativamente más fuerte del grupo de cabeza, con 72 puntos en Calidad de la Narrativa y 71 en Fortaleza de Evidencia, aunque su potencial se encuentra penalizado por una baja Autoridad de Fuentes.

Puig, presidida por Marc Puig, destaca especialmente por la estabilidad de su percepción algorítmica. Su volatilidad se sitúa entre las más bajas del IBEX 35, una característica especialmente relevante cuando se analiza la reputación como una trayectoria y no como una clasificación puntual.

Banco Santander, presidido por Ana Botín, completa este grupo por la consistencia de su percepción durante el ejercicio. La entidad figura igualmente entre las compañías menos volátiles del selectivo, evitando las fuertes oscilaciones sufridas por algunos de sus principales comparables.

Según la COO de RepIndex.AI, “esta es la primera vez que podemos observar la reputación algorítmica del IBEX 35 como una serie temporal completa desde el inicio del año y no como una simple fotografía. Esto cambia completamente la lectura: ya no importa únicamente quién aparece primero hoy, sino quién ha conseguido que ChatGPT mantenga durante meses una percepción sólida, coherente y resistente de la compañía”.

“Lo verdaderamente relevante es la resiliencia algorítmica. Cuando la media del IBEX 35 pierde casi 18 puntos desde enero, mantener la posición, reducir la volatilidad o incluso mejorar significa que la narrativa corporativa, las evidencias y las fuentes que la sustentan están resistiendo dentro del ecosistema de inteligencia artificial. Esa capacidad de permanencia empieza a convertirse en una nueva dimensión de la reputación corporativa”, indicó.

La serie también permite identificar el fenómeno contrario. ACS, por ejemplo, partía de niveles muy elevados, pero pierde alrededor de 30 puntos durante el periodo. Esta evolución muestra por qué una puntuación elevada en un momento determinado no equivale necesariamente a una reputación algorítmica estructuralmente fuerte.

RepIndex.AI analiza sistemáticamente cómo los sistemas de inteligencia artificial construyen la percepción de las compañías a partir de variables como calidad de la narrativa, fortaleza de la evidencia, autoridad de las fuentes, actualidad y empuje mediático, gestión de controversias, gobernanza, coherencia informativa y ejecución corporativa.

Resultados Tapestry Coach: ingresos +17% en 2026, el lujo accesible resiste mejor que la alta gama en bolsa

0

Los resultados Tapestry Coach dejan una lectura tan evidente como incómoda: el grupo facturó 8.000 millones de dólares en el ejercicio 2026, un 17% más a tipo de cambio constante, y su cotización cedió un 8,9% en la preapertura de Wall Street. El castigo no responde al año cerrado, sino a una guía para 2027 que anticipa una expansión de un dígito medio. El lujo accesible cotizado resiste la contracción de la alta gama, pero con un músculo inferior al que descuenta Wall Street.

Tapestry, matriz de Coach y Kate Spade, superó expectativas en el cuarto trimestre con 1.900 millones de dólares, un 11% más interanual. Para el año completo, las ventas alcanzaron los 8.000 millones. Sin embargo, la compañía publicó una previsión de ingresos de entre 8.400 y 8.500 millones para 2027, un crecimiento de un dígito medio, y el mercado castigó los títulos en la preapertura.

La paradoja es didáctica: en plena corrección del sector, Tapestry crece a doble dígito y aun así recibe un correctivo. El mercado de renta variable no paga resultados, descuenta expectativas. Y las expectativas sobre el lujo accesible eran más generosas de lo que la compañía está dispuesta a comprometer para 2027.

Coach concentra el crecimiento y Kate Spade sigue en transición

Por marcas, la asimetría es notable. Coach elevó sus ingresos un 23% en el año, hasta los 6.900 millones de dólares, y un 14% en el cuarto trimestre, con 1.600 millones. La firma de 85 años de trayectoria incorporó 9 millones de nuevos clientes en el ejercicio, dos millones solo en el último trimestre.

El dato más relevante para el inversor está en la disciplina de precios. El precio medio de venta —el average unit retail— avanzó en dobles dígitos mientras las unidades caían a doble dígito. Menos descuentos y más valor de marca. La directora ejecutiva, Joanne Crevoiserat, trazó un objetivo explícito: convertir a Coach en una marca de 10.000 millones de facturación.

Coach aporta casi 7.000 millones de dólares y la mayor parte del crecimiento; Tapestry se juega la diversificación en una sola enseña.

Kate Spade se mantiene como la asignatura pendiente, con una caída del 11% en el año, hasta los 1.070 millones de dólares, y del 7% en el cuarto trimestre, con 235,1 millones. La firma ha reforzado su cúpula con Allison Badea como directora de marketing y Jonathan Saunders como director creativo.

Por regiones, Norteamérica creció un 15% en el ejercicio y China fue el mercado más dinámico, con un avance del 35%. Europa sumó un 23%, mientras Japón retrocedió un 7% y el resto de Asia progresó un 13%. La diversificación geográfica ha sido fundamental para compensar las bolsas de debilidad en mercados asiáticos maduros.

La guía para 2027 y el verdadero origen del correctivo

La guía de Tapestry para el ejercicio 2027 se sitúa entre 8.400 y 8.500 millones de dólares, con un crecimiento orgánico de un dígito medio. Es una cifra sólida para el sector, pero insuficiente para una base de accionistas que había interiorizado la inercia del 17%. Las cotizadas del lujo, incluso las de éxito, operan con un margen de revisión de expectativas muy sensible. La prudencia de la compañía contrasta con la euforia reciente del segmento.

Kate Spade ingresos

Análisis: el lujo accesible cotizado como cobertura estratégica

El lujo accesible se comporta como un activo con una sensibilidad macroeconómica distinta a la de la alta gama. El consumidor aspiracional de Coach no desaparece cuando la renta disponible se estrecha; migra hacia marcas con posicionamiento claro y precio justificado. Los datos lo confirman: 9 millones de clientes nuevos, un precio medio en ascenso y una reducción deliberada de unidades. Eso es disciplina de marca, no una simple recuperación cíclica.

No obstante, el caso tiene un riesgo de concentración. Coach aporta la mayor parte del crecimiento y la diversificación depende de una sola enseña. Si la transición de Kate Spade no se consolida, Tapestry se convierte en una apuesta unidimensional con guía de un dígito medio. El horizonte razonable es de tres a cinco años, el tiempo para demostrar que Coach puede sostener su expansión hacia los 10.000 millones sin sacrificar el precio medio.

La facturación crece, la guía decepciona y la cotización cae: el lujo cotizado descuenta expectativas, no resultados.

La próxima comprobación llegará con la presentación del primer trimestre fiscal 2027, previsiblemente a finales de 2026. Ahí se verá si la guía conservadora era un listón deliberadamente bajo o si el crecimiento en China se desacelera de forma estructural. Ese dato será decisivo para cualquier reasignación en el sector moda bolsa.

💎 Veredicto Wealth

Tapestry cotizada puede funcionar como activo de diversificación dentro de la exposición al sector del lujo, con un perfil menos volátil que el de la alta gama en fases de contracción. El horizonte razonable es de tres a cinco años; el riesgo principal a vigilar es la concentración del crecimiento en Coach y la ejecución de la guía de un dígito medio para 2027.

Mi hijo está siempre irritable: cómo distinguir una rabieta de la ansiedad o el TDAH en la etapa escolar

Ansiedad, trastorno por déficit de atención e hiperactividad (TDAH), dificultades del aprendizaje o incluso problemas emocionales pueden esconderse detrás de comportamientos que, en ocasiones, se confunden con «mal comportamiento» o con una simple etapa de crecimiento. «Es importante diferenciar entre conductas propias de la edad y síntomas que aparecen de forma persistente y afectan al funcionamiento diario del niño», recuerdan desde los servicios de Psiquiatría Infantil de Quirónsalud.

No todas las rabietas indican un problema

La mayoría de los niños experimentan momentos de frustración o enfado, especialmente cuando todavía están aprendiendo a gestionar sus emociones. Sin embargo, cuando la irritabilidad es prácticamente constante, aparece en distintos entornos -como en casa o en el colegio- y dificulta las relaciones sociales o el aprendizaje, conviene consultar con un especialista.

Los expertos explican que el TDAH es un trastorno del neurodesarrollo que va mucho más allá de ser un niño «movido». Según señala, puede manifestarse con dificultades para mantener la atención, impulsividad, hiperactividad y problemas de organización que repercuten en el rendimiento escolar y en la vida familiar.

Como explica el Dr. Daniel Martín Fernández-Mayoralas, neurólogo del Hospital Universitario Ruber Juan Bravo, Hospital Quirónsalud Pozuelo y Olympia Centro Médico Pozuelo: «existe algo llamado ‘impulsividad emocional’ —técnicamente denominado Déficit en la Autorregulación Emocional (DESR)— que no debe confundirse con un trastorno del ánimo. No estamos ante un problema del estado de ánimo en sí mismo, sino ante la dificultad para regular la intensidad y la expresión de las emociones una vez que aparecen. El problema es la respuesta al gatillo ante situaciones provocadoras concretas, no un estado de ánimo constante».

Añade que «la asociación entre la impulsividad emocional y el TDAH está firmemente respaldada por la ciencia. Estudios clínicos revelan que el 44% de los niños con TDAH presentan este perfil de desregulación emocional, en comparación con solo el 2% de los niños sin este trastorno. Además, es un vínculo que persiste en la vida adulta, donde la presencia de TDAH predice de forma independiente la desregulación emocional, incluso descartando la ansiedad o los trastornos de conducta.»

Los especialistas en neurodesarrollo advierten que la clave para diferenciar una rabieta evolutiva del TDAH radica en la frecuencia, la intensidad y el contexto de las crisis. Mientras que el berrinche convencional es una reacción emocional transitoria y ligada a un detonante específico -como el cansancio o una negativa-, las conductas disruptivas del TDAH se manifiestan de forma crónica en múltiples entornos (el hogar, la escuela o el parque) y persisten más allá de las etapas habituales de la infancia.

Asimismo, los expertos señalan una diferencia fundamental en el origen del comportamiento: la rabieta común suele perseguir un fin concreto o cede ante la negociación y el consuelo, mientras que las crisis asociadas al TDAH responden a una desregulación neurológica involuntaria, donde el menor se ve desbordado por la sobreestimulación o por una incapacidad orgánica para frenar sus impulsos y gestionar la frustración.

Cuando la ansiedad se esconde tras el enfado

Uno de los aspectos que más preocupa a las familias es que algunos síntomas son comunes a distintos trastornos. La falta de atención puede aparecer tanto en un niño con TDAH como en otro que presenta ansiedad. Del mismo modo, la inquietud, la impulsividad o la irritabilidad pueden tener causas diferentes.

El Dr. Daniel Martín Fernández-Mayoralas explica que el diagnóstico debe realizarse mediante una valoración clínica completa, teniendo en cuenta la evolución del niño y la presencia de síntomas en distintos ámbitos de su vida, ya que no existe una única prueba que confirme el TDAH.

El colegio suele ser el primero en detectar las señales

En muchos casos son los profesores quienes observan las primeras dificultades. Problemas para terminar las tareas, olvidos frecuentes, dificultad para permanecer sentado, impulsividad, conflictos con otros compañeros o un descenso repentino del rendimiento académico pueden ser algunas de las primeras señales de alarma.

No obstante, los especialistas recuerdan que estos comportamientos deben mantenerse durante un tiempo y presentarse de forma consistente antes de pensar en un trastorno del neurodesarrollo.

Cuando conviene consultar

Los especialistas aconsejan solicitar una valoración cuando:

  • la irritabilidad persiste durante semanas o meses;
  • existen problemas frecuentes en el colegio;
  • aparecen dificultades importantes para relacionarse con otros niños;
  • el rendimiento académico disminuye de forma llamativa;
  • el niño muestra preocupación constante, miedo o cambios importantes en el sueño o el apetito y
  • los problemas afectan claramente a la vida familiar.

Cuanto antes se identifique el origen del problema, mayores son las posibilidades de intervenir de forma precoz y evitar que las dificultades repercutan en el desarrollo emocional, social y académico.

Schwab y las criptomonedas: el bróker lanza la compraventa directa de Bitcoin y Ethereum para 40 millones de cuentas

El bróker estadounidense Charles Schwab ha activado la compraventa directa de Bitcoin y Ethereum para cerca de 40 millones de cuentas. La noticia, adelantada por Forbes y confirmada este 13 de agosto, sitúa a una de las mayores gestoras de patrimonio de Estados Unidos en el negocio cripto al contado, con una comisión del 0,75% por operación. La firma, que gestiona más de 12 billones de dólares en activos de clientes, se convierte en el último gran nombre de Wall Street en ofrecer criptomonedas sin pasar por productos derivados.

Cómo funciona la compraventa de criptomonedas en Schwab

La nueva funcionalidad opera sobre las mismas plataformas que los clientes ya usan para acciones, bonos y fondos. El despliegue alcanza 48 estados de Estados Unidos; Nueva York y Luisiana quedan fuera, al menos por ahora. Cualquier titular de una cuenta de corretaje puede comprar o vender Bitcoin y Ethereum sin mover fondos a un exchange externo.

El despliegue empezó a tomar forma en mayo, cuando la firma confirmó que su hoja de ruta cripto avanzaba según lo previsto. Los cerca de 40 millones de cuentas actuales amplían los 39,1 millones de clientes minoristas que ya tenían acceso en aquella primera fase. La compañía ha cumplido el calendario que había comunicado para el primer semestre de 2026.

La comisión por operación es del 0,75%, una tarifa en línea con la media del mercado para este tipo de servicios. No hay aquí revoluciones de precios: la firma compite por comodidad y confianza, no por ser el más barato.

Sobre la custodia, la estructura es peculiar y vale la pena explicarla. Charles Schwab Premier Bank actúa como custodio y guarda los registros de los activos de los clientes. Paxos, la empresa de infraestructura blockchain regulada por la Oficina del Contralor de la Moneda de Estados Unidos (OCC), se encarga de la subcustodia y de ejecutar las operaciones. En la práctica, el cliente ve su saldo en Schwab; detrás, Paxos mantiene las llaves.

Schwab mantiene el mensaje de riesgo aunque ya venda criptomonedas

El lanzamiento no rebaja la cautela interna de la firma. Un informe de investigación de la propia Schwab publicado en abril de este año advierte de que incluso una posición del 1% al 3% en Bitcoin o Ether puede generar una parte desproporcionada del riesgo total de una cartera. El documento recuerda que ambos activos han llegado a caer más del 70% en ciclos anteriores.

Jonathan Craig, responsable de inversión minorista de la firma, defiende el movimiento con un argumento de servicio: los clientes quieren gestionar más partes de su vida financiera dentro de la misma plataforma. El directivo apunta que el cliente tendrá acceso a servicio, formación e investigación junto a sus otras inversiones. La firma no está predicando las criptomonedas; está respondiendo a una demanda que ya existía.

Schwab no vende una tesis cripto brillante, vende ejecución regulada para millones de clientes que ya estaban en su plataforma.

Y eso, en Wall Street, suele pesar más que cualquier white paper.

Qué significa para la adopción institucional y para Solana

El movimiento de la firma no es aislado. Morgan Stanley ya ha abierto el trading de cripto en su plataforma E-Trade y Goldman Sachs acaba de presentar un ETF de Bitcoin con estrategia de ingresos. Mientras tanto, el Congreso estadounidense negocia la Ley de Claridad del Mercado de Activos Digitales, que repartiría la supervisión entre la SEC y la CFTC.

Para el inversor de Solana, este lanzamiento importa por dos razones. La primera es la normalización del canal: cada bróker que incorpora cripto al contado reduce la fricción para que una persona mayor acabe teniendo su primer satoshi o su primer SOL. La segunda es la que suele olvidarse: el bróker, por ahora, solo incluye Bitcoin y Ethereum. Solana queda fuera de esta primera ronda, igual que el resto de altcoins. De momento, no hay SOL en Schwab.

La base instalada de Schwab explica por qué este tipo de noticias mueven el mercado. No es un exchange nativo cripto buscando volumen a golpe de promociones: es un bróker con décadas de relación con el ahorrador conservador. Cada botón nuevo en esa plataforma tiene un recorrido de adopción distinto, lento pero masivo. No ha nacido de un hackathon ni de un airdrop; ha nacido de una reunión trimestral con accionistas.

Desde mi lectura, la exclusión de Solana no es una sentencia sobre su tecnología. Responde a un orden de prioridades clásico en Wall Street: primero los activos con más capitalización, más historia registrada y menos ruido regulatorio. Es un poco como un restaurante que primero sirve los platos más demandados y deja la carta de autor para más adelante.

Cabe recordar que el bróker gestiona 12 billones de dólares en activos de clientes, una cifra equivalente a varias veces el PIB de España. Si una parte modesta de ese capital se mueve hacia las criptomonedas, el efecto en los precios y en la infraestructura del sector puede ser profundo. Eso sí, la propia firma insiste en que no hay una asignación ‘correcta’ y trata el cripto como una posición satélite de alto riesgo.

El siguiente paso anunciado incluye ampliar el menú más allá de Bitcoin y Ethereum, y permitir en algún momento la migración de tokens desde wallets y exchanges externos. Si esa hoja de ruta se mantiene, la pregunta no es si Solana entra, sino cuándo y con qué condiciones.

Grayscale Bitcoin adopción: sigue intacta a 63.863 dólares pese al castigo del precio

Bitcoin cotiza en 63.863 dólares, muy lejos del máximo de 126.080 dólares que alcanzó en octubre, pero la gestora Grayscale defiende que la adopción estructural de la criptomoneda sigue intacta. El castigo del precio no ha borrado, según su último análisis, las razones de fondo que empujan a inversores de todo tipo hacia activos escasos.

El informe, firmado por Zach Pandl, director de investigación de Grayscale, parte de una idea sencilla: los ciclos de precios van y vienen, pero la infraestructura y la demanda estructural se construyen en plazos más largos. Bitcoin sigue siendo, en su lectura, un candidato natural como reserva de valor en un entorno de deuda pública creciente.

Qué dice Grayscale sobre la adopción

La tesis central de Grayscale no se apoya en una predicción de precio a corto plazo. Se apoya en dos tendencias que considera difíciles de revertir: el crecimiento insostenible de la deuda pública y la inflación persistente. Ambos factores mantienen elevado el riesgo de devaluación de las monedas tradicionales y empujan a los inversores hacia activos con oferta limitada, una categoría en la que Bitcoin está cada vez mejor posicionado.

La gestora añade que la expansión de las stablecoins, criptomonedas diseñadas para mantener un valor estable, y la tokenización de activos (la representación digital de bienes, bonos o fondos en una blockchain) van a convertir la infraestructura blockchain en algo habitual en los servicios financieros. Grandes bancos y gestoras han entrado en ese terreno durante el último año y están adoptando la tecnología cripto a un ritmo rápido.

Esa adopción tecnológica, sostiene Grayscale, derriba poco a poco el muro que ha mantenido a Bitcoin separado del resto del sistema financiero. ‘A medida que la tecnología se extiende, muchos más intermediarios tendrán la infraestructura necesaria, y la claridad regulatoria, para operar y almacenar saldos en Bitcoin. Dejará de estar estructuralmente separado’, recoge la nota de Pandl.

El castigo del precio no borra la demanda estructural: la deuda pública y la inflación siguen empujando a los inversores hacia activos escasos como Bitcoin.

Deuda pública, inflación y el activo escaso

El argumento de la deuda no es nuevo, pero Grayscale lo coloca en el centro. La lógica es directa: si los gobiernos acumulan pasivos y los bancos centrales monetizan parte de esa carga, el poder adquisitivo del dinero se erosiona. Ante ese panorama, una parte creciente de inversores busca activos que no se puedan imprimir. Bitcoin, con su oferta fija de 21 millones de unidades, encaja en ese relato.

El precio actual, sin embargo, no refleja entusiasmo. Bitcoin ronda los 63.863 dólares, una caída cercana al 50% desde el máximo de octubre. Para Grayscale, esa corrección forma parte de un ciclo bajista y no invalida la tesis de adopción: los inversores institucionales, las plataformas de patrimonio y los minoristas siguen incorporando el activo a carteras diversificadas, sobre todo a través de productos cotizados.

Los inversores jóvenes muestran un apetito claramente mayor por los activos digitales. Las inversiones alternativas, además, han dejado de ser una apuesta marginal para convertirse en un componente estándar de muchas carteras. Es un cambio generacional y de hábitos que no depende de que el precio de Bitcoin suba o baje un 5% en una semana.

Grayscale espera que instituciones, plataformas de patrimonio e inversores particulares sigan sumando Bitcoin a sus carteras diversificadas, principalmente mediante productos cotizados, un proceso que considera ya en marcha. La aprobación de fondos cotizados al contado en los últimos años ha facilitado esa entrada: se puede ganar exposición sin necesidad de custodiar directamente las claves privadas.

La narrativa de fondo resiste al castigo del precio

Aquí conviene separar dos planos. Uno es el precio, volátil y sujeto a ciclos de liquidez, apetito por el riesgo y movimientos macro. Otro es la adopción estructural: infraestructura, regulación, productos de inversión y demanda de activos escasos. Grayscale apuesta por el segundo y, de paso, admite que el primero puede seguir castigando en el corto plazo.

Es una lectura discutible, pero no frívola. El riesgo principal no está en la tesis, sino en los tiempos: la adopción institucional puede avanzar más despacio de lo que descuenta el mercado y la competencia de otros activos, incluidas las stablecoins reguladas, podría absorber parte de esa demanda. Tampoco hay que olvidar que Bitcoin sigue siendo un activo joven, con una volatilidad que espanta a perfiles conservadores.

Dicho lo anterior, el dato que mejor resume la tesis es otro: aun con el precio un 50% por debajo de su máximo, la conversación ya no es si Bitcoin desaparecerá, sino qué papel jugará dentro del sistema financiero. La deuda pública y la inflación no han remitido, y cada vez más intermediarios tienen las herramientas para ofrecer exposición al activo. Si esa tendencia se mantiene, el precio terminará reflejando antes o después la adopción.

El informe de Grayscale no da un plazo para la recuperación. Tampoco lo necesita: su utilidad está en recordar que los ciclos de mercado y la adopción tecnológica no siempre viajan a la misma velocidad.

Restricciones tráfico Valladolid ozono: activada la situación 1, ¿a qué conductores afecta?

Valladolid mantiene activada la situación 1 por ozono después de encadenar tres días con más de 120 microgramos de ozono por metro cúbico, el límite legal. La medida, de carácter preventivo, mantiene la velocidad máxima en 30 km/h en el centro y deja por ahora sin activar la situación 2 que reclama Ecologistas en Acción.

La contaminación por ozono ha vuelto a dispararse durante una ola de calor. Es ya el quinto episodio de este verano y, según el recuento de Ecologistas en Acción, Valladolid acumula cerca de 25 días por encima del umbral legal en lo que va de año. Una cifra que la organización considera sin precedentes en las dos últimas décadas.

Las concentraciones más altas se registran en las estaciones del Paseo del Cauce, al norte, y de la Carretera de Madrid, al sur. El Ayuntamiento, a través del Servicio de Medio Ambiente, ya advirtió de que el episodio podría prolongarse al menos hasta el fin de semana.

A pesar del repunte, el Consistorio no ha dado el salto a la situación 2. En los dos episodios anteriores, la respuesta municipal se limitó a bajar la velocidad a 30 kilómetros por hora. Este miércoles, el departamento de Medio Ambiente mantuvo esa misma línea, sin anunciar restricciones de acceso a vehículos concretos.

La situación 1 no prohíbe circular por el centro, pero sí obliga a levantar el pie del acelerador: toda el área central queda limitada a 30 km/h.

Qué cambia para los conductores con la situación 1

La situación 1 es el escalón preventivo del plan municipal frente al ozono troposférico. No conlleva una multa específica por circular con el coche. Su efecto práctico sobre el tráfico es la reducción de la velocidad máxima a 30 km/h en el el centro urbano, una restricción que busca frenar la emisión de gases precursores.

El límite se aplica con carácter general en el casco y en las calles donde el Ayuntamiento ya despliega señalización específica. Los conductores que no respeten ese límite se exponen a la multa por exceso de velocidad, con pérdida de puntos del carnet.

No hay, por tanto, un veto de acceso por etiqueta ambiental ni una restricción total del tráfico dentro de la Zona de Bajas Emisiones. Ese paso corresponde a la situación 2, que el Ayuntamiento todavía no ha activado.

A qué conductores y calles afecta la velocidad a 30

En la práctica, la restricción afecta a todos los vehículos que circulan por la almendra central, no solo a los más contaminantes. La medida incluye a los turismos, las motos y los vehículos de reparto.

  • Vehículos particulares: sin restricción de acceso, pero con límite de 30 km/h en el centro.
  • Motocicletas y VMP: también sujetos al límite de velocidad.
  • Repartidores y carga: no se anuncian ventanas horarias restringidas.

Los distritos del entorno del casco histórico ya conviven con este límite de forma permanente. Por eso Ecologistas en Acción recuerda que bajar la velocidad a 30 en esas calles tiene un efecto limitado: no cambia el comportamiento de quien ya circulaba a 30, ni reduce el tráfico de paso.

Por qué Ecologistas pide activar la situación 2 y restringir la ZBE

Ecologistas en Acción ha pedido por carta al alcalde Jesús Julio Carnero que active la situación 2. Su propuesta incluye la restricción total del tráfico dentro de la Zona de Bajas Emisiones y ampliar esa limitación hasta la ronda interior.

También propone medidas poco habituales: limitar el uso de disolventes orgánicos en actividades industriales y domésticas, evitar el suministro de combustibles en horas centrales y reducir la velocidad máxima en las rondas de circunvalación.

Aunque el ozono no se emite directamente por los tubos de escape de la misma forma que los óxidos de nitrógeno, sí se forma a partir de precursores relacionados con el tráfico y la industria. Por eso, menos coches en circulación es una palanca directa para reducir los picos.

Análisis: una alerta sanitaria que exige medidas de mayor alcance

El quinto episodio del verano deja una conclusión incómoda para la gestión municipal. Si la situación 1 se traduce solo en recordar un límite de 30 que en el casco ya es ordinario, el plan pierde fuerza disuasoria.

Valladolid no está sola: Madrid, Barcelona o Pontevedra aplican zonas de bajas emisiones más extensas. Ampliar la restricción hasta la ronda interior tendría lógica de movilidad metropolitana y no solo ambiental, porque el tráfico de acceso mantiene altos los niveles en estaciones como la de Carretera de Madrid.

El punto débil es la salud. La Agencia Europea de Medio Ambiente cifró en 110 las muertes prematuras atribuibles al ozono en 2023 en la provincia. No es un debate técnico: es una alerta sanitaria que se repite cada verano.

La pelota sigue en el tejado municipal.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Protocolo por ozono: situación 1 preventiva activada, con límite de velocidad a 30 km/h en el centro y recomendación de reducir la exposición al aire libre.
  • Sanción económica: No aplica como sanción autónoma; solo multas por exceso de velocidad si se supera el límite.
  • Puntos del carnet: No aplica como sanción autónoma; pérdida de puntos solo por exceso de velocidad.
  • Entrada en vigor: Activada el 14 de agosto de 2026; vigente al menos hasta el fin de semana previsto.

La subida del alquiler según el IPC: los contratos que se renueven con el índice de julio tendrán la mayor subida en 20 meses

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El IPC de julio escaló al 3,6% interanual y el índice IRAV al 2,49%, los niveles más altos en 20 y 14 meses, respectivamente.
  • ¿Quién está detrás? El Instituto Nacional de Estadística (INE) publicó ambos datos. El IRAV se aplica a los contratos firmados tras la Ley de Vivienda de mayo de 2023.
  • ¿Qué impacto tiene? Los alquileres ligados al IPC subirán de media 420 euros al año; los sujetos al IRAV, unos 290 euros. Barcelona, Madrid, Palma y Valencia registran incrementos superiores a los 500 euros.

El IPC de julio sube al 3,6% y dispara la actualización de los alquileres a máximos de 20 meses. La renovación anual de los contratos se encarece con dos regímenes distintos que conviven desde la Ley de Vivienda: el IPC para los arrendamientos antiguos y el IRAV para los firmados después de mayo de 2023.

Qué índice marca la actualización del alquiler según la fecha del contrato

El Instituto Nacional de Estadística publicó este mes el dato de inflación y el Índice de Referencia para la Actualización Anual de los Contratos de Alquiler (IRAV), que escala al 2,49% y encadena 14 meses por encima del 2%. Es la cifra más alta desde que en enero de 2025 se convirtió en referencia obligatoria para los arrendamientos firmados tras la entrada en vigor de la Ley de Vivienda, el 26 de mayo de 2023.

El IPC, que sigue rigiendo la mayoría de los contratos anteriores a esa fecha, cerró julio al 3,6% interanual, cuatro décimas más que el mes previo y su tasa más alta desde mayo de 2024. El dato no es solo estadística: fija el tope real de actualización en millones de recibos que se comunican durante el próximo mes.

Cuánto sube la renta en Barcelona, Madrid, Palma o Valencia

La consecuencia directa es que los propietarios que deban comunicar la actualización durante el próximo mes informarán a sus inquilinos del tipo aplicable y del aumento concreto. Según los cálculos de idealista/data, la subida media nacional con el IRAV ronda los 290 euros anuales.

En los contratos ligados al IPC, el incremento medio alcanza los 420 euros al año, unos 35 euros mensuales. Frente a los arrendamientos sujetos al IRAV, la diferencia supera los 130 euros anuales, un sobrecoste que conviene explicar con calma a los inquilinos que no entienden por qué su vecino paga menos de subida.

La brecha entre ambos índices ya supera los 130 euros al año de media; en Barcelona, Madrid o Palma la diferencia escala por encima de los 200 euros.

Barcelona encabeza el encarecimiento con una subida media de 415 euros al año usando el IRAV y cerca de 600 euros con el IPC. Las rentas medias superan los 1.400 euros mensuales, el nivel más alto entre las grandes capitales.

Madrid, Palma, San Sebastián y Valencia se mueven en incrementos cercanos a los 400 euros anuales con el IRAV y rozan o superan los 560 euros con el IPC. Bilbao queda algo por debajo de la media nacional en términos absolutos, con nuevas rentas que superan los 1.000 euros mensuales.

La Ficha del Inversor

La métrica clave es la brecha entre el IPC y el IRAV: 420 euros frente a 290 euros de media anual. Para un propietario con una renta de 1.200 euros en Madrid, la elección de uno u otro índice no existe: el contrato manda, pero la diferencia de 130 euros al año explica el interés de caseros e inquilinos por saber exactamente qué firmaron.

La tendencia a seis meses es de contención relativa. El 3,6% del IPC asusta, pero el dato de julio ya recoge los últimos coletazos del encarecimiento de la energía y de los alimentos atrapados en la cadena de precios. La lectura estratégica es otra: el IRAV seguirá por debajo del IPC mientras la inflación no baje con claridad, y eso consolida un sistema de actualización a dos velocidades que alivia a los contratos nuevos y castiga a los antiguos.

El precedente histórico es la crisis de 2008 y la posterior reforma de la LAU: cada cambio normativo en alquiler acaba creando una frontera entre arrendamientos viejos y nuevos. En 2013 se liberalizaron los plazos para los nuevos contratos; hoy la frontera es de índices. El perfil recomendado es el pequeño propietario con contrato posterior a mayo de 2023, que podrá aplicar una subida menor, y el inquilino con contrato antiguo, que afronta la mayor subida en 20 meses sin margen de negociación si el casero aplica el IPC.

El riesgo inmediato es una judicialización del recibo: las asociaciones de inquilinos ya insisten en que muchos propietarios comunican la subida sin detallar el índice correcto. La próxima cita relevante es la publicación del IPC de agosto, que confirmará si el 3,6% es techo del ciclo o una nueva estación de subida.

La cuota cero de los autónomos por discapacidad en Andalucía: dos años sin pagar y devolución de hasta 5.500 euros

Los autónomos andaluces con una discapacidad reconocida del 33% pueden encadenar dos años de cuota cero y recuperar hasta 5.500 euros. La medida combina una bonificación del pago mensual al RETA con la devolución de lo ya ingresado.

Para que se entienda: la bonificación reduce al 100% la cuota mensual durante dos ejercicios. La devolución, en cambio, opera sobre lo que ya has pagado, con un tope de 5.500 euros.

Qué incluye la medida andaluza: dos años de cuota cero

La bonificación del 100% de la cuota del Régimen Especial de Trabajadores Autónomos (RETA) deja a cero el recibo mensual. No hablamos de una rebaja parcial, sino de un ahorro directo durante veinticuatro meses si encadenas bien los dos ejercicios.

La devolución es la segunda pata. Si ya has pagado cuotas y cumples los requisitos, puedes solicitar que la Junta de Andalucía te reintegre parte de lo abonado. El importe máximo que aparece en la medida es 5.500 euros por autónomo, según la información publicada.

Quién puede pedirla y cómo acreditar el 33% de discapacidad

El primer filtro es el grado de discapacidad. Tienes que disponer de un certificado oficial que reconozca, al menos, un 33%. No vale un informe médico sin homologar ni un diagnóstico sin registrar: tiene que ser el documento emitido por el centro de valoración correspondiente.

El segundo filtro es territorial y profesional. La medida está dirigida a autónomos que residan y desarrollen su actividad en Andalucía, dados de alta en el RETA. El alta se tramita en la sede electrónica de la Seguridad Social, y es ahí donde hay que marcar la bonificación por discapacidad si la convocatoria está vigente.

La cuota cero no es automática: sin el certificado del 33% correctamente presentado, el sistema no aplica la bonificación y sigues pagando igual.

Si todavía no tienes el certificado, inícialo cuanto antes porque el proceso de valoración puede demorarse varias semanas. La fecha de la resolución marca a partir de cuándo puedes acreditar el grado y optar a la bonificación.

Ojo con un error muy común: pedir la devolución tarde y no conservar los justificantes de pago. La Junta de Andalucía puede denegar el reintegro si no acreditas con los recibos correspondientes cada cuota que reclamas. Revisa la convocatoria en la web de la Junta de Andalucía antes de presentar nada.

La mayoría de los autónomos con discapacidad paga cada mes la cuota completa y no reclama el reintegro por no revisar los plazos autonómicos. El coste de ese despiste puede superar los 5.000 euros entre cuota y devolución no solicitada.

La compatibilidad con otras bonificaciones estatales no está detallada en la información publicada. Antes de combinar ayudas, consulta en la sede electrónica de la Seguridad Social si la bonificación andaluza y la estatal se excluyen entre sí.

Por qué la devolución cambia las reglas para el autónomo con discapacidad

Las bonificaciones para autónomos con discapacidad no son nuevas, pero pocas incluyen una vía de devolución de lo ya abonado. Aquí está el matiz que convierte la medida en algo más potente: no solo dejas de pagar, sino que puedes recuperar dinero ya ingresado si entras dentro de los requisitos de la convocatoria andaluza.

El efecto práctico es doble. Primero, reduce el coste de emprender para un colectivo que ya asume sobrecostes de actividad. Segundo, premia a quienes han permanecido de alta cotizando sin bonificación, algo que las ayudas al alta no suelen contemplar. Es una medida con lógica de reparación, no solo de incentivo.

Falta concretar si la convocatoria exige un alta reciente o si pueden acogerse autónomos veteranos. Ese matiz determinará cuántos beneficiarios reales tendrá. Mientras tanto, la recomendación es clara: revisa tu certificado, comprueba tu situación en el RETA y consulta la convocatoria en la web oficial antes de dejar pasar más meses.

Guía rápida del trámite

  • 📅 Plazos: No detallado en la fuente consultada; depende de la convocatoria vigente de la Junta de Andalucía.
  • ✅ Requisitos clave: Discapacidad reconocida de al menos el 33%, residencia y actividad en Andalucía, y alta en el RETA.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Seguridad Social para el alta y web de la Junta de Andalucía para la devolución; requiere Cl@ve o certificado digital.
  • 💰 Importe o coste: Cuota cero durante dos años y devolución de hasta 5.500 euros; no es un préstamo, no se devuelve.
  • ⚠️ Error a evitar: No acreditar el 33% con el certificado oficial o reclamar la devolución sin conservar los justificantes de pago.

Las técnicas Reunidas planta gas en Oriente Medio: macrocontrato de 1.650 M$

Técnicas Reunidas ha comunicado a la CNMV una carta de intención para una planta de gas en Oriente Medio. El proyecto está valorado en 1.650 millones de dólares, unos 1.430 millones de euros al cambio actual.

El hecho relevante, firmado por Laura Bravo, secretaria del Consejo de Administración, se remitió este jueves al supervisor bursátil al amparo del artículo 227 de la Ley 6/2023 de Mercados de Valores. La compañía no ha desvelado el nombre del cliente ni la ubicación exacta de la instalación.

El encargo, de tipo EPC (ingeniería, aprovisionamiento, construcción y puesta en marcha), se ejecutará en régimen llave en mano y a precio fijo. Incluirá el diseño y la construcción de las instalaciones necesarias para la recepción, el procesamiento y la exportación del gas producido, conforme a estándares internacionales de seguridad, eficiencia operativa, y sostenibilidad medioambiental.

Ese alcance firme contrasta con la opacidad elegida para identificar la contraparte. La ingeniería española no precisa el nombre del promotor ni el país donde se levantará la planta. Se limita a describirla como una planta de gas en Oriente Medio.

Un contrato llave en mano a precio fijo en Oriente Medio

El contrato EPC compromete a Técnicas Reunidas con el diseño, la ingeniería de detalle, el aprovisionamiento, la construcción y la puesta en marcha de las instalaciones onshore. No se trata de ampliar una refinería ni de ejecutar una obra auxiliar: la carta de intención describe el alcance completo de una planta de recepción y procesamiento de gas.

La modalidad llave en mano y a precio fijo concentra el riesgo de ejecución en el contratista, no en el cliente.

La modalidad llave en mano y a precio fijo concentra en un único contratista la responsabilidad de entregar el activo en condiciones operativas. Para el cliente, la fórmula reduce la coordinación entre proveedores y facilita la financiación. Para la ingeniería, el margen dependerá de la disciplina en la ejecución, los plazos de construcción y la gestión de los sobrecostes en un entorno de suministros globales todavía volátil.

El anuncio no desvela al cliente, pero la cifra sitúa el encargo entre los más relevantes de la cartera gasista reciente de la compañía.

Los 1.650 millones de dólares no son aún facturación comprometida. La carta de intención es el paso previo a la firma del contrato definitivo. Sin embargo, la comunicación a la CNMV eleva la visibilidad del encargo y permite calibrar el peso relativo de la nueva adjudicación. La cartera de Técnicas Reunidas creció un 7% en el primer semestre, según los datos remitidos al mercado, y mantuvo su beneficio en 59 millones de euros hasta junio.

La compañía acumula 66 años de historia y más de 2.600 proyectos ejecutados en más de 70 países. Especializada en grandes plantas industriales para combustibles limpios, gas natural y productos químicos, cuenta con cerca de 14.000 empleados, en su mayoría ingenieros. El perfil encaja con los macroproyectos gasistas de Oriente Medio, una región que concentra buena parte de la inversión mundial en tratamiento y exportación de gas.

La cartera de Técnicas Reunidas gana tracción con un macrocontrato gasista

El anuncio llega en un momento en el que la compañía trata de reforzar su posición en el segmento de gas natural y descarbonización industrial. La cifra de 1.650 millones de dólares equivale a 1.430 millones de euros, una referencia notable si se compara con los 59 millones de beneficio semestral que la ingeniería declaró hasta junio.

Los proyectos EPC en Oriente Medio suelen registrar ciclos largos entre la carta de intención y la entrada en producción. El calendario no se ha detallado. Tampoco el origen del gas que procesará la planta. La información disponible apunta a instalaciones de recepción, procesamiento y exportación, lo que sugiere un esquema orientado a la monetización del gas por vía marítima o por gasoducto, sin que la compañía haya confirmado ningún destino concreto.

El mercado interpreta la operación como un avance relevante para la división de ingeniería. Aun así, la ausencia de un cierre definitivo obliga a mantener cierta prudencia. Las cartas de intención pueden transformarse en contratos firmes, renegociarse o, en escenarios adversos, quedar sin efecto. La cotizada no ha fijado una fecha límite para la firma del contrato definitivo.

El peso geográfico de Oriente Medio en la cartera de las ingenierías españolas no es nuevo. La región ha sido históricamente un destino recurrente para la construcción de infraestructuras de hidrocarburos. Técnicas Reunidas cuenta con referencias previas en la zona, aunque el comunicado no detalla en esta ocasión el emplazamiento exacto del proyecto, un dato que resulta poco habitual en anuncios de esta magnitud.

La opacidad sobre el cliente puede responder a cláusulas de confidencialidad exigidas por el promotor. En el sector de hidrocarburos, no es infrecuente que los estados del Golfo condicionen la divulgación de información a la autorización de los organismos públicos involucrados. El hecho relevante, por tanto, se mueve entre el cumplimiento normativo y la cautela comercial.

Análisis: el precio fijo como variable de riesgo en los macrocontratos EPC

La combinación de macrocontrato y precio fijo merece una lectura específica. Los contratos EPC trasladan al contratista el riesgo de ejecución. Si los costes de materiales, mano de obra o logística se disparan durante la construcción, el margen se reduce. Si los hitos de entrega se retrasan, las penalizaciones pueden erosionar la rentabilidad del proyecto.

En el contexto actual, con cadenas de suministro todavía ajustadas en equipos de compresión, turbinas y sistemas de control, el riesgo de desviaciones no es menor. La experiencia de las ingenierías españolas en contratos llave en mano a precio fijo incluye capítulos de éxito, pero también episodios de tensión financiera cuando las obras se alargaron y los costes de acero y equipos superaron lo previsto.

La cartera de Técnicas Reunidas aporta diversificación: refino, gas natural, ciclo de agua, transición energética y descarbonización. La nueva carta de intención refuerza el segmento de gas natural en un ciclo de inversión global favorable al despliegue de infraestructuras para la exportación de gas licuado. Sin embargo, el precio fijo aconseja observar con atención los próximos hitos de conversión del encargo en contrato firme y la evolución de los costes de equipos críticos.

La trayectoria de Técnicas Reunidas incluye proyectos complejos en mercados con alta exposición al gas. Su experiencia en plantas de procesamiento en Oriente Medio le ha permitido construir relaciones estables con contratistas y proveedores locales. Aun así, cada proyecto a precio fijo introduce una variable de riesgo que el mercado tiende a penalizar si no se traduce en márgenes predecibles.

La comunicación a la CNMV cumplió además con la obligación de informar de hechos susceptibles de afectar a la cotización. La reacción bursátil, en cambio, dependerá de que el mercado atribuya un margen razonable al proyecto o, por el contrario, descuente el riesgo de un macrocontrato a precio fijo en una región con costes de construcción elevados. El próximo hito será la firma del contrato definitivo, todavía sin fecha pública.

El mercado ya descuenta parte del efecto en la cotización. La transformación de una carta de intención en cartera firme no es un acto administrativo menor. Es la diferencia entre una promesa comercial y un plan de ejecución con empleo, compras y subcontratas desplegadas en varios continentes.

Juan Ramón Rallo: la inflación erosiona el poder adquisitivo y dispara la recaudación de Hacienda

La sensación de que el sueldo no rinde pese a las subidas salariales no es un espejismo. Juan Ramón Rallo sostiene en su último análisis que la inflación y el IRPF han devorado prácticamente toda la mejora salarial de 2025 en España, y que la responsabilidad no se agota en La Moncloa.

El economista parte de una idea sencilla: los políticos ganan dos veces con la inflación. Primero al generarla o no evitarla, y después al cobrar impuestos sobre incrementos que solo existen en términos nominales. En España, esa lógica se aplica a los salarios con datos recientes de la OCDE sobre la mesa.

Una subida del 3,8% que no llega al bolsillo

Rallo examina la variación nominal de los salarios en los países de la OCDE durante 2025. En Turquía subieron un 39,8%; en Reino Unido un 6,4%; en Alemania un 5%; en Estados Unidos un 4%. España aparece con un 3,8%. Parece una buena noticia.

Sin embargo, esa cifra no descuenta el encarecimiento de la vida. La OCDE corrige los salarios con la inflación acumulada. En Turquía, por ejemplo, la subida real se queda en un 4% tras restar una inflación del 34,5%. En España, con una inflación del 2,6%, el salario real solo crece un 1,2%.

El IRPF castiga la inflación que no se deflacta

Para Rallo, el problema no termina en la inflación. El segundo golpe lo da Hacienda. Cuando un salario sube en euros corrientes, el sistema tributario interpreta que el contribuyente es más rico, aunque su poder de compra no haya mejorado. Al no estar deflactados tramos ni beneficios fiscales del IRPF, los incrementos nominales empujan al trabajador hacia tipos efectivos más altos. En definitiva, la subida salarial no esta deflactada y el impuesto la grava como si fuera riqueza real.

Los datos que cita el canal apuntan a una subida de la carga tributaria del IRPF sobre las nóminas del 1,5% durante 2025. En comparación, el salario real solo subió un 1,2%. La mejora se esfuma.

El salario real promedio aumentó un 1,2% y el gravamen sobre la nómina se acrecentó un 1,5%; Hacienda se quedó con toda la mejora.

— Juan Ramón Rallo

La responsabilidad no es solo de Pedro Sánchez

El vídeo insiste en que el empobrecimiento no debe achacarse únicamente al Gobierno central. Rallo recuerda que la inflación es un fenómeno monetario del euro que se gestiona desde Bruselas. También apunta a los gobiernos autonómicos del PP que no deflactan su tramo del IRPF.

Admite que Pedro Sánchez no ha deflactado ningún elemento de su parte del IRPF desde que gobierna. Pero subraya que tampoco controla la política monetaria europea ni la parte autonómica del impuesto. La conclusión del economista es nítida: cambiar de inquilino en La Moncloa no resolverá el estancamiento salarial si el PP aplica la misma política fiscal y nadie reforma el marco europeo.

Qué hay detrás del estancamiento del poder de compra

Rallo liga el freno al poder adquisitivo con la baja productividad por trabajador en España, un lastre que impide subidas sostenidas. Sin embargo, matiza que en algunos sectores la productividad sí crece, y aun así no se traduce en mayor poder de compra. La causa, según su análisis, es doble: precios al alza y un impuesto sobre la renta que grava la inflación.

Este doble efecto erosiona la capacidad de compra incluso cuando los salarios nominales suben por encima de la inflación. La ganancia real queda absorbida por el incremento de la factura fiscal. Para el lector, la moraleja es simple: no basta con comparar la subida salarial con el IPC; hay que mirar qué queda después de impuestos.

La cuestión de fondo que plantea el vídeo es si tiene sentido pagar impuestos por ganancias que no existen en términos reales. Mientras los tramos del IRPF no se ajusten a la inflación, el trabajador seguirá cediendo parte de su mejora salarial al Estado. Y, como recuerda Rallo, la responsabilidad es compartida por toda la clase política nacional y europea.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

La CNMC valida la resolución de las aseguradoras: la recapitalización interna reduce el riesgo moral y protege los fondos públicos

La CNMC ha validado el anteproyecto de ley de recuperación y resolución de entidades aseguradoras y reaseguradoras, un marco que apuesta por la recapitalización interna para reducir el riesgo moral y proteger los fondos públicos.

El informe, registrado como IPN/CNMC/026/26, analiza el texto que prepara la Dirección General de Seguros y Fondos de Pensiones (DGSFP) y que designa a este organismo como autoridad nacional de resolución. El objetivo declarado es anticipar la inviabilidad de una aseguradora, ordenar su salida del mercado y minimizar los efectos de una insolvencia sobre asegurados, acreedores y el conjunto del sistema financiero.

El ámbito normativo incluye a todas las entidades aseguradoras y reaseguradoras sometidas a la ordenación española, desde grandes grupos internacionales como Mapfre hasta mutuas regionales y filiales de reaseguro. La proporcionalidad será, precisamente, la herramienta que modere el esfuerzo exigido a cada perfil.

Qué valida la CNMC: responsabilidad financiera y proporcionalidad

La CNMC considera que el nuevo enfoque configura un régimen de “responsabilidad financiera total”, que protege el erario público y alinea los incentivos de inversores y gestores con el interés general. Frente a los rescates con dinero público del pasado, la lógica del anteproyecto es que sean primero los accionistas y acreedores de la propia entidad quienes asuman las pérdidas.

El segundo elemento destacado es la incorporación transversal del principio de proporcionalidad. Las cargas administrativas se modularán en función del tamaño y la complejidad de cada entidad, lo que evita imponer los mismos requisitos a un gran grupo internacional que a una mutua o aseguradora regional.

La norma no solo ordena la resolución: también regula la cooperación entre autoridades nacionales, europeas y de terceros países, un punto clave para grupos aseguradores con filiales en varias jurisdicciones. La opción por la recapitalización interna, conocida en la jerga regulatoria como bail-in, traslada al seguro el principio que ya se aplicó a la banca durante la pasada década.

El bail-in no es solo una herramienta técnica: cambia el reparto del riesgo entre contribuyentes, accionistas y acreedores del sector asegurador.

Las recomendaciones de Competencia y el encaje regulatorio

La opinión de la CNMC no es solo positiva. El regulador introduce matices de calado para evitar que el esquema de resolución distorsione la competencia o choque con la normativa de ayudas de Estado.

riesgo moral aseguradoras

  • Fondo de resolución y ayudas de Estado: aunque se financie con aportaciones privadas, su uso podría considerarse ayuda de Estado y requerir autorización previa de la Comisión Europea.
  • Separación de funciones: la DGSFP debe estructurarse para evitar conflictos de interés entre sus competencias de supervisión y de resolución.
  • Definición de conceptos: conviene precisar el “interés público” y los criterios de “evaluación de resolubilidad”.
  • Sostenibilidad del fondo: estudiar el impacto competitivo de acumular recursos, fijar un límite máximo y hacer previsibles las contribuciones ordinarias y extraordinarias.
  • Administrador especial: aplicar el test de proporcionalidad a los requisitos de acceso, con la colaboración de la CNMC.

Para Mapfre y el resto de grandes grupos aseguradores, el impacto puede ser doble: mayores exigencias de resolubilidad y, a la vez, la necesidad de vigilar que las contribuciones al fondo no se conviertan en una desventaja competitiva frente a operadores de menor tamaño o de otras jurisdicciones.

Análisis: impacto sectorial y precedentes regulatorios

La banca española ya atravesó un calendario equivalente con la transposición de la directiva europea de recuperación y resolución. El sector asegurador no llega al mismo nivel de riesgo sistémico, pero el antecedente explica la dirección del anteproyecto: planes de resolución, autoridad única y fondos financiados por la propia industria. La CNMC asume un papel consultivo que en la práctica puede condicionar el texto final.

El test de proporcionalidad aterriza esta ambición a la realidad del mercado. Mapfre, como mayor grupo asegurador español, tendrá que asumir estructuras de resolubilidad más completas. Frente a eso, una mutua local de autos apenas debería destinar recursos relevantes. La diferenciación es la única vía para que la normativa no castigue la escala ni favorezca la fragmentación del sector.

Los dos puntos más técnicos del informe —la definición del “interés público” y la evaluación de la resolubilidad— son los que podrían ralentizar la tramitación. Sin criterios precisos, la autoridad de resolución corre el riesgo de tomar decisiones heterogéneas y de generar inseguridad jurídica. La recomendación de colaborar con la CNMC para definir al administrador especial refuerza ese enfoque: menos discrecionalidad, más competencia.

📊 Las Claves para el Inversor

  • Qué vigilar: la definición final del fondo de resolución, su límite máximo y el régimen de ayudas de Estado que aplique Bruselas.
  • Reacción del valor: el mercado podría leer cualquier endurecimiento de las contribuciones como un coste estructural para las aseguradoras cotizadas, con Mapfre en el foco.
  • Precedente sectorial: la resolución bancaria europea demostró que la separación de funciones y los planes de resolubilidad acaban elevando los estándares de gobernanza.

DeepSeek y OpenAI aceleran su salida a Bolsa: la IA conquista Wall Street

La inteligencia artificial ha dejado de competir únicamente por talento o por cuota de mercado: ahora compite en los parqués. OpenAI acelera su salto a Wall Street con una facturación anualizada de 40.000 millones de dólares, mientras su rival china DeepSeek empieza a subir precios en un movimiento que Bloomberg Television interpreta como una preparación directa para una futura salida a Bolsa. Dos caminos distintos, un mismo destino: convertir la promesa de la IA en valor accionarial.

El programa Insight, presentado desde Sídney por Paul Allen, dedicó buena parte de su emisión del 14 de agosto a desmenuzar el momento bursátil de ambos gigantes. La jornada, además, estuvo marcada por un dato incómodo para la financiación tecnológica: el repunte de los rendimientos de la deuda estadounidense hasta niveles que no se veían en un cuarto de siglo. La coincidencia no es trivial; el dinero caro cambia las reglas de cualquier debut en Bolsa.

OpenAI y el atractivo de la rentabilidad

Según el análisis compartido en Bloomberg Television, OpenAI llega a este punto con una base de ingresos que justificaría una valoración ambiciosa. La cifra de 40.000 millones de dólares en tasa anualizada refleja un impulso comercial consolidado durante los últimos trimestres. No es solo una promesa tecnológica: es un negocio que empieza a generar caja a un ritmo que pocos competidores pueden sostener, y eso es exactamente lo que los grandes fondos quieren escuchar antes de abrir la chequera.

Sin embargo el contexto de mercado no acompaña del todo. El Tesoro estadounidense vendió bonos a 30 años a un interés del 5,216%, el más alto desde 2001. Bloomberg Television advierte de que este encarecimiento de la financiación presiona también a las corporaciones tecnológicas que emiten deuda para levantar infraestructuras de inteligencia artificial. Cada punto adicional de rendimiento se traduce en un mayor coste de capital, y en un sector tan intensivo en inversión, esa variable puede erosionar los márgenes que los inversores premian. El programa recordó, además, que el creciente déficit federal estadounidense es una de las mayores fuentes de presión sobre los tipos largos, un problema que Washington no parece dispuesto a resolver a pocos meses de unas elecciones de mitad de mandato.

DeepSeek sube precios para seducir a los inversores

La estrategia de DeepSeek resulta más llamativa todavía. La compañía china construyó su reputación sobre modelos de coste ultrabajo; ahora está elevando tarifas. Según Bloomberg Television, se trata de un giro deliberado hacia la demostración de márgenes y rentabilidad, dos variables que los inversores institucionales suelen exigir antes de la campana. Es un movimiento arriesgado: alejarse del precio agresivo que le dio fama para abrazar la disciplina financiera que exige un folleto de OPV.

El programa también subrayó un dato simbólico: ByteDance se ha convertido en la empresa más valiosa de China, superando a Tencent. La analista invitada, consejera delegada de North Asia en Standard, defendió que el ecosistema chino de IA ha estado sistemáticamente a la sombra de sus rivales estadounidenses. Pekín, sostuvo, está enviando señales cada vez más claras de apoyo para que sus emprendedores tecnológicos accedan a los mercados públicos, algo que acelera la maduración del sector.

‘El lado chino de las capacidades globales de IA ha sido bastante subestimado por los inversores internacionales.’

— Consejera delegada de North Asia en Standard, en Bloomberg Television

El riesgo de concentración del rally de la IA

Bloomberg Television también recogió una advertencia poco habitual en la euforia tecnológica: la concentración del rally tecnológico es un riesgo en sí mismo. Según el análisis citado, los inversores deberían aprovechar la fortaleza actual del mercado para diversificar carteras más allá del sector tecnológico, hacia áreas como el financiero estadounidense, que se beneficia de márgenes de interés sostenidos en niveles altos. La idea de fondo no es abandonar la IA, sino rotar una parte del capital hacia valores que dependan menos de una única narrativa.

Los datos macro presentados en la emisión completaron la fotografía. La inflación estadounidense salió algo más suave de lo esperado y el informe de empleo de la semana apuntó a un debilitamiento, en parte atribuible, según Bloomberg Television, a las fuerzas estructurales que la automatización está introduciendo en el mercado laboral. Menos presión inflacionaria y menos calor en el empleo dibujan un escenario en el que la Reserva Federal podría mantener los tipos sin cambios hasta final de año.

Japón e Indonesia: dos fotografías del ajuste

El recorrido de Insight por Asia incluyó también dos radiografías opuestas. En Japón, los salarios suben y la Bolsa se mantiene cerca de máximos históricos, pero los pensionistas sufren la inflación y un yen débil que erosiona su poder adquisitivo. El programa mostró cómo una nueva generación de ahorradores japoneses ha empezado a invertir en Bolsa, al tiempo que los hogares de rentas bajas recortan consumo para llegar a fin de mes. En Indonesia, el presidente Prabowo afrontaba su discurso presupuestario con los inversores pendientes de que el déficit se mantenga dentro del 3% del PIB, una red de seguridad fiscal que ha sostenido la confianza en el país durante años.

Qué significa para el inversor

La lectura editorial de Bloomberg Television apunta a un cambio de fase. Si OpenAI y DeepSeek completan sus salidas a Bolsa, la inteligencia artificial dejará de ser un activo confinado al capital riesgo para convertirse en un valor accesible en los mercados públicos. Eso ampliaría la base de inversores, pero también sometería al sector a una disciplina de resultados trimestrales que hasta ahora no ha tenido que soportar.

La otra cara de la moneda son los tipos de interés. Con la deuda estadounidense al 5% en el tramo largo, el dinero ya no es gratis, y las valoraciones tecnológicas dependen más que nunca de que el crecimiento prometido se materialice. La recomendación recogida en el programa es pragmática: mantener exposición a la IA, sí, pero con selectividad y sin olvidar que la diversificación protege cuando la música se detiene.

La pregunta queda abierta, y es la misma que sobrevuela Wall Street desde hace meses: ¿marcarán estas OPV el inicio de una nueva etapa para la inteligencia artificial o serán el último capítulo de un momentum que empieza a agotarse? El mercado tendrá la última palabra. Por ahora, los dos protagonistas ya han enviado su mensaje: la IA ha venido a quedarse en los parqués.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Air France-KLM asume 197 millones de euros por sus emisiones de CO2, un coste que aprieta la rentabilidad de las aerolíneas

Air France-KLM ha asumido un coste de 197 millones de euros por sus emisiones de CO2 en el primer semestre, un 35% más que en el mismo periodo del año anterior, según los datos difundidos por la propia compañía. La factura climática del régimen europeo de comercio de derechos aprieta la rentabilidad del holding y expone la tensión que atraviesa el conjunto de las aerolíneas europeas.

El mecanismo es directo: la aviación en Europa paga por contaminar. O desembolsa el coste de los derechos de emisión o compra títulos de CO2 a quienes disponen de ellos. Esta herramienta, según la Comisión Europea, está diseñada para reducir las emisiones de gases contaminantes. La novedad no es la regla, sino el momento: tras largos periodos en los que la obligación no se tradujo en pagos directos claros, en 2026 los importes ya son visibles en la cuenta de resultados.

El desglose semestral de Air France-KLM refleja una factura de 86 millones en el primer trimestre y 109 millones en el segundo. El crecimiento del 35% interanual es la cifra que debe vigilarse: un coste que sube a doble dígito, mientras los ingresos unitarios no siempre pueden seguir el mismo ritmo. Ahí está la clave de la rentabilidad.

Por qué el coste de contaminar sube un 35% en Europa

Este aumento no es exclusivo del grupo franco-neerlandés. La casuística es similar en todos los operadores integrados en la red europea, aunque la exposición varía según flota, rutas y política de cobertura de combustible. IAG, Lufthansa, o Ryanair comparten el mismo marco regulatorio y notan en distinto grado el encarecimiento de los derechos.

La alternativa lógica para reducir la factura de carbono tampoco es barata. Los combustibles sostenibles de aviación, conocidos como SAF, cotizan con prima sobre el queroseno convencional. Lo que se ahorra en derechos de emisión puede desviarse a la compra de combustible; el balance no se aligera, simplemente cambia de partida.

La asimetría regulatoria agrava el problema competitivo. Las aerolíneas no europeas no soportan esta carga en sus jurisdicciones de origen, mientras que la UE actúa como pionera climática. Ese diferencial encarece de facto el producto de las compañías con base comunitaria y puede empujar tráfico hacia hubs externos.

El coste de contaminar ya no es una variable menor: sube un 35% y obliga a recomponer el mapa de rentabilidad de las aerolíneas europeas.

En el caso de Air France-KLM, la factura de emisiones se suma al encarecimiento del combustible y a la disciplina de capacidad. La filial de bajo coste Transavia ya ha ajustado vuelos por el coste del fuel, una decisión que muestra cómo la presión de costes se traslada a la oferta antes que al precio final.

El SAF, una salida cara para descarbonizar

El combustible sostenible de aviación es la vía técnica para reducir emisiones sin renunciar al avión. Pero su coste impide, por ahora, que el ahorro en derechos de CO2 compense el mayor gasto en carburante. Para el inversor, la transición tiene una lectura dual: mejora la sostenibilidad de la flota, pero tensiona el margen operativo en una industria con retornos históricamente moderados.

La ecuación es clara. Cada tonelada de CO2 no emitida resta carga al recibo del ETS. Pero si el SAF sigue siendo más caro que el queroseno, el efecto neto sobre el ebitda es neutral o negativo a corto plazo. La descarbonización no es gratuita.

coste derechos de emisión aerolíneas

Qué significa la factura de CO2 para la cuenta de resultados

El impacto directo de los 197 millones debe leerse en términos comparables y no como un gasto aislado. En un semestre con ingresos condicionados por la normalización tarifaria, el sobrecoste climático resta oxígeno al margen operativo. No se trata de una cantidad que comprometa la caja del grupo, pero sí de un vector de coste que crece con fuerza.

El crecimiento del 35% interanual es, de hecho, el dato más incómodo. Si el precio de los derechos de emisión mantiene su tono alcista, las aerolíneas europeas tendrán que elegir entre trasladar el coste a tarifas o asumirlo en el margen. La primera opción choca con la elasticidad de la demanda; la segunda, con el retorno al accionista.

En Merca2.es consideramos que el mercado debería empezar a leer la factura de CO2 como una variable estructural, no coyuntural. La política climática europea no va a revertir, y la aviación comunitaria se mueve en un perímetro más caro que el de sus rivales globales.

📊 Las Claves para el Inversor

  • Qué vigilar: El precio de los derechos de CO2 en el segundo semestre y la evolución del gasto en SAF frente al queroseno en las líneas aéreas europeas.
  • Reacción del valor: El mercado descuenta que el sobrecoste climático se compense con disciplina de capacidad y tarifas; si no se logra, el margen sufrirá.
  • Precedente sectorial: IAG, Lufthansa y Ryanair comparten el mismo marco ETS y contribuyen a fijar el suelo competitivo del coste climático en Europa.

la brecha de datos Trezor expone a 13.689 usuarios de wallets Bitcoin al phishing

Trezor, uno de los fabricantes de monederos físicos de bitcoin con más historia, ha confirmado una brecha de datos que afecta a 13.689 clientes. La fuga se produjo en el proveedor logístico encargado de los envíos, no en los dispositivos ni en los sistemas internos de la compañía. Los fondos y las claves privadas están a salvo, según ha explicado la empresa con sede en Praga, pero el riesgo de ataques de phishing se dispara.

Qué datos se han filtrado y a quién afecta

La compañía ha detallado que los afectados son clientes de Estados Unidos, Reino Unido, Suecia, Colombia, Brasil, Italia y Portugal que recibieron un pedido en los 90 días previos al 8 de agosto de 2026. En total, 13.689 personas vieron expuestos sus datos de contacto.

El alcance no es idéntico para todos. De ellas, 11.742 clientes sufrieron la exposición de su nombre, correo electrónico, número de teléfono y dirección de envío. Los otros 1.947 vieron filtrados únicamente su nombre, ciudad y email. La diferencia importa: cuantos más datos circulen, más creíbles resultan los mensajes fraudulentos.

SatoshiLabs, la empresa matriz de Trezor, atribuyó el incidente a un acceso no autorizado a los sistemas de ShipMonk, su socio de cumplimiento y logística. ‘Los estafadores pueden usar la información filtrada para enviar correos falsos, hacer llamadas fraudulentas o suplantar a bancos, exchanges e incluso al propio Trezor’, advirtió la compañía.

Aquí está la clave: aunque ningún fondo ha sido robado, la brecha convierte a los afectados en objetivos más fáciles. El phishing cripto funciona porque el atacante se gana la confianza con datos que solo debería conocer la empresa legítima. Un correo con tu nombre, tu teléfono y tu dirección de envío puede parecer real. Y basta un clic en un enlace malicioso o la entrega de la frase semilla para vaciar un monedero.

Los fondos están a salvo, pero la confianza rota multiplica el riesgo: un atacante que conoce tu dirección y tu teléfono puede diseñar un engaño mucho más creíble.

Por qué es peligroso aunque los fondos estén a salvo

Trezor ha asegurado que sus sistemas y dispositivos permanecen seguros y que sigue investigando lo ocurrido junto a su proveedor. No obstante, este episodio recuerda que la seguridad de un monedero físico no termina en el chip: la cadena logística y la información personal son eslabones igual de frágiles.

El patrón no es nuevo. En 2020, el fabricante rival Ledger sufrió una brecha en su base de datos de comercio electrónico que expuso, más de un millón de direcciones de correo y los datos personales de casi 10.000 clientes. A principios de este año, algunos usuarios de Ledger recibieron avisos sobre una filtración adicional en los sistemas en la nube de Global-e, su socio de pagos.

Y la herida sigue abierta con Coldcard. A finales de julio, hackers empezaron a vaciar monederos físicos de este fabricante canadiense por un valor estimado en 111 millones de dólares, cifra que podría superar los 130 millones según algunas investigaciones. La propia compañía llegó a pedir a sus usuarios que movieran sus fondos.

Un patrón que se repite: Ledger, Coldcard y ahora Trezor

Trezor no es responsable de un robo, y esa diferencia es importante. Pero la acumulación de filtraciones en el sector de las billeteras frías está generando un efecto secundario peligroso: bases de datos combinadas que permiten ataques más sofisticados con el paso del tiempo. Un estafador puede cruzar los datos de Ledger de 2020 con los de Trezor de 2026 y afinar todavía más su mensaje.

La diferencia entre un hackeo de fondos y una filtración de datos es evidente, pero no por ello menos importante. En un hackeo de fondos, el usuario pierde sus activos. En una filtración, pierde la privacidad y se convierte en presa de futuros ataques. La industria cripto ha madurado en la protección de claves privadas, pero sigue sin resolver bien la protección de datos personales.

La lección para el inversor medio es sencilla. Ninguna empresa puede prometer que tus datos personales nunca quedarán expuestos. Lo que sí está bajo tu control es no compartir jamás la frase semilla (las 12 o 24 palabras que dan acceso a los fondos) con nadie, por muy convincente que parezca el mensaje.

Qué hacer si eres uno de los afectados

Si recibes un correo que menciona un pedido reciente de Trezor, verifica siempre la dirección del remitente y, ante la duda, accede a la web oficial tecleando la URL a mano. Esta brecha no tumba a Trezor, pero sí obliga a mirar la seguridad con más realismo. Un monedero físico protege las claves privadas frente a virus y conexiones remotas. No puede protegernos de nosotros mismos si un correo bien armado consigue que entreguemos esas claves.

Por ahora, la recomendación de Trezor a los clientes afectados es extremar la precaución ante llamadas, SMS y emails no solicitados. La investigación continúa y, de aparecer novedades, la compañía las comunicará por sus canales oficiales.

SEC regulación cripto: la agencia convoca una reunión abierta y anuncia iniciativas pro-cripto

La SEC prepara un giro en la regulación cripto. La agencia que supervisa los mercados de valores en Estados Unidos ha convocado una reunión abierta para el viernes 14 de agosto y, según Bloomberg, desplegará esta semana un paquete de medidas dirigidas a la industria de los criptoactivos.

El anuncio llega mientras la Clarity Act, la ley que aspira a clarificar qué activos digitales son valores y cuáles no, sigue bloqueada en el Congreso. La votación se pospone hasta septiembre. Los reguladores no quieren esperar.

Qué anuncia la SEC y qué busca la reunión del viernes

El orden del día de la reunión abierta apunta a un objetivo concreto: crear un régimen de oferta a medida para determinados contratos de inversión vinculados a criptoactivos. Dicho de otro modo, la SEC quiere evitar que todos los tokens sean tratados con las mismas reglas pensadas para acciones o bonos tradicionales. Puedes consultar la convocatoria en la página oficial de la SEC.

La idea de un régimen a medida no es un capricho. Significa que ciertos contratos de inversión vinculados a criptoactivos podrían tener requisitos de emisión y venta menos rígidos que los de una acción tradicional, siempre que el comprador reciba la información suficiente. Es una fórmula intermedia entre la prohibición y el vacío legal.

La Comisión de Comercio de Futuros de Materias Primas (CFTC, por sus siglas en inglés) también mueve ficha. Su presidente, Michael Selig, ha transmitido que impulsará la normativa con o sin la Clarity Act. El objetivo declarado es dejar las reglas finalizadas antes de que concluya la actual administración.

La Clarity Act sigue atascada y sin voto hasta septiembre

La Clarity Act se aprobó el año pasado en la Cámara de Representantes, pero no ha conseguido avanzar en el Senado. Los legisladores empezaron a revisar un nuevo borrador en julio. Ese texto incluía un capítulo sobre ética que prohíbe a los cargos públicos promocionar criptomonedas o lucrarse con ellas.

La SEC y la CFTC se mueven ya, sin esperar a que el Congreso desatasque la Clarity Act.

El problema no es técnico, es político. Algunos senadores demócratas siguen sin dar su brazo a torcer y, según voces republicanas como la senadora Cynthia Lummis, están frenando la votación de forma deliberada. La pausa estival del Congreso ha hecho el resto.

Qué significa este giro regulatorio para el inversor español

Este cambio de tono no es improvisado. Con Gary Gensler al frente de la SEC durante la presidencia de Joe Biden, la agencia persiguió a plataformas como Coinbase y Kraken. Bajo la actual administración republicana, varios de esos pleitos de alto perfil se han retirado.

Donald Trump hizo campaña con la promesa de convertir a Estados Unidos en la capital mundial de los activos digitales. Desde su llegada a la Casa Blanca, el Congreso ha aprobado medidas pro-cripto y los dos grandes reguladores han suavizado su discurso.

En la Unión Europea, MiCA ya establece un marco para emisores de stablecoins y proveedores de servicios. La diferencia es que Europa optó por una ley específica; Estados Unidos, si los reguladores avanzan en solitario, dependerá de interpretaciones administrativas que pueden cambiar con el próximo presidente.

Para un inversor español, la señal importa. Estados Unidos sigue marcando el ritmo de los estándares financieros globales. Si la SEC y la CFTC consiguen reglas propias antes de fin de mandato, los grandes intercambios y fondos podrían adoptar marcos más predecibles que acaben filtrándose a productos disponibles en Europa. No significa que la Clarity Act ya no importe; el vacío legal que intenta resolver sigue ahí.

Lo más prudente es observar dos fechas. El voto previsto para septiembre dirá si el Congreso recupera la iniciativa. Y el calendario de la CFTC revelará si el regulador avanza en solitario o si todo queda en un anuncio. La pelota está en el tejado de la SEC y, sobre todo, del Senado.

La rebaja del gasóleo de 20 céntimos para autónomos: cuánto ahorra un transportista al mes

El Gobierno confirma una rebaja de 20 céntimos por litro en el gasóleo para septiembre; un transportista autónomo con 200 litros mensuales ahorra 40 euros.

La medida llega después de que el carburante se encareciera un 15,7% en julio, según los datos del Ejecutivo. Y, ojo, no es una subvención ni una deducción en el IRPF: es un descuento directo en el precio del litro que se aplica en el surtidor.

El carburante se disparó en pleno verano y la factura del diésel se comió parte del margen de muchos oficios que dependen del vehículo. Por eso la rebaja llega cuando el litro ya venía de un repunte notable.

Qué implica la rebaja de 20 céntimos en el gasóleo

El descuento se aplica sobre el gasóleo de automoción, el combustible de trabajo de furgonetas, camiones ligeros, tractores y vehículos de reparto. No alcanza a la gasolina, así que quien utilice un turismo de gasolina no notará esta rebaja concreta.

La entrada en vigor está prevista para septiembre de 2026. Y aquí va el primer aviso: no hay que presentar ningún formulario ni pedir cita en Hacienda. La mayoría de los autónomos con furgoneta paga el descuento sin darse cuenta.

Traducido a un repostaje habitual: llenar un depósito de 50 litros cuesta 10 euros menos. Son 20 céntimos por litro, sin que el autónomo tenga que justificar su actividad ni aportar facturas.

El ahorro está en el litro y se nota en el surtidor, no en la declaración trimestral.

Cuánto ahorra un transportista autónomo al mes

El ejemplo que maneja el Gobierno es claro: un transportista autónomo con 200 litros al mes ahorra 40 euros mensuales. Si mantiene ese consumo, el ahorro anual ronda los 480 euros.

Para otros perfiles, la cuenta es proporcional: con 100 litros mensuales son 20 euros, y con 400 litros, 80 euros al mes. Repartidores, conductores de VTC, agricultores y transportistas con consumos altos son quienes más notan la rebaja.

Un repartidor que llena el depósito dos veces por semana puede acercarse a los 80 euros mensuales si ronda los 400 litros. Esa cifra no se solicita ni se declara: aparece sola en el total del surtidor.

El principal error que puede costar dinero es pensar que esta rebaja exige darse de alta en algún registro o pagar a un intermediario. No funciona así. Cualquier mensaje que ofrezca tramitar el descuento a cambio de una comisión es, directamente, un timo.

Análisis: una medida que llega tras la subida del diésel

La rebaja se anuncia después de que el gasóleo se disparara un 15,7% en julio. Eso explica que el alivio sea un alivio real pero limitado: para un consumidor de 200 litros, los 40 euros ayudan, pero no devuelven todo el sobrecoste de un verano caro.

El precedente más parecido es la bonificación general de 20 céntimos por litro que estuvo vigente en 2022. Entonces se aplicó a todos los combustibles y a todos los consumidores; ahora el foco se estrecha al gasóleo y el ahorro queda lejos de ser un cambio estructural en la fiscalidad del transporte por carretera.

Lo que conviene vigilar en las próximas semanas es si la rebaja se prorroga, si se amplía a la gasolina o si las estaciones de servicio la absorben en los márgenes. El anuncio del Gobierno es firme para septiembre, pero la letra pequeña sobre su duración aún no está cerrada.

Guía rápida del trámite

  • 📅 Plazos: Entrada en vigor prevista para septiembre de 2026; no hay plazo de solicitud porque no existe trámite.
  • ✅ Requisitos clave: Comprar gasóleo de automoción; beneficia sobre todo a autónomos con vehículo profesional.
  • 🌐 Dónde solicitarlo: No se solicita; se aplica directamente en el surtidor.
  • 💰 Importe o coste: 20 céntimos por litro; 40 euros al mes para 200 litros.
  • ⚠️ Error a evitar: Pagar a intermediarios por tramitar una rebaja que es automática.
Publicidad