Financial Times cierra 2025 con ingresos récord de 566 millones de libras y un beneficio operativo de 51,8 millones

FT Group cerró el ejercicio 2025 con unos ingresos de 566 millones de libras, un 5% más, y un beneficio operativo de 51,8 millones de libras, un 23% superior. El editor del Financial Times firma así un nuevo récord anual.

Un récord de ingresos con el beneficio al alza

Las cifras proceden de los estados consolidados y no auditados que el grupo ha compartido internamente y a los que ha tenido acceso Press Gazette. El documento sitúa el crecimiento del ingreso en el 5% interanual, hasta los 566 millones de libras, y el del beneficio operativo en el 23%, hasta los 51,8 millones.

  • Ingresos: 566 millones de libras, un 5% más que en 2024.
  • Beneficio operativo: 51,8 millones de libras, un 23% superior al ejercicio anterior.
  • Racha: crecimiento del ingreso en todos los ejercicios desde 2017 salvo 2020.

La compañía editora del diario británico no publica sus estados financieros de forma independiente, de modo que estas magnitudes han trascendido a través de documentación interna y no cuentan con el refrendo de un informe de auditoría. Es una diferencia relevante respecto a los grupos mediáticos cotizados, que remiten sus cuentas a los reguladores de mercado y las hacen públicas cada trimestre.

El negocio se apoya en un modelo de pago consolidado, con una base de lectores suscriptores que sostiene la mayor parte de los ingresos del grupo y reduce la dependencia de la publicidad. Ese diseño contribuye a explicar que el beneficio operativo avance a un ritmo cuatro veces superior al de la facturación en el último ejercicio.

El grupo encadena crecimiento en ingresos todos los ejercicios desde 2017, con la única excepción del año marcado por la pandemia.

Nikkei y ocho ejercicios de crecimiento sostenido

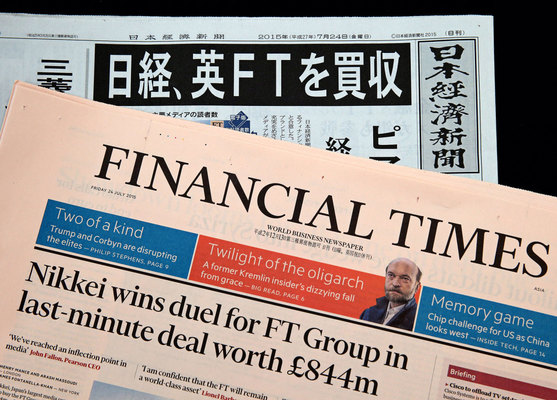
FT Group pertenece al grupo japonés Nikkei desde 2015, cuando la compañía nipona adquirió el diario británico a Pearson en una operación valorada en 844 millones de libras. Desde entonces, la cabecera ha mantenido una estrategia centrada en el producto digital y en el lector que paga.

El resultado de esa línea de trabajo se refleja en la serie de ingresos: la compañía ha crecido todos los ejercicios desde 2017 salvo 2020, el año condicionado por la pandemia. El ejercicio 2021 abrió la recuperación y los cuatro siguientes han encadenado máximos sucesivos.

El tablero internacional del negocio de pago incluye a The New York Times, The Wall Street Journal —propiedad de Dow Jones, en el perímetro de News Corp—, The Economist o Bloomberg, con volúmenes de suscripción superiores al del diario británico. En España, grupos como PRISA, Vocento o Unidad Editorial han acelerado su tránsito hacia el modelo de pago en sus principales cabeceras, con bases de suscriptores de escala muy inferior.

Financial Times ingresos

La lectura de negocio de un ejercicio récord

El precedente más útil para medir el recorrido del grupo es su propia serie: la caída de 2020 fue la única interrupción de un ciclo que arrancó en 2017, y la recuperación posterior ha sido consecutiva. La operación de 2015 aporta la referencia de precio: Nikkei valoró entonces el negocio en 844 millones de libras, para un grupo cuyos ingresos anuales se sitúan ahora en 566 millones.

En términos de sector, el crecimiento del beneficio operativo por encima del de la facturación apunta a un modelo con margen, ingresos recurrentes, y menor dependencia del ciclo publicitario. Frente a los grupos cotizados, la diferencia principal es la verificación: las magnitudes del FT no pasan por el filtro de una auditoría pública, lo que limita la comparación directa con las cuentas que otros editores presentan ante sus reguladores.

El mercado europeo ofrece la comparación inmediata con los grupos que han hecho de la suscripción su eje: Axel Springer en Alemania, The Economist Group en Reino Unido o el propio Nikkei en Japón. El diferencial del FT es la escala global de su marca y la antigüedad de su muro de pago, en funcionamiento continuado desde 2007. La mayoría de los editores internacionales ha reforzado ese mismo modelo en la última década.

De cara al cierre de 2026, la cuestión para el grupo es si mantiene el ritmo de crecimiento en ingresos y si consolida el salto del 23% en beneficio operativo registrado en 2025. El sector, mientras tanto, sigue moviéndose hacia la suscripción como principal palanca de facturación.

📡 El Radar del Sector

  • El vacío que llena: El ejercicio confirma la solidez del modelo de pago del diario y otorga al grupo un argumento de escala frente a otros editores internacionales.
  • El reto por delante: Sostener el crecimiento de ingresos en 2026 sin la palanca publicitaria y con la verificación limitada al no publicar cuentas auditadas.
  • El tablero competitivo: Nikkei mantiene al FT en la liga de los grandes editores de información económica, con The New York Times y The Economist como referencias de comparación.
Pablo Gil Trader: por qué la bolsa aún puede seguir subiendo y los riesgos que vigila el mercado

La bolsa lleva años subiendo y la pregunta que más se repite entre los inversores es cuánta cuerda le queda. Pablo Gil Trader dedica su último análisis, de casi 34 minutos, a responder a esa cuestión con los gráficos delante: la subida puede continuar, sostiene, pero el mercado acumula señales de saturación que obligan a vigilar un nivel muy concreto.

Su tesis no es ni de euforia ni de derrumbe. En los principales índices mundiales aparecen osciladores saturados, divergencias en el RSI y figuras que invitan a la prudencia. Lo que falta, subraya el analista, es la confirmación: la ruptura de la directriz que define la tendencia. Mientras esa línea aguante, la estructura sigue siendo alcista.

La foto global: todo pegado a la banda superior

Gil arranca con el MSCI ACWI, el índice más amplio del mundo aunque con un peso enorme de Estados Unidos. Según su lectura, el precio se mueve en la banda superior del canal que respeta desde el final de la crisis financiera de 2008, y los episodios de sobrecompra han precedido históricamente a las correcciones. Hay divergencias en el RSI, pero no la rotura que confirmaría un cambio de tendencia.

En el S&P 500 encuentra un patrón muy parecido: estructura alcista desde 2009, estocástico y RSI en zona de sobrecompra extrema y, sobre todo, ausencia de señales de abatimiento. El Euro Stoxx 600, destaca, construyó su tendencia más sólida a partir de 2020, cuando por fin superó y consolidó los máximos que venía probando desde 2015. La estructura, insiste, continúa siendo netamente positiva.

Los emergentes son el caso más llamativo. El índice de referencia lleva dos décadas atrapado en un rango lateral, prácticamente desde 2006-2007, y es a partir de 2026 cuando empieza a romperlo y a marcar máximos crecientes. Está jugueteando con la directriz, en palabras del propio Gil. Japón, por su parte, ha vivido un comportamiento explosivo: tras intentarlo sin éxito en 2021, el Nikkei consiguió en 2025 superar los máximos históricos de 1988-1989 y se ha desplazado hasta la parte alta del canal, también sin ruptura de directriz.

La hegemonía americana ya no es la que era

El análisis no se queda en los índices absolutos. Su método consiste en comparar cada mercado contra el S&P 500, tomado como referencia por liquidez, amplitud y capitalización. Ahí aparece el hallazgo que Gil considera más relevante: la superioridad de la bolsa estadounidense, indiscutible desde 2009, ha dejado de ser universal.

El Ibex es el ejemplo español. Entre 2022 y 2025 sus mínimos dejaron de ser decrecientes y empezaron a ser crecientes, y lo más importante, se confirmó con máximos al alza. Esa secuencia define un giro favorable a la bolsa española frente a la estadounidense. Algo similar ocurre con el Nikkei. El analista insiste en que no todas las bolsas se comportan igual y en que buena parte del error del inversor medio está en hablar de la bolsa como si fuera un único activo.

Tenemos una señal de sobrecompra extrema y un riesgo potencial, pero el mercado todavía no nos da ese momento claro de vuelta.

— Pablo Gil

Europa y emergentes: dos casos que no confirman el patrón

La generalización, avisa, sería un error. Al comparar el S&P 500 con el Euro Stoxx 600, la tendencia que nace en 2011 a favor de Estados Unidos sigue vigente y el canal no se ha roto. Entre 2002 y 2011 ambas plazas se movían de forma similar, pero después la brecha se abrió y no se ha cerrado. Por eso Gil considera que el criterio que aplica al Ibex o al Nikkei no se traslada todavía al conjunto europeo.

Los emergentes merecen un capítulo aparte. Frente al S&P 500, el relativo construyó una tendencia favorable a Estados Unidos desde 2010-2011, pero en los últimos meses han aparecido señales que, en su opinión, merecen estudio. Por un lado, un hombro-cabeza-hombro, figura de distribución que apunta a recorridos más bajos, y la ruptura de un soporte relevante. Por otro, la superación de un techo formado por los tres últimos máximos activa un doble suelo, figura de acumulación que proyecta un movimiento al alza equivalente a la altura del patrón. Gil recuerda que esos objetivos son mínimos, no techos definitivos, y que ahí hay potencial suficiente para seguir estudiando el mercado.

Qué vigilar y dónde está el riesgo

La conclusión operativa del vídeo es sencilla de enunciar y difícil de ejecutar: la señal para reducir exposición a renta variable llegará con la ruptura de la directriz, no antes. Gil repite que la sobrecompra por sí sola no basta como argumento de venta, porque los mercados pueden mantenerse saturados durante mucho tiempo. Lo que sí pide es gestión de riesgos disciplinada y saber distinguir entre una corrección dentro de la tendencia y un cambio real de escenario.

Sobre cuánto podría caer la bolsa si se confirma el giro, el análisis remite a los objetivos que proyectan las figuras y a las zonas de máximos anteriores, que actuarían como soporte natural. En la parte del vídeo disponible no se ofrecen cifras cerradas de caída para cada índice, así que cualquier número que circule por ahí conviene tomarlo con distancia.

Un evento con fecha en el calendario

En mitad del análisis, Gil hace una pausa para presentar su jornada anual, prevista para el 17 de octubre en Kinépolis, la sala de cine más grande de España y con aforo para 1.000 personas. El programa abarca inteligencia artificial, robótica, ETFs, megatendencias, renta fija, oro y plata, criptomonedas y tokenización, fiscalidad, capital privado y geopolítica, además de varios modelos de inversión inmobiliaria desde 250 euros. El descuento del 20% está disponible hasta el 1 de octubre y algunas entradas, como las platino, están casi agotadas.

Qué implica esto para el inversor

Para el lector, la utilidad del vídeo no está en acertar el techo, sino en el método. Gil no vende una predicción: ordena los mercados por fortaleza relativa y coloca el foco en un disparador concreto, la ruptura de la directriz, que cualquiera puede seguir en su propio gráfico. Ese enfoque tiene una consecuencia práctica inmediata: una cartera concentrada en Estados Unidos asume, quizá sin saberlo, una apuesta que entre 2022 y 2025 ha dejado de ser ganadora en varios mercados concretos. El Ibex y el Nikkei son los dos casos que el analista señala como más maduros.

Conviene, eso sí, ponerlo en su sitio. Todo lo que se expone aqui es análisis técnico, una disciplina que describe probabilidades y no certezas, y figuras como el hombro-cabeza-hombro o el doble suelo pueden fallar. La propia cautela del autor, señales de saturación por un lado y ausencia de confirmación por otro, es buena prueba de ello. La sobrecompra extrema, por sí sola, nunca ha derribado una tendencia.

La pregunta que queda sobre la mesa es incómoda y no tiene respuesta cerrada: si el mercado solo avisará cuando rompa la directriz, ¿estará el inversor medio preparado para reaccionar a tiempo o habrá confundido la comodidad de la subida con una garantía? Pablo Gil Trader deja el mapa sobre la mesa y, con él, la decisión en manos de cada uno.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

Un procesador cuántico funciona por primera vez en el espacio: el hito que abre la computación cuántica en órbita

Un procesador cuántico ha funcionado en el espacio por primera vez. Lo ha hecho a bordo de un satélite pequeño en órbita terrestre, donde ha generado, manipulado y medido luz no clásica pese a la radiación y a la luz solar directa. El ensayo lo firma un equipo de la Universidad de Viena y llega en forma de preprint, todavía sin revisión por pares.

Luz cuántica que ya no solo viaja: ahora también calcula

Los satélites llevan años produciendo y transmitiendo fotones entrelazados, así que la luz cuántica en órbita no es ninguna novedad. Lo que faltaba era otra cosa. Según los autores del trabajo, ningún estado cuántico generado en el espacio se había utilizado hasta ahora como recurso de cálculo, y ese hueco es exactamente el que el experimento pretende cerrar, según recoge el medio científico alemán Scinexx.

El resultado que sostiene la demostración es la interferencia de dos fotones, el fenómeno sobre el que se levanta buena parte de la computación cuántica fotónica. Cuando dos fotones indistinguibles se cruzan, dejan una huella en forma de patrón que solo aparece si la superposición ha sobrevivido intacta. Si el entorno la destruye, el patrón se borra. El entorno de una órbita terrestre es, por decirlo suavemente, poco amable: radiación, ciclos térmicos bruscos, y luz solar sin el filtro de la atmósfera.

Aun así, la huella apareció. El equipo registró además el deterioro progresivo de la óptica del láser, un desgaste esperable en un instrumento sometido a esas condiciones. Que la interferencia siguiera siendo medible mientras la técnica se degradaba es justo lo que da valor al ensayo. No demuestra que computar cuánticamente en órbita sea sencillo. Demuestra que no es imposible.

La vía fotónica tiene un atractivo muy terrenal. Un núcleo óptico consume poca energía y se construye en formato compacto, algo decisivo cuando cada kilogramo lanzado cuesta una fortuna y la electricidad disponible a bordo es un bien escaso.

Cómo se mete un laboratorio cuántico en un satélite pequeño

computación cuántica órbita

El montaje reúne tres piezas. Una fuente que emite pares de fotones. Un circuito óptico integrado de seis modos, es decir, seis canales por los que la luz se reparte y se recombina de forma programable. Y detectores de fotón único que leen la salida del circuito. Todo ello integrado en un satélite pequeño, no en una sala limpia de un instituto.

Sostener la interferencia de dos fotones en órbita no resuelve la computación cuántica, pero demuestra que el ruido del espacio no la descarta de antemano.

La comparación con otras tecnologías ayuda a calibrar la escala. Un ordenador cuántico de qubits superconductores necesita un refrigerador de dilución del tamaño de un armario y un consumo de kilovatios para mantener los circuitos cerca del cero absoluto. El núcleo fotónico del experimento vienés cabe en un chip y trabaja con luz a temperatura ambiente. La contrapartida es que la luz, precisamente por viajar, es frágil: basta un desajuste para perder la coherencia que hace posible el cálculo.

Qué cambia y qué no: del principio demostrado a la aplicación útil

El hallazgo importa por dónde ocurre, no solo por lo que ocurre. Los satélites acumulan volúmenes enormes de datos y los descargan por enlaces de radio limitados, con ventanas de contacto cortas y caras. Procesar una parte a bordo reduciría lo que hay que enviar a tierra. Para eso hacen falta ordenadores que quepan dentro del satélite y aguanten el viaje, y ahí es donde encaja un procesador fotónico.

Conviene, eso sí, medir el alcance real. Se trata de un único experimento, con un circuito de seis modos, y el manuscrito sigue siendo un preprint: no ha pasado revisión por pares ni ha sido replicado por otro grupo independiente. Un ordenador cuántico con utilidad práctica necesita muchos más modos, corrección de errores y una estabilidad que aquí apenas se ha rozado. La distancia entre una demostración de principio y una máquina que resuelva algo interesante se mide en años, no en meses.

Qué líneas abre. La primera es obvia: repetir el ensayo con más modos y en misiones más largas, para ver cuánto tarda el espacio en romper la coherencia cuántica. La segunda es menos visible y más importante: fabricar óptica cuántica endurecida contra la radiación. El desgaste del láser que el equipo observó no es una anécdota, es el tipo de problema que decide si una tecnología sobrevive fuera de la Tierra. Para situar el terreno, la entrada de Wikipedia sobre la computación cuántica resume el vocabulario mínimo del campo.

Sin fecha confirmada para el siguiente paso —pendiente de revisión por pares y de que algún grupo repita el montaje en órbita—, lo que queda es un principio establecido. El espacio deja de ser solo un lugar por el que viajan los fotones cuánticos. Pasa a ser un lugar donde pueden empezar a trabajar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un procesador cuántico fotónico ha generado, manipulado y medido luz no clásica en órbita, con interferencia de dos fotones incluida.
  • Dónde: En órbita terrestre, a bordo de un satélite pequeño; el equipo investigador trabaja en Viena (Austria).
  • Institución responsable: Universidad de Viena, equipo dirigido por Iris Agresti; resultados en un preprint pendiente de revisión por pares.
  • Cuándo: Resultados difundidos en septiembre de 2026 como preprint sin revisión por pares.
  • Impacto a futuro: Abre la vía a procesar datos a bordo de satélites con hardware cuántico fotónico compacto.

Warren Buffett revela cómo invertir con poco dinero paso a paso

Warren Buffett empezó a invertir con sumas que hoy parecen ridículas y, aun así, construyó una de las mayores fortunas del planeta. El canal Arte de invertir dedica su último vídeo a diseccionar cómo lo hizo y qué puede copiar de esa lógica quien maneja poco dinero hoy. La conclusión es incómoda para quien busca atajos: el problema casi nunca es el ahorro, es la estrategia.

El error más caro: elegir mal y darse cuenta tarde

Con un capital pequeño, la sensación es de avance lentísimo. Ahorras, eres disciplinado y aun así no ves resultados tangibles. El vídeo sitúa ese momento como el más peligroso, porque es cuando se elige una estrategia que puede no encajar con tus objetivos y se descubre una década después. Para entonces no solo se ha perdido rentabilidad, también algo más valioso: el tiempo.

El autor ordena la creación de patrimonio con acciones en cuatro variables: capital de partida, tiempo, ahorro anual y rentabilidad anual. Las dos primeras no se controlan, vienen dadas, como las cartas de una partida de póker. Sobre las otras dos sí se puede actuar, y ahí está toda la diferencia.

Para demostrarlo plantea un ejercicio con cifras redondas. Alguien que arranca con 50.000 euros y ahorra 6.000 al año durante 20 años al 5% termina con unos 300.000. Si aprieta el ahorro un 50% más, algo difícil para muchas familias, la cifra sube a 440.000. En cambio, manteniendo el ahorro habitual y elevando la rentabilidad anual al 15%, el resultado se acerca a los 20 millones, según los cálculos que maneja el canal. El rendimiento manda; el ahorro es una palanca mucho menos potente de lo que suele creerse.

El punto de partida temporal tampoco es neutral. El creador recuerda que las proyecciones de firmas como Bank of America y Goldman Sachs sitúan el retorno anual de la bolsa estadounidense entre el 0% y el 3% para la próxima década, después de años de máximos históricos y valoraciones exigentes. Con ese telón de fondo, confiar todo el patrimonio a un índice y esperar se vuelve una apuesta mediocre. Lo que sostiene el vídeo es que Buffett, con poco dinero, jugaba a otro juego.

‘Si estuviera trabajando con una suma muy pequeña haría cosas casi totalmente diferentes’, asegura el presentador citando a Buffett: el abanico de opciones se multiplica cuando mueves poco capital.

— Arte de invertir

Small caps: menos miradas, más ineficiencias

La primera técnica es la más sencilla de aplicar. En Estados Unidos cotizan más de 5.000 compañías, pero la atención se concentra en las 500 del S&P 500. Competir ahí es, en palabras del canal, como intentar ganarse la vida jugando al golf contra Tiger Woods en el Masters de Augusta. Las small caps apenas están seguidas, y ese descuido es la oportunidad.

El vídeo aporta una comparación llamativa: por el simple hecho de invertir en compañías pequeñas se obtiene en torno a un 2% anual adicional, y ese diferencial compuesto convierte un dólar en 8.000 dólares si va a grandes empresas frente a 36.000 si va a pequeñas. Hacer el cambio no cuesta nada, insiste el autor, más allá de asumir algo más de volatilidad.

Western Insurance y el arte de comprar fuera del radar

En una entrevista con la revista Business Week que el canal rescata, Buffett explicaba que buscaba empresas fuera del radar, incluso negocios locales sin nada de especial. Puso como ejemplo Western Insurance: cotizaba a 3 dólares por acción mientras ganaba 20 dólares por acción. Compró todo lo que pudo.

Ahí está la clave del método: el PER, el precio dividido entre el beneficio por acción. Negocios corrientes, sin problemas evidentes, a múltiplos ridículos. Comprar barato, esperar a que el mercado lo descubra, vender y repetir. Esa mecánica, señala el vídeo, no busca las mejores empresas del mundo ni multiplicar por diez en veinte años, sino capturar ineficiencias concretas una detrás de otra.

Dos casos prácticos y el atajo de la inteligencia artificial

El presentador ilustra la idea con Edu Holdings, una pequeña compañía australiana de universidades privadas que capitalizaba unos 50 millones de euros a 40 céntimos por acción. Cotizaba a cuatro veces beneficios, y a dos descontando la caja del balance, frente a las 23 veces del S&P 500. Un año después se había triplicado hasta 1,10 dólares, según el caso que comparte la escuela. Es material propio del canal, no una recomendación.

La novedad, defiende el autor, es que la inteligencia artificial ha democratizado este tipo de análisis. Con un buen conjunto de instrucciones sobre Serabi Gold, una minera de oro que cotiza a unas dos veces beneficios frente a las 15 del sector, la herramienta devuelve en minutos comparables, valoraciones y riesgos —deuda, costes de extracción, vida útil de las minas— que antes exigían días de trabajo especializado. Menciona también TBC Bank Group, en la bolsa de Londres a 49 libras. El propio vídeo insiste en que nada de esto constituye una recomendación de compra y en que hace falta formación.

Qué significa esto para quien empieza con poco

La lectura editorial es clara: la paciencia inversora no consiste en esperar veinte años mirando un índice, sino en dedicar unos meses a aprender a valorar negocios pequeños y aburridos. Ese esfuerzo, sostiene el canal, se rentabiliza durante el resto de la vida. El contexto acompaña: la concentración del S&P 500 en un puñado de mega capitalizaciones tecnológicas es histórica, la prima de las small caps lleva años comprimida y buena parte de las proyecciones de retorno a diez años se sitúan por debajo de la media histórica. Para un ahorrador español con nómina media, la diferencia entre un 3% y un 12% anual no es un detalle: es la diferencia entre jubilarse con un colchón o cambiar de vida.

Tambien conviene recordar que Berkshire Hathaway vive su propia transición, con Greg Abel al frente de la dirección desde enero de 2026 y Buffett como presidente, lo que no altera la filosofía heredada pero sí recuerda que ningún método es eterno.

Hay un matiz que el vídeo reconoce y que merece subrayarse. La estrategia de small caps baratas exige tiempo de análisis, tolerancia a la volatilidad y una cartera concentrada, condiciones que no encajan con todos los perfiles. Y los casos concretos que se citan son ejemplos del propio autor, con incentivo comercial: la formación de su escuela está detrás de buena parte del contenido. Eso no invalida el argumento, pero sí obliga a leerlo con la misma distancia que el propio Buffett pide a sus accionistas.

La pregunta que queda sobre la mesa es sencilla: si la diferencia entre el 5% y el 15% anual separa 300.000 euros de una cifra con siete ceros, ¿cuánto tiempo estás dispuesto a invertir en aprender a distinguir una empresa barata de una empresa rota? Puedes ver el análisis completo en el vídeo original de Arte de invertir en YouTube.

Youtube video

Una luna helada de Saturno reúne condiciones para la vida: el océano subterráneo lo confirma

Buscar vida en una luna de Saturno ha dejado de ser un ejercicio de ciencia ficción. Dos estudios firmados por equipos alemanes sostienen que el océano subterráneo de Encélado reúne condiciones en las que al menos un microorganismo terrestre es capaz de crecer, y que las partículas de hielo que la luna lanza al espacio salen ya separadas y concentradas, casi listas para el análisis.

Encélado es una esfera de hielo de unos 500 kilómetros de diámetro que gira alrededor de Saturno, a más de mil millones de kilómetros de aquí. La luz del Sol llega débil y la superficie ronda los 200 grados bajo cero. Bajo esa costra, sin embargo, hay agua líquida. Y eso lo cambia todo.

Europa, la luna helada de Júpiter, compite con Encélado en la lista corta de mundos donde buscar vida fuera de la Tierra. Las dos esconden océanos bajo cortezas de hielo y en las dos se han detectado moléculas orgánicas complejas. Lo que cambia con estos trabajos es el matiz: ya no se discute si el océano existe, sino si sus condiciones permiten algo vivo y si seríamos capaces de notarlo.

El océano subterráneo se separa a sí mismo

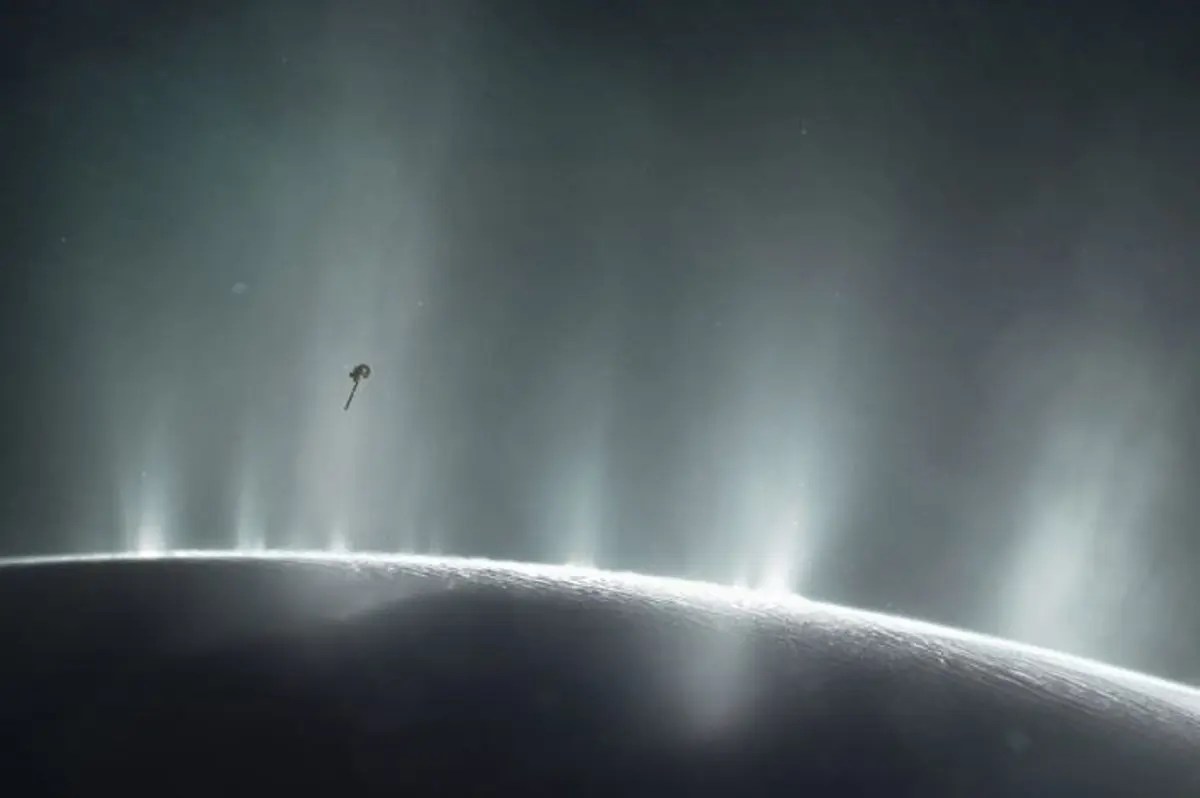
Entre 2004 y 2017, la sonda Cassini de la NASA orbitó Saturno y atravesó en varias ocasiones los penachos de vapor de agua que escapan por las grietas del polo sur de Encélado. Sus instrumentos detectaron allí moléculas orgánicas, los ladrillos de la vida. Ahora, el equipo de Frank Postberg, científico planetario de la Universidad Libre de Berlín, ha reconstruido con datos de Cassini, experimentos de laboratorio y modelos qué le ocurre a esa agua cuando sale disparada al vacío.

El mecanismo es más interesante de lo que parecía. Las burbujas de gas suben desde el fondo del océano y, al reventar en la superficie, forman gotas. El vapor las empuja por las fisuras del hielo hasta el exterior. Se creía que se congelaban al instante. El nuevo trabajo sostiene que la congelación es mucho más lenta, y esa demora tiene consecuencias: las sales, y los materiales orgánicos se separan entre sí y quedan repartidos en zonas distintas dentro de cada gota. El cloruro de sodio, la sal de mesa, acaba en un sitio. El carbonato de sodio, en otro.

Las gotas heladas salen disparadas a velocidades de hasta 1.000 kilómetros por hora, más rápido que un avión comercial en crucero. Muchas chocan contra las paredes de las grietas y se rompen en fragmentos de apenas unos micrómetros, veinte veces más finos que un cabello humano, antes de escapar al espacio. Cada partícula tiende entonces a contener una sola sustancia, concentrada y limpia. Postberg lo resume sin rodeos: la luna hace por nosotros la preparación de muestras que en un laboratorio terrestre exige horas de trabajo.

Encélado no solo expulsa su océano al espacio: lo envía ya fraccionado, con cada ingrediente aislado en su propio grano de hielo.

La consecuencia práctica es directa para la astrobiología. Si una de esas gotas arrastrara material microbiano, ese material viajaría segregado del resto y sería identificable con tecnología que ya existe. Una nave futura tendría que analizar muchos granos individuales del penacho, pero bastaría con dar con uno solo para obtener una biosignatura clara.

Un microbio terrestre crece en un océano muy distinto

océano subterráneo

El segundo trabajo, liderado por la Universidad Ludwig Maximilian de Múnich con la participación de Postberg y del investigador Nozair Khawaja, fue por otro camino: reproducir en el laboratorio la química del océano de Encélado. pH muy alcalino y poco oxígeno, además de mucho carbonato. Con esa receta en un tanque, el equipo introdujo un microorganismo real: Methanothermococcus okinawensis.

No es una bacteria cualquiera. Vive junto a fuentes hidrotermales en el fondo del mar, aquí en la Tierra, no necesita oxígeno y produce metano. En el océano simulado siguió creciendo, generó metano a partir del hidrógeno que liberan las reacciones entre el agua y la roca y hasta ajustó su metabolismo cuando el dióxido de carbono escaseó. —Fue realmente una sorpresa para nosotros —admite Khawaja—. No esperábamos un resultado tan exitoso.

Lo que estos experimentos demuestran y lo que no

Conviene poner el freno donde toca. Ninguno de los dos estudios afirma que haya vida en Encélado. El primero describe cómo viaja el material del océano y por qué eso facilita su análisis. El segundo demuestra que un microorganismo terrestre concreto tolera condiciones parecidas, no que exista algo igual allí. El salto del tanque de laboratorio a la luna sigue siendo enorme.

Tampoco son trabajos independientes entre sí: comparten autor, comparten datos de Cassini y se refuerzan mutuamente. Eso no invalida los resultados, pero aconseja prudencia. La comunidad astrobiológica lleva dos décadas construyendo el caso de Encélado como mundo habitable: agua líquida, energía química, moléculas orgánicas y, ahora, un mecanismo que empaqueta las pruebas para quien quiera recogerlas. Falta el paso que nadie ha dado.

Ahí está la paradoja. Hoy no existe ninguna misión aprobada que regrese a Encélado, y Cassini terminó su vida en 2017 sumergiéndose en la atmósfera de Saturno. El equipo de Postberg sostiene que estos resultados aumentan la probabilidad de éxito de una futura nave capaz de analizar granos de hielo uno a uno. Cuando esa nave vuele, la luna habrá hecho ya la mitad del trabajo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Que el océano subterráneo de Encélado separa y concentra sus compuestos en las partículas de hielo que expulsa, y que un microorganismo terrestre puede crecer en condiciones químicas equivalentes.
  • Dónde: Encélado, luna helada de Saturno, a más de mil millones de kilómetros de la Tierra; los experimentos de laboratorio se realizaron en Berlín y Múnich.
  • Institución responsable: Universidad Libre de Berlín (Freie Universität Berlin) y Universidad Ludwig Maximilian de Múnich (LMU), sobre datos de la misión Cassini de la NASA.
  • Cuándo: Los dos estudios se publican ahora, a partir de datos recogidos por Cassini entre 2004 y 2017.
  • Impacto a futuro: Mejora las opciones de que una nave futura detecte biosignaturas analizando granos de hielo individuales del penacho.

Moeve y Emerita Resources firman el primer acuerdo en España para suministrar diésel renovable al sector minero

Moeve y Emerita Resources han firmado el primer acuerdo en España para desplegar el uso de diésel 100% renovable (HVO) a escala industrial dentro del sector minero. A través de esta alianza, Moeve se posiciona como proveedor preferente de este biocombustible 2G, el cual puede reducir hasta en un 90% las emisiones de CO2 en todo su ciclo de vida en comparación con el diésel tradicional.

Este biocombustible 2G se produce en las instalaciones de Moeve en Palos de la Frontera (Huelva) y se implementará en las operaciones del proyecto Iberian Belt West (IBW), liderado por Emerita Resources y situado en la provincia de Huelva, entre las localidades de Puebla de Guzmán y Paymogo. Concretamente, se utilizará tanto en la maquinaria pesada empleada para la construcción y explotación en el complejo como en el transporte pesado de los concentrados. Además de ser clave para descarbonizar sectores de difícil electrificación, como el transporte aéreo, marítimo y pesado por carretera, el principal valor añadido del uso del HVO reside en su compatibilidad con los motores actuales.

La incorporación de este biocombustible en las operaciones de transporte durante las construcción y explotación de la mina se estima que evitará la emisión de aproximadamente 2.600 toneladas de CO₂ anuales, una reducción equivalente a la absorción anual de 170.000 árboles, lo que permitiría a un camión recorrer una distancia de tres millones de kilómetros.

Carlos Barrasa, vicepresidente ejecutivo de Commercial & Clean Energies de Moeve, ha afirmado: «Acelerar la descarbonización de la industria pesada es uno de los grandes ejes estratégicos de Moeve y para lograrlo necesitamos

socios con visión de futuro. El acuerdo alcanzado con Emerita demuestra que la transición energética puede ir de la mano de la competitividad, al apalancarse en los biocombustibles 2G como una solución inmediata para la descarbonización de sectores difíciles de electrificar”.

Por su parte, Joaquin Merino, CEO de Emerita Resources, ha subrayado la importancia de este acuerdo pionero para el sector minero español, que está “completamente alineado con el ADN medioambiental de Emerita”. En este sentido, ha destacado que un proyecto como el que está desarrollando la compañía en Huelva “es el partner ideal para este proyecto de Moeve como ejemplo de minería sostenible”.

Ecosistema energético eficiente y de proximidad en Huelva

Este acuerdo destaca por fomentar un nuevo ecosistema industrial en la provincia de Huelva. La proximidad entre la producción del combustible renovable, la actividad extractiva minera y el puerto de exportación del mineral permite una integración eficiente y crea una cadena de valor competitiva.

Para garantizar el acceso al diésel 100% renovable, Moeve avanza, junto a su socio Apical, en la construcción de una nueva planta de biocombustibles 2G en Huelva, que se integrará en el mayor complejo de biocombustibles de segunda generación del sur de Europa. Con una inversión acumulada de 1.200 millones de euros y una capacidad de producción flexible de 500.000 toneladas anuales de HVO y combustible sostenible de aviación (SAF), esta infraestructura es clave para alcanzar el objetivo de la compañía de liderar el mercado ibérico con 2,5 millones de toneladas anuales en 2030.

Solaria posiciones cortas: los bajistas suben apuestas tras el rebote del 10%

0

Las posiciones cortas sobre Solaria vuelven a crecer en pleno rebote de la acción. Los registros de la CNMV recogen nuevos aumentos de las firmas bajistas más activas, mientras el valor encadena tres sesiones de vértigo y este lunes lidera las caídas del IBEX 35.

El viernes, la compañía de renovables recuperó de golpe un 8,6% tras dos días de castigo severo. El miércoles se dejó un 5,8% y el jueves otro 6,4%. En lugar de ahuyentar a los bajistas, el repunte sirvió para todo lo contrario: los fondos reforzaron sus apuestas contra el valor.

Marshall Wace y WorldQuant refuerzan su ofensiva

Los dos nombres propios de la jornada bajista son Marshall Wace y WorldQuant. El primero elevó su posición corta hasta el 1,15% del capital, frente al 0,92% declarado el 23 de septiembre y el 0,82% de dos días antes. Un escalado en apenas una semana que deja al hedge fund como el bajista más agresivo de la compañía.

WorldQuant siguió un camino parecido, aunque con una apuesta más modesta. La firma notificó al supervisor un aumento hasta el 0,61% de los títulos, desde el 0,59% comunicado una semana antes. El movimiento se conoció el mismo día en que la acción firmaba su mejor sesión del trimestre.

Solaria se mantiene como el objetivo predilecto de los bajistas dentro del IBEX 35, junto a Enagás. Las siete firmas con posiciones cortas significativas, las que superan el 0,50%, suman ya un 5,76% del capital, una de las cifras más altas del selectivo español.

Que los bajistas refuercen su apuesta el día en que la acción sube un 8,6% revela más volatilidad que convicción contra Solaria en el sector de datos.

Del rebote del viernes a liderar las caídas del IBEX

La tregua duró poco. Este lunes, Solaria aparca el rebote del 8,6% y retoma la senda bajista, liderando por momentos los descensos del selectivo. La sesión está marcada por la presión sobre todas las empresas con exposición a los centros de datos.

El detonante tiene nombre: OpenAI. La compañía estadounidense ha decidido frenar el desarrollo de sus modelos más avanzados de inteligencia artificial, un anuncio que enfría las expectativas de crecimiento de todo el ecosistema de infraestructura digital. Los centros de datos son, precisamente, uno de los dos grandes focos de incertidumbre que penden sobre la compañía de renovables.

Para los bajistas, el escenario es casi ideal. La acción sube con fuerza un día y cae con la misma intensidad al siguiente, lo que multiplica las oportunidades de operar en ambas direcciones. La ausencia de una tendencia clara es terreno abonado para las firmas especializadas en posiciones cortas.

Solaria bolsa

Dos focos de incertidumbre que no se despejan

Hay un patrón que se repite con Solaria desde hace meses: cada vez que la acción acumula una subida relevante, los bajistas reaparecen. No es casualidad. La compañía vive atrapada entre la narrativa del crecimiento de los centros de datos y la realidad de un marco regulatorio todavía sin cerrar.

El primer foco es regulatorio. El Gobierno mantiene abiertas las dudas sobre las limitaciones que estudia imponer al desarrollo de los centros de datos, el segmento que el mercado había señalado como gran motor de demanda eléctrica para la próxima década. El segundo es el precio de la energía. Las medidas que baraja el Ejecutivo para abaratar la factura energética pueden jugar en ambas direcciones: alivian al consumidor, pero tensionan el margen de los productores renovables si acaban traduciéndose en una revisión a la baja de los precios de captura.

A mi juicio, el mercado está infravalorando la asimetría de estos dos riesgos. Un frenazo en los centros de datos recorta la demanda estructural; una intervención sobre los precios toca directamente el ingreso por megavatio. Los bajistas lo saben. Por eso concentran en Solaria una de las apuestas más elevadas del selectivo.

Conviene mirar al espejo europeo. Los grandes productores de renovables del Eurostoxx cotizan con múltiplos que llevan meses comprimiéndose, castigados por el mismo doble factor: tipos de interés y regulación. Solaria, con una exposición muy superior a la media a los contratos ligados a datos, amplifica cualquier movimiento del sector. Eso explica que un anuncio tan alejado de España como el de OpenAI se traduzca en un castigo inmediato de la cotización.

Nada de esto convierte a Solaria en una apuesta rota. Pero sí obliga a distinguir entre el ruido de una sesión y un cambio de tendencia. La compañía afronta un calendario exigente, y la clave estará en si el marco regulatorio de los centros de datos se concreta antes de que el mercado pierda la paciencia. Las próximas notificaciones de posiciones cortas a la CNMV y la publicación de resultados serán los dos termómetros a seguir.

Veredicto Merca2

Cotización: La acción acumula tres jornadas con movimientos superiores al 5%: el -5,8% del miércoles, el -6,4% del jueves y el +8,6% del viernes. Este lunes retoma la senda bajista y lidera por momentos los descensos del IBEX 35.

Clave técnica: Las posiciones cortas suman el 5,76% del capital entre siete firmas con apuestas superiores al 0,50%. Mientras ese porcentaje no ceda, cualquier rebote tendrá un techo difícil de superar.

Apunte macro: El frenazo de OpenAI en sus modelos avanzados de IA enfría el conjunto del sector de centros de datos a escala global, el segmento del que cuelga buena parte de la demanda eléctrica que el mercado descuenta para Solaria. A la duda regulatoria se suman los dos frentes que ya pesaban sobre el valor.

Ciberataque a Renfe y Adif: 150 millones de datos de usuarios expuestos en España

El ciberataque a Renfe y Adif expone 500 GB y más de 150 millones de datos de usuarios. Lo que parecía un incidente acotado a correos y nombres ha terminado siendo una de las mayores filtraciones de datos personales registradas en España.

Durante el fin de semana, Renfe mantuvo que el robo se había limitado a nombres y direcciones de correo, sin acceso a información bancaria ni al DNI. El análisis forense difundido después por El Mundo dibuja un escenario distinto: no son 150 millones de personas, sino 150 millones de registros repartidos en tres categorías de riesgo muy desigual.

Claves de la operación

  • El alcance real asciende a 500 GB de información repartidos en tres bloques que van del nombre y el DNI hasta la dirección postal completa.
  • Cien millones de registros nominativos de billetes permiten cruzar cada identidad con los desplazamientos reales del viajero.
  • El RGPD obliga a comunicar el incidente a cada afectado y las autoridades de protección de datos ya han sido notificadas del alcance.

Del correo robado al perfil completo del viajero

La primera categoría, la de menor riesgo, agrupa unos 20 millones de registros con nombres y DNI de usuarios de la web de Renfe. Es la parte que la compañía reconoció desde el primer momento y la que alimentó la sensación de que el daño estaba contenido.

En un segundo nivel aparecen otros 20 millones de registros que incluyen nombre, apellidos, sexo, número de teléfono, correo electrónico, DNI, fecha de nacimiento, y dirección postal completa. Con ese paquete, cualquier atacante dispone de material suficiente para suplantar identidades o abrir cuentas fraudulentas a nombre de terceros.

Queda la categoría más delicada: alrededor de 100 millones de registros nominativos de billetes, es decir, quién compró qué, para cuándo y en qué trayecto. Aislados son un inventario de viajes. Cruzados con los dos bloques anteriores, se convierten en el mapa de movimientos de una persona concreta.

El valor del botín no está en cada dato por separado, sino en la posibilidad de cruzarlos hasta reconstruir la vida entera de un viajero.

Ese cruce es lo que eleva el riesgo. Un ciberatacante podría saber no solo quién es alguien y cómo contactarle, sino también cuándo viajó, adónde y con qué frecuencia. La consecuencia práctica es la de siempre: engañarnos con más verosimilitud.

La estafa que suena a verdad

hackeo Adif

Si un atacante envía un mensaje que menciona un viaje reciente y añade detalles concretos, el fraude gana enteros. Puede tentar a la víctima con una supuesta devolución de un billete o una incidencia con la reserva, y el mensaje parecerá legítimo porque hablará de hechos reales. De momento no hay constancia de que algo así haya sucedido, pero la información filtrada abre la puerta.

Dos datos invitan a cierto alivio. El análisis forense no ha encontrado pruebas de acceso a información bancaria ni a medios de pago, y la operativa ferroviaria no se vio afectada: los trenes siguieron circulando con normalidad. El incidente se originó en los sistemas de Adif y desde allí alcanzó a los de Renfe, con los que está interconectado desde hace años.

La película, eso sí, no ha terminado. Apagar una web no borra los datos que ya han salido. Adif mantuvo su sitio fuera de servicio de forma temporal, lo reactivó el sábado y notificó el incidente al Centro Criptológico Nacional, además de avisar a empresas y proveedores potencialmente afectados.

Conviene aquí un consejo claro: no fiarse de los mensajes que lleguen en nombre de Renfe o Adif, sobre todo si parecen perfectamente normales. Ante la duda, mejor no hacer clic en enlaces ni atender peticiones por correo. Lo prudente es llamar o escribir directamente a la compañía para verificar el contenido. El aviso a los afectados debe detallar qué datos se han comprometido y qué medidas conviene adoptar, tal y como recuerda la Agencia Española de Protección de Datos.

La factura pendiente de la ciberseguridad pública en España

El episodio deja una lección incómoda para el sector público. Adif y Renfe comparten sistemas desde la separación de ambas entidades, un diseño que gana eficiencia operativa pero convierte cualquier brecha en un problema de doble alcance. Lo que empezó en un servidor del gestor de infraestructuras terminó en la base de datos comercial del operador.

España arrastra una dependencia notable de proveedores externos para proteger infraestructuras críticas, y los operadores ferroviarios no son una excepción. La comparación con otros gestores europeos que llevan años reforzando sus equipos internos de ciberseguridad deja al modelo español en una posición incómoda. La digitalización de la venta de billetes ha avanzado mucho más rápido que la protección de los datos que genera.

En esta redacción entendemos que el problema no es tanto la magnitud del robo como la suma de pequeñas decisiones. Guardar datos nominativos durante años, mantener sistemas interconectados sin segmentación suficiente y minimizar el alcance del incidente en las primeras horas configuran un patrón reconocible. El resultado ya está en manos de terceros y no admite marcha atrás.

Queda por ver cómo responde la Agencia Española de Protección de Datos. El RGPD la obliga a valorar si el riesgo para los derechos de los afectados exige una comunicación individual y, llegado el caso, una sanción. El próximo informe del Centro Criptológico Nacional y la resolución que dicte el organismo serán el primer termómetro de hasta dónde llega el castigo. También conviene seguir el rastro de los 500 GB en los foros de compraventa de datos, que suelen tardar semanas en mover este tipo de lotes.

EEUU investiga a Indra por filtrar a China tecnología militar del Pentágono

Estados Unidos investiga a Indra por la presunta reventa a China de software militar del Pentágono. El Departamento de Comercio mantiene abierto un expediente que apunta a una operativa de copia, borrado de origen y posterior comercialización como tecnología propia del país asiático.

La denuncia no llega de un regulador europeo ni de un competidor español. La han presentado empresarios del sector de defensa estadounidense, que trasladaron a Washington sus sospechas sobre la compañía española de capital público. El caso amenaza la posición de Indra en el mercado norteamericano, donde la firma aspira a crecer en contratos de defensa y seguridad.

Claves de la operación

  • Investigación abierta por el Departamento de Comercio. El organismo estadounidense estudia si Indra facilitó a la industria china registros de productos de alta tecnología estratégica que después se revendieron como propios.
  • Software meteorológico y LIDAR en el centro del caso. Un empresario de EEUU detectó que un equipo vendido por Indra era copia de su producto y costaba un 50% menos que el original.
  • Riesgo legal y diplomático para España. Las prácticas podrían encajar en la Ley de Espionaje Económico y en la normativa FARA, además de abrir un frente por la Convención de Viena.

Uno de los correos electrónicos recogidos por Vozpópuli describe cómo un empresario estadounidense, asociado con Indra para distribuir su producción en varios países de Europa y buena parte de Latinoamérica, descubrió que la española había vendido un equipo de origen chino que era copia de uno de sus productos. El programa consistía en un software de predicción meteorológica aplicable a operaciones militares y de seguridad aérea.

El mismo testimonio apunta a que Indra vendió el LIDAR (tecnología de medición por láser) presuntamente revendido a China sin informar al socio original. El acuerdo de exclusividad se rompió y el empresario empezó a vender por su cuenta, evitando a la compañía española en las operaciones siguientes.

La ruta de México, Cuba y Puerto Rico

El relato que maneja Washington incorpora un eslabón intermedio: una empresa mexicana que se habría encargado de borrar los registros de de origen de los productos estadounidenses para que Indra pudiera revenderlos después a China. Parte de ese material habría llegado a Cuba, territorio sujeto a un embargo que prohíbe taxativamente a las compañías de EEUU operar con el régimen castrista.

Puerto Rico aparece en el expediente como puerta de entrada al mercado estadounidense. Entidades de negocio de la isla llevan tiempo recelando de los agregados comerciales del Consulado General de España en San Juan. Según las fuentes consultadas, el Consulado habría intentado aprovechar los contactos locales para acceder a la Junta de Exportadores de EEUU, donde hay propietarios de empresas que comercializan tecnología militar incorporada en el Pentágono.

El expediente no lo activa un competidor celoso, sino empresarios de EEUU que vieron su producto reaparecer con otro origen y la mitad de precio.

El rastro político complica la lectura. Las autoridades isleñas vinculan parte de la operativa con el Partido Independentista Puertorriqueño y su líder, Juan Dalmau Ramírez, de relación estrecha con el expresidente José Luis Rodríguez Zapatero. Dalmau defiende romper el vínculo de la isla con EEUU y es percibido en ciertos sectores como una figura alineada con Pekín y con el chavismo.

En el plano legal, fuentes jurídicas consultadas apuntan a que los hechos podrían encajar en el delito de apropiación de secretos comerciales de la Economic Espionage Act. Si se acreditara la coordinación con un Gobierno extranjero, entraría también el espionaje económico. La Defend Trade Secrets Act abre la vía civil federal, y el fraude electrónico o la actuación como agente extranjero no registrado (FARA) completan el catálogo.

El pulso por la defensa tecnológica europea

La investigación también salpica a estructuras del Estado. Según las mismas fuentes, la operativa habría contado con la colaboración de el Ministerio de Asuntos Exteriores y el ICEX, el organismo que canaliza la promoción exterior de las empresas españolas. Ese vínculo institucional es, precisamente, lo que eleva el tono del caso.

En el negocio europeo de defensa, Indra compite con Thales y Leonardo por contratos que Bruselas quiere repartir entre campeones continentales. Un expediente abierto en Washington desgasta esa candidatura justo cuando el gasto militar europeo acelera al calor del rearme y del apoyo a Ucrania.

Indra China

Hay una paradoja incómoda. Las mismas administraciones que reclaman a Indra como actor estratégico son las que ahora tendrían que explicar por qué su nombre aparece en una investigación sobre desvío de tecnología. Nadie ha confirmado oficialmente el alcance del expediente.

Indra y el riesgo de perder el mercado que quería conquistar

Indra no es una tecnológica cualquiera. Es la única compañía de defensa y tecnología del IBEX 35, con la SEPI como primer accionista a través de una participación pública que se remonta a la privatización de finales de los noventa y que se ha reforzado con la absorción de Hispasat. Ese doble carácter, público y cotizado, es a la vez su fuerza y su mayor vulnerabilidad: cualquier sospecha de instrumentalización política golpea directo al accionista.

La compañía ha construido buena parte de su relato de crecimiento sobre la idea de un campeón nacional capaz de mirar de tú a tú a los grandes contratistas europeos. El mercado estadounidense era una pieza central de ese plan, no un apéndice. Perder acceso a proveedores sujetos al control de exportaciones de EEUU obligaría a rehacer la cadena de suministro en plazos que la defensa europea no maneja con comodidad.

Observamos un patrón que se repite en el sector. La tecnología militar ya no se dirime solo en el campo de batalla, sino en los registros de origen, las licencias de exportación y los correos que un día aparecen en un expediente. La cotización no ha recogido todavía un impacto material, en parte porque el caso está en fase de investigación y no de sanción.

Queda un frente diplomático. Que China no tenga consulado en Puerto Rico podría derivar, según las fuentes jurídicas, en una violación por parte de España de la Convención de Viena sobre Relaciones Diplomáticas. El próximo hito será comprobar si el Departamento de Comercio eleva el expediente a una acción formal o lo deja en el limbo de las denuncias sin resolución.

California activa la normativa de envases plásticos más estricta de EEUU y obliga a rediseñar el packaging

California ha activado la normativa de envases plásticos más estricta de Estados Unidos: el reglamento definitivo de la SB 54, en vigor desde mayo de 2026, obliga a rediseñar el packaging y anticipa cambios visibles en tienda desde 2028.

Qué exige la SB 54: un 25% menos de plástico de un solo uso y la factura en el productor

Los objetivos tienen fecha y umbral. La ley exige una reducción del 25% del plástico de un solo uso para 2032, obliga a que todo el packaging de un solo uso vendido en el estado sea reciclable o compostable ese mismo año y eleva hasta el 65% la tasa de reciclaje efectiva de los envases cubiertos. CalRecycle será quien mida el resultado, sin margen para las declaraciones de intenciones.

El mecanismo que sostiene todo el edificio es la responsabilidad ampliada del productor (EPR), el principio que ya vertebra la política europea de economía circular. Traducido: quien pone el envase en el mercado paga su gestión como residuo, no el contribuyente ni el ayuntamiento. Ese cambio de titularidad es la palanca real, porque convierte el rediseño en una decisión económica antes que en una cuestión de imagen. Menos material, más reciclabilidad y menos materiales problemáticos salen más baratos.

La escala del problema explica el envite. Según los datos de la EPA, el plástico pasó del 0,4% de los residuos municipales en 1960 al 12,2% en 2018. Y el envase es el gran responsable: el 36% de todo el plástico fabricado se destina a packaging y el 85% de ese material acaba en vertedero, según Greenprint. Un solo uso, un solo viaje y a la basura.

La industria ya se ha movido. Hasta el 1 de junio de 2026, los productores debían registrarse en la Circular Action Alliance, darse de alta como productor independiente ante CalRecycle o acogerse a la exención de pequeño productor. Quien venda envases fuera de un plan aprobado no podrá comercializarlos en el estado a partir de 2027.

Cuando el productor paga la gestión del residuo, el envase deja de ser un coste invisible y se convierte en una decisión de diseño.

Los cuatro materiales que van a desaparecer del lineal

Poliestireno expandido (EPS). El porexpán de las bandejas para llevar está prohibido en California desde el 1 de enero de 2025, después de que la industria no demostrara una tasa de reciclaje del 25%. Es casi todo aire, caro de transportar y se rompe en fragmentos que contaminan lotes enteros de material reciclable. Su relevo lo firman la fibra moldeada y el cartón.

Plástico negro. Las bandejas oscuras de comida preparada y de sushi chocan con un límite físico: los clasificadores ópticos de infrarrojo cercano (NIR) no detectan el pigmento de negro de carbono, que absorbe esa luz. El envase se rechaza y va directo a vertedero. La alternativa es el PET transparente, uno de los plásticos más valiosos de reciclar.

PVC. Bandejas y blísteres de cloruro de polivinilo contaminan el flujo del PET: una cantidad mínima mezclada en una bala arruina el lote completo. Sus aditivos flexibilizantes, los ftalatos, tampoco ayudan. El reemplazo natural es el rPET, idéntico a la vista y mucho más fácil de reciclar.

Plásticos oxodegradables. Se venden como degradables, pero no se biodegradan: se fragmentan en microplásticos. La SB 54 los sitúa en el punto de mira por sus objetivos de reciclabilidad y por su carga contra el greenwashing. Si un envase presume de biodegradable, tendrá que demostrarlo con estándares científicos.

📊 Impacto ecológico en cifras

  • Plástico de un solo uso: la ley exige recortarlo un 25% para 2032 respecto a la línea base de 2023.
  • Reciclaje efectivo: del 10% de caída obligatoria en 2027 al 65% de tasa de reciclaje en 2032.
  • Envases cubiertos: el 100% deberá ser reciclable o compostable en 2032.
  • Punto de partida: hoy el 85% del plástico de envase acaba en vertedero, según Greenprint.

economía circular packaging

El calendario real: de 2027 a 2032 con la ley en los tribunales

Nada de esto ocurre de golpe. La norma despliega una hoja de ruta plurianual que conviene tener a mano, porque cada hito cambia lo que se ve en el lineal. CalRecycle publica el detalle de cada fase.

  • 1 de enero de 2027: arranca el programa completo. El plástico de un solo uso debe caer un 10% respecto a la base de 2023 y empiezan los pagos al fondo de mitigación.
  • 1 de enero de 2028: el 30% de los envases cubiertos deberá reciclarse de verdad, no bastará con ser reciclable.
  • 1 de enero de 2030: la tasa de reciclaje sube al 40% y la reducción en origen, al 20%.
  • 1 de enero de 2032: los tres objetivos finales, 25% de reducción en origen, 65% de reciclaje y 100% de envases reciclables o compostables.

La letra pequeña tiene una grieta. Oceana, NRDC y la Californians Against Waste Foundation presentaron el 2 de junio de 2026 una demanda ante la corte superior de San Francisco: sostienen que la regulación definitiva añade exclusiones para grandes categorías de envases plásticos, permite a los productores reclamar exenciones indefinidas y no blinda el texto frente a las tecnologías que la propia ley quería restringir. Con el reglamento en los tribunales, algunos detalles pueden moverse.

Qué significa para la cadena de suministro global (y para el carrito de la compra)

California legisla para sí misma, pero el efecto sale de sus fronteras. Los grandes fabricantes están reformulando el packaging para todos sus mercados en lugar de producir versiones distintas por estado. El envase de una bandeja de fresas en Barcelona responde cada vez más a criterios fijados en Sacramento y a los que empuja Bruselas en paralelo con su reglamento europeo de envases, que persigue objetivos parecidos de reciclabilidad y reutilización.

El efecto dominó es doble. Aguas arriba, la EPR obliga a reducir gramaje, a estandarizar formatos y a exigir a a los proveedores materiales que los clasificadores reconozcan. Aguas abajo, cambia la compra: cartón ventilado en lugar de conchas de plástico en la fruta, fibra en la comida preparada y papel en el relleno de los envíos online. Amazon ya se había movido en ese frente por voluntad propia; con la ley, deja de ser voluntario para cualquiera que venda en California.

Y hay un coste que el consumidor notará antes de 2032. Los envases de fibra conservan peor la frescura, los formatos se vuelven más pequeños o concentrados y las estaciones de recarga pasan de piloto a rutina en los lineales. El precio de la transición no es cero; lo que cambia de verdad es quién lo paga.

Una norma que traslada la factura del residuo al fabricante cambia el diseño del envase más rápido que cualquier campaña de concienciación.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: un 25% menos de plástico de un solo uso y una tasa de reciclaje efectiva del 65% en 2032 reducen el volumen que hoy termina enterrado.
  • Modelo que cambia: el residuo deja de ser un coste del contribuyente y pasa a ser una partida del productor, que rediseña para pagar menos.
  • Para las próximas generaciones: menos microplásticos y menos envases de un solo viaje en el suelo y en el agua, con una fecha y una métrica encima de la mesa.

La energía geotérmica de nueva generación suministra electricidad limpia 24h en el oeste de EEUU

La energía geotérmica de nueva generación ya suministra electricidad limpia las 24 horas en el oeste de Estados Unidos. Google comprará 396 MW de la planta Cape Station de Fervo en Utah, suficiente para abastecer a unos 430.000 hogares.

La geotermia deja de ser un nicho: 396 MW firmes para los centros de datos

Bajo las Montañas Rocosas y la Sierra Nevada duerme una fuente de energía que no es fósil. El choque de placas tectónicas que modeló el paisaje del oeste americano dejó el calor del núcleo terrestre casi a flor de suelo. Sobre esa grieta perforan ahora compañías que no buscan hidrocarburos, sino calor.

El cliente ha cambiado. Ya no es solo la eléctrica de siempre: son los centros de datos. Meta y Google han firmado acuerdos con startups geotérmicas en Nuevo México y Utah, y el último, anunciado este mes, compromete al buscador a comprar 396 MW de Cape Station, la instalación que Fervo ultima en el suroeste de Utah.

La razón es simple. La geotermia entrega potencia constante; el sol y el viento, no. Los gigantes tecnológicos necesitan cumplir sus objetivos climáticos mientras multiplican la capacidad de cómputo, y su alternativa a mano suele ser levantar más turbinas de gas.

El negocio se ha calentado también en el terreno público: el Gobierno federal recibió este año pujas récord por acre de promotores que quieren construir geotermia en tierras del Mountain West. La tecnología viene prestada de la industria del petróleo y el gas, y los objetivos renovables de California hacen el resto.

La geotermia no compite por ser la más barata, sino por ser la única que no depende de que sople el viento o salga el sol.

Los expertos no se esconden. La demanda tecnológica pesa más que las técnicas heredadas del fracking. Wilson Ricks, responsable del programa eléctrico de Clean Air Task Force, lo resume así: la potencia constante es clave para alimentar el crecimiento de los centros de datos de la forma más limpia posible.

Un objetivo climático que solo se cumple cuando luce el sol no es un plan energético, es una apuesta a que el tiempo acompañe.

La letra pequeña: cada megavatio geotérmico arrastra agua

Aquí llega la tensión. Los nuevos proyectos se ubican en estados secos precisamente por su geología, y casi todas las tecnologías de nueva generación necesitan agua para producir electricidad. Si además alimentan un centro de datos, ese consumo se suma al que ya exige refrigerar los servidores.

La geotermia tradicional perfora una bolsa de agua subterránea muy caliente y la sube a la superficie, como una fuente termal artificial. El agua se convierte en vapor, mueve una turbina y vuelve al subsuelo a recalentarse. Funciona, pero exige la combinación exacta de calor y agua natural, algo que solo existe en unos pocos puntos del mapa.

geotermia electricidad limpia

📊 Impacto ecológico en cifras

  • Potencia contratada: Google comprará 396 MW de la planta Cape Station de Fervo en Utah, equivalente al consumo de unos 430.000 hogares.
  • Pérdida de agua: Fervo reportó un 30% de agua inyectada perdida en Project Red, en Nevada; en Cape Station espera bajar del 5%.
  • Presión hídrica: cubrir 2 GW con geotermia mejorada consumiría unos 42 millones de galones diarios, cerca de la mitad de la demanda de Albuquerque.
  • Alternativa: la tecnología de lazo cerrado de XGS Energy recicla el mismo agua sin evaporación ni fugas.

XGS Energy propone justo lo contrario: una geotermia que casi no gasta agua. Su sistema de lazo cerrado hace circular el mismo fluido por una tubería continua, capta el calor de la roca mediante un material que recubre el tubo y calienta un segundo fluido que se vaporiza y acciona la turbina. Nada se evapora. Nada se filtra.

En 2025, Meta acordó apoyar el proyecto de XGS para producir 150 MW en una ubicación aún sin especificar de Nuevo México, un estado que arrastra una sequía de décadas. La compañía sostiene que ese ahorro de agua es lo que la distingue y lo que le permite ganar contratos en más puntos del oeste.

Pero el camino mayoritario es otro. La geotermia mejorada usa técnicas de fractura hidráulica del sector petrolero para circular agua por roca caliente y fabricar el yacimiento que la naturaleza no dio. El método pierde agua bajo tierra.

En Project Red, en Nevada, el primer proyecto de este tipo con producción comercial, los operadores reportaron una pérdida del 30% del agua inyectada. Fervo asegura que en Cape Station será mucho menor por diseño, pero incluso con un 5% de pérdida el despliegue a gran escala pesa lo suyo.

Cuánta agua cabe en dos gigavatios: el cálculo que inquieta al sector

Oracle propuso hasta 2 GW de generación renovable nueva en Nuevo México, posiblemente con geotermia, tras las críticas por el impacto climático de un centro de datos alimentado con gas que está levantando en el estado. Los cálculos de Kristie McLin, investigadora principal de Utah FORGE, apuntan que cubrir esos 2 GW solo con geotermia mejorada consumiría 42 millones de galones de agua al día, cerca de la mitad de la demanda diaria media de Albuquerque.

Fervo no utiliza agua potable en Cape Station: recurre a agua salobre. En un paisaje donde la sequía convierte cualquier fuente en un bien disputado, ese detalle decide si un proyecto sale adelante o se atasca en un permiso. Y hay quien avisa de que el lazo cerrado sin agua produce menos potencia por pozo y pozos de vida más corta, según Roland Horne, responsable del programa geotérmico de Stanford.

Por qué California necesita esta potencia y qué se juega el inversor

La geotermia no es solo un negocio para centros de datos. California aspira a un suministro eléctrico 100% limpio en 2045 y ya obtiene más de la mitad de su electricidad de renovables como el sol y el viento. Le falta potencia firme: generación disponible cuando las baterías se agotan y el almacenamiento no cubre la demanda. Su regulador exigió a los proveedores contratar un gigavatio de potencia firme limpia, y una utility californiana ya se ha comprometido a comprar 320 MW geotérmicos de Cape Station.

El precedente importa. Project Red demostró que la geotermia mejorada puede producir energía comercial; el reto es escalar sin hipotecar el agua de una región en sequía estructural. Los investigadores de Utah FORGE, cuyo laboratorio está junto a Cape Station, ensayan cómo espaciar los pozos y cómo inyectar y recuperar el agua para reducir las pérdidas. McLin lo admite sin rodeos: cuando todos los recursos hídricos ya están asignados, encontrar el volumen necesario para arrancar y sostener un pozo es complicado.

Y ahí está la advertencia para el inversor. La geotermia arrastra incertidumbres que van más allá del agua: acceso a la red, geología y coste de perforación. Esa mezcla híbrida, exploración petrolera más generación eléctrica, ya ha dificultado la captación de capital en algunos casos, según Mike O’Connor, director del Mountain West Geothermal Consortium. El interés de de los centros de datos ha aliviado la tensión; no la ha resuelto.
Nadie discute ya si la geotermia encaja en la transición energética. La pregunta es a qué precio en agua y en permisos. Porque el futuro también se decide en el subsuelo, y ahí no basta con ser limpio: hay que ser viable.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 396 MW de potencia firme contratados por Google y 320 MW por una utility californiana, con electricidad limpia disponible las 24 horas.
  • Modelo que cambia: la generación intermitente deja de ser la única vía renovable; la geotermia y el almacenamiento entran como respaldo firme frente a las turbinas de gas.
  • Para las próximas generaciones: cada pozo que recorta su consumo de agua libera un recurso escaso en el oeste americano, donde la sequía ya condiciona la vida diaria.

Apple reconoce el fracaso de las Vision Pro: dos años después, en ‘soporte vital’

El Apple Vision Pro llegó al mercado en 2024 como la apuesta más ambiciosa de la compañía en una década. Dos años después, hay tiendas que apenas venden una unidad al mes y el equipo que lo desarrolló acumula despidos.

Claves de la operación

  • Un producto sin comprador. Las gafas se venden a cuentagotas en buena parte de la red comercial de Apple, según el periodista Mark Gurman en su boletín de Bloomberg. El precio de partida, 3.699 euros, equivale a varios monitores de alta gama y un televisor para el salón.
  • Meta le ha tomado la delantera. Las nuevas Meta VR Glasses pesan 100 gramos frente a más de 600 de las gafas de Apple y cuestan 1.299 dólares. La receta: mover el chip a la batería externa.
  • El relevo no llegará antes de 2029. El proyecto N224, la siguiente generación que estudia la compañía, no vería la luz antes de finales de 2028 o principios de 2029, según Gurman. Antes, Apple priorizará unas gafas sin pantalla para competir con las Ray-Ban Meta.

Dos años de espera sin un solo recorte de precio

La tecnología nunca fue el problema. Las gafas de realidad mixta de Apple son, técnicamente, una pieza extraordinaria. El problema es otro: es un dispositivo pesado, con una batería que cuelga de un cable y conectada a una petaca, y con un precio por el que se compran varios monitores de despacho y un televisor tope de gama.

Ese desajuste entre lo que cuesta y lo que aporta ha terminado pesando más que cualquier virtud técnica. Desde el lanzamiento en 2024, la única renovación se ha limitado a añadir algo más de potencia a un dispositivo que no ha conseguido cuajar entre el gran público.

Apple lo intentó por otras vías. El equipo trabajó en al menos tres conceptos para abaratar y aligerar el producto: el N107, que ofrecía las mismas prestaciones a un precio menor y con menos peso; el N100, que movía componentes a la petaca de la batería; y el N109, más ligero y con un procesador menos potente que el de un Mac. Ninguno llegó a buen puerto, y todos acabaron en el cajón. Lo que sí se ha remodelado es el propio equipo, que ha sufrido despidos en varias áreas clave para el desarrollo. El propio Gurman lo describe como un producto en soporte vital.

Meta demuestra que el problema no era la tecnología

La estocada definitiva ha llegado desde el otro lado del sector. Meta presentó hace unos días sus Meta VR Glasses, un dispositivo que mantiene la petaca unida por cable, pero que pesa 100 gramos frente a los más de 600 de las Vision Pro. El truco está en llevar el chip a la batería externa en lugar de integrarlo en las gafas, que solo cargan con pantallas, cámaras, sensores y altavoces.

Apple no ha fallado por falta de tecnología, sino por vender un producto de laboratorio a precio de producto de masas.

El resultado es un aparato que no da pereza ponerse. Las gafas de Meta permiten crear un escritorio virtual igual de amplio y de alta resolución, e incluso mejoran detalles como el teclado, que se refleja sobre una mesa en lugar de flotar en el aire. Y todo por 1.299 dólares, frente a los 3.699 euros de las Vision Pro.

Vision Pro fracaso

Lo que el traspié revela del modelo de innovación de Apple

La lectura de fondo tiene poco que ver con la realidad virtual y mucho con la gestión del riesgo. Apple ha cimentado su liderazgo en saltos de producto que crearon categoría —el iPod, el iPhone, el iPad—, y ese mismo instinto es el que empujó a las Vision Pro. La diferencia es que ahora cada apuesta fallida pesa más que en 2007, cuando el tropiezo de un producto no comprometía la cuenta de resultados de toda la compañía.

La propia dirección lo admite a medias. John Ternus, el nuevo consejero delegado, nunca vio con buenos ojos las gafas: las consideraba demasiado caras y pesadas. En público mantiene el optimismo y defiende que tienen un futuro brillante, pero los proyectos guardados en el cajón cuentan otra historia.

El fondo del asunto es que Apple no puede permitirse perder el tren de la realidad mixta. Que Meta no pare de lanzar dispositivos demuestra que hay negocio, aunque sea un negocio distinto al que la compañía imaginó. Por eso los ingenieros de Cupertino exploran ya alrededor de cuatro conceptos para su proyecto N224, algunos con un enfoque cercano al de las Meta VR Glasses y otros más ambiciosos, con un diseño todo en uno que elimine la petaca sin ganar peso.

En España, mientras tanto, el negocio de la realidad virtual se sostiene por otras vías. Estudios pequeños, como el que trabaja desde Jaén para adaptar experiencias de realidad virtual a sectores como la formación o la industria, mantienen la actividad sin depender de las grandes plataformas de consumo. Es la parte del segmento que crece incluso cuando el producto estrella pincha.

La próxima prueba de fuego para Apple no serán las gafas de realidad mixta, sino las que no llevan pantalla. La compañía concentrará esfuerzos en competir directamente con las Ray-Ban Meta, y ahí tendrá que lidiar con un problema que las Vision Pro no le planteaban: las suspicacias en torno a la seguridad y la privacidad de unas cámaras que van en la cara del usuario.

El N224 no llegará al mercado antes de finales de 2028 o principios de 2029. Hasta entonces, la pregunta que sobrevuela Cupertino es incómoda: si el consejero delegado nunca creyó en las gafas, por qué mantener vivo un producto que no vende.

El refino recupera peso estratégico ante el nuevo mapa energético de Europa

0

Repsol reivindica la capacidad industrial española como elemento de seguridad de suministro y reclama una transición energética que combine competitividad, renovables y tecnologías convencionales.

La energía ha dejado de ser únicamente una cuestión de precios o de transición medioambiental para convertirse en uno de los grandes asuntos estratégicos de Europa. Las tensiones geopolíticas, las dificultades en las cadenas internacionales de suministro y la elevada dependencia exterior de la Unión Europea han devuelto al primer plano actividades industriales que durante años parecían destinadas a perder protagonismo. Entre ellas, el refino.

Ese fue uno de los principales mensajes trasladados por el presidente de Repsol, Antonio Brufau, durante la Junta General de Accionistas de la compañía. Su planteamiento parte de una realidad que la actual coyuntura energética ha hecho más visible: disponer de capacidad propia para transformar crudo y producir combustibles continúa siendo una pieza relevante para garantizar el abastecimiento de economías altamente dependientes del transporte, la industria y el turismo.

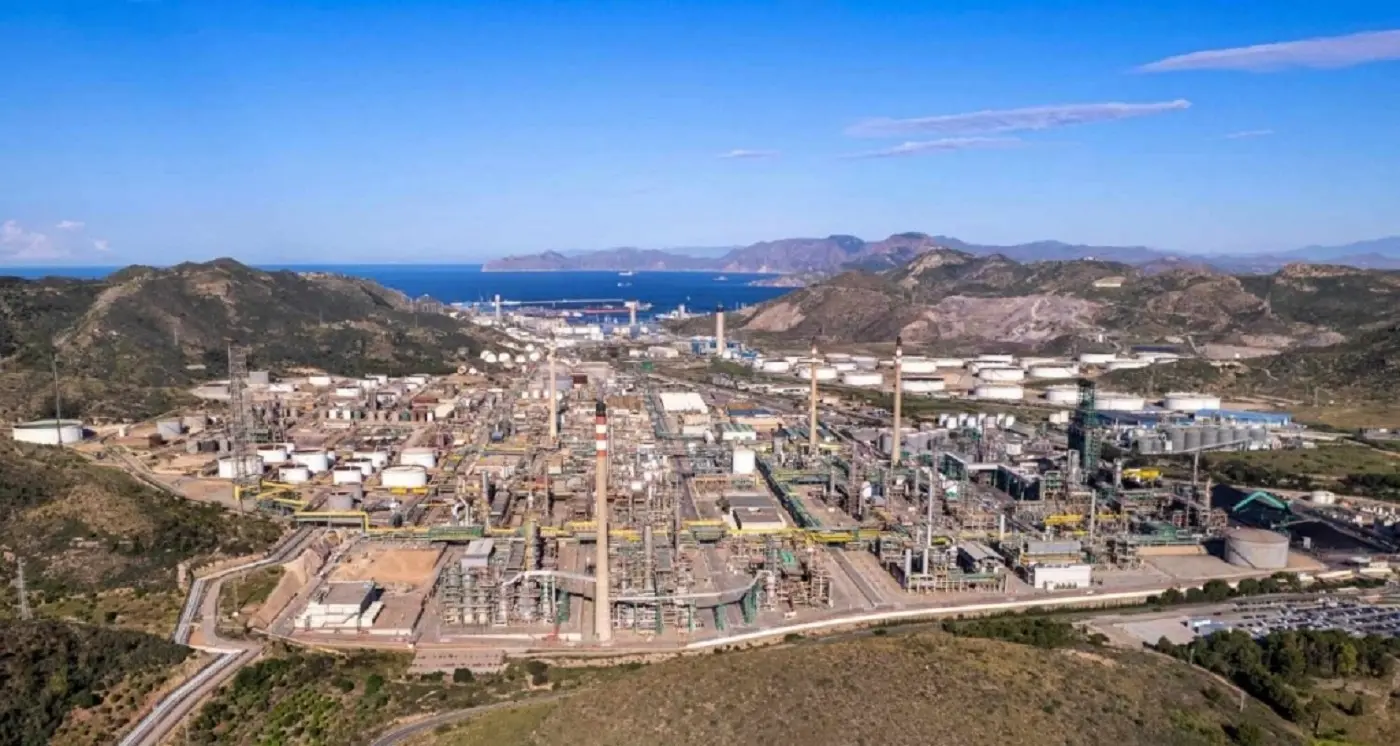
España llega a este escenario con una situación diferente a la de buena parte de Europa. El país mantiene ocho refinerías capaces de trabajar con crudos de diferentes procedencias, mientras que en el conjunto europeo se han cerrado 35 instalaciones durante los últimos quince años. Brufau atribuye esa diferencia a las inversiones realizadas durante años por las compañías del sector y considera que esa capacidad industrial proporciona ahora un mayor margen de respuesta frente a episodios de tensión en los mercados internacionales.

El argumento cobra especial relevancia cuando aparecen problemas no sólo con el suministro de petróleo, sino con determinados productos ya refinados. Las alteraciones provocadas por el conflicto en Oriente Medio y las dificultades de tránsito por el estrecho de Ormuz han afectado especialmente al queroseno y al diésel, dos productos esenciales para la movilidad y la actividad económica. En el caso español, el combustible de aviación posee además una dimensión particularmente sensible por su relación directa con el turismo.

El consejero delegado de Repsol, Josu Jon Imaz, ha situado precisamente la seguridad de suministro entre las prioridades de la compañía. La energética sostiene que las inversiones realizadas y la fortaleza de su estructura industrial permiten afrontar las necesidades de combustible de España y Portugal y reducir el impacto de la crisis internacional sobre actividades como el transporte aéreo. La compañía ha reforzado además sus inventarios y su capacidad de respuesta durante los últimos meses.

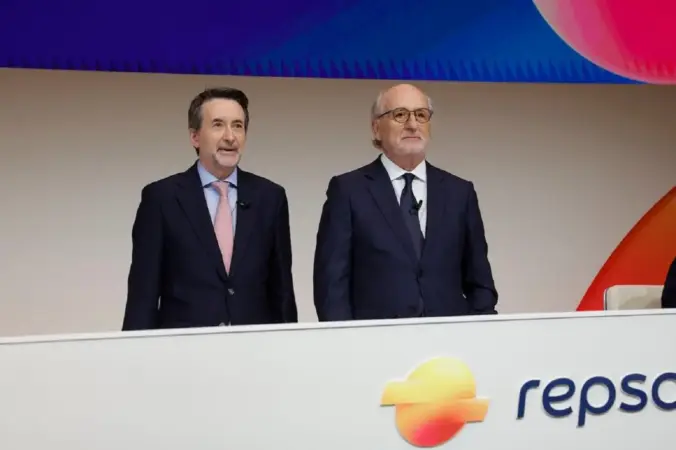
Antonio Brufau, presidente de Repsol, y Josu Jon Imazy, consejero delegado.
Antonio Brufau, presidente de Repsol, y Josu Jon Imazy, consejero delegado. Fuente: Repsol.

El debate planteado por Repsol va, sin embargo, más allá de una crisis concreta. Para Brufau, Europa debe reconsiderar el valor estratégico de disponer de industria energética propia en un contexto internacional cada vez más incierto. La elevada dependencia de las importaciones obliga, en su opinión, a analizar la transición energética no sólo desde la reducción de emisiones, sino también desde la seguridad de suministro, el coste de la energía y la competitividad de las empresas europeas.

Desde esa perspectiva, el presidente de Repsol reclamó eliminar obstáculos a la inversión industrial y defendió un marco que facilite la financiación de infraestructuras energéticas. También pidió que los combustibles renovables reciban un tratamiento regulatorio que les permita competir en condiciones equivalentes con otras tecnologías bajas en carbono. El planteamiento pasa, por tanto, por evitar un modelo basado en la sustitución inmediata de unas fuentes de energía por otras y avanzar hacia una combinación de soluciones.

Esta visión encaja con la estrategia multienergética que la compañía viene desarrollando: mantener y modernizar sus activos industriales mientras aumenta su presencia en electricidad renovable, combustibles de menor huella de carbono, hidrógeno renovable y nuevas tecnologías. Uno de los ejemplos más significativos se encuentra en Cartagena, donde Repsol y Enagás Renovable impulsan un electrolizador de 100 MW destinado a producir hidrógeno renovable a escala industrial.

La convivencia entre presente y futuro constituye precisamente uno de los mensajes que la compañía pretende situar en el debate energético. La descarbonización necesitará un despliegue creciente de renovables, pero durante los próximos años seguirán siendo necesarias otras fuentes para atender la demanda de movilidad, industria y materias primas. De ahí que el grupo defienda una transición que permita transformar progresivamente sus complejos industriales sin renunciar a la capacidad productiva existente.

En Generación Baja en Carbono, Repsol prevé incorporar aproximadamente un gigavatio de nueva capacidad anual y alcanzar los 9 GW a finales de 2028. Paralelamente, en el área comercial se ha fijado como objetivo superar los cuatro millones de clientes de electricidad y gas en ese mismo horizonte. El escenario dibuja así una transformación más compleja que una simple sustitución tecnológica: el desafío consiste en reducir las emisiones sin debilitar una infraestructura industrial que puede resultar decisiva en momentos de crisis.

La Junta de Accionistas dejó también decisiones relevantes en el terreno financiero. Repsol prevé destinar entre el 30% y el 40% del flujo de caja de las operaciones a la remuneración de sus accionistas entre 2026 y 2028. La compañía calcula que el dividendo por acción crecerá entre un 6% y un 9% anual durante ese periodo, condicionado a la evolución del negocio y de los mercados. Para 2026, la remuneración en efectivo alcanza 1,051 euros brutos por acción, un 7,8% más que el ejercicio anterior.

Más allá de estas cifras, la Junta dejó una tesis de fondo: Europa vuelve a descubrir que la política energética está estrechamente ligada a su política industrial. En un escenario marcado por tensiones geopolíticas, competencia internacional y necesidad de descarbonización, disponer de capacidad productiva propia vuelve a adquirir una importancia que durante años había quedado en segundo plano.

Y es precisamente ahí donde Repsol quiere situar el refino: no como una actividad enfrentada a la transición energética, sino como una infraestructura industrial que, mientras avanza su transformación hacia combustibles y procesos con menor huella de carbono, continúa desempeñando un papel en la seguridad de suministro de España y de Europa.

GBSB Global inicia el curso académico con estudiantes de 79 países y un sistema de aprendizaje mejorado basado en la IA

0

La escuela de negocios GBSB Global dará comienzo al curso académico 2026/27 el 1 de octubre con estudiantes procedentes de 79 países, reforzando así la diversidad de la comunidad educativa. Alrededor del 40 % de los nuevos estudiantes proceden de Europa, otro 20 % de Oriente Medio y Norte de África, aproximadamente el 30 % de Asia y resto de África, y cerca del 10 % de Estados Unidos y otros mercados.

Según informó, este alumnado refleja el enfoque internacional de GBSB Global en materia de formación empresarial, con programas impartidos íntegramente en inglés y campus en Barcelona, Madrid, Malta y online. La escuela considera que la diversidad del aula forma parte de la experiencia de aprendizaje, ya que expone a los alumnos a diferentes culturas, entornos empresariales y enfoques de la toma de decisiones desde el inicio de sus estudios.

Para Xavier Arola, responsable de los Servicios de Orientación Profesional y Emprendimiento de GBSB Global, este perfil internacional es cada vez más relevante para las empresas. “Las compañías buscan profesionales capaces de desenvolverse con naturalidad en distintos mercados, culturas y equipos multidisciplinares. El talento internacional aporta capacidad de adaptación, perspectivas diferentes y una visión del mundo empresarial global que resulta especialmente valiosa en organizaciones que a su vez se están internacionalizando cada vez más”, explicó.

Más allá de la empleabilidad, GBSB Global está reforzando el vínculo entre la educación y el emprendimiento. Durante este curso académico se celebra la sexta edición del G-Accelerator Impact Call, el programa de preaceleración para empresas en fase inicial, así como la segunda edición del programa Impuls AgriTech, centrada en transformar la investigación científica y tecnológica en startups viables para el sector agroalimentario. Ambas iniciativas forman parte del ecosistema de emprendimiento más amplio de la escuela, diseñado para ayudar a los estudiantes y a los fundadores a poner a prueba sus ideas, conectar con mentores y con el sector, y convertir la innovación en proyectos empresariales reales.

El inicio del curso académico traerá consigo también una actualización de varias de las metodologías docentes de la escuela para reflejar la rápida evolución de la inteligencia artificial y la digitalización. En lugar de tratar la IA únicamente como una asignatura independiente, GBSB Global está integrando herramientas emergentes y nuevas formas de trabajar en la experiencia de aprendizaje, con el objetivo de garantizar que los estudiantes comprendan tanto su aplicación práctica como su impacto en la toma de decisiones empresariales.

GBSB Global ha incorporado la inteligencia artificial en sus directrices de evaluación, que distinguen entre actividades “sin IA”, “asistidas por IA”, e “integradas con IA”, en función de los resultados de aprendizaje que se evalúen. El modelo se basa en dos principios complementarios: fomentar que los estudiantes desarrollen una auténtica fluidez en el uso de la IA, al tiempo que se salvaguarda el razonamiento independiente, el pensamiento crítico y el criterio que se espera que certifique una titulación académica.

Como parte de este enfoque, la institución también ha reforzado las medidas de seguridad en la evaluación, incluida la supervisión en línea de determinadas evaluaciones sumativas, al tiempo que exige transparencia en cuanto al uso de la inteligencia artificial en los trabajos de curso autorizados. El objetivo es garantizar que las tecnologías emergentes mejoren las capacidades de los estudiantes sin sustituir las habilidades cognitivas que constituyen el núcleo del proceso de aprendizaje.

Antonio Rodríguez Engelmann, Managing Director de GBSB Global, manifestó que «el enfoque ‘digital-first’ consiste en revisar continuamente nuestra forma de enseñar para que los estudiantes aprendan en un entorno que refleje la forma en que están evolucionando las empresas. La inteligencia artificial está cambiando la forma en que las organizaciones analizan la información, toman decisiones y crean valor, y la formación empresarial debe evolucionar al mismo ritmo, sin dejar de desarrollar el pensamiento crítico, el criterio y las habilidades humanas que la tecnología no puede sustituir”.

Esta tendencia también se refleja en la demanda de los estudiantes, ya que cada vez más candidatos se decantan por programas con una clara orientación digital que les preparen para desenvolverse en entornos empresariales marcados por la tecnología. Este año, GBSB Global ha registrado un aumento especialmente significativo de las solicitudes de información relacionadas con AI for Management y Digital Innovation, lo que pone de manifiesto el creciente interés por programas que combinan las competencias tradicionales de gestión empresarial con la capacidad de comprender y aplicar tecnologías emergentes en la gestión y la toma de decisiones.

Con el inicio del nuevo curso académico, GBSB Global indicó que refuerza así dos de los pilares que definen su modelo educativo: un entorno de aprendizaje verdaderamente internacional y un compromiso con la innovación pedagógica continua. El objetivo es formar a titulades «que no solo dominen las tecnologías digitales, sino que también sean capaces de desarrollar sus carreras profesionales, dirigir equipos y poner en marcha proyectos emprendedores en una economía cada vez más globalizada e impulsada por la tecnología.

ETF Solana captan USD 86 millones y firman su mayor entrada desde el lanzamiento

Los ETF spot de Solana registraron el viernes 25 de septiembre su mayor entrada de capital desde el lanzamiento: 86 millones de dólares netos. Bitwise concentró buena parte de las órdenes mientras SOL cotiza en torno a los 119,5 dólares, con un 7% de subida en la última semana.

Un ETF spot es un vehículo cotizado en bolsa que replica el precio del activo al contado, sin futuros ni derivados de por medio. Su utilidad para una gestora o un fondo de pensiones es evidente: permite comprar exposición a SOL sin custodiar la criptomoneda ni gestionar claves privadas. Por eso sus flujos diarios funcionan como termómetro del apetito institucional. Cuando el termómetro sube, el mercado interpreta que el dinero profesional está entrando; cuando se seca, la lectura es la contraria.

Qué significa una entrada de 86 millones de dólares en los ETF de Solana

El dato importa por el contexto, no por el tamaño. Ochenta y seis millones netos en una sola sesión no mueven el precio de un activo con 70.240 millones de dólares de capitalización, pero confirman que hay compradores dispuestos a hacerlo por la vía regulada. Bitwise, una de las gestoras que cotiza el producto en Estados Unidos, aparece como principal receptora de esas órdenes. Los números mandan.

La foto completa es más matizada. SOL sigue un 59,27% por debajo de los 293,41 dólares que marcó como máximo histórico el 19 de enero de 2025 y acumula un descenso del 40,84% en doce meses. Es decir: crece la adopción institucional mientras el rendimiento interanual permanece en negativo.

El volumen acompañó la sesión. Se negociaron unos 4.070 millones de dólares, un 14,5% por encima del promedio de los últimos 30 días, después de una jornada previa floja que se quedó un 31% por debajo de esa media. Los compradores están absorbiendo papel, no escondiéndose.

El flujo institucional no sostiene el precio por sí solo, pero cambia la naturaleza del comprador que aparece en cada corrección.
Por qué SOL cae un 0,94% pese al tirón institucional

La respuesta corta tiene nombre propio: Pump.fun. La plataforma de lanzamiento de memecoins —tokens nacidos casi como broma, con vida útil habitualmente brevísima— vendió 47.994 SOL, en una jornada que dejó más de 848 millones de dólares en en liquidaciones dentro del mercado apalancado. Las liquidaciones son cierres forzosos: cuando el precio se mueve en contra de una posición con deuda, la plataforma la cierra sin pedir permiso.

Toca poner el retroceso en su sitio. SOL se movió entre un máximo de 124,58 dólares y un mínimo de 119,5, un rango de 5,08 que triplica el del día anterior. Con una volatilidad anualizada del 53,8%, un vaivén diario del 4% es la rutina de este activo. Nada nuevo bajo el sol.

En el plano técnico, el precio se apoya en la media móvil de siete sesiones, situada en 117,16 dólares, y choca con la resistencia de 124,58. El RSI, el indicador que mide la fuerza de la subida, está en 66,2 puntos: hay impulso, pero el margen antes de la sobrecompra se estrecha. El cruce del MACD, otro termómetro de tendencia, sigue siendo alcista.

entradas ETF Solana

Alpenglow, Pump.fun y la calidad de la demanda

Hay una tensión que conviene mirar de frente. Solana ha construido buena parte de su volumen de los últimos dos años sobre la actividad de memecoins, y eso tiene un coste: cuando el actor dominante de esa economía decide vender, el mercado lo nota. Ninguna entrada de 86 millones de dólares compensa del todo una salida de 47.994 SOL, aunque ayuda a digerirla.

El precedente más útil no está en los ETF, sino en la historia de la propia red. La parada de septiembre de 2021 dejó Solana 17 horas sin producir bloques, y los episodios de inestabilidad de 2022 —con el colapso de FTX en noviembre como golpe definitivo— llevaron al activo a mínimos cercanos a los 8 dólares en diciembre de aquel año. De aquella etapa salió una lección: la velocidad sin resiliencia se paga en credibilidad. Firedancer, el segundo cliente validador de la red, desarrollado desde cero por Jump Crypto en C++, responde a ese problema y se ha convertido en uno de los argumentos que Wall Street ha seguido con más atención.
Alpenglow va en la misma dirección. La propuesta, publicada en el repositorio público de SIMD, busca recortar el tiempo de finalidad —el lapso que tarda una transacción en volverse irreversible— hasta los 150 milisegundos. Solana la prueba en Devnet, su red de desarrollo. En una cadena que presume de rendimiento, ese dato no es cosmético.

El riesgo de la otra cara es la concentración. Buena parte del staking de SOL sigue en manos de un puñado de validadores grandes, y una demanda institucional canalizada por unos pocos emisores añade otra capa de intermediación. No es un problema exclusivo de Solana, pero conviene no perderlo de vista cuando los titulares son optimistas.
Lo que viene es fácil de vigilar: si los flujos semanales de los ETF mantienen el ritmo, si SOL defiende la zona de los 117 dólares y si Alpenglow pasa de Devnet a mainnet con los tiempos prometidos. Tres casillas. Las respuestas dirán si la entrada del viernes fue un pico puntual o el comienzo de algo más ordenado.

T-Systems, proveedor de Cloud y Aplicaciones que mayor satisfacción genera entre sus clientes según Whitelane

0

T-Systems, división de servicios de digitalización del Grupo Deutsche Telekom y uno de los principales hyperscalers de cloud europeos, es el proveedor de Cloud e Infraestructuras y Servicios de Aplicaciones que mayor satisfacción genera entre sus clientes, según Whitelane Research. Así se recoge en el informe ‘Estudio sobre Sourcing de Servicios de TI 2026’, elaborado por Whitelane Research, referente europeo en el análisis de la satisfacción y el rendimiento de proveedores de servicios TI y plataformas cloud, en colaboración con la consultora Eraneos.

Además, el informe sitúa a T-Systems en el top 1 de proveedores mejor valorados por los servicios Cloud e infraestructuras. El 91% de los clientes asegura estar satisfecho o muy satisfecho con los proyectos realizados por la compañía en esta materia, que incluye mantenimiento, integración y asistencia técnica del centro de datos, así como infraestructura gestionada y servicios IaaS/PaaS.

T-Systems destaca también como proveedor de “Rendimiento Excepcional” en servicios de aplicaciones, donde ofrece una integración completa que ayuda a las empresas a modernizar sus cargas de trabajo, automatizar, mejorar la seguridad contra fallos y aumentar la transparencia y agilidad. En esta categoría, un 90% de los clientes se muestra muy satisfecho o satisfecho con los servicios proporcionados por la compañía.

El estudio, que evalúa la satisfacción de los clientes con los principales proveedores de servicios de IT en España con una metodología rigurosa, consolida a T-Systems como uno de los actores clave en la transformación digital en nuestro país. El informe sitúa a la compañía en la primera posición en la satisfacción general de los clientes, con un 86% del grado de valoración. El proveedor mantiene este liderazgo en relación a los proyectos que ha puesto en marcha en el sector industrial y financiero.

“Desde T-Systems mantenemos un firme compromiso con nuestros clientes, contribuyendo a modernizar sus procesos e infraestructuras y a impulsar una transformación global para sus organizaciones y para las personas. Este reconocimiento de Whitelane confirma un aspecto clave para la compañía, como es la confianza de nuestros clientes y nuestra capacidad para acompañarlos en proyectos cada vez más complejos y que requieren mayor autonomía, rendimiento y soberanía tecnológica. Estamos orgullosos de encabezar este ranking que nos motiva a continuar impulsando nuestra apuesta por la innovación en todos los segmentos de la industria”, indica Osmar Polo, CEO de T-Systems.

CAPACIDADES TECNOLÓGICAS

Los buenos resultados recogidos por el informe de Whitelane Research reflejan el avance de T-Systems y su posicionamiento como referente en la modernización de empresas y administraciones públicas, afianzándose como un proveedor fundamental en servicios Cloud. Precisamente, la compañía está consolidándose como un hyperscaler europeo de referencia para la soberanía digital, como muestra la homologación en cloud soberano recientemente otorgada por el Gobierno de Andorra.

A ello se unen otras soluciones avanzadas de la compañía que contribuyen a reforzar la soberanía digital de las empresas, como el Industrial AI Cloud, la solución europea de IA soberana que combina computación de alto rendimiento y cumplimiento normativo para la IA industrial a gran escala; o la plataforma de IA Agéntica, que facilita el desarrollo, orquestación, gobierno y control de los agentes de IA en las organizaciones, o sus soluciones en ciberseguridad con enfoque soberano.

Todas estas propuestas conforman un ecosistema tecnológico que ayuda a las organizaciones públicas y privadas a potenciar su competitividad y autonomía en línea con los nuevos designios del mercado europeo, y hacerlo con control, seguridad y cumplimiento normativo.

Grupo Baraka impugna el acuerdo de los Estatutos de Madrid Nuevo Norte y reclama que se informe de la judicialización de dos parcelas antes de su subasta

0

Baraka Capital Group, S.L., ante la decisión de Crea Madrid Nuevo Norte de poner a la venta dos parcelas en Las Tablas Oeste el próximo mes de noviembre, ha llevado a los tribunales el acuerdo de la Junta de Gobierno de la ciudad de Madrid que aprobó definitivamente los Estatutos de la Entidad Urbanística Colaboradora de Coordinación de ‘Madrid Nuevo Norte’.

La compañía solicita la anulación de este acuerdo en el procedimiento ordinario 377/2026, seguido ante el Tribunal de Instancia, Sección de lo Contencioso-Administrativo, Plaza nº 17. Además, Baraka ha requerido a la Junta de Compensación de Las Tablas a que exija a Crea Madrid Nuevo Norte a que informe sobre los procedimientos judiciales en curso que afectan, o pueden afectar, a su titularidad.

Baraka, junto a la Asociación de Reversionistas ‘No Abuso’, reclama el reconocimiento de sus derechos de reversión y la nulidad de la novación en 2018 del contrato de concesión del que había sido adjudicataria Crea Madrid Nuevo Norte y de la escritura de compraventa en diciembre de 2024 por la que se transmitieron a Crea Madrid Nuevo Norte dichas parcelas. Baraka y la asociación ‘No Abuso’ denuncian que esa transmisión se produjo sin la preceptiva autorización del Consejo de ministros que exige el artículo 135.3 de la Ley del Patrimonio de las Administraciones Públicas.

El Grupo Baraka también ha solicitado a la Junta de Compensación de Las Tablas Oeste que reconozca el carácter litigioso o controvertido de la titularidad de todas las fincas de Madrid Nuevo Norte incluidas en este ámbito. Por este motivo, reclama que dichas fincas se asignen de forma fiduciaria al Ayuntamiento de Madrid hasta que se determine quién acredita un mejor derecho sobre ellas.

Baraka destaca que, según la jurisprudencia, este paso es necesario para garantizar la validez de los proyectos de reparcelación de los cuatro ámbitos de Madrid Nuevo Norte y advierte de que, en caso de incumplimiento, ejercerá la acción pública para exigir el cumplimiento de la legislación y de la normativa territorial y urbanística.

Mercados de Murcia siguen sin fecha para adjudicar puestos de trabajo y frenan el empleo

0

Los mercados de Murcia llevan años sin adjudicar los puestos de venta vacantes y el comercio de proximidad se apaga. En la plaza de abastos de El Carmen, de los 23 locales disponibles solo siete siguen abiertos.

La vuelta de la pausa estival ha dejado tres bajas más: jubilaciones, problemas de salud y decisiones personales. Francisca López entró con diez años en el puesto de fruta de su padre y resume la situación en una frase: el que se va y cierra no se sustituye. La carnicería desapareció al jubilarse su titular, a los 70.

El Carmen no es una excepción. En Espinardo, la huevería cerró el pasado 5 de septiembre y el recinto se queda con dos carnicerías, una frutería, una cafetería y una pescadería. En Cabezo de Torres, dos terceras partes de los negocios no tienen actividad. En San Andrés, el presidente de los vendedores aguanta hasta que su hijo apruebe una oposición.

Hay tres causas sobre la mesa: los cambios en los hábitos de consumo, la competencia de las grandes superficies y la falta de relevo generacional. Los vendedores añaden una cuarta y la señalan como la decisiva: el retraso del Ayuntamiento de Murcia en sacar a concurso la concesión de los puestos libres.

La Concejalía de Turismo, Comercio y Consumo, que dirige Jesús Pacheco, sostiene que las bases que regularán la adjudicación de los espacios disponibles están «en la fase final de tramitación». Fuentes del departamento añaden que Plazas y Patrimonio trabaja con los vendedores en una estrategia de revitalización.

Un puesto vacío no es solo una persiana bajada: es un autónomo que no se da de alta y un barrio que pierde su comercio.

El malestar no es nuevo. Antes de las pasadas navidades, los placeros de las pedanías y de San Andrés ya advirtieron de que la situación seguía enquistada, sin calendario ni respuestas.

Por qué el Ayuntamiento no saca a concurso los puestos

La adjudicación de un puesto en una plaza de abastos exige un concurso público. El consistorio aprueba unas bases, publica la convocatoria, los interesados presentan sus ofertas y la concesión se resuelve con un plazo determinado. Sin bases, nada.

Ese es el nudo. La demanda existe: en Saavedra Fajardo hay personas interesadas en ocupar locales cerrados que siguen esperando la convocatoria, y titulares en edad de jubilarse que aguantan porque no pueden traspasar el local. En Verónicas, las obras de rehabilitación disimulan el vacío. En Vistabella, con más de medio centenar de puestos, seis están cerrados. El estado de la tramitación puede consultarse en la web oficial del Ayuntamiento de Murcia, donde a día de hoy no hay publicada ninguna convocatoria.

Los puestos disponibles y las condiciones de la concesión

El mapa de locales sin actividad cambia mucho de un recinto a otro. Estos son los casos que detallan los propios vendedores:

  • El Carmen: 16 de los 23 locales sin actividad tras las tres bajas de agosto.
  • Espinardo: la huevería cerró el 5 de septiembre; quedan cinco negocios abiertos.
  • Cabezo de Torres: dos terceras partes de los puestos, inactivos.
  • Vistabella: más de medio centenar de puestos y seis cerrados.
  • Saavedra Fajardo: locales vacíos con candidatos ya interesados.
  • San Andrés: cierres por jubilación sin relevo.

Las condiciones económicas no se conocerán hasta que se publiquen las bases. Una concesión de este tipo implica alta en el régimen de autónomos, pago de la tasa por ocupación del dominio público y apertura obligatoria durante el calendario comercial del recinto. Nadie contrata al plazero: se convierte en su propio jefe.

empleo autónomo comercio

Análisis: autoempleo perdido y relevo generacional

Aquí no hay una empresa que contrata, sino una administración que no convoca. Cada puesto cerrado es un trabajador por cuenta propia menos, una cuota que no se ingresa y, a menudo, un familiar que tampoco se da de alta. El comercio de proximidad pierde así una vía de autoempleo barata en un sector de márgenes ajustados.

El contexto tampoco ayuda: la compra online y las grandes superficies han reducido el flujo diario de clientes. Pero la falta de relevo no se arregla sola. Sin concurso no llegan nuevos operadores. Sin nuevos operadores no hay modernización posible.

Hay un riesgo que conviene mirar de frente. El horario, exigente: madrugar y trabajar buena parte del sábado. Quien imagine un puesto como una inversión pasiva se equivoca. El perfil con más opciones combina el mostrador con la venta digital, como Antonia Molina, que gestiona las redes sociales de su mercado en Cabezo de Torres para captar clientes.

📝 Cómo enviar el currículum

En este caso no se envía un CV a una empresa, sino que se solicita información al Ayuntamiento de Murcia para optar a un puesto de venta en cuanto se publique el concurso.

  1. Paso 1: Consulta el área de Comercio de la web oficial del Ayuntamiento de Murcia (murcia.es) y localiza el Servicio de Plazas y Mercados.
  2. Paso 2: Presenta una solicitud por el registro electrónico municipal o por registro presencial indicando el mercado que te interesa.
  3. Paso 3: Pide que te notifiquen la publicación de las bases reguladoras de la adjudicación de puestos.
  4. Paso 4: Reúne la documentación habitual de estos concursos: DNI, situación fiscal, proyecto de actividad y solvencia económica.
  5. Paso 5: Cuando salga la convocatoria, presenta tu oferta dentro del plazo oficial y acredita el alta en el RETA antes de la adjudicación.

Plazo de inscripción: no hay ninguno abierto; las bases siguen en tramitación y el Ayuntamiento no ha fijado fecha para el concurso. Requisito mínimo: ser mayor de edad y estar dispuesto a ejercer como autónomo bajo las condiciones que fijen las bases.

Andalucía convoca 8 plazas de oposiciones auxiliar administrativo interino en colegios de Cádiz

Andalucía convoca 8 plazas de auxiliar administrativo interino para colegios públicos de Cádiz con 1.600 euros brutos al mes. La selección se resuelve por méritos entre los aspirantes que preselecciona el Servicio Andaluz de Empleo.

El proceso lo impulsa la Consejería de Desarrollo Educativo y Formación Profesional de la Junta de Andalucía, que necesita reforzar las tareas administrativas en los centros escolares de la provincia. El perfil convocado es el de personal auxiliar asimilado al cuerpo C2, encargado de la gestión documental, el registro y la atención al público en las secretarías.

No es una oposición al uso. Se trata de un llamamiento de interinidad para cubrir vacantes de forma rápida, sin examen memorístico y con la baremación de méritos como único filtro.

Por qué se convoca ahora

La Consejería tira de bolsa porque la plantilla estructural no llega a cubrir todas las necesidades del curso. La oferta se enmarca en el empleo público andaluz y busca perfiles administrativos disponibles para incorporarse a los colegios de Cádiz.

El destino son centros escolares públicos de la provincia, un detalle que conviene leer con atención: la plaza no se elige, se asigna. Quien opte a este llamamiento debe estar dispuesto a trabajar en cualquiera de los colegios incluidos en la oferta.

Ocho plazas para toda la provincia y una selección por méritos: quien tenga la demanda del SAE actualizada y bien cumplimentada parte con ventaja real.

Requisitos para presentarse

Las condiciones son más accesibles de lo que suele ser habitual en el empleo público. Estas son las que fijan las bases.

  • Titulación: Graduado en Educación Secundaria Obligatoria (ESO) o titulación equivalente.
  • Nacionalidad: española o de un Estado miembro de la Unión Europea.
  • Inscripción previa: estar dado de alta como demandante de empleo en los Servicios Públicos de Empleo, con los datos de la demanda ajustados a los requisitos de la oferta.
  • Jornada: completa, en horario de 8:00 a 15:00 horas.
  • Destino: centros escolares de la provincia de Cádiz.

No se exige experiencia previa ni titulación universitaria. Eso sí, la demanda de empleo debe reflejar el perfil administrativo y el nivel formativo correcto o el SAE no te preseleccionará.

bolsa interinos Junta de Andalucía

Cómo es el proceso de selección

No hay examen. El Servicio Andaluz de Empleo preselecciona a los candidatos y la Consejería de Educación aplica después la baremación de méritos según la última convocatoria para este grupo.

La clave está en la demanda de empleo. Si tus datos no encajan con el perfil C2 solicitado, quedas fuera antes de que nadie revise tu expediente. Por eso conviene revisar la inscripción antes de que cierre el plazo.

Análisis: sueldo, competencia y letra pequeña

Los 1.600 euros brutos mensuales colocan la retribución por encima del salario mínimo interprofesional y en línea con lo que paga la administración andaluza por un puesto C2. No es un sueldo espectacular, pero sí estable y con jornada completa concentrada de lunes a viernes. Comparado con un auxiliar administrativo en el sector privado de la provincia, el diferencial juega a favor de la oferta pública, sobre todo en complementos y antigüedad futura.

El punto débil es el volumen. Ocho plazas para toda la provincia de Cádiz significan una competencia real, aunque menor que en una oposición formal, porque no hace falta superar un examen. El filtro decisivo es la preselección del SAE: quien tenga la demanda desactualizada se queda fuera sin posibilidad de recurso. A eso se suma la asignación geográfica y la naturaleza temporal del contrato, que no garantiza continuidad más allá de la vacante cubierta.

Mi lectura es clara: conviene presentarse aunque la plaza sea interina. La experiencia en centros escolares suma puntos para futuras bolsas y oposiciones, y el desempeño en un puesto C2 abre la puerta a procesos de estabilización. Para un perfil sin experiencia, es una de las vías más rápidas, de entrar en la administración andaluza.

📨 Cómo presentar la solicitud

La inscripción se realiza a través de la oferta publicada en el portal del Servicio Andaluz de Empleo y exige estar dado de alta como demandante. El plazo permanece abierto hasta el 30 de septiembre.

  1. Paso 1: Comprueba que estás inscrito como demandante de empleo en el SAE y que tus datos se ajustan al perfil C2.
  2. Paso 2: Accede a la oferta concreta a través del enlace publicado en el portal del SAE.
  3. Paso 3: Pulsa el botón «Inscribirse» dentro de la ficha de la oferta.
  4. Paso 4: Identifícate con certificado digital o Cl@ve, o entra con tu usuario y contraseña si ya estás registrado.
  5. Paso 5: Confirma la solicitud antes del cierre del plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía — Consejería de Desarrollo Educativo y Formación Profesional.
  • Número de plazas: 8.
  • Sueldo estimado: 1.600 euros brutos mensuales, a jornada completa.
  • Fecha límite de inscripción: 30 de septiembre de 2026.
  • Dónde inscribirse: Servicio Andaluz de Empleo (SAE), a través de la oferta publicada en su portal.

Austria recluta albañiles españoles: trabajar en Austria con sueldos de más de 5.000 euros al mes

Austria busca albañiles españoles para 4.700 vacantes en la construcción, con sueldos de hasta 5.205 euros brutos al mes. La red EURES, el portal de empleo europeo que coordina el SEPE, mantiene abiertas miles de ofertas activas por falta de relevo generacional en el sector.

La demanda se reparte por casi todo el país. Alta Austria concentra 1.298 puestos, Baja Austria 882, Estiria 667, Tirol 555, Viena 434, Carintia 429, Salzburgo 372 y Burgenland 96. Son cifras publicadas en el portal europeo y replicadas por los servicios de empleo austriacos.

Por qué Austria necesita albañiles españoles ahora

El sector de la construcción austriaco arrastra un problema estructural: los profesionales veteranos se jubilan, y no hay relevo suficiente entre los trabajadores jóvenes del país. Igual que ocurre en Suiza, la solución pasa por contratar fuera de las fronteras.

La diferencia con otros destinos es la vía de entrada. Al ser Austria un Estado miembro de la Unión Europea, un ciudadano español no necesita visado de trabajo ni permiso de residencia previo para firmar un contrato. Le basta con el derecho de libre circulación.

Eso sí, una estancia superior a tres meses obliga a solicitar el Anmeldebescheinigung, un certificado que acredita la actividad laboral y que cumple una función parecida a la vida laboral que expide la Seguridad Social en España.

En Austria no existe un salario mínimo interprofesional como en España. Las cuantías las fija la negociación colectiva sectorial y, en la construcción, se aplica el Kollektivvertrag, que establece los importes según la categoría profesional. La última actualización, vigente desde el 1 de mayo de 2026, sitúa a un peón en un mínimo de 17,03 euros por hora, unas 2.887 euros brutos al mes.

Austria no tiene salario mínimo estatal: en la construcción manda el convenio, y ese convenio arranca en 2.887 euros brutos para un peón sin titulación universitaria.

El escalón siguiente es el especialista, que ronda los 3.000 euros. Un albañil con experiencia y perfil multidisciplinar se coloca en torno a 20 euros por hora, es decir, 3.388 euros mensuales. Los oficiales, con más responsabilidad sobre la obra, llegan a los 22 euros por hora y 3.722 euros al mes, mientras que los responsables de obra superan los 3.800 euros.

La cúspide la ocupan oficios muy concretos. Un instalador de chimeneas, perfil habitual por las bajas temperaturas del invierno, cobra cerca de 30 euros por hora, unos 5.205 euros brutos mensuales. A esas cantidades se suman extras poco frecuentes en España: paga extraordinaria en Navidad, dietas de 12,85 euros al día cuando la jornada pasa de tres horas y de 20,70 euros si supera las nueve, pluses por nocturnidad, unos 34 euros diarios para comida y pagos extraordinarios por alojamiento cuando la empresa no encuentra vivienda. La BUAK gestiona además más días de vacaciones que el mínimo legal.

empleo albañil Austria

Requisitos para trabajar en Austria

La barrera de entrada es baja, pero hay condiciones que conviene revisar antes de hacer las maletas:

  • Nacionalidad: ciudadanía de la Unión Europea. No hace falta visado ni permiso laboral.
  • Titulación: ninguna universitaria. Se valora experiencia demostrable en obra, albañilería, pintura o fachadas.
  • Idioma: alemán básico. El inglés amplía las opciones, pero el sector exige entender la prevención de riesgos laborales.
  • Límite de edad: sin límite. Se contratan jóvenes y perfiles sénior desempleados en España.
  • Registro: certificado Anmeldebescheinigung si la estancia supera los tres meses.
  • Disponibilidad: traslado a la región asignada por la empresa en el plazo que marque la oferta.

Cómo es el proceso de selección y dónde buscar las ofertas

Aquí no hay oposición ni temario. El acceso se resuelve con una entrevista, una prueba práctica en obra o la validación de referencias de anteriores empleos. El peso lo tiene la experiencia real sobre el terreno.

Las vacantes se consultan en la red EURES y en el AMS austriaco, el servicio público de empleo del país. Los buscadores funcionan mucho mejor con términos en alemán: maurer para albañil y bauarbeiter para los perfiles de obra más cualificados.

En paralelo operan agencias de contratación privadas, similares a las ETT españolas, que actualizan sus listados de demanda cada pocas semanas. En esos casos conviene verificar que la empresa está registrada y que el contrato se firma bajo convenio austriaco, con la categoría profesional por escrito.

¿Compensa el sueldo austriaco?

El atractivo de Austria no está en el techo salarial, sino en el suelo. Un peón sin cualificación arranca en 2.887 euros brutos mensuales y un oficial con experiencia ronda los 3.722. En España esas cifras solo aparecen en las categorías más altas del sector o en proyectos internacionales, y rara vez con pagas extraordinarias y dietas garantizadas por convenio. Ahí está la diferencia real.

Hay tres condiciones que conviene poner en la balanza. La primera es el idioma: sin alemán básico el abanico se reduce a empresas con plantillas mixtas y aumenta el riesgo de accidentes sobre la obra. La segunda es la vivienda, porque el alquiler en Tirol, Vorarlberg y Salzburgo figura entre los más caros del país, y aunque muchas empresas cubren alojamiento, no es una obligación generalizada. La tercera es la estacionalidad: la construcción austriaca se frena con la nieve y eso afecta a las horas y, por tanto, a la nómina final.

La oportunidad, aun así, es real y el ratio juega a favor del aspirante. Con más de 4.700 vacantes activas y sin listas de espera administrativas, quien tenga experiencia demostrable, alemán básico y disponibilidad inmediata parte con ventaja clara. El error más común es llegar sin contrato firmado: cierra la oferta por escrito antes de subir al avión y conserva el documento para tramitar el Anmeldebescheinigung.

📨 Cómo presentar la solicitud

La solicitud no se presenta ante una administración española: el proceso es una candidatura directa a la empresa. Estos son los pasos que funcionan.

  1. Paso 1: Registra tu currículum en la red EURES, el portal europeo que coordina el SEPE, y activa las alertas para Austria.
  2. Paso 2: Busca por palabras clave en alemán: maurer, bauarbeiter o fassade, y filtra por las regiones con más demanda.
  3. Paso 3: Consulta también el AMS, el servicio público de empleo austriaco, donde se publican necesidades laborales por provincia.
  4. Paso 4: Prepara el currículum en alemán o en inglés con la experiencia detallada por años, categoría y tipo de obra, y adjunta los certificados de formación.
  5. Paso 5: Supera la entrevista, cierra el contrato por escrito bajo convenio Kollektivvertrag y solicita el Anmeldebescheinigung si la estancia supera los tres meses.

📋 Ficha de la Convocatoria

  • Organismo / País: Austria, a través de la red EURES y del AMS austriaco.
  • Número de plazas: 4.700 vacantes activas en el sector de la construcción.
  • Sueldo estimado: desde 2.887 euros brutos al mes para un peón hasta 5.205 euros para perfiles especializados.
  • Fecha límite de inscripción: sin plazo único; las ofertas se publican y se cubren de forma continua.
  • Dónde inscribirse: portal EURES y AMS austriaco, además de agencias de contratación autorizadas.

TSMC Singapur agota su primera planta antes de abrir y ya prepara una ampliación que dispara el precio de los chips

La cronología del anuncio de TSMC Singapur es lo que menos me cuadra. Vanguard International Semiconductor (VIS), la firma participada por TSMC, inauguró este lunes su primera planta de chips avanzados en la ciudad-Estado con la capacidad ya vendida y, según admite la compañía, con una segunda instalación en estudio. Nadie levanta una fábrica de obleas para dejarla medio vacía.

El detalle que ordena todo lo demás es la demanda. La instalación se ha construido en menos de dos años, un ritmo poco habitual en la fundición avanzada, y ha llegado al mercado en pleno ciclo de inversión en centros de datos. Ese es el motor que ha convertido la capacidad de fabricación en un bien escaso y que explica que VIS hable ya de una segunda planta antes de consolidar la primera.

La industria de semiconductores de Asia lleva dos años operando con ese reloj. Y el sudeste asiático ha dejado de ser una nota a pie de página en el mapa de la fundición.

Una inauguración con la lista de espera cerrada

Los datos confirmados por la compañía dibujan un arranque atípico:

  • Capacidad comprometida en su totalidad desde el primer día, sin margen libre para nuevos clientes.
  • Construcción en menos de dos años, desde el arranque del proyecto hasta la puesta en marcha.
  • Demanda tractora: componentes para centros de datos dentro del ciclo de inversión en inteligencia artificial.
  • Una segunda instalación ya en fase de estudio en la misma ubicación.

La lectura que hago de esta combinación no es la de un caso aislado, sino la de un patrón. Singapur lleva años vendiéndose como el punto neutro del sudeste asiático: estabilidad regulatoria, incentivos públicos y una logística que permite servir a la vez a clientes estadounidenses y europeos sin depender de rutas expuestas. Un sold out antes de la apertura convierte ese argumento comercial en un hecho comprobable.

La compañía ha señalado que la capacidad de su nueva planta está vendida en su totalidad y que ya evalúa una segunda fase de expansión en la isla. — Vanguard International Semiconductor (VIS), comunicado de inauguración, septiembre de 2026

El mapa asiático de la fundición se recoloca

semiconductores Asia

Taiwán sigue concentrando la vanguardia tecnológica, Japón ha recuperado capacidad en su propio territorio y el sudeste asiático absorbe la demanda que no cabe en ninguno de los dos. Singapur suma una ventaja poco discutida en un sector que ahora se decide en los despachos: es uno de los pocos puntos de la región donde ampliar capacidad no exige negociar permisos políticos en Washington ni en Pekín.

Para los compradores europeos, eso se traduce en una alternativa de suministro que no pasa por el Estrecho de Taiwán, un argumento que los departamentos de compras llevan años buscando sin demasiado éxito para sus cadenas just-in-time.

Análisis: cuando el ‘sold out’ se convierte en poder de fijación de precios

Lo que veo aquí no es solo un buen dato de demanda, sino un cambio en la correlación de fuerzas dentro de la cadena. Una fundición que vende su capacidad antes de abrirla no negocia contratos: los adjudica. Ese poder se traslada a los precios de las obleas, y de ahí a los diseñadores fabless, a los integradores y, en última instancia, al coste de los componentes que importa la industria europea.

El precedente que conviene tener presente es el ciclo de 2022 a 2023, cuando la corrección de la demanda de memoria dejó a los fabricantes con exceso de capacidad y precios en caída libre. La diferencia ahora es que la inversión en infraestructura de inteligencia artificial ha funcionado como amortiguador. El riesgo que los datos no resuelven es evidente: si el capex de los hiperescaladores se modera en 2027, una segunda planta diseñada en la euforia puede encontrarse con un mercado distinto del que la justificó.

El hito que conviene seguir es la decisión formal sobre esa segunda fase y las guías de inversión que las grandes fundiciones presenten en la próxima temporada de resultados. Ahí se verá si el sold out era una foto del ciclo o una condición estructural del sector.

🌐 El efecto dominó en Occidente

La apertura europea leerá el anuncio como una confirmación del ciclo inversor en chips, no como una alerta. El impacto directo en España es limitado: no hay exposición industrial relevante a VIS ni a su planta de Singapur. Eso sí, la tensión de capacidad en la fundición avanzada acaba llegando al precio de los componentes que compran los fabricantes de automoción, los proveedores industriales y la electrónica de consumo europea.

  • Bolsas: refuerza la lectura positiva para el sector europeo de equipos de fabricación, con ASML como principal exponente, y para los valores ligados a la cadena de centros de datos.
  • Inflación: un encarecimiento sostenido de los chips importados presiona al alza los precios industriales de la eurozona y complica el tramo final de las bajadas de tipos del BCE.
  • Empresas españolas: impacto indirecto vía coste de componentes electrónicos en automoción y bienes de equipo; ninguna compañía del IBEX tiene relación directa con esta planta.
  • Euríbor: sin efecto apreciable. Se mueve por tipos y expectativas de inflación, no por una fábrica en Singapur.

Giambattista Valli Artémis: recompra del 100% y el nuevo mapa de la inversión en marcas de lujo

0

La relación entre Giambattista Valli y Artémis termina donde empezó: con el fundador al mando de su propia firma. El diseñador italiano ha recomprado el 100% del capital a la sociedad inversora de la familia Pinault y recupera el control total de la maison. Los términos financieros del acuerdo entre Giambattista Valli y Artémis no se han desvelado.

He seguido esta casa desde sus primeros desfiles y el movimiento admite una lectura que trasciende el caso individual: es una pieza más en la reordenación de carteras de los grandes holdings del lujo europeo. François-Henri Pinault, presidente y consejero delegado de Groupe Artémis, ha reconocido el apoyo prestado durante estos años a una visión creativa singular y exigente, y ha deseado suerte al diseñador en la nueva etapa.

De la primera inversión de 2017 al 100%: cronología de la operación

Artémis entró en el capital de la casa independiente en 2017 y en 2021 dio el salto a la mayoría. La participación llegó a superar el 90%, según los datos que la sociedad ha confirmado en el anuncio de la recompra. Artémis es el vehículo inversor de la familia Pinault, controla Kering y mantiene también el control total de Courrèges.

La marca ha reconocido que el respaldo del holding sirvió para desarrollar su infraestructura, escalar las colecciones y ampliar su presencia internacional. Valli opera hoy dos tiendas propias, en París y Milán. Artémis no desglosa la facturación de sus marcas individuales, de modo que no existe una referencia pública de ingresos que permita calcular el múltiplo implícito de la operación.

El desenlace se venía preparando desde enero de 2026, cuando la casa canceló su desfile de alta costura previsto para el 26 de enero en la Semana de la Moda de París. El comunicado de entonces justificó la decisión en una reflexión profunda sobre la organización de sus actividades para garantizar su sostenibilidad a largo plazo. Casi una década después de la primera inversión, el socio financiero salía del perímetro.

Qué cambia para el inversor en marcas de lujo independientes

familia Pinault lujo

La recompra admite dos lecturas. La primera es de disciplina de capital: un holding familiar prefiere devolver el control a un fundador antes que sostener indefinidamente una estructura que exige inversión continua sin garantía de escala. La segunda es de escasez: cada casa que sale del perímetro de un gran grupo reduce el universo de activos susceptibles de compra en el mercado del lujo.

No existe un mercado secundario profundo para participaciones en casas de autor: la liquidez se negocia en una mesa y con dos sillas.

Ese universo es hoy más estrecho de lo que sugiere el ruido del sector. Las firmas de tamaño medio con ADN de alta costura presentan márgenes más frágiles y una dependencia elevada del nombre fundacional. Valli se formó en Italia, desarrolló su carrera en París junto a Emanuel Ungaro y presentó su primera colección propia en marzo de 2005; en 2011 entró en la alta costura y se convirtió en miembro permanente de la Chambre Syndicale.

La escala que no llegó: qué enseña este ciclo de inversión en moda de autor

La secuencia Giambattista Valli–Artémis es un caso de manual sobre los límites del capital paciente en la moda de autor. Nueve años, dos fases de inversión y una red internacional construida con dos tiendas propias no han bastado para consolidar un negocio cuya estructura de costes excede con holgura la escala artesanal. Cuando el fundador es además el activo principal de la marca, la salida natural del inversor financiero acaba siendo la recompra por el propio creador.

El capital paciente tiene un límite temporal: cuando la escala no llega en siete años, el control vuelve al creador.

Mi lectura es que estas operaciones no deben interpretarse como un fracaso del inversor ni como una victoria del fundador, sino como un ajuste de expectativas. Los proyectos por debajo del umbral de facturación que exige el alta costura rara vez ofrecen al holding una ruta creíble hacia el retorno en un plazo de cinco a siete años. La recompra devuelve la opcionalidad al diseñador y libera capital al grupo para concentrarlo en sus activos principales.

El riesgo, para quien quiera ver aquí una oportunidad, es de liquidez y de valoración. Las participaciones en casas de autor no cotizadas se fijan en negociaciones bilaterales, sin múltiplos de referencia públicos. Eso obliga a un horizonte mínimo de una década y a tener identificado un comprador final —un grupo mayor, un fondo especializado o el propio fundador— antes de entrar.

💎 Veredicto Wealth

La operación refuerza la preservación de capital en el segmento de marcas de autor, no la revalorización rápida. El riesgo a vigilar es la liquidez: sin un comprador industrial identificado, una participación minoritaria puede tardar años en encontrar precio.

El próximo hito a seguir es la temporada de alta costura de enero de 2027 en París: si Valli regresa al calendario con estructura propia, la recompra habrá sido una decisión de control y no una retirada táctica. En paralelo, las cuentas del tercer trimestre de 2026 que Kering publique en octubre servirán para comprobar si la familia Pinault concentra capital en sus marcas principales. Ahí estará la medida real de esta operación.

Prim blinda con Globus el suministro hasta 2033 y apuntala su plan de duplicar ventas

Prim ha ampliado hasta el 31 de diciembre de 2033 su contrato de distribución con Globus Medical, un movimiento que blinda el suministro de su división de tecnología médica y apuntala el objetivo de duplicar ventas en 2031.

Un contrato que cubre todo el plan estratégico y dos años más

La compañía española de tecnología sanitaria ha extendido el acuerdo con uno de sus principales socios en tecnología médica hasta el 31 de diciembre de 2033. La renovación garantiza la continuidad de la relación durante todo el horizonte de la hoja de ruta 2026-2031 y dos ejercicios adicionales, según la información publicada por El Economista.

El movimiento encaja en uno de los cuatro ejes del plan estratégico presentado el pasado mayo: reforzar el negocio principal de tecnología médica y de movilidad y cuidados de la salud. La hoja de ruta combina crecimiento orgánico, mejora operativa, y adquisiciones, y requiere precisamente lo que este contrato aporta: visibilidad sobre el suministro de productos de alto valor añadido.

Globus Medical ocupa una posición relevante en áreas de mayor valor añadido, como las soluciones para cirugía de columna, neurotrauma y robótica quirúrgica. La división Prim Neurotrauma comercializa sistemas para patologías de columna y cirugía mínimamente invasiva, además de plataformas robóticas como ExcelsiusGPS. La compañía suministró ese sistema al Hospital Universitario La Paz de Madrid, el primero de España en incorporar la plataforma para intervenciones de columna.

Qué dicen las cifras: la mitad de los ingresos del grupo

La renovación adquiere peso por la dimensión de la división dentro del grupo. Tecnología médica aportó en 2025 unos ingresos de explotación de 125,6 millones de euros, prácticamente la mitad de los 254 millones contabilizados por Prim. El resultado de explotación de esa área alcanzó los 16,4 millones, frente a los 12 millones del ejercicio anterior, lo que equivale a un avance cercano al 37%.

El contrato no añade ingresos por sí solo, pero convierte a Globus en la garantía de suministro de la división que sostiene la mitad de la facturación del grupo.

El plan estratégico fija el objetivo de prácticamente duplicar el tamaño del grupo en seis años. Prim parte de unos 252 millones de euros de ventas y 34 millones de EBITDA en 2025 y aspira a rondar los 500 millones y 81 millones, respectivamente, en 2031. El salto que exige la hoja de ruta queda reflejado en la siguiente comparativa:

Magnitud2025Objetivo 2031Variación
Ventas del grupo252 millones500 millones+98,4%
EBITDA34 millones81 millones+138,2%
Margen EBITDA13,5%16,2%+2,7 puntos

La estrategia se divide en dos tramos. Hasta 2028, la compañía se centra en consolidar el negocio y elevar márgenes. Entre 2029 y 2031, el foco pasa a acelerar el crecimiento y a reforzar su posición en Europa.

El calendario no es menor. Pasar de 252 a 500 millones de ventas en seis ejercicios exige un crecimiento anual compuesto del orden del 12%, con la mejora de margen como condición añadida y no como consecuencia automática del volumen.

Por qué el contrato pesa más que la cifra que no aparece

Para Prim, el contrato resuelve un problema de visibilidad, no de crecimiento. La compañía actúa como canal de distribución en España de tecnología desarrollada por terceros, un modelo habitual en el sector sanitario europeo: el fabricante aporta el producto y el socio local, la red comercial, el servicio técnico y el mantenimiento.

El riesgo está en la concentración. Cerca de la mitad de la facturación depende de un único socio tecnológico, y el contrato garantiza acceso al catálogo, no volumen de pedidos. En cirugía de columna y robótica quirúrgica, Prim compite con multinacionales como Medtronic, Stryker o Johnson & Johnson, con plataformas robóticas propias y capacidad de inversión muy superior.

La parte regulatoria tampoco es menor. Los productos que distribuye la compañía están sujetos al control de la AEMPS y al reglamento europeo de productos sanitarios, un marco que encarece la certificación de cada referencia nueva. El margen implícito del plan, pasar del 13,5% de EBITDA sobre ventas al 16,2% en 2031, exige una mejora operativa que no se logra solo renovando un acuerdo. La hoja de ruta contempla adquisiciones, y ahí se juega la ejecución real.

Prim cotiza en el Mercado Continuo y comunica sus hechos relevantes a la CNMV, un segmento con menos liquidez y cobertura de analistas que el Ibex 35. La renovación difícilmente alterará por sí sola las expectativas del mercado: asegura continuidad operativa y no incorpora ninguna revisión de las previsiones.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de tecnología médica en los próximos resultados y la primera adquisición que concrete el plan 2026-2031.
  • Reacción del valor: El mercado descuenta continuidad, no mejora de guidance, por lo que la renovación actúa como confirmación y no como catalizador.
  • Precedente sectorial: Los acuerdos de distribución de robótica quirúrgica en España se apoyan en socios locales, como el caso de ExcelsiusGPS en el Hospital La Paz.

UBS da otro 24% de recorrido a los bancos del IBEX 35 tras el rally del año

0

Los bancos del IBEX 35 han firmado uno de los grandes rallies de la bolsa europea en lo que va de 2026. UBS sostiene que la gasolina no se ha agotado y llega a conceder un 24% adicional de recorrido a CaixaBank dentro de un ejercicio de valoración alternativo.

Conviene precisar qué es y qué no es este informe. Las cifras que maneja UBS no son sus precios objetivos oficiales, sino el resultado de un escenario teórico: qué ocurriría si el mercado dejara de valorar a la banca europea con un crecimiento terminal del 2% y empezara a descontar un 4%. La diferencia entre ambos supuestos explica casi todo el recorrido de las tablas.

El punto de partida que esgrime la firma suiza es que las condiciones fundamentales del sector han cambiado: márgenes de intereses más altos, rentabilidad sobre recursos propios en niveles récord, dividendos crecientes y recompras que reducen el capital en circulación. Sobre esa base, la entidad se pregunta si unos bancos que han subido mucho son necesariamente caros si además crecen.

Todo el ejercicio cuelga del beneficio por acción. UBS estima que la banca europea puede mantener un avance anual del BPA en torno al 10% en un escenario de tipos estables. Asumir un crecimiento sostenible del 4% sería, con ese punto de partida, una hipótesis razonablemente prudente.

Ahí está el meollo del asunto. El potencial no procede de elevar las previsiones de beneficios, sino de aceptar múltiplos más altos si el mercado reconoce capacidad estructural de crecimiento y no un simple pico coyuntural de márgenes.

La tesis de UBS no exige que la banca gane más de lo previsto, sino que el mercado deje de tratar el beneficio actual como un pico coyuntural.

CaixaBank lidera el potencial con un 24%, seguida de Bankinter y BBVA

UBS bancos españoles

CaixaBank sería la entidad más beneficiada. Su valoración implícita pasaría de 13,1 euros a 16,3 euros por acción, un 24% más. El PER estimado para 2027 escalaría de 12,3 a 15,4 veces los beneficios y el precio sobre valor tangible en libros subiría de 2,6 a 3,3 veces. UBS proyecta para el banco catalán un RoTE del 20,8% en 2027, de los más elevados del sector.

En el segundo escalón aparecen otros nombres conocidos del selectivo español:

  • Bankinter: de 16,7 a 20,2 euros por acción, un potencial del 21%.
  • BBVA: de 24,9 a 29,7 euros, un 19% adicional, con el PER pasando de 10,9 a 12,9 veces y un RoTE proyectado del 21,6%.
  • Santander: de 12,6 a 14,6 euros, cerca del 16%.
  • Sabadell: de 3,7 a 4,3 euros, un 15%.
  • Unicaja: de 3,6 a 4 euros, alrededor del 11%.

Hay una paradoja que merece atención. El precio objetivo oficial de UBS para BBVA es de 23,4 euros, por debajo de los 24,9 euros de cotización de referencia utilizados en el ejercicio. Dicho de otro modo: la casa suiza no afirma que el banco vasco vaya a valer un 19% más, sino que ese sería su valor implícito si el mercado cambiara la forma de mirar al sector.

Un rally con fundamento, no exento de contradicciones

La discusión de fondo es si estamos ante un ciclo nuevo o ante la enésima fase final de un rally bancario. En mi lectura, el argumento tiene una virtud y un riesgo. La virtud es que desplaza el debate desde la coyuntura de tipos hacia la calidad del beneficio. Durante años, la banca española cotizó con descuento frente a sus comparables europeos por su exposición al ladrillo y su dependencia del ciclo doméstico. Ese descuento se ha ido cerrando a medida que la rentabilidad sobre capital tangible se consolidaba por encima del coste del capital.

El riesgo es que todo el escenario cuelga del crecimiento terminal. Si el BCE recorta los tipos más de lo que descuenta el consenso, el margen de intereses se estrecha y el beneficio por acción pierde parte del impulso que sostiene los múltiplos altos. La propia UBS lo reconoce al condicionar su cálculo a un entorno de tipos estables: no es una previsión, es una hipótesis de trabajo.

También hay una asimetría entre entidades que conviene no pasar por alto. CaixaBank y BBVA aparecen con RoTE del 20,8% y del 21,6%, mientras que el recorrido teórico de Unicaja se queda en el 11%. La brecha sugiere que el mercado premiará la calidad del balance y la capacidad de generar capital orgánico por encima del tamaño o de la cuota.

A mi juicio, el informe es útil menos por sus cifras y más por lo que pone encima de la mesa: la banca española ha dejado de ser un sector que se valora por descuento para convertirse en un sector que hay que valorar por crecimiento. Ese cambio de marco exige, a cambio, más disciplina. Cada trimestre de resultados pasa a ser una prueba de estrés sobre la sostenibilidad del beneficio y no una simple confirmación de márgenes.

Los resultados del tercer trimestre, que las entidades publicarán a finales de octubre, serán la primera cita para comprobar si el crecimiento que UBS da por descontado aparece en las cuentas o si el rally se ha adelantado a los hechos. El crecimiento nominal del PIB que publica el INE será otra referencia a vigilar: si se queda por debajo del 4%, el escenario de la casa suiza perderá parte de su anclaje.

Veredicto Merca2

Cotización al cierre o apertura: UBS parte de precios de referencia de 13,1 euros en CaixaBank, 24,9 euros en BBVA y 16,7 euros en Bankinter en un informe fechado a finales de septiembre. No es un cambio de recomendación ni de precio objetivo, por lo que no cabe esperar una reacción inmediata del valor en la apertura.

Clave técnica: El escenario exige que CaixaBank sostenga un PER de 15,4 veces y un precio sobre valor tangible de 3,3 veces, frente a las 12,3 y 2,6 veces actuales. Si el múltiplo no se expande, el potencial del 24% desaparece aunque el beneficio crezca al ritmo previsto.

Apunte macro: El crecimiento terminal del 4% que maneja la firma suiza se sitúa ligeramente por encima del crecimiento nominal del PIB y sigue muy por debajo del 10% de avance anual del BPA que considera sostenible. Es la variable con más peso en todo el ejercicio.

CIA alerta de drones rusos contra España, Francia e Italia: Europa se prepara para lo peor

La alerta de la CIA sobre una supuesta campaña de drones rusos contra España, Francia e Italia ha vuelto a encender las alarmas en el sur de Europa. El analista internacional Cristian La Mesa pasó por los estudios de Negocios TV para desmontar ese relato y su diagnóstico fue tajante: el interés real que hay detrás del aviso no está en Moscú.

Durante la entrevista sostuvo que la filtración encaja mejor con los intereses de los países bálticos y de Polonia, que llevan años empujando una rusofobia contagiosa hacia capitales más alejadas del frente. España e Italia, recordó, comparten una historia de vínculos positivos con Rusia, algo que a su juicio incomoda a quienes quieren convertir el miedo en política exterior.

El rastro del Báltico detrás del aviso

La Mesa señaló a Lituania como origen de una información que, aun siendo cierta, tampoco le sorprendería viniendo de la agencia estadounidense. Recordó que la CIA ha funcionado históricamente como brazo de intereses corporativos de Estados Unidos, con episodios como su papel en Centroamérica al servicio de la United Fruit Company. Por eso pidió tomar el informe con pinzas y distinguir entre lo verificable y lo interesado.

Frente a la amenaza difusa, el analista puso el foco en lo concreto: la soberanía de Ceuta y Melilla, territorios españoles donde, según dijo, el riesgo real está en otro sitio. También trajo a la memoria las advertencias de la ministra de Defensa española, que hace meses habló de misiles rusos capaces de alcanzar Madrid. Todo ello forma parte, en su lectura, del mismo menú.

La imagen que eligió fue la de un relato de terror doméstico: se avisa a los españoles de que viene el cuco ruso mientras, sostiene, la amenaza que de verdad importa se cuela por la puerta de atrás.

El error de Europa es pensar que Rusia va a ir con botas sobre el terreno; la respuesta va a ser con misiles.

— Cristian La Mesa, en Negocios TV

Moscú no gana nada atacando Madrid o Roma

El analista descartó de plano que Rusia tenga ningún interés en golpear infraestructuras críticas en España o Italia. Reconoció que Moscú considera objetivos legítimos a las industrias bélicas que arman a Ucrania y que, pese a haberlo advertido, aun no ha tomado cartas en el asunto. Pero subrayó el aprecio que, asegura, existe hacia los pueblos español e italiano y la expectativa rusa de que un cambio político en Madrid permita reconstruir puentes.

Si Moscú decidiera responder a una hostilidad abierta de la OTAN, añadió, no lo haría con drones Geran, sino con armamento mucho más potente, incluidos misiles nucleares si percibe una amenaza existencial. Mencionó incluso el argumento jurídico de la carta de Naciones Unidas, que mantiene a Alemania y Japón como Estados enemigos y habilitaría, en su interpretación, un ataque preventivo. España e Italia, concluyó, estarían muy atrás en cualquier lista de represalias.

La guerra psicológica que prepara a los europeos

La sucesión de advertencias —Suiza, Dinamarca, los bálticos, Polonia— fue leída por el invitado como una guerra psicológica destinada a acostumbrar a la población europea a la idea del conflicto. Recordó que la neutralidad dio a Suiza, Austria y Finlandia décadas de prosperidad, y que Helsinki ha perdido buena parte de esas ventajas, incluido el turismo ruso.

Detrás de ese clima, sostiene, hay élites con objetivos de largo plazo: el desmembramiento de Rusia en una veintena de estados manejables y el acceso a sus recursos. Habló de una coalición paneuropea que repetiría los guiones napoleónico y hitleriano, con el coste humano que eso implica para los europeos de a pie.

Negociar sí, pero sin detener la ofensiva

La conversación se produjo en plena semana de la Asamblea General de Naciones Unidas, donde se vieron responsables rusos y estadounidenses. La Mesa destacó la posición del jefe de la diplomacia rusa: Moscú está dispuesto a sentarse a negociar, pero no va a parar la ofensiva sobre el terreno.

Para justificarlo repasó dos décadas de gestos que, a su juicio, Rusia sí hizo: la convivencia con el gobierno prooccidental ucraniano surgido de las elecciones de 2004 y 2005, la relación cordial con Víktor Yanukóvich desde 2010, la ausencia de reacción ante el golpe de 2014 y los acuerdos de Minsk, pensados para preservar la soberanía ucraniana a cambio de respeto cultural y autonomía.

Recordó que los propios garantes europeos de Minsk admitieron después que aquello servía para ganar tiempo y armar a Ucrania, y que las propuestas de seguridad que el Kremlin presentó en diciembre de 2021 fueron despreciadas por la administración Biden. De ahí, dice, la desconfianza actual: Moscú no quiere volver a sentir que le toman el pelo.

Trump, Xi y el pulso abierto por Irán

Sobre el encuentro entre Donald Trump y Xi Jinping, el analista considera que el presidente estadounidense no es un improvisado: sabe con quién habla y con qué fuerzas cuenta. En su lectura, China supera a Estados Unidos en terreno económico, industrial y militar, y tiene en las tierras raras una palanca capaz de estrangular la industria tecnológica y armamentística norteamericana. De ahí que la tregua comercial se prolongue.

En Oriente Medio, la propuesta iraní presentada por mediadores fue rechazada por Washington, mientras Teherán advierte de que el conflicto podría extenderse al océano Índico. La Mesa describió a un Irán en posición maximalista tras el asesinato de su líder supremo y el ataque contra una escuela, y a unos Estados Unidos con pocas herramientas de presión. Apuntó a China y Rusia como posibles mediadores y a una reparación económica, aunque sea disfrazada de victoria, como salida razonable.

Qué significa esta alerta para el lector europeo

Conviene separar dos cosas. Una es la existencia de tensiones reales entre Rusia y la OTAN, que nadie serio discute. Otra es la traducción automática de esas tensiones en una amenaza inminente de drones sobre Madrid, Roma o París. La entrevista de Negocios TV no es un documento oficial ni una filtración contrastada: es la opinión de un analista con una lectura abiertamente crítica con Bruselas y con Washington, y como tal debe leerse. Pero apunta a un problema de fondo que afecta al lector europeo, y ese problema no es el cuco. Es que, cuando el miedo se convierte en moneda política, la ciudadanía acaba discutiendo sobre enemigos lejanos mientras los asuntos que de verdad tocan su soberanía, su industria o su defensa quedan sin debate. España e Italia, socios plenos de la OTAN y con economías expuestas a cualquier escalada energética o comercial, tienen interés en preguntarse quién gana con esta pedagogía del alarmismo. La respuesta no está en la transcripción de un informante anónimo, sino en las decisiones presupuestarias que se toman después de cada titular. Y esas decisiones sí son verificables.

Puede que la alerta quede en nada y dentro de un mes nadie recuerde qué país señalaba el informe. O puede que marque el tono de toda una legislatura. La pregunta no es solo si Rusia tiene interés en atacar el sur de Europa, sino a quién le conviene que medio continente se acueste pensando en drones.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video
Publicidad