Solana blinda su defensa cuántica: Falcon ya se despliega por fases

Solana ya trabaja en cómo protegerse de un ordenador cuántico capaz de romper la criptografía que hoy firma sus transacciones. La Solana Foundation ha publicado un plan de despliegue por fases de Falcon, un esquema de firmas post-cuánticas que los equipos de Anza y de Firedancer, el cliente validador que desarrolla Jump Crypto, señalan como su opción preferida. La hoja de ruta tiene tres etapas y ninguna toca el protocolo por ahora.

Qué se ha anunciado: tres fases y ningún cambio inmediato en el protocolo

El anuncio llegó en forma de entrada de blog de la fundación, la vía que el ecosistema suele usar para anticipar cambios de calado antes de que exista una propuesta formal de mejora. El mensaje central es tranquilizador: una eventual migración hacia firmas post-cuánticas sería asumible y no debería afectar al rendimiento de la red de forma significativa. La propia fundación admite que la pregunta no era trivial, porque Solana está diseñada precisamente para exprimir cada milisegundo de cómputo.

Falcon es un esquema de firmas digitales pensado para resistir los ataques de un ordenador cuántico, la tecnología que en teoría permitiría romper en minutos las matemáticas sobre las que se apoyan las firmas actuales. Anza, el equipo que mantiene el cliente validador Agave, y el equipo de Jump Crypto detrás de Firedancer han coincidido en señalarlo como candidato preferido. Las primeras implementaciones ya están en marcha, según la fundación.

La hoja de ruta se divide en tres fases. La primera es investigación continuada sobre Falcon y sobre esquemas alternativos. La segunda introduciría criptografía post-cuántica en las carteras nuevas si la amenaza dejara de ser lejana. La tercera implica migrar las carteras que ya existen, el paso más delicado, porque obliga a mover claves y fondos que hoy están en uso. Ninguna de las tres está activada y no hay cambios de protocolo previstos.

Por qué una red tan rápida puede permitirse criptografía más pesada

Solana no es una red cualquiera a la hora de añadir peso criptográfico. Toda su arquitectura se apoya en Proof of History, o PoH, un mecanismo que funciona como un reloj criptográfico global: cada transacción recibe un sello de tiempo verificable antes de pasar por votación, de modo que los validadores no tienen que ponerse de acuerdo sobre el orden de las operaciones. Ese truco es el que permite producir bloques a gran velocidad sin que los nodos se pasen el día negociando.

Aquí aparecía la duda de fondo: si esa misma arquitectura, optimizada para gastar el mínimo cómputo por transacción, aguantaría el peso extra de una criptografía más exigente. Verificar firmas es una de las tareas más repetitivas que ejecuta un validador, así que cualquier recargo en esa tarea se nota en el conjunto. La fundación sostiene que el impacto sería manejable y que sus equipos llevan tiempo estudiando cómo hacerlo sin penalizar el rendimiento.

Blindarse contra el cuántico no es una carrera contra el calendario, sino contra la capacidad de coordinar una migración de claves a escala global.

La amenaza cuántica es real, pero el calendario sigue siendo una incógnita

En cuanto a los plazos, la fundación fue directa: el cuántico todavía queda a años de distancia y los planes de migración están bien documentados, listos para desplegarse cuando haga falta. Es una forma elegante de decir que el riesgo existe, que nadie sabe cuándo se materializará y que conviene tener la respuesta escrita antes de necesitarla. En paralelo, el sector mantiene un debate abierto sobre si los avances en computación cuántica podrían llegar a comprometer la seguridad de las cadenas de bloques.

Hay además un precedente que refuerza el argumento. El Winternitz Vault de Blueshift, una primitiva criptográfica resistente a los ataques cuánticos, lleva más de dos años funcionando sobre Solana, y Google Quantum AI lo citó en una referencia reciente. Que un sistema de este tipo haya convivido con la red durante ese tiempo demuestra que la cadena tolera criptografía más pesada cuando se implementa con cuidado. No es lo mismo que migrar millones de carteras, pero marca el camino.

El verdadero desafío no es matemático, sino de coordinación. Migrar las claves, las carteras, y los fondos ya en uso exigiría que cada titular moviera sus activos a un nuevo esquema, una operación con menos código y más logística. Solana ya ha vivido episodios que lo demuestran: las paradas de red de septiembre de 2021 y febrero de 2022, cuando la cadena dejó de producir bloques durante horas por saturación, no se resolvieron solo con código, sino coordinando a validadores y desarrolladores en tiempo récord.

Lo que conviene vigilar de aquí en adelante es si la segunda fase llega a activarse y en qué condiciones. Mientras no exista una propuesta formal de mejora en el repositorio público de SIMD, el plan es un documento y no un cambio. La fecha del salto post-cuántico la pondrá el propio avance de la computación cuántica, o el día en que alguien demuestre que sus plazos eran más cortos de lo que todos calculaban.
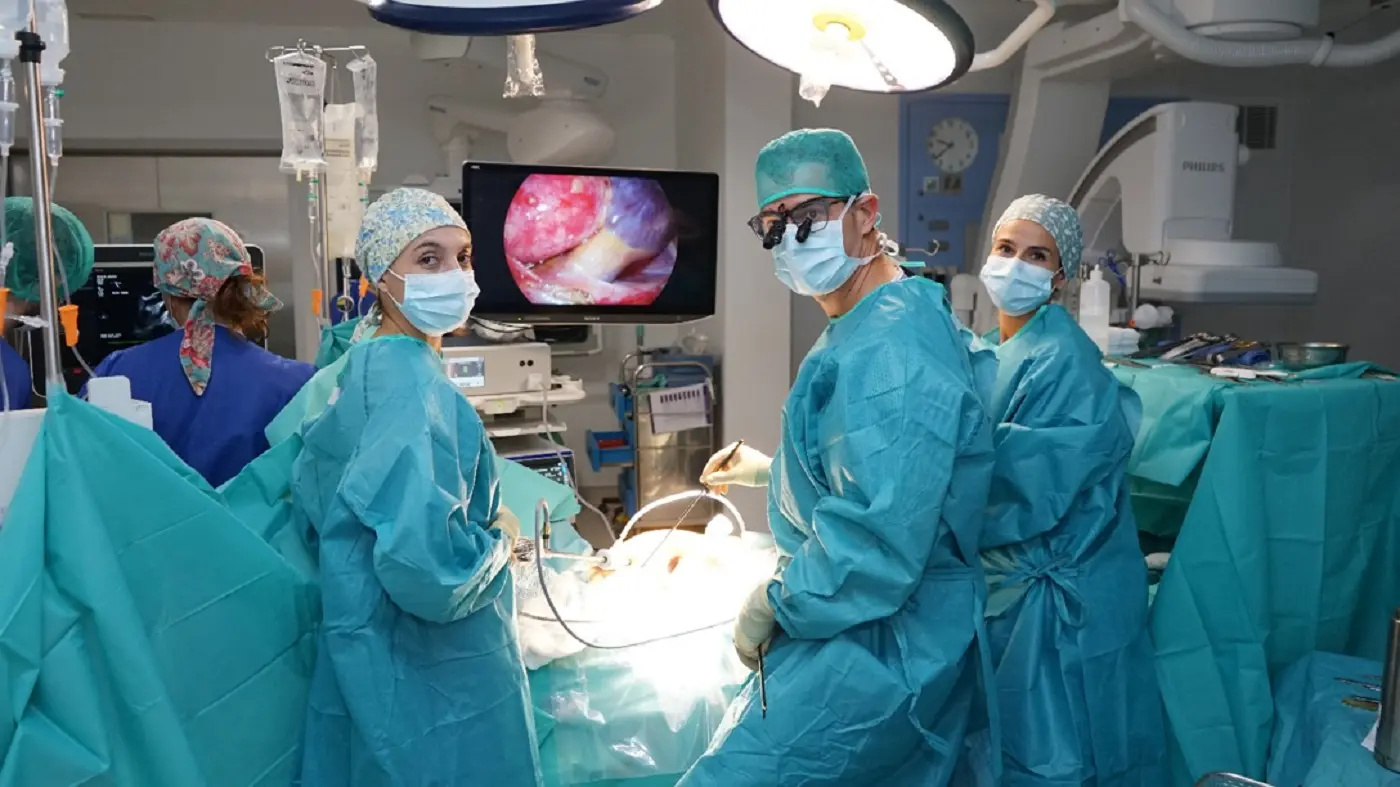
Una pequeña incisión entre las costillas permite operar la válvula mitral sin abrir el esternón

0

Operar el corazón no siempre implica tener que abrir el esternón. Los avances en cirugía cardiovascular permiten realizar determinadas intervenciones mediante accesos cada vez menos invasivos, con el objetivo de reducir el impacto quirúrgico sin renunciar a los principios de seguridad y eficacia de la cirugía convencional.

El Hospital Ruber Internacional ha puesto en marcha un programa de cirugía sobre la válvula mitral mediante minitoracotomía y técnica rib-sparing, un abordaje que permite acceder al corazón a través de una pequeña incisión lateral realizada entre las costillas, sin necesidad de abrir el esternón ni utilizar ningún separador intercostal.

“La diferencia fundamental para el paciente está en la forma en la que llegamos hasta el corazón. En lugar de realizar una esternotomía, accedemos a la válvula mitral a través de un pequeño espacio entre las costillas, preservando tanto el esternón como la estructura costal”, explica el Dr. Luis Carlos Maroto Castellanos, codirector, junto al Dr. José Enrique Rodríguez Hernández, del Servicio de Cirugía Cardiaca del Hospital Ruber Internacional, perteneciente al Grupo Quirónsalud.

Operar el corazón reduciendo el impacto del acceso

En la cirugía cardiaca convencional, el acceso al corazón se realiza habitualmente mediante una esternotomía media, que consiste en realizar una incisión en la zona central del tórax y dividir longitudinalmente el esternón.

La cirugía mitral mínimamente invasiva propone una vía diferente. A través de una pequeña incisión lateral en el tórax, el equipo quirúrgico accede al corazón entre las costillas. La intervención se completa mediante pequeños puertos auxiliares por los que se introducen una óptica, que proporciona la visión del campo quirúrgico, y el instrumental especializado necesario para realizar el procedimiento.

El término rib-sparing hace referencia precisamente a uno de los principios de este abordaje: no utilizar separadores intercostales para reducir el dolor postoperatorio.

“Que la incisión sea más pequeña no significa que la cirugía de la válvula sea menos segura o eficaz. Lo que hacemos es modificar la vía de acceso para intentar causar el menor impacto posible en la pared torácica, manteniendo los mismos objetivos que perseguimos con la cirugía convencional”, señala el Dr. Maroto.

¿Qué ventajas puede tener para el paciente?

Evitar la apertura del esternón y el traumatismo sobre las costillas puede aportar ventajas durante el periodo posterior a la intervención. En pacientes adecuadamente seleccionados, este tipo de cirugía puede asociarse a una recuperación funcional más rápida, menor dolor relacionado con la herida, una menor afectación sobre el pulmón, menos riesgo de sangrado y un mejor resultado estético.

Además de la propia cicatriz, preservar el esternón y reducir el dolor pueden acelerar la recuperación y la reincorporación progresiva del paciente a su actividad cotidiana, y evita el uso de chalecos esternales.

“El objetivo de la cirugía mínimamente invasiva no es simplemente hacer una cicatriz más pequeña. Lo verdaderamente importante es reducir la agresión asociada al acceso quirúrgico y favorecer la recuperación del paciente siempre que podamos hacerlo con seguridad”, destaca el Dr. Manuel Carnero Alcázar, especialista de la Unidad de Cirugía Cardiaca del Adulto.

No obstante, este tipo de abordaje no está indicado necesariamente para todos los pacientes. La elección entre cirugía convencional y mínimamente invasiva debe realizarse de manera individualizada, teniendo en cuenta la enfermedad de la válvula mitral, la anatomía del paciente, la necesidad de realizar otros procedimientos cardiacos simultáneamente y su situación clínica general.

“No se trata de utilizar una técnica mínimamente invasiva a cualquier precio. La prioridad sigue siendo realizar la intervención que ofrezca el mejor resultado para cada paciente. Por eso, la selección y planificación preoperatoria son fundamentales”, subraya el Dr. Carnero.

Un procedimiento que requiere coordinación multidisciplinar

La reducción del tamaño de la incisión no simplifica la intervención. Al contrario, la cirugía cardiaca mínimamente invasiva requiere experiencia, tecnología específica y una estrecha coordinación entre diferentes profesionales.

Cirujanos cardiovasculares, anestesiólogos, perfusionistas y profesionales de enfermería y los distintos equipos implicados en el periodo perioperatorio trabajan de manera coordinada desde la planificación de la intervención hasta la recuperación del paciente.

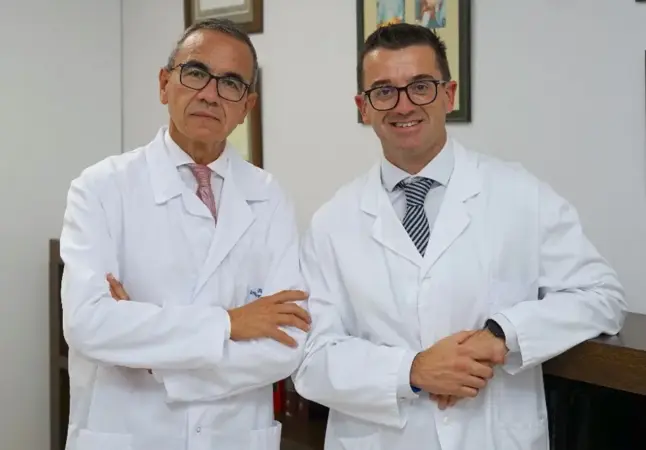
Dres. Luis Maroto y Manuel Carnero

“La cirugía mínimamente invasiva es, sobre todo, un trabajo de equipo. Para desarrollar estos programas no basta con incorporar nuevo instrumental; es necesario que todos los profesionales implicados conozcan el procedimiento y trabajen de forma coordinada antes, durante y después de la intervención”, explica el Dr. Luis Carlos Maroto.

La implementación de este programa de cirugía mitral asistida por videotoracoscopia y técnica rib-sparing supone la incorporación de un nuevo procedimiento a la cartera de cirugía cardiovascular de alta complejidad del Hospital Ruber Internacional.

Este abordaje forma parte de una estrategia de desarrollo progresivo de programas de cirugía cardiaca menos invasiva, en los que la vía de acceso se adapta a las características de la enfermedad y a las necesidades concretas de cada paciente.

“El futuro de la cirugía cardiaca pasa también por ser capaces de conseguir el mismo objetivo terapéutico reduciendo, cuando sea posible, el impacto que supone la intervención para el paciente. Cada caso debe estudiarse individualmente, pero disponer de diferentes vías de abordaje nos permite personalizar cada vez más el tratamiento”, concluyen los especialistas.

Bruselas alerta de la crisis energética en Europa: pide a los países recortar el gas este invierno

La Comisión Europea ha vuelto a recurrir a la carta para contener la crisis energética en Europa. Bruselas ha pedido a los Estados miembros que recorten su demanda de gas de cara al invierno, en plena escalada de precios en los mercados mayoristas, según han recogido medios como El País, Euronews y ABC.

No es una petición aislada ni una novedad improvisada. El Ejecutivo comunitario quiere que los Veintisiete lleguen a los meses más fríos con margen suficiente, y para eso pide apretarse el cinturón antes de que baje la temperatura. La lógica es sencilla: cuanto menos se consuma ahora, menos expuesta queda la UE a un pico de precios en enero.

Bruselas mueve ficha antes del invierno

La petición viaja por escrito a los ministerios de energía de cada capital. La Comisión apunta a los grandes consumidores, pero también a los hogares, en una recomendación que mezcla la urgencia del corto plazo con una lógica de fondo: consumir menos para depender menos.

El contexto explica el tono. Desde la crisis de 2022, la UE se dotó de un marco común para garantizar el suministro que obliga a llenar los almacenes antes de que llegue el frío. Ese colchón ha funcionado como amortiguador durante dos inviernos. Un invierno duro lo consume rápido, y ahí es donde entra la carta.

Las cifras gruesas del problema son conocidas: la UE importa la mayor parte del gas que consume y su factura depende del humor de los mercados internacionales. Cada vez que la demanda asiática repunta o un país exportador recorta, el precio del gas en Europa se resiente.

El problema de fondo no es un invierno concreto, sino una factura energética que Europa decide cada otoño a golpe de recomendación.

A eso se suma el calendario político. Los gobiernos afrontan los próximos meses en vísperas de un ciclo electoral cargado, y ninguna capital quiere explicar a sus votantes por qué la luz y el gas vuelven a subir. La recomendación de Bruselas les da coartada, pero también les obliga a mojarse.

Qué se juegan las empresas

Para el tejido productivo, el aviso no es abstracto. Las industrias intensivas en energía —química metal, vidrio, cerámica— son las primeras que notan el precio del gas, y cualquier repunte se traslada directo a los márgenes.

El comercio y el transporte tampoco son ajenos. Una factura energética más alta encarece la logística y, con ella, la cesta de la compra. La presión acaba donde siempre: en el consumidor final.

El sector servicios no escapa. Hoteles, oficinas y grandes superficies verán cómo la calefacción y la climatización pesan más en su cuenta de resultados si los precios se mantienen altos. La eficiencia energética deja de ser un adorno de la memoria anual y se convierte en una línea crítica.

La contradicción está servida. Europa quiere reducir emisiones, electrificar su economía y, al mismo tiempo, garantizar un suministro barato. Las tres cosas caben en un discurso. En una factura, cuesta mucho más.

El patrón que se repite cada otoño

Llevo años siguiendo el ciclo energético europeo y el guion se repite con una fidelidad incómoda. Cada otoño, la Comisión recomienda prudencia; cada invierno, los precios deciden el debate. Lo que cambia es el margen de maniobra, y ese margen se estrecha cada temporada. La crisis de 2022 enseñó que Europa puede aguantar un golpe, pero también que lo hace comprando caro y a contrarreloj.

El riesgo real no es quedarse sin gas, sino acostumbrarse a pagarlo caro. Una industria que traslada producción a regiones con energía más barata no vuelve por una recomendación. Y una familia que ve subir la factura cada invierno ajusta su consumo, pero también su voto.

La pregunta abierta es si esta vez la UE pasa de recomendar a legislar. El próximo 1 de noviembre, cuando se revisen los niveles de almacenamiento, será el primer examen. Si los depósitos aguantan, la carta quedará como un aviso preventivo. Si no, volveremos a hablar de topes al precio y compras conjuntas, el botiquín de urgencia que Bruselas ya usó en 2022.

Moda y alta joyería se dan cita en el Festival de San Sebastián

0

San Sebastián vuelve a convertirse en uno de los grandes escaparates del cine con la celebración de la 74ª edición de su Festival Internacional de Cine. Del 18 al 26 de septiembre, el evento reúne en la ciudad a algunos de los nombres más destacados de la industria y llena de talento sus calles. Sin embargo, durante estos días las películas no son las únicas protagonistas. Como ocurre en los grandes festivales cinematográficos, la moda y la alta joyería ocupan también un lugar destacado, con estilismos cuidadosamente escogidos para acompañar galas y estrenos y captar todas las miradas frente a los focos.

Dior, Loewe, Armani o Miss Sohee son algunas de las grandes firmas internacionales han tenido una presencia destacada en la ciudad vasca, vistiendo a algunas de las figuras más reconocidas que han pasado estos días por el festival. Naomi Watts ha abrazado el glamour clásico con un elegante vestido negro satinado de Dior, de tirantes finos y caída fluida, realzado por dos grandes flores blancas en el hombro y la cadera.

Penélope Cruz, por su parte, ha convertido sus distintas apariciones en algunas de las más comentadas del certamen. La actriz eligió un vestido joya de alta costura de Miss Sohee, con corsé, bordados y pedrería, para presentar The Invite; mientras que en otra de sus apariciones optó por un maxivestido negro de Chanel, de gran volumen, escote en V, volantes y detalles de plumas.

También han destacado el vestido rojo palabra de honor de Marta Etura, el conjunto blanco de inspiración oriental escogido por Victoria Luengo o el sofisticado binomio en blanco y negro de Eugenia Silva, con una parte superior de pronunciado escote y detalles de pedrería combinada con pantalones de terciopelo.

Las joyas se convierten en una parte más de la construcción de cada estilismo. Penélope Cruz ha apostado por Zoya para completar uno de sus looks con unos pendientes y brazaletes de líneas sutiles, una elección que aportó luz al conjunto sin competir con el protagonismo del vestuario.

Victoria Luengo ha confiado en RABAT para acompañar su estilismo, con pendientes earcuff, collar y anillo en oro blanco, amarillo y rosa con diamantes naturales. Eugenia Silva ha elevado su look en la alfombra roj con varias piezas RABAT Red Carpet, entre ellas pendientes y collar con diamantes multitalla.

San Sebastián se ha despedido este fin de semana hasta su próxima edición, pero el calendario cinematográfico continúa. Las grandes citas del cine seguirán siendo también escaparates privilegiados de moda, lujo y tendencias, donde cada estreno vuelve a convertirse en una oportunidad para descubrir los looks y las joyas que marcarán la temporada.

Las próximas paradas llegarán en octubre con el BFI London Film Festival y el Rome Film Fest, antes de la gran cita de los Oscar, que celebrará su 99ª edición el próximo 14 de marzo de 2027.

EE.UU. y China recortan aranceles sobre 30.000 millones y alivian la presión inflacionaria en Europa

He tardado en localizar la letra pequeña del recorte de aranceles entre China y Estados Unidos. Las listas de bienes que se benefician de un trato más favorable se han publicado con cuentagotas durante el fin de semana, y en ellas hay más pistas sobre la marcha de la tregua que en el propio comunicado de la Casa Blanca.

La cumbre entre Donald Trump y Xi Jinping en Washington se cerró el viernes 25 de septiembre con un anuncio escueto: ambos países recomiendan un «trato arancelario más favorable» para 30.000 millones de dólares en productos no sensibles en cada dirección. Es decir, 60.000 millones en total. Pekín, por su parte, dejó abierta la puerta a nuevos avances y sostiene que existe margen para seguir recortando.

Qué entra en el recorte y qué queda fuera

Las listas cruzadas difundidas por Washington y Pekín dibujan un intercambio quirúrgico. Los bienes elegidos comparten una característica: ninguno toca la tecnología avanzada ni los sectores donde ambos gobiernos han situado sus controles de exportación.

  • Productos agroalimentarios estadounidenses con destino a China, según la lista publicada por las autoridades chinas y recogida por LiveMint.
  • Artículos navideños fabricados en China: decoración, iluminación y menaje de temporada que llegarán a los puertos estadounidenses con un arancel más bajo, un detalle que Nikkei Asia destaca por su efecto directo sobre el consumo minorista del último trimestre.
  • Carbón estadounidense: Pekín se compromete a comprarlo, una medida que encaja con su estrategia de diversificar proveedores energéticos sin renunciar al suministro interno.
  • Bienes no sensibles en ambas direcciones. La Casa Blanca no ha detallado el listado completo más allá de la cifra global de 30.000 millones por lado.

La lectura desde Asia es clara. La tregua comercial se está gestionando por capas: primero se amplía el calendario, después se publican las listas y solo al final se abordan los expedientes duros. Channel NewsAsia recoge esa secuencia y subraya que la extensión de la tregua era la condición previa para que ambas capitales se sentaran a negociar sobre los bienes concretos.

«Avanzamos hacia una relación justa y recíproca con China.» — Casa Blanca, comunicado difundido tras la cumbre de Washington, 25 de septiembre de 2026

Desde Pekín, el mensaje llega con otro acento. El Ministerio de Comercio chino sostiene que hay margen para avanzar hacia una reducción mayor y no descarta incorporar nuevos productos en próximas rondas. Es la primera vez desde el reinicio de los contactos que la parte china verbaliza esa expectativa sin condicionarla a gestos previos de Washington.

Por qué esta tregua está diseñada para poder romperse

tregua comercial

Lo que veo aquí es una arquitectura deliberadamente frágil. Al limitar el recorte a productos no sensibles, ambas capitales preservan su capacidad de presión sobre los sectores que de verdad importan: semiconductores, minerales críticos, equipos médicos y componentes de defensa quedan fuera del paraguas. Eso permite a Trump presentar la medida como una concesión comercial sin ceder terreno en la disputa tecnológica, y a Xi exhibir un alivio para sus exportadores sin renunciar a las cartas que ya tiene en la mano.

El precedente de la guerra comercial entre China y Estados Unidos es incómodo. La fase uno del acuerdo de 2020 también empezó con listas y volúmenes concretos, y terminó deshilachándose cuando las compras comprometidas no se cumplieron. Nada en el anuncio de esta semana impide una repetición del guion: no hay mecanismo de verificación publicado, no hay calendario de cumplimiento y no hay penalización acordada para quien se salga del marco. Esa es la contradicción que los datos no resuelven.

Hay un segundo riesgo, menos visible y más relevante para el intercambio comercial global. La tregua alivia aranceles, pero no toca la política industrial. Pekín mantiene sus programas de subvención a la manufactura avanzada y Washington conserva sus controles de exportación intactos. Un recorte arancelario sobre artículos navideños y productos agrícolas no modifica esa ecuación en lo esencial.

El primer hito a seguir es la próxima ronda de contactos técnicos entre la Oficina del Representante Comercial de Estados Unidos y el Ministerio de Comercio chino, cuyo calendario todavía no se ha hecho público. Ahí se sabrá si las listas se amplían o si esta tregua se queda en un gesto de temporada.

🌐 El efecto dominó en Occidente

El impacto en Europa es real, pero de segundo orden. El recorte no elimina aranceles sobre los bienes que la UE importa de Asia; lo que hace es rebajar el coste de una parte del comercio bilateral entre las dos mayores economías del mundo, lo que reduce la presión sobre los precios de importación en la eurozona.

  • Apertura de mercados: los futuros europeos y el S&P 500 descuentan una tregua que aleja, por ahora, el escenario de una escalada arancelaria global.
  • Inflación en España: el efecto es de décimas, no de puntos. Bienes de consumo importados de China —textil, menaje, juguetería— podrían moderar su precio en los próximos meses, con impacto limitado en el IPC español.
  • Empresas del IBEX con exposición a China: las industriales y las automovilísticas que producen o venden en Asia ganan previsibilidad a corto plazo.
  • BCE y Euríbor: cualquier alivio desinflacionista refuerza el argumento de quienes piden recortes de tipos, lo que presionaría a la baja el Euríbor a doce meses.

Eso sí, conviene no confundir alivio con solución. Mientras las listas sigan excluyendo la tecnología avanzada, el eje del conflicto seguirá intacto.

Iberdrola desafía a NextEra: la puja por el liderazgo mundial de las renovables

Iberdrola está a 3.639 millones de euros de arrebatar a NextEra el liderazgo mundial entre las eléctricas privadas. La compañía cerró el pasado viernes a 20,33 euros por acción, un 0,4% más, y elevó su capitalización hasta los 135.665 millones de euros, en zona de máximos históricos.

Al otro lado del Atlántico, la estadounidense NextEra Energy cerró ese mismo día a 76,08 dólares, con una revalorización del 0,61%, y quedó en 158.701 millones de dólares, que al cambio actual equivalen a 139.304 millones de euros. La distancia entre ambas es la más corta desde hace años. Nunca antes la española había estado tan cerca del primer puesto.

Iberdrola acorta distancias con NextEra tras décadas de persecución

NextEra, nacida en 1925 como Florida Power & Light, lleva desde al menos 2017 instalada por encima de los 100.000 millones de dólares de capitalización. Ha sido, ejercicio tras ejercicio, la mayor eléctrica privada del mundo por valor en Bolsa. Los grupos chinos, estatales o fuertemente intervenidos, jugaban en otra liga; entre las compañías con capital repartido, la norteamericana era un listón que parecía inalcanzable. La propia web corporativa de NextEra resume ese recorrido: de consolidar pequeñas plantas eléctricas en Florida a convertirse en un gigante nacional de las renovables.

La eléctrica vasca acumula una subida superior al 10% en lo que va de año y del 30% en los últimos doce meses. Iberdrola, que este ejercicio cumple 125 años, reafirmó sus perspectivas para 2026 con un crecimiento del beneficio neto por encima del 8%. Casi una decena de firmas de inversión le otorga un potencial superior al 10%; HSBC y JB Capital sitúan el precio objetivo en 23,5 euros por título.

NextEra, en cambio, camina en dirección contraria. Acumula una caída del 6,3% en 2026, concentrada sobre todo a partir del verano. El detonante tiene nombre y apellidos: Dominion Energy.

En mayo, la compañía de Palm Beach anunció la compra de Dominion en una operación en acciones valorada en unos 66.000 millones de dólares. El objetivo era crear el mayor grupo regulado de servicios eléctricos del planeta. La resaca ha llegado antes que las sinergias: la integración se está revelando más compleja de lo previsto, el mercado la penaliza sin contemplaciones y la operación sigue pendiente de autorizaciones regulatorias, con oposición política incluida por su posible impacto en las facturas y en la competencia.

El liderazgo mundial de las eléctricas privadas no se decide en la sala de máquinas, sino en la paciencia de los accionistas y en la letra pequeña regulatoria.

Los frentes abiertos que frenan a NextEra

Dominion no es el único contratiempo. El repunte de las rentabilidades de los bonos del Tesoro presiona a un sector intensivo en capital y muy sensible a los tipos, al encarecer la financiación y restar atractivo a sus dividendos. A eso se suma un enemigo inesperado hace apenas un año: el rechazo social a los centros de datos en Estados Unidos, sobre cuyo desarrollo pivota buena parte del futuro de la compañía.

El rechazo vecinal ha escalado con fuerza. Algunas encuestas señalan que más del 70% de los estadounidenses se opone a que se levanten estas instalaciones cerca de sus hogares. Es el viejo not in my backyard, el mismo patrón que hace década y media desató las protestas contra el fracking. La sociedad no rechaza la inversión industrial, pero no la quiere en su jardín.

Redes, rotación de activos y dos modelos que se cruzan

La pugna entre Iberdrola y NextEra no se mide solo en capitalización. Se mide en dos formas distintas de entender el negocio. La española ha convertido la rotación de activos en su principal palanca: ha movilizado más de 20.000 millones de euros para financiar un plan estratégico 2025-2028 de 58.000 millones de inversión, de los que 37.000 van a redes eléctricas, según las cifras que publica la propia compañía. La tesis es sencilla y, a mi juicio, acertada: sin redes no hay renovables que valgan.

NextEra optó por el atajo del tamaño. Primero la eólica y el almacenamiento a escala industrial; después, una fusión que promete músculo regulatorio pero que ha convertido su cotización en un campo de minas. La diferencia de ejecución explica buena parte del diferencial bursátil de este año, aunque sería ingenuo atribuirlo todo a la gestión. El repunte de los bonos del Tesoro golpea a cualquier utility y también podría frenar a Iberdrola si el mercado de deuda vuelve a tensarse.
Hay, además, un frente judicial que conviene no perder de vista. Un tribunal de Singapur ha dado luz verde a NextEra para reclamar a España su laudo de 290 millones de euros por el recorte de las subvenciones a las renovables. La disputa arrastra más de una década y envenena cualquier comparación entre las dos compañías. No es casual que se hayan mirado de reojo desde hace más de dos décadas: en 2000, la antigua Florida Power & Light ya apareció en el radar de Iberdrola como posible socio de fusión.

Mientras tanto, la española sigue moviendo ficha. Busca un nuevo socio para su eólica marina en Reino Unido y se ha lanzado a por una parte de los 13.000 millones que Google moverá en Finlandia con sus centros de datos. Cada movimiento refuerza la misma idea: estar en toda la cadena que alimenta la economía digital, sin depender de un único mercado.

El próximo hito para medir la distancia real entre ambas será la presentación de resultados del tercer trimestre, cuando el mercado comprobará si Iberdrola mantiene el ritmo de beneficio que prometió y si la resaca de Dominion sigue pesando sobre su rival. El sorpasso no está garantizado. Depende menos de los parques eólicos que de dos variables poco glamurosas: el precio del dinero y la capacidad de cada grupo de digerir sus propias compras.

Tesla Model 3, el coche más vendido en España en septiembre: primer eléctrico que lidera el ranking

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tesla Model 3 cerrará septiembre como el coche más vendido en España, con 2.519 unidades hasta el día 27 y un 46,5% más. Es la primera vez que un eléctrico puro encabeza el ranking mensual.
  • ¿Quién está detrás? Tesla, con datos provisionales de Ideauto; su perseguidor es el Toyota Corolla y su gran rival de marca, BYD.
  • ¿Qué impacto tiene? El coche eléctrico deja de ser un nicho en España y aprieta a los fabricantes europeos en su gama de acceso.

El Tesla Model 3 cerrará septiembre como el coche más vendido en España, el primer eléctrico que lidera un ranking mensual.

Un septiembre histórico: 2.519 unidades y un 46,5% más

Con los datos provisionales de matriculaciones a cierre del día 27, la berlina estadounidense suma 2.519 unidades, un 46,5% más que en el mismo tramo de 2025. Son cifras de Ideauto, aún sin cerrar, pero la distancia sobre sus perseguidores hace casi imposible que pierda el liderato en solo tres días.

Nunca antes un turismo de propulsión puramente eléctrica había encabezado las ventas de un mes completo incluyendo todas las tecnologías. Ni gasolina, ni diésel, ni híbridos: el ganador es un coche que se enchufa.

El segundo clasificado, el Toyota Corolla, se queda a 731 unidades, con 1.787 matriculaciones. El Toyota C-HR completa el podio con 1.762 entregas. El Dacia Sandero, líder del acumulado anual y aspirante a repetir como el más vendido del año, es cuarto con 1.444; el SEAT Ibiza, quinto con 1.346. Los dos, a más de un millar de unidades del Model 3. El margen es cómodo.

Ayuda el precio. El Model 3 arranca en 33.365 euros con descuentos y ayudas incluidas, una cifra que ya no compite solo contra otros eléctricos, sino de tú a tú con berlinas y SUV de combustión de su tamaño.

El liderato del Model 3 no es un pico de tres días: es el primer asalto que el coche eléctrico gana en el mercado español.

El Model 3 llega en barco desde Shanghái

El repunte no responde a una campaña comercial ni a una rebaja de tarifas. Responde a los barcos.

Tesla produce los Model 3 que se venden en España en su gigafactoría de Shanghái; la planta de Berlín solo ensambla el Model Y. Las entregas dependen, por tanto, del flujo de buques logísticos que llegan a Europa coincidiendo con el cierre de cada trimestre. Y septiembre cierra el tercero.

La prueba está en los dos meses anteriores. Las matriculaciones de Tesla se hundieron un 81,3% en julio y un 78,8% en agosto por la falta de stock flotante. Ahora, con los cargamentos desembarcados, la marca vuelve a la primera línea.

Hoja de Ruta: Claves del Viaje

El impacto no se mide solo en el Model 3. Tesla acabará septiembre como segunda marca más vendida en España sumando todas las tecnologías, con 3.701 unidades y un crecimiento cercano al 40%. Solo Toyota la supera, con 7.527 entregas. Volkswagen es tercera con 3.167 y queda a 534 unidades de la estadounidense, con Renault (2.984), y SEAT (2.964) cerrando el grupo de cabeza. La zona cero es el comprador urbano que compara un eléctrico de 33.365 euros con un híbrido convencional.

Otro dato clave: el Model 3 lleva más de 8.400 unidades en los nueve primeros meses de 2026, un 14% más, y se confirma como el eléctrico más vendido por tercer año consecutivo. Aventaja en más de 3.500 unidades al Model Y, que sería segundo si el BYD Dolphin Surf no lo impide en el último trimestre. Sería el cuarto doblete seguido de Tesla en el mercado eléctrico.

La lectura estratégica es menos triunfal de lo que parece. El liderato del Model 3 depende de la logística marítima y del calendario trimestral, no de una demanda estable. Esa fragilidad es el flanco que BYD está atacando. La marca china podría cerrar 2026 como la más vendida en eléctricos en España por primera vez desde su llegada, a principios de 2023. Si se suman los híbridos enchufables, hace meses que supera a Tesla.

Tesla defiende su trono con un truco de posicionamiento: su autonomía máxima declarada de 750 kilómetros y la opción de tracción trasera o total le permiten jugar a la vez en el segmento premium y en el de acceso. No obstante, el desembarco de BYD con precios más bajos y una fábrica europea en construcción amenaza ese equilibrio.

Queda por ver el cierre definitivo de septiembre y, sobre todo, el último trimestre. El próximo hito será el balance de matriculaciones que la patronal ANFAC publicará en octubre, donde se sabrá si Tesla sostiene el ritmo o vuelve a depender del próximo barco. Para el comprador, la señal es clara: el coche eléctrico ha dejado de ser minoría en los concesionarios españoles.

Colonias de Zara que calcan exactamente el olor de perfumes de 150 euros

Zara lleva años vendiendo perfumes que huelen parecidos a fragancias que cuestan diez veces más, y lo hace sin publicidad comparativa ni equivalencias oficiales. Buena parte de ese fenómeno se apoya en la comunidad perfumista, que desde mediados de la década pasada desmonta pirámides olfativas, compara notas y señala parecidos razonables entre un frasco de Inditex y un nicho de 150 euros o más. La firma gallega nunca ha confirmado esas equivalencias, pero tampoco las ha desmentido: se limita a renovar catálogo cada temporada y a dejar que el boca a boca haga el resto.

El criterio de esta selección es acotado. Solo entran fragancias de Zara cuyo parecido con una referencia concreta —Creed Aventus, Tom Ford Oud Wood, Tobacco Vanille, La Vie Est Belle— ha sido señalado de forma reiterada por reseñas, foros y aficionados, y cuya colección y año de lanzamiento se pueden situar con precisión. No hay clones declarados ni fórmulas idénticas: en unos casos coinciden las notas de salida, corazón y fondo, y en otros el parecido es de efecto general. Tampoco hay garantía de permanencia, porque el catálogo de Zara rota y varias de estas fragancias aparecen y desaparecen según la temporada.

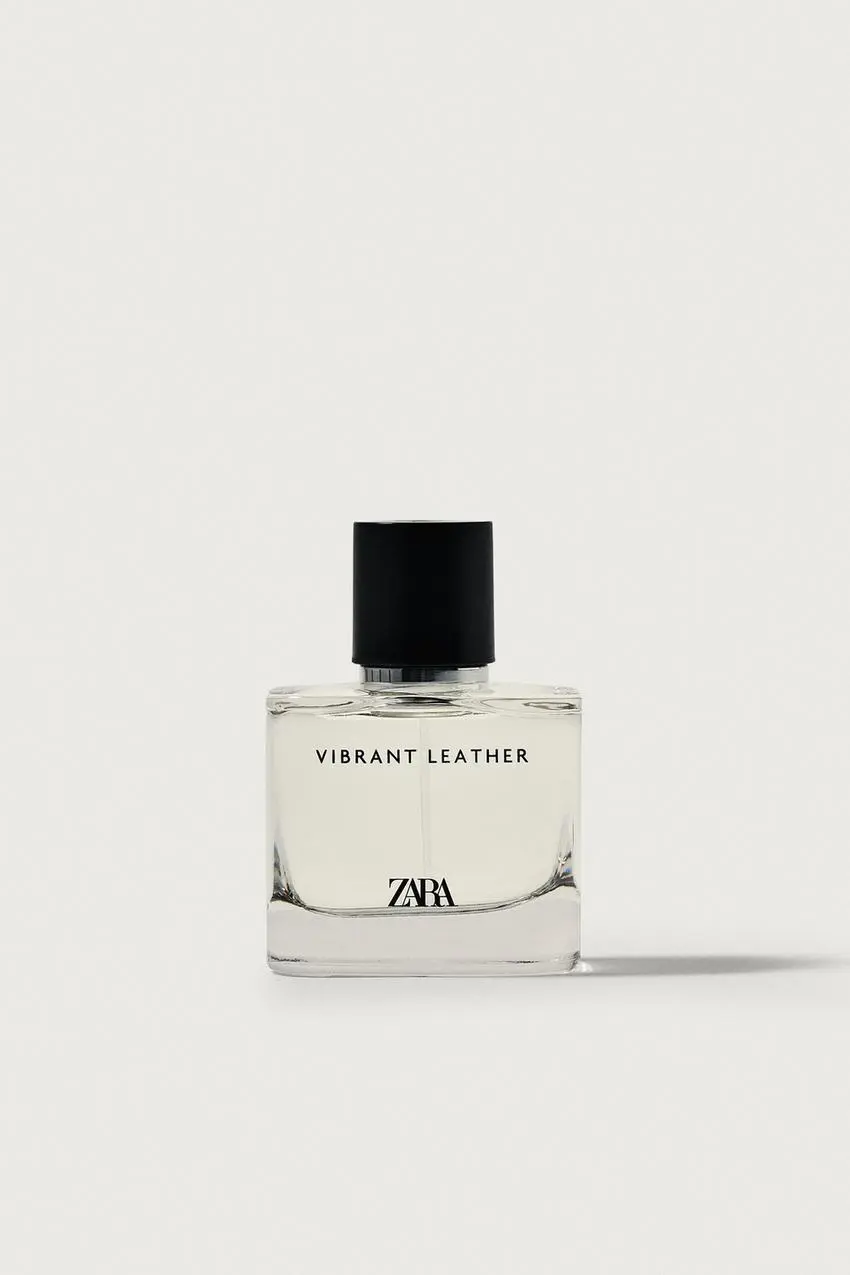
Zara Vibrant Leather, el clon más famoso de Creed Aventus

Zara Vibrant Leather

Vibrant Leather es el clon más famoso —y probablemente el más imitado— de Creed Aventus, y la razón por la que Zara se tomó en serio el negocio de la perfumería. Llegó en 2016 en formato eau de toilette y en 2018 estrenó su versión eau de parfum, firmada por el perfumista Jérôme Epinette, de la casa Robertet, con una pirámide que resume el ADN del original: bergamota y limón de salida, un corazón de bambú y un fondo de pachulí y cuero. Frente a la piña, el abedul ahumado y el musgo de roble de Aventus, aquí manda un cítrico más verde y pulcro, pero se mantiene ese aire frutal, amaderado y elegante que convirtió al perfume de Creed en un icono. El precio remata el argumento: unos 19,95 euros por 100 ml en la web de Zara, frente a los 330 euros que ronda Aventus en las perfumerías españolas.

Su reputación se ha construido en foros como Fragrantica, donde los usuarios lo comparan una y otra vez con Aventus: hay quien asegura que cuesta distinguirlos, quien le calcula un 80% de parecido y quien recibe cumplidos de terceros convencidos de que lleva el original. El punto débil es el rendimiento: la versión clásica se queda corta en duración y proyección —varias reseñas hablan de reaplicar a lo largo del día—, un problema que Zara ha intentado corregir con flankers como Vibrant Leather Oud, Bogoss, Explosion o Elixir, en torno a 29,95 euros, y con reformulaciones que algunos aficionados consideran directamente otra composición. El aroma, sencillo y versátil, sigue siendo el gran argumento de una fragancia que democratizó un lujo de más de trescientos euros y que, pese a sus sombras, permanece como la puerta de entrada más reconocible al universo Aventus.

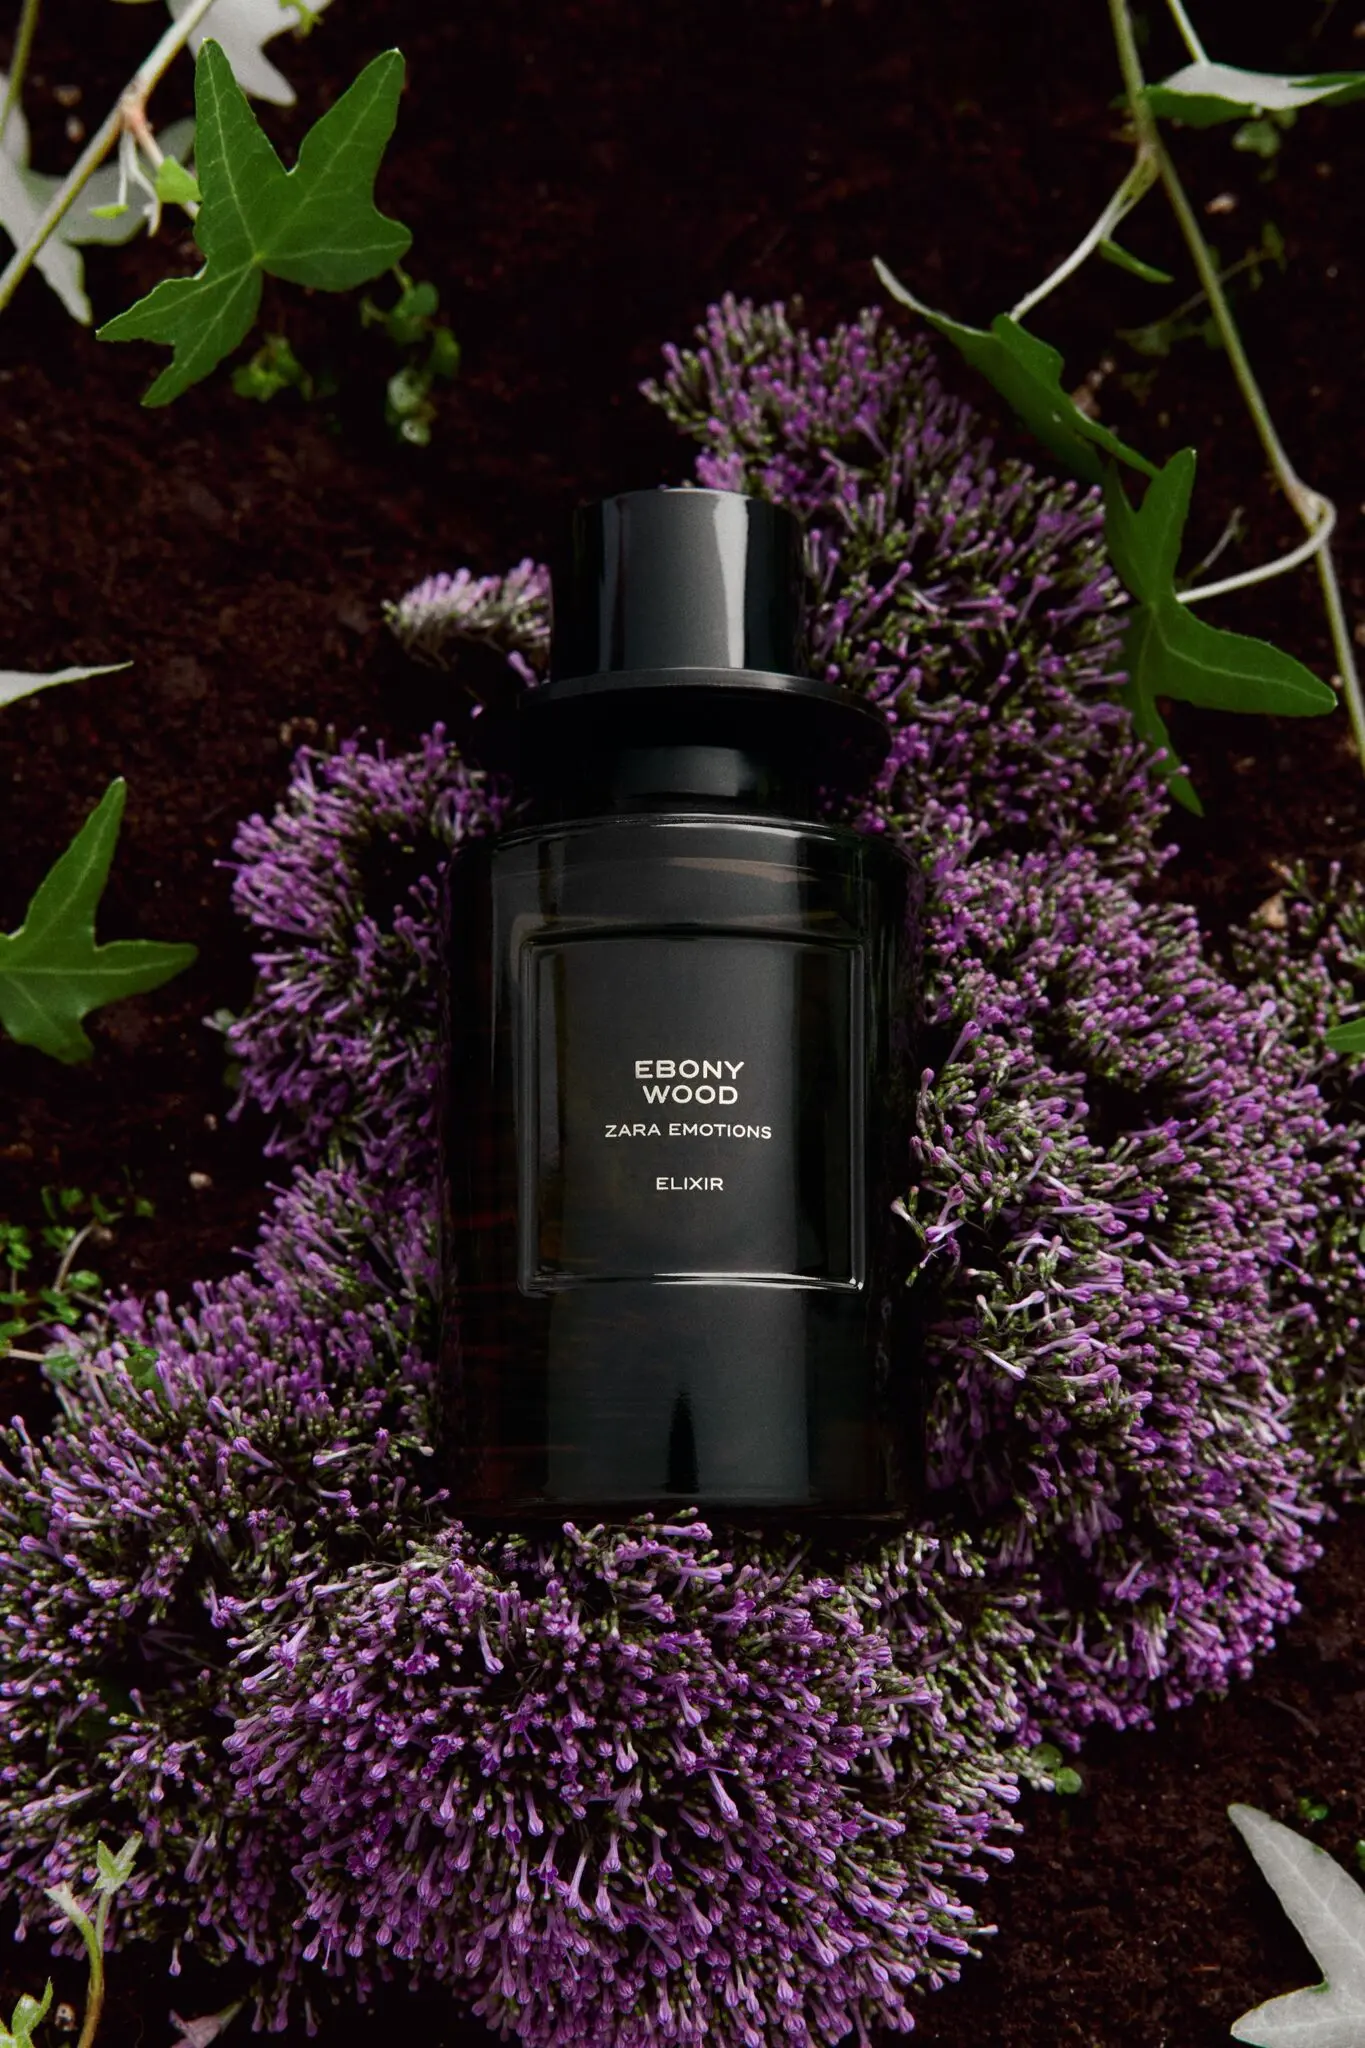
Zara Ebony Wood, el dupe de Tom Ford Oud Wood

Zara Ebony Wood

Ebony Wood nació en 2019 dentro de la colección Zara Emotions, la línea que la firma de Inditex diseñó con Jo Malone CBE, fundadora de Jo Loves y creadora de la casa que llevó su nombre antes de venderla a Estée Lauder. Esa autoría explica buena parte de su fama: es un amaderado especiado con pimienta rosa, pomelo y ciprés en la salida, un corazón de café y un fondo de vetiver y pachulí, al que las versiones antiguas añadían clavo y madera de ébano. La pirámide no calca la de Oud Wood, pero el resultado transita el mismo territorio: maderas cálidas, secas y elegantes, sin el matiz animalico del oud. Eso lo vuelve más fácil de llevar que el original y explica que varias guías de clones lo sitúen como su alternativa más directa.

El desfase de precio es el gran argumento. En España, el frasco de 100 ml de Ebony Wood se ha movido en torno a los 26 euros, mientras que Oud Wood de Tom Ford ronda los 150 euros en su formato más pequeño. La prensa especializada lo ha llamado el perfume de Zara que «huele más caro», y el perfumista Croxatto lo describió como el mejor de la casa, artístico y sofisticado. Su rendimiento es el habitual de la marca: entre cinco y siete horas en piel, con proyección moderada y mejor fijación sobre la ropa. Para quien eche en falta más cuerpo, Zara lanzó en 2026 un Ebony Wood Elixir, una lectura más densa y potente de la misma idea.

Zara Tobacco, la alternativa a Tom Ford Tobacco Vanille

Zara Tobacco

Dentro de la colección Tobacco de Zara, la fragancia que la comunidad perfumista ha señalado como alternativa directa al Tobacco Vanille de Tom Ford es la Tobacco Collection Rich Warm Addictive, un eau de toilette aparecido en 2016 y construido sobre ron, vainilla bourbon, miel, tabaco y un fondo de coco y sándalo. El original, firmado por Olivier Gillotin en 2007, combina hoja de tabaco con especias, haba tonka, cacao, flor de tabaco y frutos secos. La diferencia no está tanto en el aroma como en la factura: el frasco de 100 ml de Zara se ha movido entre los 13 y los 16 euros —hubo packs con dos perfumes de la colección por unos 15 euros—, mientras que el Tobacco Vanille de 100 ml supera los 264 euros en El Corte Inglés y roza los 368 euros de precio de venta al público en perfumería.

En la piel, el parecido se sostiene sobre todo en el secado cálido y goloso, aunque no es un calco literal: los comparadores de fragancias le otorgan en torno a un 76% de similitud, y las reseñas coinciden en que la versión de Zara es más dulzona, con un protagonismo claro de la vainilla, la miel y el coco, y menos especiada y ahumada que el original. También pierde en rendimiento: la proyección notable dura unas 3 o 4 horas y la duración total se queda en 6-8 horas, frente a las 10-12 del Tobacco Vanille, así que admite reaplicaciones sin remordimiento. Su gran enemigo es la disponibilidad: Zara rota y retira la colección cada temporada, y dentro de la misma familia han aparecido otros frascos comparados con el de Tom Ford, como Warm Black (unos 11 euros) o las ediciones Frosted Woods y Tabac Treasure.

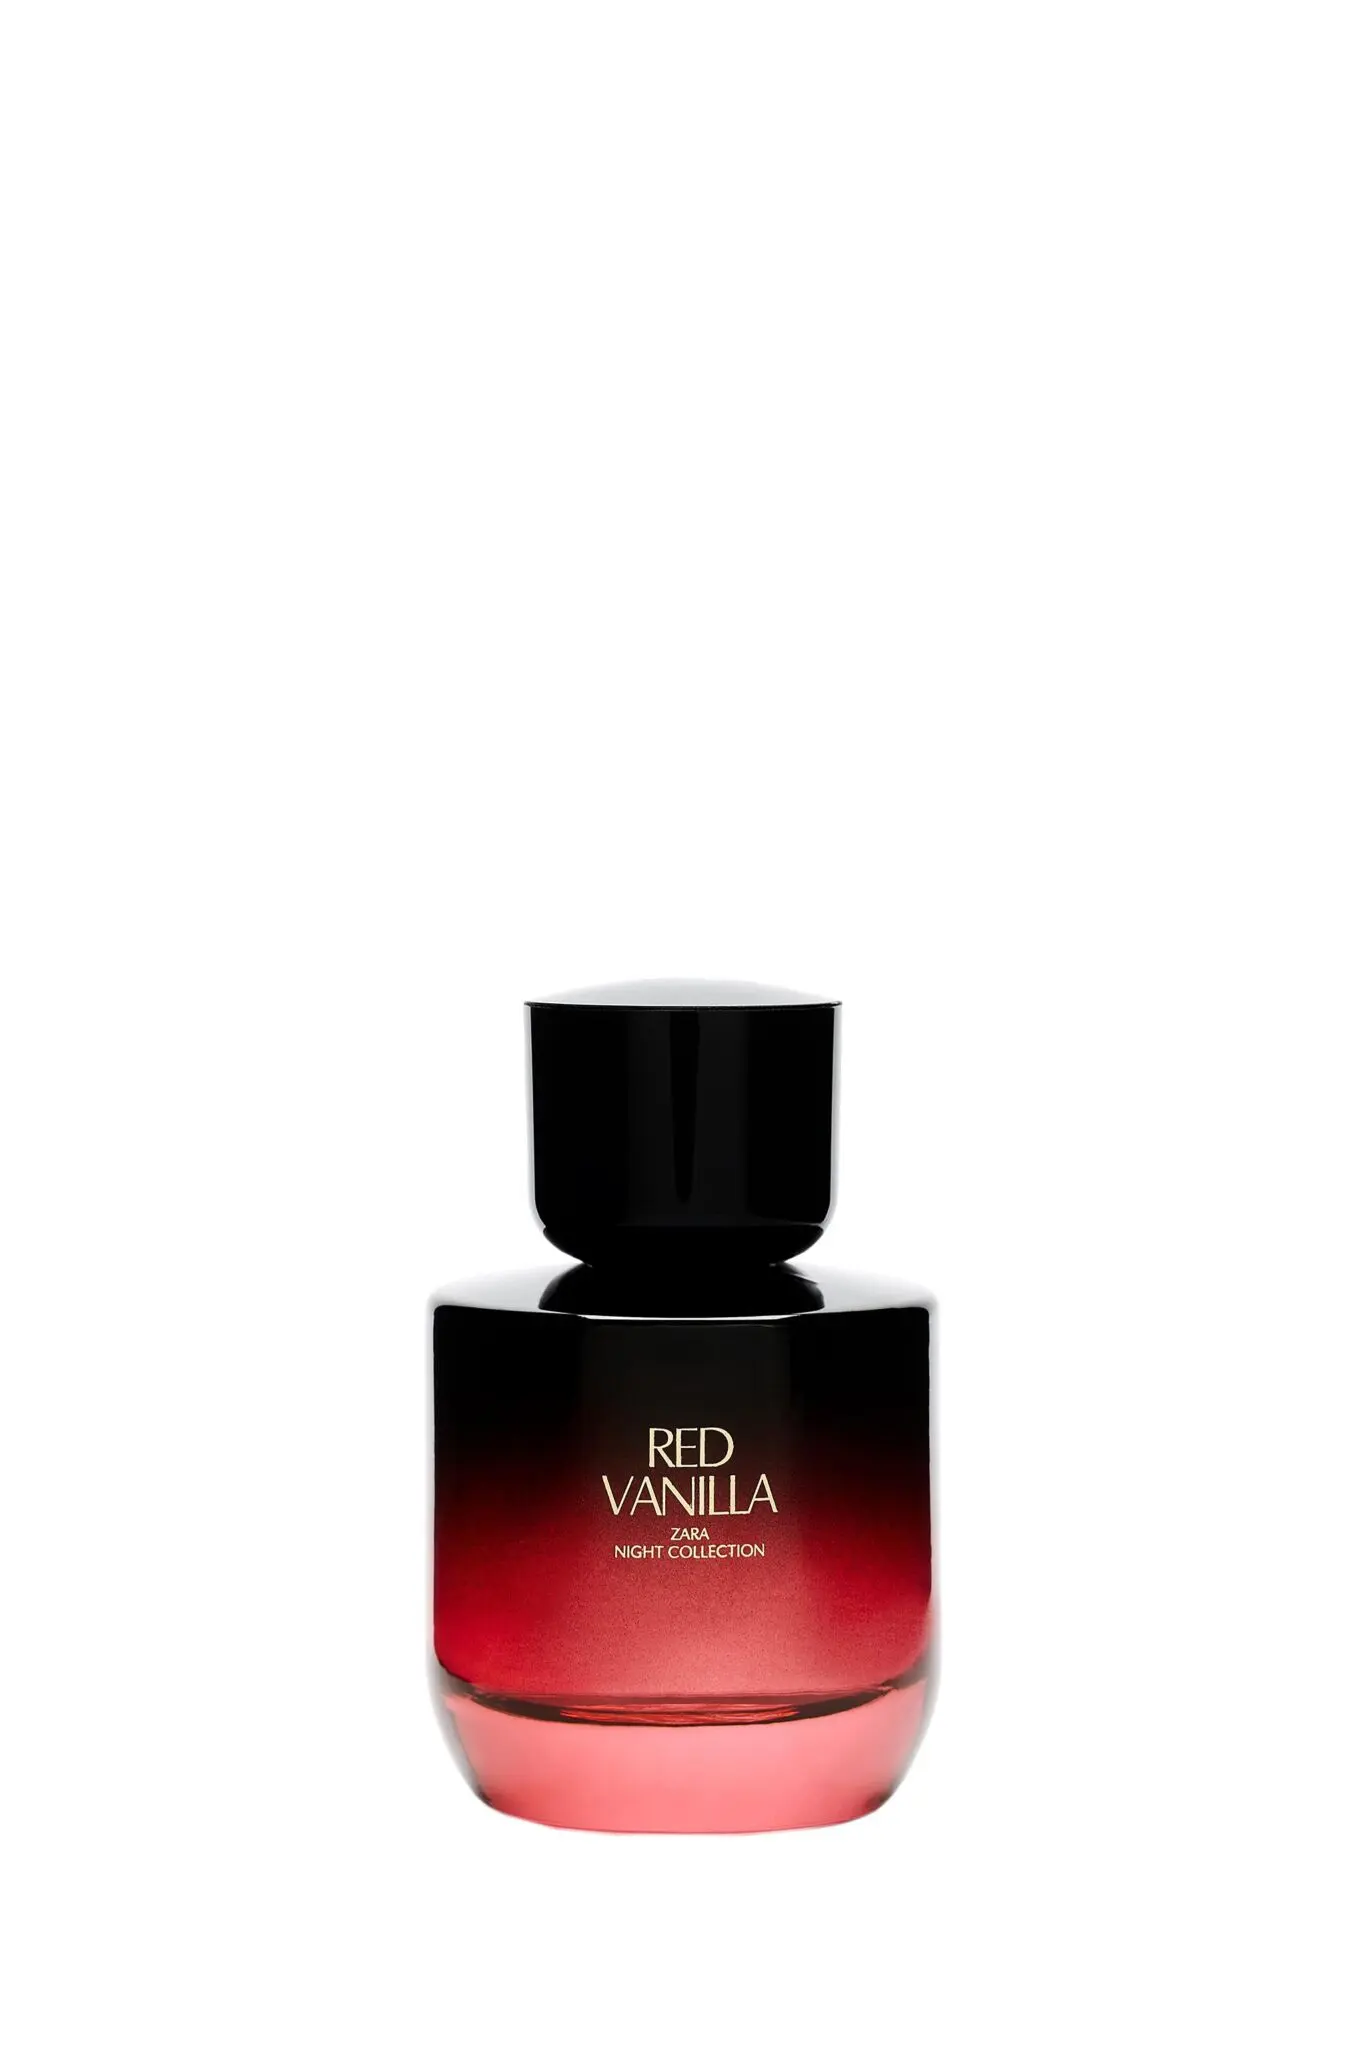
Zara Red Vanilla, el aroma que recuerda a La Vie Est Belle de Lancôme

Zara Red Vanilla

Zara Red Vanilla es uno de los ‘dupes’ más veteranos y comentados del catálogo de la firma gallega. Se lanzó en 2015 y su pirámide comparte esqueleto con La Vie Est Belle de Lancôme, el floral frutal gourmand de 2012 que firman Olivier Polge, Dominique Ropion y Anne Flipo: salida de grosella negra y pera, un corazón donde el iris aporta ese punto empolvado tan reconocible y un fondo goloso de praliné, vainilla, haba tonka y pachulí. La diferencia es de matiz: en la versión de Zara la vainilla pesa más y el pachulí queda más arrinconado, de modo que el resultado se lee como una interpretación más golosa y menos estructurada del icono de Lancôme. En Fragrantica acumula una nota media cercana al 3,7 sobre 5 con más de 1.600 votos.

El atractivo está en la cuenta. Zara Red Vanilla ronda los 11 y los 14 euros según formato y promoción, mientras que La Vie Est Belle se mueve entre los 100 y los 130 euros los 100 ml, lo que se traduce en un ahorro superior al 80% en el desembolso inicial. La contrapartida, habitual en esta gama, es la persistencia: los análisis de usuarias sitúan su estela entre cuatro y seis horas en piel, con una proyección discreta y más pegada al cuerpo que la del original, que mantiene el rastro durante toda la jornada. Es una opción para el uso diario y frecuente, no para una ocasión señalada. Conviene añadir que no siempre es fácil dar con él: Zara rota y descataloga sus fragancias con frecuencia, y junto a este Red Vanilla ha convivido la variante Red Vanilla Candy, con frambuesa, mandarina, almendra garrapiñada y caramelo, también señalada como alternativa al perfume de Lancôme.

Iberdrola suma 100.000 clientes eléctricos en España tras comprar un negocio de comercialización

0

Iberdrola ha alcanzado un acuerdo para adquirir el negocio de comercialización de electricidad de Contigo Energía en España, una cartera de más de 100.000 clientes que refuerza su posición en el mercado minorista y su estrategia de crecimiento en el lado de la demanda.

Qué compra Iberdrola y qué no entra en la operación

La transacción se limita a la actividad de suministro minorista y no incluye activos de generación ni de red. Contigo Energía aporta una cartera superior al centenar de miles de puntos de suministro que engrosarán el negocio comercial del grupo una vez se cumplan las condiciones habituales de cierre. Ninguna de las partes ha hecho público el importe de la operación.

El movimiento llega después de que la compañía presidida por Ignacio Sánchez Galán reforzara su apuesta comercial con el lanzamiento de Niba en junio de 2025. Iberdrola enmarca la compra en su objetivo de afianzar el liderazgo en el negocio comercial y de actuar como motor de la electrificación desde el lado de la demanda, según la comunicación de la empresa.

El perímetro tiene una lectura financiera sencilla: lo que se adquiere es cartera de clientes y contratos, no capacidad instalada. Es decir, la operación se decide en el margen comercial, el terreno donde las grandes eléctricas compiten desde la liberalización del suministro y donde el coste de captación de un cliente pesa tanto como el precio final de la energía.

El suministro eléctrico residencial y de pyme se ha convertido en un negocio de rotación alta. Cada año se contabilizan cientos de miles de cambios de comercializadora en España y el cliente decide, en la mayoría de los casos, por precio. De ahí que las compras de carteras se hayan multiplicado entre los grupos medianos del sector.

Una estrategia de marcas para cubrir todos los perfiles

clientes eléctricos Iberdrola

Contigo Energía seguirá operando de manera independiente dentro del Grupo Iberdrola, igual que Niba. Es el mismo esquema que el grupo aplica con sus filiales especializadas: mantener enseñas separadas para segmentos de consumidor distintos, con propuestas diferenciadas y una estructura de costes más ligera que la de la marca tradicional.

Comprar una cartera ya construida sale más barato que captar cien mil clientes uno a uno en un mercado de margen estrecho.

El minorista español es un negocio maduro y muy disputado. Compiten Endesa, Naturgy, Repsol y TotalEnergies, además de comercializadoras independientes y cooperativas locales. En ese mapa, la cartera adquirida es una pieza modesta en tamaño, pero relevante por lo que dice de la estrategia: crecer en demanda para acompañar el negocio de redes y de renovables.

Conviene matizar el encaje regulatorio. La operación tendrá que pasar, con toda probabilidad, por el análisis de la Comisión Nacional de los Mercados y la Competencia, además de cumplir las condiciones de cierre que las partes no han detallado. Un cambio de comercializadora no altera precios regulados ni la tarifa de último recurso, pero sí modifica cuotas en el suministro libre.

Una operación pequeña que confirma hacia dónde va el sector

La dimensión de la compra invita a la mesura. Para un grupo que forma parte del Ibex 35 y que opera en decenas de países, una cartera de algo más de 100.000 clientes en España apenas mueve las magnitudes del balance. El interés está en el patrón: los grandes grupos eléctricos siguen absorbiendo carteras de comercializadoras medianas para ganar escala en la relación con el consumidor final.

El precedente inmediato es Niba. La marca lanzada en junio de 2025 permitió al grupo probar un modelo de bajo coste sin canibalizar a su clientela tradicional. Contigo Energía repite la jugada por la vía de la compra: en lugar de construir marca y cartera desde cero, se adquiere una base ya fidelizada y se mantiene la enseña para no perder tráfico. Es la misma lógica que ha llevado a otras eléctricas europeas a operar con tres y cuatro marcas simultáneas.

La lectura de fondo apunta a un proceso de concentración selectiva. Las comercializadoras independientes que crecieron al calor del ciclo de precios bajos han visto cómo su margen se comprimía cuando la volatilidad disparó el coste de la energía. Vender la cartera a un grupo integrado es, para muchas, la salida natural; para el comprador, una vía rápida de crecer en clientes sin asumir el coste de captación ni el riesgo de estrenar una marca.

Iberdrola ya opera con enseñas minoristas fuera de España, como ScottishPower en Reino Unido, y su negocio comercial forma parte del perímetro de redes y clientes que presenta ante los inversores. La compra en España no cambia el peso internacional del grupo, pero sí refuerza el mercado doméstico en un momento en que la electrificación de la demanda se ha convertido en el argumento central del sector.

Para el inversor, el efecto inmediato en la cotización es limitado. Iberdrola no ha desvelado importe ni impacto en sus objetivos anuales, y el tamaño de la operación no parece suficiente para mover la guidance del ejercicio. Lo que sí observa el mercado es la dirección del capital: crecer en comercialización implica asumir riesgo de crédito, morosidad y volatilidad de precios, tres variables que castigan a los minoristas puros mucho más que a un grupo integrado.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre efectivo de la operación y el análisis de Competencia. Después, los resultados del tercer trimestre y cualquier detalle sobre la integración de la cartera.
  • Reacción del valor: El mercado no descuenta un impacto material en la cotización por el tamaño de la cartera; el foco sigue en redes y en la retribución al accionista.
  • Precedente sectorial: El lanzamiento de Niba en junio de 2025 marcó el inicio de la estrategia multimarca, reforzada ahora con una compra en lugar de una creación desde cero.

La CNMV declara al Ibex 35 índice de referencia significativo con nuevas exigencias de gobernanza

La CNMV ha designado al Ibex 35 índice de referencia significativo bajo el reglamento europeo de índices (BMR), una decisión que eleva las exigencias de gobernanza y transparencia del principal indicador de la renta variable española.

El acuerdo se adoptó en el contexto de la reforma del BME y después de la evaluación del supervisor, la consulta al administrador del índice y el informe favorable de la Autoridad Europea de Valores y Mercados (ESMA). Se apoya en el artículo 24.3 del reglamento europeo sobre índices de referencia, la norma que determina qué índices quedan bajo un régimen de supervisión reforzada por su peso sistémico.

Qué implica ser un índice de referencia significativo

La evaluación confirma la relevancia del Ibex 35, que ya estaba sujeto al régimen de índices significativos antes de la reforma del BMR. El supervisor lo sitúa como principal referencia del mercado español de renta variable por tres criterios medibles: su peso en capitalización, su volumen de negociación y su utilización en instrumentos financieros y productos de inversión.

Para el supervisor, el selectivo no dispone de sustitutos adecuados orientados al mercado que puedan desempeñar de forma equivalente su función de referencia. De ahí que califique la designación de «proporcionada» y la apoye en cuatro factores: la relevancia económica del índice, la representatividad, la integración en los mercados, y la visibilidad pública.

El diagnóstico queda por escrito. La discontinuación del índice, su pérdida de representatividad o su elaboración a partir de datos no fiables «podría producir efectos adversos significativos sobre la integridad del mercado, la estabilidad financiera, los inversores, los consumidores y la economía española.

La designación no cambia lo que el Ibex mide; cambia lo que el supervisor vigila sobre quien lo calcula.

Sociedad de Bolsas mantiene el registro y asume nuevas obligaciones

Sociedad de Bolsas, ya registrada como administrador conforme al BMR, continuará sujeta a los requisitos aplicables a los administradores de índices significativos basados en datos regulados. La designación no altera su estatus formal, pero consolida el marco de control sobre metodología, gobernanza y calidad de los datos de entrada.

El detalle relevante está en la expresión «basados en datos regulados». El reglamento distingue entre índices construidos sobre información supervisada y aquellos que no lo están, y somete a los primeros a obligaciones más estrictas de fuentes, verificación y trazabilidad. Para Sociedad de Bolsas, el efecto práctico es una carga de cumplimiento ya interiorizada tras años bajo el régimen anterior.

La salida de AFI, Serfiex, BBVA y Mibgas del registro europeo

En paralelo, la CNMV ha completado la revisión de los administradores españoles afectados por la reducción del ámbito de aplicación del BMR. Como consecuencia, Analistas Financieros Internacionales (AFI), Servicios Financieros Experimentales (Serfiex), BBVA y Mibgas dejarán de figurar en el registro europeo de administradores a partir del 1 de octubre de 2026, cuando expire el régimen transitorio.

La mayoría de los administradores afectados mantiene su actividad al margen del reglamento, sin que ello condicione la comercialización de sus productos. La salida del registro no impide que sus índices sigan siendo utilizados por las entidades supervisadas: al quedar fuera del ámbito de aplicación del BMR, su uso no está sujeto a la restricción prevista en el artículo 29.

La revisión cierra un capítulo abierto con la reforma del reglamento, que elevó el umbral de lo que se considera un índice dentro del ámbito comunitario. Los cuatro administradores afectados conservan sus metodologías y sus licencias comerciales; lo que pierden es la obligación de someterse al régimen de registro europeo.

El calendario manda. Quedan tres días para que el registro europeo refleje el nuevo perímetro español, una fotografía que deja al Ibex 35 como único índice nacional bajo el régimen reforzado y reduce a cuatro los administradores que salen del paraguas comunitario.

Qué gana y qué pierde el mercado español con el nuevo régimen

En términos de impacto real, la designación apenas altera la vida diaria del selectivo, porque el índice ya operaba bajo el régimen de índices significativos antes de la reforma. Lo relevante es el efecto combinado: un selectivo reforzado en obligaciones y cuatro administradores liberados de ellas. El supervisor aplica un criterio de proporcionalidad que distingue entre la referencia sistémica del mercado español y los índices de alcance reducido.

Para el inversor institucional, la decisión aporta certidumbre jurídica. Los productos cotizados y estructurados que replican el selectivo, cuyo subyacente utilizan gestoras internacionales como Amundi o BlackRock, se apoyan en un índice cuya metodología, cálculo y gobernanza quedan sujetos a un marco supervisado y auditable. La trazabilidad del dato es el activo. Los grandes índices europeos ya operan bajo este paraguas, de modo que la resolución alinea al Ibex 35 con el estándar del continente.

El contraste con los cuatro administradores excluidos es el otro lado de la moneda. La reforma del BMR estrechó el ámbito de aplicación y devolvió al mercado un tramo de índices que soportaba costes de cumplimiento sin justificación sistémica. Menos carga regulatoria, mismo uso comercial.

📊 Las Claves para el Inversor

  • Qué vigilar: La entrada en vigor del nuevo perímetro del registro europeo el 1 de octubre de 2026 y las guías de ESMA sobre gobernanza de índices.
  • Reacción del valor: El Ibex 35 no cambia de metodología, por lo que el mercado descuenta impacto neutro en la composición del índice y en los productos que lo replican.
  • Precedente sectorial: El índice ya operaba bajo el régimen de índices significativos antes de la reforma, de modo que la designación consolida un marco preexistente.

Precio de la luz hoy: se dispara un 74% y alcanza 265 €/MWh en la hora más cara

0

El precio de la luz hoy se dispara un 74% y lleva la hora punta del pool a 265,67 €/MWh. El precio medio del PVPC asciende hasta los 209,1 €/MWh, según los datos publicados por Red Eléctrica de España y OMIE, el operador del mercado ibérico.

Los contrastes de la jornada son notables entre unas horas y otras. La franja de menor precio en el mercado mayorista eléctrico se sitúa entre las 13:00 y las 14:00, con 150,32 €/MWh; para los hogares con tarifa regulada, el mínimo absoluto llega de madrugada, entre las 3:00 y las 4:00, con 114,79 €/MWh. En el otro extremo, entre las 20:00 y las 21:00, el pool alcanza los 265,67 €/MWh y el PVPC toca los 345,78 €/MWh.

El pool marca su máximo a las 20:00 y el PVPC supera los 300 €/MWh en cuatro tramos

El día dibuja dos picos en la curva de precios. Uno llega por la mañana, con la franja de 10:00 a 11:00 a 289 €/MWh para el consumidor y un pool de 221,68 €/MWh. Entre esa hora y el mediodía, el precio se mantiene holgadamente por encima de los 200 €/MWh, una referencia alta para una jornada laborable de finales de septiembre.

La mayoría de los tramos más caros de la jornada se concentra en la tarde. El PVPC pasa de 309,52 €/MWh entre las 18:00 y las 19:00 a 316,72 €/MWh una hora después, toca el pico de 345,78 €/MWh entre las 20:00 y las 21:00 y todavía se mantiene por encima de los 300 €/MWh hasta las 22:00. En el pool, el máximo de 265,67 €/MWh llega en la misma franja de las 20:00, con un repunte que se apoya en la caída de la generación solar y en la subida de la demanda doméstica.

Las horas centrales de la madrugada apenas rebasan los 114 €/MWh en el PVPC. En el arranque, entre las 6:00 y las 8:00, el precio salta de 179,31 €/MWh a 233,24 €/MWh, el primer aviso de la tensión que llegaría por la tarde. Ese valle nocturno es el mejor momento para programar consumos intensivos como la lavadora, el lavavajillas o la recarga del coche eléctrico.

La jornada concentra toda la tensión de precios en apenas cuatro horas de la tarde, cuando la demanda repunta y se estrecha el margen de la generación más barata.

Para el hogar medio, la brecha entre consumir en la hora punta y hacerlo en la hora valle es decisiva en el recibo mensual. Pasar de los 114,79 €/MWh de la madrugada a los 345,78 €/MWh del pico de la tarde multiplica por tres el coste del kilovatio hora, una diferencia que se nota especialmente en los meses de mayor consumo.

Ajustar los hábitos de consumo sigue siendo la palanca más rápida para rebajar el recibo, por delante de cualquier cambio de comercializadora.

Cómo afecta al recibo y en qué franjas conviene concentrar el consumo

El PVPC traslada a la factura, hora a hora, el pulso del mercado mayorista. Cuando el pool sube, el recibo de los hogares acogidos a la tarifa regulada lo nota de inmediato, sin la protección de un precio fijo. Los datos de seguimiento de Red Eléctrica permiten anticipar cada tarde la forma de la curva del día siguiente y planificar los consumos con margen.

La recomendación es clara: mover los consumos flexibles a los tramos valle. Entre las 2:00 y las 6:00 y en torno al mediodía se registran los precios más bajos, mientras que entre las 19:00 y las 22:00 se concentra el grueso del coste diario. La calefacción, la recarga del vehículo eléctrico y el lavado de ropa son las cargas que mejor se adaptan a ese calendario, sobre todo si se programan con temporizadores. El termo eléctrico y la climatización, con mayor inercia térmica, permiten además acumular consumo en las horas baratas sin renunciar al confort.

Septiembre ha dejado un mercado más nervioso de lo habitual. El precio medio de la luz se ha movido en las últimas semanas en una banda amplia, con días de valle cómodo y tardes que disparan el pool por encima de los 250 €/MWh. Esa irregularidad complica la planificación de los hogares y obliga a revisar cada día la curva horaria antes de decidir cuándo encender los electrodomésticos.

En las pequeñas empresas, la diferencia entre producir en hora punta y hacerlo en valle llega a alterar la estructura de costes del trimestre. El margen de ahorro para un hogar tipo que desplace la mitad de su consumo flexible de la tarde a la madrugada ronda varios euros al mes, una cifra modesta en términos absolutos pero relevante cuando el pool encadena jornadas tensas. En un año con precios tan dispares, ajustar la curva de consumo se convierte en una medida de gestión tan relevante como cualquier contrato a precio fijo.

La brecha entre pool y PVPC y el riesgo de un otoño volátil

La jornada deja una fotografía reconocible del mercado eléctrico español: un pool que se tensa por la tarde y un PVPC que amplifica ese movimiento en la factura final. La brecha entre el precio mayorista y el que paga el consumidor regulado no es un capricho. El PVPC incorpora peajes, cargos y ajustes de mercado que engordan el precio final, y cuando el pool sube con fuerza, la escalada se traslada casi íntegra al recibo.

El contexto invita a la cautela. Con la demanda industrial recuperándose poco a poco y las temperaturas suavizándose, el hueco entre la generación más barata, renovable y nuclear, y los picos de demanda se estrecha en las horas centrales del día. Eso explica que la franja de mediodía, tradicionalmente barata, haya dejado de ser el valle absoluto para el consumidor, mientras la fotovoltaica empuja el precio del pool a su mínimo intradiario. A diferencia de los mercados con más interconexión, el sistema ibérico sigue expuesto a los movimientos del gas en los tramos en los que la renovable no alcanza.

La volatilidad es el riesgo evidente. Un mercado que pasa de 114 €/MWh a más de 345 €/MWh en cuestión de horas castiga con especial dureza a los hogares con menos capacidad de desplazar consumos y a las pequeñas empresas sin contratos de precio fijo. La contratación a tarifa fija gana atractivo cada vez que el pool se descuelga, aunque traslade al cliente una prima de riesgo que no siempre compensa los sustos puntuales.

En las próximas semanas, la referencia será la evolución del gas y de la cogeneración, junto con el patrón de precios que publica OMIE cada tarde. Si las tardes caras se repiten, la presión sobre el PVPC se mantendrá mientras el parque renovable no cubra el hueco del final del día. Los operadores ya miran a la primera semana de octubre, cuando la vuelta plena a la rutina laboral devuelve parte de la demanda a los tramos de tarde y pone a prueba la capacidad de respuesta del sistema.

Escudo anticrisis de energía: el Gobierno aprobará el 29-S nuevas ayudas ante la escalada de precios

0

El nuevo escudo anticrisis energía ya tiene fecha: el Consejo de Ministros lo aprobará el martes 29 de septiembre, apenas 48 horas antes de que decaigan varias de las ayudas que siguen vigentes. El Ejecutivo busca amortiguar el golpe del recrudecimiento del conflicto en Oriente Próximo sobre los precios de la energía antes de que el otoño y el invierno aprieten la demanda.

La cifra que resume el esfuerzo acumulado es contundente: 10.000 millones de euros de coste presupuestario, sumando los dos decretos aprobados desde marzo y otras iniciativas estructurales como la eliminación progresiva del impuesto sobre el valor de la producción eléctrica. De momento, el Gobierno no ha concretado el contenido exacto de la norma.

Lo que sí ha avanzado es que prorrogará las ayudas al sector agroalimentario, incluida la compensación por los sobrecostes del gasóleo agrícola, previsiblemente hasta el 31 de diciembre. La medida pretende dar certidumbre a un sector que ha visto cómo sus costes energéticos se disparaban con cada escalada bélica.

Un escudo que pesa 10.000 millones y aprieta el calendario

El calendario no admite demoras. Hasta el 30 de septiembre siguen en vigor las medidas del Plan de Respuesta según el calendario ya anunciado: la rebaja del impuesto sobre hidrocarburos aplicable al gasóleo se elevó a 20 céntimos por litro desde el pasado 1 de septiembre, mientras que la rebaja de la gasolina se mantiene en 5 céntimos por litro. Unas medidas decaen a finales de mes —las de fiscalidad a los carburantes— y otras se prorrogan el resto del año, como los descuentos extraordinarios del bono social eléctrico.

La ronda de contactos ha sido amplia. El Gobierno ha reunido a los agentes sociales —patronal y sindicatos— y a los sectores más castigados por la subida de precios: agroalimentario, industrial, energético, distribución y transportes. La interlocución se ha intensificado en las últimas semanas para cerrar un texto que llegará al Consejo de Ministros sin el detalle hecho público.

El contexto exterior explica la urgencia. Diversos análisis, como el elaborado por la economista sénior de Funcas y profesora de la UNED, María Jesús Fernández Sánchez, advierten de que la extensión del conflicto hacia el estrecho de Bab el-Mandeb hace temer un agravamiento y una prolongación de los problemas de suministro. Ese escenario eleva el riesgo de una inflación energética más alta y persistente, y de que se contagie a a todos los precios de la economía y a los salarios.

El nuevo decreto no inventa un escudo: aplaza la factura. Sostener los precios ya cuesta más de 10.000 millones y el conflicto no da tregua.

Tras el verano, la presión se ha trasladado a los carburantes. El gasóleo, el combustible más usado por el transporte profesional y la agricultura, vio cómo su precio se disparaba más de un 15% en julio, lo que forzó al Gobierno a elevar la rebaja fiscal hasta los 20 céntimos desde el 1 de septiembre. Mantener esa ayuda más allá del 30 de septiembre depende del nuevo decreto.

Las patronales han pedido que la norma incluya certidumbre regulatoria, no solo ayudas puntuales. La queja de fondo es que cada paquete llega con el plazo agotado y las empresas no tienen margen para planificar costes a doce meses. La prórroga del gasóleo agrícola hasta diciembre responde en parte a esa demanda, aunque deja fuera a otros sectores.

La factura del gas amenaza con subir un 54% el 1 de octubre

El dato más urgente lo pone la Organización de Consumidores y Usuarios (OCU). Según sus cálculos, la factura regulada del gas (Tarifa de Último Recurso, TUR) podría encarecerse un 54% a partir del jueves 1 de octubre si el Gobierno no interviene antes en el decreto que aprobará el martes. Ese sobrecoste equivaldría a unos 310 euros anuales adicionales para un hogar medio con calefacción.

La última palabra la tendrá el Ministerio de Economía que dirige Carlos Cuerpo, en plena negociación con los socios de Gobierno. El sector eléctrico ya ha mostrado su oposición a volver a aplicar en España la excepción ibérica, la herramienta que permite topar el precio del gas que marca el mercado mayorista. La reclaman tanto Sumar como los sindicatos.

decreto anticrisis octubre

La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha pedido a Economía gravar el refino o limitar los alquileres para paliar los efectos de la escalada de precios. La presión política se entrelaza con otro texto sensible: el decreto de vivienda, que el Gobierno intenta aprobar también el mismo martes y que aún se negocia dentro del Ejecutivo y con formaciones como Junts.

La resistencia del sector eléctrico a la excepción ibérica no es menor. La medida funcionó como paraguas en 2022, cuando el gas marcaba máximos históricos, pero su reactivación implica compensaciones que el propio mercado ha aprendido a internalizar. Reabrir ese debate, mientras el precio del gas vuelve a tensionarse, complica el equilibrio entre proteger al consumidor y no distorsionar la señal de precios.

Inflación persistente y un BCE que no afloja

El trasfondo macroeconómico endurece cualquier decisión. En agosto, la inflación general se situó en el 4,3%, siete décimas por encima de julio, un repunte explicado por el encarecimiento de los productos energéticos. Centros de análisis como Funcas ya advierten de que la tasa puede alcanzar el 4,9% en septiembre y mantenerse por encima del 4% en los meses siguientes, con una media anual del 3,6% este año y del 2,9% en 2027.

En paralelo, los mercados dan por descontado que el Banco Central Europeo (BCE) siga elevando los tipos de interés más de lo contemplado hasta hace unos meses. La experta de Funcas señala, no obstante, factores que amortiguan el golpe para las familias: el elevado nivel de partida de la tasa de ahorro y el hecho de que la mayoría de las hipotecas se firman a tipo fijo desde hace tiempo. El porcentaje de renta que los hogares endeudados dedican al pago de su deuda se sitúa en niveles históricamente bajos.

Proteger el recibo del gas y sostener a la vez la señal de precios del mercado es la contradicción que el nuevo decreto arrastra sin resolver.

Las empresas también cuentan con margen tras varios años de acumulación de excedentes financieros y reducción de deuda. Eso sí, Fernández advierte de que esos colchones se han generado con niveles de inversión preocupantemente reducidos, que con tipos más altos podrían contraerse aún más. En el mercado inmobiliario, las previsiones apuntan a un freno en los precios, pero también a menos oferta, porque los tipos encarecen la promoción de vivienda nueva.

Hay una lectura de fondo que el Ejecutivo repite: reducir la dependencia energética y acelerar la electrificación. Esa parte estructural, sin embargo, avanza más despacio que la urgencia. La rebaja de los carburantes alivia el recibo hoy, pero no altera la exposición de la economía española a un gas que se compra en un mercado global cada vez más volátil.

El balance que dibuja la propia experta es de desaceleración, no de recesión, con la advertencia de que el escenario cambiaría si el conflicto se prolonga en los términos actuales. El escudo anticrisis energía que saldrá del Consejo de Ministros del martes será, en el mejor de los casos, un paraguas temporal. La incógnita real es cuánta caja podrá sostener el Gobierno si el invierno llega con el gas caro y la recaudación bajo presión.

Catenon celebra 25 años convirtiendo tecnología en inteligencia de talento

0

Desde el CV por email y las entrevistas en vídeo a la nube a la aplicación de modelos de inteligencia del  dato , redes nodales y la inteligencia artificial generativa: durante 25 años Catenon ha utilizado cada nueva revolución tecnológica para transformar la forma de identificar, evaluar y activar talento.

Catenon cumple 25 años con una idea que ha permanecido inalterada desde su nacimiento: utilizar la tecnología más avanzada disponible en cada momento para resolver mejor uno de los problemas más complejos de las organizaciones: identificar, comprender y conectar el talento adecuado con cada necesidad empresarial.

La compañía nació en el año 2000, en un mundo muy diferente al actual. LinkedIn todavía no existía, el vídeo a través de Internet no se había desarrollado, las infraestructuras en la nube no estaban disponibles y gran parte de los procesos de selección continuaban apoyándose en procedimientos esencialmente analógicos.

Desde el principio, Catenon entendió que la tecnología podía cambiar radicalmente esa industria.

La compañía desarrolló su propio software para gestionar procesos de búsqueda de talento de forma internacional y comenzó a incorporar innovaciones que hoy parecen cotidianas, pero que entonces suponían una transformación profunda: recibir currículums por correo electrónico en lugar de por correo postal, filmar y digitalizar en un CD-Room entrevistas técnicas de las candidaturas para que pudieran ser evaluadas a distancia o desarrollar posteriormente sistemas de vídeo y streaming que permitieran compartir información entre clientes, candidatos y consultores independientemente de dónde estuvieran situados.

Aquella visión dio lugar a un concepto que acompañaría a Catenon durante toda su historia: el candidato, el cliente y el equipo que gestiona una búsqueda podrán trabajar en caulquier momento y desde cualquier lugar del mundo en tiempo real.

25 años siguiendo la frontera tecnológica

A medida que la tecnología evolucionó, también lo hizo el modelo de Catenon.

La aparición de nuevas infraestructuras tecnológicas permitió ser pioneros en España en  trasladar todos sus sistemas a la nube y operar con una arquitectura global y flexible. Posteriormente, la creciente disponibilidad de información digital convirtió el dato en una nueva fuente de inteligencia para identificar, clasificar y entender mercados completos de profesionales.

La compañía comenzó entonces a desarrollar metodologías,data y herramientas capaces de transformar grandes cantidades de información sobre talento en conocimiento útil para los clientes.

Hoy, la incorporación de la inteligencia artificial, la automatización y los agentes de IA supone una nueva transformación de esa misma idea.

Durante 25 años la tecnología ha cambiado muchas veces. El problema que Catenon intenta resolver sigue siendo esencialmente el mismo: entender dónde está el talento, cómo evaluarlo, qué puede hacerlo cambiar y cómo conectarlo con una necesidad empresarial concreta.

Ese conocimiento se ha construido a través de miles de procesos internacionales y búsquedas realizadas en más de cien países de los cinco continentes, combinando tecnología, conocimiento sectorial y experiencia acumulada sobre mercados de talento muy diferentes.

De buscar candidatos a construir inteligencia sobre el talento

Esta evolución está modificando también la naturaleza de Catenon.

La compañía ya no utiliza la tecnología únicamente para hacer más eficiente un proceso tradicional de búsqueda y selección. Sus datos, software, datos,  metodologías y conocimiento acumulado se han convertido en activos sobre los que desarrollar nuevos productos, soluciones y modelos de negocio relacionados con el talento.

El objetivo es seguir  evolucionando  desde la búsqueda de profesionales hacia un concepto más amplio de Talent Intelligence: utilizar datos e inteligencia artificial para comprender mercados completos de talento, identificar patrones, analizar perfiles, anticipar disponibilidad y generar nuevas formas de conectar capacidades profesionales con las necesidades de las empresas.

La inversion en  IA  permite ahora  a Catenon analizar gigantes volúmenes de información y detectar relaciones que hasta hace pocos años resultaban imposibles de procesar.

Para Catenon, esta nueva revolución tecnológica no sustituye el conocimiento acumulado durante estos 25 años. Lo multiplica.

Talent Hackers y ByTask: convertir conocimiento en nuevos modelos de negocio

Esta capacidad para transformar conocimiento y tecnología en nuevos negocios se materializa ya en activos como Talent Hackers y ByTask.

Talent Hackers nació como una plataforma especializada en talento tecnológico y digital y combina inteligencia del dato, tecnología nodal y nuevas metodologías de identificación y activación de profesionales. Su desarrollo demuestra cómo las capacidades construidas dentro del grupo pueden dar lugar a modelos especializados, escalables y con identidad propia.

ByTask representa un paso adicional.

Esta compañía explora un nuevo modelo en el que necesidades profesionales muy atomizadas pueden ser identificadas, estructuradas y gestionadas mediante inteligencia artificial y conectadas con una oferta especializada hasta ahora esencialmente desagregada y analógica.

El modelo combina talento humano, datos y agentes de inteligencia artificial y se apoya en capacidades tecnológicas y conocimiento desarrollados previamente dentro del grupo.

No se trata únicamente de aplicar IA a los negocios existentes, sino de utilizarla para crear modelos de negocio disruptivos  que anteriormente no eran posibles.

Una compañía de 25 años en el comienzo de una nueva etapa

Coincidiendo con su aniversario, Catenon afronta esta etapa de crecimiento apoyada en tres grandes activos: un negocio internacional consolidado, una infraestructura tecnológica y de conocimiento construida durante 25 años y la capacidad de transformar esos activos en nuevas soluciones y modelos de negocio.

La compañía continúa además reforzando su presencia en España, donde cuenta actualmente con equipos en Madrid, Barcelona, Levante y Andalucía y prevé seguir ampliando progresivamente su cobertura territorial del norte.

Esta expansión combina conocimiento local de cada mercado con una plataforma global de búsqueda, datos y evaluación, permitiendo compartir capacidades tecnológicas y conocimiento entre diferentes geografías y sectores.

“Catenon nació utilizando la tecnología para transformar la búsqueda de talento. Veinticinco años después, estamos utilizando todo el conocimiento, los datos y la tecnología acumulados durante ese recorrido para construir la próxima generación de soluciones alrededor del talento. La inteligencia artificial abre probablemente la mayor oportunidad tecnológica que hemos vivido desde la creación de la compañía.”

Catenon celebra así su 25 aniversario no como el final de una etapa, sino como el comienzo de una nueva transformación.

Porque durante estos 25 años han cambiado Internet, el vídeo, la nube, los datos y ahora la inteligencia artificial.

Lo que no ha cambiado es la ambición de entender mejor el talento utilizando la mejor tecnología disponible en cada momento.

Northern Star rechaza la OPA minera de oro de Gold Fields de 23.860 millones de euros

0

Northern Star Resources ha rechazado una oferta de compra de Gold Fields valorada en 23.860 millones de euros, la mayor operación intentada este año en el sector del oro.

Después de que varios medios adelantaran la operación, la minera australiana ha confirmado que el pasado 14 de septiembre recibió una propuesta ‘confidencial, oportunista, no solicitada, condicional y no vinculante’ para adquirir el 100% de sus acciones ordinarias. El consejo de administración la descartó por unanimidad. Se trata, en la práctica, del paso previo a una oferta pública de adquisición en firme que nunca llegó a formularse.

Cuánto ofrece Gold Fields por cada acción de Northern Star

La oferta combinaba efectivo y canje de títulos. Gold Fields ponía sobre la mesa 7,25 dólares australianos (4,47 euros) por acción y 0,3125 acciones de nueva emisión de la compañía sudafricana por cada título de Northern Star. Con el cierre de Gold Fields del 11 de septiembre de 2026 como referencia, la contraprestación total equivalía a 27 dólares australianos por acción, unos 16,65 euros.

El precio implícito suponía una prima del 22% sobre el cierre de Northern Star del 11 de septiembre, y del 15% sobre el precio medio ponderado por volumen de los últimos 30 días. Gold Fields valoraba así a su competidora en 38.700 millones de dólares australianos.

Componente de la ofertaContraprestación
Efectivo por acción7,25 dólares australianos (4,47 euros)
Canje en acciones de Gold Fields0,3125 títulos por cada acción de Northern Star
Valor total por acción27 dólares australianos (16,65 euros)
Prima sobre el cierre del 11 de septiembre22%
Prima sobre el precio medio a 30 días15%

La propuesta era, además, condicional: su ejecución quedaba supeditada al resultado de una due diligence y a la firma de un acuerdo entre las partes. En la práctica, eso dejaba a Northern Star sin acceso a información sobre el comprador más allá de lo público, un elemento relevante cuando casi tres cuartas partes del pago llegan en acciones ajenas.

Una prima del 22% no compensa el riesgo de canjear activos australianos por papel sudafricano.

Por qué el consejo dice que la oferta infravalora la compañía

El consejo de Northern Star sostiene que la propuesta no refleja ‘el valor fundamental de la base de activos de primera categoría y de larga duración’ de la compañía ‘en jurisdicciones de bajo riesgo’, ni su perfil de crecimiento. El argumento central es temporal: la oferta llegó a las puertas de la puesta en marcha y el aumento de producción de la planta de Fimiston, el catalizador que la compañía esperaba ejecutar en los meses siguientes.

Michael Chaney, presidente de Northern Star, ha calificado la operación de ‘altamente oportunista’ y ha subrayado que Gold Fields pedía a los accionistas aceptar que casi tres cuartas partes de la contraprestación se abonaran en acciones con ‘un perfil de riesgo jurisdiccional significativamente mayor’ que el de la exposición actual de la minera australiana. Chaney ha situado esos factores, junto al carácter condicional de la propuesta, en la base del rechazo unánime del consejo.

El encaje regulatorio de una operación que nadie ha dado por cerrada

No existe oferta en firme ni un registro equivalente al hecho relevante que exige el regulador español: la propuesta se formuló como indicativa y no vinculante. De prosperar, una operación de este tamaño requeriría varios permisos.

  • El visto bueno del Foreign Investment Review Board (FIRB) australiano, por tratarse de inversión extranjera en activos del país.
  • La supervisión de la Australian Securities and Investments Commission (ASIC), y del Takeovers Panel durante todo el proceso.
  • El control de cambios del banco central de Sudáfrica y el examen de su autoridad de competencia, en el lado del comprador.
  • Una oferta vinculante, hoy inexistente, condición previa para cualquier calendario de aceptación.

Hay otra capa de complejidad en el accionariado. El free float de ambas compañías está en manos, en buena medida, de grandes gestores indexados internacionales, un perfil de inversor que prima la certeza del efectivo sobre la volatilidad del canje. Convencer a ese accionariado exige una oferta en firme y un precio que no dependa del comportamiento de la acción del comprador.

Qué significa para la consolidación del sector del oro

El movimiento encaja en una lógica que la industria lleva años recorriendo: las grandes mineras necesitan reservas de larga vida en jurisdicciones estables y las compran, antes que desarrollarlas desde cero. La absorción de Newcrest por Newmont, cerrada en 2023, marcó el precedente más reciente de esa carrera. Gold Fields ya tanteó en 2024 una fusión con AngloGold Ashanti, conversaciones que no prosperaron.

Más relevante que el importe es la estructura del pago. Casi tres cuartas partes en canje obligaban a los accionistas de Northern Star a asumir exposición a Sudáfrica y a los activos de Gold Fields en jurisdicciones con mayor riesgo país. El consejo de la australiana defiende que sus activos están en entornos de bajo riesgo, un argumento que el mercado australiano utiliza de forma recurrente frente a carteras africanas.

El rechazo, además, es unánime y se apoya en el valor fundamental, no en las condiciones económicas. Eso deja poco margen a una mejora de precio que no sea sustancialmente superior. Para que la operación vuelva a ponerse sobre la mesa harían falta dos ingredientes que hoy no existen: una oferta en firme y un componente en efectivo mucho mayor.

Conviene mirar el calendario. Northern Star ejecutaba su plan de crecimiento con la vista puesta en el arranque de Fimiston, y Gold Fields ha movido ficha antes de que ese valor se traduzca en producción y caja. Esa secuencia explica por qué la compañía australiana sostiene que la propuesta infravalora el negocio. El mercado, por su parte, tendrá su próxima referencia en la evolución de la planta y en el precio del oro, la variable que gobierna los múltiplos de todo el sector.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Gold Fields mejora la contraprestación con más efectivo y si Northern Star comunica avances de producción en Fimiston. La propuesta indicativa no tiene plazo público.
  • Reacción del valor: Sin oferta en firme, el mercado descuenta que la operación no prosperará tal como está planteada; una mejora sustancial del precio obligaría a revisar esa lectura.
  • Precedente sectorial: La compra de Newcrest por Newmont en 2023 fijó el estándar de las grandes fusiones auríferas; el intento de Gold Fields sobre Northern Star busca una escala similar.

El INE confirma que la firma de hipotecas cae en julio a su mayor ritmo en dos años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La firma de hipotecas para compra de vivienda cayó un 3,5% interanual en julio, hasta 43.372 operaciones inscritas, el peor dato en 25 meses según el INE.
  • ¿Quién está detrás? El Instituto Nacional de Estadística publica la estadística y Juan Villén, director general de idealista/hipotecas, firma la lectura del cambio de ciclo.
  • ¿Qué impacto tiene? El importe medio marca récord en 180.785 euros y el tipo medio vuelve a superar el 3%, lo que encarece la cuota de las hipotecas variables que se revisen en los próximos meses.

El INE confirma que la firma de hipotecas para la compra de vivienda cayó un 3,5% interanual en julio, hasta las 43.372 operaciones inscritas, su peor registro en 25 meses. El descenso llega tras una racha sostenida de subidas y apunta a un enfriamiento de la demanda empujado por el alza del precio de la vivienda.

La estadística de hipotecas del INE detalla una contracción del 5,5% respecto al mes anterior y deja el acumulado del año todavía en positivo: entre enero y julio se firmaron un 5,4% más de préstamos que en el mismo periodo de 2025. La foto es la de un mercado que se descuelga por el precio, no por la falta de oferta de crédito.

El récord del importe medio explica la paradoja del mercado hipotecario

Aunque caen las operaciones, se disparan los importes. El capital prestado por la banca alcanzó los 7.841 millones de euros en julio, un 7% más interanual, y acumula un alza del 15,8% en lo que va de 2026. El importe medio de las hipotecas firmadas subió un 10,9%, hasta 180.785 euros, máximo histórico de la serie.

El dato resume la contradicción del ciclo. Se firman menos préstamos porque cada vez menos hogares pueden asumir el precio, pero cada uno de los que se cierran mueve más dinero porque la vivienda cuesta más. El precio de la vivienda empuja el principal financiado hacia arriba y encoge la base de compradores solventes.

El tipo de interés medio ha vuelto a romper el umbral del 3% y se ha situado en el 3,01%, tras año y medio por debajo. Es el primer aviso serio para las hipotecas variables o mixtas con periodo fijo corto, cuya cuota mensual empieza a moverse en la dirección equivocada.

El mercado no se enfría porque el crédito esté caro, sino porque la vivienda ha subido tanto que ha dejado fuera a quien sí quería comprar.

Las comunidades que anticipan dónde se rompe el mercado

El mapa autonómico dibuja dos Españas hipotecarias. Cantabria (-26,9%), Aragón (-20,5%), y La Rioja (-19,7%) lideran las caídas, con Canarias (-18,4%) y País Vasco (-16%) muy cerca y Madrid en el -5,2%. En el otro extremo, Baleares (+8,6%), Asturias (+8,1%) y Galicia (+7,1%) crecen con fuerza, y Cataluña aguanta con un +4,9%.

La pauta apunta a que el ajuste golpea con más dureza a los mercados donde el esfuerzo de compra ya era elevado. La cuota del tipo fijo, sin embargo, se mantiene firme: el 62,3% de las operaciones se firmaron a interés fijo, el undécimo mes consecutivo por encima del 60%. Los hogares siguen prefiriendo la certidumbre a la sorpresa.

La Ficha del Inversor

La métrica que resume la jornada es el tipo medio del 3,01% sobre un importe medio récord de 180.785 euros. Quien firme hoy una hipoteca media a 25 años paga una cuota muy superior a la de quien la selló hace año y medio, y la primera revisión de una variable encarece la letra mensual de forma visible.

La tendencia a seis meses apunta a más tensión, no a menos. Si el precio de la vivienda mantiene el ritmo y el tipo medio escala hacia el 3,2%, el número de firmas seguirá cayendo, aunque el capital total podría resistir gracias al empuje de los importes. Villén recomienda a quien tenga exposición al euríbor revisar sus condiciones y moverse hacia ofertas fijas o mixtas aún por debajo del índice.

El perfil al que interpela esta estadística es doble. Por un lado, el comprador de vivienda habitual con financiación variable que verá revisarse la cuota. Por otro, el inversor patrimonial que aún encuentra en el alquiler una rentabilidad bruta atractiva frente al coste del crédito. Para ambos, la ventana de tipos fijos baratos se estrecha trimestre a trimestre.

No es la contracción abrupta de 2008, cuando el crédito se cerró en seco en pocos trimestres, pero el cóctel de precio al alza y tipos subiendo recuerda a los primeros compases de aquel enfriamiento. El próximo hito será el dato de agosto, que el INE publicará a lo largo de octubre, y la reunión del BCE de finales de ese mismo mes. Hasta entonces, la industria hipotecaria asume que el ciclo ha girado.

CaixaBank Research rebaja su previsión de hipotecas: el precio de la vivienda frena al comprador

EN 30 SEGUNDOS

  • ¿Qué ha pasado? CaixaBank Research anticipa una desaceleración del crédito hipotecario para el próximo año por el encarecimiento de la vivienda y un escenario de tipos más altos.
  • ¿Quién está detrás? Gonzalo Gortázar, consejero delegado de CaixaBank, durante el foro Encuentro Financiero XVII organizado por KPMG y Expansión.
  • ¿Qué impacto tiene? Quien busca hipoteca se topa con precios que no alcanza y cuotas más caras; la firma de préstamos para vivienda crecerá menos que este ejercicio.

CaixaBank Research rebaja su previsión de hipotecas para el próximo ejercicio. El consejero delegado de la entidad, Gonzalo Gortázar, anticipa una desaceleración del crédito hipotecario por el encarecimiento de la vivienda y un escenario de tipos más altos. La foto que deja el banquero es incómoda: hay demanda, pero se queda fuera del mercado por precio.

Gortázar lo verbalizó sin rodeos en el foro Encuentro Financiero XVII, organizado por KPMG y Expansión. Hay mucha gente que querría comprar casa, pero no llegan a los precios actuales‘, resumió. El diagnóstico encierra un problema de asequibilidad: el comprador tipo ve cómo el esfuerzo para entrar en una vivienda se estira mientras su nómina apenas se mueve.

Detrás del frenazo hay dos fuerzas que empujan en la misma dirección. La primera es el precio de la vivienda, que sigue marcando máximos en buena parte del país. La segunda es el coste de la financiación, que ya no acompaña la euforia compradora de años anteriores.

El frenazo que CaixaBank ve venir: menos hipotecas por precio, no por falta de ganas

La entidad sitúa el escenario de tipos por encima de lo que el mercado esperaba hace apenas un año. Según su lectura, tanto los tipos actuales como los de largo plazo se mantienen altos, y el mercado descuenta incluso nuevas subidas del BCE que llevarían las tasas hasta el 3,5%. Traducido a la calle: la hipoteca que ayer era asumible hoy exige más nómina.

La paradoja es que el crédito no se hunde, se modera. CaixaBank mantiene el tono positivo en las otras dos patas de su negocio. El crédito al consumo crece entre un 11% y un 12% interanual y la entidad confía en sostenerlo por encima del 10% en los próximos meses. El crédito a empresas, por su parte, se ha comportado ‘mejor de lo esperado’ pese a la incertidumbre.

El problema ya no es que el banco no preste, sino que el precio de la vivienda deja fuera a compradores con nómina solvente pero sin colchón para la entrada.

Para quien busca hipoteca, la lectura es directa. El mercado seguirá abierto, pero más selectivo: menos operaciones, más exigencia de avales, y un perfil de cliente con ahorro demostrable. El loan-to-value (el porcentaje del precio que cubre la hipoteca, el LTV) se convierte en el filtro que decide quién entra y quién se queda en la puerta.

Cuánto pesa el precio de la vivienda frente al tipo de interés en la cuota

La pregunta que sobrevuela el mercado es qué pesa más en la cuota final: un tipo más alto o un precio desbocado. En los últimos tres años, el encarecimiento del metro cuadrado ha ganado la partida al Euríbor, el índice al que se referencian la mayoría de las hipotecas variables españolas. Comprar hoy exige más entrada y más nómina que en 2021, con independencia de lo que haga el BCE.

El propio Banco de España ha puesto negro sobre blanco esta tensión en sus últimos informes sobre el mercado de la vivienda, y el Ministerio de Vivienda y Agenda Urbana la usa como argumento para acelerar la construcción de vivienda asequible. La previsión de CaixaBank encaja en ese relato: sin oferta nueva, el crédito hipotecario crecerá menos aunque los tipos se relajen.

La Ficha del Inversor

La métrica clave es la siguiente: CaixaBank Research rebaja su previsión de crecimiento del crédito hipotecario para el próximo ejercicio, no su nivel. Hablamos de menos operaciones nuevas, no de un cierre del grifo. Para el comprador de vivienda habitual, el efecto inmediato es un mercado menos concurrido en las pujas de precio y más exigente a la hora de avalar la operación.

La tendencia a seis meses apunta a una estabilización fría. Con el precio de la vivienda sostenido y unos tipos altos, la firma de hipotecas se moderará mientras el alquiler absorbe la demanda que no puede comprar. Eso presiona al alza los arrendamientos en Madrid, Barcelona, Valencia y Málaga, donde la brecha entre oferta y demanda es más estrecha.

¿Para quién es esta fotografía? Para el inversor patrimonial, el escenario de tipos altos mantiene los yields del alquiler residencial en niveles atractivos frente al bono; el yield bruto (la rentabilidad anual del alquiler antes de gastos e impuestos) ronda el 5% en capitales de provincia. Para el comprador de primera vivienda, en cambio, toca ajustar expectativas y ahorrar más entrada.

Cabe recordar el precedente de 2007: cuando precio y tipo se alinean al alza durante demasiado tiempo, el mercado no se enfría, se rompe. Esta vez el ajuste llega por la vía de la asequibilidad, no de la morosidad, pero el aviso es el mismo. El sector mira ahora al próximo movimiento del BCE y al ritmo de construcción de vivienda nueva: sin oferta, ni unos tipos más bajos reactivarán al comprador que el precio mantiene fuera.

WPP Media ficha a Inma Mairena como Client Partner en España

WPP Media ha fichado a Inma Mairena como Client Partner en España, un puesto desde el que reforzará el equipo de Client Leadership y la relación estratégica con las grandes marcas de la compañía.

Nueva etapa en Client Leadership

La ejecutiva procede de Zenith, donde ha desempeñado durante los últimos años distintas posiciones de liderazgo orientadas a la estrategia de medios y al servicio a grandes anunciantes. Su incorporación se enmarca en la apuesta de la compañía por un modelo de trabajo más cercano al negocio de sus clientes, que combina talento experto, conocimiento del negocio, datos, tecnología y capacidad de ejecución, según detalla el comunicado difundido por el grupo.

En su nuevo puesto, la Client Partner desarrollará su labor junto al equipo de Client Leadership de la filial española, que dirige Cristina Rey como CEO de WPP Media España & Portugal. La directiva destaca el conocimiento de la comunicación de Mairena y su capacidad para entender las necesidades y los retos de negocio de los clientes, además de subrayar que la incorporación refuerza la ambición de construir propuestas de valor cada vez más estratégicas y relevantes.

El perfil responde a una función de corte directivo: interlocución con los equipos de dirección de las marcas, anticipación de oportunidades y criterio en la toma de decisiones de inversión publicitaria. En su nuevo puesto, la ejecutiva suma una nueva pieza a a la estructura de atención al cliente de la compañía en España.

La incorporación refuerza la capa directiva que atiende a los grandes anunciantes, el segmento donde compiten las principales agencias de medios del país.

Mairena se incorpora con la ambición de construir relaciones de mayor valor con los clientes, entender en profundidad su negocio y aportar criterio para anticipar oportunidades, según recoge el comunicado.

La trayectoria de Inma Mairena

Antes de su llegada a WPP Media, la directiva construyó su carrera en Zenith, donde acumuló experiencia en estrategia y en la gestión de la relación con los clientes. Estos son los hitos principales de su recorrido:

  • Connection Lead: responsable de desarrollar e implementar estrategias integradas de comunicación, con conexión entre estrategia, medios, datos, contenidos y experiencia de cliente.
  • Client Service Director: trabajo junto a grandes marcas en la identificación y resolución de sus principales retos estratégicos, profundizando en el conocimiento de sus negocios y en el papel de la comunicación para acelerar resultados.
  • Experiencia internacional: colaboración con clientes de distintos sectores y escala internacional, con relaciones de confianza con equipos directivos y liderazgo de iniciativas de crecimiento y nuevo negocio.
  • Talento y equipos: construcción y formación de equipos de alto rendimiento y creación de entornos colaborativos orientados al desarrollo del talento.

El mercado español de agencias de medios se organiza en torno a un grupo reducido de redes internacionales, entre ellas Publicis Media y Omnicom Media Group, además de Dentsu, Havas Media o IPG Mediabrands, que compiten por las cuentas de los anunciantes y por los perfiles especializados en la interlocución con el cliente. La circulación de directivos entre agencias es uno de los movimientos recurrentes del sector: los grupos refuerzan sus áreas de servicio al cliente para sostener la relación con las marcas en un contexto de mayor exigencia en la medición de resultados y en el uso de datos. WPP Media, integrada en la red internacional del grupo WPP, compite en ese tablero con una estructura orientada a unir medios, tecnología y consultoría de negocio.

Client Partner

El encaje del movimiento en el tablero de agencias

Cristina Rey dirige WPP Media en España y Portugal, y el equipo de Client Leadership funciona como primera línea ante los anunciantes. La comparación interna ayuda a medir el alcance de la incorporación: Mairena llega con experiencia previa en dos funciones complementarias, la de Connection Lead, centrada en la estrategia integrada, y la de Client Service Director, centrada en la resolución de retos de negocio, un recorrido que cubre tanto la planificación como el servicio al cliente.

Ese doble perfil es el que buscan hoy las agencias de medios para sus posiciones de interlocución directiva. La competencia en el sector no se dirime solo en la negociación de espacios publicitarios, sino en la capacidad de acompañar al anunciante en la definición de sus objetivos y de medir el retorno de la inversión con datos propios.

El fichaje también ilustra la pugna por el talento sénior entre las redes de agencias. La llegada de un perfil procedente de otra compañía refuerza el equipo español de WPP Media y sitúa la relación con las marcas en el centro de su propuesta comercial, en línea con la estrategia que el grupo ha venido desplegando en los últimos ejercicios.

📡 El Radar del Sector

  • El vacío que llena: Refuerza la capa directiva que atiende a los grandes anunciantes, el eje sobre el que las agencias de medios construyen hoy su propuesta.
  • El reto por delante: Consolidar un modelo que une medios, datos y consultoría de negocio ante clientes que exigen medición y resultados.
  • El tablero competitivo: La pugna por cuentas y por talento sénior se mantiene con Publicis Media, Omnicom Media Group, Dentsu, Havas Media e IPG Mediabrands.

Hacienda prepara un recorte de más de 1.700 millones en beneficios fiscales: qué pasa con las deducciones de autónomos

Hacienda tiene pendiente un recorte de más de 1.700 millones en beneficios fiscales, sin fecha ni detalle de qué deducciones caen. Autónomos y pymes están en el punto de mira.

Qué ha prometido España a Bruselas y por qué sigue sin ejecutarse

España se comprometió a reducir beneficios fiscales por valor del 0,1% del PIB. En euros, el recorte pendiente supera los 1.700 millones. La promesa quedó recogida en el informe del Plan Fiscal y Estructural de Medio Plazo que el Gobierno entregó a la Comisión Europea el último día de abril de este año.

A día de hoy no se ha suprimido ninguna deducción. Fuentes de Hacienda sostienen que, si la medida figura en el Informe de Progreso Anual 2026, acabará aplicándose en algún momento. El departamento que dirige Arcadi España no aclara cuándo ni con qué fórmula.

Las pistas sobre qué beneficios fiscales se van a tocar son mínimas. Hacienda tampoco confirma si el proyecto de Presupuestos de 2027, ya prometido, será el vehículo para meter la tijera. La respuesta oficial es que aún no puede saberse.

Lo que sí hay es un rastro documental. El Tribunal de Cuentas advirtió en uno de sus últimos informes de que el Gobierno no había cumplido estos compromisos. Según ese análisis, el impacto de deducciones y exenciones rozó los 54.000 millones en 2024.

El mismo informe lanzaba varias críticas a cómo se formulan estos beneficios. La principal: su diseño no se documenta bien, porque no se explicitan los objetivos concretos, las alternativas consideradas ni los datos de partida.

El recorte aún no está en el BOE, pero el compromiso con Bruselas no caduca: quien deduce hoy haría bien en guardar papeles por si la regla cambia mañana.

Qué beneficios fiscales de autónomos y pymes pueden caer

El estudio que la AIReF publicó en 2020 a petición del Gobierno proponía, entre otras medidas, suprimir algunos tipos reducidos de IVA. Es la opción más antipática y, en pleno periodo electoral, la menos probable. Aun así, el informe la dejaba sobre la mesa.

deducciones autónomos

Conviene un matiz. Hablar de tipos reducidos de IVA no es hablar de un cambio que afecte igual a todos los negocios. Solo lo notarían quienes venden bienes o prestan servicios acogidos a esos tipos rebajados; el resto seguiría igual. Por eso, el impacto real depende de a qué sector te dediques.

Para un autónomo, un cambio en los tipos reducidos de IVA no es abstracto. Afecta a lo que repercute en sus facturas y a lo que paga en las compras de su actividad. Y si la tijera llega a las deducciones del IRPF, el golpe se nota directamente en la renta anual.

El efecto en la caja de un negocio pequeño es directo. Si cae o se limita una deducción que ya venías aplicando, el resultado del trimestre cambia sin que hayas facturado un euro más. Por eso conviene tener la contabilidad al día y revisar la letra pequeña de cada modelo antes de presentarlo.

Lo que falta es precisamente la letra pequeña. La información oficial no detalla qué deducciones concretas caen, así que cualquier lista que circule estos días es especulación. Lo prudente es conservar facturas y justificantes de todo el ejercicio en curso y no dar por intocables las deducciones del año pasado.

El precedente de 2020 y por qué el calendario manda

Tampoco es la primera vez que Hacienda hurgaría en los beneficios fiscales. Parte de lo que proponía el estudio de la AIReF de 2020 ya se aplicó, como el recorte de las deducciones del IRPF por los planes de pensiones privados. La diferencia ahora es el reloj: la legislatura entra en su tramo final y los Presupuestos de 2027 siguen en el aire.

Eso deja dos escenarios. Uno, el recorte se cuela en el proyecto presupuestario y sale adelante con el resto de las cuentas. Dos, se queda en el cajón y se ejecuta más tarde, quizá con menos foco mediático. En ambos casos, al autónomo le toca lo mismo: vigilar la sede electrónica de Hacienda y tener la contabilidad en orden.

La próxima pista, salvo sorpresa, llegará con el Informe de Progreso Anual 2026 o con el proyecto de Presupuestos. Hasta entonces, la única certeza es la cifra comprometida y que ni Hacienda ni Bruselas han puesto fecha al recorte.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha oficial. Hacienda remite al Informe de Progreso Anual 2026 y a un posible proyecto de Presupuestos para 2027.
  • ✅ Requisitos clave: Afecta a cualquier autónomo o pyme que aplique deducciones en IRPF o tribute con tipos reducidos de IVA.
  • 🌐 Dónde consultarlo: Sede electrónica de la AEAT, web de la AIReF e informes del Tribunal de Cuentas.
  • 💰 Importe o coste: El recorte comprometido supera los 1.700 millones de euros, el 0,1% del PIB. No se detalla qué beneficios caen.
  • ⚠️ Error a evitar: Dar por seguras las deducciones de años anteriores y no conservar facturas y justificantes del ejercicio en curso.

Ayudas de hasta 12.000 euros para comprar un coche eléctrico si eres autónomo o pyme

Desde el 1 de octubre, autónomos y pymes pueden pedir hasta 12.000 euros del plan Auto+ para comprar un vehículo eléctrico. El plazo cierra el 31 de diciembre a las 14:00, o antes si se agota el presupuesto.

La convocatoria para negocios llega después de la que se publicó el 4 de agosto, reservada a personas físicas sin actividad económica. Y el dinero no se reparte por sorteo: se concede por orden de presentación hasta que se acabe la partida.

El programa Auto+, aprobado por el Gobierno este verano, se aplica en todo el territorio nacional y estará activo hasta el 31 de diciembre de 2030, según la información publicada por el Ministerio de Industria y Turismo.

Detrás de todo esto están las zonas de bajas emisiones, ya implantadas en buena parte de las ciudades españolas, que limitan la entrada de coches de combustión al centro. Para un autónomo que reparte o trabaja en zona restringida, el vehículo eléctrico ha dejado de ser una opción ideológica y se ha convertido en una herramienta de trabajo.

Cuánto te dan según el vehículo y el tamaño de tu negocio

El importe exacto no es una cifra fija: depende del modelo, de su grado de electrificación, de su precio y de su contribución a la cadena de valor industrial europea.

Para autónomos y microempresas, los topes son 6.000 euros en turismos, 7.500 euros en furgonetas, 1.100 euros en motos y 1.500 euros en cuadriciclos.

Aquí no hay una ayuda única: el tope cambia según el vehículo, el tamaño de la empresa y el tramo que cofinancie la operación.

Existe un tercer tramo, cofinanciado con el Fondo Social para el Clima y reservado a autónomos y microempresas, que eleva los límites: 7.000 euros en turismos, 12.000 euros en furgonetas, 2.000 euros en motos y 2.000 euros en cuadriciclos.

Si tu empresa no es microempresa, los límites bajan: 4.500 euros para turismos, 5.000 para furgonetas, 1.100 para motos y 1.500 para cuadriciclos.

Quién puede pedirlo y qué papeles hay que subir

Los requisitos son pocos y muy concretos. El primero, un cupo máximo de tres vehículos subvencionables por autónomo. El segundo, que el vehículo lleve etiqueta CERO de la DGT: eléctrico puro, de pila de combustible o híbrido enchufable.

Además, hay que mantener la titularidad del vehículo durante al menos dos años desde la compra y estar al corriente con Hacienda y con la Seguridad Social. Sin ese certificado de estar al día, no hay tramitación posible.

La lista de documentos que hay que adjuntar es esta:

  • Factura de compraventa del vehículo a nombre del beneficiario.
  • Copia de la ficha técnica, la tarjeta ITV definitiva.
  • Copia del permiso de circulación definitivo del vehículo.
  • Justificantes bancarios del pago de la factura.
  • Certificación de los datos bancarios, con el beneficiario como titular de la cuenta.
  • Declaración responsable de autorización de representación, solo si la solicitud la firma un tercero.

Todo se presenta en la sede electrónica del Ministerio de Industria y Turismo con la firma electrónica del interesado. El formulario pide los datos del solicitante, los del vehículo y la cuenta de abono, el consentimiento para que la Administración compruebe las obligaciones tributarias y los documentos adjuntos.

subvención vehículo eléctrico pyme

Lo que decide de verdad si te llega el dinero

Los planes de incentivo al vehículo eléctrico que hemos visto antes, como el MOVES, arrastran un problema que Auto+ no corrige: la ayuda se cobra después de comprar. La convocatoria exige la factura de compraventa, el permiso de circulación definitivo, y los justificantes del pago ya emitidos cuando se presenta la solicitud. El desembolso va primero; el ingreso público llega meses después, si llega.

Unido al sistema de concesión directa por orden de presentación, el resultado es una carrera que gana quien tiene liquidez y los papeles en regla desde el primer minuto. Una furgoneta con 12.000 euros de subvención obliga a adelantar bastante más antes de ver un solo euro público. La ayuda llega antes a quien menos la necesita, y eso es un problema de diseño, no de gestión.

Lo práctico, mientras tanto, es tenerlo todo listo antes del 1 de octubre: factura detallada, tarjeta ITV definitiva, permiso de circulación y certificado bancario a nombre del beneficiario. Cualquier documento provisional obliga a volver a empezar y cuesta puestos en la cola.

Merece la pena revisar además si tu comunidad autónoma mantiene su propio plan de movilidad eléctrica: las reglas de compatibilidad cambian de una a otra y no siempre se pueden sumar. Y si el presupuesto se agota en semanas, algo habitual en este tipo de convocatorias, la siguiente ventana dependerá de cómo se cierre la primera.

Guía rápida del trámite

  • 📅 Plazos: la convocatoria abre el 01/10/2026 y cierra el 31/12/2026 a las 14:00, o antes si se agotan los fondos.
  • ✅ Requisitos clave: estar al corriente con Hacienda y la Seguridad Social, tres vehículos como máximo por autónomo y etiqueta CERO con dos años de permanencia.
  • 🌐 Dónde solicitarlo: sede electrónica del Ministerio de Industria y Turismo, con firma electrónica. El teléfono de atención: no detallado en la fuente oficial.
  • 💰 Importe o coste: de 4.500 a 12.000 euros según el vehículo y el tamaño de la empresa. Es subvención a fondo perdido, no un préstamo.
  • ⚠️ Error a evitar: presentar la solicitud sin la factura y el permiso de circulación definitivos; la convocatoria los exige y sin ellos se cae.

UPTA prevé que los autónomos extranjeros superen los 750.000 en 2031: 216.000 altas en cinco años

UPTA proyecta que los autónomos extranjeros pasen de 537.660 a más de 750.000 en 2031, con unas 216.000 altas nuevas en cinco años.

La organización de trabajadores por cuenta propia ha difundido este lunes su previsión, construida a partir de la evolución de los dos últimos ejercicios. No hay cambios normativos detrás del cálculo, solo la serie de afiliación: el ritmo de crecimiento se ha acelerado hasta el 10,3% interanual.

De 537.660 a más de 750.000: en qué se apoya la proyección

El escenario parte de un supuesto deliberadamente prudente. UPTA calcula con un crecimiento medio del 7% anual durante los próximos cinco años, por debajo de lo que el colectivo registra ahora mismo. En los dos últimos ejercicios ha sumado en en unos 81.000 autónomos, alrededor de un 18% más.

La aceleración es el dato que sostiene todo lo demás. En agosto de 2025 el crecimiento interanual era del 6,9%; en agosto de este año alcanza el 10,3%, casi un 50% más rápido que doce meses antes.

De ahí salen las 216.000 incorporaciones netas que separan los 537.660 afiliados actuales de la meta de 2031. Cifra redonda. El cálculo asume, eso sí, que no habrá frenazo económico ni giro en la política migratoria en cinco años, dos variables que la organización no controla.

El dato no es menor. Dos ejercicios consecutivos de crecimiento a doble dígito explican por qué una asociación de autónomos se atreve a poner una cifra con año en el titular de su comunicado.

La proyección no depende de que lleguen más extranjeros, sino de que los que lleguen sigan dados de alta dentro de cinco años.

Los sectores donde el peso extranjero ya es determinante

El emprendimiento extranjero ha dejado de ser cosa de bares y obras. Según los datos que maneja UPTA, las personas extranjeras representan el 33,5% de los trabajadores por cuenta propia en telecomunicaciones y programación informática, el 25,7% en hostelería, el 19,8% en actividades administrativas, el 19% en construcción y el 18,5% en actividades inmobiliarias.

altas de autónomos

En el medio rural la proporción sube. En agosto, el 28,1% de los afiliados en agricultura eran extranjeros, y en el sistema especial agrario la cifra llegaba al 39,2%. Traducido: casi cuatro de cada diez personas que sostienen el campo dentro de ese sistema han nacido fuera de España.

Dos trámites distintos y un tramo que se elige mal

Para quien aterriza en España con la idea de montar un negocio, el papeleo tiene dos puertas que no conviene mezclar. Por un lado, el alta censal en Hacienda, que se presenta con el modelo 037 en la sede electrónica de la Agencia Tributaria. Por otro, el alta en el RETA, que es el régimen de los autónomos. El alta censal y el alta en el RETA son trámites distintos y se resuelven ante administraciones distintas.

Si haces solo uno de los dos, la factura llega después: cotizas sin haber comunicado la actividad a Hacienda, o facturas sin estar dado de alta como autónomo. Las dos situaciones se acaban arreglando, pero con recargos y con meses perdidos por el camino.

El error más repetido, sin embargo, no está en el alta sino en el tramo. La cuota mensual se elige según los rendimientos netos que prevés obtener y se regulariza al año siguiente: quien declara a la baja para pagar menos se encuentra la diferencia de golpe. Merece la pena revisar el tramo cada vez que cambie la facturación.

El relevo generacional del medio rural, la oportunidad sin estrategia

UPTA no se queda en la foto. Pide una estrategia específica para el emprendimiento extranjero que incluya formación, acreditación de competencias, asesoramiento, financiación y acompañamiento durante los primeros años de actividad. El presidente de la organización, Eduardo Abad, lo resume en una idea: ‘en solamente dos años tenemos alrededor de 81.000 autónomos extranjeros más’.

El precedente más cercano es la Ley 28/2022, la norma de fomento del ecosistema de empresas emergentes, que ya abrió visados propios para emprendedores y teletrabajadores internacionales. Aquella norma puso el acento en la tecnología y en el capital riesgo; el negocio de barrio y de pueblo quedó fuera del foco. Ahí es donde la asociación quiere meter la cuña.

Y hay un argumento complicado de rebatir. Si el 25,7% de los autónomos de la hostelería y el 28,1% de los afiliados en agricultura ya son extranjeros, cerrar la puerta a ese flujo condena a la persiana a negocios que hoy funcionan. El relevo de los negocios rurales se juega en esta década.

Queda la parte difícil. La proyección se sostiene sola sobre el papel; que el que llega se quede depende de cosas menos vistosas, como que el alta no se convierta en un laberinto, que la financiación no exija avales imposibles y que la primera cuota no ahogue el negocio antes de arrancar. Habrá que ver si estas demandas se traducen en una convocatoria con presupuesto o se quedan en una nota de prensa.

Guía rápida del trámite

  • 📅 Plazos: el alta censal se presenta antes de emitir la primera factura y el alta en el RETA, antes de iniciar la actividad. No hay solicitud de ayuda abierta asociada.
  • ✅ Requisitos clave: NIE en vigor, actividad económica identificada y un domicilio fiscal o de gestión en España donde desarrollar el negocio.
  • 🌐 Dónde solicitarlo: el alta censal, en la sede de la Agencia Tributaria (modelo 037) y el alta en el RETA, en el portal Importass de la Seguridad Social, con Cl@ve o certificado digital.
  • 💰 Importe o coste: el alta no tiene coste. La cuota mensual depende del tramo de rendimientos netos que elijas; los nuevos autónomos pueden comprobar en la Seguridad Social si les corresponde una cuota reducida.
  • ⚠️ Error a evitar: declarar un tramo de cotización a la baja para pagar menos y no corregirlo cuando la facturación sube; la regularización reclama la diferencia después.

El Supremo avala que Hacienda revise saldos de IVA pese a la prescripción de cuatro años

El Tribunal Supremo avala que Hacienda revise el origen de un saldo de IVA a compensar aunque el trimestre que lo generó haya prescrito ya. La sentencia 988/2026, de 23 de julio, permite a la Agencia Tributaria comprobar tanto el importe como la procedencia de ese crédito fiscal mientras siga teniendo efectos sobre declaraciones posteriores.

La consecuencia es muy concreta para quien arrastra IVA a compensar: el plazo de revisión puede pasar de cuatro años a diez. Y no afecta a todos por igual. Un autónomo que ingresa todo su IVA cada trimestre y nunca deja saldo pendiente no tiene nada que temer. Quien acumula cuotas soportadas por encima de las que repercute a sus clientes, sí.

Qué dice exactamente la sentencia sobre los saldos de IVA

El caso que llegó al Supremo tuvo como protagonista a la sociedad Anuda Gestión, con liquidaciones de los ejercicios 2015, 2016, 2017 y 2018. Hacienda reconoció que parte de los trimestres de 2015 ya habían prescrito y que no podían modificarse. Pero había un detalle que lo cambiaba todo: parte de esos saldos se había trasladado a ejercicios posteriores.

La empresa sostenía que la prescripción blindaba también las operaciones que originaron aquellos importes. El Supremo responde con una distinción que conviene entender: una cosa es liquidar otra vez un período ya prescrito, y otra muy distinta comprobar un crédito fiscal que continúa utilizándose después. Lo primero ya no cabe. Lo segundo, sí.

Traducido al día a día: Hacienda no va a girar una liquidación nueva por el IVA de un trimestre de hace cinco años. Lo que sí puede hacer es pedirte las facturas que demuestran que ese saldo que aplicas ahora existe de verdad y nació como dices.

Cuándo Hacienda puede remontarse diez años en lugar de cuatro

revisión IVA autónomos

Con carácter general, la Administración dispone de cuatro años para determinar una deuda tributaria mediante una liquidación. Pasado ese tiempo, y salvo que alguna circunstancia interrumpa la prescripción, ese derecho se pierde. Es la regla que la mayoría de autónomos tiene interiorizada y de la que se fía al vaciar el archivador.

No es que Hacienda tenga diez años para revisar cualquier IVA: lo que puede hacer es auditar un saldo antiguo mientras siga vivo en tus declaraciones.

El matiz está en el artículo 66 bis de la Ley 58/2003, General Tributaria, que fija un plazo de diez años para comprobar determinadas bases, cuotas o deducciones compensadas o pendientes de compensación. El reloj arranca el día siguiente a aquel en que terminaba el plazo reglamentario para presentar la declaración en la que nació ese derecho.

Ahí está la clave y ahí está también el malentendido más frecuente. Que un trimestre prescriba no borra el crédito. Un trimestre puede haber prescrito y resultar imposible modificar su liquidación, pero el crédito fiscal nacido entonces puede continuar sujeto a comprobación si todavía se está empleando.

Y ojo, porque esto es contraintuitivo: el saldo no es un derecho intocable por el mero paso del tiempo. Si lo usas, sigue vivo. Y si está vivo, Hacienda puede preguntarte por él.

Qué documentación conservar y qué pasa si ya no la tienes

Un ejemplo ayuda a aterrizarlo. Imagina que cierras un trimestre con 20.000 euros de IVA pendiente de compensar porque tus cuotas soportadas deducibles superaron al IVA que repercutiste. En los años siguientes vas tirando de ese saldo y, cuando el período original prescribe, todavía te quedan 8.000 euros, que aplicas después para rebajar una declaración en la que te tocaba ingresar.

Hacienda no puede reabrir aquel trimestre para girarte otra liquidación. Lo que sí puede, dentro de los límites legales, es comprobar que esos 8.000 euros son reales y proceden de cuotas deducibles. Si conservas las facturas soportadas, los libros registro y las autoliquidaciones del modelo 303, lo acreditas sin dramas. Si ya no los tienes, el problema es serio.

Aquí está el despiste que más caro sale. Pasados los cuatro años, se tira la documentación del IVA porque se da por hecho que ya no hace falta. Con esta sentencia en la mano, la referencia no son los cuatro años, sino el tiempo que tu saldo siga pendiente de compensar. Puedes consultar el saldo vivo en la sede electrónica de la AEAT con certificado digital o Cl@ve.

Por qué esta sentencia importa más de lo que parece

No es doctrina aislada. El Supremo lleva tiempo afinando la frontera entre lo prescrito y lo que sigue produciendo efectos fiscales, y esta resolución consolida una idea: la prescripción protege la liquidación del período, no borra el crédito que nació en él. Para la AEAT es una puerta abierta a revisar arrastres antiguos. Para el autónomo, un recordatorio de que la seguridad jurídica tiene letra pequeña.

Hay una lectura crítica razonable. La Administración refuerza su capacidad de comprobación en un terreno donde el obligado rara vez conserva papeles de hace una década. Quien más arrastra saldos —actividades con mucho IVA soportado, negocio exportador, proyectos con inversión fuerte al arrancar— es justo quien queda más expuesto.

Qué mirar desde ahora. Revisa si tienes saldo pendiente de compensar en tus últimas autoliquidaciones. Si lo hay, no borres nada. Y si tu gestoría te reclama facturas de hace seis u ocho años, es exactamente por esto. La próxima vez que dudes si tirar un archivador, pregúntate si ese IVA sigue apareciendo en tus declaraciones.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud; Hacienda puede comprobar saldos a compensar hasta diez años desde el fin del plazo de la declaración que los generó.
  • ✅ Requisitos clave: Arrastrar saldos de IVA pendientes de compensar, estar dado de alta en el RETA o ser sociedad, y conservar facturas, libros registro y autoliquidaciones.
  • 🌐 Dónde solicitarlo: No es un trámite: la comprobación la inicia la AEAT. Consulta de saldos en la sede electrónica de la AEAT con certificado digital o Cl@ve.
  • 💰 Importe o coste: Sin coste directo; el riesgo real es perder el saldo si no puedes acreditar su origen y su importe.
  • ⚠️ Error a evitar: Destruir facturas y registros pasados los cuatro años cuando aún queda saldo pendiente de compensar.

Vitalik Buterin publica la hoja de ruta de Ethereum hasta 2030: la red deja de ser ‘solo una blockchain’

Vitalik Buterin ha publicado la hoja de ruta de Ethereum hasta 2030 en su blog personal. El ensayo se titula The cryptographic world computer y sostiene una tesis incómoda para el relato del sector: la palabra blockchain se quedará corta. La red que él mismo lanzó en 2015 dejará de ser solo una cadena de bloques para convertirse en un ordenador mundial criptográfico.

El punto de partida es casi provocador. Buterin desmonta el whitepaper original de Bitcoin sección por sección y lo compara con Ethereum en tres momentos: 2015, 2025 y 2030. Casi todas las propiedades que definen lo que es una blockchain han cambiado ya o están a punto de hacerlo. En 2009, cada participante intentaba fabricar el siguiente bloque y el resto lo copiaba. Ese bucle seguirá existiendo. La criptografía que lo envuelve, no.

La formulación exacta del ensayo es que un Ethereum posterior a la actualización lean se llama blockchain en buena medida por razones históricas. Es, dice, una construcción híbrida que fusiona la cadena como registro público compartido con una capa criptográfica que verifica y oculta lo que ocurre fuera de ella.

Qué dice la hoja de ruta de Ethereum: de blockchain a ordenador criptográfico

El Ethereum de hoy ya tiene computación de propósito general, prueba de participación (el mecanismo por el que los validadores bloquean 32 ETH como garantía para confirmar transacciones a cambio de recompensas), pruebas de conocimiento cero —demostraciones matemáticas que certifican que un cálculo es correcto sin revelar los datos—, y capas 2 que aportan escalabilidad y privacidad. El de 2030 tendrá cuatro diferencias estructurales.

  • Computación con un dial regulable entre escala extrema y generalidad total.
  • Varias formas de construcción de bloques con múltiples participantes, en lugar de un único camino cerrado.
  • Una versión muy optimizada de la prueba de participación, con menos sobrecarga para los validadores.
  • Pruebas de conocimiento cero integradas en la capa base, no como añadido externo.

Hay una frase que funciona como calendario. Según Buterin, Hegota, el fork previsto para 2027, será probablemente el último hard fork convencional de Ethereum, el último reconocible para quien hubiera leído la documentación en 2015. Todo lo que llegue después —pruebas recursivas tipo STARK, verificación formal automatizada y resistencia a los ordenadores cuánticos— pertenece a otra era.

El ensayo sitúa el arranque de esa transición en PeerDAS, la técnica que permite a los nodos comprobar que los datos están disponibles sin descargarlos todos. Con ella, Ethereum dio el primer paso para dejar de comportarse solo como una cadena. Ahí empezó el cambio de era.

Llamar blockchain a la Ethereum de 2030 será una comodidad del lenguaje, no una descripción técnica.

Qué gana el usuario con este rediseño

El cambio más tangible no es filosófico, es de precio. En la arquitectura que describe Buterin, un byte no vale lo mismo que otro byte. Meter todo el trabajo en una transacción enorme y ejecutada en serie costará más que empaquetar dependencias, paralelizarlas y podarlas antes de que lleguen al bloque. Es el tipo de detalle que parece menor y acaba reordenando cómo se programan las aplicaciones. El detalle no es menor.

El segundo cambio es más contraintuitivo. La descentralización deja de ser solo un coste que se paga a cambio de seguridad y empieza a ser, en ciertos casos, una ventaja de rendimiento: repartir el trabajo entre muchos participantes permite almacenar y calcular en paralelo, y en algunos escenarios mejora la privacidad, porque solo una red distribuida puede ocultar de dónde vienen las peticiones.

Buterin recuerda que esa idea ya estaba en el Ethereum de mediados de la década pasada. Entonces no era viable por una razón concreta: faltaba la pieza de la verificación. Si repartes trabajo, alguien tiene que comprobar que cada trozo se hizo bien. Los diseños antiguos lo intentaron con comités aleatorios y se estrellaron contra su propia complejidad. La criptografía actual, dice, resuelve ese cuello de botella con un coste que baja mes a mes.

Vitalik Buterin

El precedente y los riesgos que el ensayo no esconde

Conviene poner esto en contexto. Ethereum ya ha hecho dos mudanzas de esta magnitud. The Merge, en septiembre de 2022, dejó atrás la minería y pasó a asegurar la red con validadores que depositan ether. Dencun, en marzo de 2024, introdujo los blobs —paquetes de datos temporales— y hundió las comisiones de las capas 2. Ninguna fue cosmética y ninguna detuvo la red. La hoja de ruta hasta 2030 es más ambiciosa y, por eso, más frágil.

El propio Buterin señala dónde está el problema. Hacer eficientes y seguras las pruebas de conocimiento cero es difícil, aunque sea una complejidad encapsulada que ya se optimiza con herramientas de inteligencia artificial. Lo verdaderamente peliagudo es gestionar y paralelizar el acceso a cantidades enormes de estado, el conjunto de datos que la red guarda sobre saldos, contratos y permisos. Sin resolver eso, la promesa de escala se queda en el papel.

El ensayo compara 2010 con 2030, tres años de trabajo por delante y un calendario que en Ethereum nunca ha sido puntual. Hegota está previsto para 2027. Lo que viene después, incluida la ofuscación indistinguible, que promete computación cifrada de propósito general, depende de investigación aún sin resolver. La fecha de 2030 es una dirección, no un contrato.

Merece la pena leer el ensayo por lo que dice del presente. Mientras la conversación pública sobre Ethereum gira en torno al precio del ether y a los flujos de los ETFs, sus responsables técnicos rediseñan la base sobre la que se apoyan esas mismas cifras. La primera prueba de fuego tiene nombre: Hegota.

Estafa Ethereum Capa 2: falsa GIWA drena 766 ETH y 2 millones a traders

Una estafa que suplantaba una Capa 2 de Ethereum se ha llevado 766 ether, unos 2 millones de dólares, en apenas unas horas. El dinero salió de un puente falso que el exchange descentralizado DYORSWAP confundió inicialmente con la red real, según la reconstrucción publicada por el propio DEX este lunes.

La víctima indirecta es GIWA, una red de segunda capa construida sobre Ethereum por Dunamu, el operador del exchange surcoreano Upbit. Los atacantes no tocaron su infraestructura. Hicieron algo más simple y más eficaz: se hicieron pasar por ella antes de que existiera. El resultado fue un agujero de unos 2 millones de dólares.

La mecánica de esta estafa de Ethereum Capa 2 ilustra uno de los riesgos menos comentados del sector: la capa 2 (las redes que procesan transacciones fuera de Ethereum para abaratarlas y luego resumen el resultado en la cadena principal) depende de que usuarios y aplicaciones conecten con el puente correcto. Cuando alguien levanta un puente falso con el nombre de un proyecto real, el sistema no siempre distingue el original de la copia.

Cómo una Capa 2 falsa engañó a un DEX y vació 766 ether

El puente fraudulento recibió alrededor de 767,65 ETH procedentes de 1.335 direcciones distintas antes de que nadie detectara la trampa. Los estafadores drenaron 766,25 ETH, casi la totalidad de lo depositado, y dejaron atrás una ristra de billeteras y contratos que ahora están bajo la lupa.

GIWA salió al paso el domingo con un mensaje tajante: su red principal no estaba operativa. Cualquier dato de conexión a la mainnet que circulara por internet era falso, advirtió el proyecto. El aviso llegó tarde para quienes ya habían cruzado sus fondos por el puente impostor.

Un puente falso con el nombre de una red real no necesita romper ningún código: le basta con que el mercado confíe antes de comprobar.

Conviene situar el contexto. GIWA arrancó su testnet, una red de pruebas sin dinero real, en septiembre de 2025, construida sobre el OP Stack de Optimism, el conjunto de herramientas que permite levantar una Capa 2 compatible con Ethereum. En abril, Dunamu, Hana Financial y POSCO International acordaron probar un sistema de remesas transfronterizas basado en GIWA Chain con transacciones comerciales reales. La red tiene nombre, respaldo y socios. Lo que no tenía era mainnet. Y ahí entraron los estafadores.

DYORSWAP devuelve más de 200 ether de su propio bolsillo

robo ETH

DYORSWAP ha dejado claro que sus contratos no fueron vulnerados. El fallo estuvo en en la conexión: aceptó como válido un puente que no lo era. La firma asegura que está rastreando al implementador del puente, las fuentes de financiación, las billeteras de prueba sospechosas y las direcciones que recibieron los fondos.

Además, ha anunciado que ha usado fondos propios para devolver más de 200 ETH a los usuarios afectados. Es una decisión poco habitual en el sector, donde lo normal tras un incidente es que la víctima asuma la pérdida y el protocolo se lave las manos. Que un DEX se haga cargo de una parte abre un precedente interesante sobre hasta dónde llega la responsabilidad de las plataformas cuando el error es de diseño y no de hackeo.

Qué dice este caso sobre la seguridad en la Capa 2 de Ethereum

Los puentes son, desde hace años, el punto más golpeado del ecosistema. Un puente no es más que la infraestructura que permite mover activos entre Ethereum y sus redes de segunda capa, y durante mucho tiempo concentró los mayores robos del sector: el asalto a Ronin en 2022, el de Wormhole o el de Nomad dejaron pérdidas de cientos de millones de dólares. La lección recurrente era siempre la misma: cuanto más dinero custodia un contrato, más atractivo resulta para un atacante.

Este caso rompe ese patrón. No hubo una vulnerabilidad explotada ni una clave privada filtrada. Hubo una suplantación de identidad. Los estafadores no entraron en el sistema: convencieron a un tercero de que su sistema era el bueno. Eso lo hace más difícil de detectar y más incómodo de asumir, porque el fallo no está en el código que alguien escribió mal, sino en un proceso de verificación que nadie completó.

A medida que se multiplican las redes de capa 2, el riesgo crece en la misma proporción. Cada nuevo proyecto promete su propia mainnet, su propio puente, y su propia lista de datos de conexión. Y cada uno de esos puntos de conexión es una oportunidad para un impostor. La recomendación de manual —comprobar siempre la fuente oficial antes de mover fondos— suena a obviedad hasta que un DEX con experiencia cae en la trampa.

Queda por ver cómo evoluciona GIWA. El proyecto mantiene su hoja de ruta hacia una mainnet propia y el piloto de remesas con Hana Financial y POSCO, pero este episodio le ha costado algo que no se recupera con un comunicado: la confianza de quienes iban a estrenar su red con dinero real. La próxima gran decisión pendiente en el ecosistema de capa 2 no será técnica, sino de reputación.

La Séptima ficha a Eduardo Basarte y Coral Cámara para reforzar su área de negocio antes del estreno

La Séptima, la nueva cadena de televisión impulsada por José Miguel Contreras, ha incorporado a Eduardo Basarte y a Coral Cámara para reforzar su área de negocio antes del estreno en abierto.

Refuerzo del área comercial antes del estreno

Los dos nombramientos responden a una misma prioridad: llegar al mercado publicitario con una estructura comercial definida desde el nacimiento del proyecto. Eduardo Basarte asume la Dirección de Estrategia Comercial e Innovación y Coral Cámara se incorpora como directora de Marketing y Comunicación Comercial. Ambos se integran en el equipo dirigido por Rafael Martínez de Vega.

La cadena trabaja en en la definición de su propuesta para anunciantes y agencias, con el objetivo de desarrollar fórmulas comerciales vinculadas a sus propios contenidos, formatos y capacidades. El diseño de esa estrategia arranca desde el inicio del proyecto y se adaptará a las necesidades del mercado publicitario, según el planteamiento trasladado por la compañía.

El estreno en abierto está previsto para el 5 de noviembre. A partir de esa fecha, la nueva cadena competirá por inversión publicitaria en un mercado en el que la televisión en abierto mantiene su peso como soporte de referencia para las grandes marcas.

El equipo comercial se suma así a la estructura que la cadena ha venido construyendo en los últimos meses, con el área de negocio como uno de los pilares del proyecto. La propuesta se definirá en diálogo con anunciantes y agencias y se ajustará a medida que la cadena consolide su parrilla y su audiencia tras el estreno.

El área de negocio queda cerrada semanas antes del estreno: la cadena llega al mercado publicitario con su cúpula comercial ya definida.

Trayectoria de los dos directivos

La trayectoria de los dos fichajes combina experiencia en grupos editoriales y en el negocio publicitario:

  • Eduardo Basarte: Desarrolló su carrera en compañías como Vocento, Unidad Editorial y Grupo Secuoya, con un recorrido centrado en el desarrollo de negocio y las áreas comerciales.
  • BCMA Spain: Fue vicepresidente de la asociación del sector del brand content entre 2018 y 2024.
  • Coral Cámara: Acumula más de 20 años de trayectoria en medios y publicidad, con 16 años en Vocento, donde ocupó la Dirección de Marketing Publicitario.
  • WPP Media: Su última etapa profesional ha sido como responsable de Marketing y Comunicación de WPP Media en España.
  • Primeras etapas: Pasó anteriormente por Unidad Editorial y La Razón.

La incorporación de perfiles comerciales en la recta final de los preparativos de un lanzamiento es una práctica habitual en el sector audiovisual. La estructura comercial de un canal en abierto condiciona su capacidad para captar inversión desde el primer ejercicio y define el tipo de acuerdos que puede cerrar con agencias y centrales de medios. Los perfiles que combinan experiencia en grupos editoriales y en publicidad constituyen, además, un segmento reducido del mercado laboral del sector. En paralelo, los grupos consolidados —Atresmedia, Mediaset, Vocento y Unidad Editorial, entre otros— mantienen sus propios equipos comerciales y compiten por el mismo mercado publicitario, mientras la CNMC supervisa las condiciones de competencia en el sector audiovisual.

José Miguel Contreras

Cómo queda el tablero publicitario

El diseño del área de negocio apunta a un terreno concreto: las acciones especiales y las fórmulas de marca que han ganado peso en la planificación publicitaria de los últimos años. El paso de Basarte por la vicepresidencia de BCMA Spain entre 2018 y 2024, la asociación de referencia del brand content en España, sitúa ese conocimiento en el centro de la propuesta comercial de la cadena.

En el caso de Cámara, los 16 años en Vocento como responsable de Marketing Publicitario y su etapa final en WPP Media en España aportan un vínculo directo con agencias y centrales de medios. Son dos perfiles complementarios: uno orientado al producto comercial y otro a la relación con el mercado, ambos con recorrido previo en grupos editoriales que han desarrollado sus propias áreas de negocio publicitario.

La comparación con esos grupos resulta inevitable. Vocento y Unidad Editorial han reforzado en los últimos años sus estructuras comerciales para sostener los ingresos publicitarios en un entorno de audiencias fragmentadas, y los grandes operadores de televisión en abierto mantienen equipos con años de relación con los anunciantes. La Séptima parte, por tanto, sin cartera heredada y con la necesidad de construir su propuesta desde cero antes de la primera emisión.

El calendario marca los tiempos. Con el estreno fijado para el 5 de noviembre, el área de negocio tiene por delante las semanas previas al lanzamiento para cerrar acuerdos y presentar su oferta a agencias y anunciantes.

📡 El Radar del Sector

  • El vacío que llena: La cadena necesitaba una estructura comercial propia para llegar al mercado publicitario con antelación suficiente al estreno.
  • El reto por delante: Convertir contenidos y formatos propios en propuestas atractivas para anunciantes y agencias desde el primer día de emisión.
  • El tablero competitivo: La Séptima entra en el mercado publicitario televisivo en competencia con Atresmedia, Mediaset y los grupos editoriales que refuerzan sus áreas comerciales.

NASA cartografía cientos de valles ocultos bajo el hielo de Groenlandia y alerta sobre el nivel del mar

La NASA ha cartografiado 1.943 valles ocultos bajo el hielo de Groenlandia, un tercio de ellos desconocidos hasta ahora. El nuevo mapa subglacial dibuja una red de valles sepultados que los modelos anteriores dejaban fragmentada o, directamente, en blanco. Y no es una cuestión de geografía antigua: esas mismas rutas gobiernan hoy hacia dónde corre el hielo, y hacia dónde correrá cuando la capa se adelgace.

El trabajo, liderado por la NASA y publicado en Geophysical Research Letters, no describe un hallazgo aislado sino una herramienta: una técnica capaz de leer el relieve enterrado a partir de las deformaciones mínimas de la superficie helada. La firma es de Chartrand y colaboradores, y el objetivo declarado es mejorar las próximas versiones de BedMachine Greenland, el archivo de alta resolución del terreno que hay bajo el hielo, según el mapa difundido por el Earth Observatory de la NASA.

Conviene recordar la escala. La capa de hielo de Groenlandia cubre 1,7 millones de kilómetros cuadrados, más de tres veces la superficie de España, y en su punto más grueso supera los 3 kilómetros de espesor. Bajo esa masa hay un paisaje que ningún ojo humano ha visto directamente.

Mil novecientos cuarenta y tres valles bajo el hielo

Del total cartografiado, alrededor de un tercio son valles nuevos: no aparecían en ningún mapa anterior. Los más llamativos se concentran en la región centro-occidental. Son largos, rectos, y están alineados de forma consistente de suroeste a noreste, un patrón que apunta a un origen tectónico: fracturas antiguas que marcaron los caminos preferentes por donde el agua pudo fluir y excavar el terreno. Nadie los había dibujado antes.

—Eso es un enigma para nosotros —dice Joe MacGregor, científico criosférico de la NASA y coautor del estudio, en la nota difundida por el Earth Observatory—. Groenlandia se trata habitualmente, y con razón, como un bloque rígido de roca antigua que simplemente se desplaza para acomodar el movimiento de otras placas tectónicas.

El hielo no borró el paisaje que había debajo: lo copió, lo profundizó y lo convirtió en el cauce por el que hoy se mueve.

Hay más. Cerca de la mitad de los valles que ya figuraban en BedMachine Greenland se prolongan hacia el interior más de lo que ese mapa indicaba, en algunos casos cientos de kilómetros más. Y en las tierras altas del este aparece, bajo el hielo, una cordillera con valles interconectados y un relieve que crece hacia la costa: formas de tipo alpino que podrían haber sobrevivido desde el Plioceno, hace más de 2,5 millones de años.

Cómo se cartografía un paisaje que nadie puede ver

hielo Groenlandia

El método se llama Ice Flow Perturbation Analysis, algo así como análisis de perturbaciones del flujo de hielo, y su lógica es elegante. Cuando el hielo se desliza sobre un valle o una cresta, el relieve deja una huella tenue en la superficie: una ondulación mínima que los satélites sí registran con precisión. Leyendo esos bultos y hundimientos, el equipo deduce la forma del terreno que los provoca.

La escala ayuda a entender el mérito: es como reconstruir el fondo de un océano mirando solo las olas de la superficie. Para calibrar de qué hablamos, el hielo en su punto más grueso equivale a apilar nueve torres Eiffel de 330 metros hasta rozar los tres kilómetros.

Otro detalle apunta en otra dirección. Los ángulos con que los valles se ramifican son amplios, más de lo que cabría esperar si solo los hubiera excavado el agua superficial. Eso sugiere que una red de aguas subterráneas ayudó a tallarlos antes de que existiera la capa de hielo.

Por qué importa dónde están esos valles

El hielo va donde el terreno le dice. El flujo se concentra en los valles y forma ahí glaciares que acaban desprendiéndose en fiordos. Se genera un círculo que se refuerza solo: el hielo encajado en un valle engorda, el hielo más grueso fluye más rápido y el flujo más rápido excava el valle todavía más. MacGregor lo comparó con el paisaje tallado por los glaciares de Yosemite, con la costa occidental de Groenlandia convertida, según sus palabras, en un El Capitán tras otro.

Ahí está el interés práctico. Si la relación entre el flujo y los valles se entiende bien, puede anticiparse qué hará el hielo cuando la capa se retire: seguirá corriendo por donde ya corría. —Cuanto mejor entendamos la topografía ahora —añade MacGregor—, mejor idea tendremos de cómo será a largo plazo, más allá de la próxima o las dos próximas décadas, a medida que el flujo más rápido se propague hacia el interior de Groenlandia.

Conviene, eso sí, no leer el mapa como una verdad cerrada. La técnica infiere el relieve, no lo mide con radar desde dentro del hielo, y buena parte del trazado se dibujó a mano, valle a valle, interpretando señales sutiles que otras técnicas leen de otro modo. Los autores presentan el resultado como material para mejorar BedMachine, no como la versión definitiva del terreno.

La orientación tectónica del centro-oeste sigue sin explicación: el coautor la llama, literalmente, un enigma. Y el estudio no cuantifica cuánto hielo se perderá ni cuánto subirá el nivel del mar; eso corresponde a los modelos que usan estos datos. Lo que sí ofrece es una condición de contorno mejor dibujada, que es justo lo que un modelo necesita para no inventarse el fondo.

Lo que viene después es más cartografía y más hielo que observar. Los resultados se incorporarán a futuras versiones de BedMachine Greenland y a los modelos con los que se proyecta la contribución de la isla al nivel del mar. Cada valle que hoy conocemos un poco mejor es una ruta por la que el hielo tiene previsto marcharse.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un mapa del terreno bajo el hielo de Groenlandia con 1.943 valles subglaciales, alrededor de un tercio de ellos identificados por primera vez.
  • Dónde: bajo la capa de hielo de Groenlandia, con especial detalle en la región centro-occidental y en las tierras altas del este.
  • Institución responsable: estudio liderado por la NASA, firmado por Chartrand y colaboradores, con Joe MacGregor como coautor.
  • Cuándo: publicado en 2026 en Geophysical Research Letters (volumen 53) y difundido por el Earth Observatory de la NASA.
  • Impacto a futuro: mejorar las próximas versiones de BedMachine Greenland y afinar las proyecciones del flujo del hielo y de la subida del nivel del mar.
Publicidad